Bostad

Skulpturalt hus i varm gräddvit sten med plommonfärgade, lavendellila och aprikosfärgade glasformer som möts vid en öppen passage.

Kan jag sälja vårt gemensamma hus med min partners framtidsfullmakt?

Vidarefullmakt är ingen väg runt jäv. Att låta någon annan skriva under åt dig undanröjer inte din intressekonflikt. En ersättare som din partner själv utsett är en annan fråga. Se reglerna om jäv och vidarefullmakt

Din partner har blivit sjuk och behöver ett annat boende. Huset är för stort, kostnaderna fortsätter och ni har sedan länge skrivit framtidsfullmakter för varandra. Då borde du väl kunna anlita en mäklare och skriva under försäljningen för er båda?

Här finns ett hinder som lätt upptäcks först när köpekontraktet ska undertecknas: du kan ha en framtidsfullmakt som omfattar försäljning men ändå vara jävig att företräda din partner i just affären.

Att ni är överens i familjen eller får ett bra pris räcker inte för att lösa behörighetsfrågan. Bedömningen vid samägande är Lantmäteriets tillämpning av jävsregeln, inte ett HD-prejudikat. Hela framtidsfullmakten blir däremot inte automatiskt ogiltig. Det är företrädandet i den aktuella affären som behöver lösas. Källa: Lantmäteriets vägledning.

Det här får du av guiden

  • Skillnaden mellan en giltig fullmakt, rätt omfattning och jäv.
  • Varför ett gemensamt hus kan kräva en annan företrädare.
  • När en ersättare i fullmakten kan hjälpa.
  • Hur god man och överförmyndarens försäljningssamtycke hänger ihop.
  • Vad som behöver kontrolleras före kontrakt, tillträde och fördelning av pengarna.
  • Vanliga misstag, ett klickbart snabbtest och en konkret arbetsgång.

Varför kan jag vara jävig när vi vill samma sak?

En fullmaktshavare får inte företräda fullmaktsgivaren i en fråga där vissa motparts- eller intressekonflikter finns. Regeln omfattar bland annat fullmaktshavarens egna intressen.

Det krävs inte att någon försöker lura sin partner. Redan en objektiv risk för motstridiga intressen kan räcka. Bedömningen avgörs inte av fullmaktshavarens egen uppfattning om saken. Lag och förarbeten.

Lantmäteriet bedömer att ett sådant jäv finns när en delägare undertecknar en överlåtelse både för egen räkning och för den andra delägaren med framtidsfullmakt. Ett marknadsmässigt pris eller familjens enighet undanröjer inte detta hinder. Lantmäteriets bedömning.

Exempel: försäljningen verkar självklar

Anna och Johan äger halva huset var. Johan har blivit allvarligt sjuk. Anna vill sälja huset och köpa en mindre bostad. En utomstående köpare erbjuder ett pris som stämmer med värderingen.

Det finns ändå flera beslut där deras ekonomiska intressen behöver hållas isär:

  • Vilket pris och vilka garantier ska säljarna acceptera?
  • Hur ska kostnader och lån belasta respektive part?
  • Hur ska pengarna efter försäljningen fördelas?
  • Ska Johans pengar användas till en ny bostad, och vilken ägarandel får han då?

En oberoende företrädare behöver kunna bedöma Johans situation utan att samtidigt företräda Annas egna intressen.

Om min partner ensam äger huset då?

Inte heller ensam äganderätt löser alltid problemet. Lantmäteriet pekar på att en fastighet som är makarnas eller sambornas gemensamma bostad kan medföra en intressekonflikt genom kopplingen till bodelning och övertaganderätt.

Däremot innebär en parrelation eller ett släktskap inte i sig att fullmaktshavaren är jävig i alla frågor. Lantmäteriets vägledning.

Fyra kontroller före en husförsäljning

Att dokumentet heter ”framtidsfullmakt” besvarar inte hela frågan.

Kontroll Vad behöver klarläggas? Vad kontrollen inte avgör
Giltighet Upprättades fullmakten av någon med tillräcklig beslutsförmåga och med rätt formkrav? Om den har börjat gälla.
Ikraftträdande Är förutsättningarna för att använda den uppfyllda? Om husförsäljning omfattas.
Omfattning Ger handlingen behörighet för försäljningen och de aktuella momenten? Om den utsedda personen är ojävig.
Jäv Kan företrädaren eller någon i lagens jävskrets ha motstridiga intressen? Om försäljningen i övrigt är ekonomiskt lämplig.

Kontrollerna behöver göras var för sig. En domstolsprövning av ikraftträdandet ersätter exempelvis inte jävsbedömningen inför försäljningen.

Måste fastighetsförsäljning uttryckligen stå i fullmakten?

Inte alltid. Lantmäteriets handbok anger att bland annat försäljning generellt kan omfattas av en oinskränkt framtidsfullmakt eller en som omfattar ekonomiska angelägenheter.

Det är därför för kategoriskt att säga att fullmakten alltid måste innehålla ordet ”fastighetsförsäljning”. Samtidigt måste hela formuleringen och eventuella begränsningar granskas. En fullmakt som bara gäller vissa bankärenden kan inte utan vidare användas till en husaffär. Lantmäteriets handbok.

Vid nyupprättande är tydlighet värdefull. Det bör gå att förstå vilka bostadsaffärer som omfattas, vem som får agera och vem som ska träda in vid jäv.

När får framtidsfullmakten börja användas?

En diagnos, hög ålder eller en flytt till särskilt boende är inte automatiskt tillräckligt. Lagens förutsättningar gäller personens förmåga att hantera de angelägenheter som fullmakten omfattar. Oförmågan ska vara varaktig och i huvudsak föreligga.

Fullmaktshavaren bedömer normalt ikraftträdandet. Domstolsprövning ska ske om fullmakten kräver det och kan också begäras av fullmaktshavaren. När fullmakten tas i bruk finns dessutom en skyldighet att underrätta bland annat fullmaktsgivaren, make eller sambo och närmaste släktingar. Reglerna om ikraftträdande.

Om din partner fortfarande kan förstå och fatta beslut om försäljningen kan eget undertecknande eller en vanlig fullmakt behöva övervägas. Att en framtidsfullmakt har tagits i bruk tar inte automatiskt bort personens rättsliga handlingsförmåga. Den faktiska förmågan i den aktuella situationen måste bedömas. Lantmäteriets handbok.

Kan ett barn eller en ersättare skriva under i stället?

Det kan vara möjligt om din partner själv har utsett personen i framtidsfullmakten och villkoren ger personen rätt att agera i situationen.

Kontrollera särskilt:

  • om ersättaren får träda in vid jäv, eller bara vid exempelvis dödsfall,
  • om personen får agera självständigt,
  • om uppdraget omfattar försäljningen,
  • om ersättaren själv har en intressekonflikt.

Att ett barn är utsett innebär inte automatiskt jäv. Men ett barn som också äger en del av huset, ska köpa det eller företräder någon annan med motstridiga intressen behöver bedömas särskilt.

En ersättare som din partner har utsett är inte samma sak som någon du själv ger en ny fullmakt. En vidarefullmakt har särskilda förutsättningar. Den är ingen allmän möjlighet att föra över en försäljningsbehörighet som du själv saknar på grund av jäv. Reglerna om jäv och vidarefullmakt.

God man för affären: så fungerar lösningen

När fullmaktshavaren är jävig finns en särskild lösning: fullmaktshavaren begär att överförmyndaren utser en god man. Begäran enligt denna regel görs alltså hos överförmyndaren, inte hos tingsrätten.

Uppdraget kan avse den aktuella försäljningen. Det behöver inte innebära att en god man tar över hela partnerns ekonomi. Du kan då företräda dig själv som delägare, medan den gode mannen företräder din partner inom sitt uppdrag. Regeln om god man vid jäv.

En god man kan inte fylla en lucka i fullmakten

Detta är en viktig begränsning: en god man som utses med stöd av just jävsregeln får inte större behörighet än framtidsfullmakten ger.

Om försäljningen inte omfattas av fullmakten räcker det därför inte att byta företrädare genom denna bestämmelse. Då behöver en annan rättslig grund utredas, exempelvis ett godmanskap med ett lämpligt uppdrag. Begränsningen framgår uttryckligen av förarbetena. Förarbetena om uppdragets omfattning.

Att utse god man är inte samma sak som att godkänna försäljningen

När en god man säljer den enskildes fastighet krävs dessutom överförmyndarens samtycke till försäljningen.

Fråga Vad prövas?
Vem ska företräda partnern? Förordnande av god man och uppdragets omfattning.
Får den gode mannen genomföra försäljningen? Överförmyndarens samtycke till den aktuella åtgärden.
Hur ska affären genomföras? Avtal, villkor, betalning, lån, tillträde och redovisning.

Försäljningen ska vara lämplig med hänsyn till egendomen, den enskildes behov och samlade tillgångar. Ett förordnande ger alltså inte ett obegränsat försäljningstillstånd. Föräldrabalkens regler om samtycke.

Detta samtyckeskrav gäller när gode mannen agerar. Det ska inte beskrivas som ett generellt krav vid varje försäljning genom en behörig och ojävig framtidsfullmaktshavare.

Behöver överförmyndaren godkänna innan kontraktet skrivs?

Arbetsgången behöver samordnas med överförmyndaren och mäklaren. Ett kontrakt kan behöva undertecknas med ett uttryckligt villkor om överförmyndarens samtycke och därefter lämnas in för prövning.

Norrtälje kommun anger exempelvis att ett undertecknat kontrakt ska bifogas ansökan och rekommenderar ett samtyckesvillkor. Underlag om marknadspris, boendesituation och försäljningens skäl efterfrågas också. Kontrollera de praktiska dokumentkraven hos den ansvariga överförmyndaren. Exempel på kommunal handläggning.

Boka inte ett ovillkorligt tillträde utifrån antagandet att alla beslut kommer att vara klara ett visst datum.

Tre frågor som ofta blandas ihop

Vem får skriva under för ägaren?

Det handlar om egen underskrift, fullmakt eller annan ställföreträdare. En framtidsfullmakt måste vara användbar för just affären, och företrädaren får inte vara jävig.

Krävs även makes eller sambos samtycke?

Samtycke till en bostadsöverlåtelse är en separat fråga. Det ersätter inte ägarens egen underskrift eller en behörig företrädares underskrift.

Läs mer i Får mitt ex sälja eller belåna bostaden utan mitt samtycke?.

Hur hanterar banken lån och pengar?

Bankens kontroll av företrädaren, lösen av bolån och utbetalning av likviden behöver planeras. Att banken har accepterat fullmakten för löpande betalningar avgör inte om den kan användas i en husförsäljning.

Läs vad du kan göra när banken inte accepterar framtidsfullmakten.

Vad händer med pengarna efter försäljningen?

Fullmakten gör dig till företrädare, inte till ägare av partnerns pengar. Försäljningslikviden behöver kunna följas från köparen till respektive ägare.

Dokumentera därför:

  • köpeskillingen,
  • försäljningskostnaderna,
  • vilka lån som löses och hur de belastar parterna,
  • hur nettot fördelas,
  • vart respektive belopp betalas,
  • hur kommande skatt ska hanteras.

Exempel: pengarna behövs till en ny bostad

Anta att huset ägs till hälften var och säljs för 5 miljoner kronor. Efter gemensamma försäljningskostnader och lösen av lån återstår 2,8 miljoner kronor.

Om kostnader och skuld slutligt ska belasta ägarna lika och inga andra mellanhavanden påverkar fördelningen, blir det 1,4 miljoner kronor var före eventuell skatt.

Om du därefter vill använda hela beloppet till en ny bostad där bara du ska stå som ägare uppstår en ny fråga. Partnerns 1,4 miljoner kronor blir inte dina genom försäljningen.

Ett nytt gemensamt köp kräver också en bedömning av företrädande, ägarandelar, finansiering och jäv. Ett uppdrag för försäljningen ska inte utan vidare behandlas som ett uppdrag för nästa bostadsaffär.

När god man medverkar behöver även redovisningen till överförmyndaren och hanteringen av partnerns konto följas. Spara likvidavräkning och underlag som visar hur pengarna har fördelats och betalats ut. Exempel på redovisningsunderlag.

Vanliga och dyra misstag

  1. Du skriver under för er båda eftersom fullmakten nämner huset.

    Konsekvens: Jävet kan medföra att överlåtelsen inte är giltig.

    Nästa steg: Kontrollera både omfattning och företrädare före kontrakt.

  2. Du utgår från att ett bra pris tar bort jävet.

    Konsekvens: Behörighetsproblemet finns kvar trots en bra affär.

    Nästa steg: Ordna en behörig och ojävig företrädare.

  3. Du låter ett barn skriva under utan att kontrollera reservvillkoret.

    Konsekvens: Barnet kanske saknar rätt att träda in.

    Nästa steg: Läs exakt när och hur ersättaren får agera.

  4. Du behandlar beslutet om god man som ett godkännande av försäljningen.

    Konsekvens: Ett nödvändigt samtycke kan saknas.

    Nästa steg: Håll förordnande och försäljningssamtycke isär.

  5. Du planerar att komplettera fullmakten efter att beslutsförmågan gått förlorad.

    Konsekvens: En giltig utvidgning kanske inte längre kan göras.

    Nästa steg: Granska handlingen medan partnern fortfarande kan ta ställning.

  6. Du använder partnerns likvid till en bostad som bara du äger.

    Konsekvens: Partnerns ekonomiska rätt kan åsidosättas.

    Nästa steg: Utred ägande, finansiering och behörighet för nästa affär separat.

Jäv är här en fråga om behörighet. Lantmäteriet beskriver att en överlåtelse genom en jävig framtidsfullmaktshavare kan vara ogiltig. Utgå inte från att problemet alltid kan lösas genom en komplettering efter underskrift. Lantmäteriets vägledning.

Underlaget som behövs inför nästa steg

Underlag Vad det hjälper till att klarlägga
Hela framtidsfullmakten och eventuella ändringar Omfattning, företrädare, ersättare och villkor.
Underlag om ikraftträdandet Varför fullmakten får användas och om domstolsprövning krävs.
Fastighetsutdrag och förvärvshandlingar Ägare, andelar och relevanta inskrivningar.
Uppgifter om lån och pantsättning Vad som behöver lösas eller hanteras med banken.
Värdering, bud och avtalsutkast Pris, villkor och planerat genomförande.
Plan för partnerns boende och ekonomi Hur försäljningen tillgodoser partnerns behov.
Beslut om god man och eventuella samtycken Vem som får agera och vilka åtgärder som är godkända.

Skicka hela handlingar vid granskning. En sida med underskrifter eller en bild av formuleringen ”alla ekonomiska angelägenheter” räcker sällan för att bedöma helheten.

Snabbtest: är försäljningen redo att gå vidare?

Sex frågor hjälper dig att sortera underlaget. Svaren behandlas bara i din webbläsare. Testet avgör inte om fullmakten är giltig eller om en försäljning får genomföras.

Har någon redan skrivit under för båda ägarna med framtidsfullmakt, eller är tillträdet nära?
Äger fullmaktshavaren en del av huset eller har ett eget intresse i bostaden?
Är det oklart om fullmakten har trätt i kraft eller omfattar försäljningen?
Ska en ersättare användas utan att villkoren för detta har kontrollerats?
Finns en god man, men oklarhet om uppdraget eller överförmyndarens samtycke?
Ska partnerns pengar användas till en ny bostad utan en tydlig plan för ägande och företrädande?

Svaren behandlas endast i din webbläsare. Testet avgör inte om en viss affär är tillåten eller ogiltig.

Så agerar du steg för steg

  1. Samla handlingarna. Ta fram fullmakten, ägaruppgifterna, lånen och den tänkta försäljningsplanen.
  2. Kontrollera giltighet och ikraftträdande. Klarlägg varför fullmakten får användas och vilka underrättelser eller beslut som behövs.
  3. Läs omfattningen. Bedöm försäljningen och de närliggande åtgärderna utifrån hela fullmakten.
  4. Pröva jävet. Kontrollera samägande, gemensam bostad, köpare och andra berörda intressen.
  5. Ordna rätt företrädare. Utred en behörig ersättare eller begär god man hos överförmyndaren enligt rätt bestämmelse.
  6. Samordna kontrakt och samtycken. Stäm av med mäklare, bank och, när god man agerar, överförmyndaren.
  7. Planera tillträde och utbetalningar. Gör det tydligt hur lån, kostnader och nettolikvid ska hanteras.
  8. Redovisa och avgränsa nästa uppdrag. Spara underlagen och bedöm ett eventuellt nytt bostadsköp separat.

Vanliga frågor om att sälja hus med framtidsfullmakt

Måste en framtidsfullmakt alltid godkännas av tingsrätten?

Nej. Fullmaktshavaren bedömer normalt när den träder i kraft. Domstolsprövning krävs om fullmakten föreskriver det och kan också begäras av fullmaktshavaren. En prövning av ikraftträdandet avgör inte jävet vid en viss försäljning. Regler om ikraftträdande.

Kan jag använda anhörigbehörigheten i stället?

Inte för att sälja huset. Anhörigbehörigheten gäller ordinära rättshandlingar med anknytning till den dagliga livsföringen. Den ger ingen allmän rätt att genomföra en fastighetsförsäljning. Föräldrabalkens regel om anhörigbehörighet.

Kan mäklaren godkänna fullmakten så att vi slipper god man?

Mäklaren kan granska handlingarna och hjälpa till med processen. Men en mäklares bedömning undanröjer inte jäv eller skapar en behörighet som saknas.

Får jag köpa min partners andel själv?

Då är du köpare och har ett tydligt eget intresse i affären. Du ska inte utgå från att du samtidigt kan företräda partnern som säljare. Företrädande, marknadsvärde, villkor och eventuell myndighetsprövning behöver utredas.

Måste vi skriva en helt ny framtidsfullmakt om jag är jävig?

Inte nödvändigtvis. Hindret kan gälla en viss affär och hanteras genom en behörig ersättare eller en god man. En ny eller utvidgad fullmakt kräver däremot att fullmaktsgivaren fortfarande uppfyller förutsättningarna för att upprätta den.

Löser en digitalt signerad framtidsfullmakt problemet?

Nej. Sedan den 1 juli 2026 finns regler om avancerad elektronisk underskrift för framtidsfullmakter. Övriga formkrav, bland annat två vittnens samtidiga närvaro, måste fortfarande uppfyllas. Signeringssättet undanröjer inte jäv. Lagändringen om elektronisk underskrift.

Vad gör jag om jag misstänker att fullmakten missbrukas?

Då behöver granskning och skyddsåtgärder bedömas utöver den planerade försäljningen. Läs guiden om missbruk av framtidsfullmakt för frågor om redovisning, granskare och överförmyndarens möjligheter att ingripa.

Vad händer om min partner avlider innan affären är klar?

Dödsfallet kräver en ny bedömning av företrädandet och de åtgärder som återstår. Utgå varken från att fullmakten alltid upphör omedelbart eller att den kan användas oförändrat till allt. Läs framtidsfullmakt efter dödsfall.

Få fullmakten och försäljningen bedömda före underskrift

Det viktiga är att veta vem som får företräda din partner, vilka beslut som behövs och hur partnerns ekonomiska intressen ska tas till vara genom hela affären.

Justiflex erbjuder en skriftlig juridisk bedömning för 3 900 kr inklusive moms. Bedömningen kan klargöra:

  • om framtidsfullmakten kan användas för den planerade försäljningen,
  • om samägandet eller andra förhållanden medför jäv,
  • om en utsedd ersättare kan agera eller om god man behöver övervägas,
  • vilka frågor om avtal, samtycken och försäljningslikvid som behöver lösas.

Bedömningen är ett avgränsat första steg. Upprättande av handlingar, myndighetskontakter och fortsatt biträde avtalas separat om det behövs.

Få husförsäljningen bedömd – 3 900 kr inklusive moms

Läs också kundernas omdömen om Justiflex på Reco.

Källor och rättslig fördjupning

Källorna är kontrollerade den 1 oktober 2026. Lantmäteriets vägledning och handbok beskriver myndighetens tillämpning. De ska inte förväxlas med ett HD-avgörande.

Lantmäteriets jävsbedömning. Jävsbestämmelsen i lagen om framtidsfullmakter – frågor och svar. Om bland annat samägande, gemensam bostad och konsekvenser vid överlåtelse.

Jäv och god man för den aktuella frågan. 17 § lagen om framtidsfullmakter och prop. 2016/17:30, särskilt s. 121–122. Fullmaktshavaren begär god man hos överförmyndaren. Den gode mannen får inte större behörighet än framtidsfullmakten ger.

Omfattning och fastighetsinskrivning. Lantmäteriets Handbok Fastighetsinskrivning, avsnitt 4.2.5.1 om framtidsfullmakt. Om behörighet, handlingsförmåga och inskrivningsärenden. PDF och sidnumrering kan uppdateras.

Giltighet, ikraftträdande och underrättelse. 1–5 och 9–14 §§ lagen om framtidsfullmakter. Domstolens prövning av ikraftträdandet är en annan fråga än jäv vid en viss affär.

Vidarefullmakt är ingen väg runt jäv. 17 och 29–30 §§ lagen om framtidsfullmakter. En tillfällig ersättare för vardagliga åtgärder och professionell hjälp i en särskild fråga är inte en generell rätt att delegera bort jävet.

Överförmyndarens samtycke vid god mans försäljning. 14 kap. 11 § föräldrabalken. Skilj beslutet om vem som företräder från samtycket till själva försäljningen.

Anhörigbehörighet. 17 kap. 1 § föräldrabalken. Behörigheten gäller ordinära rättshandlingar med anknytning till den dagliga livsföringen.

Elektronisk underskrift från den 1 juli 2026. SFS 2026:498 och 4–4 a §§ lagen om framtidsfullmakter. Avancerad elektronisk underskrift ändrar inte jävsreglerna eller kravet på två samtidigt närvarande vittnen.

Exempel på kommunal handläggning. Norrtälje kommun: försäljning och förvärv av fastighet, bostadsrätt eller tomträtt. Om ansökningsunderlag, villkor och redovisning. Den ansvariga överförmyndarens praktiska krav ska kontrolleras i det enskilda ärendet.

Kan jag sälja vårt gemensamma hus med min partners framtidsfullmakt? Läs mer »
Villa i blått och turkos med korallröda och koboltblå bågar framför huset i varmt kvällsljus.

Får mitt ex sälja eller belåna bostaden utan mitt samtycke?

Har bostaden redan sålts eller getts bort behöver tidsfristerna bedömas skyndsamt. En protest till mäklaren ersätter inte en talan som måste väckas i domstol.

Det här får du av guiden

  • Skillnaden mellan äganderätt, samtyckesrätt och rätt vid bodelning.
  • Varför äktenskapsförord och samboavtal kan få olika betydelse.
  • Vad som skiljer en villa från en bostadsrätt.
  • Varför befintliga pantbrev kan ändra bedömningen av belåning.
  • Vilka tidsfrister som blir viktiga om affären redan genomförts.
  • Ett snabbtest och en konkret lista över underlaget du behöver.

Börja med fyra olika frågor

Att du inte står på lagfarten besvarar inte hela frågan. Att ni båda står på bolånet gör det inte heller. Ägande, familjerätt och bankens rätt måste prövas var för sig.

Fråga Vad den handlar om Underlag att kontrollera
Vem äger bostaden? Vem som får förfoga över egendomen som ägare Köpehandling, lagfart, bostadsrättshandlingar och senare överlåtelser
Krävs familjerättsligt samtycke? Om ägaren behöver den andra makens eller sambons godkännande Relation, bostadstyp, användning och egendomens rättsliga karaktär
Vad återstår av bodelningen? Hur egendom och värden ska fördelas Bodelningsavtal, framställda anspråk och relevanta tidsfrister
Vem ansvarar för lånet? Bankens rätt mot låntagare och pantsatt egendom Låneavtal, borgensåtaganden och pantförskrivningar

Du kan vara medlåntagare utan att äga bostaden, eller ha samtyckesrätt utan att vara delägare. För makar innebär giftorätt inte att man redan under äktenskapet äger hälften av den andres tillgångar.

Är själva ägandet omtvistat behöver även det utredas. Läs Inte på lagfarten – kan jag ändå äga halva bostaden?.

Makar: ensam ägare kan ändå behöva samtycke

Enligt 7 kap. 5 § äktenskapsbalken omfattar skyddet normalt försäljning och gåva av makarnas gemensamma bostad. För en fastighet omfattas även inteckning. För en bostadsrätt gäller reglerna pantsättning. Även uthyrning och annan upplåtelse av nyttjanderätt kan omfattas.

Skyddet gäller inte bara det gemensamma hemmet. Samtycke behövs normalt också vid vissa dispositioner över annan fastighet som är giftorättsgods, exempelvis ett fritidshus. Det finns undantag, bland annat för annan fastighet än den gemensamma bostaden som förvärvats efter att skilsmässotalan väckts och medan målet pågår.

Ett äktenskapsförord är inte ett försäljningsmedgivande

Den gemensamma bostaden kan omfattas av samtyckeskravet även om den är enskild genom äktenskapsförord. Reglerna skyddar mer än den ekonomiska delningen: även intresset av det gemensamma hemmet har betydelse.

Bostad som är enskild genom vissa villkor i gåva från tredje man eller testamente behandlas annorlunda. Läs därför varför egendomen är enskild. Utgå inte från att alla former av enskild egendom får samma följd.

Exempel: Villan är den ena makens enskilda egendom enligt äktenskapsförord. Efter separationen vill ägaren sälja. Om den omfattas av reglerna för makarnas gemensamma bostad räcker äktenskapsförordet inte ensamt för att samtycke ska vara obehövligt.

Har bostaden köpts för enskilda pengar behöver förvärvskedjan och villkoren granskas. Läs Enskilda pengar till bostad vid bodelning.

Skilsmässan och bodelningen är olika händelser

Utflyttning, skilsmässoansökan och lagakraftvunnen skilsmässa är inte samma sak som en genomförd bodelning. Samtyckesfrågan kan därför finnas kvar även när skilsmässan är klar.

Efter bodelning med anledning av skilsmässan upphör det aktuella makesamtyckeskravet enligt 7 kap. 7 §. Äger ni fortfarande bostaden tillsammans kan ditt godkännande ändå behövas i egenskap av delägare. Och står du kvar på lånet måste bankansvaret hanteras separat.

Två HD-avgöranden som förändrar den praktiska bedömningen

Avgörande Vad HD klargjorde Praktisk följd
NJA 2024 s. 244 – Samtycke till fastighetsöverlåtelse Mer än 30 år efter skilsmässan räckte inte ensamt för att behandla samtycke som uppenbart obehövligt vid lagfartsprövningen när bodelning saknades Utred bodelningen och rättigheterna; tiden sedan skilsmässan är inte tillräckligt underlag
NJA 2022 s. 913 – Makesamtycket Samtycke till försäljning omfattade inte gåva. Samtyckesbristen innebar inte i sig automatisk ogiltighet eller grund för avslag på lagfartsansökan Matcha samtycket mot den aktuella affären och skilj lagfartshandläggning från ogiltighetstalan

I 2024 års fall gav en fastighetsägare bort en andel långt efter skilsmässan. Någon bodelning hade inte skett. HD skilde inskrivningsmyndighetens prövning från en mer fullständig prövning av exempelvis passivitet och eftergivna rättigheter. Domen betyder inte att ett ex alltid har vetorätt för all framtid.

I 2022 års fall förklarade HD lagfartsansökan vilande och återförvisade ärendet. Ett saknat samtycke kunde behöva kompletteras eller frågan om samtyckesbehovet utredas vidare. Vilandeförklaring är alltså inte samma sak som att förvärvet har ogiltigförklarats.

Är bodelningen gammal eller aldrig avslutad, läs Bodelning flera år efter skilsmässa.

Sambor: villa och bostadsrätt kan ge olika svar

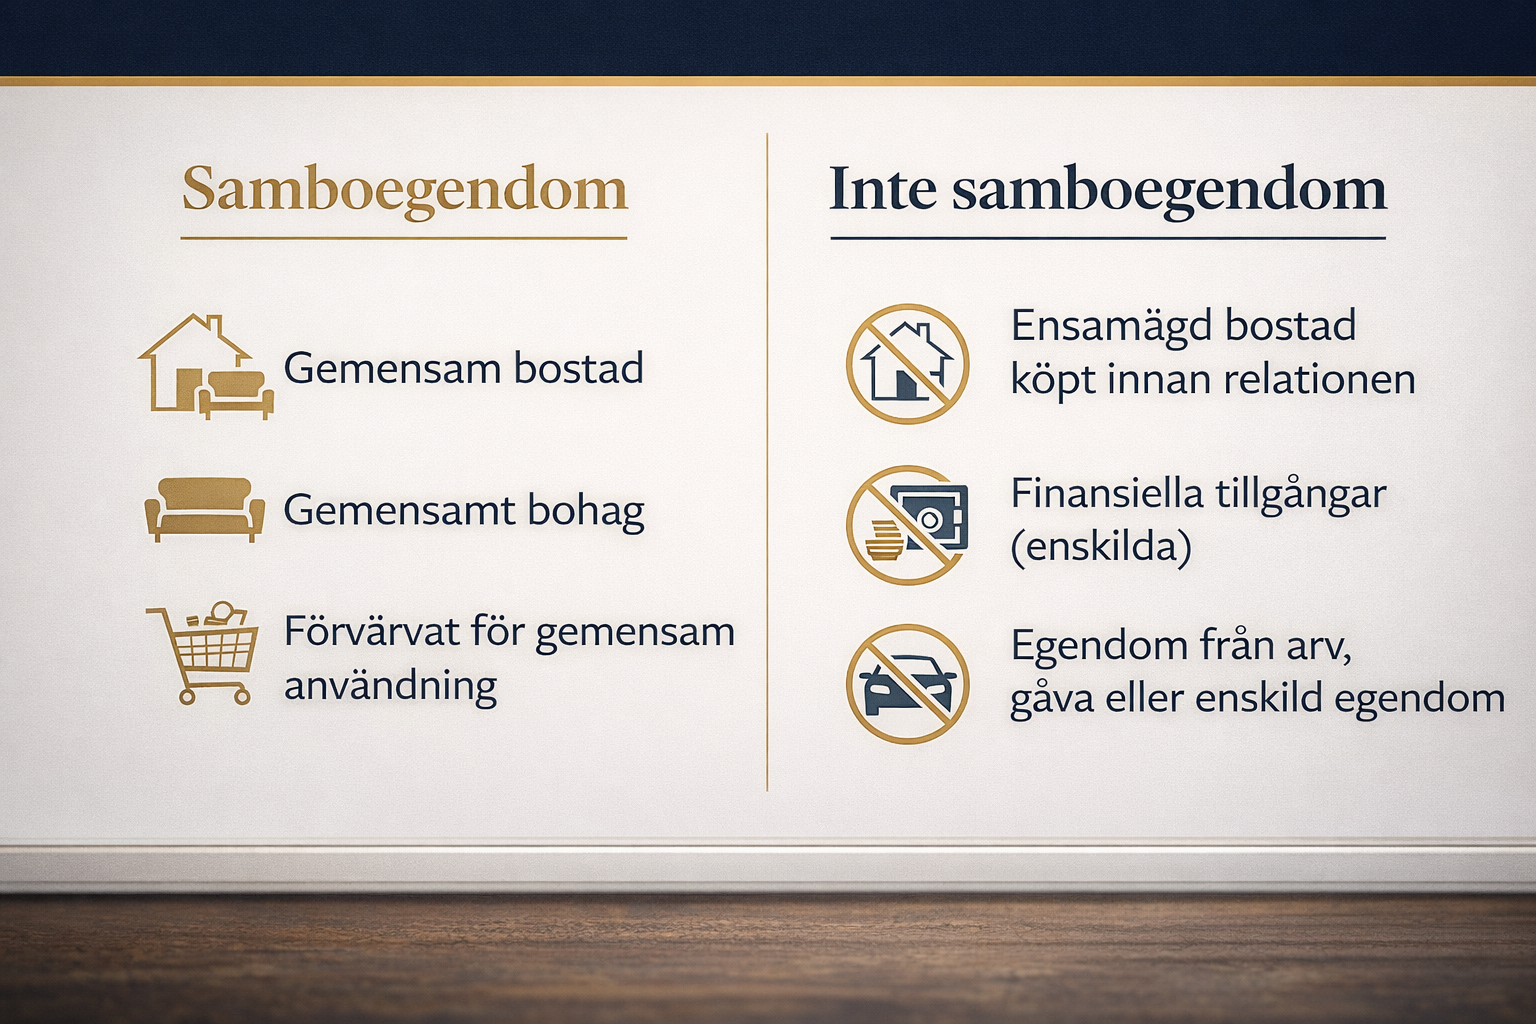
Sambolagens skydd omfattar bostad som är samboegendom, det vill säga i grunden en bostad som förvärvats för gemensam användning. Skyddet omfattar också viss annan bostad som den andra sambon kan få överta enligt 22 §.

Det senare övertagandespåret gäller hyresrätt och bostadsrätt, inte en ägd villa. Övertagande förutsätter bland annat störst behov och skälighet. Om samborna inte har eller har haft gemensamma barn krävs synnerliga skäl.

Situation Vad behöver utredas?
Villan köptes för ert gemensamma boende, men exet står ensam som ägare Om villan är samboegendom och omfattas av samtyckesreglerna
Du flyttade in i en villa som exet redan ägde Villan är normalt inte samboegendom; en eventuell egen ägarandel är en separat fråga
Du flyttade in i exets tidigare bostadsrätt Om övertagande enligt 22 § kan aktualiseras trots att bostaden inte är samboegendom
Ni har undantagit bostaden genom samboavtal Bostadstypen och om ett övertagandeskydd ändå kan finnas

Samboavtalet måste läsas tillsammans med bostadstypen

När en fastighet undantas från bodelning faller normalt det samborättsliga samtyckesskyddet bort. För en bostadsrätt kan skyddet däremot finnas kvar genom möjligheten till övertagande enligt 22 §. Samäganderätt påverkas inte automatiskt av att bostaden undantas från bodelning.

Exempel: Ni har avtalat bort bodelning av bostadsrätten. Ägaren antar därför att den får säljas direkt. Innan affären genomförs behöver möjligheten till övertagande bedömas. Samboavtalets effekt på värdefördelningen besvarar inte ensam den frågan.

Efter separationen måste man kontrollera om rätt till bodelning eller övertagande fortfarande består. Läs Sambor som gjort slut – bodelning och ettårsfristen.

Belåning: fråga vad banken faktiskt ska göra

”Lägga om lånet” kan betyda flera saker. Be om lånehandlingarna och uppgifter om säkerheten. Pantbrevets belopp är inte samma sak som den aktuella skulden.

Åtgärd Varför skillnaden spelar roll
Nytt lån utan bostaden som säkerhet Lånet är inte i sig en inteckning eller pantsättning av bostaden
Ny inteckning i fastighet Reglerna om skriftligt makesamtycke eller sambosamtycke kan aktualiseras
Användning av befintliga pantbrev Samtyckeskravet vid ny inteckning utlöses inte automatiskt på nytt
Pantsättning av bostadsrätt Samtyckesreglerna för den skyddade bostaden tar sikte på själva pantsättningen

Skillnaden mellan inteckning och användning av befintliga pantbrev behandlas i förarbetena till äktenskapsbalken. Reglerna om samtycke till inteckning ska inte beskrivas som ett generellt förbud mot att använda pantbrev igen.

Exempel: Villan har pantbrev på 3 miljoner kronor och lån på 2 miljoner. Ägaren vill låna ytterligare 400 000 kronor. Kontrollera om banken ska använda befintliga pantbrev eller om en ny inteckning behövs. Siffrorna betyder inte att banken måste bevilja lånet eller att en medägares rätt får åsidosättas.

Banken behöver även hantera ägandet, pantförskrivningen och sina egna krav. Vid ansökan om inteckning i en samägd fastighet ska samtliga ägare underteckna.

Vad skriver du under som?

Be banken skilja mellan samtycke som make eller sambo, underskrift som ägare eller pantsättare, låntagaransvar och borgen. Ett familjerättsligt samtycke gör dig inte i sig till låntagare. Men andra handlingar i samma signering kan skapa egna förpliktelser.

Begär en skriftlig förklaring av varje åtagande. En pantsättning av din egendom kan medföra ekonomisk risk även om du inte blir personligt betalningsansvarig för hela lånet.

För lån som redan finns behöver bodelning, bostadsöverlåtelse och bankens befrielse från låneansvar samordnas. Läs Bolån, amortering och kostnader medan bodelningen pågår.

Samtycket måste avse rätt affär

Ett medgivande till försäljning ska inte behandlas som ett allmänt tillstånd till gåva, belåning eller andra dispositioner. Kontrollera vilken bostad och åtgärd handlingen gäller, vilka villkor du fått information om och om den innehåller ytterligare avståenden.

Vid avhändelse av och inteckning i fastighet kräver lagen skriftligt samtycke. För bostadsrätt finns inte samma skriftlighetskrav i dessa bestämmelser, men skriftlig dokumentation är starkt rekommenderad för att visa vad som godkänts.

Skriv inte under en generell formulering om ni bara är överens om en bestämd försäljning. Separera samtycket från fördelningen av köpeskillingen och från frågan om vem som slutligen bär lånen.

Samägande och domstolstillstånd: ett nej är inte alltid slutpunkten

En delägare kan normalt inte ensam sälja hela den samägda bostaden. En försäljning av den egna andelen är en annan fråga, där bland annat samtyckesregler och avtal fortfarande kan begränsa handlingsutrymmet.

En delägare kan normalt ansöka om försäljning på offentlig auktion enligt samäganderättslagen, om inte annat avtalats. Förutsättningar och eventuella skäl för anstånd behöver prövas. Det är en annan väg än att ensam teckna ett privat försäljningsavtal om hela bostaden.

Även det familjerättsliga samtycket kan ersättas genom domstolstillstånd enligt 7 kap. 8 § äktenskapsbalken eller 24 § sambolagen. Samtyckeskravet är därför inte ett obegränsat veto.

Precisera din invändning och ditt intresse. Ett konkret anspråk på att få överta bostaden ger ett tydligare underlag än ett allmänt besked om att ingenting får hända. Undantagen när giltigt samtycke inte kan lämnas eller inhämtas inom rimlig tid ska inte förväxlas med att den andra parten helt enkelt säger nej.

Om bostaden redan sålts eller belånats

Fastställ först vad som hänt. En annons är inte samma sak som ett undertecknat avtal. Ett avtal är inte samma sak som tillträde eller beviljad lagfart. Begär avtalet, eventuellt samtycke, domstolstillstånd och uppgifter om inskrivningsärendet.

Tre månader kan vara för sent om lagfart redan beviljats

Talan enligt de särskilda ogiltighetsreglerna ska normalt väckas inom tre månader från kännedom om förfogandet över bostaden. För överlåtelse av fastighet eller tomträtt finns dessutom en tidigare möjlig stoppunkt: beviljad lagfart eller motsvarande inskrivning.

Räkna därför inte med att du alltid har tre hela månader. Informera berörd mäklare, bank och vid behov Lantmäteriet, men låt samtidigt bedöma om talan måste väckas. Ett mejl bevarar inte automatiskt din rätt.

Belåning har inte samma återgångsregler som försäljning

7 kap. 9 § äktenskapsbalken och 25 § sambolagen ger inte en generell möjlighet att upphäva alla inteckningar och pantsättningar utan samtycke. Bestämmelsernas pantsättningsregel avser bohag, inte en motsvarande allmän återgångsväg för bostadsrättspant.

En genomförd belåning måste granskas utifrån rättshandlingen, behörigheten, ägandet och säkerhetshandlingarna. Varken försäljning eller belåning blir automatiskt ogiltig bara för att du invänder.

Fråga Tidsregel att kontrollera
Begära sambobodelning Normalt senast ett år efter samboförhållandets upphörande
Kräva övertagande enligt 22 § sambolagen Normalt inom ett år; lämnar den anspråkstagande sambon bostaden ska anspråket framställas senast tre månader därefter
Angripa otillåten bostadsöverlåtelse enligt samtyckesreglerna Talan inom tre månader från kännedom; beviljad lagfart eller inskrivning kan stänga denna talan tidigare

En begäran om bodelning innebär inte automatiskt att rätt åtgärd har vidtagits mot en försäljning. Samtyckesskyddet är inte heller ett generellt skydd mot utmätning för skulder.

Vanliga och dyra misstag

  1. ”Exet äger ensam, så jag har ingen rätt.”

    Konsekvens: Ett faktiskt samtyckesskydd kan lämnas outnyttjat

    Nästa steg: Utred samtycke separat från ägarandel

  2. ”Bodelningen är klar men mitt veto gäller ändå.”

    Konsekvens: Du kan driva en invändning på fel rättslig grund

    Nästa steg: Kontrollera 7 kap. 7 § och eventuellt kvarvarande samägande

  3. ”Alla nya bolån kräver en ny inteckning.”

    Konsekvens: Belåning med befintliga pantbrev förbises

    Nästa steg: Begär uppgift om pantbrev och bankens exakta åtgärd

  4. ”Jag mejlade mäklaren, nu är fristen säkrad.”

    Konsekvens: Rätten till en särskild ogiltighetstalan kan gå förlorad

    Nästa steg: Identifiera sista dag och om domstolstalan behövs

  5. ”Mitt gamla samtycke fungerar för alla överlåtelser.”

    Konsekvens: Fel affär kan godkännas eller handläggningen fastna

    Nästa steg: Koppla samtycket till den avsedda rättshandlingen

  6. ”Bodelningsavtalet tar bort mig från lånet.”

    Konsekvens: Du kan stå kvar med ansvar mot banken

    Nästa steg: Få bankens befrielse eller annan hållbar lösning dokumenterad

Krävs ditt samtycke? Gör en första kontroll

Testet hjälper dig att sortera underlaget. Det avgör inte om ditt samtycke krävs eller om en affär är ogiltig.

Har ett försäljnings- eller gåvoavtal redan undertecknats utan att samtyckesfrågan är klar, eller vet du inte om lagfart har beviljats?
Finns en nära förestående affär, tillträdesdag eller löpande rättslig tidsfrist som du behöver agera inför?
Är det oklart om bodelningen är avslutad eller om ett samboanspråk framställts i tid?
Är du osäker på om bostaden omfattas av samtyckesreglerna trots äktenskapsförord, samboavtal eller enskilt ägande?
Saknar du besked om banken ska ta ut nya pantbrev, använda befintliga eller pantsätta en bostadsrätt?
Har du blivit ombedd att skriva under utan att det är tydligt om du samtycker, pantsätter, lånar eller går i borgen?

Svaren behandlas endast i din webbläsare. Testet avgör inte om en viss affär är tillåten eller ogiltig.

Underlaget som gör bedömningen möjlig

Fråga Handlingar att samla
Vem äger vad? Köpehandling, lagfartsuppgift, bostadsrättsavtal och senare överlåtelser
Varför omfattas bostaden av skydd? Uppgifter om köpet, avsikten med förvärvet och hur bostaden använts
Finns särskilda avtal eller villkor? Äktenskapsförord, samboavtal, gåvobrev och testamente
Vad återstår efter separationen? Bodelningshandling, begäran om bodelning och anspråk på övertagande
Vilken affär gäller saken? Överlåtelseavtal, låneförslag, pantförskrivning och inteckningsansökan
Vad har godkänts och när fick du veta vad? Samtycken, fullmakter, daterad korrespondens och inskrivningsbeslut

Spara hela dokumenten. En lösryckt signatursida visar sällan vilka villkor underskriften avsåg. Skilj också bostadens rättsliga status från dess värde; se Brytdag och värderingsdag vid bodelning.

Så agerar du steg för steg

  1. Identifiera åtgärden. Försäljning, gåva, ny inteckning och pantsättning behöver olika kontroller.
  2. Fastställ ägandet. Skilj delägarens rätt från familjerättsligt samtyckesskydd.
  3. Läs avtalen tillsammans. Kontrollera äktenskapsförord, samboavtal och bodelningshandling.
  4. Gör en tidslinje. Anteckna separation, skilsmässa, anspråk, affär och när du fick kännedom.
  5. Begär fullständiga handlingar före underskrift. Be banken eller mäklaren förklara varje åtagande.
  6. Precisera invändningen. Beskriv skriftligt vilken åtgärd du motsätter dig och varför.
  7. Bedöm brådskande rättsmedel. Vänta inte på avslutad bodelningsdiskussion om en separat frist löper.
  8. Dokumentera helhetslösningen. Samordna försäljning eller övertagande med bodelning, betalning och bankens lånehantering.

Om huvudproblemet är att ni inte kommer vidare med fördelningen kan en bodelningsförrättare behövas. Det är en annan fråga än vilken åtgärd som krävs mot en nära förestående överlåtelse.

Vanliga frågor om samtycke till försäljning och belåning

Jag står inte på lagfarten. Kan jag ändå behöva lämna samtycke?

Ja. Samtyckesskydd kan finnas utan ägarandel. Bedömningen beror bland annat på om ni varit gifta eller sambor och vilken bostad det gäller. Ett eventuellt anspråk på äganderätt utreds separat.

Får exet sälja utan mitt samtycke efter en färdig bodelning?

Efter bodelning med anledning av skilsmässa behövs inte makesamtycke enligt de aktuella reglerna, se 7 kap. 7 § äktenskapsbalken. Äger ni fortfarande tillsammans gäller delägarnas rättigheter. Kvarvarande låneansvar är en separat fråga.

Betyder enskild egendom att jag aldrig behöver tillfrågas?

Nej. Hur egendomen blivit enskild spelar roll. Ett äktenskapsförord tar inte i sig bort samtyckeskravet för makarnas gemensamma bostad. Villkor vid gåva från tredje man eller testamente kan få en annan betydelse.

Krävs nytt samtycke varje gång banken höjer bolånet?

Inte automatiskt. Skilj ny inteckning från användning av befintliga pantbrev. Banken måste också hantera ägande, pantsättning och lånehandlingar. För bostadsrätt tar samtyckesreglerna sikte på själva pantsättningen.

Är försäljningen automatiskt ogiltig om jag inte skrivit under?

Nej. Först måste det finnas ett samtyckeskrav. Saknat samtycke innebär inte i sig automatisk ogiltighet. Särskild domstolstalan kan behövas inom kort tid. En lagfartsansökan kan förklaras vilande i stället för att avslås på grund av samtyckesbristen.

Räcker det att jag säger nej till mäklaren?

Ett tydligt skriftligt besked kan vara viktigt, men det ersätter inte en domstolstalan eller annan åtgärd som krävs. Samla underlaget och kontrollera tidsfristerna. Utgå inte från att ditt mejl stoppar registrering eller bevarar din rätt.

Kan en sambo få överta en villa som den andra ägde redan före relationen?

22 § sambolagen gäller övertagande av hyresrätt eller bostadsrätt och omfattar inte en ägd villa. Om villan inte är samboegendom ger den regeln alltså ingen övertaganderätt. Eventuell egen ägarandel måste bedömas separat.

Bodelningen är undertecknad men jag har inte fått betalt. Har jag kvar ett veto?

Utgå inte från det. Bedöm betalningsvillkoret och bodelningens verkan. Utebliven betalning betyder inte automatiskt att bostadsfördelningen aldrig skett. Läs Bodelningen är klar men mitt ex betalar inte om det separata betalningskravet.

Rättskällor

Rättsliga källor kontrollerade den 1 oktober 2026.

Få samtyckesfrågan bedömd innan affären går vidare

Planerar ditt ex att sälja eller belåna bostaden behöver du veta vilken rätt du har, vad handlingarna innebär och om en tidsfrist redan löper.

Justiflex erbjuder en skriftlig juridisk bedömning för 3 900 kr inklusive moms. Bedömningen kan klargöra:

  • om ditt samtycke krävs för den aktuella åtgärden
  • hur ägande, avtal och bodelning påverkar situationen
  • vad du bör kontrollera innan du undertecknar
  • om en genomförd affär kräver skyndsam rättslig åtgärd.

Ansökan till domstol, fortsatt ombudshjälp och nya avtal avtalas separat om det behövs. Ange direkt om ett överlåtelseavtal redan har skrivits eller om en tidsfrist kan löpa.

Få samtyckesfrågan bedömd – 3 900 kr inklusive moms

Läs också kundernas omdömen om Justiflex på Reco.

Får mitt ex sälja eller belåna bostaden utan mitt samtycke? Läs mer »

Renovering och stora investeringar i sambos bostad – vad gäller juridiskt?

12 mars 2026 | Av Robin Forslöv | 5 min läsning

Renovering och stora investeringar i sambos bostad – vad gäller juridiskt?

När en sambo lägger stora pengar på att renovera den andra sambons bostad uppstår ofta frågor om vem som egentligen äger vad, om investeringen kan krävas tillbaka och vilket skydd som finns vid en separation.

För att skydda din investering i en sambos bostad räcker det sällan med muntliga löften – upplägget behöver vara juridiskt genomtänkt och dokumenterat redan från början.

Nej, du får inte automatiskt ägarandel eller rätt till ersättning bara för att du betalar en stor renovering i din sambos bostad. Sambolagen omfattar främst gemensam bostad och bohag som har förvärvats för gemensam användning, och Högsta domstolen har slagit fast att senare investeringar i den andra sambons egendom normalt inte i sig ger dold samäganderätt, återkravsrätt eller ersättning för obehörig vinst.

Därför blir detta så dyrt att missa

Det här är en av de mest underskattade riskerna i samboförhållanden: den ena sambon äger bostaden, den andra lägger in stora pengar på kök, badrum, golv, altan eller utbyggnad — och utgår från att det “självklart” ska räknas senare.

Men juridiskt är det farligt att blanda ihop tre olika saker:

  • vem som bor i bostaden
  • vem som betalar
  • vem som äger

Högsta domstolen har varit tydlig: om investeringen görs i egendom som den andra sambon redan äger, uppstår inte någon presumtion om dold samäganderätt bara därför att du har finansierat förbättringar. Och om du påstår att pengarna var ett lån ligger bevisbördan på dig.

Vad du får av guiden

I den här guiden får du veta:

  • när en bostad är samboegendom
  • varför renovering nästan aldrig räcker för att skapa äganderätt
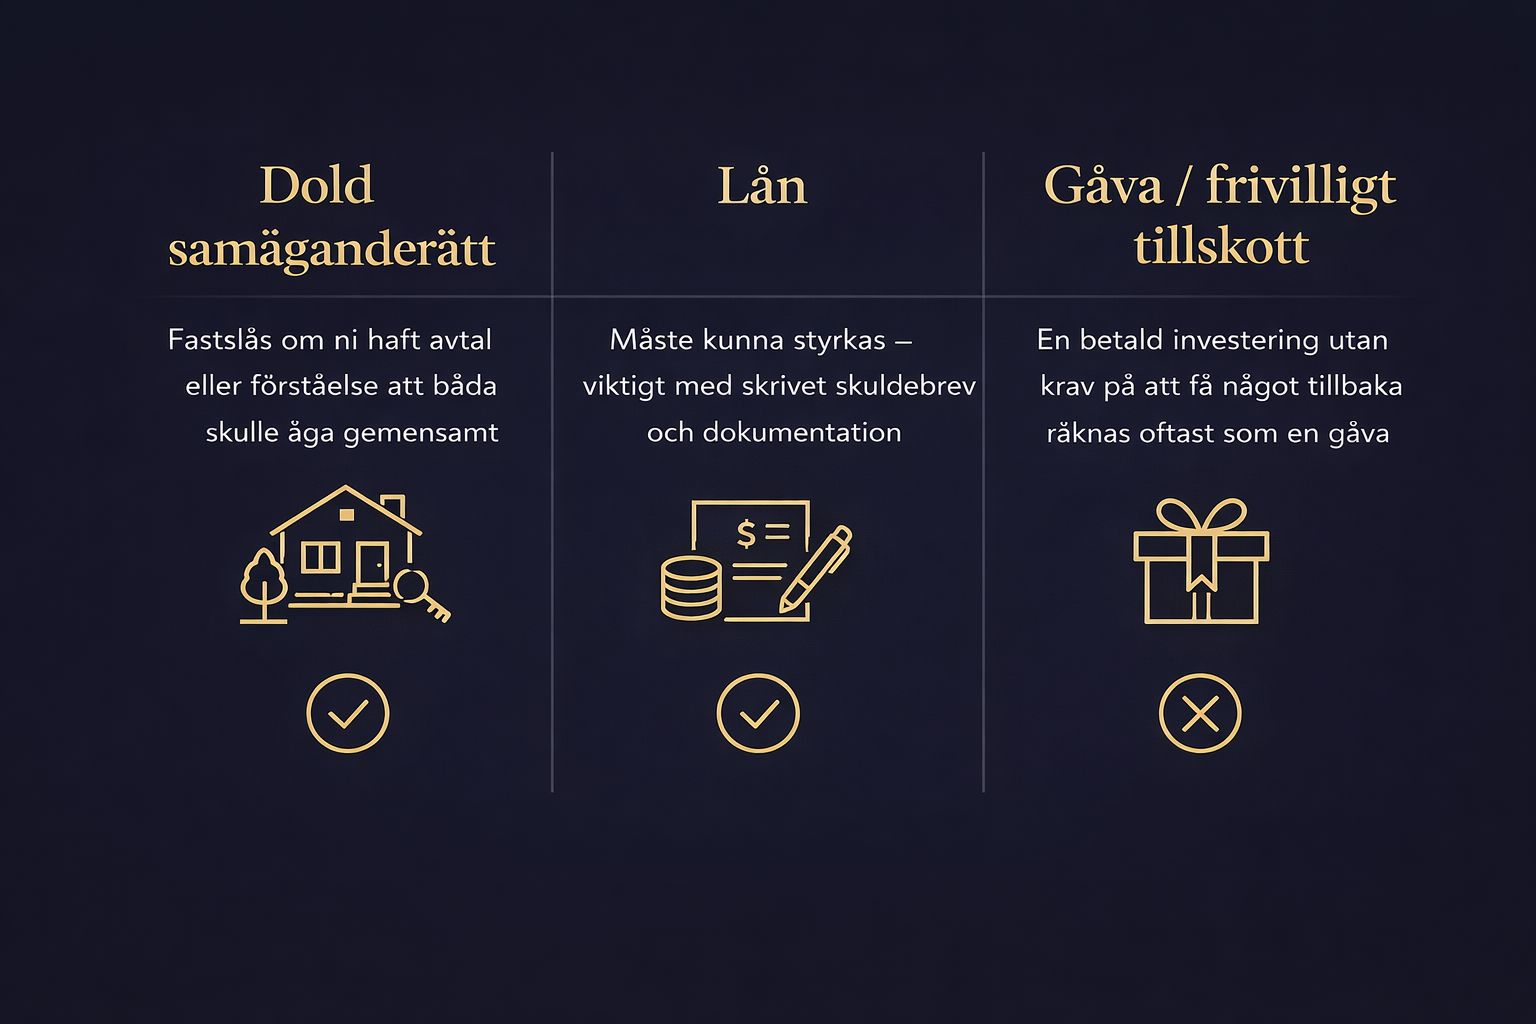
  • skillnaden mellan dold samäganderätt, lån, gåva och bodelning
  • vilka avtal som faktiskt skyddar en större investering
  • hur du undviker att missa ettårsfristen om separationen redan har skett

Vår erfarenhet som jurister

I rådgivning ser vi ofta samma mönster: en sambo äger bostaden sedan tidigare, den andra flyttar in, och paret gör stora investeringar utan att först bestämma vad pengarna ska innebära juridiskt.

Det som nästan alltid saknas är inte kvitton — utan en tydlig överenskommelse om syftet. Skulle pengarna vara:

  • ett lån,
  • ett tillskott mot delägarskap,
  • en gåva,
  • eller bara ett frivilligt bidrag till gemensamt boende?

När det inte är låst i förväg blir det ofta ord mot ord.

Vad säger sambolagen?

Enligt 2 § sambolagen upphör ett samboförhållande bland annat när samborna flyttar isär, när någon av dem gifter sig eller avlider, eller när någon vänder sig till domstol i vissa samborättsliga frågor.

Enligt 3 § sambolagen är det sambors gemensamma bostad och bohag som utgör samboegendom, om egendomen har förvärvats för gemensam användning.

Enligt 8 § sambolagen ska samboegendomen på begäran delas genom bodelning när samboförhållandet upphör, och begäran ska framställas senast ett år efter att samboförhållandet upphörde.

Enligt 9 § sambolagen kan sambor eller blivande sambor avtala om att bodelning inte ska ske eller att viss egendom inte ska ingå i bodelningen.

Det här betyder något viktigt: sambolagen är inte en allmän rättviseregel för alla ekonomiska mellanhavanden mellan sambor. Den reglerar främst bodelning av viss egendom, inte varje renoveringskrona som lagts in i relationen.

Ger renovering rätt till halva bostaden?

Nej.

Om din sambo redan ägde bostaden och du senare betalar för renovering, utgår man inte från att du därmed blivit delägare. Högsta domstolen uttalade i NJA 2019 s. 23 att när en sambo bidrar ekonomiskt till att förbättra egendom som den andra sambon äger sedan tidigare, kan samborna förstås avtala om de ekonomiska följderna — exempelvis att den betalande ska bli delägare — men utan ett sådant upplägg uppkommer ingen automatisk rätt för dig.

HD slog också fast att den betalande sambon hade bevisbördan för påståendet att betalningarna var ett penninglån. När det inte kunde bevisas fick sambon inte heller ersättning på grunden obehörig vinst.

Det är den stora fällan: du kan ha betalat mycket utan att juridiskt ha köpt något alls.

Dold samäganderätt vs gåva eller lån

Det här är den punkt som oftast missförstås.

Dold samäganderätt

För dold samäganderätt krävs i praxis att:

  • egendomen köptes för gemensamt bruk,
  • den som inte står som öppen ägare bidrog ekonomiskt till köpet, och
  • det fanns en gemensam avsikt att ägandet skulle vara gemensamt, eller att en sådan tyst överenskommelse kan utläsas av omständigheterna. Avgörande är förhållandena vid tidpunkten för förvärvet.

Det innebär att en senare köksrenovering eller badrumsrenovering normalt inte räcker för att skapa dold samäganderätt. Högsta domstolen har uttryckligen sagt att det vid investeringar i redan ägd egendom inte blir aktuellt att presumera dold samäganderätt på samma sätt som vid nyinköp.

Lån

Du kan ha rätt om pengarna faktiskt var ett lån — men då måste det kunna bevisas. I NJA 2019 s. 23 låg bevisbördan på den betalande sambon.

Gåva eller frivilligt tillskott

Om du inte kan visa att betalningen var ett lån eller del av ett ägarupplägg, blir det ofta svårt att kräva tillbaka pengarna. HD:s resonemang i NJA 2019 s. 23 leder just till att en senare investering ofta blir ett ekonomiskt tillskott utan automatisk återkravsrätt.

Justiflex-insikt:
Betalning vid köpet och betalning för en senare renovering är juridiskt två helt olika saker. Den skillnaden är kärnan i nästan hela riskbilden.

Vilket avtal behöver ni?

SituationHuvudriskDet som oftast behövs
Din sambo äger bostaden sedan tidigare, du ska betala renoveringDu får ingen ägarandel och kan få svårt att bevisa återkravSkuldebrev eller tydligt återbetalningsavtal, ibland kompletterat med samboavtal
Ni köper bostad för gemensamt bruk men du betalar merSambolagen kan ändå ge likadelning av samboegendomSamboavtal + skuldebrev
Ni vill att investeringen ska ge verkligt delägarskapOklarhet om ägarandelSamäganderättsligt upplägg / ägarändring med korrekt dokumentation
Ni har redan separeratRisk att missa bodelningsfrist eller tappa förhandlingslägeOmedelbar juridisk genomgång av bodelning, avtal och bevisning
Viktigt:

Ett samboavtal enligt 9 § reglerar vad som ska ingå i bodelningen eller inte. Det är inte samma sak som ett avtal om att någon ska få tillbaka 300 000 kr för en renovering. Därför räcker ett samboavtal ofta inte ensamt.

Snabbtest: behöver ni agera nu?

Svara ja eller nej:

  • Står bostaden bara på en av er?
  • Har den andra betalat mer än 50 000 kr i renovering, material eller hantverkare?
  • Finns inget skriftligt avtal om lån, återbetalning eller äganderätt?
  • Har bostaden köpts före samboförhållandet eller av bara en av er?
  • Skulle ni idag beskriva investeringen olika?

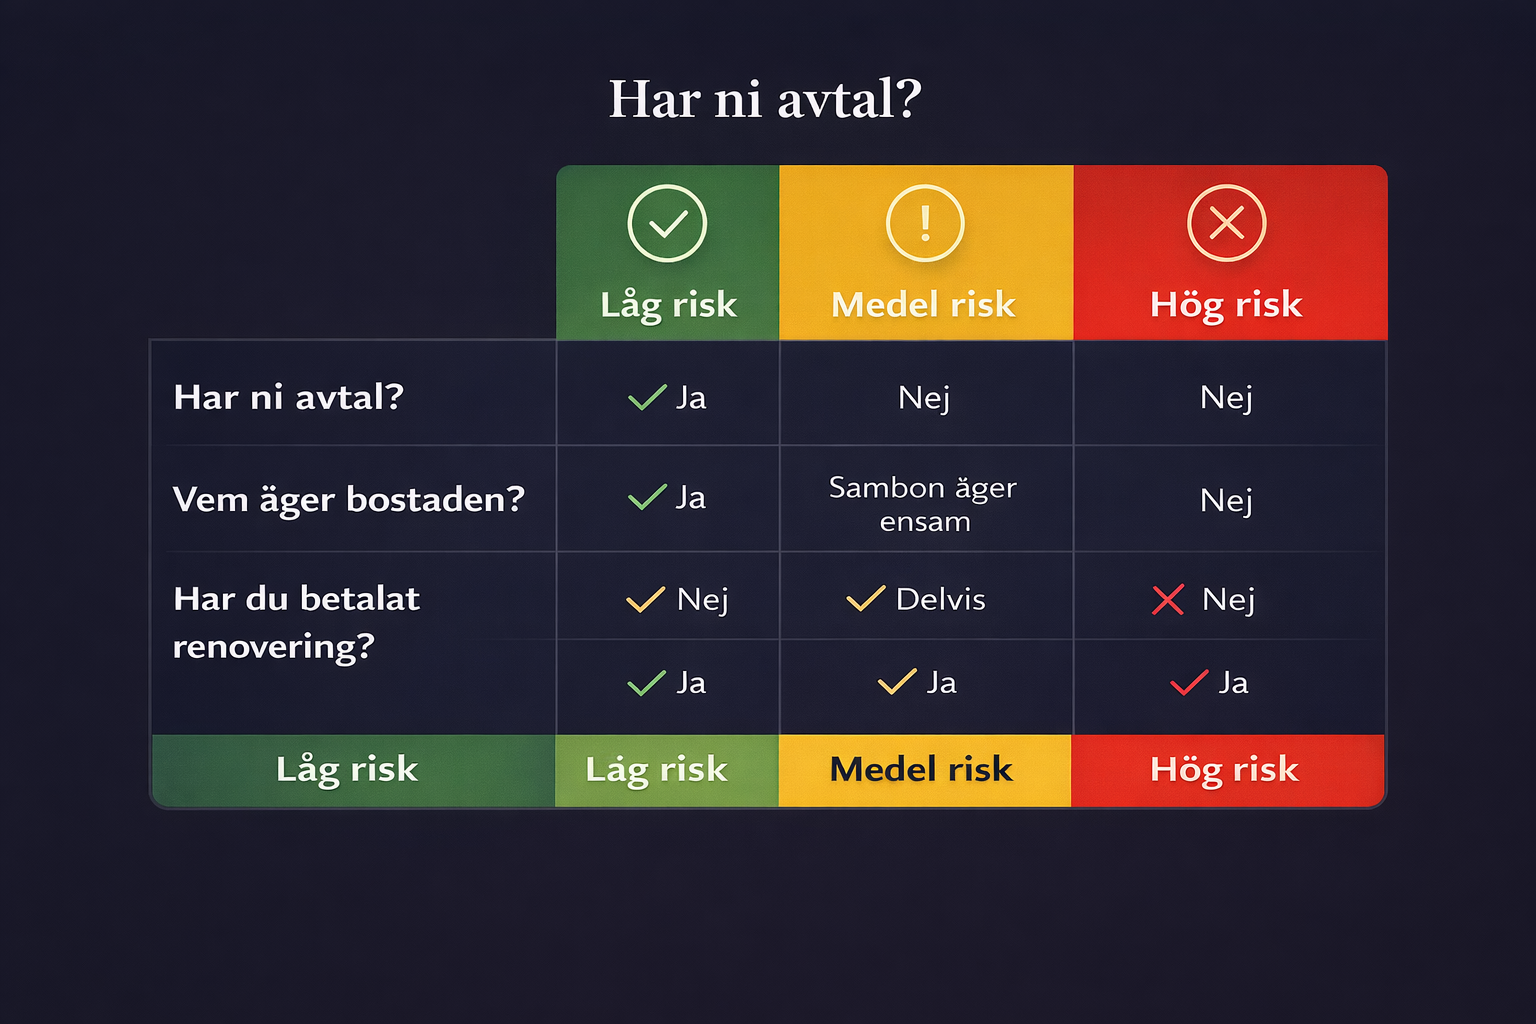
Flera ja = hög risk.

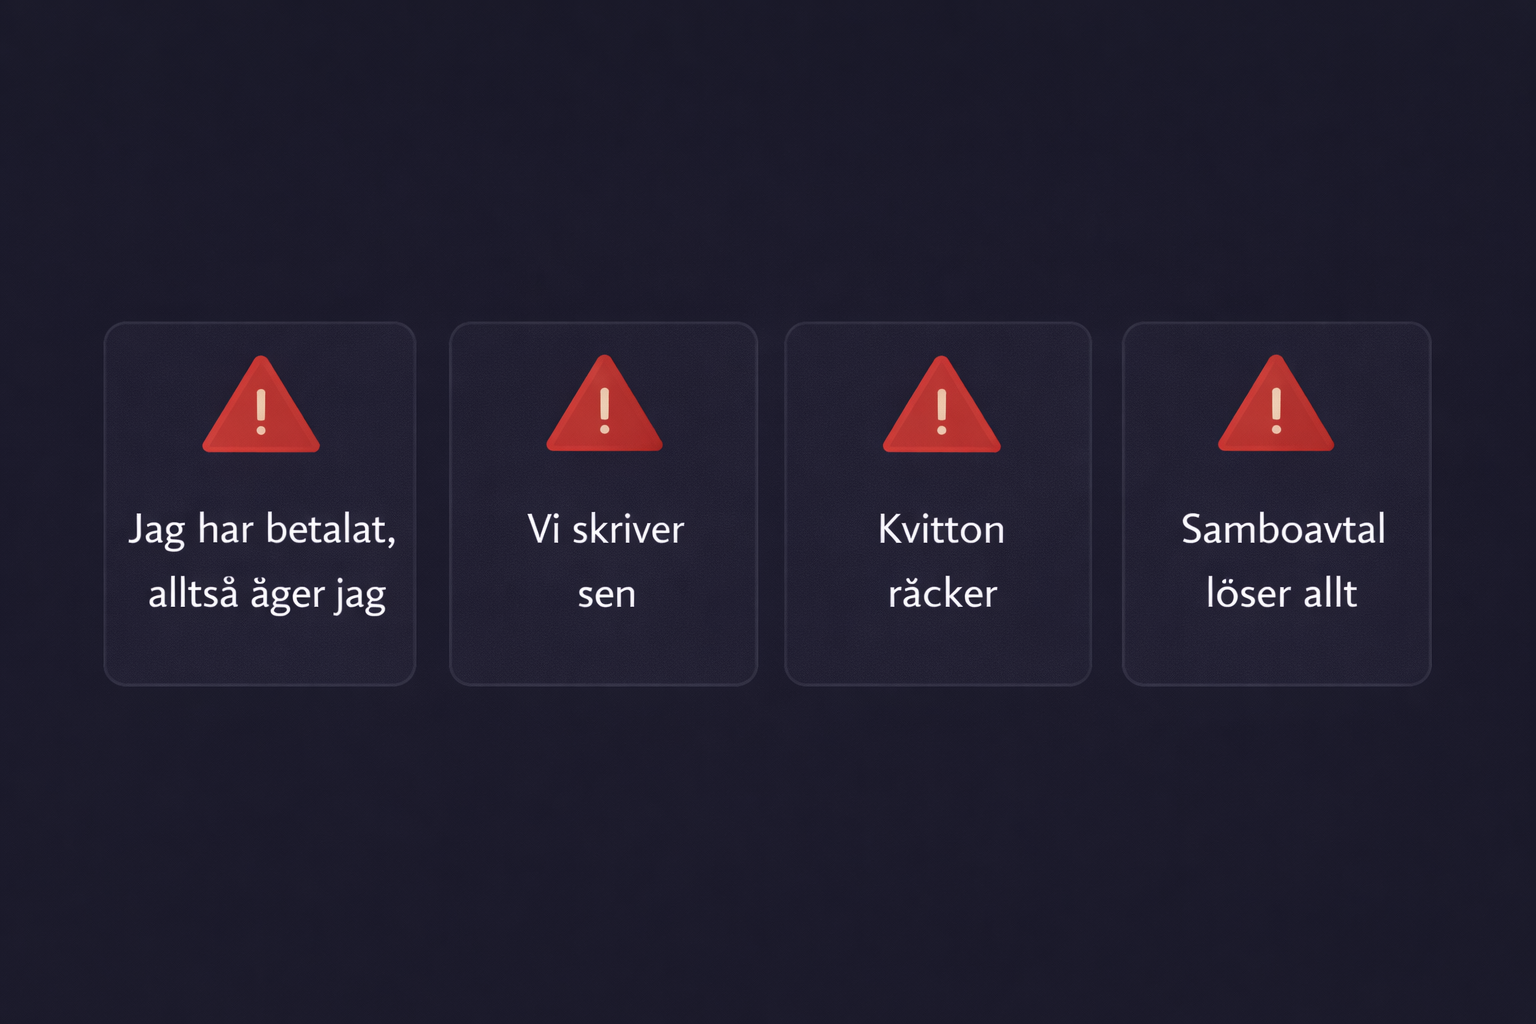
Vanliga och dyra misstag

1. “Jag har betalat, alltså äger jag en del”

Nej. Inte utan rättsligt hållbar grund. Senare renovering i den andras befintliga bostad ger inte i sig dold samäganderätt.

2. “Vi skriver något om vi gör slut”

Det är nästan alltid för sent. Då handlar tvisten redan om bevisning.

3. “Samboavtal löser allt”

Nej. Ett samboavtal reglerar bodelningsmassan, inte automatiskt återbetalning av renoveringspengar.

4. “Kvitton räcker”

Kvitton visar att du har betalat. De visar inte alltid varför du betalade.

5. “ROT visar att jag är delägare”

Nej. Skatteverket kräver synligt ägande för ROT i småhus, ägarlägenhet eller bostadsrätt. Dold äganderätt räcker inte.

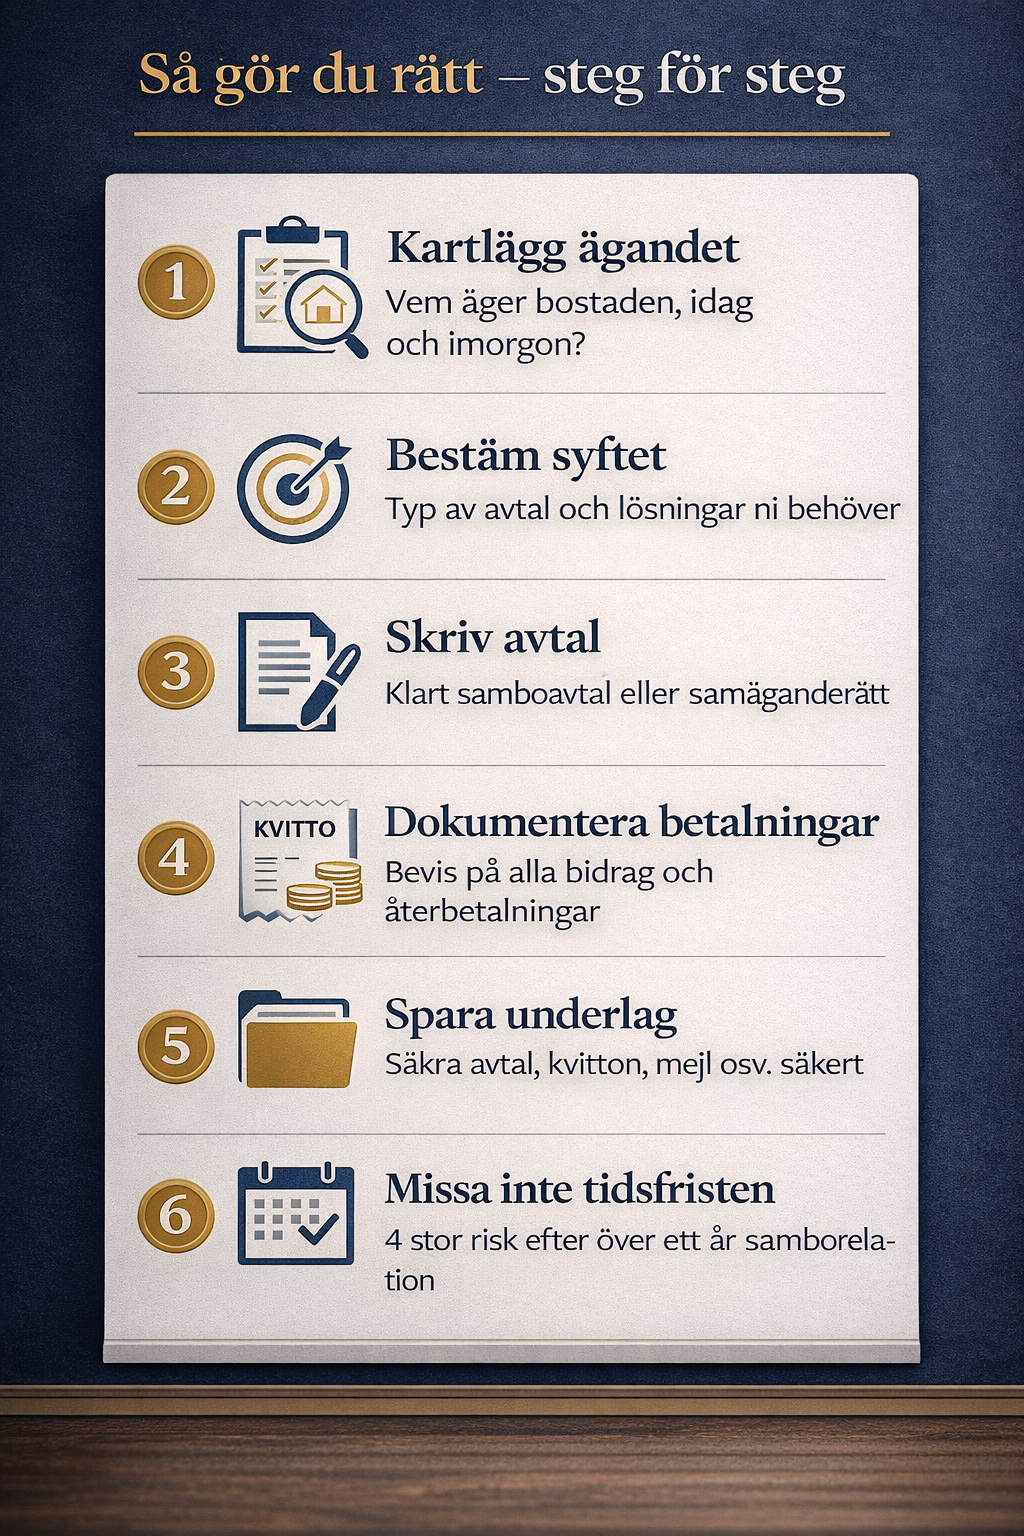
Så gör du rätt – steg för steg

1. Kartlägg nuläget

Vem äger bostaden? När köptes den? För vems bruk köptes den? Ska investeringen ske före eller efter inflytt?

2. Bestäm juridiskt mål

Ska pengarna vara:

  • lån,
  • investering mot delägarskap,
  • gåva,
  • eller bara ett kostnadsbidrag?
3. Skriv innan första fakturan betalas

Det är här nästan hela skyddet byggs.

4. Säkra betalningsspåret

Banköverföring, tydlig referens, mejlbekräftelse och sammanhållen dokumentation.

5. Bestäm vem som beställer hantverkstjänsten

Det har betydelse vid fel. Konsumentverket beskriver att du som konsument kan reklamera om resultatet inte motsvarar vad ni avtalat eller om arbetet inte är fackmässigt utfört. I praktiken är det starkast om rätt person också står som avtalspart.

6. Missa inte ettårsfristen

HD:s mål T 6320-23 från 2025 klargör att frågan om när samboförhållandet upphör ska bedömas strikt utifrån sambolagens ordning. Det räcker inte bara att ha “gjort slut” i vardaglig mening; i målet ansågs förhållandet ha upphört när samborna flyttade isär, och begäran om bodelning var därför gjord i tid.

Konsekvenser om det blir fel

När detta inte regleras i tid blir följden ofta tredubbel:

  • pengaförlust
  • svagare förhandlingsläge
  • långvarig konflikt

Du kan dessutom missa rätten att begära bodelning om ettårsfristen passerar. Och om bostaden inte är samboegendom eller om investeringen inte har dokumenterats som lån eller ägarupplägg, kan du stå kvar med mycket svag juridisk position.

FAQ

Får jag del av värdeökningen om jag betalat renoveringen?

Inte automatiskt. Det beror på om du har avtal, om bostaden är samboegendom och hur investeringen juridiskt ska klassificeras.

Räcker Swish-betalningar som bevis?

De hjälper, men visar ofta bara att du har betalat — inte att det var ett lån eller skulle ge äganderätt.

Kan jag hävda dold samäganderätt?

Möjligen bara om förutsättningarna var uppfyllda vid köpet av bostaden. Senare renoveringsbetalningar räcker normalt inte.

Kan jag kräva obehörig vinst?

I den typ av situation som prövades i NJA 2019 s. 23 blev svaret nej.

Räcker samboavtal?

Ofta inte ensamt. Samboavtalet behöver ofta kompletteras med ett ekonomiskt avtal.

Vad händer om vi “gjort slut” men bott kvar?

Det kan vara avgörande för när ettårsfristen börjar löpa. HD:s T 6320-23 visar att juridiskt upphörande inte alltid sammanfaller med den relationella brytpunkten.

Vem kan reklamera fel i hantverksarbetet?

Den som står i avtalsrelation till näringsidkaren har det starkaste konsumentskyddet enligt konsumenttjänstlagen. Konsumentverket beskriver rätten att klaga vid fel i tjänsten.

Får dold ägare ROT-avdrag?

Nej, inte enligt Skatteverkets vägledning. Äganderätten måste göras synlig.

Vår rekommendation

Lägg inte stora pengar på din sambos bostad utan att först bestämma vad pengarna ska betyda juridiskt.

Det mest träffsäkra rådet är detta:

Skriv först. Betala sen.

Inte för att ni misstror varandra — utan för att svensk samborätt är byggd så att oklarhet nästan alltid slår hårdast mot den som har tillskjutit pengar utan att säkra sin position.

Juridisk granskning och källor

Juristgranskat av: Justiflex
Rättslig bas: Sambolagen (2003:376), särskilt 2 §, 3 §, 8 §, 9 §, 22 § och 23 §.

Prejudikat och praxis:

  • NJA 2019 s. 23 – betalande sambo hade bevisbördan för att betalningarna var lån; ingen ersättning på grund av obehörig vinst i den prövade situationen.
  • HD T 6320-23 (27 mars 2025) – klargör när samboförhållandet anses ha upphört i relation till ettårsfristen för bodelning.
  • NJA 2016 s. 1057 – villkoren för dold samäganderätt bedöms utifrån förhållandena vid förvärvet.

Myndighetskällor:

  • Skatteverket om ROT och synligt ägande.

  • Konsumentverket om reklamation av hantverkstjänster.

Disclaimer: Den här artikeln är generell juridisk information och ersätter inte individuell rådgivning. Vad som gäller i det enskilda fallet beror på bland annat förvärvstidpunkt, ägarförhållanden, avtal, betalningsspår och hur parterna agerat.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Renovering och stora investeringar i sambos bostad – vad gäller juridiskt? Läs mer »
Köper ni bostad ihop? Samboavtal och skuldebrev – den enda säkra kombinationen 2025

4 december 2025 | Av Robin Forslöv | 5 min läsning

Köper ni bostad ihop? Samboavtal och skuldebrev – den enda säkra kombinationen 2025

När du köper bostad med någon du älskar är det lätt att tro att allt löser sig – men utan tydliga avtal kan små missförstånd snabbt bli kostsamma tvister, felaktiga antaganden och förlorade livsbesparingar.

Med ett korrekt utformat digitalt avtal får ni svart på vitt vad som gäller: hur insatsen ska återbetalas, hur ägandet fördelas och vilka rättigheter ni har om relationen förändras – en trygghet som inga muntliga löften kan ersätta.

Ni står med nycklarna till er nya bostad. Kanske har du sparat ihop 800 000 kr i kontantinsats – din partner 200 000 kr. Ni är kära, lyckliga och övertygade om att allt känns stabilt. “Vi tar juridiken sen”, tänker ni.

Sedan kommer separationen.

Plötsligt hävdar din ex-partner att hen har rätt till hälften av bostadens värde, trots att du betalat 80 %. Och det värsta?
Domstolen ger honom eller henne rätt – eftersom ni saknade skuldebrev.

Det här är inte ett ovanligt undantag.
Det är det vanligaste ekonomiska misstaget sambor gör i Sverige.

Den här guiden gör dig helt trygg och visar exakt hur du skyddar bostaden, kontantinsatsen och relationen.

🟩 CTA

Skydda dig direkt → Skapa ett juridiskt korrekt samboavtal och skuldebrev på 5 minuter.

⭐ Vad du får i denna guide

Efter artikeln kommer du att förstå:

✔ Vad Sambolagen automatiskt gör med er bostad
✔ Skillnaden mellan samboavtal och skuldebrev
✔ Varför båda krävs när ni har olika kontantinsatser
✔ Hur du juridiskt säkrar att du får tillbaka exakt det du lagt in
✔ De 6 vanligaste misstagen sambor gör
✔ Steg-för-steg hur du gör allt rätt från början
✔ Verkliga rättsfall där personer förlorat 300 000–500 000 kr
✔ Hur du skapar båda avtalen digitalt på 5 minuter med BankID

Vad säger Sambolagen egentligen 2025? (SFS 2003:376)

Sambolagen börjar gälla automatiskt när ni:

– bor tillsammans i en parrelation
– har gemensamt hushåll
– köpt bostaden för att bo där tillsammans

Då blir bostaden samboegendom, vilket betyder:

✔ Vid separation ska samboegendom delas 50/50

(9 § Sambolagen)

Oavsett:

– vem som stått på lånet
– vem som stått på lagfarten
– vem som betalat mest

Exempel (verkliga nivåer 2025)

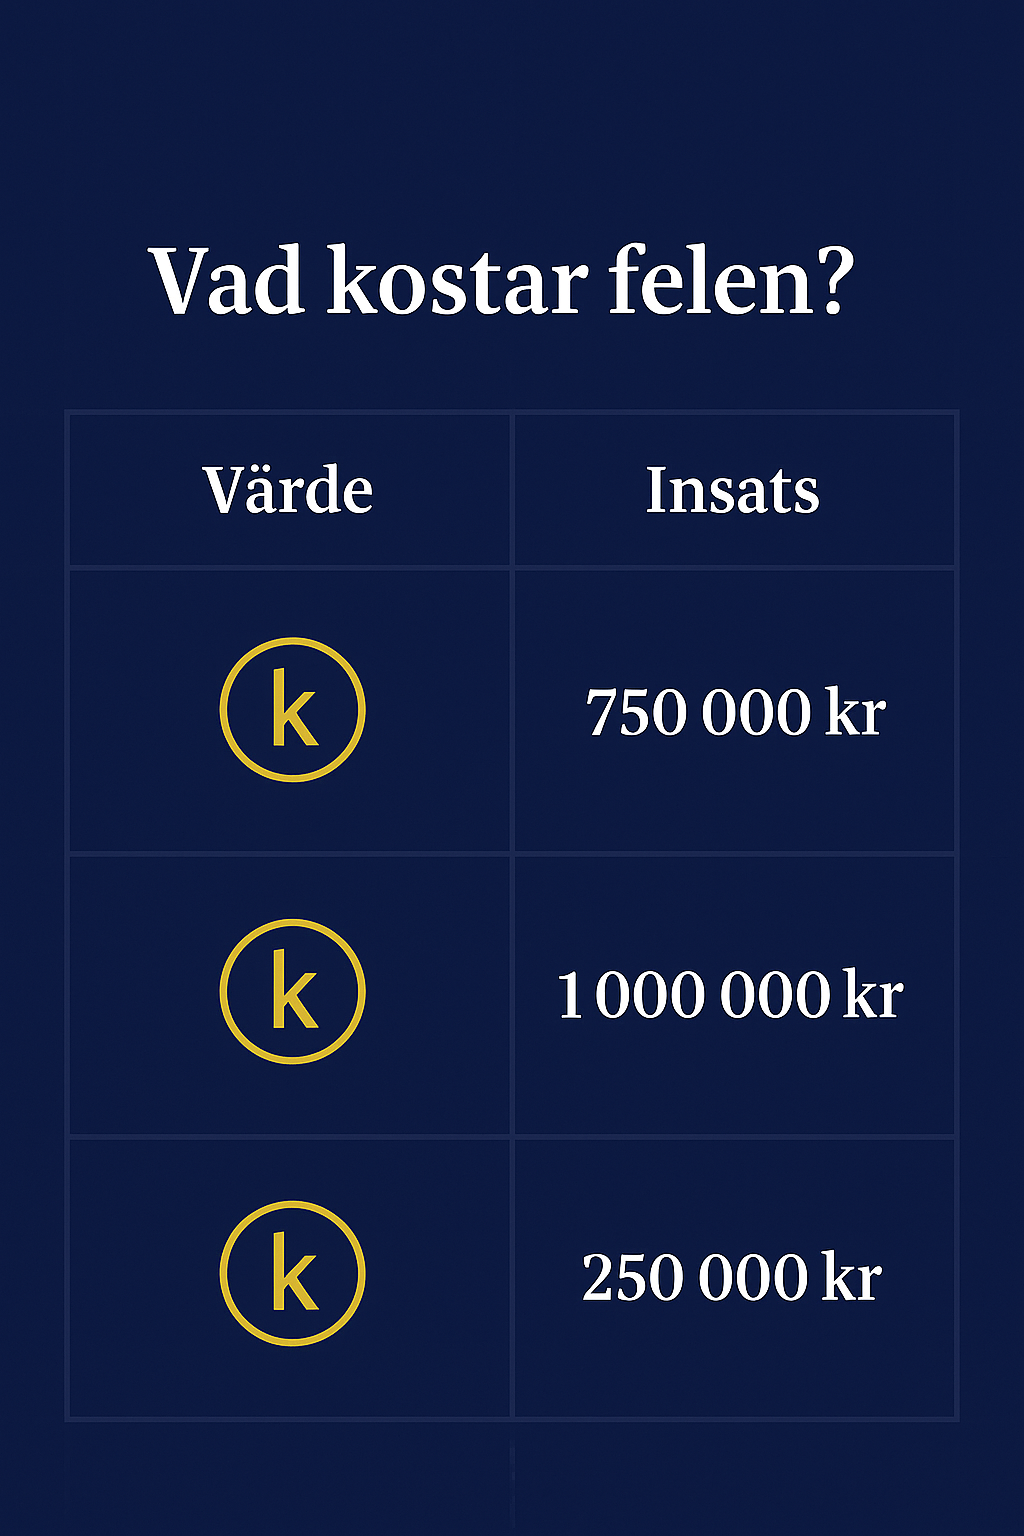
Bostadsvärde: 5 000 000 kr
Lån: 3 500 000 kr
Nettovärde: 1 500 000 kr att dela

Du lägger 1 000 000 kr i insats
Partner lägger 500 000 kr

Utan avtal får ni 750 000 kr var.

Du förlorar alltså 250 000 kr av din egen insats.

✔ Lösningen?

👉 Ett samboavtal + ett skuldebrev
Många tror att samboavtal räcker – men juridiskt skyddar det bara hur värdet delas, inte vem som betalat vad.

Samboavtal – vad det gör (och inte gör)

Ett samboavtal är ett avtal där ni bestämmer att Sambolagen inte ska gälla vid en separation (8 § Sambolagen).

✔ Med samboavtal:

– Bostaden blir inte samboegendom
– Ni behåller det ni själva betalat
– Ingen tvingande 50/50-delning

❌ Men ett samboavtal räcker inte när ni har olika insats

Det vanligaste misstaget sambor gör är att skriva samboavtal – men inte skuldebrev.

Varför räcker inte samboavtal?

För att samboavtalet inte säger hur mycket var och en lagt in, och därför inte kan skydda kontantinsatsen.

Domstolar tolkar då ofta mellanskillnaden som:

👉 en gåva
…om det inte finns ett skuldebrev.

Skuldebrev vid olika kontantinsats – den enda juridiskt säkra lösningen

✔ Skuldebrev = beviset på vem som betalat vad

Utan skuldebrev finns ingen juridisk bevisning på att ni inte avsett pengarna som gåva.

✔ Så säger rättspraxis

Högsta domstolen har i flera fall (NJA 2018 s. 123 & NJA 2022 s. 45) fastslagit:

Saknas skuldebrev → antar domstolen att pengarna är en gåva.

Det innebär:

– Din partner kan få halva bostadens vinst
– Din insats kan gå förlorad
– Din andel kan inte återkrävas

✔ Exempel – så fungerar skuldebrevet

Du betalar: 1 200 000 kr
Partnern betalar: 400 000 kr

→ Skuldebrev anger att partnern är skyldig dig 800 000 kr.

Vid försäljning eller separation sker följande:

  1. Skuldebrevet betalas ut först
  2. Eventuell vinst delas enligt ägande

Detta är den enda säkra metoden jurister använder 2025.

De 6 dyraste misstagen sambor gör 2025

❌ 1. “Vi litar på varandra”

Det här är känslomässigt – men juridiskt katastrofalt.

Kostar ofta 300 000–800 000 kr.

❌ 2. Endast samboavtal – inget skuldebrev

Samboavtal hindrar 50/50-delning –
men bevisar inte att du lagt in mer.

❌ 3. Gratis mallar från nätet

99 % är juridiskt felaktiga eller saknar avgörande formuleringar.

❌ 4. Tror att Swish/bankutdrag räcker

Nej. Endast skriftligt skuldebrev enligt 1 § skuldebrevslagen gäller.

❌ 5. Man försöker skriva avtal efter separation

Går inte. Avtal under konflikt saknar giltighet.

❌ 6. Man glömmer att uppdatera vid renoveringar

Alla nya insatser kräver nytt skuldebrev/tilläggsavtal.

Steg-för-steg: Så gör ni det rätt från början

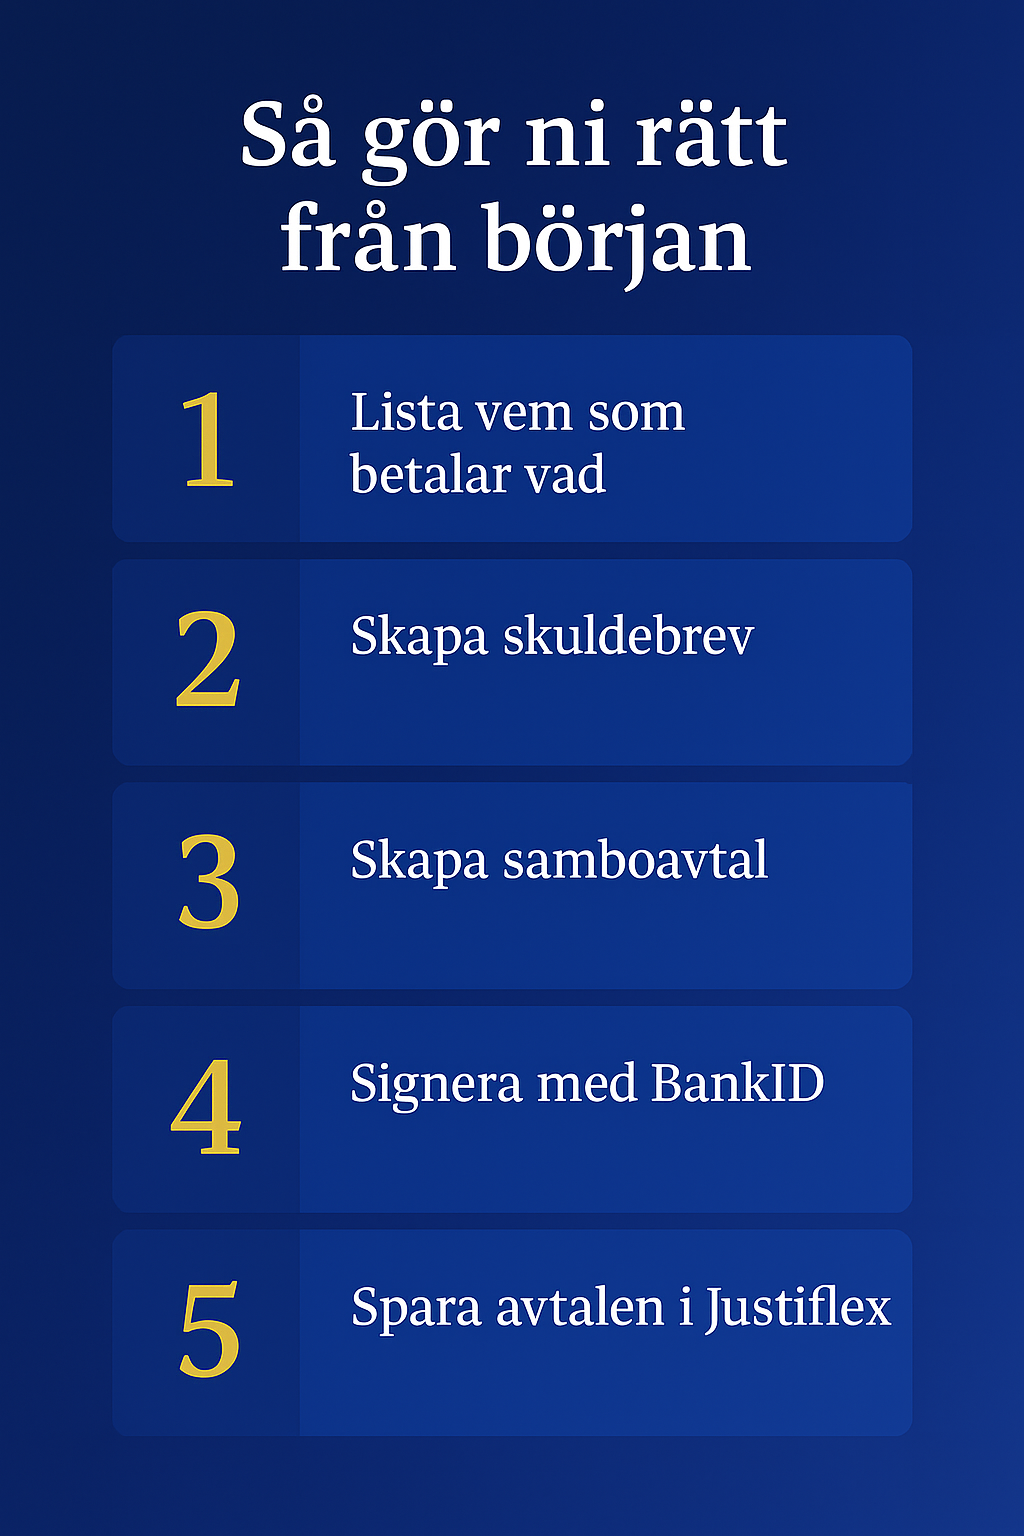
✔ Steg 1: Lista vem som betalar vad

Kontantinsats
Lagfart
Pantbrev
Renoveringar

✔ Steg 2: Skapa skuldebrev

Reglera mellanskillnaden + återbetalning + eventuell ränta.

✔ Steg 3: Skapa samboavtal

Bestäm att Sambolagen inte ska gälla.

✔ Steg 4: Signera med BankID

Ger full juridisk verkan direkt.

✔ Steg 5: Spara avtalen i Justiflex digitala arkiv

Trygg lagring för framtiden.

✔ Steg 6: Uppdatera om ni gör renovering eller ny insats

Annars skapas samma juridiska risk igen.

Verkligt fall: Lisa förlorade 420 000 kr – trots samboavtal

Lisa och Marcus köpte 2021 en lägenhet för 4,8 miljoner.

Lisa insats: 1 200 000 kr
Marcus insats: 400 000 kr

De skrev samboavtal – men inget skuldebrev.

Vid separation 2024 hade bostaden ökat till 6,2 miljoner.

Marcus hävdade att mellanskillnaden var en gåva.
Eftersom inget skuldebrev fanns såg domstolen det på samma sätt.

→ Lisa fick bara hälften av nettovinsten.
→ Hon förlorade 420 000 kr av sina egna pengar.

Detta är exakt samma typ av situation som tusentals svenskar hamnar i varje år.

Konsekvenser om ni saknar skuldebrev

KonsekvensKostnad / påverkan
Förlorad kontantinsats100 000 – 1 500 000 kr
Felaktig vinstfördelningStora ekonomiska avvikelser
Kvar med partnerns lånRisk för betalningsansvar
Tvist / domstol80 000 – 250 000 kr
Psykisk stressOvärderligt
Svårare att köpa ny bostadBanken ifrågasätter ägarandelar

FAQ – De 8 vanligaste frågorna om samboavtal & skuldebrev 2025

1. Räcker det med bara samboavtal?

Nej. Det stoppar 50/50-delning men bevisar inte insatser.

2. Måste skuldebrevet registreras någonstans?

Nej – det gäller direkt vid underskrift.

3. Kan samboavtal och skuldebrev vara i samma dokument?

Ja – Justiflex erbjuder paketlösning.

4. Vad händer om bara en står på lånet?

Då behövs skuldebrev ännu mer.

5. Gäller muntliga överenskommelser?

Nej. Endast skriftliga avtal gäller.

6. Kan man skriva skuldebrev i efterhand?

Ja – men gör det så tidigt som möjligt.

7. Vad kostar det hos Justiflex?

Paket: 1 190 kr – 4 495 kr 

8. Är BankID-signering giltig?

Ja – 100 % juridiskt bindande.

Skapa samboavtal + skuldebrev med BankID – klart på 5–10 minuter

Skydda dig mot framtida konflikter.
Säkra din kontantinsats.
Gör allt rätt från början.

⭐ Paket: Samboavtal + Skuldebrev – 1 190 kr – 4 495 kr

✔ Juristgranskat 2025
✔ Signera med BankID
✔ Klart direkt
✔ Säkert digitalt arkiv
✔ Support av riktiga jurister

👉 Skapa båda avtalen här – börja på 30 sekunder

Du förtjänar att känna dig trygg i er gemensamma bostad.
Justiflex gör det enkelt.

📚 Källor & lagrum

– Sambolagen (SFS 2003:376)
– Skuldebrevslagen (1936:81)
– Högsta domstolen: NJA 2018 s. 123 & NJA 2022 s. 45
– Skatteverket: gåvor och kontantinsats
– Konsumentverket: sambor och bostad

⚠️ Disclaimer

Denna text är allmän juridisk information och ersätter inte personlig rådgivning. Kontakta Justiflex för hjälp med ditt specifika ärende.

✍️ Skriven & Granskad

👤 Robin Forslöv, Jurist & Grundare av Justiflex AB
📍 Specialiserad inom familjerätt & avtalsrätt

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Köper ni bostad ihop? Samboavtal och skuldebrev – den enda säkra kombinationen 2025 Läs mer »
Köpeavtal för fastighet: komplett och enkel guide 2025

21 oktober 2025 | Av Robin Forslöv | 5 min läsning

Köpeavtal för fastighet: komplett och enkel guide 2025

(Så blir ditt köp giltigt och tryggt – utan onödiga stopp hos Lantmäteriet)

”Vi skrev på, betalade handpenningen… och ändå blev lagfarten vilande.”
Många fastighetsaffärer snubblar inte på priset, utan på formalia. Här får du guiden som gör att ditt köpeavtal håller juridiskt från start.

1. Varför behövs ett köpeavtal – och vad händer utan?

Köp av fast egendom måste ske genom skriftlig köpehandling som är

  • undertecknad av säljare och köpare,
  • anger köpeskilling, och
  • innehåller en överlåtelseförklaring.

Uppfylls inte detta enligt Jordabalken (JB) 4 kap. 1 § är köpet ogiltigt. Utan giltig handling får du inte lagfart och kan inte tryggt registrera ägandet.

2. Detta måste stå i köpehandlingen (lagkrav)

  • Underskrifter av säljare och köpare
  • Köpeskilling (det avtalade priset)
  • Överlåtelseförklaring (t.ex. ”Säljaren överlåter fastigheten till köparen.”)
  • Identifiering av fastigheten (fastighetsbeteckning, t.ex. ”Solna Haga 1:23”)

Rekommenderat att ta med: parternas namn/person- eller organisationsnummer och adresser, tillträdesdag, betalningssätt/handpenning samt relevanta villkor. Det gör lagfartsärendet smidigare och minskar risken för tvist.

3. Köpekontrakt vs. köpebrev – vad är skillnaden?

  • Köpekontrakt är huvudavtalet med alla villkor (pris, tillträde, låne-/besiktningsvillkor m.m.).
  • Köpebrev skrivs ofta på tillträdesdagen som kvitto på slutbetalning.

Båda kan fungera som fångeshandling vid lagfart – så länge formkraven i JB 4:1 är uppfyllda.

4. Vittnen: inte krav för giltighet – men viktiga för lagfarten

  • Giltighet: Vittnen krävs inte för att köpet ska vara giltigt enligt JB 4:1.
  • Lagfart: Saknas två vittnen på säljarens underskrift brukar lagfartsansökan förklaras vilande enligt JB 20 kap. tills du kompletterar.
    Gör så här: Ordna två vittnen direkt för en snabb och smidig lagfart.

5. Vanliga villkor i köpekontrakt (skriv tydligt)

  • Finansieringsvillkor: köpet gäller om lån beviljas.
  • Besiktningsvillkor: köpet står/faller enligt överenskommet utfall eller åtgärder/prisavdrag.
  • Handpenning och tillträde: belopp, datum, nycklar och riskövergång.

Skriv datum, belopp och frister tydligt. Otydlighet = onödig tvist.

6. Undersökningsplikt och dolda fel (JB 4:19)

Köparen har undersökningsplikt. Fel som borde upptäckas vid noggrann undersökning får köparen normalt stå för. Dolda fel (som inte borde upptäckas) kan säljaren ansvara för, under förutsättning att köparen reklamerar inom skälig tid.
Praktiskt: Anlita besiktningsman, gå igenom protokollet och skriv in vad ni kommer överens om i avtalet/köpebrevet.

7. Lagfart: sök inom 3 månader – och räkna på kostnaden

Sök lagfart hos Lantmäteriet inom tre månader från köpehandlingen. Skicka in original av fångeshandlingen (kontrakt/köpebrev) och betala avgifterna.

Kostnader (2025):

  • Stämpelskatt: 1,5 % (privatpersoner/BRF/kommuner) eller 4,25 % (juridiska personer) – beräknad på köpeskilling eller taxeringsvärde, det som är högst.
  • Expeditionsavgift: 825 kr.

Digital signering? Generella e-underskrifter accepteras i praktiken inte ännu för fastighetsöverlåtelser – räkna med original på papper 2025.

8. Checklista – gör så här

  1. Hämta uppgifter: fastighetsbeteckning, parter, taxeringsvärde
  2. Skriv köpekontrakt: uppfyll JB 4:1 + relevanta villkor
  3. Skriv under och bevittna säljarens underskrift (2 vittnen)
  4. Betala handpenning enligt avtalet
  5. Skriv köpebrev vid slutbetalning (rekommenderas)
  6. Sök lagfart inom 3 månader; betala stämpelskatt och avgift
  7. Spara allt: avtal, kvitton, besiktningsprotokoll

9. Vanliga (dyra) misstag

  • Fel fastighetsbeteckning → försenad/nekad lagfart
  • Obevittnad säljarunderskrift → vilandeförklaring och dröjsmål
  • Missad 3-månadersfrist för lagfart → förelägganden och merarbete
  • Otydliga villkor → konflikt om pris/åtgärder/tillträde
  • Ignorerad undersökningsplikt → kostsamma överraskningar

FAQ

Måste vi ha både köpekontrakt och köpebrev?
Nej. Ett korrekt köpekontrakt räcker ofta. Köpebrev används som kvitto på slutbetalning och fungerar också som fångeshandling.

Kan vi signera digitalt?
Inte generellt 2025 – räkna med originalunderskrifter i pappersform.

När ska lagfart sökas?
Inom tre månader från köpehandlingen.

Hur hög är stämpelskatten?
1,5 % (privatpersoner/BRF/kommuner) eller 4,25 % (juridiska personer) + 825 kr i expeditionsavgift.

Vill du slippa fel och vilande lagfart?

På Justiflex får du mall + juriststöd för köpekontrakt/köpebrev – rätt från början och klart för lagfart.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Köpeavtal för fastighet: komplett och enkel guide 2025 Läs mer »