april 2026

Sambo och företag – kan din partner få del av bolaget vid separation?
30 april 2026 | Av Robin Forslöv | 5 min läsning

Sambo och företag – kan din partner få del av bolaget vid separation?

Många företagare tror att bolaget automatiskt står helt utanför en samboseparation. Ofta stämmer det – men bostad, privata lån, arbetsinsatser och otydliga löften kan ändå skapa en dyr konflikt om gränsen mellan bolaget och privatlivet inte är tydlig.

Det svåra är sällan aktierna i sig – utan att kunna visa vad som var bolagets egendom, vad som var privat ekonomi och vad ni faktiskt kom överens om. Därför bör ägande, lån och arbetsinsatser dokumenteras innan relationen hamnar i konflikt.

Nej. Din sambo blir normalt inte delägare i ditt bolag bara för att ni separerar. Sambolagen omfattar främst gemensam bostad och bohag – inte aktier, bolagsvärde, bankkonton eller immateriella rättigheter. Risken ligger i stället i bostad, lån, arbetsinsatser och otydliga löften. Sambolagen anger att sambors gemensamma bostad och bohag utgör samboegendom om egendomen förvärvats för gemensam användning.
Sambo företag separation – du byggde bolaget, men har du skyddat det privat?

Du har byggt företaget från noll.

Kvällar. Helger. Risk. Lån. Kundmöten. Sömnlösa nätter.

Sedan tar relationen slut.

Och plötsligt säger din sambo:

“Men vi har ju byggt det här tillsammans.”

Det betyder inte automatiskt att sambon har rätt till ditt bolag.

Men det kan räcka för att skapa en dyr konflikt.

Särskilt om sambon har arbetat i bolaget, lånat ut pengar, stått för kostnader hemma eller om ni har blandat privat ekonomi och bolagsekonomi.

Det är den verkliga sambo-fällan för entreprenörer.

Inte att sambon automatiskt får halva bolaget.

Utan att otydligheten kan bli så dyr att du känner dig pressad att förlika.

Vad du får av den här guiden

Efter att du läst artikeln vet du:

  • om aktier i ett aktiebolag ingår i en sambobodelning,
  • varför bostaden ofta är den största risken,
  • hur gratisarbete, privata lån och “vi bygger detta ihop”-meddelanden kan skapa konflikt,
  • när samboavtal räcker – och när du behöver fler avtal,
  • vilka misstag företagare gör innan separationen,
  • hur du skyddar bolaget utan att skapa onödig dramatik i relationen.

Innehåll

  1. Huvudregeln: bolaget är normalt inte samboegendom
  2. Vad sambolagen faktiskt omfattar
  3. Aktiebolag, enskild firma och aktiebok
  4. Den verkliga risken: bostaden och pengaflödena
  5. Dold samäganderätt – vad det är och vad det inte är
  6. Obehörig vinst och ersättningskrav
  7. Justiflex riskmodell: Bolag – Bostad – Bevis
  8. Snabbchecklista: är ditt bolag i riskzonen?
  9. Vilket avtal behöver du?
  10. Vanliga och dyra misstag
  11. Steg-för-steg: så skyddar du bolaget
  12. Konsekvenser om du inte gör något
  13. FAQ

Expertanslag: det är sällan aktierna som börjar tvisten

På Justiflex möter vi återkommande företagare som har byggt något stort – och som plötsligt står inför en privat konflikt som hotar både bolaget och den egna ekonomin.

I praktiken börjar de flesta konflikter inte med att någon faktiskt äger aktier.

De börjar med en känsla.

“Jag ställde upp.”
“Jag tog hand om hemmet.”
“Jag jobbade gratis.”
“Jag lånade ut pengar.”
“Du sa att det var vårt.”

Som jurist är det här den viktiga skillnaden:

Din sambo kan ha svårt att visa äganderätt till bolaget.

Men om dokumentationen är svag kan tvisten ändå bli dyr, lång och affärsfarlig.

Därför handlar skyddet inte bara om juridik.

Det handlar om bevis.

1. Huvudregeln: bolaget är normalt inte samboegendom

Sambolagen delar inte allt ni äger.

Den omfattar i huvudsak gemensam bostad och gemensamt bohag som har skaffats för gemensam användning.

Annan egendom än samboegendom ingår normalt inte i sambobodelningen.

Det innebär att följande normalt inte ingår:

  • aktier i ditt aktiebolag,
  • bolagets kassa,
  • varumärken,
  • kundregister,
  • bankkonton,
  • privata investeringar,
  • enskild näringsverksamhet som sådan,
  • utdelning som fortfarande ligger utanför gemensam bostad eller bohag.

Det är alltså inte så att din sambo automatiskt får halva bolaget bara för att ni har bott ihop.

Men det finns flera praktiska fällor.
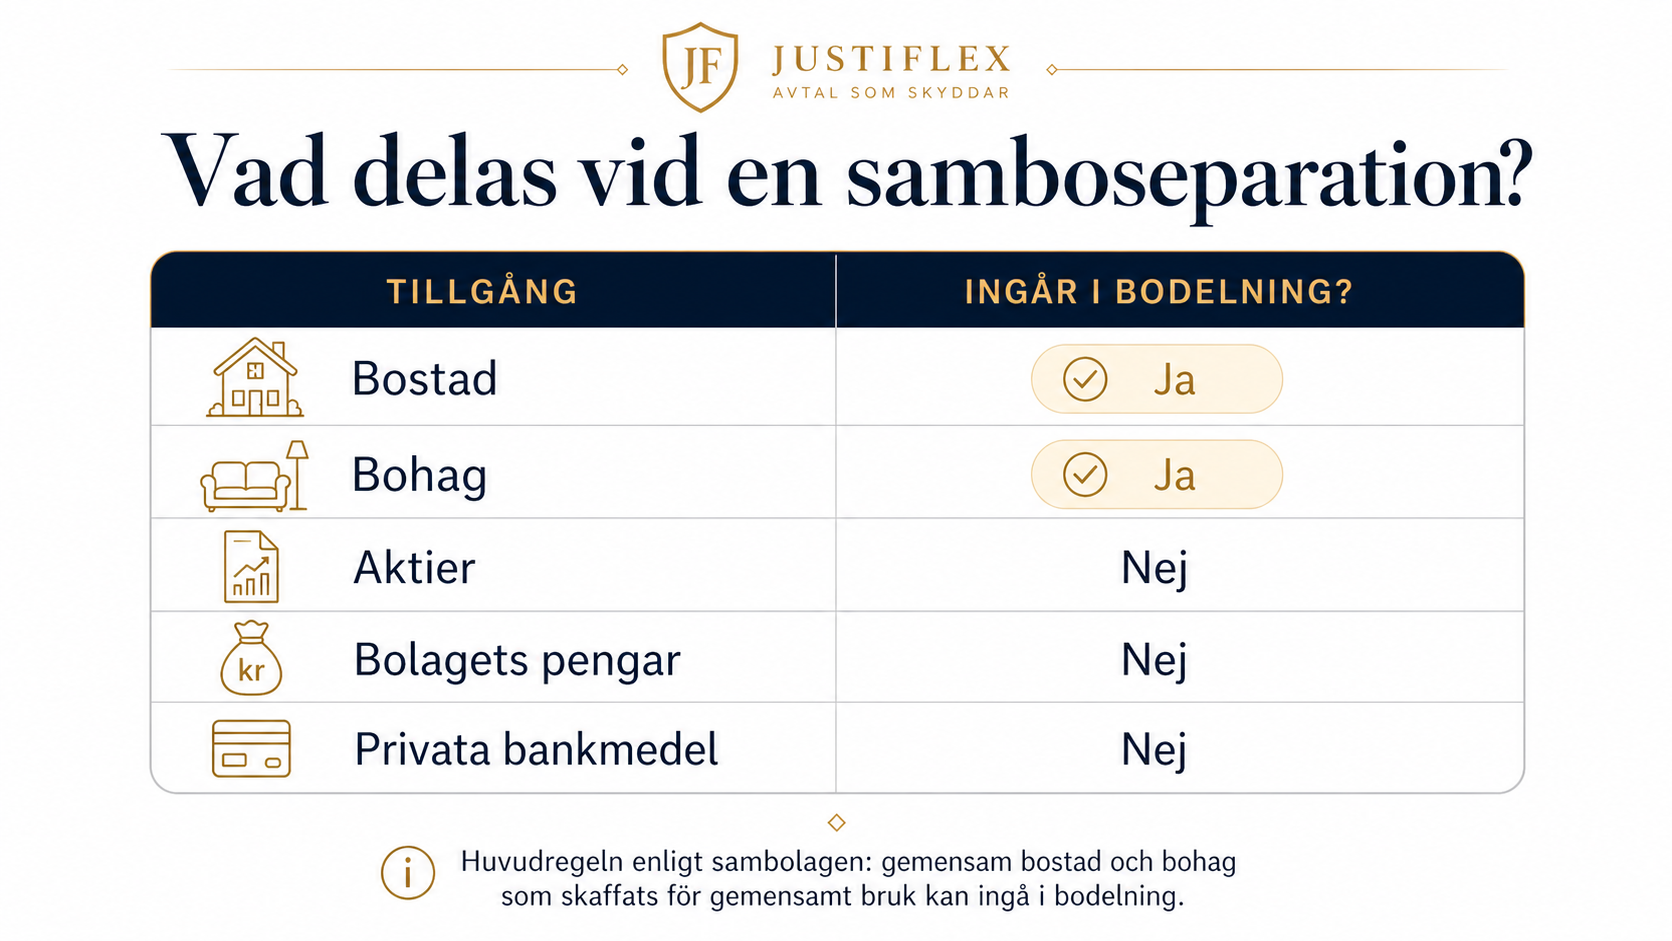
2. Vad sambolagen faktiskt delar

EgendomIngår normalt i sambobodelning?Kommentar
Gemensam bostad köpt för att ni ska bo där tillsammansJaKan delas även om en betalat mer
Möbler och hushållssaker för gemensamt hemJaOm det är bohag för gemensamt bruk
Aktier i aktiebolagNejNormalt inte samboegendom
Bolagets pengarNejTillhör bolaget, inte samborelationen
Privata bankmedelNejOm de inte omvandlats till samboegendom
BilNejNormalt inte bohag
SommarstugaNejFritidsändamål omfattas normalt inte
Enskild firmaNej, inte som samboegendom i sigMen privat ekonomi kan vara sammanblandad

Den stora praktiska risken är alltså inte själva bolaget.

Det är när företagarens pengar går in i något som sambolagen faktiskt omfattar.

Framför allt bostaden.
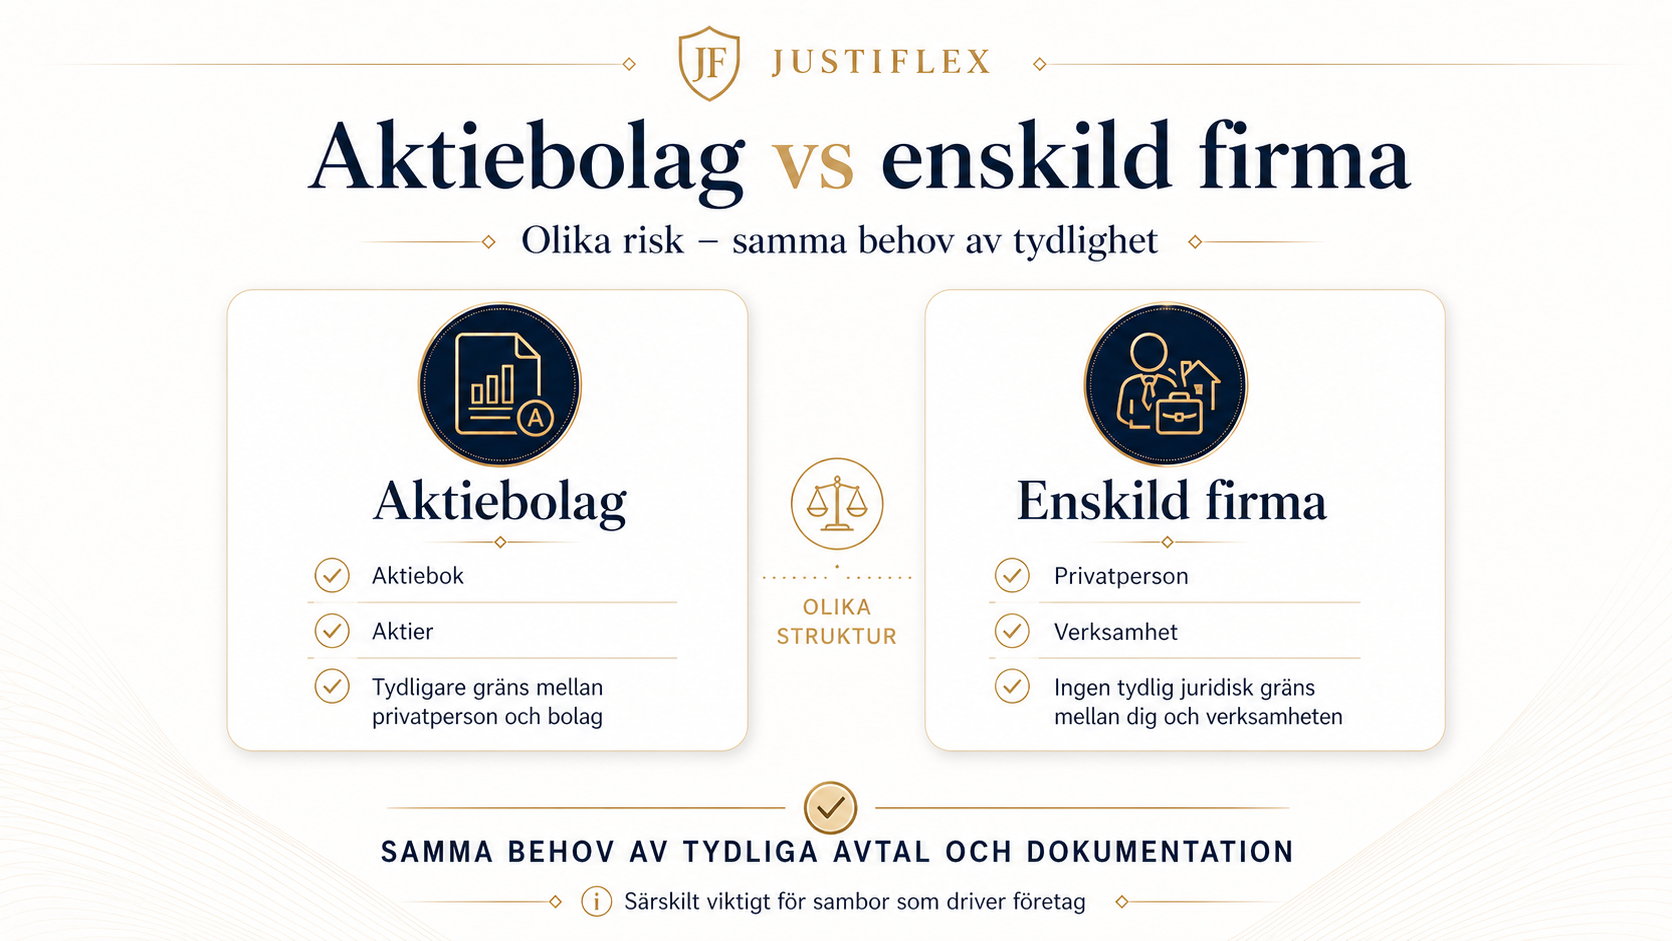
3. Aktiebolag: vem äger egentligen aktierna?

I ett aktiebolag är ägandet knutet till aktierna.

Bolaget ska ha en aktiebok med uppgifter om aktier och aktieägare.

Bolagsverket registrerar normalt inte vilka som är aktieägare i ett aktiebolag – det framgår i stället av bolagets aktiebok.

Din sambo blir normalt bara delägare om det finns något konkret ägarunderlag.

Exempel:

  • sambon står i aktieboken,
  • sambon har köpt eller fått aktier,
  • sambon har tecknat aktier,
  • ni har skrivit ett aktieägaravtal,
  • det finns tydlig dokumentation om gemensamt ägande.

Att sambon har stöttat dig privat räcker normalt inte.

Att sambon har “trott” att bolaget var gemensamt räcker normalt inte.

Att sambon har följt med på resan emotionellt räcker normalt inte.

Men svaga eller slarviga formuleringar kan skapa bevisproblem.

Särskilt om du har skrivit saker som:

“Det här är vårt bolag.”
“När det går bra ska du få din del.”
“Du är med på allt.”
“Vi bygger detta tillsammans.”

Sådant behöver inte betyda delägarskap.

Men det kan bli argument i en tvist.

4. Enskild firma: inte ett bolag – men ofta större privat risk

En enskild näringsverksamhet är inte ett aktiebolag.

Du som privatperson driver och ansvarar för verksamheten.

Skatteverket beskriver enskild näringsverksamhet som en företagsform där du som privatperson och ensam ägare driver och ansvarar för företaget.

Det betyder inte att sambon automatiskt får rätt till verksamheten.

Men risken för sammanblandning är ofta större.

Gränsen mellan dig privat och verksamheten är ofta mer flytande.

Därför bör enskilda näringsidkare vara extra noga med:

  • separat företagskonto,
  • tydlig bokföring,
  • dokumenterade privata lån,
  • tydliga utlägg,
  • skriftliga avtal om sambon hjälper till,
  • samboavtal om bostaden.

5. Den verkliga fällan: bostaden

Du kan ha helt rätt i att bolaget inte ska delas.

Men om du har tagit ut pengar från bolaget och använt dem till en bostad som ni köpt för gemensamt bruk kan bostaden ändå bli samboegendom.

Det gäller även om pengarna kom från dig.

Regeringen beskriver att gemensam bostad och bohag kan ingå i bodelning om egendomen skaffats för gemensam användning, och att det inte spelar någon roll vem som har betalat.

Frågan är alltså inte bara:

“Vem tjänade pengarna?”

Frågan är:

“Var bostaden skaffad för gemensamt bruk?”

Om svaret är ja kan bostaden omfattas av sambolagen.

Det är därför samboavtal ofta är viktigare än företagare tror.
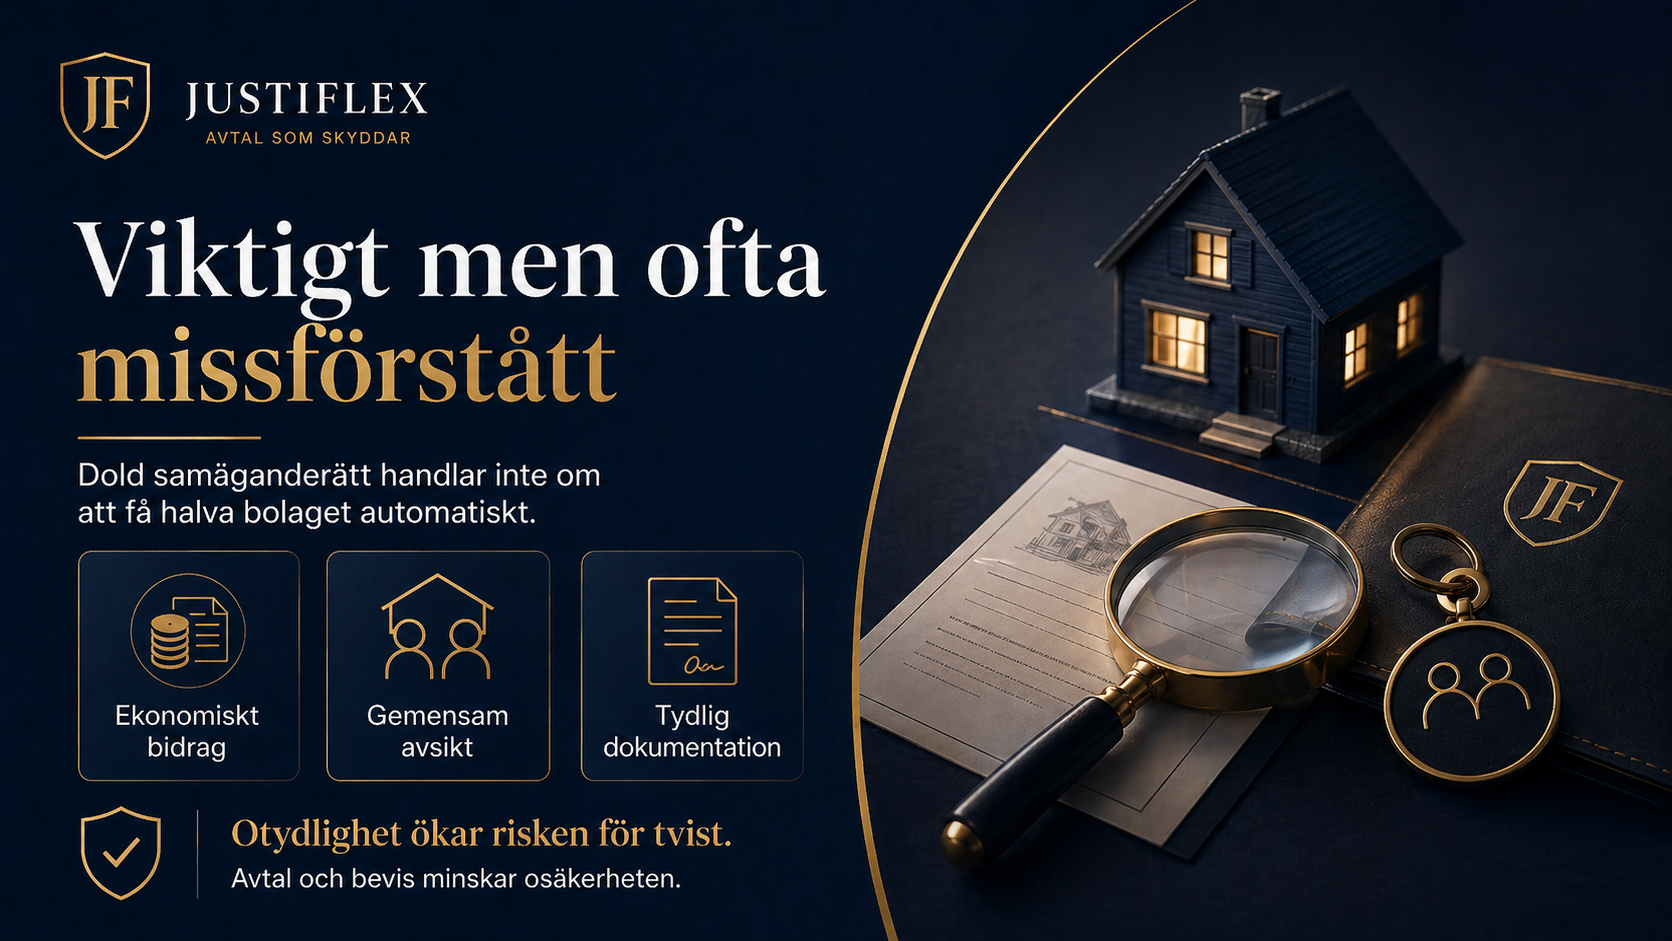
6. Dold samäganderätt – viktigt men ofta missförstått

Dold samäganderätt betyder förenklat att en person kan anses ha en ägarandel trots att den andra står som formell ägare.

Men det är inte en enkel genväg till halva bolaget.

Högsta domstolen har beskrivit typiska förutsättningar för dold samäganderätt: egendomen ska ha köpts för gemensamt bruk, den dolda ägaren ska ha lämnat ett ekonomiskt bidrag till köpet, och det ska finnas en gemensam avsikt eller omständigheter som talar för gemensam äganderätt vid förvärvet.

Det räcker normalt inte att sambon har:

  • hejat på dig,
  • tagit ansvar hemma,
  • hjälpt till ibland,
  • följt med på möten,
  • sagt att ni byggt livet tillsammans.

Risken ökar däremot om sambon har:

  • betalat in pengar vid bolagets start,
  • blivit presenterad som medgrundare,
  • haft mejl eller sms om delägarskap,
  • arbetat länge utan ersättning efter löften om framtida andel.

Då är problemet inte sambolagen.

Problemet är bevisningen runt ägandet.

7. Obehörig vinst och ersättningskrav

I vissa konflikter försöker en tidigare sambo argumentera för ersättning eftersom den andra parten blivit rikare genom sambons insatser.

Det kallas ofta obehörig vinst.

Här måste man vara juridiskt noggrann.

Det är inte någon enkel eller generell rätt för sambor att få ersättning bara för att man bidragit i relationen.

Högsta domstolen har i ett fall nekat en tidigare sambo ersättning för arbeten och installationer på den andra sambons fastighet. Domstolen betonade bland annat att sambor kan skydda sina ekonomiska intressen genom avtal och att oförutsedda skuldförhållanden inte bör uppstå vid separation utan stöd i överenskommelse.

Praktiskt betyder det:

  • sambon får inte automatiskt ersättning,
  • men krav kan ändå riktas,
  • kravet kan skapa förhandling,
  • svag dokumentation ökar trycket,
  • tydliga avtal minskar risken.

För företagare är det ofta själva konflikten – inte den slutliga juridiska bedömningen – som blir dyr.
8. Justiflex riskmodell: Bolag – Bostad – Bevis

På Justiflex använder vi en enkel modell för företagare som är sambor:

Bolag – Bostad – Bevis

Det är dessa tre områden som avgör risknivån.

1. Bolag

Kontrollera:

  • Vem står i aktieboken?
  • Har aktier överlåtits?
  • Finns aktieägaravtal?
  • Har sambon investerat pengar?
  • Har sambon presenterats som delägare?
  • Finns sms eller mejl om ägande?

Riskfrågan: Kan sambon påstå att hen har en ägarandel eller rätt till ersättning?

2. Bostad

Kontrollera:

  • Köptes bostaden för gemensamt bruk?
  • Vem betalade kontantinsatsen?
  • Finns skuldebrev?
  • Finns samboavtal?
  • Har utdelning från bolaget använts?
  • Står båda på lånet eller lagfarten?

Riskfrågan: Kan bostaden bli samboegendom trots att pengarna kom från dig?

3. Bevis

Kontrollera:

  • Finns skriftliga avtal?
  • Finns tydliga transaktioner?
  • Är privata lån dokumenterade?
  • Är sambons arbetsinsats reglerad?
  • Är konton separerade?
  • Finns riskabla meddelanden?

Riskfrågan: Kan du visa vad ni faktiskt kom överens om?

Justiflex riskbild

OmrådeLåg riskHög risk
BolagAktiebok, avtal och ägande är tydligtSambon har investerat, arbetat eller kallats delägare utan avtal
BostadSamboavtal och skuldebrev finnsDu har betalat mer, men inget är dokumenterat
BevisPengar, arbete och löften är skriftligt regleradeAllt bygger på muntliga överenskommelser

Om du har ordning på alla tre områden är risken oftast låg.

Om du saknar avtal i två eller tre områden är risken betydligt högre.
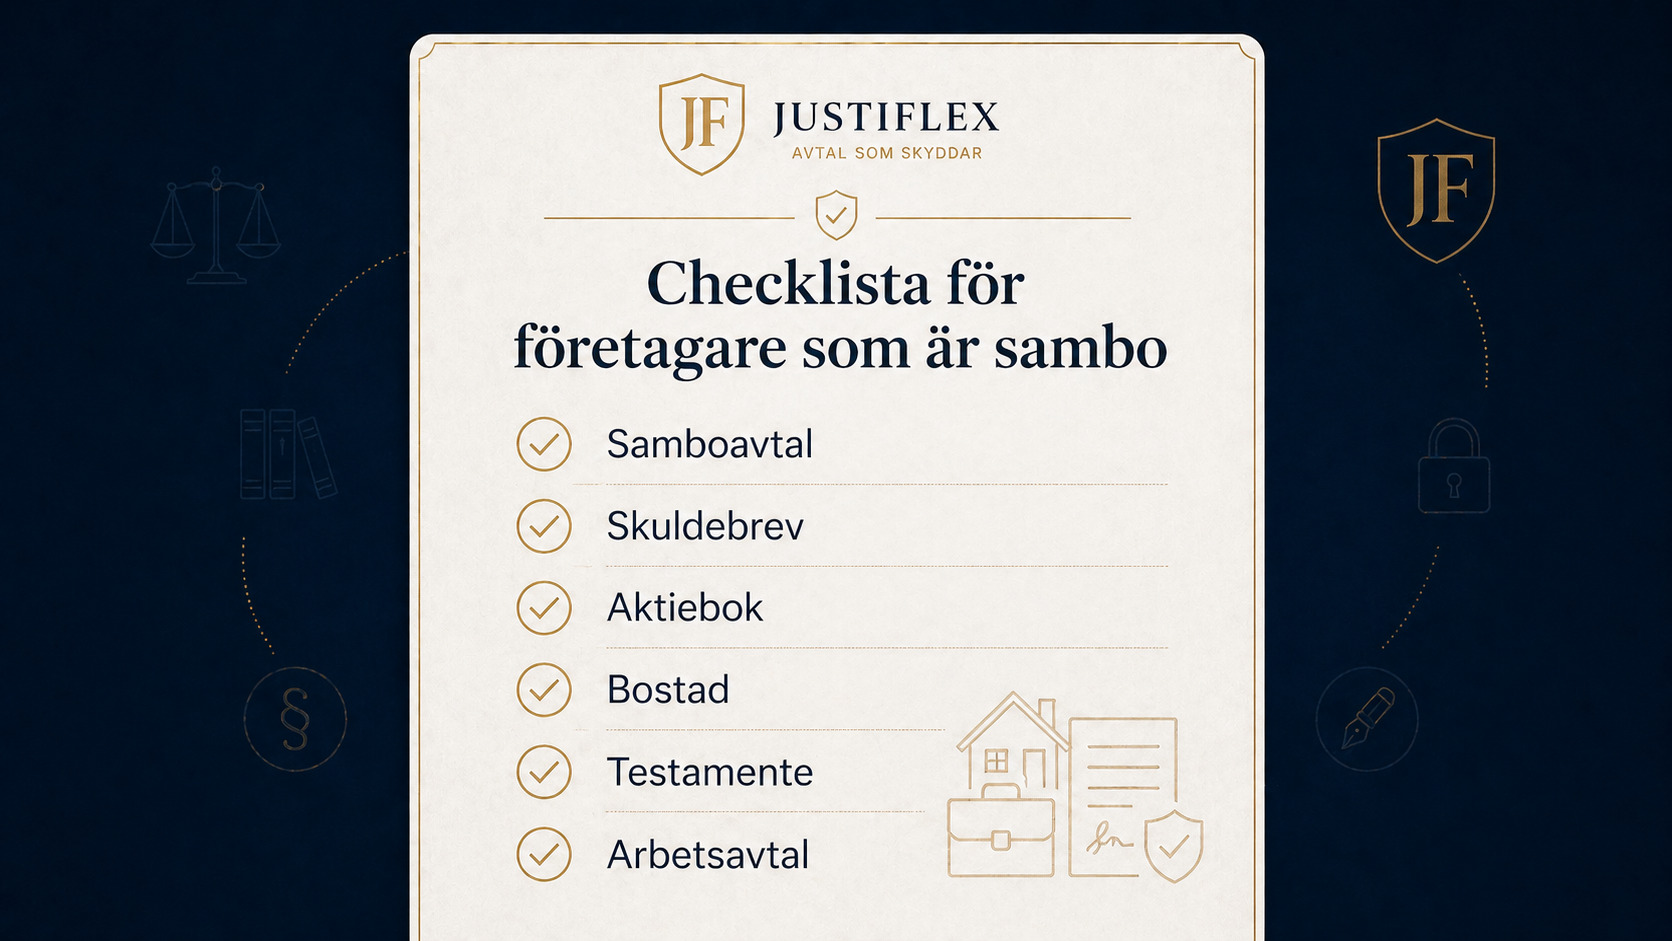
9. Snabbchecklista: är ditt bolag i riskzonen?

Svara ja eller nej.

  1. Är du sambo och driver aktiebolag eller enskild firma?
  2. Har ni köpt bostad under samboförhållandet?
  3. Har du betalat mer av kontantinsatsen?
  4. Har utdelning, sparade bolagspengar eller företagarinkomster använts till bostaden?
  5. Har din sambo arbetat i bolaget utan tydligt avtal?
  6. Har din sambo lånat ut pengar till dig eller bolaget?
  7. Har ni blandat privata pengar och bolagspengar?
  8. Har du skrivit att bolaget är “ert” eller att ni bygger det tillsammans?
  9. Saknar ni samboavtal?
  10. Saknar du testamente?

Resultat

Antal jaRisknivåRekommendation
0–2Låg riskKontrollera särskilt bostaden
3–5Tydlig riskzonSkriv samboavtal och dokumentera pengaflöden
6–10Hög riskSe över samboavtal, skuldebrev, bolagshandlingar och testamente samtidigt

Diskret råd: Om du svarade ja på fråga 2, 3, 4 eller 5 bör du inte vänta tills relationen är skakig. Det är betydligt enklare att skriva tydliga avtal medan ni fortfarande är överens.

10. Vilket avtal behöver du?

SituationRekommenderat avtal
Ni är sambor och har eller planerar gemensam bostadSamboavtal
Du har betalat mer av kontantinsatsenSamboavtal + skuldebrev
Sambon har lånat ut pengar till bolagetSkuldebrev
Sambon arbetar i bolagetAnställningsavtal eller konsultavtal
Sambon ska äga aktierAktieöverlåtelseavtal + aktieägaravtal
Du vill skydda bolaget vid dödsfallTestamente
Ni planerar att gifta erÄktenskapsförord
Ni separerar nuBodelningsavtal

11. Vanliga och dyra misstag

Misstag 1: “Bolaget är mitt, så jag behöver inget avtal”

Det kan vara sant att bolaget är ditt.

Men det löser inte bostaden.

Om bostaden är samboegendom kan du ändå behöva lösa ut din sambo.

Konsekvens: Bolaget kan behöva finansiera en privat separation genom utdelning, lån eller försäljning av tillgångar.

Misstag 2: Att låta sambon jobba i bolaget utan avtal

Det börjar ofta oskyldigt.

Sambon hjälper till med ekonomi, sociala medier, kundkontakt eller administration.

Efter separation kan samma insats beskrivas som arbete, investering eller delaktighet.

Konsekvens: Det kan uppstå krav på ersättning eller påstående om gemensamt projekt.

Misstag 3: Att blanda konton

Privata kostnader betalas från bolaget.

Bolagskostnader betalas privat.

Sambon swishar.

Du för över tillbaka.

Ingen skriver något.

Konsekvens: Det blir svårt att visa vad som var lån, gåva, ersättning, kostnad eller investering.

Misstag 4: Att skriva riskabla sms

Många tvister börjar med gamla meddelanden.

Inte för att de bevisar allt.

Utan för att de skapar osäkerhet.

Undvik till exempel formuleringar som:

“Det här är vårt gemensamma kapital.”
“Du ska få din del när bolaget går bra.”
“Vi äger ju detta tillsammans.”
“Du är i praktiken delägare.”

Skriv hellre tydligt vad som faktiskt gäller:

“Tack för hjälpen med detta. Det påverkar inte ägandet i bolaget.”
“Beloppet är ett lån och vi skriver skuldebrev.”
“Om du ska arbeta i bolaget behöver vi reglera det skriftligt.”

Konsekvens: Otydliga meddelanden kan användas för att pressa fram förlikning.

Misstag 5: Att skriva samboavtal först när relationen redan är dålig

Det går ibland.

Men det är mycket svårare.

När separationen redan är nära kan varje formulering uppfattas som ett angrepp.

Konsekvens: Sambon kan vägra skriva på – och då är det för sent att skapa ett gemensamt skydd i lugn och ro.

Misstag 6: Att tro att samboavtal skyddar allt

Ett samboavtal är viktigt.

Men det löser inte alla bolagsfrågor.

Om sambon har lånat ut pengar behövs skuldebrev.

Om sambon arbetar i bolaget behövs anställnings- eller konsultavtal.

Om sambon ska äga aktier behövs aktieägaravtal.

Konsekvens: Du får ett avtal – men inte rätt avtal för hela risken.

Misstag 7: Att glömma dödsfall

Sambor ärver inte varandra automatiskt.

Det kan få stora konsekvenser om du äger bolag, bostad eller andra större tillgångar.

Konsekvens: Sambon kan hamna i konflikt med dina arvingar samtidigt som bolaget behöver hanteras.
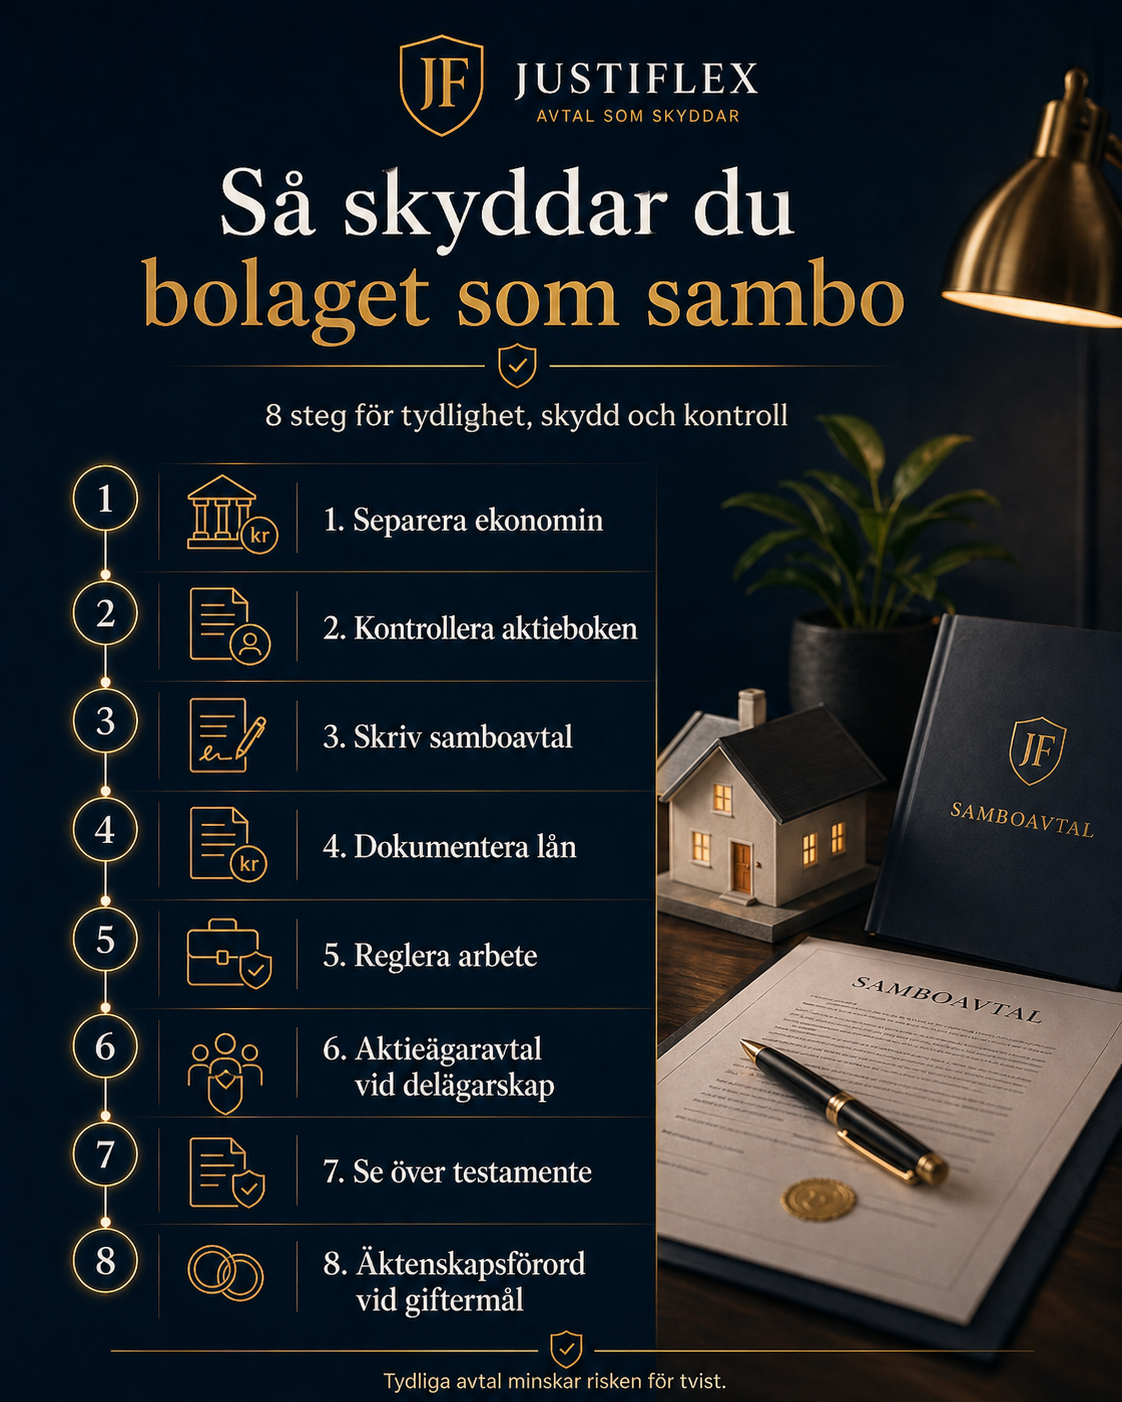
12. Steg-för-steg: så skyddar du bolaget som sambo

Steg 1: Separera bolag, bostad och privat ekonomi

Gör tre listor:

  • bolag och aktier,
  • bostad och bohag,
  • privata lån och insättningar.

Det är först när du ser flödena som du ser risken.

Steg 2: Kontrollera aktieboken

Säkerställ att aktieboken är korrekt.

Om någon äger aktier ska det synas.

Om ingen annan äger aktier ska det också vara tydligt.

Steg 3: Skriv samboavtal

Ett samboavtal kan avtala bort eller begränsa sambolagens bodelningsregler.

Sambolagen anger att sambor får avtala om att bodelning inte ska ske eller att viss egendom inte ska ingå, och att avtalet ska vara skriftligt och undertecknat.

För företagare är samboavtalet ofta särskilt viktigt när:

  • du betalat mer av bostaden,
  • utdelning från bolaget använts till bostad,
  • sambon flyttar in i din bostad,
  • du vill undvika framtida osäkerhet.

Steg 4: Dokumentera alla lån

Om pengar förs mellan dig, sambon och bolaget ska det dokumenteras.

Skriv vad det är:

  • lån,
  • gåva,
  • betalning,
  • investering,
  • ersättning,
  • aktieköp.

Det farligaste ordet i en separation är:

“Vi vet ju vad vi menade.”

Steg 5: Reglera sambons arbete

Om sambon hjälper till i bolaget, välj struktur.

Det kan vara:

  • anställning,
  • konsultuppdrag,
  • arvode,
  • aktieägande,
  • ideell hjälp utan ersättning.

Men låt det inte vara oklart.

Steg 6: Skriv aktieägaravtal om sambon faktiskt ska vara delägare

Om sambon ska äga aktier behöver ni reglera:

  • ägarandel,
  • arbetsinsats,
  • lön,
  • utdelning,
  • värdering,
  • exit,
  • förköp,
  • hembud,
  • vad som händer vid separation.

Det är särskilt viktigt i små ägarledda bolag.

Steg 7: Se över testamente

Om du är sambo och företagare bör du se över vad som händer om du avlider.

Särskilt om du har:

  • barn,
  • särkullbarn,
  • bostad,
  • bolag,
  • kompanjoner,
  • lån,
  • sambo som är ekonomiskt beroende av bostaden.

Steg 8: Om ni gifter er – skriv äktenskapsförord

Samboavtal gäller inte som äktenskapsförord.

Om ni gifter er förändras riskbilden.

Då behöver ni normalt se över skyddet för aktier, utdelning, bostad och framtida bolagsvärde på nytt.
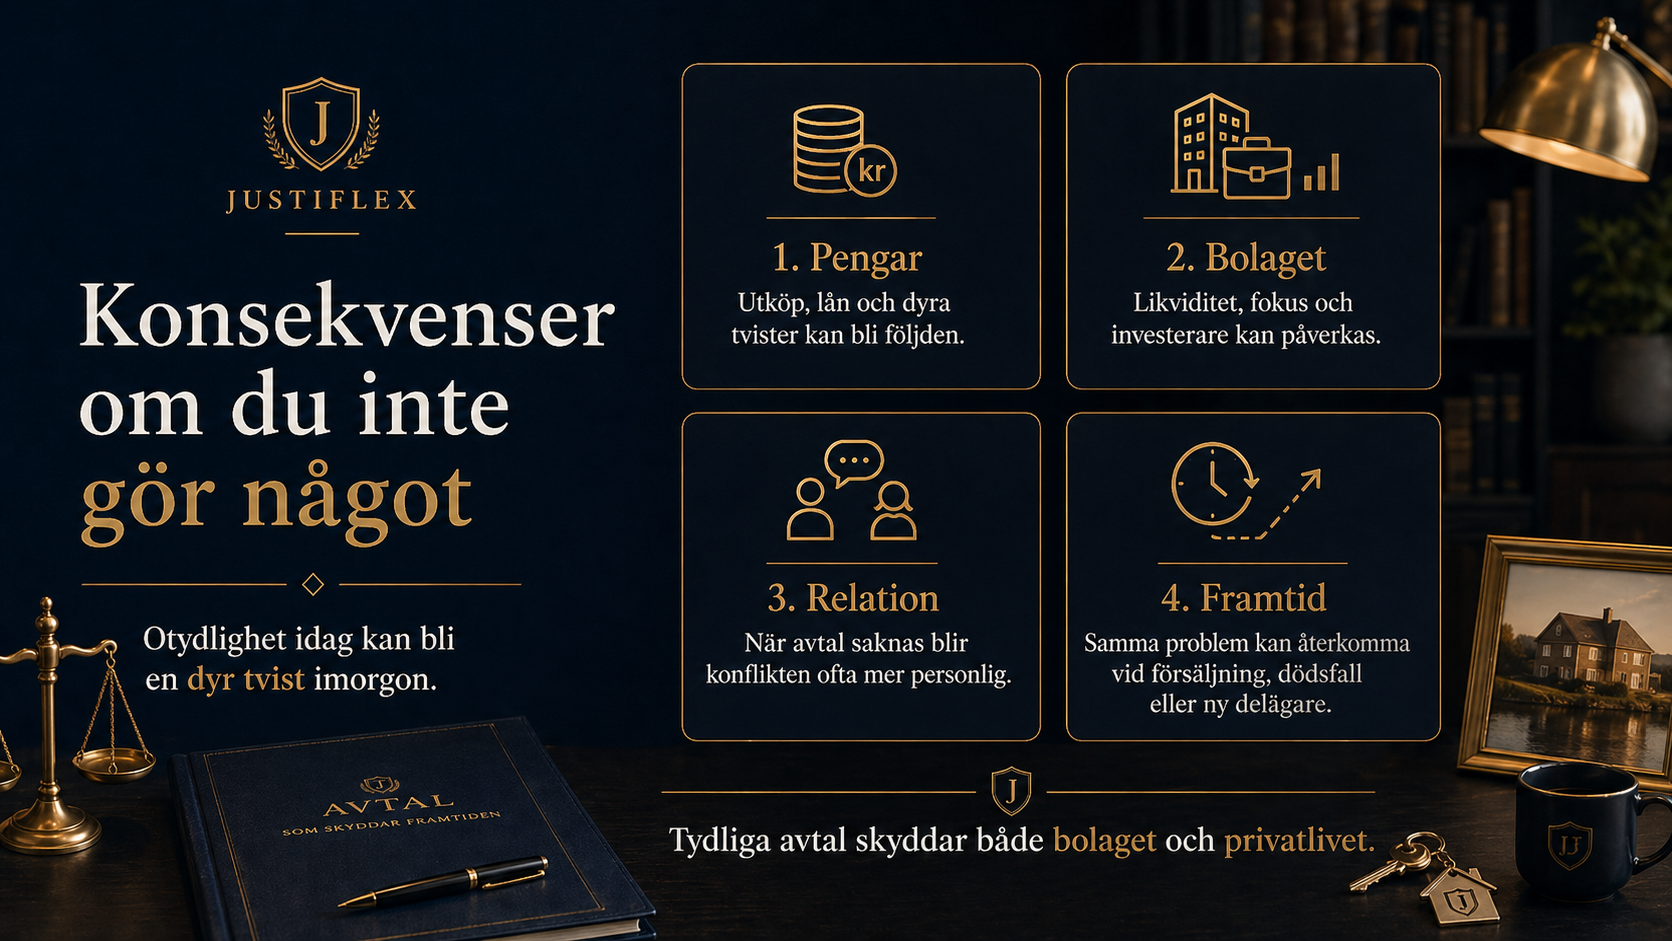
13. Konsekvenser om du inte gör något

Pengar

Du kan behöva lösa ut din sambo ur bostaden.

Du kan behöva betala tillbaka påstådda lån.

Du kan behöva förlika en svag men besvärlig tvist för att få arbetsro.

Bolaget

En pågående separation kan påverka:

  • likviditet,
  • fokus,
  • investerare,
  • försäljning av bolaget,
  • kundrelationer,
  • styrelsearbete,
  • beslutsförmåga.

Relation

När avtal saknas blir frågan ofta personlig.

Det handlar inte längre bara om juridik.

Det handlar om vem som offrade mest, vem som ställde upp och vem som “egentligen” var med från början.

Framtid

Utan avtal kan samma konflikt dyka upp igen:

  • vid separation,
  • vid försäljning av bolaget,
  • vid dödsfall,
  • vid giftermål,
  • vid ny delägare,
  • vid investeringsrunda.

14. FAQ

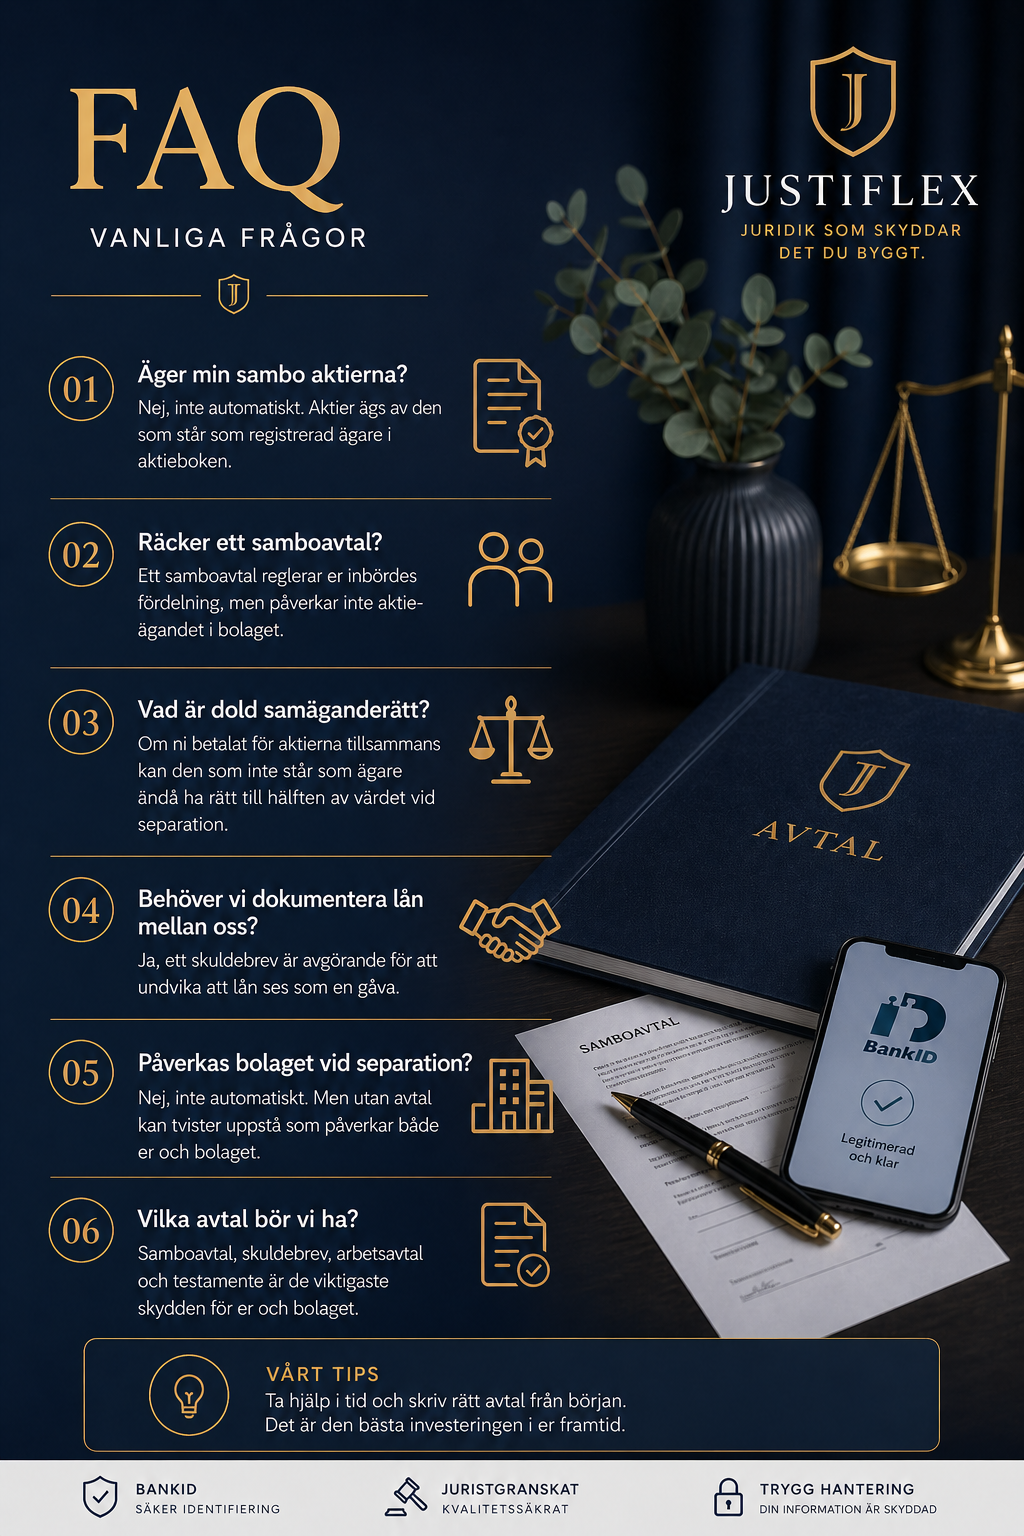
Kan min sambo få halva mitt aktiebolag vid separation?

Normalt nej.

Aktier i ett aktiebolag är normalt inte samboegendom.

Sambolagen omfattar i huvudsak gemensam bostad och bohag som skaffats för gemensamt bruk.

Kan min sambo kräva pengar för att ha hjälpt till i bolaget?

Det beror på.

Hjälp i en relation ger normalt inte automatiskt rätt till ersättning eller ägande.

Men om det finns löften, investeringar, arbetsinsatser eller dokumentation kan det uppstå en tvist.

Är det farligt att skriva “vårt bolag” i sms?

Det betyder inte automatiskt att sambon äger bolaget.

Men det kan skapa bevisproblem om det senare uppstår en tvist om vad ni kommit överens om.

Behöver jag samboavtal om bolaget ändå inte ingår?

Ofta ja.

Inte för att bolaget normalt ingår.

Utan för att bostaden, kontantinsatsen och pengaflödena kan bli den verkliga risken.

Vad händer om jag betalade hela kontantinsatsen?

Om bostaden köptes för gemensamt bruk kan den ändå omfattas av sambolagen.

Då bör ni normalt ha samboavtal och ofta även skuldebrev.

Kan min sambo bli delägare genom dold samäganderätt?

Det är inte omöjligt i alla situationer.

Men det kräver normalt tydlig bevisning.

Typiskt krävs ekonomiskt bidrag, gemensamt syfte och gemensam avsikt vid förvärvet.

Gäller detta även enskild firma?

Ja, men på ett annat sätt.

Verksamheten delas normalt inte enligt sambolagen som “bolag”.

Men privat ekonomi och företagsflöden kan bli mer sammanblandade.

Kan vi skriva samboavtal själva?

Ja.

Ett samboavtal måste inte registreras hos någon myndighet.

Men för företagare är det ofta klokt att få avtalet juristgranskat, eftersom det ofta behöver samspela med skuldebrev, bolagshandlingar, testamente och eventuell framtida äktenskapsplanering.

Räcker samboavtal för att skydda allt?

Nej.

Samboavtal hanterar sambolagens bodelningsregler.

Om sambon har lånat ut pengar, arbetat i bolaget eller ska vara delägare behövs ofta andra avtal också.

Vad händer om vi gifter oss senare?

Då behöver ni se över skyddet igen.

Ett samboavtal ersätter inte ett äktenskapsförord.

Finns det någon “5-årsregel” eller skevdelning för sambor?

Det finns en möjlighet till jämkning om en bodelning skulle vara oskälig, bland annat med hänsyn till samboförhållandets längd och ekonomiska förhållanden.

Men det är inget skydd en företagare bör bygga sin planering på.

Rätt strategi är inte att hoppas på jämkning.

Rätt strategi är att skriva tydliga avtal i tid.
Slutsats: sambon får normalt inte bolaget – men otydlighet kan ändå bli dyrt

Din sambo blir normalt inte delägare i ditt bolag bara för att ni separerar.

Men som entreprenör räcker det inte att bara luta sig mot huvudregeln.

Den verkliga risken ligger ofta i:

  • bostaden,
  • kontantinsatsen,
  • privata lån,
  • gratisarbete,
  • sms och löften,
  • sammanblandad ekonomi,
  • avsaknad av samboavtal.

Det är därför smarta företagare inte väntar tills relationen är skakig.

De skapar tydlighet medan allt fortfarande är bra.

Du har byggt bolaget.

Se till att det inte hamnar i en privat konflikt.

Skydda bolaget innan det blir en tvist

Skapa ditt samboavtal digitalt med Justiflex.

Pris från 2 995 kr

✔ BankID
✔ Juristgranskat
✔ Trygg hantering
✔ Anpassat för sambor, bostad och företagare

Skapa ditt avtal på Justiflex.se
Disclaimer

Denna artikel är allmän juridisk information och ersätter inte personlig juridisk rådgivning. Bedömningen kan bli annorlunda beroende på avtal, betalningar, ägande, meddelanden, bostadsupplägg och övriga omständigheter i det enskilda fallet.

Ansvarig jurist: Robin Forslöv, jurist och grundare av Justiflex AB
Senast uppdaterad: 2026-04
Gäller rättsläge: 2026
Nästa planerade översyn: 2027-10
Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Sambo och företag – kan din partner få del av bolaget vid separation? Läs mer »
Vem får hunden eller katten vid separation? Juridiken bakom husdjur i bodelning och avtal

29 april 2026 | Av Robin Forslöv | 5 min läsning

Vem får hunden eller katten vid separation? Juridiken bakom husdjur i bodelning och avtal

Många upptäcker först vid separationen att frågan om hunden eller katten inte är självklar. Det kan kännas som en ren familjefråga – men juridiskt handlar det ofta om äganderätt, bevisning, registrering och tydliga avtal.

Det svåra är sällan bara vem som älskar djuret mest – utan att veta hur du ska agera utan att förvärra konflikten, tappa viktig bevisning eller gå med på en lösning som senare blir svår att ändra. Därför bör ägande, kostnader och ansvar dokumenteras tydligt innan frågan blir en tvist.

Vid separation behandlas hundar och katter juridiskt främst som egendom, inte som barn. Vem som får behålla djuret avgörs därför av äganderätt, bevisning, registrering hos Jordbruksverket och eventuella avtal. För gifta kan värdet ingå i bodelningen. För sambor hamnar husdjuret normalt utanför sambolagens bodelning.

När relationen tar slut – och båda älskar samma djur

En separation handlar sällan bara om pengar.

Det kan handla om bostaden.
Möblerna.
Gemensamma lån.

Och ibland det allra svåraste:

Vem får hunden eller katten?

För många är djuret inte “en sak”. Det är familjemedlem, trygghet och minne.

Men juridiken är kallare än känslan.

I svensk rätt finns det inte samma typ av vårdnad, boende eller umgänge för husdjur som det gör för barn. Frågan avgörs i stället genom äganderätt, bodelning, registrering, bevisning och avtal.

Därför blir många tvister om husdjur onödigt smärtsamma.

Inte för att kärleken saknas.
Utan för att tydliga papper saknas.

Vill ni undvika konflikt senare?
Med ett tydligt husdjursavtal kan ni redan nu reglera vem som äger djuret, vem som ansvarar för kostnaderna och vad som händer vid separation.

Vad du får av den här guiden

I den här guiden får du:

  • exakt vad lagen säger om hund och katt vid skilsmässa respektive samboseparation,
  • hur Jordbruksverkets hund- och kattregister påverkar ägarfrågan,
  • praktisk beslutsmodell: vem har starkast juridisk position,
  • 8 vanliga och dyra misstag,
  • steg-för-steg: så skriver ni ett tryggt husdjursavtal,
  • interaktivt test: behöver ni avtal,
  • checklista med vad avtalet bör innehålla.

Innehåll

  1. Är hundar och katter egendom enligt svensk rätt?
  2. Vem får hunden vid skilsmässa?
  3. Vem får katten vid samboseparation?
  4. Spelar Jordbruksverkets register någon roll?
  5. Vad händer om båda har betalat?
  6. Kan man avtala om “delad vårdnad”?
  7. Beslutsstöd: vem har starkast juridisk position?
  8. Interaktivt test: behöver ni avtal?
  9. Vanliga och dyra misstag
  10. Steg för steg: så gör du rätt
  11. Konsekvenser om det blir fel
  12. Checklista
  13. FAQ
  14. Få hjälp att skriva ett tryggt avtal

Expertkommentar från Justiflex

I praktisk familjejuridisk rådgivning ser vi ofta att husdjuret blir symbolfrågan.

Det börjar med en hund eller katt.
Men bakom konflikten finns ofta större saker: vem betalade, vem tog ansvar, vem har barnen, vem flyttade och vem känner sig sviken?

Det juridiskt smartaste är därför att inte vänta tills konflikten är som värst.

Ett enkelt avtal om ägande, kostnader och vad som gäller vid separation kan minska både risken för tvist och den emotionella smärtan.

Är hundar och katter egendom enligt svensk rätt?

Ja. Vid en separation behandlas hundar och katter i praktiken som lös egendom.

Det betyder inte att djur saknar skydd. Djur skyddas av djurskyddslagstiftningen och reglerna om tillsyn över hundar och katter.

Men vid separation är den familjerättsliga huvudfrågan normalt inte:

“Vem älskar djuret mest?”

Frågan blir i stället:

“Vem äger djuret – och finns det ett avtal som säger något annat?”

Att du har gått flest promenader betyder inte automatiskt att du äger hunden.

Att du har betalat flest veterinärbesök betyder inte alltid att du äger katten.

Allt beror på helheten:

  • köpeavtal,
  • kvitto,
  • Swish,
  • registrering,
  • försäkring,
  • veterinärjournaler,
  • sms och mejl,
  • faktisk överenskommelse,
  • eventuellt samboavtal, äktenskapsförord eller separat ägaravtal.

Vem får hunden vid skilsmässa?

För gifta par gäller äktenskapsbalken.

När ett äktenskap upplöses ska makarnas giftorättsgods som huvudregel ingå i bodelningen. Det framgår av äktenskapsbalken.

Det innebär att hundens eller kattens ekonomiska värde kan behöva beaktas i bodelningen, om djuret är giftorättsgods.

Om djuret däremot är enskild egendom, till exempel genom äktenskapsförord, gåvovillkor eller testamente, kan bedömningen bli en annan.

Praktisk tabell: hund eller katt vid skilsmässa

SituationJuridisk huvudfrågaPraktisk konsekvens
En make köpte djuret före äktenskapetÄr djuret giftorättsgods eller enskild egendom?Värdet kan behöva beaktas i bodelningen
En make står registrerad hos JordbruksverketÄr registreringen förenlig med övrig bevisning?Stark bevisning, men inte alltid hela bilden
Båda har betalatÄr djuret samägt?Avtal om övertagande behövs
Äktenskapsförord finnsÄr djuret enskild egendom?Avtalet kan styra bodelningen
Ingen överenskommelse finnsBehövs bodelningsförrättare?Tingsrätten kan utse bodelningsförrättare

Viktigt

Bodelningen löser främst den ekonomiska fördelningen.

Den löser inte alltid vardagen:

  • var hunden ska bo,
  • vem som ska betala försäkringen,
  • vem som får fatta veterinärbeslut,
  • om den andra personen ska få träffa djuret,
  • vad som händer om någon flyttar.

Därför är ett separat husdjursavtal ofta bättre än att bara lita på bodelningen.

Läs även: Bodelningsavtal vid skilsmässa, äktenskapsförord och juridisk hjälp vid separation.

Vem får katten vid samboseparation?

För sambor gäller sambolagen.

Sambolagen omfattar i huvudsak sambors gemensamma bostad och bohag som har förvärvats för gemensam användning.

En hund eller katt är normalt inte bostad eller bohag.

Det betyder att husdjuret oftast hamnar utanför sambobodelningen.

Då blir frågan i stället:

Vem äger djuret enligt vanlig äganderätt?

Det kan avgöras genom:

  • vem som köpte djuret,
  • vem som står på kvittot,
  • vem som betalade via Swish eller bank,
  • vem som är registrerad ägare,
  • vem som står på försäkringen,
  • vem som står i veterinärjournalerna,
  • vad ni skrivit till varandra,
  • om det finns avtal.

Exempel: Lisa och Amir

Lisa och Amir är sambor.

De köper en katt under relationen. Amir betalar köpesumman. Lisa registrerar katten hos Jordbruksverket, betalar försäkringen och står på alla veterinärbesök.

När de separerar säger båda:

“Katten är min.”

Utan avtal blir frågan snabbt en bevisfråga.

Vem kan visa bäst stöd för äganderätten?
Var registreringen bara praktisk?
Var betalningen en gåva?
Var katten tänkt som gemensam?

Ett enkelt avtal hade kunnat lösa detta på några minuter.

Exempel:

Katten Miso ägs av Lisa. Amir har inte rätt till ersättning vid separation. Lisa ansvarar för registrering, försäkring och veterinärkostnader.

Eller:

Katten Miso ägs gemensamt med 50 procent vardera. Vid separation har Lisa rätt att ta över katten mot ersättning om 5 000 kr till Amir.

Det behöver inte vara hårt.

Det behöver bara vara tydligt.

Läs även: Samboavtal, sambolagen – vad gäller? och avtal mellan sambor.

Spelar Jordbruksverkets hund- och kattregister någon roll?

Ja. Det kan spela stor roll.

Enligt lagen om tillsyn över hundar och katter ska Jordbruksverket föra register över hund- och kattägare. Ägaren ska registrera sitt ägarskap i registret.

Jordbruksverket anger att katter ska vara id-märkta och registrerade innan de är 4 månader. Om du köper eller tar över en katt som är äldre än 3 månader ska du se till att katten är eller blir id-märkt och registrera dig som ägare inom 4 veckor.

För hundar gäller motsvarande praktiska registreringskrav: hunden ska registreras innan den är 4 månader, och vid köp av en hund som är äldre än 3 månader ska registrering ske inom 4 veckor.

Justiflex praktiska råd

Se till att följande pekar åt samma håll:

  • registrering hos Jordbruksverket,
  • köpeavtal,
  • kvitto,
  • försäkring,
  • veterinärjournaler,
  • skriftligt avtal mellan er.

När allt pekar åt samma håll blir ägarfrågan mycket tydligare.

När allt pekar åt olika håll blir konflikten svårare, dyrare och mer känslomässig.

Vad händer om båda har betalat för hunden eller katten?

Om båda har betalat kan det tala för samägande.

Då är det inte tillräckligt att säga:

“Vi delar på hunden.”

Vad betyder det i praktiken?

Var ska hunden bo?
Vem betalar försäkringen?
Vem betalar självrisk?
Vem bestämmer vid operation?
Vad händer om någon flyttar från Stockholm till Göteborg?
Vad händer om en ny partner inte vill ha djuret hemma?

Vid samägande av egendom kan samäganderättsliga regler bli relevanta. Lagen om samäganderätt utgår bland annat från att andelarna är lika om inget annat kan visas.

Men ett levande djur är inte som en soffa.

En soffa behöver inte rutiner.
En katt behöver trygghet.
En hund behöver stabilitet.

Därför bör ni reglera mer än bara ägarandelar.

Ett bra avtal bör säga:

  • vem som får ta över vid separation,
  • om ersättning ska betalas,
  • hur ersättningen beräknas,
  • vem som betalar försäkring,
  • vem som betalar veterinär,
  • vem som fattar akuta beslut,
  • om den andra personen får träffa djuret.

Kan man avtala om “delad vårdnad” om hunden?

Ja, ni kan avtala om praktiska arrangemang.

Men använd helst inte ordet vårdnad.

Vårdnad är ett barnrättsligt begrepp. För husdjur är det bättre att skriva:

  • boende,
  • träffar,
  • ansvar,
  • kostnader,
  • beslutanderätt,
  • ägande,
  • ersättning.

Exempel på bra klausul

Vid separation ska hunden Charlie bo stadigvarande hos Anna. Erik har rätt att träffa Charlie varannan helg efter överenskommelse, förutsatt att det fungerar för hundens välmående och praktiska rutiner. Anna ansvarar för försäkring, registrering och löpande kostnader. Större veterinärkostnader över 5 000 kr ska parterna samråda om, om situationen inte är akut.

Det här är inte barnvårdnad.

Men det är ett tydligt civilrättsligt avtal mellan er.

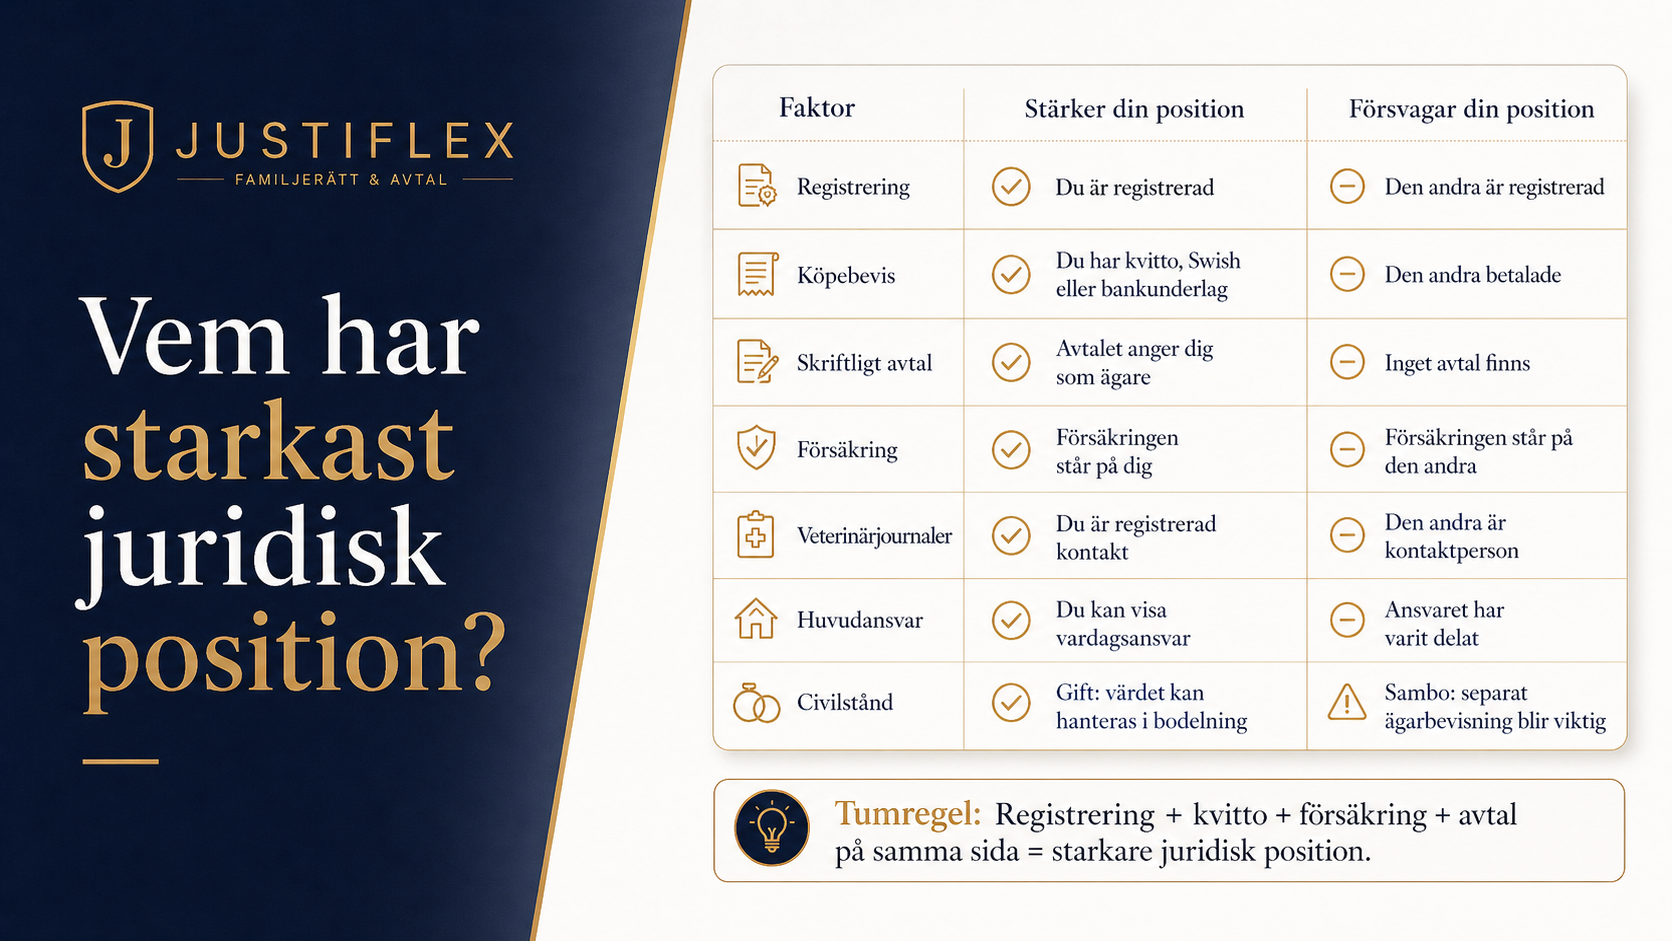
Beslutsstöd: vem har starkast juridisk position?

FrågaTalar för digTalar emot dig
Vem står som ägare hos Jordbruksverket?Du är registreradDen andra är registrerad
Vem betalade köpesumman?Du har kvitto, Swish eller bankunderlagDen andra betalade
Finns skriftligt avtal?Avtalet anger dig som ägareInget avtal finns
Vem betalar försäkringen?Försäkringen står på digFörsäkringen står på den andra
Vem står i veterinärjournalerna?Du är registrerad kontaktDen andra är kontaktperson
Vem har haft huvudansvaret?Du kan visa vardagsansvarAnsvaret har varit delat
Är ni gifta?Djuret kan hanteras i bodelningÄgandet kan ändå bli tvistigt
Är ni sambor?Separat ägarbevisning blir avgörandeSambolagen hjälper sällan

Justiflex tumregel

Känsla på din sida = svagare juridisk position.

Registrering + kvitto + försäkring + avtal + faktisk omsorg på samma sida = stark juridisk position.

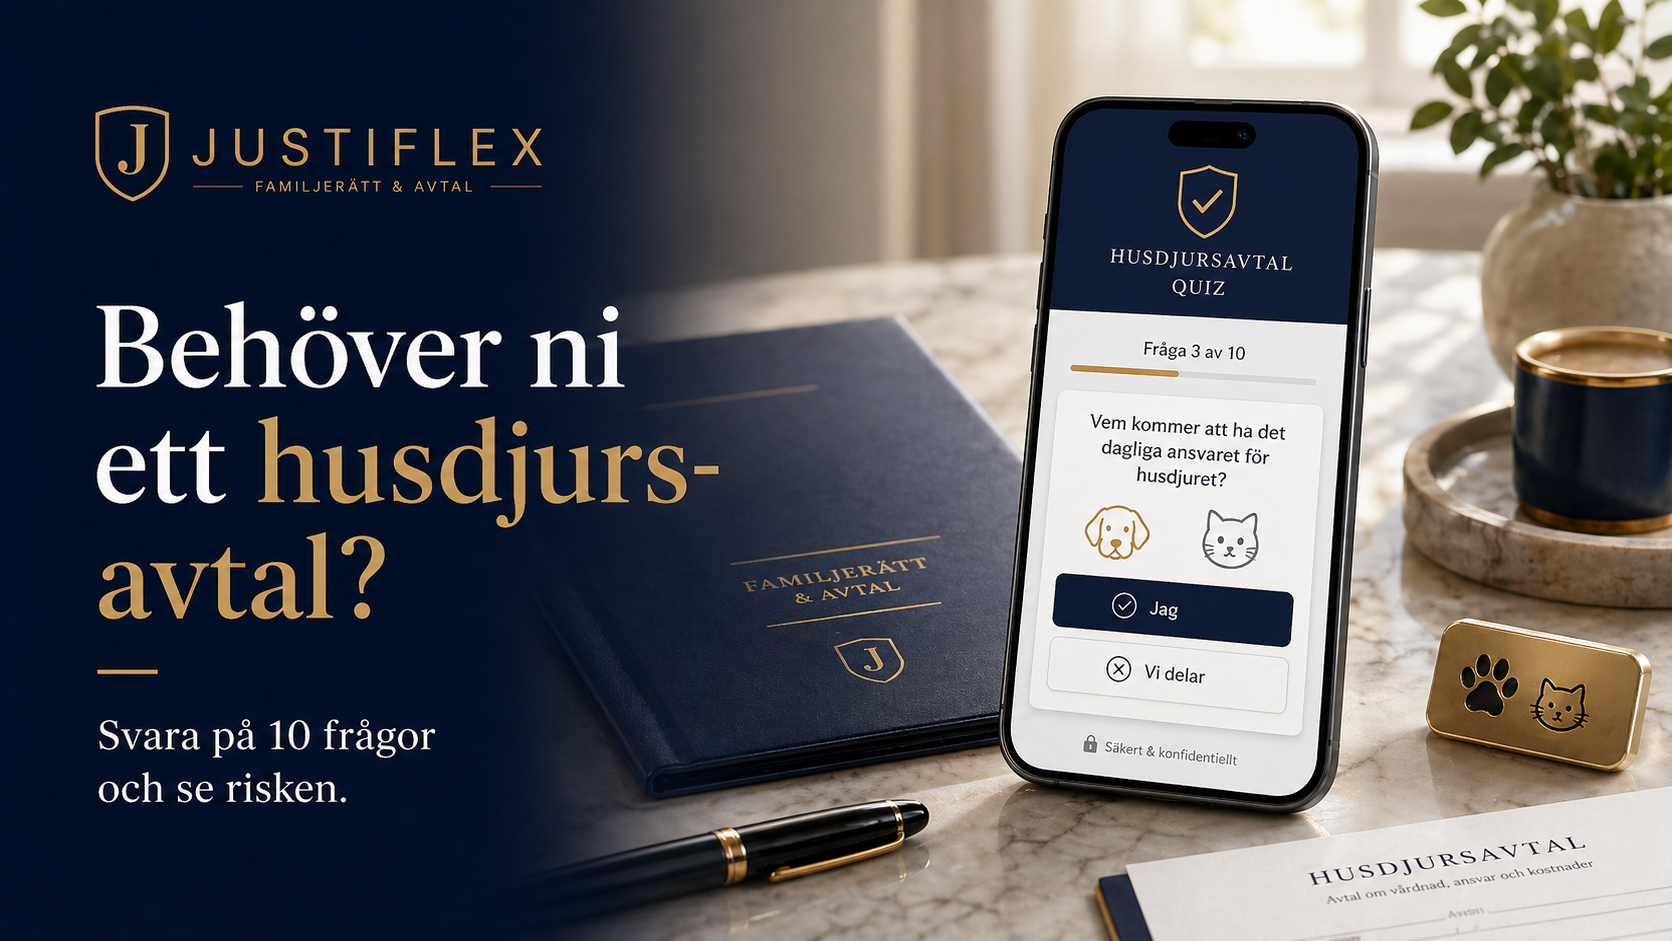
Interaktivt test: behöver ni ett avtal om hunden eller katten?

Svara ja eller nej:

  1. Har ni köpt djuret tillsammans?
  2. Har en av er betalat mer än den andra?
  3. Står bara en av er i Jordbruksverkets register?
  4. Betalar en person försäkringen men båda ser djuret som gemensamt?
  5. Har ni barn som är starkt knutna till djuret?
  6. Är ni sambor utan samboavtal?
  7. Är ni gifta utan äktenskapsförord?
  8. Har någon flyttat men vill fortfarande träffa djuret?
  9. Finns risk för konflikt om veterinärkostnader?
  10. Skulle det bli känslomässigt svårt om den andra tog djuret imorgon?

Ditt resultat

0–2 ja: Låg risk, men ett enkelt avtal kan ändå vara klokt.
3–5 ja: Tydlig risk. Skriv avtal innan situationen blir infekterad.
6–10 ja: Hög risk. Vänta inte. Reglera ägande, boende, kostnader och beslut skriftligt.

CTA efter quiz:
Fick du 3 ja eller fler? Då bör ni skriva ett husdjursavtal innan frågan blir en konflikt.

Nudge att lägga in i CMS:
“Senaste husdjursavtalet skapades nyligen.”
Använd endast om systemet kan visa verklig, dynamisk data.

Vanliga och dyra misstag

1. Ni tror att den som älskar djuret mest får behålla det

Det är mänskligt förståeligt.

Men juridiskt svagt.

Konsekvens: Du kan förlora trots att du haft störst vardagsansvar.

2. Ni litar på muntliga löften

“Du vet att hunden är min om vi gör slut.”

Det fungerar tills relationen är över.

Konsekvens: Ord står mot ord.

3. Fel person står registrerad hos Jordbruksverket

Registreringen kan bli stark bevisning.

Konsekvens: En praktisk registrering kan plötsligt användas som ägarargument.

4. Ni blandar ihop försäkring med ägande

Att du betalar försäkringen betyder inte alltid att du äger djuret.

Men det är bevisning.

Konsekvens: Du kan ha betalat i flera år utan att äganderätten är klar.

5. Ni skriver bara “vi delar på hunden”

Det låter rimligt.

Men det löser inte vardagen.

Konsekvens: Nya konflikter om boende, kostnader, flytt och veterinärbeslut.

6. Ni glömmer veterinärbeslut

Stora veterinärbeslut kan bli både akuta och dyra.

Konsekvens: En krissituation blir både juridisk, ekonomisk och emotionell.

7. Ni väntar tills separationen redan är infekterad

Då är det svårare att skriva ett balanserat avtal.

Konsekvens: Båda låser sig – och djuret hamnar i mitten.

8. Ni tror att sambolagen löser allt

Sambolagen gäller inte all egendom.

Den gäller främst gemensam bostad och bohag som förvärvats för gemensam användning.

Konsekvens: Du kan stå utan det skydd du trodde att lagen gav.

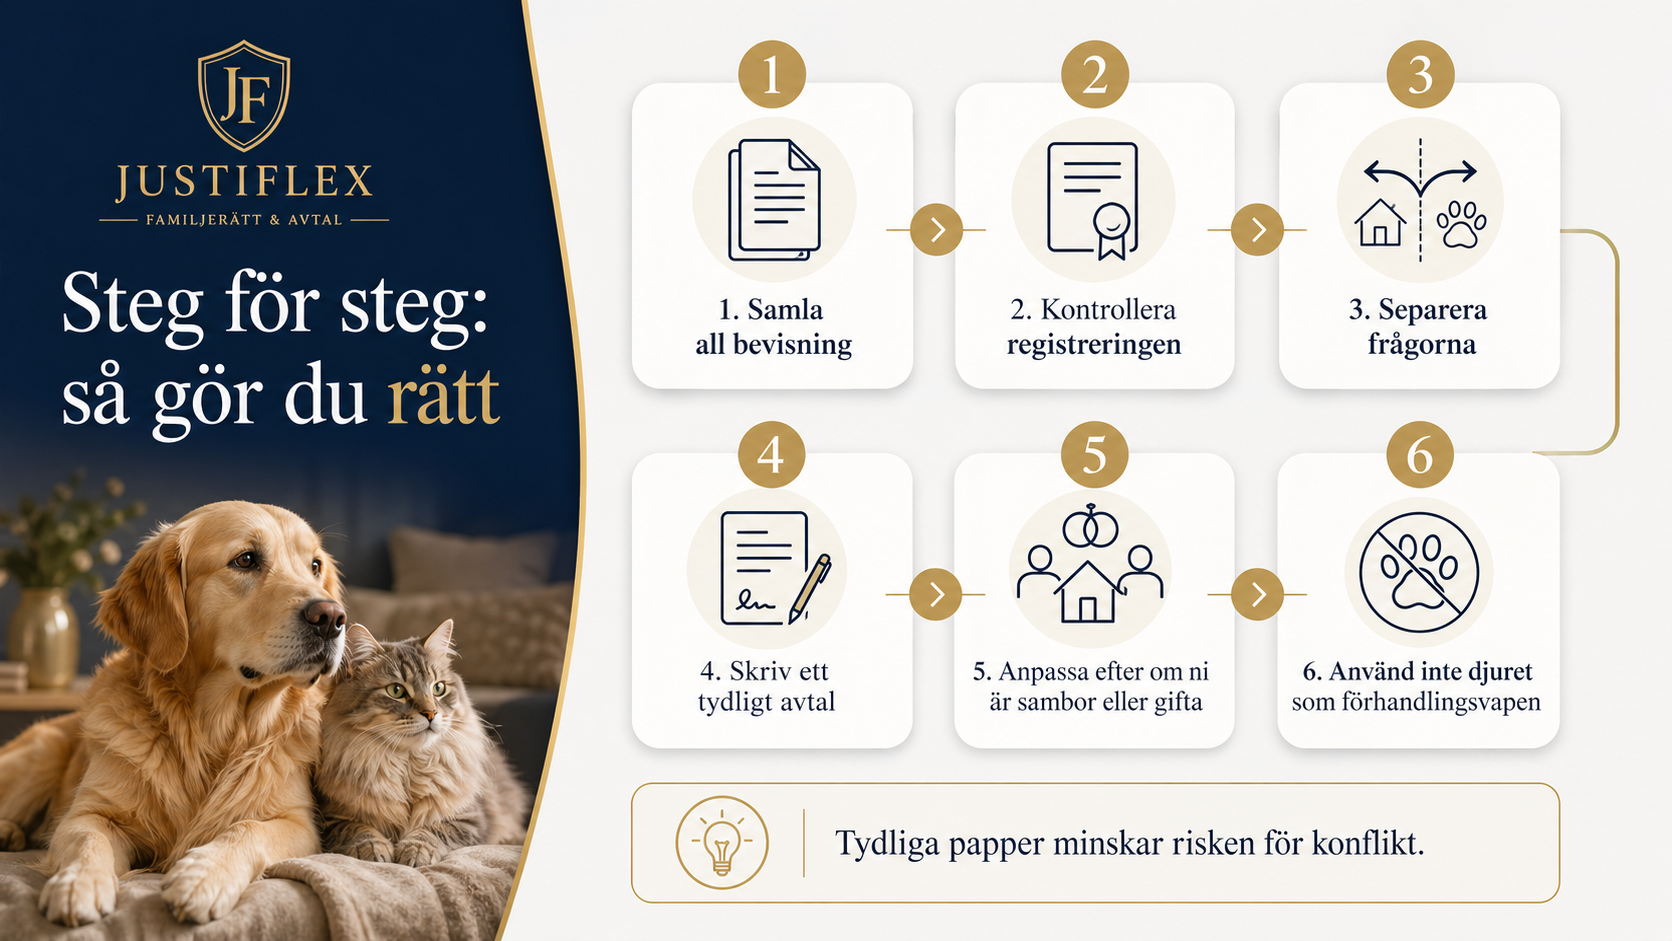
Steg för steg: så gör du rätt

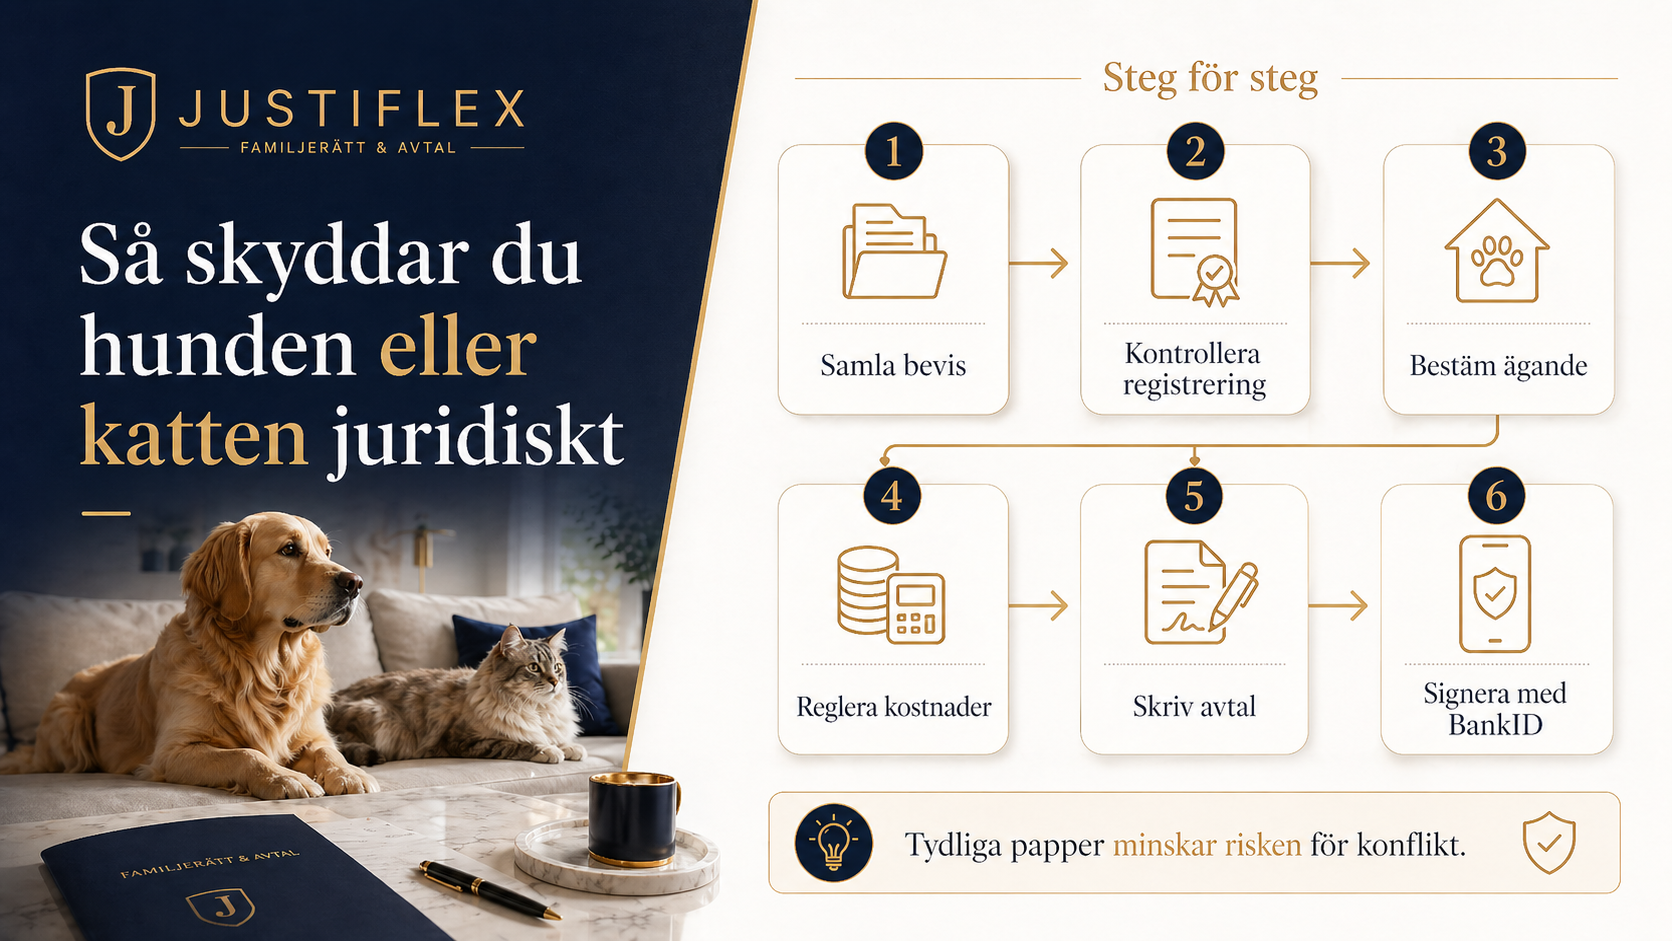
Steg 1 – Samla all bevisning

Ta fram:

  • köpeavtal,
  • kvitto,
  • Swish,
  • banköverföringar,
  • försäkringsbrev,
  • veterinärjournaler,
  • registreringsbevis,
  • sms och mejl,
  • bilder från köptillfället,
  • tidigare överenskommelser.

Steg 2 – Kontrollera registreringen

Kontrollera vem som står som ägare hos Jordbruksverket.

Om registreringen inte stämmer med er faktiska överenskommelse bör ni rätta till det skriftligt.

Steg 3 – Separera frågorna

Blanda inte ihop allt.

Det finns fyra olika frågor:

  1. Vem äger djuret?
  2. Var ska djuret bo?
  3. Ska den andra personen få träffa djuret?
  4. Vem betalar kostnaderna?

Steg 4 – Skriv ett tydligt avtal

Avtalet bör reglera:

  • djurets namn,
  • ras,
  • id-nummer,
  • registrerad ägare,
  • civilrättslig ägare,
  • boende vid separation,
  • ersättning vid övertagande,
  • försäkring,
  • veterinärkostnader,
  • akuta beslut,
  • flytt till annan ort,
  • tvistlösning.

Steg 5 – Anpassa efter om ni är sambor eller gifta

Är ni sambor kan ni behöva:

Är ni gifta kan ni behöva:

Steg 6 – Använd inte djuret som förhandlingsvapen

Det här är viktigt.

Hunden eller katten ska inte bli ett sätt att pressa fram pengar, bostad eller andra villkor.

Det förvärrar konflikten.

Och det skadar ofta möjligheten till en praktisk lösning.

CTA efter steg-för-steg:
Vill ni lösa detta innan det blir en konflikt? Skapa ett juristgranskat husdjursavtal digitalt med BankID.

Konsekvenser om det blir fel

Ekonomiskt

Tvister om husdjur kan snabbt bli dyrare än djurets marknadsvärde.

Det låter märkligt.

Men det är vanligt.

Ett djur kan ha lågt ekonomiskt värde men mycket högt känslomässigt värde.

Relationellt

Om ni har barn kan konflikten bli extra känslig.

För barn kan hunden eller katten vara tryggheten efter separationen.

Ett tydligt avtal minskar risken för att djuret blir en ny konfliktyta.

Juridiskt

Utan avtal kan frågan hamna i bevisning, bodelning eller i en bredare separationstvist.

Om parterna inte kommer överens om bodelningen kan tingsrätten utse en bodelningsförrättare. Sveriges Domstolar beskriver att bodelning innebär att parterna delar upp sin egendom och att tingsrätten kan utse bodelningsförrättare om de inte kommer överens.

Det är ofta bättre att lägga några minuter på rätt avtal än månader på konflikt.

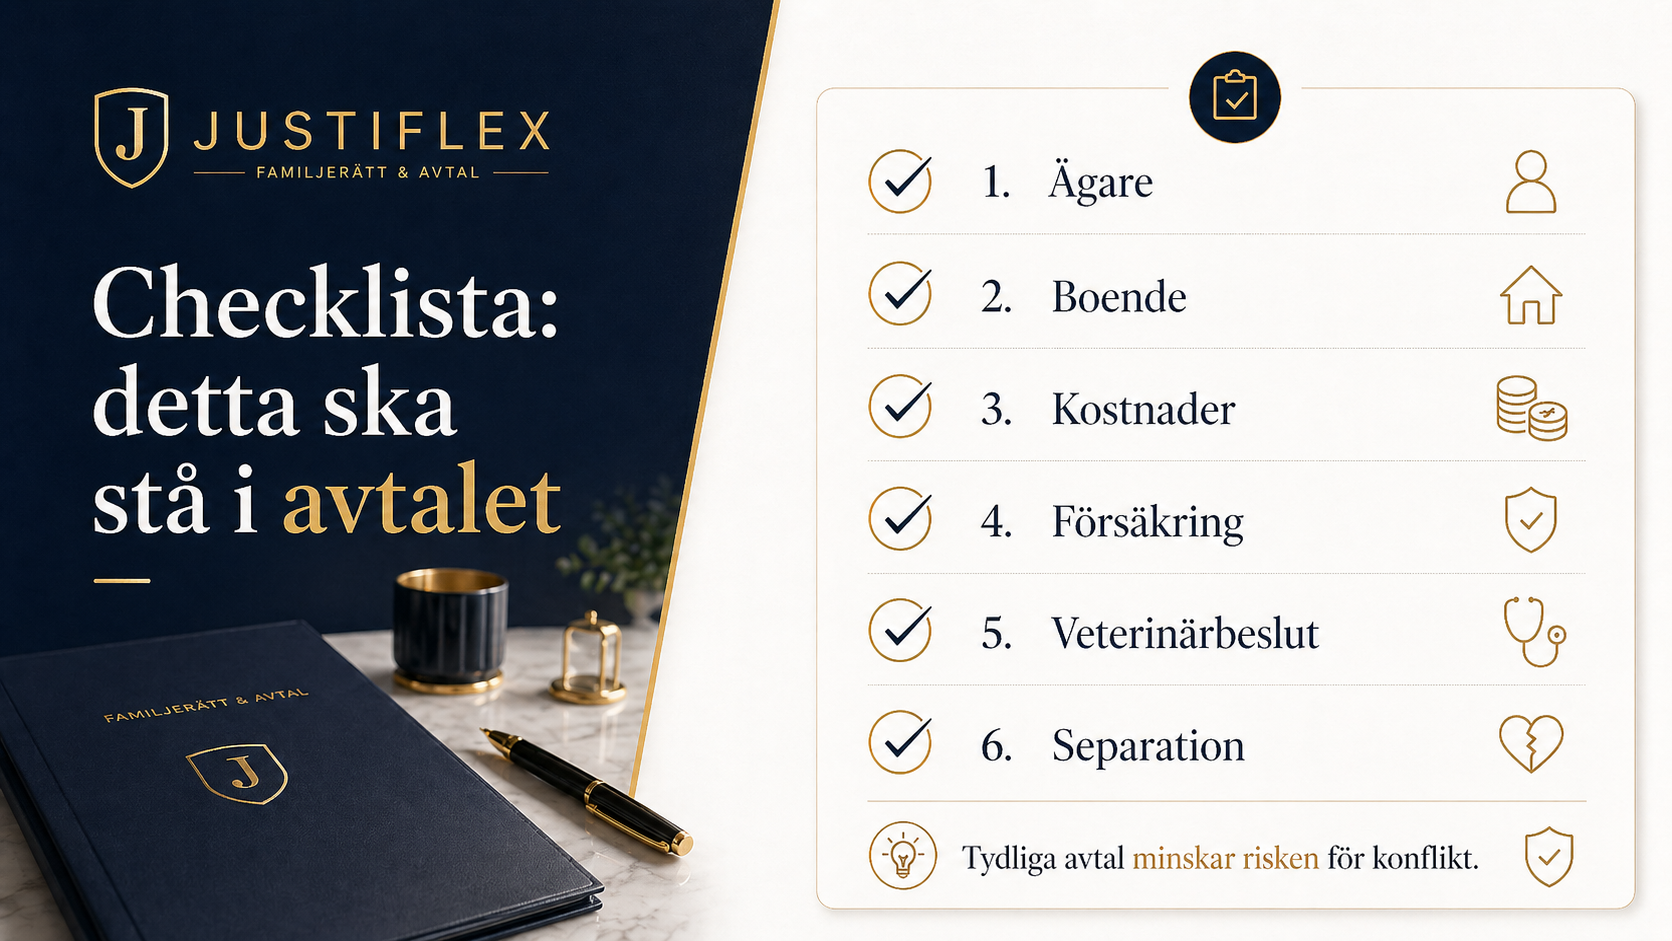
Checklista: detta bör stå i ett avtal om hund eller katt

PunktBör regleras?Varför
Djurets namnJaIdentifierar djuret
Ras och födelsedatumJaMinskar oklarhet
Chipnummer/id-nummerJaKopplar avtalet till rätt djur
Registrerad ägareJaViktig bevisning
Civilrättslig ägareJaAvgör ägandet mellan er
Boende vid separationJaMinskar konflikt
Ersättning vid övertagandeOftaSärskilt om båda betalat
FörsäkringJaUndviker avbrott
VeterinärkostnaderJaKan bli dyrt snabbt
Akuta beslutJaViktigt vid sjukdom/skada
Träffar/umgängeIblandOm båda vill fortsätta träffa djuret
Flytt till annan ortOftaVanlig framtida konflikt
TvistlösningJaGer väg framåt

FAQ: vanliga frågor om hund, katt och separation

Vem får hunden om vi separerar?

Det beror på vem som äger hunden, vilken bevisning som finns och om ni är gifta eller sambor. För gifta kan värdet aktualiseras i bodelningen. För sambor avgörs frågan oftast genom äganderätt och bevisning.

Kan man ha delad vårdnad om en hund?

Inte i samma juridiska mening som för barn. Men ni kan avtala om boende, träffar, ansvar och kostnader.

Vem får katten om bara en person står registrerad?

Registreringen är viktig bevisning. Men även kvitto, Swish, försäkring, veterinärjournaler och avtal kan få betydelse.

Ingår hunden i bodelning vid skilsmässa?

Ja, hundens ekonomiska värde kan ingå om hunden är giftorättsgods. Om hunden är enskild egendom kan bedömningen bli en annan.

Ingår hunden i sambobodelning?

Normalt inte. Sambolagen gäller främst gemensam bostad och bohag, inte husdjur.

Vad händer om båda har betalat?

Då kan samägande bli aktuellt. Ni bör skriva avtal om vem som får ta över djuret och om ersättning ska betalas.

Kan mitt ex bara ta katten?

Om du äger katten och kan visa det bör ditt ex inte bara ta den. Men om ägandet är oklart kan frågan bli bevismässigt svår.

Kan man skriva avtal efter separationen?

Ja. Det går att skriva avtal efter separationen, men det är ofta lättare medan ni fortfarande kan prata med varandra.

Behöver vi jurist för ett husdjursavtal?

Inte alltid. Men vid gemensamt ägande, barn, högt känslomässigt värde, större kostnader eller risk för konflikt är det klokt att använda ett juristgranskat avtal.

Vad är viktigast att göra direkt?

Kontrollera registreringen, samla bevisning och skriv en tydlig överenskommelse om ägande, boende, kostnader och beslut.

Slutsats: vänta inte tills hunden eller katten hamnar mitt i konflikten

Lagen ser inte på ert djur som ni gör.

För er är det familj.

För juridiken är det ofta ägande, bevisning och avtal.

Därför är det mest omtänksamma ni kan göra att reglera detta medan ni fortfarande kan prata.

Ett bra avtal behöver inte vara kallt.

Det kan vara det varmaste ni gör.

För er.
För barnen.
Och för hunden eller katten.

Få hjälp att skriva ett tryggt avtal

Är ni sambor, gifta eller på väg att separera och vill undvika konflikt om hunden eller katten?

Justiflex hjälper er att ta fram ett tydligt avtal om:

  • ägande,
  • boende,
  • kostnader,
  • registrering,
  • veterinärbeslut,
  • vad som gäller vid separation.

Skapa ditt avtal digitalt – klart på 5 minuter
Pris från 1 995 kr

Juridisk disclaimer

Denna artikel innehåller generell juridisk information och ska inte ses som personlig juridisk rådgivning. Reglerna kan få olika konsekvenser beroende på om ni är gifta, sambor, samägare, om avtal finns och vilken bevisning som kan visas. För rådgivning i ett enskilt fall bör du kontakta jurist.

Källor och rättsligt stöd

  • Äktenskapsbalken (1987:230)
  • Sambolagen (2003:376)
  • Lag (2007:1150) om tillsyn över hundar och katter
  • Lag (1904:48 s. 1) om samäganderätt
  • Jordbruksverket: märkning och registrering av hundar och katter
  • Sveriges Domstolar: bodelning och bodelningsförrättare

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Vem får hunden eller katten vid separation? Juridiken bakom husdjur i bodelning och avtal Läs mer »

Saker saknas i dödsboet – får en dödsbodelägare sälja eller ta egendom före arvskifte?

29 april 2026 | Av Robin Forslöv | 5 min läsning

Saker saknas i dödsboet – får en dödsbodelägare sälja eller ta egendom före arvskifte?

Många upptäcker först efter dödsfallet att smycken, kontanter, fordon, möbler eller digitala tillgångar inte längre finns kvar. Det kan kännas som en familjefråga – men juridiskt handlar det om dödsboets egendom, gemensam förvaltning och rätten att kräva tydlig redovisning innan arvskiftet.

Det svåra är sällan bara att något saknas – utan att veta hur du ska agera utan att förstöra bevis, förvärra konflikten eller skriva under något för tidigt. Därför bör saknade tillgångar dokumenteras direkt, och den som tagit hand om egendom bör få en skriftlig fråga innan processen går vidare.

Nej. En dödsbodelägare får normalt inte sälja, ta eller dela upp egendom ur dödsboet före arvskifte. Boet ska förvaltas gemensamt enligt 18 kap. 1 § ärvdabalken. Dokumentera direkt och begär skriftlig redovisning för att skydda ditt arv.

När arv blir till en personlig konflikt

Det börjar sällan med miljonbelopp.

Det börjar ofta med något mycket mer konkret.

En klocka är borta.
Smycken saknas.
En bil har plötsligt sålts.
Någon har tömt förrådet.
Ett syskon säger:

“Jag tog bara det som ändå skulle bli mitt.”

Det är här många arvstvister börjar.

Känslan är ofta stark:

“Varför ska någon annan få bestämma över mammas saker?”
“Varför ska jag behöva be om information?”
“Tänk om de redan har sålt allt?”

Men juridiskt är utgångspunkten tydlig.

Fram till arvskiftet tillhör egendomen dödsboet. En dödsbodelägare äger inte en viss tavla, ett visst smycke eller en viss bil bara för att personen är arvinge.

Du har en rätt i dödsboet.
Inte rätt att själv plocka ut egendom.

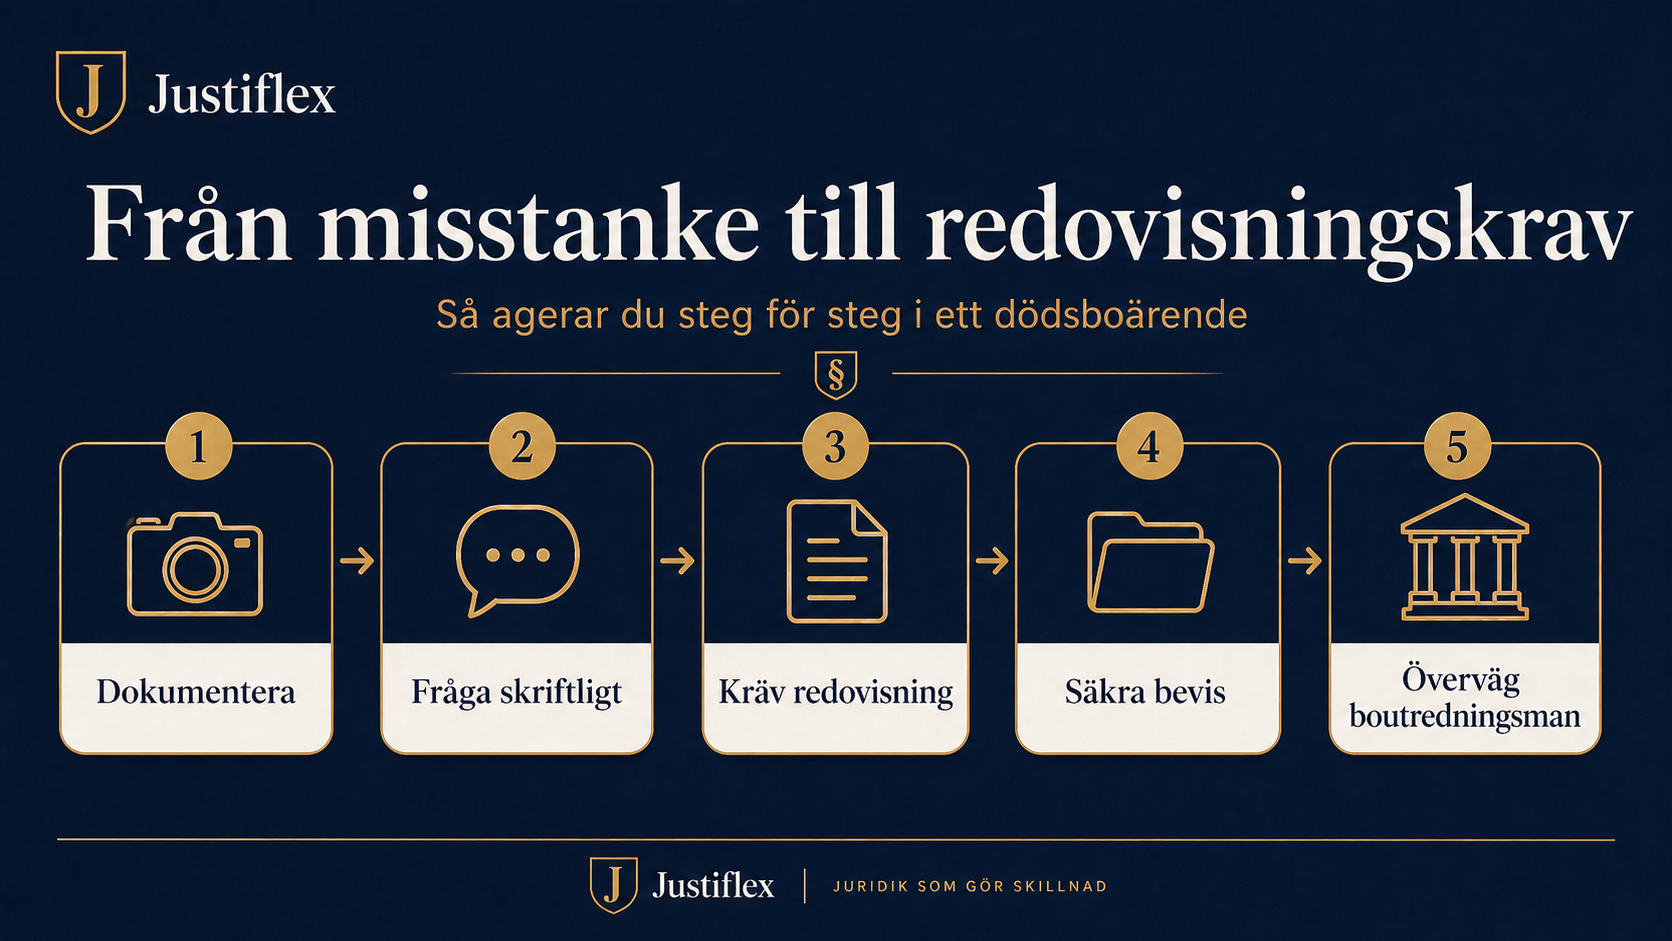
Om du misstänker att egendom redan har tagits eller sålts bör du inte börja med hot. Börja med dokumentation, ett kontrollerat sms och därefter ett tydligt redovisningskrav.

Vad du får av den här guiden

I den här guiden går vi igenom:

  • vad som gäller om saker saknas i dödsboet,
  • om en dödsbodelägare får sälja egendom före arvskifte,
  • varför “jag fick den som gåva” ofta måste bevisas,
  • hur du säkrar bevis utan att eskalera konflikten,
  • när du bör kräva skriftlig redovisning,
  • när boutredningsman kan bli aktuellt,
  • hur frågor om förskott på arv och gåvor bör hanteras,
  • och hur Justiflex kan hjälpa dig att agera snabbt, sakligt och juridiskt korrekt.

Innehåll

  1. Får en dödsbodelägare sälja egendom före arvskifte?
  2. Varför saknade saker i dödsbo ofta blir akut
  3. Justiflex erfarenhet: SMS-strategin
  4. Juridiken förklarad enkelt
  5. Vad räknas som egendom i dödsboet?
  6. Vanliga situationer där egendom försvinner
  7. Beslutsstöd: vad ska du göra först?
  8. Checklista: säkra bevis direkt
  9. Vanliga och dyra misstag
  10. Steg för steg: så agerar du rätt
  11. När behövs boutredningsman?
  12. FAQ
  13. Så hjälper Justiflex dig

Justiflex erfarenhet: det är ofta redovisningen som avgör

I praktiken är det sällan den första känslan som vinner ett dödsboärende.

Det är dokumentationen.

Vi ser ofta samma mönster:

En dödsbodelägare säger att något “bara flyttades för säkerhets skull”.
Sedan blir svaret otydligare.
Efter några veckor finns inga kvitton, inga foton och ingen tydlig förklaring.

Därför är det första steget nästan alltid att skapa ett skriftligt spår.

Inte genom att anklaga.
Inte genom att hota.
Utan genom att ställa rätt fråga, på rätt sätt, tidigt.

Justiflex-insikt:
I dödsboärenden är det ofta den som dokumenterar först som får bäst förhandlingsläge. Inte för att personen “bråkar mest”, utan för att den personen kan visa vad som saknas, när frågan ställdes och hur motparten svarade.

SMS-strategin: säkra ett första erkännande utan att eskalera

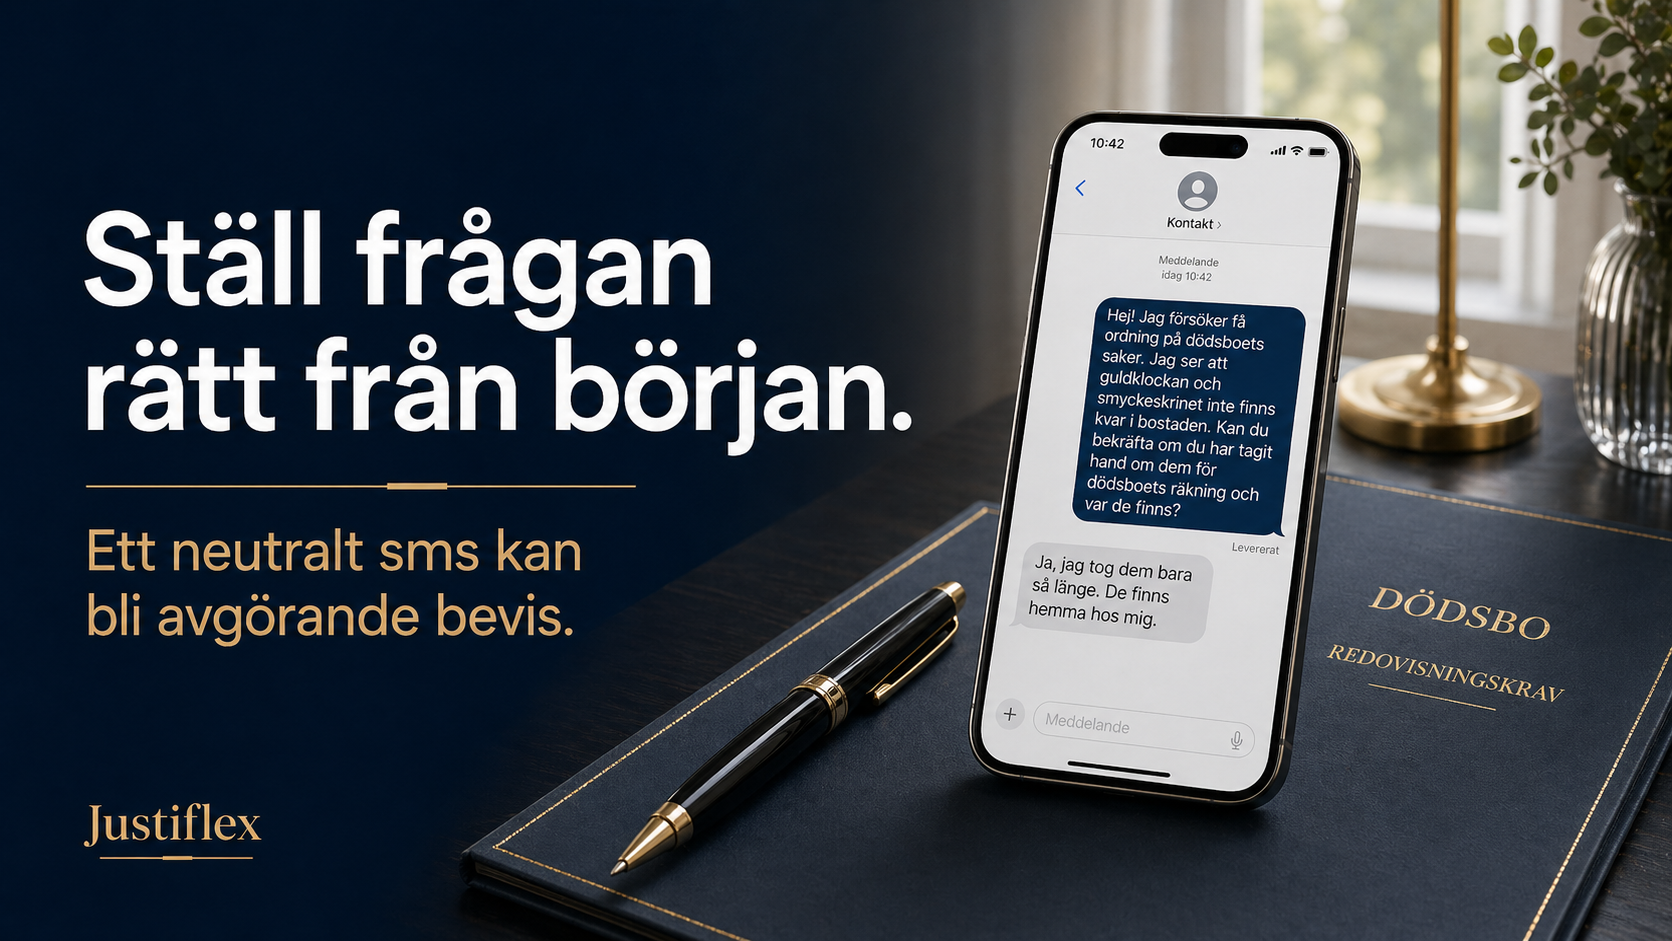
Ett av de mest effektiva första stegen är ofta ett kort och neutralt sms.

Inte:

“Du har stulit mammas smycken.”

Utan:

“Hej, jag försöker få ordning på dödsboets saker inför bouppteckningen. Jag ser att mammas guldklocka och smyckeskrin inte finns kvar i bostaden. Kan du bekräfta om du har tagit hand om dem för dödsboets räkning och var de förvaras?”

Varför fungerar detta?

För att svaret kan bli juridiskt viktigt.

Om personen svarar:

“Ja, jag tog dem bara så länge.”

Då har du fått ett skriftligt besked om att personen har tagit hand om egendomen.

Det betyder inte automatiskt att personen har gjort sig skyldig till brott. Men det är ett viktigt bevis om personen senare påstår att han eller hon aldrig haft egendomen.

Justiflex råd:
Ställ första frågan vänligt, konkret och skriftligt. Målet är inte konflikt. Målet är redovisning.

Om svaret blir undvikande, aggressivt eller otydligt är nästa steg ofta ett formellt kravbrev eller redovisningskrav.

Får en dödsbodelägare sälja egendom före arvskifte?

En dödsbodelägare får normalt inte ensam sälja, ge bort, flytta undan eller dela upp egendom ur dödsboet.

Dödsboets egendom ska förvaltas gemensamt av dödsbodelägarna.

Det betyder att beslut om till exempel försäljning av bil, smycken, konst, möbler eller andra värdeföremål normalt kräver att samtliga dödsbodelägare är överens.

Det säkraste är att samtycket är skriftligt.

Om ni faktiskt är överens bör det dokumenteras genom ett skriftligt samtycke mellan dödsbodelägare, särskilt om egendomen har större värde.

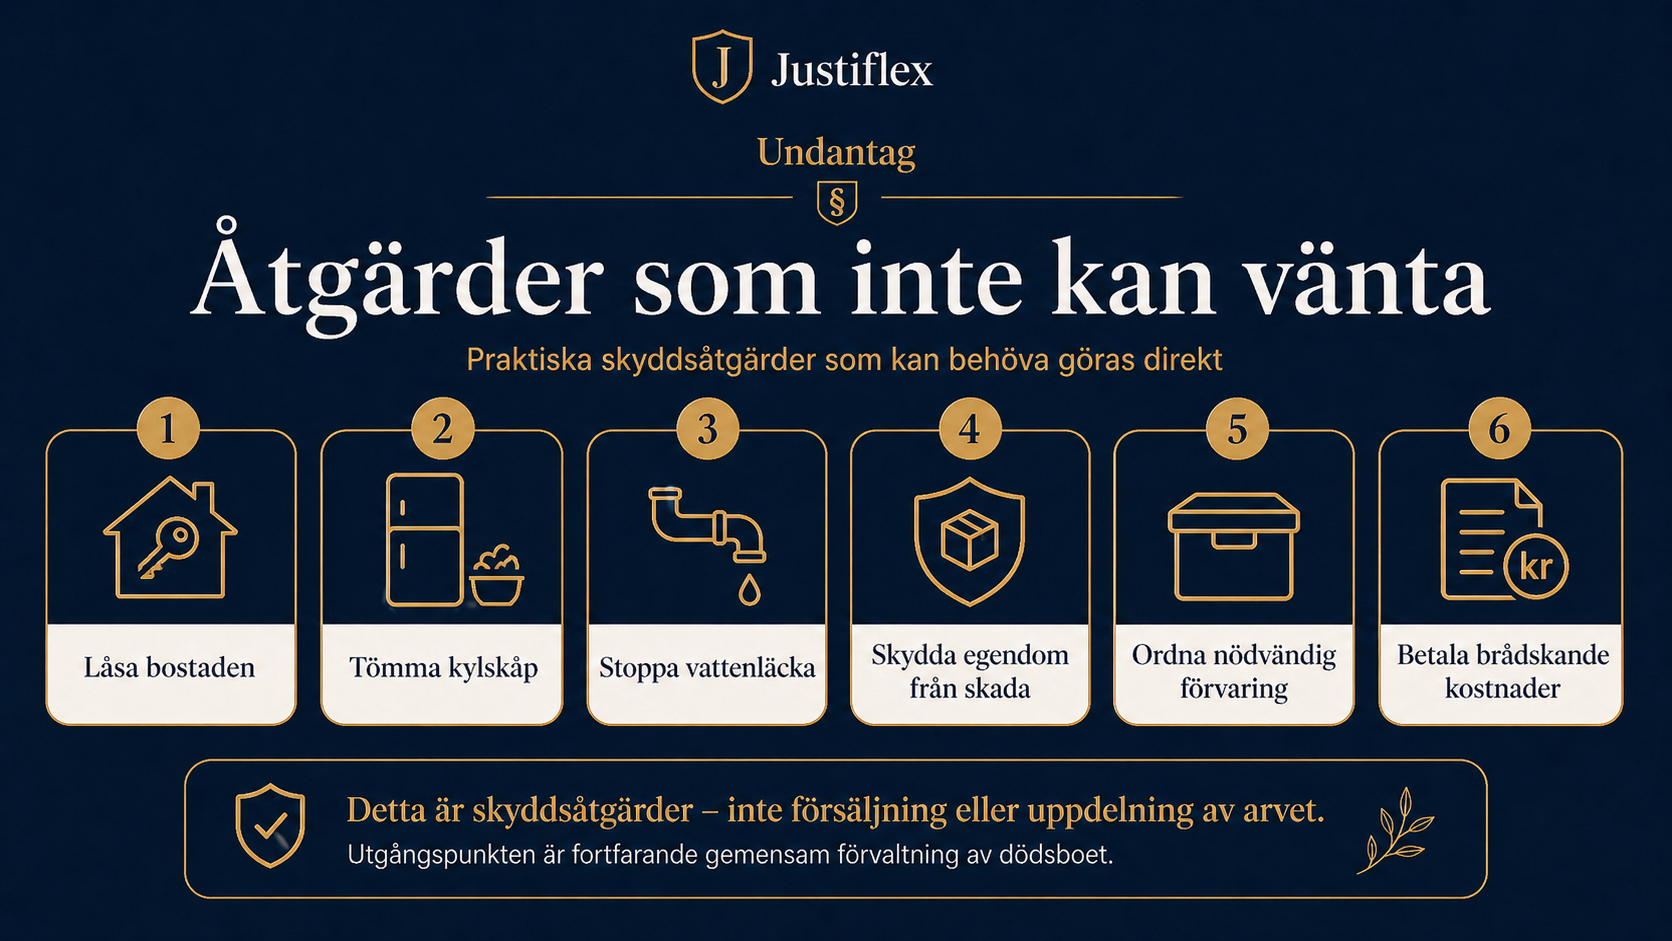
Undantag: åtgärder som inte kan vänta

Vissa praktiska saker kan behöva göras direkt efter dödsfallet.

Exempel:

  • låsa bostaden,
  • tömma kylskåp,
  • skydda egendom från skada,
  • stoppa vattenläcka,
  • ordna nödvändig förvaring,
  • betala brådskande kostnader som rör dödsboet.

Men detta är något annat än att sälja värdesaker eller dela upp arvet.

Att någon “tycker” att det är praktiskt att sälja bilen räcker inte.
Att någon “tror” att smyckena ändå ska gå till honom eller henne räcker inte.
Att någon “känner” att det är rättvist räcker inte.

Dödsboets egendom ska hanteras för dödsboets räkning.

Juridiken förklarad enkelt

18 kap. 1 § ärvdabalken – gemensam förvaltning

Enligt 18 kap. 1 § ärvdabalken ska dödsbodelägarna gemensamt förvalta den dödes egendom under boets utredning.

Det betyder att ingen dödsbodelägare normalt får agera som om han eller hon ensam bestämmer över dödsboet.

Det gäller även om personen har nyckel, har bott nära den avlidne eller tidigare hjälpt till med praktiska saker.

18 kap. 6 § ärvdabalken – ansvar för skada

Om en dödsbodelägare orsakar skada för dödsboet genom uppsåt eller vårdslöshet kan personen bli ersättningsskyldig.

Det kan bli aktuellt om någon exempelvis:

  • säljer egendom till underpris,
  • undanhåller pengar,
  • vägrar redovisa vad som hänt,
  • förstör bevisning,
  • eller gör det omöjligt att utreda dödsboets tillgångar.

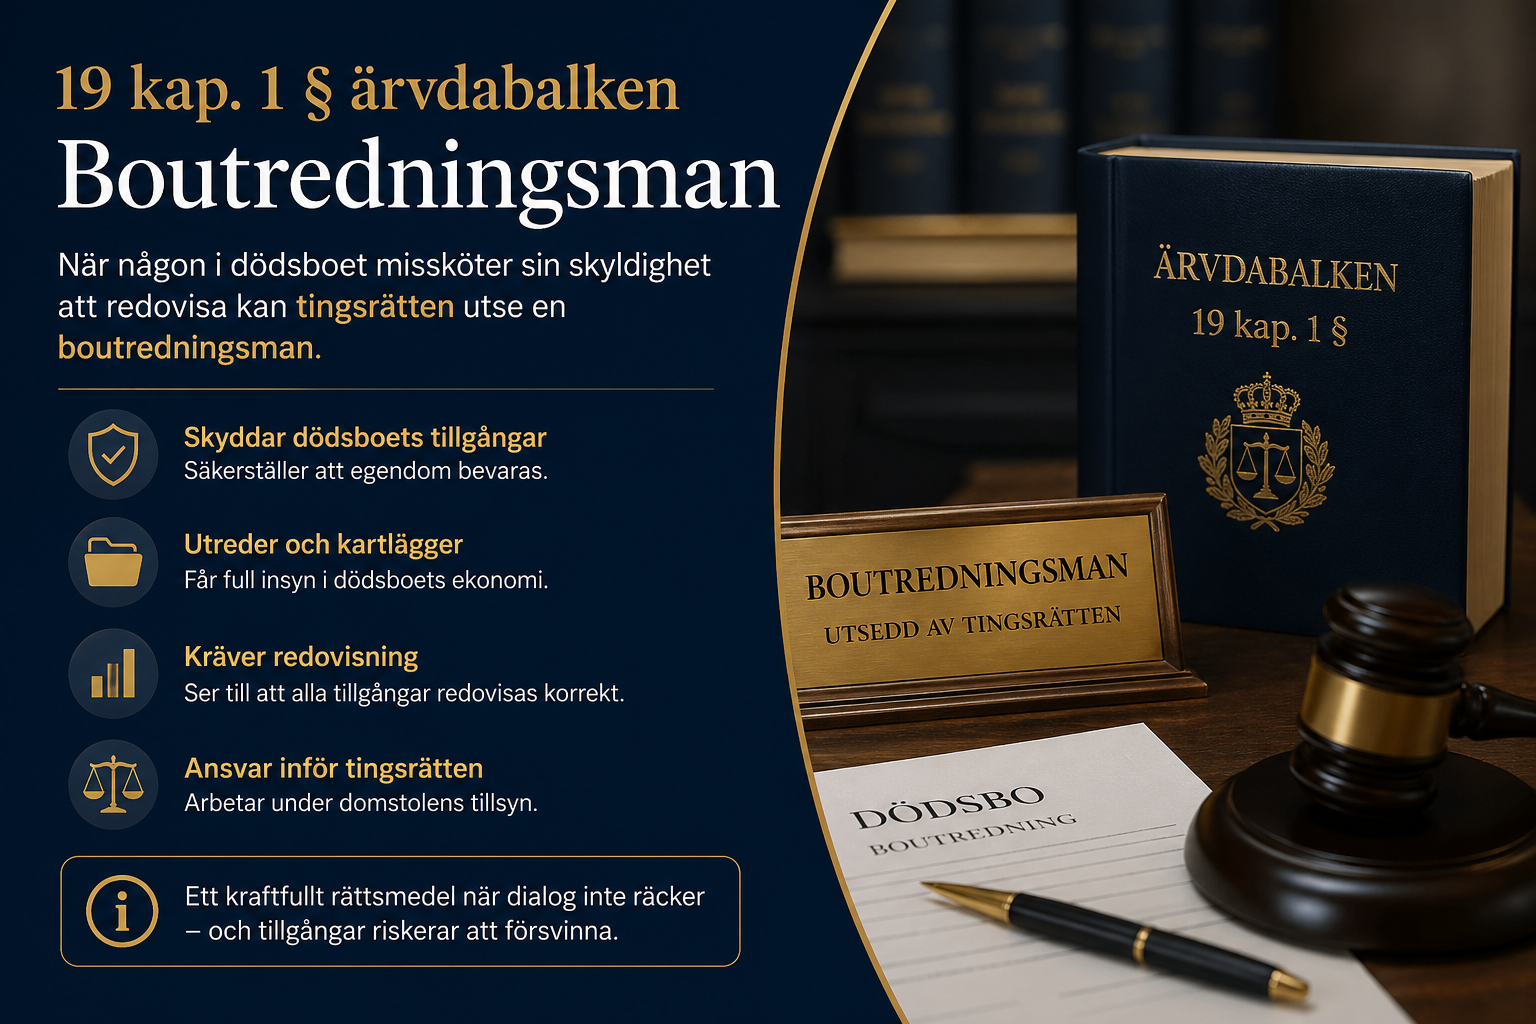
19 kap. 1 § ärvdabalken – boutredningsman

Om dödsbodelägarna inte kan komma överens kan tingsrätten utse en boutredningsman.

En boutredningsman tar då över förvaltningen av dödsboet och kan se till att tillgångarna utreds på ett mer oberoende sätt.

Det är ofta aktuellt när förtroendet mellan dödsbodelägarna är förbrukat.

Du kan läsa mer i vår guide om boutredningsman vid arvstvist.

Vad räknas som egendom i dödsboet?

Egendom i dödsboet kan vara mycket mer än pengar på bankkontot.

Det kan till exempel vara:

  • bostad eller fastighet,
  • bostadsrätt,
  • bil, båt eller motorcykel,
  • smycken,
  • klockor,
  • kontanter,
  • konst,
  • antikviteter,
  • möbler,
  • silver,
  • porslin,
  • verktyg,
  • samlarföremål,
  • aktier och fonder,
  • kryptotillgångar,
  • digitala plånböcker,
  • digitala konton,
  • fordringar,
  • försäkringsersättningar som ska hanteras i eller i anslutning till dödsboet.

Det viktiga är inte bara vad egendomen är värd.

Det viktiga är att den ska redovisas korrekt.

Digitala tillgångar: den nya dödsborisken 2026

År 2026 handlar saknad egendom inte bara om smycken, kontanter och möbler.

Det kan också handla om digitala tillgångar.

Exempel:

  • kryptokonton,
  • Coinbase- eller Binance-konton,
  • digitala plånböcker,
  • lösenord,
  • inloggningar,
  • domännamn,
  • intäktskonton från sociala medier,
  • PayPal,
  • Stripe,
  • e-handelskonton,
  • digitala aktiedepåer,
  • molnlagrade dokument,
  • digitala bilder eller filer med ekonomiskt värde.

Om en dödsbodelägare tömmer ett kryptokonto eller flyttar digitala medel utan samtycke är det i praktiken lika allvarligt som att ta kontanter ur bostaden.

Skillnaden är att digitala spår ibland kan försvinna snabbt.

Därför bör du agera tidigt om du misstänker att någon har haft tillgång till den avlidnes lösenord, BankID, dator, mobil eller digitala konton.

Läs även vår guide om digitala tillgångar i dödsbo.

Vanliga situationer där saker saknas i dödsboet

1. Smycken har “tagits om hand”

Det här är ett av de vanligaste problemen.

Någon säger att smyckena ligger säkert. Senare visar det sig att de har sålts, delats upp eller värderats utan att alla dödsbodelägare fått veta det.

Risk: Smycken kan ha både högt marknadsvärde och högt affektionsvärde. Om de försvinner blir konflikten ofta mycket känslig.

2. En bil säljs snabbt

En dödsbodelägare kan säga:

“Det var onödigt att bilen stod kvar.”

Men även om det finns praktiska skäl krävs normalt samtycke och dokumentation.

Begär alltid:

  • köpeavtal,
  • betalningsbevis,
  • värdering,
  • uppgift om köpare,
  • besked om var pengarna finns.

Om fordonet har sålts till underpris kan det bli aktuellt att kräva att mellanskillnaden återförs till dödsboet.

3. Någon tömmer bostaden

Det kan finnas goda skäl att rensa en bostad.

Men om en dödsbodelägare tömmer bostaden innan övriga har fått inventera egendomen uppstår ofta problem.

Risk: Det blir svårt att veta vad som fanns, vad som slängdes, vad som såldes och vad som togs till vara.

4. Kontanter saknas

Kontanter är svåra att spåra.

Om någon påstår att det funnits kontanter i bostaden, bankfack eller kassaskåp bör det dokumenteras direkt.

Risk: Utan foton, vittnen eller anteckningar blir bevisläget ofta svagt.

5. Någon säger att egendomen var en gåva

Det är vanligt att en dödsbodelägare säger:

“Den där fick jag redan av pappa.”

Det kan vara sant.

Men om saken fortfarande fanns hos den avlidne vid dödsfallet och det saknas gåvobrev, meddelanden eller annan bevisning kan uppgiften behöva granskas.

Särskilt viktigt blir detta om gåvan påstås ha skett nära dödsfallet eller om den påverkar övriga arvingars rätt.

6. Någon säger att det var förskott på arv

Förskott på arv kan bli relevant om en arvinge tidigare har fått egendom eller pengar av den avlidne.

Men även här krävs utredning.

Frågor som behöver besvaras:

  • När gavs egendomen?
  • Vad var den värd?
  • Var det uttryckligen förskott på arv?
  • Finns gåvobrev?
  • Finns kontoutdrag?
  • Ska beloppet avräknas i arvskiftet?

Det är inte tillräckligt att någon i efterhand säger att “det måste ha varit meningen”.

7. Någon påstår dold samäganderätt

I vissa fall säger någon att egendomen egentligen inte tillhörde den avlidne ensam.

Det kan till exempel gälla bostad, bil, bohag eller värdefulla föremål.

Då kan frågor om samäganderätt eller dold samäganderätt uppstå.

Men sådana påståenden måste kunna styrkas. Det räcker normalt inte att någon säger att han eller hon “alltid har sett saken som sin”.

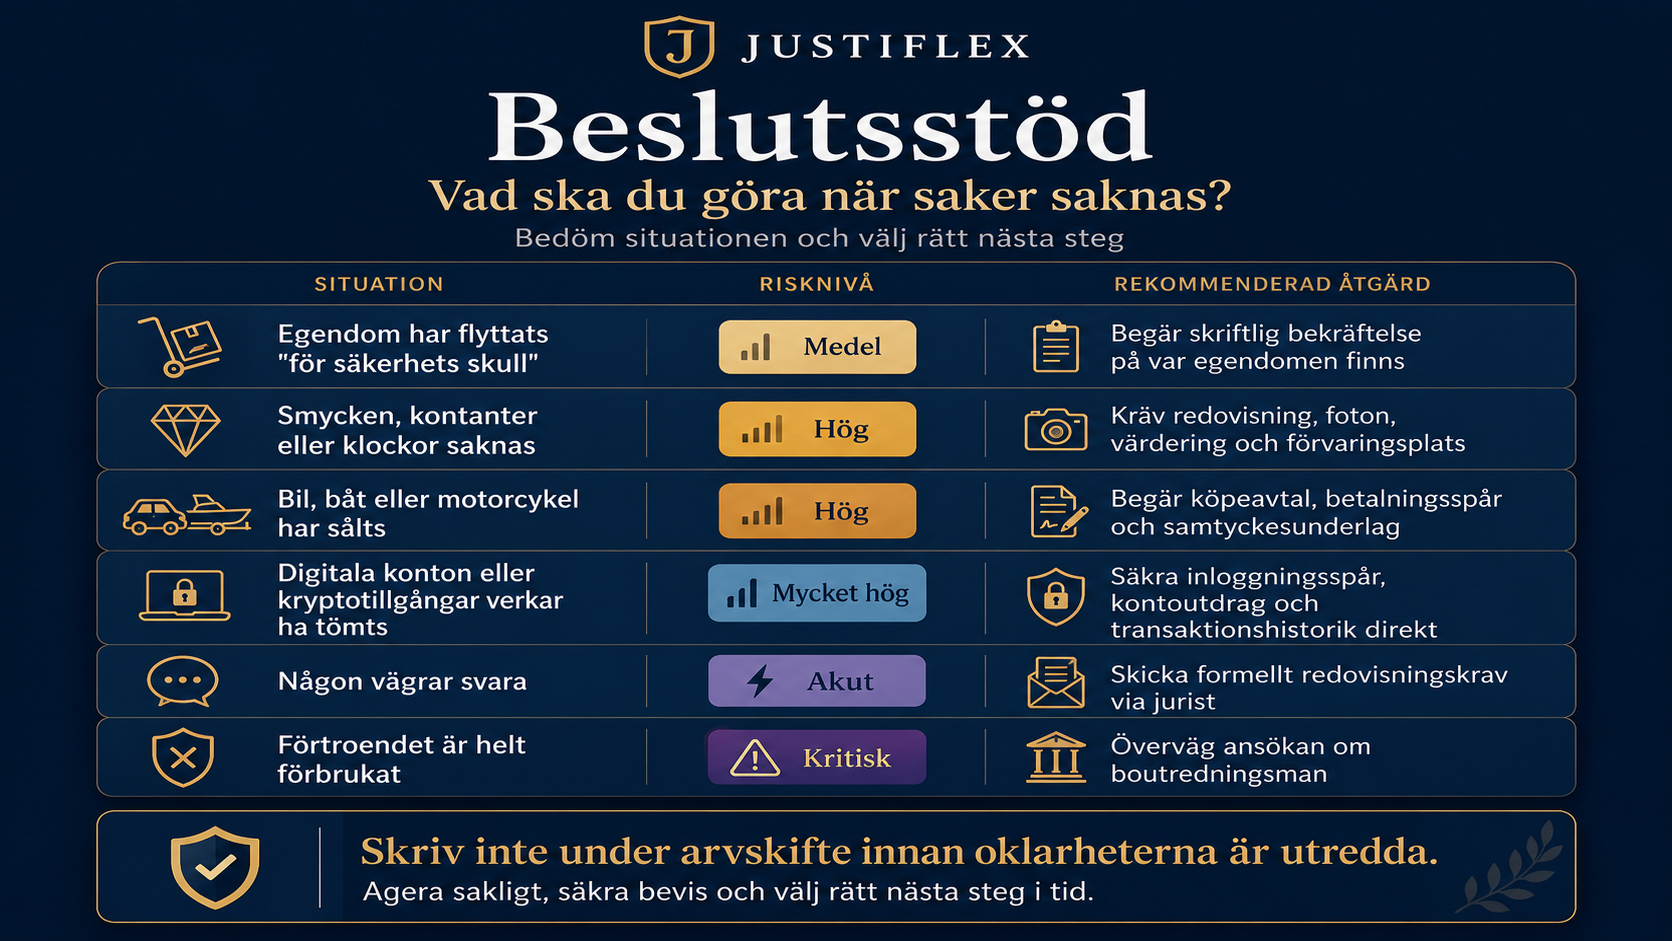
Beslutsstöd: vad ska du göra när saker saknas?

SituationRisknivåRekommenderad åtgärd
Egendom har flyttats “för säkerhets skull”MedelBegär skriftlig bekräftelse på var egendomen finns
Smycken, kontanter eller klockor saknasHögKräv redovisning, foton, värdering och förvaringsplats
Bil, båt eller motorcykel har såltsHögBegär köpeavtal, betalningsspår och samtyckesunderlag
Digitala konton eller kryptotillgångar verkar ha tömtsMycket högSäkra inloggningsspår, kontoutdrag och transaktionshistorik direkt
Någon vägrar svaraAkutSkicka formellt redovisningskrav via jurist
Förtroendet är helt förbrukatKritiskÖverväg ansökan om boutredningsman
Du pressas att skriva under arvskifteKritiskSkriv inte under innan oklarheterna är utredda

Gör detta först – inte detta

Gör detta först

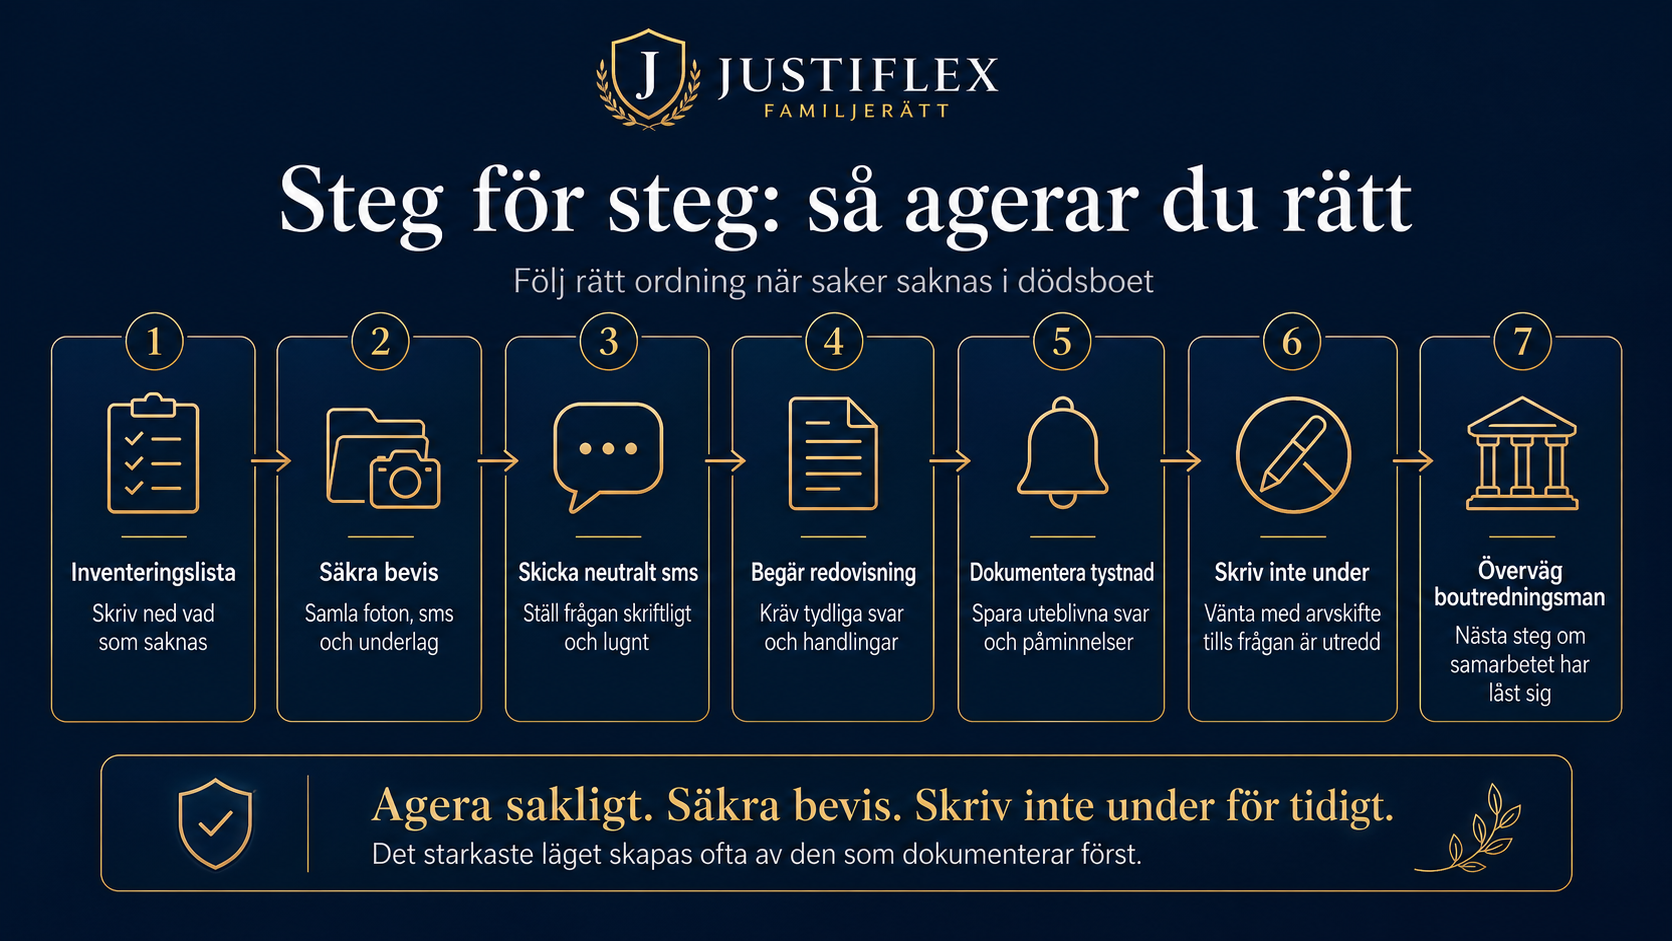
1. Dokumentera vad som saknas.
Skriv ned exakt vad det gäller.

2. Säkra bilder och meddelanden.
Foton från födelsedagar, bostaden, försäkringar och sms kan bli viktiga.

3. Fråga skriftligt.
Börja neutralt. Målet är att få fram fakta.

4. Begär redovisning.
Om svaret är otydligt bör du kräva en tydlig redogörelse.

5. Sätt en deadline.
En rimlig svarstid kan ofta vara 5–10 dagar beroende på situationens brådska.

6. Ta hjälp innan du skriver under.
Särskilt om arvskifte eller överenskommelse ligger på bordet.

Gör inte detta först

1. Anklaga inte för stöld direkt.
Det kan låsa konflikten.

2. Ta inte egna saker som kompensation.
Då riskerar du att själv hamna i fel position.

3. Skriv inte under arvskifte “för att bli klar”.
Om saker saknas bör frågan redas ut först.

4. Acceptera inte muntliga förklaringar.
Begär dokumentation.

5. Vänta inte i månader.
Bevisläget försämras snabbt.

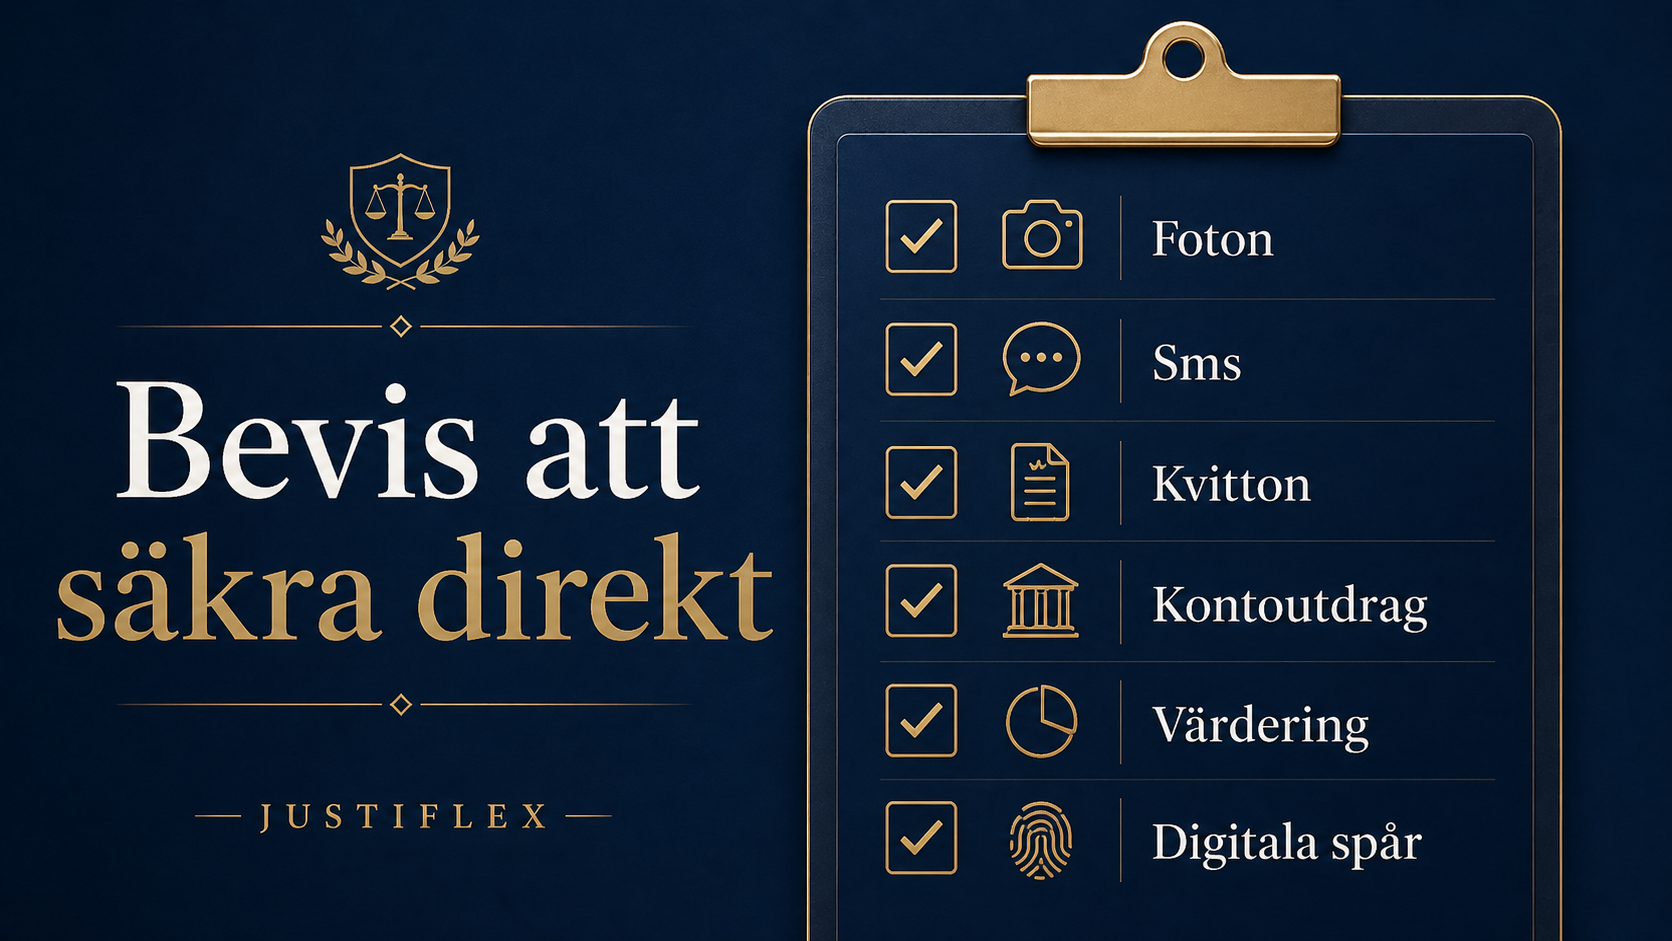
Checklista: säkra bevis direkt

Om du misstänker att saker saknas i dödsboet bör du samla:

  • foton från bostaden,
  • gamla familjebilder där egendomen syns,
  • sms och mejl,
  • kontoutdrag,
  • Swish-historik,
  • kvitton,
  • försäkringsbrev,
  • värderingsintyg,
  • uppgifter från guldsmed,
  • uppgifter från auktionsfirma,
  • bilregisteruppgifter,
  • nyckeluppgifter,
  • lista över personer som haft tillgång till bostaden,
  • tidigare bouppteckningsunderlag,
  • uppgift om bankfack,
  • digital transaktionshistorik,
  • inloggningsspår om digitala tillgångar berörs,
  • anteckningar från möten med dödsbodelägare.

Praktiskt exempel:
Skriv inte bara:

“Mormors smycken saknas.”

Skriv i stället:

“Guldring med blå sten, armband i guld, halsband med kors och två klockor saknas. Samtliga syns på foto från mammas 70-årsdag 2023.”

Ju mer konkret du är, desto bättre blir ditt bevisläge.

Visste du?

I många dödsboärenden räcker det första formella redovisningskravet för att motparten ska börja lämna information.

Det beror ofta på att personen förstår att frågan inte längre är ett löst familjebråk, utan en dokumenterad juridisk process.

Justiflex arbetar ofta med just den typen av kontrollerade första steg:
ett sakligt krav, tydlig deadline och begäran om kvitton, värdering och betalningsspår.

Det är ofta snabbare, billigare och mer effektivt än att gå direkt till full konflikt.

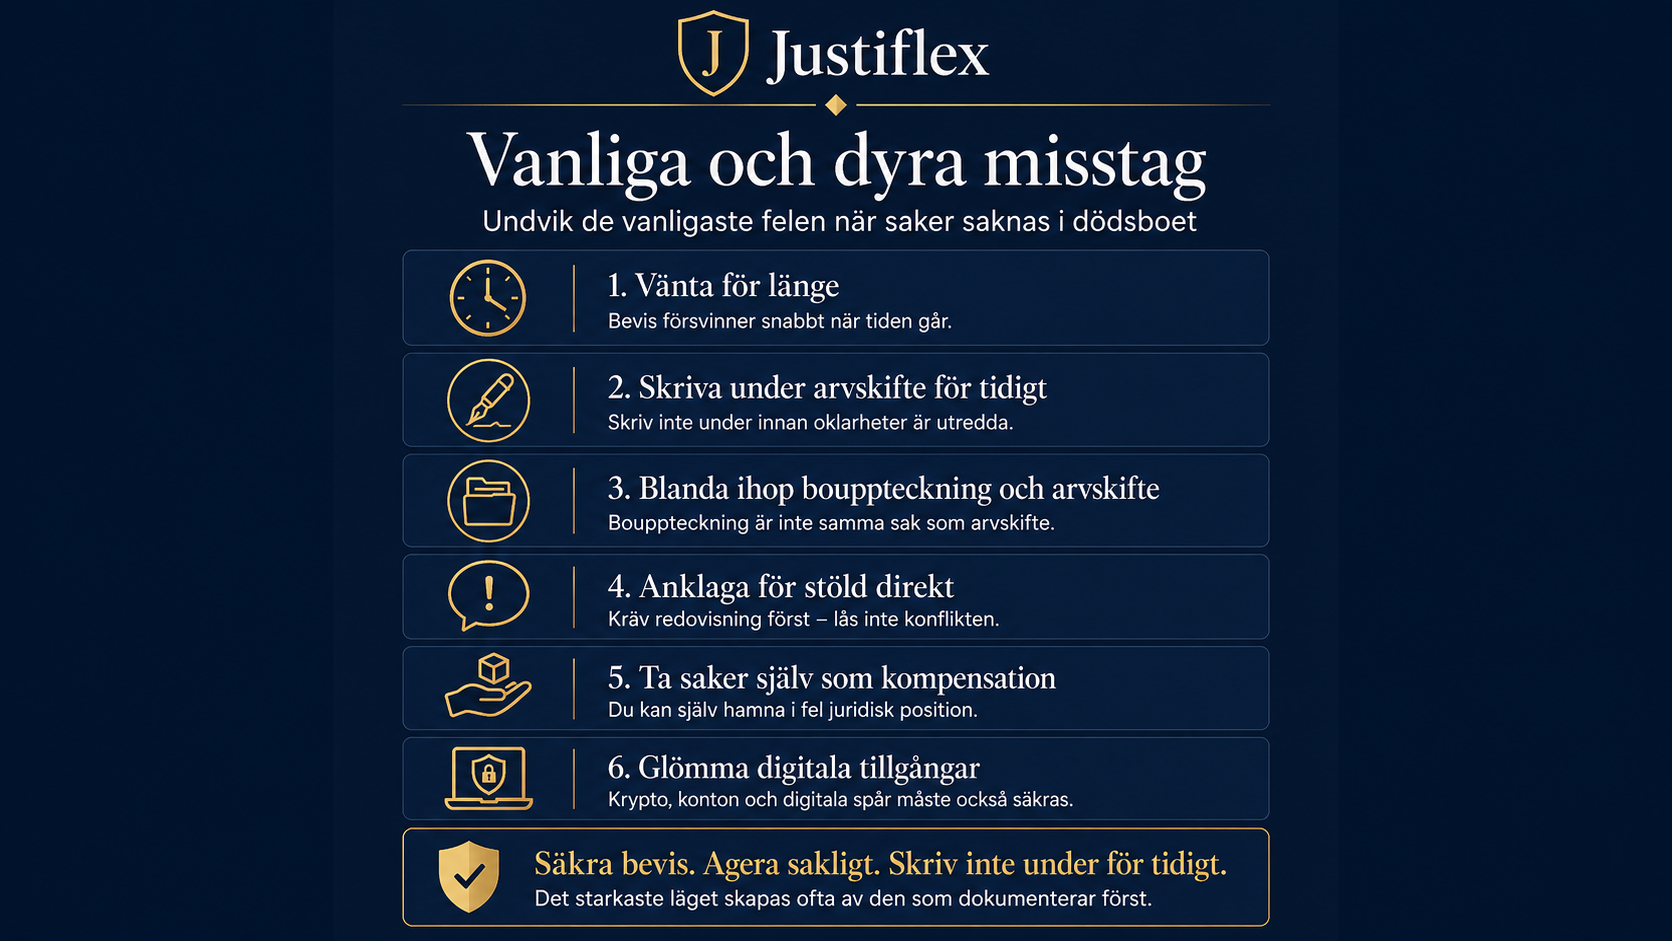
Vanliga och dyra misstag

Misstag 1: Du väntar för länge

Det är mänskligt att hoppas att familjen löser det själv.

Men ju längre tid som går, desto svårare blir det att visa vad som fanns i dödsboet.

Konsekvens: Bevis försvinner och motpartens förklaringar kan ändras.

Misstag 2: Du skriver under arvskifte trots att något saknas

Ett arvskifte är den slutliga fördelningen av arvet.

Om du skriver under trots att du anser att tillgångar saknas kan det bli svårare att senare hävda att fördelningen var fel.

Konsekvens: Du kan förlora ett viktigt förhandlingsläge.

Misstag 3: Du blandar ihop bouppteckning och arvskifte

Bouppteckningen är en förteckning över dödsboets tillgångar och skulder.

Arvskiftet är själva fördelningen.

Om egendom saknas bör du se till att din invändning dokumenteras tydligt och att du inte godkänner en slutlig fördelning utan underlag.

Konsekvens: Annars riskerar oklarheterna att följa med hela vägen till arvskiftet.

Misstag 4: Du säger “du har stulit” för tidigt

Ibland kan ett agerande vara brottsligt.

Men i början är det ofta smartare att kräva redovisning än att börja med brottsrubriceringar.

Konsekvens: Fel ton kan göra att motparten slutar svara.

Misstag 5: Du accepterar “det var en gåva”

Påståenden om gåva måste kunna styrkas.

Särskilt om egendomen fanns kvar hos den avlidne vid dödsfallet.

Konsekvens: Annars kan dödsboets värde minska utan korrekt grund.

Misstag 6: Du tar saker själv

Detta är ett mycket vanligt misstag.

Någon tänker:

“Om hon tog smyckena tar jag tavlan.”

Gör inte det.

Konsekvens: Du förlorar det juridiska övertaget och riskerar att själv bli föremål för krav.

Misstag 7: Du glömmer digitala tillgångar

Digitala pengar och konton kan vara lika viktiga som fysiska föremål.

Om någon haft tillgång till lösenord, telefon, BankID eller kryptoplånbok bör det utredas direkt.

Konsekvens: Transaktioner kan bli svårare att spåra ju längre tid som går.

Misstag 8: Du låter affektionsvärde styra hela processen

Vissa saker har enormt känslomässigt värde men begränsat ekonomiskt värde.

Andra saker ser obetydliga ut men kan vara värdefulla.

Konsekvens: Utan objektiv värdering blir arvskiftet lätt fel.

Steg för steg: så agerar du rätt

Steg 1: Skriv en konkret inventeringslista

Ange:

  • vad som saknas,
  • när du senast såg egendomen,
  • var den fanns,
  • vem som haft tillgång,
  • om det finns foton,
  • uppskattat värde,
  • varför du tror att egendomen tillhör dödsboet.

Steg 2: Säkra bevis innan du kontaktar motparten

Ta skärmbilder.

Spara foton.

Ladda ned kontoutdrag.

Skriv ned datum och händelser.

Detta bör göras innan du skickar långa meddelanden till motparten.

Steg 3: Skicka ett neutralt första sms

Exempel:

Hej, jag försöker få ordning på dödsboets tillgångar inför den fortsatta hanteringen. Jag ser att (egendom) inte finns kvar i bostaden. Kan du bekräfta om du har tagit hand om den för dödsboets räkning och var den finns?

Detta är lugnt, tydligt och svårt att angripa.

Steg 4: Begär skriftlig redovisning

Om svaret är oklart bör du gå vidare med ett formellt redovisningskrav.

Det bör innehålla:

  • vilken egendom som avses,
  • varför redovisning begärs,
  • vilka handlingar som ska lämnas,
  • när svar ska lämnas,
  • krav på att egendom inte säljs eller flyttas vidare,
  • information om att boutredningsman kan bli nästa steg.

Steg 5: Dokumentera uteblivet svar

Om personen inte svarar är även det viktigt.

Spara:

  • skickade meddelanden,
  • läskvitton,
  • mejl,
  • rekommenderade brev,
  • påminnelser.

Tystnad kan bli relevant om frågan senare behöver tas vidare.

Steg 6: Skriv inte under arvskifte innan frågan är utredd

Om tillgångar saknas bör du vara försiktig med att skriva under.

Det betyder inte att du ska skapa onödig konflikt.

Men du bör inte godkänna en slutlig fördelning om du samtidigt saknar svar på centrala frågor.

Steg 7: Överväg boutredningsman

Om dödsbodelägarna inte kan samarbeta kan tingsrätten utse en boutredningsman.

Det kan vara rätt väg när:

  • någon vägrar redovisa,
  • egendom har sålts,
  • pengar saknas,
  • bouppteckningen blockeras,
  • arvskiftet inte går att genomföra,
  • förtroendet är helt förbrukat.

Exempel på redovisningskrav

Hej,

Jag begär härmed att du senast den (datum) lämnar en skriftlig redovisning av den egendom ur dödsboet som du har tagit hand om, flyttat, värderat, sålt eller på annat sätt disponerat över efter dödsfallet.

Redovisningen ska omfatta vilken egendom det gäller, datum för åtgärden, var egendomen finns idag, eventuell köpare eller mottagare, värderingsunderlag, kvitton, kontoutdrag och uppgift om var eventuell försäljningslikvid finns.

Fram till dess att frågan är utredd ska ingen ytterligare egendom säljas, flyttas eller delas upp utan samtliga dödsbodelägares skriftliga samtycke.

Detta är sakligt.

Det är inte aggressivt.

Men det är juridiskt tydligt.

När är det dags för boutredningsman?

Boutredningsman är inte alltid första steget.

Men det kan vara nödvändigt när dödsboet inte längre kan hanteras gemensamt.

Boutredningsman bör övervägas om:

  • en dödsbodelägare vägrar lämna redovisning,
  • egendom har sålts utan samtycke,
  • det finns misstanke om undanhållna tillgångar,
  • flera dödsbodelägare är i konflikt,
  • någon blockerar bouppteckningen,
  • någon vägrar medverka till arvskifte,
  • tillgångar riskerar att försvinna,
  • dödsboet har större värden.

Fördel

En oberoende person tar över förvaltningen.

Nackdel

Det kostar pengar och belastar normalt dödsboet.

Praktisk slutsats

Ett tydligt redovisningskrav är ofta bästa första steget.

Om det inte fungerar kan boutredningsman bli nästa naturliga steg.

Konsekvenser om det blir fel

Pengar

Dödsboet kan förlora pengar om egendom säljs för billigt eller inte redovisas.

Det kan också uppstå kostnader för jurist, boutredningsman och domstolsprocess.

Relationer

Arvstvister slår ofta hårdare än vanliga ekonomiska tvister.

Det handlar inte bara om pengar.

Det handlar om föräldrar, syskon, minnen och gamla konflikter.

Tid

Ett arvskifte som hade kunnat lösas på några månader kan försenas kraftigt om tillgångar saknas och ingen redovisning lämnas.

Juridiskt ansvar

Den som har hanterat dödsboets egendom felaktigt kan behöva återlämna egendom, betala tillbaka pengar eller ersätta dödsboet för skada.

I allvarliga fall kan polisanmälan också bli aktuell.

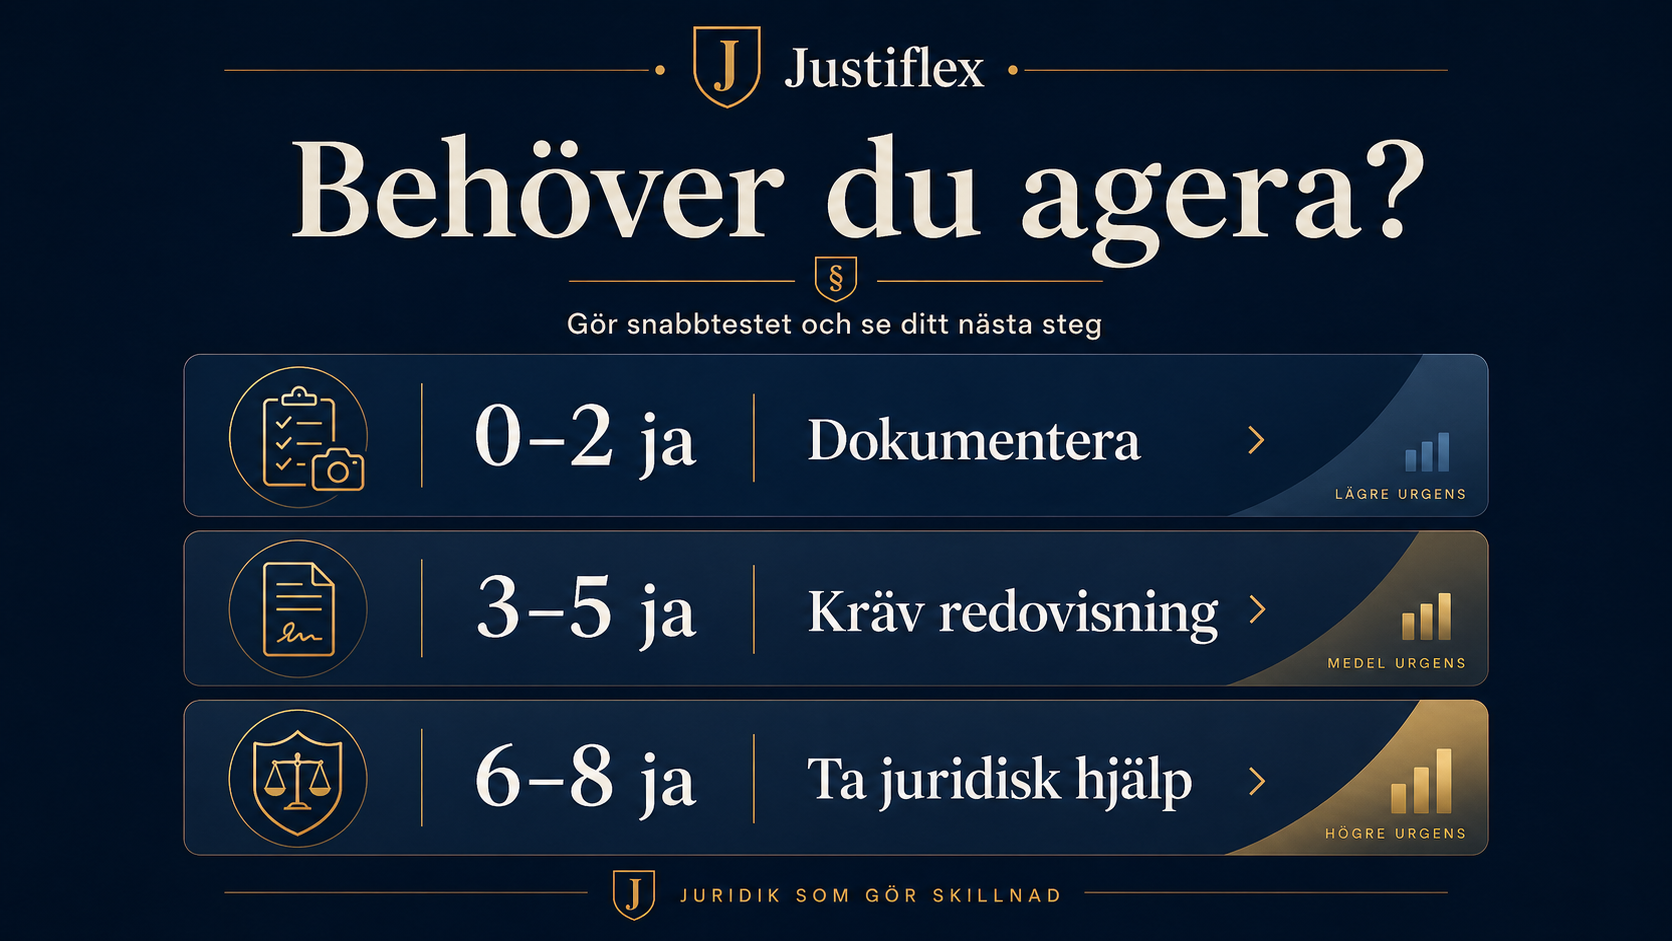
Interaktivt snabbtest: behöver du agera?

Svara ja eller nej:

  1. Saknas smycken, kontanter, bil, konst eller andra värdeföremål?
  2. Har någon sålt egendom utan att fråga alla dödsbodelägare?
  3. Har någon sagt “det där var mitt” utan att visa bevis?
  4. Finns det inga kvitton, värderingar eller betalningsspår?
  5. Har bostaden tömts innan alla fått inventera?
  6. Finns det digitala tillgångar som någon annan kan ha kommit åt?
  7. Vägrar någon svara skriftligt?
  8. Känner du press att skriva under bouppteckning eller arvskifte?

Resultat

0–2 ja: Dokumentera och begär enkel skriftlig förklaring.
3–5 ja: Skicka ett tydligt redovisningskrav.
6–8 ja: Skriv inte under arvskifte innan frågan är utredd. Överväg juridisk hjälp och boutredningsman.

FAQ – vanliga frågor om saker som saknas i dödsbo

Får ett syskon ta saker från dödsboet?

Normalt nej. Ett syskon som är dödsbodelägare får inte ensam ta egendom ur dödsboet utan samtycke från övriga dödsbodelägare.

Får någon sälja bilen innan arvskiftet?

Normalt inte utan samtycke. Om bilen behöver säljas bör det ske öppet, dokumenterat och med samtliga dödsbodelägares godkännande.

Vad gör jag om smycken saknas?

Börja med att dokumentera vad som saknas. Skicka sedan en skriftlig fråga och begär besked om var smyckena finns, om de har värderats eller sålts och var eventuell betalning finns.

Vad händer om egendomen redan är såld?

Då bör du kräva kvitto, värdering, betalningsbevis och uppgift om var pengarna finns. Om egendomen sålts till underpris kan dödsboet ha lidit skada.

Gäller detta även digitala tillgångar?

Ja. Kryptotillgångar, digitala konton, betalningskonton och andra digitala värden kan vara dödsboegendom. Om någon flyttar eller tömmer sådana tillgångar utan samtycke bör det utredas snabbt.

Kan det räknas som förskott på arv?

I vissa fall kan tidigare gåvor eller uttag behöva beaktas vid arvskiftet. Men det kräver utredning. Det räcker inte alltid att någon säger att det “var tänkt så”.

Kan jag polisanmäla?

Ja, i allvarliga fall kan det bli aktuellt. Men ofta är det taktiskt bättre att först säkra bevis och kräva redovisning. Då blir underlaget starkare om ärendet senare behöver polisanmälas.

Måste jag skriva under bouppteckningen om saker saknas?

Bouppteckningen är inte samma sak som arvskiftet. Men om du anser att uppgifter saknas eller är fel bör det hanteras tydligt innan du medverkar till en slutlig fördelning.

Kan jag vägra skriva under arvskiftet?

Ja, om det finns verkliga oklarheter kring tillgångar, försäljningar eller saknad egendom bör du inte skriva under arvskiftet innan frågan är utredd.

Vad gör jag om den andra dödsbodelägaren vägrar svara?

Då bör du överväga ett formellt redovisningskrav via jurist. Om det inte hjälper kan boutredningsman bli aktuellt.

Behöver man jurist?

Inte alltid. Men om egendom saknas, någon vägrar redovisa eller du pressas att skriva under bör du ta juridisk hjälp innan du agerar vidare.

Så hjälper Justiflex dig

När saker saknas i ett dödsbo behöver du agera snabbt – men inte impulsivt.

Justiflex kan hjälpa dig med:

  • juridisk bedömning av situationen,
  • strategi innan du kontaktar motparten,
  • redovisningskrav till dödsbodelägare,
  • kravbrev om egendom har sålts eller undanhållits,
  • genomgång av bouppteckning och arvskifte,
  • bedömning av gåva, förskott på arv eller dold samäganderätt,
  • frågor om digitala tillgångar,
  • ansökan om boutredningsman,
  • kontakt med guldsmed, auktionsfirma, bilköpare eller annan aktör.

Ditt nästa steg

Har du upptäckt att saker saknas i ett dödsbo?

Skriv inte under något innan du vet vad som har hänt.

Börja med att få juridisk klarhet.

Kontakta Justiflex för en första bedömning.
Vi hjälper dig att kräva redovisning på rätt sätt – tydligt, sakligt och utan onödig eskalering.

✔ Juristgranskat
✔ Trygg hantering
✔ Tydlig strategi
✔ Digital process med BankID där det passar

Disclaimer

Denna artikel innehåller allmän juridisk information och är inte personlig juridisk rådgivning. Bedömningen kan bli annorlunda beroende på exempelvis testamente, gåvor, samtycke, bouppteckning, värdering, tidigare överenskommelser, bevisning och vilka tillgångar som saknas. Kontakta jurist för en bedömning av ditt specifika fall.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Saker saknas i dödsboet – får en dödsbodelägare sälja eller ta egendom före arvskifte? Läs mer »

Gåva före dödsfall – så kan barn kräva tillbaka värde till dödsboet

28 april 2026 | Av Robin Forslöv | 5 min läsning

Gåva före dödsfall – så kan barn kräva tillbaka värde till dödsboet

Många tror att en förälder fritt kan ge bort pengar, bostad eller annan egendom före sin död – och att barnen sedan inte kan göra något. I verkligheten kan en sådan gåva behöva räknas tillbaka vid laglottsberäkningen om den i praktiken fungerar som ett testamente, särskilt när särkullbarn eller andra bröstarvingar riskerar att få för lite.

Det svåra är sällan själva gåvan – utan att förstå om den var ett vanligt beslut under livet eller ett sätt att kringgå laglotten. Därför bör gåvan, bouppteckningen och tidsfristen granskas innan du skriver under något eller väntar för länge.

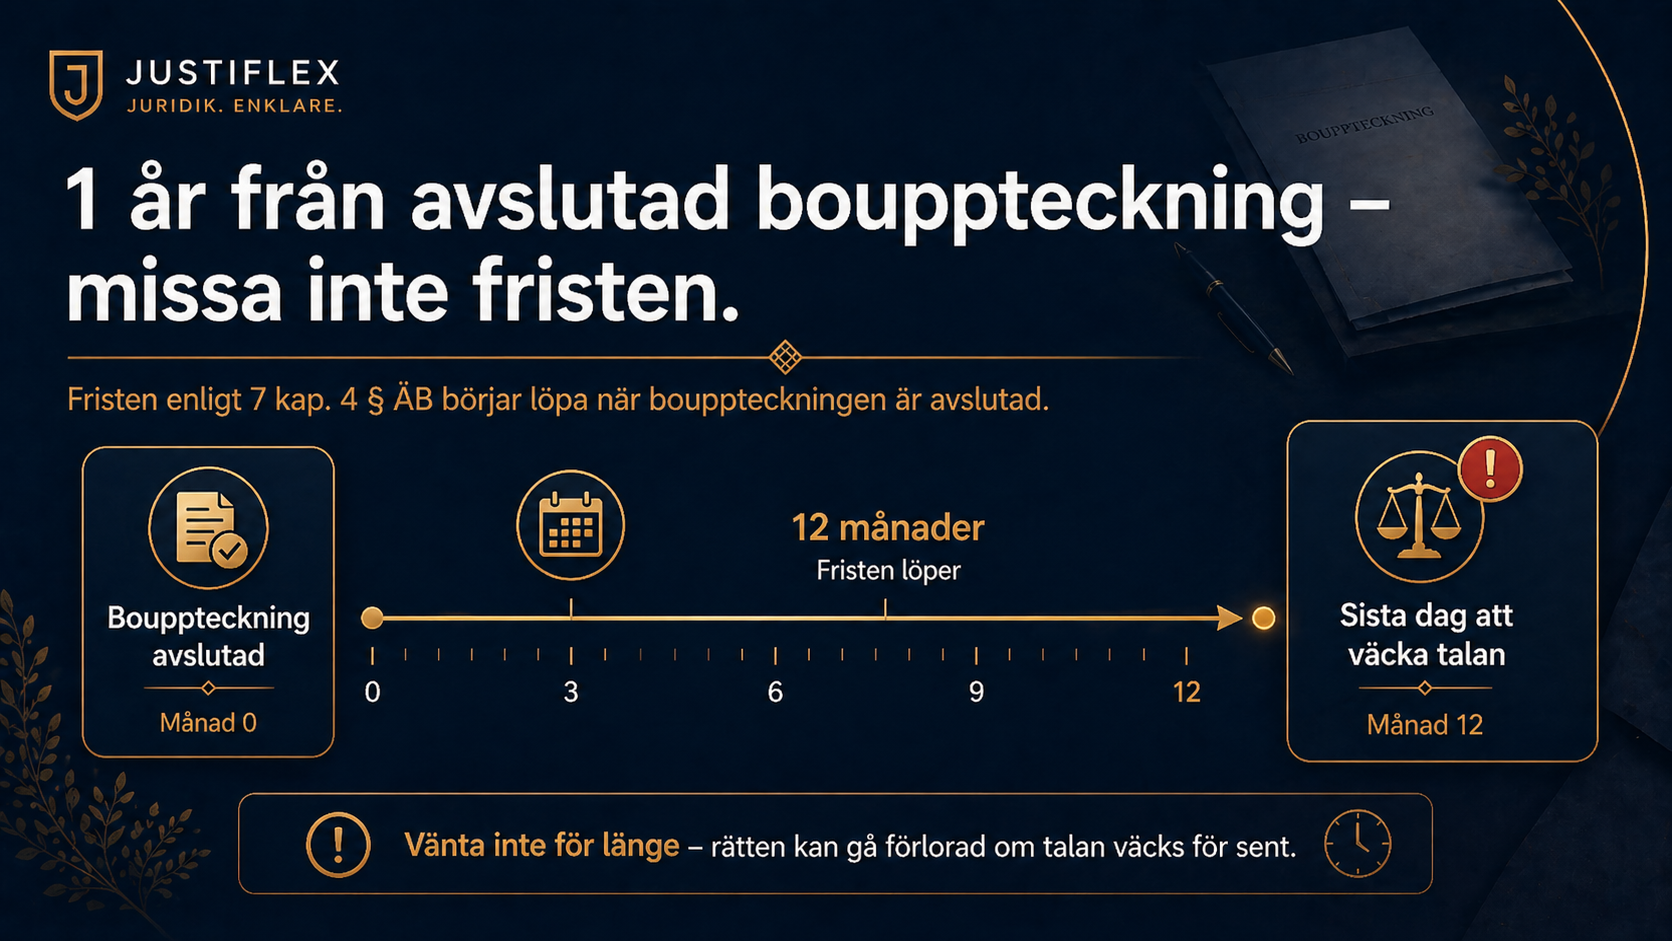
Ja. Barn kan kräva att en gåva före dödsfall räknas tillbaka om den i praktiken fungerade som ett testamente och kränkte laglotten. Då kan gåvomottagaren behöva återbära egendomen eller ersätta värdet. Talan måste väckas inom ett år från avslutad bouppteckning.

När arvet “försvinner” innan bouppteckningen ens har börjat

Det börjar ofta med en obehaglig upptäckt.

En fastighet har skrivits över.
Ett konto har tömts.
En bil, ett fritidshus eller stora belopp har gått till ett syskon, en ny make, en sambo eller ett barn från en annan relation.

När bouppteckningen kommer finns det nästan ingenting kvar.

Många tror att svaret är enkelt:

“Man får väl ge bort sina saker medan man lever?”

Det stämmer bara delvis.

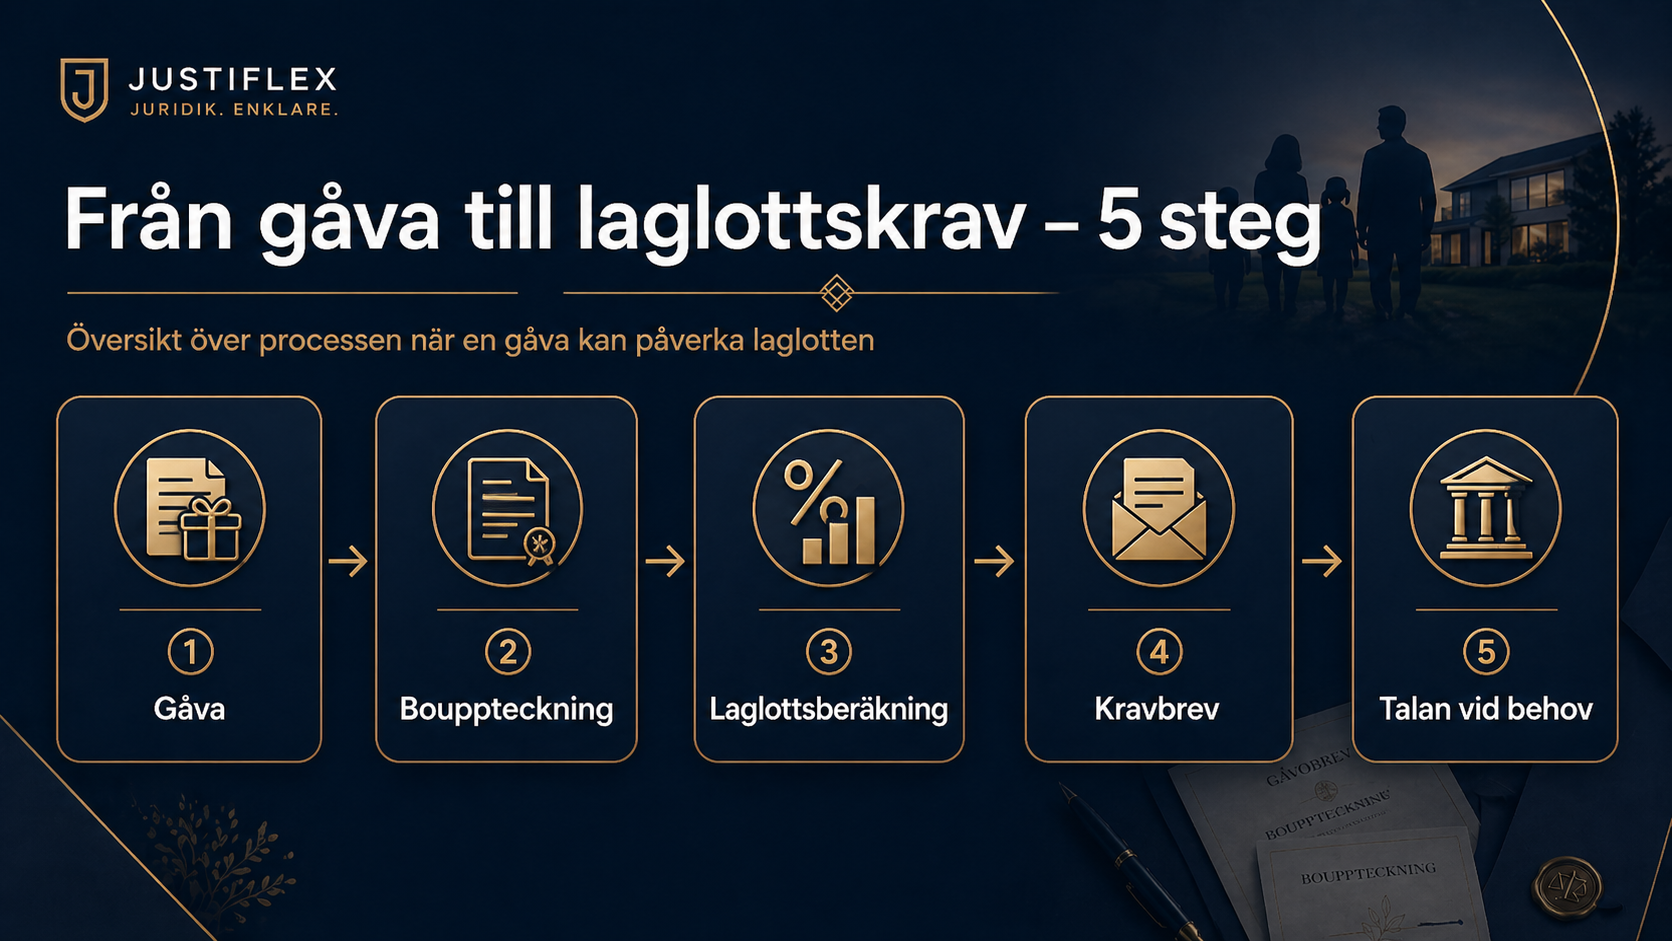
Svensk arvsrätt skyddar barn genom laglotten. Om en gåva före dödsfall i praktiken används för att kringgå laglotten kan gåvan behandlas som ett testamente enligt 7 kap. 4 § ärvdabalken.

Det betyder att gåvans värde kan räknas tillbaka vid laglottsberäkningen.

För särkullbarn är detta extra viktigt. Särkullbarn har som huvudregel rätt att få ut sitt arv direkt när föräldern dör och behöver inte vänta tills en styvförälder har gått bort.

Vad du får av den här guiden

Efter att ha läst guiden vet du:

  • när en gåva före dödsfall kan angripas,
  • vad gåva som likställs med testamente betyder,
  • hur du ser om laglotten är kränkt,
  • skillnaden mellan vanlig gåva, förskott på arv och testamentsliknande gåva,
  • vilka bevis som brukar vara avgörande,
  • vilka misstag som kan göra att rätten går förlorad,
  • vad du bör göra innan du skriver under bouppteckning eller arvskifte.

Målet är enkelt: du ska veta om det finns något att agera på – och vad nästa steg bör vara.

Innehåll

  • Expertens erfarenhet: varför gåvor före dödsfall ofta leder till arvstvist
  • Juridiken enkelt förklarad
  • Vad är laglott?
  • Vad är förstärkt laglottsskydd?
  • När kan en gåva likställas med testamente?
  • Beslutsstöd: kan gåvan angripas?
  • Skillnad mellan gåva, förskott på arv och testamentsliknande gåva
  • Gör detta först – inte detta
  • Vanliga och dyra misstag
  • Steg för steg: så gör du rätt
  • Praktiskt exempel
  • Interaktivt test
  • Konsekvenser om det blir fel
  • FAQ
  • Nästa steg med Justiflex

1. Expertens erfarenhet: varför gåvor före dödsfall ofta leder till arvstvist

I Justiflex ärenden ser vi återkommande samma mönster.

Det är sällan ordet “gåva” som skapar konflikten.

Konflikten uppstår när gåvan upplevs som ett sätt att i hemlighet ändra arvet.

Ett barn får veta att ett syskon fått stora pengar.
Ett särkullbarn upptäcker att bostaden överförts till den nya maken.
En förälder har varit sjuk, beroende av hjälp eller påverkad av någon nära.

I de situationerna är den juridiska frågan inte bara:

“Fick personen ge bort egendomen?”

Den riktiga frågan är:

“Var gåvan egentligen ett sätt att kringgå laglotten?”

Det är där 7 kap. 4 § ärvdabalken blir central.

2. Juridiken enkelt förklarad

Barn är bröstarvingar.

Bröstarvingar har alltid rätt till sin laglott.

Laglotten är hälften av barnets arvslott enligt 7 kap. 1 § ärvdabalken.

En förälder kan alltså inte genom testamente göra ett barn helt arvlöst om barnet begär sin laglott.

Men samma problem kan uppstå på ett annat sätt.

Föräldern kanske inte skriver ett testamente.
Föräldern ger i stället bort egendom före döden.

Därför finns det förstärkta laglottsskyddet.

Om arvlåtaren under livet gett bort egendom under sådana omständigheter att gåvan till syftet liknar ett testamente, ska gåvan beaktas vid laglotten.

Om gåvan kränker laglotten kan gåvomottagaren behöva återbära egendomen eller ersätta värdet.

3. Vad är laglott?

Laglott är barnets minsta skyddade arvsrätt.

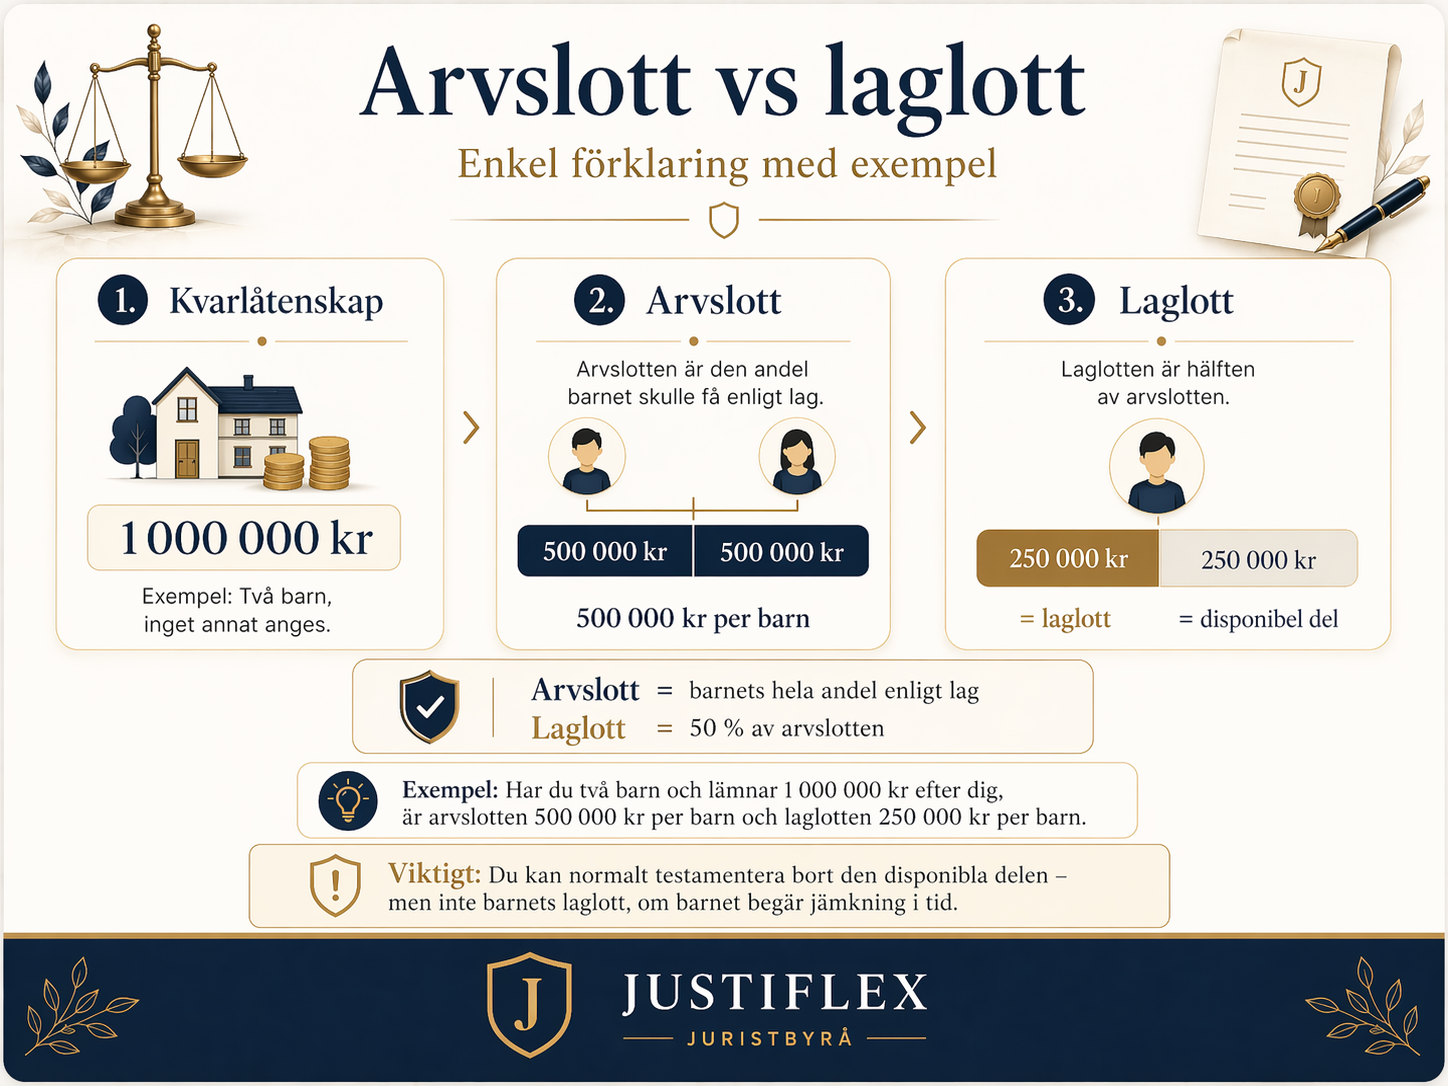
Exempel:

En förälder dör och lämnar två barn.

Kvarlåtenskapen är 1 000 000 kr.

Barnens arvslott är 500 000 kr var.

Barnens laglott är hälften av arvslotten, alltså 250 000 kr var.

Om föräldern gav bort nästan allt före döden kan samma princip användas för att räkna tillbaka gåvan.

Det viktiga är inte bara vad som finns kvar i dödsboet.

Det viktiga är också om egendom förts bort på ett sätt som kringgått laglotten.

4. Vad är förstärkt laglottsskydd?

Det förstärkta laglottsskyddet är ett skydd mot att laglotten kringgås genom gåvor.

Utan regeln skulle en förälder kunna göra så här:

  1. ge bort nästan all egendom före döden,
  2. lämna ett tomt dödsbo,
  3. göra ett barn praktiskt taget arvlöst.

Det är just den typen av situation som 7 kap. 4 § ärvdabalken kan fånga upp.

Högsta domstolen har förklarat att två situationer är särskilt typiska.

Den första är när givaren väntar döden i närtid.

Den andra är när givaren behåller den huvudsakliga nyttan av egendomen under sin livstid.

Det kan till exempel handla om att ge bort en bostad men fortsätta bo kvar.

5. När kan en gåva likställas med testamente?

En gåva kan likställas med testamente när den i praktiken fungerar som ett sätt att bestämma över arvet efter döden.

Domstolen gör en helhetsbedömning.

Man tittar bland annat på:

  • när gåvan gavs,
  • hur stor gåvan var,
  • givarens hälsa,
  • om givaren trodde att döden var nära,
  • om givaren behöll nyttan av egendomen,
  • om gåvan gynnade en person på andras bekostnad,
  • om det finns sms, mejl, vittnen eller andra bevis om syftet.
Exempel 1: gåva nära dödsfallet

En svårt sjuk förälder ger bort stora belopp kort före sin död.

Det kan tala för att gåvan hade ett dödsfallsrelaterat syfte.

Exempel 2: fastighet ges bort men givaren bor kvar

En förälder ger bort huset till ett barn men bor kvar utan verklig ekonomisk förändring.

Det kan tala för att givaren behöll nyttan av egendomen.

Exempel 3: gåva för att göra ett barn arvlöst

I NJA 2022 s. 277 ansåg Högsta domstolen att gåvor till ett av två barn skulle likställas med testamente. Gåvorna skulle därför återbäras så att det andra barnet fick ut sin laglott.

6. Beslutsstöd: kan gåvan angripas?

FrågaOm svaret är jaRisknivåBevis som ofta behövs
Gavs gåvan kort före dödsfallet?Talar för närmare granskningHögDatum, gåvobrev, kontoutdrag
Var givaren allvarligt sjuk?Kan tyda på dödsfallsrelaterat syfteHögTidslinje, vittnen, journalnära uppgifter
Var gåvan stor i förhållande till boet?Kan påverka laglottenHögBouppteckning, värdering
Fick ett barn eller en ny partner nästan allt?Kan tala för kringgåendeHögTransaktioner, gåvobrev, sms
Behöll givaren nyttan av egendomen?Typiskt varningsteckenHögNyttjanderätt, boende, avtal
Finns sms, mejl eller vittnen om syftet?Kan bli central bevisningHögMeddelanden, vittnesuppgifter
Har bouppteckningen avslutats?Tidsfristen kan ha börjat löpaMycket högRegistrerad bouppteckning
Har ett år gått från avslutad bouppteckning?Rätten kan vara förloradAkutDatumkontroll

Praktisk tumregel:
Om minst tre punkter stämmer bör gåvan granskas juridiskt innan arvskifte sker.

CTA efter risk:
Har du tre eller fler varningssignaler?
Skicka bouppteckning, gåvobrev och eventuell värdering för en juridisk genomgång innan fristen riskerar att löpa ut.

7. Skillnad mellan vanlig gåva, förskott på arv och testamentsliknande gåva

Alla gåvor är inte samma sak juridiskt.

TypVad betyder det?Juridisk effektTypisk risk
Vanlig gåvaGåva utan särskild koppling till arvAngrips normalt inteLåg
Förskott på arvGåva till bröstarvinge som normalt räknas av på arvPåverkar arvslotternaMedel
Testamentsliknande gåvaGåva som i praktiken fungerar som testamenteKan sättas ned om laglotten kränksHög

Enligt 6 kap. 1 § ärvdabalken ska det en arvlåtare gett till en bröstarvinge under livet som huvudregel räknas som förskott på arv, om inte annat har föreskrivits eller framgår av omständigheterna.

Men förskott på arv och förstärkt laglottsskydd är olika saker.

Förskott på arv handlar främst om avräkning.

Förstärkt laglottsskydd handlar om återbäring eller ersättning när laglotten har kringgåtts.

8. Gör detta först – inte detta

Det här är den viktigaste praktiska delen.

Gör detta förstGör inte detta
Begär gåvan skriftligt antecknad i bouppteckningenVänta tills arvskiftet är klart
Samla kontoutdrag, gåvobrev och värderingarDiskutera bara muntligt i familjen
Kontrollera datum för avslutad bouppteckningUtgå från att “gåva alltid är gåva”
Räkna på laglotten innan du kräver pengarSkicka känslomässiga anklagelser
Bevaka ettårsfristenTro att mejl automatiskt stoppar fristen

Om du misstänker en felaktig gåva är målet inte att skapa konflikt.

Målet är att säkra underlaget, räkna rätt och undvika att du förlorar din rätt genom passivitet.

9. Måste gåvan tas upp i bouppteckningen?

Ja, i vissa fall.

Om det finns en laglottsberättigad arvinge ska bouppteckningen, på begäran av en delägare, ange vissa gåvor och förskott från den avlidne.

Det betyder att du bör agera skriftligt om du misstänker att en större gåva saknas.

Formulering att använda

Jag begär att samtliga större gåvor, överföringar, fastighetsöverlåtelser och förskott från den avlidne antecknas i bouppteckningen, inklusive datum, mottagare, belopp/värde och tillgänglig dokumentation.

Det här avgör inte tvisten.

Men det gör att frågan inte försvinner tyst ur dödsboets hantering.

10. Tidsfristen: ett år från avslutad bouppteckning

Det här är den viktigaste fristen.

En bröstarvinge som vill göra gällande rätt enligt 7 kap. 4 § ärvdabalken måste väcka talan mot gåvomottagaren inom ett år från att bouppteckningen avslutades.

Missas fristen är rätten förlorad.

Det räcker alltså inte alltid att “ta upp frågan”.

Det räcker inte heller alltid att skicka ett mejl.

Om motparten inte frivilligt accepterar kravet kan talan behöva väckas i tingsrätt innan fristen går ut.

11. Vanliga och dyra misstag

Misstag 1: “Det var bara en gåva”

Det kan stämma.

Men det kan också vara fel.

Om gåvan i praktiken fungerade som ett testamente kan 7 kap. 4 § ärvdabalken bli aktuell.

Konsekvens: du missar möjligheten att få laglotten korrekt beräknad.

Misstag 2: Att vänta tills arvskiftet är klart

Många vill inte skapa konflikt.

Det är förståeligt.

Men om arvskiftet skrivs under innan gåvorna utretts hamnar du i ett sämre läge.

Konsekvens: pengar kan redan vara fördelade.

Misstag 3: Att missa ettårsfristen

Det här är ofta det dyraste misstaget.

Om talan inte väcks i tid kan rätten vara förlorad, även om gåvan egentligen borde ha angripits.

Konsekvens: du kan förlora hela möjligheten att få gåvan prövad.

Misstag 4: Att blanda ihop förskott på arv och förstärkt laglottsskydd

Förskott på arv handlar om avräkning.

Förstärkt laglottsskydd handlar om skydd mot kringgående av laglotten.

Konsekvens: fel juridisk strategi från början.

Misstag 5: Att inte dokumentera värdet

Vid gåva av fastighet, bostadsrätt, bolag, fordon eller värdeföremål behövs ofta värdering.

Konsekvens: motparten kan hävda ett lägre värde.

Misstag 6: Att försöka lösa allt muntligt

Muntliga samtal kan vara bra för relationen.

Men de är ofta svaga som bevisning.

Konsekvens: när konflikten väl uppstår finns ingen tydlig dokumentation.

12. Steg för steg: så gör du rätt

Steg 1: Gör en tidslinje

Skriv ned:

  • dödsdatum,
  • datum för gåvan,
  • datum för eventuell sjukdomsperiod,
  • datum för bouppteckningsförrättning,
  • datum när bouppteckningen avslutades,
  • om arvskifte har skett,
  • om du redan har protesterat skriftligt.
Steg 2: Samla underlag

Begär fram:

  • bouppteckning,
  • gåvobrev,
  • kontoutdrag,
  • Swish- eller banköverföringar,
  • fastighetsöverlåtelser,
  • värderingar,
  • sms och mejl,
  • fullmakter,
  • uppgifter om boende eller nyttjanderätt.
Steg 3: Begär att gåvan antecknas i bouppteckningen

Gör detta skriftligt.

Använd gärna formuleringen ovan.

Bouppteckningen fungerar som underlag för bodelning och arvskifte. Den ska normalt vara klar inom tre månader från dödsfallet och lämnas till Skatteverket inom en månad efter upprättandet.

Steg 4: Räkna på laglotten

Frågan är inte bara om gåvan känns orättvis.

Frågan är om laglotten faktiskt har kränkts.

Räkna på:

  • kvarlåtenskapen,
  • skulder,
  • eventuell bodelning,
  • gåvans värde,
  • antalet bröstarvingar,
  • om testamente finns,
  • om någon fått förskott på arv.
Steg 5: Skicka ett kontrollerat krav

Ett bra kravbrev är inte onödigt aggressivt.

Det är tydligt, sakligt och juridiskt precist.

Det bör normalt innehålla:

  • vilken gåva som avses,
  • varför gåvan ska beaktas,
  • vilket lagrum som åberopas,
  • vilken dokumentation som begärs,
  • hur laglotten påverkas,
  • tydlig svarstid,
  • reservation för talan inom ettårsfristen.
Steg 6: Bevaka domstolsfristen

Om motparten inte accepterar kravet måste du bedöma om talan ska väckas.

Det är här många väntar för länge.

Ettårsfristen enligt 7 kap. 4 § ärvdabalken är hård.

13. Praktiskt exempel

En pappa har två barn: Anna och Erik.

Pappan har en bostadsrätt värd 2 000 000 kr och 200 000 kr på banken.

Tre månader före sin död överlåter han bostadsrätten till Anna.

När bouppteckningen görs finns bara 200 000 kr kvar.

Erik får veta att pappan sagt:

“Anna ska ha lägenheten.”

Då behöver man granska:

  • om pappan väntade döden i närtid,
  • om pappan bodde kvar eller behöll nyttan av bostaden,
  • om gåvan kränkte Eriks laglott,
  • om uttalanden eller dokumentation visar att syftet var att ordna arvet.

Det är inte säkert att Erik vinner.

Men det är tillräckligt allvarligt för att inte accepteras utan juridisk granskning.

14. Interaktivt test: behöver du agera?

Svara ja eller nej.

  1. Har den avlidne gett bort pengar, bostad, fastighet, bil eller annan större egendom före döden?
  2. Skedde gåvan nära dödsfallet eller under sjukdom?
  3. Gynnades ett barn, en ny make, maka eller sambo framför andra?
  4. Behöll givaren nyttan av egendomen?
  5. Har bouppteckningen blivit mycket mindre än du förväntade dig?
  6. Är du särkullbarn eller bröstarvinge som får mindre än laglotten?
  7. Har bouppteckningen redan avslutats?

Resultat

0–2 ja:
Risken är lägre, men det kan fortfarande vara klokt att kontrollera dokumentationen.

3–4 ja:
Gåvan bör granskas innan arvskifte sker.

5–7 ja:
Agera skyndsamt. Det kan finnas risk för kränkt laglott och tidsfrist.

15. Konsekvenser om det blir fel

Pengar

Ett barn kan förlora stora belopp om gåvan inte granskas i tid.

Gåvomottagaren kan samtidigt riskera krav på återbäring eller ersättning.

Relation

Arvstvister om gåvor blir ofta djupa.

Det handlar inte bara om pengar.

Det handlar om känslan av att någon blev utvald och någon annan bortvald.

Framtida tvist

En missad tidsfrist kan göra att frågan aldrig blir prövad.

Om en ny tillgång eller felaktighet upptäcks efter bouppteckningen kan tilläggsbouppteckning behöva göras. Enligt ärvdabalken ska tilläggsbouppteckning i sådana fall förrättas inom en månad.

FAQ – gåva före dödsfall och laglott

Kan barn kräva tillbaka en gåva som föräldern gett före döden?

Det beror på.

Om gåvan till syftet likställs med testamente och kränker barnets laglott kan gåvan sättas ned. Då kan egendomen behöva återbäras eller ersättas med pengar.

Gäller det bara särkullbarn?

Nej.

Alla bröstarvingar kan åberopa laglottsreglerna.

Särkullbarn påverkas dock ofta extra tydligt eftersom de som huvudregel har rätt att få ut sitt arv direkt när föräldern dör.

Vad betyder “gåva som likställs med testamente”?

Det betyder att gåvan formellt är en gåva men i praktiken fungerar som ett sätt att bestämma över arvet efter döden.

Typiska exempel är gåvor nära döden eller gåvor där givaren behåller nyttan av egendomen.

Räcker det att gåvan var orättvis?

Nej.

Det krävs mer än orättvisa.

Man behöver kunna visa omständigheter som gör att gåvan till syftet liknar ett testamente och att laglotten påverkas.

Måste gåvan ha getts precis före dödsfallet?

Nej, inte alltid.

Gåvor nära dödsfallet är typiska riskfall.

Men även andra gåvor kan granskas om omständigheterna visar att syftet var att kringgå laglotten.

Vad händer om gåvan redan är såld eller förbrukad?

Om egendomen inte kan återbäras kan gåvomottagaren behöva ersätta värdet i pengar.

Det följer av regleringen om återbäring och ersättning i 7 kap. 4 § ärvdabalken.

Måste gåvan tas upp i bouppteckningen?

Det beror på gåvan och vem som begär det.

När det finns laglottsberättigad arvinge ska vissa gåvor och förskott antecknas i bouppteckningen på begäran av delägare.

Hur lång tid har man på sig?

Talan mot gåvomottagaren enligt 7 kap. 4 § ärvdabalken måste väckas inom ett år från att bouppteckningen avslutades.

Missas fristen är rätten till talan förlorad.

Kan man lösa det utan domstol?

Ja.

Många ärenden kan lösas genom dokumentation, laglottsberäkning och ett tydligt kravbrev.

Domstol blir främst aktuellt om gåvomottagaren bestrider kravet eller om fristen behöver säkras.

Ska jag skriva under arvskiftet om jag misstänker en felaktig gåva?

Var försiktig.

Begär först underlag och juridisk bedömning.

Skriv inte under om du inte förstår hur gåvan har påverkat arvet.

CTA efter FAQ:
Osäker på om du ska skriva under arvskiftet?
Låt Justiflex granska handlingarna först. Det är ofta enklare att agera innan du har signerat.

Nästa steg – skydda din laglott eller förebygg en framtida tvist

Misstänker du att en gåva före dödsfall har påverkat din laglott?

Då är nästa steg inte att gissa.

Nästa steg är att säkra underlaget, räkna rätt och agera innan tidsfristen löper ut.

Justiflex kan hjälpa dig med:

  • genomgång av bouppteckning,
  • bedömning av gåva före dödsfall,
  • laglottsberäkning,
  • kravbrev till gåvomottagare,
  • strategi inför arvskifte,
  • testamente och gåvobrev för att förebygga tvist.

Skapa ditt avtal digitalt eller begär juridisk granskning – tryggt, tydligt och juristgranskat.

Källor

  • Ärvdabalken (1958:637), 6 kap. 1 §, 7 kap. 1–4 §§ och 20 kap. 5 § – regler om förskott på arv, laglott, förstärkt laglottsskydd och gåvor i bouppteckning.
  • Högsta domstolen, NJA 2022 s. 277 / mål T 6974-20 – gåvor till ett barn likställdes med testamente och skulle återbäras så att det andra barnet fick sin laglott.
  • Sveriges Domstolar – allmänna arvsregler – särkullbarn har som huvudregel rätt att få ut sitt arv direkt.
  • Regeringen – dödsfall och arv – bouppteckningens funktion och tidsfrister för bouppteckning och ingivning.

Disclaimer

Denna artikel är allmän juridisk information och ersätter inte personlig juridisk rådgivning.

Varje arvssituation är unik.

Kontakta jurist om du är osäker, särskilt om bouppteckningen är avslutad, om större gåvor har förekommit före dödsfallet eller om du riskerar att missa ettårsfristen.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Gåva före dödsfall – så kan barn kräva tillbaka värde till dödsboet Läs mer »

Laglott och särkullbarn – kan man skriva bort barn ur ett testamente?

23 april 2026 | Av Robin Forslöv | 5 min läsning

Laglott och särkullbarn – kan man skriva bort barn ur ett testamente?

Många tror att man kan skriva bort ett barn ur ett testamente för att skydda en ny partner eller den nya familjen. I verkligheten sätter laglotten och reglerna om särkullbarn tydliga gränser – och om testamentet skrivs fel kan resultatet bli både konflikt och en helt annan fördelning än du tänkt dig.

Det svåra är sällan viljan att göra rätt, utan att förstå vad lagen faktiskt tillåter. Därför måste testamentet utformas så att både barnens rätt och tryggheten för efterlevande hanteras korrekt från början.

Nej – du kan normalt inte skriva bort ett biologiskt eller adopterat barn helt genom testamente. Barn är bröstarvingar och har rätt till sin laglott, alltså hälften av den arvslott de skulle ha fått enligt lag. Särkullbarn har dessutom som utgångspunkt rätt att få ut arv direkt när deras förälder dör. För att få ut laglotten måste barnet dock begära jämkning av testamentet inom sex månader från korrekt delgivning. Styvbarn som inte är adopterade har däremot ingen automatisk arvsrätt eller laglott.

Det här är det juridiskt korrekta svaret. Resten av guiden handlar om hur du planerar rätt inom lagens ramar – så att du skyddar både efterlevande partner och barn utan att skapa onödig konflikt.

Den vanliga fällan som skapar konflikt

Du vill inte skada någon. Tvärtom. Du vill skydda den du lever med i dag, samtidigt som du vill vara rättvis mot barnen. Därför tänker många: “Jag skriver bara att min partner ska få allt.” Problemet är att juridiken inte alltid följer familjens känsla av rättvisa. När det finns barn – och särskilt särkullbarn – sätter laglotten och arvsreglerna en tydlig gräns för vad ett testamente faktiskt kan göra.

I praktiken är det här en klassisk tvistpunkt: bouppteckningen drar i gång, ett särkullbarn begär sin rätt, den efterlevande partnern trodde att testamentet löste allt, och plötsligt uppstår press kring bostad, likviditet och relationer i familjen. Det är precis därför den här frågan måste planeras före dödsfallet och inte mitt i sorgen efteråt.

Vad du får av den här guiden

  • exakt vad lagen säger om laglott och särkullbarn
  • skillnaden mellan gemensamma barn, särkullbarn, adopterade barn och styvbarn
  • när ett barn kan begränsas till laglotten – och när det inte går
  • vad barnet själv måste göra för att få ut sin laglott
  • hur du minskar risken för konflikt kring bostad, pengar och arv
  • en praktisk modell för att planera rätt från början

Innehåll

  • Vad betyder laglott i praktiken?
  • Vad gäller särskilt för särkullbarn?
  • Vilka barn har laglott – och vilka har det inte?
  • Beslutsstöd: kan barnet uteslutas helt?
  • Vanliga och dyra misstag
  • Steg för steg: så gör du rätt
  • FAQ

Expertperspektivet: det här ser vi ofta i verkligheten

På Justiflex ser vi återkommande att problemet sällan är illvilja. Det är nästan alltid välmenande planering som blir juridiskt fel. Många vill skydda en ny make, maka eller sambo. Andra vill undvika att ett barn de inte längre har kontakt med får för stor del. Men när testamentet skrivs utan att laglotten, särkullbarnsreglerna och familjestrukturen hanteras uttryckligt, ökar risken för konflikt markant.

Det stora misstaget är ofta att man tror att testamentet ensam kan “städa bort” ett juridiskt problem. Det kan det inte. Ett testamente är starkt – men det står inte över laglottsreglerna.

Vad betyder laglott i praktiken?

Laglott är den del av arvet som en bröstarvinge alltid har rätt till. Enligt 7 kap. 1 § Ärvdabalken är laglotten hälften av arvslotten. Arvslotten är den del barnet skulle ha fått om det inte fanns något testamente. Laglotten är alltså den skyddade minimidelen.

Det betyder att du inte fritt kan testamentera bort hela kvarlåtenskapen om du har barn. Du kan i normalfallet bara styra över den del som ligger över barnens laglotter. Har du ett barn är laglotten 50 procent av arvslotten. Har du två barn har varje barn rätt till minst 25 procent av kvarlåtenskapen efter att skulder betalats och eventuell bodelning gjorts.

Enkelt exempel

Om kvarlåtenskapen efter skulder och eventuell bodelning är 1 000 000 kr och du har två barn:

  • arvslott per barn: 500 000 kr
  • laglott per barn: 250 000 kr

Det innebär att 500 000 kr totalt är skyddat för barnen, medan resten i princip kan styras genom testamente.

Vad gäller särskilt för särkullbarn?

Särkullbarn är barn som inte också är den efterlevande makens barn. Om den avlidne var gift och bara hade gemensamma barn, ärver efterlevande make normalt först med fri förfoganderätt och barnen får vänta tills båda föräldrarna har gått bort. Men särkullbarn står i en annan position: de har som huvudregel rätt att få ut sitt arv direkt när den egna föräldern dör.

Det betyder att det just i ombildade familjer ofta uppstår en direkt ekonomisk spänning. Efterlevande partner vill kanske bo kvar i huset, men särkullbarnet har rätt att få ut sin del. Ett testamente kan mildra effekten genom att begränsa barnets omedelbara anspråk till laglotten i stället för full arvslott, men det kan inte ta bort laglotten.

Särkullbarnet kan dock frivilligt avstå från sitt arv till förmån för den efterlevande maken. Då får barnet i stället rätt till efterarv senare. Det är viktigt att förstå att detta är ett frivilligt val från barnets sida, inte något du ensidigt kan bestämma i ett testamente.

Dessutom har efterlevande make ett särskilt skydd upp till fyra prisbasbelopp ur kvarlåtenskapen. Det kan i vissa fall påverka hur mycket som faktiskt kan betalas ut direkt.

Vilka barn har laglott – och vilka har det inte?

Ett biologiskt barn är bröstarvinge och har laglott. Ett adopterat barn har samma juridiska rättigheter som ett biologiskt barn och har därför också laglott. Ett särkullbarn är också bröstarvinge och har samma laglottskydd som andra barn, men med den viktiga skillnaden att barnet normalt kan kräva ut arv direkt vid första dödsfallet.

Ett styvbarn eller bonusbarn som inte är adopterat är däremot inte bröstarvinge. Det barnet har därför ingen automatisk arvsrätt och ingen laglott. Om du vill att ett sådant barn ska ärva måste du skriva in det i ett testamente.

Beslutsstöd: kan barnet uteslutas helt?

BarnkategoriBröstarvinge?Laglott?Rätt att få ut arv direkt?Kan uteslutas helt genom testamente?
Gemensamt biologiskt barnJaJaNormalt nej, om föräldrarna var giftaNej
Gemensamt adopterat barnJaJaNormalt nej, om föräldrarna var giftaNej
SärkullbarnJaJaJa, som huvudregelNej
Styvbarn/bonusbarn utan adoptionNejNejNejJa, om de inte skrivs in

Tabellen ovan följer av att bröstarvingar har laglott, att särkullbarn har rätt till direkt uttag vid den egna förälderns död och att adopterade barn juridiskt likställs med biologiska barn, medan icke-adopterade styvbarn inte ingår i den legala arvsordningen.

Barnets rätt är inte automatisk – jämkning krävs

En viktig praktisk detalj glöms ofta bort: även om ett testamente kränker laglotten får barnet inte alltid ut sin laglott automatiskt. Barnet måste påkalla jämkning inom sex månader från det att testamentet delgetts korrekt. Det kan göras genom att meddela testamentstagaren sitt anspråk eller genom att väcka talan. Missas den fristen förloras rätten att kräva laglotten.

Det här är också skillnaden mellan jämkning och klander. Jämkning används för att få ut laglotten. Klander används när man vill angripa testamentets giltighet, till exempel på grund av formfel eller ogiltighetsgrunder. Det är två olika juridiska vägar.

Gåvor före dödsfallet löser inte alltid problemet

Vissa försöker planera runt laglotten genom att ge bort egendom under livstiden. Men om gåvan i praktiken liknar ett testamente kan den ändå träffas av det förstärkta laglottsskyddet i 7 kap. 4 § Ärvdabalken. Då kan värdet behöva räknas tillbaka in när laglotten beräknas, och i vissa fall kan gåva eller ersättning återkrävas.

Högsta domstolen klargjorde 2021 att även en bodelning i kombination med gåvor kan omfattas om upplägget i realiteten syftar till att kringgå barnens laglotter. Det här gör sena gåvo-upplägg betydligt mer riskfyllda än många tror.


Vanliga och dyra misstag

1. “Allt till min partner” utan att nämna barnens rätt.
Det låter tydligt men löser inte laglottsfrågan. Finns särkullbarn kan konflikten uppstå direkt.

2. Man blandar ihop full arvslott med laglott.
Utan testamente kan särkullbarn normalt ta ut hela arvslotten direkt. Med testamente kan barnet ofta begränsas till laglotten – men inte till noll.

3. Man glömmer att adopterade barn har samma rätt som biologiska barn.
Det leder lätt till felaktiga antaganden om vem som faktiskt är bröstarvinge.

4. Man tror att styvbarn automatiskt ärver.
Det gör de inte, om de inte är adopterade eller uttryckligen skrivs in i testamente.

5. Man missar sexmånadersfristen för jämkning.
Då kan ett testamente som egentligen gick för långt ändå bli gällande.

6. Man använder ett standardtestamente i en ombildad familj.
När det finns särkullbarn, tidigare gåvor eller behov av att skydda bostaden räcker ett allmänt testamente ofta inte. Det krävs tydligare planering.

Steg för steg: så gör du rätt

1. Kartlägg alla som kan ha arvsrätt

Börja med att identifiera biologiska barn, adopterade barn, särkullbarn och eventuella barnbarn som kan träda in i stället för ett avlidet barn. Det är först när familjebilden är klar som testamentet kan bli rätt.

2. Räkna fram vad laglotten faktiskt är

Gör inte antaganden. Titta på skulder, tillgångar, eventuell bodelning och tidigare gåvor. Det är den faktiska kvarlåtenskapen efter rätt beräkning som styr.

3. Bestäm vad du vill skydda

Vill du att efterlevande make ska kunna bo kvar? Vill du att barn ska få ut sin minimidel direkt men inte mer? Vill du att viss egendom ska gå vidare till barn längre fram? Då måste testamentet spegla just det.

4. Skriv testamentet juridiskt tydligt

Om du vill begränsa ett barns omedelbara rätt till laglotten måste det framgå tydligt. Om du vill att annan egendom ska tillfalla efterlevande make eller någon annan måste det också framgå tydligt. Otydlighet är en vanlig källa till tvist.

5. Säkerställ formkraven

Ett ordinärt testamente ska upprättas skriftligt och bevittnas av två vittnen enligt lagen. Använder du en digital tjänst måste även slutsteget uppfylla de formkraven.

6. Förvara testamentet så att det hittas

Ett bra testamente hjälper inte om ingen hittar det eller om fel version används.

7. Uppdatera vid livsförändringar

Nytt äktenskap, skilsmässa, nytt barn, adoption, gåvor eller större tillgångsförändringar kan förändra hela planen. Testamentet bör följa livet.

Konsekvenser om det blir fel

När planeringen brister är det sällan bara en juridisk fråga. Det kan bli ett likviditetsproblem om arv ska betalas ut direkt. Det kan bli ett bostadsproblem om efterlevande partner behöver lösa ut barn. Och det kan bli ett relationsproblem som är mycket svårare att reparera än själva dokumentet. Det är därför rätt testamente i rätt familjesituation ofta är betydligt mer värt än människor först tror.

FAQ

1. Kan jag göra ett barn helt arvlöst?

Nej, normalt inte om barnet är bröstarvinge. Barnet har rätt till laglotten om det begär jämkning i tid.

2. Gäller det även barn jag inte har kontakt med?

Ja. Laglottsrätten beror på släktskapet, inte på relationens kvalitet.

3. Gäller laglotten även adopterade barn?

Ja. Ett adoptivbarn har samma juridiska rättigheter som ett biologiskt barn.

4. Kan jag tvinga ett särkullbarn att vänta?

Nej, inte ensidigt. Barnet kan frivilligt avstå till förmån för efterlevande make, men det är barnets val.

5. Vad händer om barnet inte begär jämkning inom sex månader?

Då förlorar barnet rätten att kräva laglotten.

6. Är styvbarn skyddade av laglotten?

Nej, inte om de inte är adopterade.

7. Påverkar gåvor under livet laglotten?

Ja, i vissa fall. Förskott på arv och gåvor som i praktiken liknar testamente kan påverka beräkningen.

8. Behöver testamentet vittnen?

Ja, ett ordinärt testamente ska vara skriftligt och bevittnas av två vittnen.

9. Behöver man jurist?

Inte alltid, men vid särkullbarn, ombildad familj, tidigare gåvor eller större tillgångar är det ofta klokt. Små oklarheter i formuleringarna kan få stora följder senare.

Slutsats

Du kan alltså inte normalt skriva bort ett biologiskt eller adopterat barn helt genom testamente. Har du särkullbarn är frågan ännu mer känslig, eftersom de som huvudregel kan kräva ut arv direkt. Det du kan göra är att planera smart: räkna rätt, formulera testamentet tydligt och bygga en lösning som skyddar efterlevande så långt lagen tillåter.

Slut-CTA

Skydda din familj på rätt sätt – inte bara med goda intentioner, utan med ett testamente som faktiskt håller juridiskt.
Skapa eller granska ditt testamente med fokus på laglott, särkullbarn och skydd för efterlevande.

Källor

  • Ärvdabalken (1958:637), särskilt 3 kap., 7 kap., 10 kap. och 12 kap.
  • Sveriges Domstolar – Allmänna arvsregler.
  • Sveriges Domstolar – Testamente.
  • Sveriges Domstolar – Adoption inom Sverige.
  • Högsta domstolen/Sveriges Domstolar – gåvor och kränkning av laglott.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Laglott och särkullbarn – kan man skriva bort barn ur ett testamente? Läs mer »

Arvskifte steg för steg – när bouppteckningen är klar, vad händer sen?

23 april 2026 | Av Robin Forslöv | 5 min läsning

Arvskifte steg för steg – när bouppteckningen är klar, vad händer sen?

När bouppteckningen är registrerad tror många att det svåraste redan är gjort. I verkligheten är det nu nästa avgörande steg börjar: att få arvskiftet rätt så att pengar, bostad och övriga tillgångar kan föras över tryggt och utan onödig konflikt.

När bouppteckningen väl är klar är det lätt att vilja bli färdig snabbt. Men just då är det som viktigast att få ordning på handlingar, underskrifter och nästa steg – så att arvskiftet blir ett avslut, inte början på nya problem.

Efter registrerad bouppteckning gör ni arvskifte: skulder och eventuell bodelning ska först vara klara, sedan skrivs arvskifteshandlingen och tillgångarna förs över. Hos Justiflex gör ni det digitalt med BankID – klart på några minuter, till fast pris från 4 995 kr.

Från “nu är allt klart” till “varför får vi fortfarande inte ut arvet?”

Det här är en av de vanligaste och mest frustrerande situationerna efter ett dödsfall: bouppteckningen är registrerad, alla tror att mållinjen är passerad — men pengarna är fortfarande inte utbetalda, bostaden är inte överförd och ingen vet vem som egentligen ska göra nästa sak.

Det är här många familjer fastnar. Inte för att juridiken alltid är så komplicerad, utan för att sorgen, bankkontakterna, underskrifterna och de praktiska besluten kommer samtidigt. Och ju längre ni väntar, desto större är risken att ett tidigare “vi är överens” blir till irritation, missförstånd eller ren konflikt.

Ett dödsbo finns kvar så länge det är oskiftat, alltså så länge tillgångarna inte har delats upp. Under den tiden kan dödsboet också behöva fortsätta deklarera.

CTA: Vill ni få detta gjort rätt från början? → Starta arvskiftet hos Justiflex

Det här får du av guiden

  • Exakt rätt ordning efter bouppteckningen – så att ni inte missar ett steg som stoppar hela processen
  • Klarhet om vad banken faktiskt behöver för att tillgångar ska kunna föras över
  • Ett konkret steg-för-steg-flöde från registrerad bouppteckning till avslutat dödsbo
  • Snabbtest för ert dödsbo – behöver ni arvskifteshandling nu eller inte?
  • Varningsflaggor i tid – när ni bör stanna upp och ta hjälp innan det blir dyrt
  • En enkel väg framåt – digitalt arvskifte med BankID hos Justiflex

Vad är arvskifte – och vad måste vara klart först?

Arvskifte regleras i 23 kap. ärvdabalken. Det är det avtal som bestämmer hur dödsboets kvarvarande tillgångar ska fördelas mellan dem som har rätt till arv eller kvarlåtenskap. Innan arvskiftet görs ska kända skulder vara betalda eller säkrade, och om den avlidne var gift ska bodelning göras först. Om efterlevande sambo begär bodelning ska även den ske före arvskifte. Arvskiftet ska dokumenteras i en handling som skrivs under av delägarna.

Skatteverket beskriver arvskiftet som ett privat avtal mellan samtliga delägare i dödsboet. Det betyder att bouppteckningen inte i sig delar ut arvet. Bouppteckningen är underlaget. Arvskiftet är själva fördelningen.

Skatteverket anger också att arvskifteshandlingen inte ska skickas in dit. Däremot används den ofta efteråt för att föra över tillgångar i praktiken.

Processkarta – överblick på 10 sekunder

Registrerad bouppteckning
Skulder klara
Ev. bodelning
Ev. testamente/legat hanterat
Arvskifteshandling
Underskrifter från rätt personer
Pengar, bostad, aktier eller fastighet förs över
Dödsboet avslutas

CTA: Redo att gå från bouppteckning till färdigt arvskifte? → Gör det digitalt hos Justiflex

Expertens kommentar från verkligheten

“På Justiflex ser vi varje vecka att det inte är själva huvudregeln i lagen som stoppar familjer först. Det är att ingen riktigt håller ihop processen. Vem tar bankkontakten? Vem samlar in underskrifter? Vem vågar säga att nu måste vi faktiskt bestämma hur huset, kontona eller lösöret ska delas?”

Det är därför ett tydligt arvskifte ofta gör mer än att bara “fixa papperen”. Det skapar lugn, riktning och i många fall färre konflikter.

Justiflex beslutsstöd

SituationBehövs arvskifteshandling?Nästa steg
Du är ensam dödsbodelägareNormalt nejFör över tillgångarna till dig själv och kontrollera vad banken eller andra aktörer kräver
Ni är flera och överensJaUpprätta en tydlig arvskifteshandling och verkställ den
Ni är flera och oenseJaÖverväg juriststöd direkt eller ansök om skiftesman
Fastighet finns i boetJa, i praktiken ofta avgörandePlanera även för lagfart och rätt underlag
Dödsboet drar ut på tidenJa eller annan tydlig åtgärdPrioritera avslut – dödsboet finns kvar tills tillgångarna faktiskt har delats

Den juridiska grunden för matrisen är att ensam delägare normalt inte behöver särskild arvskifteshandling, att flera delägare skiftar genom ett privat avtal, att oenighet kan leda till skiftesman och att tillgångar måste föras över i praktiken efteråt. För fastighet finns dessutom särskilda lagfartssteg hos Lantmäteriet.

Interaktivt test / Quiz

Behöver ditt dödsbo ett arvskifte just nu?

Svara ja eller nej:

  1. Är ni fler än en dödsbodelägare?
  2. Finns det pengar, aktier, bostadsrätt eller fastighet som ska delas?
  3. Behöver ni visa vem som får vad för banken eller annan aktör?
  4. Vill ni undvika att dödsboet ligger kvar öppet längre än nödvändigt?

Om du svarar ja på minst en av de tre första frågorna behöver ni i praktiken nästan alltid hantera arvskifte nu. Om du är ensam delägare handlar det ofta i stället om att föra över tillgångarna korrekt.

Quiz-CTA: Testa om ni kan göra arvskiftet direkt → Starta hos Justiflex

Vanliga & dyra misstag

1. Man tror att bouppteckningen räcker

Det gör den inte. Bouppteckningen visar vem som företräder dödsboet. Arvskiftet avgör vem som får vad.

2. Man skiftar innan skulderna är klara

Kända skulder ska vara betalda eller säkrade innan arvskifte görs i rätt ordning.

3. Man missar bodelningen

Om den avlidne var gift, eller sambo där bodelning begärs, ska det steget komma före arvskiftet.

4. Man väntar för länge

Dödsboet finns kvar så länge det är oskiftat.

5. Man skriver för otydligt

“Vi delar lika” räcker sällan i praktiken. Ett bra arvskifte behöver vara konkret nog att gå att verkställa.

6. Man glömmer verkställigheten

Efter arvskiftet måste tillgångarna faktiskt föras över. Skatteverket nämner uttryckligen att pengar, aktier och värdepapper ska föras över, att lagfart ska sökas för fastighet och att bostadsrättsföreningen ska kontaktas för bostadsrätt.

Steg-för-steg: Så gör du rätt

1. Kontrollera att bouppteckningen är registrerad

Den registrerade bouppteckningen är startpunkten och fungerar ofta som legitimationshandling mot bank och andra aktörer.

2. Klargör vilka som ska vara med

Det måste vara tydligt vilka som är delägare och därmed ska delta i skiftet.

3. Betala eller säkra skulderna

Begravningskostnader, lån, fakturor, skatt och andra kända kostnader måste vara hanterade först.

4. Gör bodelning först, om det behövs

Finns make eller sambo med rätt till bodelning, ska det steget komma före arvskiftet.

5. Hantera testamente och legat

Finns testamente måste ni förstå vad det styr. Om någon vill angripa testamentet gäller sex månaders klanderfrist från delgivning.

6. Bestäm vem som får vad

Om ni är överens kan ni enligt Skatteverket skifta boets tillgångar efter de värden ni själva bestämmer. Det behöver alltså inte låsas exakt till bouppteckningens värden.

7. Skriv arvskifteshandlingen

Arvskiftet ska dokumenteras i en tydlig handling som skrivs under av delägarna.

8. Verkställ arvskiftet

Kontakta bank, värdepappersinstitut, bostadsrättsförening eller Lantmäteriet beroende på vilka tillgångar boet innehåller. För fastighet finns särskilda lagfartssteg.

9. Avsluta dödsboet ordentligt

Dödsboet är skattemässigt avslutat först när alla tillgångar är skiftade, sista deklarationen lämnats och skattekontot reglerats.

CTA: Redo att få detta gjort utan onödigt papperskrångel? → Skapa ditt arvskifte digitalt med BankID hos Justiflex

Social proof-nudge: Lägg in verifierad nudge här i publicering, t.ex. “Senaste avtalet skapades idag”.
Undvik påhittade tidsangivelser.

Konsekvenser om det blir fel

Pengar: tillgångar blir liggande, utbetalningar försenas och dödsboet fortsätter kräva administration.

Relationer: otydlighet om pengar, bostad eller lösöre blir snabbt personligt.

Tvist: om ni inte är överens kan tingsrätten behöva kopplas in genom skiftesman. Om någon är missnöjd med arvskiftet kan det klandras inom fyra veckor från delgivning.

FAQ

Måste vi skicka in arvskifteshandlingen till Skatteverket?

Nej. Arvskiftet är normalt ett privat avtal och handlingen ska inte skickas in dit.

Gäller detta även om det finns testamente?

Ja. Testamentet kan styra vem som ska få vad, men den praktiska fördelningen i dödsboet måste fortfarande hanteras korrekt. Om någon vill angripa testamentet gäller sex månaders frist från delgivning.

Vad händer om vi inte är överens?

Då kan en delägare ansöka om att tingsrätten utser en skiftesman.

Behöver jag arvskifteshandling om jag är ensam arvinge?

Normalt inte. Då går tillgångarna över när bouppteckningen registreras, men du måste fortfarande se till att de förs över i praktiken.

Hur länge kan dödsboet ligga kvar?

Dödsboet finns kvar så länge det är oskiftat. Därför är det sällan klokt att låta arvskiftet dra ut på tiden i onödan.

Måste alla skriva under?

Ja, arvskifteshandlingen ska skrivas under av delägarna.

Kan man klandra ett arvskifte?

Ja. En missnöjd delägare kan klandra arvskiftet inom fyra veckor från delgivning.

Vad gör vi med fastigheten eller bostadsrätten?

Efter arvskiftet måste ni även hantera själva ägarbytet. Skatteverket hänvisar till lagfart hos Lantmäteriet för fastighet och till kontakt med bostadsrättsföreningen för bostadsrätt.

Gäller detta även om det finns minderåriga barn?

Det kan då finnas extra skyddsregler och behov av att kontrollera om överförmyndare eller annan ställföreträdarfråga aktualiseras. Ta juridisk hjälp tidigt i sådana fall.

Vad kostar det att göra arvskifte hos Justiflex?

För enklare arvskiften erbjuder Justiflex digital hantering till fast pris från 4 995 kr. Om dödsboet innehåller oenighet, fastighet eller andra komplikationer kan behovet se annorlunda ut.

CTA: Få ett juristgranskat arvskifte utan att göra allt själv → Starta hos Justiflex

Skapa ditt arvskifte nu

Skapa ditt arvskifte digitalt – tryggt, tydligt och juristgranskat
Från 4 995 kr • BankID • Fast pris • Säker hantering

När familjen redan har tillräckligt att tänka på ska inte själva dokumentet vara det som gör allt tyngre. Justiflex hjälper dig att få arvskiftet rätt från början – utan onödigt papperskrångel och utan osäkerhet om nästa steg.

Disclaimer

Denna artikel är allmän information och ersätter inte personlig juridisk rådgivning. Vad som gäller i just ditt fall kan bero på bland annat testamente, skulder, bodelning, minderåriga delägare, fastighet och om delägarna är överens.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Arvskifte steg för steg – när bouppteckningen är klar, vad händer sen? Läs mer »
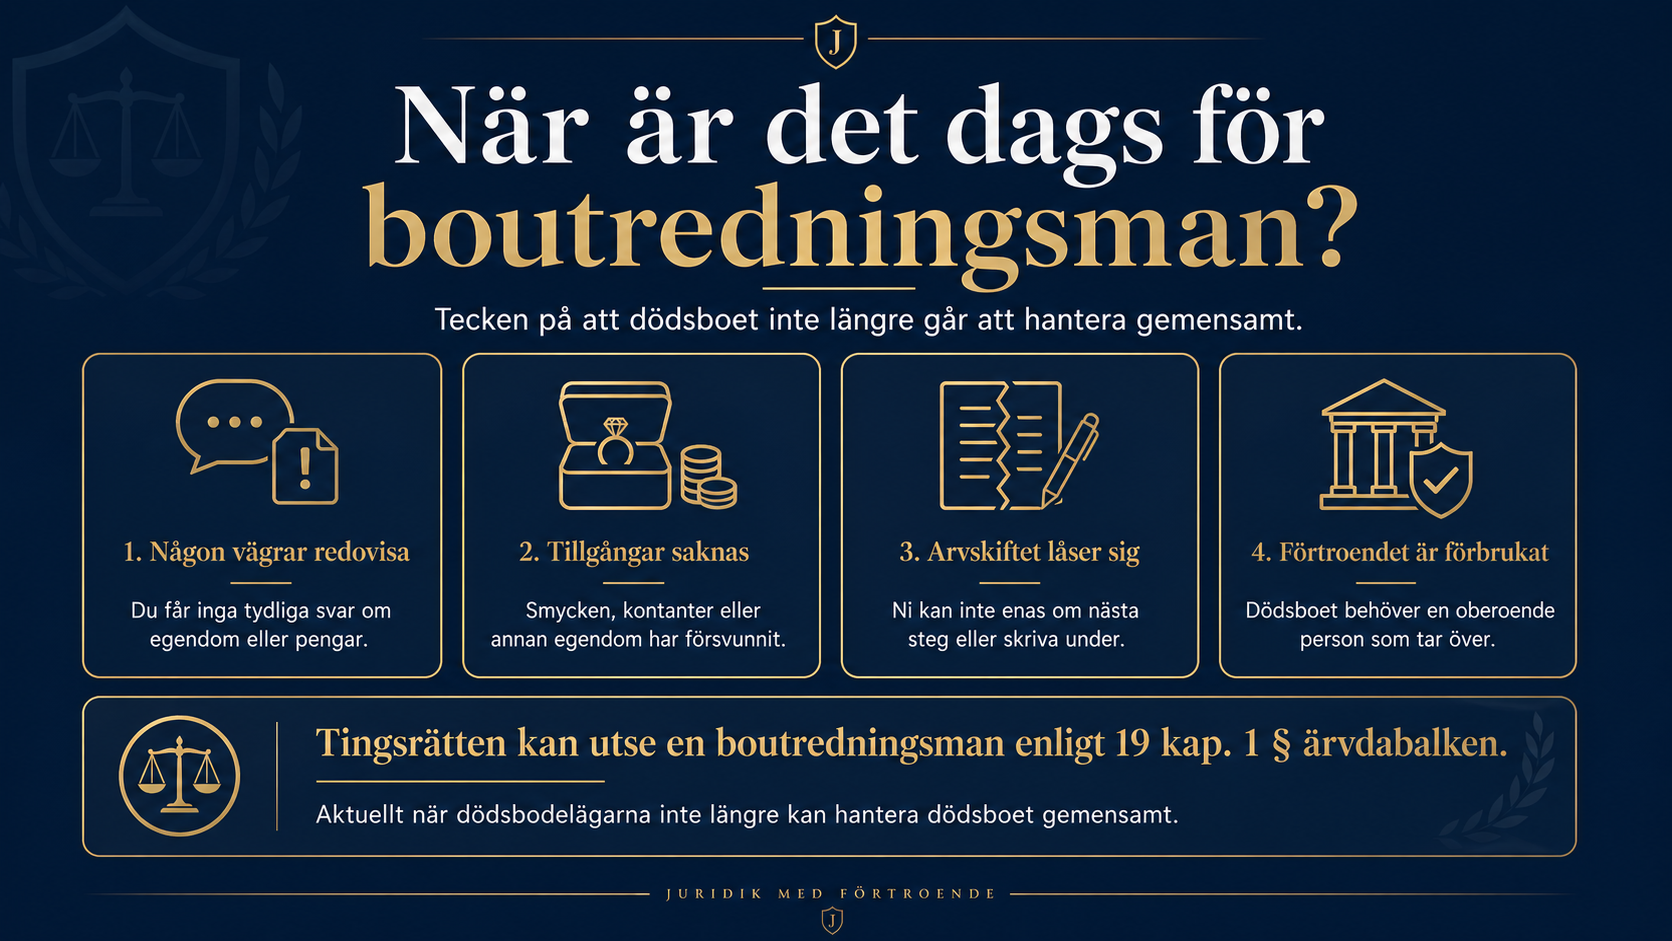
Skilsmässa 2026: den kompletta guiden – från ansökan till bodelning och livet efteråt

19 april 2026 | Av Robin Forslöv | 5 min läsning

Skilsmässa 2026: den kompletta guiden – från ansökan till bodelning och livet efteråt

En skilsmässa 2026 handlar sällan bara om att skicka in en ansökan. Det som avgör hur trygg processen blir är hur ni hanterar bodelning, bostad, barn och ekonomi redan från början.

När beslutet väl är fattat är det lätt att vilja bli klar snabbt. Men just då är det som viktigast att få ordning på underlag, avtal och nästa steg – så att skilsmässan blir ett avslut, inte början på nya problem.

En skilsmässa 2026 börjar med en ansökan till tingsrätten, oftast digitalt. Är ni överens och ingen betänketid krävs kan skilsmässan gå igenom utan sex månaders väntan. Finns barn under 16 år i hushållet, om bara en vill skiljas eller om någon begär det gäller normalt betänketid. Den ekonomiska uppdelningen görs genom bodelning, som ska dokumenteras skriftligt och undertecknas av båda. Bodelningen utgår från egendomsförhållandena den dag ansökan kom in till tingsrätten.

Risk

Att skilja sig är inte bara en juridisk ansökan. Det är ofta startpunkten för frågor om bostad, lån, barn, pensioner, sparande och framtida trygghet. Många tror att allt är klart när tingsrätten har sagt ja. I verkligheten är det ofta bodelningen som avgör om skilsmässan blir ett ordnat avslut eller början på flera års osäkerhet.

Det vanligaste misstaget vi ser är inte att människor är slarviga. Det är att de tror att processen är enklare än den är. Ett muntligt “vi är överens” räcker sällan långt när bostaden ska tas över, banken kräver underlag eller gamla oklarheter dyker upp långt senare.

Kort sagt: skilsmässan upplöser äktenskapet. Bodelningen avslutar den ekonomiska gemenskapen. Blandas de ihop blir det ofta dyrt.

Vad du får av den här guiden

I den här guiden får du:

  • exakt hur skilsmässa och bodelning går till i Sverige 2026
  • när betänketid gäller och vad som händer då
  • vad som ingår i bodelningen – och vad som inte gör det
  • hur gemensam bostad, barn, underhåll och lån brukar hanteras
  • en checklista innan ni ansöker
  • ett mini-test som hjälper er bedöma om ni bör ta juridisk hjälp
  • vanliga och dyra misstag – och hur ni undviker dem
  • en trygg väg vidare efter domen

Innehållsförteckning

  1. Hur fungerar skilsmässa i Sverige 2026?
  2. Hur ansöker man om skilsmässa?
  3. När får man betänketid?
  4. Hur fungerar bodelning vid skilsmässa?
  5. Vem får bo kvar i huset eller bostadsrätten?
  6. Vad gäller för barn, boende, umgänge och underhåll?
  7. Kan en make få underhåll efter skilsmässan?
  8. Checklista innan ni ansöker
  9. Mini-test: behöver ni juriststöd?
  10. Vanliga och dyra misstag
  11. Steg-för-steg: så gör ni rätt 2026
  12. Livet efter skilsmässan
  13. FAQ
  14. Slut-CTA

Erfarenhet från verkliga ärenden – inte bara lagtext

I familjerätt är det sällan lagen i sig som människor fastnar på. Det svåra är att förstå vad som måste göras nu, i vilken ordning, och vad som inte får lämnas öppet. I de ärenden vi hanterar ser vi ofta samma mönster: parterna är först överens om skilsmässan, men inte om huset, lånen, barnens vardag eller värdet på tillgångarna.

Ett annat vanligt missförstånd är att bodelningen “sker automatiskt”. Det gör den inte. Skilsmässan upplöser äktenskapet. Den ekonomiska uppdelningen måste ni normalt själva lösa genom bodelning.

1. Hur fungerar skilsmässa i Sverige 2026?

I svensk rätt behöver du normalt inte bevisa att någon gjort fel för att få skilsmässa. Är ni överens har ni rätt till äktenskapsskillnad. Vill bara en av er skiljas finns också rätt till skilsmässa, men då gäller som huvudregel betänketid. Äktenskapet är upplöst först när domen på äktenskapsskillnad har vunnit laga kraft.

Det är viktigt att skilja på två olika saker:

  • Skilsmässa = själva upplösningen av äktenskapet
  • Bodelning = den ekonomiska uppdelningen mellan er

Många blandar ihop dessa. Det är förståeligt, men juridiskt är det två olika steg.

2. Hur ansöker man om skilsmässa?

Gemensam ansökan

Om ni båda är överens kan ni ansöka gemensamt via Sveriges Domstolars e-tjänst. Ansökningsavgiften är 900 kr. Har ni gemensamma barn under 18 år måste ni också vara överens om vårdnad och barnens boende eller umgänge för att använda e-tjänsten. Ansökan skickas till tingsrätten för den ort där någon av er var folkbokförd den 1 november föregående år.

Enskild ansökan

Om bara en av er vill skiljas kan du ansöka själv. Även då är avgiften 900 kr. Vid enskild ansökan ska personbevis normalt bifogas och det bör inte vara äldre än tre månader.

Behöver du kontakta Skatteverket själv?

Om skilsmässan sker i Sverige behöver du normalt inte själv meddela Skatteverket. När beslutet vunnit laga kraft skickar tingsrätten informationen vidare. Har du skilt dig i ett annat land behöver du däremot i regel själv informera Skatteverket.

Viktig 2026-notis: Det finns en statlig utredning från januari 2026 med förslag om ändrade regler kring betänketid och bodelning, men när detta kontrollerades fanns ännu ingen proposition i lagstiftningskedjan. Förslagen är alltså inte gällande rätt i dag.

3. När får man betänketid?

Betänketid gäller normalt i tre situationer:

  • det finns barn under 16 år i familjen och någon av er varaktigt bor med barnet och är vårdnadshavare
  • minst en av er begär betänketid
  • bara en av er vill skiljas

Betänketiden är minst sex månader och högst tolv månader. Efter minst sex månader måste någon av er begära fullföljd för att skilsmässan ska dömas ut. Om ingen gör det inom ett år från betänketidens början faller frågan om skilsmässa.

Har ni levt åtskilda i minst två år har ni rätt till skilsmässa utan föregående betänketid.

4. Hur fungerar bodelning vid skilsmässa?

När ett äktenskap upplöses ska makarnas egendom som huvudregel fördelas genom bodelning. Bodelning behövs dock inte om ni bara har enskild egendom och ingen av er begär att få överta bostad eller bohag från den andra maken.

Huvudregeln: giftorättsgods ingår

Det som normalt ingår är giftorättsgods, alltså egendom som inte är enskild. Enskild egendom kan följa av äktenskapsförord, gåva eller testamente med särskilt villkor.

Den kritiska dagen

Bodelningen utgår från egendomsförhållandena den dag då ansökan om äktenskapsskillnad kom in till tingsrätten. Det är en av de viktigaste reglerna i hela processen.

Ni kan börja under betänketiden

Om någon av er begär bodelning medan skilsmässomålet pågår ska bodelningen förrättas genast. Ni behöver alltså inte vänta på att skilsmässodomen ska vara klar.

Bodelningen ska vara skriftlig

Över bodelningen ska en handling upprättas och undertecknas av er båda. Det är den handlingen som blir ert bodelningsavtal.

Måste bodelningsavtalet registreras?

Nej. Vid skilsmässa kan ni upprätta bodelningshandlingen direkt. Registrering hos Skatteverket är frivillig, och Skatteverket prövar inte om handlingen är rättsligt bindande mellan parterna.

Skulder, pensioner och jämkning

Skulder räknas normalt av innan återstående giftorättsgods delas. Vissa pensionsrättigheter kan helt eller delvis undantas om det vore oskäligt att de ingick fullt ut. Huvudregeln är likadelning, men jämkning kan bli aktuell om en strikt 50/50-delning annars skulle bli oskälig, särskilt med hänsyn till äktenskapets längd och makarnas ekonomi.

Beslutstabell – snabb överblick
FrågaHuvudregel 2026
Lön, sparande, bil, aktierIngår normalt om det är giftorättsgods
ÄktenskapsförordKan göra egendom enskild
Arv/gåva med villkor om enskild egendomIngår normalt inte
Kläder och personliga föremålKan undantas i skälig omfattning
Vissa pensionsrättigheterKan helt eller delvis undantas
SkulderRäknas normalt av före delning
  

5. Vem får bo kvar i huset eller bostadsrätten?

Den make som bäst behöver makarnas gemensamma bostad eller bohag kan ha rätt att få egendomen på sin lott, om övertagandet är skäligt. Om bostaden är belånad krävs i praktiken ofta att den andra maken befrias från låneansvaret eller att betalningen säkras.

I de ärenden vi hanterar märks det här tydligt: det räcker inte att två personer muntligt är överens om vem som ska bo kvar. Frågan måste fungera juridiskt, ekonomiskt och praktiskt — inte minst gentemot banken.


6. Vad gäller för barn, boende, umgänge och underhåll?

Om ni har barn är det klokt att försöka lösa vardagen tidigt. Kommunen erbjuder kostnadsfria samarbetssamtal för föräldrar som behöver hjälp att komma överens om vårdnad, boende, umgänge eller barnets försörjning.

Kommer ni överens om vårdnad, boende eller umgänge kan ni få hjälp att skriva avtal. För att ett sådant avtal ska vara juridiskt giltigt och verkställbart måste det vara skriftligt och godkännas av socialnämnden.

Underhållsbidrag är vad en förälder betalar till den andra. Underhållsstöd är ett stöd från Försäkringskassan när den andra föräldern inte betalar eller betalar för lite.

7. Kan en make få underhåll efter skilsmässan?

Huvudregeln är att varje make ansvarar för sin egen försörjning efter skilsmässan. Underhållsbidrag kan dock bli aktuellt under en övergångstid. Efter ett långvarigt äktenskap, eller om det finns andra synnerliga skäl, kan underhåll i vissa fall betalas under längre tid. Domstolen kan också besluta om engångsbelopp i särskilda fall.

Det här är inte aktuellt i alla skilsmässor, men i rätt situation är det mycket viktigt — särskilt om någon varit hemma länge, haft låg inkomst eller riskerar ett svagt pensionsskydd.

8. Checklista innan ni ansöker

Gör detta först:

  • samla kontoutdrag, lånebesked och värdering av bostad, bil och andra större tillgångar
  • kontrollera om det finns äktenskapsförord, gåvobrev eller testamente med villkor om enskild egendom
  • bestäm om ansökan ska vara gemensam eller enskild
  • försök reda ut om ni är överens om barnens boende och vardag
  • fundera på om någon behöver bo kvar i bostaden
  • dokumentera större tillgångar och skulder redan nu
  • agera snabbt om du misstänker dolda tillgångar eller ensidiga uttag

Det här är ofta skillnaden mellan en ordnad process och en dyr konflikt senare.

9. Mini-test: behöver ni juriststöd?

Ge er själva 1 poäng för varje “ja”.

  • Har ni gemensam bostad, fastighet eller bostadsrätt?
  • Finns det större lån eller ett planerat utköp?
  • Är ni oense om värdet på någon tillgång?
  • Finns det företag, aktier, krypto eller annat svårvärderat sparande?
  • Har ni barn och olika bild av hur vardagen ska fungera?
  • Finns det äktenskapsförord, enskild egendom eller arv/gåvor i bilden?

0–1 poäng: Ni kan ofta hantera mycket själva om ni är helt överens.
2–3 poäng: Var extra noggranna med bodelningen.
4–6 poäng: Risken för dyra fel är tydlig. Då är det ofta klokt att få juridisk hjälp tidigt.

Praktisk tumregel: ju fler “ja”, desto mer bör avtalet tåla framtida granskning från bank, motpart eller ny jurist.

10. Vanliga och dyra misstag

  1. Att tro att skilsmässan löser ekonomin av sig själv
  2. Att skriva för löst om bostaden
  3. Att missa den kritiska dagen
  4. Att glömma pensioner och försäkringar
  5. Att inte skriva ordentligt kring barnens vardag
  6. Att tro att bodelningsavtal registreras hos tingsrätten
  7. Att vänta för länge med lagfart när fastighet byter ägare
  8. Att använda för generiska mallar när ekonomin är komplex

Två av de dyraste felen i praktiken är att räkna fel på bostaden och att skriva för oklart kring utköp, lån och framtida ansvar. Ett annat återkommande problem är att människor glömmer att lagfart måste sökas inom tre månader när fastighet eller tomträtt har övergått genom bodelning.

11. Steg-för-steg: så gör ni rätt 2026

Steg 1 – Bestäm ansökningsform
Gemensam eller enskild.

Steg 2 – Skicka in ansökan till rätt tingsrätt
Avgiften är 900 kr.

Steg 3 – Avgör om betänketid gäller
Barn under 16 år, ensidig ansökan eller begäran om betänketid utlöser normalt väntetid.

Steg 4 – Börja bodelningen direkt
Samla underlag, värdera tillgångar och skriv bodelningsavtal. Ni behöver inte vänta tills skilsmässan är slutligt klar.

Steg 5 – Vid oenighet: ansök om bodelningsförrättare
Om ni inte kommer överens kan du ansöka hos tingsrätten. Om du redan har en pågående skilsmässa ska du normalt inte betala en ny ansökningsavgift för bodelningsförrättare.

Steg 6 – Följ upp livet efteråt
Lagfart, namnändring, nya avtal, försäkringar och bankfrågor måste ofta hanteras efter domen.

12. Livet efter skilsmässan

När domen vunnit laga kraft är äktenskapet upplöst. Men det praktiska efterarbetet är ofta avgörande för om separationen faktiskt känns avslutad.

Gå igenom detta direkt efteråt:

  • sök lagfart inom tre månader om fastighet eller tomträtt övergått genom bodelning
  • byt namn hos Skatteverket om du vill ändra efternamn och förnya därefter id-handlingar
  • uppdatera försäkringar, testamente och eventuella nya avtal
  • se över barnens ekonomi, underhåll och praktiska upplägg

Det är ofta här den verkliga tryggheten skapas.

FAQ – vanliga frågor om skilsmässa 2026

Hur lång tid tar en skilsmässa?

Det beror främst på om betänketid gäller. Utan betänketid går processen snabbare, men handläggningstider varierar. Om betänketid gäller är den minst sex månader.

Måste vi dela allt 50/50?

Nej. Huvudregeln är likadelning av giftorättsgods efter avdrag för skulder, men enskild egendom ingår normalt inte och jämkning kan bli aktuell.

Kan jag ansöka om skilsmässa ensam?

Ja. Enskild ansökan är fullt möjlig.

Måste vi göra bodelning?

I de allra flesta fall ja. Men om ni bara har enskild egendom och ingen begär övertagande av bostad eller bohag behövs inte bodelning.

Kan vi göra bodelningen själva?

Ja, om ni är helt överens och ekonomin är enkel. Ju mer bostad, lån, barn eller oenighet som finns, desto viktigare blir ett korrekt avtal.

Vem får bolånet?

Bolånet flyttar inte automatiskt. Banken behöver normalt godkänna att en part tar över lånen.

Måste vi registrera bodelningsavtalet?

Nej. Registrering hos Skatteverket är frivillig vid skilsmässa.

Vad händer om vi inte kommer överens?

Då kan ni ansöka om bodelningsförrättare hos tingsrätten.

Hur skyddar jag mig om jag misstänker dolda tillgångar?

Agera tidigt, samla underlag och dokumentera. Varje make har redovisningsskyldighet fram till bodelningen.

Slut-CTA – ta kontroll över processen tidigt

Att skilja sig är svårt nog. Juridiken ska inte behöva göra det svårare.

Behöver ni ett tydligt och tryggt bodelningsavtal?
Skapa ert avtal digitalt med Justiflex – juristgranskat och BankID-signerat.

Pris från 3 995 kr
✔ Juristgranskat
✔ BankID-signering
✔ Trygg hantering

Många väntar tills banken säger nej eller tills oenigheten redan har vuxit. Då blir processen nästan alltid tyngre än den hade behövt bli.

Eller boka en kort genomgång om ni vill förstå vad som är smartast i just er situation.

Disclaimer

Den här guiden är generell information och utgör inte personlig juridisk rådgivning. Bedömningen i ett enskilt fall kan påverkas av exempelvis barn, bostad, skulder, företag, internationella kopplingar eller villkor om enskild egendom.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Skilsmässa 2026: den kompletta guiden – från ansökan till bodelning och livet efteråt Läs mer »
Dolda tillgångar i bodelning – så upptäcker du varningssignalerna och agerar rätt med paraplyförfrågningar

19 april 2026 | Av Robin Forslöv | 5 min läsning

Dolda tillgångar i bodelning – så upptäcker du varningssignalerna och agerar rätt med paraplyförfrågningar

Det som avgör utfallet i en bodelning är sällan bara vad lagen säger, utan om hela bilden faktiskt kommer fram innan någon skriver under.

När kontoutdrag saknas, värden plötsligt ändras eller pengar verkar ha flyttats handlar det inte längre om magkänsla – då handlar det om att säkra struktur, underlag och rätt frågor i tid.

Ja, dolda eller selektivt redovisade tillgångar kan påverka en bodelning mycket. Makar måste enligt 9 kap. 3 § äktenskapsbalken redovisa sin egendom och lämna uppgifter som har betydelse för bodelningen, och bodelningen utgår från egendomsförhållandena den dag då talan om äktenskapsskillnad väcktes. Om ni inte kan enas kan domstolen utse en bodelningsförrättare, och processen kan vid behov stödjas av domstolsverktyg som vite, ed och särskild förvaltning. Justiflexs paraplyförfrågningar är vår metod för att kartlägga flera tillgångsspår tidigt, innan någon skriver under i blindo.

När magkänslan säger att något inte stämmer

Det här är en av de tyngsta situationerna i en separation. Pengar verkar plötsligt ha “försvunnit”. Ett bolag som tidigare beskrevs som värdefullt sägs nu vara nästan värdelöst. Årsbesked dröjer. Skulder däremot dyker upp snabbt.

I arbetet med bodelningar ser vi ofta att problemet inte är en dramatisk hemlig förmögenhet. Problemet är oftare selektiv redovisning: ett konto som inte nämns, en överföring till närstående, en tillgång som plötsligt påstås vara enskild eller ett värde som tonas ned utan ordentligt underlag.

Det dyraste misstaget är nästan alltid detsamma: att skriva under för tidigt för att “bli klar”. En dåligt genomlyst bodelning blir sällan enklare i efterhand. Den blir bara svårare att reparera.

Trygg start: Känns underlaget tunt, motsägelsefullt eller stressat ska du inte börja med anklagelser. Du ska börja med struktur.

Vad du får av den här guiden

  • vad som i praktiken kan vara en dold tillgång i en bodelning
  • vilka varningssignaler som ska tas på allvar
  • vad Justiflex menar med paraplyförfrågningar
  • vilka juridiska verktyg som finns redan nu
  • hur du agerar steg för steg
  • vilka misstag som brukar bli dyrast
  • vad som gäller särskilt för sambor

Innehåll

  1. Vad menas med dolda tillgångar i bodelning?
  2. Vad ingår egentligen i bodelningen?
  3. Varningssignaler du inte ska ignorera
  4. Paraplyförfrågningar – Justiflex metod
  5. Justiflex beslutsmodell: när ska du agera?
  6. Dina juridiska verktyg redan nu
  7. Vanliga och dyra misstag
  8. Så gör du rätt – steg för steg
  9. Mini-test: behöver du gå vidare nu?
  10. Vad gäller för sambor?
  11. FAQ

Erfarenheten som ofta avgör utfallet

I den här typen av ärenden är det sällan den som känner mest som kommer bäst ut. Det är oftare den som dokumenterar bäst.

Det jag ser återkomma är att den som tidigt låser datum, samlar underlag, ställer rätt frågor och vägrar skriva under innan helheten håller nästan alltid får ett tryggare förhandlingsläge. Det är sällan en enda stor lögn som fäller avgörandet. Det är många små luckor som tillsammans blir dyra.

Det är därför Justiflex arbetar med paraplyförfrågningar. Inte för att skapa mer konflikt, utan för att skapa bättre överblick innan någon binder sig.

Vad menas med dolda tillgångar i bodelning?

Med dolda tillgångar menar vi i praktiken värden som borde ha kommit fram i bodelningen men som inte redovisas alls, redovisas ofullständigt eller presenteras på ett sätt som gör att värdet ser lägre ut än det egentligen är.

Det kan till exempel handla om:

  • bankmedel eller investeringskonton som inte tas upp
  • större överföringar till närstående före brytdagen
  • bolagsandelar som beskrivs utan rimlig värdering
  • skulder som påstås finnas men där underlaget är svagt
  • tillgångar som plötsligt påstås vara enskild egendom utan att äktenskapsförord, gåvovillkor eller testamentsvillkor visas

Den juridiska ramen är att makarnas giftorättsgods ska ingå i bodelningen och att bodelningen ska göras med utgångspunkt i egendomsförhållandena den dag då talan om äktenskapsskillnad väcktes. Varje make är också skyldig att tills bodelningen förrättas redovisa sin egendom och lämna uppgifter som kan ha betydelse vid bodelningen.

Vad ingår egentligen i bodelningen?

Huvudregeln är att giftorättsgodset ingår i bodelningen, medan enskild egendom normalt står utanför. Skulder dras i princip av innan nettot delas.

Det som ofta missas i praktiken är att analysen måste börja i rätt ände:

  • vilket datum är brytdagen
  • vilka tillgångar och skulder fanns då
  • vad påstås vara enskilt
  • vad saknar underlag
  • vilka förflyttningar har skett före eller efter den tidpunkten

När du börjar där blir det mycket lättare att se om något faktiskt saknas, eller om problemet snarare är dålig ordning och bristfällig dokumentation.

CTA 1: Misstänker du att underlaget är ofullständigt? Låt en jurist gå igenom det innan du skriver under. Det är nästan alltid billigare än att försöka rätta i efterhand.

Varningssignaler du inte ska ignorera

I verkligheten är det sällan en enskild dramatisk händelse som avslöjar problemet. Det är oftare ett mönster.

Reagera särskilt om du känner igen flera av följande:

  • du får bara se vissa kontoutdrag, inte hela kedjan
  • det sker plötsliga överföringar till föräldrar, syskon eller eget bolag
  • samma tillgång beskrivs olika i olika sammanhang
  • ett sparande, en depå eller en rörelse sägs sakna värde utan underlag
  • nya skulder dyker upp, men lånehandlingar eller saldon visas inte
  • den andra parten vill att allt ska gå “snabbt och smidigt” men utan full insyn
  • du får höra att “det där behöver inte tas upp” utan att någon visar varför

Det här betyder inte automatiskt att någon försöker fuska. Men det betyder att du inte ska gå vidare på tillit ensam.

Paraplyförfrågningar – Justiflex metod

Paraplyförfrågningar är inte ett ord i lagen. Det är Justiflexs egen arbetsmetod för att tidigt kartlägga flera möjliga tillgångsspår samtidigt.

I stället för att låsa fast dig vid en enda fråga, som till exempel “vart tog de där 80 000 kronorna vägen?”, arbetar du bredare:

  • vilka banker och konton finns eller har funnits
  • vilka investeringskonton eller depåer finns
  • finns bolagsengagemang eller närståendetransaktioner
  • vilka större överföringar har skett före brytdagen
  • vilka skulder påstås finnas och vad finns det för stöd för dem
  • vad påstås vara enskild egendom, och vilket dokument stöder det

Det är just bredden som gör metoden stark. Den fångar inte bara det du redan misstänker. Den fångar också det du ännu inte vet att du borde fråga om.

Justiflex beslutsmodell: när ska du agera?

Nivå Typisk signal Vad det brukar betyda Rekommenderad åtgärd
Grön Enstaka oklar post Oordning eller ofullständigt underlag Begär komplettering skriftligt
Gul Flera poster saknar underlag Risk för selektiv redovisning Använd paraplyförfrågan och lås dokumentationen
Orange Underlag hålls inne eller större överföringar syns Informationsövertag byggs upp hos motparten Bedöm om bodelningsförrättare behövs
Röd Risk att egendom säljs, flyttas eller töms Akut skyddsbehov Bedöm särskild förvaltning direkt

När skilsmässomål pågår kan domstolen, om det behövs för att skydda den ena makens rätt vid bodelning, sätta den andra makens egendom helt eller delvis under särskild förvaltning.

CTA 2: Känner du igen orange eller röd nivå ska du inte vänta på att “det löser sig”. Det är ofta just där informationsövertaget byggs upp.

Dina juridiska verktyg redan nu

1. Redovisningsskyldighet

Enligt 9 kap. 3 § äktenskapsbalken är varje make skyldig att tills bodelningen förrättas redovisa sin egendom och lämna de uppgifter som kan vara av betydelse vid bodelningen. Det här är den centrala regeln när underlaget känns selektivt eller ofullständigt.

2. Bodelningsförrättare

Om ni inte kommer överens kan ni eller någon av er ansöka till tingsrätten om en bodelningsförrättare. Ansökningsavgiften är 900 kronor. Om en skilsmässa redan pågår behöver du inte betala en ny ansökningsavgift för ansökan om bodelningsförrättare.

3. Vite och ed

När talan om äktenskapsskillnad har väckts ska makarnas tillgångar och skulder, i den omfattning det behövs, upptecknas sådana de var när talan väcktes. Om det behövs för att få bouppteckningen till stånd får bodelningsförrättare förordnas. Om en make inte lämnar uppgifter till bouppteckningen kan domstolen, på ansökan av bodelningsförrättaren, förelägga och döma ut vite. En make kan också behöva bekräfta riktigheten i bouppteckningen med ed inför domstol.

4. Särskild förvaltning

När skilsmässomål pågår kan domstolen sätta den andra makens egendom helt eller delvis under särskild förvaltning om det behövs för att skydda den ena makens rätt vid bodelningen. Det är ett skarpt verktyg när det finns konkret risk att värden annars hinner försvinna.

5. Vederlagsregeln

11 kap. 4 § äktenskapsbalken skyddar mot vissa undanmanövrer inför skilsmässa. Regeln innebär i korthet att bodelningen i vissa fall kan beräknas som om värdet fortfarande fanns kvar, om den ena maken inom tre år före skilsmässoansökan genom gåva i inte obetydlig omfattning minskat sitt giftorättsgods eller använt det för att öka värdet av sin enskilda egendom.

Vanliga och dyra misstag

Att skriva under för att bli klar

Det här är det vanligaste och dyraste misstaget. När båda väl har undertecknat ett bodelningsavtal är utgångspunkten att det gäller.

Att fokusera på fel tillgångar

Många fastnar i bilen, möblerna eller småposter, medan de större värdena ligger i sparande, bolagskopplingar eller tidigare överföringar.

Att missa brytdagen

Om du analyserar fel period riskerar du att ställa fel frågor. Brytdagen styr vad som är relevant utgångspunkt i bodelningen.

Att tro att muntliga förklaringar räcker

“Det där är bara mammas pengar.”
“Det kontot är gammalt.”
“Det där är enskild egendom.”

Sådana påståenden kan vara sanna. Men utan underlag är de just påståenden.

Att vänta för länge med nästa steg

När redovisningen blir tunnare, stressen högre och dokumentationen svagare brukar läget inte förbättras av sig självt.

Så gör du rätt – steg för steg

Steg 1: Lås tidslinjen

Skriv upp datum för separation, ansökan om skilsmässa, större överföringar, försäljningar och nya skulder.

Steg 2: Samla underlag brett

Kontoutdrag, årsbesked, deklarationer, skuldunderlag, bolagskopplingar, skärmdumpar och tidigare ekonomiska sammanställningar kan bli avgörande.

Steg 3: Sortera i fyra högar
  • sådant som tydligt ska ingå
  • sådant som påstås vara enskilt
  • sådant som saknar underlag
  • sådant som ser undanmanövrerat ut
Steg 4: Använd en paraplyförfrågan

Ställ breda, sakliga och skriftliga frågor som fångar flera spår samtidigt.

Steg 5: Bedöm nästa juridiska verktyg

När svar uteblir eller blir alltför vaga behöver du bedöma om det är dags för bodelningsförrättare, vite eller i mer akuta fall särskild förvaltning.

Steg 6: Skriv inte under förrän helheten håller

En snabb uppgörelse är bara bra om underlaget verkligen är komplett.

CTA 3: Vill du bara veta om något “skaver” eller om det faktiskt finns juridiska varningssignaler? En tidig granskning räcker ofta långt.

Vad gäller för sambor?

Här är reglerna betydligt snävare. För sambor är det bara den gemensamma bostaden och det bohag som har införskaffats för gemensamt bruk som ska delas. För att bodelning ska kunna göras efter ett samboförhållande måste den sambo som vill göra bodelning meddela den andra inom ett år från att samboförhållandet upphörde. Annars finns normalt ingen rätt till bodelning, och tingsrätten kan då inte utse bodelningsförrättare.

Det betyder att frågor om “dolda tillgångar” i sambofall ofta måste analyseras annorlunda. Först måste man avgöra om tillgången överhuvudtaget omfattas av sambobodelningen.

FAQ

Måste den andra maken lämna ekonomiska uppgifter?

Ja. Makar är skyldiga att redovisa sin egendom och lämna uppgifter som kan ha betydelse vid bodelningen.

Vad gör jag om den andra parten vägrar?

Om ni inte kan enas kan du ansöka om bodelningsförrättare. Där finns också möjlighet att arbeta vidare med bouppteckning, vite och ed.

Vad kostar det att ansöka om bodelningsförrättare?

Ansökningsavgiften är 900 kronor. Om skilsmässa redan pågår behövs ingen ny avgift för just den ansökan.

När bestäms vilka tillgångar som ska bedömas?

Utgångspunkten är egendomsförhållandena den dag då talan om äktenskapsskillnad väcktes.

Kan domstolen stoppa att egendom försvinner?

Ja. Domstolen kan besluta om särskild förvaltning när det behövs för att skydda den ena makens rätt vid bodelningen.

Vad händer om pengar getts bort precis före skilsmässan?

I vissa fall kan vederlagsregeln göra att bodelningen beräknas som om värdet fortfarande fanns kvar.

Är enskild egendom alltid utanför?

Som huvudregel ja, men den som påstår att något är enskild egendom behöver kunna visa varför, till exempel med äktenskapsförord eller villkor i gåva eller testamente.

Gäller samma regler för sambor?

Nej. För sambor är omfattningen snävare och ettårsfristen är viktig.

Kan paraplyförfrågningar ersätta en bodelningsförrättare?

Nej. Paraplyförfrågningar är ett praktiskt arbetssätt för att kartlägga läget tidigt. De ersätter inte domstolens eller bodelningsförrättarens formella verktyg.

Behöver jag en jurist redan nu?

När underlaget känns tunt, motsägelsefullt eller stressat är det ofta klokt att ta hjälp tidigt. En tidig granskning är nästan alltid enklare och billigare än en sen tvist.

CTA 4: Har du flera ja i mini-testet är det sällan läge att “avvakta lite till”. Det brukar vara läge att få läget bedömt ordentligt.

Framåtblick 2026: skarpare regler kan komma – men gäller inte ännu

Regeringen tog emot utredningen SOU 2025:121, Bodelning och betänketid – en effektivare process den 14 januari 2026. Utredningen syftar till en mer effektiv och rättssäker bodelningsprocess och innehåller bland annat förslag om nya verktyg för bodelningsförrättare. Betänkandet remitterades den 2 februari 2026, och remissvaren ska ha kommit in senast den 29 april 2026. Det här är alltså fortfarande förslag, inte gällande rätt.

Konsekvenser om det blir fel

När dolda tillgångar eller selektiv redovisning inte fångas upp blir skadan sällan bara ekonomisk.

Du kan förlora betydande värden.
Du kan låsa fast dig i en dålig uppgörelse.
Du kan få en konflikt som fortsätter långt efter separationen.
Och du kan behöva lägga mycket mer tid och pengar på att försöka reparera något som borde ha fångats före underskrift.

En bra bodelning handlar därför inte bara om att dela lika. Den handlar först om att få fram rätt underlag.

Slut-CTA

Skapa ditt avtal digitalt eller få hjälp att granska underlaget innan du signerar.
✔ BankID-signerat
✔ Juristgranskat
✔ Pris från 4 995 kr
✔ Säker hantering

Vill du att en jurist på Justiflex går igenom ditt underlag först? Börja tryggt, enkelt och utan onödig friktion.

Om författaren

Robin Forslöv är jurist på Justiflex AB och arbetar med familjejuridik, bodelning, arv och ekonomisk uppdelning efter separation.

Den här artikeln är generell information och inte personlig juridisk rådgivning. Rättsläget kan ändras. För en bedömning av din situation bör du få juridisk rådgivning utifrån just dina handlingar och omständigheter.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Dolda tillgångar i bodelning – så upptäcker du varningssignalerna och agerar rätt med paraplyförfrågningar Läs mer »
Digital bouppteckning 2026: ny lag från 1 juli – men fortfarande ingen e-tjänst

11 april 2026 | Av Robin Forslöv | 5 min läsning

Digital bouppteckning 2026: ny lag från 1 juli – men fortfarande ingen e-tjänst

Många tror att digital bouppteckning från 1 juli 2026 betyder att allt snart kan göras med några klick, men i praktiken finns fortfarande ingen e-tjänst hos Skatteverket.

Det verkligt avgörande är därför inte bara vad lagen tillåter, utan vad som faktiskt går att göra i praktiken när kallelser, bilagor och fysisk inlämning fortfarande krävs.

Från 1 juli 2026 blir digital inlämning av bouppteckningar och dödsboanmälningar möjlig enligt lag. Men Skatteverket har ännu ingen e-tjänst, och en digital lösning kan komma tidigast under 2027. Pappersformen ska finnas kvar, och i praktiken behöver du därför fortfarande planera för kallelser, bilagor, underskrifter och fysisk inlämning. Skatteverkets kötid ligger just nu på cirka 9 veckor.

När någon nära går bort vill man inte fastna i ett digitalt mellanläge

Det är lätt att tro att “digital bouppteckning från 1 juli 2026” betyder att allt snart går att lösa med några klick. Det gör det inte. Lagen ändras först. Tjänsten kommer senare.

Under tiden ligger ansvaret fortfarande på de anhöriga att få ordning på kallelser, uppgifter, bilagor och tidsfrister. Och med nuvarande kötid hos Skatteverket har man sällan råd med missförstånd som leder till kompletteringar eller onödiga omvägar.

På Justiflex ser vi samma sak om och om igen: många tror att en ny digital lag automatiskt betyder en färdig digital tjänst. Det gör den inte. Den som planerar utifrån verkligheten från början får nästan alltid en lugnare process, mindre stress och färre stopp längre fram.

Det här får du av guiden

I den här guiden får du tydliga svar på:

  • vad som faktiskt ändras den 1 juli 2026
  • vad som inte ändras trots reformen
  • varför pappersspåret lever kvar
  • vilka nya detaljer som lättast missas
  • vilka misstag som riskerar att försena ärendet
  • hur du gör rätt från början

Innehåll

  • Vad säger den nya lagen?
  • Varför finns ingen e-tjänst ännu?
  • Därför lever pappersspåret kvar
  • De viktigaste förändringarna från 1 juli 2026
  • Justiflex bedömning: den verkliga riskzonen 2026–2027
  • Snabbkoll: vad ändras – och vad ändras inte?
  • Mini-test: ligger ert dödsbo i riskzonen?
  • Vanliga och dyra misstag 2026
  • Så gör du rätt – steg för steg
  • Konsekvenser om det blir fel
  • FAQ – digital bouppteckning 2026

Vad säger den nya lagen?

Från och med 1 juli 2026 blir det möjligt att lämna in bouppteckningar och dödsboanmälningar i elektronisk form. Regeringens proposition säger att handlingarna ska kunna upprättas elektroniskt och ges in till Skatteverket i en e-tjänst som myndigheten tillhandahåller. Riksdagen har ställt sig bakom ändringarna, och lagändringarna träder i kraft den 1 juli 2026.

Samtidigt finns ett viktigt förbehåll: pappersformen ska finnas kvar för den som inte vill eller kan använda digitalt. Reformen betyder alltså inte att papper försvinner. Den betyder att ett digitalt alternativ får lagstöd, medan pappersvägen fortsätter att vara tillåten.

Varför finns ingen e-tjänst ännu?

Här ligger hela friktionen.

Skatteverket skriver uttryckligen att de nya reglerna gäller från 1 juli 2026, men att det i nuläget inte finns någon e-tjänst för digital inlämning av bouppteckningar och dödsboanmälningar. Myndigheten uppger också att en digital lösning kan införas tidigast under 2027.

Det betyder att lagstiftningen går före tekniken. Juridiskt blir digital inlämning möjlig. Praktiskt måste de flesta fortfarande planera för papper tills Skatteverkets tjänst faktiskt finns. Det är den stora skillnaden mellan rubriken och vardagen. Den sista slutsatsen är en praktisk bedömning utifrån Skatteverkets egna besked.

Därför lever pappersspåret kvar

Det här är den viktigaste punkten i hela artikeln.

Pappersspåret försvinner inte den 1 juli 2026. Tvärtom säger både regeringen och riksdagen att möjligheten att lämna in handlingarna i pappersform ska finnas kvar. När Skatteverket samtidigt saknar e-tjänst vid lagens start blir följden att papper fortsatt är det mest realistiska huvudspåret under övergången.

För dig som sitter med ett dödsbo betyder det i praktiken att du fortfarande behöver planera för:

  • kallelser i god tid
  • korrekta identitetsuppgifter
  • rätt bilagor
  • underskrifter
  • fysisk inlämning tills e-tjänsten finns

Det nya är alltså inte att pappersarbetet försvinner. Det nya är att vissa delar blir enklare och att ett framtida digitalt flöde nu har fått lagstöd.

De viktigaste förändringarna från 1 juli 2026

1. Digital inlämning blir möjlig i lag

Bouppteckningar och dödsboanmälningar ska kunna ges in elektroniskt till Skatteverket.

2. Kravet på bestyrkt kopia tas bort

Riksdagen beskriver uttryckligen att kravet på att lämna in en eller flera bestyrkta kopior av bouppteckningen slopas.

3. “Gode män” blir “förrättningspersoner”

De personer som förrättar bouppteckningen ska från och med lagändringen benämnas förrättningspersoner.

4. Tydligare krav på identitetsuppgifter

I den nya lydelsen av 20 kap. 3 § ska namn, person- eller samordningsnummer och hemvist anges för dem som ska ha kallats till förrättningen. Om sådant nummer saknas ska födelsedatum anges.

5. Tidsfristerna ändras inte

Bouppteckning ska fortfarande förrättas senast tre månader efter dödsfallet och därefter ges in till Skatteverket inom en månad efter upprättandet.

Justiflex bedömning: den verkliga riskzonen 2026–2027

Vår bedömning är att den största risken under 2026 och början av 2027 inte är själva lagändringen. Den största risken är glappet mellan förväntan och verklighet.

Man hör att bouppteckning blir digital. Man tänker att det därför är smart att vänta lite. Men väntan löser ingenting när tjänsten ännu inte finns. Det enda som händer är ofta att tidsfrister närmar sig, bankfrågor blir liggande och familjen får bära osäkerheten längre än nödvändigt.

Det enkla rådet är därför detta:

Behandla 2026 som ett pappersår med några viktiga förenklingar — inte som året då allt plötsligt blev självgående digitalt.

Snabbkoll: vad ändras – och vad ändras inte?

Vad ändras från 1 juli 2026?Vad ändras inte?
Digital inlämning blir möjlig i lagPappersvägen försvinner inte
Kravet på bestyrkt kopia tas bortTidsfristerna består
“Gode män” blir “förrättningspersoner”Bouppteckningens innehåll och syfte består
Tydligare krav på identitetsuppgifterBehovet av registrerad bouppteckning i praktiken kvarstår

Uppställningen ovan följer av lagändringen, riksdagens beslut och Skatteverkets information om att e-tjänst ännu saknas.

Mini-test: ligger ert dödsbo i riskzonen?

Svara ja eller nej:

  • Tänker ni vänta eftersom “det snart blir digitalt”?
  • Är ni osäkra på vilka som måste kallas till förrättningen?
  • Saknar ni full koll på personnummer, bilagor eller vem som ska vara bouppgivare?
  • Tror ni att banken accepterar allt innan bouppteckningen är registrerad?

Tolkning

Om ni svarar ja på två eller fler frågor finns det ofta goda skäl att gå igenom underlaget innan något skickas in.

Det beror på att en registrerad bouppteckning ofta behövs för att banker ska tillåta uttag från den avlidnas konto eller gemensamma konton, och på att mindre formaliafel lätt skapar onödiga stopp. Bouppteckningen är dessutom dödsboets legitimationshandling.

Behöver du en snabb bedömning av läget?
Få hjälp med bouppteckning – klart på 5 minuter med BankID
Pris från 4 995 kr
✔ Juristgranskat
✔ Säker hantering
✔ Anpassat för rättsläget 2026

Vanliga och dyra misstag 2026

1. Att tro att ny lag betyder färdig e-tjänst direkt

Det vanligaste missförståndet. Resultatet blir ofta att man väntar för länge.

2. Att utgå från att pappersvägen försvinner

Det gör den inte. Pappersformen ska finnas kvar.

3. Att missa tidsfristerna

Tre månader till förrättning och därefter en månad till ingivande gäller fortfarande.

4. Att underskatta identitetsuppgifterna

Fel eller ofullständiga person- och samordningsnummer blir lätt ett onödigt hinder.

5. Att blanda ihop bouppteckning med arvskifte

Bouppteckningen visar tillgångar, skulder och vem som får företräda dödsboet. Den är inte samma sak som själva fördelningen av arvet. Att bouppteckningen fungerar som dödsboets legitimationshandling framgår av Skatteverkets information.

6. Att skicka in något “nästan färdigt”

När kötiden redan är lång blir onödiga kompletteringar extra kostsamma i tid och stress. Skatteverket uppger för närvarande cirka nio veckors kötid innan ett ärende tilldelas handläggare.

Så gör du rätt – steg för steg

1. Börja direkt efter dödsfallet

Utgå inte från att det är klokt att vänta på en kommande e-tjänst. Tidsfristerna gäller ändå.

2. Identifiera rätt personer

Ta fram vilka dödsbodelägare och andra berörda som ska kallas till förrättningen. Alla ska kallas i god tid.

3. Bestäm vem som ska vara bouppgivare

Skatteverket beskriver att en efterlevande som bäst känner till dödsboets egendom ska utses till bouppgivare när bouppteckningen görs privat.

4. Samla tillgångar, skulder och bilagor

Ordna värden per dödsdagen och se till att underlaget är komplett innan något skickas in. Det sparar nästan alltid tid längre fram.

5. Planera inlämningen realistiskt

Så länge e-tjänsten saknas bör du planera utifrån att pappersinlämning fortfarande är det praktiska huvudspåret. Det är en direkt följd av Skatteverkets nuvarande besked.

6. Ta hjälp vid minsta osäkerhet

En juristgranskning före inlämning är ofta betydligt billigare än att rätta fel efteråt.

Behöver du stöd på vägen?
Pris från 4 995 kr
✔ Juristgranskat
✔ Säker hantering
✔ Anpassat för rättsläget 2026

Konsekvenser om det blir fel

En felaktig eller försenad bouppteckning påverkar sällan bara ett dokument. Det kan i stället leda till:

  • längre väntan hos Skatteverket
  • problem med bankkonton och uttag
  • mer osäkerhet i familjen
  • större risk för framtida tvister
  • ytterligare administration och kompletteringar

Dessutom finns det sanktionsmöjligheter. Enligt Ärvdabalken kan Skatteverket förelägga om vite när bouppteckning inte förrättas eller ges in som den ska.

FAQ – digital bouppteckning 2026

Går det att lämna in bouppteckning digitalt från 1 juli 2026?

Ja, enligt lag blir det möjligt. Men Skatteverket har ännu ingen e-tjänst för detta.

Finns Skatteverkets e-tjänst redan?

Nej. Skatteverket uppger att en digital lösning kan komma tidigast under 2027.

Måste man fortfarande kunna använda papper?

Ja. Pappersformen ska finnas kvar för den som inte vill eller kan använda digitalt.

Försvinner kravet på bestyrkt kopia?

Ja. Från den 1 juli 2026 tas det kravet bort.

Vad är en förrättningsperson?

Det är den nya benämningen på det som tidigare kallades gode män i samband med bouppteckning.

Gäller de nya reglerna även dödsboanmälan?

Ja. Reformen omfattar även dödsboanmälningar.

Kan man fortfarande göra bouppteckningen själv?

Ja. Skatteverket skriver uttryckligen att en bouppteckning kan göras privat.

Hur snabbt måste man agera efter ett dödsfall?

Bouppteckningen ska som huvudregel förrättas senast tre månader efter dödsfallet och därefter ges in inom en månad efter upprättandet.

Behövs registrerad bouppteckning för banken?

Ofta ja. Skatteverket uppger att registrerad bouppteckning ofta behövs för att banker ska tillåta uttag från den avlidnas konto eller gemensamma konton.

Vad är det viktigaste rådet just nu?

Blanda inte ihop ny lag med färdig digital tjänst. Planera för verkligheten som den ser ut under övergången 2026–2027. Det är en praktisk slutsats utifrån Skatteverkets och lagstiftarens nuvarande besked.

Juridisk källgrund

Regeländringarna utgår från 20 kap. Ärvdabalken (1958:637) i lydelse enligt lag (2026:251), tillsammans med proposition 2025/26:46 och riksdagens beslut i betänkande 2025/26:CU21. Skatteverkets aktuella information bekräftar samtidigt att e-tjänst ännu saknas och att digital lösning kan komma tidigast under 2027.

Viktigt att veta

Det här inlägget är allmän information och inte personlig juridisk rådgivning.

Vad som gäller i just ert dödsbo kan påverkas av till exempel:

  • testamente
  • särkullbarn
  • fastighet
  • utländska tillgångar
  • oenighet mellan dödsbodelägare
  • frågor om bodelning före arvskifte

Avslutning

Den stora sanningen om digital bouppteckning 2026 är enkel:

Lagen kommer den 1 juli. Den praktiska e-tjänsten gör det inte.

Tills den faktiskt finns är det klokast att utgå från att pappersspåret lever kvar — och att göra allt rätt från början.

Pris från 4 995 kr
✔ Juristgranskat
✔ Säker hantering
✔ Anpassat för rättsläget 2026

Behöver du hjälp med bouppteckning, juristgranskning av underlaget eller en tydlig plan för just ert dödsbo blir processen nästan alltid lugnare när någon går igenom allt innan något skickas in.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Digital bouppteckning 2026: ny lag från 1 juli – men fortfarande ingen e-tjänst Läs mer »
Medlåntagaren dör – står du ensam med hela bolånet?

7 april 2026 | Av Robin Forslöv | 5 min läsning

Medlåntagaren dör – står du ensam med hela bolånet?

Många tror att de har ett år på sig när en sambo dör, men vid dödsfall kan tidsfristen i praktiken bli betydligt kortare.

Det verkligt avgörande är ofta inte oenigheten i sig, utan om bodelning begärs i tid innan bouppteckningen redan har passerat.

Ja. Står du som medlåntagare är du redan solidariskt betalningsansvarig för hela bolånet gentemot banken. Om din medlåntagare dör och dödsboet inte kan betala sin del kan hela ansvaret i praktiken hamna på dig. Vill du bo kvar krävs det ofta att banken godkänner ett övertag efter en ny kreditprövning utifrån din ekonomi ensam.

När tryggheten försvinner med en underskrift

När någon nära dör mitt i ett gemensamt bolån kommer ofta samma chockartade fråga: “Vi stod ju båda på lånet – hur kan jag nu sitta ensam med hela skulden?”

Det är också här många tänker fel. Du blir inte ansvarig för bolånet för att du är efterlevande, sambo, make eller arvinge. Du kan bli ansvarig för att du redan står på låneavtalet. För banken är det låneavtalet som styr, inte hur ni privat tänkte dela kostnaderna.

Vill du reda ut om du faktiskt kan bo kvar? Börja med låneansvaret först. När den delen klarnar blir resten nästan alltid lättare.

Det här får du av guiden

I den här guiden får du:

  • vad som faktiskt händer med bolånet när en medlåntagare dör
  • skillnaden mellan ditt ansvar och dödsboets ansvar
  • när banken normalt kräver ny kreditprövning
  • vad du ska göra först, innan läget låser sig
  • de vanligaste och dyraste misstagen
  • en praktisk modell för att välja rätt väg: bo kvar, ta över eller sälja

Snabbnavigering

  • Du ärver inte skulden – men du kan redan vara ansvarig
  • Vad händer direkt efter dödsfallet?
  • Måste lånet lösas direkt?
  • När krävs ny kreditprövning?
  • Justiflex 24–7–30: vad du ska göra först
  • Beslutsguide: vilken väg är realistisk?
  • Vanliga och dyra misstag
  • Steg för steg: så gör du rätt
  • Konsekvenser om det blir fel
  • FAQ
  • Sammanfattning

Det här ser vi i verkligheten

På Justiflex möter vi återkommande efterlevande som tror att problemet börjar vid arvskiftet. I verkligheten börjar det ofta tidigare: när banken ska förstå vem som betalar nästa månad, vem som får företräda dödsboet och om någon faktiskt klarar lånet ensam.

Det som avgör utfallet är sällan en enda juridisk detalj. Det är kombinationen av låneavtal, dödsbo, tidspress och bankens kreditprövning. Den som tar tag i lånefrågan tidigt brukar nästan alltid ha fler handlingsvägar kvar.

Du ärver inte skulden – men du kan redan vara ansvarig

Som huvudregel ärver du inte någon annans skulder. Om dödsboet har skulder ska de betalas med dödsboets tillgångar innan något överskott delas ut. Om tillgångarna inte räcker blir du normalt inte personligt betalningsansvarig bara för att du är arvinge eller anhörig.

Men det gäller bara den som inte redan är bunden av skulden.

Är du medlåntagare är läget annorlunda. Konsumenternas anger att en medlåntagare har samma skyldigheter och betalningsansvar som den andra låntagaren, och att en privat överenskommelse om att ni till exempel skulle stå för “hälften var” bara gäller mellan er, inte mot banken.

Det viktigaste att förstå är alltså detta: du ärver inte bolånet för att du är efterlevande – du kan redan vara fullt ansvarig för det för att du står på lånet.

Vad händer direkt efter dödsfallet?

När någon dör övergår tillgångar och skulder till dödsboet. För de första bankärendena behöver man ofta ett dödsfallsintyg med släktutredning. När bouppteckningen sedan är registrerad fungerar den som dödsboets legitimationshandling och visar vem som får företräda dödsboet.

Bouppteckningen ska som huvudregel förrättas senast tre månader efter dödsfallet. I praktiken brukar det sammanfattas som att den ska vara upprättad och inskickad för registrering inom fyra månader efter dödsfallet.

Är ni flera dödsbodelägare behöver ni ofta agera gemensamt i bankärenden, eller ge fullmakt till en person som företräder dödsboet. Svenska Bankföreningen är tydlig med att dödsbodelägarna kan agera gemensamt eller genom fullmakt, och att registrerad bouppteckning krävs för sådana åtgärder.


Måste lånet lösas direkt?

Inte nödvändigtvis samma dag. Men lånet behöver få en hållbar lösning ganska tidigt: övertag, lösen eller försäljning.

Det viktiga är att inte blanda ihop fungerande betalning med ett godkänt övertag. SBAB anger uttryckligen att ett ändrat autogirokonto inte innebär att du har tagit över lånet. Hos både SBAB och Handelsbanken beskrivs processen i stället som att lånet ska övertas eller lösas.

Både Swedbank och Handelsbanken anger också att lån och krediter behöver vara lösta eller övertagna innan arvskifte kan genomföras och banktillgångar kan betalas ut till arvingar. Det gör lånefrågan till en av de första praktiska nycklarna i hela dödsboet.

När krävs ny kreditprövning?

Oftast när du vill ta över lånet formellt och bo kvar ensam.

SBAB anger att den som som medlåntagare eller dödsbodelägare vill behålla boendet och ta över de befintliga bolånen behöver göra en ansökan och genomgå en ny kreditprövning för att banken ska bedöma om personen klarar boendekostnaderna på egen hand. Handelsbanken beskriver samma huvudmodell: den som vill ta över ett gemensamt lån vid dödsfall använder samma ansökningsformulär som för ett vanligt bolån.

Det betyder att banken tittar på din ekonomi nu. Att ni bott i bostaden länge, att ni alltid betalat i tid och att hushållet tidigare fungerade är bra bakgrundsfakta, men det ersätter normalt inte kreditprövningen.


Justiflex 24–7–30: vad du ska göra först

Det här är den praktiska prioritering vi rekommenderar när en medlåntagare dör.

Inom 24 timmar

Få kontroll över nästa betalning. Ta reda på förfallodag, ränta, amortering, autogiro och vilka konton som faktiskt används.

Inom 7 dagar

Kontakta banken och fråga:

  • vilka som står på lånet
  • om banken kräver ny ansökan för övertag
  • vilka handlingar banken vill ha från dödsboet
  • om lånet behöver lösas, övertas eller kan ligga kvar tillfälligt.
Inom 30 dagar

Välj huvudspår:

  1. du tar över lånet ensam
  2. någon annan tar över bostad och lån
  3. bostaden säljs och lånet löses.

Det här är ingen lagregel. Det är vår praktiska arbetsmodell för att undvika att lånet, dödsboet och bankdialogen börjar dra åt olika håll. Den ligger också nära bankernas egen logik: dödsboet behöver legitimationshandlingar, bankkontakt behöver tas tidigt och bolånet behöver i praktiken lösas eller övertas innan arvskiftet kan landa ordnat.

Beslutsguide: vilken väg är realistisk?

Din situationJuridiskt kärnproblemPraktiskt förstasteg
Du står som medlåntagare och klarar kostnaden ensamDu kan redan vara ansvarig för hela lånetAnsök om formellt övertag direkt
Du står som medlåntagare men klarar inte kostnaden ensamBanken kan neka övertag efter kreditprövningUtred försäljning eller annan finansiering tidigt
Du är efterlevande men står inte på lånetDu tar inte automatiskt över lånetUtred ägande, bodelning, arv och ny låneansökan
Det finns flera dödsbodelägareFlera behöver normalt vara med i bankhanteringenSamla fullmakter och få bouppteckningen på plats
Det finns låneskydd eller livförsäkringErsättning kan förändra hela kalkylenAnmäl dödsfallet till bank och försäkringsgivare direkt

Tabellen bygger på tre huvudfakta: medlåntagare har solidariskt betalningsansvar, banker kräver ofta ny kreditprövning vid övertag och dödsboet behöver företrädas korrekt i bankärenden.

Osäker på vilket spår som är realistiskt i ditt fall? Det är nästan alltid billigare att reda ut det tidigt än efter att banken redan sagt nej.

Snabbtest: ligger du i riskzonen?

Svara ja eller nej:

  • Står du själv som medlåntagare på bolånet?
  • Klarar du ränta, amortering och alla boendekostnader ensam i minst 6–12 månader?
  • Finns det låneskydd eller livförsäkring kopplat till lånet?
  • Behöver bostaden behållas, eller är försäljning realistisk?
  • Finns det flera dödsbodelägare som måste vara med i processen?

Om du svarar ja på fråga 1 men nej på fråga 2 är läget ofta mer akut än det först verkar. Då är problemet inte bara juridiskt, utan också ett kredit- och likviditetsproblem. Övertaget kan då falla på bankens nya bedömning av din ensamma ekonomi.

Vanliga och dyra misstag

1. Att tro att er privata 50/50-överenskommelse skyddar dig mot banken

Det gör den normalt inte. Konsumenternas är tydliga med att den typen av överenskommelse bara gäller mellan låntagarna, inte mot banken.

2. Att tro att “jag bara stod som medlåntagare på papperet”

Det är just det som är problemet. Står du på lånet har du samma betalningsansvar som den andra låntagaren.

3. Att tro att nytt autogiro betyder att lånet är övertaget

SBAB säger uttryckligen att ändrat autogirokonto inte innebär att du har tagit över lånet.

4. Att vänta med bankkontakten tills allt annat är klart

För de första bankkontakterna behövs ofta dödsfallsintyg med släktutredning, och Konsumenternas anger att dödsbodelägarna själva måste kontakta banken. Väntar man för länge minskar ofta handlingsutrymmet.

5. Att skifta arvet innan lån och andra skulder är hanterade

Det kan bli dyrt. Ärvdabalken säger att bodelning eller arvskifte ska gå åter om det sker innan den dödes och boets andra skulder har betalats eller medel säkrats för dem.

Steg för steg: så gör du rätt

Steg 1: Säkra nästa betalning

Börja med det mest akuta: se till att lånet inte hamnar efter medan ni försöker förstå resten.

Steg 2: Beställ dödsfallsintyg och samla grundhandlingar

Dödsfallsintyg med släktutredning behövs ofta tidigt i bankkontakten. När bouppteckningen sedan är registrerad tar den över som legitimationshandling för dödsboet.

Steg 3: Kontakta banken tidigt

Be banken beskriva exakt vad som krävs för övertag, lösen eller fortsatt hantering. Bankerna utgår inte från att allt “löser sig senare”, utan från att lånet måste få en fungerande juridisk och ekonomisk lösning.

Steg 4: Kontrollera låneskydd och livförsäkring

Swedbank anger uttryckligen att man bör kolla upp försäkringar i samband med dödsfall. I praktiken kan det vara det som avgör om ett övertag är möjligt eller om bostaden måste säljas.

Steg 5: Gör en ensamkalkyl på riktigt

Räkna på hela boendekostnaden: ränta, amortering, avgift eller drift, försäkring, skatt och marginal. SBAB är tydliga med att kreditprövningen görs för att se om du klarar boendekostnaderna på egen hand.

Steg 6: Bestäm huvudspår innan dödsboet fastnar

I praktiken brukar det handla om tre vägar: övertag, annan finansieringslösning eller försäljning. Både Swedbank och Handelsbanken anger att lån behöver vara lösta eller övertagna innan arvskifte och utbetalning av banktillgångar kan slutföras.

Behöver du hjälp att välja mellan bo kvar, ta över eller sälja? Då är det nästan alltid klokare att reda ut ordningen först än att försöka reparera den i efterhand.

Konsekvenser om det blir fel

Pengar: Du kan bli sittande med hela betalningsansvaret samtidigt som dödsboet drar ut på tiden.

Relationer: Är ni flera dödsbodelägare behöver flera ofta vara med i bankhanteringen, eller lämna fullmakt. Det gör låsta lägen vanliga om ni inte tidigt bestämmer riktning.

Juridik: Ett för tidigt arvskifte kan behöva gå åter. Då blir det inte bara extra administration, utan en faktisk återförings- och ansvarsfråga.


FAQ

Blir jag automatiskt ensam betalningsansvarig om min medlåntagare dör?

Som medlåntagare är du redan solidariskt ansvarig enligt låneavtalet. Om dödsboet inte kan betala den avlidnes del kan hela ansvaret i praktiken hamna på dig.

Ärver barnen bolånet?

Nej. Barn ärver inte skulder personligen bara för att en förälder dör. Skulderna ligger i dödsboet. Problemet uppstår om någon redan är medlåntagare eller senare vill ta över lånet.

Kan jag bo kvar och bara fortsätta betala?

Ibland tillfälligt, ja. Men det är inte samma sak som att du formellt har tagit över lånet. SBAB är tydliga med att ett ändrat autogiro inte innebär övertag, och banker beskriver i stället processen som lösen eller formellt övertag.

Kräver banken alltid ny kreditprövning?

Vid formellt övertag efter dödsfall är det mycket vanligt. SBAB och Handelsbanken beskriver båda ny ansökan eller ny kreditprövning som utgångspunkt.

Måste bolånet vara löst innan arvskifte?

I praktiken ofta ja. Swedbank och Handelsbanken anger att lån eller bolån behöver vara lösta eller övertagna innan arvskifte och utbetalning av banktillgångar kan slutföras.

Måste bouppteckningen vara klar först?

För tidiga bankärenden används ofta dödsfallsintyg med släktutredning. När bouppteckningen är registrerad fungerar den som dödsboets legitimationshandling. Det betyder att bankkontakt bör tas tidigt, men att den registrerade bouppteckningen senare blir central i den formella hanteringen.

Hjälper låneskydd eller livförsäkring?

Ja, det kan göra stor skillnad. Bankerna uppmanar uttryckligen efterlevande att kontrollera vilka försäkringar som finns. I praktiken kan det minska lånet eller ge ekonomiskt utrymme för att klara ett övertag.

Gäller detta även om vi inte var gifta?

Ja, själva betalningsansvaret mot banken styrs i första hand av vem som står på låneavtalet. Civilståndet påverkar andra frågor, som arv och eventuell bodelning, men inte den grundläggande utgångspunkten att medlåntagare ansvarar gentemot banken.

Behöver du hjälp att avgöra om du faktiskt kan bo kvar? Då är det klokt att ta frågorna i rätt ordning: lån först, sedan dödsbo, bouppteckning och arvskifte.

Sammanfattning

Det viktigaste att ta med sig är detta:

Du blir inte ansvarig för bolånet för att du är efterlevande. Du kan bli ansvarig för att du redan är medlåntagare.

Banken tittar på låneavtalet. Dödsboet måste hantera skulderna. Och om du vill bo kvar krävs det ofta att banken godkänner ett övertag efter ny kreditprövning utifrån din ekonomi ensam.

Det farligaste misstaget är nästan alltid att vänta. Inte för att allt måste lösas på en gång, utan för att handlingsutrymmet snabbt krymper när lånet, dödsboet och bankens process börjar löpa parallellt. Ju tidigare du tar kontroll över lånefrågan, desto fler realistiska vägar brukar finnas kvar.

Trygg hjälp när bolån, dödsbo och arv krockar

Behöver du reda ut om du kan bo kvar, ta över lånet, sälja bostaden eller få ordning på bouppteckning och arvskifte, är det klokt att få frågorna i rätt ordning från början.

Skapa ditt avtal digitalt – klart på 5 minuter
Pris från 4 995 kr
✔ BankID
✔ Juristgranskat
✔ Säker hantering

Kort om författaren

Robin Forslöv är jurist och grundare av Justiflex AB. Justiflex arbetar med familjejuridik och närliggande frågor, bland annat bouppteckning, arvskifte, testamente och bodelning.

Disclaimer

Den här artikeln är allmän juridisk information och är inte personlig rådgivning. Bedömningen kan bli en annan beroende på låneavtal, ägarbild, försäkringar, testamente, bodelning och bankens kreditprövning i det enskilda fallet.

Källor och rättsligt stöd

Konsumenternas – medlåntagare och solidariskt betalningsansvar.
SBAB – övertag av lån vid dödsfall, autogiro och ny kreditprövning.
Handelsbanken – övertag av bolån vid dödsfall och arvskifte.
Swedbank – lån, försäkringar, bouppteckning och krav på att bolån ska vara lösta eller övertagna innan arvskifte.
Skatteverket – skulder i dödsbo och att arvingar normalt inte blir personligt betalningsansvariga.
Skatteverket – praktiska första steg efter dödsfall, inklusive dödsfallsintyg och bankkontakt.
Svenska Bankföreningen – fullmakt och företrädande av dödsbo i bankärenden.
Ärvdabalken (1958:637) – bouppteckningens tidsfrister och återgång om arvskifte sker innan skulder hanterats.


Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Medlåntagaren dör – står du ensam med hela bolånet? Läs mer »