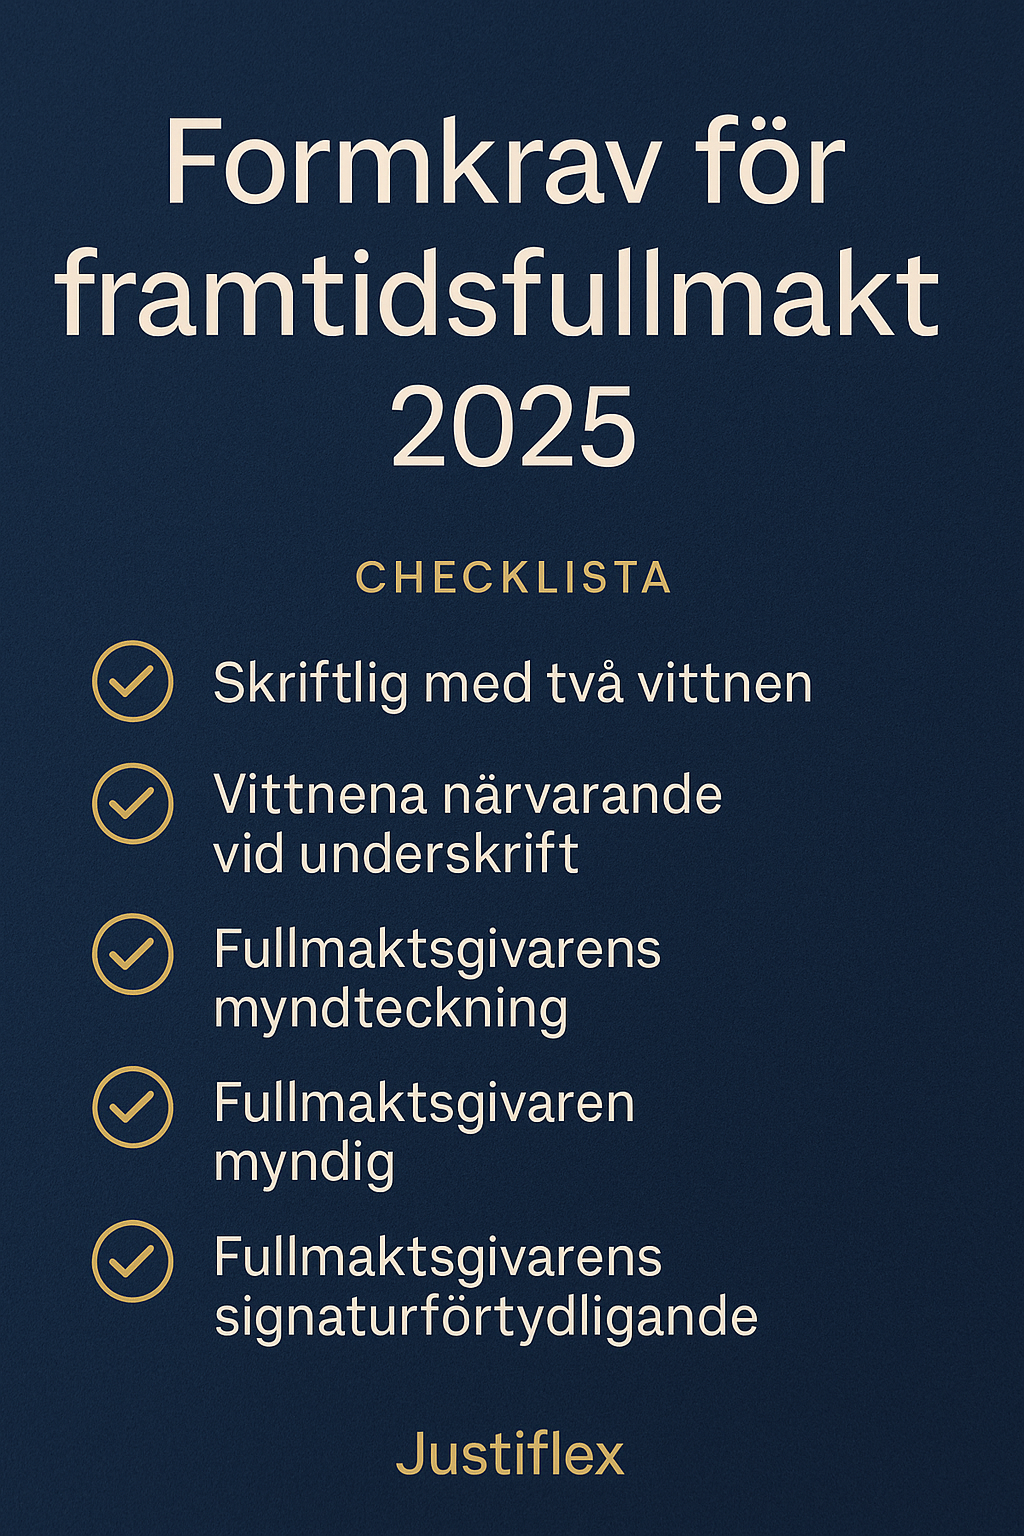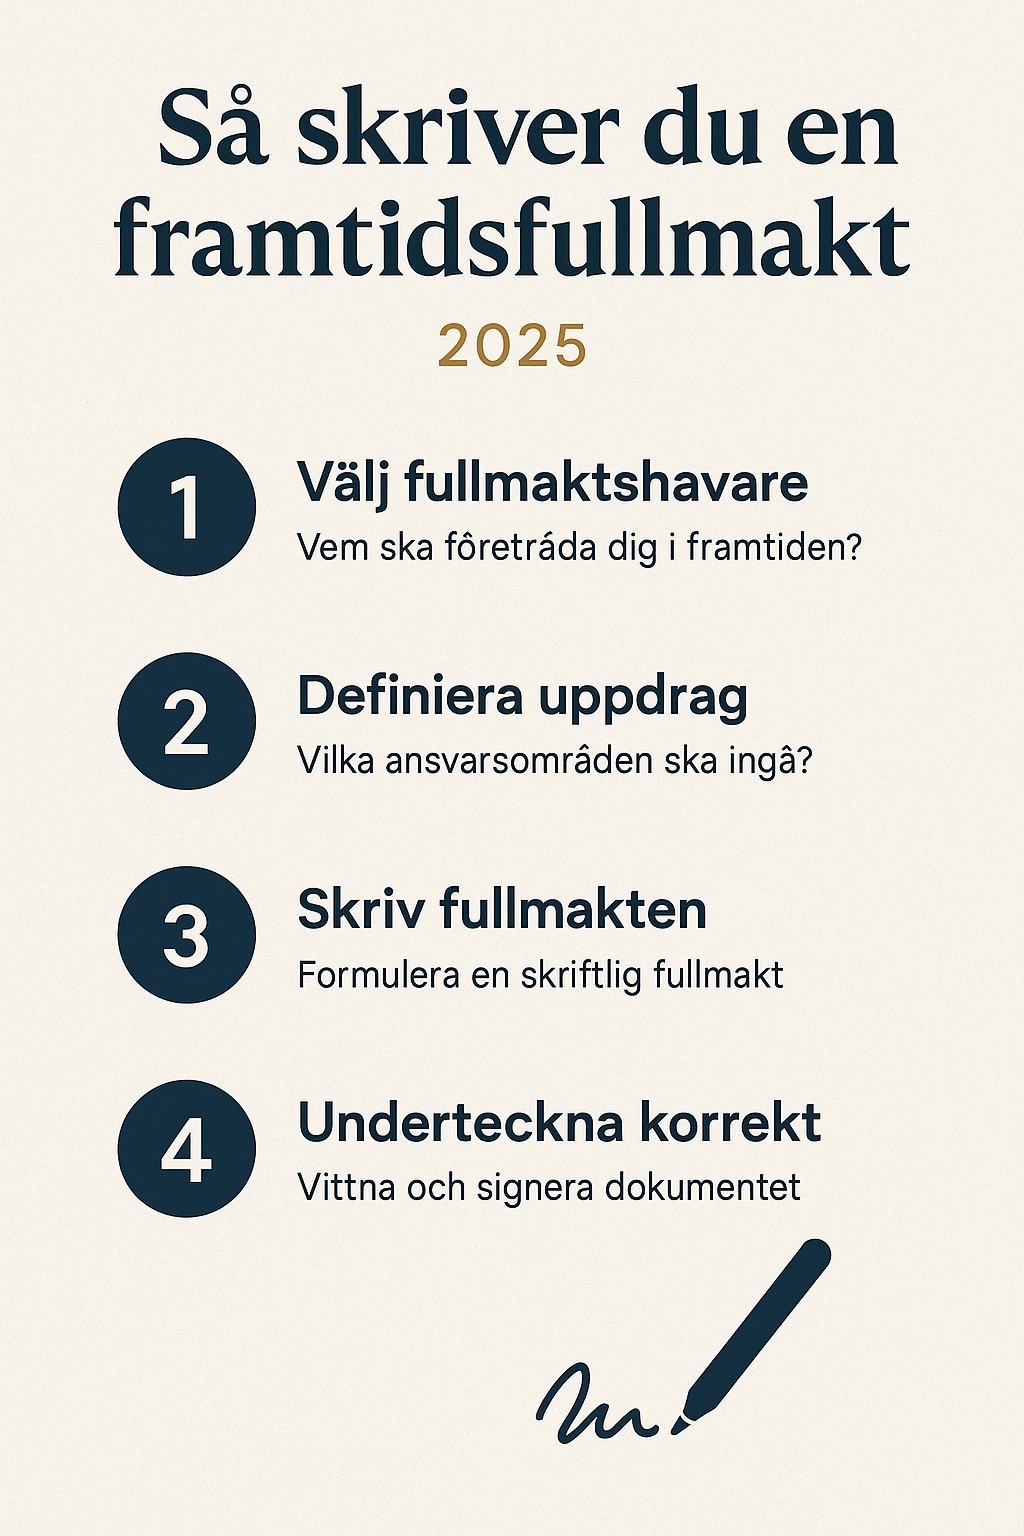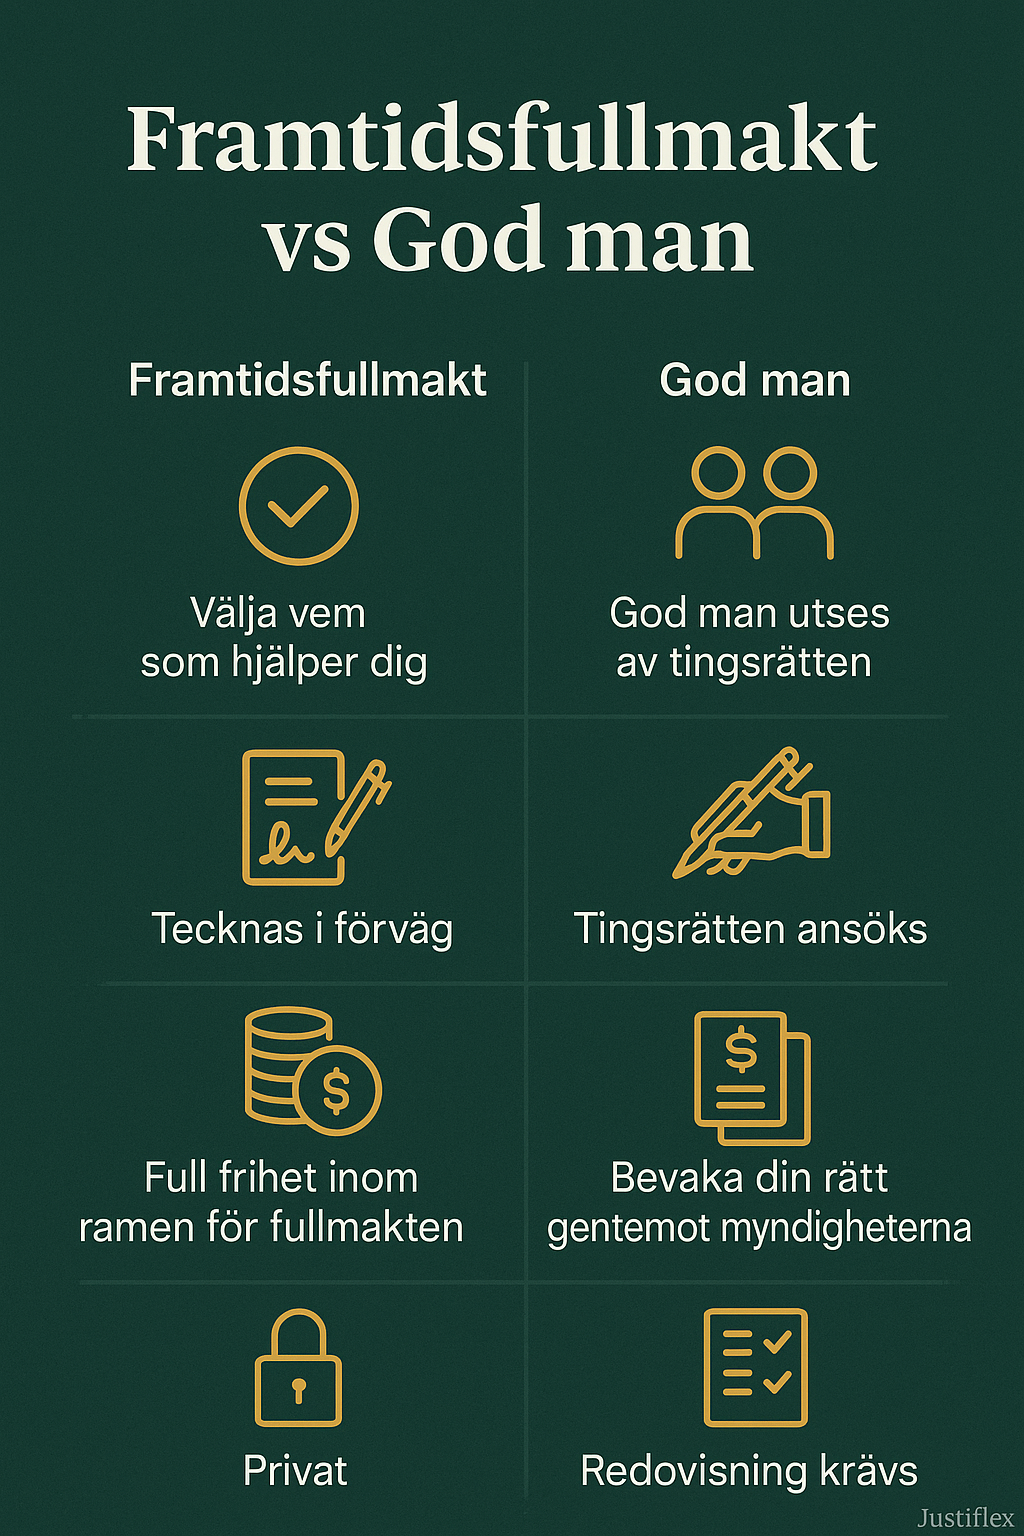
Framtidsfullmakt

Smal upplyst bro mellan två kalkstensrum som symboliserar övergången från framtidsfullmakt till dödsbo

Gäller framtidsfullmakten efter dödsfallet?

Ett dödsfall förändrar förutsättningarna på några timmar. Banken kan stoppa en digital åtkomst, räkningar ligger på förfallodag och flera anhöriga kan plötsligt hävda att just de bestämmer. Mitt i detta ligger framtidsfullmakten som redan har använts under den sista tiden i livet.

Det vanliga beskedet är att ”fullmakten slocknar när personen dör”. Det är för kategoriskt. Men den motsatta slutsatsen – att fullmaktshavaren bara kan fortsätta som förut – är lika riskabel.

Tre frågor måste hållas isär:

  1. Fortsätter fullmakten att gälla trots dödsfallet?
  2. Omfattar den just den åtgärd som någon vill vidta?
  3. Vem har nu rätt att företräda dödsboet?

Giltighet är alltså en fråga. Behörigheten för en konkret åtgärd är en annan. Dödsboets representation är en tredje. Den här guiden visar hur de tre lagren kopplas ihop utan att blandas samman.

Det här får du av guiden

  • huvudregeln för en framtidsfullmakt efter dödsfall
  • varför ikraftträdandet före döden är den första tröskeln
  • samspelet mellan 28 § framtidsfullmaktslagen och 21 § avtalslagen
  • skillnaden mellan fortsatt giltighet och rätt att förvalta dödsboet
  • vilka skyddsåtgärder som kan vara möjliga under övergången
  • varför bostadsförsäljning, gåvor och överföringar till sig själv kräver stopp
  • bevisningen som visar vad fullmaktshavaren fick och behövde göra
  • Justiflex BRYGGAN-modell och åtta steg till ett säkert överlämnande

Myten som behöver rättas

En framtidsfullmakt är skapad för tiden när fullmaktsgivaren lever men varaktigt och i huvudsak inte längre kan ta hand om de angelägenheter som fullmakten avser. Därför låter det intuitivt att uppdraget alltid skulle ta slut vid döden.

Lagstiftaren valde en annan övergångslösning. En framtidsfullmakt som redan har trätt i kraft ska i dödsfallssituationen följa avtalslagens regler om fullmakt. Förarbetena förklarar varför: det kan uppstå ett glapp mellan dödsfallet och den tidpunkt då dödsboets egen förvaltning faktiskt är på plats. Någon kan under det glappet behöva skydda egendom eller hindra att boet förlorar en rätt.

Det betyder att två enkla standardfraser bör undvikas:

  • ”Framtidsfullmakten upphör alltid vid dödsfallet.” Det bortser från 28 § framtidsfullmaktslagen och 21 § avtalslagen.
  • ”Framtidsfullmakten gäller som vanligt efter dödsfallet.” Det bortser från att uppdragets syfte ändras och att dödsboet har egna företrädare.

Den mer precisa regeln är: en redan ikraftträdd framtidsfullmakt kan behålla sin externa verkan efter dödsfallet. Förarbetena anger samtidigt att fullmaktshavarens åtgärder då bör inriktas på att skydda egendomen, undvika rättsförlust och lämna över till dödsboets förvaltning. Varje åtgärd måste dessutom rymmas inom handlingen och fullmakten får inte ha förfallit på grund av särskilda omständigheter.

Tre frågor som inte får blandas ihop

Har framtidsfullmakten fortsatt verkan?

Vad som avgörOm den hade trätt i kraft före dödsfallet, dess villkor och om särskilda omständigheter talar för att den har förfallit

Rättslig utgångspunkt9 och 28 §§ lagen om framtidsfullmakter samt 21 § avtalslagen

Vanligt tankefel”Det finns ett undertecknat dokument, alltså gäller det”

Får fullmaktshavaren göra just detta?

Vad som avgörFullmaktens omfattning, instruktioner, åtgärdens syfte och eventuell intressekonflikt

Rättslig utgångspunktFullmaktens ordalydelse samt 15–18 §§ lagen om framtidsfullmakter

Vanligt tankefel”Gäller fullmakten, får jag göra allt som står i den”

Vem företräder dödsboet?

Vad som avgörOm boet förvaltas av delägarna gemensamt eller av boutredningsman eller testamentsexekutor

Rättslig utgångspunkt18 kap. 1–2 §§ och 19 kap. ärvdabalken

Vanligt tankefel”Fullmaktshavaren blir automatiskt dödsboets företrädare”

Det är fullt möjligt att svaret på första frågan är ja och svaret på den andra är nej. En fullmakt kan alltså fortfarande ha verkan, samtidigt som en planerad bostadsförsäljning eller överföring ligger utanför det försiktiga övergångsuppdraget.

Det är också möjligt att samma person är både framtidsfullmaktshavare och dödsbodelägare. Roller och behörighetsgrunder måste då hållas isär. Behörigheten i den ena rollen får inte användas för beslut som kräver den andra.

Vad 28 § framtidsfullmaktslagen faktiskt gör

28 § lagen (2017:310) om framtidsfullmakter är en hänvisningsregel. Bestämmelsen lyder:

28 § Om fullmaktsgivaren dör, försätts i konkurs eller får förvaltare efter det att framtidsfullmakten har trätt i kraft, tillämpas 21, 23, 24 och 26 §§ lagen (1915:218) om avtal och andra rättshandlingar på förmögenhetsrättens område.

Orden om att framtidsfullmakten ska ha trätt i kraft är inte en detalj. De är tröskeln till 28 §. Vid dödsfall är det framför allt hänvisningen till 21 § avtalslagen som styr frågan om fullmaktens fortsatta verkan.

27 § är ett separat spår: den bestämmelsen anger att framtidsfullmakten saknar verkan i den utsträckning godmanskap enligt 11 kap. 4 § föräldrabalken eller förvaltarskap anordnas för fullmaktsgivaren, medan 28 § anger vilka avtalslagsregler som ska tillämpas vid dödsfall, konkurs eller förvaltare efter ikraftträdandet. Bestämmelserna fyller alltså olika funktioner och ska inte blandas samman.

För att en framtidsfullmakt ska träda i kraft kräver 9 § att formkraven är uppfyllda och att fullmaktsgivarens situation är sådan som beskrivs i 1 §: personen kan på grund av sjukdom, psykisk störning, försvagat hälsotillstånd eller liknande varaktigt och i huvudsak inte längre ta hand om de angelägenheter som fullmakten omfattar.

Normalt är det fullmaktshavaren som bedömer ikraftträdandet. Fullmakten kan i stället föreskriva att domstol ska pröva frågan, och fullmaktshavaren kan också själv begära en domstolsprövning. När fullmaktshavaren bedömer att fullmakten har trätt i kraft ska fullmaktsgivaren, make eller sambo, närmaste släktingar och en eventuell granskare underrättas enligt 10 §.

Underrättelsen enligt 10 § är viktig bevisning men är inte själva ikraftträdandebeslutet. Enligt förarbetena får fullmaktshavaren behörigheten när han eller hon, efter att ha prövat lagens förutsättningar, bestämmer att fullmakten träder i kraft. Avsaknad av underrättelse visar därför inte ensam att fullmakten var vilande, men det behöver finnas underlag som visar att bedömningen och beslutet faktiskt gjordes före dödsfallet. Ett tillräckligt nedsatt hälsotillstånd kan inte ensamt konstruera ett ikraftträdande i efterhand.

Läs mer om hur ikraftträdandet går till steg för steg. Här fokuserar vi i stället på vad dödsfallet gör med en fullmakt som redan har trätt i kraft.

Hur 21 § avtalslagen tar över

21 § avtalslagen har en tydlig huvudregel: en fullmakt fortsätter att gälla när fullmaktsgivaren dör, om inte särskilda omständigheter innebär att den ska vara förfallen.

Kopplingen ser ut så här:

Regel Regelns funktion Praktisk betydelse efter dödsfallet Vad regeln inte betyder
1 och 9 §§ framtidsfullmaktslagen Bestämmer när en framtidsfullmakt kan träda i kraft Både lagens förutsättningar och fullmaktshavarens beslut om ikraftträdande måste ha funnits före dödsfallet, eller ett domstolsbeslut om domstolsprövning krävdes Dödsfallet aktiverar inte i sig en vilande framtidsfullmakt
28 § framtidsfullmaktslagen Kopplar dödsfall, konkurs och förvaltare efter ikraftträdandet till avtalslagen 21, 23, 24 och 26 §§ avtalslagen ska tillämpas Ger ingen obegränsad ny behörighet
21 § avtalslagen Anger huvudregeln efter fullmaktsgivarens död Fullmakten kan bestå om inte särskilda omständigheter talar emot Gör inte fullmaktshavaren till ensam dödsboförvaltare
18 kap. 1 § ärvdabalken Anger vem som normalt förvaltar och företräder dödsboet Dödsbodelägarna ska som utgångspunkt agera gemensamt Upphäver inte behovet av akuta skyddsåtgärder i ett övergångsglapp
18 kap. 2 § ärvdabalken Reglerar vem som tillfälligt ska vårda egendomen Vården består tills samtliga dödsbodelägare eller annan behörig förvaltare har tagit över Ger ingen allmän dispositionsrätt

I prop. 2016/17:30, s. 52–53 och 130–131 beskriver regeringen framtidsfullmakten som en övergång. Fullmaktshavaren kan vårda egendomen tills den läggs under dödsbodelägarnas samförvaltning eller tas över av boutredningsman eller testamentsexekutor. Åtgärderna bör inriktas på överlämnandet och begränsas till vad som behövs för att dödsboet inte ska drabbas av rättsförlust. Löpande räkningar nämns som exempel.

Det är artikelns viktigaste gränsdragning: fullmakten kan bestå, men dess funktion smalnar av.

Tre rättsliga lager ger tre olika svar

Det räcker inte att fråga om fullmakten ”gäller”. Svensk fullmaktsrätt skiljer mellan fullmaktshavarens behörighet utåt och hur uppdraget får skötas inåt. Efter ett dödsfall tillkommer dessutom reglerna om vem som förvaltar boet.

Rättsligt lager Kärnfråga Regler Möjlig följd
Behörigheten utåt Kan rättshandlingen göras gällande mot dödsboet? 28 § framtidsfullmaktslagen och 21 § avtalslagen En rättshandling kan binda boet om den ligger inom en fortsatt gällande behörighet
Uppdraget inåt Hade fullmaktshavaren rätt att använda behörigheten på just detta sätt? 15 och 20 §§ framtidsfullmaktslagen samt 18 kap. handelsbalken Redovisning, återbetalning eller skadestånd kan aktualiseras även om tredje mans position består
Dödsboförvaltningen Vem ska nu fatta beslut och kontrollera egendomen? 18–19 kap. ärvdabalken Delägarna gemensamt, boutredningsman eller testamentsexekutor tar över; rätt företrädare kan återkalla fullmakten

Det kan därför finnas en skillnad mellan att en transaktion får verkan mot boet och att fullmaktshavaren internt har handlat korrekt. Banken kan exempelvis i vissa fall ha betalat med befriande verkan, samtidigt som fullmaktshavaren kan behöva redovisa åtgärden och möta ett återbetalnings- eller skadeståndskrav från boet.

Den externa verkan står i centrum i NJA 2020 s. 446. Gränsen mot fullmaktshavarens interna uppdrag följer därutöver av framtidsfullmaktslagen, handelsbalken och propositionens uttalanden om överlämnande.

Vad kan ”särskilda omständigheter” vara?

21 § avtalslagen är avsiktligt öppen. Det finns inte en uttömmande lista som löser varje framtidsfullmakt. Högsta domstolen har dock slagit fast att undantaget är snävt. Särskilda omständigheter föreligger typiskt när uppdraget har ett så starkt samband med fullmaktsgivarens person att det förlorar sin mening genom dödsfallet. HD hänvisar till förarbetenas exempel om köp av en personligt lämpad bostad och återger även litteraturexempel som personliga kläder och en resa.

En uttrycklig klausul om att fullmakten ska upphöra vid dödsfallet måste naturligtvis också respekteras. Den frågan följer i första hand av dokumentets egen begränsning. Jäv, brott mot instruktioner och dödsboets rätt att återkalla fullmakten är andra rättsspår och ska inte pressas in i uttrycket ”särskilda omständigheter”.

Det finns ingen automatisk 30-, 90-dagars- eller bouppteckningsfrist för fullmaktens giltighet i 28 § eller 21 §. Avsaknaden av en bestämd slutdag ger ändå inte rätt att förvalta vidare på obestämd tid. Uppdraget ska redovisas och lämnas över, och dödsboet kan återkalla fullmakten.

21 § skyddar också i vissa fall en utomstående avtalspart som varken kände till eller borde ha känt till dödsfallet och dess betydelse för behörigheten. Att tredje man känner till dödsfallet innebär däremot inte i sig att fullmakten saknar verkan när huvudregeln om fortsatt giltighet fortfarande gäller. Godtrosregeln är ett skydd för omsättningen – inte ett råd till fullmaktshavaren att agera när behörigheten är tveksam.

Vad NJA 2020 s. 446 lär oss

NJA 2020 s. 446 gällde en vanlig generalfullmakt, inte en framtidsfullmakt. Domen är ändå direkt relevant eftersom 28 § framtidsfullmaktslagen hänvisar till den 21 § avtalslagen som Högsta domstolen tolkade.

Fullmaktsgivaren hade lämnat en mycket bred skriftlig generalfullmakt och avled ett par månader senare. Efter dödsfallet instruerade fullmaktshavaren banken att betala fakturor på sammanlagt drygt 600 000 kr. Kostnaderna avsåg bland annat packning och bortforsling från bostaden samt skydds- och säkerhetstjänster för värdefulla veteranbilar.

Dödsboet krävde banken på motsvarande belopp och hävdade att fullmakten hade förfallit. Högsta domstolen kom fram till att banken hade kunnat betala med befriande verkan. Fullmakten fortsatte att gälla.

Fråga i domen Högsta domstolens besked Betydelse för framtidsfullmakt
Är fortsatt giltighet förenlig med ärvdabalkens dödsboförvaltning? Ja. Lagstiftaren har accepterat att systemen kan verka samtidigt 28 § hänvisar uttryckligen till den väl etablerade regeln i 21 § avtalslagen
Hur brett är undantaget för ”särskilda omständigheter”? Det ska användas endast i rena undantagsfall Dödsfallet i sig eller allmän försiktighet gör inte automatiskt fullmakten ogiltig
Vilka uppdrag kan förlora sin mening? Sådana som är starkt knutna till fullmaktsgivarens person och liv Bedöm uppdragets syfte, inte bara beloppet eller hur länge fullmakten funnits
Var stora och ovanliga fakturor tillräckliga? Nej, inte heller den vida fullmakten, tidpunkten för utfärdandet eller tiden före användningen Dessa faktorer kan kräva kontroll men bevisar inte ensamma att fullmakten har förfallit
Hur kan dödsboet återta kontrollen? Dödsboet kan återkalla fullmakten; vid oenighet kan en boutredningsman utses, även interimistiskt Fortsatt giltighet är inte oåterkallelig och ersätter inte ordnad dödsboförvaltning

Domen ger två lika viktiga lärdomar. För det första får ”särskilda omständigheter” inte användas som ett allmänt skälighetsundantag bara för att en åtgärd är dyr eller ovanlig. För det andra prövade HD bankens betalning och fullmaktens externa verkan – inte någon obegränsad rätt för varje fullmaktshavare att sköta ett dödsbo hur länge som helst.

För en framtidsfullmakt måste domen därför läsas tillsammans med propositionens särskilda uttalanden om skydd, redovisning och överlämnande.

Justiflex BRYGGAN-modell

BRYGGAN sorterar den juridiska analysen i rätt ordning. Börja överst och stanna så snart en fråga inte kan besvaras säkert.

B – Började den gälla?

KontrollfrågaHade framtidsfullmakten trätt i kraft före dödsfallet?

Varför den avgörUtan ett tidigare ikraftträdande öppnar 28 § inte dödsfallsregeln

R – Ryms åtgärden?

KontrollfrågaOmfattar fullmaktens exakta ordalydelse den planerade åtgärden?

Varför den avgörFortsatt giltighet utvidgar inte dokumentets omfattning

Y – Yttersta undantaget

KontrollfrågaFinns en dödsfallsklausul eller sådana personanknutna omständigheter att fullmakten har förfallit enligt 21 §?

Varför den avgörBrott mot instruktioner, jäv och uppdragets avslutande prövas i separata led

G – Gäller det en konkret förlust?

KontrollfrågaBehövs åtgärden nu för att bevara egendom eller undvika rättsförlust?

Varför den avgörSkiljer en skyddsåtgärd från fortsatt normal förvaltning

G – Går boets företrädare att nå?

KontrollfrågaKan dödsbodelägarna, en boutredningsman eller testamentsexekutor ta över beslutet?

Varför den avgörBehovet av en omedelbar övergångsåtgärd minskar när rätt företrädare kan agera

A – Avstå vid eget intresse

KontrollfrågaGynnas fullmaktshavaren eller en närstående ekonomiskt av åtgärden?

Varför den avgörIntressekonflikten ska hanteras av en oberoende och behörig företrädare

N – Notera och lämna över

KontrollfrågaKan tid, behov, belopp, beslut och slutredovisning visas?

Varför den avgörDen som agerar ska kunna förklara åtgärden och avsluta uppdraget ordnat

Anta att en villaförsäkring förfaller två dagar efter dödsfallet. Fullmakten hade trätt i kraft, omfattar ekonomisk förvaltning och ingen dödsbodelägare går ännu att nå. Att betala en ostridig premie för att undvika att huset står oförsäkrat ligger nära den skyddande bryggfunktion som förarbetena beskriver. Betalningen ska ändå dokumenteras och lämnas över.

Anta i stället att fullmaktshavaren vill sälja villan snabbt till sitt eget barn. Även om dokumentet nämner fastighetsförsäljning faller analysen vid flera led: åtgärden är stor och irreversibel, ett närståendeintresse finns och dödsboets behöriga företrädare ska ta ställning. Att fullmakten inte automatiskt har slocknat gör inte försäljningen säker.

Fullmakten hade inte trätt i kraft – vad händer då?

Detta är den viktigaste detaljen som ofta saknas i korta guider. 28 § gäller när fullmaktsgivaren dör efter det att framtidsfullmakten har trätt i kraft.

Om personen var beslutsförmögen fram till dödsfallet, eller om fullmaktens villkor för ikraftträdande aldrig uppfylldes, kan dokumentet inte aktiveras enbart därför att personen nu är död. Döden är inte det hälsotillstånd som 1 och 9 §§ använder som startpunkt.

Läget vid dödsfallet Typisk utgångspunkt Vad som måste kontrolleras
Fullmakten var upprättad men personen skötte fortfarande sina angelägenheter Framtidsfullmakten hade inte trätt i kraft Om dokumentet också innehåller en fristående vanlig fullmakt
Fullmaktshavaren hade bedömt ikraftträdandet och underrättat kretsen enligt 10 § Tydligt stöd för att 28 § kan tillämpas Om åtgärden ryms inom fullmakten och övergångsuppdraget
Tingsrätten hade beslutat om ikraftträdande Stark dokumentation av ikraftträdandet Om särskilda omständigheter eller senare beslut begränsar verkan
Fullmaktshavaren uppger att ikraftträdandebeslut fattades före döden men daterad underrättelse saknas Bevis- och tolkningsfråga Samtida meddelanden, åtgärder, hälsounderlag och vad fullmaktshavaren faktiskt hade beslutat
Dokumentet kombinerar en vanlig fullmakt med en framtidsfullmakt Två behörighetsgrunder kan behöva analyseras separat Vilken del som var omedelbart gällande och vad som gäller efter dödsfallet enligt avtalslagen

En så kallad kombinationsfullmakt kan vara skriven för att fungera både före och efter en framtida beslutsoförmåga. Propositionen pekar uttryckligen på möjligheten att utfärda fullmakter som kan användas på båda sidor om denna gräns. Men dokumentets verkliga konstruktion måste läsas; etiketten ”framtidsfullmakt” avgör inte ensam om det också finns en vanlig fullmakt.

För den separata grundregeln om vanliga fullmakter, se Fullmakt – definition, typer och praktiska exempel.

För den som ska skriva en ny handling är detta ett skäl att ange tydliga villkor, ersättare, granskning och vad som ska gälla vid dödsfall. Läs också hur en framtidsfullmakt skapas och vår guide om framtidsfullmakt före 60.

Från fullmaktshavare till dödsboförvaltning

När någon dör uppkommer ett dödsbo. Om ingen särskild dödsboförvaltning har anordnats ska efterlevande make eller sambo, arvingar och universella testamentstagare som är dödsbodelägare normalt förvalta egendomen gemensamt enligt 18 kap. 1 § ärvdabalken. De företräder då dödsboet mot tredje man.

Om tingsrätten utser en boutredningsman tar denne över förvaltningen. En testamentsexekutor kan genom testamente ha fått motsvarande roll inom ramen för sitt uppdrag. Framtidsfullmaktshavaren är inte en fjärde permanent förvaltningsform vid sidan av dessa.

Roll Varifrån kommer behörigheten? Huvuduppgift efter dödsfallet Beslutsform
Framtidsfullmaktshavare Den ikraftträdda framtidsfullmakten samt 28 § och avtalslagens regler Behålla möjlig verkan utåt; inåt skydda, redovisa och lämna över Agerar ensam eller tillsammans enligt fullmaktens konstruktion, men endast inom behörigheten
Dödsbodelägare 18 kap. 1 § ärvdabalken Förvalta och företräda dödsboet under utredningen Gemensamt, med undantag för åtgärder som inte tål uppskov
Boutredningsman Tingsrättens beslut enligt 19 kap. ärvdabalken Ta över boets förvaltning och utredning Agerar för dödsboet inom lagens ram
Testamentsexekutor Testamentet och 19 kap. ärvdabalken Förvalta boet och verkställa testamentet inom uppdraget Agerar enligt testamentet och lagen
Ombud för dödsboet Ny fullmakt från dödsboets behöriga företrädare Utföra angivna ärenden för dödsboet Behörigheten följer den nya fullmakten

Om familjen vill att samma person ska fortsätta sköta kontakten med bank, mäklare och myndigheter är den rena lösningen ofta en ny fullmakt från dödsboet. Den bygger inte på den avlidnes framtidsfullmakt utan på samtliga behöriga dödsbodelägares beslut eller den särskilda förvaltarens uppdrag.

20 § framtidsfullmaktslagen hänvisar dessutom till handelsbalkens regler om sysslomän. 18 kap. 8 § handelsbalken anger att sysslomannen vid huvudmannens död ska lämna redovisning till arvingarna och därefter skiljas från uppdraget, om de inte kommer överens om något annat. Regeln förstärker överlämnandets betydelse: fortsatt behörighet utåt ska inte förväxlas med ett obegränsat internt uppdrag.

Så kan fullmakten återkallas efter dödsfallet

Sedan den 1 juli 2026 kan en framtidsfullmakt undertecknas elektroniskt med avancerade elektroniska underskrifter enligt 4 a § framtidsfullmaktslagen. Återkallelsen måste därför anpassas efter om handlingen är på papper eller elektronisk.

När dödsbodelägarna förvaltar boet gemensamt behöver de som utgångspunkt fatta återkallelsebeslutet gemensamt. Beslutet måste därefter genomföras enligt 8 § framtidsfullmaktslagen och avtalslagens regler för den aktuella fullmaktsformen. En fullmaktshandling på papper som fullmaktshavaren innehar för att visa upp för tredje man ska återtas eller förstöras. Om den inte kan återfås kan en kraftlöshetsförklaring enligt 17 § avtalslagen behöva övervägas.

Kända tredje män ska underrättas. För en elektronisk framtidsfullmakt saknas ett fysiskt original; återkallelsen och kontrollen av den elektroniska handlingen måste därför säkras genom den aktuella digitala lösningen och mot kända tredje män. Kräv samtidigt daterad slutredovisning och överlämnande.

Om delägarna inte kan enas kan en dödsbodelägare ansöka om boutredningsman. I NJA 2020 s. 446 pekade Högsta domstolen även på möjligheten att begära ett interimistiskt beslut; en utsedd boutredningsman kan ta över förvaltningen och återkalla fullmakten. Det finns ingen automatisk 30- eller 90-dagarsgräns. Bouppteckningen är varken en automatisk slutdag för fullmaktens externa verkan eller ett villkor för att dödsboets behöriga företrädare ska kunna ta över. Det interna övergångsuppdraget bör avslutas när behörig dödsboförvaltning tar över och fullmaktshavaren redovisar och lämnar uppdraget. Den externa fullmaktsverkan upphör däremot inte enbart genom övertagandet, utan genom korrekt återkallelse eller därför att fullmakten har förfallit.

Detta är en annan fråga än ett låst dödsbo. Om delägarna inte kan fatta gemensamma beslut kan boutredningsman eller skiftesman vara det relevanta spåret. Framtidsfullmakten ska inte användas som genväg runt en konflikt mellan dödsbodelägare.

Sex vanliga åtgärder efter dödsfallet

Tabellen är en risktriage, inte ett automatiskt behörighetsbesked. Samma åtgärd kan bedömas olika beroende på fullmaktens text, hur brådskande den är och om dödsboet har hunnit ta över.

Betala en löpande, ostridig räkning

Typisk bedömning under övergångenKan ligga nära den bryggfunktion som förarbetena beskriver

Frågan som avgörUppstår en konkret förlust, avgift eller rättsförlust om betalningen väntar?

RisknivåLåg–medel

Säkra bostad, försäkring eller värdefull egendom

Typisk bedömning under övergångenSkyddsåtgärder kan vara motiverade tills boet tar över

Frågan som avgörBevarar åtgärden egendom utan att ändra ägandet eller binda boet långsiktigt?

RisknivåLåg–medel

Säga upp ett abonnemang eller avtal

Typisk bedömning under övergångenKan vara rimligt men kräver kontroll av följder och fullmaktens omfattning

Frågan som avgörÄr uppsägningen klart ekonomiskt skyddande och kan den inte vänta?

RisknivåMedel

Ingå ett nytt längre avtal eller göra en ny placering

Typisk bedömning under övergångenLigger normalt längre från övergångsuppdraget

Frågan som avgörVarför kan beslutet inte lämnas till dödsboets företrädare?

RisknivåHög

Sälja fastighet eller bostadsrätt

Typisk bedömning under övergångenBör inte genomföras enbart med ett allmänt antagande om fortsatt giltighet

Frågan som avgörÄr åtgärden verkligen akut, ryms den exakt och vem företräder nu boet?

RisknivåMycket hög

Lämna gåva eller föra över pengar till fullmaktshavaren

Typisk bedömning under övergångenUtgångspunkten är att pausa och göra en oberoende bedömning; åtgärden saknar normalt övergångens skyddsändamål

Frågan som avgörAktualiseras jäv, dokumentbegränsningar eller arvsrättsliga ogiltighetsfrågor?

RisknivåKritisk

18 kap. 3 § ärvdabalken förstärker försiktigheten. Nya skulder och andra rättshandlingar för dödsboet som inte behövs för begravning, bouppteckning, vård eller förvaltning binder inte alltid boet. Redan dödsboets egna företrädare måste alltså respektera ett nödvändighets- och ändamålstänkande.

Vad kan göras under övergången?

Förarbetena ger två riktmärken: bibehåll egendomen och undvik rättsförlust. Det pekar mot ett smalt, dokumenterat förvaltningsläge.

Åtgärder som kan ligga nära uppdraget är exempelvis att:

  • betala en ostridig el-, försäkrings- eller hyresfaktura som förfaller innan boet kan ta över,
  • säkra att en bostad är låst, uppvärmd och försäkrad,
  • bevaka en kort reklamations-, överklagande- eller uppsägningsfrist,
  • hindra att en identifierad fordran går förlorad,
  • ta emot information eller medel som redan tillkommer den avlidne, om det ryms inom fullmakten,
  • sammanställa underlag och lämna en ordnad redovisning till boet.

Men ordet ”nödvändig” ska tas på allvar. Att en åtgärd är praktisk, lönsam eller något fullmaktshavaren brukar göra är inte samma sak som att den behöver göras innan dödsboets behöriga företrädare kan agera.

Ställ därför fyra följdfrågor:

  1. Vilken exakt förlust riskerar boet om vi väntar?
  2. När inträffar den förlusten?
  3. Kan en mindre ingripande åtgärd bevara läget?
  4. När och till vem kan ansvaret lämnas över?

En akut åtgärd bör i första hand bevara handlingsutrymmet, inte förbruka det.

Få fullmakten och den planerade åtgärden bedömda

Justiflex granskar framtidsfullmakten, underlaget för ikraftträdandet, den planerade åtgärden och vem som nu företräder dödsboet. Du får en skriftlig juridisk bedömning av om åtgärden bör genomföras, pausas eller lämnas över, vilket underlag som saknas och vem som bör företräda dödsboet.

Fast pris: 3 900 kr inklusive moms. Du identifierar dig tryggt med BankID.

Kontakter med bank eller motpart, ny fullmakt, förhandling, boutredningsmannaprocess och domstol ingår inte i den första bedömningen men kan offereras separat.

Få en skriftlig bedömning

Bank, bostad, gåvor och jäv

De svåraste frågorna uppstår när en rättslig huvudregel möter en praktisk spärr eller ett stort ekonomiskt beslut.

Banken: rättslig verkan är inte samma sak som digital åtkomst

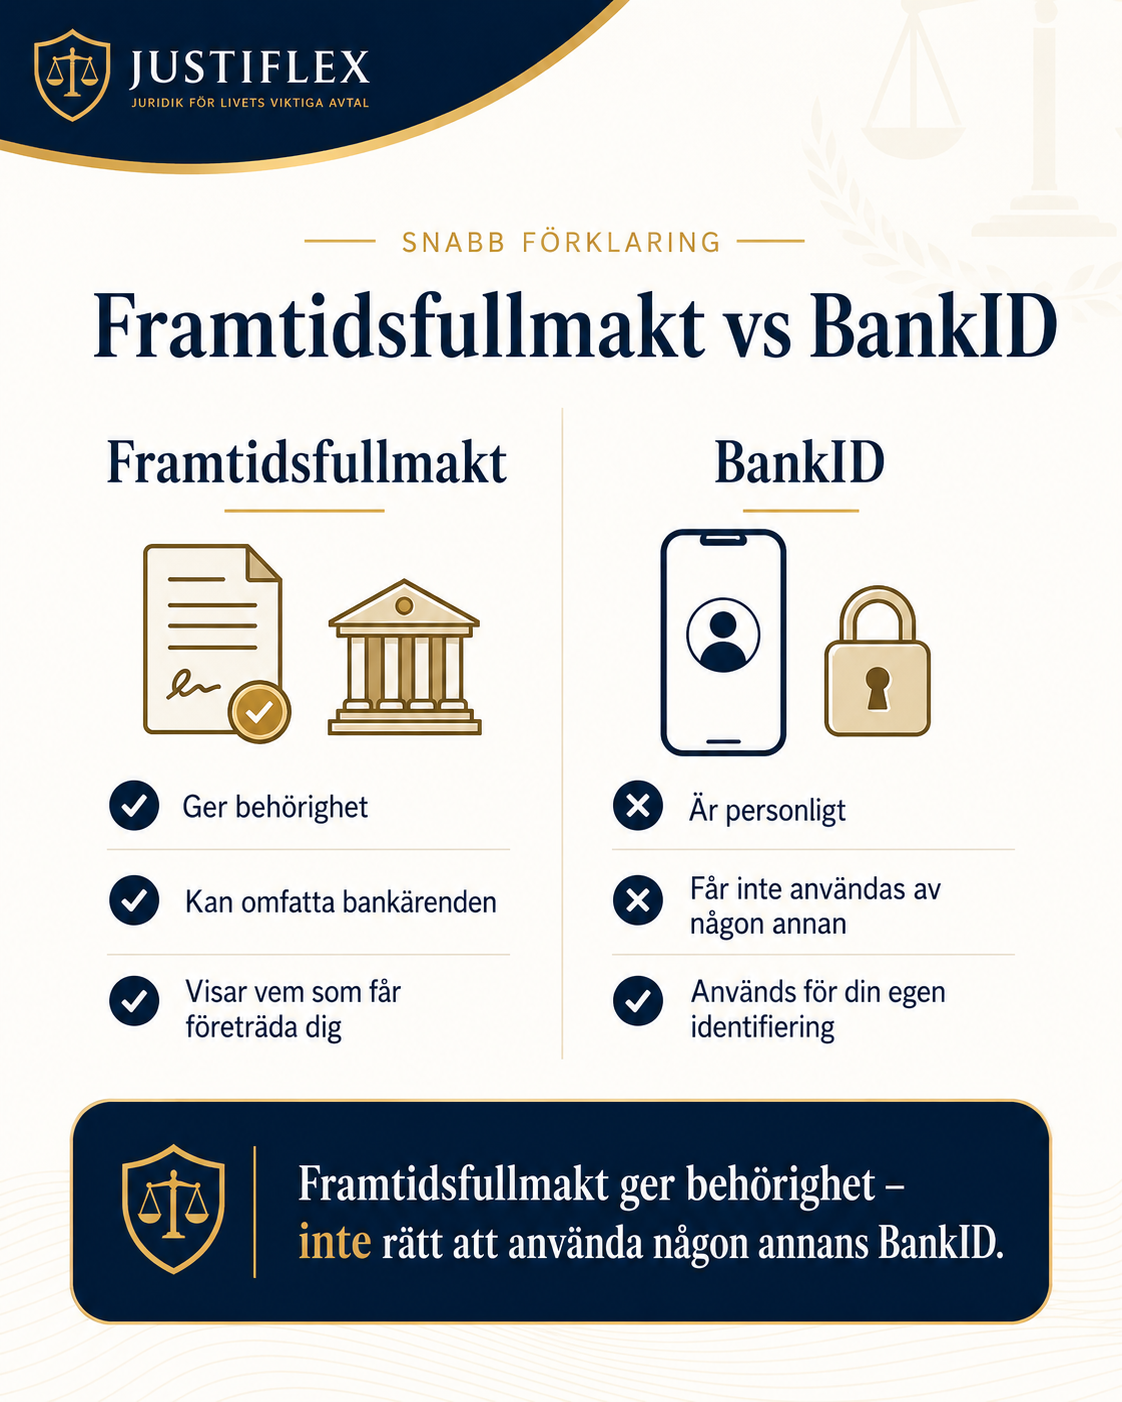
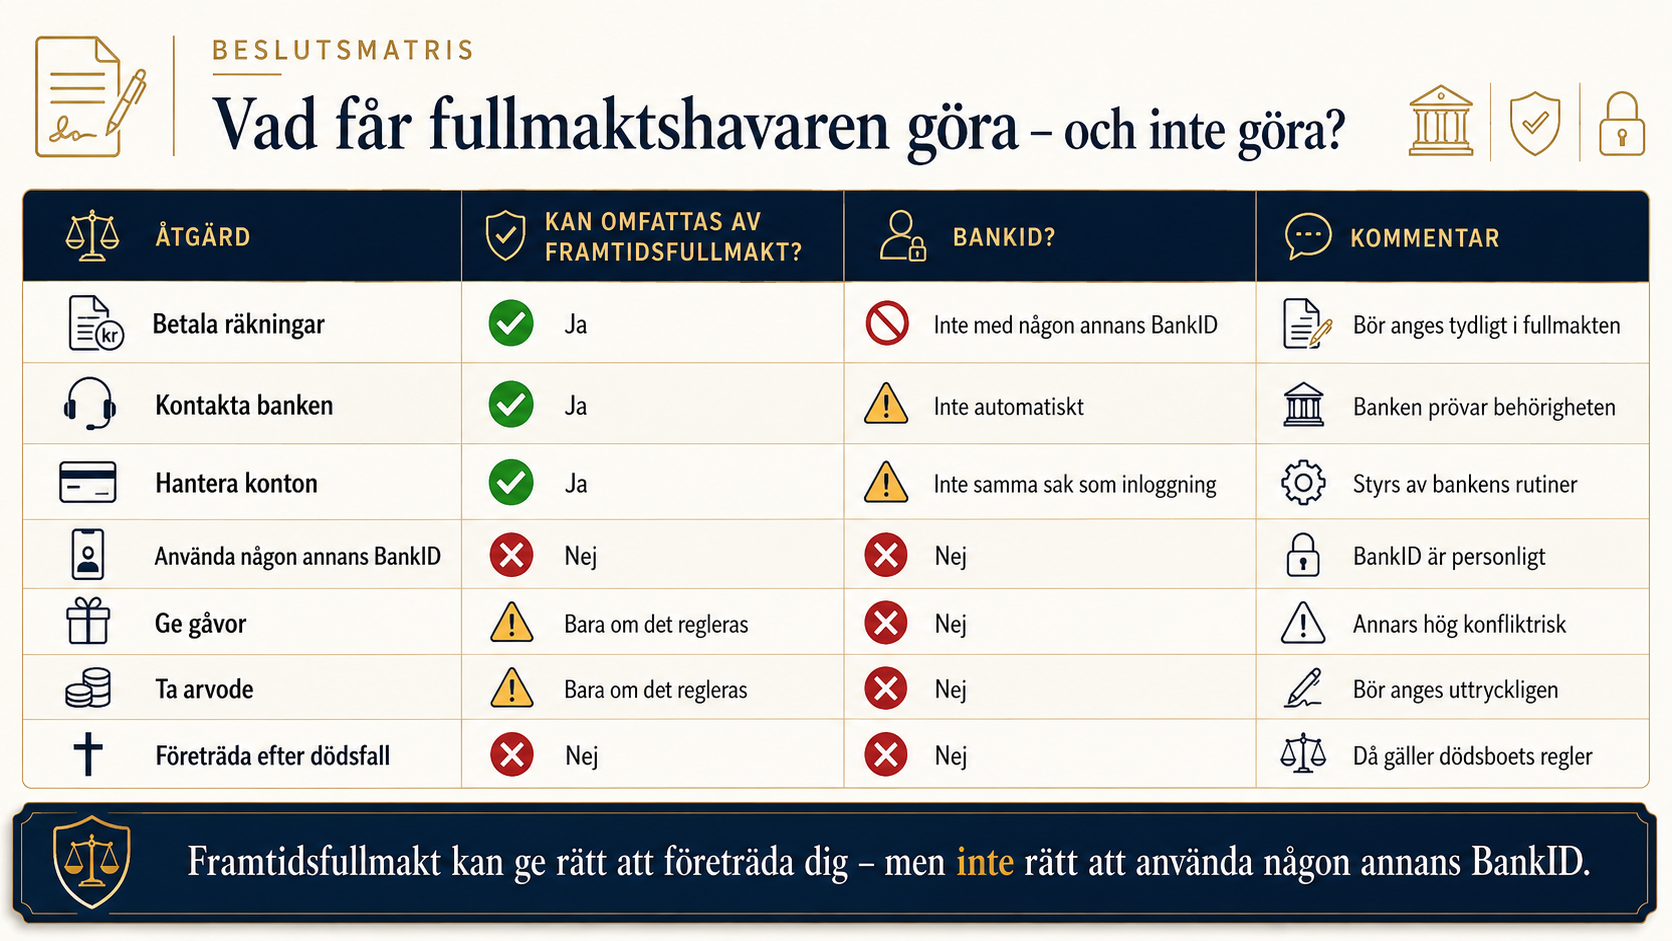
Framtidsfullmakten ger inte i sig behörighet att använda den avlidnes personliga BankID, kort, koder eller inloggning. Använd dem inte; kontakta banken och agera genom den kanal banken anvisar.

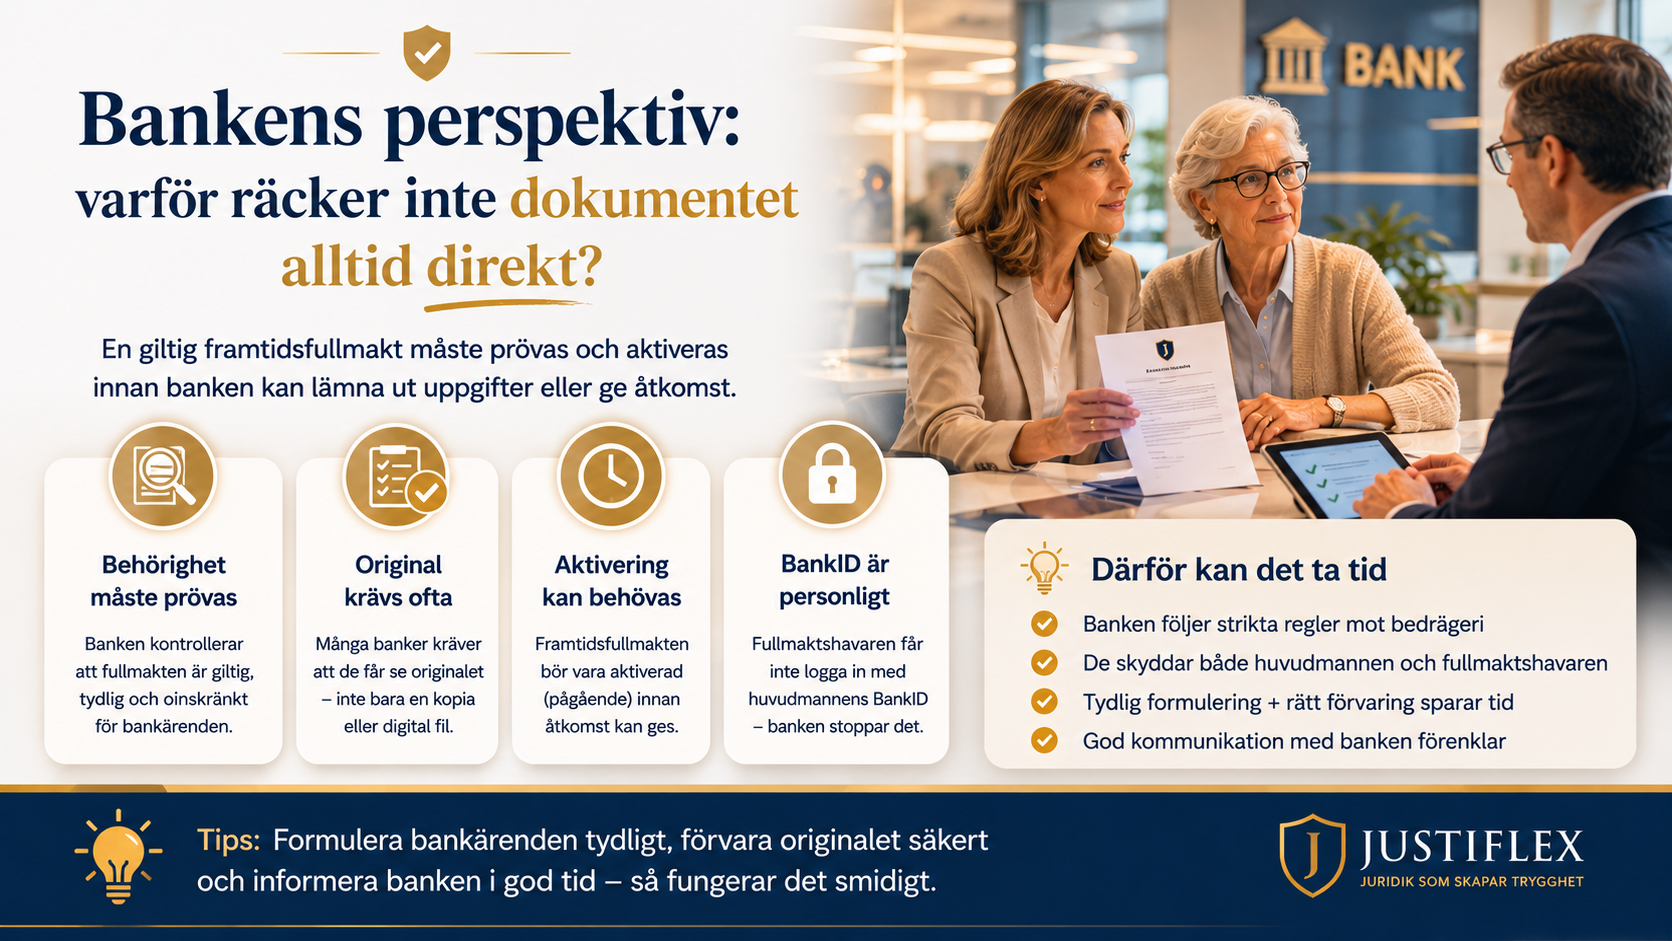
Informera banken om dödsfallet. Ta fram:

  • framtidsfullmakten i original eller den form banken begär,
  • underlag som visar att fullmakten hade trätt i kraft,
  • dödsfallsintyg med släktutredning när det finns,
  • fakturan, fristen eller annan handling som visar varför åtgärden inte kan vänta,
  • uppgifter om kända dödsbodelägare och eventuell testamentsexekutor eller boutredningsman.

Bankens kontroll av handlingar och åtkomstsätt är inte identisk med den civilrättsliga frågan om fullmaktens verkan. Banken kan avvakta med transaktionen medan behörigheten och underlagen kontrolleras. Be om ett skriftligt besked om vilket underlag som saknas och försök få dödsboets företrädare på plats i stället för att behandla den gamla tekniska åtkomsten som lösningen.

Fördjupa bankdelen i Framtidsfullmakt och internetbanken och Banken säger nej till framtidsfullmakten. Bankernas arbetssätt kan påverka hur åtgärden genomförs, men en bankmall ska inte göras till allmän lagregel om vad som händer vid döden.

Bostaden: stor behörighet före döden blir inte automatiskt rätt beslut efter

En framtidsfullmakt kan under fullmaktsgivarens liv uttryckligen omfatta försäljning av fastighet eller bostadsrätt. Efter dödsfallet tillkommer ett nytt lager: är försäljningen en nödvändig skyddsåtgärd under ett kort glapp, eller är den normal dödsboförvaltning som ska beslutas av boets företrädare?

En försäljning är normalt stor, irreversibel och möjlig att skjuta upp så länge bostaden kan säkras på annat sätt. Köpare, bank, mäklare, bostadsrättsförening och Lantmäteriet kan dessutom kräva tydlig bevisning om rätt företrädare. Utgångspunkten bör därför vara att inte skriva köpehandlingar enbart med stöd av antagandet att framtidsfullmakten ”fortfarande gäller”.

Om bostaden riskerar betydande skada, exekutiv åtgärd eller annan konkret förlust behövs en individuell analys av både fullmakten och dödsboets organisation. Dokumentera varför mindre ingripande åtgärder inte räcker.

Gåvor och arv: två regelverk får inte flyta ihop

18 § framtidsfullmaktslagen reglerar gåvor inom framtidsfullmaktsuppdraget när handlingen inte säger något annat. Om en redan ikraftträdd fullmakt har fortsatt verkan efter dödsfallet kan gåvobehörigheten inte bedömas utifrån 18 § ensam, utan måste läsas tillsammans med 21 § avtalslagen, förarbetenas snäva övergångsuppdrag, eventuell återkallelse och jävsreglerna.

Arvsutbetalningar hanteras av dödsboets behöriga företrädare enligt arvsrättens regler. En planerad gåva måste bedömas separat och får inte likställas med arvskifte. Fullmaktshavaren bör därför inte på egen hand försöka verkställa vad den avlidne antas ha velat genom gåvor eller arvsutbetalningar.

Ett testamente och en framtidsfullmakt fyller olika funktioner:

Dokument När det främst verkar Vad det styr Vad det inte ersätter
Framtidsfullmakt När fullmaktsgivaren lever men saknar beslutsförmåga; efter döden kan en redan ikraftträdd fullmakt fortsatt ha verkan Vem som får företräda i angivna ekonomiska och personliga angelägenheter Testamente, arvskifte och dödsboets förvaltning
Testamente Efter dödsfallet Hur kvarlåtenskapen ska fördelas och eventuellt vem som ska vara testamentsexekutor Behörighet att sköta fullmaktsgivarens vardag före döden
Dödsbofullmakt Efter dödsfallet Vem som får utföra angivna ärenden för boets behöriga företrädare Kravet på att rätt personer lämnar fullmakten
Arvskifte När boet är utrett och kan delas Hur nettobehållningen faktiskt fördelas mellan dem som har rätt Förvaltningen fram till skiftet

Jäv: samma person kan ha flera roller men inte blanda dem

Enligt 17 § framtidsfullmaktslagen får fullmaktshavaren inte företräda fullmaktsgivaren i en fråga där fullmaktshavaren själv, make, sambo, barn eller någon annan som fullmaktshavaren företräder är motpart eller där motstridiga intressen annars finns.

Efter dödsfallet blir konfliktrisken särskilt tydlig. Fullmaktshavaren kan samtidigt vara arvinge, köpare av egendom, fordringsägare eller den som påstår sig ha fått en gåva. Då ska personen inte använda fullmakten på ena sidan av transaktionen och samtidigt gynnas privat på den andra.

Pausa åtgärden. Låt dödsboets övriga företrädare, ett oberoende ombud utsett av dödsboet, boutredningsman eller annan behörig person hantera frågan beroende på situationen. Läs mer om skillnaden mellan framtidsfullmakt och god man.

Bevisningen som gör åtgärden granskningsbar

I efterhand är det sällan tillräckligt att säga: ”Jag försökte bara hjälpa.” Underlaget måste visa både behörigheten och varför just denna åtgärd behövdes just då.

Vad behöver visas? Exempel på underlag Vad underlaget kan bevisa Vanlig lucka
Att fullmakten var giltigt upprättad Pappersoriginal eller verifierbar elektronisk handling, underskrifter, vittnesuppgifter och eventuella ändringar Att formkrav och dokumentkedja kan följas Endast en ofullständig skanning eller skärmbild finns
Att ikraftträdandebeslutet fattades före dödsfallet Daterad bedömning, underrättelser enligt 10 §, domstolsbeslut, samtidiga meddelanden och hälsounderlag Att fullmaktshavaren hade prövat förutsättningarna och beslutat före döden Påståendet görs först efter döden utan samtidiga stöd
Vad fullmakten omfattade Hela handlingen, bilagor, villkor och instruktioner Den yttre ramen för den aktuella åtgärden En allmän rubrik används i stället för ordalydelsen
När dödsfallet blev känt Dödsfallsintyg, mejl, samtalsanteckning och bankkontakt Tidpunkten för övergången och informationen till tredje man Transaktioner fortsätter utan öppenhet om döden
Varför åtgärden inte kunde vänta Förfallodag, uppsägningsfrist, försäkringsvillkor, kravbrev eller foton på skaderisk En konkret risk för ekonomisk förlust eller rättsförlust ”Det kändes enklast” är enda motiveringen
Vad som faktiskt gjordes Faktura, kvitto, kontoutdrag, avtal och beslutsanteckning Belopp, mottagare och koppling till boets skydd Kontanter eller privata konton bryter spårbarheten
Vem som tog över och när Lista över delägare, bouppteckning, testamente, tingsrättsbeslut och överlämningskvitto När fullmaktshavarens bryggfunktion kunde avslutas Ingen tydlig slutpunkt eller redovisning finns

Håll den avlidnes och dödsboets pengar helt åtskilda från privata pengar. Spara hela meddelandetrådar och originalfiler. Gör en kronologi som börjar före ikraftträdandet och slutar med ett daterat överlämnande.

Om tvisten gäller transaktioner som redan gjordes under fullmaktsgivarens liv behöver de granskas i ett eget spår. Se guiden om misstänkta uttag före dödsfallet och vår fördjupning om missbruk av framtidsfullmakt.

Fyra verklighetsnära fall

Fallen är förenklade illustrationer. De visar analysordningen, inte säkra besked för alla dokument.

1. Ingrid hade en fullmakt – men använde den aldrig

Ingrid upprättade en framtidsfullmakt åt sin dotter. Hon avled plötsligt och hade fram till dess själv skött ekonomi, avtal och myndighetskontakter. Dottern vill använda dokumentet för att avsluta ett sparkonto.

Bedömning: Fullmakten tycks inte ha trätt i kraft före dödsfallet. Då ger 28 § inte någon automatisk väg in i 21 § avtalslagen för framtidsfullmakten. Dottern behöver agera genom dödsboets behöriga företrädare. Om handlingen även innehåller en vanlig fullmakt måste den delen analyseras separat.

2. Leifs hus riskerar att stå oförsäkrat

Leifs framtidsfullmakt hade varit i bruk i åtta månader. Dagen efter hans död upptäcker fullmaktshavaren att villaförsäkringen förfaller inom 48 timmar. Ett särkullbarn är utomlands och dödsboet har ännu inte kunnat organiseras.

Bedömning: En dokumenterad betalning av en ostridig premie kan ligga nära uppdraget att bevara egendom och undvika förlust. Fullmaktens omfattning, eventuella villkor och bankens hantering måste ändå kontrolleras. Fullmaktshavaren ska informera delägarna och lämna över kvitto och redovisning så snart det går.

3. Sara vill acceptera ett bud på bostadsrätten

Sara har med framtidsfullmakten sålt sin mammas tidigare bil under mammans livstid. Efter dödsfallet kommer ett attraktivt bud på mammans bostadsrätt. Sara är en av tre arvingar och menar att den breda fullmakten räcker även nu.

Bedömning: Tidigare behörighet visar inte att just denna försäljning bör genomföras i övergången. Affären är stor, irreversibel och berör alla delägares intressen. Om bostaden kan säkras bör dödsboets gemensamma förvaltning eller särskilda företrädare ta över beslutet. Sara måste också hålla sin roll som arvinge åtskild från den tidigare fullmaktsrollen.

4. Amir fortsätter en stående överföring till sig själv

Amir har under sin fars livstid fått ett månatligt belopp som ersättning för utlägg. Efter dödsfallet fortsätter han överföringen med hänvisning till att framtidsfullmakten ännu gäller och att fadern ”alltid ville ha det så”.

Bedömning: Överföringen gynnar Amir personligen och är inte en skyddsåtgärd för boet. Den ska stoppas. Amir får i stället redovisa sitt eventuella ersättningskrav till dödsboet, som får pröva det i rätt ordning.

Test: grönt, gult eller rött läge?

Svara ja, nej eller osäker på frågorna:

01Hade fullmaktshavaren faktiskt beslutat att framtidsfullmakten skulle träda i kraft före dödsfallet, och finns stöd för det?
02Har du pappersoriginalet eller en verifierbar, fullständig elektronisk handling?
03Innehåller fullmakten ett villkor om vad som ska hända vid dödsfall?
04Omfattar ordalydelsen uttryckligen den aktuella åtgärden?
05Behövs åtgärden nu för att förhindra en konkret förlust eller rättsförlust?
06Kan åtgärden vänta tills dödsboets företrädare har tagit över?
07Är samtliga kända dödsbodelägare identifierade och informerade?
08Har du eller en närstående ett eget ekonomiskt intresse i åtgärden?
09Har banken eller avtalsparten fått korrekt information om dödsfallet?
10Kan varje krona, kontakt och beslut redovisas skriftligt?

Dina svar behandlas endast i webbläsaren och sparas inte av quizet.

Testet är ett sorteringsverktyg och ersätter inte en individuell juridisk bedömning.

Gör detta först – inte detta

Gör detta först

Kontrollera om fullmakten hade trätt i kraft före döden

Undvik detta

Utgå från att en underskrift ensam räcker

Gör detta först

Läs fullmaktens exakta omfattning och villkor

Undvik detta

Behandla dokumentet som en generell rätt att sköta boet

Gör detta först

Identifiera en konkret och tidsatt förlustrisk

Undvik detta

Kalla varje praktisk åtgärd ”nödvändig”

Gör detta först

Informera bank och avtalspart om dödsfallet

Undvik detta

Använd den avlidnes BankID, koder eller inloggning

Gör detta först

Dokumentera faktura, beslut, betalning och mottagare

Undvik detta

Flytta pengar till privat konto för att ”hålla dem säkra”

Gör detta först

Identifiera dödsbodelägare och särskild förvaltare

Undvik detta

Blanda ihop fullmaktshavarens och arvingens roller

Gör detta först

Lämna över ansvaret skyndsamt

Undvik detta

Fortsätt normal förvaltning av gammal vana

Gör detta först

Ordna en ny dödsbofullmakt om en person ska fortsätta

Undvik detta

Använd framtidsfullmakten som genväg runt oeniga delägare

Åtta vanliga och kostsamma misstag

1. Att säga att alla framtidsfullmakter automatiskt slocknar

Konsekvens: En nödvändig skyddsåtgärd kan utebli trots att lagens övergångsregel var tillämplig.

2. Att glömma kravet på ikraftträdande före dödsfallet

Konsekvens: Ett vilande dokument används som om döden i sig hade aktiverat det.

3. Att blanda ihop fortsatt giltighet med obegränsad behörighet

Konsekvens: Fullmaktshavaren gör stora dispositioner trots att övergångsuppdraget borde ha begränsats till skydd och överlämnande.

4. Att tro att fullmaktshavaren ensam företräder dödsboet

Konsekvens: Banker, köpare eller myndigheter får handlingar från fel företrädare och ärendet stannar eller angrips.

5. Att låta bankens teknik bli hela rättsanalysen

Konsekvens: En stängd inloggning förväxlas med civilrättsligt upphörande – eller en kvarvarande inloggning förväxlas med behörighet.

6. Att fortsätta gåvor och privata överföringar

Konsekvens: Pengar lämnar boet utan skyddsändamål och fullmaktshavaren kan möta återkrav, skadeståndskrav och allvarlig förtroendekonflikt.

7. Att fatta ett irreversibelt beslut när läget kunde bevaras

Konsekvens: Bostad, värdepapper eller annan egendom säljs innan rätt företrädare har kunnat bedöma alternativ och villkor.

8. Att sakna slutredovisning och överlämningsdatum

Konsekvens: Ingen kan se var framtidsfullmaktens brygga slutade och dödsboets egen förvaltning började.

Så agerar du steg för steg

Steg 1: Pausa det som kan vänta

Stoppa gåvor, privata överföringar, nya placeringar, försäljningar och andra irreversibla åtgärder medan behörigheten utreds.

Steg 2: Säkra hela framtidsfullmakten

Ta fram pappersoriginalet eller den verifierbara elektroniska handlingen, bilagor, ändringar, eventuella instruktioner, uppgift om granskare och villkor om domstolsprövning eller dödsfall.

Steg 3: Säkra bevis om ikraftträdandebeslutet

Samla daterad bedömning, underrättelser enligt 10 §, eventuellt domstolsbeslut och samtidiga underlag som visar att fullmaktshavaren prövade förutsättningarna och fattade beslutet före döden.

Steg 4: Identifiera dödsboets företrädare

Beställ dödsfallsintyg med släktutredning, kontrollera testamente och ta reda på om boutredningsman eller testamentsexekutor finns.

Steg 5: Gör en risklista

Skriv upp förfallodagar, försäkringar, avtal, reklamationsfrister och andra konkreta risker. Ange vilken förlust som uppstår och när.

Steg 6: Pröva varje åtgärd genom BRYGGAN

Kontrollera omfattning, särskilda omständigheter, nödvändighet, övertagande och intressekonflikter. Välj den minst ingripande lösningen.

Steg 7: Agera öppet och spårbart

Informera tredje man om dödsfallet, använd aldrig den avlidnes personliga inloggning och spara faktura, beslut, kvitto, kontoutdrag och kommunikation.

Steg 8: Lämna över och stäng bryggan

Överlämna egendom, fullmaktshandlingen, övriga original eller elektroniska handlingar och en daterad redovisning. Om samma person ska fortsätta, ordna rätt behörighet från dödsboet.

Vad står på spel om gränsen dras fel?

Dödsboets pengar

En onödig försäljning, gåva eller överföring kan minska kvarlåtenskapen och försvåra bouppteckning och arvskifte.

Fullmaktshavarens ansvar

Den som uppträder utan tillräcklig fullmakt kan enligt 25 § avtalslagen bli ansvarig mot tredje man. Redovisnings- och skadeståndsfrågor kan också uppstå mot boet.

Arvingarnas relation

Oklara roller och privata uttag skapar snabbt misstanke om missbruk, även när avsikten från början var att hjälpa.

Affären med tredje man

Avtal kan ifrågasättas, banken kan stoppa transaktionen och en köpare kan kräva ersättning om påstådd behörighet saknades.

Det säkraste målet är inte att ”använda fullmakten så länge det går”. Målet är att undvika förlust medan rätt förvaltning kommer på plats – och kunna visa exakt när övergången avslutades.

Vanliga frågor om framtidsfullmakt efter dödsfall

1. Upphör en framtidsfullmakt automatiskt när fullmaktsgivaren dör?

Inte nödvändigtvis. Om framtidsfullmakten redan hade trätt i kraft hänvisar 28 § framtidsfullmaktslagen till 21 § avtalslagen, vars huvudregel är att fullmakten fortsätter trots dödsfallet om inte särskilda omständigheter innebär att den ska vara förfallen. Det beskriver verkan utåt. I förhållande till dödsboet ska fullmaktshavaren samtidigt inrikta uppdraget på att skydda egendomen, redovisa och lämna över till behörig förvaltning.

2. Vad händer om framtidsfullmakten aldrig hann träda i kraft?

Då ger 28 § inte någon automatisk fortsatt verkan åt framtidsfullmakten. Dödsfallet aktiverar inte dokumentet. Dödsboets företrädare behöver ta över. Om handlingen också innehåller en vanlig fullmakt måste den delen bedömas separat enligt avtalslagen.

3. Kan framtidsfullmakten själv säga att den upphör vid döden?

Ja, fullmakten kan innehålla villkor och begränsningar. En uttrycklig dödsfallsklausul är central i bedömningen av om fullmakten har förfallit. Läs alltid hela dokumentet och eventuella ändringar; förlita dig inte på en standardrubrik.

4. Vad betyder ”särskilda omständigheter” i 21 § avtalslagen?

Det är en öppen men snäv undantagsregel. NJA 2020 s. 446 visar att den främst avser uppdrag som är så personligt knutna till fullmaktsgivarens liv att de förlorar sin mening vid döden. Stora belopp, en bred fullmakt eller att viss tid har gått räcker inte ensamt. Det finns inte heller en automatisk 30- eller 90-dagarsfrist, men uppdraget ska redovisas och lämnas över.

5. Får fullmaktshavaren betala räkningar efter dödsfallet?

Det kan vara möjligt när fullmakten hade trätt i kraft, räkningen ryms inom dess omfattning och betalningen behövs för att undvika en konkret förlust innan dödsboet kan ta över. Propositionen nämner löpande räkningar som exempel. Dokumentera behov, belopp, mottagare och betalning och lämna över redovisningen skyndsamt.

6. Får fullmaktshavaren använda den avlidnes BankID eller bankkoder?

Framtidsfullmakten ger inte i sig rätt att använda personliga koder, kort, säkerhetsdosor eller BankID. Kontakta banken öppet, visa behörighetsunderlagen och använd den kanal banken anvisar. En teknisk möjlighet att logga in är inte bevis på juridisk rätt att agera.

7. Kan bostaden säljas med stöd av framtidsfullmakten efter döden?

Utgå inte från det. En bostadsförsäljning är stor och irreversibel och ligger normalt inom dödsboets förvaltning när rätt företrädare kan agera. Även en bred fullmakt kräver en särskild bedömning av ikraftträdande, ordalydelse, nödvändighet, jäv och övergångens längd. Ofta bör dödsbodelägarna, boutredningsmannen eller testamentsexekutorn besluta.

8. Företräder framtidsfullmaktshavaren automatiskt dödsboet?

Nej. Dödsbodelägarna förvaltar och företräder normalt boet gemensamt enligt 18 kap. 1 § ärvdabalken. En boutredningsman eller testamentsexekutor kan ta över förvaltningen. Om familjen vill ha ett gemensamt ombud efter dödsfallet kan rätt företrädare utfärda en ny dödsbofullmakt.

9. Vad gäller om fullmaktshavaren också är arvinge?

Personen kan ha båda rollerna, men måste hålla dem åtskilda. Framtidsfullmakten ger inte rätt att bestämma arvskiftet, betala ut ett förskott till sig själv eller kringgå övriga delägare. Vid eget ekonomiskt intresse ska åtgärden pausas och hanteras av behörig och oberoende företrädare.

10. Vad gör man om banken inte godtar framtidsfullmakten?

Be banken precisera skriftligt om invändningen gäller fullmaktens form, ikraftträdandet, omfattningen, dödsfallet eller bankens sätt att ge åtkomst. Lämna fullständigt underlag och visa varför en eventuell åtgärd är tidskritisk. Om dödsboets företrädare kan ordna en ny fullmakt är det ofta den tydligaste vägen. Försök inte kringgå bankens kontroll med den avlidnes inloggning.

Efter dödsfallet handlar fullmakten om överlämnande

Det korrekta svaret ligger mellan två ytterligheter. En ikraftträdd framtidsfullmakt behöver inte slockna i samma ögonblick som fullmaktsgivaren dör. Men den blir inte heller ett parallellt system för att förvalta och dela dödsboet.

28 § framtidsfullmaktslagen hänvisar till 21 § avtalslagen. Förarbetena anger samtidigt hur uppdraget bör hanteras: bevara egendom, undvik rättsförlust och lämna över. 18 kap. ärvdabalken anger vem som företräder boet.

Använd BRYGGAN i rätt ordning. Kontrollera att ikraftträdandebeslutet fattades före döden, att åtgärden ryms, att inga särskilda omständigheter bryter behörigheten, att en verklig förlust behöver förebyggas, att dödsboet ännu inte kan ta över, att inget eget intresse finns och att allt kan redovisas.

Det är så en fullmakt får vara en trygg bro – utan att bli en genväg förbi dödsboets rätta företrädare.

Få ett tydligt besked innan någon agerar

Justiflex granskar:

  • framtidsfullmakten, bilagorna och eventuella villkor om dödsfall,
  • underlaget för att fullmakten hade trätt i kraft före döden,
  • den konkreta fakturan, fristen, transaktionen eller försäljningen,
  • om fullmaktshavaren har ett eget eller närståendes intresse,
  • vilka som företräder dödsboet och om en ny dödsbofullmakt behövs,
  • vilken åtgärd som bör vidtas, pausas eller lämnas över.

Du får en skriftlig juridisk bedömning med rekommenderad väg framåt.

Fast pris: 3 900 kr inklusive moms. Du identifierar dig med BankID.

Kontakter med bank eller motpart, ny fullmakt, förhandling, ansökan om boutredningsman och domstolsprocess offereras separat om du vill gå vidare.

Få framtidsfullmakten bedömd – 3 900 kr

Källor och rättsligt stöd

Juridisk information

Artikeln innehåller allmän juridisk information och ersätter inte individuell rådgivning. Om en framtidsfullmakt fortsätter att gälla och om en viss åtgärd får vidtas efter dödsfallet beror bland annat på om fullmakten hade trätt i kraft, handlingens omfattning och villkor, särskilda omständigheter, åtgärdens syfte och brådska, eventuella intressekonflikter samt när dödsboets behöriga företrädare kan ta över.

Gäller framtidsfullmakten efter dödsfallet? Läs mer »
Ett varmt ljusflöde mellan två skulpturala kärl stoppas av en blå glasskiva som symbol för att hejda missbruk av framtidsfullmakt

Framtidsfullmakten missbrukas – hur stoppar anhöriga uttag och gåvor?

I ärenden av det här slaget upptäcks misstänkt missbruk sällan genom en enda dramatisk överföring. Ofta börjar det med flera mindre kontantuttag, ersättningar utan kvitton, Swish-betalningar till närstående eller ett påstående om att pengarna var ett ”förskott på arvet”.

När ett barn eller syskon börjar ställa frågor kan fullmaktshavaren redan ha ensam kontroll över kontakter med banken. Då är problemet inte bara vad som har försvunnit. Nya transaktioner kan fortsätta medan familjen diskuterar vem som har rätt och vem som borde ha insyn.

När pengar förs vidare till andra konton blir både bevisningen och möjligheten att återfå värdet snabbt svårare.

Det här får du av guiden

  • vad anhöriga bör göra samma dag som misstanken uppstår
  • vad banken kan informeras om – och vad anhöriga inte kan kräva av banken
  • hur fullmaktens innehåll, ikraftträdande och kontrollpersoner ska granskas
  • skillnaden mellan en legitim utgift, ett uttag, ett arvode och en gåva
  • vilka kontoutdrag, kvitton och meddelanden som bygger ett användbart pengaspår
  • när jäv, egen vinning och gåvor till närstående blir centrala
  • hur överförmyndare, god man, förvaltare, civilprocess och polisanmälan skiljer sig åt
  • Justiflex STOPPA-kontroll, bevismatris, typfall, quiz och en åttastegsplan

Pengar försvinner nu – gör detta under det första dygnet

Om uttag eller överföringar fortfarande pågår är målet inte att omedelbart bevisa hela historien. Målet är att minska fortsatt risk och bevara den bevisning som redan finns.

Gör följande så snart det kan ske lagligt och säkert:

  1. Skriv ned de konkreta transaktionerna. Ange datum, belopp, mottagare, konto och hur uppgiften kom fram.
  2. Säkra lagligt tillgängliga kopior. Spara kontoutdrag, avier, sms, mejl, kvitton, fullmakten och underrättelsen om att den börjat användas.
  3. Kontakta banken skriftligt och per telefon. Beskriv faktiska transaktioner och be banken registrera riskuppgifterna, säkra relevant material och bedöma fortsatt användning.
  4. Kontakta överförmyndaren i fullmaktsgivarens folkbokföringskommun. Begär att myndigheten skyndsamt kräver redovisning enligt 25 § och prövar ett helt eller partiellt förbud enligt 26 § lagen om framtidsfullmakter.
  5. Kontakta en eventuell granskare. Läs först om granskaren även har uttrycklig rätt att återkalla fullmakten.
  6. Överväg polisanmälan vid konkreta misstänkta transaktioner. En tidig anmälan kan underlätta bevissäkring, men den ersätter inte de civilrättsliga skyddsåtgärderna.

Använd aldrig fullmaktsgivarens BankID, bankdosa, koder eller telefon för att ”rädda” pengarna. Personliga säkerhetslösningar får inte övertas, och en anhörig som saknar behörighet kan själv skapa ett nytt juridiskt problem.

Ring 112 endast om ett brott pågår och polisen behöver vara på plats snabbt. I andra fall hänvisar Polismyndigheten till webbanmälan, 114 14 eller en polisstation.

Anhörig betyder inte automatiskt behörig

Pengarna tillhör fullmaktsgivaren. Ett barn, syskon eller framtida arvinge äger därför inte automatiskt rätten att:

  • beställa kontoutdrag från banken
  • stoppa betalningar
  • återkalla framtidsfullmakten
  • flytta pengar till ett ”säkert” familjekonto
  • kräva tillbaka en gåva i eget namn
  • företräda fullmaktsgivaren i domstol

Anhöriga kan däremot lämna uppgifter till banken och överförmyndaren, använda den lagstadgade redovisningsvägen när förutsättningarna finns och ansöka om god man eller förvaltare om lagens krav är uppfyllda.

Det är en avgörande skillnad. Ett starkt sakunderlag kan utlösa myndighetskontroll utan att den anhörige själv blir ställföreträdare.

Om fullmaktsgivaren fortfarande förstår innebörden av en återkallelse kan han eller hon själv återkalla framtidsfullmakten. En framtidsfullmakt kan enligt 6 § aldrig göras oåterkallelig. Om fullmaktsgivaren inte längre kan agera behöver anhöriga i stället använda de kontroll- och skyddsspår som beskrivs nedan.

Framtidsfullmakten ger ett uppdrag – inte äganderätt

En framtidsfullmakt är enligt 1 § lagen (2017:310) om framtidsfullmakter ett uppdrag att företräda någon när personen på grund av sjukdom, psykisk störning, försvagat hälsotillstånd eller liknande varaktigt och i huvudsak inte längre kan sköta de angelägenheter som fullmakten avser.

Fullmaktshavaren får alltså inte behandla fullmaktsgivarens konto som ett gemensamt konto eller som ett förtida dödsbo. Uppdraget styrs av tre lager:

  1. Fullmaktens behörighet. Vilka ekonomiska och personliga angelägenheter omfattas?
  2. Fullmaktens villkor. Finns begränsningar för gåvor, fastighetsförsäljning, arvode, placeringar eller samråd?
  3. Lagens lojalitetskrav. Enligt 15 § ska fullmaktshavaren handla i fullmaktsgivarens intresse och om möjligt samråda med personen i viktiga frågor.

En bred formulering som ”sköta all min ekonomi” är därför inte detsamma som fri rätt att gynna sig själv eller fördela ett framtida arv.

Kontrollera också om fullmakten verkligen har trätt i kraft. Huvudregeln i 9 § är att fullmaktshavaren bedömer detta. Om fullmakten kräver domstolsprövning måste det villkoret vara uppfyllt. Fullmaktshavaren ska enligt 10 § snarast underrätta fullmaktsgivaren, make eller sambo, närmaste släktingar och eventuell granskare om ikraftträdandet och fullmaktens innehåll.

En utebliven underrättelse är en tydlig kontrollsignal. Den gör däremot inte ensam varje senare rättshandling automatiskt ogiltig.

Sedan den 1 juli 2026 kan en framtidsfullmakt också undertecknas elektroniskt, men då kräver 4 a § avancerade elektroniska underskrifter. Kravet i 4 § på två vittnens samtidiga närvaro gäller fortfarande. Regeln infördes genom SFS 2026:498 och ändrar inte missbruksreglerna i 15 och 17–26 §§.

Fem juridiska lägen – från normal förvaltning till akut risk

Grönt

Räkningar och inköp för fullmaktsgivarens boende, vård och vardag är dokumenterade

Det som måste kontrollerasFullmaktens omfattning, kvitton, rimlighet och nytta

Nästa praktiska åtgärdFortsätt löpande redovisning och håll pengarna åtskilda

Gult

Utgifterna verkar rimliga men kvitton eller förklaringar saknas

Det som måste kontrollerasDatum, mottagare, faktisk användning och om privata köp blandats in

Nästa praktiska åtgärdBegär specificerad redovisning och kompletterande underlag

Orange

Återkommande kontantuttag eller överföringar saknar tydligt ändamål

Det som måste kontrollerasVem som fått pengarna, tidigare mönster, fullmaktens villkor och saldoeffekt

Nästa praktiska åtgärdBygg pengaspår, larma banken och kontakta överförmyndaren

Rött

Pengar förs till fullmaktshavaren, dennes partner eller barn

Det som måste kontrollerasJäv, uttryckligt gåvostöd, arvode, utlägg och mottagarens kännedom

Nästa praktiska åtgärdBegär akut kontroll enligt 25–26 §§ och utred återkrav

Mörkrött

Bostad eller värdepapper säljs och likviden flyttas medan fullmaktsgivaren inte kan ingripa

Det som måste kontrollerasBehörighet, köpare, pris, likvidväg, jäv och fortsatt risk

Nästa praktiska åtgärdSamordna bank, överförmyndare, ställföreträdarskap och möjliga säkerhetsåtgärder omedelbart

Tabellen är ett prioriteringsstöd. Ett stort belopp kan vara korrekt, exempelvis betalning för särskilt boende. Ett mindre belopp kan vara allvarligt om det återkommer, saknar underlag och gynnar fullmaktshavaren själv.

Justiflex STOPPA-kontroll

STOPPA-modellen sätter insatserna i rätt ordning. Den hindrar familjen från att börja i en framtida arvstvist när den egentliga uppgiften är att skydda en levande persons egendom.

S

Stoppa fortsatt skada

Pågår uttag, betalningar, gåvor, lån eller en försäljning just nu?

T

Ta fram fullmakten

Vad omfattar den, när började den gälla, vem är granskare och vem får återkalla?

O

Ordna pengaspåret

Vilka belopp har gått till vem, när, med vilket angivet ändamål och vilket underlag?

P

Pröva varje transaktion

Gynnade åtgärden fullmaktsgivaren, var fullmaktshavaren jävig och fanns stöd för gåvan eller arvodet?

P

Parallella skyddsspår

Behövs bankkontakt, återkallelse, överförmyndare, god man, förvaltare, polisanmälan eller civil säkerhet – samtidigt?

A

Återställ och utkräv ansvar

Vem är behörig att kräva redovisning, återbetalning, skadestånd eller talan mot mottagaren?

Justiflex prioritering: Börja inte med att diskutera arvsandelar. Börja med att stoppa fortsatt skada och säkra fullmaktens och pengarnas väg.

Bygg en bevismatris – transaktion för transaktion

Ett krav blir betydligt starkare när varje transaktion får en egen rad. Undvik formuleringar som ”hon har nog tagit flera hundra tusen”. Visa i stället vad som går att belägga och vad som fortfarande är okänt.

Datum Belopp Mottagare Angivet ändamål Stöd i fullmakten Nytta för fullmaktsgivaren Underlag Risk Nästa åtgärd
12 januari 1 480 kr Livsmedelsbutik Mat och hygien Ja, löpande ekonomi Trolig Kortkvitto saknas Gult Begär kvitto och kontrollera inköpsmönster
2 februari 15 000 kr Kontantuttag ”Utgifter” Oklart Oklart Ingen specifikation Orange Begär redovisning och följ uttagen över tid
18 februari 75 000 kr Fullmaktshavarens barn ”Förskott på arv” Inget tydligt gåvovillkor Ingen visad nytta Sms om överföringen Rött Kontakta överförmyndaren och utred mottagarens roll
3 mars 9 500 kr Fullmaktshavaren ”Arvode” Arvode nämns inte Oklart Egen anteckning Rött Kontrollera 19 § och begär återbetalningsförklaring

Exempelraderna visar metoden och är inte en juridisk bedömning av ett verkligt ärende.

Matrisen bör kompletteras med:

  • kontonummer eller transaktionsreferens
  • kopia av kvitto, faktura, avtal eller meddelande
  • fullmaktens exakta ordalydelse för den aktuella åtgärden
  • uppgift om fullmaktsgivarens tidigare gåvo- och betalningsmönster
  • om fullmaktshavaren samrådde med fullmaktsgivaren
  • om en granskare eller annan fullmaktshavare informerades
  • mottagarens relation till fullmaktshavaren och fullmaktsgivaren
  • vad banken eller överförmyndaren senare meddelade

Spara originalfiler och dokumentera när varje kopia hämtades. Redigera inte skärmdumpar så att datum, avsändare eller sammanhang försvinner.

Pengar fortsätter försvinna? Vänta inte på en familjeuppgörelse

Justiflex granskar fullmakten, ikraftträdandet och de transaktioner du kan visa. Du får en skriftlig första bedömning av risknivån, vilka bevis som saknas och vilken ordning bank, överförmyndare, ställföreträdarskap, återkrav och eventuell polisanmälan bör hanteras i.

Fast pris: 3 900 kr inklusive moms.

Priset omfattar granskning av inskickade handlingar och en prioriterad handlingsplan. Extern bevisinhämtning, myndighetskontakter, kravbrev, förhandling, säkerhetsåtgärd och domstolsprocess offereras separat.

Få uttagen och fullmakten granskade

Gåvor är den vanligaste juridiska felkopplingen

En framtidsfullmakt får reglera gåvor. Därför måste originaltexten läsas innan någon säger att ”gåvor är alltid förbjudna” eller att ”en generell ekonomisk fullmakt tillåter allt”.

Om fullmakten uttryckligen förbjuder gåvor gäller förbudet. Om den tillåter vissa gåvor måste mottagare, belopp, tillfällen och eventuella kontrollvillkor följas.

Om framtidsfullmakten inte reglerar gåvor får fullmaktshavaren enligt 18 § bara lämna:

  • personliga presenter
  • till andra än sig själv
  • med ett värde som inte står i missförhållande till fullmaktsgivarens ekonomiska villkor

Personliga presenter är typiskt födelsedags-, jul-, bröllops- eller studentgåvor till personer som fullmaktsgivaren brukar uppmärksamma. Det finns ingen lagstadgad beloppsgräns. Bedömningen tar hänsyn till fullmaktsgivarens ekonomi, tidigare vanor, mottagare, tillfälle och återstående behov.

En överföring på 500 kronor kan därför vara okomplicerad i ett fall. En gåva på 50 000 kronor kan vara klart otillåten i ett annat. Att fullmaktsgivaren tidigare har varit generös är relevant, men ersätter inte fullmaktens ordalydelse och kravet att agera i personens intresse.

Gåva till fullmaktshavaren själv

Om gåvorätten inte är reglerad får fullmaktshavaren inte ge sig själv en present. Propositionen till lagen anger att en självgåva kräver uttryckligt stöd i framtidsfullmakten.

Även ett uttryckligt villkor måste tolkas. Kontrollera:

  • vem som får ta emot gåva
  • om belopp eller frekvens är begränsad
  • om gåvan är kopplad till ett visst tillfälle
  • om en granskare ska godkänna
  • om fullmaktsgivarens ekonomi har förändrats väsentligt
  • om åtgärden fortfarande kan förenas med lojalitetsplikten i 15 §

Formuleringen ”mina barn får fortsätta få sedvanliga gåvor” är inte en blank check att tömma konton eller jämna ut framtida arvslotter.

Gåva till fullmaktshavarens barn eller partner

När fullmakten är tyst kan en sedvanlig personlig present i vissa fall lämnas till någon som både hör till fullmaktshavarens krets och har en personlig relation till fullmaktsgivaren, exempelvis ett barnbarn. Gåvoreglerna fungerar då som ett begränsat undantag från jävsregeln.

Större överföringar, månatliga gåvor eller ”förskott på arv” kräver däremot ett uttryckligt stöd i fullmakten. De ska dessutom analyseras mot fullmaktsgivarens intresse, tidigare vilja och ekonomi.

Om fullmaktsgivaren senare avlider kan andra arvsrättsliga regler bli aktuella. Då bör frågan hållas isär från missbruket under livstiden. Läs våra guider om att utreda misstänkta uttag före dödsfallet och om gåvor före dödsfall och laglotten.

Uttag till fullmaktshavaren kan vara utlägg, arvode, lån eller egen vinning

En insättning på fullmaktshavarens konto säger inte ensam vad transaktionen juridiskt är. Den kan avse:

  • återbetalning av ett styrkt utlägg
  • arvode som fullmakten uttryckligen medger
  • ett lån på marknadsmässiga eller privata villkor
  • en gåva
  • återbetalning av en äldre skuld
  • en otillåten överföring

Varje förklaring har sin egen bevisning.

Utlägg bör kunna kopplas till kvitto, betalningsdatum och fullmaktsgivarens behov.
Arvode får enligt 19 § tas ut bara om det anges i framtidsfullmakten. Om fullmakten medger arvode men inte bestämmer storleken får endast ett skäligt belopp tas ut.
Lån till fullmaktshavaren eller närstående skapar normalt en tydlig intressekonflikt och kräver en särskilt försiktig behörighets- och jävsanalys.
Gåva måste uppfylla fullmaktens villkor och 18 §.
Äldre skuld bör styrkas med avtal, kontoutdrag eller annan samtida dokumentation.

Skriv därför inte en klumpsumma som ”egna uttag”. Sortera varje post efter den förklaring som faktiskt har lämnats och pröva sedan om underlaget håller.

Jäv: när fullmaktshavaren inte får företräda alls

Enligt 17 § får fullmaktshavaren inte företräda fullmaktsgivaren i en fråga där fullmaktshavaren själv, dennes make eller sambo, barn eller någon som fullmaktshavaren företräder är motpart eller annars kan ha motstridiga intressen.

Bedömningen är objektiv. Det räcker att intressena kan stå mot varandra. Fullmaktshavarens egen uppfattning – ”jag gör bara det pappa ville” – avgör inte jävsfrågan.

Typiska risksituationer är:

  • fullmaktshavaren köper fullmaktsgivarens bostad
  • bostaden säljs till fullmaktshavarens partner eller barn
  • fullmaktshavaren skriver ett skuldebrev till sig själv
  • fullmaktshavaren efterger en skuld som hen själv har
  • fullmaktshavaren företräder båda sidor i ett avtal
  • fullmaktshavaren och fullmaktsgivaren är delägare i samma dödsbo

Vid jäv ska överförmyndaren på fullmaktshavarens begäran utse en god man för den särskilda frågan. Anhöriga har inte den särskilda initiativrätten i 17 §. Om fullmaktshavaren vägrar att begära god man trots tydlig intressekonflikt bör det i stället lyftas som en del av anmälan om missbruk och behovet av ett bredare ställföreträdarskap.

Lantmäteriet har särskild information om jävsregeln vid fastighetsöverlåtelser. En fastighetsaffär inom familjen bör inte genomföras med antagandet att ett lågt pris ”ändå är vad mamma ville”. Ägande, värdering, fullmaktsvillkor och oberoende representation måste vara rätt innan avtalet skrivs.

Vem kan kräva redovisning?

Det finns tre kontrollvägar, och ordningen beror på vad som står i fullmakten.

1. Fullmakten har en utsedd granskare

Fullmaktsgivaren kan enligt 23 § utse någon som granskar verksamheten. När granskaren begär det ska fullmaktshavaren redovisa uppdraget.

Granskaren får däremot återkalla fullmakten bara om framtidsfullmakten uttryckligen ger granskaren den rätten. Att vara ”granskare” är inte automatiskt detsamma som att vara ersättare eller återkallare.

2. Ingen granskare har utsetts

Om det saknas granskare kan fullmaktsgivarens make eller sambo eller närmaste släktingar enligt 24 § begära redovisning. Fullmaktshavaren behöver inte lämna en sådan redovisning oftare än en gång per år.

Den regeln ger inte anhöriga omedelbar direktåtkomst till banken. Den är inte heller tillräcklig som enda akutverktyg om nya uttag sker varje vecka.

3. Överförmyndaren kräver redovisning

Överförmyndaren får enligt 25 § begära både redovisning och upplysningar om fullmaktsförhållandet och de åtgärder som har vidtagits. Här finns inte den årliga begränsningen från 24 §.

Det är därför en akut anmälan bör innehålla mer än en allmän oro. Bifoga en transaktionslista och begär uttryckligen att överförmyndaren använder 25 § för att hämta in redovisningen.

En användbar redovisning bör normalt göra det möjligt att följa:

  • ingående tillgångar och skulder
  • inkomster och utgifter period för period
  • överföringar mellan konton
  • kontantuttag och deras ändamål
  • gåvor med mottagare och rättsligt stöd
  • arvode och utlägg
  • köp och försäljningar av större egendom
  • avtal, lån och placeringar
  • verifikationer och kvarvarande tillgångar

Skyldigheten att redovisa stöds också av 20 § framtidsfullmaktslagen och 18 kap. handelsbalken om sysslomän. Fullmaktshavaren ska vårda uppdraget, hålla ordning på vad som tas emot och kunna lämna redo och besked.

Vad kan banken faktiskt göra?

Banken är ofta den första praktiska kontaktpunkten, men banken är inte en domstol och anhörigskap skapar ingen egen dispositionsrätt.

En anhörig kan:

  • lämna konkreta riskuppgifter och transaktionsreferenser
  • upplysa om att fullmaktens giltighet, omfattning eller användning ifrågasätts
  • skicka en återkallelse, ett förbud från överförmyndaren eller ett beslut om ställföreträdare
  • be banken bevara relevant material och låta sin bedrägeri- eller juridikfunktion bedöma ärendet
  • be om skriftlig bekräftelse på att uppgifterna har tagits emot

En anhörig kan däremot normalt inte enbart genom släktskapet:

  • kräva saldo eller kontoutdrag
  • bestämma att kontot ska spärras
  • ge banken en ny betalningsinstruktion
  • kräva att en genomförd överföring backas
  • använda fullmaktsgivarens personliga BankID eller säkerhetsdosa

Banksekretessen i 1 kap. 10 § lagen om bank- och finansieringsrörelse kan innebära att banken tar emot information utan att berätta för den anhörige vilka åtgärder den vidtar.

Lova därför inte familjen att ”banken fryser allt i dag”. Banken kan behöva kontrollera fullmakten, fullmaktshavarens behörighet, fullmaktsgivarens ställning och de specifika transaktionerna. Bankens åtgärd beror på omständigheterna och bankens rättsliga skyldigheter.

Ett formellt beslut förändrar läget. Om fullmakten har återkallats, överförmyndaren har förbjudit fortsatt bruk eller ett godmanskap eller förvaltarskap har anordnats för samma angelägenheter bör beslutet skickas till samtliga berörda banker, fondbolag, försäkringsbolag och andra aktörer omedelbart.

Problemet här är misstänkt missbruk. Om banken i stället vägrar acceptera en korrekt fullmakt finns en separat guide om när banken inte accepterar framtidsfullmakten. Frågor om personliga koder, BankID och teknisk åtkomst behandlas i vår guide om framtidsfullmakt och internetbanken. För den som fortfarande utformar handlingen finns också vår genomgång av vanliga fallgropar i framtidsfullmakter.

Överförmyndarens förbud är den skarpaste direkta stoppregeln

Överförmyndaren har ingen löpande tillsyn över alla framtidsfullmakter. Myndigheten kan däremot ingripa när uppgifter tyder på missbruk, allvarlig försummelse eller att fullmaktshavaren inte kan ta till vara fullmaktsgivarens intressen.

Enligt 25 § får överförmyndaren kräva redovisning och upplysningar. Enligt 26 § får myndigheten besluta att framtidsfullmakten helt eller delvis inte längre får användas av fullmaktshavaren.

Det viktiga i ett akut ärende är att ett sådant förbud gäller omedelbart, även om beslutet överklagas till tingsrätten.

Så bör anmälan byggas

Skriv sakligt och ange:

  • fullmaktsgivarens och fullmaktshavarens namn och kontaktuppgifter
  • vilken kommun fullmaktsgivaren är folkbokförd i
  • när framtidsfullmakten uppges ha trätt i kraft
  • om det finns beslut från tingsrätt eller en underrättelse enligt 10 §
  • fullmaktens regler om gåvor, arvode, granskare och återkallelse
  • transaktionernas datum, belopp, mottagare och angivna ändamål
  • vilka underlag som saknas eller motsäger förklaringen
  • om pengarna fortfarande lämnar kontot
  • om en bostad, värdepapper eller annan större tillgång riskerar att säljas
  • om fullmaktshavaren vägrar redovisning eller kan vara jävig

Avsluta med tydliga yrkanden eller önskemål:

  1. att överförmyndaren skyndsamt begär redovisning och upplysningar enligt 25 §
  2. att myndigheten prövar helt eller partiellt brukandeförbud enligt 26 §
  3. att den överväger behovet av god man eller ansökan om förvaltarskap
  4. att du får diarienummer och ett skriftligt besked

Det finns ingen lagstadgad handläggningstid som garanterar beslut samma dag. Akut risk bör därför beskrivas konkret och följas upp. Skicka nya transaktioner som komplettering i samma ärende.

Ett förbud stoppar fullmaktshavarens rätt att fortsätta använda fullmakten i den omfattning beslutet anger. Det dömer inte ut skadestånd och återför inte automatiskt pengar som redan har betalats ut.

Kan anhöriga återkalla framtidsfullmakten?

Som huvudregel nej. Det är fullmaktsgivaren som återkallar fullmakten. En utsedd granskare får göra det endast om fullmakten uttryckligen ger granskaren den befogenheten.

Fullmaktsgivaren förlorar inte automatiskt all rättshandlingsförmåga bara därför att framtidsfullmakten har börjat gälla. Om personen förstår innebörden av återkallelsen kan han eller hon fortfarande återkalla eller begränsa fullmakten. Återkallelsen måste göras på ett verksamt sätt enligt avtalslagens regler. För en fysisk fullmakt sker det normalt genom att handlingen återtas eller förstörs, och berörda banker och andra motparter bör underrättas.

När personen inte kan göra detta finns tre olika vägar:

  • granskaren återkallar, om dokumentet ger den rätten
  • överförmyndaren förbjuder fortsatt bruk enligt 26 §
  • godmanskap eller förvaltarskap anordnas för de aktuella angelägenheterna

En muntlig syskonöverenskommelse om att ”fullmakten är stoppad” räcker inte mot banken eller andra tredje män.

För en fullständig genomgång av form och mottagare finns vår separata guide om att återkalla eller ändra en framtidsfullmakt.

God man eller förvaltare när skyddet måste ersättas

Ett förbud mot fullmaktshavaren kan lämna fullmaktsgivaren utan någon som betalar räkningar, hanterar boendet eller bevakar ett återkrav. Därför måste stoppet ofta kombineras med ett nytt ställföreträdarskap.

God man

Enligt 11 kap. 4 § föräldrabalken kan godmanskap anordnas när någon på grund av sjukdom, psykisk störning, försvagat hälsotillstånd eller liknande behöver hjälp med ekonomiska eller personliga angelägenheter och behovet inte kan lösas på ett mindre ingripande sätt.

Sedan den 1 juli 2026 prövar överförmyndaren normalt ett obestritt ärende om godmanskap. Om den enskilde, make eller sambo, närmaste släkting, förmyndare eller framtidsfullmaktshavare motsätter sig godmanskapet ska ärendet överlämnas till tingsrätten. Det är därför inte längre korrekt att generellt skriva att tingsrätten alltid beslutar om god man.

Fullmaktsgivaren, make eller sambo, närmaste släktingar och en framtidsfullmaktshavare hör till dem som kan ansöka. Överförmyndaren ska också självmant pröva behovet när det finns anledning.

Godmanskap innebär normalt inte att fullmaktsgivaren förlorar sin rätt att själv ingå avtal. Det kan därför vara otillräckligt om personen riskerar att påverkas till nya överföringar och inte kan skydda sin egendom.

Förvaltare

Förvaltarskap är mer ingripande och beslutas av tingsrätten. Det kan bli aktuellt om personen är ur stånd att vårda sig eller sin egendom och god man eller annan mindre ingripande hjälp inte räcker.

Inom förvaltaruppdraget har förvaltaren ensam rådighet. Uppdraget ska begränsas efter behovet och får inte göras större än nödvändigt.

Interimistiskt skydd

Om ett slutligt beslut inte kan meddelas omedelbart kan 11 kap. 18 § föräldrabalken ge möjlighet till ett tillfälligt beslut när angelägenheterna kräver omedelbar vård eller ett dröjsmål uppenbart skulle medföra fara för person eller egendom.

Överförmyndaren kan fatta ett interimistiskt beslut om godmanskap när myndigheten är behörig i huvudfrågan. Interimistiskt förvaltarskap beslutas av domstol.

När godmanskap eller förvaltarskap omfattar samma frågor som framtidsfullmakten saknar fullmakten verkan i den delen enligt 27 §. Den behöver alltså inte alltid förlora all verkan; omfattningen jämförs fråga för fråga.

Läs mer om skillnaden mellan framtidsfullmakt och god man och om valet mellan framtidsfullmakt och god man vid demens.

Kan redan uttagna pengar eller gåvor krävas tillbaka?

Ibland, men ett brukandeförbud eller en polisanmälan skapar inte automatiskt en återbetalning.

För varje transaktion måste man skilja mellan:

  1. Behörighet: låg åtgärden inom vad fullmakten utåt omfattade?
  2. Befogenhet: bröt fullmaktshavaren mot interna begränsningar eller instruktioner?
  3. Jäv och gåvor: saknade fullmaktshavaren rätt att företräda i just denna fråga enligt 17–18 §§?
  4. Tredje man: visste eller borde mottagaren ha förstått att fullmaktshavaren överskred sin rätt?
  5. Skada: vilket ekonomiskt bortfall uppstod för fullmaktsgivaren?

En åtgärd helt utanför behörigheten kan sakna bindande verkan. Om fullmaktshavaren i stället har överskridit en intern begränsning kan mottagarens goda eller onda tro få betydelse. Fullmaktsgivaren kan i vissa fall vara bunden mot en godtroende tredje man men ändå ha ett skadeståndskrav mot fullmaktshavaren.

Genom 20 § framtidsfullmaktslagen gäller 18 kap. handelsbalken i förhållandet mellan fullmaktsgivaren och fullmaktshavaren. Den som handlar oredligt, använder egendomen för egen nytta eller genom försummelse eller svek orsakar skada kan bli ersättningsskyldig.

Ett återkrav kan riktas:

  • mot fullmaktshavaren för återbetalning eller skadestånd
  • mot mottagaren om transaktionen inte är bindande eller annan återgångsgrund finns
  • mot båda i olika rättsliga roller, beroende på vad som kan visas

Det är normalt fullmaktsgivarens krav. Anhöriga äger inte fordran därför att de kan komma att ärva senare. Talan måste föras av fullmaktsgivaren eller en behörig företrädare, exempelvis en god man eller förvaltare med rätt uppdrag.

När pengarna riskerar att försvinna vidare

I ett civilmål kan domstolen under strikta förutsättningar besluta om kvarstad eller annan säkerhetsåtgärd enligt 15 kap. rättegångsbalken. Det kräver bland annat att anspråket görs sannolikt och att det finns en relevant risk för att motparten undandrar sig betalning eller försvårar rättigheten.

Vid fara i dröjsmål kan ett tillfälligt beslut i vissa fall meddelas utan att motparten först hörs. Sökanden måste normalt ställa säkerhet och väcka huvudtalan inom den lagstadgade tiden. Detta är ett jurist- och domstolsspår – inte en genväg där en anhörig själv kan frysa någon annans konto.

När bör missbruket polisanmälas?

Fullmaktshavarens handlande kan beroende på omständigheterna aktualisera exempelvis trolöshet mot huvudman, förskingring, bedrägeri eller annan brottsrubricering. Det är polis och åklagare som bedömer om brottsmisstanke och förutsättningar för förundersökning finns.

Gör inte en brottsanmälan med bara orden ”min syster stjäl arvet”. Beskriv i stället:

  • vem som äger pengarna
  • vilken framtidsfullmakt som åberopats
  • när den började användas
  • de specifika transaktionerna
  • mottagare och konton
  • vilken förklaring som lämnats
  • vilka fullmaktsvillkor, kvitton eller avtal som saknas
  • om fullmaktshavaren vägrat redovisa
  • om nya transaktioner fortfarande sker

Polismyndigheten rekommenderar att brott anmäls så snart som möjligt eftersom det underlättar bevissäkring. En polisanmälan ersätter dock inte bankkontakt, överförmyndarens kontroll eller ett civilrättsligt återkrav.

Om ett skadeståndskrav har samband med ett misstänkt brott kan det i vissa fall föras som enskilt anspråk i brottmålet. Åklagaren är inte garanterad att driva varje krav, och familjen bör inte låta den civilrättsliga preskriptions- eller säkerhetsfrågan vila i väntan på polisens beslut.

Fyra sammansatta typfall – och vad som faktiskt avgör

Typfallen nedan är sammansatta pedagogiska exempel som illustrerar återkommande mönster. De återger inte en viss klient och visar inte ett färdigt rättsligt besked.

Typfall 1: matkortet som blev kontantuttag

Anna använder mammans kort för mat, apotek och taxiresor. På kontot syns också kontantuttag på 5 000 kronor nästan varje vecka. Anna säger att pengarna gått till mammans vardag, men hon har inga kvitton och modern använder sällan kontanter.

De dokumenterade vardagsköpen talar för legitim förvaltning. De återkommande kontantuttagen behöver däremot förklaras post för post. Det avgörande blir bland annat tidigare kontantvanor, uttagsplatser, vårdens eller boendets kostnader och om pengarna kan följas vidare.

Familjen bör först bygga en neutral tidslinje, inte kalla samtliga kortköp för stöld.

Typfall 2: ”förskottet på arvet”

Mikael överför 250 000 kronor från sin pappas konto till sig själv och lika mycket till sin dotter. Han hänvisar till att pappan flera år tidigare sagt att barnen skulle ”få pengarna medan han levde”. Framtidsfullmakten säger inget om större gåvor eller självgåvor.

Ett muntligt minne om framtida arv ersätter inte 18 § eller fullmaktens villkor. Självgåvan saknar uttryckligt stöd, och överföringen till dottern går långt utöver vad som normalt ser ut som en personlig högtidspresent.

Här bör pengaspåret, jävet, mottagarnas kännedom och ett möjligt återkrav utredas samtidigt som fortsatt bruk stoppas.

Typfall 3: bostaden säljs inom familjen

Eva säljer sin beslutsoförmögna mammas fritidshus till sin sambo för 1,8 miljoner kronor. En oberoende värdering några veckor senare anger 2,7 miljoner. Eva har undertecknat både som fullmaktshavare och medverkat på köparsidan genom sambon.

Här räcker det inte att kontrollera om fullmakten nämner ”försäljning av fast egendom”. Intressekonflikten enligt 17 §, priset, köparens kännedom, formkraven och behovet av oberoende företrädare blir centrala.

Första prioritet är att säkra köpehandling, värderingar, likvidflöde och lagfartsuppgifter samt omedelbart kontakta överförmyndaren och juridiskt ombud.

Typfall 4: misstanken var delvis riktig

Tre syskon tror att brodern Oskar har tömt pappans konto. Genom redovisningen visar Oskar att större delen har gått till särskilt boende, tandvård, hjälpmedel och en gammal skatteskuld. Däremot återstår 42 000 kronor i överföringar till Oskars privata konto utan kvitton.

Redovisningen friar inte automatiskt Oskar från de oförklarade posterna, men den förändrar tvistens storlek och ton. Det visar varför en fullständig transaktionsmatris är bättre än en uppskattning utifrån minskat saldo.

Det som saknas är underlag för just de 42 000 kronorna. Kravet ska byggas kring dem, inte kring alla korrekt betalda levnadskostnader.

Bevisningen som gör misstanken prövbar

Säkra i första hand:

  • hela framtidsfullmakten med bilagor och eventuella ändringar
  • original eller bestyrkt kopia och uppgift om vem som förvarar originalet
  • underrättelse om ikraftträdande och eventuellt domstolsbeslut
  • uppgift om fullmaktsgivarens förmåga under den relevanta perioden
  • kontoutdrag och transaktionsbekräftelser som du lagligen har tillgång till
  • fullmaktshavarens redovisning, kvitton, fakturor och avtal
  • meddelanden om gåvor, lån, arvode, utlägg eller ”förskott på arv”
  • tidigare dokumenterat gåvomönster
  • fastighetsvärderingar, köpehandlingar och likvidavräkning
  • uppgifter om mottagare och deras relation till parterna
  • all korrespondens med bank, granskare, överförmyndare och polis
  • en versionssäkrad tidslinje där fakta och antaganden hålls isär

Anhöriga ska endast samla in material som de har rätt att få eller redan lagligen innehar. Logga inte in i fullmaktsgivarens konto och öppna inte post eller digitala tjänster utan behörighet.

Snabbtest: hur akut är risken?

Svara ja, nej eller osäkert på frågorna.

01Har pengar förts till fullmaktshavaren eller någon närstående?
02Finns återkommande kontantuttag utan kvitton eller tydligt ändamål?
03Har en fastighet, värdepapper eller annan större tillgång sålts?
04Saknas löpande redovisning trots att sådan har begärts på rätt sätt?
05Hänvisar fullmaktshavaren främst till muntliga önskemål om gåvor eller arv?
06Finns lån, gåvor eller arvoden som inte uttryckligen stöds av fullmakten?
07Har fullmaktshavaren vägrat lämna fullmakten, bilagor eller relevanta underlag?
08Fortsätter transaktionerna efter att frågor har ställts?
09Har fullmaktsgivaren svårt att själv förstå eller stoppa det som sker?
10Finns flera versioner av fullmakten eller oklarhet om när den började användas?

Dina svar behandlas endast i webbläsaren och sparas inte av quizet.

Quizet är ett sorteringsstöd och inte ett juridiskt besked.

Gör detta först – inte detta

Gör detta först

Säkra lagligt tillgängliga underlag och skriv en daterad tidslinje

Gör inte detta

Använd fullmaktsgivarens BankID, koder eller säkerhetsdosa

Gör detta först

Hitta originalfullmakten, bilagor och eventuell ikraftträdandeunderrättelse

Gör inte detta

Utgå från att ett barn automatiskt kan återkalla eller spärra fullmakten

Gör detta först

Kontakta banken sakligt med specifika transaktioner

Gör inte detta

Kräv kontoutdrag enbart med hänvisning till släktskap

Gör detta först

Begär redovisning genom rätt kanal och anmäl till överförmyndaren

Gör inte detta

Vänta på den årliga anhörigredovisningen när uttag fortsätter varje vecka

Gör detta först

Skilj utlägg, arvode, lån, gåva och egen vinning åt

Gör inte detta

Kalla varje uttag eller kortköp för stöld

Gör detta först

Begär uttrycklig prövning enligt 25–26 §§

Gör inte detta

Tro att en polisanmälan ensam stoppar fullmakten eller återför pengar

Gör detta först

Utred vem som är behörig att föra återkravet

Gör inte detta

Skicka ett privat betalningskrav för framtida arv som ännu inte tillhör dig

Gör detta först

Delge formella beslut till samtliga banker och aktörer

Gör inte detta

Nöj dig med att ett syskon muntligen säger att fullmakten inte gäller

Åtta vanliga och kostsamma misstag

1. Att tro att en framtidsfullmakt ger fri gåvorätt

En generell rätt att sköta ekonomi är inte samma sak som fri rätt att ge bort pengar. Läs gåvovillkoret och 18 § ord för ord.

2. Att använda fullmaktsgivarens BankID

BankID och säkerhetskoder är personliga. Obehörig användning kan förstöra bevisning och skapa ansvar för den som försökte hjälpa.

3. Att vänta på en framtida arvstvist

Pengarna tillhör en levande person. Skydd, redovisning och återkrav ska hanteras nu – inte först i bouppteckningen.

4. Att godta ”utlägg” utan verifikation

Ett privat konto gör inte en utgift otillåten, men fullmaktshavaren måste kunna visa vad utlägget avsåg och varför det gagnade fullmaktsgivaren.

5. Att bara ringa banken

Bankkontakt är viktig men löser inte myndighetsförbud, ställföreträdarskap eller återkrav. Spåren måste ofta drivas parallellt.

6. Att bara polisanmäla

Polisen utreder eventuellt brott. En polisanmälan återkallar inte fullmakten och ersätter inte civilrättsligt skydd.

7. Att missa jäv vid familjeaffärer

En bostadsförsäljning eller ett lån kan ligga inom en bred ekonomisk fullmakt men ändå vara förbjudet därför att fullmaktshavaren har motstridiga intressen.

8. Att konfrontera innan bevisningen säkrats

En tidig, aggressiv anklagelse kan leda till att kommunikationen upphör och pengarna flyttas vidare. Säkra materialet och välj åtgärdsordning först.

Åtta steg när en framtidsfullmakt misstänks missbrukas

Steg 1: Bedöm om skadan fortfarande pågår

Identifiera nya uttag, planerade betalningar, pågående fastighetsaffärer och andra tidskritiska åtgärder. Markera vad som kräver insats samma dag.

Steg 2: Säkra fullmakten och ikraftträdandet

Ta fram hela handlingen, bilagor, ändringar, granskare, återkallelsevillkor, underrättelsen enligt 10 § och eventuellt domstolsbeslut.

Steg 3: Bevara det lagliga pengaspåret

Spara kontoutdrag, transaktionsreferenser, fakturor, kvitton och meddelanden som du har rätt att inneha. Dokumentera källa och datum.

Steg 4: Larma banken skriftligt

Ange exakta transaktioner och be banken registrera risken, bevara underlag och pröva fortsatt användning. Begär inte information du saknar rätt till.

Steg 5: Aktivera granskning och överförmyndare

Kontakta eventuell granskare. Anmäl samtidigt till överförmyndaren och begär redovisning enligt 25 § samt uttrycklig prövning av förbud enligt 26 §.

Steg 6: Sortera varje transaktion

Skilj vardagsutgift, utlägg, arvode, lån, gåva och egen vinning. Pröva fullmaktens stöd, nytta, jäv och mottagarens roll.

Steg 7: Välj parallella skydds- och ansvarsspår

Bedöm återkallelse, god man, förvaltare, interimistiskt beslut, polisanmälan, återkrav, skadestånd och civil säkerhetsåtgärd var för sig.

Steg 8: Delge beslut och följ upp återställningen

Skicka formella beslut till banker och andra aktörer. Följ redovisningen, säkra kvarvarande egendom och låt en behörig företrädare driva återbetalningen.

Hur STOPPA-planen förändras om fullmaktsgivaren avlider

När fullmaktsgivaren avlider tillämpas enligt 28 § framtidsfullmaktslagen bland annat 21 § avtalslagen. Utgångspunkten är därför att fullmakten kan fortsätta att gälla trots dödsfallet, om inte särskilda omständigheter gör att den ska anses förfallen.

Det är ändå inte ett generellt mandat att fördela eller långsiktigt förvalta dödsboet. Fullmaktshavaren måste vara återhållsam, bedöma varje åtgärd mot den kvarvarande behörigheten och ordna en säker överlämning till den som är behörig att förvalta dödsboet.

Den ekonomiska utredningen går därför över i dödsboets förvaltning, och andra regler om behörighet, banksekretess, bouppteckning och arvskifte blir centrala.

Det betyder inte att tidigare uttag försvinner juridiskt. Ett befintligt återkravs- eller skadeståndsanspråk kan bli en tillgång i dödsboet. Dödsbodelägarna måste då agera enligt reglerna om gemensam förvaltning eller genom boutredningsman.

Håll tre frågor isär:

  • om fullmaktshavarens åtgärd var tillåten när den gjordes
  • vem som efter dödsfallet får utreda och driva kravet
  • hur en gåva senare kan påverka laglott, förskott på arv eller efterarv

Vår guide om när den efterlevande har gett bort egendom som kan påverka efterarvingarna gäller ett annat regelsystem. Blanda inte ihop 3 kap. ärvdabalken med fullmaktshavarens ansvar under givarens livstid.

Konsekvenser om familjen agerar för sent eller på fel sätt

Pengar

Tillgångar kan förbrukas, flyttas mellan flera mottagare eller bindas i en bostad. Även ett starkt krav blir mindre värt om den ansvarige saknar betalningsförmåga när domen kommer.

Kontroll och bevis

Kvitton försvinner, telefoner byts och muntliga förklaringar förändras. Samtidigt kan nya avtal ingås i fullmaktsgivarens namn. Ett oklart ”hon har tagit pengar” är betydligt svårare att pröva än en versionssäkrad transaktionsmatris.

Relation och framtida tvist

Misstanken delar ofta familjen i två läger: den som skött allt och de som inte fått insyn. Om frågan lämnas olöst kan samma konflikt senare låsa bouppteckning, bodelning och arvskifte.

Vanliga frågor

1. Kan anhöriga själva stoppa en framtidsfullmakt?

Inte enbart därför att de är anhöriga. Fullmaktsgivaren kan återkalla om personen förstår innebörden. En granskare kan återkalla endast med uttryckligt stöd. Anhöriga kan larma banken, begära redovisning när 24 § gäller och kontakta överförmyndaren, som kan förbjuda fortsatt bruk enligt 26 §.

2. Kan banken spärra uttag eller överföringar?

Banken kan utreda en konkret riskuppgift och bedöma om fullmakten får användas, men en anhörig kan inte garantera eller beordra spärr enbart genom släktskap. Skicka omedelbart återkallelse, överförmyndarens förbud eller beslut om god man eller förvaltare till banken. Banksekretess kan begränsa vilken återkoppling anhöriga får.

3. Får en fullmaktshavare ge pengar till sig själv?

Inte enligt lagens reservregel när fullmakten är tyst. Självgåva kräver uttryckligt stöd i framtidsfullmakten och måste dessutom hålla sig inom villkoren och lojalitetsplikten. Ett styrkt utlägg eller tillåtet arvode är inte en gåva och ska bedömas separat.

4. Får fullmaktshavaren ge gåvor till barn eller barnbarn?

Om fullmakten inte reglerar gåvor får bara personliga presenter lämnas till andra än fullmaktshavaren, och värdet får inte vara oproportionerligt mot fullmaktsgivarens ekonomi. Större eller återkommande gåvor kräver uttryckligt stöd. Det finns ingen fast beloppsgräns i lagen.

5. Kan fullmaktsgivaren återkalla fullmakten efter att den trätt i kraft?

Ja, om personen kan förstå och rättsligt genomföra återkallelsen. Ikraftträdandet tar inte automatiskt bort all rättshandlingsförmåga. Fullmakten kan aldrig göras oåterkallelig. Berörda banker och motparter bör underrättas och fullmaktshandlingen återtas enligt avtalslagens regler.

6. Vad gör man om fullmaktsgivaren inte längre kan fatta beslut?

Kontakta överförmyndaren med konkreta uppgifter och begär prövning enligt 25–26 §§. Bedöm samtidigt behovet av god man eller förvaltare och, vid omedelbar risk för egendomen, ett interimistiskt beslut enligt 11 kap. 18 § föräldrabalken.

7. Vem kan kräva redovisning av fullmaktshavaren?

En utsedd granskare kan kräva redovisning enligt 23 §. Om granskare saknas kan make, sambo eller närmaste släktingar begära redovisning enligt 24 §, men fullmaktshavaren behöver inte lämna den oftare än årligen. Överförmyndaren kan enligt 25 § kräva redovisning och upplysningar utan den begränsningen.

8. Ska missbruk anmälas till banken, överförmyndaren eller polisen?

Ofta till flera samtidigt, men för olika syften. Banken hanterar konton och fullmaktsanvändning, överförmyndaren kan kräva redovisning och förbjuda bruk, och polisen utreder misstänkta brott. Ingen av vägarna ersätter automatiskt de andra eller ett civilrättsligt återkrav.

9. Kan pengar krävas tillbaka från den som tog emot gåvan?

Ibland. Det beror på fullmaktens behörighet och villkor, 15, 17 och 18 §§, mottagarens kännedom och vilken återgångsgrund som finns. Kravet tillhör normalt fullmaktsgivaren och ska drivas av personen eller en behörig ställföreträdare. Ett 26 §-förbud återför inte redan lämnade gåvor.

10. Vilken bevisning behövs för att visa missbruk?

Den viktigaste bevisningen är hela fullmakten, uppgifterna om ikraftträdandet, en transaktionslista med datum och mottagare, kontoutdrag, kvitton, avtal, meddelanden, tidigare gåvomönster och fullmaktshavarens redovisning. Håll styrkta fakta, förklaringar och misstankar i separata kolumner.

Det avgörande är att stoppa framåt och utreda bakåt samtidigt

Missbruk av en framtidsfullmakt är sällan en enda fråga. Ett förbud enligt 26 § kan stoppa fortsatt användning men återställer inte historiska transaktioner. En polisanmälan kan säkra ett brottsspår men utser inte automatiskt någon som betalar fullmaktsgivarens räkningar. Ett återkrav kan vara välgrundat men värdelöst om tillgångarna hinner föras vidare.

Den hållbara ordningen är därför dubbel: skydda kvarvarande egendom nu och bygg samtidigt en transaktion-för-transaktion-utredning av det som redan har skett.

När fullmakt, ikraftträdande, jäv, gåvor, mottagare och redovisning ligger i samma tidslinje går det att välja rätt åtgärd. Då kan familjen också skilja ett faktiskt missbruk från bristfällig administration – och undvika att en anklagelse blir större än bevisningen.

Få en prioriterad handlingsplan

Skicka framtidsfullmakten, uppgifter om ikraftträdandet och den transaktionslista du kan styrka. Justiflex bedömer risknivån, de viktigaste bevisluckorna och vilken ordning bank, överförmyndare, ställföreträdarskap, återkrav och eventuell polisanmälan bör hanteras i.

Fast pris: 3 900 kr inklusive moms.

Få ärendet bedömt via Justiflex kontaktformulär

Källor och vidare läsning

Juridisk information

Artikeln innehåller allmän juridisk information och ersätter inte individuell rådgivning. Fullmaktens giltighet, ikraftträdande, behörighet, gåvor, jäv, redovisning, bankens agerande, god eller ond tro, brottsmisstanke, återkrav och ställföreträdarskap beror på handlingarna och omständigheterna i det enskilda fallet.

Framtidsfullmakten missbrukas – hur stoppar anhöriga uttag och gåvor? Läs mer »

Vem styr ditt aktiebolag om du hamnar i koma? Framtidsfullmakt för företagare

19 maj 2026 | Av Robin Forslöv | 5 min läsning

Vem styr ditt aktiebolag om du hamnar i koma? Framtidsfullmakt för företagare

Det kritiska är inte bara vem som äger aktierna – utan vem som faktiskt kan företräda dig och bolaget om du själv inte längre kan fatta beslut.

En framtidsfullmakt kan skapa trygghet, men bara om den är anpassad efter bolagets verkliga struktur: aktier, styrelse, firmateckning, bankkontakter och familjesituation. Utan rätt planering kan bolaget snabbt låsa sig när beslut behövs som mest.

Om du som företagare hamnar i koma kan bolaget låsa sig om du är ensam ägare, styrelseledamot eller firmatecknare. En framtidsfullmakt kan ge rätt person behörighet att företräda dig – men den måste samordnas med aktier, styrelse och firmateckning.

När företagaren försvinner från besluten

Många företagare tänker på bokföring, skatt, försäkringar och kundavtal.

Men färre tänker på den mer akuta frågan:

Vem får faktiskt agera om du lever – men inte längre kan fatta beslut?

Det kan handla om en olycka, stroke, allvarlig sjukdom eller koma. Du är fortfarande ägare. Du är fortfarande registrerad i bolaget. Du kanske fortfarande är ensam styrelseledamot och firmatecknare.

Men du kan inte logga in.
Du kan inte skriva under.
Du kan inte rösta.
Du kan inte instruera banken.
Du kan inte fatta ägarbeslut.

För ett vanligt privatliv kan det bli besvärligt.

För en företagare kan det bli affärskritiskt.

Vad du får av den här guiden

I den här artikeln går vi igenom:

  • vad en framtidsfullmakt faktiskt kan göra för företagare
  • vad den inte automatiskt löser i ett aktiebolag
  • skillnaden mellan ägare, styrelse och firmatecknare
  • vanliga misstag som kan låsa bolaget
  • hur du bör tänka om reservperson, granskare och instruktioner
  • när framtidsfullmakt behöver kombineras med andra företagsdokument

Varför företagare behöver tänka annorlunda

En framtidsfullmakt är inte bara ett dokument för äldre personer eller anhöriga.

För företagare handlar det ofta om kontroll över:

  • aktier
  • utdelning
  • bolagsstämmor
  • ägarbeslut
  • bankkontakt
  • avtal
  • skatter och löner
  • försäljning eller avveckling
  • kontakt med revisor, redovisningskonsult och myndigheter

I praktiken ser vi ofta att företagaren själv är navet i allt.

Det är företagaren som har BankID.
Det är företagaren som pratar med banken.
Det är företagaren som fattar ägarbesluten.
Det är företagaren som vet vad som får säljas, pausas eller fortsätta.

När den personen plötsligt inte kan agera uppstår ett tomrum.

Och i ett aktiebolag fylls inte det tomrummet automatiskt av make, sambo, barn eller kollega.

Vad är en framtidsfullmakt?

En framtidsfullmakt är en fullmakt som du skriver medan du fortfarande har beslutsförmåga.

Den börjar användas först om du senare, på grund av sjukdom, psykisk störning, försvagat hälsotillstånd eller liknande, varaktigt och i huvudsak inte längre kan ta hand om de angelägenheter som fullmakten gäller.

Reglerna finns i lagen (2017:310) om framtidsfullmakter. Den som har fyllt 18 år och har förmåga att ha hand om sina angelägenheter får upprätta en framtidsfullmakt enligt 3 §. En framtidsfullmakt ska enligt 4 § vara skriftlig.

Det viktiga är detta:

Framtidsfullmakten måste skrivas innan problemet uppstår.

När du redan har förlorat beslutsförmågan är det normalt för sent att själv upprätta en giltig framtidsfullmakt.

Vad krävs för att framtidsfullmakten ska vara giltig?

En framtidsfullmakt ska vara skriftlig. Du ska skriva under den i två vittnens samtidiga närvaro, eller intyga inför dem att du redan har skrivit under. Vittnena ska känna till att handlingen är en framtidsfullmakt och bekräfta handlingen med sina underskrifter. Fullmaktshavaren får inte vara vittne.

Det ska också framgå:

  • att det är en framtidsfullmakt
  • vem som är fullmaktshavare
  • vilka angelägenheter fullmakten omfattar
  • vilka övriga villkor som gäller

Från och med den 1 juli 2026 införs även en möjlighet till elektronisk underskrift med avancerad elektronisk underskrift genom SFS 2026:498, som lägger till en ny 4 a § i lagen om framtidsfullmakter.

För företagare är just omfattningen avgörande.

En för tunn framtidsfullmakt kan bli praktiskt svår att använda.

En för bred framtidsfullmakt utan kontroll kan skapa konflikt.

Kan en framtidsfullmakt styra ett aktiebolag?

Både ja och nej.

En framtidsfullmakt kan ge någon rätt att företräda dig som privatperson i ekonomiska frågor. Det kan till exempel omfatta din privatekonomi, dina aktier, kontakt med bank, hantering av utdelningar och vissa ägarrelaterade frågor.

Men aktiebolaget är en egen juridisk person.

Det betyder att framtidsfullmakten inte automatiskt gör fullmaktshavaren till styrelseledamot, vd eller firmatecknare i bolaget.

Det är här många företagare missförstår situationen.

Du kan äga bolaget privat.
Du kan vara enda styrelseledamoten.
Du kan vara enda firmatecknaren.
Men din framtidsfullmakt ersätter inte automatiskt aktiebolagslagens regler om bolagets organ.

Skillnaden mellan ägare, styrelse och firmatecknare

För att förstå risken behöver man skilja på tre roller.

1. Aktieägaren

Aktieägaren äger aktierna och utövar inflytande genom bolagsstämman.

Om du är ensam ägare kan din oförmåga göra det svårt att fatta ägarbeslut – om ingen kan företräda dig.

Det är särskilt viktigt i fåmansbolag där ägaren och bolagets operativa ledning ofta är samma person.

2. Styrelsen

Styrelsen ansvarar för bolagets organisation och förvaltning.

I små aktiebolag är företagaren ofta ensam ordinarie styrelseledamot, ibland med en suppleant som inte är aktiv i verksamheten.

Reglerna om styrelse, vd och firmateckning finns i aktiebolagslagen (2005:551), särskilt 8 kap.

Om styrelsen inte fungerar kan bolaget snabbt få praktiska problem.

3. Firmatecknaren

Firmateckning handlar om vem som får skriva under i bolagets namn med bindande verkan.

Hela styrelsen har alltid rätt att tillsammans företräda aktiebolaget och teckna firman. Styrelsen kan också utse särskild firmatecknare, exempelvis en styrelseledamot, vd eller någon annan person. Bolagsverket beskriver att firman alltid tecknas av styrelsen eftersom det gäller enligt lag, och verksamt.se förklarar att hela styrelsen tillsammans alltid har rätt att företräda aktiebolaget och teckna dess firma.

Om du är ensam firmatecknare och inte kan agera kan viktiga avtal, bankärenden och myndighetskontakter bli svåra i praktiken.

Exempel: ensam ägare och ensam styrelseledamot

Tänk dig detta scenario.

Du driver ett konsultbolag.

Du äger 100 procent av aktierna.
Du är ensam ordinarie styrelseledamot.
Du är firmatecknare.
Din make hjälper ibland till administrativt, men sitter inte i styrelsen och är inte registrerad firmatecknare.

Du hamnar i koma efter en olycka.

Nu uppstår flera frågor:

  • Vem får företräda dig som aktieägare?
  • Vem kan kalla till bolagsstämma?
  • Vem kan välja ny styrelse?
  • Vem kan tala med banken?
  • Vem kan hantera lön, skatt och kundavtal?
  • Vem kan besluta om bolaget ska drivas vidare, pausas eller säljas?

Utan rätt dokumentation kan familjen hamna i ett läge där alla förstår vad som borde göras – men ingen säkert har behörighet att göra det.

Det är just den typen av glapp en företagaranpassad framtidsfullmakt ska minska.

Det vanligaste misstaget: “min fru/man löser det”

Det är ett farligt antagande.

Make, sambo eller vuxna barn får inte automatiskt rätt att styra ditt aktiebolag bara för att du blir sjuk.

De kan ha praktisk insyn.
De kan känna kunderna.
De kan förstå bolaget.
Men det betyder inte att banken, Bolagsverket, avtalspartners eller myndigheter accepterar dem som behöriga.

För privatpersoner finns vissa anhörigregler i vardagliga ekonomiska frågor.

Men de är inte byggda för att driva ett aktiebolag genom en kris.

Företagare behöver därför ett mer genomtänkt upplägg.

Vad bör en framtidsfullmakt för företagare innehålla?

En företagaranpassad framtidsfullmakt bör vara tydlig på flera nivåer.

1. Rätt att företräda dig som aktieägare

Fullmaktshavaren bör kunna företräda dig i frågor som rör dina aktier.

Det kan handla om att:

  • rösta på bolagsstämma
  • ta emot kallelser och handlingar
  • besluta om styrelseval
  • hantera utdelning
  • godkänna vissa ägarbeslut
  • företräda dig vid försäljning eller omstrukturering, om det är tänkt

Detta bör skrivas tydligt.

Annars kan fullmakten bli för vag när den faktiskt behövs.

2. Rätt att hantera din privata ekonomi kopplad till bolaget

Många företagare har privat ekonomi och bolagsekonomi nära sammanflätade.

Det kan handla om:

  • aktieutdelning
  • lön
  • pensionslösningar
  • borgensåtaganden
  • ägarlån
  • privata lån kopplade till bolaget
  • försäkringar
  • deklaration och skattekonto

Framtidsfullmakten bör därför inte bara nämna “ekonomiska angelägenheter” allmänt.

Den bör beskriva de företagarkopplade situationer som faktiskt kan uppstå.

3. Rätt att anlita hjälp

Fullmaktshavaren bör kunna anlita jurist, redovisningskonsult, revisor, bankkontakt eller företagsmäklare när det behövs.

Det är särskilt viktigt om fullmaktshavaren är make eller barn men inte själv kan företagets juridik eller ekonomi.

4. Instruktioner om bolagets framtid

Du kan ange vägledande instruktioner.

Exempel:

  • bolaget ska i första hand drivas vidare
  • bolaget ska kunna säljas om du inte återfår beslutsförmågan
  • viss person ska prioriteras som styrelseledamot
  • viss rådgivare ska kontaktas
  • vissa tillgångar får inte säljas utan samråd
  • närstående ska informeras

Instruktionerna behöver vara praktiska, inte symboliska.

Det ska gå att agera på dem.

5. Reservperson

En framtidsfullmakt bör nästan alltid ha minst en reserv.

Om den första personen är sjuk, avliden, jävig, ovillig eller själv inblandad i en konflikt behöver det finnas en plan B.

För företagare kan reservpersonen vara avgörande.

6. Granskare

Om bolaget har stort värde, flera närstående eller risk för konflikt kan en granskare skapa trygghet.

En granskare kan få rätt att begära redovisning och kontrollera hur fullmakten används.

Det minskar risken för misstankar och familjekonflikter.

Beslutsstöd: vilken typ av företagare behöver detta mest?

SituationRisknivåVarför framtidsfullmakt är viktig
Ensam ägare och ensam styrelseledamotMycket högBolaget kan snabbt bli handlingsförlamat
Fåmansbolag med make/sambo utanför styrelsenHögNärstående kan sakna formell behörighet
Bolag med flera delägareHögDelägaravtal och ägarbeslut behöver samordnas
Konsultbolag med få stora kunderHögKundavtal och fakturering kan påverkas snabbt
Bolag med anställdaMycket högLöner, arbetsgivaransvar och drift kräver kontinuitet
Holdingbolag med aktier och investeringarHögÄgarbeslut och kapitalförvaltning behöver hanteras
Passivt bolag utan större aktivitetMedelLägre driftkris, men ägarfrågor kvarstår

Behöver du en företagaranpassad framtidsfullmakt? Gör testet

Svara ja eller nej.

1. Är du ensam ägare till ditt aktiebolag?

Om ja: högre risk.

2. Är du ensam ordinarie styrelseledamot?

Om ja: högre risk.

3. Är du ensam firmatecknare eller den enda som banken brukar godkänna i praktiken?

Om ja: högre risk.

4. Saknar din make, sambo eller vuxna barn formell roll i bolaget?

Om ja: högre risk.

5. Finns det anställda, kundavtal, lån, borgensåtaganden eller löpande skatter att hantera?

Om ja: högre risk.

6. Finns det flera närstående som kan ha olika uppfattning om bolaget?

Om ja: högre konfliktrisk.

Resultat

0–1 ja:
Du kan ändå behöva en framtidsfullmakt, men risken för akut bolagslåsning är lägre.

2–3 ja:
Du bör överväga en företagaranpassad framtidsfullmakt och kontrollera firmateckning, styrelse och suppleant.

4–6 ja:
Du har hög risk för praktisk eller juridisk låsning om du blir beslutsoförmögen. En standardmall är troligen inte tillräcklig.

Fick du 4 eller fler ja?

Gör detta först – inte detta

Gör detta först

Börja med att kartlägga:

  1. Vem äger aktierna?
  2. Vem sitter i styrelsen?
  3. Vem är suppleant?
  4. Vem tecknar firman?
  5. Vem har bankbehörighet?
  6. Vem kan företaget praktiskt?
  7. Vem litar du på juridiskt och ekonomiskt?
  8. Vad ska hända med bolaget om du inte återhämtar dig?

Gör inte detta

Vänta inte med att skriva framtidsfullmakt tills du “blir äldre”.

För företagare är risken inte bara ålder.

Det är beroendet av en nyckelperson.

I många små aktiebolag är nyckelpersonen du.

Behöver framtidsfullmakten kombineras med andra dokument?

Ofta, ja.

En framtidsfullmakt är viktig, men den bör inte ses som hela företagets krisplan.

För företagare kan den behöva samordnas med:

  • bolagsordning
  • aktieägaravtal
  • styrelsebeslut
  • firmateckning
  • kompanjonavtal
  • testamente
  • äktenskapsförord
  • försäkringsupplägg
  • instruktioner till revisor eller redovisningskonsult
  • dokumentation om lösen, försäljning eller succession

Det viktigaste är att dokumenten inte säger emot varandra.

En framtidsfullmakt som pekar åt ett håll, ett aktieägaravtal åt ett annat och en bolagsordning åt ett tredje kan skapa konflikt i stället för trygghet.

Vanliga och dyra misstag

Misstag 1: Framtidsfullmakten nämner inte aktierna

Om fullmakten bara är skriven som en standardmall för vardagsekonomi kan det bli osäkert om fullmaktshavaren får hantera ägarfrågor i bolaget.

Konsekvens: Bolagsstämmor, styrelseval och ägarbeslut kan bli svårare att genomföra.

Misstag 2: Fullmaktshavaren är fel person för företagssituationen

Den mest lojala personen är inte alltid den mest lämpliga personen att hantera ett bolag.

Konsekvens: Personen kan bli överbelastad, fatta fel beslut eller hamna i konflikt med andra delägare.

Misstag 3: Ingen reservperson finns

Om den utsedda personen inte kan eller vill ta uppdraget finns ingen tydlig ersättare.

Konsekvens: Familjen kan ändå behöva gå via god man, domstol eller andra omvägar.

Misstag 4: Fullmakten är för bred men saknar granskning

En mycket bred fullmakt kan vara praktisk.

Men om bolaget har stort värde bör den ofta kombineras med granskare.

Konsekvens: Utan kontrollmekanism kan misstro uppstå mellan närstående.

Misstag 5: Man glömmer banken

Även en korrekt framtidsfullmakt kan i praktiken kräva bankens prövning.

Konsekvens: Ärenden kan fördröjas om banken inte accepterar dokumentet direkt eller begär kompletteringar.

Misstag 6: Man blandar ihop privat behörighet och bolagsbehörighet

Fullmaktshavaren företräder dig.

Inte automatiskt aktiebolaget.

Konsekvens: Personen kan ha rätt att agera som ägarrepresentant men ändå sakna rätt att skriva under i bolagets namn.

Misstag 7: Företaget har ingen fungerande suppleant

I små aktiebolag kan suppleanten vara avgörande om ordinarie styrelseledamot inte kan agera.

Konsekvens: Bolaget kan få svårt att fungera formellt om styrelsestrukturen är för sårbar.

Klientröst

“Tryggt, tydligt och snabbt. Vi fick hjälp att förstå vad som behövde lösas juridiskt innan det blev ett problem.”

— Verifierad klientrecension, Justiflex

Publiceringsnotering:
Använd endast exakt recensionstext som faktiskt finns på Google, Trustpilot eller annan verifierbar källa.

Om exakt recension saknas vid publicering: ta bort citatet och använd i stället en neutral rad:

Flera klienter väljer Justiflex för att få juridiska dokument digitalt, tydligt och utan onödig friktion.

Steg för steg: så skyddar du bolaget

Steg 1: Gå igenom bolagsstrukturen

Ta fram registreringsbevis, bolagsordning och aktiebok.

Kontrollera vem som äger aktierna och vem som formellt styr bolaget.

Steg 2: Kontrollera firmateckningen

Se vem eller vilka som får skriva under för bolaget.

Om allt bygger på dig ensam är risken större.

Steg 3: Välj fullmaktshavare

Välj en person som både är lojal och praktiskt kapabel.

För företagare kan det ibland vara klokt att skilja på privat trygghet och affärsmässig kompetens.

Steg 4: Lägg till reservperson

Ange vem som tar över om första personen inte kan.

Detta minskar risken för stopp.

Steg 5: Ange företagarspecifika befogenheter

Skriv uttryckligen att fullmakten omfattar exempelvis aktier, bolagsstämmor, utdelning, ägarbeslut, kontakt med bank, revisor och myndigheter.

Steg 6: Överväg granskare

Om bolaget har stort värde eller flera närstående kan en granskare skapa trygghet.

Steg 7: Samordna med övriga dokument

Kontrollera att framtidsfullmakten fungerar tillsammans med testamente, aktieägaravtal, bolagsordning och äktenskapsförord.

Steg 8: Förvara dokumentet rätt

Fullmaktshavaren måste kunna hitta och visa upp dokumentet när det behövs.

En framtidsfullmakt som ingen hittar är i praktiken värdelös.

Anonymiserat mini-case: “Bolaget kunde inte vänta”

En företagare drev ett mindre aktiebolag med tre anställda.

Han var ensam ägare, ensam firmatecknare och den enda personen med full bankbehörighet.

Efter en plötslig sjukdom kunde han inte längre fatta beslut.

Familjen visste att bolaget behövde betala löner, hantera kundavtal och prata med banken.

Problemet var att ingen hade tillräckligt tydlig behörighet.

Det blev inte bara en familjekris.

Det blev en bolagskris.

Det är ofta där värdet av en genomtänkt framtidsfullmakt ligger: inte i att “någon får hjälpa till”, utan i att rätt person får rätt behörighet i rätt situation.

Konsekvenser om det blir fel

Om företagaren saknar en fungerande framtidsfullmakt kan följderna bli stora.

Ekonomiskt

Bolaget kan tappa intäkter, missa betalningar, förlora kunder eller hamna i onödiga kostnader.

Juridiskt

Det kan bli oklart vem som får fatta beslut, skriva under, företräda aktierna eller agera mot banken.

Relationellt

Närstående kan hamna i konflikt om vem som “borde” få bestämma.

Affärsmässigt

Ett bolag som tidigare fungerade snabbt och informellt kan plötsligt bli långsamt, låst och beroende av formella processer.

Checklista: framtidsfullmakt för företagare

Innan du skriver bör du kunna svara på detta:

  • Äger jag aktier privat?
  • Är jag ensam ägare?
  • Är jag ensam styrelseledamot?
  • Är jag ensam firmatecknare?
  • Finns fungerande suppleant?
  • Vem kan företräda mig som aktieägare?
  • Vem kan förstå bolagets ekonomi?
  • Vem ska kontakta banken?
  • Vem ska prata med revisorn eller redovisningskonsulten?
  • Ska bolaget drivas vidare, säljas eller avvecklas om jag inte kan återgå?
  • Finns risk för konflikt mellan make, barn, sambo eller kompanjoner?
  • Behövs en granskare?
  • Behövs reservperson?
  • Stämmer detta med mitt testamente och eventuella aktieägaravtal?

Om du svarar nej eller “vet inte” på flera av frågorna bör framtidsfullmakten inte skrivas som en standardmall.

Diskret trygghetsnudge

Senaste avtalet skapades nyligen via Justiflex.

Företagare använder ofta framtidsfullmakt tillsammans med testamente, aktieägaravtal och äktenskapsförord för att minska risken för låsningar om något oväntat händer.

FAQ: framtidsfullmakt för företagare

Kan min sambo automatiskt ta över mitt aktiebolag om jag hamnar i koma?

Nej. Sambo får inte automatiskt rätt att företräda dig som aktieägare eller styra bolaget.

Det krävs rätt juridisk struktur och dokumentation.

Räcker det att min make har tillgång till mitt BankID?

Nej.

BankID är personligt och ska inte användas av någon annan.

Behörighet ska lösas juridiskt, inte genom att någon använder dina inloggningsuppgifter.

Kan en framtidsfullmakt ge någon rätt att rösta för mina aktier?

Ja, om den är korrekt utformad och omfattar sådana ägarrelaterade ekonomiska angelägenheter.

Det bör framgå tydligt.

Blir fullmaktshavaren automatiskt firmatecknare?

Nej.

Firmateckning gäller bolagets behörighet.

Framtidsfullmakten gäller att företräda dig som person.

Bolagets firmateckning måste hanteras enligt aktiebolagsrättsliga regler.

Behöver jag både framtidsfullmakt och testamente?

Ofta ja.

Framtidsfullmakten gäller medan du lever men saknar beslutsförmåga.

Testamentet reglerar vad som ska hända efter dödsfall.

Behöver företagare en särskild framtidsfullmakt?

Ja, ofta.

En vanlig privat framtidsfullmakt kan vara för generell och missa frågor om aktier, bolagsstämmor, utdelning, ägarbeslut och kontakt med bolagets rådgivare.

Vem bör vara fullmaktshavare?

Det beror på bolaget och familjesituationen.

Personen bör vara pålitlig, praktiskt kapabel och kunna hantera ekonomiska beslut.

I vissa fall bör man även ha en granskare eller dela upp roller.

Kan jag skriva att bolaget ska säljas om jag blir långvarigt sjuk?

Du kan ge instruktioner och befogenheter som gör det möjligt att hantera en försäljning.

Men upplägget bör samordnas med bolagsordning, aktieägaravtal och skatterådgivning.

Måste framtidsfullmakten registreras?

En framtidsfullmakt registreras normalt inte på samma sätt som exempelvis vissa bolagsändringar.

Den behöver däremot kunna visas upp när den ska användas.

När börjar framtidsfullmakten gälla?

Den träder i kraft när förutsättningarna i lagen är uppfyllda, alltså när du varaktigt och i huvudsak inte längre kan ta hand om de angelägenheter som fullmakten avser.

Fullmaktshavaren bedömer normalt detta, om du inte har bestämt att domstol ska pröva ikraftträdandet.

Justiflex kommentar

För privatpersoner är framtidsfullmakt ofta en trygghetsfråga.

För företagare är det också en kontinuitetsfråga.

Det handlar inte bara om vem som får betala räkningar.

Det handlar om vem som får skydda bolaget, företräda ägandet och fatta beslut när du själv inte kan.

En bra framtidsfullmakt för företagare ska därför inte bara svara på frågan:

“Vem hjälper mig?”

Den ska också svara på frågan:

“Hur undviker vi att bolaget låser sig?”

Author bio

Robin Forslöv är jurist och grundare av Justiflex AB. Han arbetar med familjejuridik, avtal och praktiska juridiska lösningar för privatpersoner och företagare. Justiflex hjälper klienter att skapa juridiskt hållbara dokument digitalt, med fokus på tydlighet, trygghet och låg tröskel till juridisk hjälp.

Skapa framtidsfullmakt för företagare

Driver du aktiebolag bör din framtidsfullmakt vara anpassad för företagande – inte bara privat vardagsekonomi.

Med Justiflex kan du skapa en juridiskt genomtänkt framtidsfullmakt digitalt, med tydliga val för ägare, företagare och familjesituationer.

Externa källor och rättslig grund

  • Lag (2017:310) om framtidsfullmakter – regler om framtidsfullmaktens omfattning, formkrav, ikraftträdande och fullmaktshavarens uppdrag.
  • SFS 2026:498 – ändring i lagen om framtidsfullmakter. Från den 1 juli 2026 införs en ny 4 a § om elektronisk underskrift med avancerad elektronisk underskrift.
  • Aktiebolagslagen (2005:551) – regler om aktiebolagets organisation, styrelse och firmateckning finns framför allt i 8 kap.
  • Bolagsverket om firmateckning i aktiebolag – praktisk myndighetsvägledning om vem som får skriva under i bolagets namn med rättslig verkan.

Disclaimer

Denna artikel innehåller allmän juridisk information och ska inte ses som personlig rådgivning i ett enskilt ärende. För företagare bör framtidsfullmakt ofta bedömas tillsammans med bolagsordning, aktieägaravtal, firmateckning, testamente och övriga familjerättsliga dokument.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Vem styr ditt aktiebolag om du hamnar i koma? Framtidsfullmakt för företagare Läs mer »

Framtidsfullmakt och internetbanken – kan någon sköta dina bankärenden online?

10 maj 2026 | Av Robin Forslöv | 5 min läsning

Framtidsfullmakt och internetbanken – kan någon sköta dina bankärenden online?

Det svåra är sällan att förstå att någon kan behöva hjälp med bankärenden – utan att ordna behörigheten innan BankID, räkningar och internetbanken blir ett akut problem.

En framtidsfullmakt ger inte någon rätt att använda ditt BankID eller dina inloggningsuppgifter. Därför bör du skriva en tydlig fullmakt i tid, reglera bankärenden särskilt och se till att dina anhöriga vet hur originalet ska användas när banken behöver pröva behörigheten.

En framtidsfullmakt kan ge någon rätt att företräda dig i bankärenden om du i framtiden inte längre klarar din ekonomi själv. Men den ger normalt inte rätt att använda ditt BankID, dina koder eller din internetbank. Banken avgör hur ärendena praktiskt får skötas.

Kan mina barn bara logga in på min internetbank om jag blir sjuk?

Det korta svaret är: nej.

Det är en av de vanligaste missuppfattningarna kring framtidsfullmakt och internetbanken.

Många tänker ungefär så här:

“Om jag blir sjuk kan min son eller dotter bara använda mitt BankID och betala räkningarna.”

Det låter praktiskt. Men juridiskt och säkerhetsmässigt är det fel väg.

BankID är personligt. Du ska inte lämna ut dina koder eller låta någon annan använda ditt BankID. BankID:s egen säkerhetsinformation är tydlig med att koder inte ska lämnas ut till någon annan.

En framtidsfullmakt löser i stället behörighetsfrågan: vem som får företräda dig när du inte längre kan sköta dina angelägenheter själv.

Men den ger inte automatiskt teknisk åtkomst till din internetbank.

Varför detta blir ett problem i verkligheten

Problemet uppstår ofta först när det redan är bråttom.

En förälder får stroke.
En make börjar få demens.
En äldre anhörig klarar inte längre BankID, säkerhetsdosa, appar eller bankkontakter.

Räkningar ska ändå betalas.
Hyran ska betalas.
Lån, autogiron, försäkringar och vårdkostnader fortsätter komma.

Då märker familjen ofta att “vi har lösenordet” inte är en juridisk lösning.

Det kan skapa tre problem samtidigt:

  1. Banken kan vägra hantera ärendet på det sätt familjen tänkt.
  2. Andra anhöriga kan senare ifrågasätta uttag och överföringar.
  3. Den som försökt hjälpa till kan få svårt att visa vad som faktiskt var tillåtet.

En välskriven framtidsfullmakt minskar den risken.

Vad du får av den här guiden

Efter att ha läst guiden vet du:

  • vad en framtidsfullmakt faktiskt kan göra för bankärenden,
  • varför BankID inte ska lämnas över,
  • varför internetbanken är svårare än många tror,
  • vad banken normalt kontrollerar,
  • skillnaden mellan framtidsfullmakt, vanlig fullmakt och anhörigbehörighet,
  • vilka formuleringar som bör finnas med,
  • vilka misstag som kan göra fullmakten svår att använda.

Vad är en framtidsfullmakt?

En framtidsfullmakt är en fullmakt som du skriver i förväg.

Den börjar användas först om du i framtiden, på grund av exempelvis sjukdom, psykisk störning, försvagat hälsotillstånd eller liknande, varaktigt och i huvudsak inte längre kan ta hand om de angelägenheter som fullmakten gäller. Detta följer av lagen om framtidsfullmakter.

En framtidsfullmakt kan omfatta ekonomiska och personliga angelägenheter.

Den kan däremot inte omfatta hälso- och sjukvård, tandvård eller frågor av mycket personlig karaktär.

För bankärenden kan den till exempel omfatta rätt att:

  • betala räkningar,
  • hantera konton,
  • sköta autogiron,
  • kontakta banken,
  • ta emot information från banken,
  • hantera lån och krediter,
  • hantera sparande och placeringar,
  • företräda dig i ekonomiska frågor.

Framtidsfullmakt och internetbanken – vad gäller?

Det är viktigt att skilja på juridisk behörighet och teknisk åtkomst.

FrågaSvar
Kan en framtidsfullmakt omfatta bankärenden?Ja, om den är korrekt skriven.
Kan fullmaktshavaren använda ditt BankID?Nej. BankID är personligt.
Får fullmaktshavaren automatiskt tillgång till din internetbank?Nej, inte automatiskt.
Kan banken ha egna rutiner?Ja. Banker hanterar framtidsfullmakter praktiskt på olika sätt.
Bör bankärenden nämnas tydligt i fullmakten?Ja. Annars ökar risken för problem.

Konsumenternas Bank- och finansbyrå anger att banker kan ha olika rutiner och att det inte finns regler som exakt styr hur banken praktiskt ska hantera framtidsfullmakten. De anger också att fullmaktshavaren hos de flesta banker inte kan få tillgång till fullmaktsgivarens konton via internetbanken.

Det betyder att framtidsfullmakten bör skrivas så att den fungerar både juridiskt och praktiskt.

Viktig huvudregel: använd inte någon annans BankID

En framtidsfullmakt betyder inte att du får använda någon annans BankID.

Det gäller även om personen är din mamma, pappa, make, maka eller sambo.

Det gäller även om personen själv har gett dig koden.

Det gäller även om syftet är gott.

Konsumenternas Bank- och finansbyrå skriver uttryckligen att du inte får använda fullmaktsgivarens personliga inloggning via BankID eller dosa, eftersom sådana säkerhetslösningar är personliga.

Fel lösning

“Pappa ger mig sin BankID-kod så betalar jag räkningarna.”

Rätt lösning

“Pappa skriver en tydlig framtidsfullmakt medan han fortfarande förstår innebörden. När fullmakten behövs kontaktar fullmaktshavaren banken och följer bankens godkända rutiner.”

Det senare är tryggare för alla.

Ett vanligt scenario från verklig rådgivning

En dotter hjälper sin pappa med räkningar.

Till en början sitter pappan bredvid och godkänner betalningar med sitt BankID. Det känns naturligt.

Efter några månader blir pappan mer glömsk. Dottern får koden “för enkelhetens skull”.

Räkningarna blir betalda. Allt verkar fungera.

Men efter en tid börjar ett syskon ifrågasätta uttag, överföringar och vissa betalningar. Dottern kan då få svårt att visa vad som gjordes med pappans uttryckliga samtycke, vad som låg i hans intresse och vad som faktiskt var tillåtet.

Med en korrekt framtidsfullmakt hade läget varit tydligare:

  • vem som fick företräda pappan,
  • vilka bankärenden som omfattades,
  • om gåvor var tillåtna,
  • om redovisning skulle lämnas,
  • om flera barn skulle agera tillsammans eller var för sig,
  • hur banken skulle kontaktas.

Det är ofta skillnaden mellan hjälp och framtida konflikt.

Vad måste stå i en framtidsfullmakt?

För att en framtidsfullmakt ska vara giltig måste vissa formkrav vara uppfyllda.

Enligt lagen ska fullmaktsgivaren ha fyllt 18 år och ha förmåga att ha hand om sina angelägenheter när fullmakten upprättas. Fullmakten ska vara skriftlig, undertecknas i två vittnens samtidiga närvaro och det ska framgå att det är en framtidsfullmakt, vem som är fullmaktshavare, vilka angelägenheter fullmakten omfattar och vilka övriga villkor som gäller.

Fullmaktshavaren får inte vara vittne.

Från och med 1 juli 2026 införs även möjlighet att underteckna framtidsfullmakter elektroniskt med avancerad elektronisk underskrift enligt nya 4 a § i lagen om framtidsfullmakter.

Skriv inte för vagt

För bankärenden är precision avgörande.

Skriv inte bara:

“Min son får hjälpa mig med ekonomin.”

Det kan vara för otydligt när banken ska bedöma vad fullmaktshavaren faktiskt får göra.

Skriv hellre att fullmaktshavaren får företräda dig i exempelvis:

  • bankärenden,
  • betalningar,
  • räkningar,
  • autogiron,
  • konton,
  • lån och krediter,
  • bankkontakter,
  • sparande och placeringar,
  • försäkringsärenden,
  • bostadsrelaterade ekonomiska frågor,
  • digitala banktjänster enligt bankens vid var tid gällande rutiner.

Det sista är viktigt.

Man ska inte skriva att fullmaktshavaren får använda ditt BankID. Man bör i stället skriva att personen får företräda dig gentemot banken enligt bankens rutiner.

Beslutsmatris: vad kan fullmaktshavaren göra?

ÅtgärdKan omfattas av framtidsfullmakt?Kommentar
Betala räkningarJaBör anges tydligt.
Kontakta bankenJaBör ingå uttryckligen.
Hantera kontonJaAnge gärna konton och bankärenden brett.
Hantera autogironJaViktigt för löpande ekonomi.
Använda ditt BankIDNejBankID är personligt.
Få internetbankstillgångInte automatisktBeror på bankens rutiner.
Sälja fonder eller aktierJa, om det angesBör skrivas tydligt.
Ge gåvorBara om det reglerasAnnars hög konfliktrisk.
Ta arvodeBara om det reglerasBör anges uttryckligen.
Företräda efter dödsfallNej, normalt inteDå gäller dödsboets regler.

Skillnaden mellan vanlig fullmakt, framtidsfullmakt och anhörigbehörighet

LösningNär används den?Typisk användningBegränsning
Vanlig fullmaktNär du fortfarande kan fatta beslutHjälp med ett visst ärendeFungerar sämre när du inte längre kan övervaka hjälpen
FramtidsfullmaktNär du i framtiden inte längre kan sköta dina angelägenheterLångsiktig plan för ekonomi och personliga frågorMåste vara korrekt skriven och praktiskt hanterbar
AnhörigbehörighetNär det är uppenbart att personen inte klarar vardagsekonominVardagliga ekonomiska handlingarRäcker inte alltid vid större eller mer komplexa beslut

Anhörigbehörighet kan ge nära anhöriga rätt att hjälpa till med vardagsekonomi, till exempel räkningar och enklare avtal, men behörigheten är begränsad till sådant som har anknytning till daglig livsföring.

När mer omfattande stöd behövs, och det inte finns någon framtidsfullmakt, kan god man eller förvaltare behöva utses.

Bankens perspektiv: varför räcker inte dokumentet alltid direkt?

Många blir frustrerade när banken inte bara accepterar framtidsfullmakten direkt.

Men banken måste göra kontroller.

Svenska Bankföreningen anger att banker har långtgående skyldigheter enligt penningtvättsregelverket att ställa frågor för att lära känna både kunden och den som företräder kunden. Det gäller även vid framtidsfullmakt. Banken kan också behöva kontrollera att fullmakten är giltig, att den inte har upphört och om god man eller förvaltare har utsetts.

Banken kan alltså kontrollera bland annat:

  • att fullmaktsgivaren var 18 år när fullmakten skrevs,
  • att formkraven verkar vara uppfyllda,
  • att fullmakten omfattar bankärenden,
  • att fullmakten har trätt i kraft,
  • att den inte har återkallats,
  • att det inte finns god man eller förvaltare i samma delar,
  • att fullmaktshavaren kan identifiera sig,
  • att åtgärden ligger inom fullmaktens omfattning.

Det är inte nödvändigtvis “krångel”.

Det är bankens sätt att skydda både kunden, fullmaktshavaren och banken.

Interaktivt test: behöver du framtidsfullmakt för internetbanken?

Svara ja eller nej.

  1. Har du räkningar, lån, autogiron eller digitala banktjänster?
  2. Vill du själv välja vem som ska hjälpa dig om du blir sjuk?
  3. Vill du undvika att anhöriga använder ditt BankID på fel sätt?
  4. Vill du minska risken för konflikt mellan barn, syskon eller partner?
  5. Vill du att banken tydligt ska se vem som får företräda dig?
  6. Vill du kunna reglera gåvor, arvode eller redovisning?
  7. Vill du undvika att någon måste ansöka om god man i onödan?
  8. Vill du att dina bankärenden ska kunna hanteras även om du förlorar beslutsförmågan?

0–2 ja: Behovet kan finnas, men är kanske inte akut.
3–5 ja: Du bör starkt överväga att ordna en framtidsfullmakt.
6–8 ja: Vänta inte. Detta bör lösas medan allt fortfarande är lugnt.

8 vanliga misstag vid framtidsfullmakt och internetbanken

1. Man tror att BankID kan lånas ut

Det kan det inte. BankID är personligt och ska inte användas av någon annan.

2. Fullmakten nämner inte bankärenden tydligt

Om fullmakten bara säger “ekonomi” kan banken vilja ha mer precision.

3. Man skriver fullmakten för sent

Fullmaktsgivaren måste förstå innebörden när fullmakten skrivs. Väntar man för länge kan det vara för sent.

4. Fel personer bevittnar

Fullmaktshavaren får inte vara vittne. Fel bevittning kan göra fullmakten sårbar.

5. Man glömmer gåvor

Om fullmaktshavaren ska få ge födelsedagspresenter, julgåvor eller andra gåvor bör detta regleras.

6. Man glömmer arvode

Ska fullmaktshavaren få ersättning för arbetet? Skriv det tydligt.

7. Man utser flera personer utan regler

Om två barn utses bör det framgå om de får agera var för sig eller måste agera tillsammans.

8. Man tror att fullmakten gäller efter dödsfall

En framtidsfullmakt är till för livet. Efter dödsfall hanteras ekonomin av dödsboet.

Steg för steg: så gör du rätt

Steg 1: Välj rätt fullmaktshavare

Välj någon du litar på fullt ut.

Personen bör vara praktisk, noggrann och kapabel att hantera bankkontakter, dokument och ekonomiska beslut.

Steg 2: Bestäm omfattningen

Ska fullmakten bara gälla bankärenden?

Eller ska den även omfatta bostad, myndighetskontakter, försäkringar, avtal, pensioner och digitala tjänster?

Ofta är det klokt att skriva bredare än bara “internetbanken”, eftersom ekonomin hänger ihop.

Steg 3: Skriv bankärenden tydligt

Ange uttryckligen att fullmaktshavaren får företräda dig gentemot banker och andra finansiella institut.

Lägg till betalningar, konton, lån, autogiron, information från banken och digitala banktjänster enligt bankens rutiner.

Steg 4: Reglera BankID korrekt

Skriv inte att fullmaktshavaren får använda ditt BankID.

Skriv i stället att banken ska hantera behörigheten enligt sina rutiner.

Steg 5: Lägg till skyddsregler

Överväg regler om:

  • redovisning,
  • granskare,
  • gåvor,
  • arvode,
  • ersättare,
  • turordning,
  • om flera fullmaktshavare får agera var för sig eller tillsammans.

Steg 6: Underteckna och bevittna korrekt

Se till att formkraven följs.

Två vittnen ska närvara samtidigt och veta att det är en framtidsfullmakt de bevittnar.

Steg 7: Förvara originalet säkert

Det finns inget centralt register över framtidsfullmakter.

Konsumenternas anger att banken ofta begär att framtidsfullmakten visas i original när den ska användas, just eftersom banken behöver kunna kontrollera att det finns en giltig fullmakt.

Familjen bör därför veta var originalet finns.

Konsekvenser om det blir fel

Ekonomiskt

Räkningar kan bli obetalda. Lån, hyror, avgifter och försäkringar kan skapa problem snabbt.

Praktiskt

Anhöriga kan behöva lägga tid på bankkontakter, personbevis, intyg, kompletteringar och i vissa fall ansökan om god man.

Familjerättsligt

Syskon eller andra anhöriga kan ifrågasätta uttag, gåvor och överföringar.

Det som började som hjälp kan i efterhand beskrivas som missbruk.

Personligt

Du riskerar att tappa kontrollen över vem som sköter din ekonomi.

En framtidsfullmakt gör att du själv bestämmer i förväg.

Justiflex rekommendation

För bankärenden och internetbanken bör framtidsfullmakten inte vara för kort.

Den ska vara enkel att förstå, men tillräckligt tydlig för att banken ska kunna pröva den utan onödiga oklarheter.

Vi rekommenderar att framtidsfullmakten minst reglerar:

  • bankkonton,
  • betalningar,
  • räkningar,
  • autogiron,
  • lån och krediter,
  • kontakt med banken,
  • information från banken,
  • digitala banktjänster enligt bankens rutiner,
  • sparande och placeringar,
  • försäkringar,
  • bostadsrelaterade ekonomiska frågor,
  • gåvor,
  • arvode,
  • redovisning,
  • granskning,
  • ersättare.

Det är mycket enklare att skriva rätt från början än att försöka rädda situationen när banken redan säger nej.

Vanliga frågor om framtidsfullmakt och internetbanken

Kan en framtidsfullmakt ge tillgång till internetbanken?

Inte automatiskt. Den kan ge rätt att företräda dig i bankärenden, men banken avgör hur ärendena praktiskt får hanteras.

Får min son eller dotter använda mitt BankID?

Nej. BankID är personligt. Fullmaktshavaren ska inte använda dina koder eller din personliga inloggning.

Kan framtidsfullmakten användas för att betala räkningar?

Ja, om betalningar och bankärenden omfattas av fullmakten.

Måste banken acceptera framtidsfullmakten?

Banken ska pröva den, men kan kräva kontroller. En otydlig framtidsfullmakt kan skapa problem.

Vad gör man om banken inte accepterar fullmakten?

Kontakta banken och be om exakt besked om vad som saknas. I vissa fall krävs original, kompletterande handlingar, läkarintyg eller juridisk hjälp.

Behöver jag både bankfullmakt och framtidsfullmakt?

Ibland, ja. En vanlig bankfullmakt kan vara praktisk medan du fortfarande är beslutsförmögen. Framtidsfullmakten är tänkt för en framtida situation där du inte längre kan sköta dina angelägenheter själv.

Kan framtidsfullmakten omfatta fonder och aktier?

Ja, men det bör anges tydligt.

Kan fullmaktshavaren ge gåvor från mitt konto?

Bara om det finns stöd för det i fullmakten. Annars kan gåvor leda till konflikt.

Gäller framtidsfullmakten efter dödsfall?

Nej. Efter dödsfall gäller reglerna om dödsbo, bouppteckning och arv.

Kan jag skriva framtidsfullmakten själv?

Ja, men den måste uppfylla lagens krav. För bankärenden är det särskilt viktigt att omfattningen blir tydlig.

Skapa din framtidsfullmakt innan det blir bråttom

En framtidsfullmakt handlar inte om att ge upp kontrollen.

Den handlar om att behålla kontrollen.

Du bestämmer själv vem som ska hjälpa dig om livet förändras. Du bestämmer vad personen får göra. Du kan också sätta gränser, kräva redovisning och skapa trygghet för både dig och dina anhöriga.

Särskilt när ekonomi, internetbank, BankID, räkningar och bostad är inblandade bör detta inte lämnas åt slumpen.

Källor

Denna artikel bygger på lagen om framtidsfullmakter, information från Konsumenternas Bank- och finansbyrå, Svenska Bankföreningens vägledning om bankärenden för annans räkning samt BankID:s säkerhetsinformation.

Artikeln är granskad av jurist men är allmän information och inte personlig juridisk rådgivning. För råd i ett konkret ärende bör du kontakta jurist.


Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Framtidsfullmakt och internetbanken – kan någon sköta dina bankärenden online? Läs mer »

Mamma ska flytta till vårdboende – vem betalar, vem bestämmer och hur undviker ni konflikt?

1 maj 2026 | Av Robin Forslöv | 5 min läsning

Mamma ska flytta till vårdboende – vem betalar, vem bestämmer och hur undviker ni konflikt?

När mamma ska flytta till vårdboende uppstår ofta fler frågor än familjen är beredd på. Vem betalar, vem får prata med kommunen, vem får hantera ekonomin – och vad händer om syskonen inte är överens?

Det svåra är sällan själva flytten – utan att veta vem som faktiskt får bestämma, betala räkningar, säga upp bostaden och företräda mamma när hon inte längre kan göra det själv.

När mamma flyttar till vårdboende är det normalt hon själv som betalar genom pension, bostadstillägg och kommunal avgiftsberäkning. Barn blir normalt inte betalningsansvariga. Mamma bestämmer själv så länge hon kan. Om hon senare inte kan sköta sina angelägenheter behövs rätt behörighet: framtidsfullmakt, anhörigbehörighet, god man eller förvaltare.

När juridiken krockar med känslorna

Det börjar ofta med något litet.

Mamma glömmer spisen.
Hon ramlar oftare.
Hon säger att hon klarar sig, men du ser att det inte längre stämmer.

Sedan kommer frågorna.

Vem får prata med kommunen?
Vem får betala hennes räkningar?
Vem får säga upp lägenheten?
Vem får sälja bostaden?
Och vem bestämmer om syskonen tycker olika?

På Justiflex ser vi ofta att konflikten inte börjar med själva vårdboendet. Den börjar när familjen saknar tydliga roller.

Ett barn gör mest.
Ett annat barn känner sig utanför.
Ett tredje barn ifrågasätter varje beslut i efterhand.

Det är därför juridiken behöver vara klar innan krisen är framme.

Vad du får av den här guiden

Efter att du har läst artikeln vet du:

  • vem som betalar för vårdboendet,
  • vad maxtaxan faktiskt betyder,
  • när barn inte blir betalningsansvariga,
  • vem som får fatta beslut åt mamma,
  • skillnaden mellan vanlig fullmakt, framtidsfullmakt, anhörigbehörighet och god man,
  • vilka misstag som oftast leder till syskonkonflikt,
  • hur ni gör rätt steg för steg.

Innehåll

  1. Vad är vårdboende juridiskt?
  2. Vem betalar för vårdboendet?
  3. Måste barn betala för sin förälders vårdboende?
  4. Vem bestämmer om mamma ska flytta?
  5. Framtidsfullmakt – familjens viktigaste skyddsdokument
  6. God man eller förvaltare – när fullmakt saknas
  7. Beslutsstöd: vad passar er situation?
  8. Test: behöver ni framtidsfullmakt nu?
  9. De vanligaste och dyraste misstagen
  10. Steg för steg: så gör ni rätt
  11. Konsekvenser om det blir fel
  12. FAQ
  13. Nästa steg

1. Vad är vårdboende juridiskt?

Det som ofta kallas vårdboende, äldreboende eller omsorgsboende heter juridiskt ofta särskild boendeform för äldre personer.

Kommunen ska inrätta särskilda boendeformer för äldre personer som behöver omvårdnad och särskilt stöd. Det framgår av socialtjänstlagen, SFS 2025:400, 8 kap. 4 §.

Det betyder att familjen normalt inte bara “väljer ett boende” och flyttar mamma dit.

I praktiken krävs ofta:

  1. kontakt med kommunens biståndshandläggare,
  2. behovsprövning,
  3. beslut om särskilt boende,
  4. erbjudande om plats,
  5. avgiftsbeslut.

Det är alltså tre olika spår som ofta blandas ihop:

SpårVem hanterar det?Vad gäller?
OmsorgenKommunenBehovsprövning och beslut om boende
EkonominKommunen + mamma/företrädareAvgifter, hyra, bostadstillägg
Juridisk behörighetMamma, fullmaktshavare, god man eller förvaltareVem får skriva under och företräda henne

Det är ofta det tredje spåret som skapar störst konflikt.

2. Vem betalar för vårdboendet?

Grundregeln är:

Mamma betalar själv – inte barnen.

Men kostnaden består av flera delar.

Det är viktigt att skilja mellan:

  • omsorgsavgift,
  • hyra,
  • mat,
  • personliga kostnader,
  • eventuella dubbla boendekostnader under övergången.

För 2026 är högsta avgiften för hemtjänst, dagverksamhet, kommunal hälso- och sjukvård och vissa förbrukningsartiklar 2 660 kr per månad. Socialstyrelsen anger också att avgift för bostad i särskilt boende som inte omfattas av hyreslagen får uppgå till 2 732 kr per månad.

Det många missförstår är detta:

Maxtaxan betyder inte att hela vårdboendet kostar max 2 660 kr.

Hyra och mat kan tillkomma.

Kostnadsöversikt vid vårdboende

KostnadBetalas normalt avKommentar
OmsorgsavgiftMammaBegränsas av maxtaxa
Hyra/boendeMammaBeror på boendet
MatMammaOfta separat avgift
Läkemedel/tandvårdMammaKan variera
Telefon, kläder, hygienMammaPersonliga utgifter
Flytt, städning, magasineringMamma eller familjen enligt överenskommelseDokumentera alltid
Juridisk hjälp/fullmaktDen som beställer eller mamma om behörighet finnsKlargör vem som betalar


3. Måste barn betala för sin förälders vårdboende?

Normalt: nej.

Vuxna barn blir inte automatiskt betalningsansvariga för mammas vårdboende, omsorgsavgifter eller hyra.

Kommunens avgiftsberäkning utgår från den enskildes ekonomi. Socialtjänstlagen reglerar bland annat avgiftsunderlag, högsta avgift och förbehållsbelopp i 32 kap.

Men barn kan skapa problem om de gör fel.

Undvik därför att:

  • skriva under något personligen utan att förstå ansvaret,
  • blanda dina egna pengar med mammas pengar,
  • betala löpande utan att dokumentera om det är lån, gåva eller utlägg,
  • använda mammas BankID eller konto utan laglig behörighet,
  • lova syskon att “jag fixar allt” utan insyn.

Det trygga svaret är:

Hjälp gärna mamma – men gör det med rätt behörighet och tydlig dokumentation.

4. Hur mycket pengar måste mamma få behålla?

Kommunen får inte ta ut avgifter hur som helst.

Mamma ska ha kvar pengar för personliga behov och normala levnadskostnader. Det kallas förbehållsbelopp.

För 2026 anger Socialstyrelsen att minimibeloppet är:

  • 7 296 kr per månad för ensamstående,
  • 5 953 kr per månad för var och en av sammanlevande makar eller sambor.

Kommunen ska dessutom försäkra sig om att make eller sambo inte drabbas av en oskäligt försämrad ekonomisk situation när avgifter fastställs.

Det här är särskilt viktigt om pappa bor kvar hemma.

Då ska ni inte bara fråga:

“Vad kostar mammas vårdboende?”

Ni ska också fråga:

“Hur påverkas den som bor kvar?”

5. Glöm inte bostadstillägg

När mamma flyttar till vårdboende bör ni nästan alltid kontrollera bostadstillägg.

Bostadstillägg är ett skattefritt stöd för pensionärer med låg pension. Pensionsmyndigheten anger att man kan få upp till 7 290 kr per månad, beroende på bostadskostnad, inkomst, tillgångar och familjesituation.

Det är ett av de vanligaste misstagen vi ser:

Familjen räknar på kostnaden, men missar att uppdatera bostadstillägget.

Gör därför detta direkt:

  1. Ta fram ny hyra på vårdboendet.
  2. Kontrollera mammas pension efter skatt.
  3. Kontrollera tillgångar och sparande.
  4. Gör en preliminär beräkning hos Pensionsmyndigheten.
  5. Ansök eller uppdatera bostadstillägg.
  6. Anmäl ändringar om bostad, ekonomi eller familjesituation ändras.

Pensionsmyndigheten anger att ändringar ska anmälas och att fel uppgifter kan leda till återbetalningsskyldighet.

6. Vem bestämmer om mamma ska flytta?

Grundregeln är enkel:

Mamma bestämmer själv så länge hon har beslutsförmåga.

Barn, syskon, make eller sambo får inte automatiskt bestämma åt henne.

Socialtjänstens insatser ska utformas och genomföras tillsammans med den enskilde. Närstående kan delta i planeringen när det är lämpligt och den enskilde inte motsätter sig det.

Det betyder:

  • mamma ska vara delaktig,
  • hennes vilja ska tas på allvar,
  • barn kan hjälpa till,
  • men barn tar inte automatiskt över beslutanderätten.

Om mamma vill flytta

Då är processen oftast enklare.

Ni kontaktar kommunen, beskriver behoven och begär behovsprövning.

Exempel på bra formulering:

“Mamma har ramlat tre gånger senaste två månaderna, klarar inte längre dusch eller matlagning själv och känner sig otrygg nattetid.”

Det är bättre än:

“Vi tycker att hon behöver vårdboende.”

Kommunen behöver konkreta behov, inte bara familjens oro.

Om mamma inte vill flytta

Då blir situationen svårare.

Om mamma har beslutsförmåga väger hennes vilja tungt.

Om hon däremot inte längre förstår konsekvenserna, eller om situationen är farlig, kan kommunen, vården och ibland överförmyndaren behöva kopplas in.

Det är här en framtidsfullmakt ofta gör enorm skillnad.

Inte för att den ger barn rätt att tvinga fram vård.

Utan för att den klargör vem som får hjälpa mamma med ekonomi, myndighetskontakter, boendefrågor och praktiska beslut när hon själv inte längre kan

7. Framtidsfullmakt – familjens viktigaste skyddsdokument

En framtidsfullmakt är ett dokument där mamma i förväg bestämmer vem som ska företräda henne om hon senare inte längre kan ta hand om sina angelägenheter.

En framtidsfullmakt får omfatta ekonomiska och personliga angelägenheter, men den får inte omfatta vissa hälso- och sjukvårdsåtgärder eller frågor av utpräglat personlig karaktär.

Det betyder att framtidsfullmakten ofta kan användas för att hantera:

  • räkningar,
  • bankkontakter,
  • myndighetskontakter,
  • hyresfrågor,
  • bostadsförsäljning om fullmakten omfattar det,
  • avtal,
  • kontakter med kommunen,
  • praktiska frågor runt boende och ekonomi.

Men den ska inte beskrivas som ett dokument där barnen “bestämmer vård” åt mamma.

Det är mer korrekt att säga:

Framtidsfullmakten gör det möjligt att företräda mamma i de ekonomiska och personliga angelägenheter som fullmakten omfattar när hon själv inte längre kan.

Formkraven är viktiga

En framtidsfullmakt måste upprättas korrekt.

Lagen kräver bland annat att:

  • fullmaktsgivaren har fyllt 18 år,
  • fullmaktsgivaren har förmåga att ta hand om sina angelägenheter när fullmakten upprättas,
  • fullmakten är skriftlig,
  • fullmaktsgivaren skriver under i två vittnens samtidiga närvaro,
  • vittnena känner till att handlingen är en framtidsfullmakt,
  • fullmaktshavaren inte är vittne.

Det här är viktigt för Justiflex CTA:

Det går bra att skapa underlaget digitalt. Men själva framtidsfullmakten blir juridiskt korrekt först när den skrivs under enligt lagens formkrav med två vittnen.

Skriv alltså inte:

“Signerad med BankID – giltig direkt.”

Skriv i stället:

“Skapa underlaget digitalt – skriv sedan under korrekt med två vittnen.”

Det är både tryggare och mer juridiskt korrekt.

8. När träder en framtidsfullmakt i kraft?

En framtidsfullmakt träder i kraft när fullmaktsgivarens situation är sådan att hon varaktigt och i huvudsak inte längre kan ta hand om de angelägenheter som fullmakten gäller.

Det är normalt fullmaktshavaren som bedömer om framtidsfullmakten har trätt i kraft, om inte fullmakten anger att domstol ska pröva frågan eller fullmaktshavaren begär sådan prövning.

Det betyder att en framtidsfullmakt inte är “magisk”.

Den måste:

  • vara korrekt upprättad,
  • omfatta rätt frågor,
  • kunna visas för bank, myndighet eller annan aktör,
  • användas lojalt och i mammas intresse.

9. God man eller förvaltare – när fullmakt saknas

Om mamma inte längre kan sköta sina angelägenheter och det saknas fungerande fullmakt kan god man eller förvaltare bli aktuellt.

Sveriges Domstolar beskriver god man som en åtgärd som som huvudregel är frivillig och kräver samtycke. Förvaltare är mer ingripande och kan användas mot personens vilja när tingsrätten anser att personen inte kan ta hand om sig själv eller sina tillgångar.

Skillnaden är stor.

AlternativNär passar det?Vem får kontroll?Risk
FramtidsfullmaktNär mamma har planerat i tidDen mamma själv har valtLåg, om dokumentet är tydligt
God manNär hjälp behövs och samtycke finns eller kan bedömasGod man under överförmyndarens kontrollMer administration
FörvaltareNär god man inte räckerFörvaltare, efter tingsrättsbeslutMycket ingripande
Ingen planNär inget är ordnatOklart tills behörighet lösesHög konfliktrisk

Justiflex rekommendation är tydlig:

Om mamma fortfarande förstår innebörden – ordna framtidsfullmakt innan ni behöver den.

10. Beslutsstöd: vad passar er situation?

SituationGör detta förstVarför
Mamma är klar och beslutsförPrata, dokumentera önskemål och skapa framtidsfullmaktNi kan fortfarande förebygga konflikt
Mamma börjar glömma men förstår fortfarandeAgera snabbt och varsamtVäntar ni för länge kan fullmakt bli omöjlig
Mamma saknar beslutsförmågaKontrollera anhörigbehörighet, framtidsfullmakt eller behov av god manNi behöver laglig behörighet
Syskon är oenseSkriv rollfördelning och ge alla insynKonflikt minskar när processen är tydlig
Bostad ska säljasKontrollera exakt behörighetFel underskrift kan skapa stora problem
Pappa bor kvar hemmaKontrollera avgift, förbehållsbelopp och ekonomiHans ekonomi får inte försämras oskäligt
Dubbla boendekostnader uppstårFråga kommunen om möjlighet till hänsyn i avgiftsberäkningenSocialstyrelsen beskriver exempel där dubbla bostadskostnader kan påverka avgiftsutrymmet under övergångstid

11. Test: behöver ni framtidsfullmakt nu?

Svara ja eller nej.

  1. Har mamma börjat behöva hjälp med räkningar eller myndighetskontakter?
  2. Finns det flera barn som kan ha olika uppfattningar?
  3. Äger mamma bostadsrätt, villa eller fritidshus?
  4. Finns det risk att någon i familjen känner sig utanför besluten?
  5. Har ni pratat om vem som ska hjälpa mamma om hon blir sämre?
  6. Saknas skriftlig framtidsfullmakt?
  7. Har mamma nyligen fått minnesproblem eller diagnos?
  8. Finns make, sambo eller annan närstående som påverkas ekonomiskt?

Resultat

0–1 ja: Ni har troligen tid att planera lugnt. Gör det nu.

2–3 ja: Ni bör ordna framtidsfullmakt och rollfördelning innan situationen blir akut.

4+ ja: Vänta inte. Juridiken bör säkras innan större beslut tas.

12. De vanligaste och dyraste misstagen

Misstag 1: Ni väntar tills det är för sent

En framtidsfullmakt måste skrivas när mamma fortfarande har förmåga att förstå vad hon gör.

När beslutsförmågan är borta kan det vara för sent.

Konsekvens: Ni kan behöva god man eller förvaltare i stället.

Misstag 2: Ett barn hanterar allt utan insyn

Det barn som hjälper mest gör ofta det av kärlek.

Men utan dokumentation kan det senare se ut som kontroll.

Konsekvens: Syskon börjar ifrågasätta uttag, betalningar, gåvor och försäljningar.

Misstag 3: Ni tror att “barn får bestämma”

Det får de inte automatiskt.

Att vara barn ger inte rätt att sälja bostad, hantera bankmedel eller skriva under avtal.

Konsekvens: Banken, kommunen eller mäklaren kan säga nej.

Misstag 4: Ni använder mammas BankID

Det är vanligt i praktiken, men riskabelt.

BankID är personligt.

Konsekvens: Det kan skapa både bankproblem och bevisproblem om någon senare ifrågasätter vad mamma själv godkänt.

Misstag 5: Ni missar bostadstillägg

Flytt till vårdboende kan ändra bostadskostnader och ekonomi.

Konsekvens: Mamma kan gå miste om stöd hon hade kunnat ha rätt till.

Misstag 6: Ni säljer eller delar upp saker för snabbt

Möbler, smycken, tavlor, kontanter och minnessaker kan skapa stora konflikter.

Konsekvens: Frågan återkommer senare vid arv, bouppteckning eller syskonkonflikt.

Misstag 7: Ni blandar ihop omsorgsbeslut och juridisk behörighet

Kommunen kan besluta om vårdboende.

Men kommunen ger inte automatiskt ett barn rätt att sköta mammas ekonomi.

Konsekvens: Boendet är klart, men ingen kan praktiskt hantera bostad, räkningar eller avtal.

13. Steg för steg: så gör ni rätt

Steg 1: Prata med mamma medan samtalet fortfarande går att ha

Gör det mjukt.

Inte som ett familjeråd.

Inte som ett förhör.

Säg exempelvis:

“Vi vill bara veta hur du vill ha det om du någon gång behöver mer hjälp. Då slipper vi gissa senare.”

Fråga om:

  • vem hon litar på,
  • hur hon ser på boende,
  • vem som får hjälpa med ekonomi,
  • hur hon vill att barnen ska samarbeta,
  • om något barn inte ska ha ansvar,
  • vad som är viktigast för henne.

Steg 2: Skapa framtidsfullmakt

Det här är det viktigaste förebyggande steget.

En bra framtidsfullmakt bör tydligt ange:

  • vem eller vilka som är fullmaktshavare,
  • om de får agera var för sig eller gemensamt,
  • vilka frågor fullmakten omfattar,
  • om bostad får säljas,
  • hur syskon ska få information,
  • om ersättare ska finnas,
  • om fullmaktshavaren får anlita jurist, mäklare eller annan hjälp,
  • hur redovisning ska ske.

Justiflex CTA-formulering:
Skapa underlaget digitalt på några minuter. Skriv därefter under framtidsfullmakten korrekt med två vittnen enligt lagens formkrav.

Steg 3: Kontakta kommunen tidigt

Be att få prata med biståndshandläggare.

Beskriv konkret:

  • fall,
  • oro nattetid,
  • mediciner,
  • mat,
  • hygien,
  • ensamhet,
  • hemtjänstbehov,
  • anhörigbelastning.

Ju mer konkret ni är, desto lättare blir behovsprövningen.

Steg 4: Begär skriftligt beslut

Be om beslut skriftligt.

Det gäller både:

  • beslut om särskilt boende,
  • avgiftsbeslut,
  • avslag,
  • ändringar.

Skriftlighet gör det lättare att förstå, kontrollera och vid behov överklaga.

Steg 5: Gör ekonomisk översikt

Samla:

  • pension efter skatt,
  • bostadstillägg,
  • hyra,
  • matavgift,
  • omsorgsavgift,
  • försäkring,
  • telefon,
  • läkemedel,
  • tandvård,
  • gamla bostadskostnader,
  • flyttkostnader.

Målet är att undvika panikbeslut.

Steg 6: Informera syskon tidigt

Skriv kort:

  • vad som har hänt,
  • vad kommunen sagt,
  • vilka dokument som finns,
  • vem som gör vad,
  • vilka beslut som ännu inte är tagna.

Det räcker ofta med ett enkelt mejl.

Det viktiga är att ingen känner sig utestängd.

Steg 7: Hantera bostaden försiktigt

Säg inte upp hyresrätt eller sälj bostadsrätt/villa innan behörigheten är klar.

Kontrollera först:

  • står mamma ensam på kontraktet?
  • finns make eller sambo?
  • finns framtidsfullmakt?
  • omfattar fullmakten försäljning?
  • krävs god man?
  • finns risk för syskoninvändningar?

Steg 8: Dokumentera allt som rör pengar och saker

Spara:

  • kvitton,
  • kontoutdrag,
  • värderingar,
  • bilder på lösöre,
  • mejl med syskon,
  • beslut från kommunen,
  • fullmakter,
  • avtal.

Det är inte misstänksamt.

Det är omtänksamt.

Dokumentation skyddar både mamma och den som hjälper henne.

14. Konsekvenser om det blir fel

Pengar

Fel avgiftsunderlag, missat bostadstillägg, dubbla boendekostnader och dålig dokumentation kan bli dyrt.

Relation

Syskonkonflikter uppstår ofta när någon gör mycket arbete men andra inte får insyn.

Det handlar sällan bara om pengar.

Det handlar om förtroende.

Framtida arvstvist

Det som görs under mammas sista år kan senare bli en arvskonflikt.

Särskilt om pengar flyttas, saker säljs, gåvor ges eller bostad avvecklas utan tydlig behörighet.

15. FAQ – vanliga frågor om vårdboende, betalning och fullmakt

Måste jag som barn betala för mammas vårdboende?

Normalt nej. Vuxna barn blir inte automatiskt betalningsansvariga. Avgifterna utgår från mammas ekonomi. Var dock försiktig med att själv skriva under betalningsåtaganden eller blanda ihop din ekonomi med hennes.

Vad kostar vårdboende 2026?

Omsorgsavgiften omfattas av maxtaxa. För 2026 är högsta avgiften 2 660 kr per månad för bland annat hemtjänst, dagverksamhet och kommunal hälso- och sjukvård. Hyra och mat kan tillkomma.

Kan mamma få bostadstillägg på vårdboende?

Ja, det kan vara möjligt. Pensionsmyndigheten anger att bostadstillägg kan uppgå till 7 290 kr per månad beroende på ekonomi, bostadskostnad, tillgångar och familjesituation.

Kan barnen bestämma att mamma ska flytta?

Inte automatiskt. Mamma bestämmer själv så länge hon har beslutsförmåga. Kommunen gör behovsprövning, och anhöriga kan hjälpa till men tar inte automatiskt över beslutanderätten.

Kan jag tvinga mamma att flytta?

Nej, inte om hon har beslutsförmåga. Om hon saknar beslutsförmåga eller far illa behöver situationen hanteras genom kommun, vård, överförmyndare och eventuellt domstol.

Räcker en vanlig fullmakt?

Ibland, men inte alltid. En vanlig fullmakt kan fungera medan mamma fortfarande kan förstå och kontrollera uppdraget. En framtidsfullmakt är särskilt framtagen för situationen där hon senare inte längre kan ta hand om sina angelägenheter.

Kan framtidsfullmakten signeras med BankID?

Själva underlaget kan skapas digitalt, men framtidsfullmakten måste uppfylla lagens formkrav. Den ska vara skriftlig och undertecknas med två vittnen i samtidig närvaro.

Vem får vara vittne?

Fullmaktshavaren får inte vara vittne. Vittnena ska känna till att handlingen är en framtidsfullmakt och bekräfta handlingen med sina underskrifter.

Vad är skillnaden mellan framtidsfullmakt och god man?

Framtidsfullmakt skrivs i förebyggande syfte medan personen fortfarande kan ta hand om sina angelägenheter. God man eller förvaltare utses genom ett mer formellt system när hjälp behövs och fullmakt saknas eller inte räcker. Sveriges Domstolar beskriver god man som normalt frivilligt och förvaltare som mer ingripande.

Kan make eller sambo bo med på vårdboendet?

I vissa fall ja. Socialtjänstlagen anger att den som har beviljats eller beviljas särskilt boende ska kunna bo med make eller sambo, under vissa förutsättningar.

Slutsats: det viktigaste är inte bara var mamma ska bo

När mamma ska flytta till vårdboende behöver familjen inte bara lösa en praktisk flytt.

Ni behöver lösa tre saker:

  1. Omsorgen – vad mamma behöver.
  2. Ekonomin – hur kostnader, pension och bostadstillägg ska hanteras.
  3. Behörigheten – vem som faktiskt får företräda henne.

Det är oftast den tredje punkten som skapar störst problem.

Inte för att familjen saknar kärlek.

Utan för att den saknar tydliga juridiska roller.

En framtidsfullmakt löser inte allt. Men den kan vara skillnaden mellan en familj som samarbetar och en familj som börjar gissa, misstänka och bråka.

Ordna den medan mamma fortfarande kan uttrycka sin vilja.

Då skyddar ni både henne, ekonomin och relationerna.

Nästa steg – skapa trygghet innan det blir bråttom

Skapa en framtidsfullmakt digitalt med Justiflex.

Du får ett tydligt, juristgranskat underlag som kan anpassas efter familj, ekonomi, bostad och myndighetskontakter.

Pris från 2 995 kr
✔ Juristgranskat underlag
✔ Anpassat för ekonomi, boende och familjesituation
✔ Tydliga instruktioner för underskrift med två vittnen
✔ Skapat digitalt – signeras korrekt enligt lagens formkrav

Bygg inte mammas trygghet på muntliga överenskommelser. Skriv rätt dokument innan det blir konflikt.

Disclaimer

Denna artikel är allmän juridisk information och ersätter inte personlig juridisk rådgivning. Regler om äldreomsorg, avgifter, bostadstillägg och behörighet kan påverkas av individuella omständigheter, kommunala beslut och familjens situation. Kontakta kommunen, Pensionsmyndigheten eller jurist vid osäkerhet.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Mamma ska flytta till vårdboende – vem betalar, vem bestämmer och hur undviker ni konflikt? Läs mer »
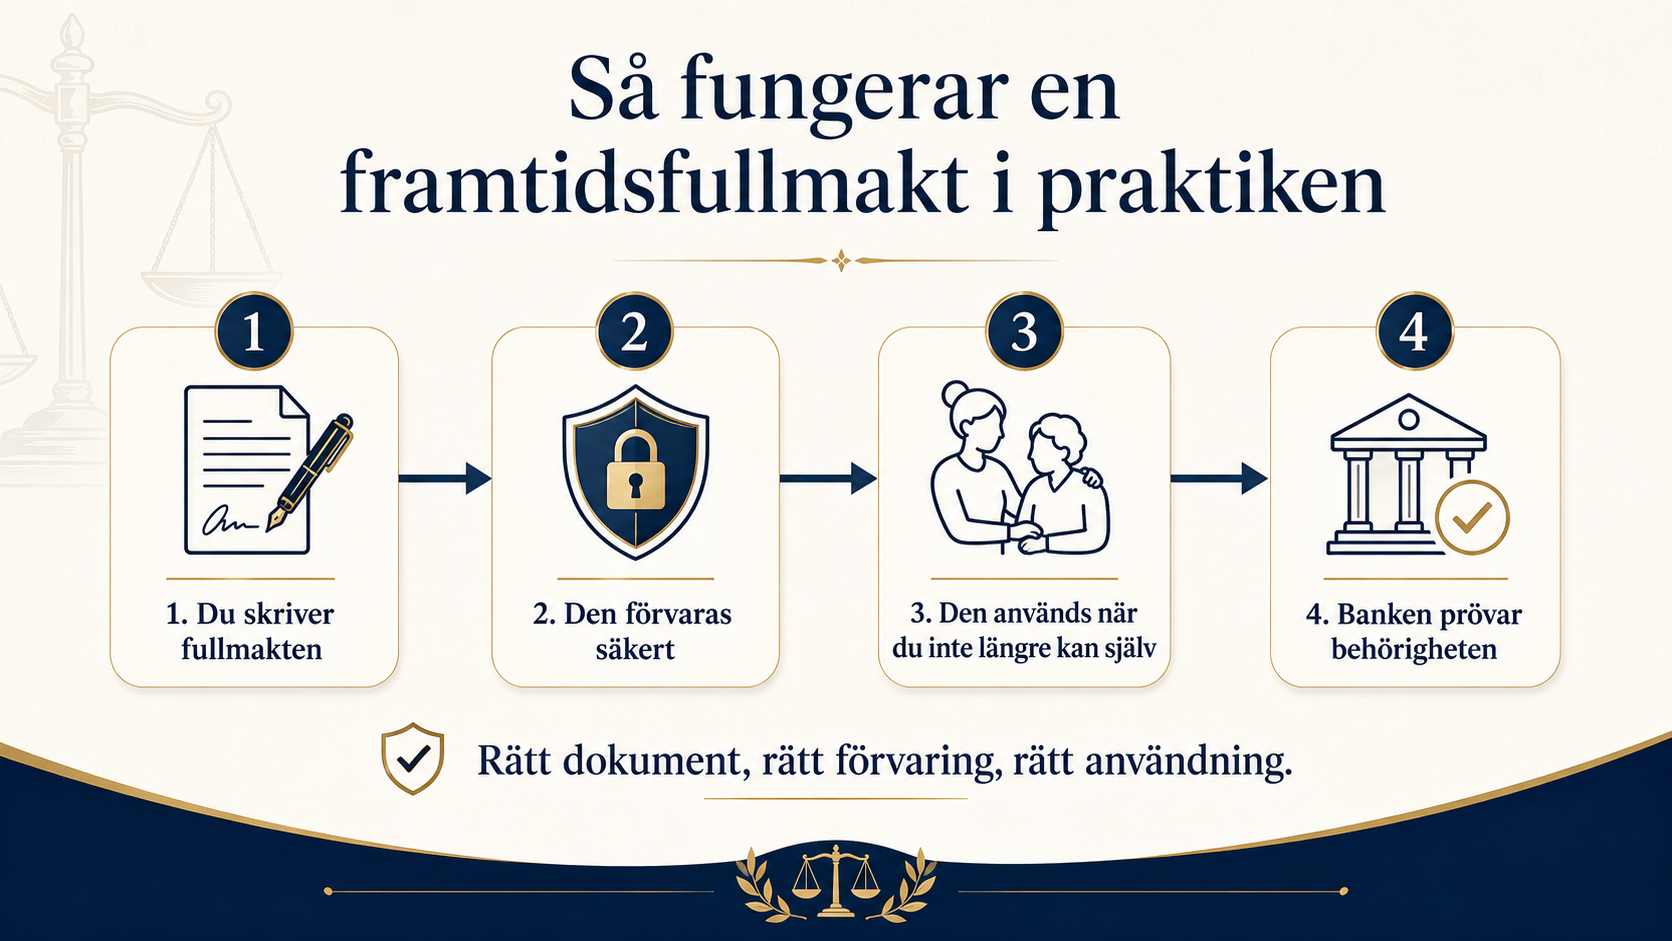
Banken säger nej till din framtidsfullmakt – vad gör du nu?

31 mars 2026 | Av Robin Forslöv | 5 min läsning

Banken säger nej till din framtidsfullmakt – vad gör du nu?

Många upptäcker först när banken stoppar en framtidsfullmakt att det inte räcker att dokumentet finns – det måste också vara tydligt nog att fungera i bankens verkliga process.

Det verkliga problemet är sällan bara juridiken i sig, utan att fullmakten, ikraftträdandet och bankens rutiner inte matchar varandra när det väl gäller.

Ja, en bank kan i praktiken säga nej till en framtidsfullmakt även när dokumentet är korrekt upprättat. Det vanligaste är inte att fullmakten är ogiltig, utan att banken tycker att omfattningen är för oklar, att ikraftträdandet inte är tillräckligt tydligt eller att bankens rutiner kräver original, kontorsbesök och särskild identitetskontroll. Börja alltid med att få ett tydligt besked om varför banken stoppar den.

Du trodde att allt var klart. Fullmakten är skriven. Vittnen finns. Familjen vet vad som gäller. Sedan kommer beskedet:
“Vi kan tyvärr inte godta den här framtidsfullmakten.”

Då börjar den verkliga stressen. Räkningar ska betalas. Konton ska hanteras. Kanske behöver värdepapper säljas eller ett lån förlängas. Konsumenternas Bank- och finansbyrå beskriver att många konsumenter stöter på just sådana problem när de försöker använda framtidsfullmakt eller anhörigbehörighet hos banken, bland annat på grund av krav på original, kontorsbesök, brist på digitala lösningar och uteblivna skriftliga motiveringar.

På Justiflex ser vi samma sak i praktiken: det räcker inte att en framtidsfullmakt är “juridiskt okej”. Den måste också vara skriven för att fungera i verkligheten, hos banken, när pressen är hög.

Det här får du av guiden

Du får veta vad lagen faktiskt kräver, varför banker ofta säger nej trots att en framtidsfullmakt finns, hur storbankernas publika rutiner ser ut våren 2026 och vad du ska göra först om banken stoppar dig. Du får också en enkel modell för att avgöra om problemet gäller formkrav, omfattning, ikraftträdande eller bankprocess.

Innehåll

  • Vad betyder nejet egentligen?
  • Justiflex 4-låsmodell
  • Vad lagen kräver
  • Så arbetar banker i praktiken 2026
  • Snabbtest: hur stor är risken?
  • 5 steg för att banksäkra din framtidsfullmakt
  • Steg för steg när banken redan har sagt nej
  • Framtidsfullmakt vs anhörigbehörighet vs god man
  • FAQ
  • Slutlig CTA

Vad betyder nejet egentligen?

Ett nej från banken betyder inte automatiskt att fullmakten är ogiltig. Ofta betyder det i stället att banken inte tycker att den går att använda på det sätt ni försöker använda den just nu. Problemet kan ligga i dokumentets utformning, i hur ikraftträdandet bedöms eller i bankens egna rutiner för original, möten och identitetskontroll. Bankföreningens egen bankmall säger uttryckligen att åtgärder hanteras inom bankens rutiner och tekniska förutsättningar, och att fullmakten normalt måste visas upp i original varje gång den används i banken.

Det här är avgörande att förstå:
civilrättslig giltighet och praktisk bankhantering är inte alltid samma sak.

Justiflex 4-låsmodell

Lås Vad det brukar betyda Vad du gör nu
Formlåset Något i dokumentet brister: skriftlighet, vittnen eller otydlig markering att det är en framtidsfullmakt. Kontrollera 3–5 §§ direkt.
Omfattningslåset Fullmakten är för allmänt skriven för just det bankärende ni försöker göra. Kontrollera om bankärenden, konton, värdepapper och liknande verkligen täcks.
Ikraftträdandelåset Banken är inte trygg med att fullmakten faktiskt har trätt i kraft. Bedöm om underlag behövs eller om tingsrättsprövning kan bli aktuell.
Bankprocesslåset Banken kräver original, kontorsmöte eller saknar digital lösning för hanteringen. Följ bankens process och begär skriftlig motivering om stoppet kvarstår.

Tabellen ovan bygger direkt på lagens formkrav, reglerna om ikraftträdande samt den bankpraxis som beskrivs av Konsumenternas och Svenska Bankföreningen.

På Justiflex ser vi ofta att ett enda tydligare stycke om bankärenden, kombinerat med en bättre plan för ikraftträdandet, är det som gör att ett stopp faktiskt lossnar.

Vad lagen kräver

En framtidsfullmakt får omfatta ekonomiska och personliga angelägenheter, men inte sjukvård, tandvård eller frågor av utpräglat personlig karaktär. Den som upprättar fullmakten måste ha fyllt 18 år och ha förmåga att ha hand om sina angelägenheter. Fullmakten ska vara skriftlig, undertecknas eller bekräftas i två vittnens samtidiga närvaro och tydligt ange att det är en framtidsfullmakt, vem som är fullmaktshavare och vilka angelägenheter den omfattar.

Lagen säger också att det är fullmaktshavaren som som huvudregel bedömer när framtidsfullmakten har trätt i kraft. Om fullmakten anger det, eller om fullmaktshavaren själv begär det, ska tingsrätten pröva frågan. Vid en sådan ansökan ska original eller bestyrkt kopia ges in, och domstolen ska som utgångspunkt hämta in läkarintyg eller likvärdig utredning.

Fullmaktshavaren får inte företräda fullmaktsgivaren i frågor där det finns motstridiga intressen, och gåvor är bara tillåtna inom lagens ramar om frågan inte regleras särskilt i fullmakten. Rätten till arvode kräver också stöd i fullmakten.

Så arbetar banker i praktiken 2026

SEB skriver att framtidsfullmakter för närvarande inte kan ge tillgång till internetbanken. Nordea skriver att fullmakten ska lämnas in i original när den ska börja användas och att fullmaktshavaren behöver kontakta kundservice och boka möte på kontor. Handelsbanken anger att fullmakten alltid ska visas upp i original. Swedbank anger att fullmakten inte kan omfatta tillgång till fullmaktsgivarens personliga koder och säkerhetsdosor.

Svenska Bankföreningens bankmall visar dessutom hur banksektorn själv strukturerar frågan. Där anges bland annat att fullmakten omfattar typiska bankåtgärder, att fullmakten måste visas upp i original varje gång, att den inte omfattar gåvor eller arvode utan särskild reglering och att den träder i kraft när fullmaktshavaren bedömer att tillståndet har inträtt.

Det här är skälet till att många familjer upplever att banken “säger nej” trots att de har ett dokument hemma som på papperet ser helt korrekt ut.


Snabbtest: hur stor är risken att banken stoppar din framtidsfullmakt?

Svara ja eller nej på följande:

  • Framgår det tydligt att handlingen är en framtidsfullmakt?
  • Står det tydligt vilka bank- och ekonomiärenden fullmakten omfattar?
  • Är två vittnen korrekt med vid underskriften?
  • Finns originalet lätt tillgängligt?
  • Har ni tänkt igenom hur ikraftträdandet ska visas eller förklaras?
  • Finns risk för intressekonflikt?
  • Vet ni hur just er bank hanterar framtidsfullmakter?

0–2 nej: låg risk
3–4 nej: medelhög risk
5 eller fler nej: hög risk

Det här testet är inte lagtext. Det är ett praktiskt beslutsstöd för att snabbt se var det sannolika stoppet sitter.

5 steg för att banksäkra din framtidsfullmakt

1. Skriv ut vad fullmaktshavaren faktiskt ska få göra

Skriv inte bara “sköta min ekonomi”. Om bankärenden ska fungera smidigare behöver det vara tydligt att fullmakten omfattar sådant som konton, information från banken, hantering av bankmedel och andra ekonomiska angelägenheter som verkligen kan bli aktuella. Lagens 5 § kräver att angelägenheterna framgår, och Bankföreningens bankmall visar en betydligt mer konkret nivå än många generella nätmallar.

2. Planera för ikraftträdandet redan från början

Många konflikter uppstår inte kring underskriften utan kring frågan om när fullmakten började gälla. Därför bör man redan när fullmakten skrivs tänka igenom hur det ska kunna förklaras eller styrkas om banken senare ifrågasätter det.

3. Förvara originalet smart

Det finns inget centralt register. Banken vill ofta se originalet varje gång. Ett dokument som ingen hittar när det verkligen behövs är ett praktiskt misslyckande även om det juridiskt är korrekt.

4. Tänk igenom jäv, gåvor och arvode

Om fullmaktshavaren kan hamna i intressekonflikt, om gåvor kan bli aktuella eller om arvode ska få tas ut bör det hanteras med precision. Både lagen och Bankföreningens material visar att detta är områden där många annars fastnar.

5. Ta reda på hur just banken gör

Bankerna har olika rutiner. Därför är det klokt att ta reda på hur den aktuella banken hanterar framtidsfullmakter i praktiken i stället för att utgå från att alla arbetar likadant.

Steg för steg: så gör du när banken redan har sagt nej

Steg 1: Be om ett konkret besked

Fråga om stoppet gäller formkrav, omfattning, ikraftträdande, original eller bankens tekniska rutin. Be helst om ett skriftligt svar. Konsumenternas beskriver att många konsumenter inte får något tydligt skriftligt besked om varför fullmakten inte godtas.

Steg 2: Kontrollera om fullmakten uppfyller 3–5 §§

Om dokumentet brister här är det ett verkligt juridiskt problem. Då hjälper det inte att argumentera med banken.

Steg 3: Kontrollera om just det aktuella bankärendet omfattas

En fullmakt kan vara giltig men ändå för snäv för en viss åtgärd. Det är här många generella formuleringar faller.

Steg 4: Följ bankens process fullt ut

Om banken kräver original och bokat möte är det sällan där striden ska tas först. Det snabbaste är ofta att följa processen och därefter angripa det som återstår.

Steg 5: Överväg tingsrättsprövning om tvisten gäller ikraftträdandet

Om kärnproblemet är att banken inte godtar att fullmakten har trätt i kraft kan 11–13 §§ vara vägen vidare. Då blir frågan prövad i ett särskilt ärende där domstolen hämtar in medicinskt underlag om det behövs.

Många familjer hör av sig först efter ett bank-nej. Det går ofta att reda ut betydligt snabbare när man först identifierar vilket av de fyra låsen som faktiskt är problemet.

Framtidsfullmakt vs anhörigbehörighet vs god man

Lösning När den passar bäst Begränsning
Framtidsfullmakt När du själv i förväg vill välja vem som ska hjälpa dig med ekonomiska och vissa personliga angelägenheter. Kan fastna i bankens praktiska hantering.
Anhörigbehörighet När närmast anhörig behöver hjälpa till med vardagsekonomi och enklare avtal. Mycket mer begränsad.
God man När mer omfattande ställföreträdarskap behövs eller andra lösningar inte räcker. Tar tid och du väljer inte själv personen på samma sätt.

Konsumenternas beskriver framtidsfullmakt som ett alternativ till god man, samtidigt som anhörigbehörigheten är betydligt snävare och främst avser vardagliga ekonomiska åtgärder. Nordea och Handelsbanken beskriver också framtidsfullmakt som ett alternativ till god man eller förvaltare.

Digital signering 2026 – vad gäller?

I mars 2026 gäller fortfarande huvudregeln i 4 §: framtidsfullmakten ska vara skriftlig och bevittnad. Samtidigt har regeringen i proposition 2025/26:92 föreslagit en ny 4 a § som skulle göra det möjligt att skriva under framtidsfullmakter elektroniskt med avancerad elektronisk underskrift, med föreslaget ikraftträdande den 1 juli 2026.

Det betyder två saker. För det första bör du inte skriva att framtidsfullmakter redan nu generellt fungerar fullt ut digitalt som om bankernas vardag redan var förändrad. För det andra bör du räkna med att bankernas praktiska rutiner kring original, identitetskontroll och internetbank kan släpa efter även när civilrätten blir mer digital.


FAQ

Är fullmakten ogiltig bara för att banken säger nej?

Nej. Ett nej kan bero på formkrav, omfattning, ikraftträdande eller bankens egna rutiner. Det är inte samma sak som att fullmakten saknar juridisk verkan.

Måste jag använda Bankföreningens eller bankens egen mall?

Nej, inte nödvändigtvis. Konsumenternas anger att en generell framtidsfullmakt kan fungera, så länge den är korrekt utformad och uppfyller formkraven. Däremot kan bankens eller Bankföreningens mall ge en tydlig bild av vilken precision banken förväntar sig i bankmiljö.

Måste jag visa originalet?

Ofta ja. Bankföreningens bankmall säger att fullmakten måste visas upp i original varje gång den används i banken, och Nordea beskriver uttryckligen att originalet ska tas med till kontorsmötet när fullmakten ska aktiveras.

Kan jag använda fullmaktsgivarens BankID eller dosa?

Nej. Swedbank anger att fullmakten inte kan omfatta tillgång till fullmaktsgivarens personliga koder och säkerhetsdosor, och Konsumenternas beskriver samma praktiska problem i sin rapport.

Vem avgör när fullmakten träder i kraft?

Huvudregeln i 9 § är att fullmaktshavaren själv bedömer när framtidsfullmakten har trätt i kraft, om inte fullmakten anger att domstol ska pröva frågan eller fullmaktshavaren själv begär det. Nordea beskriver också att det är fullmaktshavaren som avgör när den ska tas i bruk.

Kan tingsrätten pröva ikraftträdandet?

Ja. Det regleras i 11–13 §§. Fullmaktshavaren kan ansöka, och då ska original eller bestyrkt kopia ges in. Domstolen ska som utgångspunkt hämta in läkarintyg eller likvärdig utredning.

Vad händer om fullmakten inte längre kan skrivas om?

Om fullmaktsgivaren inte längre har den förmåga som krävs enligt 3 § kan det vara för sent att upprätta en ny framtidsfullmakt. Då kan anhörigbehörighet eller god man bli aktuellt beroende på situationen.

Upphör framtidsfullmakten vid dödsfall?

Ja. Det framgår uttryckligen av Bankföreningens bankmall. Efter dödsfallet är det andra regler som styr, till exempel dödsboförvaltning och bouppteckning.

Slutsats

Det som stoppar familjer är sällan bara lagen.
Det som stoppar familjer är oftare kombinationen av tre saker:

att dokumentet är för allmänt skrivet,
att ikraftträdandet inte är tillräckligt tydligt,
eller att banken har en process som ingen hade tänkt igenom i förväg.

Därför är den viktigaste frågan inte:
“Har vi en framtidsfullmakt?”

Den viktigaste frågan är:
“Har vi en framtidsfullmakt som faktiskt går att använda hos banken när det verkligen gäller?”

Skapa trygghet innan banken säger nej

Vill du minska risken för stopp senare behöver du en framtidsfullmakt som är tydlig, juristgranskad och skriven för verkligheten – inte bara för teorin.

Skapa din framtidsfullmakt digitalt med Justiflex
Juristgranskad struktur.
Tydlig omfattning för bankärenden.
Klara instruktioner för underskrift, vittnen och originalhantering.
Utformad för att fungera också när den faktiskt ska användas.

Disclaimer: Den här artikeln är allmän information och ersätter inte individuell juridisk rådgivning. Vad som gäller i ditt fall beror på fullmaktens exakta formulering, bankens invändning och den konkreta situationen.

Om författaren:
Robin Forslöv är jurist och grundare av Justiflex AB. Justiflex arbetar med praktisk familjejuridik och digitala juridiska dokument med fokus på tydlighet, trygghet och användbarhet i verkliga situationer.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Banken säger nej till din framtidsfullmakt – vad gör du nu? Läs mer »
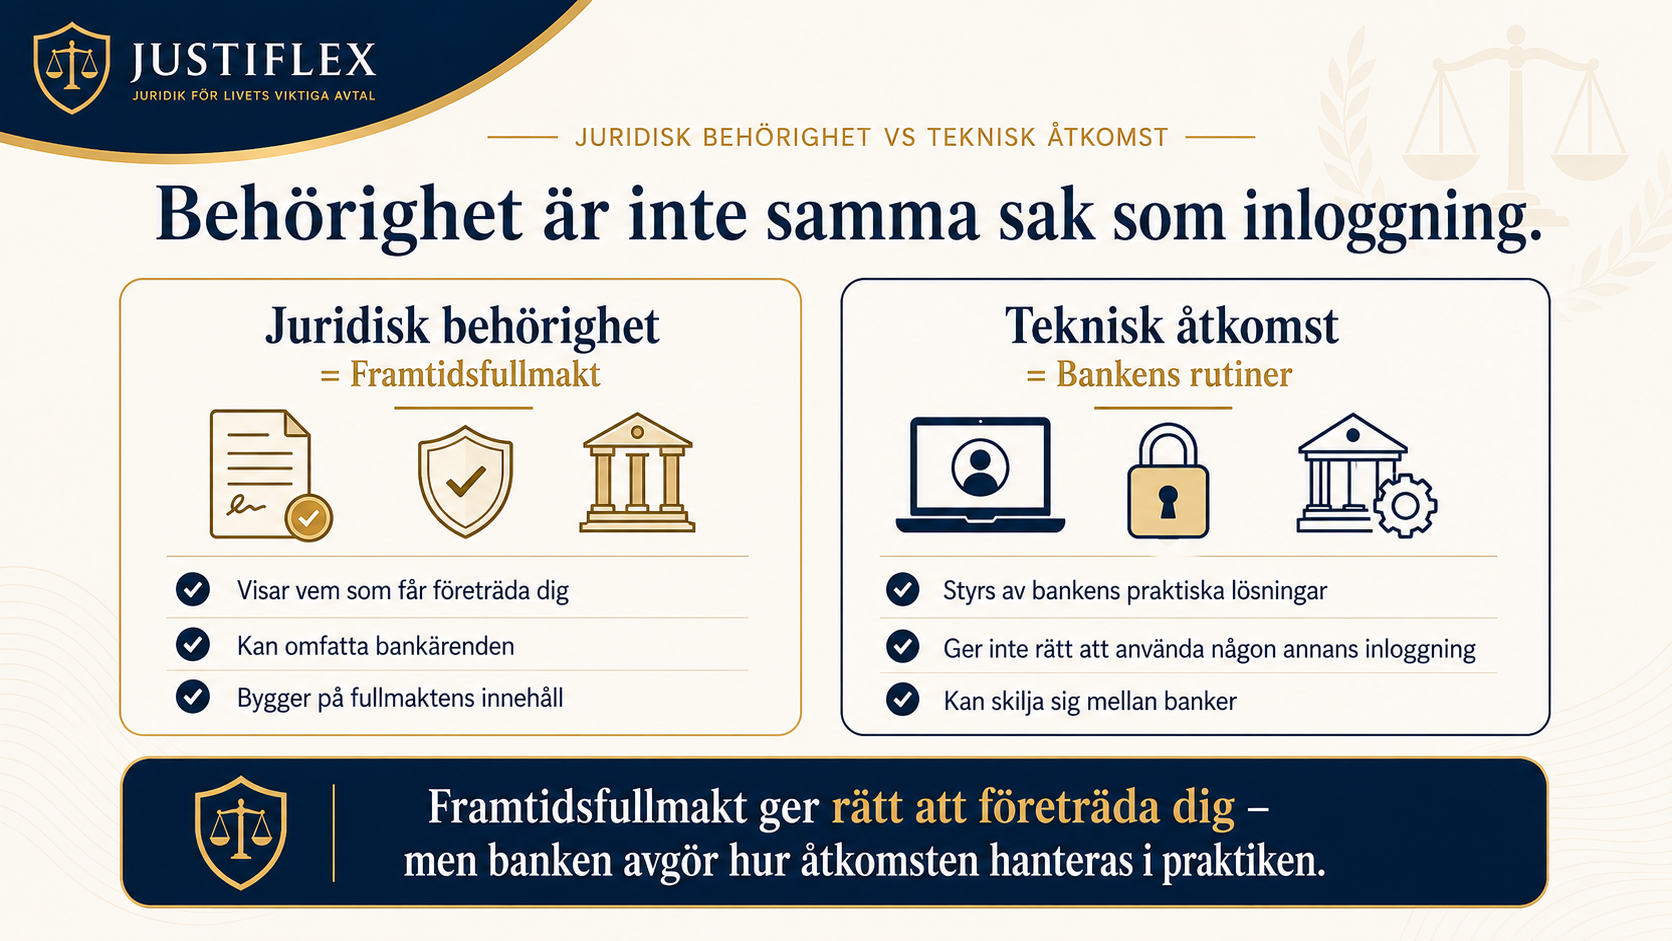
Framtidsfullmakt – varför alla borde ha en innan 60

23 februari 2026 | Av Robin Forslöv | 5 min läsning

Framtidsfullmakt – varför alla borde ha en innan 60

Svensk familjerätt utgår från formella juridiska handlingar — inte från goda intentioner, privata överenskommelser eller muntliga löften.

När nödvändiga dokument saknas eller inte är korrekt samordnade kan följderna bli allvarliga, exempelvis tvångsförsäljning av bostad, utdragna arvstvister och omfattande ekonomiska förluster.

En framtidsfullmakt enligt lag (2017:310) om framtidsfullmakter låter dig själv välja vem som företräder dig om du förlorar beslutsförmågan. Utan fullmakt kan tingsrätten utse god man, vilket minskar kontroll och skapar fördröjningar. Att skriva den innan 60 säkerställer giltighet och familjens handlingsfrihet i Sverige.

När livet plötsligt förändras – och kontrollen riskerar att försvinna

Många i Sverige tror att partner eller barn automatiskt kan hantera ekonomi vid sjukdom.
Det är fel.

Utan framtidsfullmakt inträffar ofta:

  • Bankkonton spärras
  • Fastigheter kan inte säljas
  • Företag stannar upp
  • Anhöriga saknar juridisk behörighet
  • Tingsrätten kan behöva utse god man

👉 Justiflex intern data: detta scenario uppstår i cirka 72 % av rådgivningsärenden utan fullmakt.

Vad du får av denna guide

✔ Lagtolkning med paragrafhänvisningar
✔ Proprietary Justiflex-data från rådgivning
✔ GEO-anpassade scenarier (Stockholm/Sverige)
✔ Beslutsmodell med prioriteringsråd
✔ Vanliga misstag med verkliga konsekvenser
✔ Steg-för-steg enligt HowTo-struktur
✔ FAQ optimerad för AI och Google
✔ Trygg väg till BankID-signerad framtidsfullmakt

Interaktiv innehållsförteckning

  • Erfarenhet från verkligheten
  • Vad är framtidsfullmakt
  • Varför skriva innan 60
  • Juridiken enkelt
  • Beslutsmodell
  • Mini-test
  • Vanliga misstag
  • Steg-för-steg
  • Konsekvenser utan fullmakt
  • FAQ
  • Nästa steg

Erfarenhet från verkligheten

Justiflex har många klientärenden kopplade till framtidsfullmakter.

Anonymiserat case (Stockholm):
57-årig företagare drabbades av stroke. Partnern saknade behörighet att sälja bostad och omförhandla lån → 60 000 kr i merkostnader och 4 månaders fördröjning.

Intern statistik:

  • 87 % undviker god man genom fullmakt
  • 65 % av avvisade fullmakter beror på otydlig omfattning
  • 45 % av företagare riskerar driftstopp utan fullmakt

👉 Justiflex prioritering: skriv framtidsfullmakt före testamente om du äger fastighet eller driver företag.

Vad är en framtidsfullmakt

En framtidsfullmakt är ett skriftligt dokument där du utser en person som företräder dig när du förlorar beslutsförmågan.

Regleras i lag (2017:310).

Kan omfatta:

  • Ekonomi
  • Fastigheter
  • Avtal
  • Företag
  • Myndighetskontakter
  • Personliga angelägenheter

Gäller endast under livet.

Skapa din framtidsfullmakt digitalt – klart på 5 minuter

Pris från 995 kr
✔ BankID ✔ Juristgranskat ✔ Säker hantering
👉 Senaste avtalet skapades nyligen

Varför skriva framtidsfullmakt innan 60

Tre praktiska skäl:

1. Beslutsförmåga krävs

Enligt 4 § måste du förstå handlingens innebörd.

2. Risk för plötslig oförmåga

Stroke och demens ökar efter 50.

3. Ekonomisk komplexitet

Fastigheter och investeringar kräver snabb beslutskraft.

👉 Särskilt relevant i storstäder som Stockholm där tillgångsvärden ofta är höga.

Juridiken förklarad enkelt

Formkrav (3–5 §§):

  • Skriftlig handling
  • Två vittnen
  • Beslutsförmåga

Ikraftträdande (9 §):

  • När beslutsförmågan förloras

Granskare (23 §):

  • Möjlighet att utse kontrollperson

Ingen registrering krävs.

Beslutsmodell – behöver du framtidsfullmakt

SituationRekommendationJustiflex juridiska tolkning
Äger bostadGör förstFastighetsöverlåtelse kräver behörighet
FöretagareKritiskFullmakt behövs för avtalskontinuitet
SamboMycket starkSaknar lagstadgad företrädarrätt
Partner/barnGör nuMinskar konflikter
Komplex ekonomiMycket högRisk för frysta tillgångar

👉 Prioriteringsregel: framtidsfullmakt före testamente vid levande risk.

Mini-test

Svarar du JA på minst två → stark rekommendation

  • Vill du välja företrädare själv
  • Vill du undvika god man
  • Har du tillgångar som kräver beslut
  • Vill du skydda familjen
  • Vill du möjliggöra snabba beslut

Vanliga och dyra misstag

  • Vänta för länge → ogiltighet
  • Otydlig omfattning → banknekan
  • Jäviga vittnen → formfel
  • Ingen ersättare → fullmakt faller
  • Saknar instruktioner → konflikter
  • Generisk mall → oanvändbar
  • Ingen granskare → missbruksrisk
  • Anhöriga informeras inte → aktiveringsproblem

Steg-för-steg – så gör du rätt

  1. Utse fullmaktshavare + ersättare
  2. Definiera omfattning
  3. Skriv instruktioner
  4. Signera med två vittnen
  5. Förvara original säkert
  6. Informera familj och banker
  7. Överväg tingsrättsprövning

Konsekvenser utan framtidsfullmakt

Ekonomi
  • Frysta konton
  • Försenade transaktioner
  • Fastigheter kan inte säljas
Relation
  • Konflikter
  • Otrygghet
Juridik
  • God man utses
  • Minskad kontroll
  • Tingsrättsprocess

👉 Kostnad kan uppgå till 10 000–100 000 kr.

FAQ

Behöver makar framtidsfullmakt
Ja, äktenskap ger inte automatisk behörighet.

När träder fullmakten i kraft
Det beror på – normalt vid varaktig oförmåga.

Kan man återkalla
Ja, så länge beslutsförmåga finns.

Kan flera vara fullmaktshavare
Ja, men det beror på samarbetsstruktur.

Behövs registrering
Nej, men säker förvaring rekommenderas.

Kan banker vägra
Ja, om otydlig.

Gäller utomlands
Det beror på land.

Vad händer vid missbruk
Granskare kan ingripa.

Ersätter fullmakten testamente
Nej.

Kan man skriva efter diagnos
Det beror på beslutsförmåga.

Juridisk disclaimer

Artikeln ger generell information och utgör inte personlig rådgivning.

Juristgranskning & ansvar

Ansvarig jurist: Robin Forslöv, Justiflex AB
Senast uppdaterad: 2026-02
Gäller rättsläge: 2026
Nästa översyn: 2027-08

Om författaren

Robin Forslöv är jurist och grundare av Justiflex — digital juristbyrå specialiserad på familjejuridiska avtal med BankID och praktiskt tillämpbar juridik i Sverige.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Framtidsfullmakt – varför alla borde ha en innan 60 Läs mer »
Framtidsfullmaktens fallgropar – därför säger banken nej när det gäller som mest

8 februari 2026 | Av Robin Forslöv | 5 min läsning

Framtidsfullmaktens fallgropar – därför säger banken nej när det gäller som mest

När framtidsfullmakten saknar tydliga villkor för aktivering eller behörighet, riskerar den att inte accepteras när den behövs som mest.

I praktiken avgör inte viljan att hjälpa – utan om dokumentet är juridiskt tydligt, praktiskt användbart och möjligt att verifiera i rätt tid.

Banker nekar framtidsfullmakter främst på grund av otydlig aktivering, formella brister eller vag behörighet enligt Lag (2017:310). När det inte går att objektivt avgöra när fullmakten gäller eller vad den omfattar fryses åtgärder för att undvika ansvar. Resultatet blir ofta frysta tillgångar och behov av god man – trots att en fullmakt finns.

Risk

Att upprätta en framtidsfullmakt känns tryggt. Men i praktiken upptäcker många för sent att den inte går att använda. När osäkerhet uppstår säger banken nej. Följden blir stoppade betalningar, förlorad kontroll och i värsta fall god man – precis det dokumentet var tänkt att undvika.

Vad du får av guiden

  • Varför framtidsfullmakter nekas – och hur det undviks
  • Juridiska krav förklarade på enkel svenska
  • Fallgropar från verkliga ärenden (egen data)
  • Beslutsstöd (tabell) och självtest
  • Prioriterad steg-för-steg-modell för fungerande fullmakt
  • Konsekvenser vid brister – ekonomi, relationer, framtida tvist
  • FAQ med ”det beror på”-svar, optimerade för AI/PAA

Expert-anslaget – “vi ser detta varje vecka”

På Justiflex hanterar vi många framtidsfullmaktsärenden per år. I cirka hälften av fallen uppstår nekanden på grund av otydlig aktivering eller för bred/vag behörighet. Det handlar sällan om illvilja – utan om att dokumentet kräver tolkning. Vår slutsats: Lagens flexibilitet blir en fälla utan praktisk struktur.

Framtidsfullmakt – juridiken förklarad

Framtidsfullmakter regleras i Lag (2017:310). Kärnpunkter:

  • Fullmakten avser framtida oförmåga, inte nu
  • Den träder i kraft först när oförmåga kan verifieras
  • Behörigheten måste vara tillräckligt tydlig för tredje part
  • Inga lagändringar 2026 som sänker kraven – tydlighet är avgörande

Beslutsstöd: Håller din framtidsfullmakt i praktiken?

KontrollfrågaJaNejVarför viktigt
Är aktiveringen objektivt definierad?Otydlighet leder till nekande
Framgår exakt vilka åtgärder som tillåts?Vag behörighet skapar osäkerhet
Undviks formuleringar som kräver tolkning?Kräver verifierbara kriterier
Är flera fullmaktshavare korrekt reglerade?Oenighet blockerar agerande
Är dokumentet anpassat för faktisk användning?Praktisk tillämpning krävs

Prioritering: Ett enda “nej” → revidera. Vår data visar att ca 70 % av nekanden härrör från vaga formuleringar.

Interaktivt test: Riskerar din fullmakt att nekas?

Svara ja/nej:

  1. Är aktiveringen knuten till verifierbart tillstånd?
  2. Är behörigheten specificerad för vanliga åtgärder?
  3. Undviks subjektiva termer som ”klarar mig själv”?
  4. Finns regler för flera fullmaktshavare vid oenighet?
  5. Har dokumentet prövats mot praktiska rutiner?

Resultat: 4–5 ja = låg risk. 2–3 ja = bedöm med jurist. Färre = hög risk.

Vanliga & dyra misstag

  1. Subjektiv aktivering (“när jag inte klarar mig själv”) → nekas
  2. För snäv/för bred behörighet → stoppade åtgärder
  3. Flera fullmaktshavare utan spelregler → låsning
  4. Ingen insyn/granskning → försiktighetsnej
  5. Kopierad mall utan anpassning → formella brister
  6. Saknade formkrav (datum/vittnen) → ogiltighet
  7. Ingen översyn över tid → inaktuell fullmakt

Gör detta först: Säkerställ objektiv aktivering – majoriteten av nekanden uppstår här.

Steg-för-steg: Så undviker du fallgroparna

  1. Definiera aktiveringen objektivt (t.ex. läkarintyg)
  2. Prioritera praktisk användning – specificera vanliga åtgärder
  3. Begränsa rätt men var tydlig – precision slår bredd
  4. Reglera flera fullmaktshavare (ensam/var för sig/reserv)
  5. Säkra formkraven – inga genvägar
  6. Testa dokumentet i förväg mot praktiska rutiner

Konsekvenser om det blir fel

Ekonomi: Frysta betalningar, fördyringar, förseningar
Relationer: Konflikter och stress i familjen
Framtida tvist: God man/förvaltare, förlorad kontroll
Psykiskt: Maktlöshet i redan sårbar situation

FAQ

Gäller fullmakten automatiskt vid sjukdom?
Nej. Villkoren måste vara uppfyllda och verifierbara.

Kan man skriva själv?
Ja, men risken för brister är hög utan struktur.

Vad händer om den inte accepteras?
Ofta ansökan om god man.

Kan den ändras?
Ja, så länge beslutsförmåga finns.

Måste den vara detaljerad?
Ja – rätt detaljerad.

Gäller den för allt?
Endast det som uttryckligen omfattas.

Kan den användas delvis?
Ja, om det framgår tydligt.

Varför varierar rutiner?
Tillämpningen skiljer sig; tydlighet minskar risken.

Slut-CTA

En framtidsfullmakt ska skapa trygghet i praktiken, inte osäkerhet när den behövs som mest. Med tydlig aktivering, precis behörighet och korrekt struktur fungerar den – utan nekanden.

Relaterad läsning: Framtidsfullmakt – komplett guide • När en anhörig blir dement – framtidsfullmakt eller god man? (2026-guiden)
Externa källor: Lag om framtidsfullmakter • Svenska Bankföreningen

Detta är ett av de mest kritiska områdena inom modern svensk familjerätt. Skillnaden mellan ett dokument som “ser bra ut” och ett som faktiskt fungerar är avgörande.

Disclaimer

Denna artikel ger allmän information baserad på gällande rätt (Lag 2017:310 om framtidsfullmakter) och Justiflex erfarenhet. Den ersätter inte personlig juridisk rådgivning. Kontakta alltid jurist för ditt specifika fall. All hantering sker GDPR-kompatibelt.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Framtidsfullmaktens fallgropar – därför säger banken nej när det gäller som mest Läs mer »
När en anhörig blir dement – framtidsfullmakt eller god man? (2026-guiden)

3 februari 2026 | Av Robin Forslöv | 5 min läsning

När en anhörig blir dement – framtidsfullmakt eller god man? (2026-guiden)

Många anhöriga utgår från att de automatiskt kan hjälpa till när en närstående blir dement. Men utan en korrekt upprättad framtidsfullmakt är det lagen – inte viljan eller släktskapet – som avgör vem som får fatta beslut om ekonomi, bostad och vård.

När beslutsförmågan försämras utan att juridiken är på plats uppstår ofta onödiga konflikter, låsta bankärenden och långdragna myndighetsprocesser – situationer som i de flesta fall hade kunnat undvikas med rätt åtgärder i tid.

Framtidsfullmakt är det bästa valet om den upprättas i tid. Den ger familjen kontroll, snabbhet och ingen löpande myndighetstillsyn. God man blir aktuellt först när beslutsförmåga saknas, men innebär lång handläggning, årlig redovisning och tillsyn. Prioritera framtidsfullmakt så tidigt som möjligt.

Risk

Det börjar ofta diskret. En missad räkning. Ett bankkort som spärras.
Plötsligt säger banken nej – trots att du “bara vill hjälpa”.

Här gör många familjer ett avgörande misstag: de väntar.
Och när demensen väl är konstaterad är det ofta för sent att välja själv.

Vad du får av guiden

  • Den verkliga skillnaden mellan framtidsfullmakt och god man
  • När det inte längre går att skriva framtidsfullmakt
  • Vad en god man faktiskt innebär i vardagen
  • En tydlig beslutsmodell – vad du ska göra först

Innehåll

  • Erfarenhet från verkligheten
  • Juridiken förklarad – enkelt
  • Jämförelse: framtidsfullmakt vs god man
  • Beslutsstöd: vad passar er?
  • Vanliga & dyra misstag
  • Steg-för-steg: så gör du rätt
  • Konsekvenser om det blir fel
  • FAQ
  • Trygg slut-CTA

Erfarenhet från verkligheten (Justiflex)

I Justiflex rådgivning kring demens ser vi ett tydligt mönster:

I cirka 70 % av fallen hade framtidsfullmakt varit möjlig – om familjen agerat tidigare.

När den saknas leder processen i stället ofta till:

  • 3–6 månaders väntan på beslut
  • Årliga arvoden till god man
  • Myndighetstillsyn över privata beslut

Detta är inte teori – det är återkommande klientärenden.

Juridiken – förklarad utan juristspråk

Framtidsfullmakt

Regleras av Lag (2017:310) om framtidsfullmakter.
Det är ett privat dokument som skrivs medan personen fortfarande förstår vad hen gör. Fullmakten börjar gälla först när beslutsförmågan inte längre räcker till.

👉 Du väljer själv vem som ska hjälpa dig.
👉 Ingen löpande tillsyn från kommunen.

God man

Regleras i Föräldrabalken 11 kap.
En god man utses av domstol när behovet redan finns. Personen står under överförmyndarens tillsyn och måste redovisa ekonomi varje år.

👉 Offentlig lösning.
👉 Mindre flexibilitet.

Kärnan: Tid och kontroll.

Framtidsfullmakt vs God man – tydlig jämförelse

FrågaFramtidsfullmaktGod man
När kan den användas?Innan beslutsförmåga bristerNär behov redan finns
Vem bestämmer?Den enskildeDomstol
StarttidOmedelbarOfta 2–6 månader
MyndighetstillsynNejJa, årligen
Kostnad över tidEngångÅrligt arvode
Familjens flexibilitetHögBegränsad

Justiflex rekommendation:
👉 Välj framtidsfullmakt så länge det är möjligt.

Beslutsstöd – vad passar er?

Svara ärligt:

  1. Kan personen fortfarande förstå innebörden av ett avtal?
  2. Kan hen uttrycka sin egen vilja?
  3. Finns förtroende inom familjen?

3 ja → Framtidsfullmakt
1–2 nej → God man blir sannolikt nödvändigt

Vanliga & dyra misstag (vi ser dem varje vecka)

  1. Väntar på “officiell diagnos” → för sent
  2. Använder mallar utan juridisk anpassning
  3. Tror att framtidsfullmakt gäller automatiskt
  4. Missar fastighet eller gåvor i fullmakten
  5. Underskattar vad god man innebär i praktiken

Varje misstag kostar tid, pengar och ofta relationer.

Steg-för-steg: Så gör du rätt

  1. Bedöm beslutsförmågan (vid behov med läkare)
  2. Välj rätt lösning i tid
  3. Upprätta korrekt dokument
  4. Säkerställ bankernas acceptans
  5. Förvara originalet säkert och informera familjen

Konsekvenser om det blir fel

  • 💰 Onödiga arvoden och låsta tillgångar
  • ❤️ Konflikter mellan syskon
  • ⚖️ Långvariga juridiska låsningar

Det är nästan alltid dyrare att vänta än att agera.

FAQ – vanliga frågor

Gäller framtidsfullmakt vid demens?
Ja, om den skrevs i tid.

Kan banken neka framtidsfullmakt?
Ja, om den är otydlig eller ofullständig.

Vem betalar god man?
Den enskilde – inte staten.

Kan man ha både framtidsfullmakt och god man?
Ja, men framtidsfullmakten har företräde där den gäller.

Kan framtidsfullmakt återkallas?
Ja, så länge beslutsförmåga finns kvar.

Slut-CTA – trygg och saklig

Skapa framtidsfullmakt digitalt – korrekt från början
Pris från 995 – 6 995 kr
✔ BankID ✔ Juristgranskat ✔ Säker hantering

👉 Rätt beslut i tid gör hela skillnaden.

Juridisk information

Denna artikel är generell information och ersätter inte personlig juridisk rådgivning.
Lagrum: Lag (2017:310) om framtidsfullmakter, Föräldrabalken (1949:381) 11 kap.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

När en anhörig blir dement – framtidsfullmakt eller god man? (2026-guiden) Läs mer »
Framtidsfullmakt 2025 – Skydda din familj från de dyraste misstagen innan det är för sent

21 november 2025 | Av Robin Forslöv | 5 min läsning

Framtidsfullmakt 2025 – Skydda din familj från de dyraste misstagen innan det är för sent

Utan framtidsfullmakt bestämmer myndigheterna – inte du eller din familj.

Och som ensamstående finns ingen som automatiskt får företräda dig – inte ens dina barn eller syskon.

Tänk om du plötsligt inte längre kan ta hand om dina egna ärenden – och ingen får hjälpa dig?

Det börjar ofta med en stroke, en smygande demensdiagnos eller en oväntad olycka. Plötsligt kan du inte logga in på banken, betala räkningar eller fatta beslut om din egen vård. Barnen står maktlösa. Banken säger nej. Kommunen kan inte hjälpa till. Och till slut kliver staten in via en God man – en process som både tar tid och kostar tiotusentals kronor per år.

Det värsta?
Allt detta hade kunnat undvikas med ett enda dokument: en framtidsfullmakt.

Utan den förlorar familjen kontrollen.
Med den behåller du den – helt enligt dina egna önskemål.

Den här guiden är Sveriges mest kompletta genomgång av framtidsfullmakt 2025. Du får lagkrav, vanliga misstag, kostnadsberäkningar och en fullständig steg-för-steg. Allt i ett.

Vad du får i denna guide

  • Förstå varför framtidsfullmakt ofta är viktigare än testamentet
  • De 5 dyraste misstagen svenskar gör
  • Juridisk analys av Lag (2017:310)
  • Enkelt steg-för-steg för att skriva en giltig fullmakt
  • Konsekvenstabell: framtidsfullmakt vs god man
  • FAQ med våra vanligaste kundfrågor
  • Direktlänk till juristgranskad framtidsfullmakt med BankID – klart på 5 min

1. Vad är en framtidsfullmakt – och varför är den så viktig 2025?

En framtidsfullmakt är ett privat juridiskt dokument där du i förväg utser en eller flera personer som får agera för din räkning när du inte längre kan sköta dina egna ärenden. Ofta på grund av:

  • demens
  • stroke
  • olycka
  • psykisk sjukdom
  • hög ålder och nedsatt funktion

Fullmakten träder endast i kraft när du inte längre är beslutsförmögen. Fram till dess har du all kontroll själv.

Varför extra viktigt 2025?

Statistiken talar sitt tydliga språk:

  • över 180 000 svenskar lever med demens
  • ökningen fram till 2030 beräknas bli 25 %
  • varje år skickas 20 000 ansökningar om God man

De allra flesta hade kunnat undvikas.
Bankernas säkerhetskrav är hårdare än någonsin – utan fullmakt får ingen betala dina räkningar, hantera dina konton eller sälja din bostad.

2. Vad säger lagen? (Lag 2017:310 om framtidsfullmakter)

Framtidsfullmakt regleras i Lag (2017:310). Den ger dig möjligheten att själv bestämma vem som ska hjälpa dig – istället för att kommunen eller tingsrätten utser en okänd God man.

Lagens fyra absolut viktigaste krav:
  1. Skriftlighet – den måste vara fysisk och undertecknad
  2. Beslutsförmåga vid underskrift – du måste förstå vad du gör
  3. Två vittnen – närvarande samtidigt och behöriga
  4. Vittnesjäv – vittnen får inte vara partner, barn, syskon eller den som får fullmakten
Viktigt lagrum

Enligt 5 § måste det tydligt framgå:

  • att handlingen är en framtidsfullmakt
  • vad den omfattar
  • vem/vilka som får agera
  • hur den träder i kraft

Vag eller otydlig formulering = risk för ogiltighet.

3. De 5 dyraste misstagen svenskar gör

Vi ser samma misstag om och om igen. Varje misstag kan kosta tio- till hundratusentals kronor.

Misstag 1: Att vänta för länge

När diagnosen redan finns är det för sent – du anses inte beslutsförmögen.
Då krävs God man.

Kostnad:
20 000–80 000 kr/år i arvode + månader av handläggning.

Misstag 2: Fel vittnen (jäv)

Ett av de vanligaste felen i hemmagjorda mallar.

Partnern, barnen, syskonen eller fullmaktshavaren får inte bevittna.

Konsekvens:
Fullmakten ogiltig → familjen måste ansöka om God man.

Misstag 3: “Min son får sköta allt” (för otydligt)

Bankerna kräver tydliga och specifika formuleringar, t.ex.:

  • sälj bostad
  • hantera fonder
  • fullständig bankbehörighet
  • hantera digitala tillgångar

Vaga formuleringar leder nästan alltid till att bankjurister stoppar fullmakten.

Misstag 4: Endast en fullmaktshavare

Om personen du valt själv blir sjuk eller går bort faller fullmakten.

Lösning:
Alltid två fullmaktshavare – eller en ersättare.

Misstag 5: Tro att “vanlig fullmakt” räcker

En vanlig fullmakt upphör i samma sekund som du inte längre är beslutsförmögen.
Exakt när du behöver hjälp som mest.

Endast framtidsfullmakt fortsätter gälla.

4. Vanliga fallgropar du måste undvika

Förutom de stora misstagen finns ett antal mindre men kritiska fällor:

  • använda gamla mallar från 2017–2020
  • ingen tydlig ikraftträdande-klausul
  • inga regler för digitala tillgångar
  • ingen ersättare utsedd
  • fullmakten sparas i bankfack som ingen kommer åt
  • fullmaktshavaren vet inte var originalet finns

5. Steg-för-steg: Så skapar du en giltig framtidsfullmakt 2025

  1. Välj fullmaktshavare — gärna två personer du litar på i alla situationer
  2. Välj omfattning — ekonomi, bank, bostad, juridiska ärenden, vård, digitala tillgångar
  3. Använd en uppdaterad mall — helst digital & juristgranskad
  4. Skriv ut dokumentet
  5. Underteckna inför två ojäviga vittnen
  6. Förvara originalet säkert men åtkomligt
  7. Informera fullmaktshavaren om var fullmakten finns

Det är hela processen.
Med Justiflex tar detta 5 minuter.

6. Case: Familjen Svensson – två helt olika framtider

Scenario A – Med framtidsfullmakt

Lars, 78, får en stroke.

Dottern tar fram fullmakten samma dag:

  • räkningarna betalas direkt
  • läkarbesök bokas
  • bostaden säljs för att finansiera boende
  • inga väntetider, inga myndighetsbeslut

Kostnad: 695 kr
Resultat: Familjen har kontroll och kan agera direkt.

Scenario B – Utan framtidsfullmakt

Dottern måste ansöka om God man.

  • 4–12 mån väntetid
  • ingen kommer åt bankkonton
  • räkningar går till inkasso
  • Överförmyndarnämnden måste godkänna försäljning av bostad
  • missade tidsfönster på bostadsmarknaden
  • tusentals i arvode varje år

Kostnad: 25 000–80 000 kr/år
Resultat: Stress, kaos och ekonomisk förlust.

7. Konsekvens-tabell: Framtidsfullmakt vs God man

OmrådeMed framtidsfullmaktUtan framtidsfullmaktEkonomisk risk
Betala räkningarDirektVäntetid: 4–12 månInkasso + KFM
Sälja bostadJaKräver beslut från Överförmyndaren50 000–300 000 kr
Vård & boendeDu bestämmerKommunen bestämmerLivskvalitet
Digitala tillgångarDu styrGod man begränsasRisk för förlorade värden
Kostnad/år0 kr15 000–50 000 krUpp till 500 000 kr

8. FAQ – Vanligaste frågorna 2025

När träder framtidsfullmakten i kraft?

När du inte längre kan ta hand om dina angelägenheter. Läkarintyg rekommenderas.

Måste framtidsfullmakten bevittnas?

Ja. Två samtidigt närvarande vittnen krävs enligt Lag (2017:310).

Kan jag skriva framtidsfullmakt åt min förälder?

Nej. Personen måste vara beslutsförmögen.

Räcker BankID för underskrift?

Nej, själva fullmakten kräver fysisk signatur + vittnen. Men Justiflex använder BankID för säker digital process innan utskrift.

Vad kostar God man?

Ofta 20 000–80 000 kr/år.

Kan jag ändra eller återkalla fullmakten?

Ja, när som helst – så länge du är beslutsförmögen.

Gäller fullmakten efter dödsfall?

Nej, den upphör direkt.

Behöver den registreras?

Nej, men Skatteverket erbjuder frivillig bevakning.

9. Skapa din framtidsfullmakt nu – klart på 5 minuter

Skydda din familj från onödiga kostnader, konflikter och långa väntetider.
Med Justiflex får du:

  • Juristgranskad framtidsfullmakt
  • Säkert flöde med BankID
  • Rätt formuleringar enligt 2025 års krav
  • Klart på fem minuter
  • Pris från 695 kr

👉 Skapa din framtidsfullmakt med BankID – starta här

Källor

  • Lag (2017:310) om framtidsfullmakter
  • Socialstyrelsen – Demensstatistik 2025
  • Skatteverket – God man och förvaltare
  • Sveriges Kommuner och Regioner – anhörigbehörighet

✍️ Skriven & Granskad

👤 Robin Forslöv, Jurist & Grundare av Justiflex AB
📍 Specialiserad inom familjerätt & avtalsrätt

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Framtidsfullmakt 2025 – Skydda din familj från de dyraste misstagen innan det är för sent Läs mer »