Dödsbo

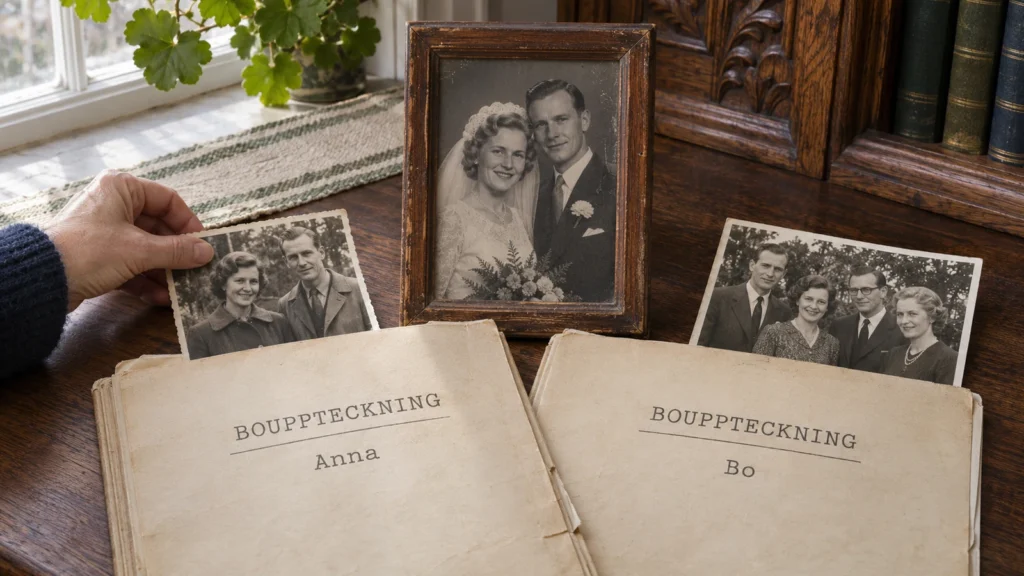
Ett bröllopsporträtt och två familjefoton bakom bouppteckningarna för Anna och Bo.

Arv och efterarv när det saknas barn – när ärver makens syskon och syskonbarn?

Snabbsvar: när får ett syskonbarn efterarv?

Om din mosters man ärvde henne med fri förfoganderätt kan du ha rätt till en andel när han dör. Du behöver stå närmast i en gren som har rätt till efterarv efter din moster. Det är släktskapet med henne som räknas, även om arvskiftet nu sker i hans dödsbo.

Fyra frågor innan ni delar boet
FrågaKort svar
Får syskon ut arv när det gifta syskonet dör?Normalt inte. Saknas bröstarvingar ärver maken först, om inte ett testamente ändrar fördelningen.
När kan syskonbarn ta sin förälders plats?Om föräldern dog före den efterlevande maken och annars skulle ha fått den grenens andel.
Ärver familjerna alltid hälften var?Nej. Börja med det arv som faktiskt gick vidare vid det första dödsfallet.
Kan ett testamente utesluta syskonen?Ja. Syskon och syskonbarn har ingen laglott. Läs hela testamentet och se om det finns rätt till efterarv.

Guiden gäller gifta makar utan bröstarvingar. Att de saknar gemensamma barn räcker inte: ett barn från en tidigare relation eller barnbarn efter ett avlidet barn kan ändra fördelningen. Sambor ärver inte varandra enligt lag.

Jämför de två dödsdagarna, följ ett nettobo på två miljoner eller be dödsboet om beräkningen.

Varför kallas systern om maken ärver allt?

Anna och Bo är gifta. De har inga barn och inget testamente. När Anna dör ärver Bo hennes kvarlåtenskap. Annas föräldrar är döda. Hennes syster Liv får ändå en kallelse till bouppteckningen.

Vid Annas död

Den som då står närmast att ta efterarv ska kallas till förrättningen. Liv är en av dem. Kallelsen ger henne inte rätt att ta ut pengar, bestämma över Annas konto eller kräva att Bo säljer huset. Den som enbart är efterarvinge är inte dödsbodelägare i det första dödsboet.

Vid Bos död

Om Liv då har rätt till efterarv efter Anna är hon delägare i Bos dödsbo, tillsammans med Bos egna arvingar. Så kan två personer som inte är släkt med varandra behöva skriva under samma arvskifte.

Dog din förälder före eller efter den efterlevande maken?

Per är Annas bror och pappa till Nora och Max. I båda fallen nedan är Annas föräldrar döda och Per skulle ha fått en del av efterarvet om han hade levt när Bo dog.

Samma familj, olika följder av dödsordningen
Vad hände?Vem får Pers andel?
Per dog före Bo.Nora och Max träder in direkt. De är själva efterarvingar efter Anna och delar på Pers gren i Bos dödsbo.
Per dog efter Bo, före arvskiftet.Per levde när rätten uppstod. Andelen hör till Pers eget dödsbo och ska tas upp där. Nora och Max får inte andelen direkt efter Anna.

Följ föräldrarnas grenar – och skilj på vems släkting du är

När Bo dör prövas vilka som då har bäst arvsrätt efter Anna. Annas föräldrar står först i varsin gren. Om en förälder är död tar den förälderns barn dennes lott. Har ett av Annas syskon avlidit träder dess barn in, och vid behov deras avkomlingar. En levande förälder kan alltså ärva samtidigt som syskon ärver i den andra förälderns gren.

Det spelar roll åt vilket håll släktskapet går. Är Anna din moster kan du, som hennes syskonbarn, finnas i den andra arvsklassen efter henne. Är du i stället Annas moster tillhör du den tredje arvsklassen efter Anna. Då har du inte rätt till lagstadgat efterarv efter henne.

Mor- och farföräldrar, mostrar, morbröder, fastrar och farbröder har inte lagstadgad efterarvsrätt efter den först avlidne. På den sist avlidnes egen sida kan de däremot ärva enligt den vanliga arvsordningen om närmare arvingar saknas. En kusin ärver inte enligt lag men kan få egendom genom testamente.

Räkna efterarvskvoten vid det första dödsfallet

När Anna dör tillfaller 600 000 kr hennes sida och 600 000 kr Bos sida i bodelningsberäkningen. Bo har dessutom enskild egendom värd 300 000 kr netto. Han ärver Annas 600 000 kr med fri förfoganderätt. Direkt efter arvet har Bo alltså 900 000 kr som var hans egna och 600 000 kr som han fått efter Anna.

Annas efterarvsandel: 600 000 ÷ (900 000 + 600 000) = 40 %

Om arvet i stället hade varit lika stort som Bos egen egendom skulle kvoten ha blivit hälften. Ett äktenskapsförord eller en begäran om att vardera sidan ska behålla sitt giftorättsgods enligt 12 kap. 2 § äktenskapsbalken kan påverka resultatet. Det är beloppen efter fördelningen som avgör.

Vid Bos död: Liv får 400 000 kr och syskonbarnen 200 000 kr var

Flera år senare finns 2 000 000 kr netto att fördela i Bos bo. Annas enda syskon är helsystern Liv och helbrodern Per. Per har dött före Bo och efterlämnat Nora och Max. På Bos sida är systern Eva enda arvinge.

Två makar · två släktsidor
Annas sida · 40 %

800 000 kr till två syskongrenar.

  • Livs gren: Liv själv.
  • Pers gren: Nora och Max.
Bos sida · 60 %

1 200 000 kr till Bos egen familj.

  • Eva är ensam i denna gren.

Illustration – tabellens förutsättningar: Båda makarna saknar bröstarvingar, Annas föräldrar är avlidna och inget testamente eller omgifte påverkar. Nettoboet är 2 000 000 kr efter skulder. Inga gåvor, senare arv eller andra omständigheter kräver justering av fördelningen.

Illustration: 2 000 000 kr delas mellan fyra personer
MottagareBeräkningBelopp
Liv, Annas syster½ av Annas sida400 000 kr
Nora, Pers dotter½ av Pers gren200 000 kr
Max, Pers son½ av Pers gren200 000 kr
Eva, Bos syster60 % av hela nettoboet1 200 000 kr
SummaHela nettoboet2 000 000 kr

Varför inte en tredjedel var till Liv, Nora och Max? Anna hade två syskon. Varje syskongren får därför 400 000 kr. Liv får sin andel själv. Nora och Max delar på sin pappas. Att de råkar vara fler personer på Pers sida gör inte den grenen större.

Vad ändras om Bo inte har några egna arvingar?

Samma bo: 2 000 000 kr. Anta nu att det saknas arvsberättigade på Bos sida. Det finns inget testamente och Annas släktingar har kvar sin efterarvsrätt.

Hela boet går till Annas två syskongrenar. Det är fortfarande två grenar, även om tre personer får pengar.

Liv
1 000 000 kr
Nora
500 000 kr
Max
500 000 kr

När kan en enda släktsida ärva allt?

En helsyster och en halvbror: varför blir det 600 000 och 200 000 kr?

Ändra nu familjen på Annas sida. Båda hennes föräldrar är döda. Anna har en helsyster och en halvbror som delar pappa med henne. Det finns inga andra syskon eller syskongrenar. Annas andel är fortfarande 800 000 kr.

Alternativ illustration: samma 800 000 kr, två föräldragrenar
Förälderns grenHelsysternHalvbrodern
Mammans 400 000 kr400 000 kr0 kr
Pappans 400 000 kr200 000 kr200 000 kr
Sammanlagt600 000 kr200 000 kr

Halvbrodern delar sin gemensamma förälders gren med helsystern. I en annan familj kan utfallet bli annorlunda. Om Annas båda föräldrar är döda och hennes enda syskongren är denne halvbror, kan han få hela hennes andel. Regeln är alltså inte att ett halvsyskon alltid får hälften så mycket som ett helsyskon.

Vems testamente läser ni – Annas eller Bos?

Annas testamente avgör vad Bo fick

Föräldrar, syskon och syskonbarn har ingen laglott. Anna kan därför utesluta dem genom ett giltigt testamente. Läs både hur Bo får ta emot egendomen och vad som ska hända efter hans död. Ett villkor om efterarv kan ändra innebörden av en formulering som annars ser ut att ge Bo full äganderätt.

Läs även Justiflex guide om fri förfoganderätt eller full äganderätt i testamentet.

Bos nya testamente gäller hans egen del

Har Bo ärvt med fri förfoganderätt får han normalt använda pengarna och sälja bostaden. Han behöver inte spara 600 000 kr åt Liv och syskonbarnen. Men han kan inte med ett eget testamente bestämma över den andel som fortfarande utgör efterarv efter Anna. Avsaknaden av laglott för syskon ger honom inte en sådan rätt.

När den enkla procentberäkningen behöver justeras

Har Bo genom en gåva väsentligt minskat sin egendom utan tillbörlig hänsyn till efterarvingarna, kan kompensation ur hans sidas lott bli aktuell. Om boet i stället vuxit genom ett eget arv efter Annas död, eller genom Bos senare arbete, kan värdeökningen under lagens förutsättningar tillfalla Bos egna arvingar. Vanliga levnadskostnader är inte i sig en gåva. Ta fram beloppen och underlaget innan ni lägger till eller drar av något.

När kan ena släkten få hela boet?

Anta att Eva inte finns och att Bo saknar egna arvsberättigade släktingar. Han har inte skrivit något testamente. Liv, Nora och Max har däremot kvar sin rätt till efterarv efter Anna. Då kan de enligt 3 kap. 8 § ärvdabalken få hela boet. Det behövs inte två mottagarsidor bara för att det funnits två makar.

I den varianten får Liv 1 000 000 kr, Nora 500 000 kr och Max 500 000 kr. Det första dödsfallet gav fortfarande en kvot på 40 procent. Det är regeln för den tomma sidan som ger det nya utfallet – inte en omräkning av det gamla arvet.

Finns bara Bos arvingar, och ingen har efterarvsrätt efter Anna, kan Bos sida i stället få allt. Saknas arvsberättigade på båda sidor och inget testamente styr, tillfaller arvet Allmänna arvsfonden. Börja därför med att utreda om verklig efterarvsrätt finns, inte bara om någon i familjen kan hittas.

När en anteckning i bouppteckningen inte räckte

Ett testamente kan också bevara efterarv. I NJA 2016 s. 442 förklarade HD att 3 kap. 8 § även kan gälla när testamentet föreskriver efterarv för en person som är arvsberättigad, om testamentet inte utesluter det.

Så ber du den andra familjen om underlaget

Du behöver inte påstå att du redan har rätt till en viss summa. Berätta hur du är släkt med den först avlidne och be om de handlingar som visar vem som står närmast och vilken kvot som använts.

Meddelande till bouppgivaren eller dödsboets företrädare

Hej,
Jag är [släktskap] till [den först avlidnes namn], som var gift med [den sist avlidnes namn]. Jag hör av mig för att reda ut om jag berörs av efterarvet.

Kan ni skicka den första bouppteckningen med tillgängliga testamenten och bilagor, samt den beräkning ni har av efterarvskvoten och min släktgrens andel? Jag vill gärna förstå vilka belopp ni har räknat som arv respektive den efterlevandes egen egendom.

Om den nya bouppteckningen ännu inte har förrättats får ni gärna meddela tid och plats om jag ska kallas. Saknas någon av handlingarna räcker det att ni berättar vilken.

Vänliga hälsningar,
[Namn och kontaktuppgifter]

Behöver du beställa handlingen själv? Bouppteckningar upprättade från och med 1 juli 2001 finns hos Skatteverket; för äldre bouppteckningar, vänd dig till Riksarkivet. Be om eventuella bilagor. En separat bodelningshandling behöver inte ligga i samma akt.

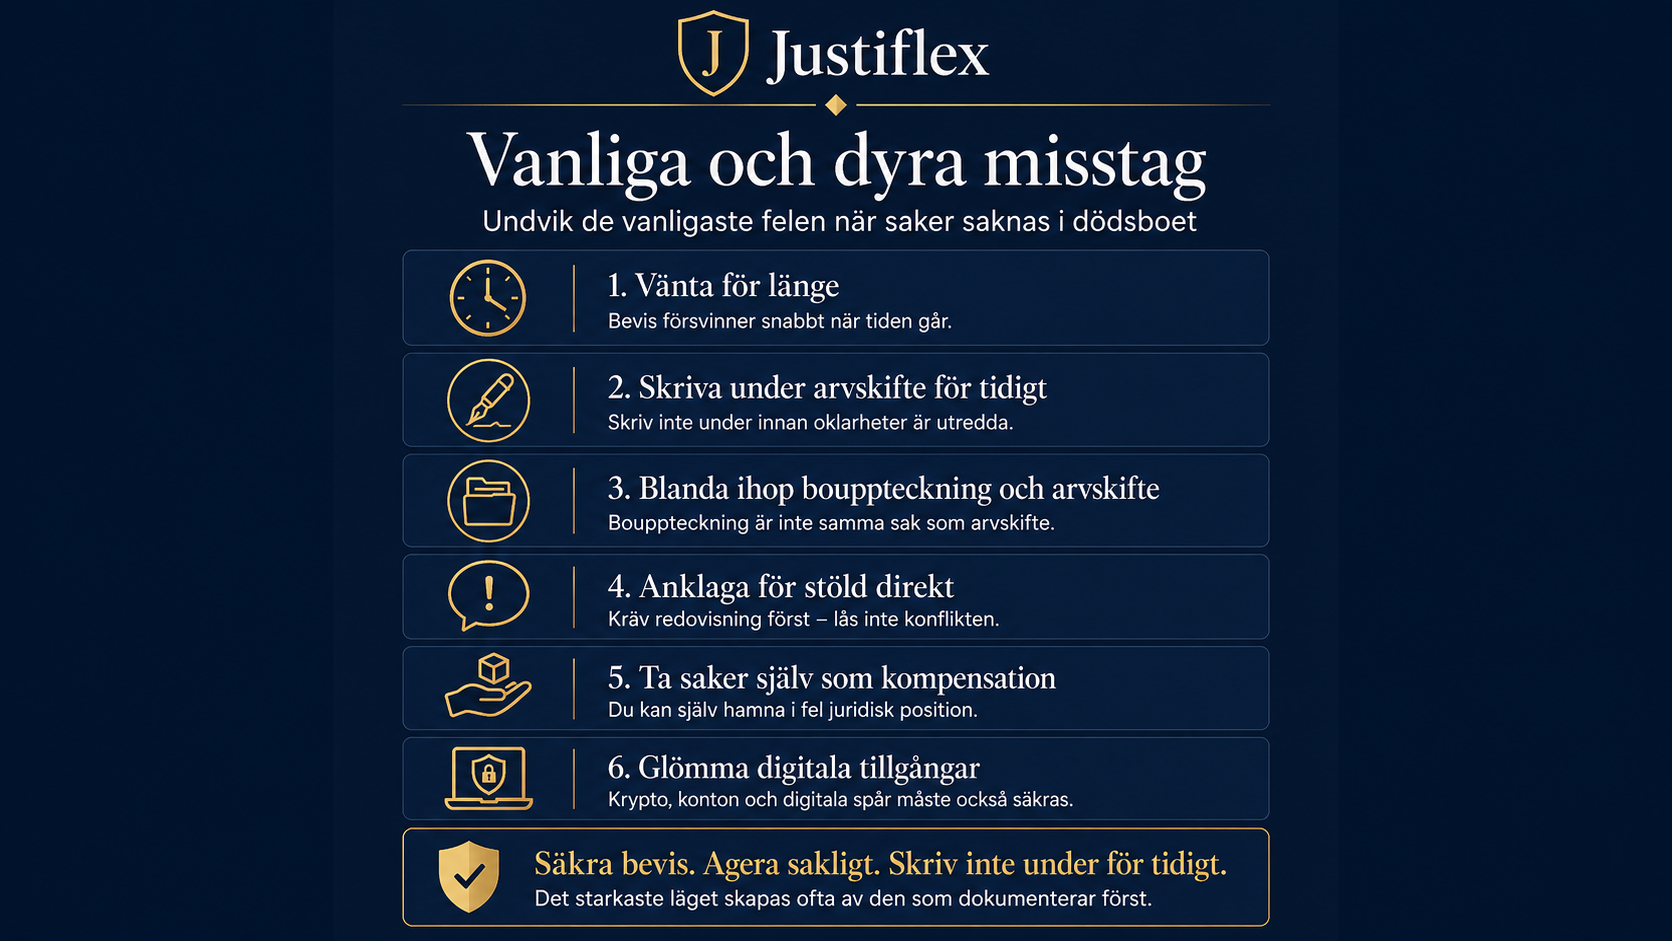
Sex vanliga och dyra misstag

Innan ni bestämmer mottagare och belopp
MisstagVad ni bör göra i stället
Dela efterarvet efter antalet namn.Rita föräldragrenarna och därefter varje avlidet syskons gren.
Räkna 50 procent utan underlag.Skilj det verkliga arvet från den efterlevandes egen egendom vid första dödsfallet.
Betala direkt till ett syskonbarn trots att föräldern överlevde maken.Ta reda på om andelen redan tillfallit förälderns dödsbo.
Behandla alla halvsyskon som helsyskon.Ange vilken förälder som är gemensam och vilka övriga grenar som finns.
Lita på anteckningen i första bouppteckningen.Läs testamentet, även bestämmelsen om vad som ska ske efter bådas död.
Dra in Allmänna arvsfonden så snart ena sidan är tom.Undersök först om andra sidan har arvsberättigade enligt 3 kap. 8 § ärvdabalken.

Sex underlag före underskrift

  1. Första bouppteckningen. Be om den registrerade handlingen med bilagor och eventuella tillägg.
  2. Testamenten från båda dödsfallen. Läs hela lydelsen och eventuella tillägg. Anteckna delgivningsdag och om någon skrivit under ett godkännande.
  3. Bodelnings- och kvotunderlaget. Ta fram uppgifter om skulder, enskild egendom, äktenskapsförord och vad den efterlevande ärvde respektive behöll.
  4. Släktutredning för båda makarna. Ange föräldrar, hel- och halvsyskon och avlidna syskons barn. Notera vilka som levde vid varje dödsfall.
  5. Andra bouppteckningen och aktuella värden. Jämför nettobeloppet som faktiskt ska skiftas med förslaget till fördelning.
  6. Underlag om förändringar. Markera större gåvor, senare arv eller omgifte som kan kräva en särskild beräkning. Skriv vem som fått vad och när.

Snabbtest · fem frågor

Vad behöver ni kontrollera före arvskiftet?

Välj ja, nej eller osäker. Svaren hjälper er att välja nästa steg; de fastställer inte arvsrätt eller efterarvskvot.

Gör testet själv

  1. Har du fått ett testamente som du överväger att angripa, eller blivit ombedd att godkänna det innan rättsgrunden har klarlagts?
  2. Ger det första testamentet den efterlevande full äganderätt utan att det är tydligt vad som ska ske efter bådas död?
  3. Saknas den första bouppteckningen eller en beräkning som visar hur stor del den efterlevande faktiskt ärvde?
  4. Är det oklart vilken föräldragren ett halvsyskon tillhör eller om ett syskon levde när den efterlevande maken dog?
  5. Saknas kända arvingar på ena makens sida utan att ni har utrett om den andra sidan har rätt till hela boet?

Ja eller osäker på fråga 1: se rött läge. Om du svarade nej på fråga 1 men ja eller osäker på någon av frågorna 2–5: se gult läge. Nej på samtliga: se grönt läge.

Rött läge · Kontrollera handlingen och tiden först

Skilj en invändning om ogiltighet från en fråga om testamentets räckvidd. För klander på grund av ogiltighet gäller sex månader från delgivning. En begäran om underlag stoppar inte den fristen. Ett senare testamente som går ut över ett lagstadgat efterarv behöver däremot inte automatiskt klandras för att efterarvsrätten ska bestå.

Läs om vad den efterlevande får bestämma
Gult läge · Red ut den saknade länken

Lägg det första testamentet bredvid bouppteckningen och anteckna vilka som levde vid det andra dödsfallet. Be om en beräkning som visar både makarnas andelar och varje arvsgren innan ni tar ställning till arvskiftet.

Öppna dokumentlistan
Grönt läge · Stäm av uträkningen

Svaren pekar inte på någon av de här oklarheterna. Stäm ändå av förslaget: summerar beloppen till nettoboet, och delar varje syskonbarn bara på sin egen gren? Testet fastställer inte vem som ärver.

Jämför med räkneexemplet

Frågor och svar

Åtta vanliga frågor om syskon, syskonbarn och efterarv

Ärver syskon direkt när ett gift syskon utan barn dör?

Normalt inte. Saknar den avlidne bröstarvingar ärver den efterlevande maken som huvudregel före föräldrar och syskon. Ett testamente kan ge en annan fördelning. Att makarna inte har gemensamma barn är inte samma sak som att de saknar bröstarvingar.

Ska jag som syskonbarn kallas till båda bouppteckningarna?

Inte nödvändigtvis. Vid den första bouppteckningen ska den som då står närmast att få efterarv kallas. Din förälder kan stå före dig då. Vid det andra dödsfallet är du själv dödsbodelägare om du då har rätt till efterarv.

Vad händer om min förälder dör efter den efterlevande maken men före utbetalningen?

Om din förälder levde när maken dog och hade rätt till andelen, har den redan tillfallit din förälder. Den hanteras i din förälders dödsbo även om arvet efter den efterlevande maken ännu inte betalats ut. Dog din förälder före maken kan du och dina syskon i stället träda in i förälderns gren.

Är efterarvet alltid hälften av den efterlevandes dödsbo?

Nej. Jämför värdet av det som maken ärvde med summan av det arvet och makens egen egendom vid det första dödsfallet. I exemplet blir 600 000 av 1 500 000 kronor 40 procent. Separata justeringar eller en regel om att ena sidan får hela boet kan dessutom påverka utfallet.

Kan makarna bestämma att deras syskon och syskonbarn inte ska få något?

Ja, syskon och syskonbarn har ingen laglott. Ett giltigt testamente kan utesluta dem. I NJA 1993 s. 145 gav testamentet den efterlevande full äganderätt utan efterarv. Att släktingarna kallades efterarvingar i bouppteckningen skapade ingen rätt till arv.

Kan den efterlevande sedan testamentera bort den först avlidnes andel?

Om den efterlevande ärvde med fri förfoganderätt kan ett nytt testamente inte sätta ett bestående lagstadgat efterarv ur spel. Läs först handlingarna från det första dödsfallet. Om det helt saknas en rätt till efterarv är förutsättningarna andra.

Kan en moster, farbror eller kusin få efterarv enligt lag?

Inte efter den först avlidne maken i den egenskapen. Däremot kan exempelvis den sist avlidnes egen moster eller farbror ärva denne om närmare arvingar saknas. Kusiner ärver inte enligt lag men kan få egendom genom testamente.

Var beställer vi den första bouppteckningen?

Vänd er till Skatteverket för bouppteckningar som upprättats från och med den 1 juli 2001 och till Riksarkivet för äldre handlingar. Be även om tillgängliga bilagor, särskilt testamentet. Om värdena inte framgår kan ni behöva komplettera med bodelningsunderlag från familjen.

Behöver ni kontrollera arvskiftet innan någon skriver under?

Om det enda som saknas är en kopia av den gamla bouppteckningen, börja med att beställa den. Om ni däremot har handlingarna men får olika svar på vem som ärver, vilken kvot som gäller eller vilket dödsbo en andel tillhör, kan en juridisk bedömning vara nästa steg.

Justiflex erbjuder en avgränsad skriftlig juridisk bedömning för 3 900 kr inklusive moms. Vi läser relevanta bouppteckningar, testamenten och beräkningsunderlag. Ni får veta vilka släktgrenar underlaget ger stöd för, hur deras andelar ska beräknas och vilka uppgifter som eventuellt saknas.

Upprättande av arvskiftesavtal, beställning av arkivhandlingar, utländsk släktutredning och ombudsarbete vid tvist avtalas separat. En beställning avbryter inte en pågående frist.

Få fördelningen bedömd hos Justiflex

Rättskällor och praktisk vägledning

Lagtexten visar vilka grenar som kan ärva. Rättsfallen förklarar varför ett testamente kan ändra utfallet och varför det inte räcker att läsa namnen i en bouppteckning.

  1. Ärvdabalken (1958:637) – 1 kap. 1 § och 2 kap. 1–4 §§ om dödsordning och släktgrenar; 3 kap. 1–4, 6, 8 och 10 §§ om makes arv och efterarv. Se också 5 kap. 1 §, 7 kap. 1 §, 11 kap. 1 §, 14 kap. 5 §, 18 kap. 1 § samt 20 kap. 2 § om arvsfonden, laglotten, testamentstolkning, klander och bouppteckning.
  2. Äktenskapsbalken (1987:230) – 7 kap. 1–2 §§ och 12 kap. 2 § om egendomens karaktär och efterlevande makes rätt att behålla giftorättsgods.
  3. Högsta domstolen: NJA 1993 s. 145 – Den först avlidnes släktingar hade inte bättre rätt till kvarlåtenskapen än Allmänna arvsfonden när efterarvet hade uteslutits genom testamente.
  4. Högsta domstolen: NJA 2011 s. 957 – Punkterna 6–8 om lagstadgat efterarv när den efterlevande maken upprättat ett eget testamente.
  5. Högsta domstolen: NJA 2016 s. 442 – 3 kap. 8 § och rätt till efterarv som också föreskrivits i testamente.
  6. Skatteverket: bouppteckning – Kallelse, handlingar och beställning av registrerad bouppteckning.
  7. Riksarkivet: beställ bouppteckning – För bouppteckningar upprättade till och med 30 juni 2001.
  8. Kammarkollegiet: när det finns ett testamente – Om Allmänna arvsfondens ställning när arvsberättigade släktingar saknas.

Arv och efterarv när det saknas barn – när ärver makens syskon och syskonbarn? Läs mer »
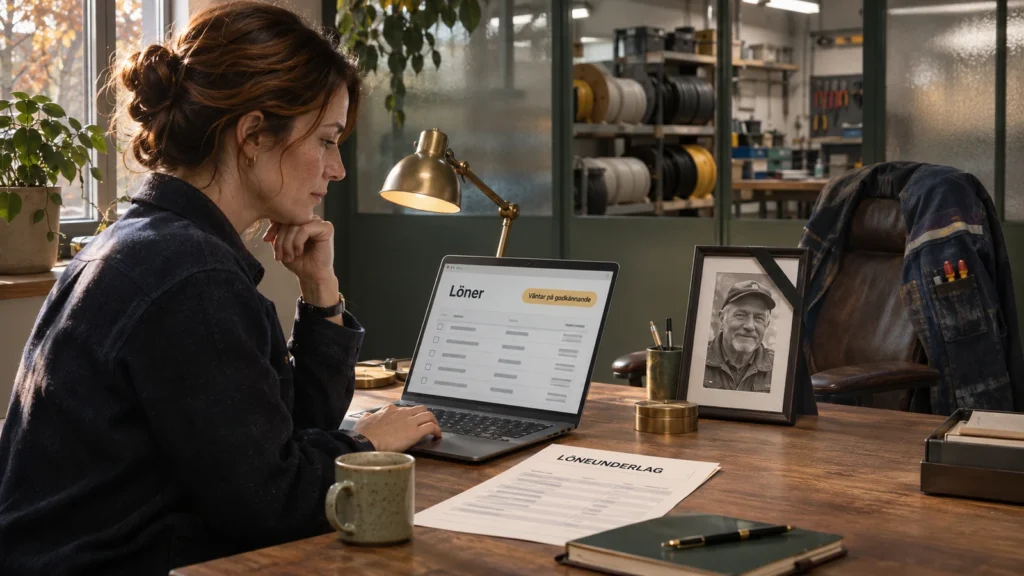
Lönefilen väntar på godkännande på den ekonomiansvarigas skärm. Vid företagarens tomma stol står ett porträtt med sorgband.

Företagaren har dött – vem får sköta aktiebolaget innan arvet är klart?

Snabbsvar: vem får göra vad?

Företagskontots pengar tillhör aktiebolaget. Den avlidnes aktier tillhör dödsboet. Styrelsen och andra behöriga företrädare kan fortsätta sköta bolaget. För att godkänna lönefilen behövs dessutom rätt personlig behörighet i banken. Ett mejl från arvingarna där alla godkänner betalningen ersätter inte den behörigheten.

Fyra åtgärder – fyra kontroller
ÅtgärdVem får göra det?
Godkänna löner och fakturorDen som har uppdrag från bolaget och rätt att godkänna just betalningen i banken.
Skriva avtal för bolagetStyrelsen, behörig firmatecknare eller ett ombud inom sin fullmakt. VD får agera inom den löpande förvaltningen.
Rösta för den avlidnes aktierDödsboet genom sina behöriga företrädare, själva eller genom ombud.
Välja ny ordinarie ledamotNormalt bolagsstämman. Släktskap eller ett uppdrag som suppleant ger inte den ordinarie platsen.

Guiden gäller privata svenska aktiebolag. En enskild firma är inte en egen juridisk person.

Behöver ni agera i dag? Följ lönefilen genom två olika bolag, se hur en ny ledamot väljs eller gå till mallen för dödsboets stämmofullmakt.

Tre handlingar ger tre olika svar

Börja med det underlag som kan svara på er fråga
HandlingVad ni ska läsa ut
RegistreringsbevisVilka är ledamöter, suppleanter, VD och firmatecknare? Vem får skriva under ensam?
Bankens behörighetslistaVem får se kontot, lägga upp en lönefil och slutgodkänna den? Krävs två godkännanden?
AktiebokenVilka aktier ägde den avlidne? Finns det fler aktieägare, olika aktieslag eller aktier med olika röstvärde?

”Två i förening” på registreringsbeviset betyder att de angivna personerna måste skriva under tillsammans när de använder den firmateckningsrätten. Om en av dem har avlidit kan den andra inte ensam använda deras gemensamma rätt. Bankens krav på dubbel attest är en separat kontroll. Läs därför både firmateckningen och bankavtalet.

Be också om kvitto på en eventuell ny ändringsanmälan som inte hunnit synas i registreringsbeviset. Aktieboken söker ni hos bolaget: Bolagsverket registrerar inte vilka aktier varje person äger.

Samma saldo och lönefil – varför kan bara det ena bolaget betala?

En lönefil, två utfallI båda exemplen ägde Karin alla aktier i ett installationsbolag. Lönefilen är färdig och lönerna förfaller på fredag.
Saldo på företagskontot
280 000 kr
Lönefil att godkänna
146 000 kr
Bolag A

Någon kan redan godkänna

1. Bolagets uppdrag
Styrelsen fungerar. Den ekonomiansvariga har sedan tidigare bolagets uppdrag att betala lönerna.
2. Bankens slutgodkännande
Med sin egen inloggning får hon ensam godkänna filen. Hon kan därför följa bolagets vanliga lönerutin.

Nästa steg: Godkänn filen inom bankens tidsgräns. Barnen behöver inte skriva under.

Bolag B

Filen stannar före betalning

1. Bolagets uppdrag
Karin var ensam ordinarie ledamot. Hennes bror är suppleant och byrån har förberett lönerna.
2. Bankens slutgodkännande
Bara Karin fick slutgodkänna filen. Byrån får lägga upp den men inte skicka betalningen.

Nästa steg: Klarlägg broderns inträde i styrelsen och fråga banken hur en ny godkännare får egen behörighet.

Om ingen i bolag B kan få rätt bankbehörighet med nuvarande styrelse kan en extra bolagsstämma behövas. Arvingarnas mejl löser inte bankfrågan, även om alla är överens om att de anställda ska få lön.

Om den avlidne var ensam styrelseledamot

Ett privat aktiebolag med färre än tre ordinarie ledamöter ska ha minst en suppleant. Ta reda på vem som är utsedd att ersätta den avlidne och om personen kan träda in. Dokumentera inträdet och de beslut den tjänstgörande styrelsen fattar.

Så länge en suppleant tjänstgör gäller styrelsens ansvar även den personen. Suppleanten blir inte därmed permanent ordinarie ledamot och övertar inte en personlig särskild firmateckningsrätt som tillhörde den avlidne. Be banken ange vilka underlag den behöver för att lägga upp en ny användare.

Om flera ledamöter finns kvar

Mer än hälften av hela antalet ledamöter måste normalt kunna delta i beslutet. Bolagsordningen kan kräva fler, och en ledamot som är jävig i just frågan räknas inte som närvarande. Ge berörda ledamöter och ersättare möjlighet att delta och få underlaget. Om en stämmovald ledamot behöver ersättas men styrelsen fortfarande är beslutför kan valet i vissa fall vänta till nästa årsstämma.

När en ny styrelse behöver väljas

Ta först reda på vem som får rösta för dödsboet och vilka övriga aktieägare som ska delta. Normalt är det styrelsen som kallar till bolagsstämma, och stämman som väljer nya ordinarie ledamöter. Det är däremot styrelsen som kan utse en särskild firmatecknare.

Kan ni hålla stämman genast?

Om samtliga aktieägare är behörigt företrädda och samtycker till att avgöra frågan trots att vanlig kallelse inte har skett kan ni ofta hålla stämma utan att vänta ut kallelsetiden. Äger dödsboet alla aktier förutsätter det att rätt personer verkligen företräder boet. Finns en kompanjon kan familjen inte avstå från kallelse för dennes räkning.

Ett skriftligt beslut utan möte, per capsulam, är också möjligt när alla är överens om formen och besluten. Dokumentera vilka aktier och röster som företräds och låt samtliga aktieägare underteckna protokollet genom behöriga företrädare. Om sådan enighet saknas: följ kallelsereglerna. För en stämma som ska hållas men inte sammankallas på rätt sätt kan bland andra en aktieägare ansöka om att Bolagsverket kallar. Lämna inte ett föreläggande om bristande styrelse obesvarat; en kvarstående brist kan leda till tvångslikvidation.

Får dödsboet rösta innan bouppteckningen är registrerad?

Aktierna behöver normalt inte skiftas ut först. Ägde den avlidne 1 000 aktier får tre barn inte var sin uppsättning röster på dödsdagen. Före arvskiftet är det dödsboet som utövar ägarrätten. Stäm av aktieboken och kontrollera vilka som får företräda boet innan röstlängden fastställs.

Vid vanlig dödsboförvaltning företräder delägarna boet gemensamt. De kan också ge ett ombud en daterad, undertecknad skriftlig fullmakt. Den registrerade bouppteckningen är boets vanliga legitimationshandling. Före registreringen kan ett dödsfallsintyg med släktutredning vara en början, men visar inte på egen hand exempelvis om en universell testamentstagare ska medverka. Om behörigheten inte går att styrka ännu kan beslutet behöva vänta.

En förordnad boutredningsman företräder dödsboet men får inte automatiskt teckna bolagets firma. Undantaget för åtgärder som inte tål uppskov i 18 kap. 1 § ärvdabalken gäller förvaltningen av boet. Det ger inte ett barn tillgång till bolagets konto om lönen förfaller i morgon. Läs mer: Vem är dödsbodelägare och vem ska skriva under?

Fullmakt för en viss bolagsstämma

Exemplet passar ett dödsbo där samtliga delägare gemensamt förvaltar boet och är överens om vem som ska rösta vid en bestämd stämma. Ange just det beslut som ombudet får medverka till. Utred behörigheten särskilt om en delägare är minderårig, det finns en intressekonflikt eller boet har särskild förvaltning.

Text att fylla i före stämman

Fullmakt för dödsboet vid extra bolagsstämma

Vi som undertecknar denna fullmakt är samtliga dödsbodelägare i dödsboet efter [den avlidnes namn och personnummer].

Vi ger [ombudets namn och identifieringsuppgift] fullmakt att vid extra bolagsstämman den [datum] i [bolagets namn], org.nr [nummer], företräda dödsboets aktier och rösta i frågan [ange ärendet, exempelvis val av en viss styrelseledamot].

Fullmakten gäller endast denna stämma. Den ger ingen rätt att företräda bolaget eller att disponera bolagets konto.

Datum för utfärdande: [datum]
[Varje dödsbodelägares underskrift och namnförtydligande]

Ska ombudet även godta ett avsteg från kallelsen eller underteckna ett beslut per capsulam? Ange i så fall uttryckligen vilket förfarande och vilket beslut uppdraget omfattar. Huvudregeln för stämmofullmakter är högst ett år från utfärdandet; exemplet ovan är snävare och gäller endast det angivna tillfället.

Vad händer om det finns en kompanjon?

Karin ägde 60 procent och en kompanjon 40 procent. Dödsfallet gör inte kompanjonen till ägare av de andra 60 procenten. Om bolaget har en fungerande styrelse och personer med rätt behörighet kan kunduppdragen fortsätta medan ägarfrågan utreds.

Två dokument att läsa var för sig

Bolagsordningen. Ett hembudsförbehåll kan ge en angiven person rätt att lösa aktier när de får ny ägare. Läs vilka övergångar det gäller, vem som har lösningsrätt, när anmälan ska göras och hur lösenpriset bestäms. Om förbehållet även omfattar övergång genom arv, testamente eller bodelning och aktierna inte övergår till en ny ägare inom ett år från dödsfallet, gäller förbehållet gentemot dödsboet enligt 4 kap. 29 § aktiebolagslagen. Aktierna byter inte automatiskt ägare på ettårsdagen.

Aktieägaravtalet. Kontrollera särskilda regler om dödsfall, värdering, utköp och betalning. Finns en kompanjonförsäkring, undersök vem som är förmånstagare och vilka villkor som gäller. Ett försäkringsbelopp är inte i sig ett överenskommet pris på aktierna.

Ett år är alltså ingen allmän frist för att skifta bolaget. Ett genomfört arvskifte, avtalsvillkor eller en anmälan om hembud kan göra att ni måste agera tidigare.

Skatten och begravningen hör till olika konton

Deklarerat betyder inte betalt

Redovisningsbyrån kan ha lämnat arbetsgivardeklarationen för bolaget utan att ha rätt att göra en enda bankbetalning. Be byrån skilja på vad som är deklarerat och vad som är betalt och bokfört på skattekontot. Kontrollera arbetsgivaravgifter, avdragen skatt och eventuell moms mot bolagets egna datum och redovisningsperiod. Räkna inte med att allt förfaller den 12:e.

Vem är skyldig vem pengar?

Betala inte dödsboets begravningsfaktura med företagskortet. Om bolaget bekostar en privat utgift utan affärsmässig grund kan det vara en otillåten värdeöverföring enligt 17 kap. aktiebolagslagen. Om betalningen i stället är tänkt som ett lån behöver reglerna om förbjudna lån i 21 kap. prövas. Att bokföra uttaget som ”tillfälligt lån” gör det inte tillåtet.

Hade Karin tidigare lånat ut 80 000 kr till bolaget är läget ett annat. Då kan dödsboet ha en fordran utöver aktierna. Kontrollera låneunderlaget, saldot, förfallodagen och bolagets ekonomi. En dokumenterad återbetalning av en verklig skuld till dödsboet är något annat än att betala en privat faktura från företagskontot.

Första veckan: gör rätt sak i rätt ordning

  1. I dag – kartlägg det som förfaller. Skriv upp löner, skatter och kritiska fakturor med belopp, mottagare och sista betalningstid. Markera om en fil är förberedd, godkänd eller genomförd.
  2. Före nästa stopptid – kontakta företagsbanken. En behörig företrädare ber banken bekräfta vem som kan godkänna betalningen. Saknas en användare: be om skriftligt besked om förfarandet och vilka handlingar banken vill ha.
  3. Om styrelsen inte fungerar – ordna bolagsbeslutet. Kontrollera om en suppleant kan träda in. Om nyval behövs: klarlägg vem som får rösta, håll stämma och skicka in ändringsanmälan. Spara protokoll och mottagningsbekräftelse.
  4. Parallellt – säkra underlaget för dödsboet. Ta fram aktiebok, testamente och handlingar som visar vem som företräder boet. Kontrollera lösenregler och eventuella försäkringar innan familjen lovar någon att sälja aktierna.
  5. Följ upp det som faktiskt hänt. Har banken lagt upp behörigheten? Är betalningen godkänd före stopptiden? Syns inbetalningen på bolagets skattekonto? Bocka av utfallet, inte bara att en blankett har skickats.

Sex misstag som kan stoppa bolaget

Var situationen kan låsa sig och hur ni kommer vidare
MisstagBättre första steg
Använda den avlidnes BankID.Använd egen behörighet. Kontakta banken om ingen kan attestera.
Vänta med ordinarie löner bara för att arvet inte är skiftat.Läs bankens behörighetslista och bolagets uppdrag. Finns en fungerande betalningsväg kan den användas.
Behandla ett stämmoprotokoll som en bankfullmakt.Håll isär valet, när anmälan kommer in och bankens kontroll.
Rösta för ”sin tredjedel” av dödsboets aktier.Klarlägg vem som kan företräda hela dödsboets aktieinnehav.
Låta bolaget betala privata utgifter.Håll isär bolagets skulder, dödsboets utgifter och verkliga ägarfordringar.
Anta att kompanjonen automatiskt får aktierna.Läs hembudsförbehåll, avtalsfrister och villkor för lösen innan någon skriver under.

Sex underlag att lägga bredvid varandra

  1. Bolagets registreringsbevis och bolagsordning. Ta också med eventuella färska ändringsanmälningar och kvitton från Bolagsverket.
  2. Aktiebok och ägaravtal. Ta fram aktieägaravtal, eventuella aktiebrev och försäkringsbesked vid dödsfall.
  3. Bankens behörigheter. Vilka får se, registrera respektive godkänna betalningar? Notera om banken kräver två godkännanden.
  4. Handlingar om dödsboet. Dödsfallsintyg med släktutredning, registrerad bouppteckning om den finns, testamente och eventuellt förordnande av boutredningsman.
  5. Betalningar och skatter. Samla förfallolista, skattekontoutdrag och uppgifter om deklarationsombud samt eventuella ägarlån eller borgensåtaganden.
  6. Protokoll och fullmakter. Ta med stämmo- och styrelseprotokoll och fullmakter från såväl dödsboet som bolaget. Anteckna vem som har utfärdat varje handling.

Behörighetslistor räcker som underlag. Skicka inte BankID, koder, lösenord eller säkerhetsdosor.

Snabbtest · fem frågor

Vad behöver ni lösa först?

Välj ja, nej eller osäker. Testet hjälper er att prioritera; det avgör inte vem som får teckna firman eller godkänna en betalning.

Gör testet själv

  1. Förfaller en viktig betalning inom några dagar utan att ni vet vem som kan slutgodkänna den?
  2. Saknar bolaget en styrelse som kan fatta beslut även sedan ni kontrollerat vilka suppleanter som kan träda in?
  3. Är det oklart vem som får rösta för dödsboets aktier, eller är delägarna oense om vem som ska företräda boet?
  4. Finns det ett hembudsförbehåll eller ett aktieägaravtal vars följder vid dödsfallet ni ännu inte har utrett?
  5. Är det oklart om en skuld, en fordran eller en väntande betalning hör till bolaget eller till dödsboet?

Ja eller osäker på fråga 1 eller 2: börja med rött läge. Om båda svaren är nej men du svarar ja eller osäker på någon av fråga 3–5: se gult läge. Om du svarar nej på alla fem: se grönt läge.

Rött läge · Kontrollera vad som inte kan vänta

Gäller det en betalning? Be företagsbanken kontrollera rätt användare, eventuell medattest och sista tid. Gäller det styrelsen? Kontrollera i dag om en suppleant kan träda in eller om bolaget behöver välja en ny ledamot. Ett stämmoprotokoll löser inte bankåtkomsten.

Se första veckans arbetslista
Gult läge · Red ut ägandet och handlingarna

Ta fram aktiebok och handlingar som visar vem som företräder dödsboet. Finns ett hembud, kontrollera vilka övergångar och frister villkoret omfattar. Är en betalning oklar, kontrollera vem som faktiskt är gäldenär innan den görs.

Öppna dokumentlistan
Grönt läge · Dokumentera det som fungerar

Svaren pekar inte på något omedelbart stopp. Anteckna vem som fattar besluten, vem som godkänner varje betalning och när den ska gå iväg. Följ upp med banken om en behörighet ändras.

Se vilka tre handlingar ni behöver

Frågor och svar

Åtta vanliga frågor när en aktieägare har dött

Får jag använda den avlidnes BankID för att betala ut löner?

Nej. Betalningen ska godkännas med den behöriga personens egen inloggning. Om ingen har rätt att slutgodkänna lönefilen, kontakta företagsbanken och fråga vad bolaget behöver göra och vilken sista tid som gäller.

Får en suppleant automatiskt tillgång till företagskontot?

Nej. Att träda in i styrelsen ger inte i sig en personlig behörighet i internetbanken. Dokumentera inträdet och låt banken ange vad den behöver för att lägga upp rätt användare och eventuell medattest.

Kan vi välja en ny styrelse innan bouppteckningen är registrerad?

Ja, det kan gå. Det måste vara klarlagt vem som får utöva rösträtten för dödsboets aktier, och stämman måste hållas på rätt sätt. Kontrollera aktieboken, vilka som företräder boet och eventuella fullmakter. Ett dödsfallsintyg visar inte i sig om det finns testamentstagare som påverkar delägarkretsen.

När får valet av en ny styrelseledamot verkan?

Normalt när ändringsanmälan kommer in till Bolagsverket, eller vid en senare tidpunkt som anges i beslutet. Stämmoprotokollets datum är därför inte alltid startdagen. Egen betalningsbehörighet i banken behöver kontrolleras separat.

Kan redovisningsbyrån betala lönerna om den redan har skickat in arbetsgivardeklarationen?

Bara om byrån också har bolagets uppdrag och den bankbehörighet som betalningen kräver. Att vara deklarationsombud hos Skatteverket eller kunna lägga upp en lönefil i banken ger inte i sig rätt att slutgodkänna den.

Kan vi betala begravningen från bolagets konto när dödsboet har ont om pengar?

Använd inte bolagets pengar som dödsboets kassa. Privata betalningar ur bolaget kan aktualisera reglerna om värdeöverföringar eller förbjudna lån. Om bolaget sedan tidigare har en verklig skuld till den avlidne är det en separat fråga om återbetalning till dödsboet. Kontrollera underlag och villkor.

När kan ett hembud gälla mot dödsboet självt?

Om bolagsordningens hembud omfattar övergång genom arv, testamente eller bodelning och aktierna inte har fått en ny ägare inom ett år från dödsfallet, gäller förbehållet gentemot dödsboet enligt 4 kap. 29 § aktiebolagslagen. Ingen blir automatiskt ägare på ettårsdagen.

Gäller guiden också en enskild firma?

Nej. En enskild firma är inte en juridisk person skild från företagaren. Verksamhetens tillgångar och skulder måste därför hanteras inom dödsboet. Det finns ingen aktiebolagsstyrelse som kan fortsätta sköta driften på det sätt som beskrivs här.

Vem får fatta nästa beslut i er situation?

Om styrelsen är beslutför och det enda som saknas är bankens egen blankett för en ny användare, börja hos banken. En juridisk bedömning är mer relevant om det är oklart vem som får underteckna blanketten, vem som får rösta på stämman eller om en kompanjon har rätt att lösa aktierna.

Justiflex erbjuder en avgränsad skriftlig juridisk bedömning för 3 900 kr inklusive moms för privatpersoner. Vi går igenom relevanta bolags- och dödsbohandlingar och redovisar vem som får företräda respektive part, vilket underlag som saknas och i vilken ordning nästa steg bör tas.

Företagsvärdering, boutredning, nya stämmohandlingar, registreringsärenden och kontakt med banken avtalas separat. En bedömning ändrar inte en betalningsdag och garanterar inte att banken kan godkänna löner omedelbart.

Få situationen bedömd hos Justiflex

Rättskällor och praktisk vägledning

Lagtexterna styr vem som får företräda bolaget och dödsboet. Bankens dokumentation visar vilka användare och godkännanden som krävs för just ert konto.

  1. Aktiebolagslagen (2005:551) – 4 kap. 27–35 §§ om hembud; 5 kap. om aktieboken; 7 kap. 2–3, 17, 26 och 48 §§ om stämma, fullmakt och protokoll; 8 kap. 3, 13, 15, 20–21, 29 och 35–39 §§ om styrelsen och firmateckning; 17, 21 och 25 kap. om värdeöverföringar, lån och likvidation.
  2. Ärvdabalken (1958:637) – 18 kap. 1 § om gemensam dödsboförvaltning och brådskande åtgärder; 19 kap. 11–12 §§ om boutredningsmannens uppdrag.
  3. Förarbeten till aktiebolagslagen, prop. 2004/05:85 – Kommentaren till 4 kap. 29 § förklarar dödsboets ställning vid hembud.
  4. Bolagsverket: att äga aktier – Aktiebokens funktion och skillnaden mot Bolagsverkets register.
  5. Bolagsverket: när styrelsen inte är komplett – Vad som händer när en ledamot avlider och vilken betydelse suppleanter kan ha.
  6. Bolagsverket: beslut per capsulam – Samtycke, beslutsform och underskrift av protokollet.
  7. Bolagsverket: ansök om kallelse till bolagsstämma – Vilka som kan ansöka när en stämma som ska hållas inte har sammankallats.
  8. Skatteverket: bouppteckning – Bouppteckningen som dödsboets legitimationshandling.
  9. Skatteverket: viktiga datum – Kontroll av de deklarations- och betalningsdagar som gäller för just företaget.
  10. Skatteverket: ombudsbehörigheter för ett företag – Vad ett deklarationsombud kan och inte kan göra.
  11. Swedbank: behörigheter i internetbanken företag – Ett exempel på en banks användarroller. Fråga bolagets egen bank om den aktuella betalningen.

Företagaren har dött – vem får sköta aktiebolaget innan arvet är klart? Läs mer »

Petrol- och salviagröna glasskålar på separata kalkstenssocklar, med en förgrenad mässingslinje och vikt elfenbensfärgat papper.

Min make dör innan skilsmässan är klar – vad händer med arvet och bodelningen?

Ni har börjat skiljas. Kanske löper betänketiden, kanske väntar ni på domen eller försöker komma överens om bostaden. Sedan avlider din make.

Nu behöver du hantera både sorgen och en ekonomisk situation som ingen hade planerat för. Barnen får olika besked om arvet. Banken frågar vem som företräder dödsboet. Samtidigt säger någon att du fortfarande var gift och därför borde ärva.

Börja med en avgränsad fråga: pågick ett skilsmässomål när dödsfallet inträffade? Svaret påverkar arvet, vilka bodelningsregler som gäller och hur testamenten och försäkringar ska bedömas.

Det här får du av guiden

  • Vilka domstolshandlingar som visar om målet pågick.
  • Skillnaden mellan bodelning och arv när en make dör under betänketiden.
  • Varför pengar kan behöva föras till dödsboet utan att du ärver tillbaka.
  • Hur testamenten, pensioner och livförsäkringar påverkas.
  • Varför du kan vara dödsbodelägare utan att vara arvinge.
  • Vilka handlingar och företrädare som behövs innan något fördelas.

Pågick skilsmässomålet när din make dog?

Att ni hade flyttat isär, skrivit ett eget separationsavtal eller bestämt er för att skiljas räcker inte. Utgångspunkten är när ansökan om äktenskapsskillnad kom in till tingsrätten.

Vid en ensidig ansökan kan målet alltså pågå innan den andra maken har blivit delgiven. Vem som ansökte avgör inte i sig arvsrätten.

Läget vid dödsfallet Vad du behöver kontrollera
Ni hade separerat, men ingen ansökan hade kommit in. Utflyttningen innebär inte i sig att ett skilsmässomål pågår.
Ansökan hade kommit in och ni befann er i betänketid. Målet pågår normalt. Kontrollera om skilsmässofrågan senare har fallit.
En dom hade meddelats men inte fått laga kraft. Målet räknas fortfarande som pågående.
Ni hade återkallat ansökan. Kontrollera avskrivningsbeslutet och om det fått laga kraft. Återkallelsen ensam räcker inte.
Ett år hade gått från betänketidens början utan fullföljd. Skilsmässofrågan kan redan ha fallit, även om domstolen ännu inte skrivit av målet.
Skilsmässodomen hade fått laga kraft före dödsfallet. Ni var redan skilda. En kvarvarande bodelning behöver hanteras, men du är inte efterlevande make.

Begär tingsrättens dagboksblad, ansökan, beslut om betänketid och eventuella domar eller avskrivningsbeslut. Be även om uppgift om laga kraft. Det är säkrare än att utgå från när en blankett skickades eller vad någon minns. Rättsligt stöd för tidpunkterna.

Betänketidens början och ansökningsdagen kan skilja sig

Vid en gemensam ansökan börjar betänketiden när makarna ansöker. Vid en ensidig ansökan börjar den när yrkandet delges den andra maken. Målets början och betänketidens början behöver därför inte vara samma dag.

Efter minst sex månader kan någon av er begära att skilsmässan fullföljs. Sexmånadersdagen avslutar inte automatiskt äktenskapet eller målet.

Om ingen begär fullföljd inom ett år från betänketidens början faller däremot skilsmässofrågan. Kontrollera alltså både rätt startdag och om en begäran faktiskt kom in. Läs mer om bodelning under betänketiden.

Vi hade ångrat oss – ändrar det något?

Att ni försonats är inte samma sak som att domstolsmålet har upphört. Även en inskickad återkallelse måste följas genom handläggningen. I vissa situationer har den andra maken rätt att begära att frågan ändå prövas.

Avgörande blir målets rättsliga status vid dödsfallet. En återkallelse som kommer in först därefter ändrar inte i efterhand att målet pågick när din make dog.

Ärver jag när vi fortfarande var gifta?

Inte enligt de vanliga reglerna om makesarv, om skilsmässomålet pågick vid dödsfallet. Hela kapitlet om efterlevande makes arvsrätt är då undantaget. Det innebär bland annat att:

  • den efterlevande inte ärver med stöd av den vanliga makesarvsrätten
  • minimiskyddet på fyra prisbasbelopp inte gäller
  • gemensamma barn inte behöver vänta på den efterlevandes död för att få arv enligt den vanliga arvsordningen.

Barnen får däremot inte automatiskt ta alla tillgångar som finns. Först måste bland annat bodelning, skulder och eventuella testamenten hanteras. Det är behållningen som ska ärvas som fördelas.

Om den avlidne saknar barn eller andra bröstarvingar går bedömningen vidare i den vanliga arvsordningen. Ett giltigt testamente kan också påverka fördelningen. Den vanliga efterarvsordningen genom makesarv ska inte blandas ihop med en eventuell rätt enligt ett testamente. Arvsreglerna vid pågående skilsmässa.

Bodelningen kommer före beräkningen av arvet

Bodelning avgör vilken egendom och vilka värden som ska tillhöra dig respektive den avlidnes sida. Arv avgör vem som därefter får dödsboets behållning.

Giftorättsgods betyder inte att ni redan äger allt tillsammans. Varje make äger sin egendom, men värdet av giftorättsgodset kan omfattas av delningen efter skuldavräkning.

När en make dör under ett pågående skilsmässomål gäller i huvudsak bodelningsreglerna för skilsmässa. Dödsfallet gör inte att den ekonomiska separationen börjar om från noll.

Fråga Tidpunkt eller prövning
Vilka tillgångar och skulder ska räknas med? Utgå från egendomsförhållandena när skilsmässotalan väcktes.
Vilken dag ska värdena sättas? Värderingsdagen är en egen fråga. Marknadsvärdet fryser inte automatiskt på ansökningsdagen.
Vad har hänt med egendomen efter ansökan? Följ försäljningar, överföringar och betalningar genom redovisningen fram till bodelningen.
Vad ska arvingarna dela? Dödsboets behållning efter bodelning och hantering av skulder och andra anspråk.

Du kan därför behöva både bankunderlag från ansökningsdagen och uppgifter från dödsdagen. Ett aktuellt saldo ersätter inte hela historiken. Läs skillnaden mellan brytdag och värderingsdag.

Kan jag begära att få behålla mitt eget giftorättsgods?

Vid ett vanligt dödsfall finns en särskild valmöjlighet för den efterlevande maken: att vardera sidan behåller sitt giftorättsgods. Den regeln gäller inte när bodelningen ska följa skilsmässoreglerna.

Däremot kan jämkning enligt skilsmässoreglerna bli aktuell efter en individuell bedömning. Då kan bland annat äktenskapets längd, ekonomin och omständigheterna i övrigt få betydelse. Det är ingen automatisk rätt att undanta allt eget sparande.

Guiden om efterlevande makes rätt att behålla giftorättsgods beskriver det andra regelspåret. Kontrollera först vilket som gäller i din situation. Gränsen mellan de två jämkningsreglerna.

Räkneexempel: pengar till dödsboet utan arv tillbaka

Anna och Johan har ett pågående skilsmässomål när Johan dör. De har två gemensamma barn och inget testamente som förändrar fördelningen.

Vi antar att all egendom i exemplet är giftorättsgods, att skulderna redan har avräknats korrekt och att vanlig likadelning gäller. Ingen jämkning, pensionsfråga eller annan särskild post påverkar beräkningen.

Beräkning Belopp
Annas nettogiftorättsgods 1 800 000 kr
Johans nettogiftorättsgods 600 000 kr
Sammanlagt nettogiftorättsgods 2 400 000 kr
Andel för vardera sidan vid likadelning 1 200 000 kr
Värde som behöver föras från Annas sida till dödsboet 600 000 kr

Anna får inte tillbaka beloppet genom vanlig makesarvsrätt. Om dödsboets slutliga behållning att ärva är 1 200 000 kronor får barnen 600 000 kronor var.

Det är ett räkneexempel, inte en regel om att just en fjärdedel alltid ska lämnas över. Annan skuldavräkning, enskild egendom, jämkning, kostnader eller ett verksamt testamente kan ändra utfallet. Om den avlidnes sida i stället har mer nettogiftorättsgods kan bodelningen innebära att värde förs till den efterlevande.

Pensioner: ett viktigt undantag från skilsmässoreglerna

Pensionsfrågan följer inte hela vägen med huvudregeln om skilsmässobodelning. Den efterlevandes rätt till individuellt pensionssparande, PEPP-sparande och sådana pensionsförsäkringar som omfattas av dödsfallsregeln ska som huvudregel inte ingå.

För rätt till pension på grund av försäkring gäller undantaget när det utfallande beloppet ska beskattas som inkomst. Den avlidnes pensionsarrangemang och eventuella förmånstagare bedöms enligt särskilda regler. Ta därför fram avtalen, inte bara ett sammanlagt ”pensionsvärde”.

Ett vanligt fondkonto blir inte skyddat pensionssparande för att ni kallade det pensionspengar. Även möjligheten att avtala om att viss pension ska ingå måste bedömas separat.

Källnot: Undantaget finns i 9 kap. 11 § andra meningen äktenskapsbalken. Den hänvisar till 10 kap. 3 § andra stycket i stället för tredje stycket. Pensionsregeln och förarbetena.

Gäller vårt testamente fortfarande?

Ett testamente till förmån för en make är som utgångspunkt utan verkan när ett skilsmässomål pågår vid dödsfallet. Men det är en tolkningsregel, inte ett besked om att hela testamentet automatiskt är ogiltigt.

Om testamentet eller andra relevanta omständigheter visar att den avlidne ville att förordnandet skulle gälla även under skilsmässan kan bedömningen bli en annan. Att du anges med namn är inte ensamt en garanti.

Läs hela testamentet, eventuella tillägg och sammanhanget när det skrevs. Andra testamentstagare kan fortfarande ha rättigheter även om förordnandet till maken faller bort.

Källnot: 11 kap. 8 § ärvdabalken ska läsas tillsammans med tolkningsregeln i 11 kap. 1 §. Testamentstolkning vid skilsmässa.

Livförsäkringen är ett eget spår

Om en försäkring har en insatt förmånstagare går beloppet normalt till förmånstagaren utanför dödsboet. Det säger ännu inte vem som ska få pengarna i just ditt fall.

Står enbart ”make” som förmånstagare gäller förordnandet enligt lagens tolkningsregel normalt inte när ett skilsmässomål pågår. Ett namngivet förordnande behöver bedömas utifrån formulering, villkor och avsikt; namnet löser inte alla frågor.

Det finns också en särskild skyddsregel när försäkringsersättning går till någon annan och en make inte kan få ut sin bodelningsandel. Be försäkringsbolaget lämna det gällande förordnandet och sitt skriftliga ställningstagande. En talan enligt skyddsregeln ska väckas inom ett år från att bouppteckningen avslutades eller dödsboanmälan gjordes; ett vanligt brev till bolaget ersätter inte talan. Försäkringsavtalslagens regler.

Kan jag vara dödsbodelägare utan att ärva?

Ja. Du kan behöva delta i dödsboet därför att bodelningen ännu inte är klar, även om du saknar arvsrätt. Delägarskap och arvsrätt är olika frågor.

Högsta förvaltningsdomstolen har prövat en situation där redan skilda makar inte hade bodelat. Den tidigare maken kunde vara dödsbodelägare när rätten till bodelning fanns kvar. Avgörandet innebär inte att arvsrätten återställdes.

När bodelningen är klar kan delägarskapet upphöra om det saknas någon annan grund för det. Läs vem som är dödsbodelägare och ska kallas. Lag och avgörande om delägarskap.

Har ni redan bodelat behöver handlingen granskas: avser den en slutlig bodelning, bara vissa tillgångar eller ett föravtal? Dödsfallet innebär inte automatiskt att en giltig, färdig bodelning ska göras om.

När barnen är under 18 år

Om du och ditt minderåriga barn har del i samma oskiftade dödsbo uppstår en situation där du inte kan företräda båda intressena. Bodelningen kan påverka både vad du behåller och vad barnet ska ärva.

Överförmyndaren ska då förordna en god man som bevakar barnets rätt vid boutredning, bodelning och arvskifte. Det innebär inte att du har gjort något fel. Det ger barnet en självständig företrädare när era ekonomiska intressen kan skilja sig.

Den gode mannen behöver också följa reglerna om överförmyndarens samtycke till fördelningen. Klarlägg representationen innan handlingarna undertecknas. Reglerna om god man och samtycke.

Vad händer med själva skilsmässomålet?

Om en make dör innan skilsmässodomen fått laga kraft upplöses äktenskapet genom dödsfallet och skilsmässofrågan faller. Högsta domstolen har beskrivit den ordningen.

Det undanröjer inte de arvs- och bodelningsföljder som knyts till att målet pågick vid dödsfallet. Tidpunkten måste fortfarande utredas. Högsta domstolen om dödsfall under processen.

Om ni inte kommer vidare med boets förvaltning eller fördelning kan det behövas en särskild företrädare eller förrättare. Läs skillnaden mellan boutredningsman och skiftesman.

Vanliga och dyra misstag

  1. Utgå från att ”fortfarande gift” betyder arvsrätt.

    Konsekvens: Fördelningen kan bygga på fel regelverk.

    Nästa steg: Fastställ målets status vid dödsfallet.

  2. Räkna betänketiden från fel dag.

    Konsekvens: Du kan felbedöma om skilsmässofrågan hade fallit.

    Nästa steg: Kontrollera gemensam ansökan eller delgivning och eventuell fullföljd.

  3. Tro att en återkallelse avslutar allt direkt.

    Konsekvens: Du kan missa att målet fortfarande pågick.

    Nästa steg: Hämta avskrivningsbeslut och uppgift om laga kraft.

  4. Använda dödsdagens saldon till hela bodelningen.

    Konsekvens: Fel tillgångar eller skulder kan omfattas.

    Nästa steg: Skilj brytdag, redovisning och värdering åt.

  5. Begära att automatiskt behålla allt eget giftorättsgods.

    Konsekvens: Du kan använda en efterlevanderegel som inte gäller här.

    Nästa steg: Bedöm skilsmässoreglerna och eventuell jämkning.

  6. Lägga testamente och försäkring i samma hög.

    Konsekvens: Du kan förväxla arv med en utbetalning utanför boet.

    Nästa steg: Kontrollera varje handling och förmånstagarförordnande för sig.

  7. Skriva under både för dig själv och barnen.

    Konsekvens: Barnets rätt kan sakna behörig representation.

    Nästa steg: Kontakta överförmyndaren om god man behövs.

Snabbtest: vad behöver du klarlägga först?

Sex frågor hjälper dig att hitta vad som behöver klarläggas först. Svaren stannar i din webbläsare. Testet avgör inte arvsrätten eller hur stor din bodelningsandel blir.

Är det oklart om skilsmässomålet pågick när dödsfallet inträffade?
Har någon begärt underskrift eller fördelning innan målets status och din rätt har klarlagts?
Har ansökan återkallats eller har betänketiden närmat sig ett år utan tydligt besked om fullföljd?
Finns ett testamente eller en försäkring som kan ge dig rättigheter?
Finns minderåriga barn med intressen i samma dödsbo som du?
Saknas ekonomiskt underlag från ansökningsdagen eller redovisning av senare förändringar?

Svaren behandlas endast i din webbläsare. Testet avgör inte om skilsmässomålet pågick, vad du får behålla eller vem som ärver.

Så agerar du steg för steg

  1. Hämta domstolens handlingar. Samla ansökan, dagboksblad, betänketidsbesked och senare beslut eller domar.
  2. Fastställ läget vid dödsfallet. Kontrollera fullföljd, återkallelse och laga kraft mot rätt datum.
  3. Identifiera personerna. Utred arvingar, testamentstagare och vilka som deltar på grund av bodelningen.
  4. Ordna ekonomin efter tidpunkt. Ta fram tillgångar och skulder på brytdagen samt senare transaktioner och relevanta värderingar.
  5. Läs särskilda handlingar. Granska äktenskapsförord, bodelningshandlingar, testamenten, pensioner och försäkringar var för sig.
  6. Beräkna bodelningen före arvet. Skilj din bodelningsandel från eventuell rätt enligt testamente eller försäkring.
  7. Säkra rätt representation. Klarlägg vem som skriver under för boet och om minderåriga behöver god man innan fördelningen genomförs.

Vanliga frågor om dödsfall under skilsmässa

Ärver jag om min make dör under betänketiden?

Inte genom den vanliga makesarvsrätten om skilsmässomålet pågår vid dödsfallet. Du kan ändå få egendom genom bodelningen. Ett testamente eller en försäkring måste bedömas separat.

Spelar det någon roll vem som ansökte om skilsmässa?

Vem som ansökte avgör inte i sig arvsrätten. Kontrollera när ansökan kom in och om målet fortfarande pågick vid dödsfallet. Vid en ensidig ansökan kan målet börja innan den andra maken blivit delgiven.

Har jag åtminstone rätt till fyra prisbasbelopp?

Minimiskyddet på fyra prisbasbelopp ingår i kapitlet om makesarv, som inte gäller när ett skilsmässomål pågår vid dödsfallet. Det ska skiljas från din rätt genom bodelning och eventuella andra förordnanden.

Måste våra gemensamma barn vänta på arvet?

De behöver normalt inte vänta på den efterlevande förälderns död enligt den vanliga arvsordningen. Det är dock dödsboets behållning efter bodelning, skulder och andra relevanta anspråk som ska fördelas. Ett testamente kan påverka resultatet.

Förlorar jag alla mina egna tillgångar?

Nej. Du äger fortfarande din egendom, men värdet av giftorättsgods kan behöva delas efter skuldavräkning. Enskild egendom, pensionsregler och eventuell jämkning ska bedömas. Räkna bodelningen innan du drar slutsatser om utfallet.

Kan jag begära att få behålla mitt eget giftorättsgods?

Den särskilda valmöjligheten för efterlevande make gäller inte när bodelningen ska följa skilsmässoreglerna. Jämkning enligt skilsmässoreglerna kan däremot prövas utifrån omständigheterna; det är ingen automatisk undantagsrätt.

Får jag skriva under för mina minderåriga barn?

Inte när du och barnet har del i samma oskiftade dödsbo och du därmed inte kan företräda båda intressena. Överförmyndaren ska då förordna en god man för barnet. Även reglerna om samtycke till fördelningen behöver följas.

Visar en registrerad bouppteckning att fördelningen är rätt?

En registrering ersätter inte bodelning, arvskifte eller en prövning av tvistiga rättigheter. Domstolsmålets status, testamentet och övriga handlingar behöver fortfarande läggas till grund för den faktiska fördelningen.

Få bodelning och arv bedömt innan pengarna fördelas

Du behöver inte börja med att lösa hela dödsboet. Ett första steg är att fastställa vilket regelverk som gäller och vilka handlingar som kan förändra resultatet.

Justiflex erbjuder en avgränsad skriftlig juridisk bedömning för 3 900 kr inklusive moms.

  • ✓ Skriftlig bedömning av skilsmässomålets betydelse för bodelning och arv.
  • ✓ Genomgång av relevanta handlingar och vilka frågor som återstår att utreda.
  • ✓ Fast pris och tydligt nästa steg innan du tar ställning till fortsatt hjälp.

Skicka domstolens handlingar, testamentet och eventuell föreslagen bodelning. Ange om någon begärt underskrift eller svar före ett bestämt datum.

Priset avser bedömningen. Bouppteckning, bodelningsavtal, kravbrev och ombudsarbete ingår inte automatiskt utan avtalas separat om det behövs.

Få bodelning och arv bedömt – 3 900 kr inklusive moms

Läs kundernas omdömen om Justiflex på Reco.

Källor och rättsligt underlag

  • Äktenskapsbalken, 5 kap. 3 och 6 §§, 9 kap. 12 § samt 14 kap. 11 och 14 §§: betänketid, laga kraft, målets pågående och återkallelse. Lagtext hos Riksdagen.
  • Rättegångsbalken, 13 kap. 4 §: talan väcks när ansökan om stämning kommer in. Lagtext hos Riksdagen.
  • Prop. 1986/87:1, s. 153–154: definitionen av pågående skilsmässomål och dess betydelse även för arvsreglerna. Propositionen.

  • Ärvdabalken, 2 kap. och 3 kap. 10 §: arvsordning och undantaget från efterlevande makes arvsrätt. Lagtext hos Riksdagen.

  • Äktenskapsbalken, 9 kap. 2–6 och 11 §§ samt 12 kap. 1–2 §§: brytdag, redovisning, bodelning vid pågående skilsmässa och skillnaden mellan jämkningsreglerna. Lagtext hos Riksdagen.
  • Prop. 1986/87:1, s. 189–191: jämkning när bodelning sker med anledning av skilsmässa och gränsen mot efterlevande makes särskilda val. Propositionen.

  • Äktenskapsbalken, 9 kap. 11 § andra meningen, 10 kap. 3 § andra stycket och 10 kap. 4 §: pensionsundantaget och möjligheten till överenskommelse. Lagtext hos Riksdagen.
  • Prop. 1997/98:106, s. 61–63: dödsfall under pågående skilsmässa och pensionsrättigheter. Propositionen.

  • Ärvdabalken, 11 kap. 1 och 8 §§: testators vilja och förordnande till make när skilsmässomål pågår. Lagtext hos Riksdagen.

  • Försäkringsavtalslagen, 14 kap. 4, 6 och 7 §§: tolkning av förmånstagarförordnanden, ersättning utanför boet och skydd för bodelningsandel. Lagtext hos Riksdagen.

  • Ärvdabalken, 18 kap. 1 §: delägarskap på grund av kvarvarande bodelning. Lagtext hos Riksdagen.
  • HFD 2016 ref. 32: tidigare makes dödsbodelägarskap när bodelning återstår och rätten inte gått förlorad. Avgörandet återställer inte arvsrätt. Avgörandet, PDF.

  • Föräldrabalken, 11 kap. 2 § och 15 kap. 5 §: god man vid gemensamt intresse i oskiftat bo samt överförmyndarens samtycke till fördelningen. Lagtext hos Riksdagen.

  • NJA 2021 s. 547 I, Högsta domstolen, T 3563-20, punkt 4: äktenskapets upplösning och skilsmässofrågans bortfall när en make dör före laga kraft. Avgörandet, PDF.

Min make dör innan skilsmässan är klar – vad händer med arvet och bodelningen? Läs mer »
Två separata skulpturala kärl i koboltblå keramik och bärnstensfärgat glas på ljus kalksten i varmt sidoljus.

Min make har dött – måste jag dela mina egna tillgångar med dödsboet?

Du har förlorat din make. Mitt i sorgen ska bankkonton, bostaden och familjens ekonomi redas ut. Då får du höra att även ditt eget sparande kan behöva delas med dödsboet.

Det kan kännas svårt att förstå. Pengarna står ju i ditt namn, och kanske sparade du dem långt innan ni träffades.

Ägandet är en viktig utgångspunkt, men det avgör inte ensamt hur bodelningen ska räknas. Som efterlevande make har du dessutom ett särskilt val som kan förändra resultatet betydligt. Räkna på valet innan bodelningen blir klar.

Det här får du av guiden

  • Skillnaden mellan att äga en tillgång och att den ingår i bodelningen.
  • När du kan begära att vardera sidan behåller sitt giftorättsgods.
  • Räkneexempel för ett fullt respektive partiellt val.
  • Hur valet påverkar särkullbarn, ditt arv och framtida efterarv.
  • Vad som gäller för skulder, bostaden och bouppteckningen.
  • När begäran behöver göras och vad du bör dokumentera.

”Det står i mitt namn” – måste det ändå räknas med?

Varje make äger sin egendom och ansvarar som utgångspunkt för sina skulder. Äktenskapet gör inte automatiskt den andra maken till delägare i ditt konto eller din bostad.

Vid en bodelning ställs en annan fråga: är egendomen giftorättsgods eller enskild egendom? Giftorättsgods är egendom som normalt omfattas av bodelningen. Det betyder inte att ni redan äger den tillsammans.

Tillgång Vad behöver kontrolleras?
Pengar på ditt eget bankkonto Vem som äger pengarna och om de är giftorättsgods eller enskild egendom. Kontonamnet avgör inte egendomens karaktär.
En bostad som du ägde före äktenskapet Den kan vara giftorättsgods även om den köptes före vigseln.
Pengar som du ärvt Arv är inte automatiskt enskild egendom. Kontrollera bland annat om testamentet föreskriver det.
Egendom som ersatt enskild egendom Vad som har trätt i den enskilda egendomens ställe och om sambandet går att följa.
Tillgångar som omfattas av äktenskapsförord Att förordet är giltigt, registrerat och omfattar just den egendomen.
Pension och försäkring Särskilda undantag och förmånstagarförordnanden. Ett vanligt ISK blir inte undantagen pension bara för att du sparar till pensionen där.

Enskild egendom hålls normalt utanför bodelningen. Men det krävs ofta mer än att visa ett gammalt saldo: villkor, transaktioner och vad pengarna använts till kan vara avgörande.

Se enskilda pengar som används till bostad och lagreglerna om egendomens karaktär.

Hur ser en vanlig bodelning vid dödsfall ut?

Först bestäms vad vardera maken ägde och vad som ska ingå. Därefter räknas relevanta skulder av enligt bodelningsreglerna. Utgångspunkten är att det återstående nettogiftorättsgodset läggs samman och delas lika.

Det är värdet som fördelas genom andelsberäkningen. Vilka konkreta tillgångar som sedan läggs på respektive sida är nästa fråga.

Arvet kommer efter bodelningen. Den avlidnes bodelningsandel och andra tillgångar på den sidan bildar, efter hänsyn till skulder och andra anspråk, underlaget för arvsfördelningen.

Om du hoppar direkt till frågan ”vad ärver barnen?” riskerar du därför att räkna på fel belopp. Bodelningens grundregler.

Du kan begära att båda sidor behåller sitt giftorättsgods

Som efterlevande make kan du begära att vardera sidan behåller sitt giftorättsgods som sin andel vid bodelningen. Det följer av den särskilda regeln vid dödsfall i 12 kap. 2 § äktenskapsbalken.

Valet sker inte automatiskt. Det är du som efterlevande som behöver göra begäran. Du behöver inte visa att äktenskapet varit kort eller att en likadelning skulle vara oskälig.

Arvingarna behöver inte godkänna ett giltigt val enligt regeln. Däremot kan det finnas tvist om exempelvis ägandet, skulderna, vad som är enskild egendom eller om en begäran faktiskt gjorts.

Detta ska skiljas från reglerna om skevdelning vid skilsmässa. Läs skevdelning vid kort äktenskap för den separata bedömningen. Den särskilda regeln för efterlevande make.

Exempel 1: du har mer nettogiftorättsgods

Anta att ditt nettogiftorättsgods är 1 800 000 kronor och den avlidnes är 600 000 kronor. Skulderna är redan korrekt avräknade. Det finns ingen enskild egendom eller annan justering i exemplet.

Val vid bodelningen Din andel Den avlidnes sida
Vanlig likadelning 1 200 000 kr 1 200 000 kr
Full begäran att behålla giftorättsgodset 1 800 000 kr 600 000 kr

En full begäran innebär här att 600 000 kronor mer stannar på din sida av bodelningen. Först därefter räknas arvet efter den avlidne. Hur mycket du eller barnen ärver beror på familjeförhållanden, testamente och övriga omständigheter.

Exempel 2: den avlidne har mer

Vänd på beloppen. Du har 600 000 kronor och den avlidne 1 800 000 kronor i nettogiftorättsgods.

Val vid bodelningen Din andel Den avlidnes sida
Vanlig likadelning 1 200 000 kr 1 200 000 kr
Full begäran att behålla giftorättsgodset 600 000 kr 1 800 000 kr

Nu kan ett fullt val vara ofördelaktigt för dig. Du avstår från den värdeöverföring som den vanliga likadelningen skulle ge.

Begär därför inte jämkning enbart för att någon säger att efterlevande ”alltid ska behålla sitt”. Jämför bodelningen och arvet tillsammans.

Kan jag begära att bara en del hålls utanför likadelningen?

Ja. Du kan begränsa begäran till en del av ditt giftorättsgods. Då ska motsvarande kvotdel på den avlidnes sida också undantas från sammanläggningen. Det som återstår delas enligt den vanliga ordningen.

Du kan alltså inte använda denna regel för att ensidigt behålla ditt eget sparande och samtidigt kräva hälften av den avlidnes hela nettogiftorättsgods.

Exempel: en begäran som omfattar hälften

Återgå till 1 800 000 kronor på din sida och 600 000 kronor på den avlidnes sida:

  1. Hälften på din sida, 900 000 kronor, hålls utanför sammanläggningen.
  2. Samma kvotdel på den avlidnes sida, 300 000 kronor, hålls också utanför.
  3. Återstående 1 200 000 kronor delas lika, alltså 600 000 kronor var.

Resultatet blir 1 500 000 kronor till dig och 900 000 kronor till den avlidnes sida.

Omfattning av begäran Din bodelningsandel Den avlidnes bodelningsandel
Ingen begäran 1 200 000 kr 1 200 000 kr
Halva giftorättsgodset 1 500 000 kr 900 000 kr
Hela giftorättsgodset 1 800 000 kr 600 000 kr

Exemplet visar en andelsberäkning. Det avgör inte vem som får ett visst konto eller hela bostaden. En partiell begäran behöver dokumenteras så att både kvotdelen och beräkningen går att följa.

Vad händer om min make hade särkullbarn?

Särkullbarn har som huvudregel rätt att få ut sitt arv efter sin förälder direkt. Men de ärver vad som faktiskt hör till den avlidnes kvarlåtenskap efter bodelningen, inte automatiskt hälften av era sammanlagda tillgångar.

I det första exemplet kan ett fullt val minska den avlidnes bodelningsandel från 1 200 000 till 600 000 kronor. Det kan i sin tur påverka vad som finns att ärva. Din rätt att göra valet kräver inte särkullbarnens samtycke.

Testamente, laglott, enskild egendom och skulder behöver också räknas in. Se särkullbarn och efterlevande make samt bonusfamilj, villa och risken för försäljning.

Ger basbeloppsregeln fyra prisbasbelopp extra?

Nej. Den efterlevandes skydd upp till fyra prisbasbelopp är ingen automatisk extra utbetalning ovanpå allt annat.

Vid beräkningen räknas det som du får vid bodelningen och din enskilda egendom in. Rätten gäller dessutom så långt kvarlåtenskapen räcker. Det är prisbasbeloppet vid dödsfallet som är relevant.

Ett bodelningsval och basbeloppsregeln måste därför ses tillsammans. Arvsreglerna och basbeloppsskyddet.

Om jag ändå ärver allt – spelar valet någon roll?

Ja. Du kan få samma sammanlagda värde nu, men med olika fördelning mellan din egen egendom och det du ärver med fri förfoganderätt. Den skillnaden kan påverka barnens efterarv när du senare dör.

Anta samma nettobelopp som i första exemplet: 1 800 000 respektive 600 000 kronor. Anta dessutom att ni bara har gemensamma barn, att du ärver hela den avlidnes kvarlåtenskap och att det saknas enskild egendom, testamente och andra omständigheter som ändrar beräkningen.

Bodelningsval Din egen andel Arv från maken Utgångspunkt för efterarvskvoten
Likadelning 1 200 000 kr 1 200 000 kr 1 200 000 / 2 400 000 = 50 %
Full begäran 1 800 000 kr 600 000 kr 600 000 / 2 400 000 = 25 %

Du har 2 400 000 kronor i båda fallen, men efterarvets utgångspunkt skiljer sig. Efterarv är normalt en kvotdel av det framtida boet, inte ett oföränderligt belopp på 600 000 eller 1 200 000 kronor.

Senare händelser kan påverka beräkningen. Läs när den efterlevande har gett bort egendom och efterarvingar kräver rättelse. Reglerna om efterarv.

Är du ensam arvinge behövs inte alltid en formell bodelningshandling mellan två parter. En tydlig begäran och en dokumenterad andelsberäkning kan ändå vara viktiga för att skilja din egendom från arvet och för framtida efterarv.

Kan min makes skulder göra att mina pengar går till dödsboet?

Du blir inte personligt betalningsansvarig för din makes skulder enbart genom äktenskapet eller dödsfallet. Men tre frågor behöver hållas isär:

  • Betalningsansvar: står du själv på lånet eller har du gått i borgen?
  • Skuldavräkning: hur ska skulden behandlas vid bodelningen?
  • Säkerhet: har din egendom pantsatts för skulden?

Den särskilda bodelningsregeln tar inte bort ditt eget låneansvar och upphäver inte en giltig pant. Ett dödsbo med skulder behöver också hanteras innan egendom delas ut; för tidig utdelning kan leda till återgång eller återbetalningskrav.

Se skuldsatt dödsbo och prioritering av räkningar. Skulder och återgång.

Betyder valet att jag får behålla hela bostaden?

Inte automatiskt. Om den avlidne ägde en andel i bostaden försvinner inte den andelen genom att du begär att vardera sidan behåller sitt giftorättsgods.

Andelsberäkningen, fördelningen av själva bostaden, eventuell ersättning till dödsboet och bankens godkännande av ändrat låneansvar är skilda frågor. Ett övertagande kan kräva att du kan lösa ut den andra sidan och ordna finansieringen.

Pröva därför både vad du har rätt till ekonomiskt och hur ett kvarboende kan genomföras.

När måste jag göra begäran?

Begäran behöver göras senast vid bodelningen. Den måste inte alltid vara gjord redan när bouppteckningen förrättas. Det finns inte någon generell sexmånadersfrist från dödsfallet för just detta val.

Sexmånadersfrister som gäller exempelvis klander av testamente är andra frågor och får inte blandas ihop med bodelningsvalet.

Om begäran har gjorts när bouppteckningen upprättas bör den framgå av underlaget. Har den inte gjorts då kan den fortfarande göras inför bodelningen. Skatteverket beskriver tidpunkten i sin vägledning för efterlevande make.

Dokumentera vad du faktiskt begär

En skriftlig begäran minskar risken för en senare tvist om innehåll och tidpunkt. Det är praktisk dokumentation, inte ett påstående om att lagen alltid kräver en viss blankett.

En full begäran kan exempelvis formuleras:

Jag begär med stöd av 12 kap. 2 § första stycket äktenskapsbalken att vardera sidan vid bodelningen med anledning av [namn]s död ska behålla hela sitt giftorättsgods som sin andel.

Formuleringen förutsätter att du verkligen har valt full tillämpning efter att alternativen räknats igenom. Vid ett partiellt val behöver omfattningen anges särskilt.

Spara den daterade begäran och se till att den når dem som hanterar bodelningen. När bodelningen väl är avslutad kan du inte utgå från att valet fritt kan göras om.

Om den efterlevande dör innan bodelningen blir klar

I NJA 2008 s. 451 hade den efterlevande redan gjort en begäran men avled innan bodelningen genomfördes. Högsta domstolen godtog att den gjorda begäran fick betydelse vid den senare bodelningen.

Avgörandet betyder inte att den efterlevandes arvingar själva får göra det personliga valet först efter dödsfallet. Skillnaden är om en begäran faktiskt redan hade gjorts. Läs Högsta domstolens avgörande.

Ska mina tillgångar ändå stå i bouppteckningen?

Ja. När den avlidne var gift ska båda makarnas tillgångar och skulder antecknas var för sig i bouppteckningen.

Att ditt konto redovisas gör inte pengarna till dödsboets egendom. Uppgifterna behövs bland annat för bodelnings- och arvsberäkningen.

En registrerad bouppteckning är inte heller samma sak som att en slutlig bodelning har genomförts. Läs vem som är dödsbodelägare och ska medverka. Bouppteckningsregeln.

När gäller andra regler?

Om ett mål om skilsmässa pågick när maken dog ska bodelningen göras enligt reglerna för skilsmässa. Då är denna särskilda valmöjlighet vid dödsfall inte tillämplig. Att ni hade flyttat isär eller planerade skilsmässa är inte i sig samma sak som ett pågående mål.

Sambor omfattas inte heller av regeln. Deras bodelning och arvsrätt följer andra bestämmelser.

Rätten kan dock förverkas enligt särskilda brottsregler, bland annat när den efterlevande genom brott uppsåtligen har dödat sin make. Det är ett smalt undantag från den vanliga valmöjligheten; detaljerna följer av ärvdabalkens förverkanderegler. Undantagen och skilsmässosituationen.

Om ni inte kommer vidare behöver rätt roll väljas för nästa steg. En boutredningsman, bodelningsförrättare och skiftesman har olika uppgifter. Se boutredningsman och skiftesman när dödsboet har låst sig.

Vanliga och dyra misstag

  1. ”Mitt namn på kontot betyder att pengarna är enskilda.”

    Konsekvens: Fel egendom kan hållas utanför eller tas med i beräkningen.

    Nästa steg: Utred ägandet och egendomens karaktär var för sig.

  2. Att begära full jämkning utan att jämföra alternativen.

    Konsekvens: Du kan få en mindre bodelningsandel än vid likadelning.

    Nästa steg: Räkna på inget, partiellt och fullt val tillsammans med arvet.

  3. Att räkna bodelning och arv som samma sak.

    Konsekvens: Barnens arv eller din efterarvskvot kan bli fel.

    Nästa steg: Bestäm först bodelningsandelarna, därefter arvsfördelningen.

  4. Att undanta en kvotdel bara på din egen sida.

    Konsekvens: Det partiella valet får ett felaktigt resultat.

    Nästa steg: Använd motsvarande kvotdel på den avlidnes sida.

  5. Att utelämna dina konton ur bouppteckningen.

    Konsekvens: Underlaget blir ofullständigt trots att kontona är dina.

    Nästa steg: Redovisa makarnas tillgångar och skulder var för sig.

  6. Att vänta och tro att dina arvingar kan välja senare.

    Konsekvens: Den personliga valmöjligheten kan inte användas så i efterhand.

    Nästa steg: Ta ställning själv och dokumentera begäran i tid.

Snabbtest: vad behöver du reda ut före bodelningen?

Sex frågor hjälper dig att sortera underlaget. Svaren behandlas bara i din webbläsare. Testet väljer inte bodelningsalternativ åt dig och är inte ett juridiskt godkännande.

Har du fått en bodelningshandling att skriva under utan att alternativen har jämförts?
Är det oklart om ett mål om skilsmässa pågick vid dödsfallet?
Är ditt nettogiftorättsgods större än den avlidnes?
Finns särkullbarn, testamente eller ett dödsbo med betydande skulder?
Är det oklart vilka tillgångar som är enskild egendom?
Ska du ärva med fri förfoganderätt utan att efterarvskvoten har räknats fram?

Svaren behandlas endast i din webbläsare. Testet avgör inte vilket bodelningsval som är rätt eller hur arvet ska fördelas.

Så agerar du steg för steg

  1. Samla handlingarna. Ta fram bouppteckning, konto- och låneunderlag, äktenskapsförord, gåvovillkor och testamenten.
  2. Fastställ ägandet. Skilj dina tillgångar från den avlidnes och ange eventuella samägda andelar.
  3. Bestäm vad som ska ingå. Identifiera giftorättsgods, enskild egendom samt pensions- och försäkringsfrågor som kräver särskild bedömning.
  4. Räkna av rätt skulder. Håll personligt betalningsansvar, skuldavräkning och pantsättning isär.
  5. Jämför bodelning och arv. Beräkna likadelning, eventuellt partiellt val och full begäran. Visa också efterarvskvoten när den är relevant.
  6. Dokumentera beslutet i tid. Gör en tydlig begäran senast vid bodelningen och spara beräkningen med övriga handlingar.

Vanliga frågor om egna tillgångar när maken har dött

Måste vi ha skrivit äktenskapsförord för att jag ska få behålla mitt?

Nej. Den särskilda rätten för efterlevande make att begära att vardera sidan behåller sitt giftorättsgods förutsätter inte äktenskapsförord. Ett förord kan däremot göra egendom enskild och därmed påverka vad som över huvud taget ingår.

Kan särkullbarnen säga nej till min begäran?

De behöver inte samtycka till ett giltigt val enligt regeln. Det kan ändå finnas tvist om beräkningen, egendomens karaktär eller om förutsättningarna för regeln är uppfyllda.

Gäller rätten även efter ett långt äktenskap?

Ja. Valet enligt den särskilda dödsfallsregeln kräver inte kort äktenskap eller oskälighet. Det ska skiljas från skevdelning vid skilsmässa.

Avstår jag från mitt arv om jag begär att behålla mitt giftorättsgods?

Nej, inte automatiskt. Begäran gäller bodelningen. Ditt arv beräknas därefter enligt arvsreglerna och ett eventuellt testamente. Resultatet behöver räknas som två led.

Är det för sent när bouppteckningen har registrerats?

Inte enbart därför. Begäran kan göras efter bouppteckningen men senast vid bodelningen. Kontrollera om en bodelning faktiskt redan har avslutats och vilka handlingar du har skrivit under.

Kan jag behålla allt mitt och dessutom få hälften av den avlidnes?

Inte genom en full begäran enligt denna regel. Då behåller båda sidor sitt giftorättsgods. Vid ett partiellt val undantas motsvarande kvotdel på båda sidor, och återstoden delas. Eventuellt arv är en separat fråga.

Försvinner barnens efterarv om jag gör begäran?

Nej. Valet kan påverka hur mycket du ärver och därmed efterarvskvoten. Det innebär inte automatiskt att efterarvet försvinner. Testamente, enskild egendom och senare händelser kan ändra beräkningen.

Ärver jag min makes skulder?

Du blir inte personligt betalningsansvarig enbart genom dödsfallet. Egna gemensamma lån, borgen, pantsättning och en för tidig utdelning ur boet kan däremot få ekonomiska följder som behöver bedömas separat.

Få bodelningsvalet bedömt innan du skriver under

Valet kan påverka både din ekonomi nu och barnens framtida efterarv. Du behöver veta vilka tillgångar som ingår, hur skulderna räknas och vad varje alternativ faktiskt ger.

Justiflex erbjuder en avgränsad skriftlig juridisk bedömning för 3 900 kr inklusive moms.

  • ✓ Skriftlig bedömning av förutsättningarna och de ekonomiska alternativen.
  • ✓ Fast pris för bedömningen, bestämt innan arbetet börjar.
  • ✓ Tydligt nästa steg inför begäran, bodelning och fortsatt hantering.

Fortsatt ombudsarbete eller upprättande av bodelningshandlingar avtalas separat. Du tar ställning till det efter bedömningen.

Få bodelningsvalet bedömt – 3 900 kr inklusive moms

Läs kundernas omdömen om Justiflex på Reco.

Källor och rättsligt underlag

  • Äktenskapsbalken, 1 kap. 3 § och 7 kap. 1–2 §§: ägande, skuldansvar, giftorättsgods och enskild egendom. Lagtext hos Riksdagen.

  • Äktenskapsbalken, 9 kap. 1–6 §§, 10 kap. 1–3 §§ och 11 kap. 2–3 samt 7–10 §§: bodelning, pensionsrättigheter, skuldtäckning, andelar och fördelning. Lagtext hos Riksdagen.

  • Äktenskapsbalken, 12 kap. 2 § första stycket: efterlevandes fulla eller partiella begäran och motsvarande kvotdel på den avlidnes sida. Jämför 12 kap. 1 § om annan jämkning. Lagtext hos Riksdagen.

  • Ärvdabalken, 3 kap. 1 §: efterlevande makes arvsrätt, särkullbarn och basbeloppsskydd. Lagtext hos Riksdagen.

  • Ärvdabalken, 3 kap. 2–4 §§: efterarvets andel och senare förhållanden som kan påverka beräkningen. Lagtext hos Riksdagen.

  • Äktenskapsbalken, 9 kap. 6 § och 11 kap. 2 §, samt ärvdabalken, 21 kap. 4 §: skulder före fördelning, skuldavräkning och återgång av bodelning eller skifte. Äktenskapsbalken och ärvdabalken.

  • Skatteverkets rättsliga vägledning, Efterlevande maka eller make: tidpunkt för begäran och förhållandet till bouppteckning och bodelning. Läs vägledningen.

  • NJA 2008 s. 451, Högsta domstolens dom den 28 april 2008, T 4304-05: betydelsen av en redan gjord begäran när den efterlevande senare avlider. Högsta domstolens avgörande, PDF.

  • Ärvdabalken, 20 kap. 4 §: båda makarnas tillgångar och skulder antecknas var för sig. Lagtext hos Riksdagen.

  • Äktenskapsbalken, 9 kap. 11–12 §§ och 12 kap. 2 § andra stycket, samt ärvdabalken, 15 kap. 1 och 3 §§: pågående skilsmässomål och förverkande vid vissa brott mot maken. Äktenskapsbalken och ärvdabalken.

Min make har dött – måste jag dela mina egna tillgångar med dödsboet? Läs mer »
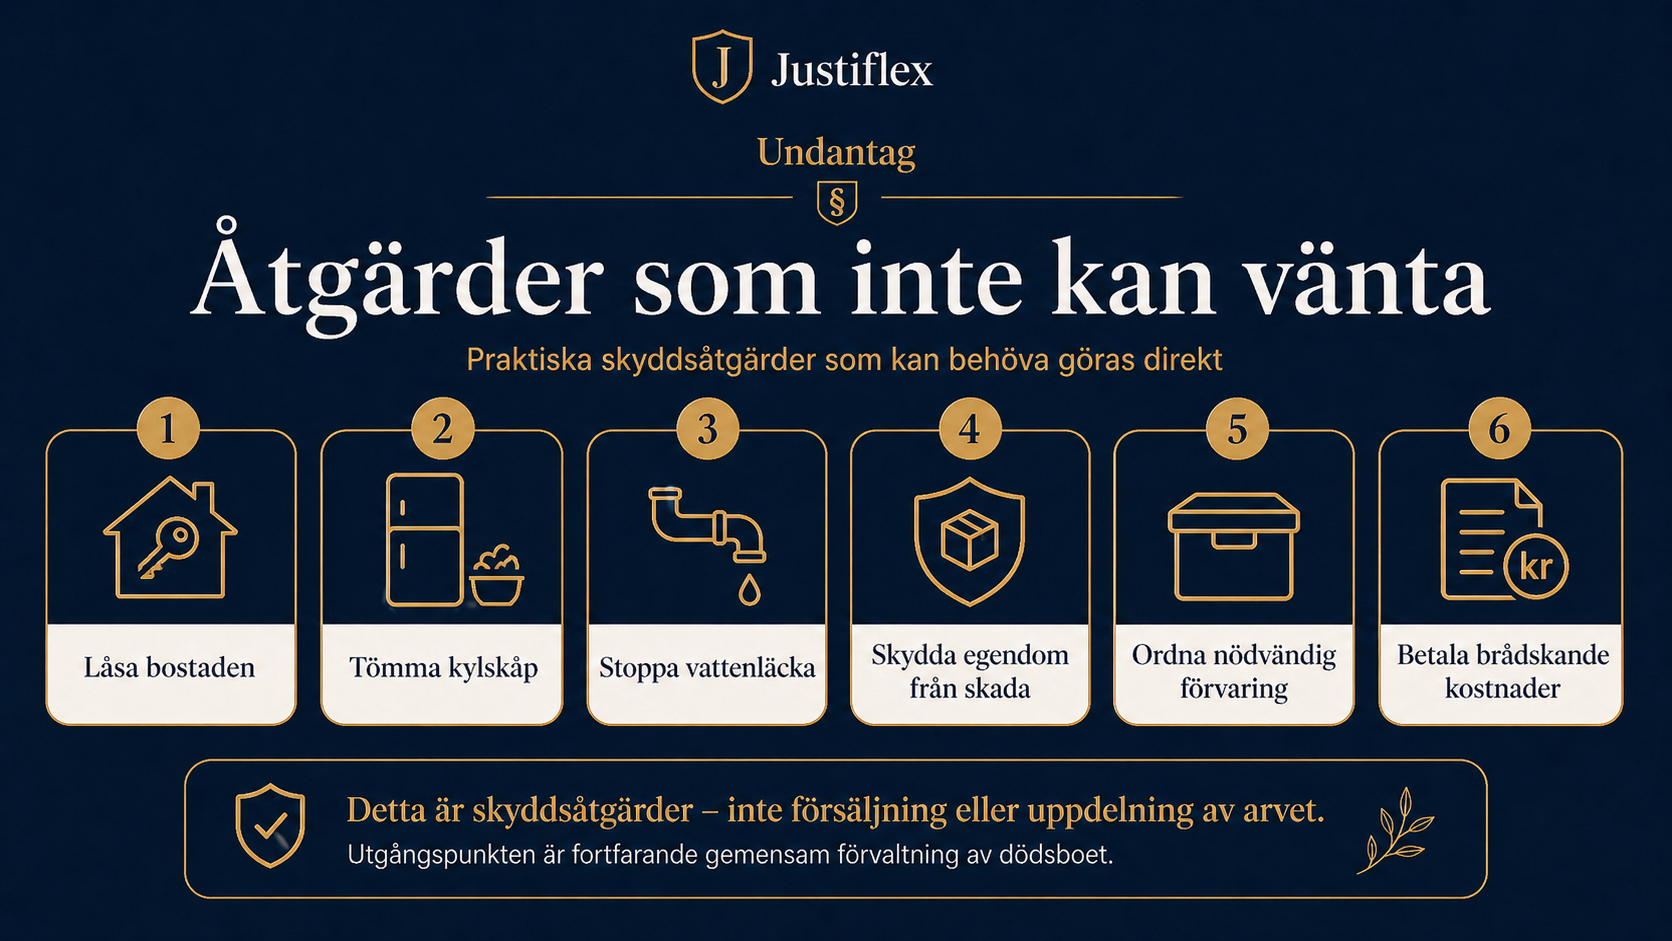
Misstänkta uttag före dödsfallet – kan dödsbodelägare kräva kontoutdrag och pengarna tillbaka?

27 juli 2026 | Av Robin Forslöv | 5 min läsning

Misstänkta uttag före dödsfallet – kan dödsbodelägare kräva kontoutdrag och pengarna tillbaka?

Det avgörande är inte bara att pengar saknas – utan vem som gjorde uttagen, vad de användes till och om den avlidne hade lämnat ett giltigt samtycke.

Ett ovanligt uttag är inte automatiskt olovligt: kontoutdraget, mottagaren, behörigheten och underlagen avgör om dödsboet kan rikta ett återkrav.

Snabbsvar: Ja. Dödsbodelägare kan begära historiska kontouppgifter när det finns ett konkret ekonomiskt behov, men banken gör en sekretessprövning. Visar utredningen att ett uttag saknade giltigt stöd kan pengarna normalt krävas tillbaka. Kravet tillhör som huvudregel dödsboet.

Kontot är nästan tomt – men ingen kan förklara vart pengarna tog vägen

När en närstående avlider blir bankkontot ofta en av de första delarna av bouppteckningen. Ibland stämmer saldot med familjens bild av ekonomin.

I andra fall saknas stora belopp.

Det kan finnas kontantuttag, Swish-betalningar eller överföringar till en närstående. Kanske hade ett barn fullmakt, kanske hjälpte en sambo till med ekonomin eller kanske var den avlidne sjuk under den sista tiden.

Ett oväntat uttag betyder inte automatiskt att någon har gjort fel. Men dödsboet bör inte heller godta förklaringen ”det var en gåva” utan att först kontrollera vad som faktiskt har hänt.

Justiflex prioritetsregel: Säkra bankspåret först. Bygg därefter tidslinjen och klassificera varje transaktion innan dödsboet riktar anklagelser eller återkrav.

Behöver du först få ordning på bouppteckningen kan du läsa vår guide om bouppteckning steg för steg.

Behöver uttagen utredas?

Justiflex kan hjälpa dödsboet att avgränsa bankbegäran, granska transaktionerna och bedöma vilka poster som behöver förklaras eller krävas tillbaka.

Du behöver inte anklaga någon för att börja utreda saken.

Det här får du av guiden

Efter läsningen vet du:

  • när dödsbodelägare kan begära kontoutdrag från tiden före dödsfallet
  • hur banksekretessen påverkar bankens prövning
  • vem som har rätt att rikta ett återkrav
  • hur gåvor, lån, förskott på arv och obehöriga uttag skiljs åt
  • vad en fullmakt eller framtidsfullmakt faktiskt tillåter
  • vad som gäller när den avlidne hade nedsatt beslutsförmåga
  • hur du formulerar en skriftlig begäran till banken
  • vad du gör om en dödsbodelägare blockerar utredningen
  • när bouppteckningen behöver kompletteras
  • vilka tidsfrister som kan göra att dödsboet förlorar sin rätt

Erfarenhet från rådgivningen: bygg beviskedjan före konflikten

I rådgivningen ser vi återkommande att familjen börjar med frågan vem som kan ha tagit pengarna. Samtidigt saknas en sammanställning över datum, belopp, mottagare och den avlidnes ekonomiska situation.

Det gör utredningen onödigt konfliktfylld.

Det mest användbara första steget är normalt att dela upp transaktionerna i styrkta kostnader, möjliga gåvor, möjliga lån och oförklarade uttag. Först därefter går det att bedöma om det finns ett återkrav.

Ett annat vanligt missförstånd är att ett stort uttag antingen måste vara en gåva eller ett brott. I verkligheten finns flera möjliga juridiska förklaringar mellan dessa ytterligheter.

Erfarenhetsråd: Bygg tidslinjen innan konflikten byggs. Ett konkret redovisningskrav ger ofta ett bättre beslutsunderlag än en tidig anklagelse.

Kan dödsbodelägare kräva kontoutdrag före dödsfallet?

Det korta svaret är: dödsbodelägare kan begära uppgifterna, men det finns ingen ovillkorlig rätt att få all kontohistorik.

Uppgifter om den avlidnes bankförhållanden omfattas av banksekretess. Enligt 1 kap. 10 § lagen (2004:297) om bank- och finansieringsrörelse får enskildas förhållanden till kreditinstitut inte obehörigen röjas.

Banksekretessen försvinner inte automatiskt vid dödsfallet. Banken behöver därför bedöma vem som frågar, vilka uppgifter som begärs och varför de behövs.

Uppgifter vid dödsdagen och historiska uppgifter är inte samma sak

Dödsboet behöver normalt saldo- och ränteuppgifter per dödsdagen för bouppteckningen. Historiska transaktioner från månaderna eller åren före dödsfallet kan vara mer integritetskänsliga.

Därför blir motiveringen särskilt viktig när begäran gäller tiden före dödsfallet.

Godtagbara skäl kan exempelvis vara att:

  • saldot avviker tydligt från den kända ekonomin
  • större överföringar saknar förklaring
  • en fullmaktshavare har fört över pengar till sig själv
  • ett möjligt lån till en närstående behöver utredas
  • dödsboet behöver bedöma om ett barn fått förskott på arv
  • det finns konkreta omständigheter som tyder på att den avlidnes pengar kan ha använts utan giltigt samtycke
  • en möjlig gåva behöver bedömas mot bröstarvingars laglotter

En allmän misstanke räcker inte alltid. Ju mer preciserad begäran är, desto lättare blir det för banken att göra sin sekretessprövning.

Måste alla dödsbodelägare vara överens?

Huvudregeln i 18 kap. 1 § ärvdabalken är att dödsbodelägarna förvaltar och företräder dödsboet gemensamt. Den säkraste vägen är därför att begäran görs av samtliga delägare eller av en person med fullmakt från dem.

En enskild dödsbodelägare kan ändå försöka begära begränsade uppgifter med hänvisning till ett konkret och befogat ekonomiskt intresse. Banken gör då en individuell prövning och kan begränsa vilka uppgifter som lämnas ut.

Rätten till information är alltså inte samma sak som rätten att ensam förvalta dödsboet.

Vad kan banken lämna ut?

Beroende på behovet och bankens prövning kan uppgifterna exempelvis omfatta:

  • kontoutdrag för en bestämd period
  • datum och belopp för vissa överföringar
  • mottagarkonto eller betalningsmottagare
  • Swish-transaktioner
  • kontantuttag och uttagsplats
  • uppgifter om stående överföringar
  • uppgifter om registrerade fullmakter
  • tillgängliga uppgifter om hur en viss transaktion genomfördes

Banken behöver inte lämna ut mer information än vad som krävs för det angivna intresset. En begäran om ”alla uppgifter tio år tillbaka” riskerar därför att avslås eller behöva begränsas.

Vem kan kräva tillbaka pengarna?

Om uttaget saknade giltigt stöd hade den avlidne normalt ett anspråk mot mottagaren redan under sin livstid. Vid dödsfallet övergår den ekonomiska positionen till dödsboet.

Det innebär att pengarna normalt ska betalas tillbaka till dödsboet – inte direkt till den dödsbodelägare som upptäckte uttaget.

Dödsboets fordran ska därefter beaktas i bouppteckningen och arvskiftet. Läs mer om hur tillgångarna fördelas i vår guide om arvskifte efter bouppteckningen.

En arvinge kan normalt inte kräva sin andel direkt

Om tre arvingar misstänker att 300 000 kronor har tagits från den avlidne kan en av dem normalt inte kräva mottagaren på ”sin tredjedel”.

Först måste det bedömas om dödsboet har en fordran. Om pengarna återbetalas blir de en tillgång i dödsboet och fördelas först efter att skulder, testamenten och övriga arvsfrågor har hanterats.

Vad händer om den misstänkte själv är dödsbodelägare?

Situationen blir mer komplicerad om den person som kan vara återbetalningsskyldig också är dödsbodelägare. Personen kan då ha ett eget intresse som står mot dödsboets intresse.

Gemensam förvaltning kan i sådana fall bli praktiskt omöjlig.

En dödsbodelägare kan då ansöka hos tingsrätten om att en boutredningsman utses enligt 19 kap. 1 § ärvdabalken. Boutredningsmannen tar över förvaltningen och kan utreda samt ta ställning till dödsboets krav.

Läs mer om skillnaden mellan boutredningsman och skiftesman.

Kan en dödsbodelägare väcka talan själv?

I vissa situationer får en dödsbodelägare föra talan i eget namn men för dödsboets räkning enligt 18 kap. 1 b § ärvdabalken. Förutsättningarna är strikta.

Högsta domstolen har i NJA 2025 s. 20, ”De neutrala dödsbodelägarna”, klargjort att övriga delägare måste medverka i processen på rätt sätt. Det räcker inte att behandla övriga delägare som passiva eller neutrala namn i målet.

Processformen måste därför bedömas innan en stämningsansökan lämnas in. Fel partställning kan leda till att talan avvisas utan att domstolen prövar själva återkravet.

Ett misstänkt uttag kan vara åtta olika saker

Kontoutdraget visar bara att pengar har flyttats. Det visar inte automatiskt varför betalningen gjordes eller om den var tillåten.

Därför behöver varje relevant transaktion klassificeras.

SituationMöjlig juridisk bedömningVad behöver utredas?Typisk följd
Pengar användes till boende, vård eller vardagLegitima utgifterKvitton, fakturor och betalningsmottagareNormalt inget återkrav
Den avlidne beslutade själv om en verklig gåvaGiltig gåvaMeddelanden, vittnen, gåvobrev och hälsotillståndNormalt ingen återbetalning
Ett barn fick en större gåvaMöjligt förskott på arvGivarens avsikt och eventuell dokumentationKan avräknas vid arvskiftet
Pengarna lämnades som lånFordran tillhör dödsboetSkuldebrev, amorteringar och meddelandenDödsboet kan kräva betalning
Kort eller BankID användes utan samtyckeMöjligt obehörigt uttagLoggar, mottagare, användning och samtyckeÅterkrav och eventuellt brottsspår
Fullmaktshavaren överförde pengar till sig självMöjligt fullmaktsmissbrukFullmaktens omfattning, redovisning och intressekonfliktÅterbetalning eller skadestånd
Uttaget gjordes vid allvarligt nedsatt beslutsförmågaMöjlig ogiltighetMedicinsk dokumentation och sambandet med transaktionenGåvan eller avtalet kan angripas
Gåva lämnades nära dödsfalletMöjligt förstärkt laglottsskyddTidpunkt, syfte, villkor och laglottsintrångÅterbäring eller ersättning

Pengar till den avlidnes utgifter

En anhörig som hjälpte till med ekonomin kan ha gjort kontantuttag för mat, mediciner, kläder eller andra kostnader. Sådana uttag är inte fel bara för att kvittot inte längre finns.

Avsaknad av underlag påverkar däremot bevisläget.

Bedömningen behöver ta hänsyn till beloppens storlek, uttagens frekvens, den avlidnes levnadssätt och vilka andra förklaringar som finns.

Lån till en närstående

Om den avlidne lånade ut pengar fanns en fordran vid dödsfallet. Fordringen ska då tas upp som en tillgång i bouppteckningen enligt 20 kap. 4 § ärvdabalken.

Bevisningen kan bestå av skuldebrev, meddelanden, tidigare återbetalningar eller anteckningar. Även ett muntligt lån kan vara giltigt, men blir ofta svårare att bevisa.

Uttag utan samtycke

Om någon använde den avlidnes kort, koder eller BankID utan ett giltigt samtycke kan det finnas både ett civilrättsligt återkrav och ett möjligt brottsspår.

En polisanmälan ersätter inte dödsboets civilrättsliga utredning. Dödsboet behöver fortfarande säkra belopp, datum, mottagare och möjliga invändningar.

Vid en brottsutredning kan banken vara skyldig att lämna uppgifter till behörig undersökningsledare eller åklagare enligt 1 kap. 11 § lagen om bank- och finansieringsrörelse.

En fullmakt ger rätt att agera – inte rätt till pengarna

En fullmakt kan ge någon rätt att betala räkningar och hantera ett konto. Den gör inte fullmaktshavaren till ägare av pengarna.

Om pengar har överförts till fullmaktshavaren själv krävs därför en tydlig förklaring och redovisning. Det behöver framgå att transaktionen låg inom fullmakten och gjordes för den avlidnes räkning eller med den avlidnes giltiga samtycke.

I praktiken: Kontrollera först fullmaktens innehåll. Koppla sedan varje transaktion till ett underlag innan frågan om återbetalning bedöms.

Vad gäller för framtidsfullmakt?

En framtidsfullmakt används när fullmaktsgivaren på grund av sjukdom, psykisk störning eller liknande inte längre kan ta hand om de angelägenheter som fullmakten omfattar.

Fullmaktshavaren ska agera i fullmaktsgivarens intresse enligt 15 § lagen (2017:310) om framtidsfullmakter. Fullmaktshavaren får inte företräda fullmaktsgivaren i en fråga där det finns motstridiga intressen enligt 17 §.

Rätten att lämna gåvor måste också bedömas mot framtidsfullmaktens innehåll och 18 §. En överföring från fullmaktsgivaren till fullmaktshavaren själv kräver därför särskilt noggrann granskning.

När det är fråga om en framtidsfullmakt kan make, sambo eller närmaste släktingar under vissa förutsättningar begära redovisning enligt 24 §. Överförmyndaren kan också begära uppgifter och ingripa mot missbruk enligt 25–26 §§.

En diagnos gör inte automatiskt gåvan ogiltig

Det räcker normalt inte att visa att den avlidne hade demens eller en annan sjukdom. Utredningen måste knyta den nedsatta förmågan till den aktuella transaktionen.

Ett avtal som ingåtts under påverkan av en psykisk störning kan vara ogiltigt enligt lagen (1924:323) om verkan av avtal som slutits under påverkan av en psykisk störning. Det krävs ett samband mellan tillståndet och rättshandlingen.

Journaler nära transaktionsdatumet, omsorgsanteckningar och vittnesuppgifter kan därför bli viktiga. Även plötsliga förändringar i den avlidnes ekonomiska beteende kan få betydelse.

I praktiken: Börja med datumet för uttaget och utred hälsotillståndet runt just den tidpunkten.

Frågor som behöver besvaras

  • Förstod personen att pengarna lämnade kontot?
  • Förstod personen vem som fick pengarna?
  • Kunde personen överblicka beloppets betydelse?
  • Kunde personen uttrycka en självständig vilja?
  • Fanns det beroende, påverkan eller isolering?
  • Stämmer transaktionen med personens tidigare beteende?
  • Finns samtidiga meddelanden eller vittnen?

Det är en samlad bedömning. En diagnos är viktig bevisning, men sällan hela svaret.

”Det var en gåva” avslutar inte utredningen

En muntlig gåva av pengar kan vara giltig. Det finns inget generellt krav på gåvobrev för en vanlig penninggåva.

Den som påstår att överföringen var en gåva behöver ändå kunna lämna en trovärdig förklaring. Bedömningen påverkas av beloppet, relationen, tidpunkten, den avlidnes hälsa och hur transaktionen genomfördes.

Gåva till barn kan vara förskott på arv

Enligt 6 kap. 1 § ärvdabalken ska det som en förälder har gett ett barn normalt avräknas som förskott på arv, om inte något annat föreskrivits eller framgår av omständigheterna.

Förskott på arv betyder inte automatiskt att mottagaren måste betala tillbaka pengarna. Om förskottet är större än mottagarens arvslott finns som huvudregel ingen återbetalningsskyldighet enligt 6 kap. 4 §, om återbetalning inte bestämdes när förskottet gavs.

Det är därför viktigt att skilja mellan:

  • en gåva som ska avräknas vid arvskiftet
  • en skuld som ska betalas till dödsboet
  • ett uttag utan giltigt stöd
  • en gåva som kan angripas med stöd av laglottsskyddet

Läs mer i vår guide om förskott på arv till barn.

Gåvor ska ibland antecknas i bouppteckningen

Om det finns en laglottsberättigad arvinge ska vissa gåvor och förskott, på begäran av en delägare, anges i bouppteckningen enligt 20 kap. 5 § ärvdabalken.

Det betyder inte att varje födelsedagspresent ska antecknas. Sedvanliga gåvor som står i rimligt förhållande till givarens ekonomi omfattas normalt inte.

Gåvor som är att likställa med testamente

En bröstarvinge kan i vissa fall angripa en gåva som till sitt syfte är att likställa med testamente enligt 7 kap. 4 § ärvdabalken.

Det kan exempelvis handla om att givaren behöll den verkliga nyttan av egendomen eller att gåvan gavs under omständigheter som tydligt påminde om ett testamente. Bedömningen är konkret och undantagsregeln ska inte användas på varje större gåva.

Talan mot gåvotagaren måste väckas inom ett år från det att bouppteckningen avslutades. Missas fristen är rätten enligt bestämmelsen förlorad.

Läs mer om gåvor före dödsfallet och laglott.

Ett gemensamt konto betyder inte alltid gemensamma pengar

Att två personer kan disponera samma konto visar vem som får använda kontot. Det avgör inte automatiskt vem som äger hela saldot.

Ägandet kan bero på vem som satte in pengarna, varför kontot öppnades och hur det användes. Kontovillkor, insättningshistorik och parternas överenskommelse behöver därför granskas tillsammans.

I praktiken: Skilj alltid mellan dispositionsrätt och äganderätt.

Den frågan är särskilt viktig när en efterlevande sambo eller make tömt ett gemensamt konto strax före dödsfallet. Behöver tillgångarna säkras kan vår guide om saknad eller såld egendom i dödsboet vara relevant.

Justiflex 5F-kontroll: granska rätt saker i rätt ordning

Justiflex 5F-kontroll är en praktisk modell för att utreda misstänkta uttag utan att hoppa direkt från misstanke till anklagelse.

KontrollpunktKärnfrågaUnderlag att säkra
FöreträdareVem får företräda dödsboet?Bouppteckning, fullmakter och uppgifter om dödsbodelägarna
FlödeNär, hur och till vem gick pengarna?Kontoutdrag, Swish-uppgifter, överföringar och uttagsplatser
FörklaringVar det en utgift, gåva, ett lån eller ett uttag utan stöd?Kvitton, fakturor, meddelanden, avtal och vittnesuppgifter
FörmågaKunde den avlidne förstå och godkänna transaktionen?Journaler, omsorgsanteckningar och iakttagelser nära tidpunkten
FordranFinns ett rättsligt och ekonomiskt försvarbart återkrav?Samlad bevisning, belopp, preskriptionsfrågor och möjliga invändningar

1. Företrädare

Kontrollera vilka som är dödsbodelägare och om någon har fullmakt att agera för övriga. Finns en boutredningsman är det normalt boutredningsmannen som företräder dödsboet.

2. Flöde

Kartlägg transaktionerna i kronologisk ordning. Notera datum, belopp, mottagare, betalningssätt och vad som hände i den avlidnes liv vid samma tidpunkt.

3. Förklaring

Begär en konkret redovisning. En förklaring bör kunna knytas till fakturor, kvitton, meddelanden, avtal eller andra verifierbara omständigheter.

4. Förmåga

Bedöm om den avlidne kunde förstå och godkänna transaktionen. Fokusera på tillståndet vid det aktuella datumet – inte bara på en generell diagnos.

5. Fordran

Först nu bedöms om dödsboet har ett återkrav, vilken rättslig grund som är starkast och om kravet är ekonomiskt försvarbart att driva.

5F i rätt ordning: Företrädare → Flöde → Förklaring → Förmåga → Fordran.

Mall: skriftlig begäran om historiska kontouppgifter

Skicka begäran genom bankens säkra meddelandefunktion eller på det sätt banken anvisar. Undvik att skicka personnummer, kontouppgifter och medicinska handlingar i vanlig oskyddad e-post.

Ämne: Begäran om avgränsade historiska kontouppgifter – dödsboet efter (namn och personnummer)

Jag är dödsbodelägare i dödsboet efter (namn), avliden den (datum). Min behörighet styrks genom bifogat dödsfallsintyg med släktutredning, registrerad bouppteckning och, i förekommande fall, fullmakter från övriga dödsbodelägare.

Dödsboet behöver utreda ett antal transaktioner som kan påverka boets tillgångar, bouppteckningen och kommande arvskifte.

Begäran avser perioden [från och med datum]–[till och med datum] och följande uppgifter:

  • kontoutdrag för konto (kontonummer eller kontotyp)
  • uppgift om mottagare för överföringar den (datum)
  • Swish-transaktioner under den angivna perioden
  • kontantuttag med datum, belopp och tillgänglig uppgift om uttagsplats
  • uppgift om registrerade fullmakter och dispositionsrätter under perioden

Skälet till begäran är att (beskriv konkret avvikelse, exempelvis större oförklarade överföringar, misstänkt förskott på arv, möjlig fordran eller behov av att utreda fullmaktshavarens redovisning).

Begäran är avgränsad till de uppgifter och den tidsperiod som behövs för att tillgodose dödsboets ekonomiska intresse.

Om banken bedömer att någon del inte kan lämnas ut, ber jag om ett skriftligt besked med angivande av vilken komplettering, precisering eller behörighetshandling som krävs.

Med vänlig hälsning
(Namn)
(Kontaktuppgifter)
(Roll i dödsboet)

Om banken säger nej

Be först banken att ange vad som saknas. Ofta kan problemet lösas genom en tydligare tidsperiod, bättre motivering eller fullmakter från övriga delägare.

Begär inte samma omfattande material igen utan att bemöta bankens invändning. Gör i stället begäran mer konkret.

Om uppgifterna blir avgörande i en civilprocess kan domstolen under vissa förutsättningar förelägga den som innehar en relevant handling att ge in den. Regler om detta finns i 38 kap. 2–5 §§ rättegångsbalken (1942:740).

Snabbtest: behöver uttagen utredas nu?

Svara ja eller nej och räkna poängen.

FrågaPoäng vid ja
Finns större uttag eller överföringar som ingen kan förklara?2
Har pengar gått till en närstående, fullmaktshavare eller dödsbodelägare?2
Behövde den avlidne hjälp med sin ekonomi när uttagen gjordes?2
Saknas kvitton, avtal eller meddelanden som stöder förklaringen?2
Vägrar någon lämna redovisning eller medverka till bankbegäran?1
Är bouppteckningen ännu inte avslutad eller kan den innehålla fel?1

Grönt: 0–2 poäng – lägre risk

Det finns inte tillräckligt många varningssignaler för att dra slutsatser. Spara ändå kontoutdrag och tillgängliga underlag innan arvskiftet undertecknas.

Gult: 3–5 poäng – kontroll behövs

Det finns omständigheter som bör utredas. Bygg en tidslinje, begär en redovisning och avgränsa bankbegäran.

Rött: 6–10 poäng – agera nu

Flera varningssignaler sammanfaller. Säkra bevisningen, kontrollera tidsfristerna och undvik att genomföra arvskiftet innan frågan har bedömts.

Testet är ett beslutsstöd och ersätter inte en juridisk bedömning.

Fick du gult eller rött resultat?

Samla kontoutdrag, fullmakter, meddelanden och tillgängliga underlag. Justiflex kan därefter bedöma bevisningen och ge dödsboet en konkret rekommendation om nästa steg.

Gör detta först – inte detta

Gör detta förstInte dettaVarför?
Begär ett avgränsat transaktionsunderlagBegär ”allt banken har”En konkret begäran är lättare att sekretesspröva
Bygg en tidslinje över belopp och mottagareBörja med att anklaga en anhörigFakta minskar risken för onödig konflikt
Matcha uttagen mot fakturor och kvittonUtgå från att varje kontantuttag är olovligtMånga uttag kan ha legitima förklaringar
Kontrollera fullmakt och samtyckeAnta att fullmakten tillät privata överföringarFullmakt innebär inte äganderätt
Rikta ett gemensamt krav för dödsboetKräva sin egen arvslott direktFordran tillhör normalt dödsboet
Utred processvägen innan talan väcksStämma i eget namn utan delägarkontrollFel partställning kan stoppa målet

Åtta vanliga och dyra misstag

1. Familjen börjar med en anklagelse

Misstag: En närstående anklagas innan kontoutdrag och mottagare har kontrollerats.

Konsekvens: Personen går i försvar, kommunikationen låser sig och frivillig redovisning blir svårare att få.

2. Bankbegäran är för bred

Misstag: Dödsbodelägaren begär all kontohistorik flera år tillbaka utan att förklara varför.

Konsekvens: Banken kan avslå begäran eller kräva omfattande komplettering.

3. Alla ovanliga uttag behandlas som stöld

Misstag: Legitima kostnader, gåvor och lån blandas ihop med uttag utan samtycke.

Konsekvens: Dödsboet riktar ett för högt eller felaktigt krav och förlorar trovärdighet.

4. Förskott på arv förväxlas med återbetalningsskyldighet

Misstag: Dödsboet kräver tillbaka en gåva enbart eftersom mottagaren är ett barn.

Konsekvens: Kravet saknar rättsligt stöd även om gåvan kan behöva avräknas vid arvskiftet.

5. Fullmakt behandlas som äganderätt

Misstag: En fullmaktshavare anser sig ha fått rätt att föra över pengar till sig själv.

Konsekvens: Transaktionerna kan behöva återbetalas om de saknade stöd i fullmakten eller den avlidnes samtycke.

6. Gemensamt konto behandlas som automatiskt hälftenägt

Misstag: Dispositionsrätt och äganderätt blandas ihop.

Konsekvens: Fel saldo tas upp i bouppteckningen och arvet kan fördelas på fel grund.

7. En arvinge kräver sin egen andel

Misstag: En dödsbodelägare kräver mottagaren direkt på en beräknad arvslott.

Konsekvens: Fel person driver fel krav. Fordringen tillhör normalt dödsboet.

8. Tidsfristerna kontrolleras för sent

Misstag: Dödsboet väntar med att skicka krav eller utreda en möjlig laglottskränkande gåva.

Konsekvens: Kravet kan preskriberas eller en särskild talefrist kan löpa ut.

Den allmänna preskriptionstiden är normalt tio år enligt 2 § preskriptionslagen (1981:130). Ett skriftligt krav kan under vissa förutsättningar avbryta preskriptionen enligt 5 §, men särskilda frister kan gälla – bland annat ettårsfristen i 7 kap. 4 § ärvdabalken.

Steg för steg: så utreder dödsboet misstänkta uttag

Steg 1: Fastställ vem som företräder dödsboet

Kontrollera dödsfallsintyg, testamente och registrerad bouppteckning. Identifiera samtliga dödsbodelägare och eventuella fullmakter.

Finns en boutredningsman ska kontakten normalt gå genom denne.

Steg 2: Säkra det material som redan finns

Spara kontoutdrag, saldobesked, fullmakter, meddelanden, fakturor och kvitton. Notera även vilka handlingar som saknas.

Ändra inte originalfiler och skriv inte anteckningar direkt på viktiga originalhandlingar.

Steg 3: Bygg en transaktionstidslinje

För in varje relevant transaktion i en sammanställning med:

  • datum
  • belopp
  • avsändarkonto
  • mottagare
  • betalningssätt
  • angiven förklaring
  • tillgängligt underlag
  • den avlidnes hälsotillstånd vid tidpunkten

Börja med de största och mest avvikande transaktionerna.

Steg 4: Begär en saklig redovisning

Ge mottagaren möjlighet att förklara transaktionerna och lämna underlag. Ställ konkreta frågor om datum och belopp.

Undvik formuleringar som redan förutsätter att ett brott har begåtts.

Steg 5: Begär avgränsade bankuppgifter

Använd tidslinjen för att avgränsa perioden och förklara dödsboets ekonomiska behov. Bifoga rätt behörighetshandlingar.

Begär skriftligt besked om banken behöver ytterligare samtycken eller preciseringar.

Steg 6: Klassificera och bedöm kravet

Bestäm om varje transaktion sannolikt var:

  • en legitim utgift
  • en giltig gåva
  • ett förskott på arv
  • ett lån
  • ett fullmaktsöverskridande
  • ett uttag utan samtycke
  • en gåva som kan påverka laglotten

Beräkna därefter det belopp som faktiskt kan krävas.

Steg 7: Välj rätt åtgärd och rätta dödsboet

Nästa steg kan vara en kompletterande bankbegäran, ett redovisningskrav, ett återbetalningskrav, en förhandling, ansökan om boutredningsman eller en domstolsprocess.

Om en ny fordran upptäcks efter bouppteckningen kan en tilläggsbouppteckning behöva förrättas inom en månad enligt 20 kap. 10 § ärvdabalken. Arvskiftet bör inte genomföras på ett underlag som parterna vet är felaktigt.

Innan ett krav skickas

Ett för högt krav kan göra en möjlig frivillig lösning svårare. Låt därför belopp, rättslig grund, bevisning och behörighet kontrolleras samtidigt.

Konsekvenser om utredningen blir fel

Ekonomisk risk: dödsboet kan förlora en verklig fordran

Om ett obehörigt uttag inte utreds kan kvarlåtenskapen bli lägre än den borde vara. Arvingar och testamentstagare får då mindre, medan mottagaren behåller pengar som kan tillhöra dödsboet.

Det motsatta problemet är ett ogrundat krav. Dödsboet kan då belastas med juridiska kostnader och motpartens rättegångskostnader.

Relationsrisk: en tidig anklagelse kan låsa hela dödsboet

Misstänkta uttag uppstår ofta i familjer där en person haft större insyn i den avlidnes vardag än de andra. Det gör frågan känslomässigt laddad.

En saklig tidslinje skiljer personkonflikten från den juridiska bedömningen. Det ökar möjligheten att lösa frågan utan en långvarig arvstvist.

Tidsrisk: bouppteckning och arvskifte kan behöva göras om

En nyupptäckt fordran kan kräva tilläggsbouppteckning. Ett redan undertecknat arvskifte kan också skapa nya återbetalnings- och fördelningsproblem.

Läs mer om vad som kan göras när en dödsbodelägare vägrar skriva under arvskiftet.

Bevisrisk: information kan bli svårare att få fram

Banker och andra aktörer sparar inte all teknisk information för alltid. Även vittnenas minnen och tillgången till kvitton försämras över tid.

Säkra därför materialet tidigt även om dödsboet ännu inte har bestämt om ett krav ska riktas.

Digitala konton och tillgångar kan också innehålla relevant information. Läs vår guide om digitala tillgångar i dödsbo.

Vanliga frågor om kontoutdrag och misstänkta uttag före dödsfallet

1. Kan en enda dödsbodelägare få ut kontoutdrag?

Det beror på vilka uppgifter som begärs och varför. Dödsboet förvaltas normalt gemensamt, men en enskild delägare kan i vissa fall få begränsade historiska uppgifter om ett konkret och befogat ekonomiskt intresse visas.

Banken gör alltid sin egen sekretess- och behörighetsprövning.

2. Hur långt tillbaka kan dödsboet få kontoutdrag?

Det finns ingen generell tidsperiod som banken alltid måste lämna ut. Begäran bör avgränsas till den period som behövs för att utreda de aktuella transaktionerna.

En konkret period på exempelvis några månader är normalt lättare att motivera än en generell begäran om flera år.

3. Vad gör vi om banken vägrar lämna ut uppgifterna?

Be om ett skriftligt besked och fråga vad som behöver kompletteras. Det kan handla om fullmakter, registrerad bouppteckning, tydligare tidsperiod eller en konkretare beskrivning av det ekonomiska intresset.

Om uppgifterna senare behövs som bevis i en domstolsprocess kan editionsreglerna i rättegångsbalken bli aktuella.

4. Räcker det att mottagaren säger att pengarna var en gåva?

Nej, påståendet behöver bedömas tillsammans med övriga omständigheter. Beloppet, relationen, den avlidnes hälsa, samtidiga meddelanden och tidigare ekonomiskt beteende kan få betydelse.

En muntlig gåva kan vara giltig, men ordet ”gåva” avslutar inte bevisfrågan.

5. Måste ett barn betala tillbaka ett förskott på arv?

Inte automatiskt. Ett förskott på arv ska normalt avräknas från barnets arvslott, men överskjutande belopp behöver som huvudregel inte återbetalas om det inte bestämdes när förskottet gavs.

Förskott på arv och återbetalningspliktig skuld är två olika saker.

6. Får en fullmaktshavare överföra pengar till sig själv?

Inte enbart därför att en fullmakt finns. Överföringen måste ha stöd i fullmakten, den avlidnes giltiga instruktioner eller någon annan rättslig grund.

Vid framtidsfullmakt gäller dessutom särskilda regler om intressekonflikter och gåvor.

7. Vem äger pengarna på ett gemensamt konto?

Det avgörs inte enbart av vilka som får disponera kontot. Insättningar, kontots syfte, kontovillkor och parternas överenskommelse kan påverka vem som äger saldot.

Dispositionsrätt är inte alltid samma sak som äganderätt.

8. Ska misstänkta uttag polisanmälas?

Det beror på omständigheterna. Kort- eller BankID-användning utan samtycke, förfalskningar eller medvetet fullmaktsmissbruk kan motivera en polisanmälan.

En polisanmälan ersätter dock inte dödsboets civilrättsliga återkrav eller kontroll av tidsfrister.

9. Vad gör vi om en dödsbodelägare blockerar utredningen?

En möjlighet är att ansöka om boutredningsman. Boutredningsmannen tar över förvaltningen och kan självständigt bedöma om dödsboet ska utreda och driva kravet.

Att en delägare är passiv innebär inte att övriga utan vidare kan väcka talan på egen hand.

10. Vad händer om pengarna upptäcks efter bouppteckningen?

En fordran mot mottagaren kan vara en ny tillgång i dödsboet. Då kan en tilläggsbouppteckning behöva förrättas inom en månad från upptäckten.

Om arvskiftet redan är genomfört behöver även fördelningen mellan arvingarna bedömas.

11. Kan dödsboet kräva ränta?

Det kan vara möjligt beroende på kravets grund och när mottagaren blev betalningsskyldig. Ränta kan bland annat aktualiseras efter ett korrekt utformat och förfallet betalningskrav.

Ränteyrkandet bör bedömas tillsammans med huvudkravet.

12. Måste dödsboet gå till domstol?

Nej. Många ärenden bör börja med en avgränsad bankutredning, redovisningsbegäran och ett juridiskt motiverat krav.

Domstol blir aktuellt först om bevisläget och beloppet motiverar det och mottagaren inte medverkar till en lösning.

Få misstänkta transaktioner juridiskt bedömda

Vi granskar underlaget, klassificerar transaktionerna och tar fram en konkret åtgärdsplan för dödsboet.

Fast pris: 3 900 kr inklusive moms

I den första juridiska bedömningen ingår:

  • juristgranskning av kontoutdrag och tillgängligt underlag
  • rättslig klassificering av de misstänkta transaktionerna
  • bedömning av bevisläget och möjliga invändningar
  • kontroll av behörighet, tidsfrister och processväg
  • konkret rekommendation om nästa steg
  • upprättande av en avgränsad bankbegäran eller ett formellt kravbrev, beroende på vad ärendet kräver

✔ Bedömning av Robin Forslöv
✔ Trygg digital hantering
✔ Tydligt besked innan ytterligare åtgärder vidtas
✔ BankID där det är rättsligt och praktiskt möjligt

Du behöver inte veta om transaktionen juridiskt är en gåva, ett lån eller ett obehörigt uttag innan du kontaktar oss. Det är en del av bedömningen.

Få uttagen bedömda – sakligt, metodiskt och utan att driva fram en onödig domstolskonflikt.

Justiflex – Juridik. Snabbt. Enkelt. Överallt.

Om ansvarig jurist

Robin Forslöv är jurist och grundare av Justiflex AB. Han arbetar med svensk familjerätt, arvsrätt, dödsbon och ekonomiska tvister med fokus på tydliga beslutsunderlag och praktiskt genomförbara lösningar.

Justiflex hjälper klienter digitalt i hela Sverige, inklusive Stockholm, med juridisk granskning, dokumentation och strukturerade nästa steg.

Viktig information

Artikeln innehåller generell information om svensk rätt och ersätter inte juridisk rådgivning i ett enskilt ärende. Bedömningen av ett uttag beror bland annat på fullmakter, kontovillkor, bevisning, den avlidnes vilja och hälsotillstånd samt vilka personer som företräder dödsboet.

Skicka inte kontoutdrag, personnummer, journaler eller andra känsliga personuppgifter genom oskyddad e-post eller offentliga formulär. Använd den säkra överföringsmetod som Justiflex eller banken anvisar.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Misstänkta uttag före dödsfallet – kan dödsbodelägare kräva kontoutdrag och pengarna tillbaka? Läs mer »
Saker saknas i dödsboet – får en dödsbodelägare sälja eller ta egendom före arvskifte?

29 april 2026 | Av Robin Forslöv | 5 min läsning

Saker saknas i dödsboet – får en dödsbodelägare sälja eller ta egendom före arvskifte?

Många upptäcker först efter dödsfallet att smycken, kontanter, fordon, möbler eller digitala tillgångar inte längre finns kvar. Det kan kännas som en familjefråga – men juridiskt handlar det om dödsboets egendom, gemensam förvaltning och rätten att kräva tydlig redovisning innan arvskiftet.

Det svåra är sällan bara att något saknas – utan att veta hur du ska agera utan att förstöra bevis, förvärra konflikten eller skriva under något för tidigt. Därför bör saknade tillgångar dokumenteras direkt, och den som tagit hand om egendom bör få en skriftlig fråga innan processen går vidare.

Nej. En dödsbodelägare får normalt inte sälja, ta eller dela upp egendom ur dödsboet före arvskifte. Boet ska förvaltas gemensamt enligt 18 kap. 1 § ärvdabalken. Dokumentera direkt och begär skriftlig redovisning för att skydda ditt arv.

När arv blir till en personlig konflikt

Det börjar sällan med miljonbelopp.

Det börjar ofta med något mycket mer konkret.

En klocka är borta.
Smycken saknas.
En bil har plötsligt sålts.
Någon har tömt förrådet.
Ett syskon säger:

“Jag tog bara det som ändå skulle bli mitt.”

Det är här många arvstvister börjar.

Känslan är ofta stark:

“Varför ska någon annan få bestämma över mammas saker?”
“Varför ska jag behöva be om information?”
“Tänk om de redan har sålt allt?”

Men juridiskt är utgångspunkten tydlig.

Fram till arvskiftet tillhör egendomen dödsboet. En dödsbodelägare äger inte en viss tavla, ett visst smycke eller en viss bil bara för att personen är arvinge.

Du har en rätt i dödsboet.
Inte rätt att själv plocka ut egendom.

Om du misstänker att egendom redan har tagits eller sålts bör du inte börja med hot. Börja med dokumentation, ett kontrollerat sms och därefter ett tydligt redovisningskrav.

Vad du får av den här guiden

I den här guiden går vi igenom:

  • vad som gäller om saker saknas i dödsboet,
  • om en dödsbodelägare får sälja egendom före arvskifte,
  • varför “jag fick den som gåva” ofta måste bevisas,
  • hur du säkrar bevis utan att eskalera konflikten,
  • när du bör kräva skriftlig redovisning,
  • när boutredningsman kan bli aktuellt,
  • hur frågor om förskott på arv och gåvor bör hanteras,
  • och hur Justiflex kan hjälpa dig att agera snabbt, sakligt och juridiskt korrekt.

Innehåll

  1. Får en dödsbodelägare sälja egendom före arvskifte?
  2. Varför saknade saker i dödsbo ofta blir akut
  3. Justiflex erfarenhet: SMS-strategin
  4. Juridiken förklarad enkelt
  5. Vad räknas som egendom i dödsboet?
  6. Vanliga situationer där egendom försvinner
  7. Beslutsstöd: vad ska du göra först?
  8. Checklista: säkra bevis direkt
  9. Vanliga och dyra misstag
  10. Steg för steg: så agerar du rätt
  11. När behövs boutredningsman?
  12. FAQ
  13. Så hjälper Justiflex dig

Justiflex erfarenhet: det är ofta redovisningen som avgör

I praktiken är det sällan den första känslan som vinner ett dödsboärende.

Det är dokumentationen.

Vi ser ofta samma mönster:

En dödsbodelägare säger att något “bara flyttades för säkerhets skull”.
Sedan blir svaret otydligare.
Efter några veckor finns inga kvitton, inga foton och ingen tydlig förklaring.

Därför är det första steget nästan alltid att skapa ett skriftligt spår.

Inte genom att anklaga.
Inte genom att hota.
Utan genom att ställa rätt fråga, på rätt sätt, tidigt.

Justiflex-insikt:
I dödsboärenden är det ofta den som dokumenterar först som får bäst förhandlingsläge. Inte för att personen “bråkar mest”, utan för att den personen kan visa vad som saknas, när frågan ställdes och hur motparten svarade.

SMS-strategin: säkra ett första erkännande utan att eskalera

Ett av de mest effektiva första stegen är ofta ett kort och neutralt sms.

Inte:

“Du har stulit mammas smycken.”

Utan:

“Hej, jag försöker få ordning på dödsboets saker inför bouppteckningen. Jag ser att mammas guldklocka och smyckeskrin inte finns kvar i bostaden. Kan du bekräfta om du har tagit hand om dem för dödsboets räkning och var de förvaras?”

Varför fungerar detta?

För att svaret kan bli juridiskt viktigt.

Om personen svarar:

“Ja, jag tog dem bara så länge.”

Då har du fått ett skriftligt besked om att personen har tagit hand om egendomen.

Det betyder inte automatiskt att personen har gjort sig skyldig till brott. Men det är ett viktigt bevis om personen senare påstår att han eller hon aldrig haft egendomen.

Justiflex råd:
Ställ första frågan vänligt, konkret och skriftligt. Målet är inte konflikt. Målet är redovisning.

Om svaret blir undvikande, aggressivt eller otydligt är nästa steg ofta ett formellt kravbrev eller redovisningskrav.

Får en dödsbodelägare sälja egendom före arvskifte?

En dödsbodelägare får normalt inte ensam sälja, ge bort, flytta undan eller dela upp egendom ur dödsboet.

Dödsboets egendom ska förvaltas gemensamt av dödsbodelägarna.

Det betyder att beslut om till exempel försäljning av bil, smycken, konst, möbler eller andra värdeföremål normalt kräver att samtliga dödsbodelägare är överens.

Det säkraste är att samtycket är skriftligt.

Om ni faktiskt är överens bör det dokumenteras genom ett skriftligt samtycke mellan dödsbodelägare, särskilt om egendomen har större värde.

Undantag: åtgärder som inte kan vänta

Vissa praktiska saker kan behöva göras direkt efter dödsfallet.

Exempel:

  • låsa bostaden,
  • tömma kylskåp,
  • skydda egendom från skada,
  • stoppa vattenläcka,
  • ordna nödvändig förvaring,
  • betala brådskande kostnader som rör dödsboet.

Men detta är något annat än att sälja värdesaker eller dela upp arvet.

Att någon “tycker” att det är praktiskt att sälja bilen räcker inte.
Att någon “tror” att smyckena ändå ska gå till honom eller henne räcker inte.
Att någon “känner” att det är rättvist räcker inte.

Dödsboets egendom ska hanteras för dödsboets räkning.

Juridiken förklarad enkelt

18 kap. 1 § ärvdabalken – gemensam förvaltning

Enligt 18 kap. 1 § ärvdabalken ska dödsbodelägarna gemensamt förvalta den dödes egendom under boets utredning.

Det betyder att ingen dödsbodelägare normalt får agera som om han eller hon ensam bestämmer över dödsboet.

Det gäller även om personen har nyckel, har bott nära den avlidne eller tidigare hjälpt till med praktiska saker.

18 kap. 6 § ärvdabalken – ansvar för skada

Om en dödsbodelägare orsakar skada för dödsboet genom uppsåt eller vårdslöshet kan personen bli ersättningsskyldig.

Det kan bli aktuellt om någon exempelvis:

  • säljer egendom till underpris,
  • undanhåller pengar,
  • vägrar redovisa vad som hänt,
  • förstör bevisning,
  • eller gör det omöjligt att utreda dödsboets tillgångar.

19 kap. 1 § ärvdabalken – boutredningsman

Om dödsbodelägarna inte kan komma överens kan tingsrätten utse en boutredningsman.

En boutredningsman tar då över förvaltningen av dödsboet och kan se till att tillgångarna utreds på ett mer oberoende sätt.

Det är ofta aktuellt när förtroendet mellan dödsbodelägarna är förbrukat.

Du kan läsa mer i vår guide om boutredningsman vid arvstvist.

Vad räknas som egendom i dödsboet?

Egendom i dödsboet kan vara mycket mer än pengar på bankkontot.

Det kan till exempel vara:

  • bostad eller fastighet,
  • bostadsrätt,
  • bil, båt eller motorcykel,
  • smycken,
  • klockor,
  • kontanter,
  • konst,
  • antikviteter,
  • möbler,
  • silver,
  • porslin,
  • verktyg,
  • samlarföremål,
  • aktier och fonder,
  • kryptotillgångar,
  • digitala plånböcker,
  • digitala konton,
  • fordringar,
  • försäkringsersättningar som ska hanteras i eller i anslutning till dödsboet.

Det viktiga är inte bara vad egendomen är värd.

Det viktiga är att den ska redovisas korrekt.

Digitala tillgångar: den nya dödsborisken 2026

År 2026 handlar saknad egendom inte bara om smycken, kontanter och möbler.

Det kan också handla om digitala tillgångar.

Exempel:

  • kryptokonton,
  • Coinbase- eller Binance-konton,
  • digitala plånböcker,
  • lösenord,
  • inloggningar,
  • domännamn,
  • intäktskonton från sociala medier,
  • PayPal,
  • Stripe,
  • e-handelskonton,
  • digitala aktiedepåer,
  • molnlagrade dokument,
  • digitala bilder eller filer med ekonomiskt värde.

Om en dödsbodelägare tömmer ett kryptokonto eller flyttar digitala medel utan samtycke är det i praktiken lika allvarligt som att ta kontanter ur bostaden.

Skillnaden är att digitala spår ibland kan försvinna snabbt.

Därför bör du agera tidigt om du misstänker att någon har haft tillgång till den avlidnes lösenord, BankID, dator, mobil eller digitala konton.

Läs även vår guide om digitala tillgångar i dödsbo.

Vanliga situationer där saker saknas i dödsboet

1. Smycken har “tagits om hand”

Det här är ett av de vanligaste problemen.

Någon säger att smyckena ligger säkert. Senare visar det sig att de har sålts, delats upp eller värderats utan att alla dödsbodelägare fått veta det.

Risk: Smycken kan ha både högt marknadsvärde och högt affektionsvärde. Om de försvinner blir konflikten ofta mycket känslig.

2. En bil säljs snabbt

En dödsbodelägare kan säga:

“Det var onödigt att bilen stod kvar.”

Men även om det finns praktiska skäl krävs normalt samtycke och dokumentation.

Begär alltid:

  • köpeavtal,
  • betalningsbevis,
  • värdering,
  • uppgift om köpare,
  • besked om var pengarna finns.

Om fordonet har sålts till underpris kan det bli aktuellt att kräva att mellanskillnaden återförs till dödsboet.

3. Någon tömmer bostaden

Det kan finnas goda skäl att rensa en bostad.

Men om en dödsbodelägare tömmer bostaden innan övriga har fått inventera egendomen uppstår ofta problem.

Risk: Det blir svårt att veta vad som fanns, vad som slängdes, vad som såldes och vad som togs till vara.

4. Kontanter saknas

Kontanter är svåra att spåra.

Om någon påstår att det funnits kontanter i bostaden, bankfack eller kassaskåp bör det dokumenteras direkt.

Risk: Utan foton, vittnen eller anteckningar blir bevisläget ofta svagt.

5. Någon säger att egendomen var en gåva

Det är vanligt att en dödsbodelägare säger:

“Den där fick jag redan av pappa.”

Det kan vara sant.

Men om saken fortfarande fanns hos den avlidne vid dödsfallet och det saknas gåvobrev, meddelanden eller annan bevisning kan uppgiften behöva granskas.

Särskilt viktigt blir detta om gåvan påstås ha skett nära dödsfallet eller om den påverkar övriga arvingars rätt.

6. Någon säger att det var förskott på arv

Förskott på arv kan bli relevant om en arvinge tidigare har fått egendom eller pengar av den avlidne.

Men även här krävs utredning.

Frågor som behöver besvaras:

  • När gavs egendomen?
  • Vad var den värd?
  • Var det uttryckligen förskott på arv?
  • Finns gåvobrev?
  • Finns kontoutdrag?
  • Ska beloppet avräknas i arvskiftet?

Det är inte tillräckligt att någon i efterhand säger att “det måste ha varit meningen”.

7. Någon påstår dold samäganderätt

I vissa fall säger någon att egendomen egentligen inte tillhörde den avlidne ensam.

Det kan till exempel gälla bostad, bil, bohag eller värdefulla föremål.

Då kan frågor om samäganderätt eller dold samäganderätt uppstå.

Men sådana påståenden måste kunna styrkas. Det räcker normalt inte att någon säger att han eller hon “alltid har sett saken som sin”.

Beslutsstöd: vad ska du göra när saker saknas?

SituationRisknivåRekommenderad åtgärd
Egendom har flyttats “för säkerhets skull”MedelBegär skriftlig bekräftelse på var egendomen finns
Smycken, kontanter eller klockor saknasHögKräv redovisning, foton, värdering och förvaringsplats
Bil, båt eller motorcykel har såltsHögBegär köpeavtal, betalningsspår och samtyckesunderlag
Digitala konton eller kryptotillgångar verkar ha tömtsMycket högSäkra inloggningsspår, kontoutdrag och transaktionshistorik direkt
Någon vägrar svaraAkutSkicka formellt redovisningskrav via jurist
Förtroendet är helt förbrukatKritiskÖverväg ansökan om boutredningsman
Du pressas att skriva under arvskifteKritiskSkriv inte under innan oklarheterna är utredda

Gör detta först – inte detta

Gör detta först

1. Dokumentera vad som saknas.
Skriv ned exakt vad det gäller.

2. Säkra bilder och meddelanden.
Foton från födelsedagar, bostaden, försäkringar och sms kan bli viktiga.

3. Fråga skriftligt.
Börja neutralt. Målet är att få fram fakta.

4. Begär redovisning.
Om svaret är otydligt bör du kräva en tydlig redogörelse.

5. Sätt en deadline.
En rimlig svarstid kan ofta vara 5–10 dagar beroende på situationens brådska.

6. Ta hjälp innan du skriver under.
Särskilt om arvskifte eller överenskommelse ligger på bordet.

Gör inte detta först

1. Anklaga inte för stöld direkt.
Det kan låsa konflikten.

2. Ta inte egna saker som kompensation.
Då riskerar du att själv hamna i fel position.

3. Skriv inte under arvskifte “för att bli klar”.
Om saker saknas bör frågan redas ut först.

4. Acceptera inte muntliga förklaringar.
Begär dokumentation.

5. Vänta inte i månader.
Bevisläget försämras snabbt.

Checklista: säkra bevis direkt

Om du misstänker att saker saknas i dödsboet bör du samla:

  • foton från bostaden,
  • gamla familjebilder där egendomen syns,
  • sms och mejl,
  • kontoutdrag,
  • Swish-historik,
  • kvitton,
  • försäkringsbrev,
  • värderingsintyg,
  • uppgifter från guldsmed,
  • uppgifter från auktionsfirma,
  • bilregisteruppgifter,
  • nyckeluppgifter,
  • lista över personer som haft tillgång till bostaden,
  • tidigare bouppteckningsunderlag,
  • uppgift om bankfack,
  • digital transaktionshistorik,
  • inloggningsspår om digitala tillgångar berörs,
  • anteckningar från möten med dödsbodelägare.

Praktiskt exempel:
Skriv inte bara:

“Mormors smycken saknas.”

Skriv i stället:

“Guldring med blå sten, armband i guld, halsband med kors och två klockor saknas. Samtliga syns på foto från mammas 70-årsdag 2023.”

Ju mer konkret du är, desto bättre blir ditt bevisläge.

Visste du?

I många dödsboärenden räcker det första formella redovisningskravet för att motparten ska börja lämna information.

Det beror ofta på att personen förstår att frågan inte längre är ett löst familjebråk, utan en dokumenterad juridisk process.

Justiflex arbetar ofta med just den typen av kontrollerade första steg:
ett sakligt krav, tydlig deadline och begäran om kvitton, värdering och betalningsspår.

Det är ofta snabbare, billigare och mer effektivt än att gå direkt till full konflikt.

Vanliga och dyra misstag

Misstag 1: Du väntar för länge

Det är mänskligt att hoppas att familjen löser det själv.

Men ju längre tid som går, desto svårare blir det att visa vad som fanns i dödsboet.

Konsekvens: Bevis försvinner och motpartens förklaringar kan ändras.

Misstag 2: Du skriver under arvskifte trots att något saknas

Ett arvskifte är den slutliga fördelningen av arvet.

Om du skriver under trots att du anser att tillgångar saknas kan det bli svårare att senare hävda att fördelningen var fel.

Konsekvens: Du kan förlora ett viktigt förhandlingsläge.

Misstag 3: Du blandar ihop bouppteckning och arvskifte

Bouppteckningen är en förteckning över dödsboets tillgångar och skulder.

Arvskiftet är själva fördelningen.

Om egendom saknas bör du se till att din invändning dokumenteras tydligt och att du inte godkänner en slutlig fördelning utan underlag.

Konsekvens: Annars riskerar oklarheterna att följa med hela vägen till arvskiftet.

Misstag 4: Du säger “du har stulit” för tidigt

Ibland kan ett agerande vara brottsligt.

Men i början är det ofta smartare att kräva redovisning än att börja med brottsrubriceringar.

Konsekvens: Fel ton kan göra att motparten slutar svara.

Misstag 5: Du accepterar “det var en gåva”

Påståenden om gåva måste kunna styrkas.

Särskilt om egendomen fanns kvar hos den avlidne vid dödsfallet.

Konsekvens: Annars kan dödsboets värde minska utan korrekt grund.

Misstag 6: Du tar saker själv

Detta är ett mycket vanligt misstag.

Någon tänker:

“Om hon tog smyckena tar jag tavlan.”

Gör inte det.

Konsekvens: Du förlorar det juridiska övertaget och riskerar att själv bli föremål för krav.

Misstag 7: Du glömmer digitala tillgångar

Digitala pengar och konton kan vara lika viktiga som fysiska föremål.

Om någon haft tillgång till lösenord, telefon, BankID eller kryptoplånbok bör det utredas direkt.

Konsekvens: Transaktioner kan bli svårare att spåra ju längre tid som går.

Misstag 8: Du låter affektionsvärde styra hela processen

Vissa saker har enormt känslomässigt värde men begränsat ekonomiskt värde.

Andra saker ser obetydliga ut men kan vara värdefulla.

Konsekvens: Utan objektiv värdering blir arvskiftet lätt fel.

Steg för steg: så agerar du rätt

Steg 1: Skriv en konkret inventeringslista

Ange:

  • vad som saknas,
  • när du senast såg egendomen,
  • var den fanns,
  • vem som haft tillgång,
  • om det finns foton,
  • uppskattat värde,
  • varför du tror att egendomen tillhör dödsboet.

Steg 2: Säkra bevis innan du kontaktar motparten

Ta skärmbilder.

Spara foton.

Ladda ned kontoutdrag.

Skriv ned datum och händelser.

Detta bör göras innan du skickar långa meddelanden till motparten.

Steg 3: Skicka ett neutralt första sms

Exempel:

Hej, jag försöker få ordning på dödsboets tillgångar inför den fortsatta hanteringen. Jag ser att (egendom) inte finns kvar i bostaden. Kan du bekräfta om du har tagit hand om den för dödsboets räkning och var den finns?

Detta är lugnt, tydligt och svårt att angripa.

Steg 4: Begär skriftlig redovisning

Om svaret är oklart bör du gå vidare med ett formellt redovisningskrav.

Det bör innehålla:

  • vilken egendom som avses,
  • varför redovisning begärs,
  • vilka handlingar som ska lämnas,
  • när svar ska lämnas,
  • krav på att egendom inte säljs eller flyttas vidare,
  • information om att boutredningsman kan bli nästa steg.

Steg 5: Dokumentera uteblivet svar

Om personen inte svarar är även det viktigt.

Spara:

  • skickade meddelanden,
  • läskvitton,
  • mejl,
  • rekommenderade brev,
  • påminnelser.

Tystnad kan bli relevant om frågan senare behöver tas vidare.

Steg 6: Skriv inte under arvskifte innan frågan är utredd

Om tillgångar saknas bör du vara försiktig med att skriva under.

Det betyder inte att du ska skapa onödig konflikt.

Men du bör inte godkänna en slutlig fördelning om du samtidigt saknar svar på centrala frågor.

Steg 7: Överväg boutredningsman

Om dödsbodelägarna inte kan samarbeta kan tingsrätten utse en boutredningsman.

Det kan vara rätt väg när:

  • någon vägrar redovisa,
  • egendom har sålts,
  • pengar saknas,
  • bouppteckningen blockeras,
  • arvskiftet inte går att genomföra,
  • förtroendet är helt förbrukat.

Exempel på redovisningskrav

Hej,

Jag begär härmed att du senast den (datum) lämnar en skriftlig redovisning av den egendom ur dödsboet som du har tagit hand om, flyttat, värderat, sålt eller på annat sätt disponerat över efter dödsfallet.

Redovisningen ska omfatta vilken egendom det gäller, datum för åtgärden, var egendomen finns idag, eventuell köpare eller mottagare, värderingsunderlag, kvitton, kontoutdrag och uppgift om var eventuell försäljningslikvid finns.

Fram till dess att frågan är utredd ska ingen ytterligare egendom säljas, flyttas eller delas upp utan samtliga dödsbodelägares skriftliga samtycke.

Detta är sakligt.

Det är inte aggressivt.

Men det är juridiskt tydligt.

När är det dags för boutredningsman?

Boutredningsman är inte alltid första steget.

Men det kan vara nödvändigt när dödsboet inte längre kan hanteras gemensamt.

Boutredningsman bör övervägas om:

  • en dödsbodelägare vägrar lämna redovisning,
  • egendom har sålts utan samtycke,
  • det finns misstanke om undanhållna tillgångar,
  • flera dödsbodelägare är i konflikt,
  • någon blockerar bouppteckningen,
  • någon vägrar medverka till arvskifte,
  • tillgångar riskerar att försvinna,
  • dödsboet har större värden.

Fördel

En oberoende person tar över förvaltningen.

Nackdel

Det kostar pengar och belastar normalt dödsboet.

Praktisk slutsats

Ett tydligt redovisningskrav är ofta bästa första steget.

Om det inte fungerar kan boutredningsman bli nästa naturliga steg.

Konsekvenser om det blir fel

Pengar

Dödsboet kan förlora pengar om egendom säljs för billigt eller inte redovisas.

Det kan också uppstå kostnader för jurist, boutredningsman och domstolsprocess.

Relationer

Arvstvister slår ofta hårdare än vanliga ekonomiska tvister.

Det handlar inte bara om pengar.

Det handlar om föräldrar, syskon, minnen och gamla konflikter.

Tid

Ett arvskifte som hade kunnat lösas på några månader kan försenas kraftigt om tillgångar saknas och ingen redovisning lämnas.

Juridiskt ansvar

Den som har hanterat dödsboets egendom felaktigt kan behöva återlämna egendom, betala tillbaka pengar eller ersätta dödsboet för skada.

I allvarliga fall kan polisanmälan också bli aktuell.

Interaktivt snabbtest: behöver du agera?

Svara ja eller nej:

  1. Saknas smycken, kontanter, bil, konst eller andra värdeföremål?
  2. Har någon sålt egendom utan att fråga alla dödsbodelägare?
  3. Har någon sagt “det där var mitt” utan att visa bevis?
  4. Finns det inga kvitton, värderingar eller betalningsspår?
  5. Har bostaden tömts innan alla fått inventera?
  6. Finns det digitala tillgångar som någon annan kan ha kommit åt?
  7. Vägrar någon svara skriftligt?
  8. Känner du press att skriva under bouppteckning eller arvskifte?

Resultat

0–2 ja: Dokumentera och begär enkel skriftlig förklaring.
3–5 ja: Skicka ett tydligt redovisningskrav.
6–8 ja: Skriv inte under arvskifte innan frågan är utredd. Överväg juridisk hjälp och boutredningsman.

FAQ – vanliga frågor om saker som saknas i dödsbo

Får ett syskon ta saker från dödsboet?

Normalt nej. Ett syskon som är dödsbodelägare får inte ensam ta egendom ur dödsboet utan samtycke från övriga dödsbodelägare.

Får någon sälja bilen innan arvskiftet?

Normalt inte utan samtycke. Om bilen behöver säljas bör det ske öppet, dokumenterat och med samtliga dödsbodelägares godkännande.

Vad gör jag om smycken saknas?

Börja med att dokumentera vad som saknas. Skicka sedan en skriftlig fråga och begär besked om var smyckena finns, om de har värderats eller sålts och var eventuell betalning finns.

Vad händer om egendomen redan är såld?

Då bör du kräva kvitto, värdering, betalningsbevis och uppgift om var pengarna finns. Om egendomen sålts till underpris kan dödsboet ha lidit skada.

Gäller detta även digitala tillgångar?

Ja. Kryptotillgångar, digitala konton, betalningskonton och andra digitala värden kan vara dödsboegendom. Om någon flyttar eller tömmer sådana tillgångar utan samtycke bör det utredas snabbt.

Kan det räknas som förskott på arv?

I vissa fall kan tidigare gåvor eller uttag behöva beaktas vid arvskiftet. Men det kräver utredning. Det räcker inte alltid att någon säger att det “var tänkt så”.

Kan jag polisanmäla?

Ja, i allvarliga fall kan det bli aktuellt. Men ofta är det taktiskt bättre att först säkra bevis och kräva redovisning. Då blir underlaget starkare om ärendet senare behöver polisanmälas.

Måste jag skriva under bouppteckningen om saker saknas?

Bouppteckningen är inte samma sak som arvskiftet. Men om du anser att uppgifter saknas eller är fel bör det hanteras tydligt innan du medverkar till en slutlig fördelning.

Kan jag vägra skriva under arvskiftet?

Ja, om det finns verkliga oklarheter kring tillgångar, försäljningar eller saknad egendom bör du inte skriva under arvskiftet innan frågan är utredd.

Vad gör jag om den andra dödsbodelägaren vägrar svara?

Då bör du överväga ett formellt redovisningskrav via jurist. Om det inte hjälper kan boutredningsman bli aktuellt.

Behöver man jurist?

Inte alltid. Men om egendom saknas, någon vägrar redovisa eller du pressas att skriva under bör du ta juridisk hjälp innan du agerar vidare.

Så hjälper Justiflex dig

När saker saknas i ett dödsbo behöver du agera snabbt – men inte impulsivt.

Justiflex kan hjälpa dig med:

  • juridisk bedömning av situationen,
  • strategi innan du kontaktar motparten,
  • redovisningskrav till dödsbodelägare,
  • kravbrev om egendom har sålts eller undanhållits,
  • genomgång av bouppteckning och arvskifte,
  • bedömning av gåva, förskott på arv eller dold samäganderätt,
  • frågor om digitala tillgångar,
  • ansökan om boutredningsman,
  • kontakt med guldsmed, auktionsfirma, bilköpare eller annan aktör.

Ditt nästa steg

Har du upptäckt att saker saknas i ett dödsbo?

Skriv inte under något innan du vet vad som har hänt.

Börja med att få juridisk klarhet.

Kontakta Justiflex för en första bedömning.
Vi hjälper dig att kräva redovisning på rätt sätt – tydligt, sakligt och utan onödig eskalering.

✔ Juristgranskat
✔ Trygg hantering
✔ Tydlig strategi
✔ Digital process med BankID där det passar

Disclaimer

Denna artikel innehåller allmän juridisk information och är inte personlig juridisk rådgivning. Bedömningen kan bli annorlunda beroende på exempelvis testamente, gåvor, samtycke, bouppteckning, värdering, tidigare överenskommelser, bevisning och vilka tillgångar som saknas. Kontakta jurist för en bedömning av ditt specifika fall.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Saker saknas i dödsboet – får en dödsbodelägare sälja eller ta egendom före arvskifte? Läs mer »
En dödsbodelägare säger nej – när behövs skiftesman eller boutredningsman?

6 april 2026 | Av Robin Forslöv | 5 min läsning

En dödsbodelägare säger nej – när behövs skiftesman eller boutredningsman?

Många upptäcker först när en dödsbodelägare sätter stopp hur snabbt ett dödsbo kan gå från praktisk hantering till låst konflikt.

Det verkliga problemet är sällan bara oenigheten i sig, utan att hela dödsboet riskerar att stå still när ingen längre kan driva processen framåt på ett tryggt och korrekt sätt.

Nej – en dödsbodelägare kan inte stoppa ett dödsbo för alltid. Gäller tvisten hur arvet ska delas kan tingsrätten utse en skiftesman. Gäller tvisten hela förvaltningen – till exempel bank, försäljning eller skulder – kan tingsrätten utse en boutredningsman. Ansökningsavgiften är 900 kr.

När samarbetet i dödsboet havererar

Det börjar ofta med något som låter litet.

“Jag tänker inte skriva under.”
“Vi säljer inte huset.”
“Jag vill se alla kontoutdrag först.”
“Ni får lösa det utan mig.”

Plötsligt står allt still.

Enligt huvudregeln ska dödsbodelägarna gemensamt förvalta dödsboet och företräda boet utåt. Det betyder att en konflikt snabbt kan skapa ett verkligt stopp. Samtidigt säger lagen också att åtgärder som inte tål att uppskjutas får vidtas även om en delägares samtycke inte kan hämtas in.

Det viktiga är därför inte bara att någon säger nej.
Det viktiga är vad personen säger nej till.

Är det nej till själva arvskiftet?
Eller nej till förvaltningen av hela dödsboet?

Det är där skillnaden mellan skiftesman och boutredningsman blir avgörande.

Vad du får av den här guiden

I den här guiden får du veta:

  • när skiftesman brukar vara rätt väg
  • när boutredningsman brukar vara rätt väg
  • vad skillnaden är i mandat, tempo och praktisk effekt
  • hur ansökan går till
  • vilka misstag som ofta gör tvisten längre och dyrare än den behöver bli

Skiftesman eller boutredningsman – den avgörande skillnaden

Skiftesman

En skiftesman blir aktuell när dödsboet i stort sett är utrett, men delägarna inte kommer överens om hur arvet ska delas. Tingsrätten kan då utse en skiftesman efter ansökan från en dödsbodelägare. Skiftesmannen ska först försöka få till en överenskommelse. Om det inte går ska skiftesmannen göra ett tvångsskifte och bestämma hur arvet ska fördelas.

Boutredningsman

En boutredningsman blir aktuell när låsningen gäller mer än bara delningen. Då handlar det ofta om att boet inte fungerar i praktiken: ingen kommer överens om bankkontakter, försäljning, skulder, handlingar, nycklar eller vilka åtgärder som ska tas först. Tingsrätten kan då utse en boutredningsman som tar över de flesta av dödsbodelägarnas gemensamma uppgifter och företräder dödsboet mot tredje man.

Tumregeln som oftast träffar rätt

Skiftesman = problemet är delningen.
Boutredningsman = problemet är hela hanteringen.

Det här är den enklaste och mest praktiska skiljelinjen.

Viktigt att veta

Om det redan finns en boutredningsman är den personen också skiftesman utan särskilt beslut från tingsrätten. Finns det redan en testamentsexekutor blir den personen automatiskt skiftesman. I sådana lägen ansöker många om fel sak helt i onödan.

Snabbguide: vilket spår passar din situation?

SituationSkiftesmanBoutredningsman
Huvudproblemet är vem som ska få vadJaSällan förstahandsval
Bouppteckningen är klar och boet är i stort sett utrettJaIbland, men ofta onödigt
Ingen kommer överens om bank, försäljning, skulder eller underlagSällan tillräckligtJa
Någon blockerar hela den praktiska hanteringenNej, oftast för smaltJa
Målet är att få själva arvskiftet genomförtJaIbland senare
Målet är att få kontroll över boets löpande hanteringNejJa

Det många missar i praktiken

Många tror att en skiftesman “löser allt”. Det gör en skiftesman inte.

Om en delägare vägrar lämna ut nycklar, blockerar bankkontakt, motsätter sig värdering eller försvårar försäljning av bostad, då är problemet ofta inte arvsskiftet ännu. Problemet är att boet inte längre fungerar som dödsbo.

I ett sådant läge hjälper det sällan att tänka:
“Vi behöver bara få till sista underskriften.”

Nej. Ni behöver först få ordning på förvaltningen.

Det här är ett vanligt missförstånd i verkliga ärenden. På ytan ser konflikten ofta ut som ett skifteproblem. Men när man skalar bort irritationen handlar det ofta om vem som faktiskt kan driva boet framåt.

Praktiskt scenario

I praktiken ser vi ofta dödsbon där tre saker blandas ihop:

  • någon vill sälja en bostad
  • någon annan vill vänta
  • ingen litar på den andres underlag

Då fastnar allt. Inte för att juridiken saknar lösning, utan för att fel verktyg väljs för tidigt.

Anonymiserat klientmönster

I låsta familjedödsbon är det vanligt att konflikten börjar med en sakfråga men snabbt glider över i ren kontrollkamp: vem har handlingarna, vem pratar med banken, vem får tillträde till bostaden, vem “bestämmer”. När konflikten nått dit är det ofta för sent att tro att en extra påminnelse eller ett nytt utkast ska lösa allt.

HD:s viktiga signal om boutredningsmannens roll

Högsta domstolen slog den 27 oktober 2023 fast att det inte i sig är grund för entledigande att en boutredningsman under pågående boutredning tar ställning i en tvistig fråga som har betydelse för kommande arvskifte. Domstolen betonade att boutredningsmannen har ett betydande utrymme att självständigt bestämma om utredningen och förvaltningen så länge agerandet ligger inom uppdragets syften.

Det här är viktigt.

En boutredningsman ska alltså inte vara en passiv brevlåda. Rollen finns för att dödsboet ska kunna drivas framåt.

Så gör du rätt – steg för steg

1. Identifiera vad låsningen faktiskt gäller

Börja inte med frågan:
“Vem är problemet?”

Börja med frågan:
“Vad är det som inte längre fungerar?”

Är det fördelningen av arvet?
Eller är det hela hanteringen av dödsboet?

Det avgör nästan alltid vilket spår som är rätt.

2. Säkerställ underlagen

Sveriges Domstolar anger att ansökan om både skiftesman och boutredningsman bland annat ska innehålla uppgifter om sökanden, den avlidne och samtliga dödsbodelägare. Normalt ska du också bifoga dödsfallsintyg med släktutredning, registrerad bouppteckning med bilagor om det finns, och bestyrkt kopia av testamente om det finns.

3. Skicka till rätt tingsrätt

Ansökan ska skickas till tingsrätten för den ort där den avlidne var folkbokförd den 1 november året före dödsfallet. Om den avlidne bodde utomlands ska ansökan skickas till Stockholms tingsrätt. Det betyder att reglerna är desamma oavsett om du själv sitter i Stockholm, Göteborg, Malmö eller någon annan ort – det är den avlidnes folkbokföring som styr.

4. Betala avgiften

Ansökningsavgiften är 900 kronor för skiftesman och 900 kronor för boutredningsman.

5. Formulera rätt yrkande

Begär inte bara “hjälp med dödsboet”.

Begär rätt sak:

  • att tingsrätten utser skiftesman, eller
  • att dödsboet avträds till förvaltning av boutredningsman.
6. Tänk på fastigheten separat

En boutredningsman får som huvudregel inte sälja fast egendom eller tomträtt utan delägarnas samtycke. Om samtycke inte kan fås kan boutredningsmannen ansöka om rättens tillstånd till åtgärden.

Snabbtest

Svara ja eller nej:

  • Har minst en dödsbodelägare slutat samarbeta?
  • Är bouppteckningen klar men arvskiftet står still?
  • Går det inte att hantera bank, bostad eller skulder?
  • Har konflikten gått från sakfråga till prestige?
  • Är det oklart vem som faktiskt får agera för dödsboet?

Om du svarar ja på två eller fler är det ofta dags att sluta hoppas på spontan samsyn och i stället välja rätt juridiskt verktyg.

Rätt spår tidigt sparar ofta månader av onödig väntan.

Vanliga och dyra misstag

1. Att tro att en dödsbodelägare har vetorätt för alltid

Nej. En delägare kan skapa ett praktiskt stopp, men inte ett juridiskt permanent stopp. Lagen ger möjlighet att gå vidare genom tingsrätten.

2. Att välja skiftesman när boet egentligen inte fungerar alls

Om boet fortfarande är rörigt, blockerat eller oförvaltat är skiftesman ofta för smalt som första steg.

3. Att vänta för länge

Ju längre boet står still, desto större blir ofta kostnaderna, misstänksamheten och risken för att fler frågor hinner bli infekterade.

4. Att missa att det redan finns testamentsexekutor eller boutredningsman

Då behövs ibland ingen ny ansökan om skiftesman alls.

5. Att tro att boutredningsmannen kan sälja fastigheten fritt

Som huvudregel krävs delägarnas samtycke eller rättens tillstånd.

FAQ

Kan en dödsbodelägare stoppa en husförsäljning?

Ja, ofta initialt. Men om dödsboet står under boutredningsman kan denne ansöka om rättens tillstånd att sälja fastigheten även när samtycke inte kan erhållas.

Vem kan ansöka om boutredningsman?

Bland annat dödsbodelägare, testamentsexekutor, vissa borgenärer, legatarie och någon vars rätt är beroende av utredningen.

Vem kan ansöka om skiftesman?

En dödsbodelägare kan ansöka om skiftesman när delägarna inte är överens om hur arvet ska delas.

Finns det en särskild blankett?

Nej. Sveriges Domstolar anger att ansökan görs som ett eget dokument enligt deras instruktioner.

Vad kostar det?

Ansökningsavgiften är 900 kronor för båda förfarandena. Därutöver tillkommer normalt arvode för skiftesman eller boutredningsman. Skiftesmannen har rätt till arvode och kostnadsersättning, och boutredningsmannen har rätt till skälig ersättning ur dödsboet. Om dödsboet inte räcker kan den som ansökt om boutredningsman få stå för det som återstår.

Är boutredningsman och skiftesman samma sak?

Nej. Men en boutredningsman är utan särskilt beslut från tingsrätten också skiftesman.

Vad gör en skiftesman rent konkret?

Skiftesmannen värderar och fördelar arvet, försöker få till stånd en överenskommelse och kan annars genomföra ett tvångsskifte.

Vad gör en boutredningsman rent konkret?

Boutredningsmannen tar över förvaltningen, företräder dödsboet mot tredje man, hanterar skulder, kan föra talan i tvister och ska förbereda boet för skifte.

Avslutning

När en dödsbodelägare säger nej är den verkliga frågan sällan vem som är mest omständig.

Den verkliga frågan är:

Är det arvsskiftet som har låst sig – eller hela dödsboet?

Är det delningen, tänk skiftesman.
Är det hela hanteringen, tänk boutredningsman.

Det valet avgör ofta om processen tar några månader eller blir en seg konflikt som drar ut på tiden långt mer än nödvändigt.

CTA

Behöver du hjälp att bedöma vilket spår som faktiskt passar ditt dödsbo?

Justiflex hjälper till att snabbt bedöma om situationen talar för skiftesman, boutredningsman eller ett annat första steg – utan onödig friktion och med tydlig juridisk riktning.

✔ Juristgranskat
✔ Tydlig rekommendation
✔ Säker hantering

Disclaimer

Den här artikeln är allmän information och inte personlig juridisk rådgivning. Bedömningen kan ändras beroende på testamente, bouppteckning, skulder, tillgångar och hur låsningen faktiskt ser ut i det enskilda dödsboet.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

En dödsbodelägare säger nej – när behövs skiftesman eller boutredningsman? Läs mer »
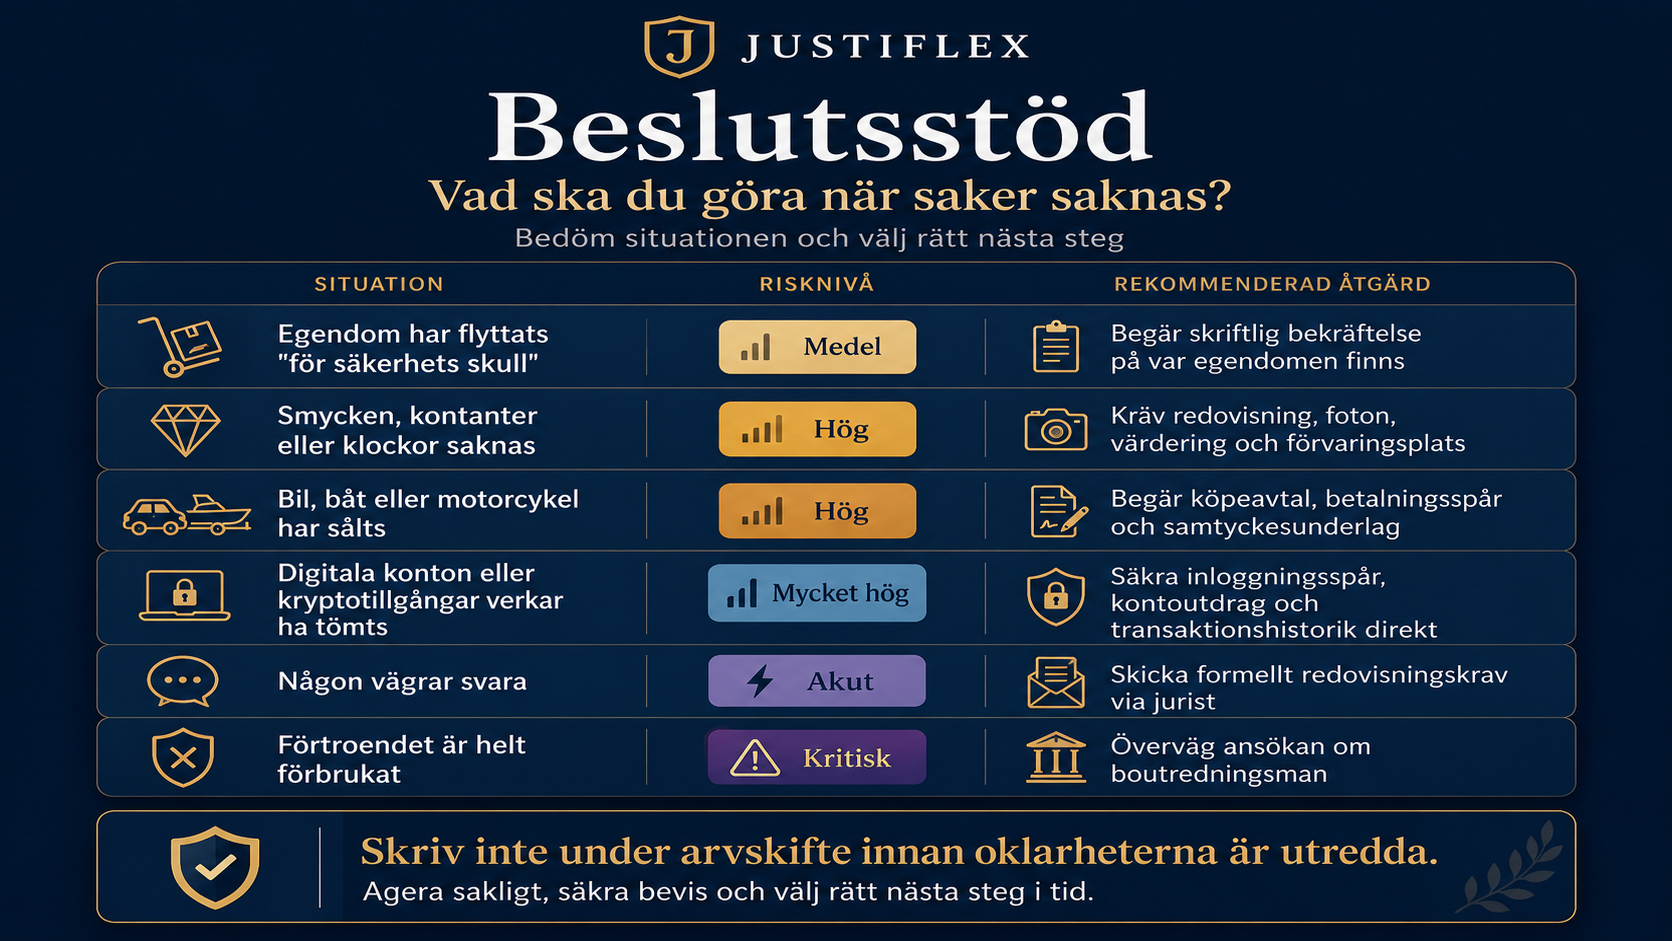
Skuldsatt dödsbo: måste du betala och vilka räkningar får du betala först?

5 april 2026 | Av Robin Forslöv | 5 min läsning

Skuldsatt dödsbo: måste du betala och vilka räkningar får du betala först?

Många upptäcker först när räkningarna fortsätter att komma efter ett dödsfall hur svårt det är att veta vad som faktiskt ska betalas – och i vilken ordning.

Det verkliga problemet är sällan att skulder finns, utan att fel betalning i fel läge kan skapa onödiga kostnader, konflikter och återbetalningskrav.

Nej, normalt inte. Du som dödsbodelägare behöver som huvudregel inte betala den avlidnas skulder med egna pengar. Det viktiga är i stället att dödsboets pengar hanteras i rätt ordning: begravning och bouppteckning behöver normalt säkras först, skulder med säkerhet måste bedömas särskilt och inget arv får delas ut innan skulderna är betalda eller säkrade.

När någon dör stannar inte räkningarna. Autogiron fortsätter, fakturor kommer in och någon i familjen känner ofta att “vi måste betala något direkt”. Det är just där många gör sitt största misstag. I ett skuldsatt dödsbo är det sällan om något ska betalas som är den svåra frågan. Det svåra är vad som ska betalas nu, vad som kan vänta och vad som absolut inte får skiftas ut än.

Det här får du av guiden

I den här guiden får du:

  • ett klart svar på om du måste betala med egna pengar
  • en praktisk prioriteringsmodell för skuldsatta dödsbon
  • en tydlig skillnad mellan praktisk hantering och Kronofogdens utmätningsregler
  • en checklista för att undvika vanliga och dyra misstag
  • besked om när dödsboanmälan, boutredningsman eller konkurs kan vara rätt väg

Innehållsförteckning

  1. Måste du betala med egna pengar?
  2. Vad vi faktiskt ser i verkligheten
  3. Juridiken förklarad utan onödigt krångel
  4. Justiflex prioriteringsmodell
  5. Snabb check: behöver ni hjälp nu?
  6. Vanliga och dyra misstag
  7. Så gör du rätt – steg för steg
  8. Vad händer om det blir fel?
  9. FAQ
  10. Nästa steg

Vad vi faktiskt ser i verkligheten

I min roll som jurist på Justiflex ser jag samma sak om och om igen: familjen försöker vara ansvarstagande, men gör för mycket för snabbt. Någon betalar en kreditkortsskuld “för att få bort den”, någon annan låter autogiron ligga kvar, och först senare upptäcker man att det fanns andra skulder eller att boet inte ens räckte till begravning och bouppteckning.

Det återkommande problemet är alltså inte ointresse. Det är välvilja utan rätt ordning. Och i ett skuldsatt dödsbo är rätt ordning nästan allt.

Måste du betala med egna pengar?

Som utgångspunkt: nej. Om det finns tillgångar i dödsboet ska de användas först. Om tillgångarna inte räcker behöver du normalt inte betala skulderna med egna pengar bara för att du är barn, efterlevande make, sambo eller annan dödsbodelägare. Skatteverket och Kronofogden är tydliga på den punkten.

Det finns dock tre situationer där du måste vara extra vaksam:

1. Gemensamma lån

Om du och den avlidna stod på samma lån kan den efterlevande låntagaren i praktiken få bära hela lånet om dödsboet inte kan betala sin del. Konsumenternas anger också att dödsboet normalt inte kan avslutas så länge ett sådant gemensamt lån står kvar på det sättet.

2. Borgen

Har du gått i borgen kan du bli betalningsskyldig inom ramen för borgensåtagandet om dödsboets tillgångar inte räcker. Borgensansvaret försvinner alltså inte bara för att låntagaren har avlidit.

3. För tidigt uttag eller arvskifte

Har pengar eller egendom redan delats upp och det senare visar sig att skulder ska betalas, kan tillgångar behöva föras tillbaka till dödsboet. Kronofogden säger uttryckligen att ni då ska lämna tillbaka så mycket som behövs för att skulden ska kunna betalas, och Ärvdabalken öppnar för återgång av skifte som gjorts för tidigt.

Juridiken förklarad – enkelt och utan onödigt krångel

När någon dör övergår tillgångar och skulder till ett dödsbo. Bouppteckningen ska normalt upprättas inom tre månader från dödsfallet och lämnas in till Skatteverket inom fyra månader. Om ni behöver mer tid måste anstånd sökas i tid.

Två regler är särskilt viktiga i ett skuldsatt dödsbo.

Den första är att skulderna ska hanteras innan arvet delas ut. Skatteverket anger att tillgångar i dödsboet ska användas innan överskott delas ut, och Efterlevandeguiden säger att begravningskostnader och den avlidnas egna räkningar ska betalas innan arvet fördelas.

Den andra är skyddsregeln i 21 kap. 1 § ärvdabalken. Under den första månaden efter bouppteckningsförrättningen får en skuld bara betalas om det med fog kan antas att betalningen inte skadar andra borgenärer. Det betyder i praktiken att du inte ska börja betala småskulder på måfå om du misstänker att boet är pressat.

Det är också viktigt att skilja mellan praktisk prioritering och formell förmånsrätt. Konsumenternas förklarar att skulder med säkerhet, till exempel bolån med pant, har företräde framför vanliga skulder enligt konkursreglerna, medan oprioriterade skulder normalt delar på det som blir kvar proportionellt.

Justiflex prioriteringsmodell

Det här är den modell som ger mest kontroll i den första, kritiska fasen. Den är inte en förenklad “laglista” för alla situationer, utan ett praktiskt beslutsstöd för att undvika fel betalning i fel ordning. Den bygger på officiella regler om dödsbo, bouppteckning, borgenärsskydd och förmånsrätt.

PrioritetVad du hanterarSå tänker duTypiska exempel
1Begravning och bouppteckningMåste säkras tidigt för att dödsboet ska kunna hanteras korrektBegravningskostnad, transport, bouppteckning
2Skulder med säkerhetBedöms särskilt eftersom borgenären kan ha bättre rätt i viss egendomBolån med pant, panträtt
3Nödvändiga bo-kostnaderBetalas bara om de behövs för att skydda boets värde eller hålla det fungerandeViss el, hemförsäkring, akuta avgifter
4Oprioriterade skulderBetalas inte slentrianmässigt innan du har full överblickKreditkort, blancolån, vanliga fakturor
5ArvskifteAlltid sistUtdelning till arvingar

Den viktiga nyansen som många missar

I den praktiska dödsbohanteringen används pengar ofta först till begravning och bouppteckning. Men vid utmätning gäller inte samma sak. Kronofogden anger uttryckligen att kostnader för begravning och bouppteckning inte går före andra skulder vid utmätning. Det är just den här skillnaden som gör att “sunt förnuft” ibland leder fel om ingen först har rett ut hur pressat boet faktiskt är.

Behöver ni snabbt veta vad som får betalas nu?
Då är det ofta klokt att börja med en prioriteringsplan innan någon mer betalning går iväg. I praktiken är det nästan alltid billigare att stoppa ett fel än att försöka reparera det efteråt.

Snabb check: behöver ni hjälp nu?

Svara ja eller nej på följande:

  • Överstiger skulderna sannolikt de tillgångar ni ser just nu?
  • Finns det flera dödsbodelägare som inte är överens?
  • Har någon redan betalat skulder från eget konto?
  • Finns gemensamma lån, borgen, bostad eller företag i dödsboet?
  • Har det kommit krav från inkasso eller Kronofogden?

Om svaret är ja på två eller fler finns det ofta goda skäl att låta någon gå igenom boet innan ni betalar mer än det mest nödvändiga. När delägarna inte kommer överens, eller när boet är svårt att reda ut, kan boutredningsman bli aktuellt. Är dödsboet på obestånd kan även konkurs vara rätt väg, och en egen konkursansökan för dödsbo är avgiftsfri.

Vanliga och dyra misstag

Betala från eget konto utan underlag

Måste du lägga ut pengar privat behöver du spara kvitton och dokumentera vad betalningen avsåg. Annars blir det lätt tvist om ersättning senare. Efterlevandeguiden rekommenderar uttryckligen att kvitton sparas.

Låta autogiron rulla vidare

Skatteverket säger tydligt att autogiro måste stoppas av anhöriga själva. Det är ett klassiskt läckage i skuldsatta dödsbon.

Betala den mest högljudda borgenären först

Påminnelser, inkassospråk och hård ton säger ingenting om faktisk prioritet. Om boet är pressat bör du först skapa överblick och i många fall be om uppskov. Konsumenternas beskriver just uppskov som en rimlig väg när pengarna inte räcker till.

Dela upp arv eller egendom för tidigt

Har ni redan delat upp tillgångarna kan de behöva återföras till boet. Det här är en av de vanligaste orsakerna till onödiga konflikter och återbetalningskrav.

Glömma dolda skulder

Fordonsavgifter, trängselskatt, senare krav och rättelser kan dyka upp efteråt. Det är därför bouppteckning och prioritering måste göras med bred överblick, inte bara utifrån vad som råkar ligga i brevlådan just nu.

Så gör du rätt – steg för steg

1. Stoppa utflöden direkt

Kontakta banken, gå igenom konton, kort, autogiron och återkommande betalningar. Efterlevandeguiden rekommenderar att den avlidnes bank kontaktas om räkningar och autogiro så tidigt som möjligt.

2. Skilj på dödsboets pengar och dina egna

Betala inte av gammal vana från ditt privata konto. Om du måste lägga ut pengar, dokumentera allt noggrant.

3. Skaffa full överblick innan du betalar vanliga skulder

Samla fakturor, kontrollera lån, fråga efter saldon och begär uppskov där det behövs. Konsumenternas rekommenderar uppskov tills det står klart om det finns tillgångar i dödsboet.

4. Bedöm om dödsboanmälan kan räcka

Om tillgångarna och eventuella försäkringar inte räcker till mer än begravningskostnader och liknande kan dödsboanmälan ibland ersätta bouppteckning. Det gäller däremot inte om den avlidna hade fast egendom eller tomträtt, och Skatteverkets vägledning anger också att vissa boenden med bostadsrätt inte passar för dödsboanmälan i praktiken.

5. Gör bouppteckningen i tid

Bouppteckningen ska normalt upprättas inom tre månader och lämnas in inom fyra månader efter dödsfallet. Vänta inte till sista veckan om boet redan ser pressat ut.

6. Ta in boutredningsman om ni inte kommer överens

Tingsrätten kan utse boutredningsman när dödsbodelägarna inte kan enas eller när boet är svårt att hantera. Boutredningsmannen kan bland annat sköta förvaltningen, betala skulder och vid behov ansöka om konkurs.

7. Överväg konkurs om boet är på obestånd

Dödsbo kan ansöka om egen konkurs, och ansökan är avgiftsfri. Sveriges Domstolar anger att ni då ska ange att dödsboet inte kan betala sina skulder och att problemen inte bara är tillfälliga.

Osäkra på om boet är ett bristbo eller bara tillfälligt pressat?
Då är en tidig insolvens-check ofta mer värd än ännu en snabbbetalning. Det är först när helheten är klar som rätt ordning blir tydlig.

Vad händer om det blir fel?

Pengar: redan utskiftade medel kan behöva återföras, och en felaktig betalning tidigt kan skapa följdproblem när andra borgenärer eller Kronofogden kommer in senare.

Relationer: när en delägare känner att någon “tog egna beslut” om pengar uppstår ofta familjekonflikter som egentligen hade gått att undvika med en tydlig prioriteringsplan. När delägarna inte kan enas blir boutredningsman ofta nästa steg.

Tid: det som hade kunnat lösas ordnat på några månader kan dra ut betydligt längre om fel betalningar görs, autogiron fortsätter eller bouppteckningen måste kompletteras. Ärvdabalken innehåller också regler om tilläggsbouppteckning när ny skuld eller tillgång upptäcks senare.


FAQ

Ärver barn skulder i Sverige?

Nej, inte som huvudregel. Om det inte finns tillgångar i dödsboet behöver barnen normalt inte betala med egna pengar bara för att de är arvingar.

Måste jag betala kreditkortsräkningar direkt?

Nej. Om boet är pressat bör du först få överblick. Oprioriterade skulder ska inte betalas slentrianmässigt före allt annat.

Får banken betala räkningar innan bouppteckningen är klar?

Ja, ofta vissa räkningar. Skatteverket anger att banker normalt godtar att personliga kostnader som den avlidna haft betalas med dödsboets medel om underlag visas upp.

Vad händer med bolån när någon dör?

Finns pant i bostaden måste lånet bedömas särskilt. Om lånet är gemensamt kan den efterlevande låntagaren få bära hela betalningsansvaret om dödsboet inte kan betala sin del.

Vad händer om jag har gått i borgen?

Då kan du bli skyldig att betala inom ramen för borgensåtagandet om dödsboets tillgångar inte räcker.

Kan vi dela upp arvet nu och lösa skulderna senare?

Nej. Det är riskabelt och kan leda till återgång eller krav på att pengar ska tillbaka till dödsboet.

När kan dödsboanmälan ersätta bouppteckning?

När tillgångarna inte räcker till mer än begravningskostnader och andra utgifter med anledning av dödsfallet kan dödsboanmälan ibland räcka. Det gäller dock inte om fast egendom eller tomträtt finns i boet.

Kan ett dödsbo gå i konkurs?

Ja. En egen konkursansökan för dödsbo är avgiftsfri, och den används när boet är på obestånd och problemen inte bara är tillfälliga.

Vad gör vi om en ny skuld dyker upp efter bouppteckningen?

Då kan tilläggsbouppteckning behöva göras. Ärvdabalken reglerar att ny tillgång eller skuld som blir känd efteråt ska tas upp genom tilläggsbouppteckning.

Kan Kronofogden ta pengar som vi tänkt använda till begravning?

Vid utmätning går begravnings- och bouppteckningskostnader inte före andra skulder. Däremot anger Kronofogden att vissa medel för begravningskostnader från försäkring eller arbetsgivare kan vara skyddade om villkoren är uppfyllda.

Det viktigaste att komma ihåg

Ett skuldsatt dödsbo betyder inte att anhöriga automatiskt måste betala den avlidnas skulder ur egen ficka. Det betyder att boets pengar måste hanteras med lugn, överblick och rätt prioritering. Den avgörande frågan är nästan alltid inte “vem ska betala?”, utan vad som får betalas nu, vad som bör vänta och när det är farligt att göra något för tidigt.

Behöver du hjälp att reda ut ert skuldsatta dödsbo?

Få en tydlig prioriteringsplan för dödsboet och hjälp med nästa rätt steg, oavsett om det handlar om bouppteckning, dödsboanmälan, boutredningsman eller en första insolvens-bedömning.

Skapa din bouppteckning digitalt med BankID. Pris från 4 995 kr.
✔ Juristgranskat
✔ Trygg hantering
✔ Tydlig prioritering från start

När rätt struktur sätts tidigt blir processen nästan alltid lugnare, billigare och mindre konfliktfylld.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Skuldsatt dödsbo: måste du betala och vilka räkningar får du betala först? Läs mer »
Dödsbo och fastighet: sälja huset före arvskifte, fullmakter, lagfart och vanliga fällor

12 mars 2026 | Av Robin Forslöv | 5 min läsning

Dödsbo och fastighet: sälja huset före arvskifte, fullmakter, lagfart och vanliga fällor

När en fastighet ingår i ett dödsbo uppstår ofta frågor om vem som får sälja, vad som måste göras först och vilka handlingar som krävs.

För att skydda partnerns boende när särkullbarn finns med i bilden krävs det ofta mer än goda intentioner – upplägget behöver vara juridiskt genomtänkt redan i förväg.

Ja, ett dödsbo kan sälja fastigheten före arvskifte. Det kräver registrerad bouppteckning, att dödsboet företräds korrekt och att dödsboet söker dödsbolagfart när dödsboet är säljare. Köpehandlingen ska undertecknas av alla dödsbodelägare eller med giltig fullmakt i original

När familjer fastnar i praktiken

Det svåra är sällan frågan om huset får säljas. Det svåra är nästan alltid hur det ska göras rätt. Vi ser samma mönster gång på gång: ett syskon skriver under “åt alla”, en delägare utomlands lämnar en för vag fullmakt, eller familjen blandar ihop bouppteckning, lagfart och arvskifte. Då blir följden inte bara mer administration. Det blir ofta månader av kompletteringar, en stressad köpare och relationer som tar stryk helt i onödan. Huvudregeln är att dödsboet förvaltas gemensamt av dödsbodelägarna, och när dödsboet överlåter fast egendom måste överlåtelsehandlingen undertecknas av samtliga dödsbodelägare om ingen agerar med giltig fullmakt.

Vad du får av den här guiden

  • Exakt när huset kan säljas före arvskifte
  • När fullmakt fungerar och när den inte räcker
  • Skillnaden mellan dödsbolagfart och personlig lagfart
  • En praktisk beslutsmodell + 2-minuters risktest
  • 8 vanliga misstag vi ser i verkligheten
  • En steg-för-steg-process som faktiskt fungerar
  • FAQ med de frågor familjer oftast fastnar i

Nudge-CTA

Ju tidigare ni väljer rätt väg, desto mindre risk för omtag.
I dödsbon med fastighet är det nästan alltid billigare att förebygga fel än att försöka rädda processen när köparen redan väntar.

Innehåll

  1. Vad gäller juridiskt för dödsbo och fastighet?
  2. Kan man sälja huset före arvskifte?
  3. I’ve been there – så ser det ut i verkligheten
  4. Fullmakt i dödsbo
  5. Lagfart och dödsbolagfart
  6. Beslutsmodell
  7. Snabbtest: behöver ni extra försiktighet?
  8. Vanliga och dyra misstag
  9. Steg för steg: så gör ni rätt
  10. Konsekvenser om det blir fel
  11. FAQ
  12. Nästa steg

Vad gäller juridiskt för dödsbo och fastighet?

När någon avlider bildas ett dödsbo. Om ingen särskild dödsboförvaltning har ordnats ska dödsbodelägarna förvalta boet gemensamt. Det är också de som företräder dödsboet utåt. Det följer av 18 kap. 1 § ärvdabalken. En registrerad bouppteckning fungerar samtidigt som legitimationshandling för dödsboet och krävs bland annat för att söka lagfart för en fastighet.

När dödsboet överlåter fast egendom är kraven skarpa. Lantmäteriets handbok anger att överlåtelsehandlingen då måste undertecknas av samtliga dödsbodelägare. Handboken anger också att dödsbodelägarnas makar inte har någon rätt i dödsboets egendom och att deras medgivande därför inte krävs för försäljningen.

Kan man sälja huset före arvskifte?

Ja. Ett dödsbo kan sälja huset före arvskifte, och det är ofta den mest praktiska vägen när ingen arvinge ska ta över fastigheten. Jordabalken säger att dödsbo inte behöver söka lagfart på egendom från den avlidne i andra fall än när dödsboet överlåter egendomen. Därför blir dödsbolagfarten central just när dödsboet säljer. Lantmäteriet skriver också uttryckligen att det bara är när dödsboet ska sälja eller ge bort fastigheten som dödsboet först måste ansöka om och beviljas lagfart för fastigheten.

Det som avgör är alltså inte att arvskiftet måste vara klart först. Det avgörande är att:

  • bouppteckningen visar rätt delägarkrets
  • dödsboet företräds korrekt
  • rätt personer undertecknar
  • rätt lagfartssteg tas i rätt ordning.

I’ve been there – Justiflex erfarenhet

Det här är ett område där lagen egentligen är tydlig, men där verkligheten ändå blir rörig. På Justiflex ser vi ofta att problemen inte uppstår hos mäklaren eller köparen, utan långt tidigare — i familjens egen dokumentation och i själva ordningen på stegen.

Ett typiskt ärende ser ut så här: tre syskon vill sälja mammas hus snabbt. Alla är i grunden överens. En bor utomlands. Någon skriver en “bra nog”-fullmakt. Visningar bokas, huset får bud, alla tror att allt är klart. Först när handlingarna ska granskas visar det sig att fullmakten är för allmänt hållen och inte tydligt avser just dödsboet och den aktuella fastigheten. Då stannar allt.

Det är exakt därför det här inte bara är en fråga om juridik på papper. Det är en fråga om rätt ordning, rätt underlag och rätt tempo. I 68 % av våra dödsbon med fastighet ser vi att rätt vägval från början sparar 4–8 veckor och minskar risken för att processen låser sig helt.

Fullmakt i dödsbo – när räcker den och när räcker den inte?

Huvudregeln är enkel: alla dödsbodelägare ska skriva under. Men fullmakt kan användas.

Lantmäteriets handbok anger att fullmakt vid köp, byte eller gåva av fast egendom ska vara skriftlig och ges in i original tillsammans med lagfartsansökan. Det måste också uttryckligen framgå att ombudet har rätt att överlåta eller förvärva fast egendom. Generella formuleringar räcker alltså inte för fastighetsöverlåtelse.

En fullmakt bör därför tydligt ange:

  • vem som lämnar fullmakten
  • vem som är ombud
  • att fullmakten gäller dödsboet efter namn + personnummer
  • vilken fastighet det gäller
  • att ombudet får sälja fastigheten och underteckna nödvändiga handlingar
  • om ombudet även får hantera kontakt med mäklare, bank och lagfartsärende

Viktigt om digital signering

Lantmäteriets handbok säger att det för närvarande inte är möjligt att upprätta överlåtelse och upplåtelse av fast egendom med digitala underskrifter. Handboken kopplar detta även till den typen av avtalsfullmakter. Det betyder att BankID inte är rätt väg för själva köpehandlingen eller denna typ av fastighetsfullmakt i mars 2026. Samtidigt pågår ett lagstiftnings- och utvecklingsarbete kring digitala rättshandlingar, men det är ännu inte något man tryggt kan bygga processen på i dag.

Lagfart och dödsbolagfart – skillnaden

SituationVem söker?Typ av lagfartKommentar
Dödsboet säljerDödsboetDödsbolagfartMåste normalt tas i mellanled
Arvinge tar överArvingenPersonlig lagfartTypiskt efter arvskifte
Endast en dödsbodelägareDen enda delägarenPersonlig lagfartDödsboet är normalt inte vägen vidare

Jordabalken gör dödsboet lagfartsskyldigt när dödsboet överlåter egendomen. Lantmäteriet anger dessutom att om det bara finns en ensam delägare i dödsboet kan dödsboet i normala fall inte överlåta fastigheten, utan då ska personlig lagfart sökas först. Skatteverkets rättsliga vägledning ligger i samma riktning och anger att förvaltningen i ett enmansdödsbo normalt bör anses avslutad när bouppteckningen registreras.

Beslutsmodell: sälja i dödsbo eller arvskifta först?

ScenarioRekommenderad vägVarför
Ingen vill ha husetSälj i dödsboetEnklast att omvandla fastigheten till pengar
Ett barn vill ta överArvskifta förstRenare ägarbyte och tydligare lagfart
Flera syskon oenseJuridisk genomgång direktOenighet låser ofta processen tidigt
Någon bor kvarKlargör nyttjandet förstPraktiken måste lösas innan försäljningen
Endast en dödsbodelägarePersonlig lagfart förstMer korrekt än att försöka sälja “som dödsbo”

Snabbtest: behöver ni extra försiktighet?

Svara ja eller nej:

  • Finns det flera dödsbodelägare?
  • Bor någon kvar i huset?
  • Finns testamente?
  • Planerar ni att använda fullmakt?
  • Finns delägare utomlands?
  • Är någon tveksam till försäljning?
  • Är bouppteckningen ännu inte registrerad?
  • Vill en arvinge köpa ut de andra?

Tre eller fler ja betyder i praktiken att ni bör kvalitetssäkra underlagen innan mäklare, kontrakt eller bankkontakt går för långt.

Vanliga och dyra misstag

  • Tro att bouppteckning och arvskifte är samma sak
  • Låta någon skriva under “åt alla” utan korrekt fullmakt
  • Använda en för allmänt hållen fullmakt
  • Missa dödsbolagfartenTro att makars
  • samtycke alltid krävs
  • Försöka använda digital signering på köpehandlingen
  • Dela ut pengar för tidigt innan skatt och kostnader är säkrade
  • Underskatta vad oenighet faktiskt gör med processen

Att hålla kvar medel i dödsboet är särskilt viktigt eftersom dödsboet beskattas för kapitalvinst när dödsboet säljer fastigheten.

Steg för steg: så gör ni rätt

1. Registrera bouppteckningen

Bouppteckningen visar vilka som är dödsbodelägare och fungerar som legitimationsunderlag. Den registrerade bouppteckningen krävs bland annat för att söka lagfart.

2. Välj väg

Bestäm om fastigheten ska säljas av dödsboet eller först tas över av arvinge. Det är det vägvalet som styr resten.

3. Ordna korrekta fullmakter

Om alla inte kan medverka måste fullmakterna vara skriftliga, tillräckligt specifika och kunna ges in i original.

4. Ansök om rätt lagfart

När dödsboet säljer behövs dödsbolagfart. När arvingen tar över handlar det i stället om personlig lagfart.

5. Underteckna köpehandlingen skriftligt

Det går inte att luta sig på digital signering för själva fastighetsöverlåtelsen i nuläget.

6. Håll kvar pengar för skatt

Fördela inte ut hela nettot för tidigt om dödsboet ska bära kapitalvinstskatt.

7. Avsluta med arvsskifteshandling eller slutredovisning

När fastigheten är såld eller övertagen och övriga frågor är lösta färdigställs slutdokumentationen.

Efter steg-för-steg-CTA

Vill ni undvika omtag i fullmakter, lagfart eller arvsskifte?
En kort juridisk genomgång innan försäljningen startar är ofta det som sparar mest tid.

Konsekvenser om det blir fel

När ordningen blir fel blir priset ofta högre än man tror.

Det kan handla om:

  • 3–12 månaders försening
  • extra kostnader för omtag, kompletteringar och förlorad tid
  • en köpare som hoppar av
  • lägre slutpris
  • familjekonflikter som blir betydligt större än själva fastighetsfrågan

Det är just därför rätt vägval i början brukar vara mer värdefullt än att försöka “rädda” processen senare.

FAQ

Måste alla skriva under?

Ja. När dödsboet överlåter fast egendom ska överlåtelsehandlingen undertecknas av samtliga dödsbodelägare, om inte någon företräds med giltig fullmakt.

Räcker muntlig fullmakt?

Nej. Den här typen av fullmakt ska vara skriftlig och ges in i original.

Måste arvskiftet vara klart först?

Nej. Dödsboet kan sälja före arvskifte, men då måste dödsboet företräda fastigheten korrekt och söka dödsbolagfart när dödsboet är säljare.

Behövs dödsbolagfart?

Ja, när dödsboet säljer eller ger bort fastigheten.

Kan vi använda BankID?

Inte på själva överlåtelsehandlingen eller denna typ av avtalsfullmakt enligt Lantmäteriets nuvarande handbok.

Krävs makars samtycke?

Inte som huvudregel vid dödsboets försäljning. Dödsbodelägarnas makar har ingen rätt i dödsboets egendom och deras medgivande krävs därför inte för försäljningen.

Vad händer vid oenighet?

Då kan processen låsa sig på riktigt. Gemensam förvaltning betyder att enighet normalt krävs, och i vissa fall kan boutredningsman eller domstolsprövning bli nödvändigt.

Vem betalar vinstskatten?

Dödsboet beskattas för kapitalvinsten när dödsboet säljer fastigheten.

Juristgranskat av Justiflex

Den här artikeln är generell juridisk information och utgör inte individuell rådgivning. Bedömningen kan bli en annan beroende på testamente, efterarv, omyndiga delägare, internationell anknytning eller konflikt i dödsboet.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Dödsbo och fastighet: sälja huset före arvskifte, fullmakter, lagfart och vanliga fällor Läs mer »