Bodelning skilsmässa

Ett delat stenhus och en tom mässingsskål med ett avbrott i förbindelsen, som symbol för obetald skifteslikvid.

Bodelningen är klar men mitt ex betalar inte – hur får jag skifteslikviden?

Ni har skrivit under. Ditt ex ska behålla bostaden och betala dig ett bestämt belopp. Förfallodagen passerar, men pengarna kommer inte. Förklaringen är att banken dröjer, att ekonomin är pressad eller att ni först måste reda ut andra kostnader.

Här börjar en annan uppgift än att fördela egendomen: att få en redan bestämd fordran betald. Ett bra avtal är viktigt, men betalningsvillkoret, rätt krav och en användbar säkerhet avgör ofta vad som händer därefter.

Om bostaden ingår: Bostadens överlåtelse, skifteslikvidens betalning och bankens befrielse från låneansvaret är tre olika händelser. Vid övertagande av en bostad som svarar för en fordran med särskild förmånsrätt anger 11 kap. 8 § ÄktB särskilda villkor om befrielse från ansvar eller medel för betalningen under särskild vård.

Börja med den handling du faktiskt har och dess betalningsvillkor. Rätten att få pengar, dagen då de ska betalas och möjligheten att få dem utmätta är tre skilda frågor. Reglerna om exekutionstitlar finns i 3 kap. utsökningsbalken.

Det här får du av guiden

  • skillnaden mellan ett bindande bodelningsavtal och en handling som kan verkställas
  • hur förfallodag, bankvillkor och avbetalningsplan påverkar kravet
  • när dröjsmålsränta börjar löpa och hur delbetalningar ska räknas
  • vad som händer hos Kronofogden om ditt ex är tyst eller bestrider
  • två HD-avgöranden om varför domslutets formulering spelar roll
  • LIKVID-kontrollen och en konkret bevismatris inför nästa steg
  • vad pant, borgen och en stadfäst förlikning kan tillföra

Har du ett bodelningsavtal, ett beslut eller en betalningsdom?

Ordet ”klart” kan betyda att ni har kommit överens, att förrättarens beslut inte längre kan klandras eller att en domstol redan har dömt ut betalningen. Det är olika lägen.

Handling Vad den normalt visar Nästa fråga
Privat, undertecknat bodelningsavtal Hur egendomen fördelas och vad ni har avtalat om likviden Är fordran förfallen, och behövs betalningsföreläggande eller fullgörelsetalan?
Bodelningsförrättarens beslut Den beslutade fördelningen och eventuell likvid Har bodelningen vunnit laga kraft, vad gäller om betalning och hur får du en exekutionstitel?
Dom som endast bestämmer hur bodelningen ska se ut Fördelningen eller likvidens storlek Innehåller domslutet verkligen en verkställbar betalningsförpliktelse?
Dom eller utslag som förpliktar ditt ex att betala Ett fastställt betalningskrav Kan beslutet verkställas nu, och vilket belopp återstår?
Domstolsstadfäst förlikning med betalningsskyldighet En överenskommelse som har fått domstolens stadfästelse Vilka belopp har förfallit och vilka villkor gäller?
Privat skuldebrev eller avbetalningsplan Skuld och betalningsvillkor enligt handlingens innehåll Hur förhåller sig handlingen till bodelningen, och finns verklig säkerhet?

Registrering hos Skatteverket, bevittning eller elektronisk signering gör inte i sig ett vanligt bodelningsavtal direkt verkställbart. Inte heller är ett privat skuldebrev en generell genväg förbi prövningen hos Kronofogden eller domstol.

En betalningsdom kan i vissa fall verkställas redan före laga kraft, men då gäller särskilda begränsningar och möjligheter att stoppa verkställigheten. Utgå därför från hela avgörandet och utsökningsbalkens regler om verkställighet, inte från att alla domar måste avvaktas eller att alla domar kan användas direkt.

Om du vill ändra bodelningen är det en annan fråga

”Jag ska få 400 000 kronor men har inte fått betalt” skiljer sig från ”jag skrev under på felaktiga förutsättningar och vill ändra avtalet”.

I det första fallet vill du normalt ha fullgörelse: betalning enligt det som redan gäller. I det andra kan ogiltighet eller jämkning behöva bedömas. De frågorna kan ibland mötas i samma tvist, exempelvis om ditt ex invänder att avtalet är ogiltigt, men de ska inte behandlas som samma krav.

Läs Bodelningsavtalet är undertecknat – går det att ändra eller ogiltigförklara? om det är själva uppgörelsen du vill angripa.

Guiden här gäller skifteslikvid efter bodelning mellan tidigare makar eller sambor. En obetald likvid efter arvskifte kan också bli en fordringstvist, men arvskiftets giltighet och parternas ställning följer andra familjerättsliga regler.

Förfallodagen: när kan du kräva pengarna?

Läs betalningspunkten tillsammans med resten av avtalet. Ett datum kan vara bindande trots att banken inte har lämnat lån. Ett uttryckligt finansieringsvillkor kan däremot ändra bedömningen.

Vad handlingen säger Vad du behöver kontrollera Vanligt misstag
Ett bestämt betalningsdatum Datumet, eventuella villkor och om ni senare har avtalat om anstånd Att bankens försening automatiskt flyttar förfallodagen
Betalning vid tillträde eller låneövertagande Vilken händelse som utlöser betalning, vem som ska göra vad och om villkoret är uppfyllt Att rycka loss datumet från de övriga villkoren
Ingen tydlig förfallodag Bodelningens innehåll, när fordran kan göras gällande och betydelsen av ett betalningskrav Att det alltid finns 30 dagars räntefri betalningstid
Betalning i bestämda delposter Vilka delposter som förfallit och om det finns en giltig förtidsförfalloklausul Att hela restskulden automatiskt förfaller efter en missad delbetalning

Om ingen betalningsdag har skrivits ut

Avsaknad av ett datum innebär inte att ditt ex får vänta hur länge som helst. Vid en slutlig bodelning är utgångspunkten betalning i samband med bodelningen, om inget annat följer av villkor eller anstånd. För en förrättarbodelning behöver även laga kraft beaktas.

Finns ett separat skuldebrev utan avtalad förfallotid gäller enligt 5 § skuldebrevslagen betalning när borgenären kräver det. Bestämmelsen ger inte rätt att ignorera villkor i bodelningen.

När du får kräva kapitalbeloppet och när dröjsmålsräntan börjar löpa behöver inte vara samma dag. Det är särskilt viktigt när förfallodagen inte har bestämts i förväg.

Skäligt anstånd är ingen automatisk efterhandsrätt

11 kap. 9–10 §§ äktenskapsbalken ger utrymme för skäligt anstånd mot godtagbar säkerhet vid bodelningen. För sambor finns en motsvarande bestämmelse i 17 § sambolagen.

Detta är inte en allmän rätt för den som efter en färdig bodelning missar betalningen att ensidigt införa avbetalning. Frågan hör till bodelningen och dess villkor. Ett nytt anstånd efteråt kräver en hållbar rättslig grund, normalt en ny överenskommelse mellan er.

Banken släpper inte ditt låneansvar för att bodelningen är klar

Tre händelser måste hållas isär: att bostaden fördelas, att skifteslikviden betalas och att banken befriar den utflyttande parten från lånet.

Vid övertagande enligt 11 kap. 8 § ÄktB och 16 § sambolagen finns särskilda förutsättningar när bostaden svarar för en fordran med särskild förmånsrätt: den andra parten ska befrias från ansvaret eller medel för betalningen sättas under särskild vård. Er interna skrivning om vem som ska bära lånet binder inte ensam banken.

Om du redan har överlåtit bostaden men fortfarande står kvar på lånet är det därför ett separat problem utöver den obetalda likviden. Läs också lösa ut någon ur huset och skulder vid skilsmässa.

Dröjsmålsränta: bestäm rätt grund och startdag

Kontrollera först vad ni har avtalat om ränta. Räntelagens normalregler används när inte annat följer av avtal eller särskilda bestämmelser.

Bestämd förfallodag: ränta från förfallodagen

När förfallodagen har bestämts i förväg gäller som utgångspunkt 3 och 6 §§ räntelagen: dröjsmålsränta från förfallodagen med referensräntan plus åtta procentenheter.

Det krävs då normalt inte ett nytt räntekrav som ger ditt ex ytterligare 30 dagar. En påminnelse kan vara praktiskt värdefull, men behöver inte vara det som startar rätten till ränta.

Ingen i förväg bestämd förfallodag: kravets innehåll spelar roll

När 3 § inte är tillämplig följer av 4 § räntelagen att ränta på en förfallen fordran normalt börjar löpa 30 dagar efter att ett krav på ett bestämt belopp har skickats, om kravet anger att utebliven betalning medför ränta. Ränta behöver dock inte betalas för tid innan kravet har kommit mottagaren till handa.

Spara därför både kravets innehåll och underlag om att det nådde ditt ex. För en förfallen fordran finns också en särskild regel om ränta senast från delgivning av ansökan om betalningsföreläggande eller stämning.

En egen svarstid på exempelvis tio dagar gör inte i sig att 30-dagarsregeln för ränta försvinner. Sista dag att frivilligt betala enligt ditt brev och lagens räntestart är olika uppgifter.

Vilken räntesats gäller hösten 2026?

Riksbankens referensränta är 2,00 procent för den 1 juli–31 december 2026. Normal dröjsmålsränta enligt 6 § räntelagen blir därmed 10,00 procent per år under den perioden. Det är inte en fast räntesats för alla framtida år. Vid ett halvårsskifte behöver beräkningen följa den då gällande referensräntan. Riksbankens beslut för andra halvåret 2026.

Räkneexempel: 400 000 kronor och en delbetalning

Anta att 400 000 kronor är förfallna och att 10 procent dröjsmålsränta gäller under hela exempelperioden. För 30 räntebärande dagar under ett år med 365 dagar blir räntan:

400 000 × 0,10 × 30 / 365 = 3 287,67 kronor.

Om en betalning på 50 000 kronor i stället ska avräknas helt mot kapitalet efter de första 15 räntebärande dagarna behöver perioden delas:

Period Kapital som räntan beräknas på Beräkning
Första 15 dagarna 400 000 kr 400 000 × 0,10 × 15 / 365
Följande 15 dagarna 350 000 kr 350 000 × 0,10 × 15 / 365
Hela perioden Två olika kapitalbelopp Sammanlagd ränta cirka 3 082 kr

Detta är ett pedagogiskt exempel. I ett verkligt krav måste startdag, betalningsdag, tillämplig ränta och avräkning mot kapital, ränta och kostnader fastställas. Exemplet förutsätter uttryckligen att hela delbetalningen minskar kapitalet; den avräkningen gäller inte automatiskt i alla situationer.

Ange därför kapital, ränta och ersättningsgilla kostnader separat. Lägg inte utan stöd upplupen ränta till kapitalet och börja ta ny dröjsmålsränta på hela summan.

Skicka ett krav som går att förstå och kontrollera

Ett betalningskrav bör förklara vad ditt ex ska betala och varför. Det ska inte behöva utläsas ur ett långt mejl om allt som varit fel under separationen.

Ta med:

  • bodelningshandlingens datum och betalningspunkt
  • ursprunglig likvid, mottagna betalningar och återstående kapital
  • förfallodag och eventuella villkor som nu är uppfyllda
  • yrkad ränta, rättslig eller avtalad grund och startdag
  • konto eller annat tydligt betalningssätt
  • sista dag för frivillig betalning och vad nästa steg blir
  • begäran att eventuella invändningar preciseras

En kärnformulering kan vara:

Enligt punkt [nummer] i vårt bodelningsavtal daterat [datum] ska du betala [ursprungligt belopp] kronor i skifteslikvid. Betalning skulle ske [förfallodag]. Efter mottagna betalningar återstår [kapitalbelopp] kronor. Jag begär betalning till [konto] senast [datum]. Mitt räntekrav och gjorda avräkningar framgår av den bifogade specifikationen. Om du invänder mot kravet ber jag dig ange vilket belopp du bestrider och den konkreta grunden.

Anpassa räntespecifikationen till 3 eller 4 § räntelagen eller ert avtal. Vid ett krav enligt 4 § ska det framgå att utebliven betalning medför skyldighet att betala ränta. Formuleringen ovan är en struktur, inte ett besked om att just ditt krav redan har förfallit.

Det finns inget generellt krav på tre påminnelser före betalningsföreläggande. Däremot måste fordran vara förfallen, och ett väl dokumenterat krav minskar risken för onödiga tvister om belopp och betalningsinformation.

Kronofogden: först fastställa kravet, sedan driva in det

Saknar du en exekutionstitel kan du ansöka om betalningsföreläggande för en förfallen penningfordran. Ansökan behöver innehålla ett precist yrkande och grunden för det. Reglerna finns i 2 och 10–11 §§ lagen om betalningsföreläggande och handräckning.

Beskriv exempelvis att fordran avser obetald skifteslikvid enligt ett visst bodelningsavtal, vilket belopp som återstår och när det förföll. Redovisa räntan separat. Lägg inte samtidigt till uppskattade bostadskostnader som om de automatiskt omfattades av bodelningsavtalet.

Kronofogden ser till att ditt ex får del av kravet. Ett delgivningskvitto visar mottagandet, inte att skulden har godkänts. Om kravet inte bestrids kan Kronofogden meddela utslag. Ett utslag kan sedan användas för verkställighet.

Kronofogden driver normalt vidare utslaget till verkställighet om du inte har angett att du inte vill det. Kontrollera vad du väljer i ansökan. Kronofogden: Du vill få betalt.

Ett utslag garanterar inte att pengarna finns. Verkställighet innebär att Kronofogden kan utreda inkomster och tillgångar och pröva utmätning. Om ditt ex saknar utmätningsbara tillgångar kan betalningen dröja eller utebli.

Om ditt ex bestrider: missa inte överlämnandefristen

Om ditt ex bestrider i rätt tid avgör Kronofogden inte vem som har rätt i den bestridda delen. Du får ta ställning till om tvisten ska lämnas över till tingsrätten.

Begäran om överlämnande ska normalt komma in skriftligen inom fyra veckor från den dag Kronofogden skickade underrättelsen till dig. Det är inte fyra veckor från den dag du väljer att läsa brevet. Bifoga den redogörelse och bevisning som krävs enligt 33–35 §§ lagen om betalningsföreläggande och handräckning.

Om bara en del bestrids kan den obestridda delen fastställas genom utslag. Dela därför upp vilka belopp invändningen faktiskt avser. Missar du överlämnandefristen avslutas den bestridda delen hos Kronofogden; det betyder inte i sig att domstol har underkänt fordran, men du behöver bedöma ny talan och eventuella preskriptionsfrågor.

Ett motkrav är inte samma sak som visad betalning

Vanliga invändningar är att likviden redan betalats, att ni kommit överens om mer tid eller att ett motkrav ska kvittas. Kräv precision: belopp, datum, rättslig grund och underlag.

Ett påstående om att du ”är skyldig för huset” innebär inte automatiskt att skifteslikviden får hållas inne. Samtidigt kan ett verkligt, kvittningsgillt motkrav påverka resultatet. Det måste prövas utifrån omständigheterna.

Använd guiden om bolån, amortering och kostnader under bodelning för bostadsbetalningarna och guiden om nyttjandeersättning för ett krav på ersättning för ensamt boende. De posterna ska inte räknas in två gånger.

Två HD-avgöranden: varför domslutet är avgörande

En domstol kan ha tagit ställning till bodelningen utan att ha meddelat ett domslut som Kronofogden kan använda för att driva in pengarna.

Avgörande Vad som gjorde skillnad Vad du ska kontrollera
NJA 1985 s. 140 Domen gällde hur boet skulle delas. Domslutet innehöll inte någon betalningsförpliktelse som kunde läggas till grund för utmätning Att ett bestämt likvidbelopp i bodelningen inte ensamt räcker för verkställighet
NJA 2008 s. 792 Domen stadfäste en förlikning med en förpliktelse att betala skifteslikvid och kunde verkställas Att den handling du åberopar faktiskt förpliktar rätt person att betala dig

Avgörandena visar skillnaden mellan att bestämma bodelningens innehåll och att döma ut betalning. De är inte regler om att varje betalningsdröjsmål öppnar bodelningen på nytt. I HD:s beslut i NJA 2008 s. 792 redovisas också varför situationen skilde sig från 1985 års avgörande.

Den praktiska lärdomen är att ett yrkande om betalning måste utformas som ett sådant. Behovet av en fullgörelseförpliktelse och dessa båda avgöranden redovisas i Kronofogdens handbok Utmätning, avsnittet om domar som exekutionstitlar.

Om lagförslag: SOU 2025:121, Bodelning och betänketid – en effektivare process behandlar också verkställighetsproblemet och föreslår förändringar. Utredningens förslag ska inte användas som om de redan vore gällande rätt. Denna guide utgår från reglerna kontrollerade den 7 september 2026.

Fyra tidsfrister som inte ska blandas ihop

Fråga Utgångspunkt Vad fristen gäller
När ska likviden betalas? Avtalet, beslutet och tillämpliga regler Förfallodagen för fordran eller en delpost
När börjar dröjsmålsräntan? Avtal eller bland annat 3–4 §§ räntelagen Ränta, inte automatiskt en ny betalningsfrist
När måste ett bestridet krav begäras överlämnat? Fyra veckor från Kronofogdens utsändande av underrättelsen Fortsatt handläggning av den bestridda delen i tingsrätt
När måste förrättarens bodelning klandras? Fyra veckor från delgivningen enligt 17 kap. 8 § ÄktB Ändring av förrättarens bodelning, inte en generell indrivningsfrist

Reglerna om förrättare och klander gäller även sambobodelning genom hänvisningen i 26 § sambolagen. Ett privat bodelningsavtal omfattas inte av förrättarbeslutets klanderregel på samma sätt. Äktenskapsbalken, 17 kap. 8 § och sambolagen, 26 §.

Kan skifteslikviden preskriberas?

Ja. En sådan fordran mellan privatpersoner omfattas normalt av tioårig preskription enligt 2 § preskriptionslagen. Startpunkten är fordrans tillkomst; räkna inte slentrianmässigt tio år från skilsmässan eller från en senare påminnelse.

Preskriptionen kan avbrytas bland annat genom erkännande, amortering, mottaget skriftligt krav eller att fordran åberopas i rättsligt förfarande. Vid ett kravbrev behöver du kunna visa att gäldenären fått det. Olika avbrott och hur ett förfarande avslutas får olika följder enligt 5–7 §§.

Att bodelningen gjordes långt efter separationen är en annan tidsfråga. Läs bodelning flera år efter skilsmässa om själva bodelningen ännu inte har avslutats.

Måste du acceptera en avbetalningsplan?

Om hela skulden är förfallen finns ingen allmän rätt för ditt ex att ensidigt bestämma ett lägre månadsbelopp. En plan kan ändå vara en praktisk lösning om den förbättrar möjligheten att få betalt.

Bedöm då både betalningsförmågan och vad du ger upp genom att vänta. Ett högt erkänt belopp med orealistiska delbetalningar kan vara mindre användbart än en genomförbar plan med faktisk säkerhet.

Kronofogden beslutar inte om avbetalningsplan för en sådan enskild skuld. Ni behöver själva komma överens. En privat plan stoppar inte automatiskt en pågående verkställighet; överenskommelsen och hanteringen hos Kronofogden måste samordnas. Långa uppskov kan också påverka om ansökan kan ligga kvar. Kronofogden om uppskov och avbetalning.

Vad behöver planen reglera?

  • skuldens grund och exakt saldo när planen börjar
  • vad varje betalning avser: kapital, ränta eller kostnader
  • delbelopp, förfallodagar och slutbetalningsdag
  • ränta under avbetalningstiden och vid dröjsmål
  • vilken säkerhet som faktiskt ställs och när den blir giltig
  • vad som händer vid en utebliven eller sen delbetalning
  • hur ett pågående mål hos Kronofogden eller domstolen hanteras
  • när en eventuell rabatt eller eftergift får verkan

Skriv inte att skulden är ”slutreglerad” när ni egentligen bara har bestämt hur den ska betalas senare. Om du accepterar en nedsättning under förutsättning att planen följs måste den kopplingen vara tydlig och rättsligt hållbar.

Utan förtidsförfalloklausul är inte allt automatiskt förfallet

Anta att ni har avtalat om 10 000 kronor i månaden av en återstående skuld på 300 000 kronor. Om en delbetalning uteblir kan du inte bara utgå från att samtliga framtida delposter nu får krävas omedelbart.

En rätt att säga upp resterande skuld till omedelbar betalning behöver stöd i avtalet eller annan tillämplig grund. Villkoret bör ange vilket dröjsmål som utlöser rätten, eventuell rättelsefrist och hur uppsägning ska ske. Kontrollera även skäligheten; en alltför långtgående standardklausul kan skapa en ny tvist.

Ett skuldebrev är bevis om skulden – vad säkrar betalningen?

Skuldebrevet kan göra villkoren tydligare, men skapar inte i sig pengar, panträtt eller en garanti. En säkerhet behöver dessutom ha ett ekonomiskt värde när den ska användas.

Lösning Vad den kan tillföra Vad som måste kontrolleras
Privat skuldebrev eller skuldbekräftelse Tydlig skuld och betalningsplan Att det rör samma skuld, hur äldre villkor påverkas och att beloppet inte dubbelräknas
Pant i fastighet Möjlighet till betalning ur en viss tillgång med panträttens prioritet Giltig pantsättning, pantbrev, framförvarande belastningar och realistiskt nettovärde
Pant i bostadsrätt Säkerhet i bostadsrätten Giltig upplåtelse, underrättelse till föreningen, tidigare panter och gällande regler
Borgen Ytterligare någon som kan bli betalningsskyldig Borgensform, beloppsgräns, villkor och borgensmannens betalningsförmåga
Bankgaranti Bankens åtagande enligt garantivillkoren Vem som får kräva betalning, sista kravdag och exakt vad garantin täcker
Stadfäst förlikning med tydlig betalningsförpliktelse En exekutionstitel för den överenskomna betalningen Att förfallodagar och villkor går att verkställa; förlikningen ger inte i sig förmånsrätt i en tillgång

Ett löfte om att ”du har säkerhet i huset” är inte tillräckligt. Panträtten behöver vara rättsligt genomförd och lämna ett faktiskt utrymme efter bättre prioriterade fordringar. Läs Lantmäteriets information om inteckning och pantbrev om hur pantbrev används som säkerhet i en fastighet. En säkerhet som ställs sent när betalaren har ekonomiska problem kan också behöva bedömas i förhållande till andra borgenärer och återvinningsregler.

Om avbetalningen ska säkras genom bostaden bör bank, pantförhållanden och genomförande vara klara innan du förlitar dig på säkerheten. Det går inte alltid att ensidigt kräva en ny pant efter att en färdig uppgörelse redan har gett dig en osäkrad fordran.

Om tillgångar riskerar att försvinna

En konkret risk att ditt ex för över eller undandrar tillgångar kan motivera snabb bedömning av kvarstad. Det är en domstolsåtgärd som ska säkra möjlighet till framtida betalning, inte ett förtida besked om att du har vunnit tvisten.

Enligt 15 kap. 1 § rättegångsbalken krävs bland annat sannolika skäl för fordran och en risk att motparten undandrar sig betalning på det sätt bestämmelsen anger. Vanlig oro eller en missad betalning räcker inte automatiskt. Sökanden behöver normalt ställa säkerhet för skada som åtgärden kan orsaka. Har talan inte redan väckts behöver sökanden normalt väcka talan inom en månad från beslutet enligt 15 kap. 7 §; annars ska åtgärden återgå.

Att själv byta lås, ta bilen eller hålla kvar egendom som redan har tilldelats den andra parten är inte en ersättning för rättslig indrivning. Har ni uttryckliga villkor om äganderätt eller återgång måste de granskas för sig.

Sex vanliga situationer

Situation Nästa kontroll Undvik
Ett fast datum har passerat och inget har betalats Förfallet kapital, räntegrund och dokumenterat krav Att börja förhandla om hela bodelningen utan anledning
Ditt ex hänvisar till att banken inte lånar ut Om finansieringen är ett verkligt avtalsvillkor eller bara en förklaring Att acceptera en obestämd ny förfallodag av misstag
Du har förrättarens lagakraftvunna bodelning Betalningsvillkor och behov av exekutionstitel Att ansöka om utmätning som om beslutet vore en betalningsdom
Ditt ex bestrider med ett motkrav för bostaden Vilket belopp som bestrids och om motkravet kan kvittas Att missa Kronofogdens överlämnandefrist
Ditt ex vill betala lite varje månad Genomförbar plan, ränta, säkerhet och förtidsförfall Att skriva bort resten av skulden innan planen fullföljts
Egendom håller på att överlåtas till någon annan Konkret bevisning och om en säkerhetsåtgärd kan behövas Att tro att en vanlig ansökan automatiskt fryser tillgångarna

Justiflex LIKVID-kontroll inför nästa steg

LIKVID är ett sätt att ordna underlaget. Modellen avgör inte vem som har rätt, men visar vilken fråga som behöver besvaras innan du går vidare.

Steg Fråga Resultat att ha framför dig
L – Läs betalningsvillkoret Vad ska betalas, när och under vilka förutsättningar? Den relevanta avtalspunkten och eventuella ändringar
I – Identifiera exekutionstiteln Finns redan ett utslag, en betalningsdom eller en verkställbar förlikning? Rätt handling för rätt ansökan
K – Kontrollera kapital och ränta Vad återstår efter alla betalningar och från vilken dag löper ränta? En avstämd specifikation
V – Välj process Ska kravet framställas, fastställas, prövas eller verkställas? Ett precist nästa steg och bevakade frister
I – Inventera säkerheten Finns en verklig tillgång eller ytterligare betalningsansvarig? Underlag om prioritet, värde och villkor
D – Dokumentera betalningarna Hur bokförs varje betalning och vad återstår? Löpande journal över kapital, ränta och kostnader

Bevismatris: vad behöver du kunna visa?

Fråga Underlag Vad underlaget används till
Vad är grunden för skulden? Hela bodelningshandlingen, bilagor och relevanta avgöranden Identifiera fordran och betalningsskyldigheten
Har den förfallit? Betalningspunkt, villkor, tillträdesunderlag och eventuell anståndsöverenskommelse Bestämma om kapitalet kan krävas nu
Hur mycket har betalats? Kontoutdrag, kvittenser och betalningsjournal Räkna fram rätt återstående belopp
Vilken ränta får krävas? Avtal, kravbrev, mottagningsunderlag och ränteberäkning Styrka räntesats, startdag och perioder
Vad invänder ditt ex? Fullständig mejl- och sms-korrespondens samt påstådda betalningsbevis Skilja betalning, anstånd, kvittning och giltighetsinvändning åt
Går handlingen att verkställa? Domslut, utslag eller stadfäst förlikning och uppgifter om överklagande eller inhibition Välja rätt verkställighetsåtgärd
Finns användbar säkerhet? Pant- eller borgenshandling, bankuppgifter, belastningar och värdering Bedöma faktiskt skydd om planen inte följs

För fordrans storlek är kontoutdrag ofta viktigare än ännu en sammanställning av vad bostaden en gång var värd. Om den ursprungliga värderingen däremot är det som ifrågasätts behöver den frågan hållas isär; se brytdag och värderingsdag vid bodelning.

Vad kostar det att driva betalningskravet?

Den 7 september 2026 är ansökningsavgiften för betalningsföreläggande 300 kronor. Verkställighet har normalt en grundavgift på 600 kronor per år. Gäldenären ska som huvudregel betala verkställighetsavgiften, men du som sökande kan få betala om den inte kan tas ut av gäldenären. Kronofogdens avgifter och kostnader.

Går kravet vidare till tingsrätten tillkommer avgift och eventuell kostnadsrisk för ombud. För 2026 är ett halvt prisbasbelopp 29 600 kronor. Ett vanligt betalningsmål om högst detta belopp handläggs normalt som ett förenklat tvistemål med begränsad ersättning för rättegångskostnader. Större krav följer normalt vanliga kostnadsregler, där den som förlorar kan behöva ersätta motpartens skäliga kostnader.

Vid direkt stämningsansökan är avgiften normalt 900 respektive 2 800 kronor. Efter överlämnande från Kronofogden är tilläggsavgiften normalt 600 respektive 2 500 kronor. Klassificeringen ska bedömas för det aktuella målet, särskilt om fler frågor förs in. Sveriges Domstolars ansökningsavgifter.

Du kan begära ersättning för vissa kostnader, men varje post måste ha stöd. En skifteslikvid mellan privatpersoner ger exempelvis inte rätt att lägga på företagens förseningsersättning om 450 kronor. En vunnen process innebär inte heller att alla dina kostnader alltid ersätts eller kan betalas av motparten.

Behövs en bodelningsförrättare därför att någon bindande fördelning ännu inte finns, är det ett tidigare steg. Läs vad en bodelningsförrättare kostar. Förrättaren är normalt inte den som driver in en redan bestämd likvid åt dig.

Test: vad behöver utredas innan du går vidare?

Svara ja, nej eller osäker. Testet hjälper dig att sortera nästa åtgärd och avgör inte om ditt krav kommer att bifallas.

Har du fått en underrättelse om bestridande eller ett nytt förrättarbeslut med en frist som löper?
Finns konkreta tecken på att tillgångar håller på att undandras betalning?
Är förfallodagen beroende av ett villkor som ni tolkar olika?
Är du osäker på om den handling du har är direkt verkställbar?
Är räntans startdag eller avräkningen av tidigare betalningar oklar?
Vill ditt ex ha avbetalning utan att ni har löst säkerhet och följderna av en missad betalning?

Dina svar behandlas endast i webbläsaren och sparas inte av quizet.

Så ska vägledningen läsas

Rött: Ja eller osäker på fråga 1 eller 2. Identifiera fristen eller den konkreta risken omgående och få rätt åtgärd bedömd. Vanliga betalningspåminnelser skyddar inte mot varje tidsfrist eller tillgångsöverföring.

Gult: Ja eller osäker på någon av frågorna 3–6. Red ut villkor, titel, beräkning eller säkerhet innan du låser kravet eller godtar en plan.

Grönt: Nej på samtliga frågor. Underlaget verkar tydligare. Kontrollera ändå fordran, räntekravet och rätt ansökningsväg. Resultatet säger inget om betalningsförmåga eller utgången i en tvist.

Så agerar du steg för steg

  1. Läs hela betalningsregleringen.

    Samla bodelningshandlingen, bilagor och senare ändringar. Markera belopp, villkor och förfallodag.

  2. Identifiera rätt slags handling.

    Avgör om du behöver få kravet fastställt eller redan kan söka verkställighet.

  3. Stäm av kapitalet.

    Redovisa samtliga mottagna betalningar och vad de ska avräknas mot.

  4. Beräkna räntan separat.

    Ange rätt grund, startdag, referensränteperioder och kvarvarande kapital.

  5. Framställ ett precist krav.

    Ge tydlig betalningsinformation och spara underlag om vad som skickades och nådde mottagaren.

  6. Välj process och bevaka frister.

    Ansök om betalningsföreläggande, väck fullgörelsetalan eller sök verkställighet efter vad handlingarna medger. Hantera ett bestridande inom rätt tid.

  7. Granska eventuell avbetalning innan du accepterar.

    Kontrollera säkerhet, ränta, förtidsförfall och hur ett pågående mål påverkas.

  8. Följ betalningarna tills hela kravet är reglerat.

    Uppdatera kapital, ränta och kostnader. Meddela Kronofogden när betalning sker direkt till dig och anpassa kravet; återkalla det när allt som omfattas av ansökan är betalt.

Gör så här – undvik detta

Gör Undvik
Kräv betalning med hänvisning till den konkreta handlingen Att behandla varje betalningsdröjsmål som ogiltig bodelning
Kontrollera att domslutet innehåller en betalningsförpliktelse Att förutsätta att varje dom om bodelning kan verkställas
Skilj kapital, ränta, kostnader och motkrav åt Att skicka ett gemensamt totalsaldo utan förklaring
Avtala uttryckligen om ett nytt anstånd Att låta otydliga sms bli hela betalningsplanen
Kontrollera att säkerheten är genomförd och har värde Att likställa ordet ”skuldebrev” med pant eller garanti
Bevaka Kronofogdens och domstolens frister Att fortsätta påminna när tiden för nästa processåtgärd löper ut

Vanliga frågor om obetald skifteslikvid

Kan jag gå direkt till Kronofogden med bodelningsavtalet?

Du kan använda avtalet som grund för en ansökan om betalningsföreläggande när fordran har förfallit. Ett privat bodelningsavtal är däremot inte i sig en exekutionstitel för direkt verkställighet. Finns redan en betalningsdom, ett utslag eller en verkställbar stadfäst förlikning blir vägen en annan.

Går en bodelningsförrättares beslut att verkställa direkt?

Normalt inte enligt reglerna som guiden utgår från, även om bodelningen vunnit laga kraft. Du behöver skilja beslutet om fördelningen från en exekutionstitel som förpliktar den andra parten att betala. Förslag om ändrade regler är inte detsamma som gällande lag.

Måste jag skicka en påminnelse innan jag ansöker?

Det finns inget generellt krav på en eller tre påminnelser. Fordran måste vara förfallen. Ett dokumenterat krav är ändå ofta lämpligt och kan ha betydelse för räntestarten när förfallodagen inte har bestämts i förväg.

Får mitt ex vänta tills banken beviljar lån?

Det beror på avtalet. Ett uttryckligt finansieringsvillkor måste bedömas. Om en ovillkorlig betalningsdag gäller flyttas den inte automatiskt för att banken säger nej eller dröjer.

Kan jag kräva ränta trots att avtalet inte nämner ränta?

Ja, räntelagen kan ge rätt till dröjsmålsränta. Startdagen beror bland annat på om förfallodagen är bestämd i förväg eller om räntan förutsätter ett visst krav. Kontrollera också att ni inte har avtalat om en annan ordning.

Kan mitt ex stoppa allt genom att bestrida?

Ett bestridande i rätt tid gör att Kronofogden inte avgör den bestridda delen i sak. Du kan begära att den lämnas över till tingsrätten inom rätt tid. Ett bestridande betyder inte att fordran är ogiltig eller att motparten har vunnit.

Har jag bara fyra veckor på mig att kräva likviden?

Nej, det finns ingen sådan generell indrivningsfrist. Fyra veckor kan däremot gälla klander av förrättarens bodelning eller begäran om överlämnande efter bestridande hos Kronofogden. De frister som gäller och deras startdagar är olika.

Kan jag kräva hela skulden efter en missad avbetalning?

Inte automatiskt. Utred vilka delposter som redan förfallit och om avtalet ger rätt till förtidsförfall för återstoden. En sådan rätt behöver stöd och ska användas enligt villkoren.

Gör ett bevittnat skuldebrev att jag kan begära utmätning direkt?

Inte enbart genom bevittningen. Ett vanligt privat skuldebrev kan vara viktigt bevis om skulden men är inte i sig en generell exekutionstitel. Det skapar inte heller panträtt eller annan säkerhet utan ytterligare åtgärder.

Kan jag ta tillbaka min del av bostaden om betalningen uteblir?

Inte automatiskt. En färdig bodelning med ett betalningsåtagande innebär normalt att du får driva betalningskravet. Eventuella särskilda villkor om äganderätt eller återgång måste granskas. Vidta inte egna åtgärder som om överlåtelsen redan hade upphört.

Vad händer om mitt ex saknar pengar?

Kronofogden kan utreda inkomster och tillgångar när det finns grund för verkställighet. Saknas något som kan utmätas kan betalning utebli. Därför är betalningsförmåga, säkerhet och bevakning av fordran viktiga även om avtalet är tydligt.

Kan underhåll eller barnkostnader kvittas mot skifteslikviden?

Utgå inte från det. Det krävs en bedömning av vilket krav som finns, vem som är rättighetshavare och om kvittning är tillåten. Barnets anspråk är inte automatiskt den andra förälderns privata fordran. Läs även underhåll mellan makar under och efter skilsmässa för den separata underhållsfrågan.

Rättskällor och kontroll

Guiden utgår från svensk rätt kontrollerad den 7 september 2026. Belopp och exempel är pedagogiska. Länkar till lagtext och myndighetsinformation finns också vid respektive avsnitt.

Få betalningskravet bedömt innan du ger mer tid

Du behöver veta om likviden har förfallit, vad som återstår och vilken handling som krävs för nästa åtgärd. Om ditt ex föreslår avbetalning behöver du också veta vad planen gör med ränta, säkerhet och din möjlighet att agera vid ett nytt dröjsmål.

Justiflex erbjuder en skriftlig juridisk bedömning för 3 900 kr inklusive moms. Bedömningen kan klargöra:

  • vilken betalningsskyldighet som följer av dina handlingar
  • vilket kapital och vilken ränta som kan krävas
  • om nästa steg är krav, betalningsföreläggande, domstolsprövning eller verkställighet
  • vilka invändningar, tidsfrister och säkerhetsfrågor som behöver hanteras

Bedömningen är ett avgränsat första steg. En ansökan, fortsatt process eller upprättande av nya säkerhetshandlingar avtalas separat om det behövs.

Få skifteslikviden bedömd – 3 900 kr inklusive moms

Läs också kundernas omdömen om Justiflex på Reco.

Bodelningen är klar men mitt ex betalar inte – hur får jag skifteslikviden? Läs mer »
Två separata bostäder i sten under en gemensam förgrenad mässingslampa.

Måste jag försörja mitt ex – under och efter skilsmässan?

Ni har flyttat isär, men ekonomin hänger fortfarande ihop. Den ena betalar bostaden. Den andra saknar tillräcklig inkomst. Samtidigt kommer frågan: ”Varför ska jag försörja någon som jag håller på att skilja mig från?”

Svaret beror först på om ni fortfarande är gifta i juridisk mening. Därefter behöver man skilja mellan ett löpande försörjningsbehov, en omställning efter skilsmässan och ett mer varaktigt beroende som kan ha uppstått under äktenskapet.

Det är skilsmässodomens laga kraft som skiljer regelverken åt. Utflyttningen, ansökan om skilsmässa och bodelningsdagen gör inte det. Rättsgrunderna finns i 5 kap. 6 § och 6 kap. 1–2 samt 5–7 §§ äktenskapsbalken.

Underhåll till en make ska också hållas isär från barnunderhåll, bolåneansvar och ersättning för att ensam använda en gemensam bostad. Samma betalning får inte användas som förklaring till flera olika krav utan att ni visar hur den ska räknas.

Det här får du av guiden

  • skillnaden mellan försörjningsansvar under betänketiden och efter skilsmässan
  • vilka omständigheter som kan motivera övergångsunderhåll eller bidrag för längre tid
  • en budgetmodell som skiljer behov från betalningsförmåga
  • rättsfall som visar varför liknande ekonomiska situationer kan ge olika resultat
  • en bevismatris och Justiflex BEHOV-kontroll inför ett krav eller ett bemötande
  • hur tillfälliga domstolsbeslut, avtal, jämkning och obetalda bidrag fungerar
  • de två olika treårsreglerna som ofta blandas ihop

Börja med rätt period: fortfarande gift eller redan skild?

I vardagsspråk kan någon vara ett ex samma dag som relationen tar slut. Underhållsreglerna följer en annan tidslinje.

Händelse Vad innebär den för makarnas underhåll? Vanligt missförstånd
Ni flyttar isär Äktenskapet består. Underhåll mellan makar kan behöva betalas i pengar Att utflyttningen automatiskt avslutar försörjningsansvaret
Ansökan om skilsmässa lämnas in Ansökan avslutar inte äktenskapet Att bodelningens brytdag också är underhållets slutdag
Betänketid pågår Reglerna för underhåll under äktenskapet gäller fortfarande Att betänketiden är sex månader med helt separata ekonomiska skyldigheter
Sex månaders betänketid har gått Någon behöver begära fullföljd för att domstolen ska döma till skilsmässa Att ni automatiskt blir skilda på sexmånadersdagen
Skilsmässodomen vinner laga kraft Äktenskapet är upplöst. Underhåll efter skilsmässa prövas enligt 6 kap. 7 § ÄktB Att ett tidigare bidrag alltid fortsätter oförändrat
Bodelningen blir klar senare Bodelningen fördelar egendom och kan påverka ekonomin, men flyttar inte gränsen mellan underhållsreglerna Att äktenskapets underhållsskyldighet består tills sista tillgången är delad

Alla skilsmässor kräver inte betänketid. När betänketid gäller måste fullföljd begäras inom ett år från dess början för att skilsmässofrågan ska hållas vid liv. Att låta tiden gå utan fullföljd gör er alltså inte skilda. Kontrollera domstolens handlingar och när just skilsmässan får laga kraft. Sveriges Domstolar: att skilja sig.

Om bodelningen drar ut på tiden kan ni därför vara juridiskt skilda långt innan egendomen har fördelats. Läs om bodelning flera år efter skilsmässan och skillnaden mellan brytdag och värderingsdag.

Egendomsfrågorna medan ni fortfarande väntar på skilsmässan behandlas separat i guiden om bodelning under betänketid.

Under betänketiden: ni är fortfarande makar

Enligt 6 kap. 1 § ÄktB ska makarna, var och en efter sin förmåga, bidra till det underhåll som behövs för gemensamma och personliga behov. Det betyder inte att varje faktura måste delas lika. Den som saknar lön kan exempelvis ha bidragit genom arbete med hem och barn.

Om den ena makens bidrag inte räcker till den makens personliga behov eller de betalningar som maken sköter för familjens underhåll ska den andra skjuta till de pengar som behövs, enligt 6 kap. 2 §. Reglerna bygger på familjens faktiska situation och resurser.

När makarna inte varaktigt bor tillsammans ska underhållsskyldigheten enligt 6 kap. 6 § fullgöras genom underhållsbidrag. Separationen förändrar alltså hur stödet kan behöva lämnas. Den raderar inte skyldigheten.

Högre lön betyder inte automatiskt hälften till den andra

”Du tjänar dubbelt så mycket, därför ska jag få halva din lön” är inte en rättslig beräkning. Men inte heller är ”du har ett eget konto” ett svar på om underhåll behövs.

Utred i stället bådas inkomster, resurser, skäliga behov och vilka kostnader som redan betalas. Två bostäder kan göra att ekonomin försämras för båda. Det finns ingen garanti för att två separata hushåll kan fortsätta leva på samma standard som det tidigare gemensamma hushållet.

Makar ska lämna varandra de upplysningar som behövs för att familjens ekonomi ska kunna bedömas. Det följer av 1 kap. 4 § ÄktB. Uppgiftsskyldigheten är däremot inte en fullmakt att använda den andras BankID eller privata inloggning.

Underhåll kan prövas även om ni ännu bor under samma tak

Om den ena maken försummar sin underhållsskyldighet kan domstolen enligt 6 kap. 5 § ålägga maken att betala underhållsbidrag. Det förutsätter inte att en bodelning först genomförs.

Om ni fortfarande bor tillsammans måste det samtidigt framgå vilka behov som redan tillgodoses genom betalda räkningar, mat och andra bidrag. Ett kontantkrav behöver sättas i relation till det som faktiskt har betalats. Äktenskapsbalken, 1 kap. 4 § och 6 kap. 1–6 §§.

Efter skilsmässan: egen försörjning är huvudregeln

När skilsmässodomen har vunnit laga kraft gäller 6 kap. 7 § ÄktB. Första stycket slår fast att varje make svarar för sin försörjning.

Underhåll efter skilsmässan är därför inte en automatisk fortsättning på det ekonomiska upplägg ni hade som gifta. Det är heller inte en löpande utjämning av alla framtida inkomstskillnader.

Situation Rättslig grund Vad behöver visas? Vad räcker inte ensamt?
Underhåll medan äktenskapet består 6 kap. 1–2 och 5–6 §§ ÄktB Behov, makarnas resurser och vad var och en redan bidrar med Att någon bara visar skillnaden mellan två löner
Underhåll under en övergångstid efter skilsmässan 6 kap. 7 § andra stycket ÄktB Ett omställningsbehov och ett skäligt bidrag med hänsyn till den andra makens förmåga och omständigheterna Att mottagaren vill behålla samma konsumtion som tidigare
Underhåll för längre tid efter skilsmässan 6 kap. 7 § tredje stycket ÄktB Försörjningssvårigheter efter långvarigt äktenskap eller andra synnerliga skäl; pensionsbehov ska beaktas Äktenskapets längd eller sjukdom utan närmare utredning

Samma person kan alltså ha rätt till bidrag under betänketiden men sakna rätt till fortsatt bidrag efter skilsmässan. Den som behöver stöd även därefter bör ange det som en egen period med en egen förklaring.

Övergångsunderhåll: vad ska omställningen leda till?

Ett tidsbegränsat underhåll kan exempelvis göra det möjligt att slutföra relevant utbildning, återgå till arbetslivet eller förbättra försörjningsmöjligheterna efter en arbetsfördelning inom familjen.

En användbar utredning beskriver därför mer än dagens underskott:

  • Vad hindrar egen försörjning just nu?
  • Vilka realistiska åtgärder kan ändra situationen?
  • När kan utbildning, arbetssökande eller ändrad arbetstid väntas ge effekt?
  • Vilka inkomster och andra resurser finns under tiden?

Lagen anger ingen standardperiod på sex månader, ett år eller tre år. Tiden måste motiveras i det enskilda fallet. Inte heller ger varje planerad utbildning rätt att finansiera studierna genom den tidigare maken. 6 kap. 7 § ÄktB och prop. 1978/79:12, s. 138–140.

Underhåll för längre tid: längd, arbetsfördelning och faktisk möjlighet

Efter ett långvarigt äktenskap kan en make ha svårt att bli självförsörjande därför att familjens arbetsfördelning under lång tid begränsat utbildning, yrkeserfarenhet eller inkomster. Ålder, hälsa och arbetsmarknad kan förstärka problemet.

Den rättsliga frågan blir då hur omständigheterna hänger ihop. Har äktenskapet och arbetsfördelningen bidragit till försörjningssvårigheterna? Vilka möjligheter finns faktiskt framåt? Har den andra maken ekonomisk förmåga att betala?

Det finns ingen lagtabell där ett visst antal äktenskapsår automatiskt ger ett visst antal bidragsår. Underhåll utan bestämd sluttid är dessutom inte detsamma som ett bidrag som aldrig kan ändras.

Tre rättsfall: omställning, varaktigt behov och orsakssamband

De här avgörandena visar varför enbart löneskillnaden inte räcker som analys. Två av dem tillämpade den äldre giftermålsbalken. De används för att förklara bedömningens struktur, inte som aktuella beloppstabeller.

Avgörande Vad bar bedömningen? Utgång i den prövade frågan Vad får inte göras till en schablon?
NJA 1983 s. 821 – avgjort enligt giftermålsbalken Efter lång tid med hem och barn behövdes tid för att etablera stadigvarande arbete Underhåll godtogs under omställningen; fortsatt krav avslogs när egen försörjning fungerade Att alla har rätt till tre års bidrag
NJA 1983 s. 826 – avgjort enligt giftermålsbalken Långvarig arbetsfördelning, små faktiska möjligheter till arbete och god betalningsförmåga hos den andra maken Underhåll bestämdes utan tidsbegränsning Att ett visst antal äktenskapsår ger livslång ersättning
NJA 1998 s. 238 Behovet kunde inte knytas till äktenskapet på det sätt som krävdes för det begärda långvariga underhållet Anspråket på underhåll avslogs av HD Att sjukdom alltid ger rätt till underhåll eller alltid utesluter det

NJA 1983 s. 821: bidraget följde den faktiska omställningen

Äktenskapet hade varat i 28 år. Den ena maken hade huvudsakligen skött hemmet och parets tre barn. Efter separationen tog det tid att etablera sig i arbetslivet. HD godtog underhåll under den ungefär treåriga omställningsperioden, men avslog fortsatt underhåll från den tidpunkt då personen hade stadigvarande heltidsarbete och kunde försörja sig själv.

Det avgörande var omställningen och försörjningsförmågan. Domstolen skapade ingen generell treårsregel. NJA 1983 s. 821, officiellt referat.

NJA 1983 s. 826: arbetsfördelningen hade fått bestående följder

Efter 22 års äktenskap saknade den underhållssökande maken i stort sett yrkeserfarenhet. Utbildning och arbetssökande efter skilsmässan hade inte lett till egen försörjning, och de framtida arbetsmöjligheterna bedömdes som små. Kapitalinkomster saknades. Den andra maken hade god betalningsförmåga.

HD beaktade också att arbetet med hem och familj hade gjort det möjligt för den andra maken att ägna sig åt sin yrkeskarriär. Underhåll bestämdes utan tidsbegränsning. Det var kombinationen av omständigheter som bar resultatet. NJA 1983 s. 826, officiellt referat.

NJA 1998 s. 238: ett långt äktenskap och ekonomiskt behov räckte inte

Även här hade äktenskapet varat i 28 år. Den underhållssökande maken hade ekonomiska behov och hade huvudsakligen varit hemma. HD bedömde dock att frånvaron från förvärvsarbete främst hade berott på egen sjuklighet. Det samband med äktenskapet som behövdes för det begärda långvariga underhållet saknades. Kravet avslogs.

Avgörandet får inte läsas som att sjukdom alltid utesluter bidrag. Det visar att en diagnos och ett budgetunderskott inte ensamma avgör ansvaret för en tidigare make. Denna prövning av långvarigt underhåll efter skilsmässa ska inte heller föras över oförändrad till underhåll under betänketiden. NJA 1998 s. 238, officiellt referat.

Pensionsreglerna måste läsas i sin nuvarande lydelse. Avgörandet från 1998 kom före det uttryckliga tillägget om pensionsskydd i 6 kap. 7–8 §§ ÄktB, som trädde i kraft den 1 januari 1999 genom SFS 1998:619.

Hur mycket underhåll kan bli aktuellt?

Det finns ingen allmän procentsats av den högre inkomsten. Börja med att pröva rätten till underhåll för den aktuella perioden. Utred därefter båda makarnas ekonomi.

För den som begär bidrag behöver utredningen omfatta rimliga levnadskostnader, egna inkomster, ersättningar, kapital och möjligheterna till egen försörjning. För den andra maken behöver man utreda vilka resurser som faktiskt finns och vilka egna behov och förpliktelser som ska beaktas.

Underlaget bör visa verkligheten över tid. En enskild löneutbetalning med bonus, semesterersättning eller sjukavdrag kan ge en missvisande bild.

Räkneexempel: ett underskott är inte samma sak som ett fastställt bidrag

Följande är en konstruerad budgetillustration. Beloppen är inte normer eller ett förslag till dom. Skatteeffekten av ett framtida underhållsbidrag är inte beräknad.

Budgetpost per månad Make A, som begär bidrag Make B, som får kravet
Disponibla inkomster före ett eventuellt bidrag 12 000 kr 30 000 kr
Utredda egna kostnader och förpliktelser i exemplet 17 000 kr 27 000 kr
Skillnad före underhåll Underskott 5 000 kr Återstår 3 000 kr

Make A kan inte bara kräva 5 000 kronor och bortse från Make B:s förmåga. Make B kan i sin tur inte få varje uppgiven kostnad godtagen enbart genom att lägga den i en budget. Kostnaderna, resurserna och den rättsliga grunden måste prövas.

Inte heller visar tabellen att rätt bidrag automatiskt är 3 000 kronor. Under betänketiden görs bedömningen inom äktenskapets underhållsskyldighet. Efter skilsmässan måste det dessutom finnas förutsättningar för övergångsunderhåll eller bidrag för längre tid. Om sådana förutsättningar saknas kan ett fortsatt krav avslås trots samma budgetunderskott.

Räkna barnets behov separat. Barnkostnader som beaktas hos en förälder måste sättas i relation till barnbidrag, underhåll och den andra förälderns bidrag. Samma barnkostnad ska inte räknas fullt ut i två olika budgetar.

Kapital, enskild egendom och pengar från bodelningen

Underhållsbedömningen stannar inte vid lön. Kapital och avkastning kan påverka möjligheten att försörja sig. I NJA 1984 s. 493 beaktade HD både arbete och avkastning på kapital som den underhållssökande maken skulle få vid bodelningen.

Det betyder inte att varje bostadsandel är tillgängliga kontanter. Utred vad tillgången består av, när den kan disponeras och vilka inkomster den kan ge. En fordran på skifteslikvid som inte har betalats är exempelvis inte samma sak som pengar på kontot.

Att egendom är enskild avgör i första hand hur den behandlas i bodelningen. Det gör inte egendomen eller dess ekonomiska betydelse automatiskt irrelevant för underhåll. Ett äktenskapsförord som reglerar egendomens karaktär ska därför inte läsas som ett generellt undantag från makars underhållsskyldighet.

Bolån, barnunderhåll och bodelning: fyra olika anspråk

”Jag betalar redan allt” behöver brytas ned. Att betala en amortering kan minska en skuld och öka nettovärdet i bostaden. Det är inte självklart samma prestation som ett underhållsbidrag för den andra makens levnadskostnader.

Post Vad prövas? Hur undviker ni sammanblandning?
Underhåll till make eller tidigare make Försörjningsbehov och ansvar enligt 6 kap. ÄktB Ange person, belopp, period och vilka behov bidraget täcker
Underhåll till barn Barnets behov och föräldrarnas ansvar enligt föräldrabalken Håll barnets beräkning skild från den vuxnes krav
Ränta, amortering och bostadens drift Låneavtal, interna överenskommelser, ägande och betalningarnas följder För en journal som visar varje post och vad betalningen avser
Nyttjandeersättning Om ensamt användande av bostaden medför ersättningsskyldighet Pröva rätten och beloppet separat från underhåll
Bodelning och skifteslikvid Fördelning av tillgångar och skulder Visa hur utfallet påverkar resurserna utan att kalla varje överföring underhåll

En bostadsbetalning kan behöva beaktas när man ser vilka behov som redan har tillgodosetts. Men den som betalar ska inte ensidigt döpa om en avtalad amortering till underhåll eller räkna samma betalning som fullgjort underhåll och samtidigt som ett fullt återbetalningskrav.

Skriv exempelvis i en överenskommelse vilka direkta betalningar som ska avräknas mot det aktuella underhållet och vilka som ska hanteras separat. Det ändrar inte bankens rättigheter enligt låneavtalet.

Den praktiska journalen finns i guiden om bolån, amortering och kostnader under bodelning. Ersättning för ensamt boende behandlas i guiden om nyttjandeersättning.

Försäkringskassans beräkningsverktyg och underhållsstöd avser barn. De är inte en schablon för vad en tidigare make ska få. Se Försäkringskassans information om underhåll och vår separata guide om barnunderhåll vid växelvist boende.

Pension och engångsbelopp: ett särskilt spår

En make som under lång tid prioriterat familjens omsorgsarbete kan ha fått svagare pensionsskydd. Vid prövningen av rätt till underhåll för längre tid ska behovet av bidrag för pensionsskydd beaktas enligt 6 kap. 7 § tredje stycket ÄktB.

Underhåll efter skilsmässa ska enligt 6 kap. 8 § normalt betalas fortlöpande. Om det finns särskilda skäl, exempelvis behov av pensionsskydd, kan domstolen i stället bestämma ett engångsbelopp.

Det är ingen regel om att skillnaden mellan två pensionsprognoser alltid ska ersättas fullt ut. Pensionsrättigheterna, bodelningsutfallet och förutsättningarna för underhåll behöver bedömas tillsammans utan dubbelräkning.

Även 11 kap. 6 § ÄktB kan få betydelse för hur ett förfallet engångsunderhåll hanteras vid bodelningen. Det gör inte ett tvistigt underhållsanspråk till en fråga som bodelningsförrättaren fritt kan avgöra i stället för domstolen. 6 kap. 7–8 §§ och 11 kap. 6 § ÄktB.

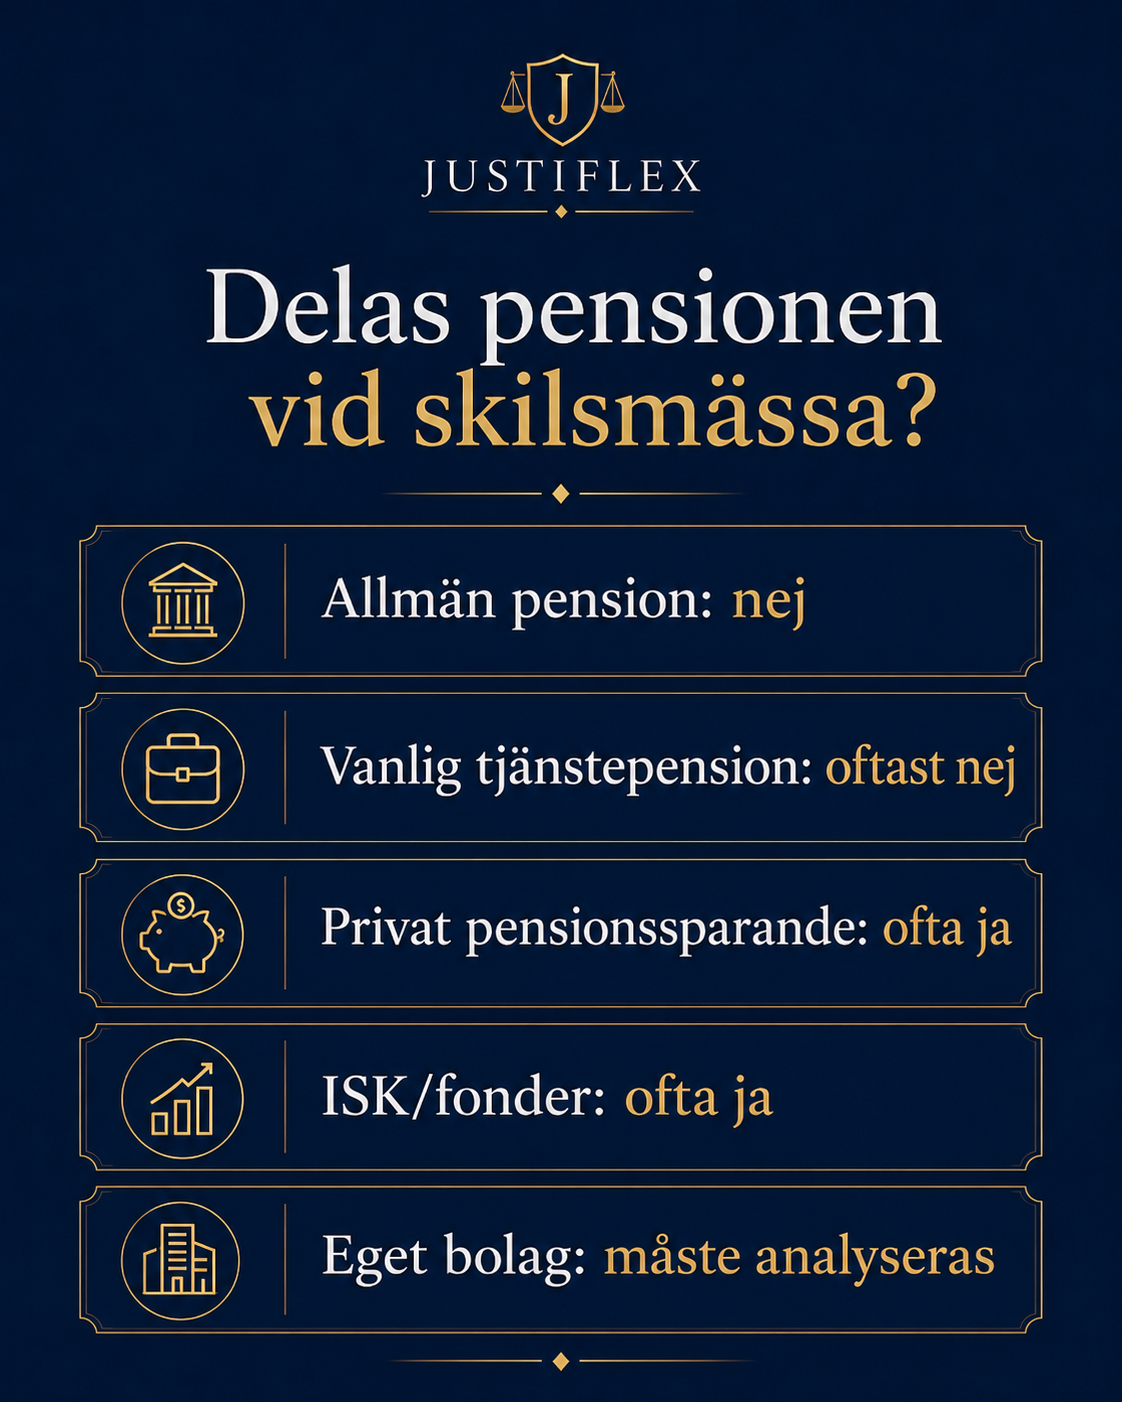
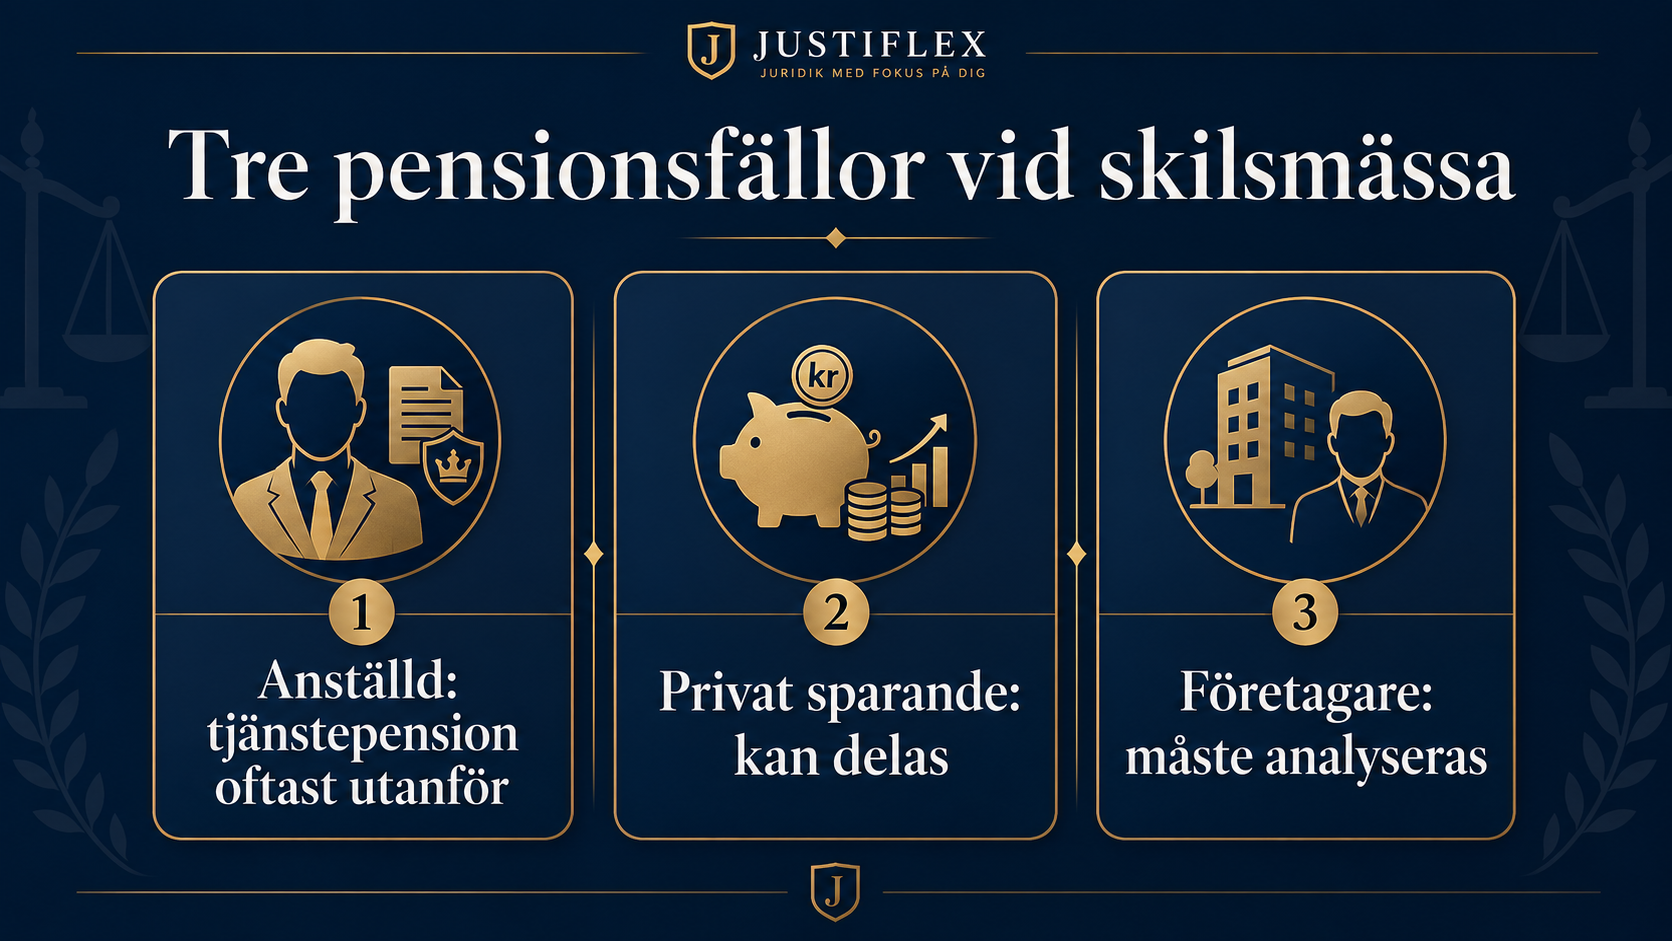
Läs om vilka rättigheter som omfattas av själva egendomsfördelningen i guiden om pension vid skilsmässa.

Sex vanliga situationer – vad behöver utredas?

Situationerna är konstruerade. Tabellen visar utredningsbehov, inte förhandsbesked om utgången.

Situation Rätt fråga Underlaget som gör skillnad
Den ena slutar betala när betänketiden börjar Vilka behov och betalningar omfattas av den fortsatta underhållsskyldigheten? Budget, inkomster och vad som faktiskt har betalats efter separationen
Den ena har låg lön efter många år med hem och barn Behövs en övergångstid för realistisk egen försörjning? Arbetslivshistorik, utbildningsplan och konkreta möjligheter till arbete
Ett långt äktenskap tar slut nära pensionen Finns förutsättningar för längre underhåll eller bidrag till pensionsskydd? Pensionsprognoser, arbetsfördelning, kapital och betalningsförmåga
Ett ex är sjukt och kan inte arbeta Vilken betydelse har sjukdomen och sambandet med äktenskapet för just det begärda stödet? Medicinskt underlag om arbetsförmåga, tidslinje och egna ersättningar
Den ena betalar bolånet och vill dra av allt från underhållet Vilka betalningar täcker försörjningsbehov och vilka avser skuld eller egendom? Låneavier, betalningsjournal och avtalad avräkning
Det finns ett gammalt bidrag men mottagaren har fått arbete eller ny partner Har behovet ändrats, och vad säger domen eller avtalet? Nuvarande inkomster, hushållskostnader och villkor för omprövning eller upphörande

BEHOV-kontrollen: bygg ett krav som går att bedöma

Justiflex BEHOV-kontroll är en arbetsmodell för att ordna information. Den är ingen lagregel eller automatisk beräkning av underhåll.

Steg Fråga Det du ska kunna visa
B – Bestäm perioden Gäller kravet äktenskapet, en övergångstid eller längre tid efter skilsmässan? Datum och rättslig grund för varje period
E – Egen försörjning Vad kan den som begär bidrag täcka själv nu och framåt? Inkomster, resurser, arbetsförmåga och realistiska åtgärder
H – Hushållens ekonomi Vilka behov återstår och vad kan den andra betala? Två underbyggda budgetar med barn och bostadsposter tydligt åtskilda
O – Omställning och orsak Varför behövs stöd efter skilsmässan och hur länge? Samband med arbetsfördelning, utbildning, hälsa, ålder och pensionsskydd
V – Villkor och verkställighet Hur ska bidraget bestämmas, betalas, följas upp och vid behov drivas in? Ett tydligt avtal eller yrkande samt koll på tidsfrister

Modellen fungerar även för den som får ett krav. Ett sakligt bemötande visar vilka uppgifter som godtas, vilka som saknar stöd och hur den egna betalningsförmågan ser ut.

Bevismatris: vilka handlingar behövs?

Välj underlag som besvarar den fråga ni faktiskt tvistar om. En hög med kontoutdrag ersätter inte en förklaring till vad de ska visa.

Fråga att utreda Lämpligt underlag Vad underlaget inte visar ensamt
Vilken period gäller kravet? Ansökan, besked om betänketid och dom med uppgift om laga kraft När ni känslomässigt uppfattade relationen som slut
Vilka inkomster finns? Flera lönebesked, deklaration, pensions- och ersättningsbeslut Att en enstaka månads inkomst är representativ framåt
Vilka behov är rimliga och obetalda? Budget med hyra, nödvändiga levnadskostnader och betalningsbevis Att varje privat utgift måste finansieras av den andra
Finns betalningsförmåga? Den andra makens inkomster, tillgångar, egna kostnader och försörjningsförpliktelser Att bruttolönen kan användas direkt som disponibelt utrymme
Hur såg arbetsfördelningen ut? Anställningshistorik, föräldraledighet, arbetstider och relevanta överenskommelser Att äktenskapets längd ensam förklarar dagens försörjningsproblem
Vilken omställning är möjlig? Antagning till utbildning, studieplan, arbetssökande och arbetsgivarbesked Att en allmänt hållen önskan om nytt yrke ger rätt till bidrag
Hur påverkar hälsan arbetet? Medicinskt underlag som beskriver funktions- och arbetsförmåga Att diagnosen ensam avgör den andra makens betalningsansvar
Vad betyder bodelning och pension? Tillgångsförteckning, avtal, värderingar, utbetalningar och pensionsprognoser Att ett nominellt tillgångsvärde är tillgängliga pengar varje månad
Vad har redan betalats? Kontoutdrag och journal med betalningarnas ändamål Att alla överföringar automatiskt var underhåll
Finns en tidigare förpliktelse? Fullständig dom, beslut eller avtal med ändringar och förfallodagar Att ett lösryckt månadsbelopp fortfarande gäller på samma villkor

Beskriv också det som talar emot det egna kravet. Det gör det lättare att bedöma om tvisten gäller rätten till bidrag, beloppet, varaktigheten eller bara hur redan gjorda betalningar ska räknas.

Om ni inte kommer överens: begär rätt beslut

Domstolen bestämmer inte automatiskt underhåll till en make bara för att någon har ansökt om skilsmässa. Ett underhållskrav behöver framställas och underbyggas.

I ett pågående skilsmässomål kan ett underhållsyrkande tas upp i ansökan eller senare framställas skriftligen i samma mål utan särskild stämning, enligt 14 kap. 5 § ÄktB. Ett yrkande är det konkreta beslut du vill att domstolen ska fatta.

Ange vilket belopp som begärs, från vilken tidpunkt, för vilken period och på vilka grunder. Om kravet omfattar både tiden före och efter att skilsmässan får laga kraft ska det framgå vilka förutsättningar som åberopas för respektive period.

Tillfälligt underhåll medan frågan utreds

Om försörjningen inte kan vänta kan du begära ett interimistiskt, alltså tillfälligt, beslut om underhåll enligt 14 kap. 7 § ÄktB. Motparten ska få möjlighet att yttra sig. Domstolen prövar underlaget; ett akut underskott innebär inte att varje begärt belopp beviljas.

Ett sådant beslut kan verkställas som en lagakraftvunnen dom men kan ändras. Läs vad beslutet säger om tiden det gäller. När underhållsfrågan avgörs ska domstolen ompröva det tillfälliga förordnandet. Att själva skilsmässan har fått laga kraft besvarar därför inte ensamt hur ett visst interimistiskt beslut är utformat eller vad som gäller i den fortsatta underhållsprocessen.

Bestämmelserna om tillfälliga beslut kan genom 14 kap. 15 § även användas i de separata underhålls- och jämkningsmål som anges där. 14 kap. 5, 7, 9, 13 och 15 §§ ÄktB.

Vänta inte på att bodelningen ska bli klar om behovet gäller nästa månads försörjning. Bodelningsförrättaren hanterar egendomsfördelningen. Ett tvistigt underhållsanspråk har en egen process. Det skiljer sig från frågorna i guiden om bodelningsförrättarens uppdrag och kostnader.

Ett avtal behöver mer än ett belopp

Makar kan komma överens om underhåll. Skriv ett avtal som går att förstå även när ni senare är oense. Om betalningarna omfattar både tiden under äktenskapet och tiden efteråt bör perioderna framgå tydligt.

Avtalspunkt Vad bör klargöras?
Mottagare och ändamål Att bidraget avser den vuxnes underhåll och vilka andra betalningar som hålls utanför
Period Start, eventuell slutdag och hur tiden före respektive efter skilsmässans laga kraft behandlas
Belopp och betalning Bidragsbelopp, förfallodag, konto och betalningsmeddelande
Direkta betalningar Om exempelvis en viss bostadskostnad ska avräknas mot underhållet, och med vilket belopp
Indexering Vilka regler som ska tillämpas och från vilken utgångspunkt
Förändringar och uppföljning Vilka uppgifter som ska lämnas och när en översyn ska göras
Upphörandevillkor Vad som gäller vid exempelvis en avtalad sluttid eller andra uttryckligt angivna händelser
Verkställighet Om handlingen uppfyller kraven för att kunna användas direkt hos Kronofogden

Periodiska underhållsbidrag kan omfattas av lagen om ändring av vissa underhållsbidrag. Kontrollera om domen eller avtalet innehåller andra indexeringsregler. Använd inte ett gammalt månadsbelopp utan att kontrollera senare ändringar.

Ett giltigt avtal och ett direkt verkställbart avtal är olika saker

En skriftlig underhållsförbindelse som bevittnats av två personer kan enligt 3 kap. 19 § utsökningsbalken verkställas som en lagakraftvunnen dom. För underhåll till en nuvarande make gäller dessutom att makarna inte varaktigt bodde tillsammans under den aktuella tiden och fortfarande inte gör det.

Vittneskravet gäller här möjligheten till direkt verkställighet. Skriv därför inte att varje obevittnat underhållsavtal automatiskt är ogiltigt. Samtidigt ska man inte utgå från att enbart två parters elektroniska underskrifter uppfyller ett särskilt krav på två vittnen. 3 kap. 19 § utsökningsbalken.

Skatt kan påverka vad bidraget faktiskt ger

Fastställt periodiskt underhåll enligt dom eller avtal kan ge betalaren allmänt avdrag. Bland annat betalningar inom samma hushåll och till någon som inte avslutat sin utbildning är undantagna. När avdragsrätt finns är underhållet normalt skattepliktig inkomst av tjänst för mottagaren.

Skilj därför bidragsbeloppet från det belopp mottagaren har kvar efter skatt. Överför inte barnunderhållets skattebehandling eller reglerna för periodiska bidrag till alla andra betalningar mellan er. Inkomstskattelagen, 9 kap. 3 §, 10 kap. 2 §, 11 kap. 47 § och 62 kap. 7 §.

Kan underhållet ändras eller upphöra?

En dom eller ett avtal om underhåll kan enligt 6 kap. 11 § ÄktB jämkas när förhållandena har ändrats. Exempel kan vara förändrad inkomst, arbetsförmåga eller ekonomiskt behov. Det betyder inte att en part fritt kan skriva om villkoren eller sluta betala på egen hand.

Lagen innehåller viktiga begränsningar:

  • För tiden före en jämkningstalan kan domstolen vid ändrade förhållanden, mot en parts bestridande, bara sätta ned eller ta bort obetalda bidrag.
  • Underhåll efter skilsmässa får höjas över det högsta belopp som tidigare varit bestämt endast om det finns synnerliga skäl.
  • Ett engångsbelopp får inte jämkas mot en parts bestridande på grund av senare ändrade förhållanden.
  • Ett avtal som är oskäligt kan prövas enligt ett separat jämkningsspår i paragrafens andra stycke. Återbetalning av mottagna bidrag kräver särskilda skäl.

Makarna kan också komma överens om en ändring. Dokumentera då från vilken tidpunkt de nya villkoren gäller och hur eventuella obetalda poster ska behandlas. 6 kap. 11 § ÄktB och Regeringens information om underhåll mellan makar.

Ny partner eller omgifte avslutar inte automatiskt varje bidrag

Nytt samboende eller omgifte kan förändra kostnader och ekonomiskt behov. Det kan motivera en omprövning, och ett avtal kan ha särskilda upphörandevillkor.

Men dagens regler innehåller inte den äldre generella bestämmelsen om att underhåll automatiskt upphör när mottagaren gifter om sig. Den togs bort genom 1979 års reform. Kontrollera därför den konkreta domen eller avtalet och förutsättningarna för ändring. Prop. 1978/79:12, avsnitt 5.3.4, s. 141–142.

Var tydlig med underhåll i en ekonomisk slutuppgörelse

Formuleringen ”samtliga ekonomiska mellanhavanden är slutligt reglerade” kan skapa en tolkningsfråga om ni inte anger vad som avses. Håll underhållsavtalet, bodelningen och eventuell skuldavräkning tydliga även om de dokumenteras samtidigt.

Att angripa underhållsvillkor och att angripa själva bodelningsavtalet är inte samma prövning. Den senare frågan behandlas i guiden om att ändra eller angripa ett undertecknat bodelningsavtal.

Två treårsregler: retroaktivt krav och obetalda bidrag

Det är lätt att höra ”tre år” och tro att ett vanligt kravbrev alltid skyddar fordringen. För makars underhåll behöver två regler hållas isär.

När underhåll ännu inte är fastställt

Enligt 6 kap. 9 § ÄktB får domstolen normalt inte fastställa underhåll för längre tid tillbaka än tre år före den dag då talan väcktes. Längre tid kräver den bidragsskyldiges medgivande.

Det är en yttersta retroaktiv gräns, inte en automatisk rätt till tre års betalningar. Rättsgrund, behov och betalningsförmåga måste fortfarande prövas för de perioder kravet gäller. Dagen för ett privat kravbrev är inte samma sak som dagen då talan väcks.

När bidraget redan är fastställt men inte betalt

Enligt 6 kap. 10 § ÄktB upphör rätten att kräva ut ett fastställt underhållsbidrag tre år efter den förfallodag som ursprungligen gällde. Fristen gäller varje förfallet bidrag för sig.

Detta är inte den vanliga tioåriga preskription som många förknippar med privata skulder. Ett påminnelsebrev startar inte om treårsfristen. Lagen har särskilda undantag, bland annat när utmätning har skett inom tiden och betalning sedan tas ur den utmätta egendomen. Att lämna in en ansökan om indrivning precis före sista dagen är därför inte ett allmänt säkert råd.

Gör en lista över varje förfallodag och agera med marginal. Kontrollera också vilken handling som ligger till grund för indrivningen. 6 kap. 9–10 §§ ÄktB.

Vad gäller om ni bara var sambor?

Sambor har inte makars lagstadgade inbördes underhållsskyldighet. Ett långt samboförhållande ger inte i sig samma rätt till underhåll enligt 6 kap. ÄktB som ett äktenskap.

Barnunderhåll, ett särskilt avtal mellan de vuxna och frågor om lån, ägande eller bostadskostnader kan ändå behöva hanteras. Börja därför med vilken förpliktelse kravet faktiskt gäller. Att kalla allt ”underhåll” löser inte den avgränsningen.

Guiden utgår från att svensk rätt är tillämplig. Om någon bor utomlands eller det finns en utländsk dom behöver även behörig domstol, tillämplig lag och verkställighet utredas.

Test: behöver underhållsfrågan utredas närmare?

Har någon slutat bidra till nödvändiga kostnader trots att ni fortfarande är gifta?
Behöver du ett tillfälligt beslut för att klara försörjningen medan frågan utreds?
Gäller kravet tiden efter skilsmässan utan att omställningsbehov eller annan grund har förklarats?
Har familjens arbetsfördelning under många år begränsat någon av er i arbete, utbildning eller pensionsskydd?
Blandas barnunderhåll, amortering, bostadskostnader och vuxenunderhåll ihop i samma belopp?
Saknas fullständiga uppgifter om någon av er bådas ekonomi eller försörjningsmöjligheter?
Finns en dom eller ett avtal som någon vill ändra, sluta följa eller räkna av andra betalningar mot?
Finns äldre obetalda bidrag eller ett krav för tidigare år där tidsfristerna är oklara?

Dina svar behandlas endast i webbläsaren och sparas inte av quizet.

Så ska vägledningen läsas

Grön vägledning: Inga av testets kontrollfrågor har gett utslag. Det avgör inte om någon har rätt till underhåll. Kontrollera ändå perioden, det ekonomiska underlaget och vad betalningarna avser. Håll uppgifterna aktuella även om ni är överens.

Gul vägledning: Ja på fråga 3–7 visar att det finns frågor att reda ut innan ni låser ett belopp, en slutdag eller en avräkning.

Röd vägledning: Ja på fråga 1, 2 eller 8 talar för att bedömningen kan vara tidskänslig. Prioritera aktuell försörjning, möjliga tillfälliga beslut och kontroll av förfallodagar.

Testet visar vad som behöver utredas. Det avgör inte vem som har rätt till underhåll eller hur mycket som ska betalas.

Så agerar du steg för steg

  1. Fastställ den juridiska tidslinjen.

    Kontrollera betänketid, eventuell fullföljd och när skilsmässodomen får laga kraft. Dela upp ett krav som sträcker sig över flera perioder.

  2. Sortera betalningarna.

    Håll vuxenunderhåll, barnunderhåll, bostadskostnader, amortering och bodelning åtskilda. Notera vad som redan har betalats.

  3. Ta fram två budgetar.

    Använd aktuella inkomster, resurser och underbyggda kostnader. Undvik dubbelräkning och utred skatten innan ett nettobehov översätts till bidrag.

  4. Beskriv försörjningsmöjligheterna.

    Efter skilsmässan behöver omställning, eventuellt varaktiga svårigheter och pensionsbehov få en konkret förklaring.

  5. Formulera ett precist krav eller svar.

    Ange belopp, period och skäl. Bemöt sakligt de delar som inte godtas och redovisa vilket underlag som saknas.

  6. Bedöm om frågan behöver prövas tillfälligt.

    Om ekonomin inte kan vänta, utred ett interimistiskt yrkande i rätt mål i stället för att vänta på bodelningen.

  7. Dokumentera uppgörelsen eller följ beslutet.

    Kontrollera betalningsvillkor, avräkning, indexering, upphörande och möjligheten till verkställighet.

  8. Följ upp förändringar och obetalda poster.

    För journal över förfallodagar. Sök ändring genom överenskommelse eller rättslig prövning när förutsättningarna har ändrats.

Gör så här – undvik de här misstagen

Gör så här Undvik detta Varför det spelar roll
Kontrollera när skilsmässan får laga kraft Sätta utflyttningsdagen som automatisk slutdag för allt underhåll Reglerna skiljer på bestående äktenskap och tiden efteråt
Utred behov och betalningsförmåga Räkna en bestämd procent av den högre lönen Inkomstskillnaden avgör inte ensam skyldigheten
Förklara omställning och orsakssamband Lova långvarigt underhåll enbart utifrån äktenskapets längd Praxis kräver en individuell bedömning
Visa varje betalnings ändamål Räkna samma amortering som både fullgjort underhåll och fullt återbetalningskrav Annars kan betalningen få dubbla effekter
Kontrollera dom eller avtal före ändring Sluta betala enbart för att exet fått en ny partner Upphörande och jämkning behöver prövas utifrån rätt villkor
Bevaka retroaktivitet och förfallodagar separat Tro att ett vanligt kravbrev startar om alla frister 6 kap. 9 och 10 §§ ÄktB reglerar olika situationer

Vanliga frågor om underhåll mellan makar

Måste jag försörja mitt ex under betänketiden?

Ni är fortfarande makar under betänketiden och ska bidra efter förmåga till gemensamma och personliga behov. Det kan innebära ett underhållsbidrag när ni bor åtskilda. Beloppet beror på behov, resurser och vad som redan betalas, inte bara på att ni har olika löner.

Upphör underhållsskyldigheten när ansökan om skilsmässa lämnas in?

Nej. Äktenskapet upplöses när skilsmässodomen får laga kraft. Därefter är egen försörjning huvudregel, med möjlighet till underhåll enligt särskilda förutsättningar i 6 kap. 7 § ÄktB. Kontrollera också vad ett befintligt avtal eller beslut säger om perioden.

Kan jag få underhåll efter skilsmässan?

Ja, under en övergångstid om du behöver bidrag och det är skäligt med hänsyn till den andra makens förmåga och omständigheterna. Underhåll för längre tid kan bli aktuellt efter ett långvarigt äktenskap eller vid andra synnerliga skäl. Det är inte en automatisk inkomstutjämning.

Hur länge måste man ha varit gift för att få långvarigt underhåll?

Lagen innehåller ingen bestämd årsgräns som ensam ger rätt till bidrag. Äktenskapets längd bedöms tillsammans med bland annat arbetsfördelning, faktisk försörjningsförmåga, ekonomiska resurser och pensionsbehov. Årtal i äldre rättsfall är inte en generell tabell.

Har jag rätt till hälften av min makes lön?

Inte automatiskt. Underhåll prövas utifrån behov och förmåga. Bodelningens regler om att fördela egendom är en annan fråga och ger inte i sig rätt till hälften av den andras framtida lön.

Kan sjukdom ge rätt till underhåll från en tidigare make?

Sjukdom kan vara relevant för arbetsförmåga och behov, men ger inte ensam rätt till bidrag. För långvarigt underhåll efter skilsmässa måste även omständigheterna kring äktenskapet och grunden för fortsatt ansvar bedömas. Reglerna under bestående äktenskap är ett annat spår.

Kan jag räkna bolånebetalningarna som underhåll?

Det beror på vad betalningarna avser och vad som har avtalats eller beslutats. Ränta, amortering och drift är olika poster. En betalning kan påverka vilka behov som återstår, men ska inte ensidigt döpas om eller räknas dubbelt som underhåll och återbetalningskrav.

Kan tingsrätten besluta om underhåll medan skilsmässan pågår?

Ja, ett tillfälligt underhållsbeslut kan begäras enligt 14 kap. 7 § ÄktB. Du behöver ange vad du begär och varför. Motparten ska få yttra sig. Beslutet kan verkställas men kan också ändras.

Betalar Försäkringskassan underhåll till en före detta make?

Försäkringskassans underhållsstöd gäller barn. Det är inte en ersättning till en vuxen därför att en tidigare make inte betalar. Barnets rätt och den vuxnes eventuella underhållsanspråk behöver hanteras separat.

Upphör bidraget om mitt ex gifter om sig?

Inte automatiskt enligt en generell regel i dagens äktenskapsbalk. Omgifte eller nytt samboende kan ändra det ekonomiska behovet och motivera jämkning. Ett avtal kan också ha särskilda upphörandevillkor. Kontrollera handlingen innan betalningarna ändras.

Kan ett underhållsavtal användas direkt hos Kronofogden?

En skriftlig underhållsförbindelse som bevittnats av två personer kan vara direkt verkställbar enligt 3 kap. 19 § utsökningsbalken. För bidrag till en nuvarande make gäller även särskilda förutsättningar om att makarna inte varaktigt bor tillsammans. Avtalets giltighet och dess verkställbarhet är skilda frågor.

Kan jag kräva underhåll för tidigare år?

Underhåll kan normalt inte fastställas längre tillbaka än tre år före talans väckande utan den bidragsskyldiges medgivande. Redan fastställda men obetalda bidrag omfattas av en annan treårsregel, räknad från respektive ursprunglig förfallodag. Ett kravbrev startar inte om den fristen.

Kan underhåll betalas som ett engångsbelopp?

Ja, vid särskilda skäl kan underhåll efter skilsmässa bestämmas som ett engångsbelopp, exempelvis för pensionsskydd. Löpande betalning är huvudregeln. Ett engångsbelopp kan inte jämkas mot en parts bestridande på grund av senare ändrade förhållanden; oskäligt avtal är ett separat prövningsspår.

Har sambor samma rätt till underhåll efter separationen?

Nej. Sambor har inte makars lagstadgade inbördes underhållsskyldighet. Barnunderhåll, ett särskilt avtal mellan de vuxna och frågor om lån, ägande eller bostadskostnader kan ändra bilden, men börja med vilken förpliktelse kravet faktiskt gäller. Att kalla allt ”underhåll” löser inte avgränsningen.

Rättskällor och avgränsning

Guiden utgår från svensk rätt kontrollerad den 7 september 2026. Rättsfallen används för sina respektive frågor och omständigheter. Belopp och tidsperioder i äldre avgöranden är inte aktuella schabloner. Exemplen och BEHOV-kontrollen är pedagogiska hjälpmedel.

Få underhållsfrågan bedömd innan ni låser beloppet

Ett hållbart underhållsavtal börjar med rätt period, två genomlysta budgetar och en tydlig förklaring till varför bidrag ska eller inte ska betalas. Det minskar risken för att barnkostnader, bolån och bodelning hamnar i samma oklara uppgörelse.

Justiflex erbjuder en skriftlig juridisk bedömning för 3 900 kr inklusive moms. Bedömningen kan klargöra:

  • vilken rättslig grund och tidsperiod ditt krav eller ansvar gäller
  • vilka ekonomiska uppgifter och bevis som behöver kompletteras
  • hur bostadsbetalningar och barnkostnader ska hållas isär från vuxenunderhållet
  • om frågan gäller avtal, tillfälligt beslut, jämkning eller indrivning
  • vilka nästa steg som är relevanta i just din situation

Få underhållsfrågan bedömd – 3 900 kr inklusive moms

Du kan även läsa kundernas omdömen om Justiflex på Reco.

Måste jag försörja mitt ex – under och efter skilsmässan? Läs mer »

Ett kalkstenshus med sex separata mässingsspår och former i marinblått, vinrött, glas och sten.

Vem betalar bolån, amortering och drift medan bodelningen pågår?

Ska någon överta bostaden? Vid ett övertagande enligt 11 kap. 8 § ÄktB eller 16 § sambolagen krävs, när bostaden svarar för en fordran med särskild förmånsrätt, att den andra parten befrias från ansvaret för fordringen eller att medel för betalningen sätts under särskild vård. Banken tar alltså inte bort en låntagare enbart för att bodelningsavtalet säger att den andre övertar lånet.

”Du bor kvar. Då får du betala hela huset.”

”Vi äger hälften var. Då ska du betala hälften av allt, även om du har flyttat.”

Båda påståendena kan vara för enkla.

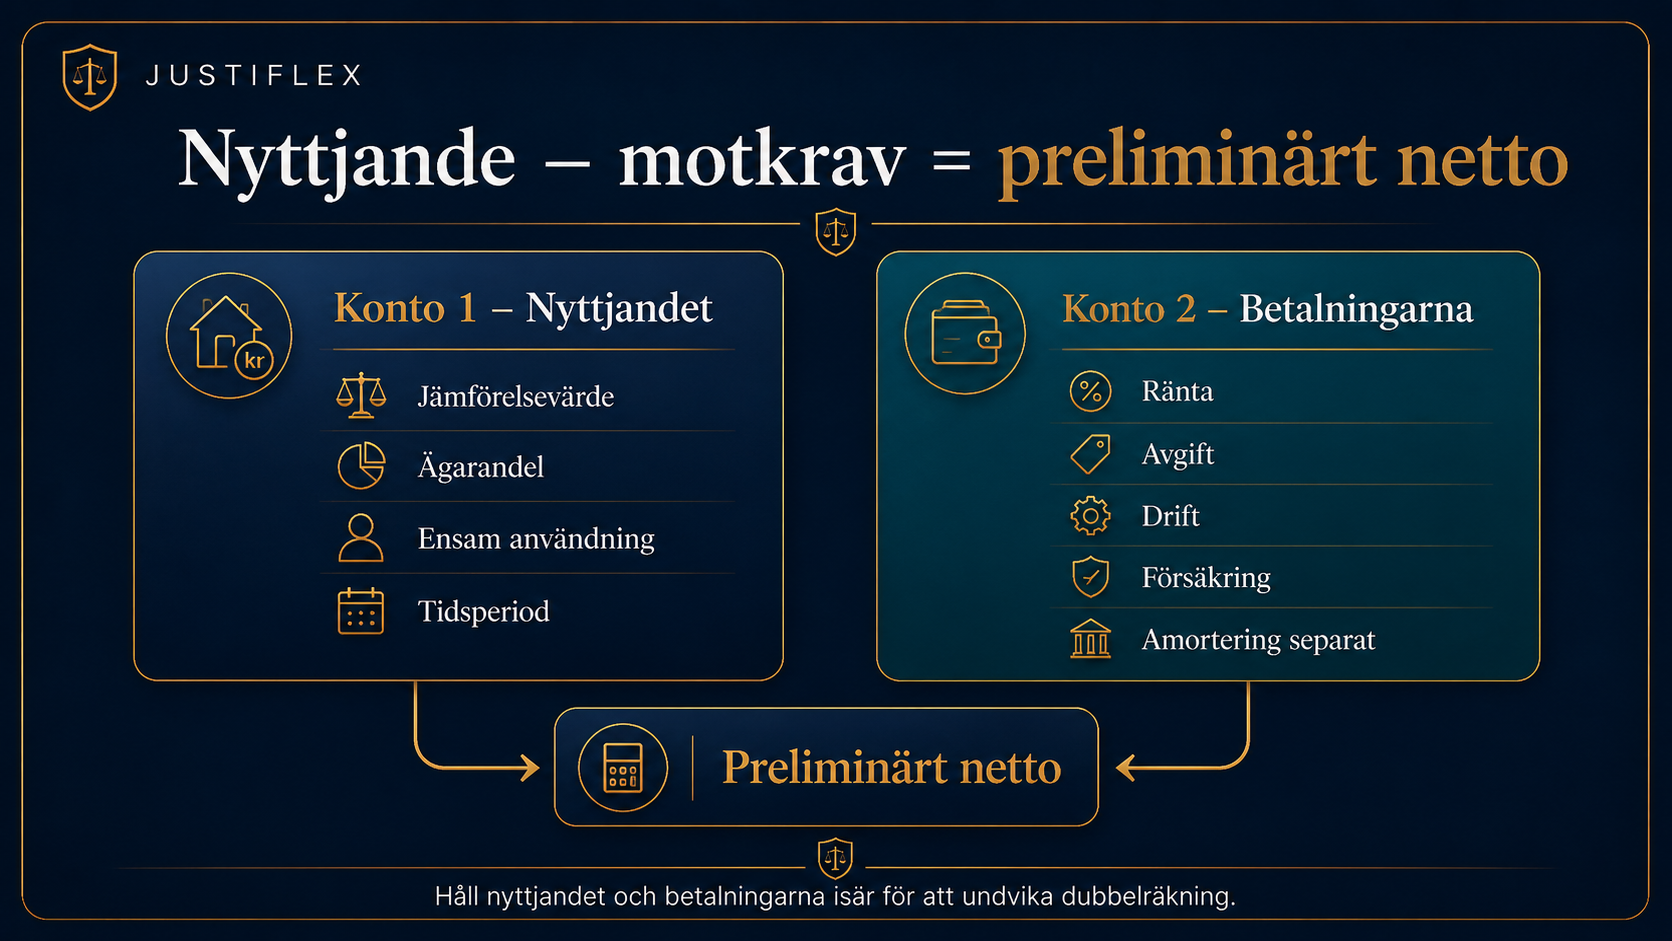
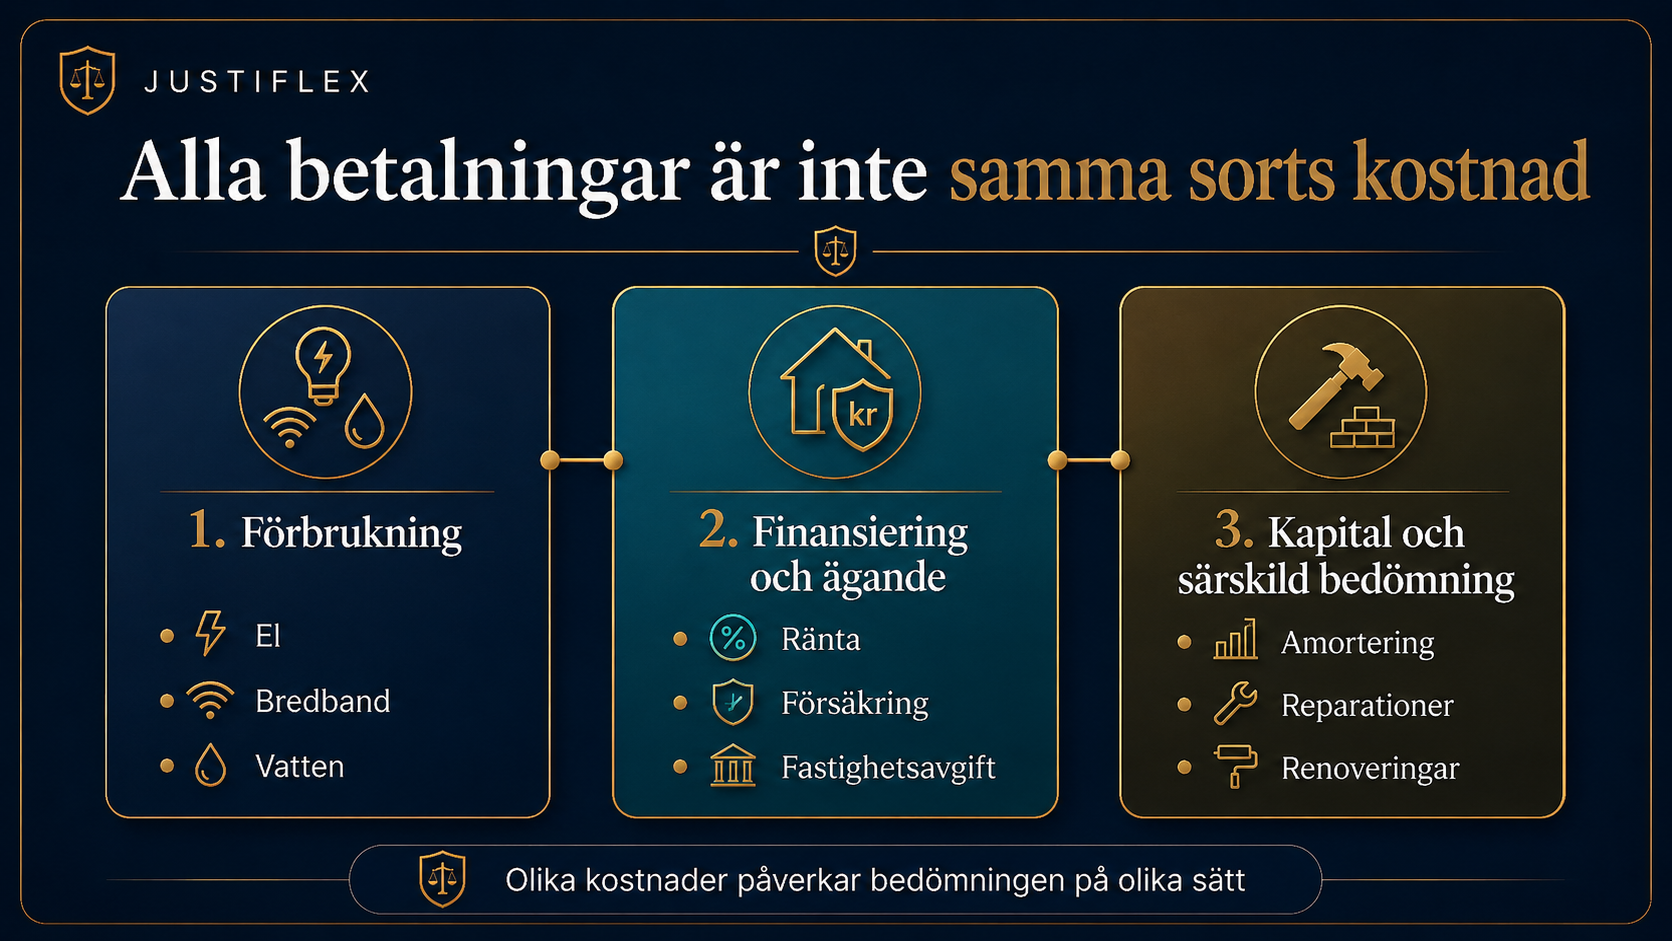
Efter en separation kan samma autogiro innehålla flera ekonomiskt och juridiskt olika poster. Räntan är kostnaden för krediten. Amorteringen minskar skulden och kan samtidigt öka bostadens nettovärde. El och bredband följer ofta den faktiska användningen. Försäkring och vissa fasta avgifter skyddar eller bevarar en tillgång som fortfarande kan ägas av båda. En större renovering är varken vanlig drift eller automatiskt en gemensam kostnad.

Samtidigt kan en part bo ensam i en bostad som den andra fortfarande äger och finansierar. Då uppkommer en annan fråga: ska den kvarboende betala för ensamnyttjandet?

Det går inte att lösa allt med en enda procentsats. En korrekt bedömning behöver hålla isär:

  1. vem banken kan kräva,
  2. vem som äger bostaden,
  3. vem som använder bostaden,
  4. vilket kostnadsslag som har betalats, och
  5. hur betalningarna ska avräknas när bodelningen görs.

Akut betalningsråd: Låt inte en intern tvist leda till obetalda lån, oförsäkrad bostad eller avstängd nödvändig försörjning. Säkra först bostaden och kreditavtalet. Dokumentera samtidigt att betalningen görs utan att du avstår från rätten att senare begära avräkning eller invända mot motpartens krav.

Det här får du av guiden

  • skillnaden mellan bankens krav och parternas interna sluträkning
  • en kostnadsmatris för ränta, amortering, avgift, el, försäkring, underhåll och renovering
  • Justiflex KVARBO-modell för att analysera varje betalning i rätt ordning
  • reglerna när bara en står på lånet, när båda är medlåntagare och när ägarandelarna skiljer sig
  • gränsen mellan kvarsittningsrätt och nyttjandeersättning
  • ett sexmånadersexempel som visar hur dubbel kompensation undviks
  • sex vanliga konfliktsituationer och vilka frågor som avgör dem
  • en betalningsjournal, bevismatris och tiostegsprocess fram till bodelningen

Fyra spår bakom samma bostadsbetalning

Den första kontrollen är inte vem som ”borde” betala. Den är vilken fråga betalningen tillhör.

Spår Frågan som ska besvaras Vem bestämmer? Vad spåret inte avgör
Kreditspåret Vem får banken kräva på ränta och amortering? Låneavtalet och krediträtten Vem som slutligen ska bära kostnaden mellan parterna
Ägarspåret Vem äger bostaden och i vilka andelar? Lagfart, bostadsrättshandlingar, förvärv och eventuella äganderättsanspråk Vem som ensam använder bostaden eller vem som står på lånet
Bodelningsspåret Hur ska bostad, skuld och betalningar redovisas och avräknas? Äktenskapsbalken eller sambolagen, avtal och bodelningsprinciper Att banken måste befria en medlåntagare
Nyttjandespåret Ska den som ensam disponerat bostaden ersätta den andre? Avtal, omständigheter, kvarsittningsbeslut och praxis Att varje utlägg automatiskt ska ersättas krona för krona

Det här är artikelns viktigaste skiljelinje:

Bankens rätt att få betalt är inte samma sak som parternas rätt att få ersättning av varandra.

Om båda har skrivit under bolånet kan banken normalt kräva hela den förfallna betalningen av endera låntagaren. Det gäller även om den personen har flyttat, även om den andre lovat att betala och även om parterna tänker att bostaden senare ska tilldelas den kvarboende.

En sådan överenskommelse kan få betydelse mellan parterna, men den binder inte banken utan bankens godkännande.

På samma sätt behöver inte den som betalar banken vara ensam ägare. Låntagare, ägare och boende kan vara tre olika kretsar. Börja därför alltid med tre dokument:

  • aktuellt lånebesked och skuldebrev,
  • lagfart eller medlems- och överlåtelsehandling för bostadsrätten,
  • eventuell skriftlig överenskommelse om ägande, betalning eller separation.

Banken följer låneavtalet

1 kap. 3 § äktenskapsbalken säger att varje make råder över sin egendom och svarar för sina skulder. Man blir alltså inte personligt ansvarig för den andra makens bolån enbart genom äktenskapet.

Har båda däremot undertecknat skuldebrevet gäller normalt solidariskt ansvar. 2 § skuldebrevslagen uttrycker huvudregeln som att medgäldenärerna svarar ”en för alla och alla för en” när det inte finns förbehåll om delat ansvar.

Solidariskt ansvar betyder inte automatiskt slutlig hälftendelning

Solidariskt ansvar beskriver bankens yttre rätt. Samma paragraf ger den som har betalat rätt att kräva medgäldenärens andel. Den interna utgångspunkten är lika delar efter antalet medgäldenärer, men avtal och deras inbördes rättsförhållande kan motivera en annan fördelning. Det framgår av NJA 2012 s. 804, punkterna 15–16; bland annat kan ägarandelarna i den bostad som lånet finansierade ha betydelse.

Detta ska hållas isär från ett självständigt motkrav, exempelvis nyttjandeersättning. Att en person bor kvar ändrar inte automatiskt medgäldenärernas interna skuldandelar. Först bestäms regresskravets grund och storlek. Därefter prövas motkrav och eventuell avräkning. Den samlade sluträkningen behöver därför inte bli 50/50 även om skuldandelarna är lika.

Skriv därför inte ett regresskrav så här:

”Jag betalade 120 000 kronor. Du är medlåntagare. Betala 60 000.”

Skriv i stället ut underlaget:

  1. hur mycket som avsåg ränta,
  2. hur mycket som avsåg amortering,
  3. vilka andra bostadskostnader som ingår,
  4. vilken period kravet gäller,
  5. vem som bodde i bostaden,
  6. vilka ägarandelar och interna avtal som fanns,
  7. vilka motkrav som ska prövas samtidigt.

En bodelning tar inte bort namnet från lånet

Att bostaden tillskiftas en part innebär inte i sig att den andra blir fri från bankens krav. Vid ett övertagande av en pantsatt bostad kräver 11 kap. 8 § ÄktB respektive 16 § sambolagen att den andra parten befrias från ansvar för den säkrade fordringen eller att medel sätts under särskild vård. För att en låntagare faktiskt ska lämna krediten krävs därför normalt att banken godkänner ett gäldenärsbyte eller att lånet löses och ersätts med en ny finansiering.

Detta är särskilt viktigt när ett bodelningsavtal säger att ”A övertar bostaden och samtliga lån”. Meningen kan fördela ansvaret internt. Banken kan ändå ha kvar sin fordran mot B tills banken uttryckligen har släppt B.

Knyt därför aldrig den slutliga överlåtelsen till ett antagande om framtida bankgodkännande. Ange i stället vad som ska hända om finansieringen inte är klar ett visst datum: ny prövning, försäljning eller annan uttryckligen avtalad lösning.

Läs även om skulder vid skilsmässa och om borgensåtagande efter separation.

Dela upp månadsbetalningen

Bankens avi kan klumpa ihop ränta och amortering. Hushållskontot kan samtidigt betala avgift, el, försäkring och reparationer. I en bodelning behöver posterna delas upp efter funktion.

Kostnadsslag Ekonomisk funktion Typisk första fråga Vanligt fel
Bolåneränta Kostnad för krediten Vilka är låntagare, ägare och användare under perioden? Behandlas som om den byggde eget kapital
Amortering Minskar lånets kapitalbelopp Vem betalade, med vilka pengar och hur syns den lägre skulden i sluträkningen? Ersätts separat trots att hela skuldminskningen redan räknats hem
Bostadsrättsavgift Finansierar flera av föreningens kostnader Vilka delar är löpande boende, ägaranknutna eller eventuella kapitaltillskott? Hela avgiften etiketteras som ”hyra” eller ”amortering”
El, bredband och annan rörlig drift Följer huvudsakligen användningen Vem bodde där och när uppstod förbrukningen? Den utflyttade debiteras för den kvarboendes privata förbrukning
Försäkring och nödvändig grundvärme Skyddar bostaden och begränsar skada Vem äger eller riskerar värdeförlust? Sägs upp för att vinna en kostnadstvist
Kommunal fastighetsavgift och fasta avgifter Följer ägande eller fastighet Vem var rättsligt betalningsskyldig och vilken period avses? Blandas ihop med el och annan personlig konsumtion
Nödvändigt underhåll Bevarar funktion eller värde Var åtgärden akut, proportionerlig och dokumenterad? Varje hantverkarfaktura antas vara gemensam
Standardhöjande renovering Kan förändra bostadens standard och värde Fanns samtycke, budget och mätbar värdeeffekt? Kostnaden antas automatiskt motsvara värdeökningen
Nyttjandeersättning Möjlig kompensation för ensam disposition Har den andre varit utestängd från ett relevant nyttjande och vad är skäligt? Läggs ovanpå alla andra krav utan nettning

Ränta är inte amortering

Räntan förbrukas som priset för krediten. Amorteringen minskar däremot skulden. Om bostaden senare värderas till 4 000 000 kronor och det aktuella bolånet dras av med 2 500 000 kronor, har amorteringar redan påverkat nettot genom att lånet blivit lägre.

Om den betalande parten dessutom får tillbaka samma amortering fullt ut som ett separat utlägg kan samma värde räknas två gånger. Det betyder inte att senare amorteringar saknar betydelse. Det betyder att betalningen måste följas genom både skuldposten och finansieringskällan.

Läs guiden om brytdag och värderingsdag för den fullständiga skillnaden mellan skuldens existens på brytdagen och förändringar fram till bodelningen.

Faktisk förbrukning är inte samma sak som ägarkostnad

Den som ensam bor kvar använder normalt el, vatten, bredband och andra personliga tjänster. Det talar ofta för att den personen ska bära just den förbrukningen. Men en minimitemperatur för att undvika frysskador, en nödvändig villaförsäkring eller en fast avgift kan skydda en tillgång som fortfarande ägs gemensamt.

En fungerande kostnadslista behöver därför minst tre etiketter:

  • personlig användning,
  • värdebevarande ägarkostnad,
  • kapitalpåverkande betalning.

Bostadsrättsavgiften måste läsas, inte bara delas

En månadsavgift till en bostadsrättsförening är inte identisk med en hyra. Avgiften finansierar föreningens löpande verksamhet och skulder, och vissa betalningar kan i särskilda fall redovisas som kapitaltillskott. För parternas interna uppgörelse kan avgiften samtidigt ha ett tydligt samband med den kvarboendes användning.

Det finns därför ingen säker universalregel att den alltid ska delas efter ägarandel eller alltid betalas av den som bor kvar. Dokumentera avgiften som en egen post och bedöm den tillsammans med nyttjandet, ägandet och övriga motkrav.

Justiflex KVARBO-modell

KVARBO är en kontrollordning för varje bostadsbetalning under väntetiden.

Bokstav Kontroll Fråga Resultat
K – Kreditansvar Läs låneavtalet Vem kan banken kräva och är ansvaret solidariskt? Yttre betalningsrisk
V – Vem äger? Fastställ ägarandelarna Vem äger bostaden civilrättsligt och finns ett tvistigt äganderättsanspråk? Ägar- och värderisk
A – Användning Lägg en boendetidslinje Vem hade faktisk och rättslig tillgång till bostaden under perioden? Underlag för förbrukning och nyttjandeersättning
R – Rätt kostnadsslag Dela fakturan Är posten ränta, amortering, rörlig drift, fast kostnad, underhåll eller förbättring? Rätt juridisk kategori
B – Betalningskälla Följ pengarna Vem betalade, från vilket konto och med vilka medel? Bevis för utlägg och möjlig avräkning
O – Överenskommelse och avräkning Samla alla krav Vad har avtalats, reserverats, kvittats eller redan räknats in i nettovärdet? En sluträkning utan dubbel kompensation

Modellen börjar med kreditansvaret eftersom den mest akuta risken ofta finns där. Banken behöver få betalt även om parterna ännu inte kan enas om slutresultatet.

Den slutar med en nettoavräkning, inte med sex fristående krav. Det är först när ränta, amortering, drift, underhåll och nyttjande har lagts på samma tidslinje som man kan se vem som eventuellt har en nettofordran.

KVARBO-regeln: Betala det som måste säkras nu. Klassificera innan ni fördelar. Avräkna först när alla motposter syns.

Makar och sambor har olika rättsliga utgångspunkter

Fråga Makar Sambor Praktisk betydelse
Personligt skuldansvar Varje make svarar för sina skulder enligt 1 kap. 3 § ÄktB; gemensamt undertecknat lån kan ge solidariskt ansvar Avgörs av låneavtalet och allmänna skuldregler Relationens etikett ersätter inte skuldebrevet
Löpande försörjning Under äktenskapet finns underhållsregler i 6 kap. ÄktB, även när makarna bor isär Sambolagen har inte motsvarande allmänna underhållsskyldighet Familjeunderhåll ska hållas isär från ett rent ägar- eller regresskrav
Vad bodelningen omfattar Som huvudregel giftorättsgods Bara samboegendom: gemensam bostad och bohag förvärvat för gemensam användning Samma bostadsfaktura kan hamna i olika system
Redovisning fram till bodelning 9 kap. 3 § ÄktB 11 § sambolagen för den egendom regeln omfattar Betalningar och förändringar ska kunna följas
Kvarsittning 14 kap. 7 § ÄktB under skilsmässomålet; 18 kap. 2 § när målet avslutats och frågan behöver prövas 28 § för bostad som ska ingå i bodelning; 31 § i det särskilda övertagandemålet enligt 22 § Beslutet avgör vem som får bo, inte slutligt ägande eller bankansvar
Bodelningsförrättare Kan förordnas enligt 17 kap. ÄktB Samma centrala regler gäller via 26 § sambolagen Kan driva bodelningen framåt, men ersätter inte bankens kreditprövning

Makars underhållsskyldighet är ett eget spår

Enligt 6 kap. 1–2 §§ äktenskapsbalken ska makar under äktenskapet bidra efter förmåga till gemensamma och personliga behov. När makarna inte varaktigt bor tillsammans kan underhåll fullgöras genom underhållsbidrag.

Det betyder inte att varje amortering blir familjeunderhåll eller att underhållsreglerna automatiskt bestämmer bostadens sluträkning. Men reglerna kan vara relevanta under betänketiden, särskilt om en make saknar medel till nödvändiga löpande behov.

Håll därför tre frågor åtskilda:

  1. underhåll mellan makar under ett bestående äktenskap,
  2. barns försörjning enligt föräldrabalkens regler,
  3. ägar-, skuld- och nyttjandekrav avseende bostaden.

Att barn bor kvar i huset kan vara en viktig praktisk omständighet. Det gör ändå inte barnbidrag, underhållsbidrag och amortering till samma fordran.

Använd en journal för att fullgöra redovisningen

9 kap. 3 § ÄktB kräver att vardera maken fram till bodelningen redovisar för sin egendom och lämnar uppgifter som kan vara betydelsefulla. 11 § sambolagen innehåller en motsvarande redovisningsregel för samboegendomen och viss bostad.

Lagen föreskriver inte ett särskilt journalformat. En betalningsjournal är vår praktiska rekommendation för att kunna redovisa förändringarna och styrka anspråk. Den bör innehålla:

  • datum och betalningsmottagare,
  • fakturans totalbelopp,
  • uppdelning i ränta, amortering och övrigt,
  • vem som faktiskt betalade,
  • konto och betalningskälla,
  • vem som bodde i bostaden under perioden,
  • om betalningen var avtalad, bestridd eller gjord med rättighetsreservation,
  • kvitto, avi eller kontoutdrag som bilaga.

När en person bor kvar ensam

Kvarsittningsrätt och nyttjandeersättning blandas ofta ihop.

14 kap. 7 § ÄktB gör det möjligt för domstolen att bestämma vem av makarna som får bo kvar i den gemensamma bostaden under processen, längst till dess att bodelning har skett. Efter att skilsmässomålet avslutats finns en ordning för kvarsittningsfrågan i 18 kap. 2 § ÄktB. För sambor finns en motsvarande ordning i 28 § sambolagen när bostaden ska ingå i bodelningen.

Ett sådant beslut besvarar i första hand vem som får disponera bostaden. Det skriver inte om låneavtalet, överför inte äganderätten och ger inte i sig den utflyttade parten ett bestämt månadsbelopp.

Samtidigt innebär rätten att bo kvar inte generellt en rätt att ensam använda den andres bostadsvärde gratis hur länge som helst.

När kan nyttjandeersättning bli aktuell?

Kontrollfråga Talar för ett ersättningsanspråk Kräver särskild försiktighet
Ägande eller rätt till bostadsvärdet Den utflyttade äger hela eller del av bostaden Ägandet är tvistigt eller bostaden ingår inte på det sätt parterna antar
Exklusiv disposition Den kvarboende har haft bostaden ensam och den andre har saknat faktisk tillgång Den andre har frivilligt disponerat annan del, haft nyckel och kunnat använda bostaden
Tidslängd Ensamnyttjandet har pågått under en längre och tydligt avgränsad period En kort, praktisk övergång direkt efter separationen
Begäran och kommunikation Ersättningsfrågan har tagits upp skriftligt och tidigt Kravet framförs först långt senare utan tidigare reservation
Kvarsittningsbeslut Domstolen har tillerkänt en part ensam kvarsittning Beslutet anger inte automatiskt belopp eller startdag
Övriga betalningar Den utflyttade har fortsatt bära ägar- eller lånekostnader Den kvarboende har ensam betalat ränta, amortering, avgifter och underhåll som kan ge motposter

Nyttjandeersättning är alltså inte en schablonmässig ”hyra”. Bedömningen kan beröra bostadens bruksvärde eller marknadsmässiga nyttjandevärde, ägarandelar, boendetid, kvarsittningsbeslut och parternas betalningar. Beloppet behöver samordnas med andra krav.

Den djupare prövningen finns i guiden nyttjandeersättning när exet bor kvar i bostaden. Den här sidan fokuserar på hur ersättningsfrågan ska in i den samlade betalningsjournalen.

Ingen automatisk startdag

Det finns ingen säker regel att nyttjandeersättning alltid börjar på separationsdagen, efter två månader eller efter exakt ett år. Tidpunkten beror på omständigheterna och hur kravet har förts.

Den som kan vilja kräva ersättning bör därför inte vänta med att dokumentera sin inställning. Ett sakligt meddelande kan ange:

”Jag accepterar tills vidare att du disponerar bostaden ensam för att undvika en akut konflikt. Jag avstår inte från att begära skälig nyttjandeersättning eller avräkning av mina betalningar. Vi behöver senast [datum] träffa en skriftlig kostnadsöverenskommelse.”

Texten skapar inte automatiskt rätt till ett visst belopp, men den minskar risken för oklarhet om perioden och parternas avsikt.

Sambolagens 31 § är en särskild situation

31 § sambolagen gäller i mål om övertagande av en hyres- eller bostadsrätt enligt 22 §. Om den sambo som inte innehar rättigheten får bo kvar interimistiskt ska domstolen, efter yrkande, bestämma vad sambon ska betala för nyttjandet.

Det är en särskild lagreglerad situation. Den ska inte göras om till en generell paragraf för alla samägda villor, alla sambobodelningar eller alla makar.

Så undviker ni dubbel kompensation

Anta att Alex och Kim äger en bostad med hälften var och båda står på lånet. Alex flyttar den 1 januari. Kim bor kvar och betalar under sex månader:

Post under sex månader Betalat av Kim Vad posten visar Vad som återstår att bedöma
Ränta 60 000 kr Kreditkostnad har betalats Intern fördelning med hänsyn till lån, ägande, användning och avtal
Amortering 30 000 kr Lånet har minskat med 30 000 kr Hur skuldminskningen redan påverkar bostadens nettovärde och om Kim har ett återkrav
Fast försäkring och grundavgifter 12 000 kr Bostaden har skyddats och kunnat behållas Ägarnas respektive nytta och rättsliga betalningsansvar
El, bredband och personlig förbrukning 18 000 kr Kim har använt tjänsterna Om någon del alls ska belasta Alex
Nödvändig läckagereparation 20 000 kr En dokumenterad skada har begränsats Samtycke, brådska, skälighet och ägarandel
Möjlig nyttjandeersättning Inte fastställd Kim har disponerat hela bostaden Skäligt värde, starttid, andelar och motposter

Kim har betalat 140 000 kronor. Det innebär inte att Alex automatiskt ska betala 70 000 kronor. Det innebär inte heller att Kim har förbrukat en ”hyra” på 140 000 kronor.

En hållbar avräkning görs i fyra led:

  1. Sortera betalningarna efter kostnadsslag.
  2. Identifiera vilka poster som kan ge ett internt krav.
  3. Kontrollera om amorteringen redan har ökat det nettovärde som ska delas eller tillgodoräknas.
  4. Nettoberäkna dokumenterade betalningskrav mot möjlig nyttjandeersättning och andra motkrav.

Räknevarning: Tabellen är en arbetsjournal, inte en lagstadgad formel. Det går inte att sätta in beloppen i en universell 50/50-modell utan att först utreda låneavtal, ägande, bodelningssystem, användning, finansieringskälla och parternas överenskommelser.

Amorteringen kan annars räknas två gånger

Före perioden är lånet 2 500 000 kronor. Efter Kims amortering är det 2 470 000 kronor. Om bodelningskalkylen använder det lägre lånet har bostadens nettovärde redan ökat med 30 000 kronor jämfört med utgångsläget.

Det behöver då utredas vem som får del av den värdeeffekten och vilka medel Kim använde. Förarbetena till äktenskapsbalken visar att även skuldförändringar efter brytdagen behöver redovisas och att betalningskällan kan få betydelse; se prop. 1986/87:1, särskilt s. 167–168. Ett separat återkrav på hela amorteringen får inte staplas ovanpå samma värdeeffekt utan kontroll.

Det omvända felet är att ignorera amorteringen helt bara för att den syns i lånesaldot. Om Kim har använt egna medel efter brytdagen för att betala en gemensam skuld kan betalningen aktualisera ett separat internt anspråk. Lösningen är spårning, inte en slogan.

Nyttjandeersättningen får inte heller dubbleras

Anta att en skälig ersättning för ensamnyttjandet bedöms till ett visst belopp. Om beräkningen redan tar hänsyn till att Kim har betalat vissa löpande boendekostnader ska samma kostnader inte därefter läggas på Kim ännu en gång under en annan rubrik.

Varje slutuppställning bör därför innehålla kolumnen ”redan beaktad i”. Där anges om posten har tagits om hand genom:

  • bostadens nettovärde,
  • ett regresskrav,
  • en nyttjandeersättning,
  • en särskild kostnadsöverenskommelse,
  • eller lottläggningen i bodelningen.

Sex vanliga situationer

Situation Akut betalningsfråga Möjligt internt spår Största risken
Båda äger och båda står på lånet; en bor kvar Båda är normalt exponerade mot banken Regress, kostnadsfördelning och nyttjandeersättning måste nettas Att allt delas 50/50 utan kostnadssortering
Båda äger men bara en står på lånet Banken kräver låntagaren Ägarrelation, avtal och betalningar kan ändå ge interna anspråk Att den andre felaktigt antas vara låntagare – eller helt utan ekonomiskt ansvar
En äger men båda står på lånet Banken kan normalt kräva båda Medlåntagarens betalningar kan ge regress; äganderätt är en separat fråga Att medlåntagarskap förväxlas med ägande
Den utflyttade betalar allt för att undvika dröjsmål Krediten och bostaden säkras Betalaren bör reservera och dokumentera krav tidigt Att tyst betalning senare tolkas som accepterad slutlig fördelning
Den kvarboende renoverar utan samtycke Vanlig drift måste hållas igång Nödvändigt underhåll och standardhöjning bedöms olika Att fakturakostnad automatiskt likställs med gemensam skuld eller värdeökning
Bostaden ska säljas men processen drar ut på tiden Lån, försäkring och nödvändig drift fortsätter Kostnadsjournal, nyttjande och eventuell förhalning påverkar uppgörelsen Att väntetiden saknar slutdatum, budget och försäljningsmandat

När båda bor kvar

Om båda fortfarande använder bostaden är en ren nyttjandeersättning normalt mindre träffsäker än en konkret kostnadsfördelning. Utgå från faktisk användning, inkomster och tillfälliga familjebehov, men blanda inte ihop vardagsbudgeten med den slutliga bodelningskalkylen.

Skriv särskilt vem som får använda vilka utrymmen, hur el och mat hanteras och hur konflikten ska lösas om samboendet inte fungerar. Vid en akut säkerhetssituation ska lämpliga skyddsåtgärder prioriteras framför ekonomisk förhandling.

När en part vägrar medverka till försäljning eller utköp

Ett betalningsavtal löser inte ägarlåset. Samäganderättsliga, bodelningsrättsliga och processuella vägar kan behöva bedömas separat. För samägd egendom kräver 2 § samäganderättslagen som huvudregel samtliga delägares samtycke till förvaltning och förfogande, med undantag för brådskande åtgärder som behövs för att bevara egendomen.

Möjligheten att begära offentlig auktion enligt samma lag är ett eget spår. Det är inte en automatisk konsekvens av att en part har betalat mer och inte alltid den bästa vägen när bostaden också ska hanteras i en bodelning.

Läs mer om när partnern förhalar bodelningen och vad en bodelningsförrättare kan kosta.

NJA 2006 s. 206 – kvarboende var inte kostnadsfritt

NJA 2006 s. 206 gällde tidigare sambor som ägde en bostadsrätt tillsammans. Efter separationen fick kvinnan genom domstolsbeslut bo kvar i lägenheten till dess att bodelning hade skett. Bodelningen drog ut på tiden och mannen begärde ersättning för hennes nyttjande av hans andel.

Fråga i rättsfallet Högsta domstolens betydelse Vad domen inte säger
Kan ersättning utgå trots att bostaden ska hanteras i bodelning? Ja. Möjligheten till nyttjandeersättning är inte begränsad till tiden efter bodelningen Att ersättning alltid ska utgå i varje separation
Hindrar ett kvarsittningsbeslut ersättning? Nej. Rätten att bo kvar behöver inte innebära kostnadsfritt nyttjande av den andres andel Att beslutet automatiskt bestämmer ett belopp
Är principen relevant även för makar? HD uttalade att samma grundläggande synsätt bör gälla för makar och sambor Att alla övriga regler för makar och sambor är identiska
När börjar ersättningen? I målet dömdes ersättning ut för den yrkade perioden En generell tvåmånaders-, ettårs- eller separationsdagsregel
Hur ska andra betalningar behandlas? Ersättningen måste bedömas i den konkreta ekonomiska relationen Att ränta, amortering och drift försvinner ur sluträkningen

Det värdefulla i domen är alltså principen: en person kan ha laglig rätt att bo kvar och ändå behöva ersätta den andra för ensamnyttjandet.

Det farliga är att göra domen till en automatisk hyrestabell. Högsta domstolen fastställde inte en allmän väntetid som gäller i alla fall. I processen hade ersättning yrkats först från en tidpunkt omkring ett år efter separationen, och domstolen behövde inte avgöra om skyldigheten kunde ha börjat tidigare.

Varför rättsfallet inte ensam löser månadskalkylen

NJA 2006 s. 206 besvarar främst om en ersättningsskyldighet kan finnas. För den praktiska sluträkningen måste ni fortfarande utreda:

  • vem som betalade bolåneräntan,
  • vem som amorterade,
  • vem som bar avgift och försäkring,
  • om bostaden stod till den andres faktiska förfogande,
  • vilken period som kan bedömas,
  • hur ett skäligt nyttjandevärde ska bestämmas,
  • vilka motfordringar som finns.

Använd därför domen som en dörr till prövningen, inte som en färdig miniräknare.

Tre avgöranden som sätter gränser för betalningskraven

Avgörande Rättslig lärdom Betydelse under bodelning Begränsning
NJA 2012 s. 804 Utgångspunkten är lika delar efter antalet medgäldenärer; avtal och det inbördes rättsförhållandet kan ge en annan fördelning Ägarandelar och hur lånet kom parterna till godo kan påverka regressandelen Ett separat krav på nyttjandeersättning måste prövas för sig och ändrar inte automatiskt skuldandelen
NJA 2016 s. 1057 Vid samägd egendom kan det finnas en presumtion att delägarna svarar efter sina andelar för kostnader för förvaltning eller förbättring som skett med deras samtycke Samtycke och ägarandelar blir centrala när nödvändigt underhåll eller förbättringar ska fördelas Presumtionen gör inte den kvarboendes privata förbrukning gemensam och täcker inte självklart ensidiga åtgärder
RH 2015:52 En sambo som frivilligt flyttat från en gemensamt ägd bostadsrätt fick i det fallet bära sin andel av dokumenterade avgifter, ränta och amortering; invändningen om nyttjandeersättning godtogs inte Krossar påståendet att den som bor kvar alltid ska betala allt Hovrättsavgörande, inte HD-prejudikat; utflyttaren hade inte visat att hon drivits bort eller hindrats från bostaden

Avgörandena pekar åt samma håll: etiketten på betalningen avgör inte ensam vem som ska bära den. Domstolen behöver se partsavsikt, ägarandel, skuldintresse, samtycke, faktisk tillgång till bostaden och vilka motkrav som är bevisade.

Betalningar för arbete på en bostad ger inte heller automatiskt en fristående återbetalningsrätt. NJA 2019 s. 23 gällde större tillskott under ett pågående samboförhållande till den andra sambons sedan tidigare ägda fastighet samt hennes bil. Den betalande sambon bevisade inte ett lån, och HD godtog inte ett ersättningskrav grundat på obehörig vinst i den situationen. Domen ska därför inte läsas som ett generellt nej till regress för betalningar på gemensamma lån efter separation. Lärdomen här är att kvitton visar betalningen, medan avtal, samtycke och omständigheter behövs för att bedöma grunden för ett återkrav.

Skriv ett tillfälligt kostnadsavtal

Ett interimsavtal ska hålla bostaden och ekonomin stabila tills försäljning, utköp eller bodelning är klar. Det bör uttryckligen vara tillfälligt och ange om betalningarna är preliminära.

Punkt Vad avtalet bör ange Varför det behövs
Period Startdag, slutdag eller omprövningsdag Stoppar ett öppet kostnadsåtagande utan tidsgräns
Boende Vem disponerar bostaden och vilka utrymmen Underlag för förbrukning och nyttjandefrågan
Ränta Vem betalar banken och hur intern fördelning reserveras Banken får betalt utan att slutkravet avgörs av autogirot
Amortering Belopp, betalare och hur skuldminskningen ska spåras Hindrar dubbelräkning
Drift Rörlig förbrukning, fasta kostnader och försäkring var för sig Gör vardagskostnaden kontrollerbar
Underhåll Beloppsgräns, samtycke och undantag för akut skadebegränsning Hindrar obehöriga renoveringar och passiv värdeförstöring
Nyttjande Om frågan regleras nu eller uttryckligen reserveras Minskar tvist om att tystnad var ett avstående
Underlag Månatlig delning av avier, fakturor och kontoutdrag Gör slutavräkningen möjlig
Bank och utköp Vem kontaktar banken, sista datum och reservplan Hindrar att finansieringen lämnas öppen
Slutavräkning Att provisoriska betalningar ska avräknas samlat Förhindrar att avtalet misstolkas som färdig bodelning

Ett enkelt men användbart kärnstycke kan formuleras så här:

”Fördelningen gäller preliminärt från och med [datum] till och med [datum]. Betalning enligt överenskommelsen innebär inte att någon part avstår från ett dokumenterat regress-, avräknings- eller nyttjandeersättningsanspråk. Samtliga sådana frågor ska prövas samlat i bodelningen eller i en senare skriftlig slutuppgörelse, med avdrag för värden som redan har beaktats.”

Texten måste anpassas till det enskilda fallet. Om parterna vill slutreglera en fordran behöver det stå klart att uppgörelsen är slutlig, vad den omfattar och hur den samspelar med bodelningsavtalet.

Sätt en stoppregel för extraordinära kostnader

Avtalet bör ange att ingen beställer en icke akut åtgärd över ett visst belopp utan skriftligt samtycke. Undantaget för akut skadebegränsning bör kräva snabb underrättelse, foto och faktura.

Exempel:

  • löpande el och normal service hanteras enligt månadsbudgeten,
  • akut vattenläcka får stoppas omedelbart,
  • nytt kök, altan eller standardhöjande badrum kräver skriftligt godkännande,
  • val mellan två offerter dokumenteras,
  • försäkringsersättning och självrisk redovisas separat.

Bestäm vad som händer om utköpet misslyckas

”Kim ska ta över lånet” är inte en tidsplan. En fungerande klausul behöver ange:

  1. sista dag för komplett bankansökan,
  2. vilka underlag den andre ska lämna,
  3. sista dag för bankens besked,
  4. vad som händer vid avslag,
  5. när försäljningsuppdrag ska tecknas,
  6. hur mäklare och utgångspris väljs,
  7. hur kostnaderna hanteras under en fortsatt försäljningsperiod.

Se även guiden om att lösa ut den andra ur huset och den fullständiga processen för fastighetsbodelning vid skilsmässa.

Bevisning och steg för steg

Bevis Vad det visar Hämta från Vanlig lucka
Skuldebrev och senaste låneavi Låntagare, solidariskt ansvar, ränta och amortering Banken Kontoutdrag visar bara totaldragningen
Lånesaldon per relevanta datum Skuldens förändring Banken Bara dagens saldo sparas
Lagfart eller bostadsrättshandling Formellt ägande och andelar Lantmäteriet, föreningen eller förvärvshandling Medlåntagarskap används som ägarbevis
Kontoutdrag Vem som faktiskt betalade och när Betalande bank Gemensamt konto utan spårning av insättningar
Fakturor och specifikationer Kostnadsslag och period Leverantör, förening, kommun ”Boendekostnad” anges som en klumpsumma
Förbrukningshistorik Rörlig drift före och efter utflyttning El-, vatten- och nätleverantör Årsfaktura delas utan boendetidslinje
Försäkringsbrev och skadeärende Skydd, självrisk och ersättning Försäkringsbolag Bara reparationsfakturan redovisas
Kvarsittningsbeslut Vem som hade rätt att bo kvar och under vilken tid Tingsrätten Beslutet antas också bestämma betalningen
Meddelanden och avtalsutkast Begäran, protest, reservation och samtycke E-post, brev och meddelanden Muntliga uppgörelser återges olika
Värderingsunderlag Bostadens aktuella värde och eventuellt nyttjandeunderlag Oberoende mäklare eller värderare Försäljningsvärde och nyttjandevärde blandas ihop

Test: behöver kostnaderna utredas närmare?

Svara ja, nej eller osäker. Osäker räknas som en signal att kontrollera underlaget, på samma sätt som ja.

Står båda på bolånet efter att en av er flyttat?
Betalar en person hela räntan eller amorteringen?
Är ägarandelarna andra än 50/50 eller tvistiga?
Bor en person ensam i bostaden sedan mer än en kort övergångstid?
Saknas en skriftlig överenskommelse om löpande kostnader?
Har någon begärt nyttjandeersättning eller reserverat rätten till den?
Har amortering skett efter brytdagen med pengar som bara en part tjänat eller fått?
Finns större reparationer eller renoveringar utan tydligt samtycke?
Används olika lånesaldon i bodelningskalkylen och i utläggskraven?
Är bankens besked om övertagande ännu inte klart?

Dina svar behandlas endast i webbläsaren och sparas inte av quizet.

0–2 ja eller osäkra: Gör ändå en månadsjournal och skriv en kort överenskommelse.
3–5 ja eller osäkra: Samla alla motkrav i en gemensam avräkningsmodell innan någon undertecknar.
6–10 ja eller osäkra: Ta en juridisk helhetsbedömning. Risken för regress-, värderings- och nyttjandetvist är hög.

Så agerar du steg för steg

  1. Säkra lånet och bostaden.

    Kontrollera nästa förfallodag, försäkring och nödvändig drift. Kontakta banken tidigt om betalningsrisk finns.

  2. Hämta lånehandlingarna.

    Fastställ exakt vilka som är låntagare, borgensmän och pantsättare.

  3. Fastställ ägandet.

    Kontrollera lagfart eller bostadsrättens förvärvshandlingar och notera eventuella tvistiga anspråk separat.

  4. Bygg boendetidslinjen.

    Ange utflyttningsdag, nycklar, faktisk tillgång, kvarsittningsbeslut och eventuell återflyttning.

  5. Dela upp varje betalning.

    Separera ränta, amortering, rörlig drift, fast ägarkostnad, underhåll och förbättring.

  6. Spåra betalningskällan.

    Koppla varje utlägg till konto, betalare, datum och underlag.

  7. Skicka en tydlig reservation.

    Ange skriftligt vilka kostnader eller nyttjandefrågor som inte är slutligt reglerade.

  8. Skriv ett tidsbegränsat interimsavtal.

    Lägg in budget, reparationsgräns, månadsredovisning och reservplan för utköp eller försäljning.

  9. Gör en nettoavräkning.

    Kontrollera varje post mot lånesaldot, bostadens nettovärde och möjlig nyttjandeersättning så att inget räknas två gånger.

  10. Lås slutresultatet skriftligt.

    Reglera bostad, lån, interna krav, betalningsdagar och bankvillkor i bodelningsavtal eller en samordnad slutuppgörelse.

Gör så här – undvik det här

Gör Undvik
Betala kritiska poster och reservera den interna frågan skriftligt Stoppa bolånet för att pressa fram en uppgörelse
Dela bankavin i ränta och amortering Skriv bara ”bolån 15 000 kr”
Koppla varje kostnad till period och användare Dela en årsfaktura utan boendetidslinje
Skilj kvarsittningsrätt från nyttjandeersättning Anta att rätten att bo kvar betyder gratis boende
Kontrollera om amorteringen redan syns i nettovärdet Kräva full amortering två gånger
Ange att interimsavtalet är preliminärt Låta en sms-rad bli en oklar slutuppgörelse
Kräv skriftligt samtycke till större förbättringar Renovera och skicka halva fakturan efteråt
Sätt sista datum för bankbesked och reservplan Vänta på ett odefinierat framtida utköp

Vanliga frågor om bolån och kostnader under bodelningen

Måste den som bor kvar betala hela bolånet?

Inte enligt en generell regel. Banken kan kräva den eller de personer som står på lånet enligt kreditavtalet. Mellan parterna måste ränta och amortering bedömas separat tillsammans med ägande, användning, avtal och möjliga motkrav.

Kan banken kräva mig fast jag har flyttat?

Ja, om du fortfarande är låntagare och lånet innebär solidariskt ansvar. Utflyttning och bodelning tar inte automatiskt bort bankens rätt. Du behöver bankens uttryckliga godkännande för att bli befriad eller lånet måste lösas.

Blir jag ansvarig för min makes bolån bara för att vi är gifta?

Nej. Enligt 1 kap. 3 § ÄktB svarar varje make för sina skulder. Ansvar kan däremot följa av att du själv har undertecknat lånet, gått i borgen eller gjort ett annat bindande åtagande.

Är en medlåntagare automatiskt delägare i bostaden?

Nej. Låneansvar och äganderätt är olika frågor. Ägandet bedöms utifrån förvärvet, lagfarten eller bostadsrättshandlingarna och eventuella särskilda äganderättsregler. Läs mer om dold samäganderätt när du inte står på lagfarten.

Ska bolåneräntan delas lika?

För solidariska medgäldenärer är utgångspunkten lika interna skuldandelar, om inte avtal eller det inbördes rättsförhållandet ger en annan fördelning. Det är en annan fråga än en schablon för samtliga boendekostnader. Självständiga motkrav, exempelvis nyttjandeersättning, prövas därefter och kan påverka slutavräkningen.

Ska amortering behandlas som en vanlig boendekostnad?

Nej. Amortering minskar skulden och måste därför spåras separat. Kontrollera både vem som betalade och hur det lägre lånesaldot redan påverkar bostadens nettovärde.

Får jag tillbaka alla amorteringar jag gjort efter separationen?

Inte automatiskt. Ett internt krav kan finnas, särskilt om du har betalat på en gemensam skuld med egna medel. Men ägande, avtal, brytdag, betalningskälla och den slutliga nettoberäkningen måste utredas. Samma amortering får inte kompenseras två gånger.

Vem betalar elen när bara en bor kvar?

Den faktiska användningen talar ofta för att den kvarboende bär rörlig elförbrukning. Grundvärme som behövs för att skydda en gemensamt ägd fastighet kan kräva en annan bedömning. Dela därför upp fast och rörlig del när underlaget medger det.

Vem betalar bostadsrättsavgiften?

Föreningen kräver den som enligt förenings- och medlemsförhållandet är betalningsskyldig. Mellan parterna kan avgiften behöva fördelas med hänsyn till ägande, ensam användning och övriga betalningar. Behandla inte automatiskt hela avgiften som hyra.

Måste den utflyttade betala försäkring och fastighetsavgift?

Det beror på rättsligt ansvar, ägande och parternas avtal. Försäkring och vissa fasta kostnader skyddar eller följer tillgången och kan därför skilja sig från den kvarboendes privata förbrukning.

Kan den som bor kvar kräva halva renoveringen?

Inte bara genom att visa en faktura. Det måste utredas om åtgärden var nödvändig eller standardhöjande, om den var brådskande, om den andre samtyckte och vilken effekt den faktiskt fick. Kostnad är inte automatiskt samma sak som värdeökning.

Vad är nyttjandeersättning?

Det är en möjlig ersättning när en person ensam disponerar en bostad som den andre äger helt eller delvis eller annars har relevant rätt till. Ersättningen är inte automatisk och ska samordnas med ränta, avgift och andra betalningar.

Bör jag kräva nyttjandeersättning direkt?

Om frågan kan bli aktuell bör du åtminstone dokumentera din inställning tidigt. Det finns ingen allmän startdag som gäller alla fall, och sen passivitet kan skapa bevisproblem. Beloppet bör inte gissas utan underlag.

Betyder kvarsittningsrätt att jag får bo gratis?

Nej. Kvarsittningsbeslutet avgör vem som får bo i bostaden under processen. NJA 2006 s. 206 visar att nyttjandeersättning ändå kan aktualiseras.

Kan vi kvitta nyttjandeersättning mot betald amortering?

Motstående penningkrav kan i en uppgörelse avräknas mot varandra, men först efter att grunden och beloppen har utretts. Amorteringens effekt i bostadens nettovärde måste kontrolleras innan någon kvittning låses.

Vad händer om min före detta partner slutar betala?

Om du är medlåntagare kan banken fortfarande kräva dig. Kontakta banken innan dröjsmål uppstår, säkra försäkring och nödvändig drift och dokumentera varje betalning. Bedöm sedan regress och avräkning separat.

Kan bodelningsförrättaren ta bort mig från lånet?

Nej. En bodelningsförrättare kan hantera tvister inom bodelningen men kan inte tvinga banken att godkänna ett gäldenärsbyte. Finansieringen måste lösas med banken eller genom att lånet betalas.

Kan vi vänta med kostnadsfrågan tills bostaden säljs?

Ni kan avtala om en senare slutavräkning, men bör föra journal och skriva provisoriska regler nu. Annars blir det svårt att i efterhand skilja ränta från amortering, användning från ägarkostnad och samtyckt underhåll från ensidiga förbättringar.

Låt sluträkningen börja med rätt frågor

Den farligaste meningen i en bostadstvist är ofta: ”Det där löser vi i bodelningen.”

Under tiden fortsätter lånet, amorteringen, avgiften och försäkringen. Någon använder bostaden. Någon annan kan betala för ett boende som personen inte längre har tillgång till. Varje månad lägger ett nytt lager på tvisten.

En hållbar lösning börjar därför innan slutavtalet:

  • säkra bankens betalning,
  • skilj ränta från amortering,
  • skilj förbrukning från värdebevarande kostnader,
  • dokumentera ensamnyttjandet,
  • reservera oavgjorda krav,
  • bestäm en tidsplan för utköp eller försäljning,
  • och gör en enda samordnad nettoavräkning.

Behöver bostadskostnaderna bedömas innan ni skriver under?

Vi granskar:

  • låneansvar och ägarförhållanden,
  • ränta, amortering, drift och underhåll per period,
  • betalningskällor och möjliga regresskrav,
  • ensamnyttjande och möjlig nyttjandeersättning,
  • risken för dubbel kompensation,
  • hur posterna bör regleras i interims- och bodelningsavtal.

Du får en skriftlig juridisk bedömning av betalningsansvar, kostnadsfördelning och möjliga motkrav utifrån det underlag du lämnar. Fast pris: 3 900 kr inklusive moms. Förhandling med banken, extern bostadsvärdering, bodelningsförrättare och domstolsprocess ingår inte.

Få kostnaderna bedömda – 3 900 kr

Se vad klienter säger om Justiflex hos Reco.

Rättskällor och officiella källor

Artikeln ger allmän information om svensk rätt och ersätter inte rådgivning i ett enskilt ärende. Utfallet beror bland annat på låneavtal, ägande, bodelningssystem, betalningskälla, faktisk användning, yrkanden och bevisning.

Vem betalar bolån, amortering och drift medan bodelningen pågår? Läs mer »

Två glasplan med mässingsramar skiljer ett stenhus, en mörk kub och en mässingskula åt på ett ljust stenbord.

Brytdag och värderingsdag är inte samma sak

Skilsmässoansökan kom in när villan var värd 4 000 000 kronor. Åtta månader senare ska bodelningen göras och två mäklare bedömer marknadsvärdet till 4 500 000 kronor.

Den ena maken säger: ”Allt ska frysas på skilsmässodagen. Vi använder fyra miljoner.”

Den andra säger: ”Nej, bara dagens siffror gäller. Då använder vi också dagens lägre bolån och dagens banksaldo.”

Båda kan räkna fel.

Bostaden kan höra till bodelningen därför att den fanns på brytdagen, men ändå värderas efter ett senare och mer aktuellt marknadsläge. Samtidigt kan skuldavdraget och de amorteringar som gjorts mellan datumen behöva hanteras på ett annat sätt än bostadens prisuppgång. Ett konto som ser tomt ut i dag kan dessutom fortfarande kräva redovisning om pengarna fanns på brytdagen och senare flyttades.

Det finns alltså inte en enda knapp märkt ”rätt datum”. En korrekt bodelningsberäkning behöver svara på minst tre frågor i rätt ordning:

  1. Vad ägde och var vardera parten skyldig på brytdagen?
  2. Vad av detta ska över huvud taget ingå i bodelningen?
  3. Vilket värde ska de inkluderade posterna få när bodelningen genomförs?

Mellan punkt ett och tre finns dessutom ett redovisningsspår. Där hamnar exempelvis sålda aktier, flyttade pengar, utdelning, amorteringar, renoveringskostnader och värdeförändringar som beror på en parts särskilda arbete.

Det är just i mellanrummet som de dyraste misstagen uppstår.

Skuldvarningen: Varken brytdagens eller dagens bolån är alltid hela svaret. Skulden måste ha funnits på brytdagen, men en senare amortering behöver bedömas utifrån vilka pengar som användes. Betalning med ny lön efter brytdagen kan få en annan effekt än betalning med giftorättsgods som redan ingår. Därför ska lån, amortering och betalningskälla dokumenteras i tre separata kolumner.

Det här får du av guiden

  • rätt brytdag vid skilsmässa, bodelning under äktenskap, dödsfall och samboseparation
  • skillnaden mellan ägande, egendomsslag, brytdag, värderingsdag och lottläggning
  • huvudprinciperna för bostad, bankkonto, börsaktier, fonder, företag och skulder
  • varför ett antal aktier kan låsas på ett datum men få en kurs från ett annat
  • hur uttag, försäljningar, avkastning och amorteringar efter brytdagen kan påverka beräkningen
  • fyra konkreta räkneexempel och en särskild skuldnyans som ofta missas
  • Justiflex TIDSLÅS-modell för att hålla isär urval, spårning och värde
  • en bevismatris och en tiostegsprocess före bodelningsavtalet

Tre frågor som inte får blandas ihop

Fråga Vad den avgör Typiskt underlag Vanligt tankefel
Ägande och egendomsslag Vem äger tillgången, och är den giftorättsgods, enskild egendom eller samboegendom? Avtal, lagfart, depå, aktiebok, gåvobrev, testamente och finansiering ”Hälften i bodelningen” blandas ihop med samäganderätt
Brytdag Vilka tillgångar, rättigheter och skulder som hör till den ekonomiska ögonblicksbilden Tingsrättens ankomstuppgift, anmälan eller bevis om samboförhållandets upphörande Marknadsvärdet antas vara fryst samma dag
Värderingsdag och metod Vilket belopp de inkluderade posterna ska åsättas Daterad värdering, kursdata, bokslut, lånebesked och överenskommelse Dagens värde används tillsammans med dagens poster utan spårning
Lottläggning och övertagande Vem som ska få en viss tillgång på sin lott och vilken skifteslikvid som kan följa Behov, finansiering, värden och avtal Vem som får bostaden antas styra om den ska ingå eller vilket värde den har

En tillgång kan alltså ägas av en make ensam men ändå ingå som den makens giftorättsgods. Att nettot senare delas lika gör inte den andra maken till hälftenägare i själva tillgången. På motsvarande sätt avgör värderingen inte vem som får bostaden, aktierna eller företaget på sin lott.

Håll också isär klassificering, värdering och övertagande. En bostad kan vara enskild egendom, men ändå aktualisera en separat övertagandefråga enligt 11 kap. 8 § äktenskapsbalken i de fall lagen medger det. Den frågan ska inte smygas in i en värderingsformel. Läs mer om vem som kan få bostaden vid skilsmässa.

Även skevdelning vid kort äktenskap påverkar andelarnas storlek – inte tillgångarnas marknadsvärde. Andelsberäkning och värdering måste därför ligga i varsin kolumn.

När infaller brytdagen?

Begreppet brytdag används som en praktisk etikett för den kritiska dag som lagens bodelningsberäkning knyts till. Den är inte alltid samma sak som separationsdagen i vardagligt språk.

9 kap. 2 § äktenskapsbalken anger att bodelningen med anledning av skilsmässa ska göras med utgångspunkt i egendomsförhållandena den dag då talan om äktenskapsskillnad väcktes. För en gemensam ansökan är det i praktiken dagen då ansökan kom in till tingsrätten. Det är inte dagen någon flyttade, dagen betänketiden började, dagen domen meddelades eller dagen domen vann laga kraft.

Situation Kritisk dag Rättsligt ankare Det är inte automatiskt
Skilsmässa Dagen då talan om äktenskapsskillnad väcktes 9 kap. 2 § ÄktB Utflyttningsdagen eller dagen skilsmässan blev klar
Bodelning under bestående äktenskap Dagen då anmälan om bodelning gjordes 9 kap. 1–2 §§ ÄktB Dagen då avtalet senare skrevs under
Dödsfall utan pågående skilsmässomål Dödsdagen 9 kap. 2 § ÄktB Boupptecknings- eller arvskiftesdagen
Dödsfall medan skilsmässomål pågår Egendomsförhållandena knyts till den redan väckta skilsmässotalan 9 kap. 2 och 11 §§ ÄktB Den senare dödsdagen som en ny universell brytdag
Samboseparation Dagen samboförhållandet upphörde i sambolagens mening 2 och 8 §§ sambolagen Alltid folkbokföringsdagen eller dagen en part själv uppger

När makar fortfarande är oense om vilket datum tingsrätten tog emot ansökan ska domstolens registrerade ankomstdag hämtas. Ett skärmdumpat utkast, ett signerat formulär som ännu inte skickats in eller en muntlig uppgift om att ansökan ”gjordes i januari” är sämre bevis.

För sambor är frågan annorlunda. 2 § sambolagen anger när ett samboförhållande upphör i lagens mening, bland annat när samborna eller någon av dem ingår äktenskap, flyttar isär eller avlider. Även vissa ansökningar till domstol kan få betydelse. Enligt 8 § görs bodelningen med utgångspunkt i egendomsförhållandena den dag samboförhållandet upphörde.

Det betyder inte att en ny adress i folkbokföringen ensam alltid bevisar dagen. Den verkliga boende- och relationssituationen, avtal, kommunikation och eventuella domstolsåtgärder kan behöva vägas samman. Dessutom måste en sambo som vill ha bodelning normalt framställa begäran senast ett år efter att samboförhållandet upphörde. Om samboförhållandet upphör genom dödsfall, eller om en sambo avlider inom ettårsfristen, måste begäran framställas senast när bouppteckningen förrättas. Ettårsfristen är en frist för att begära bodelning – inte en värderingsdag.

Brytdagen låser inte allt som händer efteråt

Brytdagen innebär normalt att ny egendom som en make förvärvar därefter genom exempelvis nytt arbete, arv eller gåva inte ska tas med i den aktuella bodelningen. Men en tillgång som fanns på brytdagen kan ändra form, ge avkastning eller stiga och falla i värde innan bodelningen är klar.

Det är därför 9 kap. 3 § ÄktB är central. Fram till bodelningen har makarna en redovisnings- och upplysningsskyldighet för sin egendom. På sambosidan finns en motsvarande redovisningsregel i 11 § sambolagen för samboegendomen. Brytdagen skapar alltså inte ett frikort att sälja, flytta eller förbruka relevanta värden utan spår.

Makar och sambor har olika egendomskretsar

Samma ord – bodelning – används för två system med helt olika räckvidd.

För makar ingår enligt 10 kap. 1 § ÄktB som huvudregel makarnas giftorättsgods. Enskild egendom hålls utanför, men klassificeringen måste göras korrekt. Läs mer om enskilda pengar som har gått in i en bostad och om jämkning av äktenskapsförord.

För sambor ingår enligt 3 § sambolagen bara gemensam bostad och bohag som har förvärvats för gemensam användning, om egendomen inte har undantagits. Bankkonton, börsaktier, fonder, bilar, företag och pensioner är normalt inte samboegendom. De kan ge upphov till äganderätts-, samägande- eller fordringsfrågor, men de går inte in i sambobodelningen bara för att parterna levt tillsammans länge.

Tillgång Makar vid skilsmässa Sambor vid separation
Gemensam bostad Ingår normalt om den är giftorättsgods Ingår bara om den är samboegendom, typiskt förvärvad för gemensam användning
Bohag Ingår normalt om det är giftorättsgods Ingår bara om det förvärvats för det gemensamma hemmet
Bankmedel Ingår normalt om de är giftorättsgods och fanns på brytdagen Ingår normalt inte i sambobodelningen
Aktier och fonder Ingår normalt om de är giftorättsgods och innehavet hör till brytdagen Ingår normalt inte i sambobodelningen
Företagsandelar Ägarandelens värde kan ingå om andelen är giftorättsgods Ingår normalt inte i sambobodelningen
Pension Särskilda regler avgör vad som ska ingå; all pension behandlas inte likadant Ingår normalt inte i sambobodelningen
Skulder 11 kap. 2 § ÄktB styr skuldtäckningen mot giftorättsgods 13 § sambolagen styr avräkning mot samboegendom

Den fortsatta genomgången av aktier, företag och bankmedel gäller därför i första hand makars bodelning. För sambor är bostaden, bohaget och bostadsanknutna skulder de centrala posterna. Läs mer om pension vid skilsmässa och bodelning innan pensionsvärden läggs in eller tas bort med en schablon.

Vad är värderingsdagen?

Äktenskapsbalken pekar ut brytdagen men innehåller inte en allmän paragraf som säger att all egendom alltid ska värderas ett visst antal dagar senare. Värderingstidpunkten har i stället utvecklats genom förarbeten, praxis och bodelningsrättsliga principer.

Huvudlinjen är att parterna kan avtala om värderingsdag, så länge lösningen inte används för att skada borgenärer. Om någon överenskommelse saknas talar förarbetena till äktenskapsbalken, prop. 1986/87:1, för aktuella värden när boet är utrett eller i nära anslutning till den faktiska bodelningen. NJA 1997 s. 674 bekräftar samma huvudlinje i ett sambomål.

Det säkraste sättet att uttrycka regeln är därför:

Brytdagen är en urvalsdag. Värderingen ska normalt vara aktuell när boet är utrett eller bodelningen genomförs, om parterna inte har avtalat om en annan dag.

Säg inte att värderingsdagen alltid är dagen då avtalet undertecknas. Ett värderingsutlåtande kan behöva inhämtas strax före underskriften, och komplicerade bolag kan bygga på ett bokslutsdatum med justering för kända händelser. Säg inte heller att ”dagens värde” alltid gäller utan avgränsning. Om processen förhalats illojalt eller en part har skadat egendomen kan en annan värdetidpunkt eller en redovisningsmässig korrigering aktualiseras.

Värderingsdag och värderingsmetod är två beslut

Även när parterna är överens om datum kan de få helt olika resultat om metoden inte är låst.

För en bostad behöver parterna ta ställning till marknadsvärde, relevanta skulder, latent kapitalvinstskatt och skäliga tänkta försäljningskostnader. För ett fåmansbolag kan metodval, normaliserat resultat, kontrollpremie, minoritetsrabatt, överlåtelsebegränsningar och händelser efter bokslutsdagen spela stor roll. För onoterade tillgångar måste det dessutom framgå vilken information värderaren hade tillgång till.

En användbar överenskommelse anger därför minst:

  1. värderingsdag,
  2. värderingsmetod,
  3. vilket underlag som ska användas,
  4. hur skulder och tänkta realisationskostnader behandlas,
  5. hur väsentliga händelser mellan underlagsdagen och bodelningen hanteras,
  6. vem som väljer och betalar extern värderare.

Exempeltext för en värderingsöverenskommelse

Följande formulering visar vilka frågor en instruktion kan fånga. Den är ett pedagogiskt exempel och inte ett färdigt avtal för alla bodelningar:

Exempel: Parterna är överens om att bostaden ska värderas per den 30 september 2026 till bedömt marknadsvärde vid en försäljning på öppna marknaden. Värderingen ska utföras av en gemensamt utsedd oberoende värderare och bygga på bostadens skick den dagen. Vid nettovärdesberäkningen ska parterna redovisa bolån, beräknad latent kapitalvinstskatt och skäliga försäljningskostnader som separata poster. Amorteringar, renoveringar och andra väsentliga händelser efter brytdagen ska dokumenteras och regleras separat; de ändrar inte värderingsdagen utan skriftlig överenskommelse.

För aktier eller ett företag behöver texten kompletteras med instrument eller ägarandel, kurskälla eller företagsmetod, informationsdag, hantering av utdelning och väsentliga senare händelser. En klausul som bara säger ”värdet ska vara rättvist” löser inget metodproblem.

En neutral och daterad värdering är särskilt viktig när värdet rör sig snabbt. Se guiden om neutral värdering vid arv och bodelning.

Justiflex TIDSLÅS-modell

TIDSLÅS gör två saker samtidigt: den låser rätt poster vid rätt tidpunkt och lämnar en obruten bro fram till värderingen.

Kontroll Fråga Konkret åtgärd Vad den förhindrar
T – Tidpunkt Vilken lagstadgad brytdag gäller? Hämta domstolens ankomstuppgift, anmälan eller bevis om samboförhållandets upphörande Att fel dag väljs efter minne eller taktiska önskemål
I – Inventera Vilka tillgångar, antal, saldon och skulder fanns då? Gör en daterad post-för-post-lista för vardera parten Att bara dagens innehav syns
D – Dokumentera Kan varje post styrkas oberoende? Säkra kontoutdrag, depåbesked, låneavier, aktiebok, bokslut och värderingar Att uppgifter blir ord mot ord
S – Spåra Vad hände med posten efter brytdagen? Följ uttag, försäljningar, ersättningstillgångar, utdelning och amorteringar Att en flyttad tillgång behandlas som försvunnen
L – Lås värderingen Vilken dag och metod ska användas? Skriv en gemensam värderingsinstruktion innan siffrorna beställs Att vardera parten väljer sin mest gynnsamma siffra
Å – Åsätt värden Vilket aktuellt nettovärde följer av metoden? Använd jämförbara, daterade och transparenta underlag Att bokfört värde eller gammalt utgångspris blir en falsk sanning
S – Separera efterflöden Finns betalningar eller arbetsinsatser som kräver egen analys? Håll amortering, nyttjande, extraordinärt arbete och värdeskada utanför grundformeln tills rättsfrågan är utredd Att värdering används som dold ersättningsregel

Modellen är särskilt användbar när bodelningen görs långt efter skilsmässan. Då kan egendomskretsen vara flera år gammal samtidigt som värderingen måste spegla ett betydligt senare läge. Läs om riskerna i bodelning flera år efter skilsmässan.

Tvådatumsmallen: en rad per post

Använd samma kolumner för varje tillgång och skuld. Då syns det direkt om parterna jämför ett gammalt innehav med ett nytt värde eller ett nytt saldo med en gammal skuld.

Post Ägare och status Antal eller saldo på brytdagen Händelser därefter Värderingsdag och metod Värde Separat reglering
Exempel: bostad Anna; giftorättsgods Bostad 1 st; lån 2 400 000 kr Amortering 60 000 kr; renovering 80 000 kr 30 september; oberoende marknadsvärde 4 500 000 kr före nettokorrigering Utred amorteringskälla, skatt, kostnad och nyttjande
Exempel: depå Bo; giftorättsgods 1 000 aktier i Bolag AB 300 aktier sålda; utdelning 4 000 kr 30 september; stängningskurs Kvarvarande aktier plus spårbar likvid och avkastning Utred skatt och användning av köpeskillingen
Din post

Så hanteras bostad, aktier, företag, konton och skulder

Post Vad brytdagen normalt låser Vad som normalt värderas senare Vanlig felsiffra Nyckelbevis
Bostad Ägande, egendomsslag och relevanta skuldförhållanden Aktuellt marknadsvärde och nettovärdesantaganden Ett gammalt mäklarvärde från separationen Daterad värdering, lånebesked och skatteunderlag
Börsaktier och fonder Vilka värdepapper och hur många som fanns Kursen på avtalad eller rättsligt relevant värderingsdag Depåns totalvärde på brytdagen används som slutvärde Depåbesked, transaktionslista, utdelningshistorik och kurskälla
Företagsandelar Om ägarandelen fanns och var giftorättsgods Ägarandelens ekonomiska värde enligt vald metod Bolagets bokförda egna kapital behandlas som marknadsvärde Aktiebok, bolagsordning, avtal, bokslut, huvudbok och värderingsrapport
Bankkonto Fordran och saldo samt pengarnas karaktär Spårning och redovisning av senare flöden; nominella kronor kursvärderas normalt inte Dagens saldo används utan transaktionskedja Fullständiga kontoutdrag före och efter brytdagen
Fordon och lösöre Om egendomen fanns och ingick Aktuellt marknadsvärde med hänsyn till skick Inköpspriset eller försäkringsvärdet Oberoende värdering, miltal, skick och jämförbara försäljningar
Skulder Vilka skulder som fanns och kunde täckas enligt bodelningsreglerna Senare betalning, amortering och finansieringskälla analyseras separat Dagens lånesaldo dras av mekaniskt Brytdagsbesked, amorteringshistorik och konto som betalningen kom från

Bostaden: samma hus, senare marknad

Om bostaden ingår i bodelningen bestäms inte dess marknadsvärde automatiskt av vad den var värd på brytdagen. En aktuell värdering i nära anslutning till bodelningen är normalt utgångspunkten. Det är också logiskt: den make som får bostaden på sin lott får den ekonomiska tillgång som faktiskt finns när uppgörelsen genomförs, inte en historisk pappersbostad.

Nettovärdet är däremot inte bara mäklarens rubrikbelopp minus dagens bolån. Beräkningen kan behöva innehålla:

  • relevant skuld enligt bodelningsreglerna,
  • latent kapitalvinstskatt,
  • skäliga hypotetiska försäljningskostnader,
  • eventuellt uppskov och dess effekt,
  • kostnader eller amorteringar efter brytdagen som hålls i ett separat redovisningsspår.

Latent skatt är inte en schablonmässig multiplikation med 22 procent av marknadsvärdet. Anskaffningsutgift, förbättringsutgifter, uppskov och antagen försäljningskostnad påverkar. Principen från NJA 1975 s. 288 om att beakta latent skatt återges av Högsta domstolen i NJA 2015 s. 558. För en praktisk beräkning, se latent skatt och uppskov vid bodelning.

Om en part ska ta över bostaden är det dessutom viktigt att skilja nettovärdet från själva utköpsbeloppet. Ägarandelar, bodelningsandelar, lån, skifteslikvid och bankens kreditprövning är olika led. Se hur utköpsbeloppet räknas när en tar över bostaden.

Börsaktier och fonder: antal först, kurs sedan

Det dyraste sättet att dokumentera en depå är att bara skriva ”värde 620 000 kr på brytdagen”. Om innehavet senare har sålts, bytts eller fått utdelning går det inte att se vad siffran representerade.

Dokumentera i stället:

  • värdepapprets namn och identifiering,
  • antal andelar eller aktier på brytdagen,
  • om innehavet var giftorättsgods eller enskild egendom,
  • samtliga köp, försäljningar och överföringar därefter,
  • utdelningar och annan avkastning,
  • kurskälla och klockslag om priset rör sig kraftigt,
  • vald värderingsdag.

Om 1 000 aktier fanns på brytdagen är det normalt de 1 000 aktierna eller deras spårbara ersättning som är utgångspunkten. Kursen kan däremot hämtas från värderingsdagen. En extern börsuppgång eller börsnedgång efter brytdagen kan därför slå igenom i bodelningen.

Nya aktier som köps enbart för lön intjänad efter brytdagen är en annan sak. Men om brytdagsaktier säljs och köpeskillingen används för att köpa en ny fond går det inte att avgöra frågan genom att säga ”fonden fanns inte på brytdagen”. Transaktionskedjan och pengarnas ursprung måste följas.

Företaget: det är ägarandelen som ingår

När en make äger ett aktiebolag är det normalt aktierna eller ägarandelen som kan vara giftorättsgods. Bolagets kassa, maskiner och kundfordringar ägs av bolaget – inte direkt av maken. De påverkar aktiernas värde men ska inte läggas in som om maken personligen ägde varje bolagstillgång.

Brytdagen svarar först på om ägarandelen fanns och omfattades. Värderingen behöver sedan svara på vad just den andelen är värd, med hänsyn till bland annat:

  • normaliserad intjäning och framtida kassaflöde,
  • substans och skuldsättning,
  • beroende av ägaren personligen,
  • kontroll eller minoritetsposition,
  • hembud, samtyckesförbehåll och aktieägaravtal,
  • latent skatt och realiserbarhet där det är relevant,
  • väsentliga händelser efter bokslutsdagen.

En årsredovisning visar historiska bokföringsvärden. Den är underlag – inte automatiskt ett marknadsvärde.

Ett ägarlett bolag skapar en särskild mellantidsfråga. Passiv marknadsutveckling och vinster som ligger kvar i bolaget kan höja aktiernas värde, medan ägarens nya lön efter brytdagen normalt hör till tiden efter egendomskretsens låsning. Om värdeökningen beror på extraordinärt arbete, utebliven marknadsmässig lön, privata uttag eller illojal värdeförstöring behövs en särskild juridisk och ekonomisk analys. Det finns ingen säker universell procentsats som skiljer ”gammalt” från ”nytt” värde.

Uppdraget till värderaren bör därför ange:

  1. vilken ägarandel som ska värderas,
  2. värderingsdag,
  3. informationsdag och tillgängligt bokslut,
  4. metod och centrala antaganden,
  5. hur ägarlön och ägarberoende normaliseras,
  6. hur händelser efter brytdagen ska redovisas,
  7. om värderingen avser kontrollpost eller minoritetspost.

Fördjupa dig i hur företag och aktier behandlas vid skilsmässa.

Bankkontot: ett saldo är inte en transaktionsanalys

Ett bankkonto är i grunden en fordran på banken. Pengar i svenska kronor får inte en ny marknadskurs bara för att bodelningen dröjer. Men kontots saldo kan förändras av lön, uttag, överföringar, ränta, köp och försäljningar.

Tre siffror måste därför hållas isär:

  1. saldot på brytdagen,
  2. vilka flöden som tillkom eller försvann efter brytdagen,
  3. det saldo som finns när bodelningen görs.

Ett lägre saldo i dag bevisar inte i sig att det lägre beloppet ska användas. Pengarna kan ha flyttats till ett annat konto, använts för en ersättningstillgång, gått till en brytdagsskuld eller förbrukats. Bedömningen beror på transaktionerna och redovisningsplikten – inte enbart på slutsaldot.

På samma sätt ska lön som tjänats in efter brytdagen inte råka dras in i den aktuella bodelningen bara för att den satts in på samma lönekonto. Ett komplett kontoutdrag gör det möjligt att skilja nya inkomster från de medel som hörde till brytdagen.

Om en part inte lämnar ut material, se vilka åtgärder som finns när en partner vägrar lämna kontoutdrag och guiden om dolda tillgångar vid skilsmässa.

Skulder: brytdag, betalning och betalningskälla

Enligt 11 kap. 2 § ÄktB ska skulder som en make hade när talan om äktenskapsskillnad väcktes beaktas enligt paragrafens täckningsregler. På sambosidan knyter 13 § sambolagen skuldavräkningen till när samboförhållandet upphörde.

Skulden måste ha existerat på brytdagen men behöver inte då ha varit förfallen eller slutligt beloppsbestämd. Om skulden senare preskriberas, efterskänks eller annars upphör ökar den delningsbara nettoegendomen normalt. Särskilda omständigheter – exempelvis den skuldsatta makens egen insats eller en avsikt att gynna just den maken – kan behöva bedömas separat.

Det betyder att ett nytt privatlån som tas efter brytdagen normalt inte får minska den andra partens andel genom att mekaniskt läggas in som en gammal bodelningsskuld. Det betyder däremot inte att man alltid kan dra av just brytdagens ursprungliga skuldbelopp utan att fråga vad som hänt sedan dess.

En officiell departementsanalys i Ds 2005:34, Några bodelningsfrågor illustrerar en viktig skillnad:

  • Om en brytdagsskuld betalas med lön som tjänats in efter brytdagen kan utgångspunkten vara att det ursprungliga skuldavdraget fortfarande görs. Annars skulle den nya inkomsten indirekt föras in i bodelningen.
  • Om samma skuld betalas med giftorättsgods som redan hör till bodelningen kan bara den återstående skulden dras av. Annars räknas både den förbrukade tillgången och det gamla skuldavdraget till samma makes fördel.

Ds 2005:34 är inte en ny lagregel och varje betalningskedja måste bedömas efter sina fakta. Men exemplet visar varför varken brytdagens eller dagens bolånesaldo får användas som en blind standard.

Amortering, ränta och löpande boendekostnad är dessutom olika poster. Amortering minskar kapitalbeloppet och bygger nettovärde. Ränta är en finansieringskostnad. El, försäkring och avgift är driftskostnader. Renovering kan både vara konsumtion, underhåll och värdeskapande investering. En enda rad kallad ”kostnader efter separationen” är därför sällan tillräcklig.

Vad händer mellan brytdagen och bodelningen?

Mellan de två datumen finns en juridisk bro. Den byggs av redovisningsplikt, transaktionsspår och värderingsunderlag. Utan bron blir beräkningen antingen en fryst historisk balansräkning eller en lösryckt ögonblicksbild av dagens ekonomi.

Händelse efter brytdagen Första kontrollfrågan Normal analys Det du inte ska göra
Samma tillgång stiger eller faller i marknadsvärde Fanns den och ingick den på brytdagen? Aktuellt värde slår normalt igenom fram till relevant värderingsdag Frysa värdet på brytdagen bara för att det känns symmetriskt
Tillgången säljs Vart gick köpeskillingen? Följ pengarna, eventuell ersättningstillgång och realiserade kostnader Stryka posten bara för att originaltillgången inte längre finns
Tillgången ger ränta, utdelning eller annan avkastning Är betalningen avkastning från brytdagstillgången eller ny arbetsinkomst? Verklig avkastning från inkluderad egendom följer normalt med Kalla all betalning efter brytdagen för ny egendom
En ny tillgång köps Vilka pengar finansierade köpet? Ny lön pekar mot nytt förvärv; försäljningslikvid från inkluderad egendom kan vara spårbart surrogat Avgöra saken enbart utifrån inköpsdatum
En skuld amorteras Fanns skulden på brytdagen och varifrån kom betalningen? Skuld, amortering och betalningskälla måste hållas i tre kolumner Dra av både förbrukad bodelningstillgång och den gamla skulden fullt ut
Egendom förbättras genom särskilt arbete eller kostnad Är ökningen passiv marknad, normal förvaltning eller extraordinär insats? Separat värderings- och redovisningsbedömning kan behövas Dela eller undanta hela ökningen med en schablon
Egendom skadas eller förbrukas Var åtgärden normal, nödvändig, vårdslös eller illojal? Redovisningsansvar och eventuell korrigering bedöms utifrån omständigheterna Lägga tillbaka varje vardagsutgift automatiskt

Förarbetena till äktenskapsbalken beskriver att avkastning från giftorättsgods som fanns på brytdagen normalt följer med, medan egendom som förvärvats genom eget arbete, arv eller gåva efter brytdagen normalt faller utanför. Samma förarbeten skiljer också mellan passiv marknadsutveckling och värde som skapats genom en makes särskilda insatser.

Det innebär inte att varje uttag ska ”läggas tillbaka”. Vanliga levnadskostnader under en lång process kan inte behandlas som om ingen av parterna behövde leva. Men stora överföringar, gåvor, onormala uttag, underprisförsäljningar och värdeförstöring kräver en förklaring och ett komplett underlag.

Vederlag före brytdagen är ett eget spår. 11 kap. 4 § ÄktB kan korrigera andelsberäkningen när en make utan den andras samtycke under de tre åren före skilsmässotalan i inte obetydlig omfattning har gett bort giftorättsgods eller använt det för att öka sin enskilda egendom. Paragrafen omfattar också vissa undantagna rättigheter och innehåller en särskild pensionsregel där samtycke inte hindrar tillämpning. Detta ska hållas isär från redovisningen av händelser efter brytdagen: vederlagsregeln är ingen generell återläggningsregel för all konsumtion och flyttar inte värderingsdagen.

Avkastning är inte samma sak som arbete

NJA 2022 s. 1003 gäller avkastning och eget arbete, inte en allmän metod för företagsvärdering. Gränsen blir tydligast i ägarledda företag. Högsta domstolen skiljer i NJA 2022 s. 1003, ”Bodelningen och konsultbolaget” mellan ersättning för nyttjandet av egendom, som typiskt kan vara avkastning, och ersättning för ägarens eget arbete, som normalt inte är det. Avgörandet gäller innebörden av avkastning och klassificering av enskild egendom. Det fastställer inte någon formel för att undanta en arbetsgenererad del av ett bolags värde efter brytdagen.

Anta att bolaget efter brytdagen får en passiv värdeökning därför att en marknadsmultipel stiger. Det är något annat än om ägaren arbetar 80 timmar i veckan utan marknadsmässig lön och därigenom bygger upp ett nytt kundavtal. Ännu en annan situation är att redan intjänade vinster hålls kvar i bolaget i stället för att delas ut.

En bra företagsvärdering redovisar därför inte bara ett slutbelopp. Den visar vilka värdedrivare som har verkat före och efter brytdagen. Juristen får därefter bedöma den rättsliga behandlingen separat.

Nyttjande av bostaden är ett separat spår

Att en make bor kvar ensam efter separationen flyttar inte automatiskt bostadens värderingsdag. Frågor om ränta, drift, amortering och eventuell nyttjanderättsersättning ska utredas var för sig. Annars finns risk att samma förhållande räknas två gånger: först genom en ändrad värdering och sedan genom ett ersättningskrav.

På samma sätt är frågan om vem som ska få bostaden skild från vad bostaden är värd. Övertagande, kreditprövning och lottläggning kommer efter egendomskrets och nettovärde.

Sex situationer där datumfelet blir dyrt

Situation Den felaktiga slutsatsen Rätt fråga Nödvändigt bevis Risknivå
Bostaden stiger under en lång bodelning ”Uppgången efter skilsmässoansökan tillhör den som står på lagfarten” Ingick bostaden, vilken värderingsdag gäller och finns skäl för avvikelse? Daterade värderingar, tidslinje och förhandlingshistorik Hög
Aktier säljs och pengarna flyttas ”Aktierna finns inte längre och ska strykas” Kan försäljningslikviden eller ersättningstillgången spåras? Depåhistorik, avräkningsnotor och kontoutdrag Hög
Företaget växer efter separationen ”All ökning delas” eller ”ingen ökning delas” Vad beror ökningen på: kapital, marknad, avkastning, arbete eller dispositioner? Värderingsrapport, bokslut, huvudbok, ägarlön och kunddata Mycket hög
En make amorterar ensam ”Vi använder bara dagens lägre lån” Fanns skulden på brytdagen och med vilka medel betalades den? Brytdagsbesked, amorteringsplan och betalningskonto Hög
Ett nytt privatlån tas efter brytdagen ”Alla skulder som finns vid underskrift ska dras av” När uppkom skulden och vad finansierade den? Kreditavtal, utbetalningsdag och användning Medel–hög
En sambo blandar ihop frist och värde ”Bodelning begärdes efter tio månader, så den dagen blir värderingsdag” När upphörde samboförhållandet, begärdes bodelning i tid och när ska samboegendomen värderas? Meddelande om begäran, boendebevis och aktuell värdering Hög

Fyra räkneexempel

Exemplen visar metoden. De är inte schabloner för ett verkligt ärende. Ägarandelar, enskild egendom, skatter, skuldtäckning och senare betalningar kan ändra utfallet.

Exempel Brytdagen låser Senare uppgift Rätt sätt att börja Vanligt fel
Bostaden steg Villan fanns och var giftorättsgods; bolån 2 400 000 kr Marknadsvärde 4 500 000 kr i stället för 4 000 000 kr Använd aktuell bostadsvärdering, beräkna latent skatt och kostnad samt analysera lånet separat Frysa både hus och lån på ett datum utan att följa amorteringarna
Aktierna steg 1 000 aktier fanns; kurs 80 kr Kurs 110 kr på avtalad värderingsdag 1 000 × 110 kr = 110 000 kr före skatt/kostnad; spåra utdelning Använda 80 000 kr bara för att det var depåvärdet på brytdagen
Kontot tömdes 300 000 kr fanns på kontot 250 000 kr överfördes; dagens saldo 30 000 kr Följ de 250 000 kronorna och övriga flöden innan nettot bestäms Behandla 30 000 kr som hela svaret
Företaget ökade Samma aktier var giftorättsgods Värdet har påverkats av marknad, kvarhållna vinster och nytt arbete Beställ en daterad värdering som förklarar värdedrivarna Dela eller undanta hela ökningen utan kausalanalys

Exempel 1: bostaden steg från 4 till 4,5 miljoner

Anna ägde villan på brytdagen. Den var giftorättsgods. Då uppskattades den till 4 000 000 kronor och bolånet var 2 400 000 kronor. Åtta månader senare värderas den till 4 500 000 kronor. Under tiden har Anna amorterat 60 000 kronor.

Det går inte att lösa allt med en enda subtraktion.

  1. Egendomskrets: Villan hör till bodelningen eftersom den fanns på brytdagen och var giftorättsgods.
  2. Värde: Utgångspunkten är det aktuella marknadsvärdet 4 500 000 kronor.
  3. Skuld: Det måste utredas vilket lån som får täckas och med vilka pengar amorteringen gjordes.
  4. Nettovärde: Latent skatt och eventuella skäliga realisationskostnader prövas och beräknas utifrån de antaganden som är relevanta i fallet.
  5. Lott: Först därefter går det att räkna den effekt som uppstår om Anna tar över villan.

Om de 60 000 kronorna betalades med Annas lön intjänad efter brytdagen är analysen en annan än om hon sålde brytdagsaktier för att amortera. Att bara dra av dagens lån, 2 340 000 kronor, kan osynliggöra finansieringskällan.

Exempel 2: 1 000 aktier steg från 80 till 110 kronor

På brytdagen hade Bo 1 000 börsaktier som var giftorättsgods. De var då värda 80 kronor styck, alltså 80 000 kronor. Parterna avtalar senare att depåerna ska värderas vid börsens stängning den 30 september. Kursen är då 110 kronor.

Utgångspunkten blir:

1 000 aktier × 110 kronor = 110 000 kronor före eventuell relevant latent skatt och realisationskostnad. På investeringssparkonto eller i kapitalförsäkring ser skatteanalysen annorlunda ut än i en vanlig depå.

Det är antalet på brytdagen och kursen på värderingsdagen som gör olika jobb. Har Bo fått 4 000 kronor i utdelning däremellan ska utdelningen redovisas. Har han sålt 300 aktier måste försäljning och användning av köpeskillingen följas.

Om kursen i stället fallit till 55 kronor hade utgångsvärdet blivit 55 000 kronor. Ingen av makarna kan ensidigt välja brytdagens kurs när marknaden har rört sig. Passiv marknadsrisk och marknadsmöjlighet följer normalt den egendom som ska delas fram till värderingen.

Exempel 3: kontot gick från 300 000 till 30 000 kronor

På brytdagen stod 300 000 kronor på Claras konto. Två veckor senare överfördes 250 000 kronor till ett nyöppnat konto. Under de följande månaderna sattes 100 000 kronor i ny lön in på det gamla kontot och 120 000 kronor användes till löpande kostnader. När bodelningen inleds visar det gamla kontot 30 000 kronor.

Varken 300 000 eller 30 000 kronor kan användas utan kontroll.

  • De 250 000 kronorna måste spåras till det nya kontot eller till det som köpts.
  • Den nya lönen ska identifieras som ett efterflöde.
  • De löpande kostnaderna måste bedömas utifrån vad de avsett och från vilka medel de betalats.
  • Eventuell ränta eller avkastning från brytdagsmedlen ska framgå.

Det viktiga är att rekonstruera kedjan. Ett nytt kontonummer gör inte en gammal tillgång ny, och en senare lön gör inte automatiskt hela kontosaldot till egendom som ska ingå i bodelningen.

Exempel 4: samma lån, två helt olika amorteringar

Daniel hade en brytdagsskuld på 500 000 kronor.

I scenario A betalar han 100 000 kronor med lön som tjänats in efter brytdagen. I scenario B betalar han samma belopp genom att sälja fondandelar som var giftorättsgods på brytdagen.

Enligt den analys av gällande rätt som redovisas i Ds 2005:34 kan scenario A tala för att skuldavdraget fortfarande utgår från 500 000 kronor. Annars skulle Daniels nya arbetsinkomst indirekt tillföras bodelningen. I scenario B talar samma dubbelräkningskontroll för ett avdrag på 400 000 kronor: de 100 000 kronorna av giftorättsgods har redan förbrukats för att minska skulden.

Skillnaden är betalningskällan, inte bara dagens lånesaldo.

NJA 1997 s. 674 – bostadsrätten som inte frös i tiden

NJA 1997 s. 674, ”Bostadsrättens bodelningsvärde”, gällde sambor enligt den dåvarande sambolagstiftningen. När samboförhållandet upphörde omfattades bostadsrätten av en tidsbegränsad pristaksklausul i bostadsrättsföreningens stadgar. Klausulen upphörde innan bodelningen förrättades och marknadsvärdet var då högre. Nuvarande 8 § sambolagen anger uttryckligen att egendomsförhållandena knyts till dagen då samboförhållandet upphörde, men rättsfallets distinktion mellan egendomskrets och värderingstidpunkt är fortfarande relevant.

Högsta domstolen använde inte det gamla pristaket bara för att det gällde på brytdagen. Bostadsrätten värderades utifrån förhållandena vid bodelningen.

Fråga i domen HD:s besked Praktisk betydelse
Fanns en lagbestämd värderingsdag? Nej Brytdag och värderingsdag är inte automatiskt samma
Kunde parterna avtala om tidpunkten? Ja Datum och metod bör låsas skriftligen
Vad gäller utan avtal? Normalt värdet när boet är utrett eller bodelningen sker Fluktuerande tillgångar ska inte rutinmässigt frysas på brytdagen
Kunde ett äldre värde tänkas? HD uttalade att ett undantag kan tänkas, exempelvis vid förhalning; något sådant undantag tillämpades inte i målet Försening ger inte automatiskt ett äldre värde; beteende och bevisning krävs
Vad hände med prisändringar efter bodelningen? De påverkade inte den redan genomförda bodelningen Värderingen måste få en slutpunkt

Avgörandets viktigaste lärdom är därför inte ”använd alltid senaste pris”. Den visar en struktur:

  1. kontrollera om parterna avtalat,
  2. använd annars normalt ett aktuellt värde när boet är utrett eller bodelningen genomförs,
  3. utred om särskilda omständigheter motiverar avvikelse,
  4. låt inte senare marknadsrörelser öppna en redan avslutad bodelning.

Förhalning är inget automatiskt straffsystem

Det är frestande att formulera en enkel regel: ”Den som fördröjer förlorar värdeökningen.” Så ser inte rättsläget ut.

Om en part påstår att motpartens illojala förhalning kräver en tidigare värderingsdag behövs en detaljerad tidslinje. När lämnades komplett underlag? Vilka konkreta förslag gavs? Var värdering möjlig? Fanns legitima orsaker till dröjsmålet? Vilken marknadsförändring inträffade under just den påstådda förhalningen?

E-post, tidsfrister, värderingsförslag, påminnelser och svar är då viktigare än allmänna påståenden om att ”det tog för lång tid”.

Två mäklarvärderingar ger inte automatiskt ett facit

Har två mäklare lämnat intervall på 4,8–5,2 miljoner respektive 5,0–5,4 miljoner är varken den lägsta siffran, den högsta siffran eller ett mekaniskt genomsnitt automatiskt rätt. Metod, jämförelseobjekt, skick, tidpunkt och osäkerhetsintervall måste bedömas. Parterna kan avtala om hur intervallet ska hanteras eller beställa ett gemensamt oberoende värderingsutlåtande.

Vilka bevis behöver du?

En bodelning med två tidpunkter kräver två lager av underlag och en bro däremellan.

Fråga Brytdagsbevis Mellantidsbevis Värderingsbevis
Rätt datum Tingsrättens registrering, anmälan eller bevis om samboförhållandets upphörande Tidslinje över förhandling och begärda uppgifter Skriftlig överenskommelse om värderingsdag
Bostad Lagfart/bostadsrätt, egendomsslag och lånebesked Amorteringar, renoveringar, avgifter och nyttjande Två daterade mäklarvärderingar eller oberoende värderingsutlåtande
Bankmedel Fullständigt saldo och kontolista Samtliga kontoutdrag och större verifikationer Avstämning som skiljer brytdagsmedel från nya inkomster
Aktier och fonder Depåbesked med antal och instrument Avräkningsnotor, överföringar, utdelningar och återinvesteringar Kurskälla på avtalad dag och skatte-/kostnadsantaganden
Företag Aktiebok, ägaravtal och bokslut nära brytdagen Huvudbok, lön, utdelning, större avtal och ägartransaktioner Daterad rapport med metod, informationsdag och känslighetsanalys
Skulder Kreditavtal och saldobesked på brytdagen Amorteringshistorik, efterskänkning, preskription och betalningskonto Avstämning av kvarvarande skuld och rättsligt avdrag
Påstådd förhalning Första kompletta förslag och underlagsbegäran Påminnelser, svar, inställda möten och vägrade värderingar Analys av vilken värderörelse som sammanfaller med dröjsmålet

Be om material i originalformat eller PDF direkt från institutet när det är möjligt. Ett kalkylblad som en part själv fyllt i är en bra arbetskopia men ett svagt ensamstående bevis.

För börsdepåer behövs antal och transaktioner, inte bara en skärmbild av totalsaldot. För företag behövs underlag både nära brytdagen och nära värderingsdagen. För lån behövs inte bara årsbesked utan en historik som visar varje kapitalbetalning.

Gör så – inte så

Gör så Inte så Varför
Fastställ brytdagen med extern dokumentation Välj dagen då ni ”egentligen gjorde slut” utan laganalys Makar och sambor har olika regler
Lista tillgång, antal och skuld var för sig Skriv bara ett nettobelopp Ett netto kan inte spåras eller värderas om
Avtala både värderingsdag och metod Skriv ”aktuellt värde” utan definition Två värderare kan använda olika antaganden
Följ såld egendom till pengarna eller ersättningstillgången Stryk posten när den bytt form Surrogat och redovisning kan hålla posten kvar
Skilj passiv marknadsförändring från eget arbete Kalla all företagsökning för antingen giftorättsgods eller ny lön Värdedrivaren kan avgöra behandlingen
Dokumentera lånet på brytdagen och varje amortering Dra av dagens saldo mekaniskt Betalningskällan kan ändra dubbelräkningskontrollen
Beräkna faktisk latent skatt transparent Dra av 22 procent av bostadens marknadsvärde Skatten beror på vinsten och individuella underlag
Håll nyttjande, ränta, drift och amortering separata Kvitta allt mot bostadens värdeökning Olika poster följer olika rättsliga spår
Ange osäkerhetsintervall och känslighet Välj automatiskt lägsta värderingen Det kan systematiskt gynna övertagaren
Lås avtalet först när transaktionsbron är klar Skriv under och hoppas rätta siffrorna senare Ett undertecknat bodelningsavtal är svårt att angripa

Läs därför även vad som krävs för att ändra eller ogiltigförklara ett undertecknat bodelningsavtal och varför du inte bör skriva under bodelningen samma dag. Ett missnöje med en gammal värdering räcker inte i sig.

Sju påståenden som låter rimliga men kan bli fel

Påstående Varför det brister Säkrare formulering
”Allt fryser på brytdagen” Egendomskretsen låses, men marknadsvärdet gör det normalt inte Brytdag för urval, aktuell värdering för de poster som ingår
”Allt som köpts senare är nytt” Köpet kan vara ett surrogat för en brytdagstillgång Kontrollera finansieringskedjan
”Alla pengar som spenderats ska läggas tillbaka” Redovisningsplikt är inte ett automatiskt förbud mot normala levnadskostnader Utred stora, avvikande och oförklarade dispositioner
”Dagens skuld gäller” Amorteringens källa kan påverka avdraget Dokumentera både brytdagsskuld och betalningsflöde
”Bolagets balansräkning ger värdet” Bokfört eget kapital är inte samma som marknadsvärdet på aktierna Använd relevant värderingsmetod och ägarspecifika villkor
”Den som står på lagfarten får hela uppgången” Ägande och bodelningsandel är skilda frågor Värdera inkluderad egendom innan lottläggning
”Förhalning gör att brytdagsvärdet gäller” Avvikelse är undantag och kräver konkret stöd Dokumentera dröjsmålet och dess ekonomiska effekt

Test: behöver datumen utredas närmare?

Svara ja, nej eller osäker på tio frågor. Testet visar vilka delar av beräkningen som kan behöva granskas.

Har mer än tre månader gått sedan brytdagen?
Finns bostad, börsnoterade värdepapper, kryptotillgångar eller företag?
Har någon tillgång sålts, flyttats, belånats eller bytt form efter brytdagen?
Har en part ensam amorterat eller betalat en större renovering?
Är ni oense om när samboförhållandet upphörde eller när ansökan kom in?
Har någon tagit nya lån, fått en skuld efterskänkt eller gjort stora uttag?
Använder ni olika värderingsdagar eller värderingsmetoder?
Har ett ägarlett företag förändrats väsentligt efter brytdagen?
Saknas fullständiga konto- eller depåutdrag för mellantiden?
Har någon bott kvar ensam och kräver ersättning eller avräkning?

Dina svar behandlas endast i webbläsaren och sparas inte av quizet.

Så bedöms resultatet
  • Grönt – 0–1 ja eller osäkra svar: Dokumentera ändå brytdag, värderingsdag och metod i avtalet.
  • Gult – 2–3 ja eller osäkra svar: Gör en skriftlig dubbel-datumskalkyl och bygg en transaktionsbrygga före förhandling.
  • Rött – 4 eller fler ja eller osäkra svar: Samordna juridisk analys och ekonomisk värdering innan någon skriver under.

Ett ja eller ett osäkert svar på fråga 5, 8 eller 9 ger minst gult: en omtvistad brytdag, ett väsentligt förändrat ägarlett företag eller saknade konto- och depåutdrag kan kräva granskning även när övriga svar är nej. Resultatet är en riskindikator, inte en juridisk bedömning.

Så agerar du steg för steg

  1. Identifiera regelverket.

    Avgör om det är en bodelning mellan makar, sambor, under äktenskap eller med anledning av dödsfall.

  2. Fastställ brytdagen.

    Hämta domstolens registrerade ankomstdag, anmälan eller bevisningen om samboförhållandets upphörande.

  3. Klassificera egendomen.

    Skilj giftorättsgods från enskild egendom och samboegendom från övrig egendom.

  4. Inventera på rätt dag.

    Lista konton, antal värdepapper, ägarandelar, bostad, lösöre och skulder för vardera parten.

  5. Bygg transaktionsbron.

    Följ försäljningar, överföringar, utdelningar, ränta, ersättningstillgångar, amorteringar och större kostnader.

  6. Separera betalningskällorna.

    Markera vad som kom från brytdagsegendom, ny arbetsinkomst, arv, gåva eller nytt lån.

  7. Lås värderingsinstruktionen.

    Bestäm dag, metod, informationsunderlag, nettovärdesantaganden och hantering av senare händelser.

  8. Beställ jämförbara värderingar.

    Se till att värderarna bedömer samma tillgång, dag och förutsättningar.

  9. Kontrollräkna två scenarier.

    Visa hur nettot påverkas av exempelvis värderingsintervall, latent skatt och olika skuldbehandling.

  10. Skriv in antagandena i avtalet.

    Ange centrala datum, värden, skulder och eventuella slutliga regleringar innan bodelningsavtalet undertecknas.

Om motparten blockerar underlag eller enighet kan en bodelningsförrättare bli aktuell. Vänta inte med dokumentationen tills förrättaren redan har begärt samma material flera gånger.

Vanliga frågor om brytdag och värderingsdag

Är brytdagen den dag vi flyttade isär?

Inte för gifta makar. Vid skilsmässa är brytdagen normalt dagen då talan om äktenskapsskillnad väcktes, i praktiken när ansökan kom in till tingsrätten. För sambor är utflyttning däremot en av de händelser som kan innebära att samboförhållandet upphör enligt 2 § sambolagen.

Är brytdagen den dag skilsmässan blev klar?

Nej. Dagen då domen meddelas eller vinner laga kraft är normalt inte brytdagen för egendomsförhållandena. En skilsmässa med betänketid kan därför ha en brytdag långt före den slutliga domen.

Vilken brytdag gäller vid en gemensam skilsmässoansökan?

Utgångspunkten är den dag den gemensamma ansökan kom in till tingsrätten. Spara domstolens mottagningsbekräftelse eller hämta registrerad ankomstdag från målet.

Kan vi själva avtala om värderingsdag?

Ja, parterna kan normalt avtala om värderingstidpunkten och metoden, under förutsättning att upplägget inte skadar borgenärer. Skriv exakt datum, underlag, metod och hantering av väsentliga senare händelser.

Ska bostaden värderas vid skilsmässan eller bodelningen?

Om bostaden ingår används normalt ett aktuellt marknadsvärde när boet är utrett eller nära den faktiska bodelningen, om parterna inte har avtalat om annat. Brytdagen avgör i första hand om bostaden hör till bodelningen, inte vilket historiskt marknadspris som ska användas.

Vem får bostadens värdeökning efter brytdagen?

Marknadsförändringen följer normalt den bostad som ingår fram till värderingen och påverkar det delningsbara nettot. Vem som äger bostaden och vem som senare får den på sin lott är skilda frågor. Särskilda insatser, förhalning och avtal kan kräva en separat bedömning.

Vad händer om aktierna faller innan bodelningen?

Om aktierna ingår och finns kvar slår en extern kursnedgång normalt igenom på värderingsdagen, precis som en uppgång. Den andra parten har inte en ensidig rätt till brytdagens högre pris. Misstänkt handel, vårdslös förvaltning eller uttag är däremot ett annat spår.

Kan en make sälja aktier efter brytdagen?

Ägaren behåller normalt sin rådighetsrätt, men har redovisnings- och upplysningsplikt fram till bodelningen. Försäljningen gör inte automatiskt att värdet lämnar bodelningen. Avräkningsnotor, köpeskilling, skatt, kostnader och vad pengarna användes till måste följas.

Vilket bolånesaldo ska användas?

Skuldens existens och belopp på brytdagen är utgångspunkten, men senare amorteringar måste analyseras utifrån betalningskällan. Dagens lägre saldo är därför inte alltid rätt avdrag, och det gamla högre saldot kan ge dubbelräkning om skulden betalats med tillgångar som redan ingår.

Räknas en skuld som tagits efter brytdagen?

En helt ny skuld efter brytdagen är normalt inte en skuld som får minska bodelningsandelen enligt 11 kap. 2 § ÄktB eller 13 § sambolagen. Men om skulden ersatt eller refinansierat en äldre skuld måste kedjan utredas innan den klassificeras som helt ny.

Vad händer om någon tömmer ett konto?

Det aktuella slutsaldot avgör inte ensamt frågan. Kontoutdrag och mottagarkonton måste visa om pengarna flyttats, förbrukats, använts till skuld eller ersatts av annan egendom. Samtidigt innebär redovisningsplikten inte att varje normal levnadskostnad automatiskt ska återläggas.

Hur värderas ett företag som ägaren fortsatt arbeta i?

Först värderas den ägarandel som ingår, inte bolagets tillgångar direkt. Värderaren bör sedan skilja passiv marknadsutveckling och kapitalavkastning från värde som skapats genom nytt arbete, ägarlön, kvarhållna vinster och särskilda dispositioner. Ingen universell schablon löser den fördelningen.

Kan ett äldre värde användas om den andra parten förhalar?

Det kan finnas undantagsfall där en tidigare värderingstidpunkt är motiverad, men fördröjning gör inte brytdagsvärdet automatiskt rätt. Dokumentera när komplett underlag fanns, vilka förslag som gavs, vad som blockerades och vilken värdeändring som uppkom under dröjsmålet.

Gäller samma principer för sambor?

Huvudskillnaden mellan brytdag och värderingsdag gäller även sambor, vilket NJA 1997 s. 674 visar. Men egendomskretsen är mycket smalare: normalt bara gemensam bostad och bohag som förvärvats för gemensam användning. Aktier, företag och bankmedel ingår normalt inte i sambobodelningen.

Ska latent skatt alltid dras av med 22 procent?

Nej. Den latenta kapitalvinstskatten beräknas på den framtida vinsten, inte på hela marknadsvärdet. Anskaffningsutgift, förbättringsutgifter, försäljningskostnader och uppskov kan påverka. Dokumentera antagandena i stället för att använda en lös procentsats.

Måste vi använda den lägsta mäklarvärderingen?

Nej. Det finns ingen generell regel som gör den lägsta av flera mäklarvärderingar bindande. Bedöm värderarnas metod, jämförelseobjekt, datum och osäkerhet. En gemensam instruktion eller en oberoende tredje värdering kan vara bättre än att vardera parten väljer sin mest gynnsamma siffra.

Kan värdet ändras efter att bodelningsavtalet är undertecknat?

En senare marknadsrörelse öppnar normalt inte en avslutad bodelning. Om oriktiga eller undanhållna uppgifter samtidigt aktualiserar exempelvis svek, misstag, tro och heder, tvång eller oskälighet kan en avtalsrättslig angripandegrund behöva prövas. Att värdet utvecklades annorlunda än väntat räcker normalt inte.

Lås två datum innan ni låser avtalet

Brytdagen är inte ett prisfoto. Värderingsdagen är inte en ny inventering av allt parterna råkar äga just då.

Den första dagen bestämmer vilken ekonomisk massa som ska undersökas. Den andra sätter normalt ett aktuellt värde på de tillgångar som hör till massan. Mellan dagarna måste varje relevant förändring kunna förklaras.

Den säkra arbetsordningen är därför:

  • lås brytdagen,
  • inventera posterna,
  • spåra förändringarna,
  • bestäm värderingsdag och metod,
  • separera skuld, avkastning, eget arbete och nyttjande,
  • skriv först därefter under.

Ett enda fel datum kan flytta stora värden. Två korrekt använda datum gör däremot bodelningen både mer transparent och lättare att försvara.

Är ni oense om vilka siffror som ska användas?

Justiflex granskar det underlag ni skickar in, bedömer brytdag, egendomskrets, skulder och värderingsantaganden samt identifierar vilka transaktioner som behöver spåras innan bodelningsavtalet undertecknas.

  • fast pris: 3 900 kr inklusive moms
  • identifiering med BankID
  • skriftlig bedömning av den aktuella beräkningen
  • skicka in brytdagsbevis, konto- eller depåbesked, lånehistorik och aktuell värdering
  • extern fastighets-, företags- eller skattevärdering ingår inte

Få bodelningsberäkningen bedömd – 3 900 kr

Se vad tidigare klienter säger om Justiflex på Reco.

Rättskällor och vidare läsning

Brytdag och värderingsdag är inte samma sak Läs mer »

Äldre skilsmässohandling och oavslutad bodelningsmapp som symboliserar bodelning flera år efter skilsmässa

Vi skilde oss för flera år sedan men gjorde aldrig bodelning – är det för sent?

Ansvarig jurist: Robin Forslöv, jurist och grundare av Justiflex
Juridiskt granskad: 30 augusti 2026
Gäller rättsläge: Svensk rätt den 30 augusti 2026
Nästa planerade översyn: Senast 28 februari 2027 eller tidigare vid ett nytt lagstiftningssteg om SOU 2025:121

Skilsmässodomen avslutade äktenskapet. Den avslutade inte nödvändigtvis er ekonomiska gemenskap.

Det upptäcks ibland först många år senare: när huset ska säljas, banken begär en bodelningshandling, en ny partner ska bli delägare eller en tidigare make avlider. Då blir den gamla frågan plötsligt akut: gjordes det faktiskt en juridiskt giltig bodelning?

I vår rådgivning ser vi återkommande att parterna har flyttat, delat möblerna och fortsatt med sina liv – men aldrig skrivit den handling som faktiskt avslutar bodelningen. Problemet kommer ofta fram genom en fastighet, ett gammalt lån, ett företag eller ett dödsbo.

Det som brukar göra en sen bodelning dyr är inte kalendern i sig, utan att kontoutdrag, värderingar och mejl har hunnit försvinna samtidigt som bostad, lån och ägarförhållanden har förändrats.

Den praktiska lärdomen är enkel: börja inte med att gissa vem som ska få hälften av dagens värden. Börja med att fastställa brytdagen, vad som gjordes då, vad som fortfarande är olöst och varför bodelningen dröjt.

Det här får du av guiden

  • Tidsfrågan: Ett tydligt svar på om bodelning kan göras flera år efter skilsmässan.
  • Passiviteten: Skillnaden mellan lagstadgad preskription och förlust genom passivitet.
  • Rättsfallen: Vad HD:s avgöranden efter tio respektive 24 år faktiskt betyder.
  • 5T-kontrollen: Justiflex modell för att bedöma risken i ditt fall.
  • Underlagen: En checklista över handlingarna du behöver säkra.
  • Handlingsplanen: Stegen om din tidigare partner samarbetar – eller vägrar.
  • Makar och sambor: Den viktiga skillnaden mellan de två regelverken.
  • Rättsläget 2026: En uppdatering om det föreslagna nya tioårskravet.

Har det gått flera år och större värden är fortfarande olösta?

Justiflex gör en avgränsad juridisk bedömning för 3 900 kr inklusive moms. Vi granskar tidslinjen, skilsmässodomen, eventuell tidigare uppgörelse och de viktigaste tillgångarna och lämnar ett skriftligt besked om nästa steg.

Få min situation bedömd

Är det för sent att bodela flera år efter skilsmässan?

För makar är utgångspunkten att egendomen ska fördelas genom bodelning när äktenskapet upplöses. Reglerna finns i 9 kap. äktenskapsbalken.

I dagens lag finns ingen bestämmelse som säger att en tidigare make alltid förlorar rätten efter exempelvis fem, tio eller femton år. Högsta domstolen har uttryckt det tydligt: giftorätten och rätten att få bodelning preskriberas inte på vanligt sätt.

Det betyder ändå inte att man kan vänta riskfritt hur länge som helst.

En tidigare make kan förlora rätten genom passivitet om omständigheterna visar att personen får anses ha nöjt sig med den faktiska fördelningen eller ha eftergett sin rätt till bodelning. Det är en helhetsbedömning – inte en matematisk tidsgräns.

Den juridiskt korrekta skillnaden

Fråga Svar
Finns en uttrycklig preskriptionstid i äktenskapsbalken? Nej, inte enligt gällande rätt den 30 augusti 2026.
Kan rätten ändå gå förlorad? Ja, genom långvarig passivitet som bedöms innebära eftergift.
Är tio år alltid tillåtet? Nej. Tio år godtogs i ett HD-fall, men avgörandet byggde på omständigheterna där.
Är 24 år alltid för sent? Nej, inte som en automatisk laggräns. Men 24 år utan godtagbar förklaring ledde till att rätten gick förlorad i ett HD-fall.
Bör du vänta för att se var gränsen går? Nej. Framställ ett tydligt skriftligt krav omedelbart.

Vad betyder tio år och 24 år i Högsta domstolen?

Två avgöranden används ofta som om de skapade en enkel tidslinje. Det gör de inte.

Tio år: rätten fanns kvar

I NJA 2009 s. 437, ”Dröjsmålet med bodelning” begärde en tidigare make bodelning ungefär tio år efter skilsmässan.

Den centrala egendomen var den tidigare gemensamma fastigheten. Den andre maken och barnen hade bott kvar. Den som väntat förklarade bland annat att barnen skulle få behålla sin invanda boendemiljö och att den andra maken tidigare inte hade kunnat lösa ut honom.

Högsta domstolen ansåg att dröjsmålet inte i sig räckte för att rätten skulle vara förlorad. Domstolen betonade också att särskild försiktighet krävs när giftorätten avser fast egendom.

Viktigt: HD beslutade att en bodelningsförrättare skulle utses. Det var inte samma sak som att den sökande redan hade vunnit varje ekonomisk fråga i den kommande bodelningen.

24 år: rätten hade gått förlorad

I NJA 1993 s. 570 hade en make väntat 24 år och inte lagt fram någon omständighet som kunde förklara dröjsmålet. Begäran om bodelningsförrättare avslogs.

Avgörandet visar att mycket lång passivitet utan rimlig förklaring kan tolkas som att personen accepterat den faktiska fördelningen.

Även kortare tid kan vara riskfylld. I hovrättsfallet RH 2003:41 ansågs rätten ha gått förlorad efter drygt sju år. Där hade parterna i praktiken delat viss egendom och ingen verksam åtgärd hade vidtagits. Det är lägre praxis, men avgörandet visar varför tio år inte är någon säker zon.

Det finns ingen säker zon mellan tio och 24 år

Det är juridiskt fel att dra slutsatsen att:

  • allt under tio år alltid är säkert,
  • allt över tio år alltid är för sent, eller
  • 24 år är en lagstadgad slutpunkt.

Tiden är viktig, men domstolen tittar även på vilken egendom det gäller, hur parterna faktiskt agerat, om ett krav har framförts, varför dröjsmålet uppkom och om den andra parten haft fog att tro att allt redan var avslutat.

  1. Drygt 7 årRätten förloradRH 2003:41 · hovrättspraxis
  2. 10 årRätten fanns kvarNJA 2009 s. 437 · Högsta domstolen
  3. 24 årRätten förloradNJA 1993 s. 570 · Högsta domstolen

Ingen automatisk gräns. Varje fall kräver en individuell helhetsbedömning.

Justiflex 5T-kontroll

Använd fem frågor innan du bedömer om ett gammalt bodelningsanspråk fortfarande går att driva.

Tidslinjen

Fråga
När kom skilsmässoansökan in, när vann domen laga kraft och när framfördes ett krav senast?
Röd flagg
Datumen är oklara och många år har gått utan dokumenterad aktivitet.

Tystnaden

Fråga
Finns mejl, brev eller andra handlingar som visar att frågan lämnades öppen och förklarar dröjsmålet?
Röd flagg
Lång tystnad eller formuleringar som ”allt är reglerat” och ”vi har inga fler krav”.

Tillgångarna

Fråga
Vad fanns på brytdagen, vad finns kvar och vad har sålts eller ersatts av annan egendom?
Röd flagg
Fastighet, företag eller sparande är svåra att spåra och brytdagsunderlag saknas.

Tillskotten

Fråga
Vem har betalat amorteringar, drift och renoveringar efter brytdagen, och kan betalningarna styrkas?
Röd flagg
Någon utgår från automatisk ersättning utan att ägande, syfte och redovisning har analyserats.

Tvistläget

Fråga
Hur delades egendomen faktiskt, hur har parterna inrättat sig och samarbetar den andre nu?
Röd flagg
Praktisk slutuppdelning, lång passivitet och en motpart som invänder att saken redan är avslutad.

Justiflex prioritering

Börja med Tidslinjen och Tystnaden. Ett långt dröjsmål blir särskilt riskfyllt när det saknas samtidiga handlingar som förklarar varför frågan lämnades öppen.

Fortsätt med Tillgångarna och Tillskotten, men skilj alltid mellan vad som hörde till brytdagsboet och vad någon betalat senare. Avsluta med Tvistläget: faktisk fördelning, motpartens invändningar och om ett frivilligt avtal fortfarande är realistiskt. 5T-kontrollen strukturerar analysen men avgör inte ensam om rätten finns kvar.

Skilsmässa är inte samma sak som färdig bodelning

Tre juridiska händelser blandas ofta ihop:

  1. Ansökan om skilsmässaSkapar normalt brytdagen för bodelningen.Delar inte egendomen.
  2. Lagakraftvunnen skilsmässodomUpplöser äktenskapet.Bestämmer inte vem som äger bostaden eller hur nettot ska fördelas.
  3. Undertecknad bodelningshandlingDokumenterar den slutliga fördelningen.Befriar inte automatiskt någon från banklån utan bankens godkännande.

Vid frivillig bodelning ska handlingen vara skriftlig och undertecknad av båda tidigare makarna. Om parterna inte enas kan en bodelningsförrättare i stället besluta om en förrättad bodelning enligt de särskilda reglerna i 17 kap. äktenskapsbalken. Registrering hos Skatteverket är frivillig vid skilsmässobodelning, men själva formen och innehållet måste vara juridiskt hållbara. Skatteverket förklarar skillnaden mellan bodelningen och registreringen här.

Har ni bara enskild egendom och ingen begär att få överta bostad eller bohag kan bodelning i vissa fall vara obehövlig. Men anta inte att detta gäller innan äktenskapsförord, gåvovillkor, arvsvillkor och ägandet har kontrollerats.

Vad ska ingå när bodelningen sker långt senare?

Att bodelningen görs i dag betyder inte att hela dagens ekonomi ska delas.

Brytdagen styr vilka tillgångar och skulder som hör till bodelningen

Vid skilsmässa utgår bodelningen normalt från egendomsförhållandena den dag då ansökan om äktenskapsskillnad kom in till tingsrätten. Läs även vår guide om bodelning under betänketid och brytdagens betydelse.

Fråga Huvudprincip
Egendom som var giftorättsgods på brytdagen Ska normalt ingå.
Enskild egendom Ska normalt inte ingå.
Egendom som förvärvats efter brytdagen Ska normalt inte tas in som en ny tillgång i den gamla bodelningen.
Skulder som fanns på brytdagen Kan påverka skuldavräkningen enligt reglerna i äktenskapsbalken.
Nya skulder efter brytdagen Ska normalt inte användas för att minska den andre makens andel.
Egendom som sålts eller bytts ut efter brytdagen Kräver spårning av vad som hänt med värdet och om surrogat finns kvar.
Avkastning från egendom som fanns på brytdagen Kan omfattas och måste utredas separat.

Vilka objekt som ska ingå och vilket värde de ska få är två olika frågor. Vid en sen bodelning kan det därför krävas både historiska underlag från brytdagen och aktuella värderingar. Utgå inte slentrianmässigt från vare sig gamla taxeringsvärden eller dagens kontosaldon.

Brytdagen avgör i huvudsak vilka tillgångar och skulder som ska beaktas. Tillgångarna värderas normalt när boet är utrett eller i nära anslutning till bodelningen. Marknadsdriven värdeökning eller värdeminskning och avkastning efter brytdagen kan därför påverka beräkningen. Det betyder inte att en tidigare make automatiskt får halva dagens försäljningspris eller att den som ensam amorterat automatiskt får en krona-för-krona-avräkning. Ägande, egendomens karaktär, skulder, surrogat, avkastning och senare tillskott måste bedömas var för sig.

Varje make har dessutom en redovisningsskyldighet för sin egendom från brytdagen till dess att bodelningen är klar. Om underlag saknas, läs vad du kan göra när en tidigare partner vägrar lämna ut kontoutdrag.

Vi delade ju upp allt muntligt – räcker inte det?

En faktisk uppdelning är inte automatiskt samma sak som en formenlig bodelning.

Att den ena tog bilen och den andra möblerna, att ni stängde ett gemensamt konto eller att någon bodde kvar i huset visar vad som hände praktiskt. Det ersätter normalt inte kravet på en skriftlig och undertecknad bodelningshandling.

Samtidigt kan den faktiska uppdelningen få stor betydelse i en passivitetsbedömning. Om båda under många år agerat som om fördelningen var slutlig kan det stödja invändningen att ett senare anspråk har eftergetts.

Fyra dokumentlägen

Vad finns? Juridisk risk
Undertecknad bodelningshandling med tydlig slutreglering Lägre risk för att bodelningsfrågan fortfarande är öppen. Handlingen måste ändå tolkas.
Utkast som aldrig skrevs under Visar förhandling, men normalt inte en färdig bodelning.
Mejl om att frågan ska lösas senare Kan förklara dröjsmålet och visa att rätten inte avsiktligt eftergetts.
Endast faktisk uppdelning och lång tystnad Högre risk för tvist om passivitet och eftergift.

Skriv inte under en ny generell klausul om att ”parterna inte har några ytterligare krav” innan samtliga gamla tillgångar, skulder och avtal har kartlagts. Läs också varför en bodelning inte bör undertecknas samma dag som den presenteras.

När den uteblivna bodelningen påverkar fastighet, lån och dödsbo

En gammal, öppen bodelning är inte bara ett historiskt problem. Den kan påverka nya rättshandlingar.

Fastigheten kan fortfarande kräva den tidigare makens samtycke

I NJA 2024 s. 244, ”Samtycke till fastighetsöverlåtelse” hade det gått mer än 30 år sedan skilsmässan och någon bodelning hade inte skett. Högsta domstolen slog fast att kravet på skriftligt samtycke vid lagfartsprövningen inte kunde efterges enbart därför att lång tid hade gått.

Det betyder inte att en tidigare make automatiskt har rätt till halva fastigheten efter 30 år. Avgörandet visar i stället hur en utebliven bodelning kan skapa ett konkret hinder långt senare.

Bodelningen flyttar inte bankens avtal

Ni kan internt avtala att den ena ska ta över bostaden och lånen. Banken blir inte bunden av den uppgörelsen utan att godkänna gäldenärsbytet. Läs mer i våra guider om skulder vid skilsmässa och borgensåtagande efter separation.

Ett dödsfall kan göra frågan betydligt svårare

Om en tidigare make avlider innan bodelningen är klar kan den olösta giftorätten påverka dödsboet, bouppteckningen och vilka som måste delta i handläggningen, förutsatt att rätten att begära bodelning inte redan har gått förlorad. HFD 2016 ref. 32 visar att en tidigare make i ett sådant läge kan behöva behandlas som dödsbodelägare. Historiska handlingar kan då behöva tolkas av arvingar som inte själva var med när makarna separerade.

Det är därför farligt att tänka att frågan ”dör av sig själv”.

Erfarenhet från rådgivningen

Anonymiserat typfall från rådgivningen

Vid en dokumentkontroll inför en bostadsförsäljning upptäcktes att ett tidigare gift par aldrig hade undertecknat någon bodelning. Skilsmässan låg flera år tillbaka. Den ena hade bott kvar i bostaden och betalat löpande kostnader, medan den andra uppfattade upplägget som tillfälligt tills ekonomin tillät ett utköp.

Problemet var inte bara vad bostaden var värd. Först behövde man reda ut:

  • vilken dag skilsmässoansökan kom in,
  • om parterna faktiskt avtalat om ett slutligt övertagande,
  • vem som stått på lån och lagfart,
  • vilka betalningar som gjorts efter brytdagen, och
  • vilka meddelanden som visade varför bodelningen skjutits upp.

Typfallet är sammansatt av situationer som återkommer i rådgivningen och detaljerna är ändrade. Lärdomen är densamma: den första frågan är inte vem som betalade mest efter skilsmässan, utan om bodelningsrätten finns kvar och vad som hörde till boet på brytdagen.

Snabbtest: hur brådskande är ditt läge?

Testet visar en risknivå, inte ett juridiskt besked. Svara ja, nej eller osäker. Inga svar lagras eller skickas.

1. Saknar ni en bodelningshandling som båda har skrivit under?
2. Har det gått mer än fem år sedan skilsmässan?
3. Fanns fastighet, bostadsrätt, företag eller större sparande på brytdagen?
4. Har någon av er uttryckligen skrivit att en fråga ska lösas senare?
5. Har ni gjort en faktisk uppdelning men aldrig beskrivit den juridiskt?
6. Har en tillgång sålts, bytts ut eller överförts till en ny partner?
7. Finns gemensamma eller korsvisa lån fortfarande kvar?
8. Har någon av er avlidit eller blivit allvarligt sjuk?
Så bedöms resultatet

Röd – agera omedelbart

Ja på fråga 6, 7 eller 8, eller ja på både 1, 2 och 3. Rättsläget och bevisningen kan försämras snabbt eller blockera en annan affär. Säkra dokument och framställ ett skriftligt krav nu.

Gul – juridisk kontroll behövs

Ja eller osäker på fråga 2, 4 eller 5. Passivitet, tidigare uppgörelse och förklaringen till dröjsmålet behöver bedömas samlat. Beställ en avgränsad juridisk bedömning innan du lämnar ett beloppskrav.

Grön – lägre omedelbar risk

Nej på riskfrågorna och ett undertecknat avtal finns. Det finns färre tecken på en öppen bodelning. Kontrollera ändå att handlingen omfattar alla relevanta tillgångar och lån.

Grönt betyder lägre risk – inte att dokumentet säkert är fullständigt. Testet ersätter inte en individuell juridisk bedömning.

Gör detta först – inte detta

Gör detta först Inte detta Varför?
Fastställ datumet då skilsmässoansökan kom in Utgå från utflyttningsdagen För makar är det normalt ansökningsdagen som är brytdag.
Begär bodelning skriftligt och daterat Ring bara och hoppas att samtalet räcker Skriftlighet säkrar tidpunkt och innehåll.
Kontrollera om en undertecknad handling faktiskt finns Anta att skilsmässodomen innehöll bodelningen Dom och bodelning är två olika handlingar.
Kartlägg tillgångar och skulder på brytdagen Dela dagens hela ekonomi på hälften Senare förvärv hör normalt inte till den gamla bodelningen.
Säkra bevis om varför frågan sköts upp Skapa en efterhandsförklaring Samtida mejl och handlingar väger tyngre.
Begär aktuella värderingar när objekten är identifierade Använd bara gamla taxeringsvärden Vad som ingår och hur det värderas är skilda frågor.
Kontrollera bankens krav separat Skriv att exet ”tar över lånet” och anta att du är fri Banken måste godkänna ändringen.
Ansök om bodelningsförrättare om processen låser sig Låt ytterligare år gå i väntan på frivillig lösning Fortsatt passivitet ökar både bevis- och kostnadsrisken.

Vanliga och kostsamma misstag

1. ”Skilsmässan blev klar, alltså är ekonomin också klar”

Skilsmässodomen upplöser äktenskapet men fördelar normalt inte makarnas giftorättsgods. Konsekvensen kan bli att en gammal fastighet, ett företag eller ett sparande fortfarande omfattas av en olöst bodelning.

2. Man använder tio år som en säker laggräns

NJA 2009 s. 437 visar att tio år inte automatiskt var för sent i det fallet. Det ger ingen generell rätt att vänta tio år utan risk.

3. Man använder 24 år som en exakt slutgräns

NJA 1993 s. 570 handlade om 24 års dröjsmål utan godtagbar förklaring. Rätten kan påverkas tidigare eller senare beroende på omständigheterna.

4. Man räknar på dagens pengar i stället för brytdagens bo

Det leder lätt till att ny egendom blandas ihop med gamla giftorättsanspråk. Konsekvensen blir fel krav och sämre förhandlingsläge.

5. Man glömmer den faktiska uppdelningen

Även om den inte uppfyller formkravet kan åratal av praktiskt agerande få betydelse för frågan om eftergift och passivitet.

6. Man väntar med att säkra underlag

Bankarkiv, bokföring, värderingar, meddelanden och vittnesminnen blir svårare att använda med tiden. Konsekvensen kan vara att en rätt som finns i teorin inte går att beräkna eller bevisa.

7. Man tror att bodelningsavtalet ensamt flyttar lånen

Banken kan fortfarande kräva den som står kvar på låneavtalet. Konsekvensen kan bli ansvar för en bostad som personen inte längre äger.

8. Man skickar ett aggressivt beloppskrav innan rättsgrunden är klar

Vid en gammal bodelning bör tidslinje, brytdag, passivitet och egendom kartläggas först. Ett felaktigt krav kan låsa positionerna och skapa onödiga kostnader.

Steg för steg: så begär du bodelning flera år senare

  1. Fastställ skilsmässans tidslinje

    Ta fram ansökan om äktenskapsskillnad, dom och lagakraftdatum. Det viktigaste datumet för egendomsförhållandena är normalt dagen då talan om äktenskapsskillnad väcktes.

  2. Kontrollera om bodelning redan har skett

    Sök i egna arkiv, mejl, bankfack och tidigare juristakter. Kontrollera även om en bodelningshandling registrerats i äktenskapsregistret. Skatteverket kan lämna uppgifter och kopior ur registret, men frånvaro där bevisar inte att ingen bodelning skett eftersom registrering är frivillig.

  3. Framställ en tydlig skriftlig begäran

    Skriv att du begär bodelning med anledning av den tidigare äktenskapsskillnaden. Ange datum, parter och att du vill att tillgångar och skulder per brytdagen utreds.

    En ny begäran kan dokumentera att du agerar nu. Den återupplivar däremot inte automatiskt en rätt som redan kan ha gått förlorad genom tidigare passivitet.

  4. Bygg en dokumenterad brytdagsbalans

    Samla underlag om:

    • bankkonton och värdepapper
    • bostad, fritidshus och andra fastigheter
    • bolag, aktier och fordringar
    • fordon och värdefullt lösöre
    • lån och andra skulder
    • äktenskapsförord, gåvobrev och arvsvillkor
    • relevanta pensions- och försäkringsrättigheter

    Misstänker du att uppgifter saknas, använd vår guide om dolda tillgångar i bodelning.

  5. Dokumentera dröjsmålet och tidigare uppgörelser

    Sätt upp en kronologi över varför bodelningen inte genomfördes. Spara mejl om framtida utköp, barnens boende, ekonomiska hinder, pågående försäljning eller andra omständigheter.

    Notera även allt som talar åt andra hållet: slutbetalningar, kvittenser och besked om att ekonomin ansågs avslutad.

  6. Separera ägande, bodelning och lån

    Lagfart, bostadsrättsregister och låneavtal svarar på olika frågor. Bestäm vem som äger, vad som kan ingå i bodelningen och vem banken kan kräva – var för sig.

    Om bostaden ska övertas, läs hur ett korrekt utköpsvärde beräknas.

  7. Försök nå en komplett skriftlig uppgörelse

    Om båda är överens kan ni upprätta en bodelningshandling som tydligt anger:

    • rätt skilsmässa och brytdag
    • vilka tillgångar och skulder som behandlas
    • värderingar och avdrag
    • vem som får varje tillgång
    • eventuell bodelningslikvid och betalningsdag
    • hantering av lån, säkerheter och lagfart
    • om några krav uttryckligen återstår
  8. Ansök om bodelningsförrättare om ni inte kommer vidare

    En tidigare make kan ansöka hos tingsrätten om att en bodelningsförrättare utses. Ansökningsavgiften är för närvarande 900 kr. Förrättaren försöker först få parterna att enas och kan därefter besluta om bodelningen.

    Förrättarens arvode tillkommer och betalas normalt gemensamt av parterna. Läs hela genomgången i Bodelningsförrättare – vad kostar det och vem betalar?.

    Den som vill angripa en förrättad bodelning måste väcka klandertalan vid tingsrätten inom fyra veckor från delgivningen. Missas fristen går rätten att klandra bodelningen förlorad.

    Om motparten aktivt fördröjer processen, se Partnern förhalar bodelningen – så bryter du dödläget.

Konsekvenser om den uteblivna bodelningen inte hanteras

Pengar

  • ett möjligt giftorättsanspråk kan gå förlorat genom fortsatt passivitet
  • historiska underlag och spårbarhet kan försvinna
  • bostad, företag och sparande kan värderas på fel sätt
  • kostnader för bank, värdering, förrättare och tvist kan växa
  • du kan stå kvar på ett lån trots att den andre disponerar egendomen

Relation

  • gamla ekonomiska konflikter flyttas in i nya relationer
  • gemensamma barn kan hamna mellan föräldrarna
  • nya partners kan påverkas vid bostadsköp eller samägande
  • arvingar kan tvingas reda ut vad de tidigare makarna avsåg

Framtida tvist

  • den tidigare maken kan invända att rätten eftergetts
  • fastighetsöverlåtelse eller lagfart kan fördröjas
  • ett dödsbo kan behöva hantera en gammal bodelningsfråga
  • muntliga minnesbilder kan stå mot varandra utan samtida bevis

Vanliga frågor om bodelning flera år efter skilsmässan

1. Finns det en tidsgräns för bodelning efter skilsmässa?

Inte någon lagstadgad slutfrist enligt gällande rätt den 30 augusti 2026. Rätten kan däremot gå förlorad genom långvarig passivitet som bedöms innebära att du accepterat den faktiska fördelningen eller eftergett anspråket.

2. Är det för sent att begära bodelning efter tio år?

Inte automatiskt. I NJA 2009 s. 437 fick en tidigare make en bodelningsförrättare efter ungefär tio år. Fast egendom, barnens boende och förklaringen till dröjsmålet hade betydelse. Fallet är ingen garanti för andra situationer.

3. Kan jag alltid begära bodelning så länge det gått mindre än 24 år?

Nej. Att rätten gick förlorad efter 24 år i NJA 1993 s. 570 skapade ingen säker 24-årsgräns. Bedömningen kan utfalla annorlunda beroende på hur parterna agerat och vilken förklaring som finns.

4. Vi delade allt muntligt. Är bodelningen ändå klar?

Vid frivillig bodelning ska handlingen normalt dokumenteras skriftligt och undertecknas av båda. Vittnen krävs inte enligt äktenskapsbalkens formregel. En faktisk eller muntlig uppdelning kan dock få betydelse som bevis för vad ni avsett och om ett senare anspråk eftergetts.

Om handlingen ska ligga till grund för lagfart kräver Lantmäteriet en bodelningshandling i original som båda har undertecknat. Lantmäteriet godtar inte BankID eller annan elektronisk signering av förvärvshandlingen som grund för lagfart. Förlita er därför inte enbart på digital signering när en fastighet berörs.

5. Påverkar det att jag ensam har amorterat efter skilsmässan?

Ja, betalningarna kan få betydelse, men de ger inte automatiskt en krona-för-krona-avräkning. Man måste skilja mellan ägandet, vilka tillgångar som hörde till brytdagsboet, redovisningsansvaret och varför amorteringarna eller renoveringarna gjordes. Säkra kontoutdrag, lånebesked och fakturor innan ni räknar.

6. Vad gör jag om mitt ex vägrar medverka?

Framställ begäran skriftligt, samla underlagen och ansök vid behov hos tingsrätten om en bodelningsförrättare. Försök inte lösa en komplicerad gammal bodelning genom ett ensidigt beloppskrav utan att först kontrollera rättsgrunden.

7. Vad händer om min tidigare make har avlidit?

Den olösta bodelningen kan behöva hanteras mot dödsboet och kan påverka bouppteckningen och vilka som är dödsbodelägare. Agera snabbt eftersom bevisning, tidslinje och arvingarnas ställning måste klarläggas.

8. Gäller samma regler för tidigare sambor?

Nej. Enligt 8 § sambolagen måste en begäran om bodelning normalt framställas senast ett år efter att samboförhållandet upphörde. Makar och sambor får därför inte blandas ihop i denna fråga.

9. Måste en skilsmässobodelning registreras hos Skatteverket?

Nej, registreringen är frivillig. Däremot ska själva bodelningshandlingen vara skriftlig och undertecknad. Registrering kan ge spårbarhet men ersätter inte en korrekt handling.

10. Gäller den föreslagna tioårsfristen redan 2026?

Nej. SOU 2025:121 innehåller ett förslag om tio år, men den 30 augusti 2026 finns ännu ingen proposition och ingen beslutad lag på regeringens lagstiftningssida. Artikeln ska uppdateras om lagstiftningsläget förändras.

Sammanfattning: vänta inte ett år till

Det är inte automatiskt för sent att göra bodelning flera år efter en skilsmässa. För makar finns i dag ingen bestämd lagfrist, och Högsta domstolen har godtagit att bodelning begärts efter tio år.

Men rätten är inte evig i praktiken. Lång passivitet utan rimlig förklaring kan innebära att du anses ha nöjt dig med den faktiska fördelningen. Ett fall efter 24 år slutade på det sättet.

Det viktigaste är därför inte att gissa en tidsgräns. Det är att agera:

  1. fastställ brytdagen,
  2. kontrollera om en giltig bodelningshandling finns,
  3. dokumentera vad som hänt och varför frågan dröjt,
  4. begär bodelning skriftligt,
  5. bygg en korrekt brytdagsbalans, och
  6. ansök om bodelningsförrättare om motparten blockerar processen.

Juridisk bedömning · fast pris

Få ett tydligt besked innan du kontaktar ditt ex

Justiflex erbjuder en juridisk bedömning till fast pris 3 900 kr inklusive moms.

Bedömningen omfattar:

  • kontroll av om bodelningsrätten sannolikt finns kvar
  • analys av passivitet och tidigare faktisk fördelning
  • fastställande av relevant brytdag
  • genomgång av skilsmässodom, avtal och central kommunikation
  • preliminär kartläggning av tillgångar och skulder
  • skriftlig rekommendation om nästa steg

Om ärendet därefter kräver bodelningsavtal, formellt krav eller ansökan om bodelningsförrättare får du ett separat fast pris innan ytterligare arbete påbörjas.

Juridik. Snabbt. Enkelt. Överallt.

Rättsliga källor

Juridisk information

Artikeln innehåller allmän information om svensk rätt och ersätter inte individuell juridisk rådgivning. Bedömningen påverkas bland annat av skilsmässodatum, brytdag, äktenskapsförord, egendomens karaktär, tidigare avtal, faktisk fördelning, kommunikation mellan parterna och förklaringen till dröjsmålet.

Skicka inte personnummer, kontoutdrag, uppgifter om barn eller andra känsliga personuppgifter i öppna kommentarsfält. Använd Justiflex säkra kontaktväg för handlingar och personuppgifter.

Vi skilde oss för flera år sedan men gjorde aldrig bodelning – är det för sent? Läs mer »

Exet bor kvar – har du rätt till nyttjandeersättning? Guide 2026

25 juli 2026 | Av Robin Forslöv | 5 min läsning

Exet bor kvar – har du rätt till nyttjandeersättning? Guide 2026

Det avgörande är inte bara vem som bor kvar – utan om den andra har varit utestängd, hur bostadens kostnader har fördelats och från vilken tidpunkt ersättning kan bli aktuell.

Ensam användning ger inte automatiskt rätt till nyttjandeersättning. Bevisningen, tidslinjen och den ekonomiska helhetsbedömningen avgör hur starkt kravet är.

Snabbsvar: Ja, ibland. Den som ensam bor kvar i en gemensamt ägd eller den andres bostad kan behöva betala nyttjandeersättning. Det är dock inte automatiskt. Avgörande är bland annat om den utflyttade varit utestängd, hur länge kvarboendet pågått och vilka kostnader som betalats.

Inledning

Separationen är klar – men ekonomin är det inte.

Ditt ex bor kvar i huset eller bostadsrätten. Du betalar kanske fortfarande ränta, amortering eller andra kostnader, samtidigt som du själv måste bekosta ett nytt boende. Månaderna går och bodelningen står still.

Då uppstår den naturliga frågan:

Ska ditt ex få använda hela bostaden utan att betala något till dig?

Nyttjandeersättning kan bli aktuell. Men det finns ingen enkel regel som säger att den kvarboende alltid ska betala halva marknadshyran från den dag den andra flyttar.

Bedömningen påverkas av ägandet, hur utflyttningen gick till, om det finns ett beslut om kvarsittningsrätt, hur lång tid som gått och vem som har betalat bostadens kostnader.

Är ni överens om bostaden och resten av bodelningen?
Skapa bodelningsavtal för sambor eller bodelningsavtal för makar – klart på några minuter.
✔ BankID ✔ Juristgranskat ✔ Säker hantering

Vad du får av guiden

Efter guiden vet du:

  • när nyttjandeersättning kan bli aktuell,
  • varför ensam användning inte alltid räcker,
  • hur kvarsittningsrätt påverkar bedömningen,
  • från vilken tidpunkt ersättning kan krävas,
  • hur beloppet kan beräknas,
  • hur bolån, avgift och amortering ska hållas isär,
  • vilka bevis du behöver säkra,
  • hur du framställer ett tydligt skriftligt krav, och
  • vad du gör om ditt ex förhalar bodelningen.

Innehåll

  • Vad är nyttjandeersättning?
  • När kan du ha rätt till nyttjandeersättning?
  • Kvarsittningsrätt – rätt att bo kvar är inte samma sak som gratis boende
  • När får du normalt inte ersättning?
  • Från vilken tidpunkt kan ersättning krävas?
  • Hur beräknas nyttjandeersättning?
  • Justiflex tvåkontomodell
  • Interaktivt test
  • Vanliga och dyra misstag
  • Steg för steg – så gör du rätt
  • Konsekvenser om frågan hanteras fel
  • Vanliga frågor

Det här ser vi i verkligheten

I rådgivning om bodelning möter Justiflex återkommande samma mönster: parterna bestämmer snabbt vem som ska flytta, men lämnar kostnadsfrågan öppen.

Den utflyttade upplever att han eller hon finansierar den andres boende, medan den kvarboende redan betalar avgift, ränta, försäkring och underhåll. När det saknas ett tydligt avtal kan båda ha ekonomiska krav mot varandra.

Justiflex praktiska råd är att skilja på tre frågor från första dagen:

  1. Vem får använda bostaden?
  2. Vem ska betala vilka kostnader?
  3. Ska den ensamma användningen i sig ersättas?

Detta är tre skilda frågor. Ett muntligt besked om att någon ”kan bo kvar tills vidare” löser sällan alla tre.

Vad är nyttjandeersättning?

Nyttjandeersättning – ibland kallad nyttjanderättsersättning – är ekonomisk ersättning för att den ena parten ensam använder en bostad som helt eller delvis tillhör den andra.

Ersättningen kan jämföras med betalning för den ekonomiska förmån som det innebär att få disponera hela bostaden, samtidigt som den andra parten inte kan använda eller frigöra värdet i sin andel.

Det finns ingen allmän paragraf i äktenskapsbalken eller sambolagen som automatiskt ger den utflyttade rätt till ett bestämt belopp. Rätten har i stället utvecklats genom domstolarnas avgöranden.

I NJA 2006 s. 206 fick en tidigare sambo betala ersättning när hon med stöd av domstolens beslut hade bott kvar ensam i en samägd bostadsrätt under lång tid. Högsta domstolen slog samtidigt fast att samma grundprinciper bör kunna gälla för makar och sambor.

Nyttjandeersättning är inte samma sak som:

  • ägarandel eller slutlig lösenlikvid,
  • ränta, amortering eller månadsavgift,
  • underhållsbidrag, eller
  • ersättning för renoveringar.

Dessa poster kan påverka slutresultatet, men de ska inte blandas ihop.

När kan du ha rätt till nyttjandeersättning i en bodelning?

Din position är normalt starkare när flera av följande omständigheter finns:

  • Bostaden ägs helt eller delvis av dig.
  • Ditt ex använder hela bostaden ensam.
  • Du får inte eller kan inte använda bostaden.
  • Domstolen har beslutat att ditt ex får bo kvar.
  • Ni har skriftligen avtalat att ditt ex ensam får använda bostaden.
  • Ditt ex har krävt att du ska flytta eller faktiskt stängt dig ute.
  • Kvarboendet pågår under längre tid eller bodelningen har försenats.
  • Du har tidigt framställt krav och kan visa nyttjandevärdet och kostnaderna.

Ingen enskild punkt avgör alltid frågan. Helheten är central.

Justiflex riskmatris

SituationPreliminär styrkaVarför?
Domstolen har gett ditt ex kvarsittningsrätt och du måste flyttaStarkareDu är rättsligt utestängd från att använda bostaden
Skriftligt avtal om att exet ensamt disponerar bostadenStarkareEnsamrätten och tidpunkten kan bevisas
Exet har krävt din utflyttning eller hindrat ditt tillträdeKan vara starkVisar faktisk utestängning, men bevisningen är viktig
Du flyttade frivilligt och kunde fortfarande använda bostadenSvagareEnsam användning är inte alltid tillräcklig
Exet betalar alla avgifter, räntor och andra kostnaderKräver nettoberäkningExet kan ha motkrav mot dig
Kvarboendet har bara pågått en kort tidOsäkrareStarttidpunkten är inte helt klarlagd

Tabellen är ett första beslutsstöd, inte ett slutligt besked i ett enskilt ärende.

Vad gör du just nu?

Ditt preliminära lägeNästa steg
Svagare: frivillig utflyttning, fortsatt tillträde eller kort tidKlargör skriftligen vem som får använda bostaden och vem som betalar varje kostnad.
Mellanläge: ensam användning är klar men avtal, starttid eller betalningar är otydligaBygg tidslinjen och tvåkontoberäkningen innan du anger ett belopp.
Starkare: beslut, avtal eller tydlig utestängning och längre tidReservera kravet skriftligen och få underlaget juridiskt bedömt.

Osäker på om ditt krav är starkt eller om ditt ex har ett motkrav?
Justiflex kan göra en avgränsad juridisk bedömning av ägandet, nyttjandet, kostnaderna och tidslinjen innan du framställer ett belopp.

Kvarsittningsrätt – rätt att bo kvar är inte samma sak som gratis boende

Kvarsittningsrätt är ett tillfälligt beslut om vem som får bo kvar tills bostadsfrågan eller bodelningen är löst.

För makar kan domstolen enligt 14 kap. 7 § äktenskapsbalken (1987:230) bestämma vem som får bo kvar i den gemensamma bostaden, längst till dess att bodelningen är genomförd. Läs lagtexten hos Sveriges riksdag.

För sambor finns motsvarande möjlighet i 28 § sambolagen (2003:376) när bostaden ska ingå i bodelningen. Läs sambolagen hos Sveriges riksdag.

Ett beslut om kvarsittningsrätt betyder inte:

  • att den kvarboende blir ägare,
  • att den kvarboende slutligt får bostaden,
  • att den andra befrias från bolånet,
  • att kostnaderna automatiskt ska delas lika, eller
  • att den kvarboende får använda den andres andel gratis.

Det betyder bara vem som får bo där under väntetiden.

Högsta domstolen har betonat att ett långt kvarboende kan få stor ekonomisk betydelse. Den som är utflyttad kan varken använda bostaden eller alltid frigöra kapitalet i sin andel. Därför kan nyttjandeersättning behövas för att neutralisera den ekonomiska fördelen.

Läs också: Vem får bostaden vid skilsmässa?

När får du normalt inte nyttjandeersättning?

Det vanligaste missförståndet är:

”Mitt ex bor där ensam. Då har jag automatiskt rätt till halva marknadshyran.”

Så enkelt är det inte.

I rättsfallet RH 2015:52 flyttade den ena sambon från en gemensamt ägd bostadsrätt. Det fanns inget domstolsbeslut eller avtal som gav den andra sambon ensamrätt till bostaden.

Hovrätten fäste vikt vid att den utflyttade sambon inte hade visat att hon blivit tvingad att flytta eller hindrad från att använda bostaden. Hon fick därför ingen nyttjandeersättning och var fortfarande skyldig att svara för sin del av bostadens gemensamma kostnader.

Ditt krav kan alltså vara svagare om:

  • du flyttade frivilligt och kunde fortsätta använda bostaden,
  • ni saknade avtal eller beslut om ensam användning,
  • perioden varit kort, eller
  • ditt ex ensam har betalat de gemensamma kostnaderna.

Det betyder inte att ett krav alltid är omöjligt utan domstolsbeslut. Men bevisläget blir ofta svårare.

Att byta lås avgör inte alltid frågan

Ett låsbyte kan vara viktig bevisning om faktisk utestängning. Men det räcker inte alltid isolerat.

Domstolen kan även bedöma varför låset byttes, om den utflyttade begärde tillträde och om personen rättsligt fortfarande hade möjlighet att hävda sin användningsrätt.

Spara därför sms, mejl och andra meddelanden om utflyttningen och tillträdet till bostaden.

Från vilken tidpunkt kan nyttjandeersättning krävas?

Detta är en av de mest osäkra frågorna.

I NJA 2006 s. 206 avsåg kravet tid från ungefär ett år efter separationen. Högsta domstolen uttalade samtidigt att en betalningsfri period möjligen kunde begränsas till ett par månader – eller att ersättning kunde utgå redan från separationen – men avgjorde inte frågan slutligt.

Det finns därför ingen generell ”ettårsregel”.

Justiflex rekommendation

Vänta inte ett år med att agera.

Framställ ett skriftligt förbehåll när det står klart att exet ska disponera bostaden ensamt, kostnadsfördelningen är olöst och situationen inte bara är en kort övergång.

Ett tidigt krav garanterar inte betalning från samma datum. Det minskar däremot risken för att motparten senare hävdar att du accepterat gratis användning.

Exempel på ett enkelt förbehåll

Jag accepterar tills vidare att du ensam bor kvar i bostaden. Detta innebär inte att jag avstår från ersättning för nyttjandet eller från mina krav avseende bostadens kostnader. Frågorna ska regleras i samband med bodelningen eller genom en separat skriftlig överenskommelse.

Texten måste anpassas efter situationen. Använd inte formuleringen om det finns hot, våld, kontaktförbud eller andra säkerhetsrisker.

Läs även: Sambor har gjort slut men bor kvar – när börjar ettårsfristen?

Hur beräknas nyttjandeersättning i en bodelning?

Det finns ingen lagstadgad schablon.

Högsta domstolen har angett att en rimlig beräkning kan ta hänsyn till:

  • hyran för likvärdiga bostäder på orten,
  • den utflyttades ägarandel,
  • de faktiska kostnader som den kvarboende har betalat, och
  • omständigheterna i övrigt.

Det är alltså normalt fel att automatiskt kräva:

50 procent av bostadens uppskattade marknadshyra × antal månader

utan att samtidigt analysera kostnader och ägarförhållanden.

Vilka kostnader spelar roll?

PostNormal utgångspunkt i analysen
El, bredband och egen förbrukningBetalas normalt av den som använder tjänsten
BostadsrättsavgiftKan innehålla både nyttjande- och ägarrelaterade delar
BolåneräntaFinansieringskostnad som kan ge upphov till motkrav eller avräkning
AmorteringBygger normalt kapital och ska hållas isär från rena boendekostnader
Försäkring och fastighetsavgiftKan vara gemensamma ägarkostnader
Reparationer och renoveringarKräver bedömning av nödvändighet, samtycke och värdeeffekt

Amorteringen är den vanligaste felräkningen

Amortering är inte samma sak som ränta.

Ränta är en kostnad för lånet. Amortering minskar skulden och ökar nettovärdet i bostaden. Om den kvarboende ensam amorterar på ett gemensamt lån kan det därför uppstå en separat ekonomisk reglering.

Amorteringen ska inte utan vidare räknas som ”hyra” eller som en vanlig boendekostnad.

Läs mer: Skulder vid skilsmässa – vem ansvarar för lånen?

Justiflex tvåkontomodell

För att undvika dubbelräkning delar Justiflex analysen i två separata konton.

Konto 1: Nyttjandet

Här bedöms värdet av att en person ensam fått använda hela bostaden.

Bedömningen omfattar bostadstyp, jämförelsevärde, ägarandel, utestängning och hur länge ensamnyttjandet pågått.

Konto 2: Betalningarna

Här dokumenteras vem som faktiskt har betalat avgift, ränta, amortering, försäkring, fastighetsavgift, drift och reparationer.

Först när båda kontona är klara går det

Förenklat räkneexempel

Anna och Erik äger en bostadsrätt med hälften var. Efter separationen får Anna ensam använda bostaden. Ett rimligt jämförelsevärde uppskattas till 18 000 kronor per månad.

Eriks ägarandel motsvarar då preliminärt 9 000 kronor av nyttjandevärdet per månad.

Anna har samtidigt ensam betalat 9 000 kronor per månad i gemensamma avgifter och räntor. Om hälften av dessa kostnader rätteligen belastar Erik kan Anna ha ett motkrav på 4 500 kronor per månad.

Den mycket förenklade nettoberäkningen blir då:

BeräkningBelopp
Preliminärt nyttjandevärde för Eriks andel9 000 kr
Möjlig avräkning för Eriks andel av gemensamma kostnader−4 500 kr
Preliminärt netto4 500 kr/mån

VARNING: Detta är inte en lagstadgad formel – endast ett pedagogiskt räkneexempel.
Amortering, reparationer, skälighet och rättslig starttidpunkt kan förändra resultatet.

Blanda inte ihop nyttjandeersättning och utköpspris

Om den ena ska överta bostaden behövs en separat beräkning av lösenlikviden. Där kan bostadens marknadsvärde, lån och – beroende på omständigheterna – latent kapitalvinstskatt och tänkta försäljningskostnader behöva bedömas.

Dessa poster ska inte slentrianmässigt kvittas mot nyttjandeersättningen. Om kalkylerna blandas ihop kan samma kostnad räknas två gånger eller utköpspriset bli fel.

Läs även: Mitt ex vill lösa ut mig ur huset – hur vet jag att priset är rätt?

Få en avgränsad juridisk bedömning av nettoberäkningen innan ni bestämmer utköpspris eller slutreglerar kraven.

Gör detta först – inte detta

Gör detta förstUndvik detta
Säkra tidslinjen och ensamnyttjandetUtgå från minnesbilder långt senare
Klargör användning och kostnader skriftligenNöj dig med ”du kan bo kvar så länge”
Samla jämförelsevärden och betalningsunderlagAnge ett belopp genom gissning
Håll amortering och utköpspris separatBlanda alla poster i samma kalkyl

Läs även: Partnern förhalar bodelningen – så bryter du dödläget

Praktiskt scenario: när båda tycker att de har betalat för mycket

I ett återkommande typscenario äger parterna en villa med hälften var. Den ena flyttar, den andra bor kvar med barnen och betalar ränta, drift och vissa amorteringar.

Efter åtta månader kräver den utflyttade nyttjandeersättning. Den kvarboende kräver i stället ersättning för bostadens kostnader.

Båda kan ha delar av rätt.

Då måste man fastställa ensamnyttjandet och starttiden, värdera nyttjandet, sortera betalningarna och räkna fram ett netto utan dubbelräkning.

Det är denna struktur som ofta saknas när parterna själva försöker ”räkna rättvist”.

Interaktivt test: behöver du utreda nyttjandeersättning?

Kryssa i varje påstående som stämmer:

  • Jag äger hela eller en del av bostaden.

  • Mitt ex använder bostaden ensamt.

  • Det finns ett beslut eller skriftligt avtal om vem som får bo kvar.

  • Jag har ombetts att flytta eller nekats tillträde.

  • Situationen har pågått längre än en kort övergångstid.

  • Jag betalar fortfarande någon del av lånen eller kostnaderna.

  • Jag har skriftligen meddelat att jag inte accepterar gratis ensam användning.

  • Bodelningen eller försäljningen är försenad.

Resultat

0–2 ja: Underlaget kan vara svagt eller ofullständigt.
Gör nu: Klargör användningen och kostnaderna skriftligen.

3–5 ja: Flera omständigheter bör utredas.
Gör nu: Bygg tidslinjen och tvåkontoberäkningen innan du anger ett belopp.

6–8 ja: Du kan ha ett tydligt ekonomiskt intresse av att agera.
Gör nu: Starta en juridisk bedömning innan fler månader och kostnader tillkommer.

Testet är endast ett beslutsstöd och kan inte avgöra om ett krav är juridiskt giltigt.

Ditt quizresultat visar vad som behöver utredas – inte vem som automatiskt har rätt.
Justiflex kan granska tidslinjen, ägandet och kostnaderna och därefter formulera ett tydligt krav eller svar.

Vanliga och dyra misstag

1. Att tro att ersättningen uppstår automatiskt

Konsekvens: Du bygger ett högt krav på fel rättslig grund och försvagar förhandlingen.

2. Att lämna kravet öppet och vänta på bodelningen

Konsekvens: Ditt ex kan hävda att du accepterat upplägget, samtidigt som en separat tvist växer månad för månad.

3. Att räkna amortering som vanlig boendekostnad

Konsekvens: Kapitaluppbyggnad blandas ihop med förbrukning och kostnader. Resultatet kan bli kraftigt missvisande.

4. Att kräva halva marknadshyran utan avräkning

Konsekvens: Du bortser från avgifter, räntor och andra utgifter som den kvarboende kan kräva dig på.

5. Att blanda nyttjandeersättning, renoveringar och utköpspris

Konsekvens: Kostnader kan dubbelräknas och lösenlikviden bli fel.

6. Att skriva under ett bodelningsavtal med en allmän slutregleringsklausul

Konsekvens: Ett separat krav på nyttjandeersättning kan oavsiktligt gå förlorat.

Läs därför alltid vad du bör kontrollera innan du skriver under bodelningen.

Steg för steg – så gör du rätt

Steg 1: Fastställ ägandet

Ta fram köpeavtal, lagfart eller utdrag från bostadsrättsföreningen. Kontrollera om bostaden ägs 50/50, i andra andelar eller endast av den ena.

Ägande och bodelning är inte alltid samma sak.

Steg 2: Säkra tidslinjen

Anteckna när relationen upphörde, när någon flyttade, vem som begärde det, när ensam användning började, om tillträdet begränsades och när krav framfördes.

Steg 3: Kontrollera om det finns kvarsittningsrätt eller avtal

Spara domstolsbeslut, sms, mejl och undertecknade överenskommelser.

Om ni saknar avtal bör ni reglera vem som får bo kvar och från vilket datum, kostnaderna, amorteringen, eventuell nyttjandeersättning och vad som händer vid försäljning eller övertagande.

Steg 4: Framställ ett skriftligt förbehåll

Meddela att du inte avstår från nyttjandeersättning eller andra bostadsrelaterade krav.

Undvik att direkt låsa dig vid ett belopp om underlaget ännu är ofullständigt.

Steg 5: Bygg tvåkontoberäkningen

Samla månadsavier, räntebesked, amorteringshistorik, försäkring, fastighetsavgift, drift, reparationsfakturor, värderingar och jämförelseunderlag.

Om motparten vägrar lämna uppgifter, läs Partner vägrar lämna ut kontoutdrag vid bodelning – så gör du.

Steg 6: Driv bodelningen framåt

Nyttjandeersättning bör inte bli en ursäkt för att låta bostadsfrågan ligga öppen.

Om ni inte kan enas kan en make ansöka om bodelningsförrättare enligt 17 kap. 1 § äktenskapsbalken. Genom 26 § sambolagen gäller motsvarande regler även för sambor.

Läs: Så undviker du de dyraste fallgroparna i bodelningen

Steg 7: Skriv en slutreglering som faktiskt täcker kraven

Avtalet ska ange om nyttjandeersättning betalas, vilka kostnader som avräknas, hur amortering hanteras och om någon fordran återstår.

En standardmening om att ”parterna inte har några ytterligare krav” kan få större effekt än någon av dem förstått.

Är ni överens?
Skapa ett juridiskt granskat bodelningsavtal för sambor eller bodelningsavtal för makar med säker digital hantering.
Är ni oense om nyttjandeersättningen? Börja med en separat juridisk bedömning innan avtalet undertecknas.

Konsekvenser om frågan hanteras fel

Pengar

Ett månatligt nettokrav på 4 000 kronor blir 48 000 kronor på ett år. Om bodelningen drar ut i två år kan samma fråga motsvara 96 000 kronor – före ränta och processkostnader.

Samtidigt kan ett till synes högt krav minska kraftigt när den kvarboendes betalningar räknas av.

Relation och framtida tvist

Otydliga kostnader skapar lätt känslan av att den ena finansierar den andra.

Utan dokumentation kan krav och invändningar senare behöva prövas med bristfällig bevisning, och konflikten kan hindra både försäljning och utköp.

Vanliga frågor om nyttjandeersättning

1. Har jag automatiskt rätt till ersättning när mitt ex bor kvar?

Nej. Ensam användning är viktig, men bedömningen påverkas bland annat av ägandet, om du varit utestängd, om det finns beslut eller avtal, tidsperioden och kostnadsfördelningen.

2. Måste det finnas ett beslut om kvarsittningsrätt?

Inte nödvändigtvis i alla situationer, men ett domstolsbeslut ger ett betydligt tydligare bevis på att den utflyttade inte har rätt att använda bostaden. Utan beslut eller avtal kan kravet bli osäkrare.

3. Kan ersättning krävas från separationsdagen?

Det beror på.

Högsta domstolen har öppnat för att ersättning i princip kan aktualiseras redan från separationen eller efter ett par månader, men har inte fastställt en generell startregel. Framställ därför krav eller förbehåll tidigt.

4. Är ersättningen alltid halva marknadshyran?

Nej. Jämförelsehyror kan vara ett underlag, men ägarandel, faktiska kostnader, bostadstyp och skälighet måste också bedömas.

5. Kan jag kräva ersättning om jag flyttade frivilligt?

Det kan vara svårare. Om du fortfarande hade rätt och faktisk möjlighet att använda bostaden kan ett krav avslås. Det framgår bland annat av RH 2015:52.

6. Ska jag fortsätta betala bolånet när jag flyttat?

Bankens avtal gäller oberoende av separationen. Är ni båda låntagare kan banken normalt kräva betalning enligt lånevillkoren tills banken godkänner något annat.

Era inbördes krav får regleras separat.

7. Ska amortering dras av från nyttjandeersättningen?

Inte automatiskt. Amortering minskar skulden och bygger kapital. Den ska därför skiljas från ränta, drift och andra löpande kostnader.

8. Spelar det någon roll att barnen bor kvar?

Barnens boende kan ha stor betydelse för vem som får kvarsittningsrätt och för helhetsbedömningen.

Det innebär däremot inte automatiskt att all användning av den andra partens andel ska vara gratis. I NJA 2006 s. 206 bodde gemensamma barn kvar, men ersättning dömdes ändå ut.

9. Gäller samma regler i Stockholm och övriga Sverige?

Ja, de civilrättsliga reglerna är nationella. Bostadens ort kan däremot påverka jämförelsevärdet och vilken tingsrätt som är behörig.

10. Vad gör jag om mitt ex vägrar betala eller förhalar bodelningen?

Börja med ett preciserat skriftligt krav och komplett underlag. Driv samtidigt bodelningen framåt.

Beroende på situationen kan en bodelningsförrättare, förhandling eller separat domstolsprocess behövas.

Sammanfattning: ersättning när ex bor kvar

Du kan ha rätt till nyttjandeersättning när ditt ex bor kvar i den gemensamma bostaden efter separationen. Men ersättningen uppstår inte automatiskt bara för att du har flyttat.

Det viktigaste är att utreda:

  • ägandet,
  • om du varit rättsligt eller faktiskt utestängd,
  • när ensamnyttjandet började,
  • om det finns kvarsittningsbeslut eller avtal,
  • hur länge situationen pågått,
  • vem som betalat varje kostnad, och
  • vilket nyttjandevärde som kan styrkas.

Vänta inte på att månader av kostnader ska lösa sig själva i bodelningen.

Dokumentera, reservera kravet och gör en nettoberäkning innan du anger ett slutligt belopp.

Få ett tydligt besked innan beloppen växer

Justiflex hjälper dig att skilja på nyttjandeersättning, bolån, amortering, avgifter och bodelning – och att formulera nästa steg utan att skapa onödig konflikt.

Om ni är överens

Bodelningsavtal för sambor eller bodelningsavtal för makar

✔ BankID
✔ Juristgranskat
✔ Säker hantering

Om ni är oense

Få en avgränsad juridisk bedömning av:

  • rätten till nyttjandeersättning,
  • motpartens möjliga motkrav,
  • preliminär nettoberäkning,
  • skriftligt krav eller svar, och
  • vägen fram till en slutlig bodelning.

Juridik. Snabbt. Enkelt. Överallt.

Om ansvarig jurist

Robin Forslöv är jurist och grundare av Justiflex AB. Han arbetar med bland annat bodelning, samboseparationer, bostadstvister, avtal och arvsrätt.

I bodelningsärenden hanterar han återkommande situationer där boende, ägande, lån och betalningskrav överlappar.

Justiflex erbjuder digital juridisk hjälp med tydliga nästa steg, fasta priser och säker hantering.

Juristgranskat av Justiflex AB.

Viktig information

Artikeln innehåller allmän juridisk information utifrån rättsläget 2026 och ersätter inte individuell rådgivning. Bedömningen av nyttjandeersättning är särskilt beroende av omständigheterna i det enskilda fallet.

Publicera inte personnummer, kontouppgifter, uppgifter om barn eller andra känsliga personuppgifter i öppna kommentarsfält. Använd Justiflex säkra kontaktväg för handlingar och personuppgifter.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Exet bor kvar – har du rätt till nyttjandeersättning? Guide 2026 Läs mer »

Partnern tömde kontot före separationen – räknas pengarna ändå i bodelningen?

15 juni 2026 | Av Robin Forslöv | 5 min läsning

Partnern tömde kontot före separationen – räknas pengarna ändå i bodelningen?

Det avgörande är inte bara att kontot är tomt – utan när pengarna togs ut, om ni är gifta eller sambor och om uttaget ska redovisas i bodelningen.

När kontoutdrag, datum och överföringar säkras direkt minskar risken för ord mot ord – och du får något konkret att visa innan du skriver under.

Ja, pengarna kan fortfarande påverka bodelningen om ni är gifta – särskilt om de fanns på brytdagen eller flyttades för att minska din andel. För sambor ingår bankmedel normalt inte i sambobodelning, men du kan ändå ha ett separat krav om pengarna var gemensamma eller hörde ihop med bostaden.

När kontot plötsligt är tomt

Det börjar ofta med en kall känsla i magen.

Du loggar in på banken och ser att saldot är noll, eller nästan noll.
Pengarna som skulle räcka till flytt, hyra, barnens kostnader eller nästa boende är borta.

Din partner säger kanske:

“Det var mina pengar.”
“Jag tog bara min del.”
“Pengarna är redan slut.”
“Du får ta det i bodelningen.”

Men juridiskt är det sällan så enkelt.

Det viktiga är inte bara vad som står på kontot idag. Det viktiga är när pengarna fanns där, när de togs ut, om ni är gifta eller sambor och om uttaget gjordes för att minska din rätt i separationen.

Det absolut viktigaste är detta:

Skriv inte under ett bodelningsavtal innan pengarna är utredda.

Vad du får av den här guiden

I den här guiden går vi igenom:

  • skillnaden mellan gifta och sambor
  • vad brytdag betyder
  • när ett tömt konto ändå räknas
  • varför banken sällan kan lösa problemet åt dig
  • vad som gäller vid gemensamt konto
  • varför skuldebrev kan vara avgörande för sambor
  • vilka bevis du bör säkra direkt
  • vanliga misstag som kan kosta stora belopp
  • när du bör ta juridisk hjälp innan du skriver under

Om ni är sambor och behöver gå vidare formellt kan du också läsa vår kompletta guide om bodelning för sambor. Om ni är gifta och ska separera rekommenderar vi även vår guide om bodelning vid skilsmässa.

Har din partner tömt kontot?

Det kostar inget att skicka in en kort beskrivning av vad som hänt.

Uppdraget startar först när du har godkänt vårt fasta pris.

Från den punkten gör vi en första skriftlig juridisk bedömning för 3 900 kr inkl. moms, så att du vet:

  • om pengarna ska tas upp i bodelningen
  • vilka krav du kan ställa
  • vilken bevisning som behövs
  • om du bör begära redovisning, bodelningsförrättare eller separat krav

Du behöver alltså inte veta exakt vad som gäller innan du kontaktar oss. Det är just det vi hjälper dig att reda ut.

Innehåll

  • Gifta eller sambor – den avgörande skillnaden
  • Vad betyder brytdag?
  • Om ni är gifta: räknas pengarna ändå?
  • Om ni är sambor: varför bankpengar ofta hamnar utanför
  • Gemensamt konto – vem äger pengarna?
  • Bankens roll – vanlig fallgrop vid tömda konton
  • Sambor, kontantinsats och skuldebrev
  • Beslutsmodell: räknas de tömda pengarna?
  • Gör detta först – inte detta
  • Testa din situation
  • Vanliga och dyra misstag
  • Steg för steg: så gör du rätt
  • Exempel från verkligheten
  • FAQ
  • Så kan Justiflex hjälpa dig
  • Bilder att skapa till artikeln

Justiflex erfarenhet: det här ser vi ofta

I bodelningsärenden vi hanterar digitalt ser vi ofta samma mönster: ett konto töms, pengar flyttas eller större uttag görs precis innan separationen blir tydlig.

Det betyder inte automatiskt att något brottsligt har skett.

Men det betyder nästan alltid att bodelningen måste hanteras med underlag, inte med magkänsla.

Särskilt i ärenden där uttaget har skett nära brytdagen brukar den avgörande frågan bli: kan partnern redovisa vart pengarna tog vägen?

I praktiken är den största risken inte själva uttaget.

Den största risken är att den drabbade parten skriver under en bodelning utan att först ha krävt redovisning.

När bodelningsavtalet väl är undertecknat kan det bli mycket svårare att rätta till.

1. Gifta eller sambor – den avgörande skillnaden

Det första du måste veta är om ni är gifta eller sambor.

Det låter självklart, men juridiskt förändrar det nästan allt.

Om ni är gifta

Vid skilsmässa ska makarnas giftorättsgods som huvudregel ingå i bodelningen.

Giftorättsgods är förenklat all egendom som inte är enskild egendom.

Det kan omfatta:

  • pengar på bankkonto
  • sparkonton
  • aktier och fonder
  • bil
  • bostad
  • företagstillgångar
  • lös egendom
  • andra ekonomiska tillgångar

Det betyder att pengar på bankkonto ofta är mycket relevanta vid bodelning mellan makar.

Om ni saknar ett tydligt äktenskapsförord är utgångspunkten ofta att pengar och annat giftorättsgods ska ingå i bodelningen.

Om ni är sambor

Vid samboseparation är reglerna betydligt snävare.

Sambolagen omfattar normalt bara:

  • gemensam bostad som köpts för gemensam användning
  • gemensamt bohag som köpts för gemensam användning

Vanliga bankkonton, privata sparkonton, aktier, fonder, bilar och företag ingår normalt inte i en sambobodelning.

Det betyder inte att en sambo får ta pengar hur som helst.

Men kravet behöver ofta hanteras som en separat fordran, äganderättsfråga, återbetalningsfråga eller fråga om obehörig vinst – inte som en vanlig sambobodelning.

Om ni vill undvika den typen av osäkerhet framåt bör sambor ofta kombinera samboavtal med skuldebrev mellan sambor.

2. Vad betyder brytdag?

Brytdagen är den dag man utgår från när man bestämmer vilka tillgångar och skulder som ska tas med i bodelningen.

För gifta

Vid skilsmässa är brytdagen normalt den dag då ansökan om äktenskapsskillnad kom in till tingsrätten.

Om pengarna fanns på kontot den dagen är de normalt relevanta.

Det gäller även om de flyttades några dagar eller veckor senare.

För sambor

För sambor utgår bodelningen normalt från egendomsförhållandena den dag samboförhållandet upphörde.

Det är ofta den dag någon flyttade ut, men det kan ibland behöva bedömas utifrån omständigheterna.

För sambor är brytdagen viktig, men den löser inte allt. Eftersom bankmedel normalt inte är samboegendom behöver man även fråga: vad var det för pengar och varför fanns de på kontot?

3. Om ni är gifta: räknas pengarna ändå?

Ja, i många fall.

Om ni är gifta är det sällan tillräckligt att partnern säger:

“Kontot är tomt nu.”

Frågan är i stället:

  • Fanns pengarna på brytdagen?
  • Flyttades de efter brytdagen?
  • Gav partnern bort pengar före skilsmässan?
  • Användes pengarna till normala kostnader?
  • Finns det underlag?
  • Har uttaget minskat giftorättsgodset på ett otillbörligt sätt?

Scenario A: Pengarna fanns på brytdagen

Om pengarna fanns på kontot på brytdagen ska de normalt redovisas i bodelningen.

Det gäller även om partnern tog ut pengarna efteråt.

Exempel:

Ansökan om skilsmässa kom in till tingsrätten den 4 mars.
Den dagen fanns 210 000 kr på din makes sparkonto.
Den 18 mars är kontot tomt.

Då bör pengarna normalt tas upp i bodelningsunderlaget, eller åtminstone redovisas ordentligt.

Scenario B: Pengarna togs ut strax före brytdagen

Om pengarna togs ut före brytdagen blir bedömningen mer komplicerad.

Det betyder inte automatiskt att pengarna är förlorade.

Om en make före skilsmässan minskar sitt giftorättsgods på ett sätt som skadar den andra maken kan så kallade vederlagsregler bli aktuella.

Det kan exempelvis handla om att maken:

  • ger bort pengar till en släkting
  • för över pengar till en ny partner
  • placerar pengar i egendom som inte ska delas
  • betalar ovanligt stora privata skulder utan förklaring
  • gör stora kontantuttag utan rimligt syfte
  • påstår att pengarna “försvunnit” utan underlag

Då kan man i vissa fall argumentera för att bodelningen ska beräknas som om värdet fortfarande fanns kvar.

Scenario C: Pengarna användes till normala kostnader

Alla uttag är inte problematiska.

Pengar kan ha använts till:

  • hyra
  • bolån
  • mat
  • barnens kostnader
  • försäkringar
  • skatt
  • nödvändiga reparationer
  • gemensamma räkningar

Det avgörande är rimligheten.

Ett uttag på 6 000 kr för räkningar är en sak.
Ett uttag på 260 000 kr tre dagar före separationen är något helt annat.

4. Om ni är sambor: varför bankpengar ofta hamnar utanför

För sambor är huvudregeln hårdare än många tror.

Bankpengar är normalt inte samboegendom.

Det innebär att din sambos privata sparkonto normalt inte delas bara för att ni separerar.

Det gäller även efter ett långt samboförhållande.

Det är ett vanligt missförstånd att sambor “delar allt” efter många år tillsammans. Så fungerar inte sambolagen.

Men det kan ändå finnas krav

Även om bankpengarna inte ingår i sambobodelningen kan du ändå ha ett krav.

Det gäller särskilt om:

  • pengarna stod på ett gemensamt konto
  • du har satt in pengar som sambon tagit
  • pengarna var avsedda för gemensamma kostnader
  • pengarna kommer från försäljning av gemensam bostad
  • pengarna avsåg kontantinsats
  • ni hade en överenskommelse om att pengarna skulle delas
  • sambon har tagit mer än sin del

Då handlar frågan ofta inte om “sambobodelning” i strikt mening.

Den handlar om fordran, äganderätt, redovisning, obehörig vinst eller annan förmögenhetsrättslig grund.

Om ni behöver gå vidare formellt kan det därför vara viktigt att skilja mellan två spår: bodelning sambo och separat krav mellan sambor.

5. Gemensamt konto – vem äger pengarna?

Ett gemensamt konto är praktiskt under relationen.

Men vid separation kan det bli en av de största konflikterna.

Den ena parten säger:

“Det var ett gemensamt konto. Jag fick ta hälften.”

Den andra säger:

“Det var min lön som låg där.”

Båda kan ha delvis rätt.

Det beror på vad kontot användes till och vilka pengar som sattes in.

Frågor som måste utredas

FrågaVarför det spelar roll
Vem satte in pengarna?Visar om pengarna kom från en eller båda
Var kontot ett hushållskonto eller sparkonto?Syftet påverkar bedömningen
Fanns en överenskommelse?Muntlig eller skriftlig överenskommelse kan få betydelse
När skedde uttaget?Nära separationen kan vara särskilt viktigt
Vad användes pengarna till?Normala kostnader eller privat värdeöverföring?
Finns kontoutdrag?Bevisningen är ofta avgörande

Mobilversion av tabellen:
På mobil bör denna tabell visas som kort, ett kort per fråga, i stället för som bred tabell.

Justiflex råd är enkelt:

Följ pengarna.

Det räcker inte att säga att kontot var gemensamt.
Det räcker inte heller att säga att “det var mina pengar”.

Man måste kunna visa insättningar, uttag, datum och syfte.

6. Bankens roll – vanlig fallgrop vid tömda konton

En av de vanligaste praktiska fallgroparna vi ser är att klienter ringer banken i panik och ber banken stoppa, frysa eller lämna ut information om partnerns konto.

Det är förståeligt.

Men banken kan sällan lösa själva bodelningstvisten.

Banken måste följa banksekretess, kontoavtal och sina interna regler. Om kontot står på din partner kan banken normalt inte lämna ut uppgifter till dig bara för att ni är gifta eller sambor.

Även om ni är gifta har du inte automatiskt rätt att få din partners kontouppgifter direkt från banken.

Om det är ett gemensamt konto kan banken ge dig uppgifter om kontot enligt vad som följer av kontoavtalet, men banken kommer normalt inte att agera som domare i er separation.

Det här är viktigt:

Du löser sällan problemet genom bankens kundtjänst. Du löser det genom civilrättslig redovisning, krav och bodelningsprocess.

Det du däremot kan göra är att:

  • ladda ner dina egna kontoutdrag
  • säkra underlag från konton du har tillgång till
  • spärra egna kort om det behövs
  • kontrollera fullmakter och autogiron
  • begära skriftlig redovisning från partnern
  • ta juridisk hjälp om partnern vägrar

7. Sambor, kontantinsats och skuldebrev – den dolda risken

När en sambo tömmer ett konto är det ofta bara toppen av isberget.

Det större problemet kan vara att ni aldrig skrev skuldebrev.

Det här ser vi ofta:

En sambo har betalat mer i kontantinsats till bostaden.
Bostaden står på båda.
Det finns inget skuldebrev.
Det finns inget samboavtal.
Vid separationen töms ett konto eller pengar flyttas.

Då uppstår flera frågor samtidigt:

  • Ska bostaden delas lika?
  • Har den ena sambon rätt att få tillbaka sin större kontantinsats?
  • Var pengarna på kontot egentligen kopplade till bostaden?
  • Har den andra sambon tagit pengar som skulle jämna ut obalansen?
  • Finns det någon skriftlig bevisning?

Om ni är sambor och en av er har betalat mer till bostaden är ett skuldebrev ofta avgörande.

Utan skuldebrev kan det bli svårt att bevisa att den extra insatsen skulle betalas tillbaka.

Därför är ett tömt konto ibland inte huvudproblemet.

Det är ett varningstecken på att hela separationsekonomin behöver granskas.

8. Beslutsmodell: räknas de tömda pengarna?

Använd den här modellen som första bedömning.

SituationJuridisk betydelseVad du bör göra
Ni är gifta och pengarna fanns på brytdagenPengarna är normalt relevanta i bodelningenKräv redovisning och ta med beloppet i underlaget
Ni är gifta och pengarna togs ut efter brytdagenOfta starkt bodelningsrelevantBegär kontoutdrag och förklaring
Ni är gifta och pengarna gavs bort före skilsmässanKan aktualisera vederlagUtred mottagare, datum och syfte
Ni är gifta och pengarna gick till normala kostnaderInte automatiskt felKontrollera rimlighet och underlag
Ni är sambor och pengarna stod på privat kontoNormalt inte sambobodelningUtred om separat fordran finns
Ni är sambor och pengarna stod på gemensamt kontoKan ge separat kravFölj insättningar och uttag
Pengarna avsåg kontantinsats i bostadMycket viktigtKontrollera samboavtal och skuldebrev
Partnern vägrar visa underlagRisklägeSkriv krav och överväg juridisk bedömning
Du pressas att skriva underHögriskSkriv inte under innan frågan är utredd

Mobilversion:
Visa detta som klickbara kort med rubrikerna “Gifta”, “Sambor”, “Gemensamt konto”, “Kontantinsats” och “Vägrar redovisa”.

9. Gör detta först – inte detta

Gör detta först

  1. Ladda ner kontoutdrag
    Spara kontoutdrag från minst 12–18 månader bakåt.
  2. Skriv en tidslinje
    Notera datum för separation, flytt, skilsmässoansökan, uttag och överföringar.
  3. Spara kommunikation
    Sms, mejl och chattar kan visa vad partnern visste, sa eller försökte göra.
  4. Begär redovisning skriftligt
    Be om datum, belopp, mottagare och syfte.
  5. Kontrollera om ni har avtal
    Leta efter samboavtal, äktenskapsförord, skuldebrev eller tidigare överenskommelser.
  6. Skriv inte under bodelningen för snabbt
    Särskilt inte om kontot tömts och pengarna inte är förklarade.

Gör inte detta

  • Töm inte andra konton som “motdrag”.
  • Hotta inte i sms.
  • Skriv inte under “för att få lugn”.
  • Vänta inte tills kontohistoriken blir svårare att få fram.
  • Blanda inte ihop samboregler och äktenskapsregler.
  • Förutsätt inte att banken kan lösa tvisten åt dig.

10. Testa din situation

Frågor

  1. Är ni gifta?
  2. Har kontot tömts nära separationen?
  3. Är beloppet över 25 000 kr?
  4. Fanns pengarna på brytdagen?
  5. Har partnern vägrat visa kontoutdrag?
  6. Finns överföringar till släkting, ny partner eller okända konton?
  7. Kom pengarna från bostad, kontantinsats eller försäljning?
  8. Saknas skuldebrev trots att en av er betalat mer?
  9. Har du blivit ombedd att skriva under bodelning snabbt?
  10. Finns gemensamt konto, gemensamma lån eller barnkostnader i bilden?

Resultat

0–2 ja

Din situation kan ofta börja med att du samlar underlag och begär en skriftlig redovisning.

Nästa steg: Spara kontoutdrag, skriv en enkel tidslinje och avvakta inte för länge om beloppet är större än du klarar att förlora.

3–5 ja

Det finns tydliga riskfaktorer.

Du bör inte skriva under något innan du har kontoutdrag, tidslinje och en grundläggande juridisk bedömning.

Nästa steg: Skicka in ditt quiz-resultat för en kostnadsfri första utvärdering. Om en formell bedömning behövs återkommer vi med fast pris innan uppdraget startar.

6–10 ja

Detta bör granskas juridiskt innan du accepterar en uppgörelse.

Risken är hög att pengarna påverkar bodelningen, ett separat krav eller förhandlingsläget.

Nästa steg: Skicka in ditt quiz-resultat. Därefter kan du komplettera med tidslinje och kontoutdrag. Om ärendet lämpar sig för juridisk bedömning gör Justiflex en första skriftlig bedömning för 3 900 kr inkl. moms, efter att du godkänt fast pris.

11. Vanliga och dyra misstag

Misstag 1: Att tro att dagens saldo är det enda som räknas

Konsekvens: Du kan missa pengar som fanns på brytdagen eller som flyttades strax före bodelningen.

Misstag 2: Att ringa banken och tro att banken ska lösa separationen

Konsekvens: Du tappar tid och energi på fel spår.

Banken kan ofta inte lämna ut uppgifter om partnerns konto eller frysa pengar bara för att du säger att en separation pågår.

Misstag 3: Att blanda ihop sambo och gift

Konsekvens: Du kan ställa rätt krav på fel juridisk grund.

För gifta är bankmedel ofta centrala i bodelningen.
För sambor ligger bankmedel ofta utanför sambobodelningen, men kan ändå ge separat krav.

Misstag 4: Att acceptera “pengarna är slut” utan underlag

Konsekvens: Partnern kan slippa redovisa vad pengarna faktiskt använts till.

Be alltid om kontoutdrag, kvitton eller annan förklaring.

Misstag 5: Att missa skuldebrevsfrågan vid samboseparation

Konsekvens: Du kan fokusera på det tömda kontot men missa den större frågan: vem betalade egentligen bostaden?

Om en sambo betalade mer i kontantinsats och inget skuldebrev finns kan tvisten bli betydligt större.

Misstag 6: Att skriva under bodelningen för snabbt

Konsekvens: Du kan i praktiken godkänna en uppdelning där pengarna aldrig utretts.

Misstag 7: Att fokusera på moral i stället för bevis

Konsekvens: Du kan ha rätt i sak men ändå få svårt att visa det.

Datum, belopp, kontoutdrag och tidslinje är viktigare än långa anklagelser.

12. Steg för steg: så gör du rätt

Steg 1: Fastställ om ni är gifta eller sambor

Det avgör vilken lag som gäller och vilka krav som är realistiska.

Steg 2: Bestäm brytdagen

För gifta är det normalt dagen då ansökan om skilsmässa kom in till tingsrätten.

För sambor är det normalt dagen samboförhållandet upphörde.

Steg 3: Ta fram kontoutdrag

Spara underlag som visar:

  • saldo före uttag
  • datum för uttag
  • mottagarkonto
  • referenstext
  • kontantuttag
  • överföringar till närstående
  • betalningar till lån eller kreditkort
  • större inköp eller investeringar

Steg 4: Bygg en enkel tidslinje

Exempel:

DatumHändelse
3 januariPartnern säger att relationen är över
8 januari120 000 kr flyttas från sparkonto
12 januariAnsökan om skilsmässa skickas in
15 januariPartnern vägrar förklara uttaget
20 januariSkriftlig redovisning begärs

En tidslinje gör det lättare att visa sambandet mellan uttaget och separationen.

Steg 5: Begär redovisning skriftligt

Skriv sakligt.

Exempel:

“Hej, jag ser att 120 000 kr har förts över från kontot den 8 januari. Eftersom vi behöver göra en korrekt bodelning vill jag att du redovisar vad pengarna använts till och bifogar underlag. Vänligen återkom senast [datum].”

Steg 6: Kontrollera avtal

Leta efter:

  • äktenskapsförord
  • samboavtal
  • skuldebrev
  • låneavtal
  • gåvobrev
  • tidigare överenskommelser
  • kvitton på kontantinsats eller större betalningar

Steg 7: Ta med rätt fråga i bodelningen

Om ni är gifta kan pengarna behöva tas upp som bodelningsrelevant tillgång eller vederlagsfråga.

Om ni är sambor kan frågan i stället behöva formuleras som separat fordran eller äganderättskrav.

Steg 8: Skriv inte under förrän frågan är löst

Ett bodelningsavtal ska vara slutligt.

Om pengarna inte är utredda bör du inte skriva under utan att först förstå konsekvensen.

Steg 9: Ansök om bodelningsförrättare om ni fastnar

Om ni inte kommer överens kan tingsrätten utse en bodelningsförrättare.

Det kan vara aktuellt när partnern vägrar redovisa, förhalar eller när större belopp är oklara.

13. Exempel från verkligheten

Exempel 1: Gift par, pengar fanns på brytdagen

Anna och Johan ansöker om skilsmässa den 4 mars.

På Johans sparkonto finns då 210 000 kr.

Den 18 mars är kontot tomt.

Johan säger att pengarna “gick åt”.

Eftersom pengarna fanns på brytdagen bör de normalt redovisas. Johan behöver kunna visa vad pengarna användes till. Om uttagen inte är rimliga kan Anna kräva att beloppet beaktas i bodelningen.

Exempel 2: Gift par, pengar flyttades före ansökan

Maria för över 300 000 kr till sin bror två veckor innan hon ansöker om skilsmässa.

Hon säger att det var en gammal skuld.

Det finns inget skuldebrev, inga tidigare betalningar och inga underlag.

Här bör överföringen granskas noggrant. Om den i praktiken är en gåva eller ett sätt att minska giftorättsgodset kan det påverka bodelningen.

Exempel 3: Sambor, privat konto

Emma och Leo är sambor.

Leo har 160 000 kr på sitt privata sparkonto. Innan separationen tar han ut pengarna.

Emma kräver hälften i sambobodelningen.

Här är svaret normalt att pengarna inte ingår i sambobodelningen. Men om Emma kan visa att pengarna helt eller delvis var hennes, eller att de skulle användas till gemensam bostad, kan en separat fordran behöva utredas.

Exempel 4: Sambor, kontantinsats utan skuldebrev

Sara och Amir köper bostad tillsammans.

Sara betalar 450 000 kr mer i kontantinsats.

De skriver inget skuldebrev.

Vid separationen tömmer Amir ett gemensamt sparkonto och säger att “vi äger ju allt tillsammans”.

Här är det tömda kontot bara en del av problemet. Den stora frågan är om Sara kan visa att den större kontantinsatsen skulle återbetalas eller beaktas på annat sätt.

Detta är ett typexempel på när sambor bör ta juridisk hjälp innan de gör upp.

14. FAQ

Räknas pengar på bankkonto i bodelning vid skilsmässa?

Ja, normalt om pengarna är giftorättsgods och fanns på brytdagen.

Vad händer om partnern tömde kontot efter brytdagen?

Då är pengarna ofta fortfarande relevanta. Partnern bör kunna redovisa vad som hänt med dem.

Vad händer om partnern tömde kontot före brytdagen?

Det beror på. Om pengarna användes till normala kostnader är det inte säkert att något kan göras. Om pengarna gavs bort, gömdes eller användes för att minska giftorättsgodset kan det påverka bodelningen.

Ingår bankpengar i sambobodelning?

Normalt nej. Sambolagen omfattar främst gemensam bostad och gemensamt bohag som köpts för gemensam användning.

Kan jag kräva tillbaka pengar från ett gemensamt konto?

Ja, i vissa fall. Om din partner tagit pengar som helt eller delvis tillhör dig kan du ha ett separat krav.

Kan banken frysa min partners konto?

Normalt inte bara på din begäran. Banken måste följa banksekretess, kontoavtal och tillämpliga regler. Bodelningstvisten behöver vanligtvis hanteras civilrättsligt.

Måste partnern visa kontoutdrag?

Vid bodelning mellan makar finns en redovisningsskyldighet. För sambor gäller reglerna främst samboegendom, men kontoutdrag kan ändå vara viktigt om du gör gällande separat krav.

Är det brottsligt att tömma ett konto före separation?

Inte automatiskt. Ofta är det en civilrättslig fråga. Men om någon tagit pengar som tillhör dig, använt olovlig åtkomst eller vilselett dig kan det finnas brottsrättsliga inslag.

Vad gör jag om vi saknar skuldebrev?

Samla bevis. Kontoutdrag, mejl, sms, köpehandlingar och låneunderlag kan få betydelse. Men avsaknad av skuldebrev gör ofta sambotvister svårare.

Ska jag skriva under bodelningen om pengarna inte är utredda?

Nej, inte utan att förstå konsekvensen. När ett bodelningsavtal väl är undertecknat kan det bli svårt att ändra.

15. Så kan Justiflex hjälpa dig

Om din partner har tömt ett konto behöver du ofta inte ett “standardavtal” först.

Du behöver en juridisk bedömning av läget.

Justiflex kan hjälpa dig att gå igenom:

  • om pengarna ska räknas i bodelningen
  • om uttaget ska krävas tillbaka
  • om det finns grund för vederlag
  • om frågan gäller bodelning eller separat fordran
  • om skuldebrev, samboavtal eller äktenskapsförord saknas
  • vilka handlingar du bör begära
  • vad du bör skriva till partnern
  • om bodelningsförrättare bör begäras

Skicka in quiz-resultat eller kort beskrivning

Det kostar inget att skicka in ditt quiz-resultat eller en kort beskrivning av vad som hänt.

Därefter kan vi be om tidslinje och relevanta kontoutdrag om det behövs.

Du kan maskera transaktioner som är helt privata och irrelevanta, men behåll datum, belopp och konton som rör uttagen.

Uppdraget startar först när du har godkänt vårt fasta pris.

Från den punkten gör vi en första skriftlig juridisk bedömning för 3 900 kr inkl. moms.

Då får du veta vilka krav du kan ställa – innan du skriver under något.

Justiflex – juridik i verkliga livet, innan konflikten blir dyr.

Skicka in quiz-resultat eller kort beskrivning


Det kostar inget att skicka in ditt quiz-resultat eller en kort beskrivning av vad som hänt.

Därefter kan vi be om tidslinje och relevanta kontoutdrag om det behövs.

Du kan maskera transaktioner som är helt privata och irrelevanta, men behåll datum, belopp och konton som rör uttagen.

Uppdraget startar först när du har godkänt vårt fasta pris.

Från den punkten gör vi en första skriftlig juridisk bedömning för 3 900 kr inkl. moms.

Då får du veta vilka krav du kan ställa – innan du skriver under något.

Justiflex – juridik i verkliga livet, innan konflikten blir dyr.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Partnern tömde kontot före separationen – räknas pengarna ändå i bodelningen? Läs mer »
Partner vägrar lämna ut kontoutdrag – vad gör man vid bodelning?

1 juni 2026 | Av Robin Forslöv | 5 min läsning

Partner vägrar lämna ut kontoutdrag – vad gör man vid bodelning?

Det avgörande är inte bara att bodelningen blir klar – utan att den görs med rätt brytdag, rätt underlag och siffror som faktiskt går att kontrollera.

När en partner vägrar lämna ut kontoutdrag kan hela processen låsa sig. Med rätt struktur kan du begära underlaget sakligt, skydda din rätt och undvika att skriva under något som senare blir dyrt.

Om din partner vägrar lämna ut kontoutdrag vid bodelning ska du aldrig gissa, hota eller skriva under avtalet ändå. Begär underlaget skriftligt till rätt brytdag, dokumentera all vägran och ta juridisk hjälp innan signering. Vid skilsmässa kan tingsrätten utse bodelningsförrättare.

Partner vägrar lämna ut kontoutdrag – därför är det ett problem

En bodelning bygger på en enkel princip: båda parter måste veta vad som faktiskt finns att dela.

Men när en relation tar slut är det inte alltid så enkelt.

I verkligheten möter vi ofta situationer där en person säger:

“Du får lita på mig.”
“Det där kontot är privat.”
“Jag tänker inte skicka några kontoutdrag.”
“Du har inget med mina pengar att göra.”

Det kan låta som en privat gränsdragning.

Men vid bodelning kan kontoutdrag vara helt avgörande för att förstå vilka tillgångar, skulder, överföringar och värden som fanns vid rätt tidpunkt.

Om du skriver under ett bodelningsavtal utan rimligt underlag riskerar du att godkänna en uppdelning som senare visar sig vara fel.

Det kan bli dyrt.

Och det kan vara svårt att reparera i efterhand.

Justiflex råd: Skriv inte under ett bodelningsavtal bara för att få konflikten överstökad. En bodelning ska inte bygga på förtroende när förtroendet redan är brutet.

Behöver du få ordning på situationen kan ett korrekt bodelningsavtal vara avgörande för att skapa ett tydligt avslut.

Vad du får av den här guiden

I den här guiden går vi igenom:

  • varför kontoutdrag kan vara avgörande vid bodelning
  • vad som gäller vid skilsmässa och samboseparation
  • vilka lagrum som styr uppgiftsskyldighet och bodelningsförrättare
  • vad du bör göra när din partner vägrar lämna ut underlag
  • vanliga misstag som kan kosta pengar
  • när bodelningsförrättare kan bli aktuellt
  • hur Justiflex kan hjälpa dig att ta nästa steg digitalt och tryggt

Målet är inte att skapa konflikt.

Målet är att du ska kunna fatta ett tryggt beslut med rätt underlag.

Behöver du hjälp att få ordning på bodelningen?
Justiflex hjälper dig att ta fram juridiska dokument digitalt, tryggt och strukturerat.

Innehåll

  1. Varför kontoutdrag spelar roll vid bodelning
  2. Gäller detta både gifta och sambor?
  3. Måste min partner lämna ut kontoutdrag?
  4. Vad säger lagen?
  5. Gör detta först – inte detta
  6. Checklista: underlag du bör begära
  7. Interaktivt test: behöver du kräva mer underlag?
  8. Vanliga och dyra misstag
  9. Steg för steg: så gör du rätt
  10. Särskilt om bodelningsförrättare
  11. Konsekvenser om du skriver under för tidigt
  12. Särskilt om Stockholm och större bostadsvärden
  13. FAQ
  14. Så kan Justiflex hjälpa dig

Expertkommentar: det här ser vi ofta i verkliga bodelningar

På Justiflex möter vi återkommande klienter som sitter fast i exakt den här situationen: den ena parten vill få bodelningen klar snabbt, medan den andra parten vägrar lämna ut fullständiga uppgifter.

Det behöver inte alltid betyda att pengar har gömts undan.

Ibland handlar det om stress, kontroll, okunskap eller rädsla för att “förlora” separationen.

Men den praktiska risken är densamma.

Om underlagen saknas blir bodelningen osäker.

Vår erfarenhet: Det är nästan alltid bättre att bromsa processen i rätt tid än att försöka reparera ett dåligt bodelningsavtal i efterhand.

Varför är kontoutdrag viktiga vid bodelning?

Kontoutdrag kan visa sådant som inte syns i en enkel sammanställning.

Det kan till exempel handla om:

  • saldo på brytdagen
  • större uttag före separationen
  • överföringar till andra konton
  • betalningar av lån
  • pengar som flyttats till närstående
  • sparande, fonder eller investeringar
  • försäljning av bil, båt eller annan egendom
  • om gemensamma pengar använts privat

Det betyder inte att du alltid behöver flera års kontoutdrag.

Men om något inte stämmer, om större belopp saknas eller om din partner vägrar svara, kan kontoutdrag bli centrala.

Exempel

Anna och Johan ska skiljas.

Johan säger att han bara har 18 000 kr på sitt sparkonto.

Anna vet att Johan nyligen sålt en bil för 140 000 kr.

När hon ber om kontoutdrag svarar Johan:

“Det där har inte med dig att göra.”

I en sådan situation är problemet inte bara saldot.

Problemet är att det finns en konkret oklarhet.

Då bör Anna inte skriva under bodelningsavtalet innan frågan är utredd.

Gäller detta både gifta och sambor?

Ja, men reglerna skiljer sig åt.

Det är en av de vanligaste missuppfattningarna vid separation.

Många tror att sambor och gifta har ungefär samma ekonomiska skydd.

Det stämmer inte.

Vid skilsmässa – konton i bara ena makens namn kan ändå vara relevanta

Vid skilsmässa ska makarnas giftorättsgods normalt ingå i bodelningen enligt Äktenskapsbalken (1987:230) 10 kap. 1 §. Det innebär att båda makarnas tillgångar och skulder behöver redovisas för att makarnas andelar ska kunna beräknas korrekt.

Brytdagen är normalt den dag då talan om äktenskapsskillnad väcktes, enligt Äktenskapsbalken (1987:230) 9 kap. 2 §. Det viktiga är alltså inte bara vad någon har på kontot “nu”, utan vad som fanns vid rätt juridisk tidpunkt.

Enligt Äktenskapsbalken (1987:230) 9 kap. 3 § är varje make skyldig att redovisa sin egendom och lämna uppgifter som kan vara av betydelse vid bodelningen. Det är därför ett privat bankkonto kan vara relevant även om bara en av makarna står som kontohavare.

Det avgörande är inte vems namn kontot står i.

Det avgörande är om tillgången ska beaktas i bodelningen.

Om ni är gifta men viss egendom påstås vara privat behöver du också kontrollera om egendomen faktiskt har gjorts enskild genom ett äktenskapsförord, ett gåvobrev med villkor om enskild egendom eller ett testamente med särskilt villkor.

Om ni redan är överens om siffrorna kan ett bodelningsavtal vid skilsmässa ofta lösa frågan smidigt.

Om siffrorna däremot inte går att kontrollera bör du inte skriva under.

Vid samboseparation – kontoutdrag kan vara viktiga, men på ett annat sätt

För sambor är bodelningen smalare.

Sambolagen (2003:376) gäller i huvudsak gemensam bostad och bohag som förvärvats för gemensam användning. Det följer av Sambolagen (2003:376) 3 §.

Vanliga bankmedel, privata sparkonton, aktier och fonder ingår därför normalt inte i en sambobodelning bara för att parterna varit sambor.

Men kontoutdrag kan ändå vara viktiga.

De kan visa vem som betalat kontantinsats, amorteringar, renoveringar, avgifter, möbler eller andra kostnader kopplade till bostaden.

Vid samboseparation ska bodelningen utgå från egendomsförhållandena den dag samboförhållandet upphörde. Begäran om bodelning ska normalt framställas senast ett år efter att samboförhållandet upphörde, enligt Sambolagen (2003:376) 8 §.

Det är därför farligt att vänta för länge.

Om ettårsfristen missas kan möjligheten att kräva sambobodelning gå förlorad.

Om ni är sambor bör du därför tidigt kontrollera om ni behöver ett bodelningsavtal för sambor, ett samboavtal, ett skuldebrev mellan sambor eller ett samäganderättsavtal.

Måste min partner lämna ut kontoutdrag?

Det korta svaret är: din partner behöver lämna de uppgifter som krävs för att bodelningen ska kunna göras korrekt.

Men du har normalt inte rätt att själv kontakta banken och få ut din partners kontoutdrag utan fullmakt eller rättsligt stöd.

Du ska inte heller logga in på din partners bank, använda någon annans BankID eller försöka komma åt konton på egen hand.

Det du ska göra är att begära underlagen tydligt, skriftligt och sakligt.

Om din partner vägrar kan nästa steg vara juridisk hjälp.

Vid skilsmässa kan tingsrätten utse en bodelningsförrättare om makarna inte kan enas, enligt Äktenskapsbalken (1987:230) 17 kap. 1 §. Sveriges Domstolar beskriver också att bodelningsförrättare kan bli aktuellt när parterna inte kommer överens.

Bodelningsförrättaren kan också se till att bouppteckning förrättas.

Varje make ska då uppge sina tillgångar och skulder.

Domstolen kan i vissa fall förelägga och döma ut vite om uppgifter inte lämnas, enligt Äktenskapsbalken (1987:230) 17 kap. 5 §.

För sambor gäller flera av reglerna om bodelningsförrättare även vid tvist mellan sambor, enligt Sambolagen (2003:376) 26 §.

Vad säger lagen? Snabb översikt

SituationLagrumPraktisk betydelse
Skilsmässa – brytdagÄktenskapsbalken (1987:230) 9 kap. 2 §Bodelningen utgår normalt från egendomsförhållandena när talan om äktenskapsskillnad väcktes.
Skilsmässa – redovisningsskyldighetÄktenskapsbalken (1987:230) 9 kap. 3 §Makar ska redovisa egendom och lämna uppgifter som kan vara viktiga för bodelningen.
GiftorättsgodsÄktenskapsbalken (1987:230) 10 kap. 1 §Makarnas giftorättsgods ska normalt ingå i bodelningen.
SkulderÄktenskapsbalken (1987:230) 11 kap. 2 §Skulder ska beaktas när makarnas andelar beräknas.
BodelningsförrättareÄktenskapsbalken (1987:230) 17 kap. 1 §Tingsrätten kan utse bodelningsförrättare om makarna inte kommer överens.
Uppgiftsskyldighet vid förrättningÄktenskapsbalken (1987:230) 17 kap. 5 §Makar ska uppge tillgångar och skulder; vite kan bli aktuellt vid uteblivna uppgifter.
Sambors egendomSambolagen (2003:376) 3 §Sambors gemensamma bostad och bohag kan vara samboegendom.
Sambors ettårsfristSambolagen (2003:376) 8 §Begäran om bodelning ska normalt framställas inom ett år.
Bodelningsförrättare för samborSambolagen (2003:376) 26 §Reglerna om bodelningsförrättare gäller även vid vissa sambotvister.

Gör detta först – inte detta

SituationGör detta förstUndvik detta
Partnern säger nej till kontoutdragBegär underlagen skriftligt och specificeratAtt tjata muntligt utan dokumentation
Du misstänker att pengar flyttatsBe om utdrag för relevant period och förklaring till större transaktionerAtt anklaga utan konkret grund
Partnern vill att du skriver under direktSvara att du behöver granska underlaget förstAtt skriva under “för att få det överstökat”
Du får bara en egen sammanställningBe om styrkande underlag, till exempel kontoutdrag eller saldobeskedAtt godta siffror utan bevis
Du är sambo och separationen skedde för länge sedanKontrollera ettårsfristen omedelbartAtt vänta i månader utan att begära bodelning
Ni är helt låstaKontakta jurist eller ansök om bodelningsförrättareAtt låta den som håller inne information styra processen

Justiflex prioriteringsråd:
Börja inte med hot. Börja med dokumentation.

Ett sakligt mejl med rätt juridisk formulering är ofta starkare än tio arga sms.

Checklista: underlag du bör begära

Alla bodelningar kräver inte samma underlag.

Men om din partner vägrar lämna ut kontoutdrag bör du vara noggrann.

Vid skilsmässa

Begär normalt:

  • saldobesked per brytdagen
  • kontoutdrag för relevanta bankkonton
  • lånebesked
  • uppgifter om aktier, fonder och ISK
  • uppgifter om pensionsförsäkringar om de kan vara relevanta
  • värdering av bostad
  • uppgifter om fordon
  • underlag för större överföringar
  • underlag för försäljning av egendom
  • äktenskapsförord, om det finns
  • gåvobrev eller testamente med villkor om enskild egendom

Om någon hävdar att pengar eller egendom inte ska ingå i bodelningen bör du kontrollera om det finns ett giltigt äktenskapsförord, ett gåvobrev med enskild egendom eller ett testamente som styrker det.

Vid samboseparation

Begär normalt:

  • underlag för bostadens inköp
  • underlag för kontantinsats
  • lånebesked
  • kontoutdrag som visar betalningar kopplade till bostaden
  • kvitton för större renoveringar
  • kvitton eller underlag för bohag
  • skuldebrev, om någon lagt in mer pengar
  • samäganderättsavtal, om ni äger något gemensamt
  • samboavtal, om det finns

Om ni har betalat olika mycket till bostaden kan ett skuldebrev mellan sambor eller ett samäganderättsavtal vara avgörande för att visa vad ni faktiskt kommit överens om.

Praktiskt råd: Begär inte “alla kontoutdrag någonsin”.

Begär det som är relevant.

En tydlig och avgränsad begäran uppfattas ofta som mer seriös och blir lättare att använda om tvisten går vidare.

Interaktivt test: behöver du kräva mer underlag innan du skriver under?

Svara ja eller nej:

  1. Har din partner vägrat lämna kontoutdrag eller saldobesked?
  2. Finns det större överföringar som du inte fått förklaring till?
  3. Har din partner bråttom att få dig att skriva under?
  4. Saknas underlag för bostad, lån eller kontantinsats?
  5. Finns det misstanke om att pengar flyttats före separationen?
  6. Har du bara fått en egen sammanställning utan bevis?
  7. Är du osäker på om ni är sambor eller makar juridiskt?
  8. Är du osäker på vilket datum som är brytdag?
  9. Finns det äktenskapsförord, gåvobrev eller testamente som du inte fått se?
  10. Känner du dig pressad att signera?

Resultat

0–1 ja:
Ni kan eventuellt gå vidare, men kontrollera att bodelningsavtalet är korrekt.

2–3 ja:
Du bör begära kompletterande underlag innan du skriver under.

4 eller fler ja:
Skriv inte under innan du fått juridisk genomgång.

Konverteringsnudge: Om du får 4 eller fler ja är det ofta billigare att granska bodelningen innan signering än att försöka driva en tvist efteråt.

Justiflex kan hjälpa dig att bedöma om ett bodelningsavtal räcker eller om du först bör ta juridisk rådgivning online.

Vanliga och dyra misstag

1. Du skriver under utan kontoutdrag

Det vanligaste misstaget är att skriva under för snabbt.

Konsekvensen kan bli att du godkänner en uppdelning utan att veta om siffrorna stämmer.

Ett bodelningsavtal ska inte signeras på känsla.

2. Du accepterar en Excel-fil utan bevis

En sammanställning kan vara bra.

Men den ersätter inte alltid underlag.

Konsekvensen är att du saknar bevis om siffrorna senare visar sig vara fel.

3. Du blandar ihop sambor och gifta

Gifta och sambor har olika regler.

Gifta delar normalt giftorättsgods.

Sambor delar normalt bara samboegendom.

Konsekvensen kan bli att du begär fel underlag eller godkänner fel uppdelning.

4. Du fokuserar på fel datum

Brytdagen är avgörande.

Vid skilsmässa är det normalt dagen då talan om äktenskapsskillnad väcktes.

Vid samboseparation är det normalt dagen då samboförhållandet upphörde.

Konsekvensen kan bli att du missar de viktigaste transaktionerna.

5. Du anklagar innan du säkrat underlag

Det är förståeligt att bli arg.

Men hårda anklagelser kan låsa processen.

Konsekvensen blir ofta mer konflikt, högre kostnader och långsammare bodelning.

6. Du väntar för länge vid samboseparation

Vid samboseparation gäller normalt ettårsfristen i Sambolagen.

Konsekvensen kan bli att du förlorar möjligheten att begära bodelning.

Detta är ett av de dyraste misstagen sambor gör.

7. Du tror att muntliga löften räcker

Muntliga löften är svåra att bevisa.

Om din partner säger “jag skickar kontoutdragen senare” bör du följa upp skriftligt.

Konsekvensen av att låta allt ske muntligt är att du står utan dokumentation.

8. Du försöker komma åt kontot själv

Använd aldrig någon annans BankID.

Logga inte in på någon annans bank.

Gå inte igenom privata handlingar på ett sätt som kan skapa nya juridiska problem.

Konsekvensen kan bli att du flyttar fokus från bodelningen till ditt eget agerande.

Steg för steg: så gör du rätt när partnern vägrar lämna ut kontoutdrag

HowTo-steg för schema:
Namn: Så gör du när din partner vägrar lämna ut kontoutdrag vid bodelning
Total tid: 15–45 minuter för första åtgärden
Verktyg: mejl, sms, befintliga ekonomiska underlag, juridisk rådgivning vid behov

Steg 1: Identifiera exakt vad som saknas

Skriv ner vilka uppgifter du saknar.

Exempel:

  • saldo per brytdag
  • kontoutdrag för tre månader före brytdagen
  • underlag för större överföring
  • lånebesked
  • bevis på kontantinsats
  • underlag för försäljning av bil, båt eller annan egendom

Var konkret.

Ju tydligare du är, desto svårare blir det för den andra parten att kalla begäran orimlig.

Steg 2: Begär underlagen skriftligt

Skicka ett kort och sakligt mejl eller sms.

Exempel:

Hej,
För att vi ska kunna göra bodelningen korrekt behöver jag underlag för tillgångar och skulder per brytdagen.
Jag ber därför att du skickar saldobesked och relevanta kontoutdrag senast [datum].
Jag vill lösa detta smidigt, men jag kan inte skriva under ett bodelningsavtal innan underlaget är komplett.
Vänligen,
[Namn]

Poängen är inte att låta hård.

Poängen är att skapa tydlighet.

Steg 3: Sätt en rimlig tidsfrist

Ge inte en orimligt kort tidsfrist.

Men låt inte frågan rinna ut i sanden.

En tidsfrist på 7–14 dagar är ofta rimlig beroende på situationen.

Steg 4: Dokumentera vägran

Spara allt.

Dokumentera:

  • datum för begäran
  • exakt vad du begärde
  • vilket svar du fick
  • om svaret uteblev
  • vilka underlag som fortfarande saknas

Detta kan bli viktigt om ärendet går vidare till jurist eller bodelningsförrättare.

Steg 5: Skriv inte under i blindo

Det här är den viktigaste punkten.

Skriv inte under ett bodelningsavtal om centrala underlag saknas.

Det gäller särskilt om det finns bostad, större sparkonton, lån, försäljningar eller misstänkta överföringar.

Steg 6: Ta hjälp om ni fastnar

Om partnern fortsätter vägra kan du behöva juridisk hjälp.

I vissa fall räcker det med ett tydligt juristbrev.

I andra fall kan bodelningsförrättare behövas.

Det viktiga är att inte låta den som håller inne information styra hela processen.

Efter detta steg kan Justiflex hjälpa dig att ta fram rätt dokument, exempelvis bodelningsavtal, samboavtal, skuldebrev eller kompletterande juridisk bedömning genom juridisk rådgivning online.

Särskilt om bodelningsförrättare

En bodelningsförrättare är inte “din jurist”.

Bodelningsförrättaren ska driva bodelningen framåt och kan fatta beslut om parterna inte kommer överens.

Om en make inte lämnar uppgifter kan bodelningsförrättaren i vissa fall gå via domstol för att få fram uppgifter, bland annat genom vite enligt Äktenskapsbalken (1987:230) 17 kap. 5 §.

Det kan vara effektivt.

Men det kan också bli dyrare än att lösa frågan i tid.

Därför är det ofta klokt att först försöka med en tydlig, juridiskt korrekt begäran om underlag.

Sveriges Domstolar har information om hur man ansöker om bodelningsförrättare och vilka handlingar som kan behövas.

Konsekvenser om bodelningen blir fel

Ekonomisk konsekvens

Du kan få mindre än du har rätt till.

Det kan handla om tusenlappar.

Vid bostad, större sparande eller överföringar kan det handla om hundratusentals kronor.

Relationsmässig konsekvens

En otydlig bodelning riskerar att hålla konflikten vid liv.

Det gäller särskilt om ni har barn, gemensam bostad eller fortsatt kontakt.

En korrekt bodelning kan skapa avslut.

Juridisk konsekvens

Ett otydligt eller felaktigt bodelningsavtal kan leda till fortsatt tvist.

Det kan också bli svårare att reda ut i efterhand.

När tiden går försvinner underlag, minnen bleknar och positionerna hårdnar.

Särskilt om Stockholm och större bostadsvärden

I Stockholm och andra större städer är bostaden ofta den största tillgången i bodelningen.

Det gör att även mindre oklarheter kan få stor ekonomisk betydelse.

Om kontantinsats, amortering eller renovering betalats från ett konto som den andra parten inte vill visa kan kontoutdrag vara avgörande.

Det gäller särskilt vid bostadsrätt, villa, gemensamma lån eller när den ena parten ska lösa ut den andra.

Exempel: Om en part påstår att 300 000 kr var ett privat tillskott till bostaden, men inte kan visa varifrån pengarna kom, bör frågan utredas innan bodelningsavtalet skrivs under.

FAQ – vanliga frågor om kontoutdrag vid bodelning

Måste min partner visa alla sina bankkonton vid skilsmässa?

Det beror på vad som är relevant för bodelningen.

Vid skilsmässa ska makarnas egendom och skulder kunna redovisas korrekt.

Även konton som bara står i den ena makens namn kan därför vara relevanta.

Kan jag kräva kontoutdrag flera år tillbaka?

Det beror på situationen.

Ofta räcker underlag kring brytdagen och en rimlig period före separationen.

Vid misstanke om större överföringar, försäljningar eller gåvor kan en längre period vara relevant.

Kan banken ge mig min partners kontoutdrag?

Normalt nej.

Banken lämnar normalt inte ut en persons kontoutdrag till en partner utan fullmakt, rättsligt stöd eller beslut inom en rättslig process.

Begär därför underlaget från partnern och dokumentera vägran.

Vad gör jag om min partner bara skickar en skärmbild?

En skärmbild kan vara bättre än inget.

Men den är ofta otillräcklig.

Be om saldobesked eller kontoutdrag som tydligt visar konto, datum, saldo och relevanta transaktioner.

Gäller samma regler för sambor?

Nej.

Sambor delar normalt bara samboegendom, alltså gemensam bostad och bohag som köpts för gemensam användning.

Kontoutdrag kan ändå vara viktiga för att visa betalningar, kontantinsats, lån eller gemensamma kostnader.

Vad händer om min sambo vägrar lämna underlag?

Börja med en skriftlig begäran.

Om sambon vägrar och frågan gäller samboegendom kan juridisk hjälp behövas.

Kom också ihåg ettårsfristen enligt Sambolagen (2003:376) 8 §.

Kan jag skriva under bodelningen och lösa kontoutdragen senare?

Det är riskabelt.

När du väl har skrivit under kan det bli svårare att kräva ändringar.

Skriv inte under om centrala underlag saknas.

Vad är en bodelningsförrättare?

En bodelningsförrättare är en person som tingsrätten kan utse när parterna inte kan komma överens om bodelningen.

Bodelningsförrättaren kan driva processen framåt och besluta om bodelningen om parterna inte når en lösning.

Sveriges Domstolar beskriver hur ansökan om bodelningsförrättare går till.

Kan vägran att lämna kontoutdrag påverka kostnaderna?

Ja, det kan den göra i vissa fall.

Enligt Äktenskapsbalken (1987:230) 17 kap. 7 § ska kostnaderna för bodelningsförrättaren som utgångspunkt betalas av makarna med hälften vardera, men annan fördelning kan bestämmas om en make genom vårdslöshet eller försummelse orsakat ökade kostnader.

Det är därför viktigt att agera sakligt och dokumentera vad som händer.

Måste bodelningsavtalet registreras hos Skatteverket?

Vid bodelning i samband med skilsmässa kan parterna själva välja om de vill registrera bodelningshandlingen hos Skatteverket.

Skatteverket anger också att om bodelning görs under äktenskapet utan skilsmässa ska en anmälan först skickas in till Skatteverket.

Behöver jag jurist direkt?

Inte alltid.

Men om din partner vägrar lämna ut centrala underlag, om stora värden står på spel eller om du känner dig pressad att skriva under, är det klokt att ta hjälp innan du går vidare.

Det är ofta billigare att göra rätt från början än att försöka lösa en felaktig bodelning i efterhand.

Sammanfattning: skriv inte under utan underlag

Om din partner vägrar lämna ut kontoutdrag vid bodelning är det en varningssignal.

Det betyder inte automatiskt att partnern döljer pengar.

Men det betyder att du bör agera strukturerat.

Begär underlagen skriftligt.

Dokumentera svaret.

Skriv inte under i blindo.

Ta hjälp om ni fastnar.

En bodelning ska inte bygga på förtroende när förtroendet redan är brutet.

Den ska bygga på tydliga uppgifter, korrekt juridik och ett avtal som håller.

Om du behöver hjälp kan Justiflex hjälpa dig att ta fram ett korrekt bodelningsavtal, bedöma om du behöver juridisk rådgivning online eller se över andra viktiga dokument som samboavtal, äktenskapsförord, framtidsfullmakt och testamente.

Få hjälp med bodelning digitalt

Justiflex hjälper dig att skapa juridiska dokument digitalt och tryggt.

Vi kan hjälpa dig att:

  • gå igenom vilka underlag som behövs
  • formulera en tydlig begäran till din partner
  • ta fram ett korrekt bodelningsavtal
  • bedöma om ärendet bör gå vidare till bodelningsförrättare
  • undvika att du skriver under något som kan bli fel

Skapa ditt avtal digitalt – tryggt, enkelt och juristgranskat.

Om författaren

Robin Forslöv är jurist och grundare av Justiflex AB. Han arbetar med modern familjejuridik, digitala juridiska dokument och trygga processer för privatpersoner som behöver lösa bodelning, avtal och andra juridiska frågor utan onödig friktion. Genom Justiflex hjälper han klienter att skapa tydliga, juristgranskade handlingar med fasta priser och säker digital signering.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Partner vägrar lämna ut kontoutdrag – vad gör man vid bodelning? Läs mer »
Därför ska du inte skriva under bodelningen samma dag du får den

22 maj 2026 | Av Robin Forslöv | 5 min läsning

Därför ska du inte skriva under bodelningen samma dag du får den

Det kritiska är inte bara att bli klar – utan att förstå vad du faktiskt godkänner innan du skriver under.


Ett bodelningsavtal kan påverka bostad, lån, sparande och framtida krav mellan parterna. Därför bör du inte signera förrän siffrorna, underlagen och slutformuleringarna är kontrollerade.

Skriv inte under en bodelning samma dag du får den om du saknar underlag, inte förstår beräkningen eller känner dig pressad. Ett undertecknat avtal kan bli svårt att ändra i efterhand och bör granskas innan du binder dig – särskilt om bostad, lån eller större sparande ingår.

Ett bodelningsförslag ser ofta oskyldigt ut – tills du inser vad du faktiskt godkänner

Ett bodelningsförslag kommer sällan med varningsflaggor. Det landar ofta i inkorgen som ett till synes harmlöst meddelande från ditt ex eller deras ombud: “Kan du skriva under detta i dag så att vi äntligen blir klara?”

Det låter rimligt, särskilt om du är utmattad av separationen och bara vill gå vidare. Men just i det läget är risken som störst att du accepterar fel bostadsvärde, fel skulder, ofullständiga kontouppgifter eller en slutreglering som gör att du avstår från krav du inte ens visste att du hade.

En bodelning är inte “bara ett papper”. Den avgör ofta bostad, lån, sparande, kompensation och om parterna ska kunna rikta fler ekonomiska krav mot varandra efteråt.

Justiflex tumregel: Ju mer bråttom motparten säger att det är, desto större anledning har du att sakta ner.

Vad du får av den här guiden

Efter att ha läst guiden vet du:

  • varför snabb signering av bodelning är riskabelt
  • vilka underlag du bör kräva innan du skriver under
  • vilka skillnader som gäller mellan makar och sambor
  • vilka ekonomiska fällor som ofta döljer sig i bodelningsförslag
  • hur du svarar motparten utan att skapa onödig konflikt
  • när det är klokt att låta en jurist granska avtalet

Om författaren

Robin Forslöv är jurist och grundare av Justiflex AB. Han arbetar med familjerättsliga ärenden, bodelningsavtal, avtal och strategisk juridisk rådgivning vid separationer, arvstvister och ekonomiska konflikter mellan närstående.

På Justiflex ser vi ofta att bodelningsförslag inte är uppenbart felaktiga vid första anblick. Problemet är i stället att de är ofullständiga: siffrorna ser rimliga ut, men underlagen saknas.

Skriva under bodelning samma dag – därför ska du aldrig göra det

Den största risken med att skriva under en bodelning samma dag är inte att avtalet ser “farligt” ut. Risken är att avtalet ser färdigt, neutralt och praktiskt ut – trots att du inte har kontrollerat om siffrorna stämmer.

Ett bodelningsavtal kan samtidigt innebära att du accepterar ett bostadsvärde, godkänner hur lån ska räknas, avstår från framtida krav och bekräftar att hela den ekonomiska uppgörelsen är slutligt reglerad. Det är därför du inte bör signera bara för att motparten vill bli klar snabbt.

När båda parter har skrivit under blir utgångsläget ett annat. Det kan finnas situationer där ett avtal kan angripas eller jämkas, men det är nästan alltid bättre att upptäcka felet innan signering än att försöka reparera det efteråt.

Vad ett bodelningsavtal faktiskt innebär

Bodelning innebär att egendom fördelas mellan två personer. Sveriges Domstolar beskriver bodelning som en uppdelning av egendom mellan parter, exempelvis vid skilsmässa, när ett samboförhållande upphör, under pågående äktenskap eller när någon i paret avlider.

För makar följer huvudregeln av äktenskapsbalken (1987:230). Enligt 9 kap. 1 § äktenskapsbalken ska makarnas egendom fördelas mellan dem genom bodelning när ett äktenskap upplöses, om inte undantag gäller.

För sambor gäller sambolagen (2003:376). Enligt 3 § sambolagen utgör sambors gemensamma bostad och bohag samboegendom om egendomen har förvärvats för gemensam användning. Det är en mycket snävare regel än vad många tror.

Det är därför farligt att använda samma tänk för sambor som för makar. En sambo kan ha bott tillsammans med någon länge utan att ha rätt till hälften av allt.

Bodelning mellan makar

Vid bodelning mellan makar görs bodelningen med utgångspunkt i egendomsförhållandena den dag talan om äktenskapsskillnad väcktes, alltså i praktiken ofta den dag ansökan om skilsmässa kom in till tingsrätten. Det följer av 9 kap. 2 § äktenskapsbalken.

Det betyder att brytdagen är central. Ett konto, ett lån eller en försäljning kan få helt olika betydelse beroende på om händelsen skedde före eller efter brytdagen.

Enligt äktenskapsbalkens regler, särskilt 9 kap. 5 § ÄktB, ska det upprättas en skriftlig handling över bodelningen som signeras av båda makarna. Samma bestämmelse innebär också en redovisningsskyldighet: din motpart ska redovisa egendom som har betydelse för bodelningen.

Det är därför du inte ska acceptera ett bodelningsförslag där totalsummorna presenteras utan kontoutdrag, lånebesked, värderingar eller tydlig beräkning.

Bodelning mellan sambor

För sambor är bodelningen mer begränsad. Enligt 8 § sambolagen ska bodelning göras om någon av samborna begär det när samboförhållandet upphör, men begäran måste som huvudregel göras senast ett år efter separationen.

Det som normalt ingår är inte “allt ni äger”, utan samboegendom. Det handlar framför allt om gemensam bostad och gemensamt bohag som har köpts för gemensam användning.

Sambor kan också avtala bort bodelning eller bestämma att viss egendom inte ska ingå genom samboavtal enligt 9 § sambolagen. Därför bör du alltid kontrollera om det finns samboavtal innan du accepterar ett bodelningsförslag.

Ett vanligt missförstånd vi möter på Justiflex är att sambor tror att lång sambotid automatiskt ger samma ekonomiska rättigheter som äktenskap. Så är det inte.

Skriva under bodelning utan underlag – de vanligaste fällorna

Det vanligaste problemet är inte att motparten skriver något uppenbart orimligt. Det vanligaste problemet är att avtalet saknar tillräckligt underlag för att du ska kunna bedöma om det är rimligt.

I våra granskningar av bodelningsförslag ser vi återkommande samma mönster: bostadsvärden anges utan tydligt värderingsunderlag, skulder förs in utan förklaring och transaktionshistorik saknas trots att den kan vara helt avgörande för att förstå vad som hänt före brytdagen.

Här är de fällor vi oftast ser vid juridisk granskning av avtal.

1. Bostaden värderas utan verklig kontroll

Bostaden är ofta den största tillgången i bodelningen. Ändå förekommer det att ett bodelningsförslag bygger på ett “uppskattat marknadsvärde” utan oberoende värdering, utan jämförelseobjekt och utan resonemang om latent skatt, mäklararvode eller framtida försäljningskostnader.

Det kan räcka med en felvärdering på 5–10 procent för att bodelningen ska slå fel med hundratusentals kronor.

2. Lån behandlas som självklara trots att de inte är kontrollerade

Alla skulder ska inte automatiskt accepteras bara för att de står i ett förslag. Man behöver veta vem som står på skulden, när den uppkom, vad den avser och om den verkligen ska påverka bodelningen på det sätt motparten påstår.

Vid bodelning mellan makar är skuldtäckningen en central del av beräkningen. Enligt 11 kap. 2 § äktenskapsbalken ska skulder räknas av enligt särskilda regler när makarnas andelar beräknas. Om skulderna hanteras fel kan hela bodelningskalkylen bli fel.

3. Konton redovisas men transaktionshistoriken saknas

Det räcker inte alltid att se saldot på brytdagen. I praktiken kan viktiga uppgifter finnas i transaktionshistoriken före brytdagen.

Vår erfarenhet är att värden ofta “försvinner” genom överföringar till närstående, tömningar av ISK-konton, Swish-flöden, kontantuttag eller placeringar på externa plattformar. Det behöver inte alltid vara illojalt, men utan transaktionshistorik går det inte att bedöma.

En rimlig granskning bör därför ofta omfatta kontoutdrag och transaktionshistorik för minst sex månader före brytdagen, särskilt om det finns tecken på ovanliga överföringar.

4. Företag, enskild firma eller aktiebolag förenklas bort

Om en part driver företag kan bodelningen bli mer komplicerad. Det kan finnas bolagsvärde, aktier, obeskattade reserver, periodiseringsfonder, privata uttag, aktieägarlån eller tillgångar som inte syns på ett vanligt bankkonto.

Ett vanligt misstag är att bara titta på bolagets bankkonto. Det säger sällan hela sanningen.

5. Avtalet innehåller slutreglering utan att du förstår konsekvensen

Många bodelningsavtal avslutas med formuleringar om att parterna inte har några ytterligare krav mot varandra. Det kan vara helt korrekt när allt är utrett, men det är farligt om du ännu inte har fått full insyn.

En sådan formulering kan innebära att du i praktiken accepterar att frågan är slut – även om du senare upptäcker att underlaget var ofullständigt.

6. BankID-signeringen skapar falsk trygghet

BankID gör signeringen enkel, men BankID granskar inte innehållet. Det kontrollerar inte om bostaden är rätt värderad, om skulderna är korrekt behandlade eller om avtalet är balanserat.

Digital signering är bara ett sätt att skriva under. Det är inte en juridisk kvalitetsstämpel.

Checklista innan du signerar

SituationSkriv under direkt?Vad du bör göra först
Du saknar kontoutdrag, lånebesked eller värderingNejBegär komplett underlag
Du förstår inte hur summan har räknats framNejBe om beräkning steg för steg
Motparten vill att du signerar samma dagNejSvara att du behöver granska avtalet
Motparten har ombudNejLåt egen jurist läsa avtalet
Bostad, bolån eller större sparande ingårNejKontrollera värde, skatt och skulder
Företag eller enskild firma finns med i bildenNejUtred företagsvärde och uttag
Ni är helt överens och allt underlag finnsKanskeLäs ändå igenom i lugn och ro
Du känner dig osäkerNejSignera inte innan du förstår konsekvensen

Kort test: bör du granska bodelningen innan du skriver under?

Svara ja eller nej:

  1. Innehåller avtalet bostad, bostadsrätt, fastighet eller bolån?
  2. Saknar du kontoutdrag eller låneunderlag?
  3. Har motparten själv räknat fram summorna?
  4. Har du blivit ombedd att skriva under snabbt?
  5. Finns det företag, aktier, ISK, krypto eller större sparande?
  6. Är du osäker på om allt som ska ingå faktiskt finns med?
  7. Innehåller avtalet en formulering om att allt är slutligt reglerat?
  8. Förstår du avtalet “på känsla” men kan inte kontrollera siffrorna?

Svarade du ja på två eller fler frågor? Då bör du inte skriva under förrän avtalet och underlagen har granskats.

Exempel från verkligheten

Nyligen hjälpte vi en klient som satt med ett färdigt bodelningsförslag rörande en gemensam bostad. Förslaget såg professionellt ut, siffrorna var prydligt uppställda och motparten beskrev det som “en enkel uppdelning”.

Vid första läsningen såg kalkylen inte orimlig ut. Men när vi granskade beräkningen närmare saknades tre saker: oberoende bostadsvärdering, avdrag för fiktivt mäklararvode och korrekt hantering av latent vinstskatt.

Motparten hade räknat på ett bostadsvärde om 4 800 000 kr, men utan att justera för framtida försäljningskostnader och skatteeffekt. När värdering, mäklararvode och latent skatt räknades in förändrades utfallet med cirka 245 000 kr till klientens fördel.

Det avgörande var inte att motparten nödvändigtvis försökte lura någon. Det avgörande var att klienten var på väg att signera ett avtal som såg färdigt ut men byggde på en ofullständig kalkyl.

Det är precis därför du inte ska skriva under samma dag du får bodelningen.

Gör detta först – inte detta

Gör detta förstGör inte detta
Be om fullständigt underlagSignera för att “slippa bråk”
Kontrollera brytdagenLita på totalsumman utan beräkning
Jämför bostadsvärderingarAcceptera ett uppskattat värde
Läs slutregleringen noggrantHoppa över “standardformuleringar”
Kontrollera skulder och kontonUtgå från att allt finns med
Ta juridisk hjälp vid osäkerhetTro att BankID innebär granskning

Så gör du rätt steg för steg

Steg 1: Svara lugnt och sakligt

Du behöver inte säga ja direkt. Ett bra svar är:

Hej, jag har tagit emot bodelningsförslaget. Eftersom avtalet får ekonomiska och juridiska konsekvenser vill jag inte skriva under innan jag har kontrollerat siffrorna och underlagen. Skicka gärna komplett underlag för tillgångar, skulder och värderingar, så återkommer jag när jag har gått igenom det.

Det är sakligt, rimligt och svårt att kritisera.

Steg 2: Begär rätt underlag

Be om kontoutdrag, årsbesked, lånebesked, bostadsvärderingar, underlag för skulder, uppgift om försäljningskostnader, eventuellt äktenskapsförord, samboavtal och uppgifter om större överföringar före brytdagen.

Om företag finns med i bilden bör du även begära relevanta bolagshandlingar, exempelvis balansräkning, resultatrapport, kontoutdrag, skattekonto och uppgifter om privata uttag.

Steg 3: Kontrollera brytdagen

För makar är brytdagen normalt den dag talan om äktenskapsskillnad väcktes enligt 9 kap. 2 § äktenskapsbalken. För sambor är utgångspunkten att bodelningen knyts till samboförhållandets upphörande enligt sambolagens system.

Fel brytdag kan ge fel bodelning.

Steg 4: Kontrollera vad som faktiskt ska ingå

Fråga dig:

  • Är vi makar eller sambor?
  • Finns äktenskapsförord?
  • Finns samboavtal?
  • Är någon egendom enskild?
  • Är bostaden köpt för gemensam användning?
  • Finns konton eller tillgångar som inte nämns?
  • Finns skulder som behöver ifrågasättas?
  • Har något flyttats före brytdagen?

Steg 5: Räkna på konsekvensen i kronor

Acceptera inte bara slutsumman. Be om beräkningen bakom.

En bra bodelning ska gå att följa från tillgångar och skulder till slutligt utjämningsbelopp. Om du inte kan förstå hur man kommit fram till siffran bör du inte skriva under.

Steg 6: Läs slutformuleringarna

Det är ofta i slutet av avtalet de viktigaste formuleringarna finns. Leta särskilt efter uttryck som:

  • “slutligt reglerad”
  • “inga ytterligare anspråk”
  • “parterna avstår från krav”
  • “full och slutlig bodelning”
  • “vardera parten behåller sin egendom”

Sådana formuleringar kan vara korrekta, men bara när allt underlag är kontrollerat.

Steg 7: Signera först när du förstår avtalet

Du behöver inte kunna juridiken perfekt. Men du ska kunna förklara avtalet med egna ord: vad du får, vad du lämnar, vilka skulder som räknas av och om du avstår från framtida krav.

Om du inte kan göra det är avtalet inte redo för signering.

Konsekvenser om det blir fel

Ekonomiskt

Ett felaktigt bodelningsavtal kan innebära att du får för lite ersättning, tar över för mycket skuld eller accepterar ett bostadsvärde som inte håller. Vid bostad, bolån och större sparande kan ett till synes litet räknefel få mycket stora konsekvenser.

Relationellt

En snabb bodelning löser sällan konflikten om någon senare känner sig pressad eller lurad. Särskilt när barn finns med i bilden kan en otydlig ekonomisk uppgörelse skapa långvarig bitterhet.

Juridiskt

När avtalet väl är undertecknat är utgångspunkten att parterna har accepterat uppgörelsen. Det kan finnas undantag, men det är betydligt tryggare att upptäcka brister före signering än att försöka angripa avtalet i efterhand.

När bör en jurist granska bodelningen?

Du bör överväga juridisk granskning om:

  • bostad eller bolån ingår
  • motparten har ombud
  • du känner dig pressad
  • du saknar underlag
  • det finns företag, aktier, ISK eller krypto
  • ni är oense om bostadens värde
  • du inte förstår beräkningen
  • avtalet innehåller slutreglering
  • du misstänker att pengar har flyttats
  • du vill undvika en framtida tvist

En granskning behöver inte betyda att du startar konflikt. Ofta är det tvärtom det som gör att bodelningen kan avslutas tryggt, korrekt och utan onödiga efterspel.

FAQ

Måste jag skriva under bodelningen direkt?

Nej. Du har rätt att läsa igenom avtalet, begära underlag och förstå konsekvenserna innan du skriver under.

Vad händer om jag skriver under bodelningen ändå?

Då har du normalt accepterat uppgörelsen. Det kan i vissa fall finnas möjlighet att angripa eller jämka ett avtal, men det är ofta svårt och beror på omständigheterna. Därför bör du kontrollera avtalet innan signering.

Är ett bodelningsavtal bindande?

Ja, ett undertecknat bodelningsavtal är en viktig juridisk handling. För makar ska en bodelningshandling upprättas och skrivas under av båda enligt 9 kap. 5 § äktenskapsbalken.

Kan jag vägra skriva under?

Ja. Om du inte accepterar förslaget ska du inte skriva under. Om parterna inte kommer överens kan tingsrätten i vissa fall utse en bodelningsförrättare. Sveriges Domstolar anger att tingsrätten kan utse bodelningsförrättare om parterna inte kan enas.

Behöver jag jurist även om vi är överens?

Inte alltid. Men om bostad, lån, större sparande, företag eller otydliga skulder ingår är det klokt att låta någon granska avtalet innan signering. Även överenskommelser kan bli fel om underlaget är bristfälligt.

Vad ingår i bodelning mellan sambor?

Normalt ingår samboegendom, alltså gemensam bostad och gemensamt bohag som förvärvats för gemensam användning enligt 3 § sambolagen.

Vad ingår i bodelning mellan makar?

Som huvudregel ingår makarnas giftorättsgods. Enskild egendom kan vara undantagen, exempelvis genom äktenskapsförord, gåvovillkor eller testamentesvillkor.

Kan jag kräva kontoutdrag?

Vid bodelning mellan makar finns en redovisningsskyldighet enligt 9 kap. 5 § äktenskapsbalken. I praktiken bör kontoutdrag och annat ekonomiskt underlag begäras när det behövs för att förstå bodelningen.

Gäller samma regler för sambor och makar?

Nej. Makar omfattas av äktenskapsbalkens bodelningsregler, medan sambor omfattas av sambolagen. Skillnaden är stor, särskilt eftersom sambors bodelning normalt bara omfattar samboegendom.

Är BankID-signering säkert?

BankID är säkert som identifiering och signeringsmetod. Men BankID säger inget om huruvida avtalet är rättvist, korrekt beräknat eller juridiskt genomtänkt.

Vad kostar det att granska en bodelning?

Hos Justiflex sker granskningen till fast pris efter omfattning. Du kan först skicka in avtalet för en kostnadsfri första bedömning av omfattningen, så får du ett tydligt pris innan arbetet påbörjas.

Slutsats: skriv inte under för att få tyst på situationen

Det är fullt förståeligt att vilja bli klar. Men en bodelning är ofta en av de största ekonomiska handlingarna du skriver under i livet.

Skriv därför inte under samma dag bara för att motparten vill det. Be om underlag, kontrollera brytdagen, granska siffrorna och läs slutformuleringarna innan du signerar.

En korrekt bodelning ska tåla frågor. Om avtalet bara fungerar när du skriver under snabbt är det ett varningstecken.

Granska bodelningen innan du skriver under

Har du fått ett bodelningsavtal och känner dig osäker?

Justiflex kan granska avtalet, kontrollera riskerna och ge dig en tydlig bedömning innan du signerar.

Så fungerar det:

  1. Du skickar in bodelningsförslaget digitalt.
  2. Vi gör en första kostnadsfri bedömning av omfattningen.
  3. Du får ett fast pris innan arbetet påbörjas.
  4. Vi granskar avtalet, siffrorna och riskerna.
  5. Du får en tydlig bedömning och konkreta ändringsförslag vid behov.

Granska din bodelning digitalt
✔ Fast pris efter omfattning
✔ Juristgranskat
✔ Tydlig riskbedömning
✔ Konkreta ändringsförslag
✔ Trygg digital hantering

Skicka avtalet till Justiflex och skriv:
“Jag vill granska bodelningen innan jag skriver under.”

Disclaimer

Denna artikel innehåller allmän juridisk information och är inte personlig juridisk rådgivning. Reglerna kan tillämpas olika beroende på omständigheterna i det enskilda fallet. För rådgivning i ditt specifika ärende bör du kontakta jurist.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Därför ska du inte skriva under bodelningen samma dag du får den Läs mer »
Pensionen – den glömda miljonen vid skilsmässa: när ska den delas och när får du behålla den?

11 maj 2026 | Av Robin Forslöv | 5 min läsning

Pensionen – den glömda miljonen vid skilsmässa: när ska den delas och när får du behålla den?

Det svåra är sällan att förstå att pensionen är viktig – utan att veta vilken pension som faktiskt ska delas, vilken som får behållas och vilka sparanden som kan bli dyra att missa.

Vid skilsmässa kan pensionen vara en av de största ekonomiska frågorna i hela bodelningen. Allmän pension, tjänstepension, privat pensionssparande, ISK och företagarpension behandlas inte likadant – och ett felaktigt bodelningsavtal kan kosta hundratusentals kronor.

Vid skilsmässa pratar de flesta om huset, bolånen, bilen, sparkontot och möblerna.

Men en av de största ekonomiska frågorna glöms ofta bort:

pensionen.

Det kan handla om några hundratusen kronor.

I vissa fall om över en miljon kronor i framtida värde.

Samtidigt är pensionen en av de mest missförstådda delarna i en bodelning.

Många tror att pension aldrig ska delas.

Andra tror att all pension ska delas precis som pengar på banken.

Båda bilderna är för enkla.

Den avgörande frågan är inte om något kallas pension.

Den avgörande frågan är:

Vilken typ av pension eller sparande är det?

Därför blir pensionen så känslig vid skilsmässa

Pension är inte bara siffror i ett orange kuvert.

Det är ofta resultatet av hela äktenskapets ekonomiska upplägg.

En make kanske har arbetat heltid, gjort karriär och fått hög tjänstepension.

Den andra kanske har arbetat deltid, tagit större ansvar för barnen, varit hemma längre perioder eller haft lägre lön.

Det får konsekvenser.

Enligt Pensionsmyndighetens senaste sammanställning var kvinnors genomsnittliga totala pension 20 600 kr per månad, medan mäns genomsnittliga totala pension var 27 700 kr per månad. Det innebär att kvinnors totala pension i genomsnitt motsvarade 74 procent av männens.

Vid skilsmässa kan den skillnaden bli brutal.

Särskilt när den ena maken inser att den andra makens stora tjänstepension kanske inte ska delas alls.

Eller när någon upptäcker att det egna “pensionssparandet” på ISK faktiskt kan ingå i bodelningen.

Snabb överblick: delas pensionen vid skilsmässa?

Typ av pension eller sparandeIngår normalt i bodelning?Kort förklaring
Allmän pensionNejPersonlig pensionsrätt
PremiepensionNejDel av den allmänna pensionen
Vanlig tjänstepension från arbetsgivareOftast nejVanligtvis personlig och knuten till anställningen
Privat pensionsförsäkringOfta jaKan ingå, men skälighetsbedömning kan krävas
IPS / individuellt pensionssparandeOfta jaKan ingå i bodelningen
PEPP-produktOfta jaBedöms särskilt enligt pensionsreglerna
ISK, aktier och fonder “till pension”Ofta jaVanligt sparande om det inte är enskild egendom
Tjänstepension via eget bolagRiskområdeKräver särskild juridisk analys

Det här är den viktigaste poängen:

Det avgörande är inte vad sparandet kallas. Det avgörande är vad det juridiskt är.

Huvudregeln: giftorättsgods delas

När makar skiljer sig ska de normalt göra en bodelning.

I bodelningen ingår makarnas giftorättsgods. En makes egendom är giftorättsgods om den inte är enskild egendom, och i bodelningen ska makarnas giftorättsgods ingå.

Förenklat innebär det att makarnas nettotillgångar läggs samman och delas.

Men pension är speciellt.

Vissa rättigheter är personliga eller inte möjliga att överlåta. Sådana rättigheter ska inte ingå i bodelningen om det skulle strida mot vad som gäller för rättigheten. Äktenskapsbalken har dessutom särskilda regler om pensionsrättigheter.

Därför kan pension inte behandlas lika enkelt som ett bankkonto.

Allmän pension: delas normalt inte

Den allmänna pensionen är personlig.

Den består bland annat av inkomstpension och premiepension.

Den tas normalt inte upp som en vanlig tillgång i bodelningen.

Det betyder att om en make har betydligt högre allmän pension än den andra, så kompenseras inte den skillnaden automatiskt genom bodelningen.

Det kan kännas orättvist.

Men juridiskt är allmän pension inte samma sak som pengar på ett sparkonto.

Tjänstepension: oftast utanför – men se upp med företagarfällan

Vanlig tjänstepension från en arbetsgivare ingår oftast inte i bodelningen.

Anledningen är att den normalt är kopplad till anställningen och utformad som en personlig pensionsrätt.

Men här finns en viktig fälla:

tjänstepension via eget bolag.

Om en make driver eget aktiebolag och bolaget har tecknat en tjänstepensionsförsäkring för maken kan situationen bli mer komplicerad.

Högsta domstolen har i NJA 2022 s. 1003 behandlat frågan när en make hade bestämmande inflytande över bolaget som tecknat tjänstepensionsförsäkringen. HD slog fast att arbetsgivarägda tjänstepensionsförsäkringar som utgångspunkt inte ingår i bodelningen, men att den utgångspunkten inte gäller på samma sätt när den försäkrade maken själv har bestämmande inflytande över pensionslösningen. Då får frågan om helt eller delvis undantag i stället bedömas enligt skälighetsregeln i 10 kap. 3 § tredje stycket ÄktB.

Det här är mycket viktigt för företagare.

En make kan alltså inte alltid säga:

“Det är tjänstepension, den ska inte delas.”

Rätt fråga är i stället:

Vem kontrollerar bolaget, vem äger försäkringen och hur har pensionsavsättningarna gjorts?

Privat pensionssparande: ofta bodelningsbart

Privat pensionssparande behandlas annorlunda än allmän pension och vanlig tjänstepension.

Privat pensionsförsäkring, IPS och liknande pensionssparande kan normalt bli en bodelningsfråga.

Men det finns en viktig nyans.

Vid bodelning på grund av äktenskapsskillnad ska en rätt till pension på grund av pensionssparavtal, PEPP-produkt eller pensionsförsäkring helt eller delvis undantas om det skulle vara oskäligt att hela pensionsrätten ingick. Bedömningen görs med hänsyn till makarnas ekonomiska förhållanden och omständigheterna i övrigt.

Det betyder att frågan inte alltid är svartvit.

Man behöver bland annat titta på:

  • hur stort sparandet är,
  • när sparandet byggdes upp,
  • hur länge äktenskapet varade,
  • om båda makar har eget pensionsskydd,
  • om sparandet är ett normalt pensionsskydd eller mer liknar kapitalplacering,
  • om det finns äktenskapsförord.

Det är därför privat pensionssparande inte bör delas eller undantas slentrianmässigt.

Det måste analyseras.

ISK-fällan: “mitt pensionssparande” är inte alltid pension juridiskt

Det här är ett av de vanligaste misstagen.

En make säger:

“Det där ISK-kontot är min pension.”

Men juridiskt är ett ISK normalt inte en pensionsrätt.

Det är vanligt sparande.

Det kan absolut vara tänkt som pension.

Men om ISK-kontot inte är enskild egendom genom äktenskapsförord, testamente eller gåvovillkor kan det ändå behöva tas upp i bodelningen.

Det kan bli en dyr överraskning.

Särskilt för den som under många år har sparat “till pensionen” men aldrig juridiskt skyddat sparandet.

Här bör ni internt länka ordet äktenskapsförord till er tjänstesida för äktenskapsförord.

Kort äktenskap? Då kan jämkning bli aktuellt

Äktenskapets längd kan också spela roll.

Vid kortare äktenskap kan det ibland vara oskäligt att dela allt fullt ut.

Enligt 12 kap. 1 § äktenskapsbalken kan bodelningen jämkas om det med hänsyn särskilt till äktenskapets längd, makarnas ekonomiska förhållanden och omständigheterna i övrigt är oskäligt att en make ska lämna egendom till den andra i full omfattning.

Det kan få betydelse om en make hade ett stort sparande redan före äktenskapet.

Exempel:

En person har byggt upp ett stort privat pensionssparande före äktenskapet. Äktenskapet varar kort tid. Vid skilsmässan kräver den andra maken att sparandet ska delas fullt ut.

Då kan frågan om jämkning behöva analyseras.

Det betyder inte att sparandet automatiskt undantas.

Men det betyder att tidslinjen är viktig:

Vad fanns före äktenskapet? Vad byggdes upp under äktenskapet? Hur länge varade den ekonomiska gemenskapen?

Här bör ni internt länka ordet bodelning till er bodelningssida.

Tre vanliga situationer

1. Stor tjänstepension hos en vanlig anställd

Johan och Anna skiljer sig efter 18 års äktenskap.

Johan har arbetat heltid och har en stark tjänstepension via sin arbetsgivare.

Anna har arbetat deltid under flera år och har betydligt lägre pension.

Johans tjänstepension är värd mycket.

Men om det är en vanlig arbetsgivarägd tjänstepension ingår den oftast inte i bodelningen.

Det kan kännas orättvist.

Men den juridiska bedömningen handlar inte bara om vardaglig rättvisa.

Den handlar om vilken typ av rättighet tjänstepensionen är.

Däremot kan pensionsskillnaden fortfarande vara viktig när man bedömer helheten och förhandlar om bodelningslösningen.

2. Privat pensionsförsäkring på 600 000 kronor

Maria har ett privat pensionssparande på 600 000 kronor.

När hon och Erik skiljer sig säger Maria:

“Det där är min pension. Den ska inte delas.”

Det är inte säkert.

Privat pensionssparande kan ingå i bodelningen.

Men man måste också bedöma om det finns skäl att helt eller delvis undanta sparandet.

Där kan äktenskapets längd, makarnas ekonomi och sparandets funktion spela roll.

Det är alltså inte en fråga man bör lösa med magkänsla.

3. Företagare med tjänstepension via eget aktiebolag

Oskar driver ett aktiebolag.

Bolaget har tecknat en tjänstepensionsförsäkring för honom.

Han äger bolaget själv och har haft kontroll över pensionsavsättningarna.

Vid skilsmässan säger Oskar:

“Det där är tjänstepension. Den ska inte delas.”

Här måste man vara försiktig.

Om maken har bestämmande inflytande över bolaget kan pensionen behöva analyseras särskilt.

Det kan finnas risk att värdet ska ingå i bodelningen, helt eller delvis.

Det här är företagarfällan.

Och den kan handla om mycket stora belopp.

Vanliga misstag vid pension och bodelning

Misstag 1: “Pension delas aldrig”

Fel.

Allmän pension och vanlig tjänstepension delas oftast inte. Men privat pensionssparande, IPS, PEPP och vissa företagarpensioner kan behöva tas upp.

Misstag 2: “Det står pension, alltså är det skyddat”

Fel.

Man måste kontrollera konstruktionen, ägandet och om maken kan förfoga över eller påverka pensionen.

Misstag 3: “Mitt ISK är min pension”

Kanske i praktiken.

Men juridiskt är ISK normalt vanligt sparande.

Misstag 4: “Min pension i mitt AB är automatiskt skyddad”

Fel.

Tjänstepension via eget bolag kan vara ett riskområde.

Misstag 5: “Vi kan skriva bodelningsavtalet själva”

Det kan fungera i enkla fall.

Men om pension, företag, ISK, äktenskapsförord eller ojämna inkomster finns med i bilden kan ett felaktigt bodelningsavtal bli mycket dyrt.

Checklista: kontrollera detta innan du skriver på

Innan du skriver på ett bodelningsavtal bör du kontrollera:

  1. Finns allmän pension, tjänstepension, privat pensionsförsäkring, IPS eller PEPP?
  2. Finns ISK, kapitalförsäkring, aktier eller fonder som någon kallar “pension”?
  3. Vem äger pensionsförsäkringen?
  4. Är tjänstepensionen kopplad till en vanlig anställning eller eget bolag?
  5. Har någon löneväxlat?
  6. Finns äktenskapsförord?
  7. Fanns sparandet redan före äktenskapet?
  8. Hur länge varade äktenskapet?
  9. Har någon arbetat deltid under lång tid?
  10. Finns återbetalningsskydd eller förmånstagarförordnande som bör ändras efter skilsmässan?

När bör du ta juridisk hjälp?

Du bör ta hjälp innan du skriver på om:

  • någon av er har privat pensionssparande,
  • någon driver eget bolag,
  • någon har tjänstepension via fåmansbolag,
  • det finns större ISK- eller fondsparande,
  • ni har stora skillnader i pension,
  • en av er har arbetat deltid under lång tid,
  • det finns äktenskapsförord,
  • motparten säger att pensionen “inte ska räknas” utan tydlig förklaring.

Det viktiga är inte bara att veta om pensionen ska delas.

Det viktiga är att veta:

Vilken pension är det?
Hur ska den värderas?
Finns det skäl att undanta hela eller delar av den?
Finns det risk att något missas i bodelningsavtalet?

Sammanfattning

Pensionen är ofta den glömda miljonen vid skilsmässa.

Allmän pension delas normalt inte.

Vanlig tjänstepension delas normalt inte.

Privat pensionssparande och IPS kan däremot ingå.

ISK och fonder som du själv kallar “pension” är ofta vanligt giftorättsgods.

Och tjänstepension via eget bolag kan bli en av de viktigaste frågorna i hela bodelningen.

Därför bör du aldrig acceptera ett bodelningsförslag utan att först kontrollera pensionen.

Det som ser ut som en teknisk detalj kan i praktiken avgöra hundratusentals kronor.

I vissa fall mer än så.

Behöver du hjälp att kontrollera pensionen i bodelningen?

Justiflex hjälper dig att gå igenom pension, sparande, företag och bodelningsunderlag innan du skriver på.

Du får en tydlig juridisk bedömning av:

  • vad som normalt ska hållas utanför,
  • vad som kan behöva tas upp i bodelningen,
  • om privat pensionssparande eller ISK är en risk,
  • om tjänstepension via eget bolag behöver analyseras,
  • om jämkning kan vara relevant,
  • och hur du bör agera innan du godkänner ett bodelningsförslag.

Hos Justiflex får du hjälp digitalt, tydligt och till fast pris.

Vill du veta vad du faktiskt riskerar att förlora?

Börja med en pensions- och bodelningsanalys hos Justiflex.

Robins kommentar

Jag har sett för många bodelningar där pensionen behandlas som en teknisk detalj, trots att den i praktiken kan avgöra hundratusentals kronor.

Det farliga är inte bara att pensionen missas.

Det farliga är att den bedöms fel.

En tjänstepension, ett privat pensionssparande, ett ISK och en pensionslösning via eget bolag kan se lika ut på ytan — men behandlas helt olika juridiskt.

Därför är mitt råd enkelt:

Skriv inte på ett bodelningsavtal innan pensionen är kontrollerad.

Robin Forslöv
Jurist & Grundare, Justiflex AB

FAQ

Ska pension delas vid skilsmässa?

Det beror på vilken typ av pension det gäller. Allmän pension och vanlig tjänstepension delas normalt inte. Privat pensionssparande, IPS och vissa företagarpensioner kan däremot bli bodelningsfrågor.

Ingår premiepension i bodelning?

Nej. Premiepensionen är en del av den allmänna pensionen och delas normalt inte vid skilsmässa.

Ingår tjänstepension i bodelning?

Vanlig arbetsgivarägd tjänstepension ingår oftast inte. Men tjänstepension via eget bolag eller fåmansbolag kan kräva särskild analys.

Ingår privat pensionssparande i bodelning?

Ja, privat pensionsförsäkring och IPS kan normalt ingå. Men det kan finnas skäl att helt eller delvis undanta pensionsrätten om det skulle vara oskäligt att hela värdet ingår.

Ingår ISK som jag sparar till pensionen?

Ofta ja. Ett ISK är normalt vanligt sparande, även om du själv ser det som pensionssparande. Undantag kan gälla om kontot är enskild egendom.

Kan äktenskapsförord skydda pensionssparande?

Ja, i vissa fall kan ett äktenskapsförord göra viss egendom enskild. Det är särskilt viktigt vid större sparanden, företag och ojämna pensionsförhållanden.

Vad är företagarfällan?

Företagarfällan innebär att tjänstepension via eget bolag inte alltid behandlas som vanlig arbetsgivarägd tjänstepension. Om maken kontrollerar bolaget kan pensionen behöva analyseras i bodelningen.

Måste man anlita jurist för bodelning?

Nej, inte alltid. Men om pension, företag, privat sparande, ISK, äktenskapsförord eller större ekonomiska skillnader finns med i bilden är det klokt att ta juridisk hjälp innan du skriver på.

Disclaimer

Detta är allmän juridisk information och inte juridisk rådgivning i ett enskilt ärende. Varje bodelning behöver bedömas utifrån pensionsvillkor, avtal, äktenskapsförord, ekonomi och övriga omständigheter.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Pensionen – den glömda miljonen vid skilsmässa: när ska den delas och när får du behålla den? Läs mer »