Laglott

En upplyst bostad innanför en arkitektonisk ram, med en nyckel inuti och tre ägarmarkörer utanför

Nyttjanderätt i testamente – kan partnern bo kvar medan barnen äger?

”Jag vill att Sofia ska känna sig trygg och kunna bo kvar. Men huset ska stanna i min släkt och ägas av mina barn.”

Önskan är vanlig. Den juridiska konstruktionen är inte enkel.

Samma bostad ska bära två rättigheter samtidigt. Partnern ska kunna använda den som sitt hem. Barnen ska äga kapitalet men inte fritt kunna sälja, belåna eller flytta in. Banken ska fortfarande få betalt. Taket kan behöva bytas. En bostadsrättsförening kan kräva en godtagbar medlem. Ett barn kan begära sin laglott fri från begränsningen. Och om partnern senare vill flytta till en mindre bostad måste någon ha bestämt vad som händer med försäljningspengarna.

Det är därför testamentarisk nyttjanderätt kan vara både elegant och konfliktfylld. Den fungerar bäst när testamentet inte bara fördelar rätten till bostaden, utan även reglerar vardagen efter fördelningen.

Viktig utgångspunkt: Skriv inte bara ”min partner får bo kvar livet ut”. Bestäm vem som har nyckeln, vem som har fakturan, vem som bestämmer om taket och vem som kan utlösa en försäljning.

Det här får du av guiden

  • skillnaden mellan äganderätt, nyttjanderätt och en snävare personlig rätt att bo kvar
  • reglerna i 11 och 12 kap. ärvdabalken – och vilka regler testamentet kan precisera
  • Justiflex BO KVAR-modell för ett testamente som fungerar även efter dödsfallet
  • en kostnadsmatris för bolån, amortering, drift, försäkring, underhåll och renovering
  • svaret på om barnen kan sälja eller belåna bostaden medan partnern bor kvar
  • laglottskontrollen som kan tvinga fram likviditet eller en annan konstruktion
  • skillnaden mellan villa, bostadsrätt, hyresrätt och samägd bostad
  • reglerna om anteckning i fastighetsregistret – och varför rätten inte skrivs in som en vanlig nyttjanderätt
  • sex praktiska familjesituationer, ett räkneexempel och en bevismatris
  • ett tolvfrågorstest och en tiostegsprocess innan testamentet undertecknas

Två rättigheter i samma bostad

En ägare har normalt rätt att använda, sälja och belåna sin egendom. En testamentarisk nyttjanderätt delar upp det paketet.

Barnen kan få äganderätten till bostaden. Partnern kan samtidigt få en personlig rätt att använda den. Barnen äger då ett värde som de inte nödvändigtvis kan förfoga fritt över under nyttjanderättens bestånd. Partnern har ett hem, men äger inte kapitalet och kan inte behandla bostaden som sin egen.

Roll Vad rollen normalt får Vad rollen inte automatiskt får Nyckelfråga
Partnern med nyttjanderätt Besitta och använda bostaden enligt testamentet; vid full nyttjanderätt även förvalta egendomen och ta avkastningen enligt lagens utgångspunkt Sälja äganderätten, överlåta sin nyttjanderätt eller bortse från ägarnas bästa Är rätten full nyttjanderätt eller endast personlig boenderätt?
Barnen som ägare Äga kapitalet och få den fulla rådigheten när nyttjanderätten upphör Fritt sälja, belåna eller disponera egendomen i strid med nyttjanderätten Vilka förfoganden kräver partnerns samtycke?
Dödsboet Förvalta boet och verkställa testamentet när skulder och andra beroenden har hanterats Dela ut bostaden som om legatet saknades När kan nyttjanderätten faktiskt tillträdas?
Banken eller annan panthavare Kräva betalning enligt kreditavtalet och göra en giltig säkerhet gällande Bli bunden av familjens interna kostnadsfördelning bara genom testamentet Vem står på lånet och har banken godkänt fortsatt finansiering?
Bostadsrättsföreningen Tillämpa lag och stadgar om medlemskap, avgifter och användning Behandla en bostadsrätt som en lagfaren villa Vem ska vara medlem och vem får bo i lägenheten?

Den partner som bara får en särskild nyttjanderätt är normalt legatarie. Nyttjanderätten är ett legat enligt 11 kap. 10 § ärvdabalken. Den gör inte i sig partnern till universell testamentstagare eller dödsbodelägare.

Det är en viktig processkillnad. Partnern kan ha en mycket värdefull rätt till bostaden utan att för den skull få sitta med och besluta om hela dödsboets förvaltning eller skriva under arvskiftet. Läs mer om kretsarna i guiden Vem är dödsbodelägare – och vem måste kallas och skriva under?.

Äganderätten kan inte heller testamenteras utifrån ett fotografi av familjens ekonomi. Om bostaden ska bodelas först, om den bara delvis ägs av testator eller om dödsboets skulder kräver försäljning, kan testamentet bara verka på det som faktiskt finns kvar i kvarlåtenskapen.

Vad är en testamentarisk nyttjanderätt?

11 kap. 10 § ärvdabalken räknar nyttjanderätt till egendom som ett legat. När någon får nyttjanderätten och äganderätten vid dödsfallet eller senare ska tillfalla någon annan, kopplas 12 kap. 2–9 §§ in – om testamentet inte säger något annat.

Orden efter strecket är centrala. Lagen innehåller ett reservsystem. Ett välskrivet testamente ska inte luta sig mot reservsystemet i de frågor där familjen behöver ett exakt svar.

Regel Vad den innebär Praktisk betydelse för bostaden
11 kap. 1 § ÄB Testamentet ska tolkas i enlighet med testators vilja Otydliga ord öppnar för bevisning och konflikt om vad ”bo kvar” betydde
11 kap. 5 § ÄB Den som får viss egendom får inte ersättning bara för att egendomen är belastad av panträtt eller annan rätt Partnern kan inte utgå från att dödsboet löser bolånet
11 kap. 10 § ÄB Nyttjanderätt är en särskild testamenterad förmån, alltså ett legat Partnern blir inte dödsbodelägare bara genom nyttjanderätten
12 kap. 2 § ÄB 12 kap. 3–9 §§ gäller när en får nyttjanderätten och en annan äganderätten, om testamentet inte säger annat Testamentet kan och bör precisera lagens standardregler
12 kap. 3 § ÄB Nyttjanderättshavaren förvaltar, får avkastningen, ska beakta ägarens rätt och bär vissa nödvändiga kostnader En full nyttjanderätt är bredare än enbart rätt att sova i bostaden
12 kap. 4 § ÄB Nyttjanderätten får inte överlåtas Partnern kan inte sälja eller ge bort sin rätt till någon annan
12 kap. 6 § ÄB Ägaren får inte utan samtycke överlåta eller annars förfoga över egendomen; domstol kan i vissa fall ge tillstånd Barnen kan inte behandla bostaden som obelastad egendom
12 kap. 7 § ÄB Egendomen skyddas i viss utsträckning mot utmätning för ägarens skuld, men inte mot bland annat panträtt Ett befintligt bolån är fortfarande en reell risk
12 kap. 8 § ÄB Det som träder i egendomens ställe tillhör ägaren Testamentet bör uttryckligen ange vad en försäljning betyder för partnerns fortsatta boende
12 kap. 9 § ÄB Vanvård kan leda till säkerhet, godmansförvaltning och skadestånd Barnen är inte rättslösa om bostaden missköts
7 kap. 5 § ÄB Bröstarvinge kan få ut laglotten som fritt disponibel egendom trots nyttjanderättsvillkoret Konstruktionen måste klara laglotten och likviditeten

Full nyttjanderätt är mer än ”rätt att bo kvar”

Enligt lagens utgångspunkt förvaltar nyttjanderättshavaren egendomen och får avkastningen. För en uthyrningsfastighet kan avkastningen vara hyror. För en villa kan frågan bli om partnern får hyra ut hela eller delar av bostaden och behålla intäkten.

Om testators avsikt bara är att partnern personligen ska ha ett hem – inte rätt att driva uthyrning, byta användning eller ta all avkastning – ska testamentet säga det. Annars kan familjen hamna i en onödig tolkningsstrid om en rätt som blivit bredare än testator tänkte.

Rätten kan inte delas ut innan boet tål det

En testamentarisk nyttjanderätt går inte före dödsboets skulder. Enligt 22 kap. 1 § ÄB ska ett legat lämnas ut så snart det kan ske utan skada för någon vars rätt beror på boutredningen. Egendom som redan lämnats ut som legat kan behöva återgå om den behövs för att betala den avlidnes skulder enligt 21 kap. 5 § ÄB.

Partnern bör därför skilja mellan:

  1. testamentets materiella rätt att få nyttja bostaden,
  2. dödsboets förvaltning innan rätten kan verkställas, och
  3. ägarnas och partnerns relation efter att rättigheten har etablerats.

Ett löfte om boende är inte ett löfte om att borgenärerna saknar rätt.

Nyttjanderätt, äganderätt eller bara rätt att bo?

Det finns flera sätt att skapa trygghet. De ger olika grad av kontroll och olika risk för barnens framtida ägande.

”Personlig rätt att bo” är här inte en fristående lagkategori. Det är en snävare utformning av den testamentariska nyttjanderätten, där användningen begränsas till partnerns eget boende i stället för full förvaltning och avkastning.

Konstruktion Partnerns ställning Barnens ställning Passar när Huvudrisk
Full äganderätt Partnern kan i princip sälja, belåna och testamentera vidare Barnen får endast det som återstår om de alls har senare rätt Partnern ska ha full frihet Bostaden kan lämna släktgrenen eller förbrukas
Fri förfoganderätt Partnern får en ägarbaserad ställning och kan normalt använda, sälja och förbruka egendomen men inte testamentera bort det som belastas av efterarv Efterarvingarnas rätt och kvot följer rättsgrunden och testamentets lydelse Partnern ska äga och ha bred frihet medan slutliga mottagare får vänta Ger inte barnen omedelbar äganderätt till just bostaden och bevarar inte nödvändigtvis bostadsvärdet
Full testamentarisk nyttjanderätt Partnern förvaltar och får som utgångspunkt avkastningen Barnen äger men deras rådighet begränsas Partnern behöver stark användningsrätt och modellen är noggrant reglerad Vaga kostnads- och försäljningsvillkor låser parterna
Personlig rätt att bo Partnern får själv använda en definierad bostad under angiven tid eller till viss händelse Barnen äger med en snävare belastning Syftet är bostadstrygghet, inte uthyrning eller avkastning För snäv text kan falla vid vårdboende, renovering eller tillfällig frånvaro
Tidsbegränsad övergångslösning Partnern får bo kvar exempelvis 12–24 månader Barnen vet när full rådighet återkommer Familjen behöver tid för finansiering och flytt Tiden kan bli för kort vid sjukdom eller svag bostadsmarknad

Begreppen bör inte väljas för att de låter vänliga. De ska väljas efter vilken maktfördelning testator faktiskt vill skapa.

En rätt ”att bo kvar livet ut” kan till exempel vara mycket stark om partnern är 55 år och barnen förväntas finansiera stora tak- och fasadarbeten utan att kunna använda eller sälja huset. Samma rätt kan vara för svag om den inte säger om partnern får flytta tillbaka efter en sjukhusvistelse eller hyra ut under en tillfällig utlandsvistelse.

Den rätta frågan är därför inte bara om partnern ska bo kvar. Frågan är vilken rätt som ska fortsätta när livet inte följer den tänkta planen.

Justiflex BO KVAR-modell

BO KVAR är en kontrollmodell för de sex frågor som måste lösas innan en bostad delas i ägande och nyttjande.

Bokstav Kontroll Frågor som testamentet ska besvara Resultat
B – Bostaden Identifiera egendomen Vilken fastighet eller bostadsrätt? Omfattas garage, förråd, trädgård, fritidshus och bohag? Vad händer om bostaden har sålts före dödsfallet? Rätt rättsobjekt
O – Omfattningen Bestäm användningen Får partnern bo ensam, med barn eller ny partner? Får bostaden hyras ut? Vem får avkastningen? Tydlig faktisk rådighet
K – Kostnaderna Fördela ekonomin Vem betalar ränta, amortering, avgift, skatt, försäkring, drift, självrisk, löpande underhåll och kapitalreparationer? Hållbar boendebudget
V – Varaktigheten Sätt start och slut Gäller rätten livet ut, viss tid eller till permanent avflyttning? Vad är permanent? Hur hanteras vårdboende, separation eller lång frånvaro? Mätbar löptid
A – Avyttringen Planera försäljning och belåning Vem får begära försäljning? Krävs samtycke? Ska ersättningsbostad köpas? Vad händer med nettolikviden? En väg ur låsningen
R – Rättighetskollisionerna Testa mot omvärlden Ryms laglotten? Finns lån och pant? Är barnen minderåriga? Finns samägare, bodelning eller föreningsregler? Ett verkställbart upplägg

BO KVAR-regeln: Ett hem kan delas mellan bruk och kapital. Ansvar kan inte lämnas odelat.

Bestäm exakt vad partnern får göra

Det som fungerar när båda är friska kan haverera vid sjukdom, nytt förhållande, uthyrning eller flytt. Testamentet behöver därför beskriva rättens omfattning, inte bara dess namn.

Fråga Exempel på precisering Varför det spelar roll
Vilken egendom? Fastighetsbeteckning eller bostadsrättens förening, lägenhetsnummer och adress Rätten ska inte bero på att familjen gissar vilken bostad som avsågs
Vilka utrymmen? Hela bostaden, garage, förråd, trädgård, brygga, parkering och eventuell uthyrningsdel Barnen och partnern behöver veta vad som är exklusivt och vad som kan disponeras av andra
Vilket bohag? Möbler och utrustning kan testamenteras separat eller upplåtas för bruk Rätt till huset ger inte automatiskt äganderätt till allt lösöre i det
Vem får bo där? Partnern, hemmavarande barn, vårdare eller en ny partner En personlig boenderätt kan annars bli oklar när hushållet förändras
Får bostaden hyras ut? Förbud, tillståndskrav eller rätt till viss uthyrning och bestämd fördelning av nettohyran Full nyttjanderätt omfattar som utgångspunkt avkastningen; en bostadsrätt kräver dessutom föreningens eller hyresnämndens tillstånd där lagen kräver det
Får bostaden byggas om? Endast sedvanliga ytskikt, eller större åtgärd efter skriftligt samtycke och offert Förvaltning är inte detsamma som obegränsad rätt att förändra ägarnas kapital
Hur följs skicket? Årlig besiktning efter avisering, fotodokumentation och kvittoredovisning Barnens tillsyn får inte bli ett oreglerat intrång i partnerns hem
När börjar rätten? När legatet kan verkställas och partnern tillträder enligt dödsboets beslut Dödsboet måste först hantera skulder och andra beroende rättigheter
När upphör rätten? Dödsfall, skriftligt avstående, ett visst datum eller permanent avflyttning enligt en definierad regel Ord som ”flyttar” är farliga vid sjukhusvistelse, provboende och särskilt boende
Vad händer vid totalskada? Återuppbyggnad, ersättningsbostad, fördelning av försäkringsersättning eller rättens upphörande Huset kan försvinna medan rättigheterna består eller blir omöjliga att utöva

”Livet ut” behöver fortfarande en slutregel

En livsvarig rätt upphör naturligt vid nyttjanderättshavarens död. Men familjens svåra frågor uppkommer ofta tidigare.

Partnern kan flytta till ett vård- och omsorgsboende, vistas sex månader hos ett barn, prova ett nytt samboförhållande eller vilja sälja och köpa mindre. Om testamentet säger att rätten upphör när partnern ”inte längre stadigvarande bor i bostaden” behöver det framgå hur permanent avflyttning konstateras.

En robust klausulstruktur brukar behöva ta ställning till:

  • om tillfällig sjukvård, rehabilitering eller utlandsvistelse påverkar rätten,
  • om folkbokföring är bevisning eller ett absolut villkor,
  • hur lång obruten frånvaro som krävs,
  • om uthyrning under frånvaro är tillåten,
  • om rättigheten kan bytas mot en mindre bostad eller ett kapitalbelopp, och
  • vem som får fastställa att ett upphörandevillkor är uppfyllt om parterna är oense.

Undvik straffklausuler för livsval. Att rätten automatiskt upphör vid varje nytt förhållande kan skapa bevisproblem och onödiga incitament att dölja verkligheten. Om ett nytt samboförhållande ska ha betydelse behöver både situationen och följden beskrivas sakligt.

Rätt att hyra ut kan vara värd mer än rätt att bo

Den som får en full nyttjanderätt har enligt 12 kap. 3 § ÄB rätt till avkastningen. Ett testamente som säger ”nyttjanderätt till fastigheten” kan därför föra tanken längre än en personlig rätt att bo där.

Testator bör uttryckligen välja mellan åtminstone tre alternativ:

  1. Partnern får endast använda bostaden som sin egen permanentbostad.
  2. Partnern får hyra ut en särskilt angiven del och behålla nettointäkten efter definierade kostnader.
  3. Partnern får hyra ut hela bostaden under vissa förhållanden, till exempel vid tillfälligt vårdboende, efter ett bestämt godkännandeförfarande.

För en bostadsrätt räcker testamentet inte. Andrahandsupplåtelse måste också vara tillåten enligt bostadsrättslagen och föreningens regler.

Vem betalar kostnaderna?

12 kap. 3 § ÄB ger inte en färdig fakturatabell. Bestämmelsen säger att nyttjanderättshavaren ska bära nödvändiga kostnader för egendomen som bör betalas med avkastningen under besittningstiden. Den avgör inte uttryckligen varje modern bostadspost.

Ränta, amortering, kommunal fastighetsavgift, bostadsrättsavgift, försäkring, självrisk, värmepump och takbyte kan därför inte sorteras säkert med formeln ”den som bor betalar” eller ”den som äger betalar”.

Kostnad Vem kan kräva betalning utåt? Ekonomisk karaktär Vad testamentet bör ange
Bolåneränta Banken kräver låntagaren enligt kreditavtalet Löpande kreditkostnad Om partnern ska ersätta hela eller del av räntan och vad som händer vid ränteförändring
Amortering Banken kräver låntagaren enligt amorteringsplanen Minskar skulden och bygger nettokapital Vem som finansierar amorteringen och om betalningen skapar avräkning eller regress mellan partnern och ägarna
Kommunal fastighetsavgift Den som vid årets ingång är eller enligt fastighetstaxeringslagen anses vara ägare Offentligrättslig avgift Att testamentarisk innehavare kan likställas med ägare och hur parterna hanterar beloppet praktiskt
Bostadsrättsavgift Föreningen följer medlems- och innehavarreglerna Blandad drift- och föreningskostnad Om partnern betalar hela avgiften och hur extraordinära kapitaluttag behandlas
El, vatten, bredband och hushållsdrift Avtalsparten gentemot leverantören Följer huvudsakligen användningen Att partnern normalt svarar för egen förbrukning och tecknar eller ersätter avtalen
Försäkringspremie Försäkringsbolaget följer försäkringsavtalet Skyddar både bruk och kapital Vem som ska stå på försäkringen, betala premien och visa försäkringsbevis
Självrisk Avgörs av försäkringsförhållandet Kan bero på olycka, vårdslöshet eller ägarrisk Hur självrisken fördelas och vad som gäller om skadan orsakats av partnern eller ägaren
Löpande underhåll Hantverkaren kräver beställaren Bevarar funktion under brukstiden Vilka åtgärder partnern får beställa, beloppsgräns och kvalitetsnivå
Större kapitalunderhåll Hantverkaren kräver beställaren Bevarar långsiktigt kapital, exempelvis tak eller dränering Vem som beslutar, finansierar och hanterar oförutsedda brådskande fel
Standardhöjande renovering Hantverkaren kräver beställaren Förändrar standard och eventuellt värde Krav på skriftligt samtycke, offert och att kostnaden inte automatiskt ersätts krona för krona

Fastighetsavgiften följer en oväntad skatteregel

Den kommunala fastighetsavgiften betalas av den som vid kalenderårets början är ägare eller ska anses som ägare. Enligt 1 kap. 5 § fastighetstaxeringslagen ska den som utan vederlag besitter en fastighet på grund av ett testamentariskt förordnande i detta sammanhang anses som ägare.

Det betyder att partnern kan bli avgiftsskyldig trots att barnen har lagfarten. Detta är ett eget offentligrättsligt spår. En slarvig intern kostnadslista som utgår från namnet i fastighetsregistret kan därför bli fel.

Amortering måste få en uttrycklig sluträkning

Anta att barnen äger huset, partnern bor där och partnern betalar 8 000 kronor i amortering varje månad. Efter fem år har lånet minskat med 480 000 kronor, förutsatt att amorteringen varit oförändrad.

Vem har då fått värdet?

  • Banken har fått betalt.
  • Bostadens nettovärde har ökat genom lägre skuld.
  • Barnen äger kapitalet.
  • Partnern har finansierat skuldminskningen.

Utan en avräkningsregel kan partnern ha byggt barnens kapital utan att veta om betalningen var ersättningsfri, en boendekostnad, ett lån eller ett regressgrundande utlägg. Testamentet bör därför ange om partnern alls ska amortera och vilken ekonomisk följd betalningen får.

Ett bra upplägg undviker också motsatt fel: att partnern både får återbetalning för amorteringen och samtidigt tillgodoräknas samma skuldminskning i en annan beräkning.

Försäkring kräver mer än ordet ”fullvärde”

Ärvdabalken har ingen särskild paragraf som utser försäkringstagare eller fördelar självrisken. Skyldigheten att beakta ägarnas rätt och bästa talar starkt för att bostaden ska hållas ändamålsenligt försäkrad, men det är en slutsats av förvaltningsansvaret – inte en fullständig försäkringsregel.

Testamentet eller ett kompletterande förvaltningsupplägg bör därför ange:

  • vem som tecknar och upprätthåller försäkringen,
  • vilka minimiskydd som ska finnas,
  • vem som betalar premien och självrisken,
  • vem som gör skadeanmälan,
  • vem som får fatta beslut om återuppbyggnad, och
  • vad som händer med försäkringsersättningen om bostaden inte återställs.

Be också försäkringsbolaget bekräfta att ägare, nyttjanderättshavare och faktisk bosättning är korrekt noterade. Ett testamente kan inte skriva om ett försäkringsavtal i efterhand.

Underhåll, reparation och renovering

”Partnern ansvarar för löpande underhåll, barnen för större underhåll” låter tydligt. Det är det inte.

Är en trasig cirkulationspump löpande? Är en värmepump större underhåll? Är taktvätt drift, medan omläggning är kapital? Vem bestämmer om taket kan lagas för 40 000 kronor eller bör bytas för 260 000?

Nivå Typ av åtgärd Exempel Lämplig beslutsregel
1. Användning Förbrukning och småskötsel Lampor, filter, gräsklippning, snöröjning, rengöring Partnern beställer och betalar inom boendebudgeten
2. Löpande bevarande Förutsägbart underhåll under nyttjandet Målning, service, mindre VVS- och elarbete Partnern får agera upp till indexerad beloppsgräns och redovisar kvitto
3. Brådskande kapitalåtgärd Åtgärd som måste göras för att hindra större skada Läckage, elfel, akut tak- eller avloppsskada Partnern får säkra egendomen direkt, underrättar ägarna och dokumenterar behovet
4. Planerad kapitalåtgärd eller förbättring Stor eller standardhöjande investering Takbyte, dränering, ny planlösning, tillbyggnad, köksbyte Skriftligt beslut, offert, finansieringsplan och regel om värde/fördelning före beställning

Tre mekanismer gör underhållsklausulen användbar

1. En underhållsplan. Låt en oberoende besiktning vid dödsfallet dokumentera utgångsskicket. Planen kan därefter uppdateras med ett bestämt intervall.

2. En beslutsgräns. Partnern bör kunna hantera vardagen utan att be tre ägare om lov för varje hantverkare. Samtidigt bör stora eller irreversibla åtgärder kräva skriftligt samtycke. Använd gärna ett prisbasbeloppsanknutet tak i stället för ett belopp som förlorar värde.

3. En reserv. Ett livsvarigt nyttjande av en äldre villa utan finansierad underhållsreserv kan vara en matematisk omöjlighet. Om partnern har låg inkomst och barnen inte får avkastning från bostaden behöver testator bestämma var kapitalet till större åtgärder ska komma ifrån.

Vanvård ger inte barnen en egen avhysningsknapp

12 kap. 9 § ÄB skyddar ägarna när nyttjanderättshavaren genom vanvård eller annat otillbörligt agerande uppenbart äventyrar deras bästa. Domstol kan kräva säkerhet eller ställa egendomen under god mans vård och förvaltning. Nyttjanderättshavaren kan också bli skadeståndsskyldig för skada som orsakats uppsåtligen eller av vårdslöshet.

Bestämmelsen betyder inte att ett barn själv får byta lås när det anser att trädgården sköts dåligt. Skilj mellan:

  • en dokumenterad risk för ägarnas kapital,
  • en estetisk meningsskiljaktighet, och
  • en avtals- eller testamentsregel som uttryckligen anger en annan följd.

Testamentet bör skapa en eskalering: skriftlig anmärkning, rimlig rättelsetid, oberoende besiktning och först därefter rättslig åtgärd där lagen kräver det.

Kan barnen sälja eller belåna bostaden?

Inte fritt, om 12 kap. 6 § ÄB gäller utan avvikande villkor i testamentet.

Ägaren får då inte utan nyttjanderättshavarens samtycke överlåta eller annars förfoga över egendomen. För fast egendom och tomträtt ska samtycket vara skriftligt och bevittnas av två personer. Om samtycke inte kan fås kan domstol tillåta åtgärden när det finns skäl.

Om ägaren ändå förfogar över egendomen utan nödvändigt samtycke är åtgärden ogiltig om nyttjanderättshavaren gör det gällande.

Åtgärd Lagens utgångspunkt Fråga testamentet bör lösa
Barnen säljer frivilligt Kräver partnerns samtycke när 12 kap. 6 § ÄB gäller; för fastighet ska samtycket vara skriftligt och bevittnat Får försäljning ske för att köpa ersättningsbostad, vid visst pris eller efter oberoende värdering?
Partnern vill sälja Partnern äger inte och kan inte ensam sälja bostaden Har partnern rätt att begära en försäljningsprocess och vilka tidsfrister gäller?
Barnen vill belåna Ett förfogande som kan kräva partnerns samtycke och måste accepteras av banken Är ny belåning förbjuden, tillåten för nödvändigt underhåll eller möjlig med visst säkerhetsutrymme?
Partnern vill överlåta boenderätten Själva nyttjanderätten får inte överlåtas enligt 12 kap. 4 § ÄB Ska ett frivilligt avstående kunna bytas mot ersättning eller ersättningsboende?
Parterna är oense Domstol kan i vissa fall tillåta ägarens åtgärd när samtycke inte kan fås och skäl finns Ska medling, värdering eller en utsedd beslutsfunktion föregå domstol?
Bostaden säljs exekutivt Panträtt och andra särskilda belastningar kan bryta det skydd som annars finns Finns marginal, betalningsplan och reserv för att förebygga tvångsförsäljning?

Samäganderättslagen är ingen säker genväg

Om flera barn äger fastigheten tillsammans kan en delägare normalt vilja använda samäganderättslagens regler om försäljning på offentlig auktion. Men en testamentarisk nyttjanderätt kan blockera den vägen.

I NJA 2004 s. 14 avslog Högsta domstolen en ansökan om försäljning av en hel fastighet enligt samäganderättslagen. Den sökande delägarens andel var belastad av en testamentarisk nyttjanderätt och fick inte överlåtas utan nyttjanderättshavarens samtycke. Målet gällde en full nyttjanderätt som omfattade fastighetsandelen som rättslig helhet. Prejudikatet visar att ägandet inte ensamt ger barnen en fri försäljningsknapp.

Det betyder inte att varje testamenterad boenderätt stoppar varje försäljning. Testamentets lydelse, rättens omfattning, vilka andelar som belastas och 12 kap. 6 § ÄB måste läsas tillsammans.

En ersättningsbostad måste konstrueras – den uppstår inte av sig själv

12 kap. 8 § ÄB säger att det som träder i den belastade egendomens ställe ska tillhöra ägaren. Regeln identifierar ägandet till surrogatet. Den ger inte en komplett flyttplan.

Om försäljningen lämnar ett kapitalbelopp inom en full nyttjanderätt är utgångspunkten i 12 kap. 5 § ÄB dessutom att beloppet ska göras räntebärande på det sätt lagen anger, om inte ägaren eller rätten medger annat. Inte heller den regeln ger partnern en automatisk rätt att använda kapitalet till ett nytt bostadsköp.

Om huset säljs och partnern vill köpa en mindre bostad behöver testamentet därför ange:

  • om partnern kan initiera bytet,
  • vem som väljer och äger ersättningsbostaden,
  • hur stort kapital som får användas,
  • om den nya bostaden belastas av samma eller en justerad rätt,
  • vem som får överskjutande nettolikvid,
  • vem som bär skatt, mäklararvode och flyttkostnader, och
  • vad som händer om partnern och barnen inte enas om objekt eller pris.

Skriv inte att ”nyttjanderätten följer pengarna” utan att beskriva hur. Pengar går inte att bo i, och en bred rätt till avkastning är inte automatiskt samma sak som rätt att köpa en ny bostad.

Bolån, panträtt och exekutiv försäljning

Ett testamente fördelar kvarlåtenskap. Det skriver inte om bankens låneavtal.

Håll isär tre ansvar:

  1. Personligt betalningsansvar: Vem är låntagare och kan krävas av banken?
  2. Pantansvar: Vilken bostad svarar som säkerhet om lånet inte betalas?
  3. Internt kostnadsansvar: Vem ska enligt testamentet eller ett senare avtal bära ränta, amortering och avgifter?

De tre svaren kan avse olika personer.

11 kap. 5 § ÄB innebär att den som får ett förordnande om viss egendom inte har rätt till ersättning bara för att egendomen belastas av panträtt eller annan rätt. Partnern kan därför inte anta att dödsboet ska lösa bolånet så att boenderätten blir skuldfri.

12 kap. 7 § ÄB skyddar visserligen den belastade egendomen mot utmätning för ägarnas vanliga skulder, men gör uttryckligt undantag när egendomen särskilt svarar för skulden – exempelvis genom panträtt. En befintlig, korrekt upplåten säkerhet kan alltså få företräde framför familjens boendeplan.

Bankkontrollen bör ske före testamentet, inte efter dödsfallet. Kartlägg:

  • aktuellt lånebelopp och amorteringskrav,
  • vilka som är låntagare,
  • vilka pantbrev eller pantsättningar som finns,
  • om efterlevande partner realistiskt kan bära den löpande betalningen,
  • om banken kan godta fortsatt upplägg när ägandet går till barnen, och
  • vilken reservlösning som gäller om banken kräver återbetalning eller ny kreditprövning.

En bank kan lämna generell information under testators livstid men brukar inte binda sig till en framtida kreditprövning. Testamentet behöver därför tåla att den önskade finansieringen inte beviljas.

Lånet får inte bli barnens osynliga boendesubvention

Om barnen tar över ägandet medan partnern ensam bor kvar kan de få ett kapital utan kontant avkastning och samtidigt behöva finansiera amortering eller större reparationer. Är barnen unga, har egna bolån eller är oense kan upplägget bli ohållbart trots en juridiskt giltig rätt.

Gör därför en verklig boendekalkyl med minst tre scenarier:

Scenario Kalkylfråga Reservplan
Normal ränta och normalt underhåll Klarar partnerns disponibla inkomst drift och avtalad kostnadsandel? Årlig budget och dokumenterad reserv
Högre ränta eller avgift Vem bär ökningen och finns ett tak? Omförhandling, delvis frigörelse eller försäljning enligt bestämd process
Stor reparation Finns likviditet till tak, dränering, stambyte eller värmesystem? Underhållsfond, försäkring, lån med samtycke eller försäljning

Barnens laglott kan begränsa boendekonstruktionen

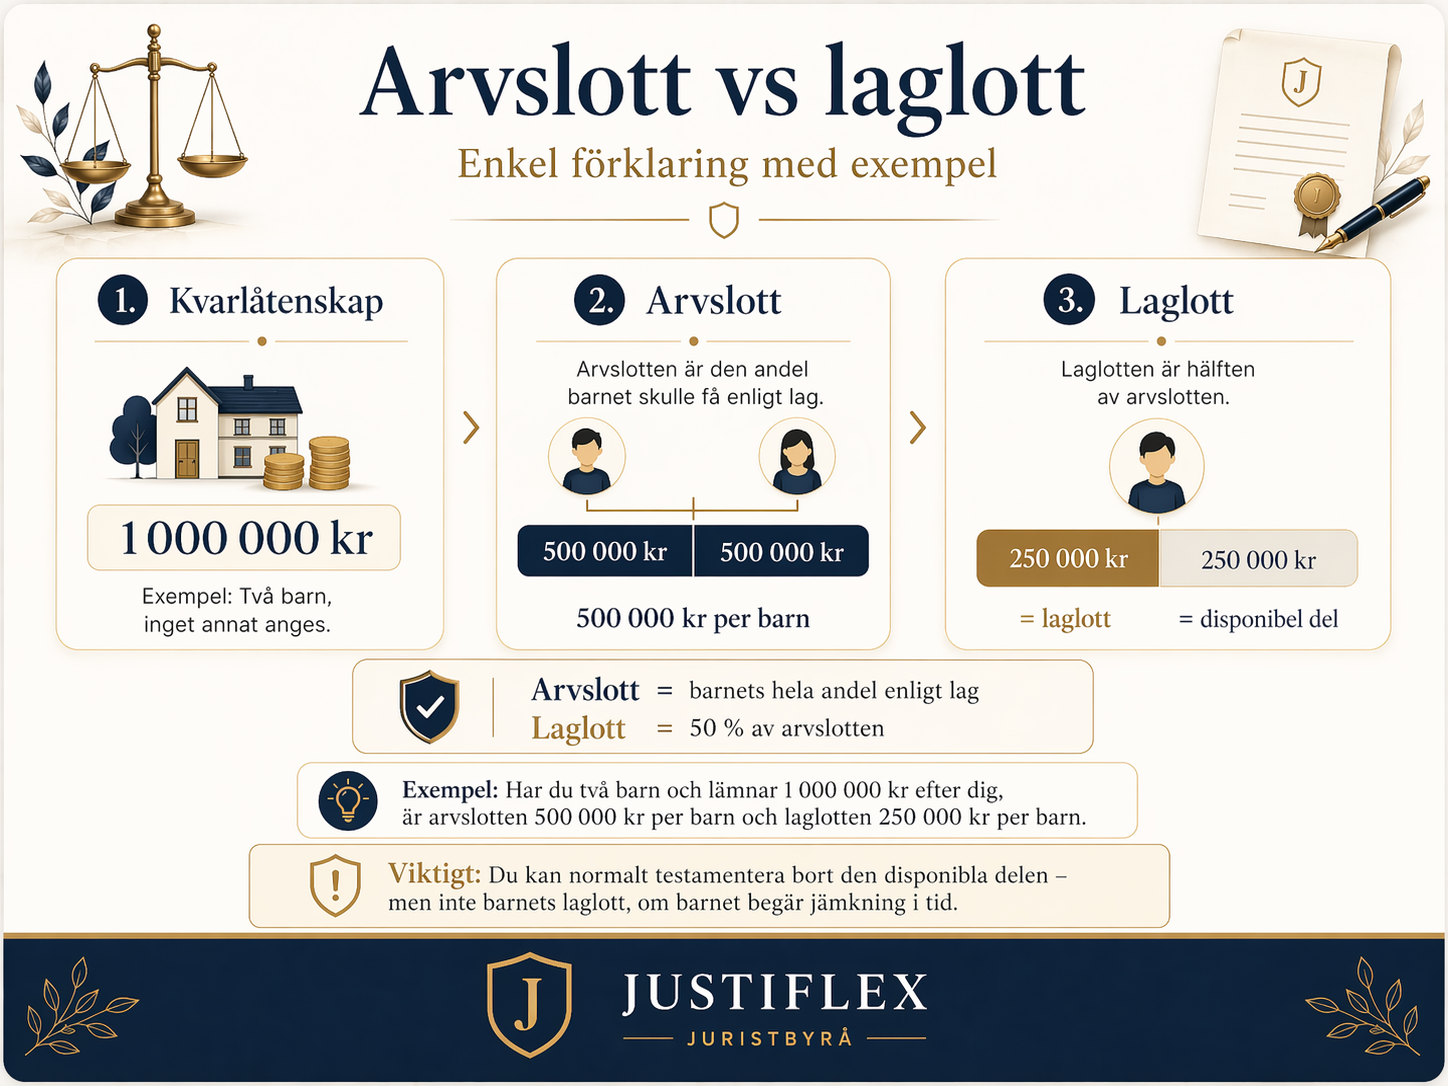
En bröstarvinges laglott är hälften av arvslotten. Enligt 7 kap. 5 § ÄB får barnet, trots ett testamente som ger någon nyttjanderätt eller annars begränsar förfogandet, få ut laglotten i egendom som barnet kan förfoga fritt över.

Detta är den mest underskattade begränsningen i hela upplägget.

Att testamentet säger att barnen ”äger huset” betyder inte att deras laglott är tillgodosedd om hela ägandet är låst av partnerns livsvariga rätt. Barnet kan begära jämkning av testamentet för att få laglotten. Begäran måste enligt 7 kap. 3 § ÄB göras inom sex månader från att barnet delgavs testamentet; annars går rätten förlorad.

Kontroll Fråga Om svaret är nej
Beräkna fri laglott Hur mycket ska varje barn kunna disponera utan boenderättens begränsning? Konstruktionen behöver minskas eller kompletteras
Inventera fria tillgångar Finns kontanter, värdepapper eller annan egendom som kan bära laglotten? Bostaden eller finansieringen kan behöva frigöra värde
Testa nettot Har lån, latent skatt, försäljningskostnader och dödsboets skulder beaktats? Kalkylen bygger på ett för högt bruttovärde
Testa alla barn Finns särkullbarn, gemensamma barn eller avlidna barns avkomlingar? Fel laglottskrets kan kullkasta fördelningen
Testa partnerns eget skydd Är partnern make med rätt enligt 3 kap. 1 § andra stycket ÄB eller sambo utan legal arvsrätt? Fel rättslig modell kan ha valts
Skapa likviditet Kan fri egendom eller annan säker finansiering möta anspråken? En försäljning, belåning eller frivillig uppgörelse kan bli nödvändig

Laglotten värderas inte med familjens önsketänkande

Föreställ dig ett dödsbo med en högt värderad villa men små kontanta tillgångar. Barnen får äganderätten, men partnern ska bo kvar livet ut. På papperet har barnen fått ett stort värde. I praktiken kan värdet inte användas, säljas eller belånas fritt.

Om ett barn begär sin laglott måste boet hitta fritt disponibel egendom. Lösningen kan vara andra tillgångar, en frivillig överenskommelse, finansiering, en inskränkning av nyttjanderätten eller i sista hand en försäljning. Testamentet kan inte garantera att partnern bor kvar oavsett boets sammansättning.

Make och sambo börjar på olika juridiska golv

En efterlevande make kan ha legal arvsrätt och har ett minimiskydd enligt 3 kap. 1 § andra stycket ÄB, den så kallade basbeloppsregeln. Utan testamente har särkullbarn som utgångspunkt rätt att få ut sin arvslott direkt om de inte avstår enligt 3 kap. 9 §. Ett testamente kan begränsa utfallet, men inte barnets laglott om jämkning påkallas i tid.

En sambo har ingen motsvarande legal arvsrätt. Sambon kan ha rätt till bodelning av samboegendom om bodelning begärs, men boenderätten måste därefter vila på testamentet och det som faktiskt finns i kvarlåtenskapen.

Lösningen ska därför räknas efter rätt bodelning, skuldavräkning och arvsordning. Samma standardklausul passar inte både makar och sambor.

Fastighetsregistret: anteckning, inte vanlig inskrivning

Här finns en kontraintuitiv regel som ofta beskrivs fel.

En vanlig avtalsgrundad nyttjanderätt till fastighet kan i många fall skrivas in. Men 23 kap. 7 § andra stycket jordabalken säger uttryckligen att en nyttjanderätt enligt 12 kap. 2 § ÄB inte får skrivas in på det sättet.

I stället ska barnen söka lagfart som ägare. Om deras behörighet att sälja, inteckna eller upplåta rätt begränsas av partnerns testamentariska nyttjanderätt ska rådighetsinskränkningen antecknas i fastighetsregistrets inskrivningsdel enligt 20 kap. 14 § jordabalken.

Detta är huvudspåret för en full testamentarisk nyttjanderätt enligt 12 kap. 2 § ÄB. Om testamentet i stället ger en mer begränsad rätt till en viss byggnad, lägenhet eller avgränsad del kan inskrivningsbedömningen bli en annan. Den exakta rättigheten och den handling som ska registreras bör därför stämmas av med inskrivningsmyndigheten innan arvskiftet låses.

Moment Rätt åtgärd Vanligt fel
Barnen blir ägare till fastigheten Sök lagfart på den handling som bär förvärvet när förutsättningarna är uppfyllda Partnern anges som delägare trots att testamentet bara ger nyttjanderätt
Partnern har rätt enligt 12 kap. 2 § ÄB Säkerställ anteckning om inskränkningen i ägarnas förfoganderätt enligt 20 kap. 14 § JB Ansök om vanlig inskrivning av avtalsnyttjanderätt
Testamentet har inte fått laga kraft Lagfartsansökan kan behöva förklaras vilande Man förutsätter att ett ännu angripbart testamente är slutligt
Bostaden är en bostadsrätt Analysera medlemskap, stadgar, innehav och föreningens dokumentation Använd lagfartsregler på lös egendom

Praktisk kontroll: Beställ ett aktuellt registerutdrag efter handläggningen. Kontrollera både vem som fått lagfart och att rådighetsinskränkningen syns. Själva testamentet, arvskifteshandlingen och beslut om legatets verkställighet ska samtidigt bevaras som en sammanhängande dokumentkedja.

Villa, bostadsrätt och hyresrätt kräver olika lösningar

”Bostaden” är inte ett enhetligt rättsobjekt.

Bostadstyp Vad barnen kan äga Särskild kontroll Huvudrisk
Villa eller annan fastighet Hela fastigheten eller andelar som faktiskt tillhör kvarlåtenskapen Lagfart, rådighetsanteckning, pantbrev, samägare och underhåll Befintlig pant, stor kapitalreparation eller låst samägande
Bostadsrätt Bostadsrätten som lös egendom Medlemskap, stadgar, föreningens avgiftskrav och regler om boende/andrahandsupplåtelse Ägarna antas inte som medlemmar eller upplägget kolliderar med föreningens regler
Hyresrätt Barnen kan inte få äganderätt till lägenheten genom testamente Reglerna om dödsbo, överlåtelse och övertagande av hyresavtal En ägande–nyttjande-modell används på något som inte ägs
Samägd bostad Bara testators andel kan disponeras genom testamentet Samäganderätt, den andre ägarens rätt och eventuell bodelning Testamentet utlovar användning av en andel som testator aldrig ägde
Bostad som ska bodelas Endast det som efter bodelningen tillfaller dödsboet Äktenskapsbalken eller sambolagen före arvskiftet Testamentskalkylen görs på hela marknadsvärdet i stället för kvarlåtenskapen

Bostadsrätten kräver ett eget verkställighetstest

Om en bostadsrätt övergår genom arv eller testamente och förvärvaren inte antas som medlem kan föreningen enligt 6 kap. 2 § bostadsrättslagen efter viss process få bostadsrätten tvångsförsåld. Den som bara förvärvar en andel kan dessutom vägras medlemskap om stadgarna inte medger annat, med vissa undantag för makar och sambor.

Ett upplägg där tre barn äger bostadsrätten medan en icke-ägande partner bor där måste därför förankras i:

  • bostadsrättslagens medlemsregler,
  • föreningens stadgar,
  • vem som ska ansöka om medlemskap,
  • vem föreningen kan kräva på årsavgiften, och
  • om partnerns användning eller en framtida uthyrning kräver samtycke.

När bostadsrättshavaren inte själv använder lägenheten och någon annan gör det självständigt aktualiseras dessutom reglerna om andrahandsupplåtelse i 7 kap. 10–11 §§ bostadsrättslagen. Föreningens samtycke eller hyresnämndens tillstånd kan behövas. Det betyder inte att varje testamenterad boenderätt automatiskt är otillåten, men det betyder att testamentet inte ensamt kan lösa föreningsrätten.

Låt inte ordet ”nyttjanderätt” dölja att bostadsrätten redan i sig är en särskild rätt i en förening.

Minderåriga ägare förändrar processen

Barn kan äga ärvd egendom, men deras företrädare kan inte fatta samma beslut som en vuxen ägare utan föräldrabalkens kontroll. När en förmyndare eller god man deltar i arvskiftet för barnets räkning kräver 15 kap. 5 § föräldrabalken överförmyndarens samtycke till egendomens fördelning. För försäljning, inteckning, upplåtelse och skuldsättning gäller dessutom särskilda samtyckesregler beroende på åtgärd och tillgångsslag.

Om barnets företrädare – eller företrädarens make eller sambo – har ett intresse som strider mot barnets ska överförmyndaren enligt 11 kap. 2 § föräldrabalken förordna en god man för den aktuella angelägenheten. Det blir typiskt relevant när den efterlevande partnern både är barnets förmyndare och själv ska få den nyttjanderätt som belastar barnets egendom. Partnern kan då inte företräda båda sidorna i samma intressekonflikt.

Läs mer i guiden Minderårigt barn ärver – vem förvaltar pengarna?. Konstruktionen bör testas mot föräldrabalken innan testamentet undertecknas – inte först när arvskiftet ska godkännas.

Sex vanliga situationer

Samma ord – ”min partner får bo kvar” – kan träffa helt olika familjer. Typfallen visar varför rättigheten måste byggas från ekonomin och familjestrukturen, inte från en standardmening.

Situation Det familjen ofta vill uppnå Den juridiska knuten Ett robustare designval
Sambor, gemensam villa och gemensamma barn Sambon ska bo kvar och barnen ska äga på sikt Sambon ärver inte enligt lag; barnen kan dessutom kräva laglott fri från belastningen Testamente, laglottsreserv, exakt kostnadsfördelning och en finansierad flytt- eller utköpsväg
Gift par med särkullbarn Maken ska skyddas utan att särkullbarnens slutliga ägande försvinner Bodelning, makens minimiskydd, särkullbarnens omedelbara arv och laglott måste räknas i rätt ordning Gör bodelnings- och laglottskalkylen först; jämför nyttjanderätt med avstående enligt 3 kap. 9 § ÄB och andra lösningar
Högt belånad villa Partnern ska bo kvar utan att barnen tar över vardagskostnaderna Testamentet ändrar varken låneavtal eller pant; banken kan kräva betalning eller säga nej till ny finansiering Banktest, räntebuffert, betalningsjournal och uttrycklig reservplan vid utebliven finansiering
Testator äger bara en andel Partnern ska få använda hela bostaden Testamentet kan bara disponera testators andel; en annan samägare kan ha egna rättigheter och försäljningsmöjligheter Samordna testamentet med samäganderättsavtal, bodelning och den andre ägarens bindande medverkan
Minderåriga barn blir ägare Värdet ska hållas i barnens namn medan föräldern bor kvar Förmyndaren kan ha ett eget intresse som kolliderar med barnets; överförmyndare eller god man kan behövas Pröva intressekonflikten, beslutsvägarna och tillståndsbehoven redan när testamentet skrivs
Partnern vill kunna flytta mindre Boendetryggheten ska följa med till en billigare bostad 12 kap. 8 § ÄB säger vem som äger surrogatet men skapar ingen komplett flyttmekanism Ange initiativrätt, värdering, kapitaltak, ägare till ersättningsbostaden och fördelning av överskottet

När någon annan redan äger en andel

Ett testamente binder inte automatiskt en samägare som inte får sin rätt genom testamentet. Om den avlidne exempelvis ägde halva fritidshuset tillsammans med ett syskon kan partnerns rätt till den avlidnes andel inte utan vidare göras om till ensam rätt att använda hela huset.

I NJA 1989 s. 9 godtogs att en annan, obunden samägare drev fram en försäljning trots en testamentarisk begränsning som träffade en annan andel. Poängen är inte att boenderätten saknar värde. Poängen är att testamentets skydd måste jämföras med rättigheter som redan finns utanför kvarlåtenskapen.

Ett exempel med bostad, lån och två barn

Lena är sambo med Amir och har två vuxna barn. Hon äger ensam villan där paret bor. Lena vill att barnen ska bli ägare men att Amir ska få bo kvar resten av livet.

Vi antar följande förenklade siffror vid dödsfallet:

  • villans marknadsvärde: 5 200 000 kronor
  • bolån med pant i villan: 1 800 000 kronor
  • bankmedel och andra fria tillgångar: 800 000 kronor
  • inga andra skulder, skatter, bodelningsanspråk eller kostnader i exemplet

Det förenklade nettot blir då 4 200 000 kronor. Utan testamente skulle barnens arvslott vara 2 100 000 kronor var. Deras laglott är hälften, alltså 1 050 000 kronor var.

Steg Förenklad beräkning Varför steget kommer före boendelöftet
1. Fastställ vad Lena äger Villa 5 200 000 kr + övrigt 800 000 kr Ett testamente kan bara verka på Lenas egendom efter eventuell bodelning
2. Dra av skulderna 6 000 000 kr − 1 800 000 kr = 4 200 000 kr Banken och boets skulder går inte bakom testamentet
3. Beräkna arvslotterna 4 200 000 kr ÷ 2 = 2 100 000 kr per barn Arvslotten är utgångspunkten för laglotten
4. Beräkna laglotterna 2 100 000 kr ÷ 2 = 1 050 000 kr per barn Varje barn kan begära denna del fri från nyttjanderättens begränsning
5. Inventera fri likviditet 800 000 kr totalt Kontanterna täcker inte båda laglotterna på sammanlagt 2 100 000 kr
6. Synliggör gapet 2 100 000 kr − 800 000 kr = 1 300 000 kr Gapet måste finansieras, avtalas bort frivilligt eller frigöras ur bostaden

Om båda barnen begär jämkning i tid saknas alltså 1 300 000 kronor i fri egendom i detta förenklade exempel. Att barnen samtidigt får lagfart på en villa värd miljoner löser inte problemet om hela deras bostadsvärde är bundet av en livslång nyttjanderätt.

Det finns flera möjliga utfall, men inget av dem uppstår automatiskt:

  • Amir eller dödsboet kan ordna hållbar finansiering.
  • Barnen kan frivilligt acceptera en annan uppgörelse.
  • Nyttjanderätten kan begränsas till en del av bostaden eller till en bestämd tid.
  • Andra tillgångar eller en livförsäkring med genomtänkt förmånstagarförordnande kan skapa likviditet.
  • Bostaden kan behöva säljas eller helt eller delvis frigöras från rättigheten.

Exemplet är medvetet förenklat. I en verklig bedömning kan bodelning, latent skatt, försäljningskostnader, annan egendom, försäkringsersättning, förskott på arv och fler arvingar ändra resultatet. Nyttjanderättens ekonomiska värde är inte heller ett standardavdrag som utan vidare ersätter barnens krav på fritt disponibel laglott.

Kostnadsjournalen hindrar dubbelräkning

Anta att Amir efter dödsfallet betalar 6 000 kronor i amortering varje månad under fem år. Han har då minskat lånet med 360 000 kronor och ökat barnens nettokapital i bostaden lika mycket, bortsett från andra förändringar.

Om testamentet samtidigt säger att Amir ska bära ”alla boendekostnader” men inte förklarar amorteringen uppstår tre konkurrerande tolkningar:

  1. amorteringen är priset för att få bo,
  2. amorteringen ska återbetalas när rätten upphör, eller
  3. amorteringen ger Amir ett särskilt avräknings- eller ersättningsanspråk.

En betalningsjournal bör därför skilja ränta, amortering, avgift, drift, försäkring, nödvändigt underhåll och värdehöjande investeringar. Den löser inte den juridiska fördelningen, men gör det möjligt att tillämpa den utan att samma betalning först räknas som Amirs kostnad och sedan en gång till som barnens kapital.

Rättsfallen visar varför orden måste bära

Det finns inte någon domstolstabell som fördelar varje månadsavgift, amortering eller takreparation. De centrala avgörandena visar i stället tre saker: en full nyttjanderätt kan begränsa ägarnas försäljning, barn kan kräva laglotten fri från belastningen och testamentets egna ord är avgörande.

Avgörande Vad domstolen prövade Vad guiden använder avgörandet till Vad avgörandet inte säger
NJA 2004 s. 14 Om en delägare kunde få en fastighet såld på offentlig auktion när andelen omfattades av full testamentarisk nyttjanderätt Äganderätt ger inte alltid fri rätt att sälja; 12 kap. 6 § ÄB och nyttjanderättshavarens samtycke kan stoppa vägen Att varje begränsad rätt att bo i ett rum eller en del av en fastighet blockerar all försäljning
NJA 1983 s. 587 Hur bröstarvingars laglott skulle skyddas när egendom belastats med livslång rätt till avkastning Belastningen ska vika i den omfattning som behövs för laglotten som fritt disponibel egendom, men kan bestå på återstoden Att hela testamentet automatiskt faller eller att nyttjanderätten alltid måste tas bort från all egendom
NJA 2021 s. 992, ”De fem fastigheterna” Hur ett testamente skulle tolkas när ordalydelse, helhet och syfte behövde vägas samman Testamentets ord är startpunkten; helheten och en tydligt visad vilja kan vara avgörande för boendeskyddets omfattning Att domstolen i efterhand fyller varje lucka med det som familjen tycker verkar rimligt

NJA 1983 s. 587: laglotten öppnar en dörr, inte alla dörrar

I rättsfallet hade den efterlevande maken fått en livslång rätt till avkastningen från aktier medan barnen fick äganderätten. När barnen begärde jämkning skulle de få sin laglott i egendom som de kunde förfoga fritt över. Belastningen behövde därför vika i den utsträckning som krävdes för laglotten, men den kunde ligga kvar på den del som översteg laglottsanspråket.

Översatt till bostaden innebär det att analysen ska göras i delar. Frågan är hur mycket fritt värde barnet har rätt att få och var det värdet finns – inte om varje boenderätt alltid överlever eller alltid försvinner.

NJA 2021 s. 992: en god avsikt behöver juridiska verb

Högsta domstolen utgår vid testamentstolkning från ordalydelsen, läser testamentet som en helhet och söker den verkliga viljan när det finns stöd för den. Det gör en tydlig boendeavsikt relevant, men det gör inte en oklar mening säker.

”Får bo kvar” svarar exempelvis inte på om partnern får hyra ut, vem som får säga upp rätten efter permanent flytt, om en ersättningsbostad får köpas eller om en stor amortering ska avräknas. De frågorna behöver verb, belopp, tidsgränser och beslutsvägar i själva handlingen.

Underlagen som måste fram innan testamentet skrivs

En bra konstruktion börjar i dokumenten. Familjens muntliga bild av ägande, lån och framtida behov räcker inte.

Underlag Vad det bevisar eller klargör Varningssignal
Lagfartsbevis eller överlåtelsehandling Vem som faktiskt äger fastigheten och med vilken andel Testator beskriver hela bostaden som sin trots samägande
Bostadsrättens lägenhetsförteckning och stadgar Innehav, pantsättning, medlems- och andelsregler Planerade ägare kan vägras medlemskap eller partnerns boende kräver tillstånd
Låneavtal, saldobesked och pantunderlag Personligt skuldansvar, ränta, amortering och säkerhet Kalkylen räknar nettovärde men ingen kan bära lånet efter dödsfallet
Oberoende värdering Aktuellt marknadsvärde och rimligt försäljningsscenario Familjen använder taxeringsvärde som om det vore säkert marknadsvärde
Underhållsplan eller besiktning Förutsebara större åtgärder och tidshorisont Tak, dränering eller stammar kan kräva kapital kort efter dödsfallet
Försäkringsbrev Omfattning, försäkringstagare och ersättningsvillkor Ingen vet vem som får ersättningen eller betalar självrisken efter skada
Boupptecknings- och familjeunderlag Arvingar, särkullbarn, tidigare avlidna barns avkomlingar och testamentstagare Någon laglottsberättigad gren saknas i kalkylen
Äktenskapsförord, samboavtal och ägaravtal Vad som ska bodelas och vilka externa rättigheter som redan finns Testamentet disponerar egendom som först kan lämna boet genom bodelning
Likviditetsprognos Om boet kan betala skulder, laglotter och kostnader utan försäljning Nästan hela värdet ligger i den belastade bostaden
Hushållsbudget för partnern Om partnern realistiskt kan betala löpande kostnader Boenderätten är juridiskt stark men ekonomiskt omöjlig att använda
Befintligt testamente och förmånstagarförordnanden Om handlingarna drar åt samma håll Försäkringspengarna går till någon annan än den som ska finansiera lösningen
Plan för beslutsförmåga och representation Vem som kan agera vid sjukdom, minderårighet eller intressekonflikt Alla samtycken förutsätter att samma person företräder båda motstående intressen

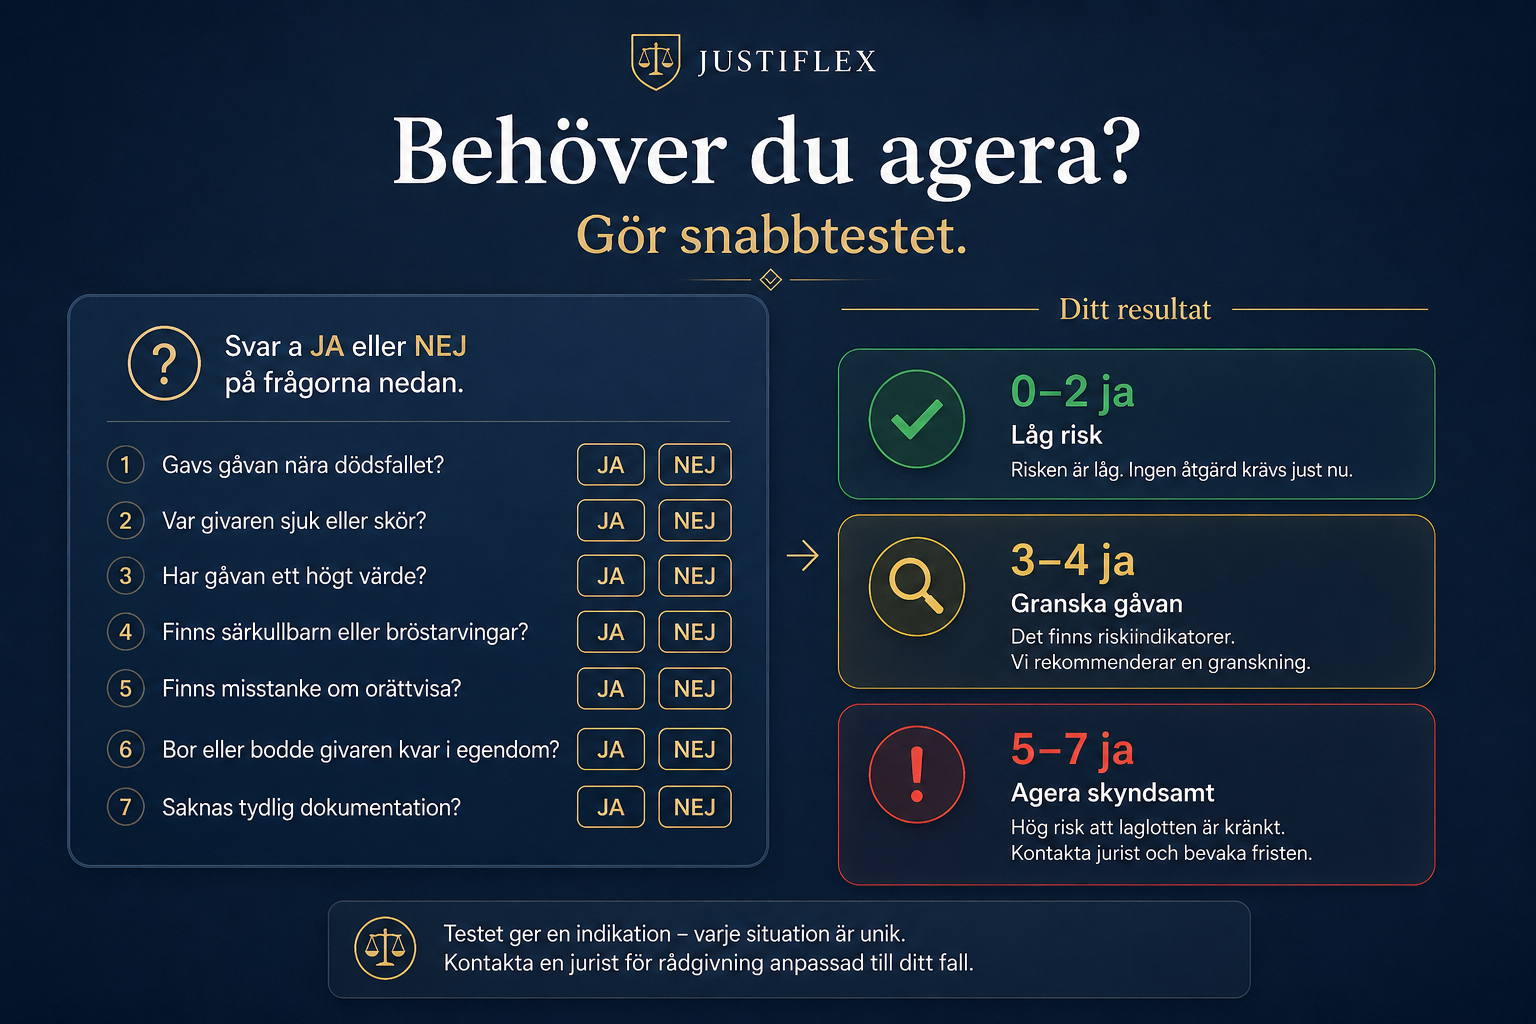
Test: behöver upplägget utredas närmare?

Svara ja eller nej på samtliga tolv frågor. Ett ja visar var testamentet behöver mer precision eller finansiering. Testet är en kontrollmodell och avgör inte om testamentet är giltigt. Ekonomin måste verifieras separat.

Finns det bröstarvingar som kan kräva laglott?
Är merparten av kvarlåtenskapens nettovärde bunden i bostaden?
Är bostaden belånad eller pantsatt?
Äger testator bara en andel eller ska bostaden bodelas först?
Är något av barnen minderårigt eller företräds barnet av partnern som ska få boenderätten?
Är bostaden en bostadsrätt där barnen ska äga men partnern bo ensam?
Ska partnern få hyra ut, ta emot inneboende eller låta en ny partner flytta in?
Kan större underhåll behövas under de kommande tio åren?
Ska partnern betala amortering på ett lån som ökar barnens nettokapital?
Ska partnern kunna sälja och köpa en mindre ersättningsbostad?
Saknas en tydlig slutregel vid permanent flytt, särskilt boende eller långvarig frånvaro?
Finns en samägare, bank, förening eller annan tredje man vars rätt inte kan ändras genom testamentet?

Dina svar behandlas endast i webbläsaren och sparas inte av quizet.

Så bedöms resultatet

Grönt: inga ja – standardreglerna kan ligga nära familjens behov, förutsatt att ekonomin också verifieras. Testet har inte kontrollerat betalningsförmågan eller laglottsutrymmet. Handlingen ska fortfarande vara tydlig.
Gult: ett till tre ja, utan ja på någon särskild kontrollfråga nedan – gör en riktad juridisk och ekonomisk kontroll före underskrift.
Rött: fyra eller fler ja, eller ja på fråga 1, 3, 4, 5 eller 12. Dessa frågor gäller laglott, lån och pant, ägarandel eller bodelning, minderårighet eller representation samt samägare, bank, förening eller annan tredje man. De behandlas försiktigt som särskilda kontrollfrågor eftersom flera rättigheter kan behöva samordnas. Ett rött resultat betyder inte att testamentet är ogiltigt; det betyder att lösningen behöver granskas som en helhet.

Så agerar du steg för steg

  1. Fastställ bostadens rättsliga form.

    Kontrollera om det är fastighet, bostadsrätt, hyresrätt eller indirekt ägande och vem som faktiskt innehar den.

  2. Gör bodelningen på papper först.

    Beräkna vad som kan tillfalla dödsboet efter äktenskapsbalken eller sambolagen.

  3. Kartlägg arvingar och laglotter.

    Identifiera varje bröstarvinge och räkna både arvslott och fri laglott på ett realistiskt netto.

  4. Banktesta konstruktionen.

    Kontrollera låntagare, pant, betalningsförmåga och vad som händer om banken inte accepterar fortsatt finansiering.

  5. Välj rätt sorts rättighet.

    Bestäm om partnern ska få full nyttjanderätt, personlig och exklusiv rätt att bo, en tidsbegränsad rätt eller ett annat skydd.

  6. Skriv kostnadsreglerna post för post.

    Fördela ränta, amortering, avgift, drift, försäkring, självrisk, löpande reparation och kapitalunderhåll.

  7. Bygg försäljnings- och flyttvägen.

    Ange initiativ, värdering, samtycke, tidsfrister, nettolikvid, ersättningsbostad och vad som sker vid oenighet.

  8. Säkra kontroll utan vardagsintrång.

    Bestäm redovisning, kvitton, besiktning, rättelsetid och när extern förvaltning eller domstol får aktualiseras.

  9. Samordna externa regler.

    Stäm av fastighetsregistret, bostadsrättsföreningen, samägare, överförmyndare, försäkring och förmånstagarförordnanden.

  10. Låt juristen slutgranska helheten.

    Underteckna med rätt testamentsformalia, förvara originalet säkert och dokumentera var det finns utan att skapa motstridiga kopior.

Gör så – inte så

Gör så Inte så Varför
Ange om rätten är full nyttjanderätt eller endast personlig rätt att bo Skriv bara ”får bo kvar” Rättens omfattning avgör uthyrning, avkastning, förvaltning och försäljning
Namnge bostaden och hantera flytt eller ersättningsbostad Utgå från att rätten automatiskt följer pengarna Surrogatregeln skapar inte en komplett rätt till en ersättningsbostad
Fördela kostnader post för post Låt ”alla kostnader” bära hela konstruktionen Ränta, amortering, drift och kapitalunderhåll har olika ekonomisk effekt
Räkna laglott på nettot och skapa fri likviditet Tro att lagfart på belastad bostad alltid tillgodoser barnet Barnet kan kräva laglotten i fritt disponibel egendom
Kontrollera banken och befintliga panter Lova att partnern alltid kan bo kvar Testamentet binder inte banken eller eliminerar exekutiv risk
Anteckna rådighetsinskränkningen på rätt sätt för fastighet Försök alltid skriva in rätten som vanlig avtalsnyttjanderätt 23 kap. 7 § andra stycket JB har en särskild regel
Kontrollera bostadsrättslagen och stadgarna Använd villaregler på en bostadsrätt Medlemskap och självständigt brukande kan kräva separat hantering
Skapa rättelsetid och oberoende kontroll vid vanvård Ge barnen en egen omedelbar avhysningsrätt 12 kap. 9 § ÄB bygger på rättsliga skyddsåtgärder, inte privat självhjälp
Samordna testamentet med bodelning och samägande Testamentera mer än testator äger Handlingen kan bara disponera den egendom som faktiskt finns i kvarlåtenskapen
Spara version, bilagor och värderingsmodell tillsammans Låt muntliga löften fylla luckorna Senare tolkning behöver en sammanhängande och verifierbar dokumentkedja

Vanliga frågor

Kan min partner bo kvar medan mina barn äger huset?

Ja. Ett testamente kan ge partnern nyttjanderätt samtidigt som barnen får äganderätten. Lösningen måste dock tåla laglott, lån, skulder, samägande och de kostnader som uppstår under rättens löptid.

Blir partnern ägare genom nyttjanderätten?

Nej. Partnern får den användning och förvaltning som följer av testamentet och lagens reservregler, men äganderätten ligger hos barnen. Partnern kan därför inte ensam sälja eller belåna bostaden.

Blir partnern dödsbodelägare?

Inte enbart genom nyttjanderätten. En särskild testamenterad nyttjanderätt är ett legat och partnern är då legatarie. Partnern kan däremot vara delägare på en annan grund, exempelvis som arvinge eller universell testamentstagare.

Kan barnen sälja fastigheten trots att partnern bor där?

Inte fritt när 12 kap. 6 § ÄB gäller. En överlåtelse kan kräva partnerns samtycke och, för fastighet eller tomträtt, ett skriftligt samtycke bevittnat av två personer. Domstol kan i vissa fall ge tillstånd. Rättens exakta omfattning och andra samägares ställning måste bedömas separat.

Får partnern sälja eller ge bort sin nyttjanderätt?

Nej, nyttjanderätten får som lagens utgångspunkt inte överlåtas enligt 12 kap. 4 § ÄB. Testamentet kan däremot skapa en ordnad möjlighet att frivilligt avstå från rätten mot en bestämd lösning.

Vem betalar bolåneräntan?

Banken kräver den eller de personer som ansvarar enligt låneavtalet och kan luta sig mot giltig pant. Mellan partnern och barnen bör testamentet eller ett senare skriftligt avtal ange vem som slutligt bär räntan. Den interna regeln binder inte banken.

Vem betalar amorteringen?

Det finns ingen enkel lagregel som löser amorteringen post för post. Eftersom amortering minskar skulden och ökar ägarnas nettokapital bör testamentet ange om betalningen är partnerns boendekostnad, ska återbetalas eller ska avräknas när rätten upphör.

Vem betalar el, värme och bostadsrättsavgift?

Löpande användningskostnader läggs ofta på den som bor i bostaden, men 12 kap. 3 § ÄB är inte en fullständig modern kostnadstabell. Fördelningen bör skrivas uttryckligen, särskilt för föreningsavgiftens eventuella kapitaldelar och större kostnadshöjningar.

Vem betalar kommunal fastighetsavgift?

Den som utan vederlag besitter fastigheten genom ett testamentariskt förordnande kan vid fastighetsbeskattningen likställas med ägare. Partnern kan därför bli den som ska betala fastighetsavgiften trots att barnen har lagfart. Skatterådgivning bör tas in för det konkreta upplägget.

Måste partnern försäkra bostaden?

Lagen innehåller ingen uttrycklig komplett försäkringsklausul. Kravet kan knytas till omsorgen om ägarnas intresse, men testamentet bör ange försäkringstagare, premie, självrisk, ersättningsmottagare och vad som gäller vid totalskada.

Får partnern hyra ut bostaden?

En full nyttjanderätt kan omfatta förvaltning och avkastning, men en personlig rätt att bo kan vara betydligt snävare. För bostadsrätt kan föreningens samtycke eller hyresnämndens tillstånd dessutom behövas. Skriv uttryckligen om uthyrning är tillåten och vem som får nettohyran.

Upphör rätten om partnern flyttar till särskilt boende?

Inte automatiskt bara för att familjen tycker att bostaden inte längre används. Testamentet bör definiera permanent utflyttning, tillfällig vård, provboende, uthyrning och hur ett avslut ska dokumenteras.

Upphör rätten om partnern får en ny relation?

Bara om testamentet innehåller ett giltigt och tillräckligt tydligt villkor som får den följden. Fundera noga på om villkoret ska avse samboskap, folkbokföring, faktisk bosättning eller något annat – och hur det kan bevisas utan orimliga intrång.

Kan barnen kräva laglotten trots nyttjanderätten?

Ja. En bröstarvinge kan enligt 7 kap. 5 § ÄB kräva sin laglott som egendom barnet fritt kan förfoga över. Jämkning ska begäras inom sex månader från delgivning av testamentet enligt 7 kap. 3 §.

Kan banken tvinga fram en försäljning?

En giltig panträtt påverkas inte av att partnern får testamentarisk nyttjanderätt. Om den säkrade skulden inte betalas kan bostaden i sista hand säljas exekutivt. Därför ska bank- och likviditetskontrollen göras innan boendelösningen väljs.

Ska nyttjanderätten skrivas in hos Lantmäteriet?

En full rätt enligt 12 kap. 2 § ÄB får inte skrivas in som vanlig nyttjanderätt enligt 23 kap. 7 § andra stycket jordabalken. Barnen söker lagfart och rådighetsinskränkningen antecknas enligt 20 kap. 14 §. En mer avgränsad rätt kan behöva bedömas annorlunda.

Fungerar samma upplägg för en bostadsrätt?

Inte utan en separat kontroll. Bostadsrätten är lös egendom och reglerna om medlemskap, stadgar, avgiftsansvar och självständigt brukande måste fungera tillsammans med testamentet. Lagfarts- och anteckningsreglerna för fastighet kan inte kopieras.

Vad händer om barnen är minderåriga?

Barnen kan vara ägare. När en ställföreträdare deltar i arvskiftet för barnet krävs överförmyndarens samtycke till fördelningen enligt 15 kap. 5 § föräldrabalken. Vid en konkret intressekonflikt mellan barnet och förmyndaren eller dennes make eller sambo ska en god man förordnas enligt 11 kap. 2 §. Försäljning, pantsättning och andra senare åtgärder har dessutom egna samtyckesregler beroende på egendom och åtgärd.

Vad händer om bostaden säljs före dödsfallet?

Ett legat knutet till en viss bostad kan förlora sitt föremål om bostaden inte längre finns i kvarlåtenskapen. Om skyddet ska följa till en ersättningsbostad eller viss nettolikvid bör det framgå uttryckligen och samordnas med 11 kap. ÄB:s tolkningsregler.

Kan partnern kräva att barnen köper en ny bostad?

Inte enbart därför att den gamla bostaden sålts. Testamentet måste skapa en sådan rätt och ange kapitalram, ägande, beslut, kostnader och vad som händer om lämplig bostad inte hittas.

Låt boendetryggheten tåla verkligheten

En hållbar nyttjanderätt ska fungera en vanlig tisdag – och den dag något oväntat händer.

  • Vi kartlägger ägande, bodelning, arvingar, laglott, lån och panter.
  • Vi väljer mellan full nyttjanderätt, personlig boenderätt, tidsgräns och alternativa skydd.
  • Vi skriver kostnads-, underhålls-, försäljnings- och flyttregler som går att använda.
  • Vi samordnar fastighet eller bostadsrätt med bank, försäkring, förening och registrering.
  • Vi bygger en granskningsbar dokumentkedja för dödsboet, partnern och barnen.

Få ditt testamentsupplägg juridiskt bedömt

Vill du först se hur andra klienter beskriver samarbetet? Läs omdömen om Justiflex på Reco.

Rättskällor och fördjupning

Nyttjanderätt i testamente – kan partnern bo kvar medan barnen äger? Läs mer »
Tre mässingsvägar i kalksten där en slutar vid en sten, en löper genom generationsringar och en leder mot en ljus cirkel

Kan jag avstå arv – och vad händer med mina barn och efterarvet?

”Jag behöver inte pengarna. Kan jag bara skriva att jag avstår så att mina två barn får min del?”

Det korta vardagssvaret är ja. Det juridiskt användbara svaret börjar med en motfråga: Lever personen du ska ärva fortfarande?

Om svaret är ja handlar det om en arvsavsägelse. Om personen redan har avlidit kan det vara ett vanligt arvsavstående. Om du är särkullbarn och vill låta din förälders efterlevande make få arvet under sin livstid kan det i stället vara ett särskilt avstående enligt 3 kap. 9 § ärvdabalken.

Orden ligger nära varandra. Rättsverkningarna gör det inte.

I den första situationen kan du skriva bort även dina barns framtida rätt. I den andra kan barnen träda in omedelbart som nya dödsbodelägare. I den tredje får den efterlevande maken egendomen med fri förfoganderätt medan din familjegren får vänta på en kvotdel av det framtida boet.

Det går därför inte att behandla ”jag vill inte ha arvet” som en enkel kryssruta. Handlingen kan förändra vem som ska kallas, vem som får förvalta dödsboet, vem som måste skriva under arvskiftet och vem som bär risken om det senare visar sig att orden betydde något annat än du trodde.

Det här får du av guiden

  • skillnaden mellan arvsavsägelse före dödsfallet och arvsavstående efter dödsfallet
  • varför dina barn normalt binds i det ena fallet men normalt träder in i det andra
  • när ett utpekat barn eller en utomstående mottagare gör handlingen till en överlåtelse eller gåva
  • hur särkullbarnets avstående enligt 3 kap. 9 § ÄB skapar efterarv
  • varför efterarv är en kvotdel och inte ett fryst krontal
  • vad som händer om särkullbarnet dör före den efterlevande maken
  • hur laglott, testamentsgodkännande, minderåriga och borgenärer påverkar valet
  • Justiflex AVSTÅ-kontroll och en konkret arbetsgång före underskrift

Tre handlingar som inte får blandas ihop

Fråga Arvsavsägelse före dödsfallet Vanligt arvsavstående efter dödsfallet Särkullbarnets avstående enligt 3 kap. 9 § ÄB
När sker det? Medan arvlåtaren lever Efter att arvlåtaren har avlidit och arvsrätten har uppkommit Vid den först avlidna makens död
Rättslig grund Uttryckligen reglerad i 17 kap. 2 § ÄB Inte uttryckligen reglerad i dagens ÄB; rättsverkningarna följer av praxis och successionsordningen Uttryckligen reglerad i 3 kap. 9 § med hänvisning till 3 kap. 2 § ÄB
Vem får du avtala med? Handlingen ska vara skriftlig hos arvlåtaren. Ett avtal om framtida arv med någon annan är ogiltigt enligt 17 kap. 1 § ÄB Efter dödsfallet hanteras den redan uppkomna rätten mot dödsboet och berörda rättighetshavare Avståendet ska ske till förmån för den efterlevande maken
Vem kan vara mottagarsidan? Fördelningen följer av avsägelsen, arvsordningen och eventuellt testamente Vid ett rent avstående träder nästa rättighetshavare in enligt lag eller testamente Endast den avlidna förälderns efterlevande make
Vad händer med den som avstår? Den framtida arvsrätten upphör i den omfattning avsägelsen gäller Personen lämnar arvspositionen i den omfattning avståendet gäller Personen skjuter upp uttaget och blir efterarvinge
Vad händer med barnen? De binds normalt också, om inte annat framgår av omständigheterna De träder normalt in om de står näst i successionsordningen De får inte arvet nu bara för att föräldern avstår; de kan träda in i efterarvsgrenen om föräldern dör före maken
Laglott Bröstarvingen behåller normalt laglotten om inte något av undantagen i 17 kap. 2 § är uppfyllt Arvsrätten har redan uppkommit; frågan är vem som tar över den avstådda positionen Särkullbarnet avstår från omedelbart uttag och får efterarv; det är inte ett garanterat framtida laglottsbelopp
Form Skriftligen hos arvlåtaren; inga lagstadgade vittnen eller registrering Inget uttryckligt civilrättsligt formkrav, men skriftlig och mottagen handling är i praktiken central Inget uttryckligt formkrav i 3 kap. 9 §, men skriftlig, otvetydig handling bör alltid användas
Borgenärsrisk Gäller en ännu inte uppkommen arvsrätt Arvsrätten har redan uppkommit och avståendet är inte ett säkert borgenärsskydd Avstående av en uppkommen rätt kan få konsekvenser i konkurs och skuldsanering

Den första kontrollen är alltså inte vad dokumentet heter. Den är om arvlåtaren lever. En handling med rubriken ”arvsavstående” som skrivs medan arvlåtaren lever bedöms inte automatiskt enligt reglerna för avstående efter dödsfallet. På samma sätt blir ett dokument inte ett 3:9-avstående bara för att ordet ”efterarv” står i rubriken.

Det andra steget är att skilja mellan att lämna successionsordningen och att överlåta en redan uppkommen tillgång. Om du efter dödsfallet pekar ut en person som inte skulle ha trätt in enligt lag eller testamente kan rättshandlingen behöva behandlas som en överlåtelse eller gåva av dödsboandel. Då följer inte automatiskt samma regler om personkrets och representation som vid ett rent arvsavstående.

Arvsavsägelse före dödsfallet enligt 17 kap. 2 § ÄB

17 kap. 2 § ärvdabalken reglerar avsägelsen medan arvlåtaren lever. En arvinge kan genom att godkänna ett testamente eller på annat sätt skriftligen hos arvlåtaren avsäga sig sin framtida rätt till arv.

Uttrycket ”hos arvlåtaren” är viktigt. Det ska finnas en skriftlig viljeförklaring riktad till den person vars framtida kvarlåtenskap det gäller. Ett familjesamtal, en anteckning som aldrig lämnas över eller ett avtal med ett syskon om en levande förälders framtida arv är inte samma sak. Enligt 17 kap. 1 § är avtal om arv efter någon som fortfarande lever ogiltiga när de träffas med någon annan än den framtida arvlåtaren.

Lagen kräver inte två vittnen, registrering eller testamentets form. Det gör inte dokumentationen oviktig. Tvärtom. Datera handlingen, identifiera arvlåtaren och arvingen, ange om avsägelsen gäller hela arvsrätten eller en viss kvotdel och ordna bevis för att arvlåtaren har tagit emot den. Genomgången av gällande rätt i SOU 2025:91 redovisar NJA 1962 s. 294 som en varning för att ett missat formkrav kan lämna arvingen kvar med sin rätt.

En avsägelse bör inte formuleras som en allmän moralisk förklaring – ”jag har redan fått mitt” – när den juridiska avsikten är att reglera arvsrätten. Skriv i stället vilken arvlåtare, vilken rätt och vilken omfattning handlingen gäller. Förskott på arv enligt 6 kap. ÄB och arvsavsägelse enligt 17 kap. är olika frågor: ett tidigare förskott avräknas normalt vid arvskiftet, medan en giltig avsägelse tar bort den framtida rätten i den angivna omfattningen.

En bröstarvinge kan ändå ha kvar sin laglott

Att ett barn har avsagt sig arv betyder inte alltid att hela rätten är borta. Bröstarvingens laglott – hälften av den legala arvslotten enligt 7 kap. 1 § ÄB – ligger kvar om inte något av de särskilda undantagen i 17 kap. 2 § är uppfyllt.

Situation före dödsfallet Verkan på laglotten Kontrollfråga
Avsägelse utan ersättning Kan binda den disponibla delen, men bröstarvingen behåller normalt laglotten Står det felaktigt att barnet avstår ”allt” trots att inget laglottsundantag är uppfyllt?
Avsägelse mot skäligt vederlag Laglotten kan omfattas Var ersättningen skälig när avsägelsen gjordes, och finns betalningen dokumenterad?
Motsvarande egendom går till arvingens make genom testamente Laglotten kan omfattas Täcker egendomen laglotten och består testamentslösningen?
Motsvarande egendom går till arvingens avkomlingar enligt lag eller testamente, fördelad som bröstarv Laglotten kan omfattas Får samtliga relevanta grenar rätt andel enligt bröstarvsprincipen?

Det betyder att en obetald avsägelse inte nödvändigtvis är helt ogiltig. Den kan få effekt på den del som arvlåtaren fritt hade kunnat testamentera bort, samtidigt som barnet behåller laglotten. Den uppdelningen bör göras redan när handlingen granskas – inte först när dödsboet ska skiftas många år senare. Läs också om skillnaden mellan arvslott och laglott.

En underårig får inte göra en arvsavsägelse. En vuxen som har förvaltare enligt 11 kap. 7 § föräldrabalken behöver förvaltarens skriftliga samtycke. Det är andra regler än dem som gäller när ett minderårigt särkullbarn efter dödsfallet ska avstå enligt 3 kap. 9 §.

Vad händer med barnen vid en arvsavsägelse?

Huvudregeln står direkt i 17 kap. 2 § fjärde stycket ÄB: om inget annat framgår av omständigheterna gäller arvsavsägelsen också mot arvingens avkomlingar.

Hur avsägelsen är utformad Normal effekt för arvingens barn Praktisk risk
Allmän avsägelse av hela arvsrätten Barnen binds normalt tillsammans med föräldern Familjen tror att föräldern bara ”stod över sin tur”, men hela grenen har skurits bort
Avsägelsen begränsas uttryckligen till arvingen personligen Barnen kan träda in genom istadarätt om övriga förutsättningar är uppfyllda Otydlig begränsning kan tolkas som att även barnen omfattas
Testamente ger motsvarande laglottsegendom till avkomlingarna enligt bröstarvsfördelning Barnen får den avsedda egendomen enligt testamentet och laglottsundantaget kan bli tillämpligt Ett utpekat favoritbarn eller fel kvot kan falla utanför undantaget
Avsägelse gäller endast viss kvotdel Barnens rätt påverkas i samma begränsade omfattning enligt handlingens tolkning Procent, laglott och eventuell tidigare gåva blandas ihop

Detta är motsatsen till den vanligaste följden av ett rent arvsavstående efter dödsfallet. Därför kan en familj inte återanvända samma mall före och efter dödsdagen.

Exempel: ”Jag har redan fått huset”

Eva har två barn, Liv och Max. Liv fick ett hus tio år tidigare. Nu skriver Liv till Eva att hon avsäger sig allt framtida arv eftersom hon ”redan är kompenserad”. Liv har i sin tur två barn.

Tre frågor måste hållas isär:

  • Var huset en gåva eller ett förskott på arv, och vilket värde ska i så fall avräknas?
  • Är Livs skrift en giltig arvsavsägelse som Eva har tagit emot?
  • Täcker det tidigare huset ett skäligt vederlag för att även laglotten ska vara avsagd?

Om avsägelsen är giltig binder den normalt också Livs barn. De träder inte automatiskt in bara för att de är barnbarn. Om vederlaget inte var skäligt kan Liv trots avsägelsen fortfarande ha ett laglottsanspråk. Det går alltså inte att lösa hela situationen med meningen ”huset var hennes arv i förskott”.

Arvsavstående efter dödsfallet

När arvlåtaren har avlidit har arvsrätten redan uppkommit. Då används begreppet arvsavstående för att beskriva att en arvinge eller testamentstagare helt eller delvis ställer sig åt sidan till förmån för den som träder in enligt successionsordningen.

Vanligt arvsavstående är inte uttryckligen reglerat i dagens ärvdabalk. Rättsverkningarna har utvecklats genom praxis och myndighetshantering, och myndigheternas terminologi är inte helt enhetlig. Därför styr innehållet och effekten mer än om någon har skrivit ”avstående”, ”avsägelse” eller ”överlåtelse” i rubriken. Den statliga utredningen SOU 2025:91 kartlägger denna gällande ordning och föreslår en upplysningsregel i bouppteckningskapitlet. Utredningen är inte gällande rätt. Regeringens lagstiftningssida visade den 5 september 2026 fortfarande ingen lagrådsremiss eller proposition i ärendet.

Det finns alltså inget lagstadgat civilrättsligt krav på en särskild blankett eller två vittnen. Ändå bör avståendet alltid göras i en daterad, undertecknad handling och lämnas till rätt mottagare: boutredningsmannen, testamentsexekutorn eller – när särskild förvaltare saknas – de övriga dödsbodelägarna. Skatteverket anger att handlingar som påverkar vem som är dödsbodelägare ska skickas med bouppteckningen. Se även hur bouppteckningen går till steg för steg.

Ett avstående kan aktualiseras även efter att bouppteckningen har registrerats, men tidpunkten och tidigare dispositioner påverkar klassificeringen. Så länge arvskiftet inte är slutfört och arvingen inte har tagit emot eller på annat sätt förfogat över lotten kan det fortfarande vara fråga om ett arvsavstående. Har lotten redan skiftats ut eller disponerats är en senare förmögenhetsöverföring typiskt sett en gåva eller försäljning – inte ett avstående från successionen.

Muntlighet är en onödig risk. Den gör det svårt att bevisa:

  • om avståendet gällde hela arvet, en kvotdel eller ett belopp,
  • om personen bara gav någon annan fullmakt att sköta boet,
  • vem som skulle träda in,
  • när dödsboet underrättades,
  • om den avstående redan hade förfogat över rätten på annat sätt.

Vid ett fullständigt, rent arvsavstående behandlas successionen normalt som om den avstående inte hade kunnat ta arvet. Är den avstående den avlidnes barn träder barnets egna avkomlingar normalt in i grenen enligt 2 kap. 1 § ÄB. Finns inga avkomlingar måste nästa rättighetshavare bestämmas genom hela arvsordningen eller testamentet – det behöver inte vara den person som den avstående själv hade hoppats gynna.

Du kan inte fritt skriva om arvsordningen och behålla etiketten

Ett rent arvsavstående följer den legala eller testamentariska successionsordningen. Vill du i stället peka ut en vän, ett av flera barn eller någon annan som inte ensam står näst i tur handlar det ofta om en arvsöverlåtelse eller gåva av en redan uppkommen dödsboandel.

Gränsen avgörs av innehållet, inte rubriken. En riktad rättshandling kan vara civilrättsligt bindande och ändå få andra följder än ett blankt avstående. NJA 2001 s. 59 visar dessutom att den som får en kvotdel genom ett riktat förbehåll kan bli dödsbodelägare trots hur givaren försökt begränsa kretsen.

Den säkra frågan är därför inte ”får jag ge mitt arv till vem jag vill?” utan:

  1. Är avsikten att nästa person i den befintliga successionsordningen ska träda in?
  2. Eller vill jag överlåta en redan uppkommen ekonomisk rätt till en person som jag själv väljer?

I det andra fallet måste handlingen granskas som överlåtelse eller gåva, inklusive behörighet, borgenärsskydd, skattemässig kontinuitet och vem som därefter är dödsbodelägare.

Helt arv, kvotdel eller bestämd sak ger olika resultat

Vad handlingen omfattar Normal klassificering och effekt Vem blir dödsbodelägare? Exempel på formulering som måste granskas
Hela arvs- eller testamentslotten Fullständigt avstående eller överlåtelse; den tidigare innehavaren lämnar normalt positionen Den eller de som träder in eller tar över hela andelen ”Jag avstår hela min rätt efter NN”
En abstrakt kvotdel av lotten Partiellt avstående eller överlåtelse av ideell andel Både den tidigare och den nya innehavaren kan vara delägare ”Jag avstår en tredjedel av min andel”
Ett bestämt belopp Liknar en särskild förmån eller gåva, inte en överföring av själva delägarskapet Den avstående står normalt kvar; mottagaren blir inte delägare bara på grund av beloppet ”Mitt barn ska få 200 000 kronor av min lott”
En viss sak eller andel i en särskild tillgång Är normalt inte samma sak som att överlåta en ideell andel i hela dödsboet Delägarkretsen ändras normalt inte enbart därför ”Jag avstår mammas bostadsrätt”
Kvotdel med egna villkor Risk för omklassificering beroende på villkoren och successionen Måste bestämmas efter innehållet ”Mitt barn får hälften, men bara som enskild egendom under särskild förvaltning”

En kvotdel av hela dödsboandelen är alltså något annat än en kvotdel av en viss fastighet. Före arvskiftet äger dödsbodelägarna inte varsin konkret bit av varje tillgång. Det är dödsboet som äger huset, kontot och bilen. Vill du styra vem som ska få en viss sak behöver det normalt hanteras i arvskiftet eller genom en separat överlåtelse, inte genom att kalla saken ett arvsavstående. NJA 1982 s. 125 visar dessutom hur en felaktig avståendeanteckning kunde ge mottagare sken av delägarställning fast deras rätt motsvarade bestämda förmåner.

Ett fullständigt avstående kan ta bort den avståendes delägarställning. Ett partiellt avstående kan i stället göra personkretsen större. Läs därför alltid handlingen tillsammans med guiden om vem som är dödsbodelägare och vem som måste skriva under.

Särkullbarnets avstående enligt 3 kap. 9 § ÄB

Ett särkullbarn – en bröstarvinge till den avlidne men inte till den efterlevande maken – har normalt rätt att få ut sin arvslott direkt. 3 kap. 9 § ÄB ger barnet ett annat val. Fördjupningen om grundläget finns i guiden om att ta ut arvet direkt eller avstå till den efterlevande maken:

Om vid den först avlidna makens död någon som är bröstarvinge till denne men inte till den efterlevande maken avstår från sitt arv efter den först avlidna maken till förmån för den efterlevande maken, har bröstarvingen i stället rätt att ta del i dennes bo enligt bestämmelserna i 2 §.

Det är alltså inte ett slutligt ”nej tack”. Det är ett uppskjutet uttag. Den efterlevande maken får den avstådda egendomen med fri förfoganderätt och särkullbarnet får i stället en efterarvsposition enligt 3 kap. 2 § ÄB.

Krav eller följd Vad regeln innebär Vad regeln inte innebär
Rätt person Den som avstår ska vara bröstarvinge till den först avlidne men inte till den efterlevande maken Ett gemensamt barn behöver inte 3 kap. 9 § för det normala efterarvet
Rätt mottagare Avståendet ska ske till förmån för den efterlevande maken Regeln gäller inte sambo, syskon, barnbarn eller valfri mottagare
Frivillighet Särkullbarnet bestämmer om arvet ska tas ut nu eller skjutas upp Den efterlevande maken kan inte kräva ett avstående
Efterarv Särkullbarnet får rätt att ta del i makens framtida bo enligt 3 kap. 2 § Det uppstår ingen vanlig skuld eller pant i en viss tillgång
Makens rätt Maken får använda, sälja och omsätta egendomen med fri förfoganderätt Maken får inte testamentera bort den andel som ska gå som efterarv
Skydd mot gåvor 3 kap. 3 § kan ge vederlag eller återbäring efter vissa väsentligt skadliga gåvor Regeln fryser inte ekonomin och stoppar inte normal konsumtion
Minderårigt särkullbarn Avstående kan ske genom ställföreträdare endast med överförmyndarens samtycke enligt 15 kap. 6 § FB Ett generellt arvsavstående för ett barn blir inte tillåtet bara för att en vårdnadshavare skriver under

Specialregeln gäller en make, inte en sambo. Om en förälder avlider som sambo och barnet vill låta den efterlevande sambon få pengar behövs en annan rättslig konstruktion, vanligtvis testamente, arvskifte eller en senare gåva. Ett dokument kan inte göra sambon till ”make” i 3 kap. 9 §.

Av bevisskäl ska avståendet vara skriftligt, daterat och uttryckligt hänvisa till 3 kap. 9 § samt den efterlevande maken. Ange om hela arvet eller en viss kvotdel skjuts upp. Undvik att bara skriva ”jag avstår till NN”, eftersom det kan läsas som ett slutligt avstående eller en gåva i stället för ett val av efterarv.

Barnen får inte särkullbarnets del direkt

Om särkullbarnet lever och avstår enligt 3 kap. 9 § träder barnbarnen inte in vid det första dödsfallet. Det är särkullbarnet som får efterarvspositionen.

Om särkullbarnet sedan avlider före den efterlevande maken blir efterarvet inte automatiskt en vanlig fordran på ett bestämt belopp i särkullbarnets eget dödsbo. Vid den efterlevande makens död bestäms vilka som då har bäst arvsrätt efter den först avlidne. Särkullbarnets avkomlingar kan då träda in i grenen genom istadarätt. Särkullbarnets egen make tar däremot inte över efterarvet bara därför att maken ärver särkullbarnet.

I NJA 2016 s. 442 fick barn träda in i sin avlidne fars testamentariska efterarvsrätt. HD jämförde resultatet med den situation som uppstår efter ett särkullbarnsavstående. Avgörandet ger därför analog vägledning om avkomlingarnas inträde, men det prövade inte 3 kap. 9 § ÄB direkt.

Denna tidpunktsskillnad förklarar varför tidigare bouppteckning och avståendehandling måste sparas. Den som ska få efterarvet kan vara en annan fysisk person än den som en gång skrev under avståendet.

Så räknas efterarvet

Efterarv är normalt en kvotdel av den efterlevande makens framtida bo, inte en fordran på samma antal kronor som särkullbarnet avstod från.

Anta följande förenklade utgångsläge efter bodelningen:

  • Den först avlidnas kvarlåtenskap är 1 200 000 kronor.
  • Den efterlevande maken har 1 200 000 kronor på sin sida.
  • Det finns ett särkullbarn och inga andra komplikationer.
Särkullbarnets val vid första dödsfallet Utbetalt direkt Maken får i arv Makens förmögenhet efter arvet Förenklad efterarvskvot
Tar ut hela arvet 1 200 000 kr 0 kr 1 200 000 kr 0 %
Tar ut hälften och skjuter upp hälften 600 000 kr 600 000 kr 1 800 000 kr 600 000 / 1 800 000 = 1/3
Avstår hela arvet enligt 3 kap. 9 § 0 kr 1 200 000 kr 2 400 000 kr 1 200 000 / 2 400 000 = 1/2

Om maken i det sista exemplet senare efterlämnar ett nettobo på 3 000 000 kronor blir efterarvet i det förenklade fallet 1 500 000 kronor. Om nettoboet i stället är 800 000 kronor blir efterarvet 400 000 kronor. Det ursprungliga beloppet på 1 200 000 kronor är alltså varken golv eller tak.

Beräkningen kan förändras av bland annat bodelning, enskild egendom, basbeloppsregeln, testamenten, tidigare deluttag, gåvor enligt 3 kap. 3 §, nytt äktenskap och egendom som senare tillförts den efterlevande genom arv eller gåva. Tabellen visar principen – inte en färdig arvskiftesberäkning.

Fri förfoganderätt betyder inte orubbat bo

Den efterlevande maken får sälja bostaden, använda kapitalet och konsumera för sin försörjning. Efterarvingen har normalt ingen rätt att peka på ett visst konto eller kräva att 1 200 000 kronor spärras.

Maken får däremot inte genom testamente bestämma över den del som ska tillfalla den först avlidnes arvingar. Om maken genom gåva eller jämförlig handling utan tillbörlig hänsyn till efterarvingarna orsakar en väsentlig minskning kan 3 kap. 3 § ÄB ge rätt till vederlag och i vissa fall återbäring. Det skyddet är inte en garanti mot varje värdeminskning.

Läs mer om hur efterarv uppkommer och beräknas och om skillnaden mellan konsumtion och illojala överföringar i guiden om när den efterlevande har gett bort egendom som berör efterarvet.

Laglott, testamente och avstående är tre frågor

”Jag godkänner testamentet”, ”jag kräver inte laglotten” och ”jag avstår mitt arv” kan leda till liknande utbetalning i dag men är inte samma rättshandling.

En bröstarvinge vars laglott kränks måste enligt 7 kap. 3 § ÄB påkalla jämkning inom sex månader från korrekt delgivning av testamentet. Rätten att begära jämkning är personlig. Om barnet låter fristen löpa ut får testamentet verkan även över laglotten.

Det innebär inte automatiskt att barnets egna barn träder in. Ett testamente till någon annan står då kvar. Barnbarnen får inte en ny laglottsrätt för att deras förälder avstår från att använda sin.

Ett godkännande kan också ha olika betydelse beroende på när det lämnas:

  • Ett skriftligt godkännande medan testator lever kan utgöra arvsavsägelse enligt 17 kap. 2 §, med laglottsskyddet och huvudregeln om att avkomlingarna binds.
  • Ett godkännande efter dödsfallet kan göra testamentet ståndande mot arvingen och, beroende på ordalydelsen, innebära att laglottsanspråk lämnas.
  • Ett mottagningsbevis visar bara att testamentet har delgetts om texten inte samtidigt innehåller ett godkännande.
  • Ett särkullbarns avstående enligt 3 kap. 9 § ska skapa efterarv och bör därför inte döljas i en generell godkännandemening.
Handling eller passivitet Vilken rätt påverkas? Vem gynnas? Barnens normala position
Godkännande av testamente före dödsfallet Kan vara arvsavsägelse enligt 17 kap. 2 § Testamentstagarna enligt testamentet Avkomlingarna binds normalt av avsägelsen
Godkännande av testamente efter dödsfallet Klander och eventuellt laglottsanspråk beroende på texten Testamentstagarna Barnen träder inte automatiskt in framför testamentet
Underlåten jämkning inom sex månader Laglotten går förlorad i den mån testamentet kränker den Testamentstagaren Barnen får ingen självständig laglott i förälderns ställe
Rent arvsavstående efter dödsfallet Den uppkomna arvs- eller testamentslotten Nästa rättighetshavare enligt successionen Avkomlingar träder normalt in om de står näst i tur
Avstående enligt 3 kap. 9 § Särkullbarnets omedelbara arv Efterlevande make nu; särkullbarnets gren senare Ingen omedelbar rätt; möjlig representation när efterarvet faller ut

Klander av ett testamentes giltighet enligt 14 kap. 5 § och jämkning för laglott enligt 7 kap. 3 § har visserligen båda en sexmånadersfrist från delgivningen, men de är olika anspråk. Ett arvsavstående ersätter inte en analys av någon av dem.

Du behöver inte avstå bara för att dödsboet har skulder

Den avlidnes skulder ska betalas ur dödsboet innan arv skiftas. En arvinge blir inte personligt betalningsansvarig för den avlidnes skulder enbart genom släktskapet. Om skulderna är större än tillgångarna finns normalt inget arv att få ut, men du behöver inte skriva bort din arvsrätt för att slippa ”ärva skulderna”.

Det finns däremot ett ansvar om egendom skiftas ut för tidigt. Enligt 21 kap. 4 § ÄB kan ett arvskifte behöva gå åter när skulder inte har betalats eller säkrats. Därför ska boets ekonomiska ställning utredas före både arvskifte och utbetalning – oavsett om någon har avstått.

Borgenärer och skuldsanering

Ett vanligt arvsavstående efter dödsfallet är inte en säker metod för att skydda värdet från den avståendes borgenärer. Arvsrätten har redan uppkommit och rättshandlingen ligger nära en benefik överlåtelse.

NJA 1993 s. 34 gällde en arvslott som utmättes trots ett avstående, eftersom dödsboet inte hade underrättats. Avgörandet visar att den undertecknade handlingen ensam inte gav skydd mot borgenärerna; underrättelsen till rätt mottagare var central.

NJA 2011 s. 957 drar dessutom en viktig gräns. Att inte använda den personliga rätten att kräva jämkning för laglott är inte samma sak som att ge upp en redan bestående efterarvsrätt. I målet behandlades avståendet från efterarvet som en gåvoliknande disposition och fick betydelse för skuldsaneringen.

Detta innebär inte att varje avstående automatiskt är ogiltigt eller återvinns. Det betyder att tidpunkt, rättighetens art, underrättelse, konkurs- och skuldsaneringsregler samt borgenärernas ställning måste bedömas innan avståendet används av ekonomiska skäl.

Läs först den särskilda guiden om Kronofogden kan ta ett arv. Sök individuell rådgivning innan du avstår om du:

  • har pågående utmätning, skuldsanering eller risk för konkurs,
  • nyligen har fått ett större arv eller efterarv,
  • vill styra arvet direkt till barn för att undvika borgenärer,
  • har gett eller fått ersättning för avståendet,
  • redan har undertecknat arvskifte eller tagit emot egendom.

Skatt: inget omedelbart förvärv beskattas – men historiken följer med

Sverige har ingen arvs- eller gåvoskatt. Förvärv genom arv, testamente, gåva och bodelning är enligt 8 kap. 2 § inkomstskattelagen skattefria som förvärv. Det betyder inte att tillgången är ”skattefri för alltid”.

Kontinuitetsprincipen i 44 kap. 21 § inkomstskattelagen innebär normalt att mottagaren övertar tidigare ägares skattemässiga situation. Ett barn som träder in och får aktier eller en fastighet kan alltså ta över ett lågt omkostnadsbelopp och en latent kapitalvinst. Avståendeformen skriver inte upp anskaffningsvärdet till marknadsvärdet på dödsdagen.

Om handlingen avser en bestämd fastighet i stället för en abstrakt andel i dödsboet kan den dessutom behöva uppfylla jordabalkens gåvoform och få särskilda lagfartsföljder. Därför bör skatt, stämpelskatt, uppskov och latent kapitalvinst räknas före mottagaren och objektet låses i texten.

Justiflex AVSTÅ-kontroll

Använd kontrollen innan någon skriver under:

Bokstav Kontroll Fråga som måste få ett dokumenterat svar
A – Avgör tidpunkten Före eller efter dödsfallet? Lever arvlåtaren, har arvet redan fallit eller gäller beslutet ett senare efterarv?
V – Verifiera rätten Vad avstår du från? Hela arvslotten, en kvotdel, laglott, testamentslott, efterarv eller en viss tillgång?
S – Spåra nästa rättighetshavare Vem träder in – och varför? Följer mottagaren av lag, testamente, 3 kap. 9 § eller en separat överlåtelse?
T – Testa specialreglerna Finns en spärr eller följdeffekt? Laglott, minderårig, ställföreträdare, make/sambo, borgenärer, skatt eller utländsk lag?
Å – Återspegla i handlingarna Matchar alla dokument den nya kretsen? Har rätt mottagare underrättats och är bouppteckning, fullmakter, bankunderlag och arvskifte konsekventa?

Modellen stoppar den vanligaste genvägen: att börja skriva mottagarens namn innan man har fastställt vilken rätt som faktiskt flyttas.

A – Avgör tidpunkten

Före dödsfallet finns ännu ingen uppkommen dödsboandel att överlåta. Då är 17 kap. 2 § spåret. Efter dödsfallet finns en uppkommen rätt som kan beröra dödsboförvaltning och borgenärer. Efterlevande makes död är i sin tur en tredje tidpunkt när ett tidigare efterarv aktualiseras.

V – Verifiera rätten

Skriv inte ”mitt arv” om personen både har laglott efter en förälder och efterarv efter den andra. NJA 2011 s. 957 visar att de rättigheterna kan behöva behandlas olika.

S – Spåra nästa rättighetshavare

Rita successionen före och efter handlingen. För varje gren: ange lagrum eller testamentspunkt som förklarar inträdet. Om svaret bara är ”för att jag vill det” kan rättshandlingen vara en överlåtelse eller gåva, inte ett rent arvsavstående.

T – Testa specialreglerna

Kontrollera särskilt om någon mottagare är minderårig. En förmyndare, god man eller förvaltare får enligt 15 kap. 6 § föräldrabalken som huvudregel inte avstå från arv eller testamente för den enskildes räkning. Undantaget är ett 3:9-avstående med överförmyndarens samtycke.

Å – Återspegla i handlingarna

Ett avstående som ändrar personkretsen måste synas i den praktiska hanteringen. Skicka handlingen med bouppteckningen när den har betydelse där. Uppdatera listan över delägare, kallelser, fullmakter och underskrifter. En senare överlåtelse av dödsboandel kräver inte automatiskt en tilläggsbouppteckning bara för att kretsen ändras; 20 kap. 10 § ÄB aktualiseras när en ny tillgång eller skuld blir känd eller en annan felaktighet upptäcks. Bedöm den konkreta orsaken i stället för att beställa ett tillägg per automatik.

Sex situationer – sex olika svar

Situation Rätt spår Vad händer med barnen? Kritisk kontroll
Du vill avstå medan din förälder lever Arvsavsägelse enligt 17 kap. 2 § De binds normalt också Skriftlighet hos arvlåtaren och laglottens undantag
Din förälder har avlidit och du vill att alla dina barn tar din gren Rent arvsavstående efter dödsfallet De träder normalt in enligt 2 kap. 1 § Hela eller exakt kvotdel, rätt mottagare och underrättelse
Du vill att bara ett av tre barn ska få din andel Ofta riktad överlåtelse eller gåva, inte blankt avstående Endast utpekad mottagare om konstruktionen håller Klassificering, syskonens position, delägarskap och skatt
Du är särkullbarn och vill trygga styvförälderns boende Avstående enligt 3 kap. 9 § Barnen får inte delen nu; grenen kan få efterarv senare Make – inte sambo – och tydlig efterarvskvot
Du vill avstå från en viss fastighet men behålla pengar Hantera normalt i arvskifte eller separat överlåtelse Beror på den valda överlåtelsen Dödsboet äger fastigheten; kontrollera jordabalkens form och lagfart
Du har skuldsanering och vill att arvet går till barnen Gör ingen standardhandling Barnens förvärv kan angripas eller påverka skuldsaneringen Borgenärs-, återvinnings- och underrättelseanalys först

Vad rättsfallen tillför

NJA 2005 s. 309 – efterarvet försvann inte genom en allmän slutmening

NJA 2005 s. 309 visar hur högt beviskravet ligger när någon påstås ha lämnat en redan bestående efterarvsrätt.

En efterlevande make hade ärvt med fri förfoganderätt. Vid det första dödsfallet träffades en överenskommelse som rubricerades som arvskifte och reglerade bröstarvingens laglott. Frågan var om handlingen dessutom innebar att bröstarvingen hade avstått från sitt efterarv.

Högsta domstolen kom fram till att efterarvet inte hade avståtts. En så ingripande rättsföljd måste framgå uttryckligen eller på annat sätt otvetydigt av omständigheterna. Uppgörelsen om laglotten räckte inte för att släcka den återstående rätten. Efterarvet fanns kvar, men reducerades med hänsyn till det arv som redan hade betalats ut.

Information gain: En mening som ”parterna har slutligt reglerat arvet” är inte ett säkert sätt att vare sig bevara eller avveckla efterarv. Namnge laglotten, den omedelbara arvslotten och efterarvet var för sig. Skriv om efterarvet kvarstår, vilken grund det har och hur ett tidigare uttag ska påverka kvoten.

NJA 1993 s. 34 – dokumentet skyddade inte mot utmätning

I NJA 1993 s. 34 hade dödsboet inte underrättats om arvsavståendet. Arvslotten kunde därför utmätas för den avståendes skuld.

Information gain: Ett daterat papper i en skrivbordslåda är inte samma sak som en sakrättsligt verksam disposition. Dokumentera vem som tog emot handlingen, när mottagandet skedde och vilken funktion mottagaren hade i boet.

NJA 2011 s. 957 – laglottsvalet och efterarvet bedömdes olika

I NJA 2011 s. 957 hade en person godkänt ett testamente till sina barn och avstått från rättigheter efter sina föräldrar efter att skuldsanering beviljats. HD höll isär två delar.

Rätten att begära laglottsjämkning är personlig och kan inte användas av borgenärerna. Att inte kräva laglotten behandlades därför annorlunda än att ge upp en redan bestående rätt till efterarv. Efterarvsdispositionen liknade en gåva och bidrog till att skuldsaneringen omprövades.

Information gain: ”Jag godkänner testamentet” kan påverka flera tillgångar med olika borgenärsrättslig karaktär. Inventera rättigheterna en och en innan samma underskrift används för allt.

NJA 2001 s. 59 – kvotdelen ändrade delägarkretsen

I NJA 2001 s. 59 avstod en efterlevande make från kvotdelar av sin testamentariska rätt med ett förbehåll om vilka sekundosuccessorer som skulle få delarna. Mottagarna blev trots förbehållet dödsbodelägare.

Information gain: En överförd kvotdel är inte bara ett ekonomiskt belopp. Den kan bära med sig delägarskap, förvaltningsrätt och krav på underskrift. Du kan inte säkert ge någon en andel och samtidigt med en rubrik bestämma att personen ska stå utanför boet.

Bevisningen som avgör vad du faktiskt har gjort

Underlag Vad det kan visa Vanlig lucka
Avsägelse- eller avståendehandling Tidpunkt, omfattning, rättighet, mottagare och eventuellt lagrum ”Allt arv” används trots att det finns både laglott och efterarv
Bevis om mottagande Att arvlåtaren eller dödsboets behöriga företrädare fick handlingen Endast avsändarens signatur och datum finns
Testamente och delgivning Vem som annars skulle få egendomen och när sexmånadersfrister börjar Ett mottagningskvitto har blandats ihop med godkännande
Tidigare bouppteckning Efterarvets grund, dåvarande personkrets och tillgångssidor Bara den senaste bouppteckningen används
Bodelnings- och arvskifteshandling Vad som faktiskt betalades ut och vilket underlag kvoten ska bygga på Bruttotillgångar används i stället för nettot efter bodelning och skulder
Värdering och betalningsbevis Om vederlaget vid en arvsavsägelse var skäligt och verkligen lämnades En gammal gåva kallas ersättning utan dåtida värdeunderlag
Släktutredning Vilka som kan träda in enligt legal succession eller istadarätt Bara ett barn anges trots flera grenar
Testamentstolkning Vilka testamentariska successorer som står näst i tur En utomstående behandlas felaktigt som legal arvinge
Överförmyndarbeslut och ställföreträdarskap Att ett minderårigt särkullbarns 3:9-avstående har rätt behörighet Vårdnadshavaren skriver ensam trots förbudet i 15 kap. 6 § FB
Borgenärs- och insolvensunderlag Utmätning, skuldsanering, konkursrisk och rätt tidpunkt Avståendet behandlas som ett riskfritt skydd mot fordringsägare
Skatteunderlag för tillgången Anskaffningsvärde, uppskov och latent kapitalvinst Familjen räknar marknadsvärdet som nytt omkostnadsbelopp

En bra handling ska kunna läsas utan att någon behöver gissa familjens avsikt. Ange fullständiga namn och personnummer, arvlåtarens identitet och dödsdag när dödsfallet har skett, rättens omfattning som exakt kvot och vilken regel eller successionsordning mottagaren grundar sin rätt på.

Dokumentera också det som inte avstås

Om avståendet är partiellt bör handlingen uttryckligen säga vad som står kvar. Ett särkullbarn kan exempelvis ta ut en viss andel nu och låta resterande del gå till maken med efterarvsrätt. Då ska både det omedelbara uttaget och den kvarvarande efterarvspositionen kunna följas från handlingen till arvskiftet och den framtida kvotberäkningen.

Om syftet i stället bara är att ett barn ska sköta kontakten med banken ska en fullmakt användas. Fullmakt flyttar inte arvsrätten och gör inte ombudet till arvinge. Många onödiga avståenden börjar med att någon egentligen bara vill slippa administrationen.

Fem typfall där ett enda ord ändrar resultatet

1. Föräldern lever – barnbarnen ska få allt senare

Göran vill avstå från arv efter sin levande mamma till förmån för sina två barn. Han skriver en allmän arvsavsägelse utan att begränsa den till sig själv.

Resultat: Avsägelsen binder normalt även Görans barn. Om avsikten är att barnen ska träda in måste det framgå och laglottsregeln i 17 kap. 2 § måste fungera med den planerade fördelningen. Ofta behöver mammans testamente och avsägelsen konstrueras tillsammans.

2. Föräldern har avlidit – alla barn ska ta över grenen

Mira är enda barnet efter sin avlidne pappa och har tre barn. Hon gör ett fullständigt, rent arvsavstående efter dödsfallet.

Resultat: Barnen träder normalt in i Miras gren enligt 2 kap. 1 § och delar den lika. De blir aktuella dödsbodelägare. Kallelser, fullmakter och det framtida arvskiftet ska spegla den nya kretsen. Om något barn är under 18 år måste ni också utreda hur ett minderårigt barns arvsrätt ska företrädas och förvaltas.

3. Bara äldsta barnet ska få arvet

Mira vill att endast ett av hennes tre barn ska få hennes andel och skriver ”arvsavstående till förmån för Alex”.

Resultat: Detta följer inte den normala istadarätten mellan alla tre barnen. Handlingen måste i stället analyseras som en riktad överlåtelse eller gåva av den uppkomna andelen. Alex kan bli dödsbodelägare om en hel eller abstrakt kvotdel överförs. Rubriken styr inte.

4. Särkullbarnet vill att styvföräldern kan bo kvar

Nora är särkullbarn och har rätt till 1 000 000 kronor efter sin pappa. Hon avstår hela arvet till sin pappas efterlevande hustru enligt 3 kap. 9 §.

Resultat: Hustrun tar arvet med fri förfoganderätt och Nora får en efterarvskvot. Nora har inte en vanlig fordran på exakt 1 000 000 kronor. Dör Nora först kan hennes avkomlingar träda in när hustrun senare avlider.

5. Arvskiftet säger att allt är ”slutligt reglerat”

Leo har fått ut sin laglott vid sin mammas död. Den undertecknade handlingen säger att parterna är slutligt nöjda men nämner inte efterarvet.

Resultat: Det går inte att automatiskt anta att efterarvet är avstått. NJA 2005 s. 309 kräver ett uttryckligt eller annars otvetydigt stöd för en så ingripande verkan. Dokumenten och omständigheterna måste tolkas.

Test: är avståendet säkert att skriva under?

Svara ja, nej eller osäker. För de villkorade frågorna 5–7 kan du välja inte aktuellt om frågan inte berör din situation.

Har ni fastställt om rättshandlingen sker före eller efter arvlåtarens död?
Anger handlingen exakt om den gäller arvslott, laglott, testamentslott, efterarv eller en dödsboandel?
Är omfattningen angiven som hela rätten eller en tydlig kvotdel, inte bara ”det jag inte behöver”?
Har ni ritat vem som träder in enligt lag eller testamente om avståendet får avsedd verkan?
Om en vald mottagare pekas ut: har ni bedömt om det i stället är en överlåtelse eller gåva?
Om avsägelsen sker före dödsfallet: är den skriftlig hos arvlåtaren och är laglotten löst?
Om 3 kap. 9 § används: är mottagaren efterlevande make och är efterarvet uttryckligen bevarat?
Har ni kontrollerat om minderårig, god man, förvaltare eller intressekonflikt kräver särskild behörighet eller samtycke och i så fall säkrat detta?
Är det klarlagt vem som ska ta emot handlingen och hur mottagandet ska kunna bevisas?
Har borgenärs-, skatte- och utlandsfrågor kontrollerats innan värdet flyttas?
Är bouppteckning, delägarlista, fullmakter och arvskifte konsekventa med den nya ordningen?
Framgår det uttryckligen vilka rättigheter som inte avstås?

Dina svar behandlas endast i webbläsaren och sparas inte av quizet.

Testet är ett sorteringsverktyg och ersätter inte en individuell juridisk bedömning.

Så bedöms resultatet
Rött – skriv inte under: Nej eller osäker på fråga 1–2, 4–5 eller 7–9. Ni vet då inte säkert vilken rättshandling som görs, vem som får rätt eller om handlingen kan göras gällande.

Gult – komplettera: Nej eller osäker på fråga 3, 6 eller 10–12. Grundspåret kan vara rätt, men dokumentationen eller en följdfråga kan ändra utfallet.

Grönt – gör en slutlig handlingskontroll: Ja på tillämpliga frågor; Inte aktuellt får användas endast för de villkorade frågorna 5–7. Resultatet är inte ett godkännande av handlingens giltighet. Kontrollera ändå personkretsen igen om ett testamente blir ståndande, någon delägare avlider eller arvsavståendet görs efter bouppteckningsförrättningen.

Gör detta först – inte detta

Gör detta först Undvik detta
Fastställ om arvlåtaren lever Återanvänd en mall för både före och efter dödsfallet
Namnge den rätt som avstås Skriv bara ”jag avstår allt”
Rita successionen gren för gren Anta att barnen alltid träder in
Använd exakt kvot vid partiellt avstående Peka ut ett belopp och kalla det en dödsboandel
Skriv uttryckligen 3 kap. 9 § och efterarv när det är avsikten Kalla ett slutligt avstående till barn för samma sak som uppskov till make
Håll make och sambo isär Använd 3 kap. 9 § till förmån för en sambo
Dokumentera mottagandet hos rätt person Lägg den signerade handlingen i en pärm utan underrättelse
Kontrollera laglotten vid avsägelse före dödsfallet Utgå från att orden ”hela arvet” automatiskt tar bort laglotten
Bedöm borgenärerna innan ett uppkommet arv flyttas Marknadsför avstående som skydd mot Kronofogden
Räkna efterarv som kvot i det framtida boet Lova samma krontal senare
Ange uttryckligen om efterarvet kvarstår Låt ”slutligt reglerat” bära hela tolkningen
Matcha ny delägarkrets mot varje handling Låt den ursprungliga arvingen ensam skriva under arvskiftet efter ett fullständigt avstående

Nio vanliga och kostsamma misstag

1. Att tro att barn alltid träder in

Konsekvens: En arvsavsägelse före dödsfallet kan normalt skära av även barnens rätt, trots att familjen avsåg ett generationsskifte.

2. Att kalla varje riktad gåva för arvsavstående

Konsekvens: Fel personer anges som delägare och handlingen bedöms med fel regler om överlåtelse, gåva, skatt och borgenärer.

3. Att låta rubriken styra

Konsekvens: ”Avstående” används trots att texten överlåter en kvotdel till en vald person. Domstol, Skatteverket eller Lantmäteriet läser innehållet.

4. Att lova särkullbarnet samma belopp senare

Konsekvens: Familjen tror att en skuld på ett visst krontal finns, medan 3 kap. 9 § normalt ger en kvot av det framtida nettoboet.

5. Att använda 3 kap. 9 § för en sambo

Konsekvens: Den tänkta efterarvskonstruktionen saknar lagstöd. Sambons skydd måste byggas på annat sätt.

6. Att låta vårdnadshavaren avstå för ett barn

Konsekvens: Ställföreträdaren bryter mot 15 kap. 6 § FB. Bara 3:9-spåret har ett uttryckligt undantag, och då krävs överförmyndarens samtycke.

7. Att gömma efterarvet i en standardfras

Konsekvens: Många år senare uppstår tvist om rätten alls avståtts. NJA 2005 s. 309 visar att ett ingripande efterarvsavstående måste vara uttryckligt eller otvetydigt.

8. Att glömma underrättelsen

Konsekvens: Avståendet får inte avsedd verkan mot borgenärer och den gamla delägarkretsen fortsätter användas. NJA 1993 s. 34 är den tydliga varningen.

9. Att avstå för att slippa den avlidnes skulder

Konsekvens: En onödig rättshandling flyttar arvet eller delägarskapet. Den avlidnes skulder ska i stället utredas och betalas ur boet före skifte.

Om någon redan har skrivit fel

Stoppa nya utbetalningar och överlåtelser. Samla originalhandlingen, bevis om mottagande, testamentet, tidigare bouppteckningar och uppgifter om vad som redan har betalats ut. Därefter måste fyra frågor bedömas separat:

  1. Vilken rättshandling uppstod objektivt genom ordalydelsen och omständigheterna?
  2. Har den blivit bindande mellan parterna och mot tredje man?
  3. Går den att rätta genom en ny gemensam handling utan att någon annans rätt skadas?
  4. Har delägarkrets, bouppteckning, arvskifte, bankåtgärd eller lagfart redan byggt vidare på felet?

Ett bindande avstående ska inte behandlas som om det fanns en fri ångerrätt. En arvsavsägelse före dödsfallet är normalt slutlig, även om arvlåtaren och arvingen under livstiden kan behöva avtala om en ändring. Efter dödsfallet kan ogiltighet, feltolkning eller frivillig återreglering bedömas, men det beror på rättshandlingen och vilka nya rättigheter som redan har uppkommit.

Om felet har förts in i ett undertecknat skifte, läs vidare om när ett undertecknat arvskifte kan ändras eller angripas.

Så agerar du steg för steg

  1. Steg 1: Sätt rätt datum på rättsfallet.

    Fastställ om personen vars arv det gäller lever, när dödsfallet skedde och om ett första eller andra dödsfall aktualiserar efterarv.

  2. Steg 2: Inventera alla rättigheter.

    Dela upp legal arvslott, laglott, testamentslott, efterarv och dödsboandel. Markera om någon del redan har betalats ut.

  3. Steg 3: Fastställ den nuvarande personkretsen.

    Följ arvsordningen, testamentet och tidigare bouppteckningar. Ange vem som är delägare före handlingen.

  4. Steg 4: Bestäm önskat juridiskt resultat.

    Ska hela familjegrenen lämna, ska barnen träda in nu, ska maken få fri förfoganderätt med efterarv eller ska en vald person få en överlåten andel?

  5. Steg 5: Välj rätt instrument.

    Använd 17 kap. 2 § före dödsfallet, rent arvsavstående efter dödsfallet, 3 kap. 9 § för särkullbarn till make eller en uttrycklig överlåtelse/gåva när successionen ska styras fritt.

  6. Steg 6: Kontrollera spärrarna.

    Pröva laglott, skäligt vederlag, minderårighet, ställföreträdarskap, borgenärer, skatt, fastighet och tillämplig lag vid internationella förhållanden.

  7. Steg 7: Skriv exakt och separerat.

    Ange hela rätten eller exakt kvot, mottagare och rättsgrund. Skriv uttryckligen vilka rättigheter som står kvar, särskilt efterarv.

  8. Steg 8: Delge eller lämna handlingen rätt.

    Vid arvsavsägelse ska den finnas skriftligen hos den levande arvlåtaren. Efter dödsfallet ska boets rätta företrädare underrättas och mottagandet bevisas.

  9. Steg 9: Uppdatera hela dokumentkedjan.

    Skicka relevant handling med bouppteckningen, rätta delägarlista, kallelser och fullmakter och låt rätt personer skriva under arvskiftet.

  10. Steg 10: Spara underlaget till nästa dödsfall.

    Bevara kvotberäkning, tidigare bouppteckning, bodelning, arvskifte och 3:9-handling så att efterarvet kan bevisas och räknas senare.

Internationellt arv kan ändra hela analysen

Guiden utgår från att svensk materiell arvsrätt gäller. Om den avlidne hade hemvist, medborgarskap, egendom eller testamente med lagval över landsgränserna kan EU:s arvsförordning eller annan internationell reglering peka på ett annat lands lag. Vissa länder behandlar avstående som om arvingen aldrig ärvt, har egna frister eller kräver anmälan till domstol. Använd inte den svenska modellen utan en lagvalsbedömning.

Vad står på spel?

Barnens rätt Dödsboets behörighet Efterarv och ekonomi
En hel familjegren kan skäras bort när avsikten var att barnen skulle ta över – eller barnen kan bli delägare utan att familjen förstått det. Fel personer kan kallas, få bankinsyn eller skriva under. Ett arvskifte kan behöva göras om om den verkliga delägarkretsen saknas. Ett tänkt fast belopp kan visa sig vara en rörlig kvot. Borgenärer, latent skatt och framtida gåvor kan förändra utfallet.

Vanliga frågor om att avstå arv

1. Kan jag avstå från arv efter att någon har dött?

Ja. Ett vanligt arvsavstående efter dödsfallet kan avse hela arvet eller en kvotdel. Institutet är inte uttryckligen reglerat i dagens ärvdabalk, så ordalydelse, succession och dokumentation är centrala. Ett rent avstående görs utan vederlag till förmån för den som träder in enligt lag eller testamente.

2. Får mina barn arvet om jag avstår?

Ofta efter dödsfallet, men inte alltid. Vid ett rent arvsavstående träder dina barn normalt in om de står näst i successionen. Vid en arvsavsägelse medan arvlåtaren lever binds barnen däremot normalt också. Vid ett 3:9-avstående får den efterlevande maken arvet nu och du får efterarv.

3. Kan jag avstå arv till bara ett av mina barn?

Du kan överföra ekonomisk rätt till en vald person, men när bara ett av flera barn pekas ut följer dispositionen inte den vanliga istadarätten. Den bör därför bedömas som riktad överlåtelse eller gåva snarare än ett blankt arvsavstående. Om en hel eller abstrakt kvotdel överförs kan barnet bli dödsbodelägare.

4. Kan jag avstå från en viss sak men behålla resten?

Du kan komma överens om att en viss sak ska gå till någon annan, men det är normalt inte ett rent arvsavstående av delägarskapet. Före arvskiftet äger dödsboet tillgången. Hantera saken genom arvskifte eller separat överlåtelse och kontrollera särskilda formkrav för fastighet och bostadsrätt.

5. Måste ett arvsavstående vara skriftligt?

Vanligt arvsavstående efter dödsfallet saknar uttryckligt lagstadgat civilrättsligt formkrav. Det bör ändå alltid vara skriftligt, undertecknat och bevisligen lämnat till boets rätta företrädare. Skatteverket behöver relevant handling för att kunna beakta den i bouppteckningsärendet. Arvsavsägelse före dödsfallet måste däremot enligt 17 kap. 2 § vara skriftlig hos arvlåtaren.

6. Kan jag ångra ett arvsavstående?

Utgå inte från en fri ångerrätt. När andra har fått en ny arvsposition eller boet har underrättats kan rättigheter redan ha förändrats. Möjligheten att rätta, återkalla eller angripa handlingen beror på dess typ, ordalydelse, eventuella ogiltighetsgrunder och om berörda personer samtycker.

7. Kan ett särkullbarn avstå bara laglotten till den efterlevande maken?

Ett särkullbarn kan ta ut hela eller delar av sin rätt omedelbart och låta resten gå till den efterlevande maken med en senare position. Men laglott, testamente och 3 kap. 9 § måste samordnas. Ange exakta kvoter och hur den kvarvarande efterarvsrätten ska beräknas; använd inte bara ordet ”laglott”.

8. Är efterarvet samma belopp som jag avstod från?

Nej. Efterarvet är normalt en kvot av nettoboet när den efterlevande maken avlider. Det kan bli högre eller lägre än värdet vid det första dödsfallet. Den efterlevande får normalt använda och omsätta egendomen men inte testamentera bort efterarvsandelen.

9. Vad händer om jag dör före den efterlevande maken?

Vid ett lagbaserat efterarv bestäms vid makens död vilka som då har bäst rätt efter den först avlidne. Dina avkomlingar kan träda in i din gren. Din egen make får inte efterarvet enbart därför att hen ärver dig. Testamentariskt efterarv kan behöva tolkas enligt testamentets särskilda ordalydelse.

10. Kan en vårdnadshavare avstå från arv för sitt barn?

Som huvudregel nej. En förmyndare, god man eller förvaltare får enligt 15 kap. 6 § FB inte avstå från arv eller testamente för den enskildes räkning. Ett avstående enligt 3 kap. 9 § får göras om överförmyndaren samtycker. Intressekonflikt kan dessutom kräva god man.

11. Kan jag avstå för att Kronofogden inte ska ta arvet?

Räkna inte med det. Efter dödsfallet har arvsrätten redan uppkommit. NJA 1993 s. 34 visar att avståendet inte skyddade lotten mot utmätning när dödsboet inte hade underrättats, och konkurs- eller skuldsaneringsregler kan ge ytterligare konsekvenser. Sök individuell rådgivning före dispositionen.

12. Är ett arvsavstående skattefritt?

Själva förvärvet genom arv eller gåva utlöser normalt ingen svensk inkomstskatt, men mottagaren övertar ofta den tidigare ägarens skattemässiga situation. Latent kapitalvinst, uppskov, utländsk skatt och fastighetsfrågor kan därför finnas kvar.

13. Blir mina barn dödsbodelägare direkt?

Vid ett fullständigt rent arvsavstående efter dödsfallet blir de normalt delägare om de träder in i din gren. Vid överföring av bara en kvotdel kan både du och mottagaren vara delägare. Ett bestämt belopp eller föremål ger normalt inte mottagaren delägarskap enbart därför.

14. Måste arvsavståendet stå i bouppteckningen?

Dagens lag innehåller ännu inte den uttryckliga anteckningsregel som SOU 2025:91 har föreslagit. Skatteverket anger dock att handlingar om arvsavstående och liknande som påverkar delägarkretsen ska lämnas med bouppteckningen. Om avståendet görs senare ska dokumentkedjan uppdateras, men en senare ändring av delägarkretsen kräver inte automatiskt tilläggsbouppteckning.

Avstå från rätt sak – utan att skriva bort nästa generation

Det finns ingen enda juridisk knapp som heter ”avstå arv”. Det finns minst tre huvudspår:

  • Arvsavsägelsen före dödsfallet tar sikte på en framtida rätt och binder normalt även avkomlingarna.
  • Arvsavståendet efter dödsfallet gäller en redan uppkommen rätt och låter normalt nästa rättighetshavare träda in.
  • Särkullbarnets 3:9-avstående skjuter upp uttaget till ett efterarv i den efterlevande makens framtida bo.

Mellan dem ligger testamentsgodkännande, laglottsval, riktad överlåtelse, fullmakt och arvskifte. De kan ge samma kassaflöde i dag men helt olika rätt i morgon.

Använd därför AVSTÅ-kontrollen i rätt ordning: avgör tidpunkten, verifiera rätten, spåra nästa rättighetshavare, testa specialreglerna och återspegla resultatet i varje handling. När den kedjan håller vet familjen inte bara vem som avstår – utan också vem som får rätt, när rätten inträder och vad som finns kvar till barnen.

Få avståendet och följderna kontrollerade före underskrift

Justiflex granskar:

  • om rätt instrument är arvsavsägelse, arvsavstående, 3:9-avstående eller arvsöverlåtelse,
  • vilken arvslott, laglott, testamentslott eller efterarvsrätt handlingen omfattar,
  • vem som träder in enligt lag eller testamente,
  • om dina barn binds, blir aktuella delägare eller får rätt först senare,
  • hur ett särkullbarns efterarv ska uttryckas och beräknas,
  • testamente, tidigare bouppteckning, bodelning och arvskifte,
  • minderårighet, ställföreträdarskap och överförmyndarens samtycke,
  • borgenärsrisk, skattemässig kontinuitet och eventuell fastighetsfråga,
  • vilka handlingar, kallelser, fullmakter och underskrifter som behöver uppdateras.

Du får en skriftlig juridisk bedömning med rekommenderad väg framåt.

Fast pris: 3 900 kr inklusive moms. Du identifierar dig med BankID.

Upprättande av avståendehandling, arvsavsägelse, testamente, bouppteckning eller arvskifte och fördjupad skatte- eller domstolsbedömning offereras separat om du vill gå vidare.

Få rätt avståendespår bedömt – 3 900 kr

Se vad klienter säger om Justiflex

Källor och rättsligt stöd

Kan jag avstå arv – och vad händer med mina barn och efterarvet? Läs mer »
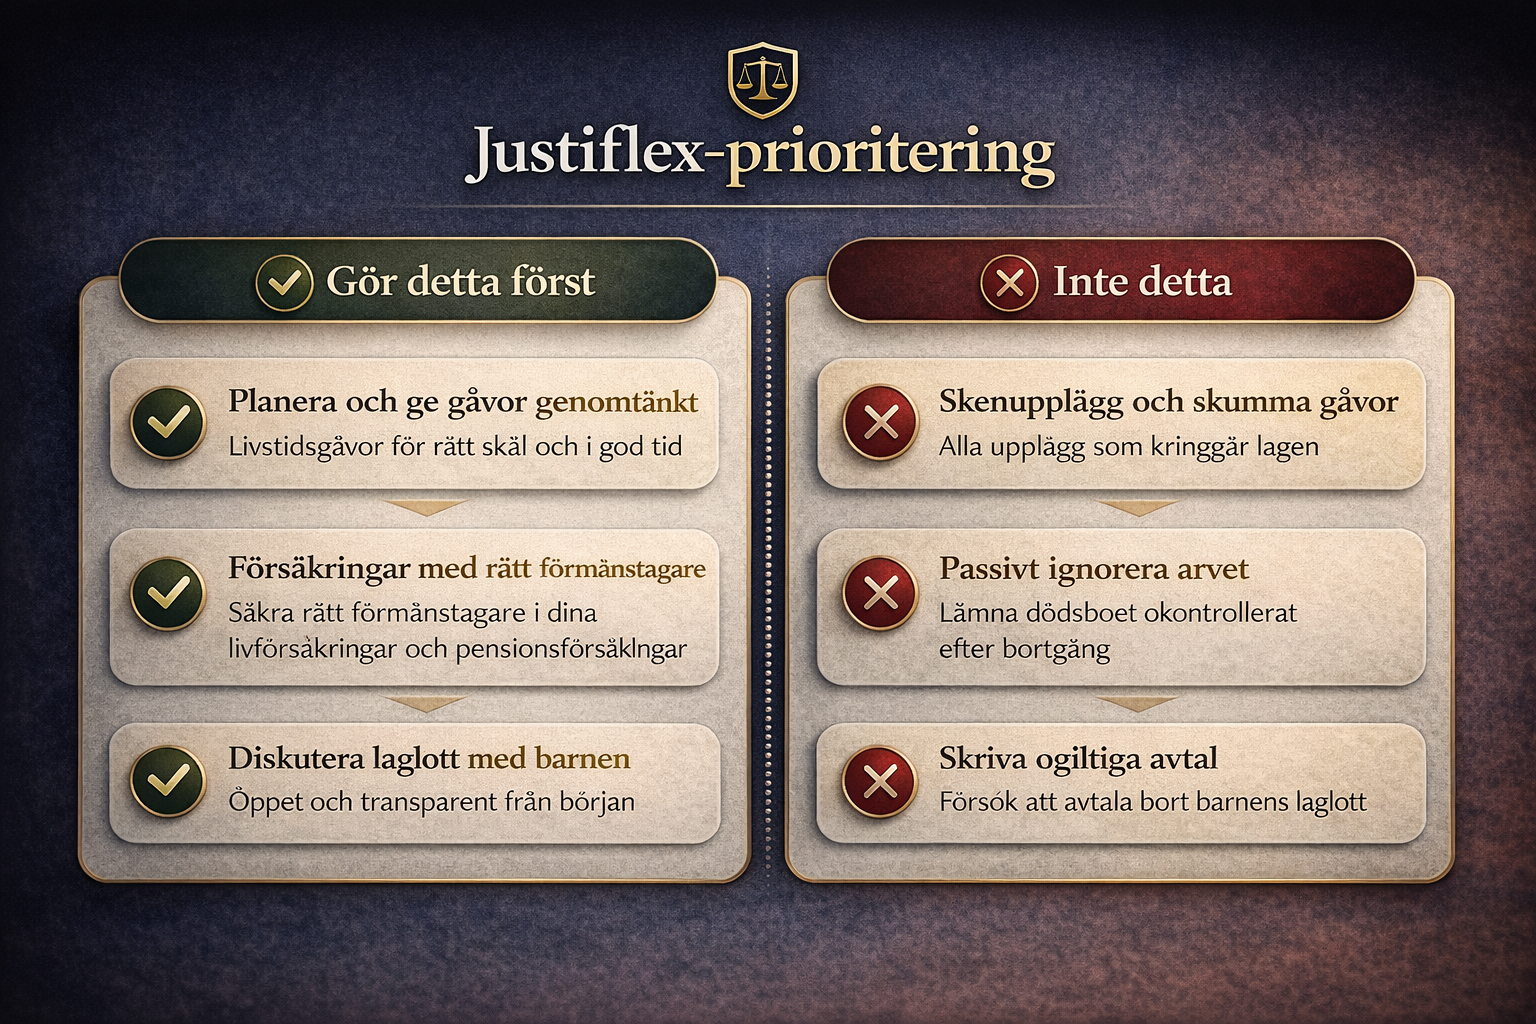
Gåva före dödsfall – så kan barn kräva tillbaka värde till dödsboet

28 april 2026 | Av Robin Forslöv | 5 min läsning

Gåva före dödsfall – så kan barn kräva tillbaka värde till dödsboet

Många tror att en förälder fritt kan ge bort pengar, bostad eller annan egendom före sin död – och att barnen sedan inte kan göra något. I verkligheten kan en sådan gåva behöva räknas tillbaka vid laglottsberäkningen om den i praktiken fungerar som ett testamente, särskilt när särkullbarn eller andra bröstarvingar riskerar att få för lite.

Det svåra är sällan själva gåvan – utan att förstå om den var ett vanligt beslut under livet eller ett sätt att kringgå laglotten. Därför bör gåvan, bouppteckningen och tidsfristen granskas innan du skriver under något eller väntar för länge.

Ja. Barn kan kräva att en gåva före dödsfall räknas tillbaka om den i praktiken fungerade som ett testamente och kränkte laglotten. Då kan gåvomottagaren behöva återbära egendomen eller ersätta värdet. Talan måste väckas inom ett år från avslutad bouppteckning.

När arvet “försvinner” innan bouppteckningen ens har börjat

Det börjar ofta med en obehaglig upptäckt.

En fastighet har skrivits över.
Ett konto har tömts.
En bil, ett fritidshus eller stora belopp har gått till ett syskon, en ny make, en sambo eller ett barn från en annan relation.

När bouppteckningen kommer finns det nästan ingenting kvar.

Många tror att svaret är enkelt:

“Man får väl ge bort sina saker medan man lever?”

Det stämmer bara delvis.

Svensk arvsrätt skyddar barn genom laglotten. Om en gåva före dödsfall i praktiken används för att kringgå laglotten kan gåvan behandlas som ett testamente enligt 7 kap. 4 § ärvdabalken.

Det betyder att gåvans värde kan räknas tillbaka vid laglottsberäkningen.

För särkullbarn är detta extra viktigt. Särkullbarn har som huvudregel rätt att få ut sitt arv direkt när föräldern dör och behöver inte vänta tills en styvförälder har gått bort.

Vad du får av den här guiden

Efter att ha läst guiden vet du:

  • när en gåva före dödsfall kan angripas,
  • vad gåva som likställs med testamente betyder,
  • hur du ser om laglotten är kränkt,
  • skillnaden mellan vanlig gåva, förskott på arv och testamentsliknande gåva,
  • vilka bevis som brukar vara avgörande,
  • vilka misstag som kan göra att rätten går förlorad,
  • vad du bör göra innan du skriver under bouppteckning eller arvskifte.

Målet är enkelt: du ska veta om det finns något att agera på – och vad nästa steg bör vara.

Innehåll

  • Expertens erfarenhet: varför gåvor före dödsfall ofta leder till arvstvist
  • Juridiken enkelt förklarad
  • Vad är laglott?
  • Vad är förstärkt laglottsskydd?
  • När kan en gåva likställas med testamente?
  • Beslutsstöd: kan gåvan angripas?
  • Skillnad mellan gåva, förskott på arv och testamentsliknande gåva
  • Gör detta först – inte detta
  • Vanliga och dyra misstag
  • Steg för steg: så gör du rätt
  • Praktiskt exempel
  • Interaktivt test
  • Konsekvenser om det blir fel
  • FAQ
  • Nästa steg med Justiflex

1. Expertens erfarenhet: varför gåvor före dödsfall ofta leder till arvstvist

I Justiflex ärenden ser vi återkommande samma mönster.

Det är sällan ordet “gåva” som skapar konflikten.

Konflikten uppstår när gåvan upplevs som ett sätt att i hemlighet ändra arvet.

Ett barn får veta att ett syskon fått stora pengar.
Ett särkullbarn upptäcker att bostaden överförts till den nya maken.
En förälder har varit sjuk, beroende av hjälp eller påverkad av någon nära.

I de situationerna är den juridiska frågan inte bara:

“Fick personen ge bort egendomen?”

Den riktiga frågan är:

“Var gåvan egentligen ett sätt att kringgå laglotten?”

Det är där 7 kap. 4 § ärvdabalken blir central.

2. Juridiken enkelt förklarad

Barn är bröstarvingar.

Bröstarvingar har alltid rätt till sin laglott.

Laglotten är hälften av barnets arvslott enligt 7 kap. 1 § ärvdabalken.

En förälder kan alltså inte genom testamente göra ett barn helt arvlöst om barnet begär sin laglott.

Men samma problem kan uppstå på ett annat sätt.

Föräldern kanske inte skriver ett testamente.
Föräldern ger i stället bort egendom före döden.

Därför finns det förstärkta laglottsskyddet.

Om arvlåtaren under livet gett bort egendom under sådana omständigheter att gåvan till syftet liknar ett testamente, ska gåvan beaktas vid laglotten.

Om gåvan kränker laglotten kan gåvomottagaren behöva återbära egendomen eller ersätta värdet.

3. Vad är laglott?

Laglott är barnets minsta skyddade arvsrätt.

Exempel:

En förälder dör och lämnar två barn.

Kvarlåtenskapen är 1 000 000 kr.

Barnens arvslott är 500 000 kr var.

Barnens laglott är hälften av arvslotten, alltså 250 000 kr var.

Om föräldern gav bort nästan allt före döden kan samma princip användas för att räkna tillbaka gåvan.

Det viktiga är inte bara vad som finns kvar i dödsboet.

Det viktiga är också om egendom förts bort på ett sätt som kringgått laglotten.

4. Vad är förstärkt laglottsskydd?

Det förstärkta laglottsskyddet är ett skydd mot att laglotten kringgås genom gåvor.

Utan regeln skulle en förälder kunna göra så här:

  1. ge bort nästan all egendom före döden,
  2. lämna ett tomt dödsbo,
  3. göra ett barn praktiskt taget arvlöst.

Det är just den typen av situation som 7 kap. 4 § ärvdabalken kan fånga upp.

Högsta domstolen har förklarat att två situationer är särskilt typiska.

Den första är när givaren väntar döden i närtid.

Den andra är när givaren behåller den huvudsakliga nyttan av egendomen under sin livstid.

Det kan till exempel handla om att ge bort en bostad men fortsätta bo kvar.

5. När kan en gåva likställas med testamente?

En gåva kan likställas med testamente när den i praktiken fungerar som ett sätt att bestämma över arvet efter döden.

Domstolen gör en helhetsbedömning.

Man tittar bland annat på:

  • när gåvan gavs,
  • hur stor gåvan var,
  • givarens hälsa,
  • om givaren trodde att döden var nära,
  • om givaren behöll nyttan av egendomen,
  • om gåvan gynnade en person på andras bekostnad,
  • om det finns sms, mejl, vittnen eller andra bevis om syftet.
Exempel 1: gåva nära dödsfallet

En svårt sjuk förälder ger bort stora belopp kort före sin död.

Det kan tala för att gåvan hade ett dödsfallsrelaterat syfte.

Exempel 2: fastighet ges bort men givaren bor kvar

En förälder ger bort huset till ett barn men bor kvar utan verklig ekonomisk förändring.

Det kan tala för att givaren behöll nyttan av egendomen.

Exempel 3: gåva för att göra ett barn arvlöst

I NJA 2022 s. 277 ansåg Högsta domstolen att gåvor till ett av två barn skulle likställas med testamente. Gåvorna skulle därför återbäras så att det andra barnet fick ut sin laglott.

6. Beslutsstöd: kan gåvan angripas?

FrågaOm svaret är jaRisknivåBevis som ofta behövs
Gavs gåvan kort före dödsfallet?Talar för närmare granskningHögDatum, gåvobrev, kontoutdrag
Var givaren allvarligt sjuk?Kan tyda på dödsfallsrelaterat syfteHögTidslinje, vittnen, journalnära uppgifter
Var gåvan stor i förhållande till boet?Kan påverka laglottenHögBouppteckning, värdering
Fick ett barn eller en ny partner nästan allt?Kan tala för kringgåendeHögTransaktioner, gåvobrev, sms
Behöll givaren nyttan av egendomen?Typiskt varningsteckenHögNyttjanderätt, boende, avtal
Finns sms, mejl eller vittnen om syftet?Kan bli central bevisningHögMeddelanden, vittnesuppgifter
Har bouppteckningen avslutats?Tidsfristen kan ha börjat löpaMycket högRegistrerad bouppteckning
Har ett år gått från avslutad bouppteckning?Rätten kan vara förloradAkutDatumkontroll

Praktisk tumregel:
Om minst tre punkter stämmer bör gåvan granskas juridiskt innan arvskifte sker.

CTA efter risk:
Har du tre eller fler varningssignaler?
Skicka bouppteckning, gåvobrev och eventuell värdering för en juridisk genomgång innan fristen riskerar att löpa ut.

7. Skillnad mellan vanlig gåva, förskott på arv och testamentsliknande gåva

Alla gåvor är inte samma sak juridiskt.

TypVad betyder det?Juridisk effektTypisk risk
Vanlig gåvaGåva utan särskild koppling till arvAngrips normalt inteLåg
Förskott på arvGåva till bröstarvinge som normalt räknas av på arvPåverkar arvslotternaMedel
Testamentsliknande gåvaGåva som i praktiken fungerar som testamenteKan sättas ned om laglotten kränksHög

Enligt 6 kap. 1 § ärvdabalken ska det en arvlåtare gett till en bröstarvinge under livet som huvudregel räknas som förskott på arv, om inte annat har föreskrivits eller framgår av omständigheterna.

Men förskott på arv och förstärkt laglottsskydd är olika saker.

Förskott på arv handlar främst om avräkning.

Förstärkt laglottsskydd handlar om återbäring eller ersättning när laglotten har kringgåtts.

8. Gör detta först – inte detta

Det här är den viktigaste praktiska delen.

Gör detta förstGör inte detta
Begär gåvan skriftligt antecknad i bouppteckningenVänta tills arvskiftet är klart
Samla kontoutdrag, gåvobrev och värderingarDiskutera bara muntligt i familjen
Kontrollera datum för avslutad bouppteckningUtgå från att “gåva alltid är gåva”
Räkna på laglotten innan du kräver pengarSkicka känslomässiga anklagelser
Bevaka ettårsfristenTro att mejl automatiskt stoppar fristen

Om du misstänker en felaktig gåva är målet inte att skapa konflikt.

Målet är att säkra underlaget, räkna rätt och undvika att du förlorar din rätt genom passivitet.

9. Måste gåvan tas upp i bouppteckningen?

Ja, i vissa fall.

Om det finns en laglottsberättigad arvinge ska bouppteckningen, på begäran av en delägare, ange vissa gåvor och förskott från den avlidne.

Det betyder att du bör agera skriftligt om du misstänker att en större gåva saknas.

Formulering att använda

Jag begär att samtliga större gåvor, överföringar, fastighetsöverlåtelser och förskott från den avlidne antecknas i bouppteckningen, inklusive datum, mottagare, belopp/värde och tillgänglig dokumentation.

Det här avgör inte tvisten.

Men det gör att frågan inte försvinner tyst ur dödsboets hantering.

10. Tidsfristen: ett år från avslutad bouppteckning

Det här är den viktigaste fristen.

En bröstarvinge som vill göra gällande rätt enligt 7 kap. 4 § ärvdabalken måste väcka talan mot gåvomottagaren inom ett år från att bouppteckningen avslutades.

Missas fristen är rätten förlorad.

Det räcker alltså inte alltid att “ta upp frågan”.

Det räcker inte heller alltid att skicka ett mejl.

Om motparten inte frivilligt accepterar kravet kan talan behöva väckas i tingsrätt innan fristen går ut.

11. Vanliga och dyra misstag

Misstag 1: “Det var bara en gåva”

Det kan stämma.

Men det kan också vara fel.

Om gåvan i praktiken fungerade som ett testamente kan 7 kap. 4 § ärvdabalken bli aktuell.

Konsekvens: du missar möjligheten att få laglotten korrekt beräknad.

Misstag 2: Att vänta tills arvskiftet är klart

Många vill inte skapa konflikt.

Det är förståeligt.

Men om arvskiftet skrivs under innan gåvorna utretts hamnar du i ett sämre läge.

Konsekvens: pengar kan redan vara fördelade.

Misstag 3: Att missa ettårsfristen

Det här är ofta det dyraste misstaget.

Om talan inte väcks i tid kan rätten vara förlorad, även om gåvan egentligen borde ha angripits.

Konsekvens: du kan förlora hela möjligheten att få gåvan prövad.

Misstag 4: Att blanda ihop förskott på arv och förstärkt laglottsskydd

Förskott på arv handlar om avräkning.

Förstärkt laglottsskydd handlar om skydd mot kringgående av laglotten.

Konsekvens: fel juridisk strategi från början.

Misstag 5: Att inte dokumentera värdet

Vid gåva av fastighet, bostadsrätt, bolag, fordon eller värdeföremål behövs ofta värdering.

Konsekvens: motparten kan hävda ett lägre värde.

Misstag 6: Att försöka lösa allt muntligt

Muntliga samtal kan vara bra för relationen.

Men de är ofta svaga som bevisning.

Konsekvens: när konflikten väl uppstår finns ingen tydlig dokumentation.

12. Steg för steg: så gör du rätt

Steg 1: Gör en tidslinje

Skriv ned:

  • dödsdatum,
  • datum för gåvan,
  • datum för eventuell sjukdomsperiod,
  • datum för bouppteckningsförrättning,
  • datum när bouppteckningen avslutades,
  • om arvskifte har skett,
  • om du redan har protesterat skriftligt.
Steg 2: Samla underlag

Begär fram:

  • bouppteckning,
  • gåvobrev,
  • kontoutdrag,
  • Swish- eller banköverföringar,
  • fastighetsöverlåtelser,
  • värderingar,
  • sms och mejl,
  • fullmakter,
  • uppgifter om boende eller nyttjanderätt.
Steg 3: Begär att gåvan antecknas i bouppteckningen

Gör detta skriftligt.

Använd gärna formuleringen ovan.

Bouppteckningen fungerar som underlag för bodelning och arvskifte. Den ska normalt vara klar inom tre månader från dödsfallet och lämnas till Skatteverket inom en månad efter upprättandet.

Steg 4: Räkna på laglotten

Frågan är inte bara om gåvan känns orättvis.

Frågan är om laglotten faktiskt har kränkts.

Räkna på:

  • kvarlåtenskapen,
  • skulder,
  • eventuell bodelning,
  • gåvans värde,
  • antalet bröstarvingar,
  • om testamente finns,
  • om någon fått förskott på arv.
Steg 5: Skicka ett kontrollerat krav

Ett bra kravbrev är inte onödigt aggressivt.

Det är tydligt, sakligt och juridiskt precist.

Det bör normalt innehålla:

  • vilken gåva som avses,
  • varför gåvan ska beaktas,
  • vilket lagrum som åberopas,
  • vilken dokumentation som begärs,
  • hur laglotten påverkas,
  • tydlig svarstid,
  • reservation för talan inom ettårsfristen.
Steg 6: Bevaka domstolsfristen

Om motparten inte accepterar kravet måste du bedöma om talan ska väckas.

Det är här många väntar för länge.

Ettårsfristen enligt 7 kap. 4 § ärvdabalken är hård.

13. Praktiskt exempel

En pappa har två barn: Anna och Erik.

Pappan har en bostadsrätt värd 2 000 000 kr och 200 000 kr på banken.

Tre månader före sin död överlåter han bostadsrätten till Anna.

När bouppteckningen görs finns bara 200 000 kr kvar.

Erik får veta att pappan sagt:

“Anna ska ha lägenheten.”

Då behöver man granska:

  • om pappan väntade döden i närtid,
  • om pappan bodde kvar eller behöll nyttan av bostaden,
  • om gåvan kränkte Eriks laglott,
  • om uttalanden eller dokumentation visar att syftet var att ordna arvet.

Det är inte säkert att Erik vinner.

Men det är tillräckligt allvarligt för att inte accepteras utan juridisk granskning.

14. Interaktivt test: behöver du agera?

Svara ja eller nej.

  1. Har den avlidne gett bort pengar, bostad, fastighet, bil eller annan större egendom före döden?
  2. Skedde gåvan nära dödsfallet eller under sjukdom?
  3. Gynnades ett barn, en ny make, maka eller sambo framför andra?
  4. Behöll givaren nyttan av egendomen?
  5. Har bouppteckningen blivit mycket mindre än du förväntade dig?
  6. Är du särkullbarn eller bröstarvinge som får mindre än laglotten?
  7. Har bouppteckningen redan avslutats?

Resultat

0–2 ja:
Risken är lägre, men det kan fortfarande vara klokt att kontrollera dokumentationen.

3–4 ja:
Gåvan bör granskas innan arvskifte sker.

5–7 ja:
Agera skyndsamt. Det kan finnas risk för kränkt laglott och tidsfrist.

15. Konsekvenser om det blir fel

Pengar

Ett barn kan förlora stora belopp om gåvan inte granskas i tid.

Gåvomottagaren kan samtidigt riskera krav på återbäring eller ersättning.

Relation

Arvstvister om gåvor blir ofta djupa.

Det handlar inte bara om pengar.

Det handlar om känslan av att någon blev utvald och någon annan bortvald.

Framtida tvist

En missad tidsfrist kan göra att frågan aldrig blir prövad.

Om en ny tillgång eller felaktighet upptäcks efter bouppteckningen kan tilläggsbouppteckning behöva göras. Enligt ärvdabalken ska tilläggsbouppteckning i sådana fall förrättas inom en månad.

FAQ – gåva före dödsfall och laglott

Kan barn kräva tillbaka en gåva som föräldern gett före döden?

Det beror på.

Om gåvan till syftet likställs med testamente och kränker barnets laglott kan gåvan sättas ned. Då kan egendomen behöva återbäras eller ersättas med pengar.

Gäller det bara särkullbarn?

Nej.

Alla bröstarvingar kan åberopa laglottsreglerna.

Särkullbarn påverkas dock ofta extra tydligt eftersom de som huvudregel har rätt att få ut sitt arv direkt när föräldern dör.

Vad betyder “gåva som likställs med testamente”?

Det betyder att gåvan formellt är en gåva men i praktiken fungerar som ett sätt att bestämma över arvet efter döden.

Typiska exempel är gåvor nära döden eller gåvor där givaren behåller nyttan av egendomen.

Räcker det att gåvan var orättvis?

Nej.

Det krävs mer än orättvisa.

Man behöver kunna visa omständigheter som gör att gåvan till syftet liknar ett testamente och att laglotten påverkas.

Måste gåvan ha getts precis före dödsfallet?

Nej, inte alltid.

Gåvor nära dödsfallet är typiska riskfall.

Men även andra gåvor kan granskas om omständigheterna visar att syftet var att kringgå laglotten.

Vad händer om gåvan redan är såld eller förbrukad?

Om egendomen inte kan återbäras kan gåvomottagaren behöva ersätta värdet i pengar.

Det följer av regleringen om återbäring och ersättning i 7 kap. 4 § ärvdabalken.

Måste gåvan tas upp i bouppteckningen?

Det beror på gåvan och vem som begär det.

När det finns laglottsberättigad arvinge ska vissa gåvor och förskott antecknas i bouppteckningen på begäran av delägare.

Hur lång tid har man på sig?

Talan mot gåvomottagaren enligt 7 kap. 4 § ärvdabalken måste väckas inom ett år från att bouppteckningen avslutades.

Missas fristen är rätten till talan förlorad.

Kan man lösa det utan domstol?

Ja.

Många ärenden kan lösas genom dokumentation, laglottsberäkning och ett tydligt kravbrev.

Domstol blir främst aktuellt om gåvomottagaren bestrider kravet eller om fristen behöver säkras.

Ska jag skriva under arvskiftet om jag misstänker en felaktig gåva?

Var försiktig.

Begär först underlag och juridisk bedömning.

Skriv inte under om du inte förstår hur gåvan har påverkat arvet.

CTA efter FAQ:
Osäker på om du ska skriva under arvskiftet?
Låt Justiflex granska handlingarna först. Det är ofta enklare att agera innan du har signerat.

Nästa steg – skydda din laglott eller förebygg en framtida tvist

Misstänker du att en gåva före dödsfall har påverkat din laglott?

Då är nästa steg inte att gissa.

Nästa steg är att säkra underlaget, räkna rätt och agera innan tidsfristen löper ut.

Justiflex kan hjälpa dig med:

  • genomgång av bouppteckning,
  • bedömning av gåva före dödsfall,
  • laglottsberäkning,
  • kravbrev till gåvomottagare,
  • strategi inför arvskifte,
  • testamente och gåvobrev för att förebygga tvist.

Skapa ditt avtal digitalt eller begär juridisk granskning – tryggt, tydligt och juristgranskat.

Källor

  • Ärvdabalken (1958:637), 6 kap. 1 §, 7 kap. 1–4 §§ och 20 kap. 5 § – regler om förskott på arv, laglott, förstärkt laglottsskydd och gåvor i bouppteckning.
  • Högsta domstolen, NJA 2022 s. 277 / mål T 6974-20 – gåvor till ett barn likställdes med testamente och skulle återbäras så att det andra barnet fick sin laglott.
  • Sveriges Domstolar – allmänna arvsregler – särkullbarn har som huvudregel rätt att få ut sitt arv direkt.
  • Regeringen – dödsfall och arv – bouppteckningens funktion och tidsfrister för bouppteckning och ingivning.

Disclaimer

Denna artikel är allmän juridisk information och ersätter inte personlig juridisk rådgivning.

Varje arvssituation är unik.

Kontakta jurist om du är osäker, särskilt om bouppteckningen är avslutad, om större gåvor har förekommit före dödsfallet eller om du riskerar att missa ettårsfristen.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Gåva före dödsfall – så kan barn kräva tillbaka värde till dödsboet Läs mer »
Laglott och särkullbarn – kan man skriva bort barn ur ett testamente?

23 april 2026 | Av Robin Forslöv | 5 min läsning

Laglott och särkullbarn – kan man skriva bort barn ur ett testamente?

Många tror att man kan skriva bort ett barn ur ett testamente för att skydda en ny partner eller den nya familjen. I verkligheten sätter laglotten och reglerna om särkullbarn tydliga gränser – och om testamentet skrivs fel kan resultatet bli både konflikt och en helt annan fördelning än du tänkt dig.

Det svåra är sällan viljan att göra rätt, utan att förstå vad lagen faktiskt tillåter. Därför måste testamentet utformas så att både barnens rätt och tryggheten för efterlevande hanteras korrekt från början.

Nej – du kan normalt inte skriva bort ett biologiskt eller adopterat barn helt genom testamente. Barn är bröstarvingar och har rätt till sin laglott, alltså hälften av den arvslott de skulle ha fått enligt lag. Särkullbarn har dessutom som utgångspunkt rätt att få ut arv direkt när deras förälder dör. För att få ut laglotten måste barnet dock begära jämkning av testamentet inom sex månader från korrekt delgivning. Styvbarn som inte är adopterade har däremot ingen automatisk arvsrätt eller laglott.

Det här är det juridiskt korrekta svaret. Resten av guiden handlar om hur du planerar rätt inom lagens ramar – så att du skyddar både efterlevande partner och barn utan att skapa onödig konflikt.

Den vanliga fällan som skapar konflikt

Du vill inte skada någon. Tvärtom. Du vill skydda den du lever med i dag, samtidigt som du vill vara rättvis mot barnen. Därför tänker många: “Jag skriver bara att min partner ska få allt.” Problemet är att juridiken inte alltid följer familjens känsla av rättvisa. När det finns barn – och särskilt särkullbarn – sätter laglotten och arvsreglerna en tydlig gräns för vad ett testamente faktiskt kan göra.

I praktiken är det här en klassisk tvistpunkt: bouppteckningen drar i gång, ett särkullbarn begär sin rätt, den efterlevande partnern trodde att testamentet löste allt, och plötsligt uppstår press kring bostad, likviditet och relationer i familjen. Det är precis därför den här frågan måste planeras före dödsfallet och inte mitt i sorgen efteråt.

Vad du får av den här guiden

  • exakt vad lagen säger om laglott och särkullbarn
  • skillnaden mellan gemensamma barn, särkullbarn, adopterade barn och styvbarn
  • när ett barn kan begränsas till laglotten – och när det inte går
  • vad barnet själv måste göra för att få ut sin laglott
  • hur du minskar risken för konflikt kring bostad, pengar och arv
  • en praktisk modell för att planera rätt från början

Innehåll

  • Vad betyder laglott i praktiken?
  • Vad gäller särskilt för särkullbarn?
  • Vilka barn har laglott – och vilka har det inte?
  • Beslutsstöd: kan barnet uteslutas helt?
  • Vanliga och dyra misstag
  • Steg för steg: så gör du rätt
  • FAQ

Expertperspektivet: det här ser vi ofta i verkligheten

På Justiflex ser vi återkommande att problemet sällan är illvilja. Det är nästan alltid välmenande planering som blir juridiskt fel. Många vill skydda en ny make, maka eller sambo. Andra vill undvika att ett barn de inte längre har kontakt med får för stor del. Men när testamentet skrivs utan att laglotten, särkullbarnsreglerna och familjestrukturen hanteras uttryckligt, ökar risken för konflikt markant.

Det stora misstaget är ofta att man tror att testamentet ensam kan “städa bort” ett juridiskt problem. Det kan det inte. Ett testamente är starkt – men det står inte över laglottsreglerna.

Vad betyder laglott i praktiken?

Laglott är den del av arvet som en bröstarvinge alltid har rätt till. Enligt 7 kap. 1 § Ärvdabalken är laglotten hälften av arvslotten. Arvslotten är den del barnet skulle ha fått om det inte fanns något testamente. Laglotten är alltså den skyddade minimidelen.

Det betyder att du inte fritt kan testamentera bort hela kvarlåtenskapen om du har barn. Du kan i normalfallet bara styra över den del som ligger över barnens laglotter. Har du ett barn är laglotten 50 procent av arvslotten. Har du två barn har varje barn rätt till minst 25 procent av kvarlåtenskapen efter att skulder betalats och eventuell bodelning gjorts.

Enkelt exempel

Om kvarlåtenskapen efter skulder och eventuell bodelning är 1 000 000 kr och du har två barn:

  • arvslott per barn: 500 000 kr
  • laglott per barn: 250 000 kr

Det innebär att 500 000 kr totalt är skyddat för barnen, medan resten i princip kan styras genom testamente.

Vad gäller särskilt för särkullbarn?

Särkullbarn är barn som inte också är den efterlevande makens barn. Om den avlidne var gift och bara hade gemensamma barn, ärver efterlevande make normalt först med fri förfoganderätt och barnen får vänta tills båda föräldrarna har gått bort. Men särkullbarn står i en annan position: de har som huvudregel rätt att få ut sitt arv direkt när den egna föräldern dör.

Det betyder att det just i ombildade familjer ofta uppstår en direkt ekonomisk spänning. Efterlevande partner vill kanske bo kvar i huset, men särkullbarnet har rätt att få ut sin del. Ett testamente kan mildra effekten genom att begränsa barnets omedelbara anspråk till laglotten i stället för full arvslott, men det kan inte ta bort laglotten.

Särkullbarnet kan dock frivilligt avstå från sitt arv till förmån för den efterlevande maken. Då får barnet i stället rätt till efterarv senare. Det är viktigt att förstå att detta är ett frivilligt val från barnets sida, inte något du ensidigt kan bestämma i ett testamente.

Dessutom har efterlevande make ett särskilt skydd upp till fyra prisbasbelopp ur kvarlåtenskapen. Det kan i vissa fall påverka hur mycket som faktiskt kan betalas ut direkt.

Vilka barn har laglott – och vilka har det inte?

Ett biologiskt barn är bröstarvinge och har laglott. Ett adopterat barn har samma juridiska rättigheter som ett biologiskt barn och har därför också laglott. Ett särkullbarn är också bröstarvinge och har samma laglottskydd som andra barn, men med den viktiga skillnaden att barnet normalt kan kräva ut arv direkt vid första dödsfallet.

Ett styvbarn eller bonusbarn som inte är adopterat är däremot inte bröstarvinge. Det barnet har därför ingen automatisk arvsrätt och ingen laglott. Om du vill att ett sådant barn ska ärva måste du skriva in det i ett testamente.

Beslutsstöd: kan barnet uteslutas helt?

BarnkategoriBröstarvinge?Laglott?Rätt att få ut arv direkt?Kan uteslutas helt genom testamente?
Gemensamt biologiskt barnJaJaNormalt nej, om föräldrarna var giftaNej
Gemensamt adopterat barnJaJaNormalt nej, om föräldrarna var giftaNej
SärkullbarnJaJaJa, som huvudregelNej
Styvbarn/bonusbarn utan adoptionNejNejNejJa, om de inte skrivs in

Tabellen ovan följer av att bröstarvingar har laglott, att särkullbarn har rätt till direkt uttag vid den egna förälderns död och att adopterade barn juridiskt likställs med biologiska barn, medan icke-adopterade styvbarn inte ingår i den legala arvsordningen.

Barnets rätt är inte automatisk – jämkning krävs

En viktig praktisk detalj glöms ofta bort: även om ett testamente kränker laglotten får barnet inte alltid ut sin laglott automatiskt. Barnet måste påkalla jämkning inom sex månader från det att testamentet delgetts korrekt. Det kan göras genom att meddela testamentstagaren sitt anspråk eller genom att väcka talan. Missas den fristen förloras rätten att kräva laglotten.

Det här är också skillnaden mellan jämkning och klander. Jämkning används för att få ut laglotten. Klander används när man vill angripa testamentets giltighet, till exempel på grund av formfel eller ogiltighetsgrunder. Det är två olika juridiska vägar.

Gåvor före dödsfallet löser inte alltid problemet

Vissa försöker planera runt laglotten genom att ge bort egendom under livstiden. Men om gåvan i praktiken liknar ett testamente kan den ändå träffas av det förstärkta laglottsskyddet i 7 kap. 4 § Ärvdabalken. Då kan värdet behöva räknas tillbaka in när laglotten beräknas, och i vissa fall kan gåva eller ersättning återkrävas.

Högsta domstolen klargjorde 2021 att även en bodelning i kombination med gåvor kan omfattas om upplägget i realiteten syftar till att kringgå barnens laglotter. Det här gör sena gåvo-upplägg betydligt mer riskfyllda än många tror.


Vanliga och dyra misstag

1. “Allt till min partner” utan att nämna barnens rätt.
Det låter tydligt men löser inte laglottsfrågan. Finns särkullbarn kan konflikten uppstå direkt.

2. Man blandar ihop full arvslott med laglott.
Utan testamente kan särkullbarn normalt ta ut hela arvslotten direkt. Med testamente kan barnet ofta begränsas till laglotten – men inte till noll.

3. Man glömmer att adopterade barn har samma rätt som biologiska barn.
Det leder lätt till felaktiga antaganden om vem som faktiskt är bröstarvinge.

4. Man tror att styvbarn automatiskt ärver.
Det gör de inte, om de inte är adopterade eller uttryckligen skrivs in i testamente.

5. Man missar sexmånadersfristen för jämkning.
Då kan ett testamente som egentligen gick för långt ändå bli gällande.

6. Man använder ett standardtestamente i en ombildad familj.
När det finns särkullbarn, tidigare gåvor eller behov av att skydda bostaden räcker ett allmänt testamente ofta inte. Det krävs tydligare planering.

Steg för steg: så gör du rätt

1. Kartlägg alla som kan ha arvsrätt

Börja med att identifiera biologiska barn, adopterade barn, särkullbarn och eventuella barnbarn som kan träda in i stället för ett avlidet barn. Det är först när familjebilden är klar som testamentet kan bli rätt.

2. Räkna fram vad laglotten faktiskt är

Gör inte antaganden. Titta på skulder, tillgångar, eventuell bodelning och tidigare gåvor. Det är den faktiska kvarlåtenskapen efter rätt beräkning som styr.

3. Bestäm vad du vill skydda

Vill du att efterlevande make ska kunna bo kvar? Vill du att barn ska få ut sin minimidel direkt men inte mer? Vill du att viss egendom ska gå vidare till barn längre fram? Då måste testamentet spegla just det.

4. Skriv testamentet juridiskt tydligt

Om du vill begränsa ett barns omedelbara rätt till laglotten måste det framgå tydligt. Om du vill att annan egendom ska tillfalla efterlevande make eller någon annan måste det också framgå tydligt. Otydlighet är en vanlig källa till tvist.

5. Säkerställ formkraven

Ett ordinärt testamente ska upprättas skriftligt och bevittnas av två vittnen enligt lagen. Använder du en digital tjänst måste även slutsteget uppfylla de formkraven.

6. Förvara testamentet så att det hittas

Ett bra testamente hjälper inte om ingen hittar det eller om fel version används.

7. Uppdatera vid livsförändringar

Nytt äktenskap, skilsmässa, nytt barn, adoption, gåvor eller större tillgångsförändringar kan förändra hela planen. Testamentet bör följa livet.

Konsekvenser om det blir fel

När planeringen brister är det sällan bara en juridisk fråga. Det kan bli ett likviditetsproblem om arv ska betalas ut direkt. Det kan bli ett bostadsproblem om efterlevande partner behöver lösa ut barn. Och det kan bli ett relationsproblem som är mycket svårare att reparera än själva dokumentet. Det är därför rätt testamente i rätt familjesituation ofta är betydligt mer värt än människor först tror.

FAQ

1. Kan jag göra ett barn helt arvlöst?

Nej, normalt inte om barnet är bröstarvinge. Barnet har rätt till laglotten om det begär jämkning i tid.

2. Gäller det även barn jag inte har kontakt med?

Ja. Laglottsrätten beror på släktskapet, inte på relationens kvalitet.

3. Gäller laglotten även adopterade barn?

Ja. Ett adoptivbarn har samma juridiska rättigheter som ett biologiskt barn.

4. Kan jag tvinga ett särkullbarn att vänta?

Nej, inte ensidigt. Barnet kan frivilligt avstå till förmån för efterlevande make, men det är barnets val.

5. Vad händer om barnet inte begär jämkning inom sex månader?

Då förlorar barnet rätten att kräva laglotten.

6. Är styvbarn skyddade av laglotten?

Nej, inte om de inte är adopterade.

7. Påverkar gåvor under livet laglotten?

Ja, i vissa fall. Förskott på arv och gåvor som i praktiken liknar testamente kan påverka beräkningen.

8. Behöver testamentet vittnen?

Ja, ett ordinärt testamente ska vara skriftligt och bevittnas av två vittnen.

9. Behöver man jurist?

Inte alltid, men vid särkullbarn, ombildad familj, tidigare gåvor eller större tillgångar är det ofta klokt. Små oklarheter i formuleringarna kan få stora följder senare.

Slutsats

Du kan alltså inte normalt skriva bort ett biologiskt eller adopterat barn helt genom testamente. Har du särkullbarn är frågan ännu mer känslig, eftersom de som huvudregel kan kräva ut arv direkt. Det du kan göra är att planera smart: räkna rätt, formulera testamentet tydligt och bygga en lösning som skyddar efterlevande så långt lagen tillåter.

Slut-CTA

Skydda din familj på rätt sätt – inte bara med goda intentioner, utan med ett testamente som faktiskt håller juridiskt.
Skapa eller granska ditt testamente med fokus på laglott, särkullbarn och skydd för efterlevande.

Källor

  • Ärvdabalken (1958:637), särskilt 3 kap., 7 kap., 10 kap. och 12 kap.
  • Sveriges Domstolar – Allmänna arvsregler.
  • Sveriges Domstolar – Testamente.
  • Sveriges Domstolar – Adoption inom Sverige.
  • Högsta domstolen/Sveriges Domstolar – gåvor och kränkning av laglott.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Laglott och särkullbarn – kan man skriva bort barn ur ett testamente? Läs mer »
Kan man göra barn arvslösa i Sverige? Det här säger lagen om laglott

18 mars 2026 | Av Robin Forslöv | 5 min läsning

Kan man göra barn arvslösa i Sverige? Det här säger lagen om laglott

Många tror att barn inte kan göras arvslösa i Sverige, men så enkelt är det inte. Vad du kan styra med testamente är begränsat av laglotten – men hur du planerar under livet kan få mycket stor betydelse för vad som faktiskt finns kvar att ärva.

Om du agerar i fel ordning kan ett upplägg som såg smart ut på papperet i stället leda till jämkning, tvist och trasiga familjerelationer. Rätt planering handlar därför inte bara om vad som går – utan om vad som faktiskt håller juridiskt.

Ja – i praktiken går det fullt ut om man verkligen vill.
Nej – det går inte genom testamente ensamt. Ett barn som är bröstarvinge har som huvudregel rätt till sin laglott, alltså hälften av arvslotten, enligt 7 kap. 1 § ärvdabalken. Men svensk rätt tvingar dig inte att dö med pengar kvar, och den tvingar dig inte heller att bevara en förmögenhet åt dina barn under livstiden. Genom verklig konsumtion, tidiga och reella gåvor, vissa försäkringslösningar, korrekt arvsavsägelse och ibland genom barnets egen passivitet kan barnet i praktiken bli helt utan pengar ur dödsboet.

Det är omoraliskt – men det är ditt liv och du gör som du vill.
Justiflex hjälper inte till med skenupplägg eller sista-minuten-trick. Vi hjälper bara med lagliga, öppna, dokumenterade och hållbara lösningar som tål granskning.

Många tror att svaret är enkelt. Det är det inte.

Det vanliga svaret är:
“Nej, barn kan inte göras arvslösa i Sverige.”

Det svaret är för enkelt.

Det som stämmer är att du normalt inte kan testamentera bort laglotten. Men det som också stämmer är att svensk rätt ger dig en stor frihet att planera medan du lever. Bouppteckningen utgår från tillgångarna som de ser ut på dödsdagen, och arvsavsägelse, vissa gåvor och förmånstagarförordnanden kan i rätt struktur få mycket stor effekt.

Det betyder inte att vi på Justiflex tycker att man bör göra det. Ofta är det en dålig idé mänskligt, ibland en katastrof relationellt. Men juridisk rådgivning ska vara ärlig:
vill du verkligen, går det.

Vad du får av den här guiden

I den här artikeln får du:

  • exakt vad laglott betyder,
  • varför ett testamente inte räcker,
  • samtliga relevanta möjligheter som faktiskt står till buds,
  • vilka upplägg som är starka, vilka som är svaga och vilka som ofta rivs upp,
  • Justiflex egen prioriteringsmodell,
  • och vad du bör göra först — och vad du absolut inte bör göra.

Innehåll

  1. Vad är laglott?
  2. När går det inte alls?
  3. När kan barnet i praktiken få mindre eller inget?
  4. Samtliga möjligheter – och hur starka de är
  5. Justiflex-prioritering: gör detta först – inte detta
  6. Vanliga och dyra misstag
  7. Så gör du rätt – steg för steg
  8. FAQ

Juristens utgångspunkt

På Justiflex ser vi båda sidorna:

  • föräldrar som vill skydda ny partner, nytt barn eller ett familjeföretag,
  • och vuxna barn som långt efter dödsfallet inser att nästan allt redan har förts bort genom gåvor, konsumtion eller förmånstagarförordnanden.

Det är sällan bara juridik. Det handlar nästan alltid om timing, dokumentation, psykologi och kontroll. Det verkliga felet i de flesta ärenden är inte att lagen saknar verktyg — utan att människor agerar för sent, för otydligt eller för aggressivt.

1. Vad är laglott?

Laglotten är den del av arvet som ett barn som bröstarvinge har rätt till enligt lag. Den är hälften av den arvslott barnet annars skulle ha fått. Det står i 7 kap. 1 § ärvdabalken.

Exempel

Du har två barn och efterlämnar 2 000 000 kr.

  • Varje barns arvslott: 1 000 000 kr
  • Varje barns laglott: 500 000 kr

Du kan alltså genom testamente styra bort den andra halvan — men inte laglotten, så länge barnet agerar i tid.

Viktigt: laglotten skyddar inte sig själv

Om ett testamente kränker laglotten måste barnet påkalla jämkning inom sex månader från delgivning av testamentet. Missas den fristen går rätten förlorad. Det följer av 7 kap. 3 § ärvdabalken.

Det här är en av de viktigaste — och mest förbisedda — reglerna i hela området.

2. När går det inte att göra barn arvslösa?

Här är lagens tydliga stopp.

A. Inte genom ett vanligt testamente

Du kan skriva att ett barn inte ska få något. Men barnet kan ändå kräva ut sin laglott genom jämkning. Testamentet ensam räcker alltså inte.

B. Inte genom ogiltiga avtal om framtida kvarlåtenskap

Svensk rätt accepterar inte att man fritt avtalar bort framtida arv hur som helst. Arvsavtal är särskilt reglerade, och fel upplägg blir ogiltiga eller verkningslösa.

C. Inte genom låtsaslösningar

Om en gåva i praktiken bara är ett testamente i förklädnad kan den angripas enligt 7 kap. 4 § ärvdabalken. Det gäller särskilt när givaren behåller kontrollen, nyttjandet eller gör överföringen sent i livet.

3. När kan barnet i praktiken få mindre eller inget?

Här ligger den obekväma sanningen.

A. När det inte finns någon kvarlåtenskap kvar

Bouppteckningen tar upp tillgångar och skulder sådana de var på dödsdagen. Det betyder att barn har rätt till laglott i det som faktiskt finns kvar — inte till att du ska spara eller bygga upp egendom åt dem medan du lever.

Detta är den kanske mest centrala punkten i hela frågan.

B. När barnet inte agerar i tid

Ett barn som inte begär jämkning inom sex månader kan i praktiken bli helt utan, trots att testamentet annars hade kunnat angripas.

C. När barnet korrekt avsäger sig arvet

En arvinge kan avsäga sig sin rätt till arv medan arvlåtaren lever. Skatteverket anger att en sådan avsägelse ska ske i skriftligt avtal, och att avsägelse av laglottsdelen i praktiken kräver skälig ersättning för att vara giltig.

D. När värden ligger utanför dödsboet

Försäkringsbelopp med förmånstagare faller ofta utanför den vanliga kvarlåtenskapen. Det gör dem till ett reellt planeringsverktyg, även om jämkning i vissa fall kan ske om resultatet blir oskäligt mot make eller bröstarvinge.

E. När internationell arvsplanering faktiskt ändrar tillämplig lag

Vid internationella situationer är det i princip lagen i det land där den avlidne hade hemvist vid dödsfallet som styr arvet, och en person kan i vissa fall välja lagen i sitt medborgarskapsland. Det gör att en verklig och genomförd utlandsflytt i vissa situationer kan påverka arvsutfallet. Men detta är ett specialistområde och långt ifrån en snabb genväg.

4. Samtliga möjligheter – och hur starka de är

Här är den kompletta översikten — även sådant som många jurister helst pratar runt.

A. Testamente som begränsar barnet till laglott

Styrka: Mycket stark
Risk för angrepp: Låg
Kommentar: Standardlösningen. Barnet får då i praktiken nöja sig med laglotten.

B. Verklig livstidskonsumtion

Styrka: Mycket stark
Risk för angrepp: Mycket låg
Kommentar: Du får använda dina pengar medan du lever. Svensk rätt tvingar dig inte att dö med kapital kvar.

C. Tidiga och verkliga gåvor till andra

Styrka: Stark
Risk för angrepp: Låg till medel
Kommentar: Ju tidigare, verkligare och mer självständig gåvan är, desto bättre. Ju mer den liknar ett testamente, desto farligare.

D. Gåvor till ett av barnen

Styrka: Stark för omfördelning
Risk för angrepp: Medel
Kommentar: Sådana gåvor räknas ofta som förskott på arv om inte annat anges. Det är därför mer ett verktyg för omfördelning än för total arvslöshet.

E. Korrekt arvsavsägelse

Styrka: Mycket stark
Risk för angrepp: Låg om rätt utförd
Kommentar: En av de mest robusta vägarna när alla parter vill reglera frågan öppet.

F. Försäkring med annan förmånstagare

Styrka: Medel till stark
Risk för angrepp: Medel
Kommentar: Effektivt i rätt struktur, men inte immun mot jämkning i extrema fall.

G. Lita på att barnet inte begär jämkning

Styrka: Praktiskt ibland stark
Risk för angrepp: Hög
Kommentar: Det här är inte seriös planering. Det är att hoppas på okunskap, uppgivenhet eller passivitet.

H. Skenupplägg

Styrka: Svag
Risk för angrepp: Mycket hög
Kommentar: Dålig juridik. Dåligt varumärke. Dåligt utfall. Justiflex hjälper inte till med detta.

I. Internationell hemvist-/lagvalsplanering

Styrka: Varierar mycket
Risk för angrepp: Medel till hög
Kommentar: Kan påverka tillämplig arvsrätt, men kräver verklig internationell anknytning och specialistanalys. Inte något man “bara gör”.

5. Justiflex-prioritering: gör detta först – inte detta

Det här är delen som ger artikeln verkligt värde.

Gör detta först
  1. Skriv ett tydligt testamente som begränsar till laglott.
    Det är grunden. Utan det faller mycket av planeringen.
  2. Bestäm om målet är omfördelning eller total ekonomisk exkludering.
    Det är två helt olika strategier.
  3. Överväg arvsavsägelse om du vill ha den renaste lösningen.
    Det är ofta den mest juridiskt hållbara vägen när barnet kan kompenseras nu.
  4. Planera tidigt, inte sent.
    Tidiga dispositioner står sig normalt bättre än sena.
  5. Dokumentera allt.
    Otydlighet är det som oftast förvandlar planering till process.
Gör inte detta
  1. Tro att ett hårt testamente löser allt.
  2. Ge bort stora värden när slutet närmar sig.
  3. Behåll nyttan av en “gåva” och tro att ingen märker det.
  4. Bygg planen på att barnet nog inte orkar agera.
  5. Försök med underprissättning, skenförsäljning eller familjeupplägg som inte tål bevisning.
Justiflex slutsats

Den bästa ordningen är nästan alltid:

först testamente → sedan tidig och tydlig planering → därefter arvsavsägelse eller försäkringsstruktur där det passar.

Den sämsta ordningen är:

först panik → sedan gåvor i sista minuten → därefter tvist.

6. Vanliga och dyra misstag

1. Att tro att testamentet ensam räcker

Det gör det nästan aldrig när målet är total exkludering.

2. Att agera för sent

Sena gåvor och upplägg där givaren behåller kontrollen angrips ofta med stöd av 7 kap. 4 § ärvdabalken.

3. Att dokumentera dåligt

Svaga gåvobrev, oklar avsikt och motsägelsefulla upplägg är rena presenten till motpartens jurist.

4. Att blanda ihop lagligt med klokt

Något kan vara juridiskt möjligt men strategiskt katastrofalt.

5. Att glömma tidsfristerna
  • 6 månader för jämkning av testamente
  • 1 år för talan om testamentsliknande gåva
  • även jämkning av förmånstagarförordnande har tidsgräns efter bouppteckningens avslutande eller dödsboanmälan.

7. Så gör du rätt – steg för steg

Steg 1: Bestäm målet

Vill du:

  • skydda ny partner,
  • skydda ett företag,
  • ge ett barn mindre,
  • eller i praktiken göra ett barn helt utan?

Säg det rakt ut. Otydliga mål skapar dålig juridik.

Steg 2: Skilj på dödsboplanering och livstidsplanering

Testamente styr kvarlåtenskapen.
Konsumtion, gåvor och försäkring påverkar vad som alls finns kvar.

Steg 3: Välj öppna och hållbara upplägg

Om du vill göra något hårt, gör det åtminstone juridiskt rent.

Steg 4: Överväg arvsavsägelse där det är möjligt

Det är ofta den mest robusta vägen om alla parter är med på upplägget.

Steg 5: Samordna allt

Testamente, gåvobrev, dokumentation, förmånstagarförordnande och eventuell internationell anknytning måste dra åt samma håll.

Steg 6: Låt jurist stresstesta upplägget

Bra planering kostar mindre än dålig tvist.

Vår raka bedömning

Kan man göra barn arvslösa i Sverige?

Ja — i praktiken går det fullt ut om man verkligen vill.
Nej — inte genom testamente ensamt.

Det är den mest ärliga sammanfattningen.

Du kan inte bara skriva bort laglotten och tro att saken är löst. Men du kan med rätt planering under livstiden, rätt dokumentation och rätt struktur ofta nå väldigt långt — ibland hela vägen.

Det är omoraliskt – men det är ditt liv och du gör som du vill.
Vår roll på Justiflex är inte att låtsas att juridiken är snällare än den är. Vår roll är att se till att det som görs är lagligt, tydligt och byggt för att hålla.

FAQ

Har barn alltid rätt till arv?

Nej. De har som huvudregel rätt till laglotten, inte alltid till hela arvslotten.

Kan jag skriva i testamentet att mitt barn inte får något?

Ja. Men barnet kan normalt ändå kräva ut laglotten genom jämkning.

Vad händer om barnet inte begär jämkning?

Då går rätten till laglotten förlorad efter sex månader från delgivning.

Får jag använda upp mina pengar innan jag dör?

Ja, i princip. Bouppteckningen tar upp tillgångarna som de ser ut på dödsdagen.

Kan gåvor angripas?

Ja, särskilt om de är testamentsliknande enligt 7 kap. 4 § ärvdabalken.

Går det att avtala med barnet?

Ja, genom korrekt arvsavsägelse i skriftligt avtal, och för laglottsdelen krävs i praktiken skälig ersättning.

Kan livförsäkring användas i planeringen?

Ja, ofta, eftersom förmånstagarförordnanden kan styra värden utanför dödsboet.

Är det olagligt att planera bort arv?

Nej, inte i sig. Men vissa upplägg kan angripas, jämkas eller underkännas.

Kan utlandsflytt ändra utfallet?

Ja, i vissa fall, eftersom hemvist och ibland lagval påverkar vilken arvsrätt som gäller. Men detta kräver verklig internationell anknytning och specialistbedömning.

Vad är den säkraste lösningen?

Ofta en kombination av laglottsanpassat testamente, tidig planering och i vissa fall arvsavsägelse.

Juristgranskat av Justiflex

Ansvarig jurist: Justiflex familjejuridiska team
Senast uppdaterad: 2026-03
Gäller rättsläge: mars 2026
Nästa planerade översyn: inom 12 månader

Rättskällor:
Ärvdabalken (1958:637), särskilt 7 kap. 1–5 §§ och 17 kap. 2–3 §§.
Skatteverkets rättsliga vägledning om bouppteckning, tillgångar och skulder, avsägelse av arv och försäkring.
EU:s arvsförordning och svensk information om internationella arvssituationer.

Disclaimer: Artikeln är allmän information och utgör inte personlig juridisk rådgivning. Utfallet beror alltid på familjesituation, dokumentation, tidpunkt, egendomens art, internationell anknytning och hur berörda arvingar agerar.

CTA

Vill du veta vad som faktiskt håller — eller om ett upplägg redan är på väg att skapa en framtida arvstvist?

Justiflex granskar testamente, gåvor, arvsavsägelse, förmånstagarförordnande och internationell arvsplanering i ett sammanhang.
Tryggt, tydligt och juridiskt hållbart.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Kan man göra barn arvslösa i Sverige? Det här säger lagen om laglott Läs mer »
Arvslott, laglott och testamente – vad gäller egentligen?

10 februari 2026 | Av Robin Forslöv | 5 min läsning

Arvslott, laglott och testamente – vad gäller egentligen?

När ett dödsfall inträffar är det avgörande att arvsfördelningen sker korrekt enligt både lag och testamente för att undvika framtida konflikter mellan arvingar.

En tydlig och genomtänkt arvsplanering minskar risken för tvister och skapar trygghet för både familjen och kommande generationer.

Arvslotten är den andel av arvet en arvinge har rätt till enligt lag. Laglotten är hälften av arvslotten och tillhör alltid bröstarvingar (barn och deras avkomlingar), även om testamente säger något annat. Kränks laglotten kan barnet begära jämkning inom sex månader.

När arv och testamente krockar

Efter ett dödsfall uppstår många konflikter inte på grund av illvilja, utan på grund av missförstånd kring hur laglotten fungerar. Många tror att ett testamente automatiskt gäller fullt ut, men svensk arvsrätt innehåller ett starkt skydd för barnens rättigheter.

Felaktiga antaganden kan leda till:

  • tvister mellan arvingar
  • försenade bouppteckningar och utbetalningar
  • osäkerhet kring bostäder och gemensamma tillgångar
  • juridiska kostnader som kan uppgå till tiotusentals kronor

Rätt planering minskar dessa risker betydligt.

Vad du får av denna guide

Efter att ha läst guiden vet du:

  • skillnaden mellan arvslott och laglott
  • när ett testamente kan begränsas
  • hur laglottskrav fungerar i praktiken
  • hur du planerar arvet utan att skapa framtida konflikter
  • vilka misstag som oftast leder till arvstvister

Erfarenhet från verkliga ärenden

I många av de arvstvister vi hanterar har testamentet varit korrekt formulerat men inte anpassat efter laglottsreglerna. I ett anonymiserat ärende uppstod en domstolstvist eftersom ett äldre testamente inte tog hänsyn till barnens laglotter, vilket medförde betydande kostnader och flera års osäkerhet kring en bostadsförsäljning. Den typen av situation kan ofta undvikas genom tydlig arvsplanering i förväg.

Juridiken förklarad

Reglerna finns i Ärvdabalken (1958:637).

  • Arvslott: Den andel av kvarlåtenskapen en arvinge får enligt lagens arvsordning.
  • Laglott: Hälften av arvslotten och alltid skyddad för bröstarvingar enligt 7 kap. Ärvdabalken.
  • Testamente: Gör det möjligt att fördela arvet fritt utöver laglottsdelen, förutsatt att formkraven är uppfyllda.

Beslutsmodell – så påverkas arvet


SituationVad gällerPraktisk prioritering
Inget testamenteArvet följer lagens arvsordningSäkerställ korrekt bouppteckning
Testamente utan barnTestamentet gäller fullt utFokusera på tydlig formulering
Testamente med barnBarn kan kräva laglottPlanera för laglottsnivå i förväg
Gåvor före dödsfallKan räknas som förskott på arvDokumentera gåvor korrekt
Skulder finnsDras av före arvskifteKartlägg skulder tidigt

Vanliga och dyra misstag

  1. Att tro att barn kan göras helt arvlösa
    → Leder ofta till laglottskrav och tvist.
  2. Att testamentera hela arvet till partner
    → Barn kan kräva laglotten direkt.
  3. Att inte uppdatera testamentet efter livshändelser
    → Testamentet speglar inte längre familjesituationen.
  4. Otydliga formuleringar kring specifik egendom
    → Skapar tolkningsproblem vid arvskifte.
  5. Felaktig bevittning
    → Testamentet kan bli ogiltigt.
  6. Att ignorera förskott på arv
    → Skapar ekonomiska konflikter mellan syskon.

Steg-för-steg: Så planerar du rätt

  1. Kartlägg arvingar och tillgångar
  2. Beräkna arvslotter enligt arvsordningen
  3. Fastställ laglottsnivåer
  4. Bestäm hur den fria delen ska fördelas
  5. Upprätta ett korrekt bevittnat testamente
  6. Förvara dokumentet säkert och informera närstående
  7. Uppdatera vid större livsförändringar

Konsekvenser om det blir fel

Felaktig planering kan leda till:

  • tvångsförsäljning av bostad för att lösa laglottskrav
  • långdragna arvstvister
  • betydande juridiska kostnader
  • varaktigt försämrade familjerelationer

Tidigt genomförd arvsplanering är därför en av de mest effektiva åtgärderna för att minska framtida konflikter.

FAQ

Kan barn göras helt arvlösa?
Nej, bröstarvingar har alltid rätt till laglotten om de begär den.

Kan man skriva ett testamente som strider mot laglotten?
Ja, men barnet kan begära jämkning och få ut laglotten ändå.

Hur lång tid har man på sig att kräva laglotten?
Sex månader från att testamentet delgetts.

Gäller laglotten även särkullbarn?
Ja, och de kan begära sitt arv direkt.

Kan gåvor påverka laglotten?
Ja, vissa gåvor kan räknas som förskott på arv.

Vad händer om testamente saknas?
Arvet fördelas enligt lagens arvsordning.

Kan laglotten avstås frivilligt?
Ja, om arvingen väljer att inte begära jämkning.

Påverkar skulder laglotten?
Ja, skulder dras av innan arvslotter och laglotter beräknas.

Sammanfattning

Arvslotten är den lagstadgade andel varje arvinge har rätt till. Laglotten är hälften av denna andel och utgör ett skydd för bröstarvingar som inte kan tas bort genom testamente. Genom att förstå hur dessa regler samverkar kan du planera arvet tydligt, minska konfliktrisken och säkerställa att din vilja genomförs på ett juridiskt hållbart sätt.

Tryggt nästa steg

Ett genomtänkt testamente säkerställer att både laglottsregler och personliga önskemål balanseras korrekt. Att låta en jurist granska formuleringarna innan dokumentet används minskar risken för framtida tvister och skapar tydlighet för alla arvingar.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Arvslott, laglott och testamente – vad gäller egentligen? Läs mer »
Hur mycket ärver dina barn om du dör utan testamente?

1 november 2025 | Av Robin Forslöv | 5 min läsning

Hur mycket ärver dina barn om du dör utan testamente?

“Om jag dör – vad händer då med mitt arv?”

En fråga många tänker — men få vågar säga högt.

Att prata om döden känns tungt.
Men att inte prata om den kan bli ännu tyngre för dem vi lämnar efter oss:

  • Osäkerhet
  • Missförstånd
  • Risk att någon du älskar måste lämna sitt hem

I Sverige finns tydliga regler.
Här är allt du behöver veta — förklarat lugnt, tryggt och enkelt.

📜 Svensk arvsrätt i grunden

När du går bort utan testamente gäller Ärvdabalken.

Huvudprincipen
RegelBetydelse
Barn finnsBarnen ärver allt
Andra släktingarÄrver inte före barnen

Dina barn är bröstarvingar och har alltid rätt till sin del.

Det är lagstadgat och skyddat. Ingen kan ta bort den rätten.

👶 Så mycket ärver barnen

Arvet delas lika.

TillgångarBarnArv per barn
1 200 000 kr2600 000 kr
900 000 kr3300 000 kr

Enkelt, tydligt — och rättvist i teorin.
Men livet är mer komplext.

💍 Är du gift eller sambo? Stor skillnad.

SituationVem ärver?
Gift + gemensamma barnPartner först — barnen väntar
Gift + särkullbarnBarnet får direkt
Sambo + barnBarnen ärver allt direkt (sambo ärver 0 kr)

Sambor ärver inte varandra — oavsett kärlek, tid eller barn.

Det överraskar nästan alla.

🏠 Exempel: sambor och bostad

Du äger halva bostaden (värde 4 Mkr → din del 2 Mkr).
Du går bort utan testamente.

ArvingeFår
Sambo0 kr
Barnen1 Mkr var — direkt

Resultat:

Sambon kan tvingas sälja bostaden.
Inte för att barnen vill — utan för att lagen kräver det.

⚠️ Vanliga missförstånd

“Som sambor delar vi på allt.”

❌ Nej. Sambor ärver inget utan testamente.

“Barnen löser det sen.”

Många familjer gör det.
Men där det saknas tydlighet skapas ofta:

  • Syskonkonflikter
  • Tvångsförsäljning av bostad/fritidshus
  • Problem i familjeföretag
  • Oenighet om lån och tillgångar

Det är sällan pengarna som gör ont —
det är relationerna.

💡 När behöver du testamente?

Fundera extra noga om du:

  • Är sambo
  • Har särkullbarn
  • Äger bostad / fritidshus
  • Har företag / aktier
  • Vill undvika konflikter
  • Vill trygga din partner

Testamentet är inte byråkrati —
det är omtanke i handling.

🌿 Avslutande ord

 Det viktigaste med arv är inte­ summan.
Det är trygghet, lugn — och klart besked när livet är svårt.

Ett testamente visar:

“Jag tänkte på er. Jag ville göra det lättare.”

🕊️ När du känner dig redo

Vill du skapa ett testamente som är:

  • Juridiskt korrekt ✅
  • Enkelt att göra ✅
  • Anpassat till din situation ✅

Så guidar vi dig steg för steg.

👉 Skapa testamente tryggt online på Justiflex
Du behöver inte lösa allt idag.
Ett steg i taget räcker.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Hur mycket ärver dina barn om du dör utan testamente? Läs mer »
Hur fungerar laglott i Sverige? Regler och rättigheter förklarade 

12 mars 2025

Hur fungerar laglott i Sverige? Regler och rättigheter förklarade

För många kan det framstå som konstigt att en person inte fullt ut ska kunna bestämma vem eller vilka som ska ärva ens tillgångar när man går bort. Men i svensk lagstiftning finns begräsning i rätten att testamentera till vem man vill. En bröstarvinge, alltså en arvinge i rakt nedstigande led, barn och barnbarn och så vidare, har alltid rätt att få sin laglott. 

Vad innebär laglott?

Laglotten är förenklat uttryckt hälften av vad arvingen skulle ha fått om det inte funnits något testamente. Men eftersom gåvor som bröstarvingen fått från föräldern/mor-/farföräldern ska räknas in i laglotten så kan det hända att bröstarvingen inte har något mer att kräva när föräldern dör. Ett skäl för att ha kvar laglotten är att minska orättvisa mellan syskon. Laglotten gör att det finns en viss begränsning i möjligheten för arvlåtare att favorisera syskon på övrigas bekostnad.  

Laglotten är halva arvslotten

Laglotten är halva arvslotten. Om den som dött inte har lämnat några gåvor till bröstarvingen under sin livstid som ska räknas av är arvslotten bröstarvingens andel i boet. Låt säga att en person lämnar efter sig 1 000 000 kr och har två barn där inget av barnen fått någon gåva som ska räknas av från arvet. Arvslotten för vart och ett av barnen är hälften av 1 000 000 kr, alltså 500 000 kr. Laglotten är hälften av arvslotten, hälften av 500 000 kr alltså 250 000 kr. 

Laglottsskyddet är ett skydd mot testamente, det vill säga att arvlåtaren testamenterar sin egendom till någon annan än den arvsberättigade bröstarvingen.  

Laglottsskyddet hjälper inte mot efterlevande makes arvsrätt. Ett gemensamt barn till två makar får, när den ena maken/föräldern dör, stå tillbaka förälderns rätt till arv. Sedan 1988 ärver makar varandra före gemensamma barn. Det betyder inte att bröstarvingen inte har någon rätt till laglott. Men det är först när båda föräldrarna är döda som bröstarvingen har rätt att få som minst sin laglott. 

Ett särkullbarn har dock rätt till sitt arv och därmed sin laglott direkt när föräldern dör. Laglotten beräknas utifrån värden som finns i boet då. 

Gemensamma barns laglott kan krävas ut först när båda föräldrarna är döda och till det värdet som gäller då. Det kan självklart ge väldigt olika resultat. Det är alltså stor skillnad i rätt till arv och rätt till laglott beroende på om barnen är gemensamt eller särkullbarn.

Laglottsberättigad bröstarvinge får begära jämkning av testamente

Gemensamma barn har normalt inget att kräva när den förste föräldern dör, varken arvslott eller laglott. Men om den först avlidne föräldern efterlämnar ett testamente som inkräktar på gemensamma barns laglott och barnen fått detta testamente för delgivning så ska de angripa testamentet och kräva jämkning för laglott redan när den förste föräldern dör. 

Det betyder inte att barnen får ut något arv när den förste föräldern dör. Makar har ju arvsrätt före gemensamma barn. Barnet som kräver laglott får därför i normalfallet vänta på laglotten till dess även den andre föräldern dött. 

Det finns dock situationer då även gemensam bröstarvinge kan ha rätt att få sin laglott direkt. Om en make/förälder har testamenterat all sin egendom till någon annan än efterlevande maken har gemensamt barn som begär laglottsjämkning rätt till laglottsandelen direkt. 

Gåvor som är förskott på arv ska räknas av från laglotten

Om en bröstarvinge (ett barn) har fått sådana gåvor av den avlidne föräldern som ska räknas som förskott på arv ska dessa räknas av från laglotten. Det kan innebära att bröstarvingen inte har något ytterligare att kräva i laglott efter föräldern, eller i fall där det är barnbarnet som är arvsberättigad bröstarvinge (för att barnet dött) -mor/farföräldern. 

En förälder som ger bort egendom till sin bröstarvinge under sin livstid så att bröstarvingen har fått ut hela sin laglott är alltså fri att testamentera hela sin kvarlåtenskap till vem/vilka föräldern önskar. Men under förutsättning att det handlar om en gåva som ska räknas som förskott på arv. Som förskott på arv räknas gåvor till bröstarvinge om inget annat sägs i samband med gåvan 

Förstärkt laglottsskydd

Laglotten är en begränsning i arvlåtarens möjlighet att själv bestämma hur egendomen ska ärvas vid dennes bortgång. Om arvlåtaren vill gynna någon person och vill att bröstarvingarna ska få så lite som möjligt kan arvlåtaren redan under sin livstid påverka egendomen så att laglotten blir så liten som möjligt. 

Ett sätt att påverka egendomen är att arvlåtaren ger bort stora delar av sin egendom när han eller hon är i livet. Och det är inget som i och för sig hindrar någon att göra sig fri från sina tillgångar. 

Men om det handlar om gåvor “som till sitt syfte” är att likställa med testamente kommer regeln om förstärkt laglottsskydd in. Regeln innebär att den som fått gåvan kan bli tvingad att helt eller delvis lämna tillbaka den eller lämna ersättning till den laglottsberättigade bröstarvingen. 

För att en gåva ska kunna angripas enligt reglerna om förstärkt laglottsskydd ska gåvan kunna likställas med ett testamente. Det kan gåvan anses vara om den genomförs när arvlåtaren är i slutet av sitt liv, arvlåtaren kan då antingen vara väldigt gammal eller svårt sjuk med dålig överlevnadsprognos. 

En annan typ av gåva där den kan jämställas med testamente är när givaren/arvlåtaren kan fortsätta nyttja egendomen. Givaren behöver alltså inte ge upp den bortgivna egendomen och gåvan innebär därför ingen uppoffring. Givaren fortsätter att bruka gåvan precis som när han eller hon var ägare. 

Gåva eller liknande

Det ska först och främst vara fråga om en gåva eller gåvoliknande transaktion. Det handla om en förälder som säljer huset till underpris till någon. Att inte kräva tillbaka ett lån är också en gåva, liksom betalning av en annan persons skuld, till exempel banklån. 

Om en make ger bort egendom i samband med en bodelning, det vill säga accepterar att få mindre i bodelningen än vad reglerna säger, räknas det också som gåva. 

Omständigheterna vid gåvan

Givarens situation vid gåvotillfället är av avgörande betydelse. Om givaren inte förväntar sig att leva så länge till kan det bidra till att givaren inte har samma intresse av sina tillhörigheter. Av den anledningen är därför hög ålder och sjukdom som påverkar bedömningen av om en gåva faller under kategorin “gåva för dödsfalls skull”, alltså en gåva som går att jämställa med testamente. 

Hur lång tid som går mellan gåvan och arvlåtarens död är därför alltid relevant när man ska avgöra om det är fråga om en gåva som kan krävas tillbaka med stöd av reglerna om förstärkt laglottsskydd.  

Villkoren för gåvan påverkar också bedömningen. Kanske ger hustrun bort villan till sin make och fortsätter att bo och utnyttja villan precis som tidigare. När gåvogivaren kan fortsätta att använda den bortgivna tillgången precis som tidigare innebär gåvan ingen uppoffring. Det kan göra att gåvan blir att likställa med testamente. 

Den bröstarvinge som vill ha laglott ur en gåva och som vill att en gåva helt eller delvis ska lämnas tillbaka, har bevisbördan, det vill säga han eller hon måste kunna övertyga domstolen om att det handlar om en sådan gåva som ska krävas tillbaka. 

Beräkning av laglott

När en gåva helt eller delvis ska lämnas tillbaka med stöd av reglerna om förstärkt laglottsskydd lägger man värdet på gåvan till kvarlåtenskapen (det som en person lämnar efter sig). Men frågan är till vilket värde? Det kan ju ha förflutit ett antal år sedan gåvan lämnades och värdet på gåvan kan ha förändrats kraftigt, både uppåt och nedåt.  

Här är det marknadsvärdet på gåvan vid tidpunkt när boet efter den avlidne är utrett, alltså när bouppteckningen är klar, som gäller. Det skiljer sig från förskott på arv där det är värdet på gåvan när den lämnades som ska räknas med. 

Har gåvotagaren gjort investeringar i gåvan, som till exempel en fastighet där gåvotagaren gjort en ombyggnad, så får sådana kostnader räknas bort från gåvans värde.  

Om en bortgiven fastighet, bostadsrätt eller aktieportfölj ska helt eller delvis lämnas tillbaka eller ersättning lämnas i pengar får den eventuella latenta skatteskulden räknas av. Den latenta skatteskulden är den kapitalvinstskatt (reavinstskatt) som säljaren får betala den dag egendomen säljs.  

Eventuell avkastning på gåvan sedan dagen för dödsfallet räknas också in. Skulder på egendom räknas av. Det kan vara fråga om bolån på fastigheten som gåvotagaren fick ta över från säljaren. Gåvan behandlas som om det varit fråga om testamente och den bortgivna egendomen räknas som kvarlåtenskap. 

Exempel

Anders dör. Han har tre barn, Maja, Erik och Sara. När Anders dör är värdet på hans kvarlåtenskap 1 000 000 kr. Under sin livstid har Anders gett bort sitt fritidshus, värt 2 000 000 kr, till sambon Maria. Anders och Maria har tillbringat mycket tid i fritidshuset och efter gåvan fortsätter de att bruka den i samma omfattning som tidigare. Genom gåvan har Anders velat se till att Maria, som är ganska mycket yngre än Anders, ska kunna fortsätta vara där efter Anders död. 

Bröstarvingarna kräver laglott ur gåvan och att fritidshusets värde, 2 000 000 kr, ska läggas kvar till kvarlåtenskapen. Maria går med på det men invänder att värdet ska vara 1 700 000 kr, eftersom skatten vid en försäljning skulle vara 300 000 kr. Nettot 1 700 000 kr läggs till kvarlåtenskapen på 1 000 000 kr. Summan blir 2 700 000 kr. Arvslotten för varje barn skulle ha blivit 2 700 000 kr/3, alltså 900 000 kr och laglotten blir 450 000 kr. 

Den sammanlagda laglotten blir 450 000 kr x 3 = 1 350 000 kr. I boet finns bara 1 000 000 kr, vilket innebär att det fattas 350 000 kr för att barnen ska få sin laglott. 

Maria måste lämna tillbaka ett belopp om 350 000 kr av värdet på gåvan. 

En gåva som träffas  av reglerna om förstärkt laglottsskydd blir helt eller delvis ogiltig. Det är som om gåvan aldrig hade genomförts. Därför är det värdet när gåvan ska lämnas tillbaka som gäller. Det här skiljer sig från förskott på arv, där gåvan fortsätter att vara giltig och inte kan krävas tillbaka. Därför värderas förskott på arv utifrån värdet när gåvan lämnades och en förstärkt laglottsgåva utifrån värdet när den ska lämnas tillbaka. 

© 2025 Justiflex AB. Godkänd för F-Skatt.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Hur fungerar laglott i Sverige? Regler och rättigheter förklarade  Läs mer »