juni 2026

Förskott på arv: När är ekonomisk hjälp till ett barn ett förskott – och hur bevisar man det?
28 juni 2026 | Av Robin Forslöv | 5 min läsning
Förskott på arv: När är ekonomisk hjälp till ett barn ett förskott – och hur bevisar man det?

Det avgörande är inte bara att en förälder har fört över pengar till ett barn – utan om pengarna var en gåva, ett lån eller något som ska räknas av som förskott på arv.

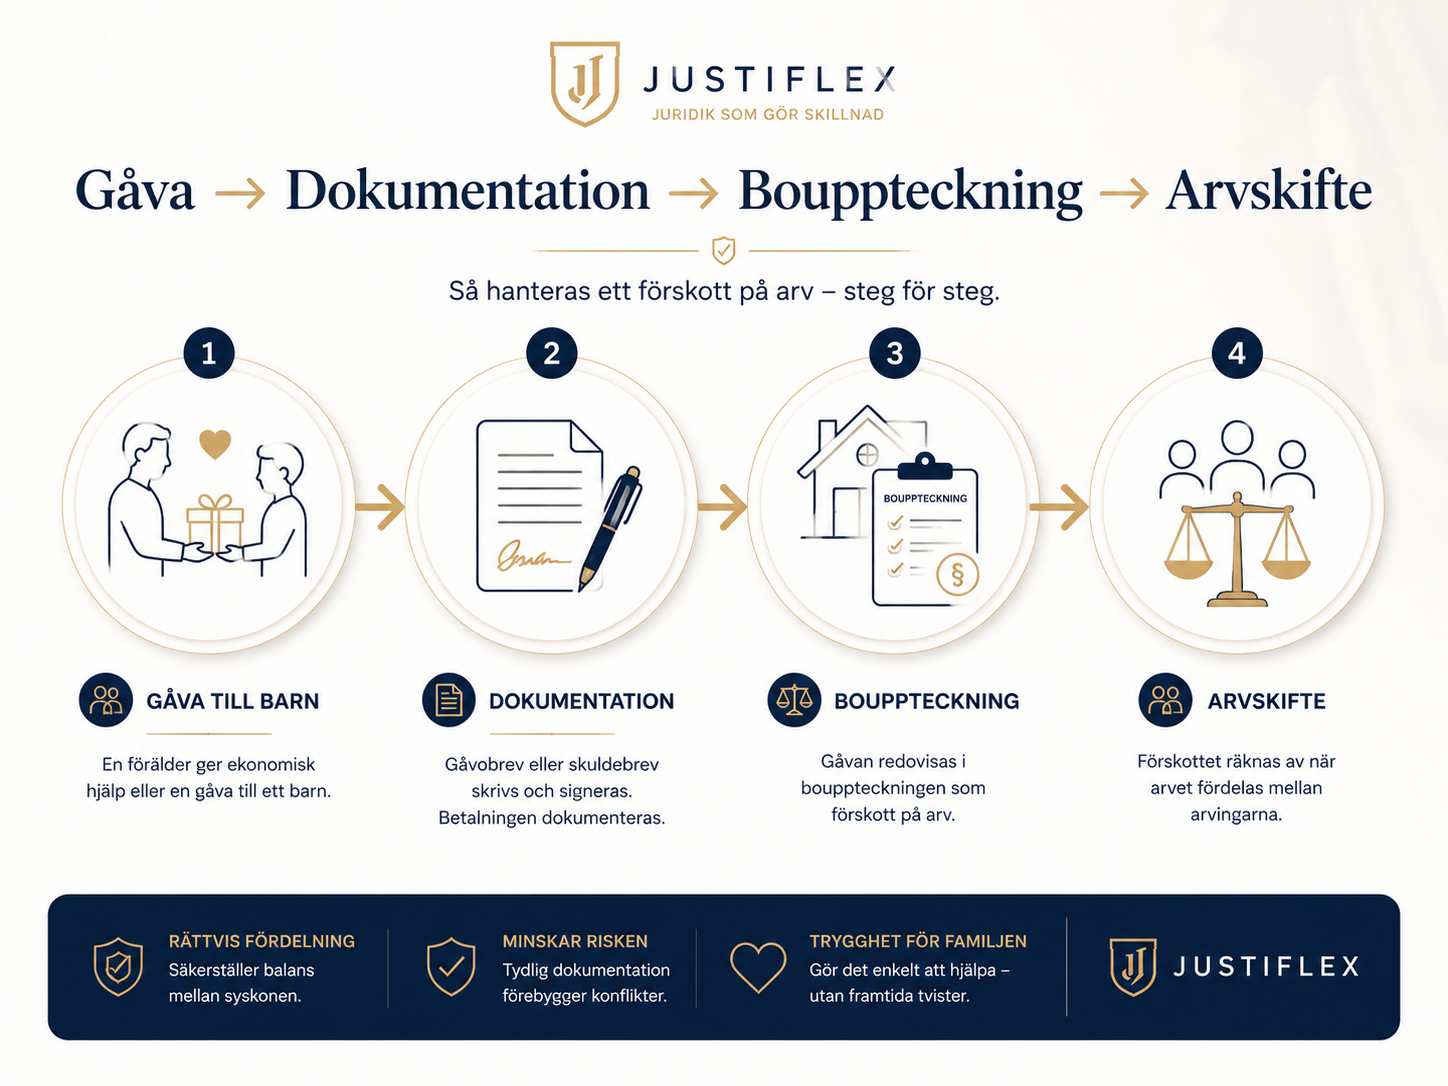
När gåvobrev eller skuldebrev skrivs redan vid överföringen blir det tydligt vad som ska gälla vid en framtida bouppteckning och arvskifte – innan syskonen hamnar i konflikt.

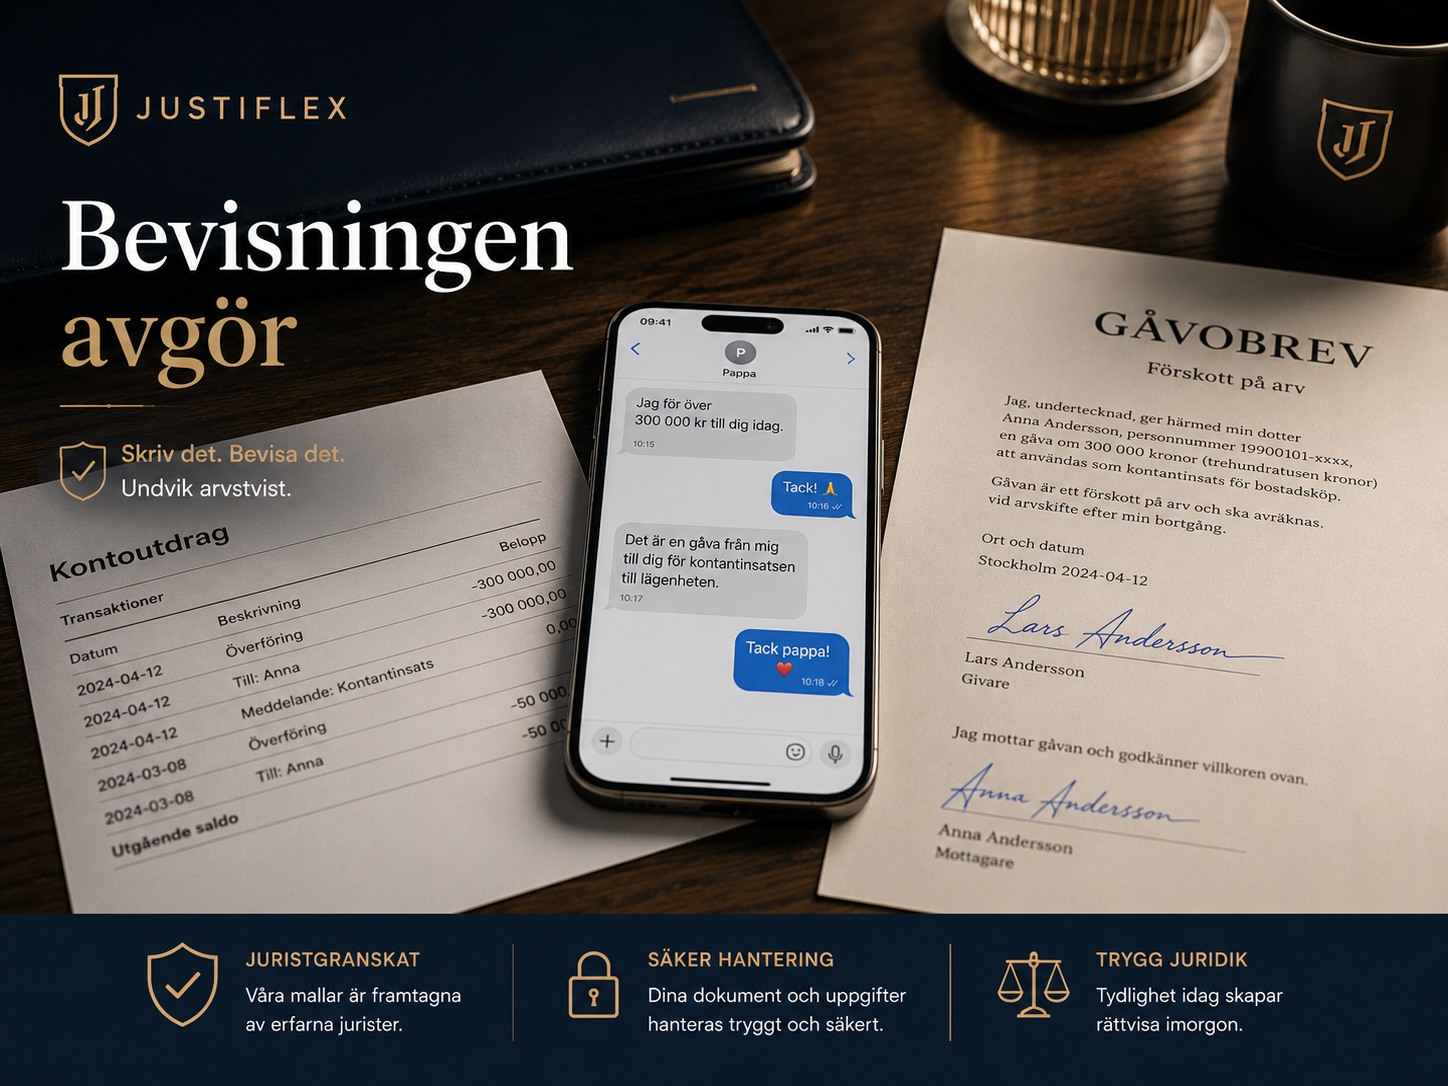
Ekonomisk hjälp till ett barn är normalt förskott på arv om hjälpen är en gåva från en förälder och inget annat har bestämts. Det viktigaste är bevisningen: gåvobrev, skuldebrev, kontoutdrag, sms, mejl och vad som går att visa om förälderns avsikt.

Viktig information

Den här artikeln är allmän juridisk information och ska inte ses som personlig juridisk rådgivning i ett enskilt ärende.

Familjejuridiska frågor påverkas ofta av detaljer: tidigare gåvor, testamente, syskonrelationer, särkullbarn, skulder, bostad, äktenskap, samboende och dokumentation.

Om du skickar information till Justiflex behandlas den enligt vår integritetspolicy och i enlighet med GDPR.
Ekonomisk hjälp till ett barn kan bli en framtida arvstvist

Många föräldrar hjälper sina barn ekonomiskt.

Det kan handla om kontantinsats till bostad, hjälp med skulder, renovering, bilköp, studier, företag, separation eller ett tillfälligt ekonomiskt nödläge.

I stunden känns det ofta självklart.

Problemet uppstår senare.

När föräldern avlider kan syskonen börja fråga:

Var det där egentligen en vanlig gåva?

Var det ett lån?

Eller skulle det räknas av som förskott på arv?

Det är här många arvsbråk börjar.

Inte för att någon nödvändigtvis ville skapa konflikt.

Utan för att familjen aldrig skrev ned vad som faktiskt gällde.

Justiflex-råd: Om du vill hjälpa ett barn ekonomiskt – skriv alltid ett enkelt gåvobrev eller skuldebrev samtidigt. Det är ofta betydligt billigare än en arvstvist flera år senare.

Skapa ditt gåvobrev digitalt – klart på 5 minuter
Pris från 695 kr
✔ BankID ✔ Juristgranskat ✔ Säker hantering

Vad du får av den här guiden

I den här guiden går vi igenom:

  • när pengar till ett barn normalt räknas som förskott på arv
  • skillnaden mellan gåva, lån och förskott på arv
  • hur man bevisar vad föräldern egentligen menade
  • vilka misstag som ofta leder till arvstvist
  • hur föräldrar kan undvika konflikt mellan barnen
  • vad syskon kan göra om frågan uppstår efter dödsfall
  • hur ett gåvobrev, skuldebrev eller testamente kan lösa problemet

Expertkommentar från Justiflex

I arvsärenden ser vi ofta samma mönster: en förälder har velat hjälpa ett barn, men har inte velat “göra juridik” av saken.

Det fungerar ofta så länge alla lever och relationerna är goda.

Men efter ett dödsfall blir minnesbilder, gamla banköverföringar och muntliga löften snabbt till bevisfrågor.

Det viktigaste är därför inte bara vad föräldern ville.

Det viktigaste är om viljan går att bevisa.
Om författaren

Robin Forslöv är jurist och grundare av Justiflex AB, en digital juristbyrå med fokus på familjejuridik, avtal och juridiska lösningar online.

Robin arbetar löpande med frågor om arv, gåvobrev, testamenten, bouppteckningar och familjerättsliga tvister.

Justiflex hjälper privatpersoner att skapa juridiska handlingar digitalt med BankID och juristgranskning.

Vad betyder förskott på arv?

Förskott på arv betyder att en arvinge redan under förälderns livstid har fått något som senare ska räknas av från arvet.

Det är alltså inte förbjudet att ge pengar till ett barn.

Det är inte heller fel att hjälpa ett barn mer än ett annat.

Men om hjälpen är en gåva till ett barn kan den senare behöva tas med när arvet ska fördelas.

Syftet är att skapa balans mellan arvingarna.

Exempel

En mamma har två barn: Anna och Erik.

Under sin livstid ger mamman Anna 300 000 kr till en kontantinsats.

När mamman senare avlider finns 900 000 kr kvar i dödsboet.

Om de 300 000 kronorna räknas som förskott på arv lägger man i praktiken tillbaka värdet vid beräkningen.

Då räknar man som om det fanns 1 200 000 kr att dela på.

Anna har redan fått 300 000 kr.

Erik får därför mer ur dödsboet, så att slutresultatet blir mer rättvist.
Huvudregeln när en förälder ger pengar till ett barn

När en förälder ger en gåva till sitt barn är huvudregeln att gåvan ska räknas som förskott på barnets arv.

Det följer av Ärvdabalken (1958:637) 6 kap. 1 §.

Det gäller eftersom barn är bröstarvingar.

Bröstarvinge betyder barn, barnbarn och så vidare i rakt nedstigande led.

Om en förälder ger ett barn en större summa pengar, en bostadsandel, en fastighet, aktier eller annan värdefull egendom, är utgångspunkten därför att värdet ska avräknas från barnets framtida arv.

Men det finns två viktiga undantag:

  1. Föräldern kan ha bestämt att gåvan inte ska vara förskott på arv.
  2. Omständigheterna kan visa att gåvan inte var tänkt som förskott.

Det här är ofta kärnan i tvisten.

Alla kan vara överens om att pengarna betalades ut.

Men de är inte överens om vad betalningen betydde.

När är ekonomisk hjälp inte förskott på arv?

All ekonomisk hjälp till barn är inte förskott på arv.

Vissa typer av stöd faller normalt utanför.

1. Vanliga presenter

Födelsedagspresenter, julklappar, examenspresenter och liknande räknas normalt inte som förskott på arv.

Men värdet måste stå i rimlig proportion till förälderns ekonomi.

En födelsedagspresent på 5 000 kr kan vara helt normal i en familj.

En “födelsedagspresent” på 500 000 kr är något annat.

2. Underhåll och utbildning

Kostnader som en förälder betalar för ett barns uppehälle eller utbildning räknas normalt inte som förskott på arv om de ligger inom förälderns normala ansvar.

Det kan exempelvis handla om mat, boende, kläder, skolgång eller annat vanligt stöd medan barnet växer upp.

Men även här finns gränsfall.

Om ett vuxet barn får mycket stora belopp under lång tid kan frågan ändå uppstå.

Regeln finns i Ärvdabalken (1958:637) 6 kap. 2 §.

3. Lån

Ett lån är inte en gåva.

Om barnet är skyldigt att betala tillbaka pengarna är det normalt inte förskott på arv.

Men då måste lånet gå att bevisa.

Det bör finnas ett skuldebrev, betalningsvillkor och gärna någon form av dokumentation som visar att båda parter faktiskt såg pengarna som ett lån.

4. Gåva med tydligt villkor

Föräldern kan skriva att gåvan inte ska räknas som förskott på arv.

Det bör göras i ett gåvobrev.

Det kan exempelvis stå:

“Denna gåva ska inte avräknas som förskott på arv.”

Då blir förälderns vilja mycket lättare att bevisa.
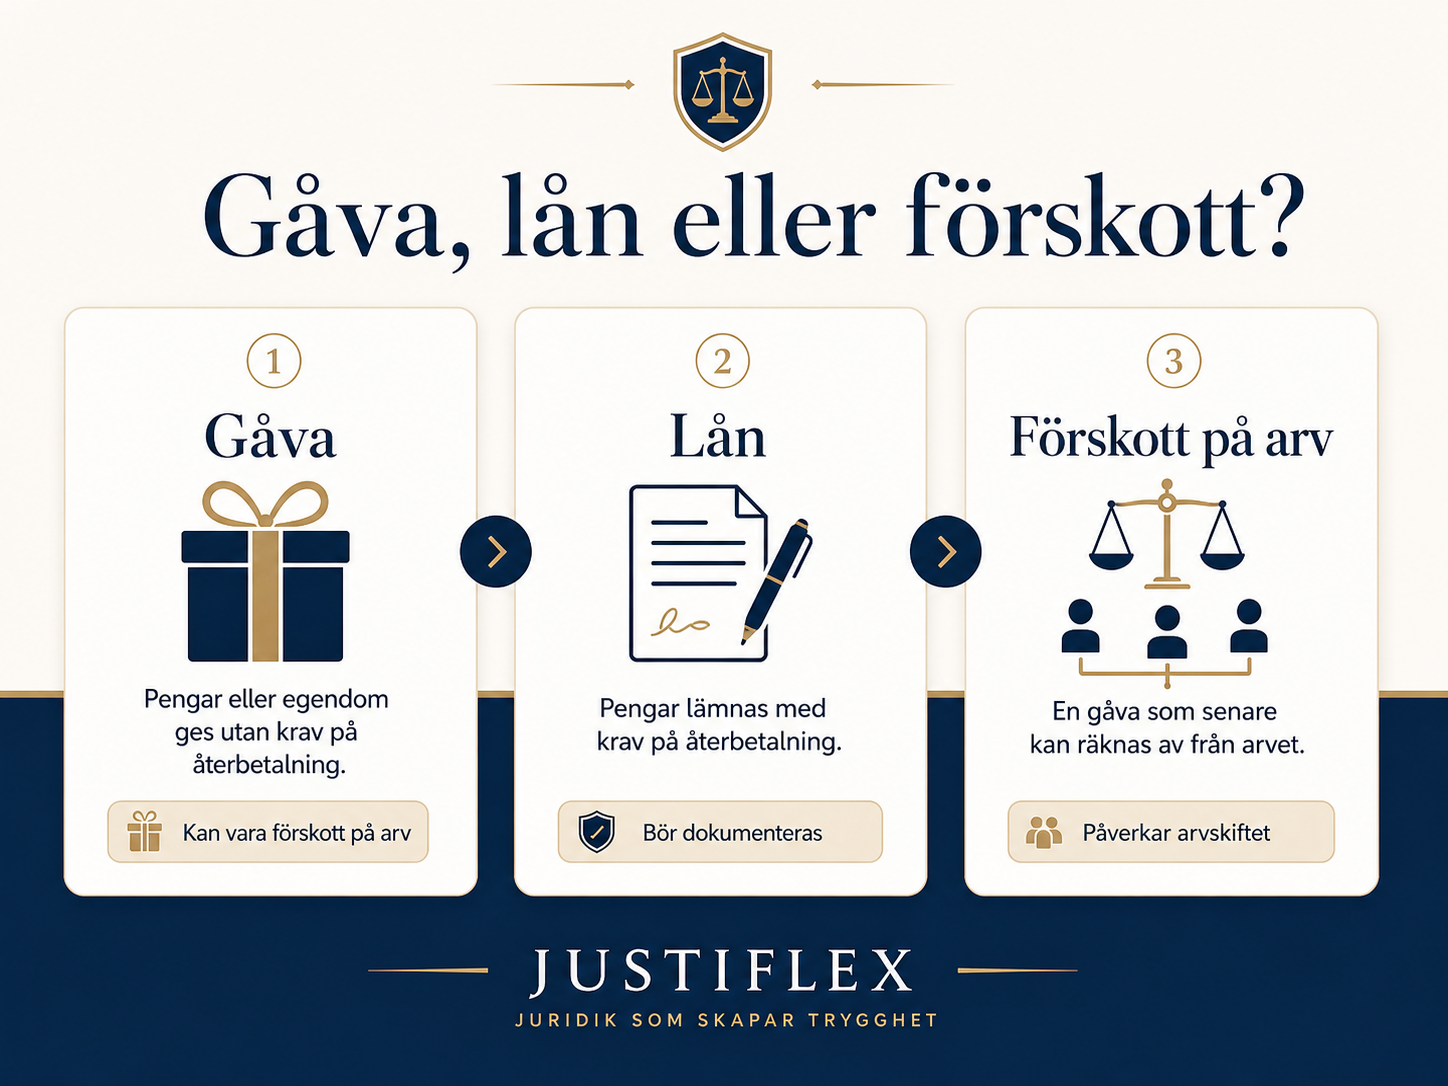
Skillnaden mellan gåva, lån och förskott på arv

Det här är en av de vanligaste missuppfattningarna.

Många tror att “förskott på arv” är en särskild typ av utbetalning.

I praktiken är det ofta en gåva som senare ska räknas av vid arvskiftet.

SituationJuridisk bedömningBevisning som behövsVanlig risk
Förälder ger 200 000 kr till ett barn utan skriftligt villkorKan presumeras vara förskott på arvKontoutdrag, meddelanden, omständigheterSyskon tvistar om avräkning
Förälder skriver att gåvan inte ska vara förskottNormalt starkt stöd mot avräkningGåvobrev eller tydlig skriftlig handlingOtydliga formuleringar
Förälder lånar ut 200 000 krInte förskott om återbetalningsskyldighet finnsSkuldebrev, amorteringar, ränta, meddelandenLånet ses som gåva om det inte sköts
Förälder betalar vanlig utbildning eller uppehälleNormalt inte förskottKvitton, syfte, barnets ålderStora belopp utan dokumentation
Förälder ger bort bostad men bor kvar och behåller nyttanKan aktualisera laglottsfrågorGåvobrev, villkor, faktisk användningFörstärkt laglottsskydd kan bli aktuellt

Hur bevisar man förskott på arv?

Bevisningen är ofta avgörande.

Det räcker sällan att någon säger:

“Pappa sa att det skulle räknas av sen.”

Eller:

“Mamma sa att det absolut inte var förskott.”

Muntliga uppgifter kan ha betydelse.

Men de är svåra att bevisa.

Särskilt efter att föräldern har avlidit.

Stark bevisning

Det här är typiskt stark bevisning:

  • gåvobrev
  • skuldebrev
  • testamente
  • kontoutdrag med tydlig text
  • sms eller mejl där syftet framgår
  • anteckningar från bank eller jurist
  • bouppteckning där gåvan nämns
  • meddelanden till samtliga barn
  • konsekvent agerande över tid, till exempel amorteringar på ett lån

Svag bevisning

Det här är ofta svagare:

  • minnesbilder från syskon
  • muntliga löften utan vittnen
  • “alla visste vad mamma menade”
  • otydliga Swish-meddelanden
  • kontantuttag utan dokumentation
  • gamla familjesamtal där ingen minns samma sak

Justiflex bedömning

I praktiken är det ofta bäst att dela upp bevisfrågan i tre steg:

  1. Kan man bevisa att överföringen skedde?
  2. Kan man bevisa om det var gåva eller lån?
  3. Kan man bevisa om gåvan skulle räknas som förskott på arv eller inte?

Det är först när man separerar de tre frågorna som ärendet blir hanterbart.

Många fastnar i känslor.

Men juridiskt handlar det om dokumentation, avsikt och omständigheter.

Vem måste bevisa vad?

Bevisbördan är en av de viktigaste delarna i en tvist om förskott på arv.

I praktiken bör man tänka så här:

1. Den som påstår att en överföring har skett måste kunna visa överföringen

Det kan göras med kontoutdrag, Swish-historik, kvitton eller andra betalningsunderlag.

Utan bevisad överföring finns det normalt inget att avräkna.

2. Den som påstår att det var en gåva måste kunna visa att det inte var ett lån

Om mottagaren säger att pengarna var lån, blir skuldebrev, amorteringar och återbetalningsplan viktiga.

Om det saknas allt sådant kan “lånepåståendet” bli svagare.

3. När det är visat att en förälder gett en gåva till ett barn talar huvudregeln för förskott på arv

Då blir frågan om presumtionen har brutits.

Det kan ske genom att det finns ett gåvobrev, ett testamente eller andra tydliga omständigheter som visar att gåvan inte skulle avräknas.

4. Den som säger att gåvan inte skulle vara förskott bör kunna visa det

Det starkaste sättet är ett gåvobrev med tydlig formulering.

Exempel:

“Gåvan ska inte avräknas som förskott på arv.”

Ju större beloppet är, desto viktigare blir dokumentationen.
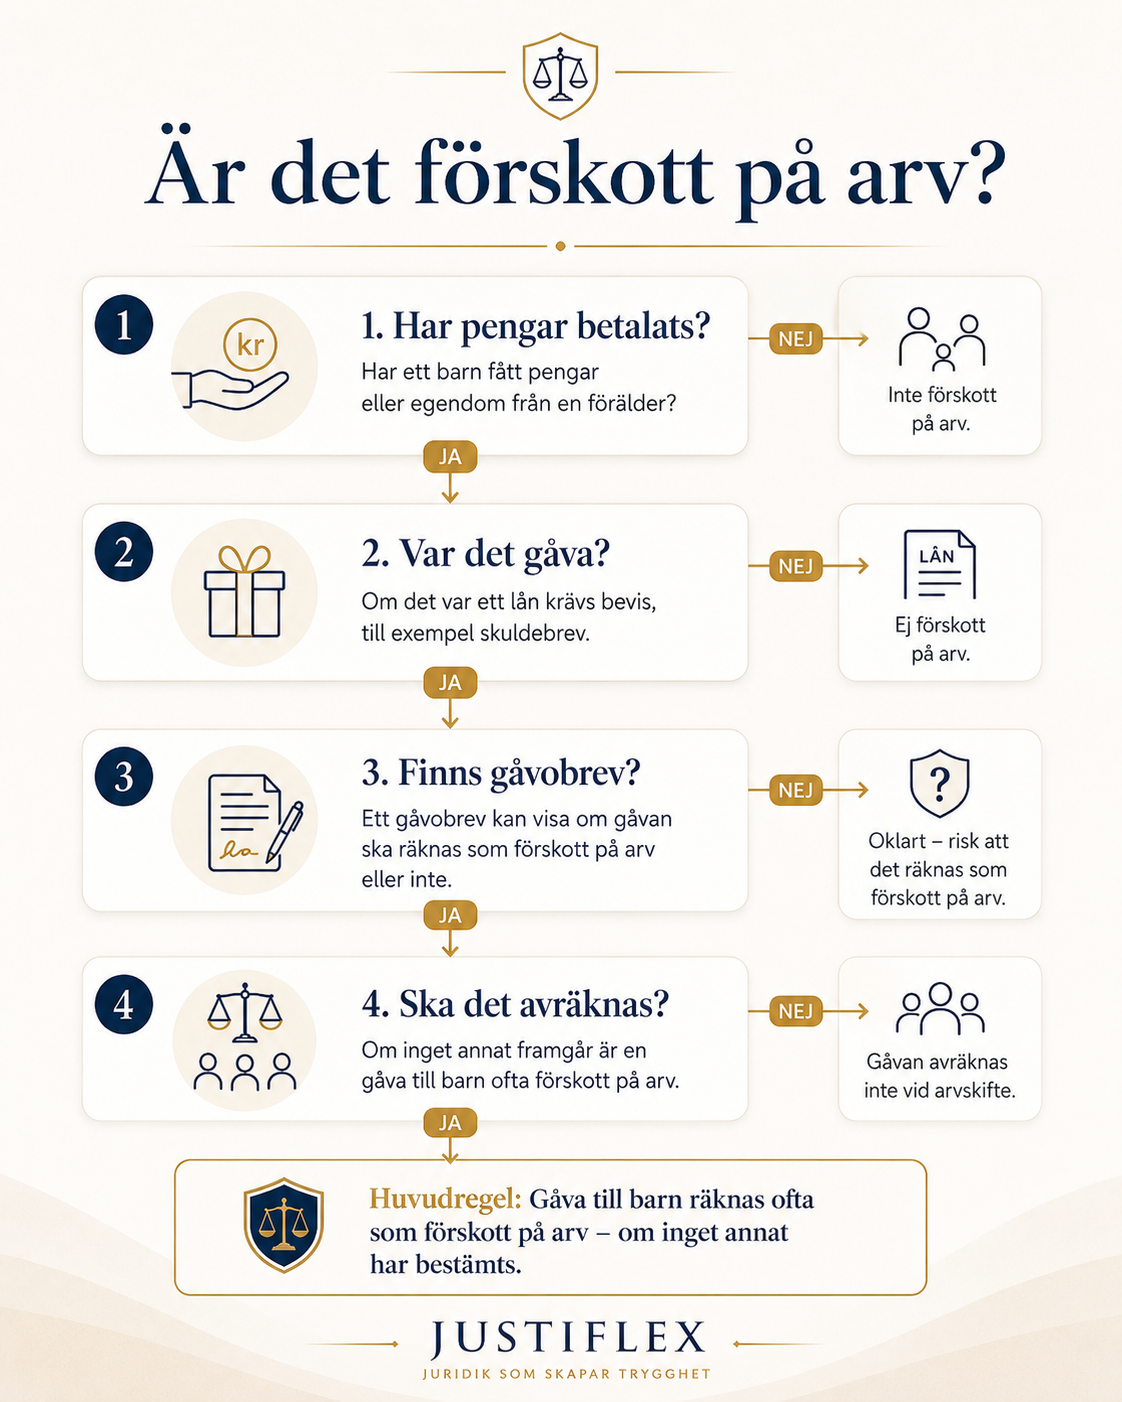
Beslutsmodell: Är det förskott på arv?

Använd den här modellen som första bedömning.

FrågaOm svaret är jaOm svaret är nej
Har ett barn fått pengar eller egendom från en förälder?Gå vidareDå är det sannolikt inte en förskottsfråga
Var det en gåva?Presumtion för förskott kan aktualiserasOm det var lån krävs skuldebrev/bevis
Finns gåvobrev?Följ villkoren i gåvobrevetBevisningen blir svårare
Står det att gåvan inte ska vara förskott?Normalt starkt stöd mot avräkningHuvudregeln kan tala för avräkning
Var det en sedvanlig gåva?Normalt inte förskottStörre belopp bör dokumenteras
Finns syskon eller andra bröstarvingar?Högre risk för framtida tvistMindre praktisk konflikt, men dokumentera ändå
Har föräldern avlidit?Frågan hanteras i bouppteckning/arvskifteSkriv handlingar medan alla kan bekräfta viljan

Interaktivt test: Behöver du skriva gåvobrev?

Svara ja eller nej.

  1. Ska du ge mer än 25 000 kr till ett barn?
  2. Har du fler än ett barn?
  3. Vill du att gåvan inte ska räknas som förskott på arv?
  4. Är pengarna tänkta som lån?
  5. Är pengarna till bostad, renovering, företag eller skuld?
  6. Finns det risk att syskon kan uppleva gåvan som orättvis?
  7. Vill du undvika att frågan tas upp vid bouppteckningen?
  8. Vill du att barnet ska kunna visa vad som gällde?

Resultat

0–1 ja:
Du kanske inte behöver en juridisk handling, men dokumentation är ändå klokt vid större belopp.

2–4 ja:
Du bör skriva gåvobrev eller skuldebrev.

5–8 ja:
Du bör inte betala ut pengarna utan skriftlig handling. Risken för framtida arvstvist är tydlig.

CTA efter quiz:
Osäker på om det ska vara gåvobrev eller skuldebrev?
Justiflex hjälper dig välja rätt handling och skapa den digitalt med BankID.
Vanliga och dyra misstag

Misstag 1: “Vi är familj, vi behöver inte skriva något”

Det är just i familjer man behöver skriva tydligt.

Inte för att man misstror varandra.

Utan för att skydda relationerna senare.

Konsekvens: Syskon kan hamna i tvist flera år efter att pengarna gavs.

Misstag 2: Att kalla allt för “lån” utan skuldebrev

Många säger att pengarna var ett lån.

Men det finns inget skuldebrev.

Ingen ränta.

Inga amorteringar.

Ingen återbetalningsplan.

Då kan det senare bli svårt att visa att det faktiskt var ett lån.

Konsekvens: Beloppet kan behandlas som gåva i stället för lån.

Misstag 3: Att skriva fel i Swish eller banktext

“Till huset ❤️” säger inget juridiskt.

“Lån enligt skuldebrev 2026-06-25” säger betydligt mer.

Konsekvens: Otydliga betalningsmeddelanden skapar onödig bevisosäkerhet.

Misstag 4: Att hjälpa ett barn men inte informera de andra

Föräldrar får hjälpa ett barn.

Men hemliga överföringar skapar ofta misstankar.

Särskilt om de upptäcks först efter dödsfall.

Konsekvens: Arvskiftet kan låsa sig och relationerna skadas.

Misstag 5: Att tro att “gåva” betyder att arvet inte påverkas

En gåva till barn kan mycket väl påverka arvet.

Huvudregeln är tvärtom att gåvan ska räknas som förskott på arv, om inget annat framgår.

Konsekvens: Barnet som fått gåvan kan få mindre vid arvskiftet än förväntat.

Misstag 6: Att inte skilja på förskott på arv och laglottskränkande gåva

Förskott på arv handlar om avräkning mellan arvingar.

Laglottskränkande gåvor handlar om att en gåva i vissa fall kan angripas om den i praktiken liknar ett testamente och kränker barns laglott.

Det är två olika frågor.

Konsekvens: Familjen argumenterar om fel juridisk regel och missar rätt åtgärd.

Misstag 7: Att vänta tills föräldern har avlidit

När föräldern lever kan viljan dokumenteras.

Efter dödsfallet finns bara bevisningen kvar.

Konsekvens: Det som hade kunnat lösas med en enkel signering blir en arvstvist.

Misstag 8: Att inte tänka på barnets framtida separation

En gåva till barn kan också påverkas av barnets äktenskap eller samboförhållande.

Om gåvan ska skyddas vid barnets skilsmässa bör den ofta göras till enskild egendom i gåvobrevet.

Konsekvens: Delar av gåvan kan annars i vissa situationer hamna i en framtida bodelning.

Läs mer om äktenskapsförord, samboavtal och enskild egendom.
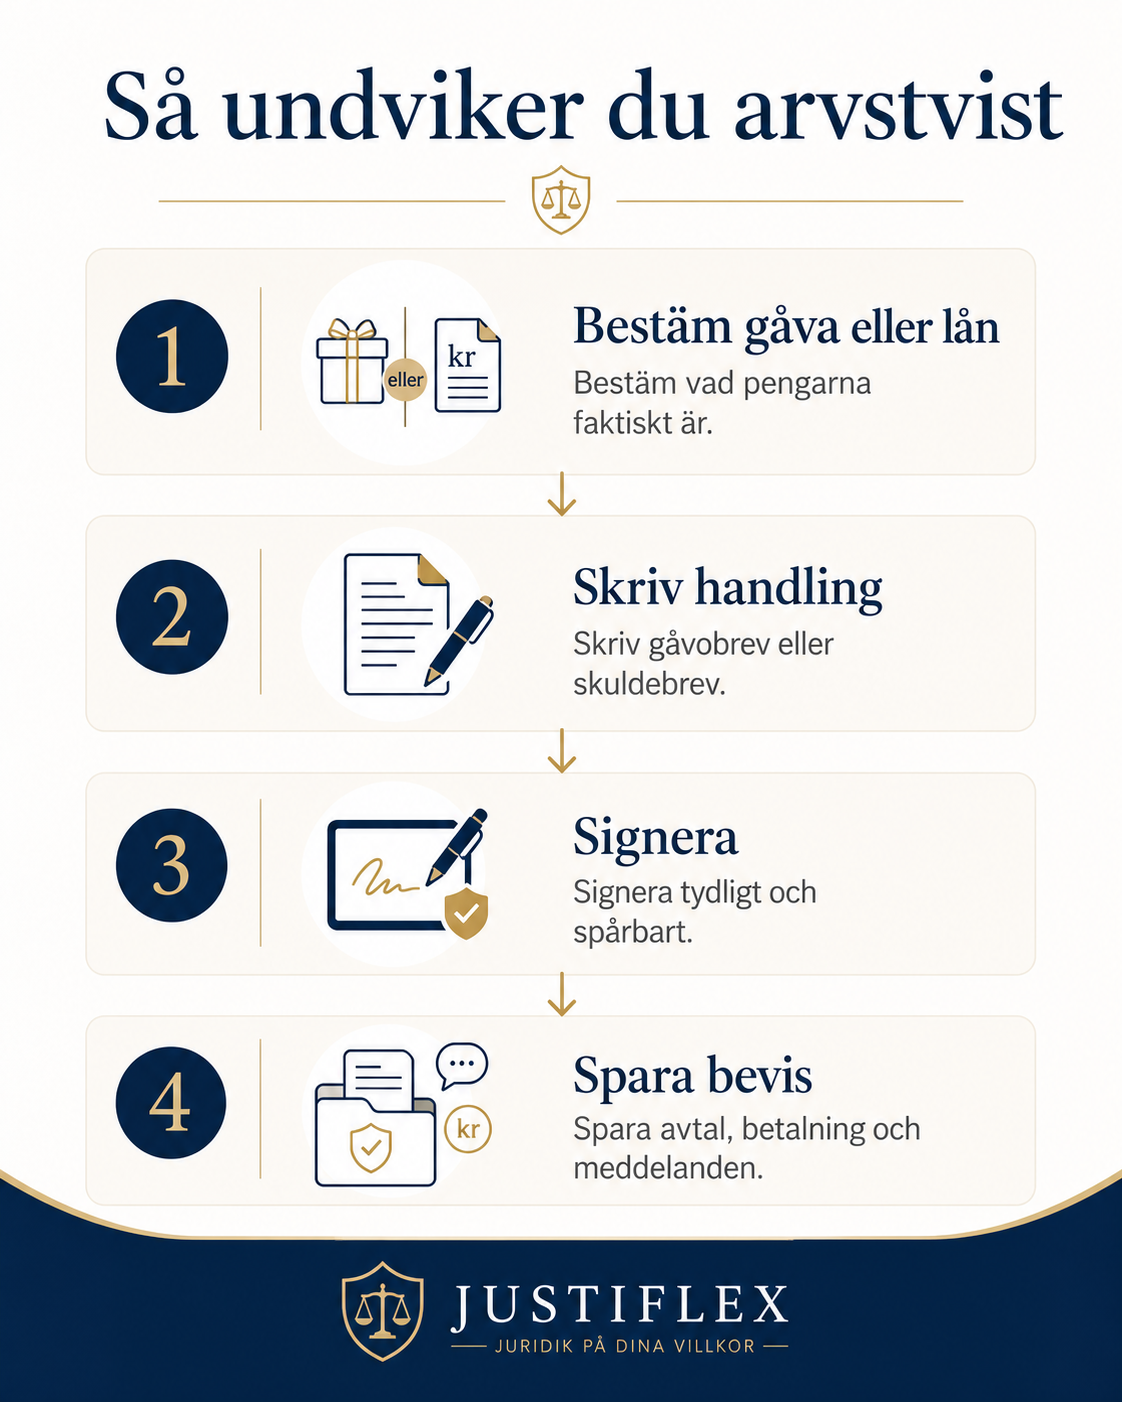
Steg för steg: Så gör du rätt

Steg 1: Bestäm vad pengarna är

Är det en gåva?

Är det ett lån?

Är det delvis gåva och delvis lån?

Skriv inte “vi löser det sen”.

Det är just det som skapar problem.

Steg 2: Bestäm om gåvan ska vara förskott på arv

Om pengarna är en gåva bör du ta ställning till en sak direkt:

Ska gåvan räknas av från barnets framtida arv?

Det finns två vanliga alternativ:

Alternativ A:
Gåvan ska vara förskott på arv.

Alternativ B:
Gåvan ska inte vara förskott på arv.

Båda kan vara rätt.

Det viktiga är att det står tydligt.

Steg 3: Skriv gåvobrev eller skuldebrev

Använd gåvobrev om pengarna inte ska betalas tillbaka.

Använd skuldebrev om pengarna ska betalas tillbaka.

Om det är ett lån bör skuldebrevet ange:

  • lånebelopp
  • låntagare
  • långivare
  • återbetalningstid
  • eventuell ränta
  • vad som händer vid dödsfall
  • underskrifter

Om det är en gåva bör gåvobrevet ange:

  • gåvobelopp eller egendom
  • datum
  • givare
  • mottagare
  • om gåvan ska vara förskott på arv eller inte
  • om gåvan ska vara mottagarens enskilda egendom
  • underskrifter

Steg 4: Betala på ett spårbart sätt

Undvik kontanter.

Använd banköverföring.

Skriv en tydlig betalningstext.

Exempel:

“Gåva enligt gåvobrev 2026-06-25.”

Eller:

“Lån enligt skuldebrev 2026-06-25.”

Det gör stor skillnad senare.

Steg 5: Spara handlingarna

Spara gåvobrev, skuldebrev och kontoutdrag.

Skicka gärna kopia till mottagaren.

Förvara handlingarna tillsammans med testamente, framtidsfullmakt och andra viktiga familjejuridiska dokument.

Steg 6: Se över testamentet

Om föräldern har flera barn, särkullbarn, bonusbarn, sambo eller ombildad familj bör gåvan ofta ses tillsammans med testamentet.

Annars kan gåvan och testamentet dra åt olika håll.

Exempel:

Du skriver i testamentet att barnen ska ärva lika.

Men du har tidigare gett ett barn 500 000 kr utan villkor.

Då kan det uppstå konflikt om vad “lika” egentligen betyder.

Vad händer vid bouppteckningen?

När en person avlider ska en bouppteckning göras.

Om det finns laglottsberättigade arvingar kan tidigare gåvor och förskott behöva tas upp.

Det betyder inte att alla gamla födelsedagspresenter ska redovisas.

Men större gåvor till barn kan bli relevanta.

Om ett syskon anser att ett annat syskon har fått förskott på arv bör frågan lyftas tidigt.

Vänta inte till arvskiftet är nästan klart.

Ju senare frågan tas upp, desto svårare blir det ofta att lösa den utan konflikt.
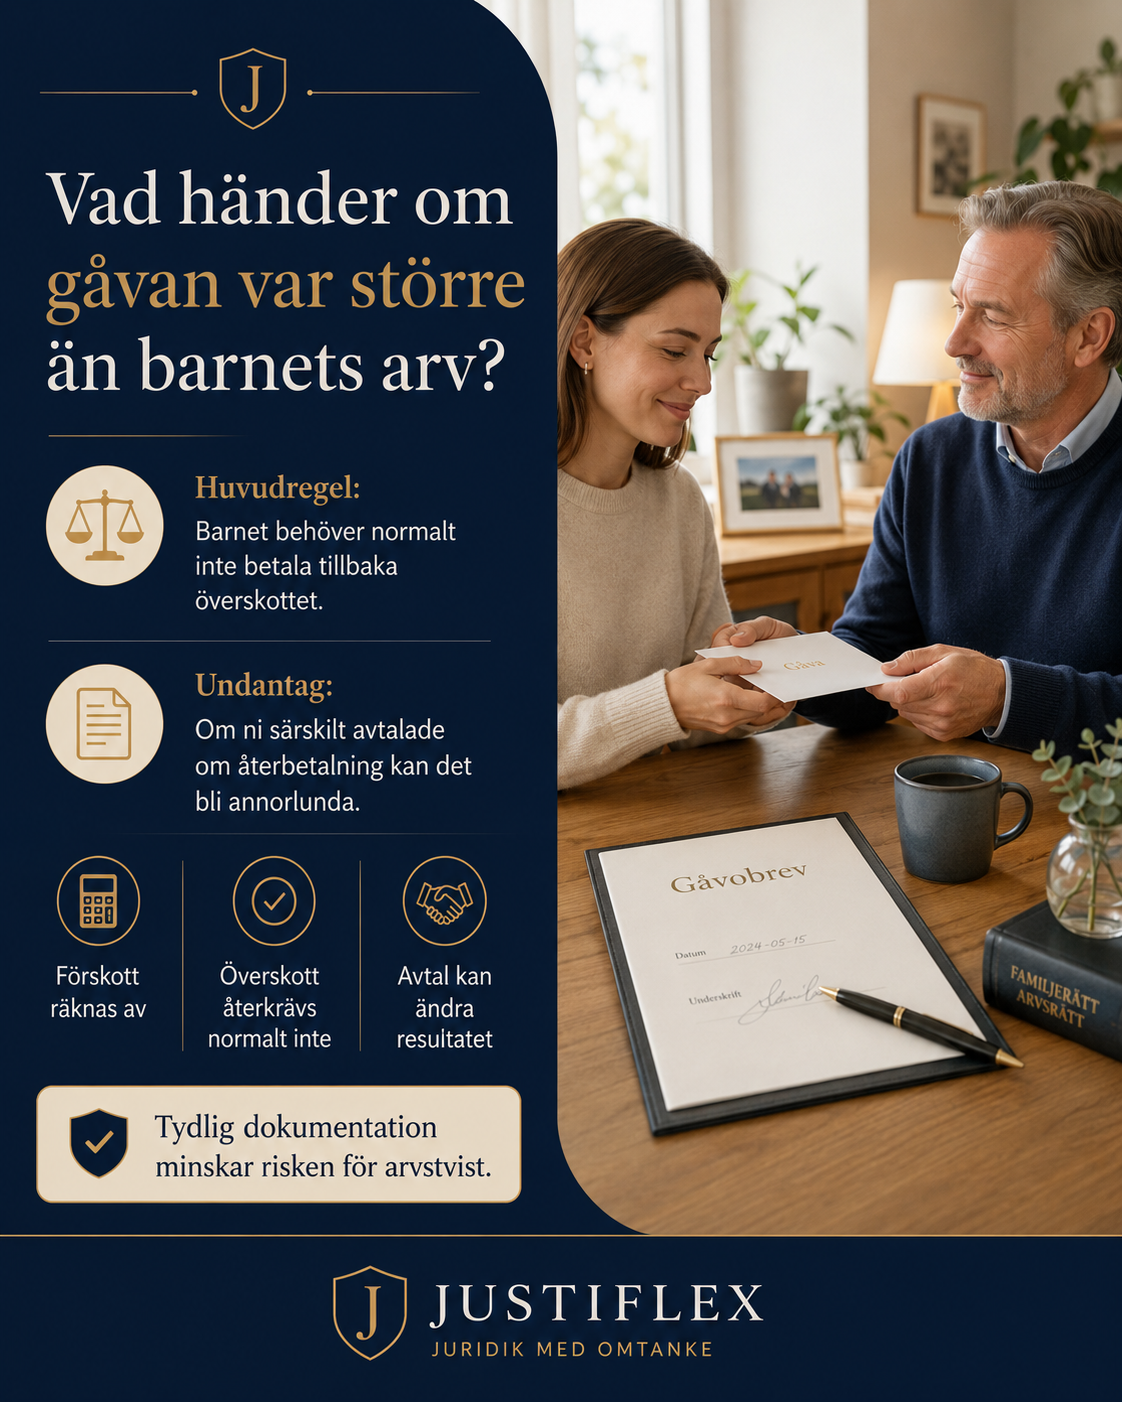
Vad händer om gåvan var större än barnets arv?

En vanlig fråga är om barnet måste betala tillbaka pengar.

Huvudregeln är att ett barn som fått förskott på arv inte behöver betala tillbaka överskottet om förskottet är större än barnets arvslott.

Det kan vara annorlunda om man bestämde återbetalningsskyldighet när förskottet gavs.

Det här är ännu ett skäl att dokumentera.

Särskilt vid stora gåvor.

Särskilt viktigt: Förskott på arv är inte samma sak som förstärkt laglottsskydd

Det här blandas ofta ihop.

Förskott på arv handlar om att en gåva räknas av från mottagarens arv.

Förstärkt laglottsskydd handlar om att en gåva i vissa fall kan behandlas ungefär som ett testamente om gåvan kränker en bröstarvinges laglott.

Det kan bli aktuellt om en förälder ger bort stora delar av sin egendom före dödsfallet, särskilt om föräldern i praktiken ändå behåller nyttan av egendomen.

Exempel kan vara att en förälder ger bort en fastighet men fortsätter att bo kvar, använda den eller kontrollera den på ett sätt som gör gåvan testamentesliknande.

Detta är mer komplicerat än vanliga förskott på arv.

Om du misstänker att en gåva kränker laglotten bör du agera snabbt.

Det kan finnas tidsfrister.

Läs mer om laglott, testamente och arvstvist.
Praktiskt klientcase: Kontantinsatsen som blev en syskonkonflikt

En typisk situation vi ofta ser bland klienter i Stockholm och övriga Sverige är följande.

En pappa hjälper sin dotter med 350 000 kr till en kontantinsats för en bostad i Stockholm.

Det finns inget gåvobrev.

I banktexten står bara “bostad”.

Flera år senare avlider pappan.

Då säger dottern att pengarna var en gåva som inte skulle räknas av.

Brodern säger att pappan alltid sa att allt skulle bli rättvist.

Båda upplever att de har rätt.

Problemet är att pappans vilja inte dokumenterades.

Hade det funnits ett gåvobrev på en sida hade tvisten sannolikt aldrig uppstått.

Det är därför vi ofta säger:

Det är inte pengarna som skapar konflikten.

Det är otydligheten.

Checklista: Innan du ger pengar till ett barn

Använd den här checklistan innan du gör överföringen.

  • Är det gåva eller lån?
  • Ska beloppet betalas tillbaka?
  • Ska det räknas som förskott på arv?
  • Finns fler barn eller bröstarvingar?
  • Ska gåvan vara barnets enskilda egendom?
  • Ska barnets sambo eller make skyddas från att få del av värdet vid separation?
  • Ska övriga barn informeras?
  • Behöver testamentet uppdateras?
  • Finns kontoutdrag och tydlig betalningstext?
  • Är handlingen signerad och sparad?

Om du svarar “vet inte” på flera punkter bör du inte göra överföringen ännu.

Skriv handlingen först.
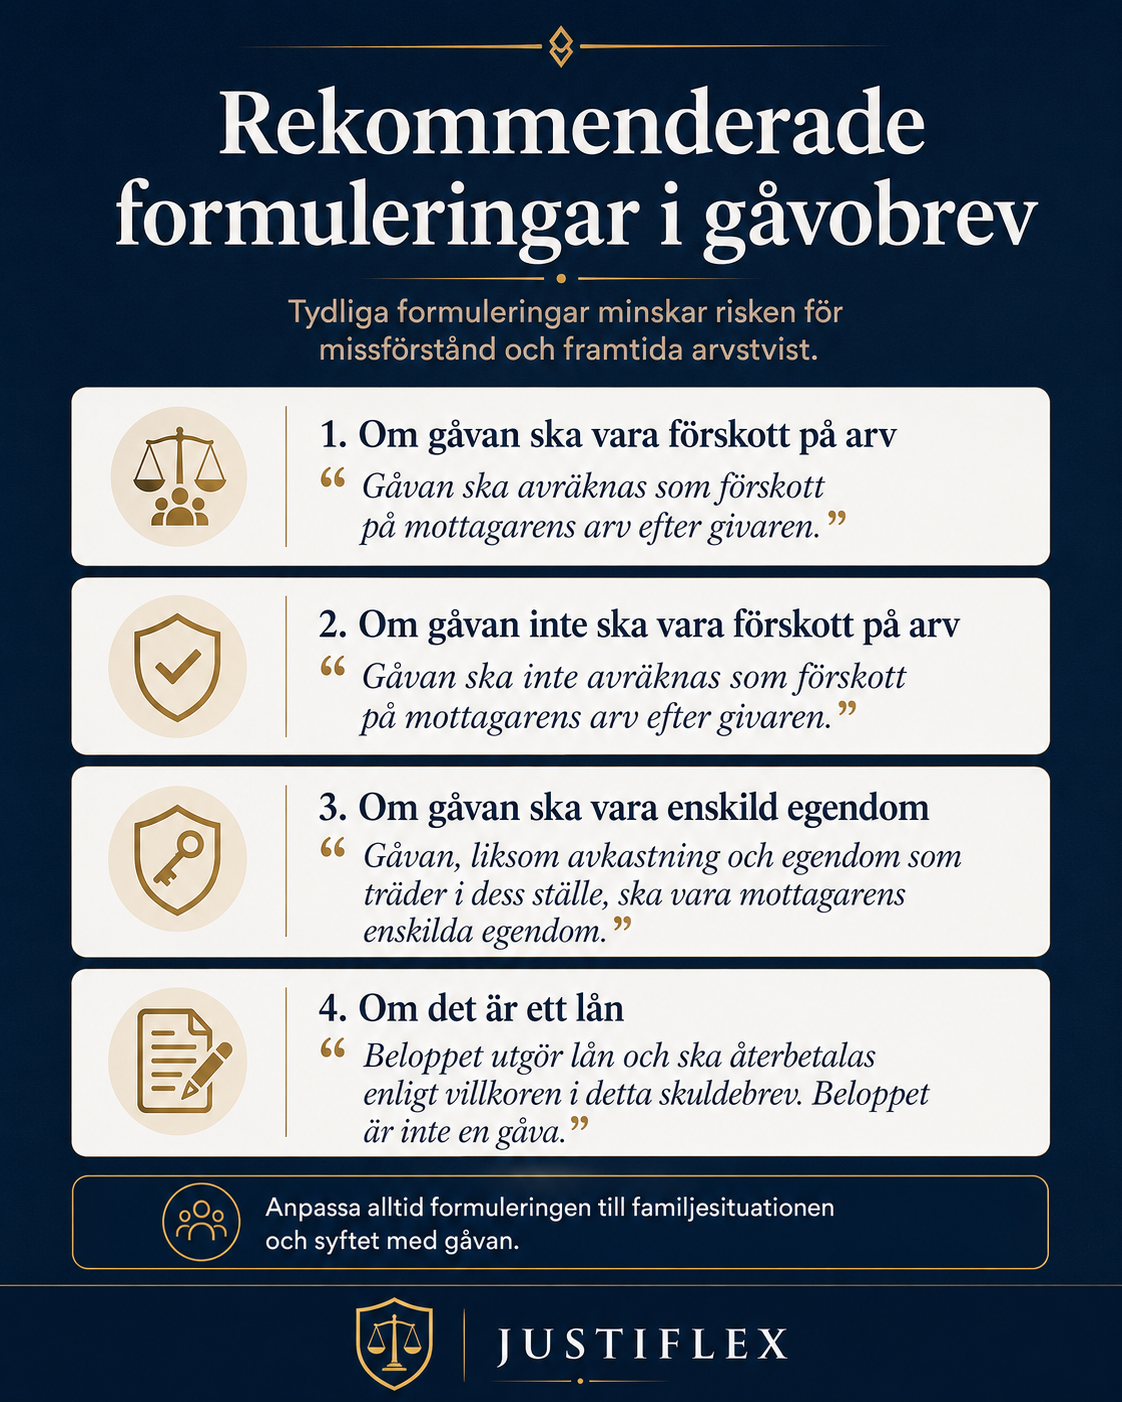
Rekommenderade formuleringar i gåvobrev

Här är exempel på tydliga formuleringar.

Formuleringarna bör alltid anpassas till situationen.

Om gåvan ska vara förskott på arv

“Gåvan ska avräknas som förskott på mottagarens arv efter givaren.”

Om gåvan inte ska vara förskott på arv

“Gåvan ska inte avräknas som förskott på mottagarens arv efter givaren.”

Om gåvan ska vara enskild egendom

“Gåvan, liksom avkastning och egendom som träder i dess ställe, ska vara mottagarens enskilda egendom.”

Om det är ett lån

“Beloppet utgör lån och ska återbetalas enligt villkoren i detta skuldebrev. Beloppet är inte en gåva.”

Särskild anpassning behövs ofta om det finns flera barn, tidigare gåvor, särkullbarn, sambo, äktenskap eller större tillgångar.

När bör man använda gåvobrev?

Du bör använda gåvobrev när du vill ge pengar eller egendom utan krav på återbetalning.

Det är särskilt viktigt vid:

  • kontantinsats till bostad
  • större Swish- eller banköverföringar
  • gåva av bostadsrätt
  • gåva av fastighet
  • gåva av aktier eller fonder
  • hjälp till ett barn men inte till andra
  • gåva till barn som är gift eller sambo
  • gåva där du vill att beloppet inte ska räknas som förskott på arv

Ett gåvobrev är inte bara ett kvitto.

Det är en juridisk minnesbild.

Det visar vad givaren ville när gåvan gavs.
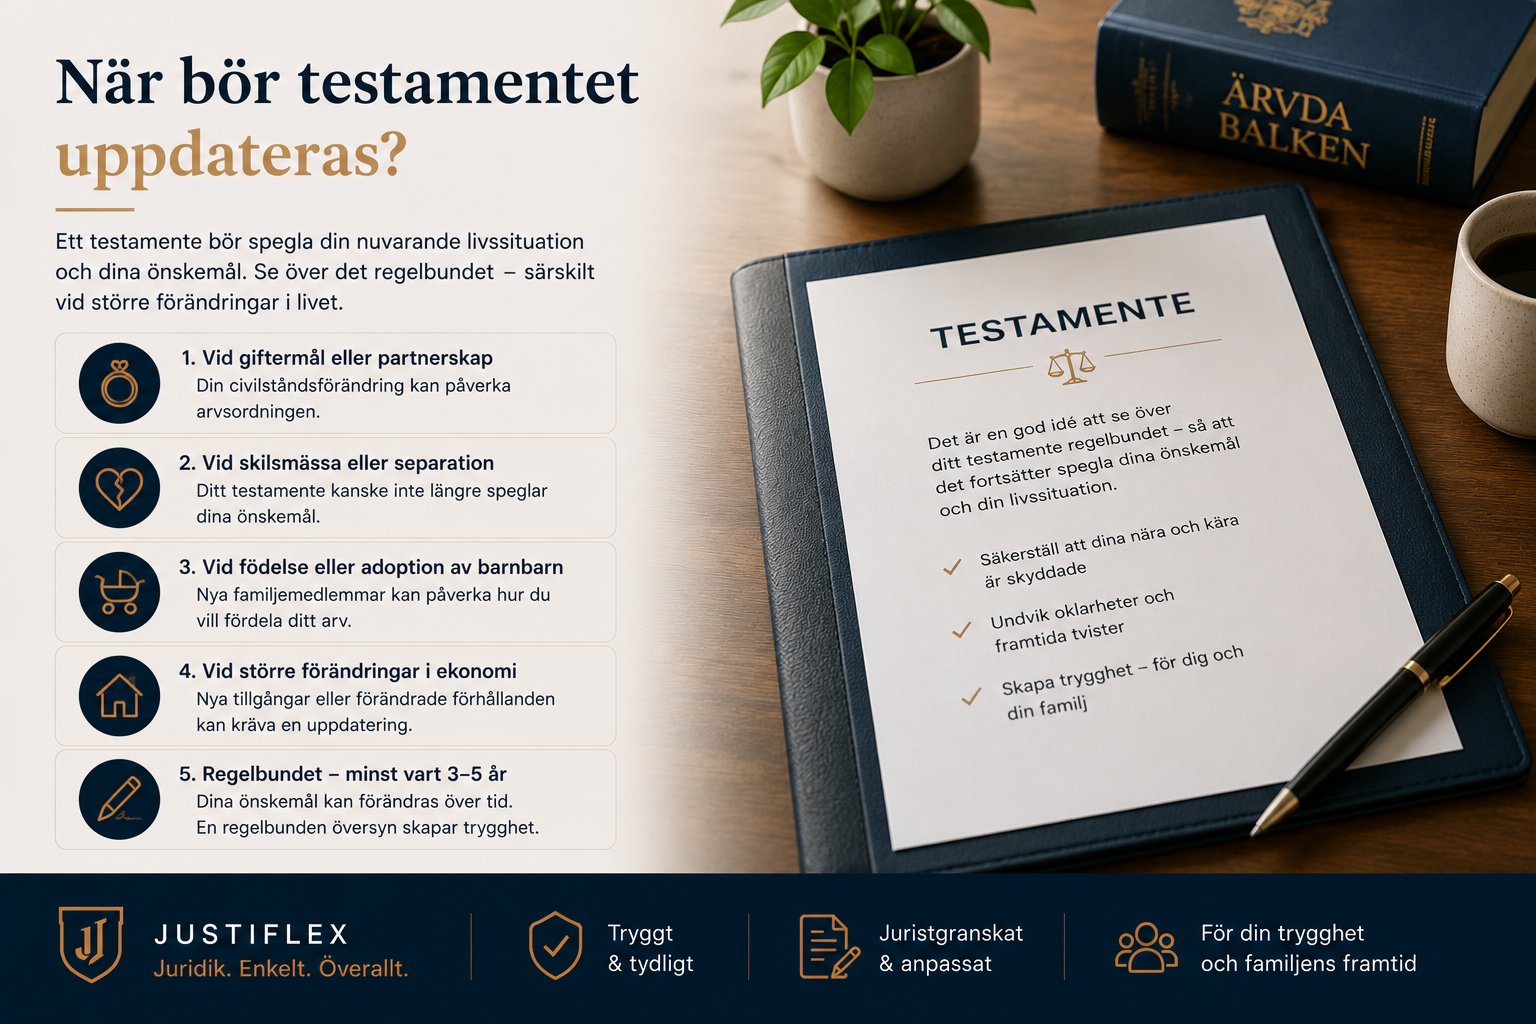
När bör testamentet uppdateras?

Ett testamente bör ses över om:

  • du har gett större gåvor till ett barn
  • du vill att barnen ändå ska behandlas lika
  • du vill att gåvan inte ska påverka arvet
  • du har särkullbarn
  • du är sambo
  • du är omgift
  • du har bonusbarn
  • du vill skydda barnets arv från make eller sambo
  • du har gett bort fastighet eller bostadsrätt
  • du vill undvika laglottskonflikt

Gåvobrev och testamente bör hänga ihop.

Annars kan det uppstå luckor.

Gör detta först – inte detta

Gör detta förstGör inte detta
Bestäm om pengarna är gåva eller lånFörlita dig på muntliga löften
Skriv gåvobrev eller skuldebrevSkriv otydliga Swish-meddelanden
Ange om gåvan ska vara förskott på arvVänta tills bouppteckningen
Gör överföringen spårbarUtgå från att syskon “förstår”
Spara handlingen tillsammans med testamentetBlanda ihop lån, gåva och arv
Se över om gåvan ska vara enskild egendomGlöm barnets framtida separation

Vad händer om det blir fel?

Ekonomisk konsekvens

Ett barn kan få mindre arv än väntat.

Ett annat barn kan känna sig förfördelat.

Dödsboet kan behöva hantera gamla överföringar, värderingar och tvistiga påståenden.

Relationell konsekvens

Arvstvister handlar sällan bara om pengar.

De handlar om rättvisa, minnen och upplevelsen av hur föräldern såg på sina barn.

Otydliga gåvor kan därför skada relationer permanent.

Juridisk konsekvens

Om frågan inte löses kan arvskiftet fördröjas.

I vissa fall kan det krävas boutredningsman, juridiskt ombud eller domstolsprocess.

Det är ofta dyrt, långsamt och känslomässigt påfrestande.

Vanliga frågor om förskott på arv

Vad är förskott på arv?

Förskott på arv betyder att en arvinge har fått något under arvlåtarens livstid som senare ska räknas av från arvet.

När en förälder ger en gåva till ett barn är huvudregeln att gåvan ska räknas som förskott på arv, om inget annat har bestämts eller framgår av omständigheterna.

Är pengar till kontantinsats för bostad förskott på arv?

Ofta, ja.

Om en förälder ger pengar till ett barn för bostad och det är en gåva, är utgångspunkten att det kan räknas som förskott på arv.

Vill föräldern att det inte ska räknas som förskott bör det skrivas tydligt i ett gåvobrev.

Räknas Swish till barn som förskott på arv?

Det beror på beloppet och syftet.

Mindre vardagsöverföringar är normalt inte förskott på arv.

Större Swish-betalningar kan däremot skapa frågor, särskilt om det finns flera barn och betalningen saknar tydlig förklaring.

Är lån till barn förskott på arv?

Nej, ett verkligt lån är normalt inte förskott på arv.

Men lånet bör dokumenteras med skuldebrev.

Om det inte finns återbetalningskrav, amortering eller annan dokumentation kan lånet senare ifrågasättas.

Kan man skriva att en gåva inte ska vara förskott på arv?

Ja.

Det bör göras i ett gåvobrev.

Formuleringen ska vara tydlig.

Exempel:

“Gåvan ska inte avräknas som förskott på arv.”

Måste alla barn få lika mycket?

Nej.

En förälder får hjälpa ett barn mer än ett annat.

Men om det är en gåva till ett barn kan den påverka arvet senare.

Vill föräldern undvika avräkning behöver det dokumenteras.

Vad händer om det inte finns något gåvobrev?

Då får man bedöma situationen utifrån bevisningen.

Kontoutdrag, sms, mejl, vittnen och omständigheter kan få betydelse.

Men utan skriftlig handling blir tvisten ofta svårare.

Räknas hjälp med studier som förskott på arv?

Vanliga kostnader för barns uppehälle och utbildning räknas normalt inte som förskott på arv om de ligger inom förälderns ansvar.

Men mycket stora belopp till vuxna barn kan behöva bedömas särskilt.

Räknas gåva till barnbarn som förskott på arv?

Det beror på situationen.

Barnbarn är också bröstarvingar, men om barnets förälder fortfarande lever kan bedömningen bli mer komplicerad.

Vid större gåvor till barnbarn bör man skriva gåvobrev.

Kan syskon kräva tillbaka pengar från ett barn som fått förskott?

Normalt handlar förskott på arv om avräkning, inte återbetalning.

Om förskottet är större än barnets arvslott behöver barnet som huvudregel inte betala tillbaka överskottet, om det inte bestämdes när förskottet gavs.

När ska man ta upp förskott på arv?

Frågan bör tas upp så tidigt som möjligt.

Helst redan när gåvan ges.

Om föräldern har avlidit bör frågan lyftas i samband med bouppteckningen och innan arvskiftet slutförs.

Behöver man jurist för förskott på arv?

Inte alltid.

Men vid större belopp, flera barn, särkullbarn, bostad, fastighet, tidigare gåvor eller risk för konflikt är det klokt att ta juridisk hjälp.

Det viktigaste är att handlingen blir tydlig innan pengarna betalas ut.

Justiflex hjälper dig skapa rätt handling

Ekonomisk hjälp till barn är ofta välmenande.

Men utan dokumentation kan den skapa stora problem senare.

Med ett tydligt gåvobrev, skuldebrev eller testamente kan du visa exakt vad som var meningen.

Det skyddar både givaren, mottagaren och övriga arvingar.

Skapa ditt avtal digitalt – klart på 5 minuter
Pris från 695 kr
✔ BankID
✔ Juristgranskat
✔ Säker hantering
✔ Anpassat för svenska familjeförhållanden

Justiflex – juridik i verkliga livet, innan konflikten blir dyr.
Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Förskott på arv: När är ekonomisk hjälp till ett barn ett förskott – och hur bevisar man det? Läs mer »

Sambo och olika kontantinsats? Skuldebrevet som banken glömde berätta om

24 juni 2026 | Av Robin Forslöv | 5 min läsning

Sambo och olika kontantinsats? Skuldebrevet som banken glömde berätta om

Det avgörande är inte bara att ni äger bostaden 50/50 – utan vem som betalade kontantinsatsen, om bostaden är samboegendom och om mellanskillnaden är reglerad i ett skuldebrev.

När samboavtal och skuldebrev skrivs redan vid köpet blir det tydligt vad som ska gälla vid separation, försäljning eller framtida tvist – innan konflikten blir dyr.

Har ni som sambor betalat olika kontantinsats till en gemensam bostad bör ni ofta skriva både samboavtal och skuldebrev. Annars kan bostadens värde delas lika vid separation, även om en av er betalade betydligt mer från början.

Viktig information: Den här guiden är allmän juridisk information och ersätter inte personlig rådgivning. Hur ni bör skriva beror på er bostad, era ägarandelar, era lån, era insatser och vad ni vill ska gälla mellan er.

Kort om författaren

Robin Forslöv är jurist och grundare av Justiflex AB. Justiflex hjälper privatpersoner och företag med digitala juridiska avtal, familjejuridik och praktiska lösningar innan konflikter blir dyra. Artikeln är skriven utifrån återkommande frågor Justiflex möter i rådgivning om sambor, bostadsköp, kontantinsats och separation.

Banken hjälper er med lånet – men inte alltid med rättvisan mellan er

Ni sitter på banken.

Ni har hittat bostaden.
Ni är kära.
Ni ska flytta ihop.

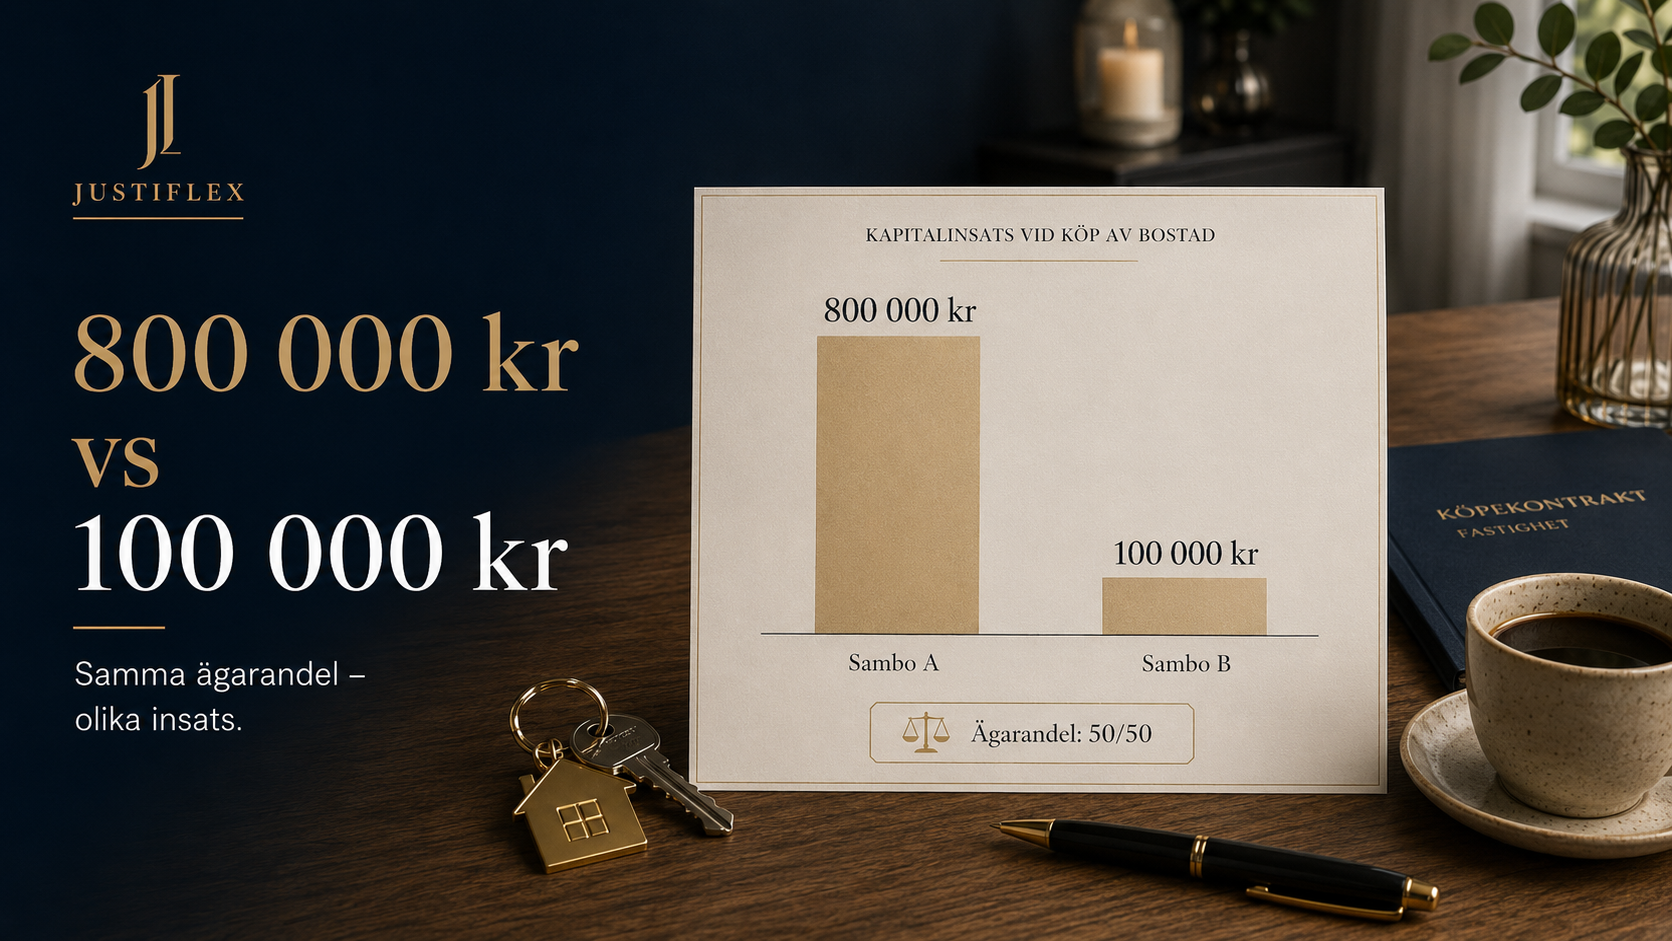
Den ena går in med 800 000 kr i kontantinsats.
Den andra går in med 100 000 kr.

Banken ordnar bolånet.
Ni skriver under lånehandlingar.
Allt känns klart.

Men det är ofta här det juridiska misstaget sker.

Bankens handlingar reglerar normalt relationen mellan er och banken. De reglerar inte alltid vad som ska hända mellan er två om relationen tar slut.

Det är därför många sambor först flera år senare upptäcker att de borde ha skrivit ett skuldebrev.

Inte när de köpte bostaden.
Inte när allt var lugnt.
Utan när separationen redan är ett faktum.

Och då är det ofta mycket svårare.

Vad du får av den här guiden

I den här guiden går vi igenom:

  • varför olika kontantinsats kan bli ett juridiskt problem för sambor,
  • varför ett samboavtal inte alltid räcker,
  • vad ett skuldebrev mellan sambor gör,
  • när ni behöver både samboavtal och skuldebrev,
  • vanliga misstag som kan kosta hundratusentals kronor,
  • hur ni gör rätt innan konflikten uppstår.

Målet är enkelt:
Ni ska kunna köpa bostad tillsammans utan att framtida separation, missförstånd eller arvssituationer förstör det ni byggt upp.

Varför olika kontantinsats är en risk för sambor

I verkligheten ser vi ofta samma mönster.

Två sambor köper bostad tillsammans. Den ena har sparat länge, fått hjälp från föräldrar eller sålt en tidigare bostad. Den andra har mindre kapital men står ändå som ägare till halva bostaden.

Alla är överens i början.

Problemet är att överenskommelsen ofta bara finns muntligt.

När relationen senare tar slut säger den ena:

“Men vi visste ju att jag betalade mer.”

Den andra svarar:

“Ja, men vi äger ju hälften var.”

Det är exakt den situationen ett skuldebrev är tänkt att undvika.

Anonymiserat case: 700 000 kr mer in – men inget papper

I ett typiskt ärende hjälpte vi ett par där den ena sambon hade gått in med cirka 800 000 kr från en tidigare bostadsförsäljning. Den andra sambon hade gått in med cirka 100 000 kr.

Bostaden ägdes ändå 50/50.

När relationen tog slut tre år senare fanns bara ett muntligt löfte om att den högre insatsen skulle “lösas rättvist senare”. Det som hade kunnat regleras med ett tydligt skuldebrev vid köpet blev i stället flera veckors förhandling.

Det här är en av de vanligaste lärdomarna från verkliga ärenden:

Skriv när ni är överens. Inte när ni redan är i konflikt.

Vad säger sambolagen om gemensam bostad?

Sambolagen gäller sambors gemensamma bostad och bohag.

Med gemensam bostad menas förenklat den bostad som är köpt eller införskaffad för att ni ska bo där tillsammans.

Om bostaden är samboegendom kan den ingå i en bodelning mellan sambor när samboförhållandet upphör.

Det viktiga är detta:

Sambolagen tittar inte bara på vem som betalade mest i kontantinsats.

Om bostaden är köpt för gemensam användning kan värdet i praktiken behöva delas enligt sambolagens regler, om någon av samborna begär bodelning i rätt tid.

Det kan bli överraskande för den som betalade mest.

“Men vi äger ju 50/50 – räcker inte det?”

Inte alltid.

Ägarandelen visar vem som äger bostaden civilrättsligt. Men den löser inte automatiskt frågan om olika kontantinsatser.

Om ni äger bostaden 50/50 men den ena har betalat betydligt mer kontant, kan det uppstå en obalans.

Exempel:

  • Bostaden köps för 4 000 000 kr.
  • Ni äger 50/50.
  • Sambo A betalar 800 000 kr i kontantinsats.
  • Sambo B betalar 100 000 kr i kontantinsats.
  • Bolånet står ni för tillsammans.

På pappret äger ni lika mycket.

Men ekonomiskt har den ena betalat 700 000 kr mer.

Om ni inte reglerar detta kan det bli svårt att kräva tillbaka mellanskillnaden senare.

“Men banken vet ju vem som betalade vad?”

Ja, banken kan ofta se var pengarna kom ifrån.

Men det betyder inte att banken har skapat ett juridiskt skydd mellan er.

Bankens huvudsakliga fråga är om lånet kan beviljas, vem som står som låntagare och vilken säkerhet banken har.

Banken upprättar normalt inte automatiskt ett privat skuldebrev mellan sambor för att jämna ut olika kontantinsatser.

Det är ert interna juridiska förhållande.

Och det behöver ni själva reglera.

Praktiskt råd från Justiflex:
Låt inte bankmötet bli den enda juridiska kontrollpunkten. Banken hanterar lånet. Ni behöver hantera relationen mellan er.

Samboavtal eller skuldebrev – vad är skillnaden?

Det här är den vanligaste förväxlingen.

Många tror att samboavtal och skuldebrev gör samma sak.

Det gör de inte.

Samboavtal

Ett samboavtal reglerar om sambolagens bodelningsregler ska gälla eller inte.

Ni kan till exempel avtala att bostaden inte ska ingå i bodelning.

Det kan vara viktigt om ni vill undvika att bostaden delas enligt sambolagens huvudregler.

Men ett samboavtal säger inte automatiskt att den ena sambon är skyldig den andra pengar.

Skuldebrev

Ett skuldebrev reglerar en skuld.

Det kan till exempel stå att Sambo B är skyldig Sambo A 350 000 kr på grund av att Sambo A betalat större del av kontantinsatsen.

Skuldebrevet skapar alltså ett konkret betalningsanspråk mellan er.

Den praktiska skillnaden

Samboavtalet styr vad som ska delas.

Skuldebrevet styr vem som är skyldig vem pengar.

Därför behövs ofta båda.

Justiflex-rekommendation:
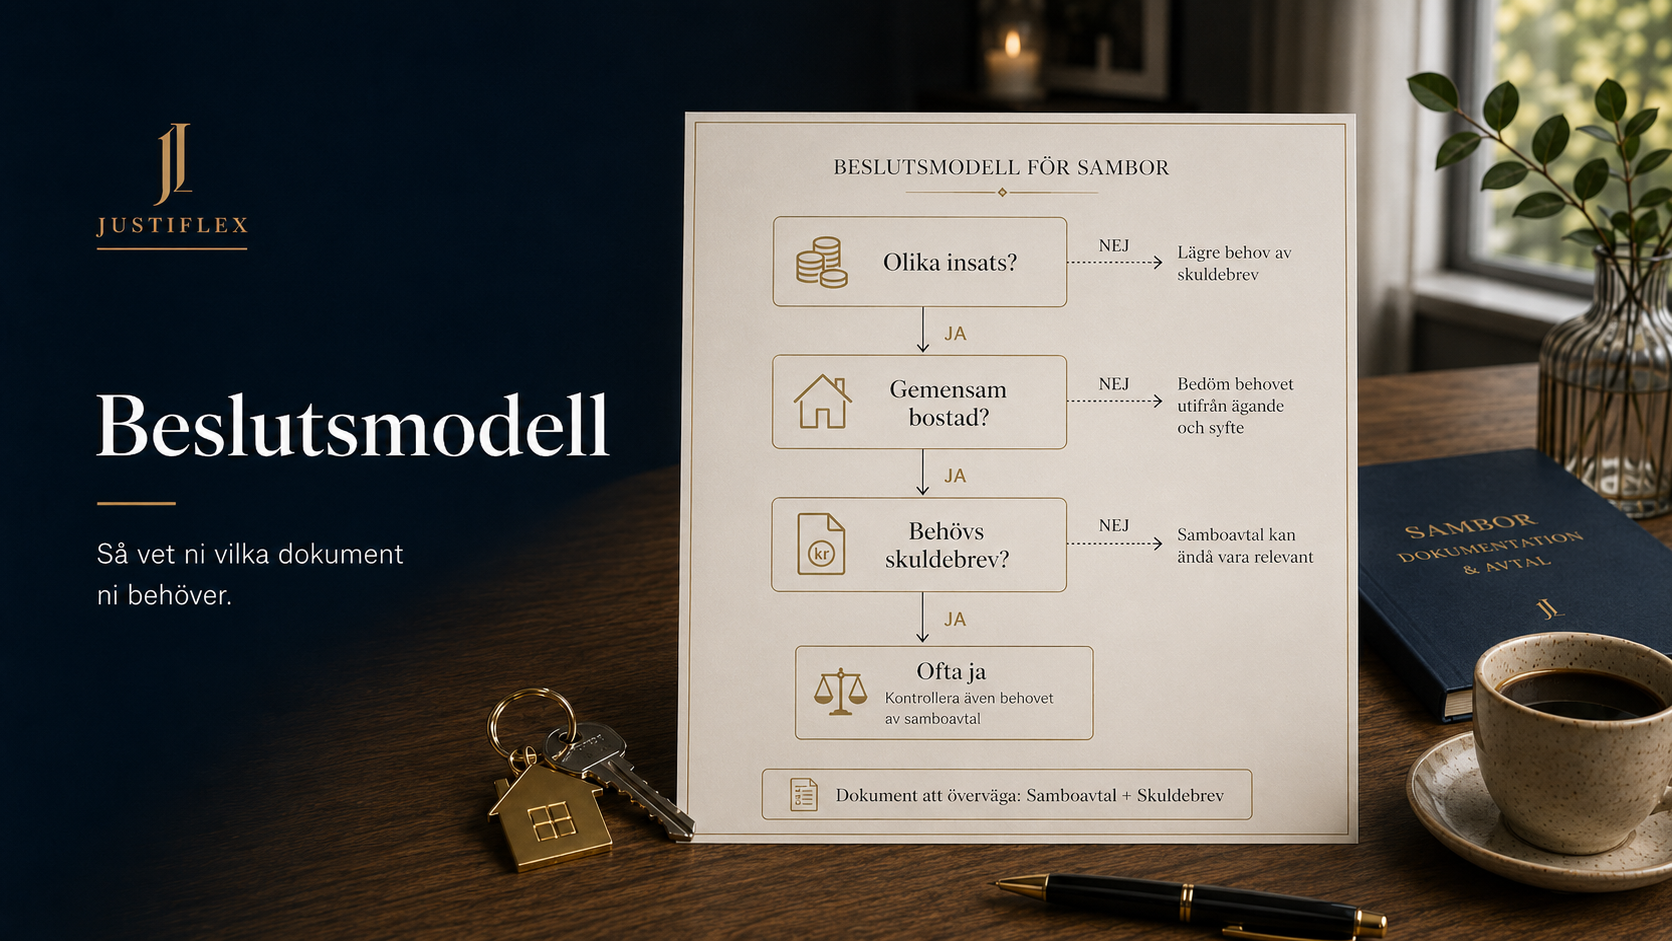
Om ni har olika kontantinsats och äger bostaden tillsammans bör ni nästan alltid kontrollera behovet av både samboavtal och skuldebrev.

Exempel: så kan 700 000 kr bli en konflikt

Tänk er följande scenario.

PostSambo ASambo B
Kontantinsats800 000 kr100 000 kr
Ägarandel50 %50 %
BolånGemensamtGemensamt
SamboavtalNejNej
SkuldebrevNejNej

Efter några år separerar samborna.

Bostaden säljs.

När lånen är lösta återstår ett överskott.

Sambo A anser att hen först ska få tillbaka sin högre kontantinsats.

Sambo B anser att överskottet ska delas lika eftersom de äger bostaden 50/50.

Båda kan känna att de har rätt.

Men utan tydliga handlingar blir tvisten ofta svår, dyr och känslomässigt tung.

Hade de skrivit skuldebrev från början hade frågan varit mycket enklare.

Beslutsmodell: vad behöver ni skriva?

SituationSamboavtalSkuldebrevRisk om ni inte gör något
Ni betalar lika stor kontantinsats och äger likaOfta braOfta inte nödvändigtLägre risk, men bodelningsfrågan bör ändå förstås
Ni betalar olika kontantinsats men äger 50/50Ja, oftaJa, oftaDen som betalat mer kan förlora ekonomiskt skydd
En äger bostaden men båda ska bo därJa, oftaIblandBostaden kan påverkas beroende på omständigheterna
En sambo får pengar från föräldrar till kontantinsatsJaJa, oftaOklart om pengarna var gåva, lån eller privat insats
Ni vill att bostaden inte ska delas vid separationJaIblandSambolagens bodelningsregler kan annars slå igenom
Ni har redan köpt bostadenJa, om båda är överensJa, om skuld ska reglerasJu längre ni väntar, desto svårare kan bevisningen bli

Gör detta först:
Ta reda på om bostaden är köpt för gemensam användning och om era kontantinsatser skiljer sig åt.

Gör inte detta först:
Utgå inte från att bankens lånehandlingar automatiskt löser den juridiska fördelningen mellan er.

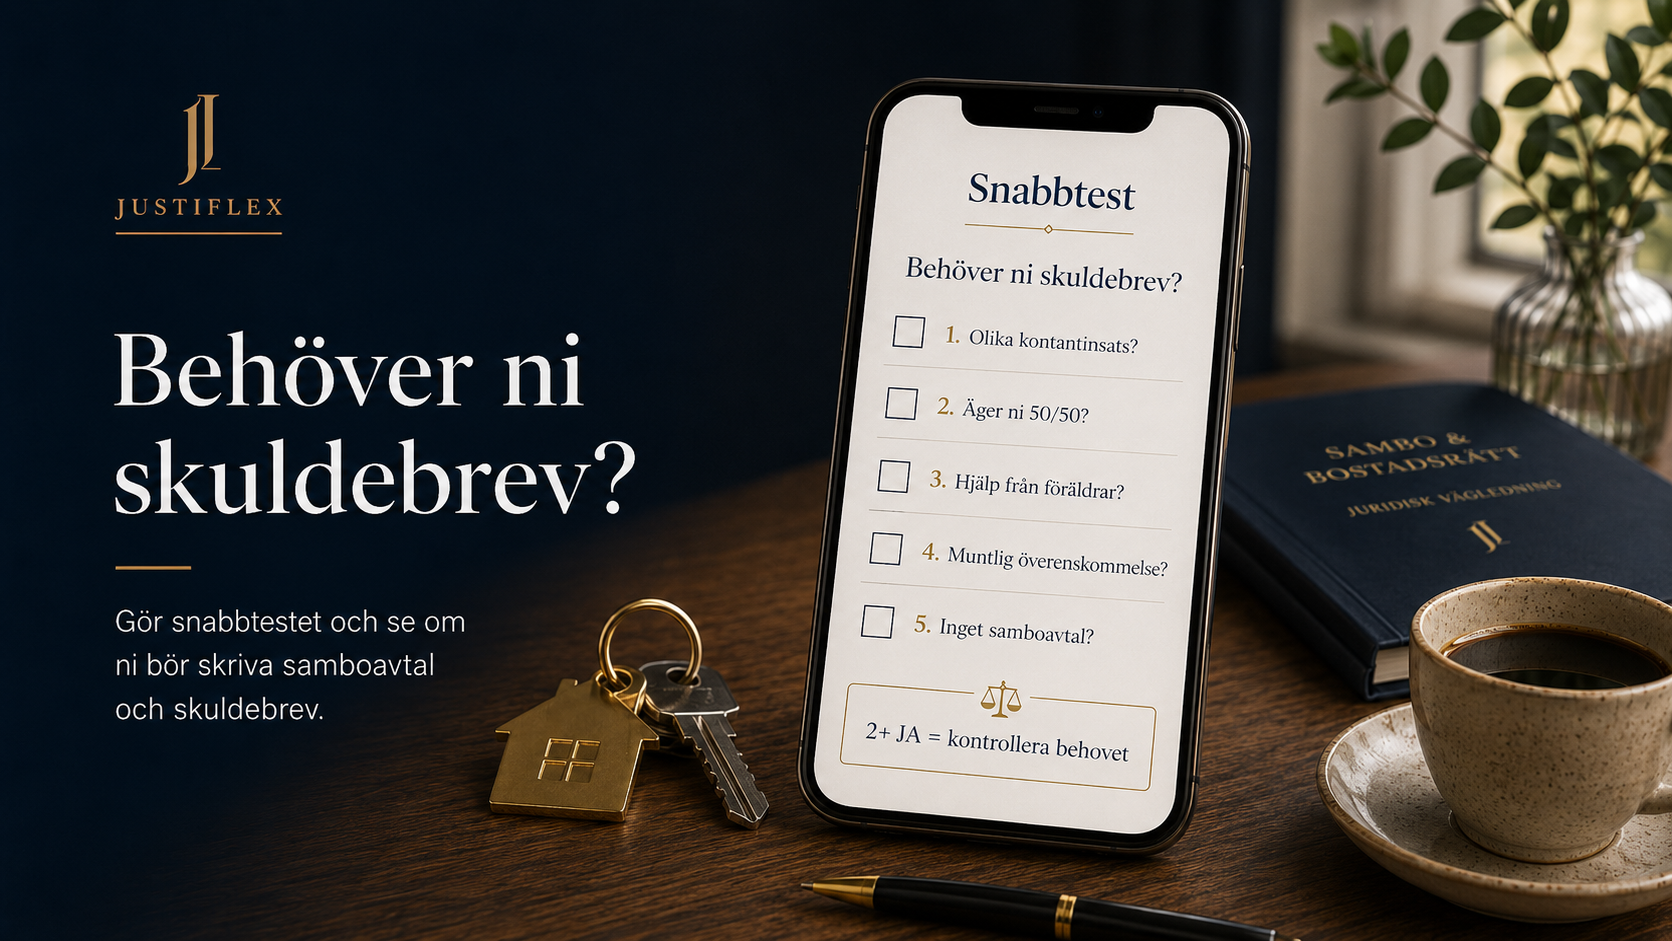
Test: behöver ni skuldebrev?

Svara ja eller nej:

  1. Har du och din sambo betalat olika mycket i kontantinsats?
  2. Äger ni bostaden 50/50 trots olika insatser?
  3. Har någon av er fått hjälp från föräldrar till kontantinsatsen?
  4. Finns det bara en muntlig överenskommelse om att pengarna ska “jämnas ut senare”?
  5. Har ni inget samboavtal?
  6. Har ni svårt att förklara vad som händer med kontantinsatsen vid separation?
  7. Skulle en framtida konflikt om 100 000–1 000 000 kr påverka er ekonomi?

Resultat

0–1 ja:
Risken kan vara lägre, men ni bör ändå kontrollera om bostaden är samboegendom.

2–3 ja:
Ni bör starkt överväga samboavtal och eventuellt skuldebrev.

4 eller fler ja:
Ni bör inte vänta. Det finns en tydlig juridisk och ekonomisk risk som bör regleras skriftligt.

CTA-modul:
Fick ni två ja eller fler? Skapa Samboavtal & Skuldebrev i ett tryggt paket hos Justiflex. Klart digitalt med BankID. Pris från 695 kr och paketpris visas innan signering.

Vanliga och dyra misstag

1. Ni tror att banken har löst allt

Banken löser lånet.

Banken löser inte automatiskt er privata fördelning av kontantinsatsen.

Konsekvens:
Ni kan stå med ett bolån som är korrekt mot banken men en intern ekonomisk relation som är helt oreglerad.

2. Ni skriver bara samboavtal men inget skuldebrev

Det här är mycket vanligt.

Samboavtalet kan vara korrekt, men det behöver inte skapa en skuld mellan er.

Konsekvens:
Den som betalat mer kan sakna ett tydligt betalningsanspråk.

3. Ni skriver skuldebrev men inget samboavtal

Det kan också bli fel.

Skuldebrevet reglerar skulden, men sambolagens bodelningsregler kan fortfarande påverka bostaden.

Konsekvens:
Ni kan få en lösning som inte motsvarar hur ni tänkte att bostaden skulle hanteras vid separation.

4. Ni litar på muntlig överenskommelse

Muntliga överenskommelser kan vara svåra att bevisa.

Särskilt när relationen tagit slut.

Konsekvens:
Det som var självklart när ni var överens kan bli svårt att bevisa när ni inte längre är det.

5. Föräldrar betalar in pengar utan dokumentation

Det är vanligt att föräldrar hjälper till med kontantinsats.

Men var pengarna en gåva? Ett lån? Ett förskott? En privat insats till bara det egna barnet?

Konsekvens:
Vid separation eller dödsfall kan pengarna bli en konflikt mellan sambor, föräldrar, syskon eller dödsbo.

6. Ni väntar tills separationen är nära

När separationen redan är aktuell kan förtroendet vara lågt.

Då är det svårare att få båda att skriva under.

Konsekvens:
Det som hade varit enkelt vid köpet kan bli dyrt, långsamt och konfliktfyllt senare.

7. Ni använder en mall utan att förstå effekten

En mall kan se korrekt ut men ändå missa det viktigaste.

Till exempel:

  • ska skulden vara räntefri?
  • när ska den betalas?
  • ska den förfalla vid separation, försäljning eller viss dag?
  • ska den påverkas av värdeökning eller värdeminskning?
  • vad händer om bostaden säljs med förlust?

Konsekvens:
Ni kan få ett dokument som skapar nya frågor i stället för att lösa problemet.

Steg för steg: så gör ni rätt

Steg 1: Skriv ner vem som betalat vad

Börja med fakta.

Skriv ner:

  • bostadens köpeskilling,
  • kontantinsatsens storlek,
  • vem som betalade vilket belopp,
  • hur stor ägarandel varje sambo har,
  • vem som står på lånet,
  • om pengar från föräldrar eller tidigare bostad använts.

Det här är grunden.

Steg 2: Bestäm vad ni faktiskt vill ska gälla

Vill ni att båda ska dela allt lika?

Vill ni att den som betalat mer ska få tillbaka mellanskillnaden?

Vill ni att bostaden ska hållas utanför bodelning?

Vill ni att skulden ska betalas först när bostaden säljs?

Det juridiska dokumentet ska spegla er vilja.

Inte tvärtom.

Steg 3: Avgör om ni behöver samboavtal

Om bostaden är eller kan vara samboegendom bör ni ta ställning till samboavtal.

Samboavtalet kan ange att bostaden inte ska ingå i bodelning.

Det kan vara avgörande när ni har olika kontantinsatser.

Steg 4: Avgör om ni behöver skuldebrev

Om den ena sambon i praktiken har betalat mer för den andra sambons andel bör ni överväga skuldebrev.

Skuldebrevet bör tydligt ange:

  • vem som är långivare,
  • vem som är låntagare,
  • skuldbelopp,
  • bakgrund till skulden,
  • när skulden ska betalas,
  • om ränta ska utgå,
  • vad som händer vid separation eller försäljning,
  • hur betalning ska dokumenteras.

Steg 5: Samordna dokumenten

Samboavtalet och skuldebrevet måste fungera tillsammans.

De får inte motsäga varandra.

Ett vanligt fel är att samboavtalet säger en sak medan skuldebrevet bygger på en annan ekonomisk tanke.

Då kan det bli osäkert vad ni faktiskt menade.

Steg 6: Signera korrekt och spara handlingarna

Båda samborna ska förstå vad de skriver under.

Spara dokumenten säkert.

Vid digital signering bör ni använda en lösning som gör det tydligt vem som signerat, när signering skett och vilken version som signerats.

Vad händer om ni inte skriver något?

Det beror på situationen.

Men riskerna är ofta tre.

1. Ekonomisk risk

Den som betalat mer kan få svårt att kräva tillbaka mellanskillnaden.

Det kan handla om tiotusentals eller hundratusentals kronor.

I vissa fall mer.

2. Relationsrisk

När pengar och separation blandas blir konflikten ofta personlig.

Den som betalade mer känner sig lurad.

Den andra känner sig pressad.

Ett tydligt dokument minskar risken för att konflikten blir större än själva pengafrågan.

3. Framtida tvist

Om ni inte är överens kan frågan behöva hanteras i bodelning, förhandling eller domstol.

Det tar tid.

Det kostar pengar.

Och det skapar osäkerhet.

När är det extra viktigt att skriva skuldebrev?

Det är särskilt viktigt när:

  • ni äger bostaden 50/50 men betalat olika kontantinsats,
  • en sambo gått in med pengar från tidigare bostadsförsäljning,
  • föräldrar har hjälpt ena sambon med kontantinsatsen,
  • bara den ena sambon har sparat ihop kapitalet,
  • ni vill undvika framtida diskussioner om “vem som egentligen betalade”,
  • ni har barn eller planerar barn och vill minska ekonomisk osäkerhet,
  • ni vill kunna separera utan att bostaden blir en juridisk konflikt.

Är det oromantiskt att skriva skuldebrev?

Nej.

Det är ansvarsfullt.

Ett skuldebrev betyder inte att ni planerar att separera.

Det betyder att ni respekterar varandras ekonomi.

Det är ofta lättare att prata om pengar när relationen är trygg än när den redan är på väg att ta slut.

Juridik i en relation handlar inte om misstro.

Det handlar om tydlighet.

FAQ: sambo, kontantinsats och skuldebrev

Behöver sambor skuldebrev vid olika kontantinsats?

Ja, ofta. Om ni har betalat olika mycket men äger bostaden lika kan ett skuldebrev reglera mellanskillnaden och minska risken för framtida konflikt.

Räcker det med samboavtal?

Nej, inte alltid. Ett samboavtal kan reglera om bostaden ska ingå i bodelning, men om den ena sambon ska vara skyldig den andra pengar behövs ofta ett skuldebrev också.

Räcker det med skuldebrev?

Nej, inte alltid. Skuldebrevet reglerar skulden mellan er, men samboavtalet reglerar bodelningsfrågan. I många fall bör dokumenten användas tillsammans.

Vad händer om vi äger bostaden 50/50 men jag betalade mest?

Det beror på vad ni har avtalat. Om ni inte har skrivit skuldebrev kan det bli svårt att visa att du ska få tillbaka den extra kontantinsatsen.

Kan vi skriva skuldebrev efter att vi redan köpt bostaden?

Ja, det kan gå. Men det är oftast bättre att skriva skuldebrevet i samband med köpet, eftersom det är lättare när båda fortfarande är överens.

Måste skuldebrevet registreras?

Nej, ett privat skuldebrev mellan sambor behöver normalt inte registreras hos någon myndighet för att vara giltigt. Det viktiga är att det är tydligt, korrekt utformat och signerat.

Måste samboavtal registreras?

Nej, ett samboavtal registreras inte hos Skatteverket. Det ska vara skriftligt och undertecknat av samborna eller de blivande samborna.

Ska skuldebrevet vara räntefritt?

Det beror på vad ni vill. Många sambor väljer räntefritt skuldebrev, men det bör stå uttryckligen så att frågan inte blir oklar senare.

Vad händer om bostaden säljs med förlust?

Det beror på hur skuldebrevet är skrivet. Ni bör reglera om skulden ska betalas fullt ut, sättas ned eller bara betalas om det finns ett överskott efter försäljning.

Behöver vi jurist om vi redan är överens?

Ja, det kan vara klokt. Det är ofta just när ni är överens som det är bäst att skriva dokumenten, eftersom en jurist kan hjälpa er att formulera överenskommelsen så att den fungerar även senare.

Slutsats: olika kontantinsats kräver mer än ett bolån

Om du och din sambo köper bostad tillsammans med olika kontantinsats bör ni inte nöja er med bankens lånehandlingar.

Frågan är inte bara om banken får sin säkerhet.

Frågan är vad som händer mellan er om relationen tar slut.

I många fall behövs:

  1. ett samboavtal, för att reglera sambolagens bodelningsregler, och
  2. ett skuldebrev, för att reglera mellanskillnaden mellan era kontantinsatser.

Det är inte dramatiskt.

Det är tryggt.

Och det kan vara skillnaden mellan en lugn separation och en konflikt om flera hundra tusen kronor.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Sambo och olika kontantinsats? Skuldebrevet som banken glömde berätta om Läs mer »

Sommarstugan som blev en fälla: Vad händer när syskonen inte kan komma överens?

21 juni 2026 | Av Robin Forslöv | 5 min läsning

Sommarstugan som blev en fälla: Vad händer när syskonen inte kan komma överens?

Det avgörande är inte bara att syskonen tycker olika – utan vem som äger vad, vilka handlingar som finns och om det finns en skriftlig överenskommelse om kostnader, nyttjande och försäljning.

När bouppteckning, arvskifte, lagfart och tidigare överenskommelser säkras tidigt minskar risken för ord mot ord – och du får ett konkret underlag för nästa steg innan konflikten låser sig.

Det börjar ofta vackert.

En sommarstuga har funnits i familjen i många år. Föräldrarna har lagt ner tid, pengar och kärlek på huset. Barnen har vuxit upp med somrar, bryggor, kräftskivor, gästrum och minnen.

Sedan går föräldrarna bort.

Plötsligt är det inte längre bara en sommarstuga.

Det är ett arv.
En fastighet.
Ett ekonomiskt ansvar.
Och ibland början på en konflikt mellan syskon.

Ett syskon vill sälja.
Ett annat vill behålla.
Ett tredje vill hyra ut.

Någon har betalat mer för renoveringar.
Någon använder stugan mest.
Någon bor långt bort och känner att allt ansvar hamnar på en person.

Det som tidigare var familjens tryggaste plats kan snabbt bli en juridisk fälla.

Kort sammanfattning

Om flera syskon äger en sommarstuga tillsammans behöver ni normalt vara överens om viktiga beslut.

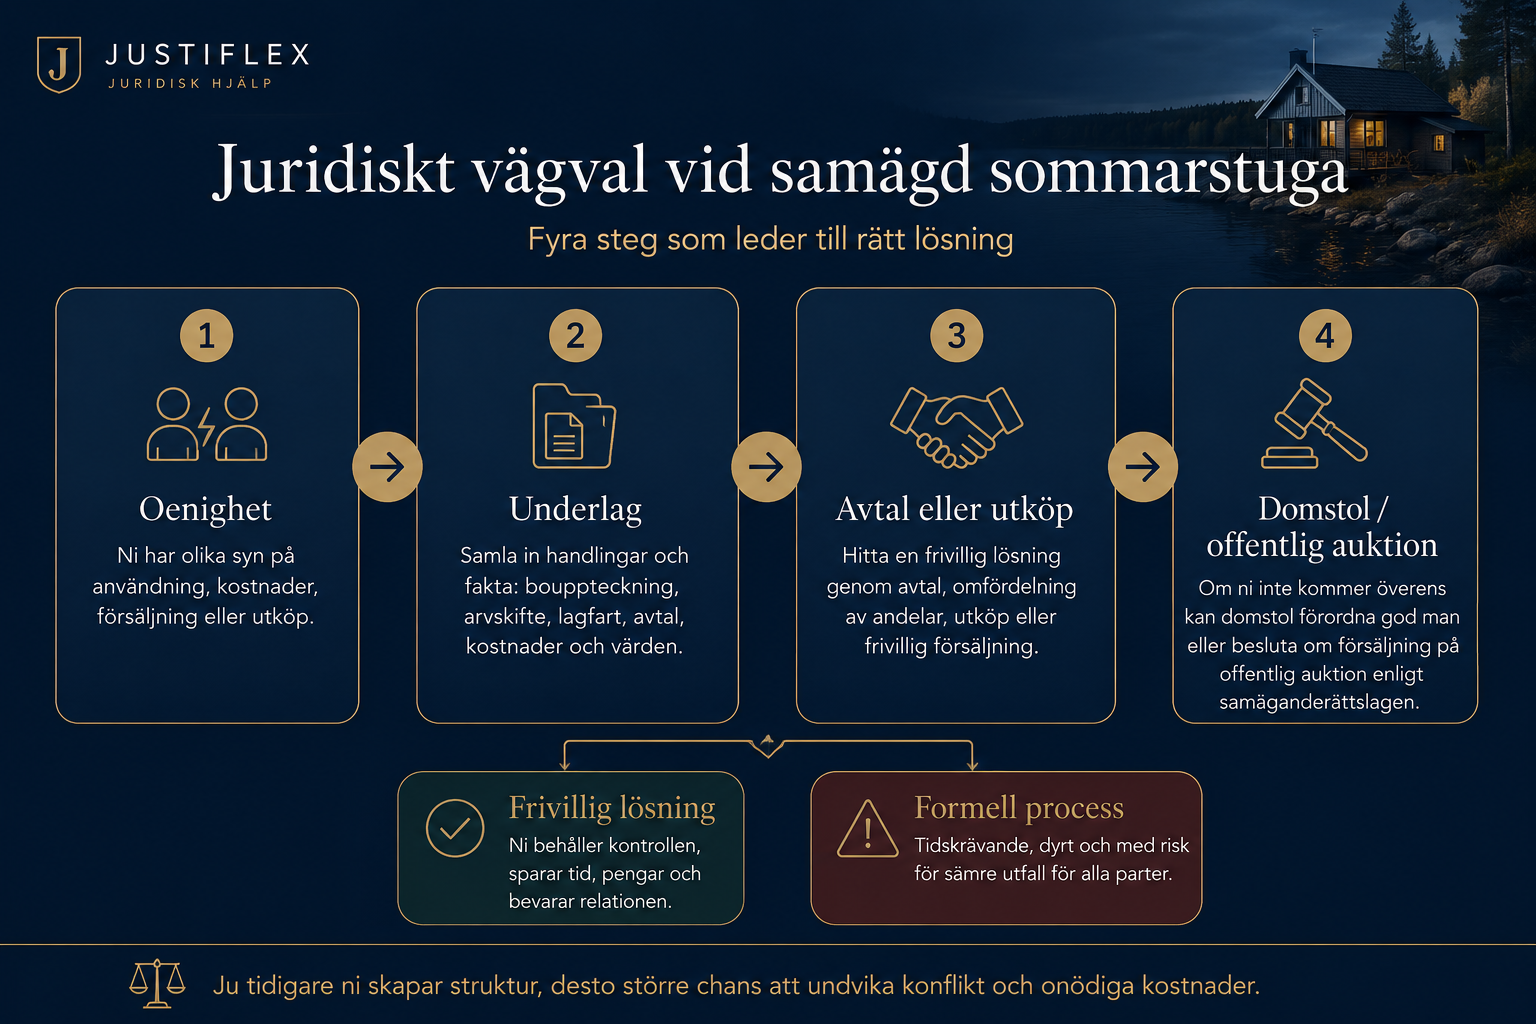
Om ni inte kommer överens kan situationen i värsta fall leda till att domstol kopplas in, att en god man förordnas eller att fastigheten säljs på offentlig auktion enligt samäganderättslagen.

Därför är det ofta klokt att skapa struktur innan konflikten låser sig.

Det viktigaste är att reda ut:

  • vem som äger vad
  • om det finns bouppteckning, arvskifte, testamente eller gåvobrev
  • hur kostnader och nyttjande har hanterats
  • om någon vill sälja, köpa ut eller bli utköpt
  • om det finns ett skriftligt samäganderättsavtal

Den vanligaste missuppfattningen: “Vi löser det som familj”

Många syskon börjar med en god tanke:

“Vi behöver inget avtal. Vi är ju familj.”

Det kan fungera.

Så länge alla är överens.

Problemet är att en sommarstuga kräver beslut hela tiden.

Vem får vara där vilka veckor?
Vem ska betala försäkring, el, avlopp, sophämtning och fastighetsavgift?
Får någon hyra ut huset?
Vem bestämmer om taket ska renoveras?
Ska stugan säljas?
Får ett syskon köpa ut de andra?
Hur ska marknadsvärdet bestämmas?

När sådant inte är reglerat på papper blir varje praktisk fråga också en personlig fråga.

Och då kan konflikten växa snabbt.

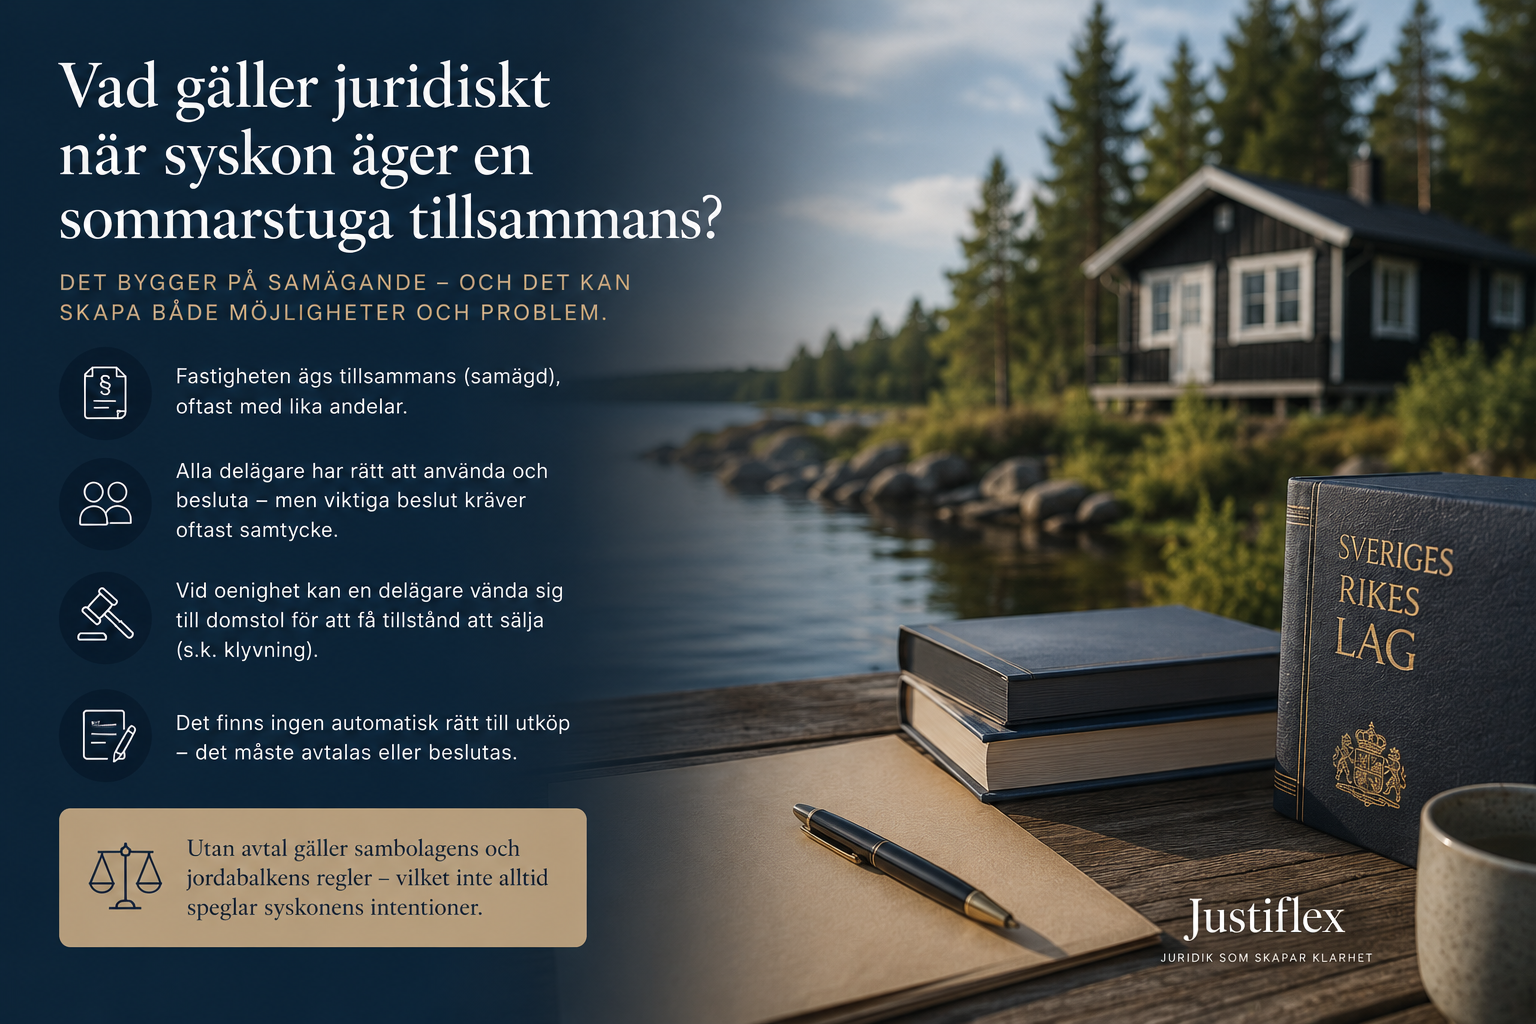
Vad gäller juridiskt när syskon äger en sommarstuga tillsammans?

När flera syskon äger en fastighet tillsammans handlar det ofta om samäganderätt.

Det betyder att varje syskon äger en andel i hela fastigheten.

Man äger alltså normalt inte “sin vecka”, “sitt rum” eller “sin del av tomten”. Man äger en juridisk andel i hela stugan.

Det gör samägande känsligt.

Enligt samäganderättslagen krävs som huvudregel samtliga delägares samtycke för att förfoga över hela egendomen eller vidta åtgärder i förvaltningen.

Förenklat betyder det:

Ett syskon kan normalt inte själv bestämma över hela stugan.

Men ett syskon kan inte heller alltid stoppa en lösning hur länge som helst.

Om delägarna inte kan enas kan domstol i vissa fall förordna en god man som sköter förvaltningen under en tid.

Om samägandet inte fungerar kan en delägare i vissa fall också begära att fastigheten säljs på offentlig auktion.

Det är den yttersta konsekvensen.

Och just därför bör man försöka lösa frågan innan den går så långt.

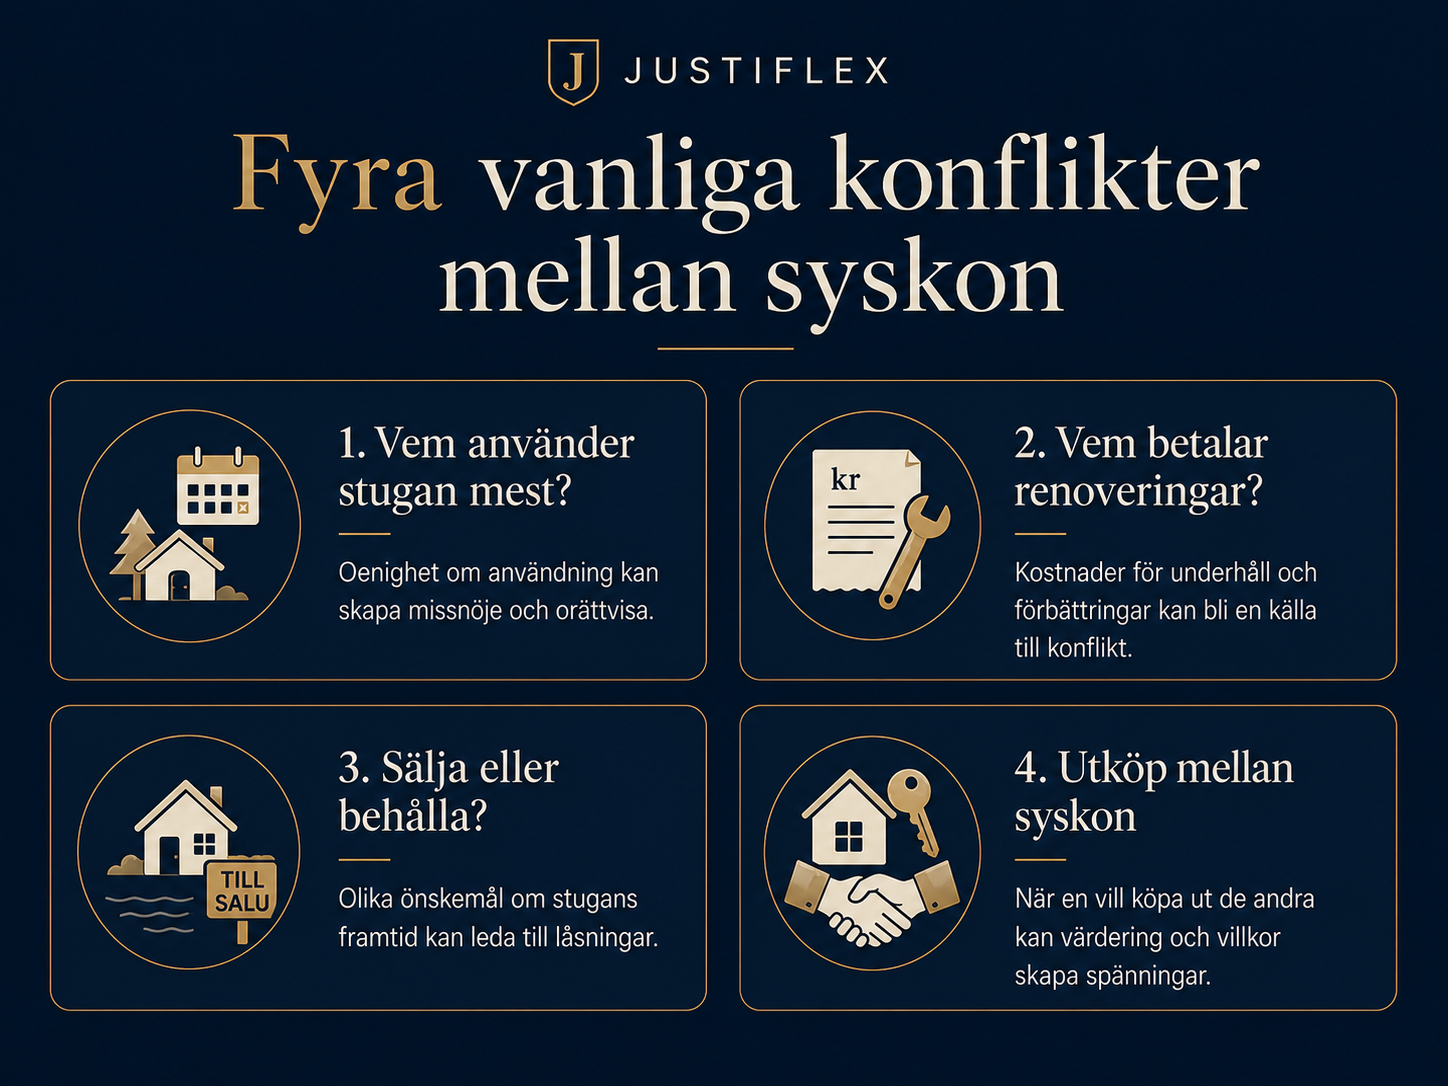
Fyra vanliga konflikter mellan syskon

De flesta tvister om ärvda sommarstugor börjar inte i domstol.

De börjar vid köksbordet.

Ofta med en liten fråga som aldrig blev tydligt reglerad.

1. Ett syskon använder stugan mest

Ett syskon kanske bor nära stugan och är där nästan varje helg.

De andra är där mer sällan men betalar ändå sin del av försäkring, el, avlopp och underhåll.

Då kommer frågan:

Ska den som använder stugan mest också betala mer?

Det beror på vad ni har kommit överens om, hur nyttjandet ser ut och vilka kostnader det gäller.

Om inget är skrivet blir frågan snabbt infekterad.

2. Ett syskon har betalat mer för renoveringar

Ett vanligt problem är att en delägare har lagt ut pengar för tak, avlopp, fönster, altan eller löpande underhåll.

Sedan säger de andra:

“Det där bestämde du själv.”

Här blir det viktigt att skilja på:

  • nödvändiga kostnader
  • löpande underhåll
  • frivilliga förbättringar
  • åtgärder som faktiskt varit godkända av alla

Den som lägger ut pengar bör spara kvitton, fakturor och meddelanden.

Särskilt viktigt är att dokumentera om övriga delägare har godkänt åtgärden.

3. Ett syskon vill sälja – de andra vägrar

Det här är en av de vanligaste låsningarna.

Ett syskon kanske behöver pengar, bor långt bort eller vill slippa framtida ansvar.

De andra vill behålla stugan av känslomässiga skäl.

Då uppstår frågan:

Kan ett syskon tvinga fram en försäljning?

I vissa fall: ja.

Om inget annat har avtalats kan en delägare enligt samäganderättslagen ansöka hos domstol om att egendomen ska säljas på offentlig auktion.

Det betyder inte att offentlig auktion alltid är bästa lösningen.

Ofta är det bättre att försöka hitta en frivillig lösning först, till exempel utköp, frivillig försäljning via mäklare eller ett tydligt samäganderättsavtal.

Men det är viktigt att förstå allvaret:

Ett samägande som låser sig kan få verkliga konsekvenser.

4. Ett syskon vill köpa ut de andra

Många konflikter kan lösas genom att ett syskon köper ut de andra.

Men det måste göras rätt.

Ett muntligt “du kan ta över stugan” räcker inte.

För en trygg lösning måste ni fastställa:

  • vilket marknadsvärde som ska användas
  • om en eller flera värderingar ska tas in
  • hur lån, pantbrev och eventuella skulder ska hanteras
  • om tidigare renoveringskostnader ska påverka uppgörelsen
  • när betalning ska ske
  • när övertagande ska ske
  • vilka handlingar som behöver upprättas
  • om lagfart eller annan registrering ska hanteras

Ett utköp bör dokumenteras tydligt.

Annars riskerar ni att konflikten bara flyttas framåt.

Den stora risken: att konflikten förstör både relationen och värdet

När syskon inte kan komma överens hamnar stugan ofta i ett mellanläge.

Ingen vill renovera.
Ingen vill lägga ut pengar.
Ingen vet vem som får vara där.
Ingen vill sälja först.
Alla tycker att någon annan är orimlig.

Under tiden fortsätter kostnaderna.

Försäkring.
El.
Sophämtning.
Vägavgifter.
Reparationer.
Ränta.
Fastighetsavgift.

Samtidigt kan relationen mellan syskonen försämras.

Det är därför viktigt att agera innan konflikten blir för låst.

Ofta är lösningen inte att “vinna” mot sina syskon.

Lösningen är att få fram ett juridiskt tydligt nästa steg.


Den viktigaste frågan att börja med

Om du bara ska börja med en fråga är det ofta denna:

Har ni något skriftligt avtal om hur sommarstugan ska hanteras – eller bygger allt på muntliga överenskommelser, gamla vanor och mejl?

Svaret på den frågan styr mycket.

Finns ett avtal behöver man granska vad det faktiskt säger.

Finns inget avtal behöver man reda ut vem som äger vad, hur kostnader har hanterats och vad varje syskon vill framåt.

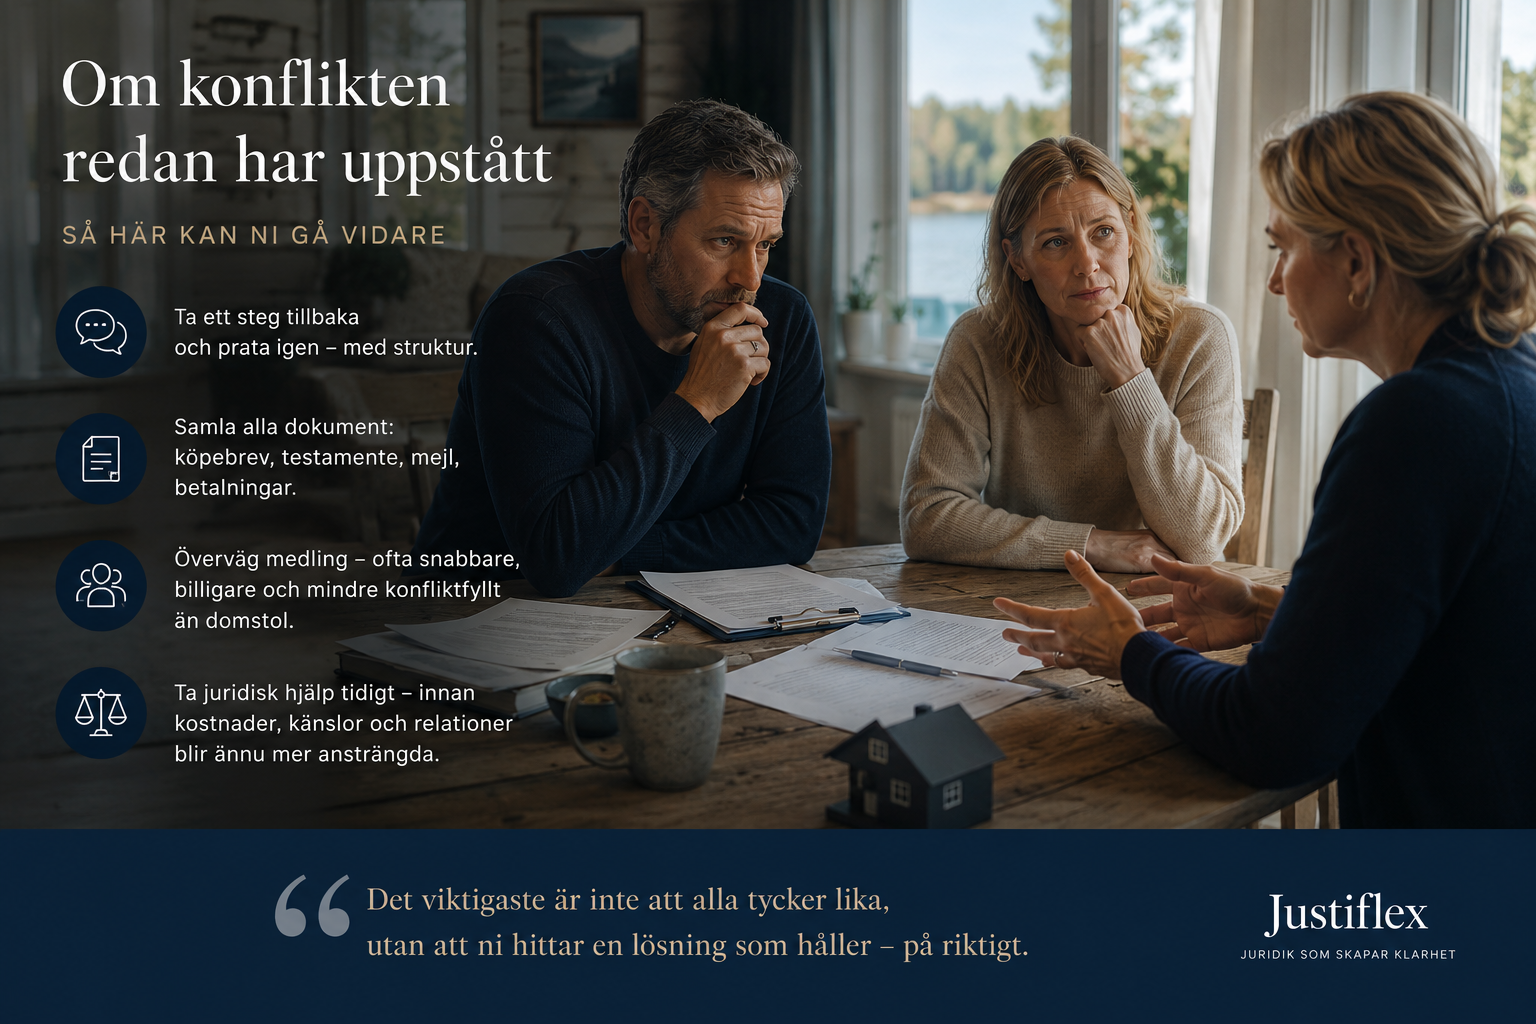
Om konflikten redan har uppstått

Om ni redan är oense bör du undvika tre saker:

Långa arga mejl.
Hot om domstol utan strategi.
Muntliga överenskommelser som ingen dokumenterar.

Börja i stället med underlaget.

Ta fram:

  • bouppteckning
  • arvskifte
  • testamente eller gåvobrev
  • lagfartsuppgifter
  • uppgifter om ägarandelar
  • tidigare värderingar eller mäklarutlåtanden
  • försäkringshandlingar
  • lånehandlingar och pantbrev
  • kvitton och fakturor för renoveringar
  • sms, mejl eller brev om nyttjande, försäljning eller utköp
  • eventuell tidigare överenskommelse mellan syskonen

När underlaget finns på plats blir konflikten tydligare.

Då kan man se om frågan främst handlar om pengar, nyttjande, ansvar, försäljning eller gamla familjeförväntningar.

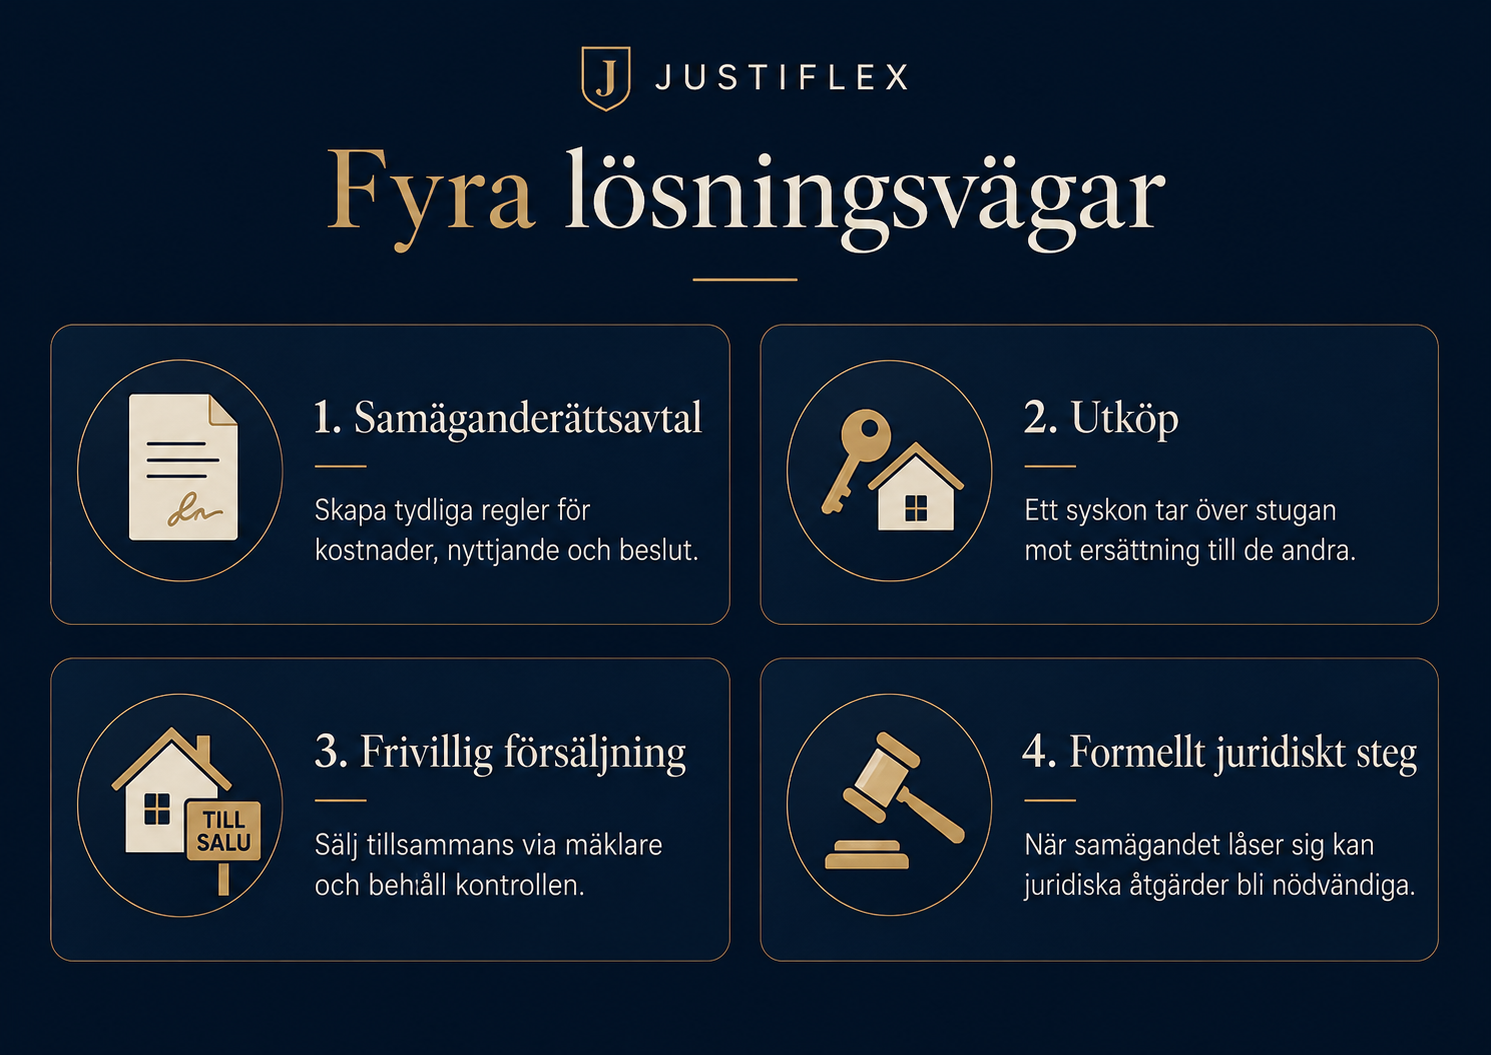
Fyra möjliga lösningar

Det finns inte en lösning som passar alla.

Men vid konflikt om en sommarstuga brukar man ofta landa i någon av dessa vägar.

1. Samäganderättsavtal

Om syskonen vill behålla stugan tillsammans bör ni skriva ett samäganderättsavtal.

Ett sådant avtal kan reglera:

  • kostnader
  • bokning av veckor
  • uthyrning
  • underhåll
  • större investeringar
  • försäljning
  • förköpsrätt
  • utköp
  • vad som händer om någon inte betalar

Ett bra avtal kan rädda både relationen och fastigheten.

2. Utköp

Om ett syskon vill behålla stugan kan ett utköp vara bäst.

Då behöver ni reglera värdering, betalning, tillträde och ansvar.

Det bör göras skriftligt och med rätt handlingar.

3. Frivillig försäljning

Om ingen egentligen vill eller kan ta ansvar för stugan kan en frivillig försäljning via mäklare vara bättre än en framtida tvångslösning.

Det ger ofta mer kontroll än en konflikt som slutar i offentlig auktion.

4. Formellt juridiskt steg

Om allt är låst kan ett mer formellt steg bli nödvändigt.

Det kan handla om att begära god man för förvaltningen eller i sista hand pröva frågan om försäljning enligt samäganderättslagen.

Det bör dock göras först efter att man har bedömt underlaget och konsekvenserna.

Sammanfattning – vad du kan göra redan idag

Om du äger en sommarstuga tillsammans med syskon och det börjar bli konflikt kan du börja här:

1. Ta fram handlingarna
Börja med bouppteckning, arvskifte, lagfart, testamente, kvitton och värderingar.

2. Skriv ner vad konflikten faktiskt gäller
Är det försäljning, nyttjande, kostnader, utköp eller ansvar?

3. Bestäm vad du själv vill
Vill du behålla, sälja, köpa ut eller bli utköpt?

4. Undvik muntliga sidolösningar
Dokumentera viktiga överenskommelser skriftligt.

5. Vänta inte tills allt låser sig
Ju tidigare ni skapar struktur, desto större chans att undvika offentlig auktion eller domstol.

Vanliga frågor om syskon och ärvd sommarstuga

Kan ett syskon tvinga fram en försäljning av sommarstugan?

I vissa fall, ja.

Om flera personer äger fastigheten tillsammans och inget annat har avtalats kan en delägare ansöka hos domstol om försäljning på offentlig auktion enligt samäganderättslagen.

Ofta bör man dock först försöka hitta en frivillig lösning, till exempel utköp eller avtal.

Vad händer om vi inte kommer överens om värdet?

Då bör ni normalt ta in en eller flera oberoende värderingar.

Vid utköp är värderingen ofta en av de viktigaste frågorna.

Det bör också framgå om renoveringar, lån eller tidigare kostnader ska påverka uppgörelsen.

Måste bouppteckning och arvskifte vara klara först?

Vid arv av fastighet är bouppteckning och arvskifte ofta centrala handlingar.

Om flera dödsbodelägare ärver en fastighet krävs normalt en skriftlig arvskifteshandling och registrerad bouppteckning för att lagfarten ska kunna hanteras korrekt.

Kan vi skriva avtal i efterhand?

Ja, ofta går det att skriva ett avtal även efter att syskonen redan har ärvt stugan.

Ett sådant avtal kan reglera framtida kostnader, nyttjande, försäljning, utköp och hur tvister ska hanteras.

Vad gör vi om ett syskon vägrar betala sin del?

Börja med att dokumentera vilka kostnader som uppstått, varför de varit nödvändiga och hur de har fördelats.

Därefter bör man bedöma om det finns grund för krav, om frågan bör regleras i avtal eller om ett mer formellt steg behövs.

Justiflex hjälper dig att reda ut nästa steg

På Justiflex hjälper vi privatpersoner som hamnat i precis den här situationen.

Skicka en kort beskrivning av er sommarstuga till robin@justiflex.se eller via formuläret på Justiflex.se.

Det räcker oftast med:

  • vilka som äger
  • om det finns bouppteckning eller arvskifte
  • om någon vill sälja, köpa ut eller bli utköpt

Då återkommer jag med min första bedömning, ett tydligt nästa steg och ett fast pris – ofta inom 24 timmar.

Om rättsskydd eller annan kostnadstäckning är aktuellt tittar jag på det också.

Justiflex – modern juridik för livets svåra situationer.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Sommarstugan som blev en fälla: Vad händer när syskonen inte kan komma överens? Läs mer »

Partnern tömde kontot före separationen – räknas pengarna ändå i bodelningen?

15 juni 2026 | Av Robin Forslöv | 5 min läsning

Partnern tömde kontot före separationen – räknas pengarna ändå i bodelningen?

Det avgörande är inte bara att kontot är tomt – utan när pengarna togs ut, om ni är gifta eller sambor och om uttaget ska redovisas i bodelningen.

När kontoutdrag, datum och överföringar säkras direkt minskar risken för ord mot ord – och du får något konkret att visa innan du skriver under.

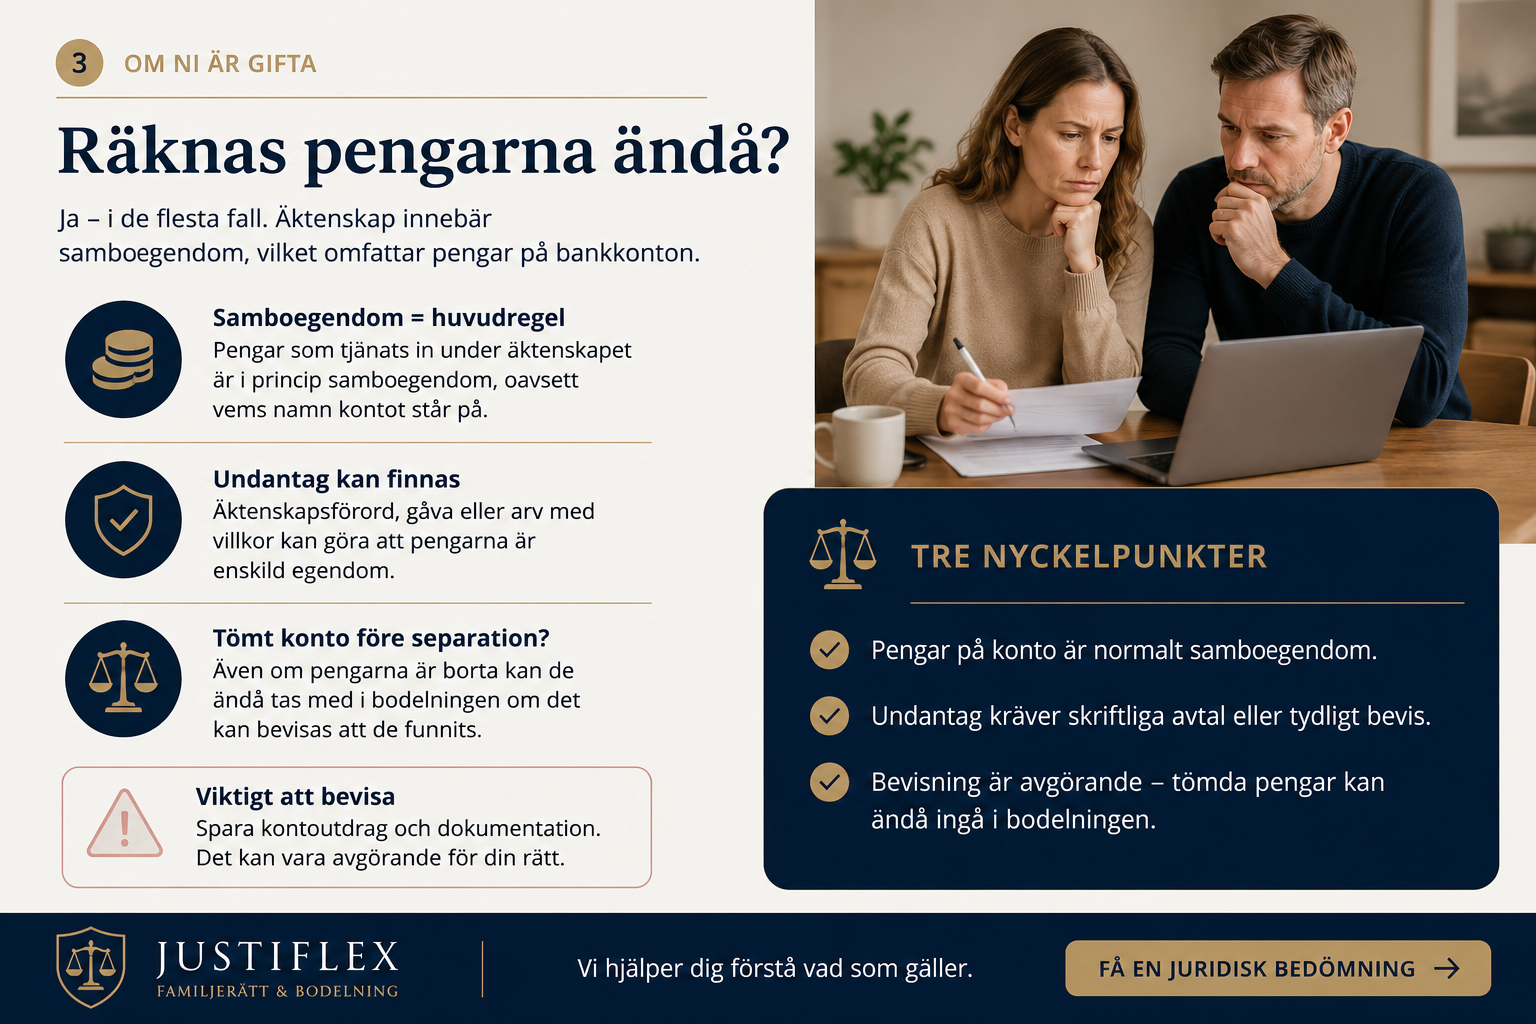
Ja, pengarna kan fortfarande påverka bodelningen om ni är gifta – särskilt om de fanns på brytdagen eller flyttades för att minska din andel. För sambor ingår bankmedel normalt inte i sambobodelning, men du kan ändå ha ett separat krav om pengarna var gemensamma eller hörde ihop med bostaden.

När kontot plötsligt är tomt

Det börjar ofta med en kall känsla i magen.

Du loggar in på banken och ser att saldot är noll, eller nästan noll.
Pengarna som skulle räcka till flytt, hyra, barnens kostnader eller nästa boende är borta.

Din partner säger kanske:

“Det var mina pengar.”
“Jag tog bara min del.”
“Pengarna är redan slut.”
“Du får ta det i bodelningen.”

Men juridiskt är det sällan så enkelt.

Det viktiga är inte bara vad som står på kontot idag. Det viktiga är när pengarna fanns där, när de togs ut, om ni är gifta eller sambor och om uttaget gjordes för att minska din rätt i separationen.

Det absolut viktigaste är detta:

Skriv inte under ett bodelningsavtal innan pengarna är utredda.

Vad du får av den här guiden

I den här guiden går vi igenom:

  • skillnaden mellan gifta och sambor
  • vad brytdag betyder
  • när ett tömt konto ändå räknas
  • varför banken sällan kan lösa problemet åt dig
  • vad som gäller vid gemensamt konto
  • varför skuldebrev kan vara avgörande för sambor
  • vilka bevis du bör säkra direkt
  • vanliga misstag som kan kosta stora belopp
  • när du bör ta juridisk hjälp innan du skriver under

Om ni är sambor och behöver gå vidare formellt kan du också läsa vår kompletta guide om bodelning för sambor. Om ni är gifta och ska separera rekommenderar vi även vår guide om bodelning vid skilsmässa.

Har din partner tömt kontot?

Det kostar inget att skicka in en kort beskrivning av vad som hänt.

Uppdraget startar först när du har godkänt vårt fasta pris.

Från den punkten gör vi en första skriftlig juridisk bedömning för 3 900 kr inkl. moms, så att du vet:

  • om pengarna ska tas upp i bodelningen
  • vilka krav du kan ställa
  • vilken bevisning som behövs
  • om du bör begära redovisning, bodelningsförrättare eller separat krav

Du behöver alltså inte veta exakt vad som gäller innan du kontaktar oss. Det är just det vi hjälper dig att reda ut.

Innehåll

  • Gifta eller sambor – den avgörande skillnaden
  • Vad betyder brytdag?
  • Om ni är gifta: räknas pengarna ändå?
  • Om ni är sambor: varför bankpengar ofta hamnar utanför
  • Gemensamt konto – vem äger pengarna?
  • Bankens roll – vanlig fallgrop vid tömda konton
  • Sambor, kontantinsats och skuldebrev
  • Beslutsmodell: räknas de tömda pengarna?
  • Gör detta först – inte detta
  • Testa din situation
  • Vanliga och dyra misstag
  • Steg för steg: så gör du rätt
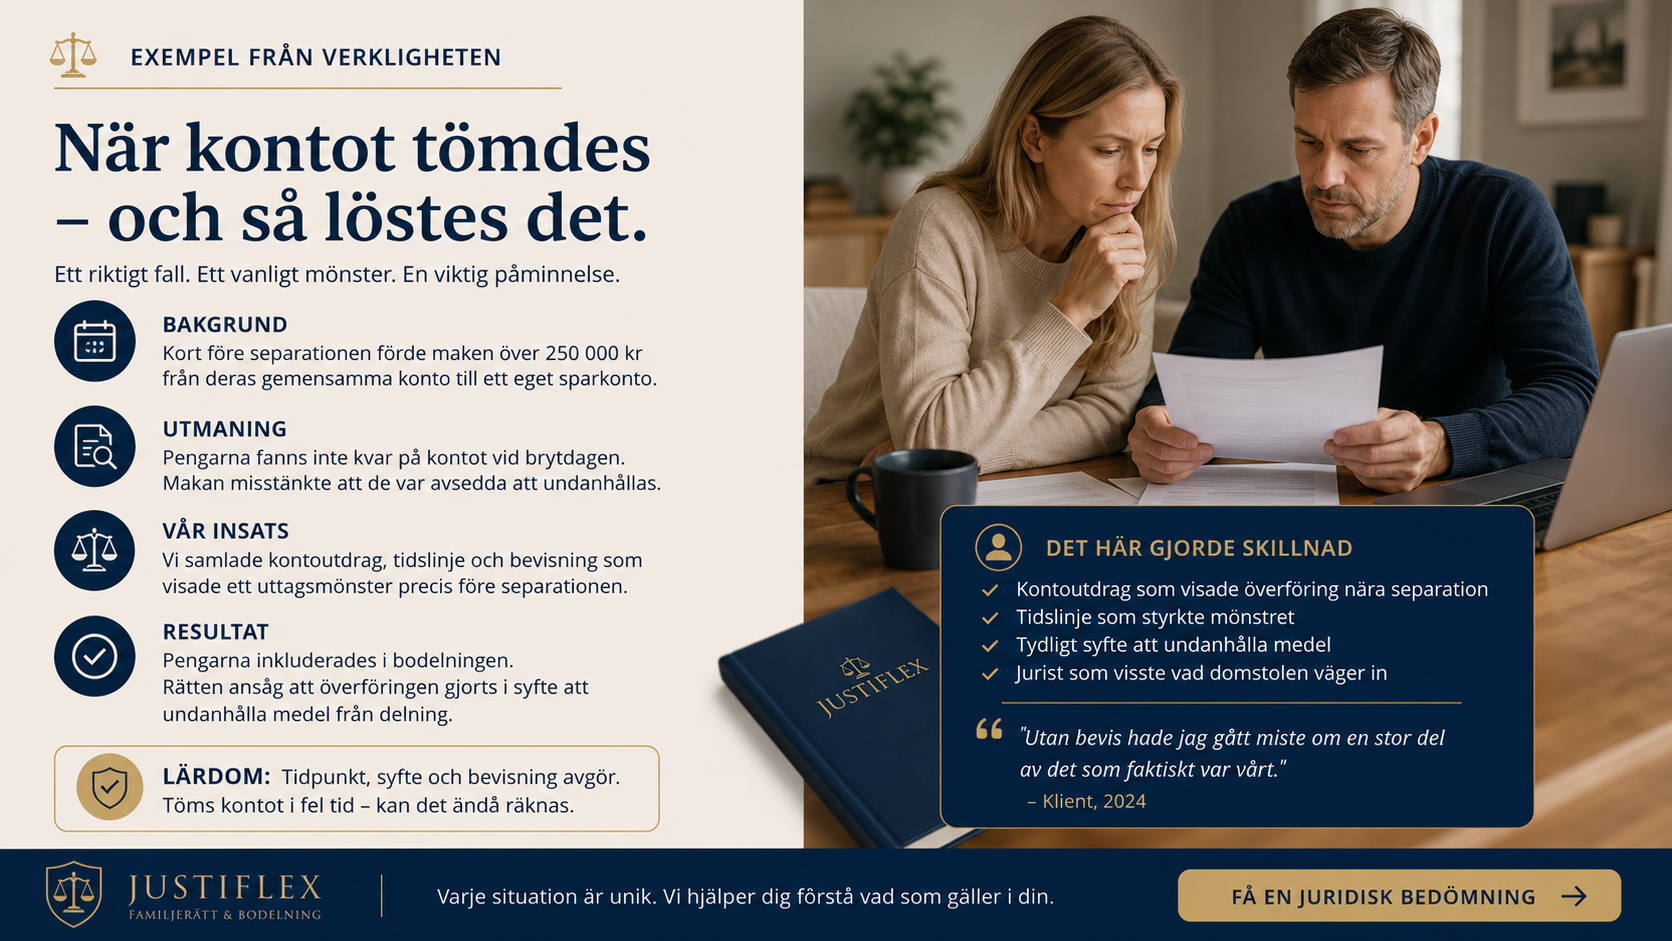
  • Exempel från verkligheten
  • FAQ
  • Så kan Justiflex hjälpa dig
  • Bilder att skapa till artikeln

Justiflex erfarenhet: det här ser vi ofta

I bodelningsärenden vi hanterar digitalt ser vi ofta samma mönster: ett konto töms, pengar flyttas eller större uttag görs precis innan separationen blir tydlig.

Det betyder inte automatiskt att något brottsligt har skett.

Men det betyder nästan alltid att bodelningen måste hanteras med underlag, inte med magkänsla.

Särskilt i ärenden där uttaget har skett nära brytdagen brukar den avgörande frågan bli: kan partnern redovisa vart pengarna tog vägen?

I praktiken är den största risken inte själva uttaget.

Den största risken är att den drabbade parten skriver under en bodelning utan att först ha krävt redovisning.

När bodelningsavtalet väl är undertecknat kan det bli mycket svårare att rätta till.

1. Gifta eller sambor – den avgörande skillnaden

Det första du måste veta är om ni är gifta eller sambor.

Det låter självklart, men juridiskt förändrar det nästan allt.

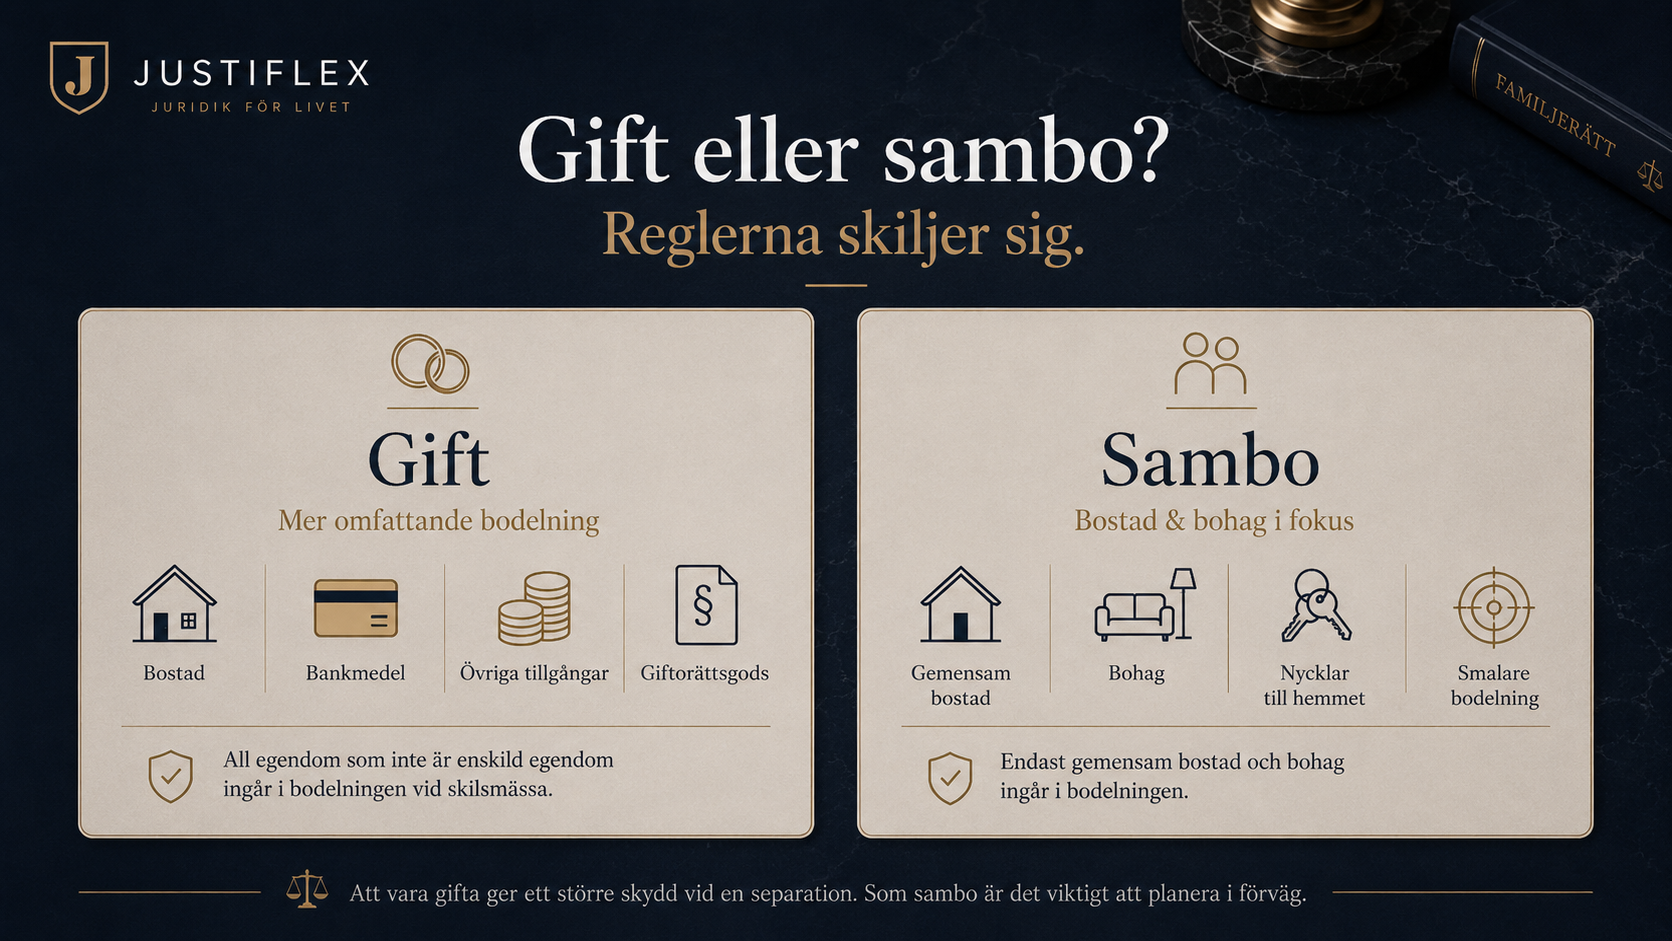
Om ni är gifta

Vid skilsmässa ska makarnas giftorättsgods som huvudregel ingå i bodelningen.

Giftorättsgods är förenklat all egendom som inte är enskild egendom.

Det kan omfatta:

  • pengar på bankkonto
  • sparkonton
  • aktier och fonder
  • bil
  • bostad
  • företagstillgångar
  • lös egendom
  • andra ekonomiska tillgångar

Det betyder att pengar på bankkonto ofta är mycket relevanta vid bodelning mellan makar.

Om ni saknar ett tydligt äktenskapsförord är utgångspunkten ofta att pengar och annat giftorättsgods ska ingå i bodelningen.

Om ni är sambor

Vid samboseparation är reglerna betydligt snävare.

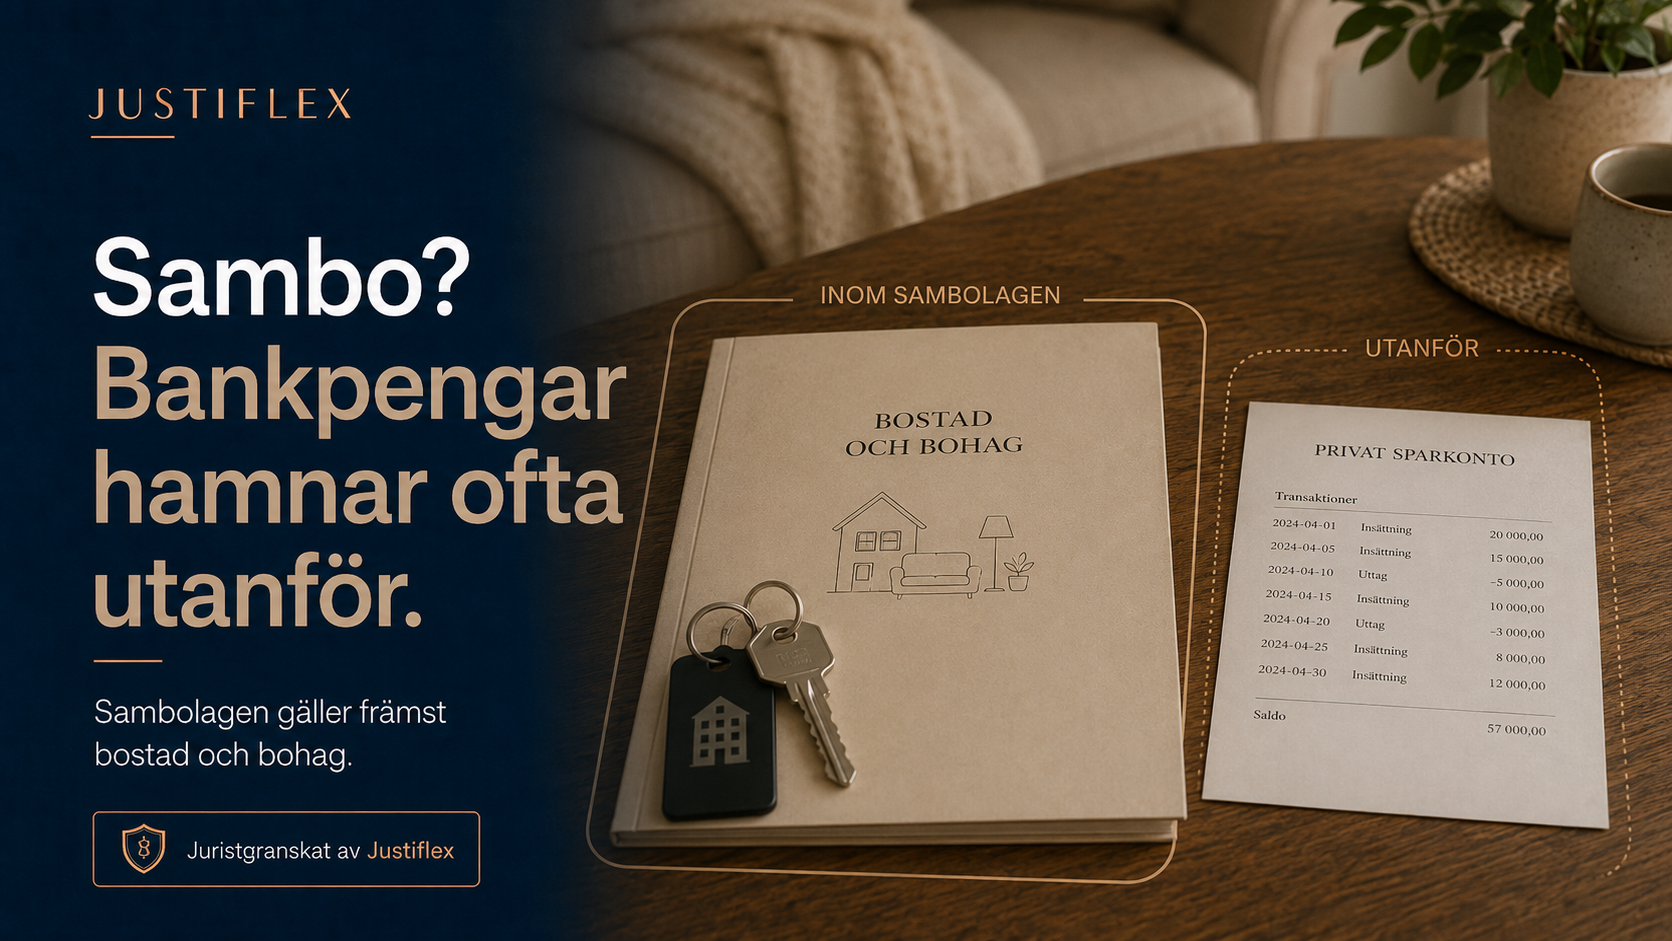
Sambolagen omfattar normalt bara:

  • gemensam bostad som köpts för gemensam användning
  • gemensamt bohag som köpts för gemensam användning

Vanliga bankkonton, privata sparkonton, aktier, fonder, bilar och företag ingår normalt inte i en sambobodelning.

Det betyder inte att en sambo får ta pengar hur som helst.

Men kravet behöver ofta hanteras som en separat fordran, äganderättsfråga, återbetalningsfråga eller fråga om obehörig vinst – inte som en vanlig sambobodelning.

Om ni vill undvika den typen av osäkerhet framåt bör sambor ofta kombinera samboavtal med skuldebrev mellan sambor.

2. Vad betyder brytdag?

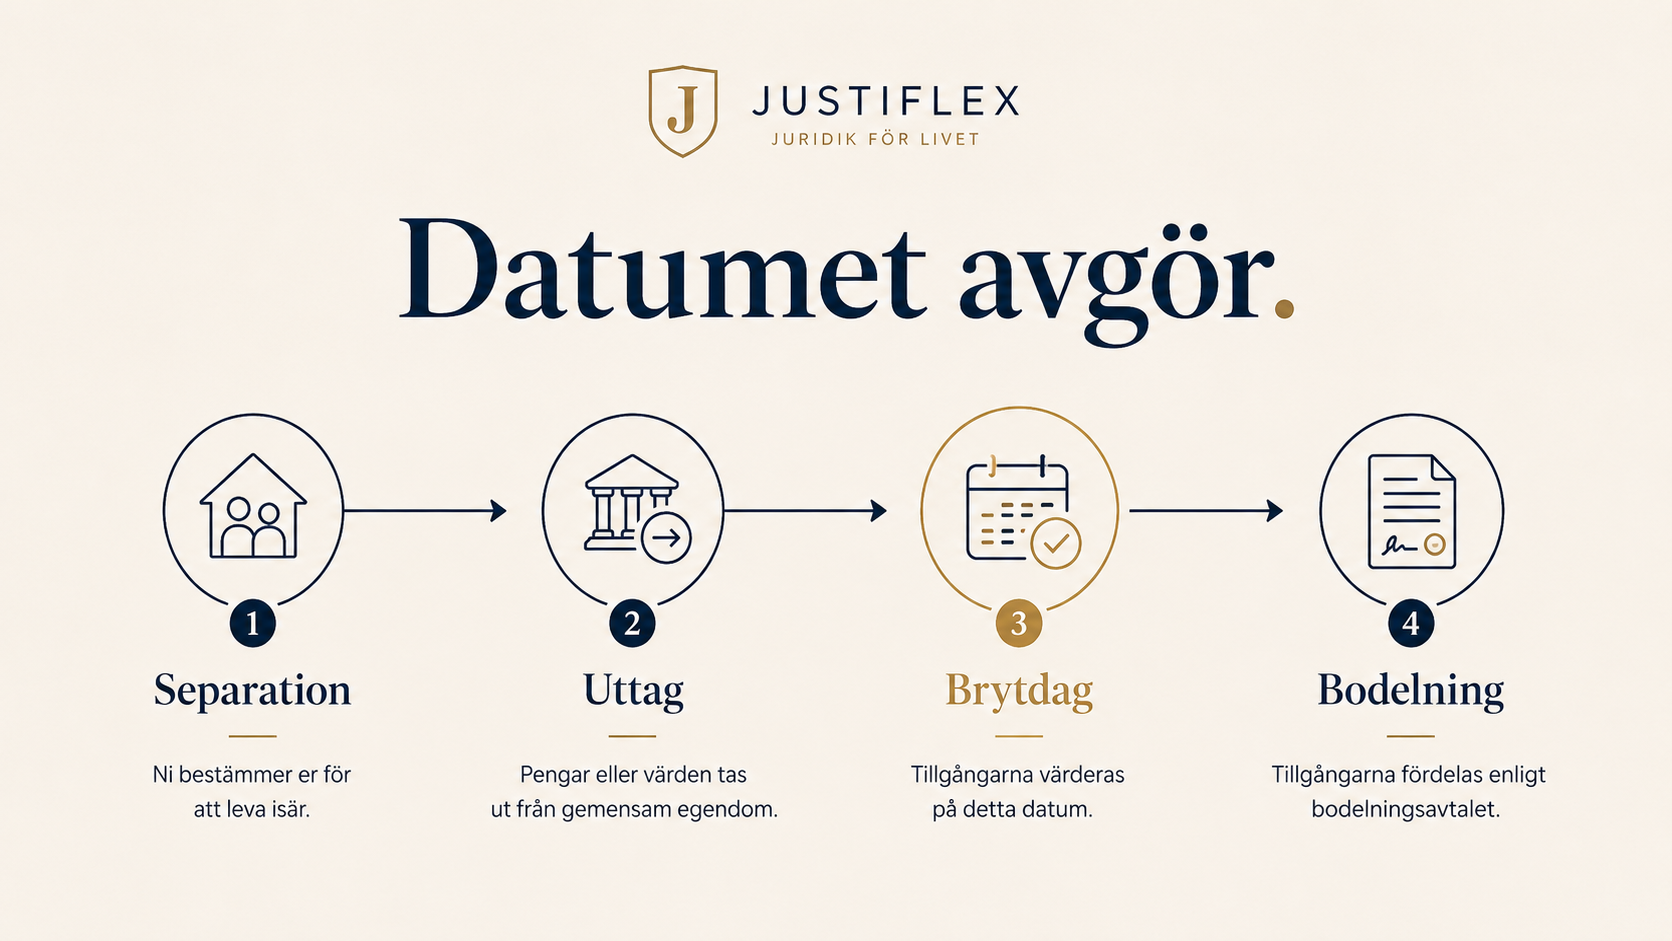
Brytdagen är den dag man utgår från när man bestämmer vilka tillgångar och skulder som ska tas med i bodelningen.

För gifta

Vid skilsmässa är brytdagen normalt den dag då ansökan om äktenskapsskillnad kom in till tingsrätten.

Om pengarna fanns på kontot den dagen är de normalt relevanta.

Det gäller även om de flyttades några dagar eller veckor senare.

För sambor

För sambor utgår bodelningen normalt från egendomsförhållandena den dag samboförhållandet upphörde.

Det är ofta den dag någon flyttade ut, men det kan ibland behöva bedömas utifrån omständigheterna.

För sambor är brytdagen viktig, men den löser inte allt. Eftersom bankmedel normalt inte är samboegendom behöver man även fråga: vad var det för pengar och varför fanns de på kontot?

3. Om ni är gifta: räknas pengarna ändå?

Ja, i många fall.

Om ni är gifta är det sällan tillräckligt att partnern säger:

“Kontot är tomt nu.”

Frågan är i stället:

  • Fanns pengarna på brytdagen?
  • Flyttades de efter brytdagen?
  • Gav partnern bort pengar före skilsmässan?
  • Användes pengarna till normala kostnader?
  • Finns det underlag?
  • Har uttaget minskat giftorättsgodset på ett otillbörligt sätt?

Scenario A: Pengarna fanns på brytdagen

Om pengarna fanns på kontot på brytdagen ska de normalt redovisas i bodelningen.

Det gäller även om partnern tog ut pengarna efteråt.

Exempel:

Ansökan om skilsmässa kom in till tingsrätten den 4 mars.
Den dagen fanns 210 000 kr på din makes sparkonto.
Den 18 mars är kontot tomt.

Då bör pengarna normalt tas upp i bodelningsunderlaget, eller åtminstone redovisas ordentligt.

Scenario B: Pengarna togs ut strax före brytdagen

Om pengarna togs ut före brytdagen blir bedömningen mer komplicerad.

Det betyder inte automatiskt att pengarna är förlorade.

Om en make före skilsmässan minskar sitt giftorättsgods på ett sätt som skadar den andra maken kan så kallade vederlagsregler bli aktuella.

Det kan exempelvis handla om att maken:

  • ger bort pengar till en släkting
  • för över pengar till en ny partner
  • placerar pengar i egendom som inte ska delas
  • betalar ovanligt stora privata skulder utan förklaring
  • gör stora kontantuttag utan rimligt syfte
  • påstår att pengarna “försvunnit” utan underlag

Då kan man i vissa fall argumentera för att bodelningen ska beräknas som om värdet fortfarande fanns kvar.

Scenario C: Pengarna användes till normala kostnader

Alla uttag är inte problematiska.

Pengar kan ha använts till:

  • hyra
  • bolån
  • mat
  • barnens kostnader
  • försäkringar
  • skatt
  • nödvändiga reparationer
  • gemensamma räkningar

Det avgörande är rimligheten.

Ett uttag på 6 000 kr för räkningar är en sak.
Ett uttag på 260 000 kr tre dagar före separationen är något helt annat.

4. Om ni är sambor: varför bankpengar ofta hamnar utanför

För sambor är huvudregeln hårdare än många tror.

Bankpengar är normalt inte samboegendom.

Det innebär att din sambos privata sparkonto normalt inte delas bara för att ni separerar.

Det gäller även efter ett långt samboförhållande.

Det är ett vanligt missförstånd att sambor “delar allt” efter många år tillsammans. Så fungerar inte sambolagen.

Men det kan ändå finnas krav

Även om bankpengarna inte ingår i sambobodelningen kan du ändå ha ett krav.

Det gäller särskilt om:

  • pengarna stod på ett gemensamt konto
  • du har satt in pengar som sambon tagit
  • pengarna var avsedda för gemensamma kostnader
  • pengarna kommer från försäljning av gemensam bostad
  • pengarna avsåg kontantinsats
  • ni hade en överenskommelse om att pengarna skulle delas
  • sambon har tagit mer än sin del

Då handlar frågan ofta inte om “sambobodelning” i strikt mening.

Den handlar om fordran, äganderätt, redovisning, obehörig vinst eller annan förmögenhetsrättslig grund.

Om ni behöver gå vidare formellt kan det därför vara viktigt att skilja mellan två spår: bodelning sambo och separat krav mellan sambor.

5. Gemensamt konto – vem äger pengarna?

Ett gemensamt konto är praktiskt under relationen.

Men vid separation kan det bli en av de största konflikterna.

Den ena parten säger:

“Det var ett gemensamt konto. Jag fick ta hälften.”

Den andra säger:

“Det var min lön som låg där.”

Båda kan ha delvis rätt.

Det beror på vad kontot användes till och vilka pengar som sattes in.

Frågor som måste utredas

FrågaVarför det spelar roll
Vem satte in pengarna?Visar om pengarna kom från en eller båda
Var kontot ett hushållskonto eller sparkonto?Syftet påverkar bedömningen
Fanns en överenskommelse?Muntlig eller skriftlig överenskommelse kan få betydelse
När skedde uttaget?Nära separationen kan vara särskilt viktigt
Vad användes pengarna till?Normala kostnader eller privat värdeöverföring?
Finns kontoutdrag?Bevisningen är ofta avgörande

Mobilversion av tabellen:
På mobil bör denna tabell visas som kort, ett kort per fråga, i stället för som bred tabell.

Justiflex råd är enkelt:

Följ pengarna.

Det räcker inte att säga att kontot var gemensamt.
Det räcker inte heller att säga att “det var mina pengar”.

Man måste kunna visa insättningar, uttag, datum och syfte.

6. Bankens roll – vanlig fallgrop vid tömda konton

En av de vanligaste praktiska fallgroparna vi ser är att klienter ringer banken i panik och ber banken stoppa, frysa eller lämna ut information om partnerns konto.

Det är förståeligt.

Men banken kan sällan lösa själva bodelningstvisten.

Banken måste följa banksekretess, kontoavtal och sina interna regler. Om kontot står på din partner kan banken normalt inte lämna ut uppgifter till dig bara för att ni är gifta eller sambor.

Även om ni är gifta har du inte automatiskt rätt att få din partners kontouppgifter direkt från banken.

Om det är ett gemensamt konto kan banken ge dig uppgifter om kontot enligt vad som följer av kontoavtalet, men banken kommer normalt inte att agera som domare i er separation.

Det här är viktigt:

Du löser sällan problemet genom bankens kundtjänst. Du löser det genom civilrättslig redovisning, krav och bodelningsprocess.

Det du däremot kan göra är att:

  • ladda ner dina egna kontoutdrag
  • säkra underlag från konton du har tillgång till
  • spärra egna kort om det behövs
  • kontrollera fullmakter och autogiron
  • begära skriftlig redovisning från partnern
  • ta juridisk hjälp om partnern vägrar

7. Sambor, kontantinsats och skuldebrev – den dolda risken

När en sambo tömmer ett konto är det ofta bara toppen av isberget.

Det större problemet kan vara att ni aldrig skrev skuldebrev.

Det här ser vi ofta:

En sambo har betalat mer i kontantinsats till bostaden.
Bostaden står på båda.
Det finns inget skuldebrev.
Det finns inget samboavtal.
Vid separationen töms ett konto eller pengar flyttas.

Då uppstår flera frågor samtidigt:

  • Ska bostaden delas lika?
  • Har den ena sambon rätt att få tillbaka sin större kontantinsats?
  • Var pengarna på kontot egentligen kopplade till bostaden?
  • Har den andra sambon tagit pengar som skulle jämna ut obalansen?
  • Finns det någon skriftlig bevisning?

Om ni är sambor och en av er har betalat mer till bostaden är ett skuldebrev ofta avgörande.

Utan skuldebrev kan det bli svårt att bevisa att den extra insatsen skulle betalas tillbaka.

Därför är ett tömt konto ibland inte huvudproblemet.

Det är ett varningstecken på att hela separationsekonomin behöver granskas.

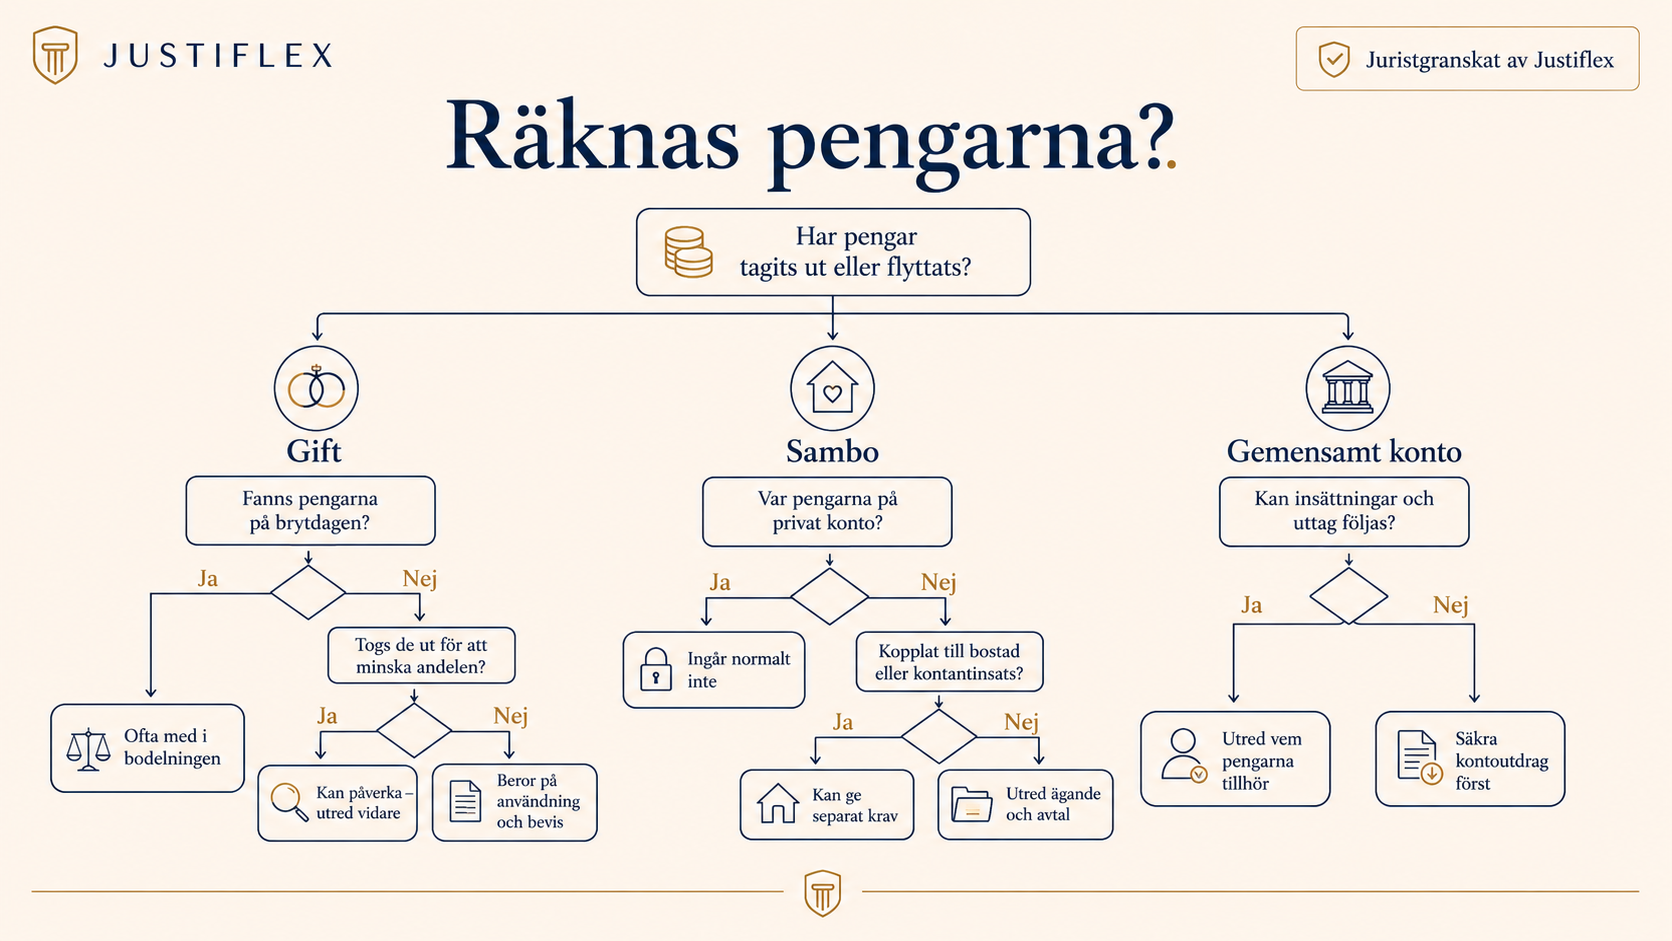
8. Beslutsmodell: räknas de tömda pengarna?

Använd den här modellen som första bedömning.

SituationJuridisk betydelseVad du bör göra
Ni är gifta och pengarna fanns på brytdagenPengarna är normalt relevanta i bodelningenKräv redovisning och ta med beloppet i underlaget
Ni är gifta och pengarna togs ut efter brytdagenOfta starkt bodelningsrelevantBegär kontoutdrag och förklaring
Ni är gifta och pengarna gavs bort före skilsmässanKan aktualisera vederlagUtred mottagare, datum och syfte
Ni är gifta och pengarna gick till normala kostnaderInte automatiskt felKontrollera rimlighet och underlag
Ni är sambor och pengarna stod på privat kontoNormalt inte sambobodelningUtred om separat fordran finns
Ni är sambor och pengarna stod på gemensamt kontoKan ge separat kravFölj insättningar och uttag
Pengarna avsåg kontantinsats i bostadMycket viktigtKontrollera samboavtal och skuldebrev
Partnern vägrar visa underlagRisklägeSkriv krav och överväg juridisk bedömning
Du pressas att skriva underHögriskSkriv inte under innan frågan är utredd

Mobilversion:
Visa detta som klickbara kort med rubrikerna “Gifta”, “Sambor”, “Gemensamt konto”, “Kontantinsats” och “Vägrar redovisa”.

9. Gör detta först – inte detta

Gör detta först

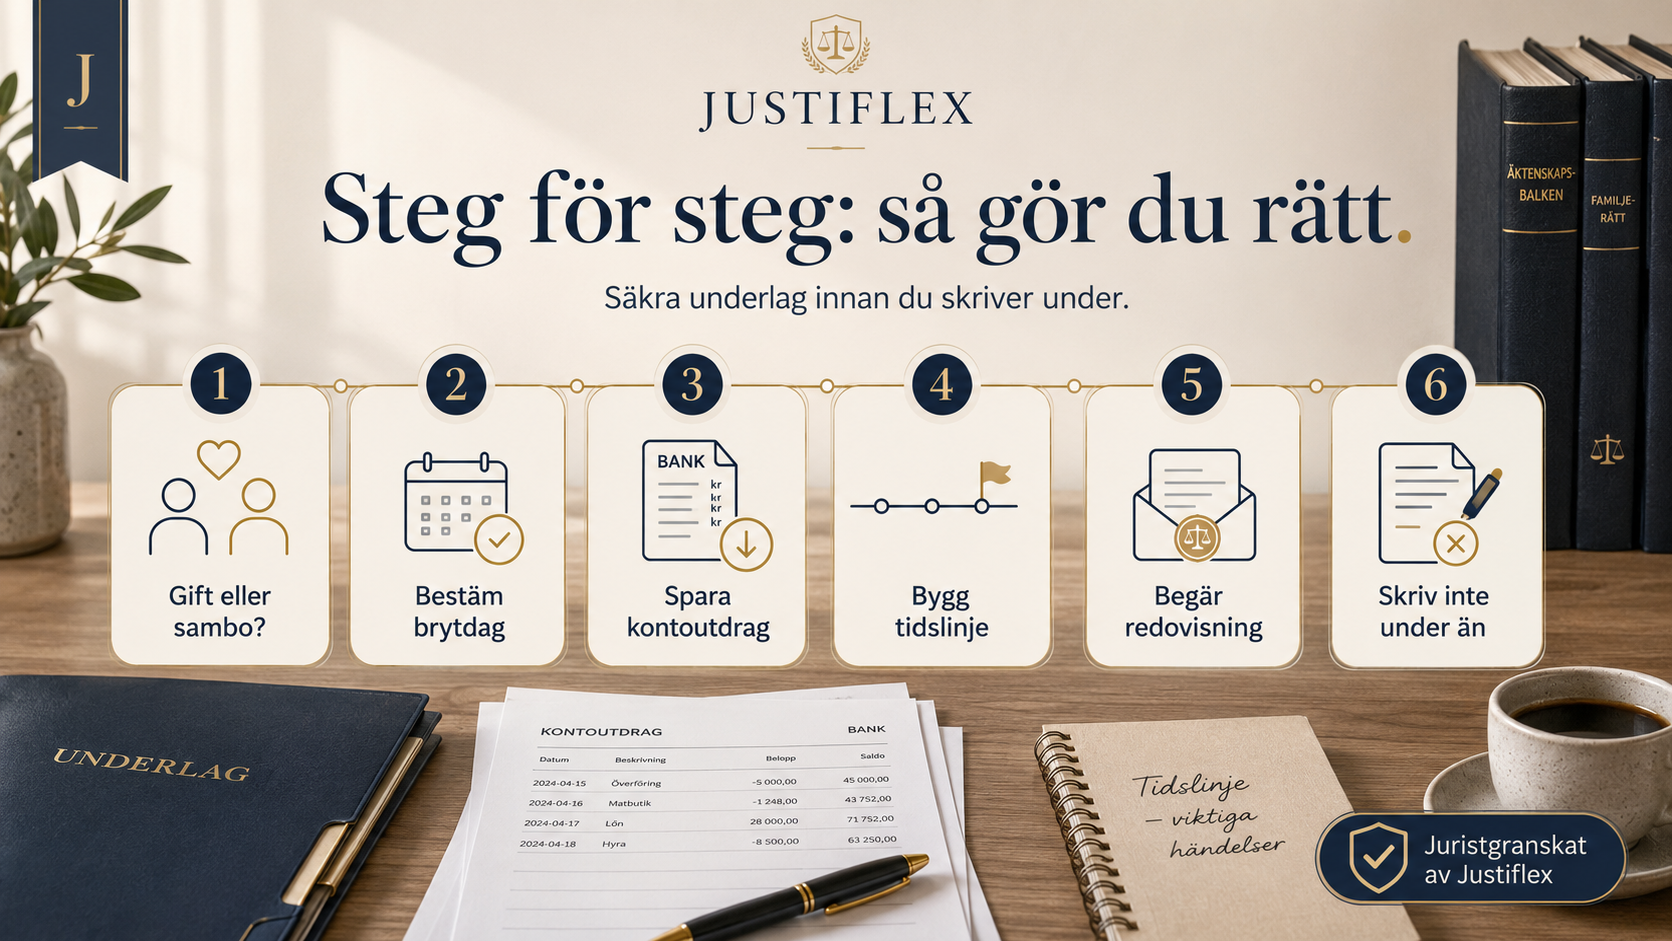
  1. Ladda ner kontoutdrag
    Spara kontoutdrag från minst 12–18 månader bakåt.
  2. Skriv en tidslinje
    Notera datum för separation, flytt, skilsmässoansökan, uttag och överföringar.
  3. Spara kommunikation
    Sms, mejl och chattar kan visa vad partnern visste, sa eller försökte göra.
  4. Begär redovisning skriftligt
    Be om datum, belopp, mottagare och syfte.
  5. Kontrollera om ni har avtal
    Leta efter samboavtal, äktenskapsförord, skuldebrev eller tidigare överenskommelser.
  6. Skriv inte under bodelningen för snabbt
    Särskilt inte om kontot tömts och pengarna inte är förklarade.

Gör inte detta

  • Töm inte andra konton som “motdrag”.
  • Hotta inte i sms.
  • Skriv inte under “för att få lugn”.
  • Vänta inte tills kontohistoriken blir svårare att få fram.
  • Blanda inte ihop samboregler och äktenskapsregler.
  • Förutsätt inte att banken kan lösa tvisten åt dig.

10. Testa din situation

Frågor

  1. Är ni gifta?
  2. Har kontot tömts nära separationen?
  3. Är beloppet över 25 000 kr?
  4. Fanns pengarna på brytdagen?
  5. Har partnern vägrat visa kontoutdrag?
  6. Finns överföringar till släkting, ny partner eller okända konton?
  7. Kom pengarna från bostad, kontantinsats eller försäljning?
  8. Saknas skuldebrev trots att en av er betalat mer?
  9. Har du blivit ombedd att skriva under bodelning snabbt?
  10. Finns gemensamt konto, gemensamma lån eller barnkostnader i bilden?

Resultat

0–2 ja

Din situation kan ofta börja med att du samlar underlag och begär en skriftlig redovisning.

Nästa steg: Spara kontoutdrag, skriv en enkel tidslinje och avvakta inte för länge om beloppet är större än du klarar att förlora.

3–5 ja

Det finns tydliga riskfaktorer.

Du bör inte skriva under något innan du har kontoutdrag, tidslinje och en grundläggande juridisk bedömning.

Nästa steg: Skicka in ditt quiz-resultat för en kostnadsfri första utvärdering. Om en formell bedömning behövs återkommer vi med fast pris innan uppdraget startar.

6–10 ja

Detta bör granskas juridiskt innan du accepterar en uppgörelse.

Risken är hög att pengarna påverkar bodelningen, ett separat krav eller förhandlingsläget.

Nästa steg: Skicka in ditt quiz-resultat. Därefter kan du komplettera med tidslinje och kontoutdrag. Om ärendet lämpar sig för juridisk bedömning gör Justiflex en första skriftlig bedömning för 3 900 kr inkl. moms, efter att du godkänt fast pris.

11. Vanliga och dyra misstag

Misstag 1: Att tro att dagens saldo är det enda som räknas

Konsekvens: Du kan missa pengar som fanns på brytdagen eller som flyttades strax före bodelningen.

Misstag 2: Att ringa banken och tro att banken ska lösa separationen

Konsekvens: Du tappar tid och energi på fel spår.

Banken kan ofta inte lämna ut uppgifter om partnerns konto eller frysa pengar bara för att du säger att en separation pågår.

Misstag 3: Att blanda ihop sambo och gift

Konsekvens: Du kan ställa rätt krav på fel juridisk grund.

För gifta är bankmedel ofta centrala i bodelningen.
För sambor ligger bankmedel ofta utanför sambobodelningen, men kan ändå ge separat krav.

Misstag 4: Att acceptera “pengarna är slut” utan underlag

Konsekvens: Partnern kan slippa redovisa vad pengarna faktiskt använts till.

Be alltid om kontoutdrag, kvitton eller annan förklaring.

Misstag 5: Att missa skuldebrevsfrågan vid samboseparation

Konsekvens: Du kan fokusera på det tömda kontot men missa den större frågan: vem betalade egentligen bostaden?

Om en sambo betalade mer i kontantinsats och inget skuldebrev finns kan tvisten bli betydligt större.

Misstag 6: Att skriva under bodelningen för snabbt

Konsekvens: Du kan i praktiken godkänna en uppdelning där pengarna aldrig utretts.

Misstag 7: Att fokusera på moral i stället för bevis

Konsekvens: Du kan ha rätt i sak men ändå få svårt att visa det.

Datum, belopp, kontoutdrag och tidslinje är viktigare än långa anklagelser.

12. Steg för steg: så gör du rätt

Steg 1: Fastställ om ni är gifta eller sambor

Det avgör vilken lag som gäller och vilka krav som är realistiska.

Steg 2: Bestäm brytdagen

För gifta är det normalt dagen då ansökan om skilsmässa kom in till tingsrätten.

För sambor är det normalt dagen samboförhållandet upphörde.

Steg 3: Ta fram kontoutdrag

Spara underlag som visar:

  • saldo före uttag
  • datum för uttag
  • mottagarkonto
  • referenstext
  • kontantuttag
  • överföringar till närstående
  • betalningar till lån eller kreditkort
  • större inköp eller investeringar

Steg 4: Bygg en enkel tidslinje

Exempel:

DatumHändelse
3 januariPartnern säger att relationen är över
8 januari120 000 kr flyttas från sparkonto
12 januariAnsökan om skilsmässa skickas in
15 januariPartnern vägrar förklara uttaget
20 januariSkriftlig redovisning begärs

En tidslinje gör det lättare att visa sambandet mellan uttaget och separationen.

Steg 5: Begär redovisning skriftligt

Skriv sakligt.

Exempel:

“Hej, jag ser att 120 000 kr har förts över från kontot den 8 januari. Eftersom vi behöver göra en korrekt bodelning vill jag att du redovisar vad pengarna använts till och bifogar underlag. Vänligen återkom senast [datum].”

Steg 6: Kontrollera avtal

Leta efter:

  • äktenskapsförord
  • samboavtal
  • skuldebrev
  • låneavtal
  • gåvobrev
  • tidigare överenskommelser
  • kvitton på kontantinsats eller större betalningar

Steg 7: Ta med rätt fråga i bodelningen

Om ni är gifta kan pengarna behöva tas upp som bodelningsrelevant tillgång eller vederlagsfråga.

Om ni är sambor kan frågan i stället behöva formuleras som separat fordran eller äganderättskrav.

Steg 8: Skriv inte under förrän frågan är löst

Ett bodelningsavtal ska vara slutligt.

Om pengarna inte är utredda bör du inte skriva under utan att först förstå konsekvensen.

Steg 9: Ansök om bodelningsförrättare om ni fastnar

Om ni inte kommer överens kan tingsrätten utse en bodelningsförrättare.

Det kan vara aktuellt när partnern vägrar redovisa, förhalar eller när större belopp är oklara.

13. Exempel från verkligheten

Exempel 1: Gift par, pengar fanns på brytdagen

Anna och Johan ansöker om skilsmässa den 4 mars.

På Johans sparkonto finns då 210 000 kr.

Den 18 mars är kontot tomt.

Johan säger att pengarna “gick åt”.

Eftersom pengarna fanns på brytdagen bör de normalt redovisas. Johan behöver kunna visa vad pengarna användes till. Om uttagen inte är rimliga kan Anna kräva att beloppet beaktas i bodelningen.

Exempel 2: Gift par, pengar flyttades före ansökan

Maria för över 300 000 kr till sin bror två veckor innan hon ansöker om skilsmässa.

Hon säger att det var en gammal skuld.

Det finns inget skuldebrev, inga tidigare betalningar och inga underlag.

Här bör överföringen granskas noggrant. Om den i praktiken är en gåva eller ett sätt att minska giftorättsgodset kan det påverka bodelningen.

Exempel 3: Sambor, privat konto

Emma och Leo är sambor.

Leo har 160 000 kr på sitt privata sparkonto. Innan separationen tar han ut pengarna.

Emma kräver hälften i sambobodelningen.

Här är svaret normalt att pengarna inte ingår i sambobodelningen. Men om Emma kan visa att pengarna helt eller delvis var hennes, eller att de skulle användas till gemensam bostad, kan en separat fordran behöva utredas.

Exempel 4: Sambor, kontantinsats utan skuldebrev

Sara och Amir köper bostad tillsammans.

Sara betalar 450 000 kr mer i kontantinsats.

De skriver inget skuldebrev.

Vid separationen tömmer Amir ett gemensamt sparkonto och säger att “vi äger ju allt tillsammans”.

Här är det tömda kontot bara en del av problemet. Den stora frågan är om Sara kan visa att den större kontantinsatsen skulle återbetalas eller beaktas på annat sätt.

Detta är ett typexempel på när sambor bör ta juridisk hjälp innan de gör upp.

14. FAQ

Räknas pengar på bankkonto i bodelning vid skilsmässa?

Ja, normalt om pengarna är giftorättsgods och fanns på brytdagen.

Vad händer om partnern tömde kontot efter brytdagen?

Då är pengarna ofta fortfarande relevanta. Partnern bör kunna redovisa vad som hänt med dem.

Vad händer om partnern tömde kontot före brytdagen?

Det beror på. Om pengarna användes till normala kostnader är det inte säkert att något kan göras. Om pengarna gavs bort, gömdes eller användes för att minska giftorättsgodset kan det påverka bodelningen.

Ingår bankpengar i sambobodelning?

Normalt nej. Sambolagen omfattar främst gemensam bostad och gemensamt bohag som köpts för gemensam användning.

Kan jag kräva tillbaka pengar från ett gemensamt konto?

Ja, i vissa fall. Om din partner tagit pengar som helt eller delvis tillhör dig kan du ha ett separat krav.

Kan banken frysa min partners konto?

Normalt inte bara på din begäran. Banken måste följa banksekretess, kontoavtal och tillämpliga regler. Bodelningstvisten behöver vanligtvis hanteras civilrättsligt.

Måste partnern visa kontoutdrag?

Vid bodelning mellan makar finns en redovisningsskyldighet. För sambor gäller reglerna främst samboegendom, men kontoutdrag kan ändå vara viktigt om du gör gällande separat krav.

Är det brottsligt att tömma ett konto före separation?

Inte automatiskt. Ofta är det en civilrättslig fråga. Men om någon tagit pengar som tillhör dig, använt olovlig åtkomst eller vilselett dig kan det finnas brottsrättsliga inslag.

Vad gör jag om vi saknar skuldebrev?

Samla bevis. Kontoutdrag, mejl, sms, köpehandlingar och låneunderlag kan få betydelse. Men avsaknad av skuldebrev gör ofta sambotvister svårare.

Ska jag skriva under bodelningen om pengarna inte är utredda?

Nej, inte utan att förstå konsekvensen. När ett bodelningsavtal väl är undertecknat kan det bli svårt att ändra.

15. Så kan Justiflex hjälpa dig

Om din partner har tömt ett konto behöver du ofta inte ett “standardavtal” först.

Du behöver en juridisk bedömning av läget.

Justiflex kan hjälpa dig att gå igenom:

  • om pengarna ska räknas i bodelningen
  • om uttaget ska krävas tillbaka
  • om det finns grund för vederlag
  • om frågan gäller bodelning eller separat fordran
  • om skuldebrev, samboavtal eller äktenskapsförord saknas
  • vilka handlingar du bör begära
  • vad du bör skriva till partnern
  • om bodelningsförrättare bör begäras

Skicka in quiz-resultat eller kort beskrivning

Det kostar inget att skicka in ditt quiz-resultat eller en kort beskrivning av vad som hänt.

Därefter kan vi be om tidslinje och relevanta kontoutdrag om det behövs.

Du kan maskera transaktioner som är helt privata och irrelevanta, men behåll datum, belopp och konton som rör uttagen.

Uppdraget startar först när du har godkänt vårt fasta pris.

Från den punkten gör vi en första skriftlig juridisk bedömning för 3 900 kr inkl. moms.

Då får du veta vilka krav du kan ställa – innan du skriver under något.

Justiflex – juridik i verkliga livet, innan konflikten blir dyr.
Skicka in quiz-resultat eller kort beskrivning


Det kostar inget att skicka in ditt quiz-resultat eller en kort beskrivning av vad som hänt.

Därefter kan vi be om tidslinje och relevanta kontoutdrag om det behövs.

Du kan maskera transaktioner som är helt privata och irrelevanta, men behåll datum, belopp och konton som rör uttagen.

Uppdraget startar först när du har godkänt vårt fasta pris.

Från den punkten gör vi en första skriftlig juridisk bedömning för 3 900 kr inkl. moms.

Då får du veta vilka krav du kan ställa – innan du skriver under något.

Justiflex – juridik i verkliga livet, innan konflikten blir dyr.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7
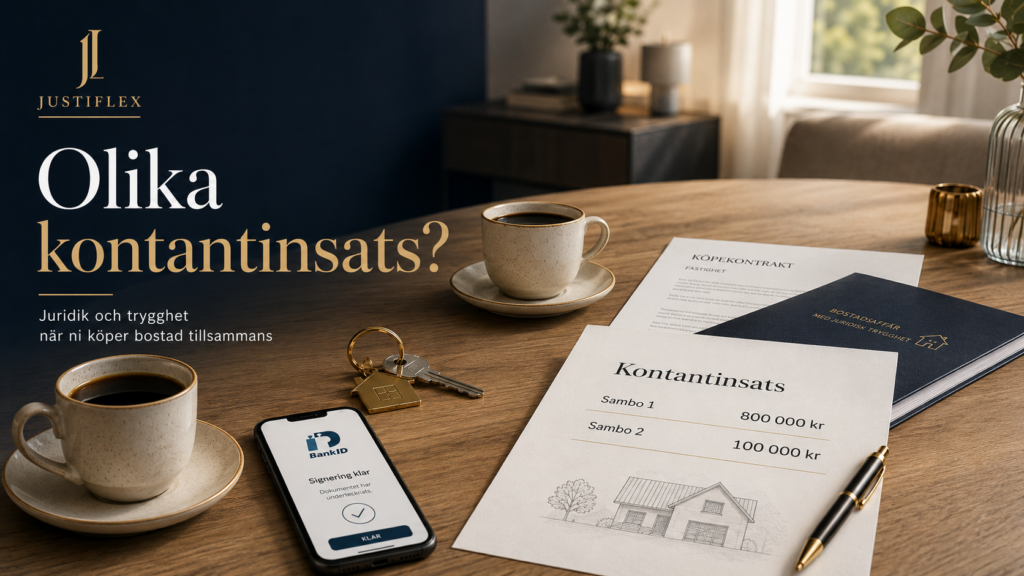
FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Partnern tömde kontot före separationen – räknas pengarna ändå i bodelningen? Läs mer »

Köpekontrakt för lös egendom – så skyddar du dig när du köper eller säljer privat

15 juni 2026 | Av Robin Forslöv | 5 min läsning

Köpekontrakt för lös egendom – så skyddar du dig när du köper eller säljer privat

Det avgörande är inte bara att köpet blir av – utan att det tydligt framgår vad som säljs, till vilket pris, i vilket skick och när betalning och överlämning ska ske.

När allt står skriftligt minskar risken för missförstånd om fel, tillbehör och betalning – och du har något att visa om köpare och säljare senare blir oense.

Ett köpekontrakt för lös egendom är ett skriftligt avtal som visar vad som säljs, till vilket pris, i vilket skick och när betalning och överlämning ska ske. Det fungerar som bevis om köpare och säljare senare blir oense – särskilt vid privatköp av bil, båt, möbler, maskiner eller annan begagnad egendom.

När ett handslag inte räcker

Många köp mellan privatpersoner går snabbt. En soffa säljs via Marketplace, en bil lämnas över på en parkering eller en begagnad maskin hämtas samma kväll.

Problemet uppstår ofta först efteråt.

Köparen tycker att varan inte var i det skick som utlovats. Säljaren menar att köparen undersökte varan och accepterade skicket. Någon påstår att betalningen skulle ske senare. Någon annan menar att vissa tillbehör ingick.

Då blir frågan inte bara vem som har rätt.

Frågan blir:

Vad kan ni bevisa?

Ett tydligt köpekontrakt gör inte affären krångligare. Det gör den tryggare.

Skapa ditt köpekontrakt digitalt
Hela processen sker online direkt i mobilen eller datorn. Inga utskrifter. Inga möten. Du fyller i formuläret och får avtalet som PDF till din e-post inom 5 minuter.

Skapa ditt digitala köpekontrakt – 395 kr

I den här guiden får du

  • en komplett checklista över vad som bör stå i ett köpekontrakt för lös egendom
  • praktiska råd baserat på de tvister Justiflex ofta ser i rådgivning
  • en tydlig tabell som visar när avtalet är extra viktigt
  • de vanligaste misstagen som leder till konflikt
  • steg-för-steg hur du skapar ett digitalt köpekontrakt
  • svar på vanliga frågor om privatköp, befintligt skick, betalning och fel


Vad är lös egendom?

Lös egendom är förenklat uttryckt egendom som inte är fast egendom.

Det kan till exempel vara fordon som bil, båt, motorcykel, husvagn eller släpvagn. Det kan också vara möbler, elektronik, verktyg, maskiner, konst, smycken, inventarier, djur eller annan egendom som säljs mellan privatpersoner eller företag.

Begreppet kan bli juridiskt tekniskt. Men för de flesta privatpersoner är kärnfrågan enkel:

Säljer eller köper du något värdefullt som går att flytta bör ni skriva ett avtal.

Behöver man skriva köpekontrakt?

Ofta finns inget formkrav.

Det betyder att ett muntligt avtal i många fall kan vara bindande. Men det betyder inte att ett muntligt avtal är smart.

Ett skriftligt köpekontrakt är viktigt eftersom det visar vad som såldes, vilka parterna var, vilket pris ni kom överens om, när betalning skulle ske och vilket skick varan hade vid köpet.

Det kan också visa om varan såldes i befintligt skick, om tillbehör ingick, om det fanns kända fel och om säljaren lämnade någon garanti.

I praktiken är detta ofta skillnaden mellan ett löst påstående och ett bevisbart avtal.

Vilken lag gäller?

Det beror på vilka parterna är.

Köp mellan privatpersoner

När en privatperson säljer lös egendom till en annan privatperson gäller normalt köplagen (1990:931).

Köplagen är dispositiv. Det betyder att köpare och säljare i stor utsträckning kan avtala om egna villkor.

Därför blir köpekontraktet extra viktigt. Det ni skriver i avtalet kan få stor betydelse om det senare uppstår en tvist.

Köp från företag till privatperson

När ett företag säljer en vara till en privatperson gäller normalt konsumentköplagen (2022:260).

Den lagen ger konsumenten ett starkare skydd. Villkor som är sämre för konsumenten än lagen kan normalt inte göras gällande.

Köp mellan företag

Vid köp mellan företag gäller normalt köplagen, om inte annat följer av avtalet eller särskilda regler.

Här är avtalet ofta ännu viktigare. Företag förväntas ta större ansvar för att reglera risker, ansvar, leverans, betalning och reklamation.

Justiflex erfarenhet

I vår rådgivning ser vi ofta att tvister om lös egendom inte börjar med komplicerad juridik. De börjar med otydlighet.

Någon glömde skriva att vinterdäcken ingick. Någon sa muntligt att båtmotorn fungerade. Någon lämnade över varan innan hela betalningen kommit in. Någon skrev “befintligt skick” men berättade inte om ett känt fel.

Ett köpekontrakt ska därför inte bara vara en generell mall. Det ska spegla den faktiska affären.

Det är skillnaden mellan “det sa vi aldrig” och “det står här”.

Exempel från verkligheten

En vanlig situation är att köpare och säljare är överens muntligen om att viss utrustning ska ingå.

Det kan handla om trailer till båt, vinterdäck till bil, laddare till elcykel eller verktyg till maskin. När varan sedan hämtas saknas tillbehöret.

Säljaren säger att det aldrig ingick. Köparen säger att priset förutsatte att det ingick.

Utan skriftligt avtal blir frågan svår att bevisa. Med ett tydligt köpekontrakt hade tillbehöret kunnat listas direkt i avtalet.

Beslutsstöd: vilket avtal behöver du?

SituationBör ni skriva köpekontrakt?Extra viktigt att reglera
Privatperson säljer bilJaSkick, miltal, kända fel, tillbehör, betalning
Privatperson säljer båtJaMotor, trailer, utrustning, vinterförvaring, skick
Privatperson säljer möblerOfta ja vid högre värdeSkick, hämtning, betalning, transport
Privatperson säljer elektronikJa vid högre värdeFunktion, tillbehör, kvitto, garanti
Företag säljer begagnad maskinJaAnsvar, fel, garanti, leverans, betalning
Två personer köper egendom ihopJa, men ofta även samägandeavtalÄgarandelar, kostnader, försäljning
Någon ger bort egendomNej, då behövs ofta gåvobrevVillkor, enskild egendom, förskott på arv
Någon lånar ut pengar för köpNej, då behövs skuldebrevBelopp, ränta, återbetalning

Praktiskt råd från Justiflex:
Om affären gäller mer än några tusen kronor, en begagnad vara, tillbehör eller betalning vid annan tidpunkt än överlämning – skriv avtal innan ni genomför affären.

Digital nudge:
Köpekontrakt är ett av de digitala avtal som Justiflex klienter faktiskt skapar löpande, just eftersom behovet ofta uppstår snabbt när en privat affär ska genomföras.

Skapa ditt digitala köpekontrakt – 395 kr

Vad ska ett köpekontrakt innehålla?

Ett bra köpekontrakt för lös egendom bör minst innehålla följande delar.

1. Parterna

Ange köpare och säljare tydligt. Ta med fullständigt namn, personnummer eller organisationsnummer, adress, telefonnummer och e-postadress.

Detta är särskilt viktigt om betalning sker senare eller om ni behöver kunna kontakta varandra efter köpet.

2. Egendomen

Beskriv varan så exakt som möjligt. Ange till exempel märke, modell, årsmodell, registreringsnummer, serienummer, färg, skick, tillbehör och särskilda kännetecken.

Ju dyrare egendom, desto viktigare är detaljerna. Skriv inte bara “båt”. Skriv vilken båt, vilken motor, vilken trailer och vilken utrustning som ingår.

3. Pris och betalning

Ange köpeskillingen tydligt. Skriv när betalning ska ske, hur betalning ska ske, om betalning sker före eller vid överlämning, om handpenning ska betalas och vad som händer om köparen inte betalar.

Ett vanligt misstag är att skriva priset men inte betalningsvillkoren. Det kan skapa problem om säljaren lämnar över varan innan hela betalningen är gjord.

4. Överlämning

Ange när och var varan ska lämnas över. Det är viktigt eftersom risken för varan ofta kopplas till överlämningen.

Skriv därför datum för överlämning, plats för överlämning, vem som ansvarar för transport, vem som står för transportkostnad och när risken går över.

5. Skick och kända fel

Detta är en av de viktigaste delarna. Säljaren bör ange kända fel och köparen bör bekräfta om varan har undersökts.

En enkel formulering kan vara:

“Varan säljs begagnad och i det skick den befinner sig i vid köparens undersökning. Säljaren har upplyst köparen om följande kända fel: [ange fel].”

Det är bättre att skriva ut ett fel än att hoppas att det inte blir en fråga senare.

6. Befintligt skick

Många skriver att varan säljs i “befintligt skick”. Det kan vara bra, men det är inte ett frikort.

Även om varan säljs i befintligt skick kan den vara felaktig om säljaren lämnat felaktiga uppgifter, undanhållit viktiga uppgifter eller om varan är i väsentligt sämre skick än köparen med fog kunde förvänta sig.

Därför bör “befintligt skick” kombineras med en tydlig beskrivning av varans skick.

7. Tillbehör

Många tvister handlar om tillbehör. Skriv därför tydligt vad som ingår.

Det kan till exempel handla om laddare, nycklar, vinterdäck, trailer, verktyg, manualer, fjärrkontroller, reservdelar, kvitton eller servicehistorik.

Skriv också vad som inte ingår om det finns risk för missförstånd.

8. Garantier eller inga garantier

Om säljaren lämnar en garanti ska den vara tydlig. Skriv vad garantin gäller, hur länge den gäller och vad den inte omfattar.

Om ingen garanti lämnas bör även det framgå.

9. Äganderätt och skulder

Säljaren bör bekräfta att han eller hon äger egendomen och har rätt att sälja den.

Detta är särskilt viktigt vid fordon, båt, maskiner, dyr elektronik, konst eller egendom som kan vara finansierad eller pantsatt.

En enkel formulering kan vara:

“Säljaren intygar att egendomen tillhör säljaren och att säljaren har rätt att sälja egendomen.”

10. Signering

Avtalet bör signeras av båda parter. Digital signering gör det enklare att visa vem som har godkänt avtalet och när.

Det minskar risken för diskussioner om underskrift, datum eller version.

Skapa avtalet medan ni fortfarande är överens
Det är alltid enklare att skriva avtalet innan betalning och överlämning sker.

Skapa ditt digitala köpekontrakt – 395 kr

Befintligt skick

Många säljare tror att “befintligt skick” betyder att köparen aldrig kan klaga.

Så enkelt är det inte.

Vid privatköp kan “befintligt skick” minska säljarens ansvar, men det tar inte bort allt ansvar.

En vara kan fortfarande anses felaktig om säljaren har lämnat felaktiga uppgifter, låtit bli att berätta om viktiga fel som han eller hon kände till, eller om varan är i väsentligt sämre skick än köparen rimligen kunde förvänta sig.

Därför bör ni inte bara skriva “befintligt skick”. Ni bör också skriva vad ni faktiskt vet om varan.

Det gäller särskilt vid begagnad bil, båt, motorcykel, maskin, elektronik och annan egendom där skicket har stor betydelse.

Snabbtest: behöver du ett köpekontrakt?

Svara ja eller nej.

  1. Är egendomen värd mer än 3 000 kr?
  2. Är varan begagnad?
  3. Ska betalning och överlämning ske vid olika tidpunkter?
  4. Finns det tillbehör som ska ingå?
  5. Finns det kända fel eller skador?
  6. Har säljaren sagt något muntligt om varans funktion?
  7. Ska varan hämtas senare?
  8. Ska handpenning betalas?
  9. Är det viktigt att kunna visa vad ni kom överens om?

Resultat

0–1 ja:
Ett avtal kan fortfarande vara bra, men behovet är lägre.

2–3 ja:
Ni bör skriva köpekontrakt.

4 eller fler ja:
Genomför inte affären utan ett tydligt avtal.

Skapa ditt digitala köpekontrakt – 395 kr

Vanliga och dyra misstag

Misstag 1: Varan beskrivs för generellt

“En begagnad bil” räcker inte. Skriv exakt vilken bil det gäller.

Ta med registreringsnummer, miltal, årsmodell, skick och tillbehör.

Konsekvens:
Parterna kan i efterhand bli oense om vad som faktiskt ingick.

Misstag 2: Man skriver “befintligt skick” men inget mer

Befintligt skick är inte en komplett riskfördelning. Det bör kombineras med uppgifter om undersökning, kända fel och säljarens upplysningar.

Konsekvens:
Köparen kan ändå påstå att varan är felaktig.

Misstag 3: Betalningen regleras för svagt

Det räcker inte alltid att skriva pris. Skriv när betalning ska ske och om varan får lämnas över innan full betalning.

Konsekvens:
Säljaren kan stå utan både vara och pengar.

Misstag 4: Tillbehör saknas i avtalet

Många tror att “allt på bilden” ingår. Det är riskabelt.

Skriv vad som ingår och vad som inte ingår.

Konsekvens:
Onödiga konflikter om däck, laddare, trailer, nycklar, verktyg eller utrustning.

Misstag 5: Kända fel tystas ner

Säljaren bör inte hoppas att felet inte upptäcks. Kända fel bör skrivas in.

Konsekvens:
Köparen kan kräva prisavdrag, hävning eller skadestånd.

Misstag 6: Ingen undersökning dokumenteras

Om köparen har undersökt varan bör det framgå. Om köparen avstår från undersökning bör även det kunna dokumenteras.

Konsekvens:
Det blir svårt att bevisa om felet fanns före eller efter köpet.

Misstag 7: Fel avtal används

Köpekontrakt är inte rätt dokument för allt.

Vid gåva behövs ofta gåvobrev. Vid lån behövs skuldebrev. Vid gemensamt ägande behövs ofta samägandeavtal.

Konsekvens:
Avtalet kanske inte löser det verkliga juridiska problemet.

Så gör du rätt – steg för steg

Steg 1: Identifiera affären

Börja med att skriva ner vad som ska säljas och mellan vilka personer.

Är det ett privatköp, ett företagsköp eller ett konsumentköp? Det påverkar vilka regler som gäller.

Steg 2: Beskriv egendomen noggrant

Skriv mer än du tror behövs.

Ju tydligare beskrivning, desto mindre utrymme för konflikt.

Steg 3: Bestäm pris och betalning

Ange belopp, betalningsdag och betalningssätt.

Om betalning ska ske med Swish, banköverföring, kontant eller på annat sätt bör det framgå.

Steg 4: Reglera överlämningen

Skriv när och var varan ska hämtas eller lämnas över.

Ange vem som ansvarar för transport.

Steg 5: Dokumentera skick och fel

Skriv om varan är begagnad. Ange kända fel och om köparen har undersökt varan.

Detta är ofta den del som förebygger flest konflikter.

Steg 6: Kontrollera tillbehör

Lista allt som ingår.

Detta är särskilt viktigt vid bil, båt, elektronik, maskiner och annan utrustning.

Steg 7: Signera avtalet

Låt båda parter signera.

Digital signering ger tydligare bevisning än lösa meddelanden, skärmdumpar eller muntliga löften.

Steg 8: Spara avtalet

Båda parter bör spara en kopia.

Spara också kvitto på betalning och eventuell kommunikation om köpet.

Vill du slippa bygga avtalet själv?
Fyll i Justiflex digitala formulär och få köpekontraktet som PDF till din e-post inom 5 minuter.

Skapa ditt digitala köpekontrakt – 395 kr

Vad händer om det blir fel?

Om varan är felaktig kan köparen i vissa fall kräva åtgärd.

Det kan handla om avhjälpande, omleverans, prisavdrag, hävning eller skadestånd.

Vid privatköp beror mycket på vad som står i avtalet, vad säljaren sagt, vad köparen undersökt och vilket skick köparen rimligen kunde förvänta sig.

Vid konsumentköp har köparen normalt ett starkare skydd. Därför är det viktigt att inte blanda ihop privatköp och köp från företag.

Om köparen inte betalar

Om köparen inte betalar enligt avtalet kan säljaren i vissa fall kräva betalning.

Då blir avtalet ett viktigt bevis. Ett tydligt avtal bör visa vem som ska betala, vilket belopp som ska betalas, när betalning skulle ske och vad betalningen avser.

Om betalningsdagen har passerat kan ett skriftligt avtal göra det enklare att gå vidare med krav.

Om säljaren inte lämnar över varan

Om säljaren inte lämnar över varan trots att köparen har betalat kan köparen kräva att avtalet fullgörs eller i vissa fall kräva pengarna tillbaka.

Även här är avtalet centralt. Det visar vad som skulle lämnas över, när det skulle ske och vilken betalning som gjorts.

FAQ

Måste ett köpekontrakt för lös egendom vara skriftligt?

Nej, ofta finns inget krav på skriftligt avtal.

Men ett skriftligt avtal är starkt rekommenderat eftersom det fungerar som bevis om parterna senare blir oense.

Gäller köplagen vid köp mellan privatpersoner?

Ja, normalt gäller köplagen vid köp mellan privatpersoner.

Eftersom lagen i stor utsträckning kan avtalas bort blir det extra viktigt vad ni skriver i köpekontraktet.

Gäller konsumentköplagen när jag köper av ett företag?

Ja, om du som privatperson köper en vara av ett företag gäller normalt konsumentköplagen.

Den ger konsumenten ett starkare skydd.

Vad betyder befintligt skick?

Det betyder att köparen i större utsträckning accepterar varans skick vid köpet.

Men säljaren kan fortfarande få ansvar om varan inte stämmer med uppgifter som lämnats, om viktiga fel undanhållits eller om varan är i väsentligt sämre skick än köparen rimligen kunde förvänta sig.

Kan jag ångra ett köp mellan privatpersoner?

Inte automatiskt.

Ångerrätt gäller normalt inte bara för att du ångrar dig vid ett privatköp. Om ni vill ha öppet köp eller ångerrätt måste det skrivas in i avtalet.

Vad gör jag om köparen inte betalar?

Börja med att skicka en skriftlig påminnelse.

Om betalningsdagen har passerat och kravet är tydligt kan du i vissa fall gå vidare med krav, till exempel genom betalningsföreläggande.

Ett tydligt avtal stärker din bevisning.

Vad gör jag om varan visar sig vara trasig?

Dokumentera felet direkt.

Kontakta säljaren skriftligt och förklara vad som är fel. Vänta inte för länge.

Vad du kan kräva beror på lagen, avtalet och omständigheterna.

Ska man skriva köpekontrakt även för billigare saker?

Det beror på värdet och risken.

För enklare köp kan det vara onödigt. Men om varan är värdefull, begagnad, ska hämtas senare eller om betalningen sker i flera steg bör ni skriva avtal.

Kan ett köpekontrakt signeras digitalt?

Ja.

Digital signering är ofta ett tryggt sätt att visa att båda parter har godkänt samma avtal vid samma tidpunkt.

Är ett kvitto samma sak som ett köpekontrakt?

Nej.

Ett kvitto visar oftast att betalning har skett. Ett köpekontrakt visar hela överenskommelsen: vad som sålts, villkor, skick, betalning, överlämning och ansvar.

Skapa köpekontrakt digitalt

Ska du köpa eller sälja lös egendom?

Lämna inte affären åt muntliga löften, gamla sms eller otydliga överenskommelser.

Hos Justiflex kan du skapa ett digitalt köpekontrakt för 395 kr. Du fyller i formuläret online och får avtalet som PDF till din e-post inom 5 minuter.

Det passar särskilt bra vid köp eller försäljning av fordon, båt, möbler, elektronik, maskiner, verktyg och annan begagnad egendom.

Pris: 395 kr
Leverans: PDF till e-post inom 5 minuter
Process: 100 % digital
Syfte: tydligare bevisning, tryggare affär och mindre risk för tvist

Skapa ditt digitala köpekontrakt – 395 kr

Om ansvarig jurist

Robin Forslöv är jurist och grundare av Justiflex AB.

Han arbetar med avtalsrätt, familjejuridik och civilrättsliga tvister, med särskilt fokus på att göra juridiken tillgänglig, tydlig och praktiskt användbar för privatpersoner och företag.

Justiflex hjälper klienter att förebygga konflikter genom tydliga avtal – innan otydligheten blir dyr.

Rättskällor och vidare läsning

  • Köplag (1990:931)
  • Konsumentköplag (2022:260)
  • Konsumentverkets vägledning om köp av privatperson
  • Justiflex digitala köpekontrakt

Viktig information

Denna artikel innehåller allmän juridisk information och är inte personlig juridisk rådgivning.

För bedömning av ett specifikt ärende bör du kontakta jurist.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7
FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Köpekontrakt för lös egendom – så skyddar du dig när du köper eller säljer privat Läs mer »

Partner vägrar lämna ut kontoutdrag – vad gör man vid bodelning?

1 juni 2026 | Av Robin Forslöv | 5 min läsning

Partner vägrar lämna ut kontoutdrag – vad gör man vid bodelning?

Det avgörande är inte bara att bodelningen blir klar – utan att den görs med rätt brytdag, rätt underlag och siffror som faktiskt går att kontrollera.

När en partner vägrar lämna ut kontoutdrag kan hela processen låsa sig. Med rätt struktur kan du begära underlaget sakligt, skydda din rätt och undvika att skriva under något som senare blir dyrt.

Om din partner vägrar lämna ut kontoutdrag vid bodelning ska du aldrig gissa, hota eller skriva under avtalet ändå. Begär underlaget skriftligt till rätt brytdag, dokumentera all vägran och ta juridisk hjälp innan signering. Vid skilsmässa kan tingsrätten utse bodelningsförrättare.

Partner vägrar lämna ut kontoutdrag – därför är det ett problem

En bodelning bygger på en enkel princip: båda parter måste veta vad som faktiskt finns att dela.

Men när en relation tar slut är det inte alltid så enkelt.

I verkligheten möter vi ofta situationer där en person säger:

“Du får lita på mig.”
“Det där kontot är privat.”
“Jag tänker inte skicka några kontoutdrag.”
“Du har inget med mina pengar att göra.”

Det kan låta som en privat gränsdragning.

Men vid bodelning kan kontoutdrag vara helt avgörande för att förstå vilka tillgångar, skulder, överföringar och värden som fanns vid rätt tidpunkt.

Om du skriver under ett bodelningsavtal utan rimligt underlag riskerar du att godkänna en uppdelning som senare visar sig vara fel.

Det kan bli dyrt.

Och det kan vara svårt att reparera i efterhand.

Justiflex råd: Skriv inte under ett bodelningsavtal bara för att få konflikten överstökad. En bodelning ska inte bygga på förtroende när förtroendet redan är brutet.

Behöver du få ordning på situationen kan ett korrekt bodelningsavtal vara avgörande för att skapa ett tydligt avslut.

Vad du får av den här guiden

I den här guiden går vi igenom:

  • varför kontoutdrag kan vara avgörande vid bodelning
  • vad som gäller vid skilsmässa och samboseparation
  • vilka lagrum som styr uppgiftsskyldighet och bodelningsförrättare
  • vad du bör göra när din partner vägrar lämna ut underlag
  • vanliga misstag som kan kosta pengar
  • när bodelningsförrättare kan bli aktuellt
  • hur Justiflex kan hjälpa dig att ta nästa steg digitalt och tryggt

Målet är inte att skapa konflikt.

Målet är att du ska kunna fatta ett tryggt beslut med rätt underlag.

Behöver du hjälp att få ordning på bodelningen?
Justiflex hjälper dig att ta fram juridiska dokument digitalt, tryggt och strukturerat.

Innehåll

  1. Varför kontoutdrag spelar roll vid bodelning
  2. Gäller detta både gifta och sambor?
  3. Måste min partner lämna ut kontoutdrag?
  4. Vad säger lagen?
  5. Gör detta först – inte detta
  6. Checklista: underlag du bör begära
  7. Interaktivt test: behöver du kräva mer underlag?
  8. Vanliga och dyra misstag
  9. Steg för steg: så gör du rätt
  10. Särskilt om bodelningsförrättare
  11. Konsekvenser om du skriver under för tidigt
  12. Särskilt om Stockholm och större bostadsvärden
  13. FAQ
  14. Så kan Justiflex hjälpa dig

Expertkommentar: det här ser vi ofta i verkliga bodelningar

På Justiflex möter vi återkommande klienter som sitter fast i exakt den här situationen: den ena parten vill få bodelningen klar snabbt, medan den andra parten vägrar lämna ut fullständiga uppgifter.

Det behöver inte alltid betyda att pengar har gömts undan.

Ibland handlar det om stress, kontroll, okunskap eller rädsla för att “förlora” separationen.

Men den praktiska risken är densamma.

Om underlagen saknas blir bodelningen osäker.

Vår erfarenhet: Det är nästan alltid bättre att bromsa processen i rätt tid än att försöka reparera ett dåligt bodelningsavtal i efterhand.

Varför är kontoutdrag viktiga vid bodelning?

Kontoutdrag kan visa sådant som inte syns i en enkel sammanställning.

Det kan till exempel handla om:

  • saldo på brytdagen
  • större uttag före separationen
  • överföringar till andra konton
  • betalningar av lån
  • pengar som flyttats till närstående
  • sparande, fonder eller investeringar
  • försäljning av bil, båt eller annan egendom
  • om gemensamma pengar använts privat

Det betyder inte att du alltid behöver flera års kontoutdrag.

Men om något inte stämmer, om större belopp saknas eller om din partner vägrar svara, kan kontoutdrag bli centrala.

Exempel

Anna och Johan ska skiljas.

Johan säger att han bara har 18 000 kr på sitt sparkonto.

Anna vet att Johan nyligen sålt en bil för 140 000 kr.

När hon ber om kontoutdrag svarar Johan:

“Det där har inte med dig att göra.”

I en sådan situation är problemet inte bara saldot.

Problemet är att det finns en konkret oklarhet.

Då bör Anna inte skriva under bodelningsavtalet innan frågan är utredd.

Gäller detta både gifta och sambor?

Ja, men reglerna skiljer sig åt.

Det är en av de vanligaste missuppfattningarna vid separation.

Många tror att sambor och gifta har ungefär samma ekonomiska skydd.

Det stämmer inte.

Vid skilsmässa – konton i bara ena makens namn kan ändå vara relevanta

Vid skilsmässa ska makarnas giftorättsgods normalt ingå i bodelningen enligt Äktenskapsbalken (1987:230) 10 kap. 1 §. Det innebär att båda makarnas tillgångar och skulder behöver redovisas för att makarnas andelar ska kunna beräknas korrekt.

Brytdagen är normalt den dag då talan om äktenskapsskillnad väcktes, enligt Äktenskapsbalken (1987:230) 9 kap. 2 §. Det viktiga är alltså inte bara vad någon har på kontot “nu”, utan vad som fanns vid rätt juridisk tidpunkt.

Enligt Äktenskapsbalken (1987:230) 9 kap. 3 § är varje make skyldig att redovisa sin egendom och lämna uppgifter som kan vara av betydelse vid bodelningen. Det är därför ett privat bankkonto kan vara relevant även om bara en av makarna står som kontohavare.

Det avgörande är inte vems namn kontot står i.

Det avgörande är om tillgången ska beaktas i bodelningen.

Om ni är gifta men viss egendom påstås vara privat behöver du också kontrollera om egendomen faktiskt har gjorts enskild genom ett äktenskapsförord, ett gåvobrev med villkor om enskild egendom eller ett testamente med särskilt villkor.

Om ni redan är överens om siffrorna kan ett bodelningsavtal vid skilsmässa ofta lösa frågan smidigt.

Om siffrorna däremot inte går att kontrollera bör du inte skriva under.

Vid samboseparation – kontoutdrag kan vara viktiga, men på ett annat sätt

För sambor är bodelningen smalare.

Sambolagen (2003:376) gäller i huvudsak gemensam bostad och bohag som förvärvats för gemensam användning. Det följer av Sambolagen (2003:376) 3 §.

Vanliga bankmedel, privata sparkonton, aktier och fonder ingår därför normalt inte i en sambobodelning bara för att parterna varit sambor.

Men kontoutdrag kan ändå vara viktiga.

De kan visa vem som betalat kontantinsats, amorteringar, renoveringar, avgifter, möbler eller andra kostnader kopplade till bostaden.

Vid samboseparation ska bodelningen utgå från egendomsförhållandena den dag samboförhållandet upphörde. Begäran om bodelning ska normalt framställas senast ett år efter att samboförhållandet upphörde, enligt Sambolagen (2003:376) 8 §.

Det är därför farligt att vänta för länge.

Om ettårsfristen missas kan möjligheten att kräva sambobodelning gå förlorad.

Om ni är sambor bör du därför tidigt kontrollera om ni behöver ett bodelningsavtal för sambor, ett samboavtal, ett skuldebrev mellan sambor eller ett samäganderättsavtal.

Måste min partner lämna ut kontoutdrag?

Det korta svaret är: din partner behöver lämna de uppgifter som krävs för att bodelningen ska kunna göras korrekt.

Men du har normalt inte rätt att själv kontakta banken och få ut din partners kontoutdrag utan fullmakt eller rättsligt stöd.

Du ska inte heller logga in på din partners bank, använda någon annans BankID eller försöka komma åt konton på egen hand.

Det du ska göra är att begära underlagen tydligt, skriftligt och sakligt.

Om din partner vägrar kan nästa steg vara juridisk hjälp.

Vid skilsmässa kan tingsrätten utse en bodelningsförrättare om makarna inte kan enas, enligt Äktenskapsbalken (1987:230) 17 kap. 1 §. Sveriges Domstolar beskriver också att bodelningsförrättare kan bli aktuellt när parterna inte kommer överens.

Bodelningsförrättaren kan också se till att bouppteckning förrättas.

Varje make ska då uppge sina tillgångar och skulder.

Domstolen kan i vissa fall förelägga och döma ut vite om uppgifter inte lämnas, enligt Äktenskapsbalken (1987:230) 17 kap. 5 §.

För sambor gäller flera av reglerna om bodelningsförrättare även vid tvist mellan sambor, enligt Sambolagen (2003:376) 26 §.

Vad säger lagen? Snabb översikt

SituationLagrumPraktisk betydelse
Skilsmässa – brytdagÄktenskapsbalken (1987:230) 9 kap. 2 §Bodelningen utgår normalt från egendomsförhållandena när talan om äktenskapsskillnad väcktes.
Skilsmässa – redovisningsskyldighetÄktenskapsbalken (1987:230) 9 kap. 3 §Makar ska redovisa egendom och lämna uppgifter som kan vara viktiga för bodelningen.
GiftorättsgodsÄktenskapsbalken (1987:230) 10 kap. 1 §Makarnas giftorättsgods ska normalt ingå i bodelningen.
SkulderÄktenskapsbalken (1987:230) 11 kap. 2 §Skulder ska beaktas när makarnas andelar beräknas.
BodelningsförrättareÄktenskapsbalken (1987:230) 17 kap. 1 §Tingsrätten kan utse bodelningsförrättare om makarna inte kommer överens.
Uppgiftsskyldighet vid förrättningÄktenskapsbalken (1987:230) 17 kap. 5 §Makar ska uppge tillgångar och skulder; vite kan bli aktuellt vid uteblivna uppgifter.
Sambors egendomSambolagen (2003:376) 3 §Sambors gemensamma bostad och bohag kan vara samboegendom.
Sambors ettårsfristSambolagen (2003:376) 8 §Begäran om bodelning ska normalt framställas inom ett år.
Bodelningsförrättare för samborSambolagen (2003:376) 26 §Reglerna om bodelningsförrättare gäller även vid vissa sambotvister.

Gör detta först – inte detta

SituationGör detta förstUndvik detta
Partnern säger nej till kontoutdragBegär underlagen skriftligt och specificeratAtt tjata muntligt utan dokumentation
Du misstänker att pengar flyttatsBe om utdrag för relevant period och förklaring till större transaktionerAtt anklaga utan konkret grund
Partnern vill att du skriver under direktSvara att du behöver granska underlaget förstAtt skriva under “för att få det överstökat”
Du får bara en egen sammanställningBe om styrkande underlag, till exempel kontoutdrag eller saldobeskedAtt godta siffror utan bevis
Du är sambo och separationen skedde för länge sedanKontrollera ettårsfristen omedelbartAtt vänta i månader utan att begära bodelning
Ni är helt låstaKontakta jurist eller ansök om bodelningsförrättareAtt låta den som håller inne information styra processen

Justiflex prioriteringsråd:
Börja inte med hot. Börja med dokumentation.

Ett sakligt mejl med rätt juridisk formulering är ofta starkare än tio arga sms.

Checklista: underlag du bör begära

Alla bodelningar kräver inte samma underlag.

Men om din partner vägrar lämna ut kontoutdrag bör du vara noggrann.

Vid skilsmässa

Begär normalt:

  • saldobesked per brytdagen
  • kontoutdrag för relevanta bankkonton
  • lånebesked
  • uppgifter om aktier, fonder och ISK
  • uppgifter om pensionsförsäkringar om de kan vara relevanta
  • värdering av bostad
  • uppgifter om fordon
  • underlag för större överföringar
  • underlag för försäljning av egendom
  • äktenskapsförord, om det finns
  • gåvobrev eller testamente med villkor om enskild egendom

Om någon hävdar att pengar eller egendom inte ska ingå i bodelningen bör du kontrollera om det finns ett giltigt äktenskapsförord, ett gåvobrev med enskild egendom eller ett testamente som styrker det.

Vid samboseparation

Begär normalt:

  • underlag för bostadens inköp
  • underlag för kontantinsats
  • lånebesked
  • kontoutdrag som visar betalningar kopplade till bostaden
  • kvitton för större renoveringar
  • kvitton eller underlag för bohag
  • skuldebrev, om någon lagt in mer pengar
  • samäganderättsavtal, om ni äger något gemensamt
  • samboavtal, om det finns

Om ni har betalat olika mycket till bostaden kan ett skuldebrev mellan sambor eller ett samäganderättsavtal vara avgörande för att visa vad ni faktiskt kommit överens om.

Praktiskt råd: Begär inte “alla kontoutdrag någonsin”.

Begär det som är relevant.

En tydlig och avgränsad begäran uppfattas ofta som mer seriös och blir lättare att använda om tvisten går vidare.

Interaktivt test: behöver du kräva mer underlag innan du skriver under?

Svara ja eller nej:

  1. Har din partner vägrat lämna kontoutdrag eller saldobesked?
  2. Finns det större överföringar som du inte fått förklaring till?
  3. Har din partner bråttom att få dig att skriva under?
  4. Saknas underlag för bostad, lån eller kontantinsats?
  5. Finns det misstanke om att pengar flyttats före separationen?
  6. Har du bara fått en egen sammanställning utan bevis?
  7. Är du osäker på om ni är sambor eller makar juridiskt?
  8. Är du osäker på vilket datum som är brytdag?
  9. Finns det äktenskapsförord, gåvobrev eller testamente som du inte fått se?
  10. Känner du dig pressad att signera?

Resultat

0–1 ja:
Ni kan eventuellt gå vidare, men kontrollera att bodelningsavtalet är korrekt.

2–3 ja:
Du bör begära kompletterande underlag innan du skriver under.

4 eller fler ja:
Skriv inte under innan du fått juridisk genomgång.

Konverteringsnudge: Om du får 4 eller fler ja är det ofta billigare att granska bodelningen innan signering än att försöka driva en tvist efteråt.

Justiflex kan hjälpa dig att bedöma om ett bodelningsavtal räcker eller om du först bör ta juridisk rådgivning online.

Vanliga och dyra misstag

1. Du skriver under utan kontoutdrag

Det vanligaste misstaget är att skriva under för snabbt.

Konsekvensen kan bli att du godkänner en uppdelning utan att veta om siffrorna stämmer.

Ett bodelningsavtal ska inte signeras på känsla.

2. Du accepterar en Excel-fil utan bevis

En sammanställning kan vara bra.

Men den ersätter inte alltid underlag.

Konsekvensen är att du saknar bevis om siffrorna senare visar sig vara fel.

3. Du blandar ihop sambor och gifta

Gifta och sambor har olika regler.

Gifta delar normalt giftorättsgods.

Sambor delar normalt bara samboegendom.

Konsekvensen kan bli att du begär fel underlag eller godkänner fel uppdelning.

4. Du fokuserar på fel datum

Brytdagen är avgörande.

Vid skilsmässa är det normalt dagen då talan om äktenskapsskillnad väcktes.

Vid samboseparation är det normalt dagen då samboförhållandet upphörde.

Konsekvensen kan bli att du missar de viktigaste transaktionerna.

5. Du anklagar innan du säkrat underlag

Det är förståeligt att bli arg.

Men hårda anklagelser kan låsa processen.

Konsekvensen blir ofta mer konflikt, högre kostnader och långsammare bodelning.

6. Du väntar för länge vid samboseparation

Vid samboseparation gäller normalt ettårsfristen i Sambolagen.

Konsekvensen kan bli att du förlorar möjligheten att begära bodelning.

Detta är ett av de dyraste misstagen sambor gör.

7. Du tror att muntliga löften räcker

Muntliga löften är svåra att bevisa.

Om din partner säger “jag skickar kontoutdragen senare” bör du följa upp skriftligt.

Konsekvensen av att låta allt ske muntligt är att du står utan dokumentation.

8. Du försöker komma åt kontot själv

Använd aldrig någon annans BankID.

Logga inte in på någon annans bank.

Gå inte igenom privata handlingar på ett sätt som kan skapa nya juridiska problem.

Konsekvensen kan bli att du flyttar fokus från bodelningen till ditt eget agerande.

Steg för steg: så gör du rätt när partnern vägrar lämna ut kontoutdrag

HowTo-steg för schema:
Namn: Så gör du när din partner vägrar lämna ut kontoutdrag vid bodelning
Total tid: 15–45 minuter för första åtgärden
Verktyg: mejl, sms, befintliga ekonomiska underlag, juridisk rådgivning vid behov

Steg 1: Identifiera exakt vad som saknas

Skriv ner vilka uppgifter du saknar.

Exempel:

  • saldo per brytdag
  • kontoutdrag för tre månader före brytdagen
  • underlag för större överföring
  • lånebesked
  • bevis på kontantinsats
  • underlag för försäljning av bil, båt eller annan egendom

Var konkret.

Ju tydligare du är, desto svårare blir det för den andra parten att kalla begäran orimlig.

Steg 2: Begär underlagen skriftligt

Skicka ett kort och sakligt mejl eller sms.

Exempel:

Hej,
För att vi ska kunna göra bodelningen korrekt behöver jag underlag för tillgångar och skulder per brytdagen.
Jag ber därför att du skickar saldobesked och relevanta kontoutdrag senast [datum].
Jag vill lösa detta smidigt, men jag kan inte skriva under ett bodelningsavtal innan underlaget är komplett.
Vänligen,
[Namn]

Poängen är inte att låta hård.

Poängen är att skapa tydlighet.

Steg 3: Sätt en rimlig tidsfrist

Ge inte en orimligt kort tidsfrist.

Men låt inte frågan rinna ut i sanden.

En tidsfrist på 7–14 dagar är ofta rimlig beroende på situationen.

Steg 4: Dokumentera vägran

Spara allt.

Dokumentera:

  • datum för begäran
  • exakt vad du begärde
  • vilket svar du fick
  • om svaret uteblev
  • vilka underlag som fortfarande saknas

Detta kan bli viktigt om ärendet går vidare till jurist eller bodelningsförrättare.

Steg 5: Skriv inte under i blindo

Det här är den viktigaste punkten.

Skriv inte under ett bodelningsavtal om centrala underlag saknas.

Det gäller särskilt om det finns bostad, större sparkonton, lån, försäljningar eller misstänkta överföringar.

Steg 6: Ta hjälp om ni fastnar

Om partnern fortsätter vägra kan du behöva juridisk hjälp.

I vissa fall räcker det med ett tydligt juristbrev.

I andra fall kan bodelningsförrättare behövas.

Det viktiga är att inte låta den som håller inne information styra hela processen.

Efter detta steg kan Justiflex hjälpa dig att ta fram rätt dokument, exempelvis bodelningsavtal, samboavtal, skuldebrev eller kompletterande juridisk bedömning genom juridisk rådgivning online.

Särskilt om bodelningsförrättare

En bodelningsförrättare är inte “din jurist”.

Bodelningsförrättaren ska driva bodelningen framåt och kan fatta beslut om parterna inte kommer överens.

Om en make inte lämnar uppgifter kan bodelningsförrättaren i vissa fall gå via domstol för att få fram uppgifter, bland annat genom vite enligt Äktenskapsbalken (1987:230) 17 kap. 5 §.

Det kan vara effektivt.

Men det kan också bli dyrare än att lösa frågan i tid.

Därför är det ofta klokt att först försöka med en tydlig, juridiskt korrekt begäran om underlag.

Sveriges Domstolar har information om hur man ansöker om bodelningsförrättare och vilka handlingar som kan behövas.

Konsekvenser om bodelningen blir fel

Ekonomisk konsekvens

Du kan få mindre än du har rätt till.

Det kan handla om tusenlappar.

Vid bostad, större sparande eller överföringar kan det handla om hundratusentals kronor.

Relationsmässig konsekvens

En otydlig bodelning riskerar att hålla konflikten vid liv.

Det gäller särskilt om ni har barn, gemensam bostad eller fortsatt kontakt.

En korrekt bodelning kan skapa avslut.

Juridisk konsekvens

Ett otydligt eller felaktigt bodelningsavtal kan leda till fortsatt tvist.

Det kan också bli svårare att reda ut i efterhand.

När tiden går försvinner underlag, minnen bleknar och positionerna hårdnar.

Särskilt om Stockholm och större bostadsvärden

I Stockholm och andra större städer är bostaden ofta den största tillgången i bodelningen.

Det gör att även mindre oklarheter kan få stor ekonomisk betydelse.

Om kontantinsats, amortering eller renovering betalats från ett konto som den andra parten inte vill visa kan kontoutdrag vara avgörande.

Det gäller särskilt vid bostadsrätt, villa, gemensamma lån eller när den ena parten ska lösa ut den andra.

Exempel: Om en part påstår att 300 000 kr var ett privat tillskott till bostaden, men inte kan visa varifrån pengarna kom, bör frågan utredas innan bodelningsavtalet skrivs under.

FAQ – vanliga frågor om kontoutdrag vid bodelning

Måste min partner visa alla sina bankkonton vid skilsmässa?

Det beror på vad som är relevant för bodelningen.

Vid skilsmässa ska makarnas egendom och skulder kunna redovisas korrekt.

Även konton som bara står i den ena makens namn kan därför vara relevanta.

Kan jag kräva kontoutdrag flera år tillbaka?

Det beror på situationen.

Ofta räcker underlag kring brytdagen och en rimlig period före separationen.

Vid misstanke om större överföringar, försäljningar eller gåvor kan en längre period vara relevant.

Kan banken ge mig min partners kontoutdrag?

Normalt nej.

Banken lämnar normalt inte ut en persons kontoutdrag till en partner utan fullmakt, rättsligt stöd eller beslut inom en rättslig process.

Begär därför underlaget från partnern och dokumentera vägran.

Vad gör jag om min partner bara skickar en skärmbild?

En skärmbild kan vara bättre än inget.

Men den är ofta otillräcklig.

Be om saldobesked eller kontoutdrag som tydligt visar konto, datum, saldo och relevanta transaktioner.

Gäller samma regler för sambor?

Nej.

Sambor delar normalt bara samboegendom, alltså gemensam bostad och bohag som köpts för gemensam användning.

Kontoutdrag kan ändå vara viktiga för att visa betalningar, kontantinsats, lån eller gemensamma kostnader.

Vad händer om min sambo vägrar lämna underlag?

Börja med en skriftlig begäran.

Om sambon vägrar och frågan gäller samboegendom kan juridisk hjälp behövas.

Kom också ihåg ettårsfristen enligt Sambolagen (2003:376) 8 §.

Kan jag skriva under bodelningen och lösa kontoutdragen senare?

Det är riskabelt.

När du väl har skrivit under kan det bli svårare att kräva ändringar.

Skriv inte under om centrala underlag saknas.

Vad är en bodelningsförrättare?

En bodelningsförrättare är en person som tingsrätten kan utse när parterna inte kan komma överens om bodelningen.

Bodelningsförrättaren kan driva processen framåt och besluta om bodelningen om parterna inte når en lösning.

Sveriges Domstolar beskriver hur ansökan om bodelningsförrättare går till.

Kan vägran att lämna kontoutdrag påverka kostnaderna?

Ja, det kan den göra i vissa fall.

Enligt Äktenskapsbalken (1987:230) 17 kap. 7 § ska kostnaderna för bodelningsförrättaren som utgångspunkt betalas av makarna med hälften vardera, men annan fördelning kan bestämmas om en make genom vårdslöshet eller försummelse orsakat ökade kostnader.

Det är därför viktigt att agera sakligt och dokumentera vad som händer.

Måste bodelningsavtalet registreras hos Skatteverket?

Vid bodelning i samband med skilsmässa kan parterna själva välja om de vill registrera bodelningshandlingen hos Skatteverket.

Skatteverket anger också att om bodelning görs under äktenskapet utan skilsmässa ska en anmälan först skickas in till Skatteverket.

Behöver jag jurist direkt?

Inte alltid.

Men om din partner vägrar lämna ut centrala underlag, om stora värden står på spel eller om du känner dig pressad att skriva under, är det klokt att ta hjälp innan du går vidare.

Det är ofta billigare att göra rätt från början än att försöka lösa en felaktig bodelning i efterhand.

Sammanfattning: skriv inte under utan underlag

Om din partner vägrar lämna ut kontoutdrag vid bodelning är det en varningssignal.

Det betyder inte automatiskt att partnern döljer pengar.

Men det betyder att du bör agera strukturerat.

Begär underlagen skriftligt.

Dokumentera svaret.

Skriv inte under i blindo.

Ta hjälp om ni fastnar.

En bodelning ska inte bygga på förtroende när förtroendet redan är brutet.

Den ska bygga på tydliga uppgifter, korrekt juridik och ett avtal som håller.

Om du behöver hjälp kan Justiflex hjälpa dig att ta fram ett korrekt bodelningsavtal, bedöma om du behöver juridisk rådgivning online eller se över andra viktiga dokument som samboavtal, äktenskapsförord, framtidsfullmakt och testamente.

Få hjälp med bodelning digitalt

Justiflex hjälper dig att skapa juridiska dokument digitalt och tryggt.

Vi kan hjälpa dig att:

  • gå igenom vilka underlag som behövs
  • formulera en tydlig begäran till din partner
  • ta fram ett korrekt bodelningsavtal
  • bedöma om ärendet bör gå vidare till bodelningsförrättare
  • undvika att du skriver under något som kan bli fel

Skapa ditt avtal digitalt – tryggt, enkelt och juristgranskat.

Om författaren

Robin Forslöv är jurist och grundare av Justiflex AB. Han arbetar med modern familjejuridik, digitala juridiska dokument och trygga processer för privatpersoner som behöver lösa bodelning, avtal och andra juridiska frågor utan onödig friktion. Genom Justiflex hjälper han klienter att skapa tydliga, juristgranskade handlingar med fasta priser och säker digital signering.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7
FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Partner vägrar lämna ut kontoutdrag – vad gör man vid bodelning? Läs mer »