Gåvobrev

Gåvobrev till barn – så skyddar du gåvan från svärson eller svärdotter

2 november 2025 | Av Robin Forslöv | 5 min läsning

Gåvobrev till barn – så skyddar du gåvan från svärson eller svärdotter

Juridisk trygghetsguide för moderna familjer

Kärlek bygger en familj.
Juridiken skyddar den.

Att ge en gåva till sitt barn – exempelvis kontanter, aktier, bostadsrätt eller fastighet – är en kärleksfull investering i framtiden.

Men utan juridiskt skydd kan gåvan klassas som giftorättsgods och delas lika vid skilsmässa
(Äktenskapsbalken 10:1).

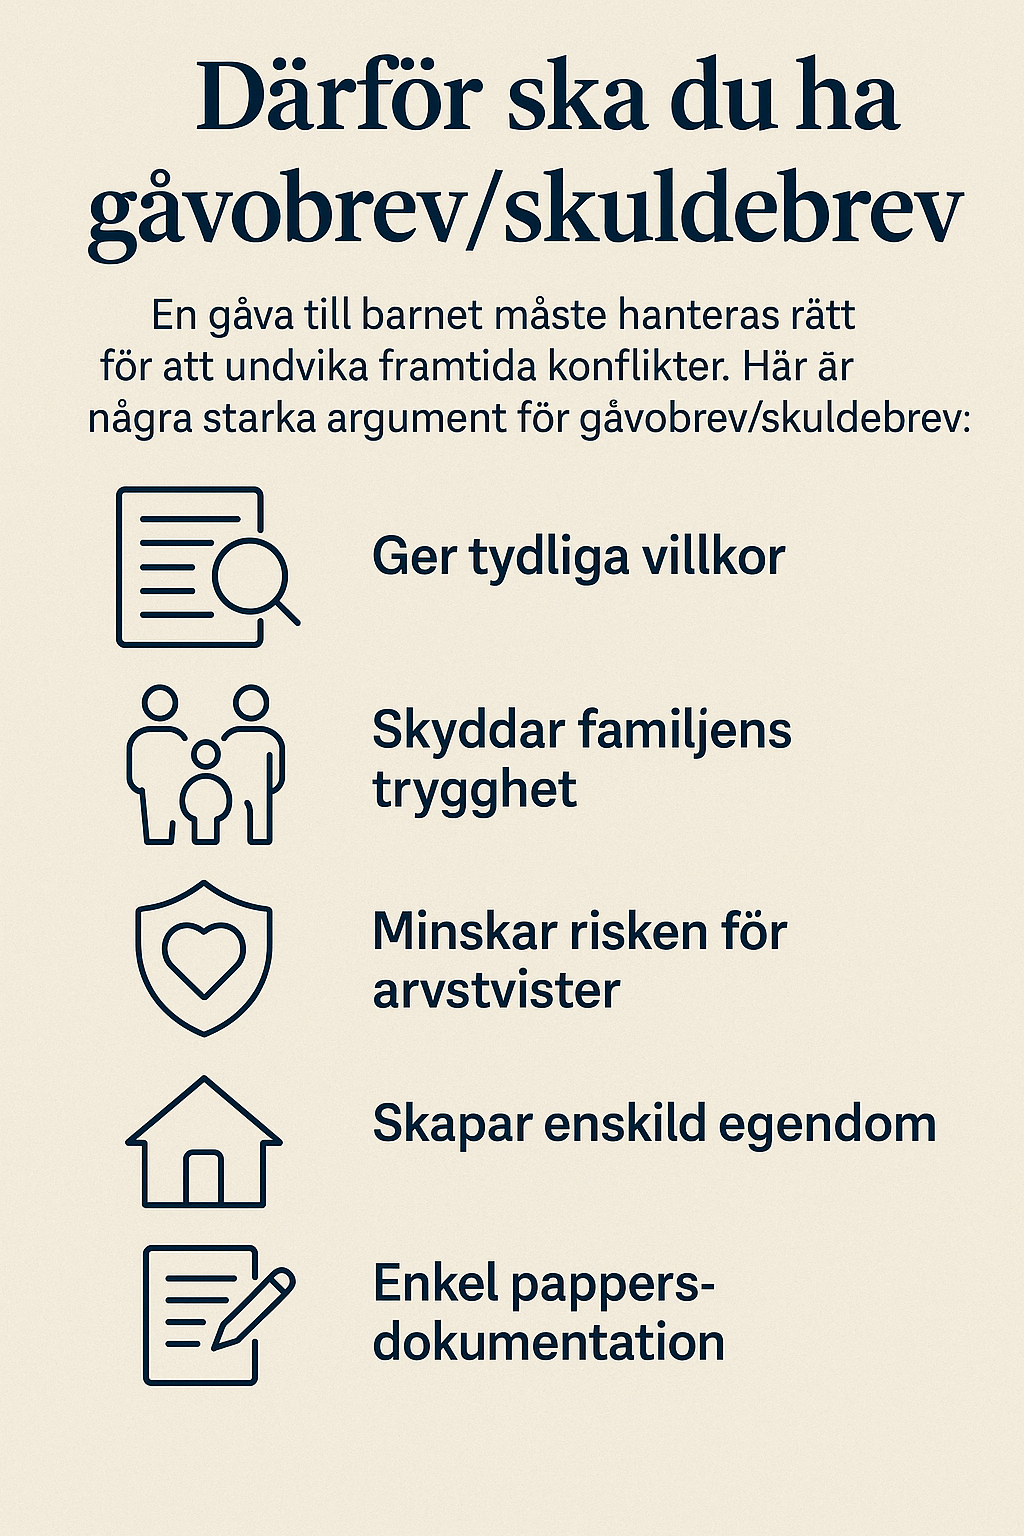
Ett korrekt gåvobrev med enskild egendom säkerställer att gåvan stannar i din familj – inte delas med svärson eller svärdotter.

✨ Varför gåvobrev?

Många föräldrar tror att en gåva automatiskt ägs av barnet. Så är det inte.
Utan särskilt villkor gäller lagens huvudregel: delas vid skilsmässa.

Lösningen är enkel:
Ett gåvobrev med villkor om enskild egendom, juridiskt korrekt formulerat.

Små ord – enorm ekonomisk effekt.

📚 Vad innebär enskild egendom? (ÄktB 7:2)

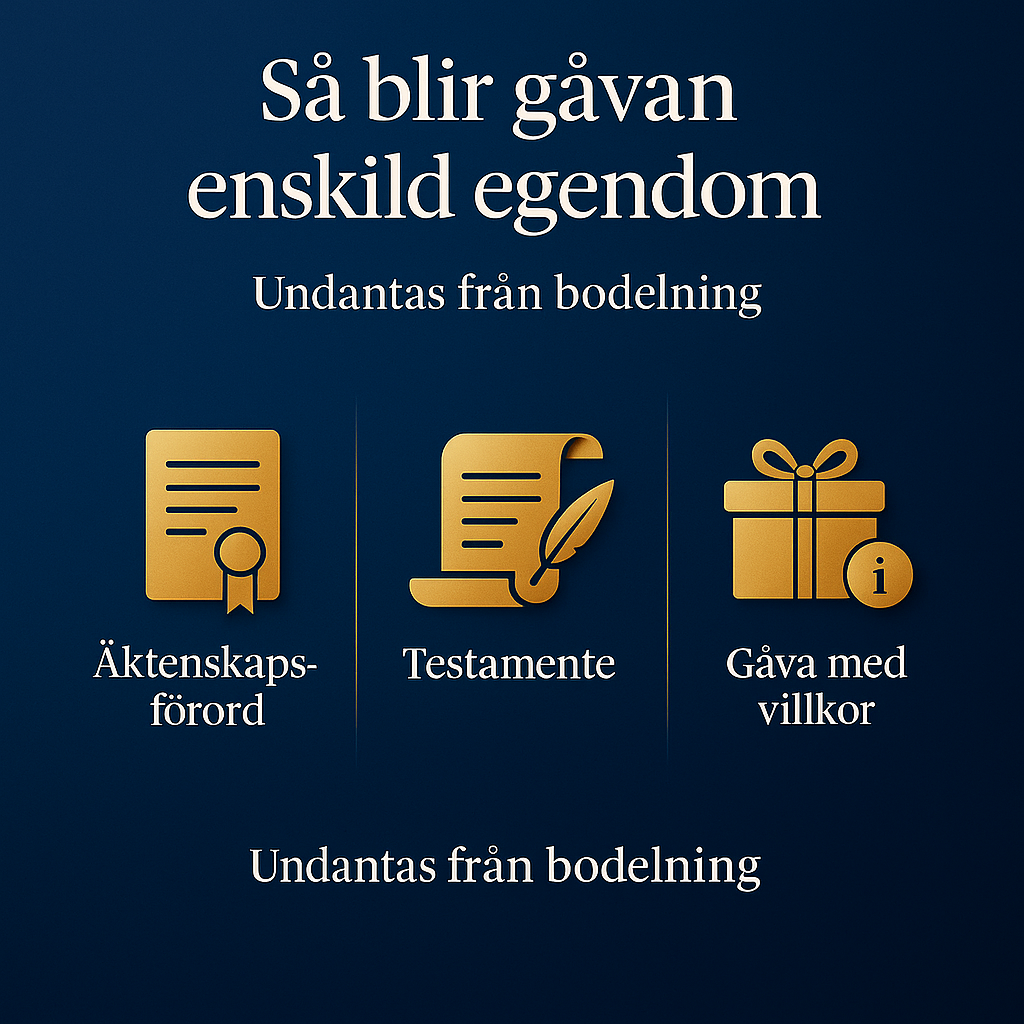
Enskild egendom betyder att gåvan inte får delas vid skilsmässa. Egendom kan bli enskild genom:

  • Äktenskapsförord
  • Testamente med villkor
  • Gåvobrev med uttryckligt villkor

✅ Rekommenderad formulering

“Gåvan, inklusive surrogat och avkastning, ska utgöra mottagarens enskilda egendom och ska inte ingå i bodelning vid äktenskapsskillnad eller separation.”

Surrogat = ersättning för gåvan, ex: bostad köpt för gåvopengar.
Avkastning = ränta, utdelning m.m. måste skrivas in för att skyddas.

🧠 När behövs gåvobrev?


GåvaRisk utan villkor
BostadsinsatsPartner får del av värdeökningen (ÄktB 11:3)
KontanterBlandas i gemensam ekonomi – risk att delas
Bostadsrätt/FastighetDelas som giftorättsgods
Aktier/FöretagsandelarVärdeökning kan delas
SommarhusVanlig tvistkälla i skilsmässor

🪜 Steg-för-steg: Maximera skyddet

1) Enskild egendom-villkor

Täck surrogat + avkastning.
(ÄktB 7:2)

2) Eventuellt överlåtelseförbud

“Gåvan får inte säljas eller pantsättas utan givarens skriftliga medgivande.”

3) Dokumentera

Spara:

  • Gåvobrev
  • Bankunderlag/Swish-kvitto
  • Eventuellt värderingsintyg
4) Partnerns bekräftelse (rekommenderas)

Inte krav, men starkt bevisvärde.

5) Fastighet = vittnen

Krav för lagfart (JB 4:1)

✅ Checklista

MomentKrav
Fullständiga personuppgifterJa
Beskrivning av gåvanExakt, utan tolkning
Villkor om enskild egendomTydligt och komplett
Surrogat + avkastningInkluderade
Ort, datum, underskrifterObligatoriskt
Vittnen vid fastighetMinst två
FörvaringDigital + fysisk kopia

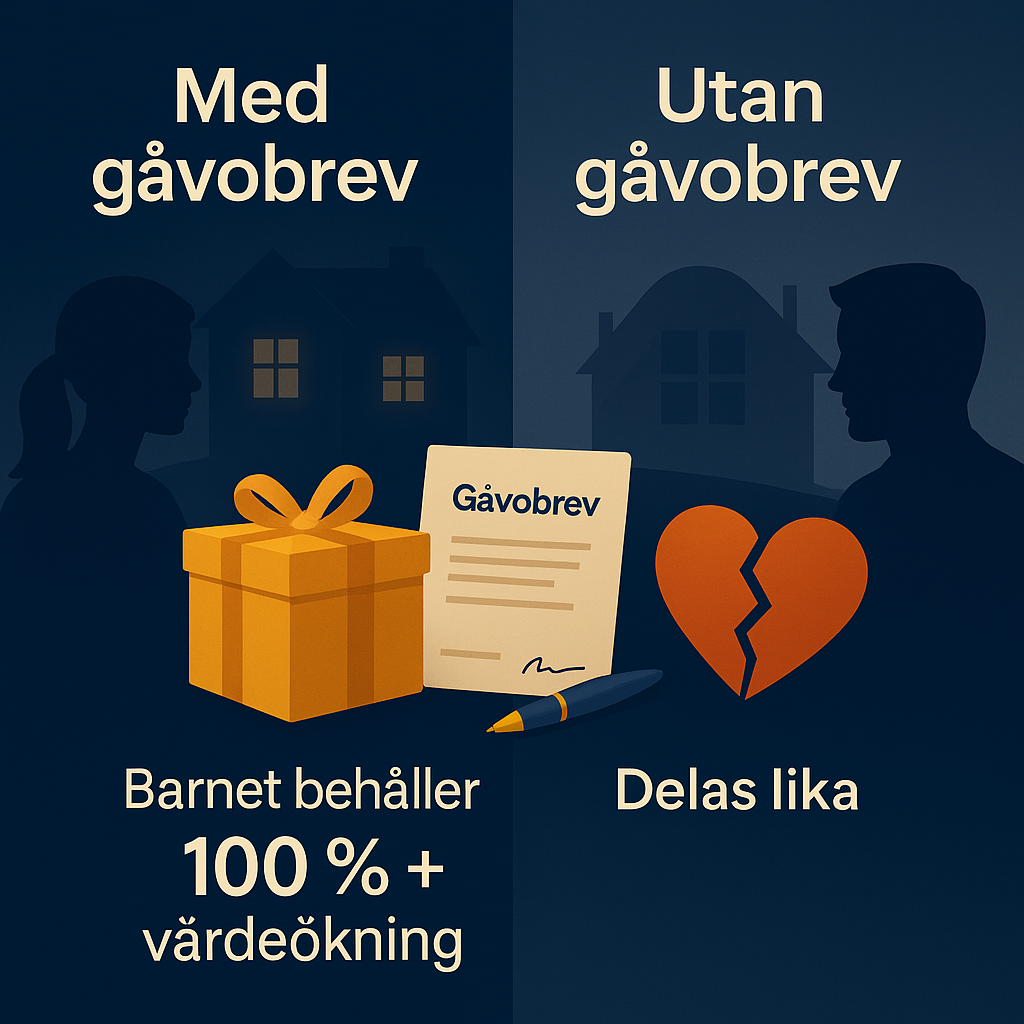
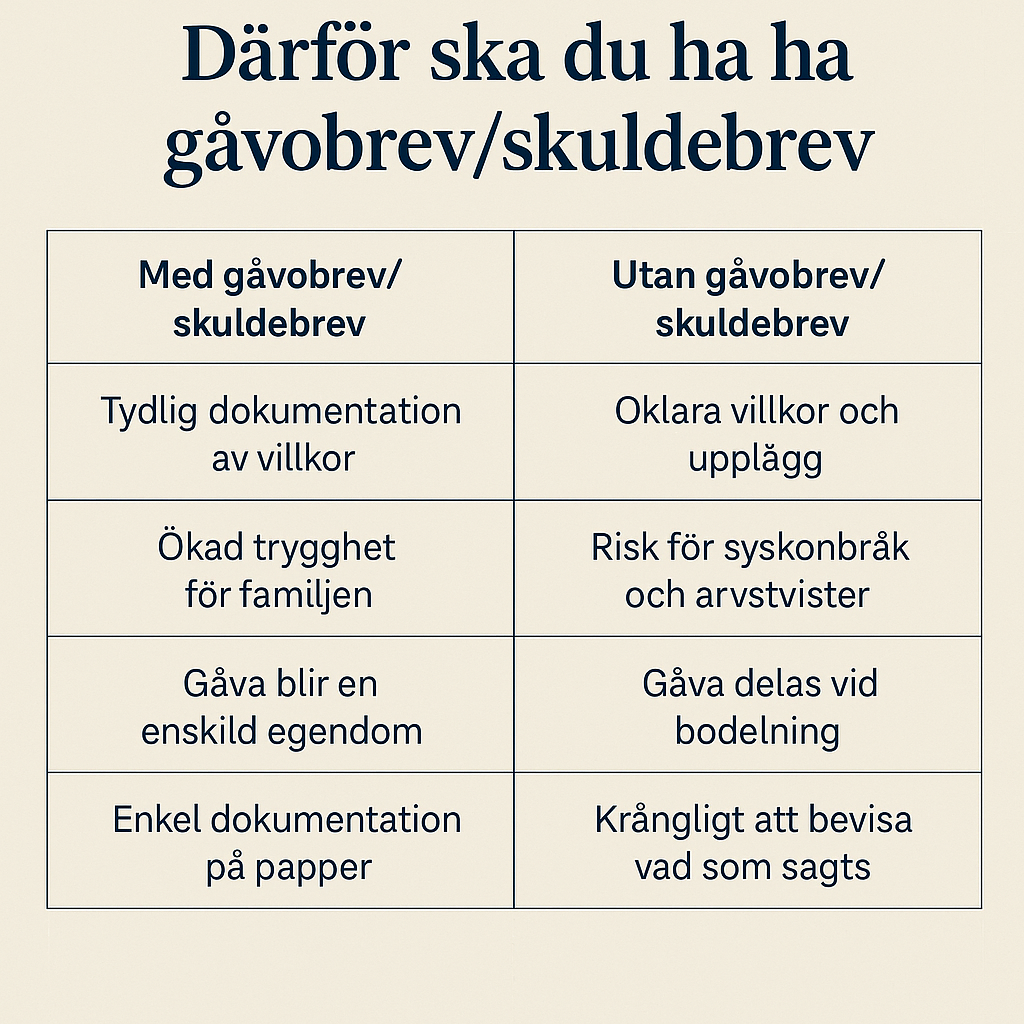
💡 Exempel: Utan vs. med gåvobrev

ScenarioUtan skyddMed gåvobrev
Gåva1 500 000 kr1 500 000 kr
Vid skilsmässaDelas likaSkyddas fullt ut
Barnet behållerca 750 000 kr100 % + värdeökning

❓ Vanliga frågor

Gäller skyddet i samboförhållande?

Ja. Gåvor med enskildhetsvillkor är skyddade
(Sambolagen 4 §)

Måste partnern skriva under?

Nej – men ökar trygghet.

Skydd vid investering av gåvan?

Ja – om surrogat är med.


🔗 Relaterade resurser

  • ✔️ Gåvobrev online
  • ✔️ Testamente med enskild egendom
  • ✔️ Äktenskapsförord
  • ✔️ Överföring av aktier i familjen

🧾 Sammanfattning

  • NyckelpunktFörklaring
    Gåvor delas vid skilsmässaOm inget annat anges (ÄktB 10:1)
    Skyddas via gåvobrevEnskild egendom (ÄktB 7:2)
    Inkludera surrogat + avkastningAnnars brister skyddet
    Fastighet kräver vittnen(JB 4:1)

🚀 Skydda gåvan på 10 minuter

Med Justiflex får du:
✅ Juristgranskade mallar
✅ Perfekta villkor för enskild egendom
✅ BankID-signering
✅ Support av jurist

Skydda familjens ekonomi – tryggt, snabbt, korrekt.

👉 Skapa gåvobrev på Justiflex

👤 Granskad & uppdaterad

Jurist: Robin Forslöv, Justiflex AB
Senast uppdaterad: 2 november 2025
Kvalitetssäkrat för familjer i förändring

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Gåvobrev till barn – så skyddar du gåvan från svärson eller svärdotter Läs mer »

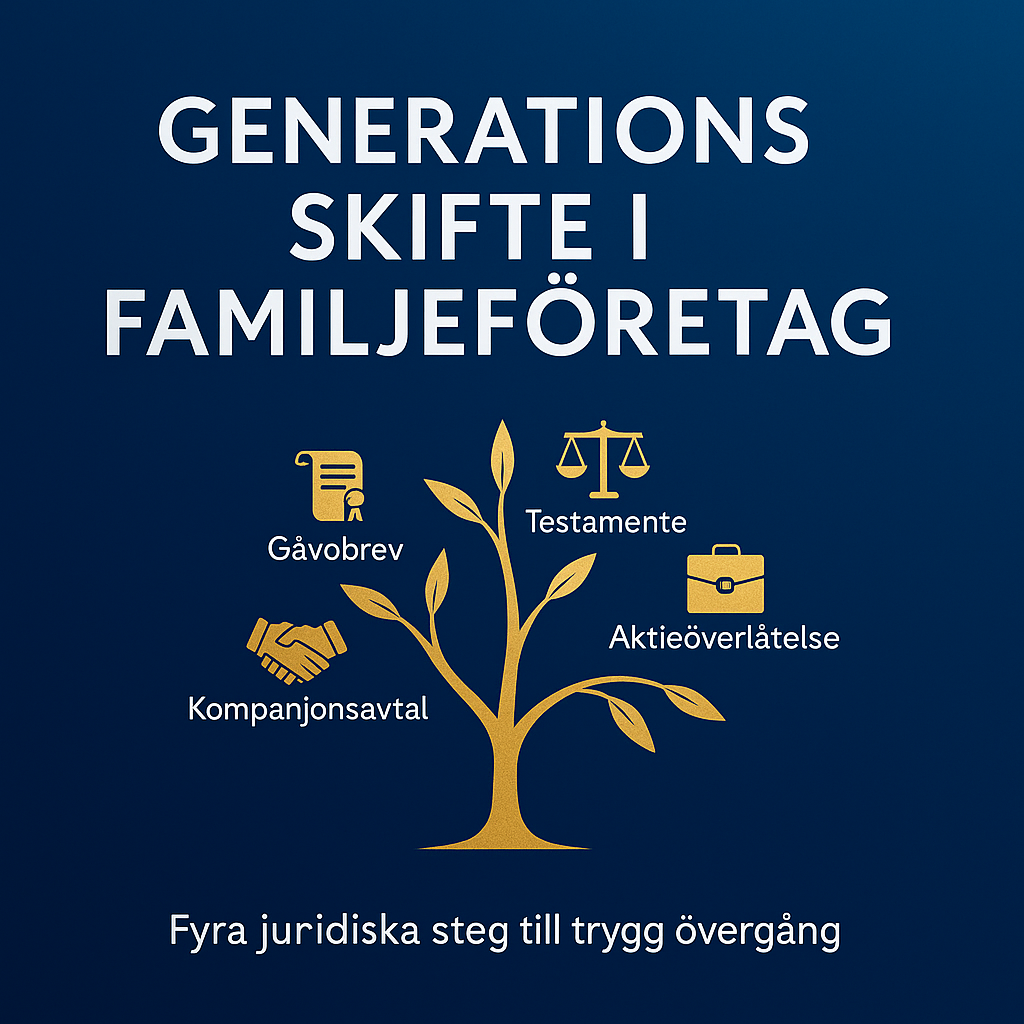
Generationsskifte i familjeföretag – 4 juridiska steg för att undvika konflikter och bevara arvet

29 oktober 2025 | Av Robin Forslöv | 5 min läsning

Generationsskifte i familjeföretag – 4 juridiska steg för att undvika konflikter och bevara arvet

Ett generationsskifte i ett familjeföretag handlar om mer än siffror och ägarandelar – det handlar om ett livsverk, ett förtroende och en dröm som ska leva vidare.
Men övergången mellan generationer kan snabbt gå från varm till komplicerad om den inte planeras juridiskt i tid.
Konflikter, oenighet om värdering eller otydliga ägarvillkor kan riskera både relationer och verksamhetens framtid.

Ett lyckat generationsskifte kräver juridisk precision, öppen kommunikation och rätt dokumentation.

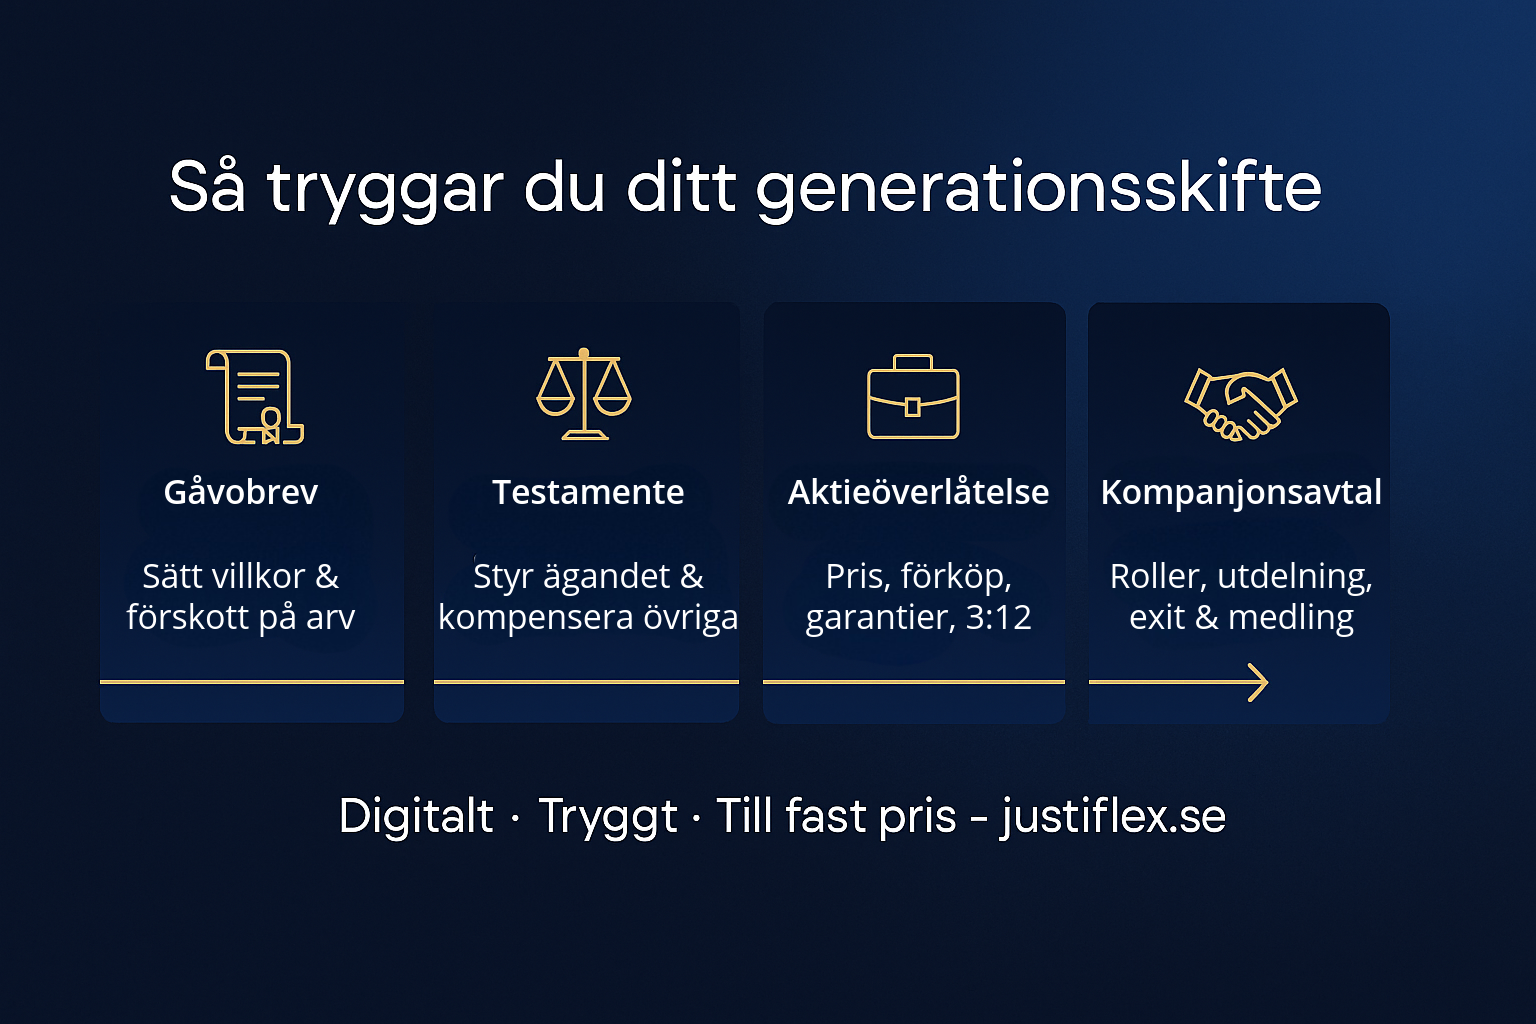
I den här guiden visar Justiflex de fyra viktigaste avtalen som skyddar både familjen och företaget – samt hur du kan skapa dem digitalt, tryggt och till fast pris.

🧭 Varför är generationsskifte så utmanande?

Drygt hälften av alla privata företag med anställda i Sverige är familjeföretag
(Institutet för Näringslivsforskning, IFN 2024).
Många av dessa står inför ett ägarskifte de kommande åren.
Enligt PwC:s Family Business-undersökning 2025 saknar en stor del av familjeföretagen en dokumenterad successionsplan – vilket ökar risken för skatteproblem, konflikter och förlorade arbetstillfällen
(PwC.com).

Siffrorna talar sitt tydliga språk:
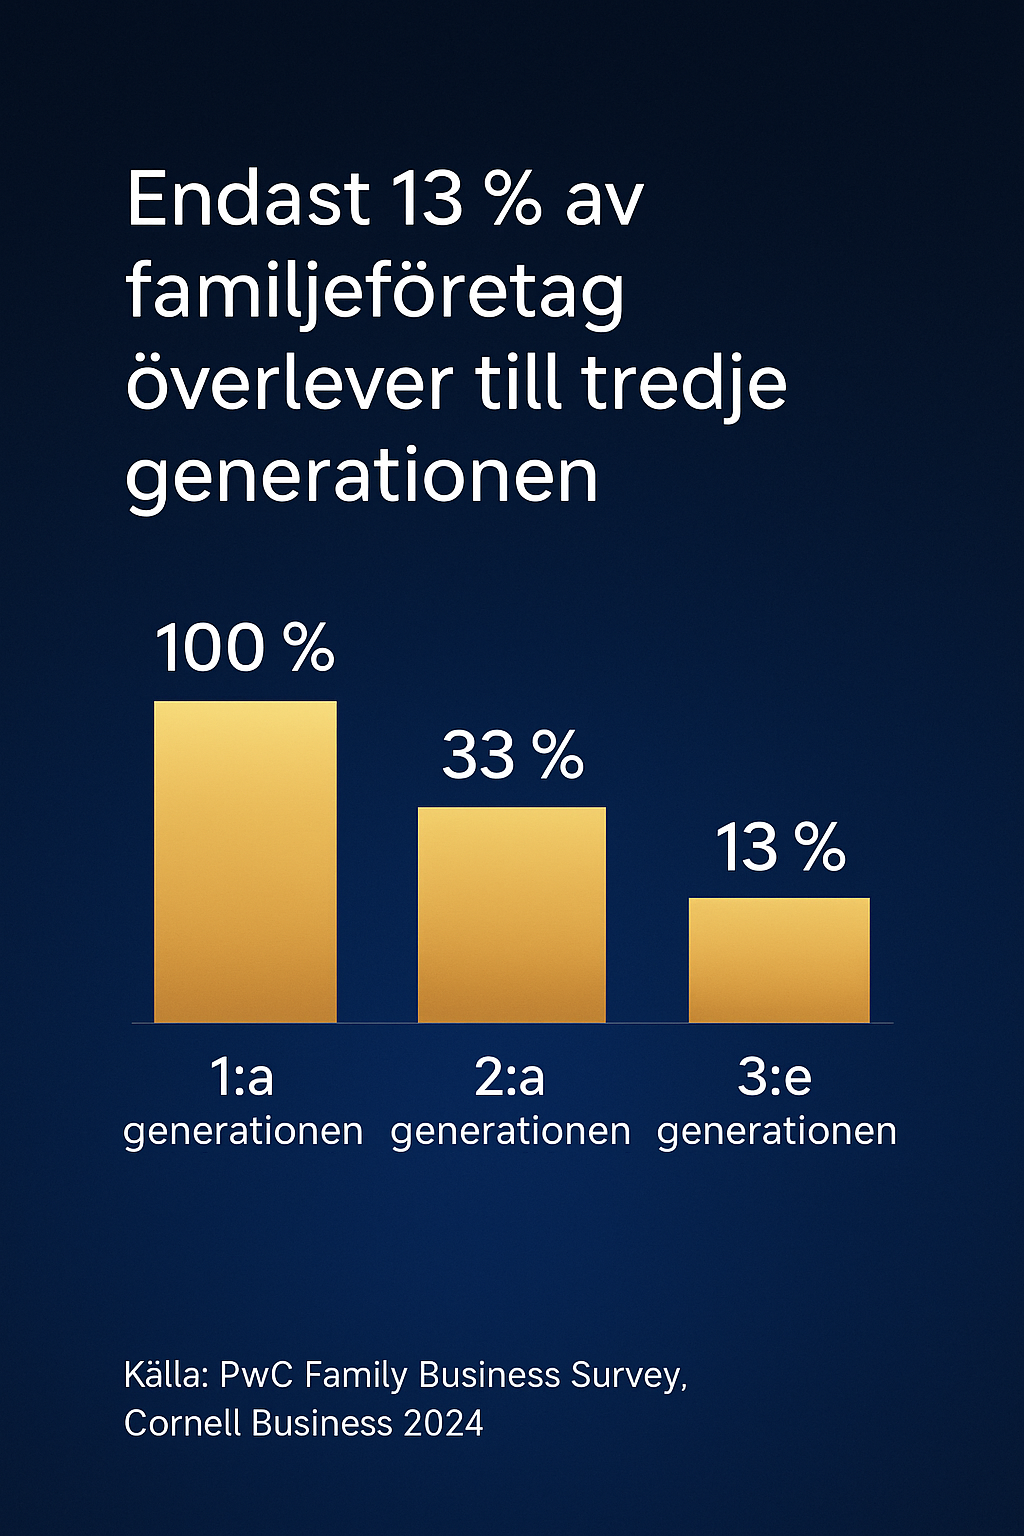
Endast cirka 13 % av familjeföretagen överlever till tredje generationen
(Cornell SC Johnson College of Business).

Den främsta orsaken?
Brist på förberedda avtal och tydlig kommunikation inom familjen.

⚠️ Vanliga fallgropar

  • Oklara roller mellan syskon eller svärsöner
  • Otydlig värdering av företaget
  • Skattefrågor som hanteras för sent (t.ex. missade möjligheter kring kvalificerade aktier i fåmansbolag)
  • Konflikter mellan aktiva och passiva arvingar

💡 Genom att planera i tid kan du skydda både företaget och familjen – och utnyttja skatteregler som kan spara stora summor vid överlåtelse.

1️⃣ Gåvobrev – överlåt aktier eller andelar med rätt villkor

Ett gåvobrev används när du vill föra över ägandet under livstid.
Det är ett effektivt sätt att förbereda nästa generation – men bara om dokumentet är juridiskt korrekt utformat.

Ett gåvobrev bör alltid innehålla:

  • Vilka tillgångar som överlåts, t.ex. 100 aktier i AB Familjeföretag
  • Om gåvan ska vara enskild egendom (skydd vid skilsmässa)
  • Om gåvan ska räknas som förskott på arv
  • Eventuella villkor för aktivt engagemang i företaget

💬 Exempel: En företagare med tre barn vill ge aktier till det barn som är aktiv i verksamheten.
Med ett korrekt gåvobrev kan aktierna föras över rättvist, medan övriga barn kompenseras med annan egendom – och framtida arvstvister undviks.

📊 Skattetips: Om aktierna är kvalificerade i ett fåmansbolag, kan du i vissa fall överföra dem utan omedelbar beskattning genom att planera rätt tidpunkt och struktur
(Skatteverket – Ägarskifte).

2️⃣ Testamente – styr ägandet efter din bortgång

Om generationsskiftet sker genom arv är testamentet avgörande.
Utan det gäller arvsordningen enligt Ärvdabalken (1958:637), där alla bröstarvingar får lika mycket – även de som inte är aktiva i företaget.
Resultatet? Splittrat ägande, låsta beslut och ibland långvariga konflikter.

Ett testamente kan:

  • Utse vem som ska ta över företaget
  • Kompensera övriga arvingar ekonomiskt
  • Ge partnern nyttjanderätt utan att splittra ägandet
  • Styra om aktier ska vara enskild egendom

Genom att kombinera testamente med ett kompanjonsavtal skapar du både familjär trygghet och affärsmässig struktur.

📈 Många svenska företagare saknar ett uppdaterat testamente – trots att det är en av de enklaste åtgärderna för att säkra framtiden
(Nordea – Arv & familjejuridik 2025).
Ett testamente kan dessutom kombineras med livförsäkring för att skydda både familj och bolag ekonomiskt.

3️⃣ Aktieöverlåtelseavtal – affärsmässig klarhet mellan generationer

När aktier byter ägare krävs ett formellt aktieöverlåtelseavtal – även inom familjen.
Det är dokumentet som gör övergången rättssäker enligt aktiebolagslagen och behandlar transaktionen som en professionell affär.

Avtalet bör innehålla:

  • Pris eller värderingsgrund (marknadsvärde eller symboliskt pris)
  • Förköpsrätt – att andra ägare får köpa först vid framtida försäljning
  • Tystnadsplikt och konkurrensförbud
  • Garantier om bolagets skick fram till överlåtelsedagen

💼 För fåmansbolag är det viktigt att inkludera 3:12-klausuler om utdelning och beskattning.
De föreslagna förändringarna från 2026 innebär bland annat ett höjt gränsbelopp till cirka 320 000 kr för ensamägare – vilket kan ge betydande skattemässig fördel vid rätt planering
(Regeringen.se – 3:12-reformen 2026).

Ett aktieöverlåtelseavtal är lika mycket ett försvar mot oenighet som ett dokument – det skapar tydlighet och trygghet för båda generationer.

4️⃣ Kompanjonsavtal – trygg samverkan mellan familjemedlemmar

När flera familjemedlemmar äger tillsammans blir kompanjonsavtalet oumbärligt.
Det fungerar som familjeföretagets interna grundlag och minskar risken för missförstånd kring ansvar, lön eller beslutsfattande.

Avtalet bör reglera:

  • Roller och beslutsvägar
  • Lön, utdelning och delägarskap
  • Vad som händer om någon vill sälja sin del
  • Rutiner för medling och konfliktlösning

👥 Enligt PwC Family Business Report 2025 uppger företag med formella avtal och tydliga ägarprinciper att de uppnår större långsiktig stabilitet och färre interna konflikter
(PwC.com).

💬 Det handlar om mer än papper

“Det svåraste med ett generationsskifte är sällan juridiken – det är samtalen.
Men när pappren är klara kan dialogen handla om framtid, inte oro.”

Ett generationsskifte är alltså inte bara en juridisk process – det är en chans att bygga förtroende och framtid.
Med rätt avtal kan du bevara både företagets värde och familjens harmoni.

💎 Sammanfattning – skapa trygghet med Justiflex

Hos Justiflex kan du skapa alla nödvändiga dokument digitalt, tryggt och till fast pris:

Gåvobrev → justiflex.se/gavobrev
Testamente → justiflex.se/testamente
✅ Aktieöverlåtelseavtal → justiflex.se/aktieoverlatelseavtal
Kompanjonsavtal → justiflex.se/kompanjonsavtal

💎 Digitalt · Tryggt · Till fast pris

Bygg vidare på arvet. Undvik konflikter. Gör det tryggt med Justiflex – Sveriges modernaste digitala juristbyrå.

✨ Kort sagt

“Ett familjeföretag överlever inte genom tur – utan genom tydliga avtal, rättvisa och ömsesidig respekt.”

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Generationsskifte i familjeföretag – 4 juridiska steg för att undvika konflikter och bevara arvet Läs mer »

🎁 Julklapp i miljonklassen – trygghet vid stora gåvor

19 oktober 2025 | Av Robin Forslöv | 5 min läsning

🎁 Julklapp i miljonklassen – trygghet vid stora gåvor

Julen 2025 handlar inte bara om rim och glögg – utan också om generositet på riktigt.
Allt fler föräldrar och mor- och farföräldrar vill hjälpa den yngre generationen i tuffa tider:
💰 pengar till kontantinsats,
🏡 en del av sommarstugan,
🌲 eller kanske en andel i familjegården.

Men även den mest kärleksfulla julgåva kan skapa problem – om den inte dokumenteras juridiskt korrekt.

❤️ En ny sorts julgåva 2025

Med stigande räntor och en pressad bostadsmarknad blir generationsgåvor allt vanligare i Sverige.
Fler äldre vill hjälpa barn och barnbarn att bygga trygghet – innan arvet.

Enligt Riksbanken har hushållens ekonomiska marginaler minskat markant, och Jämställdhetsmyndigheten varnar för ökande ekonomisk otrygghet bland både unga och pensionärer.
Därför blir gåvor mellan generationer både en hjälp – och ett juridiskt ansvar.

Men när värdena når hundratusentals eller miljonbelopp, räcker inte ett löfte vid middagsbordet.
Ett “hjärta i ett sms” ersätter inte lagens krav på bevis och formalia.

För att undvika framtida missförstånd krävs ett gåvobrev – familjens juridiska skyddsnät.

⚖️ Varför behövs gåvobrev – även inom familjen?

Ett gåvobrev är det juridiska beviset på att en gåva har skänkts – och på vilka villkor.
Det avgör bland annat:

  • 💰 Förskott på arv eller inte?
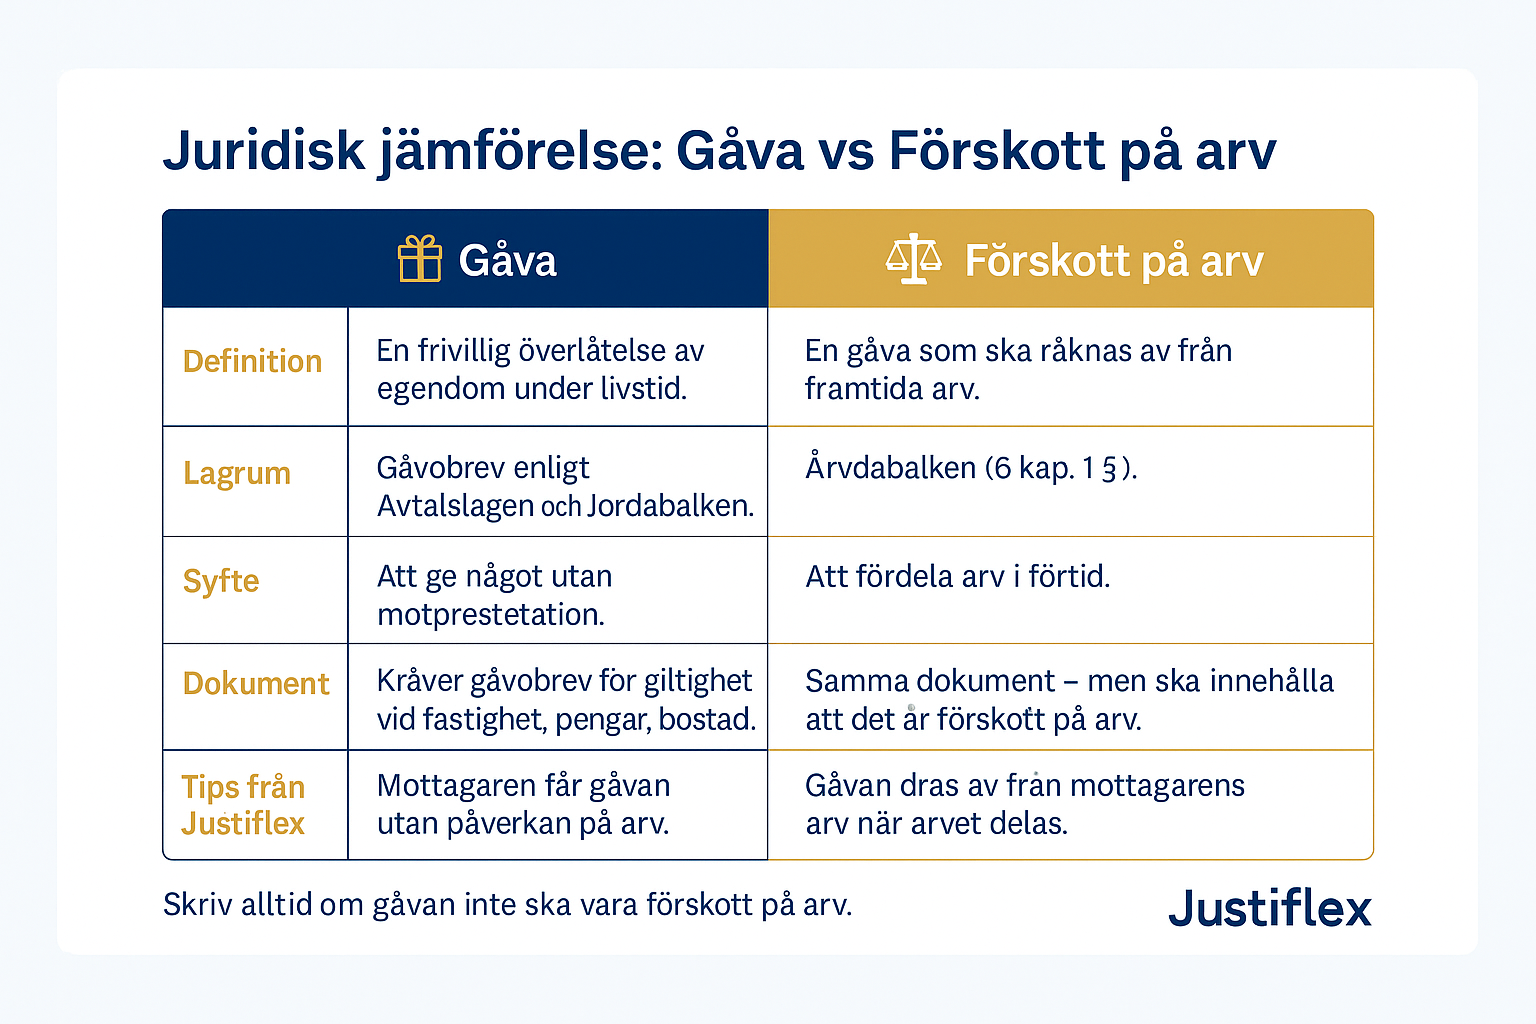
    Om inget anges, räknas gåvan automatiskt som förskott på arv enligt Ärvdabalken (6 kap. 1 §).
    Det kan leda till konflikter mellan syskon när arvet ska delas.
  • 💍 Villkorad gåva?
    Givaren kan ange att mottagaren ska ha gåvan som enskild egendom, så den inte delas vid skilsmässa eller separation.
  • 🏡 Fastighet eller del av bostad?
    Då krävs skriftligt gåvobrev och underteckning enligt Jordabalken (4 kap. 29 §).
    Utan det kan varken Lantmäteriet eller banken godkänna överlåtelsen.

Kort sagt: ett gåvobrev är familjens försäkring mot framtida arvstvister.

⚠️ Exempel: “Julklappen som blev en konflikt”

🎄 Scenario:
En farmor ger sitt barnbarn 1/4 av familjens sommarstuga i julklapp – utan gåvobrev.

Några år senare säljs huset.
De andra barnen kräver kompensation eftersom de ser gåvan som förskott på arv.

Resultatet? En vacker gest blir till en juridisk tvist mellan syskon.

Ett enda dokument – ett gåvobrev – hade kunnat förhindra flera års familjeosämja.

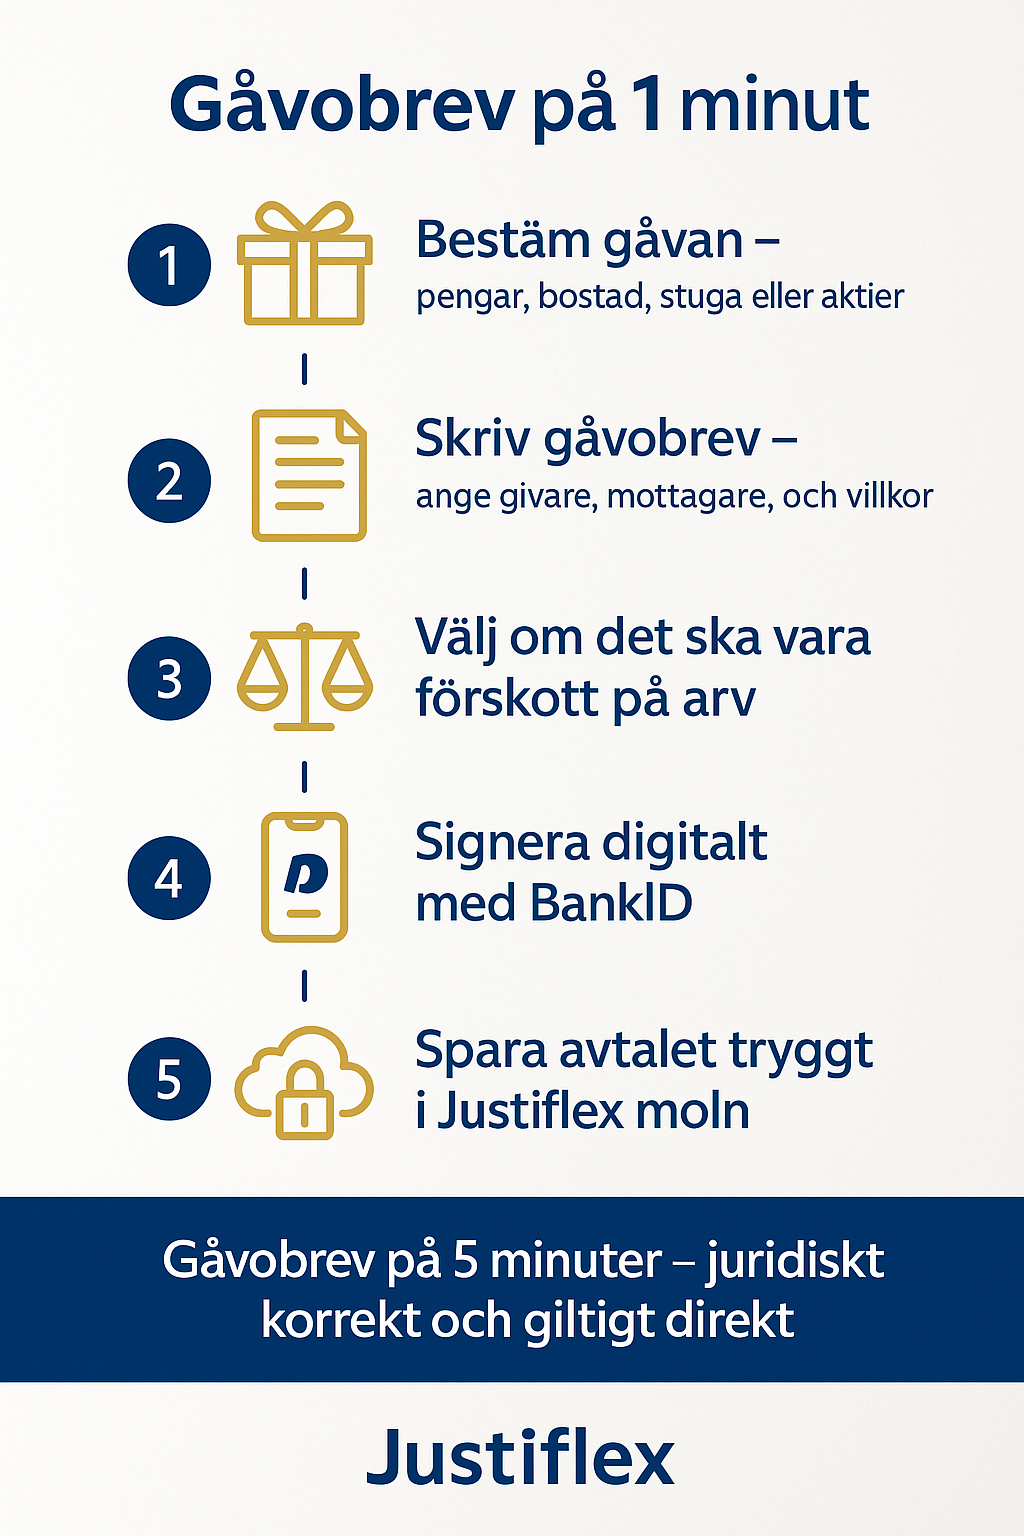
🧭 Så gör du gåvan trygg – steg för steg

1️⃣ Skriv gåvobrev
Ange vem som ger, vem som tar emot och vad som ges.

2️⃣ Klargör om gåvan ska räknas som förskott på arv eller inte.

3️⃣ Ange villkor
Ska gåvan vara enskild egendom eller delas vid separation?

4️⃣ Signera digitalt med BankID
Gåvobrev gäller lika fullt digitalt som på papper.

5️⃣ Spara avtalet säkert
Med Justiflex lagras dokumentet juridiskt korrekt – redo vid behov.

👩‍⚖️ Juridiskt tips från Justiflex

“En stor gåva är också ett avtal – och ska behandlas som ett.”

Med Justiflex Gåvobrev får du ett dokument med samma juridiska tyngd som ett bankavtal:
✅ Klart digitalt
✅ Granskat av svenska jurister
✅ Giltigt direkt

🎄 Julens smartaste presentkort

Tänk om årets julklapp inte är något man öppnar – utan något man tryggar.
Ett gåvobrev är ett “presentkort” på framtidens stabilitet:

“Jag vill ge dig trygghet, inte bara pengar.”

Med Justiflex kan du ge bort del av bostad, pengar eller aktier – utan risk för framtida arvstvister eller oklara villkor.
Allt sker digitalt, juridiskt korrekt och på några minuter.

🏁 Sammanfattning

En julklapp i miljonklassen är en vacker gest – men den kräver juridisk omtanke.
Med ett gåvobrev säkerställer du att din gåva blir en välsignelse, inte en börda.

🎁 Trygghet, tydlighet och omtanke – den nya generationens julgåva.

✍️ Skapa ditt gåvobrev på 5 minuter

Trygghet börjar med ett dokument.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

🎁 Julklapp i miljonklassen – trygghet vid stora gåvor Läs mer »

💰 Gåva eller lån till barnet? Så undviker du syskonbråk och arvstvister

19 oktober 2025 | Av Robin Forslöv | 5 min läsning

💰 Gåva eller lån till barnet? Så undviker du syskonbråk och arvstvister

I dagens utmanande ekonomi – med höga bostadspriser, stigande räntor och strängare bankkrav – väljer allt fler föräldrar att stötta sina barn ekonomiskt.
Det kan handla om en kontantinsats till första bostaden, hjälp med studielån eller ett bidrag för att “komma igång i livet”.

Det känns som en naturlig kärlekshandling.
Men – har du funderat på hur det påverkar dina andra barn?
Och vad som händer den dag arvet ska fördelas?

Utan tydlig dokumentation kan en välmenad gest snabbt skapa missförstånd och konflikter.
Syskon känner sig orättvist behandlade, gamla löften tolkas olika – och plötsligt blir det en fråga om bevis i domstol.

Men lugn, det går att förebygga.
Här reder vi ut skillnaden mellan gåva och lån till barn, hur förskott på arv fungerar enligt svensk lag – och hur enkla dokument kan bevara familjefriden.

⚖️ Varför uppstår konflikter?

Ett vardagligt exempel:

Du hjälper ditt äldsta barn med 400 000 kr till en bostadsinsats.
Alla är glada – barnet flyttar in och du känner dig som en hjälte.

Men tio år senare, när du inte längre finns med, väcks frågorna bland syskonen:

  • Ska pengarna räknas som förskott på arv?
  • Eller var det ett lån som ska betalas tillbaka till dödsboet?
  • Och varför fick bara ett barn stöd, men inte de andra?

Utan skriftliga bevis bygger allt på minnen och tolkningar.
Ett syskon minns det som en “gåva utan krav”, ett annat som “ett lån som skulle återbetalas”.

Resultatet? 💥 Splittrade relationer, kostsamma arvstvister och onödig smärta.

Enligt Domstolsverkets statistik hanterar tingsrätterna över 15 000 familjemål varje år, många kopplade till just gåvor, lån och arvstvister.
De flesta hade kunnat undvikas – med bättre dokumentation.

📜 Juridiken bakom – förskott på arv enligt svensk lag

Reglerna är tydliga i Ärvdabalken (6 kap. 1 §):

“Vad arvlåtaren under sin livstid givit ett barn ska anses som förskott på arv, om inte annat föreskrivits eller framgår av omständigheterna.”

Det betyder att en gåva till barn automatiskt räknas som förskott på arv
om du inte skriftligen anger att den inte ska avräknas.

Ett lån ska däremot återbetalas till dödsboet, men utan skuldebrev kan det tolkas som en gåva.
Domstolar prioriterar alltid skriftliga bevis. Muntliga löften håller sällan.

📊 När ska du välja vad?

SituationRekommenderat dokumentVarför det behövsRisk utan dokument
Du vill ge pengar utan krav på återbetalning, men vill att alla barn ska få lika arvGåvobrev med klausul om icke-avräkningKlargör att gåvan inte är förskott på arv – förhindrar syskonosämjaGåvan räknas som förskott → ojämnt arv och konflikt
Du vill låna ut pengar som ska återbetalasSkuldebrevReglerar belopp, ränta och återbetalningstidLånet ses som gåva → inga pengar tillbaka till dödsboet
Du vill kombinera stöd (delvis gåva, delvis lån)Kombinerat gåvobrev/skuldebrevGer tydlighet och flexibilitetOtydlighet → tolkningstvister i domstol

📝 Så skapar du dokumenten korrekt

Gåvobrev – checklista:

  • Ange givare och mottagare
  • Datum och gåvans värde
  • Klausul: om det ska avräknas på arv eller inte
  • Vittnen (frivilligt men stärker beviset)

Skuldebrev – checklista:

  • Specificera lånebelopp
  • Ange eventuell ränta och återbetalningsplan
  • Skriv vad som händer vid utebliven betalning
  • Undertecknas av båda parter

💬 Verkliga exempel

“Vi hjälpte vårt yngsta barn med bostadsinsatsen. Utan dokument hade syskonen trott att det var förskott på arv.
Med gåvobrevet från Justiflex står allt svart på vitt – inga konflikter, bara harmoni.”
Margareta, 72 år

“Jag trodde ett sms räckte när jag lånade ut till min son.
Det slutade med oklarheter vid arvskiftet.
Nu har jag skuldebrev på allt – för allas trygghet.”
Gunnar, 68 år

🧠 Pro-tip: tänk helhet – testamente & framtidsplanering

Gåvor och lån är bara en del av bilden.
Vill du skydda din vilja fullt ut, komplettera med:

  • 🧾 Testamente – fördela kvarlåtenskapen enligt dina önskemål.
  • 🤝 Framtidsfullmakt – utse någon du litar på om du blir sjuk.

Tillsammans skapar de en stabil juridisk plan som skyddar både ekonomin och relationerna.

💼 Så hjälper Justiflex dig

Hos Justiflex.se kan du skapa juridiskt korrekta dokument digitalt – på bara några minuter:

📄 Gåvobrev – anpassat för barn och anhöriga, med tydliga klausuler.
💰 Skuldebrev – skapa bevis för lån inom familjen.
☁️ Säker molnlagring – dokumenten finns alltid tillgängliga, krypterade och skyddade.

Ingen väntetid. Ingen pappershantering. Bara modern, bank-trygg familjejuridik.

❤️ Slutord: Gör kärlekshandlingen hållbar

Att hjälpa ett barn ekonomiskt är en fin gest.
Men den verkliga omtanken ligger i att skriva ner vad som gäller.

Ett skrivet ord bevarar både rättvisa – och relationer.

👉 Prioritera familjefriden idag.
Skapa ditt gåvobrev eller skuldebrev på några minuter via
🔗 Justiflex.se

Det tar bara några klick – men ger lugn i årtionden framåt.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

💰 Gåva eller lån till barnet? Så undviker du syskonbråk och arvstvister Läs mer »

Gåvobrev – så fungerar villkor enligt svensk lag

16 sept 2025

Gåvobrev – så fungerar villkor enligt svensk lag

Att ge bort något värdefullt, som en fastighet, pengar eller aktier, är ofta en generös gest. Men många givare vill koppla villkor till gåvan – för att skydda mottagaren, behålla viss kontroll eller se till att gåvan stannar inom familjen.

I den här guiden får du en tydlig och pedagogisk genomgång av de vanligaste villkoren i ett gåvobrev, med konkreta exempel som gör juridiken enkel att förstå.

Varför behövs villkor i ett gåvobrev?

Ett gåvobrev är mer än bara ett kvitto på att en gåva överlåtits – det är ett juridiskt skyddsnät. Genom att skriva in villkor kan du:

  • Säkerställa att gåvan inte delas vid skilsmässa.
  • Bestämma att gåvan ska stanna inom familjen.
  • Ge bort en fastighet men själv behålla rätten att bo kvar.

👉 Viktigt: Villkor måste anges från början. De kan nästan aldrig läggas till i efterhand.

6 vanliga villkor i ett gåvobrev

1. Enskild egendom

Skyddar gåvan från att delas vid skilsmässa eller dödsfall.
📌 Exempel: Anna ger sin dotter Lisa 300 000 kr. I gåvobrevet står att pengarna är enskild egendom. Om Lisa skiljer sig delas inte pengarna eller bostaden hon köpt med dem.

2. Överlåtelse- och pantsättningsförbud

Förhindrar att gåvan säljs, ges bort eller används som säkerhet för lån.
📌 Exempel: Kalle ger sin son en tomt men skriver in att den inte får säljas. Tomten kan då inte heller tas av Kronofogden vid en skuld.

3. Nyttjanderätt för givaren

Givaren behåller rätten att använda egendomen.
📌 Exempel: Ett äldre par ger sommarstugan till sin son men behåller livstids nyttjanderätt. De kan fortsätta vistas där varje sommar.

4. Förskott på arv – eller inte

En gåva till barn räknas normalt som förskott på arv. Vill du undvika det måste du skriva det.
📌 Exempel: Maria ger sin son en bil värd 150 000 kr. I gåvobrevet står att bilen inte är ett förskott på arv.

5. Återgångsvillkor

Gåvan kan återgå till givaren om villkoren bryts.
📌 Exempel: Erik ger sin dotter en fastighet men skriver att den återgår till honom om hon säljer inom 10 år. Om hon bryter mot villkoret kan Erik kräva tillbaka fastigheten.

6. Förköpsrätt

Skyddar mot att en delägare säljer till utomstående.
📌 Exempel: Två syskon får en fritidsfastighet. Vill någon sälja sin andel måste den andra få köpa först.

💡 Visste du?

För fastigheter måste gåvobrevet alltid vara skriftligt och villkor som överlåtelseförbud måste stå med från början. Muntliga avtal gäller inte.

Blandat fång – när gåva möter betalning

En gåva kan kombineras med betalning, t.ex. när mottagaren tar över lån. Detta kallas blandat fång.

📌 Exempel: En mamma ger sin son en lägenhet värd 2,5 miljoner, men han tar över bolånet på 500 000 kr. Eftersom ersättningen är mycket mindre än gåvans värde ses det fortfarande som en gåva.

Vad händer om villkoren bryts?

  • Återgång: Vid återgångsvillkor kan givaren kräva tillbaka gåvan.
  • Domstol: Om gåvan ska användas för ett ändamål (t.ex. stipendier) kan domstol tvinga fram efterlevnad.
  • Skadestånd: Möjligt i teorin, men svårt att bevisa skada.

Ogiltiga villkor – vad funkar inte?

Ett villkor blir ogiltigt om det:

  • Begränsar gåvotagarens frihet för mycket.
  • Strider mot lag (t.ex. aktiebolagslagen).
  • Är oskäligt eller otydligt.

📌 Exempel: Ett villkor som säger att gåvotagaren aldrig får använda bostaden kan ogiltigförklaras.

✅ Checklista för ett gåvobrev

  • Ange tydligt alla villkor (t.ex. enskild egendom, nyttjanderätt).
  • Skriv under och datera dokumentet.
  • För fastigheter: registrera hos Lantmäteriet.
  • Kontrollera med jurist för att undvika misstag.

❓ Vanliga frågor (FAQ)

Kan jag ändra villkoren i efterhand?
Nej, de måste stå i gåvobrevet från början. Vissa (som nyttjanderätt) kan dock tas bort senare.

Kan man ge en gåva till ett barnbarn som inte är fött än?
Nej, mottagaren måste vara född eller avlad vid gåvotillfället. Men du kan skriva att alla framtida barnbarn ska dela på gåvan.

Slutsats

Ett gåvobrev kan vara enkelt – men felaktiga eller otydliga villkor kan skapa stora problem i framtiden. Genom att skriva gåvobrevet rätt från början skyddar du både dig själv och mottagaren.

👉 På Justiflex hjälper vi dig att skapa juridiskt korrekta gåvobrev – snabbt, digitalt och tryggt.
📩 Kontakta oss på info@justiflex.se eller läs mer på justiflex.se.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Gåvobrev – så fungerar villkor enligt svensk lag Läs mer »

En gåva utan papper kan bli en gåva av problem

25 aug 2025

Gåvobrev – Så gör du din gåva trygg och juridiskt säker

Att ge bort något värdefullt är ofta en gest av kärlek och omtanke. Men utan rätt dokumentation kan en gåva snabbt förvandlas till en källa till problem. Med ett gåvobrev blir allt tydligt och tryggt – både för dig och mottagaren. Här går vi igenom varför gåvobrev finns, hur de fungerar och vilka regler du behöver känna till.

Varför behövs ett gåvobrev?

Ett gåvobrev är ett juridiskt dokument som bevisar att en överlåtelse är en gåva. Det fastställer vem som är givare och mottagare, vad gåvan består av, och om det finns några särskilda villkor.

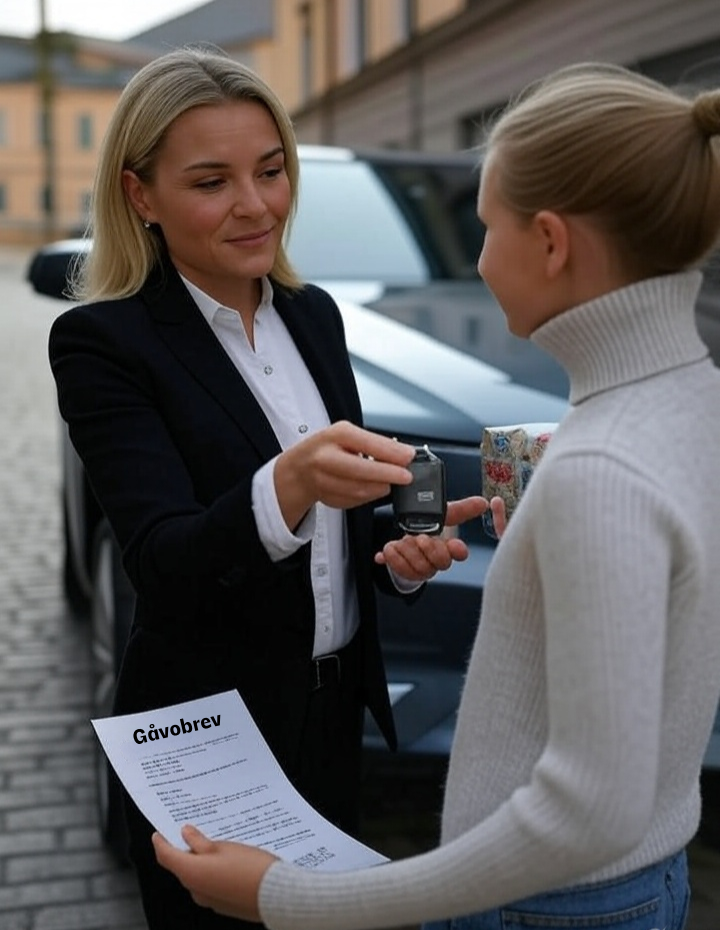
Utan ett gåvobrev kan äganderätten ifrågasättas. Tänk dig Sofia, som ville ge sin son sin första bil. Hon räckte över nycklarna med stolthet – men eftersom gåvan inte var nedskriven kunde någon annan, exempelvis en borgenär, hävda att bilen inte tillhörde sonen. Med ett gåvobrev hade ägandet varit glasklart från början.

Fördelar med gåvobrev

  • Tydlighet: Alla vet att det handlar om en gåva och inte ett köp eller lån.
  • Skydd mot tvister: Undviker konflikter i familjen eller med tredje man.
  • Villkor: Du kan ange att gåvan ska vara mottagarens enskilda egendom.
  • Skatteregler: Gåvobrevet kan visa att gåvan är korrekt hanterad enligt lag.

Gåvor och skatteregler – vad gäller?

Sedan gåvoskatten avskaffades i Sverige 2004 behöver du inte betala skatt för en ren gåva. Men det finns situationer där skattereglerna fortfarande spelar roll.

  • Ren Gåva: Ingen skatt utgår. Mottagaren övertar givarens anskaffningsvärde.
  • Gåva mot ersättning (blandat fång): Om mottagaren betalar något kan en del av överlåtelsen räknas som köp, vilket kan utlösa kapitalvinstskatt.
  • Fastigheter: Här gäller särskilda regler. Om ersättningen är lägre än taxeringsvärdet ses överlåtelsen som en gåva. Är den högre räknas det som köp, vilket kan leda till skatt.
  •  Stämpelskatt: Om mottagaren betalar minst 85 % av fastighetens taxeringsvärde måste stämpelskatt betalas.

Kort sagt: dokumentationen avgör om gåvan verkligen är en gåva i lagens mening.

Hur skriver man ett gåvobrev?

Ett gåvobrev behöver inte vara komplicerat. Så här gör du:

  1. Ange givare och mottagare.
  2. Beskriv gåvan (bil, pengar, fastighet, aktier m.m.).
  3. Skriv eventuella villkor, t.ex. att gåvan ska vara enskild egendom.
  4. Underteckna dokumentet – helst digitalt för smidighet.
  5. Registrera om det krävs, exempelvis vid gåvor mellan makar eller fastighetsgåvor.

Justiflex.se kan du skapa ett juridiskt korrekt gåvobrev på under 10 minuter.

Vanliga misstag att undvika

  • ❌ Ingen skriftlig dokumentation alls.
  • ❌ Otydliga villkor som skapar missförstånd.
  • ❌ Att ignorera skatteregler, särskilt vid fastigheter.
  • ❌ Att tro att ett muntligt löfte om gåva räcker.

Gåvobrev och arv – tänk på detta

En gåva till en bröstarvinge (barn eller barnbarn) kan räknas som förskott på arv, om inte annat anges i gåvobrevet. Det påverkar hur arvet fördelas när givaren går bort. Med tydliga villkor i gåvobrevet undviker du konflikter längre fram.

Gåvolagen och juridiska grunder

Enligt Gåvolagen (1936:83) krävs tre kriterier för att en transaktion ska ses som en gåva:

  • Förmögenhetsöverföring som berikar mottagaren.
  • Att givaren har en benefik avsikt (gåvoavsikt).
  • Att överlåtelsen sker frivilligt.

För fastigheter gäller istället jordabalkens regler, där gåvobrev och registrering hos Lantmäteriet är ett krav för giltighet.

Därför ska du använda Justiflex

Att skriva ett gåvobrev är inte bara en formalitet – det är ett skydd för både givare och mottagare. På Justiflex får du:

  • Juridisk trygghet: Alla dokument är anpassade efter svensk lag.
  • Smidighet: Skapa ditt gåvobrev digitalt på bara några minuter.
  • Anpassning: Möjlighet att lägga till villkor som passar just din situation.

👉 Skriv ditt gåvobrev idag på Justiflex.se och gör din gåva trygg och juridiskt säker.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

En gåva utan papper kan bli en gåva av problem Läs mer »

Allt du behöver veta om gåvovillkor: Skydda dina gåvor med rätt juridisk planering

21 april 2025

Allt du behöver veta om gåvovillkor: Skydda dina gåvor med rätt juridisk planering

Att ge en gåva är ofta en generös och hjärtlig handling, men vad händer om du vill säkerställa att gåvan används på ett visst sätt eller stannar inom familjen? Genom att inkludera gåvovillkor i ett gåvobrev kan du skydda dina intentioner och undvika framtida konflikter. På justiflex har vi lång erfarenhet av att hjälpa privatpersoner att skapa trygga och juridiskt korrekta gåvor. I detta blogginlägg går vi igenom vad gåvovillkor är, vilka villkor som är vanliga, och hur vi kan hjälpa dig att säkerställa att dina gåvor hanteras enligt dina önskemål.

Vad är gåvovillkor och varför är de viktiga?

Gåvovillkor är specifika bestämmelser som du som givare kan inkludera i ett gåvobrev för att styra hur gåvan får användas eller överlåtas. Det kan handla om att säkerställa att en fastighet stannar inom familjen, att du själv behåller rätten att använda egendomen, eller att gåvan skyddas vid en skilsmässa.
 
Att inkludera gåvovillkor är särskilt viktigt eftersom villkoren, enligt Äktenskapsbalken och rättspraxis, i regel inte kan ändras i efterhand (NJA 2000 s. 262). Därför är det avgörande att villkoren är tydliga och korrekt formulerade redan från början. Våra jurister på Justiflex kan hjälpa dig att utforma ett gåvobrev som både skyddar dina intressen och är juridiskt hållbart.

Vanliga gåvovillkor: Så kan du skydda din gåva

Det finns många typer av gåvovillkor som kan anpassas efter dina behov. Här är några av de vanligaste:

1. Enskild egendom – Skydd vid skilsmässa

Vill du säkerställa att gåvan inte delas vid en eventuell skilsmässa? Genom att ange att gåvan ska vara enskild egendom (Äktenskapsbalken 7 kap. 2 §) hålls den utanför en bodelning. Du kan också inkludera att avkastning (t.ex. hyresintäkter) och surrogat (t.ex. en ny fastighet som köps med försäljningspengar) också ska vara enskild egendom.
 
Exempel:
“Fastigheten ska vara Emmas enskilda egendom. Avkastning och egendom som träder i dess ställe ska också vara enskild egendom.”
 
Viktigt: Gåvor mellan makar kan inte göras till enskild egendom direkt i gåvobrevet – det krävs ett äktenskapsförord. Vi på Justiflex  kan guida dig genom processen för att säkerställa att din gåva får rätt skydd.

2. Överlåtelse- och pantsättningsförbud – Håll gåvan i familjen

För att förhindra att gåvan säljs eller pantsätts kan du inkludera ett överlåtelseförbud. Detta är särskilt vanligt vid gåvor av fastigheter, där du kanske vill att egendomen ska stanna inom släkten. Ett sådant villkor måste anges i gåvohandlingen för att vara giltigt (Jordabalken 4 kap. 3 §).
 
Exempel:
“Fastigheten får inte överlåtas eller pantsättas utan givarens samtycke under givarens livstid.”
Ett överlåtelseförbud innebär också att gåvan inte kan utmätas eller ingå i en konkurs, vilket ger extra trygghet (NJA 1991 s. 376).

3. Nyttjanderätt – Bo kvar trots gåvan

Om du ger bort en fastighet men vill fortsätta använda den, kan du inkludera en nyttjanderätt, exempelvis rätt att bo kvar livet ut. Detta är vanligt när föräldrar ger en fastighet till sina barn. Enligt rättspraxis kan givaren senare ta bort detta villkor, eftersom det anses vara i givarens intresse (NJA 2000 s. 262).
 
Exempel:
“Givaren förbehåller sig livstids nyttjanderätt till fastigheten.”

4. Förköpsrätt – Kontroll vid gemensamt ägande

Vid gåvor till flera personer, som syskon, kan en förköpsrätt säkerställa att egendomen stannar inom den angivna kretsen. Om en delägare vill sälja sin andel måste de andra först få erbjudande att köpa. Detta villkor måste också stå i gåvohandlingen (Jordabalken 4 kap. 3 §).
 
Exempel:
“Om en gåvotagare vill sälja sin andel, ska övriga gåvotagare erbjudas att köpa till 133 % av taxeringsvärdet.”

5. Återgångsvillkor – Gåvan återgår om villkor inte uppfylls

Med ett återgångsvillkor kan du ange att gåvan ska återgå till dig om vissa villkor inte uppfylls, exempelvis om gåvotagaren hyr ut fastigheten utan tillstånd. För fastigheter gäller att villkoret bara är bindande mot gåvotagaren om det överstiger två år, och det måste anges i gåvohandlingen (Jordabalken 4 kap. 30 §).
 
Exempel:
“Gåvan ska återgå om gåvotagaren inte övertar givarens lån.”

Blandade fång: När gåvan möter köp

Ibland ges en gåva mot en ersättning som är lägre än marknadsvärdet, vilket kallas ett blandat fång. Här uppstår frågor om hur villkoren ska tolkas – gäller de hela gåvan eller bara gåvodelen? Enligt rättspraxis (t.ex. NJA 1984 s. 673) behandlas blandade fång ofta som rena gåvor, förutsatt att gåvoavsikten är tydlig och ersättningen är liten i förhållande till värdet. Vid villkor om enskild egendom kan en ersättning på upp till 42 % av marknadsvärdet accepteras (NJA 2008 s. 457).

Ogiltiga villkor: Vad du bör undvika

Vissa villkor kan vara ogiltiga om de strider mot lag eller god sed (36 § avtalslagen). Till exempel får ett villkor inte inskränka gåvotagarens handlingsfrihet alltför mycket. Villkor som bryter mot specifika lagar, såsom aktiebolagslagen, kan också ogiltigförklaras.

Vad händer om villkoren bryts?

Om gåvotagaren inte följer villkoren kan olika sanktioner aktualiseras:
 
  • Återgång av gåva: Om ett återgångsvillkor finns kan gåvan krävas tillbaka.
  • Fullgörelse: Vid ändamålsbestämmelser kan givaren begära att villkoret uppfylls via domstol.
  • Otillåten överlåtelse: Överlåtelseförbud registreras i fastighetsregistret, vilket gör otillåtna överlåtelser ogiltiga (Jordabalken 18 kap. 8 §).
Vi kan hjälpa dig att utforma villkor som är tydliga och verkställbara, så att du undviker framtida tvister.

Varför välja Justiflex för ditt gåvobrev?

Att skapa ett gåvobrev med rätt villkor kräver juridisk precision. På Justiflex erbjuder vi:
 
  • Personlig rådgivning: Vi lyssnar på dina önskemål och skräddarsyr lösningar.
  • Juridisk expertis: Våra jurister är specialiserade på familjerätt och gåvoavtal.
  • Trygghet: Vi säkerställer att ditt gåvobrev är juridiskt hållbart och skyddar dina intentioner.
Oavsett om du vill ge bort en fastighet, skydda egendom vid skilsmässa, eller säkerställa att en gåva stannar i familjen, är vi här för att hjälpa dig. Kontakta oss idag för en kostnadsfri konsultation och låt oss ta hand om detaljerna!

Kontakta oss för att skydda din gåva

Låt inte osäkerhet stå i vägen för din generositet. Med rätt gåvovillkor kan du ge med trygghet och säkerställa att din gåva används som du önskar. Skriv till oss på info@justiflex.se eller använd vårt kontaktformulär. Låt Justiflex hjälpa dig att skapa ett gåvobrev som står starkt – idag och i framtiden.
© 2025 Justiflex AB. Godkänd för F-Skatt.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Allt du behöver veta om gåvovillkor: Skydda dina gåvor med rätt juridisk planering Läs mer »

Gåvor: Vad du behöver veta för att skydda din ekonomi och undvika skattefällor

20 april 2025

Gåvor: Vad du behöver veta för att skydda din ekonomi och undvika skattefällor

Att ge eller ta emot en gåva kan kännas som en enkel gest, men juridiskt och skattemässigt är det ofta mer komplicerat än man tror. En gåva är en frivillig överföring av tillgångar utan krav på motprestation, men vad händer om det inte är tydligt om det är en gåva eller ett köp? Och hur påverkar det dina skatter eller rättigheter? I den här guiden reder vi ut vad som definierar en gåva, skillnaden mellan benefika och onerösa fång, hur blandade fång hanteras, och vilka regler som gäller för att skydda både givare och gåvotagare. På Justiflex hjälper vi dig att navigera dessa regler för att undvika dyra misstag. Läs vidare och ta kontroll över dina gåvor!

Vad är en gåva?

En gåva är en frivillig förmögenhetsöverföring där givaren berikar gåvotagaren utan att förvänta sig något i gengäld. För att räknas som en gåva enligt svensk rätt måste tre villkor (gåvorekvisit) vara uppfyllda:
 
  • Förmögenhetsöverföring: Givarens förmögenhet minskar, och gåvotagarens ökar.
  • Frivillighet: Överföringen sker utan tvång eller förväntan på motprestation.
  • Benefik avsikt: Givaren har en avsikt att berika gåvotagaren.
Om dessa villkor är uppfyllda utlöser gåvan ingen kapitalvinstbeskattning, vilket gör den attraktiv jämfört med ett köp. Men det är inte alltid enkelt att avgöra om en transaktion är en gåva, särskilt vid överlåtelser mellan närstående.
 
Exempel: Pappa Per säljer sin bil till dottern Lisa för 50 000 kr, trots att marknadsvärdet är 100 000 kr. Om Per medvetet sätter ett lägre pris för att berika Lisa, räknas skillnaden (50 000 kr) som en gåva. Men om Per bara gör en dålig affär utan gåvoavsikt, är det ett köp.

Gåva eller köp? Onerösa och benefika fång

För att förstå gåvors juridiska och skattemässiga konsekvenser behöver vi skilja på onerösa och benefika fång:
 
  • Oneröst fång: När någon köper eller byter till sig egendom, t.ex. genom ett köpeavtal. Detta utlöser ofta kapitalvinstbeskattning vid försäljning.
  • Benefikt fång: När någon får egendom genom gåva, arv, testamente eller bodelning. Dessa är oftast skattefria.
Att klassificera en transaktion rätt är avgörande, eftersom det påverkar både skatter och rättigheter. Till exempel, om en fastighet överlåts till underpris, kan det räknas som en gåva (benefikt fång) och undgå kapitalvinstskatt, medan ett köp (oneröst fång) beskattas.

Blandade fång: När det inte är svart eller vitt

Ibland är en överlåtelse en mix av gåva och köp, så kallat blandat fång. Här skiljer sig reglerna beroende på om det gäller lös egendom eller fastigheter:
 
Lös Egendom: Delningsprincipen
För lös egendom (t.ex. aktier, bilar, bostadsrätter) gäller delningsprincipen. Överlåtelsen delas upp i en köpdel (motsvarande betalningen) och en gåvodel (skillnaden mellan betalningen och marknadsvärdet).
 
Exempel: Eva får aktier värda 10 000 kr av sin bror, men betalar 4 000 kr. Enligt delningsprincipen är 4 000 kr ett köp, och 6 000 kr är en gåva (RÅ 2003 not 104). Vid en framtida försäljning beskattas bara köpdelen för kapitalvinst.
 
Fastigheter: Huvudsaklighetsprincipen
För fastigheter gäller huvudsaklighetsprincipen. Om betalningen är lägre än taxeringsvärdet, räknas hela transaktionen som en gåva. Om betalningen är lika med eller högre än taxeringsvärdet, är det ett köp.
 
Exempel: Per överlåter en fastighet värd 2 miljoner kr till Lisa för 1 miljon kr. Om taxeringsvärdet är 1,5 miljoner kr, räknas hela överlåtelsen som en gåva, eftersom betalningen är under taxeringsvärdet. Ingen kapitalvinstskatt utlöses (RÅ 1991 ref 98).
 
Korsvisa gåvor och byte
Vid korsvisa gåvor, t.ex. när syskon byter fastigheter för att bli ensamägare, kan Skatteverket se det som ett byte (oneröst fång) om det finns ett motvärde. Detta kan leda till kapitalvinstbeskattning för båda parter, även om transaktionen kallas gåva.
 
Exempel: Syskonen Anna och Björn äger varsin halva av två fastigheter. De gör korsvisa gåvor så att Anna får den ena och Björn den andra. Om Skatteverket bedömer det som ett byte, kan båda få kapitalvinstskatt.

Särskilda gåvoregler

Gåvor omfattas av specifika regler som inte gäller andra överlåtelser:
 
  • Enskild egendom: Givaren kan villkora att gåvan ska vara gåvotagarens enskilda egendom, vilket undantar den från bodelning i äktenskap eller samboförhållande.
  • Förskott på arv: Gåvor till bröstarvingar räknas som förskott på arv, vilket påverkar arvslotten om inte annat anges i gåvobrevet.
  • Gåvor mellan makar: Gåvor mellan makar måste registreras hos Skatteverket för att gälla mot givarens borgenärer. Annars kan borgenärer kräva utmätning av egendomen.
  • Återvinning: Vid konkurs kan gåvor återvinnas om de minskat givarens förmåga att betala skulder. Detta skyddar borgenärer.
  • Remuneratorisk gåva: En gåva som kompensation för en tjänst beskattas som inkomst av tjänst, men överskjutande värde kan vara skattefri gåva.
Exempel: Lisa får en tavla värd 50 000 kr som tack för att ha hjälpt sin vän med bokföring. Om rimlig ersättning är 20 000 kr, beskattas 20 000 kr som inkomst, medan 30 000 kr är en skattefri gåva.

När blir gåvan bindande?

En gåva blir bindande när den fullbordas:
 
  • Lös egendom: När egendomen överlämnas till gåvotagaren, t.ex. genom att ge bort en bil eller pengar.
  • Bostadsrätt: När bostadsrättsföreningen underrättas om gåvan.
  • Fastighet: När gåvobrevet undertecknas av både givare och gåvotagare enligt jordabalken.
Ett gåvolöfte är bindande för lös egendom om det uppfyller gåvolagens (1936:83) krav, men inte för fastigheter. Gåvotagaren är dock inte skyddad mot givarens borgenärer förrän gåvan är fullbordad.
 
Exempel: Per lovar att ge Lisa en bil, men innan han överlämnar den går han i konkurs. Borgenärer kan kräva bilen, eftersom gåvan inte fullbordades.

Ogiltiga gåvor och jämkning

En fullbordad gåva kan inte återtas, men den kan ogiltigförklaras enligt avtalslagen om:
 
  • Den är ett skenavtal (t.ex. för att lura borgenärer, 32 § avtalslagen).
  • Givaren var pressad eller inte förstod avtalet (33 § avtalslagen).
  • Förutsättningarna för gåvan ändrats väsentligt (förutsättningsläran).
Exempel: En äldre man ger en Porsche till en vän, men det visar sig vara ett skenavtal för att undvika borgenärer. Gåvan kan ogiltigförklaras.
 
En gåva som inte är fullbordad kan återgå enligt gåvolagen om:
 
  • Givarens ekonomi försämrats så att fullbordandet är obilligt (5 § första stycket).
  • Gåvotagaren gjort givaren märklig orätt, t.ex. genom brott (5 § andra stycket, NJA 1961 s 105).
Orimliga gåvovillkor kan jämkas enligt 36 § avtalslagen. I NJA 1977 s 717 jämkades en gåva av en Porsche från 92 279 kr till 20 000 kr, eftersom gåvan ansågs oproportionerlig.

Gåvor till barn och mellan makar

  • Gåvor till barn: Omyndiga barn kan ta emot enkla gåvor (t.ex. julklappar) utan formkrav. För fastigheter eller aktier krävs en god man för att fullborda gåvan, eftersom föräldrar inte kan agera som både givare och förmyndare.
  • Gåvor mellan makar: Måste registreras för att skydda mot borgenärer. Utan registrering kan egendomen utmätas om givaren får skulder.

Så skyddar du dig

För att undvika juridiska eller skattemässiga problem med gåvor:
 
  • Skriv ett gåvobrev: Ange tydligt gåvoavsikt, villkor (t.ex. enskild egendom), och om det är förskott på arv.
  • Dokumentera vederlag: Klargör om det är en gåva, köp eller blandat fång för att undvika skatteproblem.
  • Konsultera en jurist: Vi på Justiflex kan upprätta gåvobrev, säkerställa korrekt fullbordande, och skydda mot borgenärer.

Varför välja oss?

På Justiflex har vi expertis i gåvor, från enkla presenter till komplexa fastighetsöverlåtelser. Vi hjälper dig att undvika skattefällor och juridiska tvister. Kontakta oss för en kostnadsfri konsultation och låt oss säkra din gåva!
© 2025 Justiflex AB. Godkänd för F-Skatt.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Gåvor: Vad du behöver veta för att skydda din ekonomi och undvika skattefällor Läs mer »

Vad räknas som gåva enligt svensk lag? Experten förklarar

27 mars 2025

Vad räknas som gåva enligt svensk lag? Experten förklarar

I de flesta situationer är det lätt att fastställa om en specifik egendom har överlåtits som en gåva eller förvärvats genom ett köp. I vissa fall kan det dock vara svårt att skilja mellan köp och gåva, särskilt vid överlåtelser mellan nära anhöriga. Att tydliggöra om det handlar om en gåva eller inte är viktigt, eftersom det har både rättsliga och skattemässiga följder.

Onerösa eller benefika fång

Det finns olika typer av fång som inte bara visar att en person har blivit ägare till egendom, utan även på vilket sätt detta har skett. Uppdelningen i olika fång har stor betydelse för skattehanteringen, eftersom den avgör vilka regler som ska tillämpas, exempelvis vid kapitalvinstbeskattning när egendomen säljs.
 
De mest förekommande överlåtelseformerna är onerösa och benefika fång. Ett oneröst fång uppstår när någon köper eller byter till sig egendom, medan ett benefikt fång innebär att äganderätten har erhållits genom gåva, arv, bodelning eller testamente.

Blandade fång

I vissa fall kan en överlåtelse bestå av en kombination av olika fång, och den som då har tagit över egendomen har erhållit den genom ett blandat fång. Vanligtvis tillämpas då delningsprincipen, vilket innebär att överlåtelsen delvis betraktas som ett köp (oneröst fång) och delvis som en gåva (benefikt fång).
 
För fastigheter gäller dock huvudsaklighetsprincipen, vilket innebär att överlåtelsen inte klassas som ett blandat fång – den bedöms istället som antingen helt benefik eller helt onerös.

Remuneratorisk gåva

En remuneratorisk gåva är en ersättning som ges som tack för en utförd tjänst. Detta innebär att ersättningen ska beskattas som inkomst av tjänst. Om det är tydligt att kompensationen överstiger vad som kan anses vara en rimlig betalning för tjänsten, kan en del av ersättningen betraktas som en gåva och därmed vara befriad från skatt.

Speciella gåvoregler

Här är några särskilda regler som enbart gäller vid gåva:
  • Möjligheten att bestämma att den överlåtna egendomen ska vara gåvomottagarens enskilda egendom.
  • Regeln om förskott på arv, som innebär att värdet av egendom som en bröstarvinge fått under arvlåtarens eller testatorns livstid normalt ska beaktas vid beräkningen av bröstarvingens arvslott.
  • Krav på att makar måste registrera en egendomsöverföring mellan sig för att den ska vara giltig gentemot den överlåtande makens borgenärer.
  • Bestämmelsen att egendom som en make har gett bort kan återkrävas vid en bodelning mellan makarna.
  • Flera regler som syftar till att skydda överlåtarens fordringsägare (borgenärer), exempelvis möjligheten att återvinna gåvor vid konkurs.

Definition av gåva

För att en överlåtelse ska betraktas som en gåva måste följande villkor vara uppfyllda:
  • En förmögenhetsöverföring ska ha ägt rum, vilket innebär att gåvotagarens förmögenhet har ökat samtidigt som givarens förmögenhet har minskat, och att gåvotagaren därmed har berikats.
  • Överföringen ska ha skett frivilligt.
  • Det ska finnas en benefik avsikt, det vill säga en tydlig gåvoavsikt från givarens sida.

Samtliga av dessa villkor måste vara uppfyllda för att det ska klassas som en gåva.

Benefik avsikt

En överlåtelse som benämns som ett köp kan ändå betraktas som en gåva om köpeskillingen avviker från köpeobjektets marknadsvärde, antingen genom att vara högre eller lägre. För att detta ska ske krävs dock att det avvikande priset har fastställts med avsikten att antingen säljaren eller köparen ska berikas.

Exempel

När en pappa säljer något till sin dotter för ett pris under marknadsvärdet betraktas det vanligtvis som en gåva från pappan till dottern. Detsamma gäller om pappan köper något av dottern till ett pris över marknadsvärdet.
 
I båda situationerna minskar pappans förmögenhet medan dotterns förmögenhet ökar. Avsikten är typiskt sett att pappan vill ge dottern en ekonomisk fördel genom transaktionen.
Enligt huvudregeln bestäms gåvans värde av skillnaden mellan det betalade priset och marknadsvärdet. Det finns dock undantag från denna regel när det gäller fastigheter.

Ofrivilligt under- eller överpris är ingen gåva

För att en transaktion ska klassas som en gåva krävs att det finns ett benefikt inslag, det vill säga en gåvoavsikt. En försäljning till underpris räknas därför inte som en gåva om säljaren enbart gör en olönsam affär utan avsikt att gynna köparen. På samma sätt är en köptransaktion där köparen betalar ett överpris inte en gåva om köparens avsikt inte är att berika säljaren.

Gåva genom bodelning

Det finns bestämmelser som reglerar hur en bodelning mellan makar eller sambor ska genomföras och hur mycket varje part har rätt att få. Om en förmögenhetsöverföring sker som överstiger vad bodelningsreglerna medger, betraktas detta som en gåva.
 
En make eller sambo kan frivilligt välja att avstå från mer egendom än vad som krävs enligt bodelningsreglerna. Det finns också specifika regler som syftar till att skydda borgenärer från att en skuldsatt make eller sambo gör eftergifter i samband med bodelningen.

Gåvogivare

En gåvogivare kan vara en eller flera privatpersoner, men även företag har möjlighet att skänka egendom. Eftersom ett företags huvudsakliga syfte är att skapa vinster som ska fördelas till ägarna finns det dock bestämmelser som begränsar dess möjligheter att ge gåvor.

Gåvomottagare

Det är mest vanligt att en eller flera privatpersoner är mottagare av en gåva, såsom familjemedlemmar, vänner eller andra personer utanför den närmaste kretsen. När det gäller gåvor till omyndiga barn eller gåvor mellan makar och sambor finns särskilda formella regler som måste beaktas.
 
Även juridiska personer, till exempel aktiebolag, kan ta emot gåvor. Om gåvan är riktad till ett företag kan det dock uppstå osäkerhet kring huruvida det är bolaget självt som ska betraktas som mottagare eller om gåvan ska anses ha tillfallit de fysiska personer som äger företaget.

Flera gåvomottagare

Om det finns flera gåvotagare kan en av delägarna, enligt samäganderättslagen, kräva att gåvoegendomen säljs på offentlig auktion. Om givaren vill förhindra detta kan han eller hon i gåvobrevet ange att gåvotagarna inte har rätt att begära försäljning av egendomen enligt samäganderättslagen.
 
Varje delägare har dock rätt att sälja sin egen andel i egendomen, vilket innebär att de kan överlåta den till valfri köpare. För att säkerställa att egendomen behålls inom delägarkretsen kan givaren inkludera en hembudsklausul i gåvobrevet, som innebär att en delägare som vill sälja först måste erbjuda de andra delägarna att köpa andelen.

När blir gåvomottagaren ägare?

När en gåva fullbordas blir den bindande, och gåvomottagaren blir ägare till egendomen. För lös egendom fullbordas gåvan genom att egendomen överlämnas till gåvomottagaren, vilket innebär att den hamnar i mottagarens besittning. Därmed förlorar givaren all kontroll över gåvan.
 
Bostadsrätter, som också räknas som lös egendom, kan dock inte överlämnas på samma sätt som annan lös egendom, och därför finns särskilda regler för att fullborda en gåva av en bostadsrätt. En sådan gåva anses fullbordad när bostadsrättsföreningen informeras om överlåtelsen.
 
Fastigheter kan inte heller fysiskt överlämnas till gåvomottagaren, och en gåva av fastighet fullbordas istället genom att både givaren och gåvomottagaren undertecknar gåvobrevet.
 
När gåvan är fullbordad förlorar givaren rätten att bestämma över egendomen, såvida inte gåvan har villkorats på något sätt. Genom fullbordandet skyddas också gåvomottagaren mot givarens borgenärer, vilket innebär att borgenärerna inte längre kan begära utmätning av egendomen.

Gåvolöfte

I vissa situationer kan ett löfte om en gåva av lös egendom, så kallad gåvoutfästelse, vara bindande. Ett sådant löfte är dock aldrig bindande när det gäller fastigheter, medan det kan vara bindande för bostadsrätter om bostadsrättsföreningen har informerats.
 
Det är viktigt att notera att även om ett gåvolöfte är bindande, får gåvomottagaren inte skydd mot givarens borgenärer förrän gåvan har fullbordats.

Gåvor mellan makar

I grunden gäller samma gåvoregler för makar som för andra personer. Det innebär att det inte räknas som en gåva om en make överlämnar egendom till den andra maken utan att tydligt ange att det är en gåva.
 
Att fullborda en gåva mellan makar kan dock vara komplicerat, eftersom givarmaken vanligtvis fortfarande har kontroll över egendomen om makarna bor tillsammans och därmed kan fortsätta använda den även efter överlämnandet. För att skydda givarmakens borgenärer finns en bestämmelse som gör det möjligt för makar att registrera gåvor hos Skatteverket.

Gåva till barn

I de flesta fall kan ett omyndigt barn ta emot gåvor, som födelsedagspresenter och julklappar, utan särskilda formkrav, och gåvan fullbordas då enligt de vanliga reglerna. Om det däremot handlar om att barnet ska få en fastighet, bostadsrätt, aktier eller liknande från en förälder, krävs att en god man utses för att företräda det omyndiga barnet och ta emot gåvan å dess vägnar.
 
Anledningen är att en förälder inte samtidigt kan agera både som gåvogivare och gåvomottagare, eftersom föräldern i sin roll som förmyndare normalt företräder barnet. Utan en god man blir det svårt att genomföra och fullborda gåvan.

Gåva eller köp?

Vanligtvis betraktas det som en gåva om egendom överlåts utan att någon ersättning ges. Värdet på gåvan motsvarar då i regel egendomens marknadsvärde.

Gåva mot vederlag

Ibland överlåts en gåva mot en ersättning som är lägre än gåvans marknadsvärde. En sådan överlåtelse, som har inslag av både köp och gåva, benämns som ett blandat fång. Vid blandade fång varierar gåvans värde beroende på om det rör sig om lös egendom eller fast egendom. När det gäller gåvor av näringsverksamhet tillämpas särskilda regler för inkomstskatt.

Lös egendom

För lös egendom, såsom aktier, bostadsrätter, bilar och all annan egendom förutom fastigheter, tillämpas delningsprincipen. Detta innebär att vid ett blandat fång, där en viss betalning har gjorts för gåvan, ska skillnaden mellan det betalade beloppet och marknadsvärdet betraktas som en gåva, medan den återstående delen räknas som ett köp.

Exempel

Malin “får” en post börsaktier värderade till 20 000 kronor som födelsedagspresent från sin bror. För att ta emot presenten kräver brodern att Malin betalar 8 000 kronor. Detta innebär att 8 000 av 20 000, alltså 40 %, anses ha förvärvats genom köp, medan resterande del betraktas som en gåva.

Fast egendom

För fast egendom tillämpas huvudsaklighetsprincipen enligt rättspraxis. Detta innebär att en transaktion klassificeras som antingen en gåva (benefikt fång) eller ett köp (oneröst fång), oavsett om överlåtelsen kallas för ett köp eller en gåva – benämningen saknar alltså skattemässig betydelse. Om ersättningen understiger taxeringsvärdet betraktas hela transaktionen som en gåva.

Om gåvoavsikt saknas

Om det saknas en gåvoavsikt betraktas överlåtelsen som ett köp i sin helhet, även om ersättningen är lägre än marknadsvärdet. Vid en överlåtelse till närstående kan man dock vanligtvis förutsätta att en gåvoavsikt alltid föreligger.

Kan vederlaget innebära ett byte?

Ibland förekommer korsvisa gåvor, till exempel när syskon äger hälften var av två fastigheter och genom korsvisa gåvor avser att bli ensamägare till varsin fastighet. Det är också vanligt att givaren vid en fastighetsgåva begär ett vederlag som inte består av kontanter, övertagande av skulder eller en vederlagsrevers, utan istället av annan egendom, såsom en annan fastighet, en bostadsrätt eller värdepapper.
 
I sådana fall finns en risk att överlåtelsen, helt eller delvis, skattemässigt kan klassas som ett byte. Om så sker utlöser det kapitalvinstbeskattning för båda parterna, eftersom både givaren och gåvomottagaren då anses ha avyttrat egendom – ett byte betraktas som ett oneröst fång och likställs med en försäljning.
 
Exakt när detta inträffar är svårt att fastställa, eftersom det beror på överlåtelsens verkliga innebörd, det vill säga om den i praktiken är en onerös eller benefik rättshandling. Bedömningen kan leda till att hela överlåtelsen klassas som ett oneröst byte, trots att den kallas en gåva, eller att den anses vara delvis onerös och delvis benefik (gåva). Detta kan alltså resultera i kapitalvinstbeskattning för både givaren och gåvomottagaren.
© 2025 Justiflex AB. Godkänd för F-Skatt.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Vad räknas som gåva enligt svensk lag? Experten förklarar Läs mer »

Så fungerar gåvovillkor enligt svensk lag

26 mars 2025

Så fungerar gåvovillkor enligt svensk lag

Det är relativt vanligt att en givare önskar att ett eller flera villkor ska kopplas till en gåva, exempelvis för att säkerställa att egendomen hålls kvar inom familjen eller för att givaren själv ska kunna fortsätta använda egendomen även efter att gåvan har överlämnats.

Villkor i samband med gåvan

Som utgångspunkt kan villkoren för en gåva inte ändras i efterhand. Därför är det viktigt att alla villkor fastställs redan när gåvan ges. Endast villkor som är utformade i givarens eget intresse kan givaren senare ändra ensidigt. Enligt rättspraxis kan ett förbehåll om givarens rätt att använda gåvan tas bort.
 
Däremot har ett villkor om förbud mot försäljning, enligt samäganderättslagen, i ett rättsfall inte kunnat ändras. Inte heller kan ett villkor om att egendomen ska vara enskild egendom läggas till efteråt.

Villkor vid blandade fång

Ibland överlåts en gåva mot en ersättning som är lägre än gåvans marknadsvärde. En sådan överlåtelse, som har inslag av både köp och gåva, benämns blandat fång. Det uppstår då frågan om köpeinslaget påverkar villkorens giltighet och tillämpning, eller om det blandade fånget ska lyda under samma regler som en ren gåva (alltså en gåva utan ersättning).
 
En annan fråga är om villkoret ska omfatta hela egendomen eller endast skillnaden mellan gåvans värde och den erlagda ersättningen.
 
Enligt juridisk litteratur och flera rättsfall har det ansetts rimligt att ett blandat fång behandlas enligt samma regler som en ren gåva, förutsatt att överlåtelsen som helhet har karaktär av gåva. Vid bedömningen av överlåtelsens natur ska alla omständigheter beaktas, särskilt ersättningens storlek och typ samt huruvida en gåvoavsikt föreligger.

Ogiltliga villkor

Vissa villkor (föreskrifter) kan anses vara för långtgående och därmed leda till att gåvan inte blir giltig (eller att gåvan är giltig men själva föreskriften inte är det). Huvudprincipen är dock att en föreskrift är giltig om gåvotagaren godkänner den. Ett villkor får dock inte stå i strid med god sed, ett något vagt begrepp som är svårt att konkretisera med exempel.
 
Föreskriften får under alla omständigheter inte begränsa gåvotagarens handlingsfrihet i alltför hög grad. Dessutom kan en föreskrift bli ogiltig på grund av regler som gäller för den egendom som överlåts, exempelvis bestämmelser i aktiebolagslagen eller immaterialrättsliga regler.

Giltliga villkor

Det finns flera villkor som kan tillämpas och som ändå säkerställer att gåvan förblir giltig. Nedan följer några exempel på vanliga villkor.

Enskild egendom

Gåvan kan anges vara gåvotagarens enskilda egendom, vilket innebär att den inte ska ingå i en bodelning vid skilsmässa eller dödsfall. Ett vanligt tillägg är att även avkastningen från egendomen ska vara enskild egendom, eftersom avkastningen annars klassas som giftorättsgods. 
 
Ett annat frekvent tillägg är att surrogat, det vill säga egendom som ersätter den ursprungliga gåvoegendomen (t.ex. om en fastighet säljs och en ny fastighet köps i dess ställe), också ska vara enskild egendom – även om detta egentligen inte behöver anges, eftersom surrogat enligt huvudregeln redan betraktas som enskild egendom. 
 
För att gåvotagaren ska kunna omvandla egendomen till giftorättsgods krävs att givaren tydligt anger detta i gåvobrevet (eller senare godkänner det genom ett skriftligt tillägg). Notera att vid gåva mellan makar är det inte möjligt att direkt göra gåvan till enskild egendom; detta kan endast ske genom ett äktenskapsförord.
Överlåtelse- och pantsättningsförbud

Ett villkor för en gåva kan vara att gåvan inte får överlåtas eller pantsättas, antingen under en bestämd period eller permanent. Genom detta kan givaren exempelvis garantera att egendomen förblir inom familjen.
 
Det är också vanligt att egendomen endast får överlåtas om givaren ger sitt samtycke, vilket innebär att givaren behåller en viss kontroll över egendomen så länge han eller hon lever. För att ett sådant villkor om begränsad förfoganderätt ska vara giltigt vid gåva av en fastighet måste det tydligt anges i gåvohandlingen. En muntlig överenskommelse mellan givaren och gåvotagaren om ett förfogandeförbud är inte tillräcklig.
 
Det går heller inte att i efterhand skriftligen avtala om ett sådant förbud. Ett överlåtelseförbud medför samtidigt att egendomen inte kan utmätas eller ingå i gåvotagarens konkurs. Dessutom innebär ett överlåtelseförbud även ett förbud mot att pantsätta egendomen.
Utmätnings- och konkursförbud

Det är möjligt att ange att gåvan inte får utmätas eller inkluderas i gåvotagarens konkurs. Om gåvotagaren hamnar i ekonomiskt trångmål kan fordringsägare därmed inte göra anspråk på egendomen.
 
För att detta ska gälla krävs att fastigheten inte får säljas, vilket innebär att ett överlåtelseförbud måste vara inskrivet i gåvobrevet. Utmätning kan dock alltid ske för en skuld som fastigheten specifikt har pantsatts för.

Förköpsrätt

Vid samägande har varje delägare rätt att sälja sin andel av egendomen till valfri köpare. Om givaren vill säkerställa att egendomen stannar inom delägarkretsen kan han eller hon inkludera en förköpsklausul i gåvobrevet. Detta innebär att den delägare som vill sälja först måste erbjuda de andra delägarna att köpa andelen.
 
För att förköpsklausulen ska vara giltig måste den anges i gåvohandlingen. En muntlig överenskommelse mellan givaren och gåvotagaren om förköpsrätt är inte tillräcklig, och det går heller inte att i efterhand skriftligen avtala om förköpsrätten.

Samäganderättslagen

Om det finns flera gåvotagare kan en av delägarna enligt samäganderättslagen kräva att gåvoegendomen säljs på offentlig auktion. För att förhindra detta kan givaren i gåvobrevet ange att gåvotagarna inte har rätt att begära försäljning av den överlåtna fastigheten enligt samäganderättslagen.

Förskott på arv

Gåvan kan anges inte vara ett förskott på arv. Normalt sett betraktas en gåva till en bröstarvinge (t.ex. barn eller barnbarn) som ett förskott på arv, vilket innebär att den dras av från det framtida arvet. För att denna regel inte ska tillämpas måste givaren tydligt inkludera ett villkor om detta i gåvobrevet.
 
För gåvor till andra än bröstarvingar är det motsatt: för att gåvan ska anses vara ett förskott på arv krävs att givaren uttryckligen anger det i gåvobrevet. Däremot kan man inte genom ett villkor i gåvobrevet kringgå det förstärkta laglottskyddet, en regel som säkerställer att bröstarvingars laglott inte inskränks genom gåvor som kan likställas med ett testamente.
 
Givarens önskan att gåvan inte ska räknas som förskott på arv behöver inte anges vid gåvotillfället utan kan framkomma senare, exempelvis i ett testamente, så länge denna avsikt uttrycks på ett klart och tydligt sätt.

Villkor om nyttjanderätt

Den som skänker en fastighet vill ofta fortsätta bo kvar där antingen livet ut eller så länge han eller hon själv önskar. Givaren kan senare ta bort detta förbehåll genom att lägga till ett skriftligt tillägg i gåvobrevet. Det är vanligt att inkludera ett förbehåll om livstids nyttjanderätt till fastigheten, till exempel när föräldrar överlåter sin fastighet till ett barn.

Ersättning

Gåva mot vederlag förekommer ofta, särskilt vid överlåtelse av fastigheter och bostadsrätter. Ersättningen kan bestå av kontant betalning, men även övertagande av lån eller en vederlagsrevers räknas som betalning för gåvan.
 
Det enklaste sättet att visa att betalningsvillkoret är uppfyllt är att bifoga en kvittens till gåvoavtalet eller att kvitta betalningen direkt i dokumentet. En gåva mot ersättning kan medföra skattekonsekvenser.

Övertagande av lån

Fastigheter och bostadsrätter är ofta belånade, och därför är det vanligt att gåvotagaren som en del av gåvan övertar de lån som är kopplade till egendomen. Om gåvan är villkorad så att gåvotagaren tar över en skuld, kan hela skuldbeloppet dras av från gåvans värde.
 
Detta förutsätter dock att skulden är räntebärande och att det tydligt framgår att gåvotagaren faktiskt övertar ansvaret för betalningen.

Vederlagsrevers

Givaren kan ställa som villkor att gåvotagaren utfärdar en revers (skuldebrev) som en motprestation för gåvan. Detta är särskilt vanligt vid gåvor av fastigheter, men kan även tillämpas för andra typer av egendom. Reversbeloppet dras av från gåvans värde.
 
Användningen av en vederlagsrevers beror ofta på att givaren inte vill överlåta hela egendomens marknadsvärde till gåvotagaren, samtidigt som gåvotagaren kanske inte har möjlighet att betala givaren direkt vid gåvotillfället. Givaren kan exempelvis vilja att gåvotagaren blir ägare till egendomen, såsom en fastighet, utan att överföra ett alltför stort värde som gåva.
 
Pengarna från vederlaget kan givaren behöva för att köpa en ersättningsbostad, förverkliga drömmar som resor eller andra projekt, eller för att skapa rättvisa mellan syskon genom att ge motsvarande värden till andra barn. Förr, innan arvs- och gåvoskatten avskaffades, användes vederlagsreverser som ett verktyg för skatteplanering för att minska gåvoskatten.
 
I många fall kvarstod dessa reverser trots att avsikten kanske aldrig var att de skulle betalas. Numera kan sådana vederlagsreverser efterskänkas utan skattekonsekvenser, eftersom gåvoskatten inte längre finns.

När gåvotagaren avlider

Givaren kan välja att inkludera ett villkor i gåvobrevet om vad som ska hända med gåvan när gåvotagaren går bort. Vanligtvis ärvs gåvan av gåvotagarens bröstarvingar. Om givaren vill förhindra att gåvan övergår på detta sätt, eller om det inte finns några bröstarvingar, kan givaren specificera ett villkor om detta i gåvobrevet.

Exempel

Om en gåvotagare avlider utan att lämna några bröstarvingar ska gåvan överlåtas till den andra gåvotagaren. Om även denne har avlidit ska gåvan istället återgå till givaren.
Resultatet av ett sådant villkor är att gåvotagaren inte får full äganderätt över egendomen. Detta villkor kan i vissa fall kombineras med ett förbud mot överlåtelse.

Gåva till ofödd gåvotagare

Endast en person som är född eller avlad vid tidpunkten för gåvan kan vara gåvotagare. Det är dock möjligt att ange ett villkor om att gåvotagarens framtida barn kan ta över gåvan när gåvotagaren går bort, under förutsättning att givaren inte gör skillnad mellan ofödda syskon.

Exempel

Maria har två barn, Elin och Erik, och hon överlåter sin fastighet Gävle Olsbacka 1:12 till dem. I gåvobrevet anger hon att alla hennes barnbarn ska dela på fastigheten när gåvotagaren går bort.
 
Det spelar ingen roll om alla barnbarn inte är födda eller avlade vid gåvotillfället. Hon får dock inte behandla barnbarnen olika utifrån deras syskonskap.

Särskild förvaltare av gåvan

Givaren kan utse en specifik förvaltare för en gåva som ges till ett omyndigt barn. Detta innebär vanligtvis att förmyndarens och överförmyndarens rätt att medbestämma över gåvans förvaltning upphävs.

Återgångsvillkor

Ett återgångsvillkor är en bestämmelse i gåvobrevet som innebär att gåvan återgår till givaren om vissa specificerade villkor inte uppfylls. Villkoret kan vara tidsbegränsat eller gälla utan tidsgräns. Vid gåva av en fastighet gäller ett återgångsvillkor som sträcker sig längre än två år enbart mot gåvotagaren. Om gåvotagaren har överlåtit fastigheten till en tredje part kan givaren inte göra villkoret gällande mot denne, såvida inte givaren har inlett en rättslig process om återgång innan överlåtelsen skedde. Den som har köpt fastigheten av gåvotagaren får alltså behålla den, även om gåvotagaren inte uppfyller villkoret. I sådana fall kan givaren istället kräva ersättning från gåvotagaren.
 
Det är viktigt att notera att inte varje liten avvikelse från villkoret automatiskt leder till återgång av gåvan. För att återgång ska bli aktuell krävs att gåvotagaren har brutit mot villkoret på ett väsentligt sätt. En återgång av gåvan får betydande konsekvenser för gåvotagaren. För att ett återgångsvillkor ska vara giltigt måste det tydligt anges i gåvohandlingen. En muntlig överenskommelse mellan givaren och gåvotagaren om ett återgångsvillkor är inte tillräcklig, och det går heller inte att i efterhand skriftligen avtala om ett sådant villkor.
 
Om en fastighetsgåva är kopplad till ett återgångsvillkor som gäller i högst två år beviljas gåvotagaren vilande lagfart på sitt förvärv. En vilandeförklaring innebär att ingen annan kan ansöka om lagfart under denna period. Detta förhindrar att en ny förvärvare kan göra ett godtrosförvärv av fastigheten. Om återgångsvillkoret däremot sträcker sig över mer än två år erhåller gåvotagaren full lagfart.

Ändamålsbestämmelse

Genom en så kallad ändamålsbestämmelse kan givaren fastställa att gåvan eller dess avkastning ska användas för ett specifikt syfte. Det kan till exempel handla om att avkastningen från en viss egendom ska delas ut som stipendier eller att en mottagen fritidsfastighet ska hyras ut till släktingar under ett visst antal veckor per år. Om gåvotagaren inte uppfyller denna skyldighet kan givaren troligen vända sig till domstol för att begära att bestämmelsen efterlevs.

Brott mot villkor

Om gåvotagaren inte följer villkoren i gåvobrevet varierar konsekvenserna beroende på vilket villkor det gäller.

Återgång av gåva

Om gåvan är kopplad till ett så kallat återgångsvillkor kan givaren begära att gåvan återlämnas om gåvotagaren inte uppfyller det specifika villkoret. Detta innebär att gåvotagaren blir skyldig att överlämna gåvoobjektet tillbaka till givaren.

Fullgörelse av villkoret

Om givaren har överlåtit gåvan med villkoret att den ska användas för ett specifikt ändamål, kan givaren sannolikt vända sig till domstol och begära att detta villkor efterlevs.

Skadestånd

Givaren kan ha rätt att kräva ersättning från gåvotagaren om denne bryter mot de fastställda gåvovillkoren. Det kan dock vara svårt att bevisa att en faktisk skada har uppstått, vilket gör att en skadeståndstalan sannolikt inte skulle vara effektiv.

Otillåten överlåtelse

Vid fastighetsöverföringar registreras överlåtelseförbud och andra förfogandeinskränkningar i fastighetsregistrets inskrivningsdel. Detta innebär att en förvärvare inte kan göra ett godtrosförvärv, eftersom det som är inskrivet i registret anses vara allmänt känt.

Om gåvotagaren överlåter fastigheten i strid med exempelvis ett överlåtelseförbud eller ett förköpsförbehåll, blir förvärvet ogiltigt.

© 2025 Justiflex AB. Godkänd för F-Skatt.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Så fungerar gåvovillkor enligt svensk lag Läs mer »