Justiflex

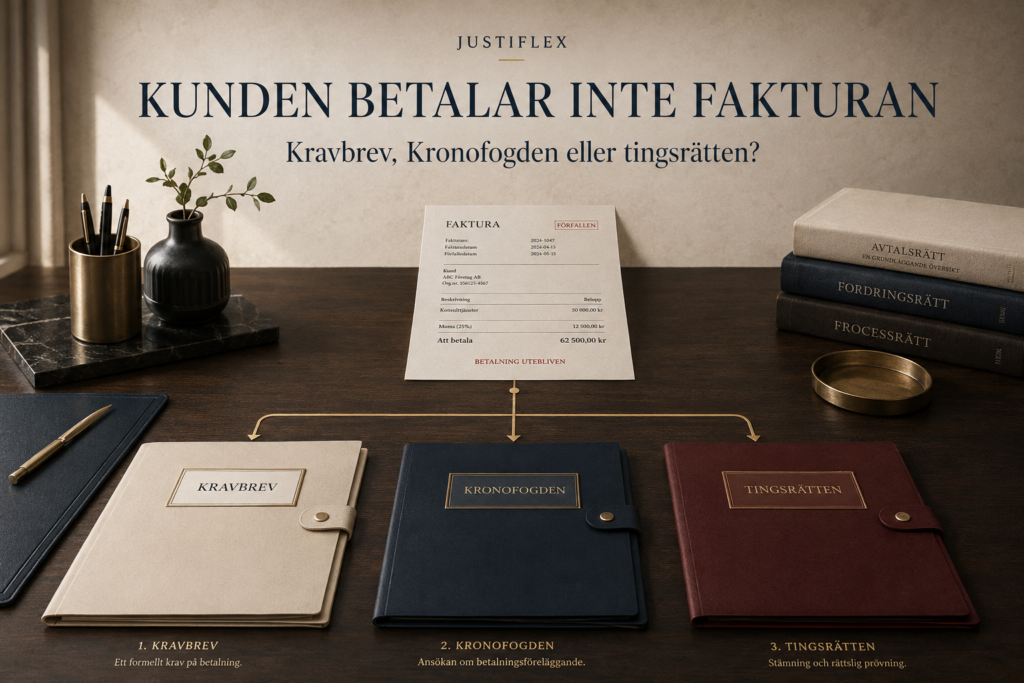
Kunden betalar inte fakturan – kravbrev, Kronofogden eller tingsrätten?
16 augusti 2026 | Av Robin Forslöv | 5 min läsning
Kunden betalar inte fakturan – kravbrev, Kronofogden eller tingsrätten?

Det avgörande är inte bara att fakturan är obetald – utan om kravet är förfallet, tydligt dokumenterat och sakligt bestridet. Det avgör om du bör börja med ett kravbrev, gå till Kronofogden eller förbereda en talan i tingsrätten.

En obetald faktura är inte alltid ett enkelt indrivningsärende. Rätt väg från början kan spara både tid, kostnader och ett onödigt domstolsförfarande.

Snabbsvar: Om fakturan är förfallen och kravet är tydligt börjar du normalt med ett precist kravbrev. Betalar kunden ändå inte går du till Kronofogden. Har kunden bestridit sakligt, eller gäller tvisten avtalets innehåll, är tingsrätten ofta rätt väg. Bevisningen – inte frustrationen – ska styra nästa steg.
Inledning

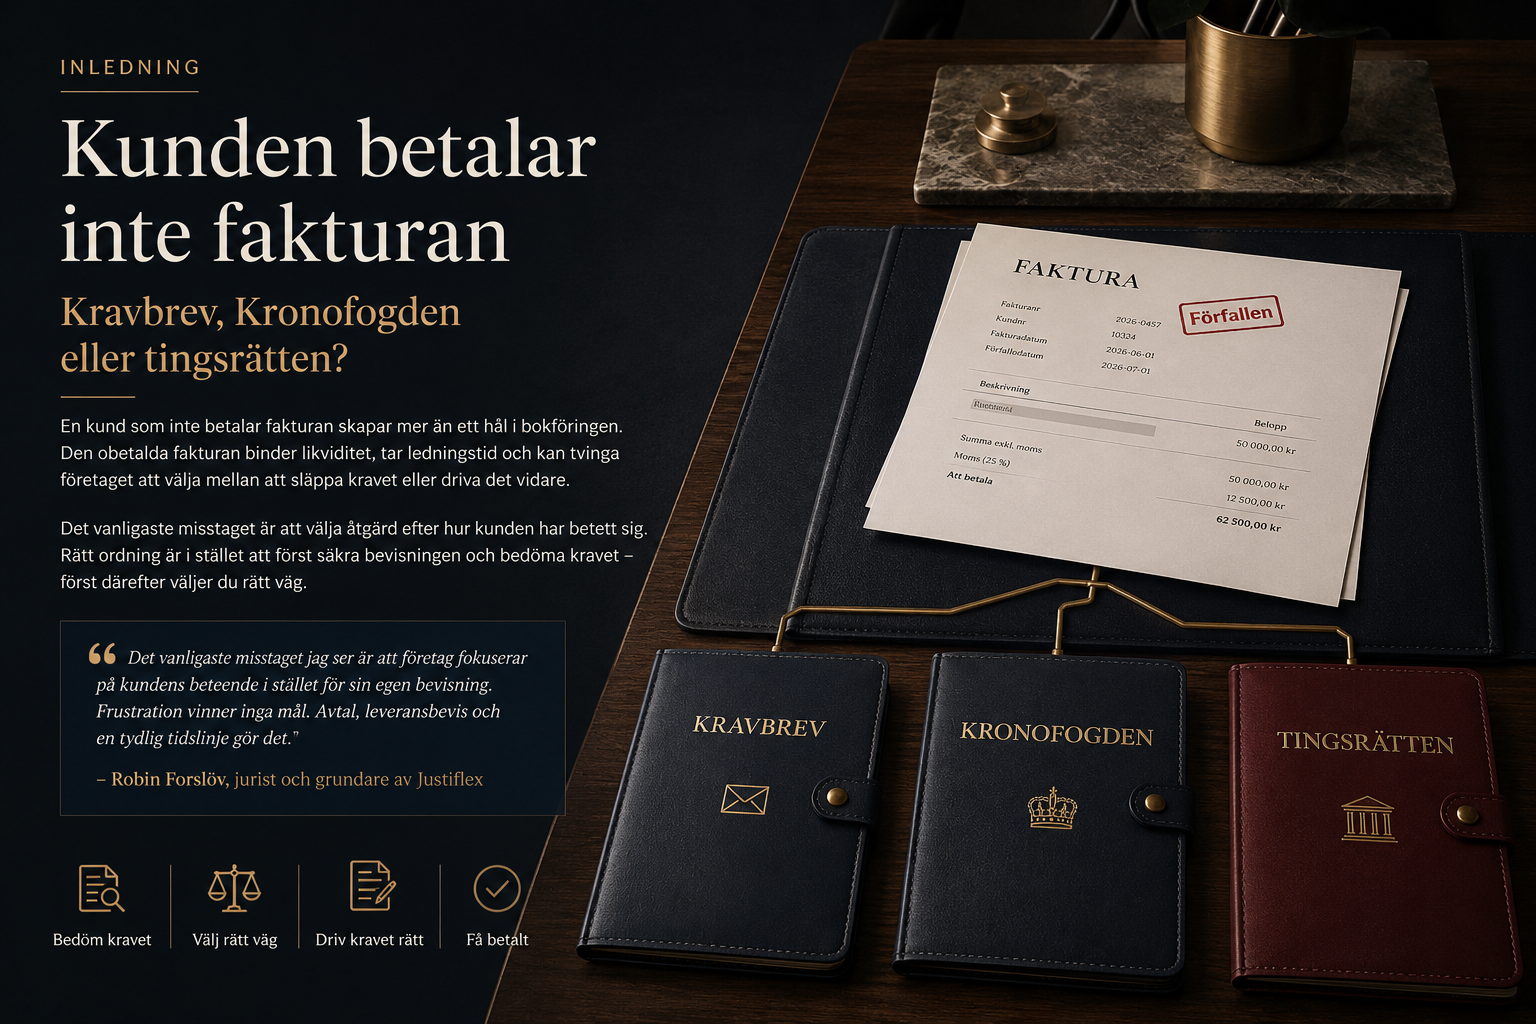
En kund som inte betalar fakturan skapar mer än ett hål i bokföringen. Den obetalda fakturan binder likviditet, tar ledningstid och kan tvinga företaget att välja mellan att släppa kravet eller driva det vidare.

Det vanligaste misstaget är att välja åtgärd efter hur kunden har betett sig. Ett irriterat mejl följs av flera betalningspåminnelser, ett inkassokrav och till sist en ansökan hos Kronofogden – utan att någon först har bedömt om kravet går att bevisa.

Rätt ordning är den motsatta:

  1. Kontrollera avtalet.
  2. Säkra bevisningen om leveransen.
  3. Identifiera kundens invändning.
  4. Räkna fram rätt belopp.
  5. Välj kravbrev, Kronofogden eller tingsrätten.

”Det vanligaste misstaget jag ser är att företag fokuserar på kundens beteende i stället för sin egen bevisning. Frustration vinner inga mål. Avtal, leveransbevis och en tydlig tidslinje gör det.”
– Robin Forslöv, jurist och grundare av Justiflex

Det här får du av guiden

Efter guiden ska du kunna:

  • bedöma om fordran är tillräckligt dokumenterad,
  • välja mellan kravbrev, Kronofogden och tingsrätten,
  • hantera en bestriden faktura,
  • räkna rätt på dröjsmålsränta och tillåtna avgifter,
  • bedöma kostnadsrisken innan du stämmer kunden,
  • skilja ett indrivningsproblem från en verklig avtalstvist,
  • följa en konkret plan från förfallen faktura till betalning eller dom.
Har kunden redan bestridit fakturan?

Skicka inte ärendet vidare av bara farten.

Ett tidigt bestridande betyder ofta att frågan inte längre är om kunden behöver påminnas. Frågan är i stället om du kan visa vad kunden beställde, vad du levererade och varför beloppet är riktigt.

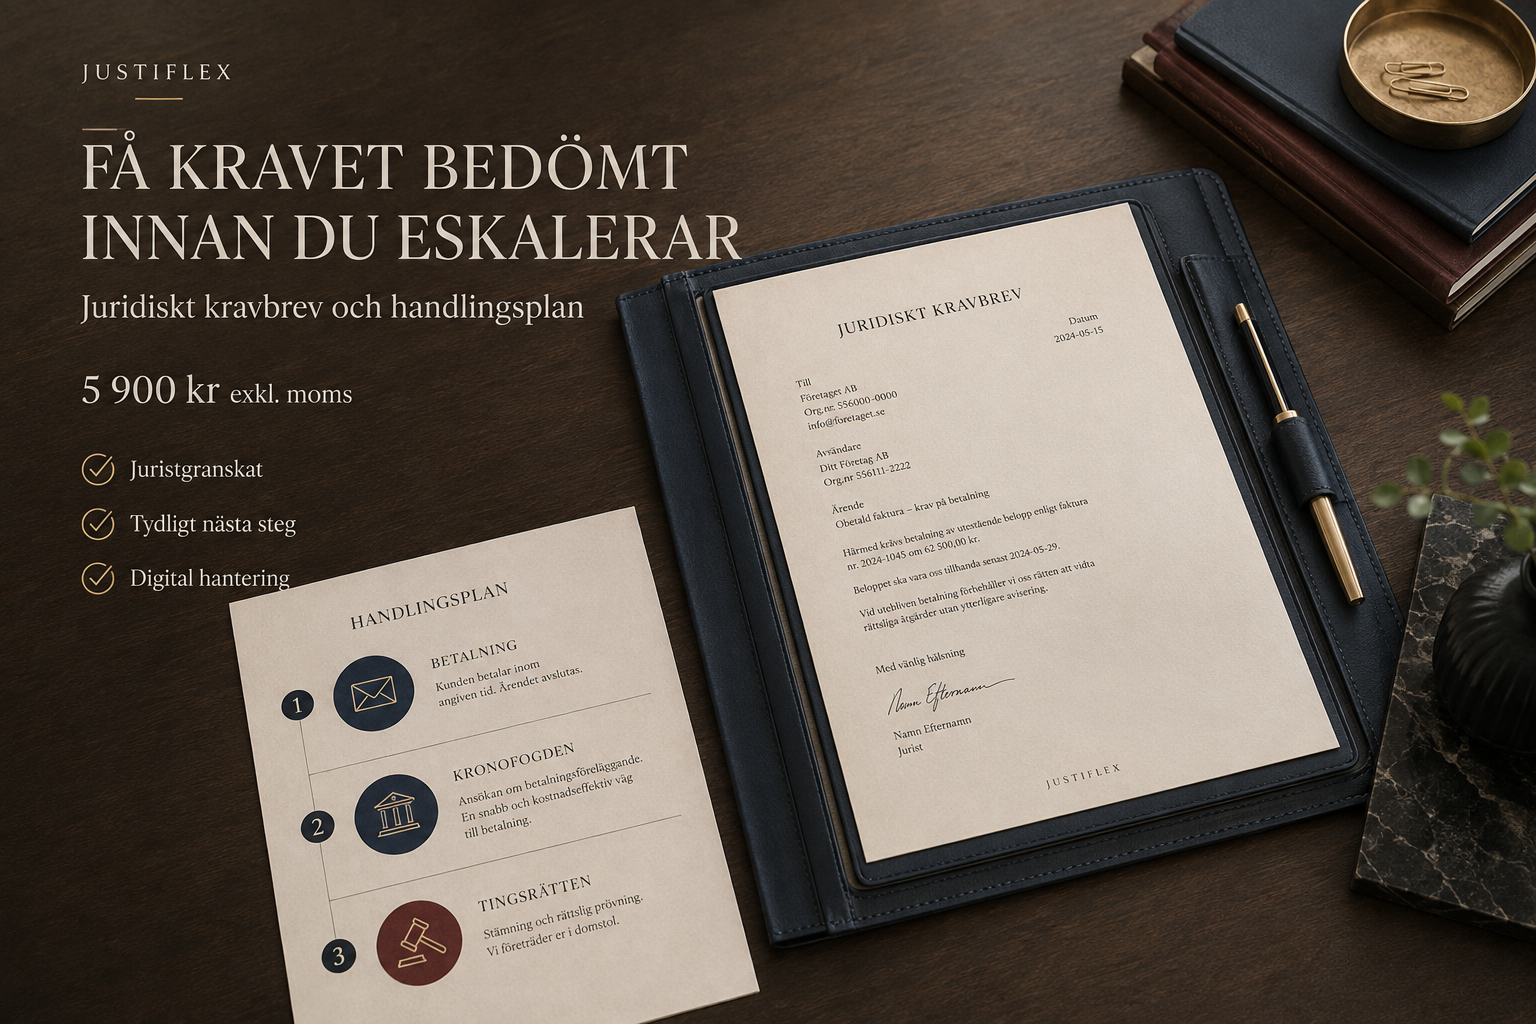
Juridiskt kravbrev och handlingsplan

Fast pris: 5 900 kr exkl. moms

✔ Genomgång av avtal, faktura och relevant kommunikation
✔ Bedömning av kravets juridiska styrka
✔ Beräkning av kapital, ränta och tillåtna kostnader
✔ Juridiskt kravbrev till kunden
✔ Rekommendation: Kronofogden, förlikning eller tingsrätt
✔ Digital och säker hantering

Få kravets styrka bedömd innan du ansöker

Innehåll

  • Kunden betalar inte fakturan – börja med bevisningen
  • Kravbrev, Kronofogden eller tingsrätten?
  • Justiflex femkontroll för obetalda fakturor
  • Hur skriver man ett juridiskt kravbrev?
  • Vilken ränta och vilka avgifter får du kräva?
  • Så fungerar Kronofogdens betalningsföreläggande
  • När ska du stämma kunden?
  • Interaktivt snabbtest
  • Två typfall – olika väg trots samma problem
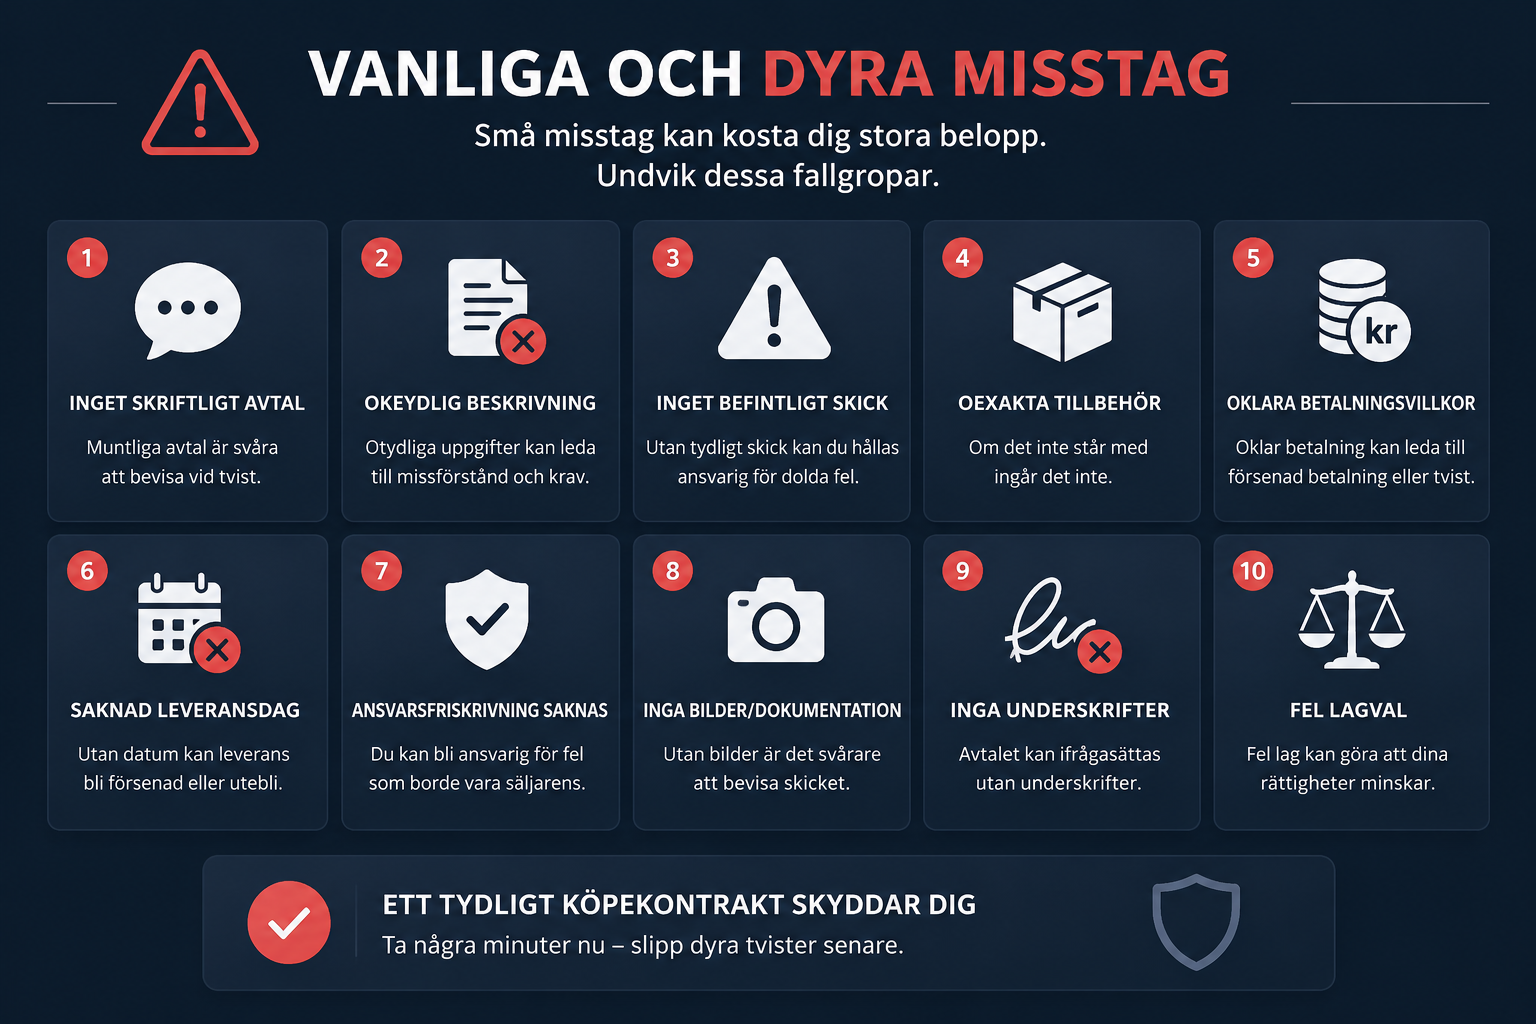
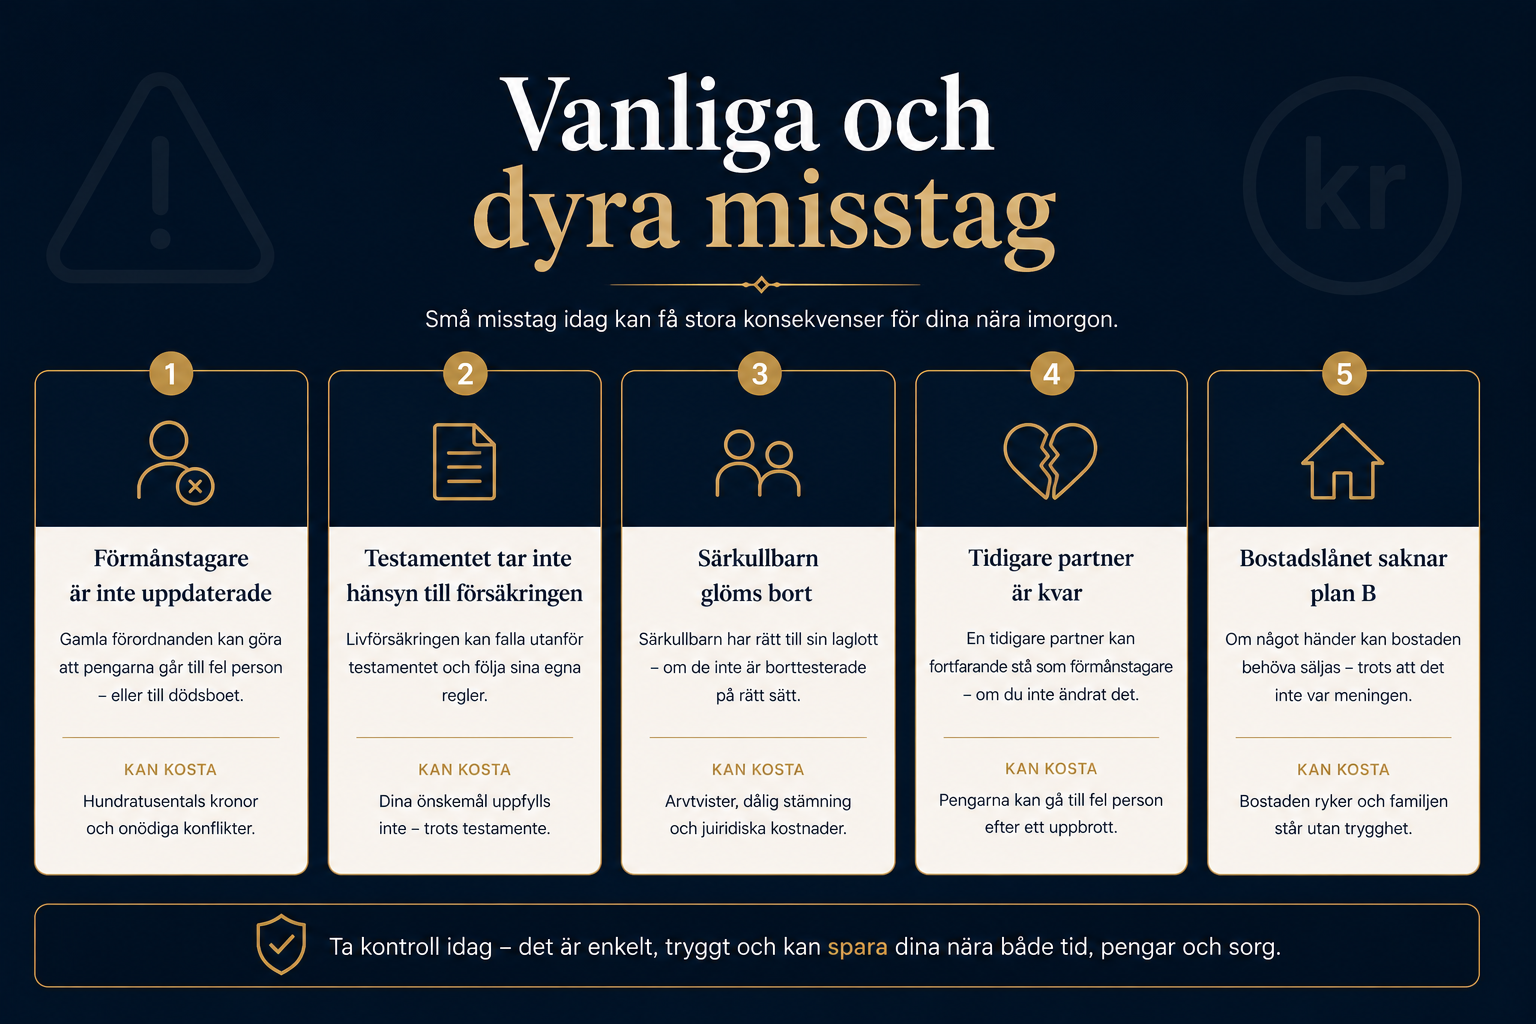
  • Vanliga och dyra misstag
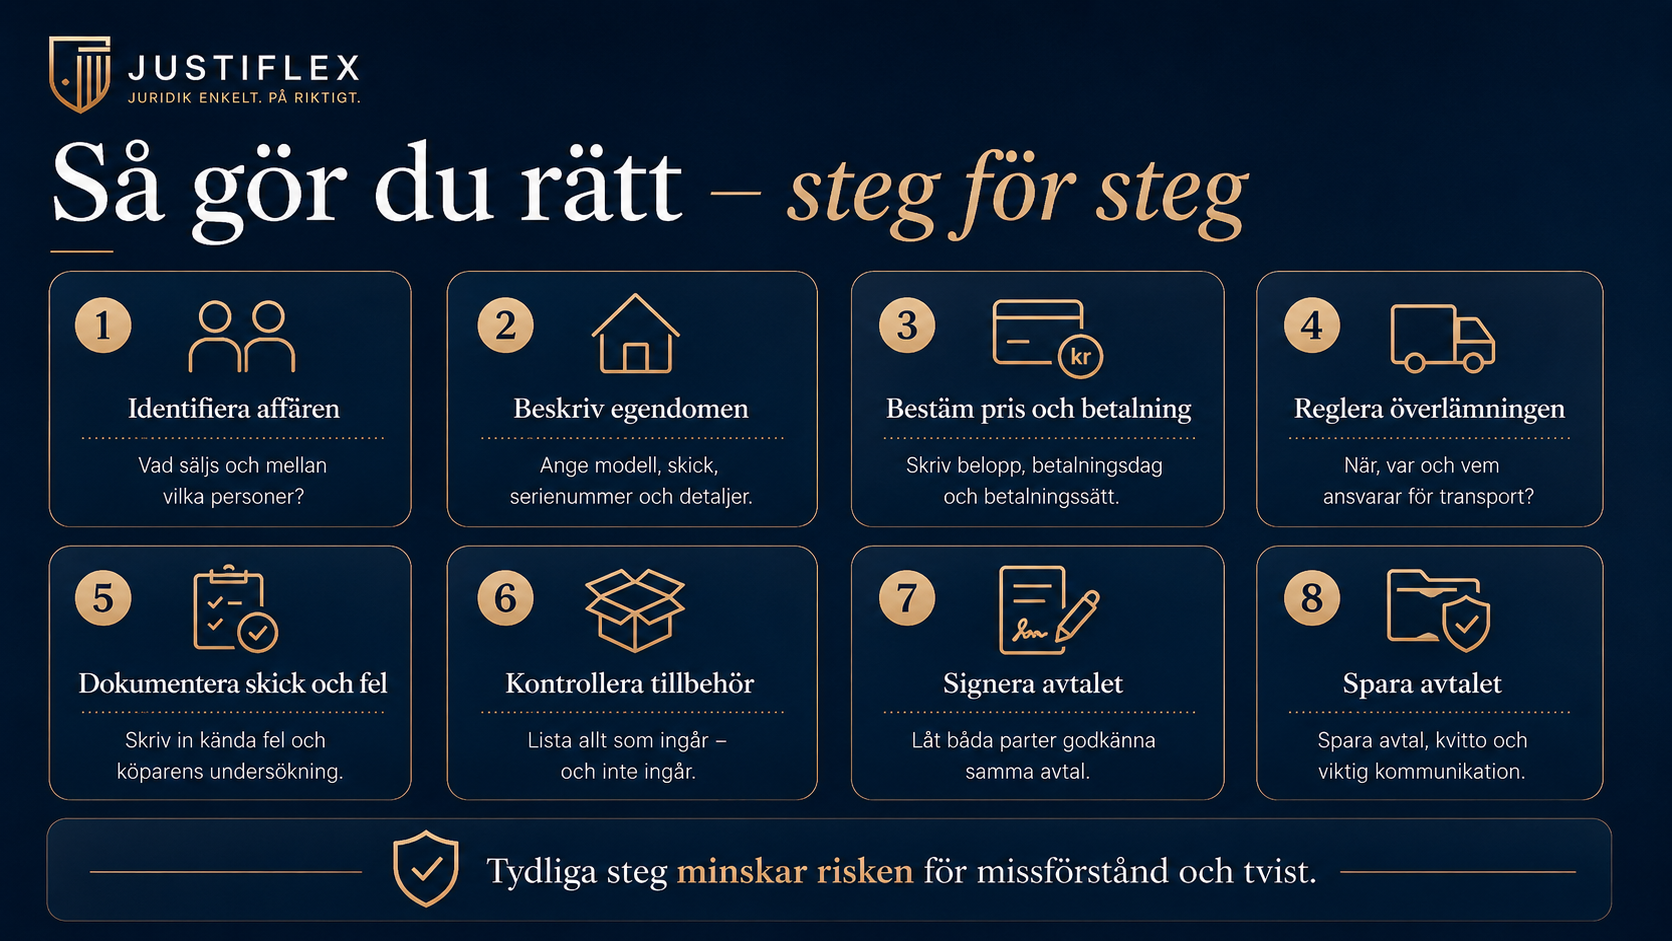
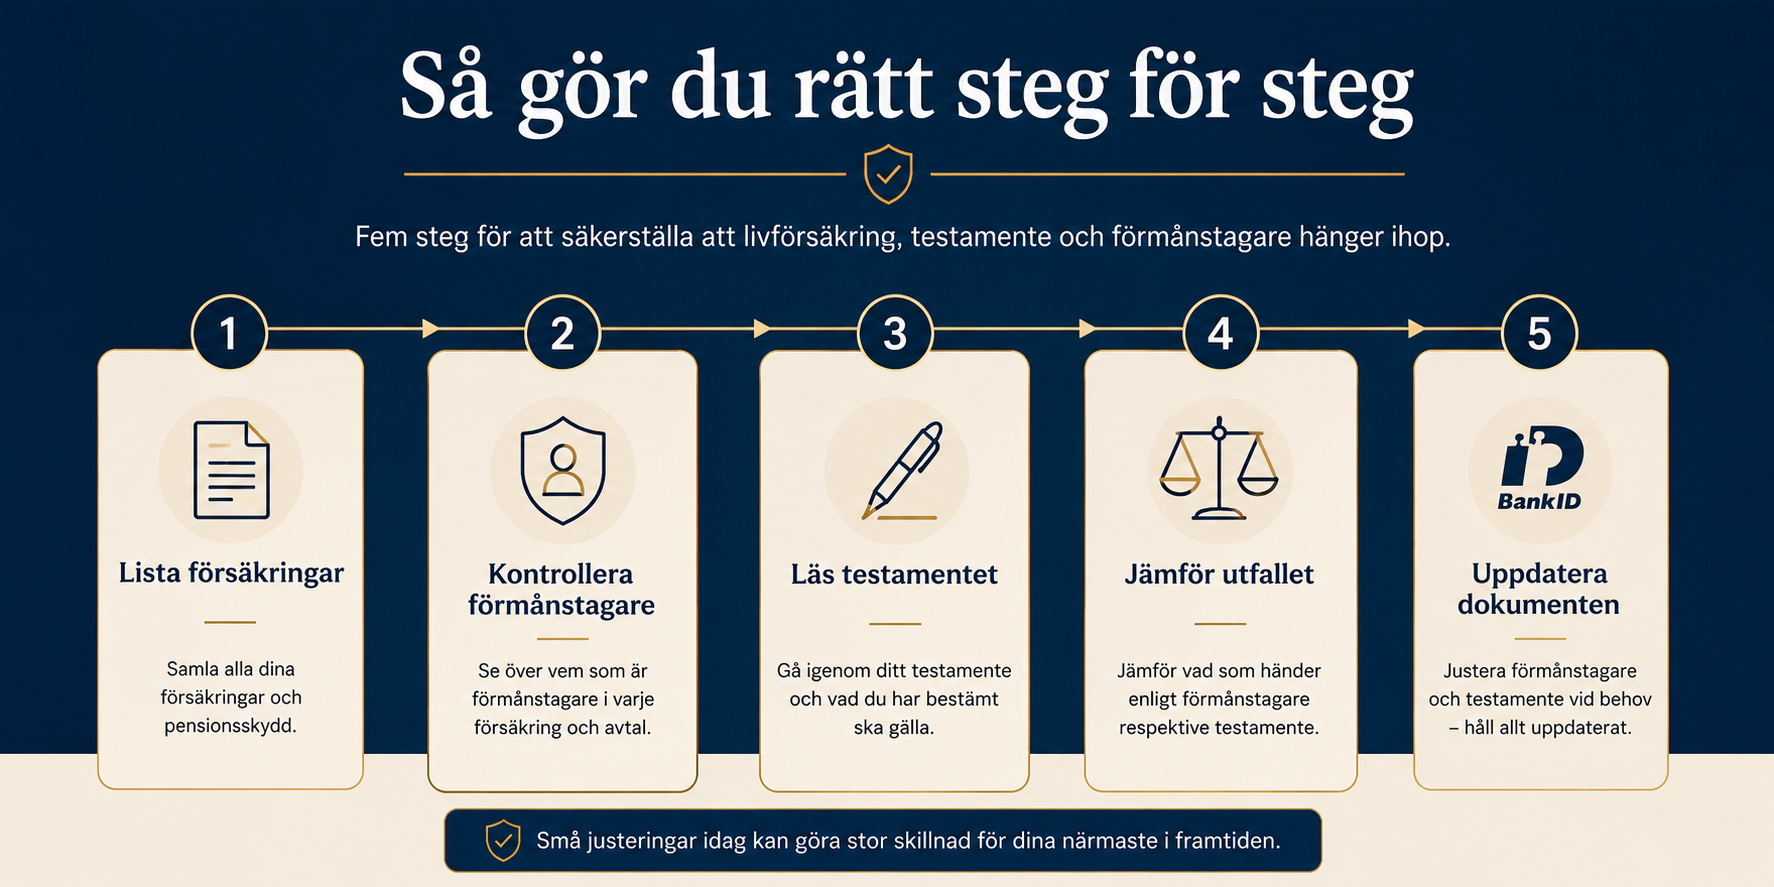
  • Steg för steg: så driver du kravet rätt
  • Vanliga frågor

Kunden betalar inte fakturan – börja med bevisningen

I många av de fakturatvister vi möter är själva fakturan inte det verkliga problemet.

Problemet är i stället att företaget inte snabbt kan visa:

  • vem som beställde arbetet,
  • vad som ingick i uppdraget,
  • vem som godkände tilläggsarbetet,
  • när leveransen skedde,
  • hur priset beräknades,
  • när kunden först invände.

Företaget kan ha skickat fem påminnelser men saknar fortfarande en sammanhållen beviskedja.

Det skapar en farlig obalans. Mycket tid har lagts på att kräva betalning, men för lite tid har lagts på att förbereda det underlag som behövs om kunden bestrider fakturan.

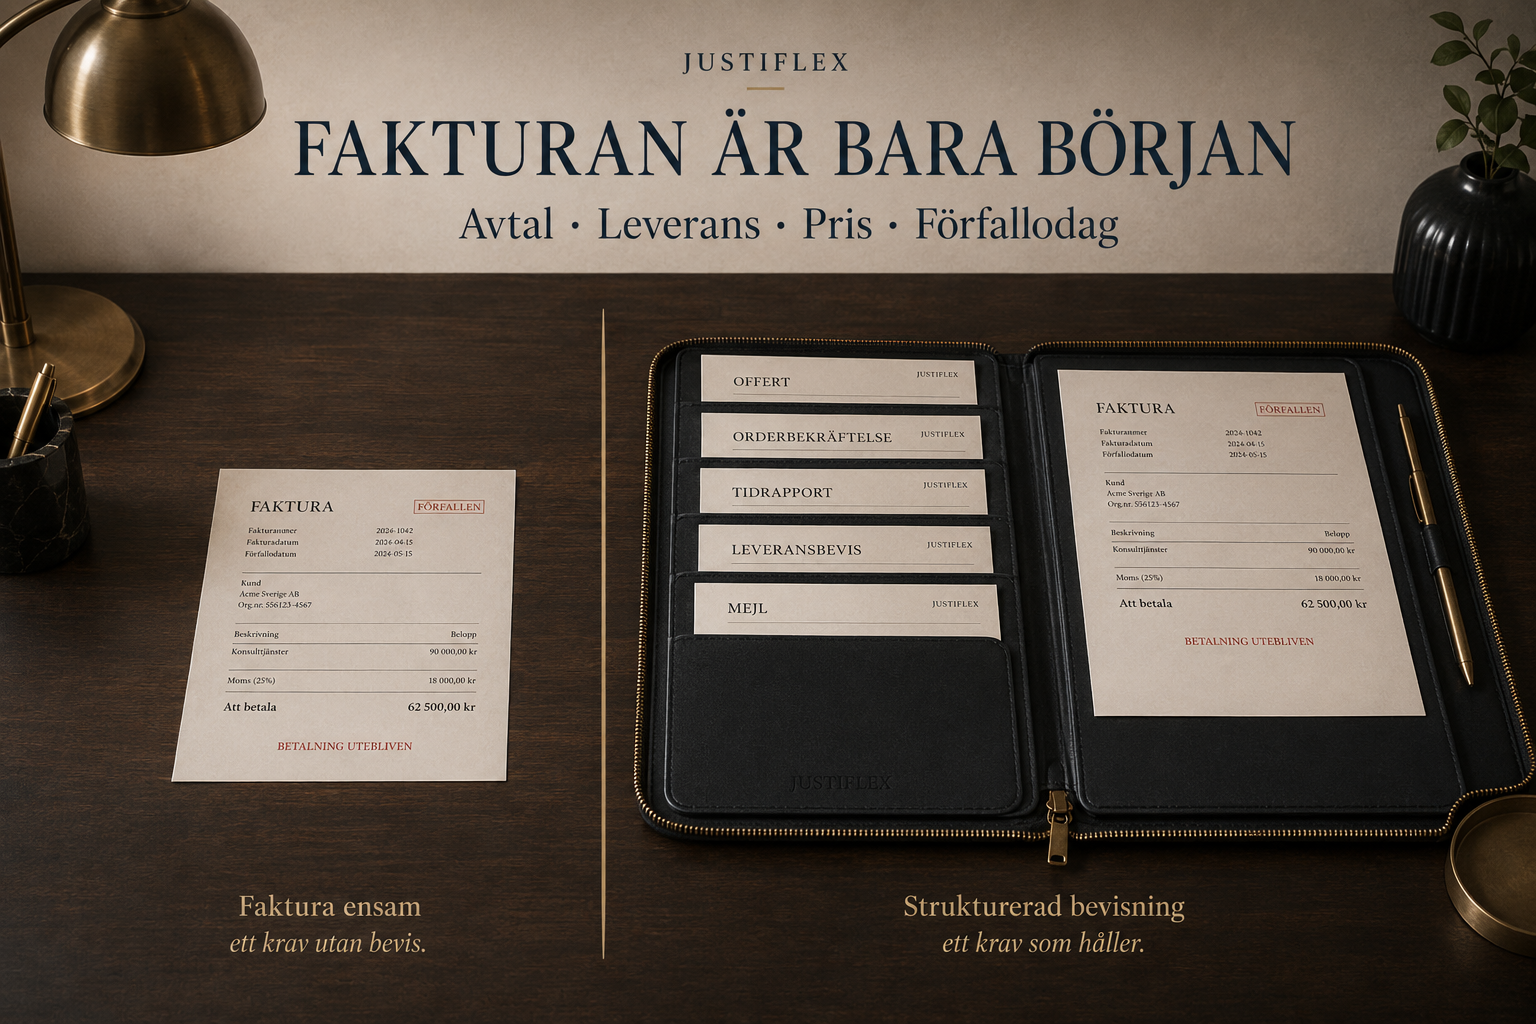
Fakturan är inte hela bevisningen

En faktura är ett betalningskrav och kan användas som bevisning. Fakturan visar däremot inte alltid att kunden beställde tjänsten, accepterade priset eller fick den leverans som fakturan avser.

Du behöver normalt kunna visa:

  • vilka parterna är,
  • att ett avtal ingicks,
  • vad kunden beställde,
  • vilket pris eller vilken beräkningsgrund som avtalades,
  • att varan eller tjänsten levererades,
  • när betalningen skulle ske,
  • vad kunden invänt mot,
  • hur kapital, ränta och kostnader har beräknats.

Offerter, orderbekräftelser, mejl, tidrapporter, leveransbevis, mötesanteckningar och meddelanden kan tillsammans vara betydligt viktigare än fakturan.

Justiflex prioriteringsregel: Skicka inte nästa betalningspåminnelse förrän du kan förklara kravet i fem meningar och hitta de tre viktigaste bevisen på fem minuter.
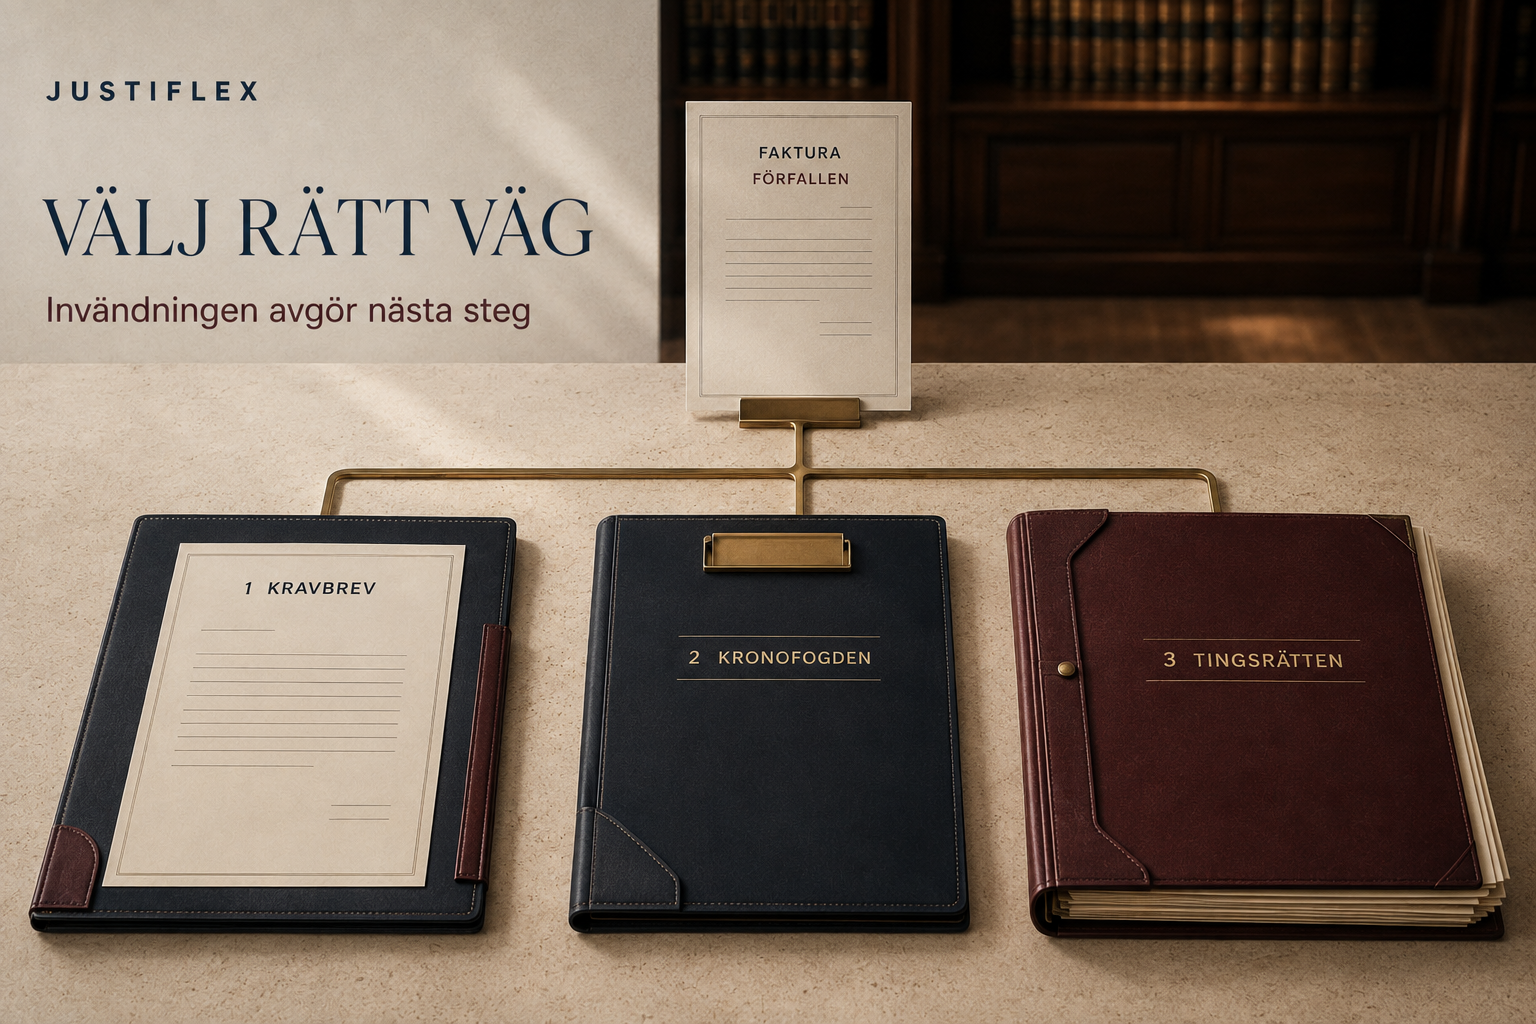
Kravbrev, Kronofogden eller tingsrätten?

Valet styrs främst av två frågor:

  1. Är kravet tydligt, förfallet och möjligt att bevisa?
  2. Har kunden framfört en verklig invändning som måste prövas?

Välj kravbrev när kunden är tyst eller otydlig

Ett juridiskt kravbrev är normalt rätt första åtgärd när:

  • fakturan har förfallit,
  • tidigare påminnelser inte har lett till betalning,
  • kunden inte har förklarat varför betalning hålls inne,
  • kommunikationen har blivit splittrad,
  • du behöver samla kravet och nästa steg i ett dokument.

Kravbrevet skapar en tydlig tidslinje. Kunden får en sista möjlighet att betala eller precisera sin invändning innan ärendet går vidare.

Välj Kronofogden när kravet är tydligt och obestritt

Ett betalningsföreläggande hos Kronofogden passar bäst när:

  • kravet gäller pengar,
  • förfallodagen har passerat,
  • rätt kund är identifierad,
  • beloppet kan beskrivas exakt,
  • kunden inte har framfört en konkret invändning,
  • du vill få ett utslag som kan verkställas.

Kronofogden prövar normalt inte om din prestation var korrekt när kunden invänder. Myndigheten kan däremot fastställa ett krav genom utslag om kunden inte bestrider.

Välj juridisk bedömning och tingsrätt när fakturan är bestriden

Tingsrätten är normalt rätt forum när kunden invänder att:

  • tjänsten var felaktig eller försenad,
  • leveransen var ofullständig,
  • ett annat pris avtalades,
  • tilläggsarbetet aldrig beställdes,
  • kunden har rätt till prisavdrag eller skadestånd,
  • kunden har ett motkrav som ska kvittas,
  • fel bolag har fakturerats,
  • avtalet ska tolkas på ett annat sätt.

Du kan börja hos Kronofogden även om du tror att kunden kommer att bestrida. Men om bestridandet är väntat blir Kronofogden ofta bara en omväg till tingsrätten.
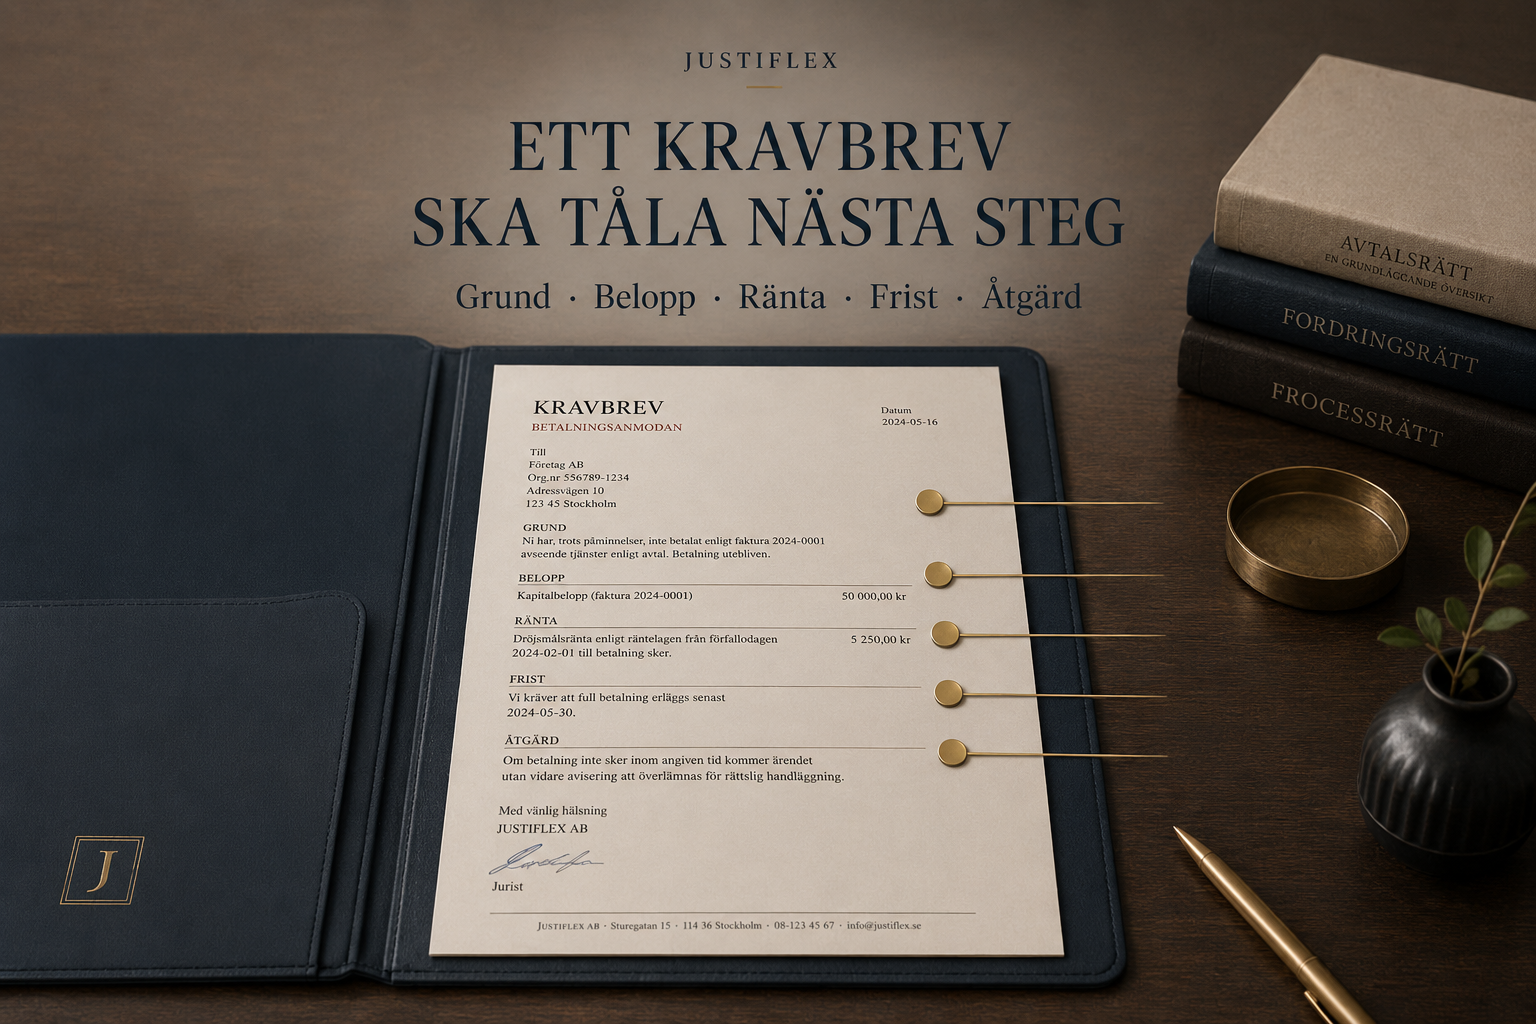
Tre vanliga situationer

Valet styrs främst av två frågor:

  1. Är kravet tydligt, förfallet och möjligt att bevisa?
  2. Har kunden framfört en verklig invändning som måste prövas?

Välj kravbrev när kunden är tyst eller otydlig

Ett juridiskt kravbrev är normalt rätt första åtgärd när:

  • fakturan har förfallit,
  • tidigare påminnelser inte har lett till betalning,
  • kunden inte har förklarat varför betalning hålls inne,
  • kommunikationen har blivit splittrad,
  • du behöver samla kravet och nästa steg i ett dokument.

Kravbrevet skapar en tydlig tidslinje. Kunden får en sista möjlighet att betala eller precisera sin invändning innan ärendet går vidare.

Välj Kronofogden när kravet är tydligt och obestritt

Ett betalningsföreläggande hos Kronofogden passar bäst när:

  • kravet gäller pengar,
  • förfallodagen har passerat,
  • rätt kund är identifierad,
  • beloppet kan beskrivas exakt,
  • kunden inte har framfört en konkret invändning,
  • du vill få ett utslag som kan verkställas.

Kronofogden prövar normalt inte om din prestation var korrekt när kunden invänder. Myndigheten kan däremot fastställa ett krav genom utslag om kunden inte bestrider.

Välj juridisk bedömning och tingsrätt när fakturan är bestriden

Tingsrätten är normalt rätt forum när kunden invänder att:

  • tjänsten var felaktig eller försenad,
  • leveransen var ofullständig,
  • ett annat pris avtalades,
  • tilläggsarbetet aldrig beställdes,
  • kunden har rätt till prisavdrag eller skadestånd,
  • kunden har ett motkrav som ska kvittas,
  • fel bolag har fakturerats,
  • avtalet ska tolkas på ett annat sätt.

Du kan börja hos Kronofogden även om du tror att kunden kommer att bestrida. Men om bestridandet är väntat blir Kronofogden ofta bara en omväg till tingsrätten.

Tre vanliga situationer

Kunden svarar inte

Normalt nästa steg: Slutligt kravbrev och därefter Kronofogden.

Skälet: Problemet verkar handla om betalningsvilja eller betalningsförmåga, inte om avtalets innehåll.

Kunden ber bara om mer tid

Normalt nästa steg: Skriftlig betalningsplan eller ett slutligt kravbrev med ny tydlig frist.

Skälet: En kontrollerad uppgörelse kan ge snabbare betalning än en rättslig process.

Kunden bestrider fakturan sakligt

Normalt nästa steg: Granska bevisningen, bemöt invändningen och bedöm förlikning eller tingsrätt.

Skälet: Ett inkassokrav löser inte en tvist om pris, fel, försening eller avtalets innehåll.
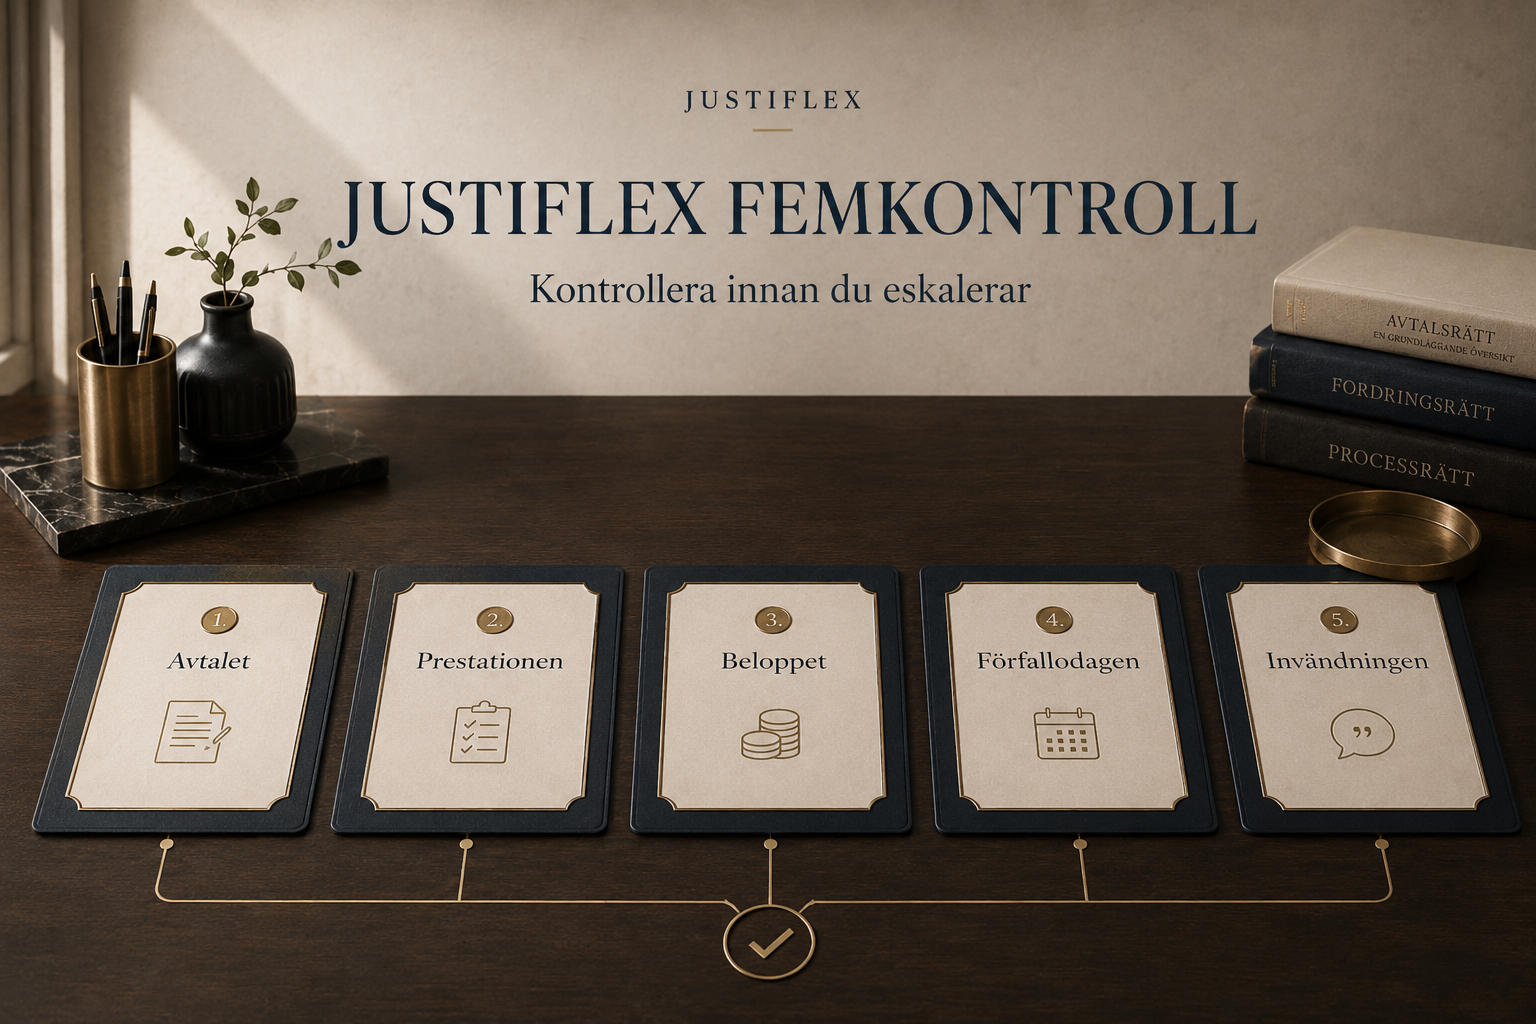
Justiflex femkontroll för obetalda fakturor

Innan vi rekommenderar nästa åtgärd går vi igenom fem kontrollpunkter.

Modellen skiljer ett vanligt indrivningsärende från en beviskrävande fakturatvist.

1. Avtalet

Grönt: Det finns en accepterad offert, skriftlig beställning eller tydlig orderbekräftelse.

Gult: Avtalet är muntligt men stöds av mejl, betalningar eller parternas agerande.

Rött: Det är oklart vem som beställde eller vilket bolag som var avtalspart.

2. Prestationen

Grönt: Leveransen, arbetet eller överlämnandet kan dokumenteras.

Gult: Arbetet är utfört men dokumentationen är ofullständig.

Rött: Kunden påstår att tjänsten inte levererades eller var allvarligt felaktig.

3. Beloppet

Grönt: Priset följer direkt av offerten, avtalet eller dokumenterade timmar.

Gult: Fakturan bygger på löpande räkning men delar av tidunderlaget saknas.

Rött: Tilläggsarbeten eller prishöjningar saknar tydligt godkännande.

4. Förfallodagen

Grönt: Förfallodagen är bestämd och har passerat.

Gult: Parterna har diskuterat en ny betalningsfrist men inte dokumenterat den tydligt.

Rött: Kravet har ännu inte förfallit.

5. Invändningen

Grönt: Kunden har inte framfört någon konkret invändning.

Gult: Kunden uttrycker allmänt missnöje men förklarar inte vad som är fel.

Rött: Kunden har specificerat fel, motkrav, prisavdrag eller kvittning.

Beslutsregeln

Fyra eller fem gröna punkter och ingen röd: Kravbrev följt av Kronofogden är ofta en rimlig väg.

En röd punkt om avtalet, prestationen eller kundens invändning: Gör en juridisk bedömning innan du eskalerar.

Femkontrollen avgör inte vem som slutligen har rätt. Den visar vilken process som är juridiskt och ekonomiskt försvarbar.

Hur skriver man ett juridiskt kravbrev?

Ett genomarbetat kravbrev ska göra det enkelt för kunden att förstå:

  • vem som kräver betalning,
  • vilket avtal kravet bygger på,
  • vilken prestation som har levererats,
  • vilken faktura som är obetald,
  • hur mycket som ska betalas,
  • hur ränta och kostnader har beräknats,
  • när betalningen senast ska vara gjord,
  • hur kunden ska framföra en invändning,
  • vad nästa steg blir om betalning uteblir.

Kravbrevet ska vara tydligt – inte aggressivt

Ett kravbrev får vara bestämt. Det ska däremot inte innehålla överdrivna hot eller påståenden om konsekvenser som inte är juridiskt korrekta.

Skriv hellre:

Om betalning eller en preciserad invändning inte har kommit in senast den 15 september 2026 kan kravet lämnas vidare för rättslig handläggning.

Undvik formuleringar som:

Betala omedelbart, annars ser vi till att ni får en betalningsanmärkning.

Inkassoverksamhet ska bedrivas enligt god inkassosed. Kunden får inte utsättas för otillbörlig påtryckning.

Måste du skicka flera påminnelser?

Nej. Det finns inget generellt krav på att skicka flera betalningspåminnelser innan du ansöker om betalningsföreläggande.

Inom ett inkassoförfarande ska kunden däremot normalt först få ett korrekt skriftligt krav och skälig tid att betala eller invända.

Fler påminnelser gör inte automatiskt kravet starkare.
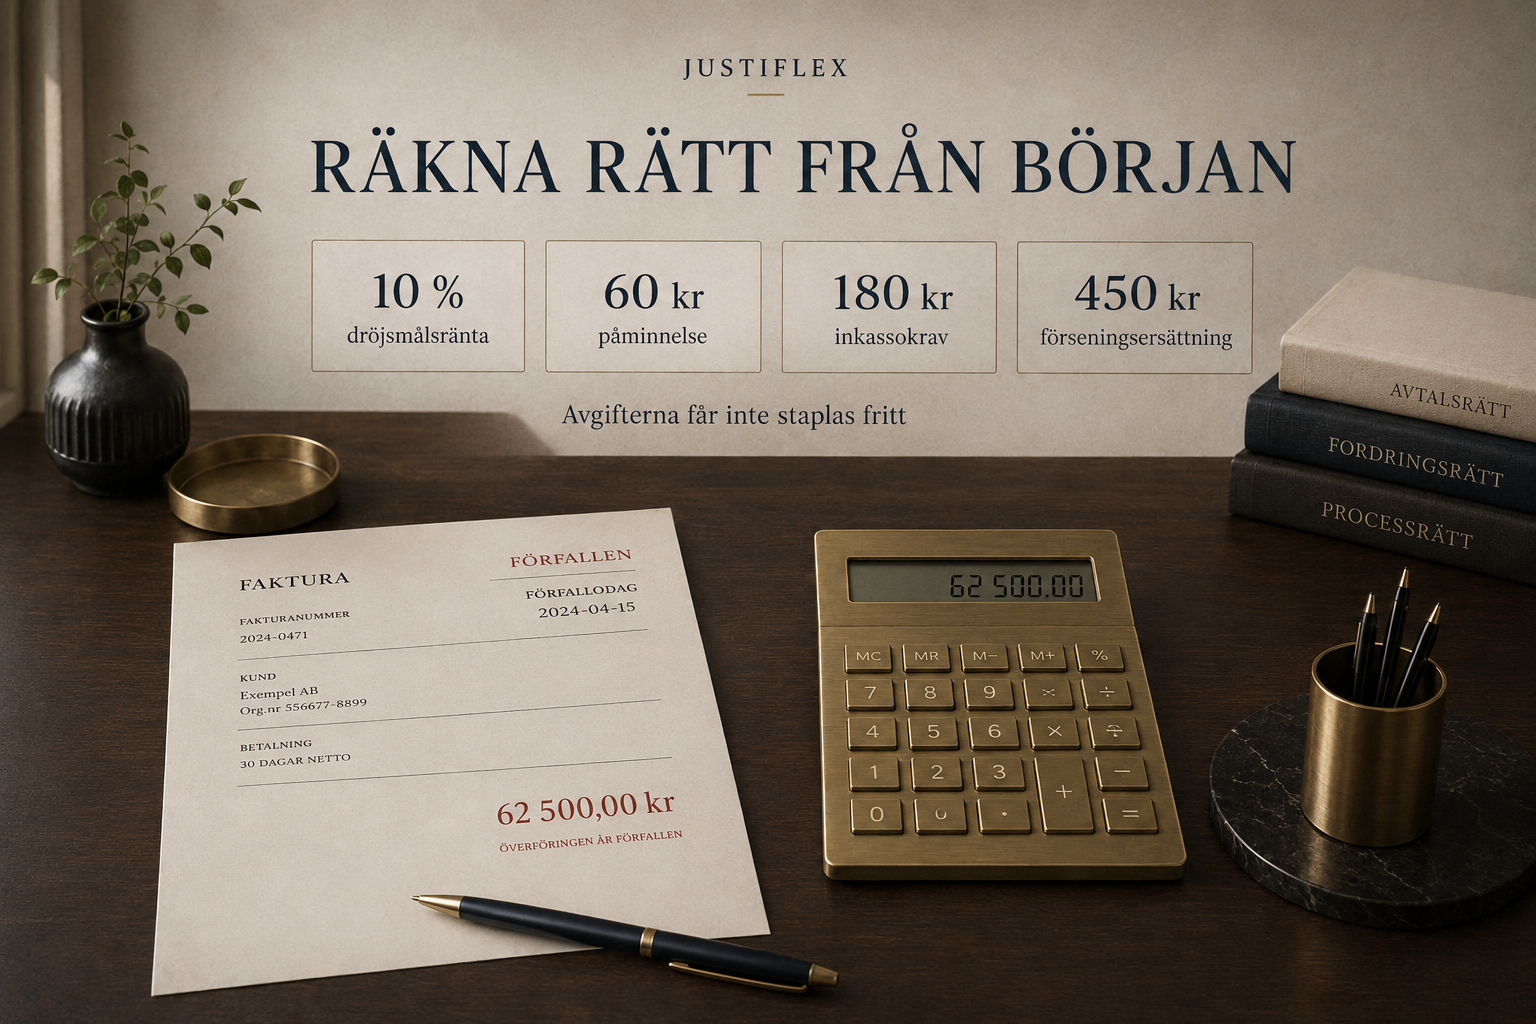
Vilken ränta och vilka avgifter får du kräva?

Kapital, dröjsmålsränta, påminnelseavgift, inkassokostnad och förseningsersättning är olika poster. De ska beräknas och redovisas var för sig.

Dröjsmålsränta

Om förfallodagen bestämdes i förväg löper dröjsmålsränta normalt från förfallodagen.

Om någon förfallodag inte bestämdes börjar räntan som huvudregel löpa 30 dagar efter att du skickat ett krav på betalning där det framgår att ränta kommer att tas ut.

Om parterna inte har avtalat en annan räntesats är räntan enligt räntelagen Riksbankens referensränta plus åtta procentenheter.

Referensräntan är 2,00 procent under hela 2026. Den lagstadgade dröjsmålsräntan blir därför 10,00 procent per år under 2026.

Kontrollera alltid den aktuella referensräntan hos Riksbanken.

Påminnelseavgift: högst 60 kr

En skriftlig betalningspåminnelse får normalt belasta kunden med högst 60 kr.

Rätten till påminnelseavgiften måste normalt ha avtalats senast när skulden uppkom. Du får därför inte automatiskt lägga på 60 kr bara för att fakturan är sen.

Inkassokostnad: högst 180 kr

För ett korrekt utformat inkassokrav kan kunden normalt bli skyldig att ersätta högst 180 kr.

Åtgärden måste ha varit skäligen nödvändig för att ta till vara din rätt. Ett vanligt mejl med rubriken ”påminnelse” blir inte automatiskt ett avgiftsbelagt inkassokrav.

Förseningsersättning mellan företag: 450 kr

Vid handelstransaktioner mellan företag kan borgenären normalt ha rätt till 450 kr i förseningsersättning när det finns rätt till dröjsmålsränta.

Förseningsersättningen får inte utan vidare läggas ovanpå alla andra kravkostnader.

Påminnelse-, inkasso- och amorteringsplanskostnader ersätts normalt bara i den mån de tillsammans överstiger förseningsersättningen.
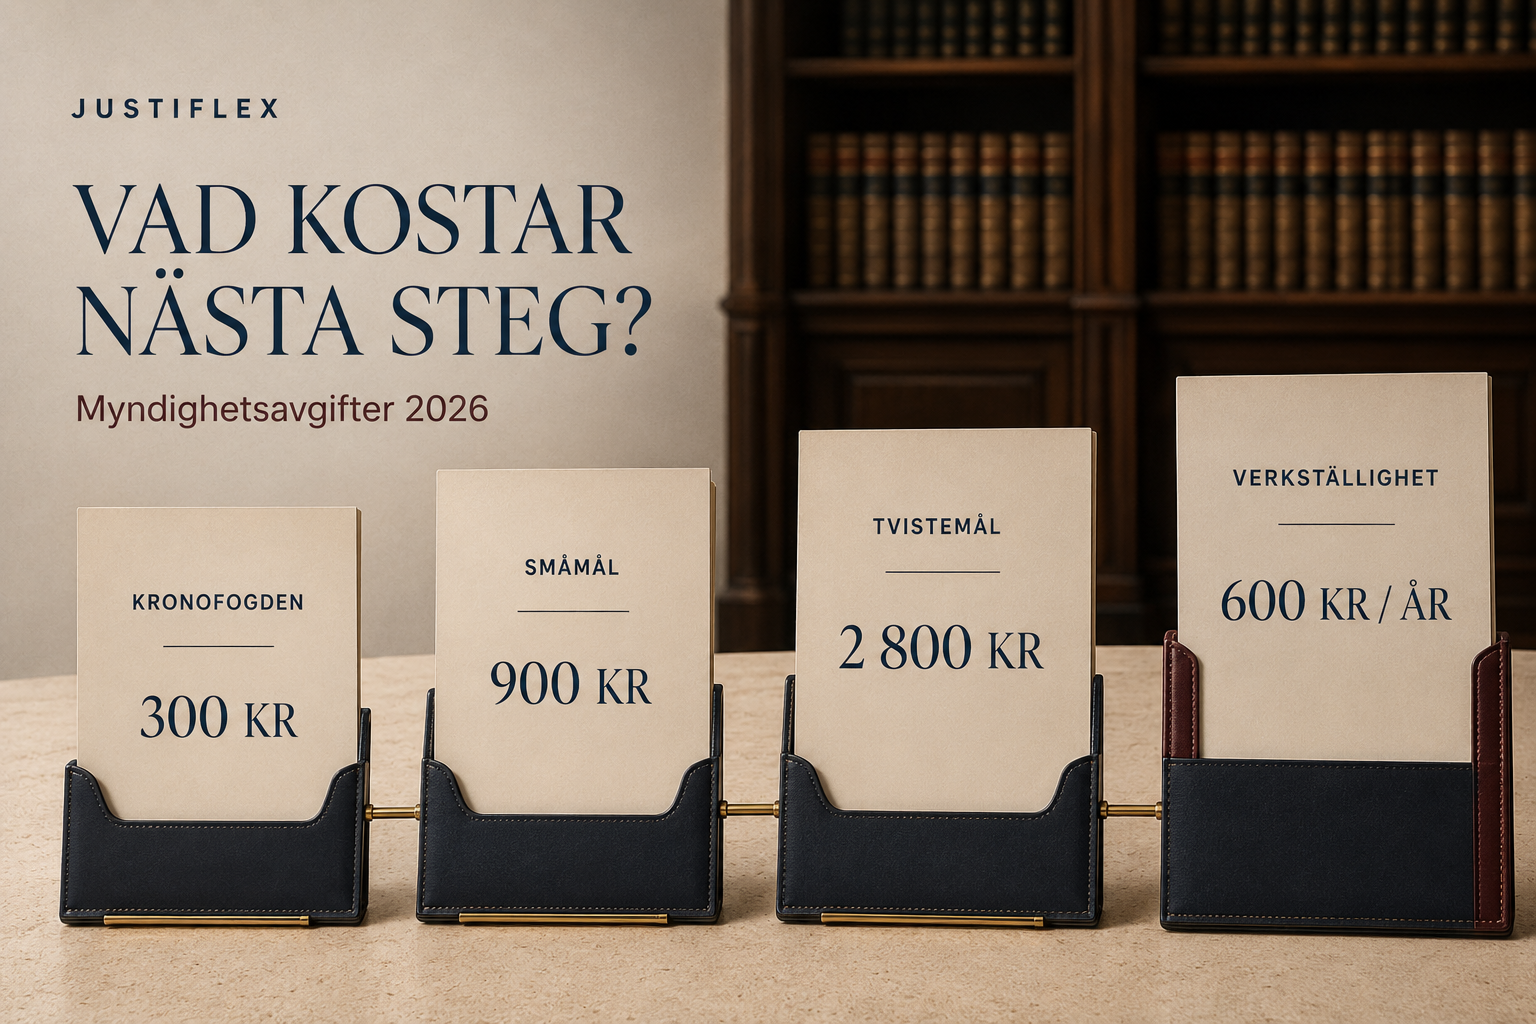
Kostnadsöversikt 2026

Juridiskt kravbrev

Justiflex fastpris: 5 900 kr exkl. moms

Passar när du behöver få kravet granskat, beräknat och formulerat innan nästa steg.

Betalningsföreläggande hos Kronofogden

Myndighetsavgift: 300 kr

Passar främst när kravet är förfallet, tydligt och inte sakligt bestridet.

Förenklat tvistemål

Krav: Högst 29 600 kr
Ansökningsavgift: 900 kr
Tillägg efter Kronofogden: 600 kr

Möjligheten att få ersättning för juridiskt ombud är starkt begränsad.

Ordinärt tvistemål

Krav: Över 29 600 kr
Ansökningsavgift: 2 800 kr
Tillägg efter Kronofogden: 2 500 kr

Den som förlorar kan behöva ersätta motpartens skäliga rättegångskostnader.

Verkställighet hos Kronofogden

Grundavgift: 600 kr per år

Avgiften tas i första hand ut av den betalningsskyldige. Om betalning inte kan drivas in kan avgiften i vissa fall belasta den som ansökt.

Vad kostar de vanligaste vägarna?

Scenario 1: Tydligt och obestritt krav

  1. Eget slutligt kravbrev.
  2. Betalningsföreläggande: 300 kr.
  3. Utslag om kunden inte bestrider.
  4. Verkställighet om kunden fortfarande inte betalar.

Lägsta direkta myndighetskostnad: 300 kr.

Egen tid, eventuell juridisk hjälp och risken för verkställighetsavgift tillkommer.

Scenario 2: Juridiskt kravbrev och därefter Kronofogden

  1. Juridisk granskning och kravbrev: 5 900 kr exkl. moms.
  2. Betalningsföreläggande: 300 kr.
  3. Eventuell separat hjälp med Kronofogdeansökan.

Detta passar när beloppet är betydande eller när underlaget behöver struktureras innan ansökan.

Scenario 3: Bestridet krav under 29 600 kr

  1. Stämningsansökan direkt: 900 kr.
  2. Alternativt Kronofogden 300 kr och därefter 600 kr i tilläggsavgift.
  3. Egna juridiska kostnader.

Även om du vinner får du normalt inte full ersättning för ett omfattande ombudsarbete.

Scenario 4: Bestridet krav över 29 600 kr

  1. Stämningsansökan direkt: 2 800 kr.
  2. Alternativt Kronofogden 300 kr och därefter 2 500 kr i tilläggsavgift.
  3. Kostnader för juridiskt ombud och bevisning.
  4. Risk att betala motpartens skäliga rättegångskostnader om du förlorar.

I det här scenariot bör en juridisk och ekonomisk riskbedömning göras innan talan väcks.

Så fungerar Kronofogdens betalningsföreläggande

Ett betalningsföreläggande betyder inte att Kronofogden redan har bedömt att fakturan är riktig.

Förfarandet används för att fastställa ett förfallet penningkrav när kunden inte invänder.

Processen i fem steg

1. Du ansöker

Ansökan ska innehålla:

  • rätt parter,
  • kapitalbelopp,
  • ränta,
  • förfallodag,
  • kostnader,
  • en konkret förklaring av vad kravet bygger på.

Skriv inte bara ”faktura enligt överenskommelse”. Beskriv avtalet, leveransen och fakturan så att kravet går att identifiera.

2. Kunden delges

Kronofogden skickar kravet till kunden. Kunden får möjlighet att betala eller bestrida.

3. Kunden bestrider inte

Om kunden inte invänder kan Kronofogden meddela utslag.

Utslaget fastställer betalningsskyldigheten och kan användas för verkställighet.

4. Kunden bestrider

Kronofogden avgör normalt inte om tjänsten var korrekt, om priset var skäligt eller om kunden har rätt till prisavdrag.

Du får välja om den bestridda delen ska lämnas över till tingsrätten.

Du har fyra veckor på dig att begära ett överlämnande, räknat från den dag Kronofogdens underrättelse skickades.

Missar du fristen skrivs den bestridda delen av hos Kronofogden.

5. Utslaget eller domen verkställs

Om kunden fortfarande inte betalar kan Kronofogden undersöka om det finns pengar, lön eller egendom att utmäta.

Du kan begära verkställighet redan i ansökan om betalningsföreläggande.

Viktigt när kunden är ett aktiebolag

För ett aktiebolag eller en annan juridisk person kan redan ansökan om betalningsföreläggande registreras av kreditupplysningsföretag.

För privatpersoner och enskilda näringsidkare är det normalt först ett utslag eller en annan fastställd betalningsförsummelse som kan leda till en betalningsanmärkning.

Det gör en ansökan mot ett bolag verkningsfull. Det ställer samtidigt höga krav på att kravet är korrekt.

Kronofogden ska aldrig användas som hot eller som påtryckning för ett krav som du vet är osäkert eller obefogat.
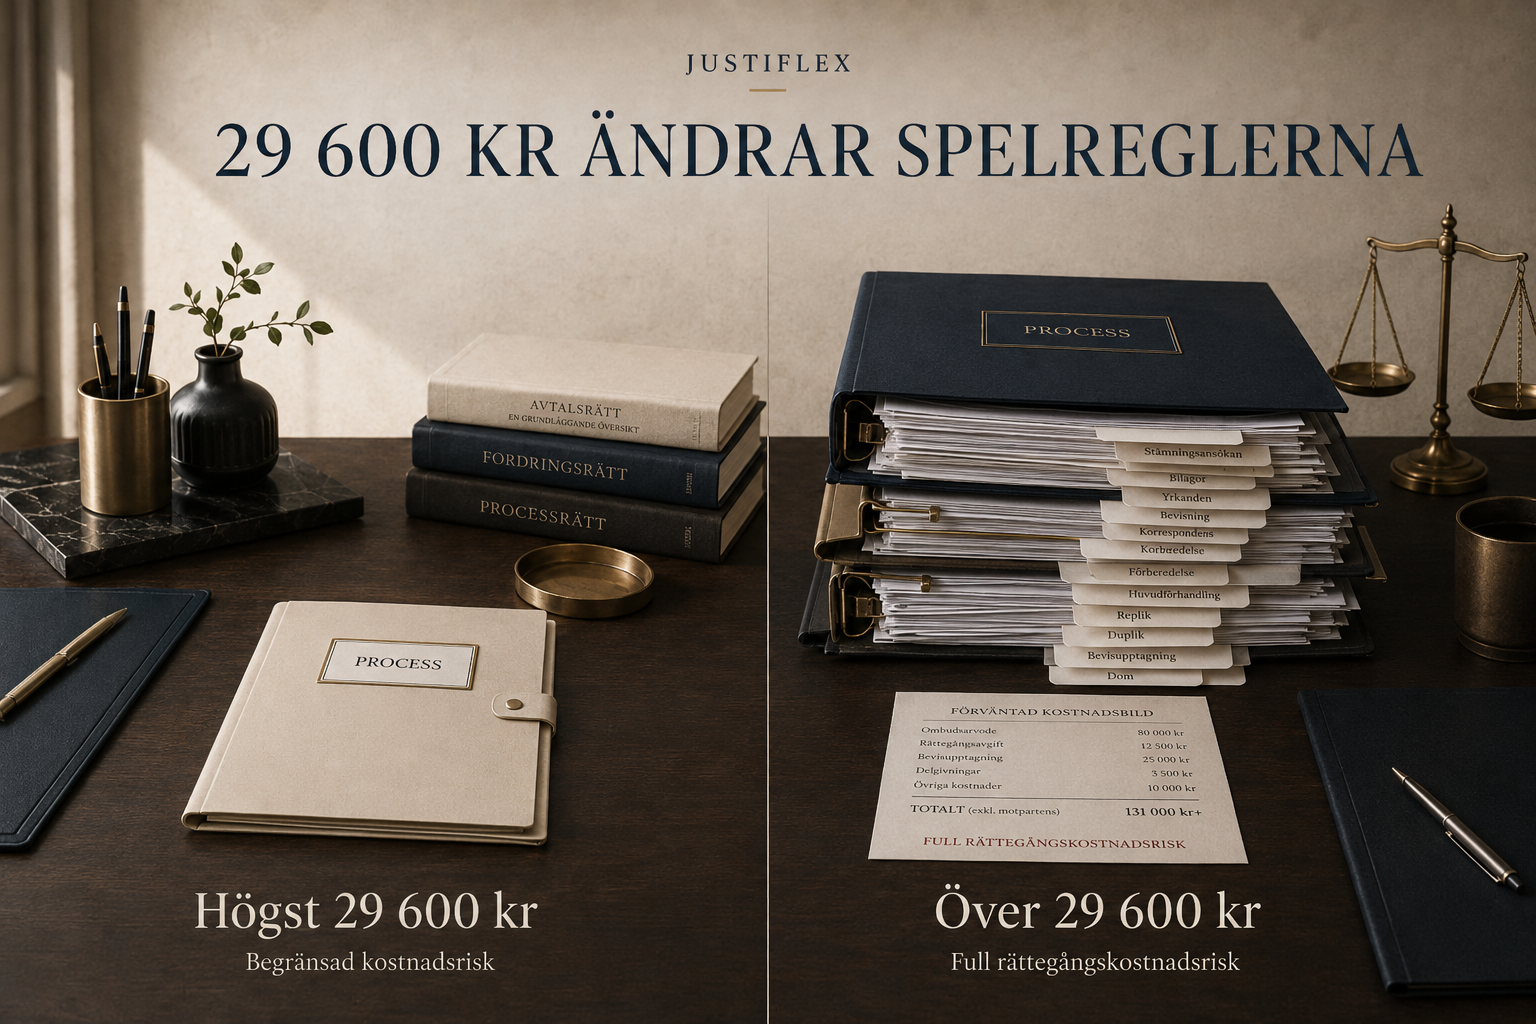
När ska du stämma kunden?

Tingsrätten är rätt väg när parterna inte är överens och tvisten kräver en juridisk prövning.

Domstolen kan:

  • tolka avtalet,
  • bedöma om tjänsten var felaktig,
  • värdera skriftlig bevisning,
  • höra parterna,
  • höra vittnen,
  • bedöma motkrav och kvittning,
  • avgöra om kunden ska betala.

Krav på högst 29 600 kr

Tvisten handläggs normalt som ett förenklat tvistemål, ofta kallat småmål eller FT-mål.

Ansökningsavgiften är 900 kr.

Möjligheten att få ersättning för ombudskostnader är starkt begränsad. Normalt ersätts högst motsvarande en timmes rättslig rådgivning per instans, utöver vissa särskilt angivna kostnader.

Det innebär:

  • en mer begränsad kostnadsrisk mot motparten,
  • men också begränsad möjlighet att få tillbaka dina juridiska kostnader om du vinner.

Krav över 29 600 kr

Tvisten handläggs normalt som ett ordinärt tvistemål.

Ansökningsavgiften är 2 800 kr.

Huvudregeln är att den som förlorar ska ersätta motpartens skäliga rättegångskostnader. Kostnadsrisken kan därför bli betydligt större än själva fakturan.

Innan du stämmer kunden bör du bedöma:

  • hur stark bevisningen är,
  • vilka invändningar kunden har,
  • om motkravet är dokumenterat,
  • möjligheten till förlikning,
  • kundens betalningsförmåga,
  • företagets rättsskydd,
  • om avtalet innehåller en forum- eller skiljeklausul.

Praktisk regel: En dom kan ge dig rätt. Den garanterar inte att kunden har pengar att betala med.
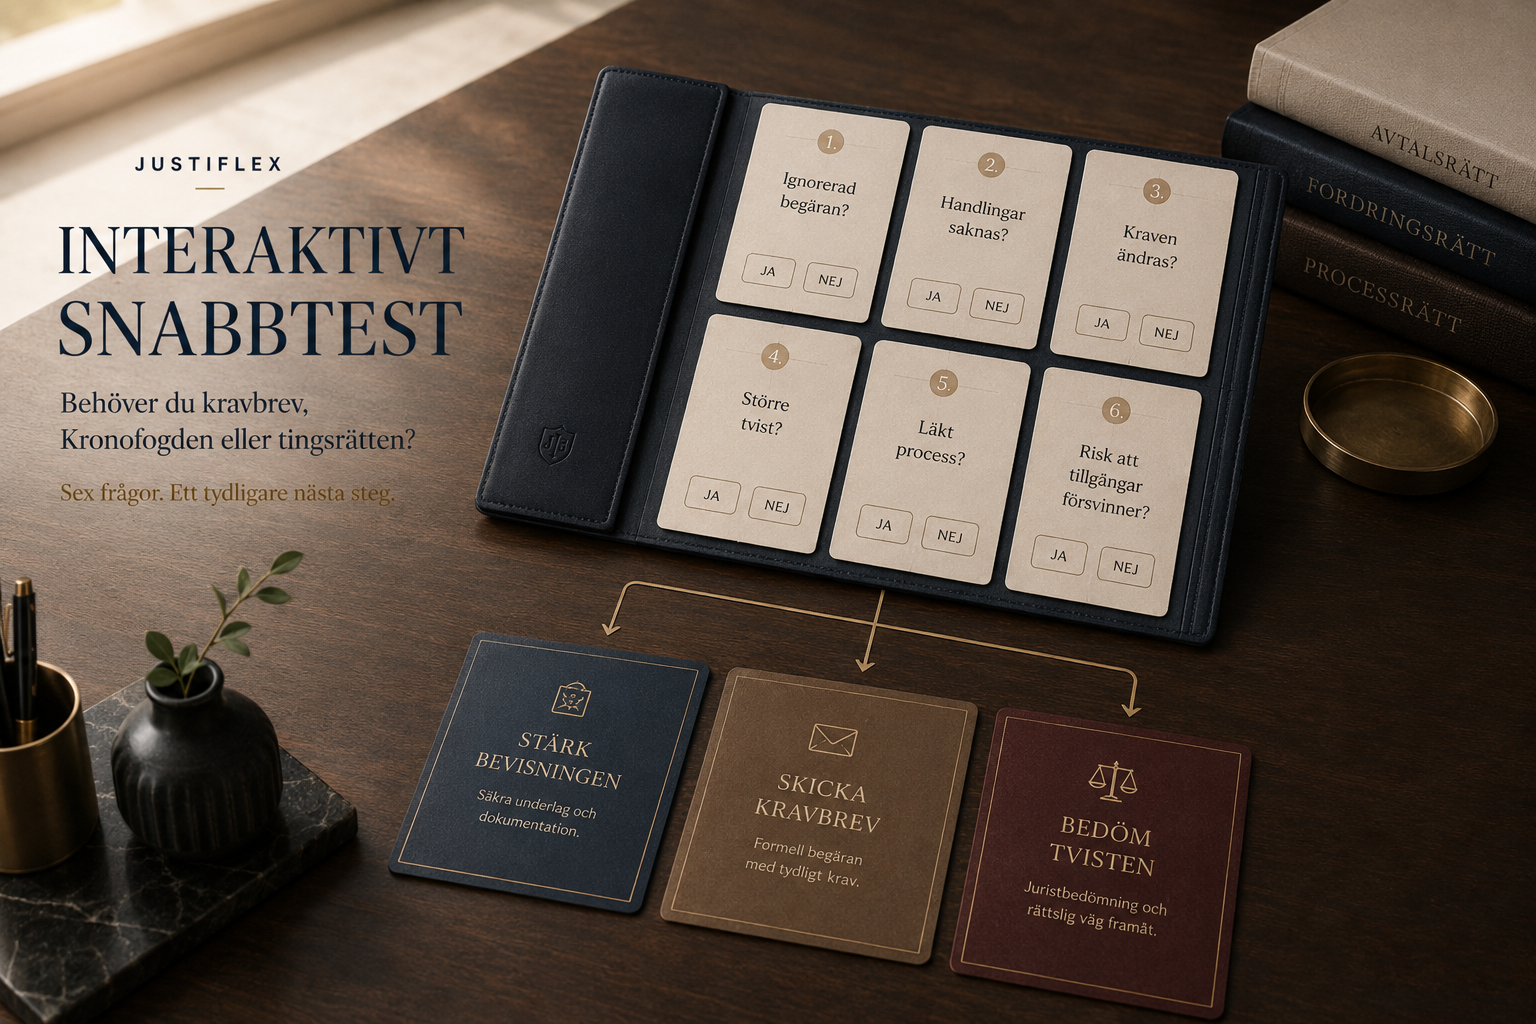
Interaktivt snabbtest: vilken väg passar ditt krav?

Välj ja eller nej. Resultatet visas automatiskt när du har svarat på samtliga frågor.

Fråga 1 av 6

Kan du visa en accepterad offert, beställning eller annan tydlig avtalsgrund?

[JA][NEJ]

Fråga 2 av 6

Kan du visa att varan eller tjänsten levererades?

[JA][NEJ]

Fråga 3 av 6

Kan fakturabeloppet följas tillbaka till avtalat pris, dokumenterad tid eller levererad mängd?

[JA][NEJ]

Fråga 4 av 6

Har fakturans förfallodag passerat utan att ni har kommit överens om en ny frist?

[JA][NEJ]

Fråga 5 av 6

Saknas ett konkret bestridande om fel, pris, omfattning, motkrav eller kvittning?

[JA][NEJ]

Fråga 6 av 6

Är rätt kund och rätt organisationsnummer identifierade?

[JA][NEJ]

[VISA MITT RESULTAT]

Resultat: Kravbrev och Kronofogden kan vara rätt väg

Du har ett förfallet krav med relativt tydlig avtals- och leveransgrund. Börja med ett slutligt kravbrev. Om kunden inte betalar eller bestrider kan betalningsföreläggande vara nästa steg.

CTA: Få ett juridiskt kravbrev – 5 900 kr exkl. moms

Resultat: Stärk bevisningen först

Det finns luckor i avtalet, leveransen eller beräkningen. Komplettera underlaget innan du skickar inkassokrav eller ansöker hos Kronofogden.

CTA: Få underlaget juridiskt granskat

Resultat: Sannolik fakturatvist

Kunden har framfört en konkret invändning. Frågan handlar sannolikt inte längre bara om utebliven betalning.

Bedöm bevisning, förlikning och kostnadsrisk innan du går vidare till Kronofogden eller tingsrätten.

CTA: Få kravets styrka och kostnadsrisk bedömd

Snabbtestet är ett första beslutsstöd och ersätter inte en juridisk bedömning av avtalet, leveransen eller kundens invändningar.
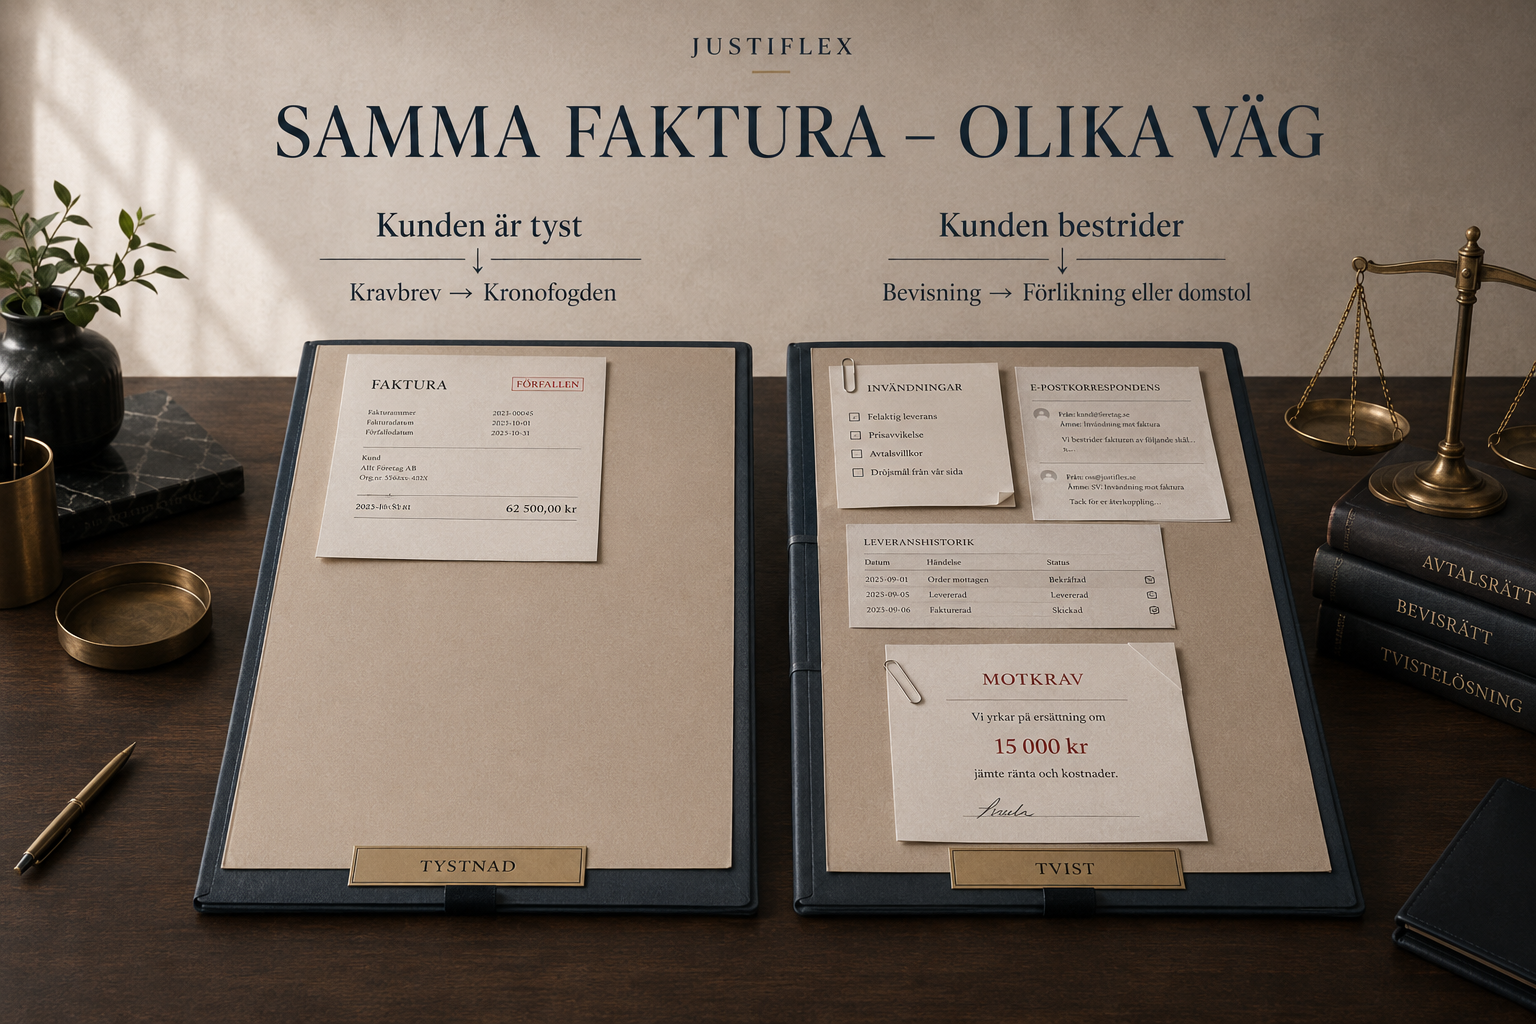
Två typfall – samma problem men olika väg

Typfall A: Kunden är tyst

Ett konsultbolag har:

  • en accepterad offert,
  • mejl som visar leveransen,
  • en förfallen faktura på 24 000 kr,
  • två obesvarade betalningspåminnelser.

Kunden har inte framfört någon invändning.

Rekommenderad ordning:

  1. Skicka ett slutligt kravbrev.
  2. Ange kapital, ränta och sista betalningsdag.
  3. Ansök om betalningsföreläggande om betalningen uteblir.

Här verkar problemet handla om betalningsvilja eller betalningsförmåga – inte om avtalets innehåll.

Typfall B: Kunden bestrider prestationen

Ett byråföretag har fakturerat 78 000 kr för ett projekt.

Kunden hävdar att:

  • leveransen var försenad,
  • vissa delar saknades,
  • ett fast pris hade avtalats,
  • kunden har rätt till prisavdrag.

Samtidigt har kunden använt materialet i sin verksamhet.

Rekommenderad ordning:

  1. Säkra offerten och projektbeskrivningen.
  2. Samla versionshistorik och leveransmejl.
  3. Identifiera vilka delar kunden faktiskt har använt.
  4. Bemöt varje invändning i ett juridiskt kravbrev.
  5. Bedöm förlikning eller tingsrätt.

Kronofogden kan inte avgöra om prestationen var avtalsenlig eller vilket prisavdrag som i så fall är rimligt.

Typfallen är sammansatta och anonymiserade utifrån återkommande mönster i kommersiella fakturatvister.

Lärdomen är enkel: samma obetalda faktura kan vara ett indrivningsärende i det ena fallet och en beviskrävande avtalstvist i det andra.

Åtta vanliga och dyra misstag

1. Du skickar bara nya påminnelser

Konsekvens: Tiden går utan att bevisningen eller förhandlingsläget förbättras.

En sjätte påminnelse löser sällan det som de fem första inte löste.

2. Du behandlar ett bestridande som betalningsovilja

Konsekvens: Du går till Kronofogden trots att du redan vet att kunden kommer att invända.

Ärendet blir en omväg till tingsrätten och tidslinjen förlängs.

3. Du skriver bara ”faktura enligt överenskommelse”

Konsekvens: Kunden och Kronofogden får ingen tydlig förklaring av vad som beställts och levererats.

Ansökan kan behöva kompletteras.

4. Du lägger på alla avgifter du känner till

Konsekvens: Ett för högt eller felberäknat krav ger kunden en legitim invändning.

Ett fel på 60 eller 180 kr kan minska förtroendet för ett betydligt större kapitalbelopp.

5. Du kräver hela beloppet trots att en del medges

Konsekvens: Den ostridiga delen blir onödigt låst.

Begär att den medgivna delen betalas omedelbart och hantera resten separat.

6. Du hotar med betalningsanmärkning

Konsekvens: Kravbrevet kan framstå som otillbörligt.

Beskriv nästa rättsliga steg sakligt. Använd inte betalningsanmärkning som hot.

7. Du stämmer utan att kontrollera betalningsförmågan

Konsekvens: Du kan vinna målet men ändå inte få betalt.

En dom skapar en verkställbar rätt – inte pengar på kundens konto.

8. Du missar fyraveckorsfristen

Konsekvens: Den bestridda delen skrivs av hos Kronofogden.

Du kan behöva starta om eller väcka talan separat.
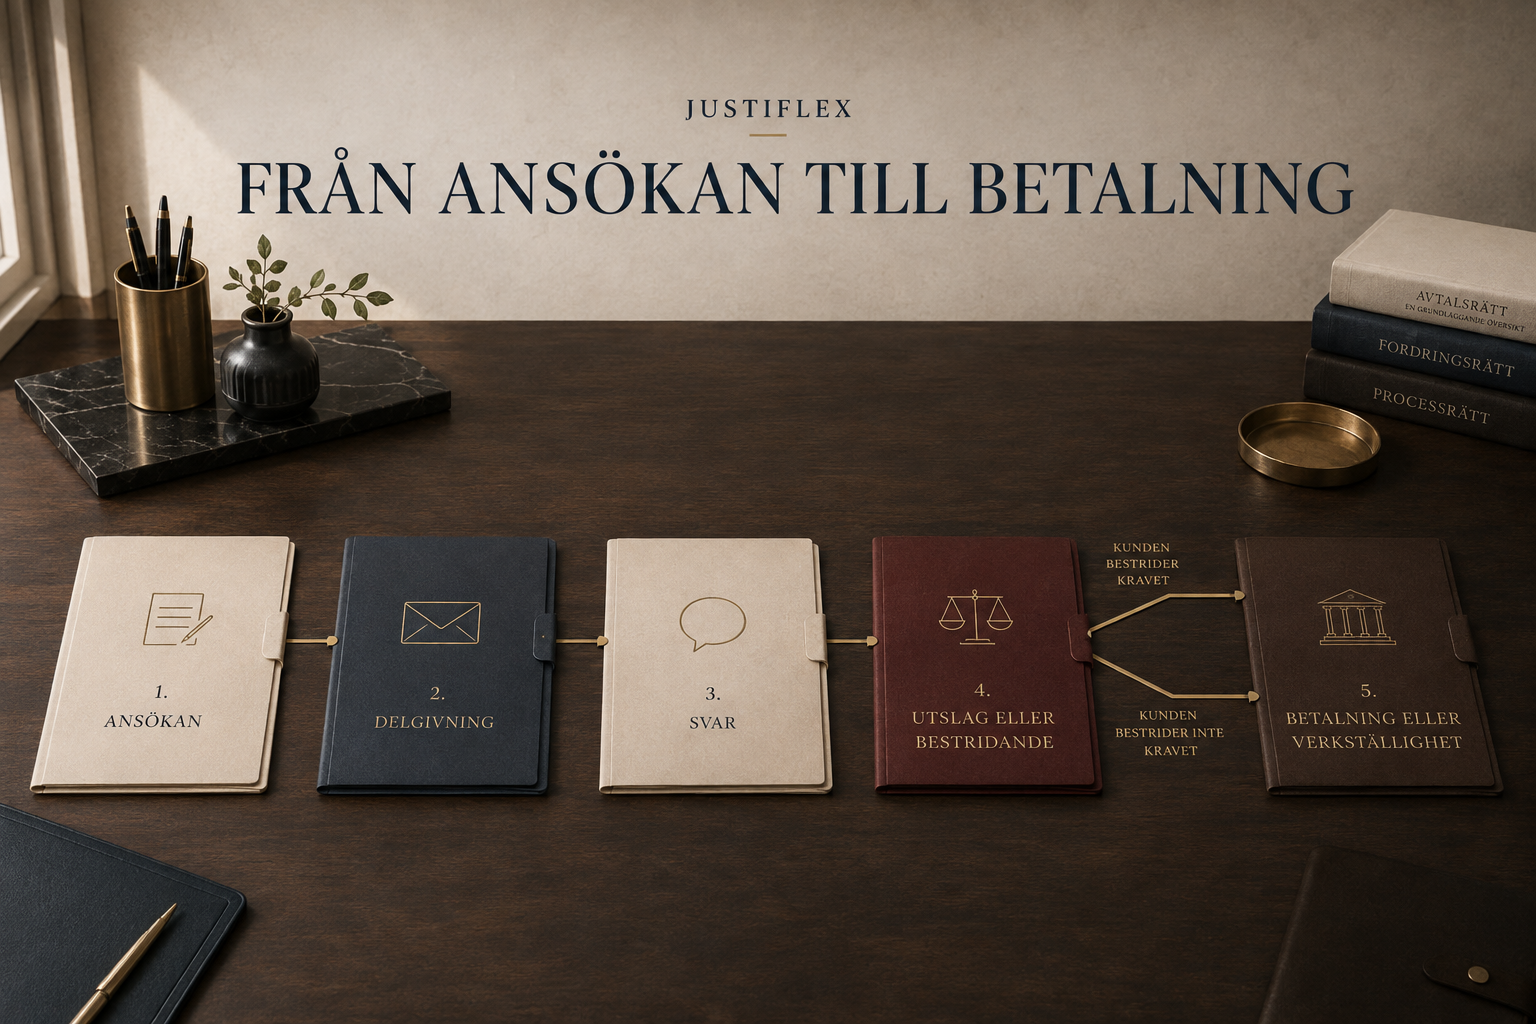
Steg för steg: så driver du kravet rätt

Steg 1: Säkra underlaget

Spara:

  • avtal,
  • offerter,
  • order,
  • fakturor,
  • tidrapporter,
  • leveransbevis,
  • mejl,
  • meddelanden,
  • reklamationer,
  • kundens bestridande.

Exportera viktiga mejltrådar till PDF så att tidslinjen bevaras.

Steg 2: Kontrollera rätt gäldenär

Kontrollera:

  • företagsnamn,
  • organisationsnummer,
  • registrerat säte,
  • fakturaadress,
  • vem som gjorde beställningen,
  • om beställaren hade rätt att företräda bolaget.

Ett vanligt problem är att fakturan har ställts till ett närstående bolag som inte var avtalspart.

Steg 3: Separera kapital, ränta och kostnader

Räkna fram varje post för sig.

Kontrollera:

  • kapitalbelopp,
  • moms,
  • förfallodag,
  • avtalad ränta,
  • lagstadgad dröjsmålsränta,
  • rätt till påminnelseavgift,
  • rätt till inkassokostnad,
  • rätt till förseningsersättning.

Steg 4: Klassificera kundens svar

Skilj mellan:

  • inget svar,
  • önskemål om mer tid,
  • allmänt missnöje,
  • konkret bestridande,
  • påstående om fel,
  • prisavdrag,
  • motkrav,
  • kvittning.

Klassificeringen avgör om ärendet gäller indrivning eller en verklig tvist.

Steg 5: Skicka ett slutligt kravbrev

Kravbrevet ska ange:

  • vad kravet grundas på,
  • exakt belopp,
  • ränta och kostnader,
  • sista betalningsdag,
  • hur kunden kan invända,
  • nästa rättsliga steg.

Steg 6: Välj process

Tydligt och obestritt krav: Kravbrev och därefter betalningsföreläggande.

Konkret bestridande: Juridisk bedömning, förlikningsförsök eller tingsrätt.

Delvis medgivet krav: Kräv den ostridiga delen separat.

Svag betalningsförmåga: Väg kostnaden mot den faktiska möjligheten att få betalt.

Steg 7: Säkra preskriptionsavbrott

Huvudregeln är tio års preskription.

För en näringsidkares fordran mot en konsument är preskriptionstiden normalt tre år.

Preskriptionen kan bland annat avbrytas genom:

  • ett skriftligt krav som når kunden,
  • att kunden erkänner skulden,
  • en amortering eller räntebetalning,
  • ansökan hos Kronofogden,
  • talan i domstol.

Steg 8: Begär verkställighet

När du har ett utslag eller en dom kan Kronofogden undersöka om det finns pengar eller egendom att utmäta.

Begäran om verkställighet kan göras redan i ansökan om betalningsföreläggande.

Vad händer om du väljer fel väg?

Pengar

Du kan lägga juridiska kostnader på ett krav som aldrig går att driva in.

I ett ordinärt tvistemål kan du dessutom behöva betala motpartens skäliga rättegångskostnader om du förlorar eller återkallar talan.

Kundrelation

Ett korrekt kravbrev kan öppna för betalning eller en kontrollerad uppgörelse.

Ett aggressivt eller felaktigt inkassokrav kan göra en lösbar fakturafråga till en större kommersiell konflikt.

Bevisning

Ju längre tiden går, desto svårare blir det att hitta meddelanden, personer och versionshistorik.

Den som dokumenterar tidigt får ett bättre förhandlingsläge även om tvisten aldrig når domstol.

Likviditet

En kundfordran som ligger kvar utan beslut binder kapital och ledningstid.

En praktisk intern tidslinje kan vara:

  • Dag 1: Granska avtalet och leveransen.
  • Dag 5: Skicka slutligt kravbrev.
  • Dag 15: Besluta om Kronofogden, förlikning eller tingsrätt.
Vanliga frågor om obetalda fakturor

Måste jag skicka en betalningspåminnelse innan Kronofogden?

Nej, det finns inget generellt krav på flera påminnelser.

Kravet ska vara förfallet. Inom ett inkassoförfarande ska kunden normalt först få ett korrekt skriftligt krav och skälig tid att betala eller invända.

Kan jag gå direkt till Kronofogden?

Ja, om kravet gäller pengar och förfallodagen har passerat.

Kontrollera ändå först avtalet, leveransen, beloppet och eventuella invändningar.

Vad händer om kunden bestrider fakturan hos Kronofogden?

Kronofogden meddelar normalt inget utslag i den bestridda delen.

Du kan inom fyra veckor begära att den delen lämnas över till tingsrätten. Du ska då ange vilka omständigheter och bevis du åberopar.

Vad ska jag göra om kunden bestrider fakturan redan före Kronofogden?

Bedöm om invändningen är konkret och juridiskt relevant.

Om kunden invänder mot pris, kvalitet, leverans eller tilläggsarbete bör bevisningen granskas innan du ansöker.

Får kunden en betalningsanmärkning direkt?

Det beror på vem kunden är.

För juridiska personer kan redan ansökan om betalningsföreläggande registreras av kreditupplysningsföretag.

För privatpersoner och enskilda näringsidkare är det normalt först ett utslag eller en annan fastställd betalningsförsummelse som kan registreras.

Hur mycket dröjsmålsränta får jag ta ut 2026?

Om ingen annan ränta har avtalats är räntan enligt räntelagen referensräntan plus åtta procentenheter.

Under hela 2026 är referensräntan 2,00 procent. Den lagstadgade dröjsmålsräntan är därför 10,00 procent per år.

Får jag ta både påminnelseavgift och förseningsersättning?

Inte automatiskt.

Rätten till påminnelseavgift måste normalt vara avtalad. När förseningsersättning om 450 kr tas ut ersätts andra kravkostnader bara i den mån deras sammanlagda belopp överstiger förseningsersättningen.

Ska jag välja Kronofogden eller ett inkassobolag?

Ett inkassobolag kan sköta kravhanteringen och kontakten.

Kronofogden kan fastställa ett obestritt krav genom utslag och därefter verkställa det.

Du kan även driva företagets egna fordringar utan inkassotillstånd, men måste följa inkassolagen och god inkassosed när åtgärden är inkasso.

Kan kunden bestrida bara en del av fakturan?

Ja.

Begär då att den ostridiga delen betalas omedelbart. Dokumentera exakt vilken del som bestrids och varför.

Kan jag stämma kunden direkt?

Ja.

Om du redan vet att kunden kommer att bestrida kan en direkt stämningsansökan ibland vara effektivare än att först gå via Kronofogden.

Kontrollera dock alltid bevisning, kostnadsrisk, rätt forum och eventuell skiljeklausul.

Vem betalar rättegångskostnaderna?

I ordinära tvistemål är huvudregeln att den som förlorar ersätter motpartens skäliga rättegångskostnader.

I förenklade tvistemål, högst 29 600 kr under 2026, är ersättningen starkt begränsad.

Kan jag få betalt om kunden saknar pengar?

Ett utslag eller en dom ger rätt att begära verkställighet men garanterar inte betalning.

Om kunden saknar utmätningsbara tillgångar kan indrivningen misslyckas eller ta lång tid.

Hur lång tid tar processen?

Det beror framför allt på:

  • hur snabbt kunden kan delges,
  • om kunden bestrider,
  • om ärendet går till tingsrätt,
  • hur omfattande bevisningen är,
  • om kunden har tillgångar.

Ett obestritt betalningsföreläggande är normalt betydligt enklare än en fakturatvist i tingsrätten.

Kan jag kräva betalning av en kund utomlands?

Ja, men rätt forum och förfarande beror på land, avtal och var parterna finns.

Inom EU kan europeiskt betalningsföreläggande eller andra EU-regler bli aktuella. Danmark omfattas inte av alla EU-förfaranden.

Kontrollera internationell behörighet innan du agerar.

Få kravets styrka bedömd innan du eskalerar

En stark faktura blir inte starkare av fler påminnelser.

Den blir starkare av:

  • ett tydligt avtal,
  • dokumenterad leverans,
  • korrekt beräkning,
  • ett precist kravbrev,
  • rätt processval.

Juridiskt kravbrev och handlingsplan

Fast pris: 5 900 kr exkl. moms

Detta ingår:

✔ Genomgång av avtal, faktura och relevant kommunikation
✔ Bedömning av kravets juridiska styrka
✔ Kontroll av rätt gäldenär och förfallodag
✔ Beräkning av kapital, ränta och tillåtna kostnader
✔ Juridiskt kravbrev till kunden
✔ Rekommendation om nästa steg
✔ Digital och säker hantering

Nästa steg kan vara:

  • betalning,
  • betalningsplan,
  • förlikning,
  • Kronofogden,
  • tingsrätten.

Eventuellt fortsatt arbete prissätts separat och påbörjas först efter ditt godkännande.
Starta juridiskt kravbrev – 5 900 kr exkl. moms

Om författaren

Robin Forslöv är jurist och grundare av Justiflex AB.

Han arbetar med digitala juridiska tjänster och rådgivning inom bland annat avtal, fordringar, kravbrev, betalningsförelägganden och civilrättsliga tvister för företag och privatpersoner.

Viktig information

Artikeln innehåller allmän juridisk information och ersätter inte personlig juridisk rådgivning.

Bedömningen kan ändras beroende på avtal, leverans, reklamation, branschvillkor, kundens invändningar, preskription, försäkring, betalningsförmåga och eventuella forum- eller skiljeklausuler.

Skicka inte känsliga personuppgifter eller företagshemligheter via osäker e-post.
Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Kunden betalar inte fakturan – kravbrev, Kronofogden eller tingsrätten? Läs mer »
Hyresrätt vid separation – vem får kontraktet och hur går överlåtelsen till?

30 juli 2026 | Av Robin Forslöv | 5 min läsning

Hyresrätt vid separation – vem får kontraktet och hur går överlåtelsen till?

Det avgörande är inte bara vem som står på hyreskontraktet – utan även relationen, bostadens historia, parternas behov och vilka tidsfrister som gäller.

Att flytta ut eller ändra folkbokföringsadress avgör inte automatiskt vem som får hyresrätten. Avtalet, rättsgrunden och en korrekt genomförd överlåtelse styr vem som blir hyresgäst.

Snabbsvar: Den som står på hyreskontraktet får inte alltid lägenheten. Vid separation kan hyresrätten tilldelas den make eller sambo som bäst behöver bostaden, ofta genom bodelning. För sambor styr även när bostaden skaffades och om lagens tidsfrister hålls.

Inledning

Ni har flyttat isär. Den ena står på hyreskontraktet och säger: ”Lägenheten är min.” Den andra bor kvar, har kanske barnen boende hos sig och saknar en realistisk möjlighet att snabbt ordna ett nytt hem.

Vem har rätt till hyresrätten?

Svaret avgörs inte enbart av namnet på kontraktet. Relationsformen, bostadens historia, parternas behov, tidsfristerna och hur överlåtelsen dokumenteras kan vara minst lika viktiga.

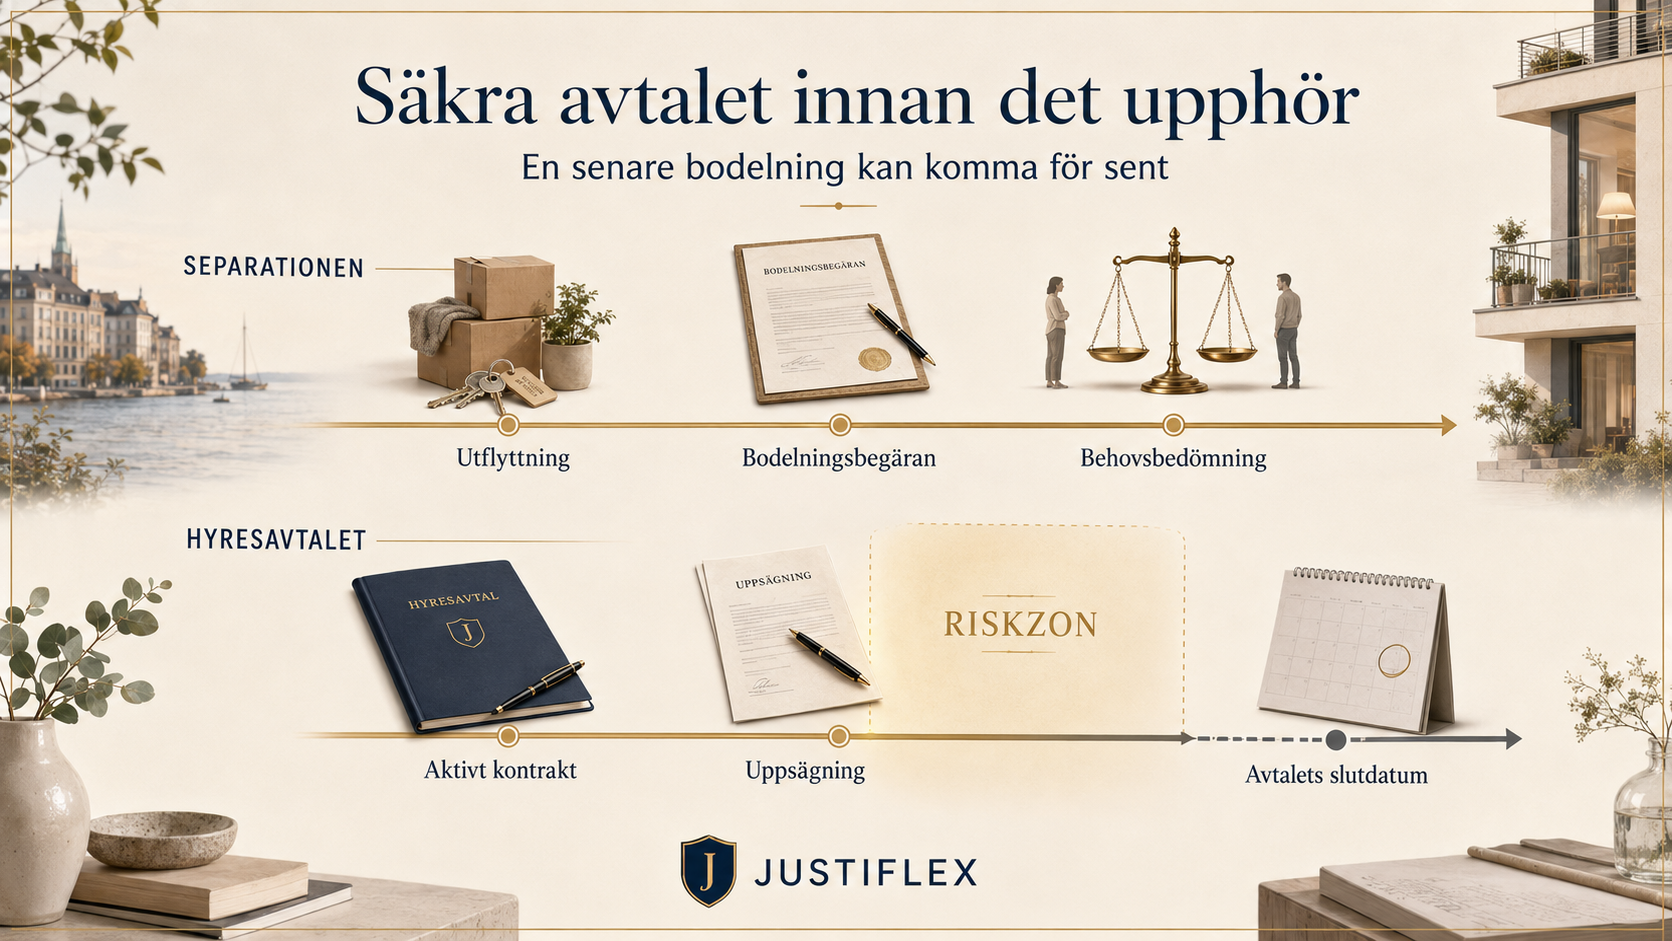
Den största praktiska risken är att hyresavtalet sägs upp innan frågan är löst. En hyresrätt som inte längre finns kan normalt inte räddas genom en senare bodelning.

Justiflex prioriteringsregel: Säkra det levande hyresavtalet först. Bedöm vem som får kontraktet därefter.

Det här får du av guiden

Du får veta:

  • om namnet på hyreskontraktet avgör vem som får bo kvar
  • vad som gäller för gifta respektive sambor
  • hur det bedöms vem som bäst behöver bostaden
  • hur behovet kan bevisas
  • när hyresrätten kan överföras genom bodelning
  • vad som gäller om ena sambon hade bostaden före relationen
  • vilka tidsfrister sambor måste bevaka
  • vad som händer om kontraktsinnehavaren säger upp lägenheten
  • hur överlåtelsen genomförs och meddelas hyresvärden
  • vad du kan göra om ni inte är överens
  • vilka misstag som kan leda till att båda förlorar bostaden

Praktisk erfarenhet: börja inte med namnet på kontraktet

När Justiflex går igenom en bostadsfråga vid separation börjar vi inte med frågan vem som ”äger” kontraktet.

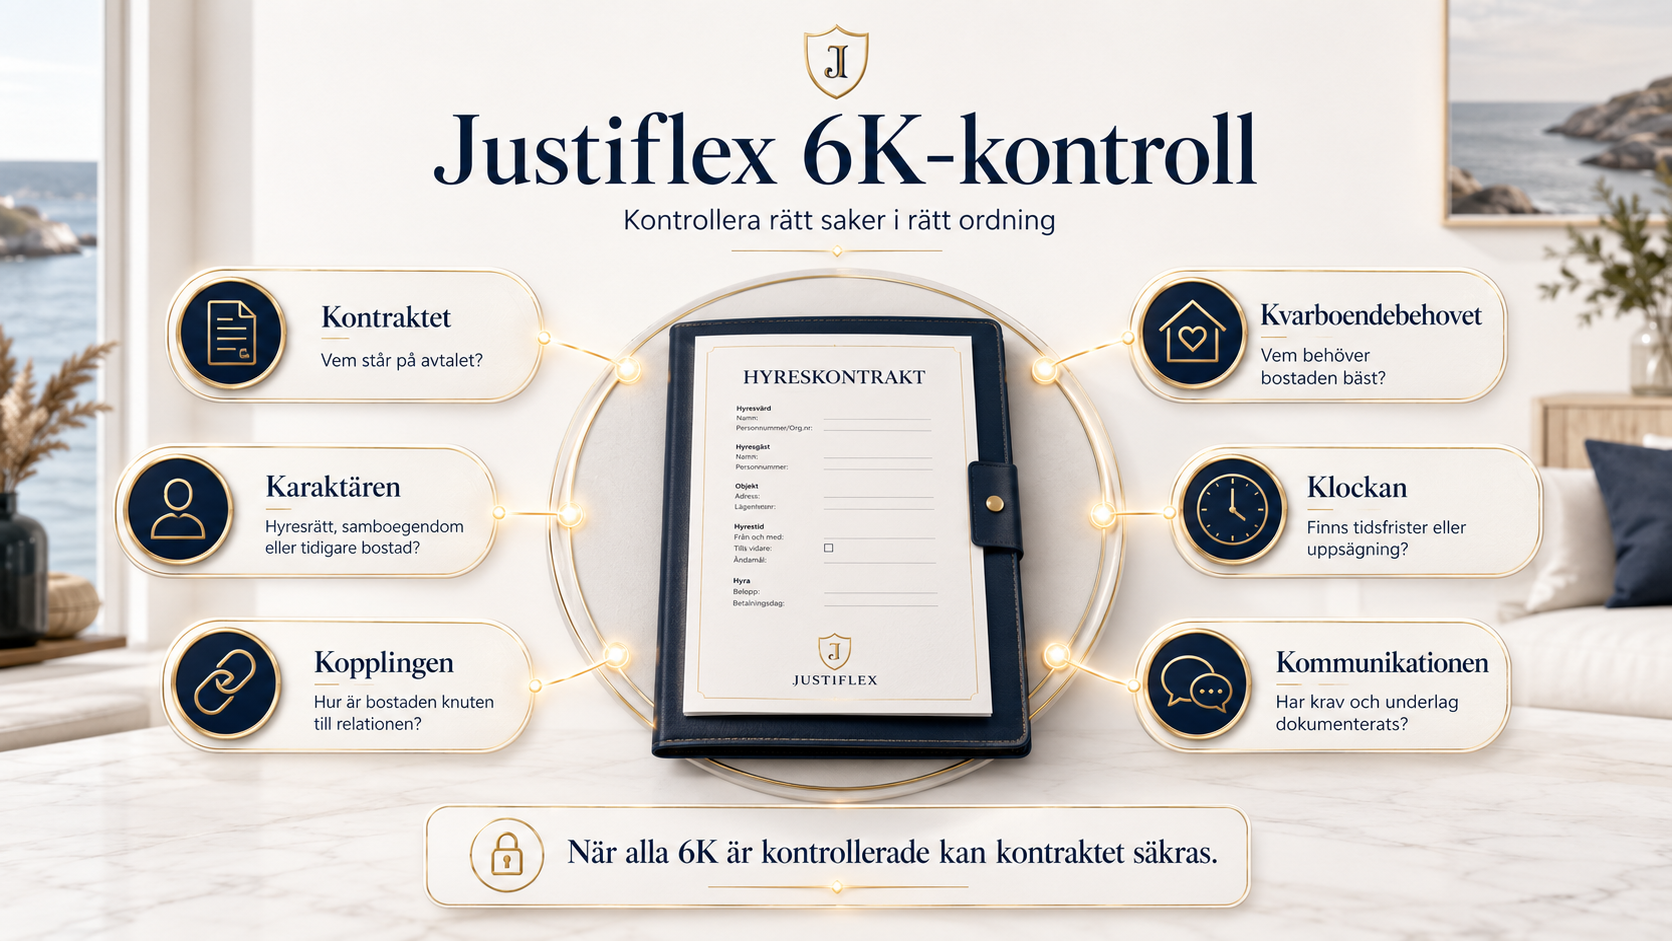
Vi börjar med sex mer avgörande kontroller: Finns hyresavtalet fortfarande? Vem hyr? När skaffades bostaden? Är parterna gifta eller sambor? Vem har störst behov? Vilka tidsfrister löper?

I rådgivningen ser vi återkommande att parterna diskuterar namnet på kontraktet samtidigt som tremånadersfristen för en utflyttad sambo redan kan ha börjat löpa.

Den säkra ordningen är därför:

Säkra avtalet → fastställ rättsgrunden → dokumentera behovet → genomför överlåtelsen.

Huvudregeln – vem får hyresrätten vid separation?

Den som står på kontraktet har ett starkt utgångsläge, men namnet avgör inte alltid slutresultatet.

Både äktenskapsbalken, sambolagen och hyresreglerna i 12 kap. jordabalken kan ge den andra parten rätt att överta hyresrätten.

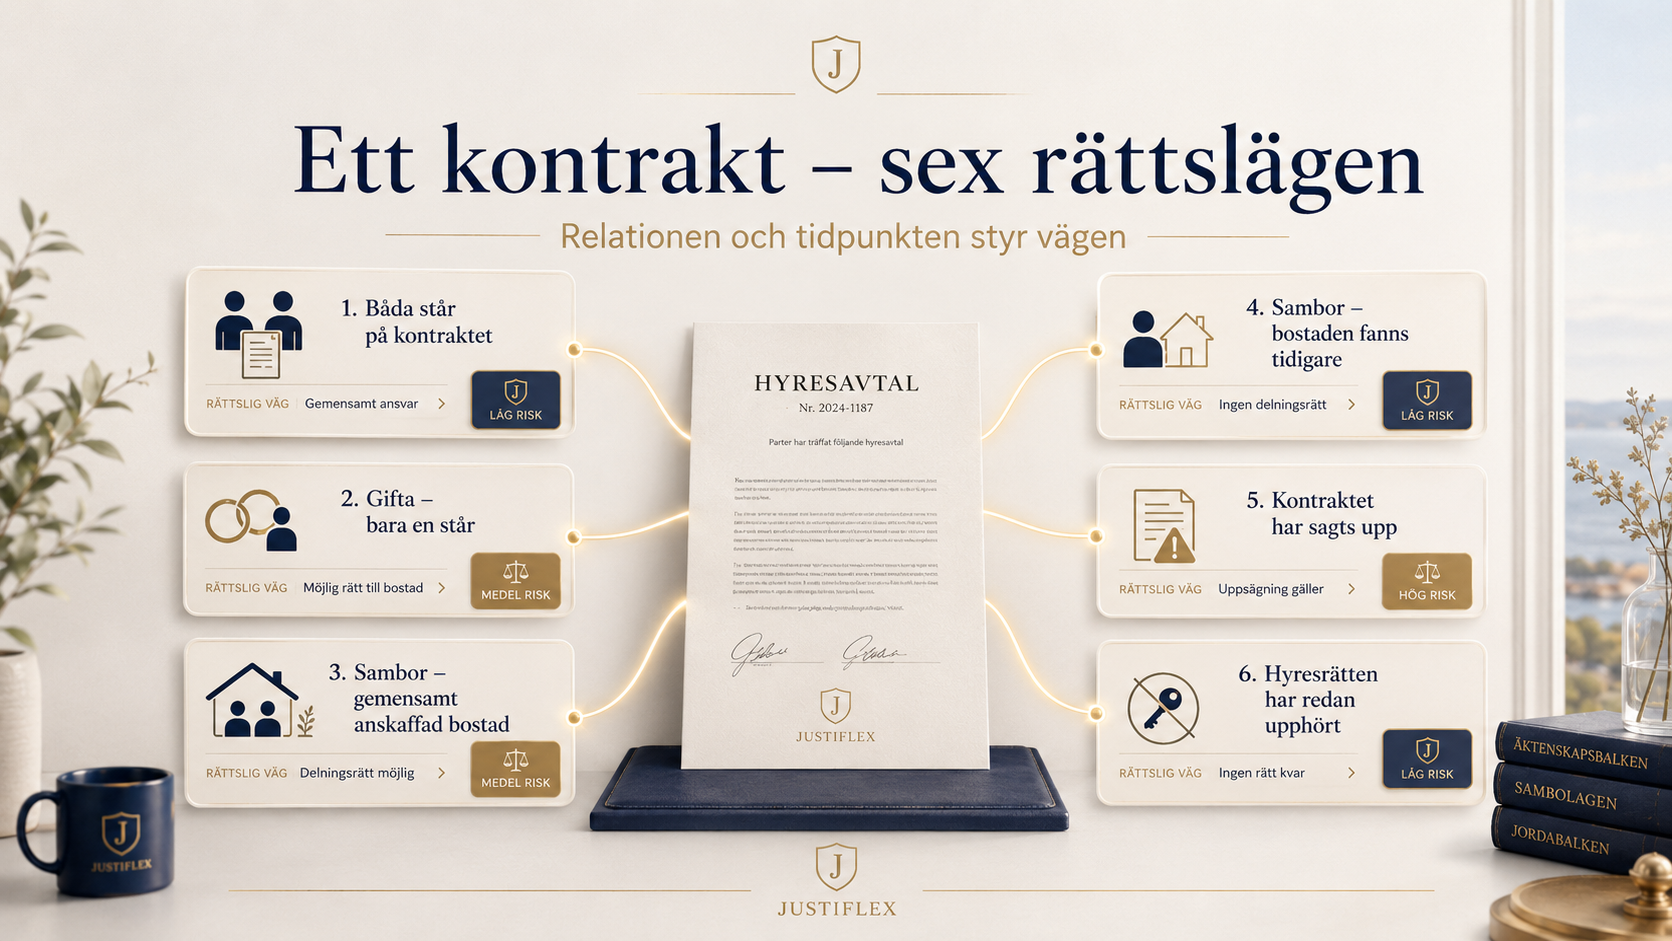
SituationMöjlig huvudregelJuridisk vägKritisk kontroll
Båda står på kontraktetEn av parterna kan få hyresrättenÖverenskommelse eller bodelningSäg inte upp hela avtalet innan övertagandet är säkrat
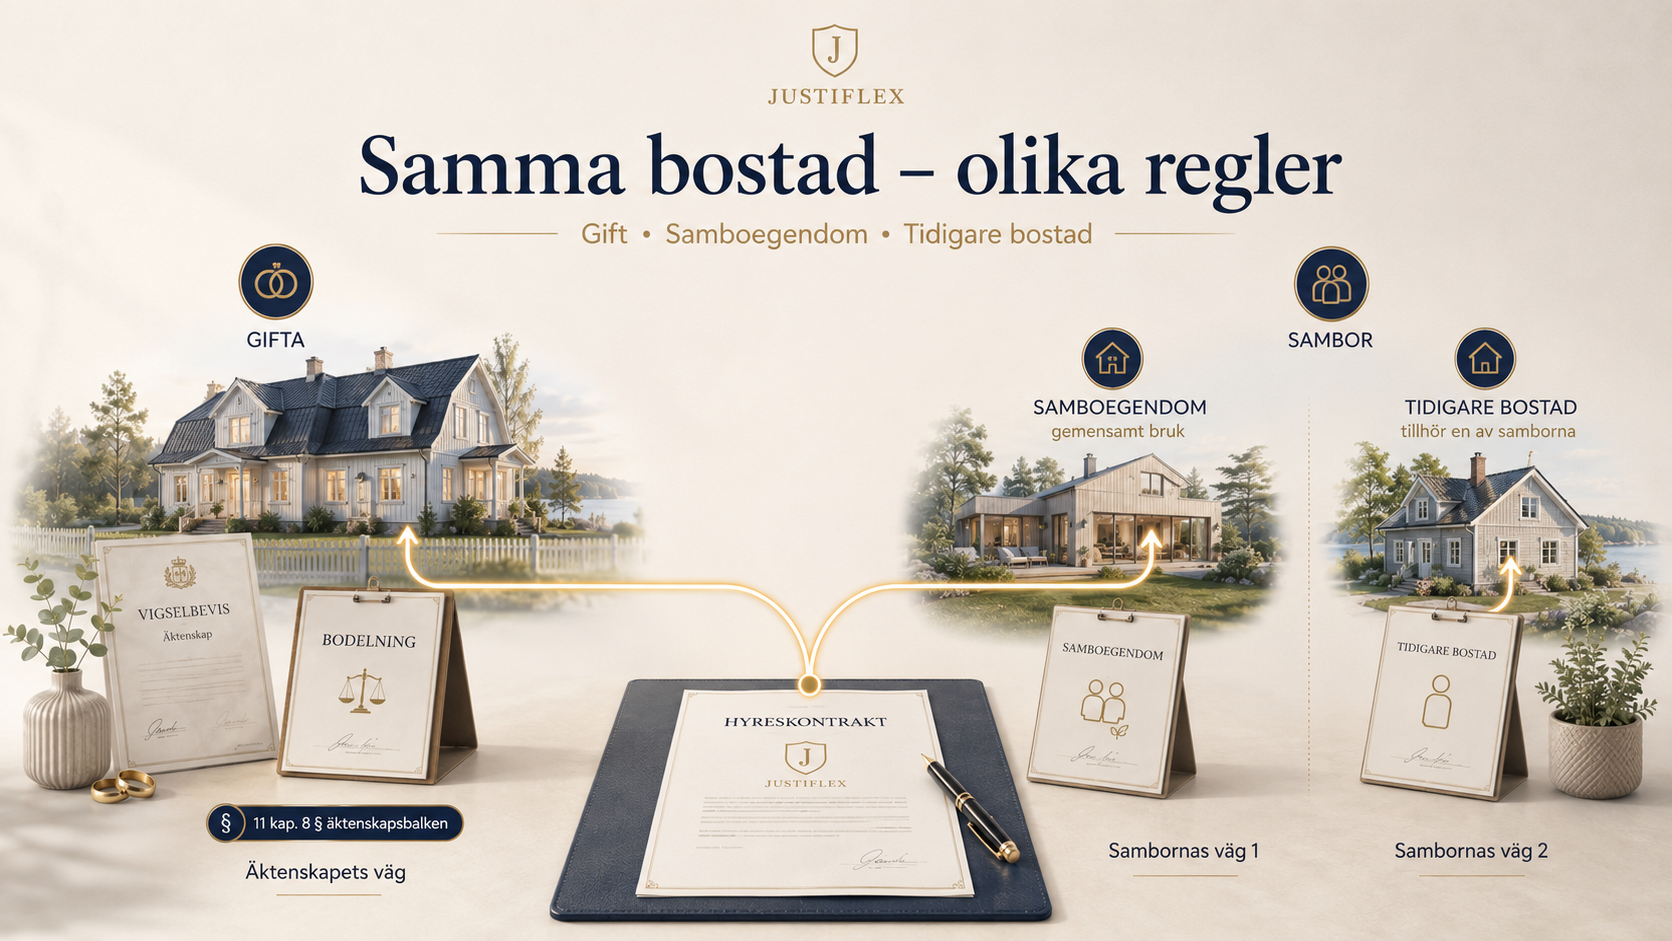
Gifta – bara en står på kontraktetDen make som bäst behöver bostaden kan få denBodelning enligt 11 kap. 8 § ÄktBHyresrätten måste fortfarande finnas kvar
Sambor – bostaden skaffades för gemensamt brukDen sambo som bäst behöver bostaden kan få denBodelning enligt 16 § sambolagenBodelning måste begäras inom ett år
Sambor – en hade bostaden sedan tidigareDen andra sambon kan i vissa fall ta över22 § sambolagenTre månader efter utflyttning kan bli avgörande
Kontraktsinnehavaren säger upp avtaletMake eller sambo som bor kvar kan ha rätt att fortsätta12 kap. 47 § jordabalkenAgera direkt och meddela hyresvärden skriftligen
Hyresrätten har redan upphörtDet kan saknas ett kontrakt att övertaIndividuell rättslig bedömningEn senare bodelning återupplivar normalt inte avtalet

Namnet på kontraktet är början – inte alltid slutet

Den som står på hyresavtalet är hyresgäst gentemot hyresvärden. Det innebär ansvar för hyran, skötsamheten och andra skyldigheter enligt avtalet.

Familjerätten kan samtidigt bestämma att hyresrätten ska tilldelas den andra maken eller sambon. När lagens förutsättningar är uppfyllda kan den personen träda in som hyresgäst.

Det är därför missvisande att säga att kontraktet automatiskt tillhör den vars namn står på första sidan.

Vad gäller för gifta makar?

Vid skilsmässa kan den make som bäst behöver den gemensamma bostaden tilldelas hyresrätten genom bodelning. Övertagandet måste också vara skäligt med hänsyn till omständigheterna i övrigt.

Regeln finns i 11 kap. 8 § äktenskapsbalken (1987:230) och kan användas även om bara den andra maken står på hyresavtalet.

Det krävs alltså inte att båda makarna ursprungligen undertecknade kontraktet.

Bodelningshandlingen måste vara tydlig

Det räcker inte att skriva att ”var och en behåller sina saker” eller att den ena maken ”ska bo kvar”.

Bodelningshandlingen bör uttryckligen ange:

  • lägenhetens adress och lägenhetsnummer
  • hyresvärdens namn
  • vem eller vilka som står på det nuvarande avtalet
  • vilken make som tilldelas hyresrätten
  • från vilket datum övertagandet gäller
  • hur eventuella äldre hyresskulder ska hanteras
  • att den andra maken inte längre gör anspråk på hyresrätten

Bodelningshandlingen ska vara skriftlig och undertecknad av båda makarna. Om makarna inte kan enas kan någon av dem ansöka om en bodelningsförrättare.

Tillfällig rätt att bo kvar är inte samma sak som kontraktet

Under skilsmässan kan tingsrätten besluta vem som får bo kvar i bostaden tills bodelningen är genomförd.

Detta kallas ofta kvarsittningsrätt. Beslutet löser den akuta boendesituationen, men avgör inte automatiskt vem som slutligen får hyreskontraktet.

Reglerna finns i 14 kap. 5 och 7 §§ äktenskapsbalken.

Vad gäller för sambor?

För sambor måste man först avgöra om hyresrätten är samboegendom.

Det beror främst på varför bostaden skaffades – inte bara på vem som undertecknade kontraktet.

Bostaden skaffades för att ni skulle bo där tillsammans

En bostad som har förvärvats för gemensam användning kan vara samboegendom enligt 3 § sambolagen.

Om någon av samborna begär bodelning kan den sambo som bäst behöver bostaden tilldelas hyresrätten, förutsatt att övertagandet är skäligt. Det följer av 16 § sambolagen (2003:376).

Bodelning måste begäras senast ett år efter att samboförhållandet upphörde.

Den ena sambon hade hyresrätten före relationen

En hyresrätt som den ena sambon hade innan ett gemensamt boende blev aktuellt är normalt inte samboegendom.

Den andra sambon kan ändå ha rätt att överta bostaden enligt 22 § sambolagen. Det kräver att den sambon bäst behöver bostaden och att övertagandet är skäligt.

Om samborna inte har eller har haft gemensamma barn krävs dessutom synnerliga skäl. Det är ett betydligt högre krav.

Tidsfristerna för sambor är kritiska

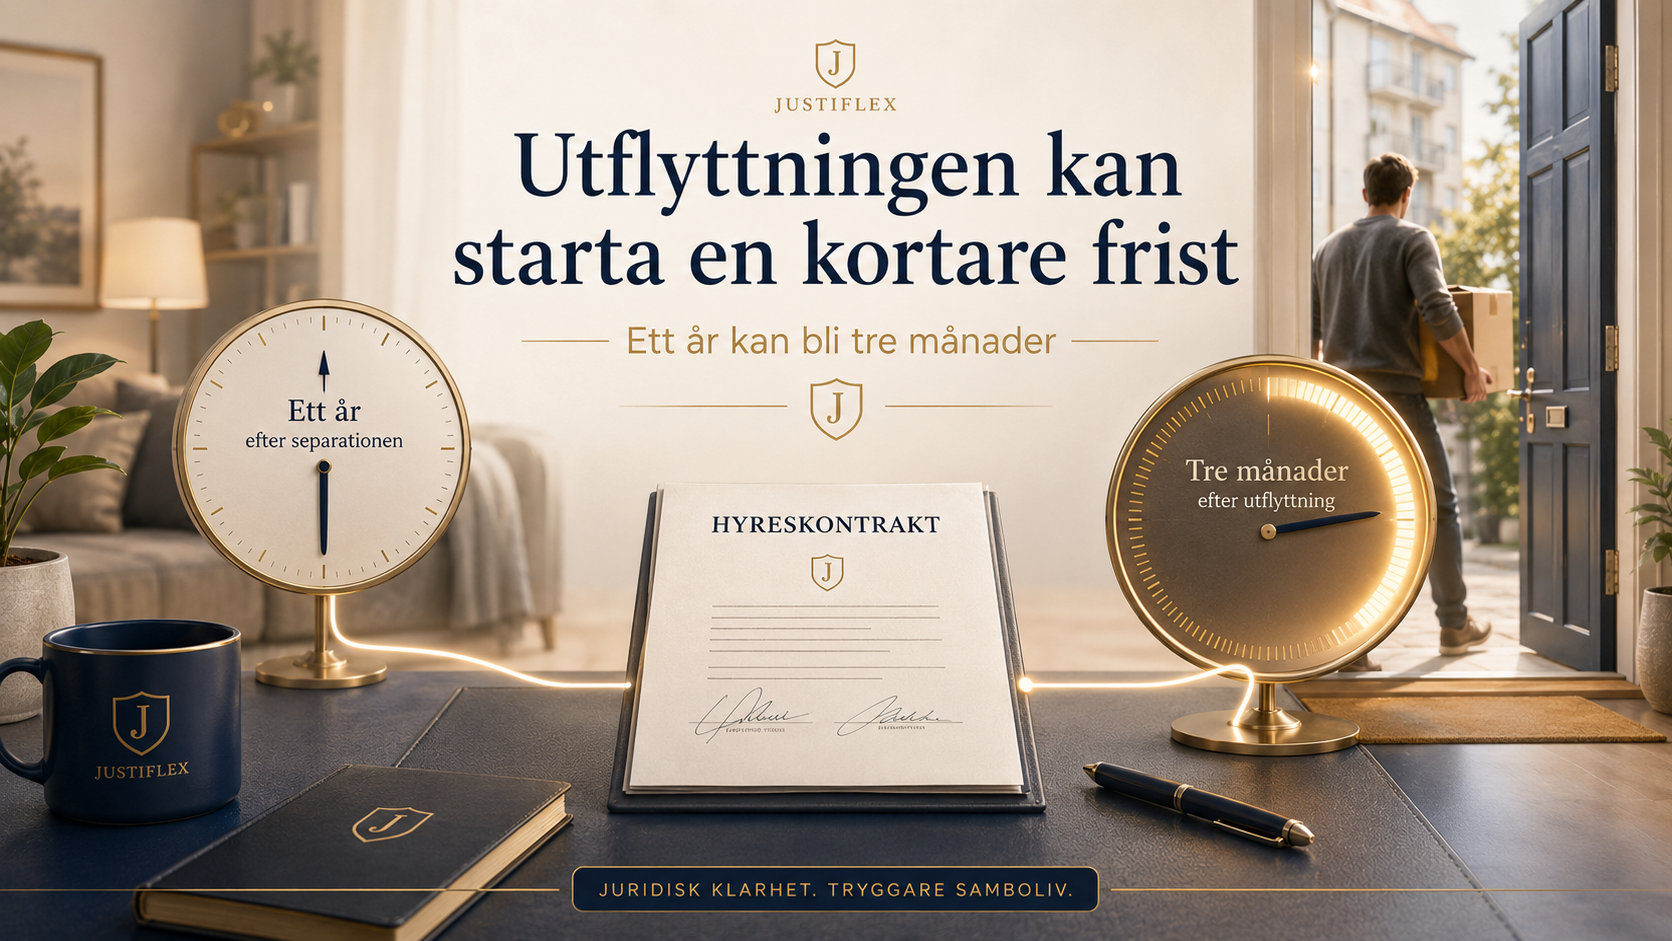
Ett anspråk enligt 22 § sambolagen ska normalt framställas inom ett år från separationen.

Om den sambo som vill överta bostaden flyttar därifrån måste anspråket i stället framställas inom tre månader från utflyttningen.

HändelseNormal tidsfristPraktisk åtgärd
Begäran om sambobodelningSenast ett år efter att samboförhållandet upphördeBegär bodelning skriftligen
Anspråk enligt 22 § sambolagenSenast ett år efter separationenAnge bostaden och övertagandekravet tydligt
Den som gör anspråk flyttar utSenast tre månader efter utflyttningenSkicka anspråket omedelbart och spara mottagningsbevis

Gör detta först: Framställ anspråket skriftligen och spara bevis på när det skickades. Vänta inte tills alla andra ekonomiska frågor är lösta.

Ett samboavtal löser inte alltid kontraktsfrågan

Ett samboavtal kan innebära att bostaden inte ska ingå i en bodelning.

Det betyder inte nödvändigtvis att frågan om övertagande är borta. Om hyresrätten inte är samboegendom kan 22 § sambolagen fortfarande behöva bedömas.

Verkligt anonymiserat typfall från rådgivningen

I ett ärende som Justiflex har granskat hade en klient övertagit en hyresrätt genom bodelning.

När klienten bad hyresvärden om ett uppdaterat kontrakt fick hon en kopia av det gamla avtalet där den tidigare partnerns namn hade strukits över och hennes eget namn lagts till. På hyresvärdens digitala kundsida visades samtidigt avtalet som aktivt i hennes namn.

Klienten var orolig för om handlingen verkligen var tillräcklig, särskilt eftersom fastigheten stod inför en kommande evakuering.

Den praktiska kontrollen blev därför inte bara hur papperskopian såg ut. Vi behövde bedöma hela beviskedjan:

  • vad bodelningshandlingen faktiskt angav
  • om hyresvärden hade underrättats
  • vem hyresvärden registrerat som ensam hyresgäst
  • vilket avtalsnummer som var aktivt
  • om den tidigare partnern hade avregistrerats
  • om klientens rättigheter skulle bestå även vid evakuering

Prioriteringen blev att begära en otvetydig skriftlig bekräftelse från hyresvärden med klientens namn, avtalsnummer, lägenhet och datum för övertagandet.

Typfallet visar varför ett juridiskt korrekt övertagande och hyresvärdens administrativa bekräftelse bör kontrolleras tillsammans. Enbart utseendet på ett gammalt kontrakt ger inte alltid hela svaret.

Vem anses behöva bostaden bäst?

Lagen innehåller ingen enkel poängtabell. Bedömningen görs utifrån parternas samlade situation.

Omständigheter som kan få betydelse är bland annat:

  • var gemensamma barn huvudsakligen ska bo
  • barnens behov av kontinuitet, skola och närmiljö
  • om någon av parterna har en annan bostad
  • möjligheten att ordna en jämförbar bostad
  • hälsa, funktionsnedsättning eller behov av en anpassad bostad
  • parternas anknytning till området
  • arbete och nödvändiga resor
  • bostadskö och möjligheten att få ett annat förstahandskontrakt
  • parternas ekonomiska och praktiska boendemöjligheter
  • om det är rimligt att kontraktsinnehavaren förlorar hyresrätten

Barnens boende kan väga tungt, men ger inte automatiskt den ena föräldern kontraktet. Även övriga omständigheter ska bedömas.

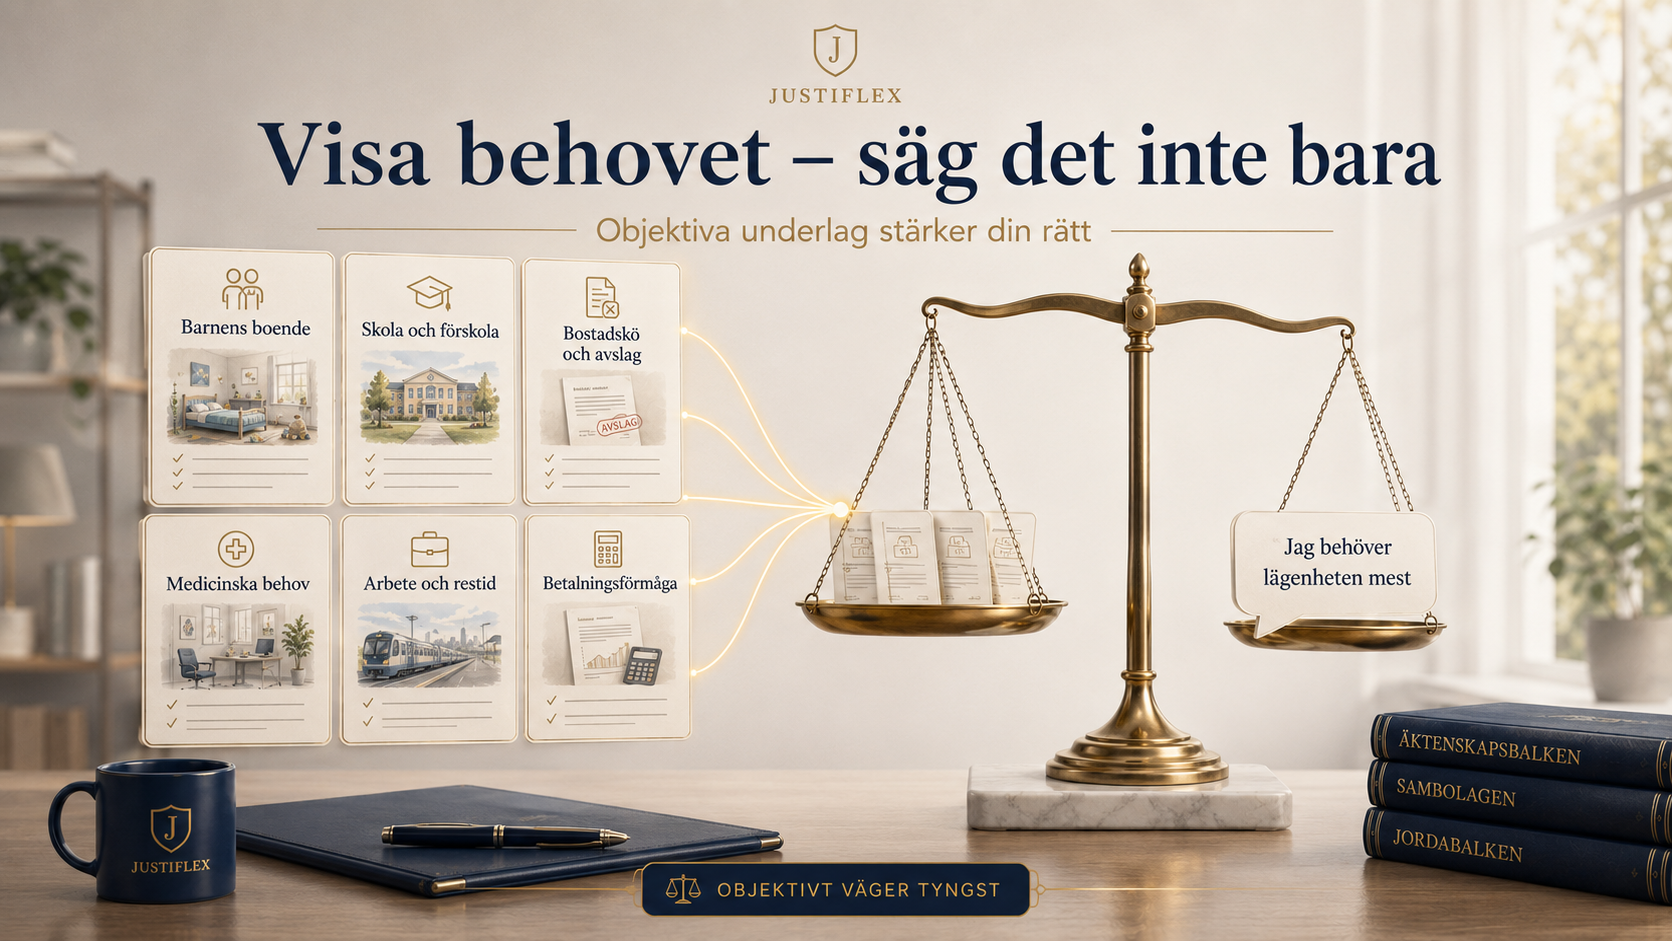
Så bevisar du behovet av bostaden

Det räcker sällan att säga: ”Jag behöver lägenheten mer.”

Den som vill överta hyresrätten bör kunna visa sitt behov med objektiva och kontrollerbara underlag.

OmständighetExempel på användbart underlag
Barnen ska huvudsakligen bo hos digAvtal eller beslut om boende, skolschema och uppgifter om hämtning och lämning
Barnen behöver bo kvar i områdetIntyg eller uppgifter från förskola, skola, vård eller stödverksamhet
Du saknar annan bostadUppsägning, tillfälligt andrahandsavtal eller intyg från nuvarande boende
Det är svårt att få ett likvärdigt boendeRegistrering i bostadskö, sökhistorik och dokumenterade avslag
Du har hälsomässiga behovLäkarintyg, arbetsterapeutens bedömning eller dokumentation om bostadsanpassning
Du behöver närhet till arbete eller omsorgArbetsschema, reseavstånd och omsorgsansvar
Den andra parten har ett alternativHyresavtal, ägandeuppgifter eller annan dokumenterad tillgång till bostad
Du kan betala hyranLönespecifikationer, anställningsintyg, bidragsbeslut eller godtagbar säkerhet

I praktiken väger konkret bevisning tyngre än allmänna känslomässiga argument.

Det kan exempelvis vara mer övertygande att visa hur barnens skolväg skulle förändras, dokumentera flera avslag på andra bostäder eller förklara varför en medicinskt anpassad lägenhet inte kan ersättas på kort sikt.

Lämna bara in uppgifter som är relevanta. Medicinska journaler och personuppgifter bör hanteras genom en säker kanal.

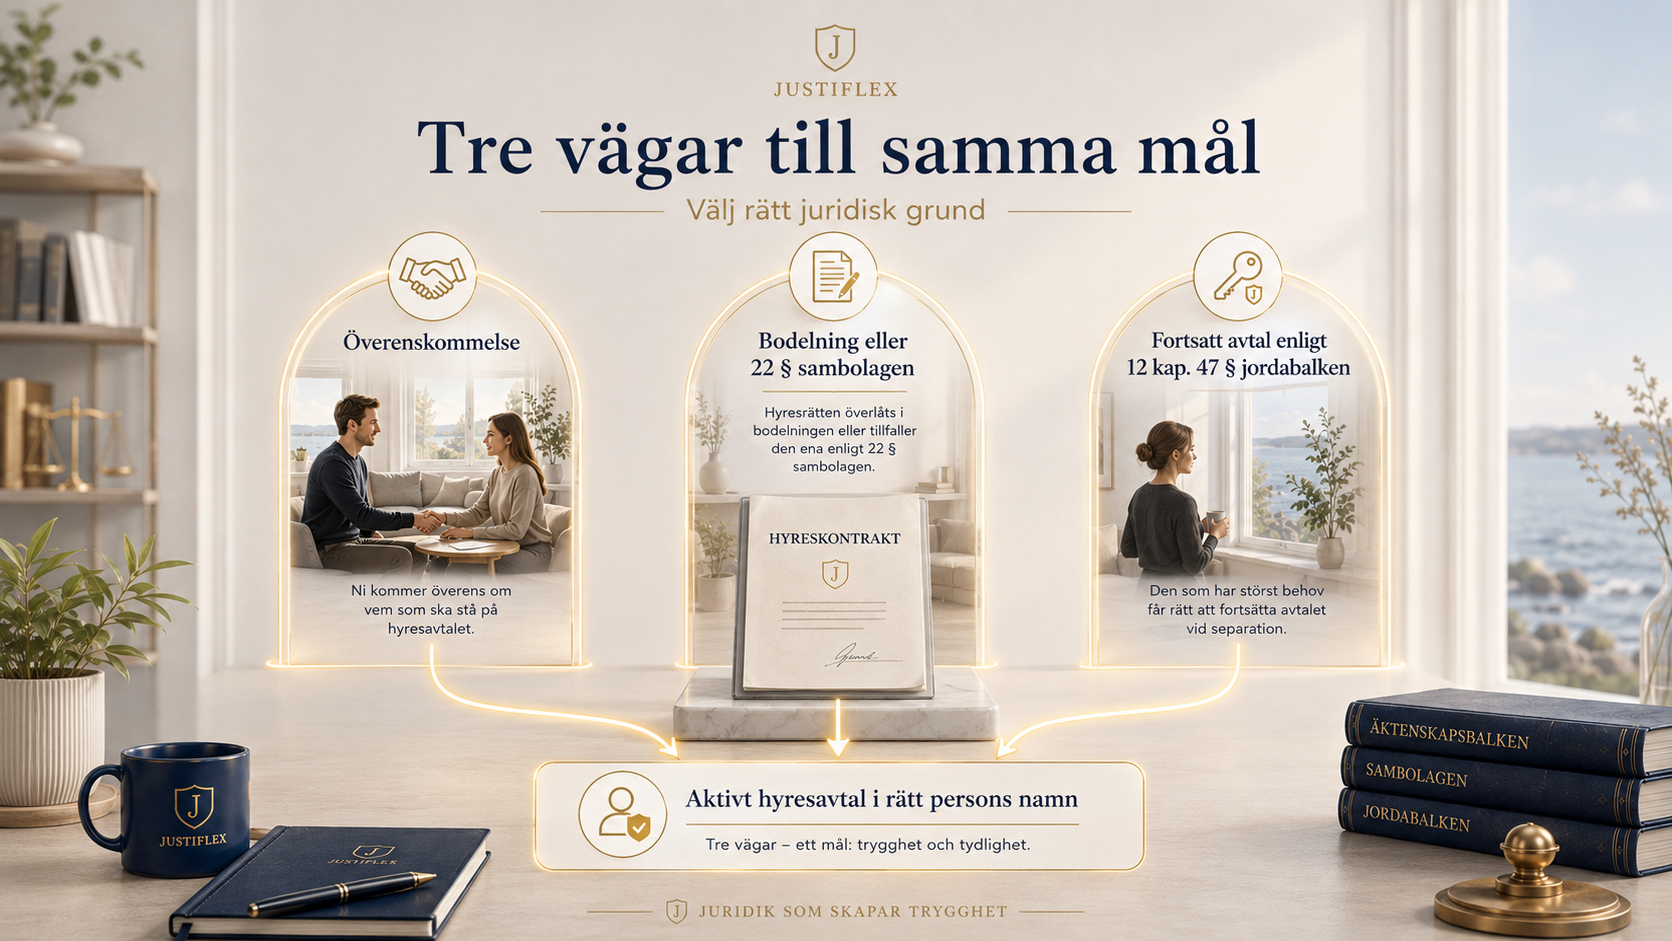
Tre juridiska vägar till kontraktet

Det är viktigt att välja rätt rättslig väg. En ansökan enligt fel regel kan fördröja processen och skapa onödig osäkerhet.

1. Frivillig överenskommelse

Om parterna och hyresvärden är överens kan övergången ofta hanteras genom en skriftlig överenskommelse och ett uppdaterat hyresavtal.

Dokumentera att den tidigare hyresgästen lämnar avtalet och att den andra parten inträder. Be alltid om skriftlig bekräftelse från hyresvärden.

En adressändring eller överenskommelse mellan parterna är inte samma sak som att hyresvärden har registrerat ett hyresgästbyte.

2. Bodelning eller övertagande enligt sambolagen

Om hyresrätten tilldelas en make genom bodelning, eller en sambo genom bodelning eller ett övertagande enligt 22 § sambolagen, får maken eller sambon träda in som hyresgäst.

Det följer av 12 kap. 33 § jordabalken (1970:994). Det är därför inte en vanlig överlåtelse där hyresvärdens förhandsgodkännande alltid är en fristående förutsättning.

Hyresvärden ska däremot underrättas och få den handling som visar att hyresrätten har övergått.

3. Fortsättning när den andra säger upp avtalet

Om den kontraktsansvariga maken eller sambon säger upp avtalet kan den andra parten i vissa fall få överta hyresrätten och fortsätta avtalet för egen del.

Den som vill ta över måste ha sin bostad i lägenheten. Hyresvärden ska också skäligen kunna godta personen som hyresgäst.

Skyddet finns i 12 kap. 47 § jordabalken. Regeln kan bli aktuell både när bara en part står på kontraktet och när lägenheten har hyrts gemensamt.

När används en vanlig närståendeöverlåtelse?

En hyresgäst kan i vissa fall överlåta bostaden till en närstående som personen varaktigt har bott tillsammans med. Om hyresvärden säger nej kan frågan prövas av hyresnämnden enligt 12 kap. 34 § jordabalken.

Sveriges Domstolar anger att sammanboendet i normalfallet brukar ha varat omkring tre år, men att en kortare tid ibland kan godtas. Den nya hyresgästen ska också vara skötsam och kunna betala hyran. Läs Sveriges Domstolars vägledning om överlåtelse till närstående.

Detta är en separat överlåtelsegrund. Vid separation mellan makar eller sambor bör man först kontrollera om bodelning, 22 § sambolagen eller 12 kap. 47 § jordabalken är rätt väg.

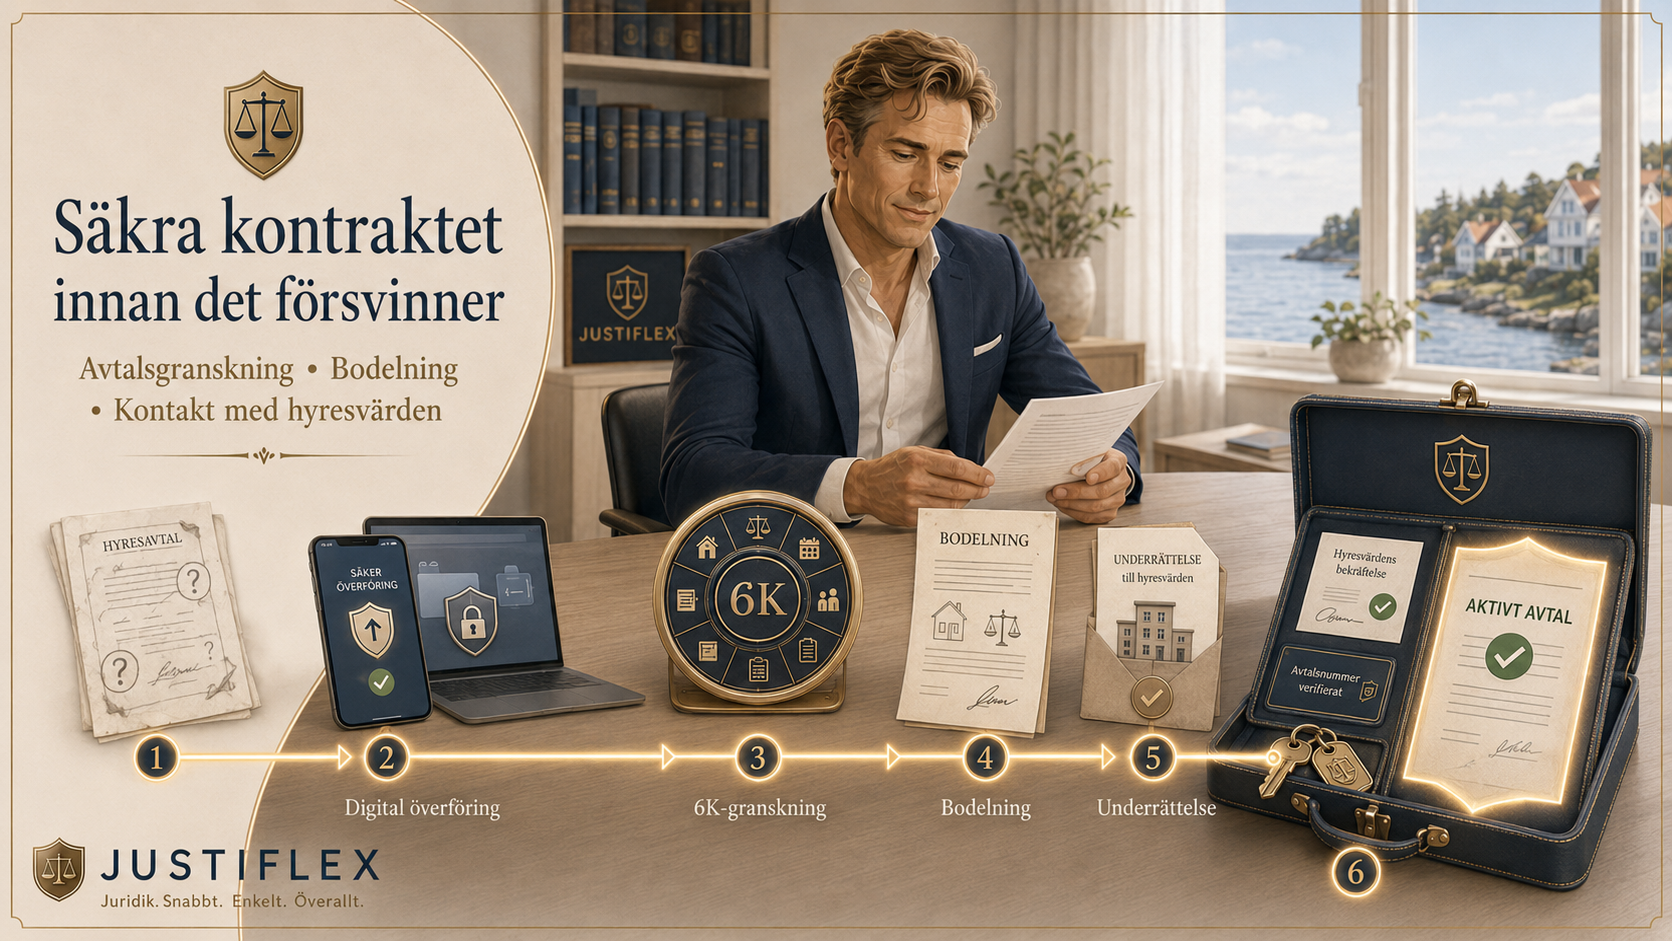
Justiflex 6K-kontroll

Använd kontrollen innan någon skriver under en uppsägning, flyttar permanent eller skickar en allmän begäran till hyresvärden.

KontrollpunktFrågaVarför den är viktig
1. KontraktetVem står på avtalet och gäller det fortfarande?Det måste finnas en hyresrätt att överta
2. KaraktärenSkaffades bostaden för gemensamt bruk eller fanns den tidigare?Avgör om sambobodelning eller 22 § kan användas
3. KopplingenÄr ni gifta, sambor eller tidigare sambor? Har ni gemensamma barn?Olika relationer ger olika rättigheter
4. KvarboendebehovetVem behöver bostaden bäst och hur kan det bevisas?Behovs- och skälighetsbedömningen är central
5. KlockanNär skedde separation, utflyttning och eventuell uppsägning?Ettårs- och tremånadersfristerna kan avgöra saken
6. KommunikationenFinns skriftligt anspråk, bodelning och underrättelse till värden?Muntliga besked är svåra att bevisa

Justiflex slutsats

Den säkra ordningen är:

Säkra kontraktet → fastställ rättsgrund → dokumentera behovet → skriv bodelningen eller anspråket → underrätta hyresvärden.

Inte tvärtom.

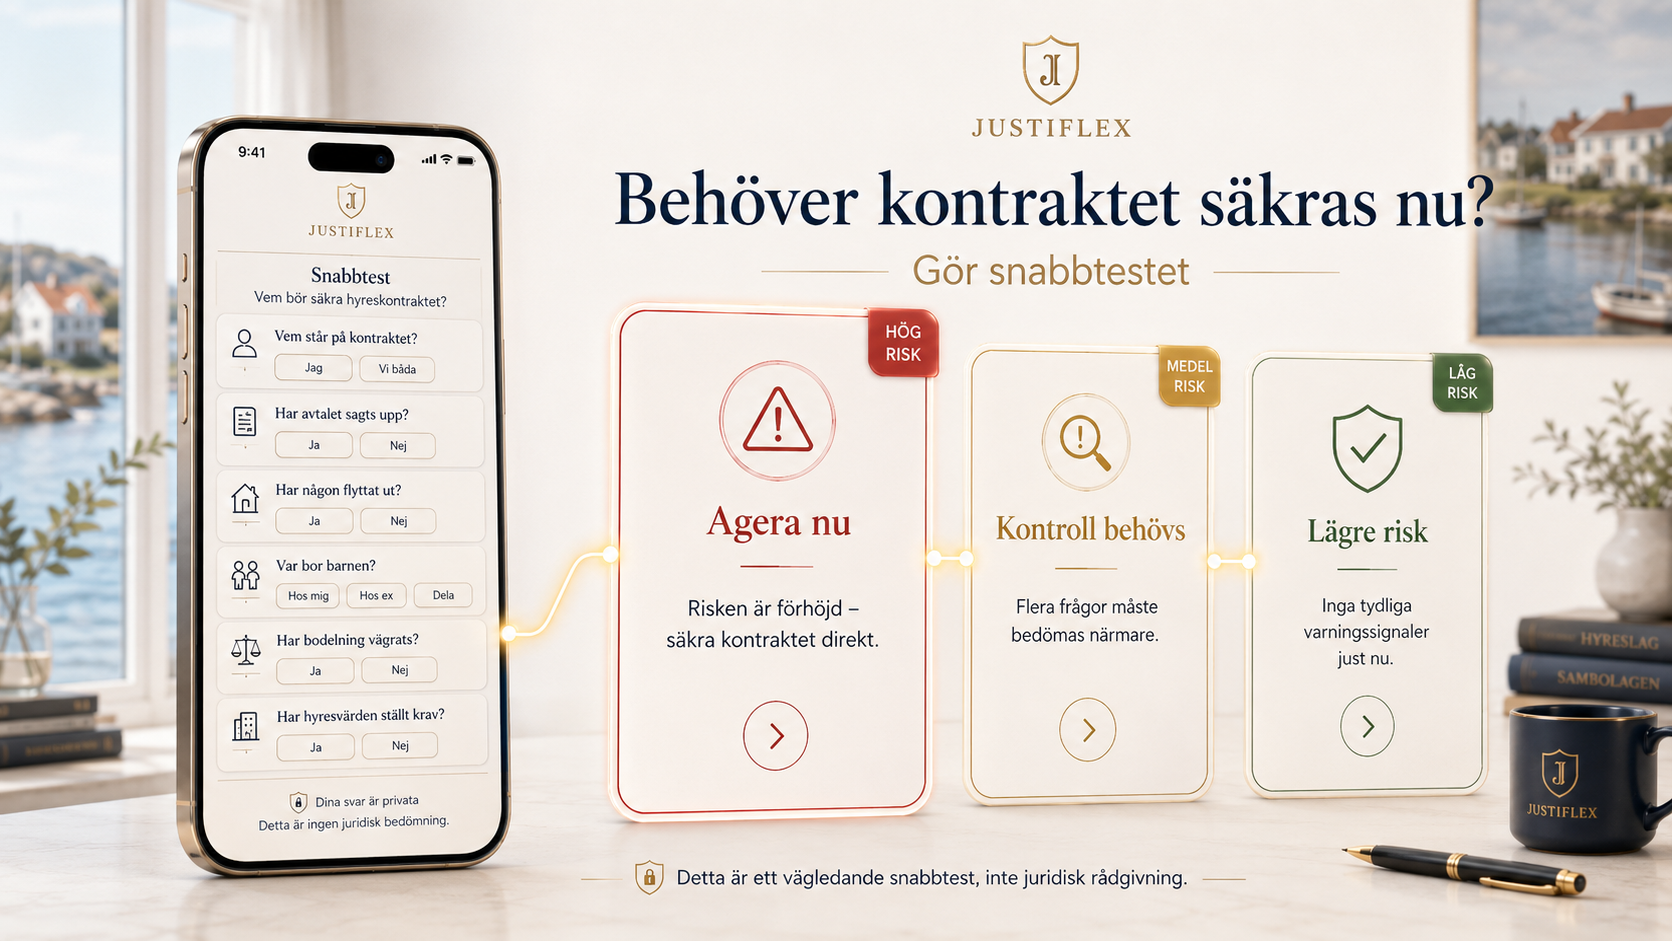
Snabbtest: Behöver kontraktet säkras nu?

Svara ja eller nej:

  1. Står bara din tidigare partner på kontraktet?
  2. Har någon redan sagt upp eller hotat att säga upp lägenheten?
  3. Är ni sambor och har någon av er flyttat ut?
  4. Är det oklart om bostaden skaffades för gemensamt bruk?
  5. Ska gemensamma barn huvudsakligen bo hos dig?
  6. Saknar du en realistisk alternativ bostad?
  7. Vägrar den andra parten att skriva en bodelningshandling?
  8. Har hyresvärden meddelat att du måste flytta?

Rött resultat – agera nu

Har avtalet sagts upp, en tremånadersfrist börjat löpa eller hyresvärden krävt avflyttning bör frågan bedömas omgående.

Skriv inte under en uppsägning eller avflyttningsbekräftelse innan rättsläget har kontrollerats.

Gult resultat – kontroll behövs

Om bostadens historia, samboförhållandets slutdatum eller behovsbedömningen är oklar bör underlagen granskas innan ni skriver bodelningen.

Grönt resultat – lägre risk

Om kontraktet är aktivt, ni är överens och överlåtelsen uttryckligen dokumenteras är risken lägre.

Slutför ändå övergången skriftligt och underrätta hyresvärden.

Gör detta först – inte detta

Gör detta förstGör inte dettaKonsekvensen av fel väg
Kontrollera att avtalet fortfarande gällerBe kontraktsinnehavaren säga upp lägenhetenDet kan saknas en hyresrätt att överta
Framställ anspråket skriftligenFörlita dig på ett muntligt löfteDet blir svårt att bevisa vad som begärts och när
Fastställ om ni är makar eller samborAnvänd samma mall för alla separationerFel lagregel eller tidsfrist kan användas
Utred när och varför bostaden skaffadesUtgå enbart från namnet på kontraktetSambolagens övertaganderegler kan missas
Dokumentera vem som tilldelas hyresrättenSkriv bara att en part ”bor kvar”Hyresvärden kan ifrågasätta vad bodelningen innebär
Underrätta hyresvärden direktTro att folkbokföring räckerAnsvar och administration kan ligga kvar på fel person
Säkra att hyran betalas under processenPausa betalningen under tvistenHyresavtalet kan riskeras
Begär skriftlig bekräftelse från värdenNöj dig med ett muntligt beskedFramtida bevisproblem kan uppstå

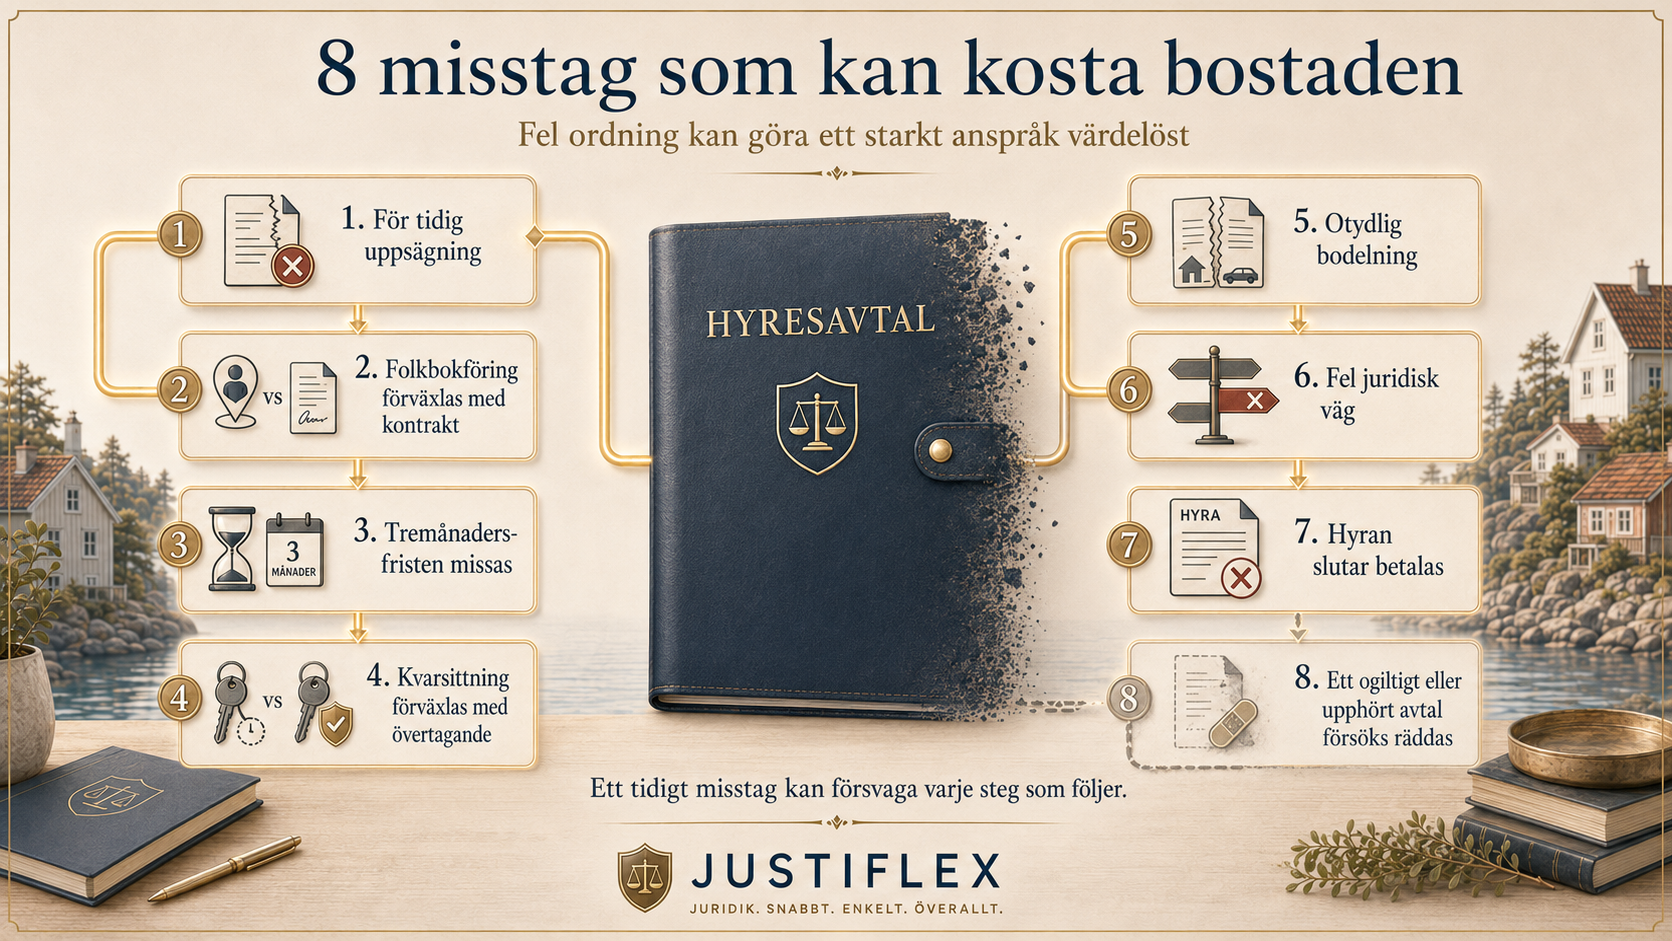
Åtta vanliga och dyra misstag

1. Kontraktsinnehavaren säger upp lägenheten för tidigt

En senare bodelning kan inte säkert återskapa ett hyresavtal som redan har upphört.

Svea hovrätt har konstaterat att en hyresrätt inte kunde övergå till en tidigare maka när det inte längre fanns någon hyresrätt att överlåta. Se Svea hovrätts avgörande ÖH 1990-19.

2. Parterna tror att folkbokföringen avgör

Att vara folkbokförd i lägenheten kan användas som bevisning om boendet, men skapar inte i sig ett förstahandskontrakt.

Kontraktet måste övergå genom en giltig juridisk väg.

3. Sambon missar tremånadersfristen

Den som flyttar ut kan ha bara tre månader på sig att framställa anspråk enligt 22 § sambolagen.

Konsekvensen kan bli att en möjlig övertaganderätt går förlorad.

4. Ett tillfälligt beslut förväxlas med slutligt övertagande

Kvarsittningsrätt bestämmer vem som får bo kvar under processen.

Bodelningen eller domen måste fortfarande avgöra vem som slutligen får hyresrätten.

5. Bodelningsavtalet är för otydligt

Formuleringen ”A bor kvar” säger inte nödvändigtvis att hyresrätten har tilldelats A.

Konsekvensen kan bli tolkningsproblem och en hyresvärd som inte anser sig kunna registrera övergången.

6. Alla övergångar behandlas som vanlig närståendeöverlåtelse

En separation kan i stället omfattas av reglerna om bodelning eller fortsatt hyresavtal för make eller sambo.

Fel ansökan kan fördröja ett redan tidskritiskt ärende.

7. Hyran slutar betalas under tvisten

Tvisten om vem som ska få kontraktet befriar inte parterna från hyresavtalets skyldigheter.

Obetald hyra kan skapa ett nytt och betydligt allvarligare problem.

8. Parterna antar att varje kontrakt kan räddas

Övertaganderätten förutsätter i grunden ett giltigt hyresavtal.

Högsta domstolen har slagit fast att en make eller sambo inte kunde överta ett avtal som var ogiltigt på grund av svek när avtalet ingicks. Läs Högsta domstolens avgörande T 885-21.

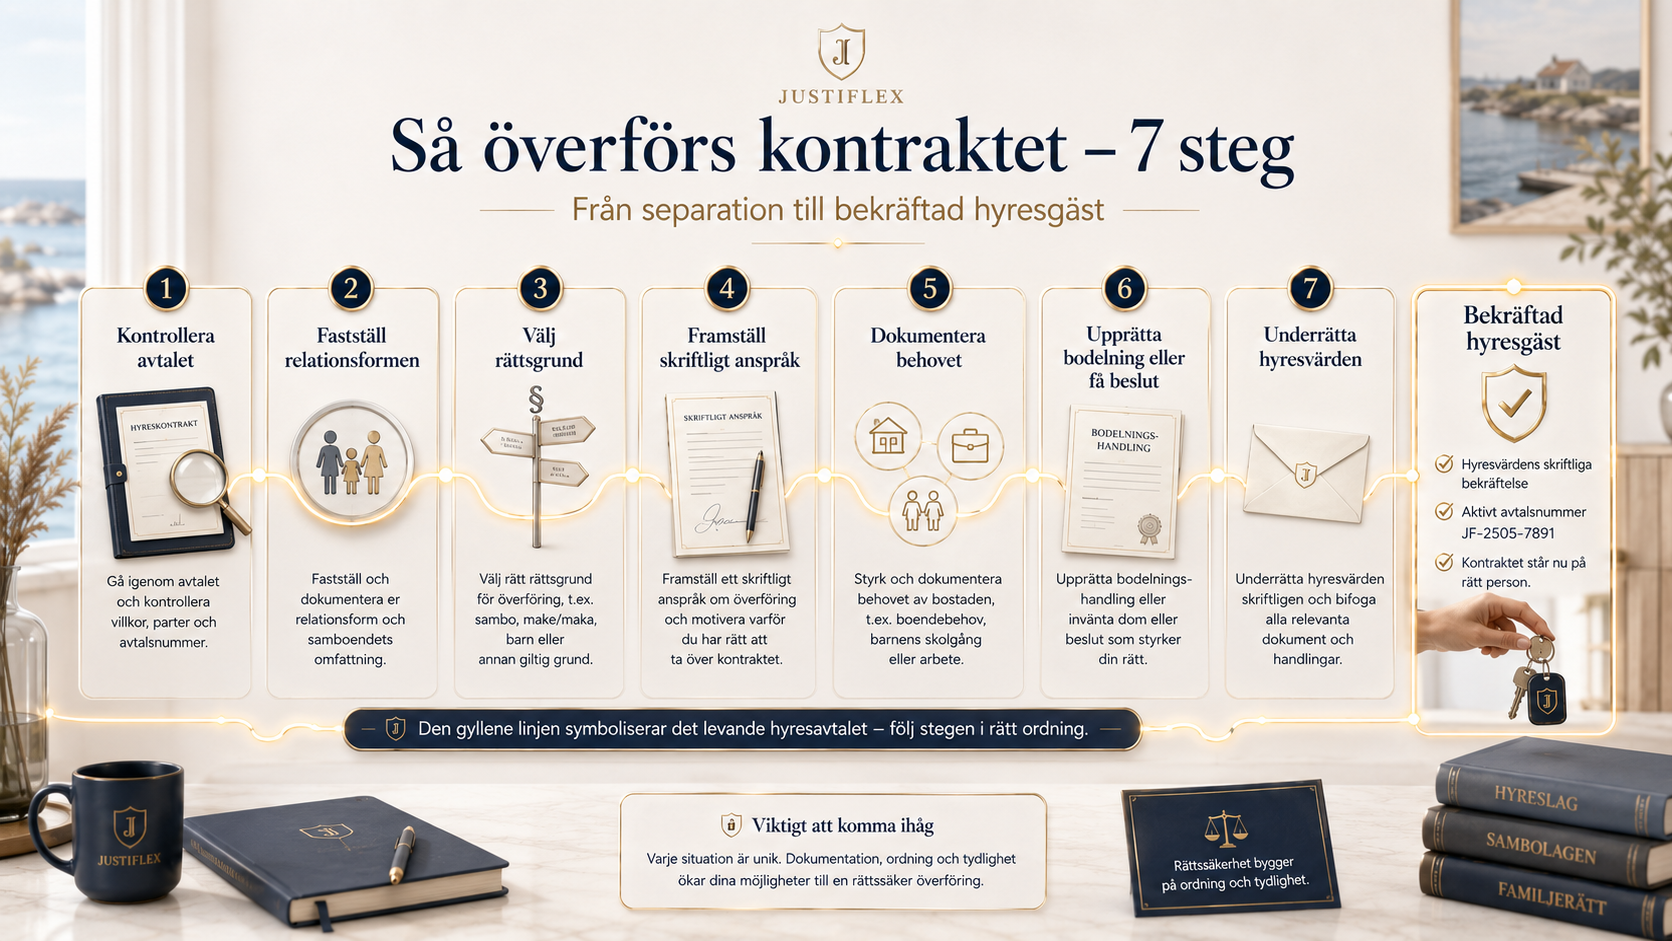
Så går överlåtelsen till – sju steg

Steg 1: Kontrollera att hyresavtalet finns kvar

Ta fram hela hyresavtalet, bilagor, uppsägningar och korrespondens med hyresvärden.

Kontrollera vilka som är hyresgäster, avtalsnumret och om någon uppsägning redan har skickats.

Steg 2: Fastställ relationsformen

Utred om ni är gifta, sambor eller tidigare sambor.

Kontrollera även vilket datum samboförhållandet upphörde och om någon har flyttat ut.

Steg 3: Bestäm vilken rättsgrund som gäller

För makar är bodelning enligt äktenskapsbalken normalt central.

För sambor måste det avgöras om bostaden är samboegendom eller om övertagande enligt 22 § sambolagen ska prövas.

Steg 4: Säkra ett skriftligt anspråk

Begär bodelning eller övertagande skriftligen. Ange bostad, rättsgrund och datum.

Spara mejl, brev, mottagningsbevis och annan dokumentation.

Steg 5: Dokumentera behovet

Samla relevanta underlag om barnens boende, alternativ bostad, hälsa, arbete, ekonomi och andra omständigheter som påverkar behovsbedömningen.

Sortera underlagen efter vad varje handling ska bevisa.

Steg 6: Upprätta bodelningen eller inhämta beslut

Bodelningshandlingen ska tydligt ange vem som tilldelas hyresrätten.

Om enighet inte kan nås kan bodelningsförrättare, tingsrätt eller hyresnämnd bli aktuella beroende på vilken juridisk fråga som är tvistig.

Steg 7: Underrätta hyresvärden och slutför övergången

Skicka den undertecknade bodelningshandlingen eller det lagakraftvunna beslutet till hyresvärden.

Begär en skriftlig bekräftelse som innehåller:

  • den nya hyresgästens namn
  • lägenhetens adress och nummer
  • avtalsnummer
  • datum för övertagandet
  • bekräftelse på att den tidigare parten har lämnat avtalet
  • uppgift om eventuella äldre hyresskulder
  • besked om att avtalet fortsätter på oförändrade eller angivna villkor

Uppdatera därefter:

  • hyresbetalning och autogiro
  • hemförsäkring
  • kontaktuppgifter
  • folkbokföring
  • el, bredband och andra abonnemang
  • nyckelkvittens
  • eventuella borgens- eller säkerhetsåtaganden

Viktigt: Enligt 12 kap. 33 § jordabalken upphör den tidigare hyresgästens ansvar för tiden efter att hyresvärden har underrättats. Den nya hyresgästen kan samtidigt bli ansvarig tillsammans med den tidigare hyresgästen för skyldigheter som hör till tiden före underrättelsen.

Vad händer om hyresvärden säger nej?

Det beror på vilken juridisk väg som används.

Om hyresrätten har tilldelats genom en giltig bodelning eller övertagits enligt 22 § sambolagen är frågan inte identisk med en vanlig ansökan om tillstånd till överlåtelse. Hyresvärden bör då få handlingen som visar övergången och en tydlig underrättelse enligt 12 kap. 33 § jordabalken.

Om frågan gäller fortsatt hyresavtal enligt 12 kap. 47 § jordabalken kan en tvist behöva prövas av hyresnämnden.

Om tvisten i stället gäller vem som ska tilldelas bostaden i bodelningen kan bodelningsförrättare eller tingsrätt vara rätt väg.

Begär alltid att hyresvärden anger:

  • om avslaget gäller bodelningshandlingens innehåll
  • om avtalet anses uppsagt eller förverkat
  • om personen inte anses godtagbar som hyresgäst
  • om hyresvärden menar att hyresrätten redan har upphört
  • vilken bestämmelse hyresvärden stödjer sig på
  • vilket underlag som behöver kompletteras

Ett allmänt besked om att hyresvärden ”inte godkänner överlåtelser” räcker inte för att bedöma rättsläget.

Konsekvenser om det blir fel

Bostadsrisk: båda kan förlora lägenheten

Om kontraktet sägs upp innan övertagandet är säkrat kan det saknas en hyresrätt att fördela.

Ekonomisk risk: ansvar kan hamna på fel person

Den tidigare hyresgästen kan stå kvar som betalningsansvarig tills hyresvärden har underrättats.

Den nya hyresgästen kan också få ansvar för äldre förpliktelser enligt hyreslagens regler.

Tidsrisk: sambons rätt kan gå förlorad

Ett år kan verka länge, men efter utflyttning kan fristen enligt 22 § sambolagen vara endast tre månader.

Relationsrisk: barnens boende blir osäkert

En oreglerad bostadsfråga kan påverka barnens vardag, skolgång och möjligheten att genomföra separationen lugnt.

Processrisk: fel forum kostar tid

Alla tvister om hyresrätter avgörs inte av hyresnämnden. Familjerättsliga övertagandefrågor kan behöva hanteras genom bodelning eller i tingsrätt.

Vanliga frågor om hyresrätt vid separation

1. Får den som står på kontraktet automatiskt lägenheten?

Nej. Namnet på kontraktet är viktigt, men en make eller sambo kan under vissa förutsättningar få hyresrätten genom bodelning, dom eller fortsatt hyresavtal.

2. Vad händer om båda står på hyreskontraktet?

Det beror på vad ni kommer överens om och vem som bäst behöver bostaden.

Bodelningen bör uttryckligen ange vem som får hyresrätten. Ingen bör säga upp hela avtalet innan övergången har säkrats.

3. Kan min tidigare partner säga upp lägenheten utan mitt godkännande?

Den kontraktsansvariga kan försöka säga upp avtalet, men en make eller sambo som bor i lägenheten kan ha skydd enligt 12 kap. 47 § jordabalken.

Kontakta hyresvärden skriftligen direkt. För sambor kan även 23 § sambolagen få betydelse för möjligheten att förfoga över den gemensamma bostaden utan den andra sambons samtycke.

4. Får den som har barnen automatiskt kontraktet?

Nej. Barnens boende kan väga tungt i behovsbedömningen, men hela situationen ska bedömas och övertagandet måste vara skäligt.

5. Måste hyresvärden godkänna en bodelning?

Vid en giltig övergång enligt 12 kap. 33 § jordabalken är det inte fråga om en vanlig frivillig överlåtelse.

Hyresvärden ska däremot underrättas och kan invända om exempelvis hyresrätten inte längre finns eller om handlingen inte visar någon giltig övergång.

6. Kan jag få min sambos gamla hyresrätt?

Det beror på.

Om din sambo hade bostaden före relationen kan 22 § sambolagen ge en möjlighet, men du måste bäst behöva bostaden och övertagandet ska vara skäligt. Utan gemensamma barn krävs synnerliga skäl.

7. Kan ett samboavtal ta bort rätten att överta lägenheten?

Inte nödvändigtvis.

Samboavtalet kan påverka vad som ingår i bodelningen, men en separat övertaganderätt enligt 22 § sambolagen kan fortfarande behöva bedömas.

8. Förlorar jag min rätt om jag flyttar ut?

Inte automatiskt, men för sambor kan en viktig tremånadersfrist börja löpa.

Utflyttningen kan också påverka bevisningen om bosättning och behov. Framställ därför anspråket skriftligen omgående.

9. Kan jag bo kvar medan tvisten pågår?

Ja, i vissa fall. Tingsrätten kan besluta om tillfällig rätt att bo kvar för makar och sambor.

Ett sådant beslut är inte samma sak som ett slutligt övertagande av kontraktet.

10. Gäller samma regler i Stockholm som i övriga Sverige?

Ja. Äktenskapsbalken, sambolagen och jordabalken gäller i hela Sverige.

Den lokala bostadsmarknaden kan däremot få praktisk betydelse när möjligheten att ordna en likvärdig bostad bedöms.

11. Kan kontraktet överlåtas efter att hyresrätten har upphört?

Normalt inte. Det måste finnas en hyresrätt att överlåta eller tilldela.

Därför bör ingen säga upp avtalet innan övertagandefrågan har granskats.

Välj rätt hjälp

Alternativ 1: Skapa bodelningsavtalet digitalt – från 595 kr

För er som är överens om vem som ska få hyresrätten och inte har någon pågående konflikt om kontraktet.

✔ Digital beställning
✔ BankID-signering
✔ Tydlig fördelning av hyresrätten
✔ Underlag att skicka till hyresvärden

Välj detta när: Hyresavtalet är aktivt, ni är överens och inga tidsfrister eller uppsägningar skapar osäkerhet.

Alternativ 2: Få personlig juridisk hjälp – från 3 495 kr

För dig som står inför en tvist, en uppsägning, ett avslag från hyresvärden eller en tidsfrist som löper.

I den juridiska genomgången kan Justiflex:

  • granska hyresavtalet och eventuella uppsägningar
  • fastställa om äktenskapsbalken, sambolagen eller hyreslagen ska användas
  • kontrollera ettårs- och tremånadersfristerna
  • bedöma och strukturera bevisningen om bostadsbehovet
  • formulera anspråk mot den andra parten
  • granska eller upprätta bodelningshandlingen
  • formulera underrättelsen till hyresvärden
  • ta fram en konkret åtgärdsplan

✔ Personlig bedömning av Robin Forslöv
✔ Fast pris innan arbetet påbörjas
✔ Säker digital hantering
✔ Hjälp i hela Sverige, inklusive Stockholm

Aktuella priser och tjänster finns i Justiflex prislista.

Säkra kontraktet innan någon säger upp det. Därefter kan ni avgöra vem som har rätt att bo kvar.

Om ansvarig jurist

Robin Forslöv är jurist och grundare av Justiflex AB. Han arbetar med svensk familjerätt, bodelning, hyresrättsliga bostadsfrågor och ekonomiska tvister med fokus på tydliga beslutsunderlag och praktiskt genomförbara lösningar.

Justiflex hjälper klienter digitalt i hela Sverige, inklusive Stockholm.

Juridisk information och integritet

Artikeln innehåller generell juridisk information och ersätter inte personlig juridisk rådgivning.

Bedömningen kan förändras av hyresavtalet, relationens form, bostadens historia, barnens boende, tidigare uppsägningar, hyresskulder och andra omständigheter.

Skicka inte hyresavtal, personnummer, medicinska handlingar eller andra känsliga uppgifter genom oskyddad e-post. Använd en säker kanal vid kontakt med Justiflex.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Hyresrätt vid separation – vem får kontraktet och hur går överlåtelsen till? Läs mer »

Misstänkta uttag före dödsfallet – kan dödsbodelägare kräva kontoutdrag och pengarna tillbaka?

27 juli 2026 | Av Robin Forslöv | 5 min läsning

Misstänkta uttag före dödsfallet – kan dödsbodelägare kräva kontoutdrag och pengarna tillbaka?

Det avgörande är inte bara att pengar saknas – utan vem som gjorde uttagen, vad de användes till och om den avlidne hade lämnat ett giltigt samtycke.

Ett ovanligt uttag är inte automatiskt olovligt: kontoutdraget, mottagaren, behörigheten och underlagen avgör om dödsboet kan rikta ett återkrav.

Snabbsvar: Ja. Dödsbodelägare kan begära historiska kontouppgifter när det finns ett konkret ekonomiskt behov, men banken gör en sekretessprövning. Visar utredningen att ett uttag saknade giltigt stöd kan pengarna normalt krävas tillbaka. Kravet tillhör som huvudregel dödsboet.

Kontot är nästan tomt – men ingen kan förklara vart pengarna tog vägen

När en närstående avlider blir bankkontot ofta en av de första delarna av bouppteckningen. Ibland stämmer saldot med familjens bild av ekonomin.

I andra fall saknas stora belopp.

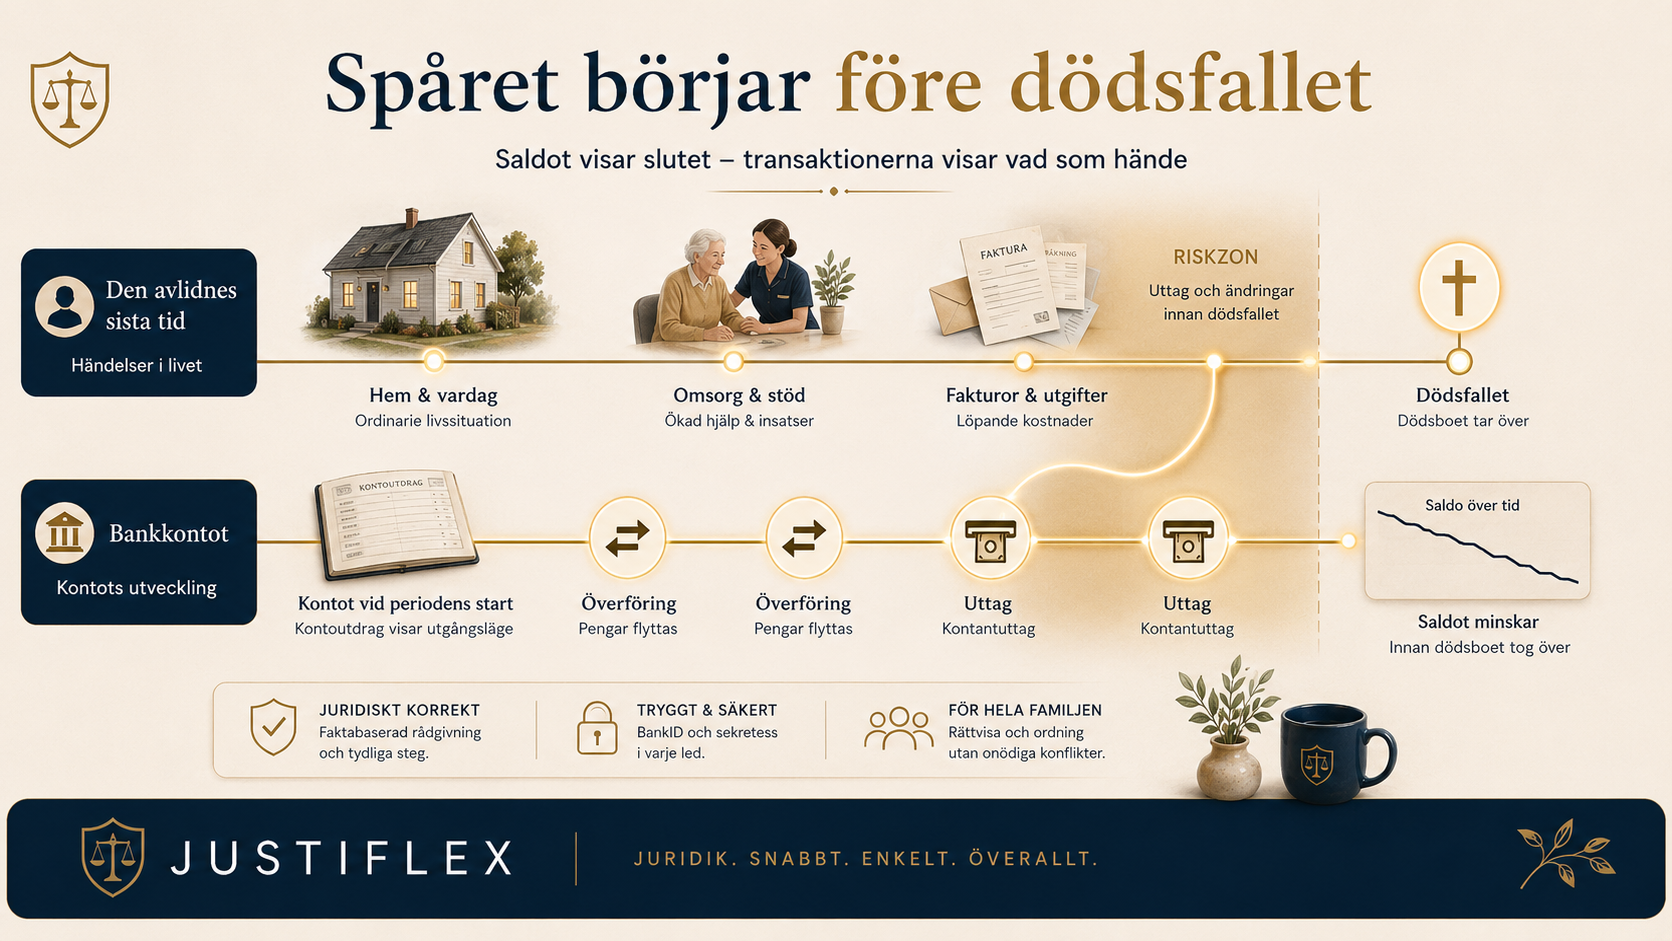
Det kan finnas kontantuttag, Swish-betalningar eller överföringar till en närstående. Kanske hade ett barn fullmakt, kanske hjälpte en sambo till med ekonomin eller kanske var den avlidne sjuk under den sista tiden.

Ett oväntat uttag betyder inte automatiskt att någon har gjort fel. Men dödsboet bör inte heller godta förklaringen ”det var en gåva” utan att först kontrollera vad som faktiskt har hänt.

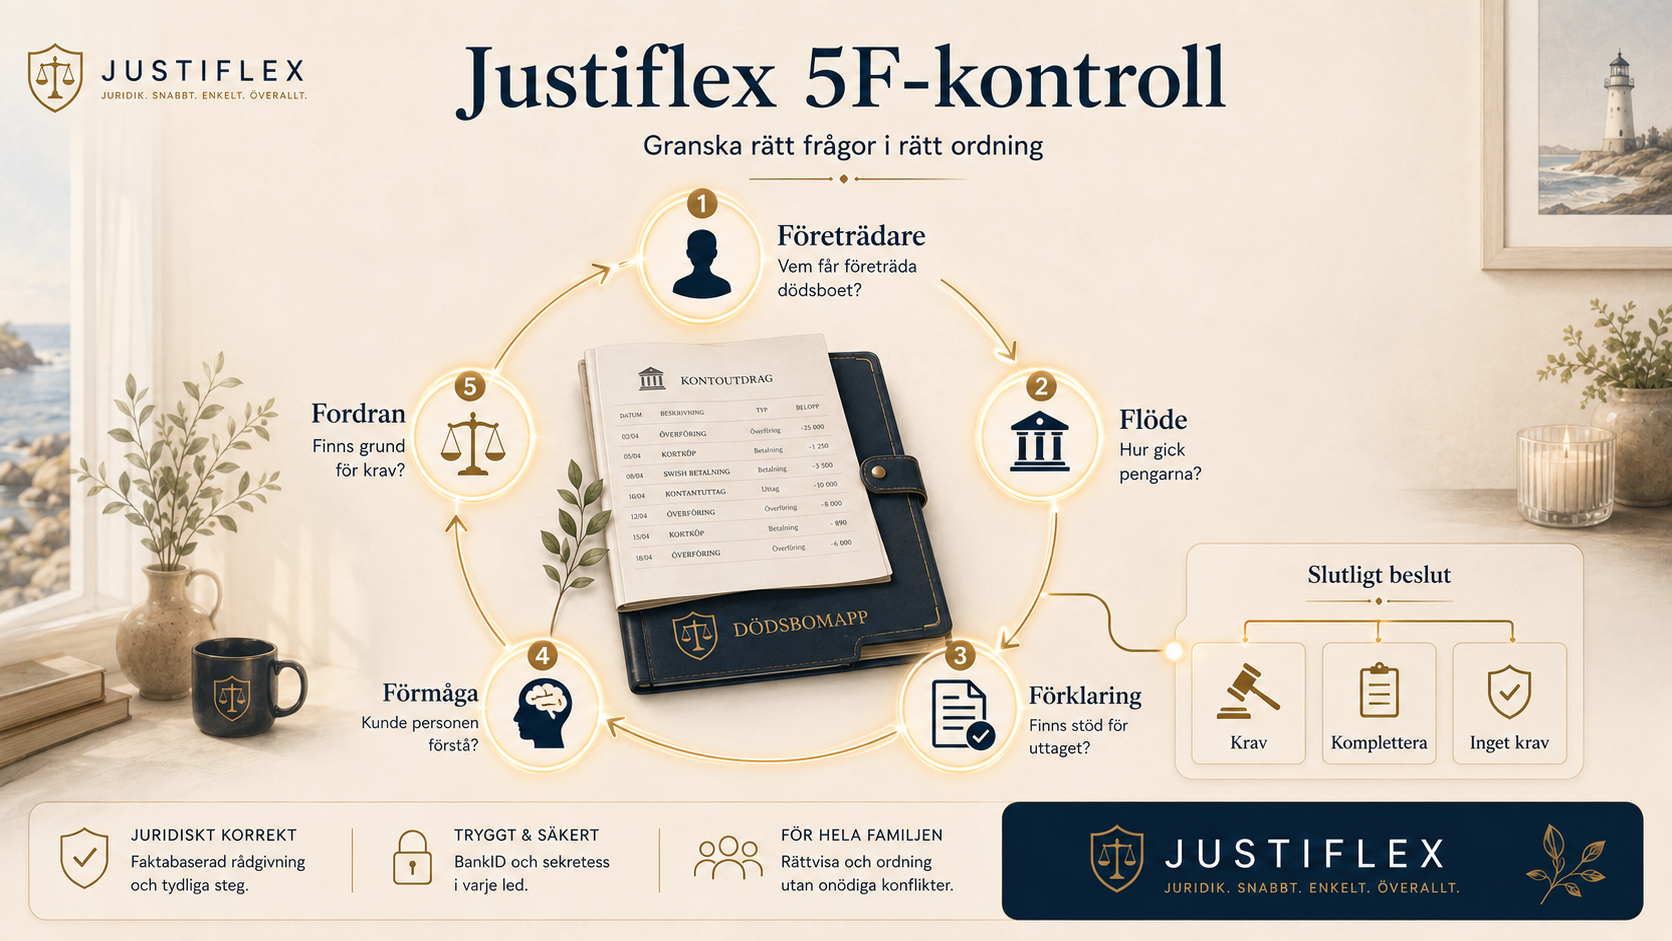
Justiflex prioritetsregel: Säkra bankspåret först. Bygg därefter tidslinjen och klassificera varje transaktion innan dödsboet riktar anklagelser eller återkrav.

Behöver du först få ordning på bouppteckningen kan du läsa vår guide om bouppteckning steg för steg.

Behöver uttagen utredas?

Justiflex kan hjälpa dödsboet att avgränsa bankbegäran, granska transaktionerna och bedöma vilka poster som behöver förklaras eller krävas tillbaka.

Du behöver inte anklaga någon för att börja utreda saken.

Det här får du av guiden

Efter läsningen vet du:

  • när dödsbodelägare kan begära kontoutdrag från tiden före dödsfallet
  • hur banksekretessen påverkar bankens prövning
  • vem som har rätt att rikta ett återkrav
  • hur gåvor, lån, förskott på arv och obehöriga uttag skiljs åt
  • vad en fullmakt eller framtidsfullmakt faktiskt tillåter
  • vad som gäller när den avlidne hade nedsatt beslutsförmåga
  • hur du formulerar en skriftlig begäran till banken
  • vad du gör om en dödsbodelägare blockerar utredningen
  • när bouppteckningen behöver kompletteras
  • vilka tidsfrister som kan göra att dödsboet förlorar sin rätt

Erfarenhet från rådgivningen: bygg beviskedjan före konflikten

I rådgivningen ser vi återkommande att familjen börjar med frågan vem som kan ha tagit pengarna. Samtidigt saknas en sammanställning över datum, belopp, mottagare och den avlidnes ekonomiska situation.

Det gör utredningen onödigt konfliktfylld.

Det mest användbara första steget är normalt att dela upp transaktionerna i styrkta kostnader, möjliga gåvor, möjliga lån och oförklarade uttag. Först därefter går det att bedöma om det finns ett återkrav.

Ett annat vanligt missförstånd är att ett stort uttag antingen måste vara en gåva eller ett brott. I verkligheten finns flera möjliga juridiska förklaringar mellan dessa ytterligheter.

Erfarenhetsråd: Bygg tidslinjen innan konflikten byggs. Ett konkret redovisningskrav ger ofta ett bättre beslutsunderlag än en tidig anklagelse.

Kan dödsbodelägare kräva kontoutdrag före dödsfallet?

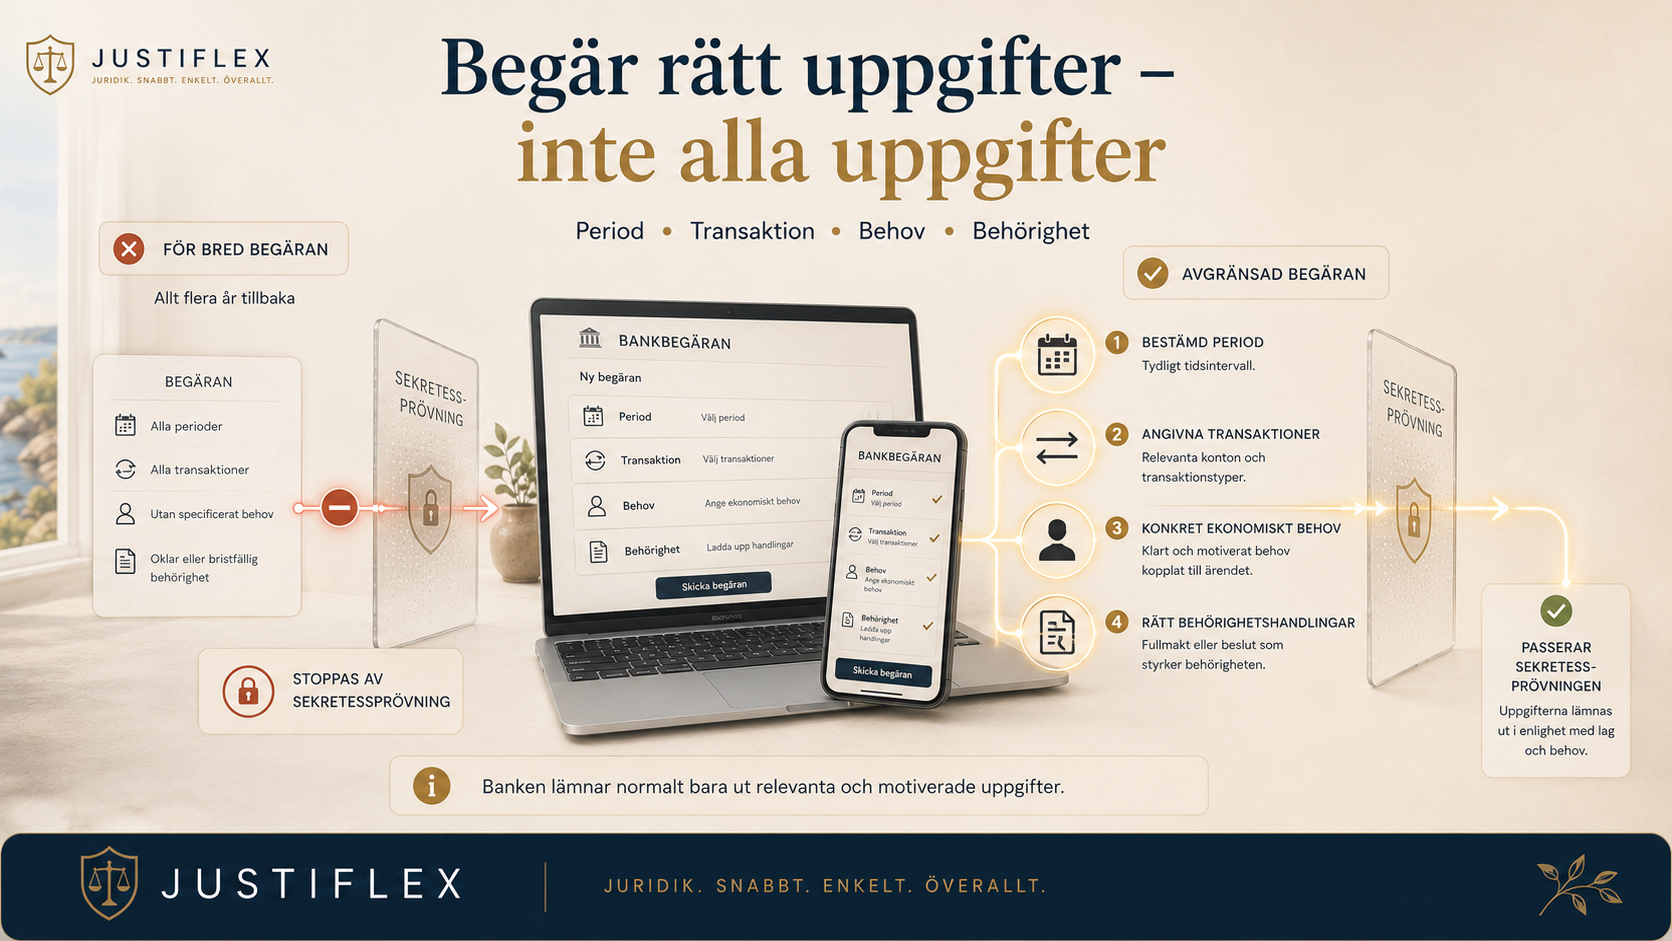
Det korta svaret är: dödsbodelägare kan begära uppgifterna, men det finns ingen ovillkorlig rätt att få all kontohistorik.

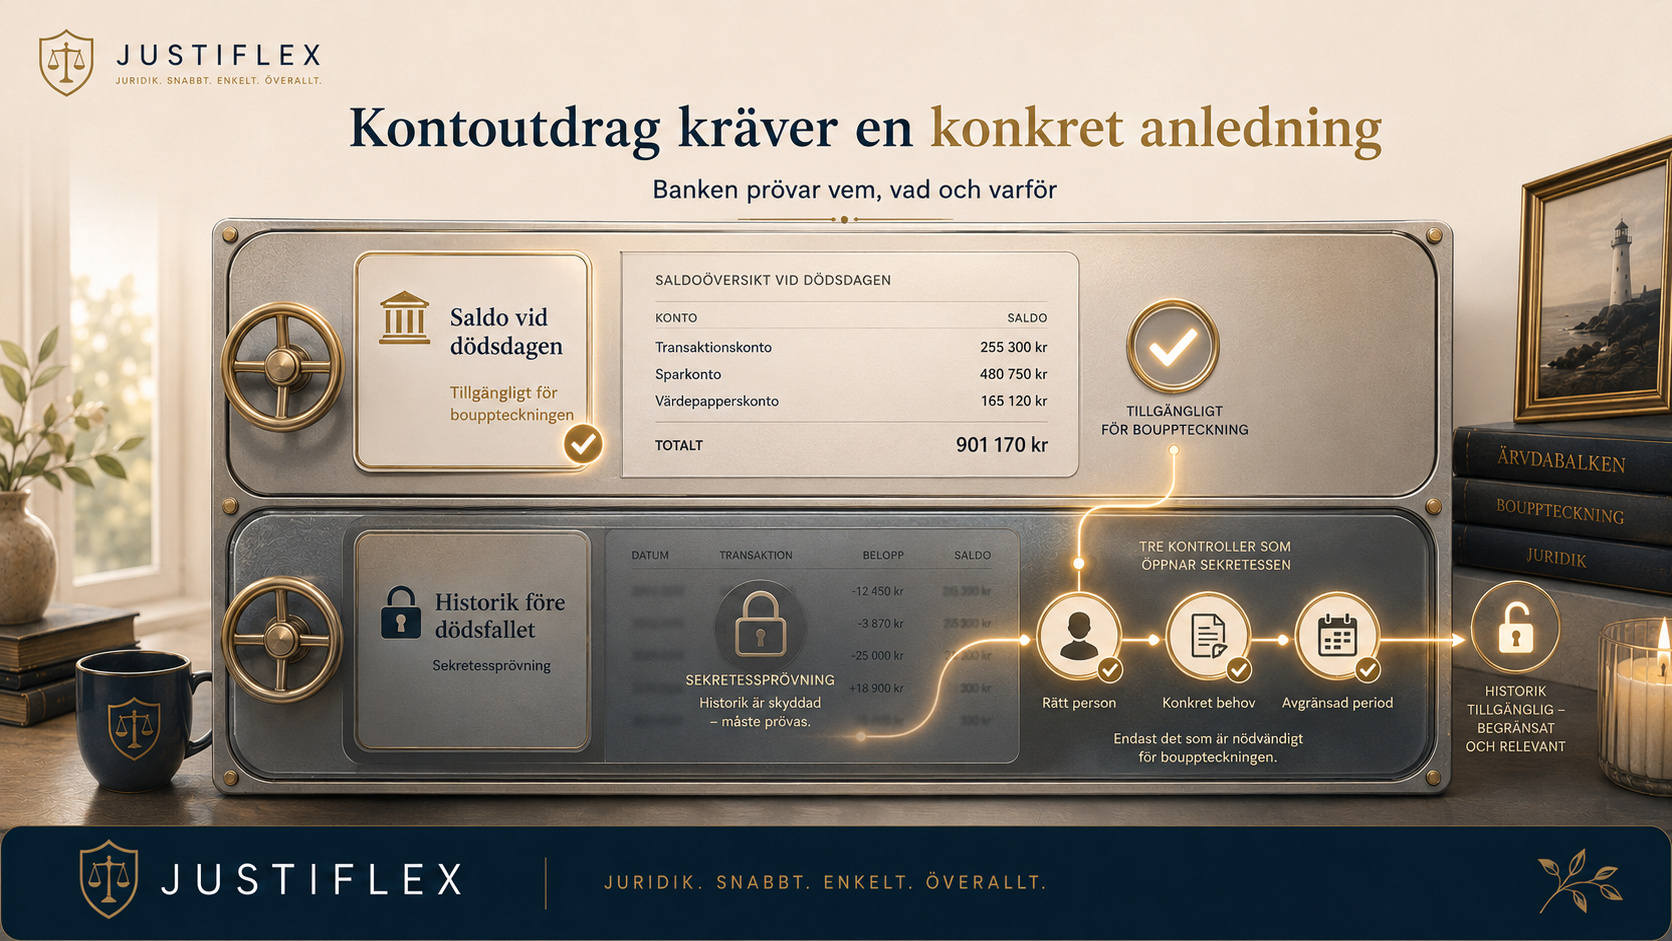
Uppgifter om den avlidnes bankförhållanden omfattas av banksekretess. Enligt 1 kap. 10 § lagen (2004:297) om bank- och finansieringsrörelse får enskildas förhållanden till kreditinstitut inte obehörigen röjas.

Banksekretessen försvinner inte automatiskt vid dödsfallet. Banken behöver därför bedöma vem som frågar, vilka uppgifter som begärs och varför de behövs.

Uppgifter vid dödsdagen och historiska uppgifter är inte samma sak

Dödsboet behöver normalt saldo- och ränteuppgifter per dödsdagen för bouppteckningen. Historiska transaktioner från månaderna eller åren före dödsfallet kan vara mer integritetskänsliga.

Därför blir motiveringen särskilt viktig när begäran gäller tiden före dödsfallet.

Godtagbara skäl kan exempelvis vara att:

  • saldot avviker tydligt från den kända ekonomin
  • större överföringar saknar förklaring
  • en fullmaktshavare har fört över pengar till sig själv
  • ett möjligt lån till en närstående behöver utredas
  • dödsboet behöver bedöma om ett barn fått förskott på arv
  • det finns konkreta omständigheter som tyder på att den avlidnes pengar kan ha använts utan giltigt samtycke
  • en möjlig gåva behöver bedömas mot bröstarvingars laglotter

En allmän misstanke räcker inte alltid. Ju mer preciserad begäran är, desto lättare blir det för banken att göra sin sekretessprövning.

Måste alla dödsbodelägare vara överens?

Huvudregeln i 18 kap. 1 § ärvdabalken är att dödsbodelägarna förvaltar och företräder dödsboet gemensamt. Den säkraste vägen är därför att begäran görs av samtliga delägare eller av en person med fullmakt från dem.

En enskild dödsbodelägare kan ändå försöka begära begränsade uppgifter med hänvisning till ett konkret och befogat ekonomiskt intresse. Banken gör då en individuell prövning och kan begränsa vilka uppgifter som lämnas ut.

Rätten till information är alltså inte samma sak som rätten att ensam förvalta dödsboet.

Vad kan banken lämna ut?

Beroende på behovet och bankens prövning kan uppgifterna exempelvis omfatta:

  • kontoutdrag för en bestämd period
  • datum och belopp för vissa överföringar
  • mottagarkonto eller betalningsmottagare
  • Swish-transaktioner
  • kontantuttag och uttagsplats
  • uppgifter om stående överföringar
  • uppgifter om registrerade fullmakter
  • tillgängliga uppgifter om hur en viss transaktion genomfördes

Banken behöver inte lämna ut mer information än vad som krävs för det angivna intresset. En begäran om ”alla uppgifter tio år tillbaka” riskerar därför att avslås eller behöva begränsas.

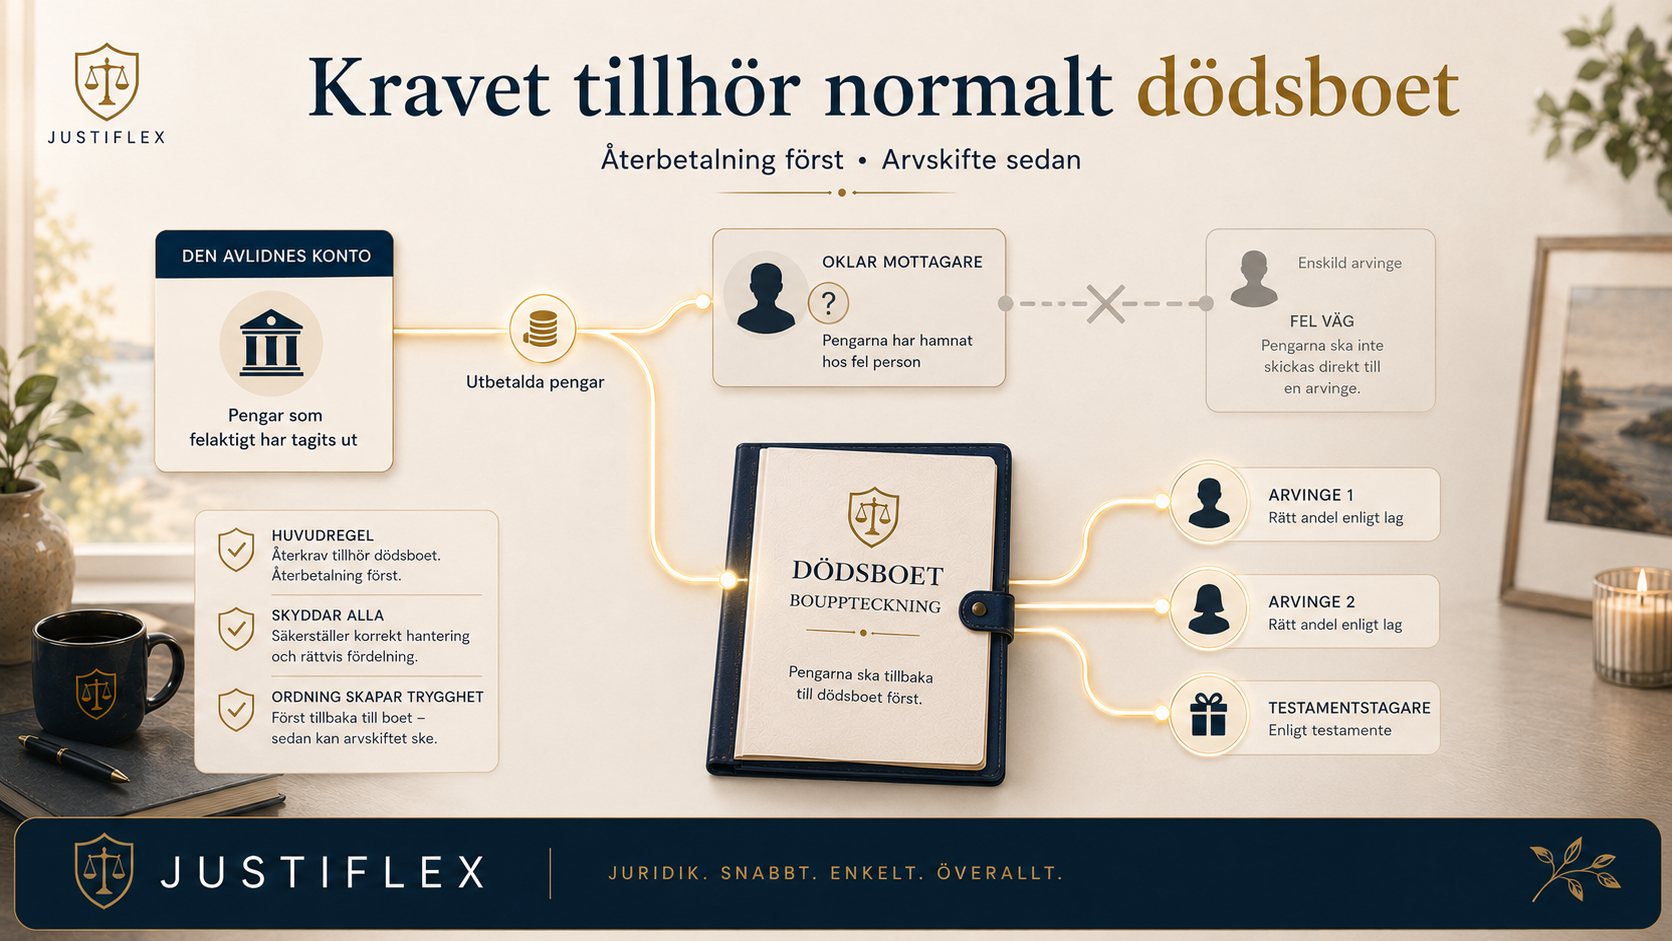
Vem kan kräva tillbaka pengarna?

Om uttaget saknade giltigt stöd hade den avlidne normalt ett anspråk mot mottagaren redan under sin livstid. Vid dödsfallet övergår den ekonomiska positionen till dödsboet.

Det innebär att pengarna normalt ska betalas tillbaka till dödsboet – inte direkt till den dödsbodelägare som upptäckte uttaget.

Dödsboets fordran ska därefter beaktas i bouppteckningen och arvskiftet. Läs mer om hur tillgångarna fördelas i vår guide om arvskifte efter bouppteckningen.

En arvinge kan normalt inte kräva sin andel direkt

Om tre arvingar misstänker att 300 000 kronor har tagits från den avlidne kan en av dem normalt inte kräva mottagaren på ”sin tredjedel”.

Först måste det bedömas om dödsboet har en fordran. Om pengarna återbetalas blir de en tillgång i dödsboet och fördelas först efter att skulder, testamenten och övriga arvsfrågor har hanterats.

Vad händer om den misstänkte själv är dödsbodelägare?

Situationen blir mer komplicerad om den person som kan vara återbetalningsskyldig också är dödsbodelägare. Personen kan då ha ett eget intresse som står mot dödsboets intresse.

Gemensam förvaltning kan i sådana fall bli praktiskt omöjlig.

En dödsbodelägare kan då ansöka hos tingsrätten om att en boutredningsman utses enligt 19 kap. 1 § ärvdabalken. Boutredningsmannen tar över förvaltningen och kan utreda samt ta ställning till dödsboets krav.

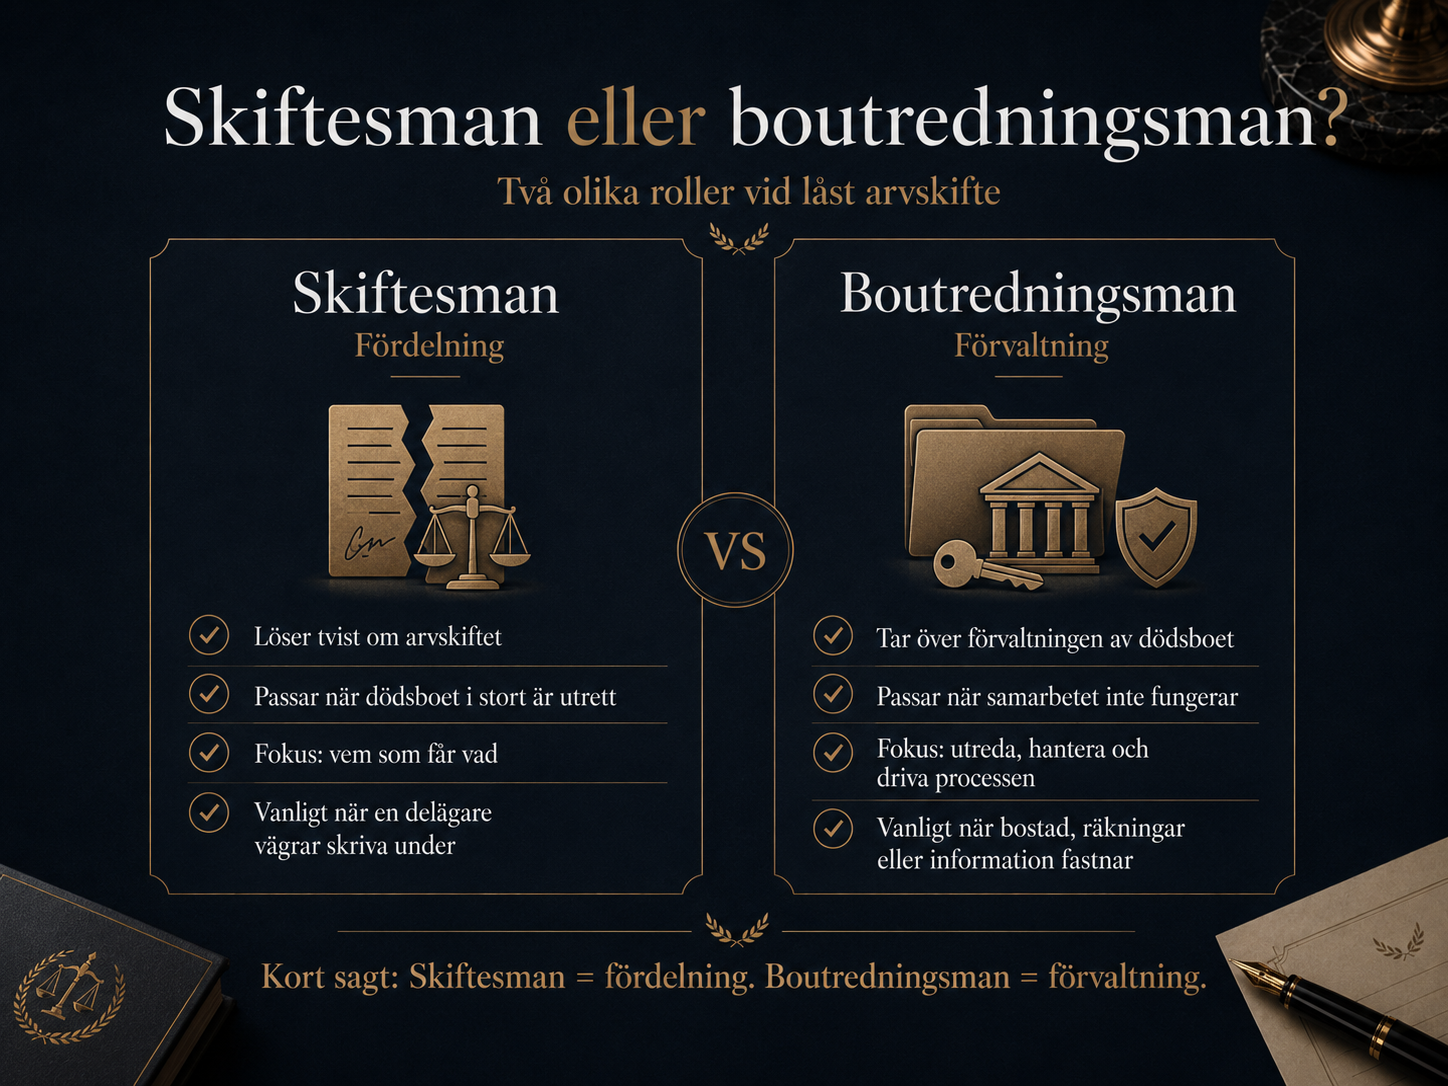
Läs mer om skillnaden mellan boutredningsman och skiftesman.

Kan en dödsbodelägare väcka talan själv?

I vissa situationer får en dödsbodelägare föra talan i eget namn men för dödsboets räkning enligt 18 kap. 1 b § ärvdabalken. Förutsättningarna är strikta.

Högsta domstolen har i NJA 2025 s. 20, ”De neutrala dödsbodelägarna”, klargjort att övriga delägare måste medverka i processen på rätt sätt. Det räcker inte att behandla övriga delägare som passiva eller neutrala namn i målet.

Processformen måste därför bedömas innan en stämningsansökan lämnas in. Fel partställning kan leda till att talan avvisas utan att domstolen prövar själva återkravet.

Ett misstänkt uttag kan vara åtta olika saker

Kontoutdraget visar bara att pengar har flyttats. Det visar inte automatiskt varför betalningen gjordes eller om den var tillåten.

Därför behöver varje relevant transaktion klassificeras.

SituationMöjlig juridisk bedömningVad behöver utredas?Typisk följd
Pengar användes till boende, vård eller vardagLegitima utgifterKvitton, fakturor och betalningsmottagareNormalt inget återkrav
Den avlidne beslutade själv om en verklig gåvaGiltig gåvaMeddelanden, vittnen, gåvobrev och hälsotillståndNormalt ingen återbetalning
Ett barn fick en större gåvaMöjligt förskott på arvGivarens avsikt och eventuell dokumentationKan avräknas vid arvskiftet
Pengarna lämnades som lånFordran tillhör dödsboetSkuldebrev, amorteringar och meddelandenDödsboet kan kräva betalning
Kort eller BankID användes utan samtyckeMöjligt obehörigt uttagLoggar, mottagare, användning och samtyckeÅterkrav och eventuellt brottsspår
Fullmaktshavaren överförde pengar till sig självMöjligt fullmaktsmissbrukFullmaktens omfattning, redovisning och intressekonfliktÅterbetalning eller skadestånd
Uttaget gjordes vid allvarligt nedsatt beslutsförmågaMöjlig ogiltighetMedicinsk dokumentation och sambandet med transaktionenGåvan eller avtalet kan angripas
Gåva lämnades nära dödsfalletMöjligt förstärkt laglottsskyddTidpunkt, syfte, villkor och laglottsintrångÅterbäring eller ersättning

Pengar till den avlidnes utgifter

En anhörig som hjälpte till med ekonomin kan ha gjort kontantuttag för mat, mediciner, kläder eller andra kostnader. Sådana uttag är inte fel bara för att kvittot inte längre finns.

Avsaknad av underlag påverkar däremot bevisläget.

Bedömningen behöver ta hänsyn till beloppens storlek, uttagens frekvens, den avlidnes levnadssätt och vilka andra förklaringar som finns.

Lån till en närstående

Om den avlidne lånade ut pengar fanns en fordran vid dödsfallet. Fordringen ska då tas upp som en tillgång i bouppteckningen enligt 20 kap. 4 § ärvdabalken.

Bevisningen kan bestå av skuldebrev, meddelanden, tidigare återbetalningar eller anteckningar. Även ett muntligt lån kan vara giltigt, men blir ofta svårare att bevisa.

Uttag utan samtycke

Om någon använde den avlidnes kort, koder eller BankID utan ett giltigt samtycke kan det finnas både ett civilrättsligt återkrav och ett möjligt brottsspår.

En polisanmälan ersätter inte dödsboets civilrättsliga utredning. Dödsboet behöver fortfarande säkra belopp, datum, mottagare och möjliga invändningar.

Vid en brottsutredning kan banken vara skyldig att lämna uppgifter till behörig undersökningsledare eller åklagare enligt 1 kap. 11 § lagen om bank- och finansieringsrörelse.

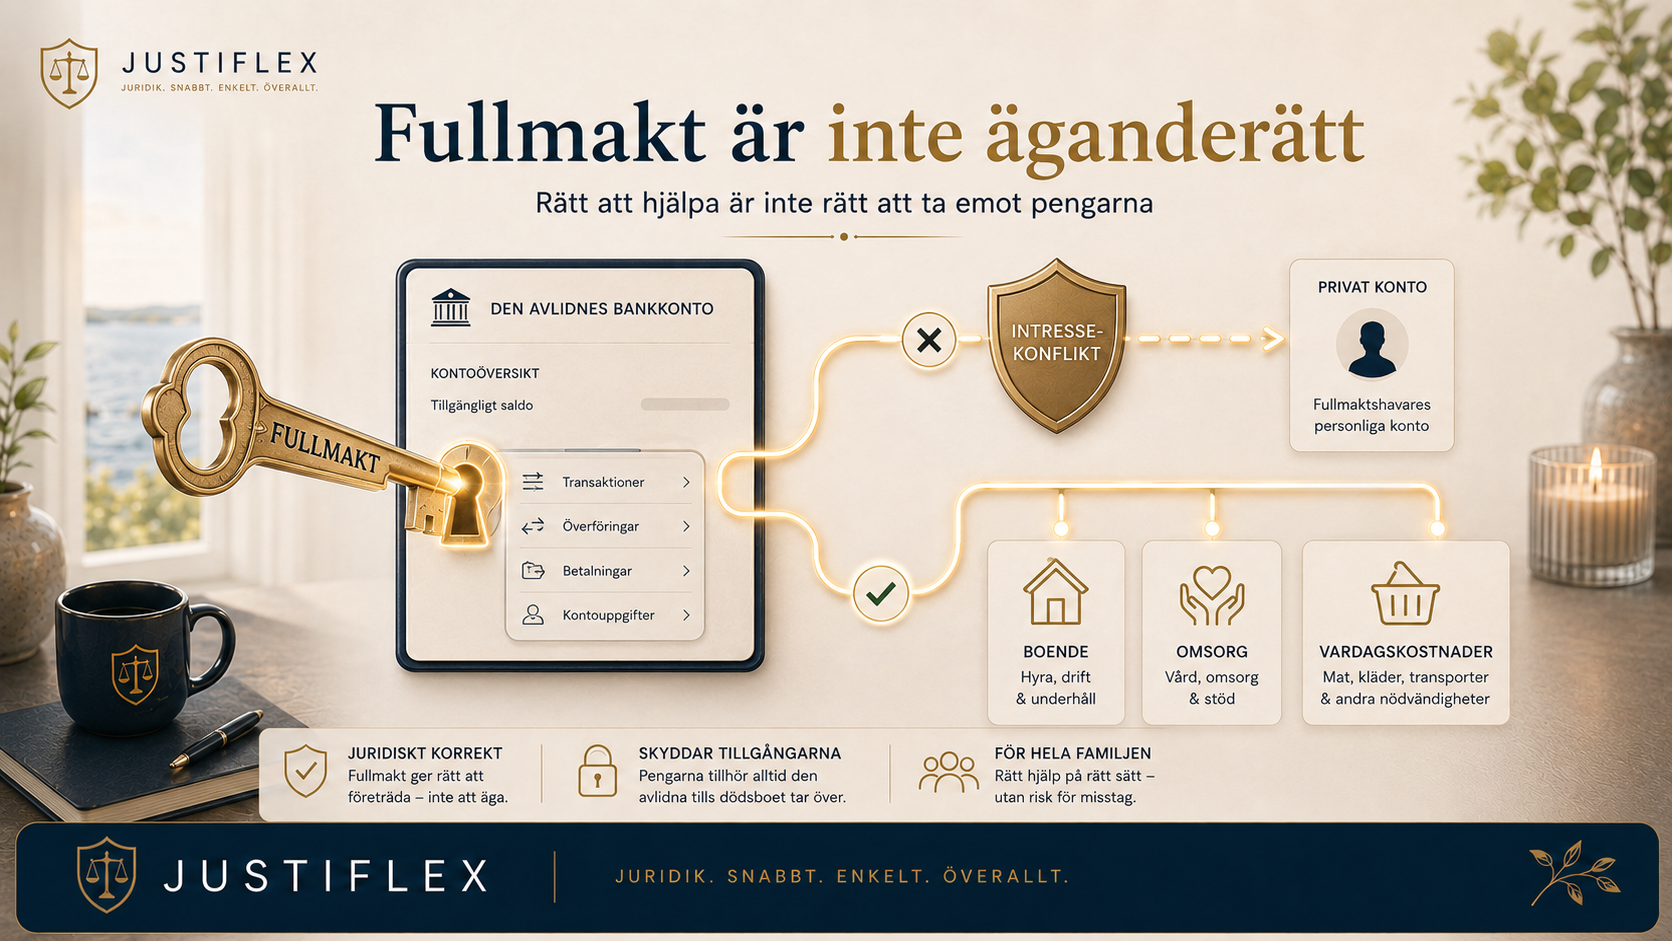
En fullmakt ger rätt att agera – inte rätt till pengarna

En fullmakt kan ge någon rätt att betala räkningar och hantera ett konto. Den gör inte fullmaktshavaren till ägare av pengarna.

Om pengar har överförts till fullmaktshavaren själv krävs därför en tydlig förklaring och redovisning. Det behöver framgå att transaktionen låg inom fullmakten och gjordes för den avlidnes räkning eller med den avlidnes giltiga samtycke.

I praktiken: Kontrollera först fullmaktens innehåll. Koppla sedan varje transaktion till ett underlag innan frågan om återbetalning bedöms.

Vad gäller för framtidsfullmakt?

En framtidsfullmakt används när fullmaktsgivaren på grund av sjukdom, psykisk störning eller liknande inte längre kan ta hand om de angelägenheter som fullmakten omfattar.

Fullmaktshavaren ska agera i fullmaktsgivarens intresse enligt 15 § lagen (2017:310) om framtidsfullmakter. Fullmaktshavaren får inte företräda fullmaktsgivaren i en fråga där det finns motstridiga intressen enligt 17 §.

Rätten att lämna gåvor måste också bedömas mot framtidsfullmaktens innehåll och 18 §. En överföring från fullmaktsgivaren till fullmaktshavaren själv kräver därför särskilt noggrann granskning.

När det är fråga om en framtidsfullmakt kan make, sambo eller närmaste släktingar under vissa förutsättningar begära redovisning enligt 24 §. Överförmyndaren kan också begära uppgifter och ingripa mot missbruk enligt 25–26 §§.

En diagnos gör inte automatiskt gåvan ogiltig

Det räcker normalt inte att visa att den avlidne hade demens eller en annan sjukdom. Utredningen måste knyta den nedsatta förmågan till den aktuella transaktionen.

Ett avtal som ingåtts under påverkan av en psykisk störning kan vara ogiltigt enligt lagen (1924:323) om verkan av avtal som slutits under påverkan av en psykisk störning. Det krävs ett samband mellan tillståndet och rättshandlingen.

Journaler nära transaktionsdatumet, omsorgsanteckningar och vittnesuppgifter kan därför bli viktiga. Även plötsliga förändringar i den avlidnes ekonomiska beteende kan få betydelse.

I praktiken: Börja med datumet för uttaget och utred hälsotillståndet runt just den tidpunkten.

Frågor som behöver besvaras

  • Förstod personen att pengarna lämnade kontot?
  • Förstod personen vem som fick pengarna?
  • Kunde personen överblicka beloppets betydelse?
  • Kunde personen uttrycka en självständig vilja?
  • Fanns det beroende, påverkan eller isolering?
  • Stämmer transaktionen med personens tidigare beteende?
  • Finns samtidiga meddelanden eller vittnen?

Det är en samlad bedömning. En diagnos är viktig bevisning, men sällan hela svaret.

”Det var en gåva” avslutar inte utredningen

En muntlig gåva av pengar kan vara giltig. Det finns inget generellt krav på gåvobrev för en vanlig penninggåva.

Den som påstår att överföringen var en gåva behöver ändå kunna lämna en trovärdig förklaring. Bedömningen påverkas av beloppet, relationen, tidpunkten, den avlidnes hälsa och hur transaktionen genomfördes.

Gåva till barn kan vara förskott på arv

Enligt 6 kap. 1 § ärvdabalken ska det som en förälder har gett ett barn normalt avräknas som förskott på arv, om inte något annat föreskrivits eller framgår av omständigheterna.

Förskott på arv betyder inte automatiskt att mottagaren måste betala tillbaka pengarna. Om förskottet är större än mottagarens arvslott finns som huvudregel ingen återbetalningsskyldighet enligt 6 kap. 4 §, om återbetalning inte bestämdes när förskottet gavs.

Det är därför viktigt att skilja mellan:

  • en gåva som ska avräknas vid arvskiftet
  • en skuld som ska betalas till dödsboet
  • ett uttag utan giltigt stöd
  • en gåva som kan angripas med stöd av laglottsskyddet

Läs mer i vår guide om förskott på arv till barn.

Gåvor ska ibland antecknas i bouppteckningen

Om det finns en laglottsberättigad arvinge ska vissa gåvor och förskott, på begäran av en delägare, anges i bouppteckningen enligt 20 kap. 5 § ärvdabalken.

Det betyder inte att varje födelsedagspresent ska antecknas. Sedvanliga gåvor som står i rimligt förhållande till givarens ekonomi omfattas normalt inte.

Gåvor som är att likställa med testamente

En bröstarvinge kan i vissa fall angripa en gåva som till sitt syfte är att likställa med testamente enligt 7 kap. 4 § ärvdabalken.

Det kan exempelvis handla om att givaren behöll den verkliga nyttan av egendomen eller att gåvan gavs under omständigheter som tydligt påminde om ett testamente. Bedömningen är konkret och undantagsregeln ska inte användas på varje större gåva.

Talan mot gåvotagaren måste väckas inom ett år från det att bouppteckningen avslutades. Missas fristen är rätten enligt bestämmelsen förlorad.

Läs mer om gåvor före dödsfallet och laglott.

Ett gemensamt konto betyder inte alltid gemensamma pengar

Att två personer kan disponera samma konto visar vem som får använda kontot. Det avgör inte automatiskt vem som äger hela saldot.

Ägandet kan bero på vem som satte in pengarna, varför kontot öppnades och hur det användes. Kontovillkor, insättningshistorik och parternas överenskommelse behöver därför granskas tillsammans.

I praktiken: Skilj alltid mellan dispositionsrätt och äganderätt.

Den frågan är särskilt viktig när en efterlevande sambo eller make tömt ett gemensamt konto strax före dödsfallet. Behöver tillgångarna säkras kan vår guide om saknad eller såld egendom i dödsboet vara relevant.

Justiflex 5F-kontroll: granska rätt saker i rätt ordning

Justiflex 5F-kontroll är en praktisk modell för att utreda misstänkta uttag utan att hoppa direkt från misstanke till anklagelse.

KontrollpunktKärnfrågaUnderlag att säkra
FöreträdareVem får företräda dödsboet?Bouppteckning, fullmakter och uppgifter om dödsbodelägarna
FlödeNär, hur och till vem gick pengarna?Kontoutdrag, Swish-uppgifter, överföringar och uttagsplatser
FörklaringVar det en utgift, gåva, ett lån eller ett uttag utan stöd?Kvitton, fakturor, meddelanden, avtal och vittnesuppgifter
FörmågaKunde den avlidne förstå och godkänna transaktionen?Journaler, omsorgsanteckningar och iakttagelser nära tidpunkten
FordranFinns ett rättsligt och ekonomiskt försvarbart återkrav?Samlad bevisning, belopp, preskriptionsfrågor och möjliga invändningar

1. Företrädare

Kontrollera vilka som är dödsbodelägare och om någon har fullmakt att agera för övriga. Finns en boutredningsman är det normalt boutredningsmannen som företräder dödsboet.

2. Flöde

Kartlägg transaktionerna i kronologisk ordning. Notera datum, belopp, mottagare, betalningssätt och vad som hände i den avlidnes liv vid samma tidpunkt.

3. Förklaring

Begär en konkret redovisning. En förklaring bör kunna knytas till fakturor, kvitton, meddelanden, avtal eller andra verifierbara omständigheter.

4. Förmåga

Bedöm om den avlidne kunde förstå och godkänna transaktionen. Fokusera på tillståndet vid det aktuella datumet – inte bara på en generell diagnos.

5. Fordran

Först nu bedöms om dödsboet har ett återkrav, vilken rättslig grund som är starkast och om kravet är ekonomiskt försvarbart att driva.

5F i rätt ordning: Företrädare → Flöde → Förklaring → Förmåga → Fordran.

Mall: skriftlig begäran om historiska kontouppgifter

Skicka begäran genom bankens säkra meddelandefunktion eller på det sätt banken anvisar. Undvik att skicka personnummer, kontouppgifter och medicinska handlingar i vanlig oskyddad e-post.

Ämne: Begäran om avgränsade historiska kontouppgifter – dödsboet efter (namn och personnummer)

Jag är dödsbodelägare i dödsboet efter (namn), avliden den (datum). Min behörighet styrks genom bifogat dödsfallsintyg med släktutredning, registrerad bouppteckning och, i förekommande fall, fullmakter från övriga dödsbodelägare.

Dödsboet behöver utreda ett antal transaktioner som kan påverka boets tillgångar, bouppteckningen och kommande arvskifte.

Begäran avser perioden [från och med datum]–[till och med datum] och följande uppgifter:

  • kontoutdrag för konto (kontonummer eller kontotyp)
  • uppgift om mottagare för överföringar den (datum)
  • Swish-transaktioner under den angivna perioden
  • kontantuttag med datum, belopp och tillgänglig uppgift om uttagsplats
  • uppgift om registrerade fullmakter och dispositionsrätter under perioden

Skälet till begäran är att (beskriv konkret avvikelse, exempelvis större oförklarade överföringar, misstänkt förskott på arv, möjlig fordran eller behov av att utreda fullmaktshavarens redovisning).

Begäran är avgränsad till de uppgifter och den tidsperiod som behövs för att tillgodose dödsboets ekonomiska intresse.

Om banken bedömer att någon del inte kan lämnas ut, ber jag om ett skriftligt besked med angivande av vilken komplettering, precisering eller behörighetshandling som krävs.

Med vänlig hälsning
(Namn)
(Kontaktuppgifter)
(Roll i dödsboet)

Om banken säger nej

Be först banken att ange vad som saknas. Ofta kan problemet lösas genom en tydligare tidsperiod, bättre motivering eller fullmakter från övriga delägare.

Begär inte samma omfattande material igen utan att bemöta bankens invändning. Gör i stället begäran mer konkret.

Om uppgifterna blir avgörande i en civilprocess kan domstolen under vissa förutsättningar förelägga den som innehar en relevant handling att ge in den. Regler om detta finns i 38 kap. 2–5 §§ rättegångsbalken (1942:740).

Snabbtest: behöver uttagen utredas nu?

Svara ja eller nej och räkna poängen.

FrågaPoäng vid ja
Finns större uttag eller överföringar som ingen kan förklara?2
Har pengar gått till en närstående, fullmaktshavare eller dödsbodelägare?2
Behövde den avlidne hjälp med sin ekonomi när uttagen gjordes?2
Saknas kvitton, avtal eller meddelanden som stöder förklaringen?2
Vägrar någon lämna redovisning eller medverka till bankbegäran?1
Är bouppteckningen ännu inte avslutad eller kan den innehålla fel?1

Grönt: 0–2 poäng – lägre risk

Det finns inte tillräckligt många varningssignaler för att dra slutsatser. Spara ändå kontoutdrag och tillgängliga underlag innan arvskiftet undertecknas.

Gult: 3–5 poäng – kontroll behövs

Det finns omständigheter som bör utredas. Bygg en tidslinje, begär en redovisning och avgränsa bankbegäran.

Rött: 6–10 poäng – agera nu

Flera varningssignaler sammanfaller. Säkra bevisningen, kontrollera tidsfristerna och undvik att genomföra arvskiftet innan frågan har bedömts.

Testet är ett beslutsstöd och ersätter inte en juridisk bedömning.

Fick du gult eller rött resultat?

Samla kontoutdrag, fullmakter, meddelanden och tillgängliga underlag. Justiflex kan därefter bedöma bevisningen och ge dödsboet en konkret rekommendation om nästa steg.

Gör detta först – inte detta

Gör detta förstInte dettaVarför?
Begär ett avgränsat transaktionsunderlagBegär ”allt banken har”En konkret begäran är lättare att sekretesspröva
Bygg en tidslinje över belopp och mottagareBörja med att anklaga en anhörigFakta minskar risken för onödig konflikt
Matcha uttagen mot fakturor och kvittonUtgå från att varje kontantuttag är olovligtMånga uttag kan ha legitima förklaringar
Kontrollera fullmakt och samtyckeAnta att fullmakten tillät privata överföringarFullmakt innebär inte äganderätt
Rikta ett gemensamt krav för dödsboetKräva sin egen arvslott direktFordran tillhör normalt dödsboet
Utred processvägen innan talan väcksStämma i eget namn utan delägarkontrollFel partställning kan stoppa målet

Åtta vanliga och dyra misstag

1. Familjen börjar med en anklagelse

Misstag: En närstående anklagas innan kontoutdrag och mottagare har kontrollerats.

Konsekvens: Personen går i försvar, kommunikationen låser sig och frivillig redovisning blir svårare att få.

2. Bankbegäran är för bred

Misstag: Dödsbodelägaren begär all kontohistorik flera år tillbaka utan att förklara varför.

Konsekvens: Banken kan avslå begäran eller kräva omfattande komplettering.

3. Alla ovanliga uttag behandlas som stöld

Misstag: Legitima kostnader, gåvor och lån blandas ihop med uttag utan samtycke.

Konsekvens: Dödsboet riktar ett för högt eller felaktigt krav och förlorar trovärdighet.

4. Förskott på arv förväxlas med återbetalningsskyldighet

Misstag: Dödsboet kräver tillbaka en gåva enbart eftersom mottagaren är ett barn.

Konsekvens: Kravet saknar rättsligt stöd även om gåvan kan behöva avräknas vid arvskiftet.

5. Fullmakt behandlas som äganderätt

Misstag: En fullmaktshavare anser sig ha fått rätt att föra över pengar till sig själv.

Konsekvens: Transaktionerna kan behöva återbetalas om de saknade stöd i fullmakten eller den avlidnes samtycke.

6. Gemensamt konto behandlas som automatiskt hälftenägt

Misstag: Dispositionsrätt och äganderätt blandas ihop.

Konsekvens: Fel saldo tas upp i bouppteckningen och arvet kan fördelas på fel grund.

7. En arvinge kräver sin egen andel

Misstag: En dödsbodelägare kräver mottagaren direkt på en beräknad arvslott.

Konsekvens: Fel person driver fel krav. Fordringen tillhör normalt dödsboet.

8. Tidsfristerna kontrolleras för sent

Misstag: Dödsboet väntar med att skicka krav eller utreda en möjlig laglottskränkande gåva.

Konsekvens: Kravet kan preskriberas eller en särskild talefrist kan löpa ut.

Den allmänna preskriptionstiden är normalt tio år enligt 2 § preskriptionslagen (1981:130). Ett skriftligt krav kan under vissa förutsättningar avbryta preskriptionen enligt 5 §, men särskilda frister kan gälla – bland annat ettårsfristen i 7 kap. 4 § ärvdabalken.

Steg för steg: så utreder dödsboet misstänkta uttag

Steg 1: Fastställ vem som företräder dödsboet

Kontrollera dödsfallsintyg, testamente och registrerad bouppteckning. Identifiera samtliga dödsbodelägare och eventuella fullmakter.

Finns en boutredningsman ska kontakten normalt gå genom denne.

Steg 2: Säkra det material som redan finns

Spara kontoutdrag, saldobesked, fullmakter, meddelanden, fakturor och kvitton. Notera även vilka handlingar som saknas.

Ändra inte originalfiler och skriv inte anteckningar direkt på viktiga originalhandlingar.

Steg 3: Bygg en transaktionstidslinje

För in varje relevant transaktion i en sammanställning med:

  • datum
  • belopp
  • avsändarkonto
  • mottagare
  • betalningssätt
  • angiven förklaring
  • tillgängligt underlag
  • den avlidnes hälsotillstånd vid tidpunkten

Börja med de största och mest avvikande transaktionerna.

Steg 4: Begär en saklig redovisning

Ge mottagaren möjlighet att förklara transaktionerna och lämna underlag. Ställ konkreta frågor om datum och belopp.

Undvik formuleringar som redan förutsätter att ett brott har begåtts.

Steg 5: Begär avgränsade bankuppgifter

Använd tidslinjen för att avgränsa perioden och förklara dödsboets ekonomiska behov. Bifoga rätt behörighetshandlingar.

Begär skriftligt besked om banken behöver ytterligare samtycken eller preciseringar.

Steg 6: Klassificera och bedöm kravet

Bestäm om varje transaktion sannolikt var:

  • en legitim utgift
  • en giltig gåva
  • ett förskott på arv
  • ett lån
  • ett fullmaktsöverskridande
  • ett uttag utan samtycke
  • en gåva som kan påverka laglotten

Beräkna därefter det belopp som faktiskt kan krävas.

Steg 7: Välj rätt åtgärd och rätta dödsboet

Nästa steg kan vara en kompletterande bankbegäran, ett redovisningskrav, ett återbetalningskrav, en förhandling, ansökan om boutredningsman eller en domstolsprocess.

Om en ny fordran upptäcks efter bouppteckningen kan en tilläggsbouppteckning behöva förrättas inom en månad enligt 20 kap. 10 § ärvdabalken. Arvskiftet bör inte genomföras på ett underlag som parterna vet är felaktigt.

Innan ett krav skickas

Ett för högt krav kan göra en möjlig frivillig lösning svårare. Låt därför belopp, rättslig grund, bevisning och behörighet kontrolleras samtidigt.

Konsekvenser om utredningen blir fel

Ekonomisk risk: dödsboet kan förlora en verklig fordran

Om ett obehörigt uttag inte utreds kan kvarlåtenskapen bli lägre än den borde vara. Arvingar och testamentstagare får då mindre, medan mottagaren behåller pengar som kan tillhöra dödsboet.

Det motsatta problemet är ett ogrundat krav. Dödsboet kan då belastas med juridiska kostnader och motpartens rättegångskostnader.

Relationsrisk: en tidig anklagelse kan låsa hela dödsboet

Misstänkta uttag uppstår ofta i familjer där en person haft större insyn i den avlidnes vardag än de andra. Det gör frågan känslomässigt laddad.

En saklig tidslinje skiljer personkonflikten från den juridiska bedömningen. Det ökar möjligheten att lösa frågan utan en långvarig arvstvist.

Tidsrisk: bouppteckning och arvskifte kan behöva göras om

En nyupptäckt fordran kan kräva tilläggsbouppteckning. Ett redan undertecknat arvskifte kan också skapa nya återbetalnings- och fördelningsproblem.

Läs mer om vad som kan göras när en dödsbodelägare vägrar skriva under arvskiftet.

Bevisrisk: information kan bli svårare att få fram

Banker och andra aktörer sparar inte all teknisk information för alltid. Även vittnenas minnen och tillgången till kvitton försämras över tid.

Säkra därför materialet tidigt även om dödsboet ännu inte har bestämt om ett krav ska riktas.

Digitala konton och tillgångar kan också innehålla relevant information. Läs vår guide om digitala tillgångar i dödsbo.

Vanliga frågor om kontoutdrag och misstänkta uttag före dödsfallet

1. Kan en enda dödsbodelägare få ut kontoutdrag?

Det beror på vilka uppgifter som begärs och varför. Dödsboet förvaltas normalt gemensamt, men en enskild delägare kan i vissa fall få begränsade historiska uppgifter om ett konkret och befogat ekonomiskt intresse visas.

Banken gör alltid sin egen sekretess- och behörighetsprövning.

2. Hur långt tillbaka kan dödsboet få kontoutdrag?

Det finns ingen generell tidsperiod som banken alltid måste lämna ut. Begäran bör avgränsas till den period som behövs för att utreda de aktuella transaktionerna.

En konkret period på exempelvis några månader är normalt lättare att motivera än en generell begäran om flera år.

3. Vad gör vi om banken vägrar lämna ut uppgifterna?

Be om ett skriftligt besked och fråga vad som behöver kompletteras. Det kan handla om fullmakter, registrerad bouppteckning, tydligare tidsperiod eller en konkretare beskrivning av det ekonomiska intresset.

Om uppgifterna senare behövs som bevis i en domstolsprocess kan editionsreglerna i rättegångsbalken bli aktuella.

4. Räcker det att mottagaren säger att pengarna var en gåva?

Nej, påståendet behöver bedömas tillsammans med övriga omständigheter. Beloppet, relationen, den avlidnes hälsa, samtidiga meddelanden och tidigare ekonomiskt beteende kan få betydelse.

En muntlig gåva kan vara giltig, men ordet ”gåva” avslutar inte bevisfrågan.

5. Måste ett barn betala tillbaka ett förskott på arv?

Inte automatiskt. Ett förskott på arv ska normalt avräknas från barnets arvslott, men överskjutande belopp behöver som huvudregel inte återbetalas om det inte bestämdes när förskottet gavs.

Förskott på arv och återbetalningspliktig skuld är två olika saker.

6. Får en fullmaktshavare överföra pengar till sig själv?

Inte enbart därför att en fullmakt finns. Överföringen måste ha stöd i fullmakten, den avlidnes giltiga instruktioner eller någon annan rättslig grund.

Vid framtidsfullmakt gäller dessutom särskilda regler om intressekonflikter och gåvor.

7. Vem äger pengarna på ett gemensamt konto?

Det avgörs inte enbart av vilka som får disponera kontot. Insättningar, kontots syfte, kontovillkor och parternas överenskommelse kan påverka vem som äger saldot.

Dispositionsrätt är inte alltid samma sak som äganderätt.

8. Ska misstänkta uttag polisanmälas?

Det beror på omständigheterna. Kort- eller BankID-användning utan samtycke, förfalskningar eller medvetet fullmaktsmissbruk kan motivera en polisanmälan.

En polisanmälan ersätter dock inte dödsboets civilrättsliga återkrav eller kontroll av tidsfrister.

9. Vad gör vi om en dödsbodelägare blockerar utredningen?

En möjlighet är att ansöka om boutredningsman. Boutredningsmannen tar över förvaltningen och kan självständigt bedöma om dödsboet ska utreda och driva kravet.

Att en delägare är passiv innebär inte att övriga utan vidare kan väcka talan på egen hand.

10. Vad händer om pengarna upptäcks efter bouppteckningen?

En fordran mot mottagaren kan vara en ny tillgång i dödsboet. Då kan en tilläggsbouppteckning behöva förrättas inom en månad från upptäckten.

Om arvskiftet redan är genomfört behöver även fördelningen mellan arvingarna bedömas.

11. Kan dödsboet kräva ränta?

Det kan vara möjligt beroende på kravets grund och när mottagaren blev betalningsskyldig. Ränta kan bland annat aktualiseras efter ett korrekt utformat och förfallet betalningskrav.

Ränteyrkandet bör bedömas tillsammans med huvudkravet.

12. Måste dödsboet gå till domstol?

Nej. Många ärenden bör börja med en avgränsad bankutredning, redovisningsbegäran och ett juridiskt motiverat krav.

Domstol blir aktuellt först om bevisläget och beloppet motiverar det och mottagaren inte medverkar till en lösning.

Få misstänkta transaktioner juridiskt bedömda

Vi granskar underlaget, klassificerar transaktionerna och tar fram en konkret åtgärdsplan för dödsboet.

Fast pris: 3 900 kr inklusive moms

I den första juridiska bedömningen ingår:

  • juristgranskning av kontoutdrag och tillgängligt underlag
  • rättslig klassificering av de misstänkta transaktionerna
  • bedömning av bevisläget och möjliga invändningar
  • kontroll av behörighet, tidsfrister och processväg
  • konkret rekommendation om nästa steg
  • upprättande av en avgränsad bankbegäran eller ett formellt kravbrev, beroende på vad ärendet kräver

✔ Bedömning av Robin Forslöv
✔ Trygg digital hantering
✔ Tydligt besked innan ytterligare åtgärder vidtas
✔ BankID där det är rättsligt och praktiskt möjligt

Du behöver inte veta om transaktionen juridiskt är en gåva, ett lån eller ett obehörigt uttag innan du kontaktar oss. Det är en del av bedömningen.

Få uttagen bedömda – sakligt, metodiskt och utan att driva fram en onödig domstolskonflikt.

Justiflex – Juridik. Snabbt. Enkelt. Överallt.

Om ansvarig jurist

Robin Forslöv är jurist och grundare av Justiflex AB. Han arbetar med svensk familjerätt, arvsrätt, dödsbon och ekonomiska tvister med fokus på tydliga beslutsunderlag och praktiskt genomförbara lösningar.

Justiflex hjälper klienter digitalt i hela Sverige, inklusive Stockholm, med juridisk granskning, dokumentation och strukturerade nästa steg.

Viktig information

Artikeln innehåller generell information om svensk rätt och ersätter inte juridisk rådgivning i ett enskilt ärende. Bedömningen av ett uttag beror bland annat på fullmakter, kontovillkor, bevisning, den avlidnes vilja och hälsotillstånd samt vilka personer som företräder dödsboet.

Skicka inte kontoutdrag, personnummer, journaler eller andra känsliga personuppgifter genom oskyddad e-post eller offentliga formulär. Använd den säkra överföringsmetod som Justiflex eller banken anvisar.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Misstänkta uttag före dödsfallet – kan dödsbodelägare kräva kontoutdrag och pengarna tillbaka? Läs mer »

Sommarstugan som blev en fälla: Vad händer när syskonen inte kan komma överens?

21 juni 2026 | Av Robin Forslöv | 5 min läsning

Sommarstugan som blev en fälla: Vad händer när syskonen inte kan komma överens?

Det avgörande är inte bara att syskonen tycker olika – utan vem som äger vad, vilka handlingar som finns och om det finns en skriftlig överenskommelse om kostnader, nyttjande och försäljning.

När bouppteckning, arvskifte, lagfart och tidigare överenskommelser säkras tidigt minskar risken för ord mot ord – och du får ett konkret underlag för nästa steg innan konflikten låser sig.

Det börjar ofta vackert.

En sommarstuga har funnits i familjen i många år. Föräldrarna har lagt ner tid, pengar och kärlek på huset. Barnen har vuxit upp med somrar, bryggor, kräftskivor, gästrum och minnen.

Sedan går föräldrarna bort.

Plötsligt är det inte längre bara en sommarstuga.

Det är ett arv.
En fastighet.
Ett ekonomiskt ansvar.
Och ibland början på en konflikt mellan syskon.

Ett syskon vill sälja.
Ett annat vill behålla.
Ett tredje vill hyra ut.

Någon har betalat mer för renoveringar.
Någon använder stugan mest.
Någon bor långt bort och känner att allt ansvar hamnar på en person.

Det som tidigare var familjens tryggaste plats kan snabbt bli en juridisk fälla.

Kort sammanfattning

Om flera syskon äger en sommarstuga tillsammans behöver ni normalt vara överens om viktiga beslut.

Om ni inte kommer överens kan situationen i värsta fall leda till att domstol kopplas in, att en god man förordnas eller att fastigheten säljs på offentlig auktion enligt samäganderättslagen.

Därför är det ofta klokt att skapa struktur innan konflikten låser sig.

Det viktigaste är att reda ut:

  • vem som äger vad
  • om det finns bouppteckning, arvskifte, testamente eller gåvobrev
  • hur kostnader och nyttjande har hanterats
  • om någon vill sälja, köpa ut eller bli utköpt
  • om det finns ett skriftligt samäganderättsavtal

Den vanligaste missuppfattningen: “Vi löser det som familj”

Många syskon börjar med en god tanke:

“Vi behöver inget avtal. Vi är ju familj.”

Det kan fungera.

Så länge alla är överens.

Problemet är att en sommarstuga kräver beslut hela tiden.

Vem får vara där vilka veckor?
Vem ska betala försäkring, el, avlopp, sophämtning och fastighetsavgift?
Får någon hyra ut huset?
Vem bestämmer om taket ska renoveras?
Ska stugan säljas?
Får ett syskon köpa ut de andra?
Hur ska marknadsvärdet bestämmas?

När sådant inte är reglerat på papper blir varje praktisk fråga också en personlig fråga.

Och då kan konflikten växa snabbt.

Vad gäller juridiskt när syskon äger en sommarstuga tillsammans?

När flera syskon äger en fastighet tillsammans handlar det ofta om samäganderätt.

Det betyder att varje syskon äger en andel i hela fastigheten.

Man äger alltså normalt inte “sin vecka”, “sitt rum” eller “sin del av tomten”. Man äger en juridisk andel i hela stugan.

Det gör samägande känsligt.

Enligt samäganderättslagen krävs som huvudregel samtliga delägares samtycke för att förfoga över hela egendomen eller vidta åtgärder i förvaltningen.

Förenklat betyder det:

Ett syskon kan normalt inte själv bestämma över hela stugan.

Men ett syskon kan inte heller alltid stoppa en lösning hur länge som helst.

Om delägarna inte kan enas kan domstol i vissa fall förordna en god man som sköter förvaltningen under en tid.

Om samägandet inte fungerar kan en delägare i vissa fall också begära att fastigheten säljs på offentlig auktion.

Det är den yttersta konsekvensen.

Och just därför bör man försöka lösa frågan innan den går så långt.

Fyra vanliga konflikter mellan syskon

De flesta tvister om ärvda sommarstugor börjar inte i domstol.

De börjar vid köksbordet.

Ofta med en liten fråga som aldrig blev tydligt reglerad.

1. Ett syskon använder stugan mest

Ett syskon kanske bor nära stugan och är där nästan varje helg.

De andra är där mer sällan men betalar ändå sin del av försäkring, el, avlopp och underhåll.

Då kommer frågan:

Ska den som använder stugan mest också betala mer?

Det beror på vad ni har kommit överens om, hur nyttjandet ser ut och vilka kostnader det gäller.

Om inget är skrivet blir frågan snabbt infekterad.

2. Ett syskon har betalat mer för renoveringar

Ett vanligt problem är att en delägare har lagt ut pengar för tak, avlopp, fönster, altan eller löpande underhåll.

Sedan säger de andra:

“Det där bestämde du själv.”

Här blir det viktigt att skilja på:

  • nödvändiga kostnader
  • löpande underhåll
  • frivilliga förbättringar
  • åtgärder som faktiskt varit godkända av alla

Den som lägger ut pengar bör spara kvitton, fakturor och meddelanden.

Särskilt viktigt är att dokumentera om övriga delägare har godkänt åtgärden.

3. Ett syskon vill sälja – de andra vägrar

Det här är en av de vanligaste låsningarna.

Ett syskon kanske behöver pengar, bor långt bort eller vill slippa framtida ansvar.

De andra vill behålla stugan av känslomässiga skäl.

Då uppstår frågan:

Kan ett syskon tvinga fram en försäljning?

I vissa fall: ja.

Om inget annat har avtalats kan en delägare enligt samäganderättslagen ansöka hos domstol om att egendomen ska säljas på offentlig auktion.

Det betyder inte att offentlig auktion alltid är bästa lösningen.

Ofta är det bättre att försöka hitta en frivillig lösning först, till exempel utköp, frivillig försäljning via mäklare eller ett tydligt samäganderättsavtal.

Men det är viktigt att förstå allvaret:

Ett samägande som låser sig kan få verkliga konsekvenser.

4. Ett syskon vill köpa ut de andra

Många konflikter kan lösas genom att ett syskon köper ut de andra.

Men det måste göras rätt.

Ett muntligt “du kan ta över stugan” räcker inte.

För en trygg lösning måste ni fastställa:

  • vilket marknadsvärde som ska användas
  • om en eller flera värderingar ska tas in
  • hur lån, pantbrev och eventuella skulder ska hanteras
  • om tidigare renoveringskostnader ska påverka uppgörelsen
  • när betalning ska ske
  • när övertagande ska ske
  • vilka handlingar som behöver upprättas
  • om lagfart eller annan registrering ska hanteras

Ett utköp bör dokumenteras tydligt.

Annars riskerar ni att konflikten bara flyttas framåt.

Den stora risken: att konflikten förstör både relationen och värdet

När syskon inte kan komma överens hamnar stugan ofta i ett mellanläge.

Ingen vill renovera.
Ingen vill lägga ut pengar.
Ingen vet vem som får vara där.
Ingen vill sälja först.
Alla tycker att någon annan är orimlig.

Under tiden fortsätter kostnaderna.

Försäkring.
El.
Sophämtning.
Vägavgifter.
Reparationer.
Ränta.
Fastighetsavgift.

Samtidigt kan relationen mellan syskonen försämras.

Det är därför viktigt att agera innan konflikten blir för låst.

Ofta är lösningen inte att “vinna” mot sina syskon.

Lösningen är att få fram ett juridiskt tydligt nästa steg.


Den viktigaste frågan att börja med

Om du bara ska börja med en fråga är det ofta denna:

Har ni något skriftligt avtal om hur sommarstugan ska hanteras – eller bygger allt på muntliga överenskommelser, gamla vanor och mejl?

Svaret på den frågan styr mycket.

Finns ett avtal behöver man granska vad det faktiskt säger.

Finns inget avtal behöver man reda ut vem som äger vad, hur kostnader har hanterats och vad varje syskon vill framåt.

Om konflikten redan har uppstått

Om ni redan är oense bör du undvika tre saker:

Långa arga mejl.
Hot om domstol utan strategi.
Muntliga överenskommelser som ingen dokumenterar.

Börja i stället med underlaget.

Ta fram:

  • bouppteckning
  • arvskifte
  • testamente eller gåvobrev
  • lagfartsuppgifter
  • uppgifter om ägarandelar
  • tidigare värderingar eller mäklarutlåtanden
  • försäkringshandlingar
  • lånehandlingar och pantbrev
  • kvitton och fakturor för renoveringar
  • sms, mejl eller brev om nyttjande, försäljning eller utköp
  • eventuell tidigare överenskommelse mellan syskonen

När underlaget finns på plats blir konflikten tydligare.

Då kan man se om frågan främst handlar om pengar, nyttjande, ansvar, försäljning eller gamla familjeförväntningar.

Fyra möjliga lösningar

Det finns inte en lösning som passar alla.

Men vid konflikt om en sommarstuga brukar man ofta landa i någon av dessa vägar.

1. Samäganderättsavtal

Om syskonen vill behålla stugan tillsammans bör ni skriva ett samäganderättsavtal.

Ett sådant avtal kan reglera:

  • kostnader
  • bokning av veckor
  • uthyrning
  • underhåll
  • större investeringar
  • försäljning
  • förköpsrätt
  • utköp
  • vad som händer om någon inte betalar

Ett bra avtal kan rädda både relationen och fastigheten.

2. Utköp

Om ett syskon vill behålla stugan kan ett utköp vara bäst.

Då behöver ni reglera värdering, betalning, tillträde och ansvar.

Det bör göras skriftligt och med rätt handlingar.

3. Frivillig försäljning

Om ingen egentligen vill eller kan ta ansvar för stugan kan en frivillig försäljning via mäklare vara bättre än en framtida tvångslösning.

Det ger ofta mer kontroll än en konflikt som slutar i offentlig auktion.

4. Formellt juridiskt steg

Om allt är låst kan ett mer formellt steg bli nödvändigt.

Det kan handla om att begära god man för förvaltningen eller i sista hand pröva frågan om försäljning enligt samäganderättslagen.

Det bör dock göras först efter att man har bedömt underlaget och konsekvenserna.

Sammanfattning – vad du kan göra redan idag

Om du äger en sommarstuga tillsammans med syskon och det börjar bli konflikt kan du börja här:

1. Ta fram handlingarna
Börja med bouppteckning, arvskifte, lagfart, testamente, kvitton och värderingar.

2. Skriv ner vad konflikten faktiskt gäller
Är det försäljning, nyttjande, kostnader, utköp eller ansvar?

3. Bestäm vad du själv vill
Vill du behålla, sälja, köpa ut eller bli utköpt?

4. Undvik muntliga sidolösningar
Dokumentera viktiga överenskommelser skriftligt.

5. Vänta inte tills allt låser sig
Ju tidigare ni skapar struktur, desto större chans att undvika offentlig auktion eller domstol.

Vanliga frågor om syskon och ärvd sommarstuga

Kan ett syskon tvinga fram en försäljning av sommarstugan?

I vissa fall, ja.

Om flera personer äger fastigheten tillsammans och inget annat har avtalats kan en delägare ansöka hos domstol om försäljning på offentlig auktion enligt samäganderättslagen.

Ofta bör man dock först försöka hitta en frivillig lösning, till exempel utköp eller avtal.

Vad händer om vi inte kommer överens om värdet?

Då bör ni normalt ta in en eller flera oberoende värderingar.

Vid utköp är värderingen ofta en av de viktigaste frågorna.

Det bör också framgå om renoveringar, lån eller tidigare kostnader ska påverka uppgörelsen.

Måste bouppteckning och arvskifte vara klara först?

Vid arv av fastighet är bouppteckning och arvskifte ofta centrala handlingar.

Om flera dödsbodelägare ärver en fastighet krävs normalt en skriftlig arvskifteshandling och registrerad bouppteckning för att lagfarten ska kunna hanteras korrekt.

Kan vi skriva avtal i efterhand?

Ja, ofta går det att skriva ett avtal även efter att syskonen redan har ärvt stugan.

Ett sådant avtal kan reglera framtida kostnader, nyttjande, försäljning, utköp och hur tvister ska hanteras.

Vad gör vi om ett syskon vägrar betala sin del?

Börja med att dokumentera vilka kostnader som uppstått, varför de varit nödvändiga och hur de har fördelats.

Därefter bör man bedöma om det finns grund för krav, om frågan bör regleras i avtal eller om ett mer formellt steg behövs.

Justiflex hjälper dig att reda ut nästa steg

På Justiflex hjälper vi privatpersoner som hamnat i precis den här situationen.

Skicka en kort beskrivning av er sommarstuga till robin@justiflex.se eller via formuläret på Justiflex.se.

Det räcker oftast med:

  • vilka som äger
  • om det finns bouppteckning eller arvskifte
  • om någon vill sälja, köpa ut eller bli utköpt

Då återkommer jag med min första bedömning, ett tydligt nästa steg och ett fast pris – ofta inom 24 timmar.

Om rättsskydd eller annan kostnadstäckning är aktuellt tittar jag på det också.

Justiflex – modern juridik för livets svåra situationer.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Sommarstugan som blev en fälla: Vad händer när syskonen inte kan komma överens? Läs mer »

Partnern tömde kontot före separationen – räknas pengarna ändå i bodelningen?

15 juni 2026 | Av Robin Forslöv | 5 min läsning

Partnern tömde kontot före separationen – räknas pengarna ändå i bodelningen?

Det avgörande är inte bara att kontot är tomt – utan när pengarna togs ut, om ni är gifta eller sambor och om uttaget ska redovisas i bodelningen.

När kontoutdrag, datum och överföringar säkras direkt minskar risken för ord mot ord – och du får något konkret att visa innan du skriver under.

Ja, pengarna kan fortfarande påverka bodelningen om ni är gifta – särskilt om de fanns på brytdagen eller flyttades för att minska din andel. För sambor ingår bankmedel normalt inte i sambobodelning, men du kan ändå ha ett separat krav om pengarna var gemensamma eller hörde ihop med bostaden.

När kontot plötsligt är tomt

Det börjar ofta med en kall känsla i magen.

Du loggar in på banken och ser att saldot är noll, eller nästan noll.
Pengarna som skulle räcka till flytt, hyra, barnens kostnader eller nästa boende är borta.

Din partner säger kanske:

“Det var mina pengar.”
“Jag tog bara min del.”
“Pengarna är redan slut.”
“Du får ta det i bodelningen.”

Men juridiskt är det sällan så enkelt.

Det viktiga är inte bara vad som står på kontot idag. Det viktiga är när pengarna fanns där, när de togs ut, om ni är gifta eller sambor och om uttaget gjordes för att minska din rätt i separationen.

Det absolut viktigaste är detta:

Skriv inte under ett bodelningsavtal innan pengarna är utredda.

Vad du får av den här guiden

I den här guiden går vi igenom:

  • skillnaden mellan gifta och sambor
  • vad brytdag betyder
  • när ett tömt konto ändå räknas
  • varför banken sällan kan lösa problemet åt dig
  • vad som gäller vid gemensamt konto
  • varför skuldebrev kan vara avgörande för sambor
  • vilka bevis du bör säkra direkt
  • vanliga misstag som kan kosta stora belopp
  • när du bör ta juridisk hjälp innan du skriver under

Om ni är sambor och behöver gå vidare formellt kan du också läsa vår kompletta guide om bodelning för sambor. Om ni är gifta och ska separera rekommenderar vi även vår guide om bodelning vid skilsmässa.

Har din partner tömt kontot?

Det kostar inget att skicka in en kort beskrivning av vad som hänt.

Uppdraget startar först när du har godkänt vårt fasta pris.

Från den punkten gör vi en första skriftlig juridisk bedömning för 3 900 kr inkl. moms, så att du vet:

  • om pengarna ska tas upp i bodelningen
  • vilka krav du kan ställa
  • vilken bevisning som behövs
  • om du bör begära redovisning, bodelningsförrättare eller separat krav

Du behöver alltså inte veta exakt vad som gäller innan du kontaktar oss. Det är just det vi hjälper dig att reda ut.

Innehåll

  • Gifta eller sambor – den avgörande skillnaden
  • Vad betyder brytdag?
  • Om ni är gifta: räknas pengarna ändå?
  • Om ni är sambor: varför bankpengar ofta hamnar utanför
  • Gemensamt konto – vem äger pengarna?
  • Bankens roll – vanlig fallgrop vid tömda konton
  • Sambor, kontantinsats och skuldebrev
  • Beslutsmodell: räknas de tömda pengarna?
  • Gör detta först – inte detta
  • Testa din situation
  • Vanliga och dyra misstag
  • Steg för steg: så gör du rätt
  • Exempel från verkligheten
  • FAQ
  • Så kan Justiflex hjälpa dig
  • Bilder att skapa till artikeln

Justiflex erfarenhet: det här ser vi ofta

I bodelningsärenden vi hanterar digitalt ser vi ofta samma mönster: ett konto töms, pengar flyttas eller större uttag görs precis innan separationen blir tydlig.

Det betyder inte automatiskt att något brottsligt har skett.

Men det betyder nästan alltid att bodelningen måste hanteras med underlag, inte med magkänsla.

Särskilt i ärenden där uttaget har skett nära brytdagen brukar den avgörande frågan bli: kan partnern redovisa vart pengarna tog vägen?

I praktiken är den största risken inte själva uttaget.

Den största risken är att den drabbade parten skriver under en bodelning utan att först ha krävt redovisning.

När bodelningsavtalet väl är undertecknat kan det bli mycket svårare att rätta till.

1. Gifta eller sambor – den avgörande skillnaden

Det första du måste veta är om ni är gifta eller sambor.

Det låter självklart, men juridiskt förändrar det nästan allt.

Om ni är gifta

Vid skilsmässa ska makarnas giftorättsgods som huvudregel ingå i bodelningen.

Giftorättsgods är förenklat all egendom som inte är enskild egendom.

Det kan omfatta:

  • pengar på bankkonto
  • sparkonton
  • aktier och fonder
  • bil
  • bostad
  • företagstillgångar
  • lös egendom
  • andra ekonomiska tillgångar

Det betyder att pengar på bankkonto ofta är mycket relevanta vid bodelning mellan makar.

Om ni saknar ett tydligt äktenskapsförord är utgångspunkten ofta att pengar och annat giftorättsgods ska ingå i bodelningen.

Om ni är sambor

Vid samboseparation är reglerna betydligt snävare.

Sambolagen omfattar normalt bara:

  • gemensam bostad som köpts för gemensam användning
  • gemensamt bohag som köpts för gemensam användning

Vanliga bankkonton, privata sparkonton, aktier, fonder, bilar och företag ingår normalt inte i en sambobodelning.

Det betyder inte att en sambo får ta pengar hur som helst.

Men kravet behöver ofta hanteras som en separat fordran, äganderättsfråga, återbetalningsfråga eller fråga om obehörig vinst – inte som en vanlig sambobodelning.

Om ni vill undvika den typen av osäkerhet framåt bör sambor ofta kombinera samboavtal med skuldebrev mellan sambor.

2. Vad betyder brytdag?

Brytdagen är den dag man utgår från när man bestämmer vilka tillgångar och skulder som ska tas med i bodelningen.

För gifta

Vid skilsmässa är brytdagen normalt den dag då ansökan om äktenskapsskillnad kom in till tingsrätten.

Om pengarna fanns på kontot den dagen är de normalt relevanta.

Det gäller även om de flyttades några dagar eller veckor senare.

För sambor

För sambor utgår bodelningen normalt från egendomsförhållandena den dag samboförhållandet upphörde.

Det är ofta den dag någon flyttade ut, men det kan ibland behöva bedömas utifrån omständigheterna.

För sambor är brytdagen viktig, men den löser inte allt. Eftersom bankmedel normalt inte är samboegendom behöver man även fråga: vad var det för pengar och varför fanns de på kontot?

3. Om ni är gifta: räknas pengarna ändå?

Ja, i många fall.

Om ni är gifta är det sällan tillräckligt att partnern säger:

“Kontot är tomt nu.”

Frågan är i stället:

  • Fanns pengarna på brytdagen?
  • Flyttades de efter brytdagen?
  • Gav partnern bort pengar före skilsmässan?
  • Användes pengarna till normala kostnader?
  • Finns det underlag?
  • Har uttaget minskat giftorättsgodset på ett otillbörligt sätt?

Scenario A: Pengarna fanns på brytdagen

Om pengarna fanns på kontot på brytdagen ska de normalt redovisas i bodelningen.

Det gäller även om partnern tog ut pengarna efteråt.

Exempel:

Ansökan om skilsmässa kom in till tingsrätten den 4 mars.
Den dagen fanns 210 000 kr på din makes sparkonto.
Den 18 mars är kontot tomt.

Då bör pengarna normalt tas upp i bodelningsunderlaget, eller åtminstone redovisas ordentligt.

Scenario B: Pengarna togs ut strax före brytdagen

Om pengarna togs ut före brytdagen blir bedömningen mer komplicerad.

Det betyder inte automatiskt att pengarna är förlorade.

Om en make före skilsmässan minskar sitt giftorättsgods på ett sätt som skadar den andra maken kan så kallade vederlagsregler bli aktuella.

Det kan exempelvis handla om att maken:

  • ger bort pengar till en släkting
  • för över pengar till en ny partner
  • placerar pengar i egendom som inte ska delas
  • betalar ovanligt stora privata skulder utan förklaring
  • gör stora kontantuttag utan rimligt syfte
  • påstår att pengarna “försvunnit” utan underlag

Då kan man i vissa fall argumentera för att bodelningen ska beräknas som om värdet fortfarande fanns kvar.

Scenario C: Pengarna användes till normala kostnader

Alla uttag är inte problematiska.

Pengar kan ha använts till:

  • hyra
  • bolån
  • mat
  • barnens kostnader
  • försäkringar
  • skatt
  • nödvändiga reparationer
  • gemensamma räkningar

Det avgörande är rimligheten.

Ett uttag på 6 000 kr för räkningar är en sak.
Ett uttag på 260 000 kr tre dagar före separationen är något helt annat.

4. Om ni är sambor: varför bankpengar ofta hamnar utanför

För sambor är huvudregeln hårdare än många tror.

Bankpengar är normalt inte samboegendom.

Det innebär att din sambos privata sparkonto normalt inte delas bara för att ni separerar.

Det gäller även efter ett långt samboförhållande.

Det är ett vanligt missförstånd att sambor “delar allt” efter många år tillsammans. Så fungerar inte sambolagen.

Men det kan ändå finnas krav

Även om bankpengarna inte ingår i sambobodelningen kan du ändå ha ett krav.

Det gäller särskilt om:

  • pengarna stod på ett gemensamt konto
  • du har satt in pengar som sambon tagit
  • pengarna var avsedda för gemensamma kostnader
  • pengarna kommer från försäljning av gemensam bostad
  • pengarna avsåg kontantinsats
  • ni hade en överenskommelse om att pengarna skulle delas
  • sambon har tagit mer än sin del

Då handlar frågan ofta inte om “sambobodelning” i strikt mening.

Den handlar om fordran, äganderätt, redovisning, obehörig vinst eller annan förmögenhetsrättslig grund.

Om ni behöver gå vidare formellt kan det därför vara viktigt att skilja mellan två spår: bodelning sambo och separat krav mellan sambor.

5. Gemensamt konto – vem äger pengarna?

Ett gemensamt konto är praktiskt under relationen.

Men vid separation kan det bli en av de största konflikterna.

Den ena parten säger:

“Det var ett gemensamt konto. Jag fick ta hälften.”

Den andra säger:

“Det var min lön som låg där.”

Båda kan ha delvis rätt.

Det beror på vad kontot användes till och vilka pengar som sattes in.

Frågor som måste utredas

FrågaVarför det spelar roll
Vem satte in pengarna?Visar om pengarna kom från en eller båda
Var kontot ett hushållskonto eller sparkonto?Syftet påverkar bedömningen
Fanns en överenskommelse?Muntlig eller skriftlig överenskommelse kan få betydelse
När skedde uttaget?Nära separationen kan vara särskilt viktigt
Vad användes pengarna till?Normala kostnader eller privat värdeöverföring?
Finns kontoutdrag?Bevisningen är ofta avgörande

Mobilversion av tabellen:
På mobil bör denna tabell visas som kort, ett kort per fråga, i stället för som bred tabell.

Justiflex råd är enkelt:

Följ pengarna.

Det räcker inte att säga att kontot var gemensamt.
Det räcker inte heller att säga att “det var mina pengar”.

Man måste kunna visa insättningar, uttag, datum och syfte.

6. Bankens roll – vanlig fallgrop vid tömda konton

En av de vanligaste praktiska fallgroparna vi ser är att klienter ringer banken i panik och ber banken stoppa, frysa eller lämna ut information om partnerns konto.

Det är förståeligt.

Men banken kan sällan lösa själva bodelningstvisten.

Banken måste följa banksekretess, kontoavtal och sina interna regler. Om kontot står på din partner kan banken normalt inte lämna ut uppgifter till dig bara för att ni är gifta eller sambor.

Även om ni är gifta har du inte automatiskt rätt att få din partners kontouppgifter direkt från banken.

Om det är ett gemensamt konto kan banken ge dig uppgifter om kontot enligt vad som följer av kontoavtalet, men banken kommer normalt inte att agera som domare i er separation.

Det här är viktigt:

Du löser sällan problemet genom bankens kundtjänst. Du löser det genom civilrättslig redovisning, krav och bodelningsprocess.

Det du däremot kan göra är att:

  • ladda ner dina egna kontoutdrag
  • säkra underlag från konton du har tillgång till
  • spärra egna kort om det behövs
  • kontrollera fullmakter och autogiron
  • begära skriftlig redovisning från partnern
  • ta juridisk hjälp om partnern vägrar

7. Sambor, kontantinsats och skuldebrev – den dolda risken

När en sambo tömmer ett konto är det ofta bara toppen av isberget.

Det större problemet kan vara att ni aldrig skrev skuldebrev.

Det här ser vi ofta:

En sambo har betalat mer i kontantinsats till bostaden.
Bostaden står på båda.
Det finns inget skuldebrev.
Det finns inget samboavtal.
Vid separationen töms ett konto eller pengar flyttas.

Då uppstår flera frågor samtidigt:

  • Ska bostaden delas lika?
  • Har den ena sambon rätt att få tillbaka sin större kontantinsats?
  • Var pengarna på kontot egentligen kopplade till bostaden?
  • Har den andra sambon tagit pengar som skulle jämna ut obalansen?
  • Finns det någon skriftlig bevisning?

Om ni är sambor och en av er har betalat mer till bostaden är ett skuldebrev ofta avgörande.

Utan skuldebrev kan det bli svårt att bevisa att den extra insatsen skulle betalas tillbaka.

Därför är ett tömt konto ibland inte huvudproblemet.

Det är ett varningstecken på att hela separationsekonomin behöver granskas.

8. Beslutsmodell: räknas de tömda pengarna?

Använd den här modellen som första bedömning.

SituationJuridisk betydelseVad du bör göra
Ni är gifta och pengarna fanns på brytdagenPengarna är normalt relevanta i bodelningenKräv redovisning och ta med beloppet i underlaget
Ni är gifta och pengarna togs ut efter brytdagenOfta starkt bodelningsrelevantBegär kontoutdrag och förklaring
Ni är gifta och pengarna gavs bort före skilsmässanKan aktualisera vederlagUtred mottagare, datum och syfte
Ni är gifta och pengarna gick till normala kostnaderInte automatiskt felKontrollera rimlighet och underlag
Ni är sambor och pengarna stod på privat kontoNormalt inte sambobodelningUtred om separat fordran finns
Ni är sambor och pengarna stod på gemensamt kontoKan ge separat kravFölj insättningar och uttag
Pengarna avsåg kontantinsats i bostadMycket viktigtKontrollera samboavtal och skuldebrev
Partnern vägrar visa underlagRisklägeSkriv krav och överväg juridisk bedömning
Du pressas att skriva underHögriskSkriv inte under innan frågan är utredd

Mobilversion:
Visa detta som klickbara kort med rubrikerna “Gifta”, “Sambor”, “Gemensamt konto”, “Kontantinsats” och “Vägrar redovisa”.

9. Gör detta först – inte detta

Gör detta först

  1. Ladda ner kontoutdrag
    Spara kontoutdrag från minst 12–18 månader bakåt.
  2. Skriv en tidslinje
    Notera datum för separation, flytt, skilsmässoansökan, uttag och överföringar.
  3. Spara kommunikation
    Sms, mejl och chattar kan visa vad partnern visste, sa eller försökte göra.
  4. Begär redovisning skriftligt
    Be om datum, belopp, mottagare och syfte.
  5. Kontrollera om ni har avtal
    Leta efter samboavtal, äktenskapsförord, skuldebrev eller tidigare överenskommelser.
  6. Skriv inte under bodelningen för snabbt
    Särskilt inte om kontot tömts och pengarna inte är förklarade.

Gör inte detta

  • Töm inte andra konton som “motdrag”.
  • Hotta inte i sms.
  • Skriv inte under “för att få lugn”.
  • Vänta inte tills kontohistoriken blir svårare att få fram.
  • Blanda inte ihop samboregler och äktenskapsregler.
  • Förutsätt inte att banken kan lösa tvisten åt dig.

10. Testa din situation

Frågor

  1. Är ni gifta?
  2. Har kontot tömts nära separationen?
  3. Är beloppet över 25 000 kr?
  4. Fanns pengarna på brytdagen?
  5. Har partnern vägrat visa kontoutdrag?
  6. Finns överföringar till släkting, ny partner eller okända konton?
  7. Kom pengarna från bostad, kontantinsats eller försäljning?
  8. Saknas skuldebrev trots att en av er betalat mer?
  9. Har du blivit ombedd att skriva under bodelning snabbt?
  10. Finns gemensamt konto, gemensamma lån eller barnkostnader i bilden?

Resultat

0–2 ja

Din situation kan ofta börja med att du samlar underlag och begär en skriftlig redovisning.

Nästa steg: Spara kontoutdrag, skriv en enkel tidslinje och avvakta inte för länge om beloppet är större än du klarar att förlora.

3–5 ja

Det finns tydliga riskfaktorer.

Du bör inte skriva under något innan du har kontoutdrag, tidslinje och en grundläggande juridisk bedömning.

Nästa steg: Skicka in ditt quiz-resultat för en kostnadsfri första utvärdering. Om en formell bedömning behövs återkommer vi med fast pris innan uppdraget startar.

6–10 ja

Detta bör granskas juridiskt innan du accepterar en uppgörelse.

Risken är hög att pengarna påverkar bodelningen, ett separat krav eller förhandlingsläget.

Nästa steg: Skicka in ditt quiz-resultat. Därefter kan du komplettera med tidslinje och kontoutdrag. Om ärendet lämpar sig för juridisk bedömning gör Justiflex en första skriftlig bedömning för 3 900 kr inkl. moms, efter att du godkänt fast pris.

11. Vanliga och dyra misstag

Misstag 1: Att tro att dagens saldo är det enda som räknas

Konsekvens: Du kan missa pengar som fanns på brytdagen eller som flyttades strax före bodelningen.

Misstag 2: Att ringa banken och tro att banken ska lösa separationen

Konsekvens: Du tappar tid och energi på fel spår.

Banken kan ofta inte lämna ut uppgifter om partnerns konto eller frysa pengar bara för att du säger att en separation pågår.

Misstag 3: Att blanda ihop sambo och gift

Konsekvens: Du kan ställa rätt krav på fel juridisk grund.

För gifta är bankmedel ofta centrala i bodelningen.
För sambor ligger bankmedel ofta utanför sambobodelningen, men kan ändå ge separat krav.

Misstag 4: Att acceptera “pengarna är slut” utan underlag

Konsekvens: Partnern kan slippa redovisa vad pengarna faktiskt använts till.

Be alltid om kontoutdrag, kvitton eller annan förklaring.

Misstag 5: Att missa skuldebrevsfrågan vid samboseparation

Konsekvens: Du kan fokusera på det tömda kontot men missa den större frågan: vem betalade egentligen bostaden?

Om en sambo betalade mer i kontantinsats och inget skuldebrev finns kan tvisten bli betydligt större.

Misstag 6: Att skriva under bodelningen för snabbt

Konsekvens: Du kan i praktiken godkänna en uppdelning där pengarna aldrig utretts.

Misstag 7: Att fokusera på moral i stället för bevis

Konsekvens: Du kan ha rätt i sak men ändå få svårt att visa det.

Datum, belopp, kontoutdrag och tidslinje är viktigare än långa anklagelser.

12. Steg för steg: så gör du rätt

Steg 1: Fastställ om ni är gifta eller sambor

Det avgör vilken lag som gäller och vilka krav som är realistiska.

Steg 2: Bestäm brytdagen

För gifta är det normalt dagen då ansökan om skilsmässa kom in till tingsrätten.

För sambor är det normalt dagen samboförhållandet upphörde.

Steg 3: Ta fram kontoutdrag

Spara underlag som visar:

  • saldo före uttag
  • datum för uttag
  • mottagarkonto
  • referenstext
  • kontantuttag
  • överföringar till närstående
  • betalningar till lån eller kreditkort
  • större inköp eller investeringar

Steg 4: Bygg en enkel tidslinje

Exempel:

DatumHändelse
3 januariPartnern säger att relationen är över
8 januari120 000 kr flyttas från sparkonto
12 januariAnsökan om skilsmässa skickas in
15 januariPartnern vägrar förklara uttaget
20 januariSkriftlig redovisning begärs

En tidslinje gör det lättare att visa sambandet mellan uttaget och separationen.

Steg 5: Begär redovisning skriftligt

Skriv sakligt.

Exempel:

“Hej, jag ser att 120 000 kr har förts över från kontot den 8 januari. Eftersom vi behöver göra en korrekt bodelning vill jag att du redovisar vad pengarna använts till och bifogar underlag. Vänligen återkom senast [datum].”

Steg 6: Kontrollera avtal

Leta efter:

  • äktenskapsförord
  • samboavtal
  • skuldebrev
  • låneavtal
  • gåvobrev
  • tidigare överenskommelser
  • kvitton på kontantinsats eller större betalningar

Steg 7: Ta med rätt fråga i bodelningen

Om ni är gifta kan pengarna behöva tas upp som bodelningsrelevant tillgång eller vederlagsfråga.

Om ni är sambor kan frågan i stället behöva formuleras som separat fordran eller äganderättskrav.

Steg 8: Skriv inte under förrän frågan är löst

Ett bodelningsavtal ska vara slutligt.

Om pengarna inte är utredda bör du inte skriva under utan att först förstå konsekvensen.

Steg 9: Ansök om bodelningsförrättare om ni fastnar

Om ni inte kommer överens kan tingsrätten utse en bodelningsförrättare.

Det kan vara aktuellt när partnern vägrar redovisa, förhalar eller när större belopp är oklara.

13. Exempel från verkligheten

Exempel 1: Gift par, pengar fanns på brytdagen

Anna och Johan ansöker om skilsmässa den 4 mars.

På Johans sparkonto finns då 210 000 kr.

Den 18 mars är kontot tomt.

Johan säger att pengarna “gick åt”.

Eftersom pengarna fanns på brytdagen bör de normalt redovisas. Johan behöver kunna visa vad pengarna användes till. Om uttagen inte är rimliga kan Anna kräva att beloppet beaktas i bodelningen.

Exempel 2: Gift par, pengar flyttades före ansökan

Maria för över 300 000 kr till sin bror två veckor innan hon ansöker om skilsmässa.

Hon säger att det var en gammal skuld.

Det finns inget skuldebrev, inga tidigare betalningar och inga underlag.

Här bör överföringen granskas noggrant. Om den i praktiken är en gåva eller ett sätt att minska giftorättsgodset kan det påverka bodelningen.

Exempel 3: Sambor, privat konto

Emma och Leo är sambor.

Leo har 160 000 kr på sitt privata sparkonto. Innan separationen tar han ut pengarna.

Emma kräver hälften i sambobodelningen.

Här är svaret normalt att pengarna inte ingår i sambobodelningen. Men om Emma kan visa att pengarna helt eller delvis var hennes, eller att de skulle användas till gemensam bostad, kan en separat fordran behöva utredas.

Exempel 4: Sambor, kontantinsats utan skuldebrev

Sara och Amir köper bostad tillsammans.

Sara betalar 450 000 kr mer i kontantinsats.

De skriver inget skuldebrev.

Vid separationen tömmer Amir ett gemensamt sparkonto och säger att “vi äger ju allt tillsammans”.

Här är det tömda kontot bara en del av problemet. Den stora frågan är om Sara kan visa att den större kontantinsatsen skulle återbetalas eller beaktas på annat sätt.

Detta är ett typexempel på när sambor bör ta juridisk hjälp innan de gör upp.

14. FAQ

Räknas pengar på bankkonto i bodelning vid skilsmässa?

Ja, normalt om pengarna är giftorättsgods och fanns på brytdagen.

Vad händer om partnern tömde kontot efter brytdagen?

Då är pengarna ofta fortfarande relevanta. Partnern bör kunna redovisa vad som hänt med dem.

Vad händer om partnern tömde kontot före brytdagen?

Det beror på. Om pengarna användes till normala kostnader är det inte säkert att något kan göras. Om pengarna gavs bort, gömdes eller användes för att minska giftorättsgodset kan det påverka bodelningen.

Ingår bankpengar i sambobodelning?

Normalt nej. Sambolagen omfattar främst gemensam bostad och gemensamt bohag som köpts för gemensam användning.

Kan jag kräva tillbaka pengar från ett gemensamt konto?

Ja, i vissa fall. Om din partner tagit pengar som helt eller delvis tillhör dig kan du ha ett separat krav.

Kan banken frysa min partners konto?

Normalt inte bara på din begäran. Banken måste följa banksekretess, kontoavtal och tillämpliga regler. Bodelningstvisten behöver vanligtvis hanteras civilrättsligt.

Måste partnern visa kontoutdrag?

Vid bodelning mellan makar finns en redovisningsskyldighet. För sambor gäller reglerna främst samboegendom, men kontoutdrag kan ändå vara viktigt om du gör gällande separat krav.

Är det brottsligt att tömma ett konto före separation?

Inte automatiskt. Ofta är det en civilrättslig fråga. Men om någon tagit pengar som tillhör dig, använt olovlig åtkomst eller vilselett dig kan det finnas brottsrättsliga inslag.

Vad gör jag om vi saknar skuldebrev?

Samla bevis. Kontoutdrag, mejl, sms, köpehandlingar och låneunderlag kan få betydelse. Men avsaknad av skuldebrev gör ofta sambotvister svårare.

Ska jag skriva under bodelningen om pengarna inte är utredda?

Nej, inte utan att förstå konsekvensen. När ett bodelningsavtal väl är undertecknat kan det bli svårt att ändra.

15. Så kan Justiflex hjälpa dig

Om din partner har tömt ett konto behöver du ofta inte ett “standardavtal” först.

Du behöver en juridisk bedömning av läget.

Justiflex kan hjälpa dig att gå igenom:

  • om pengarna ska räknas i bodelningen
  • om uttaget ska krävas tillbaka
  • om det finns grund för vederlag
  • om frågan gäller bodelning eller separat fordran
  • om skuldebrev, samboavtal eller äktenskapsförord saknas
  • vilka handlingar du bör begära
  • vad du bör skriva till partnern
  • om bodelningsförrättare bör begäras

Skicka in quiz-resultat eller kort beskrivning

Det kostar inget att skicka in ditt quiz-resultat eller en kort beskrivning av vad som hänt.

Därefter kan vi be om tidslinje och relevanta kontoutdrag om det behövs.

Du kan maskera transaktioner som är helt privata och irrelevanta, men behåll datum, belopp och konton som rör uttagen.

Uppdraget startar först när du har godkänt vårt fasta pris.

Från den punkten gör vi en första skriftlig juridisk bedömning för 3 900 kr inkl. moms.

Då får du veta vilka krav du kan ställa – innan du skriver under något.

Justiflex – juridik i verkliga livet, innan konflikten blir dyr.

Skicka in quiz-resultat eller kort beskrivning


Det kostar inget att skicka in ditt quiz-resultat eller en kort beskrivning av vad som hänt.

Därefter kan vi be om tidslinje och relevanta kontoutdrag om det behövs.

Du kan maskera transaktioner som är helt privata och irrelevanta, men behåll datum, belopp och konton som rör uttagen.

Uppdraget startar först när du har godkänt vårt fasta pris.

Från den punkten gör vi en första skriftlig juridisk bedömning för 3 900 kr inkl. moms.

Då får du veta vilka krav du kan ställa – innan du skriver under något.

Justiflex – juridik i verkliga livet, innan konflikten blir dyr.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Partnern tömde kontot före separationen – räknas pengarna ändå i bodelningen? Läs mer »
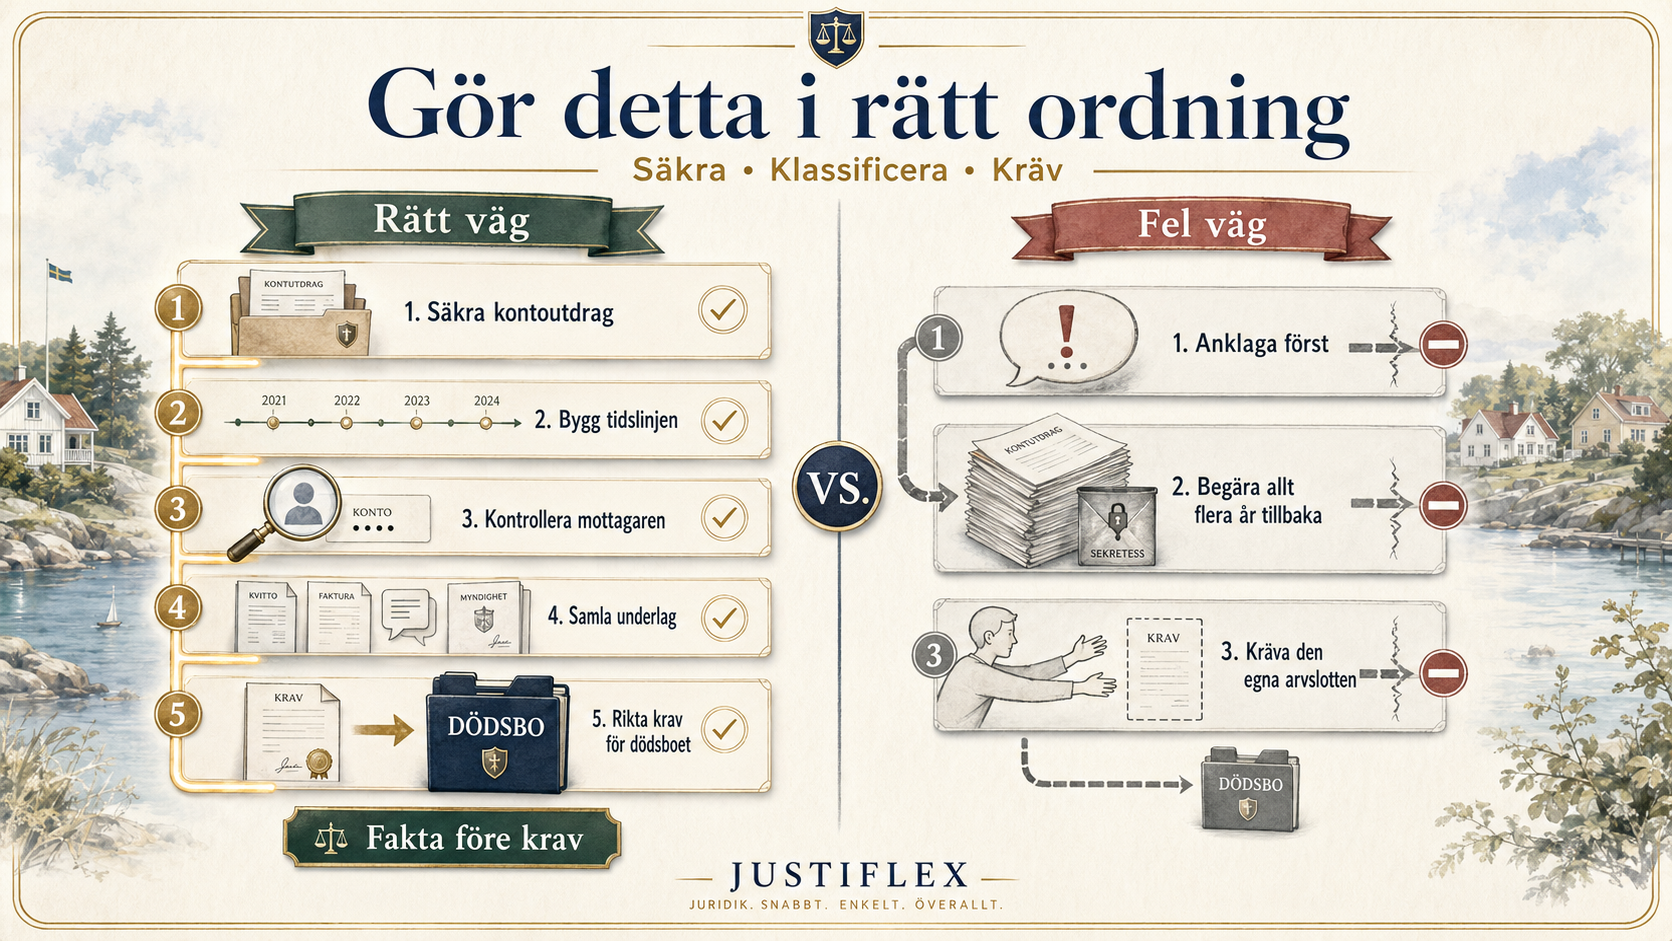
Köpekontrakt för lös egendom – så skyddar du dig när du köper eller säljer privat

15 juni 2026 | Av Robin Forslöv | 5 min läsning

Köpekontrakt för lös egendom – så skyddar du dig när du köper eller säljer privat

Det avgörande är inte bara att köpet blir av – utan att det tydligt framgår vad som säljs, till vilket pris, i vilket skick och när betalning och överlämning ska ske.

När allt står skriftligt minskar risken för missförstånd om fel, tillbehör och betalning – och du har något att visa om köpare och säljare senare blir oense.

Ett köpekontrakt för lös egendom är ett skriftligt avtal som visar vad som säljs, till vilket pris, i vilket skick och när betalning och överlämning ska ske. Det fungerar som bevis om köpare och säljare senare blir oense – särskilt vid privatköp av bil, båt, möbler, maskiner eller annan begagnad egendom.

När ett handslag inte räcker

Många köp mellan privatpersoner går snabbt. En soffa säljs via Marketplace, en bil lämnas över på en parkering eller en begagnad maskin hämtas samma kväll.

Problemet uppstår ofta först efteråt.

Köparen tycker att varan inte var i det skick som utlovats. Säljaren menar att köparen undersökte varan och accepterade skicket. Någon påstår att betalningen skulle ske senare. Någon annan menar att vissa tillbehör ingick.

Då blir frågan inte bara vem som har rätt.

Frågan blir:

Vad kan ni bevisa?

Ett tydligt köpekontrakt gör inte affären krångligare. Det gör den tryggare.

Skapa ditt köpekontrakt digitalt
Hela processen sker online direkt i mobilen eller datorn. Inga utskrifter. Inga möten. Du fyller i formuläret och får avtalet som PDF till din e-post inom 5 minuter.

Skapa ditt digitala köpekontrakt – 395 kr

I den här guiden får du

  • en komplett checklista över vad som bör stå i ett köpekontrakt för lös egendom
  • praktiska råd baserat på de tvister Justiflex ofta ser i rådgivning
  • en tydlig tabell som visar när avtalet är extra viktigt
  • de vanligaste misstagen som leder till konflikt
  • steg-för-steg hur du skapar ett digitalt köpekontrakt
  • svar på vanliga frågor om privatköp, befintligt skick, betalning och fel


Vad är lös egendom?

Lös egendom är förenklat uttryckt egendom som inte är fast egendom.

Det kan till exempel vara fordon som bil, båt, motorcykel, husvagn eller släpvagn. Det kan också vara möbler, elektronik, verktyg, maskiner, konst, smycken, inventarier, djur eller annan egendom som säljs mellan privatpersoner eller företag.

Begreppet kan bli juridiskt tekniskt. Men för de flesta privatpersoner är kärnfrågan enkel:

Säljer eller köper du något värdefullt som går att flytta bör ni skriva ett avtal.

Behöver man skriva köpekontrakt?

Ofta finns inget formkrav.

Det betyder att ett muntligt avtal i många fall kan vara bindande. Men det betyder inte att ett muntligt avtal är smart.

Ett skriftligt köpekontrakt är viktigt eftersom det visar vad som såldes, vilka parterna var, vilket pris ni kom överens om, när betalning skulle ske och vilket skick varan hade vid köpet.

Det kan också visa om varan såldes i befintligt skick, om tillbehör ingick, om det fanns kända fel och om säljaren lämnade någon garanti.

I praktiken är detta ofta skillnaden mellan ett löst påstående och ett bevisbart avtal.

Vilken lag gäller?

Det beror på vilka parterna är.

Köp mellan privatpersoner

När en privatperson säljer lös egendom till en annan privatperson gäller normalt köplagen (1990:931).

Köplagen är dispositiv. Det betyder att köpare och säljare i stor utsträckning kan avtala om egna villkor.

Därför blir köpekontraktet extra viktigt. Det ni skriver i avtalet kan få stor betydelse om det senare uppstår en tvist.

Köp från företag till privatperson

När ett företag säljer en vara till en privatperson gäller normalt konsumentköplagen (2022:260).

Den lagen ger konsumenten ett starkare skydd. Villkor som är sämre för konsumenten än lagen kan normalt inte göras gällande.

Köp mellan företag

Vid köp mellan företag gäller normalt köplagen, om inte annat följer av avtalet eller särskilda regler.

Här är avtalet ofta ännu viktigare. Företag förväntas ta större ansvar för att reglera risker, ansvar, leverans, betalning och reklamation.

Justiflex erfarenhet

I vår rådgivning ser vi ofta att tvister om lös egendom inte börjar med komplicerad juridik. De börjar med otydlighet.

Någon glömde skriva att vinterdäcken ingick. Någon sa muntligt att båtmotorn fungerade. Någon lämnade över varan innan hela betalningen kommit in. Någon skrev “befintligt skick” men berättade inte om ett känt fel.

Ett köpekontrakt ska därför inte bara vara en generell mall. Det ska spegla den faktiska affären.

Det är skillnaden mellan “det sa vi aldrig” och “det står här”.

Exempel från verkligheten

En vanlig situation är att köpare och säljare är överens muntligen om att viss utrustning ska ingå.

Det kan handla om trailer till båt, vinterdäck till bil, laddare till elcykel eller verktyg till maskin. När varan sedan hämtas saknas tillbehöret.

Säljaren säger att det aldrig ingick. Köparen säger att priset förutsatte att det ingick.

Utan skriftligt avtal blir frågan svår att bevisa. Med ett tydligt köpekontrakt hade tillbehöret kunnat listas direkt i avtalet.

Beslutsstöd: vilket avtal behöver du?

SituationBör ni skriva köpekontrakt?Extra viktigt att reglera
Privatperson säljer bilJaSkick, miltal, kända fel, tillbehör, betalning
Privatperson säljer båtJaMotor, trailer, utrustning, vinterförvaring, skick
Privatperson säljer möblerOfta ja vid högre värdeSkick, hämtning, betalning, transport
Privatperson säljer elektronikJa vid högre värdeFunktion, tillbehör, kvitto, garanti
Företag säljer begagnad maskinJaAnsvar, fel, garanti, leverans, betalning
Två personer köper egendom ihopJa, men ofta även samägandeavtalÄgarandelar, kostnader, försäljning
Någon ger bort egendomNej, då behövs ofta gåvobrevVillkor, enskild egendom, förskott på arv
Någon lånar ut pengar för köpNej, då behövs skuldebrevBelopp, ränta, återbetalning

Praktiskt råd från Justiflex:
Om affären gäller mer än några tusen kronor, en begagnad vara, tillbehör eller betalning vid annan tidpunkt än överlämning – skriv avtal innan ni genomför affären.

Digital nudge:
Köpekontrakt är ett av de digitala avtal som Justiflex klienter faktiskt skapar löpande, just eftersom behovet ofta uppstår snabbt när en privat affär ska genomföras.

Skapa ditt digitala köpekontrakt – 395 kr

Vad ska ett köpekontrakt innehålla?

Ett bra köpekontrakt för lös egendom bör minst innehålla följande delar.

1. Parterna

Ange köpare och säljare tydligt. Ta med fullständigt namn, personnummer eller organisationsnummer, adress, telefonnummer och e-postadress.

Detta är särskilt viktigt om betalning sker senare eller om ni behöver kunna kontakta varandra efter köpet.

2. Egendomen

Beskriv varan så exakt som möjligt. Ange till exempel märke, modell, årsmodell, registreringsnummer, serienummer, färg, skick, tillbehör och särskilda kännetecken.

Ju dyrare egendom, desto viktigare är detaljerna. Skriv inte bara “båt”. Skriv vilken båt, vilken motor, vilken trailer och vilken utrustning som ingår.

3. Pris och betalning

Ange köpeskillingen tydligt. Skriv när betalning ska ske, hur betalning ska ske, om betalning sker före eller vid överlämning, om handpenning ska betalas och vad som händer om köparen inte betalar.

Ett vanligt misstag är att skriva priset men inte betalningsvillkoren. Det kan skapa problem om säljaren lämnar över varan innan hela betalningen är gjord.

4. Överlämning

Ange när och var varan ska lämnas över. Det är viktigt eftersom risken för varan ofta kopplas till överlämningen.

Skriv därför datum för överlämning, plats för överlämning, vem som ansvarar för transport, vem som står för transportkostnad och när risken går över.

5. Skick och kända fel

Detta är en av de viktigaste delarna. Säljaren bör ange kända fel och köparen bör bekräfta om varan har undersökts.

En enkel formulering kan vara:

“Varan säljs begagnad och i det skick den befinner sig i vid köparens undersökning. Säljaren har upplyst köparen om följande kända fel: [ange fel].”

Det är bättre att skriva ut ett fel än att hoppas att det inte blir en fråga senare.

6. Befintligt skick

Många skriver att varan säljs i “befintligt skick”. Det kan vara bra, men det är inte ett frikort.

Även om varan säljs i befintligt skick kan den vara felaktig om säljaren lämnat felaktiga uppgifter, undanhållit viktiga uppgifter eller om varan är i väsentligt sämre skick än köparen med fog kunde förvänta sig.

Därför bör “befintligt skick” kombineras med en tydlig beskrivning av varans skick.

7. Tillbehör

Många tvister handlar om tillbehör. Skriv därför tydligt vad som ingår.

Det kan till exempel handla om laddare, nycklar, vinterdäck, trailer, verktyg, manualer, fjärrkontroller, reservdelar, kvitton eller servicehistorik.

Skriv också vad som inte ingår om det finns risk för missförstånd.

8. Garantier eller inga garantier

Om säljaren lämnar en garanti ska den vara tydlig. Skriv vad garantin gäller, hur länge den gäller och vad den inte omfattar.

Om ingen garanti lämnas bör även det framgå.

9. Äganderätt och skulder

Säljaren bör bekräfta att han eller hon äger egendomen och har rätt att sälja den.

Detta är särskilt viktigt vid fordon, båt, maskiner, dyr elektronik, konst eller egendom som kan vara finansierad eller pantsatt.

En enkel formulering kan vara:

“Säljaren intygar att egendomen tillhör säljaren och att säljaren har rätt att sälja egendomen.”

10. Signering

Avtalet bör signeras av båda parter. Digital signering gör det enklare att visa vem som har godkänt avtalet och när.

Det minskar risken för diskussioner om underskrift, datum eller version.

Skapa avtalet medan ni fortfarande är överens
Det är alltid enklare att skriva avtalet innan betalning och överlämning sker.

Skapa ditt digitala köpekontrakt – 395 kr

Befintligt skick

Många säljare tror att “befintligt skick” betyder att köparen aldrig kan klaga.

Så enkelt är det inte.

Vid privatköp kan “befintligt skick” minska säljarens ansvar, men det tar inte bort allt ansvar.

En vara kan fortfarande anses felaktig om säljaren har lämnat felaktiga uppgifter, låtit bli att berätta om viktiga fel som han eller hon kände till, eller om varan är i väsentligt sämre skick än köparen rimligen kunde förvänta sig.

Därför bör ni inte bara skriva “befintligt skick”. Ni bör också skriva vad ni faktiskt vet om varan.

Det gäller särskilt vid begagnad bil, båt, motorcykel, maskin, elektronik och annan egendom där skicket har stor betydelse.

Snabbtest: behöver du ett köpekontrakt?

Svara ja eller nej.

  1. Är egendomen värd mer än 3 000 kr?
  2. Är varan begagnad?
  3. Ska betalning och överlämning ske vid olika tidpunkter?
  4. Finns det tillbehör som ska ingå?
  5. Finns det kända fel eller skador?
  6. Har säljaren sagt något muntligt om varans funktion?
  7. Ska varan hämtas senare?
  8. Ska handpenning betalas?
  9. Är det viktigt att kunna visa vad ni kom överens om?

Resultat

0–1 ja:
Ett avtal kan fortfarande vara bra, men behovet är lägre.

2–3 ja:
Ni bör skriva köpekontrakt.

4 eller fler ja:
Genomför inte affären utan ett tydligt avtal.

Skapa ditt digitala köpekontrakt – 395 kr

Vanliga och dyra misstag

Misstag 1: Varan beskrivs för generellt

“En begagnad bil” räcker inte. Skriv exakt vilken bil det gäller.

Ta med registreringsnummer, miltal, årsmodell, skick och tillbehör.

Konsekvens:
Parterna kan i efterhand bli oense om vad som faktiskt ingick.

Misstag 2: Man skriver “befintligt skick” men inget mer

Befintligt skick är inte en komplett riskfördelning. Det bör kombineras med uppgifter om undersökning, kända fel och säljarens upplysningar.

Konsekvens:
Köparen kan ändå påstå att varan är felaktig.

Misstag 3: Betalningen regleras för svagt

Det räcker inte alltid att skriva pris. Skriv när betalning ska ske och om varan får lämnas över innan full betalning.

Konsekvens:
Säljaren kan stå utan både vara och pengar.

Misstag 4: Tillbehör saknas i avtalet

Många tror att “allt på bilden” ingår. Det är riskabelt.

Skriv vad som ingår och vad som inte ingår.

Konsekvens:
Onödiga konflikter om däck, laddare, trailer, nycklar, verktyg eller utrustning.

Misstag 5: Kända fel tystas ner

Säljaren bör inte hoppas att felet inte upptäcks. Kända fel bör skrivas in.

Konsekvens:
Köparen kan kräva prisavdrag, hävning eller skadestånd.

Misstag 6: Ingen undersökning dokumenteras

Om köparen har undersökt varan bör det framgå. Om köparen avstår från undersökning bör även det kunna dokumenteras.

Konsekvens:
Det blir svårt att bevisa om felet fanns före eller efter köpet.

Misstag 7: Fel avtal används

Köpekontrakt är inte rätt dokument för allt.

Vid gåva behövs ofta gåvobrev. Vid lån behövs skuldebrev. Vid gemensamt ägande behövs ofta samägandeavtal.

Konsekvens:
Avtalet kanske inte löser det verkliga juridiska problemet.

Så gör du rätt – steg för steg

Steg 1: Identifiera affären

Börja med att skriva ner vad som ska säljas och mellan vilka personer.

Är det ett privatköp, ett företagsköp eller ett konsumentköp? Det påverkar vilka regler som gäller.

Steg 2: Beskriv egendomen noggrant

Skriv mer än du tror behövs.

Ju tydligare beskrivning, desto mindre utrymme för konflikt.

Steg 3: Bestäm pris och betalning

Ange belopp, betalningsdag och betalningssätt.

Om betalning ska ske med Swish, banköverföring, kontant eller på annat sätt bör det framgå.

Steg 4: Reglera överlämningen

Skriv när och var varan ska hämtas eller lämnas över.

Ange vem som ansvarar för transport.

Steg 5: Dokumentera skick och fel

Skriv om varan är begagnad. Ange kända fel och om köparen har undersökt varan.

Detta är ofta den del som förebygger flest konflikter.

Steg 6: Kontrollera tillbehör

Lista allt som ingår.

Detta är särskilt viktigt vid bil, båt, elektronik, maskiner och annan utrustning.

Steg 7: Signera avtalet

Låt båda parter signera.

Digital signering ger tydligare bevisning än lösa meddelanden, skärmdumpar eller muntliga löften.

Steg 8: Spara avtalet

Båda parter bör spara en kopia.

Spara också kvitto på betalning och eventuell kommunikation om köpet.

Vill du slippa bygga avtalet själv?
Fyll i Justiflex digitala formulär och få köpekontraktet som PDF till din e-post inom 5 minuter.

Skapa ditt digitala köpekontrakt – 395 kr

Vad händer om det blir fel?

Om varan är felaktig kan köparen i vissa fall kräva åtgärd.

Det kan handla om avhjälpande, omleverans, prisavdrag, hävning eller skadestånd.

Vid privatköp beror mycket på vad som står i avtalet, vad säljaren sagt, vad köparen undersökt och vilket skick köparen rimligen kunde förvänta sig.

Vid konsumentköp har köparen normalt ett starkare skydd. Därför är det viktigt att inte blanda ihop privatköp och köp från företag.

Om köparen inte betalar

Om köparen inte betalar enligt avtalet kan säljaren i vissa fall kräva betalning.

Då blir avtalet ett viktigt bevis. Ett tydligt avtal bör visa vem som ska betala, vilket belopp som ska betalas, när betalning skulle ske och vad betalningen avser.

Om betalningsdagen har passerat kan ett skriftligt avtal göra det enklare att gå vidare med krav.

Om säljaren inte lämnar över varan

Om säljaren inte lämnar över varan trots att köparen har betalat kan köparen kräva att avtalet fullgörs eller i vissa fall kräva pengarna tillbaka.

Även här är avtalet centralt. Det visar vad som skulle lämnas över, när det skulle ske och vilken betalning som gjorts.

FAQ

Måste ett köpekontrakt för lös egendom vara skriftligt?

Nej, ofta finns inget krav på skriftligt avtal.

Men ett skriftligt avtal är starkt rekommenderat eftersom det fungerar som bevis om parterna senare blir oense.

Gäller köplagen vid köp mellan privatpersoner?

Ja, normalt gäller köplagen vid köp mellan privatpersoner.

Eftersom lagen i stor utsträckning kan avtalas bort blir det extra viktigt vad ni skriver i köpekontraktet.

Gäller konsumentköplagen när jag köper av ett företag?

Ja, om du som privatperson köper en vara av ett företag gäller normalt konsumentköplagen.

Den ger konsumenten ett starkare skydd.

Vad betyder befintligt skick?

Det betyder att köparen i större utsträckning accepterar varans skick vid köpet.

Men säljaren kan fortfarande få ansvar om varan inte stämmer med uppgifter som lämnats, om viktiga fel undanhållits eller om varan är i väsentligt sämre skick än köparen rimligen kunde förvänta sig.

Kan jag ångra ett köp mellan privatpersoner?

Inte automatiskt.

Ångerrätt gäller normalt inte bara för att du ångrar dig vid ett privatköp. Om ni vill ha öppet köp eller ångerrätt måste det skrivas in i avtalet.

Vad gör jag om köparen inte betalar?

Börja med att skicka en skriftlig påminnelse.

Om betalningsdagen har passerat och kravet är tydligt kan du i vissa fall gå vidare med krav, till exempel genom betalningsföreläggande.

Ett tydligt avtal stärker din bevisning.

Vad gör jag om varan visar sig vara trasig?

Dokumentera felet direkt.

Kontakta säljaren skriftligt och förklara vad som är fel. Vänta inte för länge.

Vad du kan kräva beror på lagen, avtalet och omständigheterna.

Ska man skriva köpekontrakt även för billigare saker?

Det beror på värdet och risken.

För enklare köp kan det vara onödigt. Men om varan är värdefull, begagnad, ska hämtas senare eller om betalningen sker i flera steg bör ni skriva avtal.

Kan ett köpekontrakt signeras digitalt?

Ja.

Digital signering är ofta ett tryggt sätt att visa att båda parter har godkänt samma avtal vid samma tidpunkt.

Är ett kvitto samma sak som ett köpekontrakt?

Nej.

Ett kvitto visar oftast att betalning har skett. Ett köpekontrakt visar hela överenskommelsen: vad som sålts, villkor, skick, betalning, överlämning och ansvar.

Skapa köpekontrakt digitalt

Ska du köpa eller sälja lös egendom?

Lämna inte affären åt muntliga löften, gamla sms eller otydliga överenskommelser.

Hos Justiflex kan du skapa ett digitalt köpekontrakt för 395 kr. Du fyller i formuläret online och får avtalet som PDF till din e-post inom 5 minuter.

Det passar särskilt bra vid köp eller försäljning av fordon, båt, möbler, elektronik, maskiner, verktyg och annan begagnad egendom.

Pris: 395 kr
Leverans: PDF till e-post inom 5 minuter
Process: 100 % digital
Syfte: tydligare bevisning, tryggare affär och mindre risk för tvist

Skapa ditt digitala köpekontrakt – 395 kr

Om ansvarig jurist

Robin Forslöv är jurist och grundare av Justiflex AB.

Han arbetar med avtalsrätt, familjejuridik och civilrättsliga tvister, med särskilt fokus på att göra juridiken tillgänglig, tydlig och praktiskt användbar för privatpersoner och företag.

Justiflex hjälper klienter att förebygga konflikter genom tydliga avtal – innan otydligheten blir dyr.

Rättskällor och vidare läsning

  • Köplag (1990:931)
  • Konsumentköplag (2022:260)
  • Konsumentverkets vägledning om köp av privatperson
  • Justiflex digitala köpekontrakt

Viktig information

Denna artikel innehåller allmän juridisk information och är inte personlig juridisk rådgivning.

För bedömning av ett specifikt ärende bör du kontakta jurist.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Köpekontrakt för lös egendom – så skyddar du dig när du köper eller säljer privat Läs mer »

Arvskifte när en delägare vägrar skriva under – så får du dödsboet vidare

24maj 2026 | Av Robin Forslöv | 5 min läsning

Arvskifte när en delägare vägrar skriva under – så får du dödsboet vidare

Det avgörande är inte bara att arvskiftet blir gjort – utan att det blir gjort i rätt ordning, med rätt underlag och med samtliga delägare korrekt hanterade.

När en dödsbodelägare vägrar skriva under kan hela processen stanna upp. Med rätt struktur går det ofta att få dödsboet vidare innan konflikten blir både längre och dyrare.

Om en dödsbodelägare vägrar skriva under arvskiftet kan arvet normalt inte fördelas frivilligt – oavsett vad majoriteten tycker. Ett arvskifte är ett privat avtal som kräver underskrift av samtliga delägare efter registrerad bouppteckning. Lösningen börjar nästan alltid med tydlig skriftlig dokumentation och en konkret tidsfrist. När det låser sig helt är ansökan om skiftesman eller boutredningsman hos tingsrätten den vanligaste och mest effektiva vägen framåt.

När ett arvskifte fastnar blir sorgen ofta en ekonomisk låsning

Det börjar ofta med tystnad.

Ett syskon svarar inte.

En delägare säger “jag ska bara läsa igenom det” men veckorna går.

Någon ifrågasätter bouppteckningen, värderingen, bankkontot eller gamla gåvor.

Under tiden ligger dödsboet kvar.

Bostaden kostar pengar.

Bankärenden står still.

Relationerna blir sämre.

Och det som från början såg ut som en enkel underskrift blir plötsligt en arvstvist.

Ett arvskifte är inte bara en praktisk avslutning. Det är handlingen som visar hur dödsboets tillgångar faktiskt ska fördelas mellan delägarna.

Skatteverket beskriver arvskiftet som ett privat avtal mellan samtliga delägare i ett dödsbo efter att bouppteckningen har registrerats.

Det betyder att en vägran att skriva under kan stoppa hela processen.

Vad du får av den här guiden

I den här guiden går vi igenom:

  • vad som gäller när en dödsbodelägare vägrar skriva under arvskiftet
  • varför en delägare kan stoppa ett frivilligt arvskifte
  • skillnaden mellan skiftesman och boutredningsman
  • vilka misstag som gör en arvstvist dyrare
  • hur du steg för steg får dödsboet vidare
  • när det är dags att kontakta tingsrätten
  • hur Justiflex kan hjälpa till med ett tryggt nästa steg

Innehåll

  • Vad är ett arvskifte?
  • Måste alla skriva under arvskiftet?
  • Varför vägrar en delägare skriva under?
  • Vad ska du göra först?
  • Skiftesman eller boutredningsman?
  • Beslutsstöd: rätt väg för ditt dödsbo
  • Interaktivt test
  • Vanliga och dyra misstag
  • Steg för steg: så får du arvskiftet vidare
  • Konsekvenser om det blir fel
  • FAQ
  • Få hjälp av Justiflex
  • Källor

Expertkommentar från Justiflex

I verkliga arvskiften är det sällan själva underskriften som är det verkliga problemet.

Underskriften är oftast bara symtomet.

Det verkliga problemet är ofta brist på insyn, gamla gåvor, misstankar om bankmedel, otydliga värderingar eller känslan av att en person i familjen har tagit kontroll över dödsboet.

Justiflex-insikt: I 74 % av de låsta arvskiften som kommit till oss under det senaste året har konflikten lösts genom ett strukturerat juristbrev, utan att tingsrätten behövt kopplas in.

Vår praktiska slutsats är enkel:

Börja inte med hot. Börja med struktur.

Vad är ett arvskifte?

Ett arvskifte är den handling där dödsboets tillgångar fördelas mellan arvingar och universella testamentstagare.

Bouppteckningen visar vilka tillgångar, skulder och dödsbodelägare som finns.

Arvskiftet visar däremot vem som faktiskt får vad.

Efter att bouppteckningen är registrerad kan dödsboet avvecklas genom arvskifte. Skatteverket anger att arvskifte är ett privat avtal mellan samtliga delägare i dödsboet.

Intern länk: Bouppteckning – komplett guide
Intern länk: Arvskifte – så fungerar det

Måste alla dödsbodelägare skriva under arvskiftet?

Ja, vid ett vanligt frivilligt arvskifte behöver delägarna vara överens och skriva under arvskifteshandlingen.

Ärvdabalken 23 kap. 4 § anger att en handling ska upprättas över arvskiftet och skrivas under av delägarna.

Det räcker alltså normalt inte att majoriteten vill gå vidare.

Ett dödsbo fungerar inte som ett aktiebolag där majoriteten kan rösta igenom fördelningen.

När dödsbodelägare inte kommer överens kan tingsrätten utse en boutredningsman eller skiftesman. Sveriges Domstolar beskriver att detta kan bli aktuellt när efterlevande och testamentstagare inte kan komma överens.

Intern länk: Dödsbo – vem bestämmer?
Intern länk: Juridisk hjälp vid arvstvist

Varför vägrar en delägare skriva under arvskiftet?

En delägare kan vägra skriva under av många skäl.

Ibland är invändningen saklig.

Ibland handlar det om känslor, kontroll eller gamla konflikter.

Vi mötte nyligen ett dödsbo i Stockholm där ett av tre syskon vägrade skriva under i åtta månader eftersom personen upplevde att sommarstugan hade värderats för lågt. När en oberoende värderingsman kopplades in kunde arvskiftet slutföras utan att tingsrätten behövde utses som nästa steg.

Det är typiskt för många låsta arvskiften.

Det är inte alltid ovilja.

Ofta är det en konkret fråga som aldrig blivit utredd ordentligt.

1. Delägaren litar inte på bouppteckningen

Personen kan misstänka att tillgångar saknas.

Det kan gälla bankmedel, kontanter, smycken, fordon, aktier, kryptotillgångar eller privata skulder.

Bouppteckningen är dödsboets legitimationshandling och visar bland annat vem som har rätt att företräda dödsboet. Skatteverket anger också att registrerad bouppteckning ofta behövs för att banker ska tillåta uttag från den avlidnes konto.

2. Delägaren tycker att värderingen är fel

Det är vanligt vid bostadsrätt, fastighet, bil, konst, smycken eller företag.

En delägare kan uppleva att någon får köpa ut egendom för billigt.

Intern länk: Arvskifte bostadsrätt
Intern länk: Arvskifte fastighet

3. Delägaren anser att tidigare gåvor ska räknas av

Det kan handla om förskott på arv.

Exempel: ett syskon har fått pengar till kontantinsats, bil eller renovering medan föräldern levde.

Då kan övriga delägare anse att gåvan ska påverka fördelningen.

Intern länk: Gåva eller förskott på arv?

4. Det finns konflikt om testamente

En delägare kan anse att testamentet är oklart, ogiltigt eller orättvist.

Här är det viktigt att skilja på testamentesfrågan och arvskiftet.

Intern länk: Testamente och arv
Intern länk: Särkullbarn och testamente

5. Någon bor kvar i bostaden

En vanlig konflikt är att en person bor kvar i den avlidnes bostad.

Det kan stoppa försäljning, värdering och praktisk avveckling.

6. Personen vill förhala

Ibland finns ingen tydlig juridisk invändning.

Personen svarar inte, skjuter upp, kräver mer underlag gång på gång eller använder underskriften som påtryckning.

Viktigt: vägran är inte alltid obefogad

Det är lätt att tänka:

“Han vägrar bara för att vara svår.”

Men ibland finns det faktiskt skäl att inte skriva under direkt.

Ett arvskifte bör inte pressas fram om:

  • bouppteckningen är bristfällig
  • skulder inte är utredda
  • tillgångar saknas
  • bodelning med efterlevande make eller sambo inte är klar
  • testamente inte har hanterats korrekt
  • tidigare gåvor eller lån är oklara

Det viktiga är att skilja mellan saklig invändning och ren förhalning.

En saklig invändning ska utredas.

Ren förhalning ska dokumenteras och hanteras.

Intern länk: Bodelning vid dödsfall
Intern länk: Sambo och arv

Gör detta först – inte detta

SituationGör detta förstUndvik detta
En delägare svarar inteSkicka tydlig skriftlig begäran med svarstidUpprepade telefonsamtal utan dokumentation
Någon ifrågasätter värderingFöreslå extern värderingPressa igenom egen värdering
Någon misstänker saknade tillgångarSammanställ bankunderlag och kontoutdragAvfärda frågan som “misstro”
Testamente är oklartSeparera testamentesfrågan från skiftesfråganBlanda ihop allt i samma mejltråd
Personen vägrar utan konkret skälBegär konkret invändning skriftligtBörja med hot
Dödsboet behöver förvaltasÖverväg boutredningsmanLåta bostad, räkningar och deklaration fastna

Skiftesman – när själva arvskiftet är låst

Om dödsbodelägarna inte kan enas om arvskiftet kan en delägare ansöka hos tingsrätten om att en skiftesman utses.

Ärvdabalken 23 kap. 5 § anger att rätten på delägares begäran ska utse någon att vara skiftesman. Bestämmelsen anger också att skiftesmannens arvode och ersättning ska betalas av dödsboet.

Sveriges Domstolar anger att det inte finns någon särskild blankett för ansökan om skiftesman, men att ansökan bland annat ska innehålla uppgifter om sökanden, den avlidne, samtliga dödsbodelägare och att man begär att tingsrätten utser en skiftesman.

När passar skiftesman?

Skiftesman passar ofta när:

  • bouppteckningen är registrerad
  • dödsboet i huvudsak är utrett
  • problemet främst gäller fördelningen
  • en eller flera delägare vägrar skriva under
  • delägarna inte kan enas om arvskifteshandlingen

Intern länk: Boutredningsman eller skiftesman?

Boutredningsman – när hela dödsboet är låst

En boutredningsman är ett mer omfattande verktyg.

Det handlar inte bara om själva arvskiftet.

Det handlar om att någon behöver ta över förvaltningen av dödsboet.

Sveriges Domstolar beskriver att dödsbodelägarna gemensamt ska förvalta den avlidnes egendom, men att boutredningen i vissa fall kan göras av en boutredningsman när dödsboets omfattning eller oenighet mellan delägarna gör att det inte fungerar.

När passar boutredningsman?

Boutredningsman passar ofta när:

  • delägarna inte kan förvalta dödsboet gemensamt
  • räkningar, bostad eller försäljning fastnar
  • någon misstänks undanhålla information
  • dödsboet är komplicerat
  • det finns både utredningsfrågor och arvskiftesfrågor
  • en neutral person behöver ta kontroll över processen

Sveriges Domstolar anger att ansökan om boutredningsman bland annat kan signeras, betalas och skickas in digitalt med BankID.

Beslutsstöd: skiftesman eller boutredningsman?

FrågaSkiftesmanBoutredningsman
Är bouppteckningen registrerad?Ofta jaInte alltid nödvändigt
Är problemet främst fördelningen?JaIbland
Behöver någon ta över dödsboets förvaltning?Nej, normalt inteJa
Finns problem med bostad, räkningar eller försäljning?IblandOfta
Är dödsboet praktiskt låst?DelvisJa
Är det främst en underskrift som saknas?Ofta rätt vägIbland för stort verktyg
Betalas arvodet normalt av dödsboet?JaVanligen ja

Justiflex praktiska tumregel:
Om allt är utrett men en person vägrar skriva under – börja med skiftesman.
Om hela dödsboet är oklart, konfliktfyllt eller praktiskt låst – överväg boutredningsman.

Interaktivt test: behöver ni juridisk hjälp med arvskiftet?

Svara ja eller nej.

  1. Har bouppteckningen registrerats?
  2. Finns det minst en delägare som vägrar skriva under?
  3. Har personen fått ett tydligt skriftligt förslag?
  4. Har personen fått rimlig tid att svara?
  5. Finns det oenighet om värdering?
  6. Finns det misstanke om saknade tillgångar?
  7. Finns det bostad, fastighet eller större bankmedel i dödsboet?
  8. Finns det testamente?
  9. Finns det tidigare gåvor eller lån?
  10. Har konflikten pågått i mer än 30 dagar?

Resultat

0–2 ja:
Ni kan ofta lösa frågan med tydligare arvskiftesförslag och bättre dokumentation.

3–5 ja:
Ni bör låta en jurist strukturera frågorna innan konflikten växer.

6–10 ja:
Det finns tydlig risk för låst dödsbo. Skiftesman eller boutredningsman bör övervägas.

Vanliga och dyra misstag

Misstag 1: Att skicka arvskiftet utan förklaring

Ett arvskifte kan vara juridiskt korrekt men ändå skapa misstro.

Om en delägare bara får en handling att skriva under utan pedagogisk förklaring ökar risken att personen säger nej.

Konsekvens: processen stannar trots att förslaget kan vara rimligt.

Misstag 2: Att blanda ihop bouppteckning och arvskifte

Bouppteckningen visar tillgångar, skulder och delägare.

Arvskiftet fördelar arvet.

Det är två olika steg.

Konsekvens: delägare börjar invända mot fel dokument.

Misstag 3: Att ignorera tidigare gåvor

Tidigare gåvor kan bli mycket känsliga.

Särskilt när ett barn har fått pengar, bostadsstöd eller andra större förmåner.

Konsekvens: arvskiftet uppfattas som orättvist och underskrift vägras.

Misstag 4: Att försöka rösta igenom arvskiftet

Många tror att två av tre delägare kan bestämma.

Så fungerar ett frivilligt arvskifte normalt inte.

Konsekvens: man lägger tid på fel strategi.

Misstag 5: Att vänta för länge

Ibland hoppas delägare att personen “kommer skriva under till slut”.

Det kan hända.

Men om månader går utan framsteg kan kostnader, deklaration, bostad och relationer påverkas.

Konsekvens: ett ärende som kunde ha lösts med ett tydligt brev blir ett tingsrättsärende.

Misstag 6: Att hota för tidigt

Hot om polisanmälan, domstol eller “du får inget arv” kan kännas kraftfullt.

Men om hotet saknar juridisk precision gör det ofta motparten mer låst.

Konsekvens: personen slutar samarbeta och anlitar eget ombud.

Misstag 7: Att inte dokumentera kommunikationen

Telefonsamtal kan vara bra.

Men viktiga besked bör dokumenteras skriftligt.

Konsekvens: det blir svårt att visa vad personen invänt mot, vilka lösningar som erbjudits och varför ärendet behöver gå vidare.

Steg för steg: så får du arvskiftet vidare

Steg 1: Kontrollera att bouppteckningen är registrerad

Bouppteckningen ska göras senast tre månader efter dödsfallet och skickas till Skatteverket inom en månad efter att den upprättats.

Skatteverket anger att en registrerad bouppteckning ofta behövs för att banker ska tillåta uttag från den avlidnes konto.

Efter registrerad bouppteckning kan dödsboet avvecklas genom arvskifte.

Steg 2: Kontrollera om bodelning krävs

Om den avlidne var gift ska bodelning ofta hanteras innan arvskifte.

Om efterlevande sambo begär bodelning kan även det behöva göras först.

Steg 3: Samla underlaget

Ta fram:

  • registrerad bouppteckning
  • testamente
  • bankunderlag
  • värderingar
  • uppgifter om bostad eller fastighet
  • skulder
  • tidigare gåvor eller lån
  • fullmakter
  • tidigare mejl och sms mellan delägarna

Steg 4: Skicka ett tydligt arvskiftesförslag

Förslaget bör förklara:

  • vilka tillgångar som ska delas
  • hur skulder hanteras
  • vem som får vad
  • varför fördelningen ser ut som den gör
  • vilken svarstid som gäller

Steg 5: Be om konkret invändning

Om någon vägrar skriva under bör personen få svara på fyra frågor:

  1. Vilken punkt bestrids?
  2. Varför bestrids den?
  3. Vilket underlag stödjer personen sig på?
  4. Vilket alternativ föreslår personen?

Detta är ofta avgörande.

En allmän känsla av “jag litar inte på detta” behöver omvandlas till konkreta frågor.

Steg 6: Lös sakfrågor först

Om invändningen gäller värdering – ta in värdering.

Om invändningen gäller bankmedel – ta fram kontoutdrag.

Om invändningen gäller tidigare gåva – utred gåvan.

Steg 7: Sätt en sista skriftlig frist

Om personen ändå inte svarar bör nästa meddelande vara kort, sakligt och tydligt.

Exempel:

“Om vi inte får ett konkret besked senast [datum] behöver vi överväga att ansöka om skiftesman för att dödsboet ska kunna avslutas.”

Steg 8: Ansök om skiftesman eller boutredningsman

Om dödsboet fortfarande är låst kan tingsrätten behöva kopplas in.

Valet beror på om problemet främst gäller själva fördelningen eller hela förvaltningen av dödsboet.

Vill du slippa skriva fel till delägaren?

Ett för hårt brev kan låsa konflikten.

Ett för svagt brev kan göra att inget händer.

Justiflex hjälper dig ta fram rätt formulering och nästa juridiska steg.
Pris från 695 kr

Konsekvenser om arvskiftet blir fel

Ekonomiska konsekvenser

Ett låst arvskifte kan leda till:

  • fortsatt kostnad för bostad
  • försening av utbetalningar
  • problem med bankärenden
  • ökade juristkostnader
  • arvode till skiftesman eller boutredningsman
  • deklarations- och skattefrågor som drar ut på tiden

Relationsmässiga konsekvenser

Arvstvister handlar sällan bara om pengar.

De handlar om upplevd rättvisa, gamla syskonroller och förtroende.

Ett dåligt hanterat arvskifte kan skada familjerelationer i många år.

Juridiska konsekvenser

Om arvskiftet görs i fel ordning kan det skapa nya tvister.

Därför är det viktigt att kontrollera bouppteckning, skulder, eventuell bodelning, testamente och tidigare gåvor innan delägarna skriver under.

FAQ – vanliga frågor om arvskifte när en delägare vägrar skriva under

Kan en delägare stoppa hela arvskiftet?

Ja.

Vid ett frivilligt arvskifte kan en delägare i praktiken stoppa processen genom att inte skriva under.

Då kan lösningen bli skiftesman eller boutredningsman.

Kan majoriteten av dödsbodelägarna bestämma?

Normalt nej.

Ett vanligt arvskifte kräver inte majoritetsbeslut utan underskrift och överenskommelse mellan delägarna.

Vad gör man om en delägare inte svarar alls?

Skicka en tydlig skriftlig begäran med svarstid.

Om personen ändå inte svarar kan det vara dags att överväga skiftesman eller boutredningsman.

Vad är skillnaden mellan skiftesman och boutredningsman?

En skiftesman hjälper till med själva arvskiftet.

En boutredningsman kan ta över förvaltningen av dödsboet när delägarna inte kan hantera dödsboet gemensamt.

Sveriges Domstolar beskriver att boutredningsman kan bli aktuellt när dödsboets omfattning eller oenighet gör att den gemensamma förvaltningen inte fungerar.

Vem betalar skiftesmannen?

Enligt Ärvdabalken 23 kap. 5 § ska skiftesmannens arvode och ersättning betalas av dödsboet.

Kan man tvinga någon att skriva under arvskiftet?

Man tvingar normalt inte personen att skriva under på vanligt sätt.

I stället kan en skiftesman utses för att förrätta arvskiftet när delägarna inte kommer överens.

Måste bouppteckningen vara klar innan arvskifte?

Ja, normalt behöver bouppteckningen vara registrerad innan arvskiftet görs.

Skatteverket anger att dödsboet kan avvecklas genom arvskifte efter att bouppteckningen blivit registrerad.

Kan man göra arvskifte om det finns skulder kvar?

Man ska vara försiktig.

Skulder bör normalt betalas eller hanteras innan arvet fördelas.

Annars kan arvskiftet skapa nya tvister.

Kan en delägare kräva mer underlag innan underskrift?

Ja, om begäran är saklig.

Det kan vara rimligt att begära bouppteckning, bankunderlag, värderingar och förklaring av fördelningen.

Men återkommande otydliga krav kan också vara ett sätt att förhala processen.

Behöver man jurist vid arvskifte?

Inte alltid.

Men jurist är ofta klokt när någon vägrar skriva under, när det finns bostad eller fastighet, när delägare inte litar på varandra, när tidigare gåvor finns eller när testamente påverkar fördelningen.

Justiflex rekommenderade strategi

Vid låst arvskifte rekommenderar vi normalt denna ordning:

  1. Kartlägg problemet
    Är det värdering, testamente, gåvor, bostad, skulder eller ren förhalning?
  2. Samla underlag
    Bouppteckning, bankunderlag, värderingar, testamente och tidigare kommunikation.
  3. Skicka ett sakligt juridiskt brev
    Förklara läget, begär konkret invändning och sätt rimlig svarstid.
  4. Föreslå lösning där det går
    Extern värdering, justerat arvskifte, tydligare redovisning eller möte.
  5. Gå till tingsrätten när dödsboet är låst
    Skiftesman vid fördelningstvist. Boutredningsman vid bredare låsning.

Viktigt att veta

Denna artikel ger allmän information om arvskifte och är inte personlig juridisk rådgivning.

Reglerna kan påverkas av din specifika situation, exempelvis testamente, tidigare gåvor, bodelning, skulder, fastighet, samboegendom eller internationella tillgångar.

Justiflex AB ansvarar inte för beslut som fattas enbart på grundval av denna text.

Kontakta alltid jurist för bedömning av just ditt dödsbo.

Om författaren

Robin Forslöv är jurist och grundare av Justiflex AB.

Justiflex arbetar med digital juridik inom bland annat arv, testamente, bouppteckning, bodelning och familjerättsliga avtal.

Målet är att göra juridiken tydligare, tryggare och mer tillgänglig innan konflikter blir dyra.

Slut-CTA: få hjälp innan arvskiftet låser sig helt

Har en dödsbodelägare vägrat skriva under arvskiftet?

Då är det ofta bättre att agera strukturerat nu än att vänta i månader.

Justiflex kan hjälpa dig med:

  • genomgång av bouppteckning och arvskiftesförslag
  • bedömning av om invändningen är rimlig
  • brev till delägare som vägrar skriva under
  • strategi inför ansökan om skiftesman
  • strategi inför ansökan om boutredningsman
  • dokumentation inför tingsrätten

Skapa rätt dokument digitalt – tryggt, tydligt och juristgranskat.
Pris från 3 995 kr
✔ BankID
✔ Juristgranskat
✔ Säker hantering

Källor

Denna artikel bygger bland annat på:

  • Ärvdabalken (1958:637), särskilt reglerna om arvskifte och skiftesman.
  • Sveriges Domstolar, information om boutredning, arvskifte och ansökan om skiftesman.
  • Sveriges Domstolar, information om ansökan om boutredningsman.
  • Skatteverket, information om bouppteckning, registrerad bouppteckning och arvskifte.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Arvskifte när en delägare vägrar skriva under – så får du dödsboet vidare Läs mer »

Livförsäkring räcker inte alltid – därför måste testamente och förmånstagare hänga ihop

24maj 2026 | Av Robin Forslöv | 5 min läsning

Livförsäkring räcker inte alltid – därför måste testamente och förmånstagare hänga ihop

Det avgörande är inte bara att ha en livförsäkring – utan att förmånstagare, testamente och familjesituation faktiskt hänger ihop.

En livförsäkring kan ge ekonomisk trygghet, men utan rätt testamente kan pengarna ändå hamna fel eller skapa konflikt mellan partner, barn och särkullbarn.

En livförsäkring styrs normalt av ett förmånstagarförordnande. Det betyder att pengarna kan betalas ut direkt till förmånstagaren utan att passera dödsboet. Ditt testamente styr inte dessa pengar automatiskt. Vid sambo, bonusfamilj eller särkullbarn måste därför testamente och förmånstagare samordnas.

Viktigt att veta

Detta är allmän juridisk information och inte personlig rådgivning för ditt specifika fall. Familjesituation, försäkringsvillkor, pensionsval, testamente och tidigare relationer kan påverka bedömningen. Justiflex hanterar personuppgifter enligt GDPR och använder uppgifter endast för att kunna hjälpa dig med din juridiska fråga eller ditt avtal.

Livförsäkringen kan skapa trygghet – men också konflikt

Många tror att ett testamente löser hela arvsfrågan.

Det stämmer inte alltid.

Om du har en livförsäkring, kapitalförsäkring, bolåneskydd eller tjänstepension med återbetalningsskydd kan pengarna i många fall styras av ett förmånstagarförordnande. Det betyder att försäkringsbolaget betalar ut pengarna till den person som står som förmånstagare.

Den summan går då normalt utanför dödsboet och följer inte automatiskt ditt testamente. Enligt försäkringsavtalslagen kan försäkringsersättning som tillfaller en förmånstagare hållas utanför den avlidnes kvarlåtenskap. Det är just därför förmånstagarförordnandet kan bli viktigare än många tror.

Det här blir särskilt viktigt om du har:

  • barn från tidigare relation,
  • särkullbarn,
  • ny make, maka eller sambo,
  • gemensam bostad med lån,
  • tidigare partner som kan stå kvar som namngiven förmånstagare,
  • barn som ska behandlas olika eller skyddas på olika sätt.

Har du särkullbarn bör du också läsa vår guide om testamente med särkullbarn. Är du sambo är det ofta lika viktigt att kombinera livförsäkringen med ett testamente för sambor och ibland även ett samboavtal.

Justiflex kommentar: I verkligheten uppstår många konflikter inte för att personen saknade livförsäkring – utan för att livförsäkring, testamente och familjesituation inte hängde ihop.

Vad du får av den här guiden

I den här guiden går vi igenom:

  • varför livförsäkring och testamente inte är samma sak,
  • vad ett förmånstagarförordnande betyder,
  • varför bonusfamiljer och särkullbarn är särskilt utsatta,
  • hur livförsäkring kan påverka arvet,
  • vanliga misstag som kan bli dyra,
  • hur du kontrollerar om dina dokument hänger ihop,
  • när du bör skapa eller uppdatera testamente.

Vår erfarenhet: problemet upptäcks ofta när det är för sent

På Justiflex möter vi klienter över hela Sverige – från digitala ärenden i mindre orter till strategiska genomgångar för privatpersoner och företagare i Stockholm.

Ett tydligt mönster är att många har gjort “en del rätt”: de har tecknat livförsäkring, skrivit testamente eller pratat med banken.

Men de har inte kontrollerat helheten.

Det praktiska problemet uppstår ofta så här:

En person skriver ett juridiskt genomtänkt testamente för att skydda sin nya partner. Samtidigt finns en äldre livförsäkring från tidigare anställning eller tidigare relation där en ex-partner, “barnen” eller “arvingarna” fortfarande står som förmånstagare.

När dödsfallet väl inträffar kan familjen upptäcka att testamentet säger en sak – men försäkringspengarna går i en annan riktning.

Det är därför Justiflex alltid rekommenderar att man kontrollerar testamente, förmånstagarförordnande, bostadslån och familjesituation tillsammans.

Har du redan testamente men är osäker på om det fortfarande stämmer med din familjesituation kan du läsa mer om juristgranskning av testamente.

Justiflex insikt från verkliga ärenden

I Justiflex familjejuridiska rådgivning ser vi återkommande att klienter har separata delar på plats – till exempel en livförsäkring, ett gammalt testamente eller ett pensionsskydd – men att dokumenten inte är samordnade.

Intern mätpunkt att verifiera före publicering:
Under 2025 såg Justiflex i en betydande andel av våra familjejuridiska ärenden att livförsäkring, testamente och förmånstagare inte hade kontrollerats tillsammans. Det vanligaste mönstret var inte att klienten helt saknade skydd, utan att skyddet pekade åt olika håll.

Det är ofta där de dyraste konflikterna uppstår.

Inte i avsaknaden av dokument.

Utan i glappet mellan dokumenten.

Vad är skillnaden mellan livförsäkring och testamente?

En livförsäkring är ett ekonomiskt skydd för efterlevande. Om försäkringen gäller när du dör betalas normalt ett engångsbelopp ut till den eller de personer som är insatta som förmånstagare. Konsumenternas beskriver livförsäkring som ett skydd där efterlevande kan få ett belopp när den försäkrade avlider.

Ett testamente är ett juridiskt dokument där du bestämmer hur din kvarlåtenskap ska fördelas efter döden. Enligt ärvdabalken finns särskilda regler om vem som får upprätta testamente och vilka formkrav som gäller, bland annat skriftlighet och bevittning.

Skillnaden är avgörande:

Fråga Livförsäkring Testamente
Vad styr? Förmånstagarförordnande Testamentet
Går pengarna via dödsboet? Normalt nej, om förmånstagare finns Ja
Kan ändras hur? Genom försäkringsbolaget Genom nytt testamente
Vanlig risk Fel person står kvar Testamentet missar försäkringar
Extra viktigt vid Sambo, bonusfamilj, lån, särkullbarn Arv, bostad, barn, partner

Kort sagt:
Testamentet styr arvet. Förmånstagarförordnandet styr ofta försäkringspengarna.

Därför bör livförsäkring alltid kontrolleras samtidigt som du skapar eller uppdaterar ett testamente.

Vad betyder förmånstagare?

En förmånstagare är den person som har rätt att få pengar från en försäkring när försäkringen faller ut.

Det kan exempelvis vara:

  • make eller maka,
  • sambo,
  • barn,
  • arvingar,
  • en namngiven person,
  • flera personer med viss fördelning.

Försäkringsavtalslagen innehåller särskilda regler om förmånstagarförordnande i 14 kap.

Det innebär att det inte räcker att skriva i testamentet:

“Min livförsäkring ska gå till min sambo.”

Om försäkringsbolagets förmånstagarförordnande säger något annat kan testamentet i praktiken få begränsad effekt på just försäkringspengarna.

Därför räcker inte livförsäkring alltid

Livförsäkring kan vara mycket bra.

Den kan ge efterlevande möjlighet att:

  • bo kvar i bostaden,
  • lösa lån,
  • hantera begravningskostnader,
  • klara ekonomin under en svår period,
  • kompensera inkomstbortfall.

Men livförsäkringen svarar inte automatiskt på de juridiska frågorna:

  • Vem ska ärva bostaden?
  • Ska särkullbarn få ut arv direkt?
  • Ska sambo skyddas?
  • Ska barn från olika relationer behandlas lika?
  • Ska försäkringspengarna vara enskild egendom?
  • Ska pengarna kompensera någon för att den inte får bostaden?
  • Vad händer om förmånstagaren avlider före dig?

Om du vill att vissa pengar ska vara enskild egendom bör du även se över gåvobrev, äktenskapsförord eller särskilda villkor i testamente.

Det är därför livförsäkring, testamente och förmånstagare måste planeras tillsammans.

Bonusfamiljer och särkullbarn – den stora riskzonen

I en kärnfamilj med gemensamma barn är risken ofta enklare att överblicka.

I en bonusfamilj är den betydligt större.

Exempel: testamentet skyddar partnern – men försäkringen går åt ett annat håll

Johan har två barn från en tidigare relation. Han är gift med Sara, som också har ett barn sedan tidigare.

Johan har skrivit testamente där Sara ska få så starkt skydd som möjligt och kunna bo kvar i bostaden.

Men Johan har också en äldre livförsäkring där “barnen” står som förmånstagare.

När Johan dör betalas försäkringen ut till hans barn, medan Sara behöver hantera bostadslån, löpande kostnader och arvssituationen med särkullbarn.

Resultatet blir att testamentet försöker skydda Sara – men försäkringen stärker barnens ekonomiska position direkt.

Det är inte automatiskt fel.

Men det måste vara medvetet.

Särkullbarn gör planeringen extra viktig

Särkullbarn har som utgångspunkt rätt att få ut sitt arv direkt när deras förälder dör. Därför bör livförsäkring och testamente samordnas noga om målet är att efterlevande make eller maka ska kunna bo kvar.

I vissa fall kan försäkringspengar till särkullbarnen minska risken för konflikt kring bostaden.

I andra fall kan det vara bättre att försäkringspengarna går till efterlevande partner för att bostadslån ska kunna lösas.

Det avgörande är inte att välja “partner eller barn” i blindo.

Det avgörande är att förstå hela utfallet.

Läs mer i vår guide om arv och särkullbarn och hur du kan skydda varandra genom ett särkullbarnstestamente.

Testamente eller förmånstagare – vad styr egentligen?

Huvudregeln är att försäkringsbelopp som tillfaller en insatt förmånstagare inte ingår i den avlidnes kvarlåtenskap. Det följer av försäkringsavtalslagen 14 kap. 7 §.

Det betyder i praktiken:

  • Testamentet styr inte automatiskt försäkringsbeloppet.
  • Försäkringsbolaget tittar på förmånstagarförordnandet.
  • Pengarna kan gå direkt till förmånstagaren.
  • Dödsboet kan få mindre pengar än familjen förväntat sig.
  • Arvingar kan uppleva att fördelningen blir orättvis.

Samtidigt finns det i försäkringsavtalslagen en möjlighet till jämkning om ett förmånstagarförordnande skulle leda till ett oskäligt resultat mot make eller bröstarvinge. Det är dock inget man bör bygga sin familjeplanering på. Det bästa är att göra rätt från början.

Det här är en av de vanligaste missuppfattningarna.

Många tänker:

“Jag har ju skrivit testamente, så allt är löst.”

Men om livförsäkringen har ett separat förmånstagarförordnande måste även det kontrolleras.

Beslutsstöd: vad behöver du kontrollera?

Situation Risk Vad du bör kontrollera
Du är sambo Sambor ärver inte automatiskt varandra Testamente för sambor + förmånstagare
Du är gift med särkullbarn Barn kan ha rätt direkt Reglerna för dig som har särkullbarn + försäkring + bostad
Du har ny partner Gammal förmånstagare kan finnas kvar Alla försäkringar och pensionsskydd
Du är skild Ex-partner kan vara namngiven Namngivna förmånstagare
Du har barn från flera relationer Olika ekonomiska utfall Fördelning mellan barn och partner
Du har bostadslån Efterlevande kanske inte kan bo kvar Belopp, mottagare och bolåneskydd
Du har tjänstepension Återbetalningsskydd kan saknas Pensionsval och förmånstagare
Du har lånat eller gett pengar inom familjen Otydlighet kan skapa konflikt Skuldebrev eller gåvobrev

Interaktivt test: behöver du se över testamente och förmånstagare?

Svara ja eller nej:

  1. Har du sambo, make eller maka?
  2. Har du barn från tidigare relation?
  3. Har din partner barn från tidigare relation?
  4. Har ni gemensam bostad eller gemensamma lån?
  5. Har du livförsäkring, kapitalförsäkring eller tjänstepension med återbetalningsskydd?
  6. Har du varit gift eller sambo tidigare?
  7. Vet du exakt vem som står som förmånstagare?
  8. Har du testamente som är äldre än tre år?
  9. Har familjesituationen ändrats sedan du tecknade försäkringen?
  10. Vill du att partnern ska kunna bo kvar om du dör?

Resultat:
Om du svarar ja på minst två frågor bör du kontrollera om ditt testamente och dina förmånstagarförordnanden hänger ihop.

Om du svarar ja på frågor om särkullbarn, tidigare partner eller bostadslån är kontrollen extra viktig.

Quiz-CTA:
Fick du två eller fler ja? Då bör du skapa eller granska ditt testamente innan nästa stora livshändelse.

Vanliga och dyra misstag

1. Du tror att testamentet styr livförsäkringen

Det gör det inte alltid.

Om en förmånstagare är insatt betalas försäkringen normalt ut enligt förmånstagarförordnandet.

Konsekvens: Pengarna kan gå till någon annan än den du tänkt dig.

2. Du har en gammal partner som namngiven förmånstagare

Efter skilsmässa eller separation bör livförsäkringar kontrolleras.

Konsumenternas anger att den som har livförsäkring och tidigare partner som förmånstagare bör kontrollera med försäkringsbolaget hur försäkringen påverkas av skilsmässa eller separation. Konsumenternas påminner också om att man aktivt kan behöva välja bort tidigare partner som förmånstagare.

Konsekvens: En tidigare partner kan få pengar som din nuvarande familj trodde skulle gå till dem.

3. Du skriver “mina arvingar” utan att förstå effekten

“Allmänna” formuleringar kan få stor betydelse.

Försäkringsavtalslagen innehåller tolkningsregler för beteckningar som make, sambo, barn och arvingar.

Konsekvens: Fördelningen kan bli juridiskt korrekt men praktiskt oönskad.

4. Du skyddar barnen i försäkringen men glömmer partnern i bostaden

Det kan kännas rättvist att låta barnen få livförsäkringen.

Men om partnern samtidigt ska bo kvar i en högt belånad bostad kan det bli svårt.

Konsekvens: Efterlevande partner kan tvingas sälja bostaden.

5. Du skyddar partnern men glömmer särkullbarnens reaktion

Om hela försäkringen går till efterlevande partner kan barn från tidigare relation känna sig förbigångna.

Även om förordnandet är giltigt kan det skapa konflikt.

Konsekvens: Risk för krav, misstänksamhet och juridisk tvist.

6. Du tror att tjänstepension alltid går till familjen

Tjänstepension kan ha återbetalningsskydd, men det är inte alltid automatiskt.

Pensionsmyndigheten beskriver att pension kan hanteras olika beroende på vilken typ av pension det är när en person dör. Återbetalningsskydd och andra efterlevandeskydd behöver därför kontrolleras aktivt.

MinPension förklarar också att återbetalningsskydd eller familjeskydd kan göra att anhöriga får pengar när du avlider, men att den egna pensionen kan bli högre utan sådana skydd.

Konsekvens: Familjen kan få mindre skydd än du trodde.

7. Du uppdaterar försäkringen men inte testamentet

Det räcker inte att bara ändra förmånstagare.

Testamentet måste också spegla samma familjeplan.

Konsekvens: Försäkringen och arvet drar åt olika håll.

8. Du saknar dokumentation om varför du valt en viss lösning

I känsliga familjesituationer kan det vara klokt att lösningen är tydlig och konsekvent.

Det gäller särskilt om en person får mer än någon annan.

Konsekvens: Efterlevande kan misstolka syftet.

Beslutsstöd: gör detta först – inte detta

Gör först Vänta med
Kontrollera vem som står som förmånstagare Att bara skriva nytt testamente utan försäkringskoll
Räkna på bostadslån och efterlevandes ekonomi Att utgå från att “familjen löser det”
Se över tidigare relationer och särkullbarn Att använda gamla standardformuleringar
Samordna testamente och försäkring Att lita på muntliga löften
Dokumentera lösningen juridiskt Att blanda gåva, lån och arv utan papper

Så gör du rätt steg för steg

Steg 1: Lista alla försäkringar

Börja med att skriva ner:

  • livförsäkring,
  • kapitalförsäkring,
  • bolåneskydd,
  • tjänstepension,
  • privat pensionssparande,
  • arbetsgivarrelaterade försäkringar,
  • medlemsförsäkringar via fack eller organisation.

Steg 2: Kontrollera vem som är förmånstagare

Kontakta försäkringsbolag, pensionsbolag eller logga in digitalt.

Kontrollera särskilt om förmånstagaren är:

  • make/maka,
  • sambo,
  • barn,
  • arvingar,
  • namngiven person,
  • dödsboet.

Skriv inte bara “det borde vara min partner”.

Kontrollera exakt.

Steg 3: Läs testamentet samtidigt

Läs testamentet och fråga:

  • Vem ska få bostaden?
  • Vem ska få pengar?
  • Vad händer med särkullbarn?
  • Ska partnern skyddas?
  • Ska barnen få kompensation?
  • Finns det villkor om enskild egendom?
  • Är testamentet anpassat till dagens familjesituation?

Steg 4: Jämför utfallet

Gör en enkel simulering.

Fråga:

Om jag dör i dag – vem får vad?

Dela upp svaret i två delar:

  1. Vad går via dödsboet?
  2. Vad går direkt till förmånstagare?

Det är ofta här misstagen upptäcks.

Steg 5: Justera förmånstagare och testamente tillsammans

Om något inte stämmer bör du inte bara ändra ett dokument.

Du bör samordna:

Steg 6: Spara dokumenten säkert

Se till att dina efterlevande vet att dokumenten finns.

Men förvara dem inte så att de enkelt kan ändras, förstöras eller tappas bort.

Steg 7: Gör ny kontroll vid livshändelser

Uppdatera vid:

  • giftermål,
  • separation,
  • skilsmässa,
  • ny sambo,
  • barn,
  • bonusbarn,
  • bostadsköp,
  • större lån,
  • dödsfall i familjen,
  • pensionering.

Nudge: Det senaste avtalet i en liknande familjesituation skapades nyligen digitalt via Justiflex. Det svåra är sällan att skapa dokumentet – det svåra är att upptäcka behovet i tid.

Konsekvenser om det blir fel

Ekonomiska konsekvenser

Fel förmånstagare kan innebära att pengar hamnar utanför den planerade arvsfördelningen.

Det kan påverka bostad, lån och den efterlevandes ekonomi.

Relationella konsekvenser

När pengar går till “fel” person kan det skapa djupa familjekonflikter.

Det gäller särskilt i bonusfamiljer.

Juridiska konsekvenser

Det kan uppstå tvist om testamentets innebörd, förmånstagarförordnandets effekt eller om resultatet är oskäligt.

Försäkringsavtalslagen innehåller en möjlighet till jämkning i vissa oskäliga situationer, men den bedömningen görs i efterhand. Det är betydligt tryggare att samordna handlingarna från början.

Checklista: hänger livförsäkring och testamente ihop?

Bocka av:

  • Jag vet vilka livförsäkringar jag har.
  • Jag vet vilka pensionsskydd som finns.
  • Jag vet vem som är förmånstagare.
  • Jag har kontrollerat om någon tidigare partner står kvar.
  • Mitt testamente är uppdaterat.
  • Testamentet tar hänsyn till särkullbarn.
  • Testamentet tar hänsyn till sambo eller make/maka.
  • Försäkringsbeloppet matchar bostadslån och familjens behov.
  • Jag vet vad som går via dödsboet.
  • Jag vet vad som går direkt till förmånstagare.
  • Jag har sett över skyddet efter senaste livsförändringen.

Om du inte kan bocka av alla punkter bör du göra en juridisk genomgång.

Vanliga frågor om livförsäkring, testamente och förmånstagare

Går livförsäkring alltid utanför testamentet?

Inte alltid, men om det finns en insatt förmånstagare går försäkringsbeloppet normalt direkt till förmånstagaren och ingår inte i kvarlåtenskapen.

Kan jag bestämma i testamentet vem som ska få livförsäkringen?

Du bör inte lita på att testamentet styr livförsäkringen. Förmånstagarförordnandet hos försäkringsbolaget måste kontrolleras och vid behov ändras.

Vad händer om jag har sambo?

Sambor är särskilt utsatta eftersom de inte har samma arvsrättsliga skydd som makar. Om du vill skydda sambo behövs ofta både testamente och rätt förmånstagarförordnande.

Vad händer om jag har särkullbarn?

Då bör du vara extra noggrann. Särkullbarn kan ha rätt att få ut arv direkt, samtidigt som försäkringspengar kan gå till en förmånstagare utanför dödsboet. Det kan ge oväntade ekonomiska effekter.

Kan barn kräva del av livförsäkringen?

Huvudregeln är att pengarna går till förmånstagaren. I vissa oskäliga fall kan ett förmånstagarförordnande jämkas till förmån för make eller bröstarvinge, men det kräver en särskild bedömning.

Vad betyder “arvingar” som förmånstagare?

Det innebär normalt de personer som har arvsrätt efter dig, med fördelning enligt arvsreglerna. Men du bör alltid kontrollera exakt hur försäkringsbolaget tolkar förordnandet.

Bör jag välja barnen eller partnern som förmånstagare?

Det beror på syftet. Vill du att partnern ska kunna bo kvar kan partnern behöva försäkringspengarna. Vill du kompensera barn från tidigare relation kan barnen behöva skyddas. Ofta krävs en samordnad lösning.

Behöver jag ändra förmånstagare efter skilsmässa?

Ja, du bör alltid kontrollera detta. En namngiven tidigare partner kan i många fall stå kvar om du inte aktivt ändrar förordnandet.

Räcker det med livförsäkring om vi har gemensamma barn?

Inte alltid. Livförsäkringen löser bara en ekonomisk del. Testamente kan fortfarande behövas för att styra arv, bostad och enskild egendom.

Hur ofta bör jag se över detta?

Minst vart tredje år, och alltid vid större livshändelser som giftermål, separation, barn, ny sambo, bostadsköp eller pensionering.

Justiflex rekommendation

Det viktigaste är inte att ha “många dokument”.

Det viktigaste är att dokumenten fungerar tillsammans.

För många räcker det inte med bara livförsäkring.

Och för många räcker det inte med bara testamente.

Det som behövs är en samlad juridisk plan där:

  • testamentet styr arvet,
  • förmånstagarförordnandet styr försäkringspengarna,
  • bostaden kan hanteras praktiskt,
  • partner och barn skyddas på rätt sätt,
  • risken för framtida konflikt minskar.

Om du har sambo, bonusfamilj, särkullbarn, bostadslån eller tidigare relationer bör du inte se livförsäkringen som ett separat dokument. Den bör vara en del av din familjejuridiska helhet.

Skapa rätt skydd digitalt

Skapa ditt avtal digitalt – klart på några minuter
Pris från 3 900 kr
✔ Juristgranskat
✔ Säker hantering
✔ Anpassat för sambo, make/maka, bonusfamilj och särkullbarn

Källor

  • Försäkringsavtalslagen (2005:104), särskilt 14 kap. om förmånstagarförordnande och försäkringsbeloppets förhållande till kvarlåtenskapen.
  • Ärvdabalken (1958:637), särskilt regler om testamente och formkrav.
  • Konsumenternas vägledning om försäkringar efter skilsmässa eller separation.
  • Pensionsmyndighetens information om vad som händer med pension vid dödsfall.
  • MinPension om återbetalningsskydd, familjeskydd och efterlevandeskydd.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Livförsäkring räcker inte alltid – därför måste testamente och förmånstagare hänga ihop Läs mer »

Svärföräldrar betalade kontantinsatsen – gåva, lån eller dold konflikt?

23 maj 2026 | Av Robin Forslöv | 5 min läsning

Svärföräldrar betalade kontantinsatsen – gåva, lån eller dold konflikt?

Det avgörande är inte bara vem som står som ägare till bostaden – utan om pengarna ska ses som gåva, lån eller skyddad insats från ena sidan.

Ett skuldebrev kan skapa tydlighet, men för att skyddet ska bli helt behöver det ofta samspela med gåvobrev, samboavtal eller äktenskapsförord.

Om svärföräldrar betalade kontantinsatsen bör ni dokumentera om pengarna var gåva, lån eller stöd till ena partnern. Annars kan samma pengar bli en dyr konflikt vid separation, bodelning, försäljning eller dödsfall.

Senast skapade dokumentpaket: Skuldebrev + gåvobrev + samboavtal för bostadsköp.
Vanligaste missen: Att familjen säger “det löser vi sen” – men aldrig skriver ner vad som faktiskt gäller.

När hjälpen till bostaden blir en juridisk risk

Det börjar ofta tryggt.

Ett par ska köpa bostad. Banken kräver kontantinsats. Den ena partnerns föräldrar vill hjälpa till.

Pengarna förs över snabbt, ofta med en enkel kommentar:

“Vi hjälper er med kontantinsatsen.”

Problemet kommer senare.

Var det en gåva till båda?
Var det ett lån som ska betalas tillbaka?
Var det egentligen en gåva bara till det egna barnet?
Ska den andra partnern få del av värdet vid separation?

Det är här många familjekonflikter börjar.

Inte för att någon hade dåliga avsikter. Utan för att dokumenten saknades.

Vad du får av den här guiden

Efter guiden vet du:

  • när kontantinsatsen bör dokumenteras som gåva
  • när den bör dokumenteras som lån
  • varför skuldebrev ofta behövs
  • varför gåvobrev ibland är avgörande
  • vad som gäller för sambor
  • vad som gäller för gifta
  • vilka misstag som oftast leder till konflikt
  • hur ni gör rätt innan bostadsköpet, separationen eller tvisten

Justiflex erfarenhet: det här är vanligare än många tror

I min roll som jurist här i Stockholm möter jag ofta samma mönster.

Föräldrar vill hjälpa sitt barn in på bostadsmarknaden – oavsett om det gäller en lägenhet i Vasastan, en bostadsrätt i Solna eller ett hus i en annan del av Sverige.

Alla är överens i stunden. Ingen vill göra situationen stel med avtal.

Men när bostaden har stigit i värde, relationen tar slut eller någon avlider förändras frågan.

Då handlar det inte längre bara om vem som betalade. Då handlar det om vad betalningen betydde – och om det går att bevisa.

I Justiflex rådgivning ser vi särskilt ofta att konflikten inte börjar med själva pengarna, utan med otydligheten: en part säger “lån”, en annan säger “gåva”, och ingen har ett dokument som avgör frågan.

Det är därför rätt avtal inte är misstro. Det är konfliktskydd.

Varför dokumentera när svärföräldrar betalade kontantinsats?

När svärföräldrar eller föräldrar betalar kontantinsatsen finns det ofta tre möjliga juridiska tolkningar.

SituationVad det kan betyda juridisktVanligt problem
Pengarna var gåva till bådaBåda kan anses ha fått del av värdetFöräldrarna trodde kanske att bara deras barn fick pengarna
Pengarna var gåva till ena partnernDen partnern ska egentligen skyddasDet måste ofta dokumenteras tydligt
Pengarna var lånPengarna ska betalas tillbakaUtan skuldebrev kan lånet bli svårt att bevisa

Det farliga är när familjen säger en sak muntligt men dokumenten visar något annat.

Ännu värre är när det inte finns några dokument alls.

En banköverföring visar att pengar har flyttats. Den förklarar däremot inte alltid varför.

Gåva, lån eller hjälp – vad är skillnaden?

Om pengarna var en gåva

En gåva innebär att mottagaren inte ska betala tillbaka pengarna.

Men vid bostadsköp räcker det sällan att bara säga “det var en gåva”.

Ni bör klargöra:

  • vem som fick gåvan
  • om gåvan var till båda eller bara till ena partnern
  • om gåvan ska vara enskild egendom
  • vad som händer om bostaden säljs
  • om det som träder i stället för gåvan också ska skyddas

För gifta gäller som utgångspunkt att egendom är giftorättsgods om den inte är enskild egendom. Egendom kan bland annat bli enskild genom villkor i gåvobrev eller genom äktenskapsförord enligt 7 kap. äktenskapsbalken.

Praktisk slutsats:
Om föräldrarna vill att pengarna bara ska skydda det egna barnet bör det normalt skrivas i ett gåvobrev.

Sambor när svärföräldrar betalade kontantinsats

För sambor är frågan extra viktig.

Sambolagen omfattar främst sambors gemensamma bostad och bohag. En bostad kan bli samboegendom om den köpts för gemensam användning.

Det kan gälla även om den ena sambons familj har betalat mer av kontantinsatsen.

Det betyder att en bostad som köpts för att samborna ska bo där tillsammans kan komma att delas vid bodelning. Vill samborna ha en annan ordning behövs ofta samboavtal.

Exempel: Julia och Adam

Julia och Adam köper en bostadsrätt för 3 000 000 kr.

Adams föräldrar betalar 450 000 kr i kontantinsats. Bostaden skrivs på Julia och Adam med 50 procent vardera.

Inget skuldebrev skrivs.
Inget gåvobrev skrivs.
Inget samboavtal skrivs.

Tre år senare separerar de.

Adam säger:

“Min familj betalade kontantinsatsen, så jag ska ha mer.”

Julia säger:

“Vi ägde bostaden lika och det fanns inget lån.”

Det här är en klassisk konflikt.

Den hade ofta kunnat undvikas med rätt dokument från början.

CTA efter riskscenario:
Känner du igen situationen? Då bör ni inte vänta tills relationen är pressad.
Skapa eller granska skuldebrev mellan sambor, gåvobrev och samboavtal innan bostaden säljs eller konflikten växer.

Viktigt för sambor

För sambor bör man ofta kombinera flera dokument:

  1. Gåvobrev – om pengarna var gåva från föräldrarna.
  2. Skuldebrev – om pengarna var lån.
  3. Samboavtal – om bostaden eller viss del av bostadens värde inte ska delas lika.

Ett samboavtal ska vara skriftligt och undertecknat av samborna.

Genom samboavtal kan sambor avtala att bodelning inte ska ske eller att viss egendom inte ska ingå.

Gifta när svärföräldrar betalade kontantinsats

För gifta är situationen annorlunda, men risken finns fortfarande.

Många tror att det räcker att föräldrarna betalar till sitt eget barn.

Det gör det inte alltid.

Om pengarna blandas in i en gemensam bostad, amorteringar eller familjens ekonomi kan det senare bli svårt att visa vad som skulle skyddas.

Tre nivåer att tänka på vid äktenskap

1. Gåvobrev från föräldrarna

Om föräldrarna vill ge pengar till sitt barn och inte till barnets make eller maka bör gåvobrevet säga det.

Vill de att pengarna ska vara barnets enskilda egendom behöver det framgå tydligt.

2. Äktenskapsförord mellan makarna

Ett villkor i gåvobrev kan göra gåvan enskild.

Men makarna kan också behöva äktenskapsförord för att helheten ska bli tydlig.

Ett äktenskapsförord ska vara skriftligt, undertecknat och registreras hos Skatteverket för att få avsedd verkan mellan makarna.

3. Skuldebrev om det egentligen är lån

Om svärföräldrarna förväntar sig att få tillbaka pengarna bör det dokumenteras som lån.

Det gäller även om lånet ges inom familjen.

Beslutsmodell: vilket dokument behöver ni?

Vad är syftet?Rekommenderat dokumentVarför
Föräldrarna vill ge pengar utan återbetalningGåvobrevVisar att det är gåva och vem som är mottagare
Gåvan ska bara skydda det egna barnetGåvobrev med villkorMinskar risken att pengarna delas fel
Pengarna ska betalas tillbakaSkuldebrevBevisar lånet och villkoren
Sambor vill undvika likadelning av bostadenSamboavtalReglerar vad som ska ingå i bodelning
Gifta vill skydda viss egendomÄktenskapsförordGör egendom enskild mellan makar
Flera dokument påverkar varandraJuridisk rådgivningSäkerställer att dokumenten inte motsäger varandra

Snabb regel

Gåva = gåvobrev.
Lån = skuldebrev.
Sambor + bostad = överväg samboavtal.
Gifta + skyddad egendom = överväg äktenskapsförord.

Det är ofta kombinationen som är viktigast.

Test: behöver ni skuldebrev eller gåvobrev?

Använd detta som en enkel beslutsmodul.

FrågaOm svaret är jaRekommenderad åtgärd
Ska pengarna betalas tillbaka?JaSkriv skuldebrev
Ska pengarna bara gynna ena partnern?JaSkriv gåvobrev
Är ni sambor och köper bostad tillsammans?JaÖverväg samboavtal
Är ni gifta och vill skydda pengarna vid skilsmässa?JaÖverväg äktenskapsförord
Har pengarna redan betalats ut?JaDokumentera så snart som möjligt
Finns risk för framtida syskon- eller familjekonflikt?JaVar extra tydliga skriftligt

Quiz-resultat:
Om du svarade ja på två eller fler frågor bör ni normalt inte nöja er med en banköverföring eller muntlig överenskommelse.

Nudge:
De flesta konflikter i den här typen av ärenden börjar inte med illvilja. De börjar med otydlighet.

Vanliga och dyra misstag

Misstag 1: “Vi är familj, vi behöver inget avtal”

Det är just inom familjen som avtal ofta behövs mest.

Inte för att man misstror varandra. Utan för att man vill skydda relationen.

Konsekvens:
När relationen tar slut kan alla minnas olika.

Misstag 2: Föräldrarna betalar till båda utan att mena det

Ibland betalas kontantinsatsen till ett gemensamt konto.

Ibland betalas den direkt till bostadsköpet.

Då kan det senare se ut som att båda fått del av hjälpen.

Konsekvens:
Det egna barnet kan få svårt att visa att pengarna bara var avsedda för honom eller henne.

Misstag 3: Man skriver skuldebrev men inget samboavtal

Ett skuldebrev visar att det finns ett lån.

Men om bostaden är samboegendom kan det ändå behövas samboavtal.

Konsekvens:
Dokumenten skyddar inte hela upplägget.

Misstag 4: Man skriver gåvobrev men glömmer enskild egendom

Om gåvan ska vara mottagarens enskilda egendom måste det anges tydligt.

Annars blir skyddet svagare.

Konsekvens:
Pengarna kan hanteras på ett sätt som givaren aldrig avsåg.

Misstag 5: Man blandar ihop ägande och bodelning

Att någon står som ägare till 50 procent betyder inte att alla juridiska frågor är lösta.

Ägande, lån, gåva och bodelning är olika saker.

Konsekvens:
Parterna kan tro att de är överens, men ändå hamna i konflikt.

Misstag 6: Man väntar tills separationen

Det går ibland att dokumentera i efterhand.

Men det blir mycket känsligare när relationen redan är dålig.

Konsekvens:
Det som hade varit enkelt före bostadsköpet kan bli dyrt efter separationen.

Steg för steg: så gör ni rätt

Steg 1: Bestäm vad pengarna faktiskt är

Är det gåva, lån eller delvis båda?

Skriv inte “hjälp” om ni egentligen menar lån.

Steg 2: Bestäm vem som ska få pengarna

Är pengarna till:

  • bara det egna barnet?
  • båda i paret?
  • båda, men med återbetalningsskyldighet?
  • ena parten, men kopplat till bostaden?

Detta behöver framgå tydligt.

Steg 3: Välj rätt dokument

  • Gåvobrev om pengarna är gåva.
  • Skuldebrev om pengarna är lån.
  • Samboavtal om sambor vill reglera bostaden.
  • Äktenskapsförord om makar vill göra egendom enskild.

Steg 4: Kontrollera att dokumenten fungerar tillsammans

Ett dokument kan se bra ut ensamt men krocka med ett annat.

Exempel:

  • Gåvobrevet säger att pengarna är enskild egendom.
  • Bostaden ägs ändå 50/50.
  • Sambor saknar samboavtal.
  • Skuldebrevet säger inget om försäljning.

Då kan det fortfarande uppstå konflikt.

Steg 5: Spara underlag

Spara:

  • banköverföring
  • gåvobrev
  • skuldebrev
  • köpekontrakt
  • lånehandlingar
  • meddelanden om syftet med betalningen

Dokumentation är ofta avgörande om parterna senare blir oense.

Konsekvenser om det blir fel

Ekonomiskt

Den som egentligen skulle skyddas kan förlora stora belopp.

Risken är särskilt tydlig när bostaden har ökat i värde.

Relationsmässigt

Konflikten blir sällan bara mellan paret.

Den kan också bli mellan partner och svärföräldrar, syskon, nya partners eller dödsbodelägare.

Juridiskt

Utan dokument kan det bli svårt att bevisa om pengarna var gåva eller lån.

Det kan leda till bodelningstvist, kravbrev, domstolsprocess eller långvarig familjekonflikt.

Praktiskt exempel: samma pengar – fyra olika resultat

Scenario

Svärföräldrarna betalar 500 000 kr till kontantinsatsen.

Paret köper bostad tillsammans.

Efter fem år separerar paret.

Alternativ A: Inget dokument finns

Det blir oklart om pengarna var gåva eller lån.

Risken för konflikt är hög.

Alternativ B: Skuldebrev finns

Det framgår att 500 000 kr var ett lån.

Då är det lättare att kräva återbetalning enligt villkoren.

Alternativ C: Gåvobrev finns

Det framgår att pengarna var gåva till det egna barnet.

Om villkoren är rätt skrivna kan skyddet stärkas.

Alternativ D: Gåvobrev + samboavtal eller äktenskapsförord finns

Då är helheten tydligast.

Det är ofta den tryggaste lösningen när större belopp är inblandade.

Checklista innan svärföräldrar betalar kontantinsatsen

Gå igenom detta innan pengarna förs över:

  • Är pengarna gåva eller lån?
  • Vem ska få pengarna?
  • Ska pengarna kunna krävas tillbaka?
  • Ska pengarna skyddas vid separation?
  • Är paret sambor eller gifta?
  • Ska bostaden ägas 50/50?
  • Ska olika kontantinsatser kompenseras?
  • Behövs skuldebrev?
  • Behövs gåvobrev?
  • Behövs samboavtal?
  • Behövs äktenskapsförord?
  • Finns syskon som senare kan ifrågasätta upplägget?
  • Vad händer om bostaden säljs?
  • Vad händer om någon avlider?

Vanliga frågor

Är kontantinsats från svärföräldrar automatiskt en gåva?

Nej.

Det beror på vad som var avtalat eller kan bevisas. Om det saknas dokument kan det bli oklart om betalningen var gåva, lån eller något annat.

Måste man skriva skuldebrev om föräldrar lånar ut pengar?

Det är starkt rekommenderat.

Ett skuldebrev gör det tydligt att pengarna är ett lån och vilka villkor som gäller.

Räcker det att skriva “lån” i Swish eller banköverföring?

Det är bättre än inget, men ofta inte tillräckligt.

Ett riktigt skuldebrev bör ange belopp, parter, återbetalning, ränta och vad som händer vid separation eller försäljning.

Kan svärföräldrar ge pengar bara till sitt eget barn?

Ja.

Men det bör dokumenteras tydligt i ett gåvobrev. Om syftet är att gåvan ska vara enskild egendom behöver villkoret framgå.

Behöver sambor samboavtal om föräldrar betalat kontantinsatsen?

Ofta ja.

Om bostaden köpts för gemensam användning kan den omfattas av sambolagen. Ett samboavtal kan behövas för att undvika att bostadens värde delas på ett sätt som inte var avsett.

Behöver gifta äktenskapsförord?

Det beror på syftet.

Om pengar från föräldrar ska skyddas vid skilsmässa kan gåvobrev med villkor och/eller äktenskapsförord behövas.

Kan man skriva avtal efter att pengarna redan betalats?

Ja, ofta går det att dokumentera i efterhand.

Men det är bättre att göra rätt från början. Då är parterna normalt överens och syftet är tydligare.

Vad händer om bostaden säljs?

Det beror på vad dokumenten säger.

Ett bra skuldebrev eller gåvobrev bör ta höjd för försäljning, vinst, förlust och återbetalning.

Är det bäst med gåvobrev eller skuldebrev?

Det beror på om pengarna ska betalas tillbaka.

Ska pengarna återbetalas är skuldebrev rätt väg. Är pengarna en gåva bör gåvobrev användas.

Kan Justiflex hjälpa till med rätt dokument?

Ja.

Justiflex kan hjälpa till att skapa eller granska skuldebrev, gåvobrev, samboavtal och äktenskapsförord så att dokumenten fungerar tillsammans.

Skapa rätt avtal digitalt

Osäkra på om kontantinsatsen ska dokumenteras som gåva, lån eller båda?

Hos Justiflex kan ni skapa juridiska dokument digitalt och tryggt.

Vanliga dokument i detta läge:

Slutsats:
När svärföräldrar betalade kontantinsatsen bör ni inte lämna frågan öppen. Bestäm om pengarna är gåva eller lån – och dokumentera det innan problemet uppstår.

Källor

  • Sambolag (2003:376), särskilt reglerna om samboegendom och samboavtal.
  • Äktenskapsbalk (1987:230), särskilt reglerna om giftorättsgods, enskild egendom och äktenskapsförord.
  • Lag (1936:81) om skuldebrev.

Disclaimer

Denna artikel är allmän juridisk information och ska inte ses som personlig juridisk rådgivning.

Bedömningen kan bli annorlunda beroende på dokument, betalningsflöden, ägarandelar, relation, familjesituation och vad parterna faktiskt kommit överens om.

För rådgivning i ett konkret ärende bör du kontakta jurist.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Svärföräldrar betalade kontantinsatsen – gåva, lån eller dold konflikt? Läs mer »
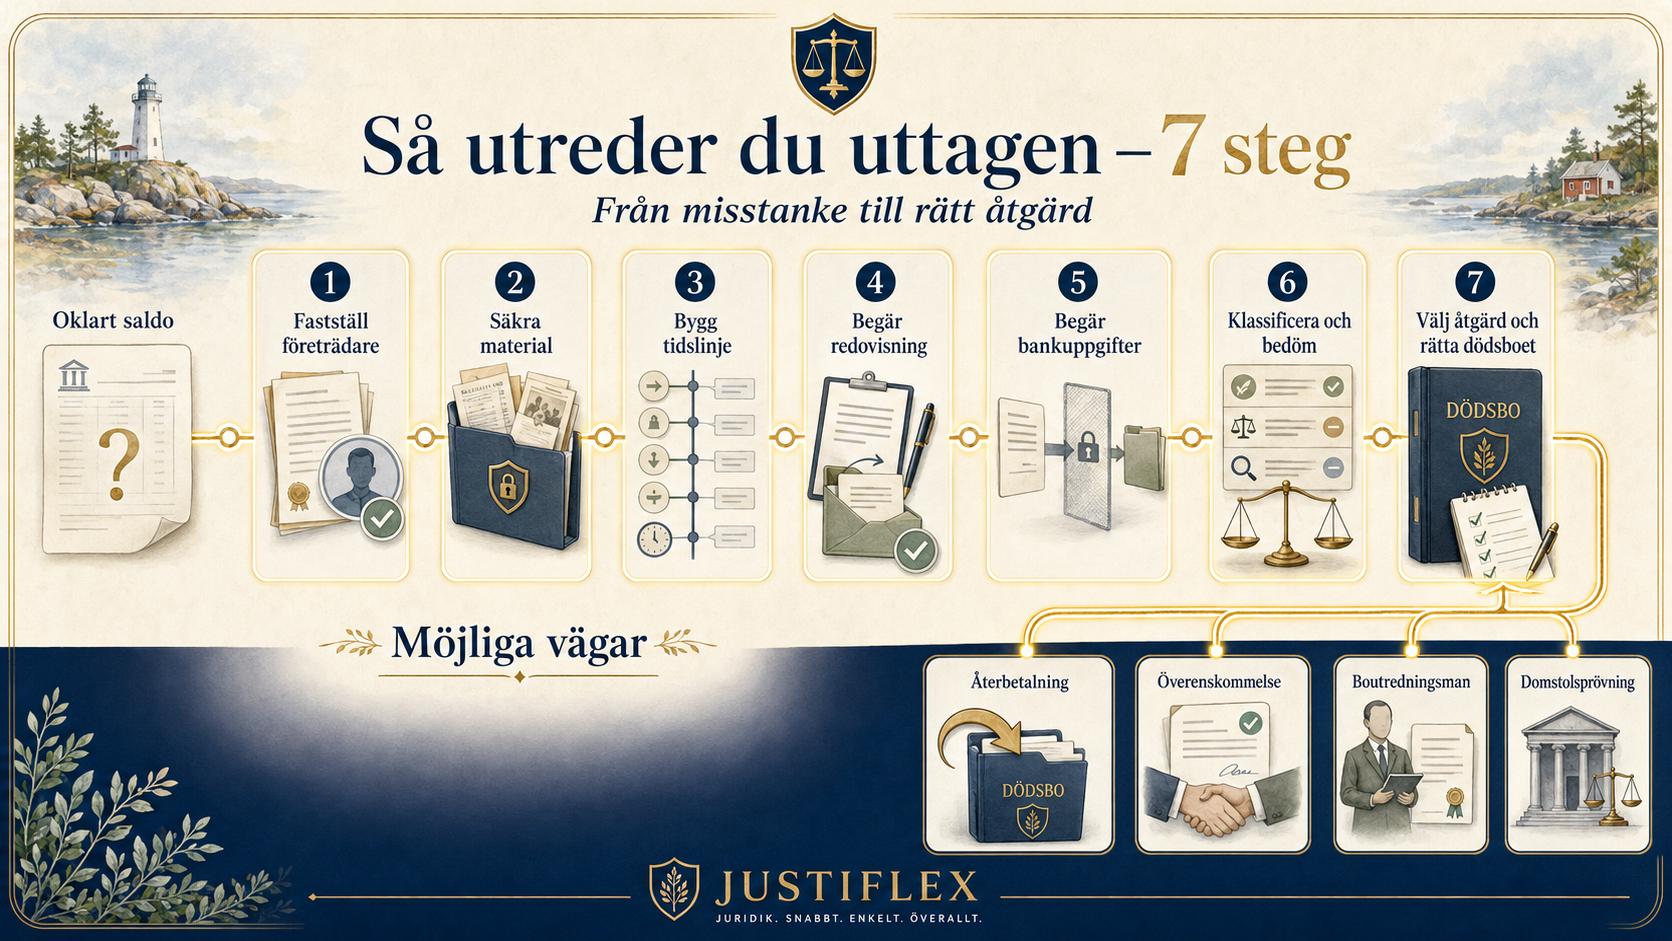
Skuldebrev mellan makar: när räcker det inte med äktenskapsförord?

23 maj 2026 | Av Robin Forslöv | 5 min läsning

Skuldebrev mellan makar: när räcker det inte med äktenskapsförord?

Det avgörande är inte bara vem som äger bostaden – utan om den ena maken faktiskt har rätt att få tillbaka pengar som betalats in.

Ett skuldebrev kan skapa tydlighet, men för att skyddet ska fungera fullt ut behöver det ofta samspela med ett äktenskapsförord.

Många makar tror att ett äktenskapsförord automatiskt löser all ekonomisk trygghet vid en separation. Det stämmer ibland, men långt ifrån alltid. Om den ena maken exempelvis har betalat 800 000 kronor mer än den andra i kontantinsats kan ett äktenskapsförord vara helt rätt dokument – men ändå inte tillräckligt.

Frågan handlar nämligen inte bara om vem som ska behålla bostaden.

Frågan är också:

Är den andra maken faktiskt skyldig att betala tillbaka pengarna?

Det är där många gör fel.

Ett äktenskapsförord reglerar främst om viss egendom ska vara enskild egendom eller giftorättsgods. Ett skuldebrev reglerar däremot en skuld mellan två personer. Båda dokumenten kan därför behövas samtidigt – särskilt när makar har olika ekonomiska insatser i bostad, renovering, företag, arv eller lån.

Skillnaden mellan äktenskapsförord och skuldebrev

Ett äktenskapsförord används för att bestämma att viss egendom ska vara enskild egendom. Det kan till exempel handla om en bostad, aktier, sparpengar, företag eller egendom som någon fått genom arv eller gåva.

Vid skilsmässa ska makarnas egendom normalt fördelas genom bodelning. Egendom som är giftorättsgods ingår som utgångspunkt, medan enskild egendom normalt hålls utanför. Enligt äktenskapsbalken är makars egendom giftorättsgods i den mån den inte har gjorts till enskild egendom, exempelvis genom äktenskapsförord.

Ett skuldebrev har en annan funktion.

Det visar att någon är skyldig någon annan pengar. Det viktiga i praktiken är att skuldförhållandet blir tydligt: vem som är skyldig pengar, hur mycket, till vem, på vilka villkor och när betalning ska ske.

Äktenskapsförordet visar vad som ska hållas utanför bodelningen. Skuldebrevet visar att det finns en skuld.

Det är två olika juridiska funktioner.

Och det är just därför ett äktenskapsförord inte alltid räcker.

Exempel: den ena maken betalar 800 000 kr mer

Tänk att två makar köper en bostad tillsammans.

Make A betalar 800 000 kr mer i kontantinsats än make B. Båda står ändå som ägare till bostaden med hälften var.

De skriver ett äktenskapsförord som säger att bostaden ska vara enskild egendom.

Frågan är då:

Har make A automatiskt rätt att få tillbaka sina 800 000 kr?

Inte nödvändigtvis.

Äktenskapsförordet kan påverka om bostaden ska ingå i bodelningen. Men det bevisar inte alltid att den extra kontantinsatsen var ett lån. Den kan i värsta fall uppfattas som en gemensam investering, en gåva eller ett upplägg som aldrig reglerades tydligt.

I värsta fall kan pengarna vara borta vid en skilsmässa – trots att makarna hade ett äktenskapsförord.

För att säkra återbetalningsrätten behövs ofta ett separat skuldebrev.

Det dolda misstaget: skuldebrevet som äts upp av bodelningen

Här kommer den juridiska fällan som många missar – och anledningen till att enkla gratismallar på nätet ofta ger en falsk trygghet.

Det räcker nämligen inte alltid att bara skriva ett skuldebrev.

Om skuldebrevet avser pengar mellan makar, men fordran fortfarande räknas som giftorättsgods, kan något mycket olustigt hända vid en skilsmässa. När tillgångarna ska delas ska visserligen skulden räknas av. Men eftersom rätten att få tillbaka pengarna – själva fordran – också kan vara giftorättsgods, kan värdet behöva tas med i bodelningen.

Resultatet i praktiken? Du kan tvingas dela värdet av din egen fordran med din ex-partner.

Ett förenklat exempel:

Du har lånat ut 500 000 kr till din make. Ni har skrivit ett skuldebrev, men inget äktenskapsförord som gör fordran till din enskilda egendom.

Vid skilsmässan kan nettoeffekten bli att du inte får ett fullt ekonomiskt skydd för hela lånet. I ett typiskt upplägg kan du i praktiken bara få ut ungefär halva värdet efter bodelningseffekten.

Du trodde att du hade skyddat 500 000 kr.

Men i realiteten kan skyddet bli betydligt svagare.

Det är därför skuldebrev och äktenskapsförord ofta behöver skrivas tillsammans. Skuldebrevet visar skulden. Äktenskapsförordet kan behövas för att göra fordran, eller egendom som motsvarar värdet, till enskild egendom.

Annars finns risken att skuldebrevet inte ger det skydd makarna trodde.

Bara skuldebrev eller både skuldebrev och äktenskapsförord?

SituationRisk utan rätt kombinationRekommenderat upplägg
Bara äktenskapsförordEgendomen kan vara skyddad – men det finns ingen tydlig skuldOfta otillräckligt
Bara skuldebrevSkulden är dokumenterad – men fordran kan påverkas av bodelningenHalvt eller otydligt skydd
Skuldebrev + äktenskapsförordBåde skulden och egendomens karaktär kan reglerasStarkast skydd

Det är här många standardmallar blir farliga.

De löser ett dokument.

Men de löser inte alltid helheten.

När behövs skuldebrev mellan makar?

Skuldebrev mellan makar kan bli aktuellt i flera vanliga situationer.

1. Olik kontantinsats vid bostadsköp

Det här är kanske den vanligaste situationen.

Den ena maken går in med 300 000 kr, 700 000 kr eller 1 500 000 kr mer än den andra. Båda står ändå som ägare.

Då behöver ni bestämma vad mellanskillnaden är.

Är det en gåva? Är det ett lån? Ska den ena maken äga mer? Eller ska pengarna återbetalas vid försäljning, separation eller bodelning?

Om pengarna ska betalas tillbaka bör det normalt dokumenteras i ett skuldebrev.

2. En make betalar den andres skuld

I ett äktenskap hjälper man ofta varandra ekonomiskt. Men juridiskt kan det bli oklart om en större betalning var hjälp, gåva eller lån.

Om make A betalar make B:s privata lån på 300 000 kr bör det framgå skriftligt om pengarna ska betalas tillbaka.

Annars kan det senare bli svårt att bevisa att det faktiskt fanns en återbetalningsskyldighet.

3. Arv används till gemensam bostad

Det här är en mycket vanlig fälla.

En make får ett arv och använder pengarna till kontantinsats, amortering eller renovering av en gemensam bostad.

Om arvet var enskild egendom enligt testamente kan det finnas ett starkt intresse av att skydda värdet. Men när pengarna blandas in i gemensam egendom blir spårningen ofta svårare.

Här kan det behövas både äktenskapsförord, skuldebrev och tydlig dokumentation av hur pengarna använts.

4. Pengar sätts in i den andra makens företag

Om den ena maken för över pengar till den andres företag måste man vara extra noggrann.

Är pengarna ett lån till maken privat? Ett lån till bolaget? Ett aktieägartillskott? En investering? Eller ett bidrag utan återbetalningskrav?

Ett äktenskapsförord kan göra aktier eller företag till enskild egendom. Men det reglerar inte automatiskt om den andra maken har en fordran.

5. En make betalar större renovering

Om den ena maken betalar en större renovering på en bostad som båda äger, eller som den andra maken äger, bör upplägget dokumenteras.

Annars kan pengarna försvinna in i bostadens värde utan tydlig rätt till återbetalning.

Det kan bli mycket dyrt om relationen senare tar slut.

3 frågor att ställa er redan idag

Innan ni skriver något själva bör ni ställa tre enkla frågor:

  1. Har den ena maken gått in med betydligt mer pengar än den andra?
  2. Finns det en tydlig överenskommelse om att pengarna ska betalas tillbaka?
  3. Är det skriftligt dokumenterat på ett sätt som fungerar vid skilsmässa, dödsfall eller konflikt?

Om svaret är ja på första frågan men nej på någon av de två andra, finns det en risk.

Då är det klokt att se över dokumenten innan problemet uppstår.

Behöver skuldebrev mellan makar registreras?

Ett vanligt skuldebrev mellan makar registreras normalt inte hos Skatteverket på samma sätt som ett äktenskapsförord.

Ett äktenskapsförord ska däremot registreras för att få avsedd verkan. Skatteverket hanterar även registrering av gåvor mellan makar, vilket kan vara aktuellt om pengar eller egendom faktiskt ges bort och inte lånas ut.

Det är därför viktigt att skilja på tre saker:

Äktenskapsförord reglerar om egendom ska vara enskild.

Skuldebrev reglerar om någon är skyldig pengar.

Gåvobrev reglerar att något ges bort.

Fel dokument på fel plats kan ge en falsk trygghet.

Vanliga misstag makar gör

Misstag 1: Man tror att äktenskapsförordet löser allt

Ett äktenskapsförord kan vara mycket viktigt.

Men det skapar inte automatiskt en skuld.

Om den ena maken har betalat mer behövs ofta ett skuldebrev för att visa att pengarna ska betalas tillbaka.

Misstag 2: Man skriver skuldebrev men glömmer bodelningen

Det här är den mer avancerade fällan.

Makarna skriver ett skuldebrev och tror att allt är klart. Men de missar att fordran kan påverkas av bodelningsreglerna om den inte hanteras rätt.

Resultatet kan bli att skyddet bara blir halvt, otydligt eller tvistigt.

Misstag 3: Man blandar ihop lån och gåva

Om det inte står tydligt att pengarna ska betalas tillbaka kan den andra maken senare hävda att det var en gåva.

Det är särskilt vanligt i familjerelationer, där stora pengar ofta förs över utan tydliga villkor.

Misstag 4: Man saknar betalningsvillkor

Ett skuldebrev bör inte bara ange ett belopp.

Det bör också reglera när skulden ska betalas, om ränta ska utgå, vad som händer vid skilsmässa, vad som händer vid försäljning och om betalning får ske i förtid.

Ju större belopp, desto viktigare blir villkoren.

Misstag 5: Man använder en enkel mall utan helhetsbedömning

Ett skuldebrev kan se enkelt ut.

Men mellan makar måste det ofta samspela med bodelning, äktenskapsförord, bostadsägande, arv, gåvor och ibland företag.

Det är där många mallar blir för svaga.

Vad bör ett skuldebrev mellan makar innehålla?

Ett bra skuldebrev bör normalt innehålla:

  • makarnas namn och personnummer,
  • skuldbelopp,
  • bakgrund till skulden,
  • när skulden uppstod,
  • om ränta ska utgå,
  • när betalning ska ske,
  • vad som händer vid separation eller skilsmässa,
  • vad som händer vid dödsfall,
  • vad som händer om bostaden säljs,
  • om skulden får betalas i förtid,
  • hur betalning ska dokumenteras,
  • datum och underskrifter.

I många fall bör skuldebrevet också kombineras med äktenskapsförord.

I vissa situationer kan även samäganderättsavtal, gåvobrev eller testamente behövas.

När behöver man både äktenskapsförord och skuldebrev?

Ni bör särskilt överväga båda dokumenten om:

  • ni köper bostad med olika kontantinsatser,
  • en make betalar mer på lånen,
  • en make betalar den andres privata skuld,
  • arv används i gemensam bostad,
  • en make finansierar renovering,
  • pengar förs in i den andres företag,
  • ni vill skydda värden vid både skilsmässa och dödsfall.

Det handlar inte om misstro.

Det handlar om att skapa tydlighet medan ni fortfarande är överens.

Slutsats: äktenskapsförord skyddar egendom – skuldebrev skyddar pengar

Ett äktenskapsförord är ett viktigt dokument.

Men det räcker inte alltid.

Om den ena maken har betalat mer, lånat ut pengar eller gjort en större ekonomisk insats behövs ofta ett skuldebrev. Och om skuldebrevet ska fungera fullt ut vid en skilsmässa kan det också behöva kombineras med ett äktenskapsförord.

Den viktiga frågan är därför inte bara:

“Har vi skrivit något?”

Utan:

“Har vi skrivit rätt dokument – och fungerar de tillsammans när det verkligen gäller?”

Det är där den juridiska skillnaden ligger.

Och det är ofta där framtida konflikter kan undvikas.

Behöver ni hjälp med skuldebrev eller äktenskapsförord?

På Justiflex hjälper vi makar att skapa tydliga juridiska dokument som passar deras faktiska situation.

Vi kan hjälpa er att gå igenom:

  • om ni behöver skuldebrev,
  • om ni behöver äktenskapsförord,
  • om nuvarande dokument räcker,
  • om en kontantinsats, renovering eller överföring bör regleras,
  • och hur dokumenten bör samspela för att undvika framtida konflikt.

Vill ni få en första bedömning av vad som passar i just er situation?

Skicka in en kort beskrivning till Justiflex. Vi återkommer med en tydlig omfattningsbedömning, rekommenderat upplägg och fast pris innan ni går vidare.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Skuldebrev mellan makar: när räcker det inte med äktenskapsförord? Läs mer »