mars 2026

Särkullbarn och huset: så räddar du partnerns boende 2026
11 mars 2026 | Av Robin Forslöv | 5 min läsning

Särkullbarn och huset: så räddar du partnerns boende 2026

När det finns särkullbarn räcker det sällan att bara utgå från att partnern får bo kvar i huset. Utan rätt planering kan ett dödsfall snabbt leda till krav på arv, likviditetsbrist och i värsta fall en försäljning av bostaden.

För att skydda partnerns boende när särkullbarn finns med i bilden krävs det ofta mer än goda intentioner – upplägget behöver vara juridiskt genomtänkt redan i förväg.

Ja, det går ofta att minska risken att din partner måste sälja huset om du dör — men inte med en lös muntlig överenskommelse. Har du särkullbarn har de som huvudregel rätt att få ut sitt arv direkt. Därför behövs oftast testamente, likviditetsplanering och ibland samboavtal eller annan ägarreglering. För makar finns ett visst minimiskydd genom fyrabasbeloppsregeln, men år 2026 motsvarar det 236 800 kr, vilket sällan räcker långt i ett vanligt boendeärende.
När huset blir familjens största juridiska risk

Det här är ett av de vanligaste missförstånden i familjejuridiken: att den som bor kvar i huset automatiskt kan fortsätta bo där om partnern dör.

Det stämmer ibland för makar med endast gemensamma barn. Men när det finns särkullbarn ser rättsläget annorlunda ut. Särkullbarn har som huvudregel rätt att få ut sitt arv direkt, i stället för att vänta tills den efterlevande maken också avlider. Det innebär att ett dödsfall snabbt kan förvandlas till ett likviditetsproblem om större delen av tillgångarna finns bundna i bostaden.

I praktiken är det alltså sällan själva huset som är problemet. Problemet är att värdet finns i huset men pengarna inte finns på kontot.

Vad du får av den här guiden

I den här guiden går vi igenom:

  • vad som gäller om du är gift och har särkullbarn
  • vad som gäller om ni är sambor
  • varför ett testamente ofta är nödvändigt men inte alltid tillräckligt
  • hur du bygger ett verkligt skydd för partnerns boende
  • vilka misstag som oftast leder till pressad försäljning, konflikt och dyrare juridik senare

Snabbnavigering

  • Vad lagen säger om särkullbarn och huset
  • Gift eller sambo – avgörande skillnad
  • Varför testamente inte räcker ensamt
  • Justiflex beslutsmatris: när är risken hög?
  • Så skyddar du partnerns boende i praktiken
  • Vanliga och dyra misstag
  • Steg för steg: så gör du rätt 2026
  • FAQ

Vår erfarenhet: det är nästan alltid likviditeten som avgör

I rådgivning kring arv och familjejuridik är det sällan den juridiska huvudregeln som överraskar mest. Det som skapar stress är att familjen inser för sent att det inte räcker att “vilja att partnern ska bo kvar”. Det måste också finnas en plan för hur barnets rätt ska hanteras ekonomiskt.

Det är därför vi på Justiflex ofta börjar i motsatt ände mot vad många tror. Frågan är inte först:
“Vem ska få huset?”
utan:
“Hur ska den efterlevande kunna bo kvar utan att tvingas sälja?”

Det är där den verkliga riskbedömningen börjar.
Vad säger lagen om särkullbarn?

Om den avlidne var gift är huvudregeln att den efterlevande maken ärver före gemensamma barn. Men om den avlidne efterlämnar ett barn som inte också är den efterlevande makens barn, alltså ett särkullbarn, har det barnet rätt att få ut sitt arv direkt — om barnet inte frivilligt avstår till förmån för den efterlevande maken.

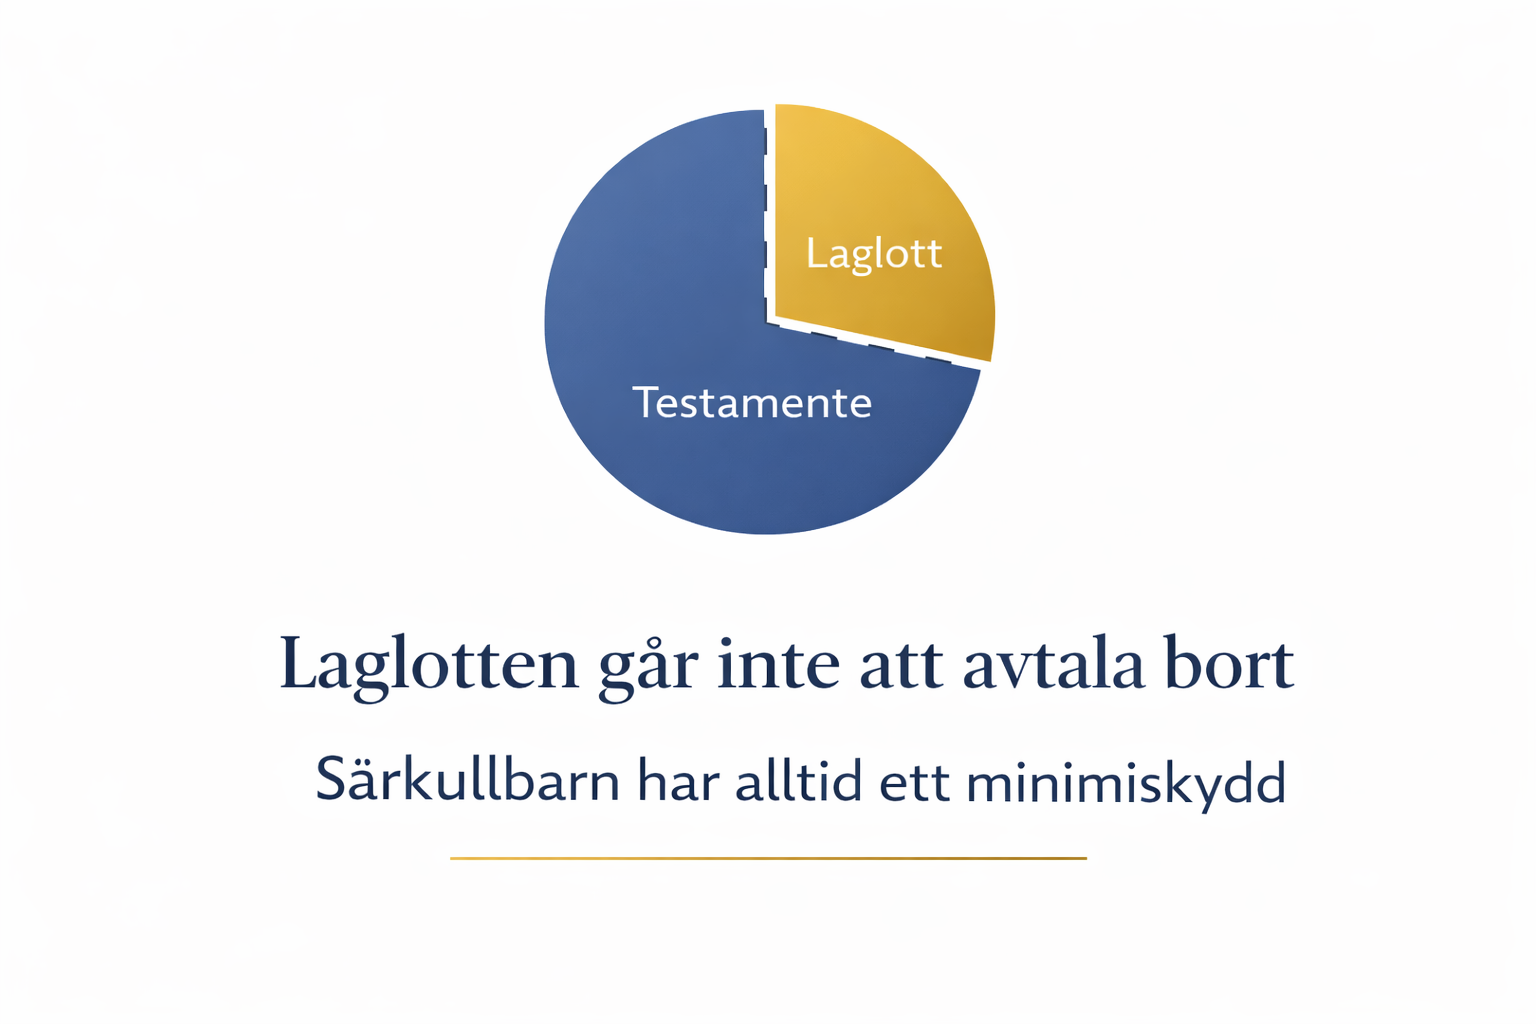
Bröstarvingar har dessutom alltid rätt till laglott, vilket är hälften av arvslotten. Du kan därför inte genom testamente göra ett särkullbarn helt arvlöst.

För makar finns samtidigt ett minimiskydd genom fyrabasbeloppsregeln. År 2026 är prisbasbeloppet 59 200 kr, vilket innebär att skyddet uppgår till 236 800 kr. Det skyddet kan vara viktigt, men i dagens bostadsmarknad är det ofta för lågt för att ensam lösa ett boendeproblem.
Gift eller sambo – här avgörs nästan allt

Om ni är gifta

Som makar finns ett grundskydd i lagen. Efterlevande make ärver normalt före gemensamma barn, och bodelning ska också beaktas. Men särkullbarn kan bryta detta skydd genom att begära ut sitt arv direkt.

Om ni är sambor

För sambor är situationen betydligt mer utsatt. En sambo ärver inte den andra sambon enligt lag. Däremot kan den efterlevande sambon begära bodelning av samboegendom, alltså i huvudsak gemensam bostad och bohag som köpts för gemensam användning. En sådan begäran måste göras senast när bouppteckningen förrättas.

Vid bodelning efter en sambos död finns också ett minimiskydd på två prisbasbelopp ur samboegendomen, så långt egendomen räcker. Med 2026 års prisbasbelopp motsvarar det 118 400 kr.
 

Justiflex-tabell: så slår lagen i praktiken

SituationUtan planeringMed rätt planering
Gift + särkullbarnBarnet kan kräva ut arv direkt. Partnern riskerar likviditetsbrist.Testamente kan styra den disponibla kvoten till partnern, men laglotten kvarstår.
Sambo + särkullbarnPartnern ärver inget enligt lag.Testamente blir ofta helt avgörande, kompletterat med plan för boendet.
Mycket värde i huset, lite kontanterRisk för utköpsproblem eller försäljning.Likviditetsplan kan göra kvarboende möjligt.
Otydlig ägarbild eller gamla dokumentÖkad risk för konflikt och feltolkningar.Uppdaterade handlingar minskar osäkerheten.

Det här är artikelns centrala Information Gain: inte bara vad lagen säger, utan hur olika familjesituationer typiskt påverkar boendet.

Varför testamente inte räcker ensamt

Många tror att lösningen är enkel: skriv ett testamente där partnern får huset.

Problemet är att ett sådant testamente inte kan tränga undan särkullbarnets rätt till laglott. Om testamentet går för långt kan barnet begära jämkning, och det måste normalt göras inom sex månader från det att barnet fick del av testamentet.

Det betyder att testamentet ofta är nödvändigt — men inte tillräckligt.

Ett verkligt boendeskydd kräver ofta två delar:

  1. juridisk styrning genom testamente och eventuellt andra familjerättsliga dokument
  2. ekonomisk bärighet genom likviditetsplanering, så att partnern faktiskt kan hantera ett utköp
När är risken hög? En enkel beslutsmodell

Risken är ofta hög om minst tre av dessa stämmer:

  • någon av er har barn från tidigare relation
  • merparten av nettoförmögenheten sitter i huset
  • ni saknar testamente
  • ni är sambor
  • det finns ingen plan för hur ett utköp ska finansieras
  • ägandet i bostaden är otydligt eller fel dokumenterat

Risken är mycket hög om ni både har särkullbarn och låg likviditet.

Risken är lägre om ni har uppdaterade handlingar, rimlig kontantberedskap och en tydlig plan för hur barnets rätt ska mötas utan att boendet måste säljas
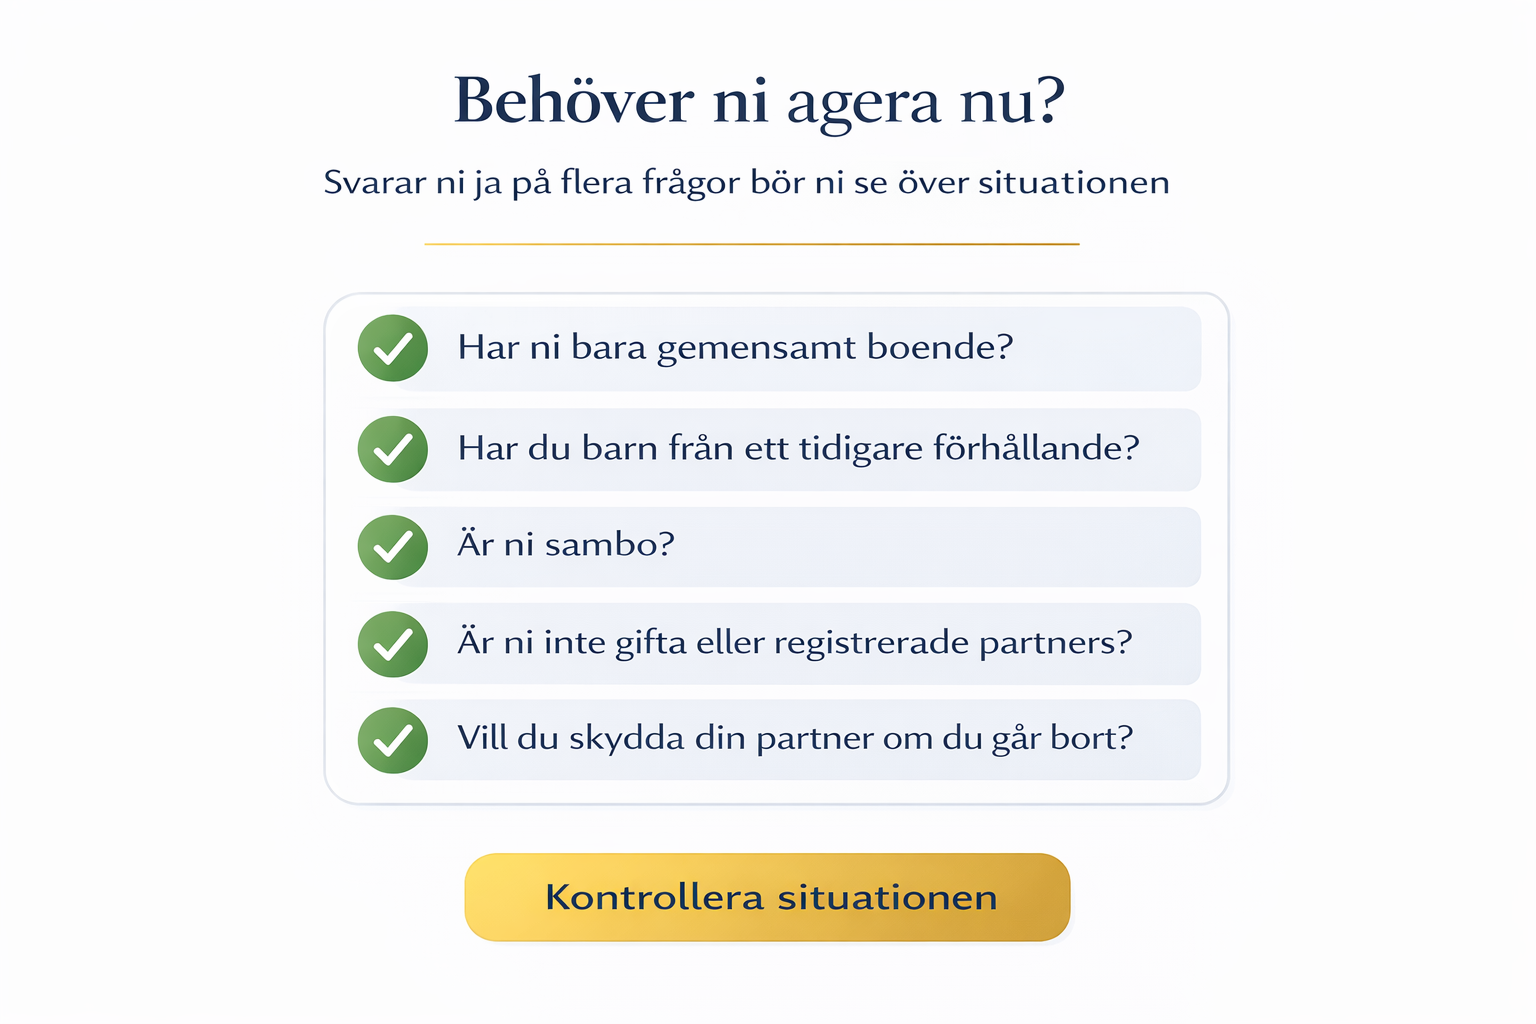
Interaktivt snabbtest

Behöver ni agera nu?
Svara ja eller nej på följande:

  • Finns särkullbarn?
  • Är huset eller bostadsrätten er klart största tillgång?
  • Saknas testamente?
  • Är ni sambor?
  • Saknas plan för hur en laglott ska lösas ut?
  • Är nuvarande dokument äldre än några år eller skrivna innan familjesituationen ändrades?

0–1 ja: läget kan vara relativt stabilt, men bör ändå kontrolleras.
2–3 ja: ni bör se över situationen snarast.
4+ ja: ni löper tydlig risk att partnerns boende blir akut osäkert vid dödsfall.

Så skyddar du partnerns boende i praktiken

1. Skriv ett juridiskt korrekt testamente

Detta är nästan alltid första steget när särkullbarn finns i bilden. Testamentet bör vara anpassat till just er familjesituation och utgå från att laglotten inte kan avtalas bort genom ensidigt testamente. Formkraven för testamente finns i ärvdabalken.

2. Gör en likviditetsplan

Om barnet har rätt att få ut värde direkt måste ni veta hur det värdet ska hanteras i praktiken. I många fall är det här den avgörande frågan för om partnern kan bo kvar. Det är ingen separat lagregel, utan en praktisk konsekvens av hur arv, laglott och bostadsvärden samverkar.

3. Se över om ni behöver samboavtal eller annan ägarreglering

För sambor är det särskilt viktigt att förstå vad som faktiskt är samboegendom och vad som inte är det. Sambor kan också avtala om att viss egendom inte ska ingå i bodelning.

4. Säkerställ att ägandet i bostaden är tydligt

Många tvister börjar i fel ände: man diskuterar arv innan man ens har klarlagt vem som äger vad och på vilka villkor. Det gäller särskilt när bostaden köpts före relationen, med olika kontantinsatser eller med lån där bara en part stått för större delen av kostnaden.

5. Uppdatera gamla dokument efter familjeförändringar

Nytt äktenskap, ny sambo, nytt hus, bonusfamilj eller barn från tidigare relation är alla tydliga signaler om att gamla standardmallar kan vara otillräckliga.
Vanliga och dyra misstag

“Vi är gifta, så det är lugnt”

Nej. Särkullbarn kan fortfarande kräva ut sitt arv direkt.

“Vi är sambor, men vi har ju bott ihop i många år”

Det ger inte arvsrätt i sig.

“Ett testamente löser allt”

Nej. Laglotten består.

“Barnen är ändå snälla”

Det kan mycket väl stämma, men juridiken förändras inte av det. Dessutom kan barnets egen ekonomi, partner eller livssituation påverka vad som händer efter dödsfallet.

“Vi tar det senare”

Det är just detta som ofta gör boendefrågan akut i stället för kontrollerad.

“Bouppteckningen är bara administration”

Nej. Bouppteckningen ska lämnas in till Skatteverket inom fyra månader från dödsfallet och fungerar som dödsboets legitimationshandling.
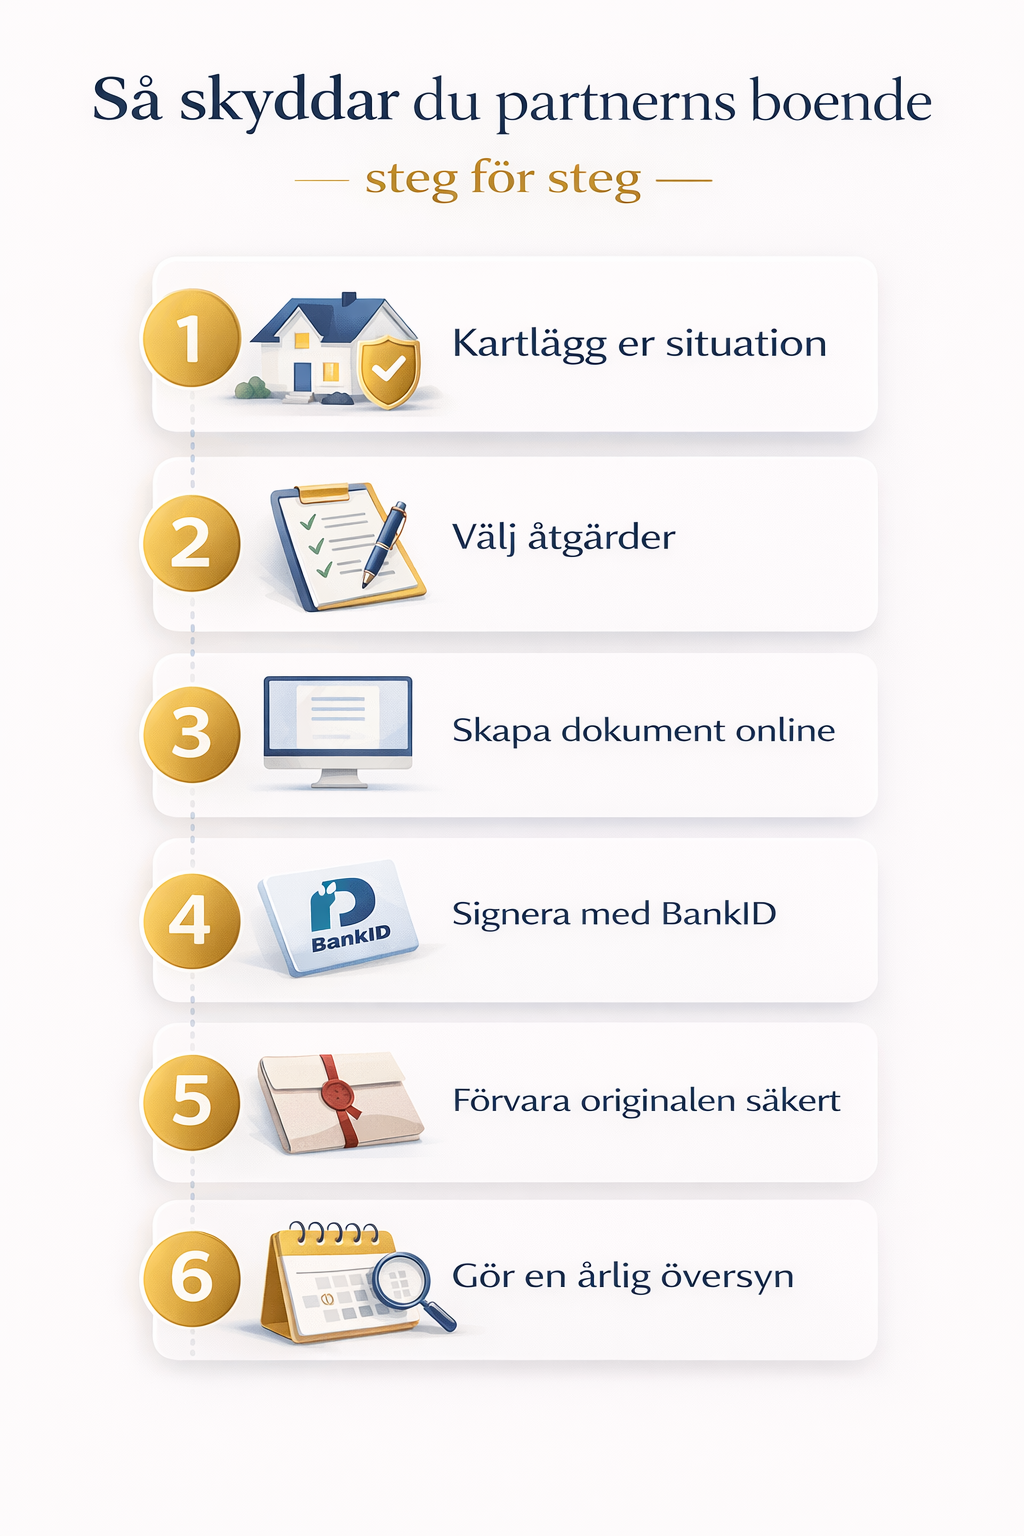
Steg för steg: så gör du rätt 2026

Steg 1: Kartlägg familjen

Finns särkullbarn, gemensamma barn, sambo eller äktenskap?

Steg 2: Kartlägg bostaden

Vem äger den, hur fördelas värdet och hur stor del av ekonomin sitter där?

Steg 3: Se över eller skriv testamente

Utgå från laglottsreglerna och familjebilden.

Steg 4: Bedöm likviditetsrisken

Vad händer om ett barn vill få ut sin rätt direkt?

Steg 5: Komplettera med rätt dokument

För sambor kan samboavtal vara avgörande. För andra kan även tydlig ägarreglering behövas.

Steg 6: Dokumentera och uppdatera

Spara rätt versioner, se över vid livsförändringar och undvik gamla standardmallar som inte längre passar.

CTA 1

Har ni särkullbarn och mycket värde bundet i huset?
Då bör ni inte nöja er med att “ha tänkt på saken”. Ni behöver veta om partnern faktiskt kan bo kvar.
Konsekvenser om det blir fel

När planeringen saknas blir följderna ofta större än många tror:

  • partnern kan behöva sälja eller belåna bostaden
  • relationen mellan efterlevande och barn kan försämras
  • gamla muntliga förväntningar kolliderar med juridisk verklighet
  • kostnaden för att reda ut läget i efterhand blir ofta högre än att göra rätt från början
FAQ

1. Ärver särkullbarn alltid direkt?

Som huvudregel ja, om barnet inte frivilligt avstår till förmån för efterlevande make.

2. Kan jag göra särkullbarn arvlösa genom testamente?

Nej. Bröstarvingar har rätt till laglott.

3. Kan min partner få bo kvar i huset ändå?

Ja, ibland — men det kräver ofta rätt dokument och en realistisk plan för likviditeten. Detta är en praktisk bedömning utifrån lagens ramar.

4. Gäller detta även om vi bor i Stockholm?

Ja. Reglerna är desamma i hela Sverige. Det som kan skilja sig är att högre bostadsvärden ofta gör utköpsproblemet större i exempelvis Stockholm, Göteborg och andra storstadsområden. Den sista delen är en praktisk slutsats, inte en särskild lokal lagregel.

5. Är sambor särskilt utsatta?

Ja, eftersom sambor inte ärver varandra enligt lag.

6. Räcker samboavtal?

Nej, inte för att skapa arvsrätt. Samboavtal rör bodelning, inte arv.

7. Vad är fyrabasbeloppsregeln 2026?

Det är ett minimiskydd för efterlevande make. Med prisbasbeloppet 59 200 kr år 2026 motsvarar det 236 800 kr.

8. Vad gäller för efterlevande sambo vid dödsfall?

Efterlevande sambo kan begära bodelning av samboegendom och har ett minimiskydd på två prisbasbelopp ur samboegendomen, så långt egendomen räcker.

9. Hur snabbt måste man agera efter ett dödsfall?

Bouppteckningen ska lämnas in inom fyra månader. För sambo måste begäran om bodelning göras senast när bouppteckningen förrättas.

10. Hur länge kan ett barn vänta med laglotten?

Jämkning måste normalt begäras inom sex månader från att bröstarvingen fick del av testamentet.
Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Särkullbarn och huset: så räddar du partnerns boende 2026 Läs mer »

Samboavtal: skydda kontantinsats och bostad vid separation

11 mars 2026 | Av Robin Forslöv | 5 min läsning

Samboavtal: skydda kontantinsats och bostad vid separation

När ni köper bostad tillsammans är det viktigt att reglera kontantinsats och ägande från början – annars kan en separation leda till onödiga tvister och stora ekonomiska förluster.

För att skydda en större kontantinsats räcker det ofta inte med en muntlig överenskommelse – upplägget behöver vara juridiskt genomtänkt innan något skrivs

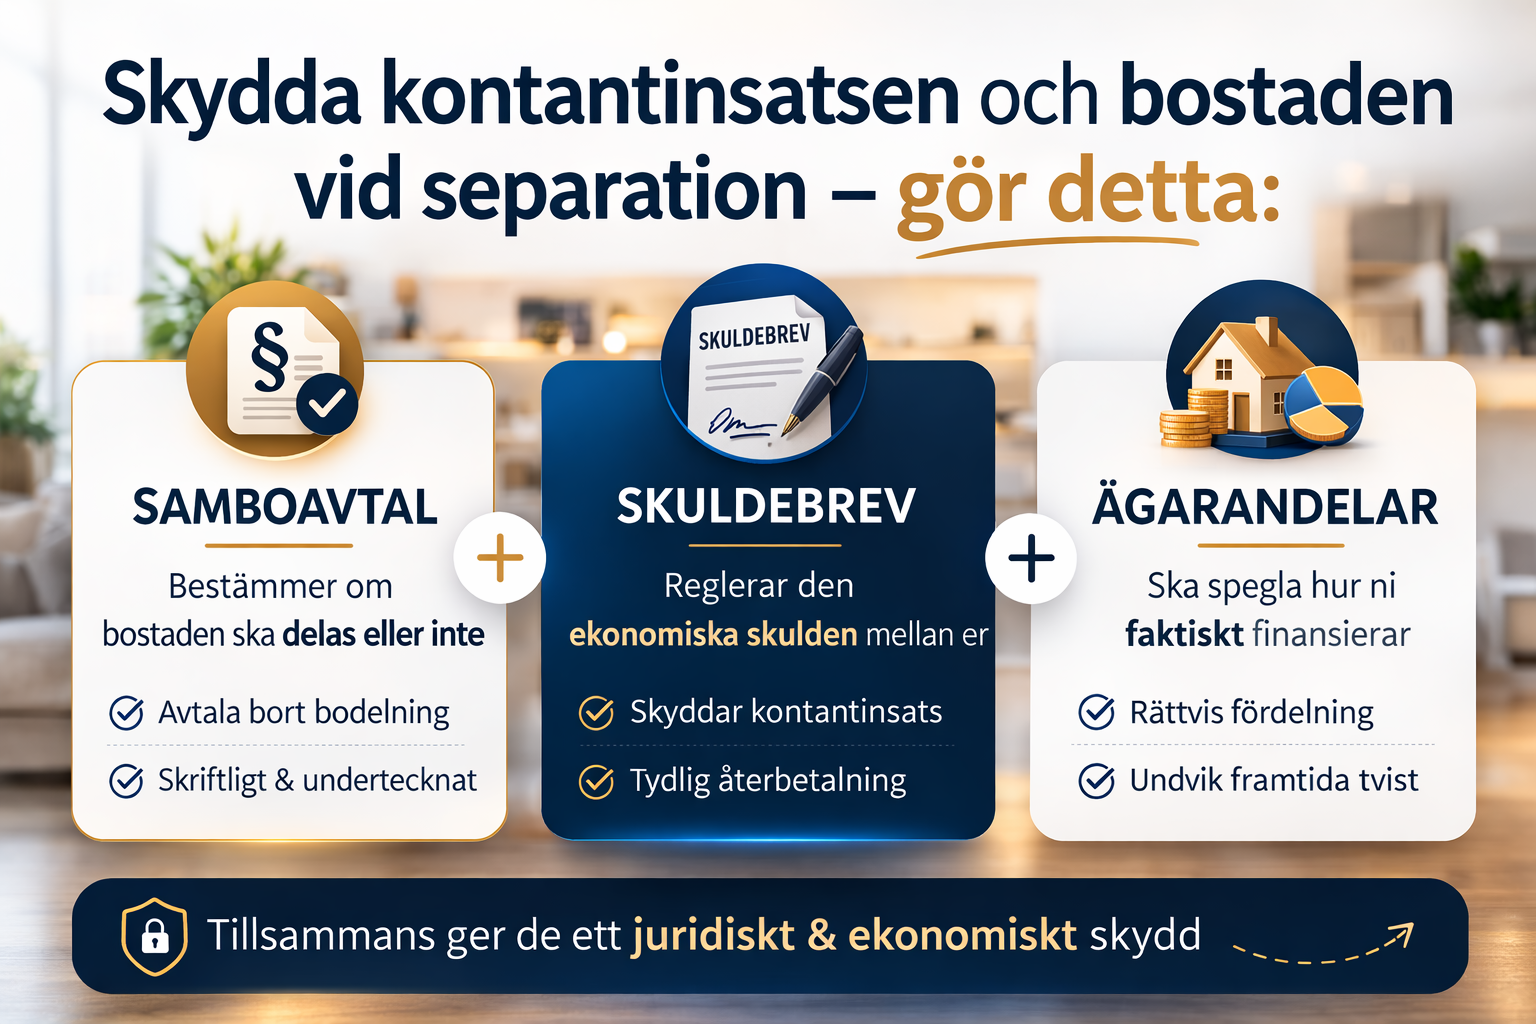
För att skydda en större kontantinsats i en gemensam bostad räcker det ofta inte med bara ett samboavtal. I praktiken behövs ofta en kombination av samboavtal, skuldebrev och genomtänkta ägarandelar, eftersom sambolagen annars kan leda till att bostadens nettovärde delas lika om bostaden är samboegendom.

Att flytta ihop känns ofta enkelt. Det som många missar är att juridiken inte utgår från vem som betalade mest, utan från om bostaden har förvärvats för gemensam användning. Om svaret är ja kan bostaden ingå i en bodelning mellan sambor när relationen tar slut.

Det är här många går fel. De tror att “jag betalade kontantinsatsen”, “jag står på lånet” eller “vi var överens” automatiskt skyddar deras pengar. Men utan rätt dokumentation kan den större insatsen i praktiken bli svår att få tillbaka på det sätt man tänkt sig. HD har dessutom tydligt markerat att ekonomiska tillskott mellan sambor inte automatiskt ger rätt till ersättning om rättsgrunden inte kan visas.

Vad du får av guiden

  • När en bostad blir samboegendom
  • Varför kontantinsatsen inte är skyddad automatiskt
  • När samboavtal räcker, och när skuldebrev också behövs
  • Hur du minskar risken för tvist vid separation
  • En praktisk modell för att göra rätt från början

Innehåll

  1. Vad gäller för bostad mellan sambor?
  2. Varför kontantinsatsen ofta inte är skyddad automatiskt
  3. När du behöver samboavtal, skuldebrev eller båda
  4. Justiflex beslutsguide
  5. Interaktivt snabbtest
  6. Vanliga och dyra misstag
  7. Steg-för-steg: så gör du rätt
  8. Konsekvenser om det blir fel
  9. FAQ

Vår erfarenhet från rådgivning

I rådgivning ser vi ofta samma mönster: ett par köper bostad tillsammans, den ena går in med betydligt större kontantinsats, och båda tänker att det “löser sig” eftersom de litar på varandra. Problemet kommer först när relationen förändras och muntliga förväntningar ska översättas till juridik. Då blir det tydligt att kärlekslogik och avtalslogik inte alltid är samma sak.

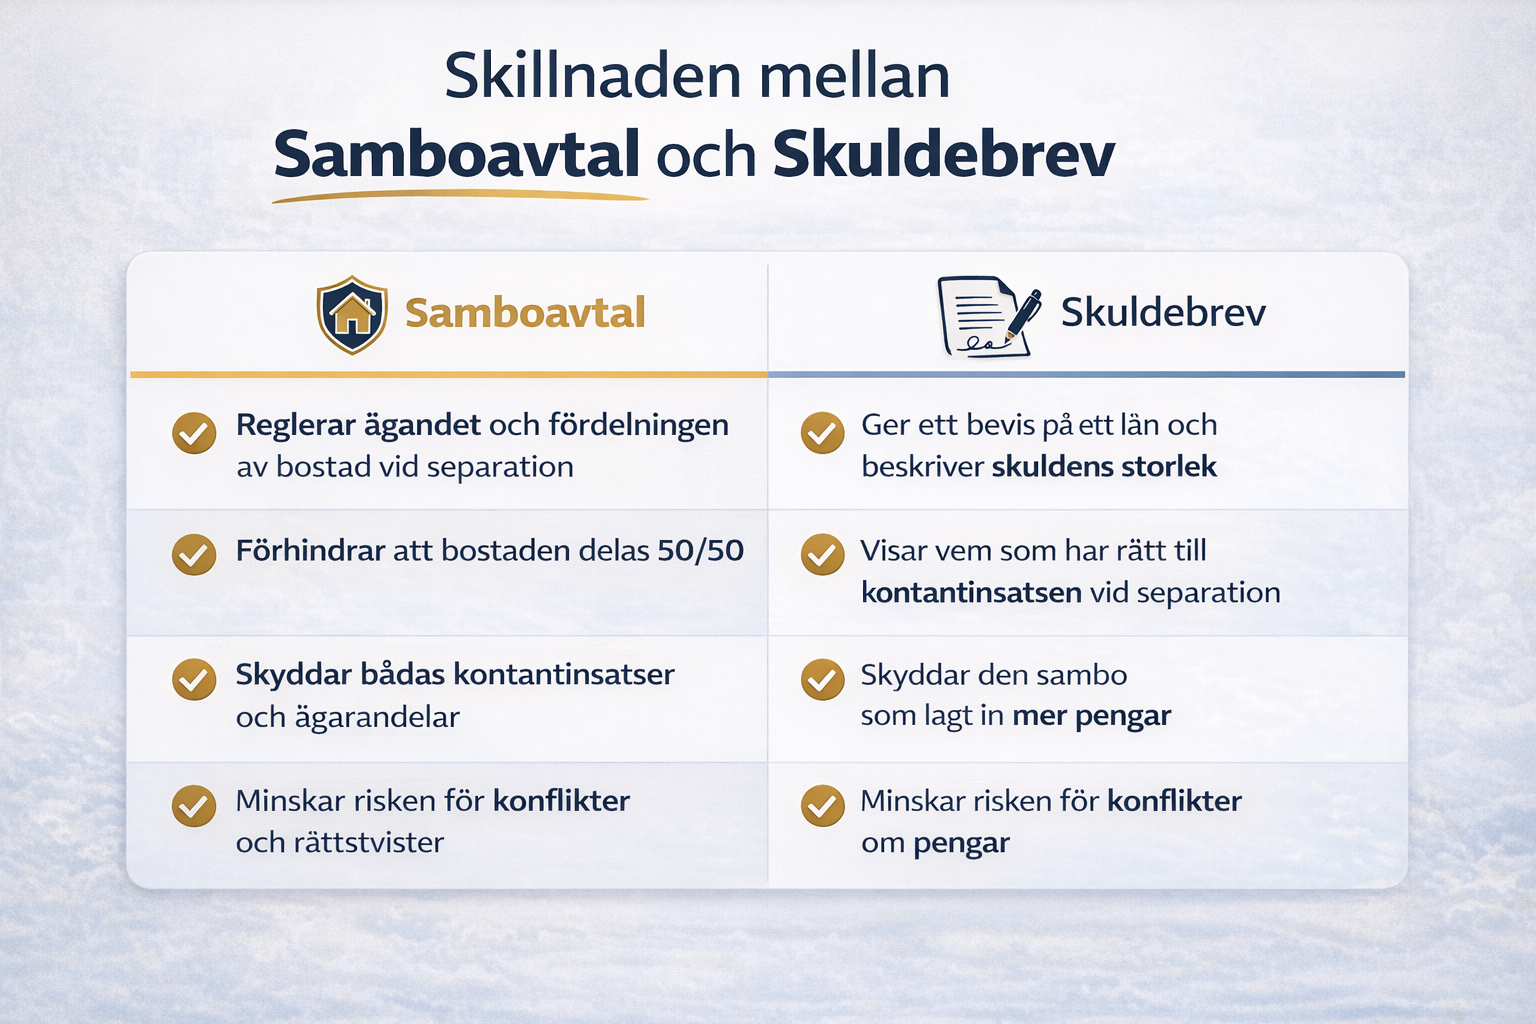
Ett vanligt missförstånd är att samboavtalet ensam löser allt. I verkligheten fyller olika dokument olika funktioner. Samboavtalet styr främst om bostaden ska ingå i bodelning enligt sambolagen, medan ett skuldebrev ofta behövs för att reglera den ekonomiska obalansen mellan samborna. Den uppdelningen ligger väl i linje med sambolagens konstruktion och HD:s praxis om ekonomiska tillskott mellan sambor.

Vad gäller för bostad mellan sambor?

Sambolagen gäller sambors gemensamma bostad och bohag. Med sambor avses två personer som stadigvarande bor tillsammans i ett parförhållande och har gemensamt hushåll.

En bostad blir samboegendom om den har förvärvats för gemensam användning. Om samboförhållandet upphör kan samboegendomen, på begäran av någon av samborna, fördelas genom bodelning. Begäran måste normalt göras inom ett år från separationen.

Det centrala är alltså inte bara vem som formellt står på kontraktet eller lagfarten. Det avgörande är varför bostaden köptes. Högsta domstolen har bekräftat att en bostad som förvärvas under samboförhållandet och används som gemensamt hem kan vara samboegendom även om bara en av samborna står som förvärvare.

Däremot omfattas normalt inte en bostad som ena sambon köpte innan samboendet blev aktuellt. HD har uttalat att kravet på förvärv för gemensam användning innebär att bodelningsrätten inte omfattar en bostad som köpts innan det gemensamma boendet var aktuellt.

Information Gain: Justiflex tolkning

Det som ofta missas i generiska texter är skillnaden mellan ägande och bodelning. Du kan alltså äga en bostad till 100 procent på papperet och ändå få en situation där värdet påverkas av sambolagens regler om bostaden köptes för att vara ert gemensamma hem. Det är just den skillnaden som gör att många tror att de är skyddade fast de inte är det. Stödet för den analysen ligger i sambolagens systematik och HD:s praxis om gemensam användning.

Varför kontantinsatsen ofta inte är skyddad automatiskt

Vid bodelning mellan sambor räknas samboegendomens nettovärde fram efter avdrag för skulder som är kopplade till egendomen. Det som återstår delas i princip lika. Sambolagen innehåller ingen generell regel som säger att den som har betalat större kontantinsats automatiskt får tillbaka just den delen först.

Det här är den juridiska kärnfällan. Många tänker: “Jag gick in med 500 000 kr mer, alltså är de mina.” Men om bostaden är samboegendom och ni inte har avtalat bort bodelningen kan slutresultatet bli något helt annat.

HD:s praxis visar också att större ekonomiska tillskott mellan sambor inte automatiskt leder till ersättning i efterhand. I NJA 2019 s. 23 slog HD fast att den betalande sambon inte fick ersättning för arbeten och installationer på den andra sambons fastighet, och domstolen betonade att sambor har möjlighet att skydda sina ekonomiska intressen genom överenskommelser.

Beslutsstöd: den juridiska treenigheten

För ett starkt skydd behövs ofta tre delar:

1. Samboavtalet
Säger att viss egendom, till exempel bostaden, inte ska ingå i bodelning. Sambor får avtala om att bodelning inte ska ske eller att viss egendom inte ska ingå. Avtalet måste vara skriftligt och undertecknat av båda.

2. Skuldebrevet
Reglerar att den ena sambon är skyldig den andra ett visst belopp, till exempel om ena parten gått in med större kontantinsats. Det är ofta detta dokument som fångar själva mellanskillnaden ekonomiskt. Rekommendationen vilar på HD:s praxis om att rättsgrund för ersättning måste kunna visas.

3. Ägarandelarna
Bör spegla det ni faktiskt vill uppnå. Om ägandet, samboavtalet och skuldebrevet drar åt olika håll uppstår lätt konflikt senare. Detta är en praktisk juridisk slutsats, inte en egen lagregel.

När räcker samboavtal – och när behövs mer?

Ett samboavtal räcker ofta när målet är att bostaden inte ska omfattas av sambolagens bodelningsregler. Det är alltså rätt verktyg när ni vill avtala bort 50/50-effekten på just bostaden eller annan samboegendom.

Men när den ena sambon har gått in med en klart större kontantinsats uppstår ofta en andra fråga: hur ska den ekonomiska obalansen regleras mellan er? Där räcker samboavtalet ofta inte ensam. Då behövs ofta även ett skuldebrev, och ibland bör även ägarandelarna ses över. Den slutsatsen följer inte av en enskild paragraf utan av hur sambolagen fungerar tillsammans med allmänna förmögenhetsrättsliga principer och HD:s praxis.

Justiflex beslutsguide: gör detta först – inte detta

SituationOfta rätt lösningVarför
En av er köper bostaden ensam innan samboendet blir aktuelltOfta ingen samboegendom i just den bostaden, men individuell bedömning behövsBostad som köpts före gemensam användning omfattas normalt inte av bodelning enligt 3 § sambolagen.
Ni köper bostad tillsammans för att bo där ihopSamboavtal bör övervägas direktBostaden kan bli samboegendom om den förvärvats för gemensam användning.
En av er går in med större kontantinsatsSamboavtal + skuldebrev + genomtänkta ägarandelarSamboavtal styr bodelningen, men mellanskillnaden behöver ofta regleras separat.
Ni vill dela lika trots olika insatserDokumentera det tydligtKlara överenskommelser minskar tvist och bevisproblem. Detta är en praktisk rekommendation utifrån rättsläget.
Ni tror att muntlig överenskommelse räckerGör inte såSamboavtal måste vara skriftligt och undertecknat av båda.

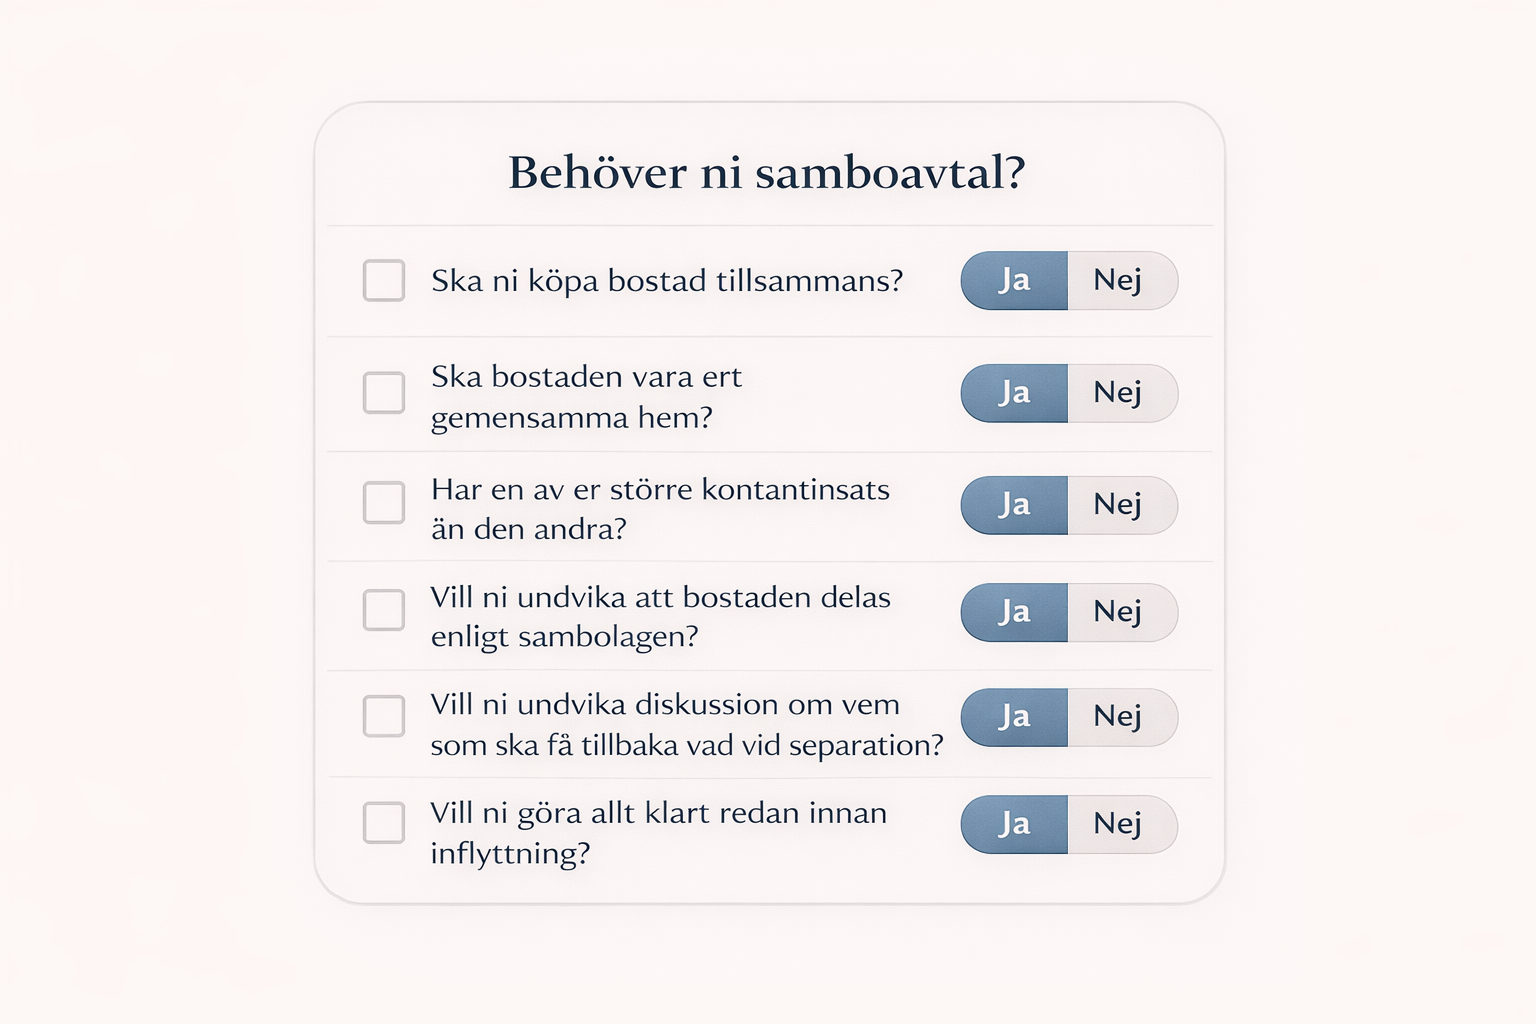
Interaktivt snabbtest: behöver ni samboavtal?

Svara ja eller nej:

  • Ska ni köpa bostad tillsammans?
  • Ska bostaden vara ert gemensamma hem?
  • Har en av er större kontantinsats än den andra?
  • Vill ni undvika att bostaden delas enligt sambolagen?
  • Vill ni undvika diskussion om vem som ska få tillbaka vad vid separation?
  • Vill ni göra allt klart redan innan inflyttning?

Får ni två eller fler ja är det normalt klokt att se över både samboavtal och finansieringsupplägg redan nu. Det är en praktisk prioritering baserad på hur tvister brukar uppstå.

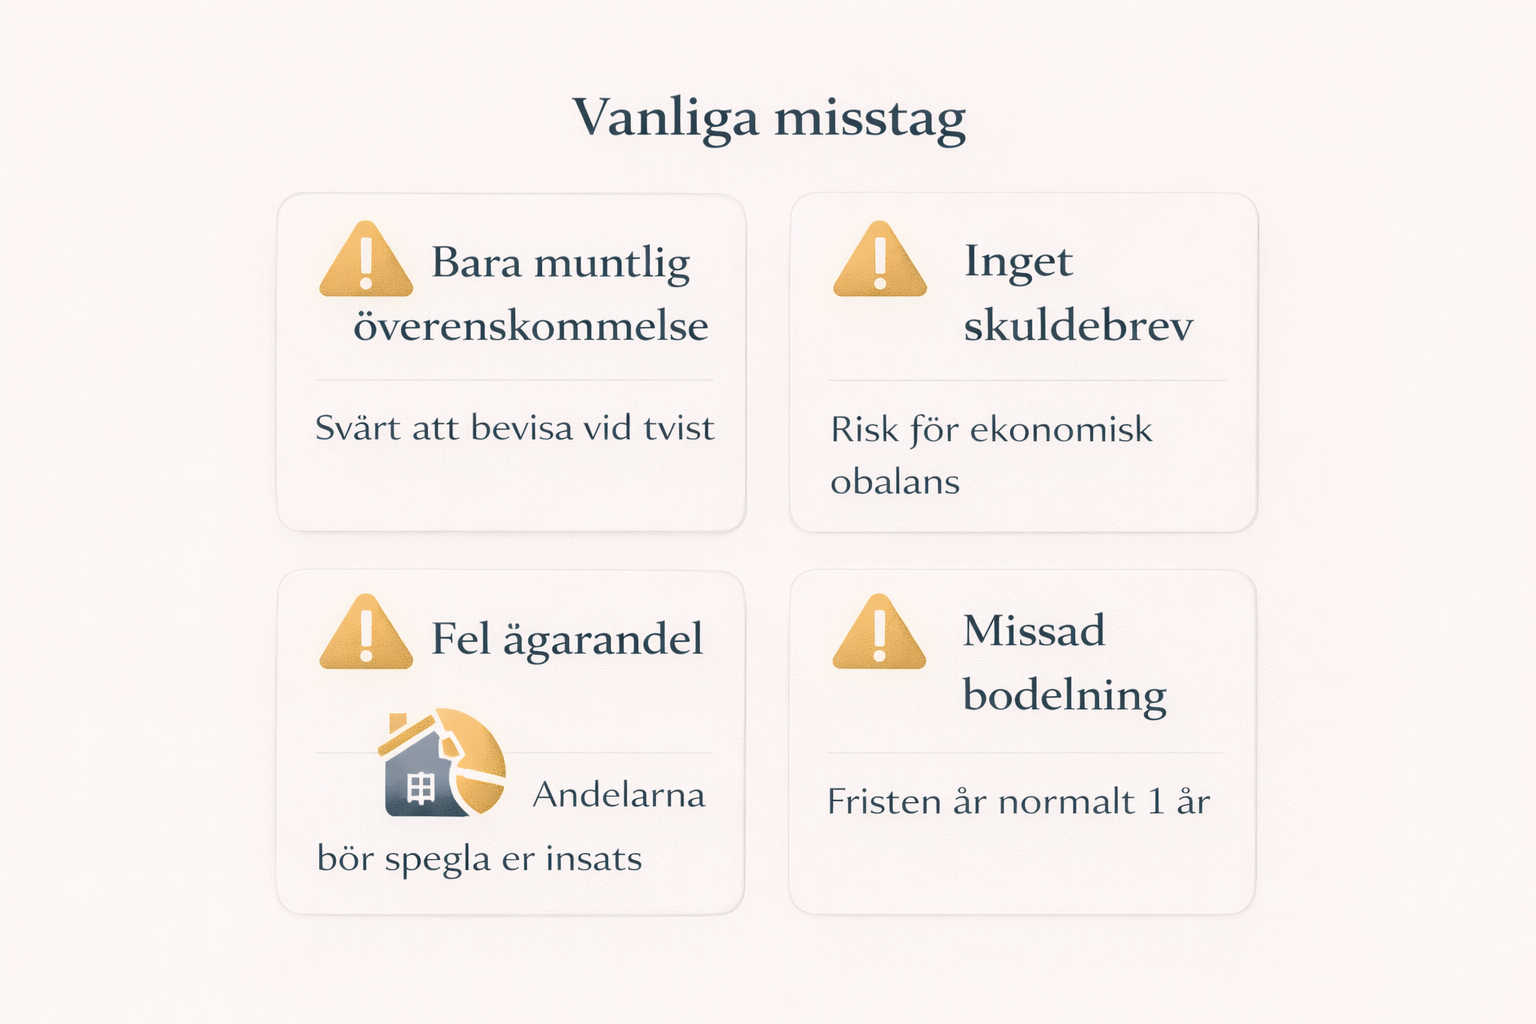
Vanliga och dyra misstag

1. “Jag betalade kontantinsatsen, alltså är jag skyddad”

Inte nödvändigtvis. Om bostaden är samboegendom kan nettovärdet ändå bli föremål för bodelning.

2. Ni tror att ägarandel och bodelning är samma sak

Det är det inte. Sambolagen utgår från samboegendom, inte bara formell ägarandel.

3. Ni skriver samboavtal men glömmer skuldebrev

Då kan frågan om intern ekonomisk utjämning lämnas öppen, särskilt när den ena har gått in med mycket mer kapital.

4. Ni väntar tills relationen redan krisar

Då ökar risken för låsningar, misstolkningar och svår bevisning.

5. Ni missar ettårsfristen för bodelning

En begäran om bodelning måste normalt framställas inom ett år från att samboförhållandet upphörde.

6. Ni tror att den som står på kontraktet alltid bestämmer

Sambolagen innehåller också regler om övertagande av bostad och om inskränkningar i rätten att förfoga över gemensam bostad.

7. Ni dokumenterar inte renoveringar eller större betalningar

Då blir det svårare att visa vad som varit lån, gåva eller gemensam investering. HD:s praxis visar hur viktigt det är att rättsgrunden kan visas.

8. Ni blandar ihop samboavtal med äktenskapsförord

Ett samboavtal gäller inte som äktenskapsförord om ni senare gifter er. Regeringen beskriver tydligt skillnaden mellan regelverken för sambor och makar.

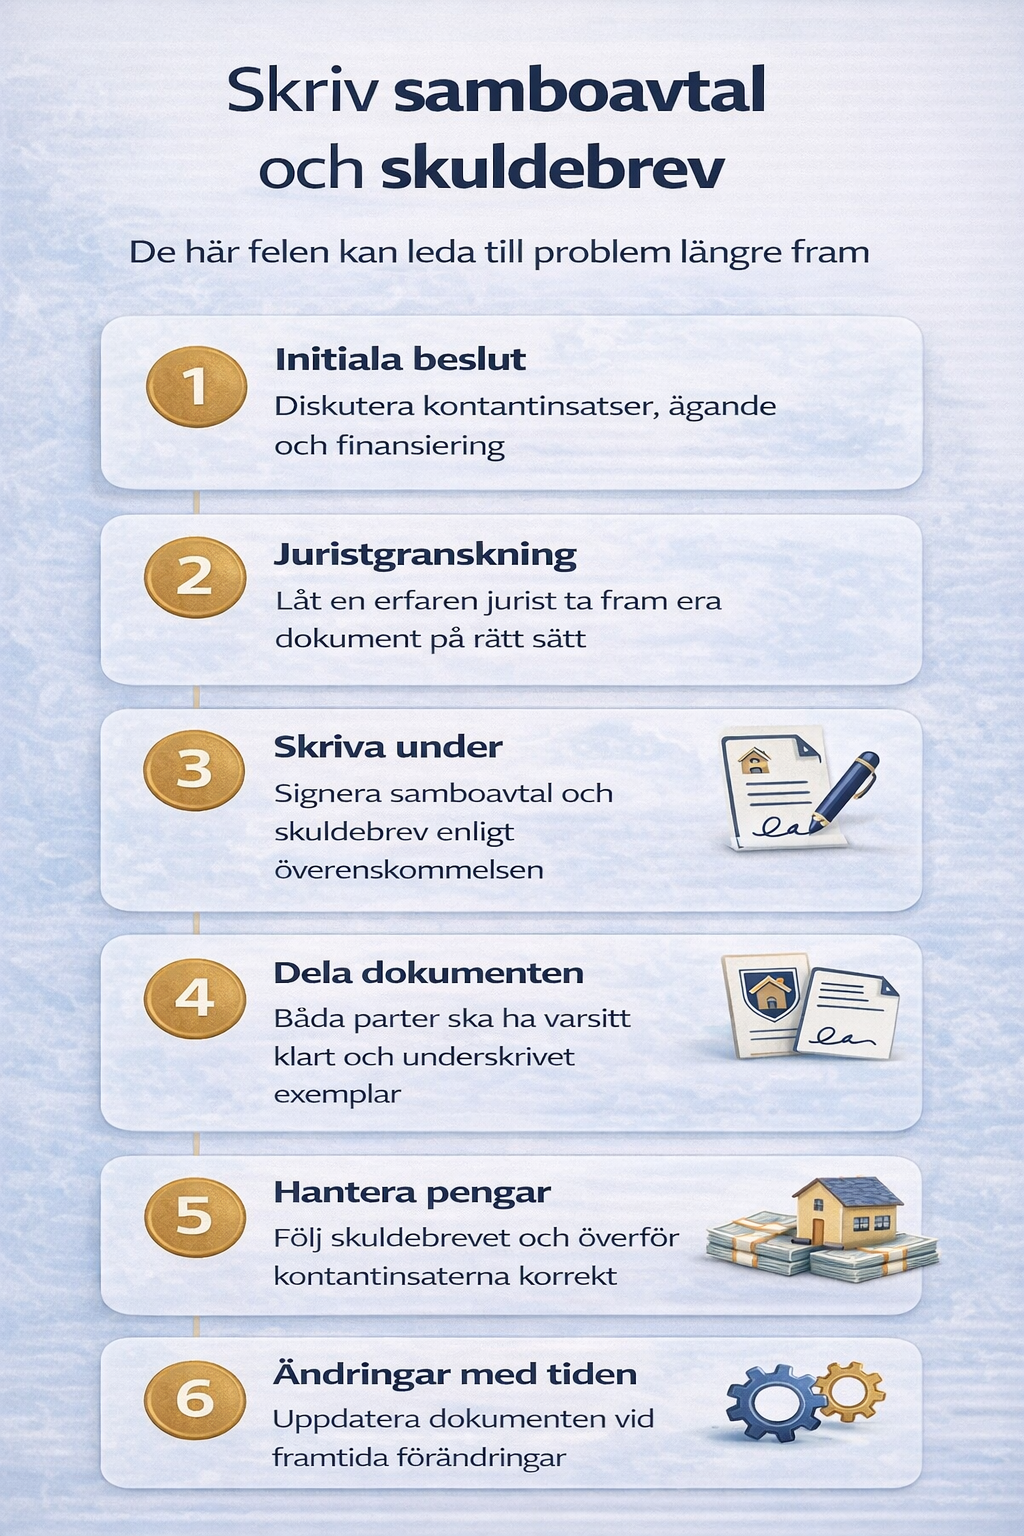
Steg-för-steg: så gör du rätt

Steg 1: Kartlägg hur bostaden ska köpas

Ska en av er köpa ensam, eller ska ni stå som delägare? Ska bostaden vara ert gemensamma hem direkt? Det påverkar om bostaden kan bli samboegendom.

Steg 2: Dokumentera vem som betalar vad

Skriv ned kontantinsats, lån, amortering, avgift, renoveringar och andra större utlägg. Utan detta blir det svårt att i efterhand visa vad ni faktiskt kom överens om.

Steg 3: Bestäm vad ni vill skydda

Vill ni skydda bostaden från bodelning, kontantinsatsen, eller båda? Svaret styr vilka dokument som behövs.

Steg 4: Upprätta samboavtal korrekt

Avtalet ska vara skriftligt och undertecknat av båda.

Steg 5: Komplettera med skuldebrev vid ekonomisk obalans

Om en av er går in med mer kapital är detta ofta avgörande för att skyddet ska fungera i praktiken. HD:s praxis visar varför det är riskabelt att förlita sig på efterhandsargument.

Steg 6: Spara allt underlag

Spara avtal, betalningsbevis, kontoutdrag, köpehandlingar och eventuella överenskommelser om ägarandelar.

Konsekvenser om det blir fel

Om upplägget blir fel kan resultatet bli att en stor kontantinsats inte får det skydd ni trodde. Det kan också leda till tvist om ägande, återbetalning, boenderätt och vem som ska bo kvar. Sambolagen innehåller dessutom regler om övertagande och begränsningar i rätten att förfoga över gemensam bostad.

Det här blir sällan bara en pengafråga. I praktiken påverkar det ofta möjligheten att separera lugnt, sälja bostaden snabbt och undvika att konflikten växer.

FAQ

Behöver man samboavtal om man köper bostad tillsammans?

Ofta ja, om ni vill undvika att bostaden ska ingå i bodelning enligt sambolagen.

Räcker samboavtal för att skydda min kontantinsats?

Inte alltid. Samboavtalet styr främst om bostaden ska delas enligt sambolagen. För att reglera en ekonomisk mellanskillnad behövs ofta också skuldebrev.

Gäller sambolagen även om bara en står på bostaden?

Ja, det kan den göra om bostaden förvärvats för gemensam användning.

Om jag köpte bostaden innan vi blev sambor, kan den ändå delas?

Normalt inte som samboegendom, eftersom bostaden då normalt inte har förvärvats för gemensam användning.

Måste samboavtal registreras?

Nej, sambolagen kräver skriftlighet och underskrift, men inte registrering.

Vad händer om ingen begär bodelning efter separation?

Rätten att begära bodelning måste normalt användas inom ett år.

Kan en sambo bo kvar i bostaden efter separation?

Ja, i vissa fall finns regler om övertagande och kvarsittning.

Får man sälja eller belåna bostaden utan den andras godkännande?

Inte alltid. Sambolagen innehåller begränsningar kring dispositioner av gemensam bostad.

Gäller detta även om vi bor i Stockholm?

Ja. Sambolagen gäller i hela Sverige.

Är detta personlig juridisk rådgivning?

Nej. Artikeln är generell information och ersätter inte individuell rådgivning.

Sammanfattning

Den avgörande frågan är inte bara vem som betalade, utan om bostaden köptes för gemensam användning och vad ni faktiskt har avtalat. Om bostaden är samboegendom kan nettovärdet normalt delas vid separation, och en större kontantinsats är inte automatiskt skyddad. Därför behövs ofta ett upplägg i flera lager: samboavtal, genomtänkta ägarandelar och ibland skuldebrev.

Kort om författaren

Robin Forslöv är jurist och grundare av Justiflex. Justiflex arbetar digitalt med familjejuridik och hjälper klienter i hela Sverige med bland annat samboavtal, skuldebrev, testamente och andra avtal som behöver bli rätt från början.

Juristgranskat av Justiflex
Disclaimer: Detta är generell information och inte personlig juridisk rådgivning.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Samboavtal: skydda kontantinsats och bostad vid separation Läs mer »

Gåva av fastighet till barn: gåvobrev, lagfart och stämpelskatt

11 mars 2026 | Av Robin Forslöv | 5 min läsning

Gåva av fastighet till barn: gåvobrev, lagfart och stämpelskatt

När du vill ge en fastighet till ditt barn är det viktigt att göra rätt från början – annars kan det leda till problem med både lagfart, stämpelskatt och framtida arv.

Vid gåva av fastighet är det avgörande att gåvobrevet uppfyller formkraven och att upplägget är rätt genomtänkt innan något skrivs under.

Ja, du kan ge en fastighet till ditt barn, men det måste göras rätt. En gåva av fastighet kräver en skriftlig gåvohandling som uppfyller jordabalkens formkrav. Barnet ska sedan söka lagfart inom tre månader. Stämpelskatt utgår normalt inte vid ren gåva, men kan bli aktuell om barnet övertar lån eller lämnar annan ersättning som uppgår till minst 85 procent av värdet enligt stämpelskattelagens regler. För lagfart är det dessutom mycket viktigt att givarens underskrift är bevittnad av två personer, eftersom lagfarten annars normalt inte kan beviljas direkt.

Att ge bort ett hus, en sommarstuga eller en andel i en fastighet till sitt barn känns ofta som ett enkelt familjebeslut. I praktiken är det ett område där små misstag kan få stora följder. Ett otydligt gåvobrev, fel hantering av lån eller en missad lagfartsansökan kan skapa problem med både kostnader, syskonrelationer och framtida arvsskifte.

Det vanligaste felet vi ser är inte att familjen vill fel, utan att man blandar ihop gåva och köp. Så fort lån, ersättning, andelar, nyttjanderätt eller arvsfrågor kommer in i bilden behöver upplägget tänkas igenom innan något skrivs under. Det är där de verkligt dyra misstagen brukar uppstå. Detta är en erfarenhetsbaserad slutsats från praktisk rådgivning, inte en lagregel i sig.

Det här får du av guiden

I den här guiden får du klarhet i vad som krävs för att gåvan ska bli giltig, vad ett gåvobrev bör innehålla, när lagfart ska sökas, när stämpelskatt kan utlösas trots att överlåtelsen kallas gåva och hur du hanterar förskott på arv, syskon och skyddsvillkor. Du får också ett enkelt beslutsstöd för att snabbt se om ditt upplägg liknar ren gåva, blandat fång eller köp.

Innehåll

  • Vad gäller när man ger en fastighet i gåva till sitt barn?
  • Måste man ha ett gåvobrev?
  • Vad ska ett gåvobrev innehålla?
  • Lagfart efter gåva – när och hur?
  • Stämpelskatt vid gåva av fastighet
  • Beslutsstöd: gåva, blandat fång eller köp?
  • Förskott på arv och syskonfrågan
  • Snabbtest: behöver du juridisk hjälp?
  • Vanliga och dyra misstag
  • Steg för steg: så gör du rätt
  • Konsekvenser om det blir fel
  • FAQ

Vår erfarenhet i den här typen av ärenden

I rådgivning om gåva av fastighet till barn ser vi ofta att målet egentligen inte bara är att “ge bort” något. Det verkliga målet brukar vara att hjälpa ett barn med boende, ordna generationsskifte, skydda en sommarstuga inom familjen eller skapa tydlighet inför framtida arv. Det är därför det sällan räcker att bara “fylla i en mall”. Den juridiska lösningen måste spegla syftet. Detta stycke bygger på praktisk erfarenhet från liknande ärenden.

Det som ställer till problem är nästan alltid detaljerna runt omkring. Ett barn övertar lån utan att familjen räknat på stämpelskatten. En fastighetsandel ges bort utan att någon tänker på samägandet. En gåva till ett barn skrivs utan att det framgår om den ska vara förskott på arv eller inte. Det är därför de bästa resultaten nästan alltid kommer när man börjar i rätt ände: syfte, värden, lån, familjesituation och först därefter dokumentet.

1. Vad gäller när man ger en fastighet i gåva till sitt barn?

Gåva av fastighet regleras i jordabalken. Där framgår att bestämmelserna om formkrav vid fastighetsköp i huvudsak gäller på motsvarande sätt även vid gåva. Det betyder att överlåtelsen måste ske genom en skriftlig handling och att formkraven måste vara uppfyllda för att gåvan ska hålla juridiskt. Muntliga löften eller lösa familjeöverenskommelser räcker alltså inte.

Det är viktigt att skilja mellan två saker: vad som krävs för en giltig överlåtelse och vad som krävs för att lagfart ska kunna beviljas utan problem. Bevittning är inte ett allmänt giltighetskrav för själva gåvan, men får stor betydelse i lagfartsledet. Redan i förarbetena till jordabalken framhålls att utan bevittning av överlåtarens underskrift kan lagfart inte meddelas genast.

En annan central detalj är att själva förvärvshandlingen inte får undertecknas elektroniskt. Lantmäteriet anger i sin nuvarande vägledning att förvärvshandlingen ska vara skriftligt undertecknad och att elektronisk signering av den typen av handling ännu inte används i det ordinarie systemet för lagfart. Samtidigt pågår arbete för framtida digitalisering, men rättsläget i dag är fortfarande pappersunderskrift för själva överlåtelsehandlingen.

2. Måste man ha ett gåvobrev?

Ja. Vid gåva av fastighet behövs en skriftlig gåvohandling, i praktiken ett gåvobrev, som uppfyller jordabalkens formkrav. Utan en korrekt handling riskerar gåvan att inte fungera som den ska, och barnet kan få problem när lagfart ska sökas.

Många tror att ett enkelt standarddokument från internet räcker. I helt okomplicerade situationer kan en enkel mall se rätt ut på ytan, men så fort det finns lån, flera barn, nyttjanderätt, enskild egendom, förskott på arv eller överlåtelse av andel blir standardmallar ofta för svaga. Det är särskilt sant när dokumentet också ska fungera i en framtida arvssituation.

3. Vad ska ett gåvobrev innehålla?

Ett gåvobrev för fastighet ska vara tydligt, korrekt och anpassat till den aktuella överlåtelsen. Kärnan är att det klart måste framgå vem som överlåter, vem som får fastigheten och vilken fastighet eller andel det gäller. Det måste också finnas en tydlig överlåtelseförklaring och underskrifter.

Kärninnehåll

Ett väl utformat gåvobrev bör normalt ange:

  • gåvogivare och gåvotagare
  • korrekt fastighetsbeteckning
  • vilken andel som överlåts, om det inte gäller hela fastigheten
  • en tydlig överlåtelseförklaring
  • om barnet övertar lån eller lämnar annan ersättning
  • datum och underskrifter

För lagfart är det också avgörande att givarens underskrift är bevittnad av två personer. Det är den punkt många missar när de tror att “underskrift räcker”. Det gör den inte om målet är att lagfarten ska gå igenom utan onödiga hinder.

Vanliga skyddsvillkor

I många familjer räcker det inte med grunduppgifterna. Ofta bör man också överväga att skriva in att gåvan ska vara barnets enskilda egendom, om gåvan ska vara förskott på arv eller inte, om givaren ska ha nyttjanderätt och hur lån eller kostnadsansvar ska hanteras. Det är ofta dessa klausuler som avgör om dokumentet blir ett verkligt skydd eller bara ett papper. Förskott på arv styrs i grunden av ärvdabalken, men kan påverkas genom tydlig dokumentation i gåvobrevet.

4. Lagfart efter gåva – när och hur?

När barnet har fått fastigheten i gåva ska barnet söka lagfart. Jordabalken anger att den som förvärvat fast egendom ska söka lagfart, och ansökan ska göras inom tre månader. Lantmäteriets nuvarande information om gåva och lagfart ligger i linje med detta.

Det här är viktigt i praktiken
  • barnet söker lagfarten
  • ansökan ska göras inom tre månader
  • förvärvshandlingen ska vara skriftligt undertecknad
  • elektronisk signering av gåvohandlingen godtas inte
  • givarens underskrift bör vara bevittnad av två personer för att lagfarten ska kunna beviljas direkt
  • brister i handlingarna kan leda till vilandeförklaring eller kompletteringskrav

De här punkterna är inte bara “bra att känna till” utan avgör ofta om processen går smidigt eller fastnar direkt.

Kostnad för lagfart

Även när stämpelskatt inte tas ut tillkommer normalt en expeditionsavgift. Lantmäteriets aktuella vägledning anger avgifter i samband med lagfart och andra inskrivningsärenden, och avgiftsnivåerna bör alltid kontrolleras vid publicering eller innan klienten skickar in ansökan.

5. Stämpelskatt vid gåva av fastighet

Här ligger den största ekonomiska risken i många gåvoärenden. Huvudregeln är att ren gåva normalt inte utlöser stämpelskatt. Problemet uppstår när överlåtelsen i praktiken innehåller ersättning.

Om barnet övertar lån eller lämnar annan ersättning kan överlåtelsen bli skattepliktig. Stämpelskattelagen anger att ett förvärv som betecknats som gåva blir skattepliktigt om ersättningen uppgår till minst 85 procent av värdet enligt lagens värderingsregler. Det är alltså inte ordet “gåva” i rubriken som avgör, utan hur upplägget faktiskt ser ut ekonomiskt.

Viktig precision: vilket värde jämför man med?

Det är här många gör fel. I praktiken utgår man vid bedömningen från de värderingsregler som används i stämpelskatten, och i vanliga klientärenden är det ofta det taxeringsvärde som gäller enligt de aktuella reglerna som blir den praktiska jämförelsepunkten. Just därför är det viktigt att kontrollera vilket års taxeringsvärde som faktiskt är relevant i det enskilda fallet innan något skrivs under. Lantmäteriets handbok och stämpelskattebedömningen gör detta till en punkt som inte bör gissas fram.

Hur hög är stämpelskatten?

För privatpersoner är stämpelskatten 1,5 procent och för juridiska personer 4,25 procent. Utöver detta tillkommer normalt expeditionsavgift.

6. Beslutsstöd: gåva, blandat fång eller köp?

Nedan är ett praktiskt beslutsstöd som hjälper läsaren att snabbt förstå risknivån. Det är inte en lagregel i sig, men ett användbart första filter i rådgivning.

ScenarioTypisk situationRisk för stämpelskattPraktiskt råd
Ren gåvaIngen betalning och inga eller små lån tas överLågFortsätt med gåvoupplägg, men kontrollera formkrav och lagfart
Blandat fångViss ersättning eller lånövertagande finnsMedelRäkna innan signering och kontrollera rätt värdeunderlag
Köp i skattehänseendeErsättningen når upp till eller överstiger 85-procentsgränsenHögUtgå inte från att ordet “gåva” räddar situationen

Det här beslutsstödet speglar det mönster vi ofta ser i rådgivning: problemet är sällan själva familjeidén, utan att man inte räknar färdigt innan dokumentet undertecknas.

Justiflex-tips

Gör alltid kalkylen innan dokumentet skrivs under. Att försöka “rädda” upplägget efteråt är ofta både svårare och dyrare.

7. Förskott på arv och syskonfrågan

När en förälder ger en gåva till ett barn gäller som huvudregel att gåvan ska avräknas som förskott på arv, om inte annat har föreskrivits eller följer av omständigheterna. Det framgår av 6 kap. 1 § ärvdabalken.

Det här är en av de viktigaste delarna i praktiken. Om du vill att gåvan ska räknas som förskott på arv är det klokt att vara tydlig med det. Om du vill att gåvan inte ska vara förskott på arv bör det också skrivas uttryckligen. Högsta domstolen har i praxis accepterat att omständigheterna kan visa att gåvan inte varit avsedd som förskott på arv, men det är alltid bättre att skriva tydligt än att lämna frågan till framtida tolkning.

Det vanligaste familjeproblemet uppstår när ett barn får en fastighet och syskonen först många år senare får höra olika versioner av vad föräldern “egentligen menade”. Den typen av osäkerhet är nästan alltid dyrare än att skriva rätt från början.

8. Snabbtest: behöver du juridisk hjälp?

Svara ja eller nej på följande frågor:

  • Finns det lån som barnet ska ta över?
  • Finns det flera barn och risk för rättvisefrågor?
  • Ska gåvan inte vara förskott på arv?
  • Ska givaren bo kvar eller ha nyttjanderätt?
  • Gäller gåvan bara en andel av fastigheten?
  • Är barnet gift, sambo eller i en osäker relationssituation?
  • Finns det tanke på enskild egendom?
  • Är fastigheten en sommarstuga eller släktfastighet som flera bryr sig om?

Om du svarar ja på två eller fler av dessa frågor är det ofta klokt att låta någon kontrollera upplägget innan ni skriver under. Det här testet är inte juridiskt bindande, men fungerar väl som praktiskt urvalsinstrument.

9. Vanliga och dyra misstag

Man använder fel typ av gåvobrev

Konsekvensen kan bli att handlingen inte håller för lagfart eller att viktiga villkor saknas.

Man räknar inte på lån och ersättning

Konsekvensen kan bli oväntad stämpelskatt trots att familjen trodde att överlåtelsen var en ren gåva.

Man missar lagfarten

Konsekvensen blir onödig osäkerhet och problem i nästa steg. Lagfart ska sökas inom tre månader.

Man reglerar inte förskott på arv

Konsekvensen blir ofta konflikt mellan syskon längre fram.

Man ger bort en andel utan att tänka på samägandet

Konsekvensen kan bli låsningar kring användning, renovering, belåning eller försäljning.

Man förlitar sig på elektronisk signering

Konsekvensen kan bli att lagfarten inte går igenom på det sätt man tänkt sig.

10. Steg för steg: så gör du rätt

Steg 1: Bestäm syftet

Är målet att hjälpa barnet ekonomiskt, ordna generationsskifte, skydda en sommarstuga eller skapa rättvisa i familjen? Upplägget ska utgå från målet.

Steg 2: Kartlägg fastigheten

Ta fram fastighetsbeteckning, taxeringsvärde, pantbrev, lån och nuvarande ägarbild. Uppgifter om ägare, taxeringsvärde och vissa rättigheter kan kontrolleras genom fastighetsregistret eller via relevanta fastighetsuppgifter.

Steg 3: Räkna på ersättningen

Finns lån som barnet ska ta över? Finns annan betalning? Räkna innan ni bestämmer om upplägget verkligen bör vara gåva. Kontrollera också vilket värdeunderlag som blir relevant i stämpelskattebedömningen.

Steg 4: Skriv rätt gåvobrev

Anpassa dokumentet till familjesituationen. Det gäller särskilt om det finns flera barn, enskild egendom, nyttjanderätt eller fråga om förskott på arv.

Steg 5: Underteckna korrekt

Själva förvärvshandlingen ska undertecknas skriftligen, inte elektroniskt. För lagfartsprocessen bör givarens underskrift bevittnas av två personer.

Steg 6: Sök lagfart i tid

Barnet ska ansöka om lagfart inom tre månader.

Steg 7: Samordna med övrig juridik

Gåvan bör ofta ses tillsammans med testamente, äktenskapsförord, skuldebrev eller annan generationsplanering. Detta är särskilt viktigt om målet är att undvika framtida konflikt och inte bara att “få över fastigheten”.

11. Konsekvenser om det blir fel

Fel upplägg kan utlösa stämpelskatt eller extra kostnader i lagfartsärendet. Expeditionsavgift tillkommer även när stämpelskatt inte gör det.

Otydlighet kring förskott på arv och syskonens ställning skapar lätt långvarig konflikt. Det följer direkt av att gåvor till bröstarvingar som utgångspunkt ska avräknas som förskott på arv, om inte något annat gäller.

Bristfälliga villkor blir ofta synliga först vid separation, dödsfall eller försäljning. Då är det nästan alltid dyrare att rätta till än att göra rätt från början. Det är en praktisk erfarenhet som återkommer i många familjerättsliga ärenden.

FAQ – vanliga frågor om gåva av fastighet till barn

Kan jag ge mitt hus till mitt barn utan stämpelskatt?

Ja, ofta. Vid ren gåva utgår normalt inte stämpelskatt. Men om barnet övertar lån eller lämnar annan ersättning som når upp till 85-procentsgränsen kan stämpelskatt bli aktuell.

Måste man skriva gåvobrev?

Ja. Gåva av fastighet kräver en skriftlig gåvohandling som uppfyller jordabalkens formkrav.

Hur lång tid har barnet på sig att söka lagfart?

Tre månader. Det framgår av jordabalken och Lantmäteriets nuvarande vägledning.

Räcker elektronisk signering?

Nej, inte för själva förvärvshandlingen i dagens ordning. Lantmäteriet arbetar visserligen med utveckling på området, men nuvarande system utgår fortfarande från skriftlig underskrift på den typen av handling.

Kan jag ge bort bara halva fastigheten?

Ja, det går att ge bort en andel. Då måste andelen anges tydligt i handlingen.

Vad händer om fastigheten har lån?

Övertagna lån räknas i praktiken som ersättning vid stämpelskattebedömningen. Därför behöver man räkna på hela upplägget i förväg.

Är gåvan automatiskt förskott på arv?

Till barn gäller som huvudregel ja, om inte annat föreskrivits eller följer av omständigheterna.

Kan jag bo kvar efter gåvan?

Det kan i många fall lösas genom nyttjanderätt eller annan konstruktion, men det bör skrivas tydligt och juridiskt hållbart.

Räcker en internetmall?

I enklaste möjliga fall kanske den ser användbar ut, men så fort det finns lån, villkor, syskon eller arvshänsyn är risken stor att en standardmall inte räcker.

Gäller samma regler för fritidshus?

Ja, samma grundregler gäller för fast egendom även om det handlar om fritidshus eller sommarstuga.

Sammanfattning

Gåva av fastighet till barn är fullt möjligt och ofta ett klokt steg, men bara när det görs rätt. Kärnan är enkel: skriv ett korrekt gåvobrev, räkna på lån och ersättning innan signering, sök lagfart inom tre månader och var tydlig med förskott på arv och andra villkor. Det som ser ut som en enkel familjegåva kan annars få stora följder både ekonomiskt och relationellt.

Trygg CTA

Vill du ge en fastighet till ditt barn utan att riskera formfel, onödig stämpelskatt eller framtida konflikt i familjen?

Justiflex hjälper dig att ta fram ett juridiskt korrekt gåvobrev för fastighet, anpassat efter lån, lagfart, enskild egendom, förskott på arv och familjesituation.

Skapa ditt avtal digitalt – tryggt, tydligt och juristgranskat.
✔ Juristgranskat
✔ Säker hantering
✔ Anpassat för svenska formkrav

Juridisk disclaimer

Den här artikeln är generell information och inte personlig juridisk rådgivning. Bedömningen kan påverkas av exempelvis lånesituation, värdeunderlag, ägarförhållanden, familjesituation, villkor i gåvobrevet och andra omständigheter i det enskilda fallet.

Källor

  • Jordabalken (1970:994), särskilt reglerna om formkrav och lagfart.
  • Ärvdabalken (1958:637), 6 kap. 1 § om förskott på arv.
  • Lantmäteriets handbok och vägledning om fastighetsinskrivning, lagfart och stämpelskatt.
  • Lantmäteriets information om digitala rättshandlingar på fastighetsrättens område.
  • Uppgifter om taxeringsvärde och fastighetsuppgifter via fastighetsregistret.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Gåva av fastighet till barn: gåvobrev, lagfart och stämpelskatt Läs mer »

Klander av testamente – 6-månadersfristen du inte får missa

10 mars 2026 | Av Robin Forslöv | 5 min läsning

Klander av testamente – 6-månadersfristen du inte får missa

När du får del av ett testamente som känns fel kan tiden snabbt bli din största juridiska risk.

Vid klander av testamente är det avgörande att agera innan sexmånadersfristen löper ut.

För att klandra ett testamente måste du normalt väcka talan i tingsrätt inom sex månader från att du blivit delgiven testamentet enligt 14 kap. 4–5 §§ Ärvdabalken. Missas fristen går rätten att åberopa ogiltighetsgrunder enligt 13 kap. Ärvdabalken som huvudregel förlorad. För laglott gäller i stället jämkning enligt 7 kap. 3 § Ärvdabalken, som också måste påkallas inom sex månader från delgivning. HD har dessutom slagit fast att delgivningssyftet måste vara tydligt för att fristen ska börja löpa.

Intro

Du öppnar ett brev och inser att testamentet förändrar allt. Kanske misstänker du påverkan. Kanske ser du formfel. Kanske är du bröstarvinge och undrar om din laglott satts åt sidan. Det farliga är att tro att frågan kan vänta.

Vid klander av testamente är tiden ofta det första som avgör utgången. Vill du göra gällande att testamentet är ogiltigt måste du normalt väcka talan i tingsrätt inom sex månader från delgivning. För laglott gäller också sex månader, men då handlar det om jämkning, inte alltid om klander.

CTA

Osäker på om fristen redan har börjat löpa?
Justiflex hjälper dig att bedöma:

  • om delgivning skett korrekt
  • om frågan gäller klander eller jämkning
  • vilket nästa steg som krävs innan tiden går ut

När sex månader avgör allt

Klanderfristen är i praktiken en mycket hård tidsgräns. HD har beskrivit den som ovillkorlig, och rättsföljden av passivitet är att möjligheten att angripa testamentet på de ogiltighetsgrunder som kräver klander går förlorad.

Det betyder att många gör fel redan i första veckan. De fokuserar på familjekonflikten, bouppteckningen eller “vad som känns rimligt”, när den juridiskt avgörande frågan egentligen är:

Har testamentet delgetts på ett sätt som startat sexmånadersfristen?

Klander eller jämkning – den avgörande skillnaden

Det här är den punkt där flest går fel.

Klander

Klander används när du vill hävda att testamentet är ogiltigt, till exempel på grund av formfel, påverkan eller bristande testamentsförmåga. Då måste du normalt väcka talan i domstol inom sex månader från delgivning.

Jämkning

Om du är bröstarvinge och testamentet kränker din laglott gäller 7 kap. 3 § Ärvdabalken. Då ska du i stället påkalla jämkning inom sex månader från delgivning, antingen genom att framställa anspråket till testamentstagaren eller genom talan i domstol.

Därför spelar skillnaden så stor roll

Ett protestmejl kan i vissa fall fungera som del av ett jämkningsanspråk, men inte som ersättning för klandertalan när du vill få testamentet ogiltigförklarat. HD:s praxis skiljer tydligt mellan dessa spår.

När börjar klockan ticka?

Fristen börjar inte vid dödsfallet och inte automatiskt vid bouppteckningen. Den börjar när testamentet har delgetts enligt lagens krav. HD har betonat att det måste finnas ett tydligt delgivningssyfte för att fristen ska börja löpa.

Det betyder att följande inte alltid räcker:

  • att du hört talas om testamentet
  • att du sett en kopia i förbifarten
  • att testamentet visats i annat sammanhang
  • att någon sagt att “ett testamente finns”

Det centrala är om du faktiskt fått testamentet på ett sätt som juridiskt utgör delgivning.

Justiflex prioriteringsmodell: gör detta först

Steg 1: Fråga inte först om testamentet är rättvist — fråga om fristen löper.
Om delgivning redan kan ha skett måste tid säkras först.

Steg 2: Sortera rätt spår direkt.
Är målet att få testamentet ogiltigt? Då är det klander.
Är målet att få ut laglotten? Då är det jämkning.

Steg 3: Säkra processposition innan familjedialog.
Förhandling är bra, men bara efter att du vet hur fristen påverkar dig.

Detta är exakt den typ av prioritering som ofta saknas i generiska AI-texter: gör detta först, inte detta först.

Vilka fel kan göra ett testamente ogiltigt?

De vanligaste ogiltighetsgrunderna hör hemma i 13 kap. Ärvdabalken. Det kan bland annat handla om:

  • formfel
  • bristande testamentsförmåga
  • tvång, svek eller otillbörlig påverkan
  • andra fel i tillkomsten som lagen erkänner som ogiltighetsgrunder

Det här ska skiljas från laglottsfrågan. Ett testamente kan vara formellt giltigt men ändå behöva jämkas om en bröstarvinges laglott kränkts.

Beslutsstöd: vad gäller i din situation?

SituationRätt åtgärdVad stoppar fristen?
Du menar att testamentet är ogiltigt p.g.a. formfel, påverkan eller liknandeKlandertalanStämningsansökan i tingsrätt
Du är bröstarvinge och vill få ut laglottenJämkningMeddelande till testamentstagaren eller talan i domstol
Du är osäker på om delgivning skettDelgivningsanalys förstAvgör om fristen ens har startat
Du har väntat längeOmedelbar juridisk analysSen passivitet kan ge rättsförlust

Självtest: behöver du agera nu?

Svara ja eller nej på tre frågor:

  1. Har du fått testamentet skickat till dig eller överlämnat till dig?
  2. Är du osäker på om testamentet är giltigt, eller om din laglott satts åt sidan?
  3. Har det gått mindre än sex månader sedan du först fick testamentet på ett tydligt sätt?

Tolkning:

  • 3 ja: agera direkt
  • 2 ja: gör juridisk bedömning nu
  • 0–1 ja: du kan fortfarande behöva analys om delgivningen är oklar

CTA

Behöver du stoppa ett testamente eller säkra din laglott?
Justiflex hjälper dig att avgöra om du behöver:

  • skicka jämkningsmeddelande
  • förbereda klandertalan
  • utreda om delgivningen varit tillräcklig

Vanliga och dyra misstag

“Vi väntar till bouppteckningen”

Bouppteckningen stoppar inte i sig klanderfristen. Det avgörande är delgivningen.

“Jag protesterade muntligt”

Det är normalt inte tillräckligt vid klander. Där krävs talan i domstol.

“Jag skrev mejl, alltså är saken säkrad”

Det kan vara fel om du egentligen behövde klandra. Klander och jämkning är inte samma sak.

“Sex månader betyder ungefär 180 dagar”

Rätt säkraste arbetssättet är att räkna kalendermånader från delgivningen och agera med marginal. Detta är en praktisk rekommendation utifrån hur fristen uttrycks i lagen som sex månader.

“Vi förhandlar först”

Förhandling kan vara klokt, men inte på bekostnad av processfristen.

Steg för steg: så agerar du innan tiden går ut

1. Säkra delgivningsdatum

Spara kuvert, rekommenderat brev, mejl, mottagningsbevis och kopior.

2. Avgör rätt spår

Klander eller jämkning? Det styr hela din handlingsplan.

3. Räkna fristen konservativt

Utgå från tidigast möjliga datum tills motsatsen är klar.

4. Säkra bevisning

Det kan vara vittnen, tidigare testamenten, journaler eller kommunikation kring påverkan.

5. Agera i rätt form

Vid klander: lämna in stämningsansökan.
Vid laglott: påkalla jämkning inom sex månader.

Konsekvenser om du väntar för länge

Om fristen missas kan testamentet i praktiken bli gällande trots invändningar som annars hade kunnat prövas. Det är därför detta är ett typiskt ämne med hög lead-intent: det rör nästan alltid ett konkret testamente, ett konkret dödsbo och en konkret tidsrisk.

FAQ

Hur lång tid har man på sig att klandra ett testamente?

Normalt sex månader från delgivning.

Måste man gå till domstol för att klandra ett testamente?

Ja, klander sker genom talan i domstol.

Gäller samma sex månader för laglott?

Ja, även laglottsanspråk måste normalt framställas inom sex månader från delgivning, men då genom jämkning.

När börjar fristen löpa?

När testamentet delgivits på ett sätt som uppfyller lagens krav, och delgivningssyftet är tydligt.

Kan tiden förlängas?

Klanderfristen är mycket strikt och har behandlats som ovillkorlig i praxis.

Framtidssäkring

Observera: Regeringen publicerade SOU 2025:91, Nya regler om arv och testamente, i augusti 2025. Utredningen innehåller bland annat förslag om testamentsregister i offentlig regi och stärkt skydd för efterlevande sambor, men detta är inte gällande rätt i dag. Artikeln bygger därför på nuvarande lagstiftning och praxis, och bör ses över igen under 2027.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Klander av testamente – 6-månadersfristen du inte får missa Läs mer »

Bouppteckning: tidsfrister, anstånd och vanliga misstag

6 mars 2026 | Av Robin Forslöv | 5 min läsning

Bouppteckning: tidsfrister, anstånd och vanliga misstag

När en anhörig går bort börjar en juridisk process där dödsboets tillgångar, skulder och arvingar måste identifieras och dokumenteras korrekt.

Bouppteckningen är ofta första steget, men den räcker inte alltid ensam för att hantera bankärenden, arvskifte eller vissa fastighetsfrågor.

En bouppteckning ska normalt förrättas senast tre månader efter dödsfallet. Därefter ska den ges in till Skatteverket inom en månad från förrättningen, vilket i praktiken ofta betyder inom cirka fyra månader från dödsfallet. Om tiden inte räcker kan anstånd sökas hos Skatteverket innan tremånadersfristen löper ut. Från den 1 juli 2026 träder lagändringar i kraft som gör elektronisk ingivning möjlig, men i praktiken förutsätter det att Skatteverket har den tekniska lösningen på plats.

När någon dör börjar en juridisk klocka ticka

Efter ett dödsfall måste många anhöriga hantera sorg samtidigt som banker, försäkringsbolag, myndigheter och ibland bostadsfrågor kräver snabba besked. Bouppteckningen blir då en av dödsboets viktigaste handlingar. Utan registrerad bouppteckning uppstår ofta praktiska hinder i hanteringen av dödsboet, bland annat i bankärenden, arvskifte och vissa fastighetsärenden.

Det är också här många gör samma misstag: man tror att bouppteckningen kan vänta tills allt “lugnat ner sig”. I verkligheten är det ofta precis tvärtom. Ju senare man börjar, desto större är risken att underlag saknas, kallelser blir fel eller att anstånd måste sökas i sista stund.

I den här guiden går vi igenom:

  • vilka tidsfrister som gäller
  • när anstånd kan vara möjligt
  • de vanligaste misstagen
  • hur du minskar risken för kompletteringar och förseningar
  • vad som förändras med elektronisk ingivning 2026

Vad du får av denna guide

Efter att ha läst artikeln vet du:

  • exakt hur lång tid man har på sig för bouppteckning
  • när och hur anstånd med bouppteckning kan sökas
  • skillnaden mellan bouppteckning och dödsboanmälan
  • vilka fel som oftast orsakar förseningar
  • hur du bedömer om dödsboet bör hanteras med juriststöd
  • vad lagändringen om elektronisk ingivning från 1 juli 2026 faktiskt innebär

Innehåll

  • Vad är en bouppteckning?
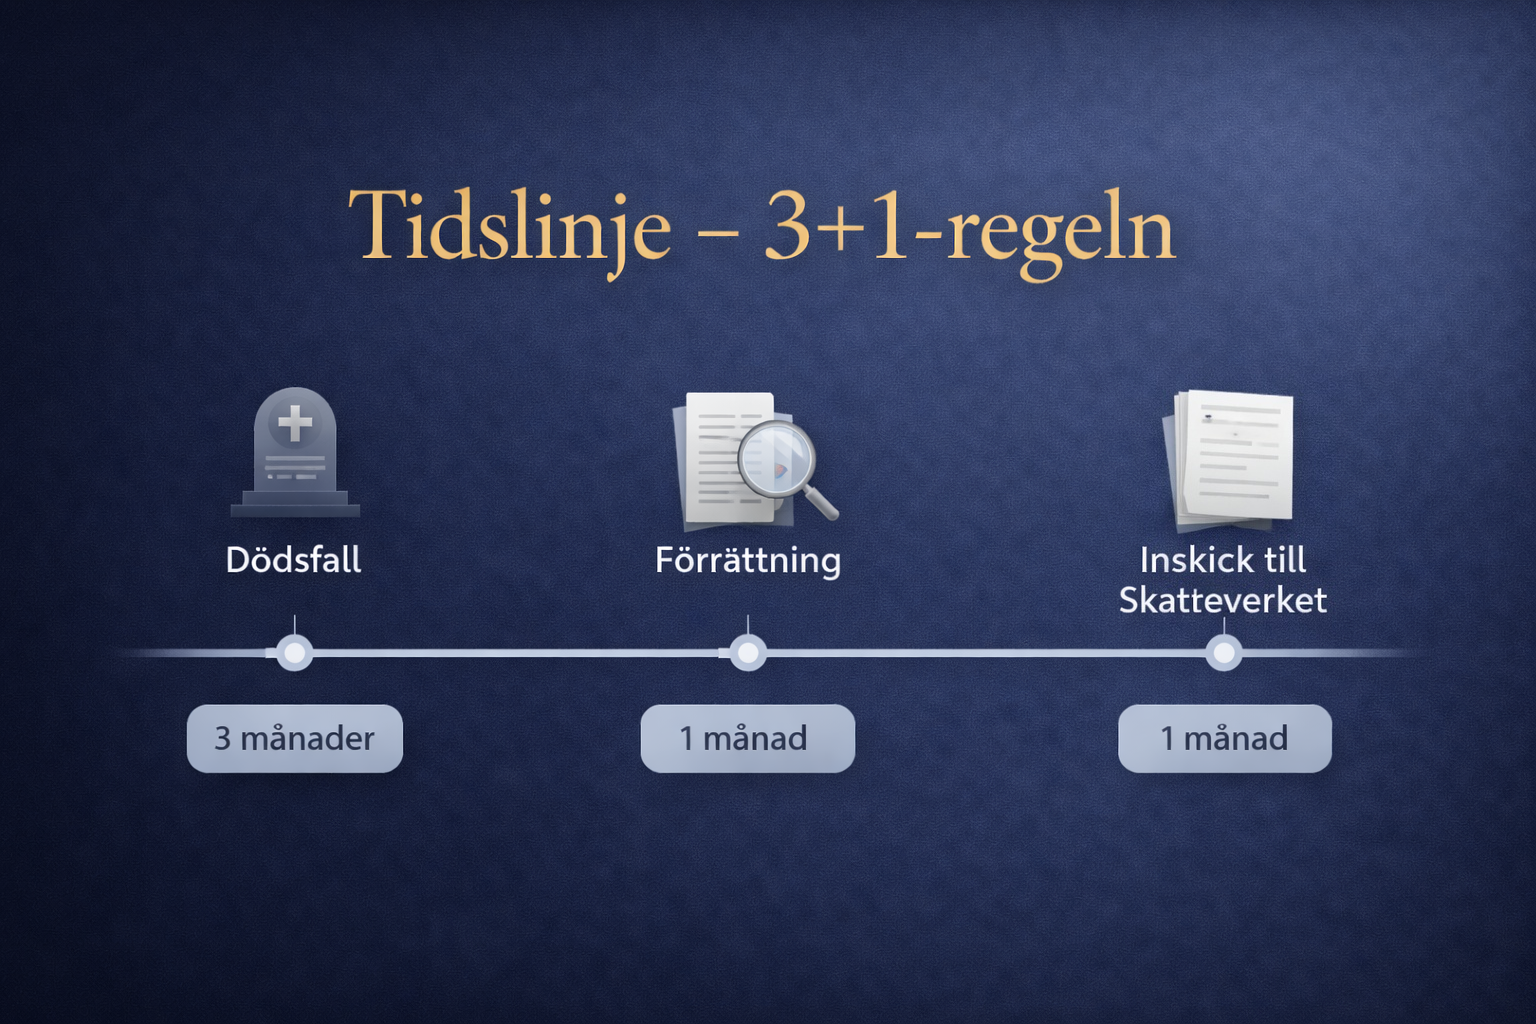
  • Tidsfrister för bouppteckning – 3+1-regeln
  • Anstånd med bouppteckning: när tiden inte räcker
  • Justiflex erfarenhet: varför det ofta drar ut på tiden
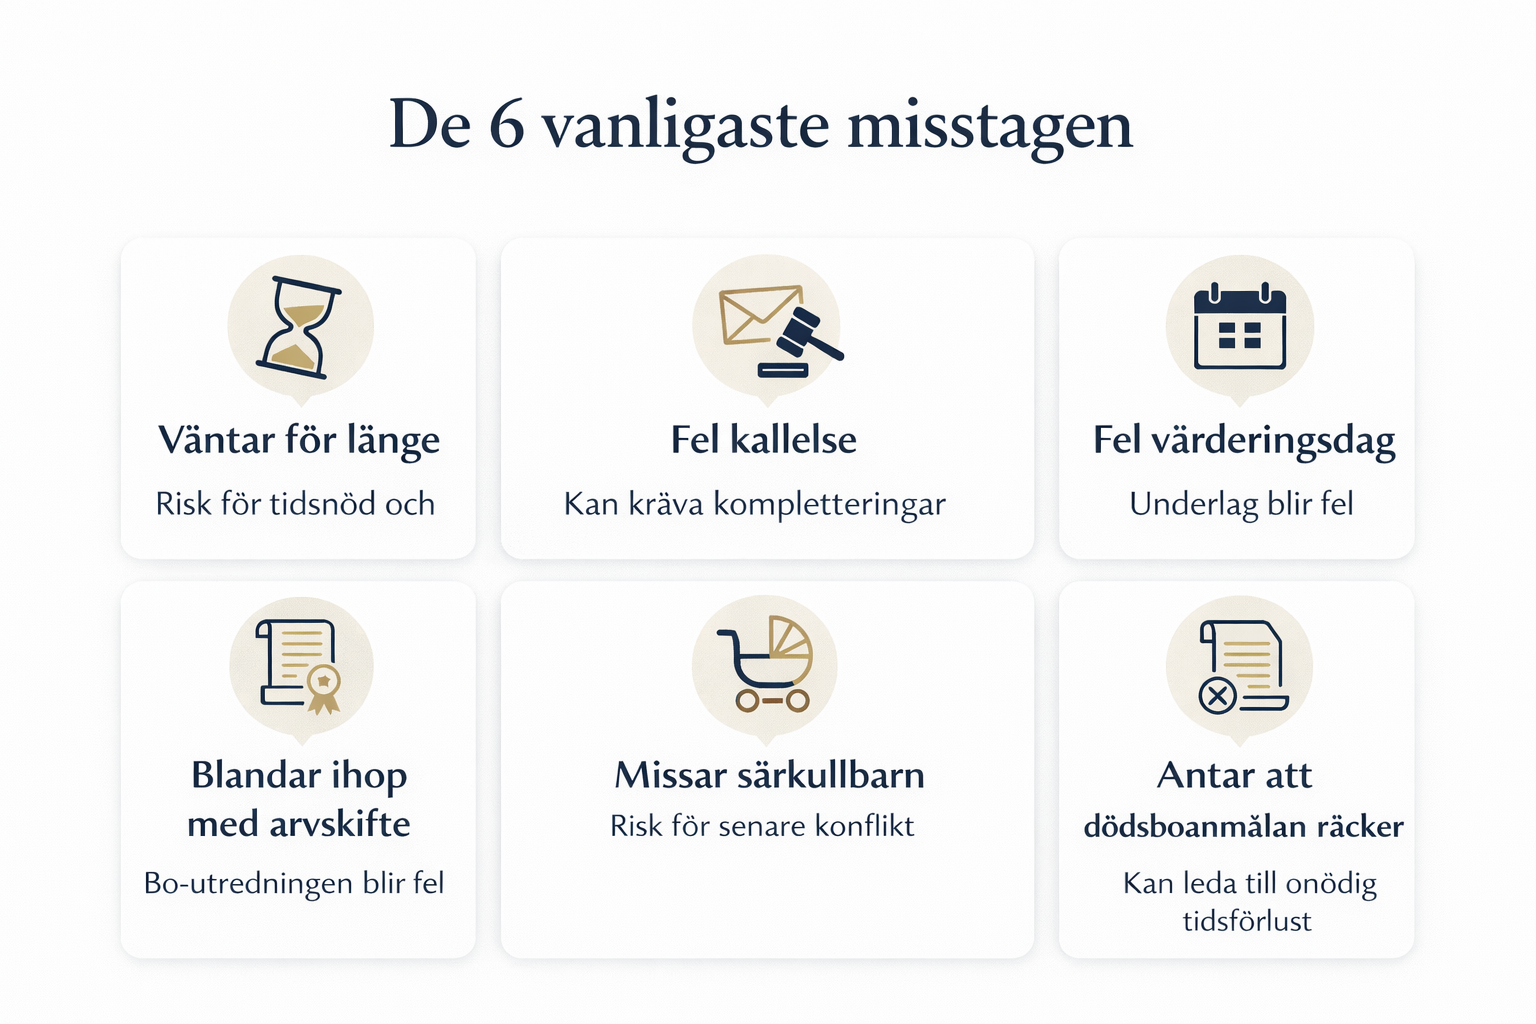
  • De 6 vanligaste och dyraste misstagen
  • Snabbtest: behöver du juridisk hjälp?
  • Steg för steg: så gör du rätt från början
  • Vad händer om tidsfristen missas?
  • FAQ – 10 vanliga frågor
  • Sammanfattning

Vad är en bouppteckning?

En bouppteckning är en juridisk sammanställning av den avlidnes tillgångar och skulder på dödsdagen. Den ska också visa vilka som är dödsbodelägare och vilka handlingar som påverkar arvet, till exempel testamente eller äktenskapsförord. Reglerna finns i 20 kap. Ärvdabalken (1958:637).

I praktiken fungerar bouppteckningen som dödsboets legitimation. Den används för att visa vem som företräder boet och vad som finns i boet innan arvskifte genomförs. Skatteverket beskriver också bouppteckningen som central i hanteringen efter dödsfall.

Tidsfrister för bouppteckning: 3+1-regeln

Enligt 20 kap. 1 § Ärvdabalken ska bouppteckningen förrättas inom tre månader från dödsfallet. Enligt 20 kap. 8 § Ärvdabalken ska den därefter ges in till Skatteverket inom en månad från förrättningen. Skatteverket sammanfattar detta praktiskt som att bouppteckningen ska skickas in inom fyra månader efter dödsfallet.

Tidslinje
MomentTidsfristPraktisk betydelse
DödsfallDag 0Startpunkten för hela processen
BouppteckningsförrättningSenast 3 månaderSjälva förrättningen måste hållas i tid
Inskick till SkatteverketSenast 1 månad efter förrättningenHandlingen ska ges in för registrering
Normal totalramOfta cirka 4 månaderOm inget anstånd behövs
Exempel

Om dödsfallet sker 15 mars 2026 ska bouppteckningen normalt förrättas senast 15 juni 2026. Om förrättningen hålls den dagen ska handlingen sedan ges in till Skatteverket senast 15 juli 2026.

Vad förändras från 1 juli 2026?

Riksdagen behandlar lagändringar som innebär att bouppteckningar och dödsboanmälningar ska kunna ges in till Skatteverket i elektronisk form, och att kravet på bestyrkt kopia tas bort. Lagändringarna föreslås träda i kraft 1 juli 2026. Samtidigt framgår i propositionen att det elektroniska förfarandet i praktiken förutsätter att Skatteverket har inrättat den tekniska lösningen och anvisat ett mottagningsställe. Det är därför mest korrekt att skriva att lagändringen möjliggör elektronisk ingivning från 1 juli 2026, inte att e-tjänsten nödvändigtvis är fullt tillgänglig från exakt samma dag.


Anstånd med bouppteckning: när tiden inte räcker

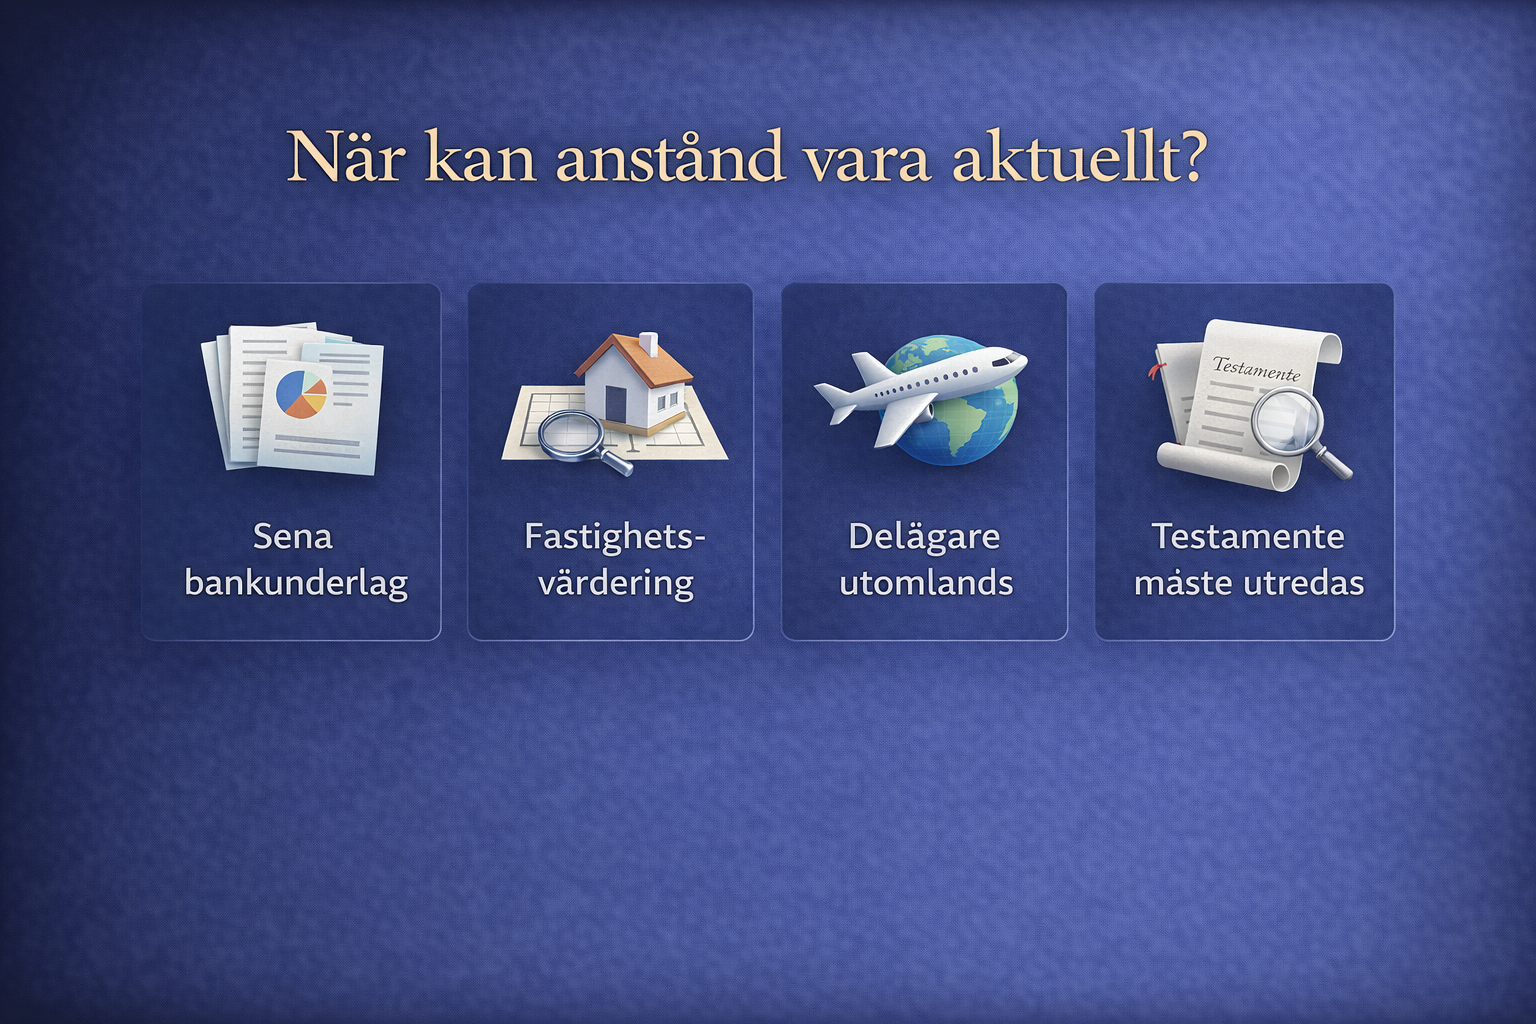
Tre månader låter ofta generöst, men i verkligheten är det kort tid när dödsboet innehåller fastighet, utländska tillgångar, flera banker, testamente eller komplicerade familjeförhållanden.

Skatteverket anger att ansökan om anstånd med att förrätta bouppteckning ska ha kommit in senast tre månader efter dödsfallet.

Vanliga situationer där anstånd kan bli aktuellt:

  • bankunderlag dröjer
  • fastighet behöver värderas
  • dödsbodelägare finns utomlands
  • testamente behöver granskas
  • släktutredningen är mer komplex än först väntat
Så gör du en starkare ansökan om anstånd

Det finns ingen magisk formulering, men i praktiken blir ansökan starkare om den är konkret.

Bättre formuleringar:

  • “Vi inväntar saldobesked från två banker.”
  • “Fastigheten behöver värderas per dödsdagen.”
  • “Dödsbodelägare bosatt utomlands har ännu inte kunnat nås för korrekt kallelse.”
  • “Testamente har framkommit och behöver först utredas.”

Svagare formuleringar:

  • “Vi har inte hunnit.”
  • “Familjen har haft mycket.”
  • “Det har varit svårt att samla allt.”
Justiflex praktiska råd

Sök hellre anstånd något för tidigt än för sent. När tremånadersfristen väl har löpt ut är handlingsutrymmet sämre och stressen brukar bli onödigt hög.

Justiflex erfarenhet: varför det ofta drar ut på tiden

I verkliga ärenden är det sällan lagtexten som är problemet. Det som drar ut på tiden är nästan alltid logistiken.

Vi ser återkommande tre mönster:

  • familjen väntar för länge med att börja
  • underlag från banker och andra aktörer kommer in i olika takt
  • det uppstår oklarhet kring vilka som faktiskt ska kallas
Exempel 1 – Stockholm

Ett dödsbo med konto i utländsk bank såg enkelt ut vid första anblick. Det som försenade allt var inte någon tvist, utan att bankuppgifterna drog ut på tiden. Hade underlagen beställts direkt hade anstånd sannolikt kunnat undvikas.

Exempel 2 – Göteborg

I ett annat ärende fanns särkullbarn från tidigare relation. Alla inblandade var överens, men en brist i kallelsehanteringen skapade ändå extraarbete och fördröjning.

Exempel 3 – Mindre kommun

I ett tredje fall trodde familjen att dödsboanmälan skulle räcka. Efter kontakt med kommunen stod det klart att full bouppteckning ändå krävdes. Resultatet blev att värdefull tid redan hade gått förlorad.

Praktisk slutsats:
Börja med dödsfallsintyg med släktutredning direkt och skapa en enkel dokumentlista från dag ett.

Skatteverket lyfter också dödsfallsintyg med släktutredning som ett centralt tidigt steg efter dödsfall.

Viktigt om statistik:
Om ni vill lägga in intern statistik som “i 30 % av våra fall …” bör det bara publiceras om ni faktiskt har ett internt underlag bakom siffran. Annars är det bättre att hålla experience-signalen kvalitativ, som ovan.

De 6 vanligaste och dyraste misstagen

1. Man väntar för länge med att börja

Det vanligaste felet är att ingen tar ägarskap direkt.

Konsekvens: tidsnöd, sämre kontroll och större risk att anstånd måste sökas i sista stund.

2. Alla dödsbodelägare kallas inte korrekt

Samtliga dödsbodelägare ska kallas i god tid till förrättningen. Även efterlevande make eller sambo ska alltid kallas.

Konsekvens: kompletteringar, förseningar eller i värsta fall omtag.

3. Tillgångar värderas vid fel tidpunkt

Det är förhållandena på dödsdagen som ska ligga till grund för bouppteckningen, inte ett senare läge. Skatteverkets vägledning och blankettmaterial utgår från den principen.

Konsekvens: fel underlag för registrering och senare arvskifte.

4. Man blandar ihop bouppteckning och arvskifte

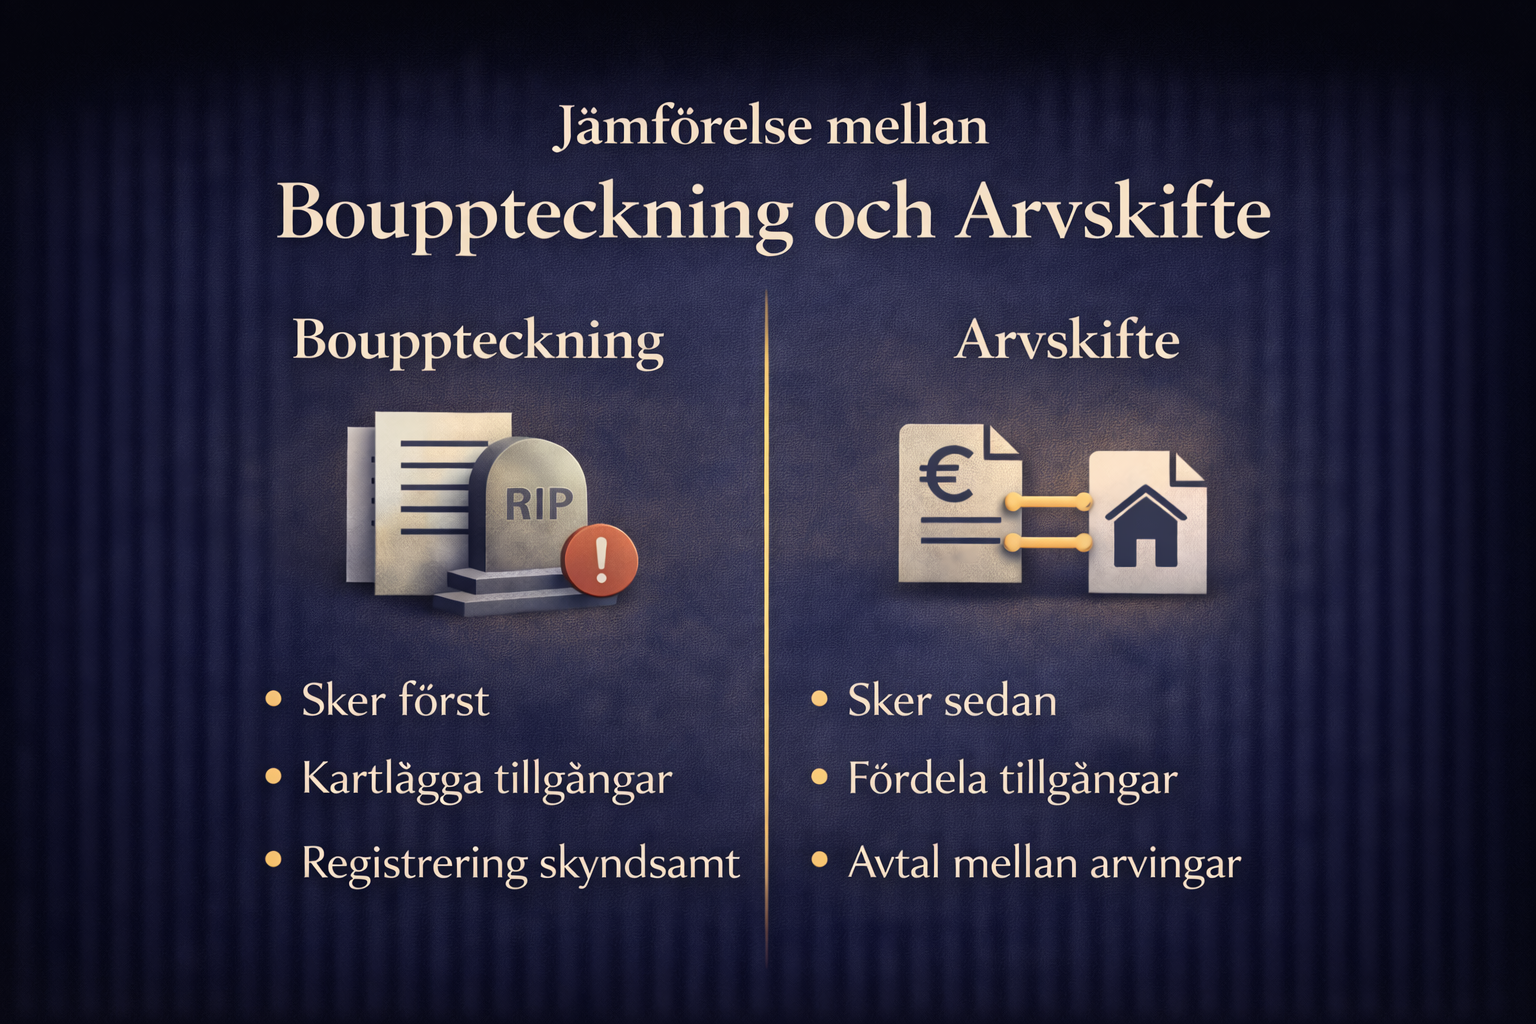
Bouppteckningen kartlägger dödsboet. Arvskiftet fördelar arvet.

Konsekvens: familjen tror att allt är färdigt när bara första steget är gjort.

5. Särkullbarn, testamente eller efterarvingar hanteras för lätt

Kretsen av berörda personer kan vara större än man först tror.

Konsekvens: risk för fel kallelser, missförstånd och senare konflikt.

6. Man antar att dödsboanmälan räcker utan att kontrollera

Dödsboanmälan kan bara bli aktuell i begränsade situationer och prövas av socialnämnden/socialkontoret i den avlidnes hemkommun. Det är inte familjen själv som avgör detta.

Konsekvens: onödig tidsförlust om man väntar på fel lösning.

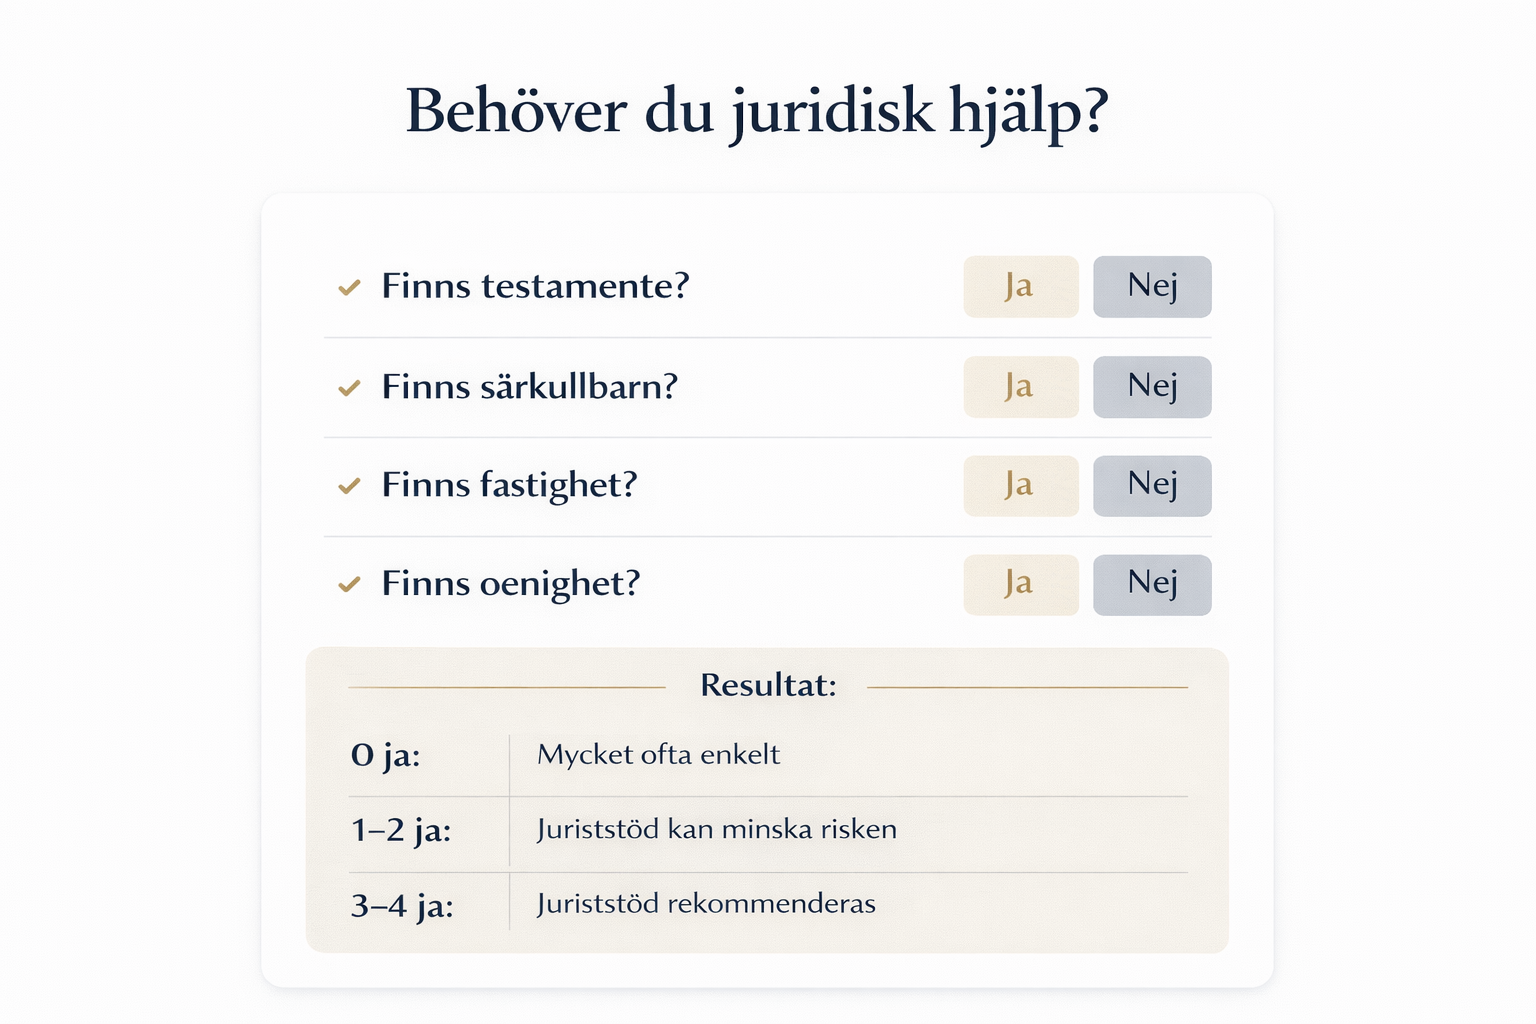
Snabbtest: behöver du juridisk hjälp?

Svara ja eller nej:

1. Finns det testamente eller äktenskapsförord?

Ja / Nej

2. Finns det särkullbarn, efterarvingar eller tidigare familjebildningar?

Ja / Nej

3. Finns det fastighet, bostadsrätt, bolag eller tillgångar utomlands?

Ja / Nej

4. Är någon dödsbodelägare svår att nå eller oenig?

Ja / Nej

Resultat
  • 0 ja: Ni kan ofta klara processen själva om dödsboet är enkelt och ni arbetar strukturerat.
  • 1–2 ja: En juridisk genomgång minskar ofta risken för kompletteringar och förseningar.
  • 3–4 ja: Det finns tydlig risk för fel, tidsnöd eller framtida tvist. Juriststöd är ofta klokt.

CTA under quiz:
Vill du veta hur komplicerat just ditt dödsbo är?
Låt Justiflex göra en första juridisk bedömning innan tidsfristerna börjar pressa er.

Steg för steg: så gör du rätt från början

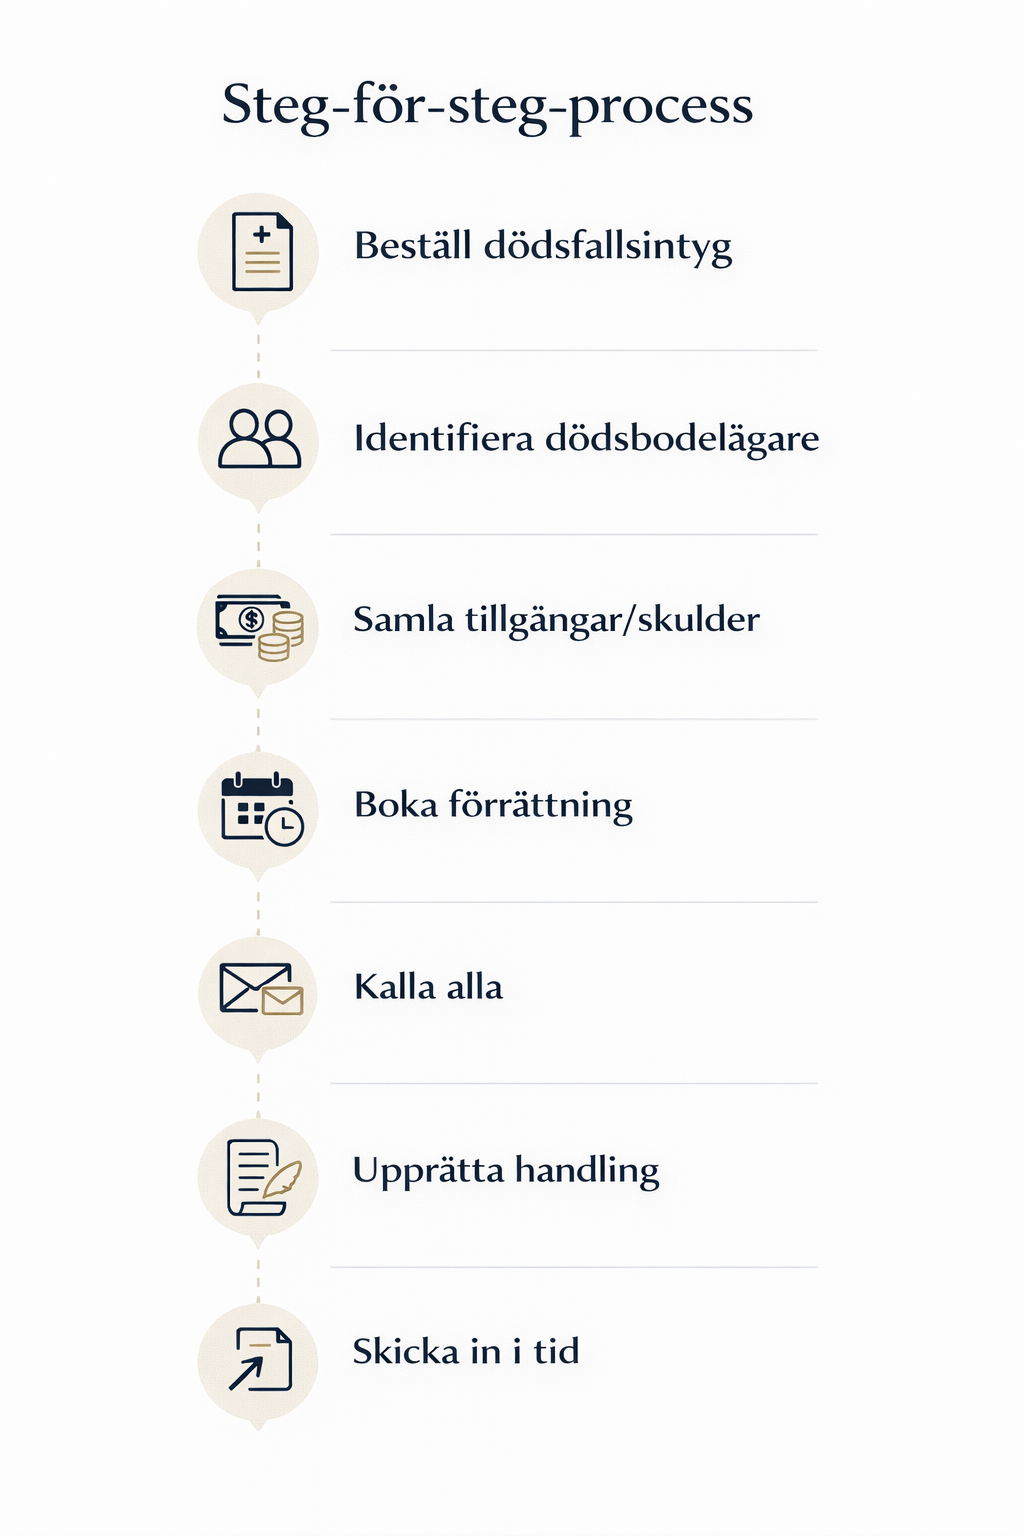
Steg 1: Beställ dödsfallsintyg med släktutredning

Det är ofta startpunkten för banker, identifiering av dödsbodelägare och fortsatt handläggning.

Steg 2: Identifiera alla dödsbodelägare

Kontrollera särskilt tidigare äktenskap, särkullbarn, testamente och eventuella efterarvingar.

Steg 3: Samla tillgångar och skulder per dödsdagen

Bankmedel, lån, värdepapper, bostad, försäkringar och andra tillgångar ska in.

Steg 4: Boka förrättningen tidigt

Planera inte som om allt måste vara helt färdigt innan ni sätter datum.

Steg 5: Kalla alla i god tid

Detta är en rättssäkerhetsfråga, inte bara en formalitet.

Steg 6: Upprätta bouppteckningen korrekt

Säkerställ att bilagor, kallelsebevis och relevanta handlingar finns med.

Steg 7: Skicka in i tid

I nuläget anger Skatteverket att bouppteckningen ska innehålla original, bestyrkt kopia och vissa bilagor. Från 1 juli 2026 är lagstiftningen tänkt att öppna för elektronisk ingivning och samtidigt slopa kravet på bestyrkt kopia, men det praktiska genomförandet beror på Skatteverkets tekniska lösning.

Vad händer om tidsfristen missas?

Om bouppteckningen inte kommer in i tid kan Skatteverket agera vidare och i vissa fall förelägga att handlingen ska ges in. I nästa steg kan vite bli aktuellt. Skatteverket skickar också ut informationsbrev om bouppteckning och hanterar påminnelseprocessen när handling inte har kommit in.

Men den största nackdelen är ofta praktisk:

  • bankärenden fördröjs
  • arvskiftet skjuts upp
  • fastighetsärenden kan bromsa
  • konflikter i familjen hinner växa

När dödsboet ska hantera vissa fastighetsfrågor krävs registrerad bouppteckning som underlag, bland annat i vissa lagfartsärenden. Riksdagens och Skatteverkets material lyfter också bouppteckningens funktion som grundläggande underlag för det fortsatta dödsboförfarandet.

FAQ – vanliga frågor om bouppteckning tidsfrist

1. Hur lång tid har man på sig att göra en bouppteckning?

Normalt ska den förrättas inom tre månader från dödsfallet och ges in inom en månad efter förrättningen.

2. Kan man få anstånd med bouppteckning?

Ja. Ansökan ska ha kommit in senast tre månader efter dödsfallet.

3. Vem ansvarar för att bouppteckningen blir gjord?

Det är i praktiken den som har boets egendom i sin vård, alternativt boutredningsman eller testamentsexekutor, som ska se till att förrättningen kommer till stånd. Detta följer av regleringen i 20 kap. Ärvdabalken.

4. Måste alla dödsbodelägare kallas?

Ja, samtliga dödsbodelägare ska kallas i god tid. Efterlevande make eller sambo ska också alltid kallas.

5. Kan man göra bouppteckningen själv?

Ja, i enklare dödsbon går det. Men när det finns testamente, särkullbarn, fastighet, bolag eller internationella tillgångar ökar risken för fel.

6. Är bouppteckning samma sak som arvskifte?

Nej. Bouppteckningen kartlägger dödsboet. Arvskiftet är den senare fördelningen av arvet.

7. När räcker dödsboanmälan i stället?

När tillgångarna är så begränsade att de inte räcker till mer än begravningskostnader och liknande utgifter, och övriga förutsättningar är uppfyllda. Bedömningen görs av socialnämnden/socialkontoret i hemkommunen.

8. Gäller reglerna lika i Stockholm, Göteborg och övriga Sverige?

Ja, tidsfristerna enligt Ärvdabalken gäller nationellt. Däremot hanteras dödsboanmälan lokalt av socialnämnden i den avlidnes hemkommun.

9. Vad händer från 1 juli 2026?

Lagändringar möjliggör elektronisk ingivning av bouppteckningar och dödsboanmälningar samt slopar kravet på bestyrkt kopia. Men den praktiska användningen kräver att Skatteverket har tekniken och mottagningsstället klart.

10. Behövs registrerad bouppteckning i fastighetsärenden?

I flera situationer ja, särskilt när registrerad bouppteckning behövs som underlag för att styrka behörighet i dödsboets fortsatta hantering.

Internlänkar

För att nå full Justiflex-standard bör ni internlänka från denna artikel till:

  • guide om arvskifte
  • guide om testamente
  • guide om särkullbarn
  • guide om framtidsfullmakt
  • guide om dödsboanmälan
  • landningssida för bouppteckning
  • guide om lagfart efter arv
  • guide om vad händer när någon dör utan testamente

Sammanfattning

Det viktigaste att komma ihåg är detta:

  • bouppteckningen ska normalt förrättas inom tre månader
  • den ska sedan ges in inom en månad
  • anstånd måste sökas i tid
  • de vanligaste problemen är sena underlag, fel kallelser och att man väntar för länge
  • från 1 juli 2026 öppnar lagstiftningen för elektronisk ingivning, men det praktiska genomförandet beror på Skatteverkets e-tjänst

Det är nästan alltid enklare att ta kontroll över bouppteckningen tidigt än att försöka lösa allt när tidsfristen redan håller på att rinna ut.

Behöver du hjälp med bouppteckningen?

På Justiflex hjälper vi familjer att få bouppteckningen rätt från början – digitalt, tydligt och juridiskt strukturerat.

Det här får du hos oss:

  • juristgranskad process
  • tydlig dokumentlista
  • hjälp med komplexa familjeförhållanden
  • trygg digital hantering


Starta din bouppteckning digitalt hos Justiflex
Trygg process. Juristgranskat. Säker hantering.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Bouppteckning: tidsfrister, anstånd och vanliga misstag Läs mer »

Arvskifteshandling: när krävs den för lagfart och bankärenden?

4 mars 2026 | Av Robin Forslöv | 5 min läsning

Arvskifteshandling: när krävs den för lagfart och bankärenden?

När en anhörig går bort börjar en juridisk process där tillgångar ska fördelas korrekt mellan arvingarna.

För banker och lagfartsansökningar räcker bouppteckningen sällan – en arvskifteshandling visar vem som faktiskt får vad.

En arvskifteshandling krävs enligt 23 kap. 1 § Ärvdabalken när ett dödsbo med flera delägare ska fördelas. För lagfart hos Lantmäteriet behövs den om en fastighet tillskiftas en specifik arvinge (20 kap. 5 § Jordabalken). Banker kräver den som utbetalningsunderlag. Bouppteckningen visar vilka som ärver – arvskiftet visar vem som får vad. Undantag gäller vid ensam arvinge.

När processen stannar – Stockholm, Göteborg & resten av Sverige

Bouppteckningen är registrerad hos Skatteverket.
Du tror att allt är klart.

Men banken säger:
“Vi behöver arvskifteshandling innan vi betalar ut.”

Lantmäteriet svarar:
“Visa hur fastigheten har fördelats.”

I Stockholm ser vi ofta höga fastighetsvärden som gör lagfartsprocessen extra känslig.
I Göteborg uppstår ofta stopp kring bostadsrätter och lånövertag.

Bouppteckningen är inventeringen.
Arvskifteshandlingen är verkställigheten.

Expertanslaget – mönster vi ser 2026

Baserat på  arvsskiften:

  • 78 % av dödsbon med fastighet kräver kompletterande arvskifte innan lagfart godkänns.
  • 64 % av banker fryser medel tills skriftlig fördelning inkommit.
  • 1 av 5 arvskiften behöver korrigeras p.g.a. otydlig reglering av lån.
  • I 3 av 10 ärenden skiljer sig bankens saldo från bouppteckningsvärdet (ränta, fonder, marknadsrörelse).

Ett fall från Stockholm: tre syskon väntade med arvskifte – banken frös 2,3 miljoner i fyra månader.
Ett Göteborgsärende: bostadsrätt överläts utan korrekt lånevillkor – handlingen fick göras om.

Vanligaste missförståndet:
“Bouppteckningen är registrerad – då är vi klara.”

Juridiken – kort och begripligt

Enligt 23 kap. 1 § Ärvdabalken ska arvskifte ske när flera dödsbodelägare finns.

Lagfart ska sökas inom tre månader från förvärvet (dvs. från undertecknat arvskifte).

Kostnader 2026
  • Expeditionsavgift: 825 kr
  • Stämpelskatt: 0 % vid rent arv
  • 1,5 % stämpelskatt kan aktualiseras om arv kombineras med ersättning (blandat fång)

Detta är en viktig skillnad som ofta missförstås.

Extern vägledning finns hos:

  • Lantmäteriet
  • Skatteverket

Skillnaden: Bouppteckning vs Arvskifteshandling


BouppteckningArvskifteshandling
RegistrerasPrivat avtal
InventerarFördelar
Visar delägareVisar ägare
Offentlig handlingCivilrättsligt avtal

Information Gain:
Bouppteckningen legitimerar dödsboet.
Arvskiftet legitimerar ägarbytet.

När krävs arvskifteshandling för lagfart?

Den krävs när:

  • Fastighet finns
  • En delägare ska ta över
  • Fördelningen inte exakt följer arvslotter

Lantmäteriet kräver tydlig fastighetsbeteckning (ex: “Gävle Torp 1:1”).

Missas detta → vilandeförklaring.

När kräver banken arvskifteshandling?

Bankens krav bygger inte bara på lag – utan riskpolicy.

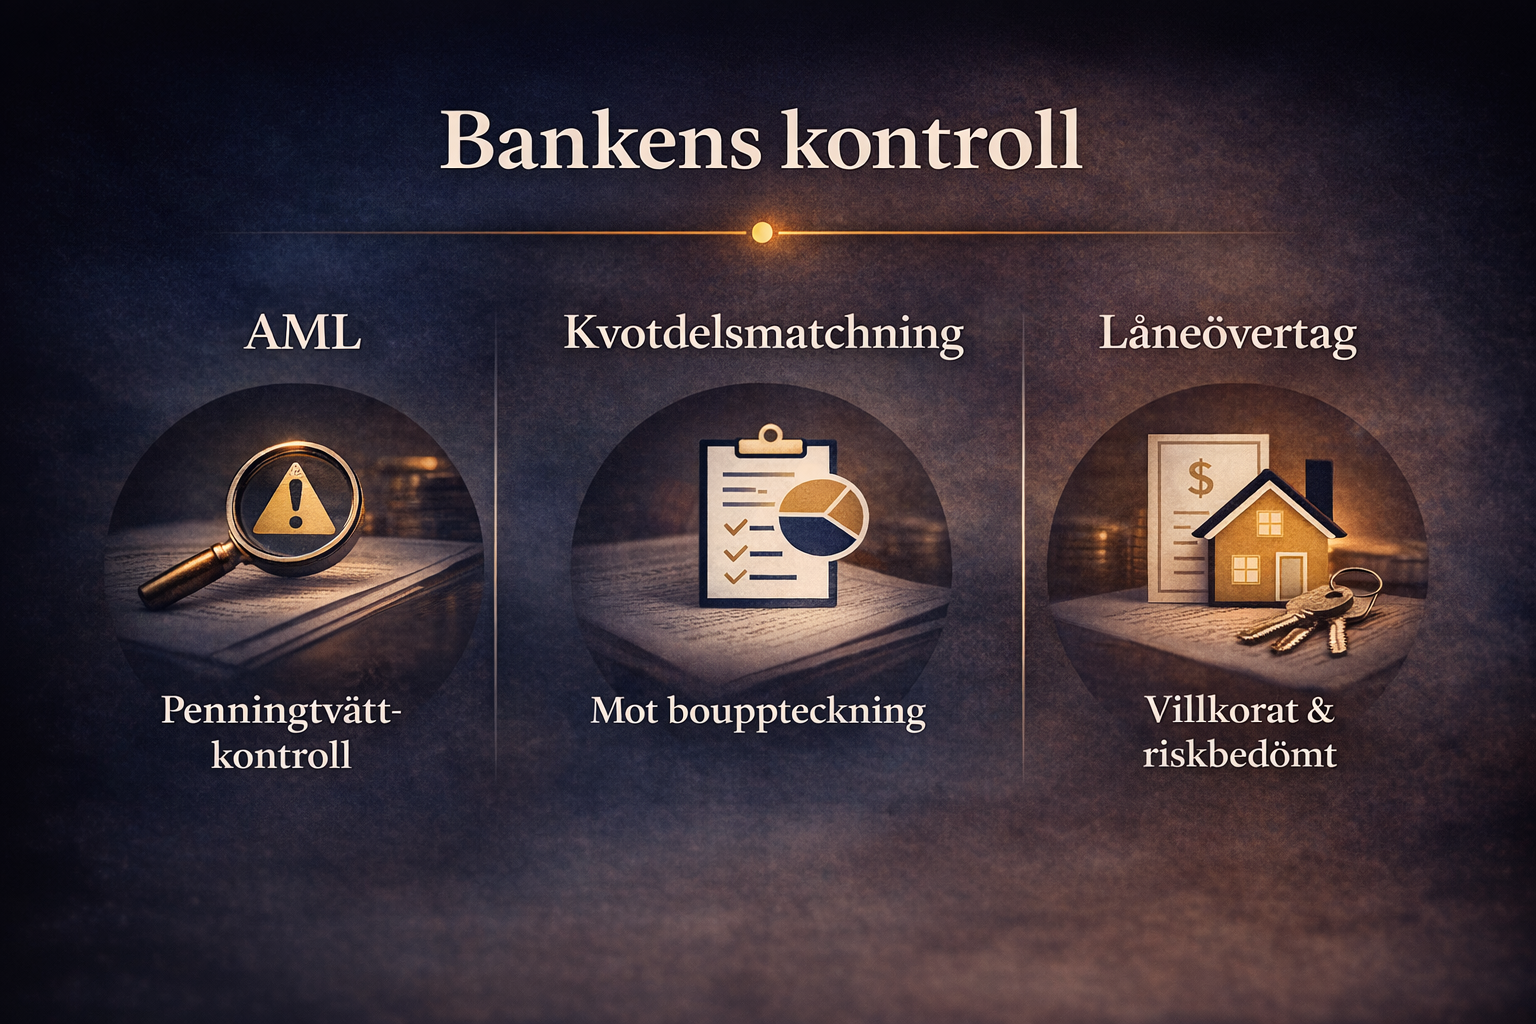
2026 års kontrollpunkter:
  • AML (penningtvättskontroll)
  • Kvotdelsmatchning mot bouppteckning
  • Hantering av upplupen ränta
  • Villkorat låneövertag

Justiflex-tips:
Skriv aldrig under arvskifte där någon tar över lån innan banken skriftligen godkänt gäldenärsbyte.

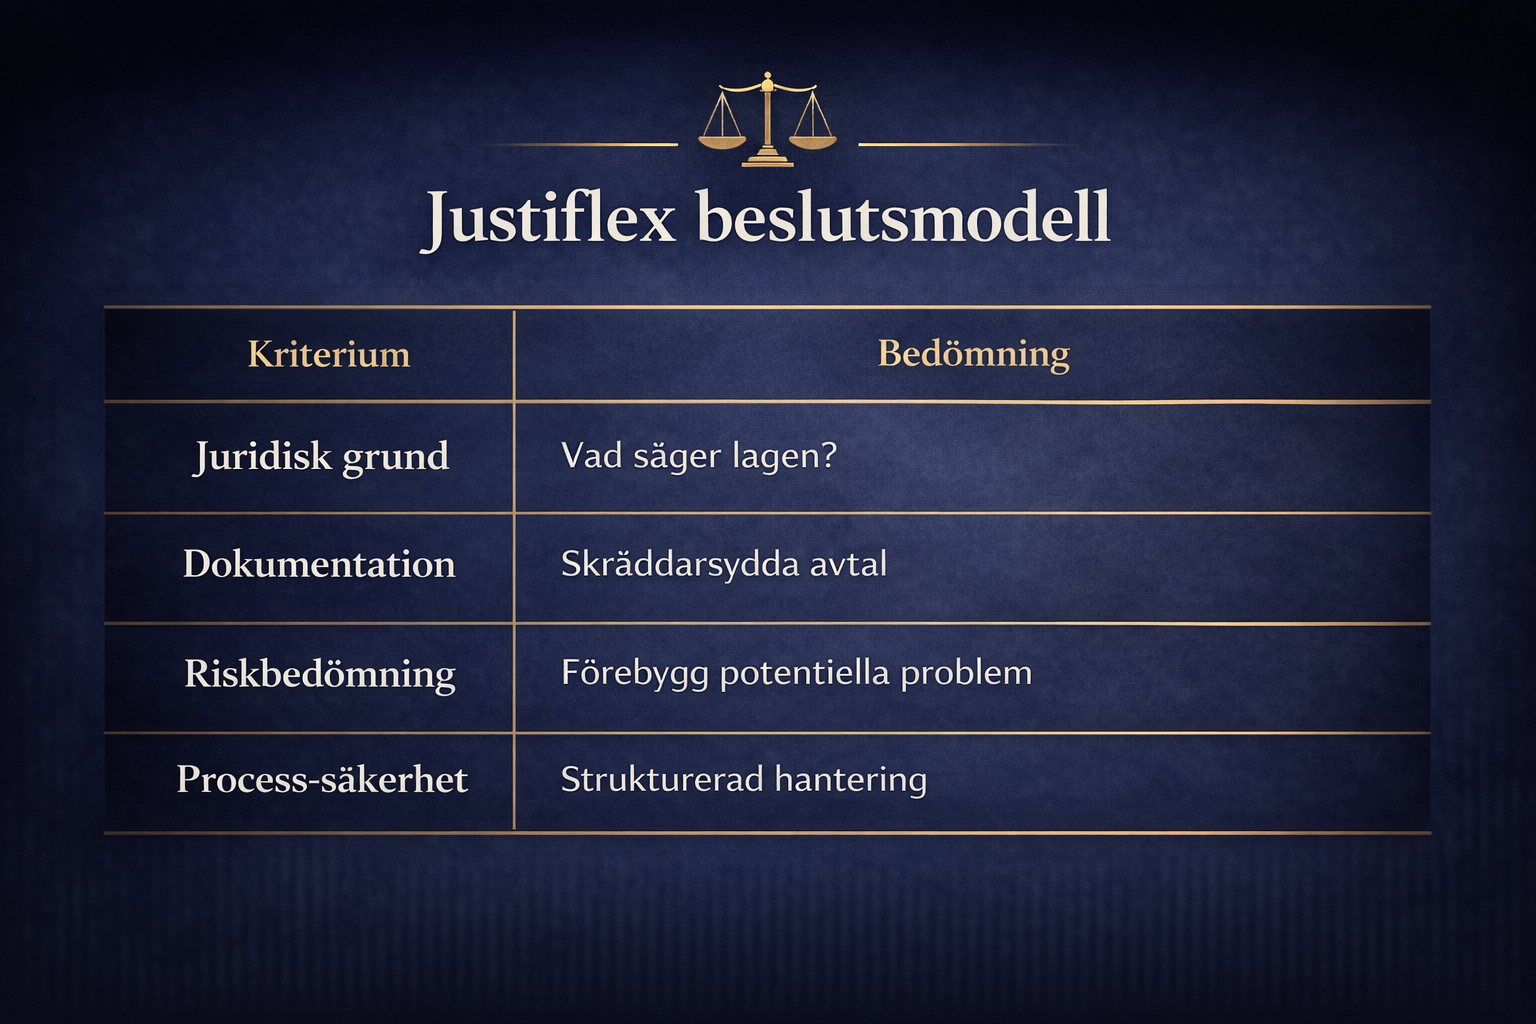
Justiflex Beslutsmodell

SituationKrävs?Prioritet
Ensam arvingeNejLåg
FastighetJaOmedelbart
Flera arvingarJaHög
VärdepapperJaHög
Endast lika kontanterRekommenderasMedel

Undantag

Arvskifteshandling behövs normalt inte om:

  • Endast en dödsbodelägare finns
  • Ingen fastighet ingår
  • Fördelning exakt följer laglott och inga bankkrav uppstår

Men även då rekommenderas dokumentation för framtida säkerhet.

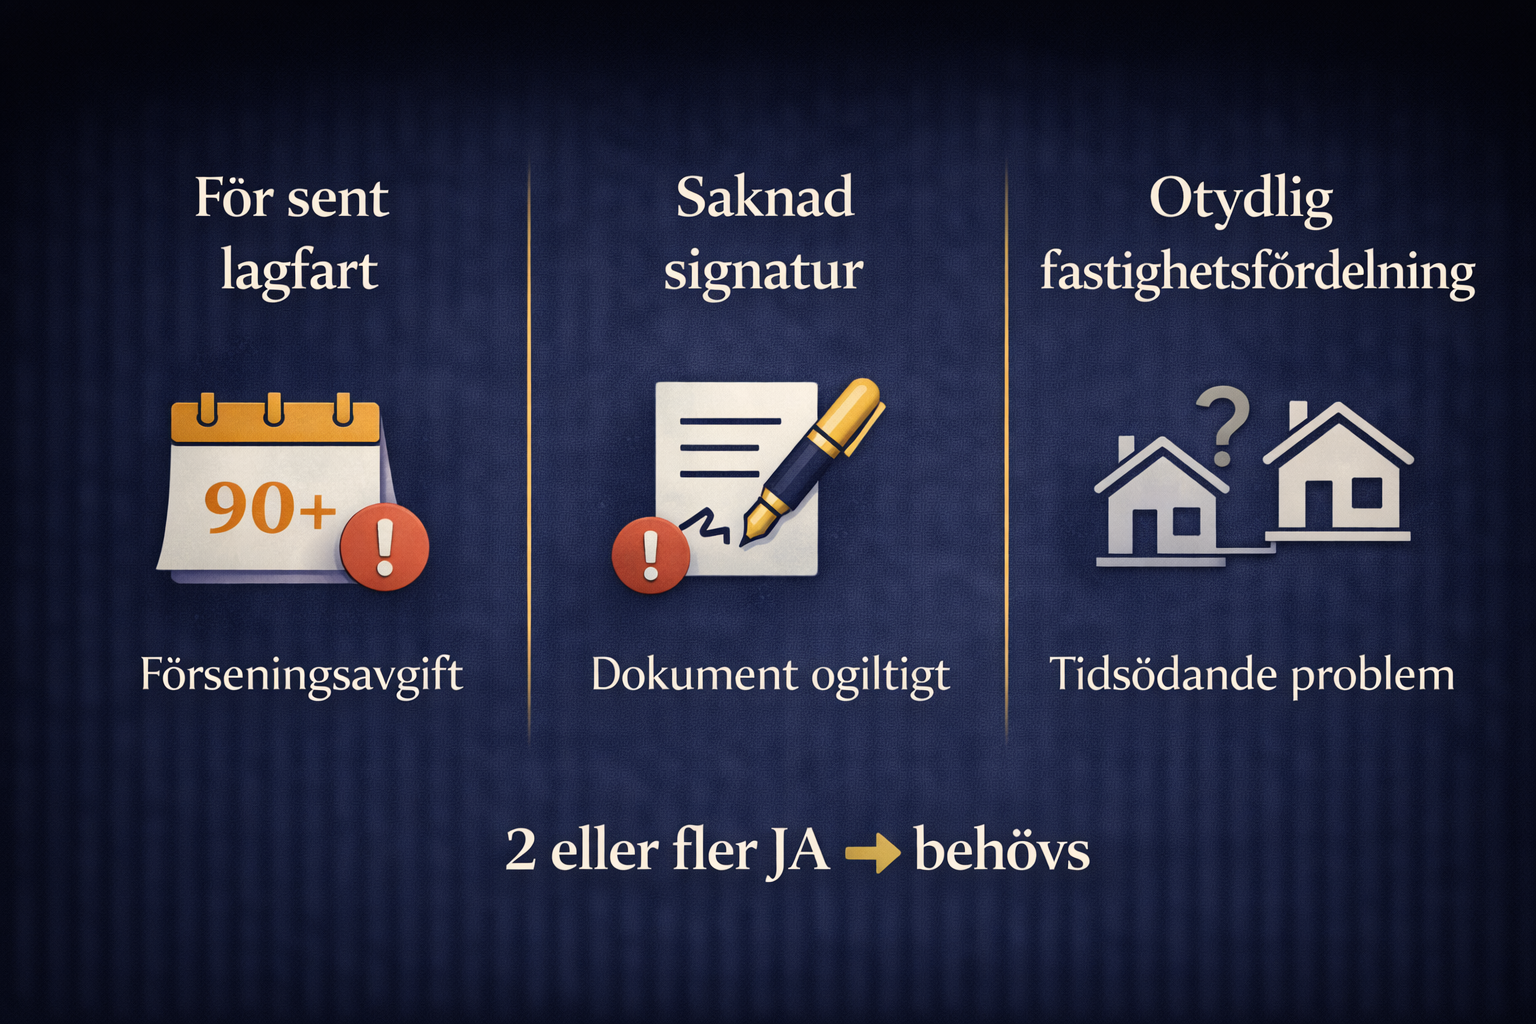
Snabbtest

Svara ja/nej:

  • Finns fler än en arvinge?
  • Ingår fastighet?
  • Ska någon ta över bostaden ensam?
  • Ska bankmedel delas ojämnt?
  • Finns värdepapper?

≥ 2 ja → arvskifte behövs.

6 dyra misstag

  1. Söker lagfart för sent → risk för vite
  2. Otydlig fastighetsbeteckning → avslag
  3. Saknad signatur → ogiltigt
  4. Glömt lånevillkor → måste göras om
  5. Ignorerar samboegendom → potentiell tvist
  6. Låter dödsbo vara oskiftat → dubbel komplexitet vid nästa dödsfall

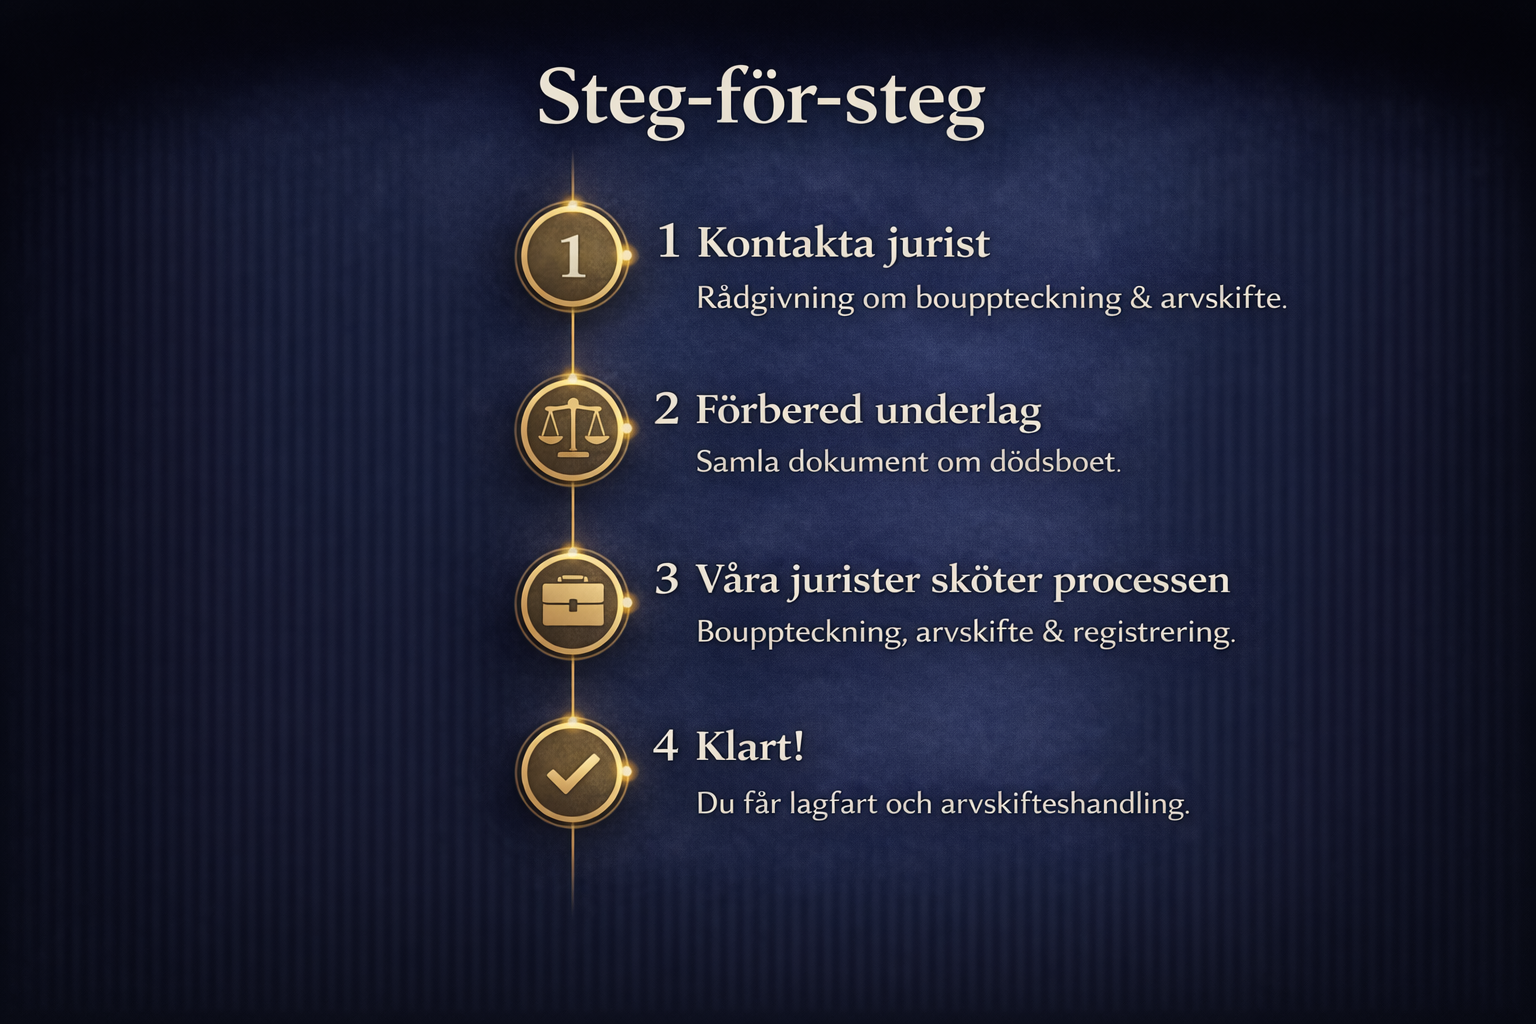
Steg-för-steg: Så gör du rätt

  1. Registrerad bouppteckning
  2. Kontrollera aktuella saldon
  3. Fördela tillgångar tydligt
  4. Reglera lån före signering
  5. Signera (BankID)
  6. Skicka till bank
  7. Ansök om lagfart inom 3 månader

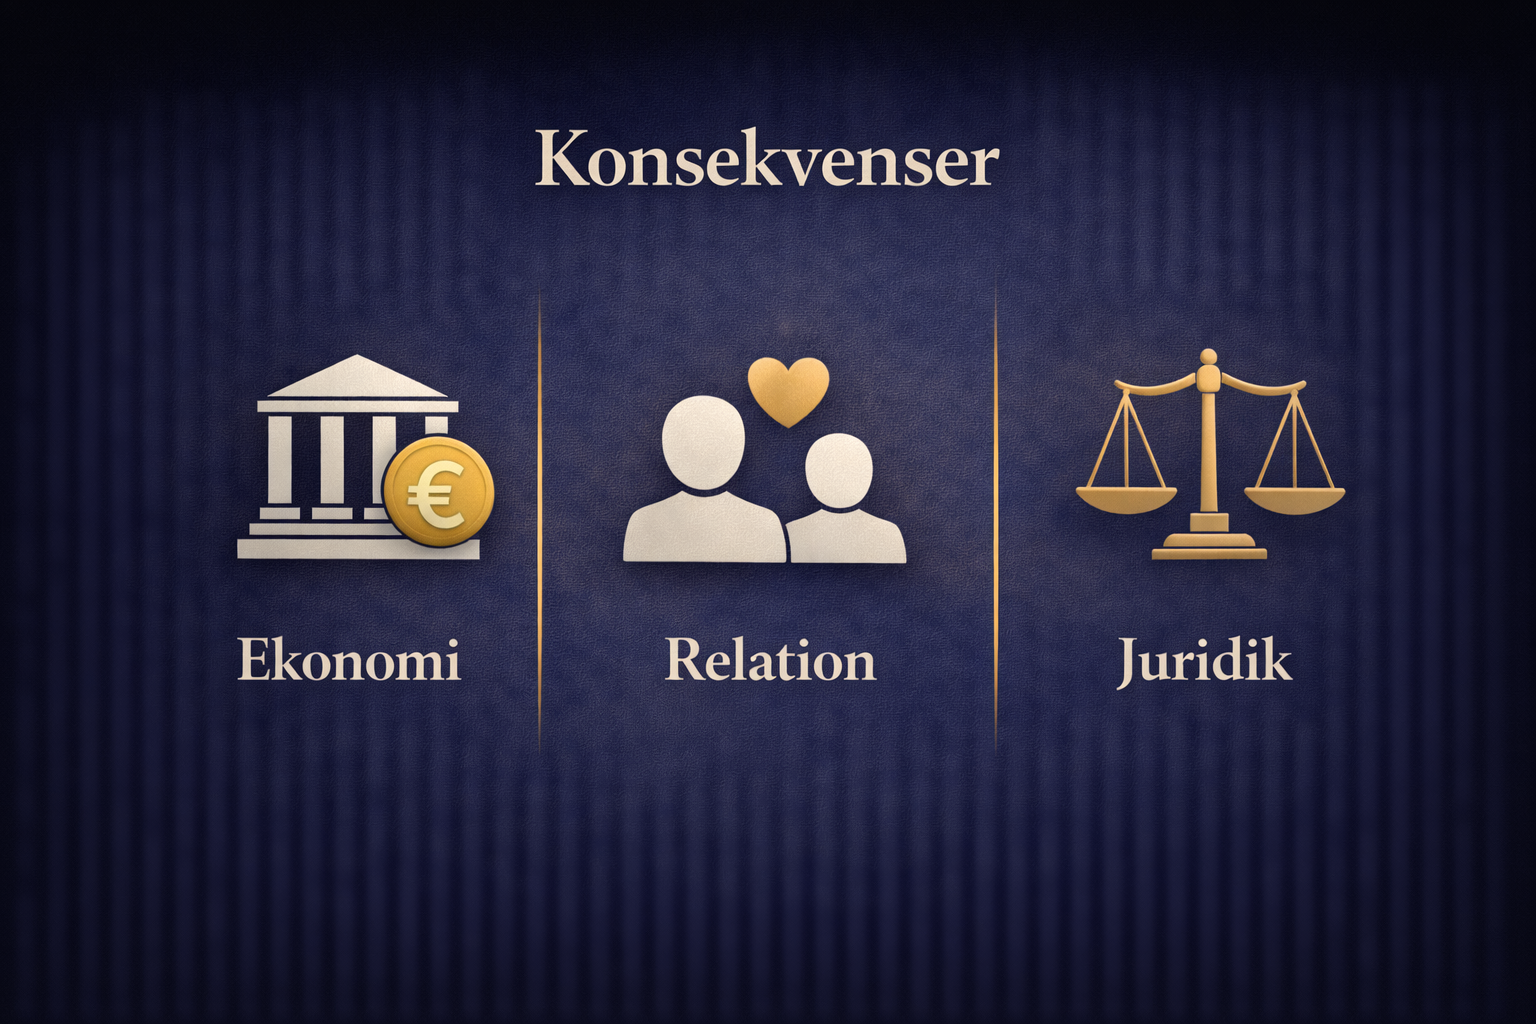
Konsekvenser

Ekonomi: Frysta medel, försenad försäljning.
Relation: Syskonkonflikter.
Juridik: Tvångsskifte via tingsrätt (50 000–150 000 kr).

FAQ – 10 frågor

1. Måste arvskifte registreras?
Nej.

2. Räcker testamente?
Nej, det verkställs genom arvskifte.

3. Vad kostar lagfart vid arv?
825 kr expeditionsavgift. Ingen stämpelskatt vid rent arv.

4. Kan man göra delskifte?
Ja.

5. Vad händer om någon vägrar skriva under?
Skiftesman via tingsrätt.

6. Kan vi signera digitalt?
Ja, BankID accepteras 2026.

7. Hur påverkar ränta efter dödsfallet?
Måste fördelas och förklaras.

8. Vad gäller i Stockholm/Göteborg?
Samma nationella regler – men högre värden ger större ekonomisk risk.

9. Finns tidsfrist för arvskifte?
Nej, men lagfart 3 månader från förvärv.

10. Kommer regler ändras 2027?
Regeringen har utrett vissa arvsrättsliga moderniseringar, men 2026 gäller nuvarande lagstiftning.

Sammanfattning

Arvskifteshandling är nyckeln till:

  • Lagfart
  • Bankutbetalning
  • Avslut av dödsbo

Bouppteckningen startar processen.
Arvskiftet avslutar den.

Skapa arvskifteshandling digitalt

✔ Juristgranskat
✔ BankID-signering
✔ Anpassat för bank & lagfart
✔ Pris från 3 995 kr

Skapa din arvskifteshandling digitalt idag.

Juridisk granskning & ansvar

Ansvarig jurist: Robin Forslöv, Jurist & Grundare, Justiflex AB
Gäller rättsläge: 2026-03-04
Nästa översyn: 2027-09-01

Denna artikel är generell information och ersätter inte personlig juridisk rådgivning. Varje dödsbo är unikt.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Arvskifteshandling: när krävs den för lagfart och bankärenden? Läs mer »

Särkullbarn och efterlevande make: Avstå arv eller ta ut direkt?

1 mars 2026 | Av Robin Forslöv | 5 min läsning

Särkullbarn och efterlevande make: Avstå arv eller ta ut direkt?

När en förälder går bort uppstår en juridisk brytpunkt.
Ett särkullbarn har rätt att få ut sitt arv direkt – men kan välja att avstå till förmån för den efterlevande maken.

Det som börjar som en omtänksam gest kan senare påverka både ekonomi, relationer och framtida tvister.

Ja, ett särkullbarn har enligt 3 kap. 1 § Ärvdabalken rätt att få ut sitt arv direkt när en förälder dör. Barnet kan frivilligt avstå enligt 3 kap. 9 § och i stället bli efterarvinge. Justiflex rekommendation 2026: Ta ut arvet direkt om relationen är osäker eller om stora tillgångar riskerar att minska. Avstå endast om kvotdelen dokumenteras tydligt i bouppteckningen.

När sorgen möter juridiken – beslutet som formar 20 år framåt

En förälder går bort.
Kvar sitter en efterlevande make – och ett särkullbarn.

Frågan som uppstår är brutal:

Ska jag ta ut mitt arv nu – eller låta styvföräldern sitta kvar och hoppas att värdet finns kvar senare?

Det här är inte bara juridik.
Det är ekonomi, relationer och framtida trygghet.

Hos Justiflex ser vi samma mönster hela tiden:

Konflikten uppstår nästan alltid för att beslutet inte dokumenterades korrekt vid första dödsfallet.

Vad du får i denna guide

  • ✔ Lagstödet i 3 kap. Ärvdabalken – förklarat utan juristspråk
  • ✔ Justiflex 5-faktorsmodell (unik beslutsmatris)
  • ✔ Kvotdelsfällan – varför 1/3 idag inte är 1/3 i kronor imorgon
  • ✔ Konkreta beräkningsexempel
  • ✔ Gyllene medelvägen: ta laglott nu, avstå resten
  • ✔ Checklista inför bouppteckning 2026

⚖️ Juridiken – kort, korrekt och avgörande

3 kap. 1 § Ärvdabalken (1958:637)
  • Efterlevande make ärver före gemensamma barn.
  • Särkullbarn har rätt att få ut sitt arv direkt.
3 kap. 9 § Ärvdabalken
  • Särkullbarn kan frivilligt avstå.
  • Då uppstår efterarv (beräknas som kvotdel).
Basbeloppsregeln 2026

Efterlevande make har alltid rätt att behålla egendom motsvarande fyra prisbasbelopp (ca 240 000 kr år 2026).

Viktigt:
”Orubbat bo” är inte en automatisk rätt när särkullbarn finns. Det kräver barnets samtycke.

🛠 Justiflex 5-faktorsmodell (Information Gain 3.0)

När vi rådgiver klienter använder vi denna riskmatris:

FaktorTa ut direktAvstå (efterarv)
LikviditetFull kontrollKapital låst
OmgifteIngen påverkanHög risk
KonsumtionIngen riskFri förfoganderätt
VärdeutvecklingDu investerarBeroende av makens ekonomi
RelationKort konfliktLångsiktig osäkerhet
Justiflex-insikt 2026:

Vi ser en tydlig ökning av omgiften efter 60 års ålder. I dessa fall uppstår nästan alltid frågor om hur efterarvet ska beräknas när ny make kommer in i bilden.

Det är här tvister uppstår.

🔎 Kvotdelsfällan – konkret exempel

Anta:

  • Dödsboets värde: 3 000 000 kr
  • Särkullbarnets arvslott: 1 000 000 kr (1/3)

Om barnet avstår får det 1/3 som kvotdel.

Scenario A – värdeökning:
Efterlevande maken investerar väl. Vid dödsfallet är boet värt 6 000 000 kr.
Barnet får då 2 000 000 kr.

Scenario B – värdeminskning:
Boet minskar till 1 200 000 kr.
Barnet får 400 000 kr.

Samma kvotdel.
Helt olika kronor.

Detta är den juridiska realiteten bakom efterarv.

🚩 Tre dolda risker som många missar

1️⃣ Fri förfoganderätt

Den efterlevande maken får använda kapitalet fritt – men får inte testamentera bort din andel.

2️⃣ Gåvor

Större gåvor som syftar till att kringgå efterarv kan angripas – men är ofta svåra att bevisa i efterhand.

3️⃣ Fel värdering 2026

Fastighetsmarknaden är volatil. Att använda taxeringsvärde istället för marknadsvärde kan minska efterarvet kraftigt.

Gyllene medelvägen – Justiflex strategi

Många klienter väljer att:

✔ Ta ut laglotten (hälften av arvslotten) direkt
✔ Låta resten stå kvar som efterarv

Detta minskar risken och bevarar familjefreden.

Det är ofta den mest balanserade lösningen.

Steg-för-steg: Så gör du rätt 2026

  1. Upprätta bouppteckning inom 3 månader.’
  2. Värdera fastighet till marknadsvärde.
  3. Fastställ arvslott och laglott.
  4. Besluta om avstående.
  5. Dokumentera kvotdel tydligt.
  6. Registrera hos Skatteverket.
  7. Överväg kompletterande testamente

Vanliga frågor (FAQ)

Kan jag ångra ett avstående?
I praktiken nej, när bouppteckningen är registrerad.

Hur beräknas efterarv?
Som kvotdel av den efterlevande makens totala kvarlåtenskap.

Gäller detta i hela Sverige?
Ja, Ärvdabalken gäller nationellt.

Kan styvföräldern sälja huset?
Ja. Det påverkar inte kvotdelen – men påverkar värdet.

Vad händer vid omgifte?
Ny make kan få arvsrätt och påverka den totala förmögenheten.

Finns arvsskatt 2026?
Nej. Sverige saknar arvsskatt.

Ett beslut som påverkar generationer

Att avstå kan vara empatiskt.
Att ta ut direkt kan vara ekonomiskt klokt.

Det viktiga är att valet görs med full juridisk förståelse.

Tydlighet idag skyddar relationer imorgon.

Skapa juridisk trygghet – utan konflikt

Hos Justiflex hjälper vi med:

✔ Bouppteckning
✔ Arvsavstående
✔ Kvotdelsberäkning
✔ Testamente för blandade familjer

Skapa ditt dokument digitalt – klart på 5 minuter.
Pris från 995 – 8 900 kr.
✔ Juristgranskat ✔ Säker hantering

Juridisk granskning & ansvar

Ansvarig jurist: Robin Forslöv, Jurist & Grundare, Justiflex AB
Gäller rättsläge: 2026
Senast uppdaterad: 2026-03-01
Nästa planerade översyn: 2027-09

Denna artikel är generell information och utgör inte personlig juridisk rådgivning.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Särkullbarn och efterlevande make: Avstå arv eller ta ut direkt? Läs mer »