Uncategorized

Svenskt testamente, mässingskompass och bostadsnyckel vid planering av arv över landsgränserna

Arv över landsgränserna – vilket lands lag gäller?

Ett svenskt pass, en bostad i Spanien och ett testamente skrivet i Sverige kan peka åt tre olika håll. Ändå är det normalt bara en lag som ska styra själva arvet. Den svåra frågan är vilken.

I vår rådgivning ser vi ofta samma mönster: familjen börjar med fastigheten eller medborgarskapet, när den första frågan egentligen är var den avlidne hade sitt verkliga hemvist. Ett oklart hemvist eller ett uteblivet lagval kan påverka vem som ärver, barnens skydd, efterlevande makes rätt och ansvaret för skulder.

Problemet märks ofta först efter dödsfallet, när en svensk bouppteckning, en utländsk bank och ett fastighetsregister kräver olika handlingar. När det blir fel här handlar det inte bara om veckors försening: tillgångar kan frysas i åratal och familjen kan tvingas anlita jurister i flera länder samtidigt. En felaktig utgångspunkt kan därför skapa dubbla processer, låsta tillgångar och en arvstvist i två länder.

Det här får du av guiden

  • skillnaden mellan hemvist, medborgarskap och tillgångarnas placering
  • när svensk lag kan väljas i ett testamente
  • vad lagvalet betyder för laglott, efterlevande och skulder
  • varför samma arv ändå kan kräva åtgärder i flera länder
  • vad som gäller för Danmark, Irland och länder utanför EU
  • när ett europeiskt arvsintyg kan behövas
  • Justiflex HEMVIST-kontroll för din egen situation
  • åtta konkreta steg för att minska risken för en framtida tvist

Tre frågor som måste hållas isär

Internationella arvsärenden blir fel när tre olika frågor behandlas som om de vore samma sak.

Vilket lands lag gäller?

Vad den avgör: Vem som ärver, arvslotter, laglott, skulder och arvskifte.

Vanlig utgångspunkt: Lagen i hemvistlandet vid dödsfallet.

Vilket land handlägger arvet?

Vad den avgör: Vilken domstol eller myndighet som är behörig.

Vanlig utgångspunkt: Hemvistlandet vid dödsfallet.

Vilka lokala regler måste följas?

Vad den avgör: Skatt, registrering, äktenskapsförmögenhet och praktiska handlingar.

Vanlig utgångspunkt: Reglerna i respektive berört land.

Ett lagval av svensk rätt besvarar alltså inte automatiskt frågan om vilken domstol som är behörig. Det tar inte heller bort utländsk arvsskatt eller krav från ett lokalt fastighetsregister.

Huvudregeln: lagen i hemvistlandet styr hela arvet

EU:s arvsförordning, förordning (EU) nr 650/2012, gäller för personer som avlider den 17 augusti 2015 eller senare. Enligt artiklarna 20–23 i arvsförordningen ska arvet som huvudregel styras av lagen i den stat där den avlidne hade hemvist vid dödsfallet.

Regeln är universell. En svensk myndighet kan därför behöva tillämpa exempelvis schweizisk, amerikansk eller australisk arvsrätt om förordningen pekar ut den lagen. Den utpekade lagen ska normalt styra arvet som en helhet, oavsett om egendomen består av:

  • en bostad i Sverige
  • ett bankkonto i Frankrike
  • aktier i ett tyskt bolag
  • en fritidsfastighet i Portugal
  • skulder eller fordringar i flera länder

Den tillämpliga lagen avgör bland annat vilka som är arvingar, deras andelar, efterlevande makes eller partners arvsrätt, laglottsliknande skydd, ansvar för skulder, återbäring av vissa gåvor och själva arvskiftet.

Det är därför missvisande att säga att ”spansk lag gäller huset och svensk lag gäller resten” i ett vanligt EU-fall. Grundtanken är en lag för hela arvet. Lokala regler om skatt, registrering och sakrätt kan däremot fortfarande påverka hanteringen av huset.

Hemvist är mer än folkbokföring och antal dagar

Hemvist är inte automatiskt det land där personen var folkbokförd, betalade skatt eller ägde flest tillgångar. Bedömningen ska göras utifrån hela livssituationen under åren före dödsfallet och vid dödsfallet.

Särskilt viktiga omständigheter är:

  • hur länge och regelbundet personen vistades i respektive land
  • varför personen befann sig där
  • var familj och socialt liv fanns
  • var det faktiska hemmet och vardagen fanns
  • var arbetet eller verksamheten bedrevs
  • om vistelsen var tillfällig eller avsedd att vara stabil
  • var de viktigaste tillgångarna fanns, när övriga omständigheter är oklara
  • medborgarskap, särskilt när personen växlade mellan flera länder

EU-domstolen har i mål C-80/19, E.E. slagit fast att den avlidne ska anses ha ett enda hemvist enligt arvsförordningen. Det kan ändå vara svårt att identifiera vilket, exempelvis när någon arbetar utomlands men har familj, bostad och socialt centrum kvar i Sverige.

Det finns ett snävt undantag om den avlidne vid dödsfallet uppenbart hade en närmare anknytning till en annan stat. Undantaget ska inte användas bara för att hemvistbedömningen är besvärlig. Det typiska fallet är en person som flyttat kort före dödsfallet men fortfarande haft en mycket starkare samlad anknytning till det tidigare landet. Artikel 21.2 byter i så fall bara den lag som ska tillämpas på arvet; den ändrar inte det fastställda hemvistet eller vilken domstol som är behörig enligt artikel 4.

Justiflex HEMVIST-kontroll

Använd sju kontrollpunkter i rätt ordning:

Hemvist

Var fanns personens verkliga och stabila livscentrum vid dödsfallet?

Egendom

I vilka länder fanns bostäder, konton, bolag, värdepapper och skulder?

Medborgarskap

Vilka medborgarskap hade personen när testamentet skrevs och vid dödsfallet?

Val av lag

Finns ett giltigt lagval – uttryckligt, härlett ur testamentets villkor eller enligt övergångsreglerna?

Intyg

Vilka bouppteckningar, arvsintyg, översättningar och registerhandlingar krävs?

Skatt och sidoregler

Finns utländsk arvsskatt, bodelning, försäkring eller lokala registreringskrav?

Territoriell räckvidd

Berörs Danmark eller Irland, som inte deltar i förordningen, eller ett tredjeland som Storbritannien?

HEMVIST-kontrollen ska göras innan någon räknar arvslotter. Om H eller V är oklart kan hela den efterföljande beräkningen vila på fel lag.

Fem juridiska lägen – från enkelt till riskfyllt

Fem juridiska lägen vid internationellt arv
Situation Trolig arvsrättslig utgångspunkt Det som fortfarande måste kontrolleras
Svensk medborgare bor stadigvarande i Sverige och äger bostad i Spanien Svensk lag styr normalt hela arvet Spansk skatt, notarie och fastighetsregistrering
Svensk medborgare bor stadigvarande i Spanien utan lagval Spansk lag styr normalt hela arvet Arvingarnas ställning, lokala frister och svensk egendom
Svensk medborgare bor i Spanien och har valt svensk lag i testamente Svensk lag styr normalt själva arvet Spansk behörighet, skatt, register och testamentets användbarhet
Svensk arbetar utomlands men familj och livscentrum finns kvar i Sverige Hemvist kräver en samlad bedömning Bostad, familjeliv, avsikt, vistelsetid och dokumentation
Personen bor i eller äger egendom i ett tredjeland EU-reglerna kan peka ut en lag, men tredjelandet kan använda andra regler Renvoi, delad kvarlåtenskap, erkännande och lokalt förfarande

Tabellen är ett beslutsstöd, inte ett facit. Två personer med samma folkbokföringsadress kan ha olika hemvist om deras faktiska liv sett olika ut.

En svensk medborgare kan välja svensk lag

En person får enligt artikel 22 i arvsförordningen välja lagen i den stat där personen är medborgare när lagvalet görs eller vid dödsfallet. En svensk medborgare som bor i Frankrike kan alltså välja svensk lag för hela sitt arv. En person med flera medborgarskap kan välja lagen i vilket som helst av dessa länder.

Lagvalet ska göras uttryckligen i ett testamente eller framgå av testamentets innehåll. Skrivningen bör vara klar. Det räcker inte att familjen efter dödsfallet säger att den avlidne ”alltid tänkte svenskt”.

Ett tydligt lagval kan göra det mer förutsägbart:

  • vilka som ärver
  • om svenska regler om laglott gäller
  • hur särkullbarn och efterlevande make behandlas
  • hur gåvor före dödsfallet ska räknas
  • vem som ansvarar för skulderna
  • hur kvarlåtenskapen ska skiftas

Läs också vår guide om laglott och särkullbarn och om gåvor före dödsfallet och laglotten.

Du kan inte välja vilken lag som helst

Lagvalet är knutet till medborgarskap. En svensk som bara är svensk medborgare kan inte välja spansk lag enbart för att personen äger ett hus i Spanien. Spansk lag kan däremot bli tillämplig genom huvudregeln om personen har sitt hemvist där vid dödsfallet.

Lagval är inte samma sak som val av domstol

Om en svensk medborgare bor i Italien och väljer svensk lag kan italienska myndigheter fortfarande vara behöriga eftersom hemvistet finns i Italien. I vissa situationer kan berörda parter avtala om att domstol i landet vars lag valts ska pröva arvet, men ett lagval i testamentet flyttar inte ensamt hela processen till Sverige.

Ett gammalt testamente bör läsas på nytt

Ett svenskt testamente kan vara formellt giltigt även i en internationell situation. Enligt 2 kap. 3 § lagen om arv i internationella situationer finns flera alternativa anknytningar som kan göra testamentet giltigt till formen.

Formell giltighet är dock inte samma sak som att testamentet innehåller ett fungerande lagval eller ger önskat resultat enligt den lag som faktiskt ska tillämpas. Läs så fungerar ett testamente enligt svensk rätt och kontrollera särskilt testamentet efter flytt, nytt medborgarskap, separation eller köp av bostad utomlands. Ett inbördes testamente efter separation kan dessutom skapa en separat risk.

Övergångsreglerna i artikel 83 är viktiga för testamenten och lagval som upprättades före den 17 augusti 2015. Ett äldre lagval eller testamentsförordnande kan fortfarande vara giltigt om det uppfyllde förordningens regler eller den internationella privaträtt som gällde när handlingen skrevs. I vissa fall anses ett äldre testamente dessutom innehålla ett lagval om det upprättades enligt en lag som personen hade kunnat välja enligt förordningen. Äldre handlingar ska därför tolkas – inte automatiskt skrivas av som ogiltiga.

Få hemvist, lagval och risker bedömda

Justiflex gör en skriftlig första bedömning av vilket lands lag som sannolikt gäller, om ett lagval behövs och vilka handlingar som bör samordnas.

Fast pris för den inledande bedömningen: 3 900 kr inklusive moms.

Starta en internationell arvsbedömning

Vad den tillämpliga arvsrätten inte löser

En lag för hela arvet betyder inte att en enda myndighet eller handling löser allt.

Bodelning och makars förmögenhet

Arvsförordningen omfattar inte makars eller registrerade partners förmögenhetsförhållanden. Innan arvet räknas kan det därför behöva avgöras vad som tillhör den efterlevande genom bodelning och vad som faktiskt ingår i dödsboet. Den frågan kan styras av en annan lag än arvet.

Skatt följer egna regler

Arvsförordningen omfattar inte skattefrågor. Den svenska arvs- och gåvoskattelagen är upphävd, men ett annat land kan beskatta arvet på grund av den avlidnes anknytning, arvingens hemvist eller att en fastighet finns där. Skatteanalysen måste därför göras separat och innan egendom säljs eller förs över.

Fastighetsregister och banker

Svensk lag kan styra vem som ärver en fransk bostad, men det franska registret kan ändå kräva en lokal notarie, översättning och särskilda registreringshandlingar. Detsamma gäller ofta utländska banker och bolagsregister.

För vissa fastigheter, företag och andra särskilda tillgångskategorier kan dessutom tvingande specialregler i landet där tillgången finns behöva tillämpas enligt artikel 30 i arvsförordningen. Det gäller regler som av ekonomiska, familjerättsliga eller sociala skäl begränsar eller påverkar arvet och ska tillämpas oavsett vilken lag som annars styr kvarlåtenskapen.

Försäkring och pension

Livförsäkring, pension och konton med förmånstagarförordnande kan övergå enligt avtal eller särskilda regler och inte genom arvet. De ska därför kartläggas separat från testamentet.

Minderåriga arvingar

När ett barn ärver över en landsgräns måste man även utreda vem som får företräda och förvalta barnets egendom. Läs vår guide om när ett minderårigt barn ärver.

Danmark, Irland och länder utanför EU

Arvsförordningen tillämpas i EU:s medlemsstater med undantag för Danmark och Irland. Storbritannien är ett tredjeland. Ett europeiskt arvsintyg gäller därför inte automatiskt där.

Danmark och övriga Norden

I nordiska ärenden kan den nordiska arvskonventionen påverka boutredning, myndighetssamarbete samt erkännande och verkställighet. Lagen (2015:417) om arv i internationella situationer innehåller särskilda bestämmelser för nordiska förhållanden.

Danmark står alltså utanför EU:s arvsförordning men är inte ett rättsligt vakuum: i svensk-danska dödsbon kan den nordiska arvskonventionen och 3 kap. lagen (2015:417) fortfarande styra delar av boutredningen, samarbetet och erkännandet.

Det innebär inte att alla nordiska ärenden kan behandlas som svenska dödsbon. Hemvist, medborgarskap, tillgångarnas placering och det berörda landets regler måste fortfarande samordnas.

Storbritannien, USA och andra tredjeländer

EU:s arvsförordning kan från ett svenskt eller annat deltagande EU-lands perspektiv peka ut lagen i ett tredjeland. Tredjelandet är dock inte bundet av EU-förordningen. Det kan exempelvis använda en lag för fast egendom och en annan för övrig egendom.

Om huvudregeln om hemvist pekar ut ett tredjelands lag kan artikel 34 i vissa fall medföra att även tredjelandets internationella privaträtt beaktas. Den kan hänvisa tillbaka till lagen i en medlemsstat eller vidare till ett annat tredjeland som skulle tillämpa sin egen lag. Sådan renvoi gäller däremot inte när lagen har valts enligt artikel 22 eller när undantaget om uppenbart närmare anknytning i artikel 21.2 används.

På begäran av en part får en domstol i en medlemsstat enligt artikel 12 begränsa förfarandet och avstå från att pröva en eller flera tillgångar i ett tredjeland, om det kan förväntas att avgörandet beträffande dessa tillgångar inte kommer att erkännas eller verkställas där. Det är alltså en snäv regel för vissa tillgångar – inte en allmän möjlighet att lämna hela arvet oprövat.

Det här är skälet till att ett svenskt testamente inte alltid räcker som ensam planeringsåtgärd när det finns en fastighet i exempelvis Storbritannien eller USA.

Tre typfall från den praktiska verkligheten

Typfallen är förenklade och anonymiserade illustrationer av återkommande problem i rådgivningen.

Eva bor i Spanien men testamentet säger inget om lagval

Eva är svensk medborgare men har bott permanent i Alicante i sju år. Hon har bostad, vardag och socialt liv där. Barnen bor i Sverige och hennes testamente skrevs i Sverige 2020, före flytten, utan någon bestämmelse om tillämplig lag.

Bedömning: Spansk lag ligger nära till hands för hela arvet eftersom Eva sannolikt har hemvist i Spanien. Svenskt medborgarskap räcker inte för att svensk lag automatiskt ska gälla. Testamentet bör granskas och kompletteras med ett uttryckligt lagval om Eva vill att svensk arvsrätt ska styra.

Johan arbetar i Dubai men familjen bor kvar i Sverige

Johan arbetar utomlands i fleråriga projekt. Han hyr bostad där men återvänder regelbundet till sin make, sina barn och den gemensamma villan i Sverige. Han är fortsatt aktiv i föreningar och företag här.

Bedömning: Antalet dagar eller arbetsorten löser inte frågan ensamt. Hela livsbilden måste dokumenteras. Familjens och det sociala livets centrum kan tala för Sverige, medan den långa och regelbundna vistelsen utomlands talar åt andra hållet.

Lena bor i Sverige och äger ett hus i Frankrike

Lena har hemvist i Sverige, är svensk medborgare och har inget lagval i testamentet. Hon äger ett fritidshus och ett konto i Frankrike.

Bedömning: Svensk lag styr normalt hela arvet enligt EU:s huvudregel. Frankrike kan ändå kräva lokal hantering av fastigheten och ta ut skatt enligt sina regler. Ett europeiskt arvsintyg kan underlätta bevisningen om vem som är arvinge eller behörig företrädare.

EU · BEVISNING · GRÄNSÖVERSKRIDANDE

Europeiskt arvsintyg – beviset som kan öppna dörren

Ett europeiskt arvsintyg används av en arvinge, en testamentstagare med direkta rättigheter i arvet, en testamentsexekutor eller en boutredningsman som behöver styrka sin ställning eller sina befogenheter i ett annat deltagande EU-land.

I Sverige utfärdas intyget av Skatteverket när Sverige är behörigt enligt artiklarna 4, 7, 10 eller 11 i arvsförordningen. Svenskt medborgarskap eller ett val av svensk lag räcker alltså inte ensamt. Intyget kan exempelvis användas för att:

  • visa vem som är arvinge och vilken arvslott personen har
  • styrka vilka tillgångar en arvinge har fått
  • visa en testamentsexekutors eller boutredningsmans befogenheter
  • avsluta ett utländskt bankkonto
  • registrera ärvd fast egendom i ett annat deltagande EU-land

Arvsintyget är frivilligt och ersätter inte en svensk bouppteckning. Enligt Skatteverkets information om europeiskt arvsintyg är ansökningsavgiften 1 890 kr år 2026. Skatteverket utfärdar intyget på svenska och den bestyrkta kopian gäller normalt i sex månader.

Intyget gäller inte i Danmark eller Irland och är inte ett universellt pass för tillgångar utanför EU.

Om en utländsk tillgång upptäcks efter bouppteckningen

En bostad, ett konto eller en skuld utomlands ska som huvudregel tas upp i den svenska bouppteckningen när Sverige handlägger dödsboet. Om tillgången upptäcks senare kan en tilläggsbouppteckning när en utländsk tillgång upptäcks behöva göras.

Det är också viktigt att säkra testamentets original. Om endast en kopia finns kan bevisläget bli en egen tvist. Läs om vad som gäller när originaltestamentet saknas.

För svensk hantering kan du läsa mer om hjälp med bouppteckningen och digital bouppteckning.

Test: Behöver ditt arv planeras över landsgränserna?

Svara ja, nej eller osäkert på frågorna.

01Bor eller vistas du regelbundet i ett annat land än Sverige?
02Delar du din vardag mellan två eller flera länder?
03Har du dubbelt eller utländskt medborgarskap?
04Äger du bostad, bankkonto, bolag eller större tillgångar utomlands?
05Har du ett testamente där ett giltigt lagval saknas eller är oklart, även enligt övergångsreglerna?
06Finns make, partner, särkullbarn eller andra arvingar i olika länder?
07Berörs Danmark, Irland, Storbritannien eller något annat land utanför förordningens system?
08Är utländsk skatt, bodelning eller registrering fortfarande oklar?
09Finns ett äldre eller parallellt testamente som skrevs före en flytt eller före den 17 augusti 2015?
10Är det oklart om en svensk bouppteckning, dom eller annan handling kommer att erkännas i det andra landet?

Dina svar behandlas endast i webbläsaren och sparas inte av quizet.

Gör detta först – inte detta

Gör detta först och undvik detta
Gör detta först Gör inte detta
Kartlägg var personen faktiskt levde Utgå enbart från folkbokföringen
Läs testamentet och identifiera ett lagval Anta att svensk text betyder svensk lag
Lista tillgångar, skulder och försäkringar per land Börja fördela arvet innan omfattningen är klar
Separera arv från bodelning och skatt Blanda ihop alla frågor i en enda beräkning
Kontrollera reglerna i berörda tredjeländer Utgå från att EU-regler erkänns överallt
Säkra original och behöriga översättningar Skicka enda originalet mellan flera aktörer

Åtta vanliga och kostsamma misstag

Att tro att medborgarskapet alltid styr

Medborgarskapet ger möjlighet till lagval men ersätter inte huvudregeln om hemvist.

Att tro att bostadens land styr hela arvet

Inom förordningens system ska en lag normalt styra hela arvet. Fastighetens land kan däremot styra skatt och registrering.

Att likställa folkbokföring med hemvist

Hemvist är en faktisk helhetsbedömning av livet vid dödsfallet.

Att skriva ett otydligt lagval

Ett lagval ska göras i ett testamente eller framgå av dess villkor. Vaga formuleringar skapar tolkningsrisk.

Att blanda ihop lagval och domstolsland

Svensk lag kan gälla samtidigt som en utländsk myndighet handlägger arvet.

Att anta att svensk laglott alltid skyddar barnen

Laglotts- och andra tvingande skyddsregler följer normalt den lag som gäller för arvet.

Att glömma skatt, bodelning och förmånstagare

De frågorna kan följa andra regler än själva arvet och måste analyseras separat.

Att behandla arvsintyget som en universallösning

Arvsintyget är frivilligt, ersätter inte svensk bouppteckning och fungerar inte i alla länder.

Åtta steg för ett hållbart internationellt arv

Kartlägg de senaste årens boende

Dokumentera bostäder, vistelsetider, arbete, familj, social anknytning och skälen till utlandsvistelsen.

Fastställ alla medborgarskap

Kontrollera medborgarskap både när testamentet skrevs och i nuläget. Det avgör vilka lagar som kan väljas.

Gör en land-för-land-lista över egendomen

Ta med bostäder, konton, depåer, bolag, lån, försäkringar, pensioner och digitala tillgångar.

Separera familjerättens olika lager

Klargör civilstånd, bodelning, särkullbarn, minderåriga arvingar, tidigare relationer och förmånstagarförordnanden.

Granska samtliga testamenten och original

Kontrollera datum, formkrav, lagval, återkallelser och om det finns parallella testamenten i andra länder.

Bestäm tillämplig lag och behörig stat

Analysera hemvist, ett eventuellt lagval, tredjelandsregler, renvoi och behovet av lokal juridisk hjälp.

Uppdatera planeringen

Skriv eller uppdatera ett testamente med ett tydligt lagval när det är lämpligt. Samordna testamentet med äktenskapsförord, försäkring och utländska handlingar.

Planera den praktiska dödsbohanteringen

Bestäm vem som ska hitta originalen, kontakta utländska banker, ordna översättningar, ansöka om arvsintyg och samordna skatter och register.

Om delägarna senare inte kan enas kan processen bli särskilt svår när de finns i flera länder. Läs om när en delägare vägrar skriva under arvskiftet.

Konsekvenser om det blir fel

Pengar

Fel lag kan ge fel arvslotter. Utländsk skatt kan missas, betalningsfrister passera och tillgångar bli låsta. Parallella jurister, översättningar och processer kan göra ett i grunden enkelt dödsbo dyrt.

Relation

När familjen utgått från svensk lag men en utländsk lag ger ett annat resultat uppstår ofta misstro. En efterlevande kan uppleva att barnen tar för mycket, medan barnen upplever att deras skydd har försvunnit.

Framtida tvist

En tvist om hemvist kan bli en tvist om både behörighet och tillämplig lag. Om ett tredjeland dessutom inte erkänner EU-avgörandet kan samma egendom behöva hanteras i två separata förfaranden.

Vanliga frågor om arv över landsgränserna

1. Vilket lands lag gäller när en svensk avlider utomlands?

Normalt lagen i det land där personen hade hemvist vid dödsfallet. Svenskt medborgarskap gör inte automatiskt svensk lag tillämplig.

2. Kan en svensk som bor utomlands välja svensk lag?

Ja. En svensk medborgare kan i ett testamente välja svensk lag för arvet som helhet.

3. Räcker det att testamentet är skrivet på svenska?

Nej. Språket avgör inte vilken lag som gäller. Testamentet bör innehålla ett tydligt lagval och dessutom vara materiellt och formellt hållbart.

4. Gäller lagen där bostaden ligger?

Inte nödvändigtvis för själva arvet. Inom EU:s system gäller normalt hemvistlandets lag för hela arvet, medan fastighetslandet kan styra skatt och registrering.

5. Vad betyder hemvist?

Hemvist är det land där personen hade sitt verkliga och stabila livscentrum. Vistelsens längd, familj, arbete, socialt liv och skälen till närvaron vägs samman.

6. Gäller svensk laglott om föräldern bor utomlands?

Det beror på vilken lag som gäller för arvet. Svensk laglott följer inte automatiskt med medborgarskapet. Ett giltigt val av svensk lag kan därför vara avgörande.

7. Gäller EU:s arvsförordning i Danmark, Irland och Storbritannien?

Nej. Danmark och Irland deltar inte i förordningen och Storbritannien är ett tredjeland. Nordiska och nationella regler kan därför behöva analyseras separat.

8. Vad är ett europeiskt arvsintyg?

Det är ett frivilligt intyg som kan visa arvingars, testamentstagares med direkta rättigheter i arvet, testamentsexekutorers eller boutredningsmäns ställning och befogenheter i ett annat deltagande EU-land. Intyget utfärdas i en stat som är behörig enligt förordningens regler.

9. Ersätter arvsintyget bouppteckningen?

Nej. Skatteverket anger uttryckligen att ett europeiskt arvsintyg inte ersätter en svensk bouppteckning.

10. Kan utländsk arvsskatt tas ut även om svensk lag gäller?

Ja. Arvsrätten och skatten är skilda frågor. Ett land kan ha beskattningsrätt på grund av bostad, arvingens anknytning eller egendomens placering även när svensk lag styr vem som ärver.

Gör lagen förutsägbar innan den måste användas

Den bästa tidpunkten att lösa ett internationellt arvsproblem är före nästa flytt, fastighetsköp eller familjeförändring. Ett tydligt lagval kan skapa förutsägbarhet, men bara om testamentet samordnas med hemvist, tillgångar, bodelning, skatt och reglerna i de länder som faktiskt berörs.

Få en juridisk bedömning av ditt internationella arv

Justiflex granskar:

  • sannolikt hemvist och tillämplig arvsrätt
  • medborgarskap och möjlighet till lagval
  • befintligt testamente och centrala risker
  • tillgångar, skulder och berörda länder
  • behov av bouppteckning, arvsintyg och lokal samordning
  • vilka handlingar som bör tas fram eller uppdateras

Du får en skriftlig bedömning och en konkret åtgärdsplan.

Fast pris för den inledande bedömningen: 3 900 kr inklusive moms.

Starta ditt ärende hos Justiflex

Bedömningen omfattar svensk rätt, EU:s arvsförordning och samordningsfrågorna. Utländsk skatterådgivning, auktoriserad översättning, utländskt ombud och myndighetsavgifter ingår inte. Om ett nytt eller uppdaterat testamente behövs lämnas ett separat fast pris, normalt från 4 900 kr inklusive moms.

Digital hantering med fast pris – du får veta omfattningen innan arbetet börjar.

Källor

Arv över landsgränserna – vilket lands lag gäller? Läs mer »
Förseglat arvskonto och handlingar om förvaltning av ett minderårigt barns arv

När ett minderårigt barn ärver – vem förvaltar pengarna?

När ett barn står som arvinge uppstår ofta en missuppfattning redan vid bankkontakten: att den efterlevande föräldern har ”fått pengarna för barnets räkning”. Juridiskt är det tvärtom. Barnets rätt i dödsboet och den egendom som därefter tillskiftas barnet tillhör barnet. Föräldern kan ha rätt och skyldighet att förvalta egendomen, men blir inte ägare till den.

I vår rådgivning ser vi att de svåraste situationerna sällan handlar om ett vanligt sparkonto. Problemen kommer när den efterlevande föräldern också är dödsbodelägare, när barnet ärver en del av bostaden, när ett testamente nämner en släkting som förvaltare eller när familjen vill använda arvet för löpande hushållsutgifter.

En felaktig underskrift kan stoppa arvskiftet. Ett felaktigt uttag kan leda till återbetalnings- eller skadeståndsansvar. Och ett otydligt testamente kan skapa precis den konflikt som arvlåtaren ville undvika.

Det här får du av guiden

  • vem som normalt förvaltar ett minderårigt barns arv,
  • skillnaden mellan förmyndare, god man, överförmyndare och särskild förvaltare,
  • varför gränserna 59 200 kr och 473 600 kr betyder olika saker under 2026,
  • när pengarna ska sättas in på ett överförmyndarspärrat konto,
  • när den efterlevande föräldern inte får företräda barnet i dödsboet,
  • hur ett testamente kan styra vem som förvaltar arvet,
  • vad arvet får användas till före 18-årsdagen,
  • vilka handlingar som behöver ordnas före arvskiftet.

Vem förvaltar pengarna när ett minderårigt barn ärver?

Huvudregeln finns i 12 kap. 1 § föräldrabalken: barnets förmyndare förvaltar barnets tillgångar och företräder barnet i frågor som rör egendomen. Förmyndare är normalt barnets vårdnadshavare, ofta båda föräldrarna gemensamt eller den kvarvarande föräldern efter ett dödsfall.

Det betyder däremot inte att förmyndaren får använda arvet som sitt eget. Förvaltningen ska ske för barnets bästa. Pengar och värdepapper ska hållas åtskilda från förmyndarens egna tillgångar, och de pengar som inte används för barnets skäliga behov ska placeras tryggt och med skälig avkastning.

Huvudregeln bryts i tre vanliga situationer:

  1. Jäv eller intressekonflikt: en god man måste företräda barnet i den aktuella frågan.
  2. Särskild förvaltning: ett testamente eller annat förordnande har utsett någon annan än förmyndaren att förvalta just den egendomen.
  3. Egendom som barnet själv får råda över: exempelvis vissa arbetsinkomster efter 16 års ålder eller egendom som uttryckligen har getts med ett giltigt sådant villkor.

Att barnet har fyllt 16 år gör alltså inte att barnet automatiskt får bestämma över ett vanligt arv. Däremot ska ett barn som har fyllt 16 år, när det är lämpligt, höras i viktiga förvaltningsfrågor.

Fyra roller – fyra helt olika uppgifter

Roll Vem är det? Vad gör personen eller myndigheten? Vanlig missuppfattning
Förmyndare Normalt barnets förälder eller föräldrar Förvaltar barnets egendom och företräder barnet i ekonomiska frågor ”Föräldern äger eller får fritt använda arvet”
God man En person som överförmyndaren förordnar för en bestämd konflikt eller uppgift Företräder barnet där förmyndaren är jävig, exempelvis i ett dödsbo där båda är delägare ”God man tar över all förvaltning”
Överförmyndare Kommunal tillsynsmyndighet Utövar tillsyn, lämnar samtycken och kan kräva redovisning eller skärpa kontrollen ”Överförmyndaren förvaltar pengarna”
Särskild förvaltare Den person som anges i ett testamente, gåvovillkor eller förmånstagarförordnande Förvaltar den särskilt angivna egendomen i stället för förmyndaren ”Det är samma sak som en god man”

Skillnaden är praktiskt viktig. En god man utses för att lösa ett representantproblem. En särskild förvaltare utses av arvlåtaren för att styra vem som ska sköta egendomen. Överförmyndaren är i sin tur en tillsyns- och beslutsmyndighet – inte barnets kapitalförvaltare.

Två beloppsgränser som inte får blandas ihop

Prisbasbeloppet för 2026 är 59 200 kr. Därför är åtta prisbasbelopp 473 600 kr. Gränserna utlöser olika skyddssystem.

mer än 59 200 kr i pengar genom arv eller testamente

Vad utlöses?: Direktinsättning enligt 16 kap. 11 § föräldrabalken

Praktisk följd: Den som ombesörjer utbetalningen ska normalt sätta in pengarna på konto med överförmyndarspärr och underrätta förmyndaren och överförmyndaren

mer än 473 600 kr

Vad utlöses?: Kontrollerad förvaltning enligt 13 kap. 2–7 §§ föräldrabalken

Praktisk följd: Tillgångsförteckning inom en månad, särskilda placeringsregler och normalt årlig redovisning

särskild överförmyndarkontroll

Vad utlöses?: Kontroll oavsett belopp

Praktisk följd: Föräldern förvaltar, men den testamenterade egendomen står under kontroll och ska förtecknas inom en månad

särskild förvaltning och anger förvaltare

Vad utlöses?: Förmyndaren kopplas bort från förvaltningen av just den egendomen

Praktisk följd: Den utsedda personen förvaltar enligt villkoret och redovisar årligen till förmyndaren

Regeln gäller inte bara utbetalningar från ett dödsbo. Under förutsättningarna i 16 kap. 11 § föräldrabalken gäller samma insättnings- och anmälningsordning även för försäkringsbelopp, individuellt pensionssparande och PEPP, brottsskadeersättning från Brottsoffermyndigheten, skadestånd enligt 6 kap. 12 § skollagen samt ersättning med anledning av skadeståndsanspråk mot staten. Sedan den 1 september 2026 omfattas även Kronofogdemyndighetens utbetalning av influtna medel i utmätningsmål. Vid en periodisk förmån gäller insättningsskyldigheten endast den första utbetalningen.

När barnet genom arv eller testamente får värdehandlingar över ett prisbasbelopp ska förmyndaren och överförmyndaren underrättas, även om bestämmelsen inte innebär att värdehandlingarna sätts in på ett bankkonto.

Exempel: ett arv på 300 000 kr

Ett barn får 300 000 kr kontant. Beloppet är mer än ett prisbasbelopp men mindre än åtta prisbasbelopp.

Pengarna ska normalt betalas till ett spärrat konto. Uttag kräver överförmyndarens samtycke. Men arvet innebär inte ensamt att barnets samtliga föräldraförvaltade tillgångar automatiskt omfattas av hela systemet för kontrollerad förvaltning över åtta prisbasbelopp.

Det är här många blandar ihop spärren på den konkreta utbetalningen med kontrollen av hela förvaltningen.

Exempel: ett arv på 600 000 kr

Om barnet i stället får 600 000 kr och tillgångarna förvaltas av föräldern passeras även åttaprisbasbeloppsgränsen. Då ska föräldern normalt lämna en förteckning över barnets egendom till överförmyndaren inom en månad. För den kontrollerade egendomen ska årsräkning normalt lämnas före den 1 mars varje år.

Justiflex VAKTA-kontroll

VAKTA är vår kontrollordning för att avgöra vem som får företräda barnet och hur arvet ska skyddas.

V – Vem företräder?

Kontrollfråga: Är förmyndaren behörig, eller finns jäv som kräver god man?

Varför den kommer i den ordningen: Fel företrädare kan göra att arvskiftet inte kan godkännas

A – Arvets form och värde

Kontrollfråga: Är det pengar, värdepapper, bostad, företag eller en andel i dödsbo? Hur stort är värdet?

Varför den kommer i den ordningen: Olika tillgångar och belopp utlöser olika regler

K – Kontrollvillkor

Kontrollfråga: Finns särskild överförmyndarkontroll eller annan begränsning i testamentet?

Varför den kommer i den ordningen: Villkoret kan gälla oavsett belopp

T – Testamente och särskild förvaltning

Kontrollfråga: Har en annan namngiven person fått förvaltningsuppdraget?

Varför den kommer i den ordningen: Då saknar förmyndaren bestämmanderätt över just den egendomen

A – Användning och avslut

Kontrollfråga: Vad får pengarna användas till, vilka samtycken krävs och när upphör kontrollen?

Varför den kommer i den ordningen: Förhindrar felaktiga uttag och en oplanerad överlämning vid myndighetsdagen

VAKTA-kontrollen ska göras innan dödsboet betalar ut pengar, säljer en bostad, låter barnet överta en fastighet eller skriver ett arvskifte.

När behövs en god man för barnet?

En förälder kan inte företräda både sig själv och barnet när deras intressen kan kollidera.

Det tydligaste fallet finns i 11 kap. 2 § föräldrabalken: om förmyndaren, förmyndarens make eller sambo och barnet har del i samma oskiftade dödsbo ska överförmyndaren förordna en god man för att bevaka barnets rätt vid boutredning, bodelning och arvskifte.

Arvskiftet behöver dessutom samtycke

När en förmyndare eller god man deltar i ett arvskifte för barnets räkning ska överförmyndarens samtycke till fördelningen inhämtas enligt 15 kap. 5 § föräldrabalken. Barnets företrädare kan inte heller fritt avstå från arv eller testamente för barnet.

Om dödsboet inte har skiftats inom sex månader från bouppteckningsförrättningen ska barnets ställföreträdare normalt redogöra för dröjsmålet för överförmyndaren. Därefter kan nya redogörelser behöva lämnas var sjätte månad.

Osäker på om en god man krävs före arvskiftet?

Justiflex granskar bouppteckningen, testamentet, delägarkretsen och den planerade fördelningen och lämnar en skriftlig handlingsplan.

Fast pris: 3 900 kr inklusive moms.

Få upplägget granskat

Vad betyder särskild förvaltning i ett testamente?

Ett testamente kan föreskriva att egendom som ett barn får ska förvaltas av någon annan än barnets förmyndare. För att det ska vara särskild förvaltning enligt 12 kap. 1 § föräldrabalken måste villkoret ange vem som ska förvalta egendomen och lämna förmyndaren utan bestämmanderätt över den.

Det kan vara relevant när testatorn

  • inte vill att barnets andra förälder ska förvalta arvet,
  • vill att en person med kunskap om familjeföretaget ska förvalta aktier,
  • vill skilja kapitalförvaltningen från vårdnaden,
  • vill ange hur och när utbetalningar får göras,
  • vill skapa kontinuitet om den först utsedda förvaltaren avlider eller avböjer.

Den särskilda förvaltaren ska årligen redovisa förvaltningen till förmyndaren. Däremot ligger den särskilda förvaltningen inte automatiskt under överförmyndarens löpande kontroll på samma sätt som vanlig kontrollerad föräldraförvaltning. Det gör valet av person, reservlösning, placeringsramar, arvode, redovisning och kontrollmekanismer särskilt viktigt.

Särskild förvaltning är inte särskild överförmyndarkontroll

Särskild förvaltning Särskild överförmyndarkontroll
En namngiven annan person förvaltar Förmyndaren fortsätter att förvalta
Förmyndaren saknar bestämmanderätt över egendomen Överförmyndaren kontrollerar förvaltningen
Årlig redovisning lämnas till förmyndaren Förteckning och normalt årsräkning lämnas till överförmyndaren
Villkoret måste ange vem som är förvaltare Villkoret anger att egendomen ska stå under särskild kontroll

Kan särskild förvaltning fortsätta efter 18 år?

Ett testamente kan innehålla ett villkor som är avsett att fortsätta efter myndighetsdagen, exempelvis till en angiven ålder. Ett sådant upplägg måste dock formuleras och bedömas särskilt. En bröstarvinge har enligt 7 kap. 5 § ärvdabalken rätt att få sin laglott fri från föreskrifter som inskränker förfoganderätten.

Det innebär inte att varje åldersvillkor automatiskt är ogiltigt. Det innebär att en standardmening som ”förvaltas till 25 år” kan ge en falsk trygghet om testamentet inte samtidigt hanterar laglotten, vad som händer vid jämkning, förvaltarbyte, utbetalningsgrunder och förvaltarens befogenheter.

Läs även kan man göra sina barn arvslösa?, hur gåvor före dödsfallet kan påverka laglotten, vår guide om laglott och särkullbarn och vår introduktion till testamente.

Fri förvaltning betyder inte fria uttag

När barnets tillgångar ligger under gränsen för kontrollerad förvaltning talar man ofta om fri föräldraförvaltning. Ordet ”fri” beskriver främst att föräldern inte behöver inhämta överförmyndarens samtycke till varje vanlig förvaltningsåtgärd.

Föräldern måste fortfarande

  • handla omsorgsfullt och för barnets bästa,
  • beakta barnets vilja eller förmodade inställning,
  • hålla barnets pengar åtskilda från sina egna,
  • föra de anteckningar och räkenskaper som behövs,
  • använda medel endast i skälig omfattning för barnets uppehälle, utbildning, nytta och välbefinnande,
  • placera övriga medel tryggt med skälig avkastning,
  • kunna lämna upplysningar om överförmyndaren begär det.

Överförmyndaren kan dessutom skärpa kontrollen om det behövs för att skydda barnet.

Får föräldern använda arvet till barnets kostnader?

Ja, ibland – men inte därför att pengarna finns.

Föräldrabalken tillåter att barnets medel i skälig omfattning används för barnets uppehälle, utbildning, nytta och välbefinnande. Samtidigt har föräldrar en egen underhållsskyldighet, där barnets egna inkomster och tillgångar visserligen kan beaktas.

Bedömningen blir därför individuell. Ett uttag till en nödvändig hjälpinsats, utbildning eller en kostnad som tydligt ligger i barnets intresse kan bedömas annorlunda än ett uttag till familjens vanliga mat, förälderns bil eller en gemensam semester.

Om pengarna står på ett överförmyndarspärrat konto krävs överförmyndarens samtycke före uttaget. Spara därför alltid

  • ansökan och beslut,
  • kvitto eller avtal,
  • uppgift om vem som fick betalningen,
  • förklaring till hur utgiften gagnade barnet,
  • kontoutdrag före och efter uttaget.

Arvet ska aldrig flyttas till förälderns privata konto ”så länge”. Sammanblandning gör både bevisningen och redovisningen betydligt svårare.

Fem juridiska lägen när ett barn ärver

Läge Vem förvaltar? Kontroll Första åtgärd
Barnet ärver 40 000 kr utan särskilt villkor Förmyndaren Vanlig föräldraförvaltning Öppna separat konto i barnets namn och dokumentera arvet
Barnet ärver 300 000 kr kontant Förmyndaren Pengarna ska normalt till spärrat konto eftersom beloppet överstiger ett prisbasbelopp Säkerställ rätt konto och underrättelse innan utbetalning
Barnets föräldraförvaltade tillgångar blir 700 000 kr Förmyndaren Kontrollerad förvaltning över åtta prisbasbelopp Lämna tillgångsförteckning inom en månad
Testamentet utser mostern till särskild förvaltare Mostern, om villkoret är korrekt utformat och uppdraget kan fullgöras Årlig redovisning till förmyndaren; inte vanlig överförmyndarkontroll Tolka testamentet och bekräfta uppdrag, befogenheter och reserv
Efterlevande förälder och barnet är båda dödsbodelägare God man företräder barnet i boet Överförmyndarens tillsyn och samtycke till arvskiftet Ansök om god man innan fördelningen förhandlas färdigt

Fyra verklighetsnära typfall

Följande exempel är sammansatta och anonymiserade för att visa återkommande mönster. De är inte en bedömning av ett visst ärende.

1. Ellen, 9 år, ärver 320 000 kr efter sin morfar

Testamentet innehåller inget särskilt förvaltningsvillkor. Ellens föräldrar är förmyndare. Eftersom kontantarvet överstiger ett prisbasbelopp ska utbetalaren normalt sätta in pengarna på ett överförmyndarspärrat konto och anmäla utbetalningen.

Föräldrarna förvaltar pengarna, men kan inte ta ut dem utan överförmyndarens samtycke. Att beloppet ligger under åtta prisbasbelopp innebär inte att spärren försvinner.

2. Leo, 14 år, ärver halva huset efter sin pappa

Leos mamma är också dödsbodelägare och vill bo kvar. Hon kan inte företräda både sig själv och Leo när huset ska värderas och fördelas. En god man behöver företräda Leo. Arvskiftet kräver överförmyndarens samtycke.

Om mamman ska överta Leos andel måste värdering, finansiering, eventuell latent skatt och barnets kompensation dokumenteras så att upplägget kan bedömas utifrån Leos intresse – inte bara familjens praktiska önskan.

Läs även vad som händer när en delägare vägrar skriva under arvskiftet.

3. Maja, 7 år, ärver aktier i familjebolaget

I testamentet har Majas farmor utsett en namngiven bolagskunnig person till särskild förvaltare. Majas föräldrar får då inte bestämma över just aktierna, om förordnandet uppfyller kraven för särskild förvaltning.

Här behöver testamentet läsas tillsammans med bolagsordning, aktieägaravtal och eventuella hembudsklausuler. Frågor om rösträtt, utdelning, försäljning, arvode och ersättare bör inte lämnas öppna.

4. Sam, 17 år, ska få arvet förvaltat till 25

Testamentet anger en senare utbetalningsålder men säger inget om laglott, delutbetalningar, vem som ersätter förvaltaren eller hur tvist ska lösas. Eftersom Sam är bröstarvinge kan villkoret aktualisera 7 kap. 5 § ärvdabalken och rätten till laglotten fri från förvaltningsinskränkningar.

Det säkra nästa steget är inte att banken ”låser pengarna till 25”. Först måste testamentet tolkas, laglottsfrågan bedömas och ett praktiskt förvaltningsupplägg fastställas.

Snabbtest: vilket skydd behöver barnets arv?

Svara ja eller nej:

01Är barnet under 18 år?
02Är en förälder och barnet båda delägare i samma dödsbo?
03Ska föräldern överta en bostad, ett företag eller annan egendom från boet?
04Överstiger kontantarvet 59 200 kr under 2026?
05Överstiger barnets samlade föräldraförvaltade tillgångar 473 600 kr?
06Finns orden ”särskild förvaltning” eller ”särskild överförmyndarkontroll” i testamentet?
07Har testamentet utsett en namngiven förvaltare?
08Är det tänkt att förvaltningen ska fortsätta efter 18-årsdagen?
09Vill någon använda arvet före arvskiftet eller från ett spärrat konto?
10Innehåller arvet fastighet, bostadsrätt, aktier eller företag?

Dina svar behandlas endast i webbläsaren och sparas inte av quizet.

Så tolkas trafikljusresultatet

Grönt: Endast fråga 1 är ja och arvet är litet, okomplicerat och utan särskilda villkor. Dokumentera ändå konto, ägande och användning.
Gult: Ja på fråga 4, 5, 6, 7, 8, 9 eller 10. Kontrollera konto, villkor, samtycke och redovisning före åtgärd.
Rött: Ja på fråga 2 eller 3. Utred jäv och behov av god man innan någon fördelning eller underskrift sker.

Quizet är vägledning och ersätter inte en individuell rättslig bedömning.

Gör detta först – inte detta

Gör detta först Inte detta
Läs bouppteckning, testamente och förmånstagarförordnande tillsammans Utgå från att barnets andra förälder alltid får sköta allt
Kontrollera jäv innan arvskiftet förhandlas färdigt Låt samma person skriva under för både sig själv och barnet
Räkna på både ett och åtta prisbasbelopp Anta att bara en beloppsgräns finns
Öppna konto i barnets namn och ange rätt spärr Betala arvet till förälderns privata konto
Be om överförmyndarens samtycke där lagen kräver det Skriv under först och försök få godkännande i efterhand
Dokumentera värdering och varför åtgärden gagnar barnet Värdera bostad eller bolag utifrån vad familjen har råd med
Utse förvaltare, ersättare och tydliga befogenheter i testamentet Skriv bara ”någon lämplig ska förvalta”
Planera överlämningen vid 18 år i god tid Vänta till veckan före myndighetsdagen

Åtta vanliga och kostsamma misstag

1. Föräldern behandlar arvet som familjens pengar

Arvet ägs av barnet. Förvaltning är inte äganderätt.

2. Pengarna sätts in på förälderns konto

Barnets medel ska hållas åtskilda. Ett kontantarv över ett prisbasbelopp ska dessutom normalt betalas till spärrat konto.

3. Gränsen på ett prisbasbelopp blandas ihop med åtta prisbasbelopp

Den första gäller bland annat direktinsättning och spärr av den konkreta utbetalningen. Den andra gäller när hela den föräldraförvaltade förmögenheten går in i kontrollerad förvaltning.

4. Den efterlevande föräldern företräder barnet trots jäv

Om båda är dödsbodelägare krävs normalt god man. Föräldern kan inte förhandla på båda sidor av bordet.

5. Arvskiftet skrivs under utan överförmyndarens samtycke

När barnet företräds av förmyndare eller god man ska samtycke till egendomens fördelning inhämtas.

6. Ett testamente använder ordet ”förvaltare” utan juridisk struktur

Särskild förvaltning kräver bland annat en identifierbar förvaltare och att förmyndaren saknar bestämmanderätt över egendomen. Reserv, befogenheter och redovisning bör också regleras.

7. Barnets arv används för vanliga vuxen- eller hushållskostnader

Utgiften måste kunna motiveras utifrån barnets behov och bästa. På spärrat konto krävs samtycke före uttag.

8. Ingen plan finns för 18-årsdagen

Vanlig förmyndarförvaltning och överförmyndarkontroll upphör normalt när barnet blir myndigt. För kontrollerad egendom ska sluträkning lämnas inom en månad. Villkor som är avsedda att fortsätta efter 18 år måste ha utretts separat.

Steg för steg när ett minderårigt barn har ärvt

Steg 1: Samla alla styrande handlingar

Ta fram dödsfallsintyg, bouppteckning, testamente, försäkringsbesked, förmånstagarförordnanden, kontoutdrag, värderingar och uppgifter om barnets nuvarande tillgångar.

Steg 2: Fastställ barnets ställning

Är barnet legal arvinge, testamentstagare, efterarvinge eller förmånstagare? Är barnet dödsbodelägare redan nu?

Steg 3: Kontrollera vem som får företräda barnet

Kartlägg om förmyndaren själv, förmyndarens make eller sambo har del i dödsboet eller ett eget intresse i den planerade åtgärden. Ansök om god man hos överförmyndaren om jäv finns.

Steg 4: Klassificera tillgångarna

Skilj pengar från värdepapper, bostad, fastighet, företag, fordringar och lösöre. Notera både marknadsvärde och eventuella lån, skattelatens, hembud eller andra belastningar.

Steg 5: Kontrollera båda beloppsgränserna

För 2026 gäller 59 200 kr för ett prisbasbelopp och 473 600 kr för åtta. Räkna dels på utbetalningen, dels på barnets samlade tillgångar som föräldrarna ska förvalta.

Steg 6: Läs varje testamentsvillkor ordagrant

Avgör om det handlar om särskild förvaltning, särskild överförmyndarkontroll, enskild egendom, överlåtelseförbud, nyttjanderätt eller en senare utbetalningsålder. Blanda inte ihop villkoren.

Steg 7: Upprätta och förankra arvskiftet

Barnets företrädare ska kunna visa att värdering och fördelning är till barnets bästa. Skicka in arvskiftet och nödvändiga underlag för överförmyndarens samtycke innan utbetalning och överföring genomförs.

Steg 8: Betala till rätt konto och bygg en redovisningskedja

Säkerställ att ett kontantarv över gränsen går direkt till ett spärrat konto i barnets namn. Spara arvskifte, bankkvitto, spärruppgift, värderingar, beslut och framtida uttagsunderlag.

Steg 9: Förvalta och rapportera

Följ placeringsreglerna, håll tillgångarna åtskilda och lämna tillgångsförteckning, årsräkning eller annan redovisning när det krävs. Den särskilda förvaltaren redovisar årligen till förmyndaren.

Steg 10: Planera avslutet

Inför 18-årsdagen: stäm av konton, värdepapper, skatt, avtal och redovisning. För kontrollerad förvaltning ska föräldern normalt lämna sluträkning inom en månad efter myndighetsdagen.

Konsekvenser om det blir fel

Pengar

  • uttag kan behöva återbetalas,
  • barnet kan ha rätt till skadestånd vid uppsåtlig eller vårdslös förvaltning,
  • fel värdering kan flytta stora värden från barnet till andra delägare,
  • onödiga avgifter, skatt eller dåliga placeringar kan minska arvet.

Relation

  • barnet kan senare ifrågasätta hur föräldern använde arvet,
  • syskon kan uppleva att fördelningen varit ojämn,
  • en särskild förvaltare utan tydligt mandat kan hamna i konflikt med vårdnadshavaren,
  • familjens försök att ”lösa det praktiskt” kan uppfattas som att barnets rätt sattes åt sidan.

Process

  • banken kan stoppa utbetalningen,
  • överförmyndaren kan vägra samtycke till arvskiftet,
  • en god man kan behöva utses sent och processen börja om,
  • utebliven redovisning kan leda till föreläggande och vite,
  • dödsboet kan bli oskiftat längre än nödvändigt.

Framtid

  • bristfälliga handlingar gör det svårt att visa vad som hände när barnet blir myndigt,
  • ägarfrågor kring bostad eller bolag kan följa barnet i många år,
  • ett otydligt förvaltningsvillkor kan utlösa laglotts- och testamentstvist.

Behöver ni hjälp innan arvskiftet skrivs under?

Det är betydligt enklare att rätta före underskrift och utbetalning än efteråt.

Justiflex kan granska ett upplägg där ett minderårigt barn ärver och lämna en skriftlig handlingsplan. Granskningen kan omfatta

  • vem som får företräda barnet,
  • om god man behöver utses,
  • vilka beloppsgränser och kontrollregler som träffar arvet,
  • hur ett testamentsvillkor om särskild förvaltning ska förstås,
  • vilka samtycken och underlag som behövs före arvskiftet.

Fast pris: 3 900 kr inklusive moms.

Beskriv situationen för Justiflex

Tjänsten omfattar juridisk granskning av inskickade handlingar och en skriftlig rekommendation. Upprättande av nytt testamente, fullständig boutredning, värdering, kapitalförvaltning, myndighetsansökan och ombudskap i tvist offereras separat.

Vanliga frågor

1. Vem förvaltar ett minderårigt barns arv?

Normalt barnets förmyndare, vanligtvis föräldern eller föräldrarna. Vid jäv företräds barnet av en god man i den aktuella frågan. Ett korrekt testamente kan i stället lägga viss egendom under särskild förvaltning av en namngiven person.

2. Får en förälder ta ut pengar från barnets arv?

Endast om användningen är förenlig med barnets intresse och reglerna för förvaltningen. Står pengarna på ett överförmyndarspärrat konto krävs överförmyndarens samtycke före uttaget.

3. När måste arvet sättas på spärrat konto?

När ett minderårigt barn får mer än ett prisbasbelopp i pengar genom arv eller testamente ska den som ombesörjer utbetalningen normalt sätta in pengarna på konto med överförmyndarspärr. År 2026 är ett prisbasbelopp 59 200 kr.

4. Vad händer om barnet ärver mindre än 59 200 kr?

Utbetalningen träffas normalt inte av just den automatiska direktinsättningsregeln på grund av beloppet. Förmyndaren måste ändå hålla pengarna åtskilda, förvalta dem omsorgsfullt för barnet och följa eventuella testamentsvillkor. Överförmyndaren kan också besluta om skärpt kontroll i ett enskilt fall.

5. När blir hela förvaltningen kontrollerad av överförmyndaren?

När värdet av barnets tillgångar som föräldrarna förvaltar överstiger åtta prisbasbelopp. Under 2026 är gränsen 473 600 kr. Då ska en tillgångsförteckning normalt lämnas inom en månad och årsräkning lämnas före den 1 mars.

6. Måste en god man utses om föräldern och barnet ärver samma person?

Ja, normalt. Om förmyndaren eller förmyndarens make eller sambo och barnet har del i samma oskiftade dödsbo ska överförmyndaren förordna en god man för att bevaka barnets rätt i boet.

7. Kan ett testamente hindra barnets andra förälder från att förvalta arvet?

Ja. Testamentet kan föreskriva särskild förvaltning och ange vem som ska förvalta egendomen utan bestämmanderätt för förmyndaren. Klausulen behöver vara tydlig och bör reglera bland annat ersättare, befogenheter, redovisning och när förvaltningen ska upphöra.

8. Är särskild förvaltning samma sak som överförmyndarspärr?

Nej. Vid särskild förvaltning sköter en namngiven annan person egendomen i stället för förmyndaren. Vid spärr eller särskild överförmyndarkontroll är det normalt förmyndaren som förvaltar, men uttag och andra åtgärder står under myndighetskontroll.

9. Får barnet pengarna automatiskt på 18-årsdagen?

Vanlig förmyndarförvaltning och överförmyndarkontroll upphör normalt när barnet fyller 18 år. Då ska kontrollerad förvaltning avslutas och sluträkning lämnas. Ett testamentsvillkor som är avsett att fortsätta efter 18 år kräver särskild analys, särskilt i förhållande till barnets laglott.

10. Får ett minderårigt barn avstå från arv?

Barnets förmyndare eller gode man får som huvudregel inte avstå från arv eller testamente för barnets räkning. Det finns ett begränsat undantag för vissa arvsavståenden till förmån för efterlevande make enligt 3 kap. 9 § ärvdabalken, men då krävs överförmyndarens samtycke.

Barnets arv är barnets egendom – inte en reserv för den vuxnes ekonomi. Företrädarskap, jäv, beloppsgränser och testamentsvillkor behöver därför vara utredda innan arvskiftet skrivs under eller pengar betalas ut. Då kan rätt person agera, rätt konto användas och barnets rätt dokumenteras från början.

Få upplägget granskat innan pengar betalas ut

Om ett barn ska ärva pengar, bostad, värdepapper eller företag kan Justiflex kontrollera rollerna, jävssituationen, testamentet, beloppsgränserna och vilka samtycken som behövs.

Juridisk granskning och skriftlig handlingsplan: 3 900 kr inklusive moms.

Kontakta Justiflex

Om ansvarig jurist

Robin Forslöv är jurist och grundare av Justiflex. Han arbetar med familjerätt, arv, testamenten, bodelning och digital juridisk vägledning. I den här guiden ansvarar han för den juridiska strukturen, lagrummen och den praktiska prioriteringen mellan företrädarskap, överförmyndarkontroll och särskild förvaltning.

Relaterade guider

Källor

När ett minderårigt barn ärver – vem förvaltar pengarna? Läs mer »
Två bostadsmappar, en nyckel och en beräkning av latent skatt och uppskov vid bodelning

Vem tar skattesmällen när en övertar bostaden vid bodelning?

Bostaden värderas till fem miljoner kronor. Bolånet är två miljoner. Det ser enkelt ut: tre miljoner återstår, och den som flyttar ska få hälften – 1,5 miljoner kronor.

Men den uträkningen kan missa hundratusentals kronor.

I vår rådgivning ser vi samma mönster om och om igen. Marknadsvärdet och bolånet finns på bordet, medan inköpspris, renoveringsunderlag, kapitaltillskott och uppskov fortfarande ligger i gamla deklarationer och pärmar. Den som stannar kvar får då bostaden – men också en skattehistorik som inte syns på bankens lånebesked.

Görs det fel kan den utflyttande parten få för mycket betalt, medan den som övertar upptäcker skattesmällen först flera år senare. HFD 2025 ref. 24 visar varför kontrollen måste göras före underskrift: mottagaren uppgav att exsambons uppskov blev känt först efter bodelningen.

Det här får du av guiden

Efter läsningen vet du:

  • vem som normalt bär den framtida skatten när en övertar bostaden
  • skillnaden mellan marknadsvärde, skuldnetto och skattekorrigerat värde
  • varför bodelningslikviden inte blir ett nytt skattemässigt inköpspris
  • hur latent skatt och uppskov räknas utan dubbelavdrag
  • vad som skiljer bodelning från ett separat köp
  • vad som gäller för villa, bostadsrätt, makar och sambor
  • hur Justiflex SKIFT-kontroll används före underskrift
  • vilka åtta steg som minskar risken för ett felaktigt utköp

Osäker på om utköpsbeloppet tar hänsyn till skatten? Justiflex kan göra en avgränsad juridisk första bedömning för 3 900 kr inklusive moms. Få utköpsberäkningen bedömd innan ni låser beräkningen.

Vem tar skattesmällen när en övertar bostaden?

Det korta ekonomiska svaret är: den som övertar bostaden tar normalt över den framtida skattebelastningen. Det beror på den skattemässiga kontinuiteten.

En överföring genom bodelning är normalt inte en försäljning som ska deklareras och kapitalvinstbeskattas direkt. I stället träder mottagaren in i den tidigare ägarens skattemässiga situation enligt 44 kap. 21 § inkomstskattelagen. För en privatbostad innebär det i praktiken att den som övertar den andres andel också tar över den andelens historiska omkostnadsbelopp och andra relevanta skatteuppgifter.

Den skattemässiga historiken försvinner alltså inte utan följer normalt med. Ett befintligt uppskov kan däremot behöva återföras direkt beroende på bodelningens grund.

När bostaden senare säljs är det normalt den dåvarande ägaren som deklarerar hela försäljningen. Den personen kan därför få betala skatt även på värdestegring som uppkom medan den tidigare maken eller sambon ägde sin andel.

Det betyder inte att den utflyttande parten alltid ska ”betala skatten” vid bodelningen. Parterna behöver i stället bestämma vilket nettovärde som är rimligt när bodelningslikviden räknas fram. Den här guiden fördjupar skatte- och uppskovsspåret. För själva belopps- och avtalsmodellen, se vår guide om hur ett rättvist utköpsbelopp räknas fram.

Tre värden som måste hållas isär

Ett rättvist utköp börjar med att tre olika värden inte blandas ihop.

Värde Vad det visar Vad det inte visar
Marknadsvärde Vad bostaden bedöms kunna säljas för vid värderingstidpunkten Lån, försäljningskostnader eller framtida skatt
Skuldnetto Marknadsvärde minus bostadslån Den gamla skattehistoriken och uppskov
Skattekorrigerat förhandlingsnetto Ett beräknat netto efter överenskomna försäljningskostnader, lån och latent skatt, där uppskovets skatteeffekt ingår eller särredovisas utan dubbelavdrag En automatisk lagformel som passar varje bodelning

Marknadsvärdet bör vara aktuellt, daterat och sakligt. Vid stora värden eller oenighet kan en neutral värdering av bostaden vara avgörande.

Det skattekorrigerade värdet kräver fler ställningstaganden. En framtida försäljning kanske ligger många år bort. Skattesatsen kan ändras. Nya förbättringsutgifter kan uppkomma. Bostaden kan säljas med vinst eller förlust. Parterna måste därför visa vilken modell de använder och varför.

Bodelning är inte samma sak som försäljning

I vardagligt tal säger man ofta att den ena ”köper ut” den andra. Juridiskt kan ersättningen i stället vara en bodelningslikvid. Skillnaden är viktig.

Fråga Överföring genom giltig bodelning Separat köp av andelen Försäljning till utomstående
Skatt vid överföringen Normalt ingen kapitalvinstskatt direkt Säljaren deklarerar normalt sin vinst Säljaren deklarerar vinsten
Inköpspris framåt Tidigare skattemässig historik följer med Köparen får normalt ett nytt anskaffningsvärde utifrån köpet Ny köpare får anskaffningsvärde utifrån köpet
Bodelningslikvid Blir normalt inte avdragsgillt inköpspris Inte bodelningslikvid; köpeskillingen styr Inte aktuellt
Uppskov Kan följa med vid skilsmässa eller samboseparation Säljarens uppskov återförs normalt Säljarens uppskov återförs normalt
Fastighet och stämpelskatt Ingen stämpelskatt vid giltig bodelning; expeditionsavgift tillkommer Stämpelskatt kan tas ut Stämpelskatt tas normalt ut för köparen
Huvudrisk Framtida skatt missas i likviden Omedelbar skatt och fel formkrav Försäljningspris och deklaration

Skatteverket anger uttryckligen att en fastighet som överförs genom bodelning normalt inte ska redovisas som en försäljning. Samtidigt får mottagaren inte lägga bodelningslikviden till det gamla inköpspriset när en framtida vinst räknas ut.

För en bostadsrätt kan ett köpekontrakt i stället innebära att den avstående parten säljer sin andel och beskattas nu. Även övertagande av lån kan räknas som betalning. Rätt handling ska därför väljas innan beloppet låses. Se vår genomgång av fastighetsbodelning vid skilsmässa.

Vad menas med latent skatt på bostaden?

Latent skatt är den beräknade skatt som kan uppkomma vid en framtida försäljning. För en svensk privatbostadsfastighet eller privatbostadsrätt tas för närvarande 22/30 av en positiv vinst upp till beskattning. Kapital beskattas med 30 procent, vilket förenklat ger 22 procent skatt på vinsten före påverkan av övriga kapitalposter.

Det är däremot fel att automatiskt räkna 22 procent av bostadens marknadsvärde.

Den förenklade beräkningen för en privatbostad utgår i stället från en tänkt försäljning:

Marknadsvärde
− beräknade försäljningsutgifter
− övertaget inköpspris och andra anskaffningsutgifter
− avdragsgilla förbättringsutgifter
− eventuella kapitaltillskott för bostadsrätt

  • slutligt uppskovsbelopp som antas återföras vid den tänkta försäljningen
    = beräknad vinst

Den beräknade vinsten multipliceras därefter, med dagens regler för privatbostad, normalt med 22 procent.

Bolånet ingår inte i kapitalvinstberäkningen. Lånet påverkar däremot hur mycket nettovärde som finns att fördela mellan parterna.

Ett realistiskt mäklararvode eller andra försäljningsutgifter kan få två effekter i en nettokalkyl: kostnaden minskar kontanterna vid en tänkt försäljning och minskar samtidigt den beräknade vinsten. Vid en positiv privatbostadsvinst minskar exempelvis en kostnad om 100 000 kronor kontanterna med 100 000 kronor men skatten med 22 000 kronor; nettoeffekten blir då 78 000 kronor före övriga kapitalposter. Det är inte samma avdrag två gånger, men antagandet ska vara rimligt och öppet redovisat.

Ska hela den latenta skatten dras av?

Det finns ingen lagstadgad schablon för skatteavdragets exakta storlek. I en frivillig bodelning kan parterna avtala om värderingen. Vid tvist ger NJA 1975 s. 288 stöd för att en skiftesman bör beakta den kapitalvinstskatt som en tänkt omedelbar försäljning kan medföra för den som får bostaden. Diskonterat eller inget avdrag är därför möjliga avtalsmodeller – inte samma rättsliga utgångspunkt för en tvistig bodelning.

I en frivillig överenskommelse kan parterna exempelvis välja:

  1. Full beräknad skatt vid en tänkt omedelbar försäljning. Det gör kalkylen jämförbar med vad parterna hade fått ut om bostaden såldes nu.
  2. Diskonterad framtida skatt. Parterna minskar posten eftersom försäljningen kan ligga långt fram i tiden och utfallet är osäkert.
  3. Inget särskilt avdrag. Det kan avtalas, men bör vara ett medvetet val – inte resultatet av att skatten glömdes bort.

NJA 1975 s. 288 brukar anges som stöd för att latent skatt kan beaktas vid bodelningsvärdering. I NJA 1997 s. 674 ingick ett sådant avdrag i den ostridiga beräkningen; Högsta domstolens prövning gällde främst värderingstidpunkt och ränta. Avgörandena ska därför inte läsas som en universell 22-procentsregel för varje bostad.

Den skattemässiga historiken följer med

Den som övertar bostaden behöver få mer än nycklarna och bodelningsavtalet. Hela den relevanta skattekedjan behöver lämnas över.

För ett småhus eller en ägarlägenhet kan den omfatta:

  • det ursprungliga köpekontraktet och inköpspriset
  • lagfartens expeditionsavgift och stämpelskatt samt avdragsgilla pantbrevskostnader från köpet
  • underlag för ny-, till- och ombyggnad
  • underlag för förbättrande reparation och underhåll
  • tidigare ägarbyten genom gåva, arv eller bodelning
  • uppgift om slutligt uppskov

För en bostadsrätt kan den dessutom omfatta:

  • överlåtelseavtal och tidigare ägarandelar
  • kontrolluppgifter från föreningen
  • kapitaltillskott
  • uppgift om inre reparationsfond
  • avdragsgilla förbättringsutgifter
  • uppgift om slutligt uppskov

Alla renoveringar är inte avdragsgilla. Förbättrande reparation och underhåll omfattas normalt bara för försäljningsåret och de fem föregående åren, medan reglerna för grundförbättringar ser annorlunda ut. Utgifterna behöver också nå lagens beloppskrav och kunna styrkas.

Den centrala fällan är enkel:

Bodelningslikviden blir normalt inte ett nytt inköpspris.

Om någon betalar 1,2 miljoner kronor för att få bostaden på sin lott får personen alltså inte automatiskt lägga 1,2 miljoner till omkostnadsbeloppet vid en senare försäljning. Skatteverket gör ett särskilt undantag i en annan beräkning: bodelningslikvid och övertagna lån kan under vissa förutsättningar få betydelse när inköpspriset för en ersättningsbostad bestäms för uppskovsändamål. Det ändrar inte omkostnadsbeloppet i den framtida kapitalvinstberäkningen.

Justiflex SKIFT-kontroll

Använd SKIFT innan ni bestämmer bodelningslikviden.

Bokstav Kontroll Kärnfråga
S – Sätt värdet Aktuellt marknadsvärde och gemensam värdedag Vilket värde utgår båda faktiskt från?
K – Kartlägg kostnaderna Bolån och realistiska försäljningskostnader Vilka belopp minskar det ekonomiska nettot?
I – Identifiera historiken Inköpspris, förbättringar, kapitaltillskott och ägarandelar Vilket skattemässigt underlag följer bostaden?
F – För in framtidsskatten Latent skatt och identifierad uppskovseffekt utan dubbelavdrag Vilken framtida belastning tar övertagaren över?
T – Testa likviden Jämför scenarier och dokumentera vald metod Är beloppet fortfarande rimligt när skatten synliggörs?

SKIFT är ett kontrollverktyg – inte en ny skatteregel. Modellen gör antagandena synliga innan parterna låser sig vid ett slutbelopp.

Typfall: den naiva modellen ger ett 281 000 kronor högre utköp

Anta att två personer äger en privatbostadsrätt med lika andelar. Exemplet isolerar bostaden och lånet; i en verklig bodelning kan även annan egendom, andra skulder, skeva ägarandelar och jämkningsfrågor påverka slutresultatet. Exemplet antar en omedelbar hypotetisk försäljning, att samtliga angivna avdrag kan utnyttjas, att den inre reparationsfonden är 0 kronor och att inget nytt uppskov medges.

Underlaget

Post Belopp
Marknadsvärde 5 000 000 kr
Beräknad försäljningskostnad 100 000 kr
Övertaget inköpspris och andra anskaffningsutgifter 3 000 000 kr
Avdragsgilla förbättringsutgifter 200 000 kr
Kapitaltillskott 100 000 kr
Sammanlagt slutligt uppskovsbelopp som övertagaren antas bära efter bodelningen 500 000 kr
Bolån 2 000 000 kr

Den naiva modellen

5 000 000 kr − 2 000 000 kr = 3 000 000 kr
3 000 000 kr ÷ 2 = 1 500 000 kr

Den modellen tar bara hänsyn till marknadsvärde och lån.

Den transparenta modellen

Beräknad framtida vinst:

5 000 000
− 100 000
− 3 000 000
− 200 000
− 100 000

  • 500 000
    = 2 100 000 kr

Beräknad latent skatt med dagens skattesats:

2 100 000 kr × 22 % = 462 000 kr

Skattekorrigerat nettovärde:

5 000 000
− 100 000 i försäljningskostnad
− 462 000 i latent skatt
− 2 000 000 i bolån
= 2 438 000 kr

Förenklad hälftendelning:

2 438 000 kr ÷ 2 = 1 219 000 kr

Skillnaden mot den naiva modellen är:

1 500 000 kr − 1 219 000 kr = 281 000 kr

Om den övertagande parten betalar 1,5 miljoner kronor utan att skatteposterna har diskuterats kan utköpet alltså bli 281 000 kronor högre än den här transparenta modellen. Det betyder inte att 1 219 000 kronor är det juridiskt korrekta svaret i alla fall. Exemplet visar hur stora värden som kan döljas när beräkningsmetoden saknas.

Räkna inte uppskovet två gånger

I exemplet har uppskovsbeloppet lagts till den hypotetiska vinsten innan skatten räknas. Då får ni inte också dra av 22 procent av samma uppskov på en separat rad.

Ett uppskov på 800 000 kronor är inte 800 000 kronor i skatt. Om uppskovet isolerat återförs som privatbostadsvinst utan en kvittande förlust eller ett nytt uppskov motsvarar det med dagens skattesats normalt:

800 000 kr × 22 % = 176 000 kr i latent skatt

Om hela uppskovsbeloppet felaktigt behandlas som skatt kan bodelningslikviden bli kraftigt fel åt andra hållet.

Vad händer med uppskovet vid bodelning?

Uppskov är en tidigare bostadsvinst som ännu inte har beskattats. Det är en separat del av skattehistoriken och syns inte som ett vanligt bolån.

Enligt 47 kap. 11 § inkomstskattelagen ska uppskov normalt återföras när ersättningsbostaden avyttras. Paragrafen likställer bodelning med avyttring men undantar bodelning med anledning av äktenskapsskillnad, upphörande av samboförhållande eller makes eller sambos död.

Sedan inkomståret 2021 tas ingen årlig uppskovsränta ut. Skatten har däremot inte försvunnit, och den framtida skattesatsen kan ändras innan uppskovet återförs.

Vid skilsmässa

Om ersättningsbostaden övergår genom bodelning med anledning av att äktenskapet upplöses behöver uppskovet normalt inte återföras av den som lämnar bostaden. Den del som hör till den överförda bostadsandelen förs i stället över till den nya ägaren.

Skatteverket anger att ansökan om äktenskapsskillnad ska ha lämnats in före bodelningshandlingen för att bodelningen ska behandlas som gjord med anledning av skilsmässan. Att makarna bara har flyttat isär räcker inte.

Vid samboseparation

Vid en giltig sambobodelning med anledning av att samboförhållandet upphört kan uppskovet också följa med. Bostaden måste då vara samboegendom, alltså normalt ha förvärvats för gemensam användning. En begäran om sambobodelning ska normalt göras inom ett år från separationen.

En bostad som den ena ägde innan samboförhållandet och som inte förvärvades för gemensam användning kan inte utan vidare flyttas över genom en handling kallad sambobodelning för att få önskad skatteeffekt. Läs mer om vilken bostad som ingår i en sambobodelning.

Vid bodelning under bestående äktenskap

Här gäller ett viktigt undantag. Om makarna bodelar under bestående äktenskap utan ett pågående skilsmässomål ska ett befintligt bostadsuppskov normalt återföras och beskattas hos överlåtaren. Själva bostadsöverföringen utlöser fortfarande normalt ingen vanlig kapitalvinstbeskattning, men uppskovet träffas av specialregeln.

Det är därför farligt att använda samma uppskovsmodell för bodelning under bestående äktenskap som för en bodelning efter skilsmässoansökan.

Fem kontroller före underskrift

  1. Hämta varje parts slutliga uppskovsbelopp från deklarationsspecifikationen eller Mina sidor.
  2. Kontrollera vilken andel av bostaden och vilket uppskov som ska överföras.
  3. Beräkna skatteeffekten – inte bara uppskovsbeloppet.
  4. Säkerställ att samma uppskov inte redan ingår i den latenta vinstskatten.
  5. Skriv in överföring, beräkningsmetod och skyldighet att lämna K2 i avtalet.

Överföring eller återföring redovisas normalt på bilaga K2 året efter ägarövergången. Parternas avtal kan reglera den ekonomiska kompensationen mellan dem, men det kan inte ändra vem som är skattskyldig enligt inkomstskattelagen.

Få beräkningen kontrollerad innan avtalet låses. Justiflex granskar bodelningsutkastet och det underlag du skickar in för 3 900 kr inklusive moms. Få utköpsberäkningen bedömd. Se även verifierade kundomdömen om Justiflex.

HFD 2025 ref. 24 – uppskovet som upptäcktes efteråt

Målet gällde en person som genom sambobodelning tog över den andra sambons hälft av en fastighet. Enligt mottagaren bestämdes ersättningen utan hänsyn till den tidigare sambons uppskov. Hon fick senare ett meddelande från Skatteverket om att uppskovet hade registrerats på henne.

Högsta förvaltningsdomstolen konstaterade att hon genom kontinuitetsprincipen hade trätt in i överlåtarens skattemässiga situation. Domstolen slog också fast att Skatteverkets registrering och informationsmeddelande inte var ett överklagbart beslut.

Avgörandet betyder inte att domstolen prövade om bodelningslikviden kunde jämkas eller räknas om civilrättsligt. Den praktiska lärdomen är ändå tydlig: kontrollera uppskovet före underskrift. Själva registreringen kan inte överklagas som ett förvaltningsbeslut; invändningar mot beskattningen får i stället prövas när ett beskattningsbeslut fattas.

Villa och bostadsrätt – samma princip, olika underlag

Grundprincipen om skattemässig kontinuitet gäller både privatbostadsfastighet och privatbostadsrätt. Underlagen och efterarbetet skiljer sig däremot.

Fråga Villa eller annan privatbostadsfastighet Privatbostadsrätt
Ägarregistrering Lagfart hos Lantmäteriet inom tre månader Ägar- och medlemsändring hos föreningen
Stämpelskatt vid giltig bodelning Nej, men expeditionsavgift tillkommer Ingen lagfart eller stämpelskatt
Historiska poster Inköpspris, lagfart, vissa pantbrevskostnader och förbättringar Inköpspris, kapitaltillskott, inre reparationsfond och förbättringar
Kontrolluppgift Underlag samlas från egna handlingar och myndigheter Föreningens KU55 och övriga historiska underlag är centrala
Lånefråga Bankens godkännande krävs för att befria medlåntagare Samma – bodelningsavtalet binder inte banken

För en fastighet ska den nya ägaren ansöka om lagfart inom tre månader. Giltigt förvärv genom bodelning medför ingen stämpelskatt, men Lantmäteriets expeditionsavgift tillkommer. Om övertagandet är villkorat av att lån tas över kan särskilda intyg behöva skickas med.

För bostadsrätt behövs ingen lagfart. Föreningen behöver däremot registrera ägarbytet och medlemsfrågan måste vara löst.

22-procentsberäkningen i denna guide gäller privatbostadsfastighet och privatbostadsrätt. Näringsfastighet, oäkta bostadsrätt, näringsbostadsrätt och vissa lantbruksfastigheter kan följa andra regler.

Bostaden, lånet och banken är tre olika frågor

Den som får bostaden på sin lott blir inte automatiskt ensam betalningsansvarig för bolånet gentemot banken. Banken är inte bunden av att parterna skriver att den ena ”övertar samtliga lån”.

Den utflyttande parten är normalt kvar som medlåntagare tills banken godkänner ett gäldenärsbyte eller lånet löses och läggs om. Därför måste ni skilja mellan:

  • vem som civilrättsligt får bostaden
  • hur bostaden och skatten värderas i bodelningen
  • vem banken accepterar som ensam låntagare

Läs mer om vem som ansvarar för bolånet efter skilsmässan. Om bankens kreditprövning inte är klar bör avtalets fullföljd, betalning och tillträde samordnas med ett skriftligt besked från banken.

Makar och sambor – bostaden måste kunna ingå

För makar omfattar bodelningen i grunden giftorättsgods. Enskild egendom och andra särskilda förhållanden kan ändra vad som ingår. Om ett äktenskapsförord påverkar bostadens status behöver även risken för jämkning av äktenskapsförordet vid skilsmässa bedömas innan värdet fördelas. Rätten att få bostaden på sin lott och skattevärderingen är två separata frågor. Se guiden om vem som kan få bostaden vid skilsmässa.

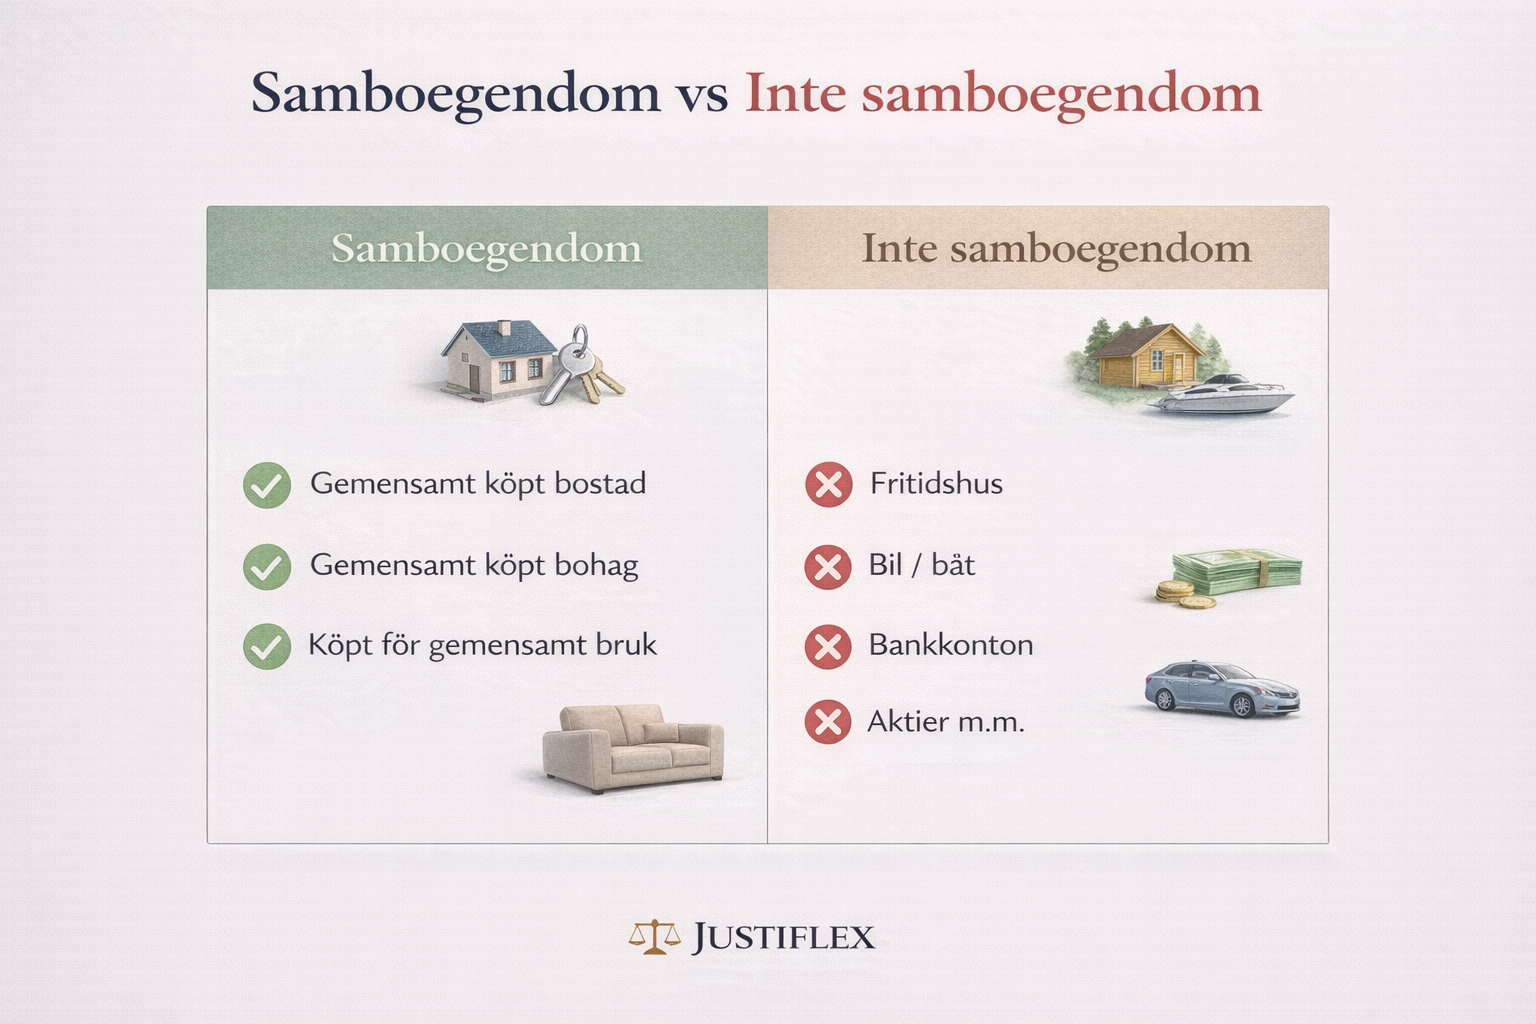
För sambor omfattar bodelningen bara samboegendom: gemensam bostad och bohag som har förvärvats för gemensam användning. En bostad kan alltså vara samägd utan att vara samboegendom – och vara samboegendom även om lagfart eller avtal står på en person. Se även vad som gäller vid olika kontantinsats mellan sambor och när någon inte står på lagfarten men ändå kan ha en äganderätt. Överlåtelseformen måste utredas, inte väljas utifrån vilken skatt man helst vill få.

En ogiltig ”sambobodelning” kan i vissa situationer i stället bedömas som köp eller gåva om andra formkrav är uppfyllda. Då kan kapitalvinstskatt, återföring av uppskov och stämpelskatt få helt andra följder.

Riskerar er utköpsberäkning att bli fel? Svara på 10 frågor

Svara ja, nej eller osäker. Frågorna är positivt formulerade: ett ja minskar risken. Inga svar ska lagras.

01Har ni fastställt att bostaden ska överföras genom en juridiskt giltig bodelning och inte genom ett separat köp?
02Finns en aktuell, neutral och daterad marknadsvärdering?
03Är bolånens exakta saldo dokumenterat per samma beräkningsdag?
04Finns underlag för inköpspris och andra delar av bostadens omkostnadsbelopp?
05Finns kvitton eller annat underlag för relevanta förbättringar och kapitaltillskott?
06Har ni identifierat samtliga uppskov som är knutna till parterna och bostaden?
07Finns en separat skatteberäkning där latent skatt och uppskov inte räknas dubbelt?
08Har ni tagit ställning till om framtida skatt ska dras av fullt, diskonteras eller inte dras av?
09Anger bodelningshandlingen värdedag, värdering, lån, skatteposter och hur likviden räknats fram?
10Har bankens låneprövning och befrielsen från låneansvar hanterats separat från skatteberäkningen?

Dina svar behandlas endast i webbläsaren och sparas inte av quizet.

Så tolkas trafikljusresultatet

Grönt: 9–10 ja och inget nej eller osäker på fråga 1, 6, 7 eller 9. Risken är lägre, men resultatet är inte ett juridiskt eller skattemässigt godkännande.
Gult: 6–8 ja, eller minst en osäker uppgift i den skattemässiga historiken. Komplettera underlaget innan ni skriver under.
Rött: 0–5 ja, eller nej/osäker på fråga 1, 6, 7 eller 9. Pausa likviden och låt överlåtelseform, uppskov och beräkning granskas.

Underflaggor: oklar överlåtelseform, saknat uppskov, ofullständigt skatteunderlag, risk för dubbelräkning, avtal med bara ett slutbelopp eller olöst bankfråga.

Gör detta först – inte detta

Gör detta först Gör inte detta
Ta in en daterad och neutral värdering Utgå från ett muntligt mäklarpris eller gammal värdering
Hämta bådas uppskov före beräkningen Fråga om uppskov först efter underskrift
Återskapa inköps- och förbättringshistoriken Behandla bodelningslikviden som nytt inköpspris
Beräkna vinst, skatt, lån och likvid på separata rader Dra 22 procent av marknadsvärdet
Ange om skatten är full, diskonterad eller inte avdragen Låt ett oklart slutbelopp dölja antagandena
Få bankens skriftliga godkännande Tro att bodelningsavtalet befriar en medlåntagare
Använd rätt överlåtelsehandling Skriv köpekontrakt när ni egentligen avser bodelning
Spara all historik hos den nya ägaren Låt underlagen försvinna med den som flyttar

Åtta vanliga och kostsamma misstag

1. Dela marknadsvärde minus lån rakt av

Bolånet syns, men framtida försäljningskostnader, latent skatt och uppskov gör det inte. En enkel hälftendelning kan därför övervärdera den andel som lämnas över.

2. Räkna 22 procent av bostadens värde

Skatten beräknas på vinsten, inte på marknadsvärdet. Inköpspris, avdragsgilla förbättringar, kapitaltillskott, försäljningskostnader och uppskov behöver hanteras.

3. Behandla hela uppskovsbeloppet som skatt

Ett uppskov är obeskattad vinst. Med dagens regler är skatteeffekten för privatbostad normalt 22 procent av uppskovsbeloppet – inte 100 procent.

4. Räkna samma uppskov två gånger

Om uppskovet redan har lagts till den hypotetiska vinsten får dess skatteeffekt inte dras av en gång till.

5. Tro att bodelningslikviden höjer inköpspriset

Den som betalar likviden får normalt inte använda beloppet som avdrag vid framtida försäljning. Kontinuiteten innebär att tidigare omkostnadsbelopp följer med.

6. Använda schabloner utan dokument

Alla renoveringar är inte avdragsgilla. Utan köpehandlingar, kvitton, kontrolluppgifter och tidslinje kan både skatten och utköpet bli fel.

7. Blanda ihop ägande med låneansvar

Bodelningen kan ge en person bostaden samtidigt som båda fortfarande ansvarar för bolånet gentemot banken.

8. Använda fel överlåtelseform

Ett köp, en gåva och en giltig bodelning kan få helt olika följder för kapitalvinstskatt, uppskov och stämpelskatt. Rubriken på dokumentet avgör inte ensam vad rättshandlingen är.

Läs även om de dyraste misstagen vid bodelning.

Steg för steg – så räknar och dokumenterar ni rätt

Steg 1: Fastställ den civilrättsliga grunden

Utred om parterna är makar eller sambor, varför bodelning sker och om bostaden faktiskt ingår. Dokumentera skilsmässoansökan eller samboförhållandets slutdatum. Blanda inte ihop brytdagen med värderingsdagen.

Om skilsmässan ligger flera år tillbaka behöver ni först utreda om bodelningen fortfarande kan genomföras.

Steg 2: Välj rätt överlåtelseform

Jämför bodelning, köp och eventuell gåva innan någon handling skrivs. Skattekonsekvenserna kan inte repareras säkert genom att bara byta rubrik i efterhand.

Steg 3: Sätt ett neutralt marknadsvärde

Ta in en eller flera daterade värderingar och enas om värdedag. Om parterna inte kan enas kan ytterligare värdering eller bodelningsförrättare behövas.

Steg 4: Kartlägg lån och bankvillkor

Hämta aktuella skuldsaldon samma dag som värdet avser. Be banken pröva om den övertagande parten kan bära lånet ensam. Samordna eventuell likvid med bankens beslut.

Steg 5: Samla hela skattehistoriken

Ta fram tidigare köpehandlingar, lagfarts- och pantbrevskostnader, förbättringsutgifter, bostadsrättens kapitaltillskott, uppgift om inre reparationsfond och relevanta kontrolluppgifter.

Steg 6: Kontrollera uppskoven

Hämta bådas slutliga uppskovsbelopp. Bestäm vilken del som följer den överförda andelen, vilken skatteeffekt den har och om någon del ska återföras. Kontrollera att uppskovet inte räknas två gånger.

Steg 7: Gör minst två öppna kalkyler

Visa dels marknadsvärde minus lån, dels ett skattekorrigerat scenario. Redovisa försäljningskostnad, beräknad vinst, skattesats, uppskov, lån och likvid på separata rader. Pröva även hur resultatet ändras om skatten diskonteras.

Steg 8: Skriv in metoden och fullfölj

Avtalet bör ange bostad, andel, värdedag, värdering, skulder, uppskov, överlämnat skatteunderlag, beräkningsmetod, likvid och betalningsvillkor. Slutför sedan bankfrågan, ansök om lagfart inom tre månader för fastighet eller registrera ägarbytet hos bostadsrättsföreningen och lämna K2 året efter när uppskov överförs eller återförs.

Om skilsmässan fortfarande pågår kan bodelning göras redan under betänketiden, men underlagen och avtalet måste fortfarande vara kompletta. Skriv inte under innan skatten, värderingen och lånen är utredda.

Konsekvenser om skatten hanteras fel

Pengar

Bodelningslikviden kan bli hundratusentals kronor för hög eller låg. Den som övertar kan dessutom stå med både bostaden, hela bolånet och en framtida skattebelastning som aldrig diskuterades.

Deklaration och framtida försäljning

Felet märks ofta först när bostaden säljs. Då kan tidigare partner vara svår att nå och gamla kvitton, köpehandlingar och uppgifter om kapitaltillskott ha försvunnit. Ett okänt uppskov kan också ha registrerats på den nya ägaren enligt lagens kontinuitet.

Relation och tvist

Två personer kan ha undertecknat samma slutbelopp men haft helt olika uppfattning om vad det omfattade. Om avtalet inte visar värderingsdag, uppskov och skatteantaganden blir det svårare att avgöra om en post glömts eller medvetet avtalats bort.

Sammanfattning – dela nettot, inte bara det synliga värdet

  • En giltig bodelning utlöser normalt ingen kapitalvinstskatt direkt.
  • Den som övertar bostaden tar normalt över den tidigare ägarens skattemässiga historik.
  • Bodelningslikviden blir normalt inte ett nytt avdragsgillt inköpspris.
  • Ett uppskov kan följa med vid skilsmässa eller samboseparation och är inte samma sak som skatten på uppskovet.
  • Marknadsvärde minus lån kan därför vara en otillräcklig utköpsberäkning.
  • Använd SKIFT: sätt värdet, kartlägg kostnaderna, identifiera historiken, för in framtidsskatten och testa likviden.

Vanliga frågor om latent skatt och uppskov vid bodelning

Betalar man skatt när en bostad överförs genom bodelning?

Normalt utlöses ingen kapitalvinstskatt direkt när en bostad överförs genom en giltig bodelning. Den skattemässiga historiken följer normalt med när den som övertar träder in i den tidigare ägarens situation. Ett befintligt uppskov kan däremot behöva överföras eller återföras beroende på bodelningens grund.

Vem betalar den latenta skatten efter bodelningen?

Den som äger och senare säljer bostaden deklarerar normalt försäljningen och kan få bära den framtida skatten. Parterna kan väga in belastningen när bostaden värderas och bodelningslikviden bestäms, men deras avtal ändrar inte skattskyldigheten enligt lag.

Vad betyder latent skatt på en bostad?

Det är en uppskattning av den skatt som kan uppkomma vid en framtida försäljning. Den är inte förfallen på bodelningsdagen och det slutliga beloppet kan påverkas av framtida pris, avdrag, uppskov, bostadens klassificering och ändrade skatteregler.

Hur beräknas latent skatt vid bodelning?

Börja med ett hypotetiskt försäljningsscenario. Från marknadsvärdet dras bland annat beräknade försäljningsutgifter, övertaget inköpspris, andra anskaffningsutgifter och avdragsgilla förbättringar. Uppskov som ska återföras läggs till vinsten. För privatbostad är skatten på en positiv vinst för närvarande normalt 22 procent.

Måste latent skatt alltid dras av från bostadens värde?

Nej, det finns ingen universell lagformel som automatiskt bestämmer exakt avdrag i varje frivillig bodelning. Full skatt, diskonterad skatt eller inget särskilt avdrag kan diskuteras beroende på omständigheterna. Det viktiga är att valet är informerat och dokumenterat.

Vad händer med uppskovet när den ena tar över bostaden?

Vid bodelning med anledning av skilsmässa eller ett avslutat samboförhållande förs uppskovet som hör till den överförda andelen normalt över till den nya ägaren. Vid bodelning under bestående äktenskap ska uppskovet däremot normalt återföras hos överlåtaren. Redovisning sker på K2 året efter övergången.

Är uppskovsbeloppet samma sak som den framtida skatten?

Nej. Uppskovsbeloppet är den tidigare obeskattade vinsten. Om det isolerat återförs som privatbostadsvinst utan en kvittande förlust eller ett nytt uppskov motsvarar skatten på 1 000 000 kronor med dagens regler normalt 220 000 kronor, inte en miljon kronor.

Vad är skillnaden mellan bodelning och att köpa den andres andel?

Vid bodelning följer den gamla skattemässiga historiken normalt med och skatt tas inte ut direkt. Vid köp beskattas säljaren normalt nu, uppskov återförs och köparen får ett nytt anskaffningsvärde. För fastighet kan köp också utlösa stämpelskatt.

Tar den som övertar också över gammalt inköpspris och renoveringsunderlag?

Ja, den skattemässiga kontinuiteten innebär att tidigare omkostnadsbelopp följer den överförda andelen. Även relevant förbättringshistorik och, för bostadsrätt, kapitaltillskott och inre reparationsfond behöver överlämnas. Bara utgifter som uppfyller skattereglerna får dras av.

Gäller samma regler för villa, bostadsrätt, makar och sambor?

Grundprincipen om kontinuitet är i huvudsak densamma för privatbostadsfastighet och privatbostadsrätt. Underlagen och registreringen skiljer sig. För sambor måste bostaden normalt vara samboegendom, medan makar behöver bedöma giftorättsgods, enskild egendom och bodelningens grund. Andra bostadstyper kan ha andra skatteregler.

Få utköpsberäkningen granskad innan ni skriver under

Justiflex gör en avgränsad juridisk första bedömning för 3 900 kr inklusive moms.

Vi granskar bodelningsutkastet och det underlag du skickar in om bostadens värde, lån, anskaffningsvärde, förbättringar och uppskov. Du får ett skriftligt besked om vilka skatteposter som måste hållas isär, var beräkningen kan bli missvisande och vad som bör rättas eller utredas före undertecknandet.

Bedömningen omfattar:

  • bostadens värdering och angiven värdedag
  • redovisade bolån och försäljningskostnader
  • hur latent skatt och uppskov har behandlats
  • om samma skattepost kan ha räknats två gånger
  • hur bodelningslikviden har räknats fram
  • avtalsrisker och rekommenderat nästa steg

Avgränsning: Priset avser bedömning av det material du skickar in. Aktiv dokumentinhämtning, deklarationsarbete, kontakt med bank eller motpart, förhandling och upprättande av ett komplett nytt bodelningsavtal prissätts separat.

Få utköpsberäkningen bedömd

Om ansvarig jurist

Robin Forslöv är jurist och grundare av Justiflex. Han arbetar med familjerättsliga och ekonomiska frågor vid separation och bodelning, bland annat bostadsövertaganden, bodelningslikvid, skulder och avtalsrisker. Artikeln är granskad mot rättsläget och myndighetsinformationen per den 30 augusti 2026.

Rättsliga källor

Vem tar skattesmällen när en övertar bostaden vid bodelning? Läs mer »
Tom dokumentmapp och kopia av testamente som illustrerar ett försvunnet originaltestamente

Originaltestamentet är borta – gäller en kopia och vem måste bevisa vad?

Ansvarig jurist: Robin Forslöv, jurist och grundare av Justiflex
Juridiskt granskad: 30 augusti 2026
Gäller rättsläge: Svensk rätt 2026
Nästa planerade översyn: Senast februari 2027

Ett testamente hittas i en pärm, i ett mejl eller hos juristen – men bara som kopia. Originalet, med de riktiga underskrifterna, går inte att hitta. Då uppstår ofta två tvärsäkra påståenden: den ena sidan säger att kopian saknar värde, den andra att den måste gälla eftersom alla kan läsa vad den avlidne ville.

Båda påståendena är för enkla.

Det avgörande är inte bara vad kopian visar, utan också om ett formriktigt original verkligen upprättades, vad som hände med originalet och om frånvaron kan vara ett uttryck för att testamentet återkallades.

I vår rådgivning ser vi ofta hur snabbt ett saknat original förvandlar en praktisk dödsboutredning till en beviskonflikt. Misstankar om att någon städat bort handlingen blandas då lätt ihop med den juridiska frågan om testatorn faktiskt återkallade testamentet.

Justiflex prioritering är därför: börja med källan och originalets väg – inte med arvsandelarna. Frys läget, säkra kopian, kartlägg förvaringen, kontakta vittnena och dokumentera vem som haft tillgång till originalet.

Det här får du av guiden

  • skillnaden mellan ett giltigt testamente och bevisning i form av en kopia
  • vem som måste bevisa vad när originalet saknas
  • Justiflex KOPIA-kontroll för försvunna testamenten
  • en beviskarta över underlag som kan stärka eller försvaga kopian
  • ett självtest och en konkret handlingsplan i åtta steg

Finns bara en kopia och dödsboet är oense?
Justiflex kan granska det underlag som du skickar in om kopian, vittnena, förvaringen och det försvunna originalet. Juridisk första bedömning: 3 900 kr inklusive moms. Aktiv bevisinhämtning och kontakt med vittnen, tidigare jurist, förvarare eller motpart prissätts separat.
Få testamentet bedömt

Kopian är bevis – inte en ny testamentshandling

Ett vanligt testamente ska enligt 10 kap. 1 § ärvdabalken upprättas skriftligen. Testatorn ska skriva under handlingen, eller vidkännas sin underskrift, i två vittnens samtidiga närvaro. Vittnena ska bestyrka handlingen med sina namn och känna till att det är ett testamente.

En fotokopia, skanning eller fotograferad sida som tas fram efteråt har inte genom kopieringen uppfyllt dessa formkrav. Kopian kan däremot vara bevis om att en formriktig originalhandling har funnits och vilket innehåll den hade.

Det ger tre separata frågor:

Har ett original verkligen upprättats i rätt form?

Återger kopian hela och korrekta innehållet?

Varför finns originalet inte längre kvar?

Om den som åberopar kopian inte kan visa den första frågan spelar det mindre roll hur tydligt innehållet är. Om ett korrekt original kan visas ha funnits återstår i stället kärnfrågan: försvann det av misstag, förstördes det av någon annan eller återkallade testatorn det?

En bestyrkt kopia får bifogas bouppteckningen, men det betyder inte att Skatteverket slutligt avgör den civilrättsliga tvisten. Om arvingarna och testamentstagaren inte kan enas kan frågan behöva prövas av tingsrätten.

Läs mer om formkrav, vittnen och säker förvaring av originalet och om vanliga misstag när du skriver och förvarar testamente.

Varför det spelar roll hur originalet försvann

Enligt 10 kap. 5 § ärvdabalken kan ett testamente återkallas på tre sätt:

  • genom en ny återkallelse som uppfyller testamentets formkrav
  • genom att testatorn förstör testamentshandlingen
  • genom att testatorn annars otvetydigt visar att förordnandet inte längre uttrycker den yttersta viljan

Om originalet saknas därför att testatorn förstörde eller undanröjde det för att återkalla förordnandet är testamentet utan verkan. Frånvaron i sig bevisar däremot inte en återkallelse.

Samtidigt är varje försvinnande inte en återkallelse. Ett original kan ha förstörts i en brand, tappats bort vid en flytt, kastats av misstag eller undanhållits av någon annan. Därför måste orsaken utredas och bevisas.

Att någon har haft möjlighet att komma åt originalet visar inte ensamt vem som tog bort det eller varför. På samma sätt räcker det inte att säga att testatorn ”aldrig skulle ha ångrat sig”. Domstolen bedömer konkreta omständigheter – inte bara parternas uppfattning om vad som känns mest sannolikt.

Vem har bevisbördan?

Bevisbördan skiftar beroende på vad som faktiskt finns kvar.

Om originalet finns kvar oskadat

Utgångspunkten är att den som påstår att testamentet ändå har återkallats måste bevisa omständigheter som visar återkallelsen. Ett påstående om att testatorn muntligen ändrade sig räcker alltså inte utan stöd.

Om bara en kopia finns och originalets öde är oklart

När endast en kopia kan visas upp och det är oklart vad som hänt med originalet ligger bevisbördan normalt på den testamentstagare som vill få testamentet tillämpat.

Högsta domstolen slog i ”Det sönderrivna testamentet”, NJA 2017 s. 362, fast att den som vill åberopa den förstörda handlingen måste visa omständigheter som innebär att testamentet inte återkallades. Domstolen hänvisade uttryckligen till äldre praxis om fall där endast en kopia kunnat företes.

När originalets öde är oklart: övervägande sannolikt

Testamentstagaren behöver inte alltid styrka saken med det vanliga beviskravet i tvistemål. Det är tillräckligt att göra det övervägande sannolikt att testatorn inte förstörde eller avlägsnade originalet för att återkalla testamentet.

Förenklat betyder det att den samlade utredningen ska väga över till testamentstagarens sida. Det räcker dock inte med en ren möjlighet eller spekulation.

Om testatorn själv bevisligen förstörde originalet

Om det är klarlagt att testatorn själv förstörde handlingen är läget strängare. Högsta domstolen har i NJA 2017 s. 362 hänvisat till praxis där testamentstagaren behövt styrka att förstörelsen skedde av våda och inte med avsikt att återkalla testamentet. Det lindrade kravet ”övervägande sannolikt” ska därför inte användas som en allmän regel för varje förstörd originalhandling.

Fem juridiska lägen när ett testamente ifrågasätts

Fyra rättsfall som visar var gränserna går

NJA 1952 s. 99 – den uppbrunna handlingen och återtagandet

”Det uppbrunna testamentet”, NJA 1952 s. 99, hör till en närliggande men annan fråga: om en återkallelse senare kan tas tillbaka. Högsta domstolen har i senare praxis hänvisat till avgörandet som stöd för att ett återkallat testamente kan få giltighet på nytt bara om testamentshandlingen fortfarande finns i behåll. Fallet ska därför inte användas som stöd för att en olycksbrand automatiskt innebär återkallelse.

NJA 1977 s. 168 – kopian i bankfacket fick rättsverkan

I NJA 1977 s. 168 kunde originalet till ett inbördes testamente inte återfinnas efter den ena makens död. En kopia låg däremot i ett bankfack. Högsta domstolen gav kopian samma rättsverkan som originalet eftersom innehållet bedömdes uttrycka testatorns yttersta vilja vid dödsfallet. Avgörandet visar att en kopia kan bära – men bara efter en samlad bevisprövning.

NJA 2017 s. 362 – sönderrivet original och bevisbörda

I ”Det sönderrivna testamentet”, NJA 2017 s. 362, var originalet sönderrivet och flera personer kunde ha förstört det. Bevisbördan låg ändå på testamentstagaren. Det räckte att göra det övervägande sannolikt att testatorn inte hade förstört handlingen i återkallelseavsikt, men testamentstagaren nådde inte upp till kravet.

NJA 2022 s. 509 – ett äldre testamente återupplivas inte automatiskt

Om påståendet är att ett redan återkallat testamente senare återfick giltighet gäller ett strängare bevisläge än i ett vanligt kopiefall. I ”De två testamentena”, NJA 2022 s. 509, förklarade Högsta domstolen att den som påstår att ett tidigare återkallat testamente på nytt blivit giltigt har bevisbördan och ska styrka detta med det normala beviskravet i tvistemål. Handlingen måste dessutom finnas i behåll och omständigheterna visa att den uttrycker testatorns yttersta vilja.

En kopia efter ett försvunnet original och ett äldre testamente som påstås ha återupplivats är alltså inte samma juridiska situation.

Justiflex KOPIA-kontroll

Vi använder fem kontrollpunkter för att skilja ett starkt kopieärende från ett ärende som främst bygger på antaganden. KOPIA är ett utredningsverktyg – inte nya juridiska rekvisit.

K – Källan

Varifrån kommer kopian? En kopia som tidigare har funnits hos en neutral aktör kan ha ett annat bevisvärde än en lös utskrift som först dyker upp hos den som gynnas.

Kontrollera:

  • var och när kopian hittades
  • vem som skapade eller bestyrkte den
  • om samtliga sidor och bilagor finns
  • om filmetadata, kuvert eller följebrev finns kvar

O – Originalets väg

Var förvarades originalet och när sågs det senast? Kartlägg:

  • bostad, bankfack, juristförvaring eller annan plats
  • vem som hade nyckel, kod eller faktisk tillgång
  • flytt, sjukhusvistelse, dödsbostädning, brand eller inbrott
  • när och hur sökningen gjordes
  • om det finns flera original eller dubblettoriginal

Ju bättre tidslinjen är, desto mindre utrymme lämnas för efterhandsförklaringar.

P – Påskrivningen

Går det att visa att ett formriktigt original upprättades? Kontrollera:

  • testatorns underskrift
  • två vittnens samtidiga närvaro
  • vittnenas underskrifter och behörighet
  • datum, sidantal och eventuella bilagor
  • juristens akt, följebrev, faktura och anteckningar

En tydlig vittnesmening på handlingen har särskild betydelse. Enligt 10 kap. 2 § ärvdabalken ska ett sådant intyg ges tilltro vid klander om det inte finns omständigheter som försvagar trovärdigheten.

I – Indikationerna efteråt

Fanns det tecken på att testatorn fortfarande stod bakom testamentet – eller ville ta avstånd från det?

Relevant kan vara senare meddelanden, instruktioner till jurist, hur testatorn talade om fördelningen, om relationerna förändrades och om ett nytt testamente beställdes eller upprättades.

Samtidigt kan samtal aldrig utan vidare ersätta formkraven för att skapa ett nytt testamente. Uppgifterna används i första hand för att bedöma om det gamla testamentet återkallades.

A – Åtkomsten och den juridiska striden

Vem påstår vad, och vilken rättslig invändning görs egentligen?

Det måste skiljas mellan:

  1. att inget giltigt original någonsin upprättades
  2. att kopian är ofullständig eller felaktig
  3. att originalet återkallades genom att förstöras
  4. att testamentet är ogiltigt enligt 13 kap. ärvdabalken
  5. att en bröstarvinge begär jämkning för laglott

Olika invändningar har olika bevisfrågor och frister. Ett svepande ”vi godkänner inte kopian” är därför inte en tillräcklig juridisk analys.

Justiflex granskar hela KOPIA-kedjan – inte bara kopians utseende.
Du får ett skriftligt besked om bevisläget, den mest sannolika invändningen och rekommenderat nästa steg.
Begär en juridisk bedömning – 3 900 kr inklusive moms

Beviskartan: vad kan få kopian att bära?

Underlag eller omständighet Vad det kan visa Begränsning
Fullständig färgskanning eller bestyrkt kopia Innehåll, underskrifter, vittnen, sidföljd och eventuella ändringar Förklarar inte ensam varför originalet saknas
Testamentsvittnenas uppgifter Att formkraven följdes och att originalet verkligen undertecknades Minnen kan vara osäkra och vittnena vet inte alltid vad som senare hände
Juristens akt, följebrev och faktura Upprättandet, versionen och överlämnandet av originalet Visar inte automatiskt att testamentet var oförändrat fram till dödsfallet
Kvitto från bankfack eller förvaring Var originalet skulle finnas och vem som hade tillgång Visar inte i sig att handlingen låg kvar när dödsfallet inträffade
Mejlet ”originalet ligger i bankfacket” Testatorns egen uppgift om förvaring och fortsatt innehav Måste värderas tillsammans med datum och senare händelser
Brandrapport, skadeanmälan eller polisrapport En konkret alternativ förklaring till att originalet förstördes Visar inte ensam att rätt handling faktiskt fanns på platsen
Senare uttalanden om testamentets innehåll Att testamentet kan ha uttryckt den fortsatta viljan Ersätter inte bevis om korrekt upprättande och fullständigt innehåll
Ett senare utkast eller bokad juristtid Att testatorn övervägde en ändring Ett utkast eller en tanke är inte nödvändigtvis en återkallelse
Uppgifter om vem som röjde dödsboet Tillgång, sökordning och risk för misstag eller undanhållande Tillgång är inte bevis för att personen tog bort testamentet

Starkast blir bevisningen när flera oberoende spår pekar åt samma håll: kopian är fullständig, vittnena bekräftar upprättandet, förvaringen är dokumenterad och det finns en trovärdig förklaring till att originalet saknas utan tecken på återkallelse.

Typfall: kopian hos juristen, originalet borta ur bostaden

Hypotetiskt sammansatt typfall för att visa bevisfrågorna
En person upprättar ett testamente med hjälp av jurist. Juristen sparar en inskannad, fullständigt undertecknad kopia och lämnar originalet till klienten. Efter dödsfallet hittar ett syskon juristens kopia, men originalet saknas i bostaden. En annan arvinge säger att den avlidne måste ha rivit det. Testamentstagaren menar att handlingen försvann när bostaden röjdes.

Kopian visar här både innehållet och hur handlingen såg ut efter undertecknandet. Juristens akt och vittnen kan stödja att ett giltigt original upprättades. Men den avgörande striden blir ändå vad som hände därefter.

Utredningen bör därför inte börja med frågan ”vem känns trovärdig?”. Den bör börja med:

  • när originalet senast sågs
  • var det enligt testatorn skulle förvaras
  • vilka som hade tillgång före och efter dödsfallet
  • om bostaden genomsöktes metodiskt
  • om testatorn senare talade eller agerade som om testamentet fortfarande gällde
  • om ett nytt testamente eller en uttrycklig återkallelse finns

Om materialet sammantaget gör det mer sannolikt att originalet förkom vid röjningen än att testatorn återkallade det, kan kopian få rättslig betydelse. Men det är en bevisbedömning – inte en automatisk regel.

Är kopian tillräcklig? Svara på åtta frågor

Svara ja, nej eller osäker. Testet ger ingen juridisk slutsats, men visar vilket spår som behöver utredas först.

1. Finns en fullständig kopia eller skanning av samtliga sidor?
2. Syns testatorns och båda vittnenas underskrifter på kopian?
3. Kan minst ett vittne eller en jurist bekräfta hur originalet upprättades?
4. Finns dokumentation om var originalet förvarades och när det senast sågs?
5. Finns en konkret förklaring till förlusten, exempelvis brand, flytt, inbrott eller dödsboröjning?
6. Saknas tecken på att testatorn ville återkalla eller ersätta testamentet?
7. Har någon med intresse av arvsutfallet haft ensam tillgång till förvaringsplatsen?
8. Har testamentet redan delgetts, bestridits eller lett till att dödsboet låst sig?

Så tolkas trafikljuset och underflaggorna

Ditt huvudresultat

  • Grönt – bättre bevismässig startpunkt: Fråga 1–6 har minst fem ja-svar, fråga 1–3 saknar nej-svar och ingen tydlig återkallelsesignal har kommit fram. Resultatet är ingen giltighetsgaranti.
  • Gult – centrala luckor behöver fyllas: Fråga 1–6 har tre eller fyra ja-svar, eller någon av fråga 1–3 är osäker. Utred materialet innan godkännande, delgivning eller arvskifte.
  • Rött – hög tvistrisk: Fråga 1–6 har högst två ja-svar, ett centralt formunderlag saknas eller det finns tydliga tecken på återkallelse. Säkra bevisningen och ta juridisk hjälp innan ni agerar.

Underflaggor som visas under huvudresultatet

  • Form: Nej eller osäker på fråga 1–3.
  • Försvinnande och återkallelse: Nej eller osäker på fråga 4–6.
  • Åtkomst: Ja på fråga 7. Det kräver neutral bevissäkring men är inte bevis mot personen.
  • Aktiv tvist: Ja på fråga 8. Frister, delgivning och förvaltning bör bedömas omedelbart.

Testet visar riskområden – inte vem som vinner.
Vi kan granska kopian och bygga en neutral bevislinje innan du godkänner testamentet, avstår från din rätt eller går vidare med arvskiftet.
Få ärendet bedömt

Gör detta först – inte detta

Gör detta först Gör inte detta
Spara kopian i oförändrat originalformat och gör arbetskopior Skriv anteckningar direkt på den enda kopian
Fotografera förvaringsplatsen och dokumentera sökningen Börja röja eller kasta papper innan inventeringen är klar
Kontakta vittnen och jurist neutralt Berätta för vittnena vilken version du vill att de ska stödja
Begär juristakt, följebrev och versionshistorik Nöj dig med ett odaterat Word-utkast
Kartlägg vilka som haft faktisk tillgång till originalet Anklaga en arvinge enbart för att personen haft nyckel
Håll isär återkallelse, ogiltighet och laglott Kalla varje invändning för ”klander”
Pausa frivilligt arvskifte tills bevisläget är klarlagt Dela ut egendom och försök rätta allt i efterhand
Kontrollera frister innan någon godkänner eller delges Skriv under ett godkännande för att ”få bouppteckningen klar”

Åtta vanliga och kostsamma misstag

1. ”En kopia är alltid ogiltig”

Kopian är inte ett nytt testamente, men den kan tillsammans med annan bevisning visa att ett giltigt och inte återkallat original har funnits.

3. Man fokuserar bara på underskrifterna

Underskrifterna kan visa upprättandet. De förklarar inte varför originalet senare försvann.

4. Man väntar med att kontakta vittnen

Vittnen kan avlida, bli sjuka eller glömma detaljer. En tidig, neutral dokumentation kan få stor betydelse.

5. Man anklagar den som först gick igenom dödsboet

Misstanken kan förstöra samarbetet utan att stärka bevisningen. Kartlägg åtkomst, tidpunkter och handlingar innan slutsatser dras.

6. Man missar ett senare testamente

Ett äldre dokument kan ha ersatts. Sök efter senare original, kopior, juristkontakter och uttryckliga återkallelser innan någon version behandlas som slutlig.

Steg för steg: så hanterar du ett försvunnet originaltestamente

Steg 1: Säkra allt som finns

Spara kopior, skanningar, fotografier, kuvert, handskrivna anteckningar och filmetadata. Notera vem som hittade materialet, var och när. Arbeta på kopior och bevara originalmaterialet oförändrat.

Steg 2: Genomsök förvaringskedjan metodiskt

Kontrollera bostad, bankfack, kassaskåp, tidigare bostad, jurist, begravningsbyrå och annan dokumentförvaring. Dokumentera även var ni har sökt utan resultat.

Steg 3: Fastställ vilken version kopian avser

Jämför datum, sidnummer, vittnen, bilagor och eventuella handskrivna ändringar. Kontrollera om kopian är från ett slutligt undertecknat dokument eller bara ett utkast.

Steg 4: Säkra bevis om upprättandet

Kontakta testamentsvittnena och den jurist som hjälpte till. Begär akt, följebrev, faktura, tidsbokning och eventuella noteringar om att originalet överlämnades.

Steg 5: Utred varför originalet saknas

Bygg en tidslinje över förvaring, flytt, sjukdom, dödsfall, röjning och åtkomst. Kontrollera om brand, inbrott eller annan händelse kan styrkas objektivt.

Steg 6: Separera de juridiska invändningarna

Skriv ned om tvisten gäller formfel, fel kopia, återkallelse, påverkan, psykisk störning, laglott eller tolkning. Flera frågor kan finnas samtidigt, men de ska inte blandas ihop.

Steg 7: Hantera bouppteckning och delgivning korrekt

Håll isär de olika handlingarna och fristerna:

  • Bouppteckningen – 20 kap. 5 § ärvdabalken: Testamentet ska tas in i bouppteckningen eller fogas som original eller bestyrkt kopia. Läs mer om Justiflex hjälp med bouppteckning.
  • Delgivningen – 14 kap. 4 §: Ett testamente delges genom en bestyrkt avskrift. När originalet saknas måste verkan bedömas särskilt. I undantagsfall kan en bestyrkt kopia av den kopia som åberopas överlämnas med upplysning om att huvudskriften har förkommit. En vanlig utskrift eller skanning startar inte automatiskt någon frist.
  • Klander – 14 kap. 5 §: För ogiltighetsgrunderna i 13 kap. gäller normalt sex månader från korrekt delgivning. En invändning om återkallelse enligt 10 kap. 5 § är en annan fråga. NJA 2005 s. 295 behandlade främst laglottsyrkande och taleändring, men HD förklarade i domskälen att klandertalan avser 13 kap. och att återkallelse ligger utanför dessa ogiltighetsgrunder.
  • Tioårsfristen – 16 kap. 4 och 7 §§: Den som vill göra rätt enligt ett testamente gällande måste som huvudregel göra det inom tio år från dödsfallet.
  • Särskilt föreläggande – 16 kap. 5 §: Skatteverket kan förelägga en arvinge eller testamentstagare att göra sin rätt gällande inom sex månader.
  • Tilläggsbouppteckning – 20 kap. 10 §: Om testamentet upptäcks efter bouppteckningen kan en tilläggsbouppteckning behöva förrättas inom en månad från upptäckten.

Detta är inga praktiska väntetider. Invändningar bör hanteras före arvskifte och innan bevis eller egendom lämnar boet.

Behöver dödsboet en bevisbedömning innan nästa steg?
Justiflex granskar kopian, tidslinjen, vittnesuppgifterna och invändningarna. Du får ett skriftligt beslutsunderlag för överenskommelse, fortsatt boutredning eller domstolsprocess.
Starta granskningen

Om någon kan ha förstört eller gömt testamentet

En misstanke om att någon medvetet har förstört eller undanhållit ett testamente är allvarlig. Enligt 15 kap. 2 § ärvdabalken kan den som uppsåtligen förstört eller undanhållit ett testamente under vissa förutsättningar förverka sin rätt att ta arv eller testamente.

Men förverkande kräver mer än att personen hade möjlighet eller motiv. Utredningen måste skilja mellan:

  • faktisk åtkomst
  • vårdslös hantering eller misstag
  • medvetet undanhållande
  • uppsåtligt förstörande
  • testatorns egen återkallelse

Säkra därför bevis innan anklagelser framförs. Läs mer om uppsåtligt förstörande eller undanhållande av testamente och om vad du gör när egendom eller handlingar saknas i dödsboet.

Konsekvenser om frågan hanteras fel

Pengar

Ett enda dokument kan ändra vem som får en bostad, ett företag eller hela kvarlåtenskapen. Om kopian avfärdas utan utredning kan testamentstagaren förlora arvet. Om den tillämpas utan tillräckligt stöd kan de legala arvingarna behöva processa för att få tillbaka egendom.

Relation

Misstanken att någon har gömt eller förstört ett testamente kan snabbt göra ett hanterbart dödsbo till en permanent familjekonflikt. Neutral bevissäkring och tydliga roller minskar risken för att varje praktiskt misstag tolkas som illojalitet.

Vanliga frågor om kopior och försvunna testamenten

Gäller en kopia av ett testamente?

En kopia är inte automatiskt vare sig giltig eller värdelös. Den kan tillsammans med annan bevisning visa att ett formriktigt original har upprättats, vilket innehåll det hade och att originalet inte återkallades. När originalet saknas ligger bevisbördan normalt på den som vill åberopa testamentet.

Är en bestyrkt kopia starkare än en vanlig kopia?

En bestyrkning visar normalt att kopian stämmer med den handling som personen jämförde den med. Den visar inte automatiskt varför originalet senare försvann eller att testamentet aldrig återkallades. När och mot vilket original kopian bestyrktes har därför betydelse.

Kan Skatteverket registrera bouppteckningen med en kopia?

Ja. Skatteverket anger att testamente i original eller bestyrkt kopia kan bifogas bouppteckningen. Registreringen avgör dock inte slutligt en civilrättslig tvist om testamentets rättsverkan.

Vem måste bevisa vad när originalet är borta?

När bara en kopia finns och originalets öde är oklart har den testamentstagare som vill åberopa testamentet normalt bevisbördan för att det inte återkallades. Det är då enligt HD tillräckligt att göra detta övervägande sannolikt. Om testatorn själv bevisligen förstörde originalet är bevisläget strängare. Om originalet finns kvar och någon påstår en annan form av återkallelse ligger bevisbördan som utgångspunkt på den som påstår återkallelsen.

Vad betyder övervägande sannolikt?

Det betyder förenklat att den samlade bevisningen ska väga över för att originalet inte försvann genom testatorns återkallelse. En ren möjlighet räcker inte, men kravet är lägre än det normala kravet att styrka ett påstående i tvistemål.

Vad händer om originalet brann upp eller förstördes i en vattenskada?

En olycka behöver inte innebära återkallelse. Kopia, vittnesuppgifter och objektiv dokumentation om skadan kan tillsammans stödja att testamentet fortfarande uttryckte den yttersta viljan. Varje fall bedöms utifrån sin bevisning.

Vad händer om ett testamentsvittne har avlidit?

Det gör inte automatiskt testamentet ogiltigt. Formriktigheten kan behöva visas med kopian, vittnesmeningen, det andra vittnet, juristakten och annan bevisning. Avsaknaden av levande vittnen kan dock göra bevisläget svårare.

Kan jag anklaga en arvinge som hade tillgång till bostaden?

Tillgång är en relevant omständighet men inte bevis för förstörande eller undanhållande. Dokumentera åtkomsten, tidslinjen och sökningen neutralt. Uppsåtligt förstörande eller undanhållande kan få mycket allvarliga följder, så påståendet bör inte framföras utan ordentligt underlag.

Hur delger man ett testamente när bara en kopia finns?

Ärvdabalken anger att testamentet delges en arvinge genom överlämnande av testamentshandlingen i bestyrkt avskrift. Delgivningen kan starta fristen för klander på ogiltighetsgrunder. När originalet saknas kan en bestyrkt kopia av den kopia som åberopas i undantagsfall överlämnas med upplysning om att originalet har förkommit. Om delgivningen får avsedd rättsverkan måste bedömas individuellt; en vanlig skanning eller utskrift är inte automatiskt tillräcklig.

Måste jag klandra kopian inom sex månader?

Om invändningen gäller att testamentet är ogiltigt enligt 13 kap. ärvdabalken ska klandertalan normalt väckas inom sex månader efter korrekt delgivning. En tvist om återkallelse enligt 10 kap. 5 § kan behöva hanteras på annat processuellt sätt. Testamentstagaren måste som huvudregel också göra sin rätt gällande inom tio år från dödsfallet, och Skatteverket kan i vissa fall förelägga en särskild sexmånadersfrist. Sök rådgivning tidigt i stället för att chansa på någon av fristerna.

Finns ett statligt register där originalet kan hämtas?

Nej, inte enligt gällande ordning vid artikelns granskningsdatum. Ett statligt testamentsregister och digitala testamenten har föreslagits i SOU 2025:91. Förslaget har remitterats och bereds fortfarande i Regeringskansliet. Någon lagrådsremiss eller proposition finns inte publicerad vid granskningsdatumet, och något statligt register har ännu inte införts. Ett privat förvaringsbevis eller en skanning måste därför spåras hos den faktiska förvararen.

Vad gör jag om testatorn lever och originalet är borta?

Försök inte lösa risken genom att bara skriva ut och signera en gammal kopia på egen hand. Upprätta i stället ett nytt, komplett och korrekt bevittnat testamente som tydligt anger om tidigare testamenten ska ersättas. Justiflex kan hjälpa dig att skriva ett nytt juridiskt korrekt testamente. Om handlingen är ett gemensamt testamente kan du också läsa om inbördes testamente efter separation.

Sammanfattning

Ett försvunnet original gör inte kopian automatiskt värdelös. Men kopian får inte heller behandlas som om originalfrågan saknade betydelse.

En hållbar bedömning kräver att man granskar källan, originalets väg, påskrivningen, indikationerna efteråt och åtkomsten. När bara en kopia finns och originalets öde är oklart behöver den som vill åberopa testamentet normalt göra det övervägande sannolikt att återkallelse inte har skett.

Säkra därför kopian, vittnena, juristakten och förvaringskedjan innan boet skiftas eller familjen låser sig i anklagelser. När bevisningen väl har försvunnit kan den sällan återskapas.

Finns bara en kopia – och arvet beror på svaret?

Justiflex erbjuder en juridisk första bedömning för 3 900 kr inklusive moms.

Bedömningen omfattar:

  • kopian, skanningen och eventuell versionshistorik
  • formkraven och testamentsvittnenas uppgifter
  • juristakt, följebrev och förvaringsunderlag
  • tidslinjen för när originalet senast sågs och försvann
  • tecken för eller emot återkallelse
  • bedömning av bevisbörda, beviskrav och relevanta frister
  • ett skriftligt besked om rekommenderat nästa steg

Priset avser bedömning av det material som klienten skickar in. Aktiv bevisinhämtning och kontakt med vittnen, tidigare jurist, förvarare eller motpart prissätts separat. Detsamma gäller eventuell boutredningsåtgärd, kravbrev eller domstolsprocess.

JUSTIFLEX · JURIDIK SOM GÅR ATT AGERA PÅ

Om ansvarig jurist

Robin Forslöv är jurist och grundare av Justiflex. Han ansvarar för artikelns juridiska innehåll och för att vägledningen skiljer mellan gällande rätt, bevisbedömning och praktiska rekommendationer. Artikeln granskades juridiskt den 30 augusti 2026 och ska ses över senast i februari 2027, eller tidigare om reglerna om testamente eller testamentsregister ändras.

Källor

Originaltestamentet är borta – gäller en kopia och vem måste bevisa vad? Läs mer »
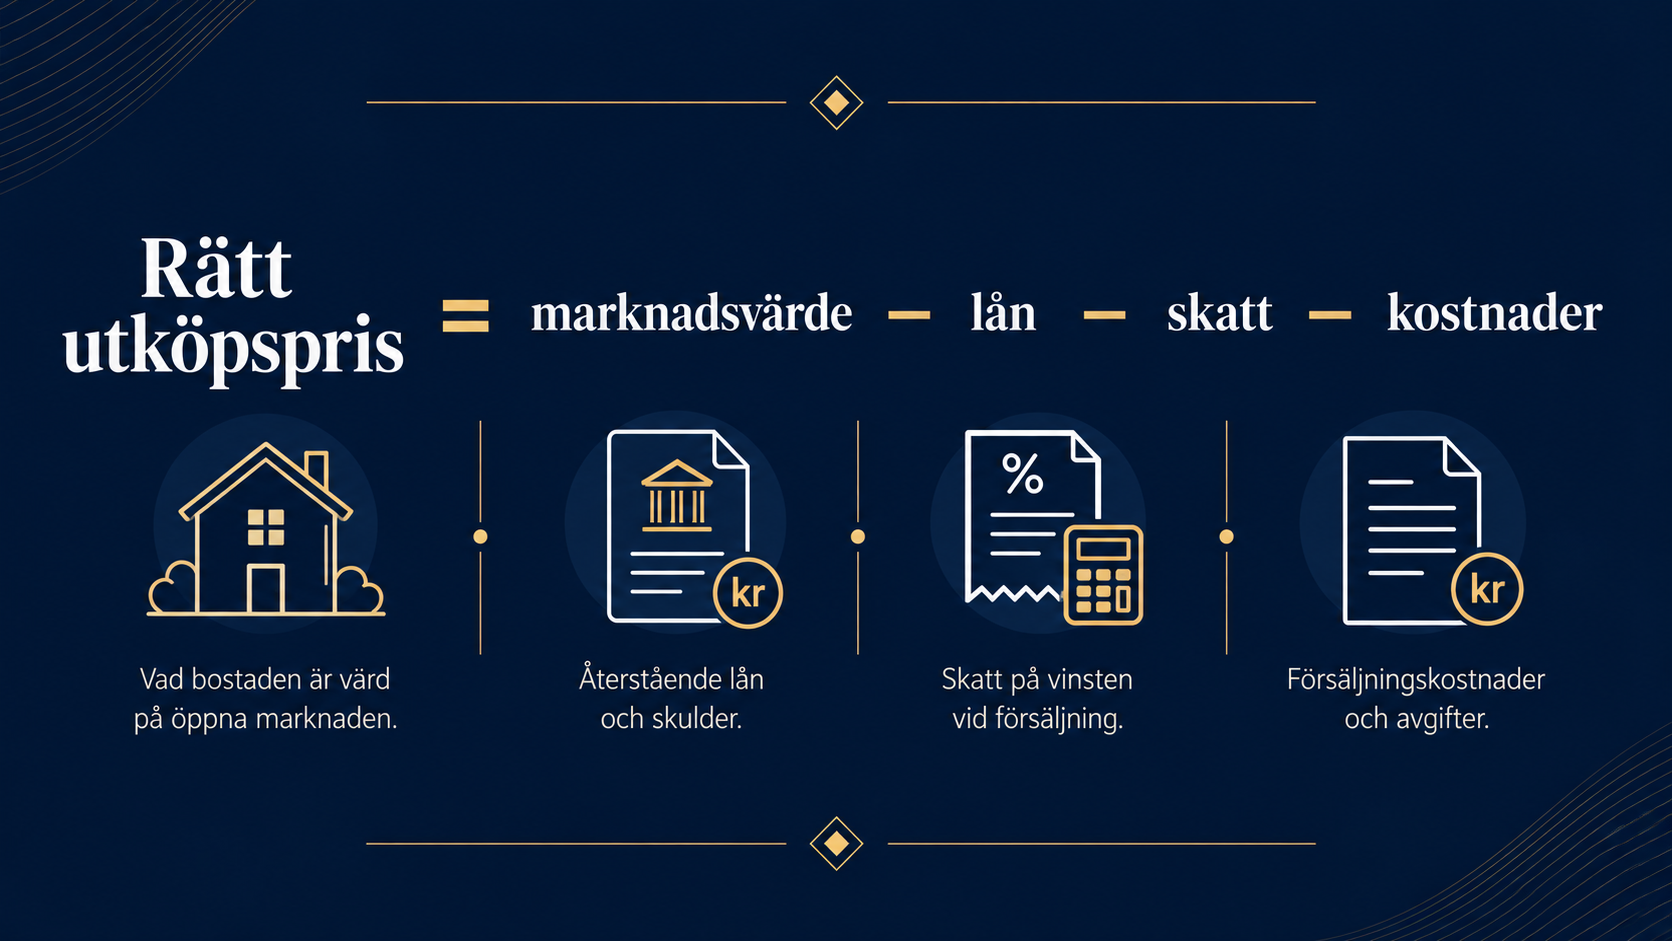
Fastighetshandling, bostadsnyckel och två ekonomiska bidrag som illustrerar dold samäganderätt

Jag står inte på lagfarten – kan jag ändå äga halva bostaden?

Ansvarig jurist: Robin Forslöv, jurist och grundare av Justiflex
Juridiskt granskad: 30 augusti 2026
Gäller rättsläge: Svensk rätt 2026
Nästa planerade översyn: Senast augusti 2027

Du betalade kanske kontantinsatsen. Ditt namn står på bolånet. Ni kallade huset ”vårt” och planerade att bo där tillsammans. Men i fastighetsregistret står bara din partner som ägare.

När relationen tar slut måste tre helt olika frågor skiljas åt: vem som äger bostaden, vem banken kan kräva på betalning och vad som kan ingå i en bodelning. Att blanda ihop dem kan leda till att du driver fel krav – eller avstår från en rätt du faktiskt kan ha.

I juridisk rådgivning ser vi ofta att parterna börjar räkna amorteringar och renoveringskostnader innan de har fastställt vilket rättsligt spår som kan bära anspråket. Därför börjar den här guiden i rätt ände: förvärvet, finansieringen och avsikten när bostaden köptes.

Det här får du av guiden

  • vad lagfarten visar – och vad den inte ensam avgör
  • skillnaden mellan ägande, bolån och bodelning
  • Justiflex 5F-kontroll för dold samäganderätt
  • vilken bevisning som brukar väga tyngst
  • ett självtest och en konkret handlingsplan i åtta steg

Har du betalat till en bostad som bara står på din partner?
Justiflex kan granska förvärvshandlingen, lagfarten, finansieringen och er dokumenterade avsikt. Juridisk första bedömning: 3 900 kr inklusive moms.
Få ägandet bedömt

Först: lagfart gäller fastigheter – inte bostadsrätter

Den här artikeln handlar främst om en fastighet, exempelvis en villa, ett radhus som är en egen fastighet eller en ägarlägenhet. För sådana objekt registreras lagfart hos Lantmäteriet.

En bostadsrätt är juridiskt något annat. Där finns ingen lagfart. Då behöver man i stället granska bland annat överlåtelseavtalet, medlemskapet i bostadsrättsföreningen och lägenhetsförteckningen. Dold samäganderätt kan bli aktuell även för en bostadsrätt, men bevisningen och formaliteterna ser delvis annorlunda ut.

Tre frågor som aldrig bör blandas ihop

1. Vem äger bostaden?

Äganderätten utgår i första hand från hur bostaden förvärvades. För en fastighet är köpehandlingen central. Ett fastighetsköp måste enligt 4 kap. 1 § jordabalken uppfylla särskilda formkrav.

Om du inte står i köpehandlingen eller på lagfarten kan du ändå i vissa familjerättsliga situationer ha ett anspråk på dold samäganderätt. Men det är inte samma sak som att utan vidare vara registrerad och fullt skyddad delägare.

2. Vem ansvarar för bolånet?

Bolånet är ett avtal med banken. Om du är medlåntagare kan banken normalt kräva dig enligt låneavtalet, även om du inte står på lagfarten. Omvänt blir du inte automatiskt ägare bara för att du står på lånet eller har betalat ränta och amorteringar.

Banken behöver också godkänna om en låntagare ska tas bort. Ett avtal mellan dig och din partner binder inte banken utan bankens medverkan.

3. Vad kan ingå i en bodelning?

Bodelning är ett familjerättsligt fördelningssystem. För sambor omfattar den normalt bara gemensam bostad och bohag som har förvärvats för gemensam användning. En begäran om sambobodelning ska som huvudregel göras senast ett år efter att samboförhållandet upphörde, enligt 8 § sambolagen.

För makar är giftorätt inte samma sak som samägande. Giftorätten innebär i grunden ett anspråk på värdedelning vid bodelning, inte att varje make redan äger hälften av den andres saker. Läs mer i vår guide om äganderätt och giftorätt mellan makar.

Reglernas utgångspunkt framgår även av 1 kap. 3 § och 7–11 kap. äktenskapsbalken. Om separationen redan är ett faktum kan du läsa vår juristguide om bodelning vid separation.

Vad visar lagfarten?

Lagfarten registrerar vem som har sökt och beviljats inskrivning som ägare till en fastighet på grundval av en förvärvshandling. Den som har förvärvat en fastighet ska som huvudregel söka lagfart inom tre månader. Lantmäteriet beskriver lagfartsprocessen och vilka handlingar som krävs.

Lagfarten har stor praktisk betydelse. Den påverkar bland annat hur omvärlden, banker, köpare och myndigheter kan uppfatta ägarförhållandet. Men registreringen är inte alltid ett vattentätt svar på varje underliggande civilrättslig fråga.

Det kan exempelvis finnas:

  • ett giltigt förvärv där lagfartsansökan ännu inte har gjorts
  • ett fel eller en oklarhet i förvärvskedjan
  • ett familjerättsligt anspråk på dold samäganderätt
  • en rätt att få fastigheten genom bodelning, trots att den tidigare bara stod på den andra parten

Det är därför man behöver läsa förvärvshandlingen, inte bara ett utdrag ur fastighetsregistret.

Fem juridiska lägen när bara en står på lagfarten

Läge Vad det kan betyda Rätt nästa fråga
Du står i köpe- eller gåvohandlingen men saknas på lagfarten Du kan redan ha ett formellt förvärv som behöver registreras Är handlingen giltig och behöver lagfart sökas eller rättas?
Bara din partner står i handlingen och på lagfarten Partnern är öppen ägare, men dold samäganderätt kan i vissa fall utredas Köptes bostaden för gemensamt bruk, bidrog du vid köpet och fanns gemensam ägaravsikt?
Bostaden är samboegendom Värdet kan omfattas av sambobodelning även om bara en står som ägare Begärdes bodelning inom ett år och köptes bostaden för gemensamt boende?
Bostaden omfattas av makars bodelning Ägande och giftorätt måste hållas isär Är egendomen giftorättsgods eller enskild, och finns äktenskapsförord?
Du har bara betalat kostnader i efterhand Betalningen kan möjligen vara lån eller annat fordringsanspråk, men ger inte automatiskt äganderätt Vad avtalades, när betalades pengarna och vad kan bevisas?

Tabellen visar varför formuleringen ”jag har betalat hälften, alltså äger jag hälften” ofta blir för snabb. Samma betalning kan juridiskt vara del av ett förvärv, ett lån, en gåva, hushållsekonomi eller en kostnadsfördelning.

Vad är dold samäganderätt?

Dold samäganderätt är en rättsfigur som har utvecklats genom domstolspraxis. Den aktualiseras ofta när en bostad eller annan familjetillgång formellt har köpts av den ena parten, men parterna i realiteten kan ha avsett att äga den tillsammans.

I praxis brukar tre huvudfrågor stå i centrum:

  1. Köptes egendomen för gemensamt bruk?
  2. Bidrog den som inte blev formell ägare ekonomiskt till förvärvet?
  3. Fanns det en gemensam avsikt att äga tillsammans vid köpet?

Den gemensamma ägaravsikten vid förvärvet är grundfrågan, och den som påstår att en sådan avsikt fanns har normalt bevisbördan. Om bostaden köptes för gemensamt bruk och den andra parten bidrog ekonomiskt till själva köpet kan detta enligt praxis vara en utgångspunkt för att gemensam ägaravsikt fanns. Det är en bevislättnad – inte ett automatiskt resultat – och motstående omständigheter kan bryta presumtionen.

Avsikten behöver inte alltid vara uttryckligen nedskriven. Den kan bedömas utifrån omständigheterna kring köpet. Men ju mer oklart förloppet är, desto större blir bevisrisken.

Högsta domstolen har i NJA 2008 s. 826, ”Samägandet i Oxhalsö”, behandlat bevisbedömningen vid egendom som köpts för familjens gemensamma bruk. Att egendomen köptes gemensamt i vardaglig mening räcker dock inte. Finansieringen, avsikten och särskilda omständigheter måste vägas samman.

Dold samäganderätt är inte fullt synlig äganderätt

Det juridiska språket är viktigt här. Den dolde delägaren brukar beskrivas som att han eller hon har ett obligationsrättsligt anspråk mot den öppne ägaren på att bli insatt som ägare. NJA 1993 s. 324 tydliggör att dold äganderätt till en fastighet inte är äganderätt i vanlig mening. Innan anspråket har gjorts synligt genom en formellt giltig överlåtelse eller en lagakraftvunnen dom har den dolde ägaren inte samma skydd utåt som den lagfarne ägaren.

Detta blir särskilt viktigt om bostaden ska säljas, belånas eller utmätas, eller om den lagfarne ägaren avlider.

Justiflex 5F-kontroll

Vi använder fem kontrollpunkter för att skilja ett möjligt ägaranspråk från enbart betalningar eller familjerättsliga rättigheter.

1. Fastigheten

Vilket objekt gäller saken? Är det en fastighet, bostadsrätt eller byggnad på annans mark? Vem står i fastighetsregistret och vilka inteckningar eller andra inskrivningar finns?

2. Fånget

”Fång” betyder hur egendomen förvärvades – exempelvis genom köp, gåva, arv eller bodelning. Läs den faktiska köpehandlingen, gåvohandlingen eller bodelningshandlingen. Det är inte tillräckligt att bara titta på bolåneavier eller vad parterna kallade bostaden.

3. Finansieringen

Vem betalade handpenning och kontantinsats? Vem tog lån? Kom pengarna från en tidigare bostad, arv, gåva eller gemensamt sparande? Ekonomiska bidrag vid själva förvärvet väger normalt tyngre i en dold-samäganderättsbedömning än löpande kostnader långt senare.

4. Förvärvsavsikten

Vad avsåg ni när bostaden köptes? Skulle den vara ert gemensamma hem eller den ena partens investering? Finns sms, mejl, budgetar, bankanteckningar eller vittnen från tiden kring köpet? Efterhandsuppgifter väger ofta mindre än samtida dokument.

Justiflex bedömer hela 5F-kedjan – inte bara vem som betalat mest.
Du får ett skriftligt besked om vilket spår som är starkast: formellt förvärv, dold samäganderätt, bodelning, fordran eller ingen hållbar rättslig grund.
Boka en juridisk bedömning – 3 900 kr inklusive moms

Beviskartan: vad talar för och vad räcker inte ensamt?

Underlag eller omständighet Vad det kan visa Vad det inte bevisar ensamt
Köpekontrakt eller annan förvärvshandling Vem som formellt förvärvade fastigheten och på vilka villkor Att en person utanför handlingen saknar alla möjliga anspråk
Banköverföring till kontantinsatsen Ekonomiskt bidrag i nära samband med köpet Att bidraget gav exakt 50 procents ägarandel
Gemensam låneansökan eller kalkyl Hur köpet planerades och finansierades Att banken eller parterna avsåg samägande
Sms och mejl från tiden för köpet Samtida avsikt, till exempel ”vi köper huset tillsammans” Ett giltigt fastighetsförvärv utan formell överlåtelse
Uppgifter från mäklare, bank eller närstående Hur parterna beskrev upplägget vid köpet Att vittnets minne alltid väger tyngre än skriftliga handlingar
Löpande amorteringar Vem som har finansierat skulden efter köpet Att betalaren automatiskt har köpt en andel i fastigheten
Driftkostnader och renoveringar Att någon har lagt pengar på bostaden Dold samäganderätt eller rätt till återbetalning utan mer stöd
Samboavtal eller äktenskapsförord Hur parterna reglerat bodelning och egendom Alltid vem som civilrättsligt äger en viss tillgång

Det bästa underlaget är ofta en obruten tidslinje: vad parterna planerade, hur köpet betalades, varför bara en skrevs in och hur de agerade direkt efter förvärvet.

En uttrycklig förvärvs- eller överlåtelsehandling väger tungt. NJA 2004 s. 397 gällde en borgenärs påstående om dold samäganderätt till en fritidsfastighet. Den uttryckliga överlåtelsehandlingen var en viktig utgångspunkt, och påståendet om en annan gemensam ägaravsikt fick styrkas utan den vanliga bevislättnaden.

Fyra avgöranden som visar gränserna

Gemensamt bruk och ekonomiskt bidrag kan ge bevislättnad

I NJA 2008 s. 826 behandlade Högsta domstolen dold samäganderätt till en fastighet som hade köpts för familjens bruk. Avgörandet visar att gemensamt användningsändamål och ekonomiskt bidrag vid förvärvet kan få stor betydelse, men att hela situationen måste bedömas.

Betalning i samband med ombildning räckte inte

I NJA 2013 s. 242 ansåg Högsta domstolen inte att dold samäganderätt hade uppkommit när en hyresrätt som den ena sambon innehaft länge ombildades till bostadsrätt, trots att den andra sambon hade bidragit ekonomiskt. Förvärvets bakgrund och parternas avsikt var avgörande. Pengar i sig räcker alltså inte.

Anspråket preskriberas inte som en vanlig fordran – men vänta inte

I NJA 2013 s. 632, ”Samägandet i Svedala Aggarp”, bedömde Högsta domstolen att anspråket beträffande fast egendom på att bli insatt som ägare inte var en sådan fordran som preskriberas enligt preskriptionslagen.

Det betyder inte att det är riskfritt att vänta. Bevis kan försvinna, minnen blekna och bostaden säljas, belånas eller beröras av dödsfall och utmätning. Dessutom har sambobodelning en egen ettårsfrist. Ett separat krav på återbetalning av lån eller annan ersättning kan också omfattas av preskription även om själva anspråket på dold samäganderätt inte gör det.

Renoveringar gav inte automatisk rätt till ersättning

I NJA 2019 s. 23, ”Den betalande sambon”, hade en sambo betalat arbeten och installationer på den andra sambons fastighet. När något lån inte kunde bevisas fick den betalande sambon inte ersättning på den grunden. Avgörandet är en tydlig varning: senare investeringar skapar inte automatiskt ägande eller återbetalningsrätt.

Läs mer om ersättning för renovering av sambons bostad och juridiken när sambor renoverar en bostad.

Typfall: kontantinsats men inget namn på lagfarten

Anonymiserat sammansatt typfall från återkommande rådgivningsmönster
Ett par köper en villa för att bo där tillsammans. Bara den ena parten anges som köpare i köpekontraktet och får lagfart. Den andra för över 450 000 kronor till kontantinsatsen, blir medlåntagare och sparar meddelanden där båda beskriver villan som ”vårt gemensamma köp”. Flera år senare separerar de.

Det här är inte automatiskt ett vinstfall. Men förvärv för gemensamt bruk, ett spårbart bidrag vid köpet och samtida bevisning om gemensam ägaravsikt gör att dold samäganderätt bör utredas seriöst.

Om samma person i stället flyttade in i en villa som partnern ägt i tio år och först därefter betalade kök, drift och amorteringar är analysen en annan. Då ligger ett ägaranspråk ofta längre bort, och frågan kan i stället gälla lån, avtalad ersättning eller – beroende på omständigheterna – inget ersättningsanspråk alls.

Är ditt ägaranspråk värt att utreda? Svara på åtta frågor

Svara ja, nej eller osäker. Testet ger ingen juridisk slutsats, men hjälper dig att identifiera rätt utredningsspår.

1. Gäller det en fastighet, exempelvis en villa, där någon annan ensam står på lagfarten?
2. Står ditt namn eller din andel i någon köpe-, gåvo- eller bodelningshandling?
3. Köptes bostaden under relationen för att ni skulle använda den tillsammans?
4. Bidrog du till kontantinsatsen eller annan finansiering i direkt samband med köpet?
5. Finns samtida meddelanden, kalkyler eller vittnen som stödjer att ni avsåg att äga tillsammans?
6. Består dina viktigaste betalningar i stället av amorteringar, drift eller renoveringar långt efter köpet?
7. Är ni eller har ni varit sambor eller gifta utan att alla bodelningsfrågor har avslutats?
8. Finns risk för försäljning, ny belåning, separation, dödsfall, utmätning eller en redan aktiv tvist?

Så tolkas resultatspåren
  • Formellt förvärv: Om du står i en giltig förvärvshandling men inte på lagfarten bör registreringen kontrolleras omedelbart.
  • Dold samäganderätt: Gemensamt bruk, bidrag vid köpet och bevisad gemensam avsikt talar för att anspråket bör utredas.
  • Familjerätt: Sambolagen eller äktenskapsbalken kan vara det starkare spåret, särskilt om bodelning inte är genomförd.
  • Fordran eller betalning: Om underlaget främst gäller senare betalningar behöver man utreda lån, avtal eller annan ersättningsgrund – inte utgå från ägande.
  • Brådskande risk: Ett ja på fråga 8 innebär att du bör söka juridisk hjälp snabbt för att bedöma hur anspråket kan säkras.

Testet visar spår, inte vem som vinner.
Vi kan kontrollera handlingarna och ge en skriftlig första bedömning innan du formulerar krav mot den registrerade ägaren.
Få ditt ärende bedömt

Gör detta först – inte detta

Gör detta först Gör inte detta
Beställ lagfartsuppgifter och samla förvärvshandlingarna Utgå från att den som betalat bolånet automatiskt äger
Läs det undertecknade köpekontraktet Nöj dig med bankens lånesammanställning
Gör en tidslinje från planering till tillträde Börja med dagens marknadsvärde
Spåra kontantinsats och förvärvsfinansiering separat Blanda ihop köpet med senare drift och renovering
Spara samtida sms, mejl, kalkyler och kontoutdrag Försök skapa en gemensam berättelse i efterhand
Håll isär ägande, bankansvar, bodelning och fordran Kalla alla ekonomiska krav för ”min halva”
Bedöm rättslig grund innan du anger andel och belopp Kräv 50 procent enbart utifrån en rättvisekänsla
Agera före försäljning, dödsfall eller utmätning Vänta tills tredje man har kommit in i bilden

Åtta vanliga och kostsamma misstag

1. ”Jag står på halva lånet, alltså äger jag halva huset”

Låneansvar och äganderätt är olika avtal. Du kan vara betalningsansvarig utan att vara registrerad ägare.

2. ”Jag står inte på lagfarten, alltså har jag ingen möjlig rätt”

Lagfarten är central, men ett giltigt förvärv eller dold samäganderätt kan behöva utredas.

3. Räkna renoveringar som ett automatiskt andelsköp

Senare betalningar kan ha stor ekonomisk betydelse men skapar inte i sig en fastighetsandel. Utan avtal kan även återbetalningskravet vara svårt.

4. Blanda ihop bodelning med äganderätt

Bodelningen kan ge rätt till värde eller tilldelning utan att du varit samägare före bodelningen. Dold samäganderätt handlar i stället om det bakomliggande förvärvet.

5. Kräva exakt 50 procent för tidigt

Först måste samägandet kunna styrkas. Därefter behöver andelarnas storlek bedömas. Enligt 1 § samäganderättslagen räknas lotterna lika när annat inte kan visas, men regeln ersätter inte bevisningen för att ett samägande över huvud taget finns.

6. Skriva ett ”retroaktivt avtal” utan att kontrollera formkraven

Överlåtelse av fastighetsandel kräver korrekta handlingar. Ett vanligt mejl eller ett dokument som bara kallas bekräftelse kan vara otillräckligt och kan dessutom få skatte- och lånekonsekvenser.

7. Skriva på en slutuppgörelse innan alla spår är kartlagda

Ett avtal med formuleringar om att parterna inte har fler krav kan stänga dörren för äganderätt, bodelning eller fordran. Låt någon granska helheten först.

8. Vänta trots att bostaden kan säljas eller utmätas

Anspråkets osynliga karaktär är en risk. Den registrerade ägarens borgenärer och en ny köpare kan förändra läget betydligt.

Steg för steg: så utreder du om du kan äga en andel

Steg 1: Fastställ objekttypen

Kontrollera om det är en fastighet, bostadsrätt, ägarlägenhet eller byggnad på annans mark. Samla korrekt objektsbeteckning och grunduppgifter.

Steg 2: Hämta hela förvärvsunderlaget

Samla köpekontrakt, köpebrev, gåvobrev, bodelningsavtal, lagfartsuppgifter, eventuella äktenskapsförord och samboavtal. Om en fastighet har övergått genom bodelning kräver Lantmäteriet en korrekt bodelningshandling vid lagfartsansökan. Se Lantmäteriets krav vid bodelning.

Steg 3: Bygg en tidslinje

Skriv ner när bostaden började diskuteras, när bud lades, vem som träffade mäklare och bank, när pengarna överfördes och varför bara en person skrevs som köpare. Markera vad som kan styrkas med dokument.

Steg 4: Spåra finansieringen vid köpet

Separera handpenning, kontantinsats, lån och kostnader vid förvärvet från senare amorteringar, renoveringar och drift. Spara kontoutdrag i originalformat.

Steg 5: Säkra bevis om den gemensamma avsikten

Leta efter meddelanden och handlingar från tiden före och omkring köpet. Notera personer som deltog i möten eller hörde hur upplägget beskrevs. Ändra inte filer och instruera inte vittnen om vad de ska säga.

Steg 6: Dela upp de juridiska spåren

Gör fyra separata rubriker i din egen sammanställning:

  1. formellt ägande eller förvärv
  2. dold samäganderätt
  3. bodelning
  4. lån eller annat betalningsanspråk

Samma omständighet kan vara relevant i flera spår, men rättsföljden är olika.

Steg 7: Formulera rätt yrkande innan beloppet

Bestäm först vad du juridiskt vill uppnå: lagfart på grund av redan giltigt förvärv, fastställelse av dold samäganderätt, bodelning, återbetalning av lån eller en förhandlad uppgörelse. Därefter kan andel och värde räknas.

Steg 8: Välj rätt väg för att göra rätten synlig

Om parterna är överens kan rätten ibland göras öppen genom en formriktig andelsöverlåtelse eller, när reglerna medger det, en tillämplig bodelningshandling. Förarbetena till sambolagen beskriver att dold samäganderätt kan göras öppen genom överlåtelse från den öppne ägaren eller genom domstolsprövning. Se prop. 2002/03:80.

Är parterna oense kan kravbrev, säkerhetsåtgärder eller talan i domstol behöva övervägas. Välj inte handlingstyp innan konsekvenser för lån, skatt, stämpelskatt och framtida försäljning har kontrollerats.

Läs också om hur du löser ut någon ur huset och vad ett samäganderättsavtal kan reglera.

Vill du veta vilket av de fyra spåren som passar ditt underlag?
Den första bedömningen omfattar handlingarna kring köpet, betalningsflödet, den dokumenterade avsikten och familjerättsliga avtal. Du får ett skriftligt nästa steg.
Starta granskningen

Konsekvenser om frågan hanteras fel

Pengar

Du kan bli kvar med låneansvar utan att få del av försäljningsvärdet. Du kan också lägga tid och pengar på ett 50-procentskrav när underlaget i själva verket stödjer en mindre fordran – eller missa ett starkare ägaranspråk genom att bara begära återbetalning.

Relation och förhandling

Ett tidigt, kategoriskt påstående om ”min halva” kan låsa konflikten. En bevisbaserad uppdelning mellan ägande, bodelning och skuld gör det lättare att förhandla om rätt sak och dokumentera en hållbar lösning.

Framtida tvist

Om frågan lämnas olöst kan den återkomma vid försäljning, ny relation, dödsfall, arv, utmätning eller konkurs. En dold rätt är särskilt sårbar eftersom den inte syns i fastighetsregistret.

Om ett samägande har blivit öppet kan även frågor om andelar, förvaltning och försäljning uppstå. Samäganderättslagen bygger som utgångspunkt på gemensamt samtycke till förvaltning och ger under vissa förutsättningar en delägare möjlighet att begära offentlig auktion. Läs om hur samägares andelar bestäms och vägen från samägande till försäljning.

Vanliga frågor om lagfart och dold samäganderätt

Bevisar lagfarten vem som äger huset?

Lagfarten är stark och praktiskt viktig information om vem som registrerats som ägare på grundval av en förvärvshandling. Men den avgör inte alltid ensam en underliggande tvist om exempelvis ett giltigt men ännu oregistrerat förvärv eller dold samäganderätt.

Kan jag äga halva huset utan att stå på lagfarten?

Du kan i vissa fall ha ett anspråk på att bli insatt som delägare, men det är inte automatiskt. För dold samäganderätt granskas särskilt gemensamt bruk, ekonomiskt bidrag vid förvärvet och gemensam ägaravsikt. Andelens storlek måste också bedömas.

Vad betyder dold samäganderätt?

Det betyder förenklat att en person som inte är formell ägare kan ha ett rättsligt anspråk mot den öppne ägaren på att bli insatt som delägare. Fram till formell överlåtelse eller dom är skyddet mot tredje man svagare än för den lagfarne ägaren.

Vad tittar domstolen på?

Domstolen bedömer helheten kring förvärvet: bostadens avsedda användning, finansieringen, parternas avsikt, skälet till att bara en stod som köpare samt samtida dokument och vittnesuppgifter. Senare betalningar får normalt inte samma betydelse som omständigheterna vid köpet.

Räcker det att jag betalade kontantinsatsen?

Nej, inte ensamt. En spårbar kontantinsats i direkt samband med köpet är viktig bevisning, men betalningen kan i teorin också vara ett lån eller en gåva. Den måste sättas ihop med förvärvets ändamål och parternas gemensamma avsikt.

Är jag ägare om jag står på bolånet?

Nej. Låneavtalet reglerar bankens rätt att kräva betalning. Ägandet följer av förvärvet och eventuella andra civilrättsliga grunder. Du kan därför vara medlåntagare utan att vara ägare – och ägare utan att vara personlig låntagare.

Får jag större ägarandel om jag har amorterat eller renoverat mest?

Inte automatiskt. Amorteringar, renoveringar och drift efter köpet förändrar inte av sig själva ägarandelarna. Ett separat avtal, lån eller annan rättsgrund kan däremot behöva bedömas.

Spelar det någon roll om vi är gifta eller sambor?

Ja. Sambolagen och äktenskapsbalken har olika regler om bodelning, och avtal kan ändra utfallet. Men varken sambostatus eller äktenskap innebär automatiskt att båda civilrättsligt äger hälften av varje tillgång.

Är bodelning samma sak som att fastställa äganderätt?

Nej. En bodelning fördelar viss egendom och dess värde mellan parterna. Dold samäganderätt handlar om vem som ska anses ha ett ägaranspråk från förvärvet. I ett konkret fall kan båda frågorna behöva analyseras, men de ska hållas isär.

Kan den lagfarne ägaren sälja eller belåna huset under tvisten?

Den öppne ägaren framstår utåt som ägare, och en dold rätt saknar samma synlighet och tredjemansskydd. En stämningsansökan fryser inte automatiskt fastigheten. Vid konkret risk för försäljning, ny belåning eller utmätning behövs snabb individuell rådgivning om möjliga säkerhetsåtgärder. Försök inte själv lägga in en obestyrkt ägarandel i registret.

Vad händer om den lagfarne ägaren dör eller har skulder?

Anspråket kan behöva göras gällande mot ett dödsbo och kan kompliceras av borgenärer och tredje man. Högsta domstolens praxis visar att en dold delägare inte har samma sakrättsliga skydd som en öppen ägare innan anspråket har manifesterats.

Preskriberas dold samäganderätt?

Högsta domstolen har slagit fast att anspråket beträffande fast egendom på att bli insatt som ägare inte preskriberas som en vanlig fordran enligt preskriptionslagen. Men separata lån och ersättningskrav kan preskriberas. Andra tidsfrister kan också gälla – framför allt ettårsfristen för sambobodelning – och lång väntan kan försämra både bevisning och praktiskt skydd.

Sammanfattning

Att ditt namn saknas på lagfarten betyder inte alltid att frågan är avgjord. Men det betyder inte heller att betalningar automatiskt gör dig till halvägare.

En hållbar bedömning börjar med fem saker: fastigheten, fånget, finansieringen, förvärvsavsikten och familjerätten. Därefter kan man avgöra om ditt starkaste spår är ett formellt förvärv, dold samäganderätt, bodelning, en fordran eller en förhandlad lösning.

Vänta inte om bostaden ska säljas, belånas eller kan beröras av dödsfall eller utmätning. Dold samäganderätt är just dold – och därför behöver ett möjligt anspråk hanteras metodiskt.

Har du betalat till en bostad du inte står på?

Justiflex erbjuder en juridisk första bedömning för 3 900 kr inklusive moms.

Bedömningen omfattar:

  • köpe-, gåvo- eller bodelningshandling
  • aktuella lagfartsuppgifter
  • kontantinsats och annan finansiering vid förvärvet
  • samtida mejl, sms och övrig bevisning om ägaravsikten
  • samboavtal, äktenskapsförord och bodelningsfrågor när de är relevanta
  • ett skriftligt besked om starkaste rättsliga spår och rekommenderat nästa steg

Eventuellt kravbrev, förhandling, formell överlåtelse eller domstolsprocess prissätts separat efter att underlaget har granskats.

JUSTIFLEX · JURIDIK SOM GÅR ATT AGERA PÅ

Källor

Jag står inte på lagfarten – kan jag ändå äga halva bostaden? Läs mer »
Ett inbördes testamente ligger mellan två åtskilda dokumentmappar efter ett uppbrott.

Gäller ett inbördes testamente efter separation eller skilsmässa?

Ansvarig jurist: Robin Forslöv, jurist och grundare av Justiflex
Juridiskt granskad: 28 augusti 2026
Gäller rättsläge: Svensk rätt 2026
Nästa planerade översyn: Senast 28 augusti 2027

Ni har flyttat isär, delat ekonomin och kanske gått vidare med nya relationer. I en pärm ligger ändå ett inbördes testamente där ni har bestämt att den som lever längst ska ärva den andra. Om någon avlider innan handlingen skrivs om kan vardagens uppbrott och juridikens brytpunkt ge helt olika svar.

I Justiflex rådgivning återkommer samma mönster: bostad, bankkonton och abonnemang hanteras direkt, medan testamentet blir liggande. Ett särskilt riskläge är när gifta makar lever åtskilda men ingen skilsmässoansökan har kommit in till tingsrätten. Då kan både testamentet och makens vanliga arvsrätt fortfarande få betydelse.

Bedömningen börjar därför inte med hur avslutad relationen känns. Den börjar med relationens juridiska status vid dödsfallet, testamentets exakta ordalydelse och vilka andra förordnanden och personer som påverkas.

Det här får du av guiden

  • Gifta makar: Skillnaden mellan utflyttning, pågående skilsmässomål och lagakraftvunnen skilsmässa.
  • Sambor: När samboförhållandet upphör och varför brytpunkten kan komma tidigare.
  • Testamentets delar: Hur partnerförordnande, reservmottagare och efterarv kan få olika resultat.
  • Din handlingsplan: Justiflex 4R-kontroll, snabbtest och åtta konkreta steg.

Har relationen förändrats men testamentet ligger kvar?

Få en juridisk granskning av handlingen och en konkret rekommendation utifrån dagens situation.

Fast pris: 3 900 kr inklusive moms.

Få testamentet granskat

Starta digitalt · Fast pris · Personlig juristbedömning

Varför gamla testamenten blir riskfyllda efter en separation

Efter ett uppbrott prioriteras normalt bostad, lån, abonnemang och bodelning. Testamentet är lätt att missa eftersom det inte märks i vardagen. Risken visar sig först om någon avlider innan handlingarna har uppdaterats.

Vid en genomgång börjar Justiflex därför med två datum: när flyttade parterna isär och när kom en eventuell skilsmässoansökan in till tingsrätten? Mellan dessa dagar kan gifta makar leva helt separerade samtidigt som både den legala arvsrätten och det gamla testamentet fortfarande har betydelse.

Vår praktiska prioritering är enkel: kontrollera testamentet samtidigt som bostad, försäkringar och ekonomi ses över. Vänta inte tills bodelningen är klar eller skilsmässodomen har fått laga kraft.

Anonymiserat typfall från rådgivningen

Vid en dokumentgenomgång framkom att en person fortfarande hade ett inbördes testamente med en make som personen hade levt åtskild från under lång tid. Bostaden och ekonomin hade delats upp, men något skilsmässomål pågick inte. Testamentet kunde därför fortfarande ge den andra maken en stark ställning vid ett dödsfall.

Typfallet är sammansatt av situationer som återkommer i rådgivningen. Identifierande detaljer är ändrade. Lärdomen är att vardagens separation och juridikens brytpunkt inte alltid infaller samma dag.

Vad är ett inbördes testamente?

Ett inbördes testamente är en gemensam handling som innehåller två eller flera personers testamenten. Vanligast är att makar eller sambor bestämmer att den som överlever den andra ska få hela eller delar av den först avlidnes kvarlåtenskap. Ofta anges också vem som ska få det som återstår när båda har avlidit.

Trots den gemensamma handlingen är det i princip fråga om ett individuellt testamente för varje person. Det är inte ett vanligt avtal som låser båda för all framtid. Vardera personen kan förfoga över sin egen kvarlåtenskap och återkalla eller ändra sitt eget förordnande.

Den ömsesidiga konstruktionen har ändå betydelse. Om en person ensidigt ändrar eller återkallar sin del på ett sätt som väsentligt rubbar förutsättningarna för det gemensamma upplägget, kan personen förlora sin egen rätt enligt testamentet. Regeln finns i 10 kap. 7 § ärvdabalken.

Fem juridiska lägen efter ett uppbrott

Det avgörande är statusen när dödsfallet inträffar. I vardagligt språk kan separation betyda att någon har flyttat till en annan adress. Juridiskt måste flera lägen hållas isär.

  1. Gifta men bor isär – inget skilsmässomål pågår. Förordnandet till maken kan fortfarande gälla. Maken kan också ha legal arvsrätt.
  2. Skilsmässoansökan har kommit in – målet pågår. Förordnandet till maken är normalt utan verkan. Makens vanliga arvsrätt gäller inte.
  3. Skilsmässodom finns – men har inte fått laga kraft. Målet pågår fortfarande. Samma huvudregel gäller som under övrig handläggning och betänketid.
  4. Skilsmässan har fått laga kraft. Förordnandet till den tidigare maken är normalt utan verkan och tidigare makar ärver inte varandra enligt lag.
  5. Samboförhållandet har upphört. Förordnandet till den tidigare sambon är normalt utan verkan. Sambor har ingen automatisk arvsrätt.
Status vid dödsfallet Partnerförordnandet Legal arvsrätt Första åtgärd
Gifta, endast särlevnad Kan fortfarande gälla Maken kan ärva Granska testamente och civilstånd direkt
Skilsmässomål pågår Normalt utan verkan Makes arvsrätt enligt 3 kap. ÄB gäller inte Kontrollera ansökningsdatum och hela testamentet
Dom meddelad, inte laga kraft Normalt utan verkan Makes arvsrätt gäller inte Behandla målet som pågående
Lagakraftvunnen skilsmässa Normalt utan verkan Ingen legal arvsrätt mellan tidigare makar Tolka övriga förordnanden separat
Samboförhållandet har upphört Normalt utan verkan Sambor ärver inte enligt lag Fastställ uppbrottsdagen och reservmottagare

Huvudregeln finns i 11 kap. 8 § ärvdabalken. Bestämmelsen talar om att förordnandet till maken eller sambon blir utan verkan. Det är något annat än att hela testamentshandlingen alltid blir ogiltig.

Gäller ett inbördes testamente efter separation?

Gifta makar som bara har flyttat isär

För gifta finns ingen särskild rättslig status som heter ”separerad”. Två makar kan ha bott på olika adresser länge, delat upp ekonomin och inlett nya liv utan att ett mål om äktenskapsskillnad pågår. De är ändå fortfarande gifta.

Enbart särlevnad finns inte med bland de omständigheter som enligt 11 kap. 8 § ärvdabalken gör ett förordnande till den andra maken verkningslöst. Det gamla inbördes testamentet kan därför fortfarande få verkan om någon av makarna avlider. Även makens vanliga arvsrätt kan finnas kvar.

Om den avlidne inte efterlämnar särkullbarn är huvudregeln att den efterlevande maken ärver före makarnas gemensamma barn. Finns särkullbarn blir resultatet ett annat, men den efterlevandes ställning kan fortfarande påverkas av både lag och testamente. Läs mer om laglott och särkullbarn och om riskerna i en bonusfamilj med bostad och särkullbarn.

Att makarna har levt isär i två år och därför kan ha rätt till skilsmässa utan betänketid ändrar inte detta. Innan talan har väckts finns inget pågående skilsmässomål. Makarna förblir formellt gifta även under målet, men 11 kap. 8 § och 3 kap. 10 § ärvdabalken knyter rättsverkan redan till att målet pågår.

Den som inte längre vill att den andra maken ska gynnas av testamentet bör därför inte vänta. Observera samtidigt att ett återkallat testamente inte i sig tar bort den legala arvsrätt som följer av ett bestående äktenskap.

När börjar ett skilsmässomål pågå?

Den viktiga brytpunkten inträffar normalt när talan om äktenskapsskillnad väcks. En talan anses väckt när ansökan kommer in till tingsrätten, inte när makarna först bestämmer sig för att skiljas eller skriver under blanketten. Regeln följer av 13 kap. 4 § rättegångsbalken.

Enligt 9 kap. 12 § äktenskapsbalken pågår målet från det att talan väcks till dess att skilsmässodomen får laga kraft. Målet kan även upphöra genom exempelvis ett lagakraftvunnet avvisnings- eller avskrivningsbeslut eller genom att skilsmässofrågan faller efter betänketid.

  • Betänketiden är en del av det pågående skilsmässomålet.
  • En dom som fortfarande kan överklagas har normalt inte avslutat målet.
  • Efter minst sex månaders betänketid kan någon av makarna begära fullföljd. Om ingen gör det inom ett år från betänketidens början faller skilsmässofrågan och makarna förblir gifta.
  • Det är statusen just när dödsfallet inträffar som ska kontrolleras.

Sveriges Domstolar beskriver processen från ansökan och betänketid till lagakraftvunnen skilsmässa. Se även Justiflex guide om skilsmässoansökan, betänketid och bodelning.

Om någon avlider medan skilsmässomålet pågår

Tre frågor måste då hållas isär.

  1. Förordnandet till maken är normalt utan verkan. Det följer av 11 kap. 8 § ärvdabalken.
  2. Den vanliga arvsrätten för make gäller inte. Reglerna i 3 kap. ärvdabalken ska inte tillämpas om ett mål om äktenskapsskillnad pågick vid dödsfallet.
  3. Bodelning kan fortfarande behöva göras. Arv och bodelning är olika frågor. Bodelningen sker då enligt reglerna för skilsmässa och utgår från egendomsförhållandena den dag talan väcktes, enligt 9 kap. 2 och 11 §§ äktenskapsbalken.

Den efterlevande maken kan alltså få egendom eller värde genom bodelningen utan att få något i arv. Först när ägandet, bodelningen och dödsboets skulder har hanterats går det att se vilken egendom som finns kvar för arvingar och testamentstagare.

Gäller ett inbördes testamente efter skilsmässa?

När skilsmässan har fått laga kraft är äktenskapet upplöst. Ett förordnande till den tidigare maken är då som huvudregel utan verkan, och tidigare makar har ingen legal arvsrätt efter varandra.

Det gamla dokumentet raderas däremot inte ur historien. Det kan innehålla andra förordnanden som fortfarande behöver tolkas och verkställas. Formuleringen ”testamentet gäller inte längre” är därför ofta för grov. Den precisa frågan är vilka delar som fortfarande kan få verkan.

Vad gäller för tidigare sambor?

För sambor ser brytpunkten annorlunda ut. Enligt 2 § sambolagen upphör ett samboförhållande bland annat när samborna flyttar isär. Det kan också anses ha upphört genom vissa domstolsåtgärder, exempelvis en ansökan om bodelningsförrättare.

Att två personer tillfälligt bor på olika håll på grund av arbete, studier eller vård behöver däremot inte betyda att samboförhållandet har upphört. Avsikten, hushållet och omständigheterna måste bedömas samlat. Folkbokföringen är viktig bevisning men inte alltid hela svaret.

Har någon testamenterat till sin sambo och samboförhållandet har upphört före dödsfallet, är förordnandet normalt utan verkan. Sambor ärver inte heller varandra enligt den legala arvsordningen. Läs mer om testamente för sambor.

Däremot kan bodelning av samboegendom fortfarande bli aktuell. Om den tidigare sambon avlider inom ett år från uppbrottet är det den efterlevande tidigare sambon som kan begära bodelning, och begäran måste då göras senast när bouppteckningen förrättas. Dödsboet kan inte påkalla bodelning till sin förmån.

Vilka delar av testamentet kan fortfarande gälla?

Ett inbördes testamente bör granskas förordnande för förordnande. Utöver partnerförordnandet kan handlingen innehålla:

  • reservförordnanden om den primära mottagaren inte kan eller ska ta emot arvet,
  • efterarv till gemensamma barn, särkullbarn, bonusbarn eller andra personer,
  • legat av viss egendom eller ett visst belopp,
  • villkor om enskild egendom,
  • nyttjanderätt till bostad eller annan egendom,
  • förordnande till organisationer,
  • val av testamentsexekutor och andra administrativa bestämmelser.

När efterarvet blir hängande i luften

Efterarv bygger ofta på att partnern först får egendomen med fri förfoganderätt och att andra mottagare får det som finns kvar när partnern avlider. Om partnerförordnandet faller bort innan partnern har fått något, saknas det första led som konstruktionen byggde på.

Det betyder inte automatiskt att efterarvingarna får egendomen direkt vid det första dödsfallet. Testamentet måste visa om de även är reservmottagare eller bara skulle ärva efter den efterlevande partnern.

Formulering i testamentet Risk när partnerförordnandet faller Möjlig följd
”Efter bådas död ska barnen ärva” Oklart om barnen ska få något redan vid första dödsfallet Syftet och hela lydelsen måste tolkas
”Om min partner inte kan eller ska ta emot arvet träder mina barn in” Tydligare reservförordnande Barnen kan ha en direkt testamentarisk rätt
”Efter den efterlevandes död delas kvarlåtenskapen mellan bådas barn” Förutsätter ofta att partnern först har fått egendomen Efterarvsledet kan förlora sin funktion
Självständigt förordnande av viss andel till barn eller organisation Mindre beroende av partnerförordnandet Den självständiga delen kan fortsätta att gälla

Saknas en tydlig reservmottagare kan den legala arvsordningen ta över den del som inte längre kan verkställas. Läs mer om skillnaden mellan verkningslösa förordnanden, formfel och ogiltiga testamenten.

Kan en tidigare partner ändå få ärva?

Regeln i 11 kap. 8 § ärvdabalken är en tolkningsregel. Enligt 11 kap. 1 § ska ett testamente tolkas på det sätt som bäst stämmer med testatorns vilja. Ett förordnande kan därför i ett enskilt fall vara avsett att gälla även efter att äktenskapet eller samboförhållandet har upphört.

Att den tidigare partnern bara står namngiven i det gamla testamentet är inte en säker lösning. Namnet kan ha använts för att identifiera personen samtidigt som syftet var att gynna honom eller henne just som make eller sambo.

Om den tidigare partnern fortfarande ska ärva bör ett nytt testamente uttryckligen ange att förordnandet gäller trots att parterna har flyttat isär, ett skilsmässomål pågår eller äktenskapet har upplösts. Då uttrycks viljan mot bakgrund av den nya situationen och med hänsyn till eventuella barns laglotter.

Justiflex 4R-kontroll

Ett inbördes testamente ska inte bedömas med en enda fråga om det fortfarande är ”giltigt”. Justiflex granskar det i fyra led.

Relation

Var parterna gifta, sambor, frånskilda eller tidigare sambor vid dödsfallet? En röd flagg är att den formella statusen och vardagens relation pekar åt olika håll.

Rättsprocess

Hade en skilsmässoansökan kommit in, pågick betänketid eller hade domen fått laga kraft? En röd flagg är att utflyttningsdagen blandas ihop med den processuella brytpunkten.

Räckvidd

Vilka förordnanden gäller partnern och vilka gäller barn, efterarvingar, legat eller andra mottagare? En röd flagg är att reservmottagare saknas eller att efterarvet förutsätter att partnern först ärver.

Revision

Finns ett senare och korrekt bevittnat testamente som ersätter det gamla? En röd flagg är handskrivna ändringar, flera original eller motstridiga versioner.

Justiflex prioritering: Börja med Relation och Rättsprocess. Först därefter går det att fastställa dokumentets Räckvidd och hur en juridiskt säker Revision ska göras.

Osäker på en enda av de fyra kontrollerna? Då går det inte att ge ett säkert ja eller nej utan att läsa hela testamentet och kontrollera relationens juridiska status.

Låt Justiflex göra 4R-kontrollen

Snabbtest – behöver testamentet ändras nu?

Testet visar risknivå, inte ett juridiskt besked. Inga svar lagras eller skickas.

1. Har ni flyttat permanent isär sedan testamentet skrevs?
2. Har någon ansökt om äktenskapsskillnad?
3. Är skilsmässan klar eller har samboförhållandet upphört?
4. Är den tidigare partnern fortfarande namngiven som testamentstagare?
5. Saknas ett tydligt svar på vem som ska ärva om partnern inte får arvet?
6. Finns särkullbarn, bonusbarn, efterarvingar eller andra särskilt angivna mottagare?
7. Finns flera original, senare kopior eller handskrivna ändringar?
8. Har försäkringarnas och pensionernas förmånstagarförordnanden lämnats utan ny kontroll?

Fick du rött eller gult resultat? Vänta inte på färdig bodelning eller skilsmässodom. Få dokumentet granskat medan din vilja fortfarande kan uttryckas tydligt.

Få testamentet granskat

Gör detta först – inte detta

Gör detta först Inte detta Varför?
Kontrollera civilståndet och om ett skilsmässomål pågår Utgå från att utflyttningen var den juridiska brytdagen Reglerna skiljer sig mellan makar och sambor
Läs originalet och kartlägg senare versioner Förlita dig på minnet eller en gammal PDF Ett senare original eller tillägg kan ändra resultatet
Granska partnerförordnande, reservmottagare och efterarv var för sig Anta att hela handlingen faller Olika delar kan få olika rättslig verkan
Upprätta ett komplett och korrekt bevittnat testamente Stryk den tidigare partnerns namn i originalet Ändringar kan skapa form- och bevisproblem
Kontrollera försäkringar, pensioner och fullmakter separat Anta att testamentet styr alla utbetalningar Andra avtal kan fortsätta gälla självständigt

Kan en person ensam återkalla sin del?

Ja. Ett löfte att aldrig återkalla ett testamente är inte bindande. Enligt 10 kap. 5 § ärvdabalken kan testator återkalla sitt eget förordnande genom att förstöra testamentshandlingen eller på annat otvetydigt sätt visa att det inte längre uttrycker den yttersta viljan.

Men ett inbördes testamente kräver särskild försiktighet:

  1. Varje person råder över sin egen kvarlåtenskap, inte den andres.
  2. En ensidig ändring kan påverka den ändrande personens egen rätt i den ömsesidiga konstruktionen.
  3. Att förstöra ett gemensamt original är bevismässigt riskfyllt och återkallar inte automatiskt den andra testatorns förordnande.
  4. Handskrivna strykningar eller tillägg kan skapa formfel och tolkningsproblem.
  5. Ett nytt testamente bör tydligt ange hur det förhåller sig till tidigare testamenten och tillägg.

Det juridiskt renaste är normalt ett nytt, fullständigt testamente med två samtidigt närvarande och behöriga vittnen. Läs Justiflex nybörjarguide om testamente för formkrav, vittnen och förvaring.

Testamentet bestämmer inte bodelningen

Ett vanligt missförstånd är att testamentet avgör vem som får bostaden och alla andra tillgångar. I verkligheten kommer flera steg före arvet.

  1. Ägandet fastställs. Vem äger bostaden, kontot, bilen och övrig egendom?
  2. Bodelningen hanteras. Vilket giftorättsgods eller vilken samboegendom ska delas?
  3. Skulderna täcks. Dödsboets skulder ska hanteras innan arv lämnas ut.
  4. Kvarlåtenskapen bestäms. Först nu vet man vad den avlidne faktiskt lämnar efter sig.
  5. Arv och testamente tillämpas. Kvarlåtenskapen fördelas enligt giltiga förordnanden och arvsordningen.

En tidigare partner kan alltså få värde genom ägande eller bodelning även om personen inte får arv. Ett äktenskapsförord kan också påverka vad som hamnar i bodelningen; läs mer om jämkning av äktenskapsförord vid skilsmässa.

Testamentet är inte det enda dokumentet att kontrollera

Ett nytt testamente uppdaterar inte automatiskt andra handlingar eller registrerade förordnanden. Efter separationen bör du även gå igenom:

  • förmånstagarförordnanden i liv- och pensionsförsäkringar,
  • äktenskapsförord eller samboavtal,
  • framtidsfullmakt och vanliga fullmakter,
  • samäganderättsavtal och skuldebrev,
  • tidigare gåvobrev,
  • dispositionsrätter till bankkonton och digitala tjänster.

Försäkringsersättning kan styras av försäkringsavtalet och ett särskilt förmånstagarförordnande, inte av testamentet. Läs guiden om livförsäkring, testamente och förmånstagare.

Vanliga och kostsamma misstag

1. ”Vi har flyttat isär, alltså gäller det inte”

För gifta är detta normalt fel om inget skilsmässomål pågår. Följden kan bli att den andre både gynnas av testamentet och har rättigheter som make. Säkrare åtgärd: kontrollera civilstånd, processläge och dokument omedelbart.

2. Man väntar tills skilsmässan är helt klar

Ett dödsfall kan inträffa under betänketid eller innan bodelningen är färdig. Säkrare åtgärd: granska testamentet när uppbrottet är ett faktum.

3. Man antar att hela testamentet är borta

Partnerförordnandet kan vara utan verkan samtidigt som andra delar består. Säkrare åtgärd: tolka varje förordnande och reservled separat.

4. Man river bara sin egen kopia

En kopia är inte samma sak som originalet, och ett annat original kan finnas kvar. Säkrare åtgärd: kartlägg samtliga original och upprätta en tydlig ny handling.

5. Man skriver för hand i originalet

Tillägg och ändringar kan behöva uppfylla samma formkrav som ett nytt testamente. Säkrare åtgärd: ersätt dokumentet i sin helhet.

6. Man glömmer den legala arvsrätten

En separerad make kan fortfarande ärva enligt lag om inget skilsmässomål pågår. Säkrare åtgärd: bedöm både testamentet och äktenskapets status.

7. Man glömmer laglott och efterarv

Barns laglott och ett otydligt efterarvsled kan ändra utfallet. Säkrare åtgärd: kartlägg bröstarvingar, reservmottagare och likviditetsbehov.

8. Man tror att testamentet styr försäkringen

Förmånstagarförordnanden följer egna regler och villkor. Säkrare åtgärd: kontrollera dem direkt hos försäkringsgivaren.

Steg för steg – så gör du rätt efter separationen

  1. Fastställ relationens juridiska status. Kontrollera om ni fortfarande är gifta, om en ansökan har kommit in, om betänketid pågår, om domen fått laga kraft eller när samboförhållandet upphörde.
  2. Leta fram originalet. Samla original, kopior, tillägg och senare versioner. Notera datum, vittnen och förvaringsplats.
  3. Kartlägg båda dödsfallen. Ett inbördes testamente reglerar ofta både den först och den sist avlidnes kvarlåtenskap.
  4. Identifiera alla berörda. Anteckna gemensamma barn, särkullbarn, bonusbarn, tidigare partner, organisationer och efterarvingar.
  5. Separera bodelning från arv. Bedöm ägande och bodelning innan kvarlåtenskapen analyseras.
  6. Kontrollera varje förordnande. Gå igenom partnerförordnande, reservmottagare, legat, efterarv och villkor var för sig.
  7. Bestäm vad du vill ska gälla nu. Ska den tidigare partnern få ingenting, ett visst legat eller fortfarande en del av arvet?
  8. Upprätta och förvara en komplett ny lösning. Säkerställ två behöriga och samtidigt närvarande vittnen, tydligt förhållande till äldre handlingar och spårbar förvaring av originalet.

Behöver det gamla testamentet ersättas?

Justiflex kan upprätta ett nytt juristskrivet testamente anpassat till dagens familjeförhållanden för 4 900 kr inklusive moms.

Kontakta Justiflex om juristskrivet testamente

Vill du använda den självguidade tjänsten kan du skapa ett enskilt testamente digitalt från 795 kr. BankID används i beställningsflödet; testamentet måste därefter uppfylla lagens vittneskrav.

Konsekvenser om testamentet inte skrivs om

Pengar – arvet kan gå till fel person

En make som du sedan länge lever åtskild från kan få större ekonomiska rättigheter än du avsett. En ny partner, ett bonusbarn eller en annan avsedd mottagare kan samtidigt bli utan arv. Ett oklart reservförordnande kan flytta stora värden till den legala arvsordningen.

Relation – familjen får tolka viljan i efterhand

Den tidigare partnern kan läsa dokumentet bokstavligt medan barnen utgår från att separationen ändrade allt. Konflikten uppstår när familjen under sorg och tidspress måste avgöra vad den avlidne egentligen menade.

Framtida tvist – dödsboet kan bli låst

Ett oklart testamente kan fördröja bouppteckningen, försvåra fördelningen och leda till kostsam tolkning eller domstolsprövning. Om dödsbodelägarna inte enas kan även arvskiftet låsa sig.

Den säkraste lösningen är inte att hoppas att ett gammalt dokument tolkas rätt. Det är att låta dokumentet uttrycka din nuvarande vilja tydligt.

Vanliga frågor om inbördes testamente efter separation

Upphör ett inbördes testamente när gifta makar flyttar isär?

Nej, inte automatiskt. Om inget mål om äktenskapsskillnad pågår och äktenskapet inte är upplöst kan förordnandet till den andra maken fortfarande få verkan. Maken kan även ha legal arvsrätt.

Vad gäller när skilsmässoansökan är inskickad men skilsmässan inte är klar?

När ansökan har kommit in till tingsrätten pågår normalt ett mål. Förordnandet till maken är då som huvudregel utan verkan vid dödsfallet, även under betänketiden. Makes vanliga arvsrätt gäller inte heller.

Är vi skilda när tingsrätten har meddelat domen?

Normalt först när domen har fått laga kraft. Under överklagandetiden pågår skilsmässomålet fortfarande.

Blir hela det inbördes testamentet ogiltigt vid skilsmässa?

Nej. Huvudregeln träffar förordnandet till maken. Förordnanden till barn, andra personer eller organisationer, efterarv, legat och administrativa villkor måste bedömas separat.

Vad händer om skilsmässoärendet skrivs av och vi fortfarande är gifta?

Bedömningen görs utifrån statusen vid dödsfallet. Om målet inte längre pågår och äktenskapet består måste testamentets verkan bedömas på nytt utifrån den dåvarande statusen och dokumentets lydelse. Låt det granskas och skriv om det vid behov.

Kan min tidigare make fortfarande ärva om jag vill det?

Ja, men viljan bör uttryckas tydligt i ett nytt testamente som upprättas efter uppbrottet. Det bör framgå att förordnandet ska gälla trots separation, pågående skilsmässomål eller upplöst äktenskap.

Vad händer med förordnanden till våra barn?

De kan fortfarande få verkan, men tidpunkten och omfattningen beror på ordalydelsen. Ett efterarvsförordnande kan inte utan vidare behandlas som ett direkt förordnande vid det första dödsfallet.

Upphör ett testamente till en sambo när sambon flyttar ut?

Om samboförhållandet därmed har upphört är förordnandet till den tidigare sambon normalt utan verkan. En tillfällig separat bostad behöver däremot inte innebära att samboförhållandet har upphört.

Kan jag återkalla min del utan den andra personens samtycke?

Ja, varje testator kan återkalla sitt eget förordnande. Men en ensidig ändring av ett inbördes testamente kan påverka den ändrande personens egen rätt enligt den ömsesidiga konstruktionen.

Räcker det att riva testamentet?

En avsiktlig förstöring av testamentshandlingen kan återkalla testators eget förordnande. Vid ett gemensamt original är metoden bevismässigt riskfylld och ger inte den ena testatorn rätt att återkalla den andres förordnande. Ett nytt fullständigt testamente med tydligt förhållande till äldre handlingar är normalt säkrare.

Räcker BankID för att ett testamente ska bli giltigt 2026?

Nej, inte ensamt. BankID kan användas för beställning och identifiering, men ett ordinärt testamente ska vara skriftligt och testator ska skriva under eller vidkännas underskriften inför två samtidigt närvarande och behöriga vittnen.

Påverkas livförsäkringens förmånstagare automatiskt?

Inte nödvändigtvis. Försäkringen kan ha ett separat förmånstagarförordnande och följer sina villkor. Kontrollera det registrerade förordnandet direkt hos försäkringsgivaren.

Slutsats – uppdatera viljan när relationen ändras

Ett inbördes testamente efter separation eller skilsmässa är sällan en enkel fråga om ”giltigt” eller ”ogiltigt”. För gifta kan både testamentet och den legala arvsrätten finnas kvar efter en faktisk separation. När ett skilsmässomål pågår eller skilsmässan har fått laga kraft är förordnandet till maken normalt utan verkan. För sambor kan samma effekt inträda redan när samboförhållandet upphör.

Det betyder fortfarande inte att hela dokumentet försvinner. Reservmottagare, efterarv, legat och andra villkor måste läsas för sig. Kontrollera därför originalet, relationens juridiska status och alla närliggande handlingar innan du drar slutsatser om vem som ärver.

Ett nytt testamente ligger klart i en mörkblå dokumentmapp på ett juridiskt skrivbord.

Vet du vilka delar av testamentet som fortfarande gäller?

Efter en separation kan ett gammalt inbördes testamente ge ett helt annat resultat än du avser. Justiflex granskar relationens juridiska status, dokumentets ordalydelse, reservförordnanden, efterarv och hur bodelningen kan påverka kvarlåtenskapen.

Du får en konkret rekommendation: behåll, återkalla eller ersätt testamentet.

Granskning av befintligt testamente: 3 900 kr inklusive moms.

Få testamentet granskat

Skapa enskilt testamente digitalt från 795 kr

Läs verifierade kundomdömen på Reco

Källor

Juridisk information

Artikeln innehåller allmän juridisk information och ersätter inte individuell rådgivning. Bedömningen av ett inbördes testamente beror på handlingens fullständiga lydelse, relationens rättsliga status, bodelningen, arvingarna och omständigheterna vid upprättandet och dödsfallet.

Gäller ett inbördes testamente efter separation eller skilsmässa? Läs mer »
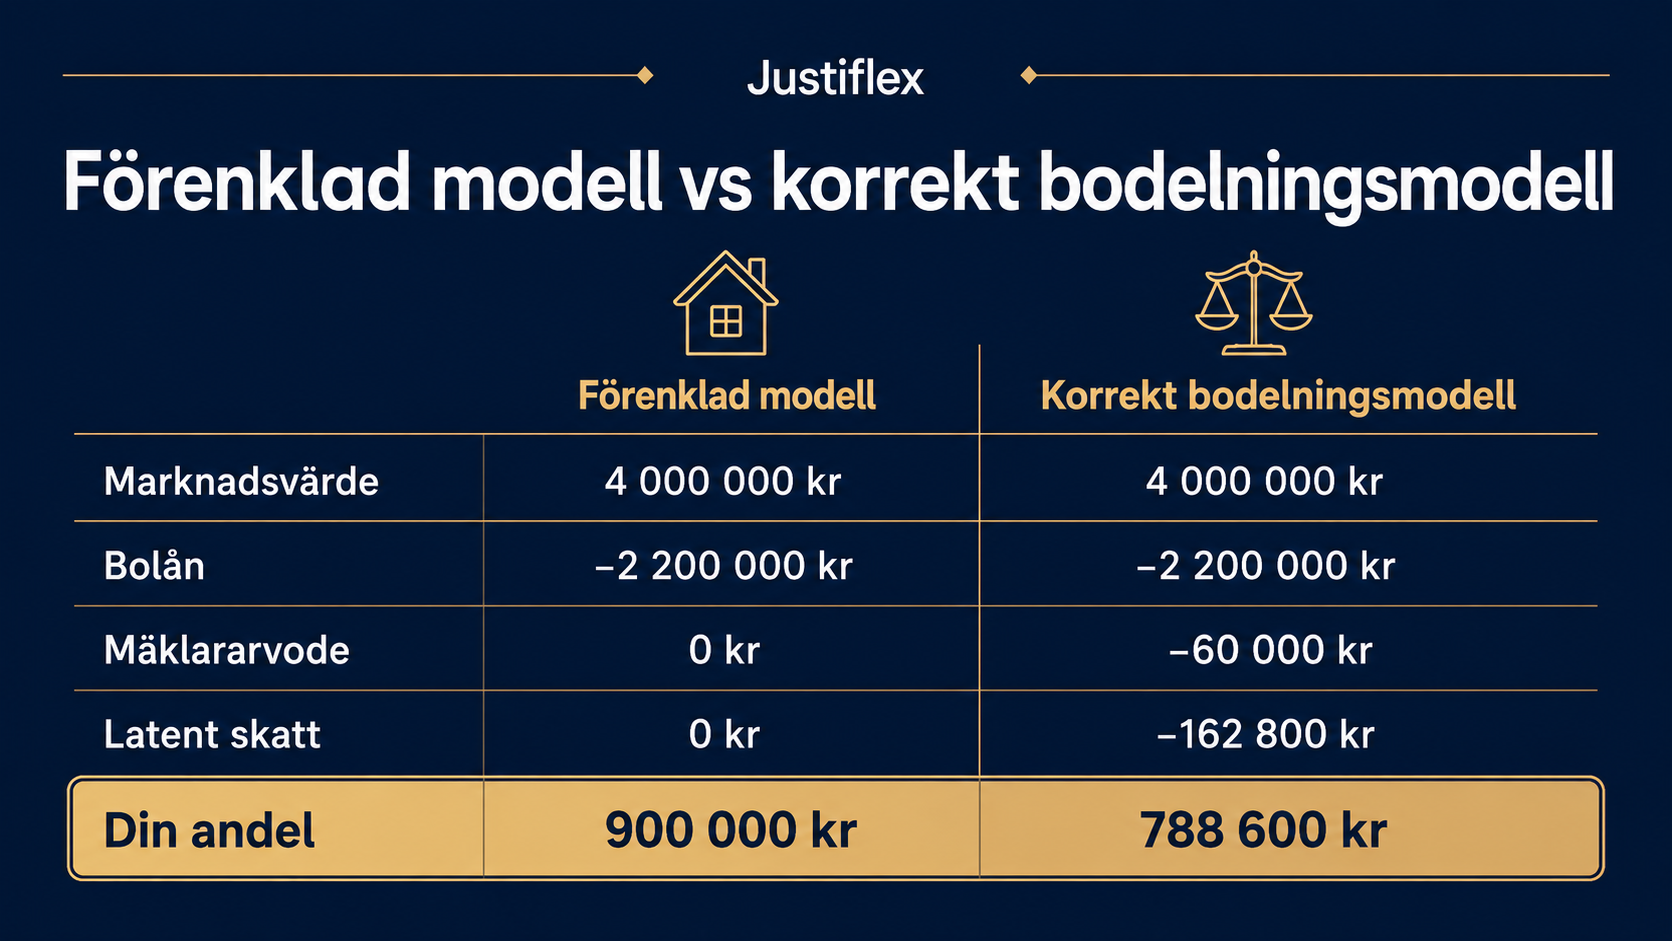
Kunden betalar inte fakturan

Välj rätt väg från början

En kund som inte betalar skapar mer än ett hål i bokföringen. Den obetalda fakturan binder likviditet, tar ledningstid och kan tvinga företaget att välja mellan att släppa kravet eller fortsätta driva det vidare.

Det vanligaste misstaget är att välja åtgärd efter hur kunden har betett sig. Rätt ordning är i stället att först säkra bevisningen och därefter välja kravbrev, Kronofogden eller tingsrätten.

Kravbrev

Ett formellt krav på betalning. Ofta första steget.

Kronofogden

Ansökan om betalningsföreläggande. Snabbare och enklare när kravet är obestritt.

Tingsrätten

Stämning och rättslig prövning när en verklig tvist redan föreligger.

Tre vägar – tre olika lägen

Kravbrev

När?
Ej betalt men ingen tvist ännu
Kostnad
Låg
Bevisning
Krävs men prövas inte
Resultat
Betalning eller förhandling

Kronofogden

När?
Ej betalt och inget konkret bestridande
Kostnad
Måttlig
Bevisning
Grundläggande bevisning
Resultat
Betalningsföreläggande eller invändning

Tingsrätten

När?
Tvist eller konkret bestridande
Kostnad
Högre
Bevisning
Fullständig bevisning och prövning
Resultat
Dom med möjlighet till verkställighet

Börja med bevisningen – inte påminnelsen

En faktura är ett betalningskrav och en del av bevisningen. Den visar däremot inte alltid att kunden beställde tjänsten, att arbetet utfördes korrekt eller att priset accepterades.

Beställningar, offerter, mejl, tidrapporter, leveransbevis och meddelanden kan tillsammans ge en betydligt starkare bild än själva fakturan.

Justiflex prioriteringsregel: Skicka inte nästa påminnelse förrän du kan förklara kravet i fem meningar och hitta de tre viktigaste bevisen på fem minuter.

Justiflex femkontroll

Gör detta innan du eskalerar.

  1. AvtaletFinns giltigt avtal eller en tydlig överenskommelse?
  2. LeveransenHar varan eller tjänsten levererats eller påbörjats?
  3. FörfallodagenÄr fakturan förfallen enligt villkoren?
  4. InvändningenHar kunden haft rimlig möjlighet att invända?
  5. BevisningenFinns samlad och kronologisk dokumentation?

Så driver du kravet steg för steg

  1. 1
    Säkra underlaget

    Samla avtal, order, leveransbevis och kommunikation.

  2. 2
    Skicka kravbrev

    Formellt krav med betalningsfrist och räntesats.

  3. 3
    Ansök

    Kronofogden om kravet är obestritt eller stämning vid tvist.

  4. 4
    Hantera bestridande

    Bemöt invändningar och komplettera bevisningen.

  5. 5
    Få betalt

    Betalning, utslag eller dom och verkställighet vid behov.

Robin Forslöv

Det vanligaste misstaget är att fokusera på kundens beteende i stället för sin egen bevisning.

Robin Forslöv · Jurist och grundare av Justiflex

Vilken ränta och vilka avgifter får du kräva?

Skilj alltid mellan kapital, dröjsmålsränta, påminnelseavgift, inkassokostnad och förseningsersättning. Beloppen ska kunna följas och förklaras var för sig.

Om parterna inte har avtalat en annan räntesats är dröjsmålsräntan enligt räntelagen normalt referensräntan plus åtta procentenheter. Kontrollera alltid aktuell referensränta före publicering eller krav.

Vad kostar de olika vägarna?

Kravbrev

Varierar

Ingen myndighetsavgift. Eget arbete eller juristkostnad kan tillkomma.

Kronofogden

300 kr

Ansökningsavgift för betalningsföreläggande år 2026. Verkställighet kan medföra ytterligare avgift.

Tingsrätten

900 / 2 800 kr

Ansökningsavgift år 2026 beroende på kravets storlek. Ombud och förhandling kan tillkomma.

När är Kronofogden rätt väg?

Kronofogden passar bäst när fakturan har förfallit, kravet gäller pengar, beloppet och grunden kan beskrivas exakt och kunden inte har framfört en konkret invändning.

Om kunden bestrider avgör Kronofogden inte själva avtals- eller kvalitetsfrågan. Borgenären får då ta ställning till om den tvistiga delen ska lämnas över till tingsrätten.

När är tingsrätten rätt väg?

Tingsrätten är normalt rätt forum när kunden har en saklig invändning som kräver bevisvärdering. Det kan exempelvis handla om kvalitet, försening, pris, tilläggsarbete, motkrav eller kvittning.

Före en stämningsansökan bör du bedöma bevisläget, betalningsförmågan, möjligheten till förlikning och den samlade kostnadsrisken.

Vanliga och dyra misstag

  1. För sent underlagRisken är att kravet blir svårt eller omöjligt att driva in.
  2. Dålig dokumentationBristfälliga bevis kan fälla ett i grunden rimligt krav.
  3. Fel forumAtt välja fel process kostar både tid och pengar.
  4. Bristande uppföljningKunden prioriterar sällan ett krav som saknar tydlig tidslinje.

Snabbtest

Vilken väg passar ditt krav?

Svara ja eller nej på alla frågor och få en rekommendation.

1. Kan du visa ett avtal eller en tydlig överenskommelse?
2. Kan du visa att varan eller tjänsten levererades?
3. Går beloppet att följa tillbaka till pris, tid eller mängd?
4. Har fakturans förfallodag passerat?
5. Saknas ett konkret bestridande om fel, pris eller motkrav?
6. Är rätt gäldenär identifierad och nåbar?

Vanliga frågor

Måste jag skicka ett kravbrev först?

Det finns inget generellt krav på flera påminnelser. Ett precist slutligt kravbrev är ändå ofta klokt eftersom det samlar grunden, beloppet och nästa steg.

Kan jag gå direkt till Kronofogden?

Ja, om kravet gäller pengar och förfallodagen har passerat. Kontrollera först avtalet, prestationen, beloppet och eventuella invändningar.

Vad händer om kunden bestrider?

Kronofogden prövar normalt inte den tvistiga delen. Du får bedöma om kravet ska överlämnas till tingsrätten eller hanteras genom förlikning.

Hur lång tid tar processen?

Det beror främst på delgivning, invändningar och om kunden har tillgångar. Ett obestritt krav går normalt betydligt snabbare än en domstolstvist.

Kan jag kräva dröjsmålsränta?

Ja, om förutsättningarna är uppfyllda. Startdag och räntesats beror på avtalet, förfallodagen och räntelagen.

Källor

Viktig information

Artikeln innehåller allmän juridisk information och ersätter inte personlig juridisk rådgivning. Bedömningen kan ändras beroende på avtal, leverans, reklamation, branschvillkor, kundens invändningar, preskription, försäkring och betalningsförmåga.

Kunden betalar inte fakturan Läs mer »
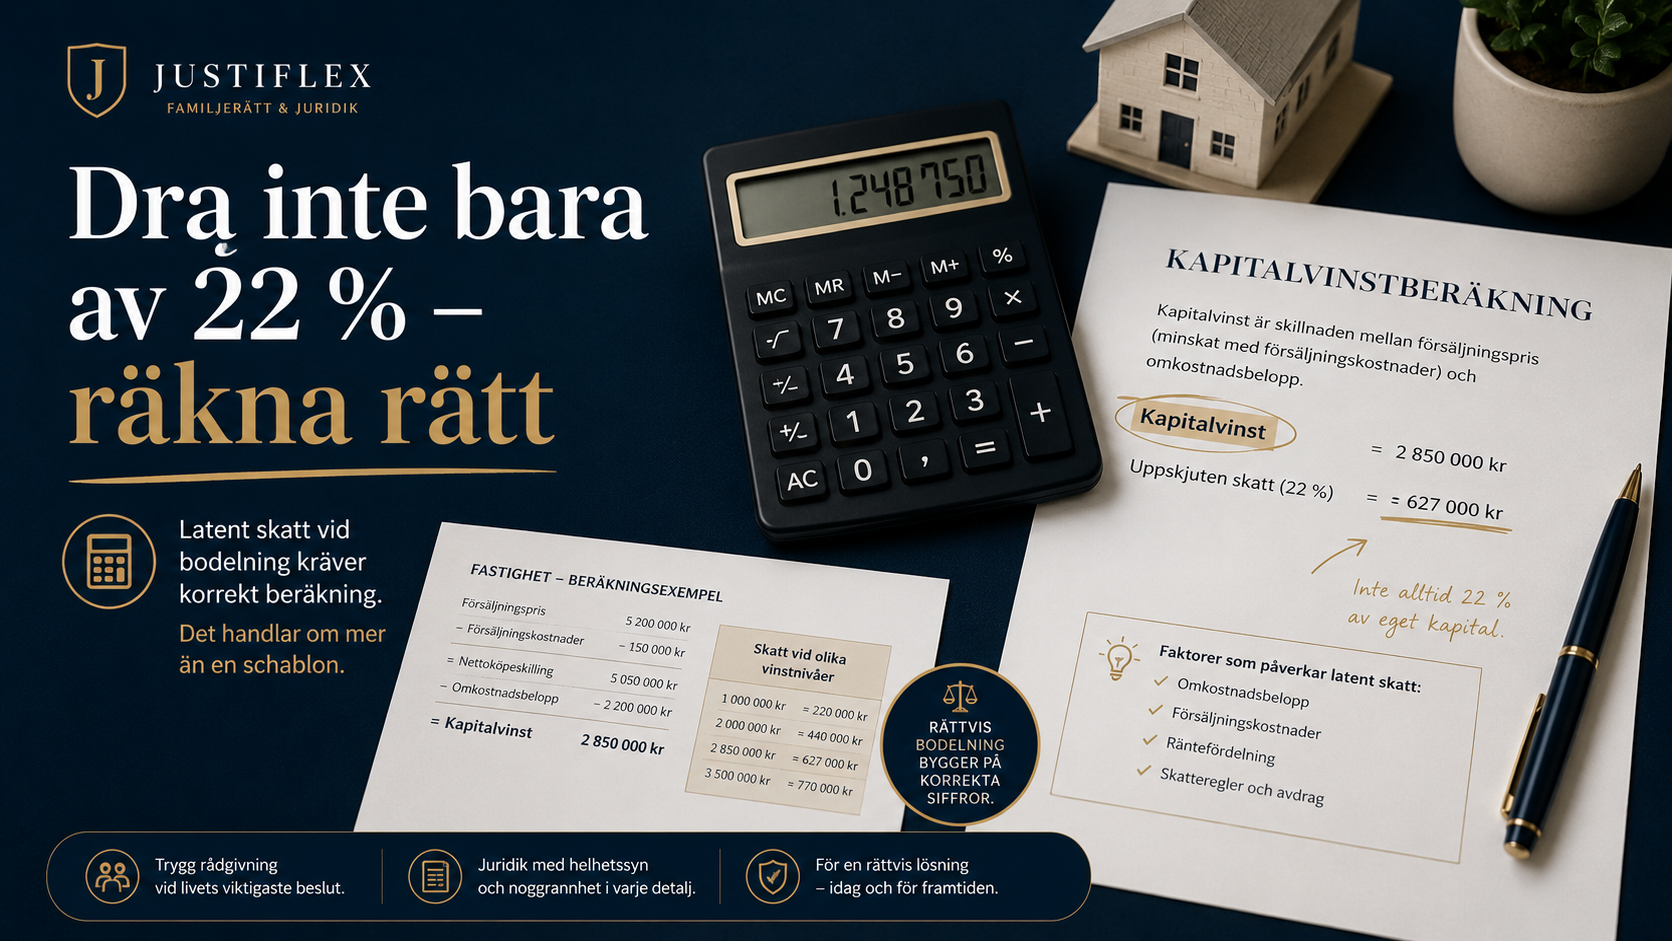
Kunden betalar inte fakturan – kravbrev, Kronofogden eller tingsrätten?

16 augusti 2026 | Av Robin Forslöv | 5 min läsning

Kunden betalar inte fakturan – kravbrev, Kronofogden eller tingsrätten?

Det avgörande är inte bara att fakturan är obetald – utan om kravet är förfallet, tydligt dokumenterat och sakligt bestridet. Det avgör om du bör börja med ett kravbrev, gå till Kronofogden eller förbereda en talan i tingsrätten.

En obetald faktura är inte alltid ett enkelt indrivningsärende. Rätt väg från början kan spara både tid, kostnader och ett onödigt domstolsförfarande.

Snabbsvar: Om fakturan är förfallen och kravet är tydligt börjar du normalt med ett precist kravbrev. Betalar kunden ändå inte går du till Kronofogden. Har kunden bestridit sakligt, eller gäller tvisten avtalets innehåll, är tingsrätten ofta rätt väg. Bevisningen – inte frustrationen – ska styra nästa steg.

Inledning

En kund som inte betalar fakturan skapar mer än ett hål i bokföringen. Den obetalda fakturan binder likviditet, tar ledningstid och kan tvinga företaget att välja mellan att släppa kravet eller driva det vidare.

Det vanligaste misstaget är att välja åtgärd efter hur kunden har betett sig. Ett irriterat mejl följs av flera betalningspåminnelser, ett inkassokrav och till sist en ansökan hos Kronofogden – utan att någon först har bedömt om kravet går att bevisa.

Rätt ordning är den motsatta:

  1. Kontrollera avtalet.
  2. Säkra bevisningen om leveransen.
  3. Identifiera kundens invändning.
  4. Räkna fram rätt belopp.
  5. Välj kravbrev, Kronofogden eller tingsrätten.

”Det vanligaste misstaget jag ser är att företag fokuserar på kundens beteende i stället för sin egen bevisning. Frustration vinner inga mål. Avtal, leveransbevis och en tydlig tidslinje gör det.”
– Robin Forslöv, jurist och grundare av Justiflex

Det här får du av guiden

Efter guiden ska du kunna:

  • bedöma om fordran är tillräckligt dokumenterad,
  • välja mellan kravbrev, Kronofogden och tingsrätten,
  • hantera en bestriden faktura,
  • räkna rätt på dröjsmålsränta och tillåtna avgifter,
  • bedöma kostnadsrisken innan du stämmer kunden,
  • skilja ett indrivningsproblem från en verklig avtalstvist,
  • följa en konkret plan från förfallen faktura till betalning eller dom.

Har kunden redan bestridit fakturan?

Skicka inte ärendet vidare av bara farten.

Ett tidigt bestridande betyder ofta att frågan inte längre är om kunden behöver påminnas. Frågan är i stället om du kan visa vad kunden beställde, vad du levererade och varför beloppet är riktigt.

Juridiskt kravbrev och handlingsplan

Fast pris: 5 900 kr exkl. moms

✔ Genomgång av avtal, faktura och relevant kommunikation
✔ Bedömning av kravets juridiska styrka
✔ Beräkning av kapital, ränta och tillåtna kostnader
✔ Juridiskt kravbrev till kunden
✔ Rekommendation: Kronofogden, förlikning eller tingsrätt
✔ Digital och säker hantering

Få kravets styrka bedömd innan du ansöker

Innehåll

  • Kunden betalar inte fakturan – börja med bevisningen
  • Kravbrev, Kronofogden eller tingsrätten?
  • Justiflex femkontroll för obetalda fakturor
  • Hur skriver man ett juridiskt kravbrev?
  • Vilken ränta och vilka avgifter får du kräva?
  • Så fungerar Kronofogdens betalningsföreläggande
  • När ska du stämma kunden?
  • Interaktivt snabbtest
  • Två typfall – olika väg trots samma problem
  • Vanliga och dyra misstag
  • Steg för steg: så driver du kravet rätt
  • Vanliga frågor

Kunden betalar inte fakturan – börja med bevisningen

I många av de fakturatvister vi möter är själva fakturan inte det verkliga problemet.

Problemet är i stället att företaget inte snabbt kan visa:

  • vem som beställde arbetet,
  • vad som ingick i uppdraget,
  • vem som godkände tilläggsarbetet,
  • när leveransen skedde,
  • hur priset beräknades,
  • när kunden först invände.

Företaget kan ha skickat fem påminnelser men saknar fortfarande en sammanhållen beviskedja.

Det skapar en farlig obalans. Mycket tid har lagts på att kräva betalning, men för lite tid har lagts på att förbereda det underlag som behövs om kunden bestrider fakturan.

Fakturan är inte hela bevisningen

En faktura är ett betalningskrav och kan användas som bevisning. Fakturan visar däremot inte alltid att kunden beställde tjänsten, accepterade priset eller fick den leverans som fakturan avser.

Du behöver normalt kunna visa:

  • vilka parterna är,
  • att ett avtal ingicks,
  • vad kunden beställde,
  • vilket pris eller vilken beräkningsgrund som avtalades,
  • att varan eller tjänsten levererades,
  • när betalningen skulle ske,
  • vad kunden invänt mot,
  • hur kapital, ränta och kostnader har beräknats.

Offerter, orderbekräftelser, mejl, tidrapporter, leveransbevis, mötesanteckningar och meddelanden kan tillsammans vara betydligt viktigare än fakturan.

Justiflex prioriteringsregel: Skicka inte nästa betalningspåminnelse förrän du kan förklara kravet i fem meningar och hitta de tre viktigaste bevisen på fem minuter.

Kravbrev, Kronofogden eller tingsrätten?

Valet styrs främst av två frågor:

  1. Är kravet tydligt, förfallet och möjligt att bevisa?
  2. Har kunden framfört en verklig invändning som måste prövas?

Välj kravbrev när kunden är tyst eller otydlig

Ett juridiskt kravbrev är normalt rätt första åtgärd när:

  • fakturan har förfallit,
  • tidigare påminnelser inte har lett till betalning,
  • kunden inte har förklarat varför betalning hålls inne,
  • kommunikationen har blivit splittrad,
  • du behöver samla kravet och nästa steg i ett dokument.

Kravbrevet skapar en tydlig tidslinje. Kunden får en sista möjlighet att betala eller precisera sin invändning innan ärendet går vidare.

Välj Kronofogden när kravet är tydligt och obestritt

Ett betalningsföreläggande hos Kronofogden passar bäst när:

  • kravet gäller pengar,
  • förfallodagen har passerat,
  • rätt kund är identifierad,
  • beloppet kan beskrivas exakt,
  • kunden inte har framfört en konkret invändning,
  • du vill få ett utslag som kan verkställas.

Kronofogden prövar normalt inte om din prestation var korrekt när kunden invänder. Myndigheten kan däremot fastställa ett krav genom utslag om kunden inte bestrider.

Välj juridisk bedömning och tingsrätt när fakturan är bestriden

Tingsrätten är normalt rätt forum när kunden invänder att:

  • tjänsten var felaktig eller försenad,
  • leveransen var ofullständig,
  • ett annat pris avtalades,
  • tilläggsarbetet aldrig beställdes,
  • kunden har rätt till prisavdrag eller skadestånd,
  • kunden har ett motkrav som ska kvittas,
  • fel bolag har fakturerats,
  • avtalet ska tolkas på ett annat sätt.

Du kan börja hos Kronofogden även om du tror att kunden kommer att bestrida. Men om bestridandet är väntat blir Kronofogden ofta bara en omväg till tingsrätten.

Tre vanliga situationer

Valet styrs främst av två frågor:

  1. Är kravet tydligt, förfallet och möjligt att bevisa?
  2. Har kunden framfört en verklig invändning som måste prövas?

Välj kravbrev när kunden är tyst eller otydlig

Ett juridiskt kravbrev är normalt rätt första åtgärd när:

  • fakturan har förfallit,
  • tidigare påminnelser inte har lett till betalning,
  • kunden inte har förklarat varför betalning hålls inne,
  • kommunikationen har blivit splittrad,
  • du behöver samla kravet och nästa steg i ett dokument.

Kravbrevet skapar en tydlig tidslinje. Kunden får en sista möjlighet att betala eller precisera sin invändning innan ärendet går vidare.

Välj Kronofogden när kravet är tydligt och obestritt

Ett betalningsföreläggande hos Kronofogden passar bäst när:

  • kravet gäller pengar,
  • förfallodagen har passerat,
  • rätt kund är identifierad,
  • beloppet kan beskrivas exakt,
  • kunden inte har framfört en konkret invändning,
  • du vill få ett utslag som kan verkställas.

Kronofogden prövar normalt inte om din prestation var korrekt när kunden invänder. Myndigheten kan däremot fastställa ett krav genom utslag om kunden inte bestrider.

Välj juridisk bedömning och tingsrätt när fakturan är bestriden

Tingsrätten är normalt rätt forum när kunden invänder att:

  • tjänsten var felaktig eller försenad,
  • leveransen var ofullständig,
  • ett annat pris avtalades,
  • tilläggsarbetet aldrig beställdes,
  • kunden har rätt till prisavdrag eller skadestånd,
  • kunden har ett motkrav som ska kvittas,
  • fel bolag har fakturerats,
  • avtalet ska tolkas på ett annat sätt.

Du kan börja hos Kronofogden även om du tror att kunden kommer att bestrida. Men om bestridandet är väntat blir Kronofogden ofta bara en omväg till tingsrätten.

Tre vanliga situationer

Kunden svarar inte

Normalt nästa steg: Slutligt kravbrev och därefter Kronofogden.

Skälet: Problemet verkar handla om betalningsvilja eller betalningsförmåga, inte om avtalets innehåll.

Kunden ber bara om mer tid

Normalt nästa steg: Skriftlig betalningsplan eller ett slutligt kravbrev med ny tydlig frist.

Skälet: En kontrollerad uppgörelse kan ge snabbare betalning än en rättslig process.

Kunden bestrider fakturan sakligt

Normalt nästa steg: Granska bevisningen, bemöt invändningen och bedöm förlikning eller tingsrätt.

Skälet: Ett inkassokrav löser inte en tvist om pris, fel, försening eller avtalets innehåll.

Justiflex femkontroll för obetalda fakturor

Innan vi rekommenderar nästa åtgärd går vi igenom fem kontrollpunkter.

Modellen skiljer ett vanligt indrivningsärende från en beviskrävande fakturatvist.

1. Avtalet

Grönt: Det finns en accepterad offert, skriftlig beställning eller tydlig orderbekräftelse.

Gult: Avtalet är muntligt men stöds av mejl, betalningar eller parternas agerande.

Rött: Det är oklart vem som beställde eller vilket bolag som var avtalspart.

2. Prestationen

Grönt: Leveransen, arbetet eller överlämnandet kan dokumenteras.

Gult: Arbetet är utfört men dokumentationen är ofullständig.

Rött: Kunden påstår att tjänsten inte levererades eller var allvarligt felaktig.

3. Beloppet

Grönt: Priset följer direkt av offerten, avtalet eller dokumenterade timmar.

Gult: Fakturan bygger på löpande räkning men delar av tidunderlaget saknas.

Rött: Tilläggsarbeten eller prishöjningar saknar tydligt godkännande.

4. Förfallodagen

Grönt: Förfallodagen är bestämd och har passerat.

Gult: Parterna har diskuterat en ny betalningsfrist men inte dokumenterat den tydligt.

Rött: Kravet har ännu inte förfallit.

5. Invändningen

Grönt: Kunden har inte framfört någon konkret invändning.

Gult: Kunden uttrycker allmänt missnöje men förklarar inte vad som är fel.

Rött: Kunden har specificerat fel, motkrav, prisavdrag eller kvittning.

Beslutsregeln

Fyra eller fem gröna punkter och ingen röd: Kravbrev följt av Kronofogden är ofta en rimlig väg.

En röd punkt om avtalet, prestationen eller kundens invändning: Gör en juridisk bedömning innan du eskalerar.

Femkontrollen avgör inte vem som slutligen har rätt. Den visar vilken process som är juridiskt och ekonomiskt försvarbar.

Hur skriver man ett juridiskt kravbrev?

Ett genomarbetat kravbrev ska göra det enkelt för kunden att förstå:

  • vem som kräver betalning,
  • vilket avtal kravet bygger på,
  • vilken prestation som har levererats,
  • vilken faktura som är obetald,
  • hur mycket som ska betalas,
  • hur ränta och kostnader har beräknats,
  • när betalningen senast ska vara gjord,
  • hur kunden ska framföra en invändning,
  • vad nästa steg blir om betalning uteblir.

Kravbrevet ska vara tydligt – inte aggressivt

Ett kravbrev får vara bestämt. Det ska däremot inte innehålla överdrivna hot eller påståenden om konsekvenser som inte är juridiskt korrekta.

Skriv hellre:

Om betalning eller en preciserad invändning inte har kommit in senast den 15 september 2026 kan kravet lämnas vidare för rättslig handläggning.

Undvik formuleringar som:

Betala omedelbart, annars ser vi till att ni får en betalningsanmärkning.

Inkassoverksamhet ska bedrivas enligt god inkassosed. Kunden får inte utsättas för otillbörlig påtryckning.

Måste du skicka flera påminnelser?

Nej. Det finns inget generellt krav på att skicka flera betalningspåminnelser innan du ansöker om betalningsföreläggande.

Inom ett inkassoförfarande ska kunden däremot normalt först få ett korrekt skriftligt krav och skälig tid att betala eller invända.

Fler påminnelser gör inte automatiskt kravet starkare.

Vilken ränta och vilka avgifter får du kräva?

Kapital, dröjsmålsränta, påminnelseavgift, inkassokostnad och förseningsersättning är olika poster. De ska beräknas och redovisas var för sig.

Dröjsmålsränta

Om förfallodagen bestämdes i förväg löper dröjsmålsränta normalt från förfallodagen.

Om någon förfallodag inte bestämdes börjar räntan som huvudregel löpa 30 dagar efter att du skickat ett krav på betalning där det framgår att ränta kommer att tas ut.

Om parterna inte har avtalat en annan räntesats är räntan enligt räntelagen Riksbankens referensränta plus åtta procentenheter.

Referensräntan är 2,00 procent under hela 2026. Den lagstadgade dröjsmålsräntan blir därför 10,00 procent per år under 2026.

Kontrollera alltid den aktuella referensräntan hos Riksbanken.

Påminnelseavgift: högst 60 kr

En skriftlig betalningspåminnelse får normalt belasta kunden med högst 60 kr.

Rätten till påminnelseavgiften måste normalt ha avtalats senast när skulden uppkom. Du får därför inte automatiskt lägga på 60 kr bara för att fakturan är sen.

Inkassokostnad: högst 180 kr

För ett korrekt utformat inkassokrav kan kunden normalt bli skyldig att ersätta högst 180 kr.

Åtgärden måste ha varit skäligen nödvändig för att ta till vara din rätt. Ett vanligt mejl med rubriken ”påminnelse” blir inte automatiskt ett avgiftsbelagt inkassokrav.

Förseningsersättning mellan företag: 450 kr

Vid handelstransaktioner mellan företag kan borgenären normalt ha rätt till 450 kr i förseningsersättning när det finns rätt till dröjsmålsränta.

Förseningsersättningen får inte utan vidare läggas ovanpå alla andra kravkostnader.

Påminnelse-, inkasso- och amorteringsplanskostnader ersätts normalt bara i den mån de tillsammans överstiger förseningsersättningen.

Kostnadsöversikt 2026

Juridiskt kravbrev

Justiflex fastpris: 5 900 kr exkl. moms

Passar när du behöver få kravet granskat, beräknat och formulerat innan nästa steg.

Betalningsföreläggande hos Kronofogden

Myndighetsavgift: 300 kr

Passar främst när kravet är förfallet, tydligt och inte sakligt bestridet.

Förenklat tvistemål

Krav: Högst 29 600 kr
Ansökningsavgift: 900 kr
Tillägg efter Kronofogden: 600 kr

Möjligheten att få ersättning för juridiskt ombud är starkt begränsad.

Ordinärt tvistemål

Krav: Över 29 600 kr
Ansökningsavgift: 2 800 kr
Tillägg efter Kronofogden: 2 500 kr

Den som förlorar kan behöva ersätta motpartens skäliga rättegångskostnader.

Verkställighet hos Kronofogden

Grundavgift: 600 kr per år

Avgiften tas i första hand ut av den betalningsskyldige. Om betalning inte kan drivas in kan avgiften i vissa fall belasta den som ansökt.

Vad kostar de vanligaste vägarna?

Scenario 1: Tydligt och obestritt krav

  1. Eget slutligt kravbrev.
  2. Betalningsföreläggande: 300 kr.
  3. Utslag om kunden inte bestrider.
  4. Verkställighet om kunden fortfarande inte betalar.

Lägsta direkta myndighetskostnad: 300 kr.

Egen tid, eventuell juridisk hjälp och risken för verkställighetsavgift tillkommer.

Scenario 2: Juridiskt kravbrev och därefter Kronofogden

  1. Juridisk granskning och kravbrev: 5 900 kr exkl. moms.
  2. Betalningsföreläggande: 300 kr.
  3. Eventuell separat hjälp med Kronofogdeansökan.

Detta passar när beloppet är betydande eller när underlaget behöver struktureras innan ansökan.

Scenario 3: Bestridet krav under 29 600 kr

  1. Stämningsansökan direkt: 900 kr.
  2. Alternativt Kronofogden 300 kr och därefter 600 kr i tilläggsavgift.
  3. Egna juridiska kostnader.

Även om du vinner får du normalt inte full ersättning för ett omfattande ombudsarbete.

Scenario 4: Bestridet krav över 29 600 kr

  1. Stämningsansökan direkt: 2 800 kr.
  2. Alternativt Kronofogden 300 kr och därefter 2 500 kr i tilläggsavgift.
  3. Kostnader för juridiskt ombud och bevisning.
  4. Risk att betala motpartens skäliga rättegångskostnader om du förlorar.

I det här scenariot bör en juridisk och ekonomisk riskbedömning göras innan talan väcks.

Så fungerar Kronofogdens betalningsföreläggande

Ett betalningsföreläggande betyder inte att Kronofogden redan har bedömt att fakturan är riktig.

Förfarandet används för att fastställa ett förfallet penningkrav när kunden inte invänder.

Processen i fem steg

1. Du ansöker

Ansökan ska innehålla:

  • rätt parter,
  • kapitalbelopp,
  • ränta,
  • förfallodag,
  • kostnader,
  • en konkret förklaring av vad kravet bygger på.

Skriv inte bara ”faktura enligt överenskommelse”. Beskriv avtalet, leveransen och fakturan så att kravet går att identifiera.

2. Kunden delges

Kronofogden skickar kravet till kunden. Kunden får möjlighet att betala eller bestrida.

3. Kunden bestrider inte

Om kunden inte invänder kan Kronofogden meddela utslag.

Utslaget fastställer betalningsskyldigheten och kan användas för verkställighet.

4. Kunden bestrider

Kronofogden avgör normalt inte om tjänsten var korrekt, om priset var skäligt eller om kunden har rätt till prisavdrag.

Du får välja om den bestridda delen ska lämnas över till tingsrätten.

Du har fyra veckor på dig att begära ett överlämnande, räknat från den dag Kronofogdens underrättelse skickades.

Missar du fristen skrivs den bestridda delen av hos Kronofogden.

5. Utslaget eller domen verkställs

Om kunden fortfarande inte betalar kan Kronofogden undersöka om det finns pengar, lön eller egendom att utmäta.

Du kan begära verkställighet redan i ansökan om betalningsföreläggande.

Viktigt när kunden är ett aktiebolag

För ett aktiebolag eller en annan juridisk person kan redan ansökan om betalningsföreläggande registreras av kreditupplysningsföretag.

För privatpersoner och enskilda näringsidkare är det normalt först ett utslag eller en annan fastställd betalningsförsummelse som kan leda till en betalningsanmärkning.

Det gör en ansökan mot ett bolag verkningsfull. Det ställer samtidigt höga krav på att kravet är korrekt.

Kronofogden ska aldrig användas som hot eller som påtryckning för ett krav som du vet är osäkert eller obefogat.

När ska du stämma kunden?

Tingsrätten är rätt väg när parterna inte är överens och tvisten kräver en juridisk prövning.

Domstolen kan:

  • tolka avtalet,
  • bedöma om tjänsten var felaktig,
  • värdera skriftlig bevisning,
  • höra parterna,
  • höra vittnen,
  • bedöma motkrav och kvittning,
  • avgöra om kunden ska betala.

Krav på högst 29 600 kr

Tvisten handläggs normalt som ett förenklat tvistemål, ofta kallat småmål eller FT-mål.

Ansökningsavgiften är 900 kr.

Möjligheten att få ersättning för ombudskostnader är starkt begränsad. Normalt ersätts högst motsvarande en timmes rättslig rådgivning per instans, utöver vissa särskilt angivna kostnader.

Det innebär:

  • en mer begränsad kostnadsrisk mot motparten,
  • men också begränsad möjlighet att få tillbaka dina juridiska kostnader om du vinner.

Krav över 29 600 kr

Tvisten handläggs normalt som ett ordinärt tvistemål.

Ansökningsavgiften är 2 800 kr.

Huvudregeln är att den som förlorar ska ersätta motpartens skäliga rättegångskostnader. Kostnadsrisken kan därför bli betydligt större än själva fakturan.

Innan du stämmer kunden bör du bedöma:

  • hur stark bevisningen är,
  • vilka invändningar kunden har,
  • om motkravet är dokumenterat,
  • möjligheten till förlikning,
  • kundens betalningsförmåga,
  • företagets rättsskydd,
  • om avtalet innehåller en forum- eller skiljeklausul.

Praktisk regel: En dom kan ge dig rätt. Den garanterar inte att kunden har pengar att betala med.

Interaktivt snabbtest: vilken väg passar ditt krav?

Välj ja eller nej. Resultatet visas automatiskt när du har svarat på samtliga frågor.

Fråga 1 av 6

Kan du visa en accepterad offert, beställning eller annan tydlig avtalsgrund?

[JA][NEJ]

Fråga 2 av 6

Kan du visa att varan eller tjänsten levererades?

[JA][NEJ]

Fråga 3 av 6

Kan fakturabeloppet följas tillbaka till avtalat pris, dokumenterad tid eller levererad mängd?

[JA][NEJ]

Fråga 4 av 6

Har fakturans förfallodag passerat utan att ni har kommit överens om en ny frist?

[JA][NEJ]

Fråga 5 av 6

Saknas ett konkret bestridande om fel, pris, omfattning, motkrav eller kvittning?

[JA][NEJ]

Fråga 6 av 6

Är rätt kund och rätt organisationsnummer identifierade?

[JA][NEJ]

[VISA MITT RESULTAT]

Resultat: Kravbrev och Kronofogden kan vara rätt väg

Du har ett förfallet krav med relativt tydlig avtals- och leveransgrund. Börja med ett slutligt kravbrev. Om kunden inte betalar eller bestrider kan betalningsföreläggande vara nästa steg.

CTA: Få ett juridiskt kravbrev – 5 900 kr exkl. moms

Resultat: Stärk bevisningen först

Det finns luckor i avtalet, leveransen eller beräkningen. Komplettera underlaget innan du skickar inkassokrav eller ansöker hos Kronofogden.

CTA: Få underlaget juridiskt granskat

Resultat: Sannolik fakturatvist

Kunden har framfört en konkret invändning. Frågan handlar sannolikt inte längre bara om utebliven betalning.

Bedöm bevisning, förlikning och kostnadsrisk innan du går vidare till Kronofogden eller tingsrätten.

CTA: Få kravets styrka och kostnadsrisk bedömd

Snabbtestet är ett första beslutsstöd och ersätter inte en juridisk bedömning av avtalet, leveransen eller kundens invändningar.

Två typfall – samma problem men olika väg

Typfall A: Kunden är tyst

Ett konsultbolag har:

  • en accepterad offert,
  • mejl som visar leveransen,
  • en förfallen faktura på 24 000 kr,
  • två obesvarade betalningspåminnelser.

Kunden har inte framfört någon invändning.

Rekommenderad ordning:

  1. Skicka ett slutligt kravbrev.
  2. Ange kapital, ränta och sista betalningsdag.
  3. Ansök om betalningsföreläggande om betalningen uteblir.

Här verkar problemet handla om betalningsvilja eller betalningsförmåga – inte om avtalets innehåll.

Typfall B: Kunden bestrider prestationen

Ett byråföretag har fakturerat 78 000 kr för ett projekt.

Kunden hävdar att:

  • leveransen var försenad,
  • vissa delar saknades,
  • ett fast pris hade avtalats,
  • kunden har rätt till prisavdrag.

Samtidigt har kunden använt materialet i sin verksamhet.

Rekommenderad ordning:

  1. Säkra offerten och projektbeskrivningen.
  2. Samla versionshistorik och leveransmejl.
  3. Identifiera vilka delar kunden faktiskt har använt.
  4. Bemöt varje invändning i ett juridiskt kravbrev.
  5. Bedöm förlikning eller tingsrätt.

Kronofogden kan inte avgöra om prestationen var avtalsenlig eller vilket prisavdrag som i så fall är rimligt.

Typfallen är sammansatta och anonymiserade utifrån återkommande mönster i kommersiella fakturatvister.

Lärdomen är enkel: samma obetalda faktura kan vara ett indrivningsärende i det ena fallet och en beviskrävande avtalstvist i det andra.

Åtta vanliga och dyra misstag

1. Du skickar bara nya påminnelser

Konsekvens: Tiden går utan att bevisningen eller förhandlingsläget förbättras.

En sjätte påminnelse löser sällan det som de fem första inte löste.

2. Du behandlar ett bestridande som betalningsovilja

Konsekvens: Du går till Kronofogden trots att du redan vet att kunden kommer att invända.

Ärendet blir en omväg till tingsrätten och tidslinjen förlängs.

3. Du skriver bara ”faktura enligt överenskommelse”

Konsekvens: Kunden och Kronofogden får ingen tydlig förklaring av vad som beställts och levererats.

Ansökan kan behöva kompletteras.

4. Du lägger på alla avgifter du känner till

Konsekvens: Ett för högt eller felberäknat krav ger kunden en legitim invändning.

Ett fel på 60 eller 180 kr kan minska förtroendet för ett betydligt större kapitalbelopp.

5. Du kräver hela beloppet trots att en del medges

Konsekvens: Den ostridiga delen blir onödigt låst.

Begär att den medgivna delen betalas omedelbart och hantera resten separat.

6. Du hotar med betalningsanmärkning

Konsekvens: Kravbrevet kan framstå som otillbörligt.

Beskriv nästa rättsliga steg sakligt. Använd inte betalningsanmärkning som hot.

7. Du stämmer utan att kontrollera betalningsförmågan

Konsekvens: Du kan vinna målet men ändå inte få betalt.

En dom skapar en verkställbar rätt – inte pengar på kundens konto.

8. Du missar fyraveckorsfristen

Konsekvens: Den bestridda delen skrivs av hos Kronofogden.

Du kan behöva starta om eller väcka talan separat.

Steg för steg: så driver du kravet rätt

Steg 1: Säkra underlaget

Spara:

  • avtal,
  • offerter,
  • order,
  • fakturor,
  • tidrapporter,
  • leveransbevis,
  • mejl,
  • meddelanden,
  • reklamationer,
  • kundens bestridande.

Exportera viktiga mejltrådar till PDF så att tidslinjen bevaras.

Steg 2: Kontrollera rätt gäldenär

Kontrollera:

  • företagsnamn,
  • organisationsnummer,
  • registrerat säte,
  • fakturaadress,
  • vem som gjorde beställningen,
  • om beställaren hade rätt att företräda bolaget.

Ett vanligt problem är att fakturan har ställts till ett närstående bolag som inte var avtalspart.

Steg 3: Separera kapital, ränta och kostnader

Räkna fram varje post för sig.

Kontrollera:

  • kapitalbelopp,
  • moms,
  • förfallodag,
  • avtalad ränta,
  • lagstadgad dröjsmålsränta,
  • rätt till påminnelseavgift,
  • rätt till inkassokostnad,
  • rätt till förseningsersättning.

Steg 4: Klassificera kundens svar

Skilj mellan:

  • inget svar,
  • önskemål om mer tid,
  • allmänt missnöje,
  • konkret bestridande,
  • påstående om fel,
  • prisavdrag,
  • motkrav,
  • kvittning.

Klassificeringen avgör om ärendet gäller indrivning eller en verklig tvist.

Steg 5: Skicka ett slutligt kravbrev

Kravbrevet ska ange:

  • vad kravet grundas på,
  • exakt belopp,
  • ränta och kostnader,
  • sista betalningsdag,
  • hur kunden kan invända,
  • nästa rättsliga steg.

Steg 6: Välj process

Tydligt och obestritt krav: Kravbrev och därefter betalningsföreläggande.

Konkret bestridande: Juridisk bedömning, förlikningsförsök eller tingsrätt.

Delvis medgivet krav: Kräv den ostridiga delen separat.

Svag betalningsförmåga: Väg kostnaden mot den faktiska möjligheten att få betalt.

Steg 7: Säkra preskriptionsavbrott

Huvudregeln är tio års preskription.

För en näringsidkares fordran mot en konsument är preskriptionstiden normalt tre år.

Preskriptionen kan bland annat avbrytas genom:

  • ett skriftligt krav som når kunden,
  • att kunden erkänner skulden,
  • en amortering eller räntebetalning,
  • ansökan hos Kronofogden,
  • talan i domstol.

Steg 8: Begär verkställighet

När du har ett utslag eller en dom kan Kronofogden undersöka om det finns pengar eller egendom att utmäta.

Begäran om verkställighet kan göras redan i ansökan om betalningsföreläggande.

Vad händer om du väljer fel väg?

Pengar

Du kan lägga juridiska kostnader på ett krav som aldrig går att driva in.

I ett ordinärt tvistemål kan du dessutom behöva betala motpartens skäliga rättegångskostnader om du förlorar eller återkallar talan.

Kundrelation

Ett korrekt kravbrev kan öppna för betalning eller en kontrollerad uppgörelse.

Ett aggressivt eller felaktigt inkassokrav kan göra en lösbar fakturafråga till en större kommersiell konflikt.

Bevisning

Ju längre tiden går, desto svårare blir det att hitta meddelanden, personer och versionshistorik.

Den som dokumenterar tidigt får ett bättre förhandlingsläge även om tvisten aldrig når domstol.

Likviditet

En kundfordran som ligger kvar utan beslut binder kapital och ledningstid.

En praktisk intern tidslinje kan vara:

  • Dag 1: Granska avtalet och leveransen.
  • Dag 5: Skicka slutligt kravbrev.
  • Dag 15: Besluta om Kronofogden, förlikning eller tingsrätt.

Vanliga frågor om obetalda fakturor

Måste jag skicka en betalningspåminnelse innan Kronofogden?

Nej, det finns inget generellt krav på flera påminnelser.

Kravet ska vara förfallet. Inom ett inkassoförfarande ska kunden normalt först få ett korrekt skriftligt krav och skälig tid att betala eller invända.

Kan jag gå direkt till Kronofogden?

Ja, om kravet gäller pengar och förfallodagen har passerat.

Kontrollera ändå först avtalet, leveransen, beloppet och eventuella invändningar.

Vad händer om kunden bestrider fakturan hos Kronofogden?

Kronofogden meddelar normalt inget utslag i den bestridda delen.

Du kan inom fyra veckor begära att den delen lämnas över till tingsrätten. Du ska då ange vilka omständigheter och bevis du åberopar.

Vad ska jag göra om kunden bestrider fakturan redan före Kronofogden?

Bedöm om invändningen är konkret och juridiskt relevant.

Om kunden invänder mot pris, kvalitet, leverans eller tilläggsarbete bör bevisningen granskas innan du ansöker.

Får kunden en betalningsanmärkning direkt?

Det beror på vem kunden är.

För juridiska personer kan redan ansökan om betalningsföreläggande registreras av kreditupplysningsföretag.

För privatpersoner och enskilda näringsidkare är det normalt först ett utslag eller en annan fastställd betalningsförsummelse som kan registreras.

Hur mycket dröjsmålsränta får jag ta ut 2026?

Om ingen annan ränta har avtalats är räntan enligt räntelagen referensräntan plus åtta procentenheter.

Under hela 2026 är referensräntan 2,00 procent. Den lagstadgade dröjsmålsräntan är därför 10,00 procent per år.

Får jag ta både påminnelseavgift och förseningsersättning?

Inte automatiskt.

Rätten till påminnelseavgift måste normalt vara avtalad. När förseningsersättning om 450 kr tas ut ersätts andra kravkostnader bara i den mån deras sammanlagda belopp överstiger förseningsersättningen.

Ska jag välja Kronofogden eller ett inkassobolag?

Ett inkassobolag kan sköta kravhanteringen och kontakten.

Kronofogden kan fastställa ett obestritt krav genom utslag och därefter verkställa det.

Du kan även driva företagets egna fordringar utan inkassotillstånd, men måste följa inkassolagen och god inkassosed när åtgärden är inkasso.

Kan kunden bestrida bara en del av fakturan?

Ja.

Begär då att den ostridiga delen betalas omedelbart. Dokumentera exakt vilken del som bestrids och varför.

Kan jag stämma kunden direkt?

Ja.

Om du redan vet att kunden kommer att bestrida kan en direkt stämningsansökan ibland vara effektivare än att först gå via Kronofogden.

Kontrollera dock alltid bevisning, kostnadsrisk, rätt forum och eventuell skiljeklausul.

Vem betalar rättegångskostnaderna?

I ordinära tvistemål är huvudregeln att den som förlorar ersätter motpartens skäliga rättegångskostnader.

I förenklade tvistemål, högst 29 600 kr under 2026, är ersättningen starkt begränsad.

Kan jag få betalt om kunden saknar pengar?

Ett utslag eller en dom ger rätt att begära verkställighet men garanterar inte betalning.

Om kunden saknar utmätningsbara tillgångar kan indrivningen misslyckas eller ta lång tid.

Hur lång tid tar processen?

Det beror framför allt på:

  • hur snabbt kunden kan delges,
  • om kunden bestrider,
  • om ärendet går till tingsrätt,
  • hur omfattande bevisningen är,
  • om kunden har tillgångar.

Ett obestritt betalningsföreläggande är normalt betydligt enklare än en fakturatvist i tingsrätten.

Kan jag kräva betalning av en kund utomlands?

Ja, men rätt forum och förfarande beror på land, avtal och var parterna finns.

Inom EU kan europeiskt betalningsföreläggande eller andra EU-regler bli aktuella. Danmark omfattas inte av alla EU-förfaranden.

Kontrollera internationell behörighet innan du agerar.

Få kravets styrka bedömd innan du eskalerar

En stark faktura blir inte starkare av fler påminnelser.

Den blir starkare av:

  • ett tydligt avtal,
  • dokumenterad leverans,
  • korrekt beräkning,
  • ett precist kravbrev,
  • rätt processval.

Juridiskt kravbrev och handlingsplan

Fast pris: 5 900 kr exkl. moms

Detta ingår:

✔ Genomgång av avtal, faktura och relevant kommunikation
✔ Bedömning av kravets juridiska styrka
✔ Kontroll av rätt gäldenär och förfallodag
✔ Beräkning av kapital, ränta och tillåtna kostnader
✔ Juridiskt kravbrev till kunden
✔ Rekommendation om nästa steg
✔ Digital och säker hantering

Nästa steg kan vara:

  • betalning,
  • betalningsplan,
  • förlikning,
  • Kronofogden,
  • tingsrätten.

Eventuellt fortsatt arbete prissätts separat och påbörjas först efter ditt godkännande.

Starta juridiskt kravbrev – 5 900 kr exkl. moms

Om författaren

Robin Forslöv är jurist och grundare av Justiflex AB.

Han arbetar med digitala juridiska tjänster och rådgivning inom bland annat avtal, fordringar, kravbrev, betalningsförelägganden och civilrättsliga tvister för företag och privatpersoner.

Viktig information

Artikeln innehåller allmän juridisk information och ersätter inte personlig juridisk rådgivning.

Bedömningen kan ändras beroende på avtal, leverans, reklamation, branschvillkor, kundens invändningar, preskription, försäkring, betalningsförmåga och eventuella forum- eller skiljeklausuler.

Skicka inte känsliga personuppgifter eller företagshemligheter via osäker e-post.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Kunden betalar inte fakturan – kravbrev, Kronofogden eller tingsrätten? Läs mer »
Mitt ex vill lösa ut mig ur huset – hur vet jag att priset är rätt?

17 maj 2026 | Av Robin Forslöv | 5 min läsning

Mitt ex vill lösa ut mig ur huset – hur vet jag att priset är rätt?

Det svåra är sällan att komma överens om att någon ska bo kvar – utan att säkerställa att utköpspriset faktiskt är rätt beräknat.

Ett utköp kan kännas som den smidigaste vägen vidare – men bara om priset är rätt. Utan korrekt värdering, lånebild och beräkning av skatt och kostnader kan du förlora stora belopp redan innan bodelningen är klar.

Om ditt ex vill lösa ut dig ur huset ska priset normalt bygga på marknadsvärde minus bolån, latent skatt och rimliga försäljningskostnader. Kontrollera alltid värdering, lån och avdrag innan du skriver under.

Utköp ur huset låter enkelt – tills siffrorna blir fel

En person bor kvar.
Den andra får pengar.
Ni slipper sälja huset.

Det låter som den smidigaste lösningen vid skilsmässa eller separation.

Men i praktiken är utköp ur ett gemensamt hus ett av de största ekonomiska minfälten i en bodelning.

Ditt ex kanske säger:

“Huset är värt 4 miljoner. Vi har 2 miljoner i lån. Då får du 1 miljon.”

Det låter logiskt.

Men det kan vara fel.

Ett korrekt bodelningsvärde är nämligen inte alltid samma sak som marknadsvärde minus lån. Ofta behöver man också ta hänsyn till latent vinstskatt och fiktiva försäljningskostnader, eftersom den som tar över huset också tar över framtida ekonomisk belastning.

Det är här många gör fel.

Och när bodelningsavtalet väl är undertecknat kan det vara svårt, ibland mycket svårt, att rätta till i efterhand.

Har du redan fått ett förslag från ditt ex?

Då bör du pausa innan du svarar.

Kontrollera tre saker direkt:

  1. Värderingen – är den aktuell, skriftlig och marknadsmässig?
  2. Lånen – är beloppen dagsaktuella och bekräftade av banken?
  3. Avdragen – har latent skatt och försäljningskostnader räknats på rätt sätt?

Om svaret är nej på någon punkt bör du inte skriva under ännu.

Ett felaktigt utköpspris kan kosta dig 100 000–300 000 kr eller mer.

Vad du får av den här guiden

I den här guiden går vi igenom:

  • hur du räknar ut om utköpspriset är rimligt
  • vilka avdrag som ofta ska diskuteras
  • skillnaden mellan gifta och sambor
  • varför latent skatt och mäklararvode kan påverka priset
  • vilka misstag som blir dyrast
  • hur du kontrollerar förslaget innan du skriver under
  • när du bör ta juridisk hjälp

Justiflex erfarenhet: det är sällan matematiken som är svårast

I bodelningsärenden vi granskar på Justiflex är problemet sällan att någon medvetet försöker lura den andra från början.

Problemet är nästan alltid att parterna räknar på olika sätt.

Den ena använder bankens försiktiga värdering.
Den andra använder ett optimistiskt mäklarpris.
Någon glömmer latent skatt.
Någon räknar inte med fiktivt mäklararvode.
Någon tror att “hälften av huset” automatiskt betyder hälften av marknadsvärdet minus lånen.

Resultatet blir ofta en felaktig fördelning på mycket stora belopp.

Det är därför vi alltid säger samma sak:

Skriv inte under ett utköpsförslag förrän du förstår exakt hur siffran har räknats fram.

Vad betyder det att bli utlöst ur huset?

Att bli utlöst betyder att en part tar över huset och betalar ersättning till den andra.

Det sker oftast inom ramen för en bodelning.

Om ni är gifta ska makarnas egendom som huvudregel fördelas genom bodelning när äktenskapet upplöses. Bodelningen ska dokumenteras i en skriftlig handling som båda makarna skriver under.

Om ni är sambor gäller snävare regler. Sambors gemensamma bostad och bohag är samboegendom om egendomen har förvärvats för gemensam användning. Ett hus som en sambo ägde redan innan relationen ingår därför normalt inte bara för att den andra sambon har flyttat in.

Det första du måste veta är därför:

Ingår huset i bodelningen över huvud taget?

Justiflex rättviseprincip: så räknar man normalt

Ett vanligt misstag är att räkna så här:

Marknadsvärde minus lån = värde att dela.

Det är ofta för enkelt.

Vid bodelning av fastighet bör man normalt även beakta latent kapitalvinstskatt och fiktiva försäljningskostnader. Högsta domstolen har uttalat att man vid beräkning av latent skatteskuld behöver utgå från den mottagande partens skattesituation, vilket innebär att värdet kan påverkas av vem som tar över egendomen.

Det betyder inte att man får dra av vilken siffra som helst.

Men det betyder att den som tar över huset inte bör bära hela den framtida skatteeffekten och försäljningskostnaden ensam utan att detta syns i kalkylen.

Exempel: fel sätt och mer korrekt sätt

Anta följande:

  • Marknadsvärde: 4 000 000 kr
  • Bolån: 2 200 000 kr
  • Ursprungligt inköpspris: 3 000 000 kr
  • Uppskattat mäklararvode: 60 000 kr
  • Latent vinstskatt: förenklat beräknad på framtida kapitalvinst
PostFörenklad modellMer korrekt bodelningsmodell
Marknadsvärde4 000 000 kr4 000 000 kr
Bolån–2 200 000 kr–2 200 000 kr
Fiktivt mäklararvode0 kr–60 000 kr
Latent vinstskatt0 kr–162 800 kr
Nettovärde att dela1 800 000 kr1 577 200 kr
Din andel vid 50 %900 000 kr788 600 kr

Skillnad: 111 400 kr.

Det är därför utköpspriset måste räknas ordentligt.

Den som lämnar huset ska inte få för lite.
Den som bor kvar ska inte betala för mycket och sedan ensam ta hela skattesmällen och försäljningskostnaden senare.

Rätt modell skyddar båda.

Ska latent skatt dras av?

Ofta ja, vid bodelningsvärdering av fastighet.

Men uträkningen måste göras korrekt.

Latent skatt ska inte räknas som 22 % av hela marknadsvärdet. Den ska normalt utgå från kapitalvinsten, alltså skillnaden mellan försäljningsvärde och skattemässigt omkostnadsbelopp, med hänsyn till exempelvis inköpspris, förbättringsutgifter och tidigare uppskov.

Det här behöver ni kontrollera:

  • inköpspris
  • lagfartskostnader
  • pantbrev
  • förbättringsutgifter
  • tidigare uppskov
  • uppskattat marknadsvärde
  • rimliga försäljningskostnader

Acceptera därför aldrig ett skatteavdrag bara för att någon säger:

“Vi drar av 22 %.”

Be om själva beräkningen.

Ska mäklararvode dras av även om huset inte säljs?

I många bodelningar bör ett fiktivt mäklararvode tas med.

Skälet är praktiskt och ekonomiskt: den som tar över huset tar också över den framtida försäljningskostnaden.

Om huset hade sålts på öppna marknaden hade mäklararvodet påverkat nettot för båda parter. Vid ett utköp är det därför ofta rimligt att en sådan kostnad syns i kalkylen redan nu.

Men beloppet ska vara rimligt.

Det bör bygga på vad ett normalt mäklararvode skulle vara för just den typen av bostad i området, inte på en lös uppskattning som råkar gynna ena parten.

Mäklarvärdering eller bankvärdering – vad ska användas?

Bankens värdering är inte alltid samma sak som marknadsvärde.

Banken tittar ofta på kreditrisk.
Mäklaren tittar mer på vad huset kan säljas för på marknaden.

Vid utköp bör ni därför normalt ta in minst två oberoende mäklarvärderingar.

En bra värdering bör vara:

  • skriftlig
  • aktuell
  • baserad på huset i nuvarande skick
  • gjord av lokal mäklare
  • tydlig med om värdet är försiktigt, realistiskt eller optimistiskt

Om värderingarna skiljer sig mycket åt kan en tredje värdering behövas.

Undvik muntliga “ungefär-värden”.

Det är ofta där konflikten börjar.

Skillnaden mellan gifta och sambor

Om ni är gifta

Om ni är gifta ingår huset normalt i bodelningen om det är giftorättsgods.

Det gäller även om bara en av er står på lagfarten.

Undantag kan finnas om huset är enskild egendom genom exempelvis äktenskapsförord, gåvobrev eller testamente.

Därför behöver man alltid kontrollera om det finns dokument som påverkar vad som ska delas.

Om ni är sambor

För sambor är reglerna snävare.

Huset ingår bara om det är samboegendom. Det kräver normalt att bostaden har förvärvats för gemensam användning.

Om ditt ex redan ägde huset när du flyttade in kan du alltså ha mycket svagare rätt än du tror.

Det här är ett av de vanligaste missförstånden vi ser.

Många sambor tror att lång tid tillsammans automatiskt ger rätt till halva huset.

Så är det inte.

Beslutsstöd: checklista innan du accepterar utköpspriset

Använd denna checklista innan du svarar ja.

KontrollpunktVarför det är viktigt
Finns skriftlig värdering?Muntliga uppskattningar går inte att kontrollera
Är värderingen aktuell?Marknaden kan ha ändrats snabbt
Finns minst två värderingar?Minskar risken för partsstyrt värde
Finns aktuellt lånebesked?Nettovärdet påverkas direkt
Har latent skatt räknats korrekt?Kan ändra utköpsbeloppet kraftigt
Har fiktivt mäklararvode beaktats?Påverkar rättvis nettoberäkning
Vet ni om huset ingår i bodelningen?Olika regler gäller för gifta och sambor
Har banken godkänt övertagandet?Annars kan uppgörelsen falla
Finns bodelningsavtal?Krävs för trygg och tydlig reglering
Blir du fri från lån efteråt?Du ska inte stå kvar med ansvar

Om du inte kan bocka av punkterna – skriv inte under ännu.

Vanliga och dyra misstag

1. Du accepterar första siffran

Det känns skönt att få saken klar.

Men ett snabbt ja kan bli dyrt.

Om värderingen är 300 000 kr för låg kan din andel bli 150 000 kr för låg.

2. Ni räknar bara marknadsvärde minus lån

Det är ofta för enkelt.

Bodelningsvärdet kan behöva justeras för latent skatt och fiktiva försäljningskostnader.

3. Ni använder fel värdering

En gammal bankvärdering, en muntlig mäklarbedömning eller ett “grannhuset såldes för”-resonemang räcker sällan.

Ni behöver ett underlag som håller för beslut.

4. Ni glömmer uppskov

Gamla uppskov kan påverka kalkylen kraftigt.

Den som tar över huset kan också ta över en framtida skatteeffekt.

5. Banken är inte med

Även om ni är överens måste banken godkänna att en person tar över lånen.

Annars kan du riskera att stå kvar på lån trots att du har flyttat.

6. Ni skriver inget riktigt bodelningsavtal

Ett mejl eller kvitto räcker inte.

Vid fastighet behöver ägarövergången dokumenteras korrekt. Den som förvärvar fastighet eller tomträtt genom bodelning ska ansöka om lagfart eller inskrivning inom tre månader.

7. Ni blandar ihop bodelning, köp och gåva

Det kan påverka både lagfart och stämpelskatt.

Vid arv och bodelning behöver man normalt inte betala stämpelskatt, utan bara expeditionsavgift. Vid gåva kan stämpelskatt däremot bli aktuell om ersättning eller övertagna lån når vissa nivåer.

Steg för steg: så gör du rätt

Steg 1: Avgör om huset ingår i bodelningen

Är ni gifta eller sambor?

Är huset giftorättsgods, enskild egendom eller samboegendom?

Börja där.

Steg 2: Ta in skriftliga värderingar

Ta helst in två oberoende mäklarvärderingar.

Om värderingarna skiljer sig mycket åt: ta in en tredje.

Steg 3: Hämta aktuellt lånebesked

Använd inte gamla uppgifter.

Be banken om aktuellt saldo på samtliga lån kopplade till huset.

Steg 4: Räkna fram nettovärdet

Utgå från marknadsvärdet.

Dra sedan normalt av:

  • bolån
  • fiktivt mäklararvode
  • latent kapitalvinstskatt
  • eventuella andra relevanta poster

Steg 5: Kontrollera bankens godkännande

Den som bor kvar måste kunna ta över lånen.

Annars är utköpet inte praktiskt genomförbart.

Steg 6: Skriv bodelningsavtal

Avtalet bör tydligt ange:

  • fastigheten
  • värderingen
  • lånen
  • utköpsbeloppet
  • betalningsdag
  • vem som tar över lån och kostnader
  • att parterna är slutligt reglerade

Steg 7: Ansök om lagfart

Den som tar över fastigheten ska registrera ägandet hos Lantmäteriet.

Det ska göras inom tre månader efter förvärvet.

Konsekvenser om du accepterar fel pris

Ett felaktigt utköpspris är inte bara en siffra på papper.

Det kan påverka hela din ekonomi efter separationen.

Du kan förlora 100 000–300 000 kr eller mer.
Du kan stå kvar med låneansvar längre än du tror.
Du kan få svårt att köpa ny bostad.
Du kan hamna i en ny konflikt när någon senare inser att beräkningen blev fel.
Du kan tvingas lägga pengar på juridik som hade kunnat undvikas från början.

Det farliga är att många fel inte syns direkt.

De syns först när avtalet redan är påskrivet.

Behöver du acceptera att ditt ex löser ut dig?

Nej, inte automatiskt.

Ett utköp kan vara en bra lösning om allt är korrekt beräknat och dokumenterat.

Men du bör inte acceptera bara för att ditt ex vill bo kvar.

Du bör acceptera först när:

  • värderingen är rimlig
  • avdragen är korrekta
  • banken har godkänt upplägget
  • du får betalt på ett säkert sätt
  • du inte står kvar på lån
  • bodelningsavtalet är korrekt

Det ska vara smidigt.

Men det måste också vara rättvist.

FAQ – vanliga frågor om utköp av hus

Hur vet jag om utköpspriset är rätt?

Du behöver kontrollera marknadsvärde, lån, latent skatt, fiktiva försäljningskostnader och din juridiska andel. Ett korrekt pris ska kunna förklaras rad för rad.

Ska latent skatt dras av vid utköp?

Ofta ja, vid bodelningsvärdering av fastighet. Den som tar över huset tar också över en framtida skattemässig belastning. Men uträkningen måste göras korrekt med rätt underlag.

Ska mäklararvode dras av även om huset inte säljs?

I många bodelningar bör ett fiktivt mäklararvode tas med, eftersom den som tar över huset också tar över den framtida försäljningskostnaden. Beloppet ska vara rimligt och bygga på vad ett normalt arvode skulle vara.

Räcker det med en mäklarvärdering?

I enkla fall kan det räcka. Vid konflikt, stora belopp eller osäkerhet bör ni ta in två värderingar, ibland tre.

Kan mitt ex ta över huset utan bankens godkännande?

Nej, inte om bolån ska tas över. Banken måste normalt godkänna att en person blir ensam låntagare.

Måste vi skriva bodelningsavtal?

Ja, om huset regleras genom bodelning. Det skyddar båda parter och behövs normalt för att ägarförändringen ska kunna hanteras korrekt.

Hur vet jag om jag behöver hjälp innan jag skriver på?

Om du inte kan förklara utköpsbeloppet rad för rad bör du ta hjälp. Samma sak gäller om ditt ex har föreslagit avdrag du inte förstår, om banken inte har godkänt låneövertagandet eller om du känner dig pressad att svara snabbt.

Kan Justiflex granska mitt utköpsförslag snabbt?

Ja. Skicka värdering, lånebesked och förslaget du fått. Vi går igenom om siffrorna verkar rimliga och vad du bör kontrollera innan du skriver under.

Vill du veta om utköpspriset är rätt innan du skriver på?

Gissa inte när det handlar om ditt hem och din ekonomi.

Skicka:

  • värderingen
  • lånebeskedet
  • förslaget från ditt ex
  • eventuell tidigare kalkyl

Så granskar Justiflex om utköpspriset verkar rimligt och vad du bör göra härnäst.

Du får en tydlig bedömning:

Acceptera
Förhandla
Kräv ny värdering
Skriv inte under ännu

Kostnadsfri första bedömning inom 48 timmar.

Justiflex hjälper dig digitalt med granskning, bodelningsavtal och trygg juridisk vägledning.

Kontakta Justiflex nu – innan du skriver under.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Mitt ex vill lösa ut mig ur huset – hur vet jag att priset är rätt? Läs mer »
Vi har varit sambor i 20 år – varför har jag ändå nästan inget skydd?

25 mars 2026 | Av Robin Forslöv | 5 min läsning

Vi har varit sambor i 20 år – varför har jag ändå nästan inget skydd?

Många sambor upptäcker först vid en separation eller ett dödsfall att tryggheten de känt i relationen aldrig fanns i juridiken.

Det verkliga skyddet kommer inte av hur länge ni har levt tillsammans – utan av att rätt avtal finns på plats innan något händer.

20 år som sambor ger inte samma skydd som äktenskap. Ni ärver inte varandra, och det är i huvudsak bara gemensam bostad och bohag som kan delas enligt sambolagen. Utan samboavtal och testamente kan skyddet därför vara oväntat svagt.

Ni har levt som familj – men lagen räknar mycket smalare än ni tror

Ni har kanske delat bostad, barn, renoveringar, vardagsekonomi och ett helt vuxenliv. Ändå kan skyddet vara tunnare än ni någonsin anat. Det är just därför den här situationen träffar så hårt: känslan är att ni byggt allt tillsammans, men juridiken håller inte alltid med.

Det som lurar många är tiden. Man tänker att 15 eller 20 år tillsammans borde ge ungefär samma trygghet som ett äktenskap. Men sambolagen fungerar inte så. Den tittar inte på hur länge ni varit ihop, utan på vilken egendom ni har och hur den förvärvades.

Vill ni få klarhet i vad som faktiskt gäller för just er?
Det brukar vara betydligt billigare att reda ut det nu än efter en separation eller ett dödsfall.

Det här får du svar på i guiden

  • varför 20 år som sambo inte automatiskt ger starkt juridiskt skydd
  • vad som faktiskt räknas som samboegendom
  • vad som händer om ni separerar
  • vad som händer om en av er dör
  • vilka dokument som brukar behövas för att undvika dyra misstag

Det Justiflex ofta ser i praktiken

Som jurist på Justiflex ser jag samma mönster om och om igen: problemet kommer sällan första året. Det kommer efter många år, när två personer hunnit bygga upp bostadsvärden, sparande, vardag och en självklar känsla av att “allt är vårt”.

Det är därför sambor ofta blir extra hårt drabbade. Man har levt som familj, men planerat som om lagen redan gav samma skydd som äktenskapet.

Varför ett långt samboförhållande ändå kan ge svagt skydd

Sambolagens kärna är smal. Samboegendom är i huvudsak bara gemensam bostad och bohag som har förvärvats för gemensam användning, se 3 och 5 §§ sambolagen. Egendom som huvudsakligen används för fritid faller normalt utanför, och det gör även arv eller gåva med villkor om enskild egendom.

Det betyder att sparande, aktier, fonder, bil, båt, företag och mycket annat normalt inte ingår i en sambobodelning. Ni kan alltså ha levt ihop i 20 år och ändå sakna skydd i just de tillgångar som betyder mest ekonomiskt.

Samboegendom – vad delas faktiskt?

Huvudregeln ser ut så här enligt sambolagen:

EgendomIngår normalt i bodelning?Kort kommentar
Gemensam bostadJaOm den köptes för att ni skulle bo där tillsammans
Möbler och hushållssakerJaOm de köptes till det gemensamma hemmet
Sparande, aktier och fonderNejTillhör normalt den som äger tillgången
Bil och båtNejRäknas normalt inte som bohag
FritidshusNejFaller normalt utanför om det används huvudsakligen för fritid
Eget företagNejIngår normalt inte i sambobodelning
Arv eller gåva med villkor om enskild egendomNejUndantas uttryckligen

Det här är precis den punkt där många tänker fel. Att ni delat vardagen betyder inte automatiskt att ni juridiskt delar allt.

När ni separerar – den vanliga missuppfattningen

Vid en separation delas inte “hela livet”. Det är bara samboegendomen som kan bodelas, och det sker bara om någon av er begär det. Begäran måste normalt göras inom ett år från att samboförhållandet upphörde enligt 8 § andra stycket sambolagen.

Högsta domstolen slog 27 mars 2025 fast att en ansökan om bodelningsförrättare i sig räknas som en begäran om bodelning. Det är en viktig praktisk punkt, eftersom många annars tror att de måste ha skickat någon särskild separat skrivelse först.

Osäker på om ni redan ligger i riskzonen?
Har ni bostad, ojämna insatser eller barn sedan tidigare är det ofta klokt att se över upplägget innan något händer.

När en av er dör – den största ekonomiska risken

Det är vid dödsfall som skillnaden mot äktenskap ofta blir som mest brutal. Sambor ärver inte varandra enligt lag. Om det inte finns testamente går arvet i stället enligt arvsordningen, där barn står först. Finns inga barn går arvet vidare till andra släktingar enligt reglerna i ärvdabalken.

Den efterlevande sambon har däremot rätt att begära bodelning när den andra sambon avlider. Vid dödsfall finns också den så kallade lilla basbeloppsregeln i 18 § sambolagen: den efterlevande har rätt att ur den behållna samboegendomen få ut egendom motsvarande två prisbasbelopp, om egendomen räcker. Prisbasbeloppet för 2026 är 59 200 kronor, vilket innebär 118 400 kronor.

Det skyddet är viktigt, men ofta mycket mindre än folk tror. Regeln gäller bara inom ramen för den behållna samboegendomen. Den betyder inte att den efterlevande automatiskt får hela bostaden, hela dödsboet eller rätt till allt sparande.

Justiflex riskmatris – testa ert skydd på 30 sekunder

Svara ärligt:

  1. Finns det inget testamente mellan er?
  2. Har ni inget samboavtal?
  3. Har en av er gått in med betydligt mer pengar i bostaden utan skuldebrev eller tydlig dokumentation?
  4. Står bara en av er som ägare till bostaden, medan båda lever som om den är gemensam?
  5. Finns det barn från tidigare relationer?
  6. Skulle den efterlevande få svårt att bo kvar om den andra dör först?

0–1 ja: låg risk
2–3 ja: förhöjd risk
4–6 ja: röd zon — ni överskattar sannolikt ert juridiska skydd

Gör detta först – inte detta

Börja här:

  • kartlägg vad som faktiskt är samboegendombestäm vad ni vill ska gälla vid separation
  • bestäm vad ni vill ska gälla vid dödsfall
  • skriv rätt dokument i rätt ordning

Börja inte här:

  • gissa att “det löser sig”
  • vänta tills relationen är i kris
  • tro att lång tid tillsammans ersätter testamente
  • anta att delade utgifter automatiskt ger äganderätt

De 6 dyraste misstagen sambor gör

1. “Vi har varit ihop så länge att vi nog är skyddade”

Det är fel. Sambolagen blir inte starkare med åren. Relationens längd kan få betydelse i en jämkningsbedömning enligt 15 §, men den skapar inte automatisk arvsrätt eller en bredare bodelning.

2. “Vi delar ju på allt”

Nej. I en sambobodelning är det i huvudsak bara samboegendomen som kan delas. Det är en mycket mindre krets av tillgångar än många tror.

3. Att vänta för länge efter separation

Begäran om bodelning ska normalt framställas inom ett år. Missas fristen förloras rätten till bodelning. HD-domen från 2025 är därför viktig i praktiken.

4. Att skriva samboavtal men glömma testamente

Ett samboavtal kan styra bodelningen. Det skapar däremot inte arvsrätt mellan sambor. För det krävs normalt testamente.

5. Att inte dokumentera ojämna insatser i bostaden

När en sambo går in med större kontantinsats eller större betalningar utan tydlig dokumentation kommer tvisten ofta först när relationen redan är över.

6. Att planera utifrån framtida lagändringar

SOU 2025:91 innehåller förslag om bland annat stärkt skydd för efterlevande sambor. Men förslagen är fortfarande inte gällande rätt. Regeringen uppgav i januari/mars 2026 att betänkandet hade remitterats, att remisstiden löpt ut i januari 2026 och att regeringen återkommer till riksdagen när beredningen är avslutad.

Så gör ni rätt – steg för steg

Steg 1: Kartlägg vad som faktiskt är samboegendom

Börja med att skilja mellan gemensam bostad och bohag å ena sidan, och övriga tillgångar å den andra. Det är den uppdelningen som styr nästan allt senare.

Steg 2: Bestäm vilket skydd ni vill ha

Vill ni att bostaden ska delas lika? Vill ni att den efterlevande ska kunna bo kvar? Vill ni att den ena ska skyddas mer om insatserna varit ojämna? Det måste styras aktivt.

Steg 3: Skriv samboavtal om ni vill avtala bort eller begränsa bodelningen

Sambor eller blivande sambor får avtala om att bodelning inte ska ske eller att viss egendom inte ska ingå. Avtalet måste vara skriftligt och undertecknat av båda, enligt 9 § sambolagen.

Steg 4: Skriv testamente om ni vill skydda varandra vid dödsfall

Det är normalt det enda sättet att skapa arvsrätt mellan sambor. Ett ordinärt testamente ska upprättas skriftligen med två vittnen enligt 10 kap. 1 § ärvdabalken.

Steg 5: Dokumentera ojämna insatser

Har en av er gått in med mer pengar i bostaden bör det dokumenteras tydligt, ofta med skuldebrev eller annan genomtänkt lösning.

Steg 6: Vänta inte vid konflikt

Kommer ni inte överens kan ni ansöka om bodelningsförrättare hos tingsrätten. Ansökningsavgiften är 900 kronor.

Steg 7: Vid dödsfall – agera innan bouppteckningen

Om samboförhållandet upphör genom dödsfall ska begäran om bodelning framställas senast när bouppteckningen förrättas.

Har ni redan insett att ni ligger i gul eller röd zon?
Då är nästa logiska steg nästan alltid att reda ut samboavtal, testamente och eventuell dokumentation kring bostaden medan ni fortfarande är överens.

Konsekvenserna om det blir fel

Ekonomiskt kan följden bli att du står utan rätt till tillgångar du trodde var gemensamma, eller att du inte kan bo kvar i det hem du i praktiken byggt ditt liv kring. Mänskligt blir konsekvensen ofta ännu tyngre: konflikt mellan efterlevande sambo och barn, konflikt mellan tidigare sambor, pressad försäljning och långdragna tvister i ett redan svårt läge.

FAQ – vanliga frågor

Ärver sambor varandra automatiskt?

Nej. Sambor ärver inte varandra enligt lag. Ska den efterlevande sambon ärva krävs normalt testamente.

Delas allt vi äger om vi separerar?

Nej. Huvudregeln är att bara samboegendomen delas, alltså gemensam bostad och bohag som förvärvats för gemensam användning.

Gäller sambolagen även om vi varit ihop i 20 år?

Ja. Men relationens längd ger inte automatiskt samma skydd som äktenskap. Den kan däremot få betydelse vid jämkning enligt 15 § sambolagen.

Måste vi göra bodelning när vi går isär?

Nej. Bodelning sker om någon av samborna begär det, och normalt inom ett år från att samboförhållandet upphörde.

Kan jag bo kvar i bostaden om den står på min sambo?

I vissa fall, ja. En sambo kan enligt 22 § sambolagen ha rätt att överta en bostad som inte är samboegendom om den sambon bäst behöver bostaden och det är skäligt. Om samborna inte har eller har haft barn tillsammans krävs synnerliga skäl.

Räcker ett samboavtal för fullt skydd?

Nej. Ett samboavtal kan styra bodelningen, men det skapar inte arvsrätt. Där behövs normalt också testamente.

Vad är lilla basbeloppsregeln för sambor 2026?

Den innebär att den efterlevande sambon vid bodelning efter dödsfall har rätt att få ut egendom motsvarande två prisbasbelopp ur den behållna samboegendomen, om egendomen räcker. År 2026 är det 118 400 kronor.

Vi har gemensamma barn – ärver vi då varandra?

Nej. Gemensamma barn ger inte i sig sambor arvsrätt mot varandra. Barnens arvsrätt och sambons rättigheter är två olika frågor.

Kan vi skriva samboavtal i efterhand?

Ja. Sambor eller blivande sambor får ingå samboavtal. Men avtalet måste vara skriftligt och undertecknat av båda för att gälla.

Behöver man jurist för samboavtal och testamente?

Det är inte alltid ett lagkrav att ta hjälp av jurist, men det är ofta klokt — särskilt om ni har bostad, barn, ojämna insatser eller vill skydda varandra vid dödsfall. Ett otydligt dokument kan skapa exakt den tvist ni försökte undvika.

Finns det nya regler på gång för sambor?

Det finns ett utredningsförslag om stärkt skydd för efterlevande sambor, men det är fortfarande inte gällande rätt. Regeringen har uttryckligen sagt att den återkommer till riksdagen när beredningen är avslutad.

Vill ni få ordning på det här medan ni fortfarande är överens?
Justiflex hjälper er att skapa samboavtal och testamente digitalt — tydligt, tryggt och juridiskt genomtänkt.

Slutsats

Att ha varit sambor i 20 år är inte problemet. Problemet är att många tror att tiden i sig har skapat ett skydd som lagen aldrig har gett dem.

Det tryggaste är därför nästan alltid att reda ut tre saker i tid:
vad som är samboegendom, vad ni vill ska gälla om ni separerar, och vad som ska gälla om någon av er dör.


CTA

Skapa ditt avtal digitalt – klart på 5 minuter
✔ BankID
✔ Juristgranskat
✔ Säker hantering
Pris från 695 kr – 4 995 kr

Källor

  • Sambolag (2003:376), särskilt 3, 5, 8, 9, 15, 18 och 22 §§.
  • Högsta domstolen, mål T 6320-23, dom 27 mars 2025.
  • Skatteverket / Efterlevandeguiden om sambors arvsrätt och arvsordningen.
  • SCB om prisbasbeloppet 2026.
  • Sveriges Domstolar om bodelningsförrättare och ansökningsavgift.
  • Regeringens skrivelse om fortsatt beredning av SOU 2025:91.
  • Ärvdabalken 10 kap. 1 § om formkrav för testamente.

Disclaimer: Den här artikeln ger allmän information och ersätter inte personlig juridisk rådgivning.
Författare: Robin Forslöv, jurist på Justiflex.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Vi har varit sambor i 20 år – varför har jag ändå nästan inget skydd? Läs mer »