Admin Adminsson

Neutral värdering vid arv och bodelning – därför är den ofta avgörande
2 januari 2026 | Av Robin Forslöv | 5 min läsning

Neutral värdering vid arv och bodelning – därför är den ofta avgörande
Varken vid arvskifte eller bodelning är det relationerna som avgör utfallet, utan hur tydlig värderingen och den juridiska strukturen är från början.

Vid både arv och bodelning uppstår problem sällan på grund av oenighet i sig, utan på grund av oklara värden, bristande dokumentation och otydliga juridiska ramar.

Neutral värdering innebär att en oberoende expert fastställer marknadsvärdet på egendom vid arvskifte eller bodelning. Den minskar konfliktrisk, säkerställer rättvis fördelning och stärker avtalets hållbarhet. Inte alltid lagkrav – men ofta avgörande vid oenighet, fastigheter och onoterade tillgångar.

Risk – där konflikter föds och pengar försvinner

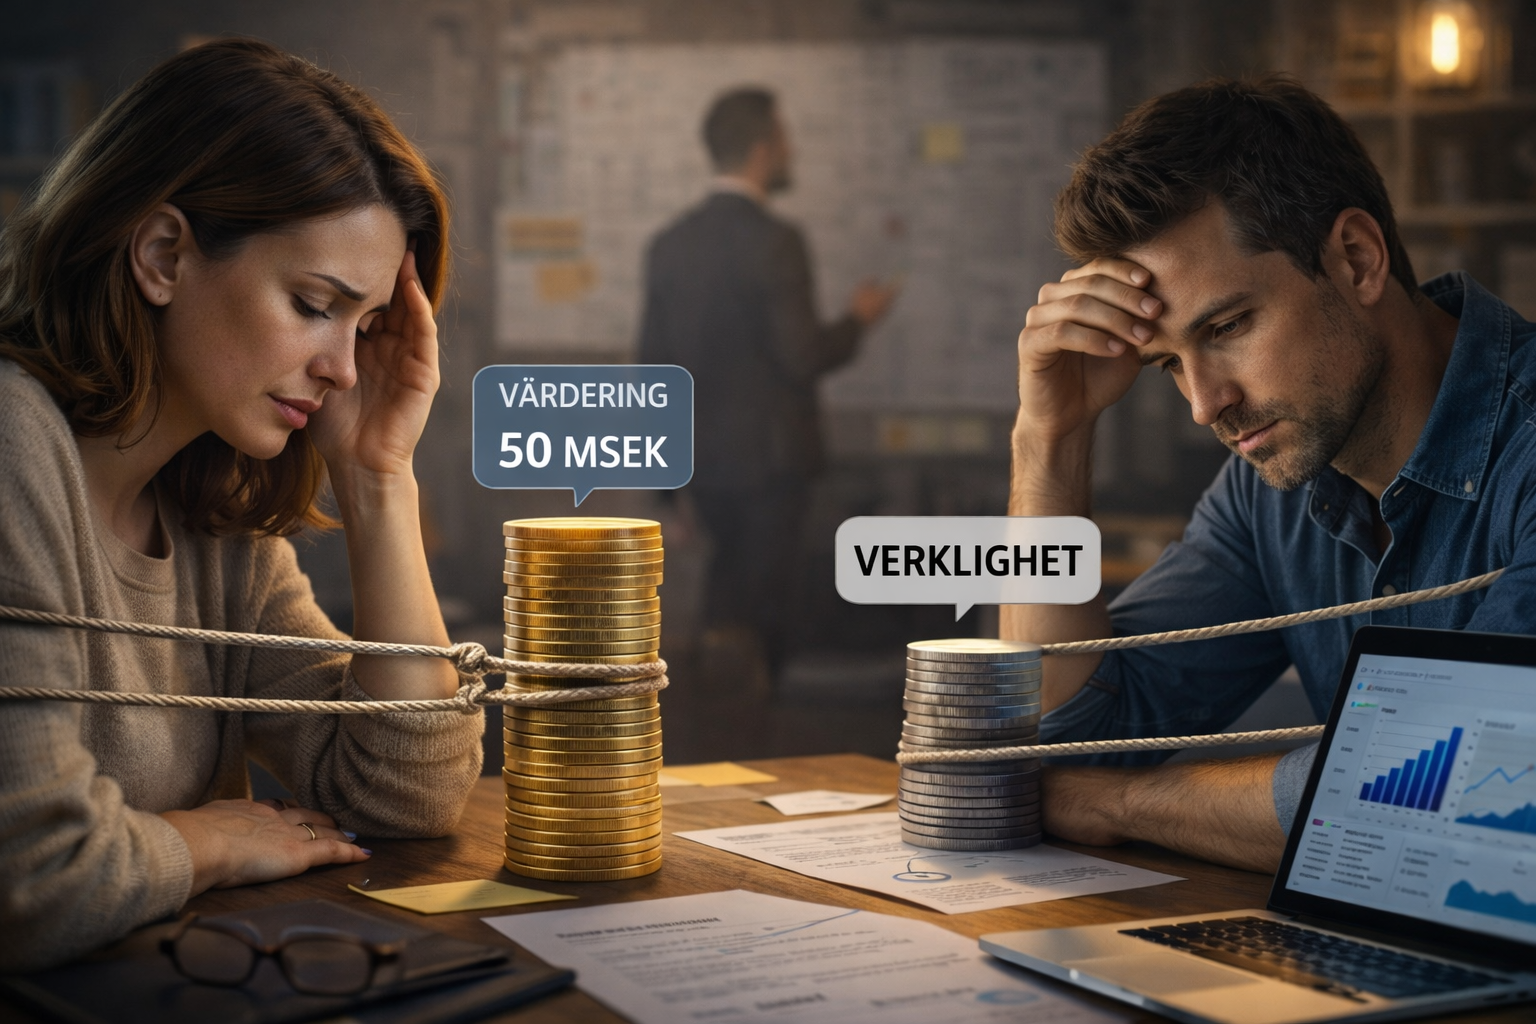
De flesta tvister börjar inte i lagen – de börjar i siffrorna. När ett syskon vill bo kvar i föräldrahemmet eller en make ska lösa ut den andra ur ett bolag räcker det inte att “känna på sig” ett värde. Misstro uppstår snabbt. Små skillnader blir stora. Och utan ett oberoende underlag riskerar ni ekonomiska fel, relationella skador och juridiska bakslag.

Tre typiska risker utan neutral värdering:

  • Ekonomisk snedfördelning (hundratusentals kronor).
  • Relationell spricka som är svår att reparera.
  • Avtal som ifrågasätts eller i värsta fall klandras.

Justiflex-erfarenhet: När värdet ifrågasätts riktas ilskan mot varandra. Med neutral värdering riktas fokus mot fakta.

Vad du får av den här guiden

  • När neutral värdering är nödvändig, strategisk eller onödig
  • Skillnaden mellan marknadsvärde och juridiskt skiftesvärde
  • Beslutsstöd för din situation
  • Vanliga och dyra misstag – och hur du undviker dem
  • Steg-för-steg som matchar HowTo-schema
  • Konsekvenser om det blir fel (pengar, relation, framtida tvist)

Innehållsförteckning

  • Vad menas med neutral värdering?
  • När krävs den juridiskt – och när är den strategisk?
  • Information Gain: Skiftesvärde vs marknadsvärde
  • Beslutsstöd: Behöver du neutral värdering?
  • Experience: Anonymiserat klientcase
  • Vanliga & dyra misstag
  • Steg-för-steg: Så gör du rätt
  • Konsekvenser om det blir fel
  • FAQ
  • Slut-CTA

Juridiken förklarad – utan paragrafdump

Vid arvskifte ska egendom fördelas enligt delägarnas andelar. Vid bodelning ska giftorättsgods värderas till marknadsvärde vid relevant tidpunkt (ofta brytdagen). Lagen kräver inte alltid extern värdering om alla är överens – men bevisbördan ligger på den som påstår ett värde. Vid oenighet väger domstol oberoende, skriftliga värderingar tyngst.

Praktisk konsekvens: Neutral värdering är inte bara en siffra – det är ett bevisinstrument som skyddar avtalets giltighet.

Information Gain – Justiflex-modellen för juridiskt skiftesvärde

Många blandar ihop marknadsvärde med det värde som faktiskt ska delas. Det leder fel. För juridisk korrekthet räknar vi fram skiftesvärdet:

StegVadVarför
1MarknadsvärdeObjektiv bas
2– FörsäljningskostnaderRättvis avräkning
3– Latent skattDen som behåller tar över skulden
=SkiftesvärdeDet som ska delas

Exempel: Ett hus värderas till 5 000 000 kr. Efter mäklararvode och latent skatt kan skiftesvärdet bli avsevärt lägre. Det är den siffran som hör hemma i avtalet.

Beslutsstöd – behöver du neutral värdering?

Svara ja/nej:

  • Flera delägare med olika intressen?
  • Ansträngd relation eller låg tillit?
  • Fastighet, företag eller annan högvärdig tillgång?
  • Utköp planeras?
  • Vill ni minimera framtida risk?

0–1 ja: Enkel överenskommelse kan räcka
2–3 ja: Neutral värdering rekommenderas
4+ ja: Neutral värdering starkt rekommenderad

Experience – anonymiserat klientcase

Situation: Två syskon. En vill bo kvar. Ett nätvärde visar 3,0 Mkr.
Åtgärd: Två oberoende värderingar + korrekt skatteavräkning.
Resultat: Marknadsvärde 3,6 Mkr. Skiftesvärde gav en rättvis utköpssumma. Konflikten dog – avtalet signerades utan domstol.

Lärdom: Fakta lugnar. Neutralitet bygger förtroende.

Vanliga & dyra misstag

  • Taxeringsvärde som facit – skattetekniskt, inte juridiskt.
  • Glömma latent skatt – dold skuld följer med tillgången.
  • “Kompis-värderare” – upplevs partiskt och blir sårbart.
  • Fel tidpunkt – brytdag vs skiftesdag förväxlas.
  • Ingen dokumentation – omöjligt att försvara i efterhand.

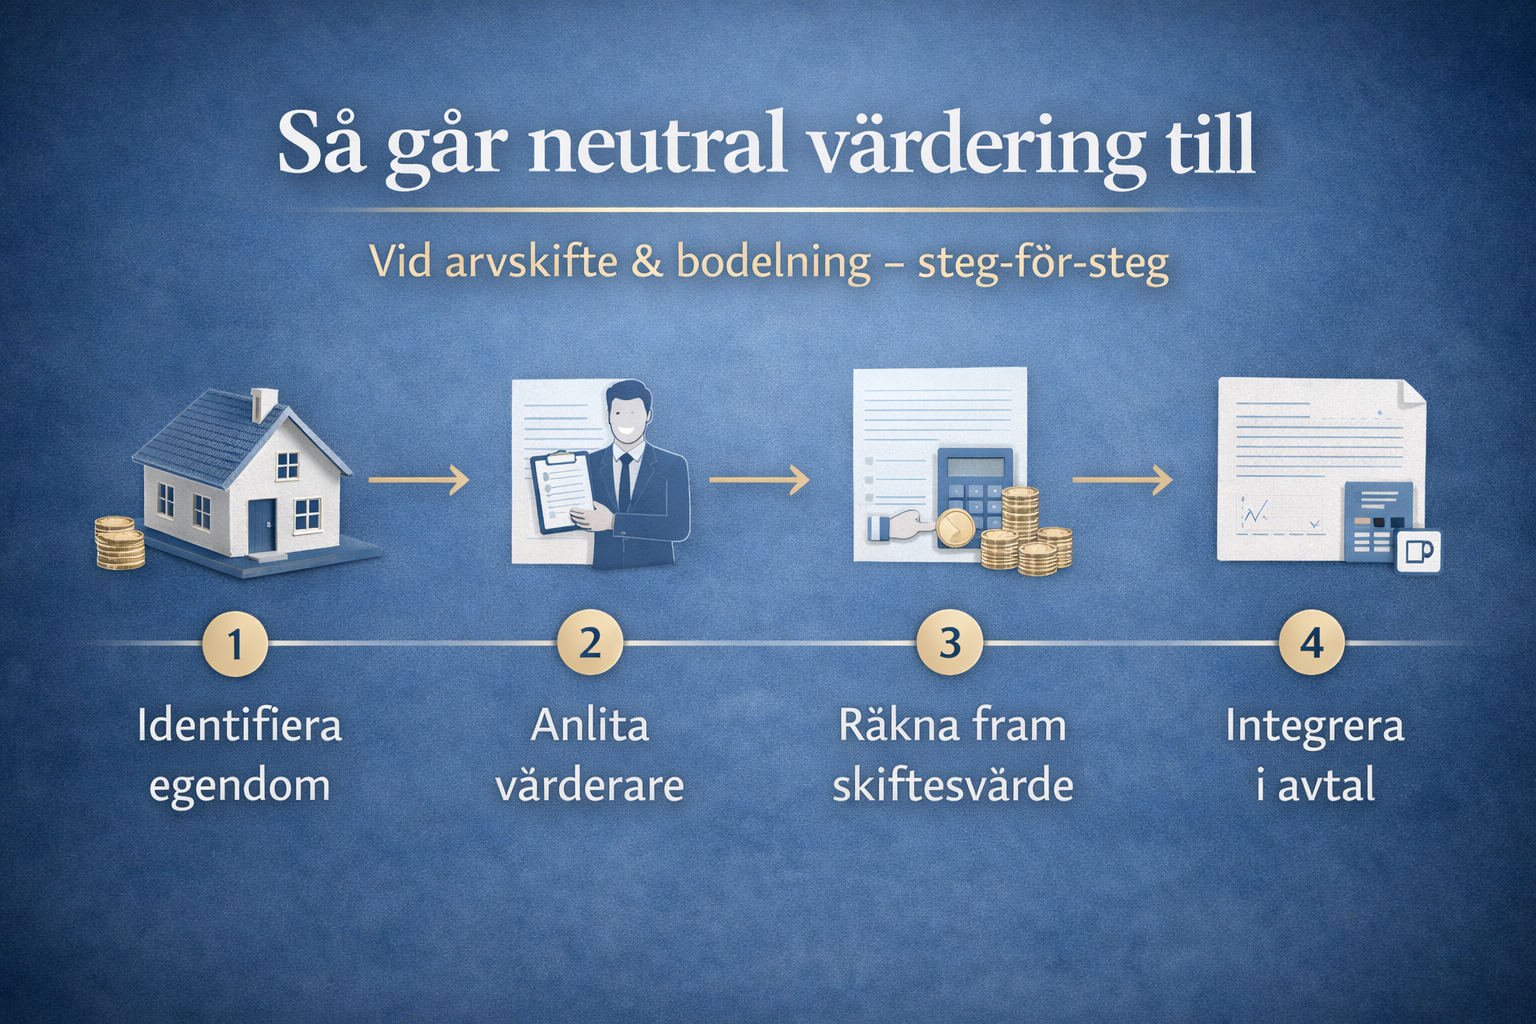
Steg-för-steg: Så gör du rätt

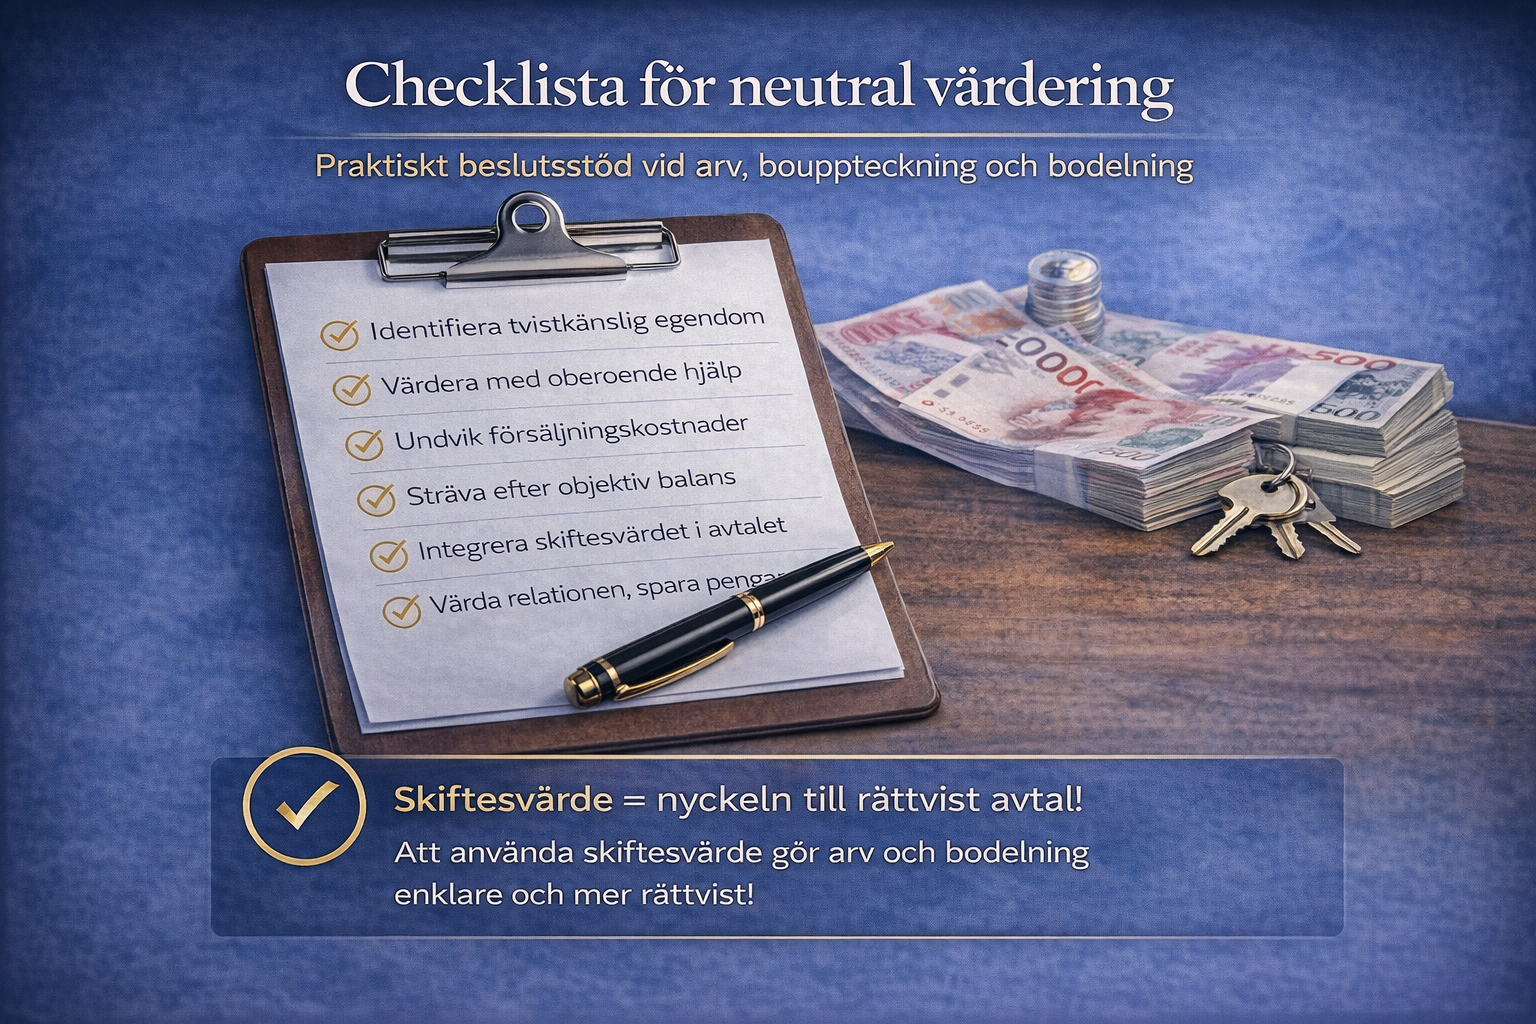
  • Identifiera tvistkänsliga tillgångar
  • Enas om metod (en/två värderare, snitt?)
  • Anlita oberoende expert
  • Säkerställ skriftlig, daterad värdering
  • Räkna fram skiftesvärdet
  • Integrera värdena i avtalet
  • Signera digitalt (BankID)

Konsekvenser om det blir fel

💰 Ekonomi: Snedfördelning, efterkrav, höga kostnader
❤️ Relation: Långvarig familjekonflikt
⚖️ Framtida tvist: Avtal ifrågasätts, process i domstol

Vår prioritering: Gör rätt från början – det är billigast, tryggast och mest respektfullt.

FAQ – vanliga frågor

Måste man ha neutral värdering?
Det beror på. Inte alltid lagkrav, men ofta nödvändigt vid oenighet.

Vem betalar?
Ofta delas kostnaden eller tas ur boet.

Kan man ha flera värderingar?
Ja, medelvärde eller tredje avgörande värderare är vanligt.

Gäller detta även sambor?
Ja, inom ramen för sambolagens tillgångar.

Slut-CTA – trygg och tydlig

Neutral värdering handlar inte om misstro. Den handlar om respekt och hållbarhet.

Senaste avtalet skapades nyligen.
Testa vårt snabba quiz: Behöver du detta avtal?

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Neutral värdering vid arv och bodelning – därför är den ofta avgörande Läs mer »
Arvskifte utan osämja – den praktiska guiden för syskon som vill bevara relationen

1 januari 2026 | Av Robin Forslöv | 5 min läsning

Arvskifte utan osämja – den praktiska guiden för syskon som vill bevara relationen

Det är inte relationen mellan syskon som avgör om ett arvskifte fungerar – det är den juridiska strukturen.

Utan ett tydligt arvskiftesavtal riskerar ni att förlora både kontroll och pengar, och i värsta fall skada relationen för lång tid framåt, även om ni är överens i början.

Ett arvskifte mellan syskon kräver ett skriftligt arvskiftesavtal som alla dödsbodelägare undertecknar. För att undvika osämja bör ni säkerställa full transparens, gemensamma värderingar (inkl. latent skatt) och reglera allt skriftligt. Rätt struktur skyddar både pengar och relationer.

Risk – “Vi var överens… tills vi inte var det”

Nästan alla syskon börjar ett arvskifte med samma övertygelse:
”Vi känner varandra. Det här löser vi.”

Men i praktiken är arvskiftet den punkt där sorg möter siffror – och där gamla roller från barndomen ofta vaknar till liv. En tar ledningen. En annan känner sig överkörd. En tredje blir tyst men bitter.

❗ Utan juridisk struktur riskerar arvskiftet att:

  • dra ut i månader eller år
  • skapa djupa och permanenta sprickor mellan syskon
  • sluta med skiftesman, tvångsförsäljning eller domstol

Det är inte ovanligt.
Det är helt undvikbart.

Vad du får av den här guiden

  • En tydlig juridisk förklaring av arvskifte enligt svensk rätt
  • Justiflex praktiska beslutsmodell – vad ni ska göra först (och inte)
  • Verkliga erfarenheter från arvskiften mellan syskon
  • En steg-för-steg-process som minimerar konflikt
  • Konkreta exempel på vanliga misstag och deras konsekvenser

Innehållsförteckning

  1. Vad är ett arvskifte – juridiken kort
  2. Varför uppstår konflikter mellan syskon vid arv?
  3. Beslutsstöd: Är ni redo för arvskifte nu?
  4. Vanliga & dyra misstag
  5. Steg-för-steg: Så gör ni ett arvskifte utan osämja
  6. Konsekvenser om det blir fel
  7. FAQ – vanliga frågor från syskon
  8. Trygg avslutning & nästa steg

Vad är ett arvskifte – juridiken kort

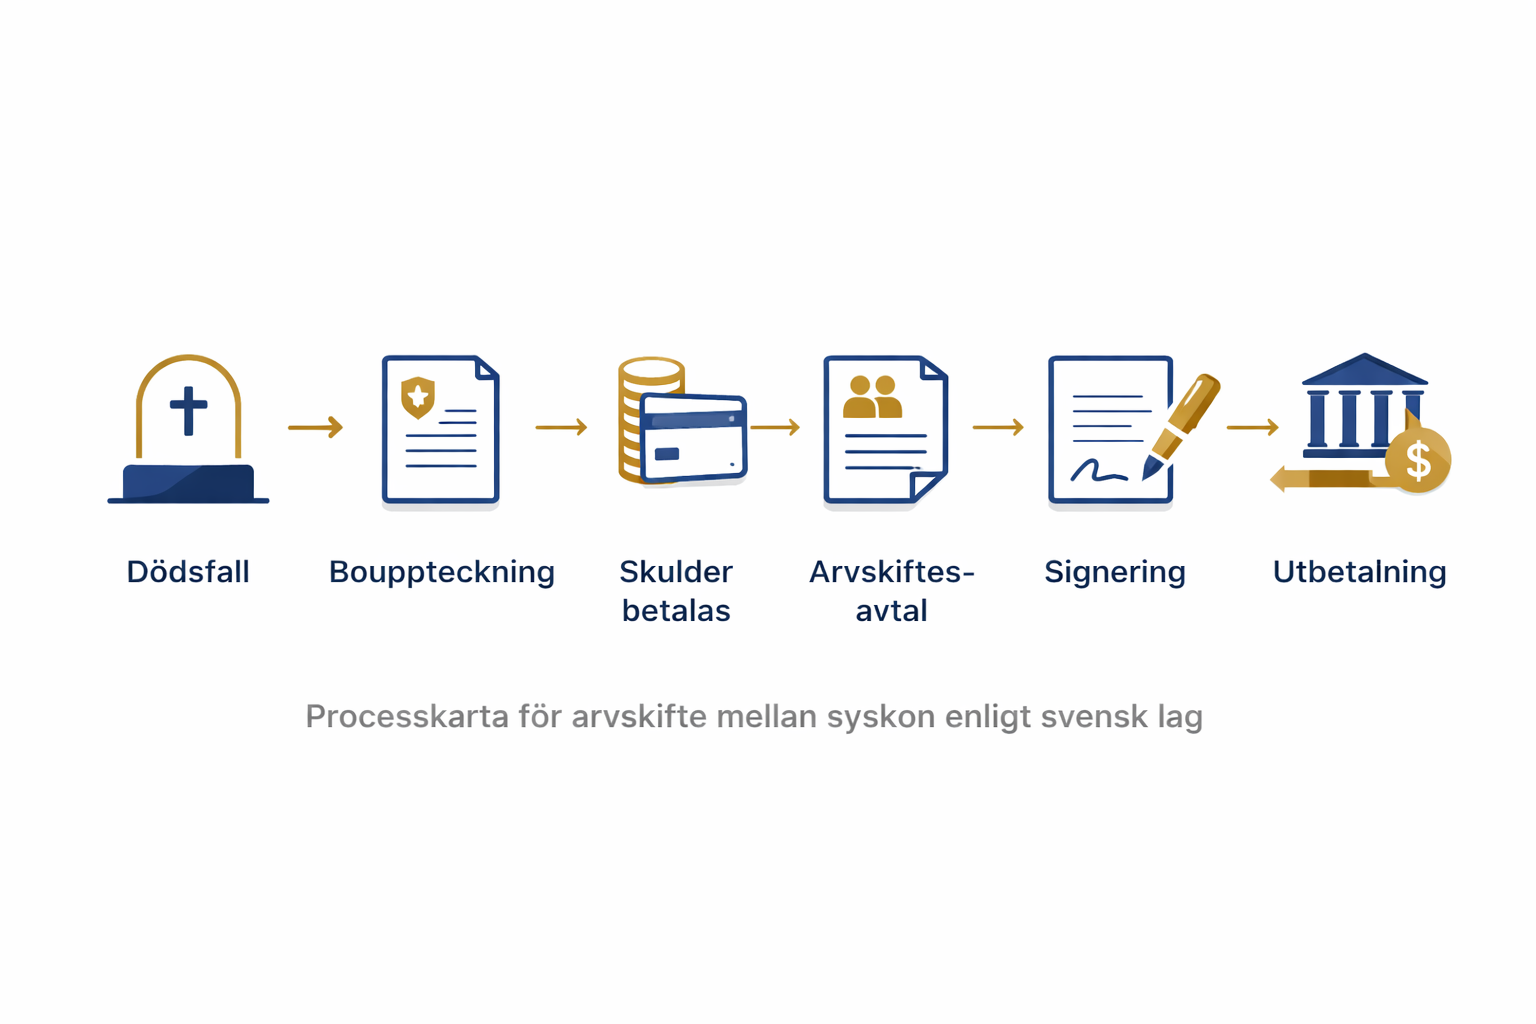
Ett arvskifte är den skriftliga överenskommelse där dödsboets tillgångar fördelas mellan arvingarna. Det sker efter att bouppteckningen är registrerad och skulderna betalade.

  • Finns flera dödsbodelägare (t.ex. syskon) måste arvskiftet vara skriftligt
  • Alla delägare måste vara överens och underteckna
  • Utan enighet kan domstol utse skiftesman

Justiflex erfarenhet:
I syskonarv är arvskiftet minst lika emotionellt som juridiskt. Lagen ger ramar – avtalet skapar trygghet.

Varför uppstår syskonkonflikter vid arv?

Konflikter uppstår sällan av girighet. De uppstår av otydlighet.

Hos Justiflex ser vi återkommande mönster:

  • Ingen vill ta ansvar → processen stannar
  • Värderingar ifrågasätts sent → misstro uppstår
  • Muntliga löften tolkas olika
  • Gamla familjedynamiker aktiveras
Verkligt scenario (anonymiserat)

Tre syskon ärvde en sommarstuga.
En ville sälja för att lösa skulder. Två ville behålla för minnen.
Utan struktur blev det ett ställningskrig.
Med ett tydligt arvskiftesavtal + värderingsmodell löstes det – relationen bestod.

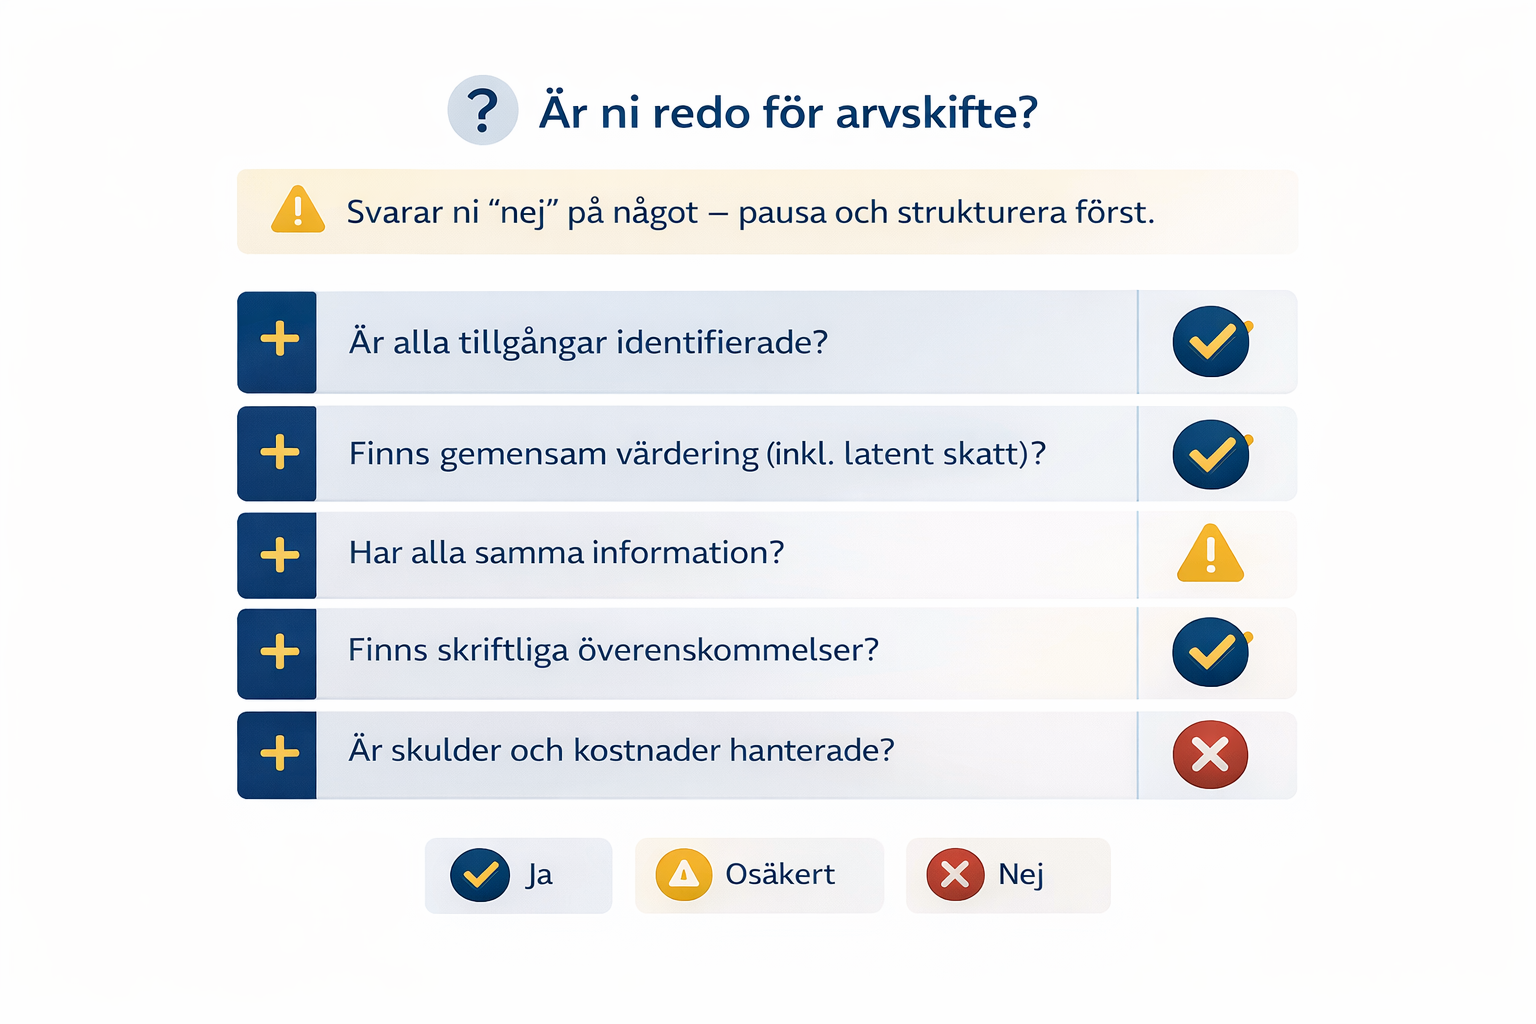
Beslutsstöd: Är ni redo för arvskifte?

Svarar ni “nej” på något – pausa och strukturera först.

FrågaPrioritet
Är alla tillgångar identifierade?Hög
Finns gemensam värdering (inkl. latent skatt)?Hög
Har alla samma information?Medel
Finns skriftliga överenskommelser?Hög
Är skulder och kostnader hanterade?Hög

Justiflex prioriteringsregel:
👉 Gör transparens först – inte fördelning.

Vanliga & dyra misstag

  • “Vi delar upp det muntligt”
    → Leder ofta till ogiltigt eller ifrågasatt skifte
  • Olika värderingar på fastighet eller lösöre
    → Skapar misstänksamhet och låsning
  • Ett syskon tar informell kontroll
    → Upplevs som orättvist och eskalerar snabbt
  • Ingen hänsyn till latent skatt
    → Ekonomiskt orättvist skifte
  • Avtal utan juridisk granskning
    → Risk för framtida klander

Steg-för-steg: Så gör ni ett arvskifte utan osämja

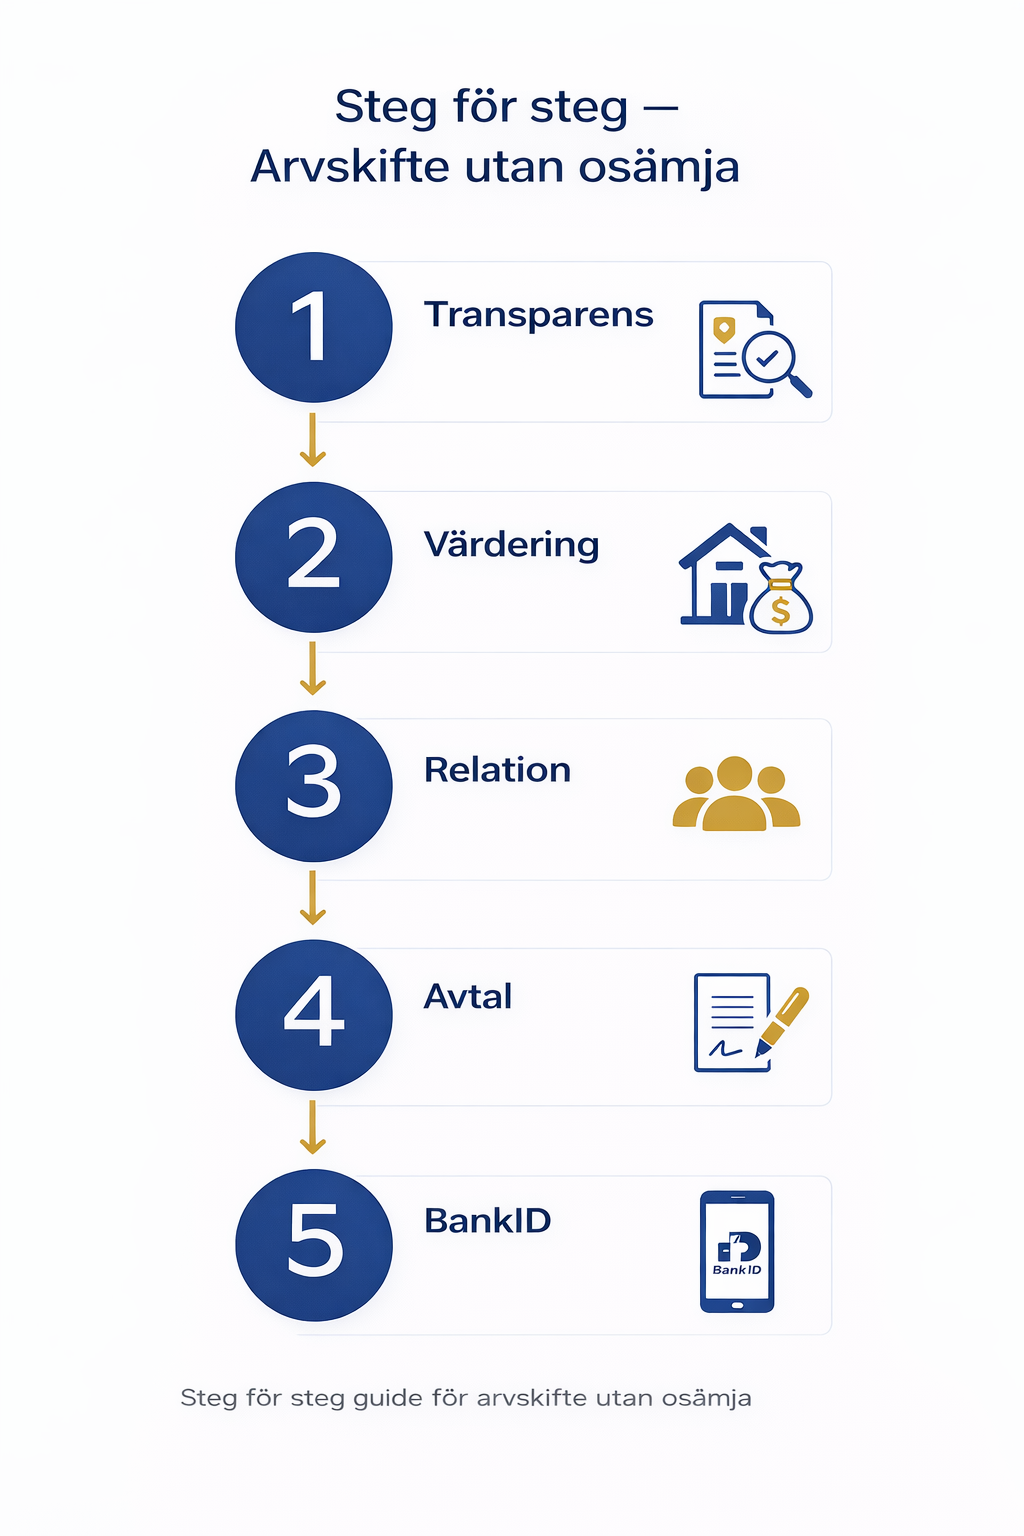
Steg 1 – Full transparens

Alla handlingar delas samtidigt med alla syskon.

Steg 2 – Gemensamma värderingar

Fastigheter och större tillgångar värderas externt.
Latent skatt och kostnader räknas av.

Steg 3 – Prioritera relation före tempo

Ett snabbt arvskifte är inte alltid ett bra arvskifte.

Steg 4 – Upprätta ett tydligt arvskiftesavtal

Inga tolkningsutrymmen. Allt skriftligt.

Steg 5 – Signera digitalt med BankID

Spårbart, tryggt, lika för alla.

Konsekvenser om det blir fel

💰 Ekonomi
  • Försenade arv
  • Onödiga jurist- och domstolskostnader
❤️ Relation
  • Permanent syskonspricka
  • Påverkar även nästa generation
⚖️ Framtida tvist
  • Klander av arvskifte
  • Tvångsförsäljning av tillgångar

FAQ – vanliga frågor

Måste alla syskon vara överens?
Ja. Annars kan arvskifte inte genomföras.

Kan man göra arvskifte själv?
Ja, men risken för fel och konflikt ökar kraftigt.

Vad händer om ett syskon vägrar?
Medling eller skiftesman via domstol.

Måste avtalet vara skriftligt?
Ja, vid flera dödsbodelägare.

Är BankID giltigt?
Ja, fullt giltigt och accepterat av banker.

Trygg avslutning & nästa steg

Ett arvskifte mellan syskon är mer än en juridisk process.
Det är ett tillfälle att avsluta rätt – tillsammans.

Med rätt struktur skyddar ni:

  • varandra
  • relationen
  • minnet av era föräldrar
👉 Skapa ert arvskiftesavtal digitalt – klart på 5 minuter

Pris från 1195 kr
✔ BankID
✔ Juristgranskat
✔ Säker hantering


Juridisk disclaimer:

Artikeln ger generell information och ersätter inte personlig juridisk rådgivning.
Juristgranskat av: Justiflex juridiska avdelning.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Arvskifte utan osämja – den praktiska guiden för syskon som vill bevara relationen Läs mer »

Delad båt, bil eller dyr egendom i familjen – vad gäller juridiskt?

1 januari 2026 | Av Robin Forslöv | 5 min läsning

Delad båt, bil eller dyr egendom i familjen – vad gäller juridiskt?

Det är inte relationen som avgör om samägande fungerar – det är samägandeavtalet.

Utan ett tydligt samägandeavtal riskerar du att förlora både kontroll och pengar, även inom familjen, om någon vill sälja, kliva ur eller om livet förändras.

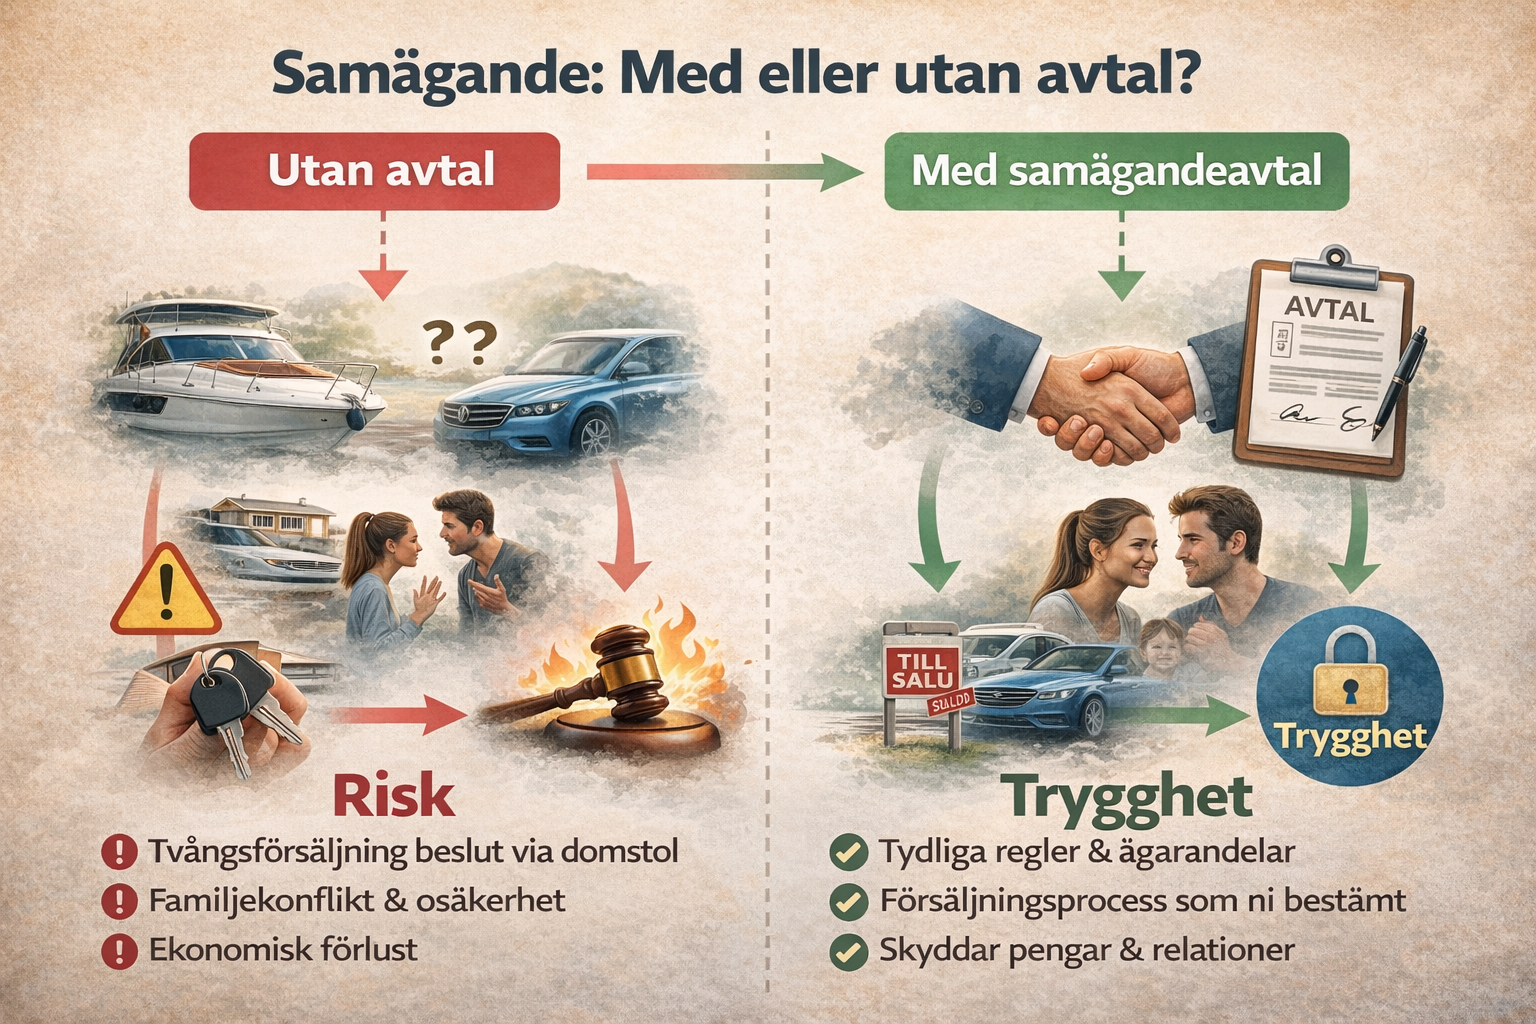
När ni äger båt, bil eller annan dyr egendom tillsammans gäller samäganderätt enligt Lag (1904:48 s.1). Utan ett skriftligt samägandeavtal kan varje delägare kräva tvångsförsäljning via domstol, även om övriga motsätter sig det. Ett avtal låter er styra användning, kostnader och utträde – och skyddar både pengar och relationer.

Risk – det fungerar… tills livet ändras

Det börjar nästan alltid positivt.
En båt som ska samla familjen varje sommar.
En bil som delas för att spara pengar.
En dyr maskin, husbil eller veteranbil som köps tillsammans.

Men juridiken bryr sig inte om intentioner.

Hos Justiflex ser vi gång på gång hur samägande i familjen spricker när något förändras:

  • någon skiljer sig
  • någon behöver pengar snabbt
  • ett arv eller dödsfall inträffar
  • användning och kostnader upplevs som orättvisa

Utan avtal finns ingen fallskärm.
Lagen ger varje delägare rätt att trycka på nödbromsen – och kräva försäljning.

👉 Det är därför samägande av lös egendom är ett av de mest underskattade juridiska riskområdena i familjer.

Vad du får av den här guiden

  • ✔️ Enkel förklaring av samäganderätt utan juristspråk
  • ✔️ Praktiska exempel från verkliga familjesituationer
  • ✔️ Egen beslutsmodell: behöver ni samägandeavtal eller inte?
  • ✔️ Vanliga misstag som leder till tvångsförsäljning
  • ✔️ Steg-för-steg: så gör ni rätt från början

Innehållsförteckning

  • Vad innebär samäganderätt?
  • När uppstår problem – i praktiken
  • Beslutsstöd: behöver ni samägandeavtal?
  • Vanliga & dyra misstag
  • Steg-för-steg: så gör ni rätt
  • Konsekvenser om det blir fel
  • FAQ – vanliga frågor
  • Trygg avslutning & CTA

Juridiken förklarad – utan krångel

När två eller fler personer äger lös egendom tillsammans (t.ex. båt, bil, konst, maskiner) gäller Lag (1904:48 s.1) om samäganderätt.

I praktiken innebär lagen tre saker:

  1. Alla äger tillsammans
    Även om en person betalat mer, äger ni gemensamt – om inget annat avtalats.

  2. Enighet krävs vid beslut
    Större beslut (reparation, uthyrning, försäljning) kräver att alla säger ja.

  3. Varje delägare kan kräva försäljning
    En enda delägare kan ansöka hos domstol om tvångsförsäljning enligt 6 §.

Justiflex erfarenhet: Många tror att “familj” eller “muntlig överenskommelse” skyddar. Det gör det inte.

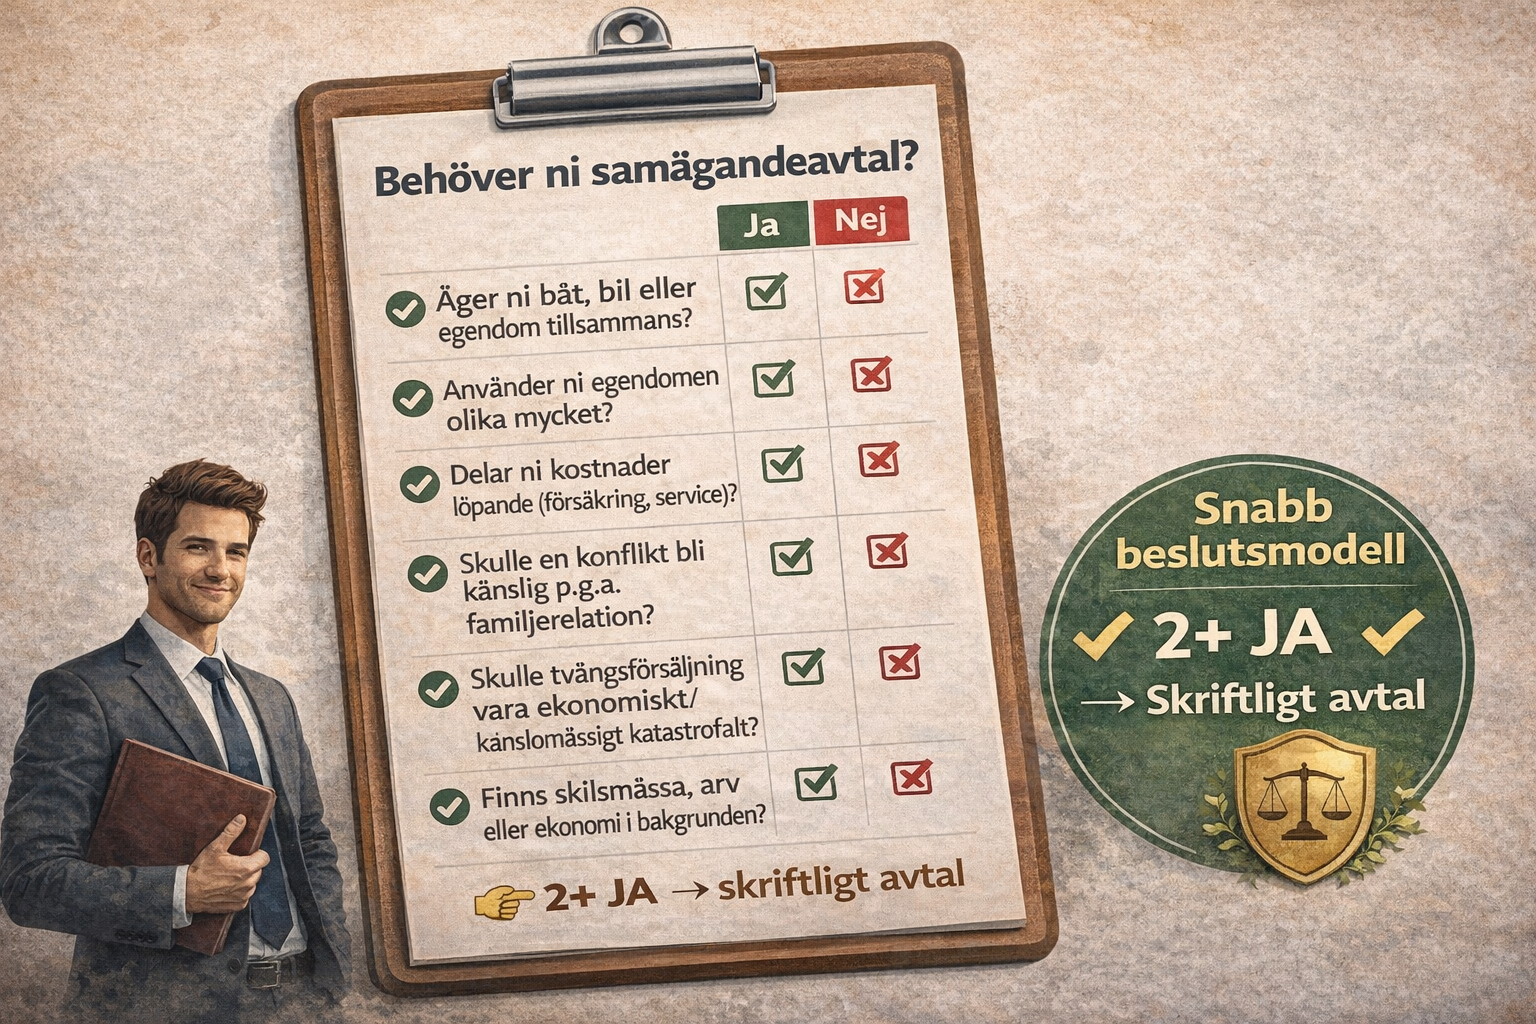
Beslutsstöd – behöver ni samägandeavtal?

Snabb beslutsmodell (Justiflex)
FrågaJaNej
Äger ni båt, bil eller dyr egendom tillsammans?
Använder ni egendomen olika mycket?
Delar ni kostnader löpande (försäkring, service)?
Skulle en konflikt bli känslig p.g.a. familjerelation?
Skulle tvångsförsäljning vara ekonomiskt/känslomässigt katastrofalt?
Finns skilsmässa, arv eller ekonomi i bakgrunden?

👉 Två eller fler “ja” = samägandeavtal bör prioriteras.

Prioriteringsråd från Justiflex:
Börja alltid med att reglera utträde och försäljning – inte användning. Det är där konflikterna uppstår.

Vanliga & dyra misstag (verkliga mönster)

1. “Vi löser det om det blir problem”

Konsekvens: När problemet finns är förhandlingsläget redan förlorat.

2. Oklart vem som betalat vad

Konsekvens: Bitterhet och krav i efterhand – ofta vid försäljning.

3. Ingen plan för utträde

Konsekvens: Tvångsförsäljning via domstol, ofta till underpris.

4. Man litar på att lagen är “rättvis”

Konsekvens: Lagen är neutral – inte relationsanpassad.

5. Familj blandas med juridik

Konsekvens: Konflikten blir personlig, inte bara ekonomisk.

Steg-för-steg: Så gör ni rätt (HowTo)

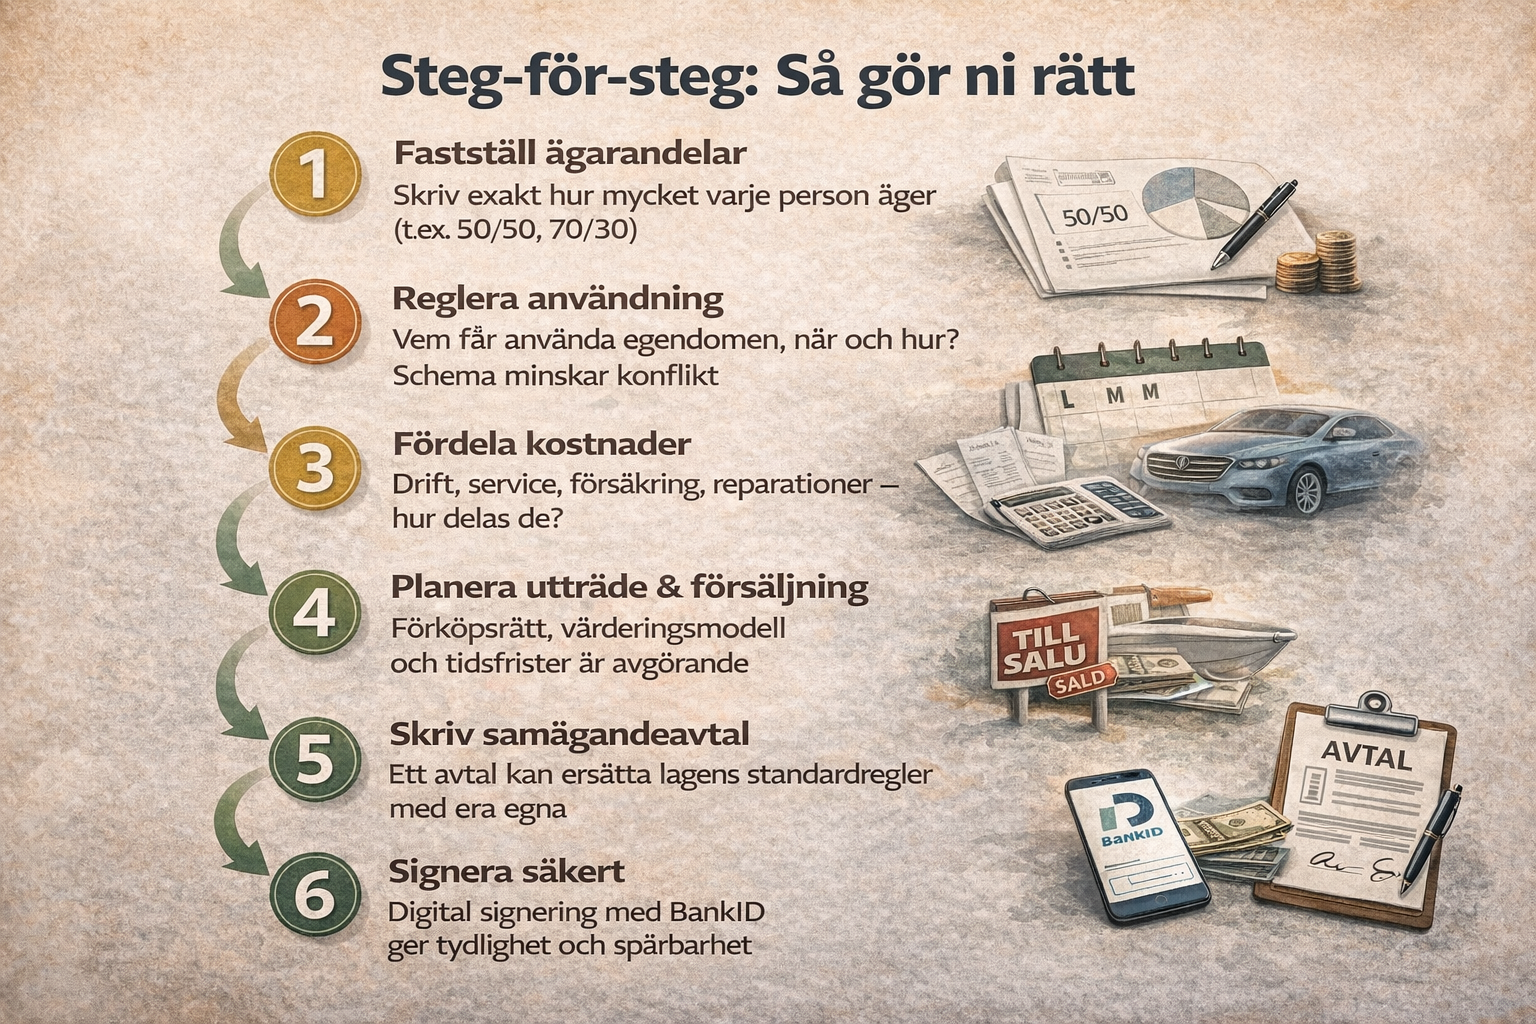
Steg 1: Fastställ ägarandelar

Skriv exakt hur mycket varje person äger (t.ex. 50/50 eller 70/30).

Steg 2: Reglera användning

Vem får använda egendomen, när och hur? Schema minskar konflikt.

Steg 3: Fördela kostnader

Drift, service, försäkring, reparationer – hur delas de?

Steg 4: Planera utträde & försäljning

Förköpsrätt, värderingsmodell och tidsfrister är avgörande.

Steg 5: Skriv samägandeavtal

Ett avtal kan ersätta lagens standardregler med era egna.

Steg 6: Signera säkert

Digital signering med BankID ger tydlighet och spårbarhet.

Konsekvenser om det blir fel

💰 Pengar
  • Förlust vid tvångsförsäljning
  • Juridiska kostnader
  • Oplanerade utgifter
❤️ Relation
  • Förstörda familjeband
  • Långvarig konflikt
  • “Det handlade aldrig om båten…”
⚖️ Framtida tvist
  • Domstolsprocess
  • Ingen kontroll över utfallet
  • Stress och osäkerhet

FAQ – vanliga frågor

Kan man tvinga fram försäljning av båt eller bil?
Ja. Varje delägare kan kräva försäljning om inget avtal finns.

Gäller detta även mellan föräldrar och barn?
Ja. Släktskap ändrar inte juridiken.

Spelar det roll vem som betalat mest?
Nej, inte automatiskt. Avtal krävs för att justera ägarandelar.

Måste samägandeavtal vara komplicerat?
Nej. Det viktiga är att det är tydligt och juridiskt korrekt.

Kan man skriva avtal i efterhand?
Ja, så länge alla är överens.

Vad händer vid dödsfall?
Arvingar träder in som delägare – om inget avtal reglerar annat.

Trygg avslutning & CTA

Att dela båt, bil eller dyr egendom kan fungera utmärkt – om ramarna är tydliga.

Ett samägandeavtal:

  • skyddar investeringen
  • minskar risken för konflikt
  • bevarar relationer i familjen
👉 Skapa ditt samägandeavtal digitalt – klart på 5 minuter

Pris från 695 kr
✔ BankID ✔ Juristgranskat ✔ Säker hantering

Senaste samägandeavtalet skapades nyligen – de flesta önskar att de gjort det tidigare.

Juridisk disclaimer:

Denna guide är generell information och ersätter inte personlig juridisk rådgivning.
Juristgranskat av Justiflex – juridiska avdelningen.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Delad båt, bil eller dyr egendom i familjen – vad gäller juridiskt? Läs mer »

Gå i borgen för familjen – riskerna banken inte förklarar och varför regressavtal är avgörande

31 december 2025 | Av Robin Forslöv | 5 min läsning

Gå i borgen för familjen – riskerna banken inte förklarar och varför regressavtal är avgörande

Det är inte relationen som avgör om borgen fungerar – det är regressavtalet.

Utan ett tydligt regressavtal riskerar du att betala någon annans skuld utan rättsligt skydd eller möjlighet att kräva pengarna tillbaka.

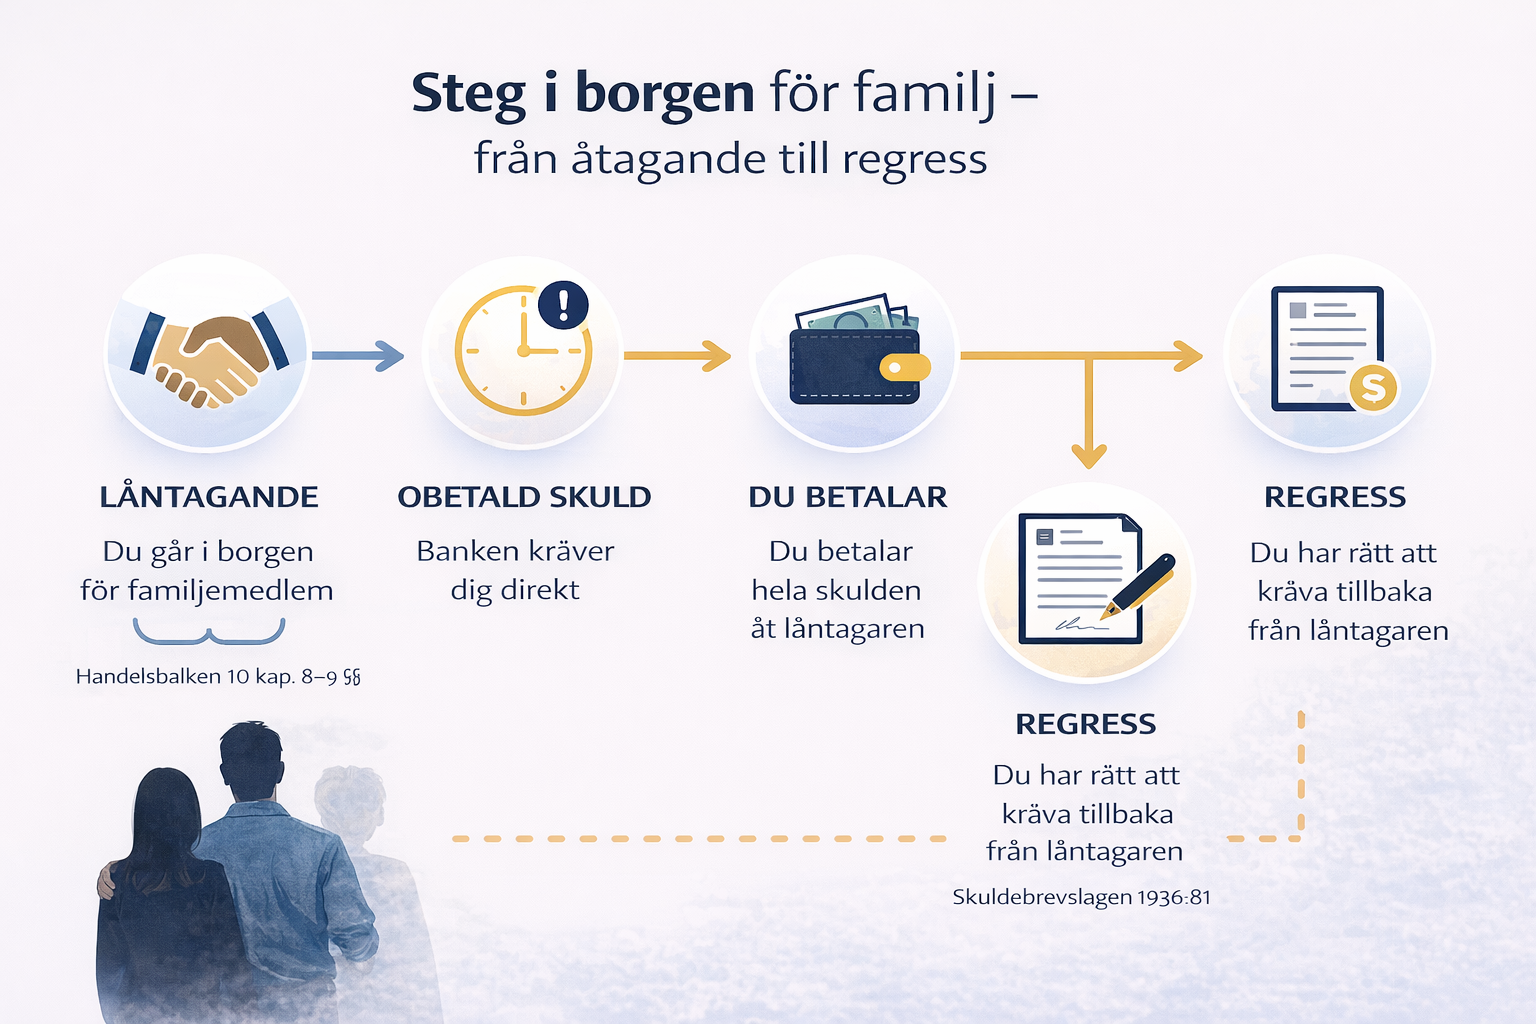
Att gå i borgen innebär att du tar över betalningsansvaret för någon annans skuld. Vid proprieborgen kan banken kräva dig direkt, utan att först kontakta låntagaren. Betalar du utan ett skriftligt regressavtal saknar du tydliga bevis för hur och när du ska få pengarna tillbaka.

Risk

”Det är bara för att banken ska känna sig trygg – du kommer aldrig behöva betala.”

Så låter det nästan alltid. Ändå är det exakt här många privatpersoner gör sitt livs största ekonomiska misstag.
På Justiflex möter vi gång på gång familjer där en enda underskrift lett till utmätning, förstörda relationer och åratal av juridisk osäkerhet.

Riskbilden är brutal:
Du kan bli skyldig att betala hela skulden – inklusive ränta, avgifter och dröjsmål – trots att du aldrig lånat en krona själv.

Vad du får av guiden

Den här guiden är skriven för människor som googlar i panik – och behöver raka svar.

Du får:

  • En klar juridisk förklaring av vad borgen faktiskt innebär
  • Skillnaden mellan enkel borgen och proprieborgen – i praktiken
  • Varför regressrätten ofta är värdelös utan avtal
  • En beslutsmodell baserad på verkliga klientärenden
  • En steg-för-steg-guide för hur du skyddar både ekonomi och relation

Innehållsförteckning

  1. Vad betyder det att gå i borgen juridiskt?
  2. Proprieborgen – bankens favorit, din största risk
  3. Regressrätt: vad lagen säger och varför det inte räcker
  4. Regressavtal – skillnaden mellan kaos och kontroll
  5. Beslutsstöd: ska du ens säga ja?
  6. Vanliga & dyra misstag
  7. Steg-för-steg: så gör du rätt
  8. Konsekvenser om det blir fel
  9. FAQ
  10. Trygg avslutande CTA

Juridiken förklarad – utan juristspråk

När du går i borgen lovar du långivaren att betala skulden om låntagaren inte gör det.
Borgen regleras främst i 10 kap. Handelsbalken och är en så kallad accessorisk förpliktelse – den följer skulden.

Enkel borgen

Vid enkel borgen måste banken först visa att låntagaren saknar betalningsförmåga, ofta genom misslyckad utmätning.
I praktiken används detta nästan aldrig av banker.

Proprieborgen

Proprieborgen innebär ansvar ”såsom för egen skuld”. Banken kan välja att kräva dig direkt, utan förvarning.
Detta är standard i nästan alla banklån där familjemedlemmar går i borgen.

Regressrätt – den falska tryggheten

Betalar du som borgensman uppstår automatiskt en regressrätt: rätten att kräva tillbaka pengarna från låntagaren.

👉 Här uppstår problemet.

Lagen säger att du får kräva tillbaka pengarna – men inte:

  • när
  • hur
  • med vilken ränta
  • enligt vilken betalningsplan

Utan skriftligt avtal blir regressrätten ofta:

  • svår att bevisa
  • dyr att driva
  • känslomässigt explosiv i familjer

Beslutsstöd – Justiflex Borgenstriangeln

Baserat på vår praktiska rådgivning använder vi en enkel modell:

DimensionFråga du måste kunna svara ja på
💰 EkonomiKlarar jag att betala hela skulden själv?
❤️ RelationTål relationen ett kravbrev?
📄 RegressFinns ett skriftligt regressavtal?

Om ett svar är nej – bör du inte gå i borgen.

Information Gain: Preskriptionsfällan

Många missar att regresskrav kan preskriberas.
Väntar du för länge med att kräva tillbaka pengarna kan rätten gå förlorad enligt preskriptionslagen.

Ett regressavtal:

  • förtydligar när återbetalning ska ske
  • kan förlänga preskriptionstiden
  • ger dig dokumentation för Kronofogden

Vanliga & dyra misstag

Baserat på verkliga klientärenden:

  1. ”Det är bara en formalitet.”
    → Konsekvens: Fullt betalningsansvar.
  2. Ingen tids- eller beloppsgräns.
    → Konsekvens: Ansvar i årtionden.
  3. Inget regressavtal.
    → Konsekvens: Du betalar – utan möjlighet att få tillbaka.
  4. Muntliga familjelöften.
    → Konsekvens: Ord står mot ord, relationen spricker.
  5. Två borgensmän = halvt ansvar?
    → Fel. Banken kan kräva en av er på 100 %.

Praktiskt scenario – så här ser det ut i verkligheten

En anonymiserad klient gick i borgen för sin systers bolån. När systern blev sjuk och betalningarna stoppades tog banken hela beloppet från klientens konto – 320 000 kr på tre dagar. Utan regressavtal uppstod en familjekonflikt som pågick i flera år.

Lärdom: Avtal skyddar relationer – inte tvärtom.

Steg-för-steg: Så gör du rätt

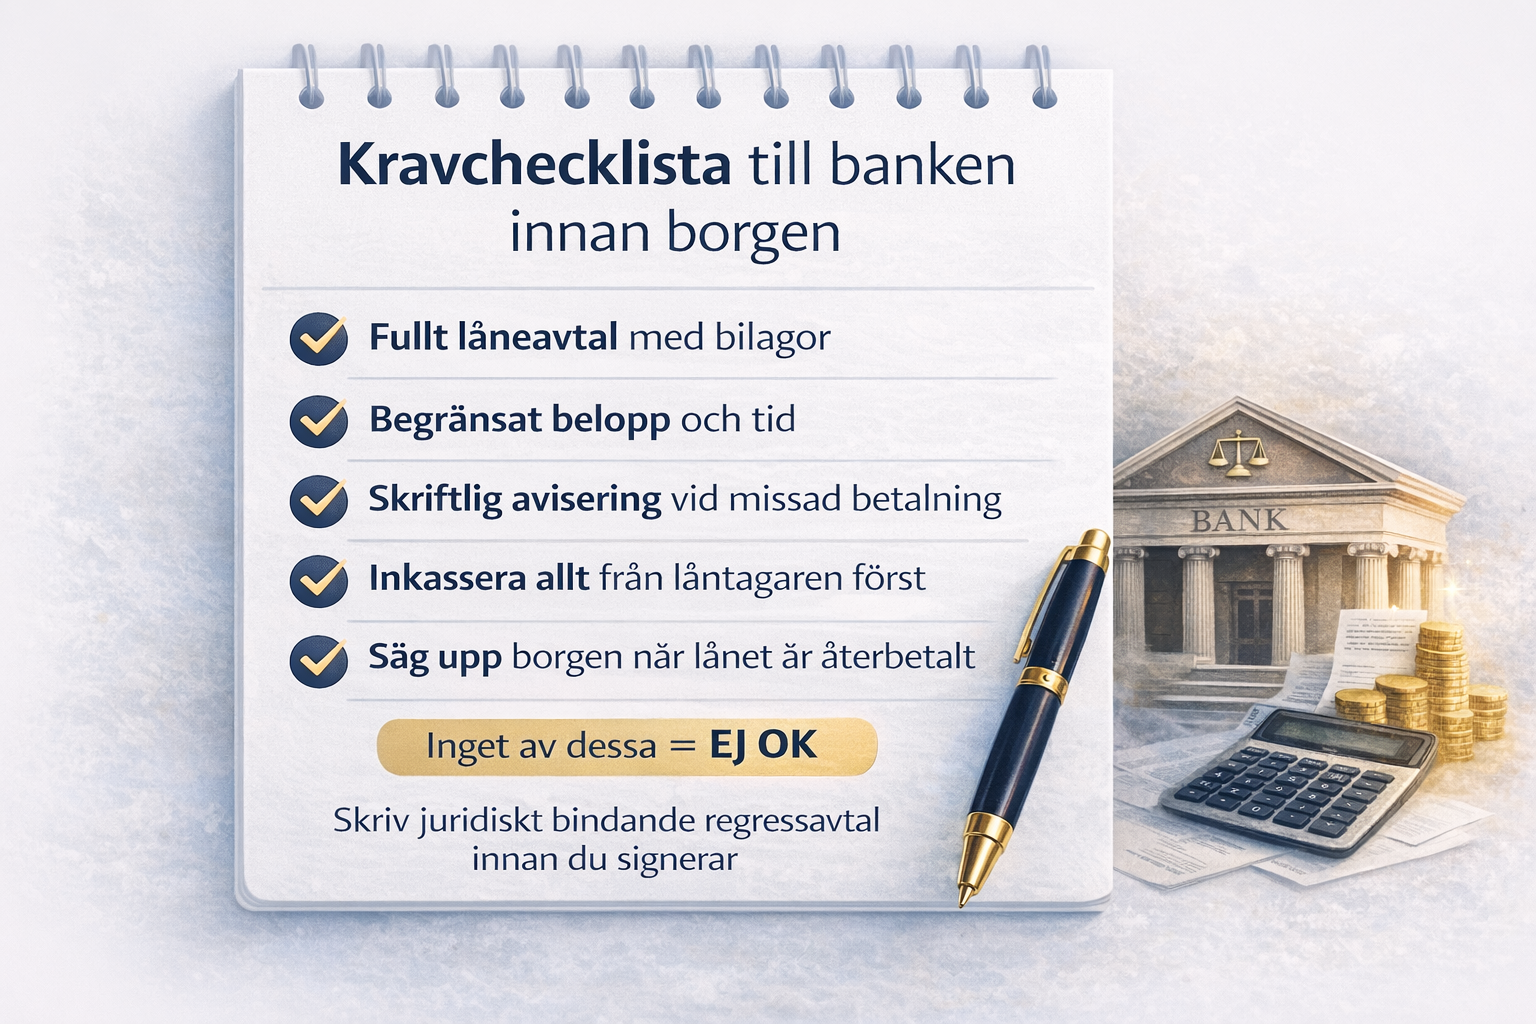
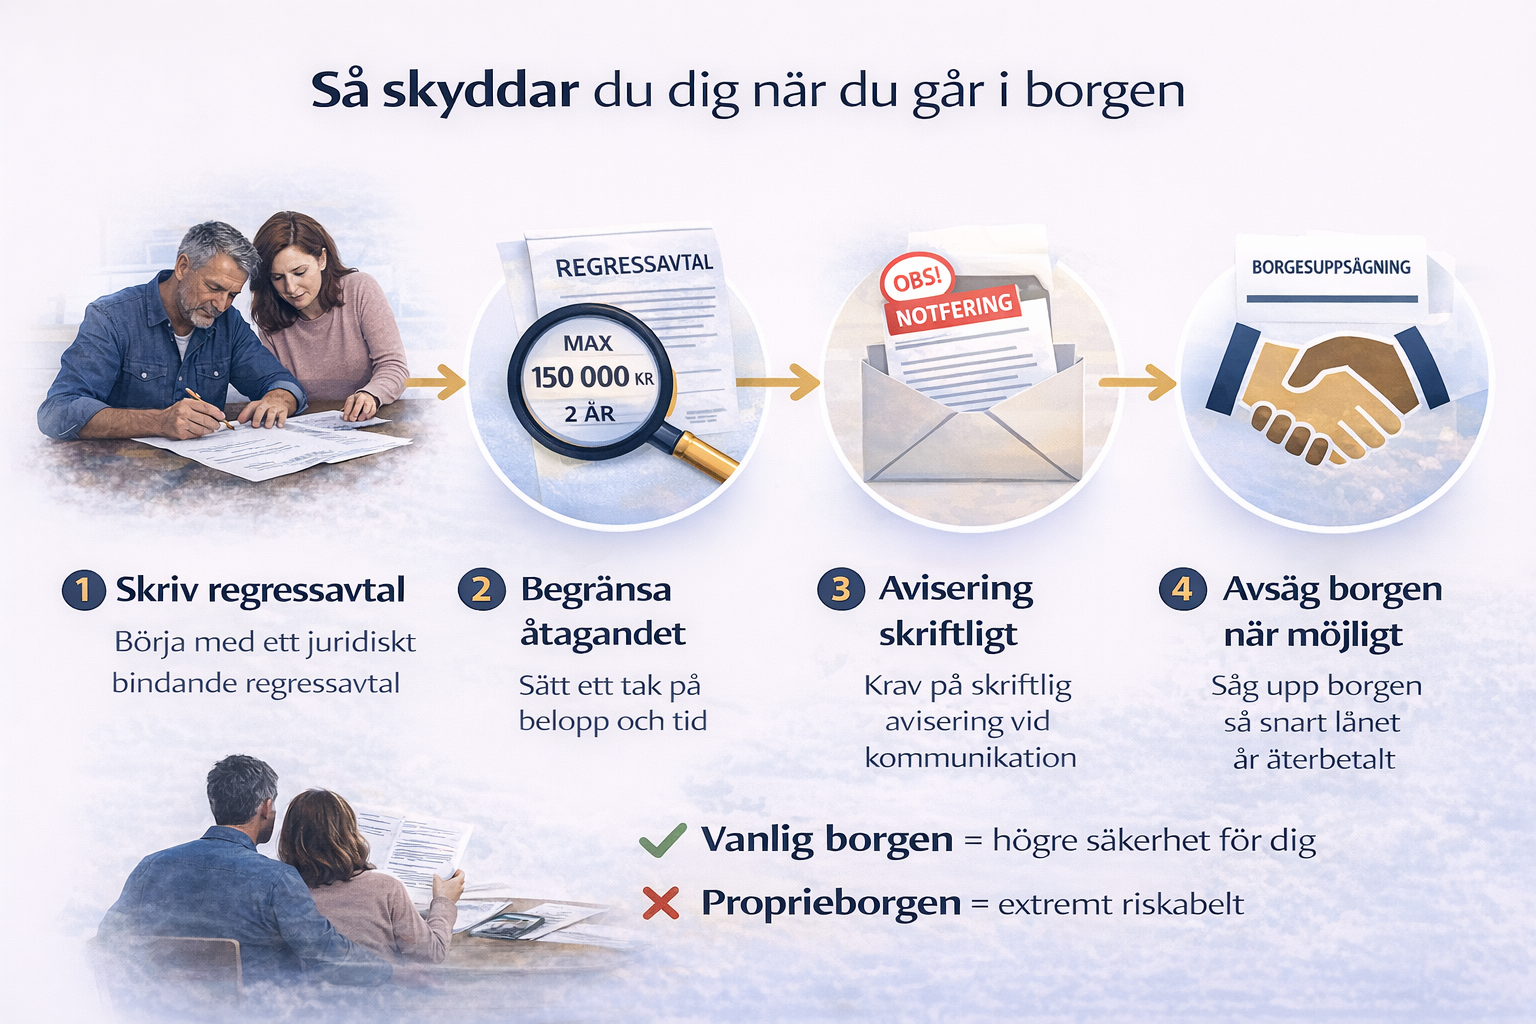
  1. Identifiera typen av borgen – nästan alltid proprieborgen
  2. Begär full dokumentation från banken
  3. Begränsa ansvaret – belopp och tid
  4. Upprätta regressavtal eller skuldebrev
    • belopp

    • ränta

    • betalningsplan

  5. Kräv skriftlig avisering vid minsta försening
  6. Signera allt med BankID

Detta är exakt den process vi använder i skarpa klientärenden.

Konsekvenser om det blir fel

💰 Pengar
  • Krav på hela skulden
  • Inkasso och utmätning
  • Förlorat sparkapital
❤️ Relation
  • Djupa familjekonflikter
  • Brutna relationer
  • Skuld + skuld-känslor
⚖️ Framtida tvist
  • Bevisproblem
  • Dyra rättsprocesser
  • Försämrad kreditvärdighet

FAQ – vanliga panikfrågor

Kan banken kräva mig direkt?
Ja, vid proprieborgen.

Är regressavtal lagkrav?
Nej – men utan det är regress ofta verkningslös.

Gäller borgen även om relationen förändras?
Ja. Lagen bryr sig inte om familjeband.

Kan jag säga upp borgen?
Ofta bara med bankens godkännande.

Vad händer om jag dör?
Borgen blir en skuld i dödsboet.

Vad är viktigast skydd?
Ett korrekt utformat regressavtal.

Slut-CTA – trygg och tydlig

Att gå i borgen utan regressavtal är att spela med din privatekonomi – och familjefreden – som insats.

Skapa ditt regressavtal digitalt – klart på 5 minuter
Pris från 695 kr
✔ BankID-signering
✔ Juristgranskat
✔ Säker lagring

Skydda din ekonomi. Bevara relationen. Gör det rätt från början.

Juristgranskat av Justiflex – juridiska avdelningen

Denna artikel innehåller generell juridisk information och ersätter inte personlig rådgivning. Varje situation är unik.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Gå i borgen för familjen – riskerna banken inte förklarar och varför regressavtal är avgörande Läs mer »
Låna ut pengar till familjen – utan att förstöra relationen

30 december 2025 | Av Robin Forslöv | 5 min läsning

Låna ut pengar till familjen – utan att förstöra relationen

Det är inte relationen som avgör om ett familjelån fungerar – det är juridiken.

Utan ett tydligt skuldebrev riskerar välvilja att förvandlas till missförstånd, konflikter och brutna relationer.

Ja, du kan låna ut pengar till familjen utan att skada relationen – men bara med ett skriftligt skuldebrev. Ett korrekt skuldebrev bevisar att det är ett lån (inte gåva), reglerar återbetalning och ränta samt skyddar båda parter vid skilsmässa, dödsfall eller tvist. Utan dokumentation riskerar pengarna att ses som gåva, vilket ofta leder till konflikt och ekonomisk förlust.

💔 Vi är ju familj – vi litar på varandra

De flesta familjelån börjar med omtanke.

Ett barn behöver hjälp med kontantinsats.
Ett syskon hamnar i en tillfällig svacka.
En förälder vill stötta – snabbt och utan krångel.

“Vi löser det muntligt. Det är ju familj.”

Men i praktiken möter vi på Justiflex ofta motsatsen till trygghet.
Minnesbilder skiljer sig. Villkor var underförstådda. Livet förändras – separation, nya relationer, dödsfall.

Risken: Det som var tänkt som hjälp blir en källa till bitterhet, skuld och ibland total brytning i familjen.

✅ Vad du får av den här guiden

  • Klarhet i när familjelån måste dokumenteras
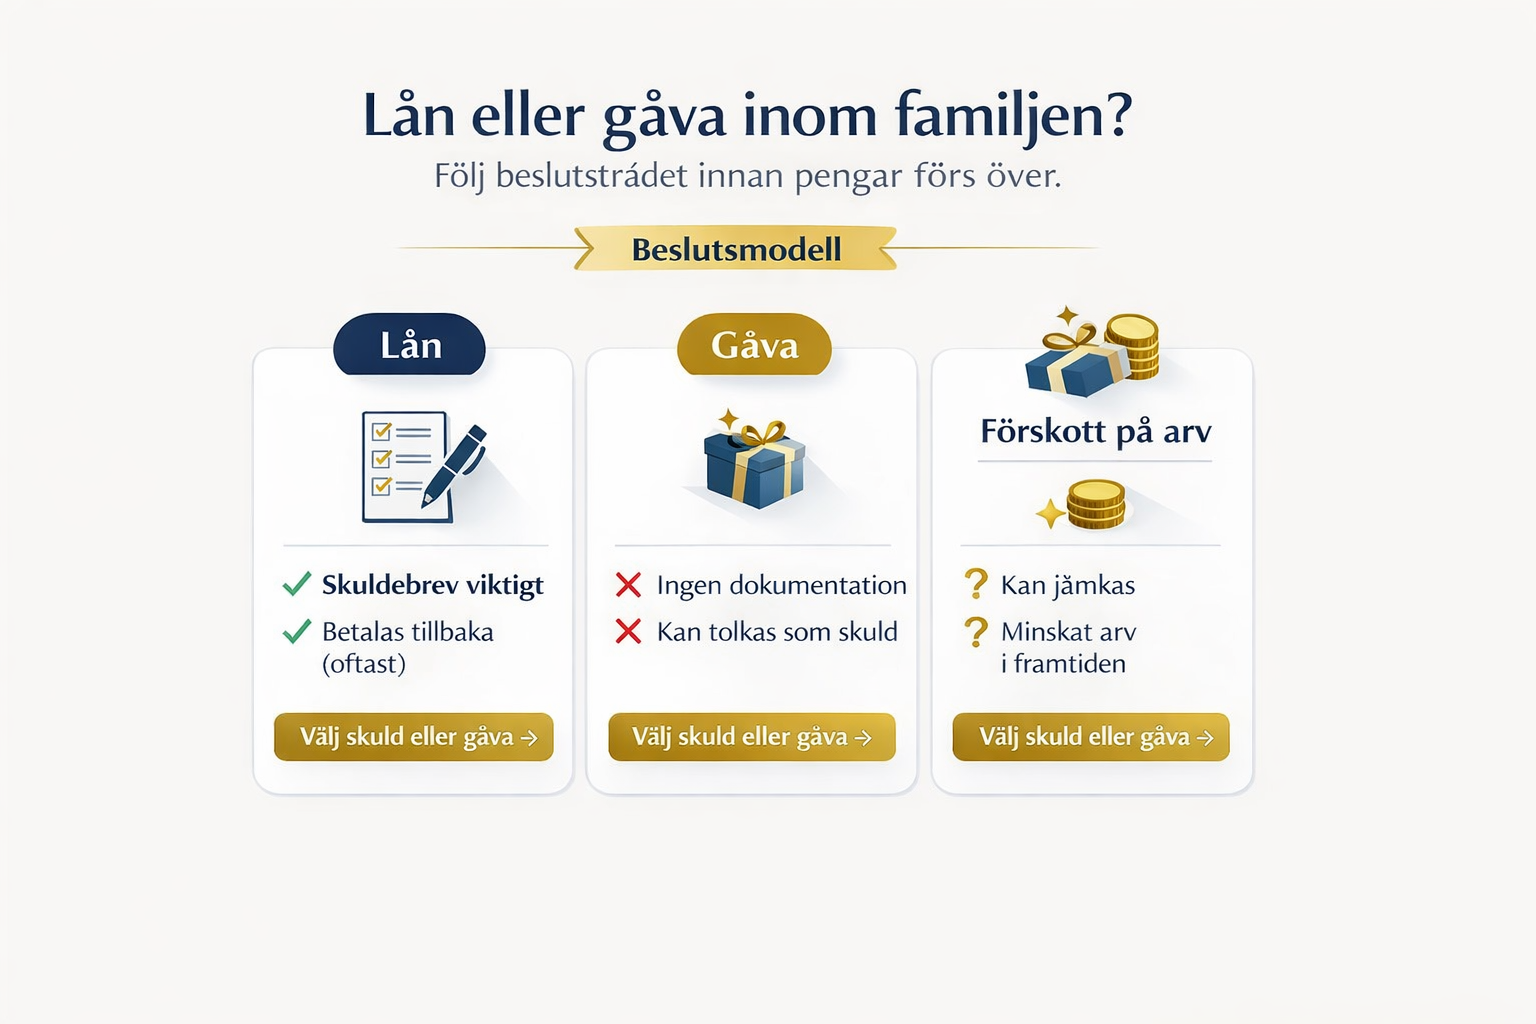
  • Justiflex egen beslutsmodell: lån, gåva eller förskott på arv
  • Praktiska prioriteringar: gör detta först – inte detta
  • De 6 vanligaste misstagen vi ser i verkliga klientärenden
  • Steg-för-steg: så skapar du ett juridiskt korrekt skuldebrev
  • Vad som faktiskt händer om det blir fel – pengar, relation, tvist

📑 Innehåll

  1. Juridiken – enkelt förklarad
  2. Experience: verkliga situationer från rådgivningen
  3. Beslutsstöd: lån eller gåva?
  4. Vanliga & dyra misstag
  5. Steg-för-steg: så gör du rätt
  6. Konsekvenser om det blir fel
  7. FAQ
  8. Trygg avslutande CTA

⚖️ Juridiken – enkelt förklarad

I svensk rätt är skillnaden mellan lån och gåva avgörande.

  • Lån innebär återbetalningsskyldighet
  • Gåva innebär ingen återbetalning
  • Utan skriftligt bevis blir det ofta ord-mot-ord i en tvist

Skuldebrevslagen (1936:81) reglerar hur en skuld ska bevisas.
Räntelagen (1975:635) styr ränta – även om ni aldrig pratade om ränta kan dröjsmålsränta bli aktuell vid sen betalning.
Preskriptionslagen (1981:130) innebär att en skuld normalt preskriberas efter 10 år om inget avbrott sker.

I praktiken:
Domstol, bank eller dödsbo tolkar ofta muntliga familjeöverföringar som gåva, om inget annat tydligt bevisas.

🧠 Experience: Så ser det ut i verkligheten

För att förstå risken räcker det inte med paragrafer.

Situation vi ofta ser:

  • En förälder lånar ut pengar till ett barn.
  • Inget skuldebrev skrivs.
  • Vid dödsfall hävdar ett syskon att pengarna var förskott på arv.
  • Vid skilsmässa hävdar en partner att pengarna var gemensam gåva.

Resultat:
Konflikten uppstår inte för att någon var elak – utan för att inget var tydligt.

Justiflex slutsats:
Ett skuldebrev skyddar inte bara långivaren. Det skyddar även låntagaren från framtida krav, missförstånd och familjepress.

🧭 Beslutsstöd: Är det lån eller gåva?

Använd den här prioriteringsmodellen innan pengar förs över. Baserad på hundratals familjeärenden.

Fråga Om svaret är JA Rekommendation
Ska pengarna betalas tillbaka? Lån Skuldebrev obligatoriskt
Finns risk för skilsmässa eller dödsfall? Ja Skuldebrev starkt rekommenderat
Finns fler barn/syskon? Ja Dokumentera för rättvisa
Vill ni undvika framtida diskussioner? Ja Skriv nu – inte sen
Är beloppet mer än en mindre gåva? Ja Risk för gåvotolkning annars

Justiflex egen tolkning:
Vid minsta osäkerhet – välj skuldebrev.
Det är alltid lättare att efterskänka en dokumenterad skuld än att bevisa ett muntligt lån.

❌ Vanliga & dyra misstag (verkliga klientfall)

1. “Vi är överens muntligt”

Konsekvens: Lånet tolkas som gåva – hela beloppet kan förloras.

2. Ingen återbetalningsplan

Konsekvens: Skulden blir diffus, irritation växer.

3. Ränta diskuteras aldrig

Konsekvens: Oklart vad som gäller enligt lag.

4. “Skilsmässa händer inte oss”

Konsekvens: Lånet dras in i bodelning.

5. Dödsfall utan dokumentation

Konsekvens: Arvingar tvistar – relationer förstörs.

6. Skuldebrev skrivs i efterhand

Konsekvens: Risk att avtalet ifrågasätts i vissa situationer.

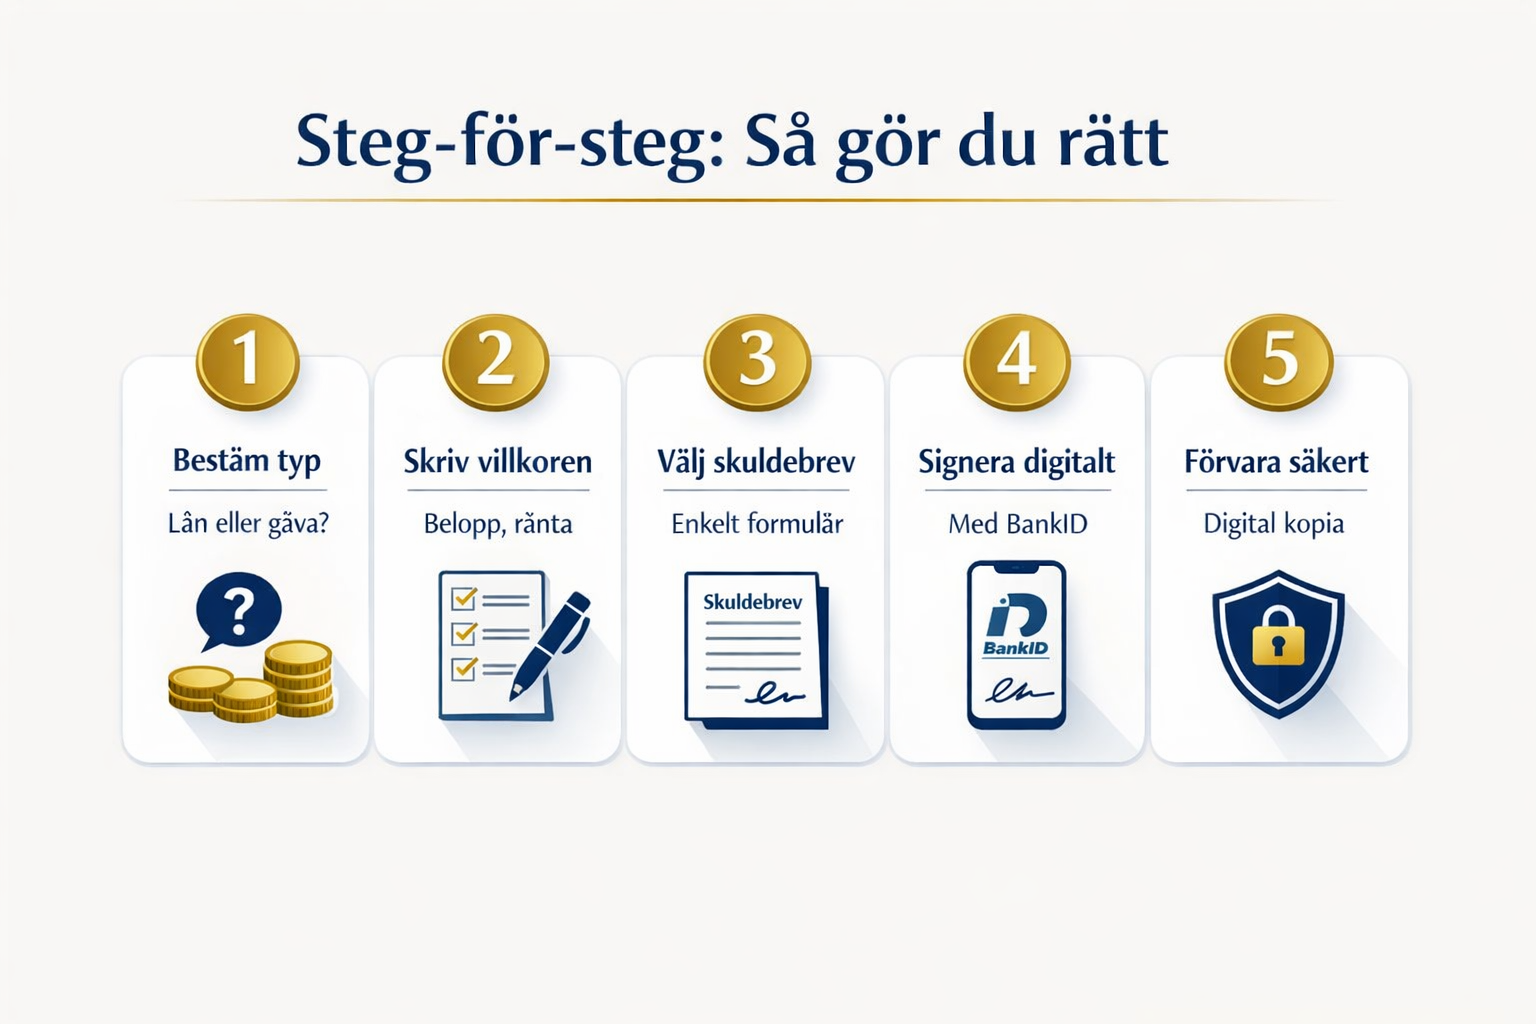
🪜 Steg-för-steg: Så gör du rätt

Steg 1: Bestäm vad pengarna är

Var ärliga mot varandra – lån eller gåva?

Steg 2: Fastställ villkoren
  • Belopp
  • Återbetalning (plan eller vid anmaning)
  • Ränta eller räntefritt (ange tydligt)
  • Vad händer vid dödsfall eller separation?
Steg 3: Välj rätt skuldebrev

För familjelån rekommenderas enkelt skuldebrev – säkrare och tydligare.

Steg 4: Signera korrekt

BankID ger starkast bevisvärde och minimerar framtida ifrågasättanden.

Steg 5: Förvara tryggt

Digital förvaring så att dokumentet finns kvar även om relationer förändras.

⚠️ Konsekvenser om det blir fel

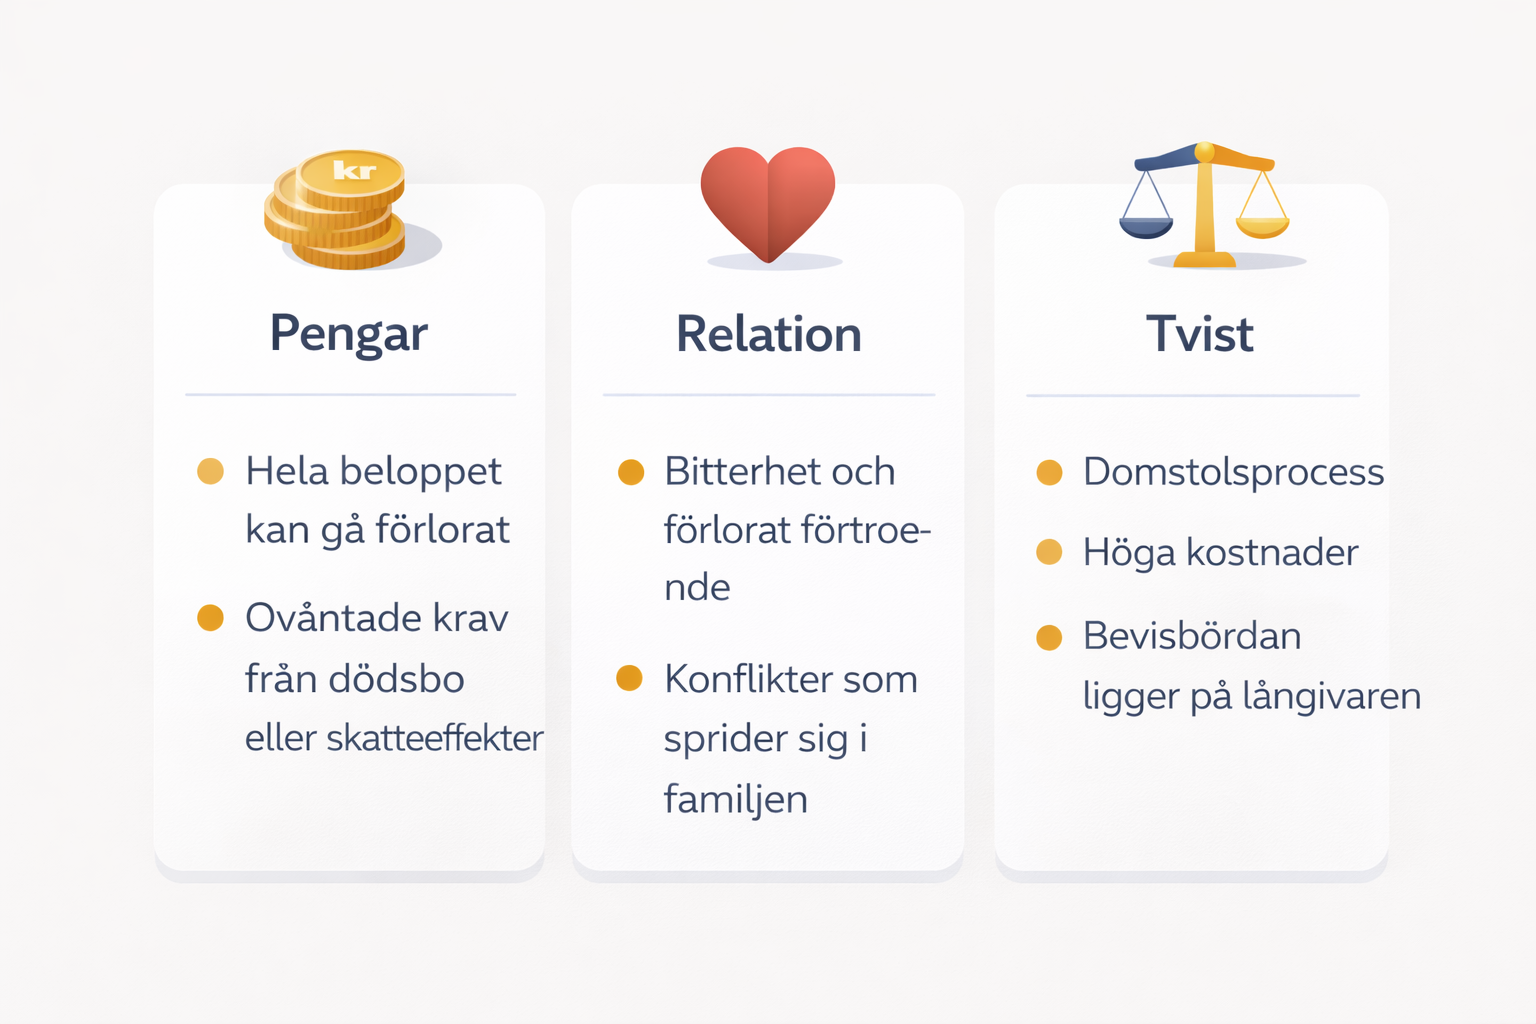
Pengar

  • Hela beloppet kan gå förlorat
  • Oväntade krav från dödsbo eller skatteeffekter

Relation

  • Bitterhet och förlorat förtroende
  • Konflikter som sprider sig i familjen

Framtida tvist

  • Domstolsprocess
  • Höga kostnader
  • Bevisbördan ligger på långivaren

❓ FAQ – Vanliga frågor

Måste man ha skuldebrev inom familjen?
Det beror på – men utan skuldebrev är risken alltid högre.

Kan man låna ut räntefritt?
Ja, men skriv det tydligt.

Vad händer om låntagaren dör?
Dokumenterad skuld ingår i dödsboet.

Påverkar skuldebrev bodelning?
Ja, korrekt skuldebrev hålls ofta utanför som personlig skuld.

Kan man efterskänka skulden senare?
Ja – men dokumentera även det.

Preskriberas familjelån?
Ja, normalt efter 10 år utan avbrott.

🔐 Skapa trygghet från början

Ett skuldebrev handlar inte om misstro.
Det handlar om respekt, tydlighet och omtanke om framtiden.

Skapa ditt skuldebrev digitalt – klart på 5 minuter

Pris från 495 kr
✔ BankID-signering
✔ Juristgranskat
✔ Säker digital hantering

Senaste skuldebrevet skapades nyligen.
Vill du vara säker på att din hjälp stärker – inte skadar – relationen?

Juristgranskat av Justiflex juridiska avdelning

Denna artikel är generell information och utgör inte personlig juridisk rådgivning.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Låna ut pengar till familjen – utan att förstöra relationen Läs mer »
Kärlek & startups – så skyddar du bolaget (och äktenskapet) juridiskt

23 december 2025 | Av Robin Forslöv | 5 min läsning

Kärlek & startups – så skyddar du bolaget (och äktenskapet) juridiskt

Det är inte kärleken som avgör vad som händer med bolaget vid en separation – det är lagen.

Utan rätt skydd riskerar du att förlora kontroll, ägande och framtida värde.

Driver du startup och är gift (eller ska gifta dig) utan äktenskapsförord riskerar du att aktier, optioner och framtida värde delas lika vid skilsmässa – även om din partner aldrig varit involverad i bolaget. Med ett korrekt äktenskapsförord enligt Äktenskapsbalken (1987:230) görs bolagstillgångarna till enskild egendom, vilket skyddar både bolagets kontroll och relationens stabilitet.

Kärlek + startup = hög tillväxt, hög juridisk risk

Ni träffas. Blir ett team.
Bygger ett liv – och samtidigt ett bolag.

Som startup-grundare lever du ofta med:

  • låg lön
  • hög personlig risk
  • extrem framtida värdepotential

Problemet är att äktenskapsrätten inte tar hänsyn till risk, arbete eller framtidstro. Den utgår från ett enkelt standardantagande: allt delas lika.

I Justiflex arbete med entreprenörer ser vi samma mönster om och om igen:

“Vi tänkte aldrig att det här skulle bli ett problem.”

Det är just därför det blir det.

Vad du får av den här guiden

  • ✔ Klar juridisk förklaring – utan paragrafdjungel
  • ✔ Information Gain: hur värderingar slår sönder annars stabila bolag
  • ✔ Anonymiserade case från verkliga startup-skilsmässor
  • ✔ Beslutsmodell framtagen från 500+ entreprenörsärenden
  • ✔ Steg-för-steg: från samtal till registrerat skydd
  • ✔ Konsekvenserna – ekonomiskt, relationellt och strategiskt

Innehåll

  1. Juridiken förklarad – giftorätt vs enskild egendom
  2. Den verkliga risken (inte den teoretiska)
  3. Beslutsstöd: behöver ni äktenskapsförord?
  4. Vanliga & dyra misstag
  5. Steg-för-steg: så gör du rätt
  6. Konsekvenser om det blir fel
  7. FAQ – vanliga frågor
  8. Trygg nästa steg

1. Juridiken förklarad – utan juridiska dimridåer

I Sverige regleras makars ekonomi av Äktenskapsbalken (1987:230).

Huvudregeln är enkel:

  • All egendom är giftorättsgods
  • Giftorättsgods delas lika vid skilsmässa
  • Undantag kräver äktenskapsförord

Detta gäller även:

  • onoterade startup-aktier
  • aktier utan marknad idag
  • optioner och warrants (i många fall)
  • framtida värdeökning

Vem som jobbat mest, tagit risken eller byggt bolaget spelar ingen roll juridiskt.

Ett äktenskapsförord är ett avtal där ni gemensamt bestämmer att viss egendom ska vara enskild. Enskild egendom ingår inte i bodelning – och delas inte.

Justiflex-insikt: Aktieägaravtal skyddar inte mot äktenskapsrätten. De reglerar relationen mellan delägare – inte mellan makar.

2. Den verkliga risken – när värderingen blir en fälla

Många tror att risken bara finns vid bråkiga skilsmässor.
I verkligheten är det ofta tvärtom.

Anonymiserat klientcase (Justiflex)

En grundare i ett SaaS-bolag gifter sig utan äktenskapsförord.
Fem år senare:

  • VC-runda på 80 MSEK
  • Bolagsvärde: 200 MSEK
  • Grundaren äger 35 %

Vid separation vill ex-maken inte ha aktier.
Men lagen kräver likadelning.

👉 Grundaren måste lösa ut värdet kontant.
👉 Tvingas sälja aktier billigt.
👉 Förlorar kontroll.
👉 Investering fryser inne.

Ingen konflikt. Bara juridik.

3. Beslutsstöd – behöver ni äktenskapsförord?

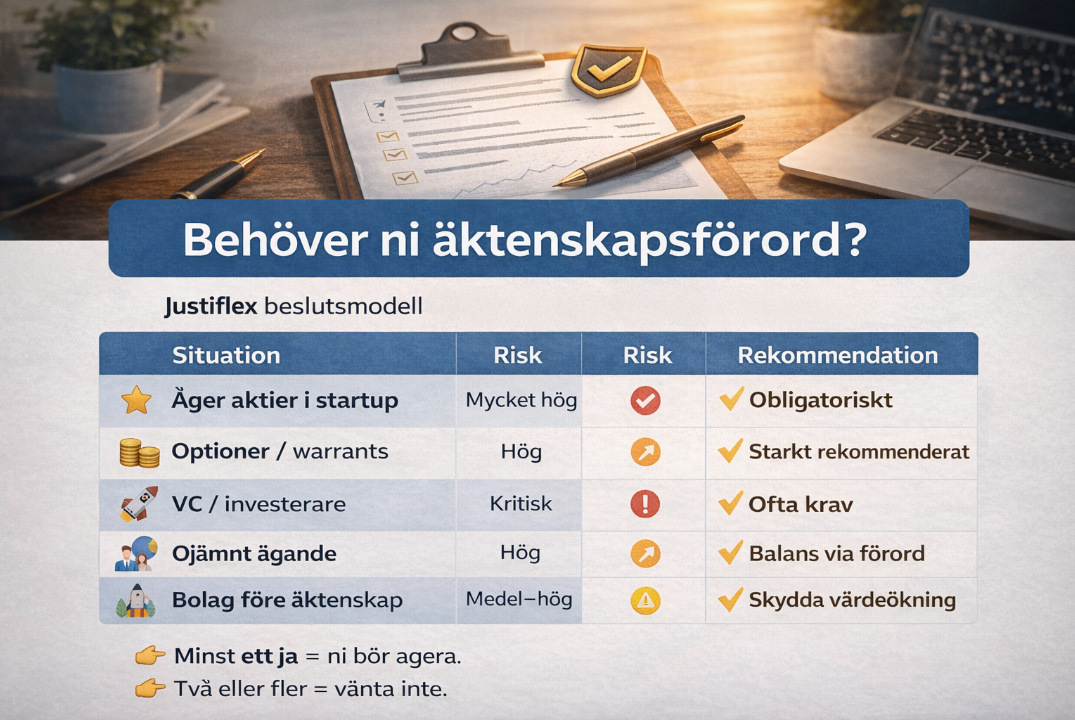
Justiflex beslutsmodell (baserad på 500+ startup-ärenden):

SituationRiskRekommendation
Äger aktier i startupMycket högObligatoriskt
Optioner / warrantsHögStarkt rekommenderat
VC / investerareKritiskOfta krav
Ojämnt ägandeHögBalans via förord
Bolag före äktenskapMedel–högSkydda värdeökning

👉 Minst ett ja = ni bör agera.
👉 Två eller fler = vänta inte.

4. Vanliga & dyra misstag (Justiflex-analys)

  1. “Vi tar det senare”
    → För sent när värdet finns.
  2. För generella formuleringar
    → Missar framtida aktier, emissioner och optioner.
  3. Skyddar bara ena parten
    → Skapar misstro istället för trygghet.
  4. Glömmer avkastning
    → Utdelning blir giftorättsgods.
  5. Registrerar inte avtalet
    → Ogiltigt utan Skatteverket.
  6. Gratis mallar
    → Saknar startup-logik och riskanalys.

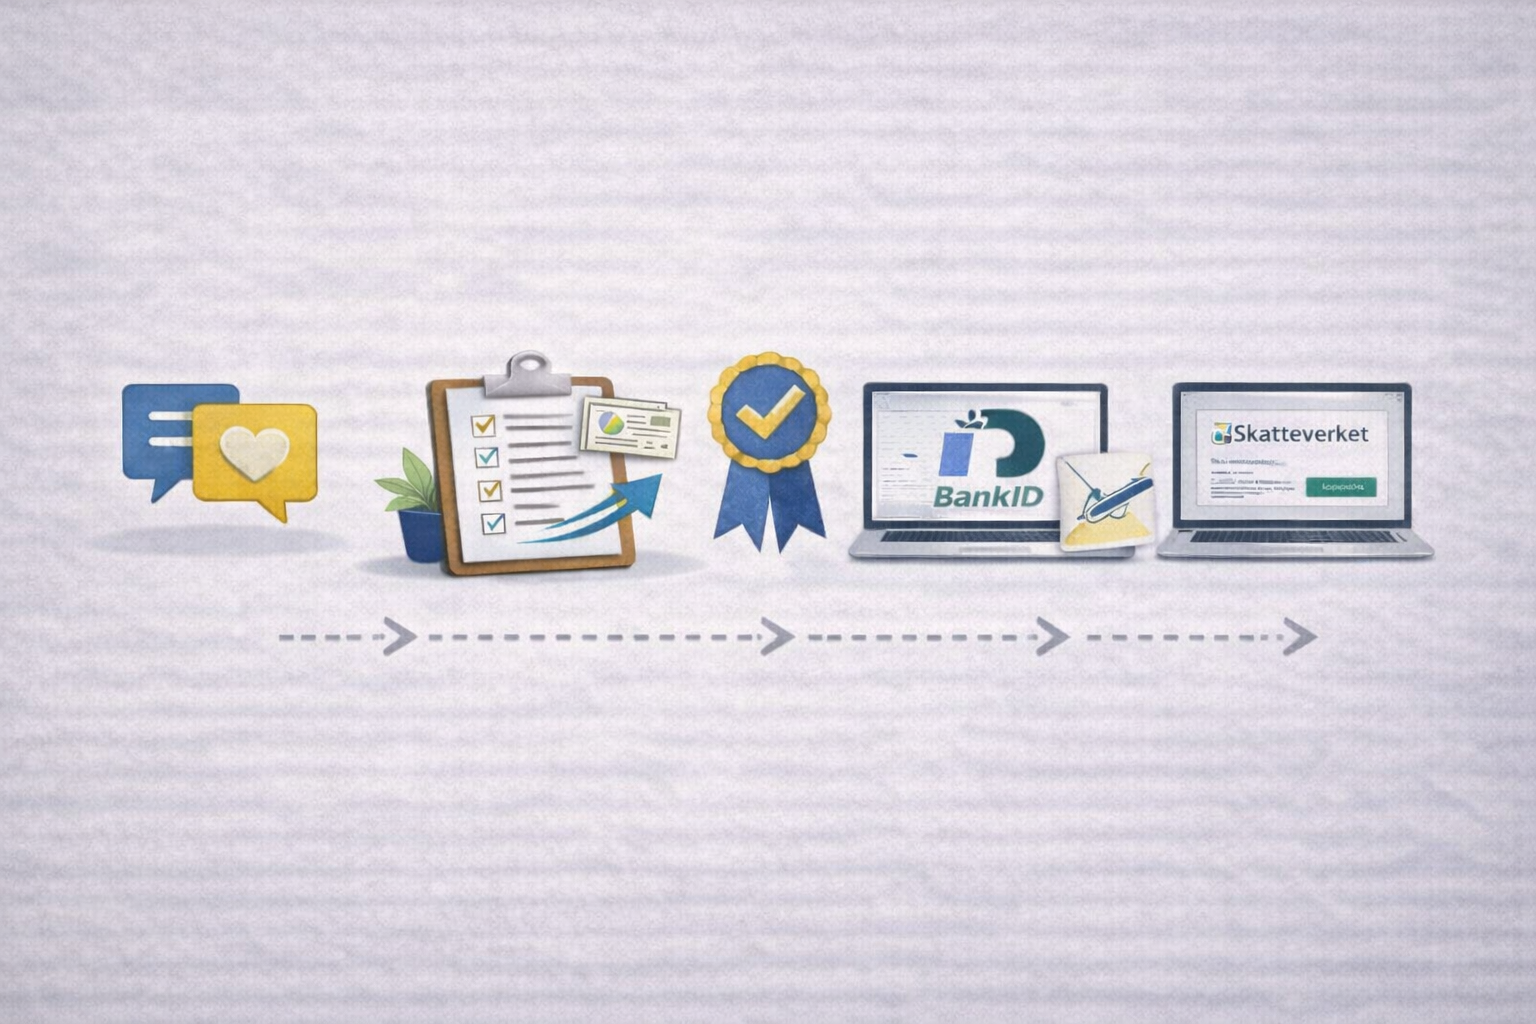
5. Steg-för-steg: så gör du rätt

Steg 1 – Öppen dialog

Förklara varför skyddet är nödvändigt för bolagets stabilitet.

Steg 2 – Inventera tillgångar

Aktier, optioner, IP, framtida engagemang.

Steg 3 – Juridisk formulering

Specificera aktier och framtida värde som enskild egendom.

Steg 4 – Signera

Båda parter. BankID. Säker hantering.

Steg 5 – Registrera

Hos Skatteverket. Gäller från registreringsdag.

6. Konsekvenser om det blir fel

Ekonomiskt
– Tvångsförsäljning
– Personliga lån
– Förlorat ägande

Relationellt
– Konflikter i efterhand
– Bitterhet trots samförstånd

Strategiskt
– Investerare backar
– Exit försvåras
– Bolaget tappar fokus

FAQ – vanliga frågor

Gäller detta även bolag startade före äktenskapet?
Ja. Värdeökningen under äktenskapet delas om inget förord finns.

Kan man skriva äktenskapsförord efter giftermål?
Ja. När som helst innan skilsmässoansökan.

Skyddar aktieägaravtal?
Nej. De påverkar inte giftorätten.

Är detta vanligt bland founders?
Ja – men ofta först efter problem.

Är äktenskapsförord oromantiskt?
Tvärtom. Det tar bort framtida osäkerhet.

Kan optioner skyddas?
Ja – om de specificeras korrekt.

Trygg nästa steg

Att ta hand om juridiken handlar inte om misstro.
Det handlar om respekt – för relationen och för det ni bygger.

Skapa ditt äktenskapsförord digitalt – klart på 5 minuter

Pris från 695 kr
✔ BankID
✔ Juristgranskat
✔ Anpassat för startup & bolagsägande
✔ Säker hantering

Senaste avtalet skapades nyligen.

Disclaimer

Disclaimer: Denna artikel ger allmän information och utgör inte personlig juridisk rådgivning.
Juristgranskat av Justiflex juridiska avdelning.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Kärlek & startups – så skyddar du bolaget (och äktenskapet) juridiskt Läs mer »
Delad sommarstuga – delad glädje? Så undviker ni tvångsförsäljning och syskonbråk

21 december 2025 | Av Robin Forslöv | 5 min läsning

Delad sommarstuga – delad glädje? Så undviker ni tvångsförsäljning och syskonbråk

Det är inte känslorna som avgör hur en delad sommarstuga ska hanteras – utan lagen som träder in när viljor krockar eller någon vill lämna ägandet.

Utan ett samäganderättsavtal riskerar beslut om försäljning, kostnader och användning att fattas enligt lagens standardlösningar – inte familjens vilja.

Många familjer tror att konflikter kring sommarstugan handlar om personlighet.
I verkligheten handlar de nästan alltid om avsaknad av regler.

Det börjar ofta så här:

  • Stugan är ett arv.
  • Alla är överens om att ”bevara den i familjen”.
  • Ingen vill vara den som ”krånglar” med avtal.

Men när livet förändras – skilsmässa, ekonomi, nya partners eller arv – uppstår frågor som lagen ger hårda och ibland brutala svar på.

Det här får du av guiden

  • En tydlig förklaring av vad lagen faktiskt säger
  • Varför samäganderättslagen ofta förvärrar familjekonflikter
  • De vanligaste misstagen Justiflex ser i verkliga ärenden
  • Ett beslutsstöd: behöver ni avtal nu eller senare?
  • En konkret steg-för-steg-modell för ett hållbart samägande

Vad säger lagen om delad sommarstuga?

När två eller fler äger en fastighet tillsammans gäller samäganderättslagen.

De viktigaste punkterna är:

  • Enhällighet krävs (2 §): Alla beslut om förvaltning kräver samtycke från samtliga delägare.
  • God man (3 §): Vid oenighet kan domstol utse en god man som tar över – på delägarnas bekostnad.
  • Tvångsförsäljning (6 §): Varje delägare har rätt att begära försäljning på offentlig auktion.
  • Anstånd är ovanligt: ”Synnerliga skäl” tolkas mycket restriktivt.

👉 Lagen skyddar individens rätt att lämna ägandet, inte familjefriden.

Varför ”vi är ju överens” nästan alltid misslyckas

Justiflex ser samma mönster gång på gång:

  • Överenskommelser är muntliga
  • Förväntningar skiljer sig
  • Ingen har tänkt på framtida scenarier

Det är inte ond vilja som skapar konflikt – det är otydlighet.

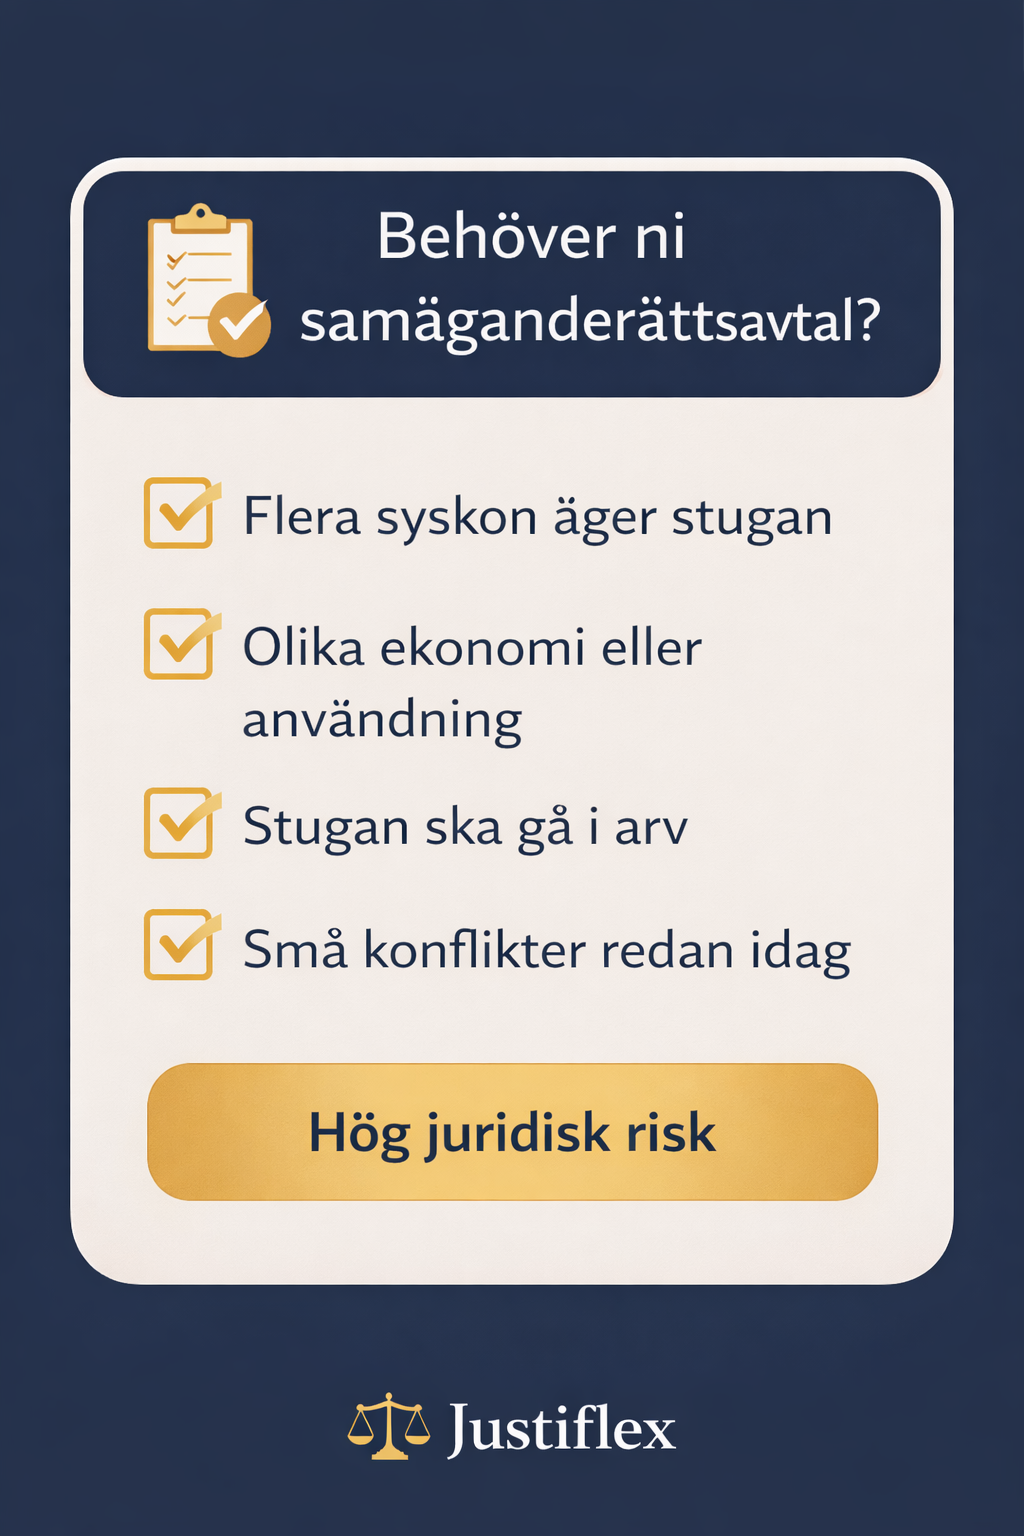
Beslutsstöd: Behöver ni ett samäganderättsavtal?

Använd tabellen som snabb självtest:

SituationJuridisk risk utan avtal
Flera syskon äger stuganHög
Olika ekonomi eller användningMycket hög
Stugan ska gå i arvKritisk
Någon kan vilja sälja i framtidenKritisk
Små konflikter redan idagAkut

➡️ Om du känner igen er i mer än en punkt bör avtal upprättas nu.

De vanligaste (och dyraste) misstagen

Baserat på faktisk rådgivning hos Justiflex:

  1. Ingen reglering av försäljning
    → Leder ofta till tvångsauktion under marknadspris.
  2. Oklara kostnadsregler
    → Ett syskon betalar mer, ett annat slutar betala helt.
  3. Ingen nyttjandeplan
    → Återkommande bråk kring midsommar och semesterveckor.
  4. Ingen lösning vid dödsfall
    → Arvingar träder in som nya delägare.
  5. Avtal utan juridisk kvalitet
    → Klausuler som inte håller vid tvist.

Steg-för-steg: Så skyddar ni stugan och relationen

Steg 1 – Avtala bort tvångsförsäljning

Reglera uttryckligen att 6 § samäganderättslagen inte ska tillämpas.

Steg 2 – Bestäm hur värde fastställs

Exempel: snitt av två oberoende värderingar, med avdrag för latent skatt och försäljningskostnader.

Steg 3 – Reglera kostnader och underhåll
  • Drift
  • Reparationer
  • Större investeringar
  • Eventuell underhållsfond
Steg 4 – Sätt tydliga regler för användning
  • Schema
  • Högsäsong
  • Gäster och uthyrning
Steg 5 – Bestäm hur tvister ska lösas

Medling först – domstol sist.

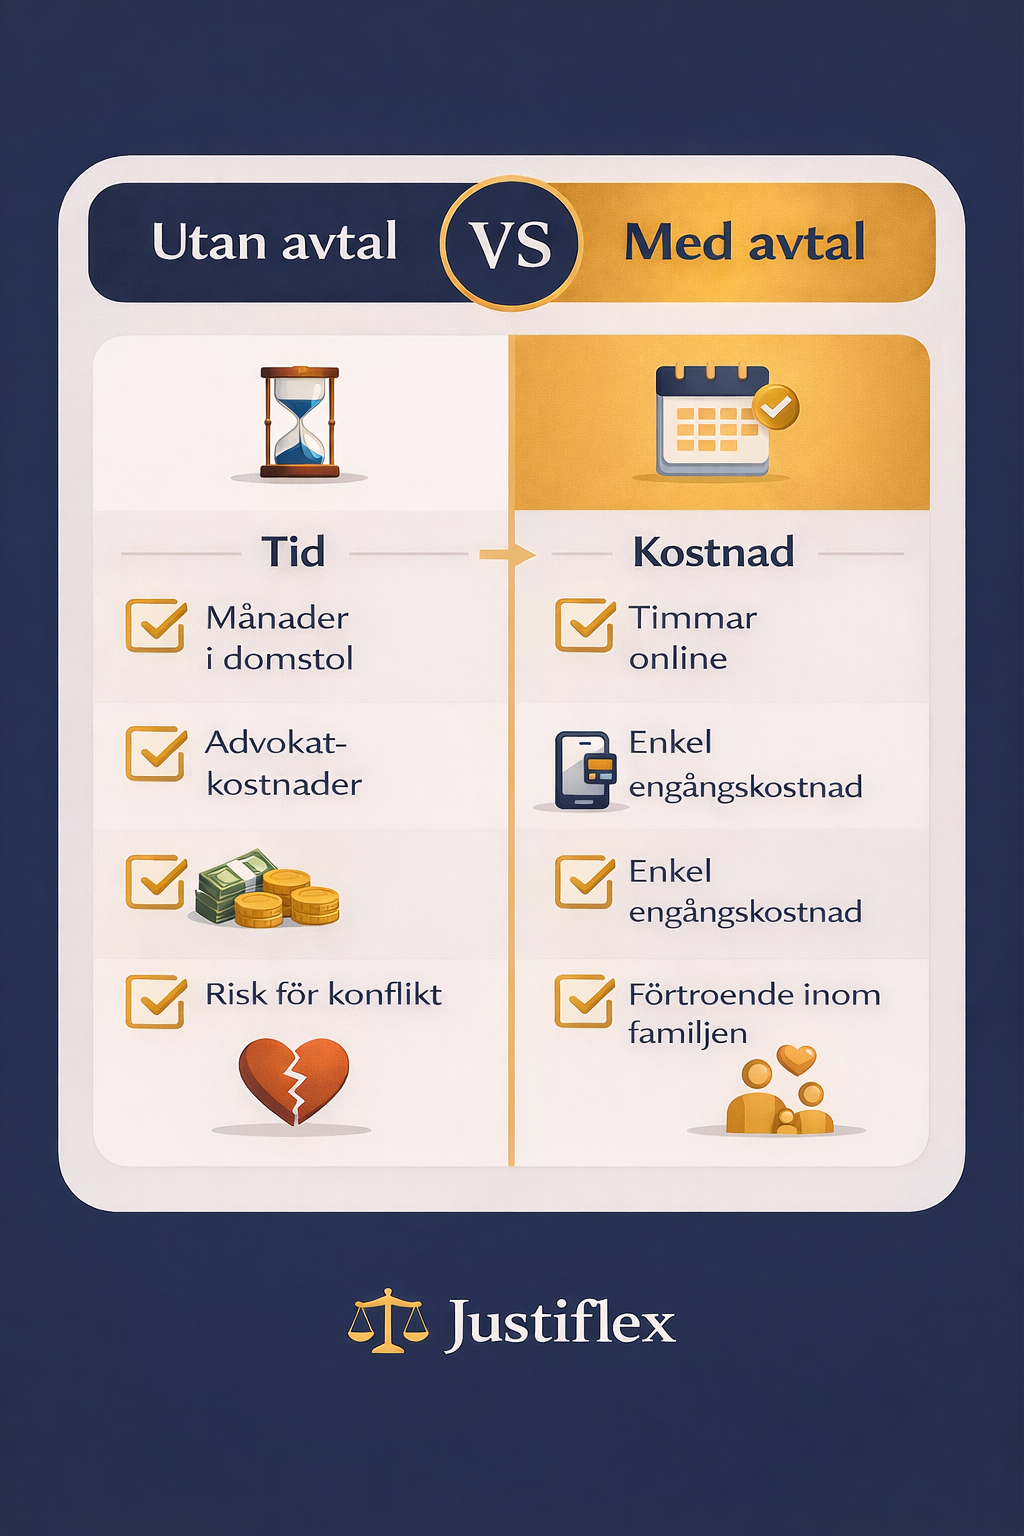
Konsekvenser om ni inte gör något

Att avstå från avtal är också ett beslut.

Vanliga följder:

  • Försäljning via domstol
  • Lägre försäljningspris
  • Juridiska kostnader på tiotusentals kronor
  • Syskonrelationer som aldrig repareras

Många säger i efterhand: ”Vi trodde inte att det skulle gå så här långt.”

Vanliga frågor (FAQ)

Kan ett syskon verkligen sälja mot min vilja?
Ja, enligt lag – om inget avtal finns.

Gäller detta även vid arv?
Ja, efter att dödsboet skiftats gäller samäganderättslagen fullt ut.

Räcker muntlig överenskommelse?
Nej, den är svår att bevisa och skyddar inte vid tvist.

Behöver avtalet bevittnas?
Nej, men skriftlighet och säker signering är avgörande.

Kan avtalet ändras senare?
Ja, genom ny överenskommelse mellan delägarna.

Skapa samäganderättsavtal – tryggt och enkelt

Med Justiflex skapar ni ett juristgranskat samäganderättsavtal som är anpassat för just familjeägda sommarstugor.

✔ Digitalt – klart på 5 minuter
✔ Signering med BankID
✔ Anpassat för arv, försäljning och användning

Pris från 695 kr

👉 Skapa ert samäganderättsavtal nu – innan konflikterna uppstår

Juristgranskat av Justiflex juridiska avdelning

Informationen är generell och ersätter inte personlig juridisk rådgivning.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Delad sommarstuga – delad glädje? Så undviker ni tvångsförsäljning och syskonbråk Läs mer »
Obetalt kärleksarbete – ska den som offrat allt stå tomhänt vid separation?

20 december 2025 | Av Robin Forslöv | 5 min läsning

Obetalt kärleksarbete – ska den som offrat allt stå tomhänt vid separation?

Det är inte känslorna som avgör vad som delas – utan lagen som tar över när en relation upphör eller någon går bort.

Utan tydliga avtal riskerar du ekonomiska konsekvenser, konflikter och beslut som fattas åt dig – inte av dig.

Du tog föräldraledigheten.
Du anpassade jobbet.
Du bar vardagen – så att någon annan kunde bygga sin ekonomi.

När relationen tar slut återstår ofta en brutal verklighet:
kärleken räknas – men arbetet räknas inte.

I svensk familjerätt är obetalt kärleksarbete nästan osynligt. Den som offrat mest kan stå utan bostad, utan sparande och med en livslång ekonomisk nackdel. Det händer varje dag – även i relationer som varat i 10, 15 eller 20 år.

Men det behöver inte bli så.
Med rätt kunskap och rätt avtal kan du skydda det som inte syns – men som kostat dig mest.

Vad du får av den här guiden

  • Vad obetalt kärleksarbete betyder juridiskt
  • Vad sambolagen och äktenskapsbalken faktiskt säger
  • Skillnader mellan sambo, gift och särbo
  • De vanligaste misstagen som leder till ekonomisk katastrof
  • Hur du skyddar dig – steg för steg
  • Ett konkret case som visar skillnaden avtal gör
  • Svar på de vanligaste frågorna (People Also Ask)

👉 Skydda dig redan nu:
Skapa ditt samboavtal, äktenskapsförord eller skuldebrev digitalt – klart på 5 minuter.
Pris från 695 kr ✔ BankID ✔ Juristgranskat

Innehållsförteckning

  • Vad menas med obetalt kärleksarbete?
  • Vad säger lagen om obetalt kärleksarbete?
  • Sambo, gift eller särbo – avgörande skillnader
  • Vanliga misstag som slår hårt vid separation
  • Steg-för-steg: så skyddar du dig juridiskt
  • Case: två relationer – två helt olika utfall
  • Konsekvenser om du inte agerar
  • FAQ – vanliga frågor
  • Slut-CTA: skydda det du byggt

Vad menas med obetalt kärleksarbete?

Obetalt kärleksarbete är allt det arbete som krävs för att få relation och familj att fungera – utan lön, pension eller äganderätt.

Det kan handla om:

  • Föräldraledighet och VAB
  • Hushållsarbete och logistik
  • Emotionellt ansvar och planering
  • Omsorg om barn eller anhöriga
  • Karriäroffer för partnerns skull
  • Gratis arbete i partnerns företag

Detta arbete har ett reellt ekonomiskt värde, men saknar automatiskt skydd i svensk familjerätt. Resultatet blir ofta en strukturell obalans: en part samlar kapital – den andra förlorar framtida trygghet.

Vad säger lagen om obetalt kärleksarbete?

Sambor – Sambolagen (SFS 2003:376)

För sambor delas endast:

  • Gemensam bostad
  • Gemensamt bohag

❌ Lagen tar ingen hänsyn till:

  • Obetalt arbete
  • Förlorad karriär
  • Ojämn föräldraledighet
  • Sparande i en parts namn

Pengar, aktier, pensioner och företag tillhör den som äger dem.
Utan avtal kan den som offrat allt få noll kronor.

Gifta – Äktenskapsbalken (SFS 1987:230)

Gifta har starkare skydd:

  • Allt giftorättsgods delas lika vid skilsmässa
  • Sparande och tillgångar ingår som huvudregel

✔ Ger ett indirekt skydd för obetalt arbete
❌ Men:

  • Ingen extra ersättning för arbete i sig
  • Ett äktenskapsförord kan helt ta bort skyddet

Jämkning kan ske i extrema fall, men är ovanligt och osäkert.

Särbor

Ingen delning alls.
All egendom är enskild.
Obetalt arbete skyddas endast genom avtal (t.ex. skuldebrev).

Sambo, gift eller särbo – skillnader i praktiken

RelationSkydd för obetalt arbeteVad delasRekommenderat avtal
Sambo utan avtal❌ IngetBostad + bohagSamboavtal + skuldebrev
Sambo med avtal✔ DelvisEnligt avtalSamboavtal + skuldebrev
Gift utan förord✔ StarkareGiftorättsgodsEv. äktenskapsförord
Gift med förord⚠️ Kan bli svagtEnskild egendomFörord + skuldebrev
Särbo❌ IngetIngentingSkuldebrev

Vanliga misstag som kostar mest

  1. “Vi litar på varandra” – lagen gör det inte
  2. Bara en står på bostad eller konton
  3. Ingen kompensation för föräldraledighet
  4. Gratis arbete i partnerns bolag
  5. Äktenskapsförord som slår snett
  6. Inget skuldebrev trots ekonomisk obalans
  7. Att vänta tills relationen redan krisar

Dessa misstag leder ofta till långvarig ekonomisk otrygghet – särskilt för den som varit hemma mer.

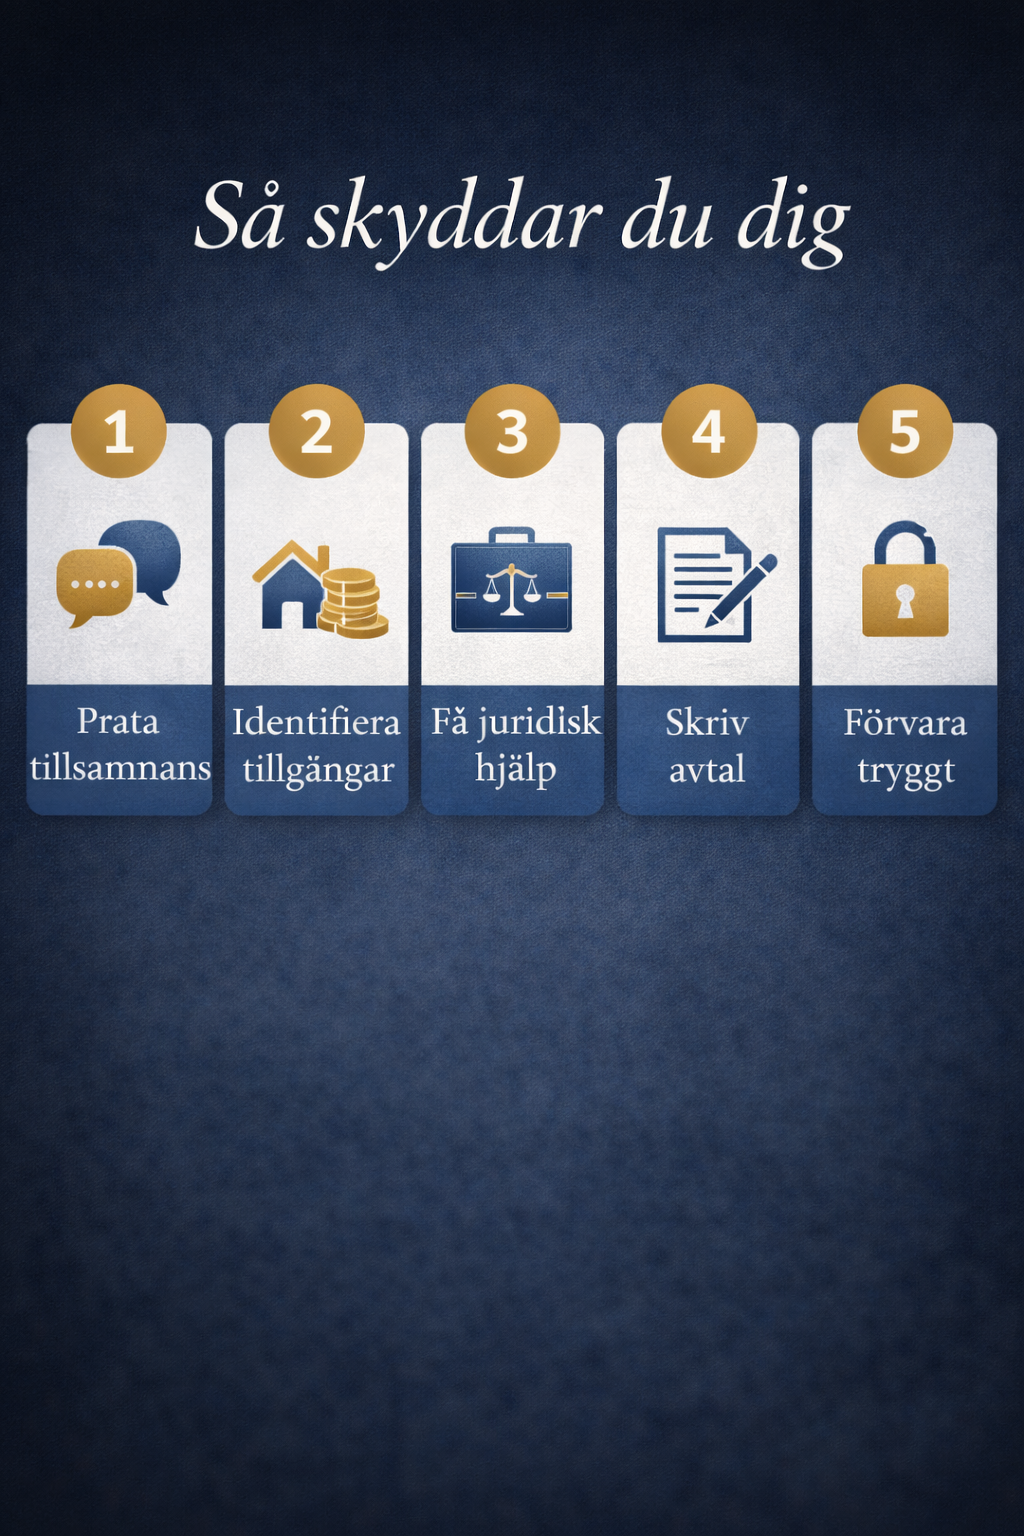
Steg-för-steg: så skyddar du dig

Steg 1: Identifiera obalansen
Vem tar VAB? Vem jobbar mindre? Vem sparar?

Steg 2: Välj rätt avtal

  • Sambo → samboavtal + skuldebrev
  • Gift → äktenskapsförord (balanserat) + ev. skuldebrev

Steg 3: Dokumentera kompensation
Exempel: ersättning för pensionsbortfall eller obetalt arbete.

Steg 4: Skriv avtalen korrekt
Fel form = ogiltigt skydd.

Steg 5: Signera tryggt
Digitalt med BankID, juristgranskat.

👉 Skapa ditt avtal hos Justiflex – från 695 kr

Case: två relationer – två helt olika utfall

 AnnaLisa
RelationSambo 15 årSambo 15 år
Barn33
Obetalt arbeteHuvudansvarHuvudansvar
Avtal❌ Inga✔ Samboavtal + skuldebrev
SeparationIngen ersättningEkonomisk kompensation
ResultatEkonomisk stressTrygg nystart

Skillnaden var inte kärleken – utan avtalen.

Konsekvenser om du inte agerar

  • Förlorad pension
  • Ingen kontantinsats vid separation
  • Ekonomiskt beroende
  • Konflikter och rättsprocesser
  • Barn som påverkas indirekt

Att inte reglera obetalt kärleksarbete är ett högriskbeslut – även i stabila relationer.

❓ FAQ – vanliga frågor

Får man ersättning för obetalt arbete vid separation?
→ Nej, inte automatiskt. Avtal krävs.

Kan ett skuldebrev täcka obetalt arbete?
→ Ja, om det är korrekt utformat.

Gäller detta även gifta?
→ Ja, särskilt vid äktenskapsförord.

Är muntliga överenskommelser giltiga?
→ Nej.

Kan man skriva avtal i efterhand?
→ Ja, men tidigare arbete är svårare att kompensera.

🟢 Skydda det som inte syns – men kostar mest

Du har investerat tid, hälsa och framtid.
Se till att det inte försvinner vid en separation.

Skapa ditt samboavtal, äktenskapsförord eller skuldebrev digitalt – klart på 5 minuter.
💳 Pris från 695 kr
✔ BankID
✔ Juristgranskat
✔ Tryggt & korrekt

👉 Skydda ditt livs arbete – innan det är för sent.

📚 Källor

  • Sambolagen (SFS 2003:376) – Riksdagen
  • Äktenskapsbalken (SFS 1987:230) – Riksdagen
  • Skatteverket – bodelning
  • Sveriges Domstolar – familjerätt

⚠️ Disclaimer

Denna artikel ger allmän juridisk information och ersätter inte personlig juridisk rådgivning. Varje situation är unik.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Obetalt kärleksarbete – ska den som offrat allt stå tomhänt vid separation? Läs mer »