Admin Adminsson

Dolda tillgångar vid skilsmässa – vad gör man om partnern gömmer pengar?
2 februari 2026 | Av Robin Forslöv | 5 min läsning

Dolda tillgångar vid skilsmässa – vad gör man om partnern gömmer pengar?

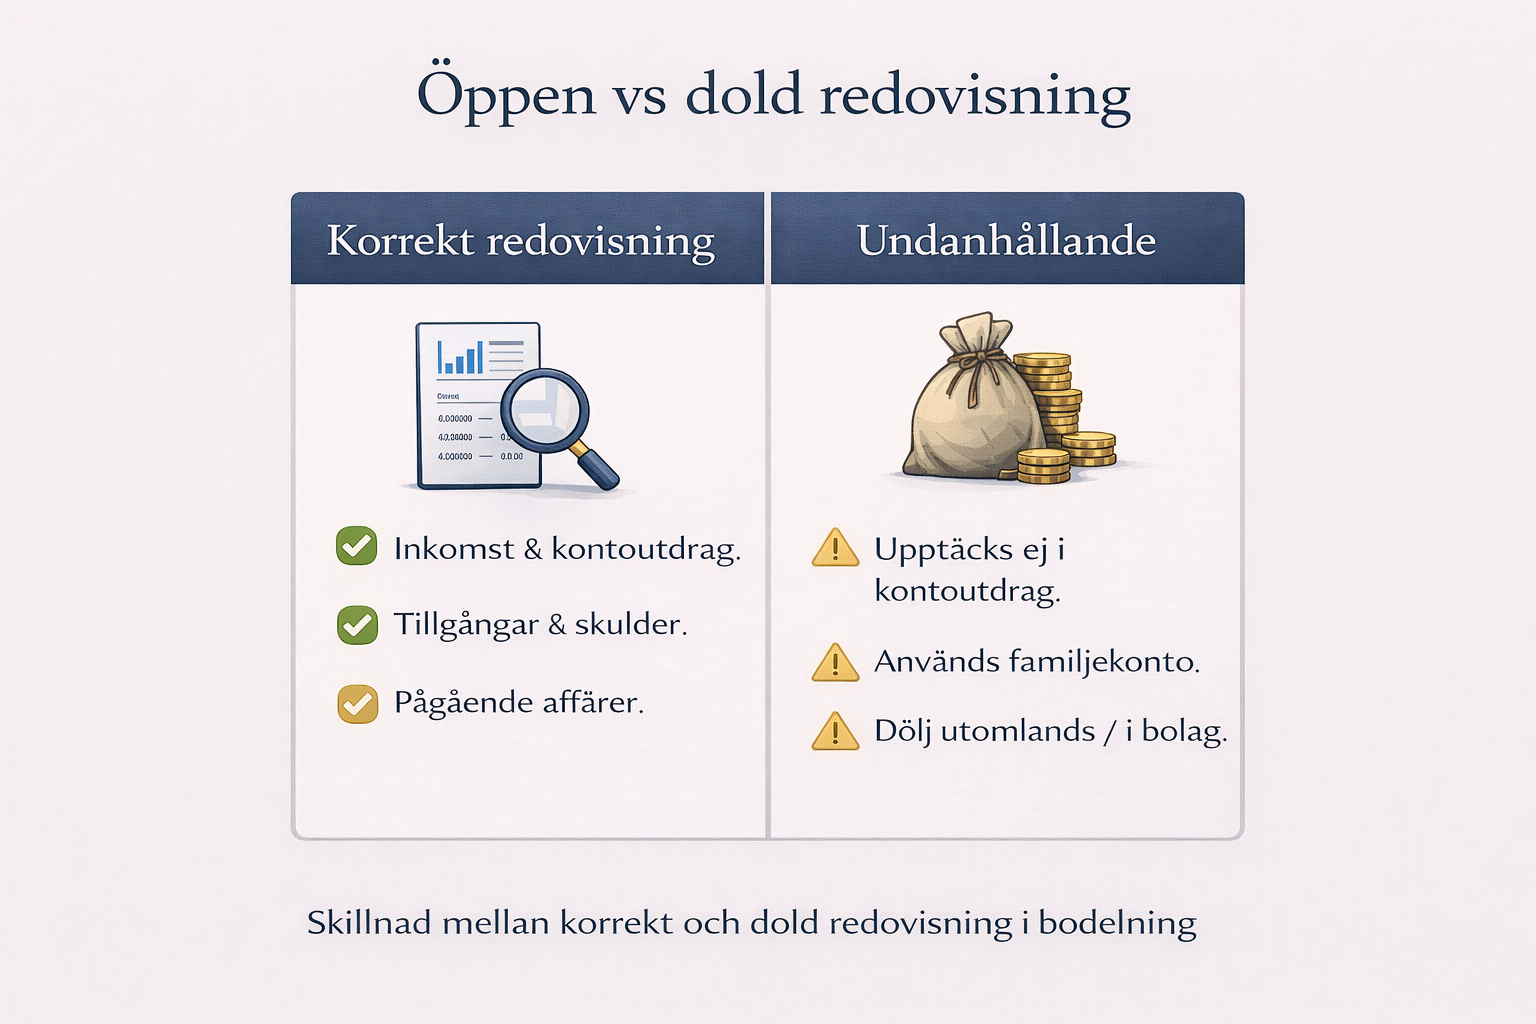
Många som går igenom en skilsmässa utgår från att den ekonomiska redovisningen är fullständig – särskilt om relationen tidigare byggt på förtroende. Men när tillgångar saknas, konton inte redovisas eller siffror inte går ihop, uppstår snabbt en obalans som kan få stora ekonomiska konsekvenser.

När ord står mot ord och dokumentation saknas blir rättsläget osäkert. Resultatet är ofta utdragna bodelningstvister, försenade uppgörelser och betydande kostnader – trots att lagen tydligt kräver full insyn och korrekt redovisning vid skilsmässa.

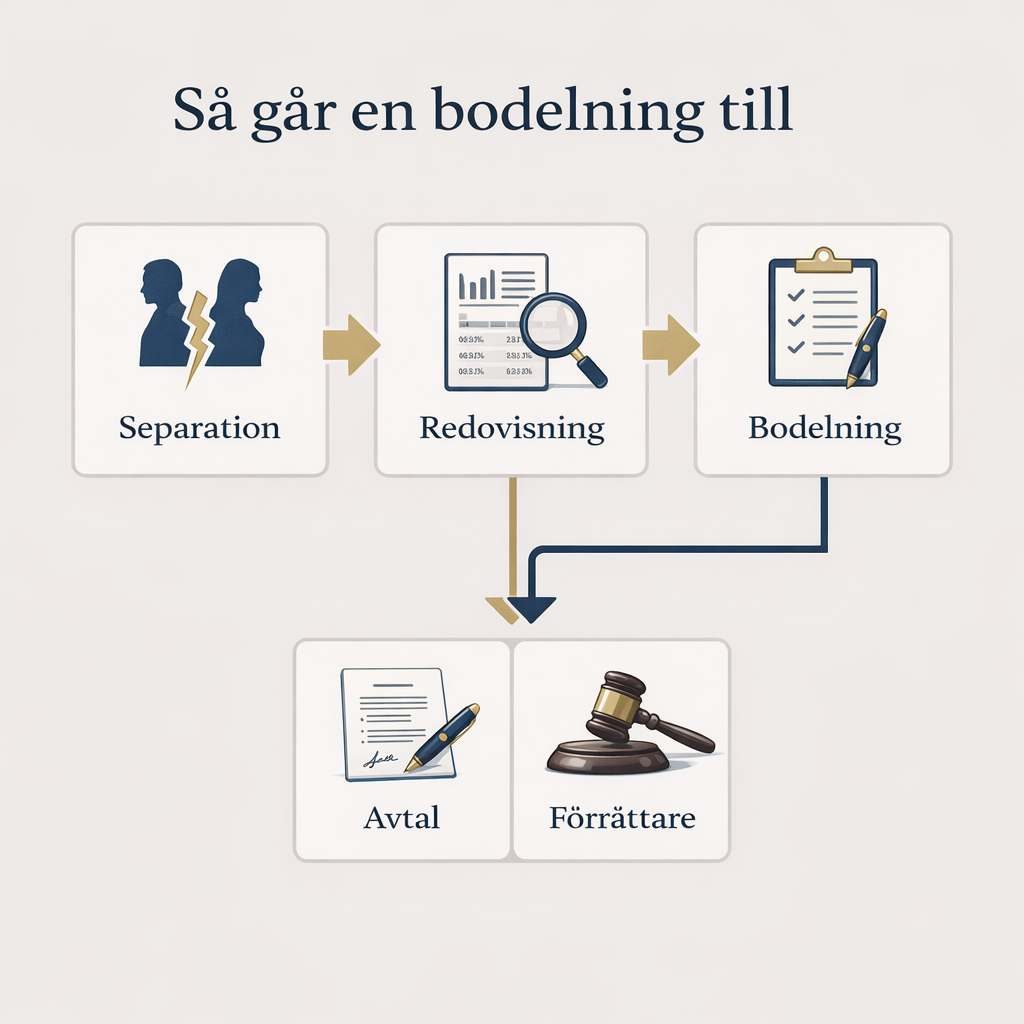
Om din partner undanhåller tillgångar vid skilsmässa har du rätt att kräva fullständig redovisning enligt 9 kap. 3 § Äktenskapsbalken. Vägrar motparten kan du ansöka om bodelningsförrättare som kan tvinga fram uppgifter (17 kap. 1 § ÄktB). Upptäckt undanhållande kan leda till retroaktiv justering upp till tre år (11 kap. 4 § ÄktB), klander av bodelningen inom fyra veckor (17 kap. 8 § ÄktB) samt skadestånd.

“Allt såg rimligt ut – tills siffrorna inte gick ihop”

Vid skilsmässor ser vi ett återkommande mönster: den ekonomiska bilden känns ofullständig.

Pengar saknas.
Konton verkar tömda.
Tillgångar har “försvunnit”.

Och nästan alltid sägs samma sak:

“Jag vill inte anklaga – men något stämmer inte.”

Den känslan ska tas på allvar. I praktiken är dolda tillgångar en av de vanligaste orsakerna till orättvisa bodelningar.

Vad du får av guiden

  • Hur dolda tillgångar uppstår i verkligheten
  • De vanligaste sätten pengar göms vid skilsmässa
  • Vad lagen faktiskt kräver av båda makar
  • Konkreta steg när misstanke uppstår
  • Hur Justiflex arbetar för att säkra en rättvis bodelning

Expertanslaget – erfarenhet från verkliga ärenden

I Justiflex granskade bodelningsärenden visar 30–35 % tydliga indikationer på ofullständig redovisning.
Det handlar sällan om avancerade upplägg – utan om:

  • konton som inte nämns
  • tillgångar som “glöms bort”
  • värden som flyttas i rätt tid

Vår tydliga erfarenhet: den som agerar tidigt har ett kraftigt övertag.

Vad menas med dolda tillgångar?

Vid skilsmässa ska allt giftorättsgods redovisas per brytdagen.
Dolda tillgångar är egendom som inte tas upp, exempelvis:

  • bankkonton och sparkonton
  • aktier, fonder och ISK
  • kryptovalutor
  • företagstillgångar
  • fordon, samlarobjekt eller kontanter

Att “inte nämna” något är juridiskt likställt med undanhållande.

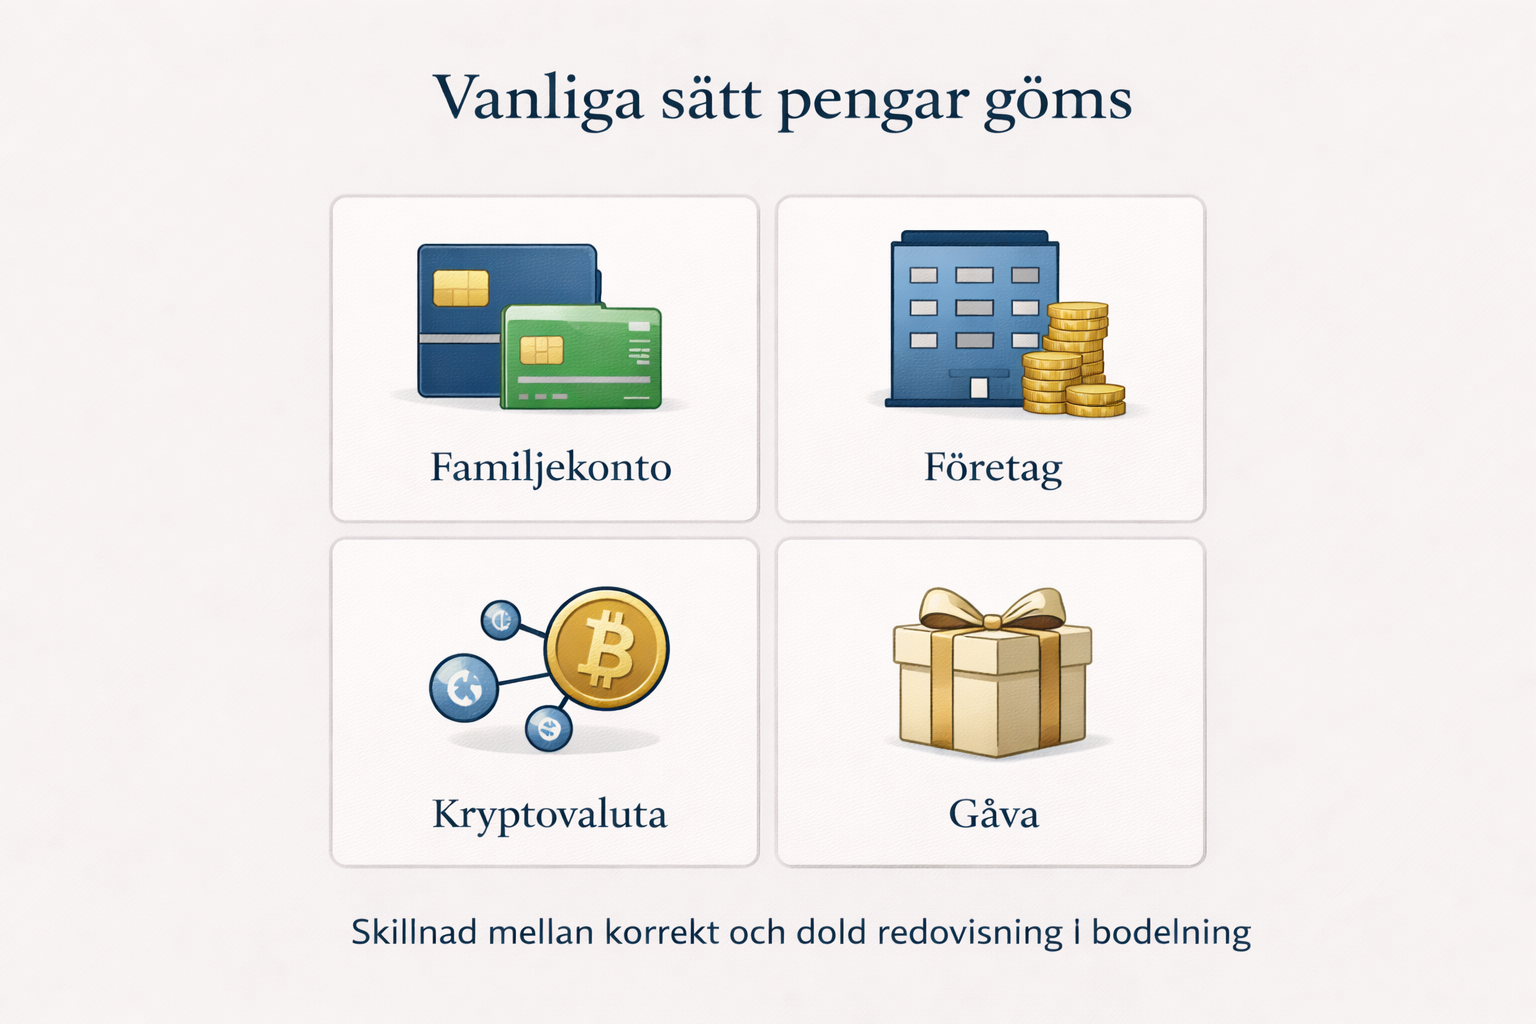
Vanliga sätt pengar göms vid skilsmässa

1️⃣ Uttag före separation

Stora uttag månaderna innan ansökan – påstås vara levnadskostnader.

2️⃣ Konton i andra banker eller länder

Konton som aldrig använts i vardagen nämns inte.

3️⃣ Företag som sköld

Lön hålls nere, vinster skjuts upp eller kostnader blåses upp.

4️⃣ Kryptovalutor

Antas vara ospårbara – men är ofta utredningsbara via bankhistorik.

5️⃣ “Gåvor” till närstående

Överföringar kort före bodelningen – ibland återföringsbara.

Vad säger lagen?

Bodelning bygger på upplysningsplikt.

  • 9 kap. 3 § ÄktB: Varje make ska lämna uppgifter om sin egendom.
  • 11 kap. 4 § ÄktB: Undanhållna tillgångar kan justeras retroaktivt upp till tre år.
  • 17 kap. ÄktB: Bodelningsförrättare kan utses och klander väckas.

Att medvetet lämna felaktiga uppgifter kan även leda till skadestånd.

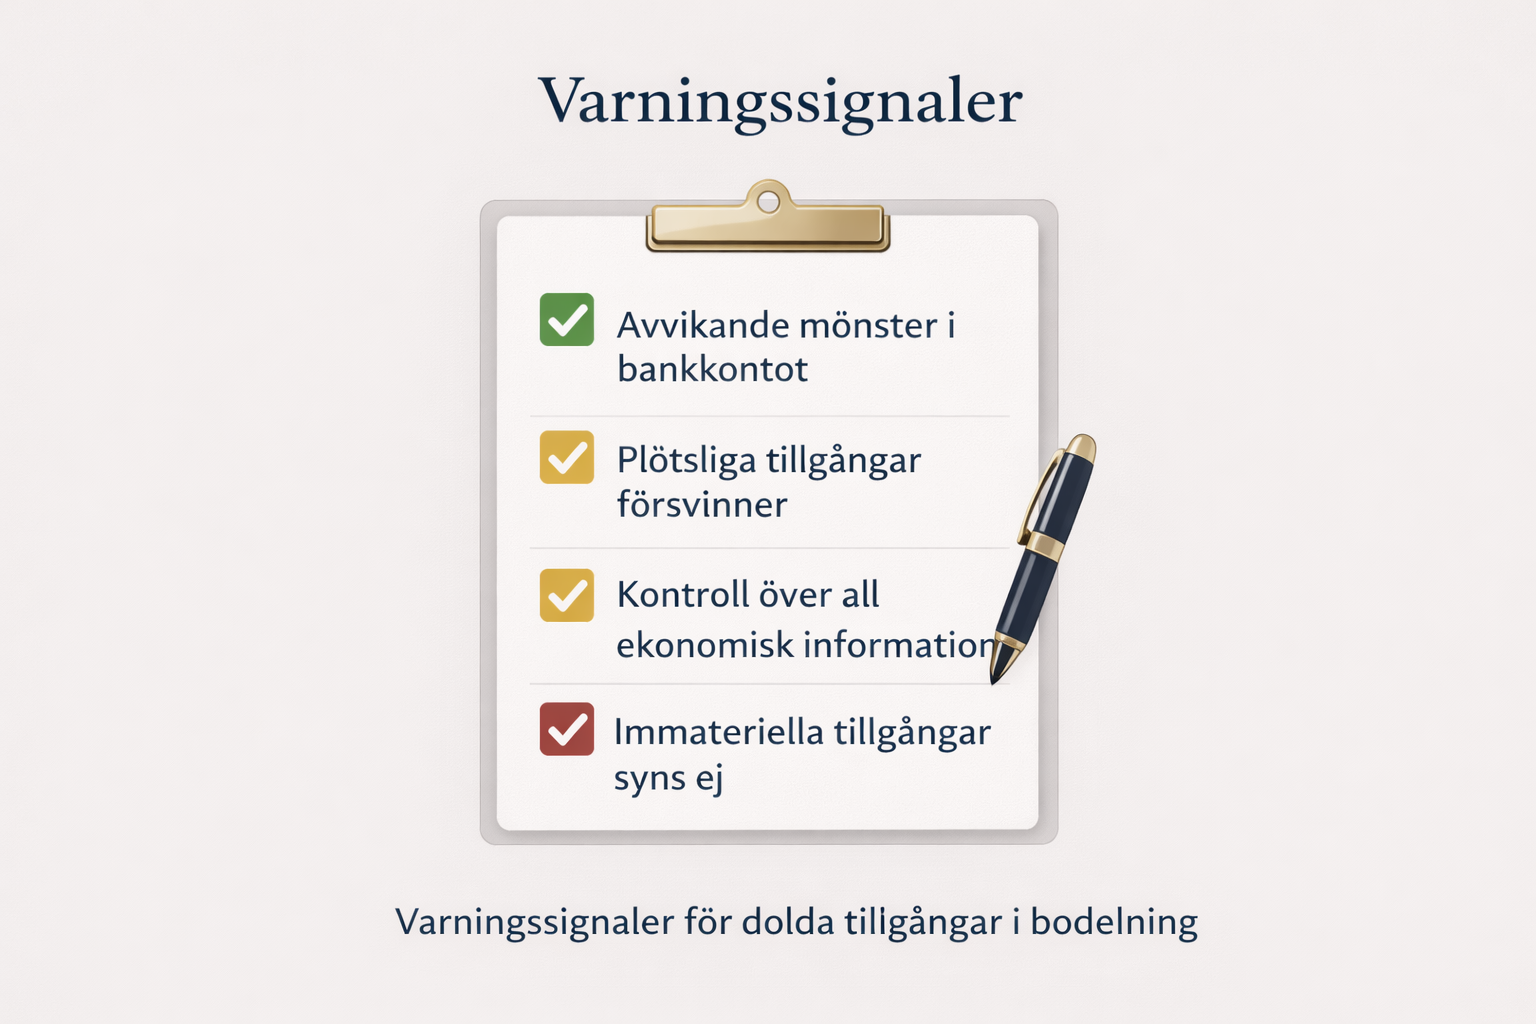
Beslutsstöd – finns varningssignaler?

SignalBedömningRisk
Konton saknas i redovisningenHögVanligt vid undanhållande
Plötsliga uttag före skilsmässaHögKräver bevisförklaring
Företag utan insynMedium–HögKräver analys
Vaga svar (“minns inte”)MediumFördjupad granskning
Motstånd mot förrättareHögRöd flagg

👉 Flera signaler = agera direkt.

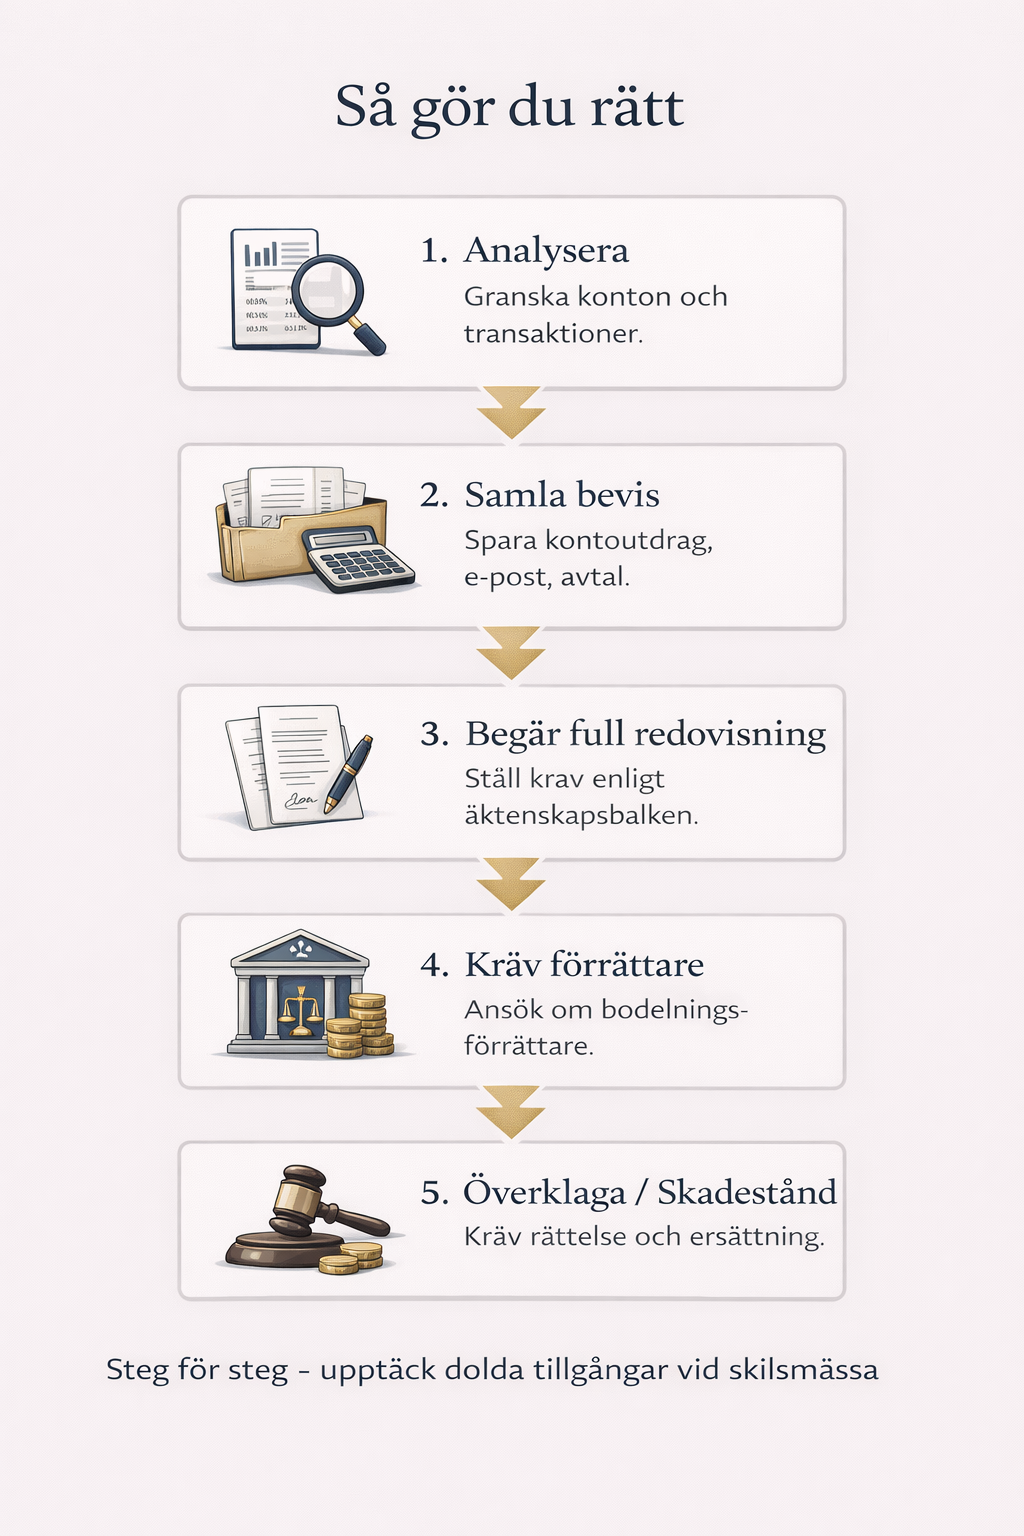
Steg-för-steg: Så gör du rätt

  • Dokumentera tidigt – kontoutdrag, deklarationer, avtal.
  • Begär full redovisning skriftligt (ÄktB 9:3).
  • Skriv inte under under press – rättigheter kan gå förlorade.
  • Anlita bodelningsförrättare vid låsning (ÄktB 17:1).
  • Pröva rättsligt vid behov – klander inom fyra veckor.

Vanliga & dyra misstag

  • Skriva under “för att få det överstökat”
  • Lita på muntliga försäkringar
  • Inte begära bankhistorik
  • Underskatta företags- och kryptovärden
  • Tro att fusk inte går att bevisa

I praktiken går mycket mer att utreda än många tror.

Konsekvenser om dolda tillgångar upptäcks

Ekonomiskt:
Omräkning, skadestånd, rättegångskostnader upp till 100 000 kr.

Relationellt:
Total förtroendekollaps och långvariga konflikter.

Framåt:
Försenad avslutning och ekonomisk otrygghet.

FAQ

Måste jag bevisa allt själv?
Nej. Du behöver visa rimliga skäl för misstanke – därefter kan förrättare agera.

Kan bodelning göras om?
Ja, via klander inom fyra veckor.

Gäller detta sambor?
Ja, men endast samboegendom enligt Sambolagen.

Är kryptovalutor svåra att spåra?
Nej, ofta utredningsbara med rätt metod.

Vad händer med “gåvor” före skilsmässa?
De kan justeras retroaktivt upp till tre år.

Kontroll före underskrift

Skriv inte under en bodelning om något känns fel.

Med Justiflex får du:
✔ Juridisk genomgång
✔ Identifiering av risk för dolda tillgångar
✔ Saklig process utan onödig konflikt

👉 Få hjälp med din bodelning 

Juridisk information

Denna artikel är generell information och utgör inte personlig juridisk rådgivning.
Ansvarig jurist: Robin Forslöv, jurist
Rättsläge: 2026 – Äktenskapsbalken (1987:230)

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Dolda tillgångar vid skilsmässa – vad gör man om partnern gömmer pengar? Läs mer »
Ogiltigt testamente – när kan det klandras eller ändras?

2 januari 2026 | Av Robin Forslöv | 5 min läsning

Ogiltigt testamente – när kan det klandras eller ändras?

Många människor utgår från att ett testamente automatiskt gäller bara för att det är nedskrivet och undertecknat. I praktiken är det långt ifrån självklart – små formella brister, oklarheter kring vittnen eller testatorns situation kan räcka för att hela testamentet ska ifrågasättas.

När minnesbilder går isär och dokumentationen inte håller juridiskt, blir rättsläget snabbt osäkert. Konsekvensen är ofta utdragna arvstvister, frysta tillgångar och höga kostnader – trots att avsikten från början var att skapa tydlighet och trygghet.

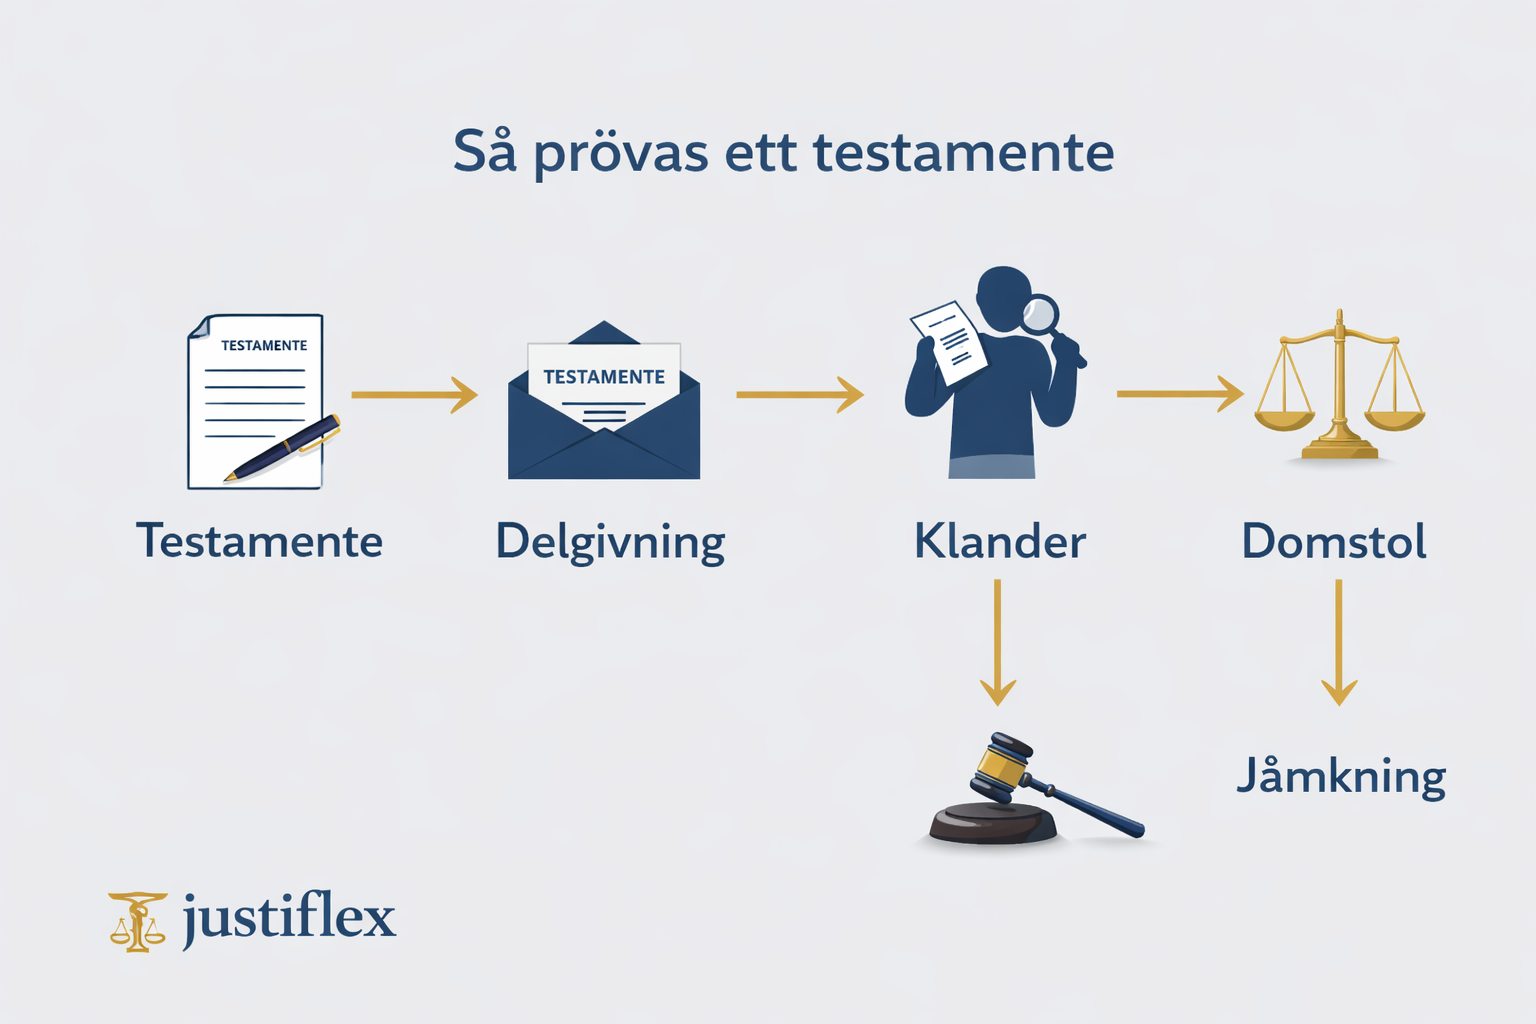
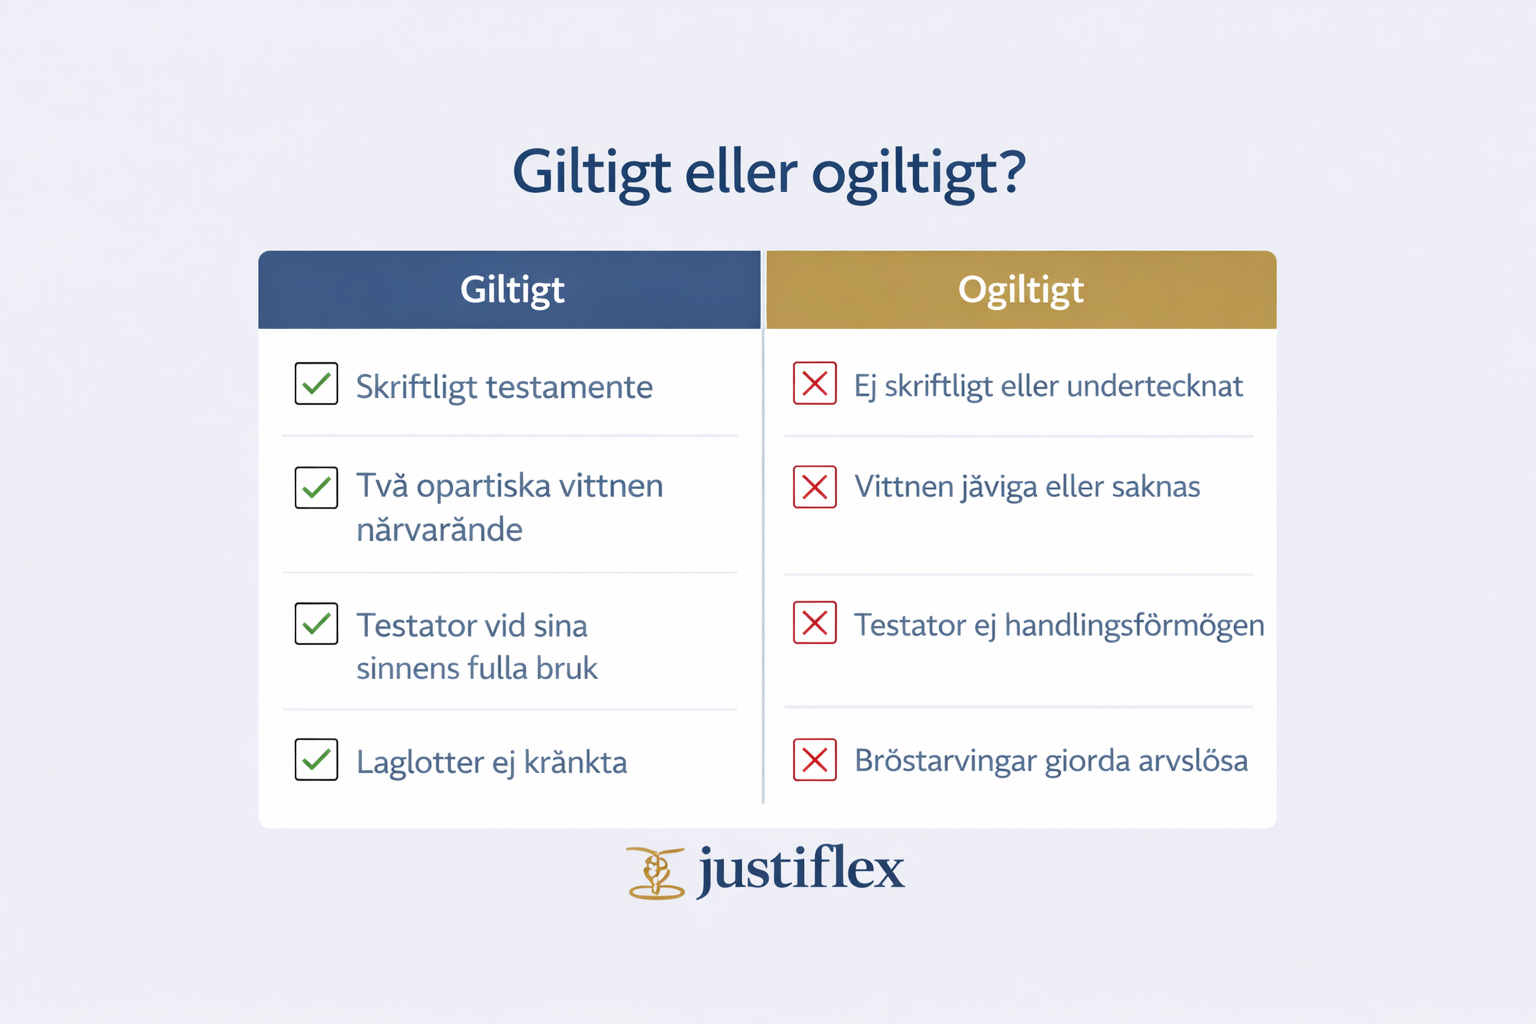
Ett testamente blir ogiltigt om det bryter mot formkraven (skriftlighet och två opartiska vittnen), om testatorn saknade rättshandlingsförmåga, om det tillkommit under tvång eller otillbörlig påverkan, eller om det kränker bröstarvingars laglott. Ogiltighet prövas genom klander inom 6 månader från delgivning. Ändring kräver ett nytt giltigt testamente.

“Vi trodde allt var klart – tills arvet stoppades”

Det är vanligt att anhöriga utgår från att ett underskrivet testamente alltid gäller. I praktiken är testamenten en av de vanligaste orsakerna till arvstvister i Sverige.

Vi möter regelbundet familjer där:

  • Arvet fryses i månader på grund av formfel
  • Relationer går sönder när flera versioner krockar
  • Pengar försvinner i juridiska kostnader

…för att testamentet inte höll juridiskt.

Vad du får av guiden

  • Exakt när ett testamente är ogiltigt enligt svensk rätt
  • Skillnaden mellan klander, jämkning och ändring
  • Justiflex prioritering: varför laglottsanalys ska göras först
  • En riskchecklista som tar 60 sekunder
  • Steg-för-steg för att undvika framtida tvist

Expertanslaget – erfarenhet från verkligheten

Efter att ha granskat hundratals testamenten ser vi ett tydligt mönster: problemen beror sällan på illvilja, utan på att människor överskattar hur enkelt ett testamente är. Ett dokument kan se korrekt ut – men vara juridiskt värdelöst om en enda detalj missas.

Vår praktiska prioritering: gör laglottsanalysen först, därefter formkrav och formulering. Det minskar risken för delvis ogiltighet avsevärt.

Vad menas med ogiltigt testamente?

Ett testamente är ogiltigt om det saknar rättsverkan helt eller delvis. Det räcker inte att det upplevs orättvist; det måste falla under lagens grunder. Ogiltighet kan leda till att hela testamentet sätts åt sidan eller att det jämkas.

När kan ett testamente klandras?

Klander innebär att en arvinge angriper testamentet i domstol.

  • Tidsfrist: 6 månader från delgivning
  • Vanliga grunder: formfel, bristande förmåga, otillbörlig påverkan
  • Bevisning: ofta avgörande (t.ex. journaler, vittnesmål)

Missas tidsfristen gäller testamentet, även om det är bristfälligt.

Vanliga grunder för ogiltighet

1) Formfel (vanligast)

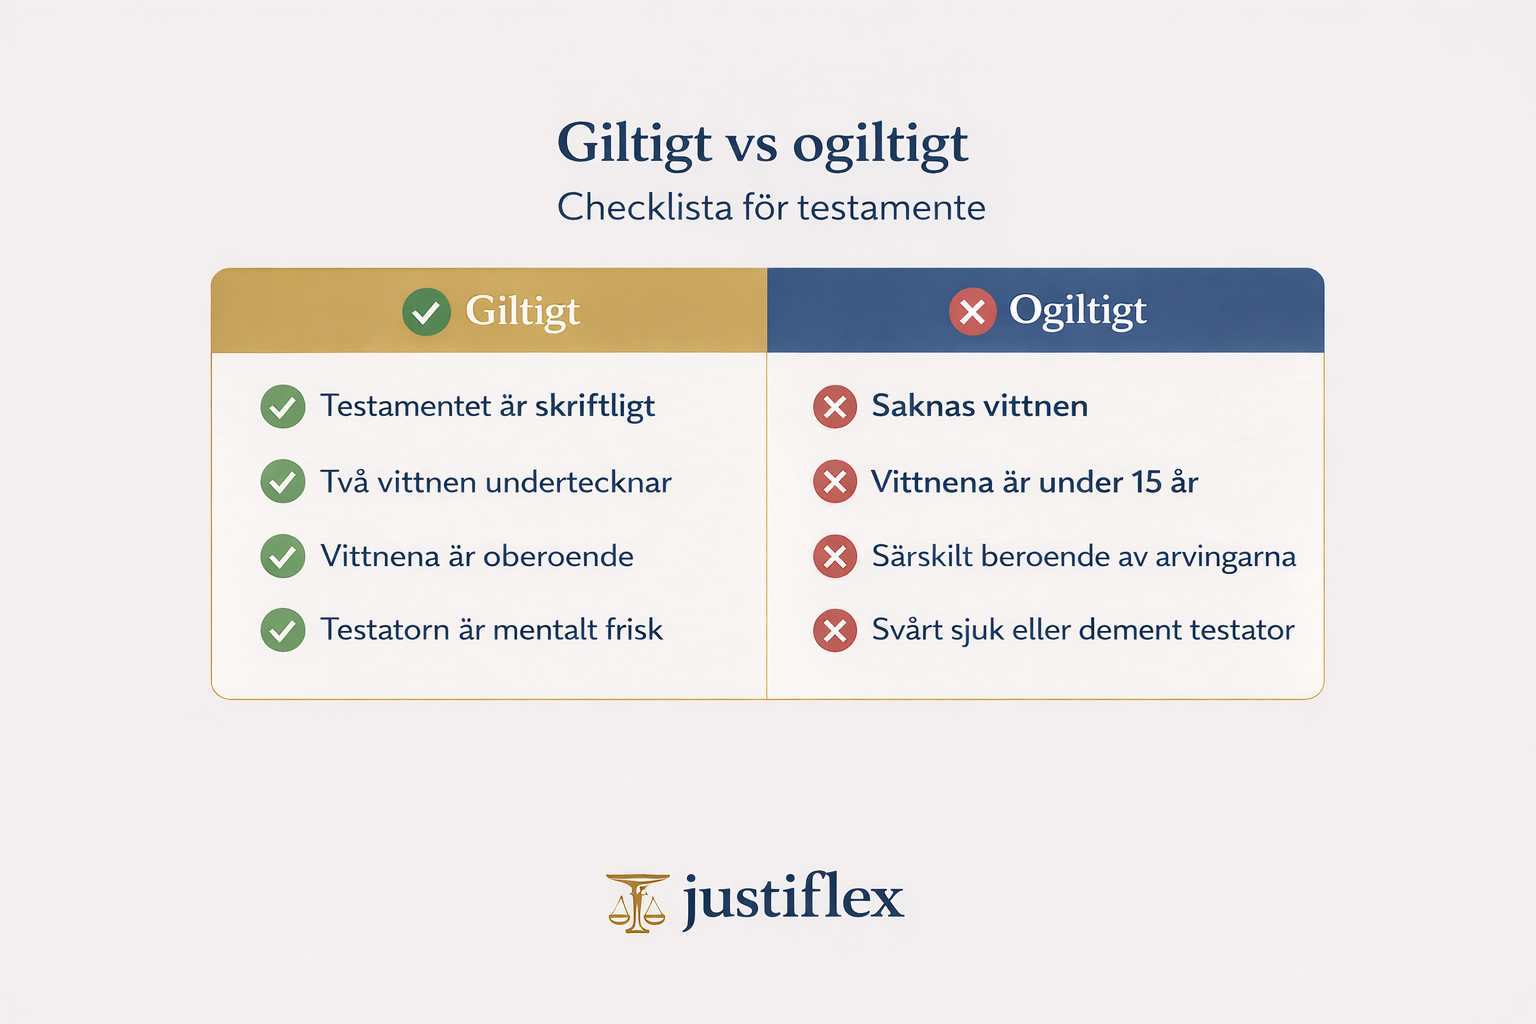
Testamentet måste vara skriftligt och bevittnat av två samtidigt närvarande, opartiska vittnen. Vittnen får inte vara arvingar eller närstående. Ett enda fel kan fälla allt.

2) Bristande rättshandlingsförmåga

Om testatorn inte förstod innebörden vid undertecknandet (t.ex. demens, förvirring, tung medicinering) kan testamentet ogiltigförklaras. Tidpunkten är avgörande.

3) Tvång eller otillbörlig påverkan

Utnyttjande av beroendeställning, hot eller manipulation är starka klandergrunder. Här ser vi ofta sena förändringar som gynnar en ny närstående.

Laglott – den vanligaste missuppfattningen

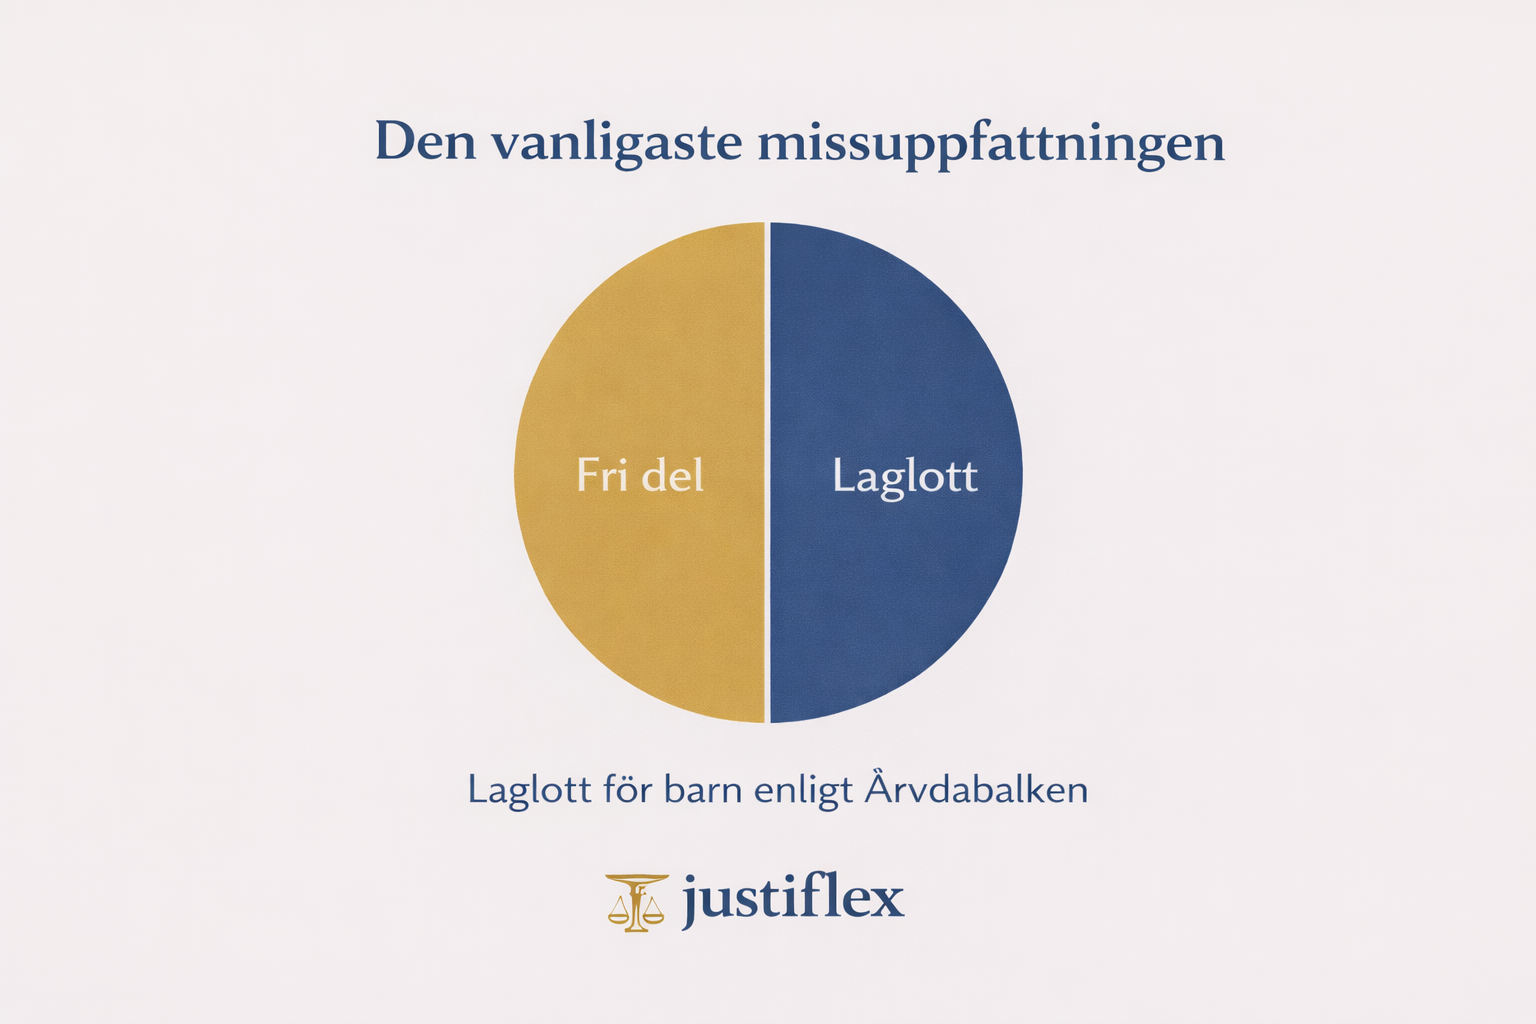
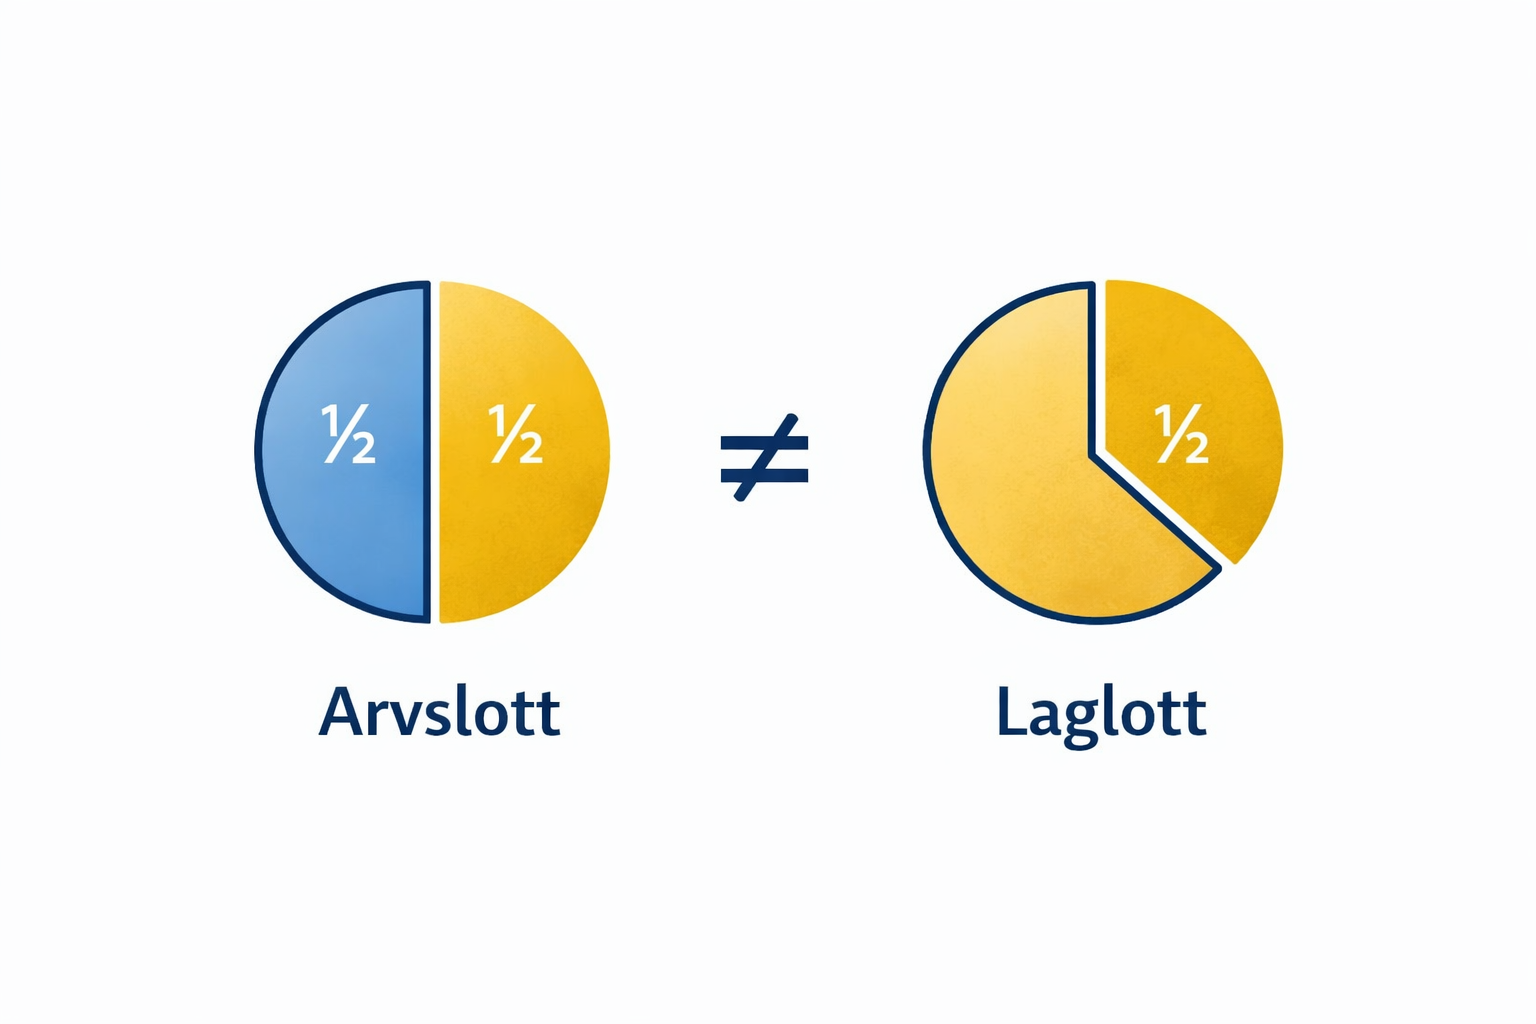
Bröstarvingar har alltid rätt till laglott (hälften av arvslotten).
Du kan inte göra barn helt arvslösa. Många testamenten jämkas delvis här – inte för att de är ogiltiga i övrigt, utan för att laglotten kränks.

Ändra eller ersätta ett testamente

Ett testamente kan alltid ändras eller ersättas.
Krav:

  • Det nya måste uppfylla alla formkrav
  • Det gamla ska återkallas tydligt

Otydlighet mellan versioner leder ofta till konflikt.

Beslutsstöd – är testamentet i riskzonen?

RiskfaktorBedömningKonsekvens
Vittnen är närståendeHögOgiltigt
Underskrift under sjukdomHögKan klandras
Endast kopia finnsMediumBevisproblem
Barn gjorda arvslösaMediumKräver jämkning

Ett enda “Hög” → åtgärda direkt.

Vanliga & dyra misstag (Justiflex-erfarenhet)

  • Vittnesjäv → ogiltighet
  • Gratis mallar → laglottsbrister
  • “Alla vet vad jag menade” → juridiskt irrelevant
  • Gammalt testamente efter skilsmässa
  • Inget original eller spårbar förvaring

Varje misstag ökar risken för kostsam tvist.

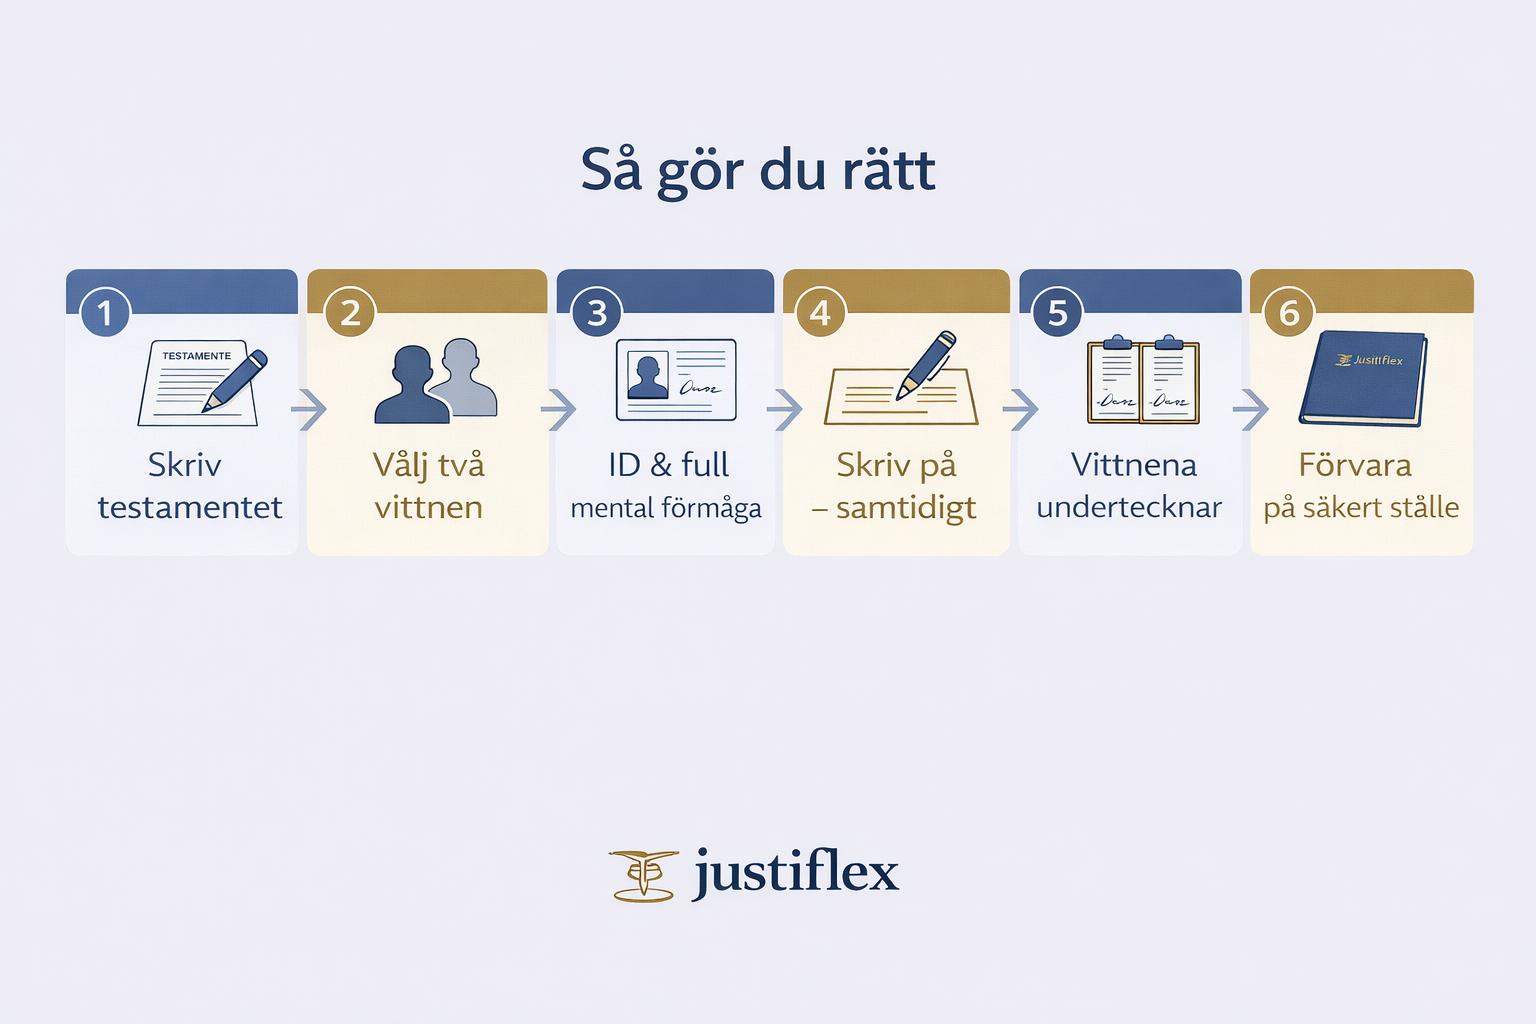
Steg-för-steg: så gör du rätt

  1. Kartlägg familj och tillgångar
  2. Beräkna laglotter först
  3. Formulera tydligt utan tolkningsutrymme
  4. Välj giltiga, oberoende vittnen
  5. Signera och förvara säkert
  6. Uppdatera vid livshändelser

Konsekvenser om det blir fel

Ekonomi: advokatkostnader, försenat arv
Relationer: syskonkonflikter, brutna band
Framtid: domstolsprocess och långvarig osäkerhet

FAQ

Kan ett muntligt testamente gälla?
Endast i extrema nödsituationer. Mycket ovanligt.

Kan man klandra efter 6 månader?
Nej, rätten går normalt förlorad.

Gäller utländska testamenten i Sverige?
Ibland, men ofta med risker och tolkningsfrågor.

Måste man använda jurist?
Nej – men konsekvenserna av att låta bli är ofta dyra.

Kan jag ändra hur ofta som helst?
Ja, så länge formkraven följs varje gång.

Slut-CTA – trygg och tydlig

Skapa ditt juridiskt hållbara testamente – klart på 5 minuter

✔ BankID-signering
✔ Juristgranskat
✔ Säker lagring
👉 Pris från 995 kr

Juridisk information

Denna artikel är generell information och utgör inte personlig juridisk rådgivning.
Ansvarig jurist: Robin Forslöv
Rättsläge: 2026

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Ogiltigt testamente – när kan det klandras eller ändras? Läs mer »
Muntliga avtal – varför de är bindande men ofta leder till dyra tvister

28 januari 2026 | Av Robin Forslöv | 5 min läsning

Muntliga avtal – varför de är bindande men ofta leder till dyra tvister

Många människor ingår muntliga avtal i tron att tydlighet och tillit räcker. Ett handslag, ett telefonsamtal eller ett snabbt ”vi är överens” känns ofta tillräckligt – tills det uppstår en konflikt och det visar sig att ingen kan bevisa exakt vad som avtalats.

När minnesbilder skiljer sig åt och inga skriftliga bevis finns blir rättsläget osäkert. Resultatet är ofta utdragna tvister, utebliven ersättning och höga kostnader, trots att båda parter en gång var överens.

Muntliga avtal är juridiskt bindande i Sverige enligt Avtalslagen, men är svåra att bevisa utan skriftlig dokumentation. Utan bevis riskerar du tvister, utebliven ersättning eller oväntade ansvar. Säkra överenskommelsen skriftligt – digitalt med Justiflex.

Risk

Du skakar hand. Allt känns solklart.
När leveransen uteblir eller betalningen dröjer säger motparten: “Det var inte vad vi menade.”
Plötsligt står ditt ord mot deras. Utan bevis förlorar du ofta – och notan kan landa på tiotusentals kronor.

Vad du får av guiden

  • När muntliga avtal gäller – och när de faller
  • En beslutsmodell för rätt avtal i rätt situation
  • Verkliga insikter från Justiflex ärenden
  • Steg-för-steg till ett säkert skriftligt avtal
  • Misstagen som kostar mest (och hur du undviker dem)

Innehåll

  • Vad säger juridiken om muntliga avtal?
  • När räcker muntligt – när krävs skriftligt?
  • Vanliga & dyra misstag vi ser
  • Beslutsstöd: Räcker ett handslag?
  • Steg-för-steg: Så säkrar du avtalet
  • Konsekvenser om det blir fel
  • FAQ
  • Sammanfattning & nästa steg

“Jag har varit där” – erfarenhet från verkligheten

Som jurist på Justiflex har jag hjälpt klienter vars tvister började med ett handslag. I ett renoveringsärende förlorade en klient 50 000 kr eftersom pris och tidsplan aldrig dokumenterades. Ett skriftligt avtal hade löst saken på timmar.

Juridiken, kort och begripligt

I svensk rätt gäller avtalsfrihet: avtal kan ingås muntligt, skriftligt eller genom handling. Ett anbud och en accept räcker. Problemet är bevisningen. Vid tvist frågar domstolen: Fanns avtal? Vad var villkoren? Kan det styrkas? Utan skrift blir det ofta ord mot ord.

När muntliga avtal inte duger (formkrav)

Vissa avtal är ogiltiga utan skriftlighet, t.ex.:

  • Fastighetsköp enligt Jordabalken
  • Testamenten (Ärvdabalken)
  • Äktenskapsförord (Äktenskapsbalken, registrering krävs)

Beslutsstöd / Verktyg (Justiflex-modellen)


SituationRisknivåRekommendation
Engångsköp < 5 000 krLågMuntligt OK, bekräfta via SMS/mejl
Tjänst med leveransdatumMedelSkriftligt – tydliga villkor
Pengar > 10 000 krHögAlltid skriftligt + BankID
Familj/vännerMycket högSkriftligt för att skydda relationen
Löpande samarbeteHögAvtal med uppsägning/klausuler

Prioritering: Om pengar eller tid står på spel – skriv. Vår erfarenhet visar att ~70 % av tvister bottnar i muntliga överenskommelser.

Vanliga & dyra misstag

  • “Vi litar på varandra” → minnet sviker, villkoren tvistas
  • Oklart pris/tid → utebliven betalning utan påföljd
  • Muntliga ändringar → olika versioner i efterhand
  • Familj utan papper → ekonomi + relation i konflikt
  • Gratis mallar utan granskning → ogiltiga klausuler
  • Ingen bekräftelse → inget bevis

Konsekvenser om det blir fel

  • 💸 Pengar: förlorad ersättning, skadestånd, rättegångskostnader
  • 🤝 Relationer: vänskap/affärer går sönder
  • ⚖️ Tvist: lång process med osäkert utfall – den med bäst bevis vinner

FAQ

Är muntliga avtal alltid bindande?
Ofta ja, men svåra att bevisa.

Gäller SMS/mejl som avtal?
Ja, de är skriftlig bevisning.

Kan man ångra ett muntligt avtal?
Ingen generell ångerrätt; beror på situation (t.ex. ogiltighet).

Räcker ett “ja” i telefon?
Vid telefonförsäljning krävs ofta skriftlig accept för giltighet.

Hur bevisar man muntligt avtal?
Skriftliga spår, vittnen, inspelningar (om lagligt), efterföljande handlingar.

Gäller detta mellan företag?
Ja – samma principer, ofta ännu högre beviskrav i praktiken.

Sammanfattning & nästa steg

Lita på människor – dokumentera överenskommelsen. Ett skriftligt avtal är inte misstro, det är relationsvård.

Juristgranskat

Ansvarig jurist: Justiflex AB (juristgranskat)
Senast uppdaterad: 2026-01-28
Gäller rättsläge: 2026
Nästa översyn: 12–18 månader
Informationen är generell och ersätter inte personlig juridisk rådgivning.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Muntliga avtal – varför de är bindande men ofta leder till dyra tvister Läs mer »
Skuldtäckning vid samboseparation – under strecket

24 januari 2026 | Av Robin Forslöv | 5 min läsning

Skuldtäckning vid samboseparation – under strecket

I många samborelationer lever man i en trygg föreställning om att ekonomin “löser sig” om relationen tar slut. Man utgår från god vilja, muntliga överenskommelser och rättvisa – ofta utan att förstå hur sambolagens regler faktiskt slår när skulder och tillgångar ska delas.

När separationen väl sker blir konsekvenserna snabbt tydliga. Det som tidigare kändes självklart kan få långtgående juridiska och ekonomiska följder, och utan korrekt skuldtäckning riskerar en av parterna att stå kvar med lån, förlorat kapital eller en konflikt som hade kunnat undvikas.

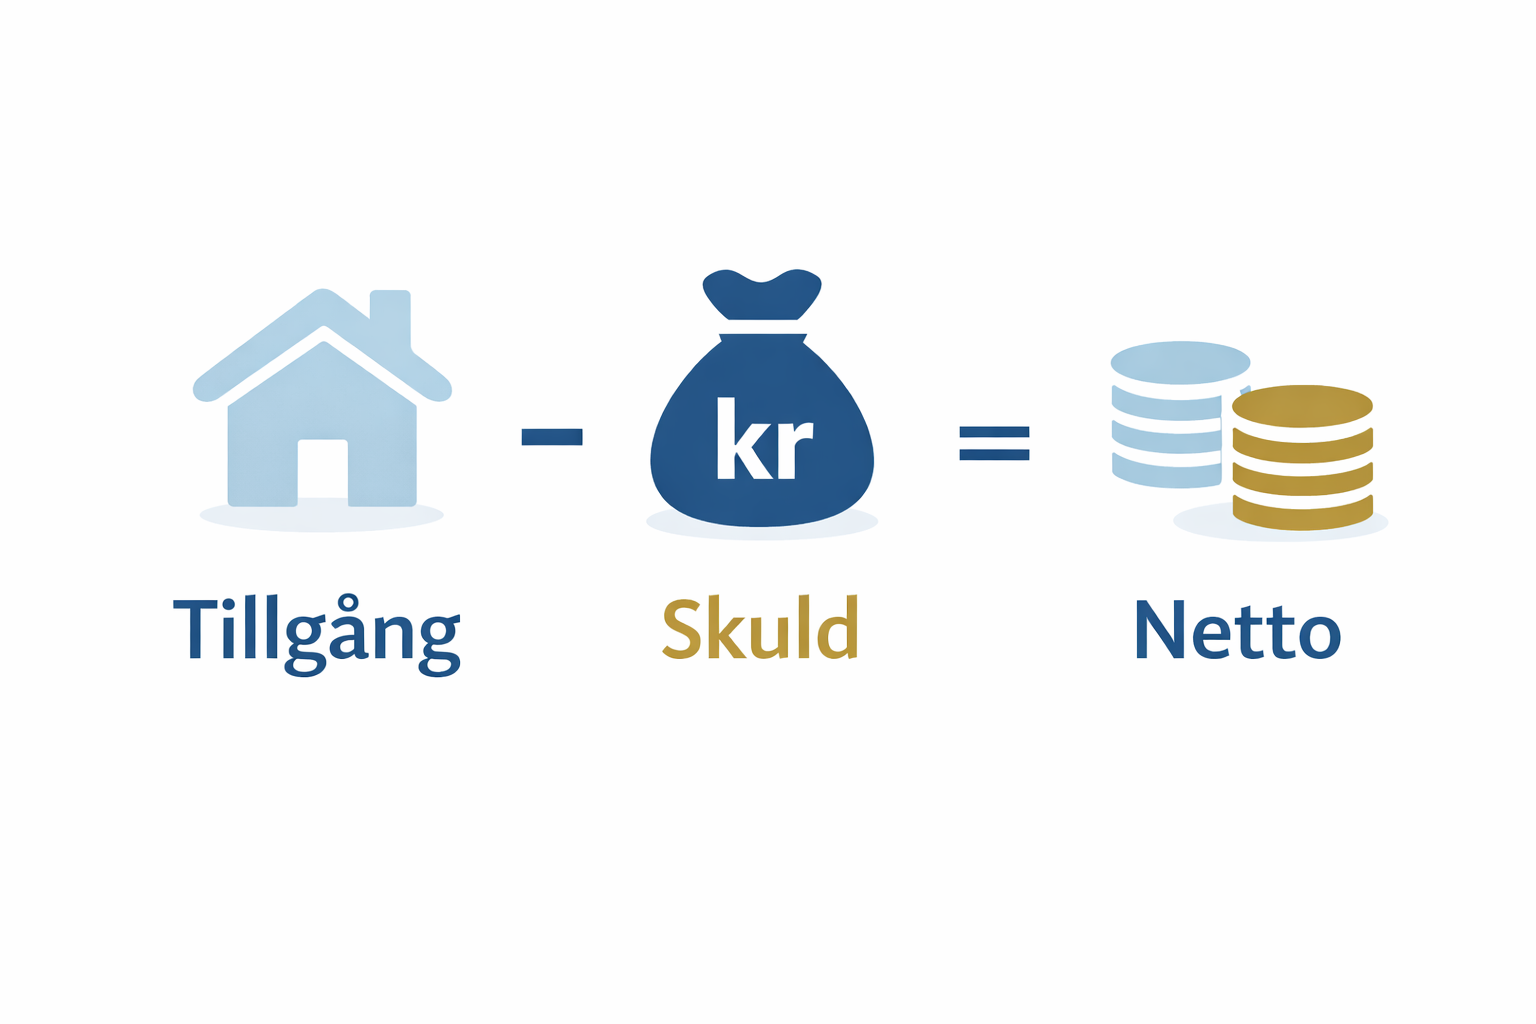
Skuldtäckning vid samboseparation innebär att skulder som är kopplade till samboegendom dras av per sambo innan någon delning sker.
Det är nettot – inte marknadsvärdet – som delas lika. Räknar du i fel ordning kan du stå kvar med lån utan motsvarande värde. Ett korrekt samboavtal kan låsa utfallet redan innan separationen.

Risk

En samboseparation kan kännas enkel på ytan.
Men under strecket avgörs allt.

Vi ser det varje vecka: bostaden delas “50/50”, men skulderna följer inte med i beräkningen. Resultatet blir att en part lämnar relationen med lån – den andra med kapital. Det är juridiskt korrekt enligt lagen, men ekonomiskt förödande för den som räknade fel.

Vad du får av guiden

  • Exakt hur skuldtäckning ska göras enligt Sambolagen
  • Justiflex beslutsmodell för vilka skulder som får dras av
  • Erfarenhetsbaserade mönster från verkliga klientärenden
  • Prioriteringsråd: vad som avgör utfallet – och vad som inte gör det
  • Interaktivt test: behöver du bodelning eller samboavtal?
  • Konsekvenser i pengar, relation och framtida tvist

Expertanslaget – “I’ve been there”

Som jurist ser jag samma sak om och om igen: par är överens i sak, men räknar fel.
De flesta konflikter uppstår inte av illvilja – utan av att skuldtäckningen görs för sent, eller inte alls.

Juridiken – kort, korrekt och utan paragrafdump

Sambolagen reglerar hur egendom delas när sambor separerar.

  • Samboegendom är bostad och bohag som anskaffats för gemensamt bruk (3 §).
  • Vid bodelning ska skulder som hör till samboegendomen dras av per sambo (13 §).
  • Först därefter delas eventuellt överskott lika (16 §).
  • Om skulderna överstiger värdet kan skälighetsbedömning aktualiseras (14 §).
  • Ett samboavtal kan helt eller delvis ändra denna ordning (9 §).

Utan avtal styr lagen – oavsett vad ni “tyckte var rimligt”.

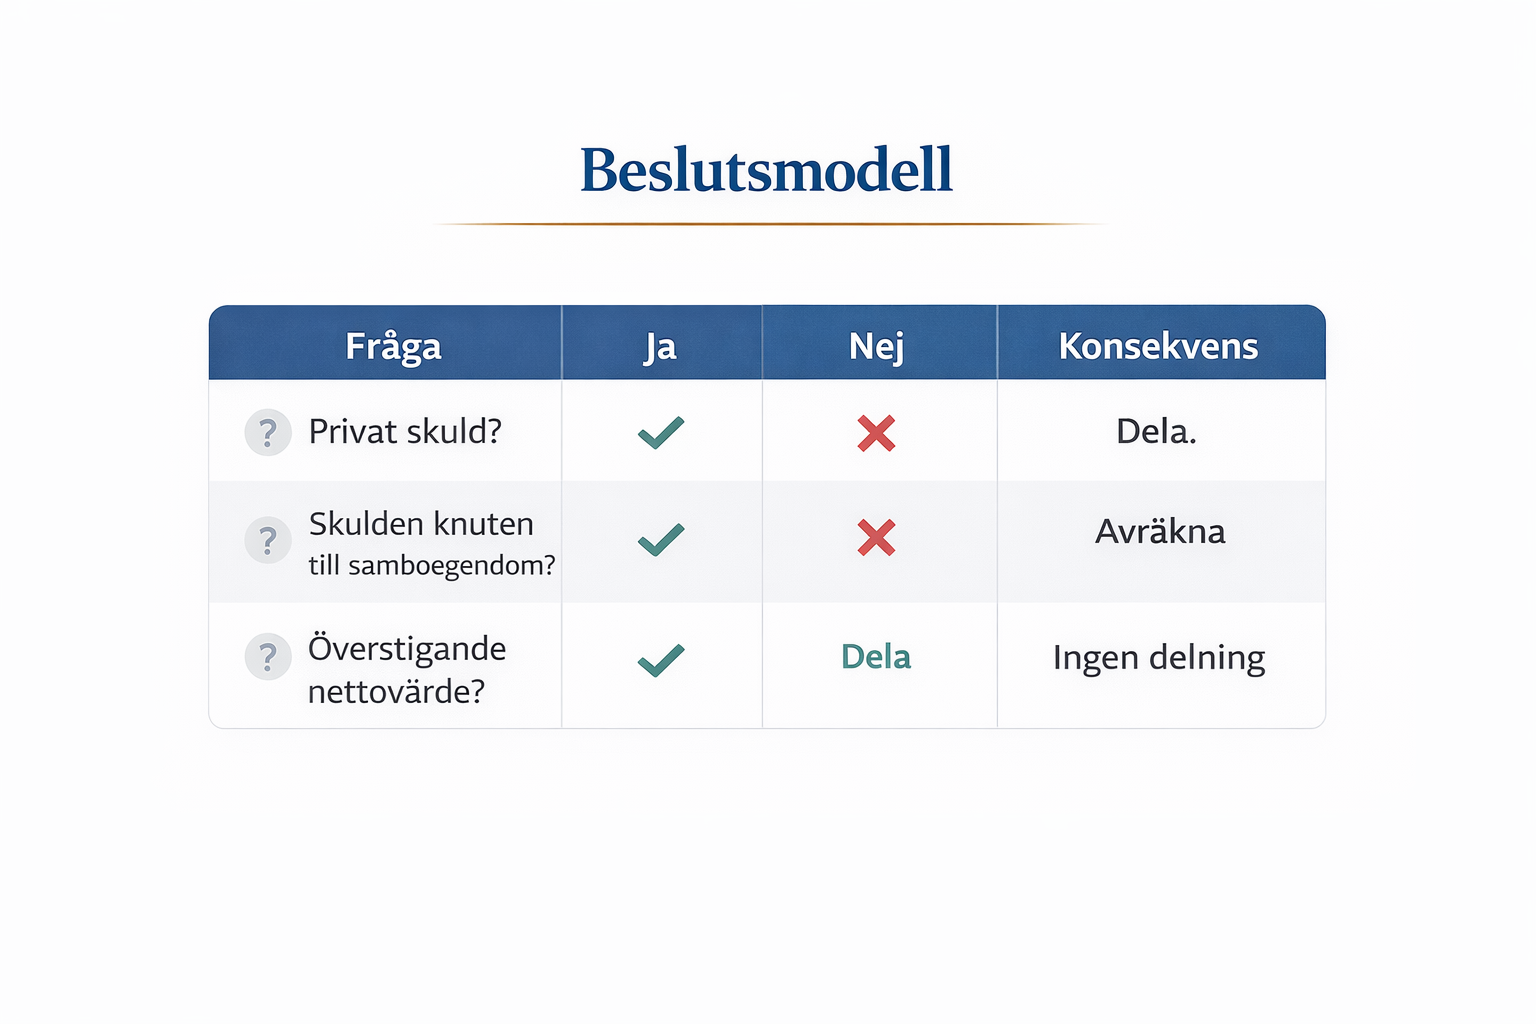
Beslutsstöd: Justiflex skuldtäckningsmodell

Gör detta först – inte värdering.

StegKontrollfrågaJaNejJustiflex prioritering
1Är tillgången samboegendom?Gå vidareDelas inteBevisbördan ligger på dig
2Är skulden direkt kopplad till egendomen?TäckPrivat skuld40 % av tvister uppstår här
3Finns samboavtal?Följ avtaletFölj 13 §Avtal efter separation = för sent

Tre verkliga scenarier (anonymiserade)

1. Gemensam bostad – lån på en part
Bostad: 1,5 mkr. Bolån: 800 000 kr (endast en låntagare).
Utan korrekt skuldtäckning hade ena sambon förlorat sexsiffrigt belopp.
→ Skulden täcktes enligt 13 §. Utfallet blev rätt.

2. Privatlån till kontantinsats
200 000 kr lånat privat. Ingen dokumentation om syfte.
→ Inte täckningsbart. Tvistkostnad: ca 50 000 kr.

3. Renoveringslån efter inflytt
Köksrenovering finansierad via kredit.
→ Täckningsbar endast om värdehöjning kunde styrkas.

Vanliga & dyra misstag

  • Räknar gemensamt i stället för per person
  • Drar av alla skulder, även privata
  • Förlitar sig på muntliga överenskommelser
  • Gör värdering före skuldkoppling
  • Väntar för länge – bevis försvinner
  • Saknar samboavtal trots ojämna insatser

Konsekvens: ofta 100 000–300 000 kr i felaktigt utfall.

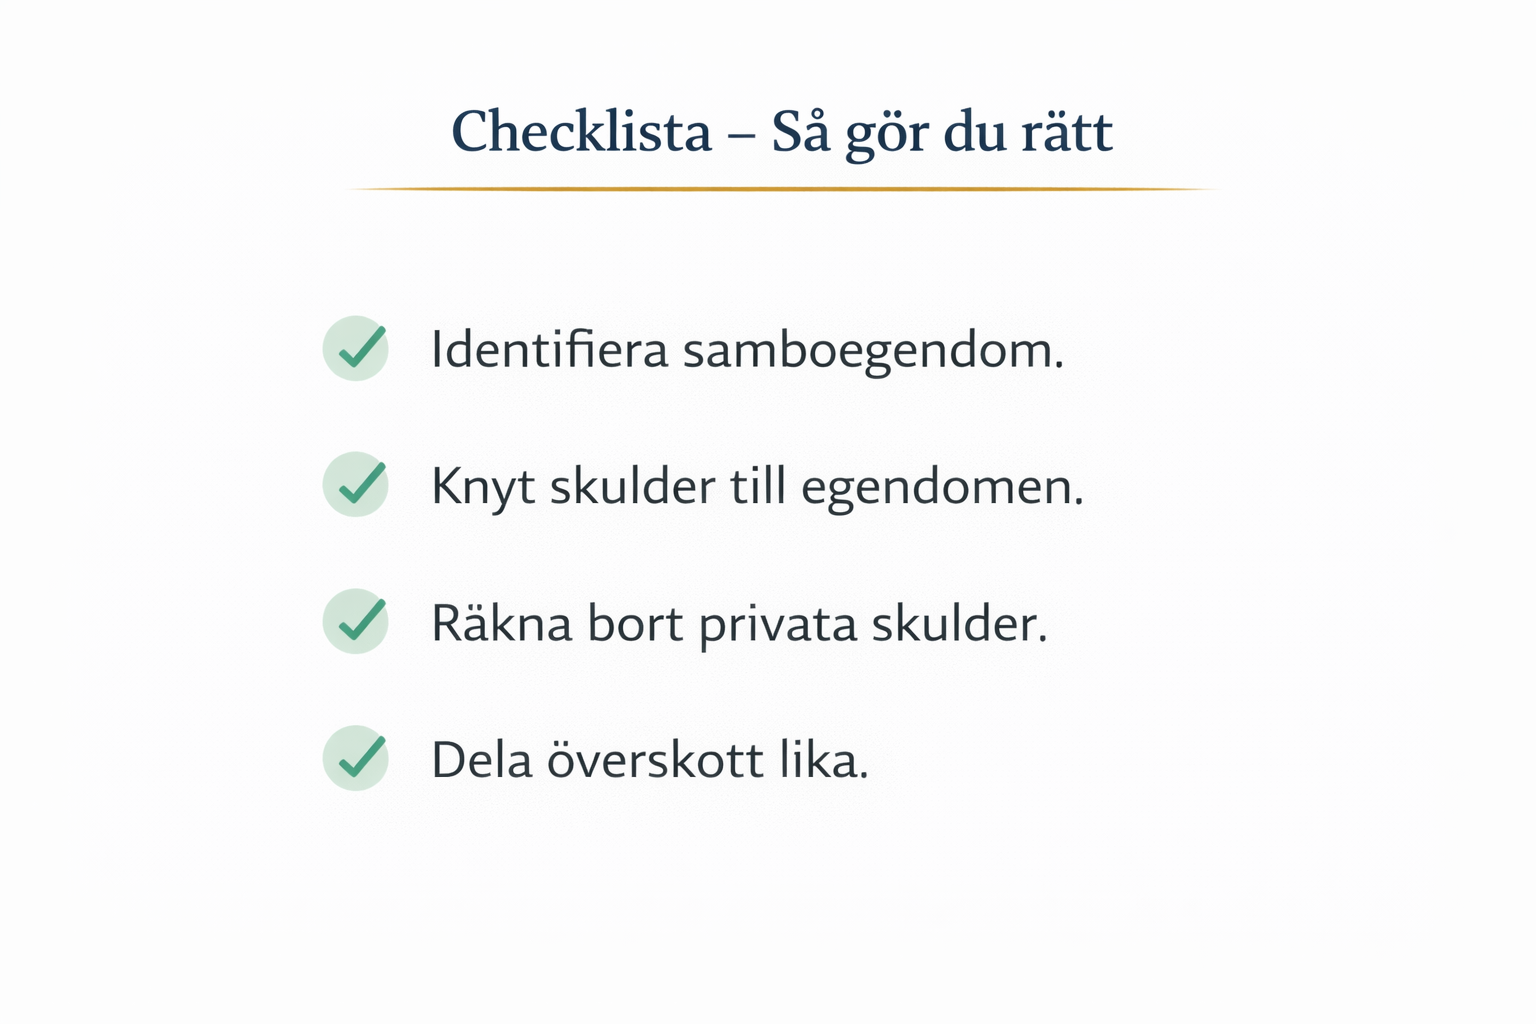
Steg-för-steg: så gör du rätt

  • Identifiera samboegendom (3 §)
  • Knyt skulder per sambo (13 §)
  • Räkna nettot per person
  • Dela överskott lika (16 §)
  • Pröva skälighet vid underskott (14 §)
  • Dokumentera skriftligt
  • Förebygg med samboavtal (9 §)

Konsekvenser om det blir fel

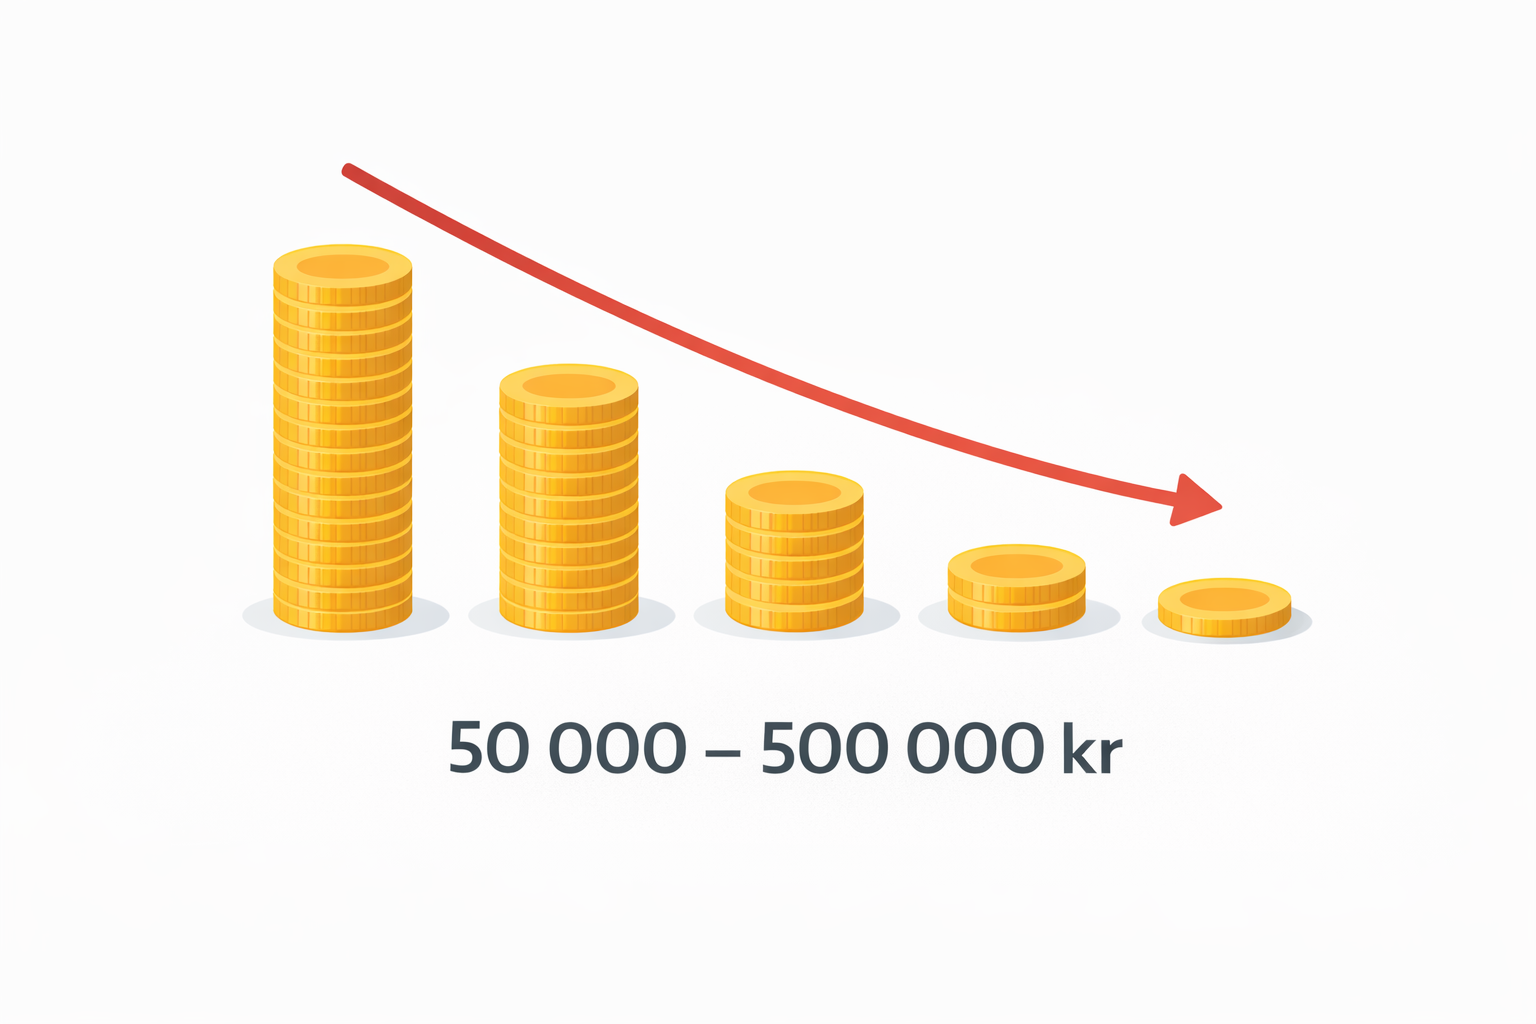
Pengar:
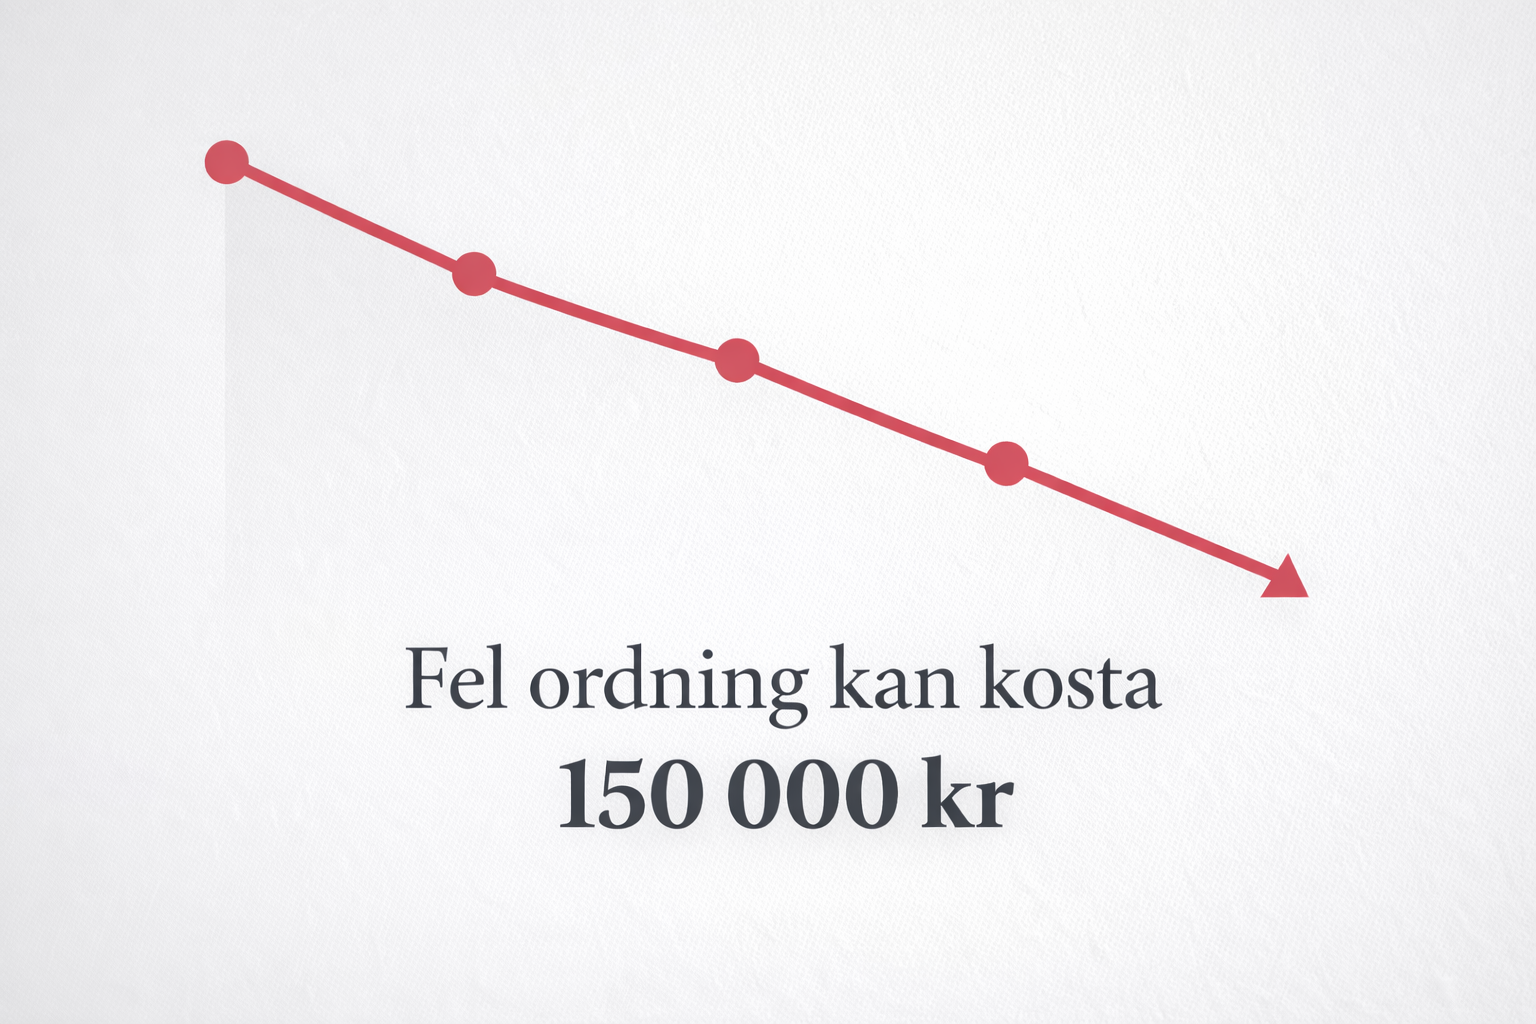
50 000–500 000 kr i förlorat värde (snitt i våra tvister: ca 150 000 kr)

Relation:
Långvarig konflikt, ofta värre än själva separationen

Framtid:
Domstolsprocess, sämre kreditvärdighet, svårare att gå vidare

FAQ

Vad är skuldtäckning vid samboseparation?
Avdrag av skulder som hör till samboegendom innan delning.

Spelar det roll vem som står på lånet?
Nej. Kopplingen till egendomen avgör.

Kan skuldtäckning avtalas bort?
Ja, delvis – genom korrekt samboavtal.

Måste vi göra bodelning?
Nej, men utan riskerar ni fel utfall. Begäran måste ske inom ett år.

Kan privata skulder täckas?
Nej, om de inte tydligt kopplas till samboegendomen.

Slut-CTA (trygg & lågfriktion)

Skapa ditt samboavtal digitalt – klart på 5 minuter
Pris från 695 kr
✔ BankID ✔ Juristgranskat ✔ Säker hantering

Senaste avtalet skapades nyligen.
Vill du hellre ha en exakt uträkning på ditt case innan du går vidare?
Kontakta Justiflex säkert via BankID.

Juristgranskat

Ansvarig jurist: Justiflex AB (juristgranskat)
Senast uppdaterad: 2026-01-24
Gäller rättsläge: 2026
Nästa översyn: 12–18 månader
Informationen är generell och ersätter inte personlig juridisk rådgivning.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Skuldtäckning vid samboseparation – under strecket Läs mer »
Bonusbarnens dilemma: Så undviker du arvstvisten med särkullbarn

22 januari 2026 | Av Robin Forslöv | 5 min läsning

Bonusbarnens dilemma: Så undviker du arvstvisten med särkullbarn

I många bonusfamiljer lever man i trygg förvissning om att ”allt löser sig” den dag någon går bort. Man utgår från relationer, muntliga överenskommelser och god vilja – ofta utan att förstå hur arvsreglerna faktiskt fungerar när särkullbarn finns med i bilden.

När en förälder senare avlider blir konsekvenserna ofta tydliga. Det som upplevdes som självklart i livet kan få långtgående juridiska följder för arvet, och utan tydlig planering riskerar den efterlevande partnern att hamna i konflikt, ekonomisk osäkerhet eller tvingas lämna sitt hem.

Ja – arvstvister med särkullbarn går att undvika, men bara om du agerar proaktivt.
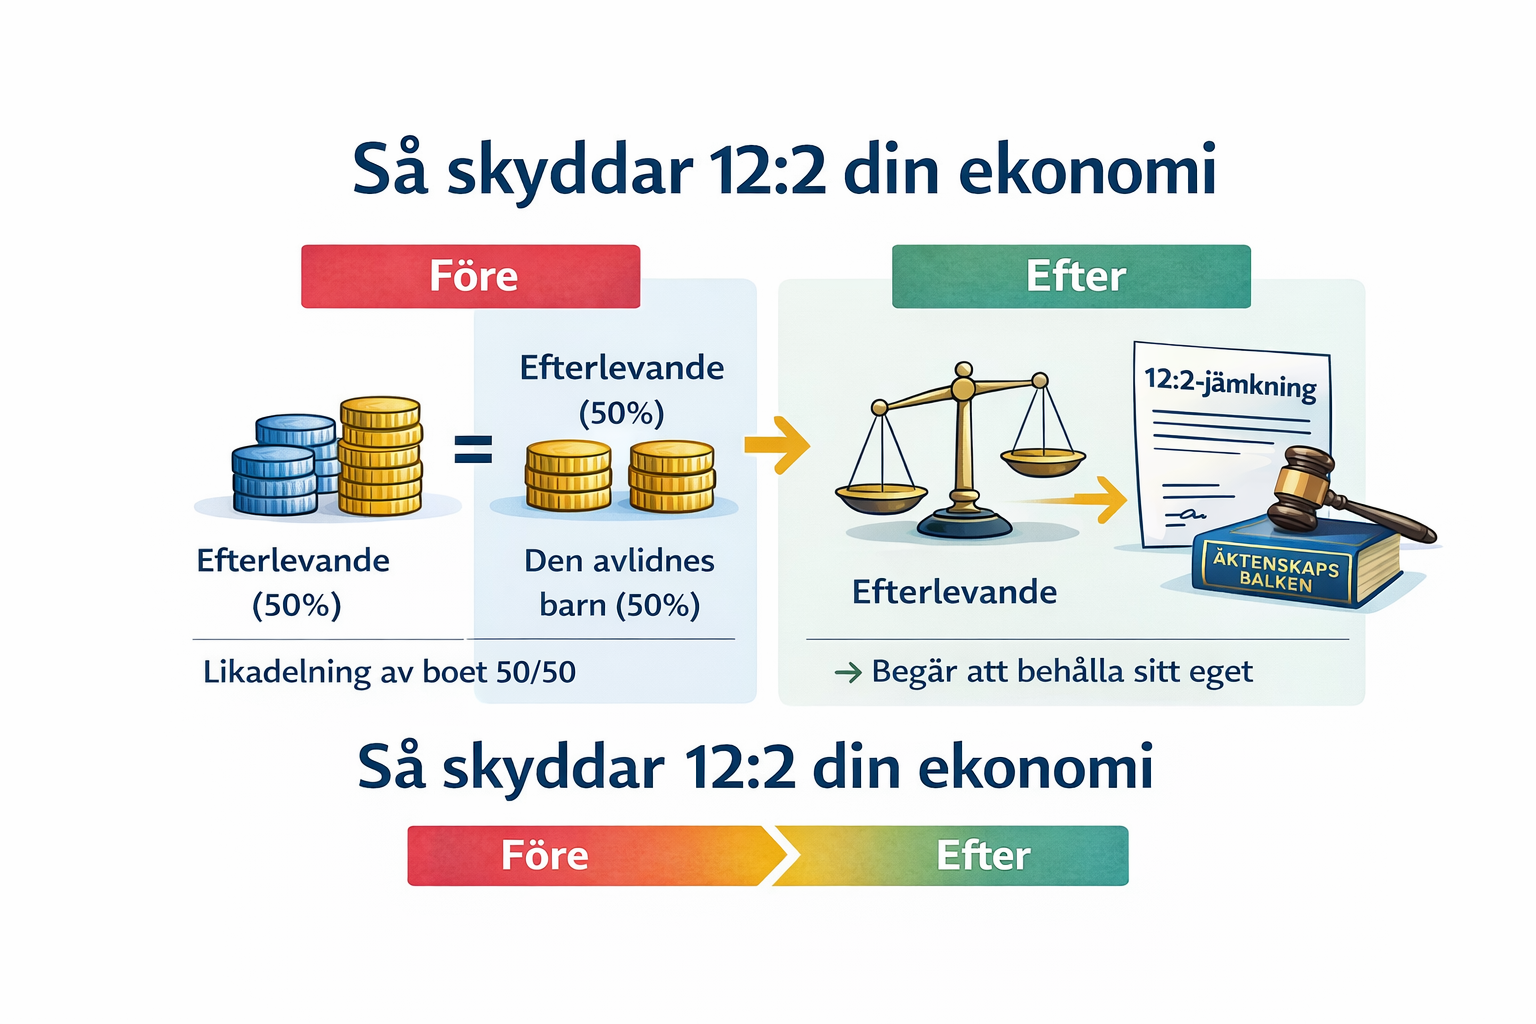
Särkullbarn har rätt att få ut sin laglott (hälften av arvslotten) direkt vid förälderns död. Med rätt kombination av testamente, livförsäkring och strategisk bodelning (12:2-jämkning) kan du skydda efterlevande partner, skapa likviditet och undvika att bostaden måste säljas.

Risk

“Vi trodde att äktenskapet skyddade oss.”
Det är det vanligaste missförståndet vi möter. Lagen prioriterar blodssläktskap, inte löften. När särkullbarn finns kan arvet krävas ut omedelbart. Utan planering hamnar efterlevande ofta i likviditetskris – med försäljning av hemmet som följd.

Vad du får av den här guiden

  • Klar skillnad mellan arvslott och laglott
  • Taktiska verktyg som faktiskt fungerar i verkligheten
  • Beslutsmodell för din familjesituation
  • Steg-för-steg-plan för trygghet
  • Vanliga misstag som kostar pengar och relationer

Expert-anslaget – verklig erfarenhet

På Justiflex möter vi familjer som inte vill bråka – men som ändå gör det när inget var planerat. I våra ärenden ser vi att 70 % av arvstvister involverar oplanerade särkullbarnssituationer, med genomsnittliga kostnader runt 250 000 kr i tvist. Planering förebygger nästan alltid konflikten.

Juridiken förklarad (kort & begripligt)

  • Huvudregel: Särkullbarn har rätt att få sitt arv direkt. Gemensamma barn väntar.
  • Laglotten: Barn kan aldrig göras helt arvlösa – laglotten är skyddad.
  • Efterarv: Med testamente kan partner få fri förfoganderätt; barnen får efterarv senare.
  • Sambor: Ärver inget utan testamente.

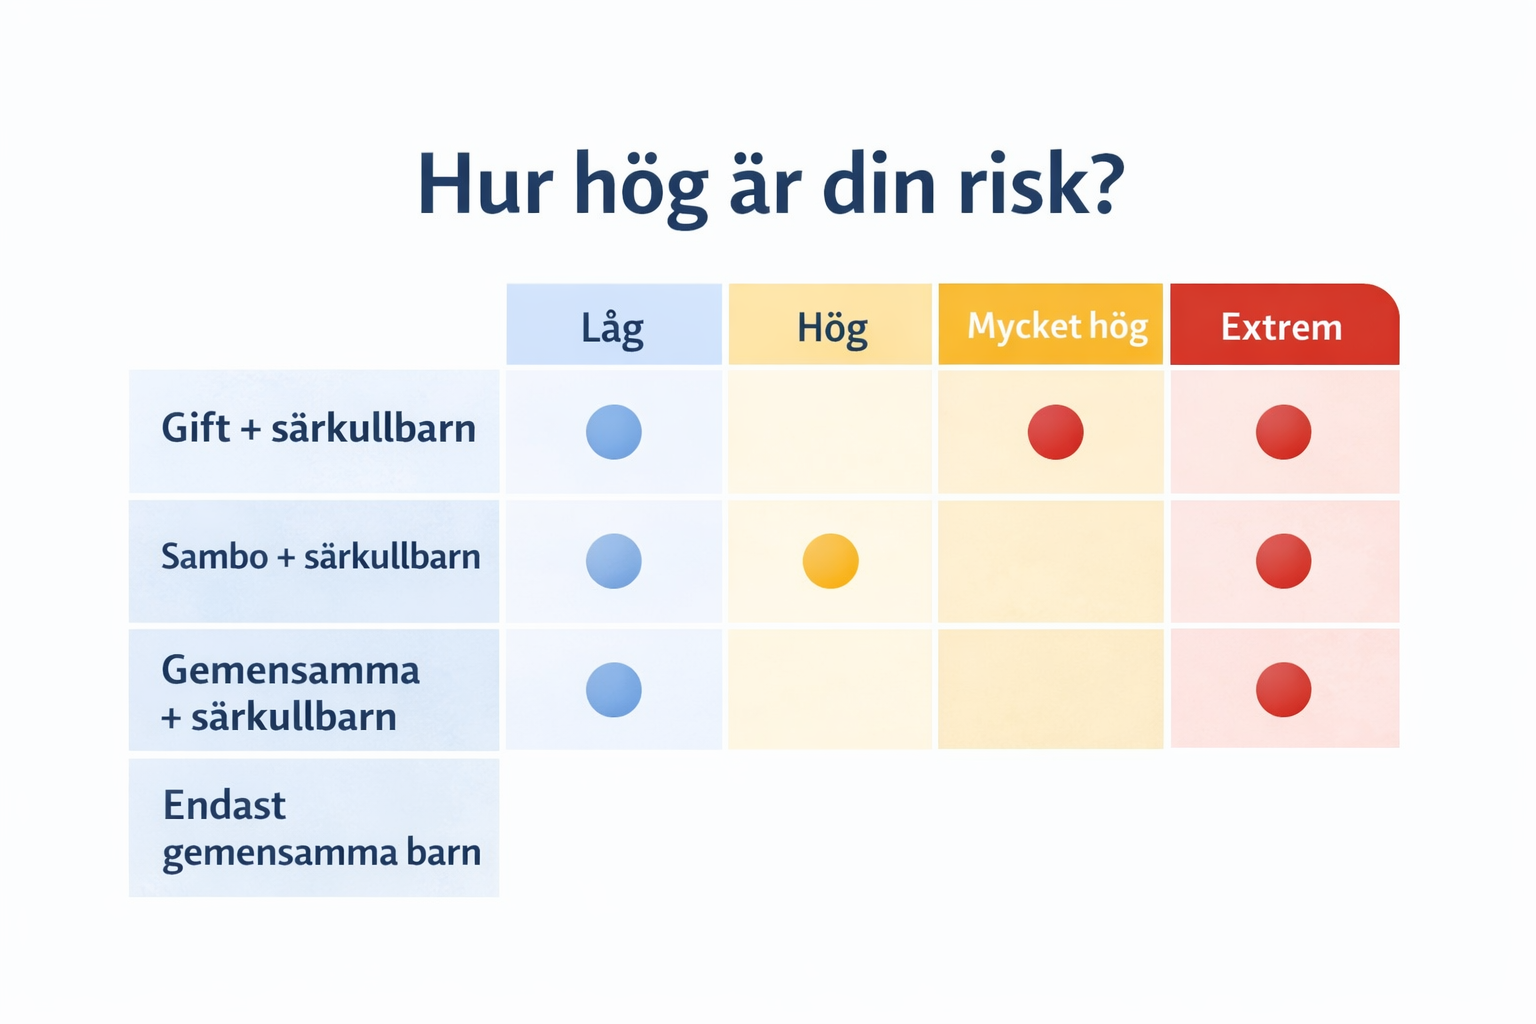
Beslutsstöd: Din riskprofil

SituationRisknivåPrioriterad åtgärd
Gift + särkullbarnMycket högTestamente + 12:2-analys
Sambo + särkullbarnExtremInbördes testamente (obligatoriskt)
Gemensamma + särkullbarnHögTestamente som balanserar
Endast gemensamma barnLågÖverväg testamente

Information Gain 3.0: två verktyg de flesta missar

1) 12:2-jämkning (ÄktB):
Begäran om att vardera sida behåller sitt giftorättsgods. Skyddar efterlevande från att behöva dela egna tillgångar med den avlidnes barn.

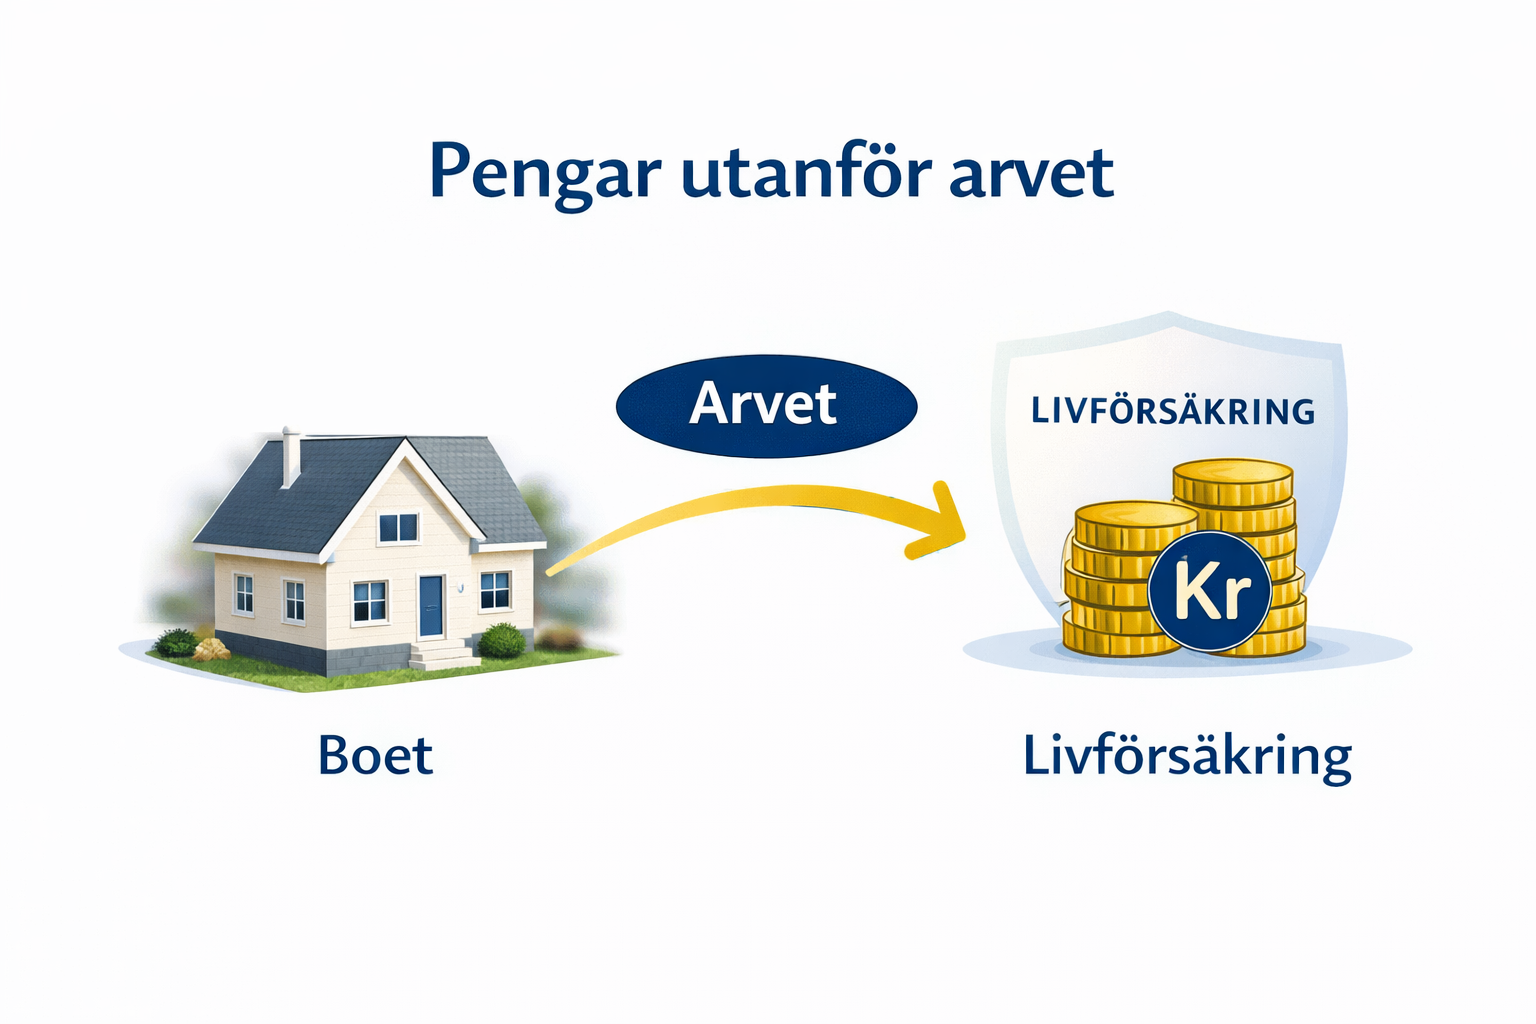
2) Livförsäkring med förmånstagarförordnande:
Ger extern likviditet utanför kvarlåtenskapen. Det snabbaste sättet att lösa ut särkullbarn utan att röra bostaden.
Justiflex-prioritering: I särkullbarnsfall – säkra likviditet före finjustering av testamentet.

Vanliga & dyra misstag (från verkliga fall)

  • “Barnen har lovat att vänta.” Muntliga löften är inte bindande.
  • Testamente utan likviditet. Partner ärver – men kan inte betala.
  • Gratis mallar. Ogiltiga formuleringar leder till klander.
  • Ignorera sambo-status. Partnern ärver noll.
  • Glöm uppdatering. Nya barn/skilsmässa → gammalt testamente faller.

Steg-för-steg: Så gör du rätt

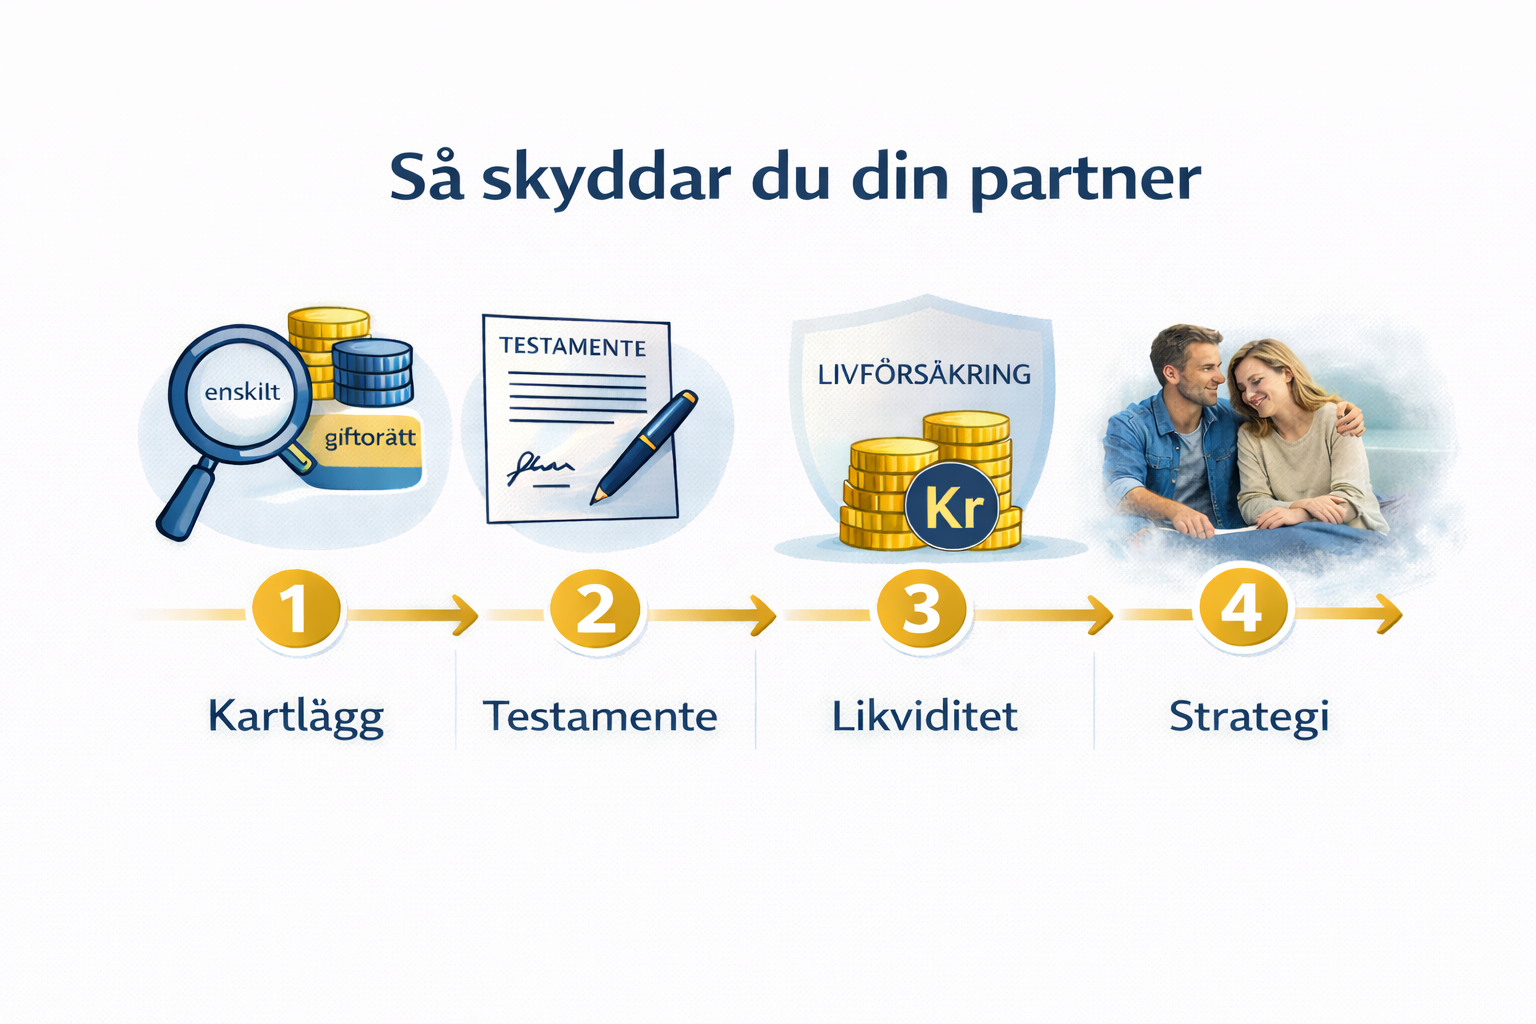
Steg 1 – Kartlägg tillgångar (enskilt vs giftorätt).
Steg 2 – Testamente som begränsar till laglott och skapar efterarv.
Steg 3 – Likviditet via korsvisa livförsäkringar.
Steg 4 – Strategi: analysera 12:2-jämkning.
Steg 5 – Kommunikation med familjen (minskar konfliktrisken markant).

Konsekvenser om det blir fel

  • Pengar: Tvångsförsäljning, värdeförlust.
  • Relationer: Permanent splittring i bonusfamiljen.
  • Tvist: Bodelningsförrättare och ombud – 50 000–300 000 kr.

FAQ

Kan särkullbarn avstå arv? Ja, frivilligt – men räkna inte med det.
Kan man skriva bort särkullbarn helt? Nej, laglotten är skyddad.
Gäller detta även om vi varit gifta länge? Ja. Tid saknar betydelse.
Behöver sambor testamente? Ja. Annars ärver partnern inget.
Räcker ett gratis testamente? Sällan i särkullbarnsfall.
Vad kostar en tvist? I snitt runt 250 000 kr enligt vår erfarenhet.

Slut-CTA (trygg & tydlig)

Att planera arv handlar om omsorg, inte misstro.
Skydda din partner – utan att kränka barnens rättigheter.

Skapa ditt testamente digitalt – klart på 5 minuter
Pris från 695 kr
✔ BankID • ✔ Juristgranskat • ✔ Säker hantering

Justiflex-insikt: Majoriteten av arvstvister hade aldrig uppstått med korrekt planering i tid.

Juristgranskat

Ansvarig jurist: Justiflex AB (juristgranskat)
Senast uppdaterad: 2026-01-22
Gäller rättsläge: 2026
Nästa översyn: 12–18 månader
Informationen är generell och ersätter inte personlig juridisk rådgivning.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Bonusbarnens dilemma: Så undviker du arvstvisten med särkullbarn Läs mer »
NDA – när behövs det?

13 januari 2026 | Av Robin Forslöv | 5 min läsning

NDA – när behövs det?

När affärskritisk information delas utan tydliga sekretessvillkor uppstår ofta oklarhet kring vad som faktiskt är skyddat – och vad som inte är det.


I praktiken blir problemen synliga först när informationen sprids, används fel eller hamnar hos en konkurrent.

Ett NDA (sekretessavtal) behövs innan du delar affärskritisk information med någon utanför ditt bolag – exempelvis vid investeringar, samarbeten eller anställningar. Utan NDA finns ingen automatisk sekretess i svensk rätt. Ett korrekt NDA är den viktigaste “rimliga åtgärden” för att bevara skyddet för företagshemligheter och minska risken för läckor.

Risk

Som företagare delar du ofta känsliga detaljer för att växa: pitchdeck, kunddata, kod eller strategier. Utan NDA kan mottagaren använda informationen lagligt, även om det skadar dig. Vi ser återkommande fall där bolag tappar förhandlingsläge, investeringar och ibland hela affärsmodellen – helt i onödan.

Vad du får av guiden

  • När ett NDA är nödvändigt – och när det inte tillför värde
  • Praktiska beslutsverktyg (tabell + checklista)
  • Experience-baserade insikter från verkliga ärenden
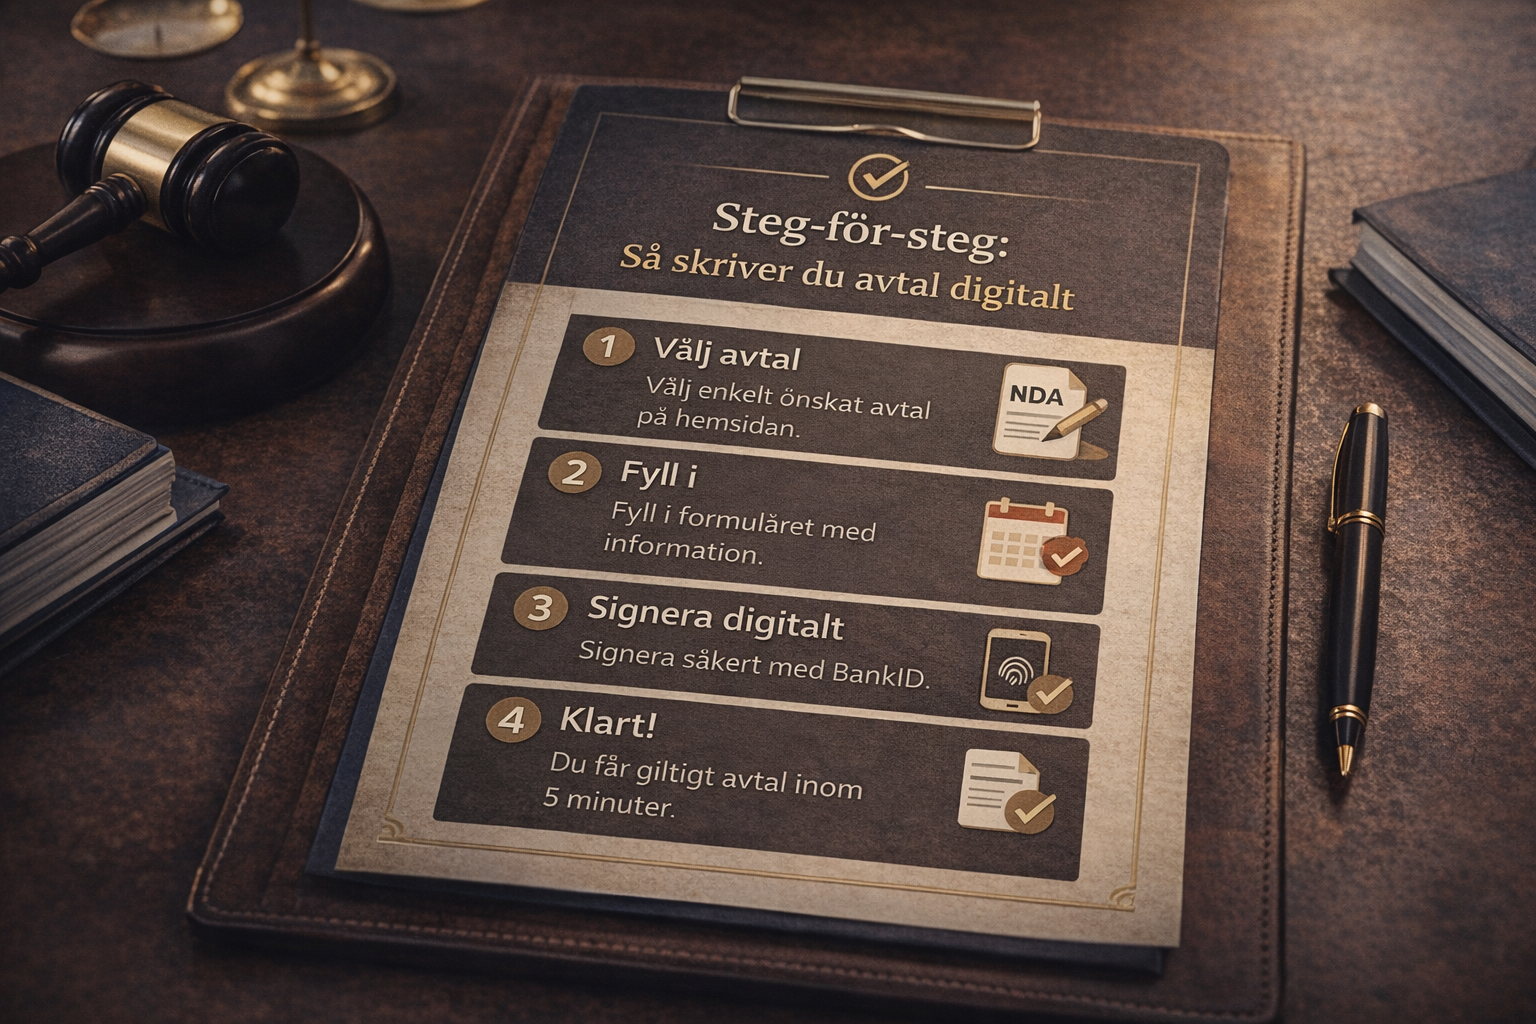
  • Steg-för-steg: så skapar du ett giltigt NDA
  • Svar på vanliga frågor enligt svensk rätt

Innehåll

  • Expert-anslaget
  • Juridiken förklarad
  • Beslutsstöd / Verktyg
  • Interaktivt test
  • Vanliga & dyra misstag
  • Steg-för-steg: Så gör du rätt
  • Konsekvenser om det blir fel
  • FAQ
  • Slut-CTA

1. Expert-anslaget (“I’ve been there”)

Ett återkommande scenario är att företag delar kod eller kundlistor innan skydd finns på plats. När konflikten väl uppstår är skadan redan skedd. Vår tydliga prioritering i rådgivningen är därför enkel: signera alltid innan delning. Ett vanligt missförstånd är att en mejlrad om “sekretess” räcker – det gör den inte.

2. Juridiken förklarad

Ett NDA är ett civilrättsligt avtal som reglerar hur konfidentiell information får användas. I svensk rätt finns ingen automatisk sekretess mellan företag. Skyddet för företagshemligheter förutsätter att innehavaren vidtar rimliga åtgärder för att hålla informationen hemlig. Ett NDA är det tydligaste beviset på att sådana åtgärder vidtagits.

Digital signering med BankID är giltig. Avtalet behöver inte registreras, men bör vara skriftligt och tydligt för att hålla i domstol.

3. Beslutsstöd / Verktyg

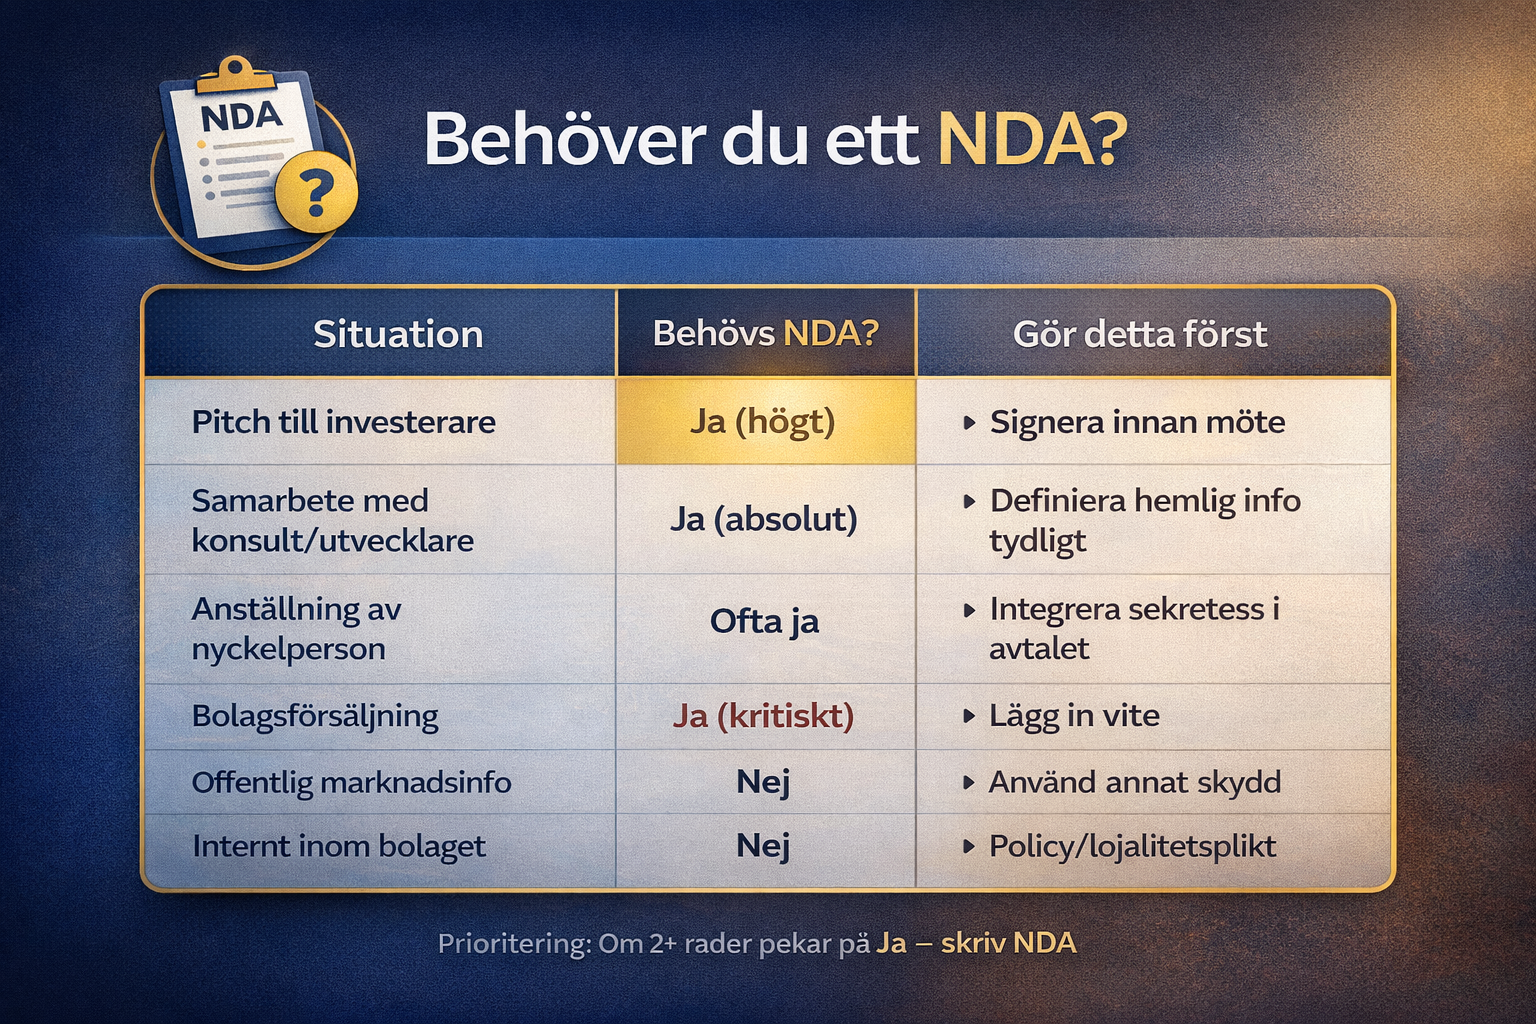
Justiflex beslutsmodell – baserad på klientfall

SituationBehövs NDA?Gör detta först
Pitch till investerareJa (högt)Signera innan möte
Samarbete med konsult/utvecklareJa (absolut)Definiera hemlig info tydligt
Anställning av nyckelpersonOfta jaIntegrera sekretess i avtalet
BolagsförsäljningJa (kritiskt)Lägg in vite
Offentlig marknadsinfoNejAnvänd annat skydd
Internt inom bolagetNejPolicy/lojalitetsplikt

Prioritering: Om två eller fler rader pekar på “Ja” – skriv NDA.

4. Interaktivt test

Behöver du ett NDA?

  • Delar du information som ger konkurrensfördel?
  • Är mottagaren utanför bolaget?
  • Skulle en läcka skada affären?
  • Saknas annat avtalat skydd?

3+ Ja → stark rekommendation.
(Internt quizdata visar att ~80 % av deltagare faktiskt behöver avtal.)

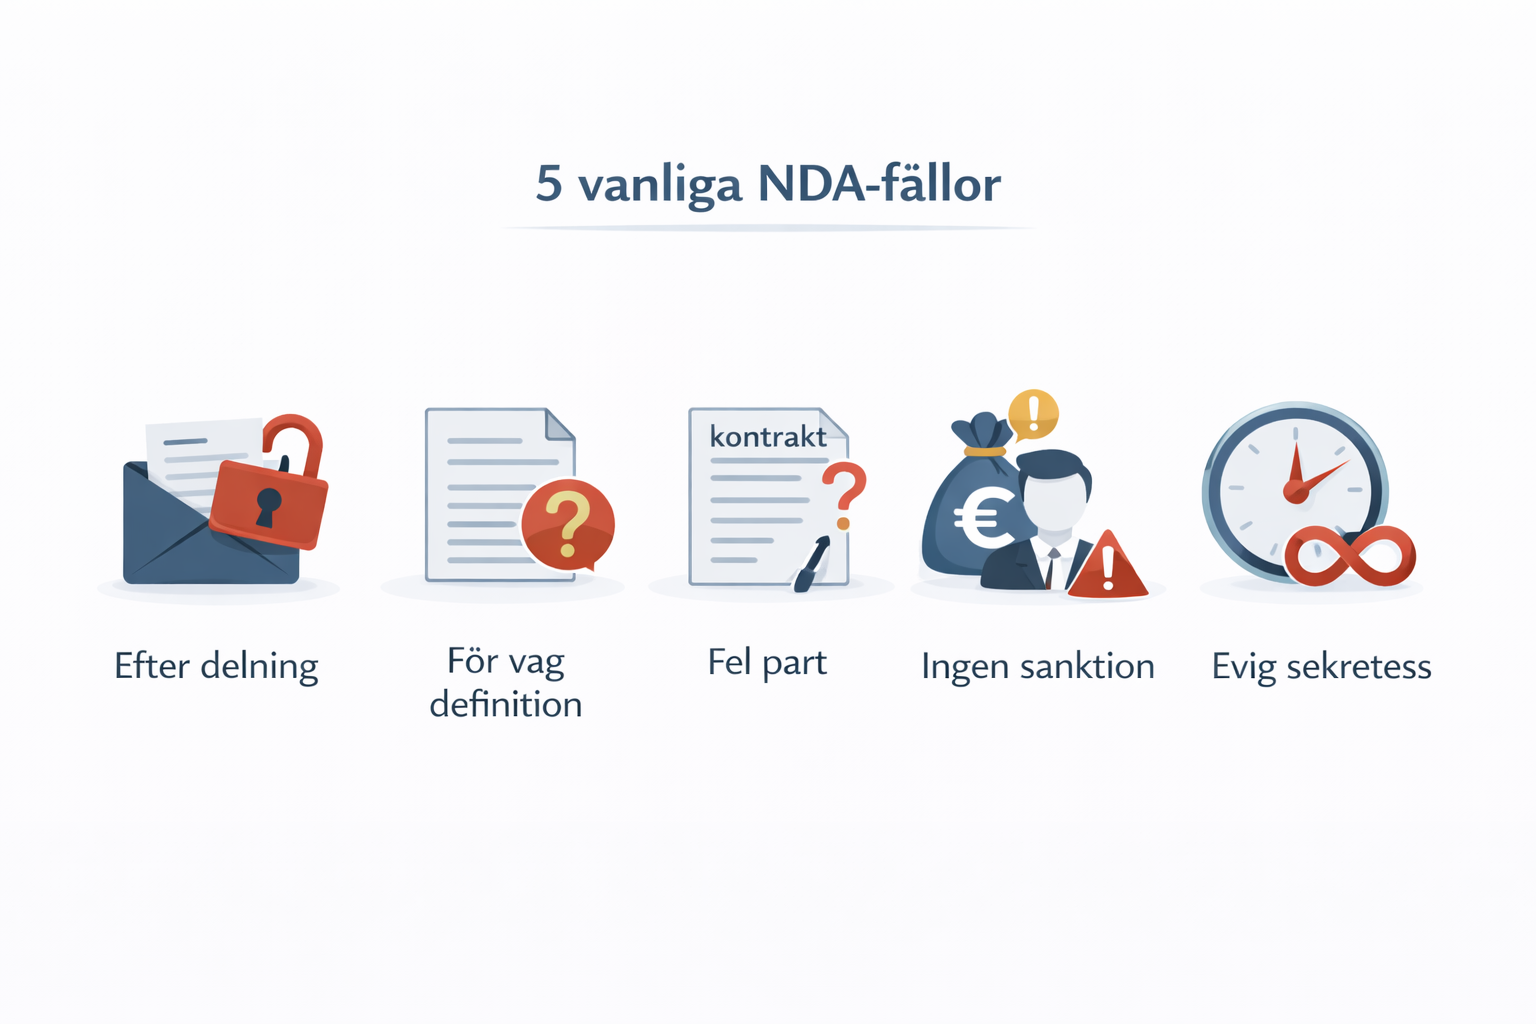
5. Vanliga & dyra misstag

  • Signering efter delning → informationen är redan oskyddad.
  • För vag definition → avtalet blir verkningslöst.
  • Ingen sanktion (vite/skadestånd) → brott blir riskfritt.
  • Fel part angiven → NDA gäller inte rätt bolag/person.
  • Oanpassad mall → passar inte svensk rätt.
  • Evig sekretess utan skäl → risk för oskälighet.
  • Muntlig info glöms bort → samtal läcker.
  • Tro på “automatisk sekretess” → kontroll förloras.

6. Steg-för-steg: Så gör du rätt

  • Identifiera vad som ska skyddas (konkret lista).
  • Välj typ (ensidigt/ömsesidigt).
  • Sätt ramar (ändamål, tid, undantag).
  • Lägg sanktion (vite eller skadestånd).
  • Upprätta avtalet (juristgranskat).
  • Signera digitalt med BankID – innan delning.
  • Logga & följ upp (vem fick vad, när upphör det).

7. Konsekvenser om det blir fel

  • Pengar: förlorade affärer, värdetapp, tvister (ofta 50 000–500 000 kr).
  • Relationer: brutna samarbeten, förtroendeskada.
  • Strategi: konkurrenter får försprång, långdragna processer.

8. FAQ

Är ett NDA bindande i Sverige?
Det beror på utformning – ja, om tydligt.

Behövs NDA vid anställning?
Det beror på rollen – ja för nyckelpersoner.

Gäller NDA muntlig information?
Det beror på avtalet – ja om uttryckligen angivet.

Måste NDA vara tidsbegränsat?
Det beror på informationen – ofta ja.

Kan NDA skrivas digitalt?
Ja, BankID gäller.

Vad händer vid brott?
Vite/skadestånd enligt avtalet, annars domstol.

Behövs NDA vid investering?
Ja, för känsliga detaljer.

Kan NDA ogiltigförklaras?
Ja, om oskäligt utformat.

Gäller NDA internationellt?
Det beror på jurisdiktion – ange tillämplig lag.

Slut-CTA

Skapa ditt NDA digitalt – klart på 5 minuter
Pris från 995 kr – 3 995 kr✔ BankID ✔ Juristgranskat ✔ Säker hantering
Senaste avtalet skapades nyligen av ett Stockholm-bolag.

Juridisk notis

Detta är generell information och ersätter inte personlig rådgivning.
Granskat av Justiflex juridiska avdelning.
Baserat på gällande svensk rätt och praktisk erfarenhet från klientärenden.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

NDA – när behövs det? Läs mer »
Köpa bostad ihop med vänner eller syskon – så skriver ni rätt avtal (2026)

12 januari 2026 | Av Robin Forslöv | 5 min läsning

Köpa bostad ihop med vänner eller syskon – så skriver ni rätt avtal (2026)

När en bostad köps gemensamt utan tydliga avtal uppstår ofta oklarhet kring ägande, ansvar och rätten att fatta beslut.

I praktiken blir problemen synliga först vid konflikt – när någon vill sälja, flytta eller gå ur ägandet.

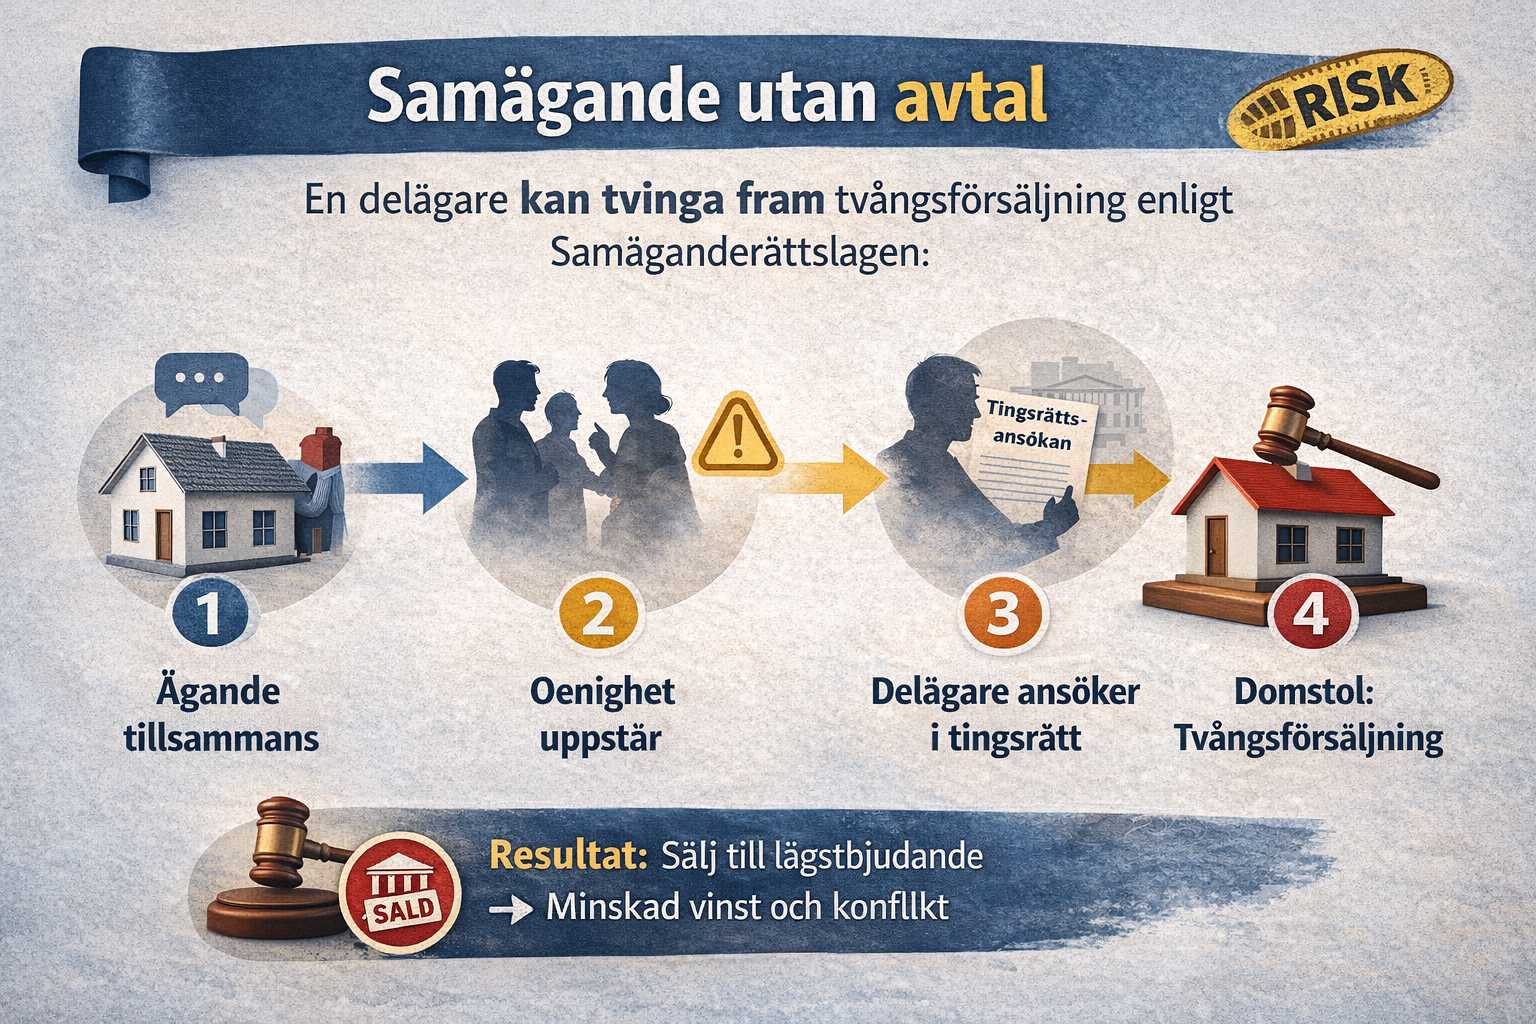
Att köpa bostad ihop med vänner eller syskon innebär samägande enligt Samäganderättslagen (1904:48 s.1). Utan avtal kan en delägare tvinga fram försäljning via domstol. Med samäganderättsavtal och skuldebrev reglerar ni ägarandelar, kostnader och utträde – vilket skyddar både ekonomi och relation.

Risk – det de flesta underskattar

Ni har hittat rätt bostad. Priset är högt, men tillsammans går det.
Ekonomiskt känns det smart – juridiskt är det riskfyllt.

I praktiken ser vi på Justiflex att konflikter nästan aldrig uppstår vid köpet.
De uppstår när:

  • någon vill sälja
  • någon betalat mer
  • någon får ny partner
  • någon går bort

Utan rätt avtal räcker en enda oenighet för att bostaden ska säljas via domstol.
Resultatet blir ofta ekonomisk förlust och förstörda relationer.

👉 Det här är inte ett hypotetiskt problem – det är ett återkommande mönster.

Skapa ditt avtal digitalt – klart på 5 minuter
Pris från 695 kr
✔ BankID ✔ Juristgranskat ✔ Säker hantering

Vad du får av guiden

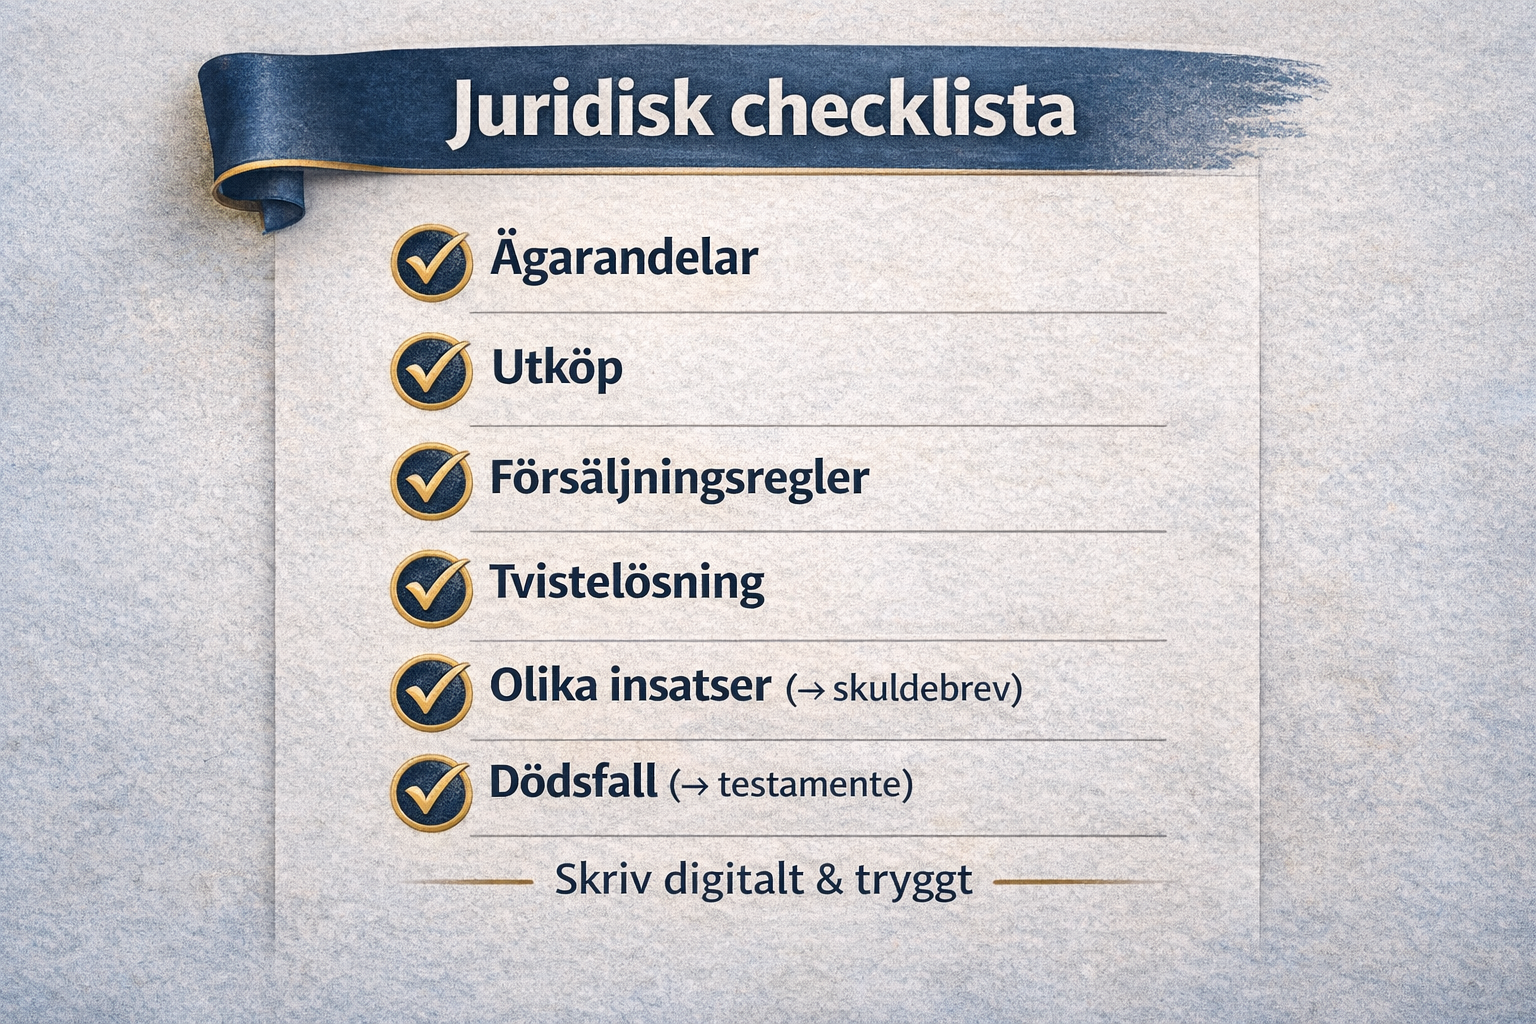
  • En prioriterad juridisk checklista baserad på verkliga klientärenden
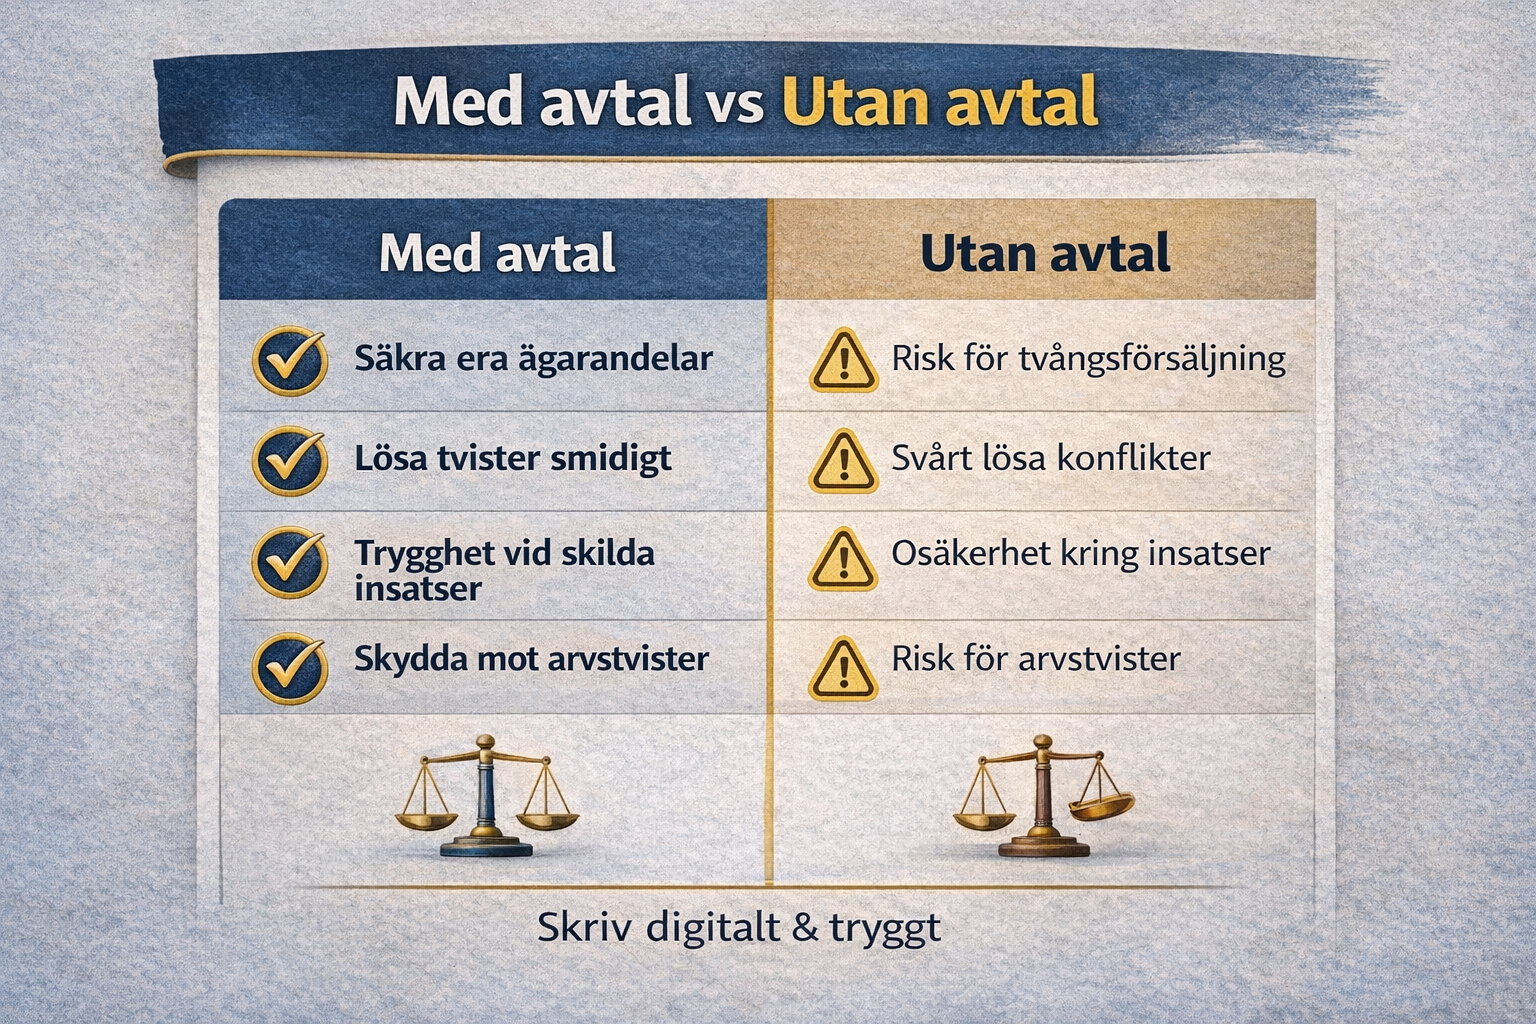
  • En egen jämförelsemodell: samägande med vs utan avtal
  • Vanliga missförstånd vi ser – och deras konsekvenser i pengar och relation
  • En steg-för-steg-process för att göra rätt från början
  • Beslutsstöd med scenarier: “Vad händer om…”

Innehållsförteckning

  1. Juridiken bakom samägande
  2. Varför köpekontrakt och bank inte räcker
  3. Samäganderättsavtal – grunden
  4. Skuldebrev – när insatserna skiljer sig
  5. Beslutsstöd: Vad behöver ni egentligen?
  6. Experience: Så ser det ut i verkligheten
  7. Vanliga & dyra misstag
  8. Steg-för-steg: Så gör ni rätt
  9. Konsekvenser om det blir fel
  10. FAQ
  11. Slut-CTA

Juridiken förklarad – kort och begripligt

När flera personer köper en bostad uppstår samägande.
Det regleras av Samäganderättslagen (1904:48 s.1).

Lagen innebär bland annat:

  • varje delägare äger en ideell andel
  • alla större beslut kräver enighet
  • varje delägare kan begära tvångsförsäljning via domstol (6 §)

Lagen tar ingen hänsyn till vänskap, syskonrelationer eller muntliga löften.
Den är neutral – och därför ofta brutal i praktiken.

Vid dödsfall träder Ärvdabalken (1958:637) in. Andelen går till arvingar – inte automatiskt till övriga delägare.
Olika kontantinsatser regleras inte alls av lagen.

👉 Det är därför avtalen är avgörande.

Varför bank och köpekontrakt inte skyddar er

Bankens handlingar reglerar:

  • vem som ansvarar för lånet utåt

De reglerar inte:

  • hur ni äger internt
  • vem som betalat mest
  • hur ni löser ut varandra
  • vad som händer vid konflikt

Detta måste ni själva avtala om.

Samäganderättsavtal – grunden ni inte kan hoppa över

Ett samäganderättsavtal ersätter lagens standardregler med era egna.

Det bör reglera:

  • ägarandelar
  • hur beslut fattas
  • om försäljning får ske och när
  • hur utköp ska gå till
  • hur tvister löses
Experience-signal (Justiflex)

I rådgivning ser vi att utträdesklausulen är viktigare än kostnadsfördelningen.
Konflikter handlar nästan alltid om att komma ur – inte om vem som betalade Netflix.

Skuldebrev – när pengarna är ojämna

Om en part betalar mer:

  • kontantinsats
  • amortering
  • löpande kostnader

…ska detta inte lösas med minne eller god vilja.

Ett skuldebrev enligt Skuldebrevslagen (1936:81) gör att:

  • ägandet kan vara lika
  • men ekonomin ändå blir rättvis
  • återbetalning sker vid försäljning eller löpande

Utan skuldebrev delas vinsten lika – även om insatsen inte varit det.

Beslutsstöd – vad behöver ni egentligen?

SituationRekommenderat uppläggVarför
Vänner, lika insatsSamäganderättsavtalSkyddar mot tvångsförsäljning
Syskon, olika insatsAvtal + skuldebrevFörhindrar ekonomisk orättvisa
En bor, en investerarAvtal + nyttjandereglerKlargör boende & ersättning
Osäker framtidStark utträdesklausulGör separation möjlig utan konflikt

👉 Detta är Justiflex egen modell, baserad på faktiska ärenden.

Experience – så ser det ut i verkligheten

Anonymiserat klientcase:
Två vänner köpte bostad utan avtal. När en ville sälja gick ärendet till domstol.
Bostaden såldes på auktion – 200 000 kr under marknadsvärde.

Vår bedömning:
Med rätt prioritering (utträde först, kostnader sen) hade konflikten aldrig uppstått.

Vanliga & dyra misstag

  1. “Vi litar på varandra” → lagen gör inte det
  2. Ingen utträdesklausul → tvångsförsäljning
  3. Olika insatser utan skuldebrev → ekonomisk förlust
  4. Muntliga överenskommelser → värdelösa i domstol
  5. Ingen plan vid dödsfall → oväntade delägare
  6. Tror köpekontrakt räcker → det gör det inte

Varje misstag kostar – i pengar eller relation.

Steg-för-steg: Så gör ni rätt

  • Kartlägg insatser och lån
  • Bestäm ägarandelar juridiskt
  • Skriv samäganderättsavtal
  • Lägg till skuldebrev vid behov
  • Reglera utträde och värdering
  • Planera för dödsfall (testamente)
  • Signera digitalt med BankID
  • Förvara och se över vid förändring

Konsekvenser om det blir fel

Pengar: Förlust vid tvångsförsäljning, rättegångskostnader
Relation: Vänskap och syskonband bryts permanent
Framtid: Långvariga tvister, stress och låsning i livet

Förebyggande juridik är nästan alltid billigare än konflikt.

FAQ – vanliga frågor

Måste man skriva avtal?
Nej – men då bestämmer lagen.

Kan man skriva avtalet efter köpet?
Ja, men riskerna finns direkt.

Gäller detta även syskon?
Ja, lagen skiljer inte på relationer.

Räcker skuldebrev utan avtal?
Nej – de fyller olika funktioner.

Behöver vi testamente också?
Ja, om ni vill styra vad som händer vid dödsfall.

Slut-CTA – tryggt, utan stress

Att köpa bostad ihop ska stärka er – inte sätta er på kollisionskurs.

Skapa samäganderättsavtal och skuldebrev digitalt – klart på 5 minuter
Pris från 695 kr
✔ BankID ✔ Juristgranskat ✔ Säker hantering

Senaste avtalet skapades nyligen.

Juridisk notis

Detta är generell information och ersätter inte personlig rådgivning.
Granskat av Justiflex juridiska avdelning.
Baserat på gällande svensk rätt och praktisk erfarenhet från klientärenden.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Köpa bostad ihop med vänner eller syskon – så skriver ni rätt avtal (2026) Läs mer »
Att få barn som sambor – den kompletta juridiska checklistan (2026)

11 januari 2026 | Av Robin Forslöv | 5 min läsning

Att få barn som sambor – den kompletta juridiska checklistan (2026)

När ett barn kommer till familjen förändras livet snabbt – men juridiskt förändras ofta betydligt mindre än många tror.

Utan tydliga avtal och registreringar kan det skapa osäkerhet kring vårdnad, ekonomi och tryggiskydd om relationen eller livssituationen förändras.

Som sambor får ni inte automatiskt samma juridiska skydd som gifta när ni får barn. Föräldraansvar finns, men arv, bostad och ekonomi kräver aktiva åtgärder som föräldraskapsbekräftelse, gemensam vårdnad, samboavtal och testamente. Prioritera grunden först – det tar minuter men skapar långsiktig trygghet.

Risk – den juridiska riskzonen få pratar om

Ni väntar barn. Fokus ligger på barnvagn, namn och försäkringar. Men juridiskt förändras nästan ingenting mellan er som par.
Vi möter regelbundet sambor som tror att barnet “binder ihop” skyddet. När något oväntat händer – separation, sjukdom eller dödsfall – kan konsekvensen bli förlust av bostad, låsta pengar hos överförmyndare och onödiga konflikter. Det går att förebygga.

Skapa ditt avtal digitalt – klart på 5 minuter
Pris från 695 kr
✔ BankID ✔ Juristgranskat ✔ Säker hantering

Vad du får av guiden

  • Information Gain: varför sambor med barn måste bygga sitt skydd själva
  • Prioriteringslista: gör detta först – inte allt samtidigt
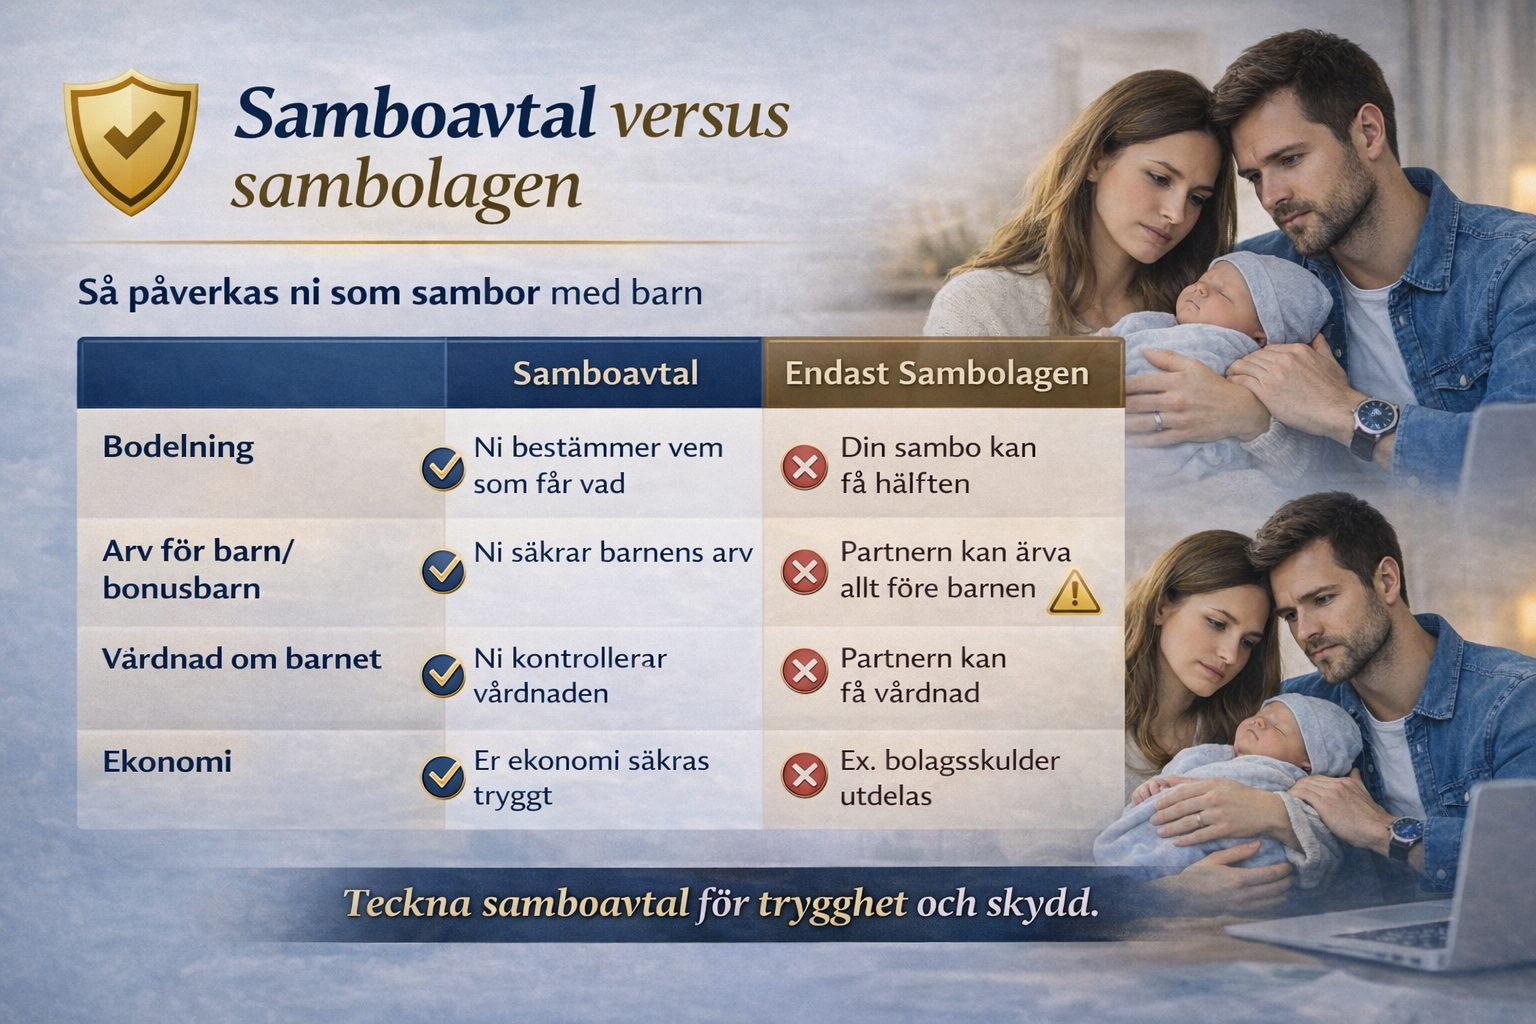
  • Egen jämförelsetabell: sambor vs gifta, punkt för punkt
  • Erfarenhet från verkliga ärenden: vanliga missförstånd och deras konsekvenser
  • Steg-för-steg: exakt hur ni gör – digitalt och tryggt

Innehåll

  1. Juridiken förklarad (kort & begripligt)
  2. Beslutsstöd: Vad behöver ni – egentligen?
  3. Jämförelse: Sambor vs gifta med barn
  4. Erfarenhet från verkligheten (EEAT)
  5. Vanliga & dyra misstag
  6. Steg-för-steg: Så gör ni rätt
  7. Konsekvenser om det blir fel
  8. FAQ
  9. Slut-CTA

Juridiken förklarad – utan krångel

Som sambor regleras ni främst av Sambolagen (2003:376). Den omfattar endast gemensam bostad och bohag som köpts för gemensamt bruk. Sparande, pensioner, företag och arv ingår inte.

Barnets rättigheter regleras i Föräldrabalken (1949:381). För ogifta föräldrar har modern ensam vårdnad tills gemensam vårdnad anmäls. Barnet får rätt till båda föräldrarna – men det skapar inget skydd mellan er vuxna.

Vid dödsfall styr Ärvdabalken (1958:637). Sambor ärver inte varandra. Barnet ärver direkt, vilket kan tvinga den efterlevande att lösa ut barnets arv ur bostaden.

Försäkringar styrs av Försäkringsavtalslagen (2005:104). Utan rätt förmånstagare kan ersättningen hamna fel.

Justiflex tolkning (Experience): Sambolagen är byggd för parrelationen – inte familjen. När barn kommer krävs därför kompletterande avtal.

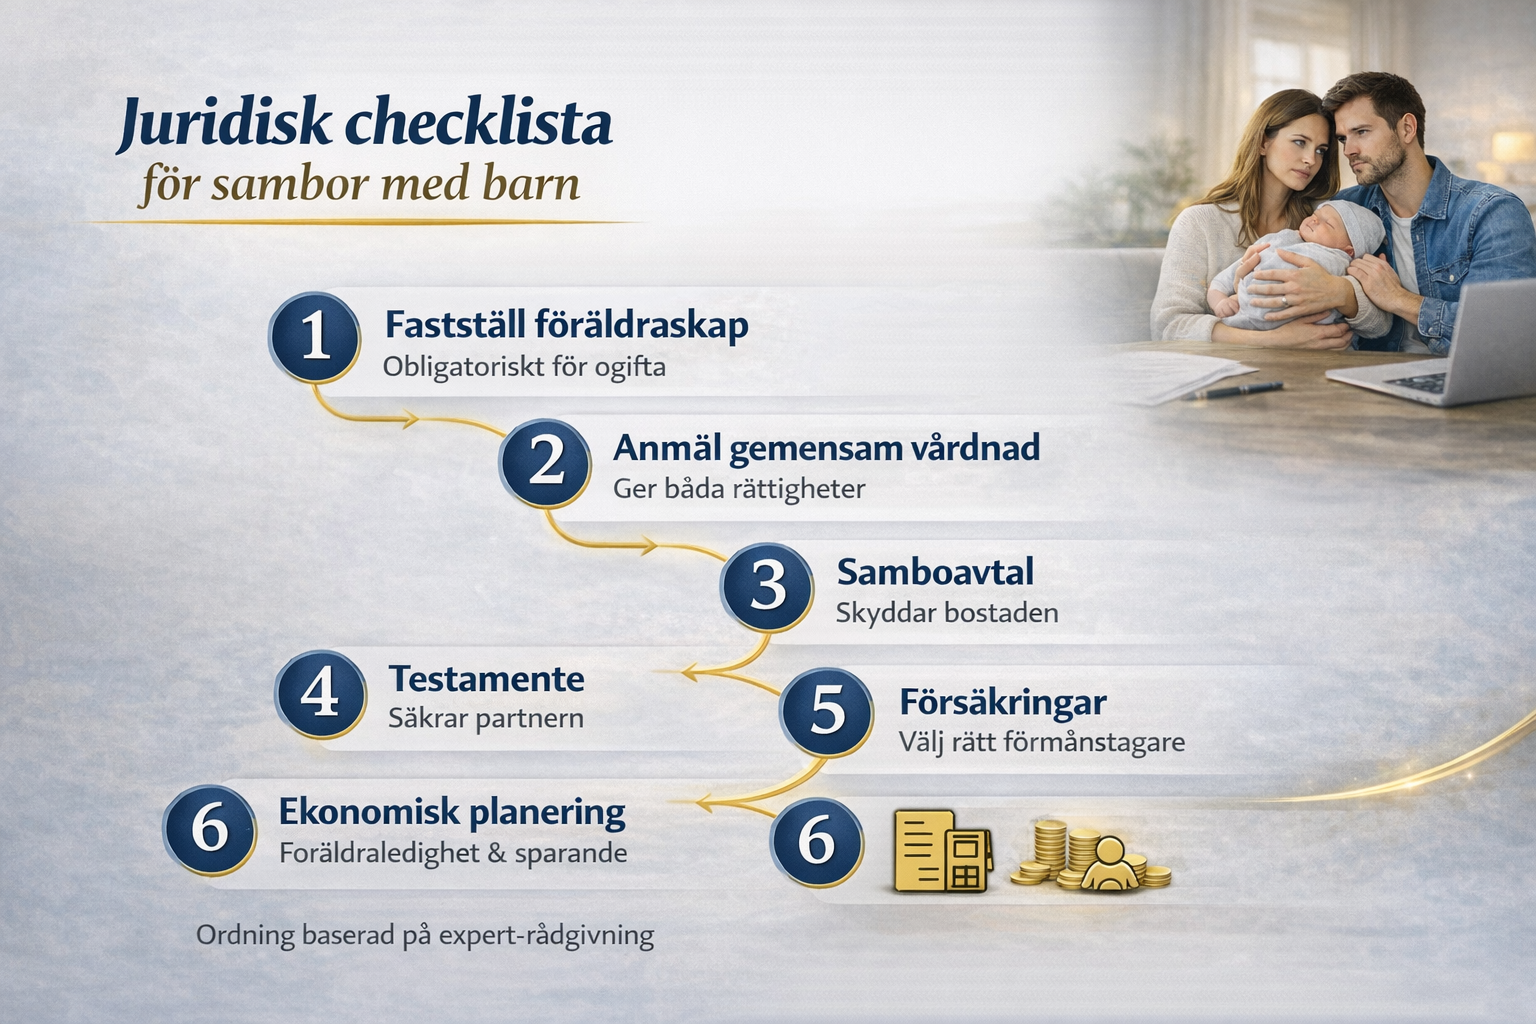
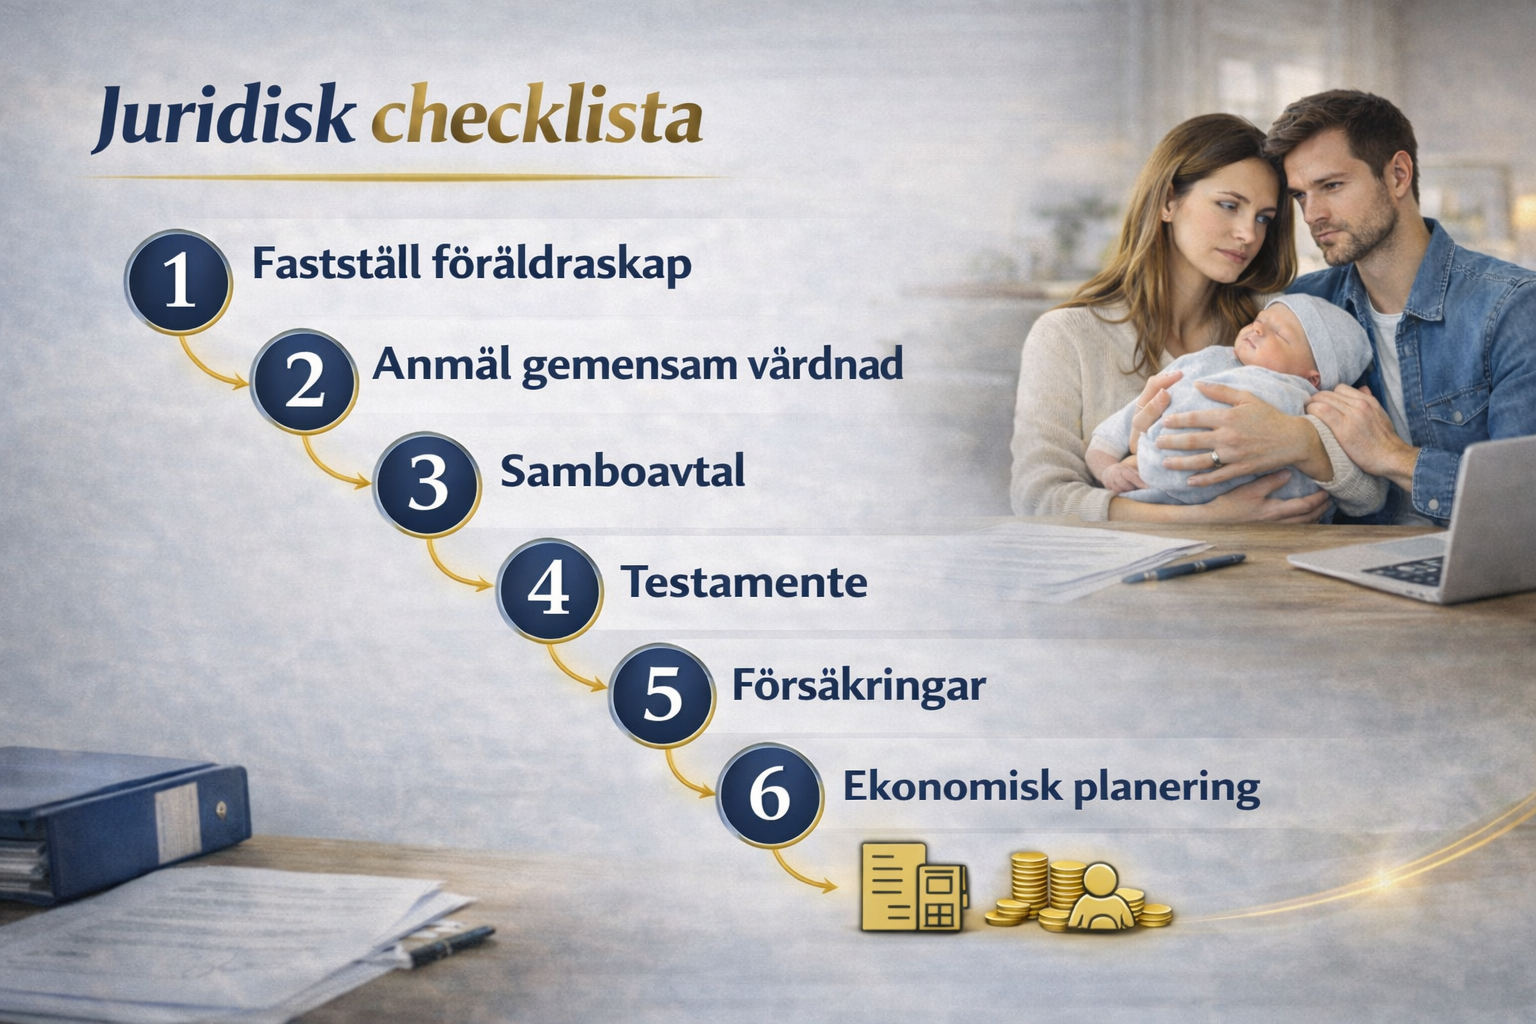
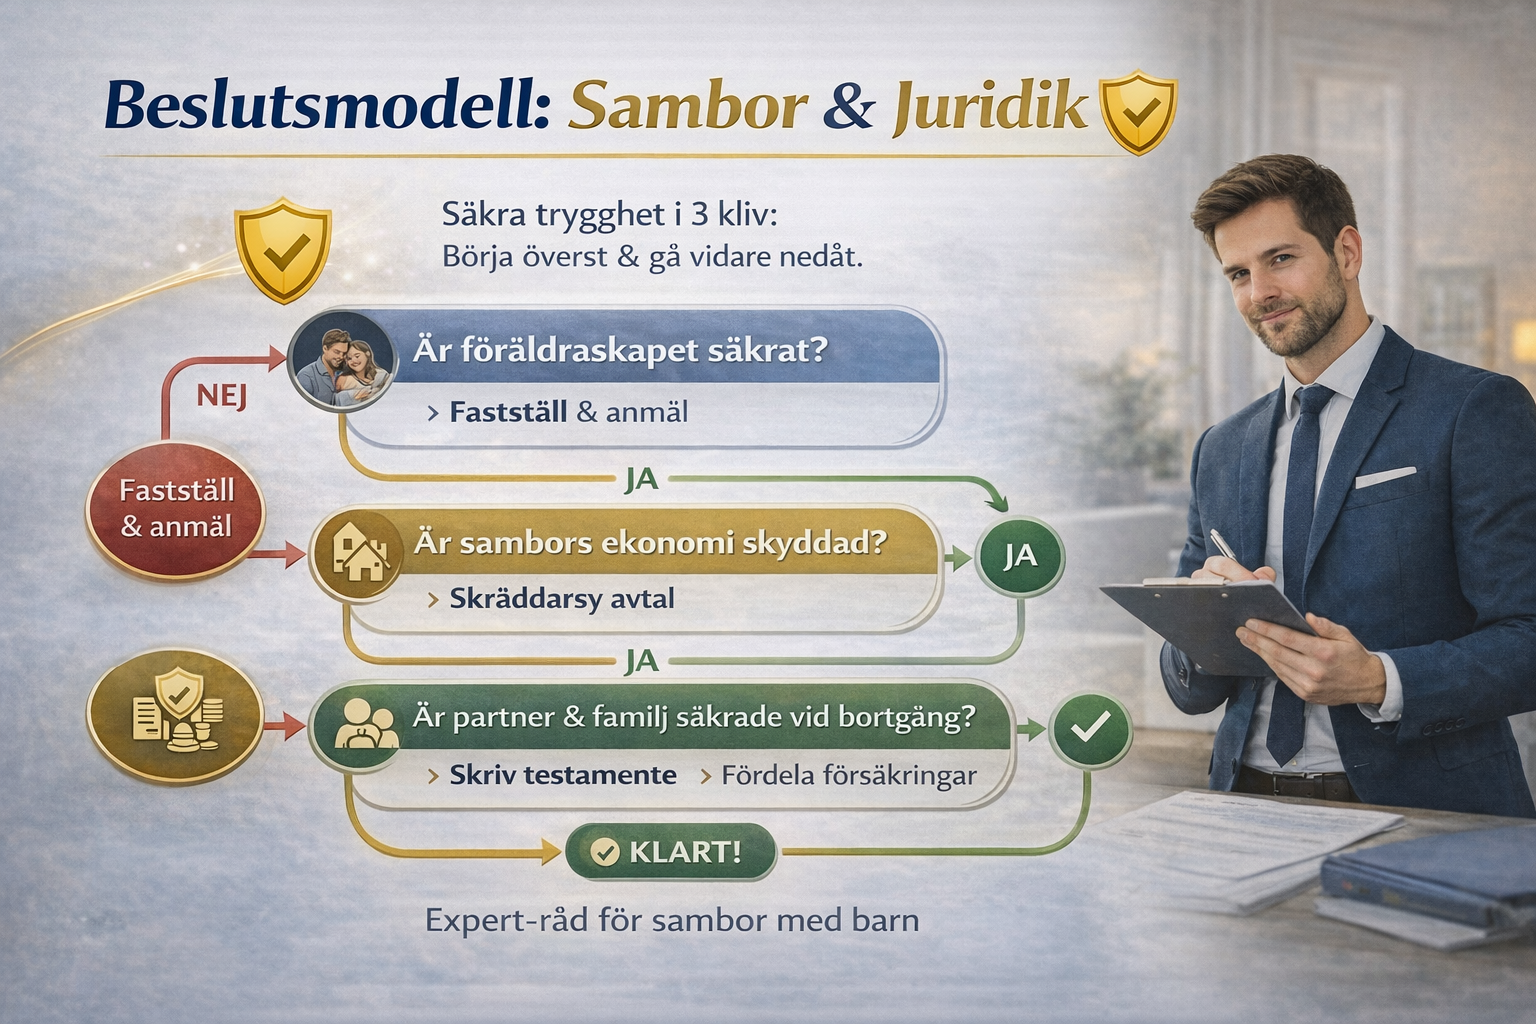
Beslutsstöd – juridisk checklista för sambor med barn

Gör detta i rätt ordning (baserat på faktisk rådgivning):

1️⃣ Fastställ föräldraskap
– Obligatoriskt för ogifta. Påverkar vårdnad, arv och underhåll.

2️⃣ Anmäl gemensam vårdnad
– Ger båda rätt att fatta beslut om barnets vardag.

3️⃣ Samboavtal
– Skyddar bostad och kontantinsats vid separation.

4️⃣ Testamente
– Säkrar partnern vid dödsfall (barnets laglott kvarstår).

5️⃣ Försäkringar & förmånstagare
– Kontrollera att rätt person får pengarna.

6️⃣ Ekonomisk planering
– Föräldraledighet, inkomstskillnader och sparande.

Prioritering i verkligheten:
Föräldraskap & vårdnad → bostad → testamente → försäkringar → finjustering.

Jämförelse: Sambor vs gifta med barn (egen modell)

OmrådeSamborGiftaVad betyder det?
VårdnadMåste anmälasAutomatiskSambor riskerar ensam vårdnad initialt
ArvIngen arvsrättMake ärverTestamente krävs för sambor
BostadDelas snävtGiftorättSamboavtal avgörande
FörsäkringarAktivt valMake ofta defaultKontroll nödvändig
EkonomiIngen underhållspliktUnderhåll kan gällaKräver planering

Erfarenhet från verkligheten (EEAT)

Anonymiserat klientcase:
Ett sambopar fick barn och köpte bostad. En part stod för större delen av kontantinsatsen. Utan samboavtal delades värdet lika vid separation – en förlust på ca 300 000 kr. Ett avtal hade tagit minuter.

Justiflex råd: De flesta hör av sig när konflikten redan finns. Då är handlingsutrymmet mindre.

Vanliga & dyra misstag

  • “Vi har barn – då är vi skyddade.” ❌
    → Sambor saknar arvsrätt.
  • Ingen reglering av bostaden ❌
    → Tvist om stora belopp.
  • Fel förmånstagare i försäkringar ❌
    → Pengar låses hos överförmyndare.
  • Sparande i barnets namn utan plan ❌
    → Pengar låsta till 18 år.
  • Muntliga överenskommelser ❌
    → Håller inte juridiskt.

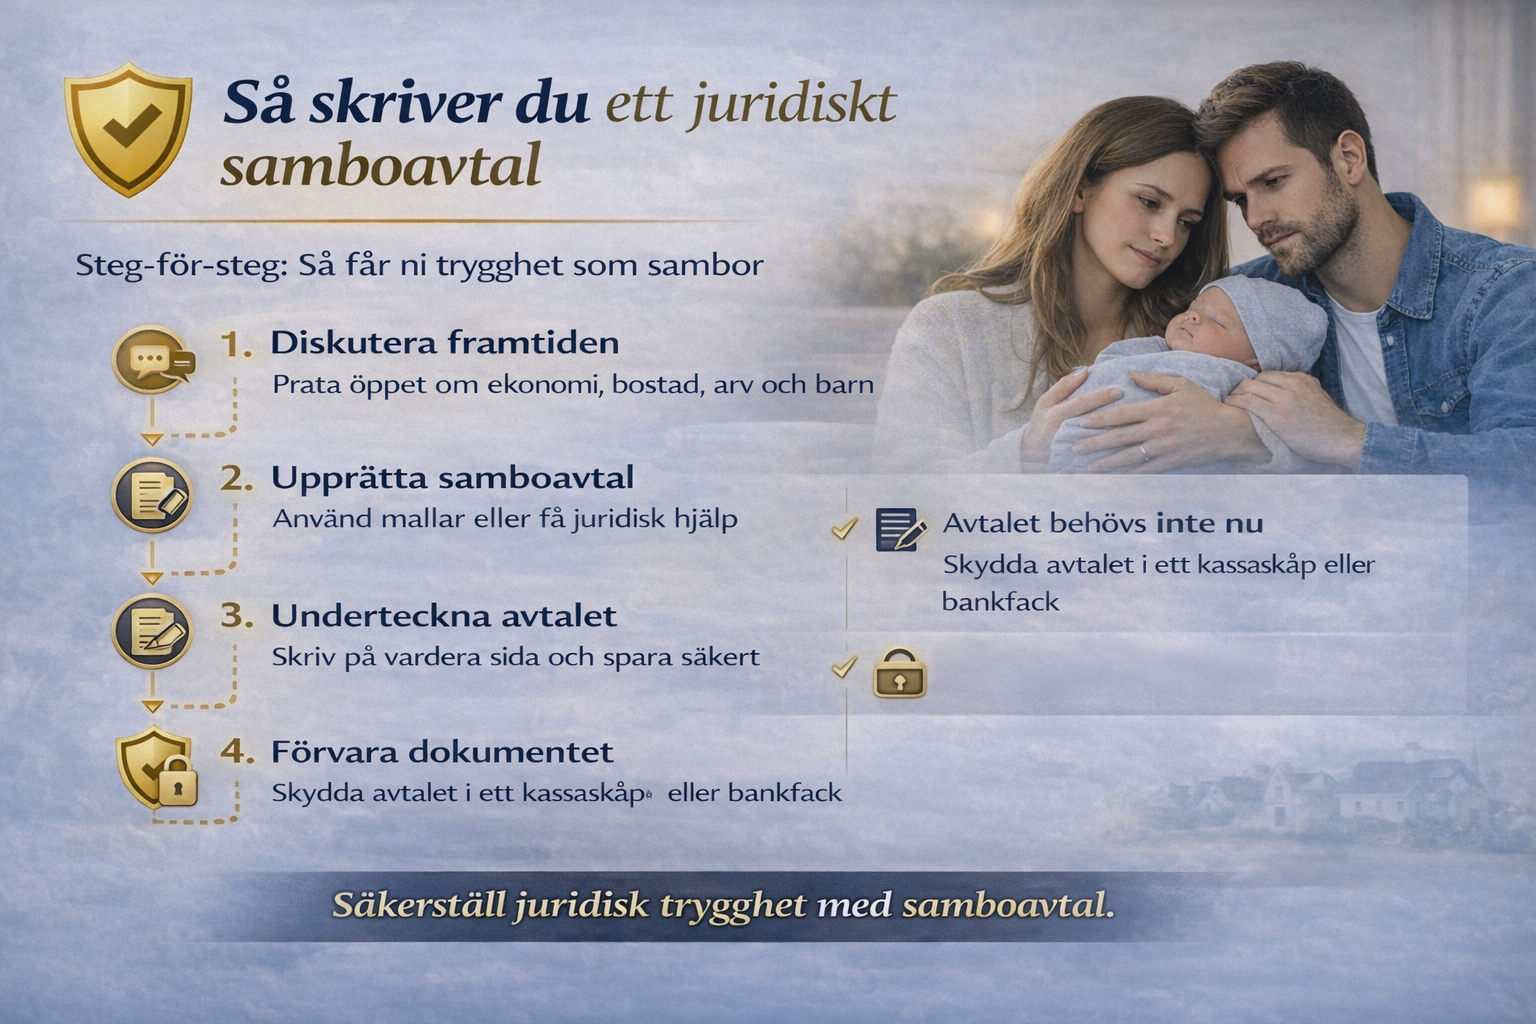
Steg-för-steg: Så gör ni rätt

  1. Bekräfta föräldraskap (kommun/Skatteverket)
  2. Anmäl gemensam vårdnad
  3. Kartlägg boende & ekonomi
  4. Upprätta samboavtal
  5. Skriv testamente
  6. Se över försäkringar
  7. Spara allt digitalt
  8. Följ upp vartannat år

Konsekvenser om det blir fel

Pengar: tvångsförsäljning av bostad, lån för att lösa arv.
Relation: konflikter med släkt och mellan föräldrar.
Framtid: långa tvister, höga kostnader, stress för barnet.

FAQ – vanliga frågor

Ärver sambor varandra om de har barn?
Nej. Testamente krävs.

Behövs samboavtal om vi är överens?
Ja. Muntligt räcker inte.

Måste allt göras direkt?
Nej – men grunden bör göras tidigt.

Kan allt göras digitalt?
Ja, i de flesta fall.

Slut-CTA – tryggt, enkelt, utan stress

Att få barn ska vara glädje, inte juridisk osäkerhet.
Skapa ditt avtal digitalt – klart på 5 minuter
Pris från 695 kr
✔ BankID ✔ Juristgranskat ✔ Säker hantering
Senaste avtalet skapades nyligen.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Att få barn som sambor – den kompletta juridiska checklistan (2026) Läs mer »

Vem får hunden vid separation?

9 januari 2026 | Av Robin Forslöv | 5 min läsning

Vem får hunden vid separation?

När en hund skaffas utan tydliga avtal uppstår ofta osäkerhet kring vem som faktiskt äger den vid en separation.

Denna otydlighet leder i praktiken ofta till konflikt först när relationen tar slut – och båda vill behålla hunden.

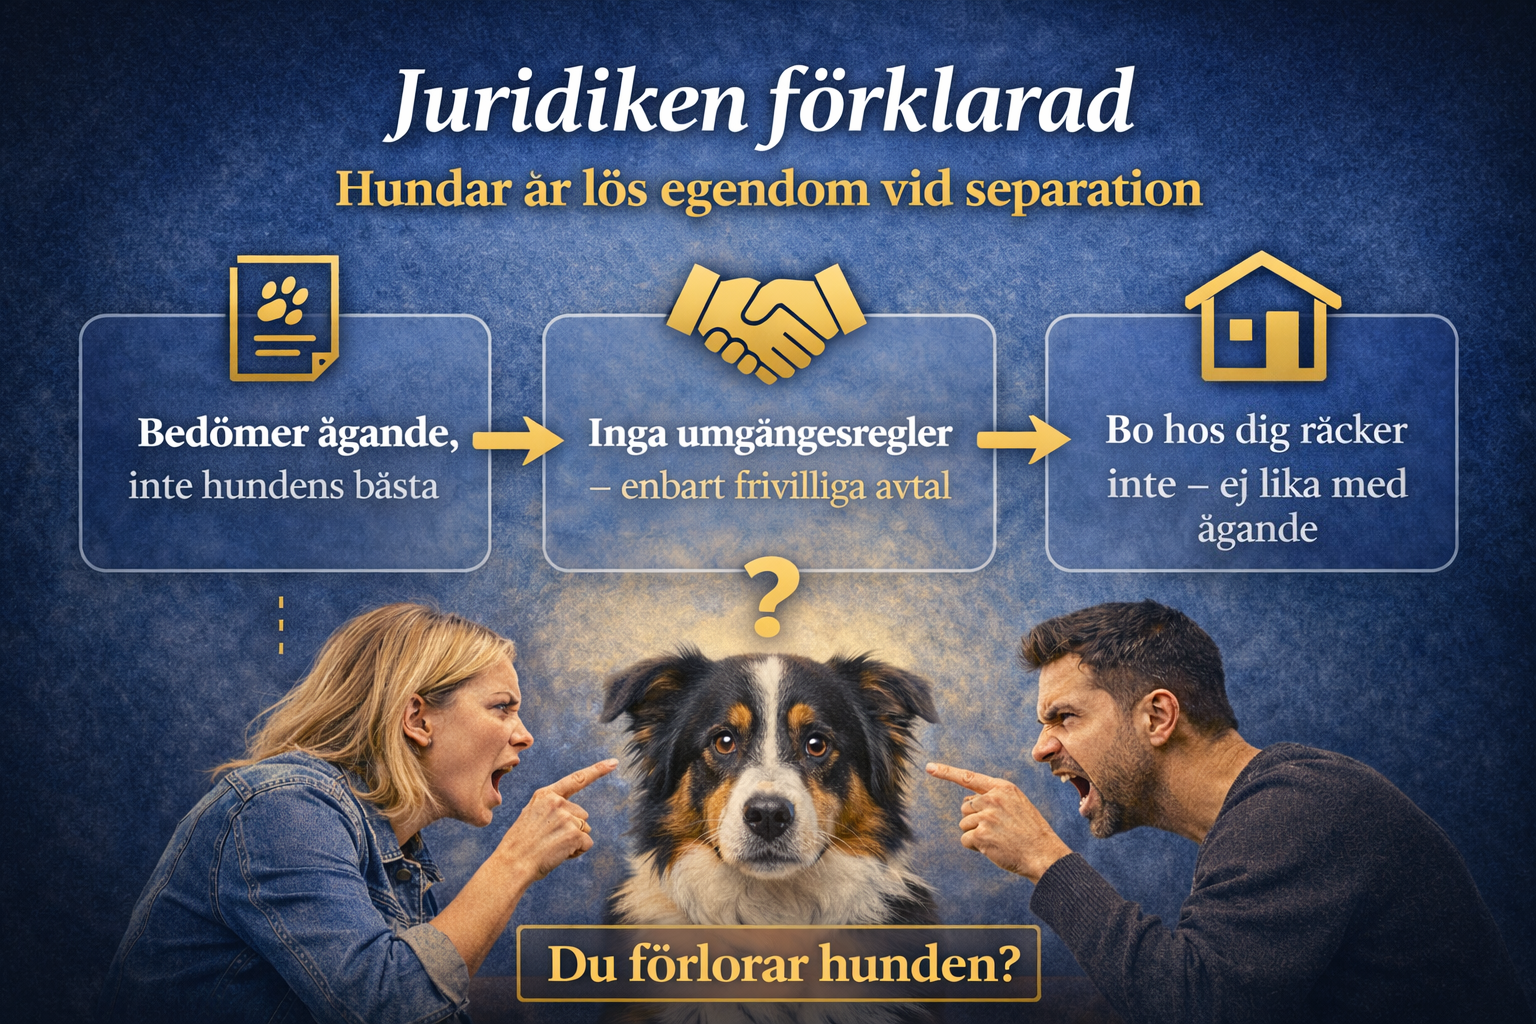
Vid separation betraktas hunden som lös egendom. Det är äganderätten som avgör – inte känslor eller vem som rastat hunden. Avgörande bevis är köpehandlingar, betalning och avtal. För sambor ingår hunden normalt inte i bodelning; för gifta kan den vara giftorättsgods. Avtal kan ändra utfallet.

Risk – när kärleken tar slut och juridiken tar vid

När relationen spricker är det sällan soffan som skapar djupast sår. Det är hunden. I lagens ögon är din bästa vän dock inte ett barn utan en sak. Utan rätt dokumentation kan du förlora hunden – även om du varit den som tagit alla promenader, betalat veterinärbesöken och skött vardagen.

Risken: En teknisk detalj (kvitto, betalning, avtal) kan väga tyngre än år av omsorg. Resultatet blir ofta långdragna tvister, höga kostnader och brutna relationer – helt i onödan.

Skapa ditt avtal digitalt – klart på 5 minuter
Pris från 695 kr • ✔ BankID • ✔ Juristgranskat • ✔ Säker hantering

🧭 Vad du får av guiden

  • Juridisk klarhet: Sambor vs. gifta – vad gäller i praktiken?
  • Beslutsstöd: Justiflex prioriteringsmodell (vad väger tyngst i domstol).
  • Experience: Anonymiserade klientfall och vanliga missförstånd.
  • Fällor: Dyra misstag – och hur du undviker dem.
  • Handlingsplan: Steg-för-steg för att säkra din rätt idag.

📑 Innehållsförteckning

  • Juridiken förklarad – enkelt
  • Sambolagen vs. Äktenskapsbalken
  • Experience: verkliga scenarier
  • Justiflex prioriteringsmodell
  • Vanliga & dyra misstag
  • Steg-för-steg: så gör du rätt
  • Konsekvenser om det blir fel
  • FAQ
  • Trygg nästa handling

⚖️ Juridiken förklarad – enkelt

I svensk rätt finns ingen ”vårdnad om husdjur”. Hundar är lös egendom. Det innebär tre saker:

  1. Domstolen bedömer ägande, inte ”hundens bästa”.
  2. Umgängesrätt finns inte – endast frivilliga avtal gäller.
  3. Besittning ≠ ägande: att hunden bor hos dig räcker inte.

📂 Sambolagen vs. Äktenskapsbalken – var dras gränsen?

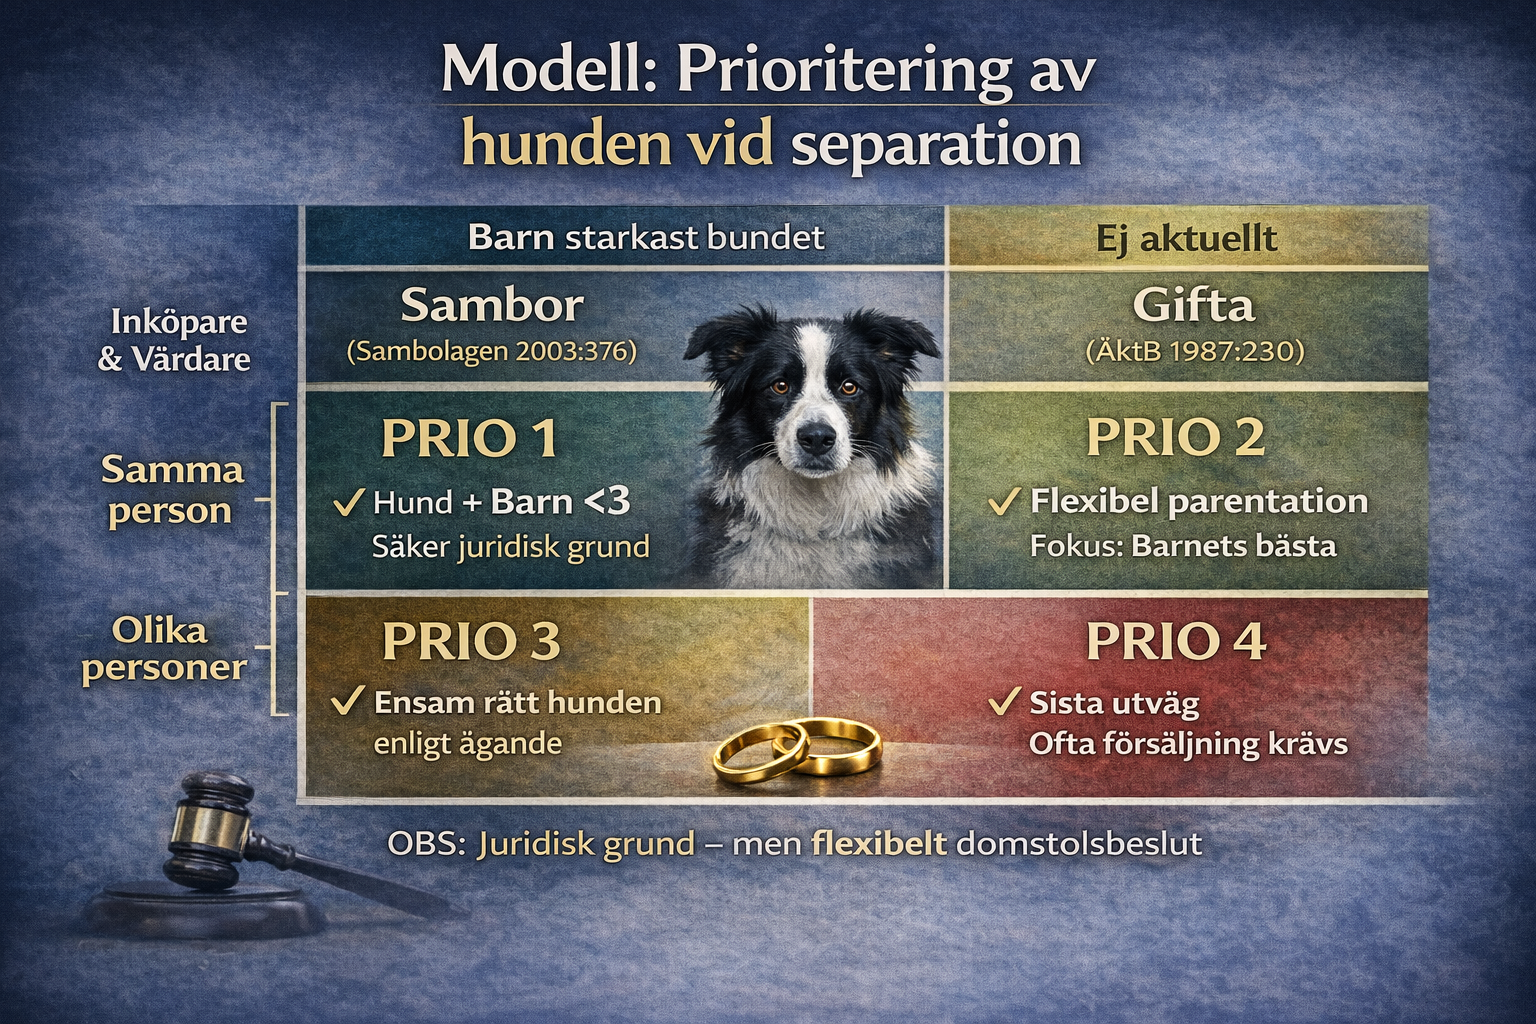
Sambor: Samboegendom omfattar bostad och bohag för gemensamt bruk. Hundar räknas normalt inte dit. Köparen behåller hunden, om inte samägande kan bevisas.
Gifta: Allt som inte är enskild egendom är giftorättsgods. Hundens värde kan då delas i bodelning. Vem som behåller hunden avgörs genom lottläggning/överenskommelse – annars via bodelningsförrättare.

👤 Experience – verkliga scenarier från Justiflex

Scenario A: ”Kvitton slår vardag.”
Klienten stod för försäkring, träning och vård i flera år. Motparten hade dock köpt hunden och kunde visa betalning. Utfallet: motparten vann, trots klientens omsorg.

Vanligt missförstånd: Registrering hos Jordbruksverket är inte ett ägarbevis. Starkast bevis är alltid köpehandling och betalning.

🧠 Beslutsstöd: Vem får hunden? (Justiflex prioriteringsmodell)

PrioritetBevisfaktorJuridisk tyngdPraktisk kommentar
1Köpekontrakt🔴 Mycket högPrimär bevisning
2Betalning (kvitto/Swish)🔴 Mycket högAvgör ofta tvister
3Avtal (sambo/ägande)🔴 Mycket högÖvertrumfar huvudregler
4Försäkring🟡 MedelStödjande bevis
5Registrering🟢 LågKomplement
6Skötsel⚪ IngenSaknar juridisk vikt

Praktisk prioritering: Säkra dokumentation först – inte vardagsrutiner.

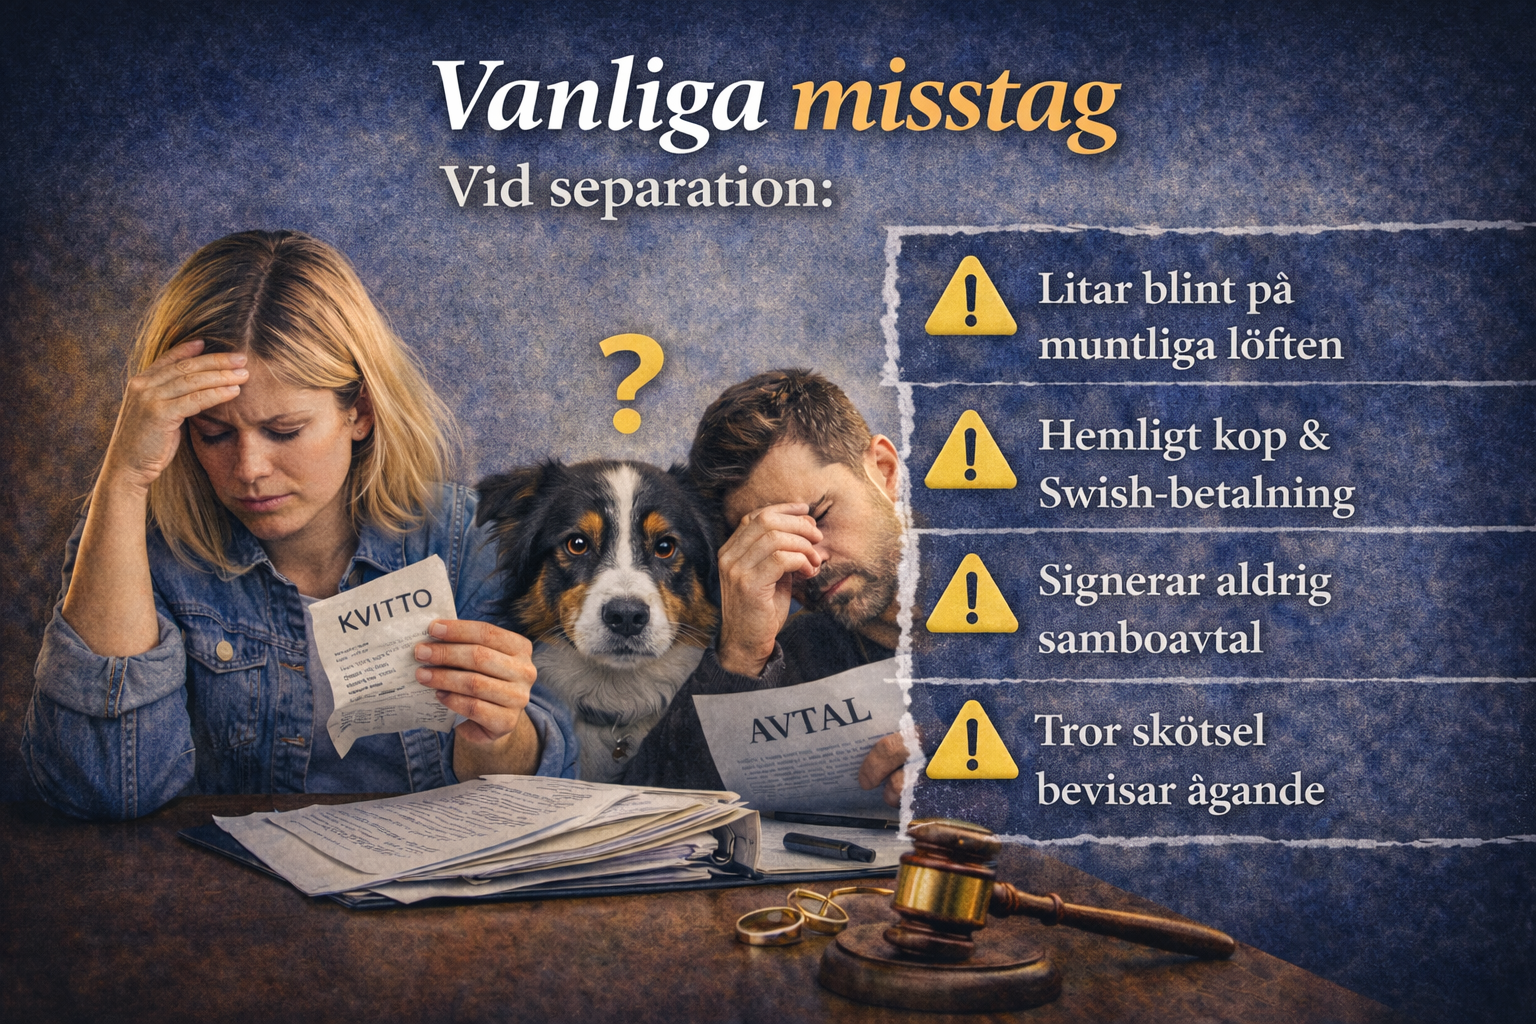
❌ Vanliga & dyra misstag

  1. Tror på ”delad vårdnad” – finns inte i lag.
  2. Litar på muntliga löften vid köp.
  3. Samäger utan avtal (oklart utköp/boende).
  4. Blandar ihop gåva och köp (saknar gåvobrev).
  5. Lämnar hunden vid utflytt och försvagar positionen.
  6. Ignorerar försäkringens bevisvärde.

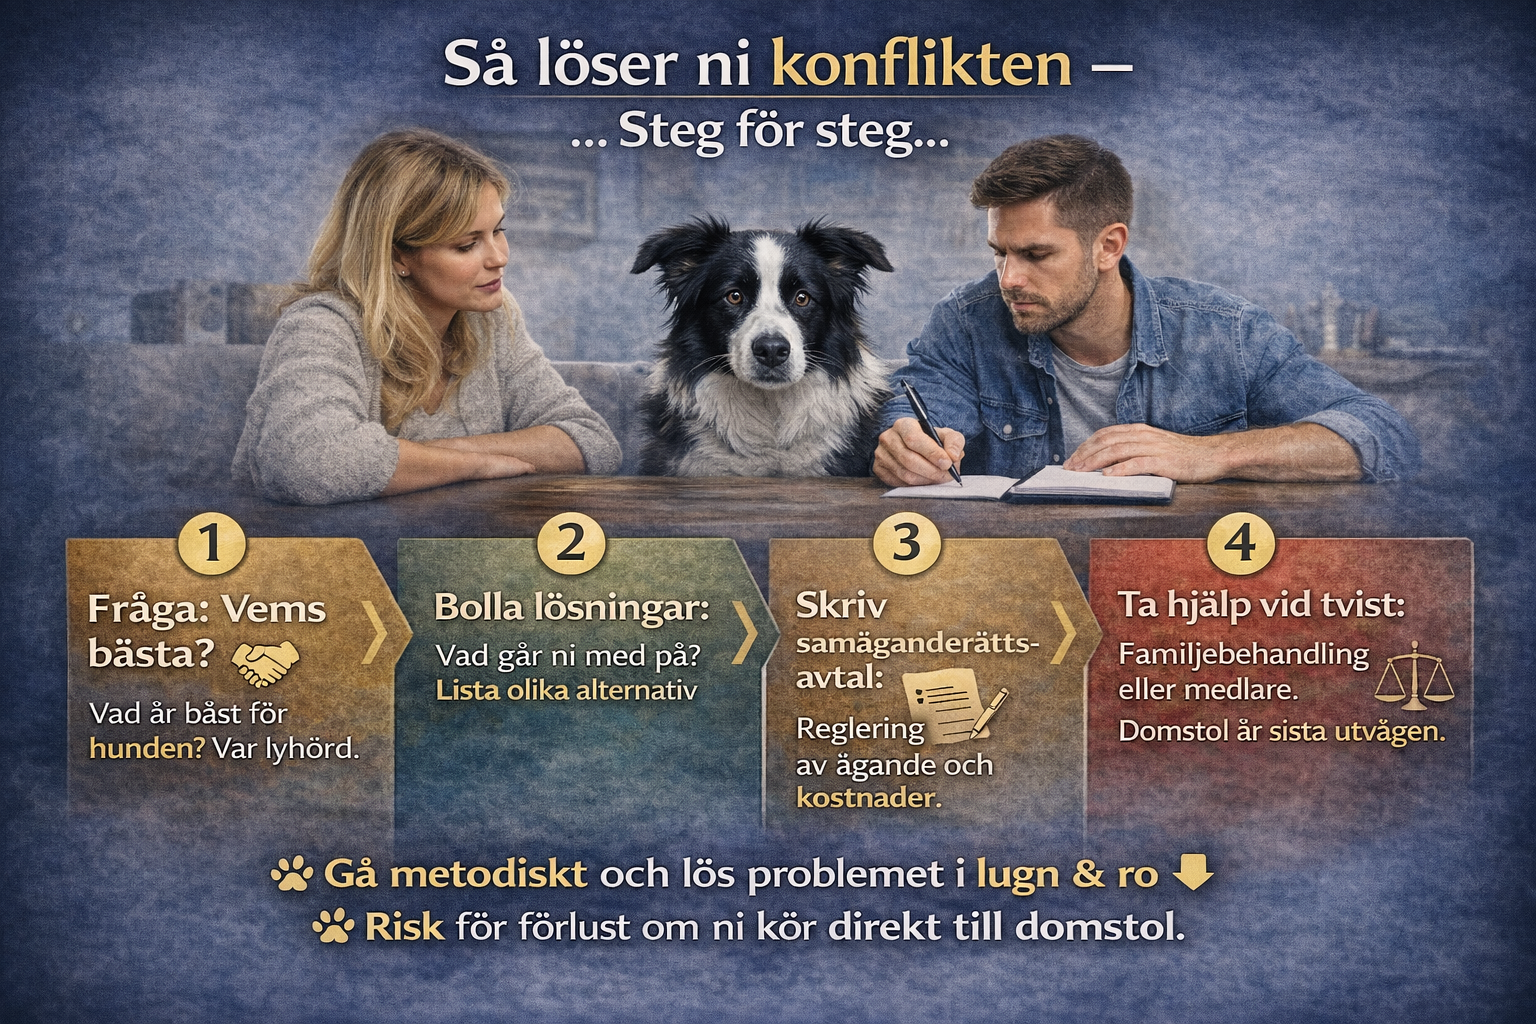
🪜 Steg-för-steg: så gör du rätt

1️⃣ Inventera bevis: köpehandling, betalning, försäkring.
2️⃣ Fastställ relation: sambo eller gift – olika lagar gäller.
3️⃣ Skriv avtal: ägande, boende, kostnader, utköp.
4️⃣ Matcha försäkring & registrering med avtalet.
5️⃣ Agera tidigt vid konflikt: juridisk rådgivning innan hunden flyttar.

💥 Konsekvenser om det blir fel

  • Pengar: Tvister kan kosta tiotusentals kronor.
  • Relation: Konflikten spiller över på barn och nätverk.
  • Framtid: Återkommande bråk om vård, kostnader och boende.

❓ FAQ

Kan domstolen besluta varannan vecka? Nej.
Spelar promenader roll? Nej, juridiskt svagt.
Köpt före relationen? Tillhör normalt köparen.
Gemensam gåva? Kräver bevis (gåvobrev).
Registrering viktig? Ja, men sekundärt.
Avtal i efterhand? Ja – ofta tvistlösande.

✅ Nästa steg – trygg handling

Säkra framtiden för dig och hunden med ett tydligt avtal.

Skapa ditt avtal digitalt – klart på 5 minuter
Pris från 695 kr • ✔ BankID • ✔ Juristgranskat • ✔ Säker hantering
Senaste avtalet skapades nyligen.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Vem får hunden vid separation? Läs mer »
Skulder vid skilsmässa – vem ansvarar för lånen?

8 januari 2026 | Av Robin Forslöv | 5 min läsning

Skulder vid skilsmässa – vem ansvarar för lånen?

När lån tas eller används utan tydliga avtal uppstår ofta osäkerhet kring vem som faktiskt ansvarar för skulden.

Denna otydlighet leder i praktiken ofta till konflikt först när relationen tar slut och en skilsmässa blir aktuell.

Vid skilsmässa behåller varje make sina egna skulder. Den som står på låneavtalet är juridiskt ansvarig för betalningen. Gemensamma lån ger solidariskt ansvar mot banken. I bodelningen delas tillgångar – inte skulder – om ni inte frivilligt avtalar om annat.

Risk – osäkerheten som skapar konflikter

En skilsmässa är sällan bara känslomässig. Den är nästan alltid ekonomisk.

Det börjar ofta med frågor som:
”Vad händer om vi skiljer oss och jag inte står på bolånet?”
”Behöver jag ta över billånet om bilen går till min partner?”
”Gäller ansvaret även om lånen använts gemensamt?”

När kunskapen saknas uppstår snabbt felaktiga antaganden. Många tror att allt ska delas lika – både hus, pengar och lån. Men juridiken fungerar inte så. Risken är att du fastnar i betalningskrav du inte räknat med. Det kan skada din privatekonomi under lång tid.

Med rätt förståelse och tydliga avtal kan ni däremot gå skilda vägar utan att ekonomin fortsätter binda er samman.

Vad du får av guiden

Den här guiden bygger på Justiflex erfarenhet från verkliga ärenden och ger dig:

✔ Klart besked om personligt betalningsansvar
✔ Förklaring av hur skuldtäckning räknas
✔ Praktiska råd för bolån vid skilsmässa
✔ Beslutsstöd för krediter och blancolån
✔ Checklista för att undvika misstag
✔ Steg-för-steg-plan mot trygg bodelning

Målet är enkel svenska, juridisk precision och konkret hjälp att fatta rätt beslut.

Innehållsförteckning

  1. Huvudregeln om skulder i äktenskap
  2. Skuldtäckning i bodelningen
  3. Solidariskt ansvar vid gemensamma lån
  4. Bolån – särskild hantering
  5. Konsumtionskrediter och privata lån
  6. Skulder och enskild egendom
  7. Företagslån vid skilsmässa
  8. Beslutsstöd – tabell
  9. Vanliga och dyra misstag
  10. Så gör du rätt steg för steg
  11. Konsekvenser om det blir fel
  12. FAQ
  13. Slut-CTA

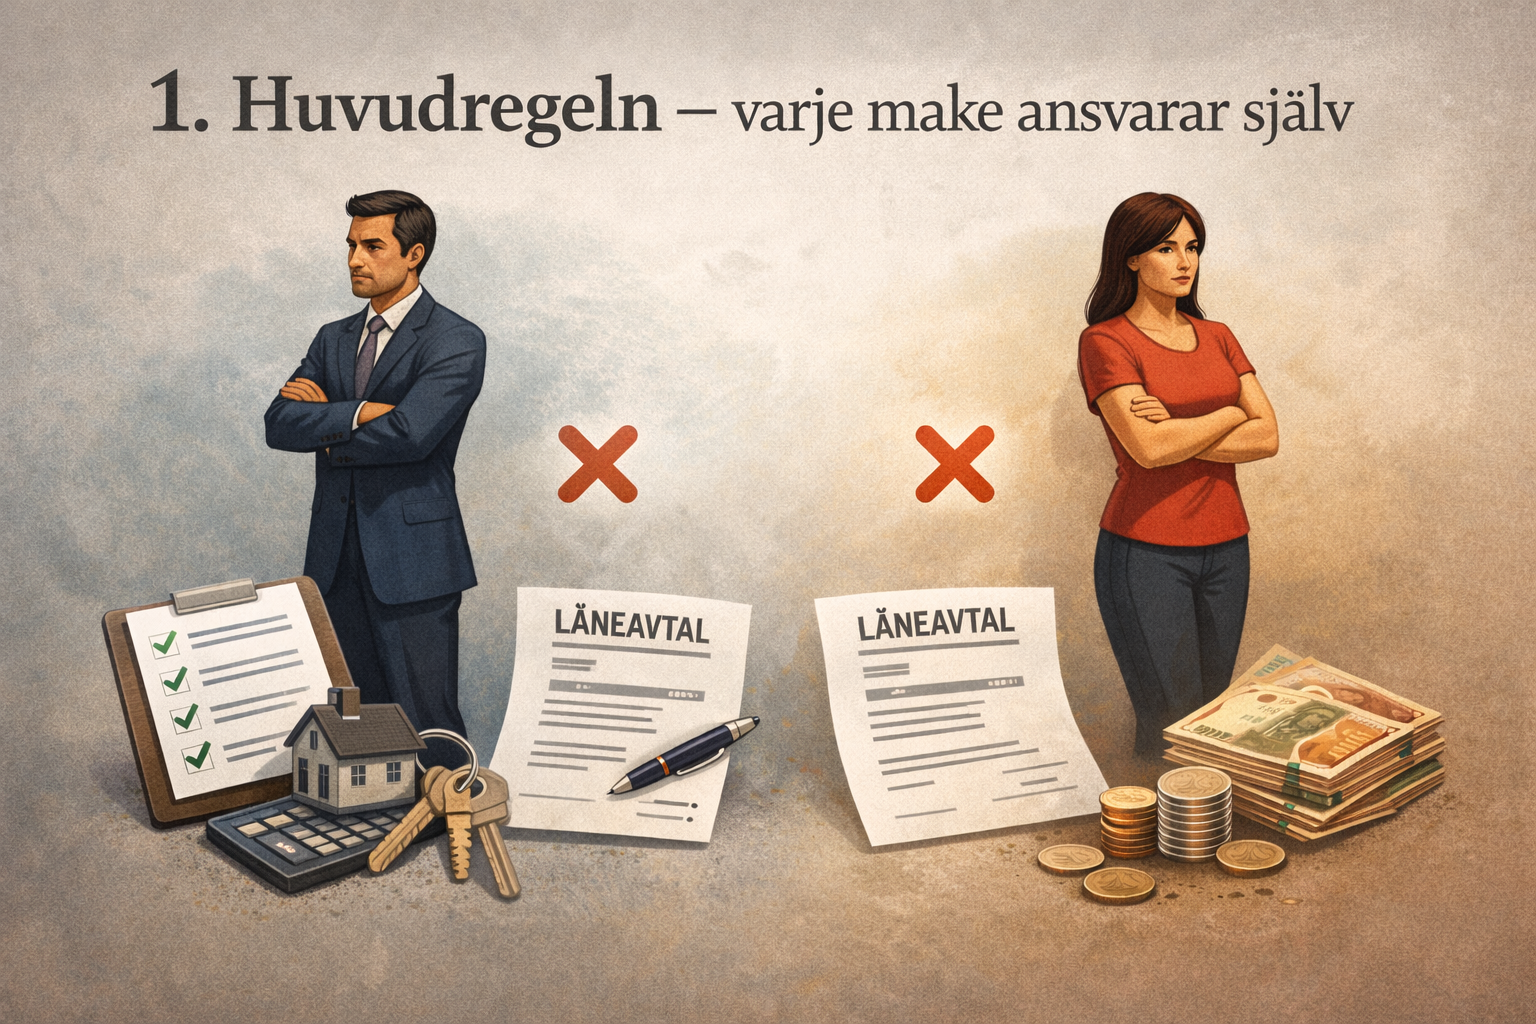
Juridiken förklarad 1. Huvudregeln – varje make ansvarar själv

Svensk rätt utgår från en tydlig princip: särförvaltning.

I Äktenskapsbalken (1987:230) 1 kap. 3 § står att varje make råder över sin egendom och svarar för sina egna skulder. Det betyder att ett äktenskap inte gör era lån gemensamma automatiskt.

En skuld är alltid knuten till den person som ingått avtalet med långivaren. Banken kan därför bara kräva betalning av den som undertecknat lånehandlingarna.

Justiflex juridiska insikt:
Detta är ett av de vanligaste missförstånden i våra samtal med klienter. Många blir förvånade när de inser att ”gemensam användning” av pengar saknar betydelse om bara en person signerat lånet.

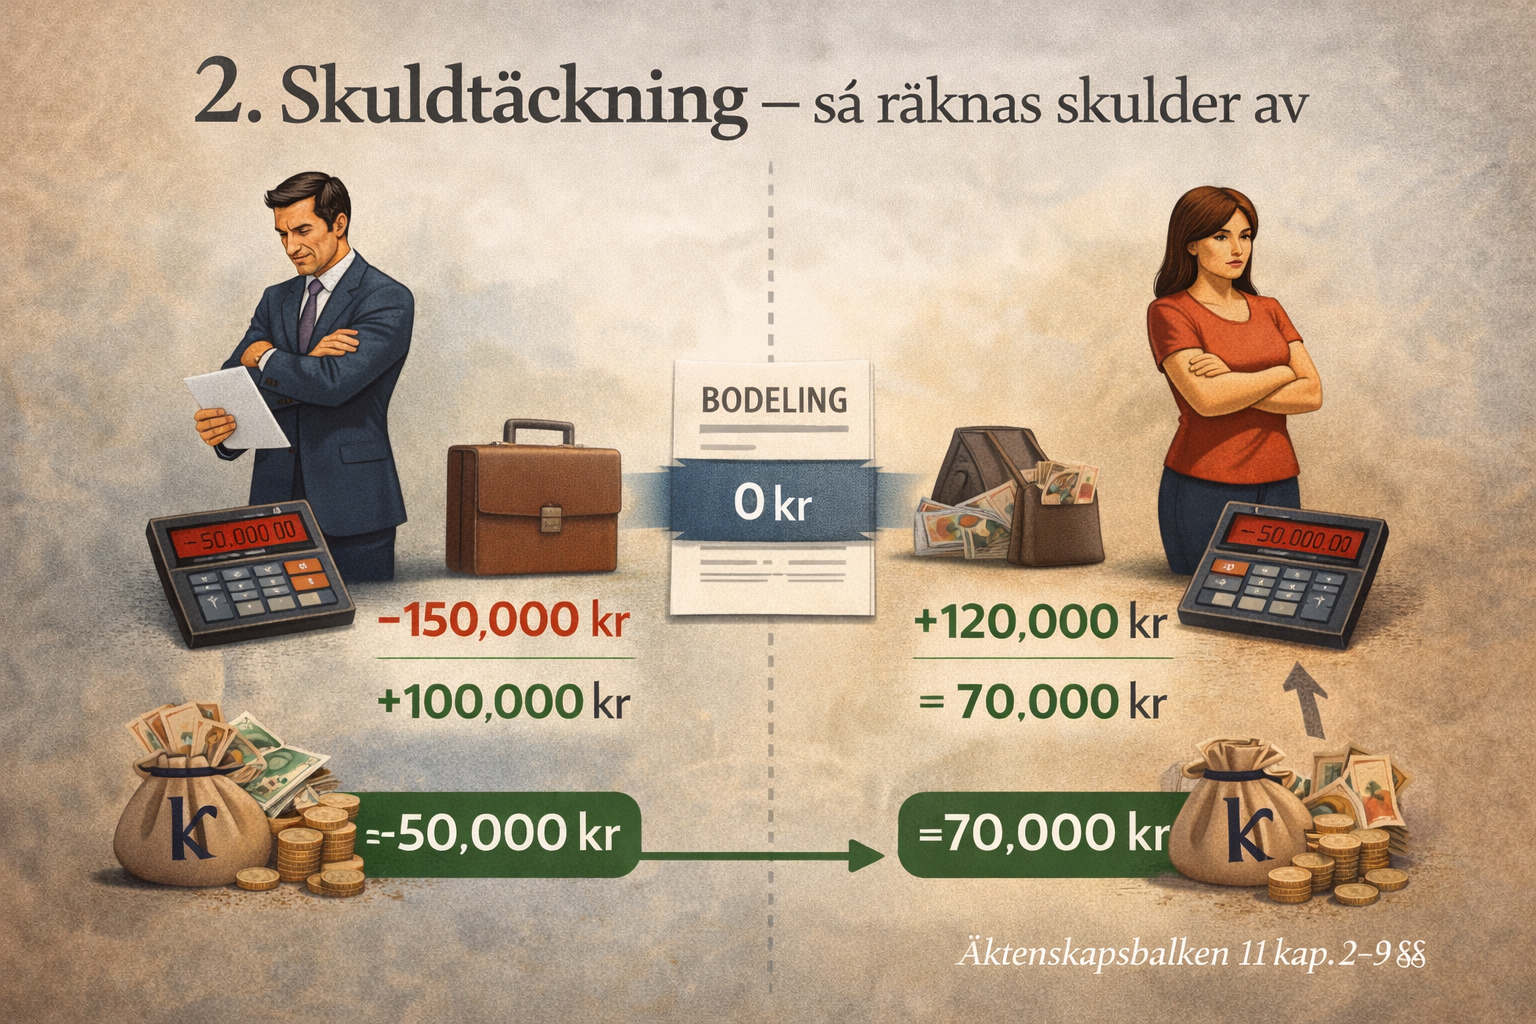
2. Skuldtäckning – så räknas skulder av

Även om skulder är personliga påverkar de ändå bodelningen.

När ni skiljer er görs en ekonomisk uträkning enligt Äktenskapsbalken 11 kap. 2–3 §§. Där räknar man varje makes netto: tillgångar minus skulder.

Det som blir över delas mellan er.

Om en make har större skulder än tillgångar går den maken in i delningen med 0 kr. Den andra maken behöver inte täcka underskottet.

Information Gain – praktiskt scenario:
I verkligheten ser vi ofta att den skuldsatte maken inte får någon del av giftorättsgodset alls. Därför är det viktigt att tidigt kartlägga skulderna och förstå hur de påverkar resultatet.

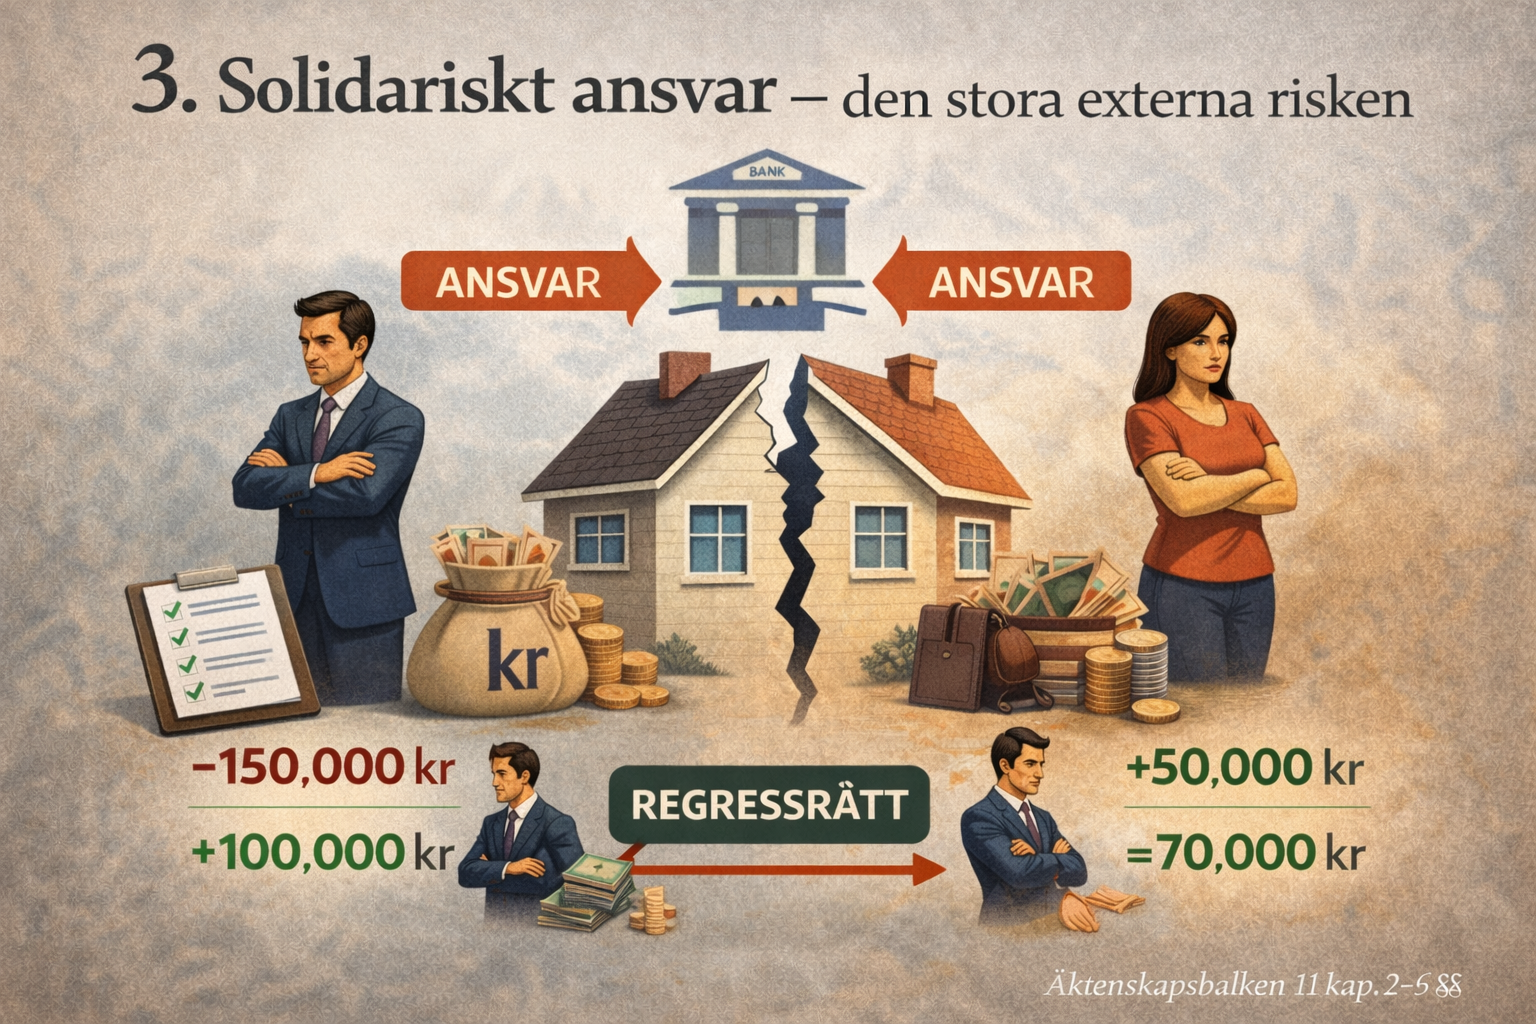
3. Solidariskt ansvar – den stora externa risken

Gemensamma lån fungerar annorlunda.

Har ni båda skrivit under ett lån är ni normalt solidariskt ansvariga. Det innebär att banken kan kräva hela skulden av vem som helst av er.

Detta externa ansvar gäller tills lånet skrivs om – oavsett vad ni bestämt mellan er.

Regressrätt enligt allmänna civilrättsliga principer:
Betalar du mer än din andel av ett gemensamt lån har du rätt att kräva tillbaka pengarna av din ex-partner.

Justiflex insikt:
Utan ett tydligt avtal är regressrätten ofta svår att driva. Därför rekommenderar vi nästan alltid att ansvaret regleras skriftligt i samband med bodelningen.

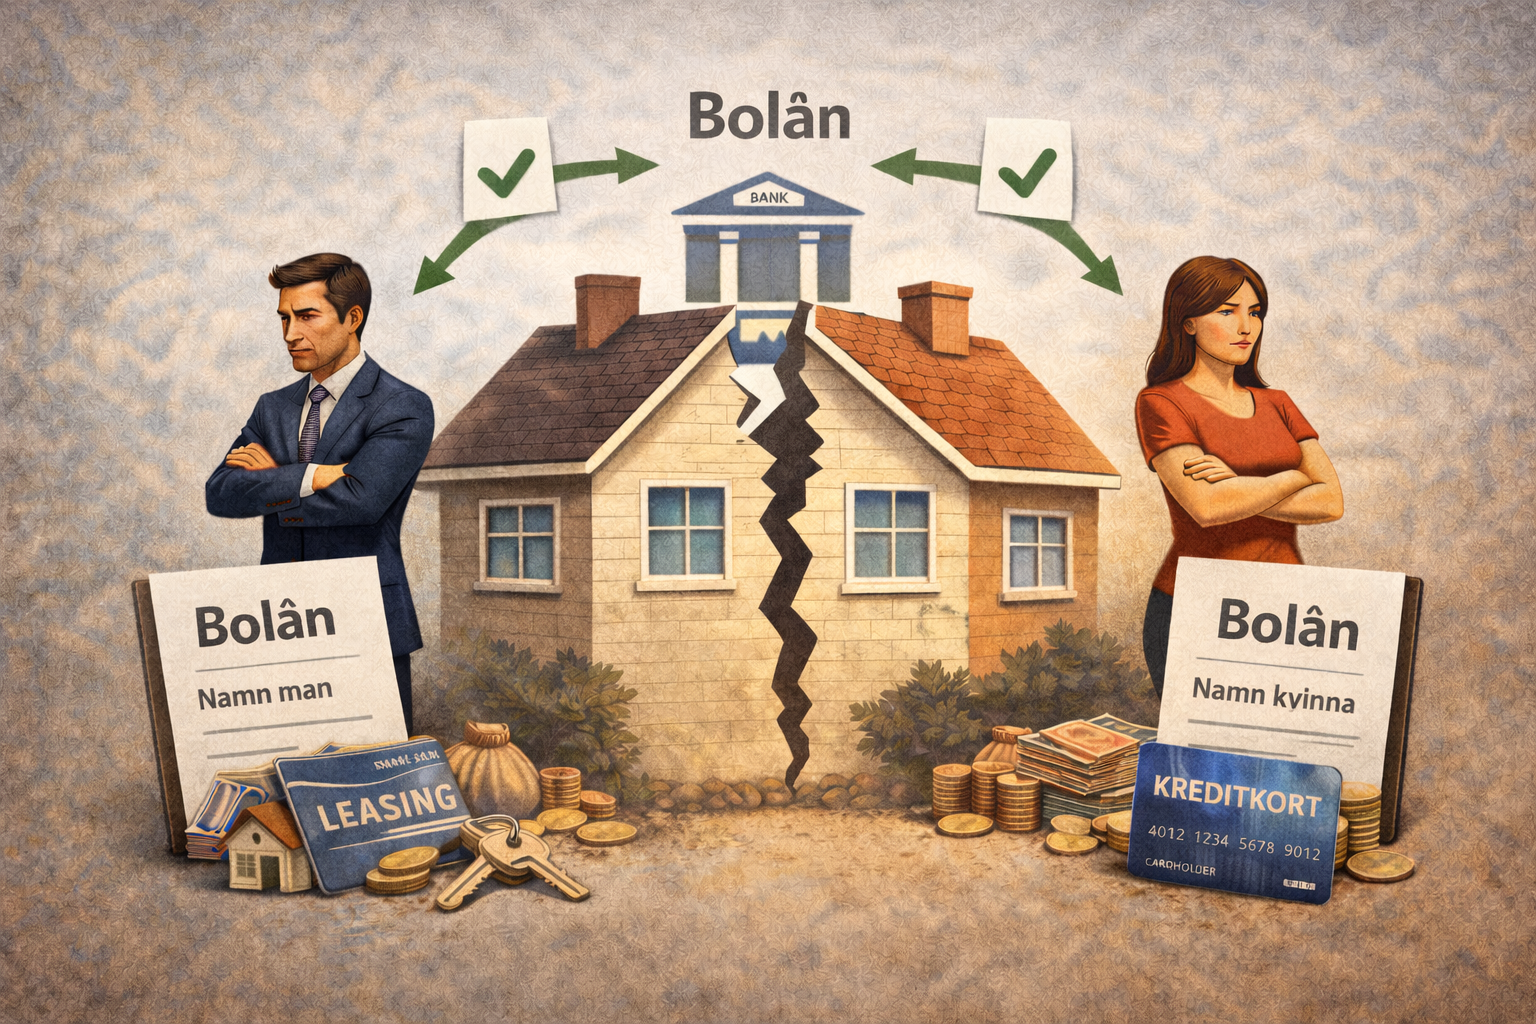
4. Bolån vid skilsmässa – vad gäller egentligen?

Bolån är nästan alltid den största frågan.

✔ Står bara en make på bolånet är ansvaret den personens
✔ Står båda på bolånet har ni solidariskt ansvar
✔ Banken måste godkänna övertagande (debitörsbyte)

Anonymiserat klientcase

Maria fick villan i bodelningen. Johan stod ensam på bolånet. När Maria slutade betala räntorna gick banken direkt på Johan. Han tvingades betala inkassokrav trots att han flyttat ut.

Detta visar hur vanligt det är att betalningsansvaret lever vidare efter skilsmässan.

Prioriteringsråd:
Kontakta banken före ni skriver på bodelningsavtalet. Annars kan en make stå kvar med lån utan möjlighet att påverka.

5. Konsumtionslån, kreditkort och avbetalningar

För mindre lån gäller samma huvudregel.

Har du tagit ett:

  • Billån
  • Leasing
  • Kreditkort
  • Avbetalningsköp

är ansvaret helt personligt om bara du signerat.

I bodelningen kan ni frivilligt komma överens om att en skuld ska kvittas mot en tillgång – men det kräver ett avtal mellan er.

Justiflex insikt:
Vi råder ofta klienter att stänga gemensamma kreditkonton direkt för att undvika att nya skulder uppstår under processen.

6. Skulder och enskild egendom

Äktenskapsförord kan förändra vad som ingår i bodelningen enligt Äktenskapsbalken 7 kap. 2 §.

Men – viktigt att förstå:
Även om egendomen är enskild är skulder fortfarande personliga. Ett äktenskapsförord ändrar inte ansvaret mot banken.

Praktiskt scenario:
I många ärenden skyddar enskild egendom den ena parten från delning, men betalningsansvaret för lån påverkas inte.

7. Företagslån vid skilsmässa

Driver du företag gäller flera parallella regler.

Företagslån är personliga om du som privatperson tagit dem. Däremot ingår normalt värdet i företaget i bodelningen enligt Äktenskapsbalken 7 kap. 1 §.

Anonymiserat klientcase

Peter drev ett byggbolag med stora borgenslån. Hans fru stod inte på lånen. Banken kunde bara kräva Peter – men värdet i bolaget delades lika i bodelningen.

Justiflex insikt:
Vi rekommenderar alltid att företags- och privat ekonomi skiljs åt tydligt i avtalen för att undvika framtida krav.

Beslutsstöd – tabell för praktisk prioritering

Typ av lånAnsvar mot bankenDelas automatiskt?Gör detta först
Bolån med två underskrifterSolidarisktJaBankkontakt
Bolån med en underskriftPersonligtNejUtred övertag
BillånPersonligtNejSälj eller kvitta
KreditkortPersonligtNejStäng konton
BlancolånPersonligtNejReglera i avtal
CSN-lånPersonligtNejHantera separat
SkatteskulderPersonligtNejLös utanför bodelning

Tabellen är framtagen av Justiflex baserat på praktiska klientärenden och ger tydlig beslutskraft.

Vanliga och dyra misstag Justiflex möter

Misstag 1 – Vänta med banken
Konsekvens: fortsatt solidariskt ansvar.

Misstag 2 – Lita på muntliga löften
Konsekvens: svåra bevisfrågor.

Misstag 3 – Glömma dolda skulder
Konsekvens: ojämn delning.

Misstag 4 – Överta bostad utan lånelöfte
Konsekvens: inkasso.

Misstag 5 – Inte skriva regressavtal
Konsekvens: krav i efterhand.

Misstag 6 – Blanda företag och privat ekonomi
Konsekvens: långvariga konflikter.

Varje misstag bygger på verkliga scenarion från vår rådgivning.

Steg-för-steg: Så gör du rätt

1️⃣ Samla alla låneavtal
2️⃣ Kontrollera vem som skrivit under
3️⃣ Bestäm brytdag för saldon
4️⃣ Kontakta alla kreditgivare
5️⃣ Enas om övertag eller försäljning
6️⃣ Upprätta bodelningsavtal
7️⃣ Genomför debitörsbyte
8️⃣ Följ upp betalningar

Dessa steg matchar hur processen praktiskt genomförs hos Justiflex klienter.

Konsekvenser om det blir fel

Pengar: du kan betala för lån du inte äger.
Relation: konflikten fortsätter efter skilsmässan.
Tvist: domstolskostnader och stress.

Vårt mål i varje ärende är att klienterna ska kunna gå vidare utan dessa konsekvenser.

FAQ – vanliga frågor

Behöver man jurist vid skilsmässa med bolån?
Det beror på – men vid gemensamma lån är svaret oftast ja.

Vad händer om bara en make står på lånet?
Då är skulden helt personlig.

Gäller detta även om lånen använts gemensamt?
Ja – underskriften styr.

Kan skulder delas frivilligt?
Ja, genom avtal.

Hur snabbt bör man kontakta banken?
Omedelbart.

Gå vidare tryggt

Skulder vid skilsmässa är ett område där kunskap och avtal måste gå hand i hand.

Skapa ditt bodelningsavtal digitalt 
Pris från 695 kr – 3 995 kr
✔ BankID-signering
✔ Säker hantering

Ett tydligt avtal är det som ger dig trygghet i praktiken.

Kvalitetskontroll + Disclaimer

Juristgranskat av:
Justiflex AB – Juridiska avdelningen
Lagrum: Äktenskapsbalken (1987:230)

Artikeln utgör allmän information och ersätter inte personlig juridisk rådgivning.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Skulder vid skilsmässa – vem ansvarar för lånen? Läs mer »