Justiflex AB

Kunden betalar inte fakturan – kravbrev, Kronofogden eller tingsrätten?
16 augusti 2026 | Av Robin Forslöv | 5 min läsning
Kunden betalar inte fakturan – kravbrev, Kronofogden eller tingsrätten?

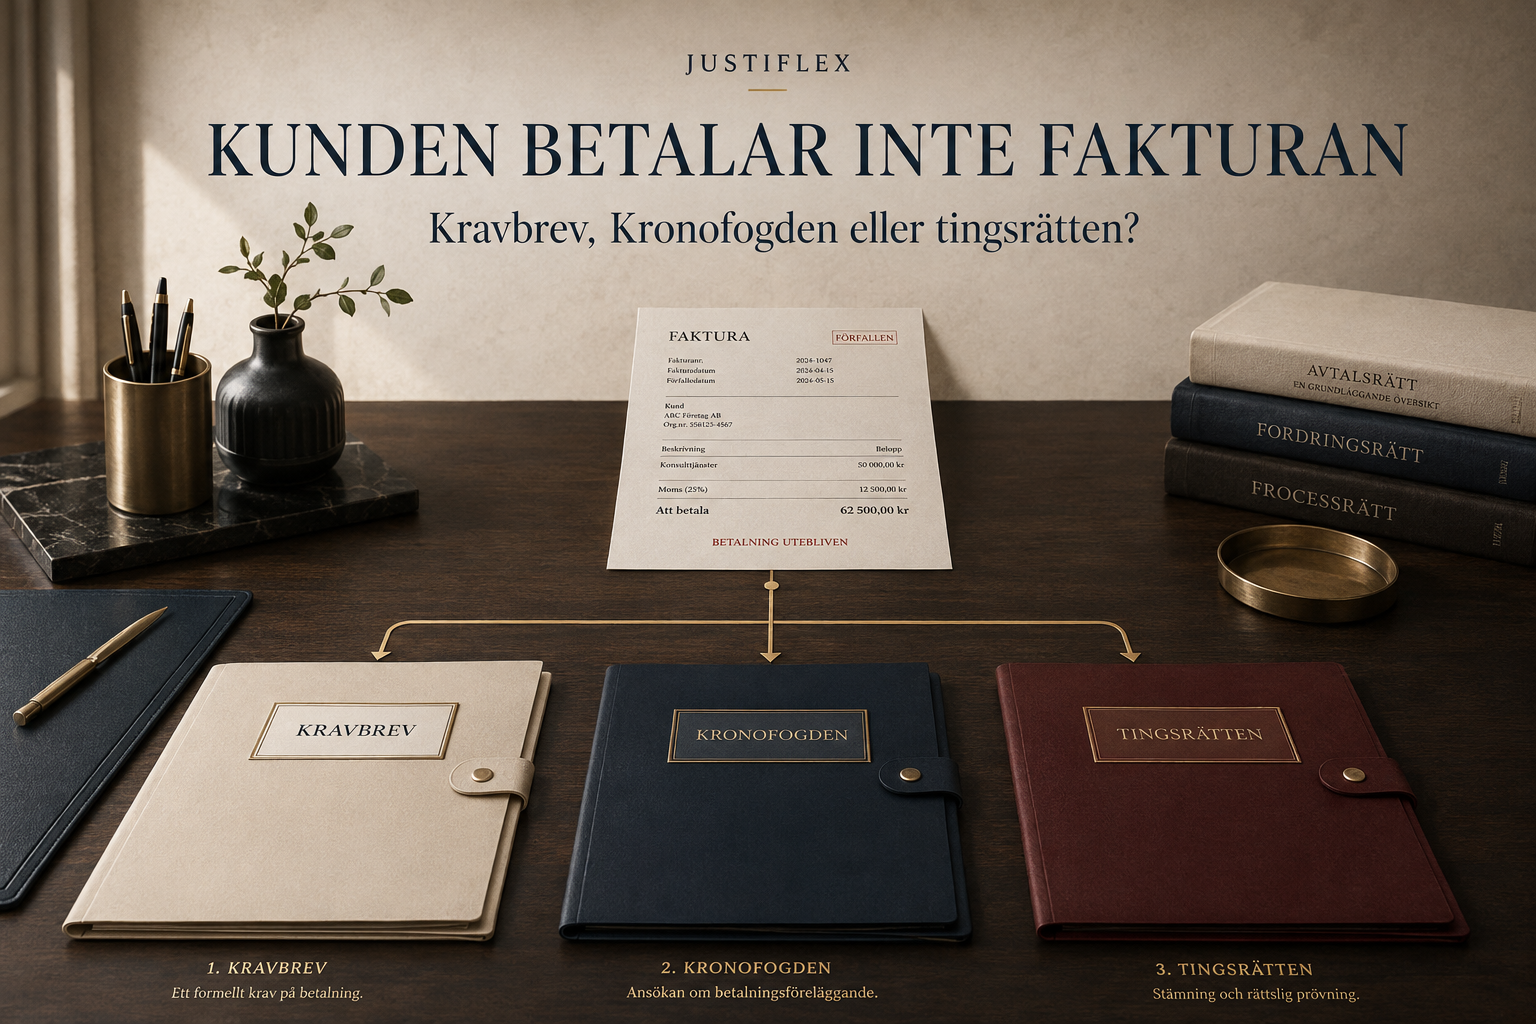
Det avgörande är inte bara att fakturan är obetald – utan om kravet är förfallet, tydligt dokumenterat och sakligt bestridet. Det avgör om du bör börja med ett kravbrev, gå till Kronofogden eller förbereda en talan i tingsrätten.

En obetald faktura är inte alltid ett enkelt indrivningsärende. Rätt väg från början kan spara både tid, kostnader och ett onödigt domstolsförfarande.

Snabbsvar: Om fakturan är förfallen och kravet är tydligt börjar du normalt med ett precist kravbrev. Betalar kunden ändå inte går du till Kronofogden. Har kunden bestridit sakligt, eller gäller tvisten avtalets innehåll, är tingsrätten ofta rätt väg. Bevisningen – inte frustrationen – ska styra nästa steg.
Inledning

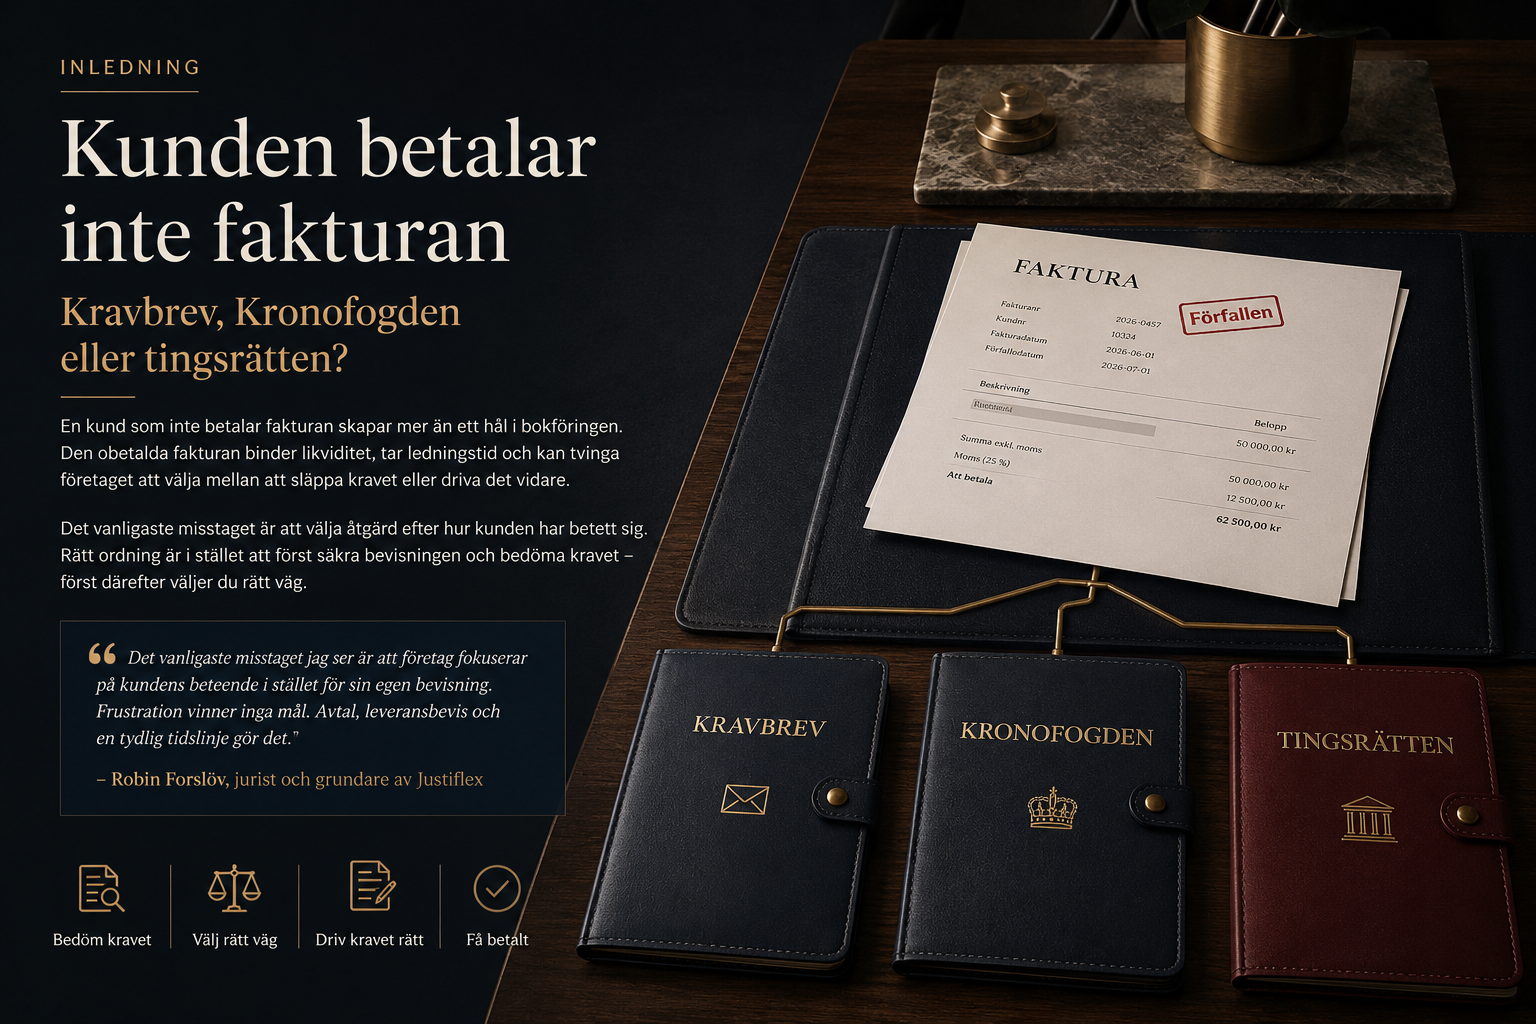
En kund som inte betalar fakturan skapar mer än ett hål i bokföringen. Den obetalda fakturan binder likviditet, tar ledningstid och kan tvinga företaget att välja mellan att släppa kravet eller driva det vidare.

Det vanligaste misstaget är att välja åtgärd efter hur kunden har betett sig. Ett irriterat mejl följs av flera betalningspåminnelser, ett inkassokrav och till sist en ansökan hos Kronofogden – utan att någon först har bedömt om kravet går att bevisa.

Rätt ordning är den motsatta:

  1. Kontrollera avtalet.
  2. Säkra bevisningen om leveransen.
  3. Identifiera kundens invändning.
  4. Räkna fram rätt belopp.
  5. Välj kravbrev, Kronofogden eller tingsrätten.

”Det vanligaste misstaget jag ser är att företag fokuserar på kundens beteende i stället för sin egen bevisning. Frustration vinner inga mål. Avtal, leveransbevis och en tydlig tidslinje gör det.”
– Robin Forslöv, jurist och grundare av Justiflex

Det här får du av guiden

Efter guiden ska du kunna:

  • bedöma om fordran är tillräckligt dokumenterad,
  • välja mellan kravbrev, Kronofogden och tingsrätten,
  • hantera en bestriden faktura,
  • räkna rätt på dröjsmålsränta och tillåtna avgifter,
  • bedöma kostnadsrisken innan du stämmer kunden,
  • skilja ett indrivningsproblem från en verklig avtalstvist,
  • följa en konkret plan från förfallen faktura till betalning eller dom.
Har kunden redan bestridit fakturan?

Skicka inte ärendet vidare av bara farten.

Ett tidigt bestridande betyder ofta att frågan inte längre är om kunden behöver påminnas. Frågan är i stället om du kan visa vad kunden beställde, vad du levererade och varför beloppet är riktigt.

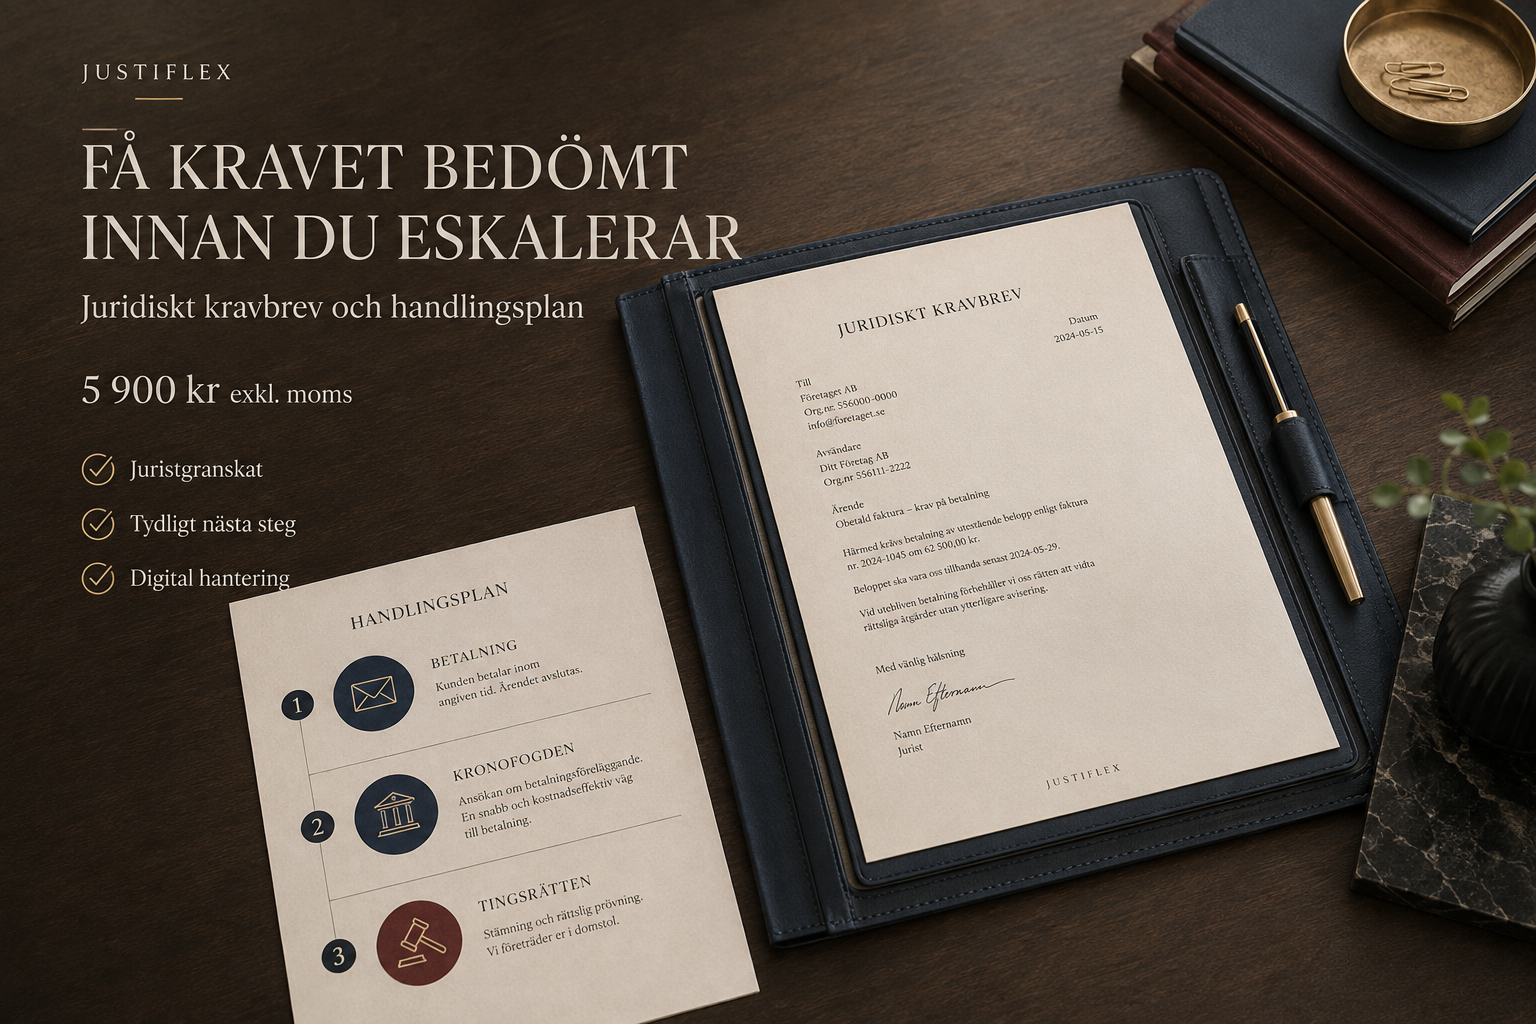
Juridiskt kravbrev och handlingsplan

Fast pris: 5 900 kr exkl. moms

✔ Genomgång av avtal, faktura och relevant kommunikation
✔ Bedömning av kravets juridiska styrka
✔ Beräkning av kapital, ränta och tillåtna kostnader
✔ Juridiskt kravbrev till kunden
✔ Rekommendation: Kronofogden, förlikning eller tingsrätt
✔ Digital och säker hantering

Få kravets styrka bedömd innan du ansöker

Innehåll

  • Kunden betalar inte fakturan – börja med bevisningen
  • Kravbrev, Kronofogden eller tingsrätten?
  • Justiflex femkontroll för obetalda fakturor
  • Hur skriver man ett juridiskt kravbrev?
  • Vilken ränta och vilka avgifter får du kräva?
  • Så fungerar Kronofogdens betalningsföreläggande
  • När ska du stämma kunden?
  • Interaktivt snabbtest
  • Två typfall – olika väg trots samma problem
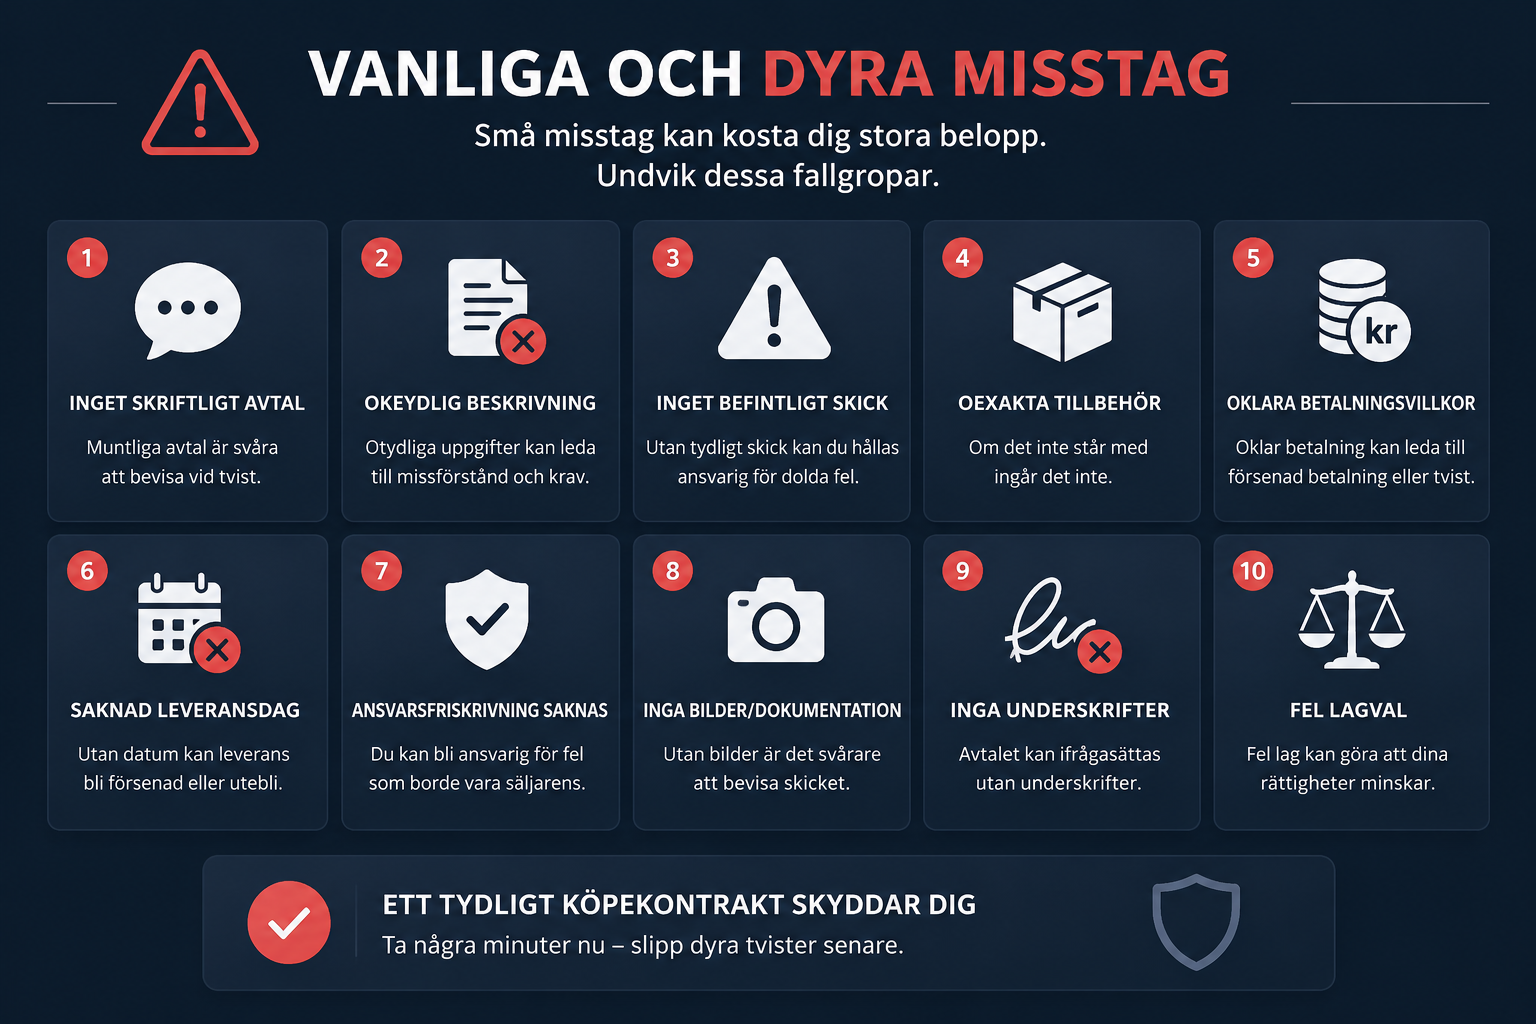
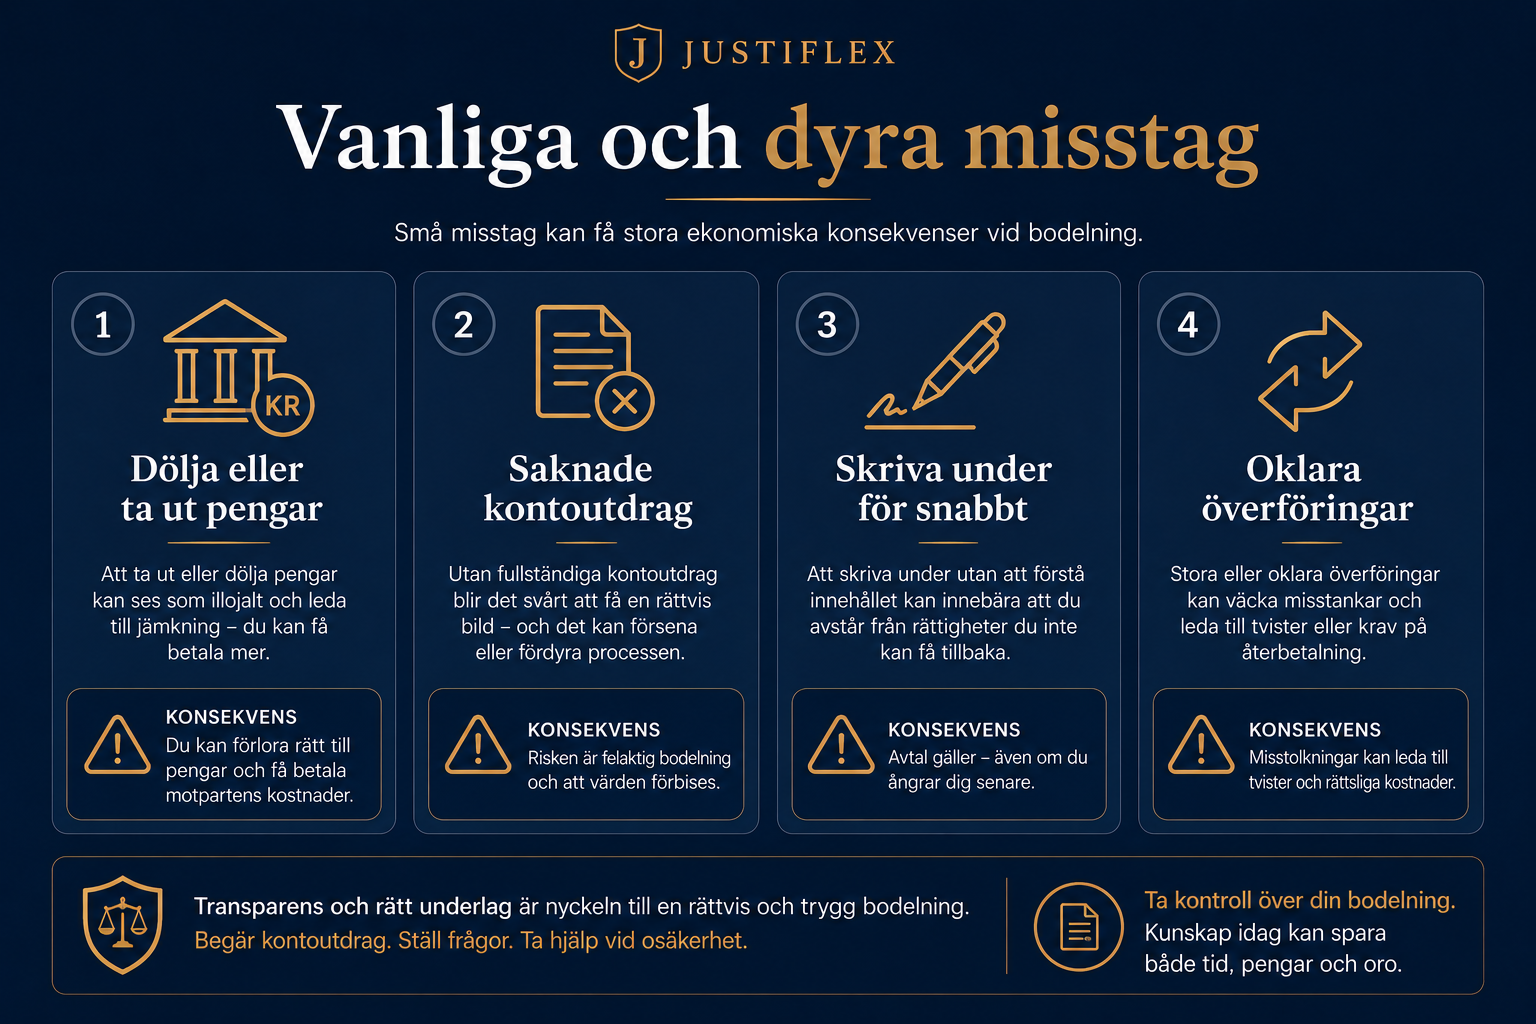
  • Vanliga och dyra misstag
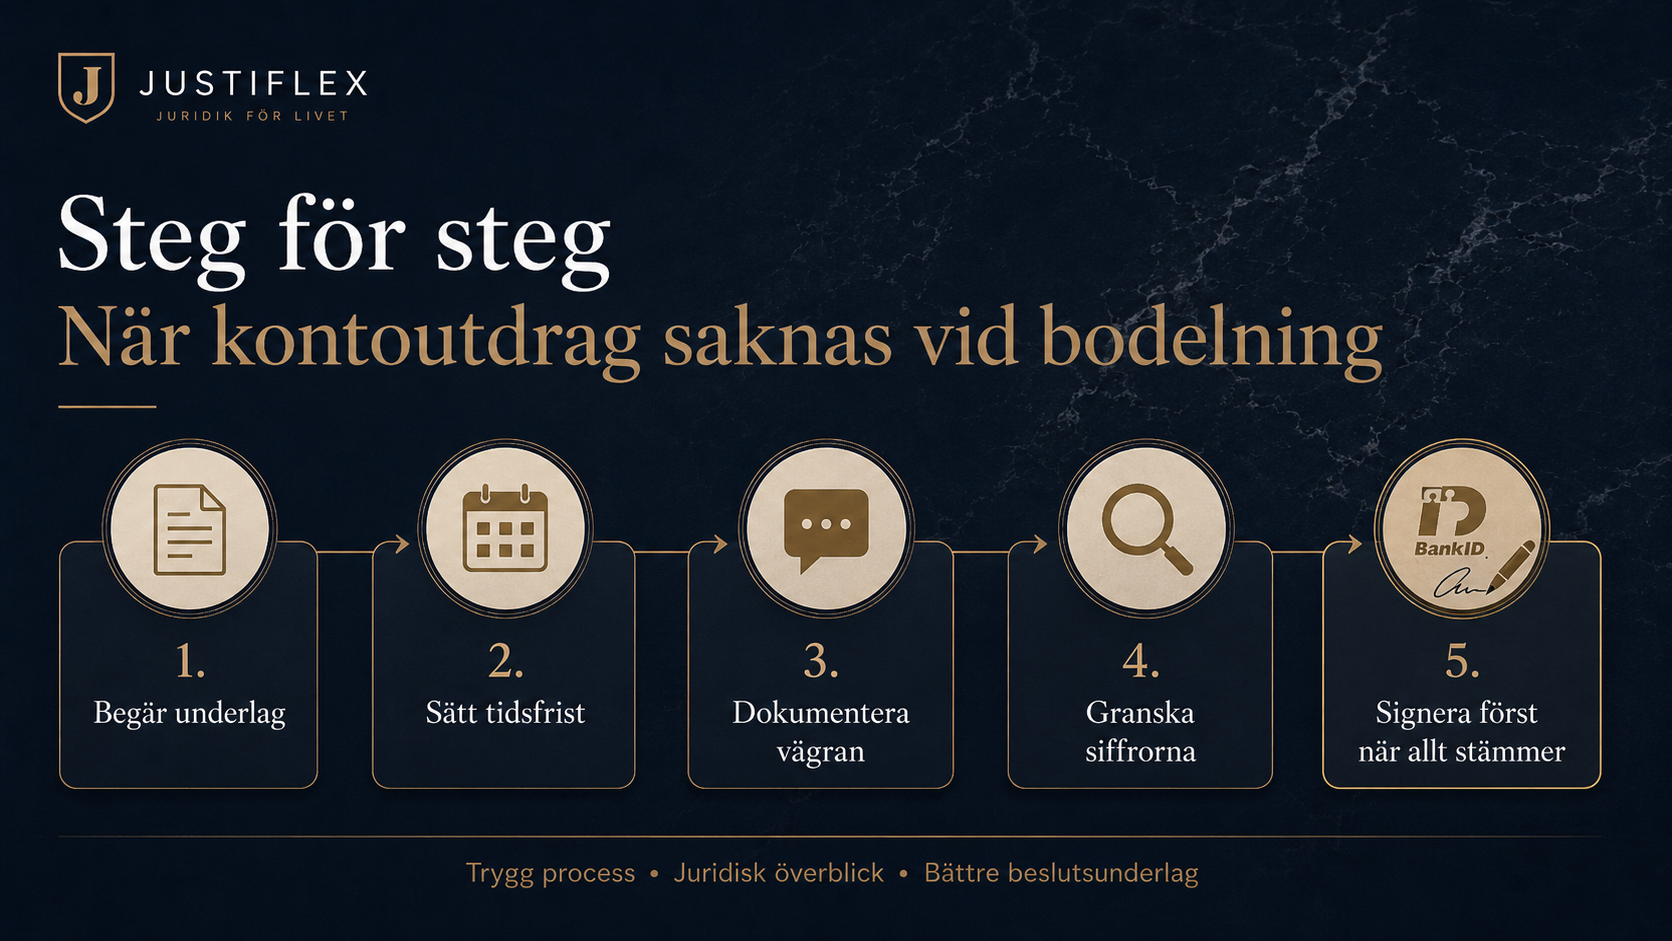
  • Steg för steg: så driver du kravet rätt
  • Vanliga frågor

Kunden betalar inte fakturan – börja med bevisningen

I många av de fakturatvister vi möter är själva fakturan inte det verkliga problemet.

Problemet är i stället att företaget inte snabbt kan visa:

  • vem som beställde arbetet,
  • vad som ingick i uppdraget,
  • vem som godkände tilläggsarbetet,
  • när leveransen skedde,
  • hur priset beräknades,
  • när kunden först invände.

Företaget kan ha skickat fem påminnelser men saknar fortfarande en sammanhållen beviskedja.

Det skapar en farlig obalans. Mycket tid har lagts på att kräva betalning, men för lite tid har lagts på att förbereda det underlag som behövs om kunden bestrider fakturan.

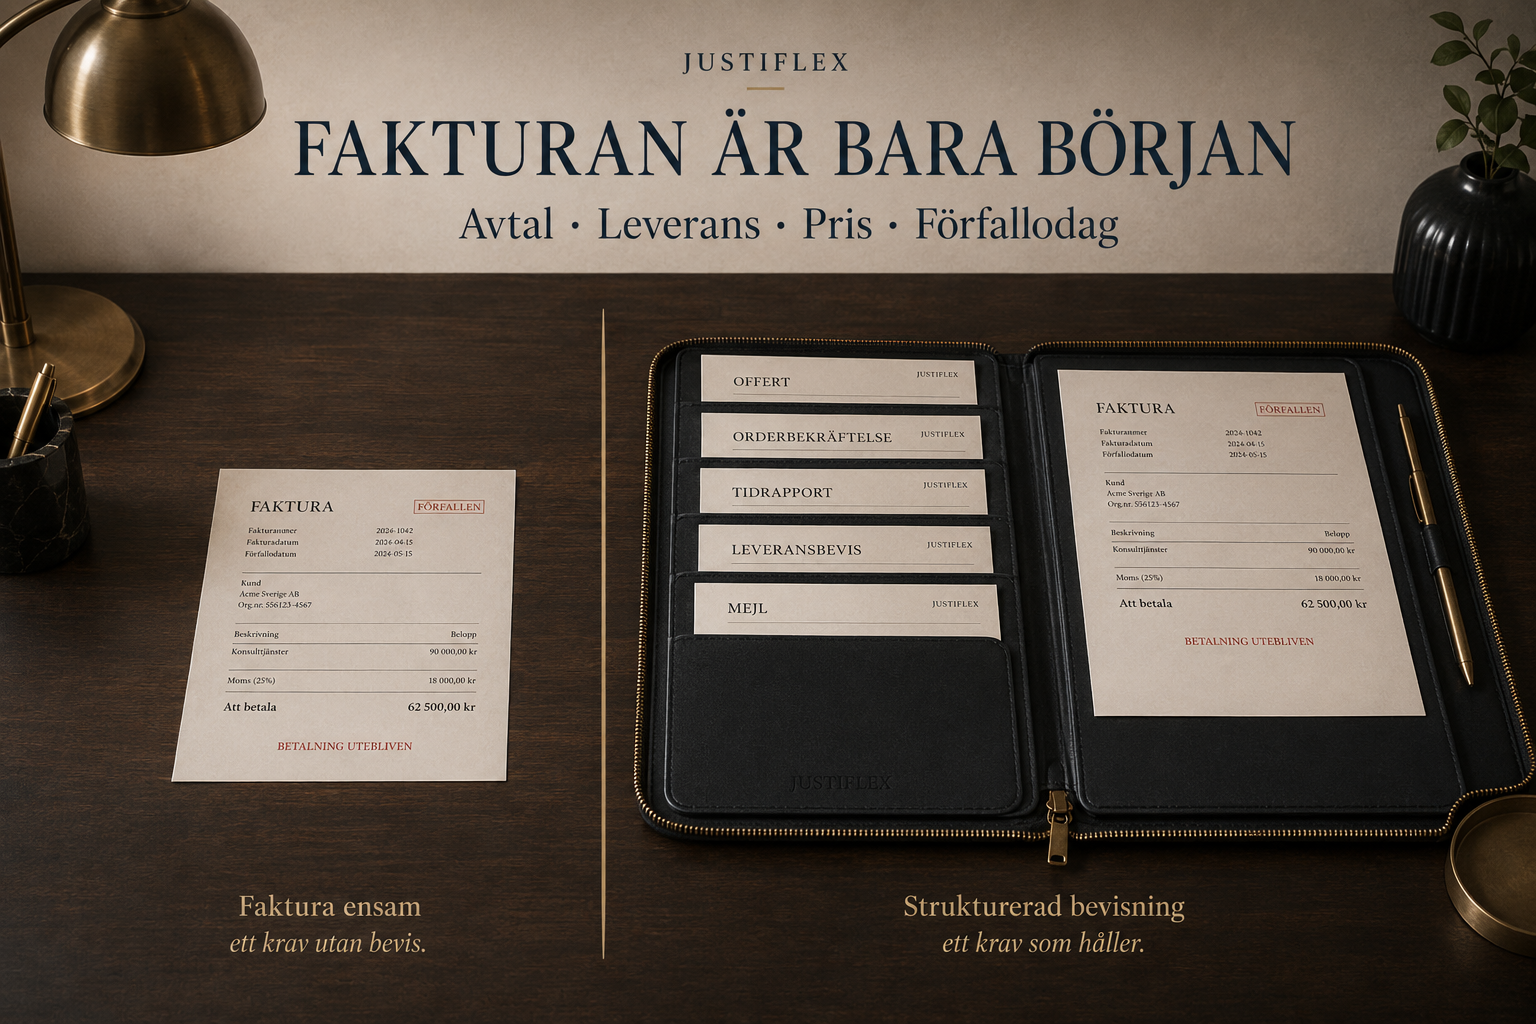
Fakturan är inte hela bevisningen

En faktura är ett betalningskrav och kan användas som bevisning. Fakturan visar däremot inte alltid att kunden beställde tjänsten, accepterade priset eller fick den leverans som fakturan avser.

Du behöver normalt kunna visa:

  • vilka parterna är,
  • att ett avtal ingicks,
  • vad kunden beställde,
  • vilket pris eller vilken beräkningsgrund som avtalades,
  • att varan eller tjänsten levererades,
  • när betalningen skulle ske,
  • vad kunden invänt mot,
  • hur kapital, ränta och kostnader har beräknats.

Offerter, orderbekräftelser, mejl, tidrapporter, leveransbevis, mötesanteckningar och meddelanden kan tillsammans vara betydligt viktigare än fakturan.

Justiflex prioriteringsregel: Skicka inte nästa betalningspåminnelse förrän du kan förklara kravet i fem meningar och hitta de tre viktigaste bevisen på fem minuter.
Kravbrev, Kronofogden eller tingsrätten?

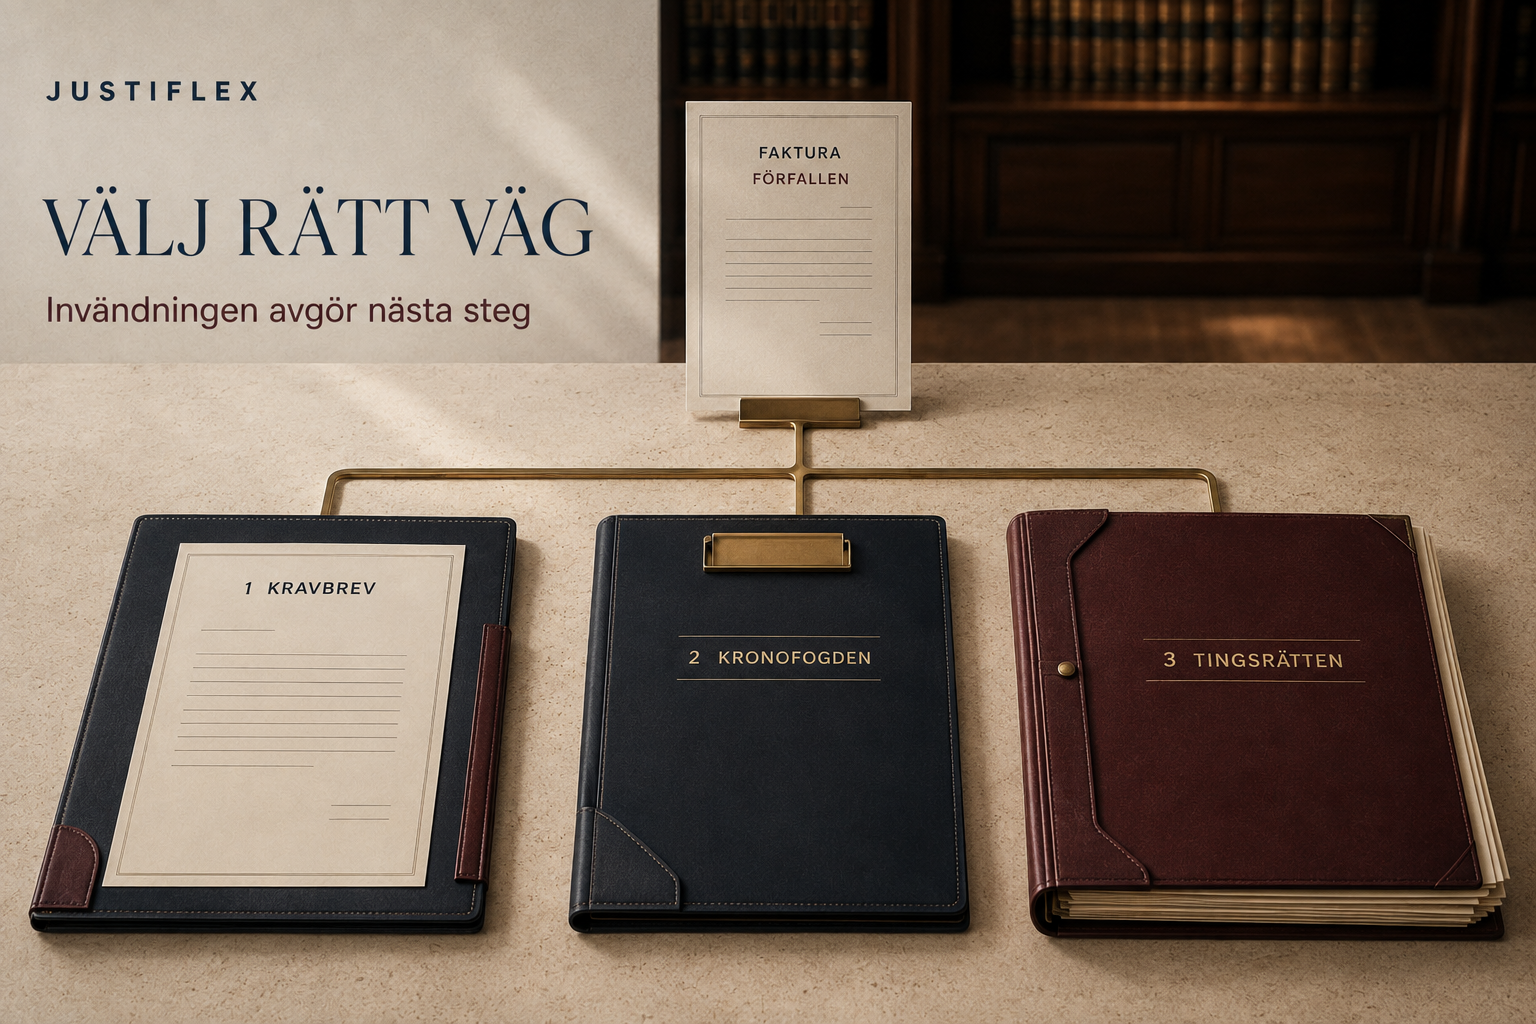
Valet styrs främst av två frågor:

  1. Är kravet tydligt, förfallet och möjligt att bevisa?
  2. Har kunden framfört en verklig invändning som måste prövas?

Välj kravbrev när kunden är tyst eller otydlig

Ett juridiskt kravbrev är normalt rätt första åtgärd när:

  • fakturan har förfallit,
  • tidigare påminnelser inte har lett till betalning,
  • kunden inte har förklarat varför betalning hålls inne,
  • kommunikationen har blivit splittrad,
  • du behöver samla kravet och nästa steg i ett dokument.

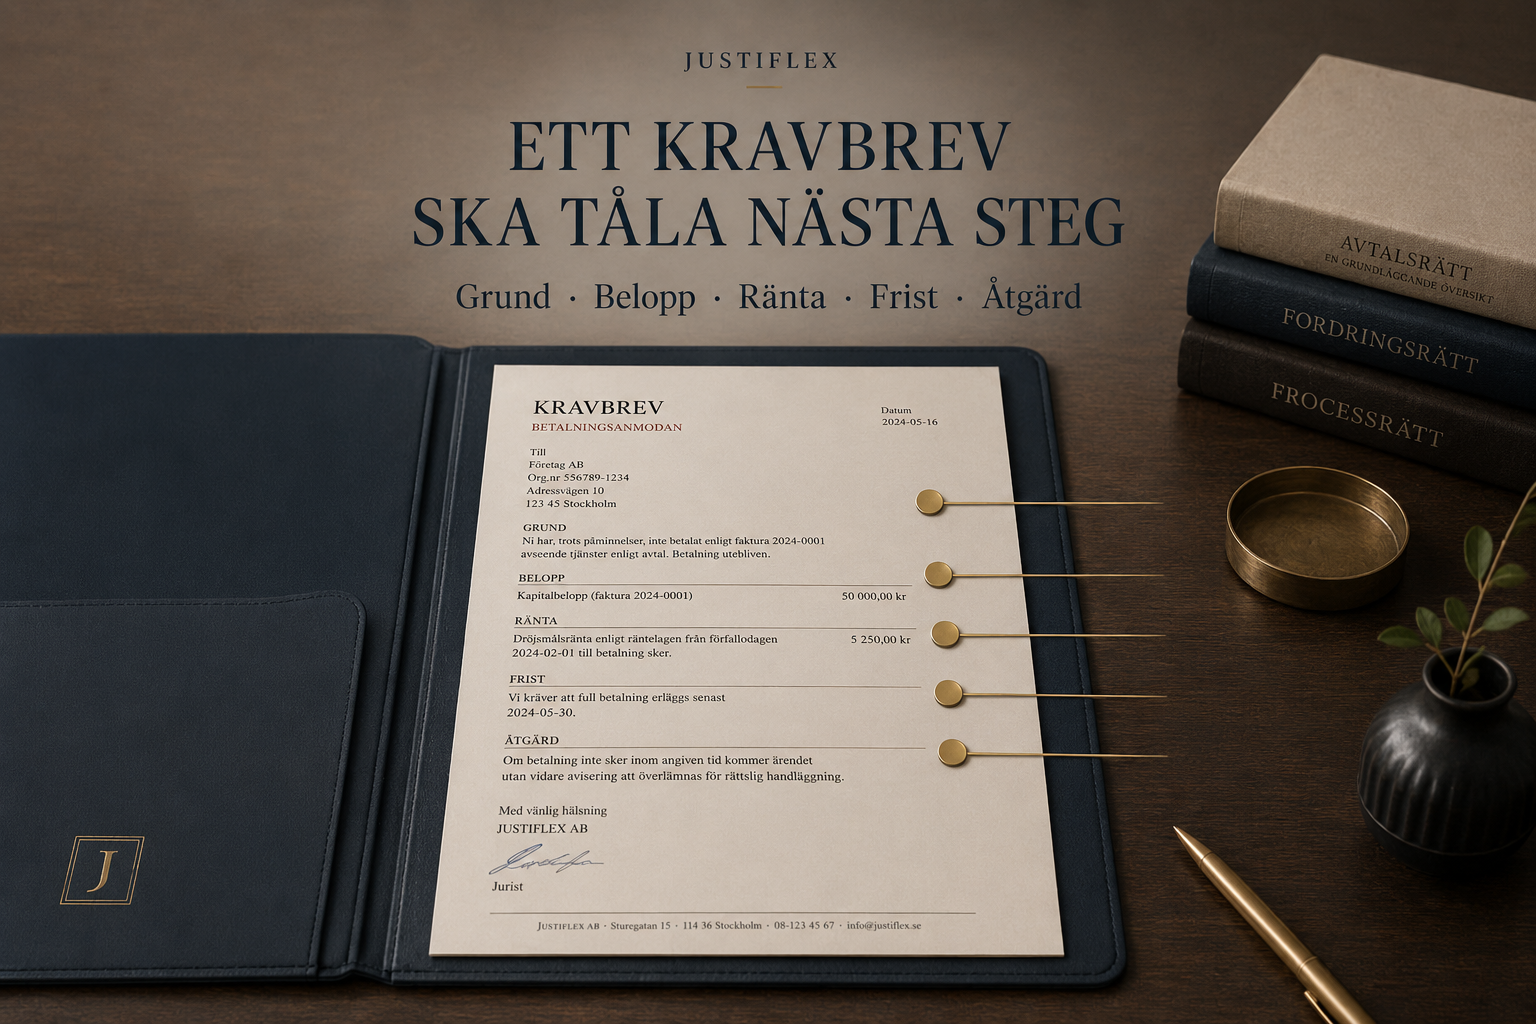
Kravbrevet skapar en tydlig tidslinje. Kunden får en sista möjlighet att betala eller precisera sin invändning innan ärendet går vidare.

Välj Kronofogden när kravet är tydligt och obestritt

Ett betalningsföreläggande hos Kronofogden passar bäst när:

  • kravet gäller pengar,
  • förfallodagen har passerat,
  • rätt kund är identifierad,
  • beloppet kan beskrivas exakt,
  • kunden inte har framfört en konkret invändning,
  • du vill få ett utslag som kan verkställas.

Kronofogden prövar normalt inte om din prestation var korrekt när kunden invänder. Myndigheten kan däremot fastställa ett krav genom utslag om kunden inte bestrider.

Välj juridisk bedömning och tingsrätt när fakturan är bestriden

Tingsrätten är normalt rätt forum när kunden invänder att:

  • tjänsten var felaktig eller försenad,
  • leveransen var ofullständig,
  • ett annat pris avtalades,
  • tilläggsarbetet aldrig beställdes,
  • kunden har rätt till prisavdrag eller skadestånd,
  • kunden har ett motkrav som ska kvittas,
  • fel bolag har fakturerats,
  • avtalet ska tolkas på ett annat sätt.

Du kan börja hos Kronofogden även om du tror att kunden kommer att bestrida. Men om bestridandet är väntat blir Kronofogden ofta bara en omväg till tingsrätten.
Tre vanliga situationer

Valet styrs främst av två frågor:

  1. Är kravet tydligt, förfallet och möjligt att bevisa?
  2. Har kunden framfört en verklig invändning som måste prövas?

Välj kravbrev när kunden är tyst eller otydlig

Ett juridiskt kravbrev är normalt rätt första åtgärd när:

  • fakturan har förfallit,
  • tidigare påminnelser inte har lett till betalning,
  • kunden inte har förklarat varför betalning hålls inne,
  • kommunikationen har blivit splittrad,
  • du behöver samla kravet och nästa steg i ett dokument.

Kravbrevet skapar en tydlig tidslinje. Kunden får en sista möjlighet att betala eller precisera sin invändning innan ärendet går vidare.

Välj Kronofogden när kravet är tydligt och obestritt

Ett betalningsföreläggande hos Kronofogden passar bäst när:

  • kravet gäller pengar,
  • förfallodagen har passerat,
  • rätt kund är identifierad,
  • beloppet kan beskrivas exakt,
  • kunden inte har framfört en konkret invändning,
  • du vill få ett utslag som kan verkställas.

Kronofogden prövar normalt inte om din prestation var korrekt när kunden invänder. Myndigheten kan däremot fastställa ett krav genom utslag om kunden inte bestrider.

Välj juridisk bedömning och tingsrätt när fakturan är bestriden

Tingsrätten är normalt rätt forum när kunden invänder att:

  • tjänsten var felaktig eller försenad,
  • leveransen var ofullständig,
  • ett annat pris avtalades,
  • tilläggsarbetet aldrig beställdes,
  • kunden har rätt till prisavdrag eller skadestånd,
  • kunden har ett motkrav som ska kvittas,
  • fel bolag har fakturerats,
  • avtalet ska tolkas på ett annat sätt.

Du kan börja hos Kronofogden även om du tror att kunden kommer att bestrida. Men om bestridandet är väntat blir Kronofogden ofta bara en omväg till tingsrätten.

Tre vanliga situationer

Kunden svarar inte

Normalt nästa steg: Slutligt kravbrev och därefter Kronofogden.

Skälet: Problemet verkar handla om betalningsvilja eller betalningsförmåga, inte om avtalets innehåll.

Kunden ber bara om mer tid

Normalt nästa steg: Skriftlig betalningsplan eller ett slutligt kravbrev med ny tydlig frist.

Skälet: En kontrollerad uppgörelse kan ge snabbare betalning än en rättslig process.

Kunden bestrider fakturan sakligt

Normalt nästa steg: Granska bevisningen, bemöt invändningen och bedöm förlikning eller tingsrätt.

Skälet: Ett inkassokrav löser inte en tvist om pris, fel, försening eller avtalets innehåll.
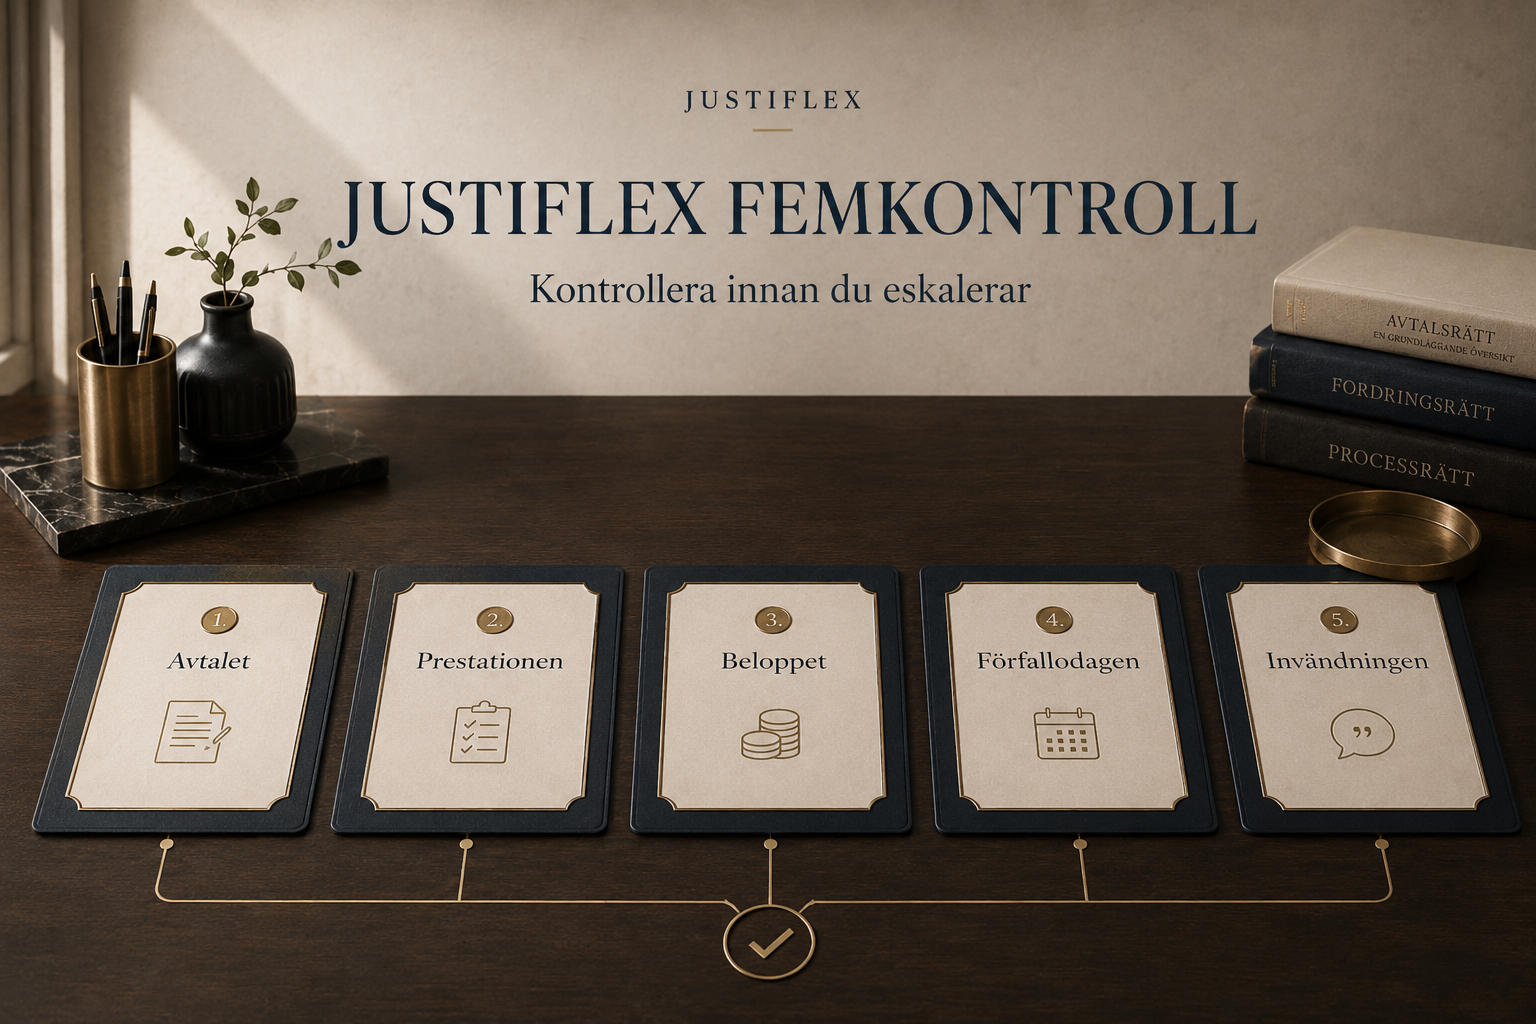
Justiflex femkontroll för obetalda fakturor

Innan vi rekommenderar nästa åtgärd går vi igenom fem kontrollpunkter.

Modellen skiljer ett vanligt indrivningsärende från en beviskrävande fakturatvist.

1. Avtalet

Grönt: Det finns en accepterad offert, skriftlig beställning eller tydlig orderbekräftelse.

Gult: Avtalet är muntligt men stöds av mejl, betalningar eller parternas agerande.

Rött: Det är oklart vem som beställde eller vilket bolag som var avtalspart.

2. Prestationen

Grönt: Leveransen, arbetet eller överlämnandet kan dokumenteras.

Gult: Arbetet är utfört men dokumentationen är ofullständig.

Rött: Kunden påstår att tjänsten inte levererades eller var allvarligt felaktig.

3. Beloppet

Grönt: Priset följer direkt av offerten, avtalet eller dokumenterade timmar.

Gult: Fakturan bygger på löpande räkning men delar av tidunderlaget saknas.

Rött: Tilläggsarbeten eller prishöjningar saknar tydligt godkännande.

4. Förfallodagen

Grönt: Förfallodagen är bestämd och har passerat.

Gult: Parterna har diskuterat en ny betalningsfrist men inte dokumenterat den tydligt.

Rött: Kravet har ännu inte förfallit.

5. Invändningen

Grönt: Kunden har inte framfört någon konkret invändning.

Gult: Kunden uttrycker allmänt missnöje men förklarar inte vad som är fel.

Rött: Kunden har specificerat fel, motkrav, prisavdrag eller kvittning.

Beslutsregeln

Fyra eller fem gröna punkter och ingen röd: Kravbrev följt av Kronofogden är ofta en rimlig väg.

En röd punkt om avtalet, prestationen eller kundens invändning: Gör en juridisk bedömning innan du eskalerar.

Femkontrollen avgör inte vem som slutligen har rätt. Den visar vilken process som är juridiskt och ekonomiskt försvarbar.

Hur skriver man ett juridiskt kravbrev?

Ett genomarbetat kravbrev ska göra det enkelt för kunden att förstå:

  • vem som kräver betalning,
  • vilket avtal kravet bygger på,
  • vilken prestation som har levererats,
  • vilken faktura som är obetald,
  • hur mycket som ska betalas,
  • hur ränta och kostnader har beräknats,
  • när betalningen senast ska vara gjord,
  • hur kunden ska framföra en invändning,
  • vad nästa steg blir om betalning uteblir.

Kravbrevet ska vara tydligt – inte aggressivt

Ett kravbrev får vara bestämt. Det ska däremot inte innehålla överdrivna hot eller påståenden om konsekvenser som inte är juridiskt korrekta.

Skriv hellre:

Om betalning eller en preciserad invändning inte har kommit in senast den 15 september 2026 kan kravet lämnas vidare för rättslig handläggning.

Undvik formuleringar som:

Betala omedelbart, annars ser vi till att ni får en betalningsanmärkning.

Inkassoverksamhet ska bedrivas enligt god inkassosed. Kunden får inte utsättas för otillbörlig påtryckning.

Måste du skicka flera påminnelser?

Nej. Det finns inget generellt krav på att skicka flera betalningspåminnelser innan du ansöker om betalningsföreläggande.

Inom ett inkassoförfarande ska kunden däremot normalt först få ett korrekt skriftligt krav och skälig tid att betala eller invända.

Fler påminnelser gör inte automatiskt kravet starkare.
Vilken ränta och vilka avgifter får du kräva?

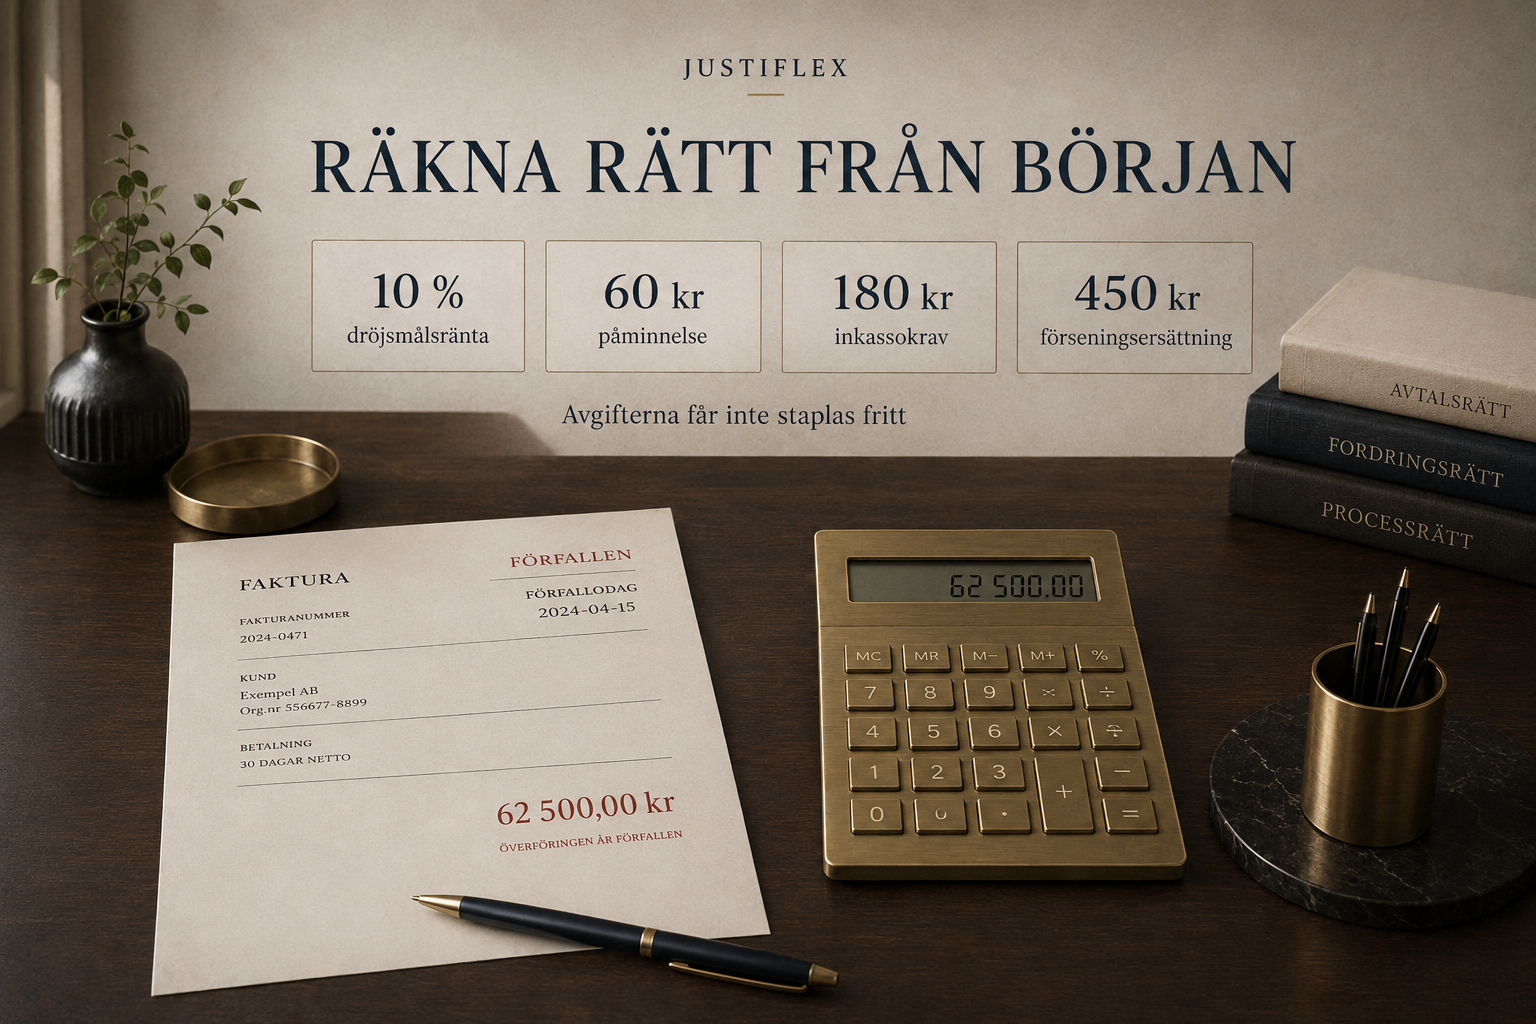
Kapital, dröjsmålsränta, påminnelseavgift, inkassokostnad och förseningsersättning är olika poster. De ska beräknas och redovisas var för sig.

Dröjsmålsränta

Om förfallodagen bestämdes i förväg löper dröjsmålsränta normalt från förfallodagen.

Om någon förfallodag inte bestämdes börjar räntan som huvudregel löpa 30 dagar efter att du skickat ett krav på betalning där det framgår att ränta kommer att tas ut.

Om parterna inte har avtalat en annan räntesats är räntan enligt räntelagen Riksbankens referensränta plus åtta procentenheter.

Referensräntan är 2,00 procent under hela 2026. Den lagstadgade dröjsmålsräntan blir därför 10,00 procent per år under 2026.

Kontrollera alltid den aktuella referensräntan hos Riksbanken.

Påminnelseavgift: högst 60 kr

En skriftlig betalningspåminnelse får normalt belasta kunden med högst 60 kr.

Rätten till påminnelseavgiften måste normalt ha avtalats senast när skulden uppkom. Du får därför inte automatiskt lägga på 60 kr bara för att fakturan är sen.

Inkassokostnad: högst 180 kr

För ett korrekt utformat inkassokrav kan kunden normalt bli skyldig att ersätta högst 180 kr.

Åtgärden måste ha varit skäligen nödvändig för att ta till vara din rätt. Ett vanligt mejl med rubriken ”påminnelse” blir inte automatiskt ett avgiftsbelagt inkassokrav.

Förseningsersättning mellan företag: 450 kr

Vid handelstransaktioner mellan företag kan borgenären normalt ha rätt till 450 kr i förseningsersättning när det finns rätt till dröjsmålsränta.

Förseningsersättningen får inte utan vidare läggas ovanpå alla andra kravkostnader.

Påminnelse-, inkasso- och amorteringsplanskostnader ersätts normalt bara i den mån de tillsammans överstiger förseningsersättningen.
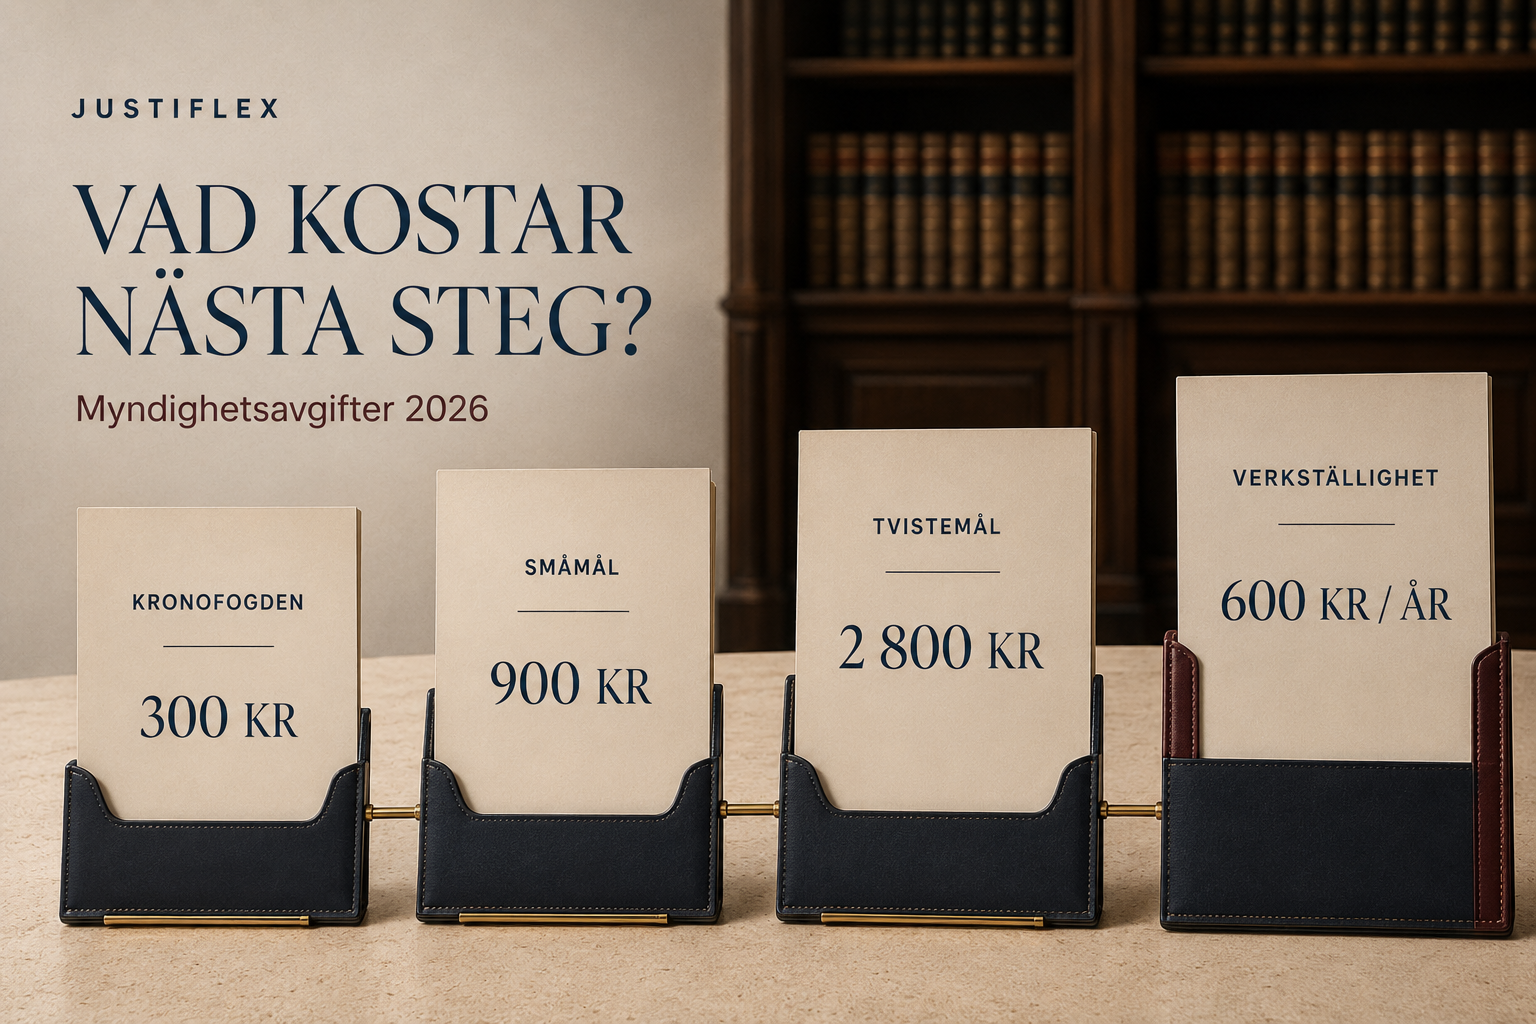
Kostnadsöversikt 2026

Juridiskt kravbrev

Justiflex fastpris: 5 900 kr exkl. moms

Passar när du behöver få kravet granskat, beräknat och formulerat innan nästa steg.

Betalningsföreläggande hos Kronofogden

Myndighetsavgift: 300 kr

Passar främst när kravet är förfallet, tydligt och inte sakligt bestridet.

Förenklat tvistemål

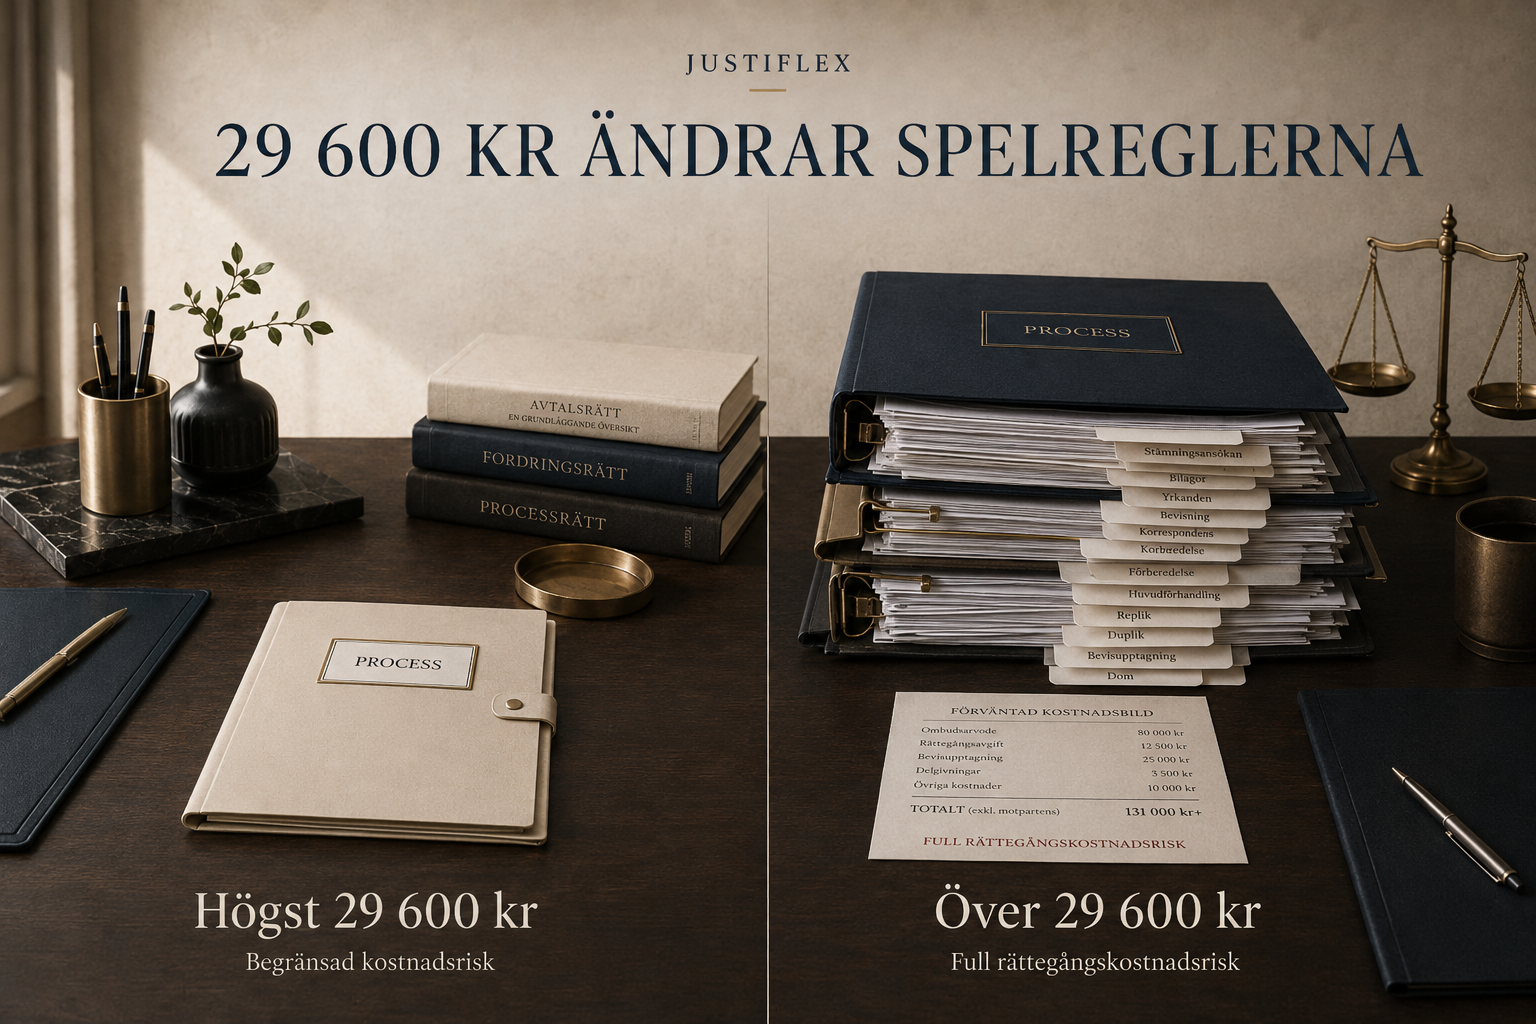
Krav: Högst 29 600 kr
Ansökningsavgift: 900 kr
Tillägg efter Kronofogden: 600 kr

Möjligheten att få ersättning för juridiskt ombud är starkt begränsad.

Ordinärt tvistemål

Krav: Över 29 600 kr
Ansökningsavgift: 2 800 kr
Tillägg efter Kronofogden: 2 500 kr

Den som förlorar kan behöva ersätta motpartens skäliga rättegångskostnader.

Verkställighet hos Kronofogden

Grundavgift: 600 kr per år

Avgiften tas i första hand ut av den betalningsskyldige. Om betalning inte kan drivas in kan avgiften i vissa fall belasta den som ansökt.

Vad kostar de vanligaste vägarna?

Scenario 1: Tydligt och obestritt krav

  1. Eget slutligt kravbrev.
  2. Betalningsföreläggande: 300 kr.
  3. Utslag om kunden inte bestrider.
  4. Verkställighet om kunden fortfarande inte betalar.

Lägsta direkta myndighetskostnad: 300 kr.

Egen tid, eventuell juridisk hjälp och risken för verkställighetsavgift tillkommer.

Scenario 2: Juridiskt kravbrev och därefter Kronofogden

  1. Juridisk granskning och kravbrev: 5 900 kr exkl. moms.
  2. Betalningsföreläggande: 300 kr.
  3. Eventuell separat hjälp med Kronofogdeansökan.

Detta passar när beloppet är betydande eller när underlaget behöver struktureras innan ansökan.

Scenario 3: Bestridet krav under 29 600 kr

  1. Stämningsansökan direkt: 900 kr.
  2. Alternativt Kronofogden 300 kr och därefter 600 kr i tilläggsavgift.
  3. Egna juridiska kostnader.

Även om du vinner får du normalt inte full ersättning för ett omfattande ombudsarbete.

Scenario 4: Bestridet krav över 29 600 kr

  1. Stämningsansökan direkt: 2 800 kr.
  2. Alternativt Kronofogden 300 kr och därefter 2 500 kr i tilläggsavgift.
  3. Kostnader för juridiskt ombud och bevisning.
  4. Risk att betala motpartens skäliga rättegångskostnader om du förlorar.

I det här scenariot bör en juridisk och ekonomisk riskbedömning göras innan talan väcks.

Så fungerar Kronofogdens betalningsföreläggande

Ett betalningsföreläggande betyder inte att Kronofogden redan har bedömt att fakturan är riktig.

Förfarandet används för att fastställa ett förfallet penningkrav när kunden inte invänder.

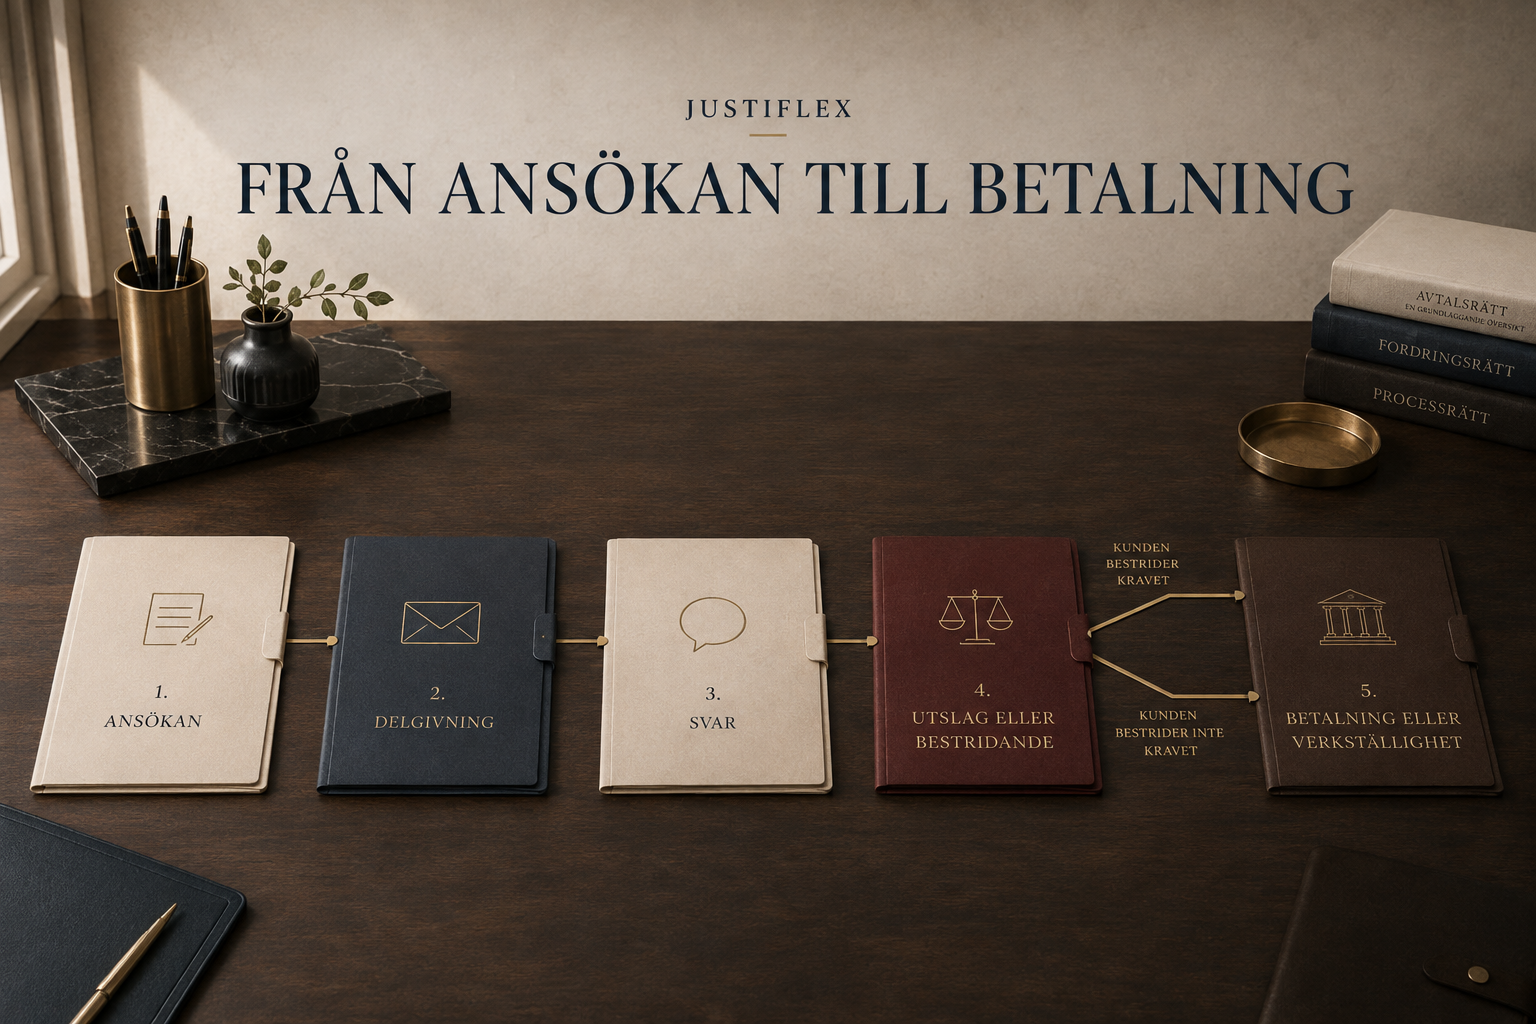
Processen i fem steg

1. Du ansöker

Ansökan ska innehålla:

  • rätt parter,
  • kapitalbelopp,
  • ränta,
  • förfallodag,
  • kostnader,
  • en konkret förklaring av vad kravet bygger på.

Skriv inte bara ”faktura enligt överenskommelse”. Beskriv avtalet, leveransen och fakturan så att kravet går att identifiera.

2. Kunden delges

Kronofogden skickar kravet till kunden. Kunden får möjlighet att betala eller bestrida.

3. Kunden bestrider inte

Om kunden inte invänder kan Kronofogden meddela utslag.

Utslaget fastställer betalningsskyldigheten och kan användas för verkställighet.

4. Kunden bestrider

Kronofogden avgör normalt inte om tjänsten var korrekt, om priset var skäligt eller om kunden har rätt till prisavdrag.

Du får välja om den bestridda delen ska lämnas över till tingsrätten.

Du har fyra veckor på dig att begära ett överlämnande, räknat från den dag Kronofogdens underrättelse skickades.

Missar du fristen skrivs den bestridda delen av hos Kronofogden.

5. Utslaget eller domen verkställs

Om kunden fortfarande inte betalar kan Kronofogden undersöka om det finns pengar, lön eller egendom att utmäta.

Du kan begära verkställighet redan i ansökan om betalningsföreläggande.

Viktigt när kunden är ett aktiebolag

För ett aktiebolag eller en annan juridisk person kan redan ansökan om betalningsföreläggande registreras av kreditupplysningsföretag.

För privatpersoner och enskilda näringsidkare är det normalt först ett utslag eller en annan fastställd betalningsförsummelse som kan leda till en betalningsanmärkning.

Det gör en ansökan mot ett bolag verkningsfull. Det ställer samtidigt höga krav på att kravet är korrekt.

Kronofogden ska aldrig användas som hot eller som påtryckning för ett krav som du vet är osäkert eller obefogat.
När ska du stämma kunden?

Tingsrätten är rätt väg när parterna inte är överens och tvisten kräver en juridisk prövning.

Domstolen kan:

  • tolka avtalet,
  • bedöma om tjänsten var felaktig,
  • värdera skriftlig bevisning,
  • höra parterna,
  • höra vittnen,
  • bedöma motkrav och kvittning,
  • avgöra om kunden ska betala.

Krav på högst 29 600 kr

Tvisten handläggs normalt som ett förenklat tvistemål, ofta kallat småmål eller FT-mål.

Ansökningsavgiften är 900 kr.

Möjligheten att få ersättning för ombudskostnader är starkt begränsad. Normalt ersätts högst motsvarande en timmes rättslig rådgivning per instans, utöver vissa särskilt angivna kostnader.

Det innebär:

  • en mer begränsad kostnadsrisk mot motparten,
  • men också begränsad möjlighet att få tillbaka dina juridiska kostnader om du vinner.

Krav över 29 600 kr

Tvisten handläggs normalt som ett ordinärt tvistemål.

Ansökningsavgiften är 2 800 kr.

Huvudregeln är att den som förlorar ska ersätta motpartens skäliga rättegångskostnader. Kostnadsrisken kan därför bli betydligt större än själva fakturan.

Innan du stämmer kunden bör du bedöma:

  • hur stark bevisningen är,
  • vilka invändningar kunden har,
  • om motkravet är dokumenterat,
  • möjligheten till förlikning,
  • kundens betalningsförmåga,
  • företagets rättsskydd,
  • om avtalet innehåller en forum- eller skiljeklausul.

Praktisk regel: En dom kan ge dig rätt. Den garanterar inte att kunden har pengar att betala med.
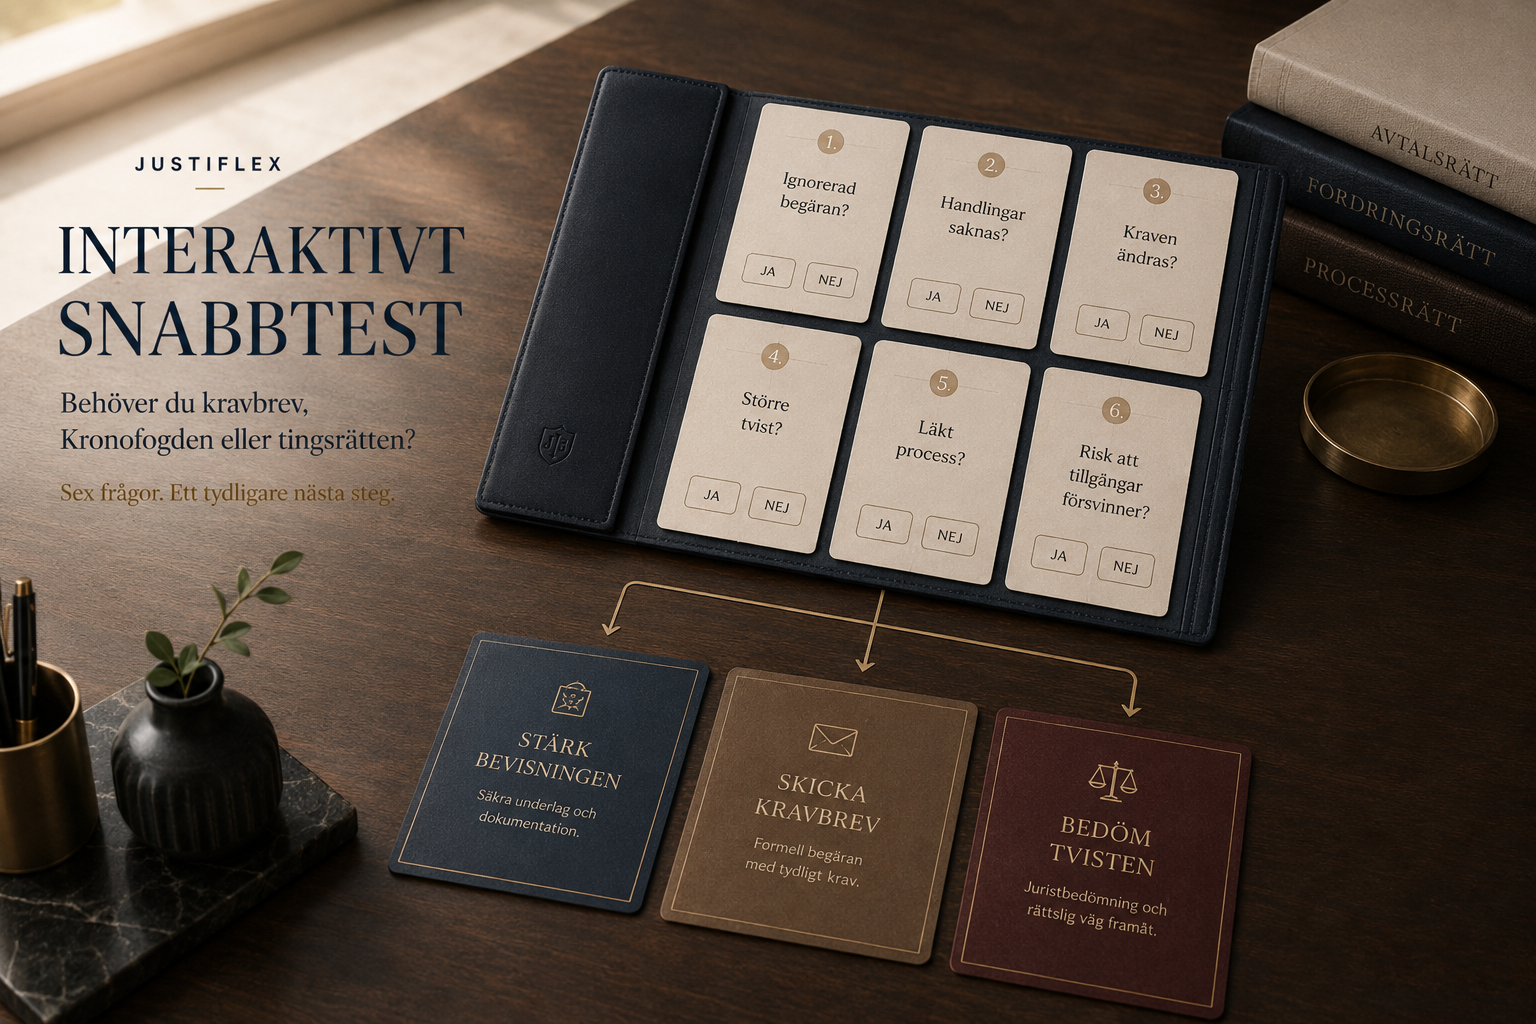
Interaktivt snabbtest: vilken väg passar ditt krav?

Välj ja eller nej. Resultatet visas automatiskt när du har svarat på samtliga frågor.

Fråga 1 av 6

Kan du visa en accepterad offert, beställning eller annan tydlig avtalsgrund?

[JA] [NEJ]

Fråga 2 av 6

Kan du visa att varan eller tjänsten levererades?

[JA] [NEJ]

Fråga 3 av 6

Kan fakturabeloppet följas tillbaka till avtalat pris, dokumenterad tid eller levererad mängd?

[JA] [NEJ]

Fråga 4 av 6

Har fakturans förfallodag passerat utan att ni har kommit överens om en ny frist?

[JA] [NEJ]

Fråga 5 av 6

Saknas ett konkret bestridande om fel, pris, omfattning, motkrav eller kvittning?

[JA] [NEJ]

Fråga 6 av 6

Är rätt kund och rätt organisationsnummer identifierade?

[JA] [NEJ]

[VISA MITT RESULTAT]

Resultat: Kravbrev och Kronofogden kan vara rätt väg

Du har ett förfallet krav med relativt tydlig avtals- och leveransgrund. Börja med ett slutligt kravbrev. Om kunden inte betalar eller bestrider kan betalningsföreläggande vara nästa steg.

CTA: Få ett juridiskt kravbrev – 5 900 kr exkl. moms

Resultat: Stärk bevisningen först

Det finns luckor i avtalet, leveransen eller beräkningen. Komplettera underlaget innan du skickar inkassokrav eller ansöker hos Kronofogden.

CTA: Få underlaget juridiskt granskat

Resultat: Sannolik fakturatvist

Kunden har framfört en konkret invändning. Frågan handlar sannolikt inte längre bara om utebliven betalning.

Bedöm bevisning, förlikning och kostnadsrisk innan du går vidare till Kronofogden eller tingsrätten.

CTA: Få kravets styrka och kostnadsrisk bedömd

Snabbtestet är ett första beslutsstöd och ersätter inte en juridisk bedömning av avtalet, leveransen eller kundens invändningar.
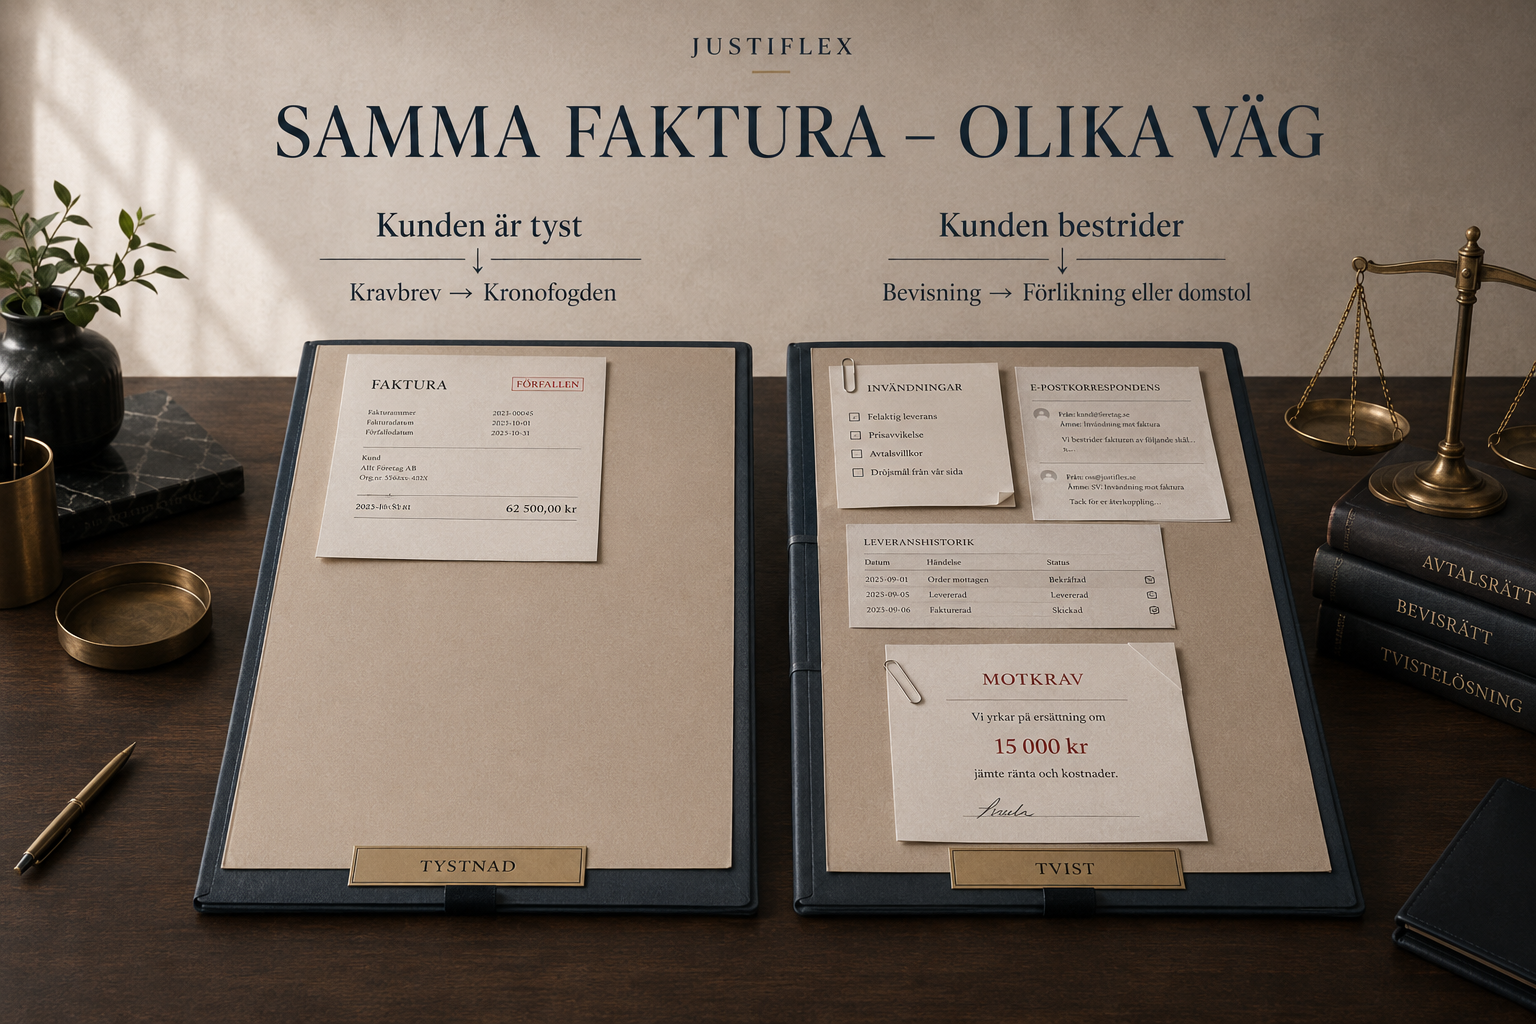
Två typfall – samma problem men olika väg

Typfall A: Kunden är tyst

Ett konsultbolag har:

  • en accepterad offert,
  • mejl som visar leveransen,
  • en förfallen faktura på 24 000 kr,
  • två obesvarade betalningspåminnelser.

Kunden har inte framfört någon invändning.

Rekommenderad ordning:

  1. Skicka ett slutligt kravbrev.
  2. Ange kapital, ränta och sista betalningsdag.
  3. Ansök om betalningsföreläggande om betalningen uteblir.

Här verkar problemet handla om betalningsvilja eller betalningsförmåga – inte om avtalets innehåll.

Typfall B: Kunden bestrider prestationen

Ett byråföretag har fakturerat 78 000 kr för ett projekt.

Kunden hävdar att:

  • leveransen var försenad,
  • vissa delar saknades,
  • ett fast pris hade avtalats,
  • kunden har rätt till prisavdrag.

Samtidigt har kunden använt materialet i sin verksamhet.

Rekommenderad ordning:

  1. Säkra offerten och projektbeskrivningen.
  2. Samla versionshistorik och leveransmejl.
  3. Identifiera vilka delar kunden faktiskt har använt.
  4. Bemöt varje invändning i ett juridiskt kravbrev.
  5. Bedöm förlikning eller tingsrätt.

Kronofogden kan inte avgöra om prestationen var avtalsenlig eller vilket prisavdrag som i så fall är rimligt.

Typfallen är sammansatta och anonymiserade utifrån återkommande mönster i kommersiella fakturatvister.

Lärdomen är enkel: samma obetalda faktura kan vara ett indrivningsärende i det ena fallet och en beviskrävande avtalstvist i det andra.

Åtta vanliga och dyra misstag

1. Du skickar bara nya påminnelser

Konsekvens: Tiden går utan att bevisningen eller förhandlingsläget förbättras.

En sjätte påminnelse löser sällan det som de fem första inte löste.

2. Du behandlar ett bestridande som betalningsovilja

Konsekvens: Du går till Kronofogden trots att du redan vet att kunden kommer att invända.

Ärendet blir en omväg till tingsrätten och tidslinjen förlängs.

3. Du skriver bara ”faktura enligt överenskommelse”

Konsekvens: Kunden och Kronofogden får ingen tydlig förklaring av vad som beställts och levererats.

Ansökan kan behöva kompletteras.

4. Du lägger på alla avgifter du känner till

Konsekvens: Ett för högt eller felberäknat krav ger kunden en legitim invändning.

Ett fel på 60 eller 180 kr kan minska förtroendet för ett betydligt större kapitalbelopp.

5. Du kräver hela beloppet trots att en del medges

Konsekvens: Den ostridiga delen blir onödigt låst.

Begär att den medgivna delen betalas omedelbart och hantera resten separat.

6. Du hotar med betalningsanmärkning

Konsekvens: Kravbrevet kan framstå som otillbörligt.

Beskriv nästa rättsliga steg sakligt. Använd inte betalningsanmärkning som hot.

7. Du stämmer utan att kontrollera betalningsförmågan

Konsekvens: Du kan vinna målet men ändå inte få betalt.

En dom skapar en verkställbar rätt – inte pengar på kundens konto.

8. Du missar fyraveckorsfristen

Konsekvens: Den bestridda delen skrivs av hos Kronofogden.

Du kan behöva starta om eller väcka talan separat.
Steg för steg: så driver du kravet rätt

Steg 1: Säkra underlaget

Spara:

  • avtal,
  • offerter,
  • order,
  • fakturor,
  • tidrapporter,
  • leveransbevis,
  • mejl,
  • meddelanden,
  • reklamationer,
  • kundens bestridande.

Exportera viktiga mejltrådar till PDF så att tidslinjen bevaras.

Steg 2: Kontrollera rätt gäldenär

Kontrollera:

  • företagsnamn,
  • organisationsnummer,
  • registrerat säte,
  • fakturaadress,
  • vem som gjorde beställningen,
  • om beställaren hade rätt att företräda bolaget.

Ett vanligt problem är att fakturan har ställts till ett närstående bolag som inte var avtalspart.

Steg 3: Separera kapital, ränta och kostnader

Räkna fram varje post för sig.

Kontrollera:

  • kapitalbelopp,
  • moms,
  • förfallodag,
  • avtalad ränta,
  • lagstadgad dröjsmålsränta,
  • rätt till påminnelseavgift,
  • rätt till inkassokostnad,
  • rätt till förseningsersättning.

Steg 4: Klassificera kundens svar

Skilj mellan:

  • inget svar,
  • önskemål om mer tid,
  • allmänt missnöje,
  • konkret bestridande,
  • påstående om fel,
  • prisavdrag,
  • motkrav,
  • kvittning.

Klassificeringen avgör om ärendet gäller indrivning eller en verklig tvist.

Steg 5: Skicka ett slutligt kravbrev

Kravbrevet ska ange:

  • vad kravet grundas på,
  • exakt belopp,
  • ränta och kostnader,
  • sista betalningsdag,
  • hur kunden kan invända,
  • nästa rättsliga steg.

Steg 6: Välj process

Tydligt och obestritt krav: Kravbrev och därefter betalningsföreläggande.

Konkret bestridande: Juridisk bedömning, förlikningsförsök eller tingsrätt.

Delvis medgivet krav: Kräv den ostridiga delen separat.

Svag betalningsförmåga: Väg kostnaden mot den faktiska möjligheten att få betalt.

Steg 7: Säkra preskriptionsavbrott

Huvudregeln är tio års preskription.

För en näringsidkares fordran mot en konsument är preskriptionstiden normalt tre år.

Preskriptionen kan bland annat avbrytas genom:

  • ett skriftligt krav som når kunden,
  • att kunden erkänner skulden,
  • en amortering eller räntebetalning,
  • ansökan hos Kronofogden,
  • talan i domstol.

Steg 8: Begär verkställighet

När du har ett utslag eller en dom kan Kronofogden undersöka om det finns pengar eller egendom att utmäta.

Begäran om verkställighet kan göras redan i ansökan om betalningsföreläggande.

Vad händer om du väljer fel väg?

Pengar

Du kan lägga juridiska kostnader på ett krav som aldrig går att driva in.

I ett ordinärt tvistemål kan du dessutom behöva betala motpartens skäliga rättegångskostnader om du förlorar eller återkallar talan.

Kundrelation

Ett korrekt kravbrev kan öppna för betalning eller en kontrollerad uppgörelse.

Ett aggressivt eller felaktigt inkassokrav kan göra en lösbar fakturafråga till en större kommersiell konflikt.

Bevisning

Ju längre tiden går, desto svårare blir det att hitta meddelanden, personer och versionshistorik.

Den som dokumenterar tidigt får ett bättre förhandlingsläge även om tvisten aldrig når domstol.

Likviditet

En kundfordran som ligger kvar utan beslut binder kapital och ledningstid.

En praktisk intern tidslinje kan vara:

  • Dag 1: Granska avtalet och leveransen.
  • Dag 5: Skicka slutligt kravbrev.
  • Dag 15: Besluta om Kronofogden, förlikning eller tingsrätt.
Vanliga frågor om obetalda fakturor

Måste jag skicka en betalningspåminnelse innan Kronofogden?

Nej, det finns inget generellt krav på flera påminnelser.

Kravet ska vara förfallet. Inom ett inkassoförfarande ska kunden normalt först få ett korrekt skriftligt krav och skälig tid att betala eller invända.

Kan jag gå direkt till Kronofogden?

Ja, om kravet gäller pengar och förfallodagen har passerat.

Kontrollera ändå först avtalet, leveransen, beloppet och eventuella invändningar.

Vad händer om kunden bestrider fakturan hos Kronofogden?

Kronofogden meddelar normalt inget utslag i den bestridda delen.

Du kan inom fyra veckor begära att den delen lämnas över till tingsrätten. Du ska då ange vilka omständigheter och bevis du åberopar.

Vad ska jag göra om kunden bestrider fakturan redan före Kronofogden?

Bedöm om invändningen är konkret och juridiskt relevant.

Om kunden invänder mot pris, kvalitet, leverans eller tilläggsarbete bör bevisningen granskas innan du ansöker.

Får kunden en betalningsanmärkning direkt?

Det beror på vem kunden är.

För juridiska personer kan redan ansökan om betalningsföreläggande registreras av kreditupplysningsföretag.

För privatpersoner och enskilda näringsidkare är det normalt först ett utslag eller en annan fastställd betalningsförsummelse som kan registreras.

Hur mycket dröjsmålsränta får jag ta ut 2026?

Om ingen annan ränta har avtalats är räntan enligt räntelagen referensräntan plus åtta procentenheter.

Under hela 2026 är referensräntan 2,00 procent. Den lagstadgade dröjsmålsräntan är därför 10,00 procent per år.

Får jag ta både påminnelseavgift och förseningsersättning?

Inte automatiskt.

Rätten till påminnelseavgift måste normalt vara avtalad. När förseningsersättning om 450 kr tas ut ersätts andra kravkostnader bara i den mån deras sammanlagda belopp överstiger förseningsersättningen.

Ska jag välja Kronofogden eller ett inkassobolag?

Ett inkassobolag kan sköta kravhanteringen och kontakten.

Kronofogden kan fastställa ett obestritt krav genom utslag och därefter verkställa det.

Du kan även driva företagets egna fordringar utan inkassotillstånd, men måste följa inkassolagen och god inkassosed när åtgärden är inkasso.

Kan kunden bestrida bara en del av fakturan?

Ja.

Begär då att den ostridiga delen betalas omedelbart. Dokumentera exakt vilken del som bestrids och varför.

Kan jag stämma kunden direkt?

Ja.

Om du redan vet att kunden kommer att bestrida kan en direkt stämningsansökan ibland vara effektivare än att först gå via Kronofogden.

Kontrollera dock alltid bevisning, kostnadsrisk, rätt forum och eventuell skiljeklausul.

Vem betalar rättegångskostnaderna?

I ordinära tvistemål är huvudregeln att den som förlorar ersätter motpartens skäliga rättegångskostnader.

I förenklade tvistemål, högst 29 600 kr under 2026, är ersättningen starkt begränsad.

Kan jag få betalt om kunden saknar pengar?

Ett utslag eller en dom ger rätt att begära verkställighet men garanterar inte betalning.

Om kunden saknar utmätningsbara tillgångar kan indrivningen misslyckas eller ta lång tid.

Hur lång tid tar processen?

Det beror framför allt på:

  • hur snabbt kunden kan delges,
  • om kunden bestrider,
  • om ärendet går till tingsrätt,
  • hur omfattande bevisningen är,
  • om kunden har tillgångar.

Ett obestritt betalningsföreläggande är normalt betydligt enklare än en fakturatvist i tingsrätten.

Kan jag kräva betalning av en kund utomlands?

Ja, men rätt forum och förfarande beror på land, avtal och var parterna finns.

Inom EU kan europeiskt betalningsföreläggande eller andra EU-regler bli aktuella. Danmark omfattas inte av alla EU-förfaranden.

Kontrollera internationell behörighet innan du agerar.

Få kravets styrka bedömd innan du eskalerar

En stark faktura blir inte starkare av fler påminnelser.

Den blir starkare av:

  • ett tydligt avtal,
  • dokumenterad leverans,
  • korrekt beräkning,
  • ett precist kravbrev,
  • rätt processval.

Juridiskt kravbrev och handlingsplan

Fast pris: 5 900 kr exkl. moms

Detta ingår:

✔ Genomgång av avtal, faktura och relevant kommunikation
✔ Bedömning av kravets juridiska styrka
✔ Kontroll av rätt gäldenär och förfallodag
✔ Beräkning av kapital, ränta och tillåtna kostnader
✔ Juridiskt kravbrev till kunden
✔ Rekommendation om nästa steg
✔ Digital och säker hantering

Nästa steg kan vara:

  • betalning,
  • betalningsplan,
  • förlikning,
  • Kronofogden,
  • tingsrätten.

Eventuellt fortsatt arbete prissätts separat och påbörjas först efter ditt godkännande.
Starta juridiskt kravbrev – 5 900 kr exkl. moms

Om författaren

Robin Forslöv är jurist och grundare av Justiflex AB.

Han arbetar med digitala juridiska tjänster och rådgivning inom bland annat avtal, fordringar, kravbrev, betalningsförelägganden och civilrättsliga tvister för företag och privatpersoner.

Viktig information

Artikeln innehåller allmän juridisk information och ersätter inte personlig juridisk rådgivning.

Bedömningen kan ändras beroende på avtal, leverans, reklamation, branschvillkor, kundens invändningar, preskription, försäkring, betalningsförmåga och eventuella forum- eller skiljeklausuler.

Skicka inte känsliga personuppgifter eller företagshemligheter via osäker e-post.
Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Kunden betalar inte fakturan – kravbrev, Kronofogden eller tingsrätten? Läs mer »
Bodelningsförrättare – vad kostar det och vem betalar?

15 augusti 2026 | Av Robin Forslöv | 5 min läsning

Bodelningsförrättare – vad kostar det och vem betalar?

Det avgörande är inte bara vad en bodelningsförrättare kostar – utan hur kostnaden uppstår, vem som kan krävas på betalning och vad du själv kan göra för att begränsa den.

Parterna betalar normalt hälften var, men ansvaret är solidariskt. Ett väl förberett och avgränsat ärende kan därför göra stor skillnad för både kostnaden och processen.

Snabbsvar: En ansökan om bodelningsförrättare kostar 900 kronor. Därutöver tillkommer förrättarens timarvode, som saknar fast lagstadgat tak. Parterna betalar normalt hälften var men ansvarar solidariskt. Den som orsakar onödigt merarbete kan få bära en större andel.

Om ansökan görs i ett pågående mål om skilsmässa behöver någon ny ansökningsavgift normalt inte betalas. Det framgår av Sveriges Domstolars information om ansökan.

Det dyraste misstaget är sällan själva ansökan

Det är lätt att se avgiften på 900 kronor och tro att den säger något om totalkostnaden.

Det gör den inte.

Den stora kostnaden uppstår när bodelningsförrättaren måste lägga många timmar på ofullständiga underlag, nya invändningar, uteblivna svar och frågor som aldrig har avgränsats.

En annan vanlig missuppfattning är att den som ansöker automatiskt får betala hela kostnaden. Huvudregeln är i stället att parterna betalar hälften var – även om bara en av dem har begärt att en bodelningsförrättare ska utses.

Samtidigt finns en viktig risk. Parterna ansvarar solidariskt gentemot bodelningsförrättaren.

Det betyder att förrättaren i vissa situationer kan kräva hela den obetalda ersättningen av en av parterna. Den slutliga kostnadsfördelningen mellan parterna är en separat fråga.

Om din tidigare partner förhalar bodelningen behöver du därför få svar på två frågor:

  1. Behövs en bodelningsförrättare för att föra processen framåt?
  2. Hur begränsar du antalet arbetstimmar och därmed kostnadsrisken?

Få en avgränsad bedömning av din kostnadsrisk
Justiflex kan granska vad tvisten faktiskt gäller, vilket underlag som saknas och om en bodelningsförrättare är ett proportionerligt nästa steg. Du godkänner alltid omfattning och pris innan något arbete påbörjas.

Det här får du av guiden

Efter guiden kan du:

  • skilja ansökningsavgiften från förrättarens verkliga kostnad,
  • räkna på din möjliga betalningsrisk,
  • förstå när kostnaden kan fördelas på annat sätt än hälften var,
  • bedöma om du bör ansöka nu eller förbereda ärendet bättre,
  • minska risken för onödiga debiterade timmar,
  • identifiera vilka handlingar som bör samlas in först,
  • kontrollera om du kan ha rätt till ersättningsgaranti,
  • undvika att missa fyraveckorsfristen efter en beslutad bodelning.

Ett återkommande mönster i låsta bodelningar

I rådgivning om bodelning möter vi ofta samma mönster: parterna beskriver det som att de är oense om allt.

När underlaget sorteras återstår ibland bara två eller tre verkliga tvistefrågor.

Det kan handla om bostadens värde, en påstådd privat skuld eller om viss egendom ska behandlas som giftorättsgods eller enskild egendom.

Resten består ofta av saknade handlingar, olika sätt att räkna eller missförstånd om vad som faktiskt ingår i bodelningen.

Den viktigaste prioriteringen är därför:

Identifiera de exakta tvistefrågorna innan du ansöker – men vänta inte om motparten undanhåller underlag, flyttar tillgångar eller använder tiden för att försvåra bodelningen.

Vid misstanke om att egendom har försvunnit bör du läsa om dolda tillgångar vid bodelning.

Om motparten inte lämnar ekonomiska handlingar finns även vår guide om vad du kan göra när en partner vägrar lämna ut kontoutdrag.

Vad är en bodelningsförrättare?

En bodelningsförrättare är en person som utses av tingsrätten när parterna inte kan komma överens om bodelningen.

Det räcker att en av parterna ansöker.

Bodelningsförrättaren är neutral. Personen företräder alltså inte någon av parterna på samma sätt som ett eget juridiskt ombud gör.

En bodelningsförrättare är ofta advokat eller jurist, men lagen kräver inte att det måste vara det. Parterna får föreslå en person, men tingsrätten bestämmer vem som utses.

Förrättaren ska först undersöka om det går att nå en frivillig lösning.

Om det inte lyckas kan förrättaren pröva de tvistiga frågorna och själv besluta hur bodelningen ska genomföras.

Reglerna finns framför allt i 17 kap. äktenskapsbalken (1987:230).

Bodelningsförrättare är inte samma sak som medlare

En medlare hjälper parterna att förhandla men kan normalt inte tvinga fram en slutlig bodelning.

En bodelningsförrättare försöker också hitta en samförståndslösning. Skillnaden är att förrättaren kan avsluta processen genom att besluta om bodelningen även om en part fortfarande säger nej.

Bodelningsförrättare är inte ditt eget ombud

Förrättaren ska behandla båda parterna neutralt.

Om du behöver någon som argumenterar för din ståndpunkt, granskar motpartens påståenden eller hjälper dig att presentera bevisning kan du behöva ett eget juridiskt ombud.

Du kan därför få två olika kostnader:

  1. din andel av bodelningsförrättarens arvode,
  2. kostnaden för ditt eget juridiska ombud.

Gäller reglerna även sambor?

Ja. Genom 26 § sambolagen gäller stora delar av reglerna om bodelningsförrättare även vid tvister mellan sambor.

För sambor omfattar bodelningen däremot normalt bara gemensam bostad och bohag som har förvärvats för gemensam användning.

En sambo måste dessutom begära bodelning senast ett år efter att samboförhållandet upphörde. Reglerna finns i sambolagen (2003:376).

Vad kostar en bodelningsförrättare?

Kostnaden består av flera delar.

1. Ansökningsavgiften

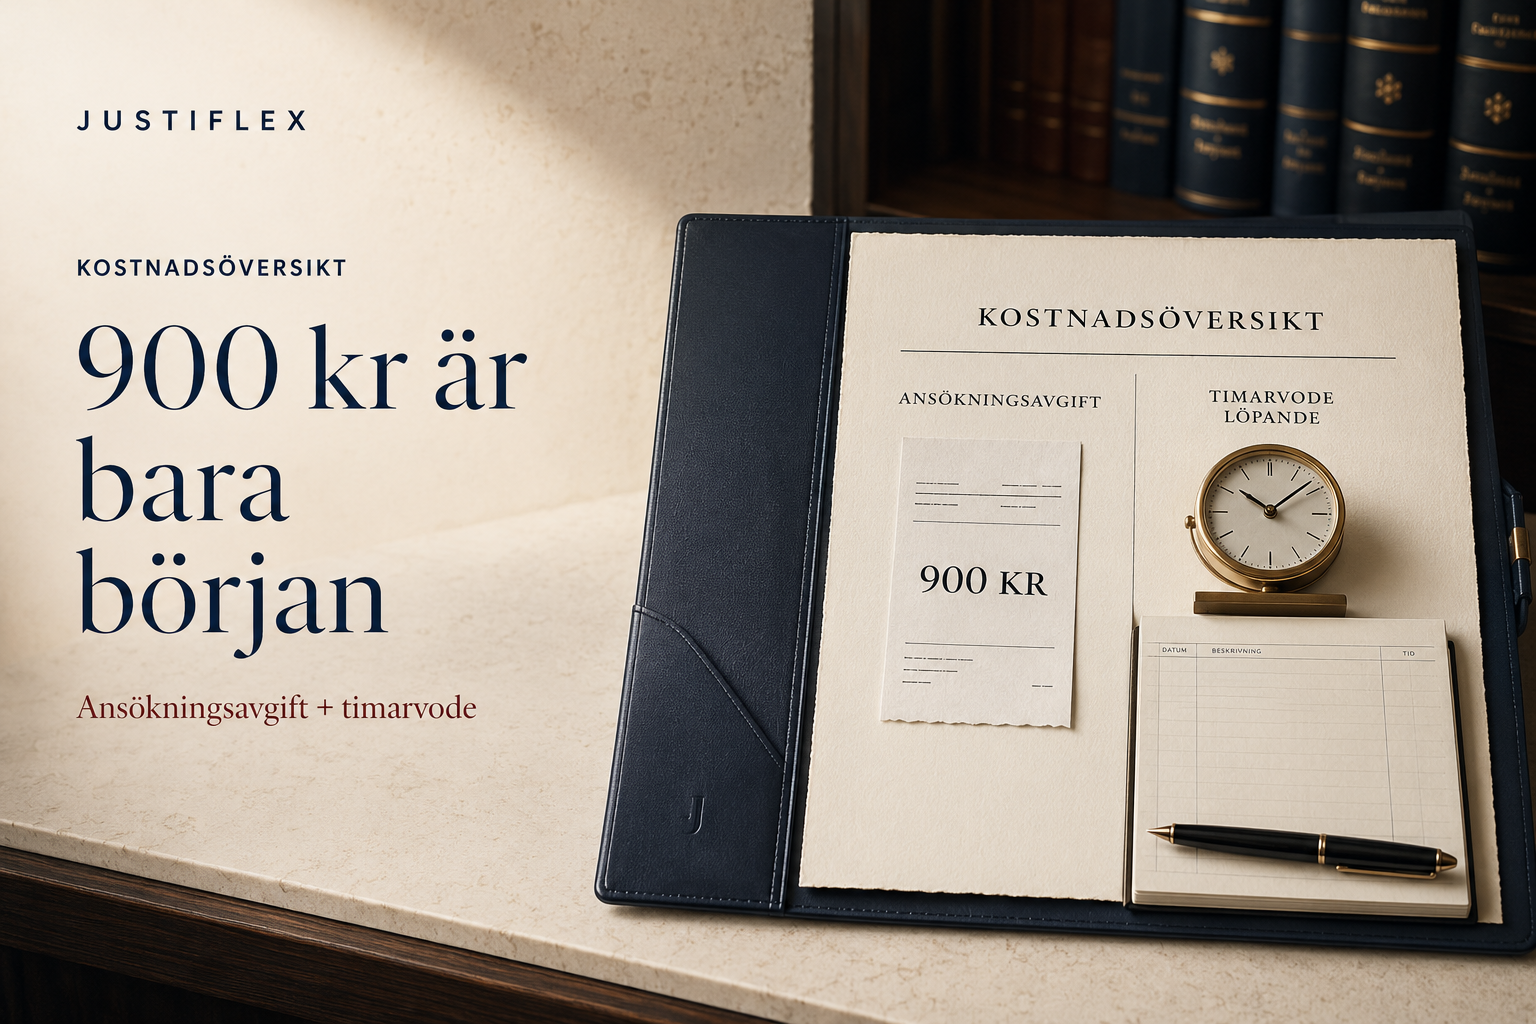
Ansökan till tingsrätten kostar 900 kronor.

Om en skilsmässa redan pågår vid samma tingsrätt behöver du normalt inte betala en ny ansökningsavgift för bodelningsförrättaren.

2. Förrättarens timarvode

Den största kostnaden är förrättarens arvode.

Lagen innehåller inget fast timpris och inget generellt tak för totalbeloppet. Kostnaden beror därför framför allt på timarvodet och hur mycket arbete ärendet kräver.

3. Förrättarens utgifter

Utöver arbetstiden kan det tillkomma ersättning för nödvändiga utgifter.

Det kan exempelvis handla om resor, registerunderlag, kopior eller andra kostnader som uppstår i uppdraget.

4. Externa värderingar och utredningar

Bostäder, företag, lösöre eller andra tillgångar kan behöva värderas.

Sådana kostnader kan tillkomma utöver bodelningsförrättarens eget arvode.

5. Eget juridiskt ombud

Om du anlitar ett eget ombud betalar du det separat.

Eget ombud ingår inte i bodelningsförrättarens arvode.

Så räknar du på kostnaden

Den grundläggande formeln är:

Timarvode inklusive moms × antal arbetstimmar + utgifter = förrättarens totala kostnad

Om timarvodet är 3 000 kronor inklusive moms blir räkneexemplet:

  • 8 timmars arbete: 24 000 kronor totalt – normalt 12 000 kronor per part.
  • 20 timmars arbete: 60 000 kronor totalt – normalt 30 000 kronor per part.
  • 40 timmars arbete: 120 000 kronor totalt – normalt 60 000 kronor per part.

Detta är ett illustrativt räkneexempel, inte en prisuppgift eller bedömning av ditt ärende.

Ansökningsavgift, externa utgifter och kostnaden för egna ombud är inte inräknade.

Kostnaden bör jämföras med det verkliga tvistevärdet

Anta att parterna är oense om bohag värt 40 000 kronor.

Om förrättningen riskerar att kosta 60 000 kronor kan en fortsatt tvist vara ekonomiskt ofördelaktig – även om en part juridiskt har rätt.

Anta i stället att parterna skiljer sig åt med 600 000 kronor i värderingen av en bostad.

Då kan den ekonomiska betydelsen av en korrekt prövning vara betydligt större i förhållande till förrättningskostnaden.

Det är därför inte tillgångarnas sammanlagda värde som bör styra beslutet. Det relevanta är hur stort värde de verkliga tvistefrågorna kan påverka.

Vad driver upp kostnaden?

Följande omständigheter kräver ofta fler arbetstimmar:

  • ofullständiga kontoutdrag och låneunderlag,
  • återkommande nya invändningar,
  • oenighet om bostadens värde,
  • privata skulder eller skulder till närstående,
  • företag, aktier eller komplicerade pensionslösningar,
  • misstanke om dold eller bortgiven egendom,
  • tvist om ett äktenskapsförord,
  • långa mejl utan tydliga frågor,
  • inställda möten och sena svar,
  • behov av externa värderingar.

Vid en komplicerad ekonomi kan frågor om skulder vid skilsmässa och pension vid bodelning behöva utredas separat.

Vem betalar en bodelningsförrättare?

Huvudregeln i 17 kap. 7 § äktenskapsbalken är att parterna ska betala bodelningsförrättarens arvode och utgifter med hälften vardera.

Det spelar normalt ingen roll vem som skickade in ansökan.

Exempel: bara en part ansöker

Anna ansöker ensam om bodelningsförrättare.

Det slutliga arvodet blir 60 000 kronor. Huvudregeln innebär att Anna och hennes tidigare make internt ska bära 30 000 kronor var.

Ansökan gör alltså inte Anna ensam ansvarig för hela förrättarens arvode.

Vad betyder solidariskt betalningsansvar?

Parterna ansvarar solidariskt gentemot bodelningsförrättaren.

Det betyder att förrättaren kan kräva hela den obetalda ersättningen av en av parterna. Den interna slutliga fördelningen är en separat fråga.

Detta blir särskilt viktigt om en part:

  • saknar pengar,
  • vägrar betala,
  • inte följer faktureringen,
  • inte betalar ett begärt förskott.

Den andra parten kan då behöva betala mer än sin tänkta hälft till förrättaren och därefter försöka kräva tillbaka motpartens andel.

Fråga innan arbetet börjar:
Vilket timarvode gäller inklusive moms? Hur ofta faktureras arbetet? Krävs förskott? Hur hanteras obetalda fakturor? Hur får parterna löpande information om kostnaden?

När kan kostnaden fördelas annorlunda?

Bodelningsförrättaren kan bestämma att kostnaden inte ska delas lika om:

  • den ena parten genom vårdslöshet eller försummelse har orsakat ökade kostnader, eller
  • parternas ekonomiska förhållanden ger särskild anledning till en annan fördelning.

Det räcker normalt inte att en part har en annan juridisk uppfattning.

En avvikande kostnadsfördelning är inte tänkt som ett automatiskt straff för den som förlorar en sakfråga. Det centrala är om ett konkret agerande har orsakat onödigt merarbete.

Ageranden som kan få betydelse

Det kan exempelvis handla om att en part:

  • inte lämnar efterfrågade handlingar,
  • lämnar felaktiga eller motstridiga uppgifter,
  • uteblir utan godtagbar förklaring,
  • skickar underlag i små delar trots tydliga instruktioner,
  • undanhåller tillgångar eller skulder,
  • driver frågor som saknar betydelse för bodelningen,
  • ignorerar tidsfrister och orsakar extra arbete.

En annan kostnadsfördelning sker inte automatiskt.

Spara därför skriftliga begäranden, tidsfrister, svar och exempel på vilket merarbete som faktiskt har uppstått.

Kan staten betala en del?

Det går normalt inte att få vanlig rättshjälp för att betala en bodelningsförrättare.

En part kan däremot ansöka om ersättningsgaranti.

Garantin kan omfatta högst fem timmars arbete. Endast en av parterna kan få den.

Tingsrätten bedömer om en garanti är skälig med hänsyn till den sökandes ekonomiska och personliga förhållanden samt omständigheterna i övrigt.

För att ersättningen slutligen ska betalas ut måste den sökandes andel i boet, efter avdrag för skuldtäckning, vara värd mindre än 100 000 kronor.

Reglerna finns i 17 kap. 7 a § äktenskapsbalken. Sveriges Domstolar beskriver också ersättningsgarantin och femtimmarsgränsen.

Ersättningsgarantin innebär inte att staten tar över hela kostnaden.

Arbete utöver garantin måste fortfarande betalas enligt de vanliga reglerna.

Justiflex beslutsmodell: ansöka nu eller förbereda mer?

En bodelningsförrättare är ofta rätt lösning när motparten blockerar processen.

Det är däremot sällan ekonomiskt klokt att lämna över en ostrukturerad konflikt och låta förrättaren börja från noll.

Ni är överens men saknar en korrekt handling

Ni behöver normalt inte en bodelningsförrättare.

Upprätta i stället ett skriftligt bodelningsavtal och kontrollera att beräkning, egendomsfördelning, skulder, bostad och eventuella betalningsvillkor är tydliga.

Är ni överens? Skapa bodelningsavtalet digitalt
Pris: 595 kronor
✔ Klart på cirka 10 minuter
✔ Juridiskt framtaget
✔ Säker digital hantering

Bodelningsavtal för makar
Bodelningsavtal för sambor

Ni är oense om en avgränsad fråga

Lämna ett skriftligt lösningsförslag med beräkning och underlag.

En tydligt avgränsad fråga kan ibland lösas utan att en förrättare behöver utses.

Motparten svarar men handlingar saknas

Skicka en samlad lista över vilka handlingar som behövs.

Sätt en tydlig och rimlig tidsfrist.

Motparten vägrar lämna uppgifter

Överväg bodelningsförrättare.

Spara samtidigt bevis på vad du har begärt, när begäran skickades och hur motparten svarade.

Nya krav kommer varje gång ni närmar er en lösning

Avgränsa vad som faktiskt är tvistigt.

Om processen därefter fortfarande blockeras finns starkare skäl att ansöka.

Tillgångar kan försvinna

Vänta inte enbart för att hålla nere kostnaden.

Om pengar flyttas, egendom säljs eller bevisning riskerar att försvinna bör juridisk hjälp sökas omgående.

Skilsmässan är inte klar

Ni behöver inte alltid vänta tills betänketiden är slut.

Läs mer om bodelning under betänketid.

Justiflex prioriteringsregel före ansökan

Förbered följande innan du ansöker:

  1. En förteckning över samtliga kända tillgångar och skulder.
  2. Handlingar som visar ägande, saldo och värde.
  3. En lista över vad ni redan är överens om.
  4. En kort lista över de verkliga tvistefrågorna.
  5. En tidslinje över begäranden, svar och uteblivna svar.
  6. En beräkning av hur mycket de tvistiga frågorna faktiskt påverkar.
  7. Ett skriftligt sista lösningsförslag, om det är lämpligt.
  8. En ekonomisk reserv för förrättarens första arbetsfas.

Gör inte förrättaren till mottagare av flera års osorterad kommunikation.

En tydlig sammanställning är ofta mer kostnadsbesparande än ännu ett långt argumenterande mejl.

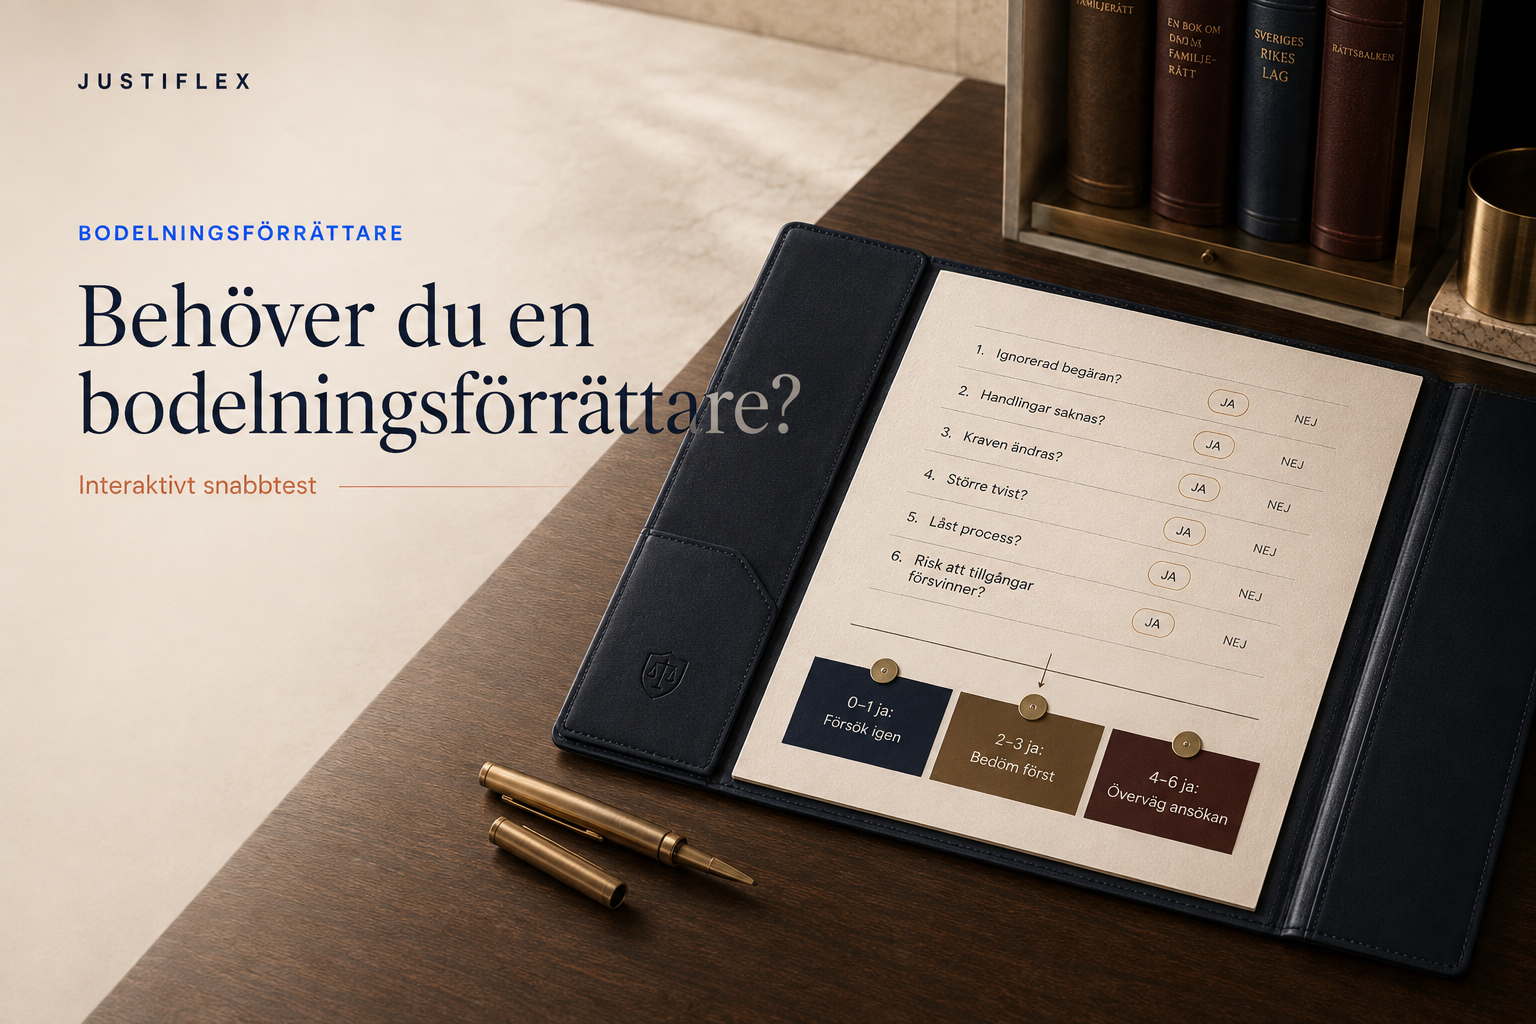
Interaktivt snabbtest: behöver du en bodelningsförrättare?

Välj ja eller nej på varje fråga.

1. Har motparten ignorerat en tydlig skriftlig begäran?

  • Ja
  • Nej

2. Vägrar motparten lämna kontoutdrag eller andra centrala handlingar?

  • Ja
  • Nej

3. Ändras kraven varje gång ni närmar er en överenskommelse?

  • Ja
  • Nej

4. Är ni oense om bostad, företag, större skulder eller enskild egendom?

  • Ja
  • Nej

5. Har konflikten pågått så länge att frivilliga försök inte längre leder framåt?

  • Ja
  • Nej

6. Finns det risk att tillgångar överförs, säljs eller blir svårare att spåra?

  • Ja
  • Nej

Visa min bedömning

Resultat: 0–1 ja

Det finns sannolikt utrymme för ytterligare ett strukturerat lösningsförsök.

Samla underlagen, avgränsa frågorna och lämna ett skriftligt förslag med tidsfrist.

Resultat: 2–3 ja

Ta en avgränsad juridisk bedömning innan du ansöker.

Det kan finnas skäl för en bodelningsförrättare, men kostnadsrisken bör först jämföras med tvistevärdet.

Resultat: 4–6 ja

Det finns starka skäl att överväga en bodelningsförrättare.

Särskilt brådskande är situationen om ekonomiska uppgifter undanhålls eller tillgångar riskerar att försvinna.

Testet är ett beslutsstöd och ersätter inte en individuell juridisk bedömning.

Ett anonymiserat sammanslaget typfall

Ett återkommande mönster är att två makar är överens om bankmedel, fordon och större delen av bohaget men oense om bostadens värde och en påstådd skuld till en anhörig.

Båda beskriver bodelningen som helt låst.

När frågorna sorteras visar det sig att tvisten egentligen gäller två poster:

  • en skillnad på 400 000 kronor mellan två bostadsvärderingar,
  • en påstådd privat skuld på 150 000 kronor.

Värderingsskillnaden påverkar inte nödvändigtvis den ena partens utköpsbelopp med hela 400 000 kronor. Vid en likadelning kan den praktiska skillnaden i stället bli omkring 200 000 kronor före andra justeringar.

Den privata skulden måste bedömas utifrån avtal, betalningsspår och övrig bevisning.

Om förrättaren får en fullständig tillgångsförteckning, båda värderingarna och dokumentationen om skulden kan arbetet koncentreras till två frågor.

Om samma material i stället lämnas genom motstridiga mejl under flera månader ökar arbetstiden snabbt.

Det är inte alltid storleken på boet som avgör kostnaden. Oordning, sena svar och otydliga yrkanden kan vara betydligt dyrare.

Om tvisten gäller bostaden behöver ni skilja mellan ägande, bodelning och bankens kreditprövning.

Se vår guide om att lösa ut en tidigare partner ur huset.

Den som bor kvar kan även behöva ta ställning till nyttjandeersättning för den gemensamma bostaden.

Vanliga och dyra misstag

1. Du ansöker utan att veta vad ni faktiskt tvistar om

Förrättaren måste då själv sortera hela historiken.

Konsekvens: Fler debiterade timmar innan den juridiska bedömningen ens kan börja.

2. Du skickar varje handling i ett separat mejl

Små kompletteringar skapar administration och gör helheten svårare att överblicka.

Konsekvens: Onödig genomgångstid och fler följdfrågor.

3. Du argumenterar om rättvisa i stället för juridik

Att något känns orättvist innebär inte automatiskt att det påverkar bodelningen.

Konsekvens: Tid läggs på omständigheter som inte förändrar resultatet.

4. Du utgår från att ansökanden betalar allt

Båda parterna ansvarar normalt för förrättarens kostnad.

Konsekvens: Du underskattar din betalningsrisk och saknar ekonomisk reserv.

5. Du ignorerar det solidariska betalningsansvaret

Huvudregeln om hälften var begränsar inte förrättarens möjlighet att kräva hela den obetalda ersättningen av en part.

Konsekvens: Du kan behöva betala mer än din slutliga andel om motparten inte betalar.

6. Du skickar långa känslomässiga redogörelser

Bakgrunden kan vara viktig, men allt som hänt i relationen påverkar inte bodelningen.

Konsekvens: Förrättaren måste lägga tid på att skilja relevant information från sådant som ligger utanför uppdraget.

7. Du skriver under för snabbt för att stoppa kostnaderna

Ett snabbt avslut kan bli dyrt om beräkningar, skulder eller villkor är fel.

Konsekvens: Den ekonomiska förlusten kan bli större än den återstående processkostnaden.

Läs vad som bör kontrolleras innan ni skriver under bodelningen samma dag.

8. Du antar att ett äktenskapsförord alltid avgör frågan

Ett äktenskapsförord ska beaktas, men dess giltighet, innebörd och möjliga jämkning kan vara omtvistad.

Konsekvens: En komplicerad rättsfråga upptäcks sent och driver upp kostnaden.

Se när det kan finnas skäl att jämka ett äktenskapsförord och vad som gäller för äktenskapsförord som skrivits under press.

Så gör du rätt steg för steg

Steg 1: Kontrollera att bodelning ska göras

Utred om ni var gifta eller sambor och vilken egendom som kan omfattas.

Sambor måste särskilt bevaka ettårsfristen.

En bred genomgång finns i vår guide till skilsmässa och bodelning 2026.

Steg 2: Säkra underlaget

Hämta kontoutdrag, lånebesked, värderingar, deklarationer, ägarhandlingar och försäkringsuppgifter.

Utgå från förhållandena på den relevanta brytdagen.

Steg 3: Gör en tillgångs- och skuldlista

Ta med även sådant som bara en part anser ska ingå.

Markera varje post som:

  • överens,
  • oense om värde,
  • oense om ägande,
  • oense om den ska ingå,
  • underlag saknas.

Steg 4: Skicka en sista strukturerad begäran

Samla alla önskade handlingar och frågor i ett meddelande.

Ange en rimlig tidsfrist och vilket nästa steg du överväger om svar uteblir.

Steg 5: Bedöm proportionaliteten

Jämför värdet av det ni tvistar om med den sannolika kostnaden.

En tvist om begränsat bohag bör inte hanteras på samma sätt som en tvist om en bostad, ett företag eller tillgångar värda flera miljoner.

Steg 6: Ansök till rätt tingsrätt

Om skilsmässan pågår ska ansökan göras hos den tingsrätt som handlägger målet.

I andra fall använder du Sveriges Domstolars funktion för att hitta rätt tingsrätt.

Ansökan kan göras av en part ensam. Motpartens godkännande krävs inte.

Steg 7: Begär tydliga kostnadsvillkor

När en förrättare har utsetts bör du fråga om:

  • timarvode inklusive moms,
  • faktureringsintervall,
  • förskott eller deposition,
  • den första planerade arbetsfasen,
  • vilka handlingar som ska lämnas,
  • hur kommunikationen ska ske,
  • hur externa utgifter hanteras.

En uppskattning är inte ett fast pris, men den hjälper dig att planera.

Steg 8: Håll kommunikationen koncentrerad

Svara på exakt det förrättaren frågar efter.

Skicka kompletta underlag, använd tydliga filnamn och undvik att upprepa samma argument.

Steg 9: Försök lösa avgränsade frågor

Att en förrättare har utsetts hindrar inte parterna från att komma överens.

Varje fråga som kan lösas frivilligt kan minska förrättarens fortsatta arbete.

Steg 10: Bevaka fyraveckorsfristen

Den bodelning som förrättaren upprättar ska delges båda parterna.

Den som vill angripa bodelningen måste väcka talan vid tingsrätten inom fyra veckor efter delgivningen. Det räcker inte att bara meddela förrättaren att man är missnöjd.

Innan du ansöker
Få en avgränsad bedömning av just din kostnadsrisk, tvistefrågorna och det underlag som bör lämnas från början. Ett väl förberett ärende kan minska både osäkerheten och antalet onödiga arbetstimmar.

Vad händer om processen hanteras fel?

Pengar

Fler arbetstimmar innebär högre arvode.

Solidariskt ansvar kan dessutom göra att du tillfälligt får bära en större del än du räknat med.

Relation

En ostrukturerad process skapar nya konfliktytor.

Även frågor som parterna tidigare var överens om kan börja ifrågasättas.

Bostad och lån

En bodelning befriar inte automatiskt någon från ett bolån.

Banken gör en egen kreditprövning innan ett lån kan övertas av en part.

Framtida tvist

Otydliga yrkanden och svagt underlag kan påverka både förrättningen och en eventuell senare klandertalan.

Förlorad rätt att angripa bodelningen

Om fyraveckorsfristen missas förlorar parten normalt rätten att klandra bodelningen.

Vanliga frågor om bodelningsförrättare och kostnad

Vad kostar det att ansöka om bodelningsförrättare?

Ansökningsavgiften är 900 kronor.

Om ansökan görs i ett pågående mål om skilsmässa behöver någon ny ansökningsavgift normalt inte betalas.

Förrättarens timarvode och utgifter tillkommer.

Vem betalar om bara en av oss ansöker?

Båda parterna betalar normalt hälften var av bodelningsförrättarens arvode och utgifter.

Det gäller även om bara en part ansökte.

Den som skickar in en fristående ansökan betalar ansökningsavgiften till tingsrätten när ärendet inleds.

Kan den som förhalar bodelningen få betala mer?

Ja, i vissa fall.

Bodelningsförrättaren kan besluta om en annan fördelning om en part genom vårdslöshet eller försummelse har orsakat ökade kostnader.

Merarbetet bör kunna kopplas till ett konkret agerande eller en underlåtenhet.

Finns det ett högsta pris?

Nej, det finns inget generellt lagstadgat tak för den totala kostnaden.

Be därför om uppgift om timarvode inklusive moms, faktureringsrutiner och den första planerade arbetsfasen.

Kan mitt ex stoppa ansökan?

Nej.

Det räcker att en av parterna ansöker om bodelningsförrättare. Motparten får normalt möjlighet att yttra sig men behöver inte godkänna ansökan.

Kan bodelningsförrättaren tvinga fram en bodelning?

Ja.

Förrättaren ska först försöka hitta en frivillig lösning men kan därefter själv besluta om bodelningen om parterna inte kommer överens.

Kan jag få rättshjälp?

Vanlig rättshjälp betalar normalt inte en bodelningsförrättare.

En part kan däremot ansöka om ersättningsgaranti för högst fem timmars arbete om förutsättningarna är uppfyllda.

Gäller kostnadsreglerna även sambor?

Ja.

Genom 26 § sambolagen gäller reglerna om bodelningsförrättare och kostnadsansvar även vid bodelning mellan sambor.

Bodelningens omfattning är däremot mer begränsad för sambor.

Måste jag ha ett eget ombud?

Nej, det finns inget generellt krav på eget ombud.

Ett ombud kan ändå behövas om rättsfrågorna är komplicerade, stora värden står på spel eller du behöver hjälp att presentera din ståndpunkt och bevisning.

Hur lång tid tar det?

Det finns ingen generell tidsgräns för hur snabbt en bodelningsförrättare måste avsluta uppdraget.

Tiden påverkas av ärendets omfattning, hur snabbt parterna lämnar handlingar, antalet tvistefrågor och om externa värderingar behövs.

Ett väl förberett och avgränsat ärende går normalt snabbare än ett ärende där nya uppgifter och invändningar kommer löpande.

Kan man byta bodelningsförrättare?

Tingsrätten kan entlediga en bodelningsförrättare om det finns skäl för det.

Att en part är missnöjd med förrättarens preliminära bedömning är inte automatiskt tillräckligt. Det kan däremot finnas skäl om förrättaren är olämplig, jävig eller inte kan slutföra uppdraget.

Redan utfört arbete måste fortfarande betalas.

Kan förrättaren avslutas om vi kommer överens?

Ja.

Om parterna når en fullständig lösning kan behovet av förrättaren upphöra. Kontakta förrättaren och tingsrätten innan ni utgår från att uppdraget är avslutat.

Redan utfört arbete och uppkomna utgifter måste fortfarande betalas.

Kan bodelningen överklagas?

Bodelningen angrips genom att en part väcker talan om klander vid tingsrätten.

Talan måste väckas inom fyra veckor från delgivningen. Om bodelningen inte klandras inom fristen förlorar parten normalt sin rätt att angripa den.

Få kontroll innan kostnaden växer

En bodelningsförrättare kan vara det enda realistiska sättet att avsluta en blockerad bodelning.

Men ansökan bör föregås av en tydlig genomgång av underlaget, tvistefrågorna och den ekonomiska proportionaliteten.

Justiflex kan hjälpa dig att:

  • identifiera de verkliga tvistefrågorna,
  • granska tillgångar, skulder och underlag,
  • beräkna hur mycket tvisten faktiskt gäller,
  • bedöma om ytterligare ett lösningsförsök är meningsfullt,
  • förbereda ett strukturerat underlag,
  • minska risken för onödigt merarbete,
  • granska ett förslag innan du godkänner bodelningen.

Få en avgränsad bedömning av just din kostnadsrisk innan du ansöker
Du får ett tydligt besked om vad som bör göras först, vilket underlag som saknas och om en bodelningsförrättare är ett proportionerligt nästa steg.

✔ Tydligt avgränsad bedömning
✔ Fast pris innan arbetet börjar
✔ Juridisk granskning
✔ Trygg digital hantering

Inget ytterligare arbete utförs utan ett pris som du först har godkänt.

Om författaren

Robin Forslöv är jurist och grundare av Justiflex.

Han arbetar med digitala juridiska tjänster och rådgivning inom bland annat bodelning, samboavtal, skuldebrev, äktenskapsförord och familjerättsliga ekonomiska frågor.

Juridisk information

Artikeln innehåller allmän juridisk information utifrån rättsläget 2026.

Den ersätter inte en individuell juridisk bedömning. Skicka inte integritetskänsliga handlingar eller personuppgifter genom oskyddad e-post.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Bodelningsförrättare – vad kostar det och vem betalar? Läs mer »

Borgensåtagande efter separation – kan du tvinga banken att släppa dig?

8 augusti 2026 | Av Robin Forslöv | 5 min läsning

Borgensåtagande efter separation – kan du tvinga banken att släppa dig?

Det avgörande är inte vem som behåller bostaden – utan vem banken fortfarande kan kräva på betalning.

Även om ni har delat upp egendomen och gått vidare kan borgensansvaret finnas kvar. Säkra därför bankens skriftliga besked innan bostaden eller företaget överförs.

Snabbsvar: Nej, normalt inte. En separation, bodelning eller privat överenskommelse ändrar inte borgensavtalet med banken. Du blir fri först när banken godkänner det skriftligen, lånet löses eller borgen upphör enligt sina villkor. Säkra bankens besked innan bostad eller företag överförs.

Inledning

Ni har separerat. Din tidigare partner ska behålla bostaden eller företaget och har lovat att ensam betala lånet.

Ändå står du kvar som borgensman. Om betalningarna upphör kan banken i vissa fall kräva dig på hela skulden – trots att du inte längre äger det som lånet finansierade och trots att ert avtal säger något annat.

Det är här två olika rättsförhållanden ofta blandas ihop: vad ni har bestämt mellan er och vad banken har rätt att kräva enligt sitt avtal.

Det här får du veta i guiden

  • varför ett borgensåtagande normalt fortsätter efter separationen
  • skillnaden mellan borgensman, medlåntagare och pantsättare
  • när banken kan kräva dig direkt
  • varför ett bodelningsavtal inte automatiskt binder banken
  • vilka lösningar som faktiskt kan göra dig fri
  • vad du bör kräva innan bostaden eller företaget förs över
  • hur du skyddar din rätt att få tillbaka pengar om du tvingas betala

Vår erfarenhet: löftet mellan parterna är sällan problemet

I rådgivningen ser vi återkommande samma missförstånd: den ena parten tror att formuleringen ”han tar över alla lån” eller ”hon ansvarar ensam för skulden” också befriar den andra gentemot banken. Det gör den normalt inte.

Det mest riskfyllda mönstret är att bostaden först förs över till den som ska bo kvar, medan kontakten med banken skjuts upp till senare. Den utflyttande parten har då lämnat ifrån sig ägandet men kan fortfarande stå kvar som borgensman eller medlåntagare.

När banken därefter säger nej till ett ensamt låneövertagande återstår ofta bara ett återkrav mot den tidigare partnern. Det är ett betydligt sämre läge än att ha gjort bankens skriftliga frigörande till villkor för överföringen från början.

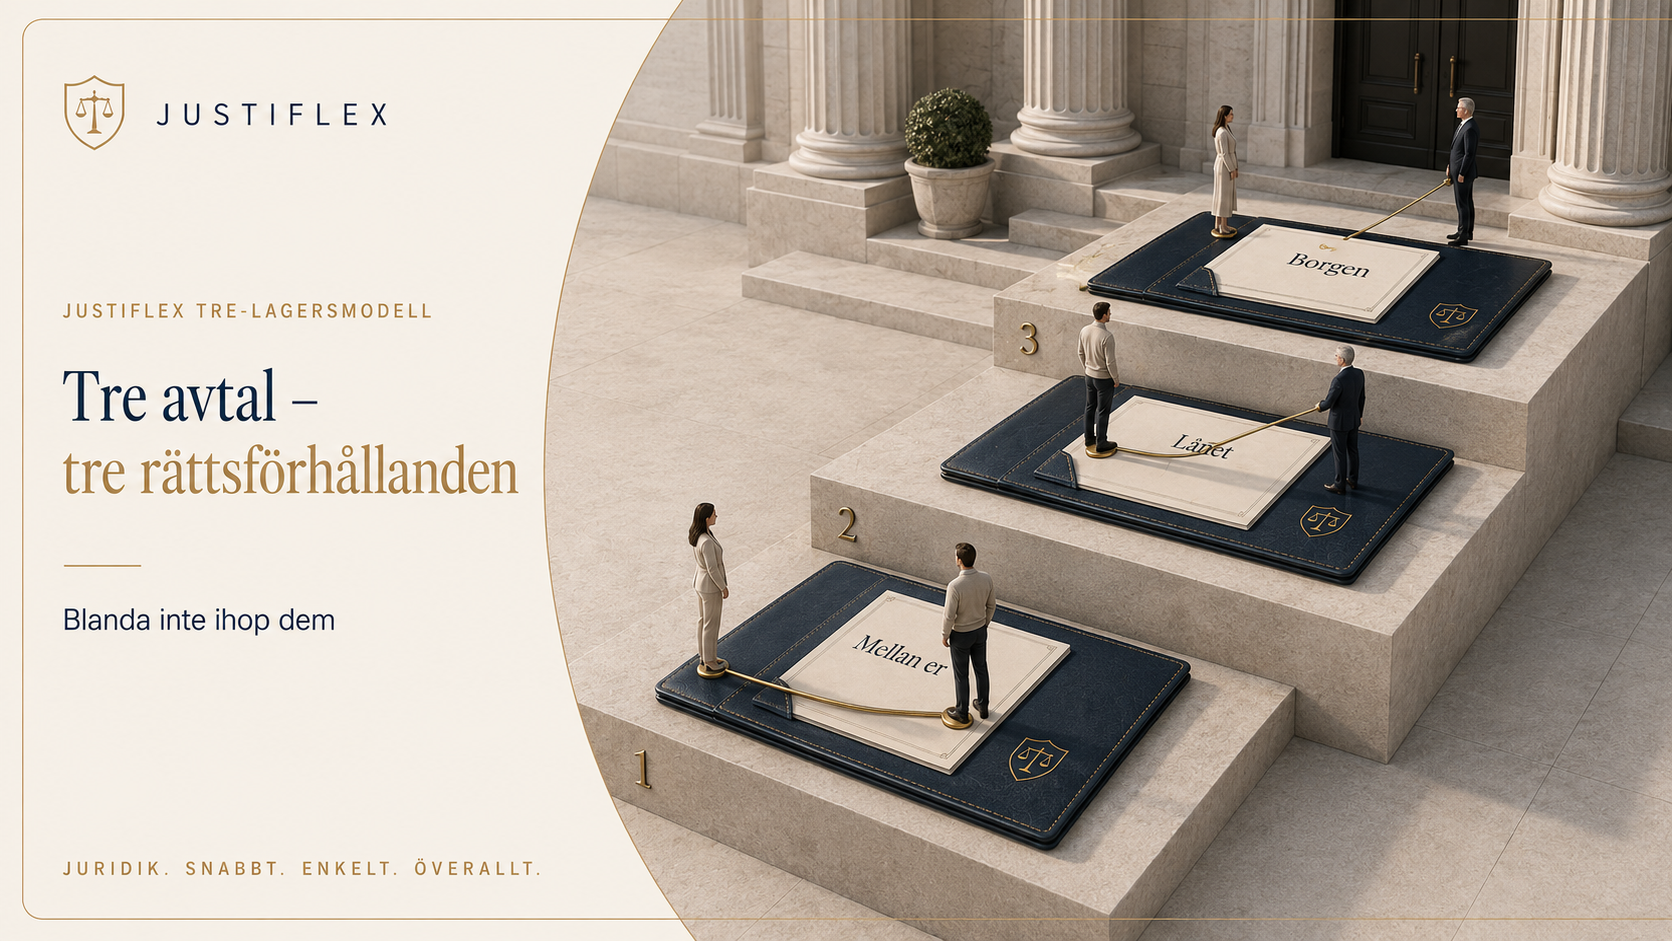
Det avgörande: tre avtal som inte får blandas ihop

LagerRättsförhållandeVad dokumentet kan bestämmaVem binds?
1Du och din tidigare partnerVem som slutligt ska bära skulden, betala räntor och ersätta den andreNormalt bara ni två
2Banken och låntagarenLånets belopp, ränta, amortering och uppsägningBanken och låntagaren
3Banken och borgensmannenNär och hur banken får kräva borgensmannenBanken och borgensmannen

Ett bodelningsavtal eller separationsavtal kan alltså vara giltigt mellan er utan att förändra avtalet mellan dig och banken. Banken har inte skrivit under ert privata avtal och är normalt inte skyldig att acceptera en sämre säkerhet.

Det privata avtalet är ändå viktigt. Om du senare tvingas betala banken kan avtalet ge dig ett tydligare krav mot din tidigare partner.

Problemet är att ett krav bara är värt något om personen faktiskt kan betala. Om ekonomin redan har försämrats kan återkravet därför ge ett svagt praktiskt skydd.

Ett förenklat exempel

Anna har tecknat proprieborgen för ett företagslån som tagits av hennes make Eriks bolag. Vid skilsmässan avtalar Anna och Erik att Erik ensam ska ansvara för lånet.

Bolaget får senare betalningsproblem. Banken kräver Anna enligt borgensförbindelsen, medan Anna i sin tur får rikta krav mot Erik enligt deras interna uppgörelse och de regler som gäller för återkrav.

Resultatet kan bli att Anna måste betala banken först och försöka få tillbaka pengarna senare. Om Erik eller bolaget saknar pengar kan hennes återkrav vara svårt att driva in.

Riskkontroll före bodelningen
Läs vår guide om fastighetsbodelning vid skilsmässa och kontrollera finansieringen innan någon skriver under.
✔ Fast pris ✔ Digital hantering ✔ BankID

Vad händer med ett borgensåtagande efter separation?

Ett borgensåtagande upphör inte automatiskt för att ett äktenskap, samboförhållande eller affärssamarbete tar slut. Finansinspektionens aktuella råd säger uttryckligen att kreditgivaren bör informera om att borgen kvarstår även om intressegemenskapen med kredittagaren upphör.

Det är precis vad som händer vid en separation. Banken har accepterat dig som säkerhet för krediten och behöver normalt inte avstå från den säkerheten bara för att relationen mellan dig och låntagaren har förändrats.

Den rättsliga utgångspunkten finns i 10 kap. 8–11 §§ handelsbalken. Vad banken får kräva beror framför allt på borgensförbindelsens lydelse.

Bodelningen löser ägandet – inte automatiskt lånet

En bodelning kan bestämma vem som får bostaden och vem som i den interna fördelningen ska bära en skuld. Den skriver däremot inte automatiskt om bankens låne- eller borgensavtal.

Du kan därför hamna i den farliga situationen att du inte längre äger någon del av bostaden men fortfarande ansvarar för finansieringen.

Läs mer om vem som kan få bostaden vid skilsmässa och vem som ansvarar för skulder och gemensamma lån.

Är du borgensman eller medlåntagare?

Många säger ”jag står i borgen” när de i själva verket är medlåntagare. Skillnaden är viktig eftersom ansvaret bygger på olika avtal.

Din rollVad den normalt innebärKan banken kräva dig?Vad händer vid separation?
Enkel borgensmanDu svarar när låntagaren inte kan betalaNormalt först när betalning inte kan fås från låntagarenAnsvaret består enligt borgensvillkoren
ProprieborgensmanDu ansvarar ”såsom för egen skuld”Banken kan normalt kräva dig direkt när skulden är förfallenAnsvaret består enligt borgensvillkoren
MedlåntagareDu är själv låntagareOfta kan banken kräva hela skulden av digSeparationen ändrar inte låneavtalet
TredjemanspantsättareDin egendom är säkerhet för någon annans lånBanken kan enligt villkoren ta panten i anspråkPantsättningen kan bestå trots separationen

Om flera har undertecknat samma skuldebrev utan förbehåll om delat ansvar gäller som utgångspunkt solidariskt ansvar enligt 2 § skuldebrevslagen.

Det betyder att banken kan kräva en av medlåntagarna på hela beloppet. Den som har betalat kan därefter ha rätt att kräva övriga medlåntagare på deras andelar.

För bolån är det vanligt att båda parter är medlåntagare i stället för att den ena är borgensman. Börja därför alltid med att läsa den undertecknade handlingen – inte med att utgå från vad ni har kallat upplägget i vardagligt tal.

Kan banken kräva hela beloppet av dig?

Det beror på vilken borgen du har tecknat, vilket belopp den omfattar och om skulden har förfallit.

Vid proprieborgen får banken enligt 10 kap. 9 § handelsbalken normalt välja om den vill kräva låntagaren eller borgensmannen. Det är innebörden av att borgensmannen ansvarar ”såsom för egen skuld”.

Vid enkel borgen är ansvaret subsidiärt. Det innebär förenklat att låntagaren först ska sakna förmåga att betala innan borgensmannen behöver infria åtagandet.

Om två eller flera har gått i borgen utan förbehåll om delad ansvarighet svarar de som utgångspunkt solidariskt enligt 10 kap. 11 § handelsbalken. Banken kan då rikta hela kravet mot en av borgensmännen.

Den interna fördelningen mellan borgensmännen hanteras först i nästa led. Den begränsar inte automatiskt bankens rätt att välja vem som ska krävas.

Kontrollera alltid omfattningen

Leta särskilt efter:

  • orden ”såsom för egen skuld”
  • ett högsta belopp
  • vilka krediter borgen omfattar
  • om ränta, avgifter och kostnader ingår
  • om borgen gäller tills vidare eller till ett bestämt datum
  • villkor om uppsägning
  • senare ändringar eller kreditökningar
  • om andra säkerheter eller borgensmän finns

Finansinspektionens allmänna råd FFFS 2025:10 anger bland annat att banken bör ge borgensmannen en kopia av kreditavtalet och borgensförbindelsen.

Råden säger också att banken bör begära borgensmannens medgivande om lånevillkor ändras på ett sätt som kan påverka åtagandet.

När kan du bli fri från borgen?

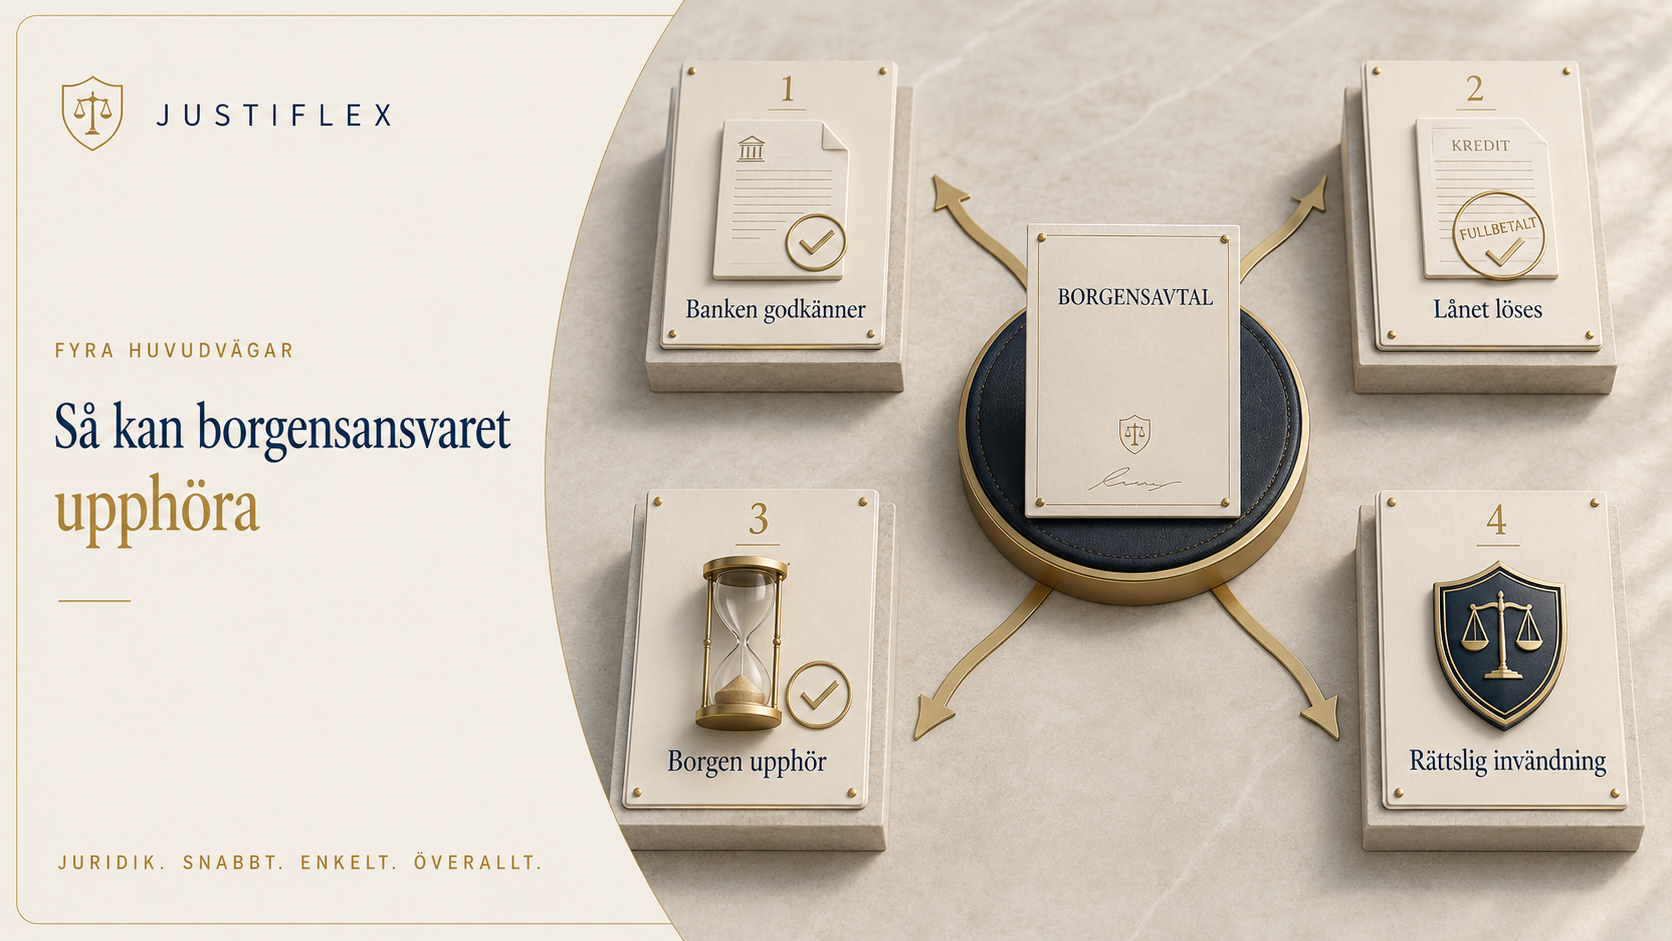
Det finns fyra huvudsakliga vägar.

1. Banken godkänner ett skriftligt frigörande

Den vanligaste lösningen är att banken gör en ny bedömning och accepterar att låntagaren står kvar ensam. Banken kan kräva stabil inkomst, lägre skuld, extra amortering, ny borgensman eller annan säkerhet.

Ett muntligt besked från en banktjänsteman räcker inte som trygghet. Begär en skriftlig bekräftelse som identifierar krediten och tydligt anger från vilket datum ditt ansvar upphör.

2. Lånet löses eller refinansieras

Om den gamla krediten betalas i sin helhet finns inte längre den huvudskuld som borgen säkrar. Det kan ske genom försäljning, kontant betalning eller ett nytt lån i en annan bank.

Kontrollera eventuell ränteskillnadsersättning, bindningstid och exakt lösenbelopp innan ni räknar på uppgörelsen.

3. Borgensåtagandet upphör enligt sina egna villkor

Borgen kan vara tidsbegränsad, beloppsbegränsad eller knuten till en bestämd kredit. Då måste ordalydelsen och eventuella senare ändringar granskas noggrant.

En uppsägning kan ibland hindra att en generell borgen omfattar nya framtida förpliktelser. Den befriar däremot normalt inte från skulder som redan omfattas av åtagandet.

4. Det finns en rättslig invändning mot bankens krav

I undantagsfall kan åtagandet eller ett villkor angripas, exempelvis med stöd av 36 § avtalslagen. Det kan också finnas invändningar om banken har agerat på ett sätt som påverkat borgensmannens ställning.

Tröskeln är hög. Bedömningen beror på handlingarnas lydelse, bankens agerande och hela händelseförloppet.

Det räcker normalt inte att separationen har gjort åtagandet ekonomiskt eller känslomässigt obekvämt. Finansinspektionens råd understryker samtidigt att banken bör informera om varaktiga ekonomiska försämringar som kan påverka borgensmannens möjlighet att få tillbaka pengar.

Beslutsstöd: välj rätt väg

SituationBästa förstahandsåtgärdDet löser inte problemet ensamt
Din tidigare partner klarar lånet ensamAnsök om övertagande och skriftligt frigörandeEtt löfte mellan er
Banken kräver lägre skuldFörhandla om extra amortering i bodelningskalkylenAtt bara överföra bostaden
Banken säger nejRefinansiera, byt bank eller sälj och lös kreditenFler privata friskrivningar
Du måste tillfälligt stå kvarSkriv skyddsavtal med tidsfrist, ersättningsskyldighet och exitAtt ”lita på” framtida betalningar
Krediten har ändrats utan ditt godkännandeBegär samtliga ändringar och juridisk granskningAtt sluta svara banken
Du är egentligen medlåntagareHantera låneövertagandet med banken och reglera återkravEtt dokument som bara kallas borgensavtal
Borgen är tids- eller beloppsbegränsadKontrollera om gränsen har passeratsBankens muntliga sammanfattning

Justiflex bedömning

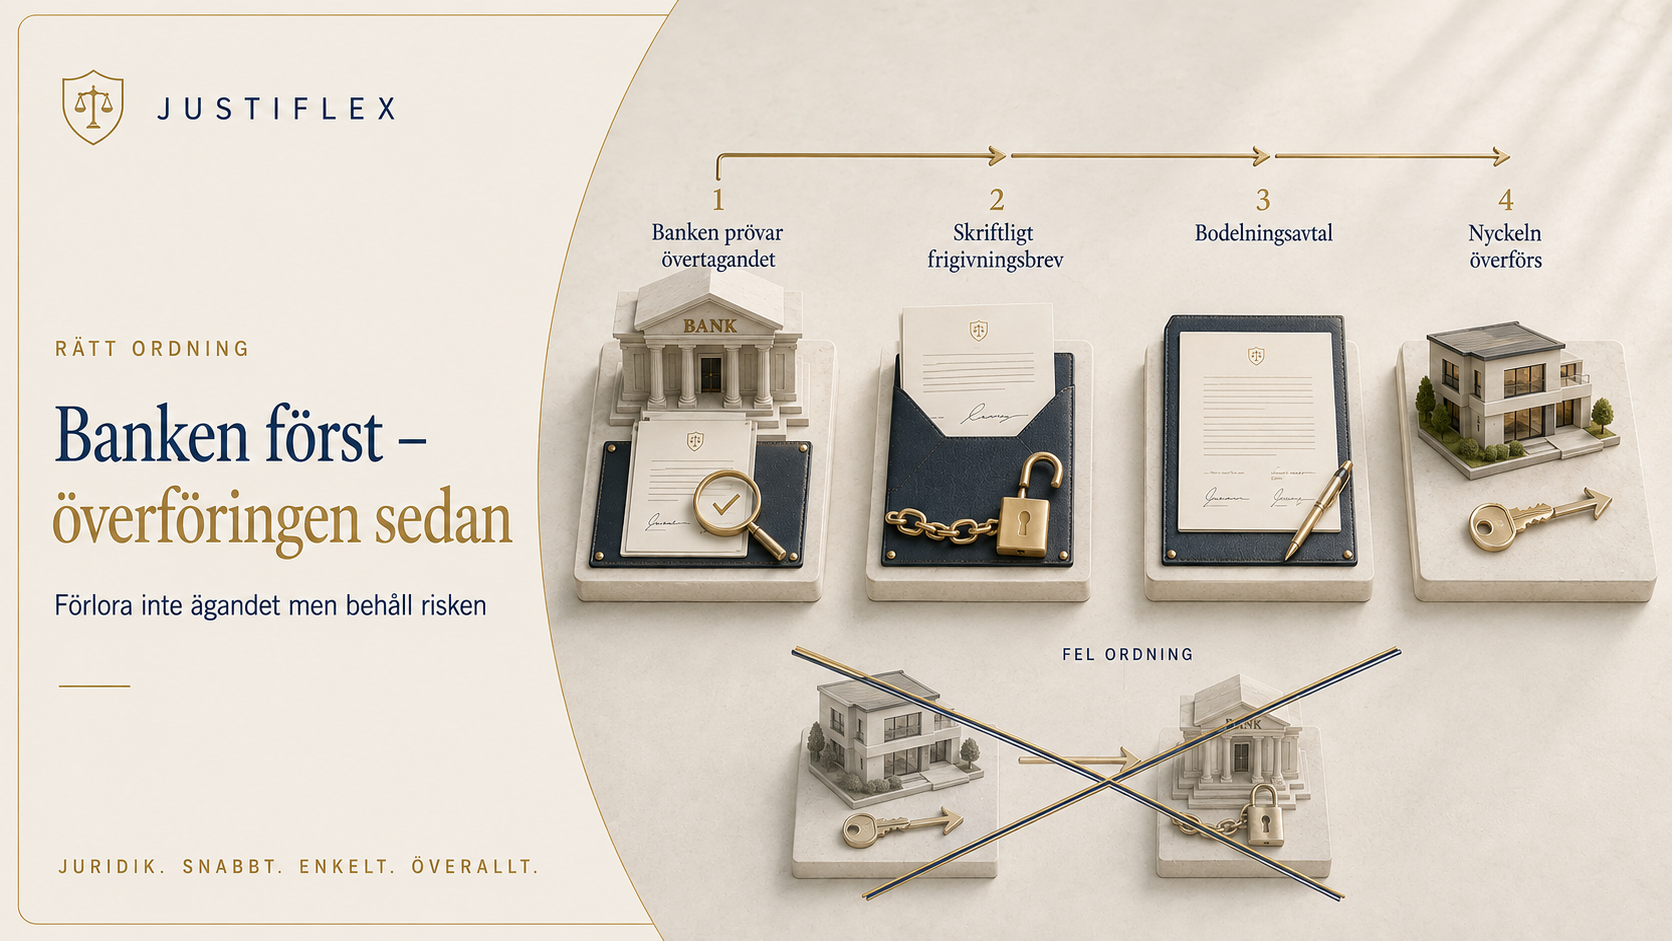
Den säkraste ordningen är banken först, överlåtelsen sedan.

Om banken ännu inte har godkänt frigörandet bör avtalet innehålla ett tydligt villkor om att överföringen bara fullföljs när finansieringen och frigörandet är klara.

Om en omedelbar villkorad lösning inte är möjlig behövs åtminstone en slutdag och en verklig exit. En formulering om att den andre ”ska försöka” ta över lånet är för svag.

Gör detta först – inte detta

Gör detta förstInte dettaVarför?
Hämta borgensförbindelsen och kreditavtaletUtgå från minnetEtt enda ord kan avgöra om banken får kräva dig direkt
Be banken om ett skriftligt principbeskedNöj dig med ett telefonsamtalMuntliga besked är svåra att bevisa och kan vara preliminära
Gör frigörandet till villkor för överföringenSkriv över bostaden förstDu kan annars förlora tillgången men behålla skuldrisken
Beräkna ett realistiskt lösenbeloppRäkna bara på kapitalskuldenRänta, avgifter och ränteskillnadsersättning kan tillkomma
Reglera tiden fram till frigörandetSkriv bara vem som ”ansvarar”Det behövs betalningsdagar, informationsplikt och följder vid dröjsmål
Kräv bankens slutliga frigivningsbrevTolka tystnad som ett jaDu är kvar tills banken eller avtalet tydligt säger något annat

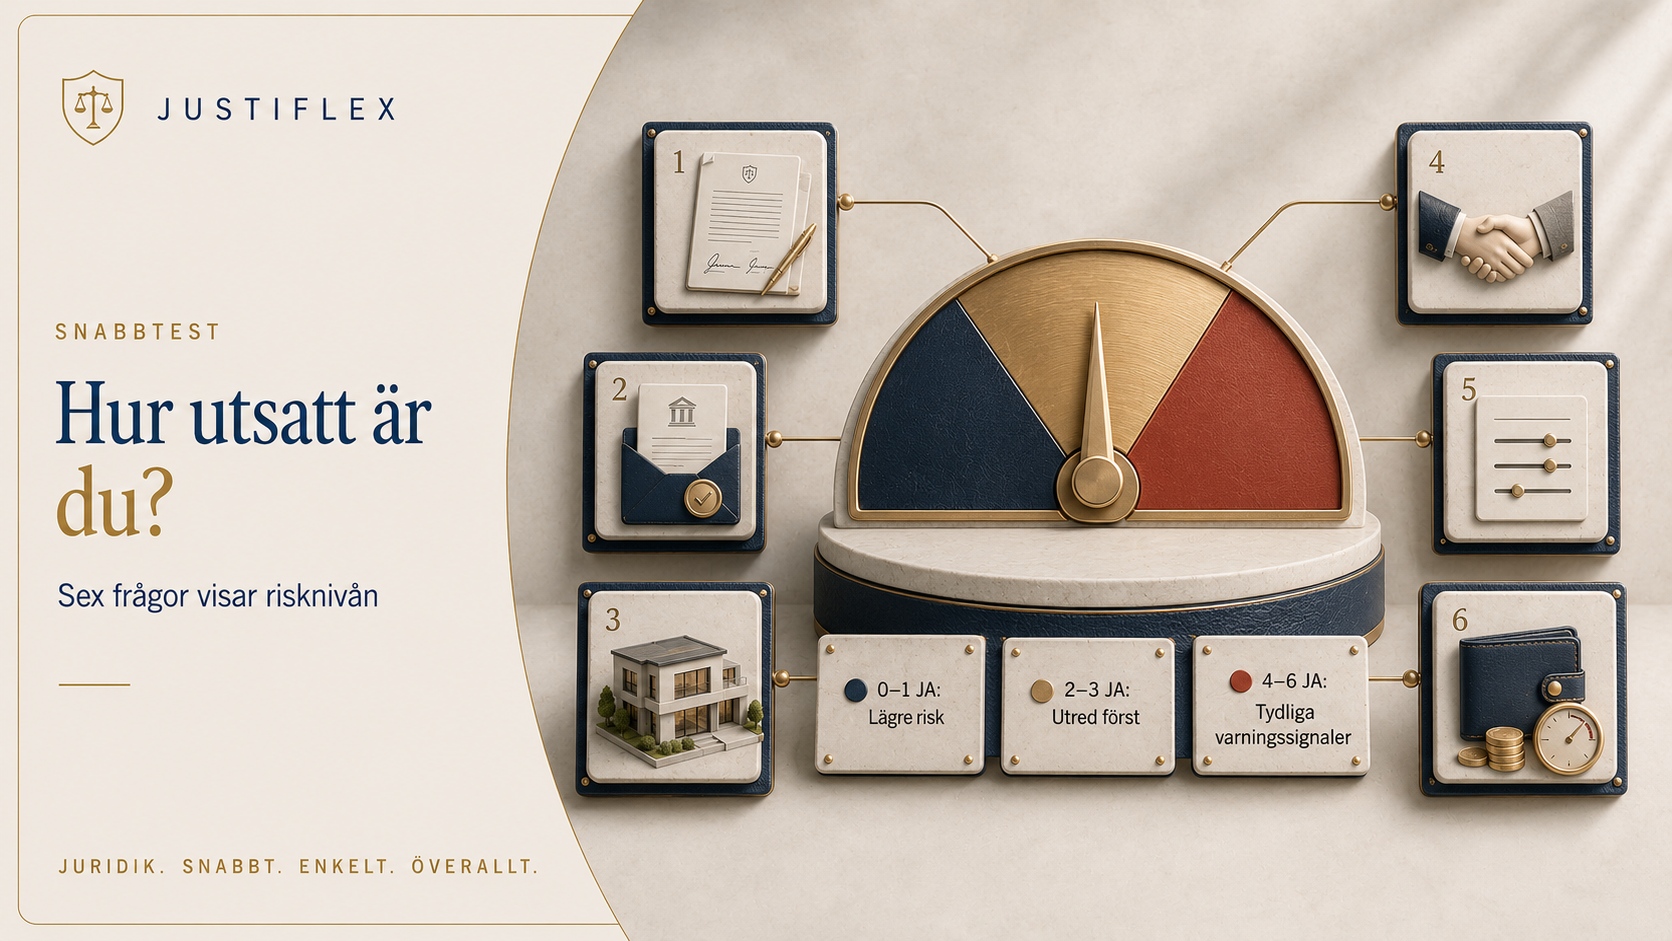
Snabbtest: hur utsatt är du?

Svara ja eller nej.

  1. Har du undertecknat en handling med orden ”såsom för egen skuld”?
  2. Saknar du ett skriftligt besked från banken om att ditt ansvar har upphört?
  3. Ska din tidigare partner ensam behålla bostaden, företaget eller en annan tillgång som lånet finansierat?
  4. Bygger er lösning främst på ett bodelningsavtal eller privat löfte?
  5. Vet du inte om lånet har utökats, fått anstånd eller ändrade villkor?
  6. Skulle du själv få svårt att betala hela det belopp som borgen omfattar?

0–1 ja: Risken verkar lägre, men kontrollera ändå bankens skriftliga dokument.

2–3 ja: Pausa en slutlig överföring tills ansvar, belopp och exit är utredda.

4–6 ja: Du har flera tydliga risksignaler. Begär omedelbart handlingarna och låt upplägget granskas innan du skriver under något mer.

Vanliga och dyra misstag

1. ”Vi har skrivit att min tidigare partner tar över lånet”

Konsekvensen är att avtalet kan gälla mellan er men lämna bankens rätt helt oförändrad. Du kan behöva betala banken och därefter kräva din tidigare partner.

2. Bostaden överförs innan banken sagt ja

Du avstår då från ägandet eller kontrollen över en värdefull tillgång men kan stå kvar med betalningsansvaret. Det är ofta den mest kostsamma ordningsföljden.

3. Du tror att ”hälften av lånet” betyder hälften av ansvaret

Vid solidariskt ansvar kan banken kräva hela beloppet av en enda medlåntagare eller borgensman. Fördelningen mellan er hanteras först i nästa led.

4. Du nöjer dig med ett muntligt besked

Ett telefonsamtal kan vara en preliminär bedömning och inte ett bindande beslut. Utan ett tydligt skriftligt frigörande finns risken kvar.

5. Avtalet saknar slutdag

Formuleringar som ”ska senare ta över lånet” kan hålla dig kvar i flera år. Ange en bestämd dag och vad som ska ske om banken fortfarande säger nej.

6. Du glömmer tiden fram till låneövertagandet

Det behöver regleras vem som betalar ränta, amortering, försäkring och avgifter. Avtalet bör även ange hur du får information om dröjsmål.

7. Du blandar ihop borgen och tredjemanspant

Vid borgen riskerar du ett personligt betalningskrav. Vid tredjemanspant riskerar du i första hand den pantsatta egendomen.

8. Du säger upp borgen och tror att allt gammalt ansvar försvinner

En uppsägning kan i vissa fall begränsa framtida exponering, men den befintliga skulden består ofta. Felaktig trygghet kan därför vara farligare än öppen osäkerhet.

Läs även om tre vanliga misstag med samboavtal och skuldebrev och hur ett skuldebrev kan skydda en ojämn kontantinsats.

Steg för steg: så försöker du bli fri från borgensåtagandet

Steg 1 – samla alla handlingar

Begär borgensförbindelsen, kreditavtalet, aktuellt skuldsaldo, amorteringsplan, säkerhetsförteckning och samtliga senare villkorsändringar.

Begär också uppgift om eventuella betalningsanstånd och dröjsmål som banken kan lämna ut.

Steg 2 – fastställ din juridiska roll

Kontrollera om du är enkel borgensman, proprieborgensman, medlåntagare eller tredjemanspantsättare.

Kontrollera också om ansvaret är begränsat i tid, belopp eller till en viss kredit.

Steg 3 – räkna på tre möjliga utgångar

Räkna på att den andre tar över lånet, att krediten refinansieras och att tillgången säljs.

Ta med lösenkostnader, skatt, mäklararvode och andra kostnader som påverkar nettot.

Steg 4 – ansök formellt hos banken

Be inte bara banken att ”ta bort ditt namn”. Begär ett skriftligt beslut om att du ska befrias från ett identifierat borgensåtagande eller låneansvar från en bestämd dag.

Steg 5 – bygg avtalet kring bankens beslut

Gör överföringen villkorad av att banken godkänner frigörandet. Ange sista dag, vem som betalar under mellantiden och vad som sker om villkoret inte uppfylls.

För makar kan ett korrekt bodelningsavtal vid skilsmässa reglera fördelningen mellan parterna. För sambor kan upplägget behöva samordnas med samboavtal och skuldebrev.

Steg 6 – ordna en verklig reservplan

Om banken säger nej ska avtalet ange nästa åtgärd: extra amortering, ny bank, ny säkerhet eller försäljning.

Undvik en lösning där du kan bli kvar i ansvaret utan slutpunkt.

Steg 7 – avsluta först när du har beviset

Spara bankens slutliga bekräftelse tillsammans med bodelnings- eller överlåtelsehandlingen.

Kontrollera att rätt kreditnummer, borgensman och datum anges.

Konsekvenser om det blir fel

Pengar

Du kan behöva betala kapital, ränta och kostnader för en skuld som den andre enligt ert privata avtal skulle bära.

Ett senare återkrav kan misslyckas om personen saknar utmätningsbara tillgångar.

Din egen låneförmåga

Ett borgensåtagande kan vägas in när du själv söker bolån eller annan kredit.

Finansinspektionens råd anger att borgensåtaganden bör ingå i underlaget när en kreditgivare bedömer en konsuments ekonomiska förutsättningar.

Tillgångar och bostad

Ett infriat borgensansvar kan tvinga dig att använda sparande eller sälja egendom.

Finansinspektionen anger uttryckligen att en borgensman bör informeras om att tillgångar, inklusive bostaden, kan behöva säljas.

Inkasso och verkställighet

Om ett korrekt krav inte betalas kan ärendet gå vidare till inkasso, betalningsföreläggande och i sista hand utmätning.

Att du har ett separat krav mot din tidigare partner stoppar inte automatiskt bankens process.

Relation och framtida tvist

När banken kräver den part som trodde sig vara fri blir en redan svår separation ofta en ny skuld- och bevistvist.

Tydliga villkor före överföringen är nästan alltid billigare än återkrav efteråt.

Om motparten samtidigt förhalar den ekonomiska uppgörelsen kan du läsa vår guide om vad du kan göra när partnern förhalar bodelningen.

Vanliga frågor om borgensåtagande efter separation

1. Upphör borgen automatiskt vid skilsmässa?

Nej. Skilsmässan avslutar äktenskapet men ändrar normalt inte avtalet mellan banken och borgensmannen.

2. Kan ett bodelningsavtal tvinga banken att släppa mig?

Nej, normalt inte. Bodelningsavtalet reglerar förhållandet mellan makarna, medan banken måste godkänna en förändring av sitt kredit- eller borgensavtal.

3. Gäller detta även efter en samboseparation?

Ja. Samboförhållandets slut påverkar inte automatiskt en borgen, ett solidariskt lån eller en tredjemanspant.

4. Kan banken säga nej trots att min tidigare partner har betalat ensam länge?

Ja. Betalningshistoriken är relevant, men banken får bedöma framtida betalningsförmåga, skuldsättning och säkerheter innan den avstår från ditt ansvar.

5. Kan banken kräva mig utan att först kräva min tidigare partner?

Det beror på borgensformen.

Vid proprieborgen kan banken normalt rikta kravet direkt mot dig när skulden är förfallen. Vid enkel borgen har du ett mer subsidiärt ansvar.

6. Vad händer om jag egentligen är medlåntagare?

Då är du själv part i låneavtalet och ofta solidariskt ansvarig.

Du behöver bankens skriftliga godkännande för att lämna lånet, även om ni internt har bestämt att den andre ska betala.

7. Kan jag säga upp ett borgensåtagande?

Det beror på avtalets lydelse.

En uppsägning kan ibland stoppa att en generell borgen omfattar framtida krediter, men befriar normalt inte från skulder som redan omfattas.

8. Har jag rätt att få tillbaka pengar om jag betalar banken?

Ofta ja, genom regressrätt eller ett särskilt avtal med låntagaren.

Den praktiska möjligheten beror dock på hur ansvaret ska fördelas och om låntagaren har pengar eller tillgångar.

9. Vad gör jag om banken har ändrat lånet utan mitt medgivande?

Begär samtliga ändringshandlingar och en tydlig tidslinje.

Finansinspektionens råd säger att banken bör begära borgensmannens medgivande när en villkorsändring kan påverka åtagandet. Den rättsliga följden måste dock bedömas i det enskilda fallet.

10. Måste bostaden säljas om banken inte släpper mig?

Inte alltid.

Andra möjliga lösningar är extra amortering, refinansiering eller ny säkerhet. Om ingen lösning godtas kan försäljning däremot vara den enda säkra vägen att lösa lånet och avsluta ansvaret.

Osäker på om ert avtal verkligen gör dig fri?
Kontakta Justiflex innan överföringen genomförs.
Vi granskar borgensförbindelsen, bankens villkor och er planerade uppgörelse som en helhet.
✔ Digitalt ✔ Fast pris ✔ Säker hantering

Sammanfattning: banken måste släppa dig – inte bara din tidigare partner

Ett borgensåtagande efter separation försvinner normalt inte genom skilsmässa, samboseparation, bodelning eller ett privat löfte.

Så länge banken inte skriftligen har befriat dig, lånet inte har lösts eller borgen inte har upphört enligt sina villkor kan ansvaret finnas kvar.

Den säkraste ordningen är därför:

  1. Kontrollera din juridiska roll.
  2. Hämta samtliga kredit- och borgenshandlingar.
  3. Få bankens skriftliga besked.
  4. Bygg in finansieringsvillkoret i ert avtal.
  5. Överför tillgången först när frigörandet är klart.

Om banken säger nej behöver avtalet en slutdag och en reservplan – inte bara en förhoppning.

Se även hur nettot bör beräknas när en part ska lösa ut den andra ur huset.

Juridisk information och integritet

Artikeln innehåller allmän juridisk information utifrån rättsläget 2026 och ersätter inte personlig juridisk rådgivning.

Utfallet beror på avtalens ordalydelse, senare ändringar, bankens agerande och omständigheterna i det enskilda fallet.

Skicka inte personnummer, kontoutdrag, fullständiga kreditnummer eller andra känsliga ekonomiska uppgifter i vanlig e-post eller öppna formulär. Använd Justiflex säkra kanal när handlingar behöver granskas.

Om författaren

Robin Forslöv är jurist och grundare av Justiflex AB. Han arbetar med praktisk civilrätt, familjerätt, bodelningar, avtal och ekonomiska tvister och fokuserar på att göra juridiska risker begripliga innan de blir kostsamma konflikter.

Juristgranskad av: Robin Forslöv, jurist och grundare av Justiflex AB
Senast uppdaterad: augusti 2026
Gäller rättsläge: 2026
Nästa planerade översyn: november 2027

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Borgensåtagande efter separation – kan du tvinga banken att släppa dig? Läs mer »

Misstänkta uttag före dödsfallet – kan dödsbodelägare kräva kontoutdrag och pengarna tillbaka?

27 juli 2026 | Av Robin Forslöv | 5 min läsning

Misstänkta uttag före dödsfallet – kan dödsbodelägare kräva kontoutdrag och pengarna tillbaka?

Det avgörande är inte bara att pengar saknas – utan vem som gjorde uttagen, vad de användes till och om den avlidne hade lämnat ett giltigt samtycke.

Ett ovanligt uttag är inte automatiskt olovligt: kontoutdraget, mottagaren, behörigheten och underlagen avgör om dödsboet kan rikta ett återkrav.

Snabbsvar: Ja. Dödsbodelägare kan begära historiska kontouppgifter när det finns ett konkret ekonomiskt behov, men banken gör en sekretessprövning. Visar utredningen att ett uttag saknade giltigt stöd kan pengarna normalt krävas tillbaka. Kravet tillhör som huvudregel dödsboet.

Kontot är nästan tomt – men ingen kan förklara vart pengarna tog vägen

När en närstående avlider blir bankkontot ofta en av de första delarna av bouppteckningen. Ibland stämmer saldot med familjens bild av ekonomin.

I andra fall saknas stora belopp.

Det kan finnas kontantuttag, Swish-betalningar eller överföringar till en närstående. Kanske hade ett barn fullmakt, kanske hjälpte en sambo till med ekonomin eller kanske var den avlidne sjuk under den sista tiden.

Ett oväntat uttag betyder inte automatiskt att någon har gjort fel. Men dödsboet bör inte heller godta förklaringen ”det var en gåva” utan att först kontrollera vad som faktiskt har hänt.

Justiflex prioritetsregel: Säkra bankspåret först. Bygg därefter tidslinjen och klassificera varje transaktion innan dödsboet riktar anklagelser eller återkrav.

Behöver du först få ordning på bouppteckningen kan du läsa vår guide om bouppteckning steg för steg.

Behöver uttagen utredas?

Justiflex kan hjälpa dödsboet att avgränsa bankbegäran, granska transaktionerna och bedöma vilka poster som behöver förklaras eller krävas tillbaka.

Du behöver inte anklaga någon för att börja utreda saken.

Det här får du av guiden

Efter läsningen vet du:

  • när dödsbodelägare kan begära kontoutdrag från tiden före dödsfallet
  • hur banksekretessen påverkar bankens prövning
  • vem som har rätt att rikta ett återkrav
  • hur gåvor, lån, förskott på arv och obehöriga uttag skiljs åt
  • vad en fullmakt eller framtidsfullmakt faktiskt tillåter
  • vad som gäller när den avlidne hade nedsatt beslutsförmåga
  • hur du formulerar en skriftlig begäran till banken
  • vad du gör om en dödsbodelägare blockerar utredningen
  • när bouppteckningen behöver kompletteras
  • vilka tidsfrister som kan göra att dödsboet förlorar sin rätt

Erfarenhet från rådgivningen: bygg beviskedjan före konflikten

I rådgivningen ser vi återkommande att familjen börjar med frågan vem som kan ha tagit pengarna. Samtidigt saknas en sammanställning över datum, belopp, mottagare och den avlidnes ekonomiska situation.

Det gör utredningen onödigt konfliktfylld.

Det mest användbara första steget är normalt att dela upp transaktionerna i styrkta kostnader, möjliga gåvor, möjliga lån och oförklarade uttag. Först därefter går det att bedöma om det finns ett återkrav.

Ett annat vanligt missförstånd är att ett stort uttag antingen måste vara en gåva eller ett brott. I verkligheten finns flera möjliga juridiska förklaringar mellan dessa ytterligheter.

Erfarenhetsråd: Bygg tidslinjen innan konflikten byggs. Ett konkret redovisningskrav ger ofta ett bättre beslutsunderlag än en tidig anklagelse.

Kan dödsbodelägare kräva kontoutdrag före dödsfallet?

Det korta svaret är: dödsbodelägare kan begära uppgifterna, men det finns ingen ovillkorlig rätt att få all kontohistorik.

Uppgifter om den avlidnes bankförhållanden omfattas av banksekretess. Enligt 1 kap. 10 § lagen (2004:297) om bank- och finansieringsrörelse får enskildas förhållanden till kreditinstitut inte obehörigen röjas.

Banksekretessen försvinner inte automatiskt vid dödsfallet. Banken behöver därför bedöma vem som frågar, vilka uppgifter som begärs och varför de behövs.

Uppgifter vid dödsdagen och historiska uppgifter är inte samma sak

Dödsboet behöver normalt saldo- och ränteuppgifter per dödsdagen för bouppteckningen. Historiska transaktioner från månaderna eller åren före dödsfallet kan vara mer integritetskänsliga.

Därför blir motiveringen särskilt viktig när begäran gäller tiden före dödsfallet.

Godtagbara skäl kan exempelvis vara att:

  • saldot avviker tydligt från den kända ekonomin
  • större överföringar saknar förklaring
  • en fullmaktshavare har fört över pengar till sig själv
  • ett möjligt lån till en närstående behöver utredas
  • dödsboet behöver bedöma om ett barn fått förskott på arv
  • det finns konkreta omständigheter som tyder på att den avlidnes pengar kan ha använts utan giltigt samtycke
  • en möjlig gåva behöver bedömas mot bröstarvingars laglotter

En allmän misstanke räcker inte alltid. Ju mer preciserad begäran är, desto lättare blir det för banken att göra sin sekretessprövning.

Måste alla dödsbodelägare vara överens?

Huvudregeln i 18 kap. 1 § ärvdabalken är att dödsbodelägarna förvaltar och företräder dödsboet gemensamt. Den säkraste vägen är därför att begäran görs av samtliga delägare eller av en person med fullmakt från dem.

En enskild dödsbodelägare kan ändå försöka begära begränsade uppgifter med hänvisning till ett konkret och befogat ekonomiskt intresse. Banken gör då en individuell prövning och kan begränsa vilka uppgifter som lämnas ut.

Rätten till information är alltså inte samma sak som rätten att ensam förvalta dödsboet.

Vad kan banken lämna ut?

Beroende på behovet och bankens prövning kan uppgifterna exempelvis omfatta:

  • kontoutdrag för en bestämd period
  • datum och belopp för vissa överföringar
  • mottagarkonto eller betalningsmottagare
  • Swish-transaktioner
  • kontantuttag och uttagsplats
  • uppgifter om stående överföringar
  • uppgifter om registrerade fullmakter
  • tillgängliga uppgifter om hur en viss transaktion genomfördes

Banken behöver inte lämna ut mer information än vad som krävs för det angivna intresset. En begäran om ”alla uppgifter tio år tillbaka” riskerar därför att avslås eller behöva begränsas.

Vem kan kräva tillbaka pengarna?

Om uttaget saknade giltigt stöd hade den avlidne normalt ett anspråk mot mottagaren redan under sin livstid. Vid dödsfallet övergår den ekonomiska positionen till dödsboet.

Det innebär att pengarna normalt ska betalas tillbaka till dödsboet – inte direkt till den dödsbodelägare som upptäckte uttaget.

Dödsboets fordran ska därefter beaktas i bouppteckningen och arvskiftet. Läs mer om hur tillgångarna fördelas i vår guide om arvskifte efter bouppteckningen.

En arvinge kan normalt inte kräva sin andel direkt

Om tre arvingar misstänker att 300 000 kronor har tagits från den avlidne kan en av dem normalt inte kräva mottagaren på ”sin tredjedel”.

Först måste det bedömas om dödsboet har en fordran. Om pengarna återbetalas blir de en tillgång i dödsboet och fördelas först efter att skulder, testamenten och övriga arvsfrågor har hanterats.

Vad händer om den misstänkte själv är dödsbodelägare?

Situationen blir mer komplicerad om den person som kan vara återbetalningsskyldig också är dödsbodelägare. Personen kan då ha ett eget intresse som står mot dödsboets intresse.

Gemensam förvaltning kan i sådana fall bli praktiskt omöjlig.

En dödsbodelägare kan då ansöka hos tingsrätten om att en boutredningsman utses enligt 19 kap. 1 § ärvdabalken. Boutredningsmannen tar över förvaltningen och kan utreda samt ta ställning till dödsboets krav.

Läs mer om skillnaden mellan boutredningsman och skiftesman.

Kan en dödsbodelägare väcka talan själv?

I vissa situationer får en dödsbodelägare föra talan i eget namn men för dödsboets räkning enligt 18 kap. 1 b § ärvdabalken. Förutsättningarna är strikta.

Högsta domstolen har i NJA 2025 s. 20, ”De neutrala dödsbodelägarna”, klargjort att övriga delägare måste medverka i processen på rätt sätt. Det räcker inte att behandla övriga delägare som passiva eller neutrala namn i målet.

Processformen måste därför bedömas innan en stämningsansökan lämnas in. Fel partställning kan leda till att talan avvisas utan att domstolen prövar själva återkravet.

Ett misstänkt uttag kan vara åtta olika saker

Kontoutdraget visar bara att pengar har flyttats. Det visar inte automatiskt varför betalningen gjordes eller om den var tillåten.

Därför behöver varje relevant transaktion klassificeras.

SituationMöjlig juridisk bedömningVad behöver utredas?Typisk följd
Pengar användes till boende, vård eller vardagLegitima utgifterKvitton, fakturor och betalningsmottagareNormalt inget återkrav
Den avlidne beslutade själv om en verklig gåvaGiltig gåvaMeddelanden, vittnen, gåvobrev och hälsotillståndNormalt ingen återbetalning
Ett barn fick en större gåvaMöjligt förskott på arvGivarens avsikt och eventuell dokumentationKan avräknas vid arvskiftet
Pengarna lämnades som lånFordran tillhör dödsboetSkuldebrev, amorteringar och meddelandenDödsboet kan kräva betalning
Kort eller BankID användes utan samtyckeMöjligt obehörigt uttagLoggar, mottagare, användning och samtyckeÅterkrav och eventuellt brottsspår
Fullmaktshavaren överförde pengar till sig självMöjligt fullmaktsmissbrukFullmaktens omfattning, redovisning och intressekonfliktÅterbetalning eller skadestånd
Uttaget gjordes vid allvarligt nedsatt beslutsförmågaMöjlig ogiltighetMedicinsk dokumentation och sambandet med transaktionenGåvan eller avtalet kan angripas
Gåva lämnades nära dödsfalletMöjligt förstärkt laglottsskyddTidpunkt, syfte, villkor och laglottsintrångÅterbäring eller ersättning

Pengar till den avlidnes utgifter

En anhörig som hjälpte till med ekonomin kan ha gjort kontantuttag för mat, mediciner, kläder eller andra kostnader. Sådana uttag är inte fel bara för att kvittot inte längre finns.

Avsaknad av underlag påverkar däremot bevisläget.

Bedömningen behöver ta hänsyn till beloppens storlek, uttagens frekvens, den avlidnes levnadssätt och vilka andra förklaringar som finns.

Lån till en närstående

Om den avlidne lånade ut pengar fanns en fordran vid dödsfallet. Fordringen ska då tas upp som en tillgång i bouppteckningen enligt 20 kap. 4 § ärvdabalken.

Bevisningen kan bestå av skuldebrev, meddelanden, tidigare återbetalningar eller anteckningar. Även ett muntligt lån kan vara giltigt, men blir ofta svårare att bevisa.

Uttag utan samtycke

Om någon använde den avlidnes kort, koder eller BankID utan ett giltigt samtycke kan det finnas både ett civilrättsligt återkrav och ett möjligt brottsspår.

En polisanmälan ersätter inte dödsboets civilrättsliga utredning. Dödsboet behöver fortfarande säkra belopp, datum, mottagare och möjliga invändningar.

Vid en brottsutredning kan banken vara skyldig att lämna uppgifter till behörig undersökningsledare eller åklagare enligt 1 kap. 11 § lagen om bank- och finansieringsrörelse.

En fullmakt ger rätt att agera – inte rätt till pengarna

En fullmakt kan ge någon rätt att betala räkningar och hantera ett konto. Den gör inte fullmaktshavaren till ägare av pengarna.

Om pengar har överförts till fullmaktshavaren själv krävs därför en tydlig förklaring och redovisning. Det behöver framgå att transaktionen låg inom fullmakten och gjordes för den avlidnes räkning eller med den avlidnes giltiga samtycke.

I praktiken: Kontrollera först fullmaktens innehåll. Koppla sedan varje transaktion till ett underlag innan frågan om återbetalning bedöms.

Vad gäller för framtidsfullmakt?

En framtidsfullmakt används när fullmaktsgivaren på grund av sjukdom, psykisk störning eller liknande inte längre kan ta hand om de angelägenheter som fullmakten omfattar.

Fullmaktshavaren ska agera i fullmaktsgivarens intresse enligt 15 § lagen (2017:310) om framtidsfullmakter. Fullmaktshavaren får inte företräda fullmaktsgivaren i en fråga där det finns motstridiga intressen enligt 17 §.

Rätten att lämna gåvor måste också bedömas mot framtidsfullmaktens innehåll och 18 §. En överföring från fullmaktsgivaren till fullmaktshavaren själv kräver därför särskilt noggrann granskning.

När det är fråga om en framtidsfullmakt kan make, sambo eller närmaste släktingar under vissa förutsättningar begära redovisning enligt 24 §. Överförmyndaren kan också begära uppgifter och ingripa mot missbruk enligt 25–26 §§.

En diagnos gör inte automatiskt gåvan ogiltig

Det räcker normalt inte att visa att den avlidne hade demens eller en annan sjukdom. Utredningen måste knyta den nedsatta förmågan till den aktuella transaktionen.

Ett avtal som ingåtts under påverkan av en psykisk störning kan vara ogiltigt enligt lagen (1924:323) om verkan av avtal som slutits under påverkan av en psykisk störning. Det krävs ett samband mellan tillståndet och rättshandlingen.

Journaler nära transaktionsdatumet, omsorgsanteckningar och vittnesuppgifter kan därför bli viktiga. Även plötsliga förändringar i den avlidnes ekonomiska beteende kan få betydelse.

I praktiken: Börja med datumet för uttaget och utred hälsotillståndet runt just den tidpunkten.

Frågor som behöver besvaras

  • Förstod personen att pengarna lämnade kontot?
  • Förstod personen vem som fick pengarna?
  • Kunde personen överblicka beloppets betydelse?
  • Kunde personen uttrycka en självständig vilja?
  • Fanns det beroende, påverkan eller isolering?
  • Stämmer transaktionen med personens tidigare beteende?
  • Finns samtidiga meddelanden eller vittnen?

Det är en samlad bedömning. En diagnos är viktig bevisning, men sällan hela svaret.

”Det var en gåva” avslutar inte utredningen

En muntlig gåva av pengar kan vara giltig. Det finns inget generellt krav på gåvobrev för en vanlig penninggåva.

Den som påstår att överföringen var en gåva behöver ändå kunna lämna en trovärdig förklaring. Bedömningen påverkas av beloppet, relationen, tidpunkten, den avlidnes hälsa och hur transaktionen genomfördes.

Gåva till barn kan vara förskott på arv

Enligt 6 kap. 1 § ärvdabalken ska det som en förälder har gett ett barn normalt avräknas som förskott på arv, om inte något annat föreskrivits eller framgår av omständigheterna.

Förskott på arv betyder inte automatiskt att mottagaren måste betala tillbaka pengarna. Om förskottet är större än mottagarens arvslott finns som huvudregel ingen återbetalningsskyldighet enligt 6 kap. 4 §, om återbetalning inte bestämdes när förskottet gavs.

Det är därför viktigt att skilja mellan:

  • en gåva som ska avräknas vid arvskiftet
  • en skuld som ska betalas till dödsboet
  • ett uttag utan giltigt stöd
  • en gåva som kan angripas med stöd av laglottsskyddet

Läs mer i vår guide om förskott på arv till barn.

Gåvor ska ibland antecknas i bouppteckningen

Om det finns en laglottsberättigad arvinge ska vissa gåvor och förskott, på begäran av en delägare, anges i bouppteckningen enligt 20 kap. 5 § ärvdabalken.

Det betyder inte att varje födelsedagspresent ska antecknas. Sedvanliga gåvor som står i rimligt förhållande till givarens ekonomi omfattas normalt inte.

Gåvor som är att likställa med testamente

En bröstarvinge kan i vissa fall angripa en gåva som till sitt syfte är att likställa med testamente enligt 7 kap. 4 § ärvdabalken.

Det kan exempelvis handla om att givaren behöll den verkliga nyttan av egendomen eller att gåvan gavs under omständigheter som tydligt påminde om ett testamente. Bedömningen är konkret och undantagsregeln ska inte användas på varje större gåva.

Talan mot gåvotagaren måste väckas inom ett år från det att bouppteckningen avslutades. Missas fristen är rätten enligt bestämmelsen förlorad.

Läs mer om gåvor före dödsfallet och laglott.

Ett gemensamt konto betyder inte alltid gemensamma pengar

Att två personer kan disponera samma konto visar vem som får använda kontot. Det avgör inte automatiskt vem som äger hela saldot.

Ägandet kan bero på vem som satte in pengarna, varför kontot öppnades och hur det användes. Kontovillkor, insättningshistorik och parternas överenskommelse behöver därför granskas tillsammans.

I praktiken: Skilj alltid mellan dispositionsrätt och äganderätt.

Den frågan är särskilt viktig när en efterlevande sambo eller make tömt ett gemensamt konto strax före dödsfallet. Behöver tillgångarna säkras kan vår guide om saknad eller såld egendom i dödsboet vara relevant.

Justiflex 5F-kontroll: granska rätt saker i rätt ordning

Justiflex 5F-kontroll är en praktisk modell för att utreda misstänkta uttag utan att hoppa direkt från misstanke till anklagelse.

KontrollpunktKärnfrågaUnderlag att säkra
FöreträdareVem får företräda dödsboet?Bouppteckning, fullmakter och uppgifter om dödsbodelägarna
FlödeNär, hur och till vem gick pengarna?Kontoutdrag, Swish-uppgifter, överföringar och uttagsplatser
FörklaringVar det en utgift, gåva, ett lån eller ett uttag utan stöd?Kvitton, fakturor, meddelanden, avtal och vittnesuppgifter
FörmågaKunde den avlidne förstå och godkänna transaktionen?Journaler, omsorgsanteckningar och iakttagelser nära tidpunkten
FordranFinns ett rättsligt och ekonomiskt försvarbart återkrav?Samlad bevisning, belopp, preskriptionsfrågor och möjliga invändningar

1. Företrädare

Kontrollera vilka som är dödsbodelägare och om någon har fullmakt att agera för övriga. Finns en boutredningsman är det normalt boutredningsmannen som företräder dödsboet.

2. Flöde

Kartlägg transaktionerna i kronologisk ordning. Notera datum, belopp, mottagare, betalningssätt och vad som hände i den avlidnes liv vid samma tidpunkt.

3. Förklaring

Begär en konkret redovisning. En förklaring bör kunna knytas till fakturor, kvitton, meddelanden, avtal eller andra verifierbara omständigheter.

4. Förmåga

Bedöm om den avlidne kunde förstå och godkänna transaktionen. Fokusera på tillståndet vid det aktuella datumet – inte bara på en generell diagnos.

5. Fordran

Först nu bedöms om dödsboet har ett återkrav, vilken rättslig grund som är starkast och om kravet är ekonomiskt försvarbart att driva.

5F i rätt ordning: Företrädare → Flöde → Förklaring → Förmåga → Fordran.

Mall: skriftlig begäran om historiska kontouppgifter

Skicka begäran genom bankens säkra meddelandefunktion eller på det sätt banken anvisar. Undvik att skicka personnummer, kontouppgifter och medicinska handlingar i vanlig oskyddad e-post.

Ämne: Begäran om avgränsade historiska kontouppgifter – dödsboet efter (namn och personnummer)

Jag är dödsbodelägare i dödsboet efter (namn), avliden den (datum). Min behörighet styrks genom bifogat dödsfallsintyg med släktutredning, registrerad bouppteckning och, i förekommande fall, fullmakter från övriga dödsbodelägare.

Dödsboet behöver utreda ett antal transaktioner som kan påverka boets tillgångar, bouppteckningen och kommande arvskifte.

Begäran avser perioden [från och med datum]–[till och med datum] och följande uppgifter:

  • kontoutdrag för konto (kontonummer eller kontotyp)
  • uppgift om mottagare för överföringar den (datum)
  • Swish-transaktioner under den angivna perioden
  • kontantuttag med datum, belopp och tillgänglig uppgift om uttagsplats
  • uppgift om registrerade fullmakter och dispositionsrätter under perioden

Skälet till begäran är att (beskriv konkret avvikelse, exempelvis större oförklarade överföringar, misstänkt förskott på arv, möjlig fordran eller behov av att utreda fullmaktshavarens redovisning).

Begäran är avgränsad till de uppgifter och den tidsperiod som behövs för att tillgodose dödsboets ekonomiska intresse.

Om banken bedömer att någon del inte kan lämnas ut, ber jag om ett skriftligt besked med angivande av vilken komplettering, precisering eller behörighetshandling som krävs.

Med vänlig hälsning
(Namn)
(Kontaktuppgifter)
(Roll i dödsboet)

Om banken säger nej

Be först banken att ange vad som saknas. Ofta kan problemet lösas genom en tydligare tidsperiod, bättre motivering eller fullmakter från övriga delägare.

Begär inte samma omfattande material igen utan att bemöta bankens invändning. Gör i stället begäran mer konkret.

Om uppgifterna blir avgörande i en civilprocess kan domstolen under vissa förutsättningar förelägga den som innehar en relevant handling att ge in den. Regler om detta finns i 38 kap. 2–5 §§ rättegångsbalken (1942:740).

Snabbtest: behöver uttagen utredas nu?

Svara ja eller nej och räkna poängen.

FrågaPoäng vid ja
Finns större uttag eller överföringar som ingen kan förklara?2
Har pengar gått till en närstående, fullmaktshavare eller dödsbodelägare?2
Behövde den avlidne hjälp med sin ekonomi när uttagen gjordes?2
Saknas kvitton, avtal eller meddelanden som stöder förklaringen?2
Vägrar någon lämna redovisning eller medverka till bankbegäran?1
Är bouppteckningen ännu inte avslutad eller kan den innehålla fel?1

Grönt: 0–2 poäng – lägre risk

Det finns inte tillräckligt många varningssignaler för att dra slutsatser. Spara ändå kontoutdrag och tillgängliga underlag innan arvskiftet undertecknas.

Gult: 3–5 poäng – kontroll behövs

Det finns omständigheter som bör utredas. Bygg en tidslinje, begär en redovisning och avgränsa bankbegäran.

Rött: 6–10 poäng – agera nu

Flera varningssignaler sammanfaller. Säkra bevisningen, kontrollera tidsfristerna och undvik att genomföra arvskiftet innan frågan har bedömts.

Testet är ett beslutsstöd och ersätter inte en juridisk bedömning.

Fick du gult eller rött resultat?

Samla kontoutdrag, fullmakter, meddelanden och tillgängliga underlag. Justiflex kan därefter bedöma bevisningen och ge dödsboet en konkret rekommendation om nästa steg.

Gör detta först – inte detta

Gör detta förstInte dettaVarför?
Begär ett avgränsat transaktionsunderlagBegär ”allt banken har”En konkret begäran är lättare att sekretesspröva
Bygg en tidslinje över belopp och mottagareBörja med att anklaga en anhörigFakta minskar risken för onödig konflikt
Matcha uttagen mot fakturor och kvittonUtgå från att varje kontantuttag är olovligtMånga uttag kan ha legitima förklaringar
Kontrollera fullmakt och samtyckeAnta att fullmakten tillät privata överföringarFullmakt innebär inte äganderätt
Rikta ett gemensamt krav för dödsboetKräva sin egen arvslott direktFordran tillhör normalt dödsboet
Utred processvägen innan talan väcksStämma i eget namn utan delägarkontrollFel partställning kan stoppa målet

Åtta vanliga och dyra misstag

1. Familjen börjar med en anklagelse

Misstag: En närstående anklagas innan kontoutdrag och mottagare har kontrollerats.

Konsekvens: Personen går i försvar, kommunikationen låser sig och frivillig redovisning blir svårare att få.

2. Bankbegäran är för bred

Misstag: Dödsbodelägaren begär all kontohistorik flera år tillbaka utan att förklara varför.

Konsekvens: Banken kan avslå begäran eller kräva omfattande komplettering.

3. Alla ovanliga uttag behandlas som stöld

Misstag: Legitima kostnader, gåvor och lån blandas ihop med uttag utan samtycke.

Konsekvens: Dödsboet riktar ett för högt eller felaktigt krav och förlorar trovärdighet.

4. Förskott på arv förväxlas med återbetalningsskyldighet

Misstag: Dödsboet kräver tillbaka en gåva enbart eftersom mottagaren är ett barn.

Konsekvens: Kravet saknar rättsligt stöd även om gåvan kan behöva avräknas vid arvskiftet.

5. Fullmakt behandlas som äganderätt

Misstag: En fullmaktshavare anser sig ha fått rätt att föra över pengar till sig själv.

Konsekvens: Transaktionerna kan behöva återbetalas om de saknade stöd i fullmakten eller den avlidnes samtycke.

6. Gemensamt konto behandlas som automatiskt hälftenägt

Misstag: Dispositionsrätt och äganderätt blandas ihop.

Konsekvens: Fel saldo tas upp i bouppteckningen och arvet kan fördelas på fel grund.

7. En arvinge kräver sin egen andel

Misstag: En dödsbodelägare kräver mottagaren direkt på en beräknad arvslott.

Konsekvens: Fel person driver fel krav. Fordringen tillhör normalt dödsboet.

8. Tidsfristerna kontrolleras för sent

Misstag: Dödsboet väntar med att skicka krav eller utreda en möjlig laglottskränkande gåva.

Konsekvens: Kravet kan preskriberas eller en särskild talefrist kan löpa ut.

Den allmänna preskriptionstiden är normalt tio år enligt 2 § preskriptionslagen (1981:130). Ett skriftligt krav kan under vissa förutsättningar avbryta preskriptionen enligt 5 §, men särskilda frister kan gälla – bland annat ettårsfristen i 7 kap. 4 § ärvdabalken.

Steg för steg: så utreder dödsboet misstänkta uttag

Steg 1: Fastställ vem som företräder dödsboet

Kontrollera dödsfallsintyg, testamente och registrerad bouppteckning. Identifiera samtliga dödsbodelägare och eventuella fullmakter.

Finns en boutredningsman ska kontakten normalt gå genom denne.

Steg 2: Säkra det material som redan finns

Spara kontoutdrag, saldobesked, fullmakter, meddelanden, fakturor och kvitton. Notera även vilka handlingar som saknas.

Ändra inte originalfiler och skriv inte anteckningar direkt på viktiga originalhandlingar.

Steg 3: Bygg en transaktionstidslinje

För in varje relevant transaktion i en sammanställning med:

  • datum
  • belopp
  • avsändarkonto
  • mottagare
  • betalningssätt
  • angiven förklaring
  • tillgängligt underlag
  • den avlidnes hälsotillstånd vid tidpunkten

Börja med de största och mest avvikande transaktionerna.

Steg 4: Begär en saklig redovisning

Ge mottagaren möjlighet att förklara transaktionerna och lämna underlag. Ställ konkreta frågor om datum och belopp.

Undvik formuleringar som redan förutsätter att ett brott har begåtts.

Steg 5: Begär avgränsade bankuppgifter

Använd tidslinjen för att avgränsa perioden och förklara dödsboets ekonomiska behov. Bifoga rätt behörighetshandlingar.

Begär skriftligt besked om banken behöver ytterligare samtycken eller preciseringar.

Steg 6: Klassificera och bedöm kravet

Bestäm om varje transaktion sannolikt var:

  • en legitim utgift
  • en giltig gåva
  • ett förskott på arv
  • ett lån
  • ett fullmaktsöverskridande
  • ett uttag utan samtycke
  • en gåva som kan påverka laglotten

Beräkna därefter det belopp som faktiskt kan krävas.

Steg 7: Välj rätt åtgärd och rätta dödsboet

Nästa steg kan vara en kompletterande bankbegäran, ett redovisningskrav, ett återbetalningskrav, en förhandling, ansökan om boutredningsman eller en domstolsprocess.

Om en ny fordran upptäcks efter bouppteckningen kan en tilläggsbouppteckning behöva förrättas inom en månad enligt 20 kap. 10 § ärvdabalken. Arvskiftet bör inte genomföras på ett underlag som parterna vet är felaktigt.

Innan ett krav skickas

Ett för högt krav kan göra en möjlig frivillig lösning svårare. Låt därför belopp, rättslig grund, bevisning och behörighet kontrolleras samtidigt.

Konsekvenser om utredningen blir fel

Ekonomisk risk: dödsboet kan förlora en verklig fordran

Om ett obehörigt uttag inte utreds kan kvarlåtenskapen bli lägre än den borde vara. Arvingar och testamentstagare får då mindre, medan mottagaren behåller pengar som kan tillhöra dödsboet.

Det motsatta problemet är ett ogrundat krav. Dödsboet kan då belastas med juridiska kostnader och motpartens rättegångskostnader.

Relationsrisk: en tidig anklagelse kan låsa hela dödsboet

Misstänkta uttag uppstår ofta i familjer där en person haft större insyn i den avlidnes vardag än de andra. Det gör frågan känslomässigt laddad.

En saklig tidslinje skiljer personkonflikten från den juridiska bedömningen. Det ökar möjligheten att lösa frågan utan en långvarig arvstvist.

Tidsrisk: bouppteckning och arvskifte kan behöva göras om

En nyupptäckt fordran kan kräva tilläggsbouppteckning. Ett redan undertecknat arvskifte kan också skapa nya återbetalnings- och fördelningsproblem.

Läs mer om vad som kan göras när en dödsbodelägare vägrar skriva under arvskiftet.

Bevisrisk: information kan bli svårare att få fram

Banker och andra aktörer sparar inte all teknisk information för alltid. Även vittnenas minnen och tillgången till kvitton försämras över tid.

Säkra därför materialet tidigt även om dödsboet ännu inte har bestämt om ett krav ska riktas.

Digitala konton och tillgångar kan också innehålla relevant information. Läs vår guide om digitala tillgångar i dödsbo.

Vanliga frågor om kontoutdrag och misstänkta uttag före dödsfallet

1. Kan en enda dödsbodelägare få ut kontoutdrag?

Det beror på vilka uppgifter som begärs och varför. Dödsboet förvaltas normalt gemensamt, men en enskild delägare kan i vissa fall få begränsade historiska uppgifter om ett konkret och befogat ekonomiskt intresse visas.

Banken gör alltid sin egen sekretess- och behörighetsprövning.

2. Hur långt tillbaka kan dödsboet få kontoutdrag?

Det finns ingen generell tidsperiod som banken alltid måste lämna ut. Begäran bör avgränsas till den period som behövs för att utreda de aktuella transaktionerna.

En konkret period på exempelvis några månader är normalt lättare att motivera än en generell begäran om flera år.

3. Vad gör vi om banken vägrar lämna ut uppgifterna?

Be om ett skriftligt besked och fråga vad som behöver kompletteras. Det kan handla om fullmakter, registrerad bouppteckning, tydligare tidsperiod eller en konkretare beskrivning av det ekonomiska intresset.

Om uppgifterna senare behövs som bevis i en domstolsprocess kan editionsreglerna i rättegångsbalken bli aktuella.

4. Räcker det att mottagaren säger att pengarna var en gåva?

Nej, påståendet behöver bedömas tillsammans med övriga omständigheter. Beloppet, relationen, den avlidnes hälsa, samtidiga meddelanden och tidigare ekonomiskt beteende kan få betydelse.

En muntlig gåva kan vara giltig, men ordet ”gåva” avslutar inte bevisfrågan.

5. Måste ett barn betala tillbaka ett förskott på arv?

Inte automatiskt. Ett förskott på arv ska normalt avräknas från barnets arvslott, men överskjutande belopp behöver som huvudregel inte återbetalas om det inte bestämdes när förskottet gavs.

Förskott på arv och återbetalningspliktig skuld är två olika saker.

6. Får en fullmaktshavare överföra pengar till sig själv?

Inte enbart därför att en fullmakt finns. Överföringen måste ha stöd i fullmakten, den avlidnes giltiga instruktioner eller någon annan rättslig grund.

Vid framtidsfullmakt gäller dessutom särskilda regler om intressekonflikter och gåvor.

7. Vem äger pengarna på ett gemensamt konto?

Det avgörs inte enbart av vilka som får disponera kontot. Insättningar, kontots syfte, kontovillkor och parternas överenskommelse kan påverka vem som äger saldot.

Dispositionsrätt är inte alltid samma sak som äganderätt.

8. Ska misstänkta uttag polisanmälas?

Det beror på omständigheterna. Kort- eller BankID-användning utan samtycke, förfalskningar eller medvetet fullmaktsmissbruk kan motivera en polisanmälan.

En polisanmälan ersätter dock inte dödsboets civilrättsliga återkrav eller kontroll av tidsfrister.

9. Vad gör vi om en dödsbodelägare blockerar utredningen?

En möjlighet är att ansöka om boutredningsman. Boutredningsmannen tar över förvaltningen och kan självständigt bedöma om dödsboet ska utreda och driva kravet.

Att en delägare är passiv innebär inte att övriga utan vidare kan väcka talan på egen hand.

10. Vad händer om pengarna upptäcks efter bouppteckningen?

En fordran mot mottagaren kan vara en ny tillgång i dödsboet. Då kan en tilläggsbouppteckning behöva förrättas inom en månad från upptäckten.

Om arvskiftet redan är genomfört behöver även fördelningen mellan arvingarna bedömas.

11. Kan dödsboet kräva ränta?

Det kan vara möjligt beroende på kravets grund och när mottagaren blev betalningsskyldig. Ränta kan bland annat aktualiseras efter ett korrekt utformat och förfallet betalningskrav.

Ränteyrkandet bör bedömas tillsammans med huvudkravet.

12. Måste dödsboet gå till domstol?

Nej. Många ärenden bör börja med en avgränsad bankutredning, redovisningsbegäran och ett juridiskt motiverat krav.

Domstol blir aktuellt först om bevisläget och beloppet motiverar det och mottagaren inte medverkar till en lösning.

Få misstänkta transaktioner juridiskt bedömda

Vi granskar underlaget, klassificerar transaktionerna och tar fram en konkret åtgärdsplan för dödsboet.

Fast pris: 3 900 kr inklusive moms

I den första juridiska bedömningen ingår:

  • juristgranskning av kontoutdrag och tillgängligt underlag
  • rättslig klassificering av de misstänkta transaktionerna
  • bedömning av bevisläget och möjliga invändningar
  • kontroll av behörighet, tidsfrister och processväg
  • konkret rekommendation om nästa steg
  • upprättande av en avgränsad bankbegäran eller ett formellt kravbrev, beroende på vad ärendet kräver

✔ Bedömning av Robin Forslöv
✔ Trygg digital hantering
✔ Tydligt besked innan ytterligare åtgärder vidtas
✔ BankID där det är rättsligt och praktiskt möjligt

Du behöver inte veta om transaktionen juridiskt är en gåva, ett lån eller ett obehörigt uttag innan du kontaktar oss. Det är en del av bedömningen.

Få uttagen bedömda – sakligt, metodiskt och utan att driva fram en onödig domstolskonflikt.

Justiflex – Juridik. Snabbt. Enkelt. Överallt.

Om ansvarig jurist

Robin Forslöv är jurist och grundare av Justiflex AB. Han arbetar med svensk familjerätt, arvsrätt, dödsbon och ekonomiska tvister med fokus på tydliga beslutsunderlag och praktiskt genomförbara lösningar.

Justiflex hjälper klienter digitalt i hela Sverige, inklusive Stockholm, med juridisk granskning, dokumentation och strukturerade nästa steg.

Viktig information

Artikeln innehåller generell information om svensk rätt och ersätter inte juridisk rådgivning i ett enskilt ärende. Bedömningen av ett uttag beror bland annat på fullmakter, kontovillkor, bevisning, den avlidnes vilja och hälsotillstånd samt vilka personer som företräder dödsboet.

Skicka inte kontoutdrag, personnummer, journaler eller andra känsliga personuppgifter genom oskyddad e-post eller offentliga formulär. Använd den säkra överföringsmetod som Justiflex eller banken anvisar.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Misstänkta uttag före dödsfallet – kan dödsbodelägare kräva kontoutdrag och pengarna tillbaka? Läs mer »

Förskott på arv: När är ekonomisk hjälp till ett barn ett förskott – och hur bevisar man det?

28 juni 2026 | Av Robin Forslöv | 5 min läsning

Förskott på arv: När är ekonomisk hjälp till ett barn ett förskott – och hur bevisar man det?

Det avgörande är inte bara att en förälder har fört över pengar till ett barn – utan om pengarna var en gåva, ett lån eller något som ska räknas av som förskott på arv.

När gåvobrev eller skuldebrev skrivs redan vid överföringen blir det tydligt vad som ska gälla vid en framtida bouppteckning och arvskifte – innan syskonen hamnar i konflikt.

Ekonomisk hjälp till ett barn är normalt förskott på arv om hjälpen är en gåva från en förälder och inget annat har bestämts. Det viktigaste är bevisningen: gåvobrev, skuldebrev, kontoutdrag, sms, mejl och vad som går att visa om förälderns avsikt.

Viktig information

Den här artikeln är allmän juridisk information och ska inte ses som personlig juridisk rådgivning i ett enskilt ärende.

Familjejuridiska frågor påverkas ofta av detaljer: tidigare gåvor, testamente, syskonrelationer, särkullbarn, skulder, bostad, äktenskap, samboende och dokumentation.

Om du skickar information till Justiflex behandlas den enligt vår integritetspolicy och i enlighet med GDPR.

Ekonomisk hjälp till ett barn kan bli en framtida arvstvist

Många föräldrar hjälper sina barn ekonomiskt.

Det kan handla om kontantinsats till bostad, hjälp med skulder, renovering, bilköp, studier, företag, separation eller ett tillfälligt ekonomiskt nödläge.

I stunden känns det ofta självklart.

Problemet uppstår senare.

När föräldern avlider kan syskonen börja fråga:

Var det där egentligen en vanlig gåva?

Var det ett lån?

Eller skulle det räknas av som förskott på arv?

Det är här många arvsbråk börjar.

Inte för att någon nödvändigtvis ville skapa konflikt.

Utan för att familjen aldrig skrev ned vad som faktiskt gällde.

Justiflex-råd: Om du vill hjälpa ett barn ekonomiskt – skriv alltid ett enkelt gåvobrev eller skuldebrev samtidigt. Det är ofta betydligt billigare än en arvstvist flera år senare.

Skapa ditt gåvobrev digitalt – klart på 5 minuter
Pris från 695 kr
✔ BankID ✔ Juristgranskat ✔ Säker hantering

Vad du får av den här guiden

I den här guiden går vi igenom:

  • när pengar till ett barn normalt räknas som förskott på arv
  • skillnaden mellan gåva, lån och förskott på arv
  • hur man bevisar vad föräldern egentligen menade
  • vilka misstag som ofta leder till arvstvist
  • hur föräldrar kan undvika konflikt mellan barnen
  • vad syskon kan göra om frågan uppstår efter dödsfall
  • hur ett gåvobrev, skuldebrev eller testamente kan lösa problemet

Expertkommentar från Justiflex

I arvsärenden ser vi ofta samma mönster: en förälder har velat hjälpa ett barn, men har inte velat “göra juridik” av saken.

Det fungerar ofta så länge alla lever och relationerna är goda.

Men efter ett dödsfall blir minnesbilder, gamla banköverföringar och muntliga löften snabbt till bevisfrågor.

Det viktigaste är därför inte bara vad föräldern ville.

Det viktigaste är om viljan går att bevisa.

Om författaren

Robin Forslöv är jurist och grundare av Justiflex AB, en digital juristbyrå med fokus på familjejuridik, avtal och juridiska lösningar online.

Robin arbetar löpande med frågor om arv, gåvobrev, testamenten, bouppteckningar och familjerättsliga tvister.

Justiflex hjälper privatpersoner att skapa juridiska handlingar digitalt med BankID och juristgranskning.

Vad betyder förskott på arv?

Förskott på arv betyder att en arvinge redan under förälderns livstid har fått något som senare ska räknas av från arvet.

Det är alltså inte förbjudet att ge pengar till ett barn.

Det är inte heller fel att hjälpa ett barn mer än ett annat.

Men om hjälpen är en gåva till ett barn kan den senare behöva tas med när arvet ska fördelas.

Syftet är att skapa balans mellan arvingarna.

Exempel

En mamma har två barn: Anna och Erik.

Under sin livstid ger mamman Anna 300 000 kr till en kontantinsats.

När mamman senare avlider finns 900 000 kr kvar i dödsboet.

Om de 300 000 kronorna räknas som förskott på arv lägger man i praktiken tillbaka värdet vid beräkningen.

Då räknar man som om det fanns 1 200 000 kr att dela på.

Anna har redan fått 300 000 kr.

Erik får därför mer ur dödsboet, så att slutresultatet blir mer rättvist.

Huvudregeln när en förälder ger pengar till ett barn

När en förälder ger en gåva till sitt barn är huvudregeln att gåvan ska räknas som förskott på barnets arv.

Det följer av Ärvdabalken (1958:637) 6 kap. 1 §.

Det gäller eftersom barn är bröstarvingar.

Bröstarvinge betyder barn, barnbarn och så vidare i rakt nedstigande led.

Om en förälder ger ett barn en större summa pengar, en bostadsandel, en fastighet, aktier eller annan värdefull egendom, är utgångspunkten därför att värdet ska avräknas från barnets framtida arv.

Men det finns två viktiga undantag:

  1. Föräldern kan ha bestämt att gåvan inte ska vara förskott på arv.
  2. Omständigheterna kan visa att gåvan inte var tänkt som förskott.

Det här är ofta kärnan i tvisten.

Alla kan vara överens om att pengarna betalades ut.

Men de är inte överens om vad betalningen betydde.

När är ekonomisk hjälp inte förskott på arv?

All ekonomisk hjälp till barn är inte förskott på arv.

Vissa typer av stöd faller normalt utanför.

1. Vanliga presenter

Födelsedagspresenter, julklappar, examenspresenter och liknande räknas normalt inte som förskott på arv.

Men värdet måste stå i rimlig proportion till förälderns ekonomi.

En födelsedagspresent på 5 000 kr kan vara helt normal i en familj.

En “födelsedagspresent” på 500 000 kr är något annat.

2. Underhåll och utbildning

Kostnader som en förälder betalar för ett barns uppehälle eller utbildning räknas normalt inte som förskott på arv om de ligger inom förälderns normala ansvar.

Det kan exempelvis handla om mat, boende, kläder, skolgång eller annat vanligt stöd medan barnet växer upp.

Men även här finns gränsfall.

Om ett vuxet barn får mycket stora belopp under lång tid kan frågan ändå uppstå.

Regeln finns i Ärvdabalken (1958:637) 6 kap. 2 §.

3. Lån

Ett lån är inte en gåva.

Om barnet är skyldigt att betala tillbaka pengarna är det normalt inte förskott på arv.

Men då måste lånet gå att bevisa.

Det bör finnas ett skuldebrev, betalningsvillkor och gärna någon form av dokumentation som visar att båda parter faktiskt såg pengarna som ett lån.

4. Gåva med tydligt villkor

Föräldern kan skriva att gåvan inte ska räknas som förskott på arv.

Det bör göras i ett gåvobrev.

Det kan exempelvis stå:

“Denna gåva ska inte avräknas som förskott på arv.”

Då blir förälderns vilja mycket lättare att bevisa.

Skillnaden mellan gåva, lån och förskott på arv

Det här är en av de vanligaste missuppfattningarna.

Många tror att “förskott på arv” är en särskild typ av utbetalning.

I praktiken är det ofta en gåva som senare ska räknas av vid arvskiftet.

SituationJuridisk bedömningBevisning som behövsVanlig risk
Förälder ger 200 000 kr till ett barn utan skriftligt villkorKan presumeras vara förskott på arvKontoutdrag, meddelanden, omständigheterSyskon tvistar om avräkning
Förälder skriver att gåvan inte ska vara förskottNormalt starkt stöd mot avräkningGåvobrev eller tydlig skriftlig handlingOtydliga formuleringar
Förälder lånar ut 200 000 krInte förskott om återbetalningsskyldighet finnsSkuldebrev, amorteringar, ränta, meddelandenLånet ses som gåva om det inte sköts
Förälder betalar vanlig utbildning eller uppehälleNormalt inte förskottKvitton, syfte, barnets ålderStora belopp utan dokumentation
Förälder ger bort bostad men bor kvar och behåller nyttanKan aktualisera laglottsfrågorGåvobrev, villkor, faktisk användningFörstärkt laglottsskydd kan bli aktuellt

Hur bevisar man förskott på arv?

Bevisningen är ofta avgörande.

Det räcker sällan att någon säger:

“Pappa sa att det skulle räknas av sen.”

Eller:

“Mamma sa att det absolut inte var förskott.”

Muntliga uppgifter kan ha betydelse.

Men de är svåra att bevisa.

Särskilt efter att föräldern har avlidit.

Stark bevisning

Det här är typiskt stark bevisning:

  • gåvobrev
  • skuldebrev
  • testamente
  • kontoutdrag med tydlig text
  • sms eller mejl där syftet framgår
  • anteckningar från bank eller jurist
  • bouppteckning där gåvan nämns
  • meddelanden till samtliga barn
  • konsekvent agerande över tid, till exempel amorteringar på ett lån

Svag bevisning

Det här är ofta svagare:

  • minnesbilder från syskon
  • muntliga löften utan vittnen
  • “alla visste vad mamma menade”
  • otydliga Swish-meddelanden
  • kontantuttag utan dokumentation
  • gamla familjesamtal där ingen minns samma sak

Justiflex bedömning

I praktiken är det ofta bäst att dela upp bevisfrågan i tre steg:

  1. Kan man bevisa att överföringen skedde?
  2. Kan man bevisa om det var gåva eller lån?
  3. Kan man bevisa om gåvan skulle räknas som förskott på arv eller inte?

Det är först när man separerar de tre frågorna som ärendet blir hanterbart.

Många fastnar i känslor.

Men juridiskt handlar det om dokumentation, avsikt och omständigheter.

Vem måste bevisa vad?

Bevisbördan är en av de viktigaste delarna i en tvist om förskott på arv.

I praktiken bör man tänka så här:

1. Den som påstår att en överföring har skett måste kunna visa överföringen

Det kan göras med kontoutdrag, Swish-historik, kvitton eller andra betalningsunderlag.

Utan bevisad överföring finns det normalt inget att avräkna.

2. Den som påstår att det var en gåva måste kunna visa att det inte var ett lån

Om mottagaren säger att pengarna var lån, blir skuldebrev, amorteringar och återbetalningsplan viktiga.

Om det saknas allt sådant kan “lånepåståendet” bli svagare.

3. När det är visat att en förälder gett en gåva till ett barn talar huvudregeln för förskott på arv

Då blir frågan om presumtionen har brutits.

Det kan ske genom att det finns ett gåvobrev, ett testamente eller andra tydliga omständigheter som visar att gåvan inte skulle avräknas.

4. Den som säger att gåvan inte skulle vara förskott bör kunna visa det

Det starkaste sättet är ett gåvobrev med tydlig formulering.

Exempel:

“Gåvan ska inte avräknas som förskott på arv.”

Ju större beloppet är, desto viktigare blir dokumentationen.

Beslutsmodell: Är det förskott på arv?

Använd den här modellen som första bedömning.

FrågaOm svaret är jaOm svaret är nej
Har ett barn fått pengar eller egendom från en förälder?Gå vidareDå är det sannolikt inte en förskottsfråga
Var det en gåva?Presumtion för förskott kan aktualiserasOm det var lån krävs skuldebrev/bevis
Finns gåvobrev?Följ villkoren i gåvobrevetBevisningen blir svårare
Står det att gåvan inte ska vara förskott?Normalt starkt stöd mot avräkningHuvudregeln kan tala för avräkning
Var det en sedvanlig gåva?Normalt inte förskottStörre belopp bör dokumenteras
Finns syskon eller andra bröstarvingar?Högre risk för framtida tvistMindre praktisk konflikt, men dokumentera ändå
Har föräldern avlidit?Frågan hanteras i bouppteckning/arvskifteSkriv handlingar medan alla kan bekräfta viljan

Interaktivt test: Behöver du skriva gåvobrev?

Svara ja eller nej.

  1. Ska du ge mer än 25 000 kr till ett barn?
  2. Har du fler än ett barn?
  3. Vill du att gåvan inte ska räknas som förskott på arv?
  4. Är pengarna tänkta som lån?
  5. Är pengarna till bostad, renovering, företag eller skuld?
  6. Finns det risk att syskon kan uppleva gåvan som orättvis?
  7. Vill du undvika att frågan tas upp vid bouppteckningen?
  8. Vill du att barnet ska kunna visa vad som gällde?

Resultat

0–1 ja:
Du kanske inte behöver en juridisk handling, men dokumentation är ändå klokt vid större belopp.

2–4 ja:
Du bör skriva gåvobrev eller skuldebrev.

5–8 ja:
Du bör inte betala ut pengarna utan skriftlig handling. Risken för framtida arvstvist är tydlig.

CTA efter quiz:
Osäker på om det ska vara gåvobrev eller skuldebrev?
Justiflex hjälper dig välja rätt handling och skapa den digitalt med BankID.

Vanliga och dyra misstag

Misstag 1: “Vi är familj, vi behöver inte skriva något”

Det är just i familjer man behöver skriva tydligt.

Inte för att man misstror varandra.

Utan för att skydda relationerna senare.

Konsekvens: Syskon kan hamna i tvist flera år efter att pengarna gavs.

Misstag 2: Att kalla allt för “lån” utan skuldebrev

Många säger att pengarna var ett lån.

Men det finns inget skuldebrev.

Ingen ränta.

Inga amorteringar.

Ingen återbetalningsplan.

Då kan det senare bli svårt att visa att det faktiskt var ett lån.

Konsekvens: Beloppet kan behandlas som gåva i stället för lån.

Misstag 3: Att skriva fel i Swish eller banktext

“Till huset ❤️” säger inget juridiskt.

“Lån enligt skuldebrev 2026-06-25” säger betydligt mer.

Konsekvens: Otydliga betalningsmeddelanden skapar onödig bevisosäkerhet.

Misstag 4: Att hjälpa ett barn men inte informera de andra

Föräldrar får hjälpa ett barn.

Men hemliga överföringar skapar ofta misstankar.

Särskilt om de upptäcks först efter dödsfall.

Konsekvens: Arvskiftet kan låsa sig och relationerna skadas.

Misstag 5: Att tro att “gåva” betyder att arvet inte påverkas

En gåva till barn kan mycket väl påverka arvet.

Huvudregeln är tvärtom att gåvan ska räknas som förskott på arv, om inget annat framgår.

Konsekvens: Barnet som fått gåvan kan få mindre vid arvskiftet än förväntat.

Misstag 6: Att inte skilja på förskott på arv och laglottskränkande gåva

Förskott på arv handlar om avräkning mellan arvingar.

Laglottskränkande gåvor handlar om att en gåva i vissa fall kan angripas om den i praktiken liknar ett testamente och kränker barns laglott.

Det är två olika frågor.

Konsekvens: Familjen argumenterar om fel juridisk regel och missar rätt åtgärd.

Misstag 7: Att vänta tills föräldern har avlidit

När föräldern lever kan viljan dokumenteras.

Efter dödsfallet finns bara bevisningen kvar.

Konsekvens: Det som hade kunnat lösas med en enkel signering blir en arvstvist.

Misstag 8: Att inte tänka på barnets framtida separation

En gåva till barn kan också påverkas av barnets äktenskap eller samboförhållande.

Om gåvan ska skyddas vid barnets skilsmässa bör den ofta göras till enskild egendom i gåvobrevet.

Konsekvens: Delar av gåvan kan annars i vissa situationer hamna i en framtida bodelning.

Läs mer om äktenskapsförord, samboavtal och enskild egendom.

Steg för steg: Så gör du rätt

Steg 1: Bestäm vad pengarna är

Är det en gåva?

Är det ett lån?

Är det delvis gåva och delvis lån?

Skriv inte “vi löser det sen”.

Det är just det som skapar problem.

Steg 2: Bestäm om gåvan ska vara förskott på arv

Om pengarna är en gåva bör du ta ställning till en sak direkt:

Ska gåvan räknas av från barnets framtida arv?

Det finns två vanliga alternativ:

Alternativ A:
Gåvan ska vara förskott på arv.

Alternativ B:
Gåvan ska inte vara förskott på arv.

Båda kan vara rätt.

Det viktiga är att det står tydligt.

Steg 3: Skriv gåvobrev eller skuldebrev

Använd gåvobrev om pengarna inte ska betalas tillbaka.

Använd skuldebrev om pengarna ska betalas tillbaka.

Om det är ett lån bör skuldebrevet ange:

  • lånebelopp
  • låntagare
  • långivare
  • återbetalningstid
  • eventuell ränta
  • vad som händer vid dödsfall
  • underskrifter

Om det är en gåva bör gåvobrevet ange:

  • gåvobelopp eller egendom
  • datum
  • givare
  • mottagare
  • om gåvan ska vara förskott på arv eller inte
  • om gåvan ska vara mottagarens enskilda egendom
  • underskrifter

Steg 4: Betala på ett spårbart sätt

Undvik kontanter.

Använd banköverföring.

Skriv en tydlig betalningstext.

Exempel:

“Gåva enligt gåvobrev 2026-06-25.”

Eller:

“Lån enligt skuldebrev 2026-06-25.”

Det gör stor skillnad senare.

Steg 5: Spara handlingarna

Spara gåvobrev, skuldebrev och kontoutdrag.

Skicka gärna kopia till mottagaren.

Förvara handlingarna tillsammans med testamente, framtidsfullmakt och andra viktiga familjejuridiska dokument.

Steg 6: Se över testamentet

Om föräldern har flera barn, särkullbarn, bonusbarn, sambo eller ombildad familj bör gåvan ofta ses tillsammans med testamentet.

Annars kan gåvan och testamentet dra åt olika håll.

Exempel:

Du skriver i testamentet att barnen ska ärva lika.

Men du har tidigare gett ett barn 500 000 kr utan villkor.

Då kan det uppstå konflikt om vad “lika” egentligen betyder.

Vad händer vid bouppteckningen?

När en person avlider ska en bouppteckning göras.

Om det finns laglottsberättigade arvingar kan tidigare gåvor och förskott behöva tas upp.

Det betyder inte att alla gamla födelsedagspresenter ska redovisas.

Men större gåvor till barn kan bli relevanta.

Om ett syskon anser att ett annat syskon har fått förskott på arv bör frågan lyftas tidigt.

Vänta inte till arvskiftet är nästan klart.

Ju senare frågan tas upp, desto svårare blir det ofta att lösa den utan konflikt.

Vad händer om gåvan var större än barnets arv?

En vanlig fråga är om barnet måste betala tillbaka pengar.

Huvudregeln är att ett barn som fått förskott på arv inte behöver betala tillbaka överskottet om förskottet är större än barnets arvslott.

Det kan vara annorlunda om man bestämde återbetalningsskyldighet när förskottet gavs.

Det här är ännu ett skäl att dokumentera.

Särskilt vid stora gåvor.

Särskilt viktigt: Förskott på arv är inte samma sak som förstärkt laglottsskydd

Det här blandas ofta ihop.

Förskott på arv handlar om att en gåva räknas av från mottagarens arv.

Förstärkt laglottsskydd handlar om att en gåva i vissa fall kan behandlas ungefär som ett testamente om gåvan kränker en bröstarvinges laglott.

Det kan bli aktuellt om en förälder ger bort stora delar av sin egendom före dödsfallet, särskilt om föräldern i praktiken ändå behåller nyttan av egendomen.

Exempel kan vara att en förälder ger bort en fastighet men fortsätter att bo kvar, använda den eller kontrollera den på ett sätt som gör gåvan testamentesliknande.

Detta är mer komplicerat än vanliga förskott på arv.

Om du misstänker att en gåva kränker laglotten bör du agera snabbt.

Det kan finnas tidsfrister.

Läs mer om laglott, testamente och arvstvist.

Praktiskt klientcase: Kontantinsatsen som blev en syskonkonflikt

En typisk situation vi ofta ser bland klienter i Stockholm och övriga Sverige är följande.

En pappa hjälper sin dotter med 350 000 kr till en kontantinsats för en bostad i Stockholm.

Det finns inget gåvobrev.

I banktexten står bara “bostad”.

Flera år senare avlider pappan.

Då säger dottern att pengarna var en gåva som inte skulle räknas av.

Brodern säger att pappan alltid sa att allt skulle bli rättvist.

Båda upplever att de har rätt.

Problemet är att pappans vilja inte dokumenterades.

Hade det funnits ett gåvobrev på en sida hade tvisten sannolikt aldrig uppstått.

Det är därför vi ofta säger:

Det är inte pengarna som skapar konflikten.

Det är otydligheten.

Checklista: Innan du ger pengar till ett barn

Använd den här checklistan innan du gör överföringen.

  • Är det gåva eller lån?
  • Ska beloppet betalas tillbaka?
  • Ska det räknas som förskott på arv?
  • Finns fler barn eller bröstarvingar?
  • Ska gåvan vara barnets enskilda egendom?
  • Ska barnets sambo eller make skyddas från att få del av värdet vid separation?
  • Ska övriga barn informeras?
  • Behöver testamentet uppdateras?
  • Finns kontoutdrag och tydlig betalningstext?
  • Är handlingen signerad och sparad?

Om du svarar “vet inte” på flera punkter bör du inte göra överföringen ännu.

Skriv handlingen först.

Rekommenderade formuleringar i gåvobrev

Här är exempel på tydliga formuleringar.

Formuleringarna bör alltid anpassas till situationen.

Om gåvan ska vara förskott på arv

“Gåvan ska avräknas som förskott på mottagarens arv efter givaren.”

Om gåvan inte ska vara förskott på arv

“Gåvan ska inte avräknas som förskott på mottagarens arv efter givaren.”

Om gåvan ska vara enskild egendom

“Gåvan, liksom avkastning och egendom som träder i dess ställe, ska vara mottagarens enskilda egendom.”

Om det är ett lån

“Beloppet utgör lån och ska återbetalas enligt villkoren i detta skuldebrev. Beloppet är inte en gåva.”

Särskild anpassning behövs ofta om det finns flera barn, tidigare gåvor, särkullbarn, sambo, äktenskap eller större tillgångar.

När bör man använda gåvobrev?

Du bör använda gåvobrev när du vill ge pengar eller egendom utan krav på återbetalning.

Det är särskilt viktigt vid:

  • kontantinsats till bostad
  • större Swish- eller banköverföringar
  • gåva av bostadsrätt
  • gåva av fastighet
  • gåva av aktier eller fonder
  • hjälp till ett barn men inte till andra
  • gåva till barn som är gift eller sambo
  • gåva där du vill att beloppet inte ska räknas som förskott på arv

Ett gåvobrev är inte bara ett kvitto.

Det är en juridisk minnesbild.

Det visar vad givaren ville när gåvan gavs.

När bör testamentet uppdateras?

Ett testamente bör ses över om:

  • du har gett större gåvor till ett barn
  • du vill att barnen ändå ska behandlas lika
  • du vill att gåvan inte ska påverka arvet
  • du har särkullbarn
  • du är sambo
  • du är omgift
  • du har bonusbarn
  • du vill skydda barnets arv från make eller sambo
  • du har gett bort fastighet eller bostadsrätt
  • du vill undvika laglottskonflikt

Gåvobrev och testamente bör hänga ihop.

Annars kan det uppstå luckor.

Gör detta först – inte detta

Gör detta förstGör inte detta
Bestäm om pengarna är gåva eller lånFörlita dig på muntliga löften
Skriv gåvobrev eller skuldebrevSkriv otydliga Swish-meddelanden
Ange om gåvan ska vara förskott på arvVänta tills bouppteckningen
Gör överföringen spårbarUtgå från att syskon “förstår”
Spara handlingen tillsammans med testamentetBlanda ihop lån, gåva och arv
Se över om gåvan ska vara enskild egendomGlöm barnets framtida separation

Vad händer om det blir fel?

Ekonomisk konsekvens

Ett barn kan få mindre arv än väntat.

Ett annat barn kan känna sig förfördelat.

Dödsboet kan behöva hantera gamla överföringar, värderingar och tvistiga påståenden.

Relationell konsekvens

Arvstvister handlar sällan bara om pengar.

De handlar om rättvisa, minnen och upplevelsen av hur föräldern såg på sina barn.

Otydliga gåvor kan därför skada relationer permanent.

Juridisk konsekvens

Om frågan inte löses kan arvskiftet fördröjas.

I vissa fall kan det krävas boutredningsman, juridiskt ombud eller domstolsprocess.

Det är ofta dyrt, långsamt och känslomässigt påfrestande.

Vanliga frågor om förskott på arv

Vad är förskott på arv?

Förskott på arv betyder att en arvinge har fått något under arvlåtarens livstid som senare ska räknas av från arvet.

När en förälder ger en gåva till ett barn är huvudregeln att gåvan ska räknas som förskott på arv, om inget annat har bestämts eller framgår av omständigheterna.

Är pengar till kontantinsats för bostad förskott på arv?

Ofta, ja.

Om en förälder ger pengar till ett barn för bostad och det är en gåva, är utgångspunkten att det kan räknas som förskott på arv.

Vill föräldern att det inte ska räknas som förskott bör det skrivas tydligt i ett gåvobrev.

Räknas Swish till barn som förskott på arv?

Det beror på beloppet och syftet.

Mindre vardagsöverföringar är normalt inte förskott på arv.

Större Swish-betalningar kan däremot skapa frågor, särskilt om det finns flera barn och betalningen saknar tydlig förklaring.

Är lån till barn förskott på arv?

Nej, ett verkligt lån är normalt inte förskott på arv.

Men lånet bör dokumenteras med skuldebrev.

Om det inte finns återbetalningskrav, amortering eller annan dokumentation kan lånet senare ifrågasättas.

Kan man skriva att en gåva inte ska vara förskott på arv?

Ja.

Det bör göras i ett gåvobrev.

Formuleringen ska vara tydlig.

Exempel:

“Gåvan ska inte avräknas som förskott på arv.”

Måste alla barn få lika mycket?

Nej.

En förälder får hjälpa ett barn mer än ett annat.

Men om det är en gåva till ett barn kan den påverka arvet senare.

Vill föräldern undvika avräkning behöver det dokumenteras.

Vad händer om det inte finns något gåvobrev?

Då får man bedöma situationen utifrån bevisningen.

Kontoutdrag, sms, mejl, vittnen och omständigheter kan få betydelse.

Men utan skriftlig handling blir tvisten ofta svårare.

Räknas hjälp med studier som förskott på arv?

Vanliga kostnader för barns uppehälle och utbildning räknas normalt inte som förskott på arv om de ligger inom förälderns ansvar.

Men mycket stora belopp till vuxna barn kan behöva bedömas särskilt.

Räknas gåva till barnbarn som förskott på arv?

Det beror på situationen.

Barnbarn är också bröstarvingar, men om barnets förälder fortfarande lever kan bedömningen bli mer komplicerad.

Vid större gåvor till barnbarn bör man skriva gåvobrev.

Kan syskon kräva tillbaka pengar från ett barn som fått förskott?

Normalt handlar förskott på arv om avräkning, inte återbetalning.

Om förskottet är större än barnets arvslott behöver barnet som huvudregel inte betala tillbaka överskottet, om det inte bestämdes när förskottet gavs.

När ska man ta upp förskott på arv?

Frågan bör tas upp så tidigt som möjligt.

Helst redan när gåvan ges.

Om föräldern har avlidit bör frågan lyftas i samband med bouppteckningen och innan arvskiftet slutförs.

Behöver man jurist för förskott på arv?

Inte alltid.

Men vid större belopp, flera barn, särkullbarn, bostad, fastighet, tidigare gåvor eller risk för konflikt är det klokt att ta juridisk hjälp.

Det viktigaste är att handlingen blir tydlig innan pengarna betalas ut.

Justiflex hjälper dig skapa rätt handling

Ekonomisk hjälp till barn är ofta välmenande.

Men utan dokumentation kan den skapa stora problem senare.

Med ett tydligt gåvobrev, skuldebrev eller testamente kan du visa exakt vad som var meningen.

Det skyddar både givaren, mottagaren och övriga arvingar.

Skapa ditt avtal digitalt – klart på 5 minuter
Pris från 695 kr
✔ BankID
✔ Juristgranskat
✔ Säker hantering
✔ Anpassat för svenska familjeförhållanden

Justiflex – juridik i verkliga livet, innan konflikten blir dyr.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Förskott på arv: När är ekonomisk hjälp till ett barn ett förskott – och hur bevisar man det? Läs mer »

Sambo och olika kontantinsats? Skuldebrevet som banken glömde berätta om

24 juni 2026 | Av Robin Forslöv | 5 min läsning

Sambo och olika kontantinsats? Skuldebrevet som banken glömde berätta om

Det avgörande är inte bara att ni äger bostaden 50/50 – utan vem som betalade kontantinsatsen, om bostaden är samboegendom och om mellanskillnaden är reglerad i ett skuldebrev.

När samboavtal och skuldebrev skrivs redan vid köpet blir det tydligt vad som ska gälla vid separation, försäljning eller framtida tvist – innan konflikten blir dyr.

Har ni som sambor betalat olika kontantinsats till en gemensam bostad bör ni ofta skriva både samboavtal och skuldebrev. Annars kan bostadens värde delas lika vid separation, även om en av er betalade betydligt mer från början.

Viktig information: Den här guiden är allmän juridisk information och ersätter inte personlig rådgivning. Hur ni bör skriva beror på er bostad, era ägarandelar, era lån, era insatser och vad ni vill ska gälla mellan er.

Kort om författaren

Robin Forslöv är jurist och grundare av Justiflex AB. Justiflex hjälper privatpersoner och företag med digitala juridiska avtal, familjejuridik och praktiska lösningar innan konflikter blir dyra. Artikeln är skriven utifrån återkommande frågor Justiflex möter i rådgivning om sambor, bostadsköp, kontantinsats och separation.

Banken hjälper er med lånet – men inte alltid med rättvisan mellan er

Ni sitter på banken.

Ni har hittat bostaden.
Ni är kära.
Ni ska flytta ihop.

Den ena går in med 800 000 kr i kontantinsats.
Den andra går in med 100 000 kr.

Banken ordnar bolånet.
Ni skriver under lånehandlingar.
Allt känns klart.

Men det är ofta här det juridiska misstaget sker.

Bankens handlingar reglerar normalt relationen mellan er och banken. De reglerar inte alltid vad som ska hända mellan er två om relationen tar slut.

Det är därför många sambor först flera år senare upptäcker att de borde ha skrivit ett skuldebrev.

Inte när de köpte bostaden.
Inte när allt var lugnt.
Utan när separationen redan är ett faktum.

Och då är det ofta mycket svårare.

Vad du får av den här guiden

I den här guiden går vi igenom:

  • varför olika kontantinsats kan bli ett juridiskt problem för sambor,
  • varför ett samboavtal inte alltid räcker,
  • vad ett skuldebrev mellan sambor gör,
  • när ni behöver både samboavtal och skuldebrev,
  • vanliga misstag som kan kosta hundratusentals kronor,
  • hur ni gör rätt innan konflikten uppstår.

Målet är enkelt:
Ni ska kunna köpa bostad tillsammans utan att framtida separation, missförstånd eller arvssituationer förstör det ni byggt upp.

Varför olika kontantinsats är en risk för sambor

I verkligheten ser vi ofta samma mönster.

Två sambor köper bostad tillsammans. Den ena har sparat länge, fått hjälp från föräldrar eller sålt en tidigare bostad. Den andra har mindre kapital men står ändå som ägare till halva bostaden.

Alla är överens i början.

Problemet är att överenskommelsen ofta bara finns muntligt.

När relationen senare tar slut säger den ena:

“Men vi visste ju att jag betalade mer.”

Den andra svarar:

“Ja, men vi äger ju hälften var.”

Det är exakt den situationen ett skuldebrev är tänkt att undvika.

Anonymiserat case: 700 000 kr mer in – men inget papper

I ett typiskt ärende hjälpte vi ett par där den ena sambon hade gått in med cirka 800 000 kr från en tidigare bostadsförsäljning. Den andra sambon hade gått in med cirka 100 000 kr.

Bostaden ägdes ändå 50/50.

När relationen tog slut tre år senare fanns bara ett muntligt löfte om att den högre insatsen skulle “lösas rättvist senare”. Det som hade kunnat regleras med ett tydligt skuldebrev vid köpet blev i stället flera veckors förhandling.

Det här är en av de vanligaste lärdomarna från verkliga ärenden:

Skriv när ni är överens. Inte när ni redan är i konflikt.

Vad säger sambolagen om gemensam bostad?

Sambolagen gäller sambors gemensamma bostad och bohag.

Med gemensam bostad menas förenklat den bostad som är köpt eller införskaffad för att ni ska bo där tillsammans.

Om bostaden är samboegendom kan den ingå i en bodelning mellan sambor när samboförhållandet upphör.

Det viktiga är detta:

Sambolagen tittar inte bara på vem som betalade mest i kontantinsats.

Om bostaden är köpt för gemensam användning kan värdet i praktiken behöva delas enligt sambolagens regler, om någon av samborna begär bodelning i rätt tid.

Det kan bli överraskande för den som betalade mest.

“Men vi äger ju 50/50 – räcker inte det?”

Inte alltid.

Ägarandelen visar vem som äger bostaden civilrättsligt. Men den löser inte automatiskt frågan om olika kontantinsatser.

Om ni äger bostaden 50/50 men den ena har betalat betydligt mer kontant, kan det uppstå en obalans.

Exempel:

  • Bostaden köps för 4 000 000 kr.
  • Ni äger 50/50.
  • Sambo A betalar 800 000 kr i kontantinsats.
  • Sambo B betalar 100 000 kr i kontantinsats.
  • Bolånet står ni för tillsammans.

På pappret äger ni lika mycket.

Men ekonomiskt har den ena betalat 700 000 kr mer.

Om ni inte reglerar detta kan det bli svårt att kräva tillbaka mellanskillnaden senare.

“Men banken vet ju vem som betalade vad?”

Ja, banken kan ofta se var pengarna kom ifrån.

Men det betyder inte att banken har skapat ett juridiskt skydd mellan er.

Bankens huvudsakliga fråga är om lånet kan beviljas, vem som står som låntagare och vilken säkerhet banken har.

Banken upprättar normalt inte automatiskt ett privat skuldebrev mellan sambor för att jämna ut olika kontantinsatser.

Det är ert interna juridiska förhållande.

Och det behöver ni själva reglera.

Praktiskt råd från Justiflex:
Låt inte bankmötet bli den enda juridiska kontrollpunkten. Banken hanterar lånet. Ni behöver hantera relationen mellan er.

Samboavtal eller skuldebrev – vad är skillnaden?

Det här är den vanligaste förväxlingen.

Många tror att samboavtal och skuldebrev gör samma sak.

Det gör de inte.

Samboavtal

Ett samboavtal reglerar om sambolagens bodelningsregler ska gälla eller inte.

Ni kan till exempel avtala att bostaden inte ska ingå i bodelning.

Det kan vara viktigt om ni vill undvika att bostaden delas enligt sambolagens huvudregler.

Men ett samboavtal säger inte automatiskt att den ena sambon är skyldig den andra pengar.

Skuldebrev

Ett skuldebrev reglerar en skuld.

Det kan till exempel stå att Sambo B är skyldig Sambo A 350 000 kr på grund av att Sambo A betalat större del av kontantinsatsen.

Skuldebrevet skapar alltså ett konkret betalningsanspråk mellan er.

Den praktiska skillnaden

Samboavtalet styr vad som ska delas.

Skuldebrevet styr vem som är skyldig vem pengar.

Därför behövs ofta båda.

Justiflex-rekommendation:
Om ni har olika kontantinsats och äger bostaden tillsammans bör ni nästan alltid kontrollera behovet av både samboavtal och skuldebrev.

Exempel: så kan 700 000 kr bli en konflikt

Tänk er följande scenario.

PostSambo ASambo B
Kontantinsats800 000 kr100 000 kr
Ägarandel50 %50 %
BolånGemensamtGemensamt
SamboavtalNejNej
SkuldebrevNejNej

Efter några år separerar samborna.

Bostaden säljs.

När lånen är lösta återstår ett överskott.

Sambo A anser att hen först ska få tillbaka sin högre kontantinsats.

Sambo B anser att överskottet ska delas lika eftersom de äger bostaden 50/50.

Båda kan känna att de har rätt.

Men utan tydliga handlingar blir tvisten ofta svår, dyr och känslomässigt tung.

Hade de skrivit skuldebrev från början hade frågan varit mycket enklare.

Beslutsmodell: vad behöver ni skriva?

SituationSamboavtalSkuldebrevRisk om ni inte gör något
Ni betalar lika stor kontantinsats och äger likaOfta braOfta inte nödvändigtLägre risk, men bodelningsfrågan bör ändå förstås
Ni betalar olika kontantinsats men äger 50/50Ja, oftaJa, oftaDen som betalat mer kan förlora ekonomiskt skydd
En äger bostaden men båda ska bo därJa, oftaIblandBostaden kan påverkas beroende på omständigheterna
En sambo får pengar från föräldrar till kontantinsatsJaJa, oftaOklart om pengarna var gåva, lån eller privat insats
Ni vill att bostaden inte ska delas vid separationJaIblandSambolagens bodelningsregler kan annars slå igenom
Ni har redan köpt bostadenJa, om båda är överensJa, om skuld ska reglerasJu längre ni väntar, desto svårare kan bevisningen bli

Gör detta först:
Ta reda på om bostaden är köpt för gemensam användning och om era kontantinsatser skiljer sig åt.

Gör inte detta först:
Utgå inte från att bankens lånehandlingar automatiskt löser den juridiska fördelningen mellan er.

Test: behöver ni skuldebrev?

Svara ja eller nej:

  1. Har du och din sambo betalat olika mycket i kontantinsats?
  2. Äger ni bostaden 50/50 trots olika insatser?
  3. Har någon av er fått hjälp från föräldrar till kontantinsatsen?
  4. Finns det bara en muntlig överenskommelse om att pengarna ska “jämnas ut senare”?
  5. Har ni inget samboavtal?
  6. Har ni svårt att förklara vad som händer med kontantinsatsen vid separation?
  7. Skulle en framtida konflikt om 100 000–1 000 000 kr påverka er ekonomi?

Resultat

0–1 ja:
Risken kan vara lägre, men ni bör ändå kontrollera om bostaden är samboegendom.

2–3 ja:
Ni bör starkt överväga samboavtal och eventuellt skuldebrev.

4 eller fler ja:
Ni bör inte vänta. Det finns en tydlig juridisk och ekonomisk risk som bör regleras skriftligt.

CTA-modul:
Fick ni två ja eller fler? Skapa Samboavtal & Skuldebrev i ett tryggt paket hos Justiflex. Klart digitalt med BankID. Pris från 695 kr och paketpris visas innan signering.

Vanliga och dyra misstag

1. Ni tror att banken har löst allt

Banken löser lånet.

Banken löser inte automatiskt er privata fördelning av kontantinsatsen.

Konsekvens:
Ni kan stå med ett bolån som är korrekt mot banken men en intern ekonomisk relation som är helt oreglerad.

2. Ni skriver bara samboavtal men inget skuldebrev

Det här är mycket vanligt.

Samboavtalet kan vara korrekt, men det behöver inte skapa en skuld mellan er.

Konsekvens:
Den som betalat mer kan sakna ett tydligt betalningsanspråk.

3. Ni skriver skuldebrev men inget samboavtal

Det kan också bli fel.

Skuldebrevet reglerar skulden, men sambolagens bodelningsregler kan fortfarande påverka bostaden.

Konsekvens:
Ni kan få en lösning som inte motsvarar hur ni tänkte att bostaden skulle hanteras vid separation.

4. Ni litar på muntlig överenskommelse

Muntliga överenskommelser kan vara svåra att bevisa.

Särskilt när relationen tagit slut.

Konsekvens:
Det som var självklart när ni var överens kan bli svårt att bevisa när ni inte längre är det.

5. Föräldrar betalar in pengar utan dokumentation

Det är vanligt att föräldrar hjälper till med kontantinsats.

Men var pengarna en gåva? Ett lån? Ett förskott? En privat insats till bara det egna barnet?

Konsekvens:
Vid separation eller dödsfall kan pengarna bli en konflikt mellan sambor, föräldrar, syskon eller dödsbo.

6. Ni väntar tills separationen är nära

När separationen redan är aktuell kan förtroendet vara lågt.

Då är det svårare att få båda att skriva under.

Konsekvens:
Det som hade varit enkelt vid köpet kan bli dyrt, långsamt och konfliktfyllt senare.

7. Ni använder en mall utan att förstå effekten

En mall kan se korrekt ut men ändå missa det viktigaste.

Till exempel:

  • ska skulden vara räntefri?
  • när ska den betalas?
  • ska den förfalla vid separation, försäljning eller viss dag?
  • ska den påverkas av värdeökning eller värdeminskning?
  • vad händer om bostaden säljs med förlust?

Konsekvens:
Ni kan få ett dokument som skapar nya frågor i stället för att lösa problemet.

Steg för steg: så gör ni rätt

Steg 1: Skriv ner vem som betalat vad

Börja med fakta.

Skriv ner:

  • bostadens köpeskilling,
  • kontantinsatsens storlek,
  • vem som betalade vilket belopp,
  • hur stor ägarandel varje sambo har,
  • vem som står på lånet,
  • om pengar från föräldrar eller tidigare bostad använts.

Det här är grunden.

Steg 2: Bestäm vad ni faktiskt vill ska gälla

Vill ni att båda ska dela allt lika?

Vill ni att den som betalat mer ska få tillbaka mellanskillnaden?

Vill ni att bostaden ska hållas utanför bodelning?

Vill ni att skulden ska betalas först när bostaden säljs?

Det juridiska dokumentet ska spegla er vilja.

Inte tvärtom.

Steg 3: Avgör om ni behöver samboavtal

Om bostaden är eller kan vara samboegendom bör ni ta ställning till samboavtal.

Samboavtalet kan ange att bostaden inte ska ingå i bodelning.

Det kan vara avgörande när ni har olika kontantinsatser.

Steg 4: Avgör om ni behöver skuldebrev

Om den ena sambon i praktiken har betalat mer för den andra sambons andel bör ni överväga skuldebrev.

Skuldebrevet bör tydligt ange:

  • vem som är långivare,
  • vem som är låntagare,
  • skuldbelopp,
  • bakgrund till skulden,
  • när skulden ska betalas,
  • om ränta ska utgå,
  • vad som händer vid separation eller försäljning,
  • hur betalning ska dokumenteras.

Steg 5: Samordna dokumenten

Samboavtalet och skuldebrevet måste fungera tillsammans.

De får inte motsäga varandra.

Ett vanligt fel är att samboavtalet säger en sak medan skuldebrevet bygger på en annan ekonomisk tanke.

Då kan det bli osäkert vad ni faktiskt menade.

Steg 6: Signera korrekt och spara handlingarna

Båda samborna ska förstå vad de skriver under.

Spara dokumenten säkert.

Vid digital signering bör ni använda en lösning som gör det tydligt vem som signerat, när signering skett och vilken version som signerats.

Vad händer om ni inte skriver något?

Det beror på situationen.

Men riskerna är ofta tre.

1. Ekonomisk risk

Den som betalat mer kan få svårt att kräva tillbaka mellanskillnaden.

Det kan handla om tiotusentals eller hundratusentals kronor.

I vissa fall mer.

2. Relationsrisk

När pengar och separation blandas blir konflikten ofta personlig.

Den som betalade mer känner sig lurad.

Den andra känner sig pressad.

Ett tydligt dokument minskar risken för att konflikten blir större än själva pengafrågan.

3. Framtida tvist

Om ni inte är överens kan frågan behöva hanteras i bodelning, förhandling eller domstol.

Det tar tid.

Det kostar pengar.

Och det skapar osäkerhet.

När är det extra viktigt att skriva skuldebrev?

Det är särskilt viktigt när:

  • ni äger bostaden 50/50 men betalat olika kontantinsats,
  • en sambo gått in med pengar från tidigare bostadsförsäljning,
  • föräldrar har hjälpt ena sambon med kontantinsatsen,
  • bara den ena sambon har sparat ihop kapitalet,
  • ni vill undvika framtida diskussioner om “vem som egentligen betalade”,
  • ni har barn eller planerar barn och vill minska ekonomisk osäkerhet,
  • ni vill kunna separera utan att bostaden blir en juridisk konflikt.

Är det oromantiskt att skriva skuldebrev?

Nej.

Det är ansvarsfullt.

Ett skuldebrev betyder inte att ni planerar att separera.

Det betyder att ni respekterar varandras ekonomi.

Det är ofta lättare att prata om pengar när relationen är trygg än när den redan är på väg att ta slut.

Juridik i en relation handlar inte om misstro.

Det handlar om tydlighet.

FAQ: sambo, kontantinsats och skuldebrev

Behöver sambor skuldebrev vid olika kontantinsats?

Ja, ofta. Om ni har betalat olika mycket men äger bostaden lika kan ett skuldebrev reglera mellanskillnaden och minska risken för framtida konflikt.

Räcker det med samboavtal?

Nej, inte alltid. Ett samboavtal kan reglera om bostaden ska ingå i bodelning, men om den ena sambon ska vara skyldig den andra pengar behövs ofta ett skuldebrev också.

Räcker det med skuldebrev?

Nej, inte alltid. Skuldebrevet reglerar skulden mellan er, men samboavtalet reglerar bodelningsfrågan. I många fall bör dokumenten användas tillsammans.

Vad händer om vi äger bostaden 50/50 men jag betalade mest?

Det beror på vad ni har avtalat. Om ni inte har skrivit skuldebrev kan det bli svårt att visa att du ska få tillbaka den extra kontantinsatsen.

Kan vi skriva skuldebrev efter att vi redan köpt bostaden?

Ja, det kan gå. Men det är oftast bättre att skriva skuldebrevet i samband med köpet, eftersom det är lättare när båda fortfarande är överens.

Måste skuldebrevet registreras?

Nej, ett privat skuldebrev mellan sambor behöver normalt inte registreras hos någon myndighet för att vara giltigt. Det viktiga är att det är tydligt, korrekt utformat och signerat.

Måste samboavtal registreras?

Nej, ett samboavtal registreras inte hos Skatteverket. Det ska vara skriftligt och undertecknat av samborna eller de blivande samborna.

Ska skuldebrevet vara räntefritt?

Det beror på vad ni vill. Många sambor väljer räntefritt skuldebrev, men det bör stå uttryckligen så att frågan inte blir oklar senare.

Vad händer om bostaden säljs med förlust?

Det beror på hur skuldebrevet är skrivet. Ni bör reglera om skulden ska betalas fullt ut, sättas ned eller bara betalas om det finns ett överskott efter försäljning.

Behöver vi jurist om vi redan är överens?

Ja, det kan vara klokt. Det är ofta just när ni är överens som det är bäst att skriva dokumenten, eftersom en jurist kan hjälpa er att formulera överenskommelsen så att den fungerar även senare.

Slutsats: olika kontantinsats kräver mer än ett bolån

Om du och din sambo köper bostad tillsammans med olika kontantinsats bör ni inte nöja er med bankens lånehandlingar.

Frågan är inte bara om banken får sin säkerhet.

Frågan är vad som händer mellan er om relationen tar slut.

I många fall behövs:

  1. ett samboavtal, för att reglera sambolagens bodelningsregler, och
  2. ett skuldebrev, för att reglera mellanskillnaden mellan era kontantinsatser.

Det är inte dramatiskt.

Det är tryggt.

Och det kan vara skillnaden mellan en lugn separation och en konflikt om flera hundra tusen kronor.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Sambo och olika kontantinsats? Skuldebrevet som banken glömde berätta om Läs mer »

Sommarstugan som blev en fälla: Vad händer när syskonen inte kan komma överens?

21 juni 2026 | Av Robin Forslöv | 5 min läsning

Sommarstugan som blev en fälla: Vad händer när syskonen inte kan komma överens?

Det avgörande är inte bara att syskonen tycker olika – utan vem som äger vad, vilka handlingar som finns och om det finns en skriftlig överenskommelse om kostnader, nyttjande och försäljning.

När bouppteckning, arvskifte, lagfart och tidigare överenskommelser säkras tidigt minskar risken för ord mot ord – och du får ett konkret underlag för nästa steg innan konflikten låser sig.

Det börjar ofta vackert.

En sommarstuga har funnits i familjen i många år. Föräldrarna har lagt ner tid, pengar och kärlek på huset. Barnen har vuxit upp med somrar, bryggor, kräftskivor, gästrum och minnen.

Sedan går föräldrarna bort.

Plötsligt är det inte längre bara en sommarstuga.

Det är ett arv.
En fastighet.
Ett ekonomiskt ansvar.
Och ibland början på en konflikt mellan syskon.

Ett syskon vill sälja.
Ett annat vill behålla.
Ett tredje vill hyra ut.

Någon har betalat mer för renoveringar.
Någon använder stugan mest.
Någon bor långt bort och känner att allt ansvar hamnar på en person.

Det som tidigare var familjens tryggaste plats kan snabbt bli en juridisk fälla.

Kort sammanfattning

Om flera syskon äger en sommarstuga tillsammans behöver ni normalt vara överens om viktiga beslut.

Om ni inte kommer överens kan situationen i värsta fall leda till att domstol kopplas in, att en god man förordnas eller att fastigheten säljs på offentlig auktion enligt samäganderättslagen.

Därför är det ofta klokt att skapa struktur innan konflikten låser sig.

Det viktigaste är att reda ut:

  • vem som äger vad
  • om det finns bouppteckning, arvskifte, testamente eller gåvobrev
  • hur kostnader och nyttjande har hanterats
  • om någon vill sälja, köpa ut eller bli utköpt
  • om det finns ett skriftligt samäganderättsavtal

Den vanligaste missuppfattningen: “Vi löser det som familj”

Många syskon börjar med en god tanke:

“Vi behöver inget avtal. Vi är ju familj.”

Det kan fungera.

Så länge alla är överens.

Problemet är att en sommarstuga kräver beslut hela tiden.

Vem får vara där vilka veckor?
Vem ska betala försäkring, el, avlopp, sophämtning och fastighetsavgift?
Får någon hyra ut huset?
Vem bestämmer om taket ska renoveras?
Ska stugan säljas?
Får ett syskon köpa ut de andra?
Hur ska marknadsvärdet bestämmas?

När sådant inte är reglerat på papper blir varje praktisk fråga också en personlig fråga.

Och då kan konflikten växa snabbt.

Vad gäller juridiskt när syskon äger en sommarstuga tillsammans?

När flera syskon äger en fastighet tillsammans handlar det ofta om samäganderätt.

Det betyder att varje syskon äger en andel i hela fastigheten.

Man äger alltså normalt inte “sin vecka”, “sitt rum” eller “sin del av tomten”. Man äger en juridisk andel i hela stugan.

Det gör samägande känsligt.

Enligt samäganderättslagen krävs som huvudregel samtliga delägares samtycke för att förfoga över hela egendomen eller vidta åtgärder i förvaltningen.

Förenklat betyder det:

Ett syskon kan normalt inte själv bestämma över hela stugan.

Men ett syskon kan inte heller alltid stoppa en lösning hur länge som helst.

Om delägarna inte kan enas kan domstol i vissa fall förordna en god man som sköter förvaltningen under en tid.

Om samägandet inte fungerar kan en delägare i vissa fall också begära att fastigheten säljs på offentlig auktion.

Det är den yttersta konsekvensen.

Och just därför bör man försöka lösa frågan innan den går så långt.

Fyra vanliga konflikter mellan syskon

De flesta tvister om ärvda sommarstugor börjar inte i domstol.

De börjar vid köksbordet.

Ofta med en liten fråga som aldrig blev tydligt reglerad.

1. Ett syskon använder stugan mest

Ett syskon kanske bor nära stugan och är där nästan varje helg.

De andra är där mer sällan men betalar ändå sin del av försäkring, el, avlopp och underhåll.

Då kommer frågan:

Ska den som använder stugan mest också betala mer?

Det beror på vad ni har kommit överens om, hur nyttjandet ser ut och vilka kostnader det gäller.

Om inget är skrivet blir frågan snabbt infekterad.

2. Ett syskon har betalat mer för renoveringar

Ett vanligt problem är att en delägare har lagt ut pengar för tak, avlopp, fönster, altan eller löpande underhåll.

Sedan säger de andra:

“Det där bestämde du själv.”

Här blir det viktigt att skilja på:

  • nödvändiga kostnader
  • löpande underhåll
  • frivilliga förbättringar
  • åtgärder som faktiskt varit godkända av alla

Den som lägger ut pengar bör spara kvitton, fakturor och meddelanden.

Särskilt viktigt är att dokumentera om övriga delägare har godkänt åtgärden.

3. Ett syskon vill sälja – de andra vägrar

Det här är en av de vanligaste låsningarna.

Ett syskon kanske behöver pengar, bor långt bort eller vill slippa framtida ansvar.

De andra vill behålla stugan av känslomässiga skäl.

Då uppstår frågan:

Kan ett syskon tvinga fram en försäljning?

I vissa fall: ja.

Om inget annat har avtalats kan en delägare enligt samäganderättslagen ansöka hos domstol om att egendomen ska säljas på offentlig auktion.

Det betyder inte att offentlig auktion alltid är bästa lösningen.

Ofta är det bättre att försöka hitta en frivillig lösning först, till exempel utköp, frivillig försäljning via mäklare eller ett tydligt samäganderättsavtal.

Men det är viktigt att förstå allvaret:

Ett samägande som låser sig kan få verkliga konsekvenser.

4. Ett syskon vill köpa ut de andra

Många konflikter kan lösas genom att ett syskon köper ut de andra.

Men det måste göras rätt.

Ett muntligt “du kan ta över stugan” räcker inte.

För en trygg lösning måste ni fastställa:

  • vilket marknadsvärde som ska användas
  • om en eller flera värderingar ska tas in
  • hur lån, pantbrev och eventuella skulder ska hanteras
  • om tidigare renoveringskostnader ska påverka uppgörelsen
  • när betalning ska ske
  • när övertagande ska ske
  • vilka handlingar som behöver upprättas
  • om lagfart eller annan registrering ska hanteras

Ett utköp bör dokumenteras tydligt.

Annars riskerar ni att konflikten bara flyttas framåt.

Den stora risken: att konflikten förstör både relationen och värdet

När syskon inte kan komma överens hamnar stugan ofta i ett mellanläge.

Ingen vill renovera.
Ingen vill lägga ut pengar.
Ingen vet vem som får vara där.
Ingen vill sälja först.
Alla tycker att någon annan är orimlig.

Under tiden fortsätter kostnaderna.

Försäkring.
El.
Sophämtning.
Vägavgifter.
Reparationer.
Ränta.
Fastighetsavgift.

Samtidigt kan relationen mellan syskonen försämras.

Det är därför viktigt att agera innan konflikten blir för låst.

Ofta är lösningen inte att “vinna” mot sina syskon.

Lösningen är att få fram ett juridiskt tydligt nästa steg.


Den viktigaste frågan att börja med

Om du bara ska börja med en fråga är det ofta denna:

Har ni något skriftligt avtal om hur sommarstugan ska hanteras – eller bygger allt på muntliga överenskommelser, gamla vanor och mejl?

Svaret på den frågan styr mycket.

Finns ett avtal behöver man granska vad det faktiskt säger.

Finns inget avtal behöver man reda ut vem som äger vad, hur kostnader har hanterats och vad varje syskon vill framåt.

Om konflikten redan har uppstått

Om ni redan är oense bör du undvika tre saker:

Långa arga mejl.
Hot om domstol utan strategi.
Muntliga överenskommelser som ingen dokumenterar.

Börja i stället med underlaget.

Ta fram:

  • bouppteckning
  • arvskifte
  • testamente eller gåvobrev
  • lagfartsuppgifter
  • uppgifter om ägarandelar
  • tidigare värderingar eller mäklarutlåtanden
  • försäkringshandlingar
  • lånehandlingar och pantbrev
  • kvitton och fakturor för renoveringar
  • sms, mejl eller brev om nyttjande, försäljning eller utköp
  • eventuell tidigare överenskommelse mellan syskonen

När underlaget finns på plats blir konflikten tydligare.

Då kan man se om frågan främst handlar om pengar, nyttjande, ansvar, försäljning eller gamla familjeförväntningar.

Fyra möjliga lösningar

Det finns inte en lösning som passar alla.

Men vid konflikt om en sommarstuga brukar man ofta landa i någon av dessa vägar.

1. Samäganderättsavtal

Om syskonen vill behålla stugan tillsammans bör ni skriva ett samäganderättsavtal.

Ett sådant avtal kan reglera:

  • kostnader
  • bokning av veckor
  • uthyrning
  • underhåll
  • större investeringar
  • försäljning
  • förköpsrätt
  • utköp
  • vad som händer om någon inte betalar

Ett bra avtal kan rädda både relationen och fastigheten.

2. Utköp

Om ett syskon vill behålla stugan kan ett utköp vara bäst.

Då behöver ni reglera värdering, betalning, tillträde och ansvar.

Det bör göras skriftligt och med rätt handlingar.

3. Frivillig försäljning

Om ingen egentligen vill eller kan ta ansvar för stugan kan en frivillig försäljning via mäklare vara bättre än en framtida tvångslösning.

Det ger ofta mer kontroll än en konflikt som slutar i offentlig auktion.

4. Formellt juridiskt steg

Om allt är låst kan ett mer formellt steg bli nödvändigt.

Det kan handla om att begära god man för förvaltningen eller i sista hand pröva frågan om försäljning enligt samäganderättslagen.

Det bör dock göras först efter att man har bedömt underlaget och konsekvenserna.

Sammanfattning – vad du kan göra redan idag

Om du äger en sommarstuga tillsammans med syskon och det börjar bli konflikt kan du börja här:

1. Ta fram handlingarna
Börja med bouppteckning, arvskifte, lagfart, testamente, kvitton och värderingar.

2. Skriv ner vad konflikten faktiskt gäller
Är det försäljning, nyttjande, kostnader, utköp eller ansvar?

3. Bestäm vad du själv vill
Vill du behålla, sälja, köpa ut eller bli utköpt?

4. Undvik muntliga sidolösningar
Dokumentera viktiga överenskommelser skriftligt.

5. Vänta inte tills allt låser sig
Ju tidigare ni skapar struktur, desto större chans att undvika offentlig auktion eller domstol.

Vanliga frågor om syskon och ärvd sommarstuga

Kan ett syskon tvinga fram en försäljning av sommarstugan?

I vissa fall, ja.

Om flera personer äger fastigheten tillsammans och inget annat har avtalats kan en delägare ansöka hos domstol om försäljning på offentlig auktion enligt samäganderättslagen.

Ofta bör man dock först försöka hitta en frivillig lösning, till exempel utköp eller avtal.

Vad händer om vi inte kommer överens om värdet?

Då bör ni normalt ta in en eller flera oberoende värderingar.

Vid utköp är värderingen ofta en av de viktigaste frågorna.

Det bör också framgå om renoveringar, lån eller tidigare kostnader ska påverka uppgörelsen.

Måste bouppteckning och arvskifte vara klara först?

Vid arv av fastighet är bouppteckning och arvskifte ofta centrala handlingar.

Om flera dödsbodelägare ärver en fastighet krävs normalt en skriftlig arvskifteshandling och registrerad bouppteckning för att lagfarten ska kunna hanteras korrekt.

Kan vi skriva avtal i efterhand?

Ja, ofta går det att skriva ett avtal även efter att syskonen redan har ärvt stugan.

Ett sådant avtal kan reglera framtida kostnader, nyttjande, försäljning, utköp och hur tvister ska hanteras.

Vad gör vi om ett syskon vägrar betala sin del?

Börja med att dokumentera vilka kostnader som uppstått, varför de varit nödvändiga och hur de har fördelats.

Därefter bör man bedöma om det finns grund för krav, om frågan bör regleras i avtal eller om ett mer formellt steg behövs.

Justiflex hjälper dig att reda ut nästa steg

På Justiflex hjälper vi privatpersoner som hamnat i precis den här situationen.

Skicka en kort beskrivning av er sommarstuga till robin@justiflex.se eller via formuläret på Justiflex.se.

Det räcker oftast med:

  • vilka som äger
  • om det finns bouppteckning eller arvskifte
  • om någon vill sälja, köpa ut eller bli utköpt

Då återkommer jag med min första bedömning, ett tydligt nästa steg och ett fast pris – ofta inom 24 timmar.

Om rättsskydd eller annan kostnadstäckning är aktuellt tittar jag på det också.

Justiflex – modern juridik för livets svåra situationer.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Sommarstugan som blev en fälla: Vad händer när syskonen inte kan komma överens? Läs mer »

Partnern tömde kontot före separationen – räknas pengarna ändå i bodelningen?

15 juni 2026 | Av Robin Forslöv | 5 min läsning

Partnern tömde kontot före separationen – räknas pengarna ändå i bodelningen?

Det avgörande är inte bara att kontot är tomt – utan när pengarna togs ut, om ni är gifta eller sambor och om uttaget ska redovisas i bodelningen.

När kontoutdrag, datum och överföringar säkras direkt minskar risken för ord mot ord – och du får något konkret att visa innan du skriver under.

Ja, pengarna kan fortfarande påverka bodelningen om ni är gifta – särskilt om de fanns på brytdagen eller flyttades för att minska din andel. För sambor ingår bankmedel normalt inte i sambobodelning, men du kan ändå ha ett separat krav om pengarna var gemensamma eller hörde ihop med bostaden.

När kontot plötsligt är tomt

Det börjar ofta med en kall känsla i magen.

Du loggar in på banken och ser att saldot är noll, eller nästan noll.
Pengarna som skulle räcka till flytt, hyra, barnens kostnader eller nästa boende är borta.

Din partner säger kanske:

“Det var mina pengar.”
“Jag tog bara min del.”
“Pengarna är redan slut.”
“Du får ta det i bodelningen.”

Men juridiskt är det sällan så enkelt.

Det viktiga är inte bara vad som står på kontot idag. Det viktiga är när pengarna fanns där, när de togs ut, om ni är gifta eller sambor och om uttaget gjordes för att minska din rätt i separationen.

Det absolut viktigaste är detta:

Skriv inte under ett bodelningsavtal innan pengarna är utredda.

Vad du får av den här guiden

I den här guiden går vi igenom:

  • skillnaden mellan gifta och sambor
  • vad brytdag betyder
  • när ett tömt konto ändå räknas
  • varför banken sällan kan lösa problemet åt dig
  • vad som gäller vid gemensamt konto
  • varför skuldebrev kan vara avgörande för sambor
  • vilka bevis du bör säkra direkt
  • vanliga misstag som kan kosta stora belopp
  • när du bör ta juridisk hjälp innan du skriver under

Om ni är sambor och behöver gå vidare formellt kan du också läsa vår kompletta guide om bodelning för sambor. Om ni är gifta och ska separera rekommenderar vi även vår guide om bodelning vid skilsmässa.

Har din partner tömt kontot?

Det kostar inget att skicka in en kort beskrivning av vad som hänt.

Uppdraget startar först när du har godkänt vårt fasta pris.

Från den punkten gör vi en första skriftlig juridisk bedömning för 3 900 kr inkl. moms, så att du vet:

  • om pengarna ska tas upp i bodelningen
  • vilka krav du kan ställa
  • vilken bevisning som behövs
  • om du bör begära redovisning, bodelningsförrättare eller separat krav

Du behöver alltså inte veta exakt vad som gäller innan du kontaktar oss. Det är just det vi hjälper dig att reda ut.

Innehåll

  • Gifta eller sambor – den avgörande skillnaden
  • Vad betyder brytdag?
  • Om ni är gifta: räknas pengarna ändå?
  • Om ni är sambor: varför bankpengar ofta hamnar utanför
  • Gemensamt konto – vem äger pengarna?
  • Bankens roll – vanlig fallgrop vid tömda konton
  • Sambor, kontantinsats och skuldebrev
  • Beslutsmodell: räknas de tömda pengarna?
  • Gör detta först – inte detta
  • Testa din situation
  • Vanliga och dyra misstag
  • Steg för steg: så gör du rätt
  • Exempel från verkligheten
  • FAQ
  • Så kan Justiflex hjälpa dig
  • Bilder att skapa till artikeln

Justiflex erfarenhet: det här ser vi ofta

I bodelningsärenden vi hanterar digitalt ser vi ofta samma mönster: ett konto töms, pengar flyttas eller större uttag görs precis innan separationen blir tydlig.

Det betyder inte automatiskt att något brottsligt har skett.

Men det betyder nästan alltid att bodelningen måste hanteras med underlag, inte med magkänsla.

Särskilt i ärenden där uttaget har skett nära brytdagen brukar den avgörande frågan bli: kan partnern redovisa vart pengarna tog vägen?

I praktiken är den största risken inte själva uttaget.

Den största risken är att den drabbade parten skriver under en bodelning utan att först ha krävt redovisning.

När bodelningsavtalet väl är undertecknat kan det bli mycket svårare att rätta till.

1. Gifta eller sambor – den avgörande skillnaden

Det första du måste veta är om ni är gifta eller sambor.

Det låter självklart, men juridiskt förändrar det nästan allt.

Om ni är gifta

Vid skilsmässa ska makarnas giftorättsgods som huvudregel ingå i bodelningen.

Giftorättsgods är förenklat all egendom som inte är enskild egendom.

Det kan omfatta:

  • pengar på bankkonto
  • sparkonton
  • aktier och fonder
  • bil
  • bostad
  • företagstillgångar
  • lös egendom
  • andra ekonomiska tillgångar

Det betyder att pengar på bankkonto ofta är mycket relevanta vid bodelning mellan makar.

Om ni saknar ett tydligt äktenskapsförord är utgångspunkten ofta att pengar och annat giftorättsgods ska ingå i bodelningen.

Om ni är sambor

Vid samboseparation är reglerna betydligt snävare.

Sambolagen omfattar normalt bara:

  • gemensam bostad som köpts för gemensam användning
  • gemensamt bohag som köpts för gemensam användning

Vanliga bankkonton, privata sparkonton, aktier, fonder, bilar och företag ingår normalt inte i en sambobodelning.

Det betyder inte att en sambo får ta pengar hur som helst.

Men kravet behöver ofta hanteras som en separat fordran, äganderättsfråga, återbetalningsfråga eller fråga om obehörig vinst – inte som en vanlig sambobodelning.

Om ni vill undvika den typen av osäkerhet framåt bör sambor ofta kombinera samboavtal med skuldebrev mellan sambor.

2. Vad betyder brytdag?

Brytdagen är den dag man utgår från när man bestämmer vilka tillgångar och skulder som ska tas med i bodelningen.

För gifta

Vid skilsmässa är brytdagen normalt den dag då ansökan om äktenskapsskillnad kom in till tingsrätten.

Om pengarna fanns på kontot den dagen är de normalt relevanta.

Det gäller även om de flyttades några dagar eller veckor senare.

För sambor

För sambor utgår bodelningen normalt från egendomsförhållandena den dag samboförhållandet upphörde.

Det är ofta den dag någon flyttade ut, men det kan ibland behöva bedömas utifrån omständigheterna.

För sambor är brytdagen viktig, men den löser inte allt. Eftersom bankmedel normalt inte är samboegendom behöver man även fråga: vad var det för pengar och varför fanns de på kontot?

3. Om ni är gifta: räknas pengarna ändå?

Ja, i många fall.

Om ni är gifta är det sällan tillräckligt att partnern säger:

“Kontot är tomt nu.”

Frågan är i stället:

  • Fanns pengarna på brytdagen?
  • Flyttades de efter brytdagen?
  • Gav partnern bort pengar före skilsmässan?
  • Användes pengarna till normala kostnader?
  • Finns det underlag?
  • Har uttaget minskat giftorättsgodset på ett otillbörligt sätt?

Scenario A: Pengarna fanns på brytdagen

Om pengarna fanns på kontot på brytdagen ska de normalt redovisas i bodelningen.

Det gäller även om partnern tog ut pengarna efteråt.

Exempel:

Ansökan om skilsmässa kom in till tingsrätten den 4 mars.
Den dagen fanns 210 000 kr på din makes sparkonto.
Den 18 mars är kontot tomt.

Då bör pengarna normalt tas upp i bodelningsunderlaget, eller åtminstone redovisas ordentligt.

Scenario B: Pengarna togs ut strax före brytdagen

Om pengarna togs ut före brytdagen blir bedömningen mer komplicerad.

Det betyder inte automatiskt att pengarna är förlorade.

Om en make före skilsmässan minskar sitt giftorättsgods på ett sätt som skadar den andra maken kan så kallade vederlagsregler bli aktuella.

Det kan exempelvis handla om att maken:

  • ger bort pengar till en släkting
  • för över pengar till en ny partner
  • placerar pengar i egendom som inte ska delas
  • betalar ovanligt stora privata skulder utan förklaring
  • gör stora kontantuttag utan rimligt syfte
  • påstår att pengarna “försvunnit” utan underlag

Då kan man i vissa fall argumentera för att bodelningen ska beräknas som om värdet fortfarande fanns kvar.

Scenario C: Pengarna användes till normala kostnader

Alla uttag är inte problematiska.

Pengar kan ha använts till:

  • hyra
  • bolån
  • mat
  • barnens kostnader
  • försäkringar
  • skatt
  • nödvändiga reparationer
  • gemensamma räkningar

Det avgörande är rimligheten.

Ett uttag på 6 000 kr för räkningar är en sak.
Ett uttag på 260 000 kr tre dagar före separationen är något helt annat.

4. Om ni är sambor: varför bankpengar ofta hamnar utanför

För sambor är huvudregeln hårdare än många tror.

Bankpengar är normalt inte samboegendom.

Det innebär att din sambos privata sparkonto normalt inte delas bara för att ni separerar.

Det gäller även efter ett långt samboförhållande.

Det är ett vanligt missförstånd att sambor “delar allt” efter många år tillsammans. Så fungerar inte sambolagen.

Men det kan ändå finnas krav

Även om bankpengarna inte ingår i sambobodelningen kan du ändå ha ett krav.

Det gäller särskilt om:

  • pengarna stod på ett gemensamt konto
  • du har satt in pengar som sambon tagit
  • pengarna var avsedda för gemensamma kostnader
  • pengarna kommer från försäljning av gemensam bostad
  • pengarna avsåg kontantinsats
  • ni hade en överenskommelse om att pengarna skulle delas
  • sambon har tagit mer än sin del

Då handlar frågan ofta inte om “sambobodelning” i strikt mening.

Den handlar om fordran, äganderätt, redovisning, obehörig vinst eller annan förmögenhetsrättslig grund.

Om ni behöver gå vidare formellt kan det därför vara viktigt att skilja mellan två spår: bodelning sambo och separat krav mellan sambor.

5. Gemensamt konto – vem äger pengarna?

Ett gemensamt konto är praktiskt under relationen.

Men vid separation kan det bli en av de största konflikterna.

Den ena parten säger:

“Det var ett gemensamt konto. Jag fick ta hälften.”

Den andra säger:

“Det var min lön som låg där.”

Båda kan ha delvis rätt.

Det beror på vad kontot användes till och vilka pengar som sattes in.

Frågor som måste utredas

FrågaVarför det spelar roll
Vem satte in pengarna?Visar om pengarna kom från en eller båda
Var kontot ett hushållskonto eller sparkonto?Syftet påverkar bedömningen
Fanns en överenskommelse?Muntlig eller skriftlig överenskommelse kan få betydelse
När skedde uttaget?Nära separationen kan vara särskilt viktigt
Vad användes pengarna till?Normala kostnader eller privat värdeöverföring?
Finns kontoutdrag?Bevisningen är ofta avgörande

Mobilversion av tabellen:
På mobil bör denna tabell visas som kort, ett kort per fråga, i stället för som bred tabell.

Justiflex råd är enkelt:

Följ pengarna.

Det räcker inte att säga att kontot var gemensamt.
Det räcker inte heller att säga att “det var mina pengar”.

Man måste kunna visa insättningar, uttag, datum och syfte.

6. Bankens roll – vanlig fallgrop vid tömda konton

En av de vanligaste praktiska fallgroparna vi ser är att klienter ringer banken i panik och ber banken stoppa, frysa eller lämna ut information om partnerns konto.

Det är förståeligt.

Men banken kan sällan lösa själva bodelningstvisten.

Banken måste följa banksekretess, kontoavtal och sina interna regler. Om kontot står på din partner kan banken normalt inte lämna ut uppgifter till dig bara för att ni är gifta eller sambor.

Även om ni är gifta har du inte automatiskt rätt att få din partners kontouppgifter direkt från banken.

Om det är ett gemensamt konto kan banken ge dig uppgifter om kontot enligt vad som följer av kontoavtalet, men banken kommer normalt inte att agera som domare i er separation.

Det här är viktigt:

Du löser sällan problemet genom bankens kundtjänst. Du löser det genom civilrättslig redovisning, krav och bodelningsprocess.

Det du däremot kan göra är att:

  • ladda ner dina egna kontoutdrag
  • säkra underlag från konton du har tillgång till
  • spärra egna kort om det behövs
  • kontrollera fullmakter och autogiron
  • begära skriftlig redovisning från partnern
  • ta juridisk hjälp om partnern vägrar

7. Sambor, kontantinsats och skuldebrev – den dolda risken

När en sambo tömmer ett konto är det ofta bara toppen av isberget.

Det större problemet kan vara att ni aldrig skrev skuldebrev.

Det här ser vi ofta:

En sambo har betalat mer i kontantinsats till bostaden.
Bostaden står på båda.
Det finns inget skuldebrev.
Det finns inget samboavtal.
Vid separationen töms ett konto eller pengar flyttas.

Då uppstår flera frågor samtidigt:

  • Ska bostaden delas lika?
  • Har den ena sambon rätt att få tillbaka sin större kontantinsats?
  • Var pengarna på kontot egentligen kopplade till bostaden?
  • Har den andra sambon tagit pengar som skulle jämna ut obalansen?
  • Finns det någon skriftlig bevisning?

Om ni är sambor och en av er har betalat mer till bostaden är ett skuldebrev ofta avgörande.

Utan skuldebrev kan det bli svårt att bevisa att den extra insatsen skulle betalas tillbaka.

Därför är ett tömt konto ibland inte huvudproblemet.

Det är ett varningstecken på att hela separationsekonomin behöver granskas.

8. Beslutsmodell: räknas de tömda pengarna?

Använd den här modellen som första bedömning.

SituationJuridisk betydelseVad du bör göra
Ni är gifta och pengarna fanns på brytdagenPengarna är normalt relevanta i bodelningenKräv redovisning och ta med beloppet i underlaget
Ni är gifta och pengarna togs ut efter brytdagenOfta starkt bodelningsrelevantBegär kontoutdrag och förklaring
Ni är gifta och pengarna gavs bort före skilsmässanKan aktualisera vederlagUtred mottagare, datum och syfte
Ni är gifta och pengarna gick till normala kostnaderInte automatiskt felKontrollera rimlighet och underlag
Ni är sambor och pengarna stod på privat kontoNormalt inte sambobodelningUtred om separat fordran finns
Ni är sambor och pengarna stod på gemensamt kontoKan ge separat kravFölj insättningar och uttag
Pengarna avsåg kontantinsats i bostadMycket viktigtKontrollera samboavtal och skuldebrev
Partnern vägrar visa underlagRisklägeSkriv krav och överväg juridisk bedömning
Du pressas att skriva underHögriskSkriv inte under innan frågan är utredd

Mobilversion:
Visa detta som klickbara kort med rubrikerna “Gifta”, “Sambor”, “Gemensamt konto”, “Kontantinsats” och “Vägrar redovisa”.

9. Gör detta först – inte detta

Gör detta först

  1. Ladda ner kontoutdrag
    Spara kontoutdrag från minst 12–18 månader bakåt.
  2. Skriv en tidslinje
    Notera datum för separation, flytt, skilsmässoansökan, uttag och överföringar.
  3. Spara kommunikation
    Sms, mejl och chattar kan visa vad partnern visste, sa eller försökte göra.
  4. Begär redovisning skriftligt
    Be om datum, belopp, mottagare och syfte.
  5. Kontrollera om ni har avtal
    Leta efter samboavtal, äktenskapsförord, skuldebrev eller tidigare överenskommelser.
  6. Skriv inte under bodelningen för snabbt
    Särskilt inte om kontot tömts och pengarna inte är förklarade.

Gör inte detta

  • Töm inte andra konton som “motdrag”.
  • Hotta inte i sms.
  • Skriv inte under “för att få lugn”.
  • Vänta inte tills kontohistoriken blir svårare att få fram.
  • Blanda inte ihop samboregler och äktenskapsregler.
  • Förutsätt inte att banken kan lösa tvisten åt dig.

10. Testa din situation

Frågor

  1. Är ni gifta?
  2. Har kontot tömts nära separationen?
  3. Är beloppet över 25 000 kr?
  4. Fanns pengarna på brytdagen?
  5. Har partnern vägrat visa kontoutdrag?
  6. Finns överföringar till släkting, ny partner eller okända konton?
  7. Kom pengarna från bostad, kontantinsats eller försäljning?
  8. Saknas skuldebrev trots att en av er betalat mer?
  9. Har du blivit ombedd att skriva under bodelning snabbt?
  10. Finns gemensamt konto, gemensamma lån eller barnkostnader i bilden?

Resultat

0–2 ja

Din situation kan ofta börja med att du samlar underlag och begär en skriftlig redovisning.

Nästa steg: Spara kontoutdrag, skriv en enkel tidslinje och avvakta inte för länge om beloppet är större än du klarar att förlora.

3–5 ja

Det finns tydliga riskfaktorer.

Du bör inte skriva under något innan du har kontoutdrag, tidslinje och en grundläggande juridisk bedömning.

Nästa steg: Skicka in ditt quiz-resultat för en kostnadsfri första utvärdering. Om en formell bedömning behövs återkommer vi med fast pris innan uppdraget startar.

6–10 ja

Detta bör granskas juridiskt innan du accepterar en uppgörelse.

Risken är hög att pengarna påverkar bodelningen, ett separat krav eller förhandlingsläget.

Nästa steg: Skicka in ditt quiz-resultat. Därefter kan du komplettera med tidslinje och kontoutdrag. Om ärendet lämpar sig för juridisk bedömning gör Justiflex en första skriftlig bedömning för 3 900 kr inkl. moms, efter att du godkänt fast pris.

11. Vanliga och dyra misstag

Misstag 1: Att tro att dagens saldo är det enda som räknas

Konsekvens: Du kan missa pengar som fanns på brytdagen eller som flyttades strax före bodelningen.

Misstag 2: Att ringa banken och tro att banken ska lösa separationen

Konsekvens: Du tappar tid och energi på fel spår.

Banken kan ofta inte lämna ut uppgifter om partnerns konto eller frysa pengar bara för att du säger att en separation pågår.

Misstag 3: Att blanda ihop sambo och gift

Konsekvens: Du kan ställa rätt krav på fel juridisk grund.

För gifta är bankmedel ofta centrala i bodelningen.
För sambor ligger bankmedel ofta utanför sambobodelningen, men kan ändå ge separat krav.

Misstag 4: Att acceptera “pengarna är slut” utan underlag

Konsekvens: Partnern kan slippa redovisa vad pengarna faktiskt använts till.

Be alltid om kontoutdrag, kvitton eller annan förklaring.

Misstag 5: Att missa skuldebrevsfrågan vid samboseparation

Konsekvens: Du kan fokusera på det tömda kontot men missa den större frågan: vem betalade egentligen bostaden?

Om en sambo betalade mer i kontantinsats och inget skuldebrev finns kan tvisten bli betydligt större.

Misstag 6: Att skriva under bodelningen för snabbt

Konsekvens: Du kan i praktiken godkänna en uppdelning där pengarna aldrig utretts.

Misstag 7: Att fokusera på moral i stället för bevis

Konsekvens: Du kan ha rätt i sak men ändå få svårt att visa det.

Datum, belopp, kontoutdrag och tidslinje är viktigare än långa anklagelser.

12. Steg för steg: så gör du rätt

Steg 1: Fastställ om ni är gifta eller sambor

Det avgör vilken lag som gäller och vilka krav som är realistiska.

Steg 2: Bestäm brytdagen

För gifta är det normalt dagen då ansökan om skilsmässa kom in till tingsrätten.

För sambor är det normalt dagen samboförhållandet upphörde.

Steg 3: Ta fram kontoutdrag

Spara underlag som visar:

  • saldo före uttag
  • datum för uttag
  • mottagarkonto
  • referenstext
  • kontantuttag
  • överföringar till närstående
  • betalningar till lån eller kreditkort
  • större inköp eller investeringar

Steg 4: Bygg en enkel tidslinje

Exempel:

DatumHändelse
3 januariPartnern säger att relationen är över
8 januari120 000 kr flyttas från sparkonto
12 januariAnsökan om skilsmässa skickas in
15 januariPartnern vägrar förklara uttaget
20 januariSkriftlig redovisning begärs

En tidslinje gör det lättare att visa sambandet mellan uttaget och separationen.

Steg 5: Begär redovisning skriftligt

Skriv sakligt.

Exempel:

“Hej, jag ser att 120 000 kr har förts över från kontot den 8 januari. Eftersom vi behöver göra en korrekt bodelning vill jag att du redovisar vad pengarna använts till och bifogar underlag. Vänligen återkom senast [datum].”

Steg 6: Kontrollera avtal

Leta efter:

  • äktenskapsförord
  • samboavtal
  • skuldebrev
  • låneavtal
  • gåvobrev
  • tidigare överenskommelser
  • kvitton på kontantinsats eller större betalningar

Steg 7: Ta med rätt fråga i bodelningen

Om ni är gifta kan pengarna behöva tas upp som bodelningsrelevant tillgång eller vederlagsfråga.

Om ni är sambor kan frågan i stället behöva formuleras som separat fordran eller äganderättskrav.

Steg 8: Skriv inte under förrän frågan är löst

Ett bodelningsavtal ska vara slutligt.

Om pengarna inte är utredda bör du inte skriva under utan att först förstå konsekvensen.

Steg 9: Ansök om bodelningsförrättare om ni fastnar

Om ni inte kommer överens kan tingsrätten utse en bodelningsförrättare.

Det kan vara aktuellt när partnern vägrar redovisa, förhalar eller när större belopp är oklara.

13. Exempel från verkligheten

Exempel 1: Gift par, pengar fanns på brytdagen

Anna och Johan ansöker om skilsmässa den 4 mars.

På Johans sparkonto finns då 210 000 kr.

Den 18 mars är kontot tomt.

Johan säger att pengarna “gick åt”.

Eftersom pengarna fanns på brytdagen bör de normalt redovisas. Johan behöver kunna visa vad pengarna användes till. Om uttagen inte är rimliga kan Anna kräva att beloppet beaktas i bodelningen.

Exempel 2: Gift par, pengar flyttades före ansökan

Maria för över 300 000 kr till sin bror två veckor innan hon ansöker om skilsmässa.

Hon säger att det var en gammal skuld.

Det finns inget skuldebrev, inga tidigare betalningar och inga underlag.

Här bör överföringen granskas noggrant. Om den i praktiken är en gåva eller ett sätt att minska giftorättsgodset kan det påverka bodelningen.

Exempel 3: Sambor, privat konto

Emma och Leo är sambor.

Leo har 160 000 kr på sitt privata sparkonto. Innan separationen tar han ut pengarna.

Emma kräver hälften i sambobodelningen.

Här är svaret normalt att pengarna inte ingår i sambobodelningen. Men om Emma kan visa att pengarna helt eller delvis var hennes, eller att de skulle användas till gemensam bostad, kan en separat fordran behöva utredas.

Exempel 4: Sambor, kontantinsats utan skuldebrev

Sara och Amir köper bostad tillsammans.

Sara betalar 450 000 kr mer i kontantinsats.

De skriver inget skuldebrev.

Vid separationen tömmer Amir ett gemensamt sparkonto och säger att “vi äger ju allt tillsammans”.

Här är det tömda kontot bara en del av problemet. Den stora frågan är om Sara kan visa att den större kontantinsatsen skulle återbetalas eller beaktas på annat sätt.

Detta är ett typexempel på när sambor bör ta juridisk hjälp innan de gör upp.

14. FAQ

Räknas pengar på bankkonto i bodelning vid skilsmässa?

Ja, normalt om pengarna är giftorättsgods och fanns på brytdagen.

Vad händer om partnern tömde kontot efter brytdagen?

Då är pengarna ofta fortfarande relevanta. Partnern bör kunna redovisa vad som hänt med dem.

Vad händer om partnern tömde kontot före brytdagen?

Det beror på. Om pengarna användes till normala kostnader är det inte säkert att något kan göras. Om pengarna gavs bort, gömdes eller användes för att minska giftorättsgodset kan det påverka bodelningen.

Ingår bankpengar i sambobodelning?

Normalt nej. Sambolagen omfattar främst gemensam bostad och gemensamt bohag som köpts för gemensam användning.

Kan jag kräva tillbaka pengar från ett gemensamt konto?

Ja, i vissa fall. Om din partner tagit pengar som helt eller delvis tillhör dig kan du ha ett separat krav.

Kan banken frysa min partners konto?

Normalt inte bara på din begäran. Banken måste följa banksekretess, kontoavtal och tillämpliga regler. Bodelningstvisten behöver vanligtvis hanteras civilrättsligt.

Måste partnern visa kontoutdrag?

Vid bodelning mellan makar finns en redovisningsskyldighet. För sambor gäller reglerna främst samboegendom, men kontoutdrag kan ändå vara viktigt om du gör gällande separat krav.

Är det brottsligt att tömma ett konto före separation?

Inte automatiskt. Ofta är det en civilrättslig fråga. Men om någon tagit pengar som tillhör dig, använt olovlig åtkomst eller vilselett dig kan det finnas brottsrättsliga inslag.

Vad gör jag om vi saknar skuldebrev?

Samla bevis. Kontoutdrag, mejl, sms, köpehandlingar och låneunderlag kan få betydelse. Men avsaknad av skuldebrev gör ofta sambotvister svårare.

Ska jag skriva under bodelningen om pengarna inte är utredda?

Nej, inte utan att förstå konsekvensen. När ett bodelningsavtal väl är undertecknat kan det bli svårt att ändra.

15. Så kan Justiflex hjälpa dig

Om din partner har tömt ett konto behöver du ofta inte ett “standardavtal” först.

Du behöver en juridisk bedömning av läget.

Justiflex kan hjälpa dig att gå igenom:

  • om pengarna ska räknas i bodelningen
  • om uttaget ska krävas tillbaka
  • om det finns grund för vederlag
  • om frågan gäller bodelning eller separat fordran
  • om skuldebrev, samboavtal eller äktenskapsförord saknas
  • vilka handlingar du bör begära
  • vad du bör skriva till partnern
  • om bodelningsförrättare bör begäras

Skicka in quiz-resultat eller kort beskrivning

Det kostar inget att skicka in ditt quiz-resultat eller en kort beskrivning av vad som hänt.

Därefter kan vi be om tidslinje och relevanta kontoutdrag om det behövs.

Du kan maskera transaktioner som är helt privata och irrelevanta, men behåll datum, belopp och konton som rör uttagen.

Uppdraget startar först när du har godkänt vårt fasta pris.

Från den punkten gör vi en första skriftlig juridisk bedömning för 3 900 kr inkl. moms.

Då får du veta vilka krav du kan ställa – innan du skriver under något.

Justiflex – juridik i verkliga livet, innan konflikten blir dyr.

Skicka in quiz-resultat eller kort beskrivning


Det kostar inget att skicka in ditt quiz-resultat eller en kort beskrivning av vad som hänt.

Därefter kan vi be om tidslinje och relevanta kontoutdrag om det behövs.

Du kan maskera transaktioner som är helt privata och irrelevanta, men behåll datum, belopp och konton som rör uttagen.

Uppdraget startar först när du har godkänt vårt fasta pris.

Från den punkten gör vi en första skriftlig juridisk bedömning för 3 900 kr inkl. moms.

Då får du veta vilka krav du kan ställa – innan du skriver under något.

Justiflex – juridik i verkliga livet, innan konflikten blir dyr.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Partnern tömde kontot före separationen – räknas pengarna ändå i bodelningen? Läs mer »
Köpekontrakt för lös egendom – så skyddar du dig när du köper eller säljer privat

15 juni 2026 | Av Robin Forslöv | 5 min läsning

Köpekontrakt för lös egendom – så skyddar du dig när du köper eller säljer privat

Det avgörande är inte bara att köpet blir av – utan att det tydligt framgår vad som säljs, till vilket pris, i vilket skick och när betalning och överlämning ska ske.

När allt står skriftligt minskar risken för missförstånd om fel, tillbehör och betalning – och du har något att visa om köpare och säljare senare blir oense.

Ett köpekontrakt för lös egendom är ett skriftligt avtal som visar vad som säljs, till vilket pris, i vilket skick och när betalning och överlämning ska ske. Det fungerar som bevis om köpare och säljare senare blir oense – särskilt vid privatköp av bil, båt, möbler, maskiner eller annan begagnad egendom.

När ett handslag inte räcker

Många köp mellan privatpersoner går snabbt. En soffa säljs via Marketplace, en bil lämnas över på en parkering eller en begagnad maskin hämtas samma kväll.

Problemet uppstår ofta först efteråt.

Köparen tycker att varan inte var i det skick som utlovats. Säljaren menar att köparen undersökte varan och accepterade skicket. Någon påstår att betalningen skulle ske senare. Någon annan menar att vissa tillbehör ingick.

Då blir frågan inte bara vem som har rätt.

Frågan blir:

Vad kan ni bevisa?

Ett tydligt köpekontrakt gör inte affären krångligare. Det gör den tryggare.

Skapa ditt köpekontrakt digitalt
Hela processen sker online direkt i mobilen eller datorn. Inga utskrifter. Inga möten. Du fyller i formuläret och får avtalet som PDF till din e-post inom 5 minuter.

Skapa ditt digitala köpekontrakt – 395 kr

I den här guiden får du

  • en komplett checklista över vad som bör stå i ett köpekontrakt för lös egendom
  • praktiska råd baserat på de tvister Justiflex ofta ser i rådgivning
  • en tydlig tabell som visar när avtalet är extra viktigt
  • de vanligaste misstagen som leder till konflikt
  • steg-för-steg hur du skapar ett digitalt köpekontrakt
  • svar på vanliga frågor om privatköp, befintligt skick, betalning och fel


Vad är lös egendom?

Lös egendom är förenklat uttryckt egendom som inte är fast egendom.

Det kan till exempel vara fordon som bil, båt, motorcykel, husvagn eller släpvagn. Det kan också vara möbler, elektronik, verktyg, maskiner, konst, smycken, inventarier, djur eller annan egendom som säljs mellan privatpersoner eller företag.

Begreppet kan bli juridiskt tekniskt. Men för de flesta privatpersoner är kärnfrågan enkel:

Säljer eller köper du något värdefullt som går att flytta bör ni skriva ett avtal.

Behöver man skriva köpekontrakt?

Ofta finns inget formkrav.

Det betyder att ett muntligt avtal i många fall kan vara bindande. Men det betyder inte att ett muntligt avtal är smart.

Ett skriftligt köpekontrakt är viktigt eftersom det visar vad som såldes, vilka parterna var, vilket pris ni kom överens om, när betalning skulle ske och vilket skick varan hade vid köpet.

Det kan också visa om varan såldes i befintligt skick, om tillbehör ingick, om det fanns kända fel och om säljaren lämnade någon garanti.

I praktiken är detta ofta skillnaden mellan ett löst påstående och ett bevisbart avtal.

Vilken lag gäller?

Det beror på vilka parterna är.

Köp mellan privatpersoner

När en privatperson säljer lös egendom till en annan privatperson gäller normalt köplagen (1990:931).

Köplagen är dispositiv. Det betyder att köpare och säljare i stor utsträckning kan avtala om egna villkor.

Därför blir köpekontraktet extra viktigt. Det ni skriver i avtalet kan få stor betydelse om det senare uppstår en tvist.

Köp från företag till privatperson

När ett företag säljer en vara till en privatperson gäller normalt konsumentköplagen (2022:260).

Den lagen ger konsumenten ett starkare skydd. Villkor som är sämre för konsumenten än lagen kan normalt inte göras gällande.

Köp mellan företag

Vid köp mellan företag gäller normalt köplagen, om inte annat följer av avtalet eller särskilda regler.

Här är avtalet ofta ännu viktigare. Företag förväntas ta större ansvar för att reglera risker, ansvar, leverans, betalning och reklamation.

Justiflex erfarenhet

I vår rådgivning ser vi ofta att tvister om lös egendom inte börjar med komplicerad juridik. De börjar med otydlighet.

Någon glömde skriva att vinterdäcken ingick. Någon sa muntligt att båtmotorn fungerade. Någon lämnade över varan innan hela betalningen kommit in. Någon skrev “befintligt skick” men berättade inte om ett känt fel.

Ett köpekontrakt ska därför inte bara vara en generell mall. Det ska spegla den faktiska affären.

Det är skillnaden mellan “det sa vi aldrig” och “det står här”.

Exempel från verkligheten

En vanlig situation är att köpare och säljare är överens muntligen om att viss utrustning ska ingå.

Det kan handla om trailer till båt, vinterdäck till bil, laddare till elcykel eller verktyg till maskin. När varan sedan hämtas saknas tillbehöret.

Säljaren säger att det aldrig ingick. Köparen säger att priset förutsatte att det ingick.

Utan skriftligt avtal blir frågan svår att bevisa. Med ett tydligt köpekontrakt hade tillbehöret kunnat listas direkt i avtalet.

Beslutsstöd: vilket avtal behöver du?

SituationBör ni skriva köpekontrakt?Extra viktigt att reglera
Privatperson säljer bilJaSkick, miltal, kända fel, tillbehör, betalning
Privatperson säljer båtJaMotor, trailer, utrustning, vinterförvaring, skick
Privatperson säljer möblerOfta ja vid högre värdeSkick, hämtning, betalning, transport
Privatperson säljer elektronikJa vid högre värdeFunktion, tillbehör, kvitto, garanti
Företag säljer begagnad maskinJaAnsvar, fel, garanti, leverans, betalning
Två personer köper egendom ihopJa, men ofta även samägandeavtalÄgarandelar, kostnader, försäljning
Någon ger bort egendomNej, då behövs ofta gåvobrevVillkor, enskild egendom, förskott på arv
Någon lånar ut pengar för köpNej, då behövs skuldebrevBelopp, ränta, återbetalning

Praktiskt råd från Justiflex:
Om affären gäller mer än några tusen kronor, en begagnad vara, tillbehör eller betalning vid annan tidpunkt än överlämning – skriv avtal innan ni genomför affären.

Digital nudge:
Köpekontrakt är ett av de digitala avtal som Justiflex klienter faktiskt skapar löpande, just eftersom behovet ofta uppstår snabbt när en privat affär ska genomföras.

Skapa ditt digitala köpekontrakt – 395 kr

Vad ska ett köpekontrakt innehålla?

Ett bra köpekontrakt för lös egendom bör minst innehålla följande delar.

1. Parterna

Ange köpare och säljare tydligt. Ta med fullständigt namn, personnummer eller organisationsnummer, adress, telefonnummer och e-postadress.

Detta är särskilt viktigt om betalning sker senare eller om ni behöver kunna kontakta varandra efter köpet.

2. Egendomen

Beskriv varan så exakt som möjligt. Ange till exempel märke, modell, årsmodell, registreringsnummer, serienummer, färg, skick, tillbehör och särskilda kännetecken.

Ju dyrare egendom, desto viktigare är detaljerna. Skriv inte bara “båt”. Skriv vilken båt, vilken motor, vilken trailer och vilken utrustning som ingår.

3. Pris och betalning

Ange köpeskillingen tydligt. Skriv när betalning ska ske, hur betalning ska ske, om betalning sker före eller vid överlämning, om handpenning ska betalas och vad som händer om köparen inte betalar.

Ett vanligt misstag är att skriva priset men inte betalningsvillkoren. Det kan skapa problem om säljaren lämnar över varan innan hela betalningen är gjord.

4. Överlämning

Ange när och var varan ska lämnas över. Det är viktigt eftersom risken för varan ofta kopplas till överlämningen.

Skriv därför datum för överlämning, plats för överlämning, vem som ansvarar för transport, vem som står för transportkostnad och när risken går över.

5. Skick och kända fel

Detta är en av de viktigaste delarna. Säljaren bör ange kända fel och köparen bör bekräfta om varan har undersökts.

En enkel formulering kan vara:

“Varan säljs begagnad och i det skick den befinner sig i vid köparens undersökning. Säljaren har upplyst köparen om följande kända fel: [ange fel].”

Det är bättre att skriva ut ett fel än att hoppas att det inte blir en fråga senare.

6. Befintligt skick

Många skriver att varan säljs i “befintligt skick”. Det kan vara bra, men det är inte ett frikort.

Även om varan säljs i befintligt skick kan den vara felaktig om säljaren lämnat felaktiga uppgifter, undanhållit viktiga uppgifter eller om varan är i väsentligt sämre skick än köparen med fog kunde förvänta sig.

Därför bör “befintligt skick” kombineras med en tydlig beskrivning av varans skick.

7. Tillbehör

Många tvister handlar om tillbehör. Skriv därför tydligt vad som ingår.

Det kan till exempel handla om laddare, nycklar, vinterdäck, trailer, verktyg, manualer, fjärrkontroller, reservdelar, kvitton eller servicehistorik.

Skriv också vad som inte ingår om det finns risk för missförstånd.

8. Garantier eller inga garantier

Om säljaren lämnar en garanti ska den vara tydlig. Skriv vad garantin gäller, hur länge den gäller och vad den inte omfattar.

Om ingen garanti lämnas bör även det framgå.

9. Äganderätt och skulder

Säljaren bör bekräfta att han eller hon äger egendomen och har rätt att sälja den.

Detta är särskilt viktigt vid fordon, båt, maskiner, dyr elektronik, konst eller egendom som kan vara finansierad eller pantsatt.

En enkel formulering kan vara:

“Säljaren intygar att egendomen tillhör säljaren och att säljaren har rätt att sälja egendomen.”

10. Signering

Avtalet bör signeras av båda parter. Digital signering gör det enklare att visa vem som har godkänt avtalet och när.

Det minskar risken för diskussioner om underskrift, datum eller version.

Skapa avtalet medan ni fortfarande är överens
Det är alltid enklare att skriva avtalet innan betalning och överlämning sker.

Skapa ditt digitala köpekontrakt – 395 kr

Befintligt skick

Många säljare tror att “befintligt skick” betyder att köparen aldrig kan klaga.

Så enkelt är det inte.

Vid privatköp kan “befintligt skick” minska säljarens ansvar, men det tar inte bort allt ansvar.

En vara kan fortfarande anses felaktig om säljaren har lämnat felaktiga uppgifter, låtit bli att berätta om viktiga fel som han eller hon kände till, eller om varan är i väsentligt sämre skick än köparen rimligen kunde förvänta sig.

Därför bör ni inte bara skriva “befintligt skick”. Ni bör också skriva vad ni faktiskt vet om varan.

Det gäller särskilt vid begagnad bil, båt, motorcykel, maskin, elektronik och annan egendom där skicket har stor betydelse.

Snabbtest: behöver du ett köpekontrakt?

Svara ja eller nej.

  1. Är egendomen värd mer än 3 000 kr?
  2. Är varan begagnad?
  3. Ska betalning och överlämning ske vid olika tidpunkter?
  4. Finns det tillbehör som ska ingå?
  5. Finns det kända fel eller skador?
  6. Har säljaren sagt något muntligt om varans funktion?
  7. Ska varan hämtas senare?
  8. Ska handpenning betalas?
  9. Är det viktigt att kunna visa vad ni kom överens om?

Resultat

0–1 ja:
Ett avtal kan fortfarande vara bra, men behovet är lägre.

2–3 ja:
Ni bör skriva köpekontrakt.

4 eller fler ja:
Genomför inte affären utan ett tydligt avtal.

Skapa ditt digitala köpekontrakt – 395 kr

Vanliga och dyra misstag

Misstag 1: Varan beskrivs för generellt

“En begagnad bil” räcker inte. Skriv exakt vilken bil det gäller.

Ta med registreringsnummer, miltal, årsmodell, skick och tillbehör.

Konsekvens:
Parterna kan i efterhand bli oense om vad som faktiskt ingick.

Misstag 2: Man skriver “befintligt skick” men inget mer

Befintligt skick är inte en komplett riskfördelning. Det bör kombineras med uppgifter om undersökning, kända fel och säljarens upplysningar.

Konsekvens:
Köparen kan ändå påstå att varan är felaktig.

Misstag 3: Betalningen regleras för svagt

Det räcker inte alltid att skriva pris. Skriv när betalning ska ske och om varan får lämnas över innan full betalning.

Konsekvens:
Säljaren kan stå utan både vara och pengar.

Misstag 4: Tillbehör saknas i avtalet

Många tror att “allt på bilden” ingår. Det är riskabelt.

Skriv vad som ingår och vad som inte ingår.

Konsekvens:
Onödiga konflikter om däck, laddare, trailer, nycklar, verktyg eller utrustning.

Misstag 5: Kända fel tystas ner

Säljaren bör inte hoppas att felet inte upptäcks. Kända fel bör skrivas in.

Konsekvens:
Köparen kan kräva prisavdrag, hävning eller skadestånd.

Misstag 6: Ingen undersökning dokumenteras

Om köparen har undersökt varan bör det framgå. Om köparen avstår från undersökning bör även det kunna dokumenteras.

Konsekvens:
Det blir svårt att bevisa om felet fanns före eller efter köpet.

Misstag 7: Fel avtal används

Köpekontrakt är inte rätt dokument för allt.

Vid gåva behövs ofta gåvobrev. Vid lån behövs skuldebrev. Vid gemensamt ägande behövs ofta samägandeavtal.

Konsekvens:
Avtalet kanske inte löser det verkliga juridiska problemet.

Så gör du rätt – steg för steg

Steg 1: Identifiera affären

Börja med att skriva ner vad som ska säljas och mellan vilka personer.

Är det ett privatköp, ett företagsköp eller ett konsumentköp? Det påverkar vilka regler som gäller.

Steg 2: Beskriv egendomen noggrant

Skriv mer än du tror behövs.

Ju tydligare beskrivning, desto mindre utrymme för konflikt.

Steg 3: Bestäm pris och betalning

Ange belopp, betalningsdag och betalningssätt.

Om betalning ska ske med Swish, banköverföring, kontant eller på annat sätt bör det framgå.

Steg 4: Reglera överlämningen

Skriv när och var varan ska hämtas eller lämnas över.

Ange vem som ansvarar för transport.

Steg 5: Dokumentera skick och fel

Skriv om varan är begagnad. Ange kända fel och om köparen har undersökt varan.

Detta är ofta den del som förebygger flest konflikter.

Steg 6: Kontrollera tillbehör

Lista allt som ingår.

Detta är särskilt viktigt vid bil, båt, elektronik, maskiner och annan utrustning.

Steg 7: Signera avtalet

Låt båda parter signera.

Digital signering ger tydligare bevisning än lösa meddelanden, skärmdumpar eller muntliga löften.

Steg 8: Spara avtalet

Båda parter bör spara en kopia.

Spara också kvitto på betalning och eventuell kommunikation om köpet.

Vill du slippa bygga avtalet själv?
Fyll i Justiflex digitala formulär och få köpekontraktet som PDF till din e-post inom 5 minuter.

Skapa ditt digitala köpekontrakt – 395 kr

Vad händer om det blir fel?

Om varan är felaktig kan köparen i vissa fall kräva åtgärd.

Det kan handla om avhjälpande, omleverans, prisavdrag, hävning eller skadestånd.

Vid privatköp beror mycket på vad som står i avtalet, vad säljaren sagt, vad köparen undersökt och vilket skick köparen rimligen kunde förvänta sig.

Vid konsumentköp har köparen normalt ett starkare skydd. Därför är det viktigt att inte blanda ihop privatköp och köp från företag.

Om köparen inte betalar

Om köparen inte betalar enligt avtalet kan säljaren i vissa fall kräva betalning.

Då blir avtalet ett viktigt bevis. Ett tydligt avtal bör visa vem som ska betala, vilket belopp som ska betalas, när betalning skulle ske och vad betalningen avser.

Om betalningsdagen har passerat kan ett skriftligt avtal göra det enklare att gå vidare med krav.

Om säljaren inte lämnar över varan

Om säljaren inte lämnar över varan trots att köparen har betalat kan köparen kräva att avtalet fullgörs eller i vissa fall kräva pengarna tillbaka.

Även här är avtalet centralt. Det visar vad som skulle lämnas över, när det skulle ske och vilken betalning som gjorts.

FAQ

Måste ett köpekontrakt för lös egendom vara skriftligt?

Nej, ofta finns inget krav på skriftligt avtal.

Men ett skriftligt avtal är starkt rekommenderat eftersom det fungerar som bevis om parterna senare blir oense.

Gäller köplagen vid köp mellan privatpersoner?

Ja, normalt gäller köplagen vid köp mellan privatpersoner.

Eftersom lagen i stor utsträckning kan avtalas bort blir det extra viktigt vad ni skriver i köpekontraktet.

Gäller konsumentköplagen när jag köper av ett företag?

Ja, om du som privatperson köper en vara av ett företag gäller normalt konsumentköplagen.

Den ger konsumenten ett starkare skydd.

Vad betyder befintligt skick?

Det betyder att köparen i större utsträckning accepterar varans skick vid köpet.

Men säljaren kan fortfarande få ansvar om varan inte stämmer med uppgifter som lämnats, om viktiga fel undanhållits eller om varan är i väsentligt sämre skick än köparen rimligen kunde förvänta sig.

Kan jag ångra ett köp mellan privatpersoner?

Inte automatiskt.

Ångerrätt gäller normalt inte bara för att du ångrar dig vid ett privatköp. Om ni vill ha öppet köp eller ångerrätt måste det skrivas in i avtalet.

Vad gör jag om köparen inte betalar?

Börja med att skicka en skriftlig påminnelse.

Om betalningsdagen har passerat och kravet är tydligt kan du i vissa fall gå vidare med krav, till exempel genom betalningsföreläggande.

Ett tydligt avtal stärker din bevisning.

Vad gör jag om varan visar sig vara trasig?

Dokumentera felet direkt.

Kontakta säljaren skriftligt och förklara vad som är fel. Vänta inte för länge.

Vad du kan kräva beror på lagen, avtalet och omständigheterna.

Ska man skriva köpekontrakt även för billigare saker?

Det beror på värdet och risken.

För enklare köp kan det vara onödigt. Men om varan är värdefull, begagnad, ska hämtas senare eller om betalningen sker i flera steg bör ni skriva avtal.

Kan ett köpekontrakt signeras digitalt?

Ja.

Digital signering är ofta ett tryggt sätt att visa att båda parter har godkänt samma avtal vid samma tidpunkt.

Är ett kvitto samma sak som ett köpekontrakt?

Nej.

Ett kvitto visar oftast att betalning har skett. Ett köpekontrakt visar hela överenskommelsen: vad som sålts, villkor, skick, betalning, överlämning och ansvar.

Skapa köpekontrakt digitalt

Ska du köpa eller sälja lös egendom?

Lämna inte affären åt muntliga löften, gamla sms eller otydliga överenskommelser.

Hos Justiflex kan du skapa ett digitalt köpekontrakt för 395 kr. Du fyller i formuläret online och får avtalet som PDF till din e-post inom 5 minuter.

Det passar särskilt bra vid köp eller försäljning av fordon, båt, möbler, elektronik, maskiner, verktyg och annan begagnad egendom.

Pris: 395 kr
Leverans: PDF till e-post inom 5 minuter
Process: 100 % digital
Syfte: tydligare bevisning, tryggare affär och mindre risk för tvist

Skapa ditt digitala köpekontrakt – 395 kr

Om ansvarig jurist

Robin Forslöv är jurist och grundare av Justiflex AB.

Han arbetar med avtalsrätt, familjejuridik och civilrättsliga tvister, med särskilt fokus på att göra juridiken tillgänglig, tydlig och praktiskt användbar för privatpersoner och företag.

Justiflex hjälper klienter att förebygga konflikter genom tydliga avtal – innan otydligheten blir dyr.

Rättskällor och vidare läsning

  • Köplag (1990:931)
  • Konsumentköplag (2022:260)
  • Konsumentverkets vägledning om köp av privatperson
  • Justiflex digitala köpekontrakt

Viktig information

Denna artikel innehåller allmän juridisk information och är inte personlig juridisk rådgivning.

För bedömning av ett specifikt ärende bör du kontakta jurist.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Köpekontrakt för lös egendom – så skyddar du dig när du köper eller säljer privat Läs mer »
Partner vägrar lämna ut kontoutdrag – vad gör man vid bodelning?

1 juni 2026 | Av Robin Forslöv | 5 min läsning

Partner vägrar lämna ut kontoutdrag – vad gör man vid bodelning?

Det avgörande är inte bara att bodelningen blir klar – utan att den görs med rätt brytdag, rätt underlag och siffror som faktiskt går att kontrollera.

När en partner vägrar lämna ut kontoutdrag kan hela processen låsa sig. Med rätt struktur kan du begära underlaget sakligt, skydda din rätt och undvika att skriva under något som senare blir dyrt.

Om din partner vägrar lämna ut kontoutdrag vid bodelning ska du aldrig gissa, hota eller skriva under avtalet ändå. Begär underlaget skriftligt till rätt brytdag, dokumentera all vägran och ta juridisk hjälp innan signering. Vid skilsmässa kan tingsrätten utse bodelningsförrättare.

Partner vägrar lämna ut kontoutdrag – därför är det ett problem

En bodelning bygger på en enkel princip: båda parter måste veta vad som faktiskt finns att dela.

Men när en relation tar slut är det inte alltid så enkelt.

I verkligheten möter vi ofta situationer där en person säger:

“Du får lita på mig.”
“Det där kontot är privat.”
“Jag tänker inte skicka några kontoutdrag.”
“Du har inget med mina pengar att göra.”

Det kan låta som en privat gränsdragning.

Men vid bodelning kan kontoutdrag vara helt avgörande för att förstå vilka tillgångar, skulder, överföringar och värden som fanns vid rätt tidpunkt.

Om du skriver under ett bodelningsavtal utan rimligt underlag riskerar du att godkänna en uppdelning som senare visar sig vara fel.

Det kan bli dyrt.

Och det kan vara svårt att reparera i efterhand.

Justiflex råd: Skriv inte under ett bodelningsavtal bara för att få konflikten överstökad. En bodelning ska inte bygga på förtroende när förtroendet redan är brutet.

Behöver du få ordning på situationen kan ett korrekt bodelningsavtal vara avgörande för att skapa ett tydligt avslut.

Vad du får av den här guiden

I den här guiden går vi igenom:

  • varför kontoutdrag kan vara avgörande vid bodelning
  • vad som gäller vid skilsmässa och samboseparation
  • vilka lagrum som styr uppgiftsskyldighet och bodelningsförrättare
  • vad du bör göra när din partner vägrar lämna ut underlag
  • vanliga misstag som kan kosta pengar
  • när bodelningsförrättare kan bli aktuellt
  • hur Justiflex kan hjälpa dig att ta nästa steg digitalt och tryggt

Målet är inte att skapa konflikt.

Målet är att du ska kunna fatta ett tryggt beslut med rätt underlag.

Behöver du hjälp att få ordning på bodelningen?
Justiflex hjälper dig att ta fram juridiska dokument digitalt, tryggt och strukturerat.

Innehåll

  1. Varför kontoutdrag spelar roll vid bodelning
  2. Gäller detta både gifta och sambor?
  3. Måste min partner lämna ut kontoutdrag?
  4. Vad säger lagen?
  5. Gör detta först – inte detta
  6. Checklista: underlag du bör begära
  7. Interaktivt test: behöver du kräva mer underlag?
  8. Vanliga och dyra misstag
  9. Steg för steg: så gör du rätt
  10. Särskilt om bodelningsförrättare
  11. Konsekvenser om du skriver under för tidigt
  12. Särskilt om Stockholm och större bostadsvärden
  13. FAQ
  14. Så kan Justiflex hjälpa dig

Expertkommentar: det här ser vi ofta i verkliga bodelningar

På Justiflex möter vi återkommande klienter som sitter fast i exakt den här situationen: den ena parten vill få bodelningen klar snabbt, medan den andra parten vägrar lämna ut fullständiga uppgifter.

Det behöver inte alltid betyda att pengar har gömts undan.

Ibland handlar det om stress, kontroll, okunskap eller rädsla för att “förlora” separationen.

Men den praktiska risken är densamma.

Om underlagen saknas blir bodelningen osäker.

Vår erfarenhet: Det är nästan alltid bättre att bromsa processen i rätt tid än att försöka reparera ett dåligt bodelningsavtal i efterhand.

Varför är kontoutdrag viktiga vid bodelning?

Kontoutdrag kan visa sådant som inte syns i en enkel sammanställning.

Det kan till exempel handla om:

  • saldo på brytdagen
  • större uttag före separationen
  • överföringar till andra konton
  • betalningar av lån
  • pengar som flyttats till närstående
  • sparande, fonder eller investeringar
  • försäljning av bil, båt eller annan egendom
  • om gemensamma pengar använts privat

Det betyder inte att du alltid behöver flera års kontoutdrag.

Men om något inte stämmer, om större belopp saknas eller om din partner vägrar svara, kan kontoutdrag bli centrala.

Exempel

Anna och Johan ska skiljas.

Johan säger att han bara har 18 000 kr på sitt sparkonto.

Anna vet att Johan nyligen sålt en bil för 140 000 kr.

När hon ber om kontoutdrag svarar Johan:

“Det där har inte med dig att göra.”

I en sådan situation är problemet inte bara saldot.

Problemet är att det finns en konkret oklarhet.

Då bör Anna inte skriva under bodelningsavtalet innan frågan är utredd.

Gäller detta både gifta och sambor?

Ja, men reglerna skiljer sig åt.

Det är en av de vanligaste missuppfattningarna vid separation.

Många tror att sambor och gifta har ungefär samma ekonomiska skydd.

Det stämmer inte.

Vid skilsmässa – konton i bara ena makens namn kan ändå vara relevanta

Vid skilsmässa ska makarnas giftorättsgods normalt ingå i bodelningen enligt Äktenskapsbalken (1987:230) 10 kap. 1 §. Det innebär att båda makarnas tillgångar och skulder behöver redovisas för att makarnas andelar ska kunna beräknas korrekt.

Brytdagen är normalt den dag då talan om äktenskapsskillnad väcktes, enligt Äktenskapsbalken (1987:230) 9 kap. 2 §. Det viktiga är alltså inte bara vad någon har på kontot “nu”, utan vad som fanns vid rätt juridisk tidpunkt.

Enligt Äktenskapsbalken (1987:230) 9 kap. 3 § är varje make skyldig att redovisa sin egendom och lämna uppgifter som kan vara av betydelse vid bodelningen. Det är därför ett privat bankkonto kan vara relevant även om bara en av makarna står som kontohavare.

Det avgörande är inte vems namn kontot står i.

Det avgörande är om tillgången ska beaktas i bodelningen.

Om ni är gifta men viss egendom påstås vara privat behöver du också kontrollera om egendomen faktiskt har gjorts enskild genom ett äktenskapsförord, ett gåvobrev med villkor om enskild egendom eller ett testamente med särskilt villkor.

Om ni redan är överens om siffrorna kan ett bodelningsavtal vid skilsmässa ofta lösa frågan smidigt.

Om siffrorna däremot inte går att kontrollera bör du inte skriva under.

Vid samboseparation – kontoutdrag kan vara viktiga, men på ett annat sätt

För sambor är bodelningen smalare.

Sambolagen (2003:376) gäller i huvudsak gemensam bostad och bohag som förvärvats för gemensam användning. Det följer av Sambolagen (2003:376) 3 §.

Vanliga bankmedel, privata sparkonton, aktier och fonder ingår därför normalt inte i en sambobodelning bara för att parterna varit sambor.

Men kontoutdrag kan ändå vara viktiga.

De kan visa vem som betalat kontantinsats, amorteringar, renoveringar, avgifter, möbler eller andra kostnader kopplade till bostaden.

Vid samboseparation ska bodelningen utgå från egendomsförhållandena den dag samboförhållandet upphörde. Begäran om bodelning ska normalt framställas senast ett år efter att samboförhållandet upphörde, enligt Sambolagen (2003:376) 8 §.

Det är därför farligt att vänta för länge.

Om ettårsfristen missas kan möjligheten att kräva sambobodelning gå förlorad.

Om ni är sambor bör du därför tidigt kontrollera om ni behöver ett bodelningsavtal för sambor, ett samboavtal, ett skuldebrev mellan sambor eller ett samäganderättsavtal.

Måste min partner lämna ut kontoutdrag?

Det korta svaret är: din partner behöver lämna de uppgifter som krävs för att bodelningen ska kunna göras korrekt.

Men du har normalt inte rätt att själv kontakta banken och få ut din partners kontoutdrag utan fullmakt eller rättsligt stöd.

Du ska inte heller logga in på din partners bank, använda någon annans BankID eller försöka komma åt konton på egen hand.

Det du ska göra är att begära underlagen tydligt, skriftligt och sakligt.

Om din partner vägrar kan nästa steg vara juridisk hjälp.

Vid skilsmässa kan tingsrätten utse en bodelningsförrättare om makarna inte kan enas, enligt Äktenskapsbalken (1987:230) 17 kap. 1 §. Sveriges Domstolar beskriver också att bodelningsförrättare kan bli aktuellt när parterna inte kommer överens.

Bodelningsförrättaren kan också se till att bouppteckning förrättas.

Varje make ska då uppge sina tillgångar och skulder.

Domstolen kan i vissa fall förelägga och döma ut vite om uppgifter inte lämnas, enligt Äktenskapsbalken (1987:230) 17 kap. 5 §.

För sambor gäller flera av reglerna om bodelningsförrättare även vid tvist mellan sambor, enligt Sambolagen (2003:376) 26 §.

Vad säger lagen? Snabb översikt

SituationLagrumPraktisk betydelse
Skilsmässa – brytdagÄktenskapsbalken (1987:230) 9 kap. 2 §Bodelningen utgår normalt från egendomsförhållandena när talan om äktenskapsskillnad väcktes.
Skilsmässa – redovisningsskyldighetÄktenskapsbalken (1987:230) 9 kap. 3 §Makar ska redovisa egendom och lämna uppgifter som kan vara viktiga för bodelningen.
GiftorättsgodsÄktenskapsbalken (1987:230) 10 kap. 1 §Makarnas giftorättsgods ska normalt ingå i bodelningen.
SkulderÄktenskapsbalken (1987:230) 11 kap. 2 §Skulder ska beaktas när makarnas andelar beräknas.
BodelningsförrättareÄktenskapsbalken (1987:230) 17 kap. 1 §Tingsrätten kan utse bodelningsförrättare om makarna inte kommer överens.
Uppgiftsskyldighet vid förrättningÄktenskapsbalken (1987:230) 17 kap. 5 §Makar ska uppge tillgångar och skulder; vite kan bli aktuellt vid uteblivna uppgifter.
Sambors egendomSambolagen (2003:376) 3 §Sambors gemensamma bostad och bohag kan vara samboegendom.
Sambors ettårsfristSambolagen (2003:376) 8 §Begäran om bodelning ska normalt framställas inom ett år.
Bodelningsförrättare för samborSambolagen (2003:376) 26 §Reglerna om bodelningsförrättare gäller även vid vissa sambotvister.

Gör detta först – inte detta

SituationGör detta förstUndvik detta
Partnern säger nej till kontoutdragBegär underlagen skriftligt och specificeratAtt tjata muntligt utan dokumentation
Du misstänker att pengar flyttatsBe om utdrag för relevant period och förklaring till större transaktionerAtt anklaga utan konkret grund
Partnern vill att du skriver under direktSvara att du behöver granska underlaget förstAtt skriva under “för att få det överstökat”
Du får bara en egen sammanställningBe om styrkande underlag, till exempel kontoutdrag eller saldobeskedAtt godta siffror utan bevis
Du är sambo och separationen skedde för länge sedanKontrollera ettårsfristen omedelbartAtt vänta i månader utan att begära bodelning
Ni är helt låstaKontakta jurist eller ansök om bodelningsförrättareAtt låta den som håller inne information styra processen

Justiflex prioriteringsråd:
Börja inte med hot. Börja med dokumentation.

Ett sakligt mejl med rätt juridisk formulering är ofta starkare än tio arga sms.

Checklista: underlag du bör begära

Alla bodelningar kräver inte samma underlag.

Men om din partner vägrar lämna ut kontoutdrag bör du vara noggrann.

Vid skilsmässa

Begär normalt:

  • saldobesked per brytdagen
  • kontoutdrag för relevanta bankkonton
  • lånebesked
  • uppgifter om aktier, fonder och ISK
  • uppgifter om pensionsförsäkringar om de kan vara relevanta
  • värdering av bostad
  • uppgifter om fordon
  • underlag för större överföringar
  • underlag för försäljning av egendom
  • äktenskapsförord, om det finns
  • gåvobrev eller testamente med villkor om enskild egendom

Om någon hävdar att pengar eller egendom inte ska ingå i bodelningen bör du kontrollera om det finns ett giltigt äktenskapsförord, ett gåvobrev med enskild egendom eller ett testamente som styrker det.

Vid samboseparation

Begär normalt:

  • underlag för bostadens inköp
  • underlag för kontantinsats
  • lånebesked
  • kontoutdrag som visar betalningar kopplade till bostaden
  • kvitton för större renoveringar
  • kvitton eller underlag för bohag
  • skuldebrev, om någon lagt in mer pengar
  • samäganderättsavtal, om ni äger något gemensamt
  • samboavtal, om det finns

Om ni har betalat olika mycket till bostaden kan ett skuldebrev mellan sambor eller ett samäganderättsavtal vara avgörande för att visa vad ni faktiskt kommit överens om.

Praktiskt råd: Begär inte “alla kontoutdrag någonsin”.

Begär det som är relevant.

En tydlig och avgränsad begäran uppfattas ofta som mer seriös och blir lättare att använda om tvisten går vidare.

Interaktivt test: behöver du kräva mer underlag innan du skriver under?

Svara ja eller nej:

  1. Har din partner vägrat lämna kontoutdrag eller saldobesked?
  2. Finns det större överföringar som du inte fått förklaring till?
  3. Har din partner bråttom att få dig att skriva under?
  4. Saknas underlag för bostad, lån eller kontantinsats?
  5. Finns det misstanke om att pengar flyttats före separationen?
  6. Har du bara fått en egen sammanställning utan bevis?
  7. Är du osäker på om ni är sambor eller makar juridiskt?
  8. Är du osäker på vilket datum som är brytdag?
  9. Finns det äktenskapsförord, gåvobrev eller testamente som du inte fått se?
  10. Känner du dig pressad att signera?

Resultat

0–1 ja:
Ni kan eventuellt gå vidare, men kontrollera att bodelningsavtalet är korrekt.

2–3 ja:
Du bör begära kompletterande underlag innan du skriver under.

4 eller fler ja:
Skriv inte under innan du fått juridisk genomgång.

Konverteringsnudge: Om du får 4 eller fler ja är det ofta billigare att granska bodelningen innan signering än att försöka driva en tvist efteråt.

Justiflex kan hjälpa dig att bedöma om ett bodelningsavtal räcker eller om du först bör ta juridisk rådgivning online.

Vanliga och dyra misstag

1. Du skriver under utan kontoutdrag

Det vanligaste misstaget är att skriva under för snabbt.

Konsekvensen kan bli att du godkänner en uppdelning utan att veta om siffrorna stämmer.

Ett bodelningsavtal ska inte signeras på känsla.

2. Du accepterar en Excel-fil utan bevis

En sammanställning kan vara bra.

Men den ersätter inte alltid underlag.

Konsekvensen är att du saknar bevis om siffrorna senare visar sig vara fel.

3. Du blandar ihop sambor och gifta

Gifta och sambor har olika regler.

Gifta delar normalt giftorättsgods.

Sambor delar normalt bara samboegendom.

Konsekvensen kan bli att du begär fel underlag eller godkänner fel uppdelning.

4. Du fokuserar på fel datum

Brytdagen är avgörande.

Vid skilsmässa är det normalt dagen då talan om äktenskapsskillnad väcktes.

Vid samboseparation är det normalt dagen då samboförhållandet upphörde.

Konsekvensen kan bli att du missar de viktigaste transaktionerna.

5. Du anklagar innan du säkrat underlag

Det är förståeligt att bli arg.

Men hårda anklagelser kan låsa processen.

Konsekvensen blir ofta mer konflikt, högre kostnader och långsammare bodelning.

6. Du väntar för länge vid samboseparation

Vid samboseparation gäller normalt ettårsfristen i Sambolagen.

Konsekvensen kan bli att du förlorar möjligheten att begära bodelning.

Detta är ett av de dyraste misstagen sambor gör.

7. Du tror att muntliga löften räcker

Muntliga löften är svåra att bevisa.

Om din partner säger “jag skickar kontoutdragen senare” bör du följa upp skriftligt.

Konsekvensen av att låta allt ske muntligt är att du står utan dokumentation.

8. Du försöker komma åt kontot själv

Använd aldrig någon annans BankID.

Logga inte in på någon annans bank.

Gå inte igenom privata handlingar på ett sätt som kan skapa nya juridiska problem.

Konsekvensen kan bli att du flyttar fokus från bodelningen till ditt eget agerande.

Steg för steg: så gör du rätt när partnern vägrar lämna ut kontoutdrag

HowTo-steg för schema:
Namn: Så gör du när din partner vägrar lämna ut kontoutdrag vid bodelning
Total tid: 15–45 minuter för första åtgärden
Verktyg: mejl, sms, befintliga ekonomiska underlag, juridisk rådgivning vid behov

Steg 1: Identifiera exakt vad som saknas

Skriv ner vilka uppgifter du saknar.

Exempel:

  • saldo per brytdag
  • kontoutdrag för tre månader före brytdagen
  • underlag för större överföring
  • lånebesked
  • bevis på kontantinsats
  • underlag för försäljning av bil, båt eller annan egendom

Var konkret.

Ju tydligare du är, desto svårare blir det för den andra parten att kalla begäran orimlig.

Steg 2: Begär underlagen skriftligt

Skicka ett kort och sakligt mejl eller sms.

Exempel:

Hej,
För att vi ska kunna göra bodelningen korrekt behöver jag underlag för tillgångar och skulder per brytdagen.
Jag ber därför att du skickar saldobesked och relevanta kontoutdrag senast [datum].
Jag vill lösa detta smidigt, men jag kan inte skriva under ett bodelningsavtal innan underlaget är komplett.
Vänligen,
[Namn]

Poängen är inte att låta hård.

Poängen är att skapa tydlighet.

Steg 3: Sätt en rimlig tidsfrist

Ge inte en orimligt kort tidsfrist.

Men låt inte frågan rinna ut i sanden.

En tidsfrist på 7–14 dagar är ofta rimlig beroende på situationen.

Steg 4: Dokumentera vägran

Spara allt.

Dokumentera:

  • datum för begäran
  • exakt vad du begärde
  • vilket svar du fick
  • om svaret uteblev
  • vilka underlag som fortfarande saknas

Detta kan bli viktigt om ärendet går vidare till jurist eller bodelningsförrättare.

Steg 5: Skriv inte under i blindo

Det här är den viktigaste punkten.

Skriv inte under ett bodelningsavtal om centrala underlag saknas.

Det gäller särskilt om det finns bostad, större sparkonton, lån, försäljningar eller misstänkta överföringar.

Steg 6: Ta hjälp om ni fastnar

Om partnern fortsätter vägra kan du behöva juridisk hjälp.

I vissa fall räcker det med ett tydligt juristbrev.

I andra fall kan bodelningsförrättare behövas.

Det viktiga är att inte låta den som håller inne information styra hela processen.

Efter detta steg kan Justiflex hjälpa dig att ta fram rätt dokument, exempelvis bodelningsavtal, samboavtal, skuldebrev eller kompletterande juridisk bedömning genom juridisk rådgivning online.

Särskilt om bodelningsförrättare

En bodelningsförrättare är inte “din jurist”.

Bodelningsförrättaren ska driva bodelningen framåt och kan fatta beslut om parterna inte kommer överens.

Om en make inte lämnar uppgifter kan bodelningsförrättaren i vissa fall gå via domstol för att få fram uppgifter, bland annat genom vite enligt Äktenskapsbalken (1987:230) 17 kap. 5 §.

Det kan vara effektivt.

Men det kan också bli dyrare än att lösa frågan i tid.

Därför är det ofta klokt att först försöka med en tydlig, juridiskt korrekt begäran om underlag.

Sveriges Domstolar har information om hur man ansöker om bodelningsförrättare och vilka handlingar som kan behövas.

Konsekvenser om bodelningen blir fel

Ekonomisk konsekvens

Du kan få mindre än du har rätt till.

Det kan handla om tusenlappar.

Vid bostad, större sparande eller överföringar kan det handla om hundratusentals kronor.

Relationsmässig konsekvens

En otydlig bodelning riskerar att hålla konflikten vid liv.

Det gäller särskilt om ni har barn, gemensam bostad eller fortsatt kontakt.

En korrekt bodelning kan skapa avslut.

Juridisk konsekvens

Ett otydligt eller felaktigt bodelningsavtal kan leda till fortsatt tvist.

Det kan också bli svårare att reda ut i efterhand.

När tiden går försvinner underlag, minnen bleknar och positionerna hårdnar.

Särskilt om Stockholm och större bostadsvärden

I Stockholm och andra större städer är bostaden ofta den största tillgången i bodelningen.

Det gör att även mindre oklarheter kan få stor ekonomisk betydelse.

Om kontantinsats, amortering eller renovering betalats från ett konto som den andra parten inte vill visa kan kontoutdrag vara avgörande.

Det gäller särskilt vid bostadsrätt, villa, gemensamma lån eller när den ena parten ska lösa ut den andra.

Exempel: Om en part påstår att 300 000 kr var ett privat tillskott till bostaden, men inte kan visa varifrån pengarna kom, bör frågan utredas innan bodelningsavtalet skrivs under.

FAQ – vanliga frågor om kontoutdrag vid bodelning

Måste min partner visa alla sina bankkonton vid skilsmässa?

Det beror på vad som är relevant för bodelningen.

Vid skilsmässa ska makarnas egendom och skulder kunna redovisas korrekt.

Även konton som bara står i den ena makens namn kan därför vara relevanta.

Kan jag kräva kontoutdrag flera år tillbaka?

Det beror på situationen.

Ofta räcker underlag kring brytdagen och en rimlig period före separationen.

Vid misstanke om större överföringar, försäljningar eller gåvor kan en längre period vara relevant.

Kan banken ge mig min partners kontoutdrag?

Normalt nej.

Banken lämnar normalt inte ut en persons kontoutdrag till en partner utan fullmakt, rättsligt stöd eller beslut inom en rättslig process.

Begär därför underlaget från partnern och dokumentera vägran.

Vad gör jag om min partner bara skickar en skärmbild?

En skärmbild kan vara bättre än inget.

Men den är ofta otillräcklig.

Be om saldobesked eller kontoutdrag som tydligt visar konto, datum, saldo och relevanta transaktioner.

Gäller samma regler för sambor?

Nej.

Sambor delar normalt bara samboegendom, alltså gemensam bostad och bohag som köpts för gemensam användning.

Kontoutdrag kan ändå vara viktiga för att visa betalningar, kontantinsats, lån eller gemensamma kostnader.

Vad händer om min sambo vägrar lämna underlag?

Börja med en skriftlig begäran.

Om sambon vägrar och frågan gäller samboegendom kan juridisk hjälp behövas.

Kom också ihåg ettårsfristen enligt Sambolagen (2003:376) 8 §.

Kan jag skriva under bodelningen och lösa kontoutdragen senare?

Det är riskabelt.

När du väl har skrivit under kan det bli svårare att kräva ändringar.

Skriv inte under om centrala underlag saknas.

Vad är en bodelningsförrättare?

En bodelningsförrättare är en person som tingsrätten kan utse när parterna inte kan komma överens om bodelningen.

Bodelningsförrättaren kan driva processen framåt och besluta om bodelningen om parterna inte når en lösning.

Sveriges Domstolar beskriver hur ansökan om bodelningsförrättare går till.

Kan vägran att lämna kontoutdrag påverka kostnaderna?

Ja, det kan den göra i vissa fall.

Enligt Äktenskapsbalken (1987:230) 17 kap. 7 § ska kostnaderna för bodelningsförrättaren som utgångspunkt betalas av makarna med hälften vardera, men annan fördelning kan bestämmas om en make genom vårdslöshet eller försummelse orsakat ökade kostnader.

Det är därför viktigt att agera sakligt och dokumentera vad som händer.

Måste bodelningsavtalet registreras hos Skatteverket?

Vid bodelning i samband med skilsmässa kan parterna själva välja om de vill registrera bodelningshandlingen hos Skatteverket.

Skatteverket anger också att om bodelning görs under äktenskapet utan skilsmässa ska en anmälan först skickas in till Skatteverket.

Behöver jag jurist direkt?

Inte alltid.

Men om din partner vägrar lämna ut centrala underlag, om stora värden står på spel eller om du känner dig pressad att skriva under, är det klokt att ta hjälp innan du går vidare.

Det är ofta billigare att göra rätt från början än att försöka lösa en felaktig bodelning i efterhand.

Sammanfattning: skriv inte under utan underlag

Om din partner vägrar lämna ut kontoutdrag vid bodelning är det en varningssignal.

Det betyder inte automatiskt att partnern döljer pengar.

Men det betyder att du bör agera strukturerat.

Begär underlagen skriftligt.

Dokumentera svaret.

Skriv inte under i blindo.

Ta hjälp om ni fastnar.

En bodelning ska inte bygga på förtroende när förtroendet redan är brutet.

Den ska bygga på tydliga uppgifter, korrekt juridik och ett avtal som håller.

Om du behöver hjälp kan Justiflex hjälpa dig att ta fram ett korrekt bodelningsavtal, bedöma om du behöver juridisk rådgivning online eller se över andra viktiga dokument som samboavtal, äktenskapsförord, framtidsfullmakt och testamente.

Få hjälp med bodelning digitalt

Justiflex hjälper dig att skapa juridiska dokument digitalt och tryggt.

Vi kan hjälpa dig att:

  • gå igenom vilka underlag som behövs
  • formulera en tydlig begäran till din partner
  • ta fram ett korrekt bodelningsavtal
  • bedöma om ärendet bör gå vidare till bodelningsförrättare
  • undvika att du skriver under något som kan bli fel

Skapa ditt avtal digitalt – tryggt, enkelt och juristgranskat.

Om författaren

Robin Forslöv är jurist och grundare av Justiflex AB. Han arbetar med modern familjejuridik, digitala juridiska dokument och trygga processer för privatpersoner som behöver lösa bodelning, avtal och andra juridiska frågor utan onödig friktion. Genom Justiflex hjälper han klienter att skapa tydliga, juristgranskade handlingar med fasta priser och säker digital signering.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Partner vägrar lämna ut kontoutdrag – vad gör man vid bodelning? Läs mer »