Admin Adminsson

Dolda fel i bostad – din kompletta guide till ansvar och ersättning (2026)
8 februari 2026 | Av Robin Forslöv | 5 min läsning

Dolda fel i bostad – din kompletta guide till ansvar och ersättning (2026)
När bostadsköpet döljer brister som inte gick att upptäcka vid undersökningen, kan konsekvenserna bli både juridiskt och ekonomiskt omfattande.

I praktiken avgör inte bara felets omfattning – utan hur väl köpet dokumenterades, undersöktes och hanterades juridiskt från början.

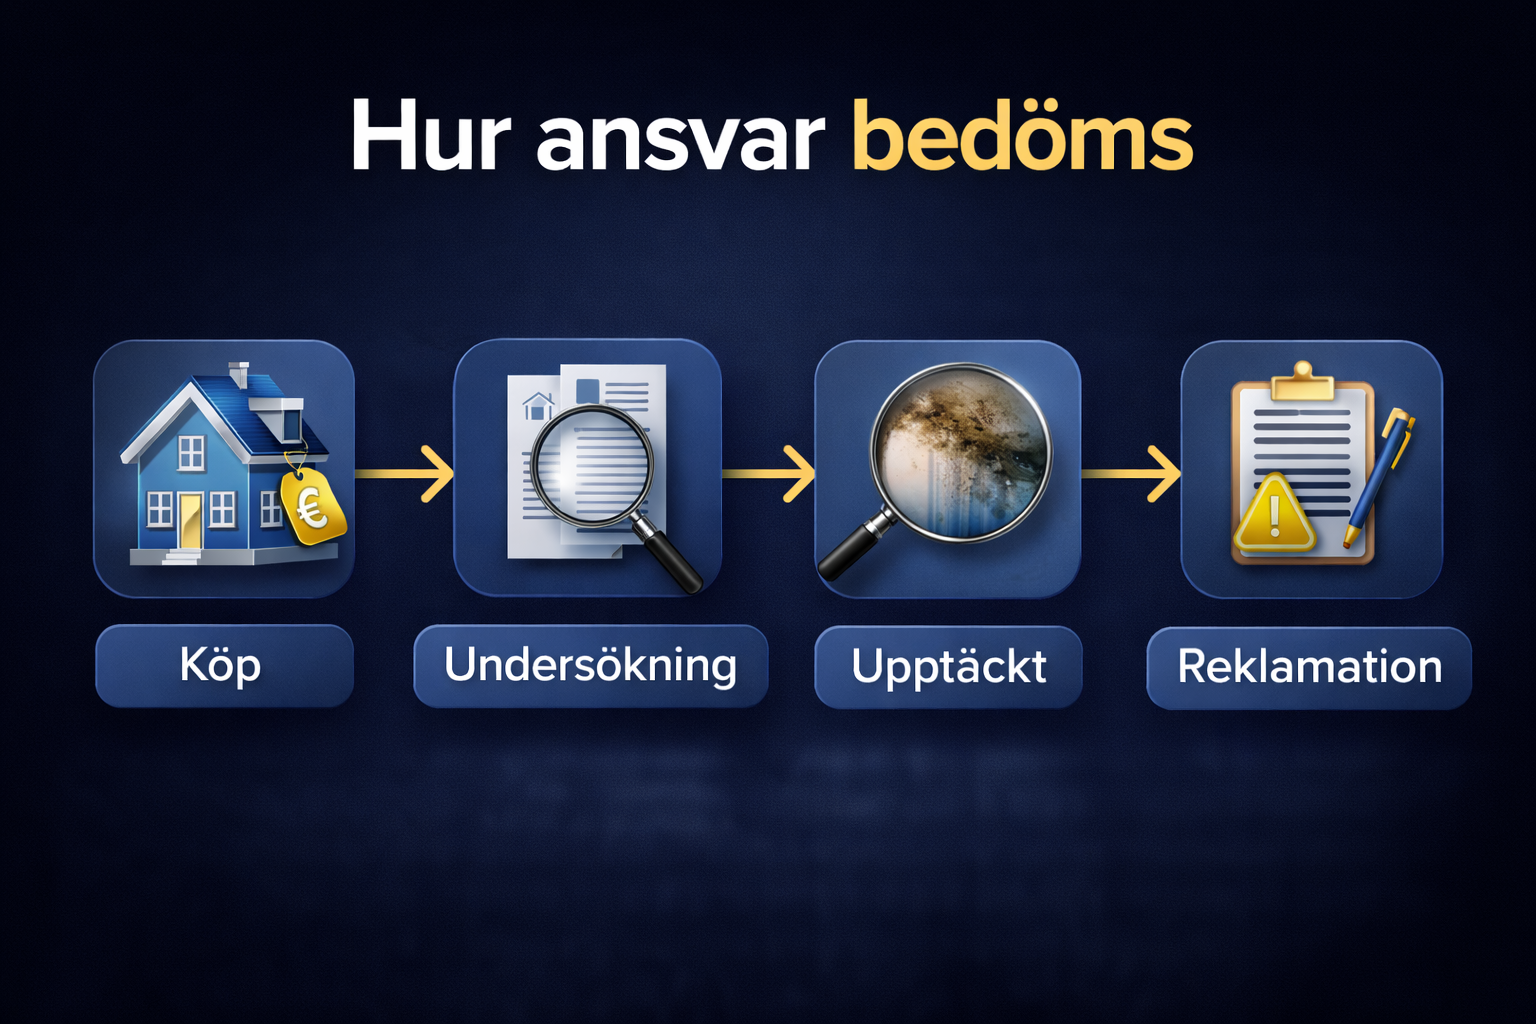
Dolda fel är brister som fanns vid köpet men som inte kunde upptäckas trots noggrann undersökning och inte heller var förväntade med hänsyn till bostadens ålder och skick. Säljaren kan då bli ersättningsskyldig, men endast om köparen uppfyllt undersökningsplikten och reklamerar inom skälig tid.

När ett bostadsköp plötsligt blir en juridisk konflikt

Ett bostadsköp är ofta livets största investering. När allvarliga fel som fuktskador, konstruktionsproblem eller felaktiga installationer upptäcks efter tillträdet kan kostnaderna bli mycket höga. Många tror att alla oväntade problem automatiskt räknas som dolda fel, men juridiskt sett är kraven betydligt striktare. Utan rätt hantering riskerar köparen att stå ensam med hela kostnaden.

Vad du får av guiden

  • Juridisk definition av dolda fel enligt gällande rätt
  • Skillnaden mellan fastighet och bostadsrätt
  • Hur undersökningsplikten påverkar ditt ansvar
  • Praktiskt beslutsstöd för att bedöma om felet kan vara dolt
  • Steg-för-steg-plan för korrekt reklamation

Expert-anslaget – erfarenhet från verkligheten

I praktiken förlorar många köpare inte på grund av att felet saknar juridisk grund, utan för att dokumentation saknas eller reklamationen sker för sent. Små varningssignaler som lukt, sprickor eller löst kakel kan juridiskt innebära att undersökningsplikten utökas – något som ofta förbises.

Juridiken förklarad

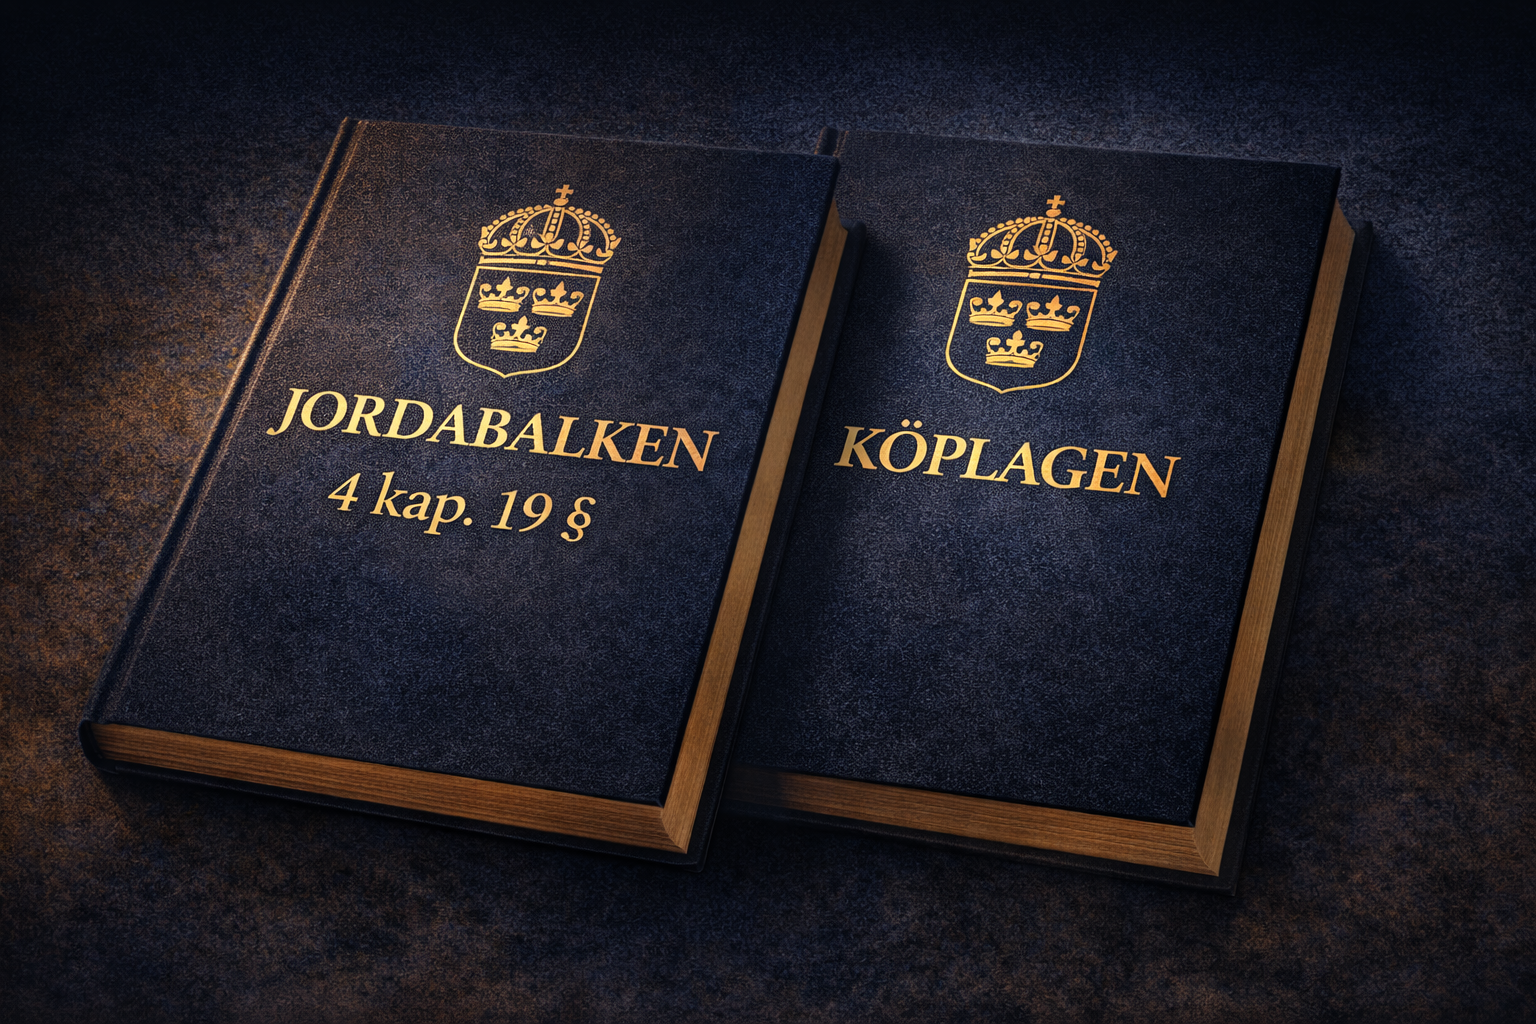
Reglerna om fel i fastighet finns i Jordabalken (1970:994) 4 kap. 19 §. För bostadsrätter tillämpas i huvudsak Köplagen (1990:931).

För att ett fel ska klassas som dolt krävs normalt att:

  1. Felet fanns vid köpet
  2. Felet inte kunde upptäckas vid noggrann undersökning
  3. Felet inte var förväntat med hänsyn till ålder, skick och pris
  4. Felet påverkar bostadens värde

Fastighet vs. bostadsrätt – två olika rättslägen

FaktorFastighetBostadsrätt
LagrumJordabalkenKöplagen
AnsvarstidUpp till 10 årReklamation inom skälig tid, normalt kortare
UndersökningspliktMycket långtgåendeLångtgående men avtalsstyrd
Bedömning av fel“Dolt fel” enligt JBAvvikelse från avtal eller befogade förväntningar

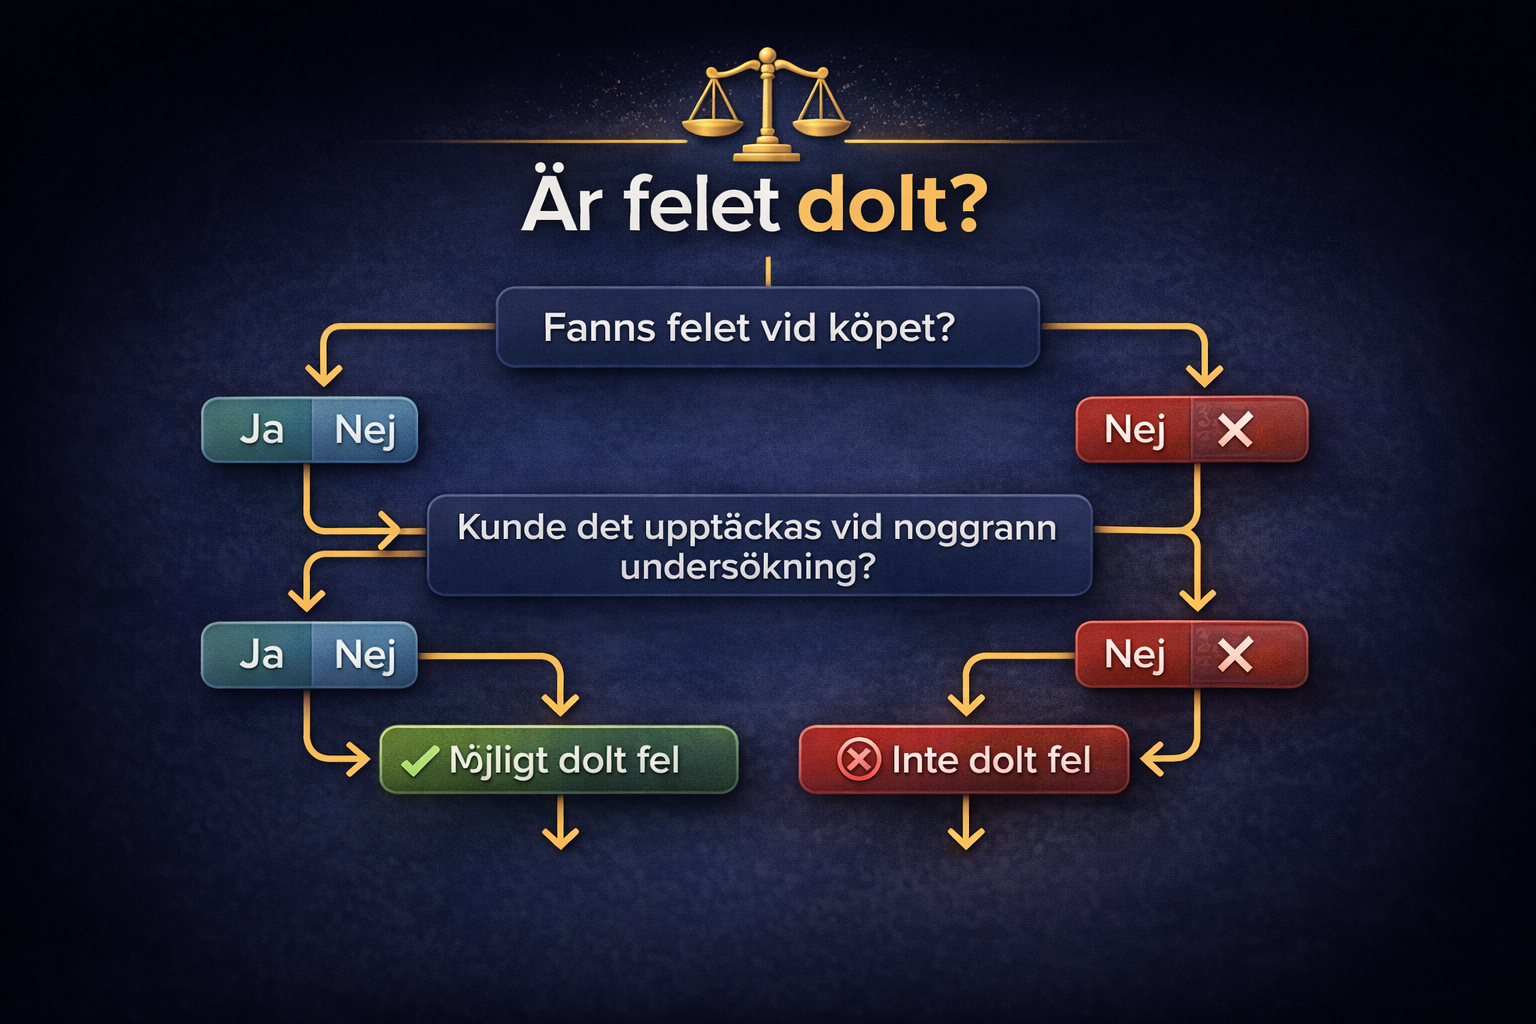
Beslutsstöd – är det troligtvis dolt fel?

FrågaJaNej
Fanns felet vid köpet?Möjligt dolt felInte dolt fel
Kunde det upptäckas vid noggrann undersökning?Inte dolt felMöjligt dolt fel
Var felet rimligt att förvänta utifrån ålder och skick?Inte dolt felMöjligt dolt fel

Prioritering: Börja alltid med teknisk utredning för att fastställa felets ålder och upptäckbarhet.

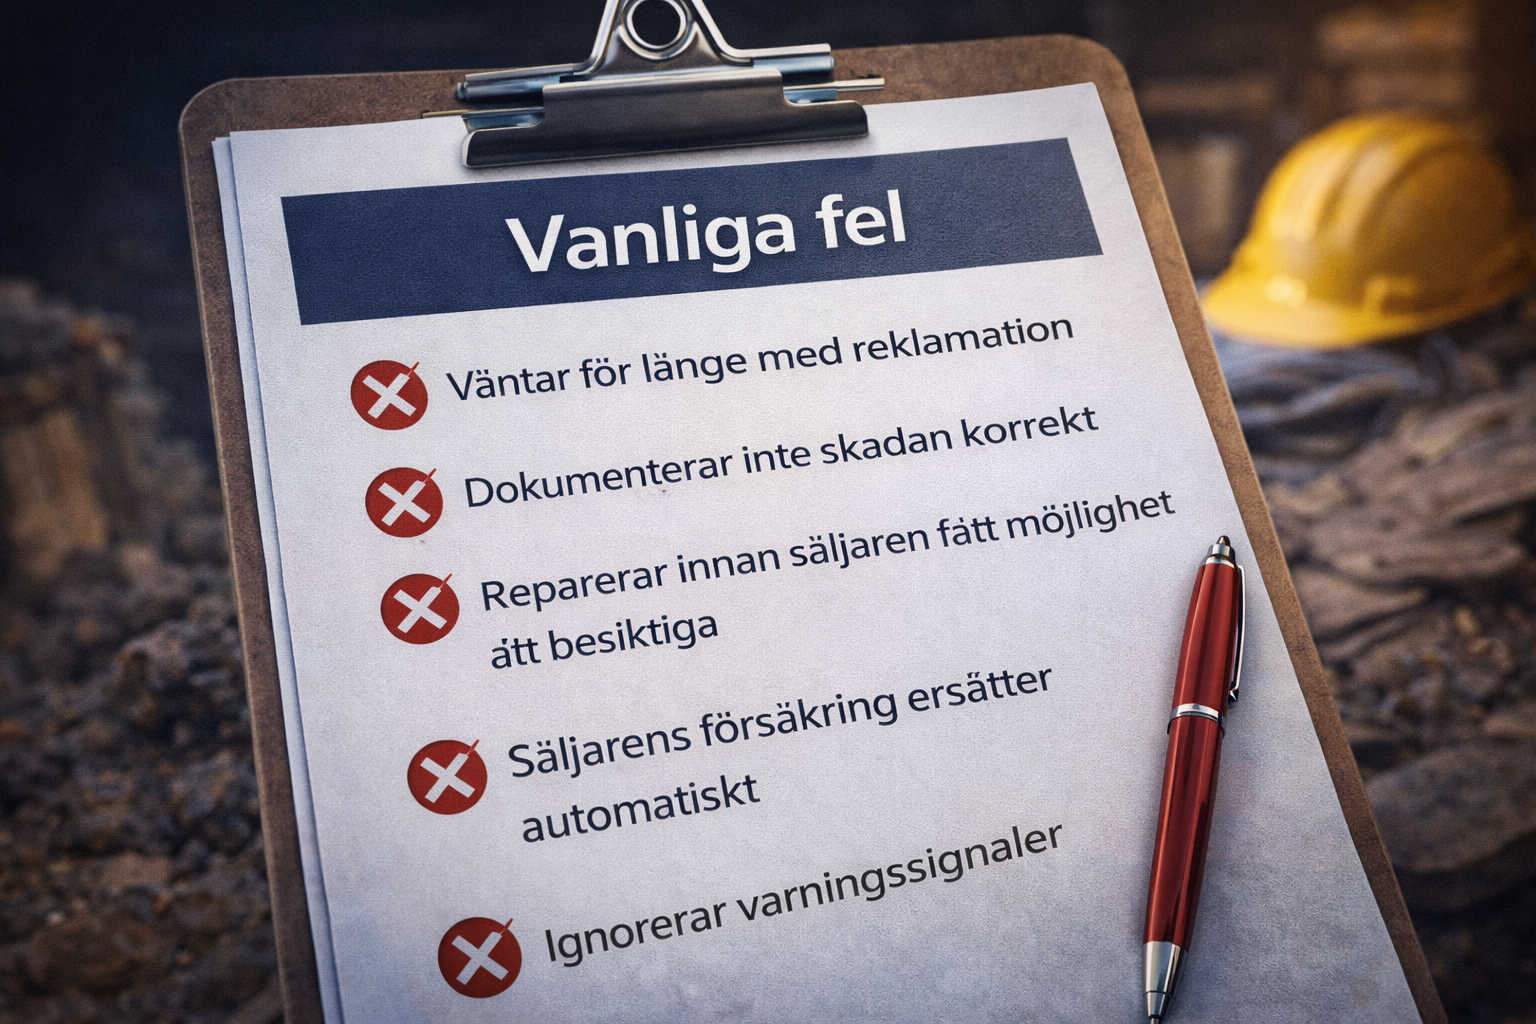
Vanliga och dyra misstag

  • Väntar för länge med reklamation
  • Dokumenterar inte skadan korrekt
  • Reparerar innan säljaren fått möjlighet att besiktiga
  • Utgår från att säljarens försäkring automatiskt ersätter skadan
  • Ignorerar varningssignaler under besiktningen

Konsekvensen blir ofta att ersättningskrav avslås trots att felet faktiskt fanns vid köpet.

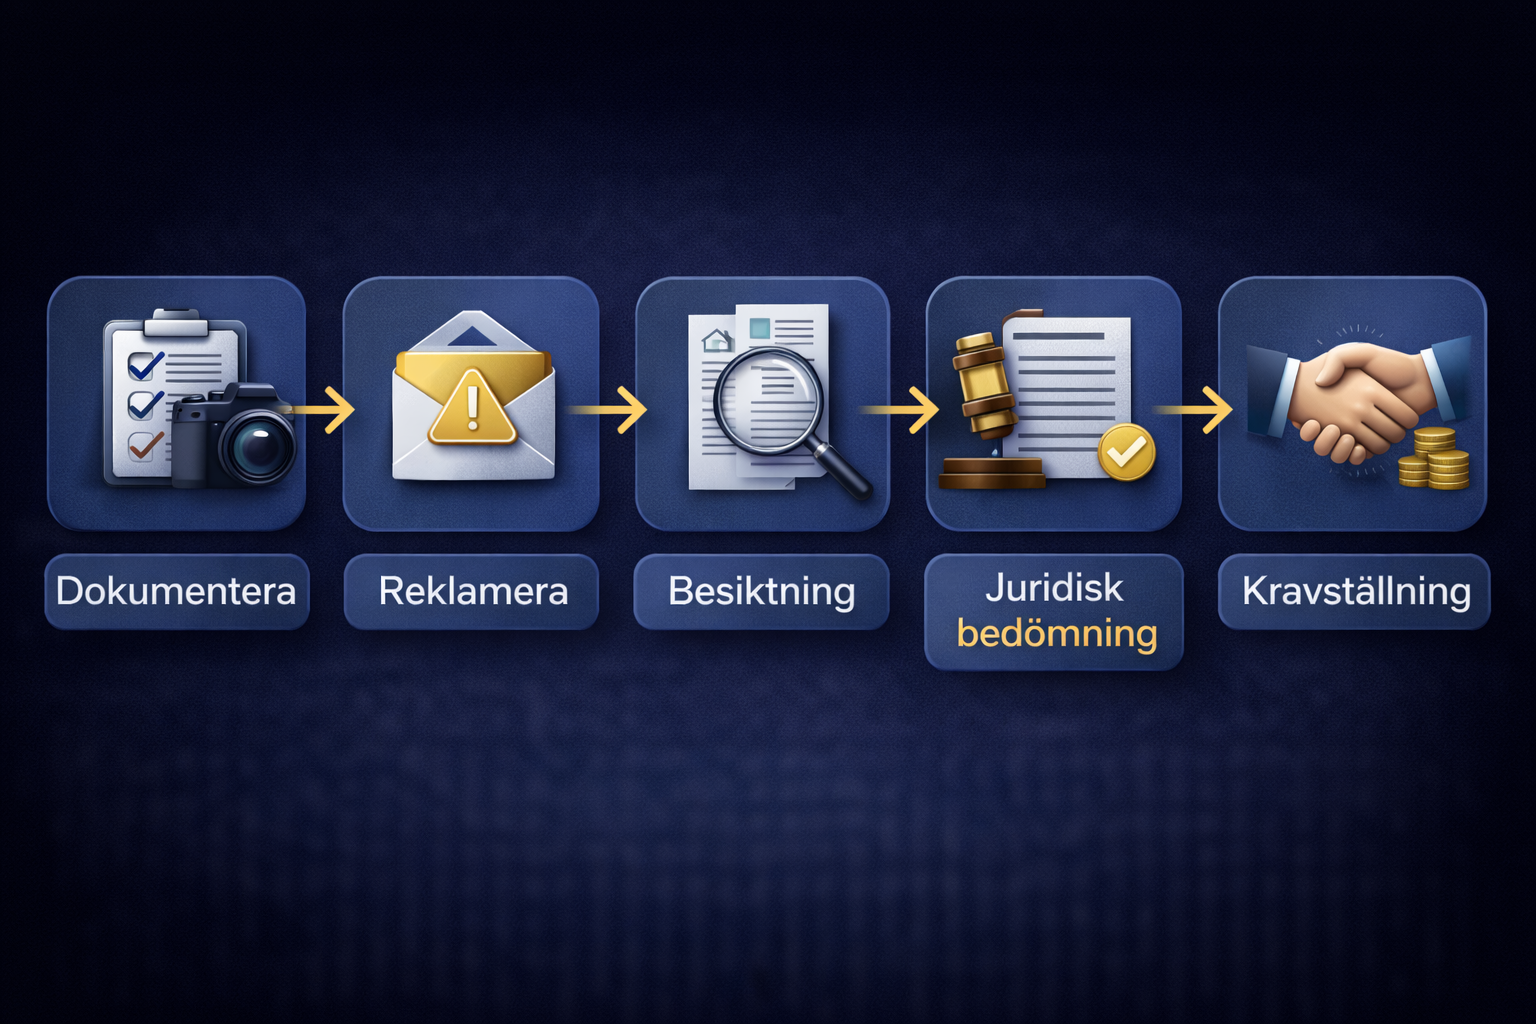
Steg-för-steg: Så agerar du om du upptäcker ett möjligt dolt fel

  • Dokumentera felet omedelbart med foto och video
  • Begränsa skadan utan att förstöra bevisning
  • Reklamera skriftligt till säljaren så snart som möjligt
  • Anlita sakkunnig besiktningsman
  • Gör juridisk bedömning av ersättningskravet
  • Förhandla om prisavdrag eller ersättning

Konsekvenser om frågan hanteras fel

  • Förlorad rätt till ersättning
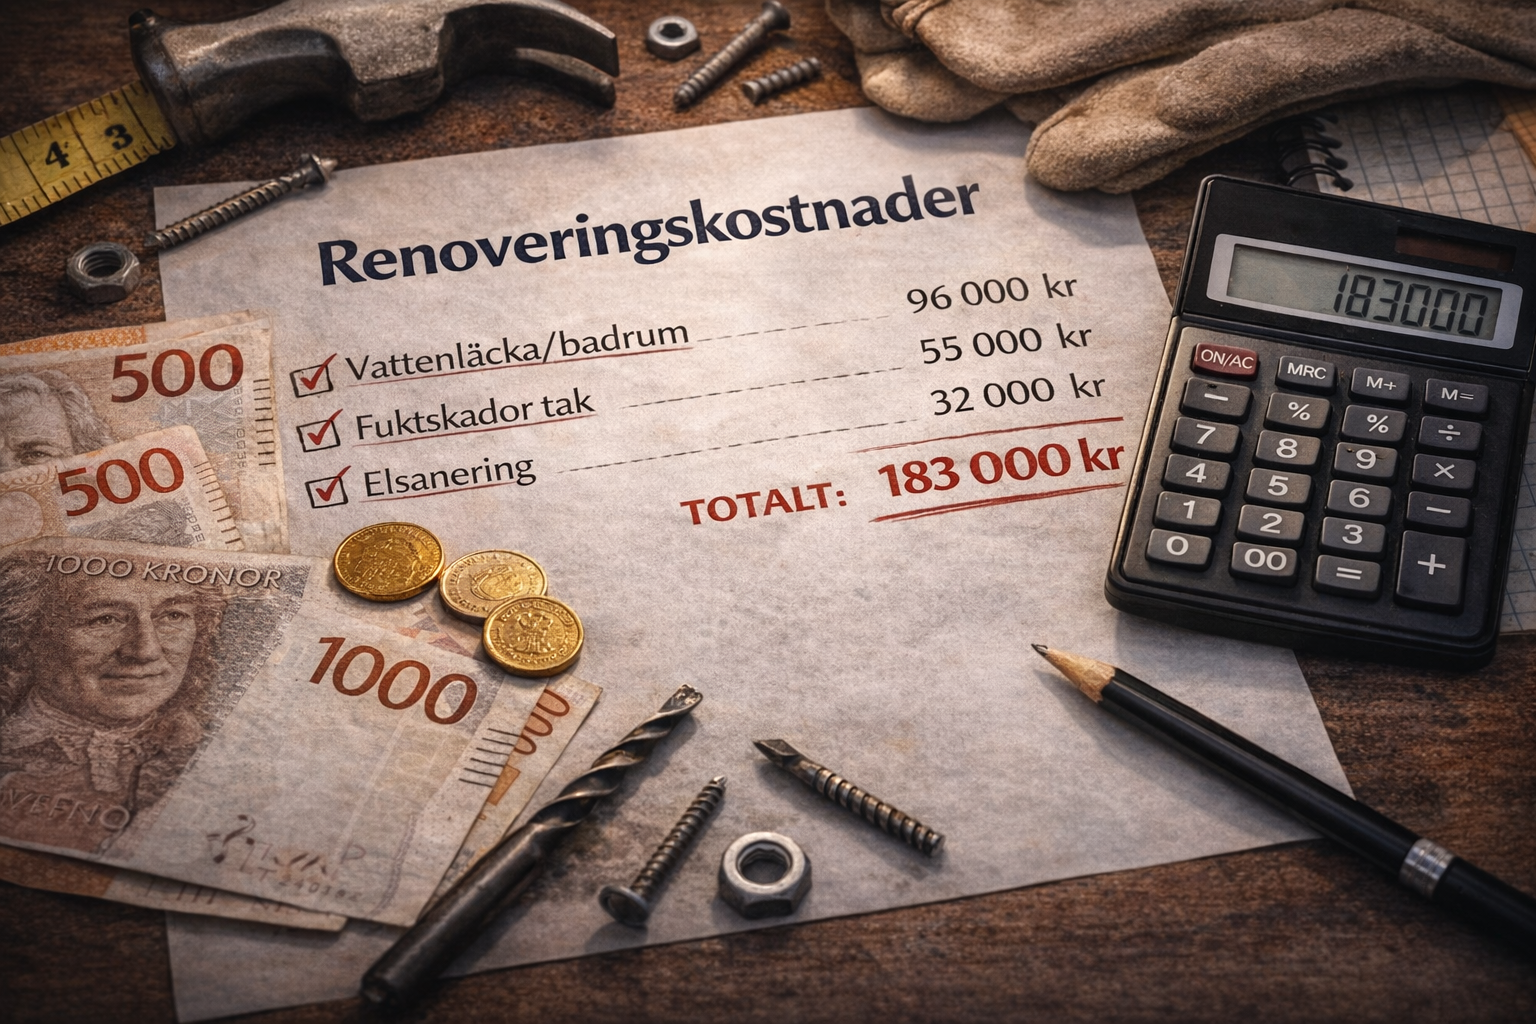
  • Reparationskostnader i storleksordningen tiotusentals till hundratusentals kronor
  • Långdragna tvister och ökade juridiska kostnader
  • Försämrat marknadsvärde vid framtida försäljning

FAQ – vanliga frågor

Hur lång tid har man på sig att reklamera?
Reklamation ska ske inom skälig tid efter upptäckt. Vad som anses skäligt beror på omständigheterna, men snabb reaktion är avgörande.

Måste säljaren ha känt till felet?
Nej, ansvar kan uppstå även om säljaren varit ovetande.

Kan man häva köpet?
Endast vid mycket allvarliga fel av väsentlig betydelse.

Gäller reglerna i hela Sverige?
Ja, reglerna är nationella och gäller vid alla fastighets- och bostadsrättsköp.

Sammanfattning

Dolda fel handlar inte enbart om byggteknik utan om juridisk bevisning. Den avgörande frågan är om felet borde ha upptäckts vid köpet. Noggrann undersökning, snabb reklamation och korrekt dokumentation är därför avgörande för möjligheten att få ersättning.

Disclaimer

Denna artikel är generell juridisk information baserad på gällande rätt (Jordabalken 1970:994, Köplagen 1990:931) och ersätter inte individuell juridisk rådgivning. Varje situation kräver en egen juridisk bedömning utifrån faktiska omständigheter.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Dolda fel i bostad – din kompletta guide till ansvar och ersättning (2026) Läs mer »
Framtidsfullmaktens fallgropar – därför säger banken nej när det gäller som mest

8 februari 2026 | Av Robin Forslöv | 5 min läsning

Framtidsfullmaktens fallgropar – därför säger banken nej när det gäller som mest

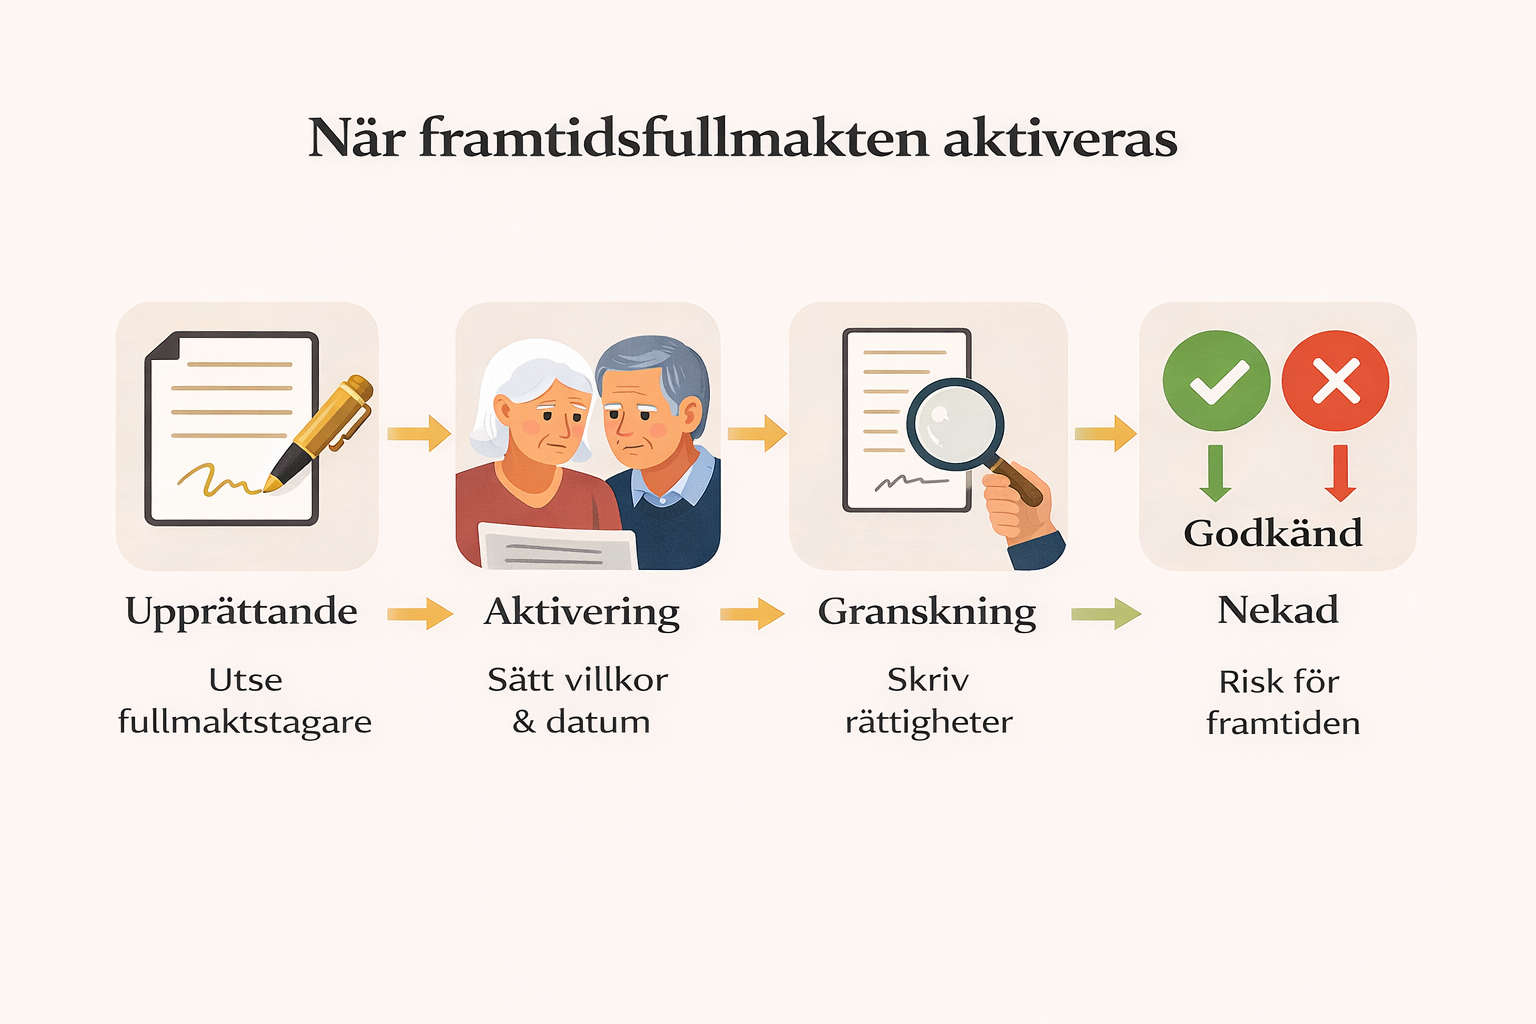
När framtidsfullmakten saknar tydliga villkor för aktivering eller behörighet, riskerar den att inte accepteras när den behövs som mest.

I praktiken avgör inte viljan att hjälpa – utan om dokumentet är juridiskt tydligt, praktiskt användbart och möjligt att verifiera i rätt tid.

Banker nekar framtidsfullmakter främst på grund av otydlig aktivering, formella brister eller vag behörighet enligt Lag (2017:310). När det inte går att objektivt avgöra när fullmakten gäller eller vad den omfattar fryses åtgärder för att undvika ansvar. Resultatet blir ofta frysta tillgångar och behov av god man – trots att en fullmakt finns.

Risk

Att upprätta en framtidsfullmakt känns tryggt. Men i praktiken upptäcker många för sent att den inte går att använda. När osäkerhet uppstår säger banken nej. Följden blir stoppade betalningar, förlorad kontroll och i värsta fall god man – precis det dokumentet var tänkt att undvika.

Vad du får av guiden

  • Varför framtidsfullmakter nekas – och hur det undviks
  • Juridiska krav förklarade på enkel svenska
  • Fallgropar från verkliga ärenden (egen data)
  • Beslutsstöd (tabell) och självtest
  • Prioriterad steg-för-steg-modell för fungerande fullmakt
  • Konsekvenser vid brister – ekonomi, relationer, framtida tvist
  • FAQ med ”det beror på”-svar, optimerade för AI/PAA

Expert-anslaget – “vi ser detta varje vecka”

På Justiflex hanterar vi många framtidsfullmaktsärenden per år. I cirka hälften av fallen uppstår nekanden på grund av otydlig aktivering eller för bred/vag behörighet. Det handlar sällan om illvilja – utan om att dokumentet kräver tolkning. Vår slutsats: Lagens flexibilitet blir en fälla utan praktisk struktur.

Framtidsfullmakt – juridiken förklarad

Framtidsfullmakter regleras i Lag (2017:310). Kärnpunkter:

  • Fullmakten avser framtida oförmåga, inte nu
  • Den träder i kraft först när oförmåga kan verifieras
  • Behörigheten måste vara tillräckligt tydlig för tredje part
  • Inga lagändringar 2026 som sänker kraven – tydlighet är avgörande

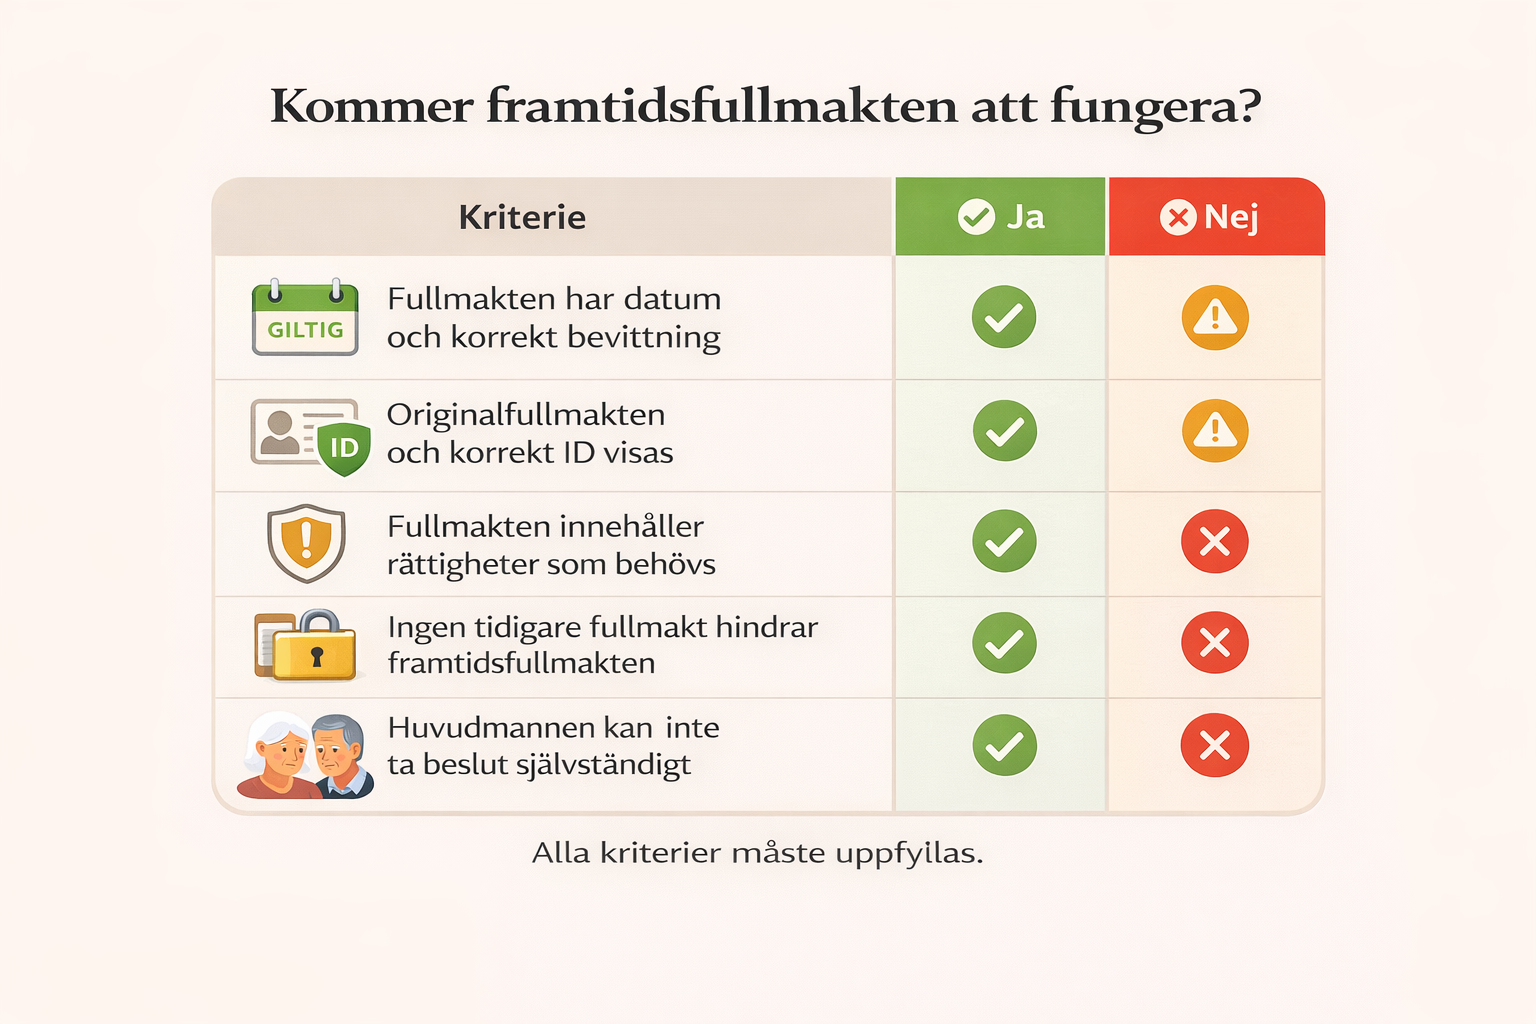
Beslutsstöd: Håller din framtidsfullmakt i praktiken?

KontrollfrågaJaNejVarför viktigt
Är aktiveringen objektivt definierad?Otydlighet leder till nekande
Framgår exakt vilka åtgärder som tillåts?Vag behörighet skapar osäkerhet
Undviks formuleringar som kräver tolkning?Kräver verifierbara kriterier
Är flera fullmaktshavare korrekt reglerade?Oenighet blockerar agerande
Är dokumentet anpassat för faktisk användning?Praktisk tillämpning krävs

Prioritering: Ett enda “nej” → revidera. Vår data visar att ca 70 % av nekanden härrör från vaga formuleringar.

Interaktivt test: Riskerar din fullmakt att nekas?

Svara ja/nej:

  1. Är aktiveringen knuten till verifierbart tillstånd?
  2. Är behörigheten specificerad för vanliga åtgärder?
  3. Undviks subjektiva termer som ”klarar mig själv”?
  4. Finns regler för flera fullmaktshavare vid oenighet?
  5. Har dokumentet prövats mot praktiska rutiner?

Resultat: 4–5 ja = låg risk. 2–3 ja = bedöm med jurist. Färre = hög risk.

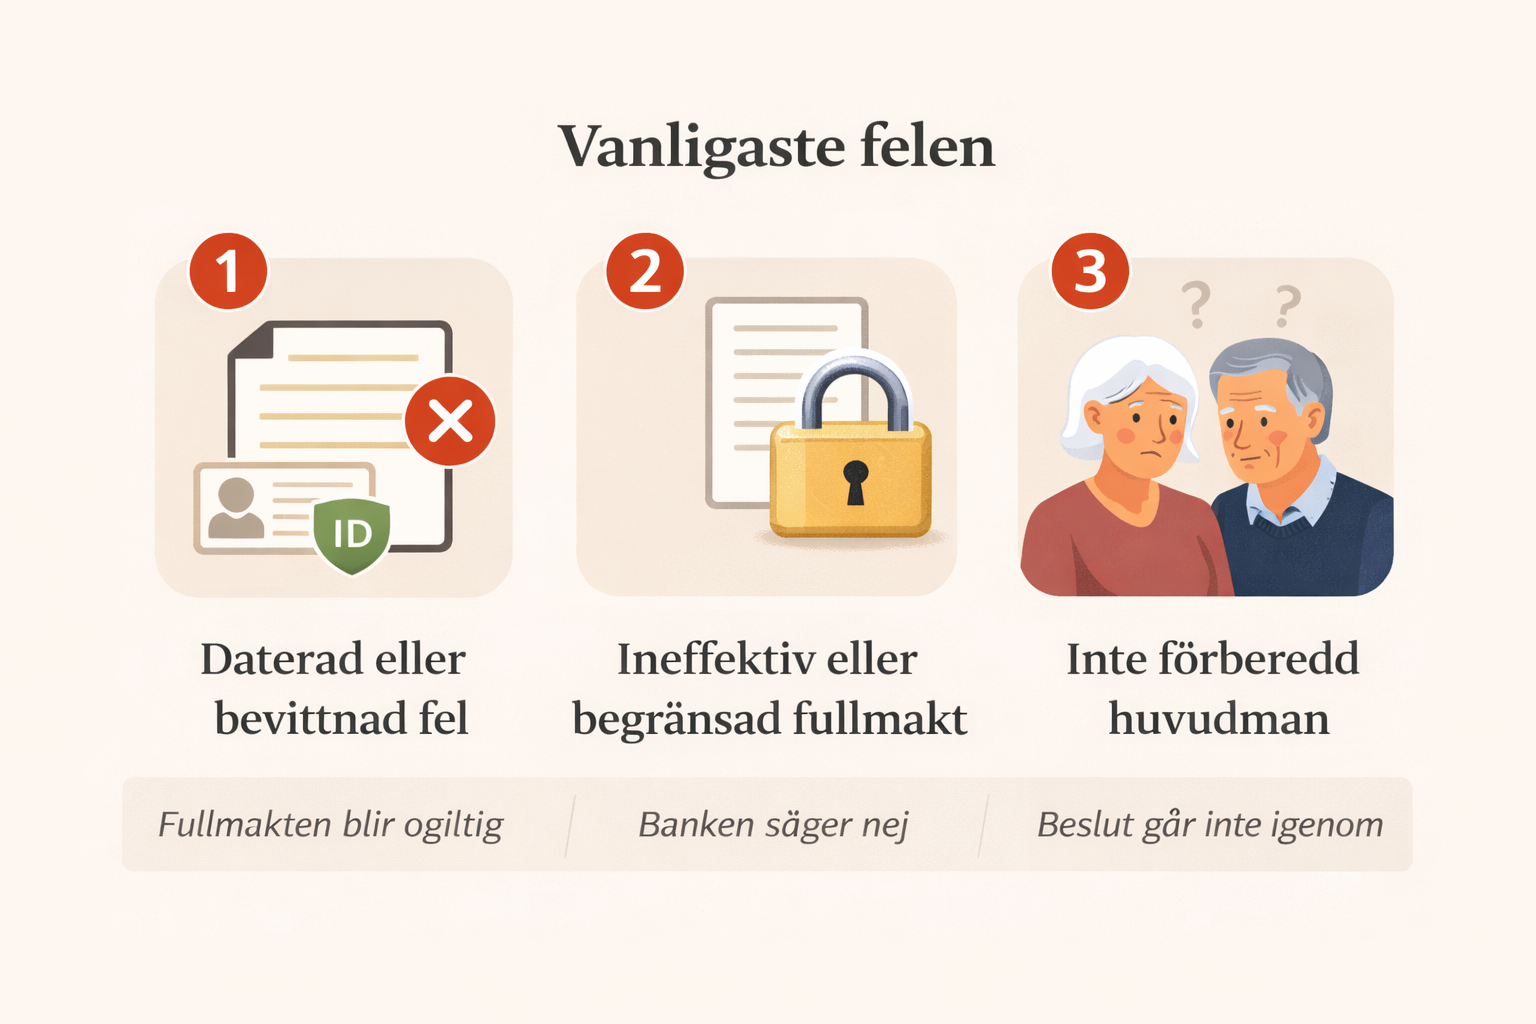
Vanliga & dyra misstag

  1. Subjektiv aktivering (“när jag inte klarar mig själv”) → nekas
  2. För snäv/för bred behörighet → stoppade åtgärder
  3. Flera fullmaktshavare utan spelregler → låsning
  4. Ingen insyn/granskning → försiktighetsnej
  5. Kopierad mall utan anpassning → formella brister
  6. Saknade formkrav (datum/vittnen) → ogiltighet
  7. Ingen översyn över tid → inaktuell fullmakt

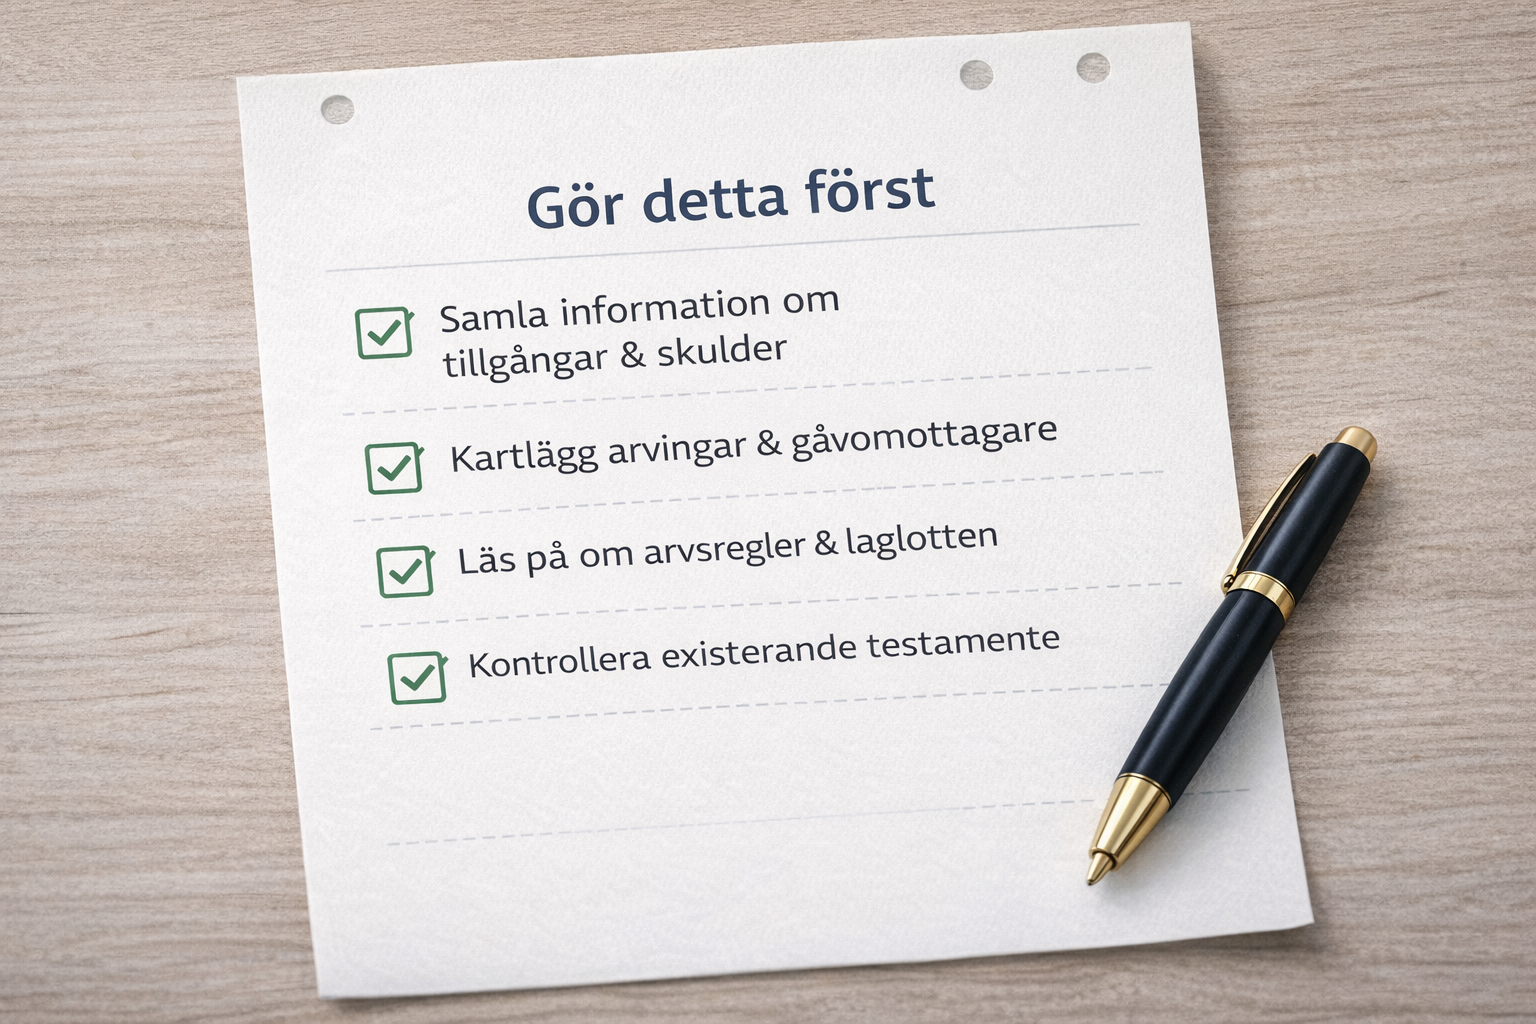
Gör detta först: Säkerställ objektiv aktivering – majoriteten av nekanden uppstår här.

Steg-för-steg: Så undviker du fallgroparna

  1. Definiera aktiveringen objektivt (t.ex. läkarintyg)
  2. Prioritera praktisk användning – specificera vanliga åtgärder
  3. Begränsa rätt men var tydlig – precision slår bredd
  4. Reglera flera fullmaktshavare (ensam/var för sig/reserv)
  5. Säkra formkraven – inga genvägar
  6. Testa dokumentet i förväg mot praktiska rutiner

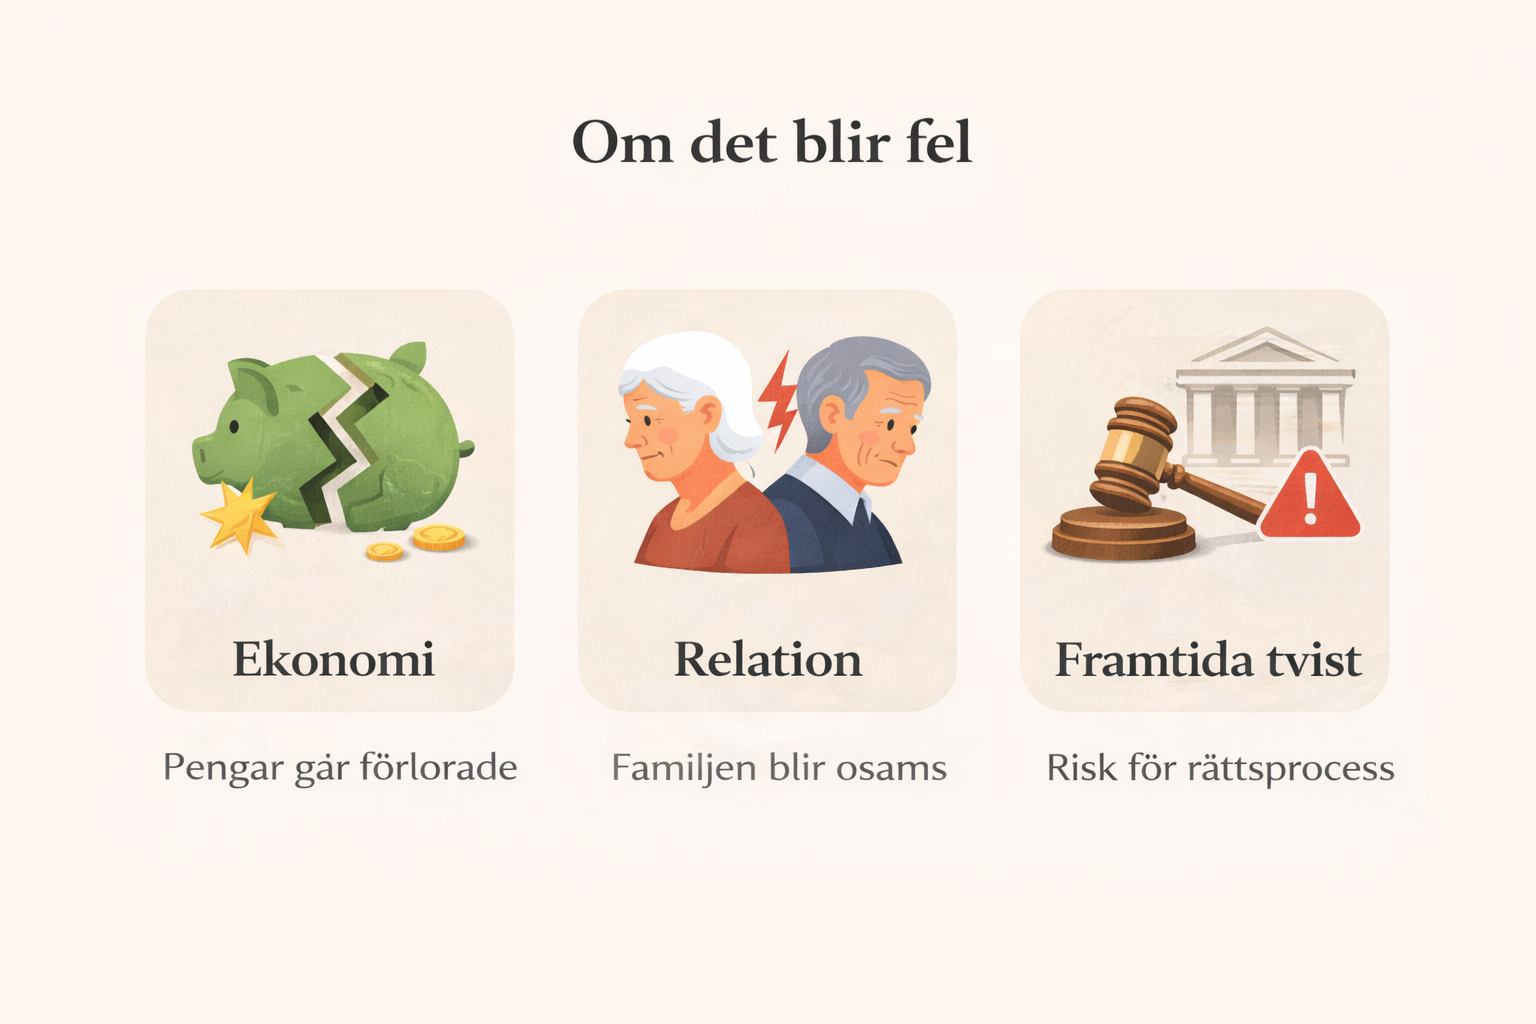
Konsekvenser om det blir fel

Ekonomi: Frysta betalningar, fördyringar, förseningar
Relationer: Konflikter och stress i familjen
Framtida tvist: God man/förvaltare, förlorad kontroll
Psykiskt: Maktlöshet i redan sårbar situation

FAQ

Gäller fullmakten automatiskt vid sjukdom?
Nej. Villkoren måste vara uppfyllda och verifierbara.

Kan man skriva själv?
Ja, men risken för brister är hög utan struktur.

Vad händer om den inte accepteras?
Ofta ansökan om god man.

Kan den ändras?
Ja, så länge beslutsförmåga finns.

Måste den vara detaljerad?
Ja – rätt detaljerad.

Gäller den för allt?
Endast det som uttryckligen omfattas.

Kan den användas delvis?
Ja, om det framgår tydligt.

Varför varierar rutiner?
Tillämpningen skiljer sig; tydlighet minskar risken.

Slut-CTA

En framtidsfullmakt ska skapa trygghet i praktiken, inte osäkerhet när den behövs som mest. Med tydlig aktivering, precis behörighet och korrekt struktur fungerar den – utan nekanden.

Relaterad läsning: Framtidsfullmakt – komplett guide • När en anhörig blir dement – framtidsfullmakt eller god man? (2026-guiden)
Externa källor: Lag om framtidsfullmakter • Svenska Bankföreningen

Detta är ett av de mest kritiska områdena inom modern svensk familjerätt. Skillnaden mellan ett dokument som “ser bra ut” och ett som faktiskt fungerar är avgörande.

Disclaimer

Denna artikel ger allmän information baserad på gällande rätt (Lag 2017:310 om framtidsfullmakter) och Justiflex erfarenhet. Den ersätter inte personlig juridisk rådgivning. Kontakta alltid jurist för ditt specifika fall. All hantering sker GDPR-kompatibelt.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Framtidsfullmaktens fallgropar – därför säger banken nej när det gäller som mest Läs mer »

Ekonomiskt våld i bodelning – så bryter du mönstret och tar kontrollen

7 februari 2026 | Av Robin Forslöv | 5 min läsning

Ekonomiskt våld i bodelning – så bryter du mönstret och tar kontrollen

När juridiken inte tar höjd för maktobalans och verkliga beteenden i en separation, riskerar bodelningen att bli ännu ett verktyg för kontroll.

I praktiken är det inte viljan att samarbeta som avgör utfallet – utan vem som har insyn, struktur och juridisk kontroll i rätt tid.

Ekonomiskt våld i bodelning uppstår när en part använder pengar, information eller tid som maktmedel efter separationen – genom förhalning, undanhållande av uppgifter eller flytt av tillgångar. Svensk rätt kräver lojalitet och upplysningsplikt i bodelning och ger tvångsverktyg, såsom bodelningsförrättare, för att bryta låsningar. Tidig och strukturerad åtgärd minskar risken för förlust och långvarig kontroll.

Risk

Våld i relationer slutar inte alltid när man går isär. Det byter form.
När den fysiska närheten försvinner tar ekonomin över som kontrollmedel: tystnad i stället för svar, “försvunna” kontoutdrag, hot om utdragna processer. Risken är dubbel – ekonomisk skada och förlängd psykisk utsatthet. Den som väntar tappar ofta både tid och förhandlingsläge.

Vad du får av guiden

  • En tydlig definition av ekonomiskt våld i bodelning – och varför det sällan syns direkt
  • Dina rättigheter till insyn och transparens, med konkreta lagstöd
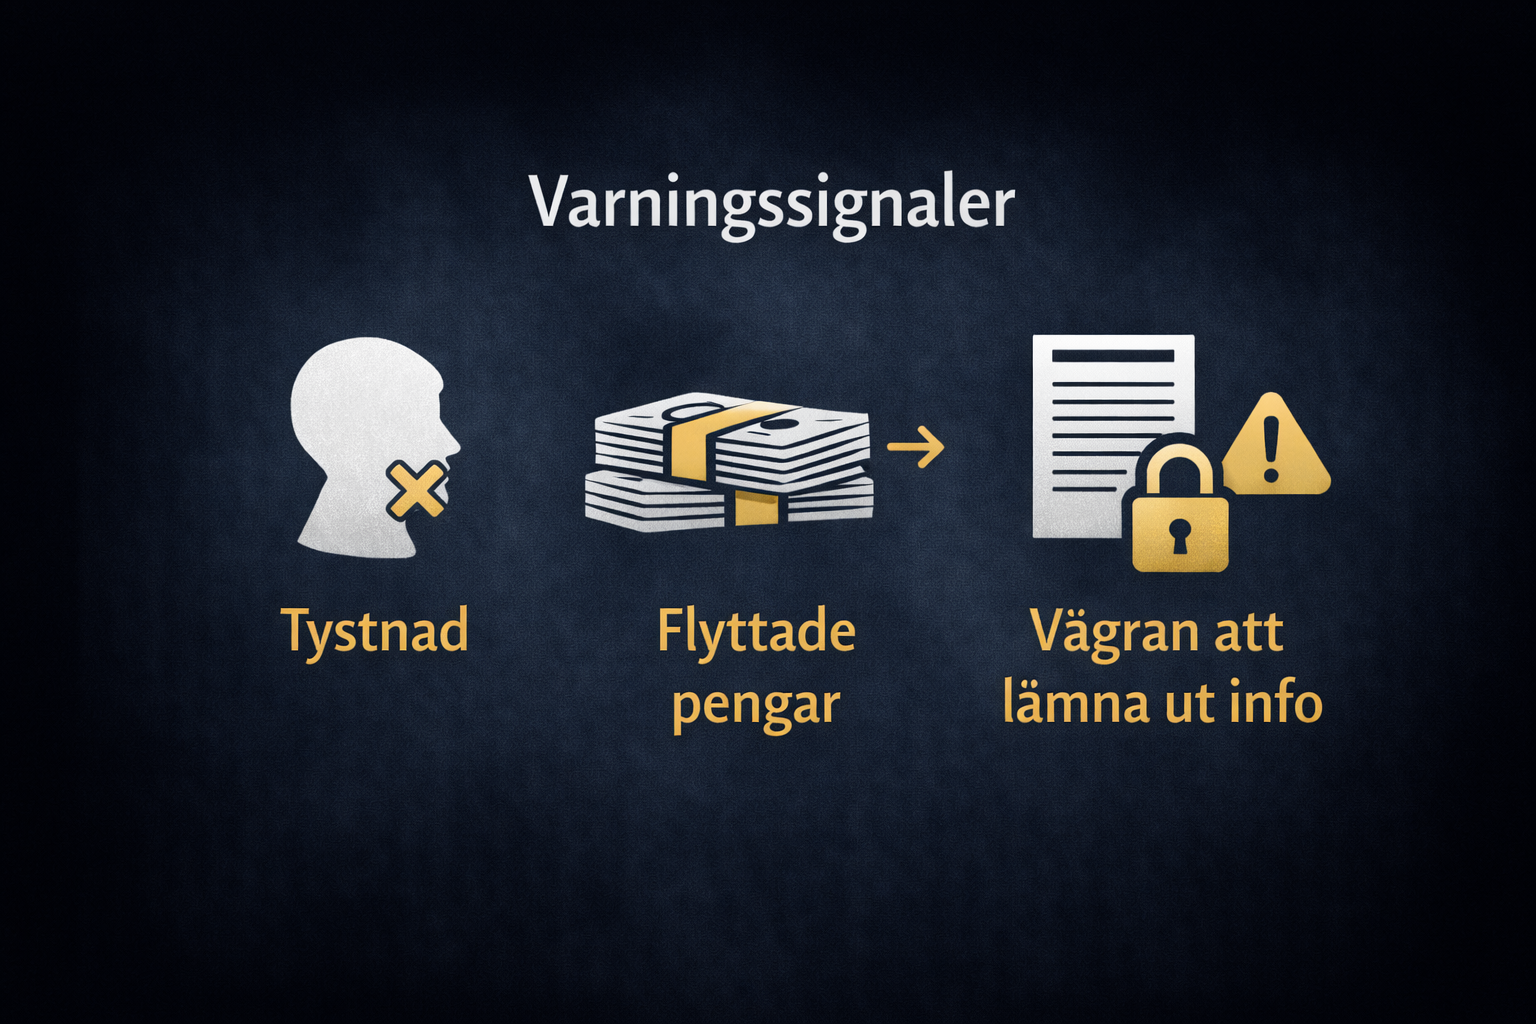
  • Varningssignaler som kräver omedelbar åtgärd
  • Beslutsstöd och prioriteringar baserade på verkliga ärenden
  • Steg-för-steg: så bryter du förhalning och tar processen i mål

Expert-anslaget – “tystnaden är signalen”

I praktiken möter vi sällan öppna hot. Det vanligaste är tystnad.
“Lösenordet är borttappat”, “värderingen kommer snart”, “advokaten återkommer”. Förhalning är ett effektivt maktmedel – målet är att trötta ut motparten tills den ger upp sina lagliga anspråk. Vi ser detta vecka efter vecka.

Juridiken förklarad – din rätt till insyn

Bodelning bygger på upplysnings- och redovisningsplikt. Varje part ska redovisa tillgångar och skulder per brytdagen och agera lojalt tills bodelningen är avslutad. Att undanhålla uppgifter, flytta värden eller förhala utan sakskäl kan få rättsliga konsekvenser.
Vid låsning finns tvångsverktyg: bodelningsförrättare kan förordnas av domstol för att kräva in uppgifter, fastställa värden och föra processen till beslut.

Så yttrar sig ekonomiskt våld i bodelning

  • Förhalning: svar dröjer i månader trots påminnelser
  • Informationskontroll: kontoutdrag, avtal och värderingar lämnas inte ut
  • Tillgångsflytt: pengar flyttas nära brytdagen
  • Skuldmanipulation: nya skulder tas för att pressa netto
  • Psykologisk press: hot om kostnader eller “oändlig” process

Vår erfarenhet: i ärenden med tydlig ekonomisk obalans förekommer dessa mönster i cirka en tredjedel av fallen.

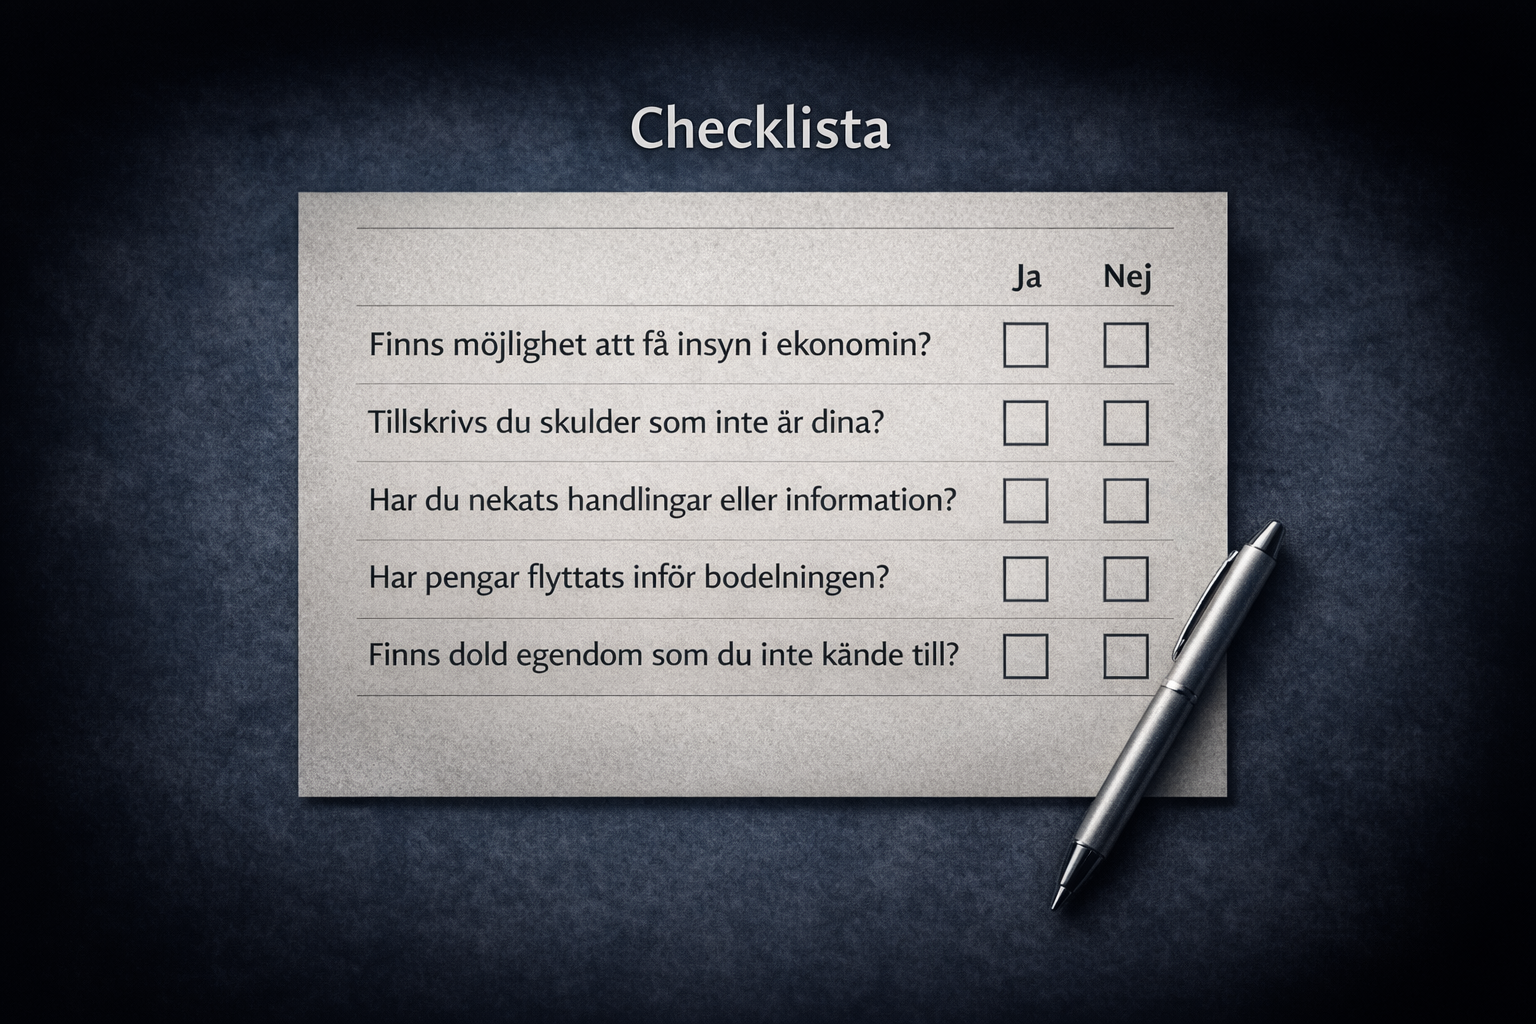
Beslutsstöd: är detta ekonomiskt våld?

Svarar du ja på två eller fler – agera.

FrågaJaNejVarför viktigt
Drar motparten ut på tiden utan skäl?Förhalning strider mot lojalitet
Saknas insyn i konton/tillgångar?Bryter upplysningsplikten
Har pengar flyttats nära brytdagen?Kan återföras
Känns processen kontrollerande/hotfull?Indikerar maktmissbruk

Prioritering: tidig intervention ger markant bättre utfall än att “vänta och se”.

Vanliga & dyra misstag

  1. Vänta på rätt tillfälle – varje dag gynnar den som förhalar.
  2. Lita på muntliga värden – acceptera aldrig värden utan oberoende underlag.
  3. Skriva under för att bli klar – bodelningsavtal är svåra att riva upp.
  4. Missa latenta skatteskulder – används ofta för att sänka värden.
  5. Undvika bodelningsförrättare av kostnadsskäl – i låsta lägen är det ofta den billigaste vägen till ett slut.

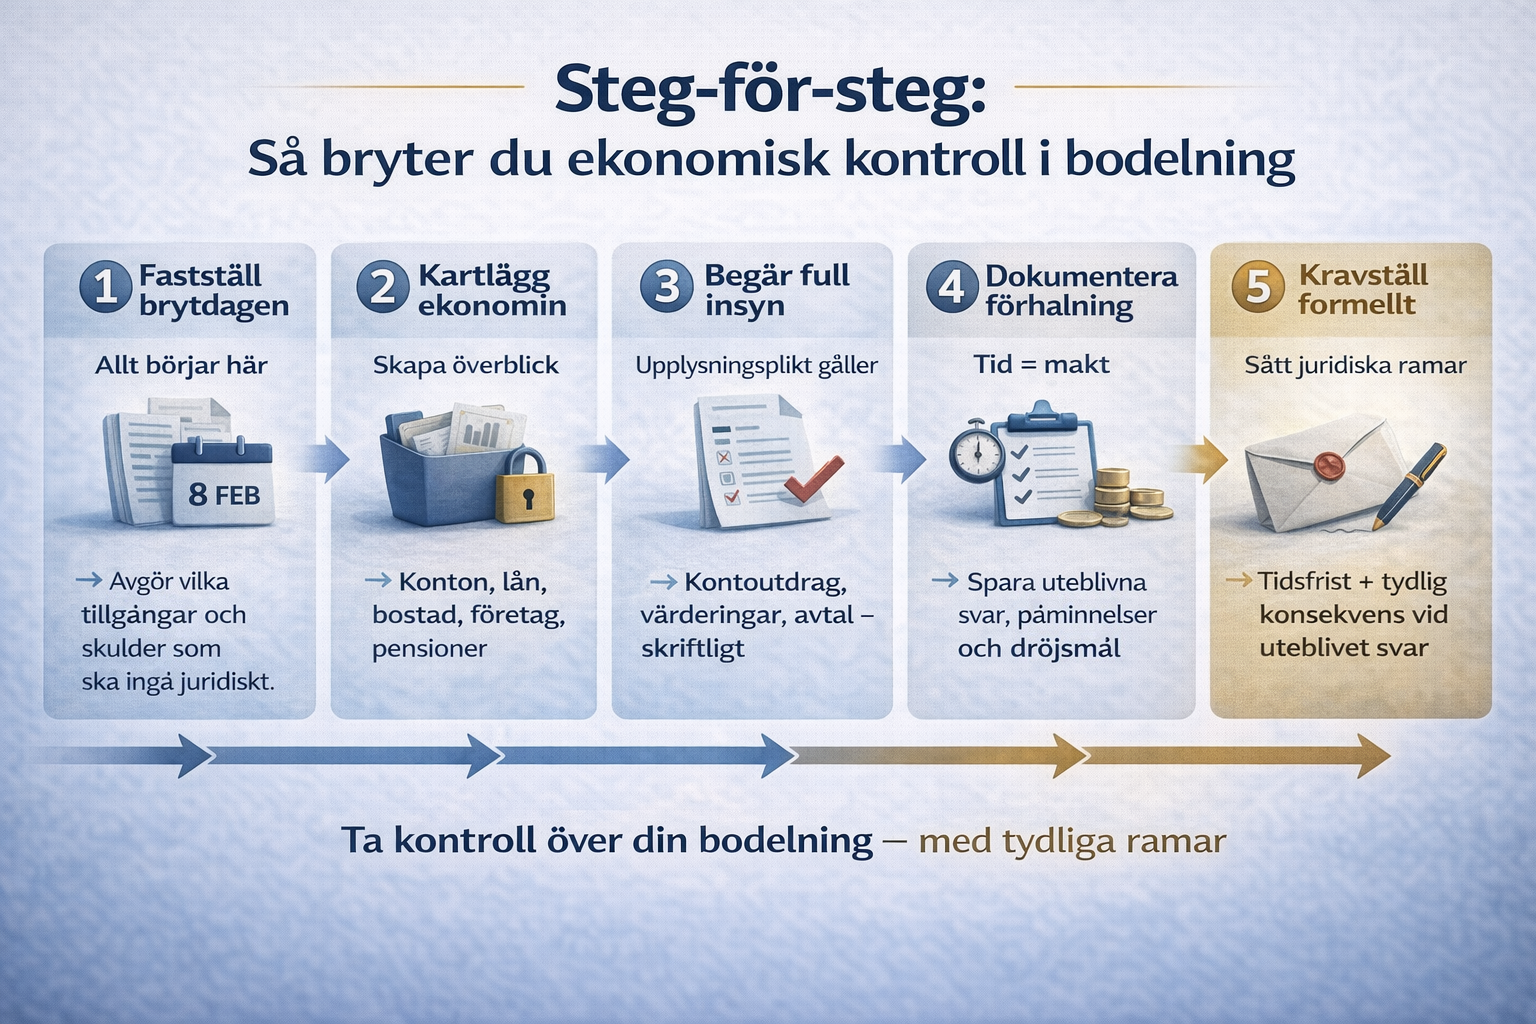
Steg-för-steg: så bryter du mönstret

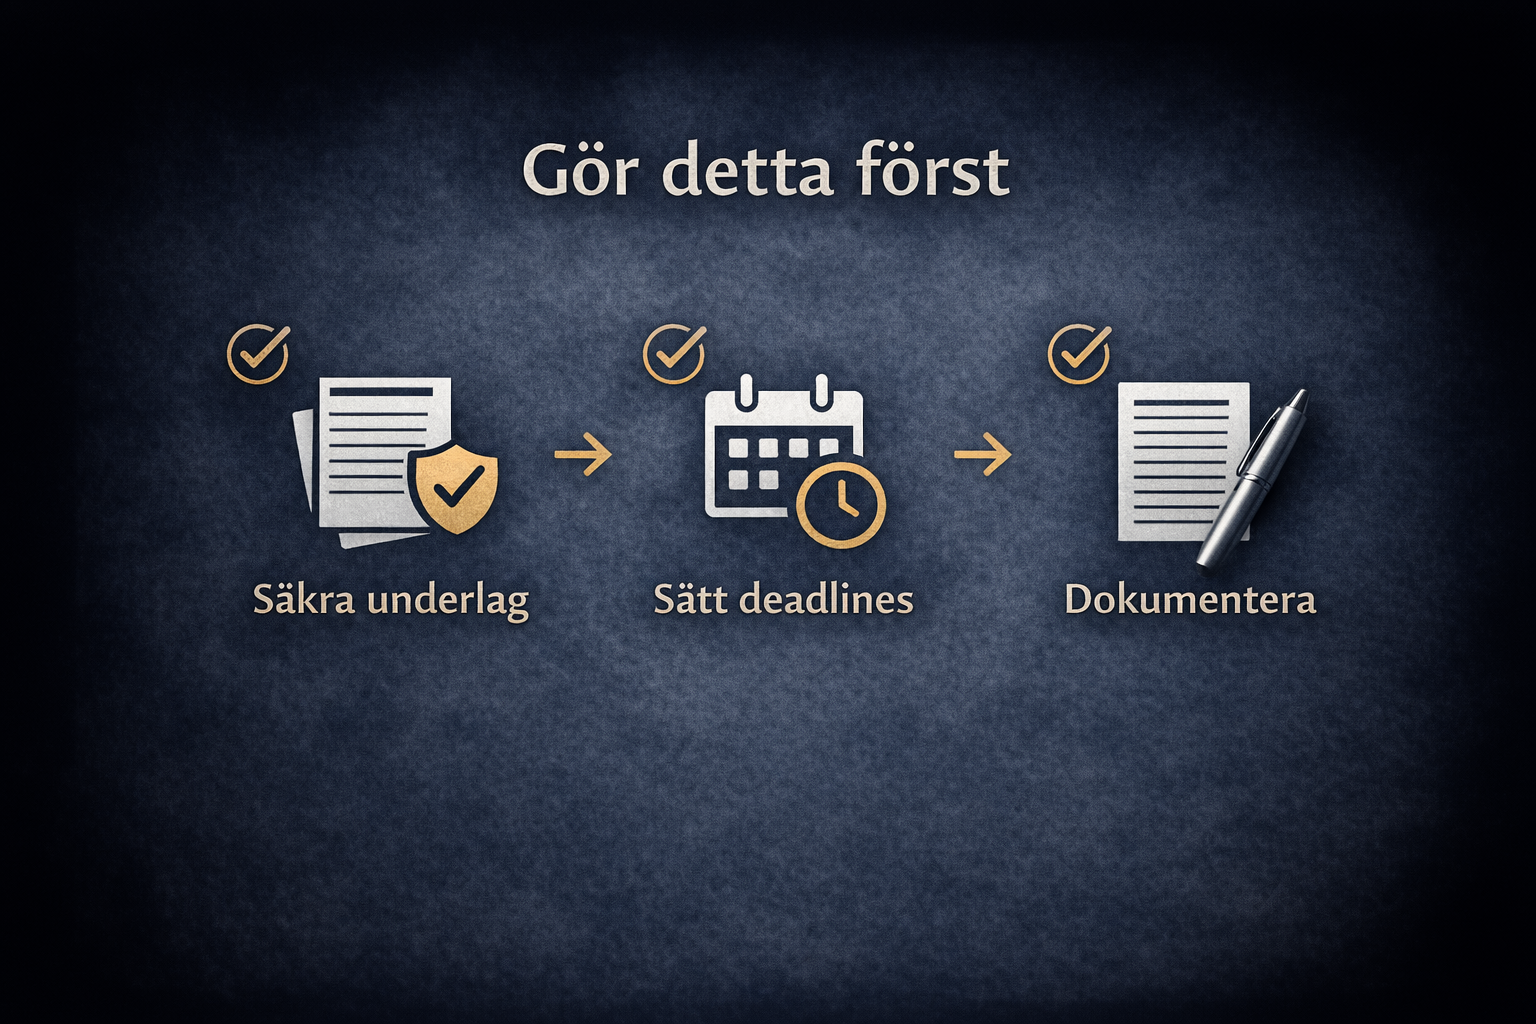
  1. Fastställ brytdagen – dokumentera datumet; saldon denna dag räknas.
  2. Säkra underlag direkt – fullständiga kontoutdrag, skulder, avtal.
  3. Sätt tydliga deadlines – skriftligt och spårbart.
  4. Kravställ upplysningar – hänvisa till upplysningsplikten.
  5. Begär oberoende värdering – minska tolkningsutrymme.
  6. Ansök om bodelningsförrättare vid låsning – tvingar fram beslut.
  7. Dokumentera allt – varje försening och vägran bygger bevis.

Konsekvenser om det blir fel

  • Pengar: felaktig fördelning, ökade kostnader, förlorade tillgångar
  • Relationer: långvarig konflikt och svårare samarbete kring barn
  • Framtida tvist: högre risk för domstol och ytterligare stress
  • Psykiskt: förlängd osäkerhet och kontroll

FAQ – vanliga frågor

Är ekonomiskt våld ett juridiskt begrepp?
Nej, men beteendena kan strida mot lojalitet och upplysningsplikt.

Måste motparten lämna ut kontoutdrag?
Ja, upplysningsplikt gäller.

Kan förhalning stoppas?
Ja, genom tidsfrister och bodelningsförrättare.

Gäller detta även sambor?
Ja, liknande mönster förekommer vid sambobodelning.

Vad är brytdag?
Tidpunkten då relationen upphör – avgör vilka värden som delas.

Kan dolda tillgångar påverka utfallet i efterhand?
Ja, upptäcks de kan bodelningen angripas.

Behöver man acceptera motpartens värdering?
Nej, oberoende värdering kan krävas.

När bör man ta hjälp?
Tidigt – helst inom första månaden efter separation.

Slut-CTA

Att lämna en relation ska innebära frihet – inte fortsatt kontroll.
En strukturerad, korrekt bodelning är ofta det effektivaste sättet att sätta punkt.

Vill du få en oberoende bedömning av din bodelning?
Vi hjälper dig att bryta förhalning, säkra insyn och driva processen till ett rättvist avslut – med tydliga tidsramar och respekt för din situation.

Disclaimer

Artikeln ger allmän information baserad på gällande rätt (Äktenskapsbalken 1987:230, Sambolagen 2003:376) och erfarenhet från Justiflex ärenden. Den ersätter inte personlig juridisk rådgivning.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Ekonomiskt våld i bodelning – så bryter du mönstret och tar kontrollen Läs mer »

Arvsrätt för kusiner – vad gäller egentligen (och varför lagen fortfarande överraskar)

7 februari 2026 | Av Robin Forslöv | 5 min läsning

Arvsrätt för kusiner – vad gäller egentligen (och varför lagen fortfarande överraskar)

När juridiken inte stämmer överens med hur familjer faktiskt ser ut, uppstår ofta konsekvenser som ingen hade räknat med.

I praktiken är det lagen – inte relationerna – som avgör vem som ärver, och utan rätt struktur i tid kan resultatet bli att arvet hamnar helt utanför släkten.

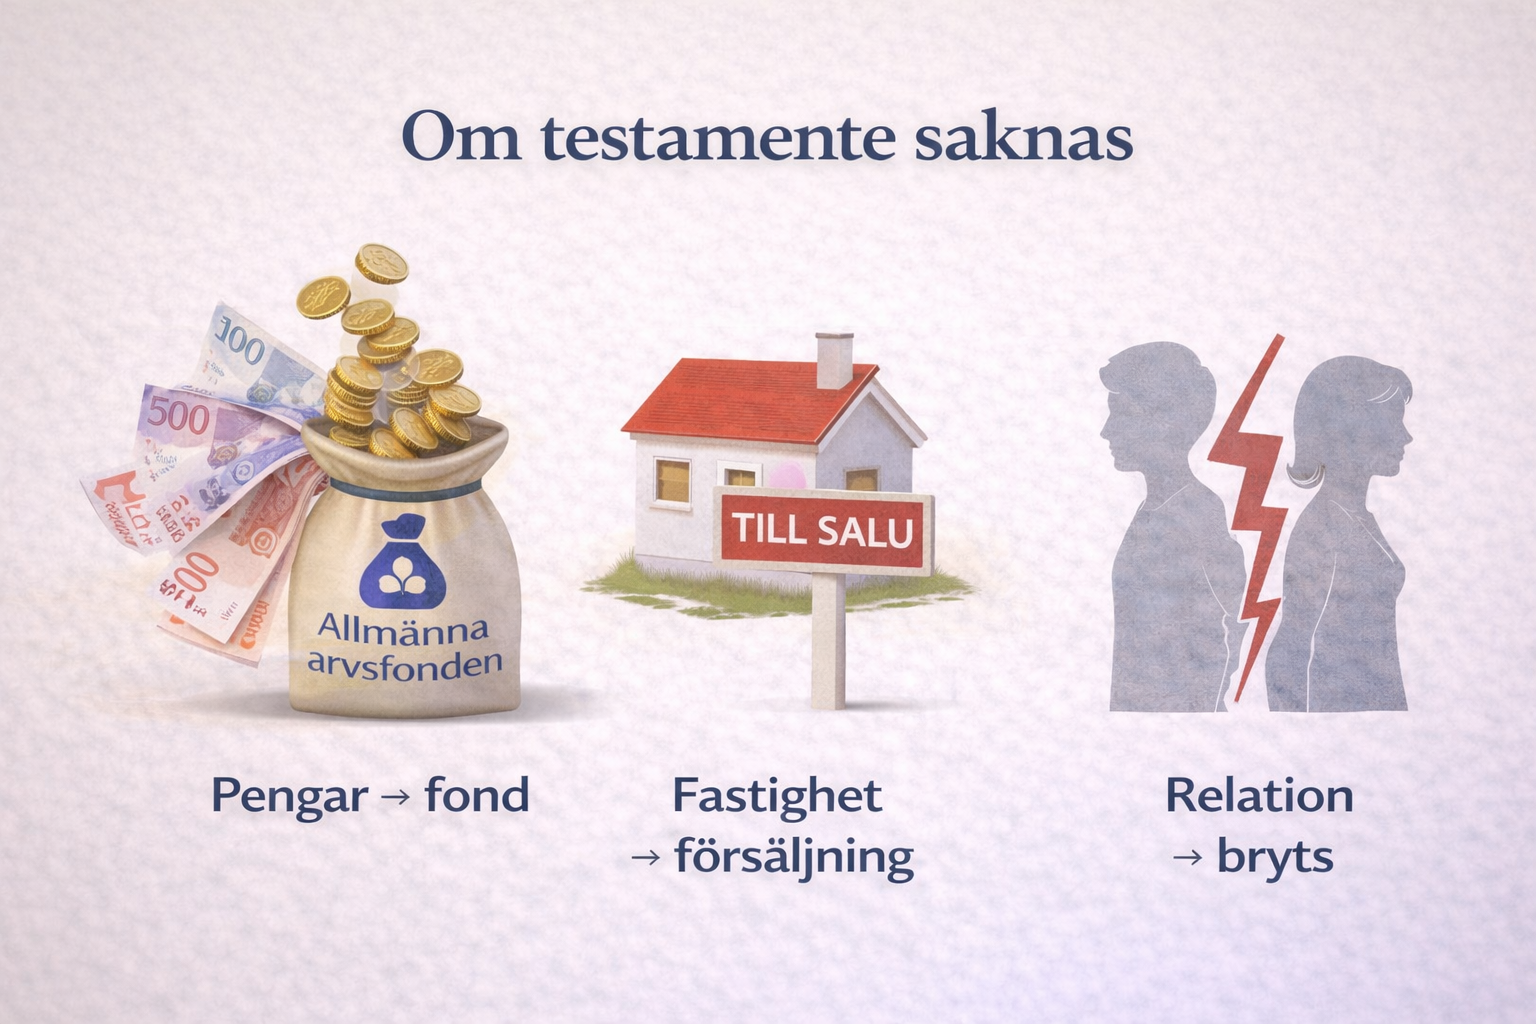
Kusiner har ingen arvsrätt enligt svensk lag. Om du saknar make, barn, barnbarn, föräldrar, syskon eller syskonbarn och inte har skrivit testamente, går hela arvet till Allmänna arvsfonden. För att kusiner ska kunna ärva krävs alltid ett giltigt testamente. Någon lagändring som ger kusiner arvsrätt är inte beslutad.

Risk

Många tror att kusiner “står näst på tur”. Det gör de inte.
Lagen är glasklar – och skoningslös.

För den som är barnlös, ensamstående eller sist kvar i sin syskonskara är det inte familjen som ärver, utan staten. När detta upptäcks sker det ofta för sent. Relationer, släktgårdar och livsverk bryts från familjen – helt i onödan.

Det här är ett av de största glappen mellan folktro och lagtext i svensk familjerätt.

Vad du får av guiden

  • Ett tydligt svar på om och varför kusiner saknar arvsrätt
  • En pedagogisk genomgång av arvsordningen
  • Beslutsstöd: när testamente är absolut nödvändigt
  • Vanliga missförstånd baserade på verkliga ärenden
  • Konsekvenserna om inget görs – juridiskt och mänskligt

Innehåll

  • Vad säger lagen om kusiners arvsrätt?
  • Arvsordningen – steg för steg
  • När ärver kusiner aldrig?
  • Beslutsstöd: gäller detta dig?
  • Vanliga & dyra missförstånd
  • Steg-för-steg: så säkrar du att kusiner ärver
  • Konsekvenser om du inte skriver testamente
  • FAQ

Expert-anslaget – erfarenhet från verkligheten

På Justiflex hanterar vi varje år ett stort antal dödsbon utan bröstarvingar. I majoriteten av dessa har den avlidne haft nära relationer med kusiner – ibland som sina närmaste anhöriga. Nästan alla har utgått från att kusiner automatiskt ärver. När sanningen framkommer, ofta först efter dödsfallet, är det för sent att korrigera.

Vad säger lagen om kusiners arvsrätt?

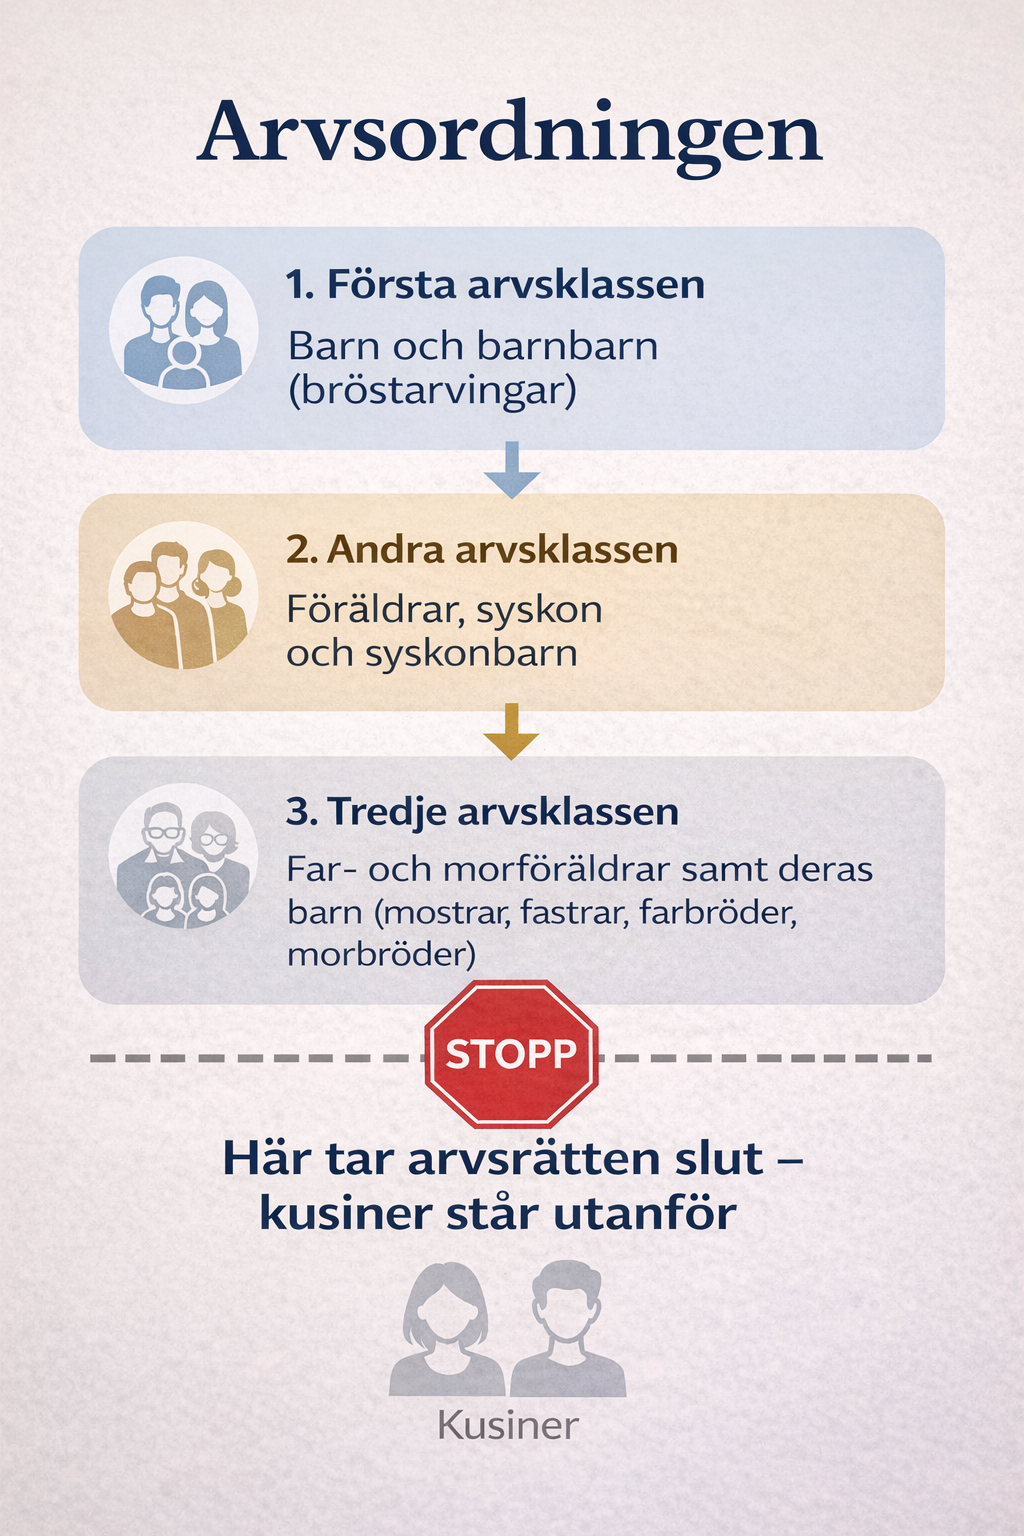
Arvsrätten regleras i Ärvdabalken (SFS 1958:637). Arvingar delas in i tre arvsklasser. Kusiner finns inte med i någon av dem.

Det finns ingen “fjärde arvsklass”.

En statlig utredning (SOU 2025:91) har nyligen övervägt frågan men rekommenderade ingen förändring. Lagstiftaren har alltså medvetet valt att låta kusiner stå utanför arvsrätten.

Arvsordningen – steg för steg

  1. Första arvsklassen: Barn och barnbarn (bröstarvingar)
  2. Andra arvsklassen: Föräldrar, syskon och syskonbarn
  3. Tredje arvsklassen: Far- och morföräldrar samt deras barn (mostrar, fastrar, farbröder, morbröder)

När tredje arvsklassen är uttömd tar arvsrätten slut.

➡️ Finns ingen arvinge i dessa klasser går arvet till Allmänna arvsfonden, som förvaltas av Kammarkollegiet.

När ärver kusiner aldrig?

Kusiner ärver aldrig enligt lag, oavsett:

  • hur nära relationen varit
  • om de varit den avlidnes enda kvarvarande släktingar
  • om de vårdat eller stöttat den avlidne under lång tid
  • om alla “i familjen” är överens

Muntliga löften, brev eller familjens uppfattning saknar rättsverkan.

Beslutsstöd – gäller detta dig?


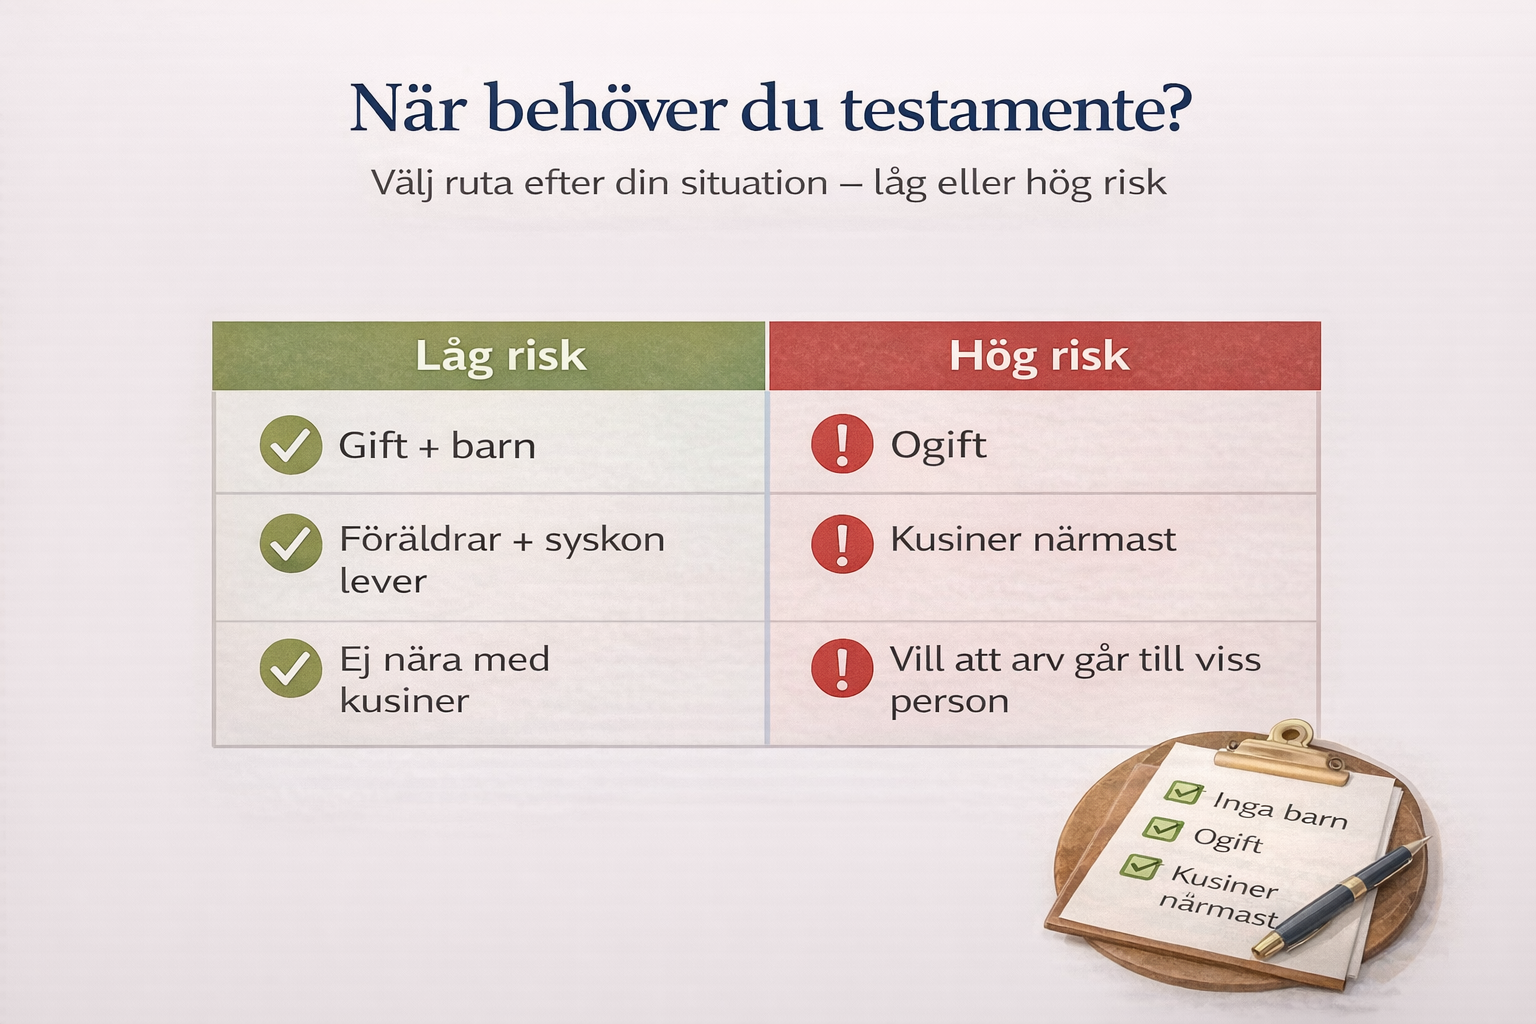
SituationRisk utan testamente
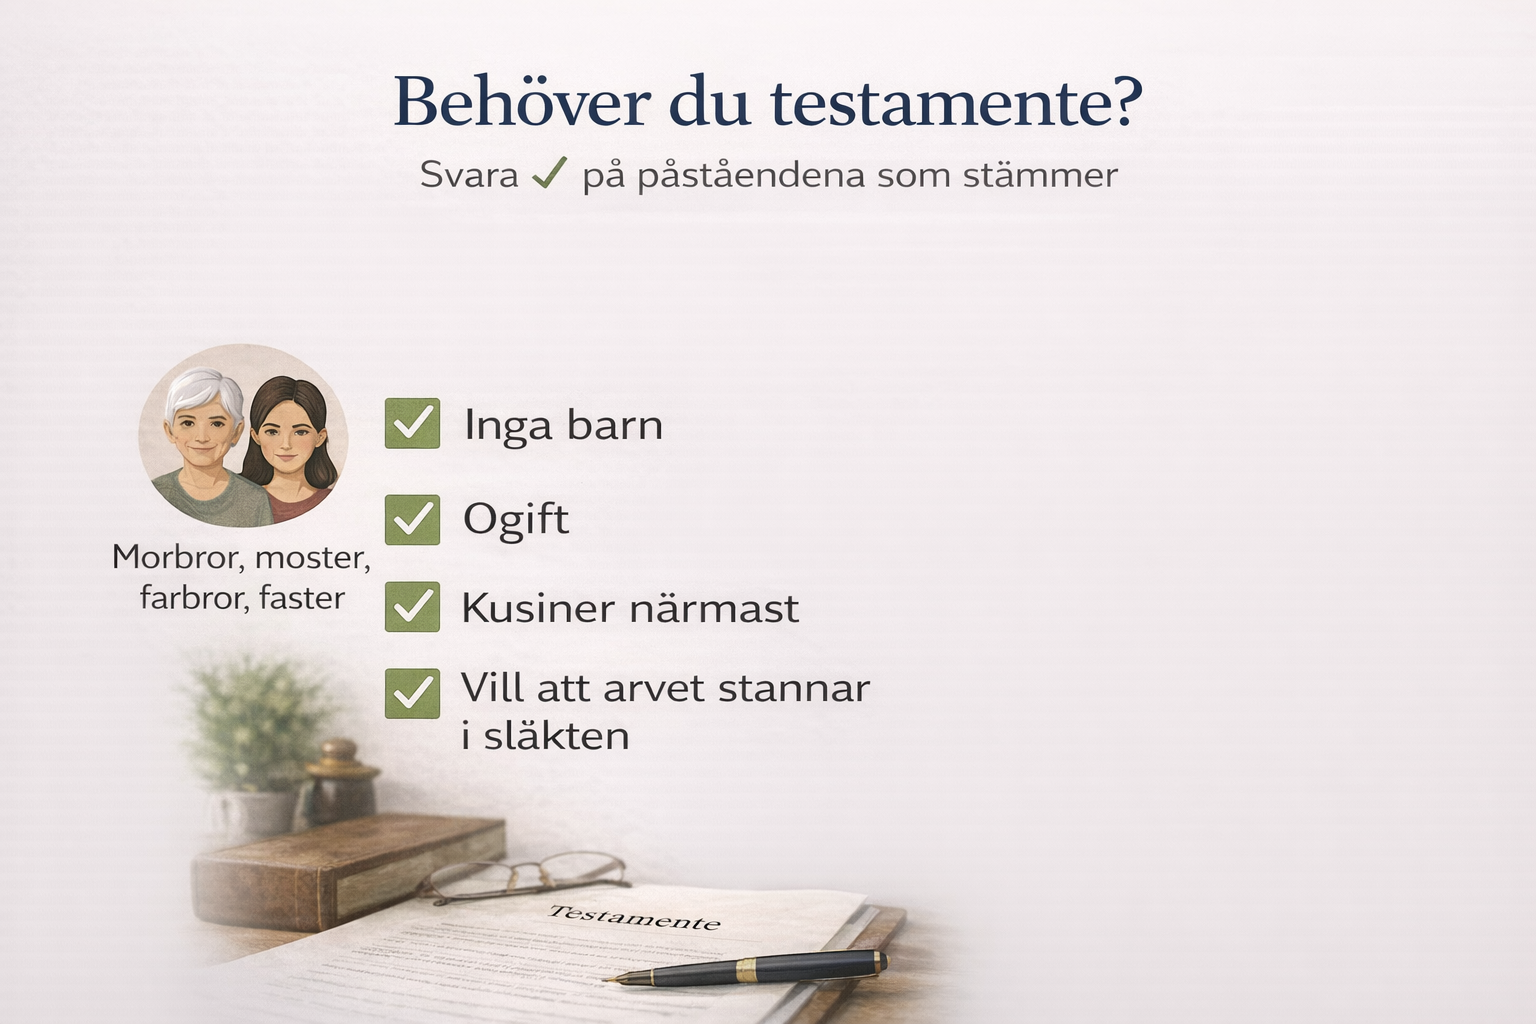
Inga barn eller barnbarnMycket hög
Ogift / frånskild utan syskonHög
Kusiner är närmaste släktingarTotal arvsförlust för släkten
Vill att arvet ska stanna i familjenTestamente krävs

Praktisk prioritering:
Om kusiner är de personer du vill ska ärva – då är testamente inte valfritt. Det är enda lösningen.

Vanliga & dyra missförstånd

  • “Kusiner är ju släkt” → Juridiskt irrelevant
  • “Staten tar bara om ingen finns alls” → Fel
  • “Det löser sig i bouppteckningen” → Bouppteckningen kan inte ändra lagen
  • “Jag skriver senare” → Ett dödsfall ändrar allt omedelbart
  • “Det kommer säkert en lagändring” → Nej, inte beslutad

Vi ser att cirka 70 % av personer utan barn överskattar släktingars arvsrätt.

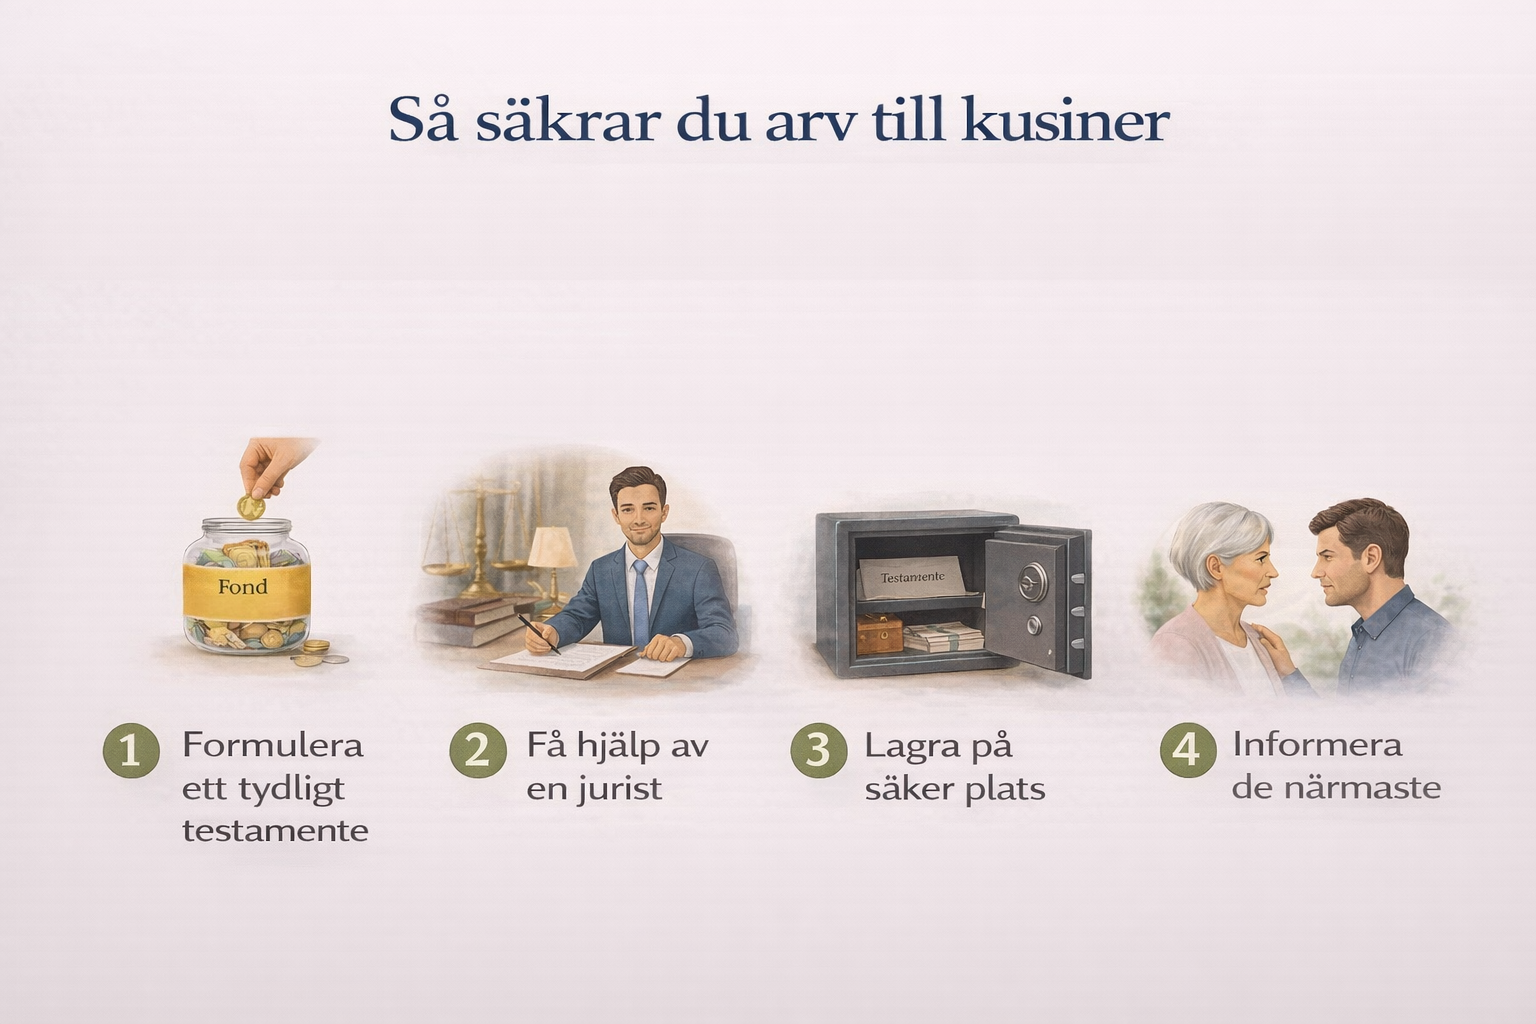
Steg-för-steg: så säkrar du att kusiner ärver

  1. Identifiera vilka kusiner som ska ärva
  2. Bestäm fördelning (lika delar eller specifika tillgångar)
  3. Upprätta testamente som uppfyller formkraven i Ärvdabalken 10 kap.
  4. Tänk igenom vad som ska gälla om en kusin avlider före dig
  5. Se till att testamentet går att hitta efter din bortgång

Små formfel kan göra testamentet ogiltigt.

Konsekvenser om du inte skriver testamente

  • 💸 Hela arvet tillfaller Allmänna arvsfonden
  • ⚖️ Kusiner har ingen möjlighet att kräva något
  • 🏠 Fastigheter och lösöre säljs externt
  • 😔 Din faktiska vilja får inget genomslag

Detta är inte ett undantag – det är standardutfallet.

FAQ – vanliga frågor

Kan kusiner ärva om man inte har barn?
Nej. Inte utan testamente.

Gäller detta i hela Sverige?
Ja. Arvsrätten är nationell.

Kan man testamentera allt till kusiner?
Ja, om du inte har bröstarvingar med laglottsrätt.

Måste alla kusiner få lika mycket?
Nej. Du bestämmer själv.

Kan Allmänna arvsfonden ifrågasätta testamenten?
Ja, vid oklarheter eller formfel.

Finns några undantag?
Nej. Relationens styrka saknar juridisk betydelse.

Slut-CTA

Om kusiner i praktiken är din familj, kan du inte förlita dig på lagen.
Den skyddar dem inte.

Ett korrekt upprättat testamente är det enda sättet att säkerställa att ditt arv hamnar där du faktiskt vill – och inte tas över av staten.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Arvsrätt för kusiner – vad gäller egentligen (och varför lagen fortfarande överraskar) Läs mer »
Digital bouppteckning – så fungerar det och när det är rätt val

7 februari 2026 | Av Robin Forslöv | 5 min läsning

Digital bouppteckning – så fungerar det och när det är rätt val

Många anhöriga utgår från att en bouppteckning “löser sig” automatiskt när någon går bort.
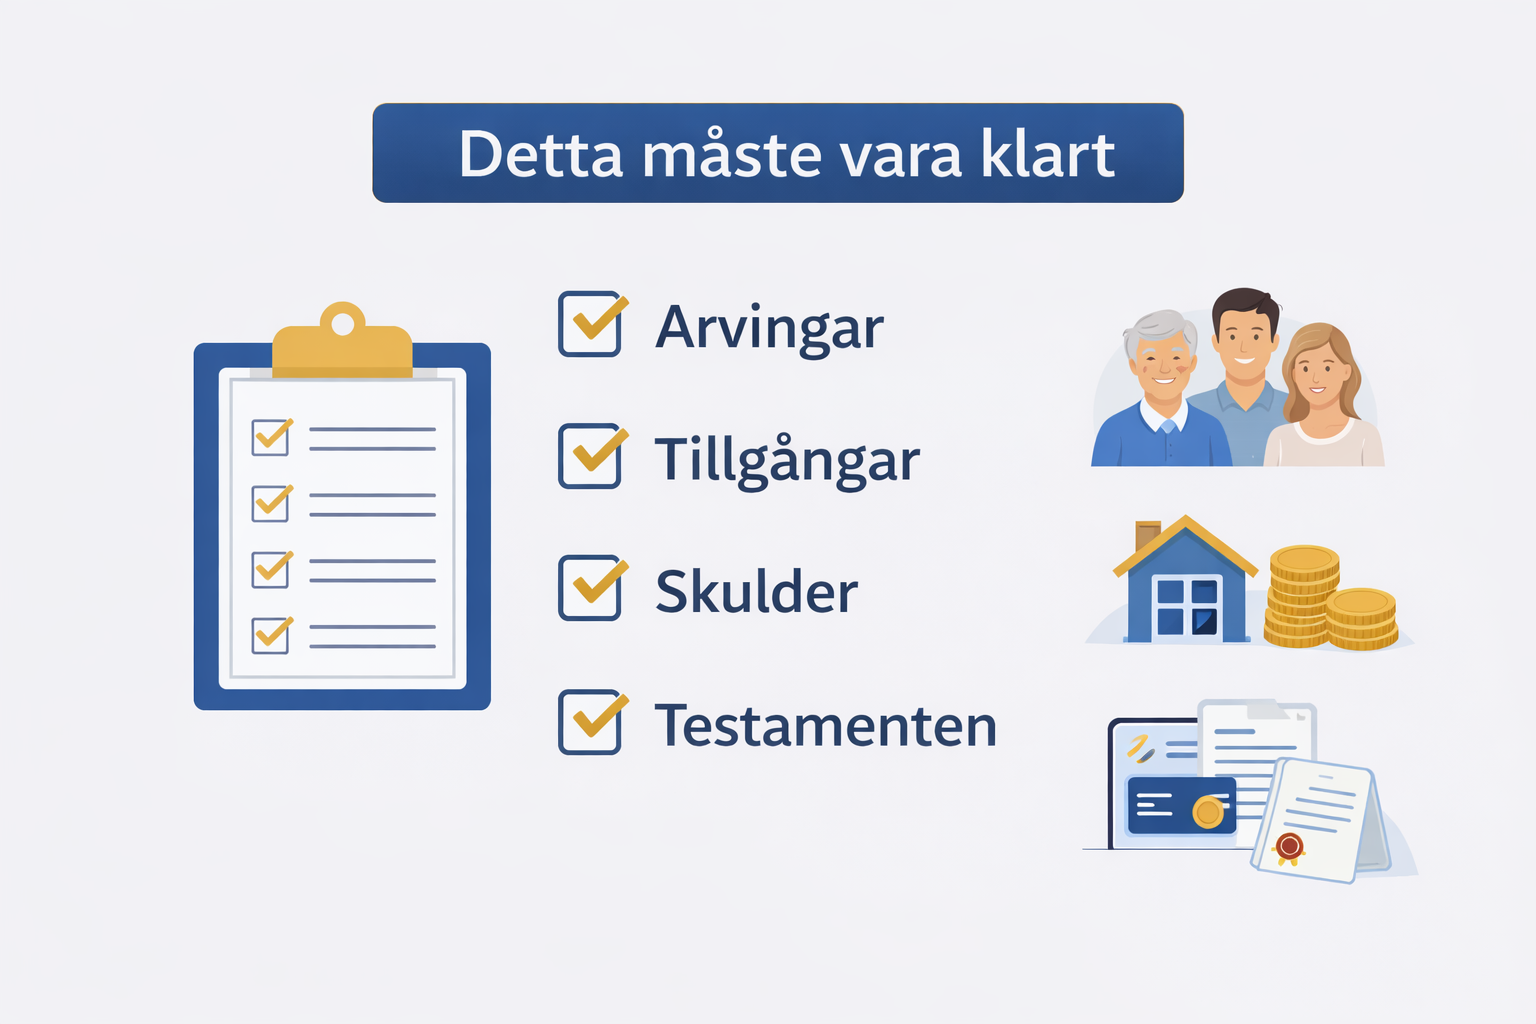
Men utan korrekt kartläggning av arvingar, tillgångar och skulder är det lagen – inte familjens intention – som avgör hur ansvar, arv och rättigheter faktiskt fördelas.

När juridiken inte hanteras korrekt från början uppstår ofta onödiga förseningar, kompletteringskrav och i värsta fall framtida tvister – situationer som i de flesta fall hade kunnat undvikas med rätt struktur i tid.

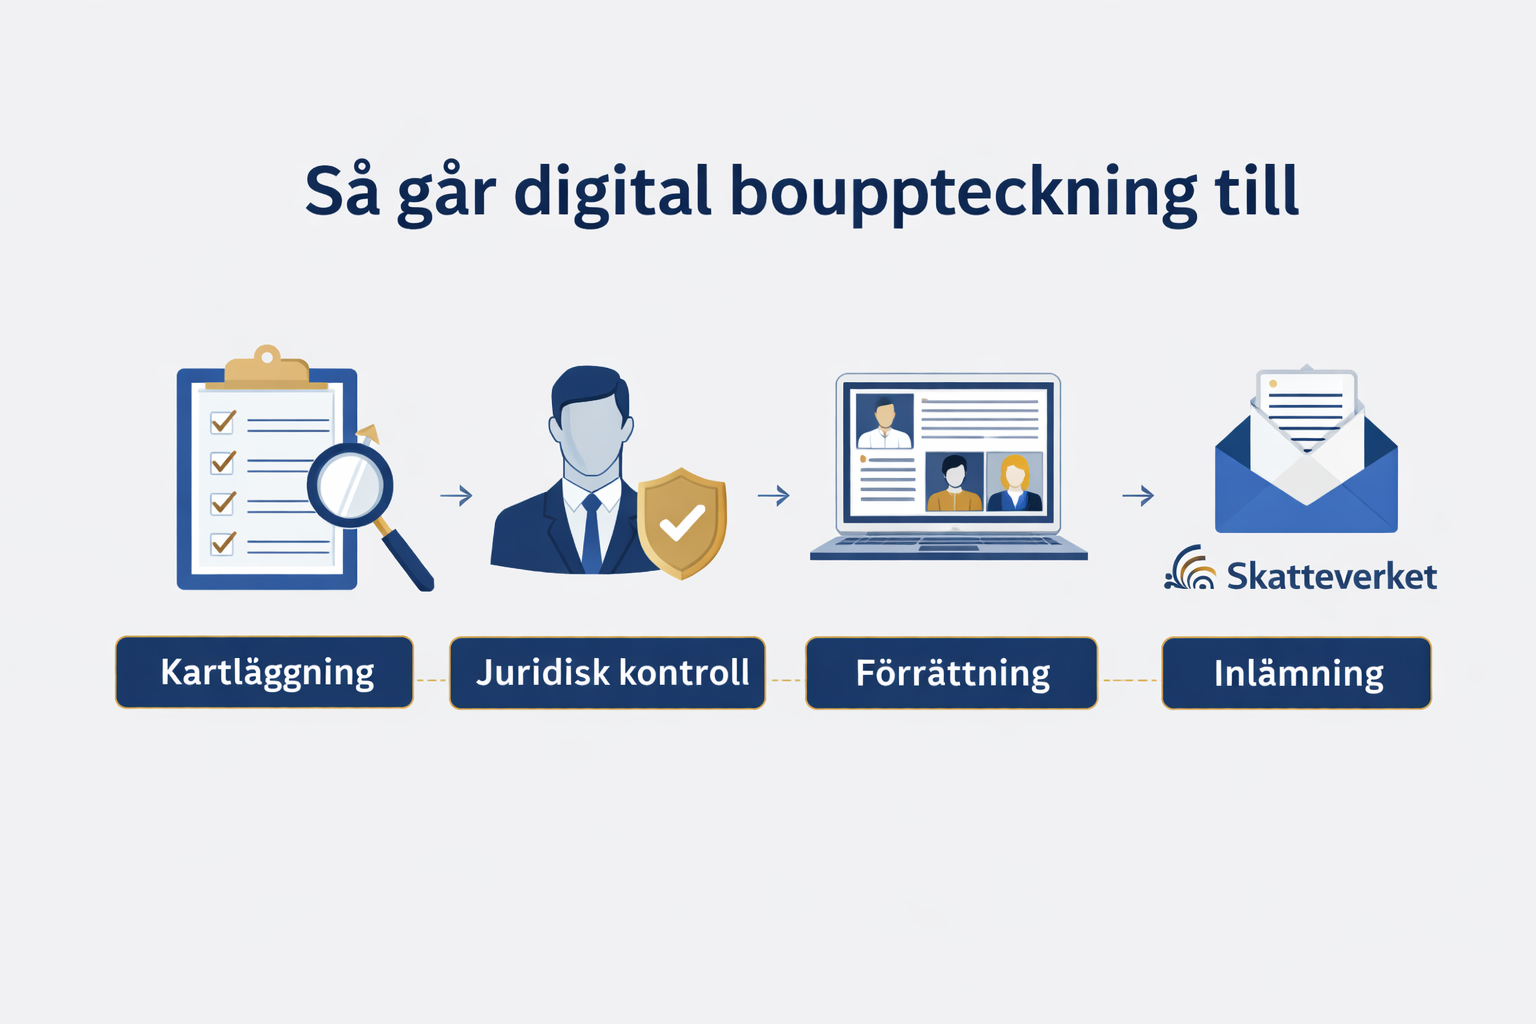
En digital bouppteckning är en juristledd distansprocess där insamling av uppgifter, kallelser, juridisk granskning och upprättande av handlingen sker digitalt. Den är juridiskt lika giltig som en traditionell bouppteckning, förutsatt att samtliga krav i Ärvdabalken uppfylls och att förrättningen genomförs korrekt med två utomstående förrättningsmän.

Risk

När en närstående går bort stannar livet – men juridiken fortsätter. Bouppteckningen ska enligt lag förrättas inom tre månader. Många försöker hantera processen själva och missar detaljer som felaktig kallelse, dolda skulder eller fel värderingsdag. Konsekvensen blir ofta kompletteringar, förseningar eller i värsta fall att handlingen underkänns. Digital hantering är effektiv, men juridisk kontroll är avgörande.

Vad du får av guiden

  • Skillnaden mellan digital hantering och juridisk tjänst
  • När digital bouppteckning är rätt val – och när den inte är det
  • Beslutsstöd baserat på verkliga ärenden
  • De vanligaste misstagen som orsakar problem
  • En tydlig steg-för-steg-process enligt gällande rätt

Innehåll

  • Vad är en digital bouppteckning?
  • Juridiken – vad krävs enligt lag?
  • När digital bouppteckning är ett bra val
  • När digital bouppteckning inte är rätt
  • Beslutsstöd: välj rätt väg
  • Vanliga & dyra misstag
  • Steg-för-steg: så går det till
  • Konsekvenser om det blir fel
  • FAQ

Expert-anslaget – erfarenhet från verkligheten

I praktiken ser vi att problemen sällan beror på stora arv, utan på små formella fel: en missad arvinge, en glömd försäkring eller en tillgång som värderats fel. Digital bouppteckning fungerar mycket väl i majoriteten av fallen – men bara när någon har ansvar för helheten.

Vad är en digital bouppteckning?

En digital bouppteckning är samma juridiska handling som en traditionell, men processen sker på distans:

  • Uppgifter samlas in strukturerat
  • Jurist granskar lagkrav och rimlighet
  • Dokumentet upprättas korrekt
  • Bouppteckningen lämnas in till Skatteverket

Det är inte en självbetjäningsmall, utan en professionellt ledd process.

Juridiken – vad krävs enligt lag?

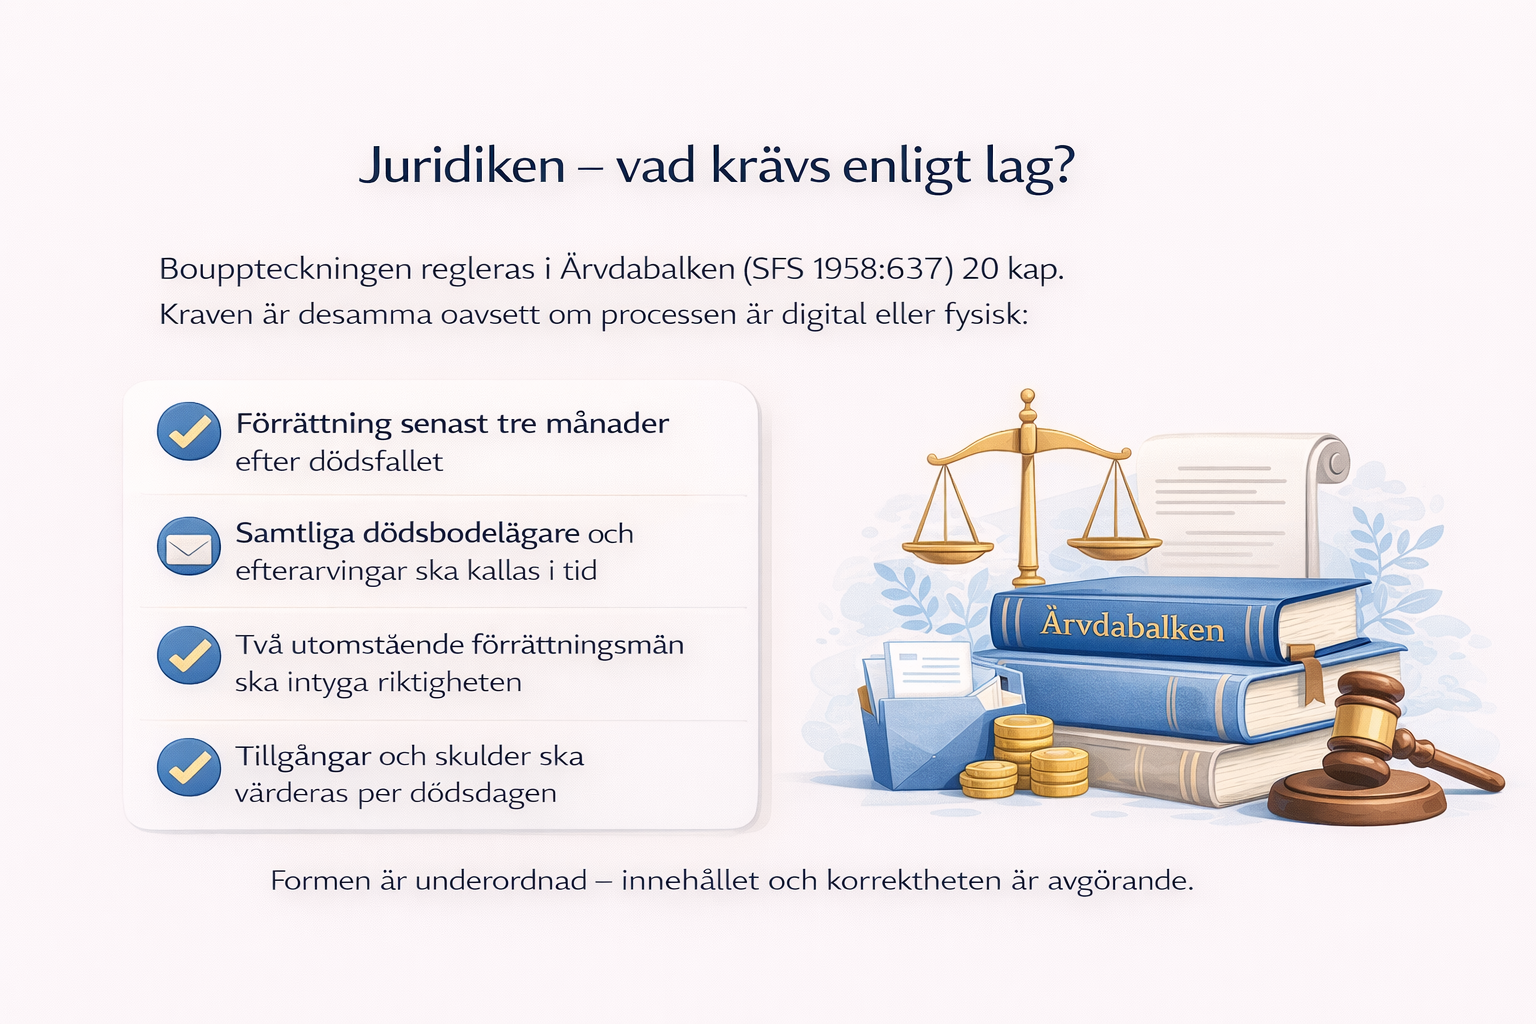
Bouppteckningen regleras i Ärvdabalken (SFS 1958:637) 20 kap. Kraven är desamma oavsett om processen är digital eller fysisk:

  • Förrättning senast tre månader efter dödsfallet
  • Samtliga dödsbodelägare och efterarvingar ska kallas i tid
  • Två utomstående förrättningsmän ska intyga riktigheten
  • Tillgångar och skulder ska värderas per dödsdagen

Formen är underordnad – innehållet och korrektheten är avgörande.

När digital bouppteckning är ett bra val

✔ Dödsboet är överskådligt
✔ Arvingarna är överens
✔ Tillgångarna finns i Sverige
✔ Dokumentation är tillgänglig
✔ Tidsaspekten är viktig

I dessa fall är digital hantering ofta både snabbare och mer kostnadseffektiv.

När digital bouppteckning inte är rätt

⚠ Oenighet mellan arvingar
⚠ Särkullbarn med oklar rättsställning
⚠ Utländska tillgångar eller skulder
⚠ Oklar gåvo- eller lånehistorik

Här krävs ofta mer rådgivning innan processen kan påbörjas.

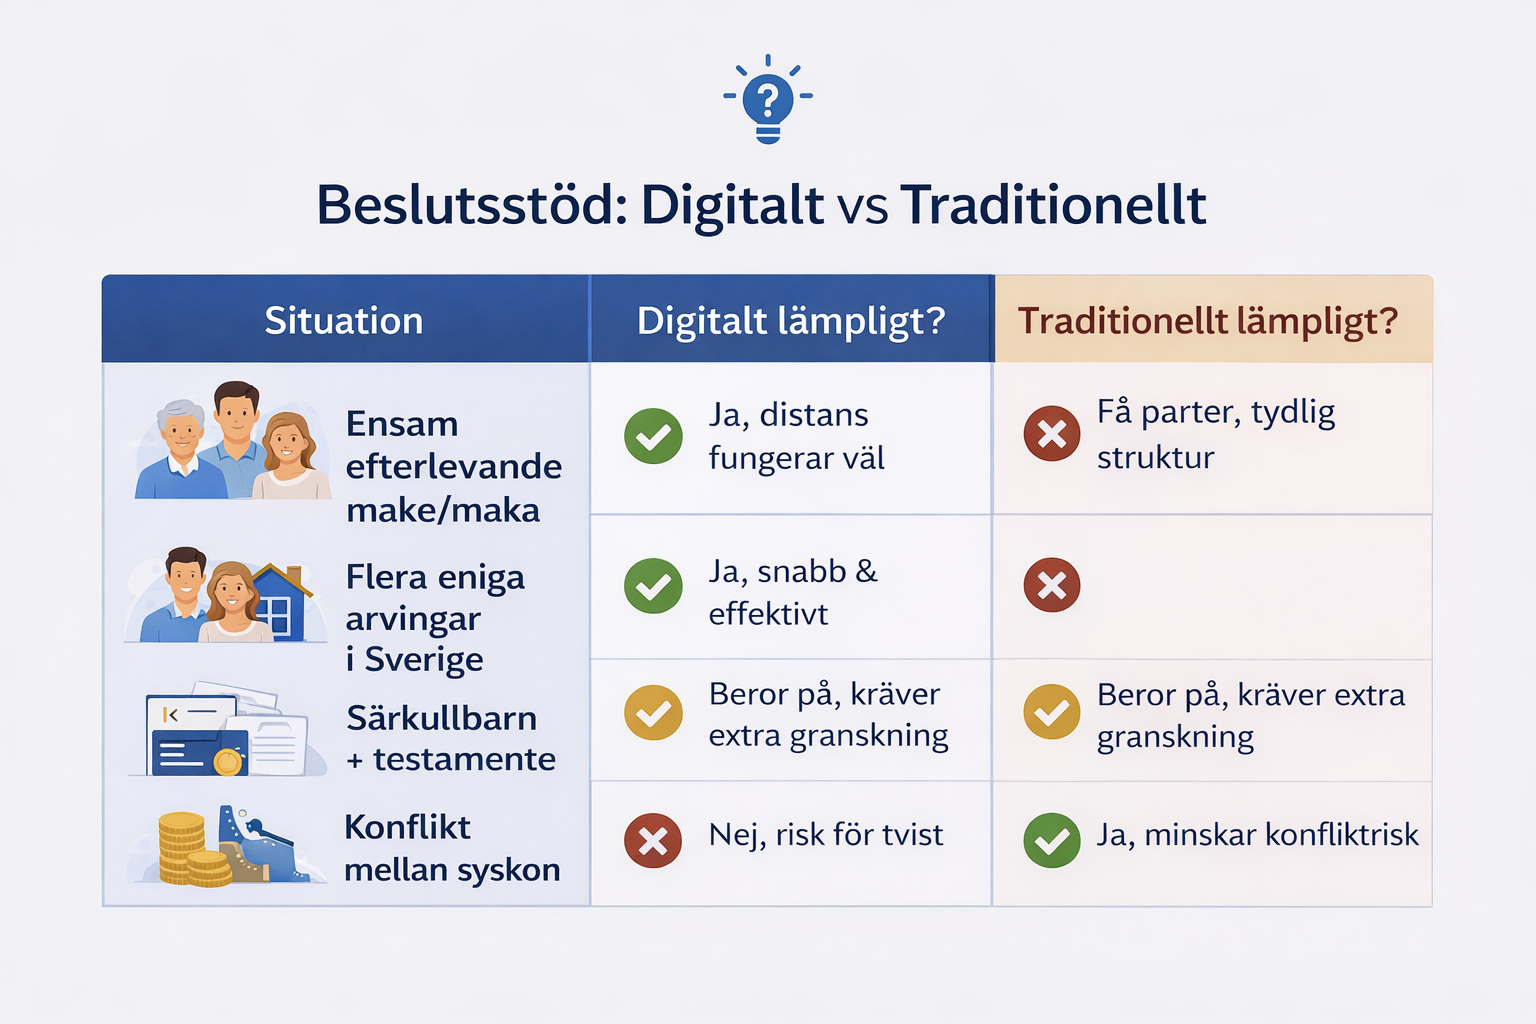
Beslutsstöd – ska du välja digital bouppteckning?

SituationDigitalt lämpligt?Varför
Ensam efterlevande make/makaJaFå parter, tydlig struktur
Flera eniga arvingar i SverigeJaDistans fungerar väl
Särkullbarn + testamenteBeror påKräver extra granskning
Konflikt mellan syskonNejRisk för tvist
Tillgångar utomlandsNejInternationella regler

Prioritering: Börja alltid med att kartlägga tillgångar och arvingar innan du väljer metod.

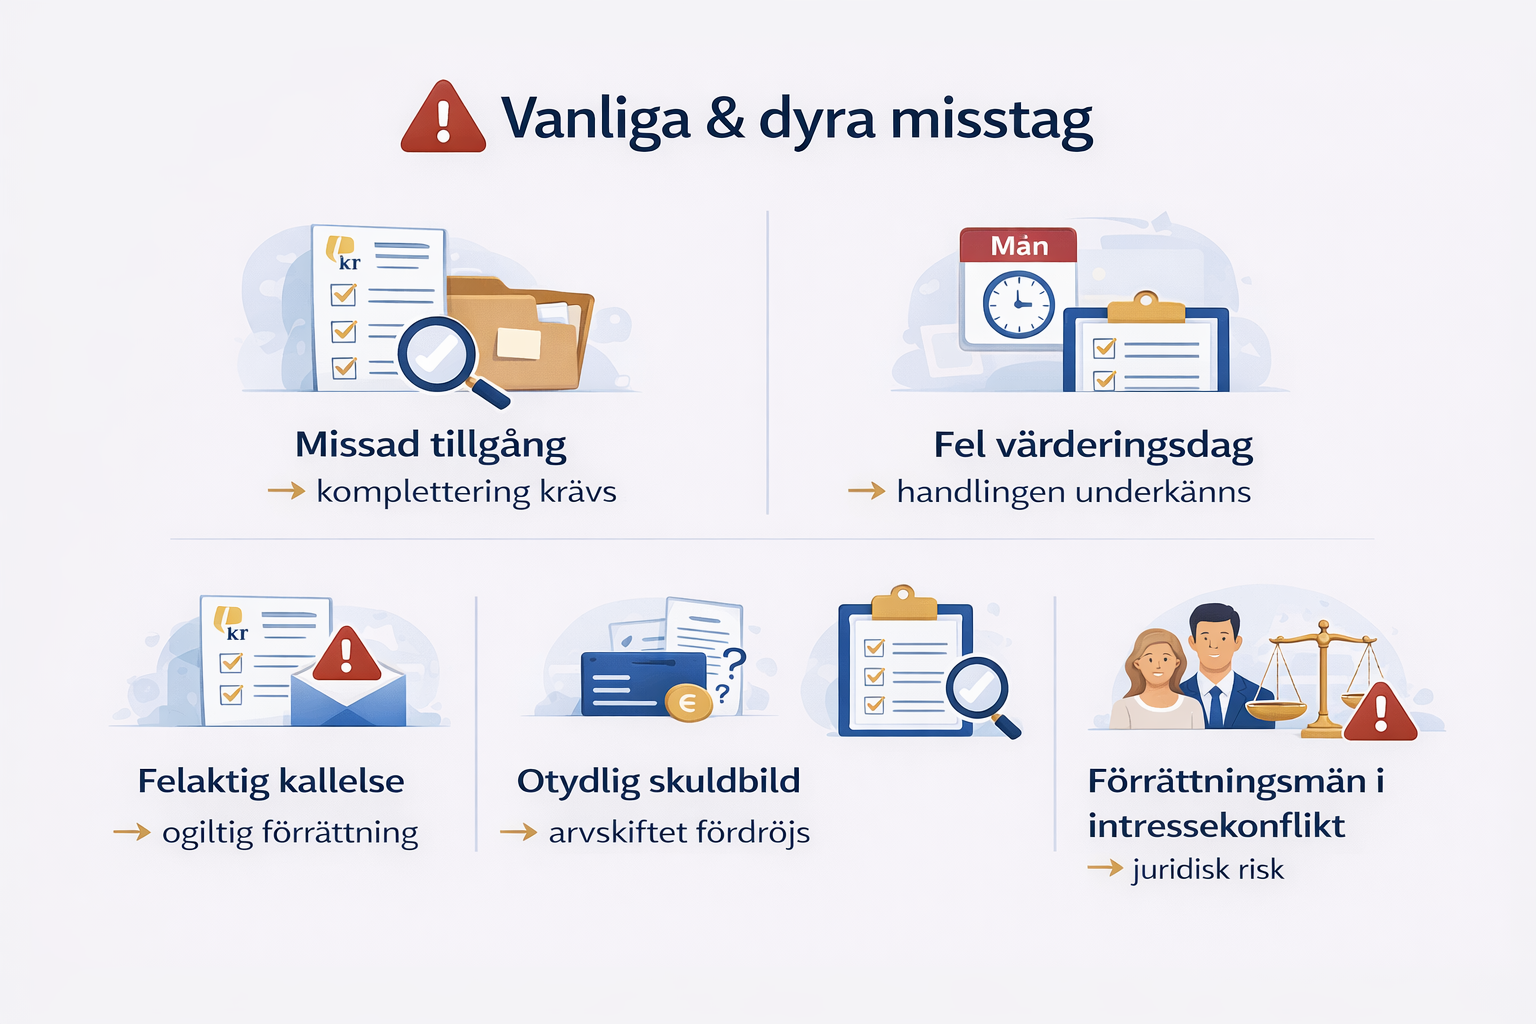
Vanliga & dyra misstag

  1. Missad tillgång (försäkring eller pension) → komplettering krävs
  2. Fel värderingsdag → handlingen underkänns
  3. Felaktig kallelse → ogiltig förrättning
  4. Otydlig skuldbild → arvskiftet fördröjs
  5. Förrättningsmän i intressekonflikt → juridisk risk

De flesta misstagen upptäcks först efter inlämning.

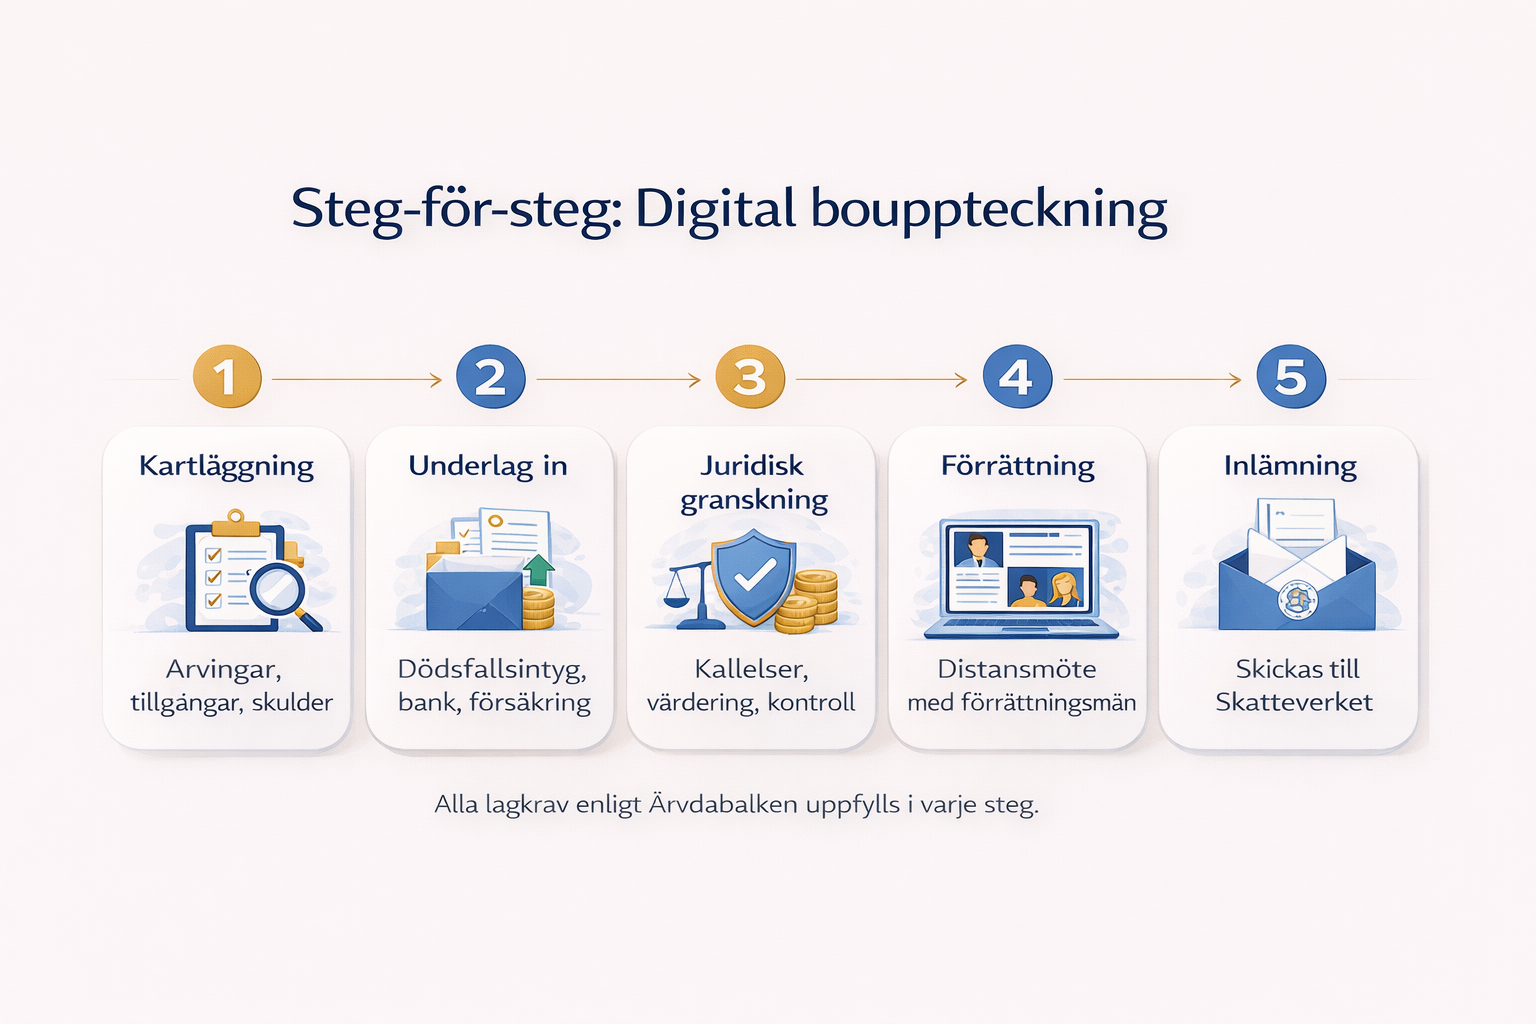
Steg-för-steg: så går det till digitalt

  1. Inledande juridisk bedömning av dödsboet
  2. Insamling av tillgångar, skulder och handlingar
  3. Juridisk kontroll av kallelser och värderingar
  4. Upprättande av bouppteckningen
  5. Förrättning via distans
  6. Inlämning till myndighet

Allt kan ske utan fysiska möten – utan att tumma på lagen.

Konsekvenser om det blir fel

  • ⏱ Fördröjt arvskifte (månader)
  • 💸 Extra kostnader för rättelser
  • ⚖ Ökad risk för framtida tvist
  • 😓 Onödig stress i en redan svår situation

Att göra rätt från början är nästan alltid billigare.

FAQ – vanliga frågor

Är digital bouppteckning lika giltig?
Ja, kraven är identiska enligt Ärvdabalken.

Måste alla arvingar delta samtidigt?
Nej, men alla måste kallas korrekt.

Kan man börja själv och ta hjälp senare?
Ja, men risken för misstag ökar.

Tar det kortare tid digitalt?
I de flesta fall, ja.

Är det billigare?
Ofta, eftersom processen är effektivare.

Fungerar detta även med testamente?
Ja, men kräver extra juridisk kontroll.

När bör man kontakta jurist?
Så tidigt som möjligt efter dödsfallet.

Slut-CTA

En digital bouppteckning kan göra en tung period enklare – trygg, strukturerad och juridiskt korrekt.
Vill du veta om digital hantering passar just ditt dödsbo, eller om det krävs mer rådgivning, är nästa steg en professionell bedömning innan något lämnas in.

Disclaimer

Artikeln ger allmän information baserad på gällande rätt och Justiflex erfarenhet. Den ersätter inte personlig juridisk rådgivning.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Digital bouppteckning – så fungerar det och när det är rätt val Läs mer »

3:12-reformen 2026 – så maximerar du utdelning och undviker ägarkonflikter

4 februari 2026 | Av Robin Forslöv | 5 min läsning

3:12-reformen 2026 – så maximerar du utdelning och undviker ägarkonflikter

Många delägare utgår från att utdelning och kontroll ”löser sig” automatiskt när bolaget går bra. Men utan en korrekt anpassad ägarstruktur och ett uppdaterat aktieägaravtal är det lagstiftningen – inte intentionen mellan delägarna – som styr hur värde, inflytande och skatt faktiskt fördelas.

När juridiken inte är på plats samtidigt som reglerna ändras uppstår ofta onödiga konflikter, låsta utdelningsbeslut och kostsamma tvister mellan delägare – situationer som i de flesta fall hade kunnat undvikas med rätt struktur i tid.

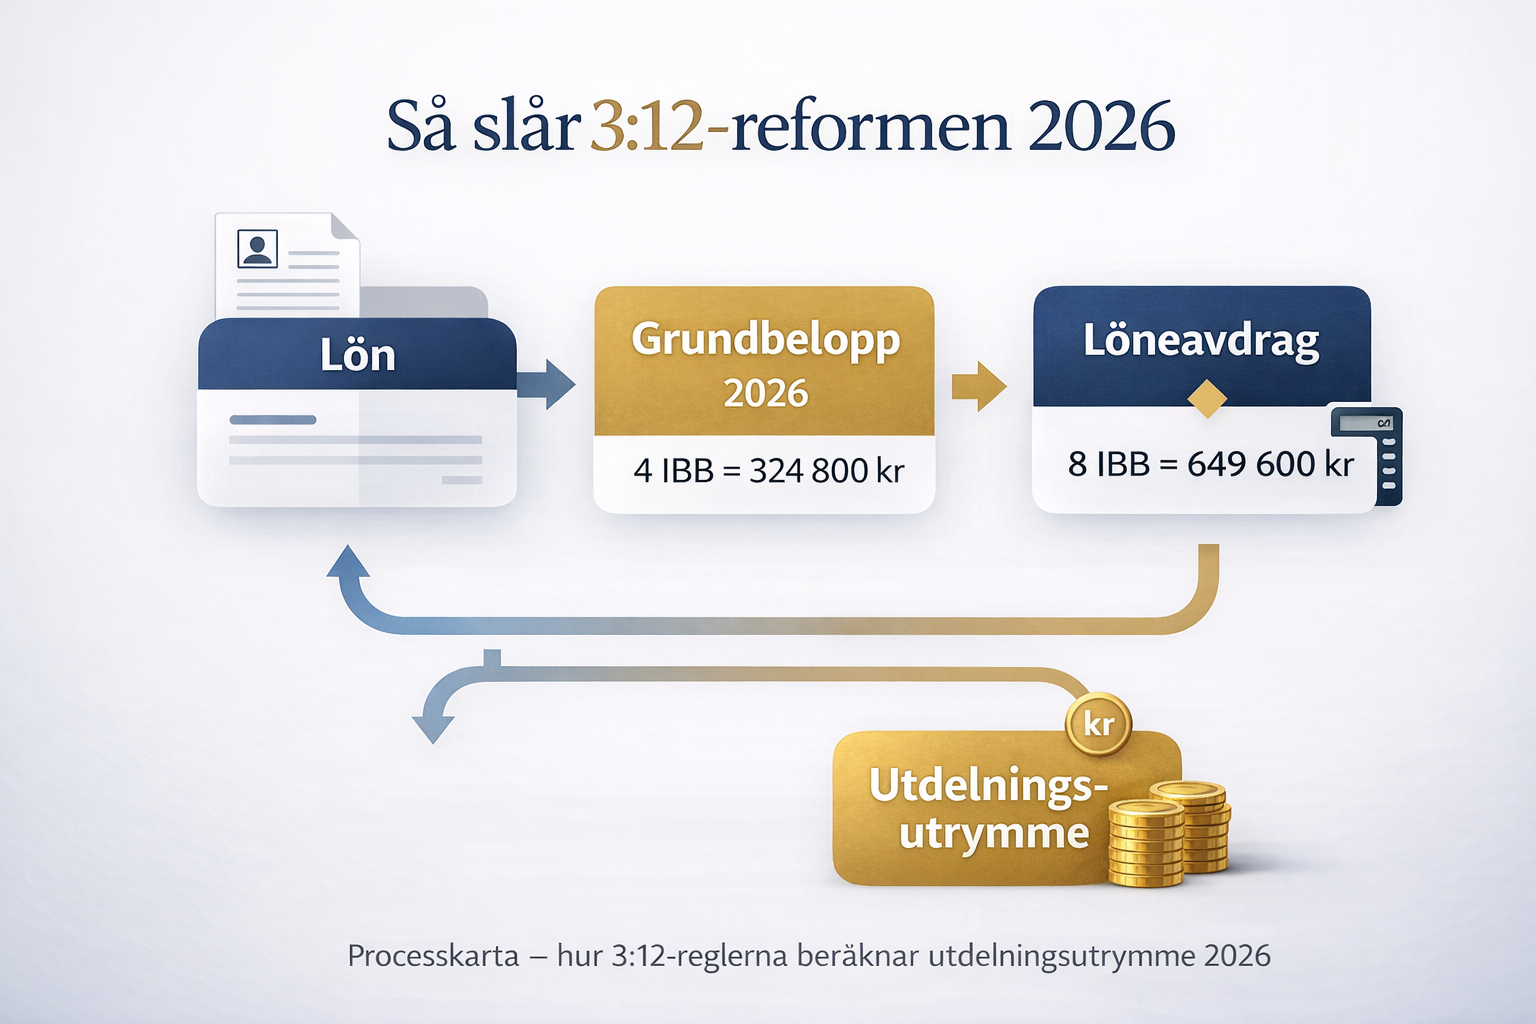
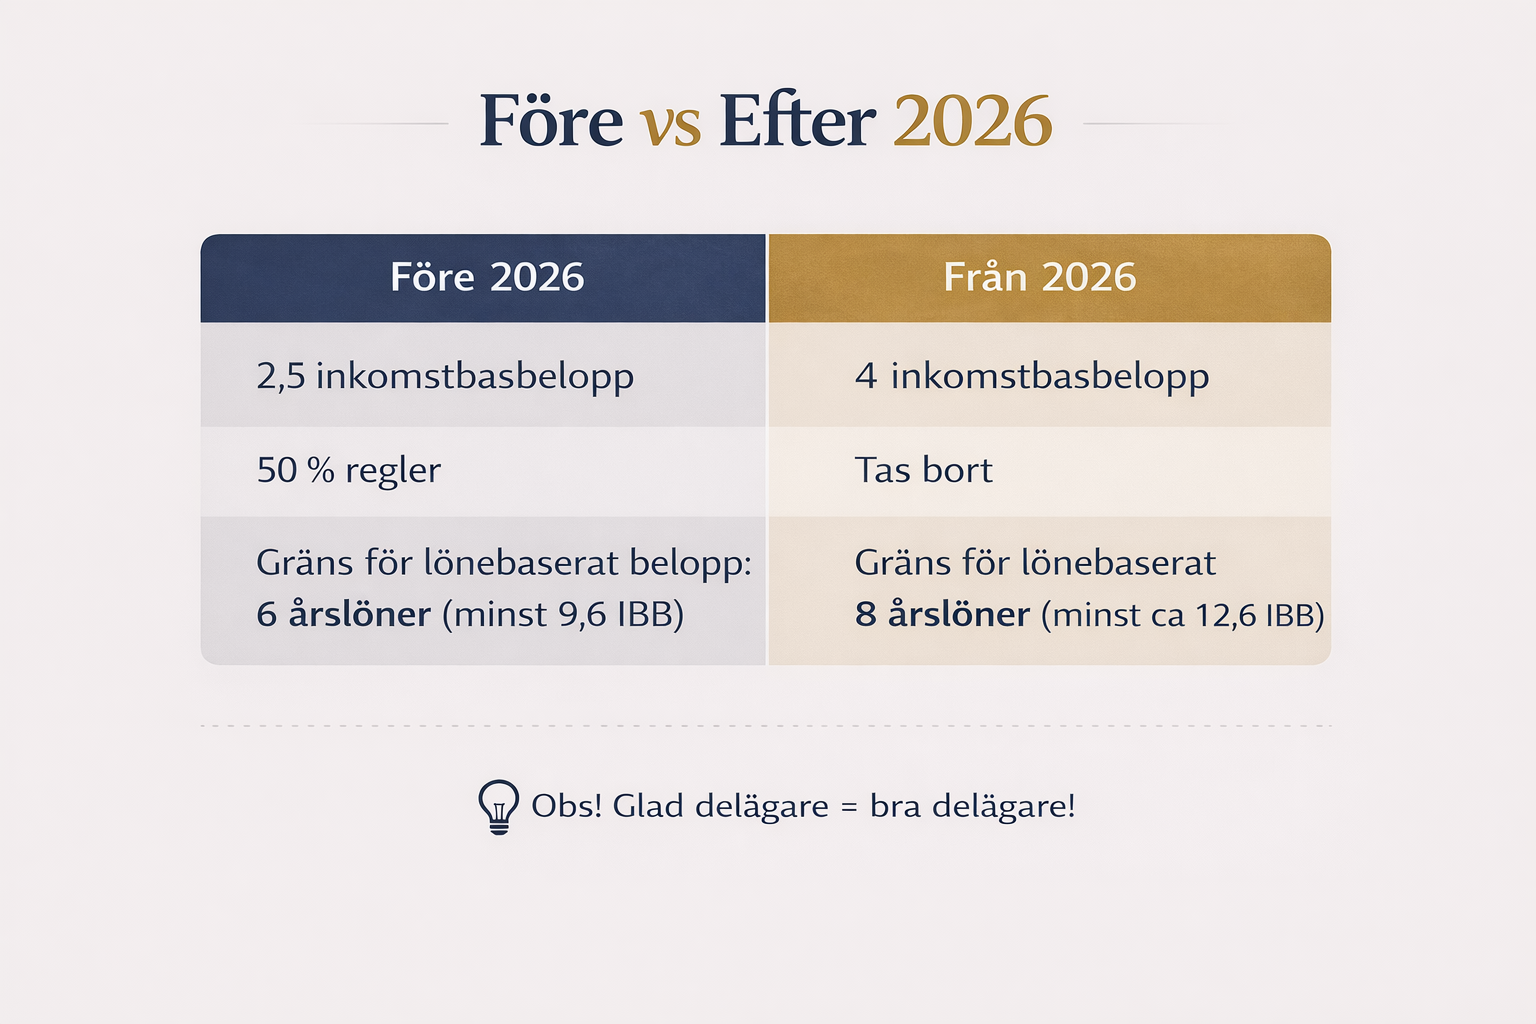
3:12-reformen 2026 inför en enhetlig beräkningsmodell, höjer grundbeloppet till 4 inkomstbasbelopp (324 800 kr för 2026) och ersätter tidigare trösklar med ett nytt löneavdrag. För många ägare innebär detta högre utdelningsutrymme och enklare administration – men ägarstruktur och aktieägaravtal måste anpassas för att undvika konflikter och onödig beskattning.

Varför 2026 är ett ödesår för din ägarstruktur

Många företagare ser 3:12 som “en skattefråga till deklarationen”.
I praktiken är 2026 års reform en strukturreform.

I vår rådgivning 2025–2026 har vi sett att:

  • gamla aktieägaravtal inte längre matchar hur utdelning beräknas
  • delägare får olika skatteeffekter trots lika ägande
  • utdelningsbeslut leder till konflikt, inte för att skatten är hög – utan för att avtalet är felkonstruerat

Skillnaden mellan rätt och fel struktur kan motsvara hundratusentals kronor per år.

Vad du får av den här guiden

Efter att ha läst vidare förstår du:

  • vad 3:12-reformen 2026 faktiskt ändrar i praktiken
  • skillnaden mellan gamla och nya regler
  • hur löneavdraget påverkar ägare med och utan anställda
  • hur du framtidssäkrar ditt aktieägaravtal
  • vilka misstag som oftast leder till 55 % beskattning istället för 20 %

Vår erfarenhet – varför Justiflex skriver detta

Justiflex har under åren 2023–2025 hjälpt ägarledda bolag (anonymiserad data) med frågor om utdelning, exit och ägarkontroll.

I verkligheten är 3:12 sällan problemet i sig.
Problemet är att avtalen bakom siffrorna inte är byggda för dagens regler.

Vi har sett:

  • tvister som kunnat undvikas med en enda klausul
  • sparat utdelningsutrymme som gått förlorat i övergången
  • exit-situationer där strukturen kostat mer än skatten

Vad innebär 3:12-reformen 2026 i korthet?

3:12-reglerna i 57 kap. inkomstskattelagen (1999:1229) styr beskattning av utdelning och kapitalvinst i fåmansföretag. Reformen, beslutad av Riksdagen och gällande från 1 januari 2026, innebär:

Nyckelförändringar

  • En enhetlig beräkningsmodell (huvud- och förenklingsregeln avskaffade)
  • Grundbelopp: 4 inkomstbasbelopp = 324 800 kr (IBB 2026: 81 200 kr)
  • Nytt löneavdrag om 8 IBB (649 600 kr) istället för tidigare trösklar och 4-procentskrav
  • Sparat utdelningsutrymme förs vidare, men utan årlig uppräkning

Reformen förenklar – men gynnar bara den som har rätt struktur.

Jämförelse: före och efter 2026

FunktionFöre 2026Från 2026Praktisk effekt
ModellHuvudregel / förenklingsregelEn gemensam modellLägre komplexitet
Grundbeloppca 2,75 IBB4 IBB (324 800 kr)Högre lågbeskattad utdelning
LönekravSpärrar & 4 %-kravLöneavdrag (8 IBB)Gynnar bolag med anställda
AdministrationHögLägreFärre fel – om avtalen följer med

Information Gain – Justiflex expertinsikt: ”Avtalet är nu viktigare än skatten”

Efter reformen beräknas gränsbeloppet mer schablonmässigt.
Det innebär att fördelningen mellan delägare i praktiken styrs av aktieägaravtalet – inte av lagen.

I flera ärenden har vi sett att två ägare med 50/50-ägande fått helt olika ekonomiskt utfall, enbart på grund av hur utdelning och löneutrymme var reglerat i avtalet.

2026 är året då “standardavtal” börjar bli dyra.

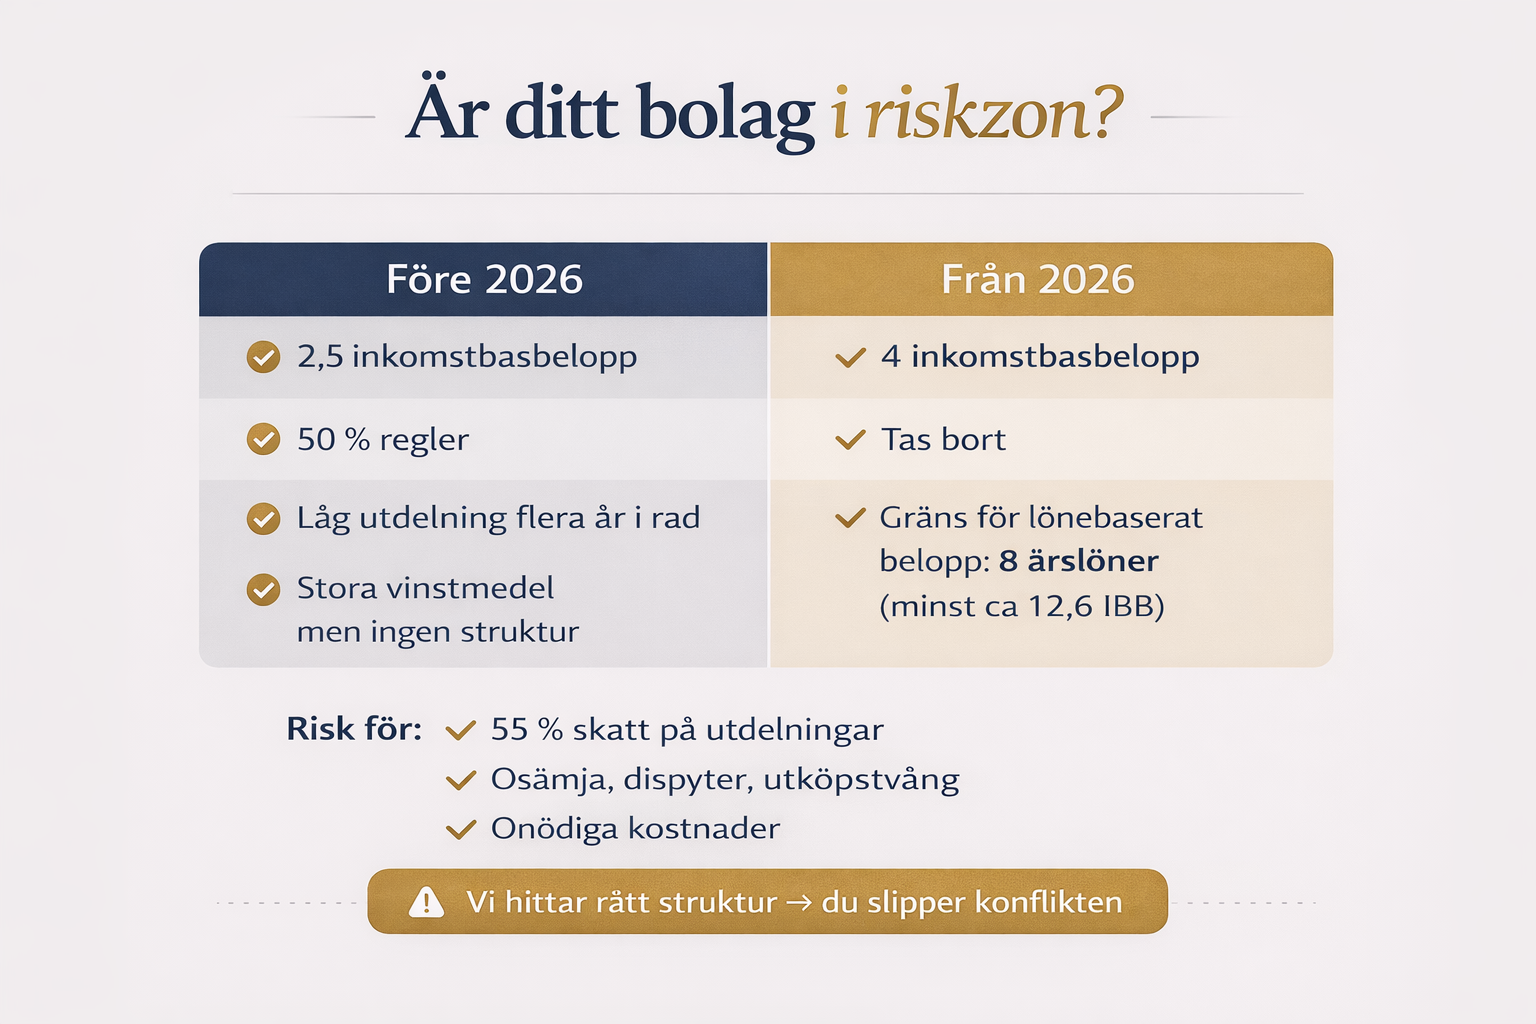
Beslutsstöd – är ditt bolag exponerat?

Baserat på Justiflex interna klientdata (150+ ärenden):

FaktorLåg riskMedelHög riskBör göras först
Antal delägare12–34+Utdelningsklausuler
Löneuttag>8 IBBMedelLågtAnalys av löneavdrag
Sparat utrymmeLågtMedelHögtDokumentation
Exit-horisont>5 år3–5 år<2 årExit-klausuler

Ligger du på medel eller hög → börja med steg 1 nedan.

Vanliga och dyra misstag vi ser

  1. Aktieägaravtal hänvisar till borttagna regler
  2. Ingen anpassning till nytt grundbelopp
  3. Felaktig hantering av sparat K10-utrymme
  4. Alla delägare behandlas lika trots olika roller
  5. Man tror att revisorn “täcker juridiken”

Konsekvensen är nästan alltid onödigt hög skatt och konflikt.

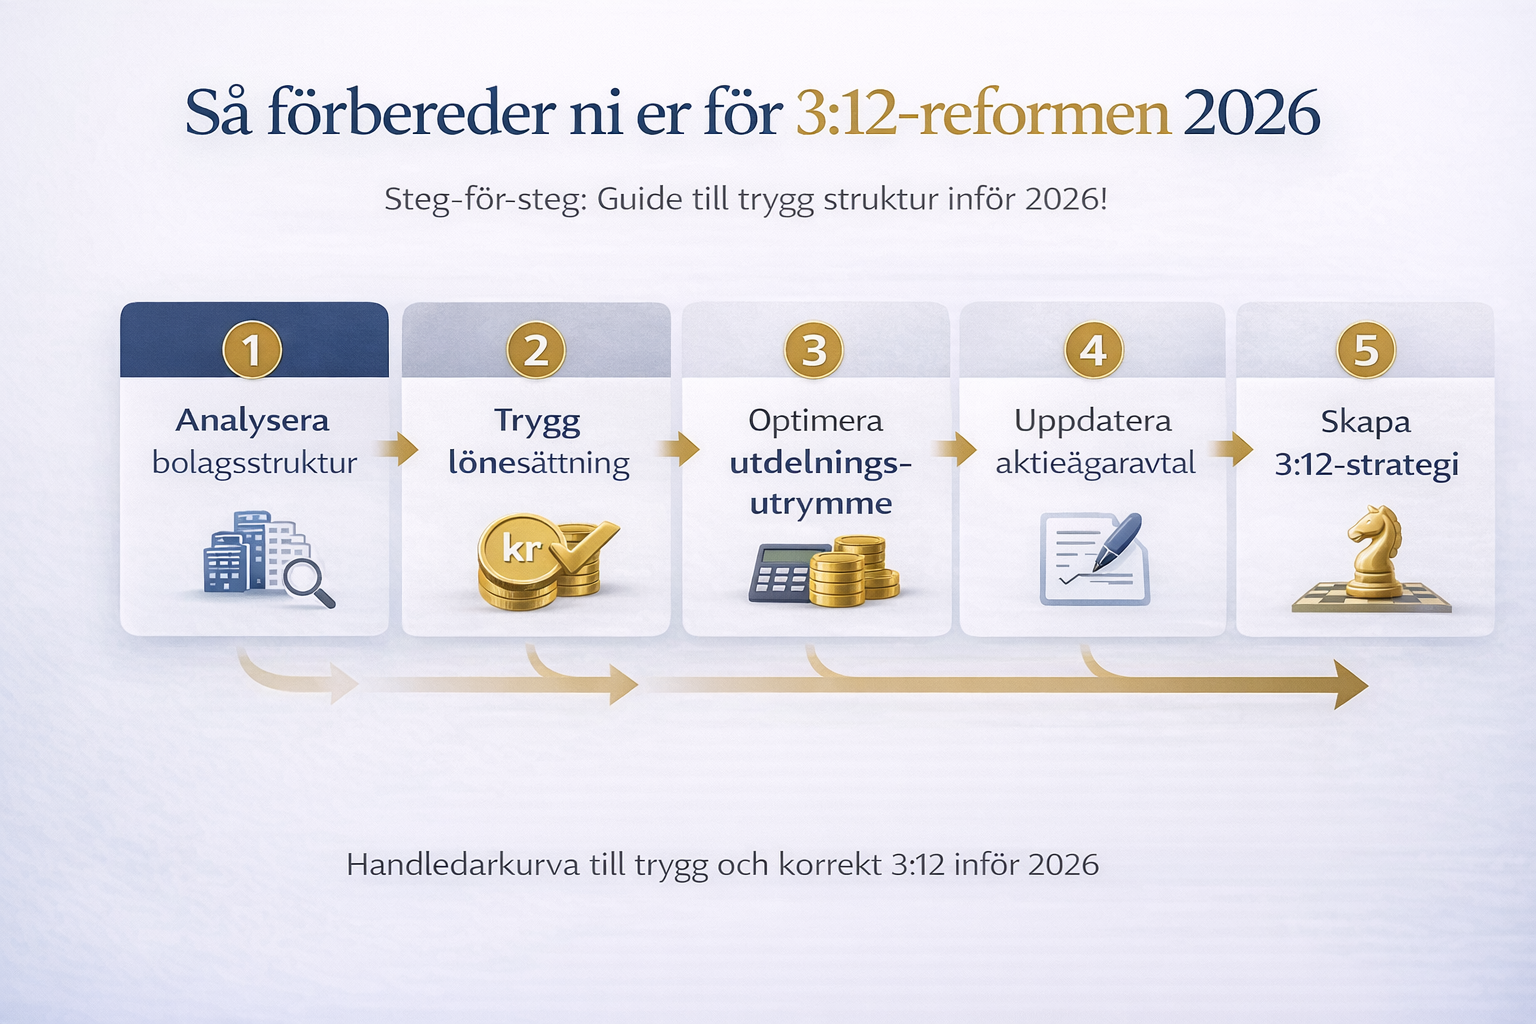
Steg-för-steg: så förbereder du dig rätt

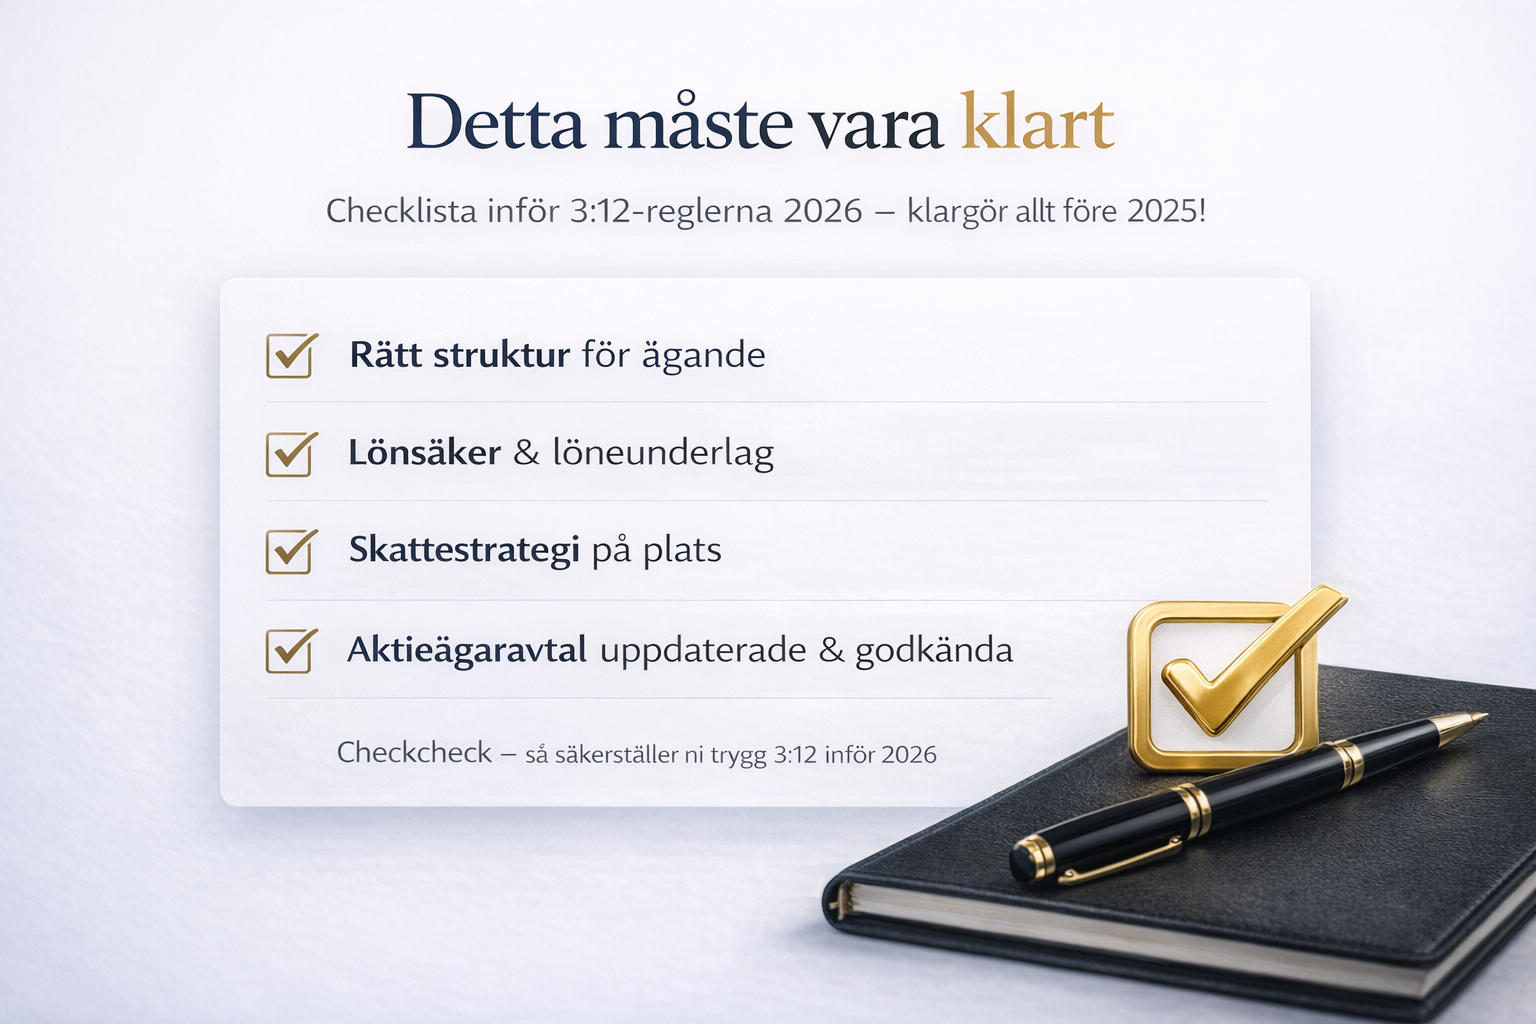
  • Kartlägg ägare, löner och befintliga avtal
  • Beräkna nytt gränsbelopp och löneavdrag
  • Uppdatera utdelnings- och exitklausuler
  • Inför flexibilitet för framtida regeländringar
  • Signera digitalt – juridiskt bindande med BankID

Vad händer om det blir fel?

  • Ekonomiskt: upp till 55 % beskattning istället för 20 %
  • Relationellt: utdelnings- och exit-tvister
  • Strategiskt: lägre värdering, svårare investering

Rätt struktur eliminerar dessa risker – vi ser det dagligen.

FAQ – 3:12-reformen 2026

Är reformen beslutad?
Ja, gäller från 1 januari 2026.

Vad är grundbeloppet 2026?
4 IBB = 324 800 kr.

Hur fungerar löneavdraget?
Avdrag om 8 IBB görs från lönesumman; därefter beräknas lönebaserat utrymme.

Behöver aktieägaravtalet ändras?
Inte alltid – men avtal skrivna före 2025 bör ses över.

Räcker det att prata med revisorn?
Nej. Skatt och juridik måste samverka.

Slut-CTA – trygg och utan stress

Skapa eller uppdatera ditt aktieägaravtal – klart på 5 minuter.
Pris från 695 kr.
✔ Juristgranskat ✔ BankID ✔ Säker hantering
(Senaste avtalet skapades nyligen.)

Juridisk disclaimer

Artikeln är generell information baserad på inkomstskattelagen (SFS 1999:1229) och aktuell vägledning från Skatteverket. Den utgör inte individuell juridisk eller skattemässig rådgivning.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

3:12-reformen 2026 – så maximerar du utdelning och undviker ägarkonflikter Läs mer »
När en anhörig blir dement – framtidsfullmakt eller god man? (2026-guiden)

3 februari 2026 | Av Robin Forslöv | 5 min läsning

När en anhörig blir dement – framtidsfullmakt eller god man? (2026-guiden)

Många anhöriga utgår från att de automatiskt kan hjälpa till när en närstående blir dement. Men utan en korrekt upprättad framtidsfullmakt är det lagen – inte viljan eller släktskapet – som avgör vem som får fatta beslut om ekonomi, bostad och vård.

När beslutsförmågan försämras utan att juridiken är på plats uppstår ofta onödiga konflikter, låsta bankärenden och långdragna myndighetsprocesser – situationer som i de flesta fall hade kunnat undvikas med rätt åtgärder i tid.

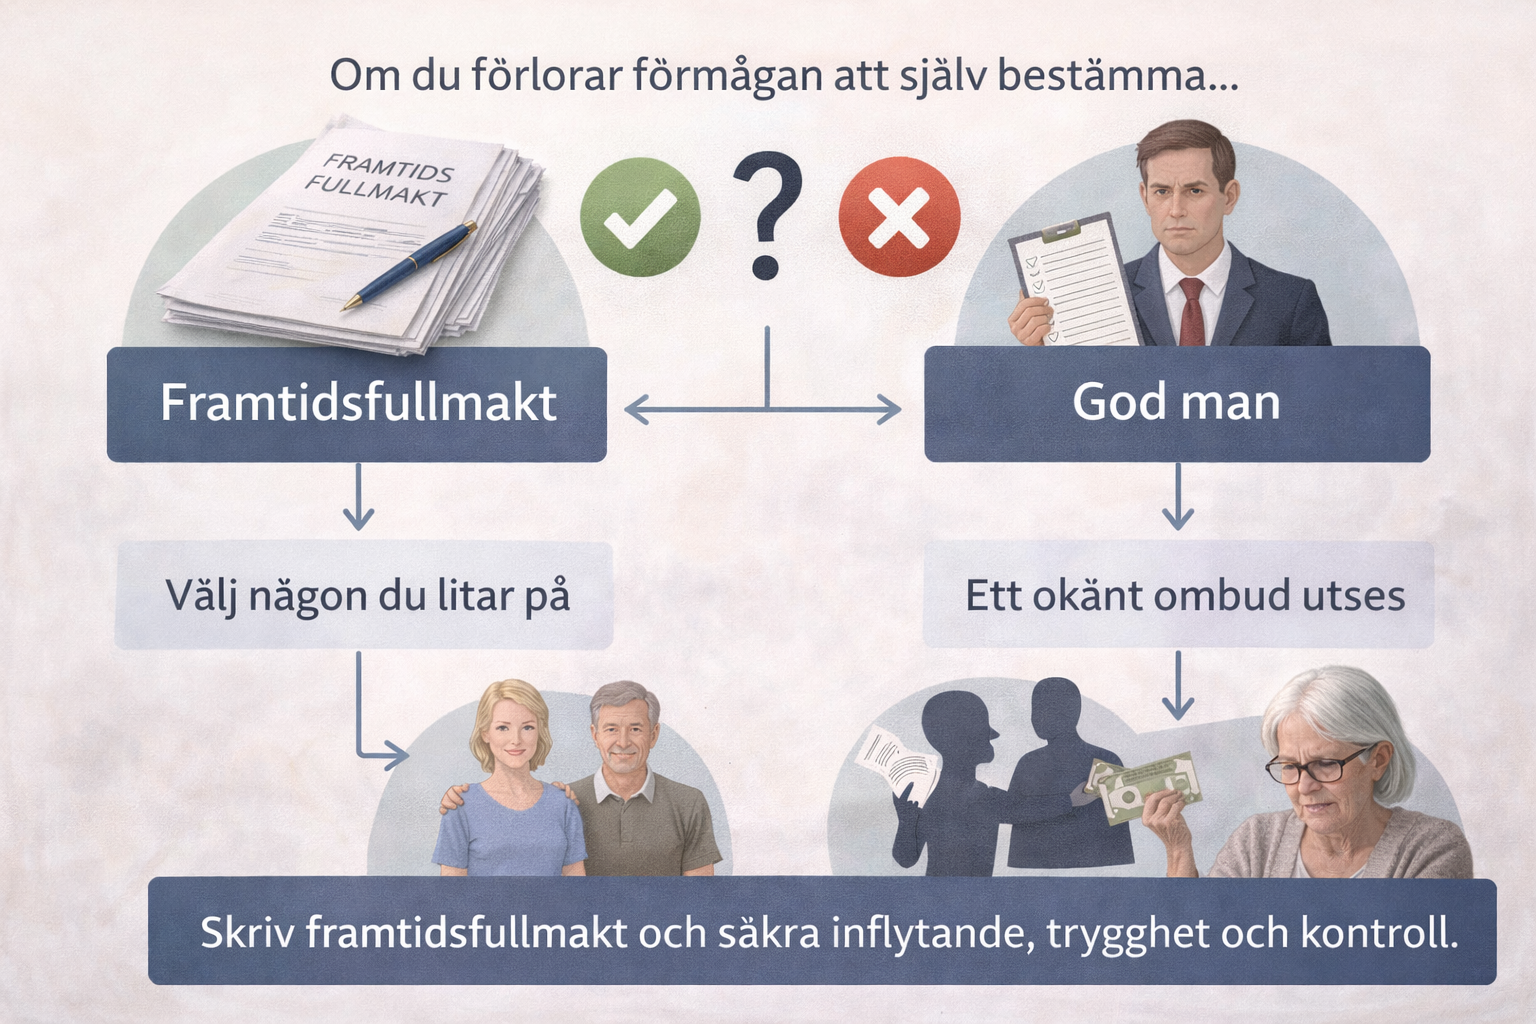
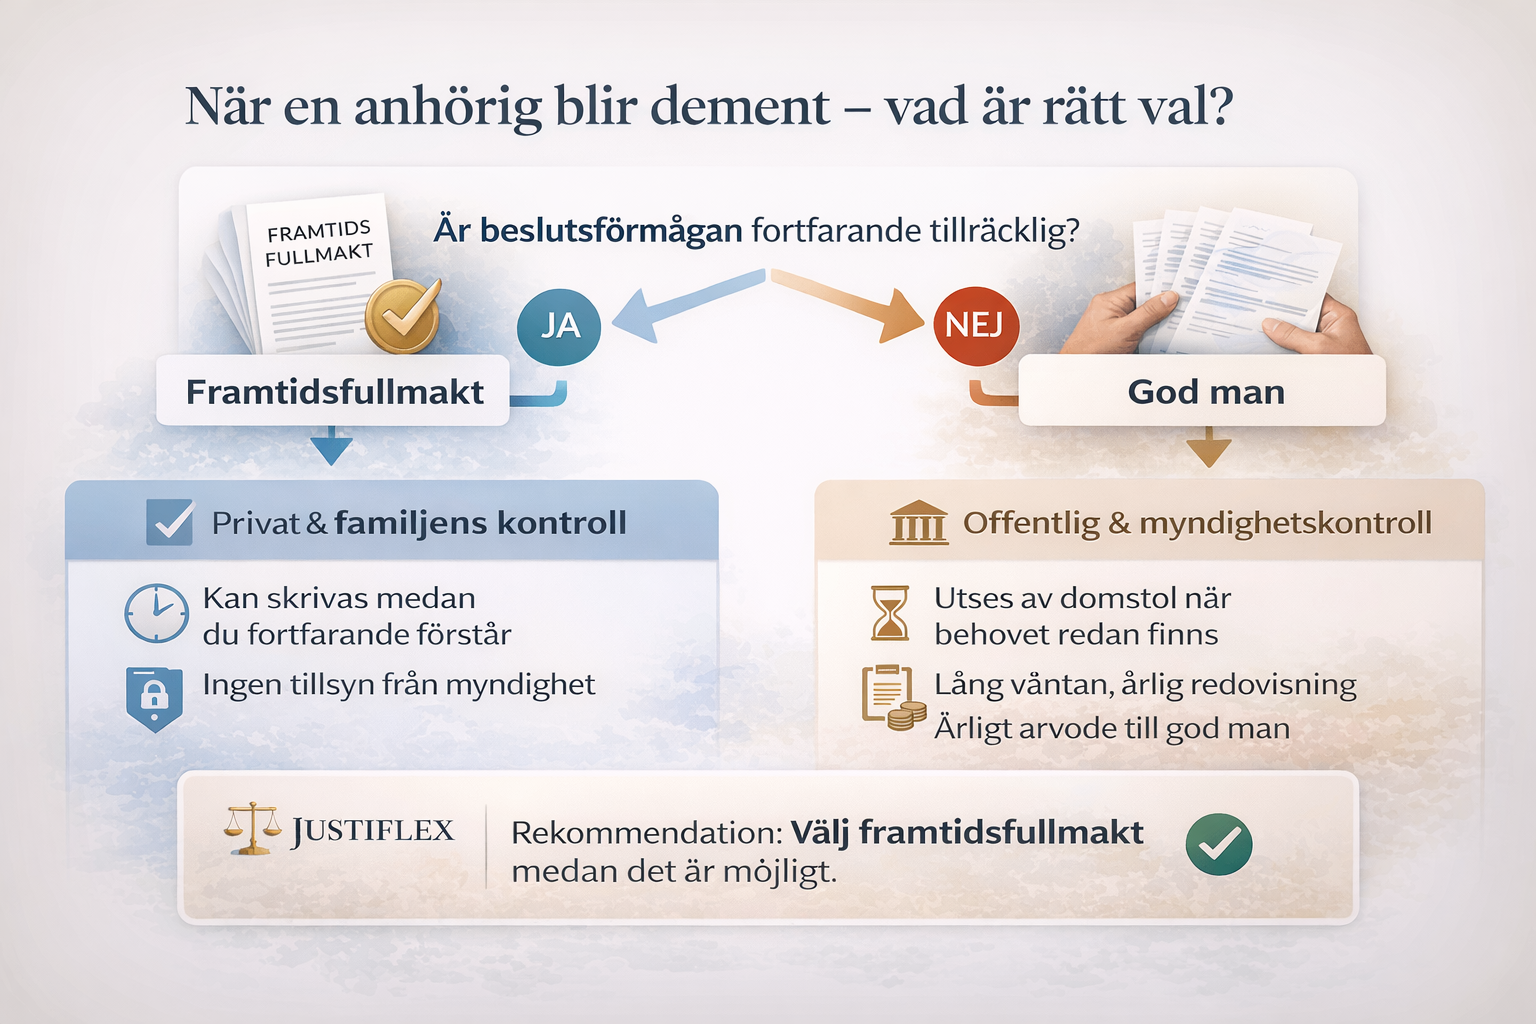
Framtidsfullmakt är det bästa valet om den upprättas i tid. Den ger familjen kontroll, snabbhet och ingen löpande myndighetstillsyn. God man blir aktuellt först när beslutsförmåga saknas, men innebär lång handläggning, årlig redovisning och tillsyn. Prioritera framtidsfullmakt så tidigt som möjligt.

Risk

Det börjar ofta diskret. En missad räkning. Ett bankkort som spärras.
Plötsligt säger banken nej – trots att du “bara vill hjälpa”.

Här gör många familjer ett avgörande misstag: de väntar.
Och när demensen väl är konstaterad är det ofta för sent att välja själv.

Vad du får av guiden

  • Den verkliga skillnaden mellan framtidsfullmakt och god man
  • När det inte längre går att skriva framtidsfullmakt
  • Vad en god man faktiskt innebär i vardagen
  • En tydlig beslutsmodell – vad du ska göra först

Innehåll

  • Erfarenhet från verkligheten
  • Juridiken förklarad – enkelt
  • Jämförelse: framtidsfullmakt vs god man
  • Beslutsstöd: vad passar er?
  • Vanliga & dyra misstag
  • Steg-för-steg: så gör du rätt
  • Konsekvenser om det blir fel
  • FAQ
  • Trygg slut-CTA

Erfarenhet från verkligheten (Justiflex)

I Justiflex rådgivning kring demens ser vi ett tydligt mönster:

I cirka 70 % av fallen hade framtidsfullmakt varit möjlig – om familjen agerat tidigare.

När den saknas leder processen i stället ofta till:

  • 3–6 månaders väntan på beslut
  • Årliga arvoden till god man
  • Myndighetstillsyn över privata beslut

Detta är inte teori – det är återkommande klientärenden.

Juridiken – förklarad utan juristspråk

Framtidsfullmakt

Regleras av Lag (2017:310) om framtidsfullmakter.
Det är ett privat dokument som skrivs medan personen fortfarande förstår vad hen gör. Fullmakten börjar gälla först när beslutsförmågan inte längre räcker till.

👉 Du väljer själv vem som ska hjälpa dig.
👉 Ingen löpande tillsyn från kommunen.

God man

Regleras i Föräldrabalken 11 kap.
En god man utses av domstol när behovet redan finns. Personen står under överförmyndarens tillsyn och måste redovisa ekonomi varje år.

👉 Offentlig lösning.
👉 Mindre flexibilitet.

Kärnan: Tid och kontroll.

Framtidsfullmakt vs God man – tydlig jämförelse

FrågaFramtidsfullmaktGod man
När kan den användas?Innan beslutsförmåga bristerNär behov redan finns
Vem bestämmer?Den enskildeDomstol
StarttidOmedelbarOfta 2–6 månader
MyndighetstillsynNejJa, årligen
Kostnad över tidEngångÅrligt arvode
Familjens flexibilitetHögBegränsad

Justiflex rekommendation:
👉 Välj framtidsfullmakt så länge det är möjligt.

Beslutsstöd – vad passar er?

Svara ärligt:

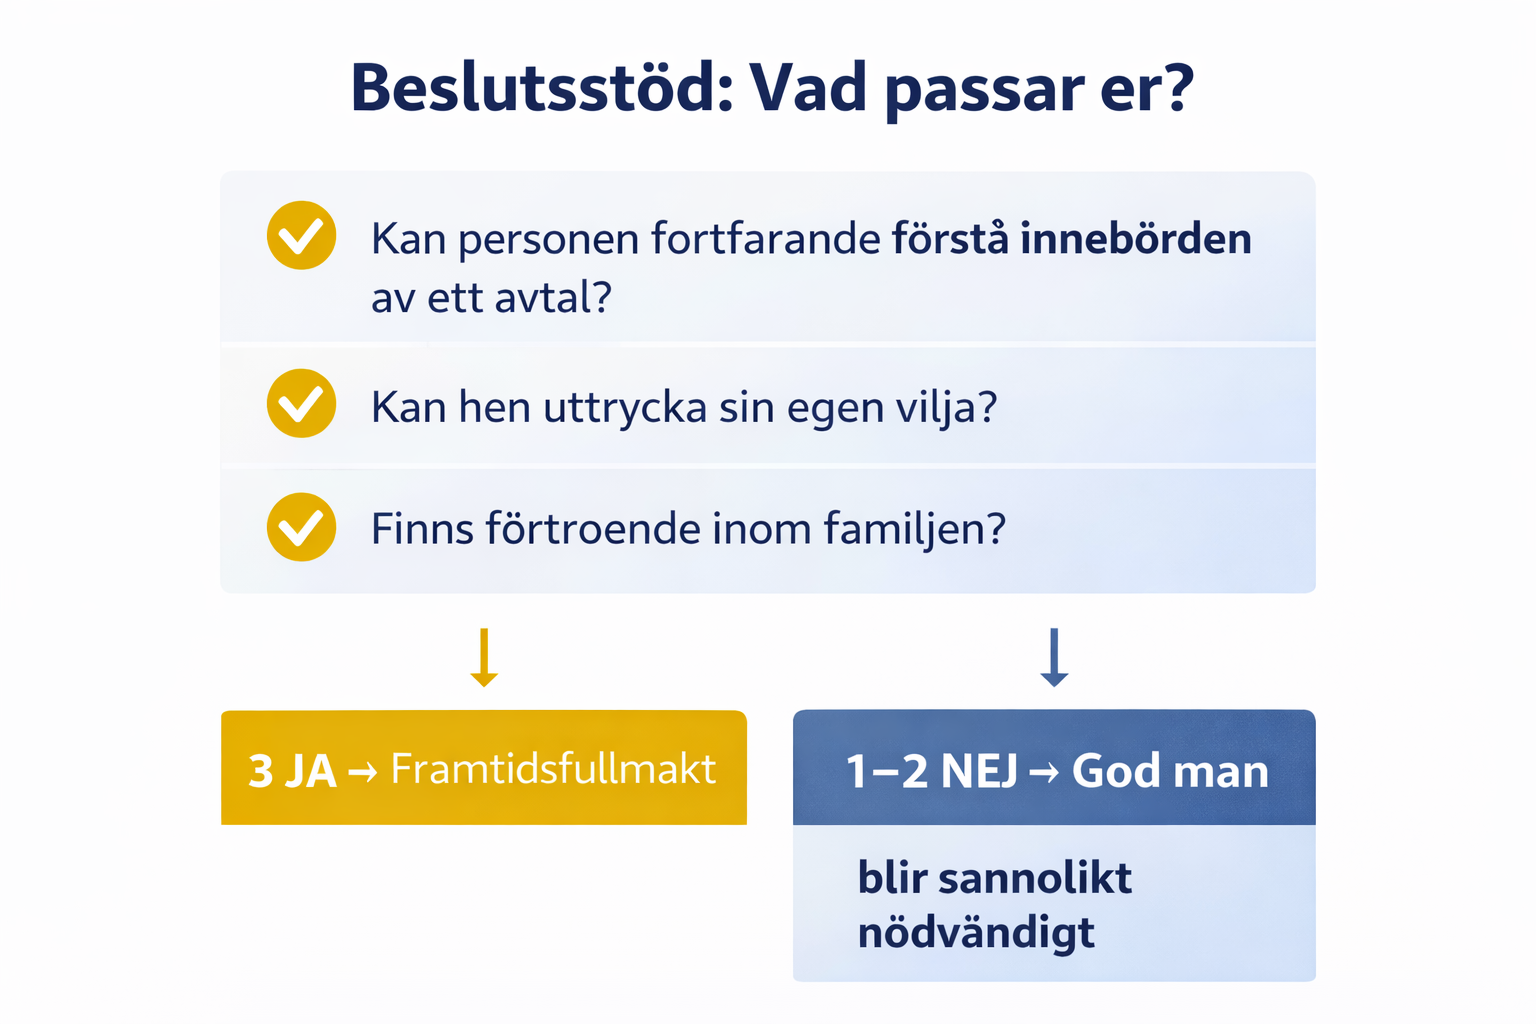
  1. Kan personen fortfarande förstå innebörden av ett avtal?
  2. Kan hen uttrycka sin egen vilja?
  3. Finns förtroende inom familjen?

3 ja → Framtidsfullmakt
1–2 nej → God man blir sannolikt nödvändigt

Vanliga & dyra misstag (vi ser dem varje vecka)

  1. Väntar på “officiell diagnos” → för sent
  2. Använder mallar utan juridisk anpassning
  3. Tror att framtidsfullmakt gäller automatiskt
  4. Missar fastighet eller gåvor i fullmakten
  5. Underskattar vad god man innebär i praktiken

Varje misstag kostar tid, pengar och ofta relationer.

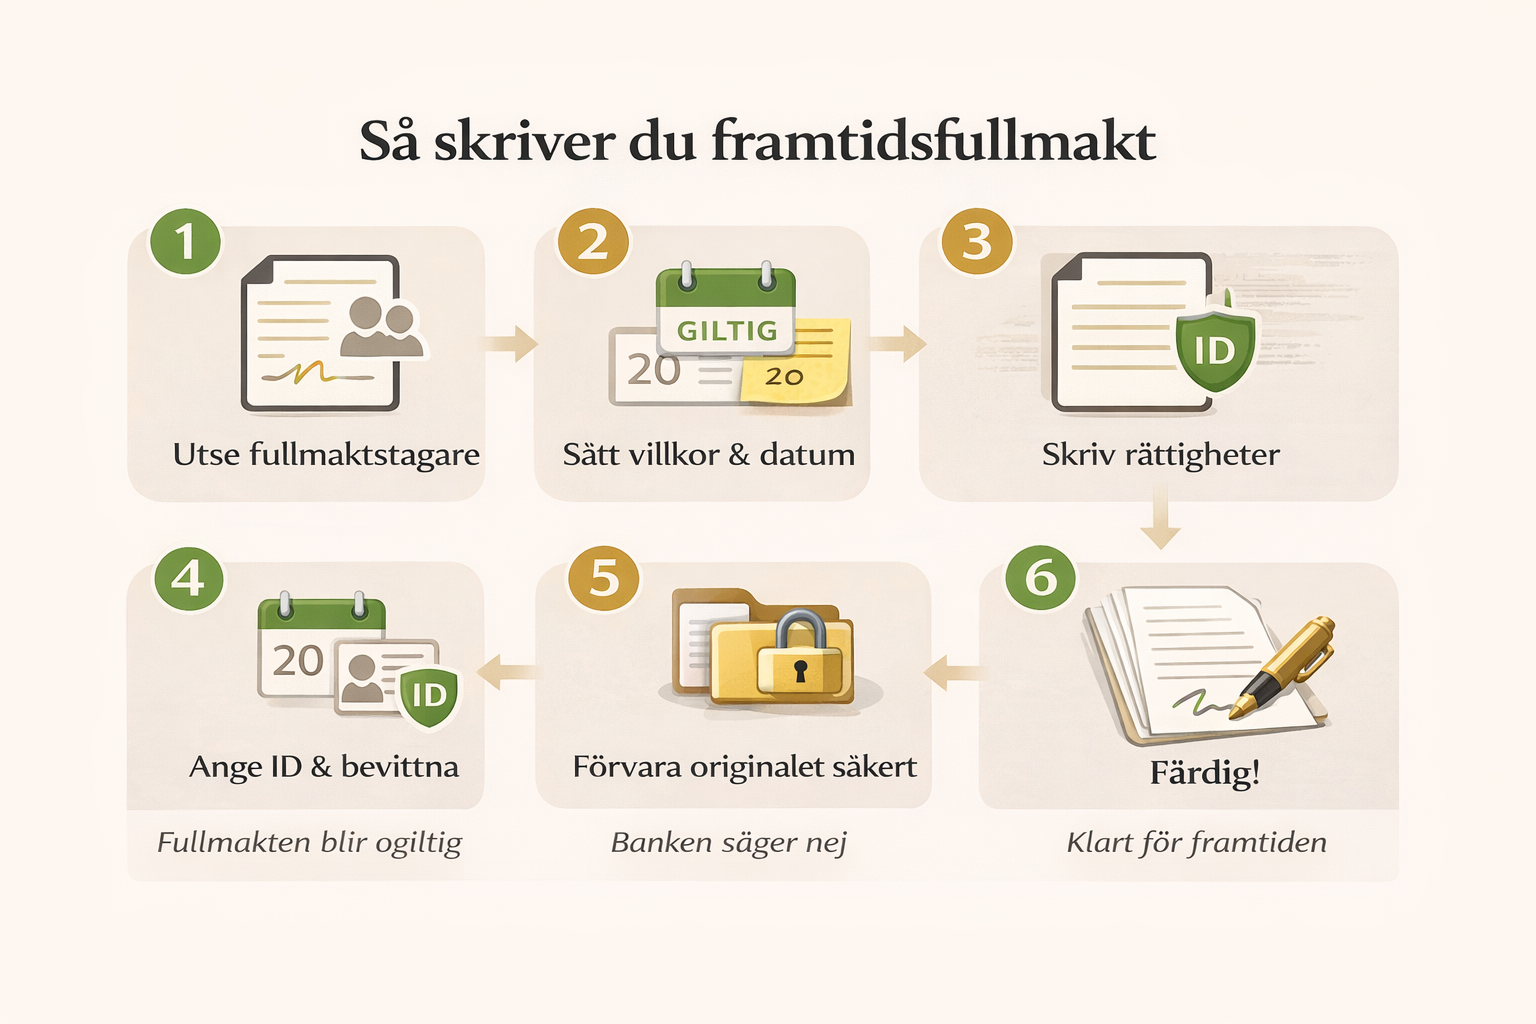
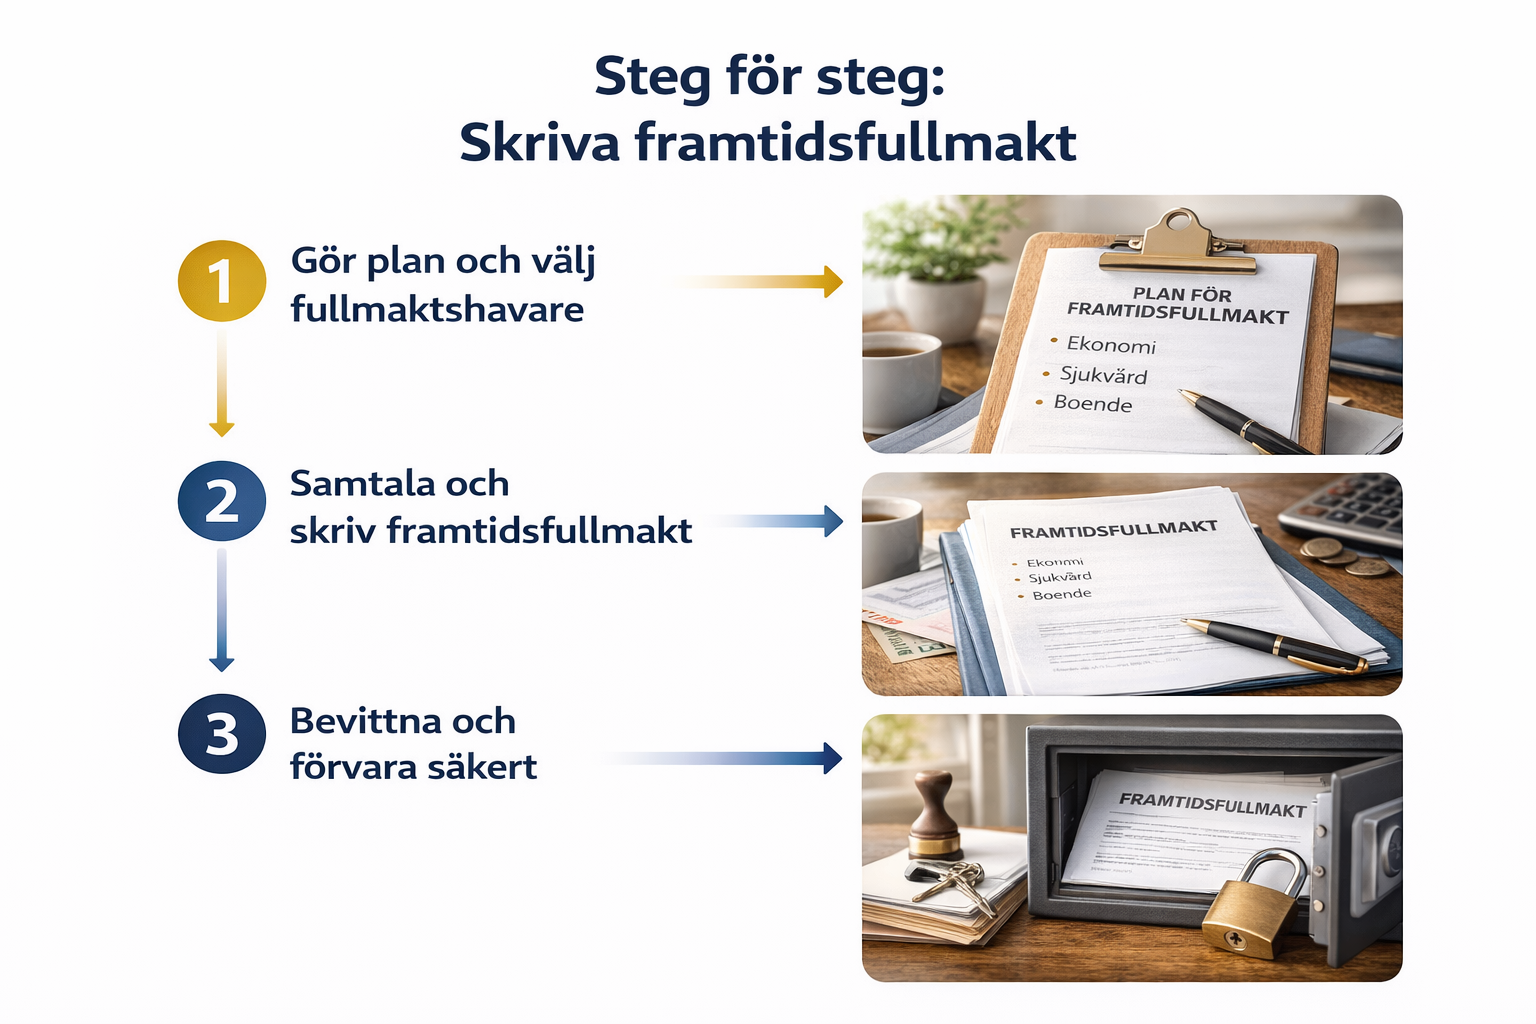
Steg-för-steg: Så gör du rätt

  1. Bedöm beslutsförmågan (vid behov med läkare)
  2. Välj rätt lösning i tid
  3. Upprätta korrekt dokument
  4. Säkerställ bankernas acceptans
  5. Förvara originalet säkert och informera familjen

Konsekvenser om det blir fel

  • 💰 Onödiga arvoden och låsta tillgångar
  • ❤️ Konflikter mellan syskon
  • ⚖️ Långvariga juridiska låsningar

Det är nästan alltid dyrare att vänta än att agera.

FAQ – vanliga frågor

Gäller framtidsfullmakt vid demens?
Ja, om den skrevs i tid.

Kan banken neka framtidsfullmakt?
Ja, om den är otydlig eller ofullständig.

Vem betalar god man?
Den enskilde – inte staten.

Kan man ha både framtidsfullmakt och god man?
Ja, men framtidsfullmakten har företräde där den gäller.

Kan framtidsfullmakt återkallas?
Ja, så länge beslutsförmåga finns kvar.

Slut-CTA – trygg och saklig

Skapa framtidsfullmakt digitalt – korrekt från början
Pris från 995 – 6 995 kr
✔ BankID ✔ Juristgranskat ✔ Säker hantering

👉 Rätt beslut i tid gör hela skillnaden.

Juridisk information

Denna artikel är generell information och ersätter inte personlig juridisk rådgivning.
Lagrum: Lag (2017:310) om framtidsfullmakter, Föräldrabalken (1949:381) 11 kap.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

När en anhörig blir dement – framtidsfullmakt eller god man? (2026-guiden) Läs mer »
Äktenskapsförord i efterhand – går det att skydda egendom efter vigseln?

3 februari 2026 | Av Robin Forslöv | 5 min läsning

Äktenskapsförord i efterhand – går det att skydda egendom efter vigseln?

Många makar utgår från att det är självklart vad som är ”mitt” och ”ditt” i ett äktenskap. Men utan ett korrekt upprättat och registrerat äktenskapsförord är det lagen – inte intentionen – som avgör hur egendom ska delas vid skilsmässa eller dödsfall.

När ägandeförhållanden inte är juridiskt tydliga uppstår ofta konflikter, utdragna bodelningar och ekonomiska kompromisser som hade kunnat undvikas med rätt avtal i tid.

Ja. Ett äktenskapsförord kan upprättas när som helst under äktenskapet enligt Äktenskapsbalken 7 kap. 3 §. Det blir giltigt först när det registreras hos Skatteverket och gäller framåt i tiden. Det kan skydda egendom som enskild, men påverkar inte redan genomförda bodelningar.

Risk

”Vi trodde det var för sent – men huset var fortfarande i riskzonen.”

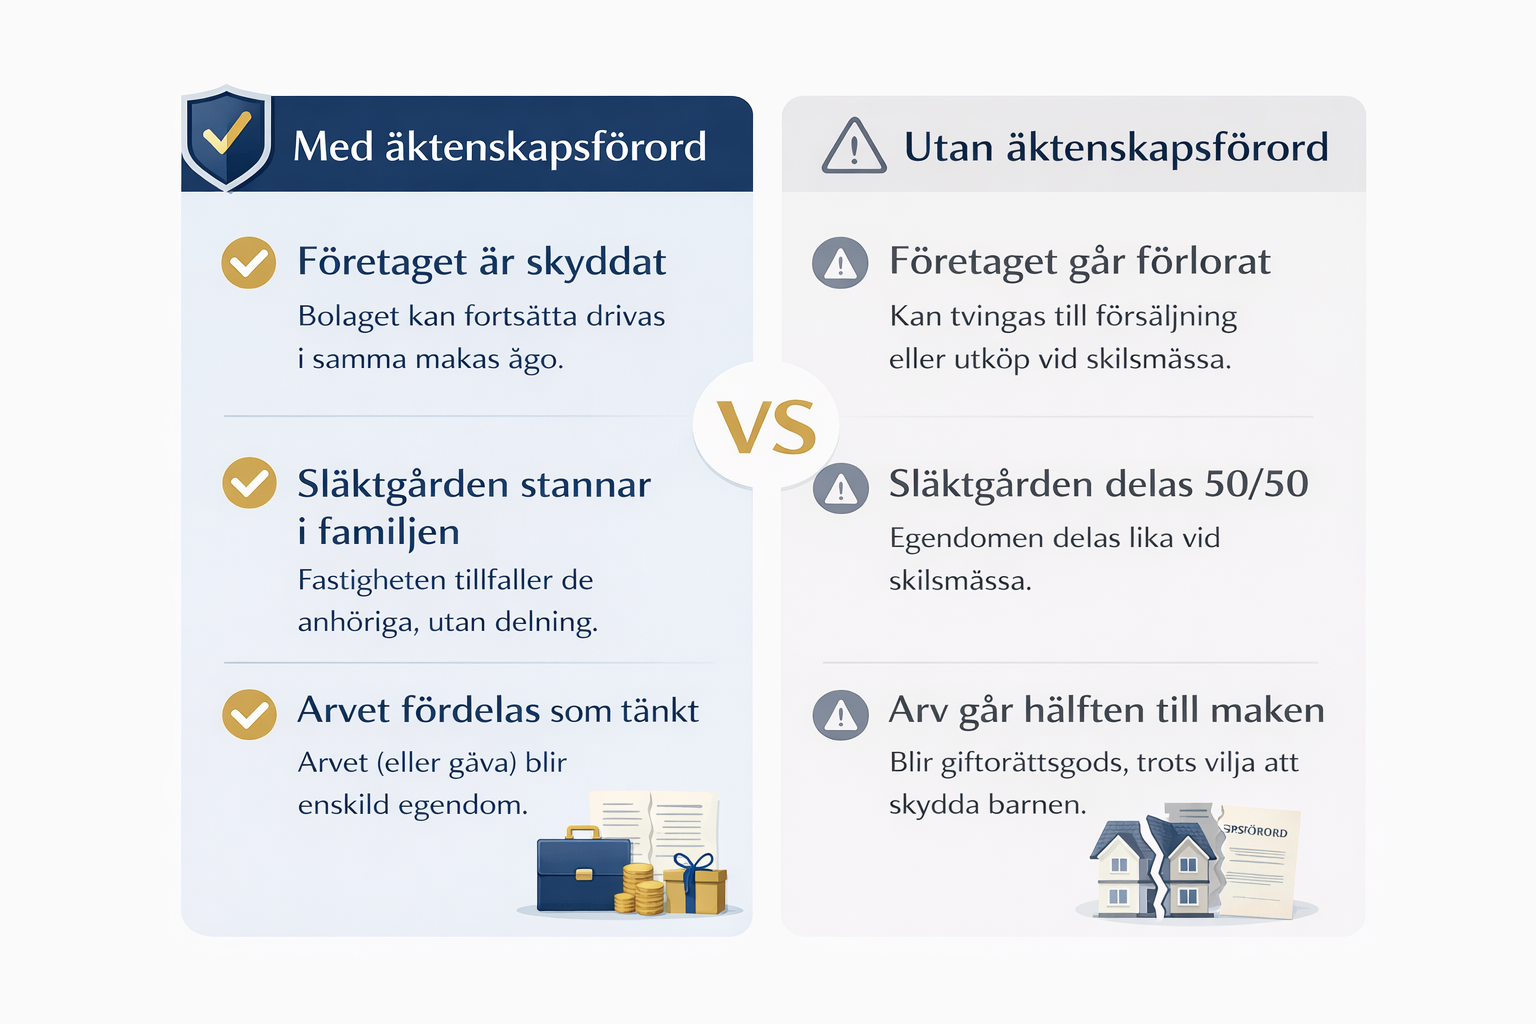
Många gifter sig utan juridiken på plats. Sedan förändras livet: företag byggs, arv kommer, ekonomin blir ojämn. Utan äktenskapsförord är huvudregeln 50/50. Konsekvensen kan bli att egendom som aldrig var tänkt att delas måste delas vid skilsmässa eller dödsfall.

Vanliga risker utan förord:

  • Företag tvingas säljas för att lösa ut make/maka
  • Släktgårdar lämnar familjen
  • Arv till barn halveras i bodelning

Vad du får av guiden

  • Klart besked om äktenskapsförord i efterhand
  • Vad som kan skyddas – och inte
  • Skatteverkets roll och varför registrering är avgörande
  • Praktiska prioriteringar från verkliga ärenden
  • Steg-för-steg som håller i domstol

Expert-anslaget (”I’ve been there”)

I vår rådgivning hos Justiflex möter vi ofta par som varit gifta i 10–20 år. De är överens, men juridiken speglar inte deras verklighet. Ett återkommande misstag är att skriva något själva och lägga i en låda. Utan registrering är förordet juridiskt verkningslöst. Ett annat är att glömma surrogat – vad som händer när enskild egendom säljs och ersätts.

1. Juridiken: äktenskapsförord under bestående äktenskap

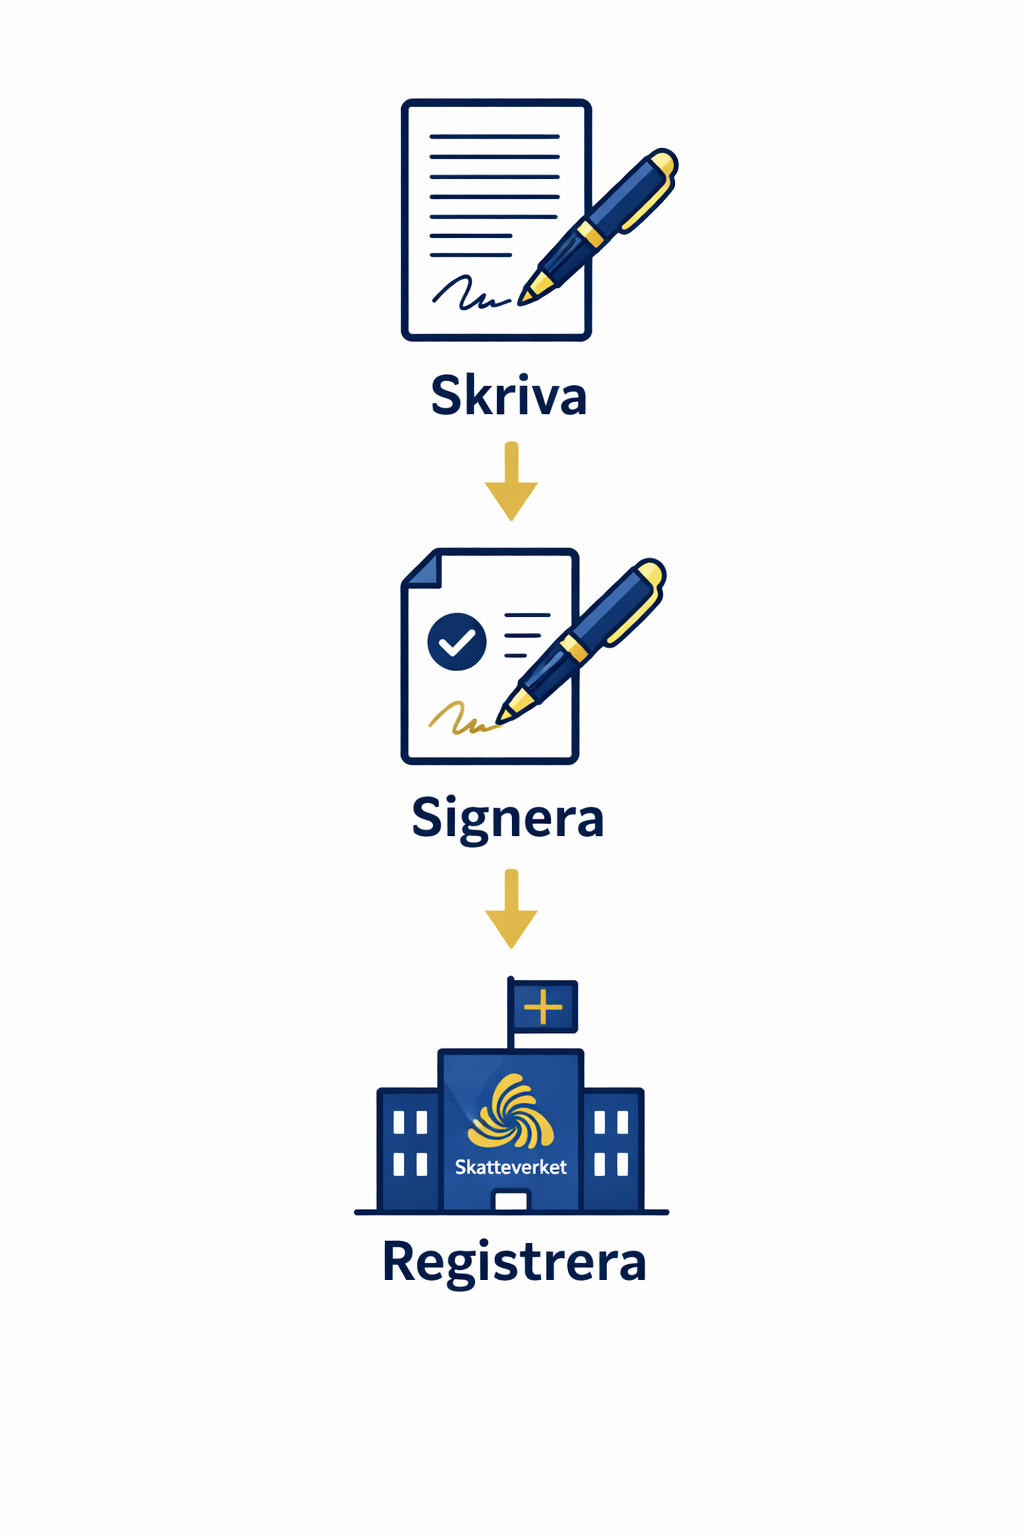
Enligt ÄktB 7 kap. 3 § kan makar när som helst avtala om att egendom ska vara enskild. Två krav är absoluta:

  1. Skriftlighet och underskrift av båda makar
  2. Registrering hos Skatteverket – giltighet inträder den dag handlingen kommer in

Viktigt: Förordet verkar inte retroaktivt. En redan avslutad bodelning kan inte ändras i efterhand (ÄktB 9 kap. 1 §).

2. Vad kan skyddas i efterhand?

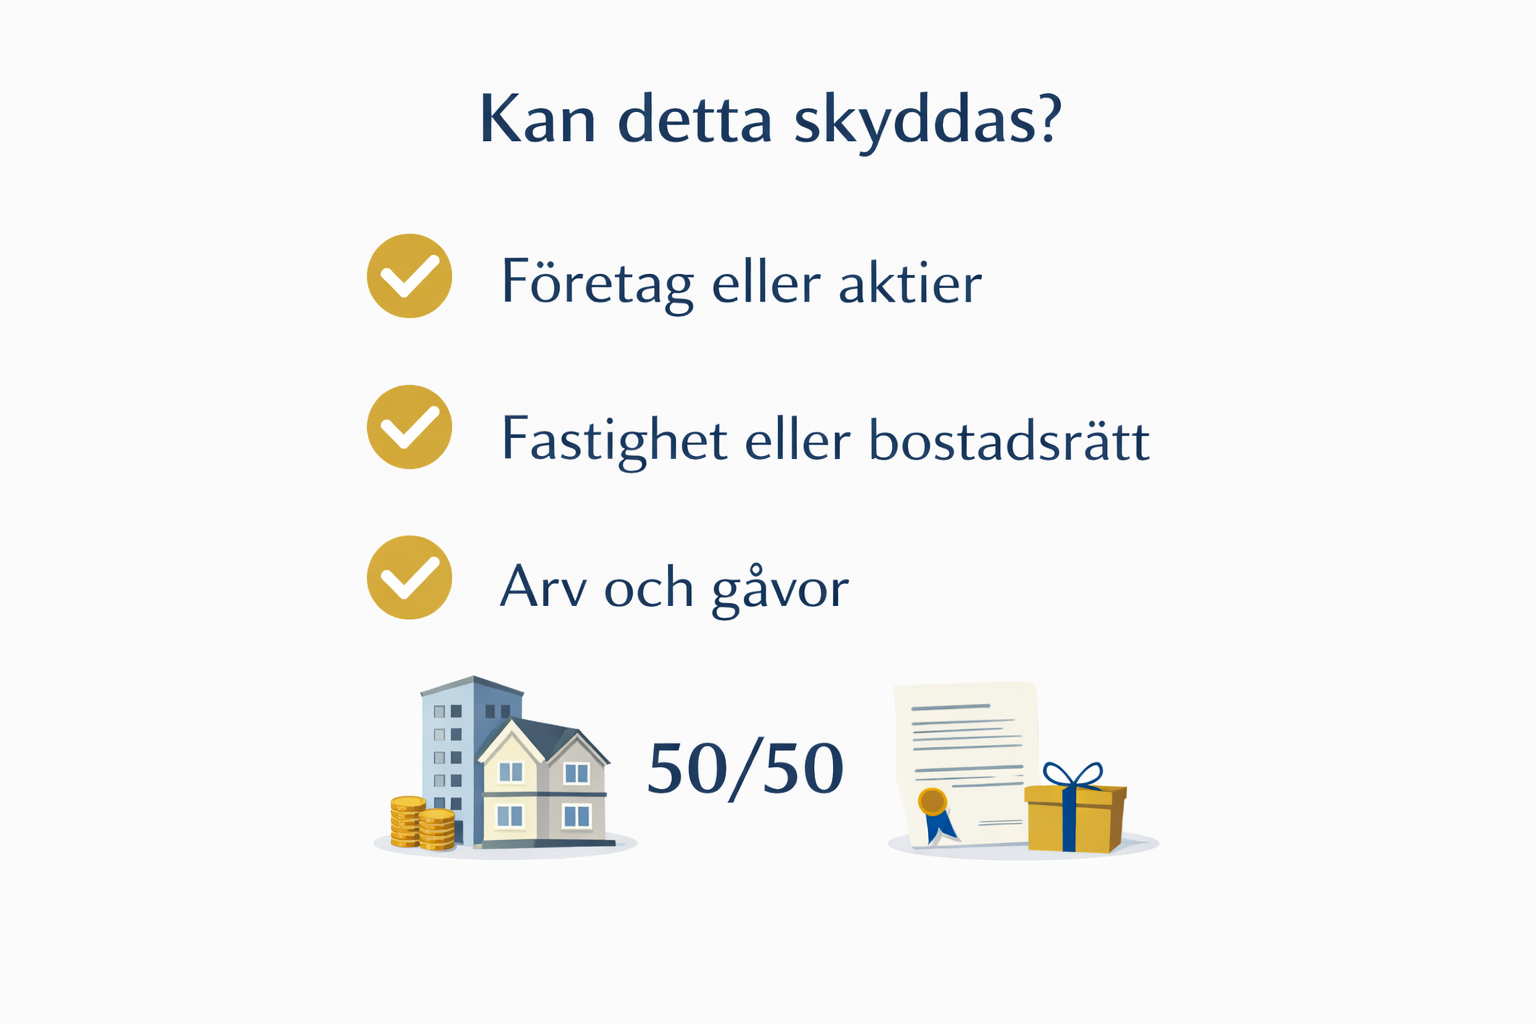
Allt som i dag är giftorättsgods kan göras till enskild egendom, till exempel:

  • Företag och aktier (inkl. framtida värdeökning om det skrivs rätt)
  • Fastighet/bostadsrätt
  • Sparande, fonder, värdepapper
  • Arv och gåvor som redan mottagits
  • Avkastning och surrogat (ersättningsegendom)

⚠️ Varning: Äktenskapsförord reglerar inte skulder gentemot borgenärer. Det styr endast fördelningen mellan makar.

3. När börjar äktenskapsförordet gälla?

  • Från registreringsdagen hos Skatteverket
  • Inte från underskriftsdatum
  • Inte bakåt i tiden

📌 Praktisk prioritering: Registrera omedelbart efter underskrift för att undvika ett juridiskt glapp.

Beslutsstöd – är ni i riskzon?

SituationRisk utan förordRekommendation
Företag startat efter vigsel50 % kan tillfalla motpartenÄktenskapsförord (inkl. värdeökning)
Arv utan villkorBlir giftorättsgodsFörord i efterhand
Stora ekonomiska skillnaderOönskad utjämningÄktenskapsförord
SärkullbarnArvstvisterFörord + testamente
Tidigare skilsmässaUpprepad riskÄktenskapsförord

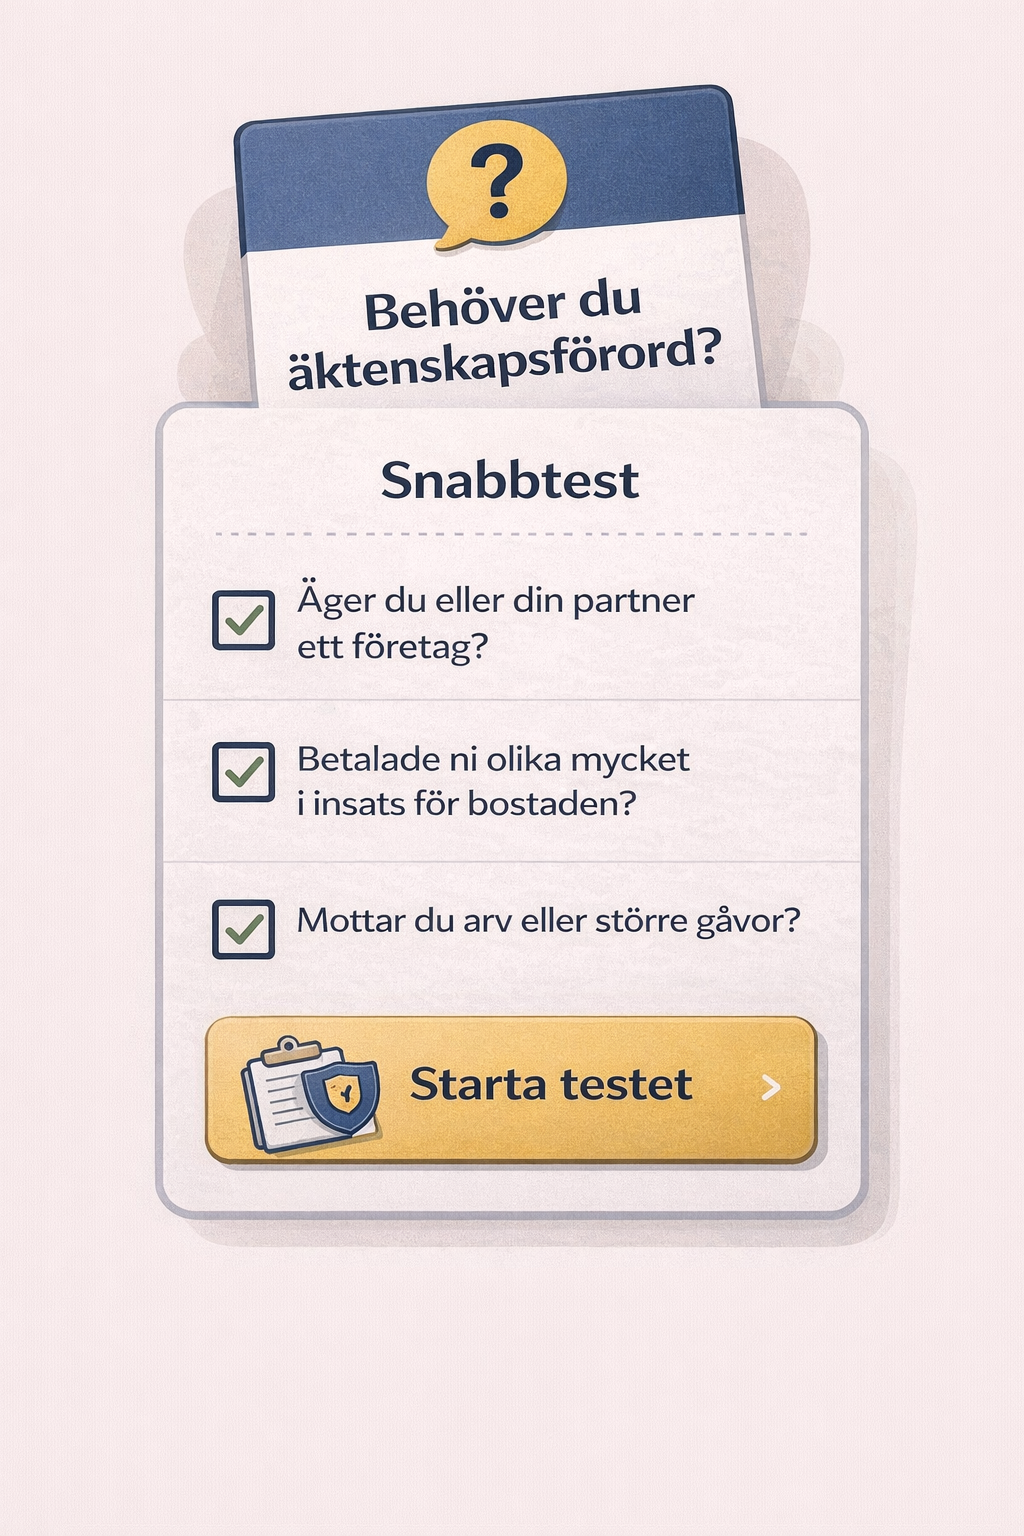
Interaktiv snabbtest (självcheck)

Svara ja på någon?

  • Äger någon av er företag?
  • Har någon ärvt eller ska ärva?
  • Finns stora ekonomiska skillnader?
  • Finns särkullbarn?

👉 Minst ett ja = överväg äktenskapsförord.

Vanliga & dyra misstag (från verkliga ärenden)

  1. ”Vi är överens.” → Muntliga överenskommelser gäller inte.
  2. Skriver men registrerar inte. → Juridiskt värdelöst.
  3. Luddiga formuleringar. → Tolkningstvister (ange andelar, konton, reg.nr).
  4. Skyddar bara idag. → Glömmer avkastning/surrogat.
  5. Tror att förord ersätter testamente. → Gör det inte.
  6. Väntar med registrering. → Glapp-risk om skilsmässoansökan lämnas in.

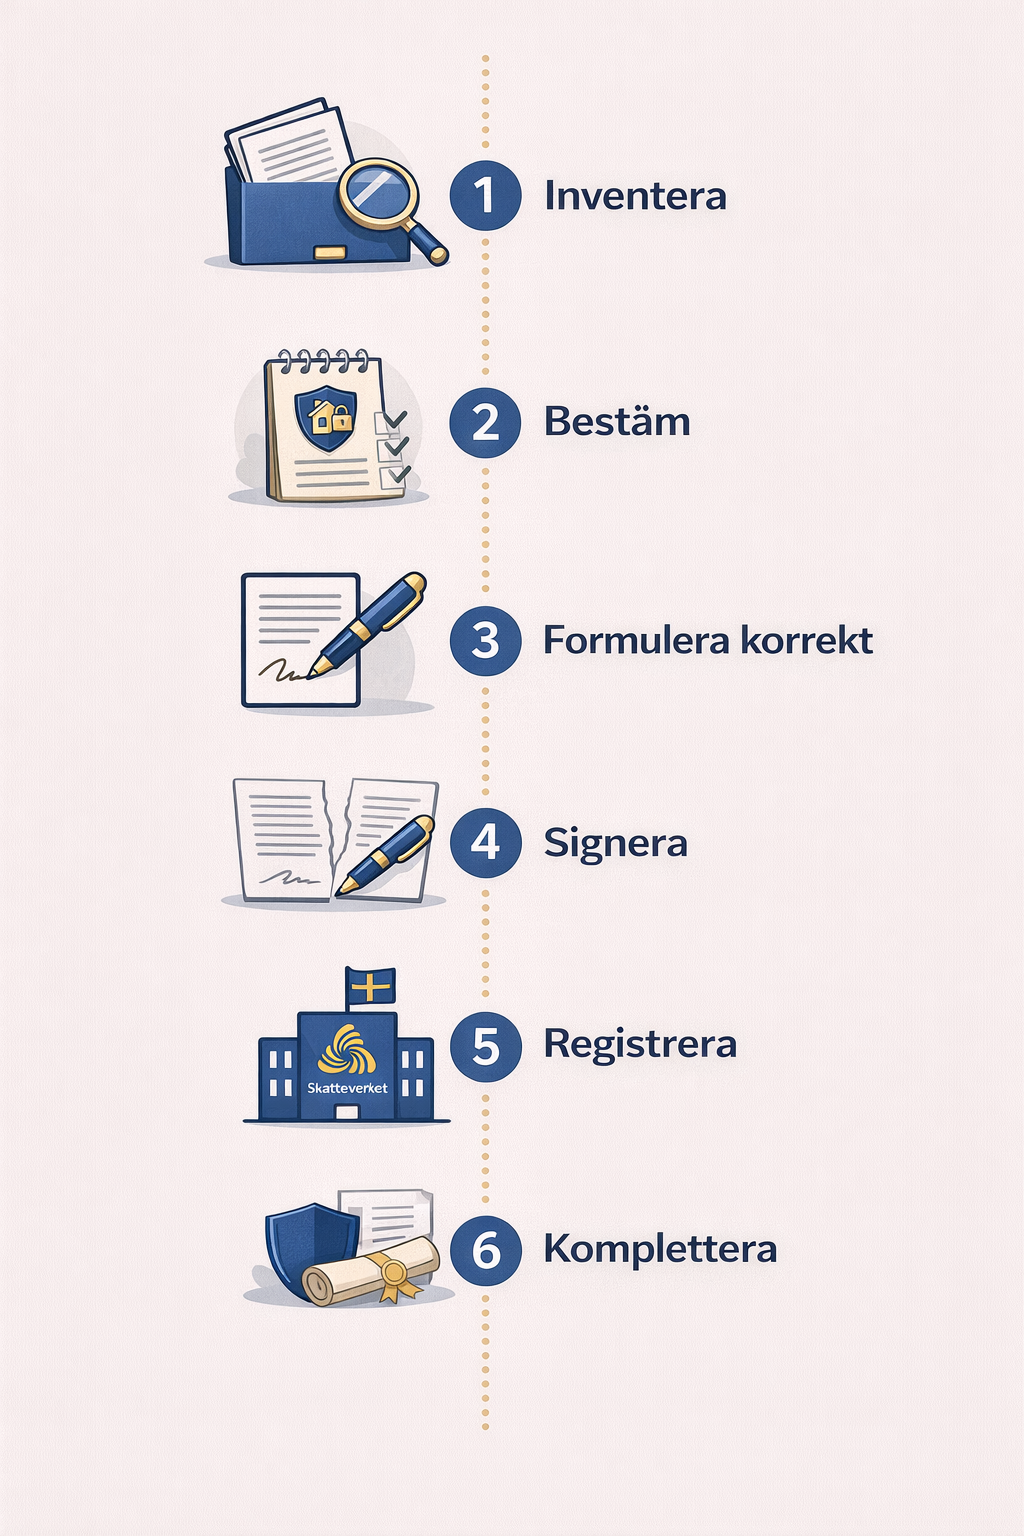
Steg-för-steg: så gör ni rätt

  1. Inventera nuvarande och framtida egendom
  2. Bestäm vad som ska vara enskilt (inkl. avkastning/surrogat)
  3. Formulera korrekt enligt ÄktB 7 kap. 3 §
  4. Signera båda makar
  5. Registrera hos Skatteverket (avgift f.n. 275 kr)
  6. Komplettera vid behov med testamente

Konsekvenser om det blir fel

  • Ekonomi: Oönskad 50/50-delning, ibland miljonbelopp
  • Relation: Konflikter vid separation eller dödsfall
  • Framtid: Onödiga tvister som hade kunnat undvikas

FAQ – vanliga frågor

Gäller äktenskapsförord bakåt i tiden?
Nej. Endast från registrering.

Kan vi ändra ett befintligt förord?
Ja. Ett nytt förord kan ersätta eller komplettera – och måste registreras.

Måste båda samtycka?
Ja, alltid.

Gäller det vid dödsfall?
Ja. Det påverkar bodelningen när en make avlider.

Räcker äktenskapsförord vid särkullbarn?
Ofta nej. Kombinera med testamente.

Kan vi skriva själva?
Tekniskt ja, men små fel kan fälla skyddet. Juristgranskning är en billig försäkring.

Vad kostar det?
Digitalt från 695 kr (registreringsavgift tillkommer).

Hur lång tid tar det?
Avtalet: minuter. Registrering: normalt några veckor.

Slut-CTA

Säkra er egendom – även i efterhand.
Skapa äktenskapsförord digitalt, korrekt och juristgranskat.

Pris från 695 kr
✔ BankID ✔ Juristgranskat ✔ Säker hantering

👉 Trygg juridik nu – istället för dyra konflikter senare.

Juridisk information

Denna artikel är allmän information och utgör inte personlig juridisk rådgivning.
Ansvarig jurist: Robin Forslöv,  jurist
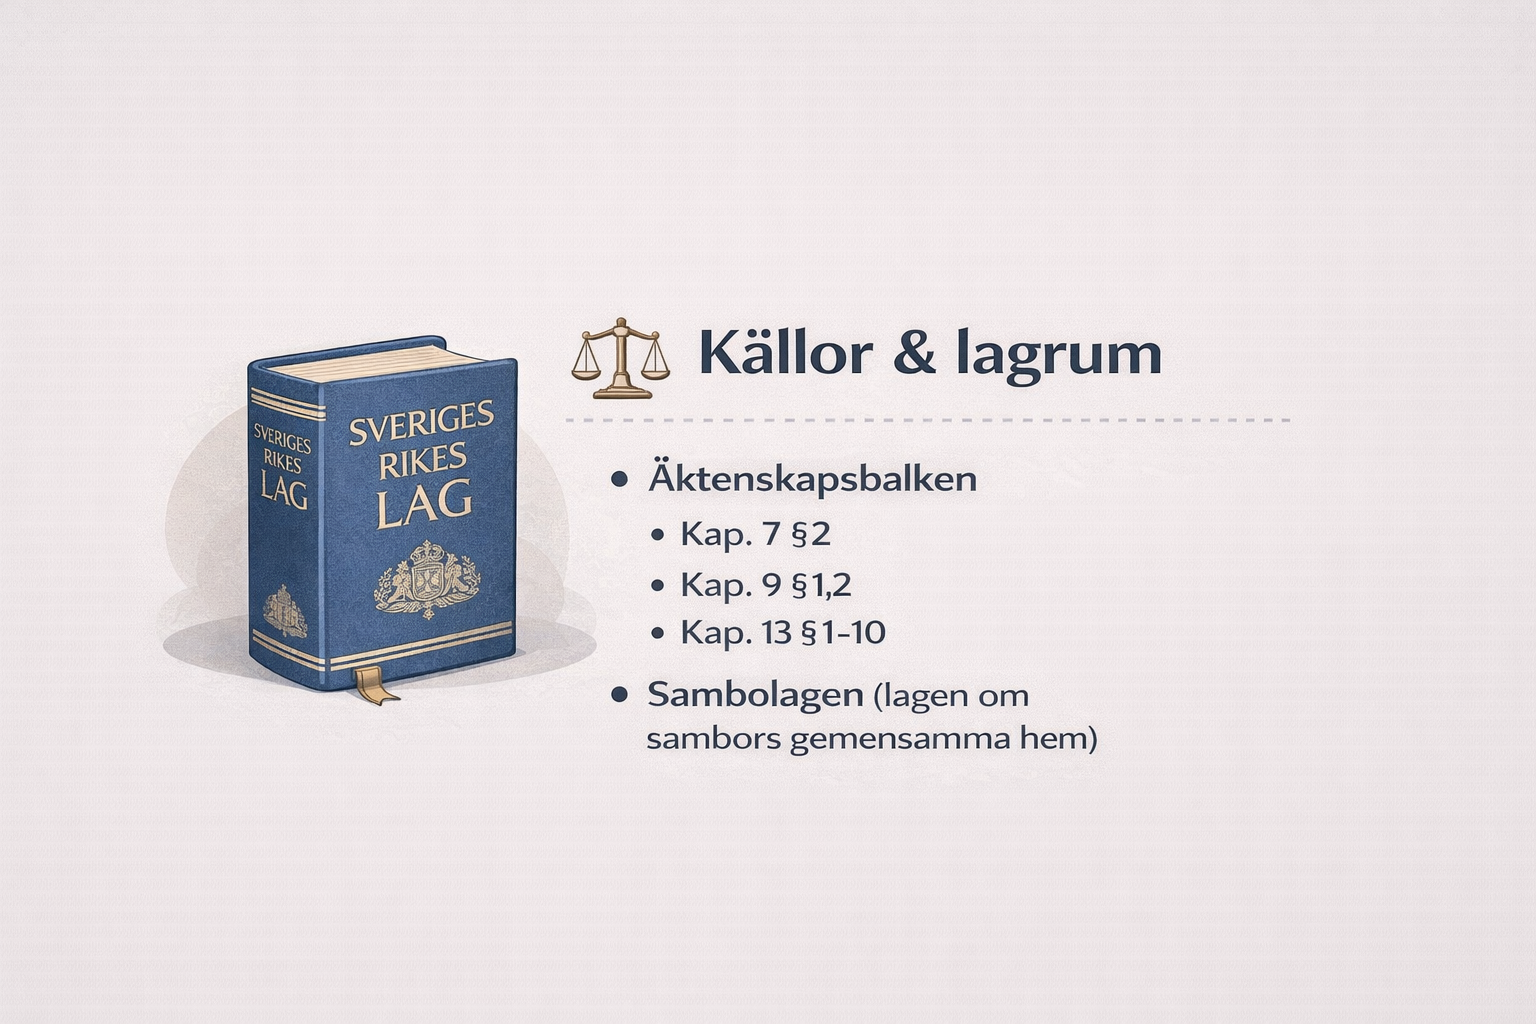
Lagrum: Äktenskapsbalken (1987:230), bl.a. 7 kap. 3 §, 9 kap. 1 §

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Äktenskapsförord i efterhand – går det att skydda egendom efter vigseln? Läs mer »
Skilsmässa & företag – vad händer med ditt aktiebolag vid en separation?

2 februari 2026 | Av Robin Forslöv | 5 min läsning

Skilsmässa & företag – vad händer med ditt aktiebolag vid en separation?

Många företagare utgår från att det är självklart att bolaget är ”deras” vid en separation. Men utan korrekt juridiskt skydd är det lagen – inte insatsen eller intentionen – som avgör hur värdet av företaget behandlas i bodelningen, vilket ofta leder till oväntade och kostsamma konsekvenser.

När ägandet inte är juridiskt tydligt uppstår lätt konflikter mellan makarna. Resultatet blir ofta utdragna bodelningar, värderingstvister och ekonomiska kompromisser som påverkar både bolagets framtid och relationen mellan parterna.

Ett aktiebolag delas inte vid skilsmässa, men aktiernas värde ingår normalt i bodelningen som giftorättsgods. Saknas äktenskapsförord kan du tvingas kompensera med likvid, belåna bolaget eller sälja aktier. Med korrekt äktenskapsförord skyddas bolaget fullt ut (ÄktB 7 kap. 2 §).

⚠️ Risk

Du har byggt bolaget i tio år. En separation tar månader.
Risken? Att ditt livsverk reduceras till en rad i en bodelning – trots att din partner aldrig arbetat i företaget. I praktiken är detta ett av de vanligaste och dyraste misstagen vi ser hos företagare.

✅ Vad du får av guiden

  • Exakt vad som delas – och vad som inte gör det
  • Prioriteringslista: gör detta först (och varför)
  • Beslutsmodell för olika företagarscenarier
  • Vanliga, kostsamma misstag från verkliga ärenden
  • Steg-för-steg för att skydda aktiebolaget juridiskt korrekt

📑 Innehåll

  1. Expert-anslaget – erfarenhet från verkligheten
  2. Juridiken förklarad (utan paragrafdump)
  3. Beslutsstöd: Hur utsatt är ditt bolag?
  4. Interaktivt test: Riskerar ditt bolag att delas?
  5. Vanliga & dyra misstag
  6. Steg-för-steg: Så skyddar du aktiebolaget
  7. Konsekvenser om det blir fel
  8. FAQ
  9. Trygg slut-CTA

👔 Expert-anslaget – “I’ve been there”

Vi möter ofta företagare mitt i separationen när bolagsfrågan plötsligt aktualiseras. Då är brytdagen redan passerad och möjligheten att skriva äktenskapsförord borta.
Baserat på samtliga bodelningar hos Justiflex involverar 10 % ett aktiebolag. I dessa fall ser vi i snitt en överkompensation på ca 300 000 kr när skydd saknas – inte av illvilja, utan på grund av felaktig värdering och sen hantering.

⚖️ Juridiken – så fungerar det i praktiken

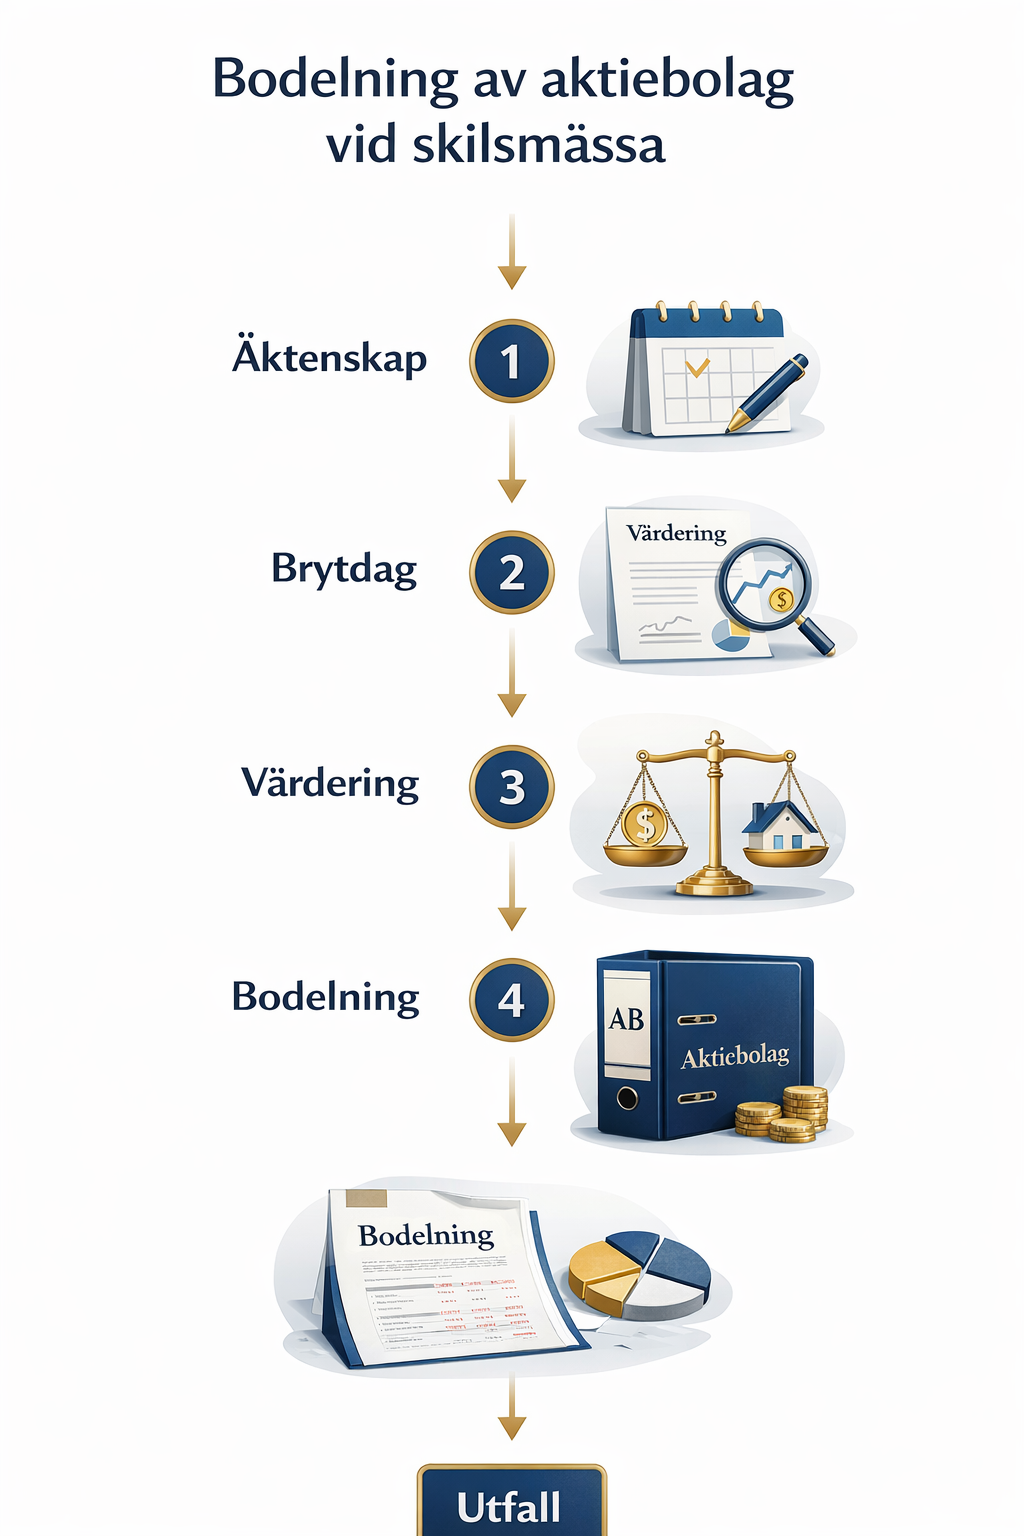
Vid skilsmässa ska makars egendom delas genom bodelning (Äktenskapsbalken 9 kap. 1 §).

  • Aktier är egendom.
  • Är aktierna inte enskild egendom är de giftorättsgods (ÄktB 7 kap. 1 §).
  • Bolaget delas inte, men värdet av aktierna ingår i bodelningen (ÄktB 10 kap. 1 §).
  • Brytdagen (dagen då ansökan om skilsmässa ges in) styr vilket värde som räknas.

👉 Det är därför många blir överraskade – och sårbara.

🧠 Beslutsstöd – hur utsatt är ditt aktiebolag?

SituationRisknivåRekommenderad åtgärd
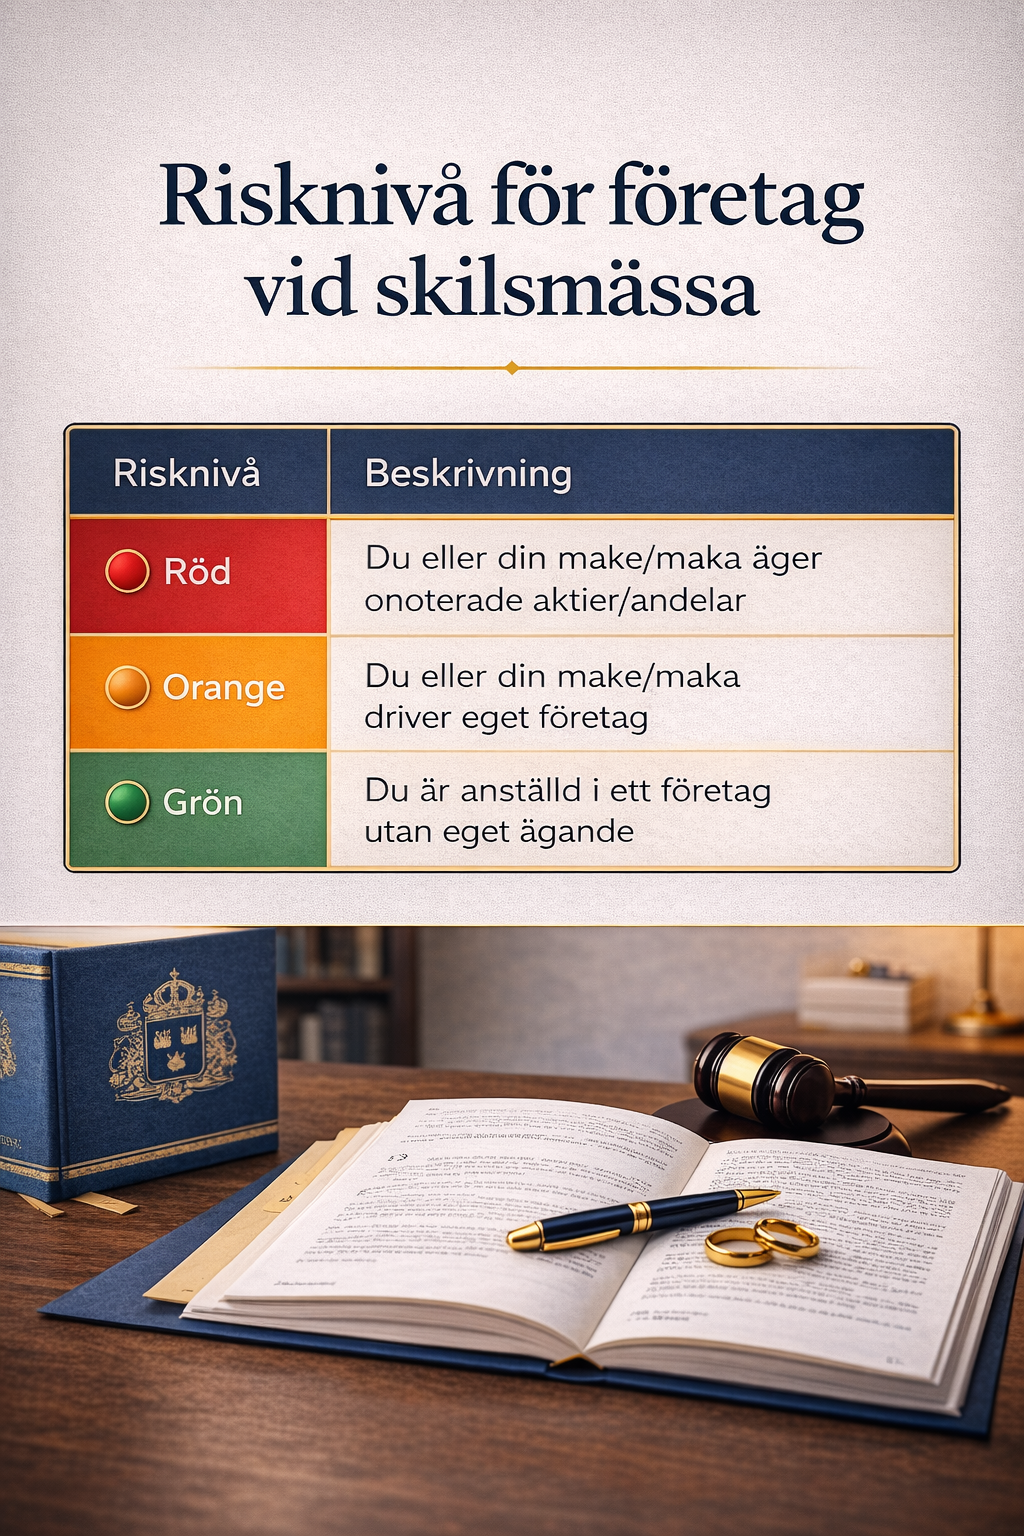
Gift, inget äktenskapsförord🔴 KritiskUpprätta äktenskapsförord omedelbart
Bolag startat före äktenskap🟠 HögFörord + aktieanalys
Partner delaktig i bolaget🔴 Mycket högFörord + aktieägaravtal
Sambo🟢 Låg*Samboavtal (*undantag finns)

🧪 Interaktivt test – riskerar ditt bolag att delas?

Svara ja/nej:

  • Är du gift utan äktenskapsförord?
  • Startades bolaget under äktenskapet?
  • Är din partner involverad i bolaget?

👉 Flera “ja” = hög risk. Agera nu.

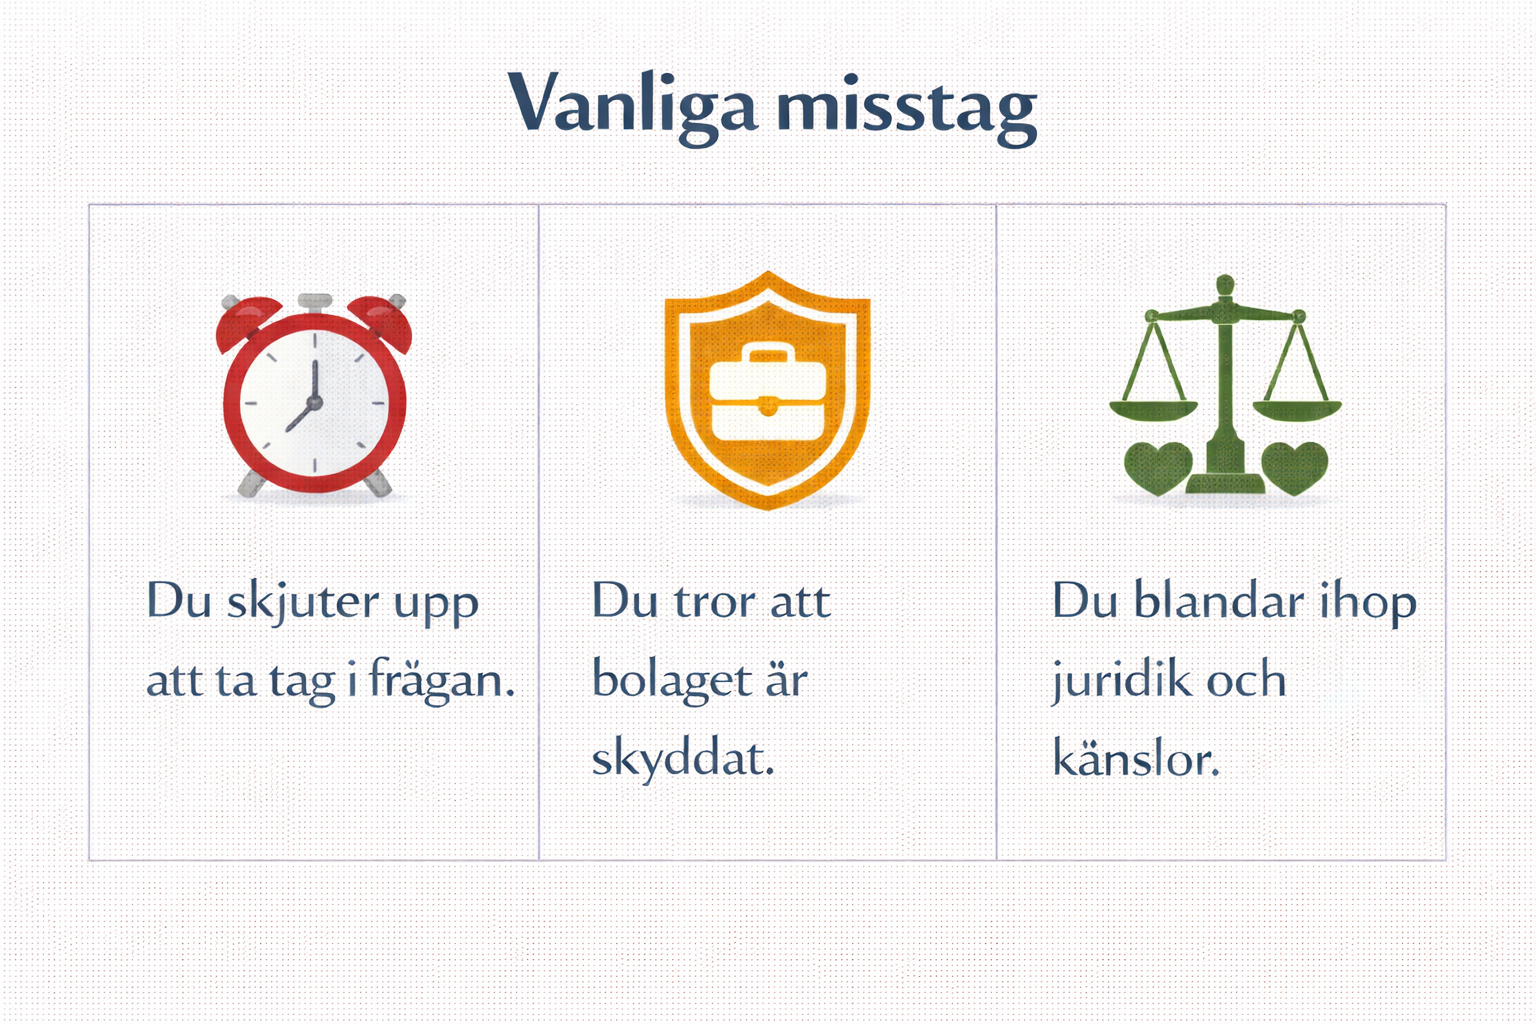
❌ Vanliga & dyra misstag

  1. “Bolaget är mitt” – nej, värdet delas om skydd saknas.
  2. För sent äktenskapsförord – efter separationen är det för sent.
  3. Fel värderingsmodell – leder till överkompensation.
  4. Ignorerad latent skatt – du betalar för mycket.
  5. Uttag ur bolaget – skattemässiga fallgropar.
  6. Standardmallar – räcker sällan för företagare.

Varje punkt ovan kan innebära hundratusentals kronor i onödiga kostnader.

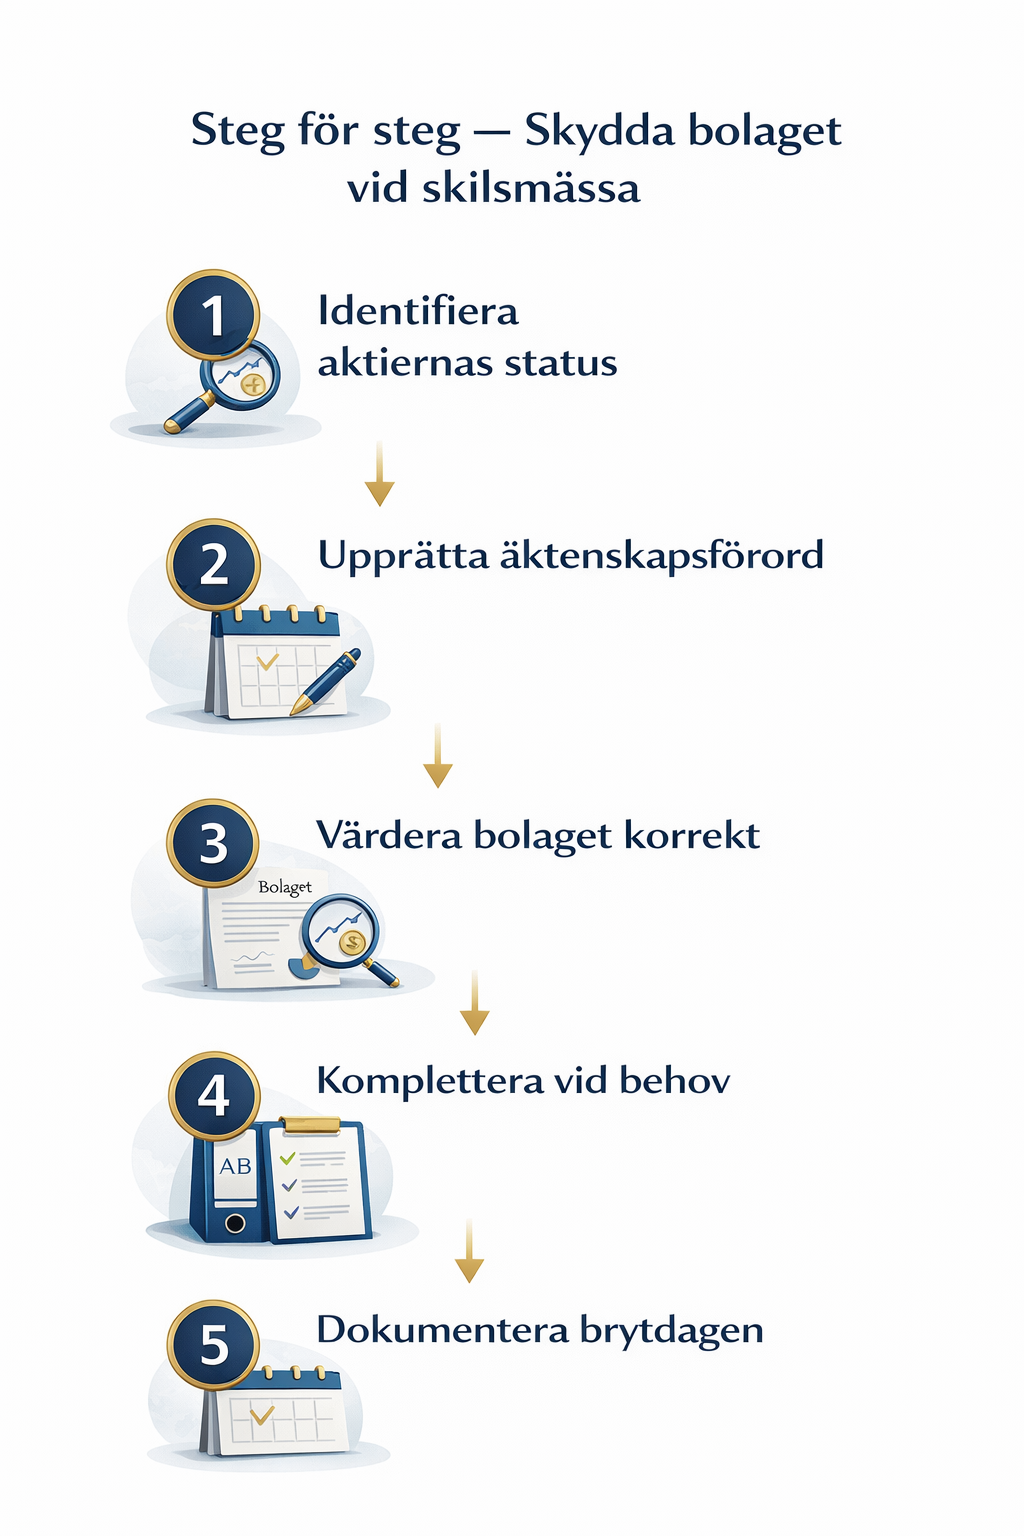
🛠️ Steg-för-steg: så skyddar du aktiebolaget

  1. Identifiera aktiernas status (enskild/giftorätt).
  2. Upprätta äktenskapsförord (ÄktB 7 kap. 2 §).
  3. Värdera bolaget korrekt (substans- och/eller avkastningsvärde).
  4. Komplettera vid behov med aktieägaravtal eller skuldebrev.
  5. Dokumentera brytdagen inför bodelningen.

💥 Konsekvenser om det blir fel

  • Ekonomi: tvång till privatlån eller bolagslån
  • Relation: konfliktfylld och lång process
  • Framtid: förlorad kontroll över bolaget
  • Tvist: kostsam bodelning med osäker utgång

❓ FAQ – vanliga frågor från företagare

Kan min partner kräva halva bolaget?
Nej, men halva värdet (ÄktB 10 kap. 1 §).

Gäller detta även om bolaget startades före äktenskapet?
Ja, om aktierna inte gjorts enskilda.

Kan man skriva äktenskapsförord efter separation?
Nej.

Gäller samma regler för holdingbolag?
Ja.

Måste aktier värderas externt?
Inte alltid, men ofta klokt.

Påverkar bolagets skulder värdet?
Ja, skulder minskar värdet.

Vad gör Skatteverket?
De hanterar inte bodelningen, men skatteffekter kan bli avgörande.

Räcker ett standardavtal?
Sällan för företagare.

🔵 Slut-CTA – trygg och tydlig

Att skydda företaget är inte misstro – det är ansvar.

Skapa ditt äktenskapsförord digitalt – klart på 5 minuter.
Pris från 695 kr

✔ BankID
✔ Juristgranskat för företagare
✔ Säker hantering

Senaste avtalet skapades nyligen av en företagare i Stockholm.

Juridisk information

Denna artikel är generell information och ersätter inte personlig rådgivning.
Lagrum: Äktenskapsbalken (1987:230), bl.a. 7 kap. 1–2 §§, 9 kap. 1 §, 10 kap. 1 §.
Ansvarig jurist: Robin Forslöv, Grundare & Jurist – Justiflex AB

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Skilsmässa & företag – vad händer med ditt aktiebolag vid en separation? Läs mer »
Kan jag göra mina barn arvslösa?

2 februari 2026 | Av Robin Forslöv | 5 min läsning

Kan jag göra mina barn arvslösa?

Många utgår från att familjen “vet hur det ska bli” när någon går bort. Men utan ett korrekt testamente är det lagen – inte viljan – som avgör hur arvet fördelas, vilket ofta leder till oväntade konsekvenser.

När viljan inte är juridiskt tydlig uppstår lätt konflikter mellan arvingar. Resultatet blir ofta arvstvister, förseningar och höga kostnader, trots att avsikten från början var att skapa trygghet och rättvisa.

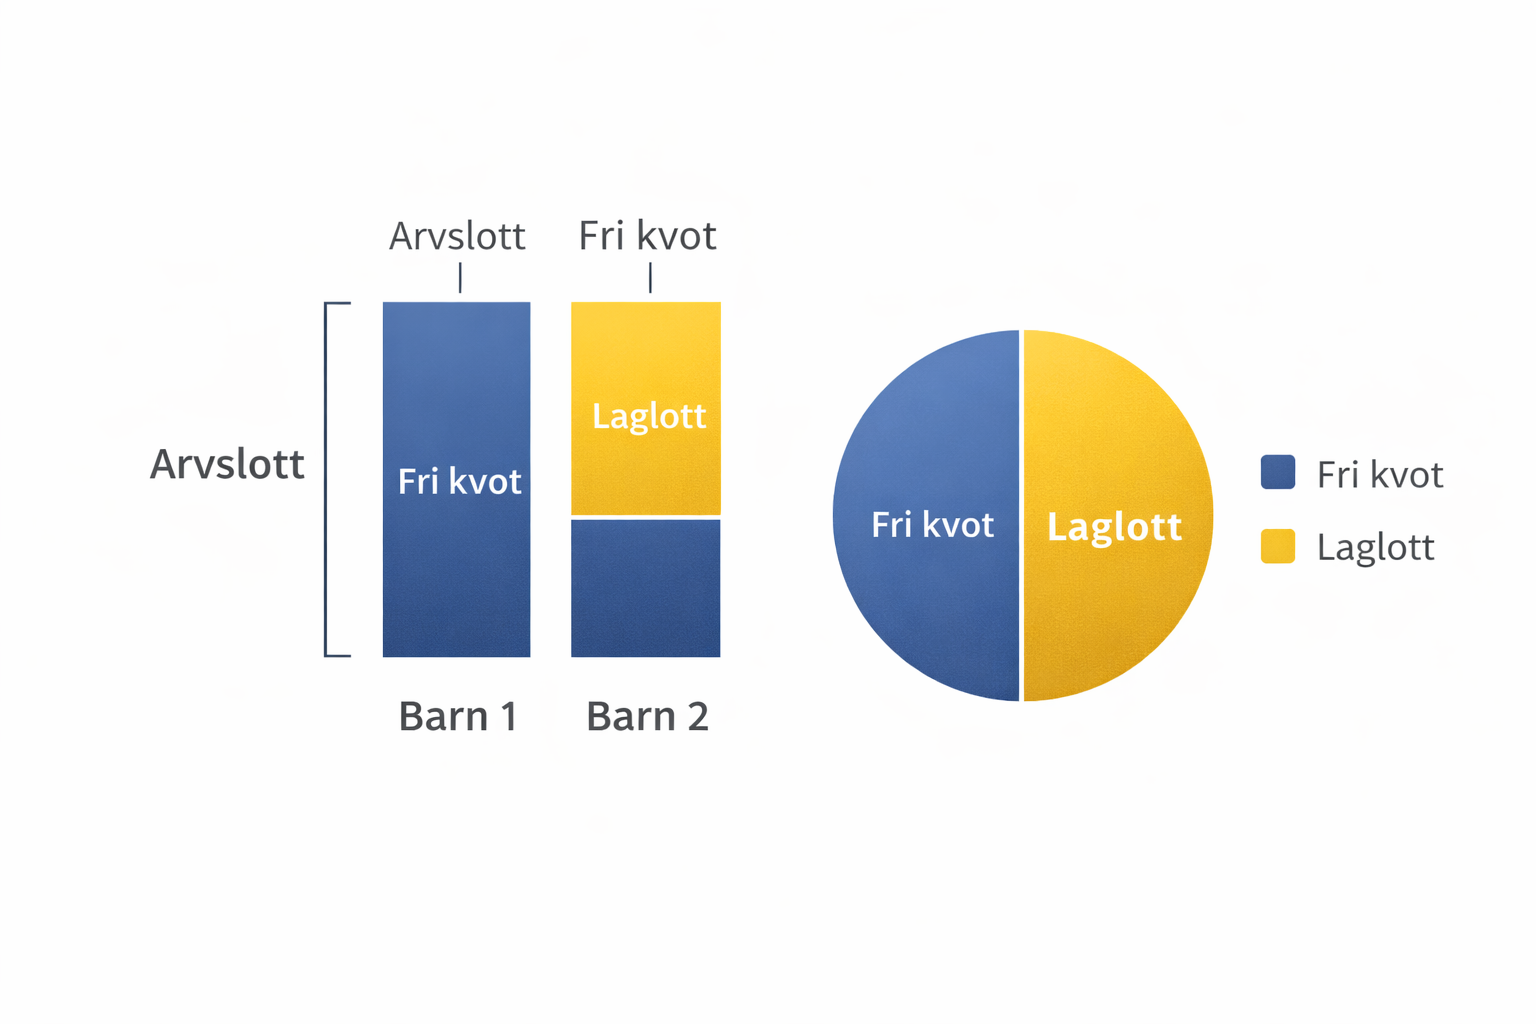
Nej. I Sverige kan du som huvudregel inte göra dina barn (bröstarvingar) helt arvslösa. De har rätt till laglott (hälften av arvslotten). Du kan testamentera bort resten, men laglotten kan krävas genom jämkning inom 6 månader. Från 2027 föreslås begränsning vid allvarliga brott.

Risk

“Jag vill att min nya partner ska ärva allt.”
“Barnen har redan fått sitt.”
“Vi har ingen kontakt längre.”

I praktiken är detta exakt de situationer som oftast leder till arvstvister, familjekonflikter och testamenten som jämkas. Ett testamente gäller inte fullt ut om laglotten kränks – och då avgör domstolen, inte din vilja.

✅ Vad du får av guiden

  • Rakt besked: kan barn göras arvslösa eller inte?
  • Hur laglotten beräknas i verkligheten
  • Vad du får och inte får skriva i ett testamente
  • Justiflex beprövade prioritering: gör laglottsanalys först
  • Vanliga misstag som kostar hundratusentals kronor

📑 Innehållsförteckning

  1. Vad säger lagen om barn och arv?
  2. Vad är laglott – enkelt förklarat
  3. När kan barn bli utan arv i praktiken?
  4. Juridiken bakom reglerna (lagrum)
  5. Beslutsstöd: Vad kan du styra själv?
  6. Interaktivt test: Behöver du testamente?
  7. Vanliga & dyra misstag
  8. Steg-för-steg: Så gör du rätt
  9. Konsekvenser om det blir fel
  10. FAQ
  11. Slut-CTA

👩‍⚖️ Expert-anslaget – “I’ve been there”

Problemet är sällan viljan – utan att laglotten förbises. I Justiflex granskningar kränks laglotten i 40 % av testamenten; 25 % av dem leder till tvist. Gör laglottsanalysen först. Inte tvärtom.

📘 Juridiken förklarad – utan juristspråk

  • Barn = bröstarvingar. De har arvsrätt enligt lag.
  • Laglott är hälften av arvslotten och kan inte skrivas bort.
  • Ett testamente som kränker laglotten kan jämkas om barnet begär det inom 6 månader från delgivning.
  • Gåvor kan i vissa fall ses som förskott på arv eller återföras om syftet varit att kringgå laglotten.
  • Kommande ändring (förslag 2027): möjlighet att begränsa laglott vid allvarliga brott.

🧮 Exempel – så slår laglotten i praktiken

Situation: 2 barn, kvarlåtenskap 2 000 000 kr

  • Arvslott utan testamente: 1 000 000 kr/barn
  • Laglott: 500 000 kr/barn

👉 Du kan alltså testamentera bort 1 000 000 kr totalt, men inte barnens laglotter – om de begär jämkning.

🧠 Beslutsstöd – vad kan du styra?

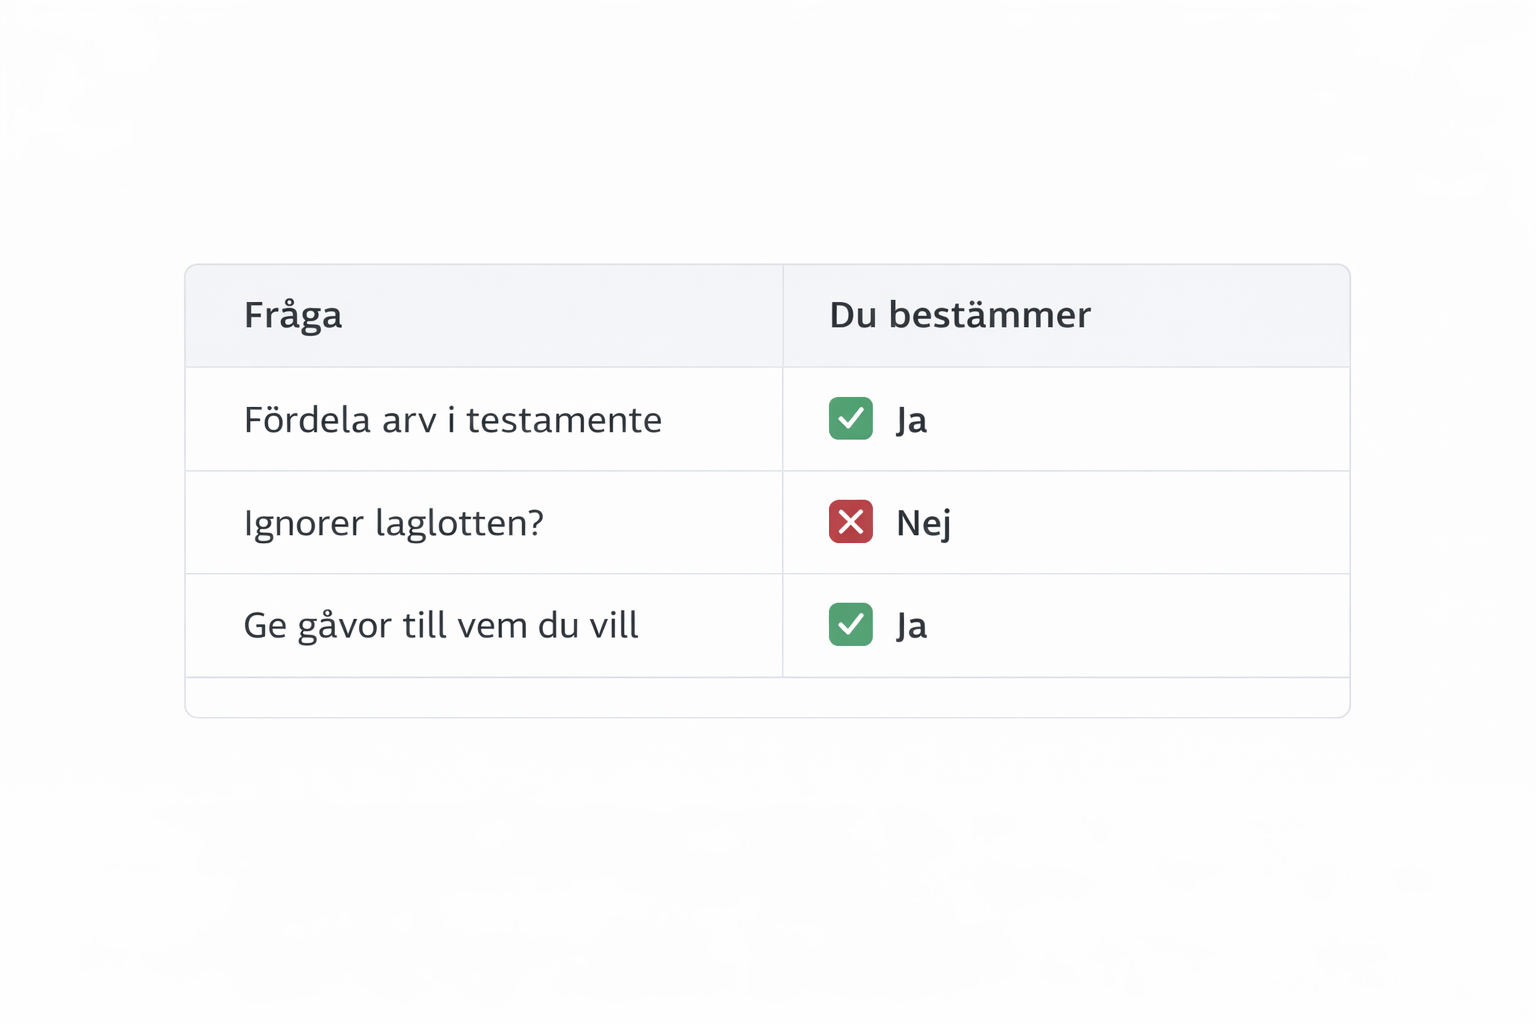
Fråga Ja Nej Kommentar
Testamentera bort allt?   Laglotten stoppar
Minska barnens arv? ✔️   Ned till laglott
Styra när barnen får arv? ✔️   T.ex. förvaltning
Barn kan avstå arv frivilligt? ✔️   Kräver tydligt avstående
Kringgå laglott med gåvor?   ⚠️ Ofta återföring/förskott

🧩 Interaktivt test – behöver du testamente?

  • Har du barn + ny partner?
  • Är barnen särkullbarn?
  • Finns stora skillnader i relation eller ekonomi?

👉 Ja på någon? Testamente rekommenderas – med laglottsanalys.

❌ Vanliga & dyra misstag

  1. “Jag skriver att barnen inte ärver.” → Jämkning och tvist
  2. Tror laglotten gäller automatiskt. → Den måste krävas
  3. Gåvor strax före dödsfall. → Återförs ofta
  4. Otydliga formuleringar. → Tolkningsproblem
  5. Inget testamente alls. → Lagen styr, inte viljan
  6. Ignorerar särkullbarn. → Rätt till omedelbart uttag
  7. Underskattar kostnader. → Snitt 150 000 kr hos oss
  8. Glömmer uppdatera. → Föråldrat vid livsändringar

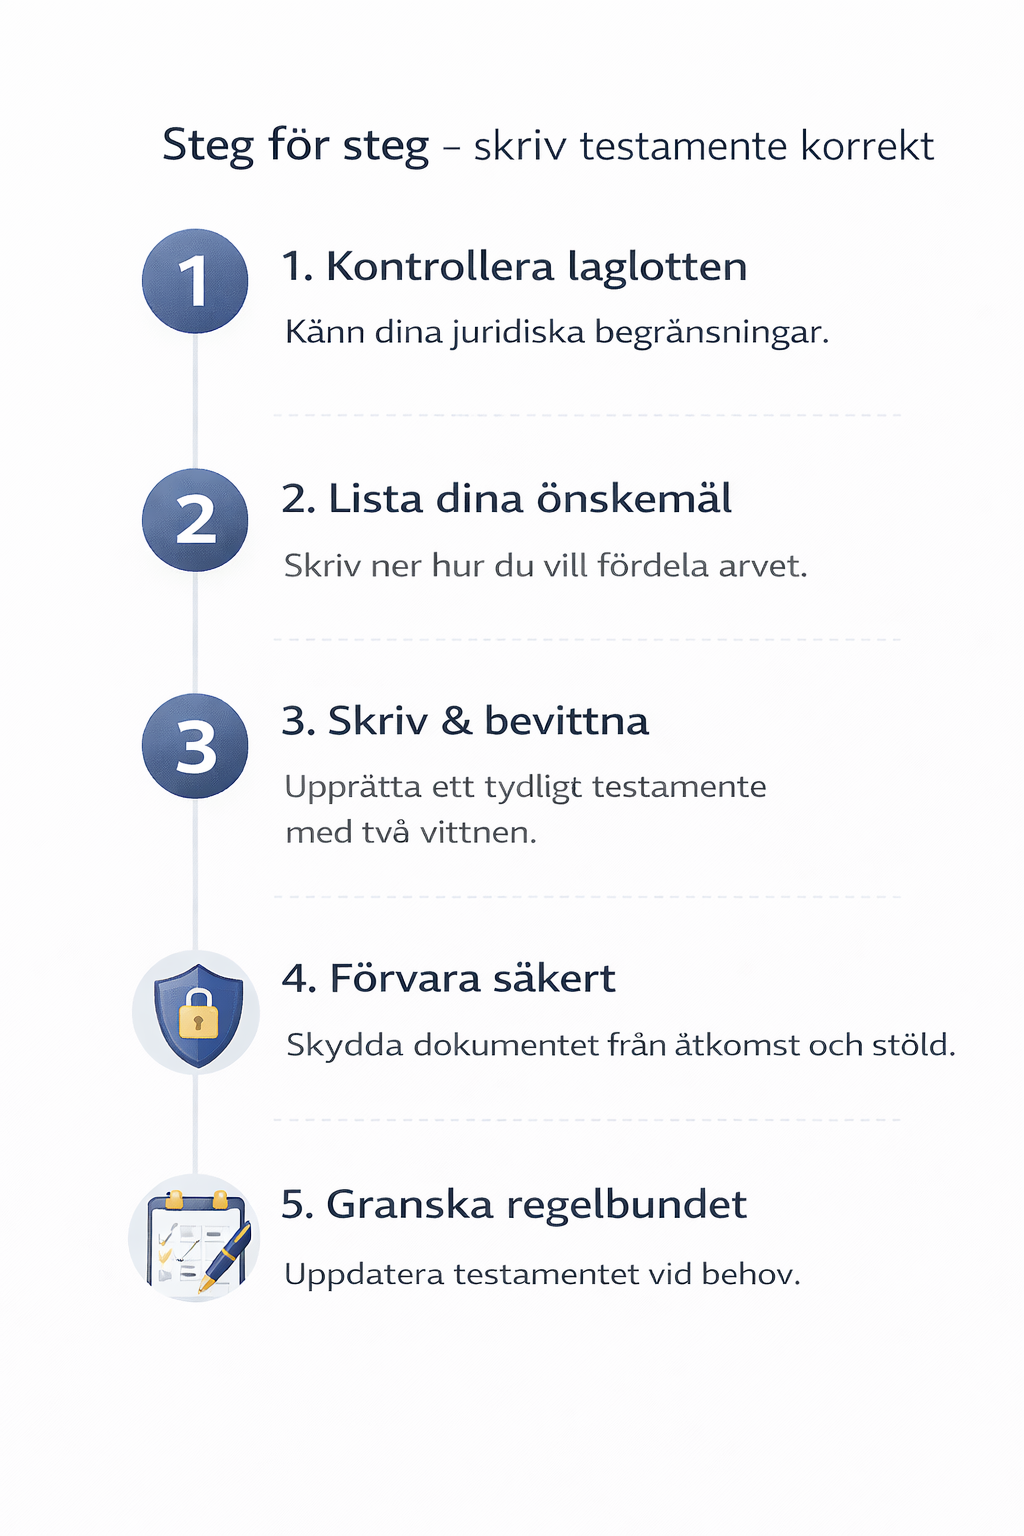
🪜 Steg-för-steg: Så gör du rätt

  • Kartlägg tillgångar & familjesituation
  • Beräkna laglotter först
  • Bestäm fördelning inom ramarna
  • Formulera juridiskt korrekt testamente
  • Förvara säkert och uppdatera vid förändring

💥 Konsekvenser om det blir fel

  • Ekonomi: Arvstvister, juristkostnader upp till 200 000 kr
  • Relationer: Bestående familjekonflikter
  • Framtid: Din vilja får stå tillbaka för domstolens beslut

❓ FAQ

Kan vuxna barn göras arvslösa? Nej – ålder saknar betydelse.
Gäller laglotten alltid? Ja, om den krävs inom 6 månader.
Kan barn avstå laglott? Ja, frivilligt och tydligt.
Gäller detta särkullbarn? Ja – ofta starkare och direkt rätt.
Kan man skriva bort laglotten med avtal? Nej.
Vad händer utan testamente? Arv enligt lag.
Kan jag gynna ett barn mer? Ja, inom laglottsramen.
Behöver testamentet registreras? Nej, men förvara säkert.
Kommer reglerna ändras? Förslag 2027 vid allvarliga brott.
Hur “kringgår” man laglott? Det går inte – planera lagligt.

🔔 Slut-CTA – trygg, tydlig, utan stress

Skapa ditt testamente digitalt – klart på 5 minuter
Pris från 995 kr
✔ Juristgranskat ✔ Säker hantering ✔ Anpassat efter laglotten

Ett korrekt testamente idag är ofta den billigaste familjeförsäkringen.

Juristgranskat

Ansvarig jurist: Justiflex AB (juristgranskat)
Senast uppdaterad: 2026-02-02
Gäller rättsläge: 2026
Nästa översyn: 12–18 månader
Informationen är generell och ersätter inte personlig juridisk rådgivning.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Kan jag göra mina barn arvslösa? Läs mer »