Bostadsrätt

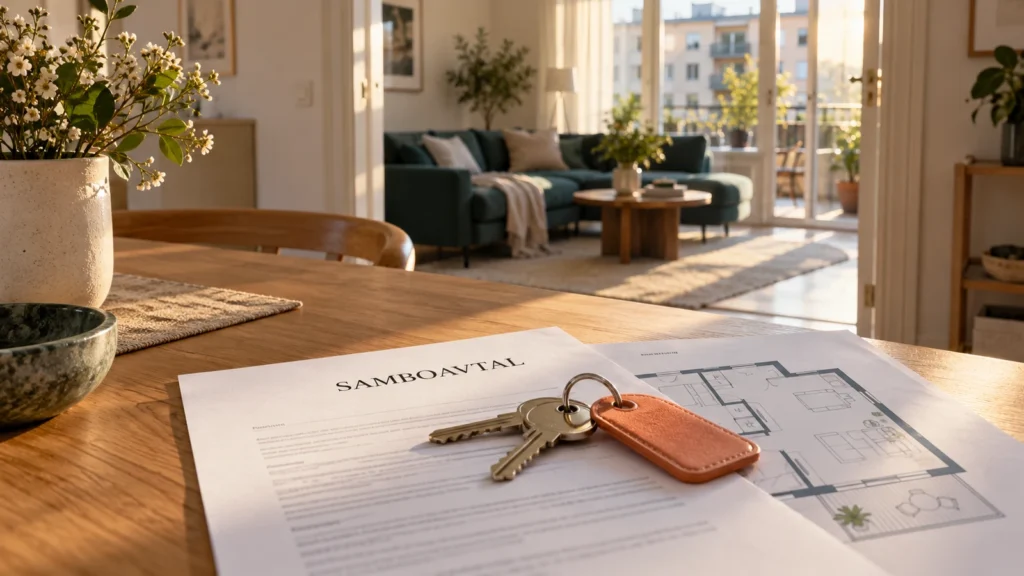
Nycklar och ett samboavtal i en ljus lägenhet illustrerar frågan om vem som kan överta bostadsrätten vid separation.

Kan jag ta över min sambos bostadsrätt trots att vi har samboavtal?

Din sambo äger bostadsrätten. Ni skrev ett samboavtal när ni flyttade ihop. Nu ska ni separera, och du får höra att avtalet betyder att du måste flytta.

Det behöver inte vara hela svaret. Rätten att dela på bostadens värde och rätten att överta själva bostaden är två olika frågor. Samboavtalet kan fortfarande gälla samtidigt som ett övertagande prövas.

Kraven är höga. Det viktigaste är att välja rätt regel, framställa ett tydligt anspråk i tid och räkna på vad övertagandet faktiskt kostar.

  • Rätt regelBodelning eller övertagande utanför bodelningen?
  • Rätt behovGemensamma barn och synnerliga skäl.
  • Rätt belopp1,2 miljoner i exemplet – inte 600 000.
  • Rätt tidEtt år kan begränsas av tre månader.

Två regler – samboavtalet avgör vilket spår du ska börja i

Ett samboavtal kan undanta bostaden från bodelningen. Det innebär däremot inte i sig att övertaganderätten utanför bodelningen har avtalats bort.

INOM BODELNINGEN

16 § Bostaden är samboegendom

Bostaden har förvärvats för gemensam användning och omfattas av bodelningen. Andelarna beräknas först. Den som bäst behöver bostaden kan få den på sin lott om det är skäligt.

UTANFÖR BODELNINGEN

22 § Bostaden är inte samboegendom

En gemensam bostadsrätt eller hyresrätt kan ändå få övertas. Här prövas behov, skälighet och ibland synnerliga skäl. Bostadens värde ska ersättas.

Skillnaden följer av 16 respektive 22 § sambolagen. Du behöver alltså inte först få samboavtalet ogiltigförklarat för att åberopa 22 §.

Bostadens situation Utgångspunkt
Bostadsrätt köpt för gemensamt boende, inte undantagen Övertagande inom bodelningen enligt 16 §. Skulder och eventuell jämkning påverkar andelarna.
Bostadsrätt undantagen genom giltigt samboavtal 22 § kan vara tillämplig. Övertagandet ger ingen automatisk rätt till halva värdet.
Sambon ägde bostadsrätten före relationen för eget bruk 22 § kan bli aktuell om den har varit er gemensamma bostad.
Ägd villa utanför bodelningen 22 § ger ingen rätt att överta fastigheten.
Bostad som huvudsakligen används för fritid Omfattas inte av sambolagens regler om gemensam bostad.

Har du betalat renovering innebär det inte i sig att du blivit delägare eller att bostaden blivit samboegendom. Ett möjligt återbetalningskrav är en separat fråga. Läs om renovering i sambons bostad.

Vem behöver bostaden bäst?

Behovet jämförs mellan er. Att du helst vill bo kvar räcker inte. Underlaget behöver visa vad en flytt skulle innebära och vilka rimliga alternativ var och en har.

  • Barnens vardag: boende, skola, stöd och anknytning till området.
  • Andra bostäder: möjlighet att hyra, köpa eller ordna ett lämpligt boende.
  • Hälsa och anpassningar: konkreta behov som knyter någon till just bostaden.
  • Helheten: bådas situation och om det är skäligt att ägaren ska lämna bostaden.

Större behov är en del av prövningen. Övertagandet måste också vara skäligt med hänsyn till omständigheterna i övrigt. Gemensamma barn innebär inte att den ena föräldern automatiskt får lägenheten.

Gemensamma barn – även barn ni har haft tillsammans

Om ni har eller har haft barn tillsammans krävs bäst behov och ett skäligt övertagande. Det särskilda tilläggskravet på synnerliga skäl gäller då inte.

Om ni varken har eller har haft barn tillsammans krävs dessutom synnerliga skäl. Det är en hög tröskel. Lång sammanboendetid, lägre inkomst eller svårigheter att hitta bostad ska inte beskrivas som en automatisk rätt att överta.

Dina barn från en tidigare relation kan vara betydelsefulla för bostadsbehovet. De gör däremot inte att ni har haft barn tillsammans. Det extra kravet på synnerliga skäl finns därför kvar.

Räkneexempel: 1 200 000 kronor – inte 600 000

Alex äger hela bostadsrätten. Ett giltigt samboavtal undantar den från bodelningen. Kim får efter prövning rätt att överta den. Banken godkänner att Alex befrias från lånet när Kim tar över eller löser det.

Vi bortser här från skatter, kostnader, andra tillgångar och separata fordringar. Exemplet visar finansieringen, inte en fullständig värderings- eller skatteberäkning.

Bostadens värde3 000 000 kr
Lån som tas över eller löses− 1 800 000 kr
Ersättning till Alex i exemplet1 200 000 kr

Kim får inte halva övervärdet genom övertagandet. Under de angivna antagandena får Alex 1 200 000 kronor, samtidigt som lånet på 1 800 000 kronor hanteras.

Om bostaden i stället varit den enda samboegendomen och nettot skulle delas lika utan jämkning, hade en förenklad bodelningsberäkning kunnat ge 600 000 kronor var. Det är en annan beräkning enligt andra förutsättningar.

Kims finansiering måste därför täcka både lånet och ersättningen: totalt 3 miljoner kronor i exemplet, med egna medel och/eller nya lån. Att bara få ett lånelöfte på 1,2 miljoner löser inte hela upplägget.

Skäligt anstånd med betalningen kan medges om godtagbar säkerhet ställs. Det är ingen rätt till obegränsad avbetalning. Värdering, eventuell skatt och villkoren för genomförandet måste kontrolleras i den aktuella situationen.

Banken och föreningen prövar olika frågor

Ägarbytet flyttar inte automatiskt lånet

En överenskommelse mellan er eller en rätt till övertagande befriar inte ensam Alex från betalningsansvaret mot banken. Kreditprövning, eventuella nya lån och tidpunkten för att lösa befintliga lån måste ordnas separat.

Den uttryckliga regeln om befrielse från en säkrad skuld eller medel under särskild vård finns i 16 § för övertagande inom bodelningen. Den ska inte återges som om den vore ordalydelsen i 22 §. Banken blir inte skyldig att bevilja lån genom någon av dessa regler.

Läs också när banken inte släpper låneansvaret. Framställ ditt övertagandeanspråk i tid medan finansieringen utreds.

Föreningen har inte ett fritt veto

2 kap. 5 § bostadsrättslagen ger ett särskilt medlemskapsskydd när en bostadsrätt övergår till en närstående som varaktigt sammanbodde med innehavaren. Regeln är starkare än den vanliga medlemskapsprövningen.

Föreningen kan därför inte utan vidare göra samma ekonomiska lämplighetsprövning som vid ett vanligt köp. Lagtextens begränsade undantag gäller vissa särskilda stadgevillkor om anknytning till en sammanslutning eller liknande. Begär att ett avslag motiveras med den regel som faktiskt gäller.

Ett år – men bara tre månader efter att du lämnat bostaden

Det är anspråket på övertagande som ska framställas i tid. Att ni diskuterar ekonomin, väntar på banken eller letar efter en mäklare ersätter inte detta.

HUVUDREGEL

Ett år

Senast ett år efter att samboförhållandet upphörde i lagens mening.

OM DU LÄMNAR BOSTADEN

Tre månader

Anspråket ska framställas senast tre månader efter att du lämnade bostaden.

OM BÅDA GRÄNSERNA GÄLLER

Den tidigare dagen

En sen utflyttning ger inte en förlängning av ettårsfristen.

Flyttar du exempelvis ut elva månader efter att samboförhållandet upphörde, får du inte tre nya månader ovanpå året. Båda tidsgränserna behöver kontrolleras.

När upphörde samboförhållandet?

Ett muntligt uppbrott medan ni fortsätter att bo tillsammans är inte ensamt avgörande. Lagen knyter upphörandet till bland annat isärflyttning och vissa åtgärder i domstol.

Högsta domstolens avgörande Samborna i Unbyn klargör den här startpunkten. Det gällde fristen för bodelning och ger inte i sig någon rätt att överta en bostad. Läs mer om sambor som gjort slut men bor kvar och ettårsfristen.

Den särskilda situationen när bostadsinnehavaren dör behandlas i frågorna nedan.

Gör det tydligt att du begär just övertagande

”Vi måste lösa ekonomin” är inte ett tydligt besked om att du begär att överta bostadsrätten. Identifiera lägenheten och skriv vilket anspråk du framställer. Spara både meddelandet och bevis på att sambon tagit emot det.

Jag framställer härmed anspråk på att överta vår gemensamma bostadsrätt i [förening, lägenhetsnummer och adress] med stöd av 22 § sambolagen. Jag ber dig bekräfta mottagandet. Förutsättningarna för övertagandet, värderingen och ersättningen behöver därefter klarläggas.

Formuleringen behöver anpassas till situationen. Den visar vad anspråket gäller, men bevisar inte att förutsättningarna för övertagande är uppfyllda. Om annan egendom ska bodelas behöver också den frågan hanteras uttryckligt.

Kan du bo kvar medan frågan prövas?

I en tvist om övertagande enligt 22 § kan domstolen enligt 31 § sambolagen tillfälligt bestämma vem som får bo kvar. Om den som inte innehar bostadsrätten får bo kvar kan domstolen på yrkande också bestämma ersättning för nyttjandet.

Det är en annan regel än 28 §, som gäller kvarboende i en bostad som ska ingå i bodelningen. Ett tillfälligt beslut betyder inte att du har vunnit den slutliga övertagandefrågan. Se guiden om nyttjandeersättning när ett ex bor kvar.

Om ni inte kommer överens

En tvist om övertagande utanför bodelningen kan behöva avgöras genom talan i tingsrätt. Utgå inte från att en ansökan om bodelningsförrättare automatiskt löser ett separat krav enligt 22 §.

Underlaget behöver ange bostaden, anspråket, behovet, varför övertagandet är skäligt och hur ersättningen ska hanteras. En process medför kostnadsrisk, som bör bedömas tillsammans med bevisningen.

Om en försäljning planeras

Samtyckesskyddet i 23 § kan omfatta en bostadsrätt som den andra sambon kan få rätt att överta. Domstolen kan i vissa fall tillåta åtgärden trots uteblivet samtycke. Det är inte ett obegränsat eller automatiskt försäljningsstopp.

Vid en planerad överlåtelse behöver du agera i rätt ordning. Ett mejl till mäklaren ersätter inte nödvändiga rättsliga åtgärder. Läs om försäljning och belåning utan samtycke.

Sex vanliga och dyra misstag

Misstag Konsekvens Gör så här
Du läser ”ingen bodelning” som ”inget övertagande”. Du kan missa en separat rätt och dess tidsfrist. Pröva om 22 § gäller trots samboavtalet.
Du räknar med att bara betala halva övervärdet. Finansieringen kan bli otillräcklig. Skilj värdeersättning från likadelning.
Du flyttar ut och räknar med ett helt år. Tremånadersfristen kan löpa ut tidigare. Kontrollera båda datumen och framställ anspråket.
Du antar att egna barn från tidigare relation räcker. Kravet på synnerliga skäl kan fortfarande gälla. Kontrollera om ni har eller har haft barn tillsammans.
Du väntar på banken innan du begär övertagande. En frist kan missas under kreditprövningen. Driv anspråk och finansiering parallellt.
Du tillämpar 22 § på en ägd villa utanför bodelningen. Du bygger kravet på fel regel. Kontrollera bostadstypen och om den är samboegendom.

Samla underlaget i fyra delar

Avtal och bostad

Samboavtal, förvärvshandling och uppgifter om när och varför bostaden köptes.

Datum och anspråk

Utflyttning, domstolsansökningar, framställt krav och bevis om mottagandet.

Bådas behov

Barnens boende, bostadsalternativ och konkreta medicinska eller praktiska behov.

Värde och betalning

Värdering, lånesaldo, besked från banken och möjlighet att betala ersättningen.

Ordna handlingarna innan ni skriver en slutlig uppgörelse. Ett allmänt påstående om större behov blir betydligt lättare att bedöma när det knyts till konkreta förhållanden.

Snabbtest: vad behöver du utreda först?

Fem frågor hjälper dig att välja nästa kontroll. Testet avgör inte vem som har rätt till bostaden.

Har du lämnat bostaden utan att tydligt framställa anspråk på övertagande?
Är det oklart när samboförhållandet upphörde eller när din frist går ut?
Saknar ni både nuvarande och tidigare gemensamma barn?
Är värderingen, ersättningen eller finansieringen fortfarande olöst?
Planeras en försäljning eller en slutlig uppgörelse innan ditt anspråk har klarlagts?

Svaren stannar i din webbläsare. De sparas inte och skickas inte in.


Vanliga frågor om bostadsrätt och samboavtal

Blir samboavtalet värdelöst om bostadsrätten får övertas?

Nej. Ett giltigt avtal kan hålla bostaden utanför likadelningen. Ett övertagande enligt 22 § innebär att bostadens värde ska ersättas, inte att avtalet automatiskt förlorar sin ekonomiska verkan.

Kan vi avtala bort övertaganderätten i förväg?

Övertaganderätten enligt 22 § kan inte avtalas bort på förhand på samma sätt som bodelning. En överenskommelse om boendet i samband med separationen är en annan fråga och behöver bedömas utifrån sitt innehåll och när den träffats.

Kan regeln gälla en bostadsrätt som sambon ägde före relationen?

Ja, om den är er gemensamma bostad kan 22 § vara tillämplig. Bäst behov, skälighet och i vissa fall synnerliga skäl måste visas. Bostadens värde ska ersättas.

Kan jag ta över en villa som är undantagen genom samboavtal?

Inte med stöd av 22 § sambolagen. Den bestämmelsen gäller hyresrätt och bostadsrätt. En ägd fastighet utanför bodelningen omfattas inte.

Räcker det att jag har barn från en tidigare relation?

Barnens behov kan påverka behovsprövningen. Men om du och sambon varken har eller har haft barn tillsammans krävs fortfarande synnerliga skäl. Egna barn tar inte bort det kravet.

Måste banklånet vara klart innan jag framställer anspråket?

Nej. Anspråket ska framställas inom rätt frist även om finansieringen fortfarande utreds. Att banken inte är färdig innebär ingen förlängning. Betalning och lånehantering måste därefter lösas för att genomföra övertagandet.

Förlorar jag rätten direkt när jag flyttar ut?

Inte automatiskt. Men anspråket måste normalt framställas senast tre månader efter att du lämnat bostaden och inom den ettårsfrist som också gäller. Utgå från den tidigare gränsen.

Vad gäller om sambon som äger bostaden dör?

22 § kan gälla även då. Ettårsfristen gäller inte när bostadsinnehavaren avlider och den efterlevande bor kvar. Lämnar den efterlevande bostaden gäller däremot tremånadersfristen. Övertagande mot ersättning är inte samma sak som arvsrätt.

Få bostadsfrågan bedömd innan du låser nästa steg

SKRIFTLIG JURIDISK BEDÖMNING

Du behöver veta vilken regel som gäller, hur behovet kan styrkas och vad ett övertagande skulle innebära ekonomiskt. Samma frågor är viktiga om du är ägaren som har fått ett krav.

  • Genomgång av samboavtal och bostadens ställning.
  • Bedömning av behov, synnerliga skäl och tidsfrister.
  • Kontroll av ersättningsfrågor och nästa steg.

3 900 krinklusive moms · fast pris

Priset avser den avgränsade skriftliga bedömningen. Förhandling, domstolsprocess och nya avtal avtalas separat.

Få samboavtalet och bostaden bedömda

Läs kundernas omdömen om Justiflex på Reco

Ange direkt om du har flyttat ut och när det skedde. En beställd bedömning stoppar inte en pågående frist.

Rättskällor och fördjupning

  • Sambolagen (2003:376): 2 § om upphörande, 3–9 §§ om bostad och samboavtal, 16 § om övertagande inom bodelning, 22 § om övertagande utanför bodelning, 23–25 §§ om samtycke samt 28 och 31 §§ om tillfälligt kvarboende.
  • Bostadsrättslagen (1991:614), 2 kap. 5 §: särskilt medlemskapsskydd för make och närstående som varaktigt sammanbodde med innehavaren.
  • Prop. 2002/03:80, Ny sambolag: avsnitt 7.2 och författningskommentaren till 22 § om tidsfrister och övertagande när bodelning eller bostaden undantagits genom avtal.
  • Högsta domstolen: Samborna i Unbyn, NJA 2025 s. 262: när samboförhållandet upphör i lagens mening. Avgörandet avser bodelningsfrist, inte rätten att överta en viss bostad.

Källorna kontrollerades den 21 oktober 2026. Guiden gäller svensk rätt och ger generell information. Avtalet, tidslinjen och bådas omständigheter behöver bedömas i det enskilda fallet.

Kan jag ta över min sambos bostadsrätt trots att vi har samboavtal? Läs mer »
En villa och ett flerbostadshus tillsammans med nycklar och en överlåtelsehandling, som illustrerar olika regler när en partner får halva bostaden.

Ge bort halva bostaden till partnern – vad händer med skatt och bolån?

Ni vill äga bostaden tillsammans. Du ska ge din partner halva huset eller lägenheten, och partnern ska ta över en del av bolånet. Inga pengar behöver ens passera mellan era konton.

Det kan ändå bli en försäljning i skatterättslig mening. Ett övertaget lån kan vara betalning, och en villa bedöms på ett annat sätt än en bostadsrätt. Har du ett gammalt uppskov kan skatt dessutom uppkomma även vid en ren gåva.

Det går att planera en överlåtelse. Men börja med siffrorna, villkoren och banken – innan ni skriver under och ändrar ägandet.

Guiden gäller svenska privatbostäder. Lantbruksfastigheter, näringsfastigheter, oäkta bostadsrätter och överlåtelser till bolag kan följa andra regler.

Villa och bostadsrätt – samma uppgörelse, olika skatt

Fråga Villa eller annan privatbostadsfastighet Privatbostadsrätt
Vad jämförs ersättningen med? Normalt taxeringsvärdet för den överlåtna andelen. Marknadsvärdet för den överlåtna andelen.
Kan överlåtelsen delas i köp och gåva? Normalt bedöms hela den överlåtna andelen som antingen försäljning eller gåva. Ja. En del kan vara försäljning och resten gåva.
Kan övertagna lån vara betalning? Ja. Ja.
Kan stämpelskatt tillkomma? Ja, vid lagfarten. Det är en egen prövning. Ingen lagfart och ingen motsvarande stämpelskatt.
Kan ett gammalt uppskov behöva återföras? Ja, även vid gåva av en andel. Ja, även vid gåva av en andel.

Gåvoavsikt krävs. Huvudsaklighetsprincipen för fastigheter bygger på att överlåtelsen har gåvokaraktär. Rubriken ”gåvobrev” avgör inte ensam. Ersättningen, värdena och den verkliga innebörden måste stämma med upplägget.

För en fastighet används vid inkomstbeskattningen normalt överlåtelseårets taxeringsvärde. Når ersättningen upp till eller överstiger värdet för den överlåtna andelen behandlas överlåtelsen normalt som försäljning i sin helhet. ”Hela överlåtelsen” betyder här hela den andel du lämnar ifrån dig, inte den halva du behåller.

Vad räknas som betalning när du ger bort en halva?

Ersättningen kan bestå av mer än kontanter:

  • pengar som partnern betalar till dig,
  • lån som partnern faktiskt övertar som ersättning,
  • en skuld som partnern betalar för din räkning,
  • en revers där partnern lovar att betala senare.

Att betalningen skjuts upp innebär alltså inte att den försvinner ur bedömningen.

Samtidigt måste ni skilja ett verkligt låneövertagande från att någon bara läggs till som medlåntagare. Bankens avtal, er interna fördelning och överlåtelsehandlingen behöver visa vad som faktiskt händer. Sätt inte slentrianmässigt ersättningen till ”halva bolånet” utan att kontrollera upplägget.

Räkneexempel: en miljon i ersättning

Anta följande:

  • Bostaden är värd 4 000 000 kronor.
  • Du överlåter hälften, värd 2 000 000 kronor.
  • Du köpte hela bostaden för 2 000 000 kronor.
  • Partnerns låneövertagande räknas i exemplet som 1 000 000 kronor i ersättning.
  • Det finns en verklig gåvoavsikt. Vi bortser från förbättringsutgifter, försäljningsutgifter, kapitaltillskott, inre reparationsfond och uppskov.

Villa

Hela halvan blir gåva

0 kr

i kapitalvinstskatt på överlåtelsen i exemplet. Uppskov och stämpelskatt prövas separat.

Bostadsrätt

Halvan delas i köp och gåva

110 000 kr

i kapitalvinstskatt i exemplet, när den sålda delen ger 500 000 kronor i vinst.

Om det är en villa

Villans taxeringsvärde för överlåtelseåret är 3 000 000 kronor. Den överlåtna halvans taxeringsvärde är därför 1 500 000 kronor.

Ersättningen på 1 000 000 kronor understiger 1 500 000 kronor. Under de angivna förutsättningarna behandlas hela den överlåtna halvan som gåva vid inkomstbeskattningen. Ingen kapitalvinst beskattas enbart på grund av denna överlåtelse.

Det betyder inte att all skatt är utesluten. Stämpelskatt och ett eventuellt gammalt uppskov måste prövas för sig.

Om det är en bostadsrätt

Den överlåtna halvan är värd 2 000 000 kronor. Partnern betalar 1 000 000 kronor genom det antagna låneövertagandet.

Ersättningen motsvarar 50 procent av den överlåtna halvans marknadsvärde. Hälften av överlåtelsen behandlas därför som försäljning och hälften som gåva. Räknat på hela lägenheten säljer du en fjärdedel och ger bort en fjärdedel.

Beräkningspost Belopp
Ersättning för den sålda delen 1 000 000 kr
Inköpspris hänförligt till den sålda fjärdedelen: 2 000 000 × 25 % −500 000 kr
Kapitalvinst i exemplet 500 000 kr
Skatt på vinsten för privatbostadsrätten: 22 % 110 000 kr

Du får alltså inte dra av inköpspriset för hela den överlåtna halvan mot ersättningen för den sålda delen. Det skulle blanda ihop försäljningen och gåvan.

Samma ersättning – olika skattemässig behandling. Siffrorna är ett avgränsat exempel. Verkliga avdrag, värden och tidigare uppskov kan förändra resultatet.

Villan har två gränser – och två taxeringsvärdeår

Det är vanligt att blanda ihop inkomstskatt och stämpelskatt. De prövar olika saker.

Prövning Jämförelse Vilket taxeringsvärde?
Inkomstbeskattning Ersättning under taxeringsvärdet kan ge gåva vid gåvoavsikt. Vid lika med eller över blir det normalt försäljning. Överlåtelseårets värde, för den överlåtna andelen.
Stämpelskatt vid gåva Ersättning på 85 procent eller mer kan göra förvärvet stämpelskattepliktigt. Normalt värdet året före det år då lagfarten beviljas, för den överlåtna andelen.

Det är alltså inte automatiskt samma årtal. Om gåvan görs ett år men lagfarten beviljas ett annat måste jämförelseåret kontrolleras. Saknat taxeringsvärde eller ändrade fastighetsförhållanden kan kräva annat värdeunderlag.

Gåva vid inkomstbeskattningen – men ändå stämpelskatt

Ändra villaexemplet: partnern tar över lån på 1 000 000 kronor och betalar dessutom 300 000 kronor. Den totala ersättningen är 1 300 000 kronor.

Anta att den överlåtna halvans relevanta taxeringsvärde är 1 500 000 kronor i båda prövningarna.

  • 1 300 000 kronor ligger under 1 500 000 kronor: överlåtelsen behandlas som gåva vid inkomstbeskattningen, med de angivna förutsättningarna.
  • 85 procent av 1 500 000 kronor är 1 275 000 kronor. Ersättningen är högre än gränsen, så stämpelskatt utgår.
  • För en privatperson är stämpelskatten 1,5 procent av det högsta relevanta jämförelsebeloppet. Här blir det 1,5 procent × 1 500 000 = 22 500 kronor. Expeditionsavgift tillkommer.

85-procentsgränsen är inte en allmän gräns för skattefria gåvor. Den gäller denna stämpelskatteprövning och ska inte användas för bostadsrättens kapitalvinst.

Ett gammalt uppskov kan ge skatt även vid ren gåva

Har du skjutit upp beskattning av vinsten från en tidigare bostad? Då behöver du kontrollera uppskovet innan du överlåter en andel av ersättningsbostaden.

Vid gåva ska uppskovet normalt återföras för den del som ges bort. Det gäller även en gåva till make eller sambo. Det krävs inte att du får kontanter eller att själva gåvan ger en ny kapitalvinst.

Exempel: Ditt uppskovsbelopp är 800 000 kronor och du ger bort halva ersättningsbostaden. Då ska normalt 400 000 kronor återföras. Med 22 procents skatt motsvarar det 88 000 kronor.

Uppskov är en uppskjuten vinst, inte själva skatten. Kontrollera därför vilket belopp som faktiskt står i deklarationsunderlaget. Återföringen hanteras normalt på bilaga K2 i deklarationen året efter överlåtelsen.

Vilket inköpspris får partnern använda vid en framtida försäljning?

En gåva innebär normalt skattemässig kontinuitet: mottagaren tar över givarens skattemässiga situation för gåvodelen. Det följer av 44 kap. 21 § inkomstskattelagen.

Marknadsvärdet i gåvobrevet blir alltså inte automatiskt ett nytt inköpspris. En uppskattad ”halva värdet” kan därför ge en missvisande bild av vad partnern faktiskt får behålla efter en framtida försäljning.

I bostadsrättsexemplet får partnern en halv lägenhet genom två delar:

Del av förvärvet Inköpspris i det förenklade exemplet
Köpt fjärdedel av hela lägenheten 1 000 000 kr, den betalda ersättningen.
Bortgiven fjärdedel av hela lägenheten 500 000 kr, den övertagna delen av ditt gamla inköpspris.
Partnerns förvärvade halva 1 500 000 kr totalt.

Det är varken halvans marknadsvärde på 2 000 000 kronor eller bara ersättningen på 1 000 000 kronor. Verkliga omkostnadsbelopp behöver även ta hänsyn till relevanta avdrag och bostadsrättens särskilda poster.

Läs också guiden om latent skatt och uppskov vid bodelning. Den beskriver en annan överlåtelsesituation, men hjälper dig att hålla framtida skatt och befintligt uppskov isär. Gåva och bodelning ska inte behandlas som samma sak.

Blir bolånet automatiskt hälften var?

Nej. Tre saker behöver stämma var för sig:

Fråga Vad styr?
Vem äger bostaden? Överlåtelsehandlingen och de regler som gäller för ägarbytet.
Vem kan banken kräva? Kreditavtalet och bankens godkända ändringar.
Vem ska betala mellan er? Er interna överenskommelse och övriga tillämpliga regler.

Om ni båda står på ett lån med solidariskt betalningsansvar kan banken normalt kräva hela betalningen av en av er. Att ni äger 50 procent var betyder inte att bankens krav alltid stannar vid hälften.

Du blir inte heller befriad från ett befintligt lån bara för att gåvobrevet säger att partnern ska ta över det. Banken behöver godkänna ett sådant byte av betalningsansvar. En intern överenskommelse binder inte ensam banken.

Be banken precisera skriftligen:

  • vilka som ska vara låntagare efter överlåtelsen,
  • om någon uttryckligen befrias från ett befintligt lån,
  • vilken bostad och vilka andelar som ska vara säkerhet,
  • om nya lån, nya pantbrev eller andra kostnader behövs,
  • vilka villkor som måste vara uppfyllda innan ägarbytet genomförs.

Befintliga pantbrev för en fastighet försvinner inte vid gåvan. Om nya inteckningar behövs kan ytterligare skatt och avgifter uppkomma. Kontrollera den kostnaden med banken och Lantmäteriet, separat från skatten på själva överlåtelsen.

Läs mer om när banken inte släpper låneansvaret. Där står bankens beslut i centrum; här behöver lånevillkoren samordnas med gåvans skatteutfall.

Vilka handlingar behöver ni för ägarbytet?

Villa: gåvobrev, villkor och lagfart

Gåvohandlingen behöver uppfylla fastighetsöverlåtelsens formkrav. Fastighetsbeteckning, överlåten andel och överlåtelseförklaring måste vara tydliga. Både givare och mottagare ska underteckna.

För lagfartsansökan ska givarens underskrift vara bevittnad av två personer. Ansökan om lagfart ska normalt göras inom tre månader. Om gåvan förenas med villkor om låneövertagande eller betalning kan Lantmäteriet behöva underlag som visar att villkoret har uppfyllts.

Vid gåva mellan makar ska gåvohandlingen först registreras hos Skatteverket och därefter användas i lagfartsärendet. Följ Lantmäteriets anvisningar för gåva.

Bostadsrätt: skriftlig överlåtelse och medlemskap

Även en gåva av bostadsrätt kräver en skriftlig handling undertecknad av båda parter. Det ska framgå vilken lägenhet och vilken andel överlåtelsen gäller. Ersättningen och eventuella villkor behöver beskrivas korrekt.

Föreningen ska hantera överlåtelsen och mottagarens medlemskap. Det finns särskilda regler för andelsförvärv av makar och sambor, men kontrollera medlemskapsfrågan före överlåtelsen. Ett avslag kan få betydelse för giltigheten.

Bostadsrätten har inga pantbrev. Eventuell pantsättning och bankens medverkan måste ändå hanteras.

Blir den bortgivna halvan enskild egendom?

Inte automatiskt. Ägande och framtida bodelning är olika frågor.

Om du ger egendom till din make räcker det normalt inte att du själv skriver att gåvan ska vara mottagarens enskilda egendom. Äktenskapsbalkens vanliga regel om enskild egendom genom gåvovillkor avser gåvor från någon annan än den egna maken. Ett äktenskapsförord kan därför behövas. Det ska uppfylla sina egna form- och registreringskrav.

Registrering av en gåva mellan makar och registrering av ett äktenskapsförord fyller olika funktioner. Det ena ersätter inte det andra.

För sambor behöver ni bedöma om bostaden omfattas av sambolagens bodelningsregler och vad ett samboavtal ska reglera. Ett samboavtal överför inte äganderätt och befriar ingen från banklånet.

Läs även renovering i sambons bostad. Att betala renoveringar är en annan situation än att förvärva en fastighetsandel. Eget arbete och betalade fakturor skapar inte successivt ett ägarbyte.

Kan bodelning under äktenskapet vara ett alternativ?

För gifta kan en bodelning under bestående äktenskap ibland vara ett annat sätt att ändra ägandet. Det kräver bland annat att ni är överens och först gör en anmälan till Skatteverket. Handlingen måste avse en verklig bodelning som är tillåten enligt reglerna.

Det är inte en generell väg att göra varje överföring skattefri. Ett befintligt uppskov ska normalt återföras även när ersättningsbostaden överlåts genom bodelning under bestående äktenskap. Reglerna skiljer sig från vissa bodelningar vid separation eller dödsfall.

Bankens kreditavtal ändras inte automatiskt. Sambor har inte samma möjlighet att bodela under ett pågående samboförhållande. Jämför alternativen utifrån er situation innan ni väljer handling.

Sex vanliga och dyra misstag

Misstag Följd Gör så här
”Inga kontanter betyder ingen skatt.” Ett låneövertagande eller en revers kan ändå vara ersättning. Räkna all ersättning och kontrollera vad som faktiskt övertas.
Du använder villans regler för en bostadsrätt. En del av överlåtelsen kan behöva beskattas som försäljning. Bestäm bostadstyp och tillämplig princip först.
Du räknar bara på 85-procentsgränsen. Inkomstskatt och uppskov lämnas utanför. Gör separata prövningar av kapitalvinst, uppskov och stämpelskatt.
Du jämför halvans ersättning med hela husets taxeringsvärde. Beräkningen ser felaktigt gynnsam ut. Använd värdet för rätt andel och rätt år.
Du glömmer tidigare uppskov. En ren gåva kan ändå ge skatt i nästa deklaration. Hämta uppskovsunderlaget före underskrift.
Ni skriver under innan lånefrågan är klar. Ägandet ändras medan det gamla betalningsansvaret består. Samordna bankens besked med överlåtelsens villkor.

Snabbtest: vad behöver ni kontrollera före gåvan?

Fem frågor hjälper er att sortera underlaget. Testet beräknar ingen skatt och avgör inte om överlåtelsen är giltig.

Ska partnern betala pengar, överta lån eller skriva en revers?
Finns ett tidigare uppskov kopplat till bostaden?
Är det oklart vilket belopp som faktiskt är ersättning för andelen?
Saknas bankens skriftliga besked om ansvar och säkerhet efter överlåtelsen?
Vill ni att den förvärvade andelen ska hållas utanför en framtida bodelning?

Svaren stannar i din webbläsare. De sparas inte och skickas inte in.

Underlaget ni behöver innan ni bestämmer upplägget

Samla handlingarna så att samma uppgifter används i gåvobrevet, hos banken och i skatteberäkningen:

  • nuvarande ägare och den andel som ska överlåtas,
  • ett rimligt underlag för marknadsvärdet,
  • relevanta taxeringsvärden med rätt årtal för en fastighet,
  • ursprungligt inköpspris och underlag för förbättringar,
  • aktuellt uppskovsbelopp,
  • låneavtal och bankens förslag till ändrat ansvar,
  • all ersättning: kontanter, lån, reverser och andra åtaganden,
  • befintliga äktenskapsförord, samboavtal och andra relevanta villkor.

Be om en bedömning som visar fyra separata resultat: vem som ska äga, vem som svarar mot banken, vilken skatt som kan uppkomma nu och vilket skattemässigt underlag mottagaren tar över.

Vanliga frågor om att ge bort halva bostaden

Finns det gåvoskatt när jag ger min partner halva bostaden?

Sverige har ingen gåvoskatt. Däremot kan överlåtelsen ge kapitalvinstskatt, återföring av uppskov och, för fastighet, stämpelskatt. Bostadstyp, ersättning och tidigare skatteunderlag måste bedömas.

Kan en gåva kombineras med att partnern tar över lån?

Ja, men ett låneövertagande kan räknas som ersättning. Då måste överlåtelsen bedömas utifrån reglerna för just villa eller bostadsrätt. Bankens godkännande av ändrat låneansvar är en separat fråga.

Gäller 85-procentsgränsen även för bostadsrätt?

Nej. Gränsen gäller stämpelskatt vid vissa gåvor av fastighet. En bostadsrätt bedöms i stället utifrån ersättningen i förhållande till marknadsvärdet och kan delas i en försäljningsdel och en gåvodel.

Ska jag jämföra med hela husets taxeringsvärde om jag ger bort hälften?

Nej. Ersättningen för den överlåtna halvan ska jämföras med motsvarande andel av det relevanta taxeringsvärdet. Kontrollera också årtalet: överlåtelseåret för inkomstbeskattningen och normalt året före lagfartsåret för stämpelskatten.

Måste uppskov återföras om jag ger bort en halva till min make?

Normalt ja, till den del gåvan avser ersättningsbostaden. Att mottagaren är din make eller att ingen betalning sker undantar inte i sig gåvan från återföring. Kontrollera uppskovsbeloppet och hur stor del som överlåts.

Blir vi ansvariga för exakt halva lånet var när vi äger hälften var?

Inte automatiskt. Ägarandel och betalningsansvar mot banken är olika saker. Vid solidariskt ansvar kan banken normalt kräva en låntagare på hela betalningen. Er interna fördelning måste hållas isär från kreditavtalet.

Får partnern använda dagens marknadsvärde som inköpspris senare?

Inte för gåvodelen. Där tar mottagaren normalt över givarens skattemässiga situation. För en bostadsrätt som delvis köps och delvis ges bort behöver de två delarnas omkostnadsbelopp beräknas var för sig.

Kan vi villkora överlåtelsen av att banken godkänner låneövertagandet?

Ett sådant upplägg kan vara möjligt, men villkoret måste utformas korrekt och samordnas med banken och formkraven för bostadstypen. Ett gåvobrev tvingar inte banken att bevilja kredit eller befria en låntagare.

Få överlåtelsen bedömd innan ni skriver under

Ett gåvobrev löser inte ensamt skatten, låneansvaret och nästa bodelning. En genomgång före underskrift kan visa vilka delar som behöver ändras och vilka underlag som saknas.

3 900 kr inklusive moms · skriftlig juridisk bedömning

  • Bedömning av bostadstyp, ersättning och gåvokaraktär.
  • Genomgång av kapitalvinst, uppskov och stämpelskattefrågan.
  • Kontroll av hur ägandet och bankens villkor hänger ihop.
  • Tydlig rekommendation om handlingar och nästa steg.

Bedömningen är ett avgränsat uppdrag till fast pris. Upprättande av gåvobrev, äktenskapsförord, andra avtal eller hjälp med deklarationen avtalas separat. En bedömning innebär ingen garanti för skattefrihet eller bankens godkännande.

Få överlåtelsen bedömd – 3 900 kr inklusive moms

Läs kundernas omdömen på Reco

Rättskällor och fördjupning

Regler och vägledning kontrollerade den 20 oktober 2026. Räkneexemplen bygger på de angivna förutsättningarna och är inte en garanti om ett visst skatteutfall.

Ge bort halva bostaden till partnern – vad händer med skatt och bolån? Läs mer »

Ombildningsfällan: när din hyresrätt blir er bostadsrätt – och halva värdet kan delas vid separation

22 oktober 2025 | Av Robin Forslöv | 5 min läsning

Ombildningsfällan: när din hyresrätt blir er bostadsrätt – och halva värdet kan delas vid separation

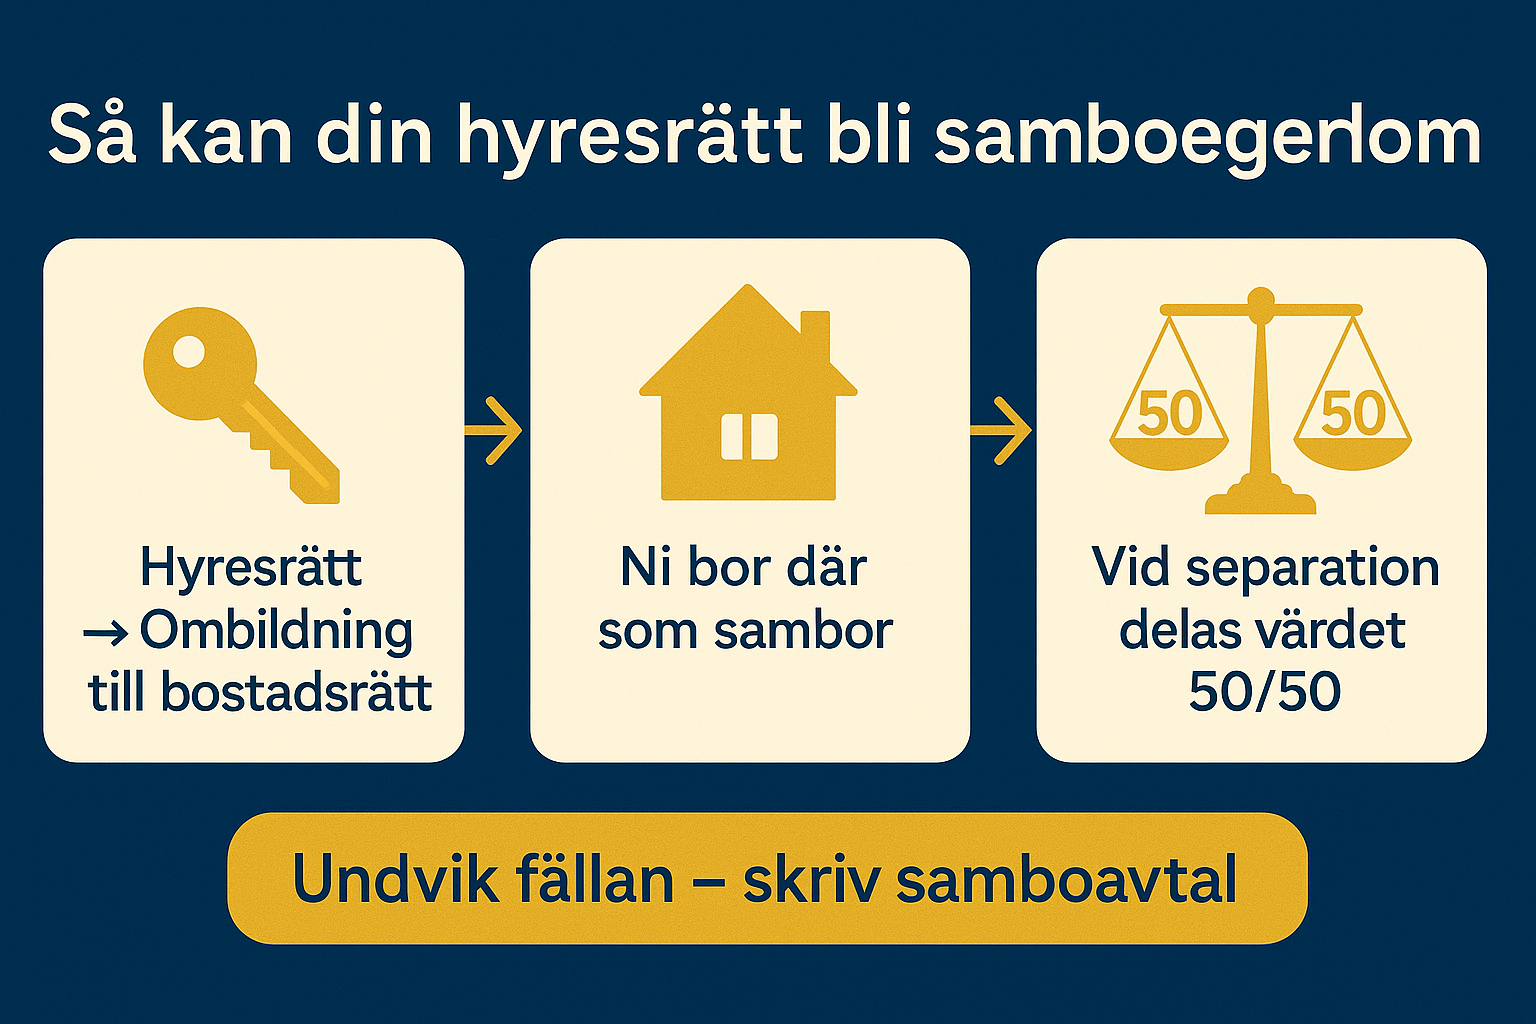
Bor ni som sambor i en hyresrätt som under relationen ombildas till bostadsrätt (i den ena sambons namn), kan bostadsrätten ändå vara samboegendom och delas lika vid separation. Det slog Högsta domstolen fast den 2 december 2022 i NJA 2022 s. 858. Ett samboavtal hade kunnat undanta bostaden.

Varför blir det här en fälla?

  • Sambolagens kärna: Bostad som förvärvas under samboskapet för gemensam användning är samboegendom och delas lika, om ni inte har avtalat annat.
  • HD:s princip: När en hyresrätt ombildas till bostadsrätt skapas en ny ekonomisk tillgång som inte fanns innan. Sker det under relationen och för gemensamt boende, är bostadsrätten samboegendom – även om hyresrätten fanns före relationen.

Konsekvens: Den sambo som inte står på bostadsrätten kan ändå ha rätt till hälften av nettovärdet i bodelningen.

Fallet som ändrade spelplanen (NJA 2022 s. 858)

  • Fakta i korthet: Hyresrätt (2000) → samboskap (2005) → ombildning och köp av bostadsrätt i en sambos namn (2006) → separation (2017) → krav på bodelning.
  • HD:s slutsats: Ombildningen = nytt förvärv under relationen för gemensam användning → bostadsrätten ingår i bodelningen.
  • Belopp i ärendet: Bodelningsförrättaren hade beslutat att den ägande sambon skulle betala 795 384 kr i bodelningslikvid (bakgrund i underinstanserna).

Vanliga missförstånd (snabba svar)

  • “Hyresrätten var ju min innan vi blev sambor?”
    Oväsentligt. Bostadsrätten förvärvades under sambotiden och för gemensamt bruk. 
  • “Bostadsrätten står bara på mig.”
    Formellt namn avgör inte – syftet (gemensamt boende) och tidpunkten (under relationen) är det viktiga.
  • “Det gällde väl bara just det paret?”
    Nej. NJA 2022 s. 858 är prejudikat och vägleder liknande fall.

Riskzoner – känner du igen er?

  1. Ombildning på gång i huset där ni bor som sambor.
  2. Ojämna insatser/renoveringar (en betalar mer, men utan avtal delas värdet lika).
  3. Ny bostad under sambotiden (köp i ett namn → ändå samboegendom om gemensam bostad).
  4. Inget samboavtal trots att ekonomin flätas samman.

Varför lagen ser ut så här: Syftet är ett minimiskydd för den ekonomiskt svagare parten – att dela det gemensamt uppbyggda hemmet.

Så undviker ni ombildningsfällan (checklista)

Innan ombildning/köp

  • ✍️ Samboavtal: Undanta bostaden från bodelning eller reglera andelar/insatser. (Tydlig skrivning krävs.)
  • 🧾 Skuldebrev: Vid ojämn kontantinsats – säkerställ intern återbetalning.
  • 📄 Ägar- och insatsdokumentation: Skriv vem som betalar vad.
  • 🗂️ Spara underlag: Insatsavier, renoveringsfakturor, överföringar m.m.

Efter ombildning

  • 🔁 Uppdatera samboavtalet direkt: Ombildningen förändrar rättsläget.
  • 🛡️ Komplettera med försäkringsskydd/juristgenomgång vid större värden.
  • 📆 Årlig översyn: Uppdatera vid livsförändringar (barn, jobb, renoveringar).

Juridisk förklaring – i klartext

  • Hyresrätt ≠ bostadsrätt: Hyresrätten saknar lagligt saluvärde; bostadsrätten är en värdefull tillgång med starkare rättigheter. Därför ses ombildningen som förvärv av ny egendom.
  • Förvärvs-tidpunkten styr: Förvärvas egendom under relationen för gemensamt boende → samboegendom (om inte avtal säger annat).

Fördjupning: HD:s nyhetssida, domsreferat på lagen.nu och kommentarer i doktrin (JT, SvJT).

Rekommenderad åtgärdsplan (Justiflex)

  1. 5-minuters riskkoll: Har/kommer ombildning? Ojämna insatser? Ny bostad under sambotid?
  2. Skriv samboavtal nu: Undanta bostaden eller reglera andelar.
  3. Lägg till skuldebrev: Skydda den som sätter in mer kapital.
  4. Samla bevis: En gemensam mapp för kvitton, avier och avtal.

Skydda hemmet och relationen – innan något händer.

  • Skapa Samboavtal på 10–15 minuter hos Justiflex.
  • Lägg till Skuldebrev vid ojämna insatser.
  • Osäker på formuleringarna? Boka en snabb genomgång – vi hjälper er att skriva rätt från början.

Telefon:

Info@justiflex.se

Måndag - fredag 10.00 - 18.00

Lördag 12.00 - 16.00

Våra digitala tjänster kan användas 24/7

FÖLJ OSS

© 2025 Justiflex AB. Godkänd för F-Skatt.

Ombildningsfällan: när din hyresrätt blir er bostadsrätt – och halva värdet kan delas vid separation Läs mer »